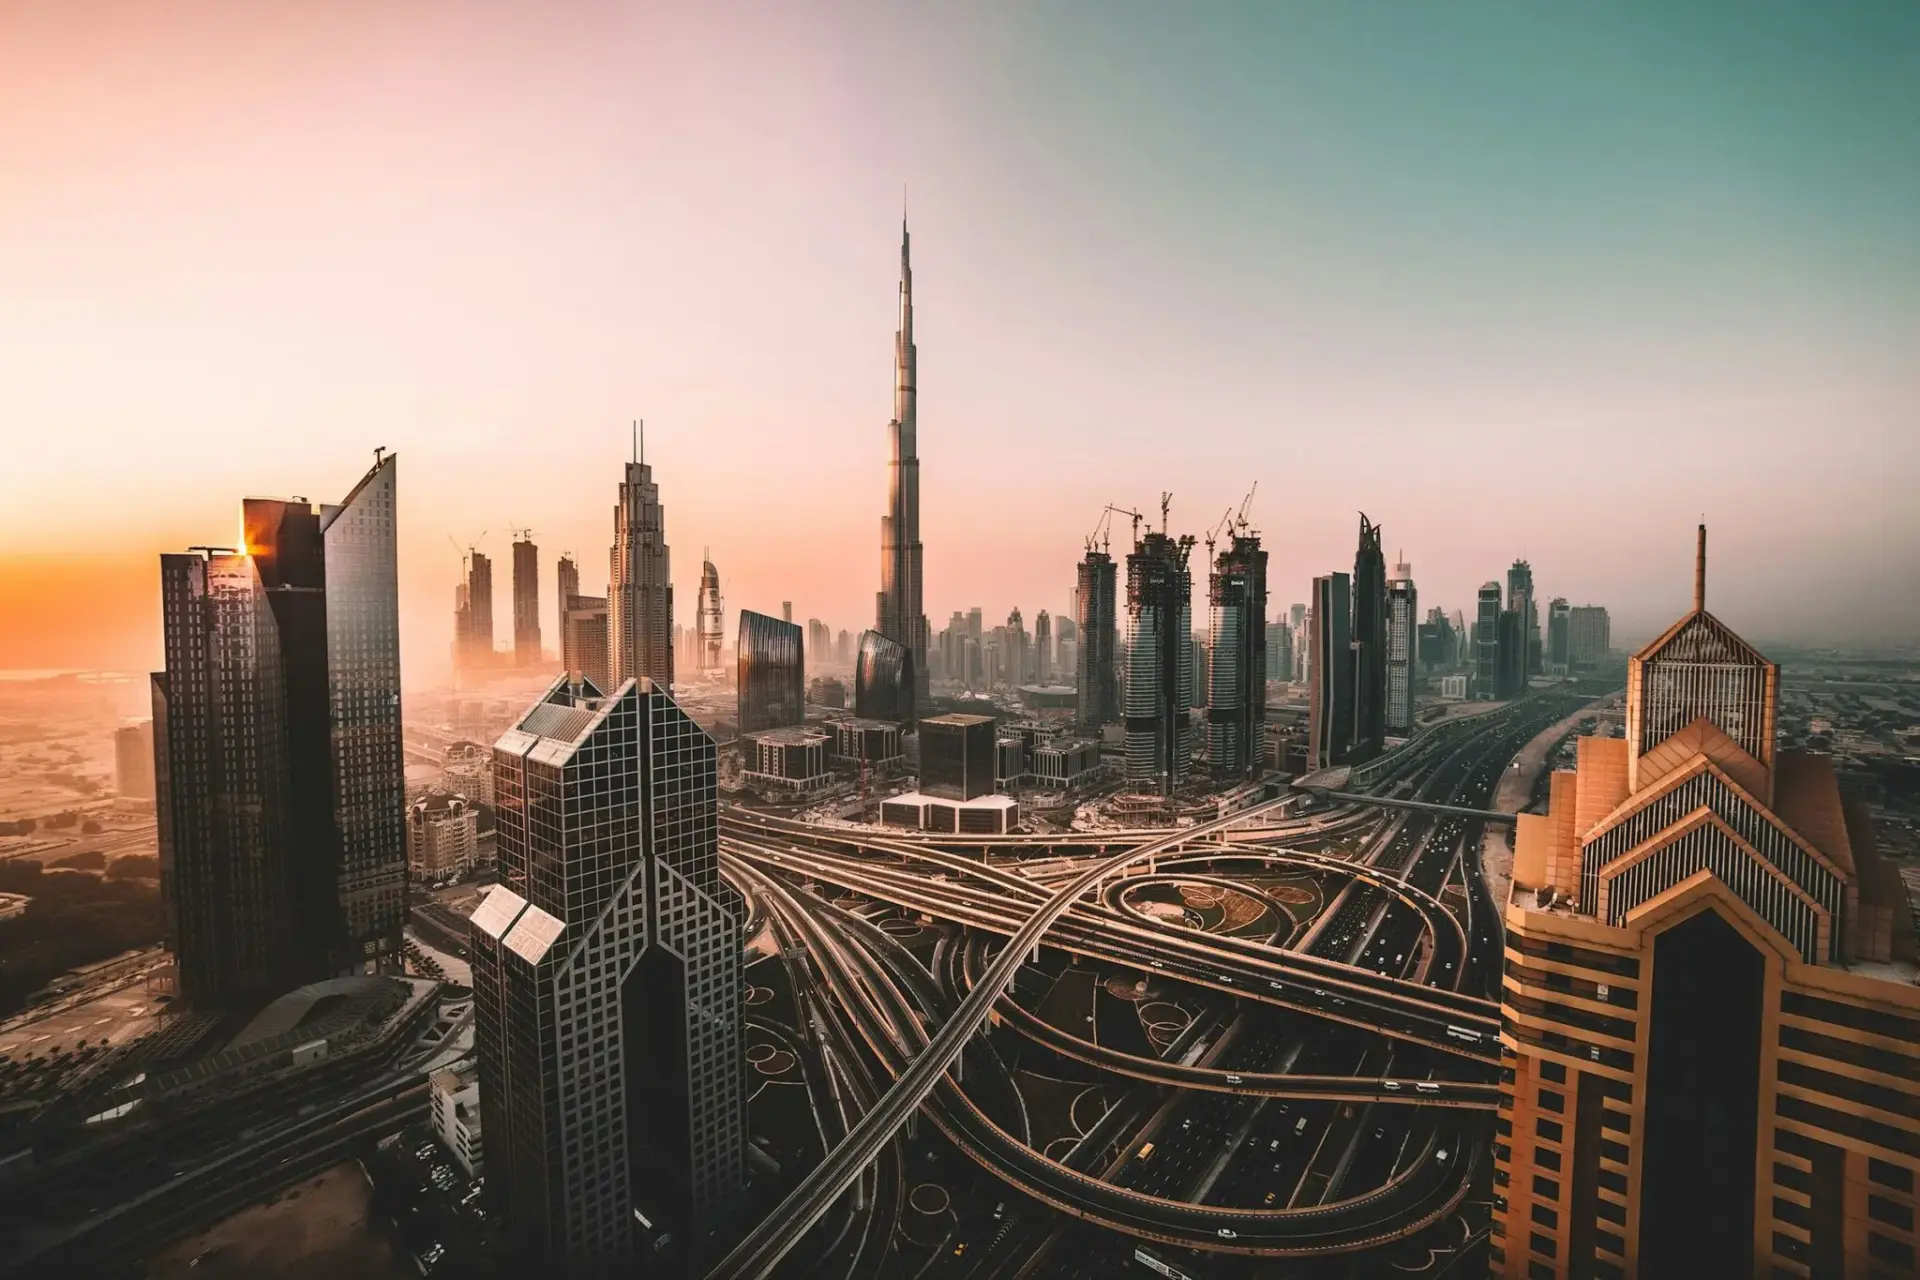
El precio de la vivienda en Dubái cierra los diez primeros meses de 2026 en máximos de cuatro años. La media se ha situado en 1.967 dirhams por pie cuadrado, un 18% más que los 1.669 de 2023 y un 2,4% por encima de los 1.921 de 2025, según los datos de la consultora Anarock Middle East.
La conversión importa porque el comprador español piensa en metros. Un pie cuadrado equivale a 0,093 metros cuadrados, así que la media se sitúa en torno a 21.200 dirhams por metro cuadrado, algo más de 5.300 euros al cambio actual. La referencia que de verdad pesa es otra: el ticket medio de las operaciones lleva dos ejercicios anclado en 2,6 millones de dirhams, unos 655.000 euros.
Vender menos para vender más caro: la aritmética que sostiene el precio
Entre enero y octubre se han vendido 122.583 viviendas por 318.400 millones de dirhams, alrededor de 80.200 millones de euros. Anarock proyecta un cierre de ejercicio en 145.700 operaciones y 378.500 millones de dirhams, cerca de 95.300 millones de euros. Récord en valor, retroceso en número: el mercado ha pasado de 16.600 compraventas mensuales en 2025 a unas 12.100 en 2026.
Aayush Puri, consejero delegado de residencial para Oriente Medio de Anarock y máximo responsable de Anarock Channel Partners, resume el fenómeno: el mercado ‘ha pasado de un crecimiento rápido en volumen a un valor estable’, los precios por pie cuadrado están en máximos y la compra se ha extendido a más promociones y ubicaciones que en cualquier año desde 2023.
La lectura que hacemos no es la de un mercado que se enfría, sino la de uno que cambia de motor. Vender menos y más caro es el patrón clásico de un prime que deja de depender del inversor de rotación rápida —el que compra off-plan, sobre plano, para revender antes de la entrega— y empieza a apoyarse en el usuario final. Ritu Kant Ojha, consejero delegado de Proact Luxury Real Estate, aporta la razón de fondo: los propietarios no están bajo presión para vender, de modo que apenas hay operaciones forzadas que hundan los precios.
Dubái no ha dejado de subir: ha dejado de correr. Y en el residencial prime, correr menos suele significar cobrar mejor.
El mix de producto lo confirma. Los apartamentos concentran el 84,9% de las operaciones, frente al 78,5% de 2023, pero el tamaño medio ha caído de 1.007 a 877 pies cuadrados, unos 81,5 metros cuadrados. Se compra más pequeño para entrar al mismo precio. Y la actividad se ha desplazado: Dubai South, decimosexta zona del ranking en 2023, lidera ahora el mercado con 12.428 operaciones en los ocho primeros meses del año, un 27% más que las 9.788 de todo 2025.
Qué copia España del modelo dubaití y qué no puede copiar
El sostén del precio no es local. Ojha enumera los imanes: ausencia de impuesto sobre la renta, seguridad y el programa de golden visa, el visado de residencia por inversión inmobiliaria. A eso se suma el capital que huye de otros destinos: los cambios fiscales en Reino Unido, el encarecimiento de Singapur, y la incertidumbre regulatoria en Estados Unidos. La crisis de Asia Occidental desatada en febrero enfrió el ánimo entre marzo y junio, pero no la estructura de la demanda.
Trasladado a España, el paralelismo se rompe por dos sitios. El fiscal: Dubái gira una tasa de transmisión del 4% y no cobra IBI ni grava la renta del alquiler, mientras en Madrid el comprador paga un 6% de ITP, en Cataluña se escala hasta el 10% y después llegan el IBI anual y el IRPF sobre los rendimientos. El migratorio: España suprimió en 2025 el visado dorado por compra de vivienda, justo el instrumento que Dubái ha convertido en su mejor argumento comercial.
La rentabilidad tampoco favorece a la península. Las horquillas que manejan las consultoras sitúan el yield bruto del residencial dubaití —la rentabilidad anual del alquiler antes de impuestos y gastos— en el 6%-7%, frente al 3%-4% del lujo español, con Marbella como la plaza más tensionada por el precio. Dubái vende suelo nuevo, aeropuerto nuevo y fiscalidad cero; España vende marca, seguridad jurídica y una calidad de vida que no se replica en el desierto. Son dos productos distintos y conviene no confundirlos.
La Ficha del Inversor
La métrica que resume la noticia es el 18%: 1.967 dirhams por pie cuadrado frente a los 1.669 de 2023, una subida materializada en escrituras y no una expectativa de promotor. La tendencia a seis meses apunta a estabilización con sesgo alcista débil. Con 12.100 operaciones mensuales y propietarios sin urgencia de vender, el precio aguanta; la prueba de fuego llega en 2027, cuando toque absorber las entregas de los corredores de crecimiento. Anarock confía en la ampliación del aeropuerto Al Maktoum como catalizador. Nuestra cautela es otra: cada promoción entregada sin comprador final compite con la siguiente.
El perfil al que le encaja esta plaza no es el pequeño ahorrador que busca segunda residencia a 6.000 kilómetros. Es el inversor patrimonial capaz de comprar sobre plano, con tolerancia a un mercado sin la transparencia de comparables que hay en Europa y con asesoría fiscal propia. Para el family office que reparte cartera entre tres plazas, Dubái funciona como cobertura fiscal y Marbella como refugio de uso. Para el minorista, la cuenta que manda es el coste de salida: un 4% de tasa de transmisión más comisiones se come buena parte del diferencial si la inversión dura menos de cinco años.
Queda el precedente, que en el ladrillo dubaití pesa más que en ningún otro mercado. La ciudad sufrió un desplome del 50% entre 2008 y 2011 tras la burbuja de la construcción y aprendió a base de regulador: hoy el Dubai Land Department publica las estadísticas de transmisión y los índices de precios del emirato. La próxima cita para comprobar si el crecimiento por valor se sostiene no es una reunión ni un informe: es el cierre del cuarto trimestre, cuando se conozcan las entregas efectivas de 2026 y el stock que llegará a la reventa en 2027.