La mansión Beverly Hills de Warren Beatty y Annette Bening sale al mercado por 14,995 millones de dólares. La cifra esconde una prima de valoración que el comprador paga dos veces: por los metros y por el apellido.
El inmueble, de nueve dormitorios y construido a medida en 1992, se vendió en 2012 por 6,7 millones. Los actuales propietarios, el hotelero Jonathan Baker y su mujer, Jenny, lo adquirieron directamente a los actores y ejecutaron después una reforma de 5 millones de dólares que concluyó en 2019. La comercialización corre a cargo de Cory Weiss y Jacob Greene, del equipo Altman Brothers en Douglas Elliman.
He seguido el prime angelino durante varios ciclos y pocas veces una operación resume tan bien cómo se forma el precio en este segmento. No se paga solo la casa. Se paga la trazabilidad del propietario.
De 6,7 a 14,995 millones: la aritmética de una reforma y un apellido
El diferencial bruto es de 8,295 millones de dólares en catorce años. Descontando los 5 millones invertidos en obra, el beneficio antes de impuestos, comisiones y mantenimiento se queda en torno a 3,3 millones. Sobre los precios declarados, la rentabilidad anualizada ronda el 5,8%. Es un dato correcto, no un dato extraordinario.
Lo que cambia el cálculo es el segundo vector. La reforma convirtió una casa mediterránea de los noventa en un producto contemporáneo, con molduras minimizadas, superficies lacadas y color en dosis medidas. Eso amplió el universo de compradores potenciales, y ahí está el verdadero retorno de la operación.
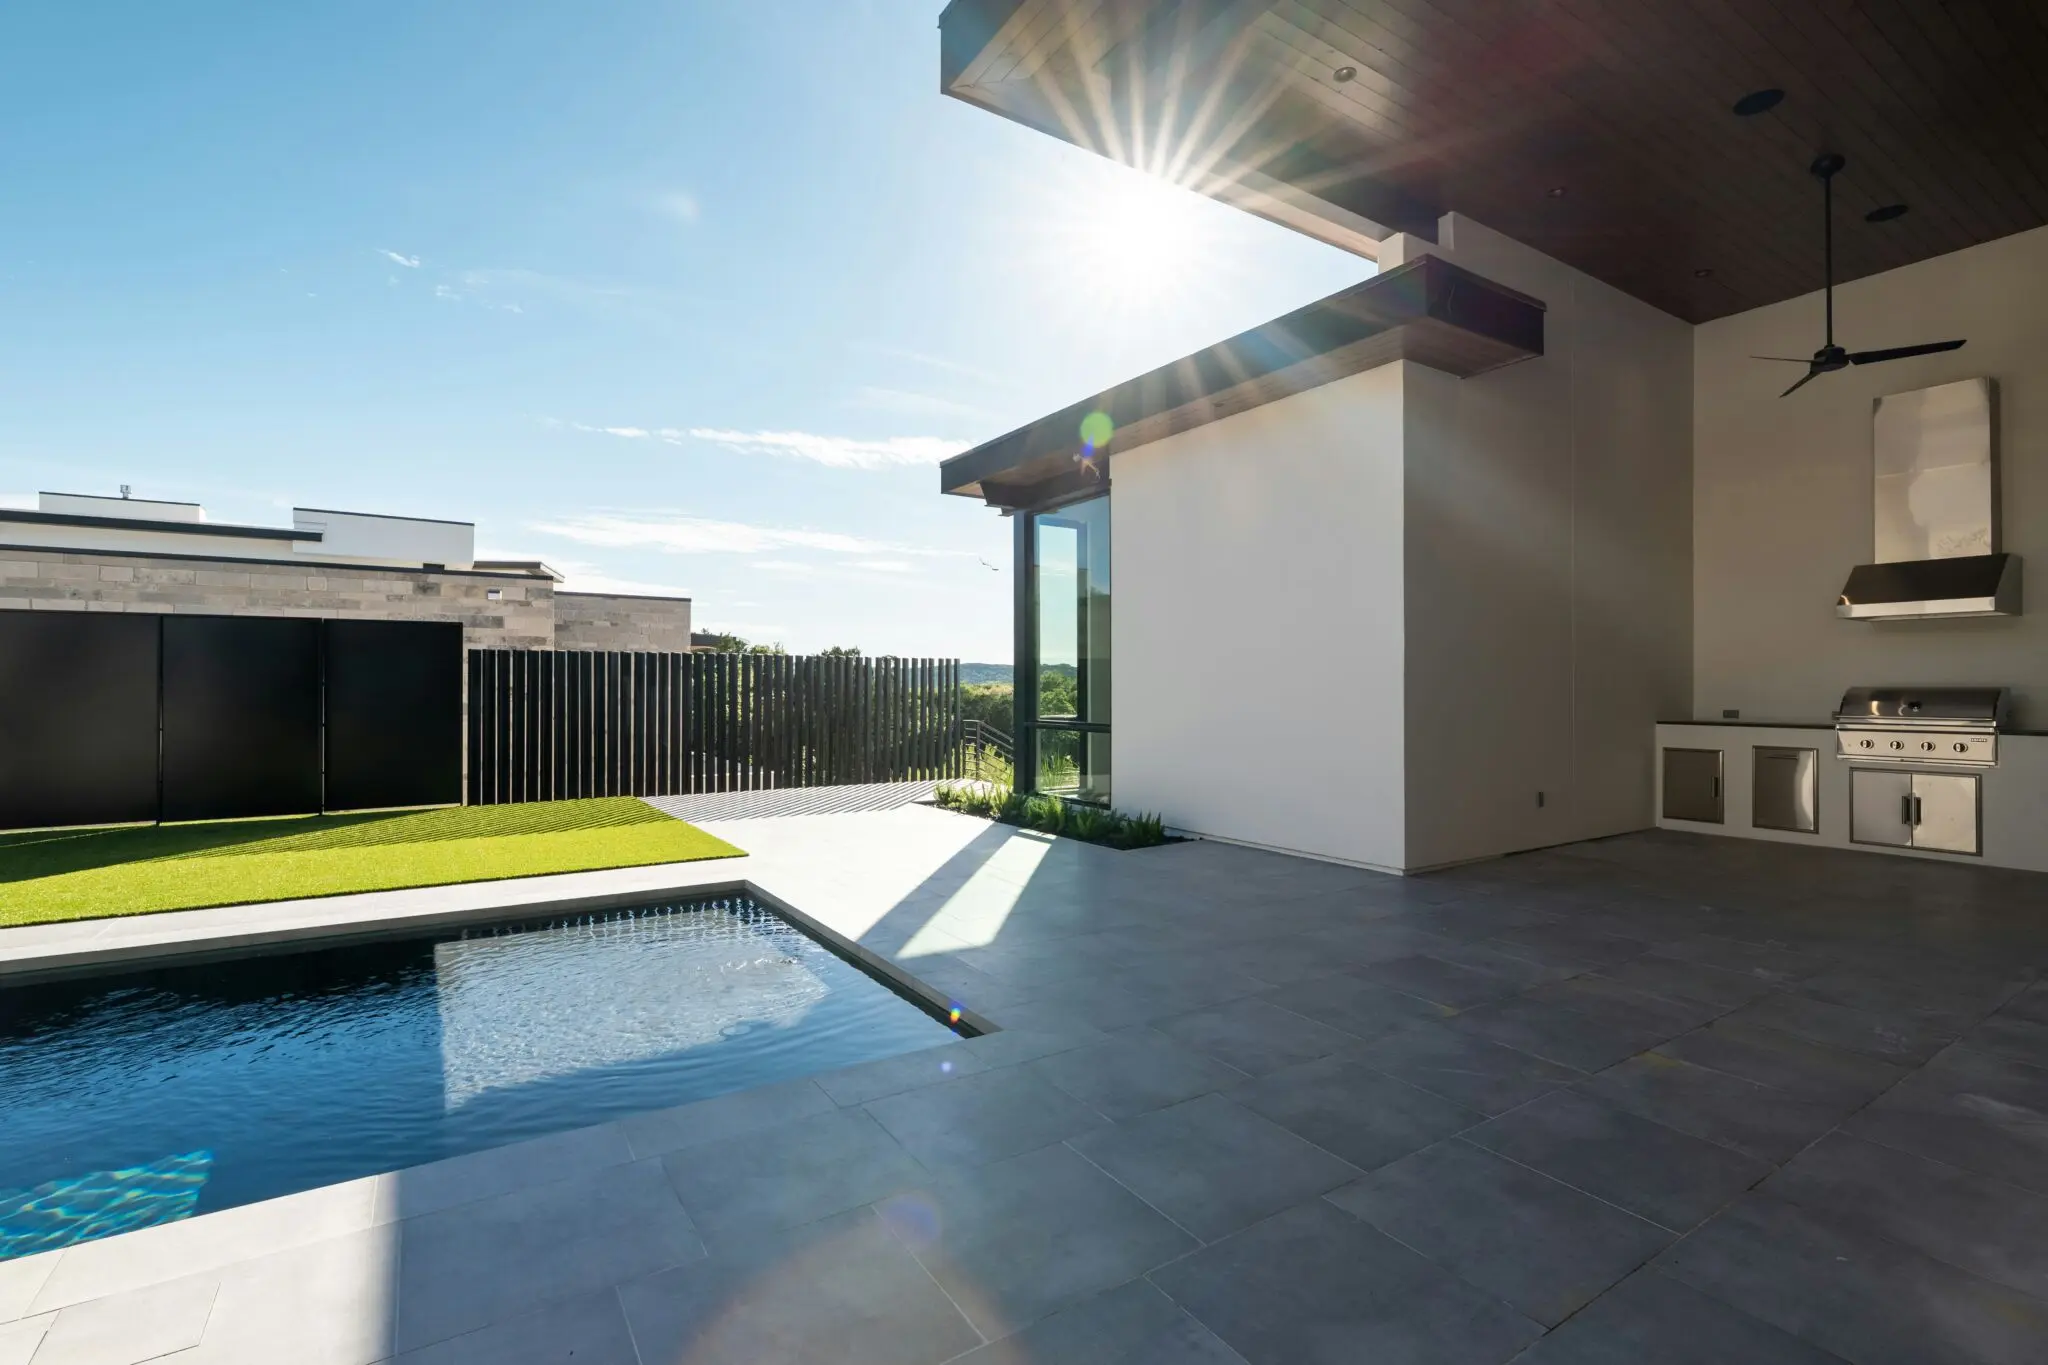
El guiño al actor quedó integrado en el programa. El antiguo despacho de Beatty es hoy el Warren Beatty Theater, una sala de proyección de 17 butacas; su pantalla retráctil se trasladó al nuevo salón. La finca se completa con bodega de almacenamiento suspendido, vestidor revestido en madera, red de terrazas, piscina de borde infinito, pista de tenis iluminada y casa de invitados independiente.
En el prime, la prima del pedigrí se paga una sola vez: al comprar. Al vender, el mercado descuenta el apellido y vuelve a mirar los metros.
Qué compra realmente el inversor en el prime de Los Ángeles
El comprador de esta casa no adquiere un inmueble residencial al uso. Compra acceso a un mercado de oferta rígida, donde las parcelas grandes con puerta cerrada no se crean, se heredan. Beverly Hills funciona como escasez estructural: la barrera de entrada no es el precio, es la disponibilidad.
El perfil que encaja es el de un patrimonio con horizonte a diez años, uso parcial y tolerancia alta a la iliquidez. El coste de mantenimiento de una finca de nueve dormitorios con piscina, pista de tenis y guest house es relevante y permanente. La retención de valor depende menos del mercado agregado que de la capacidad de localizar al siguiente comprador emocional.
Hay un detalle que suele pasarse por alto. La casa se construyó en 1992 y la reforma terminó en 2019. Siete años después de la última intervención, cualquier comprador exigente descontará el ciclo de actualización pendiente: instalaciones, climatización, domótica. Ese descuento se resta directamente de la prima del propietario famoso.
La prima del apellido: cuándo el pedigrí se convierte en pasivo
Mi lectura del precedente es clara. El pedigrí de propietario célebre ha funcionado históricamente como acelerador de la venta, no como multiplicador sostenible del precio. Acelera la visibilidad, reduce los días en mercado y amplía la audiencia inicial. Pero estrecha la base final de compradores: quien paga quince millones por una casa con una sala de cine dedicada a una estrella de los setenta asume un sesgo de gusto muy concreto que no todos comparten.
En términos de asignación, esta operación pertenece a la categoría de trophy asset con componente emocional, no a la de preservación pura. Compárese con el prime de Marbella o Ginebra, donde la liquidez depende de factores macro y de fiscalidad, no de la biografía del vendedor. Aquí el riesgo es de demanda: un universo pequeño de compradores con apetito por la narrativa de Hollywood.
El hito a seguir es la reacción del mercado en las primeras semanas de exposición y, sobre todo, si la operación se cierra por encima de los trece millones. Si el precio final queda por debajo, el prime angelino habrá enviado una señal incómoda sobre el techo real de la prima de celebridad.
Un activo con biografía se vende rápido y se paga caro, pero solo mientras el comprador adecuado esté mirando. La demanda no es un mercado: es una lista de nombres.
💎 Veredicto Wealth
La mansión Beverly Hills de Beatty y Bening encaja como activo de preservación de capital con componente emocional, no como vehículo de revalorización agresiva. El riesgo a vigilar es la iliquidez de una demanda tan específica: si no se cierra en el primer tramo de comercialización, el descuento llegará por el lado de la prima del apellido.