Nvidia domina el mercado de chips para inteligencia artificial, pero sus mejores clientes son también sus competidores más decididos. Google, Amazon, Microsoft y Meta diseñan su propio silicio para depender menos de un proveedor que fija precios y reparte suministro, y cada uno parte de una posición distinta: hay quien lleva una década de ventaja y quien se mueve por la factura. Microsoft, el mayor comprador de GPU del planeta, se dejó 41.000 millones de dólares en el trimestre cerrado en junio de 2026.
Google lleva desde 2013 construyendo TPU para uso interno; Amazon no vende silicio, alquila capacidad, y por eso diseña el de sus propios centros de datos; Microsoft compra más GPU que nadie y quiere dejar de hacerlo; Meta renunció desde mayo de 2023 a competir en entrenamiento y concentró su MTIA en recomendar. Nvidia vive hoy una crisis reputacional que los cuatro quieren aprovechar. Cuatro respuestas al mismo problema: el coste y la escasez de cómputo.
4Meta MTIA: el chip que nace para recomendar y no para entrenar
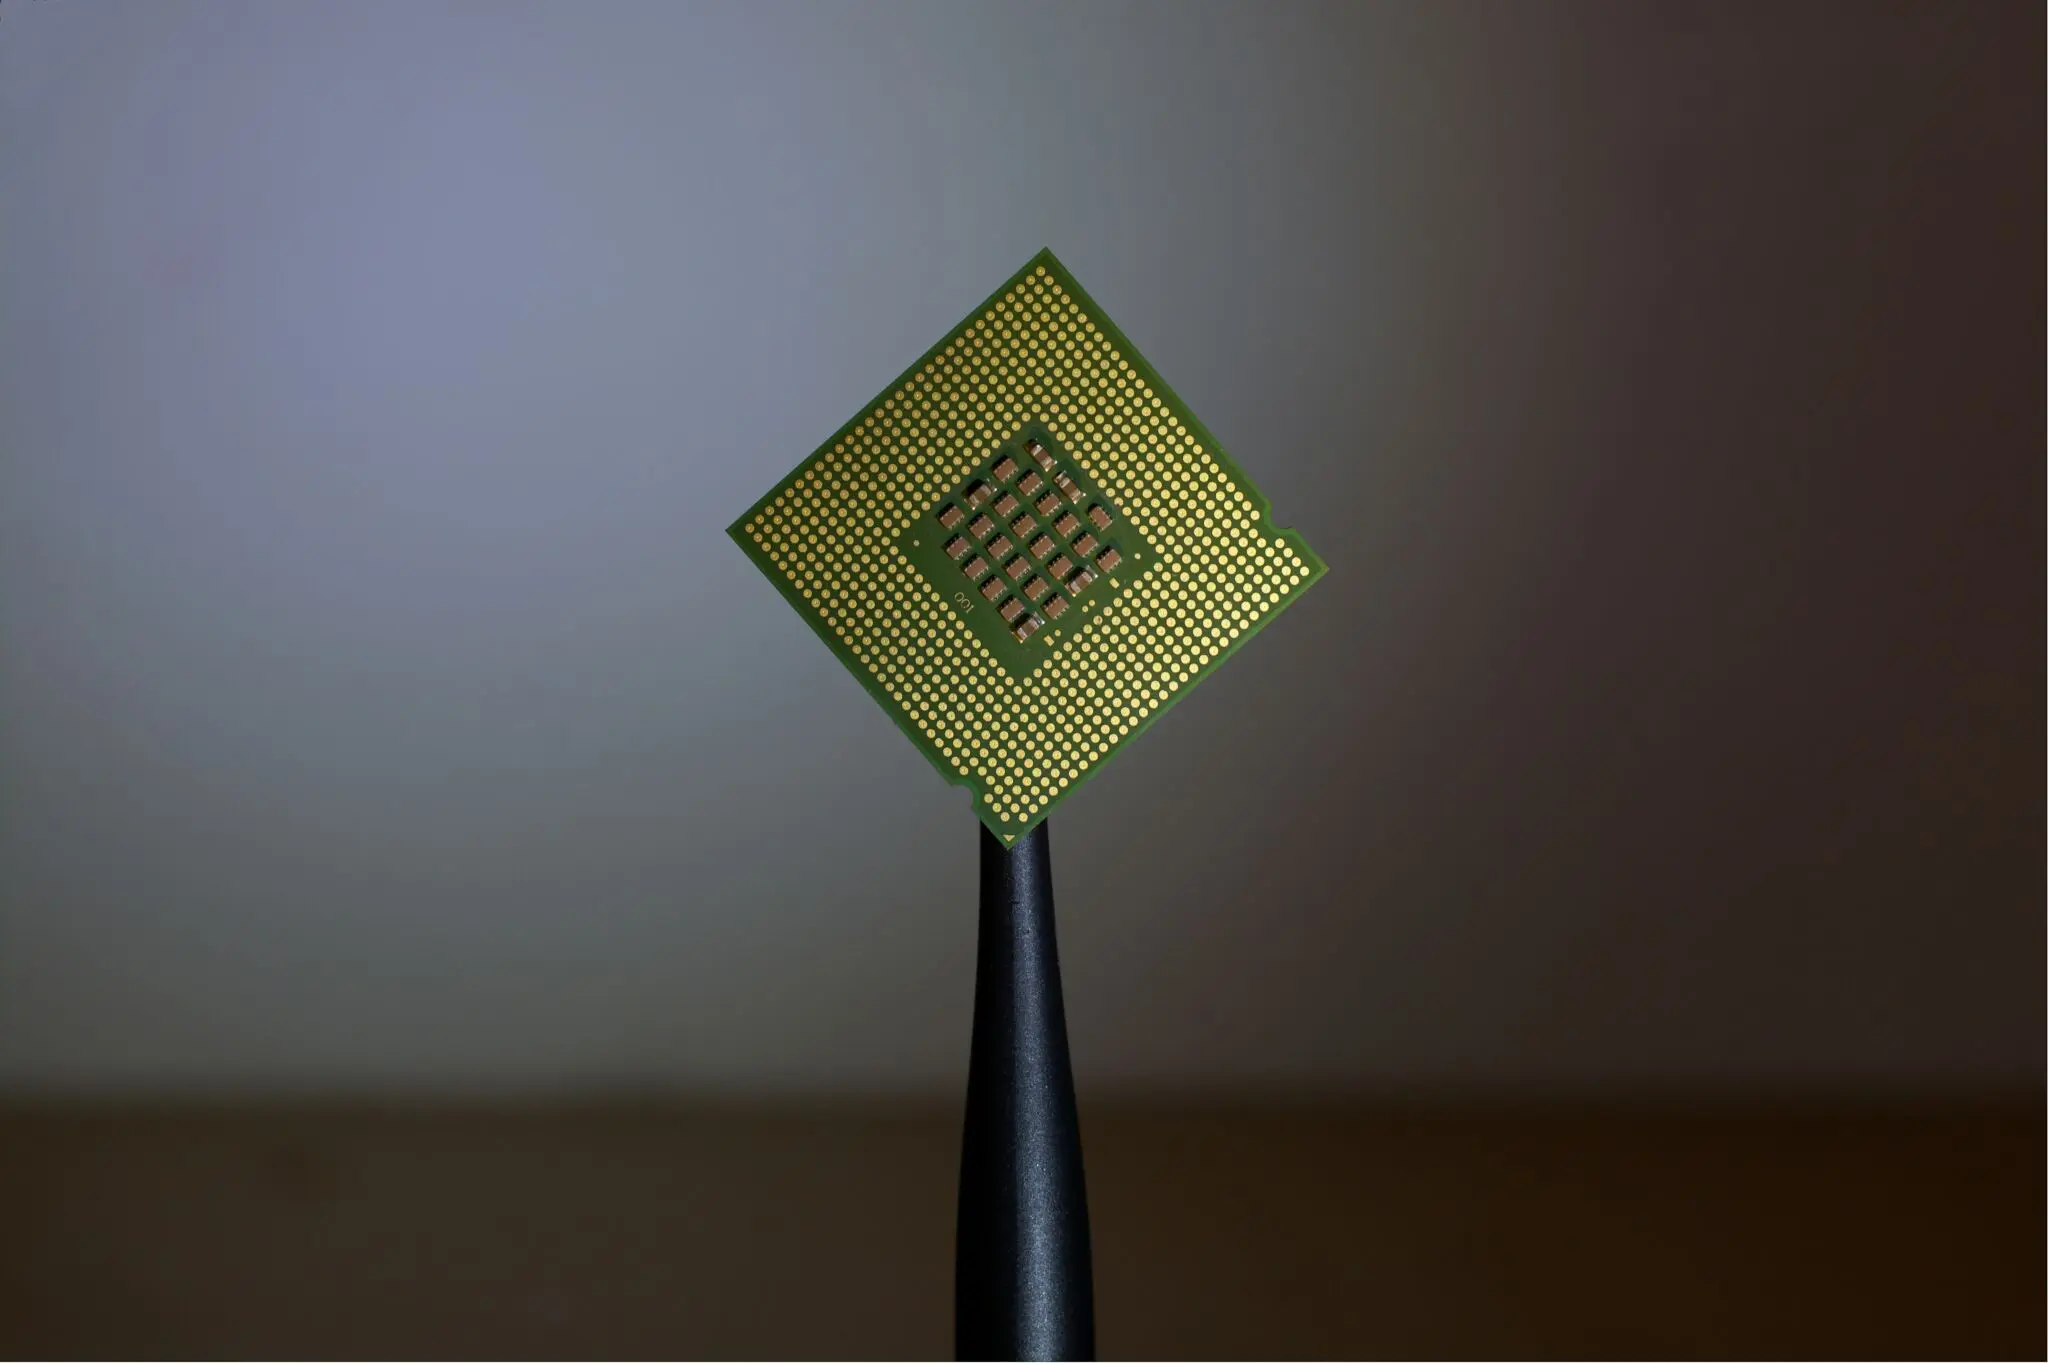
Meta presentó la primera generación de su MTIA en mayo de 2023 con una decisión de partida que explica el resto: no competir en el entrenamiento. El nombre completo incluye la palabra training, pero el chip nació para servir modelos de clasificación y recomendación, es decir, el sistema que decide qué publicación y qué anuncio ve cada usuario en Facebook e Instagram. La arquitectura lo delata: una malla de 8×8 elementos de procesamiento, 354 TOPS en INT8 —708 con dispersión— en la segunda generación, 256 MB de SRAM en el propio chip y racks de hasta 72 aceleradores. Ese exceso de memoria está pensado para lotes pequeños y latencias mínimas, el escenario opuesto al de una GPU que entrena un gran modelo. Meta sostiene que así obtiene más eficiencia que con aceleradores comerciales: casi 8 TOPS por vatio frente a los 5,65 del H100 SXM, según el cálculo que hizo The Register con las cifras oficiales. La segunda versión llegó en abril de 2024 fabricada en 5 nanómetros por TSMC y estaba sirviendo modelos en producción en 16 regiones de centros de datos menos de nueve meses después del primer silicio.
El negocio estaba en la inferencia, y ahí están las cifras. Andromeda, el motor de recuperación de anuncios presentado en diciembre de 2024, corre sobre Grace Hopper de Nvidia y sobre MTIA; Meta le atribuyó entonces un aumento de 10.000 veces en capacidad de modelo, un 6% más de recuerdo y un 8% de mejora de calidad publicitaria. En marzo de 2026 la compañía concretó una hoja de ruta de cuatro chips en dos años (300, 400, 450 y 500), con una cadencia de seis meses frente al año o dos habituales en el sector, y afirmó haber desplegado cientos de miles de aceleradores. El MTIA 300 ya está en producción para tareas de ranking, el 400 —6 petaflops en FP8— completó las pruebas y los 450 y 500 apuntan a la inferencia generativa en 2027, con 18,4 y 27,6 TB/s de memoria HBM. El techo es explícito: el vicepresidente de ingeniería Yee Jiun Song admitió que estos chips no entrenarán grandes modelos lingüísticos, y Meta sigue comprando GPU a Nvidia y a AMD. En abril amplió hasta 2029 su acuerdo con Broadcom, con más de un gigavatio inicial y silicio en 2 nanómetros.