EN 30 SEGUNDOS
- ¿Qué ha pasado? La inversión en oficinas de Madrid y Barcelona alcanza 1.962 millones de euros entre enero y septiembre, el mejor registro para ese periodo desde 2019 y un 21% más interanual, según CBRE.
- ¿Quién está detrás? Capital institucional internacional que prioriza activos core, con Madrid absorbiendo más del 90% del dinero movido en el tercer trimestre.
- ¿Qué impacto tiene? La disponibilidad cae al 9,6% en Madrid y al 13,3% en Barcelona, lo que tensa las rentas prime y encarece el metro cuadrado para el inquilino corporativo.
La inversión en oficinas de Madrid y Barcelona suma 1.962 millones de euros entre enero y septiembre, el mejor registro para ese periodo desde 2019.
La cifra equivale a más del 90% de todo el capital que se movió en oficinas durante 2025 y supone un 21% más que un año antes, según el informe trimestral de CBRE. Si se añaden las compras para uso propio (165 millones) y las operaciones vinculadas a cambios de uso (372 millones), el volumen total supera los 2.500 millones de euros.
Madrid absorbe el capital y Barcelona se queda sin producto: la brecha entre las dos plazas
El tercer trimestre aportó 341 millones y dejó las dos referencias que el sector vigila: el yield prime (el alquiler anual de un edificio de máxima calidad dividido entre su precio de compra) se mantuvo en el 4,50% en Madrid y en el 4,65% en Barcelona. Son niveles casi idénticos a los de hace un año y explican la vuelta del dinero institucional: se paga menos por activo, pero se compra seguridad de cobro.
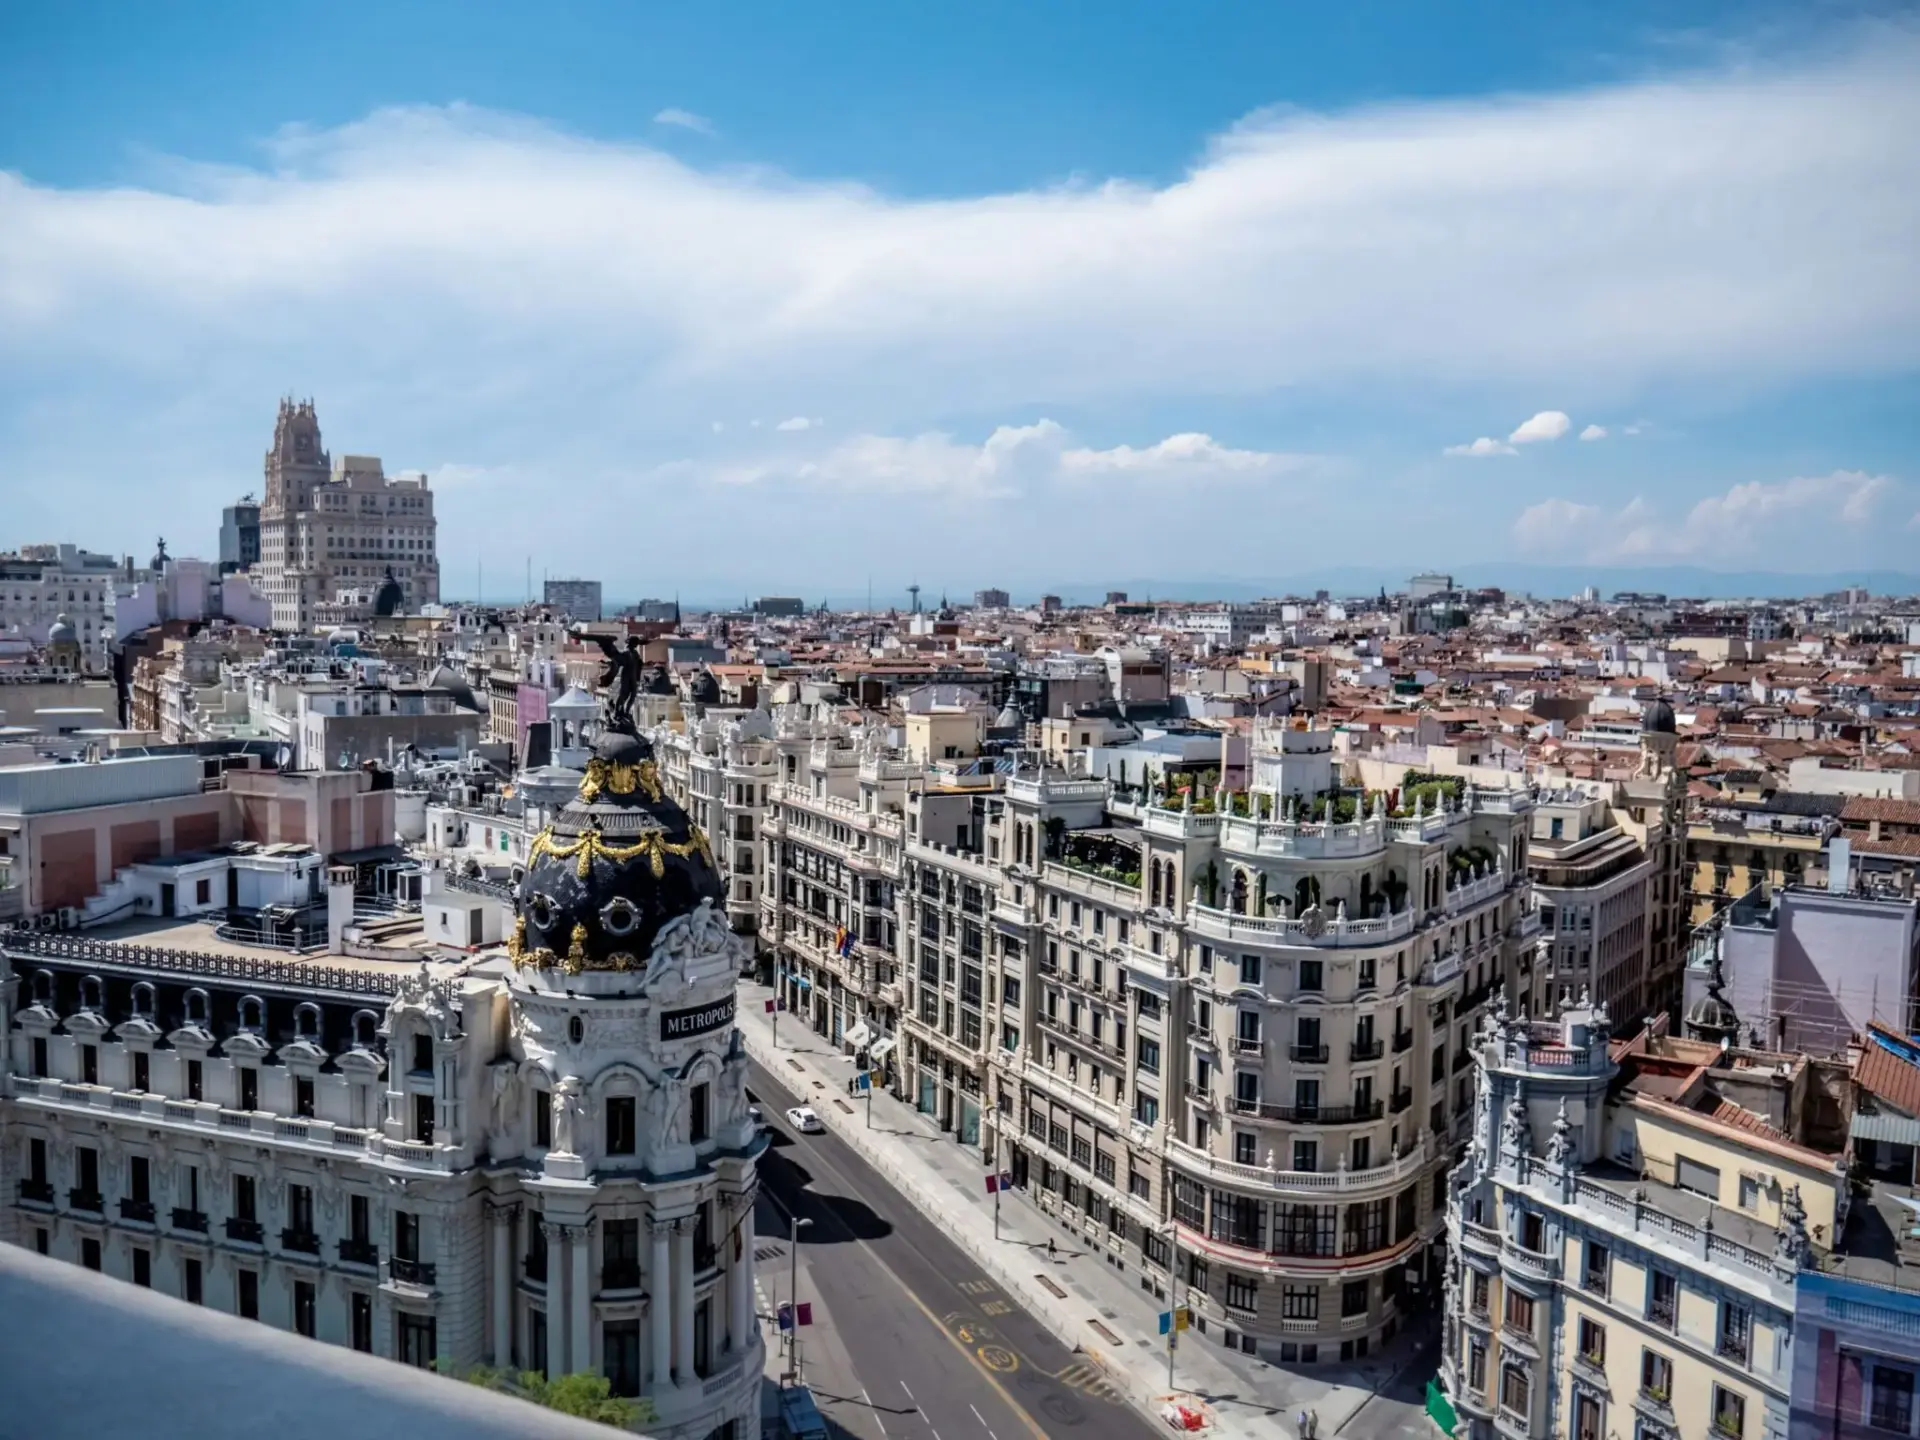
Madrid concentró más del 90% de la inversión del trimestre, con 313 millones y 1.090 millones acumulados en el año. La contratación —los metros cuadrados efectivamente alquilados— llegó a 136.000, el mejor trimestre de 2026, un 39% por encima del mismo periodo del año anterior y un 15% sobre la media de los últimos cinco ejercicios. Casi el 70% se firmó fuera de la M-30. La disponibilidad cayó al 9,6%, por debajo del 10% por primera vez desde 2020.
Barcelona firmó 56.000 metros cuadrados frente a los 108.000 de un tercer trimestre de 2025 que CBRE califica de excepcional. El acumulado, 233.000 metros cuadrados, sigue un 11% por encima de la media quinquenal. La disponibilidad encadena seis trimestres consecutivos de descensos hasta el 13,3%, mínimo desde mediados de 2023, y el distrito 22@ absorbió cerca de la mitad de la superficie contratada entre julio y septiembre, además del 34% del acumulado anual.
Se alquila algo menos, pero se compra mucho más.
El capital no ha regresado a las oficinas porque el negocio sea sencillo, sino porque la escasez de edificios irreprochables ha convertido el prime en refugio.
Fuerte polarización y menos metros alquilados: la contradicción que el informe deja a la vista
La contratación agregada de las dos capitales cae un 7% interanual, hasta 574.000 metros cuadrados, mientras la inversión crece con fuerza. El dinero institucional no busca volumen: busca edificios con certificación energética alta, contratos largos, y ubicación consolidada. Ese producto es escaso y se paga con prima, mientras el resto del parque compite por el mismo inquilino con precios a la baja.
Diego Contreras, responsable de Capital Markets Oficinas de CBRE, sostiene que el mercado español es ‘uno de los más dinámicos de Europa. José Mittelbrun, al frente de Advisory & Transaction Oficinas de la misma casa, admite una ‘fuerte polarización’: la demanda mantiene el pulso, pero se concentra en los edificios de mayor calidad mientras el resto afronta un entorno más exigente. El inmueble de 1998 en el extrarradio sigue esperando inquilino; el de 2024 en Azca se firma antes de terminar la obra.
La Ficha del Inversor
La métrica que manda es el yield prime, con apenas 15 puntos básicos de diferencia entre Madrid y Barcelona. Para el inversor institucional la pregunta no es cuánto renta un edificio, sino cuánto renta frente a lo que cuesta financiarlo. Con una financiación más holgada que la de 2023, el diferencial entre la rentabilidad del activo y el coste de la deuda vuelve a ser positivo, y ahí está el origen real de la vuelta del capital a las torres y a los parques empresariales.
De cara a los próximos seis meses, la presión sobre las rentas prime parece el escenario más probable. Con la disponibilidad en el 9,6% de Madrid y el 13,3% de Barcelona, y sin una oleada de obra nueva que llegue antes de 2028, el propietario bien posicionado tiene margen para revisar al alza las renovaciones de contratos. La competencia por capital con el residencial es el otro flanco: el Build to Rent (promociones enteras construidas para alquilar, no para vender) absorbe parte del mismo dinero y se sienta en los mismos comités de inversión.
El perfil al que le encaja este mercado es el inversor patrimonial con horizonte de diez años, el family office europeo que busca rentas indexadas y el fondo core que acepta un cap rate bajo porque su alternativa es un bono con rentabilidad modesta. No es el mercado del pequeño ahorrador ni el del comprador de vivienda habitual: aquí se negocian tickets de 30 millones de euros para arriba y contratos de arrendamiento a siete y diez años. La referencia histórica útil es 2019, el último ejercicio comparable en volumen; después llegaron la pandemia, el teletrabajo y tres años de corrección en los que media industria juró no volver a tocar oficinas. Han vuelto.
Queda un riesgo que conviene no ignorar: si la contratación agregada sigue cayendo y el capital se limita a comprar lo que ya está alquilado, la brecha entre el prime y el resto del parque se volverá estructural y no una simple oportunidad de rotación. La próxima cita para comprobarlo es el cierre del ejercicio: las grandes consultoras publicarán los datos del cuarto trimestre a lo largo de enero y ahí se verá si el récord de inversión se sostiene cuando el mercado ya mira a 2027.