El art lending ha dejado de ser un coto reservado a la banca privada. Arta, la compañía tecnológica neoyorquina que lleva años moviendo obras entre galerías, casas de subastas y domicilios particulares, ha lanzado Arta Pay: financiación para comprar arte, relojes y joyas en diez meses, con líneas de 1.000 a más de 100.000 dólares y liquidación íntegra al vendedor en cinco días hábiles.
Llevo tiempo siguiendo la frontera entre la logística del arte y los servicios financieros, y este movimiento tiene más recorrido del que sugiere su tamaño. Arta no construye un negocio de crédito desde cero: añade una capa de pago a una plataforma que ya utilizan Sotheby’s, Bonhams y Artsy, y por la que la compañía asegura haber movido objetos por más de 1.000 millones de dólares en 65 países.
Cómo funciona el crédito: 12,5% plano y cobro inmediato para el vendedor
La mecánica conviene entenderla antes de firmar. Un coleccionista que compra una obra de 10.000 dólares aporta al menos el 10% —1.000 dólares— y reparte el saldo en nueve cuotas mensuales. Sobre el capital financiado se aplica un cargo plano del 12,5%, comunicado por adelantado: 1.125 dólares si se agota el plazo completo. La galería cobra sus 10.000 dólares en cinco días hábiles como máximo, sin gestionar cobros ni asumir impagos. Arta absorbe el riesgo de crédito y el de fraude, y no carga comisiones de procesamiento al vendedor.
El detalle operativo importa. El servicio opera en el checkout de una plataforma online, en una conversación de feria o mediante una factura ordinaria, algo decisivo en un negocio donde muchas ventas se cierran por mensajería. El comprador puede solicitar una línea antes de elegir pieza y reutilizarla con vendedores distintos. La emisión corresponde a Lead Bank; Arta presta el servicio. De momento solo admite ciudadanos y residentes en Estados Unidos, aunque permite comprar a vendedores internacionales adheridos.
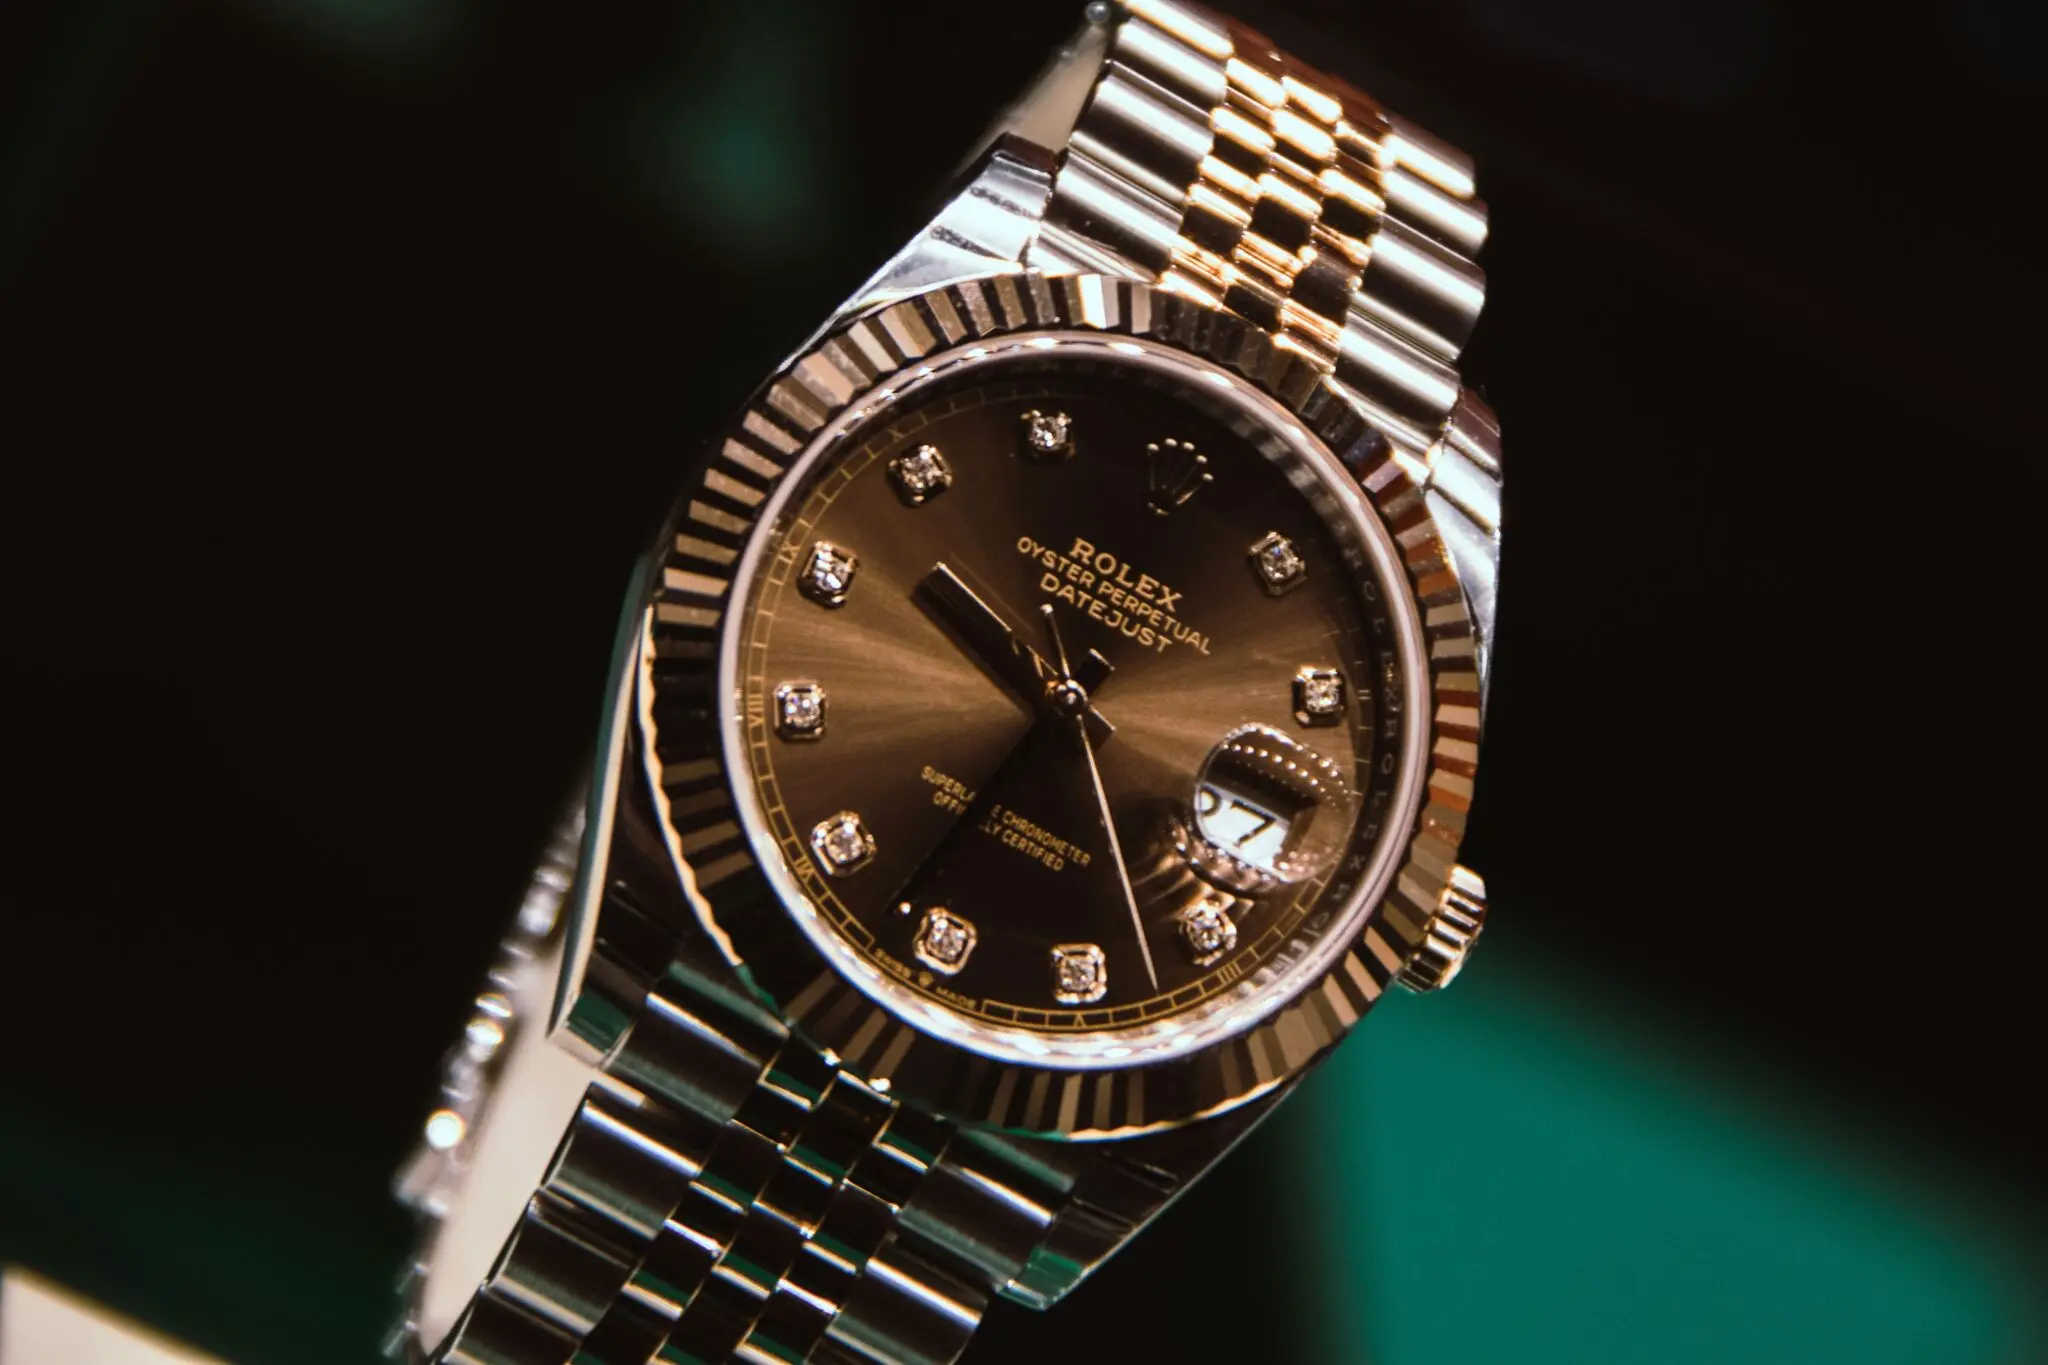
Entre los primeros operadores figuran el grupo de casas de subastas Rago Wright y Swiss Watch Expo, dos negocios con clientela recurrente que quieren ofrecer pago fraccionado sin convertirse en entidades de crédito.
El negocio no está en prestar: está en cobrar. Arta asume el riesgo de crédito y lo traslada al comprador en forma de un 12,5% plano que no admite discusión.
El hueco de mercado: ni consumo ni préstamo de banca privada
Aquí está la tesis. El art lending institucional se ha construido sobre tickets altos, con garantía pignoraticia de la propia colección y estructuras a medida. El crédito al consumo, en el otro extremo, no entiende el activo, no lo valora y no lo acepta como colateral. Entre ambos quedaba un desierto: compras de 5.000 a 100.000 dólares, exactamente el perímetro que ocupa Arta Pay.
El precio de ese acceso tiene letra pequeña. Un cargo plano del 12,5% sobre nueve meses equivale a un coste anual simple del 16,7%; calculado sobre saldo decreciente, la tasa efectiva supera el 25%. Para quien necesita la pieza en la pared y no en el banco, puede ser asumible. Para quien compara con la financiación de una colección ya en cartera, no hay comparación posible: son productos distintos con finalidades opuestas.
Comprar a plazos un activo que tarda meses en revenderse con descuento no es rentabilidad: es una apuesta de tesorería.
Ahí está la distinción que conviene fijar en un family office. El art lending clásico monetiza lo que ya se tiene; Arta Pay apalanca lo que se quiere tener. La colección como activo de balance exige lo primero. Lo segundo es una decisión de flujo de caja que solo tiene sentido si el reembolso está cubierto por ingresos corrientes y no por la venta futura de la propia pieza.
El precedente de Art Money y el riesgo real del apalancamiento ilíquido
El sector ya tiene un ensayo general, y no salió bien. Art Money, la compañía que popularizó el pago fraccionado en arte, dejó de aceptar nuevo negocio en junio de 2024 tras quedarse sin capital operativo. Paul Becker, su fundador, dirige ahora Arta Pay, y varios ex empleados han seguido el mismo camino. La lectura no es que el modelo esté condenado; es que es intensivo en balance. Financiar la compra de bienes que el comprador revendería con descuento exige un coste de capital que muy pocas plataformas sostienen a escala.
La ventaja de Arta es distinta a la de su antecesora: no necesita construir demanda desde cero, porque ya tiene la relación comercial con galerías y casas de subastas. La desventaja es simétrica. Su cartera estará formada por tickets pequeños, dispersos y sin colateral líquido, lo que eleva el coste de servicio por operación y comprime el margen. El riesgo de impago se diluye; el riesgo operativo, no.
Mi posición es que el producto encaja como herramienta táctica de liquidez para el coleccionista joven y el comprador recurrente de relojes y joyas, no como vehículo de preservación de capital. El horizonte razonable pasa por observar dos cosas: la expansión fuera de Estados Unidos, previsible a lo largo de 2027, y el comportamiento real de la morosidad en el primer ciclo completo de subastas. Mientras ninguna de las dos se confirme, cualquier asignación a este tipo de financiación debería limitarse al importe que el comprador pueda amortizar sin vender la pieza.
💎 Veredicto Wealth
Arta Pay no preserva capital: es una herramienta de liquidez para quien ya cubre el reembolso con ingresos corrientes. El riesgo a vigilar es el coste anualizado por encima del 25% aplicado a piezas que tardan meses en revenderse con descuento.