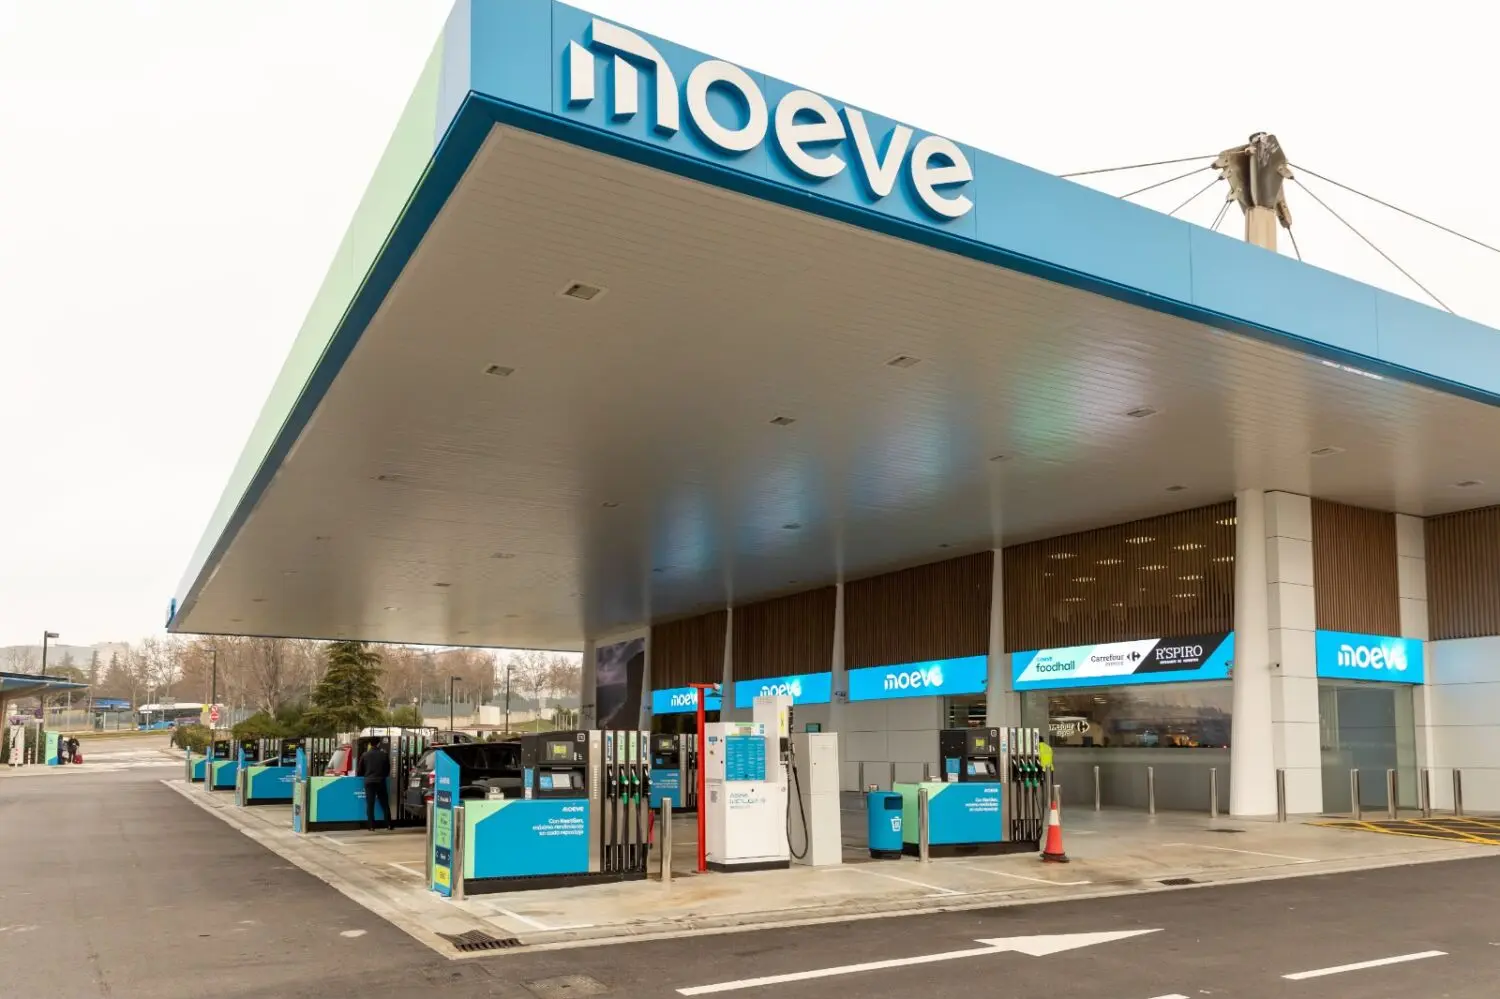
Moeve sondea la venta de su red de más de 1.700 estaciones de servicio en España y Portugal. La antigua Cepsa, participada por el fondo soberano de Abu Dabi Mubadala y el estadounidense Carlyle, ha contratado al banco de inversión Rothschild para explorar la operación, según fuentes financieras.
La operación, todavía en fase de análisis, ha empezado a cobrar fuerza después de que descarrilara el plan de fusión con la petrolera lusa Galp tras nueve meses de negociación. Ese fracaso ha empujado a la compañía que dirige Maarten Wetselaar a buscar una salida distinta para un activo que la sitúa como segundo operador del país.
El segundo operador del país pone su red en el escaparate
Con en torno a 1.700 puntos de venta —algunas fuentes elevan la cifra hasta los 2.000—, Moeve figura solo por detrás de Repsol, que supera los 3.200 establecimientos, y ampliamente por delante de BP y Galp. De salir adelante la operación, el tablero del negocio petrolero español cambiaría por completo.
El negocio de gasolineras no aparece como línea independiente en las cuentas. Se integra en la macrodivisión de Energía, que agrupa también el refino, el trading o la generación eléctrica. En 2025 esa área aportó 1.400 de los 1.685 millones de euros de EBITDA del grupo, más del 80%, lo que la convierte en el gran pulmón de la petrolera.
Dentro de ese perímetro, la comercialización de productos —gasolineras, clientes industriales, búnker y biocombustibles— movió 19,2 millones de toneladas el año pasado, un 7% más. La tendencia continuó en el primer trimestre de 2026, con un alza del 8%, impulsada por la red low cost de Ballenoil, adquirida a mediados de 2024, y por la recuperación del canal B2B tras el fraude que golpeó al mercado de carburantes.
Vender las gasolineras es renunciar a la caja estable para financiar una apuesta verde que aún no ha demostrado su rentabilidad.
A esa posible desinversión se suma la salida definitiva del upstream. A principios de noviembre, Moeve anunció la venta a la indonesia Pertamina de sus pozos en Argelia, el último reducto de un negocio de exploración y producción que la antigua Cepsa llegó a extender por Latinoamérica, el sudeste asiático y Oriente Medio. En 2025 generó 259 millones de EBITDA, en torno al 15% del total, con unos 30.800 barriles diarios. Solo en el primer trimestre de 2026 aportó 84 millones, casi una sexta parte del resultado operativo del grupo.
Una compañía que opera fuera del parqué
Conviene precisar que Moeve no cotiza en bolsa. Su capital está en manos de Mubadala y Carlyle, de modo que no existe un precio accionarial que reaccione al comunicado. La lectura del mercado se traslada, por tanto, a los comparables del sector: Repsol, primer operador del país, opera en el IBEX 35 y absorbe cualquier expectativa sobre una reorganización de la red nacional.
El perímetro de una eventual operación —si incluye solo las estaciones o también el negocio B2B y el búnker— será determinante para el precio. Y ese detalle todavía no está cerrado.
La transformación que deja atrás a la vieja Cepsa
La desinversión encaja en la lógica de Positive Motion, la estrategia con la que Wetselaar lleva cuatro años desmontando la vieja Cepsa integrada. Las refinerías de Huelva y San Roque se reorientan a parques energéticos, el hidrógeno renovable del Valle Andaluz y los biocombustibles de segunda generación concentran la mayor parte del esfuerzo inversor: el 69% del capex del primer trimestre fue a proyectos de transición energética. Vender la red de carburantes es el paso natural para una compañía que quiere dejar de ser petrolera.
Pero hay una contradicción que el mercado no debería pasar por alto. Las gasolineras, lejos de ser un negocio en declive, son la parte que crece: la comercialización subió un 7% en 2025 y un 8% en el arranque de 2026. Moeve se desprende del activo con mejor pulso operativo para financiar una reconversión verde cuya rentabilidad todavía no está demostrada en la cuenta de resultados. A mi juicio, ahí reside el riesgo de la operación: el comprador paga hoy por la caja previsible del surtidor, mientras el vendedor asume el coste —y la incertidumbre— de la transición.
El precedente de Repsol resulta esclarecedor. La petrolera también ha acelerado su diversificación hacia las renovables, pero ha mantenido la red comercial como núcleo de generación de caja. Moeve, en cambio, opta por un modelo más radical, más próximo al de las grandes europeas que escinden el retail de la producción. La pregunta que queda en el aire es si ese movimiento llegará cuando la transición ya genere beneficios o demasiado pronto, antes de que el hidrógeno y los biocombustibles cubran el hueco que deja el carburante. Los próximos resultados anuales y la identidad del eventual comprador —con el escrutinio de Competencia incluido— marcarán el tiempo real de una operación que hoy sigue siendo un sondeo.
Veredicto Merca2
Cotización al cierre o apertura: Moeve no cotiza en bolsa, al estar íntegramente en manos de Mubadala y Carlyle. La referencia del sector es Repsol, primer operador con más de 3.200 estaciones, cuyo comportamiento en el IBEX 35 marcará la lectura de los inversores sobre una posible reordenación de la red nacional.
Clave técnica: El perímetro de la venta es la variable crítica: si incluye solo las estaciones o suma el negocio B2B y el búnker, la valoración cambia. La comercialización movió 19,2 millones de toneladas en 2025 y creció un 8% en el primer trimestre de 2026, el mejor pulso del grupo.
Apunte macro: El movimiento encaja en la ola de desinversiones de petroleras europeas que separan el retail del upstream para financiar la transición. Repsol mantiene la red comercial; Moeve pone en el escaparate la comercialización de un grupo cuyo negocio de Energía concentra más del 80% del EBITDA.