El jueves, las salidas ETF bitcoin alcanzaron los 635,6 millones de dólares y BTC perdió los 81.000. Los fondos cotizados al contado de Estados Unidos —vehículos que compran bitcoin real y replican su precio en bolsa— firmaron su peor sesión en semanas, según los datos que recopila el panel de flujos de Farside Investors, y la moneda llegó a cotizar por debajo de ese umbral antes de rebotar.
La foto completa, eso sí, matiza el susto. En el conjunto de la semana, esos mismos vehículos acumulan entradas netas de más de 439 millones de dólares: el dinero que entra sigue pesando más que el que sale. Y bitcoin ronda los 81.669 dólares, apenas un 1% por debajo de hace 24 horas. Ni desplome ni drama. Un cambio de humor del inversor estadounidense en una sola jornada.
Quién vende y cuánto: el reparto de los 635,6 millones
El IBIT de BlackRock se lleva la peor parte, con más de 254 millones en reembolsos. Le sigue el FBTC de Fidelity, que perdió cerca de 218 millones, y el ARK 21Shares Bitcoin ETF, con más de 109 millones. Los fondos de Morgan Stanley y de Bitwise cerraron la lista con salidas próximas a 30 y 27 millones respectivamente.
Si se resta la sesión del jueves al cómputo semanal, el resto de las jornadas captó unos 1.075 millones de dólares. Traducido: el mercado institucional sigue metiendo dinero en bitcoin, pero lo hace a golpe de sesiones buenas y malas. Un comportamiento más propio de un activo de riesgo que de una reserva de valor tranquila.
El crudo que lo mueve todo: por qué el Brent golpea a bitcoin
El detonante no está en el sector cripto. El crudo Brent marcó su precio más alto en cinco meses después de que los rebeldes hutíes de Yemen atacaran Arabia Saudí el jueves, lo que reabrió el miedo a un corte de suministro energético. El petróleo sube, la inflación amenaza con volver y el mercado descuenta tipos de interés más altos. Con ese escenario, los inversores recortan exposición a los activos considerados de riesgo, y bitcoin lleva años cotizando como uno de ellos.
El contexto geopolítico arrastra meses de tensión. Durante 2026, los ataques de Estados Unidos e Israel contra Irán complicaron el tránsito marítimo por el estrecho de Ormuz, por donde pasa una quinta parte del petróleo mundial. Cada repunte del crudo es, en la práctica, una subida implícita del precio del dinero: si el petróleo caro empuja a la Reserva Federal a subir tipos, los activos que no generan intereses pierden atractivo relativo. Puro coste de oportunidad.
Bitcoin no cayó por una noticia sobre bitcoin: cayó porque el petróleo caro vuelve a encarecer el dinero y el mercado prefiere esperar sentado.
El jueves también hubo ventas en las tecnológicas estadounidenses, que habían subido al calor de los resultados de SpaceX. Es el mismo patrón de siempre: cuando el inversor activa el modo de aversión al riesgo —lo que en la jerga se llama risk-off—, vende primero lo que más ha ganado y lo que menos le cuesta abandonar.
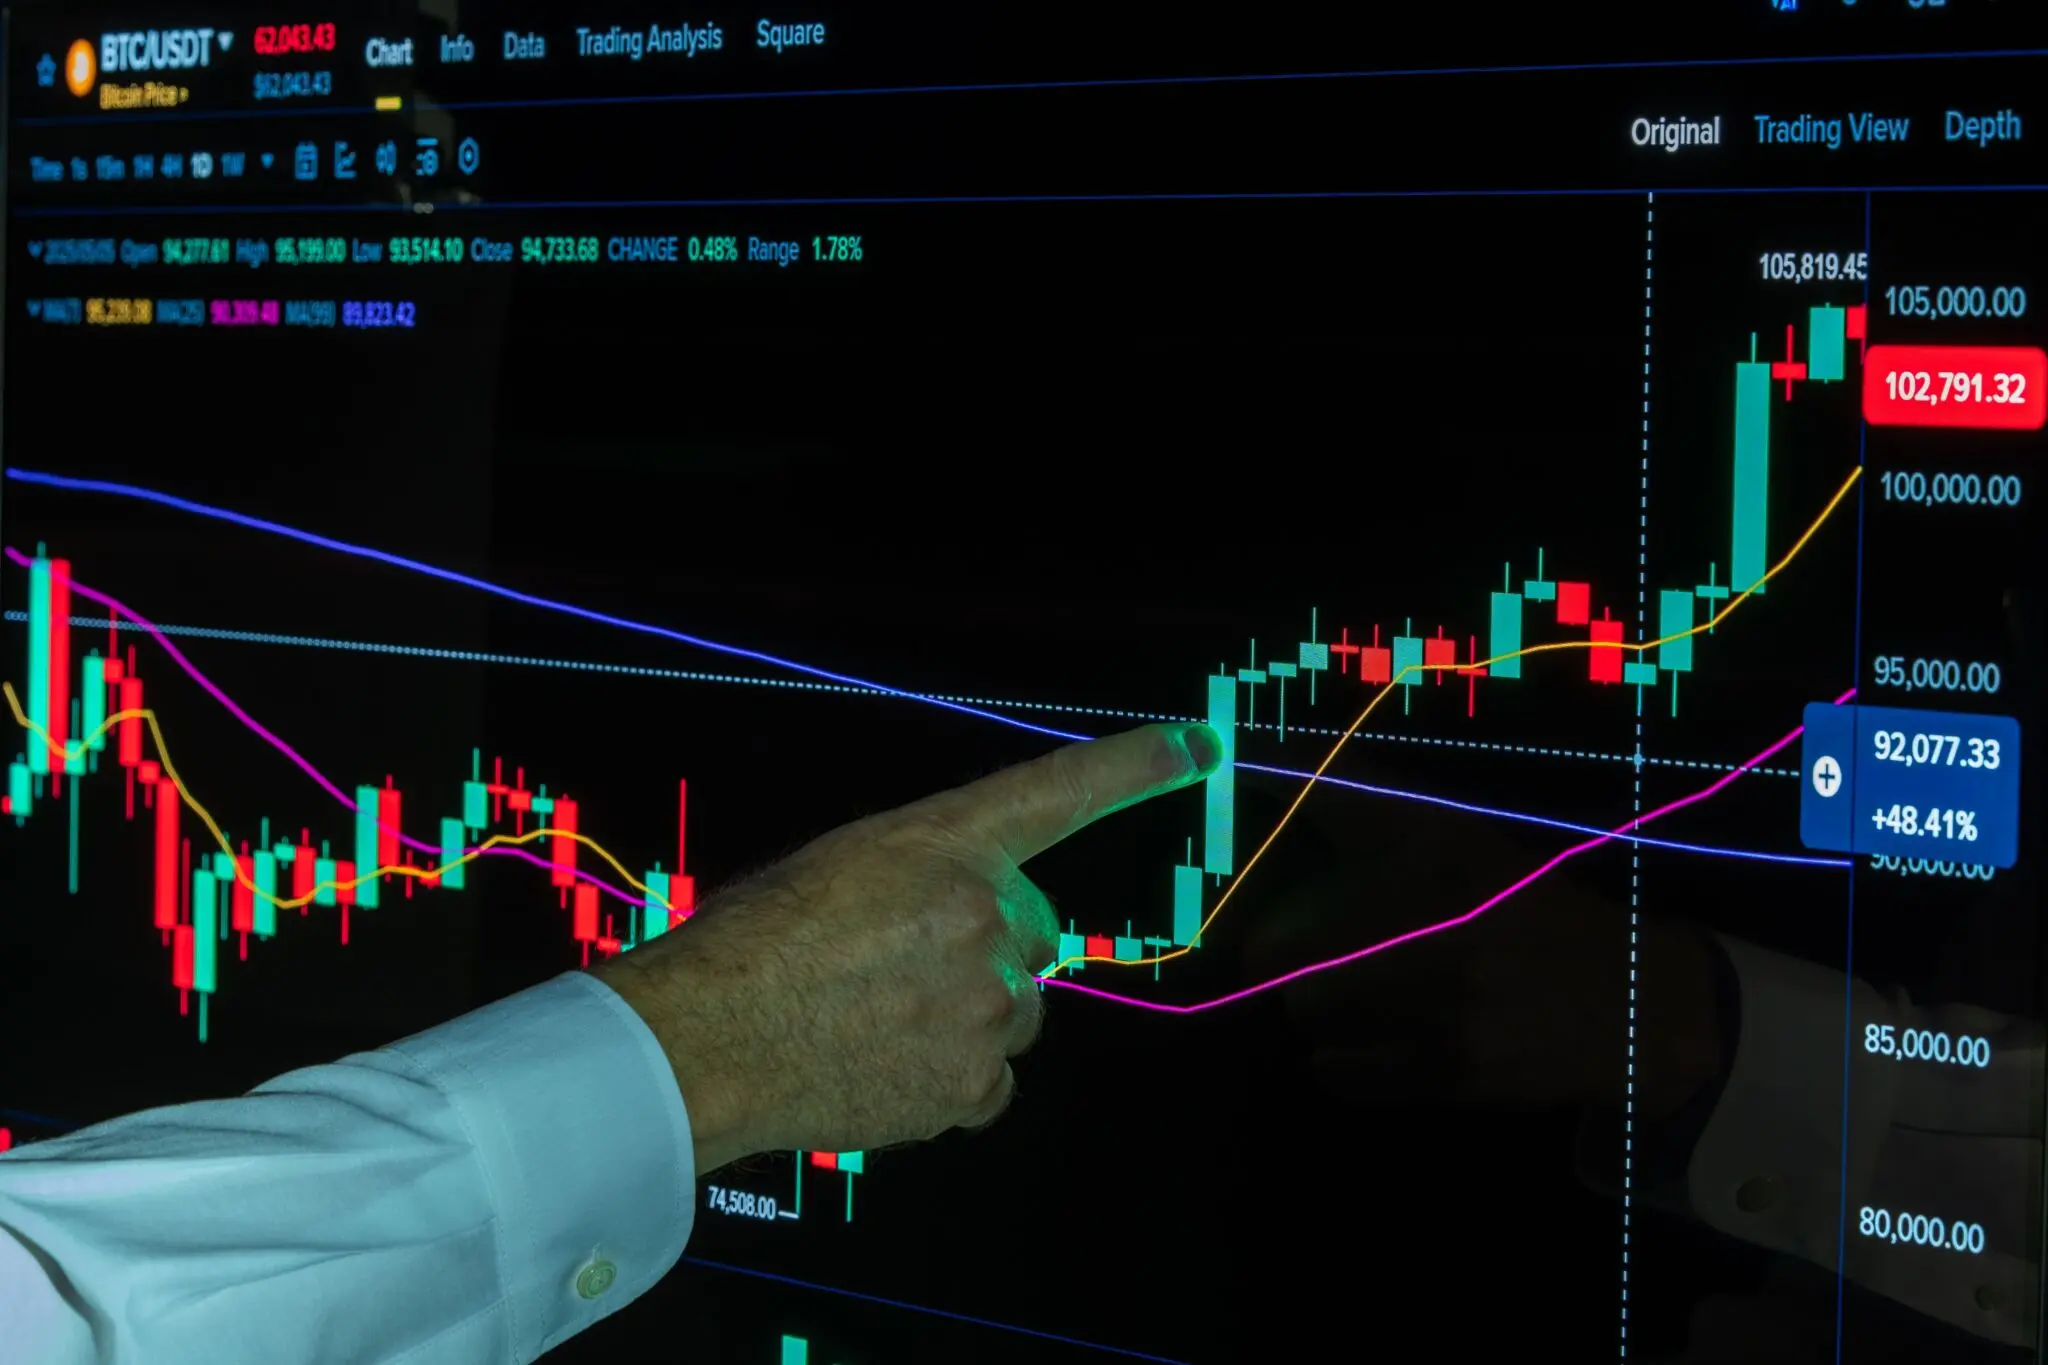
Aun así, los analistas que siguen la tendencia de fondo señalan que bitcoin ha vuelto a entrar en mercado alcista. El dato que usan es técnico pero sencillo: el precio cruzó al alza su media móvil de 365 días, el promedio del último año, una señal que el sector interpreta como el final de un ciclo bajista. Venía de un agosto fuerte.
Por qué esto ya lo hemos visto: de los 126.080 dólares a los 81.000
Para entender la magnitud de lo que se juega, conviene recordar de dónde viene bitcoin. En octubre de 2025 marcó su máximo histórico en 126.080 dólares. Poco después se produjo la mayor liquidación de la historia del sector, con más de 19.000 millones de dólares en posiciones cerradas a la fuerza (apuestas apalancadas que se anulan automáticamente cuando el precio va en contra). El primer semestre de 2026 lo pasó muy por debajo de esa cota, hasta que agosto y septiembre devolvieron el mejor trimestre en años.
Ese patrón —récord, purga violenta, meses de travesía y rebote— recuerda a lo ocurrido tras la fiebre de las NFT en 2021 y al invierno que siguió al colapso de Terra y de FTX en 2022. También a lo que pasó tras la aprobación de los primeros ETF al contado en enero de 2024: entradas masivas durante semanas, correcciones puntuales cuando el contexto macro apretaba y recuperación en cuanto amainaba. La diferencia ahora es la concentración. Dos gestoras, BlackRock y Fidelity, canalizan la mayor parte del dinero institucional que llega a bitcoin. Cuando una de ellas registra reembolsos, el mercado entero lo nota en el gráfico.
El riesgo de esa dependencia es doble. Por un lado, los flujos de los ETF responden a decisiones de asignación de cartera que se toman en oficinas de Boston y que desayunan el dato de inflación de Estados Unidos. Por otro, el petróleo ha recuperado el papel de termómetro global que parecía haber perdido. Si el Brent sigue escalando, la presión sobre los activos de riesgo se repetirá y las salidas de los ETF podrían dejar de ser un episodio aislado.
La condición que cambiaría el panorama es concreta: que el crudo se estabilice y que la Reserva Federal no endurezca el discurso en sus próximas comparecencias. Mientras eso no ocurra, el mercado vivirá en este tira y afloja, con semanas de entradas que se borran en una tarde. Las próximas sesiones dirán si el susto del jueves fue un bache o el arranque de algo más largo. Nadie tiene la respuesta. Y quien diga lo contrario, está vendiendo algo.