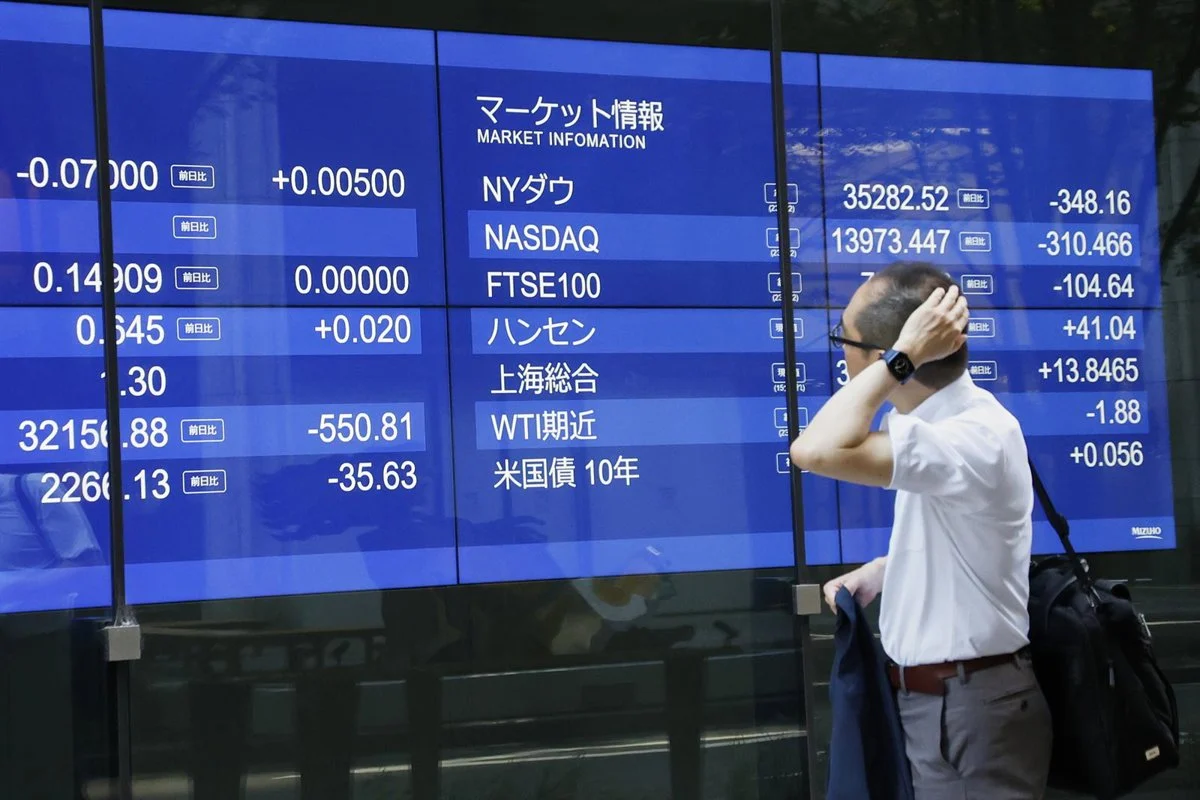
He revisado el cierre asiático y el rout de semiconductores en Asia tiene un epicentro claro: Seúl. El KOSDAQ, el índice donde cotizan las tecnológicas pequeñas y medianas de Corea del Sur, cedió un 3,5% el viernes y arrastró al Kospi un 2,2%, mientras el Nikkei 225 perdía un 1,4% y el Shanghai Composite un 1,3%. La excepción fue Hong Kong: el Hang Seng aguantó con un alza del 0,25%.
El detonante llegó de Wall Street. El Philadelphia Semiconductor Index se dejó un 6,7% el jueves, su mayor caída diaria desde junio, y el Nasdaq perdió más del 2,5% después de que los planes de gasto de Meta reabrieran la duda sobre el retorno de la inversión en inteligencia artificial. La resaca cruzó el Pacífico en menos de doce horas.
Del KOSDAQ a Shanghái: el mapa de las ventas
Lo que distingue esta corrección de otras del ciclo es la asimetría. Caen más los mercados con mayor peso de fabricantes de chips; aguantan los que viven de plataformas y consumo interno.
- Corea del Sur: el KOSDAQ retrocedió un 3,5% y el Kospi un 2,2%, lastrados por SK hynix y Samsung Electronics.
- Japón: el Nikkei 225 perdió un 1,4% pese a un yen algo más firme que en las sesiones previas.
- China continental: el Shanghai Composite cayó un 1,3% y el CSI 300 sigue en territorio de mercado bajista, más de un 20% por debajo de sus máximos de ciclo.
- Hong Kong: el Hang Seng subió un 0,25%, única plaza en verde de la región.
En el plano corporativo, SK hynix confirmó que su filial Solidigm abandona su salida a bolsa en Estados Unidos, una operación que llegó a valorarse en hasta 150.000 millones de dólares y que debía financiar una planta en el país. Sus títulos cayeron hasta un 4,2% en la apertura de Seúl antes de girar. Western Digital creció un 55% en ingresos, hasta 4.380 millones, con guía por encima del consenso, y aun así cayó en el fuera de hora.
Ese último detalle es el que me interesa. Cuando una compañía bate previsiones y el mercado la vende, el problema no está en los beneficios: está en el múltiplo. La resaca es de valoración, no de resultados.
Las condiciones aún no se han cumplido para que el Gobierno declare el fin de la deflación.» — Minoru Kiuchi, ministro de Economía de Japón, 23 de octubre de 2026
Japón: la inflación vuelve a superar el 2% y el yen responde
El dato macro de la jornada fue japonés. El IPC subyacente de septiembre se situó en el 2,1% interanual, frente al 1,7% de agosto y en línea con el consenso: primera lectura por encima del objetivo del 2% del Banco de Japón en nueve meses. La medida que excluye alimentos frescos y energía, la que el banco central mira con más atención, subió un 2,4%, por encima del 2,3% previsto.
El PMI compuesto preliminar de octubre se mantuvo en 52,3: los servicios ganaron impulso y la manufactura creció al ritmo más débil en siete meses. El yen se afirmó tras las cifras; el USD/JPY bajó hasta 156,25 antes de recomponerse hacia 157,00.
El mercado descuenta que el BoJ mantenga los tipos en el 1,25% en la reunión que concluye el 30 de octubre y que mueva ficha en diciembre, con un alza hasta el 1,50% como escenario central para buena parte de las casas de análisis.
Mientras, el banco central chino fijó el cambio de referencia del yuan en 6,7180 por dólar frente a los 6,6758 que estimaba el consenso: una tolerancia a la depreciación que conviene leer en clave exportadora.
La grieta que separa a Seúl de Shanghái
Llevo meses sosteniendo que el ciclo de chips y el ciclo chino se han desacoplado, y la sesión del viernes lo ilustra mejor que cualquier informe. Corea del Sur cae porque su bolsa es una apuesta apalancada al capex de los centros de datos: si Meta o Microsoft moderan el gasto, SK hynix y Samsung lo notan antes que nadie. China cae menos y Hong Kong sube porque el motor no es la memoria HBM, sino la expectativa de estímulo.
Hay una contradicción que los datos no resuelven. Western Digital crece un 55% en ingresos ligados a IA y su acción baja, mientras SK hynix cancela una colocación de hasta 150.000 millones y el mercado no distingue entre deterioro operativo y simple compresión de múltiplos.
OpenAI negocia una ronda de hasta 30.000 millones con una valoración previa de 1,25 billones de dólares. El dinero selectivo es más volátil que el dinero abundante. Si el rebote del Hang Seng es solo cobertura de cortos, durará lo que tarde el próximo dato de crédito chino. La cita ineludible es el 30 de octubre: si el BoJ endurece el tono sobre diciembre, la presión llegará a los bonos globales vía rendimiento japonés.
🌐 El efecto dominó en Occidente
La sesión europea del lunes llega con el sector de semiconductores bajo sospecha y tres canales de transmisión abiertos.
- Bolsas: los futuros del Euro Stoxx 50 y del IBEX 35 cotizan a merced de ASML, Infineon y STMicroelectronics, los nombres que mejor replican al índice de Filadelfia. El selectivo español arrastra el movimiento, aunque con menor intensidad por peso sectorial.
- Energía e inflación: el Brent cerró el jueves cerca de 113 dólares, máximos desde mayo, con Trump activando la Ley de Producción de Defensa a menos de dos semanas de las legislativas del 3 de noviembre. El encarecimiento del crudo llega al IPC español con un retardo de uno a dos trimestres.
- Tipos: MUFG espera que el BCE mantenga en octubre y suba dos veces después, con el EUR/USD en 1,12 a final de año. Con ese cuadro, el Euríbor a doce meses dejaría de bajar.
El golpe en renta variable española es limitado; el riesgo real está en el coste de la energía y en la financiación de la deuda.