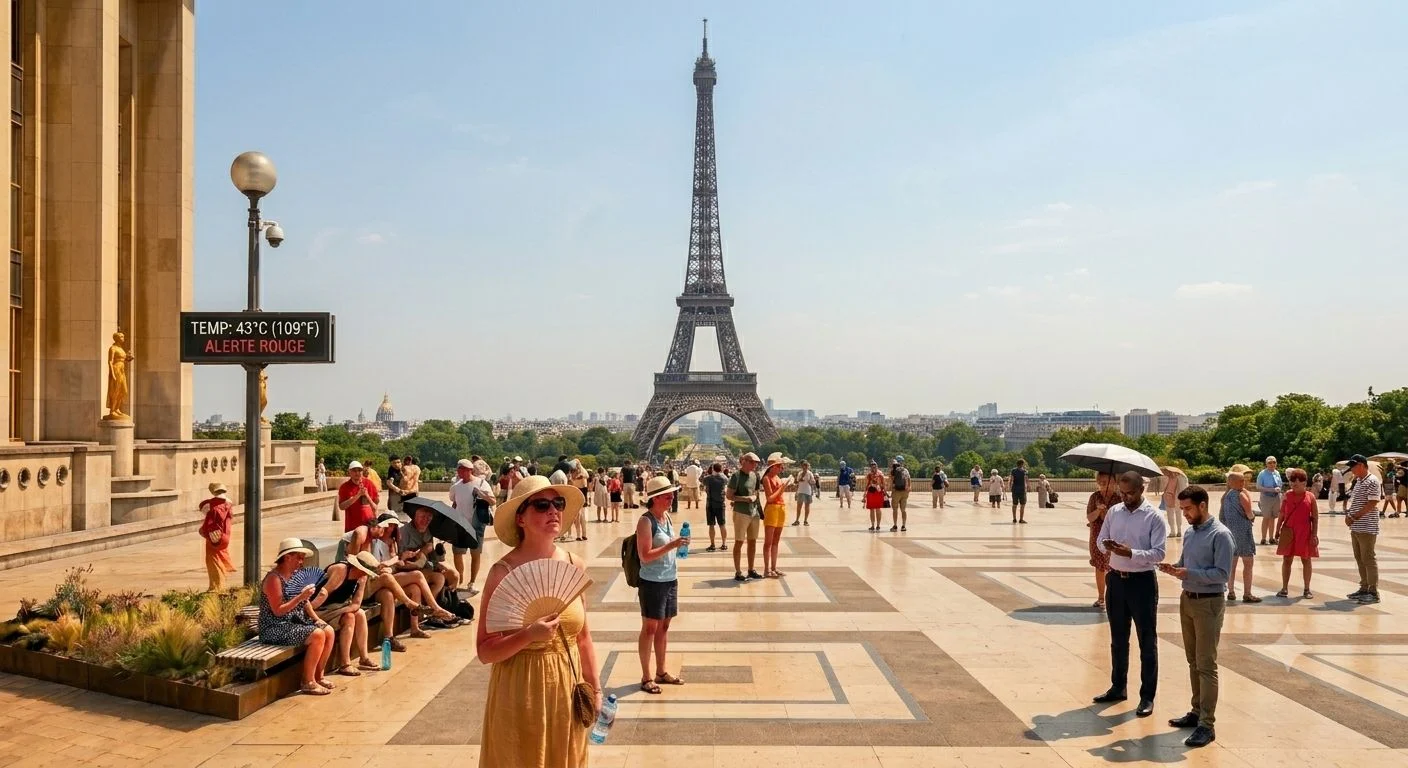
La prima de riesgo de Francia ha superado los 170 puntos básicos, el nivel más alto desde noviembre de 2011. El bono galo a diez años rinde ya el 5,1415%, máximo desde julio de 2002, y ese encarecimiento empieza a trasladarse al coste de financiación de bancos y empresas españolas.
No es un episodio aislado del mercado de deuda. El diferencial entre el OAT francés y el bund alemán se ha abierto hasta los 175 puntos básicos, y esa brecha opera como referencia para todo el crédito denominado en euros. Cuando el segundo mayor mercado de deuda de la eurozona se deteriora, el precio del dinero cambia para todos los emisores que compiten por el mismo ahorro.
Madrid no es espectadora. Las emisiones de cédulas, pagarés y bonos corporativos de las compañías españolas se referencian al mid-swap, un tipo que se mueve con el bund y con el apetito por riesgo periférico. La banca española ha visto cómo los diferenciales de su deuda senior dejaban de comprimirse desde el verano, y la mayoría de las mesas de sindicación reconoce que colocar papel en el último trimestre del año ya no sale al precio de junio.
El bono francés rompe el 5% y el diferencial escala a máximos de quince años
El rendimiento exigido al bono soberano francés a diez años llegó a alcanzar el 5,1415%, el nivel más alto desde julio de 2002, lo que situó el diferencial frente al bund en 175 puntos básicos. La cota psicológica del 5% aguantó poco. Los inversores la perforaron sin resistencia apreciable en cuanto el petróleo repuntó y el BCE endureció su discurso en septiembre.
A eso se sumaron los disturbios del fin de semana, que complican cualquier plan de consolidación fiscal, y la expectativa de la decisión de Moody’s sobre la solvencia gala. ING Research anticipa una rebaja de un escalón, de Aa3 a A1, con perspectiva estable, lo que alinearía la nota francesa con las que ya mantienen Fitch y S&P. Nadie descarta una perspectiva negativa.
Francia financia su deuda al 5,14% mientras su economía crece por debajo del 0,5%: la aritmética presupuestaria de París no cierra sin ayuda externa.
El resto del mercado no acompaña. Michiel Tukker, estratega sénior de tipos de ING, señala que la divergencia entre Francia y el resto de la curva sugiere que los riesgos de contagio se siguen considerando mínimos, y el tramo corto de los swaps en euros apenas se ha inmutado. La preocupación dominante sigue siendo la inflación, no la fragmentación financiera.
Del ‘OAT’ al ‘mid-swap’: el canal por el que llega el golpe a España
El mecanismo es menos intuitivo de lo que parece. El bund marca el suelo del coste del dinero en euros; el OAT francés añade una prima soberana que los inversores comparan de inmediato con la de España, Italia o Portugal. Si el mercado exige 175 puntos a París, la pregunta es cuánto exige a Madrid. Nadie quiere ser el siguiente en la lista.
La aritmética es sencilla. Cada 25 puntos básicos de sobrecoste aplicados a una cartera de 10.000 millones de deuda son 25 millones de euros adicionales de intereses al año. Para una compañía que refinancia 500 millones a cinco años, esos mismos 25 puntos básicos añaden 1,25 millones anuales. Parece poco.
Moody’s, el TPI y una aritmética que no cierra
La decisión de Moody’s no sorprende; llega tarde. Fitch y S&P ya colocaron la deuda francesa en niveles coherentes con una lectura más severa de sus finanzas públicas, y el diferencial de 175 puntos lleva semanas descontando ese escalón. Lo relevante no es la rebaja, sino el suelo que fija. Francia se financia por encima del 5% mientras ING proyecta un crecimiento del PIB del 0,3% en 2026 y del 0,6% en 2027. El objetivo de reducir el déficit al 5% del PIB en 2027 se sostiene sobre una ficción aritmética.
A mi juicio, el punto que el mercado aún no ha interiorizado es político, no financiero. Charlotte de Montpellier lo describe como un círculo vicioso: el encarecimiento del crédito debilita unas perspectivas ya frágiles, y esas perspectivas debilitan la capacidad de aprobar ajustes. Francia no tiene margen fiscal para comprar paz social ni margen parlamentario para imponer recortes. El repunte del clima empresarial hasta 97,5 puntos desde 96,4 que publicó el Insee se recogió antes de los disturbios y no incorpora su impacto.
La contradicción está en el TPI. El BCE podría activar su Instrumento de Protección de la Transmisión, pero antes debe verificar que el país cumple el marco fiscal europeo, lo que exige como mínimo la aprobación íntegra del presupuesto francés. Intervenir sin ese paso sería leído en Berlín y La Haya como financiación monetaria de un socio que no cumple las reglas. Carsten Brzeski espera tipos sin cambios la próxima semana y ninguna subida antes de diciembre.
El hito a vigilar está cerca: la confirmación de la nota francesa y el tono que Christine Lagarde imprima a su comparecencia. Si el diferencial supera los 200 puntos, el debate dejará de ser sobre Francia y pasará a ser sobre el diseño del euro.
Veredicto Merca2
Cotización al cierre o apertura: La pieza no tiene un protagonista cotizado único; el termómetro es el OAT francés a diez años, que cerró la sesión del jueves en el 5,1415%, máximo desde julio de 2002, con un diferencial de 175 puntos frente al bund. El traslado a las acciones bancarias españolas dependerá de la nota de Moody’s y de la lectura que haga el BCE la próxima semana.
Clave técnica: Los dos niveles que importan son el 5,15% en el bono francés y los 180 puntos básicos de diferencial. Una perforación con la rebaja de Moody’s confirmada abre la puerta a los 200 puntos, terreno que no se visita desde 2011 y que históricamente ha forzado pronunciamientos del banco central.
Apunte macro: El diferencial francés de 175 puntos supera con holgura el español, que se financia en el entorno de la mitad de ese sobrecoste según los niveles que manejan las mesas de deuda. Con el déficit galo camino del 5% del PIB y un crecimiento del 0,3%, la consolidación depende del precio de la deuda, no del calendario político.