El Grupo de Economistas de Schroders identifica y explica riesgos que afrontará el mercado en los próximos meses.
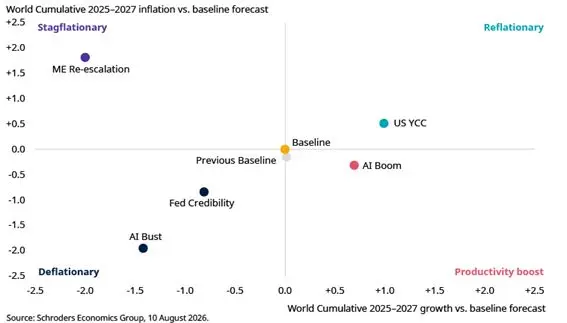
- Credibilidad de la Fed: un marco de política monetaria revisado hace que los mercados pierdan confianza en el compromiso de la Fed con la estabilidad de precios, ya que el Comité Federal de Mercado Abierto (FOMC) aplica menos subidas de tipos de lo esperado, lo que permite que la inflación se mantenga elevada. Los inversores exigen una mayor compensación por los riesgos de inflación a largo plazo, lo que provoca un aumento de las primas de plazo y una mayor pendiente de la curva de los bonos del Tesoro. La desaceleración del crecimiento y la inflación persistente lastran los activos estadounidenses, lo que se traduce en un dólar más débil. En el cuarto trimestre, la economía estadounidense entra en recesión, mientras que la menor demanda hace que bajen los precios del petróleo.
- Nueva escalada de tensiones en Oriente Medio: las tensiones en Oriente Medio se recrudecen de nuevo, lo que empuja los precios del petróleo hasta los 150 dólares por barril, provoca un aumento significativo de la inflación y aumenta el riesgo de que las presiones sobre los precios se consoliden. Esta dinámica agrava los riesgos relacionados con los precios de los alimentos y los fertilizantes, lo que lleva a la economía mundial a una recesión, siendo los importadores netos de energía —como la eurozona, el Reino Unido, Japón y algunas zonas de Asia— los más afectados. Los bancos centrales se ven obligados a subir los tipos de interés en respuesta al impacto inflacionista, pero, dado que la recesión se afianza en el cuarto trimestre, un cambio de rumbo en la política monetaria supondrá recortes de los tipos de interés a partir del segundo semestre de 2027.
- Control de la curva de tipos en EE.UU.: un Tesoro estadounidense más proactivo introduce el control de la curva de tipos en el cuarto trimestre, fijando el rendimiento de los bonos del Tesoro a 30 años en el 4%. Si bien unas condiciones financieras más flexibles dan un modesto impulso al crecimiento estadounidense, las salidas de capital extranjero frenan el aumento de los déficits comerciales, lo que significa que la demanda adicional alimenta una inflación mucho más elevada y una fuerte depreciación del dólar. Una reasignación de los flujos de capital fuera de EE.UU. implica que unas divisas más fuertes y unas condiciones financieras más favorables respaldan una aceleración del crecimiento no inflacionista.
- Auge de la IA: la rápida adopción de la IA da lugar a un periodo de crecimiento económico sólido, impulsado por la inversión, que aumenta la productividad; sin embargo, la automatización generalizada comienza a desplazar a los trabajadores, lo que eleva el desempleo y lastra el gasto de los consumidores. El aumento de la inversión en activos fijos impulsa al alza la demanda de energía, pero las mejoras en productividad y el menor consumo contrarrestan estas presiones.
- Estallido de la burbuja de la IA: en el cuarto trimestre estalla una burbuja de la IA en el mercado bursátil mundial, al quedar claro que el sector no puede cumplir con las elevadas expectativas. El gasto en inversión de capital (capex) se invierte y el gasto de los consumidores se debilita, ya que una leve recesión provoca un aumento del desempleo, mientras que la caída de los mercados bursátiles afecta a la confianza de los inversores. Mientras tanto, el menor crecimiento alivia las presiones inflacionistas y permite a los bancos centrales bajar los tipos de interés, lo que, finalmente, genera una recuperación cíclica impulsada por el consumo.
Tabla de escenarios
Schroders: 5 grandes riesgos para el mercado en la última parte del año
En definitiva, las previsiones del Grupo de Economistas de Schroders exponen un escenario macroeconómico global marcado por la alta incertidumbre y múltiples factores de vulnerabilidad. Los riesgos analizados abarcan desde desequilibrios monetarios y geopolíticos —como la pérdida de credibilidad de la Fed y una nueva escalada en Oriente Medio capaz de desencadenar una recesión mundial— hasta intervenciones gubernamentales en el mercado de bonos (control de la curva de tipos en EE. UU.).
Asimismo, el sector tecnológico se sitúa en el centro de la balanza, oscilando entre el crecimiento impulsado por la productividad de la inteligencia artificial y el riesgo latente de una corrección bursátil ante expectativas desmedidas. En conjunto, los mercados se enfrentan a un panorama de bifurcación donde la evolución de la inflación, las decisiones de los bancos centrales y la estabilidad energética marcarán el rumbo económico en los próximos trimestres.