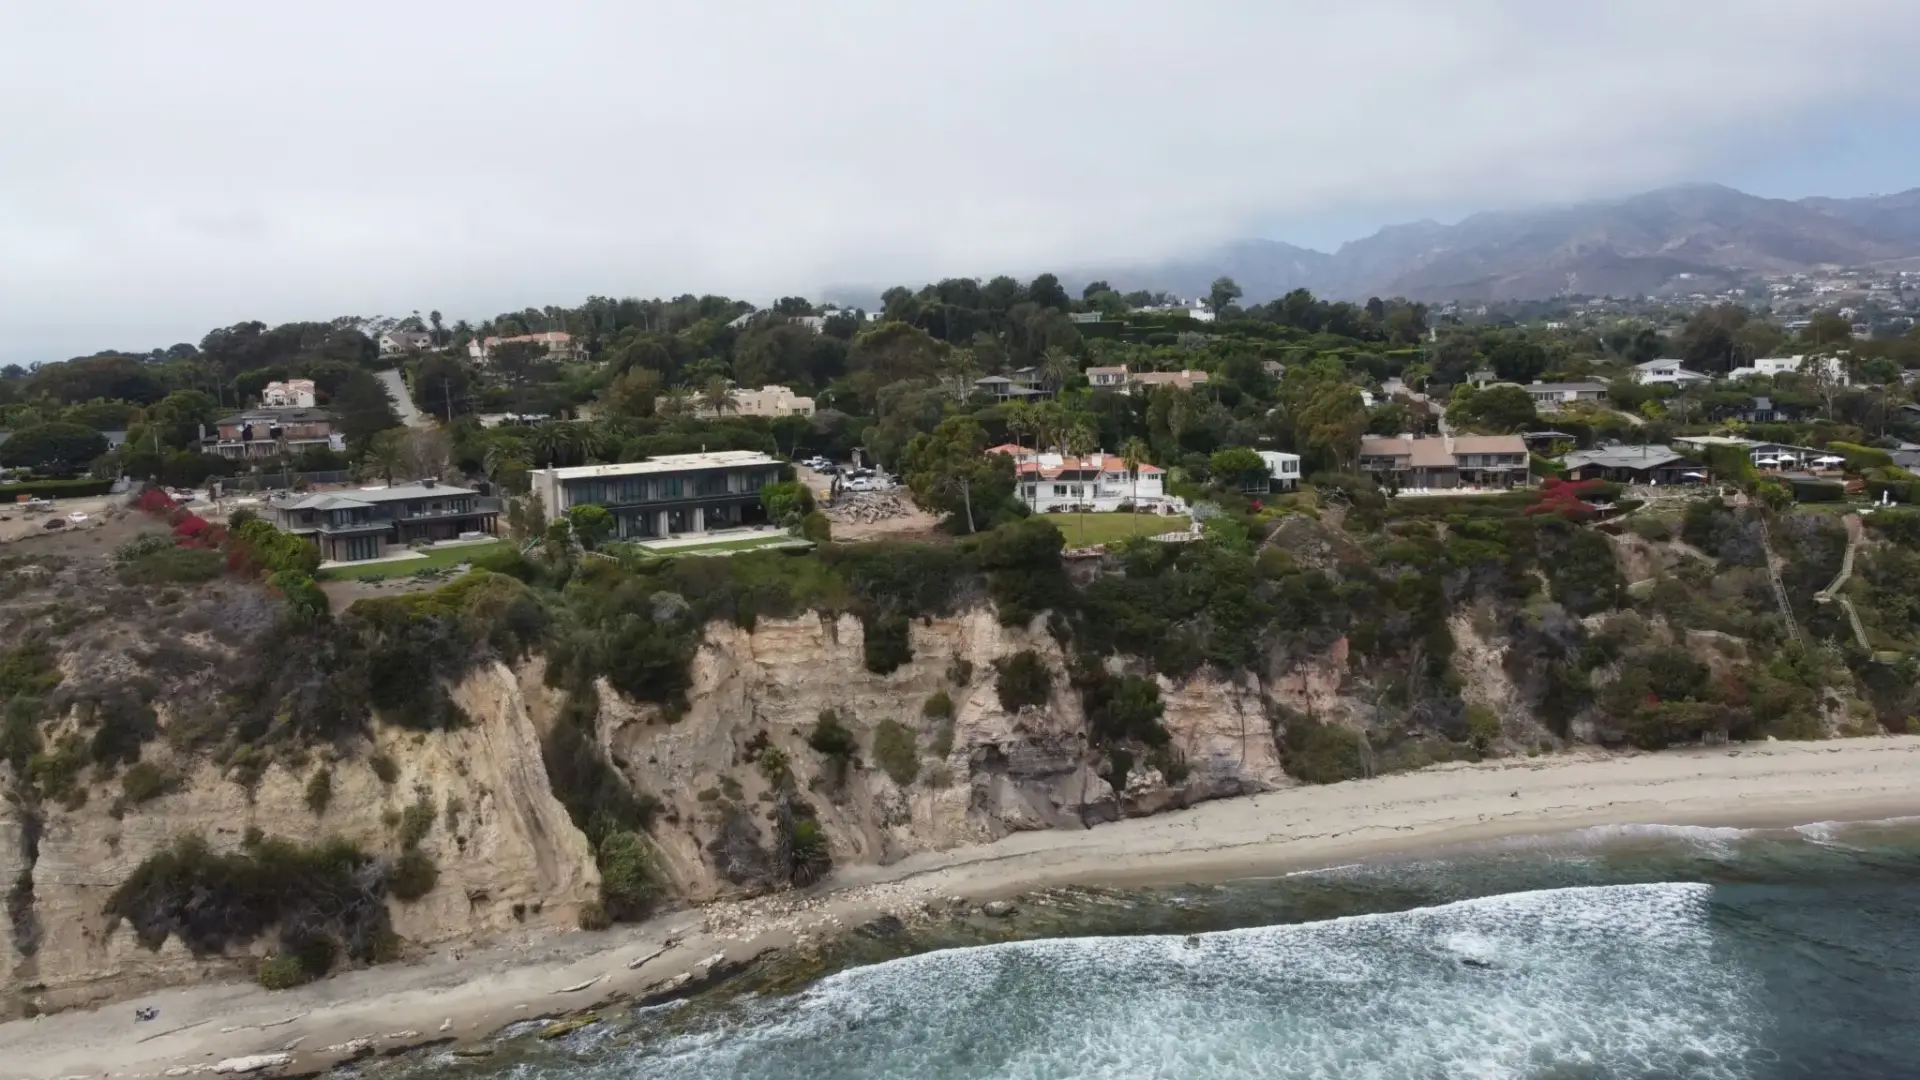
La mansión Tadao Ando Malibu ha cerrado su cuarto traspaso en cinco años por 22,1 millones de dólares. He seguido esta operación desde 2021 y el desenlace dice mucho más del mercado que de la propia casa.
El 7 de julio de 2026 la estructura cambió de manos sin nota de prensa y sin ruido. La cifra queda un 61% por debajo de los 57,3 millones que Kanye West pagó cinco años antes por la Sachs House, una villa de 4.000 pies cuadrados de raíz brutalista firmada por el arquitecto Pritzker japonés sobre la costa de Malibú.
De 57,3 a 22,1 millones: la curva de precios de la Sachs House
El origen del activo explica buena parte del deterioro. El financiero Richard Sachs encargó el proyecto a Tadao Ando en 2007, con Ron Radziner como arquitecto ejecutivo, y la obra se levantó entre 2009 y 2013 con 1.200 toneladas de hormigón y 200 de acero. Salió al mercado en abril de 2020 por 75 millones de dólares y West la compró en septiembre de 2021 con un descuento del 24% sobre el precio de salida.
A partir de ahí, el activo entró en una espiral que ningún informe de real estate prime recoge con claridad. West contrató al contratista Tony Saxon por 20.000 dólares semanales para vaciar el interior sin permiso municipal: mazos contra mármol, vidrio y chimeneas de hormigón. Saxon abandonó el 5 de noviembre de 2021 por una discusión sobre dinero, suministro eléctrico y la negativa a retirar las ventanas del salón.
Sin ventanas y expuesta al salitre del Pacífico, la casa necesitaba una reparación superior a los 10 millones que Radziner presupuestó en diciembre de 2023. West no respondió al presupuesto y la puso en el mercado por 53 millones con Jason Oppenheim. En abril de 2024 aplicó un recorte del 26%, hasta 39 millones.
Belwood Investments, la sociedad de Steven Belmont, compró en septiembre de 2024 por 21 millones, un 60% menos que el primer precio de salida de West. El plan era invertir 8,5 millones en restaurar y revender por encima de 50 millones, con un modelo de copropiedad fraccionada: 7,5 millones captados de casi 400 inversores que aportaron desde 1.000 dólares.
Una casa de autor sin ventanas y sin licencia no es un activo de lujo: es un pasivo con prima de arquitecto.
El litigio de 321.000 dólares que nadie descontó en el precio
El frente judicial avanzó en paralelo y terminó contaminando la valoración. Saxon demandó 1,7 millones en septiembre de 2023 por impago de salarios y condiciones de trabajo peligrosas. En marzo de 2026 un jurado de Los Ángeles fijó 140.000 dólares por salarios perdidos y gastos médicos. En octubre de 2026, el juez Brock Hammond añadió 181.000 dólares en costas: 147.000 de honorarios y 34.433,93 de gastos legales, tras revisar al alza una estimación inicial más baja.
El total supera los 321.000 dólares frente a los 1,7 millones reclamados. Es una cifra modesta en términos absolutos y muy relevante en términos reputacionales: cualquier comprador de un activo de 20 o 30 millones pregunta antes por los pleitos que por el arquitecto.
Belwood, mientras, incumplió el préstamo de adquisición de 18,5 millones en noviembre de 2025 y acumuló más de 800.000 dólares en pagos pendientes. Un empleado de la firma llegó a demandarla por operar como un esquema Ponzi. La subasta de ejecución hipotecaria se fijó para el 19 de marzo de 2026 en Pomona, California.
Qué prima paga realmente el mercado por una firma de autor
En mi lectura del caso, la Sachs House ofrece el experimento más limpio que he visto sobre el valor real de la arquitectura de autor. Ando añade una prima reconocible en el mercado primario: la firma justificó 75 millones de dólares en 2020 sobre una parcela de Malibú. Pero esa prima se evapora cuando desaparecen la habitabilidad y los permisos. El mercado no paga por hormigón firmado, paga por hormigón habitable.
La lección para las carteras que asignan a inmobiliario de lujo es que la liquidez del segmento prime no es homogénea. Una villa de 4.000 pies cuadrados con cuatro propietarios en cinco años, sin cocina, sin ventanas y con una reparación pendiente de más de 10 millones no compite con el resto del inventario de Malibú: compite contra sí misma.
El mercado prime de Malibú no premia la firma del arquitecto: premia la licencia de obra y la casa terminada.
El comprador de 22,1 millones no adquirió una casa, adquirió una licencia de reconstrucción con descuento. En un horizonte de cinco a siete años, y solo con licencia y reforma cerrada, esa base puede sostener un retorno atractivo. Por debajo de ese plazo, el activo es iliquidez pura.
💎 Veredicto Wealth
La villa de Ando en Malibú solo preserva capital si se compra con descuento estructural: 22,1 millones es suelo, no techo. El riesgo a vigilar es la liquidez, con cuatro dueños en cinco años y una reparación pendiente de más de 10 millones.