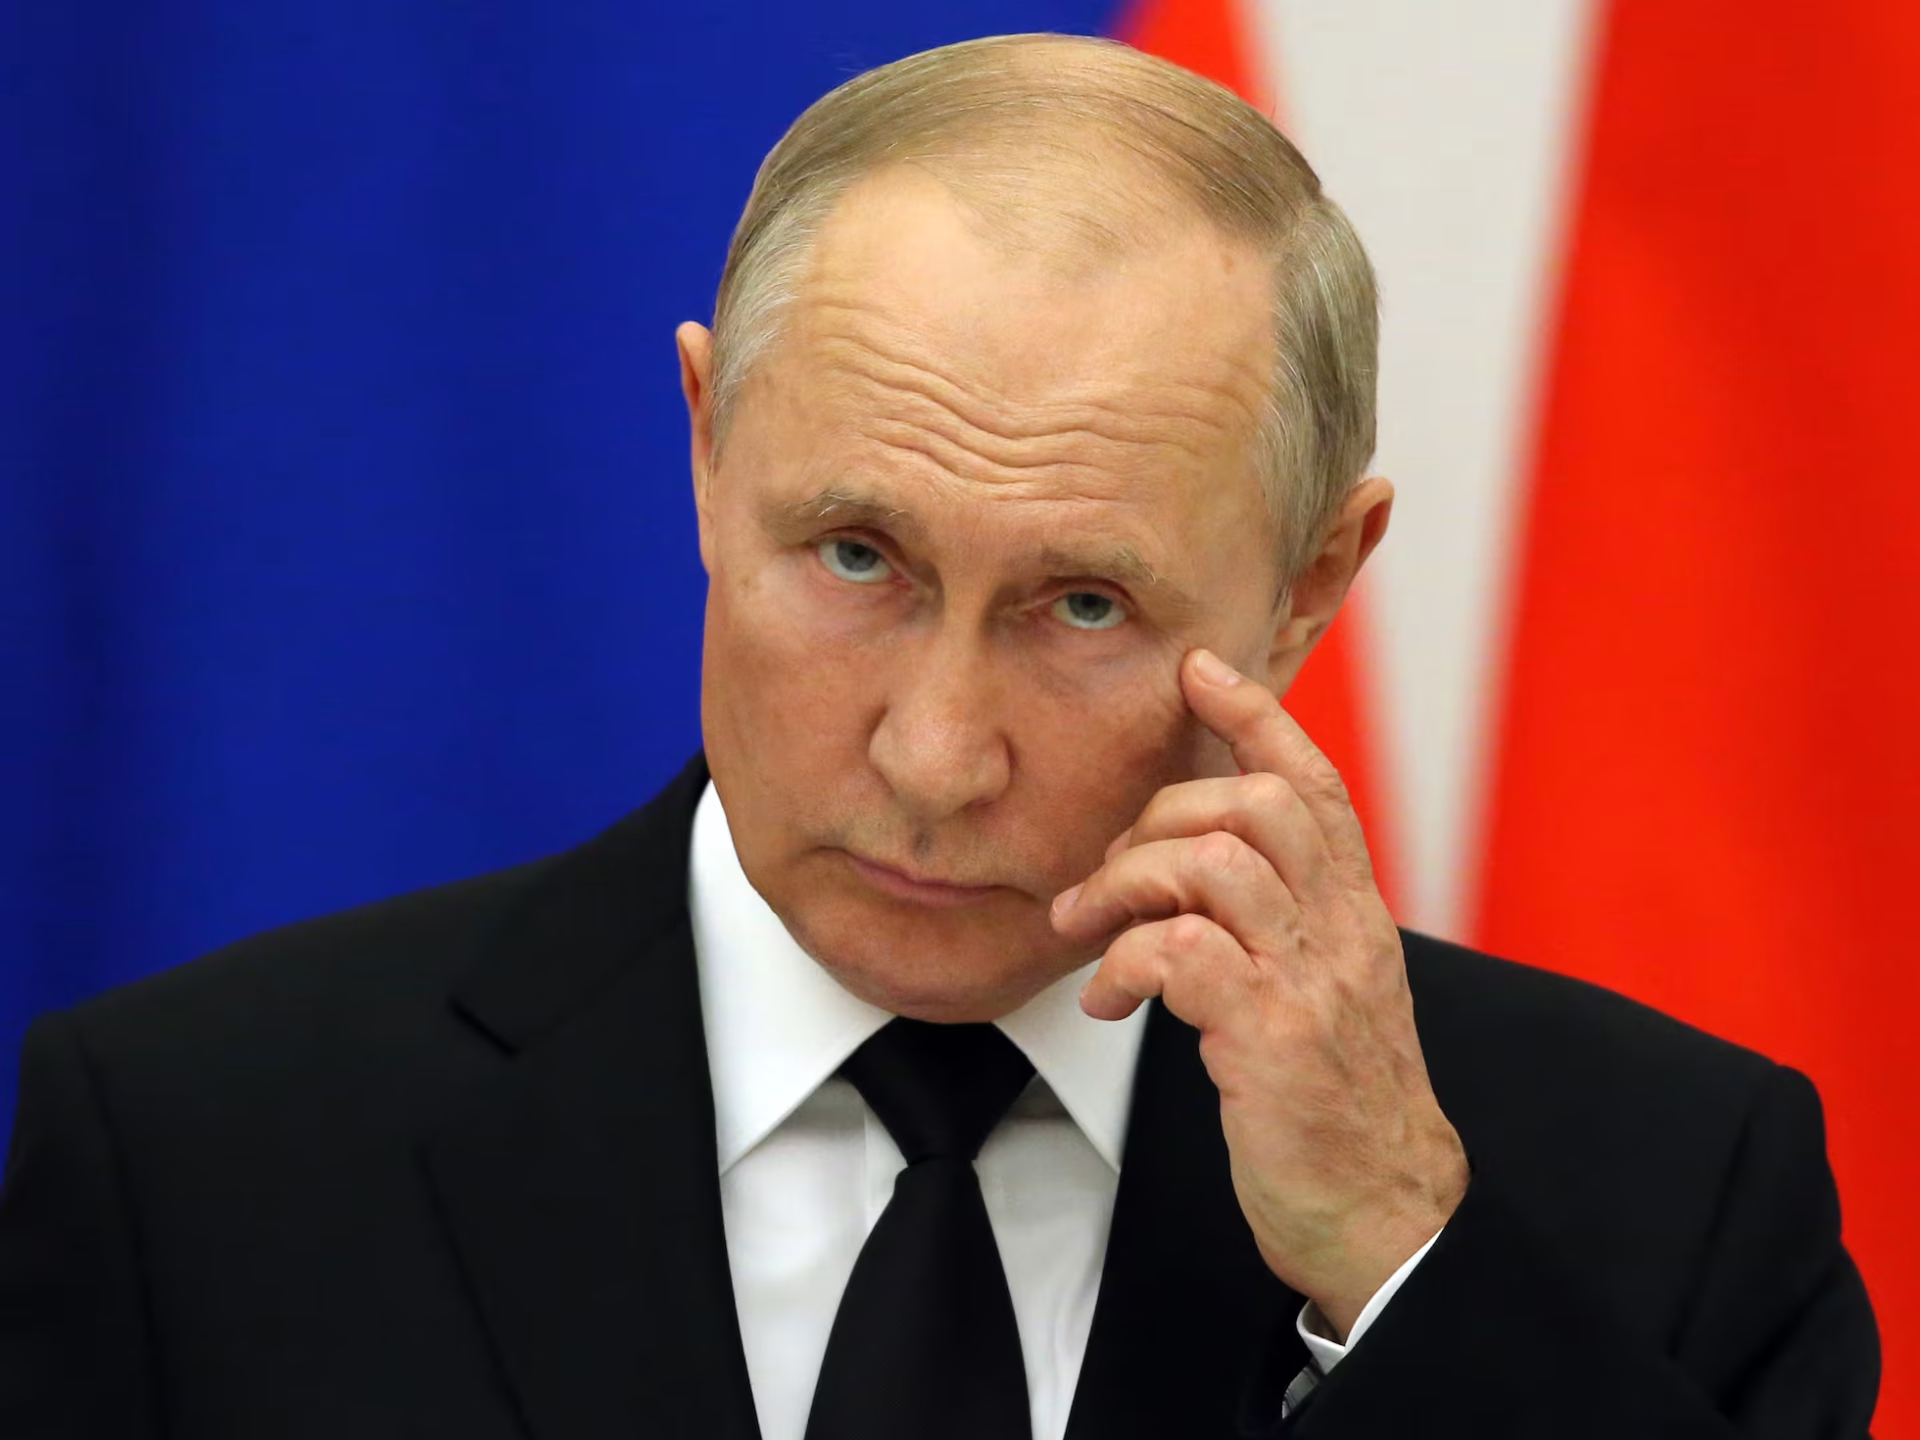
Las negociaciones Rusia Ucrania con Estados Unidos se reanudarán después del 10 de noviembre. Lo ha confirmado el Kremlin tras la reunión que Vladímir Putin mantuvo esta semana en San Petersburgo con Steve Witkoff, el enviado de Donald Trump, y que se prolongó durante unas tres horas.
El encargado de trasladarlo fue Yuri Ushakov, asesor de asuntos exteriores del presidente ruso, que habló ante los periodistas de un acuerdo en principio para retomar el formato trilateral. La fórmula elegida no es un alto el fuego. Es la reapertura de un canal técnico por el que los equipos de las tres capitales volverían a analizar los próximos pasos hacia un acuerdo de paz. Putin agradeció a Trump y a Witkoff sus esfuerzos. Después, silencio: ninguno de los participantes hizo declaraciones al término del encuentro.
Del gesto de San Petersburgo al calendario de noviembre
La secuencia importa. Witkoff se reunió antes en Oslo con Volodímir Zelenski y varios líderes europeos, y el presidente finlandés, Alexander Stubb, describió ese encuentro como un paso que logró «avances reales». En paralelo, medios como Deutsche Welle han informado de la liberación del ciudadano estadounidense Stephen Hubbard en el marco de estos contactos. Son gestos pequeños. En una negociación de esta naturaleza, los gestos son el termómetro.
Tres frentes concentran la atención de los mercados:
- Sanciones a Rusia: el régimen sancionador sigue siendo el principal activo de presión de Occidente. Cualquier reunión técnica que aborde un alivio parcial mueve más los precios que un comunicado de paz.
- Energía: el crudo Brent y el gas natural europeo (TTF) cotizan hoy la probabilidad de una tregua energética antes que la de un acuerdo territorial. Bastaría un alto el fuego limitado a infraestructuras para comprimir la prima de riesgo geopolítico.
- Grano y fertilizantes: los corredores del mar Negro continúan siendo la variable que traslada el conflicto a la inflación alimentaria global, con efecto directo en los países importadores del norte de África y de Asia.
Ninguno de esos tres frentes aparece cerrado en las palabras del Kremlin. Y conviene no perder el matiz: reanudar conversaciones no equivale a acercar posiciones.
«Ahora mismo, tenemos que congelar la situación, y creo que esta es la verdadera manera de acabar con esta guerra.» — Volodímir Zelenski, presidente de Ucrania, entrevista en Fox News
Lo que veo: una ventana estrecha y tres condiciones
Lo que veo en este anuncio es una mesa que se reabre para gestionar el desgaste, no para firmar la paz. Los precedentes de Minsk, en 2014 y 2015, dejaron una lección incómoda: un canal técnico sin acuerdo político sobre el territorio tiende a congelar el conflicto, no a resolverlo. La diferencia ahora es el patrocinador. Washington se sienta en la mesa, y eso cambia la arquitectura, aunque no garantice el resultado.
La contradicción que los datos no resuelven es la del punto de partida. Kiev habla de congelar la situación sobre el terreno; Moscú no ha aceptado públicamente ninguna congelación en la línea actual; y los dos ejércitos mantienen los bombardeos diarios de largo alcance mientras se anuncian reuniones. Ese es el hueco real entre el titular y la realidad. Los organismos multilaterales, empezando por el Fondo Monetario Internacional, llevan dos años revisando sus escenarios de crecimiento en función de la duración del conflicto, no de sus anuncios.
Hay además un riesgo de calendario que no conviene disimular. Más de cuatro años y medio después del inicio de la invasión a gran escala, los intentos de la administración Trump no han producido avances significativos, y nada indica que la cita posterior al 10 de noviembre vaya a ser distinta solo por celebrarse. Si algo puede moverse antes, es lo que ya se mueve: la prima de riesgo energética europea y el apetito por activos rusos sancionados en mercados secundarios. El hito a seguir tiene fecha concreta: la primera reunión técnica posterior al 10 de noviembre. Si en su orden del día aparece un alivio parcial de sanciones a Rusia o una tregua sobre infraestructura energética, el mercado lo leerá antes que cualquier comunicado oficial.
🌍 El impacto en España y Europa
El impacto directo en España es limitado, pero llega por vías conocidas. La primera es el precio de la energía: cada vez que el gas europeo se tensa, la factura eléctrica y la inflación subyacente de la eurozona tardan semanas en reflejarlo, y el Banco Central Europeo lo incorpora a su mandato de estabilidad de precios. La segunda es la confianza: los anuncios de desescalada abaratan financiación; los anuncios que se quedan en nada, no.
- Euríbor e hipotecas: si una tregua energética empuja la inflación europea a la baja, el Euríbor a 12 meses tiene margen para corregir; si el conflicto se enquista, el diferencial frente al bono alemán se amplía y ese abaratamiento se retrasa varios meses.
- Poder adquisitivo: la cesta de la compra española depende del grano y de los fertilizantes que salen del mar Negro. Un corredor estable es alivio directo para la industria agroalimentaria.
- Empresas del IBEX: las exportadoras con exposición a Europa del Este y las constructoras que aspiran a la reconstrucción ucraniana necesitan certidumbre plurianual, no una fecha de reunión.
- BCE y política fiscal: Bruselas mantiene el marco de apoyo financiero a Ucrania, y su continuidad condiciona el debate presupuestario de la eurozona en 2027.