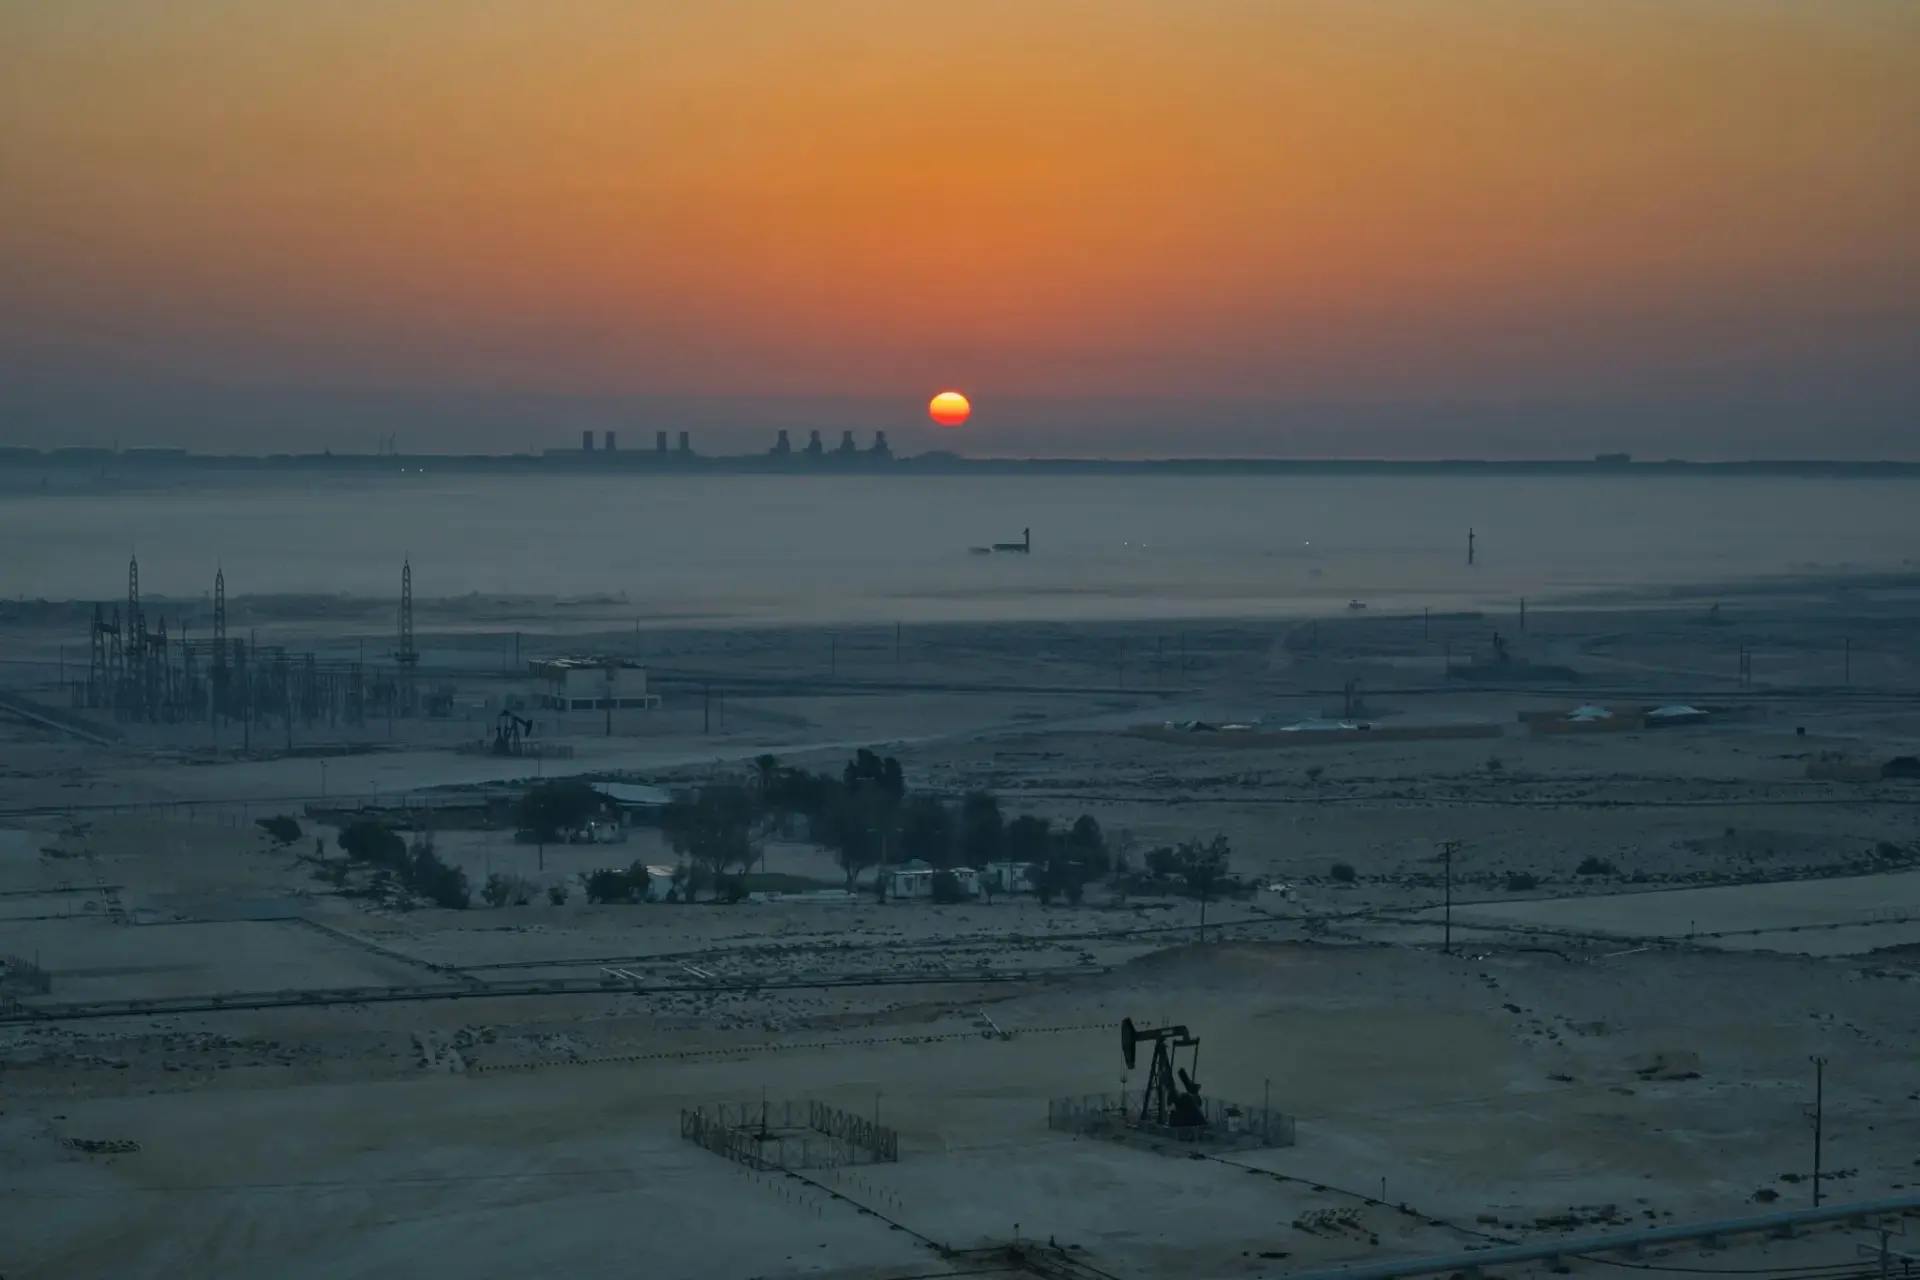
El precio del petróleo ha vuelto a romper la barrera de los 110 dólares por barril. El Brent superó esa cota durante la sesión de este martes, se mantiene en máximos de cinco meses y arrastra al WTI estadounidense por encima de los 100 dólares. El detonante no es un recorte de producción ni un dato de inventarios. Son los ataques contra petroleros en el estrecho de Ormuz.
Los partes que manejan los operadores describen una oleada de agresiones contra buques tanque en la salida del Golfo Pérsico. No es un incidente aislado. La afectación sobre los flujos de crudo es severa y el mercado ha dejado de dar por hecha una normalización rápida del suministro.
Las cifras de la jornada son elocuentes. El Brent cotizaba en 109,68 dólares por barril al cierre de esta edición, después de haber perforado los 110 en el tramo intradía. El West Texas Intermediate se situaba en 98,55 dólares, tras recuperar momentáneamente la cota de los 100. Es el nivel más alto de la referencia europea en cinco meses.
El Brent rompe los 110 dólares por la presión en Ormuz
El movimiento no responde a los fundamentales de oferta y demanda, que durante los últimos trimestres han dibujado un mercado razonablemente equilibrado. Responde a la prima de riesgo. Los operadores se muestran cada vez más pesimistas sobre la reanudación de los flujos normales desde el Golfo Pérsico, y ese pesimismo se traduce en posiciones largas sobre el crudo.
Por el estrecho de Ormuz circula alrededor de una quinta parte del petróleo que consume el planeta cada día. Es el cuello de botella más estrecho del sistema energético global y no admite una circunvalación sencilla: cualquier alternativa exige desvíos de miles de kilómetros y una capacidad de bombeo limitada.
El mercado no está pagando el petróleo que falta, sino el que podría faltar si los ataques no cesan en las próximas semanas.
El frente del mar Rojo agrava la ecuación. Las agresiones contra buques mercantes en esa ruta han empujado a buena parte de las navieras a alargar trayectos por el cabo de Buena Esperanza, lo que encarece el flete y suma días de tránsito. Con las dos rutas comprometidas a la vez, el margen de maniobra se estrecha.
Dos corredores marítimos en alerta simultánea dejan al crudo sin su principal mecanismo de amortiguación.
El gas natural asiático escala a 30 dólares por MMBtu
El contagio ya ha llegado al gas. El gas natural licuado que se negocia en Asia ha superado los 30 dólares por MMBtu, su nivel más alto desde 2022, según los precios recogidos por Oilprice. Es la misma cota que se vio durante la crisis energética de hace cuatro años, cuando Europa y Asia se disputaban cada cargamento disponible.
La lógica es sencilla y las consecuencias, incómodas para el Viejo Continente. Cuando el precio asiático sube, los buques que iban camino del Mediterráneo cambian de rumbo si el diferencial compensa el desvío. España, con cuatro plantas regasificadoras operativas y una posición dominante en el mercado ibérico, no es inmune a ese giro de timón.
El mercado ibérico MIBGAS y el TTF holandés marcan la referencia que acaba trasladándose a la tarifa regulada del gas, con un retardo de semanas. Hasta ahora, el gas europeo ha aguantado mejor que el asiático. La pregunta es cuánto tiempo puede sostenerse esa brecha si el invierno boreal aprieta.
Por qué el Brent a 110 dólares tarda en llegar al surtidor español
La traslación a los carburantes no es inmediata. Entre el precio del crudo y la marquesina de una estación de servicio median el refino, los stocks ya comprados, los impuestos, y la política comercial de cada operador. El decalaje habitual ronda las dos a cuatro semanas. Los precios de la gasolina y el gasóleo en España todavía recogen, en buena medida, compras de crudo anteriores al estallido de la prima de riesgo.
Eso significa dos cosas. La primera, que el encarecimiento está en camino aunque no se haya visto aún en el surtidor. La segunda, que si el Brent se instala por encima de los 100 dólares durante varias semanas, el efecto se acumulará en el transporte de mercancías, en el coste de la calefacción y, con retardo, en el índice de precios. Nadie escapa de esa cadena.
Las grandes refineras españolas, Repsol y Cepsa, se mueven en una lógica doble. Un crudo caro ensancha el margen de refino a corto plazo, pero encarece la materia prima y castiga la demanda de carburantes si el consumidor modera desplazamientos. El equilibrio es delicado y depende de cuánto dure la tensión.
El precedente más útil es marzo de 2022. El Brent llegó a rozar los 139 dólares con la invasión de Ucrania y después se asentó en una banda de 100 a 120 durante meses, no en el pico. La lección de entonces fue que el mercado sobreestima el punto máximo y subestima la persistencia.
Hay una contradicción que el mercado aún no ha resuelto. Antes de los ataques, el consenso manejaba un escenario de exceso de oferta para 2027, con capacidad ociosa suficiente en la OPEP+ para tapar cualquier desequilibrio. Esa capacidad ociosa, sin embargo, está precisamente en el Golfo Pérsico. El colchón existe. El problema es sacarlo de allí.
La segunda paradoja es la ruta alternativa. Arabia Saudí puede bombear crudo hacia el mar Rojo por el oleoducto Este-Oeste, y Emiratos dispone de una conexión a Fuyaira que evita Ormuz. Es la redundancia que el sistema diseñó durante décadas. Si el mar Rojo también está en alerta, la válvula de seguridad pierde buena parte de su utilidad.
Los inventarios estratégicos son el último recurso. Una liberación coordinada de reservas moderaría el precio durante unas semanas, pero no resuelve un problema físico de rutas. Y el mercado lo sabe: cada anuncio de este tipo se descuenta en horas y se olvida en días.
Para la economía española, el momento es incómodo. La inflación energética había dado tregua en los últimos meses y el consumo de carburantes se había estabilizado. Un Brent persistente por encima de los 110 dólares reabre un frente que se daba por cerrado y devuelve al centro del debate la factura exterior: España importa prácticamente todo el crudo que consume.
La clave está en la duración. Un pico de dos sesiones no cambia nada. Tres meses por encima de los 100 dólares sí. El nivel de 110 dólares deja de ser una anomalía y pasa a ser el punto de partida cuando el mercado revise sus previsiones de inflación y de crecimiento para 2027.
Habrá que vigilar tres señales en las próximas semanas: si los ataques persisten, si los cargamentos de gas optan por Asia y si la OPEP+ convoca una reunión extraordinaria. Mientras ninguna de las tres se aclare, el crudo seguirá cotizando el riesgo y no la abundancia.