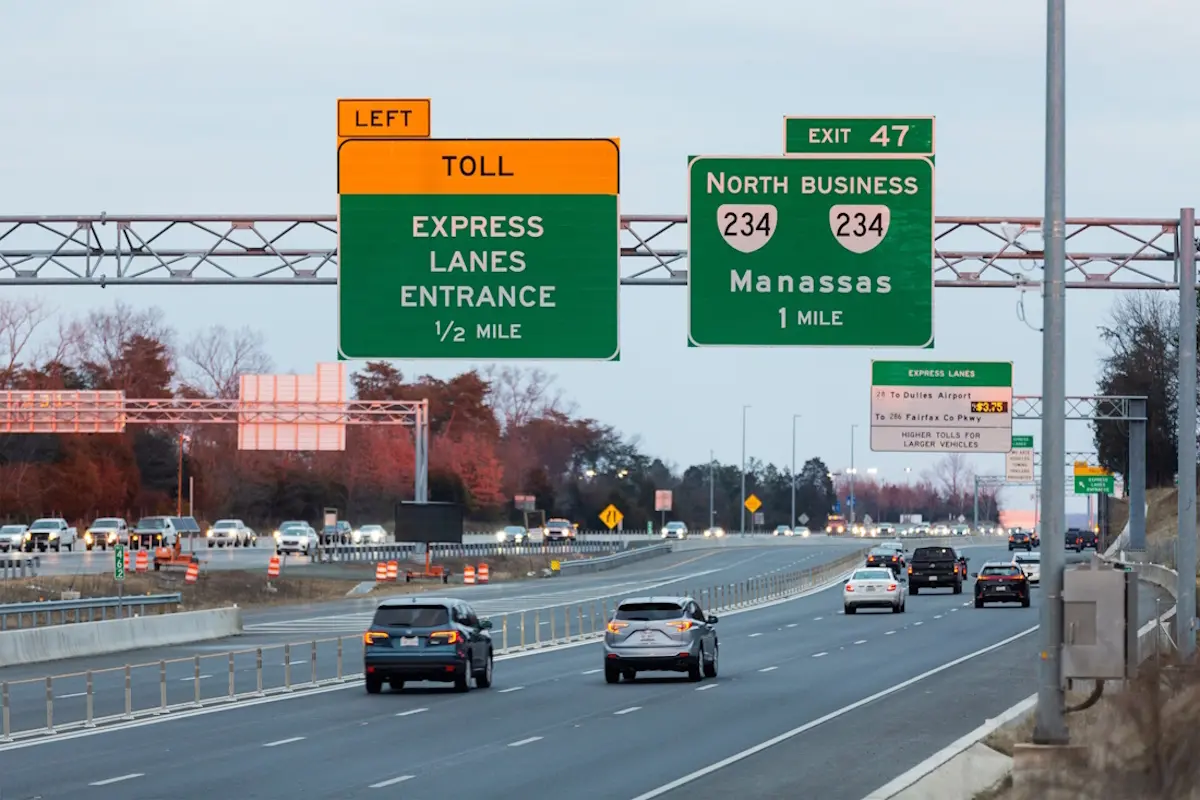
Ferrovial se ha adjudicado la autopista I-285 East de Atlanta con una oferta de 24.100 millones de dólares (21.400 millones de euros), más del doble que sus competidores y una puja que ha dividido al mercado.
El consorcio liderado por la compañía de infraestructuras, en el que también participa Tikehau Star Infra, se ha impuesto con autoridad en el concurso de Georgia. Las puntuaciones publicadas sitúan su propuesta en 1.944 puntos, frente a los 1.084 del grupo confirmado por Sacyr y Shikun & Binui y los 482 de ACS-Acciona-Meridiam.
La distancia no es solo de puntuación. La valoración de concesión ofertada por el adjudicatario alcanza los 24.100 millones de dólares, mientras que las de Sacyr y de ACS-Acciona se habrían quedado por debajo de la cota de los 10.000 millones (8.880 millones de euros), según las puntuaciones del concurso de concesión.
Una victoria por puntos que repite el guion de Tennessee
El concurso de Georgia replica el patrón de la autopista I-24 de Tennessee, adjudicada en agosto: una propuesta económica muy superior a la del resto de aspirantes que, sobre el papel, despeja cualquier duda técnica. En juego hay un pago al concedente de 24.100 millones de dólares más 8.900 millones de construcción que aproximan la inversión total a los 40.000 millones (35.500 millones de euros).
Sumados ambos proyectos, la magnitud conjunta ronda los 80.000 millones de dólares (71.000 millones de euros). Una cifra que exigirá aportaciones de capital de Ferrovial superiores a los 15.000 millones y emisiones de deuda por encima de los 50.000 millones.
Ferrovial asegura el corredor, pero traslada el debate del concurso al balance: la prima de la puja se paga con deuda y con tiempo.
La firma de análisis Kepler Cheuvreux no ha tardado en cuestionar el movimiento. En un informe, califica la aportación comprometida de ‘innecesariamente alta’ y subraya que la propuesta del consorcio resulta muy superior a la de sus competidores, una estrategia idéntica a la empleada en agosto para adjudicarse la I-24.
Kepler y Bank of America chocan sobre el precio
La lectura de Kepler contrasta con la de Bank of America, que ve ‘exageradas’ las dudas del mercado. El banco reitera su recomendación de compra sobre Ferrovial y fija su precio objetivo en 60 euros por acción, un potencial del 39% sobre el precio actual.
BofA estima que la compañía puede asumir las aportaciones de capital sin ampliaciones, rotación de activos ni recortes del dividendo. Sitúa la posición neta de caja de la matriz en 1.700 millones de euros a cierre de 2026 y por encima de los 13.000 millones para 2035.
| Consorcio | Puntuación | Valoración de concesión |
|---|---|---|
| Ferrovial-Tikehau Star Infra | 1.944 | 24.100 millones de dólares |
| Sacyr-Shikun & Binui | 1.084 | Por debajo de 10.000 millones |
| ACS-Acciona-Meridiam | 482 | Por debajo de 10.000 millones |
La rentabilidad, el punto que vigila el mercado
La adjudicación de la I-24 despertó dudas similares sobre la financiación y el retorno esperado. Un análisis de UBS estimó entonces una rentabilidad de solo el 7%, lo que desencadenó la caída en bolsa. Días después, la directiva elevó esa cifra a un dígito alto; ahora, Bank of America la concreta en el 10,5%.
El mercado recibió la nueva adjudicación con frialdad. Las acciones cayeron un 4,3% en el Ibex 35 el jueves y un 2,65% en el Nasdaq. Este viernes el valor se estabiliza y avanza un 0,32% en España, dentro de la cotización del selectivo.
Hay un frente abierto que trasciende los números. ACS, y Acciona han emprendido acciones legales contra la adjudicación de la I-24, lo que ha trasladado la pugna entre las grandes constructoras españolas al mercado estadounidense.
El envite americano tensiona la caja y el accionista
La magnitud de los dos contratos estadounidenses convierte a Ferrovial en uno de los mayores gestores de infraestructuras de peaje de EEUU, pero también eleva la presión sobre su balance. Kepler cifra en más de 15.000 millones las aportaciones de capital necesarias y en más de 50.000 millones la deuda a emitir entre Tennessee y Georgia, un esfuerzo exigente para una compañía que cotiza con la mirada puesta en su generación de caja.
El consenso no es unánime. Bank of America mantiene el precio objetivo en 60 euros y descarta ampliaciones; Kepler, más cauto, incide en el precio pagado. La horquilla refleja la principal incógnita: si el retorno del 10,5% que maneja BofA se sostiene en el tiempo, la prima de la puja quedará justificada; si no, el mercado volverá a penalizar cada adjudicación como ya hizo con Tennessee.
Existe un precedente sectorial elocuente. La pugna entre Ferrovial, ACS y Acciona por los corredores de peaje de EEUU ha derivado en litigios cruzados, un escenario que recuerda a las batallas por las concesiones de autopistas en España y Latinoamérica. Para los accionistas, la clave está en la financiación: sin ampliación de capital, la deuda será el vehículo y, con ella, la sensibilidad al coste financiero.
📊 Las Claves para el Inversor
- Qué vigilar: La resolución de los litigios de ACS y Acciona por la I-24 y el detalle del calendario financiero de ambas concesiones en los próximos meses.
- Reacción del valor: Ferrovial ya descontó la adjudicación con una caída del 4,3% el jueves; el mercado vigila ahora si BofA o Kepler marcan el tono.
- Precedente sectorial: La I-24 de Tennessee dejó el mismo patrón: caída inicial por dudas de rentabilidad y estabilización posterior con la aclaración de la compañía.