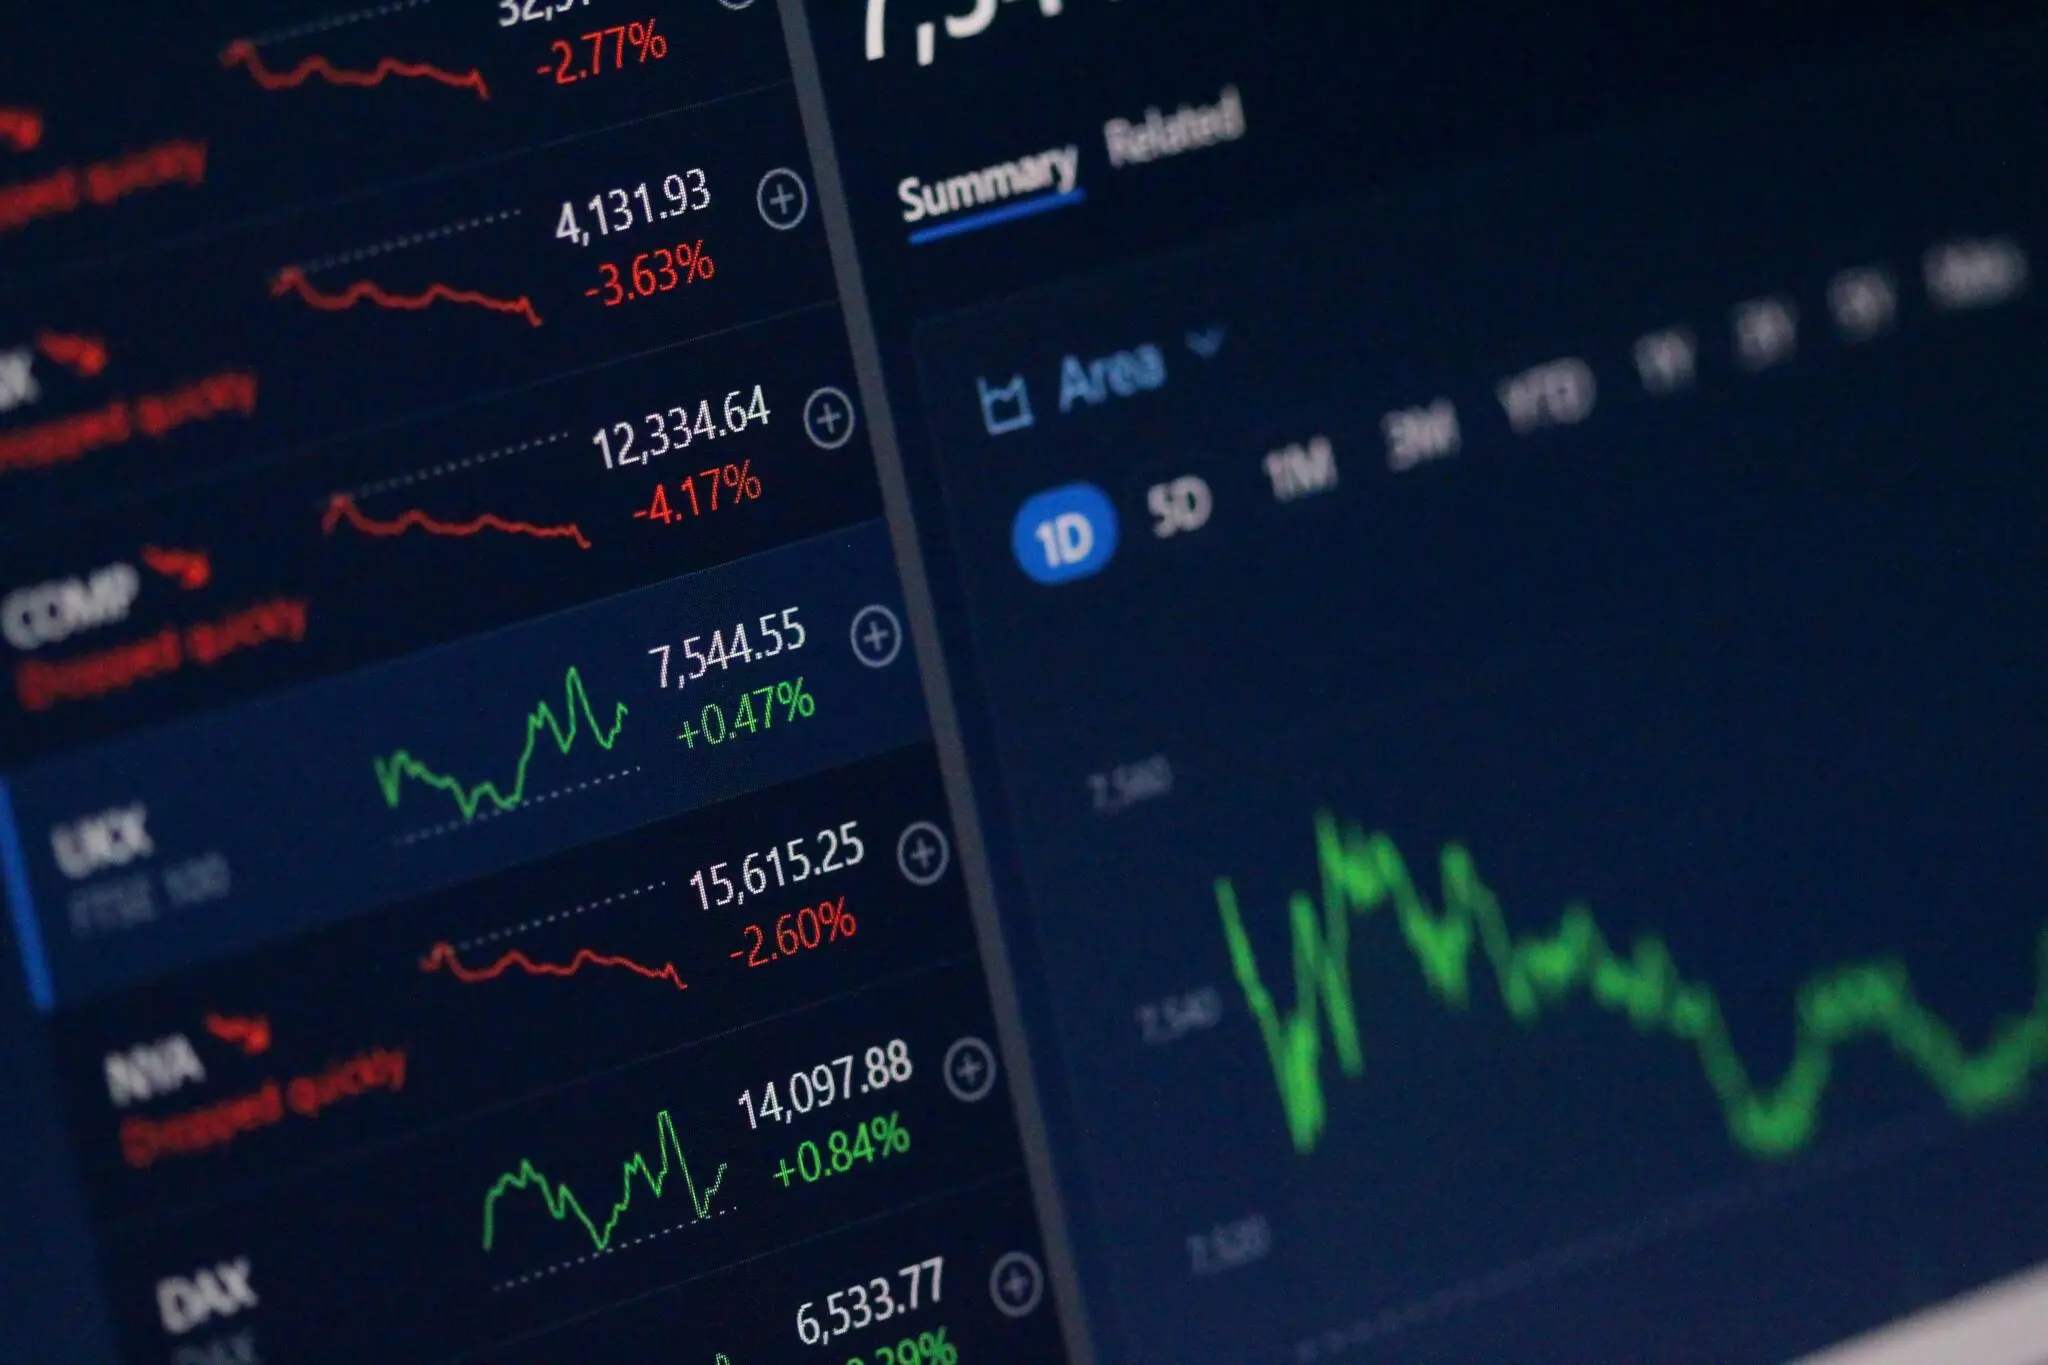
La caída de los futuros del Nasdaq resume el pánico que recorre al mercado por el gasto récord en inteligencia artificial. Los índices neoyorquinos apuntan a una apertura con pérdidas en el sector tecnológico, mientras el Dow Jones cerró con un avance de 556 puntos y los fabricantes de chips encadenan su peor racha desde mayo de 2025.
El detonante tiene tres patas. La primera es el sobrecoste del plan de capital de las grandes tecnológicas, que han convertido la carrera por la IA en una factura sin precedentes. La segunda, la incertidumbre sobre los próximos movimientos de la Reserva Federal. La tercera, un dato de inflación al productor más alto de lo esperado que dejó a los índices estadounidenses con resultados mixtos y a los bonos del Tesoro moderando su rendimiento.
Ninguno de esos tres frentes es nuevo. Lo que ha cambiado es la simultaneidad: el mercado ha decidido dejar de mirar el crecimiento de ingresos de las tecnológicas y empezar a mirar la caja que se les escapa por el camino. Cada megacontrato de centros de datos, cada pedido de aceleradores gráficos y cada gigavatio de electricidad contratada suman a la columna de gastos. Esa columna ya no cabe en el relato de márgenes infinitos.
La reacción ha sido especialmente dura en el segmento de semiconductores, el eslabón más apalancado de toda la cadena. Las empresas de chips firmaron en el Nasdaq su peor racha desde mayo de 2025, un retroceso que arrastra también a los proveedores de equipos y a las fundiciones.
En paralelo, los rendimientos de los bonos del Tesoro bajaron, una señal de que parte del dinero está rotando desde la renta variable hacia la deuda. Cuando la tecnología cae y el bono sube a la vez, el mensaje suele ser el mismo: el inversor prefiere esperar a la próxima temporada de resultados antes de volver a comprar el relato.
El mercado ya no discute si la IA es el futuro, sino cuánto está dispuesto a pagar por adelantado para que llegue.
El gasto en IA dispara el recelo de los inversores
La magnitud del desembolso es la clave del asunto. Las grandes tecnológicas han comprometido miles de millones de dólares en infraestructura de cómputo, con plazos que se extienden varios ejercicios hacia delante. Se trata de inversión comprometida a varios años cuya rentabilidad no aterriza en la cuenta de resultados del trimestre, sino que se descuenta como una promesa.
El problema de una promesa es que se compara con alternativas reales. Si el coste del dinero sigue alto, cada dólar adelantado pesa más que el retorno futuro, y el mercado descuenta con más dureza cualquier retraso. De ahí que una cifra de inflación al productor por encima de lo previsto actúe como una losa sobre el sector: no solo encarece la financiación de los proyectos, sino que aleja la hipótesis de una bajada rápida de los tipos de interés.
Conviene recordar que la evolución del Nasdaq lleva dos años alimentada casi en exclusiva por un puñado de valores vinculados a la IA. Esa concentración, que multiplicó las subidas, ahora amplifica las caídas.
Nvidia intenta calmar al mercado mientras la Fed marca el ritmo
El CEO de Nvidia, Jensen Huang, salió al paso para pedir calma a los inversores. Su mensaje insiste en que la demanda de cómputo sigue muy por encima de la oferta y que los pedidos están contratados con años de antelación. Es el argumento de siempre: si el cuello de botella es la capacidad de fabricación y no la demanda, la factura es una inversión, no un gasto.
Sin embargo, el mercado escuchó la parte incómoda. Que la propia compañía tenga que salir a calmar los ánimos ya es, en sí mismo, un síntoma. Las acciones de Nvidia siguieron cayendo mientras el Dow subía, una divergencia que confirma que el dinero no está abandonando la bolsa estadounidense, sino rotando dentro de ella hacia valores menos expuestos a la narrativa de la inteligencia artificial.
De la euforia al cálculo: qué se juega el mercado en la próxima temporada de resultados
Llevo tiempo sosteniendo que el riesgo de esta fase no es tecnológico, sino contable. La IA funciona. El problema es a qué precio se ha financiado su despliegue y cuántos actores contaban con que el dinero iba a seguir siendo barato cuando llegara la hora de amortizar los centros de datos.
El paralelismo con episodios anteriores es razonable hasta cierto punto. Las telecos de finales de los noventa también construyeron infraestructura que acabó siendo útil, pero quebraron a los que la financiaron con deuda a corto plazo. La diferencia hoy es que las grandes tecnológicas generan caja suficiente para sostener el capex sin ahogarse. La duda se cierne sobre la segunda fila: fundiciones, proveedores de energía, firmas de equipamiento, y constructoras de centros de datos que van con el acelerador pisado y el colchón justo.
La contradicción de fondo es incómoda para el relato oficial. Si la inversión en IA es tan rentable como se promete, una subida de tipos debería ser un problema menor. Si no lo es, entonces el modelo ha dependido durante demasiado tiempo de un coste del dinero artificialmente bajo. La Reserva Federal tiene la última palabra, y el mercado empieza a apostar a que no la dirá pronto.
Hay un hito que conviene vigilar en las próximas semanas: no es la Fed, es la propia temporada de resultados. Ahí se verá si las tecnológicas mantienen el ritmo de ingresos con la factura de capital creciendo al mismo tiempo, o si la brecha entre promesa y caja se abre por primera vez de forma visible. Hasta entonces, la caída de los futuros del Nasdaq será ruido con fondo.