Qué enseña el exit de Zuma: Venn paga 50 millones por la adquisición startup IA de a16z

El software vertical con inteligencia artificial ya tiene comprador y precio: Venn paga 50 millones por Zuma, la adquisición de una startup de IA respaldada por a16z, y el caso enseña la ruta del exit para quien construye agentes.

Venn, compañía de tecnología inmobiliaria fundada en Israel, ha cerrado la compra de Zuma, startup estadounidense especializada en IA para vivienda multifamiliar, por 50 millones de dólares. La operación, confirmada esta semana y adelantada por Calcalist Tech, integra los agentes de Zuma —captación de leads, visitas, renovaciones y cobro de rentas— dentro de una plataforma que ya opera sobre las tripas del negocio inmobiliario.

Qué compra Venn por 50 millones: agentes que alquilan y cobran sin humanos

La compañía atiende a más de 270 propietarios y operadores, entre ellos Bozzuto, Related, Kairoi Residential y Grand City Properties, y espera superar el millón de viviendas gestionadas antes de que acabe el año. La base sobre la que se despliegan los agentes ya existe: Venn no compra tecnología para buscar clientes, la compra para vender más a los que ya tiene.

Vamos a los números. El ingreso contratado se ha multiplicado por más de cuatro en el último año, un ritmo que la compañía sitúa en el cuartil superior del informe State of Scaling de ICONIQ de septiembre de 2026. Y ese crecimiento es lo que da aire para integrar una compra de este tamaño sin frenar el producto.

Los agentes hacen cuatro cosas concretas: captar interesados, agendar visitas, gestionar renovaciones y cobrar la renta. Con ellos integrados en el sistema, la compañía asegura que las escalaciones a un humano han caído cerca de un 60%. Ese es el dato que importa, porque mide justo lo que un operador inmobiliario quiere comprar: menos personas atendiendo incidencias repetidas.

En la IA aplicada el activo no es el modelo. Es el contexto propietario que nadie más tiene.

Zuma llegaba a la mesa con el respaldo de Andreessen Horowitz, Y Combinator y King River Capital, tres avales que en el mercado estadounidense funcionan como certificado de calidad técnica. Lo que Venn compra, sin embargo, no es el aval: compra la capa de ejecución que se sienta encima de su propia base de datos.

Un agente de IA sin datos propietarios es una demo resultona; con ellos dentro, se convierte en infraestructura que el cliente no se atreve a apagar.

El Company Brain: la diferencia entre vender software y vender inteligencia
exit startup

El modelo tiene nombre propio y una pregunta detrás. La formuló el consejero delegado de Venn, Or Bokobza: ‘¿De quién son tus datos cuando se los entregas a un proveedor de IA?’. Su tesis es que cada operador lleva décadas construyendo una forma de gestionar sus inmuebles que nadie más replica, y que entregarla a un proveedor que vende la misma respuesta al edificio de al lado es un mal negocio.

La respuesta comercial es tan simple como exigente. Venn cobra por la capa de inteligencia y por los agentes que operan sobre ella, y sostiene que la información acumulada en el Company Brain de cada cliente sigue siendo activo propietario de ese cliente. Es la misma lógica que aplican los fondos que compran de de forma recurrente plataformas verticales: no pagan por la herramienta, pagan por el flujo de datos que la herramienta ordena.

El equipo de Zuma se integra en la estructura. Kendrick Bradley, cofundador, será el director general de Venn Leasing; Shiv Gettu, también cofundador, asumirá la dirección de alianzas, y los ingenieros se incorporan al núcleo técnico. Traducido: no es una compra de cartera, es una compra de capacidad instalada.

Zuma, de Y Combinator al exit: qué se paga hoy en la IA vertical

Lo relevante del caso no es el importe, es quién paga. Hace unos años, una startup de IA con este perfil habría acabado en el balance de una gestora de private equity o de un gigante del software horizontal; hoy compra un competidor vertical que quiere cerrar su stack. En el negocio inmobiliario, donde cada operador arrastra una docena de sistemas distintos, esa consolidación tiene lógica industrial: menos proveedores, menos integraciones y menos fricción.

📦 Caso de estudio: Zuma

  • El reto: Gestionar miles de viviendas en alquiler con sistemas fragmentados y equipos humanos atendiendo incidencias repetidas.
  • La jugada: Construir agentes de IA para leasing, renovaciones y cobro de rentas sobre los datos del propio operador.
  • El resultado: Compra por 50 millones de dólares por parte de Venn, que integra sus agentes en una plataforma con más de 270 operadores.
  • La lección: La IA vertical se paga cuando el agente ejecuta una tarea con consecuencia económica medible, no cuando promete asistir.

Lo que este exit enseña a un founder español

El detalle que ordena toda la operación está en el balance del comprador. Venn ha levantado más de 140 millones de dólares, incluida una Series B de 52 millones co-liderada por NOA y Group 11, y con ese capital compra en lugar de construir. Es el patrón clásico del capital riesgo maduro: cuando la distribución ya está ganada, sale más barato adquirir el equipo que contratarlo y formarlo. Ninguna cifra de ingresos de Zuma ha trascendido, así que cualquier múltiplo que circule es especulación. Lo sólido es la estructura: comprador del mismo sector, tecnología que encaja en el producto y un precio que no obliga a levantar otra ronda para pagarlo.

La segunda lectura es menos cómoda. Un Company Brain por cliente suena a foso defensivo y en la práctica es trabajo de integración: cada cuenta exige mapear definiciones, procesos y datos propietarios. Si esa capa no se convierte en producto repetible, la operación deriva en una consultoría cara con software alrededor. Ese es el riesgo que ningún comunicado menciona y que conviene auditar antes de copiar el modelo.

Para el ecosistema español la lección es de tamaño y de comprador. Un proyecto de IA vertical que resuelve un problema sectorial concreto —seguros, logística, gestión de alquileres— tiene un comprador natural que no es un fondo de private equity ni una gran tecnológica, sino otra plataforma vertical a la que le falta esa capa. Programas como Lanzadera, Wayra o Y Combinator sirven para llegar antes a esa conversación, no para sustituirla. Y el founder que diseña su producto pensando en quién se lo comprará algún día toma mejores decisiones de arquitectura que el que solo piensa en la próxima ronda.

🚀 Hoja de Ruta para Emprender

  • Diseña para el dato propietario: Si tu agente depende de información que el cliente ya tiene y nadie más puede replicar, hay foso. Si depende de un modelo público, hay una función.
  • Cobra por la capa de inteligencia: Modela el precio sobre el resultado —tareas ejecutadas, escalaciones evitadas— y no sobre licencias que el comprador compara con la competencia.
  • Vigila tu runway frente al precio del exit: Calcula cuántos meses de burn rate te da el capital que ya tienes antes de aceptar dilución para crecer más rápido.
  • Mapea tu comprador desde el primer día: Escribe la lista de diez plataformas que podrían integrar tu producto y valida con ellas el caso de uso antes de escalar el equipo comercial.

Un estudio en Nature revela cómo una bacteria intestinal abre la vía a la metástasis del cáncer colorrectal

La bacteria intestinal Eggerthella lenta rompe la barrera vascular del intestino y abre la vía a la metástasis del cáncer colorrectal, según un estudio publicado en Nature. El trabajo combina dos cohortes de pacientes con modelos de ratón y describe, paso a paso, el mecanismo molecular de ese sabotaje.

El cáncer colorrectal mata sobre todo cuando viaja. La metástasis a distancia es la principal causa de muerte de estos pacientes, y el hígado el destino más habitual de esa diáspora celular, como recuerda la descripción general del cáncer colorrectal. Para llegar hasta allí, las células tumorales tienen que atravesar una frontera que no aparece en los manuales clásicos de anatomía.

Una bacteria que abre la puerta del hígado

Esa frontera es la barrera vascular intestinal, una capa endotelial situada justo debajo del epitelio del intestino. Funciona como la aduana de un aeropuerto: decide qué sustancias y qué células pasan del lumen intestinal al torrente sanguíneo. Su grosor es el de una sola capa de células, más delgada que un folio, y su integridad depende de unas uniones estrechas que mantienen las células pegadas entre sí.

Cuando esa aduana falla, se enciende un testigo. Los investigadores midieron en tejido tumoral la expresión de PV-1, una proteína asociada a las vesículas de membrana plasmática que se considera marcador de daño de la barrera vascular. En las muestras de pacientes con metástasis hepática, PV-1 apareció elevada no solo dentro del tumor, sino también en la mucosa aparentemente sana de al lado.

El estudio analizó tejido de 20 personas sanas, 82 pacientes con cáncer colorrectal sin metástasis y 65 pacientes con metástasis hepáticas o pulmonares, 167 personas en total, procedentes del Centro de Cáncer de Shanghai de la Universidad de Fudan. Después, los autores buscaron al microbio responsable comparando la microbiota fecal de pacientes con PV-1 alta y baja.

Dos grupos de bacterias destacaron con claridad: Eggerthella lenta y varias especies del género Desulfovibrio. La primera fue la más abundante y la que mostró la diferencia más acusada. Su presencia en heces correlacionó de forma positiva con la expresión de PV-1 en los vasos del tumor (r = 0,2688; P = 0,0159) y aparecía enriquecida en los estadios avanzados, en especial en el estadio IV con metástasis hepática.

La bacteria no fabrica el tumor: lo que hace es desmontar la aduana que impedía que las células tumorales cruzaran al torrente sanguíneo.

Cómo lo comprobaron: de la cohorte al ratón

Eggerthella lenta

La segunda mitad del trabajo traslada la correlación al laboratorio. En cultivos celulares y en ratones gnotobióticos, criados con una microbiota controlada y conocida, la exposición a E. lenta deterioró las uniones estrechas del endotelio y aumentó la migración de las células tumorales y la metástasis en el hígado.

La cadena molecular tiene varios eslabones. La bacteria se adhiere a las células endoteliales, activa una ruta dependiente del receptor TLR4, y desencadena estrés del retículo endoplasmático. Ese estrés empuja a la célula hacia la autofagia y la apoptosis, y con ella se pierden dos proteínas que sostienen el sellado del vaso: ZO-1 y claudina-5. Cuando los investigadores silenciaron PERK, una de las proteínas clave de esa ruta, el daño se atenuó y las uniones se mantuvieron en pie.

En una cohorte de validación independiente, con 30 pacientes sin metástasis, 20 con metástasis hepática y 17 con metástasis pulmonar, los niveles de E. lenta y de PV-1 volvieron a aparecer elevados en ambos grupos metastásicos. Eso sí: no hubo diferencias significativas entre el hígado y el pulmón (P > 0,05), lo que sugiere que la bacteria no elige órgano, sino que facilita el paso.

El seguimiento clínico añadió un dato incómodo y útil a la vez. Los pacientes con abundancia alta de E. lenta presentaron más invasión vascular y una tasa mayor de recidiva precoz (P = 0,0326). En supervivencia global la tendencia fue peor, pero la diferencia no alcanzó significación estadística (P = 0,172).

Lo que el estudio no demuestra (y por qué importa igual)

Aquí conviene frenar. La asociación entre E. lenta y metástasis no es una relación de causa y efecto demostrada en humanos. Es un vínculo mecanístico sólido en el laboratorio, replicado en modelos animales, pero construido sobre cohortes moderadas y de un solo centro sanitario. Un coeficiente de correlación de 0,27 explica una fracción pequeña de la variabilidad: hay pacientes con PV-1 alto y poca bacteria, y al revés.

El trabajo sí encaja en una línea de investigación que lleva años creciendo. Investigaciones previas habían descrito que Salmonella typhimurium puede atravesar la barrera vascular intestinal interfiriendo en la señalización endotelial, y que una cepa concreta de Escherichia coli induce daño en esa barrera y viaja hasta las metástasis hepáticas. La novedad ahora es el mecanismo con nombre y apellidos: TLR4, estrés del retículo endoplasmático, autofagia, apoptosis y la ruta de PERK como posible interruptor.

De ahí el interés terapéutico. Los autores señalan el potencial de las estrategias dirigidas a la microbiota y de la inhibición de PERK en tumores colorrectales asociados a esta bacteria. Es una hipótesis razonable, no un tratamiento disponible: no hay ensayos clínicos que respalden usar un inhibidor de PERK en pacientes con metástasis, y alterar la microbiota intestinal rara vez es tan sencillo como recetar un antibiótico. Mi lectura del artículo es que estamos ante un mecanismo bien caracterizado y una diana prometedora, con la parte clínica todavía por escribir.

El siguiente hito será ver si estas cohortes se replican fuera de China y si algún inhibidor de PERK llega a ensayos en tumores sólidos. Mientras tanto, el hallazgo deja una idea poderosa: el tumor no siempre viaja solo. A veces lo escolta la propia flora del intestino.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La bacteria intestinal Eggerthella lenta deteriora la barrera vascular del intestino y favorece la metástasis del cáncer colorrectal al hígado mediante estrés del retículo endoplasmático y la ruta de PERK.
  • Dónde: Cohorte clínica del Centro de Cáncer de Shanghai de la Universidad de Fudan (China) y experimentos en cultivos celulares y ratones gnotobióticos.
  • Institución responsable: Equipo vinculado al Centro de Cáncer de Shanghai de la Universidad de Fudan, cuyas cohortes sostienen el estudio publicado en Nature.
  • Cuándo: Estudio publicado en Nature, con un seguimiento clínico medio de 2,1 años.
  • Impacto a futuro: Abre la puerta a terapias dirigidas a la microbiota y a inhibidores de PERK para frenar la metástasis colorrectal, aún en fase preclínica.

La Fundación Cofares evoluciona su posicionamiento y presenta los ejes de su nuevo Plan Estratégico

0

El presidente de Cofares y de la Fundación Cofares, Eduardo Pastor, ha presentado hoy en Welnia, su sede central en Madrid, el nuevo Plan Estratégico de la Fundación, iniciando así una nueva etapa en una fecha señalada que coincide con la semana en la que se conmemora el Día Mundial del Farmacéutico.

Durante el acto, Eduardo Pastor ha destacado la contribución del ecosistema que Cofares abandera de cara a la salud pública. “Nuestra excelencia operativa nos permite garantizar un acceso equitativo y seguro a los tratamientos. A lo que se suma nuestra capilaridad geográfica, ya que contamos con un modelo que es un referente a nivel internacional. Y todo ello apoyado en el acompañamiento emocional a través de una farmacia que: escucha, asesora, detecta, previene y conecta”.

En este sentido, el presidente de la Fundación Cofares ha señalado que “somos conscientes de que la sociedad actual exige a las organizaciones un compromiso social real. Por eso, en esta nueva etapa la Fundación se centrará en impulsar iniciativas tangibles que den respuesta a los problemas de la ciudadanía”.

A este respecto, durante la rueda de prensa, se han apuntado a los tres grandes hitos del nuevo plan estratégico de la Fundación Cofares: “En primer lugar, hemos creado el programa ‘Expertos en Salud’ para impulsar iniciativas sociosanitarias de gran calado. Un marco de acción que incluye, como gran punto de encuentro, un Summit anual de primer nivel”.

A través de esta iniciativa, se busca sentar en una misma mesa a los actores clave y decisores del sector para explorar soluciones conjuntas a los grandes desafíos sociosanitarios. Así, hoy se celebra el I Summit ‘Expertos en Salud’, titulado ‘Salud Mental y Acompañamiento Emocional desde la Farmacia’.

El segundo hito del nuevo Plan de la Fundación se refiere al impulso de alianzas estratégicas con grandes entidades reconocidas del panorama sociosanitario del país, como es el caso de Fad Juventud, un referente del sector desde hace cuatro décadas.

Finalmente, el último hito corresponde al compromiso de reconocer a quienes cuidan de los demás. “Lo hacemos a través del Premio Fundación Cofares, cuya dotación hemos aumentado de 12.000 a 40.000 euros –la mayor cuantía de nuestra historia y una de las más elevadas dentro del sector sanitario–. Nuestro objetivo es reconocer la labor social indispensable en beneficio de pacientes y comunidades vulnerables, así como dar visibilidad a proyectos que ayudan a entender mejor las enfermedades y mejorar la calidad de vida de los ciudadanos”, ha explicado Eduardo Pastor.

Durante la jornada, el presidente de la Fundación Cofares ha estado acompañado por Beatriz Martín Padura, directora general de Fad Juventud, para presentar la primera de esas grandes alianzas de la nueva etapa. Se trata de la campaña conjunta de sensibilización para fortalecer el bienestar emocional de las personas jóvenes y sus familias a través de las farmacias.

Beatriz Martín Padura ha apuntado que “cuidar la salud emocional no implica obligarnos a ‘estar bien a todas horas’, sino aprender a transitar la incertidumbre o la tristeza contando con una red de apoyo. Por eso, junto con la Fundación Cofares, lanzamos la campaña ‘Tarjeta Bienestar’ y aprovechamos la cercanía y capilaridad de las farmacias comunitarias para poner en el bolsillo de cada persona, directamente en el Wallet de su móvil, un acceso anónimo, gratuito y profesional a nuestro Servicio de Información y Orientación (SIOF)”. “Cuidar de nuestro bienestar emocional debe ser un gesto tan natural como pedir consejo en la farmacia de toda la vida”, ha concluido.

SEC acciones tokenizadas: Ethereum supera 2.700 $ y Bitmine, SharpLink y Coinbase suben 6%

Ethereum ha recuperado los 2.700 dólares. El ether ha subido con fuerza en las últimas horas después de que la SEC haya dado luz verde a una exención para las plataformas de acciones tokenizadas, una decisión que el mercado interpreta como el espaldarazo definitivo a la red que procesa la mayor parte de estos activos digitales.

La reacción ha sido inmediata. Tres compañías cotizadas con exposición directa al ecosistema han liderado el rebote: Bitmine Immersion avanza un 6%, SharpLink Gaming un 5% y Coinbase un 6%, según los datos que recogen Yahoo Finance y DiarioBitcoin. No es un movimiento aislado de precio, sino la lectura que hacen los inversores sobre qué red se beneficia de la nueva puerta regulatoria.

Qué cambia con la exención de la SEC para las acciones tokenizadas

La tokenización consiste en representar un activo del mundo real —una acción, un bono o una participación— como un token digital que vive dentro de una blockchain. Dicho de otro modo: la acción deja de ser solo una anotación en los libros de un bróker y pasa a existir como un registro verificable en una red descentralizada. Hasta ahora ese negocio chocaba con un muro, porque lanzar un valor tokenizado obligaba a la plataforma a pasar por el mismo registro que un producto financiero tradicional, con unos costes y unos plazos que hacían inviable el modelo.

La exención que ahora concede la SEC funciona como un salvoconducto regulatorio: permite operar plataformas de negociación de acciones tokenizadas con requisitos más ágiles, sin que cada producto tenga que registrar el valor completo. La letra pequeña se está digiriendo todavía, pero el mensaje de fondo es claro. Estados Unidos deja de tratar la tokenización como una amenaza y empieza a tratarla como un mercado al que quiere dar forma. La web oficial de la SEC concentra la documentación pública sobre este tipo de productos.

Bitmine, SharpLink y Coinbase: los tres nombres del rebote

tokenización Ethereum

Bitmine Immersion es una cotizada estadounidense que ha reconvertido su balance hacia el ether como reserva estratégica. Su subida del 6% responde a una lógica sencilla: si la tokenización se asienta sobre Ethereum, cuantas más monedas acumule en su tesorería, más se revaloriza su exposición a esa apuesta. No en vano, su acción se ha convertido en uno de los vehículos favoritos para apostar por el ether sin comprarlo directamente.

SharpLink Gaming, con un 5%, sigue un patrón parecido. La compañía acumula ether en su balance y su cotización se ha convertido en un termómetro indirecto del apetito institucional por la red. Coinbase sube otro 6% porque su negocio depende directamente del volumen de negociación, del staking (el mecanismo por el que se bloquean monedas para validar la red a cambio de recompensas) y de la custodia que prestaría a cualquier plataforma de activos tokenizados.

La tokenización no necesita que Ethereum gane la partida mañana; le basta con ser el terreno donde se juega.

La tokenización, el caso de uso que Ethereum lleva años esperando

Ethereum no llega a este momento por casualidad. La red lleva desde 2022, cuando completó The Merge —el cambio que la pasó de mineros a validadores y le permitió recortar su consumo energético más de un 99%—, preparándose para ser la infraestructura sobre la que se asienten los activos del mundo real. El upgrade Dencun, activado en marzo de 2024, abarató las transacciones en sus rollups, esas segundas capas que procesan operaciones aparte y luego las resumen en la red principal. Y la aprobación de los ETF spot de ether en julio de 2024 metió al ether en los despachos de las gestoras. Cada pieza encaja en el mismo puzle: menos coste, menos consumo y más aceptación institucional.

Ahora bien, conviene no confundir un rally con una sentencia. La tokenización de acciones todavía depende de cómo se concrete la regulación, y una exención no es lo mismo que una ley permanente. Existe un riesgo evidente de concentración, porque buena parte de estos activos acabaría en un puñado de plataformas y custodios. Y el precedente de 2021 ya enseñó que los anuncios regulatorios pueden inflar el precio mucho antes de que llegue el uso real. Si la exención se transforma en un marco estable, Ethereum tiene motivos para celebrarlo; si se queda en un gesto, el rebote se desinflará tan rápido como llegó.

Hay un detalle que a menudo se pasa por alto. Buena parte de la tokenización institucional no ocurrirá en la red principal de Ethereum, sino en sus capas 2, donde las comisiones son una fracción de las de la red base. Eso refuerza la tesis de Ethereum como capa de liquidación, pero reparte el valor entre Arbitrum, Base, Optimism y compañía. Para el holder de ether, la pregunta relevante no es cuántas acciones se tokenizan, sino cuánta de esa actividad acaba pagando comisiones en la red.

La pelota está, de nuevo, en el tejado de Washington. La documentación oficial de Ethereum describe desde hace años cómo funcionaría esta infraestructura; lo que faltaba era que alguien con poder normativo se la tomara en serio. Esa parte, por fin, parece haber arrancado.

Wizz Air España abre bases en Valencia, Madrid y Santiago y aprieta a Ryanair

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Wizz Air ha constituido una sociedad en España, con domicilio en la calle José Abascal de Madrid, y prepara tres bases: Valencia y Madrid a principios de noviembre y Santiago en diciembre.
  • ¿Quién está detrás? La low cost húngara, que replica el guion de Ryanair y easyJet, las otras dos grandes europeas con sociedad propia en el país.
  • ¿Qué impacto tiene? Alrededor de 160 contrataciones por aeropuerto, cerca de 480 empleos directos, y más presión sobre los precios del mercado doméstico.

Wizz Air ha constituido una sociedad en España y abrirá bases en Valencia y Madrid en noviembre y en Santiago en diciembre. El movimiento, adelantado por Expansión, convierte a la aerolínea húngara en la tercera gran low cost europea con estructura societaria propia en el país, después de Ryanair y easyJet.

El domicilio social está en la calle José Abascal, en Madrid, a un paso del eje financiero de la capital. La sucursal es el paso administrativo previo a la operación: sin entidad española, una aerolínea comunitaria puede volar a España, pero no establecer bases ni operar rutas domésticas con la misma libertad.

Tres bases, un calendario y 160 contrataciones por aeropuerto

El plan sitúa las bases de Valencia y Madrid a principios de noviembre. La tercera, la de Santiago de Compostela, llega un mes después, en diciembre. En cada aeropuerto la compañía prevé contratar alrededor de 160 personas: tripulantes de cabina, pilotos, personal de tierra y equipos de mantenimiento básico. La suma roza los 480 empleos directos.

Una base no es una oficina comercial. Es el lugar donde la aerolínea estaciona aviones y tripulaciones para que el primer vuelo del día salga a primera hora y el último regrese a dormir. Sin base, la aeronave tiene que llegar desde otro país, con su coste en combustible, tasas de navegación y horas de vuelo. Con base, Wizz Air puede rotar el avión varias veces al día y, sobre todo, operar rutas dentro de España, algo que no había hecho nunca en su historia.

Los números avalan la apuesta. En el primer semestre del año la compañía transportó 5,7 millones de pasajeros en la red de Aena, un 39% más que en el mismo periodo del año anterior. Es el mayor crecimiento porcentual registrado por una aerolínea en los aeropuertos españoles. Los cálculos del sector apuntan a que Ryanair y la húngara coinciden ya en 87 rutas en España.

Wizz Air no aterriza en España para sumar rutas al mapa: llega a disputarle a Ryanair el vuelo corto con una agresividad desconocida en el mercado doméstico.

Para el viajero la lectura es doble. A corto plazo, más oferta y tarifas a la baja en tres plazas donde la competencia ya era intensa: Valencia, Barajas, y Santiago. A medio plazo, un mapa doméstico que se reordena, con conexiones que hoy dependen de un solo operador y que se encarecen en temporada alta.

Lo que Ryanair, easyJet y Vueling miran con lupa

Ninguna se ha quedado quieta. El guion de crear la sociedad antes de abrir la base se ha vuelto obligado para las low cost que quieren operar mercado doméstico en España. Ryanair lo hizo hace años, easyJet replicó la fórmula y ahora mueve ficha la húngara. La duda razonable es la ejecución: tres bases en dos meses exigen tripulaciones formadas, aviones disponibles y un ritmo de contratación exigente. Si el calendario se retrasa, la base de Santiago podría deslizarse al primer trimestre de 2027.

Hoja de Ruta: Claves del Viaje

El impacto se concentra en tres plazas. Valencia y Madrid tienen hoy precios contenidos por la pugna entre Ryanair, Vueling e Iberia Express; la llegada de un cuarto operador empuja las tarifas a la baja. Santiago es otro cantar: gana una base permanente por primera vez en años y con ella conexiones que hasta ahora obligaban a escala en Madrid o Barcelona. La zona cero es el corredor doméstico y, en paralelo, los vuelos hacia el este de Europa, donde Wizz Air ya es referencia desde Viena, Budapest o Varsovia. El dato que resume la operación: tres bases, 480 empleos y una sociedad española. La red actual puede consultarse en la web oficial de Wizz Air.

Queda el riesgo. El mercado doméstico español tiene márgenes ajustados y una estacionalidad brutal: julio y agosto sostienen el año y el invierno obliga a recortar capacidad. Wizz Air abre precisamente en temporada baja, con Santiago en diciembre, el mes más flojo del calendario aeroportuario gallego. El próximo hito es la publicación del cuadro de rutas definitivo, prevista para las semanas previas a la apertura de Valencia y Madrid. Ahí se verá si el órdago es sostenible o si se queda en una declaración de intenciones.

Moeve y su nueva reorganización: comité de 8 y dos superáreas para acelerar las moléculas verdes y la integración con Galp

0

La reorganización de Moeve deja el comité de dirección en ocho miembros desde enero de 2027. La compañía reduce de diez a ocho los sillones de su primera línea ejecutiva y estrena dos superáreas —Operations y Commercial— para acelerar la ejecución de su estrategia Positive Motion en moléculas verdes y ganar velocidad en un mercado energético volátil.

El movimiento, adelantado por El Periódico de la Energía y confirmado por la propia compañía, se produce después de una primera fase en la que el grupo dio más autonomía a sus negocios. Ahora toca lo contrario: coordinar. La energética agrupa comercialización, logística, producción y trading bajo un mismo paraguas para ofrecer soluciones multienergéticas con más valor añadido.

Ocho nombres, dos superáreas y un fichaje desde Shell

El área de Operations concentrará la operación segura y competitiva de los activos industriales, además de la ejecución de los nuevos proyectos. Su responsable será Robin Mooldijk, que se incorpora el 1 de octubre de 2026 procedente de Shell, donde desarrolló gran parte de su carrera hasta ocupar la presidencia de Proyectos y Tecnología y un asiento en su comité ejecutivo.

La pata comercial queda en manos de José María Solana, hasta ahora consejero delegado de la división de Química. Commercial asumirá la relación con los clientes, la actividad comercial, la innovación y las estrategias de negocio, con foco especial en el negocio B2B, donde la compañía quiere capturar el valor integrado de sus productos y servicios.

El resto del comité se reparte entre Alice Acuña en Trading and Optimization —suministro, compraventa de energía y productos químicos, planificación de la producción y logística integrada—, Pierre-Yves Sachet en Mobility, con las estaciones de servicio, y Carmen de Pablo (Finance), Bettina Karsch (People & Organization) y Virginia Beltramini (Legal & Assurance), que operarán de forma transversal para todo el grupo. La secretaría del consejo también recae en Beltramini. Juan Llobell, responsable de Corporate Affairs, reportará directamente al consejero delegado, Maarten Wetselaar.

Los plazos no son inmediatos. El nuevo comité será efectivo con carácter general el 1 de enero de 2027, con un periodo transitorio hasta esa fecha. La compañía quiere aprovechar los próximos meses para encajar responsabilidades y evitar que el cambio de organigrama interfiera en la operación diaria de sus plantas y de su red comercial.

El rediseño no cambia el destino de Moeve: cambia la arquitectura para que la estrategia no dependa de la coordinación improvisada entre diez sillones.

La versión oficial insiste en la agilidad. ‘Este modelo permitirá aprovechar mejor la escala y especialización de Moeve, simplificar procesos y acelerar la ejecución, manteniendo responsabilidades claras sobre los resultados de cada negocio’, señala la compañía en el comunicado difundido para explicar el cambio.

El ajuste llega con los grandes proyectos industriales ya en marcha, lo que deja un margen estrecho para corregir el rumbo si la nueva maquinaria no engrasa a la primera.

Moeve Galp

Moléculas verdes, Huelva y el eje ibérico

Moléculas verdes es la expresión que Moeve repite en cada presentación. Detrás del término están los biocombustibles avanzados, el hidrógeno renovable y los productos químicos descarbonizados que la compañía quiere producir a escala industrial para sustituir parte del negocio fósil tradicional. El proyecto más visible es la planta de hidrógeno renovable de 300 MW en Huelva, el mayor de este tipo anunciado en Europa, cuyo arranque de obra ya se ha producido en el polo químico onubense.

Ese es el terreno donde la reorganización tiene que notarse primero. Los proyectos de moléculas verdes compiten con los negocios tradicionales por el mismo capital y el mismo talento técnico, y su desarrollo exige coordinar ingeniería, permisos, suministro eléctrico, y compra de materias primas con una cadencia que el refino clásico no impone.

En paralelo, el rediseño se ha vinculado con la voluntad de reforzar la integración con Galp en el eje ibérico. Las informaciones publicadas sobre el nuevo modelo sitúan esa colaboración entre los objetivos del cambio, junto a la aceleración de los proyectos industriales, aunque la compañía no ha detallado en su comunicado el alcance concreto de esa integración ni el calendario asociado.

La reorganización también tiene una lectura de personas. Wetselaar agradeció la contribución de Carlos Barrasa, Antonio Joyanes y José Manuel Martínez al desarrollo de la estrategia y a los hitos alcanzados hasta ahora. Tres salidas de primer nivel que coinciden con la entrada de un perfil industrial procedente de Shell y con el ascenso interno de Solana desde Química. Menos sillones, mismas metas.

El riesgo de la simplificación: menos comité, más exposición

Ninguna reorganización energética europea de los últimos años ha salido gratis. El sector acumula rediseños que prometieron velocidad y acabaron generando nuevas capas de coordinación, comités intermedios y mandos con responsabilidad compartida. Moeve llega a este ejercicio después de un proceso de transformación profunda, que incluyó el cambio de nombre de Cepsa a Moeve y un giro explícito hacia la multienergía. La marca nueva ya no discute el relato; lo que se discute es la capacidad de ejecutarlo.

El argumento a favor del rediseño es sólido en teoría. Ocho personas deciden más rápido que diez, y dos superáreas con responsabilidad clara sobre resultados reducen las zonas grises entre el negocio industrial y el comercial. En un contexto de márgenes volátiles en el refino y de precios eléctricos cambiantes, la velocidad de decisión vale dinero. La ejecución es otra cosa. Cuando las funciones corporativas se vuelven transversales, la especialización técnica puede diluirse y la rendición de cuentas, difuminarse.

Hay otro foco: el capital. Los proyectos de descarbonización industrial son intensivos en inversión y tardan años en dar retorno, lo que exige una disciplina de asignación que no perdona errores. La reorganización se juega en la ejecución, no en el organigrama. Si la nueva estructura sirve para acelerar decisiones sobre compra de energía, logística y despliegue de proyectos, el mercado la leerá como una ventaja competitiva. Si se traduce en más reuniones y menos responsabilidad individual, será una capa más.

La primera prueba objetiva llega el 1 de enero de 2027, cuando el comité funcione a pleno rendimiento. Antes habrá pistas: la marcha de la planta de Huelva, la evolución de los márgenes en química y refino y la capacidad de la compañía para anunciar nuevas decisiones de inversión sin retrasos. Ahí se verá si el rediseño responde a una necesidad operativa o si solo era un cambio de organigrama.

Iberdrola invertirá hasta 630 millones para electrificar consumos de gas y carburante

Iberdrola ha solicitado 310 millones de euros al Banco Europeo de Inversiones para desplegar hasta 628 millones en soluciones de electrificación en España, Portugal e Italia, un movimiento que le abre el negocio que hoy domina el gas.

Una financiación blanda todavía en evaluación

La petición que Iberdrola presentó ante ante el brazo financiero de la Unión Europea consta en la documentación del banco, que preside Nadia Calviño. El préstamo sigue en fase de evaluación: el Banco Europeo de Inversiones aplica la due diligence habitual antes de conceder la financiación blanda que reserva a los proyectos alineados con los objetivos de descarbonización de la UE. Sin ese visto bueno, no hay operación.

El destinatario de los fondos es Iberdrola Clientes, la división de venta minorista del grupo. El banco comunitario describe el proyecto como la financiación de ‘nuevas soluciones energéticas desarrolladas por Iberdrola Clientes’ para ampliar su negocio de energía como servicio junto al suministro eléctrico tradicional. En la práctica, el objetivo es que el cliente sustituya consumos de gas y carburante por electricidad. La compañía supera los 10 millones de clientes en España y quiere ensanchar con ellos el potencial de su parque de generación.

La elección del vehículo no es casual. La división minorista es la que tiene contacto directo con el cliente y puede colocar servicios de mayor valor añadido: autoconsumo, recarga, bombas de calor y gestión del consumo. Cada contrato de este tipo ata al usuario a la red de Iberdrola durante más años y reduce el riesgo comercial del suministro puro, sometido a una competencia de precios que no da tregua.

Cuatro usos para los 628 millones

Iberdrola 630 millones

Cuatro usos distintos contempla el programa presentado al BEI, de hasta 628 millones de euros —630 millones en cifras redondas—, con un peso muy desigual en cada caso:

  • Almacenamiento térmico para suministro de calor industrial: el 37% de los fondos, la partida más abultada.
  • Energía solar fotovoltaica para clientes comerciales e industriales y autoconsumo compartido residencial: el 35%.
  • Redes de recarga para vehículos eléctricos: el 18%.
  • Sistemas de energía terrestre para el transporte marítimo: el 10% restante.
Uso de los fondosPesoImporte estimado
Almacenamiento térmico industrial37%232 millones
Solar fotovoltaica y autoconsumo35%220 millones
Recarga de vehículo eléctrico18%113 millones
Energía terrestre para transporte marítimo10%63 millones
Total del programa100%628 millones

El reparto deja una lectura clara: el calor industrial y el autoconsumo concentran casi tres cuartas partes del presupuesto. La solicitud al BEI cubriría cerca de la mitad del programa, en torno al 49% del total. Es financiación barata y a largo plazo, el tipo de deuda que una utility busca para proyectos con retorno lento y riesgo comercial.

La electrificación de la demanda no es negocio de red regulada: se juega cliente a cliente y con margen comercial, no con tarifa.

Endesa y las petroleras, la competencia por el mismo cliente

Endesa persigue el mismo objetivo con soluciones equivalentes para sus clientes. La lista de rivales no acaba ahí. Petroleras y gasistas han entrado en el suministro eléctrico y ofrecen fórmulas de electrificación con descuentos agresivos, mientras Iberdrola empuja también la aerotermia como sustituta de la caldera de gas. El campo de juego es el mismo para todos.

La regulación europea juega a favor del negocio. Bruselas desincentiva cada vez más el uso de combustibles fósiles en busca de autonomía energética y descarbonización, lo que estrecha el terreno de los combustibles tradicionales. El contrapunto es la presión sobre los márgenes minoristas en un segmento donde la competencia se decide por precio y por servicio añadido.

Conviene un matiz previo: los 628 millones son un techo, no un compromiso cerrado. El documento habla de inversión hasta esa cifra y el calendario dependerá de la demanda real de cada servicio. Tampoco es una operación a vida o muerte para el balance: si el BEI no concede el préstamo, el grupo puede financiar el programa con recursos propios o con otra deuda. Lo que se pierde entonces es el coste financiero ventajoso, no el negocio.

Qué implica para el capex y para el accionista

Los 628 millones son una fracción menor del esfuerzo inversor de un grupo acostumbrado a mover miles de millones al año. Conviene, por tanto, no confundir tamaño con relevancia. Lo que está en juego no es el volumen de capex, sino la posición en un negocio donde el cliente eléctrico se fideliza con servicios que el gas no puede replicar. Ahí es donde Iberdrola quiere rascar cuota.

El precedente del sector apunta en la misma dirección. Las grandes utilities europeas llevan años financiando programas de servicios energéticos con deuda verde y préstamos multilaterales, y el BEI actúa como contraparte habitual cuando el proyecto encaja con los objetivos climáticos de la Unión. La diferencia, en esta ocasión, es que el préstamo no está concedido: depende de una due diligence que puede alargarse. La valoración del mercado, en cualquier caso, no se moverá por 628 millones, sino por la capacidad de convertirlos en clientes con mayor gasto medio.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del BEI sobre los 310 millones solicitados. La due diligence sigue abierta y el préstamo, sin conceder.
  • Reacción del valor: Una cifra de esta escala no altera el precio de la acción; el mercado mirará el peso creciente del negocio minorista.
  • Precedente sectorial: El BEI financia programas de descarbonización de utilities europeas con el mismo criterio, y Endesa compite por el mismo cliente.

Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño

Ferrovial, ACS, Acciona y Sacyr pujan por la concesión de la I-285 East Express Lanes de Atlanta, valorada en más de 10.000 millones de dólares (8.725 millones de euros), con la apertura de ofertas prevista para mediados de octubre.

Atlanta, la puja de los 10.000 millones

El Departamento de Transportes de Georgia licita la concesión a cambio de añadir dos carriles por sentido en 21 kilómetros, entre Henderson Road y la I-20. La vía soporta unos 200.000 vehículos diarios y el pliego no pide una autopista nueva, sino capacidad de pago sobre una infraestructura ya saturada.

Los rivales son los mismos que ya se midieron en Tennessee. Ferrovial, a través de su concesionaria Cintra, vuelve a cruzarse con Sacyr y con el tándem de ACS y Acciona, según las fuentes consultadas, en un concurso que todavía no ha cerrado el plazo de ofertas. Quien se lleve Atlanta se consolida en el mercado de las autopistas de peaje más codiciado por el sector.

El pulso llega pocas semanas después de que el grupo que preside Rafael del Pino dejara al sector con la boca abierta en la I-24 de Tennessee, donde comprometió 9.200 millones de dólares en construcción y 24.800 millones de valor concesional. En total, 34.000 millones, frente a los 12.800 millones en obra y 7.250 millones de valor concesional del tándem ACS-Acciona y a los 8.000 millones más 7.400 millones de Sacyr.

La brecha entre la oferta ganadora y las otras dos admite dos lecturas. Una es un fallo de inteligencia de mercado de Ferrovial, que se habría pasado de frenada. La otra es que sus competidores ofertaron a la baja para acumular experiencia en el mercado estadounidense sin arriesgar capital. Entre bambalinas, no faltan voces que se inclinan por la primera.

Los 34.000 millones de Tennessee no se explican por el tráfico actual: son la prima que Ferrovial está dispuesta a pagar por blindar su posición en Estados Unidos.

Qué dicen los números de la puja

Las tres propuestas presentadas en Tennessee ofrecen una foto poco habitual en el negocio concesional, donde lo normal es que las ofertas se muevan en horquillas estrechas. La de Ferrovial supera en torno a un 70% la del tándem ACS-Acciona y más que duplica la de Sacyr.

ConsorcioObra (millones de dólares)Valor concesionalOferta total
Ferrovial, Transurban y Tikehau Star Infra9.20024.80034.000
ACS y Acciona12.8007.25020.050
Sacyr8.0007.40015.400

Ferrovial trabaja ya en el cierre comercial de la I-24 junto a Transurban y Tikehau Star Infra: 42 kilómetros de carriles de peaje en ambos sentidos y 50 años de explotación por delante.

Ferrovial ACS Acciona Sacyr

El cierre financiero será la primera prueba real del acierto. La segunda llegará cuando pueda contrastarse la demanda de tráfico de los nuevos carriles de pago con la que estimaron la compañía y sus socios.

Carolina del Norte, el tercer frente

La batalla entre las constructoras españolas no se limita a Tennessee y Atlanta. Los cuatro grupos pugnan también por la I-77 South Express Lanes, en Carolina del Norte, un proceso valorado en algo menos de 3.500 millones de dólares para instalar dos carriles rápidos por sentido en 17,7 kilómetros de recorrido.

El concurso se ha reactivado en las últimas semanas, después de que el ayuntamiento de Charlotte respaldara de nuevo la infraestructura de pago, un apoyo que había retirado meses antes. Los socios marcan la diferencia:

  • ACS está precalificada junto a la constructora local Kiewit y el fondo francés Meridiam.
  • Acciona concurre con la británica Balfour Beatty y el fondo neerlandés Stichting Pensioenfonds ABP.
  • Ferrovial, a través de Cintra, repite con Star America e incorpora a John Laing.
  • Sacyr se alía con la australiana Plenary y la israelí Shikun & Binui.

Ferrovial presentó en 2023 una propuesta no solicitada para llevar a la I-77 Sur el modelo de carriles gestionados y lidera el capital de la operadora de 48 kilómetros de peajes dinámicos en esa misma vía. Es, de nuevo, el rival a batir.

El test del equity IRR: 7% frente al 20%

La adjudicación de Tennessee ya ha tenido reflejo en las recomendaciones. UBS rebajó su consejo sobre Ferrovial de comprar a mantener al considerar incierta la generación de valor de la I-24: estima un equity IRR del 7%, menos de la mitad del 20% que el grupo obtiene en otras concesiones estadounidenses.

El consenso, sin embargo, no es tan severo. Morgan Stanley, Barclays, JP Morgan, RBC y Bank of America sostienen recomendaciones positivas y esperan el desenlace de Atlanta para actualizar sus modelos. El mercado descuenta que el crecimiento del negocio concesional pasa por Estados Unidos.

Ferrovial no llega a la puja con las manos vacías. La compañía aportó 1.142 millones de dólares de capital propio a la construcción de la Nueva Terminal 1 del aeropuerto JFK de Nueva York y confía en elevar la captación de dividendos de la 407 ETR de Toronto, además de los flujos de la I-66 (Virginia), NTE y LBJ (Texas) e I-77 (Carolina del Norte).

ACS y Acciona, por su parte, ya construyen con Meridiam los carriles exprés de la SR400, en Georgia, con una inversión de 4.600 millones de dólares que deberán rentabilizar a lo largo de 50 años de explotación. El precedente marca el ritmo: en Estados Unidos el retorno se mide a varias décadas y depende de que el tráfico real acompañe a las estimaciones.

📊 Las Claves para el Inversor

  • Qué vigilar: La apertura de ofertas por la I-285 de Atlanta, prevista para mediados de octubre, y las propuestas vinculantes de la I-77 Sur en Carolina del Norte.
  • Reacción del valor: UBS ya ha recortado su recomendación por la I-24, mientras el resto de casas espera a Atlanta. La cotización sigue descontando la incertidumbre del equity IRR del 7%.
  • Precedente sectorial: La SR400 de Georgia, que ACS y Acciona construyen con Meridiam por 4.600 millones de dólares, marca el ritmo de rentabilización del mercado concesional estadounidense.

España consolida la prima de riesgo más baja del euro y encadena mejoras de rating

0

La prima de riesgo española se ancla en 46 puntos básicos: marca el mínimo del euro entre las grandes economías. El diferencial del bono español a 10 años frente al alemán cotiza muy por debajo de los 76 puntos de Francia y los 78 de Italia, según los registros del Tesoro Público. No es un espejismo de una sola sesión. Se sostiene mes a mes desde hace más de un año.

La cifra importa por lo que esconde. Detrás de esos 46 puntos básicos hay una senda descendente que contrasta con la tendencia al alza de los dos grandes vecinos europeos. La prima de riesgo España ha dejado de ser el termómetro del miedo para convertirse en una medida de confianza relativa. Los mercados vienen descontando ese cambio de estatus desde 2024 y las agencias han terminado por reconocerlo.

El diferencial se ancla en 46 puntos frente a los 76 de Francia y los 78 de Italia

La prima de riesgo mide la diferencia entre el tipo de interés del bono español a 10 años y el del bono alemán al mismo plazo. Con ambos países dentro del euro, la misma política monetaria y la misma inflación objetivo del 2% fijada por el Banco Central Europeo, el diferencial solo puede explicarse por la solvencia relativa que el mercado atribuye a cada deudor. Cuando sube, empeora la confianza en la política fiscal. Cuando baja, ocurre lo contrario.

Los números de 2026 son elocuentes. El promedio español se sitúa en 46 puntos básicos, frente a los 76 de Francia y los 78 de Italia. Italia y Francia pugnan ahora por evitar ser el peor de los grandes, una disputa impensable hace una década. La tendencia tampoco invita a la complacencia: la prima española se mantiene estable o a la baja, mientras las de sus vecinos siguen subiendo.

Cabe recordar de dónde venimos. Antes de la quiebra de Lehman Brothers, en septiembre de 2008, la prima española promediaba apenas 15 puntos básicos. Italia rondaba los 28 y Francia los 9. En agosto de 2005 España llegó a registrar un spread negativo frente a Alemania, el único episodio de este tipo en toda la historia del euro. Francia e Italia nunca lo han vivido.

España paga hoy por su deuda la mitad del diferencial que exige Francia, una inversión de jerarquías que el mercado no había visto en veinticinco años de euro.

El pico llegó en el verano de 2012, con medias mensuales por encima de los 520 puntos básicos y episodios puntuales que rebasaron los 600. Coincidió con el rescate del sector financiero español. Italia había tocado techo nueve meses antes, en noviembre de 2011, lo que precipitó la salida de Berlusconi. Francia marcó máximos en esas mismas fechas, pero con un pico de solo 154 puntos.

Las tres grandes agencias confirman la mejora del rating soberano

El mercado movió ficha primero. Las agencias fueron detrás. Desde 2018, Standard & Poor’s ha mejorado la nota de la deuda española en tres ocasiones, desde BBB+ hasta A+. Moody’s lo ha hecho en dos escalones, de Baa2 a A3, y Fitch-IBCA ha pasado de BBB+ a A. La secuencia se aceleró sobre todo a partir de 2025, en paralelo a la caída del diferencial.

La mejora del rating tiene un efecto directo sobre el coste de financiación. Cuanto más alta es la calificación, menor es la prima que exigen los inversores institucionales y menor el interés que el Estado paga por colocar deuda. Ese ahorro se traslada, con cierto retardo, al coste que soportan las empresas cuando salen a buscar financiación. De ahí que la evolución de la prima acabe notándose también en las bolsas. Consulta el detalle en la página de S&P Global Ratings.

deuda soberana española

De los 600 puntos de 2012 a la normalidad de 2026

Hay una lectura más profunda que la foto fija. La prima española no solo se ha despegado de la italiana: lo ha hecho de forma estructural, y ese es el verdadero cambio de régimen. Desde 2016, y con más fuerza tras la pandemia, el diferencial español adoptó una tendencia decreciente mientras los de Francia e Italia oscilaban o subían. En 2024, por primera vez en casi dos décadas, la prima francesa superó a la española de forma sostenida.

A mi juicio, ese vuelco no refleja que España se haya vuelto virtuosa de la noche a la mañana. Refleja que el mercado ha dejado de castigar un déficit que antes daba por insostenible y que ahora compara con el deterioro fiscal de París y Roma. La ratio de deuda pública española sigue siendo elevada, pero la senda importa más que el nivel. Y la senda, hoy, apunta hacia abajo.

Queda riesgo. El primer foco está en el crecimiento: buena parte del diferencial se sostiene sobre un PIB que avanza por encima del de sus vecinos. Si ese motor se apaga, la prima tendrá menos margen para seguir bajando. El segundo foco es el déficit estructural, que el país no ha cerrado y que la mejora cíclica de los ingresos ha ido tapando. Reconozco cierta incertidumbre aquí: sin una consolidación fiscal creíble, el nivel actual de 46 puntos se sostiene, pero difícilmente se comprime más.

El hito a seguir es la próxima ronda de revisiones de rating y las subastas del Tesoro del cuarto trimestre. Si S&P mantiene la perspectiva estable y España coloca deuda a tipos aún más bajos, la foto habrá madurado. Si la prima repunta hacia los 60 puntos, sabremos que el descenso tenía más de ciclo que de estructura.

Veredicto Merca2

Cotización al cierre o apertura: La prima de riesgo cerró en la zona de los 46 puntos básicos, el nivel más bajo entre las grandes economías del euro. El bund alemán sigue siendo la referencia: cada punto que cede el diferencial abarata la siguiente subasta del Tesoro.

Clave técnica: El umbral a vigilar son los 60 puntos básicos. Mientras la prima se mantenga por debajo, la tendencia decreciente que arrancó en 2024 sigue intacta. Una ruptura al alza devolvería el diferencial a la zona que separaba a España de Francia antes de ese año.

Apunte macro: España compite hoy con Francia e Italia por el liderazgo de la deuda periférica, con un promedio de 46 puntos frente a 76 y 78. La mejora del rating -S&P en A+, Moody’s en A3 y Fitch en A- reduce el coste de financiación del Estado y, por extensión, el de las empresas españolas.

Repsol supera los 30 euros por acción con una subida del 3% tras estrenar su nuevo marco laboral

Repsol supera por primera vez los 30 euros por acción, con una subida del 3% en la sesión, tras firmar ayer su nuevo marco laboral con los sindicatos CCOO y UGT.

Los títulos de la petrolera cotizaban en 30,72 euros media hora después de la apertura, un avance del 3,05% respecto al cierre previo que marca un máximo histórico, según los datos de mercado recogidos por El Periódico de la Energía. Es una de las mayores subidas del Ibex 35 en la jornada.

Repsol encabeza las subidas del selectivo español en una sesión de signo mixto, mientras el mercado digiere la evolución del crudo y el rumbo de la política monetaria del BCE. La petrolera es el valor más revalorizado del índice en el acumulado anual.

El rally del año: un 99% y el Brent en 100 dólares

La revalorización de Repsol en lo que va de ejercicio alcanza el 99%, la más elevada de todo el Ibex 35. El motor no es otro que el precio del crudo.

El Brent, referencia en Europa, se sitúa en torno a los 100 dólares por barril, impulsado por la guerra entre Rusia y Ucrania y por la tensión entre Estados Unidos e Irán. Hace cerca de un año, en octubre de 2025, el barril llegó a tocar los 126 dólares.

El nivel de los 30 euros tiene una carga simbólica y técnica. Es un umbral redondo que el valor no había tocado nunca y que, una vez superado, suele comportarse como referencia psicológica para el mercado.

El volumen negociado también acompaña. Las subidas de Repsol se producen con un interés comprador sostenido, el mismo que ha llevado al valor a duplicar su capitalización en menos de un año.

La subida hasta los 30 euros no responde solo al crudo: el acuerdo laboral retira presión sindical y da visibilidad a la masa salarial hasta 2028.

Qué incluye el XI Acuerdo Marco con CCOO y UGT

El texto, con efectos desde el 1 de enero de 2025 y vigencia hasta el 31 de diciembre de 2028, se aplica a unos 14.000 trabajadores en España. Garantiza la actualización de las tablas salariales conforme al IPC real anual e incorpora medidas para mejorar la conciliación de la vida profesional y personal.

Repsol Bolsa

Entre las novedades destaca la ampliación de la jornada intensiva, que se prolongará desde el 1 de junio hasta el 30 de septiembre, añadiendo alrededor de tres semanas a la hasta ahora vigente. El acuerdo refuerza también el compromiso con el empleo de calidad, la flexibilidad laboral, la inclusión, y el bienestar de los empleados.

Además, ante el sólido desempeño de los negocios durante 2026, la compañía abonará una cantidad no consolidable equivalente al 3% del salario anual de referencia a efectos de retribución variable en cada una de las sociedades incluidas en el acuerdo marco.

Por qué Repsol se desmarca de Iberdrola, Naturgy y Endesa

La lectura del mercado es clara. Repsol es una petrolera integrada y su cotización está mucho más expuesta al crudo que la de las grandes utilities del Ibex. Iberdrola, Naturgy y Endesa cotizan en función del marco regulatorio y de los precios eléctricos, no del barril. Ese diferencial explica que Repsol lidere las subidas del índice mientras el resto del sector energético avanza a otro ritmo. La correlación del valor con el crudo es la más alta del selectivo español.

El acuerdo laboral añade un argumento menos visible. Fija la revisión salarial al IPC real anual, lo que traslada al balance el riesgo de una inflación persistente, pero también elimina la incertidumbre de un conflicto sindical en pleno ciclo alcista del crudo. Para los inversores institucionales, gestoras como BlackRock o Vanguard, presentes en el accionariado de las grandes cotizadas españolas, esa previsibilidad tiene valor. El acuerdo se extiende hasta 2028 y cubre el actual ciclo de inversión del grupo.

Conviene matizar el entusiasmo. A 30 euros, el valor descuenta un escenario de Brent sostenido en los 100 dólares. Si el crudo corrige y los beneficios se ajustan, la prima de la acción se estrecha. El precedente de 2022 es elocuente: las petroleras europeas multiplicaron sus beneficios con el barril disparado y, cuando el precio se normalizó, la Bolsa devolvió parte del terreno ganado. Repsol ya ha recorrido ese ciclo.

La CNMC vigila el perímetro regulado del grupo y la CNMV supervisa su comunicación al mercado, dos frentes ajenos al catalizador que mueve hoy al valor: el crudo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del Brent en torno a los 100 dólares y el detalle económico del XI Acuerdo Marco, con la revisión salarial atada al IPC real hasta diciembre de 2028.
  • Reacción del valor: Repsol cotiza en máximos históricos y el mercado descuenta un crudo sostenido; una corrección del barril pondría a prueba el rally del 99% acumulado en el año.
  • Precedente sectorial: El ciclo de 2022 mostró que las petroleras europeas suben con el crudo y corrigen cuando se normaliza, un patrón que Repsol ya ha recorrido.

Madrid licitará antes de fin de año la tercera fase de Suma Vivienda y amplía el suelo público residencial

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Madrid licitará antes de fin de año la tercera fase de Suma Vivienda, su plan de alquiler asequible sobre suelo municipal, según ha anunciado el delegado Álvaro González en The District.
  • ¿Quién está detrás? El Área de Gobierno de Políticas de Vivienda del Consistorio y EMVS Madrid, que ceden el terreno en derecho de superficie y dejan la construcción y la gestión en manos privadas durante décadas.
  • ¿Qué impacto tiene? Amplía el stock de alquiler asequible en Los Ahijones y Los Berrocales y abre una ventana comercial para promotoras y constructoras especializadas en obra industrializada.

Madrid licitará antes de fin de año la tercera fase de Suma Vivienda, el plan municipal de alquiler asequible sobre suelo público. El delegado de Políticas de Vivienda, Álvaro González, lo ha anunciado en The District y ha situado en 2.200 las viviendas ya comprometidas en Los Ahijones y Los Berrocales.

Qué pone Madrid en el mercado y con qué plazos

El programa Suma Vivienda arrancó en septiembre de 2024 con una fórmula que el Ayuntamiento de Madrid repite sin aspavientos: ceder suelo público en derecho de superficie —la facultad de construir y explotar un inmueble sobre terreno ajeno durante un plazo pactado— para que la inversión privada levante y gestione alquiler asequible. La primera fase se cedió a 65 años; la segunda, a 70.

Los números explican la prisa. Madrid absorbe unos 80.000 nuevos habitantes al año, que exigen del orden de 30.000 viviendas adicionales. Las dos primeras fases de Suma Vivienda suman 2.200 inmuebles, lejos de esa demanda anual.

González reconoció que la vivienda nueva se atasca siempre en el mismo punto triple: el suelo, las reglas, y el tiempo. En el primero, la respuesta es la cesión de terreno público en derecho de superficie; en el segundo, reclamó marcos normativos que perduren; en el tercero, la apuesta es la construcción industrializada.

EMVS Madrid completó su primer edificio público en madera con sistemas industrializados en 17 meses. El Consistorio impulsa ya cerca de 800 viviendas con estas técnicas. La lógica es financiera: menos meses de obra equivalen a menos riesgo y a un coste de financiación más bajo.

El delegado no esquivó la controversia política. Recordó que el Congreso votó una proposición de ley para prohibir que empresas y fondos compren vivienda en España. El texto no salió adelante y González lo celebró sin disimulo: ‘En Madrid defendemos exactamente lo contrario’, dijo.

Madrid ha convertido la cesión de suelo público en su bandera residencial, pero el modelo depende de que las promotoras acepten plazos de 70 años y rentas tasadas.

El aval de Bruselas y el hueco de las rentas medias

González enmarcó estas herramientas en lo que llama el Modelo Madrid, que a su juicio coincide con las recomendaciones aprobadas este mes por la Comisión Europea para acelerar la oferta en zonas tensionadas: mantener la propiedad pública del suelo con instrumentos de largo plazo, impulsar la prefabricación y atraer capital privado mediante la colaboración público-privada.

El flanco más desatendido, según el delegado, es el de las rentas medias: hogares que no acceden a la vivienda protegida pero tampoco alcanzan los precios libres. La nueva línea municipal de alquiler asequible para ese perfil recibió más de 100 solicitudes por cada vivienda ofertada. El Ayuntamiento ampliará esa oferta e incorporará una línea de alquiler con opción a compra.

Queda la duda de si el impulso llega a tiempo. El programa arrancó en 2024 y ahora anuncia su tercera fase sin fecha cerrada más allá de ‘antes de fin de año’. En un mercado que necesita 30.000 viviendas al año, cada trimestre pesa.

La Ficha del Inversor

La métrica que manda en Suma Vivienda no es el precio por metro cuadrado, sino el plazo y la renta tasada. El promotor no compra el suelo: lo recibe en derecho de superficie durante 65 o 70 años. Ese ahorro en la partida de suelo —que en una promoción libre suele pesar entre el 20% y el 30% del coste total— es lo que hace viable a un inquilino con renta moderada.

De cara a los próximos meses, la clave es si la tercera licitación replica las condiciones de las anteriores. Un Euríbor más contenido mejora la ecuación financiera de proyectos a 70 años. La demanda institucional de residencial en renta sigue firme, pero los fondos exigen reglas estables.

El perfil al que interpela la operación es doble. Por un lado, constructoras y promotoras medianas especializadas en obra industrializada, que encuentran en el suelo cedido una barrera de entrada más baja. Por otro, inversores patrimoniales que buscan rentas estables en un activo de larga duración.

Conviene recordar que el modelo no es nuevo: la EMVS lleva dos décadas cediendo suelo en derecho de superficie, y el antecedente inmediato son las primeras fases de Los Ahijones y Los Berrocales. El riesgo es de ejecución. Cada retraso encarece la financiación. La próxima ventana crítica será la publicación de los pliegos antes de que acabe el año.

Un objeto del tamaño de una ballena excava un nuevo cráter lunar irrepetible

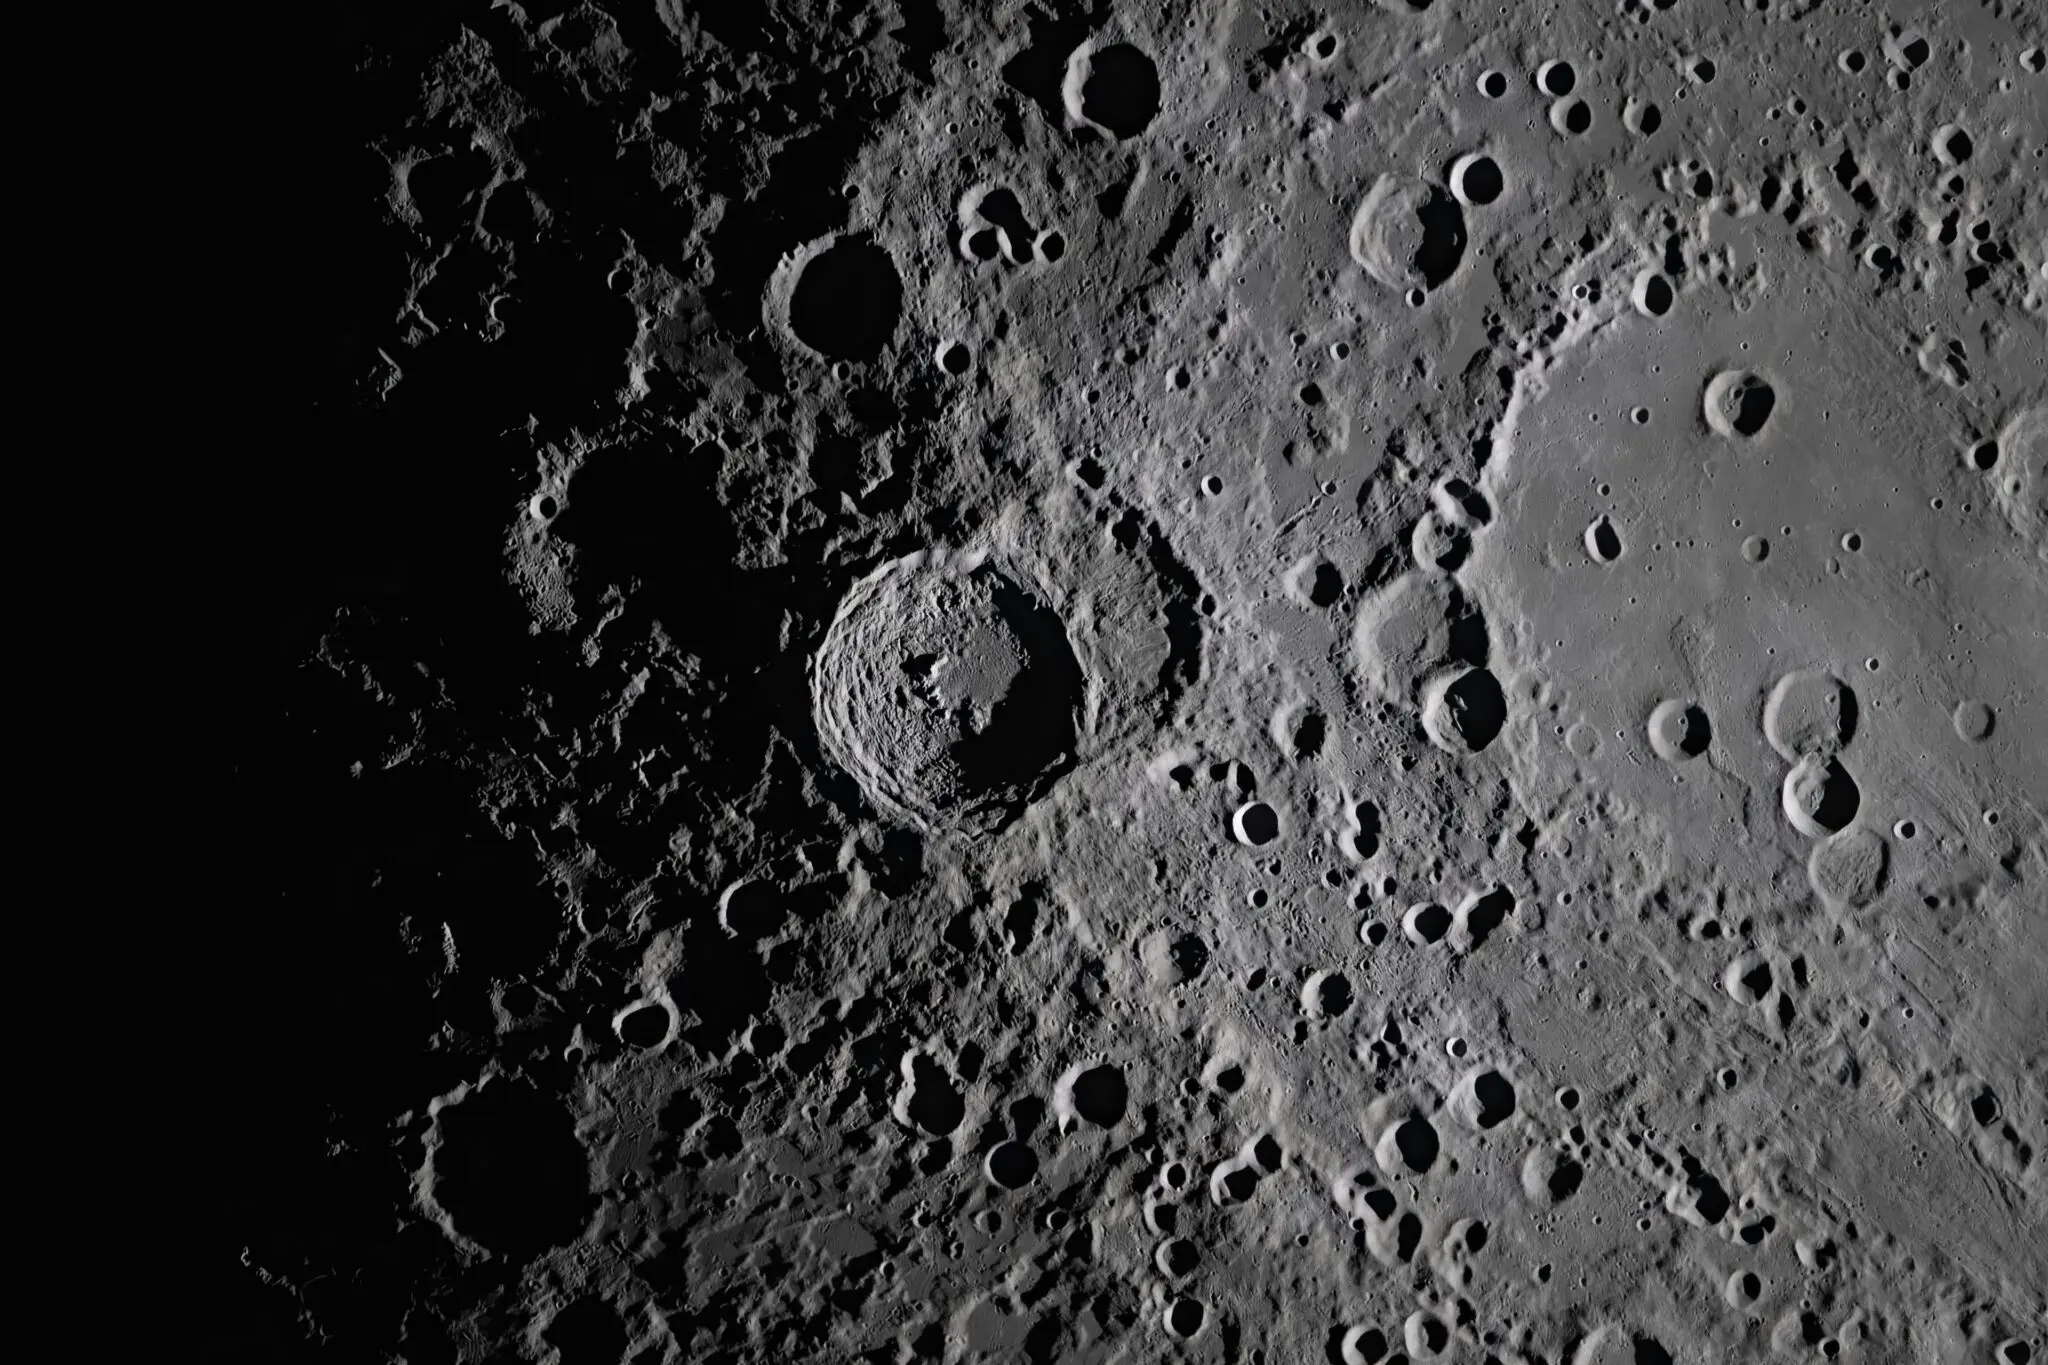
Un objeto del tamaño de una ballena jorobada excavó un nuevo cráter lunar en algún momento entre abril y mayo de 2024. Nadie lo vio caer. Lo que existe es la secuencia del antes y el después: el Lunar Reconnaissance Orbiter (LRO) de la NASA fotografía la superficie de la Luna cada mes, y en ese seguimiento rutinario apareció, de pronto, un agujero que antes no estaba allí.

La imagen se ha publicado hoy, 23 de septiembre de 2026, como Astronomy Picture of the Day de la NASA, con las dos instantáneas del mismo terreno enfrentadas, tal y como recoge la ficha oficial del APOD. El cráter lleva el nombre de McGetchin, el científico lunar de la era Apolo al que se ha querido homenajear, y su diámetro equivale al ancho de dos campos de fútbol. El impacto lo firmó una roca de entre 10 y 20 metros.

Un impacto que la Luna solo sufre una vez cada 132 años

Esa es la cifra que da la NASA, y la que convierte el hallazgo en algo más que una anécdota: los cráteres de este tamaño aparecen una vez cada 132 años en toda la superficie lunar. El último episodio comparable habría ocurrido a finales del siglo XIX, cuando ningún telescopio orbitaba la Luna ni nadie fotografiaba su suelo con regularidad. En 2024 sí había alguien mirando.

Aquella roca llegó a velocidad orbital, sin atmósfera que la desintegrara antes de tocar suelo. Ahí está la diferencia con la Tierra. Un objeto de 10 o 20 metros que se dirigiera hacia nuestro planeta tendría muchas probabilidades de romperse en el aire y dejar apenas una estela luminosa, como ya ha ocurrido con otras rocas de tamaño similar. En la Luna no hay filtro: el proyectil llega íntegro y, en un instante, desplaza más material del que cabría imaginar.

Cómo se caza un cráter que nadie vio formarse

cráter McGetchin

El mérito es del programa de monitorización mensual del LRO. La sonda fotografía la misma franja de terreno con la misma cámara y desde el mismo ángulo, así que cualquier cambio salta a la vista al comparar dos pasadas. En este caso, la comparación dejó al descubierto un cráter brillante donde antes había una superficie uniforme. La ventana del impacto —abril o mayo de 2024— es tan ancha porque el paso de la sonda no es diario: con una cadencia semanal, la fecha sería mucho más precisa.

La segunda pista llegó del calor. La imagen térmica reveló una gran mancha fría alrededor del cráter, que seguía caliente. La explicación es contraintuitiva: el golpe removió el regolito, la capa de polvo y sedimento suelto que cubre la Luna, y lo dejó menos compacto. Ese material esponjoso retiene peor el calor que el terreno intacto, de modo que la zona removida se enfría antes. El efecto se extiende mucho más allá del agujero visible.

El cráter se aprecia a simple vista, pero el verdadero hallazgo es todo el terreno removido alrededor, que todavía se enfría más rápido que el resto.

Lo que el polvo removido enseña sobre el terreno que pisarán las próximas misiones

Un impacto así funciona como un experimento natural con condiciones conocidas. Se sabe, con un margen razonable, de qué tamaño era el proyectil y en qué ventana de semanas golpeó. Se puede medir el cráter y, sobre todo, cuánto terreno se alteró alrededor. Ese paquete completo, con causa estimada, efecto medido y testigos del antes y el después, es difícil de reunir para un evento único: los modelos que calculan cómo se redistribuye el regolito a lo largo de siglos acaban de recibir un caso real con el que compararse.

La cautela, eso sí, es obligatoria. El tamaño del objeto no se ha medido: se deduce del diámetro del cráter, y esa conversión depende de la velocidad y del ángulo de entrada, dos variables que nadie registró. La fecha tampoco es exacta, solo una horquilla de varias semanas. Falta además una confirmación independiente, porque no existe una red sísmica permanente en la Luna desde que los instrumentos del programa Apolo dejaron de transmitir a finales de los años setenta. El golpe quedó documentado por las imágenes y por nada más.

Hay una escala que ayuda a dimensionarlo. El regolito lunar se ha formado durante miles de millones de años a base de micrometeoritos y radiación solar. Es un polvo fino, anguloso y abrasivo, más parecido a la arena que sale de una cantera que a la arena de playa, porque nunca ha pasado por el agua ni por el viento. Cuando algo grande lo golpea, no se limita a abrir un hueco: levanta una corona de material suelto alrededor que altera la manera en que ese suelo responde al calor durante mucho tiempo.

La lección se extiende más allá de la geología lunar. Sin atmósfera que la proteja, la superficie lunar conserva durante muchísimo tiempo la huella de lo que la golpea. Cada cráter nuevo es una marca en un cronómetro: conociendo cuántos impactos de cierto tamaño se producen por siglo, se puede estimar la edad de terrenos enteros a partir de la densidad de agujeros que los cubren. Un dato real sobre la frecuencia de estos sucesos vale mucho para calibrar ese reloj.

Lo que viene es más seguimiento. El LRO mantiene su calendario mensual, así que este cráter seguirá fotografiándose y su firma térmica se irá apagando hasta fundirse con el fondo. La próxima vez que aparezca un agujero nuevo en la comparación de dos pasadas, el procedimiento ya estará rodado. Quien quiera seguir estas imágenes tiene cita diaria: el archivo de Astronomy Picture of the Day se está mudando desde su dirección histórica al portal de ciencia de la NASA. Reconozco que, cada vez que aparece una historia así, miro el cielo con algo más de gratitud.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un cráter lunar de formación reciente, con el ancho de dos campos de fútbol, excavado por un objeto de entre 10 y 20 metros.
  • Dónde: en la superficie de la Luna, en la franja que el Lunar Reconnaissance Orbiter revisa cada mes.
  • Institución responsable: NASA, con el Goddard Space Flight Center y la empresa Intuitive Machines; difusión a través de Astronomy Picture of the Day.
  • Cuándo: el impacto se produjo entre abril y mayo de 2024; las imágenes del antes y el después se difundieron el 23 de septiembre de 2026.
  • Impacto a futuro: ofrece un caso real para modelizar cómo los impactos remueven el regolito y cómo evoluciona la superficie lunar.

Idealista desmonta el mito de las placas solares en invierno: así encarece la factura un mal cálculo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista desmonta el mito de que las placas solares dejan de producir en invierno y advierte del sobrecoste de dimensionar mal la instalación.
  • ¿Quién está detrás? La analista Kristine Zagame (EnergySage), el Departamento de Energía de Estados Unidos y el NREL, que cifra la degradación por debajo del 1% anual.
  • ¿Qué impacto tiene? Lo que encarece la factura no es el frío, sino un cálculo previo erróneo de orientación, inclinación y sombras.

Las placas solares en invierno siguen produciendo con luz, y un mal dimensionamiento encarece la factura eléctrica del hogar durante años. Idealista ha salido al paso de una creencia extendida entre los propietarios españoles: que la fotovoltaica ‘se apaga’ con el frío. Los datos dicen lo contrario.

La confusión arranca de una asociación automática: más calor, más producción. La analista energética Kristine Zagame, de la plataforma EnergySage, sostiene que el aire frío puede mejorar ligeramente la eficiencia del panel, siempre que haya horas de sol. El Departamento de Energía de Estados Unidos lo confirma: la fotovoltaica genera en las cuatro estaciones.

Por qué el frío no apaga las placas y qué mide de verdad un panel

Las células fotovoltaicas trabajan con la luz que reciben, no con la temperatura ambiente. Un día invernal, frío y despejado, permite generar electricidad sin problema. La radiación que llega al panel es la que determina su capacidad de producir, no que fuera hagan 5 o 35 grados.

Trabajar a menor temperatura reduce ciertas pérdidas internas del módulo. El frío, por sí mismo, no es un problema. Eso sí, la condición indispensable es que el panel reciba luz, directa o difusa. Sin sol no hay conversión; con sol y aire frío, el panel rinde cómodo.

Conviene separar dos conceptos que el propietario mezcla. La eficiencia es la capacidad de convertir la luz en electricidad; la producción es la suma de esa conversión a lo largo del día. En invierno puede haber buena eficiencia, pero hay menos horas de sol disponibles.

El panel no se apaga con el frío: se apaga cuando la nieve lo tapa o cuando el tejado nunca recibió la radiación que el vendedor prometió.

Vivir en zona de nevadas no inhabilita la fotovoltaica doméstica. El obstáculo real es otro: una capa de nieve que cubra el panel bloquea la radiación y, mientras dura, la producción cae. Es un efecto temporal y puramente óptico. Cuando la nieve se retira, el panel vuelve a trabajar con normalidad.

La otra duda es la vida útil. El Photovoltaic Lifetime Project, del National Renewable Energy Laboratory (NREL) de Estados Unidos, apunta a pérdidas inferiores al 1% anual en condiciones normales. Décadas de servicio con una curva de producción que desciende despacio.

El sobrecoste de dimensionar a ojo: dónde se pierde el ahorro

El error que encarece la factura no está en el termómetro, sino en el cálculo previo. Dimensionar pensando solo en los meses calurosos lleva a descartar tejados que rinden o a sobredimensionar sistemas cuyo excedente se vierte al mercado. En España, con el autoconsumo ya asentado en el parque residencial, ese desajuste se nota cada mes.

La orientación de la cubierta condiciona la radiación anual. La inclinación, combinada con la trayectoria solar de cada estación, ajusta el ángulo de incidencia. Y las sombras de árboles o edificios pueden pesar más que cualquier consideración térmica. El termómetro es el factor menos relevante de de la ecuación, como recuerdan las guías de autoconsumo del IDAE: primero se mide el tejado, después se elige el panel.

Hay un matiz que el propietario pasa por alto. Un sistema bien dimensionado no solo baja la factura: también mejora la calificación del certificado energético de la vivienda. En un mercado donde ese documento pesa cada vez más en la tasación y en la negociación de una compraventa, el efecto va más allá del ahorro mensual.

La fotovoltaica no es una tecnología estacional: es una tecnología de luz. El invierno no la anula; plantea otro escenario que, bien diseñado, sigue sumando kilovatios hora al autoconsumo. El problema nunca fue diciembre. Fue el presupuesto firmado en junio con números de folleto.

La Ficha del Inversor

La métrica que resume esta pieza no es el precio del panel, sino la producción anual estimada sobre la que se calcula la amortización. Un sistema mal dimensionado puede alargar el retorno varios años sin que el propietario lo note hasta la primera revisión. La referencia la da el NREL: menos del 1% de pérdida anual, una curva lo bastante plana como para que el desajuste venga del diseño.

En los próximos seis meses, con el otoño avanzando y las horas de luz recortándose, la producción diaria caerá de forma natural. No es un fallo del equipo. La lectura es de estabilización: si la instalación se dimensionó bien, el autoconsumo seguirá cubriendo una parte estable de la demanda invernal.

El perfil al que interesa este análisis es doble. Por un lado, el propietario con tejado propio que valora instalar y quiere evitar el sobrecoste de un sistema sobredimensionado. Por otro, el inversor en alquiler residencial que entiende el certificado energético como un activo: una vivienda con buena calificación se coloca antes y sostiene mejor el precio. La advertencia vale para ambos. La diferencia entre un buen retorno y una factura encarecida está en el estudio previo, no en la marca del módulo.

Meta dispara un 11,47% sus acciones y encara máximos con su IA Muse

Las acciones de Meta se dispararon un 11,47% en la sesión del lunes. El detonante tiene nombre propio: Muse, el agente de inteligencia artificial que la compañía lanzó a principios de mes y que ya encabeza el ranking de aplicaciones gratuitas de Apple.

El volumen refuerza la tesis. Se negociaron más de 110 millones de títulos, una cifra muy por encima de la media habitual del valor, y la capitalización bursátil sumó miles de millones en apenas unas horas, según recogen Yahoo Finance y Expansión. No es ruido de una sola jornada: es dinero institucional moviéndose.

La compañía que dirige Mark Zuckerberg vuelve así al centro del relato inversor, tras meses en los que el mercado premió a otras cotizadas tecnológicas con más exposición directa al negocio de los semiconductores. Meta recordaba estos días que su negocio principal, la publicidad digital, sigue generando caja, y que la inteligencia artificial puede ser tanto un coste como una palanca de ingresos.

Muse coloca a Meta en cabeza de las apps gratuitas

Pocas señales convencen tanto a un inversor de crecimiento como ver un producto propio escalar sin un gasto de adquisición visible. Muse lo ha logrado: en cuestión de semanas se ha situado en lo más alto de las aplicaciones gratuitas de la App Store, de acuerdo con los datos que maneja el mercado.

Para un analista de renta variable, eso significa distribución. Y para Meta, un canal directo hacia el usuario final que puede monetizar vía publicidad, suscripciones o servicios vinculados. La historia reciente de la compañía demuestra que Meta sabe convertir audiencias masivas en ingresos recurrentes, algo que conviene tener presente antes de tratar Muse como una simple anécdota.

Una app en lo más alto del ranking de Apple no es un producto: es una opción de compra sobre el próximo ciclo publicitario de la compañía.

Ruptura técnica: los 796,25 dólares, a tiro

Lo ocurrido en el gráfico no es menor. Los 796,25 dólares marcan el máximo histórico que el valor alcanzó en agosto del año pasado, y la sesión del lunes ha dejado a Meta a las puertas de ese nivel. Antes, el precio rompió por la parte superior un triángulo simétrico de más de dos años, con máximos decrecientes y mínimos crecientes.

Una ruptura de esas características, acompañada de un volumen elevado, tiene implicaciones alcistas para el medio y el largo plazo. Si el valor supera la resistencia de sus máximos históricos —mejor en velas semanales que en diarias—, los analistas técnicos hablarán de subida libre absoluta. En el argot del mercado no existe señal de fortaleza mayor que esa.

El otro dato que sostiene el escenario es el estado de los osciladores mensuales. Con siete sesiones aún por delante para cerrar la vela de septiembre, las lecturas de sobreventa mensual dejan margen a que las alzas tengan continuidad, con sus lógicas correcciones contratendencia por el camino.

Un rally con la IA como telón de fondo

Nada de esto se entiende fuera del tablero en el que compite Meta. La carrera por la inteligencia artificial ha dejado de ser una promesa a futuro y se ha convertido en el principal criterio con el que el mercado valora a las grandes tecnológicas. Quien no muestra producto, no sube.

La historia de los últimos años ofrece un precedente útil. Cuando la compañía anunció su gran apuesta por el metaverso, el mercado castigó el valor con dureza por poner el foco en una inversión de retorno incierto. Con la IA, en cambio el guion se ha invertido: cualquier señal de tracción real —un ranking, una cifra de usuarios, un lanzamiento— se traduce en subidas inmediatas. La diferencia está en que aquí el usuario ya existe y la monetización tiene un camino conocido.

Conviene señalar, eso sí, el riesgo. La valoración de Meta exige que la IA deje de ser un coste y empiece a facturar. Muse, de momento, es gratis. Convertir un éxito de descargas en ingresos recurrentes llevará varios trimestres, y el mercado no siempre tiene paciencia. Meta publica sus resultados y su información para inversores a través de su página de relaciones con inversores, y ahí estará la próxima prueba de fuego.

La referencia a seguir está clara: los máximos de 796,25 dólares. Superarlos con volumen confirmaría que la ruptura tiene fondo, y no solo forma. Por debajo, cada corrección será una prueba de si el mercado cree en Muse o solo lo ha celebrado como titular de temporada.

Los inversores extranjeros ya controlan el 50,4% de la Bolsa española: récord histórico

Los inversores extranjeros ya controlan el 50,4% de las acciones cotizadas en España, el nivel más alto de toda la serie histórica. Nunca antes el capital internacional había superado la mitad del mercado español.

El dato procede del último informe de BME sobre la estructura de propiedad de las sociedades cotizadas, que toma el cierre de 2025 como referencia para el conjunto del parqué y junio de 2026 para el detalle de la inversión institucional. La estadística cruza por primera vez la barrera del 50% y deja a los inversores nacionales en minoría dentro de su propio mercado.

BlackRock, Vanguard y Capital Group encabezan la inversión extranjera

Tres gestoras concentran el grueso del dinero. BlackRock acumula 46.560 millones de euros; Vanguard, 38.295 millones, y Capital Group, 15.227 millones. Entre las tres suman 100.083 millones de euros, un 43,4% más que en marzo de 2025, según las cifras que recoge el informe de BME.

Son, en buena medida, fondos indexados y carteras de gestión pasiva, y eso cambia la naturaleza del accionista. Su presencia no depende de una tesis sobre tal o cual compañía, sino del peso de España en los índices internacionales. Cuando ese peso sube, entra dinero; cuando baja, sale, con independencia de los resultados de las empresas afectadas.

La consecuencia se ve en las juntas de accionistas, donde las tres gestoras votan con criterios de gobernanza cada vez más homogéneos, y en el mercado secundario, donde su peso explica buena parte de la liquidez del IBEX 35. También en el coste de financiación: una base inversora internacional amplia tiende a comprimir la prima de riesgo que se exige a las compañías cotizadas.

Las familias españolas recuperan terreno y firman máximos de cuatro años

Al otro lado del balance, las familias elevan su participación hasta el 16,7% del capital cotizado, el nivel más alto en cuatro años. Lo hacen después de haber marcado un mínimo el ejercicio anterior, un movimiento que rompe la tendencia de retirada que se había consolidado en los últimos ejercicios.

La mitad de la Bolsa española ya se decide en gestoras extranjeras que no compran empresas: compran índices.

De los 32,9 puntos que quedan hasta el 100%, una parte corresponde a inversores institucionales residentes y a la autocartera de las propias compañías. La comparación entre el 50,4% extranjero y el 16,7% de los hogares españoles mide, mejor que cualquier discurso, quién decide de verdad en el parqué.

Una Bolsa mitad ajena: más liquidez y más dependencia

Conviene recordar de dónde venimos. La presencia internacional en el parqué español se construyó a lo largo de tres décadas, desde las privatizaciones de los noventa hasta la entrada masiva de fondos tras la crisis de deuda de 2012. Aquel flujo fue una señal de confianza en plena tormenta financiera. El 50,4% actual es otra cosa: la foto de una integración que ya no tiene vuelta atrás.

Por el lado del minorista, el regreso del inversor particular se apoya en dos resortes conocidos: la búsqueda de dividendo y el atractivo del parqué frente al depósito bancario. El 16,7% de las familias no compensa el 50,4% extranjero, ni de lejos, pero rompe la sequía del pequeño accionista y da algo de contrapeso doméstico a decisiones que se toman fuera de casa.

El récord tiene una cara amable. Una base inversora profunda reduce el coste del capital de las cotizadas, sostiene la liquidez diaria, y permite colocar ampliaciones con descuentos menores. La cara incómoda es de gobernanza y de estabilidad. Concentrar medio mercado en tres gestoras que replican índices implica que el voto se decide por criterios globales, no por el proyecto industrial de cada empresa. Y el dinero que entra por peso en un índice puede salir con la misma facilidad con la que llegó: basta una revisión de MSCI o una rotación hacia otra zona económica para que la foto cambie de un trimestre a otro.

La próxima temporada de juntas, en la primavera de 2027, y el informe de BME con el cierre de 2026 permitirán comprobar si las familias siguen ganando terreno o si el récord del 50,4% se queda como una estación de paso.

Más de 450 inscritos en el Vodafone Lab Café para aplicar la inteligencia artificial en la empresa

Más de 450 personas se ha inscrito para participar en el Vodafone Lab Café que dedica su edición de mañana a aplicar la inteligencia artificial en la empresa. El encuentro se celebra en Vodafone Plaza (Madrid) con Anas Andaloussi, emprendedor y CEO de UDIA, que compartirá su experiencia en el lanzamiento de proyectos de IA desde un enfoque práctico y pensado para empresas que quieren dar este paso. También se podrá seguir en directo desde la web: 5º Vodafone Lab Café: Los desafíos de la IA hoy

La sesión abordará cuatro cuestiones clave: cómo empezar un proyecto de IA, qué errores evitar desde el primer momento, cómo trabajar con datos de forma eficaz y qué aspectos legales hay que tener en cuenta. El objetivo es que los asistentes salgan con ideas aplicables a su negocio desde el primer día y puedan resolver sus dudas directamente con los ponentes.

Junto a Andaloussi participarán Pablo Soto, director de Innovación de Vodafone Empresas, y Carlos Becker, director de Marketing y Desarrollo de Negocio de Vodafone Empresas.

“El interés que ha despertado esta sesión confirma que la inteligencia artificial ha dejado de ser una conversación de futuro para convertirse en una prioridad para las empresas. Con Vodafone Lab Café queremos ofrecer un espacio cercano y práctico para que cualquier negocio pueda empezar a aprovecharla”, señala Carlos Becker, director de Marketing y Desarrollo de Negocio de Vodafone Empresas.

Vodafone Lab Café es el ciclo de encuentros de Vodafone Empresas en el que expertos y emprendedores comparten conocimiento sobre innovación y transformación digital con empresas y profesionales.

GWM lanza siete modelos en España y se fija un 3% de cuota en dos años

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El grupo chino GWM lanzará siete modelos en España entre finales de 2026 y el primer trimestre de 2027, después de estrenar el Ora 5.
  • ¿Quién está detrás? GWM España, filial de Great Wall Motor y dirigida por José Ignacio Olazabal, con más de 40 puntos de venta abiertos o a punto de abrir.
  • ¿Qué impacto tiene? La marca aspira a un 3% de cuota en el canal de particulares y a unas 20.000 matriculaciones anuales en dos o tres años.

GWM España quiere pasar de recién llegada a actor relevante del mercado nacional en apenas dos años. El grupo chino Great Wall Motor ha anunciado el lanzamiento de siete modelos entre finales de 2026 y el primer trimestre de 2027, después de estrenar el Ora 5 y con más de 40 puntos de venta ya operativos.

La marca aspira a conquistar un 3% de cuota de mercado en el canal de particulares y a acercarse a las 20.000 unidades matriculadas en dos o tres años. Lo concretó José Ignacio Olazabal, director general de GWM España, durante la presentación nacional del nuevo SUV compacto: ‘Hemos llegado para quedarnos para siempre’.

La ofensiva: siete lanzamientos hasta el primer trimestre de 2027

El calendario es ambicioso. A los Haval Jolion Max y Haval H7 se sumarán los todoterreno Tank 300 y Tank 500, las pick-up Poer P300 y P500 y el SUV de gran tamaño Wey G9. La marca prevé terminar de presentarlos en el primer trimestre de 2027, según explicó Olazabal.

El Ora 5 abre fuego. Es un SUV compacto de 4,47 metros con tres tecnologías de propulsión pensadas para el mismo cliente. La versión de acceso, un 1.5 de cuatro cilindros y 160 CV, arranca en 19.950 euros con campaña de lanzamiento y financiación. La variante híbrida, con 223 CV combinados, etiqueta ECO y un consumo homologado de 5,1 litros a los 100 kilómetros, parte de 22.350 euros y aspira al 75% de las ventas del modelo.

El tope de gama es eléctrico puro. Monta un motor de 204 CV y una batería de litio-ferrofosfato de 58,3 kWh, con 435 kilómetros de autonomía en ciclo WLTP que suben a 603 en uso urbano. Lleva etiqueta CERO de la DGT y se vende desde 23.950 euros, con anticipo de las ayudas públicas. La marca espera que represente más del 10% de las entregas del Ora 5.

GWM no llega a vender un coche, sino a construir un mercado: la multienergía es el envoltorio con el que un fabricante chino desactiva la resistencia del comprador.

La apuesta es deliberada. ‘La multitecnología es la realidad del mercado español’, sostiene Olazabal, con más de veinte años en el sector y una carrera desarrollada en buena parte en Hyundai España. Cuatro de cada diez españoles compran un SUV compacto, el segmento donde la marca quiere pelear.

Una red de 100 puntos y el pulso con las marcas europeas

La red comercial es la otra pata. GWM cuenta con más de 40 puntos de venta con exposición y taller, prevé cerrar 2026 con 50 y una cobertura superior al 80% del territorio, y se marca los 100 concesionarios en 2027. El centro logístico de Azuqueca de Henares (Guadalajara) refuerza el recambio, un punto históricamente débil de las marcas chinas recién aterrizadas.

La ofensiva llega a un mercado saturado. GWM coincide en el tiempo con Dongfeng, que acelera en España con cuatro modelos, y con una marea de nuevas enseñas chinas. Las marcas europeas no lo ven como una amenaza lejana: el Ora 5 ataca de lleno el segmento de mayor volumen. El patrocinio de la Liga Endesa, la Copa del Rey, y la Supercopa durante tres temporadas busca visibilidad y confianza.

Hoja de Ruta: Claves del Viaje

El impacto para el comprador es directo: un SUV compacto con etiqueta CERO por menos de 24.000 euros presiona a la baja los precios de un segmento donde conviven modelos como el Nissan Qashqai o el Toyota C-HR. La autonomía eléctrica, más que sobrada para el uso urbano, convierte la versión de batería en una alternativa real para quien hace pocos viajes largos.

La zona cero es la red, y no toda España por igual. La marca admite que su meta es la cobertura total del territorio, lo que concentra la expansión en capitales de provincia y áreas metropolitanas. El centro de Azuqueca de Henares centraliza el recambio, un detalle que en el día a día pesa más que cualquier folleto.

El dato que resume el envite es el 3%. GWM quiere triplicar la presencia habitual de una marca recién llegada en el canal de particulares, y para lograrlo confía en una gama que no apuesta por un único camino. Es una lectura distinta a la de quienes aterrizaron solo con eléctricos y chocaron con la lentitud de las ayudas y el despliegue de la recarga. Aquí, el gasolina de 19.950 euros hace de puerta de entrada.

El precedente invita a la cautela. La primera oleada de marcas chinas en Europa vendió precio y prometió red, y muchas se quedaron en lo primero. GWM llega con estructura logística y patrocinio deportivo pensados para lo segundo, pero su cuota y sus 20.000 unidades son una meta, no un hecho. La próxima balanza llegará con el cierre de 2026 y con las matriculaciones del primer trimestre de 2027, cuando la gama esté completa.

VCCP Spain incorpora a Nicolás Grasso como supervisor creativo para reforzar su equipo en España

VCCP Spain ha incorporado a Nicolás Grasso como supervisor creativo, un movimiento con el que la agencia refuerza su equipo creativo en España y suma un perfil con recorrido internacional en redes como Grey, Ogilvy y Heimat TBWA.

Nicolás Grasso se incorpora al equipo creativo de VCCP Spain

El nuevo supervisor creativo se integra en el equipo liderado por Beto Nahmad, Executive Creative Director de VCCP Spain, y trabajará en el desarrollo de proyectos para los clientes de la agencia. La incorporación, confirmada por la propia agencia, sitúa a Grasso en un rol de supervisión creativa y coordinación de equipos, con foco en la dirección de arte, el craft y la ejecución de las campañas.

El perfil del fichaje combina dirección de arte, creatividad y craft, tres disciplinas que la agencia considera clave para atender a a las necesidades de sus clientes desde perspectivas distintas. A ello se suma su experiencia en contenido, motion y formatos audiovisuales, un terreno en el que ha trabajado tanto desde la agencia como en proyectos propios.

El organigrama queda así: Grasso reporta al área creativa que dirige Nahmad y se suma a un equipo que la agencia describe como cada vez más sólido. El Executive Creative Director ha subrayado la versatilidad que aporta su recorrido por varios países y ciudades, según la información difundida por VCCP Spain.

El fichaje refuerza el área creativa de VCCP Spain con un perfil que suma dirección de arte, craft y experiencia internacional.

Desde la agencia se ha destacado la combinación de dirección de arte y creatividad del nuevo incorporado, así como su capacidad para abordar proyectos desde disciplinas diferentes. El propio Grasso ha señalado su interés por aportar su experiencia y seguir creciendo dentro de un equipo con talento. La rotación de perfiles senior es habitual en el sector.

La trayectoria de Nicolás Grasso: de Grey a Heimat TBWA

Antes de recalar en VCCP Spain, Nicolás Grasso ha desarrollado su carrera en agencias de España, México y Argentina. Estos son los hitos principales de su recorrido profesional:

  • Grey Buenos Aires: una de sus primeras etapas en agencias de red internacional, con trabajo para marcas globales.
  • Ogilvy Madrid: etapa en la red de Ogilvy en España, centrada en creatividad y dirección de arte.
  • Grey Barcelona, RK, Circus y PS21: distintos pasos por agencias independientes y de red, con proyectos desarrollados desde disciplinas como el contenido y el craft.
  • Media.Monks: paso por la compañía de servicios creativos y tecnológicos, con foco en producción y formatos digitales.
  • Heimat TBWA: etapa previa a su incorporación a VCCP Spain, dentro de la órbita de la red TBWA.
  • Reconocimientos: su trabajo ha recibido premios y menciones en Cannes Lions, Effie México, Effie Spain, Círculo Creativo de México, c de c España, IAB México, IAB Spain, El Sol, WINA Awards y Saniss Awards.
  • Formación y audiovisual: Máster en Motion Graphics por Trazos Madrid, con especialización en Cinema 4D, y dirección de varios fashion films en México.
  • AI Artist: en los últimos años ha incorporado la inteligencia artificial a su proceso creativo, explorando nuevas combinaciones de ideas, motion y formatos.

El movimiento se produce en un mercado creativo español en el que los perfiles senior rotan con frecuencia entre redes internacionales, agencias independientes y compañías de servicios tecnológicos. VCCP, de origen británico y con presencia en varios mercados, compite en España con grupos como Ogilvy, Grey, TBWA, DDB y McCann, además de con las agencias independientes del mercado nacional. En ese tablero, la incorporación de Grasso refuerza el área creativa de la oficina española y añade un perfil híbrido, con recorrido en dirección de arte y producción audiovisual.

fichaje supervisor creativo

Qué aporta el fichaje al equipo creativo de VCCP Spain

La incorporación de Nicolás Grasso responde a una lógica concreta del negocio creativo: la demanda de perfiles que combinen ideas, dirección de arte y ejecución técnica. Su recorrido funciona como precedente del patrón que sigue el mercado, con etapas en Grey Buenos Aires, Ogilvy Madrid, Media.Monks y Heimat TBWA, y con reconocimientos en Cannes Lions y en los Effie de México y España. Ese itinerario, con paso por redes internacionales, agencias independientes y compañías de servicios tecnológicos, es el que VCCP Spain incorpora ahora a su estructura.

El fichaje se lee en clave de refuerzo interno más que de reestructuración. VCCP Spain mantiene a Beto Nahmad al frente de la dirección creativa ejecutiva y suma un supervisor con experiencia en equipos internacionales, en un segmento donde las redes y las independientes pujan por el mismo talento. La formación en motion graphics y el uso de la inteligencia artificial en el proceso creativo conectan, además, con una tendencia extendida en las agencias: la integración de perfiles híbridos capaces de cubrir idea, producción y nuevos formatos en un mismo equipo.

📡 El Radar del Sector

  • El vacío que llena: VCCP Spain refuerza su supervisión creativa con un perfil que cubre dirección de arte, craft y producción audiovisual.
  • El reto por delante: integrar su experiencia internacional en el equipo de Beto Nahmad y trasladarla a los proyectos de los clientes de la agencia.
  • El tablero competitivo: las redes internacionales y las agencias independientes compiten por el mismo talento creativo senior en el mercado español.

Crisis del cacao: Food Brewer ya fabrica chocolate en biorreactores sin plantar un solo árbol

DW Español dedica cinco minutos a una pregunta incómoda: qué ocurrirá con el chocolate cuando la planta que lo hace posible deje de ser rentable. La respuesta que propone el reportaje no está en una plantación, sino en un tanque de acero inoxidable lleno de agua, azúcar, nutrientes y células de cacao multiplicándose. La empresa suiza Food Brewer ya fabrica cacao en biorreactores y, según el canal, el resultado no se distingue del convencional.

El punto de partida es sencillo: comemos cada vez más chocolate y el cacao no es infinito. El reportaje recuerda que el cultivo tradicional no es sostenible ni para las personas ni para el planeta, y que millones de pequeños agricultores cobran muy poco por un fruto del que apenas se aprovecha una parte. Antes de entrar en la tecnología, el vídeo subraya ese desequilibrio: la materia prima escasea y quienes la producen viven al límite.

Cómo se cultiva cacao sin plantar un solo árbol

En las instalaciones de Food Brewer el cacao no llega en sacos. El proceso arranca aislando tejidos vegetales y dándoles el entorno nutritivo óptimo para que se multipliquen. Esa es, explican desde la empresa, su verdadera especialidad: generar las condiciones ideales para que las células crezcan. Al final, el líquido del depósito se seca y se tuesta hasta convertirse en cacao en polvo. Es cultivo celular aplicado a un alimento cotidiano.

La ventaja que destaca el reportaje es logística y también ambiental. Con esta técnica se puede producir cualquier tipo de cacao sin necesidad de grandes extensiones de terreno ni de largas rutas de transporte. El cacao recorre menos kilómetros porque, en cierto modo, deja de viajar: se fabrica cerca de donde se consume.

El sabor, ese argumento que lo cambia todo

La prueba de fuego es el paladar. En el vídeo, un responsable de Food Brewer asegura que el sabor no se distingue del chocolate tradicional y añade un argumento que va más allá de la degustación: al no proceder de cultivos expuestos, el producto no arrastra contaminantes ni metales pesados. Es cacao real, insiste, obtenido de células reales. Su valoración personal es que está incluso por encima del que llega de las plantaciones.

DW Español sale a la calle en Suiza, donde el consumo medio ronda los nueve kilos de chocolate por persona y año, para comprobar qué opina el consumidor. Las reacciones que recoge el reportaje son favorables: importa que sepa bien y que sea saludable, y la sostenibilidad se percibe como un plus. Nadie pone cara de extrañeza ante la idea de un chocolate cultivado en un biorreactor.

El cacao que sale de este proceso es cacao real, de células reales: no contiene contaminantes ni metales pesados y, en nuestra opinión, es mejor que el de los cultivos convencionales.

— Food Brewer, en el reportaje de DW Español

África Occidental y el 70% del cacao mundial

El reportaje no deja que la solución tecnológica tape el problema de fondo. El 70% del cacao mundial se cultiva en África Occidental, donde el cambio climático está recortando las cosechas mientras muchos productores abandonan el cultivo porque no les compensa económicamente. En el vídeo, una segunda empresa suiza sostiene que hay que intervenir en la cadena de suministro y transformarla, y que los pequeños productores no pueden seguir trabajando como hasta ahora.

Su propuesta pasa por aprovechar mejor el fruto. Tradicionalmente solo se usan las semillas, en torno al 25% de la fruta, y el resto —cáscara y pulpa— se desecha. Esta compañía compra esa materia prima que antes se tiraba a agricultores de la región para elaborar jugos y otros derivados. Menos desperdicio y más ingresos para quien cultiva.

Un producto experimental que aún no se puede vender

Llega aquí el matiz que el vídeo no esconde. Food Brewer trabaja con un producto experimental que todavía no ha recibido el visto bueno regulatorio. La empresa habla de producir 50.000 veces más cacao en la misma superficie que se cultiva hoy y a un coste menor, pero las preguntas sobre cuándo podrá comercializarse, bajo qué normativa y con qué etiquetado quedan, de momento, sin responder.

La crisis del cacao, entre el precio y la normativa

El relato del reportaje encaja con el contexto que arrastra el sector desde hace años. Los precios del cacao se dispararon en los mercados internacionales por cosechas pobres, y la crisis del cacao dejó de ser un asunto de especialistas para instalarse en el debate público. A eso se suma un marco regulatorio europeo cada vez más exigente con la trazabilidad y con la deforestación asociada a los cultivos, que obliga a productores e importadores a demostrar de dónde sale cada grano. En ese escenario, la producción celular aparece como una alternativa, pero también como un interrogante abierto: aun quedan por resolver la escala industrial, los costes reales y la aceptación del consumidor a gran escala.

Qué significa para quien compra chocolate

Para el lector, la propuesta de Food Brewer no es una curiosidad de laboratorio. Si la tecnología avanza y la regulación la acompaña, el chocolate podría dejar de depender de una cosecha concreta y de la geografía de unos pocos países. La promesa es estabilidad de precio, suministro previsible y menos emisiones ligadas al transporte. Pero conviene recordar que hoy sigue siendo un producto experimental: no hay autorización, no hay precio de mercado y no hay fecha.

La otra mitad de la ecuación es más incómoda. Millones de familias viven del cacao en África Occidental y una parte del relato tecnológico sugiere, sin decirlo, que quizá no hagan falta. Las empresas que aparecen en el vídeo insisten en lo contrario: en que hay que pagar mejor al agricultor y aprovechar todo el fruto. La diferencia entre ambas cosas, acompañar a quien cultiva o sustituirlo, es la verdadera pregunta del reportaje, y no la resuelve ningún biorreactor.

DW Español deja una duda razonable en el aire. Un chocolate que no necesita árboles puede aliviar la presión sobre el planeta, pero no arregla por sí solo la pobreza de quienes hoy sostienen el cultivo. La tecnología avanza más rápido que las respuestas. Y mientras tanto, la pregunta sigue siendo la misma: quién se queda fuera si el cacao, algún día, deja de venir del campo.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

&Comunicas ficha a Carmen Pérez como directora de su Unidad de Estrategia Internacional

La consultora de comunicación y asuntos públicos &Comunicas ha incorporado a Carmen Pérez como directora de su Unidad de Estrategia Internacional, un cargo desde el que asumirá la comunicación estratégica y el análisis de riesgo geopolítico de la firma.

Nueva etapa en la Unidad de Estrategia Internacional

Esta incorporación refuerza el área internacional de la consultora, que amplía su oferta de servicios y soluciones para empresas e instituciones a partir de una visión 360º. La firma cuenta con un equipo multidisciplinar de más de 50 profesionales y sedes en Madrid, Barcelona, Sevilla y Lisboa, y está especializada en comunicación estratégica y corporativa, comunicación financiera, reputación corporativa, gestión de crisis, y asuntos públicos.

El presidente y socio fundador de &Comunicas, Pau Herrera, ha enmarcado el fichaje en la demanda de sus clientes: ‘Nuestros clientes ya no nos piden solo gestionar su reputación: nos piden leer un entorno internacional que puede cambiarles el marco de negocio en semanas. Herrera ha subrayado que la nueva directora reúne el criterio periodístico y la experiencia institucional que ese trabajo exige.

La nueva directora liderará una unidad orientada al análisis del riesgo geopolítico y al asesoramiento a la alta dirección en la intersección entre contexto internacional, negocio y comunicación. Pérez ha señalado que las organizaciones ‘ya no pueden separar su estrategia de comunicación del contexto geopolítico e institucional en el que operan’.

El fichaje sitúa la lectura geopolítica y la relación institucional en el centro de la oferta de la consultora para sus clientes corporativos.

El refuerzo apunta directamente al negocio internacional. La unidad gana peso en el organigrama de la firma.

Tres décadas de información internacional

La trayectoria de Carmen Pérez incluye los siguientes hitos:

  • Información internacional en televisión: más de tres décadas dedicadas a la información internacional, con coberturas de atentados, conflictos, catástrofes, procesos electorales en Estados Unidos, Reino Unido e Italia y cumbres de la UE, la OTAN, el G20 y Naciones Unidas, algunas sobre el terreno y otras como jefa de la sección de internacional.
  • Secretaría de Estado de Comunicación: durante siete años dirigió el departamento de Información Internacional, con responsabilidad sobre la comunicación exterior de la Presidencia del Gobierno de España y la relación con medios nacionales e internacionales.
  • Grandes citas multilaterales: participó en el diseño y la ejecución de los planes de comunicación de la Cumbre de la OTAN de Madrid, la COP25 y la reunión de la Comunidad Política Europea y el Consejo Europeo de Granada.
  • Sector privado: ha ocupado el puesto de directora de Comunicación y Relaciones Institucionales de una multinacional cotizada del sector de la tecnología.
  • Formación: máster en Ciencia Política por la Universidad de California en Los Ángeles (UCLA).

El movimiento se produce en un contexto en el que las consultoras de comunicación españolas refuerzan sus áreas de asuntos públicos e internacionalización para acompañar a compañías cotizadas y grandes instituciones en mercados regulados. En ese tablero conviven grupos como LLYC, Atrevia o Kreab, junto a firmas de perfil más especializado, todas ellas en competencia por perfiles con experiencia institucional y capacidad de lectura geopolítica. La propuesta de &Comunicas se apoya en la comunicación estratégica y la gestión de crisis, dos servicios que exigen interlocución directa con la alta dirección de las compañías.

consultora comunicación internacional

Qué aporta el perfil institucional a la consultora

La clave de estos perfiles no está en la gestión mediática diaria, sino en la capacidad de anticipar escenarios. La etapa de Pérez en la Secretaría de Estado de Comunicación coincide con un ciclo en el que las grandes citas multilaterales celebradas en España, como la Cumbre de la OTAN de Madrid o la COP25, elevaron la demanda de profesionales capaces de coordinar comunicación institucional y relación con medios internacionales.

Para una firma de más de 50 profesionales y presencia en cuatro ciudades de la península ibérica, sumar ese perfil permite competir por encargos de asesoramiento en entornos regulatorios y geopolíticos, un segmento en el que las grandes consultoras del sector concentran buena parte de su actividad. La lectura es de negocio: el cliente corporativo traslada a su agencia decisiones que antes resolvía de forma interna.

El reto principal es de encaje interno. Integrar una unidad de estrategia internacional en una estructura multidisciplinar exige coordinación con las áreas de reputación, gestión de crisis y asuntos públicos. El organigrama queda así con una dirección específica para la lectura internacional dentro de la estructura de la consultora.

📡 El Radar del Sector

  • El vacío que llena: La unidad incorpora una lectura geopolítica y una red institucional que la consultora no cubría con un perfil de dirección propio.
  • El reto por delante: Integrar esa mirada internacional en los equipos de reputación, crisis y asuntos públicos sin duplicar funciones ni diluir el asesoramiento a la alta dirección.
  • El tablero competitivo: El fichaje sitúa a la firma frente a grupos como LLYC, Atrevia o Kreab en la pugna por encargos internacionales de comunicación y asuntos públicos.

Irán, China y Rusia desafían a Trump: el estrecho de Ormuz y el petróleo, en juego

Donald Trump volvió a mezclar en un mismo discurso la amenaza de aniquilación y la puerta abierta a una negociación sobre Irán. Los analistas que pasaron por el plató de Negocios TV, el internacional Paco Arnaldo y el político Carlos Paz, coinciden en un punto: el mensaje presidencial no responde a ninguna realidad sobre el terreno. Ni el cambio de régimen ni el control del estrecho de Ormuz se han producido. Lo que ha ocurrido, sostienen, es más bien lo contrario de lo que buscaba Washington.

Un mensaje que mezcla la amenaza con la mesa de negociación

El presidente estadounidense habló desde la sede de un organismo dedicado a los derechos humanos y, según recoge el programa, llegó a plantear abiertamente el aniquilamiento de todo un país mientras dejaba entreabierta la vía de un acuerdo con Teherán. Para Carlos Paz, no hay novedad alguna en ese vaivén: el analista político recordó que Trump lleva meses alternando promesas de destrucción total con gestos hacia la diplomacia, y afirmó que hace tiempo que no concede ningún valor a sus declaraciones.

Su lectura de fondo fue más dura. A su juicio, Estados Unidos entró en el conflicto con un cálculo enteramente erroneo y no ha conseguido ninguno de sus objetivos: ni destruir las estructuras del Estado iraní ni imponer un régimen afín que garantizase sus intereses y el acceso a los recursos del país. La situación, resumió, es prácticamente irresoluble, porque Teherán no se sentará a negociar mientras Washington no acepte las condiciones que ha puesto sobre la mesa.

Irán tiene ahora la llave del estrecho de Ormuz

Paco Arnaldo compartió ese diagnóstico y lo llevó al mapa. El analista internacional describió la ofensiva lanzada por Estados Unidos e Israel con dos objetivos declarados —el cambio de régimen en Teherán y el control absoluto del estrecho— y un resultado inverso en ambos casos. El gobierno iraní, dijo, está hoy más fuerte en el interior y con más respaldo popular que antes, mientras que es Irán, y no Washington, quien domina de facto el paso marítimo por el que circula buena parte del crudo del Golfo.

Hay un dato temporal que Arnaldo subrayó: Irán se encuentra en una posición de fuerza muy superior a la que tenía antes del 28 de febrero, cuando arrancó esta fase de las hostilidades. Y hay un efecto colateral que afecta directamente a los aliados árabes de Estados Unidos: buena parte de las bases estadounidenses en el Golfo, en Jordania y en Irak han quedado seriamente dañadas, cuando no fuera de servicio.

‘Todo lo que ha hecho la administración Trump e Israel hasta ahora frente a Irán ha sido un tiro por la culata’.

— Paco Arnaldo, analista internacional

El castillo de naipes del dominio militar estadounidense

La infraestructura que Washington fue construyendo en la región desde el final de la Segunda Guerra Mundial para asegurar su dominio, según el análisis de Arnaldo, se ha venido abajo en pocos meses. El analista lo describió como un castillo de naipes: un entramado de bases y acuerdos que sostenía la proyección militar estadounidense sobre el Golfo y que hoy presenta un panorama muy distinto.

El golpe no es solo material. También alcanza a los socios. Las petromonarquías del Golfo —Qatar, Emiratos Árabes Unidos y, sobre todo, Arabia Saudí— han quedado seriamente tocadas, hasta el punto de que Arnaldo advirtió de que esta guerra sin estrategia pone en riesgo la propia supervivencia de esos regímenes, que eran los principales valedores de Estados Unidos en la zona. El caso emiratí, dijo, es especialmente delicado si el conflicto se prolonga.

Teherán se consolida con el respaldo de China y Rusia

En paralelo, el conflicto ha consagrado a Irán como potencia regional, si no lo era ya antes. Arnaldo sitúa ese ascenso en el marco del apoyo de China y Rusia, que refuerza la posición iraní tanto militar como diplomáticamente. Para el analista, ese es el balance real de la aventura emprendida por la administración Trump junto a Israel: un resultado contrario a lo que se buscaba.

Qué significa para el petróleo y para el lector

El estrecho de Ormuz no es un detalle en un mapa. Por ese paso marítimo circula en torno a una quinta parte del crudo que se consume en el mundo y buena parte del gas licuado que sale de Qatar hacia Asia. Si, como sostienen ambos analistas, es Teherán quien tiene la llave y no Washington, el precio del petróleo no va a desprenderse del riesgo geopolítico que arrastra desde el inicio del conflicto. Cada amenaza, cada discurso de madrugada, se traduce en primas de riesgo, seguros de flete más caros y rutas más largas para los cargueros.

Los más expuestos son los compradores asiáticos —China, India, Japón, Corea del Sur—, que dependen del suministro del Golfo para sostener sus economías. También Europa, que sigue importando crudo y derivados de la región y que ya ha pagado la factura energética de otras crisis recientes. En clave interna, la lectura que deja el programa es que el margen de maniobra de Washington en la zona se ha estrechado de forma notable, y que China y Rusia ganan influencia sin necesidad de desplegar tropas.

Conviene, eso sí, tomar el diagnóstico por lo que es: la opinión de dos analistas en un plató, no un parte oficial. La evolución de las bases dañadas, la respuesta de las petromonarquías y la actitud final de Teherán en una hipotética mesa de negociación son los elementos que confirmarán o desmentirán este escenario en las próximas semanas.

Queda la pregunta de fondo, la que sobrevuela todo el debate: si nadie puede ganar militarmente y nadie quiere ceder políticamente, quién acaba pagando el precio de esta parálisis. Por ahora, los mercados y los ciudadanos de la región responden con la respuesta más incómoda: incertidumbre.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La APIE renueva su Junta Directiva con Ruth Ugalde (El Confidencial) como vicepresidenta

La APIE ha renovado su Junta Directiva tras la votación interna del 18 de septiembre: Ruth Ugalde, de El Confidencial, asume la vicepresidencia y Yovanna Blanco se incorpora como secretaria, con Macarena Muñoz de presidenta.

Renovación en la cúpula de la APIE

En la votación interna celebrada el 18 de septiembre, la asociación renovó su Junta Directiva y modificó parte de su estructura directiva. Ruth Ugalde, periodista de El Confidencial, asume la vicepresidencia, mientras que Yovanna Blanco se incorpora al cargo de secretaria. La renovación llega acompañada de dos nuevas vocalías, según la información difundida por la propia entidad.

La presidencia permanece en manos de Macarena Muñoz, periodista de Bloomberg, que continúa al frente de la asociación. Arturo Criado mantiene la tesorería y Belén Molleda, de EFE, sigue como vocal de la Junta, según la composición difundida por la entidad.

Dos vocales nuevos se incorporan en esta etapa: José María Camarero, de ABC, y Álvaro Bayón, de Cinco Días y El País. En paralelo, Pablo Allendesalazar y Juande Portillo abandonan la Junta Directiva y Muñoz ha agradecido a ambos su trabajo y su contribución a la asociación durante los últimos años.

La renovación conserva el núcleo de presidencia y tesorería y renueva la vicepresidencia, la secretaría y dos vocalías de nueva incorporación.

En el plano organizativo, la asociación prevé anunciar los premios Tintero y Secante 2026, continuar con sus programas de formación y celebrar su Asamblea General antes de que finalice el año. Esas citas marcarán la primera etapa de la nueva estructura directiva.

Quién es quién en la nueva Junta Directiva

La nueva dirección de la APIE combina continuidad en los cargos de presidencia y tesorería con la llegada de perfiles procedentes de redacciones de naturaleza distinta: un diario nativo digital, una agencia internacional de información económica, una agencia de noticias y cabeceras de prensa económica. La composición queda así:

  • Presidencia: Macarena Muñoz, de Bloomberg, que continúa al frente de la asociación.
  • Vicepresidencia: Ruth Ugalde, de El Confidencial, que asume el cargo en esta renovación.
  • Secretaría: Yovanna Blanco, que se incorpora como secretaria de la Junta.
  • Tesorería: Arturo Criado, de El Español, que mantiene la responsabilidad.
  • Vocalías: Belén Molleda (EFE), que continúa, y las nuevas incorporaciones de José María Camarero (ABC) y Álvaro Bayón (Cinco Días y El País).
  • Salidas: Pablo Allendesalazar y Juande Portillo dejan la Junta Directiva tras los últimos años.

La APIE es una organización profesional de ámbito nacional y sin ánimo de lucro fundada en 1973, que agrupa a periodistas especializados en información económica, según la información publicada por la asociación. Entre sus objetivos figuran la defensa de la independencia periodística y de la libertad en el ejercicio profesional, así como el impulso de la transparencia en instituciones públicas y empresas.

Los medios representados en la nueva Junta cubren un espectro amplio de la información económica en España: desde la cobertura de mercados de Bloomberg hasta la información de empresas y finanzas de Cinco Días, pasando por la agencia de noticias EFE, la prensa generalista de ABC y El País, y los nativos digitales El Confidencial y El Español. Esa diversidad de redacciones define la composición del órgano directivo para los próximos meses.

Ruth Ugalde APIE

El papel de la APIE en el mapa profesional

La renovación se produce con la asociación en plena actividad y con una Junta Directiva de siete miembros que combina continuidad en la presidencia y la tesorería con el relevo de dos vocales. Pablo Allendesalazar y Juande Portillo dejan la Junta después de los últimos años y su salida da entrada a dos incorporaciones procedentes de ABC y de Cinco Días y El País.

El equilibrio entre agencias internacionales, agencias de noticias, nativos digitales y prensa de referencia se mantiene en el órgano directivo, una composición que refleja la diversidad de redacciones que cubren la información económica en España. En ese ámbito, la cobertura diaria se apoya en fuentes como los hechos relevantes de la CNMV, las resoluciones de la CNMC o las estadísticas del INE.

La asociación mantiene entre sus prioridades la defensa de un periodismo económico de calidad, independiente y ejercido con criterios de honestidad profesional, así como el impulso de la transparencia en instituciones públicas y empresas, según recoge la propia entidad. Las próximas citas, como los premios Tintero y Secante 2026, los programas de formación y la Asamblea General prevista antes del cierre del ejercicio, marcarán la primera etapa de la nueva Junta Directiva.

Serán también el primer test de la nueva estructura directiva en su interlocución con instituciones y empresas.

📡 El Radar del Sector

  • El vacío que llena: La vicepresidencia y la secretaría renuevan dos cargos clave en la interlocución de la asociación con instituciones y empresas.
  • El reto por delante: La nueva Junta deberá cerrar el ejercicio con los premios Tintero y Secante, la formación y la Asamblea General.
  • El tablero competitivo: La APIE refuerza su representación con perfiles de agencias internacionales, nativos digitales y prensa económica de referencia.

NASA y SpaceX fijan el lanzamiento de la Crew-13 a la ISS: cuatro astronautas despegan el 1 de octubre

El lanzamiento de la Crew-13 ya tiene fecha. La NASA y SpaceX apuntan al 1 de octubre como primera oportunidad para enviar a cuatro astronautas a la Estación Espacial Internacional, con el despegue previsto a las 11:10 de la mañana, hora de la costa este de Estados Unidos. En la España peninsular serán las 17:10.

A bordo de la cápsula Dragon viajarán la astronauta de la NASA Jessica Watkins, comandante de la nave, y Luke Delaney, piloto. Los acompañan como especialistas de misión el canadiense Joshua Kutryk, de la Agencia Espacial Canadiense, y el cosmonauta ruso Sergey Teteryatnikov, de Roscosmos. Para Kutryk y Delaney será su primera misión orbital. Watkins, geóloga de formación, ya ha vivido una estancia de larga duración en la estación. El reloj ya corre.

Un viaje de menos de nueve horas hasta el puerto frontal de Harmony

Si el calendario no se tuerce, el Dragon llegará a la estación menos de nueve horas después del despegue, con el acoplamiento previsto hacia las 20:00 de la costa este. En España eso equivale a las 2:00 de la madrugada del 2 de octubre. Nueve horas, lo que dura una jornada de trabajo en cualquier oficina. El atraque será en el puerto frontal del módulo Harmony.

La estación orbita a unos 400 kilómetros de altura y se desplaza a unos 28.000 kilómetros por hora. Da una vuelta completa al planeta cada 90 minutos, así que sus ocupantes ven salir y ponerse el sol dieciséis veces al día. Alcanzarla no consiste en subir hasta un punto fijo del cielo, sino en interceptar un objeto que viaja más rápido que una bala de rifle. De ahí que el margen sea tan estrecho.

Una vez a bordo, los cuatro tripulantes pasarán a formar parte de la Expedición 75, el equipo que mantiene la estación en funcionamiento durante su relevo. Las rotaciones de tripulación son la única forma de sostener la actividad científica continuada en el laboratorio orbital, donde se investiga desde la pérdida de masa muscular en microgravedad hasta el comportamiento de nuevos materiales en ausencia de peso.

Cuarentena en Houston y traslado a Florida el 26 de septiembre

Crew-13 ISS

Los cuatro astronautas permanecen en cuarentena en el Centro Espacial Johnson, en Houston. La medida reduce el riesgo de llevar un patógeno a la estación. El traslado a Florida está previsto para el sábado 26 de septiembre, cinco días antes del despegue. Cinco días por delante.

En ese intervalo, los equipos de la NASA y de SpaceX completarán una serie de actividades de preparación y revisiones intensivas, como detalla la actualización oficial de la agencia. El objetivo es confirmar que la tripulación, la estación, la nave Dragon y el cohete Falcon 9 están listos. Todo queda atado a la plataforma 40 del complejo de lanzamiento de Cabo Cañaveral, en Florida.

La ventana de lanzamiento de un Crew Dragon es instantánea: o el Falcon 9 despega en el segundo exacto, o la estación ya no está donde debe estar.

La ventana manda. La precisión tiene una consecuencia práctica: si el despegue se aplaza unos minutos, la misión no espera en rampa, porque la siguiente oportunidad se abre en días posteriores y no siempre a la misma hora. Y hay una segunda prueba de fuego, la meteorología de Florida, en plena temporada de huracanes del Atlántico, que se extiende hasta el 30 de noviembre.

Por qué este despegue importa más allá del calendario

La Crew-13 es la decimotercera misión de rotación de tripulación que SpaceX vuela para la NASA desde 2020, cuando la primera Dragon tripulada devolvió a Estados Unidos la capacidad de lanzar astronautas desde suelo propio. Desde entonces, el programa de tripulación comercial se ha convertido en la línea de vida del laboratorio orbital: sin esas naves, la estación se quedaría sin relevos.

El programa nació con la vista puesta en dos proveedores independientes capaces de alternarse, de modo que ningún fallo dejara a la estación sin acceso. Cerrar esa segunda vía sigue siendo la tarea pendiente del transporte tripulado estadounidense. La dependencia es alta.

Conviene no leer el anuncio como una fecha cerrada. La NASA habla de la primera oportunidad y no de una fecha firme: la cifra definitiva saldrá de la revisión de preparación de vuelo, en la que se repasan los datos del cohete, de la cápsula y de los trajes. Quedan además por concretar las oportunidades de respaldo, que la agencia no ha detallado en su actualización del 22 de septiembre.

Lo que sí está claro es el guion de los próximos días. Traslado a Florida el 26 de septiembre, revisiones finales y, si nada se tuerce, despegue el 1 de octubre a las 17:10, hora peninsular. Nueve horas más tarde, cuatro personas nuevas deberían estar flotando en el puerto frontal del módulo Harmony. La agencia irá publicando cada paso en su blog de la tripulación comercial. Queda menos de una semana.
🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA y SpaceX han fijado el 1 de octubre de 2026 como primera oportunidad para lanzar la Crew-13 con cuatro astronautas rumbo a la Estación Espacial Internacional.
  • Dónde: despegue desde la plataforma 40 del complejo de lanzamiento de Cabo Cañaveral, en Florida; destino, el puerto frontal del módulo Harmony de la estación.
  • Institución responsable: NASA y SpaceX, con participación de la Agencia Espacial Canadiense y de Roscosmos.
  • Cuándo: traslado de la tripulación a Florida el 26 de septiembre de 2026; despegue previsto el 1 de octubre a las 11:10 EDT (17:10 en la España peninsular).
  • Impacto a futuro: garantiza el relevo de la Expedición 75 y mantiene operativa la única vía actual de acceso tripulado al laboratorio orbital.

Un exinspector de Hacienda desvela las deducciones del IRPF que los autónomos no aplican

Emilio Baena, exinspector de Hacienda, avisa: hay deducciones del IRPF para autónomos que mucha gente no aplica y que son totalmente legales. El problema no es que Hacienda las esconda, sino que dependen de inversiones con plazo y con un número limitado de proyectos.

Baena lo explicó en una entrevista en el programa Better, recogida por Vozpópuli, donde detalló dos vías poco conocidas para pagar menos en la declaración de la Renta: invertir en cultura o I+D y meter dinero en startups. Ambas rebajan la cuota del IRPF, no la cotización a la Seguridad Social.
El propio Baena pone un ejemplo con números: si inviertes 50.000 euros y en la Renta te toca pagar 60.000, la deducción puede dejar el resultado a cero. ‘He ganado un 20%. Es seguro porque te lo estás quitando de la Renta’, resume. La clave es que el beneficio no llega como ingreso extra, sino como un pago menor a Hacienda.

Las deducciones por invertir que Hacienda no te recuerda

La primera de esas vías es la deducción por invertir en empresas de nueva o reciente creación, lo que en la calle viene siendo invertir en startups. La normativa vigente del IRPF permite deducir hasta el 50% de lo aportado, con una base máxima de 100.000 euros al año, siempre que la sociedad cumpla los requisitos y las participaciones se mantengan durante varios años.

La segunda es la inversión en producciones cinematográficas, series audiovisuales y espectáculos en vivo, que cuenta con su propia deducción. Baena la mete en el mismo saco que la inversión en cultura o I+D y la resume como un retorno fiscal seguro: el beneficio se materializa directamente en la declaración.

La deducción no es un regalo de Hacienda: es dinero que dejas de pagar en tu Renta si cumples los requisitos y llegas a tiempo.

Y aquí está la letra pequeña que casi nadie lee. ‘Tiene sus plazos y no hay tantos proyectos’, advierte el exinspector. Estas deducciones no están disponibles todo el año ni para cualquiera: si te enteras tarde, te quedas fuera aunque cumplas el resto de condiciones.

Deducción del IRPF no es lo mismo que tarifa plana: no mezcles

Conviene frenar y separar conceptos, porque aquí es donde más se confunde la gente. La tarifa plana de autónomos es una reducción de la cuota de la Seguridad Social, no una deducción del IRPF. Baena la menciona en la misma conversación, pero se aplica a lo que pagas al RETA, no a lo que pagas a Hacienda.

Lo que sí es una figura del IRPF es la reducción por inicio de actividad: un 20% sobre el rendimiento neto del autónomo que arranca, aplicable en el primer ejercicio en que ese rendimiento es positivo. La fuente lo resume como ‘una reducción del 20% el primer año’ para quienes empiezan. Y ojo con el matiz: es una reducción de la base, no una deducción de la cuota.

Más allá de estas vías de inversión, el día a día del autónomo se juega en los gastos deducibles: la cuota de autónomos, los suministros de la parte de la vivienda afecta a la actividad, la formación, los seguros vinculados al negocio o la manutención en los desplazamientos. Sumados bien, cambian bastante el resultado final de la declaración.

Hay que sumar, además, las deducciones autonómicas, que cambian según la comunidad. Madrid, Andalucía o Galicia tienen las suyas propias por nacimiento, alquiler o cuidado de familiares, y se pierden si no se marcan expresamente en la declaración.

La forma más rápida de comprobar qué puedes aplicar es entrar en la sede electrónica de la Agencia Tributaria, donde están detalladas las deducciones estatales y autonómicas con sus requisitos y sus límites.

pagar menos IRPF

Por qué estas deducciones se quedan sin usar cada año

Estas figuras llevan años en el IRPF, pero siguen siendo las grandes olvidadas. La razón es doble: exigen una inversión previa que muchos autónomos no pueden permitirse y están atadas a un calendario y a un cupo que se agota. El que más alivio fiscal necesitaría es, muchas veces, el que menos acceso tiene a estas vías.

El precedente más claro es la propia tarifa plana, que arrancó como una cuota reducida y hoy convive con varios tramos. Las deducciones por inversión han seguido un camino parecido: nacieron pensando en pequeños inversores y se han ido ajustando sin que el mensaje llegue del todo al autónomo medio.

Con la vista puesta en la próxima campaña de la Renta, la recomendación es sencilla: revisa antes de que acabe el año qué gastos puedes documentar y si alguna de estas deducciones por inversión encaja en tu caso. Después, confirma en la sede de Hacienda los requisitos y los plazos concretos, porque el margen se cierra antes de lo que parece.

Guía rápida del trámite

  • 📅 Plazos: la declaración de la Renta se presenta entre abril y el 30 de junio; las inversiones con deducción deben formalizarse dentro del año natural.
  • ✅ Requisitos clave: estar dado de alta como autónomo, invertir en una sociedad que cumpla los requisitos legales y mantener las participaciones el tiempo mínimo.
  • 🌐 Dónde solicitarlo: las deducciones se aplican en la propia declaración; el detalle está en la sede electrónica de la AEAT.
  • 💰 Importe o coste: la deducción por invertir en empresas de nueva creación alcanza el 50% de lo aportado, con un tope de 100.000 euros al año.
  • ⚠️ Error a evitar: dar por hecho que la tarifa plana rebaja el IRPF; es una reducción de la cuota de la Seguridad Social, no una deducción fiscal.

Privacidad Ethereum: el plan on-chain que empuja al ETH hacia los 2.800 $

La privacidad vuelve a estar en el centro de la hoja de ruta de Ethereum. El cofundador de la red, Vitalik Buterin, ha dejado claro que no piensa renunciar a ella y que su intención es reforzarla, mientras ETH se recupera hacia los 2.800 dólares después de varias semanas moviéndose en una zona intermedia.

Qué ha dicho Vitalik Buterin sobre la privacidad Ethereum

La declaración llegó a través de una publicación difundida por la cuenta Ethereum Daily en X, en la que Buterin resume su posición con una frase que ya circula por el ecosistema: ‘No renunciaré a la privacidad; en cambio, la fortaleceré aún más’. No es un anuncio técnico cerrado ni un despliegue de ingeniería, sino una señal de dirección. Y en Ethereum, las señales de dirección suelen terminar convertidas en propuestas concretas. El cofundador publica habitualmente sus ensayos largos en su sitio personal, donde ha ido dejando pistas de hacia dónde quiere llevar el protocolo.

El mensaje no llega solo. Encaja con una hoja de ruta que en los últimos meses ha ido ordenando prioridades: privacidad, resistencia a la computación cuántica, rollups nativos (capas 2 integradas de serie en el protocolo en lugar de construidas por equipos externos) e infraestructura capaz de escalar sin perder verificabilidad.

La privacidad, sin embargo, es la pieza más delicada. Todo lo demás se puede medir en transacciones por segundo o en coste por operación. La confidencialidad, en cambio, choca de frente con la naturaleza pública de una cadena de bloques: cada movimiento queda registrado y cualquiera puede reconstruir el historial completo de una dirección. Para un usuario particular eso es incómodo; para una empresa o un fondo, es directamente un motivo para no usar la red.

Por qué la privacidad deja de ser un extra y pasa a ser prioridad

El argumento que se repite en el ecosistema es sencillo: las blockchains públicas exponen por defecto saldos, historial de transacciones y actividad financiera. A medida que Ethereum deja de ser un terreno de experimentación y empieza a recibir tesorerías corporativas, pagos internacionales y productos regulados, la falta de confidencialidad se convierte en un freno comercial, no en un detalle filosófico. En la página oficial de privacidad de Ethereum llevan tiempo documentando precisamente ese equilibrio entre transparencia y protección de datos.

Dicho de otro modo, la privacidad no se está volviendo menos importante, sino más. La siguiente fase del protocolo no va solo de procesar más operaciones, sino de que esas operaciones puedan hacerse sin dejar el rastro completo a la vista de todo el mundo.

Una cadena pública que quiere atraer capital institucional tiene que resolver antes su mayor contradicción: todo lo que ocurre en ella es visible para siempre.

Hay precedentes que ayudan a entender el tamaño del reto. En 2016, el hackeo de The DAO, un fondo de inversión colectivo construido sobre Ethereum que fue vaciado por un atacante, forzó una división de la red y dejó una lección duradera sobre lo que ocurre cuando el código y el dinero quedan expuestos. Desde entonces, cada intento serio de llevar privacidad a la capa base o a las capas 2 ha tenido que resolver el mismo equilibrio: proteger al usuario sin romper la trazabilidad que exigen los supervisores.

Vitalik Buterin privacidad

El precio del ether: 2.772 dólares y una resistencia en 2.806

El mercado, mientras tanto, mira los gráficos. Ethereum abrió este miércoles al alza en 2.772 dólares, con la media móvil de 200 periodos (el promedio que suaviza el precio de las últimas 200 sesiones y se usa como termómetro de tendencia) situada por debajo de las últimas veinticuatro velas. El RSI, el indicador que mide si un activo está sobrecomprado o sobrevendido, avanza en los 72 puntos, una zona que suele leerse como calentamiento excesivo en el corto plazo.

El MACD, que compara dos medias móviles para detectar giros de momentum, se mantiene por encima de cero, y los indicadores de momentum siguen apuntando al alza. La resistencia de medio plazo está en 2.806,69 dólares. Superarla con volumen sería la confirmación que muchos operadores esperan; quedarse por debajo devolvería al ether al rango lateral en el que lleva instalado varias semanas.

Lo que la privacidad on-chain puede cambiar y lo que no

Conviene ser honesto con las expectativas. Que la privacidad sea hoy una prioridad declarada en la hoja de ruta no significa que exista un interruptor capaz de ocultarlo todo. Las soluciones en estudio, desde las pruebas de conocimiento cero (la técnica que permite demostrar que un dato es cierto sin revelarlo) hasta las direcciones de un solo uso o los pools de liquidez con cumplimiento incorporado, tienen costes: más complejidad técnica, más gasto computacional y, sobre todo, un debate regulatorio que en Europa sigue abierto. MiCA, el reglamento europeo de criptoactivos, obliga a los proveedores de servicios a mantener trazabilidad sobre las operaciones, y esa exigencia no siempre convive bien con la confidencialidad total.

Hay un segundo riesgo, menos comentado: que la privacidad acabe concentrada en cuatro protocolos grandes y en manos de proveedores centralizados. Ya ocurre algo parecido con el staking, el mecanismo por el que se bloquean 32 ETH para validar la red y asegurar sus transacciones. Un puñado de operadores acumula buena parte del ETH depositado, y esa es una contradicción que el propio ecosistema reconoce sin demasiado entusiasmo.

El detalle que merece seguimiento no es una fecha concreta, porque Ethereum ya no funciona por lanzamientos de calendario, sino por propuestas que se activan cuando están listas. La pregunta útil es otra: si estas ideas sobre privacidad pasan de los hilos en redes sociales a borradores formales en el repositorio de propuestas de mejora. Solo entonces se sabrá en qué se traduce la intención y con qué plazos. De momento, la dirección está marcada y el precio, cerca de esa resistencia que separa la recuperación de la simple pausa.

Publicidad