Recomposición corporal: cuánta proteína, hidratos y grasa sostienen tu músculo

Los macros de la recomposición corporal se sostienen en tres cifras: entre 1,6 y 2,2 gramos de proteína por kilo, hidratos suficientes para entrenar y un mínimo de grasa. El reparto importa más que el total.

Cuánta proteína necesita tu recomposición corporal

Bajar grasa y ganar músculo a la vez es posible, pero exige una condición: comer proteína suficiente para que el cuerpo no sacrifique tejido muscular mientras el déficit hace su trabajo. Proteína, hidratos y grasas son los tres macronutrientes que reparten la energía del día, y ninguno sobra.

La literatura de nutrición deportiva sitúa la horquilla eficaz entre 1,6 y 2,2 gramos de proteína por kilo de peso al día, con un punto dulce en torno a 1,8 gramos para quien entrena fuerza de forma constante. Las cifras de referencia para la población general que fija la autoridad europea de seguridad alimentaria quedan bastante por debajo: cubren necesidades básicas, no el objetivo de sostener músculo en déficit.

El reparto por tomas tiene su propia regla. La mayoría de los trabajos sobre síntesis proteica apunta a que la dosis por comida ronda los 0,4 gramos por kilo, lo que en una persona de 70 kilos equivale a unos 28 gramos por toma. De ahí que repartir la proteína en tres o cuatro comidas de 25 a 40 gramos rinda mejor que concentrarla casi toda en la cena.

El reparto de hidratos y grasas que sostiene tu entrenamiento
proteína por kilo de peso

Los hidratos son el combustible del entrenamiento de fuerza. Sin ellos la sesión pierde intensidad, y sin intensidad el músculo no recibe la señal para mantenerse. La referencia habitual en nutrición deportiva se mueve entre 3 y 5 gramos por kilo al día según el volumen de entrenamiento: la parte baja para quien entrena tres días por semana, la alta para quien acumula cinco o seis sesiones.

Las grasas completan el triángulo y no son el enemigo. Se sitúan entre 0,8 y 1 gramo por kilo, una franja que sostiene la producción hormonal, la saciedad y la absorción de vitaminas liposolubles. Bajar de ahí no acelera nada: resta energía y empeora la adherencia.

La proteína protege el músculo, pero son los hidratos y las grasas los que te dan la fuerza para entrenar lo bastante duro como para conservarlo.

📊 La pauta en cifras

  • Proteína eficaz: entre 1,6 y 2,2 gramos por kilo de peso al día, repartidos en tres o cuatro tomas de 25 a 40 gramos.
  • Hidratos según carga: de 3 a 5 gramos por kilo, con la parte alta en las semanas de más volumen de entrenamiento.
  • Grasas mínimas: entre 0,8 y 1 gramo por kilo; por debajo, la energía y la adherencia se resienten.
  • A tener en cuenta: el reparto por tomas ayuda, pero la cifra diaria total manda y sin entrenamiento de fuerza no hay recomposición posible.

La letra pequeña de tu proteína en polvo

El mercado de la proteína en polvo vive de las cifras grandes en el envase. El matiz que cambia todo está en la tabla nutricional, no en el escaparate: mira los gramos de proteína por cada 100 gramos de producto, no por ración, y podrás comparar dos botes distintos con criterio.

Después, baja la vista a los ingredientes. Un concentrado de suero bien hecho declara pocos componentes; si aparecen maltodextrina, jarabe de glucosa o sacarosa en las primeras posiciones, buena parte de lo que pagas es azúcar disfrazado. Y ojo con el truco de los aminoácidos añadidos: sumar glicina, taurina o creatina al recuento infla la cifra de proteína por ración sin mejorar su perfil real.

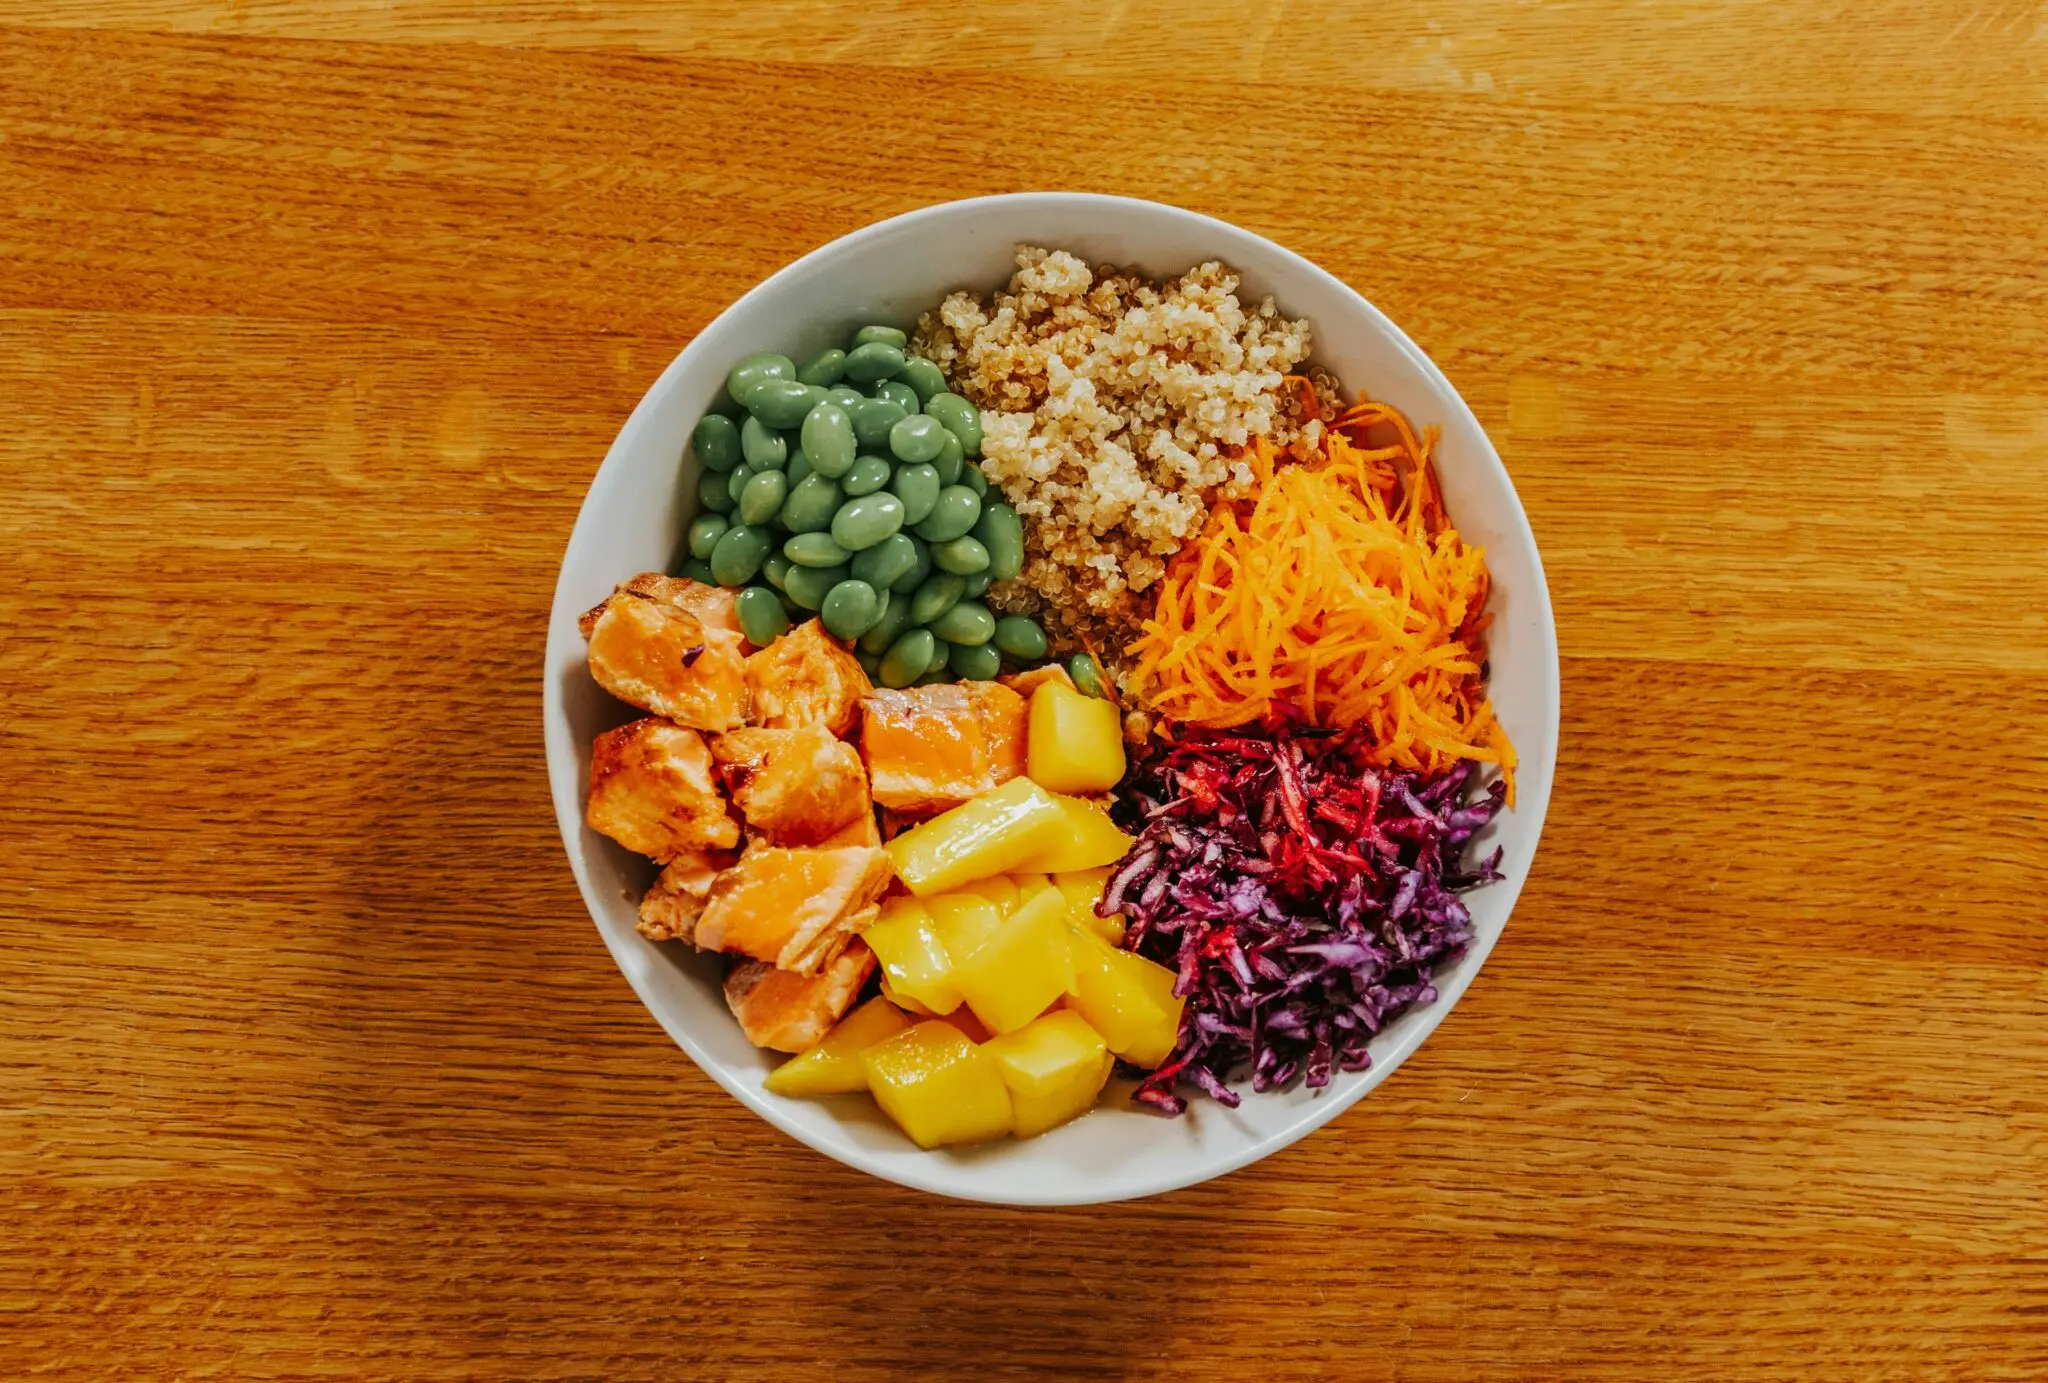
Llegar a la proteína diaria con comida real tampoco es una odisea: un yogur griego, dos huevos, una ración de pollo o de legumbres y una cena con pescado dejan la cuenta casi cerrada. El batido es conveniencia, no requisito. Menos marketing, más etiqueta.

Lo que dice la evidencia y dónde está el matiz

La recomposición corporal no es un invento de redes sociales. Lleva años estudiándose en personas que empiezan a entrenar fuerza o que arrastran más grasa de la que quieren, y el patrón se repite: con un déficit moderado, en torno a un 10 o 20% por debajo de lo que gastas, y proteína alta, la balanza se mueve en las dos direcciones a la vez. Eso sí, despacio.

Donde la evidencia es menos generosa es en los detalles. La ventana de 30 minutos después de entrenar se ha quedado pequeña frente al total diario de proteína y al descanso. El reparto por tomas ayuda, pero no compensa quedarse corto al final del día. Y quien lleva años entrenando notará un proceso mucho más lento que quien acaba de empezar: la recomposición premia a los principiantes y a quien duerme bien.

Esto sí mueve la aguja: proteína suficiente, hidratos para entrenar, grasas por encima del mínimo y fuerza tres o cuatro días por semana. El resto es orden de de prioridades. La información de este artículo es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula tu proteína hoy: multiplica tu peso por 1,8 y reparte el resultado en tres o cuatro comidas de entre 25 y 40 gramos.
  • Ancla los hidratos al entrenamiento: concentra la mayor parte antes y después de la sesión y ajusta la cifra según los días que entrenes.
  • Revisa la etiqueta de tu batido: exige al menos 70 gramos de proteína por cada 100 de producto y ninguna forma de azúcar en las primeras posiciones.
Hilton estrena en Madrid Outset Collection, su primer hotel de esta marca en Europa

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Hilton ha cerrado un acuerdo de franquicia con Arte Hoteles para abrir Casa Verbena Madrid, Outset Collection by Hilton, a finales de 2026. Es la primera vez que esta marca aterriza en Europa.
  • ¿Quién está detrás? La estadounidense Hilton, que aporta la marca y el motor de distribución, y el operador español Arte Hoteles, que asume la gestión. El hotel ocupa la calle Preciados, en pleno centro de Madrid.
  • ¿Qué impacto tiene? Consolida el segmento Collection de Hilton en España y suma un activo boutique de 45 habitaciones en el corredor Puerta del Sol-Plaza Mayor-Gran Vía.

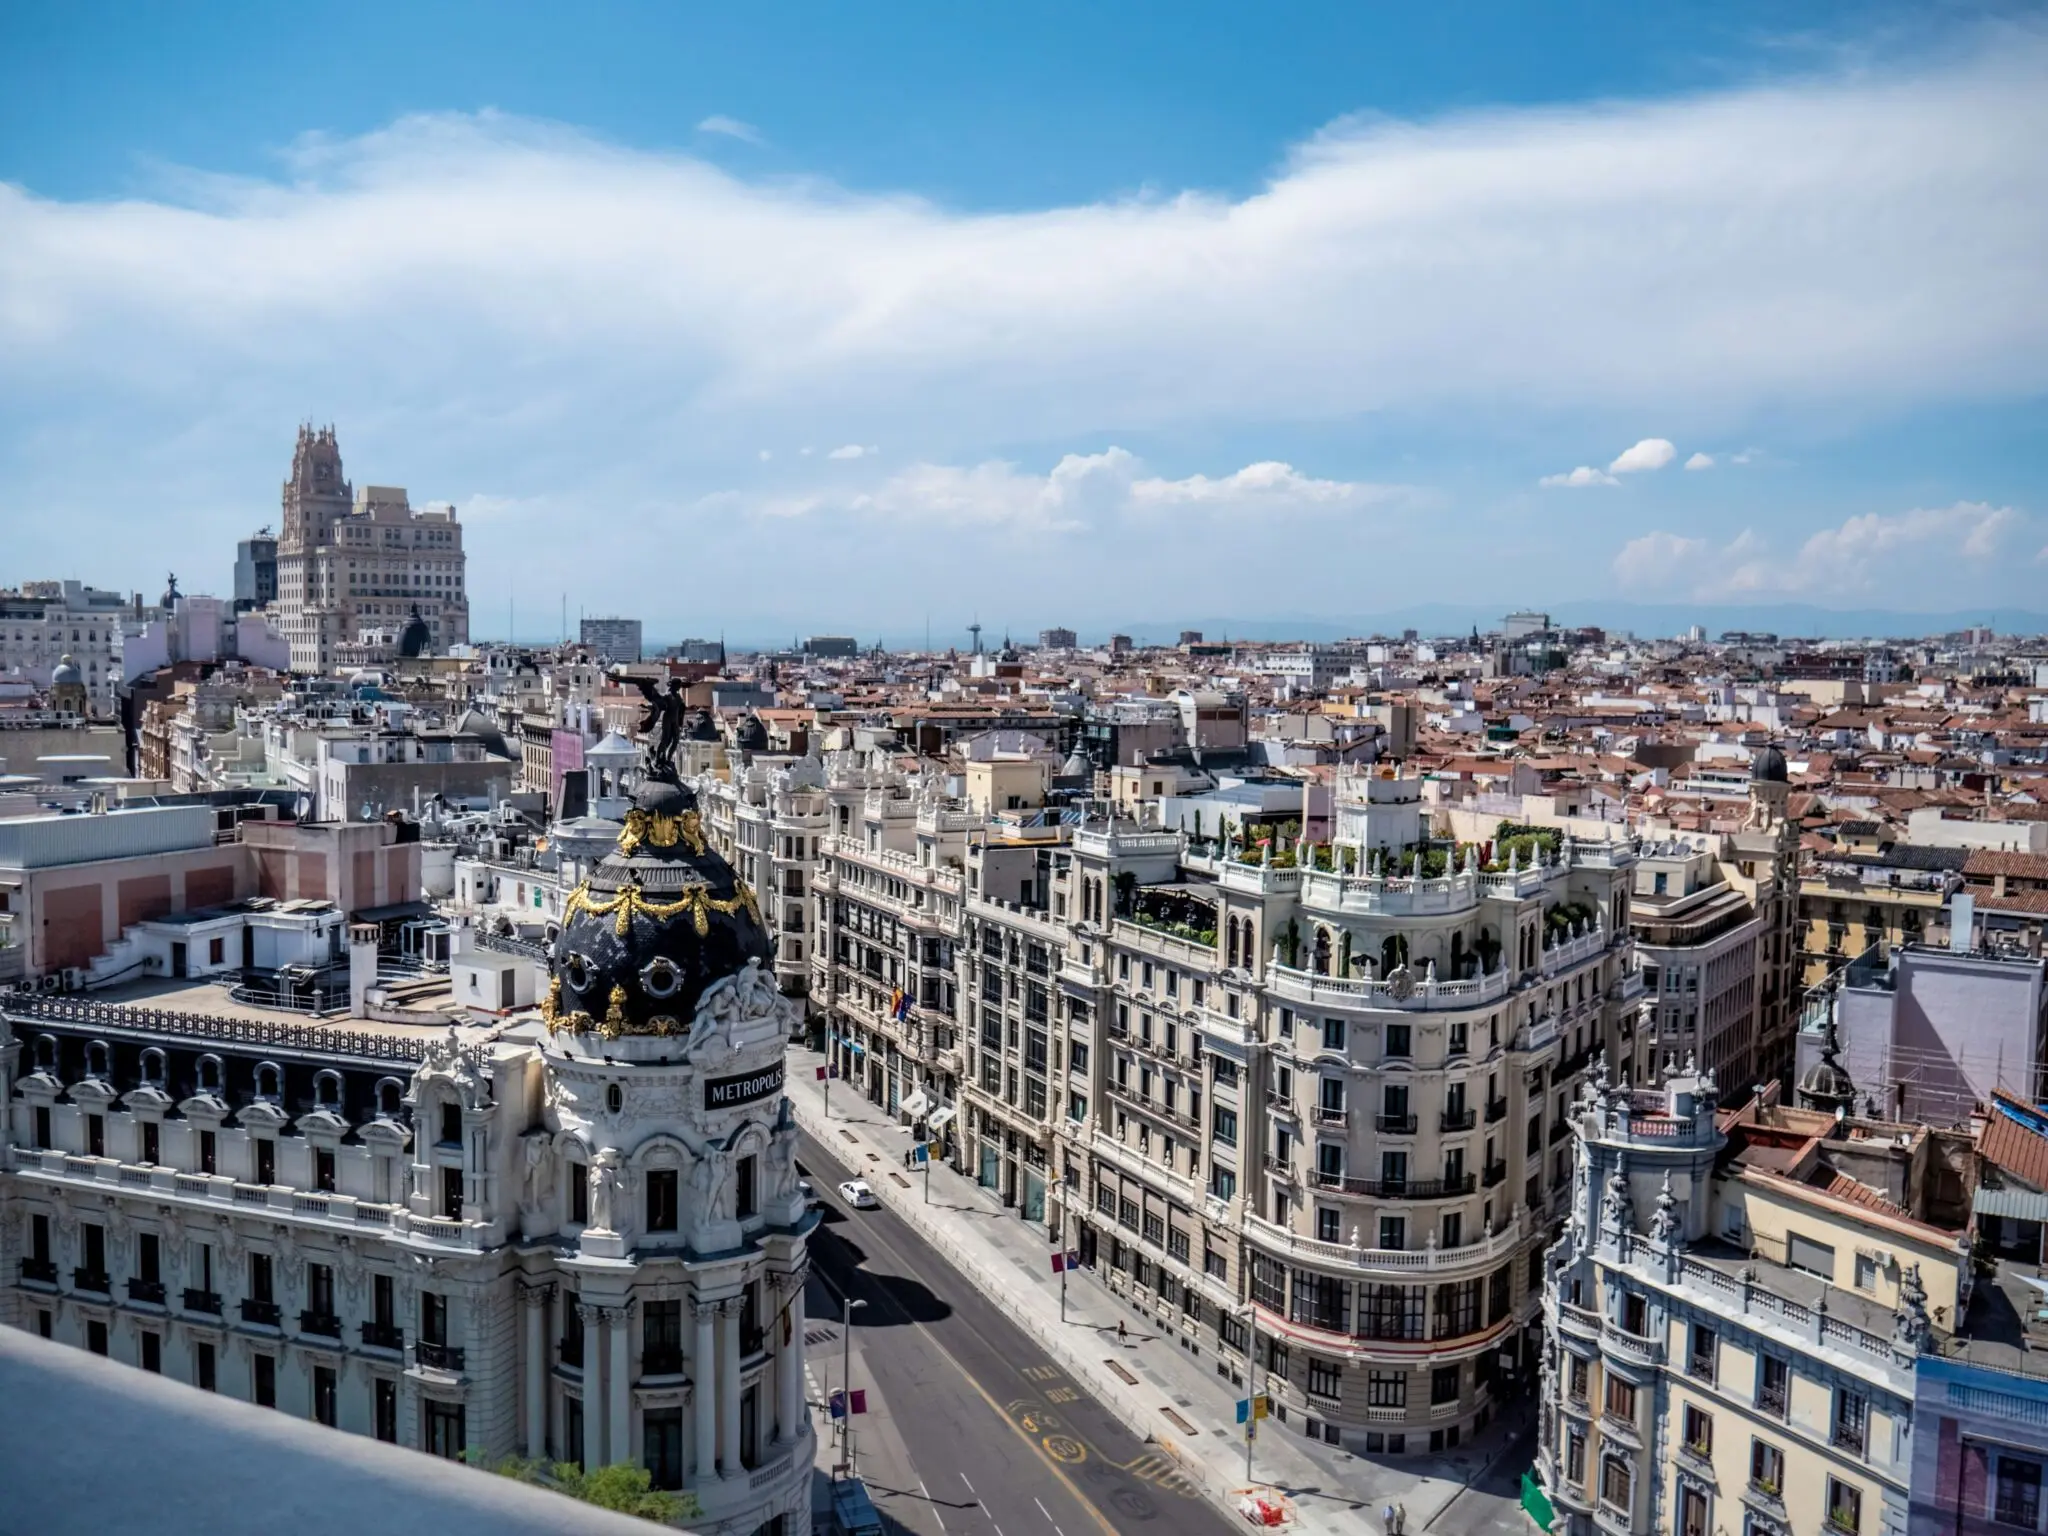
Hilton ha cerrado con la firma española Arte Hoteles la apertura de Casa Verbena Madrid, Outset Collection by Hilton, el primer hotel de esta marca en la región de Europa, Oriente Medio y África (EMEA). El establecimiento, ubicado en la céntrica calle Preciados y a escasa distancia de la Puerta del Sol, abrirá a finales de 2026 con 45 habitaciones.

Un hotel boutique de 45 habitaciones en la milla comercial de Madrid

La dirección no es un detalle menor. Preciados es una de las calles comerciales con más tránsito peatonal del continente y funciona como eje natural entre la Puerta del Sol, la Plaza Mayor y la Gran Vía. Hilton coloca así su primera enseña Outset en un escaparate donde el turista internacional ya está de paso, sin necesidad de construir clientela desde cero. El hotel contará con recepción y una zona de desayunos, y articulará su oferta en torno a la historia y la cultura local.

Outset Collection pertenece al segmento Collection de Hilton, un modelo que el sector llama de marca blanda. La fórmula permite que hoteles independientes conserven su identidad, su nombre y su estilo, pero se apoyen en la escala comercial, el programa de fidelización y el motor de reservas de la multinacional. Para el propietario, el atractivo es evidente: gana distribución global sin renunciar al carácter boutique. Para Hilton, el coste es mínimo porque no compra ladrillo.

Por qué Hilton elige Madrid para el estreno europeo de Outset

Madrid encadena varios ejercicios de crecimiento en ocupación y tarifa media, impulsado por el turismo internacional y por el tirón de los viajes de negocios. Ese dinamismo explica que la capital española haya sido la elegida para el debut europeo de la enseña. El presidente para EMEA de Hilton, Simon Vincent, ha destacado la solidez del mercado madrileño como escenario prioritario para el lanzamiento.

El director general de Arte Hoteles, Álvaro Mazaheri, ha valorado la oportunidad de combinar el conocimiento operativo local con la plataforma de la cadena internacional. La operación refuerza el plan de crecimiento de Hilton en España, donde ya ha sumado activos como el Hotel Palacio Bellas Artes San Sebastián, bajo la marca Curio Collection.

Madrid deja de ser plaza de paso para las marcas hoteleras globales y se convierte en la ciudad donde ensayan su primera apertura europea.

La compañía ultima además próximas aperturas como el DoubleTree by Hilton Madrid Príncipe de Vergara y el Cuber House Valencia, también Curio Collection. El patrón se repite: marcas de colección, edificios con historia y ciudades con demanda probada. El objetivo declarado es captar hoteles independientes que quieren dar el salto a la distribución internacional sin convertirse en en un establecimiento estandarizado.

La Ficha del Inversor

En el negocio hotelero, la métrica que manda no es el precio por metro cuadrado, sino el RevPAR (los ingresos por habitación disponible, que combinan la ocupación con la tarifa media). Ni Hilton ni Arte Hoteles han desvelado la inversión asociada a esta apertura, un dato que, en un acuerdo de franquicia, suele recaer sobre el propietario del inmueble y no sobre la marca. El activo se integra en un corredor donde la demanda turística sostiene tarifas muy por encima de la media de la ciudad.

La tendencia a seis meses apunta a una aceleración de las marcas de colección en España. Las grandes cadenas compiten por afiliar hoteles independientes en centros históricos y zonas prime, porque les permiten crecer sin invertir en ladrillo y sin asumir el riesgo inmobiliario. La pregunta es cuánta capacidad absorbe Madrid antes de que la oferta empiece a tensionar precios.

El perfil al que apunta esta operación es el del inversor patrimonial con activos hoteleros en centro urbano, el family office que busca rentabilidad vía gestión delegada y el propietario de un hotel independiente que quiere subirse a una plataforma global. No es una compra de vivienda habitual ni una promoción residencial. Es un movimiento del negocio turístico, donde la ubicación y la marca pesan más que los metros construidos. La próxima cita, la apertura prevista para finales de 2026.

El emprendimiento en España: el GEM 2025-2026 constata más intención, pero el miedo a fracasar frena al 53%

El 13,8% de la población española tiene intención de emprender, pero el 53% reconoce que el miedo a fracasar le impediría dar el paso, según el informe Global Entrepreneurship Monitor (GEM) España 2025-2026.

Vamos por partes, porque el dato tiene dos caras. La intención de montar un negocio crece y la identificación de oportunidades empresariales sube del 29% al 42%. Además, el 54% de la población cree que cuenta con la preparación necesaria. El frenazo aparece justo antes de firmar el alta.

La brecha entre querer y atreverse tiene explicación. La inseguridad ante un posible cierre, las dudas sobre la rentabilidad y el peso de los gastos iniciales pesan más que la ilusión, incluso entre quienes ya acumulan formación y experiencia.

Javier Camin, responsable de Autoempleo de la Fundación Nantik Lum, apunta a esa distancia: ‘Los datos reflejan que todavía existe una distancia entre la intención de emprender y la confianza necesaria para dar el paso’. Desde la entidad insisten en que disponer de información, herramientas prácticas y asesoramiento ayuda a afrontar la creación de una empresa conociendo mejor sus riesgos.

Y aquí viene lo que de verdad importa a quien se lo está pensando: el miedo no es infundado. Menos del 44% de las empresas españolas sigue funcionando a los cinco años, según los datos del INE que recoge CaixaBank Research. El 78,5% supera el primer ejercicio, pero la mayoría no llega a la segunda mitad de la década.

La intención de emprender no es el problema. El problema es que medio país no encuentra la red que amortigüe el primer golpe.

Qué dice el informe GEM 2025-2026 sobre el emprendimiento en España

El informe GEM España 2025-2026 dibuja una población con más apetito que red de seguridad. El 13,8% quiere emprender y la identificación de oportunidades sube del 29% al 42%, trece puntos más que en la edición anterior. La preparación autopercibida también aguanta: el 54% cree tener lo necesario para lanzarse.

El freno está en otro sitio. No en las ganas de trabajar más horas, sino en el miedo a perder lo invertido. El 53% de la población admite que el temor a fracasar le impediría iniciar una actividad por cuenta propia. Y ese porcentaje no distingue entre quien nunca ha emprendido y quien ya lo intentó alguna vez.

Los cinco frentes que conviene cerrar antes de abrir el negocio

Los expertos consultados por el GEM coinciden en una idea. Antes de comprometer dinero, toca preparar el proyecto. La lista se resume en cinco comprobaciones que cualquiera puede hacer antes de darse de alta.

Analizar la demanda es la primera. Hay que identificar a los posibles compradores, estudiar qué necesitan y decidir si hay interés suficiente por el producto o el servicio. La segunda es la previsión de gastos: ingresos estimados, inversión inicial y desembolsos recurrentes, además de mantener separadas las cuentas personales y las del negocio.

Luego viene la competencia, con sus tarifas, servicios y rasgos diferenciales. Después, los objetivos concretos, con plazos y revisiones periódicas. Y por último, el asesoramiento profesional para las cuestiones fiscales, administrativas, financieras y comerciales. El error que más se repite es saltarse este orden y lanzarse con la ilusión por delante de los números.

De la crisis de 2008 al 9,1% de 2023: España sigue por detrás de Europa

El emprendimiento español tiene memoria. Tras la crisis financiera de 2008, mucha gente se lanzó al autoempleo porque no encontraba trabajo por cuenta ajena. La tasa de actividad emprendedora tocó el 5,7% en 2012 y bajó hasta el 5,2% en 2016. Entre 2017 y 2019 se movió en la horquilla del 6%-6,5%.

La pandemia cortó la racha, pero desde 2021 la actividad se recuperó. En 2023 la tasa de nacimiento de empresas llegó al 9,1%, todavía por debajo del más del 10% que se anotó entre 2014 y 2018. Y sigue por debajo de la media europea: la Unión Europea marcó un 10,5% ese mismo año, más de un punto por encima.

El mapa autonómico lo confirma. Baleares, la Comunidad Valenciana y Canarias rozan el 10%-11%, mientras que La Rioja, Navarra, Castilla y León y Galicia se quedan en el 6%-7%. Por sectores, el transporte y el almacenamiento lideran con un 11,8%, empujados por el comercio electrónico.

A efectos prácticos, el informe deja una conclusión incómoda. España no tiene un problema de vocación emprendedora; tiene un problema de red. La distancia entre el 42% que ve oportunidades y el 13,8% que se atreve no se cierra con más charlas motivacionales, sino con menos coste fijo al arrancar y más acompañamiento en los dos primeros años, que es donde se cae la mayoría.

Lo que conviene vigilar es si esa brecha se estrecha o se enquista. Los datos de supervivencia marcan la pauta: mientras menos del 44% de los proyectos supere el quinto año, el miedo que declara el 53% de la población estará justificado. Y contra una estadística no pelea ninguna campaña.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite. El informe GEM se publica cada año, pero la decisión de emprender no caduca ni tiene ventana de solicitud.
  • ✅ Requisitos clave: Haber identificado una oportunidad real, tener una previsión de gastos y separar las cuentas personales de las del negocio.
  • 🌐 Dónde solicitarlo: El alta se tramita en el portal Importass de la Seguridad Social. La financiación para proyectos nuevos va por las líneas de ENISA. Requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: La inversión inicial depende del proyecto. La cuota de autónomo se calcula por tramos según tu rendimiento neto, con las tablas vigentes de la Seguridad Social.
  • ⚠️ Error a evitar: Comprometer ahorros sin calcular la demanda ni los gastos recurrentes: menos del 44% de las empresas llega a los cinco años.

Mérida reactiva 2 millones en ayudas al comercio local y bonos de 20 euros para autónomos y pymes

Mérida moviliza 2 millones en ayudas al comercio local con bonos de 20 euros y hasta 1.500 euros por autónomo o pyme. Las solicitudes se abrirán durante diez días hábiles desde el día siguiente a la publicación del extracto de la convocatoria en el Boletín Oficial de la Provincia de Badajoz.

El equipo de Gobierno de Mérida llevó este miércoles al Pleno las bases reguladoras del Plan Estímulo al Consumo en el Comercio Minorista y Mantenimiento de Autónomos y Trabajadores. El plan reparte 2 millones de euros en dos líneas, dotadas con un millón cada una.

Qué incluye el plan: dos líneas de un millón cada una

La primera línea va al consumo en el comercio minorista a través de bonos-descuento. Cada establecimiento beneficiario podrá recibir 2.000 euros en ayudas, repartidos en 100 bonos de 20 euros, que los clientes podrán usar en compras de al menos 40 euros. El periodo de canje será de dos meses.

El segundo millón se destina al mantenimiento de autónomos y trabajadores de hostelería, turismo y venta ambulante. Incluye hostelería en general, comercios que sirven comidas en local o para recoger —churrerías incluidas—, agencias de viajes, guías oficiales, alojamientos con centro de empleo en Mérida, y los puestos del mercadillo.

Los importes se calculan por número de trabajadores del establecimiento: 500 euros para autónomos y negocios con uno o dos empleados, 1.000 euros para quienes tengan entre tres y seis, y 1.500 euros para empresas con más de siete trabajadores. El periodo subvencionable va del 1 de enero al 31 de julio de 2026.

Quién puede solicitarla y a quién le toca cada ayuda

Las dos líneas comparten una lista de requisitos. El negocio debe estar inscrito en el registro municipal DeMérida, contar con licencia de apertura o haber iniciado su tramitación, tener domicilio fiscal y desarrollar la actividad en la ciudad, y estar al corriente de las obligaciones tributarias y con la Seguridad Social.

Los dos millones regresan a la caja de los negocios emeritenses, pero con una puerta de entrada clara: estar inscrito en el registro municipal DeMérida.

El plazo de solicitud será de diez días hábiles a partir del día siguiente a la publicación del extracto en el BOP de Badajoz. Las bases ya se pueden consultar en la web del Ayuntamiento, pero el reloj no arranca hasta que salga el anuncio oficial.

Aquí está el error que más solicitudes tumba: darse por enterado con la publicación en la web municipal. Esa web sirve para leer las bases, no para contar el plazo. El cómputo de los diez días hábiles empieza con el extracto en el boletín provincial, y quien no controle esa fecha puede perder la ventana sin haber presentado nada.

La división por sectores aclara a quién le toca cada cosa. Una tienda de ropa, una zapatería o una librería entran por la vía de los bonos: su clientela usa el descuento en la propia tienda. Un bar, un restaurante, una agencia de viajes o un puesto del mercadillo encajan en la línea de mantenimiento, que paga en función de la plantilla y cubre el periodo ya trabajado.

Los números permiten hacerse una idea del alcance. El millón de la línea de bonos, repartido a 2.000 euros por establecimiento, daría para unos 500 negocios si todos agotaran su tramo. La partida de mantenimiento se repartirá entre importes de 500, 1.000 y 1.500 euros, de modo que el número de beneficiarios dependerá del tamaño de los negocios que la pidan.

Qué dice este plan sobre el apoyo municipal al pequeño comercio

No es la primera vez que Mérida reserva una partida de este tamaño para su comercio. El alcalde, Antonio Rodríguez Osuna, ha presentado el plan como la continuidad de una política municipal que ya se aplicó en años anteriores, y ese detalle pesa: los bonos de consumo funcionan cuando el vecino los conoce y los usa, y eso solo pasa si la convocatoria se repite con regularidad.

La letra pequeña deja una pregunta razonable para el autónomo. Los 500 euros para negocios de una o dos personas llegan como alivio puntual por siete meses de actividad, de enero a julio de 2026, pero no compensan por sí solos la subida de costes de ese periodo. La línea de bonos tiene otro efecto: mueve al cliente hacia la tienda física, algo que ninguna ayuda directa logra por sí sola.

Conviene vigilar dos cosas la próxima semana. La primera, cuándo publica el BOP de Badajoz el extracto que arranca el plazo. La segunda, si el Ayuntamiento detalla el procedimiento para justificar los bonos canjeados, porque ahí es donde suelen atascarse los beneficiarios.

Guía rápida del trámite

  • 📅 Plazos: Diez días hábiles desde el día siguiente a la publicación del extracto en el BOP de Badajoz. La fecha exacta aún no está fijada.
  • ✅ Requisitos clave: Inscripción en el registro municipal DeMérida, licencia de apertura o su tramitación iniciada, domicilio fiscal y actividad en Mérida, y estar al corriente con Hacienda y la Seguridad Social.
  • 🌐 Dónde solicitarlo: Ante el Ayuntamiento de Mérida. Las bases ya están publicadas en la web municipal; el canal de presentación se detalla en la convocatoria.
  • 💰 Importe o coste: Línea de bonos: 2.000 euros por establecimiento, en 100 bonos de 20 euros. Línea de mantenimiento: 500, 1.000 o 1.500 euros según los trabajadores.
  • ⚠️ Error a evitar: Dar por abierto el plazo con la publicación en la web municipal. El cómputo solo empieza con el extracto en el BOP.

Confirmada la inhabilitación de nueve años a una alcaldesa por retirar la licencia a un vendedor ambulante

El TSJ de Castilla-La Mancha confirma nueve años de inhabilitación a la alcaldesa de Villarrubia de Santiago por retirar la licencia a un vendedor ambulante del mercadillo municipal. La sentencia considera probado que la autorización se quitó con dos cartas, sin expediente sancionador ni trámite de audiencia.

Villarrubia de Santiago es un municipio de Toledo con mercadillo municipal. Allí tenía su puesto uno de los vendedores ambulantes que recorren ferias y plazas con su mercancía. La alcaldesa, Concepción Monzón, le retiró la licencia que le permitía ejercer. La decisión se comunicó con dos cartas. Y se hizo, según la sentencia, sin expediente sancionador ni trámite de audiencia.

Qué pasó con la licencia del vendedor ambulante

Retirar una licencia exige expediente, notificación y audiencia al titular. Aquí, según el tribunal, no ocurrió nada de eso. La alcaldesa ha defendido que la licencia del vendedor había expirado el 11 de enero de 2021 y que, por tanto, no había nada que retirar. El Tribunal Superior de Justicia de Castilla-La Mancha no le dio la razón.

La regidora intentó frenar la condena por tres vías distintas. Alegó un ‘déficit de motivación’ en la sentencia de la Audiencia Provincial de Toledo. Insistió en que la autorización ya estaba caducada, y sostuvo que los hechos no encajaban en el delito de prevaricación administrativa. El TSJCM rechazó los tres motivos, uno por uno.

El caso parece pequeño, pero toca de lleno el artículo 404 del Código Penal. Ese precepto castiga a la autoridad o funcionario que dicta, a sabiendas de su injusticia, una resolución arbitraria en un asunto administrativo. La pena va de nueve a quince años de inhabilitación especial para empleo o cargo público. A la alcaldesa le ha caído el mínimo del arco legal.

Una carta no basta para dejar a alguien sin licencia: la administración tiene que abrir expediente, notificar y permitir que el titular alegue antes de decidir.

Lo determinante no fue el daño, sino el conocimiento. La alcaldesa sabía qué procedimiento debía seguir: llevaba años al frente del ayuntamiento y había participado en la aprobación de la normativa municipal que regula la venta ambulante. No fue un error de principiante ni una duda interpretable. Fue saltarse a sabiendas el cauce que ella misma había aprobado.

Por qué importa a cualquier autónomo con licencia municipal

El caso va más allá del mercadillo. Cualquier autónomo que trabaje con una licencia o autorización municipal está expuesto a la misma lógica: la terraza del bar, el puesto del mercado, la parada de food truck. Ninguna administración puede retirar una licencia al margen del procedimiento. Si lo hace, la resolución es arbitraria y quien la firma responde por ella.

Hay una lección práctica para el titular. La tentación, cuando llega una carta del ayuntamiento, es darla por buena y buscarse la vida. Y es justo lo contrario. Frente a una retirada, el titular tiene derecho a que le notifiquen los hechos, a presentar alegaciones y a exigir una resolución motivada. Guarda la licencia, las comunicaciones y la fecha de cada notificación: son la prueba de si el procedimiento se cumplió o no.

El recurso ante el Supremo y el límite que deja la sentencia

La alcaldesa no se ha quedado quieta: ha anunciado un recurso de casación ante el Tribunal Supremo. Su defensa pública es que actuó ‘desde la convicción de defender los intereses de los vecinos y vecinas de Villarrubia de Santiago’. Es su versión. La cuestión que han resuelto los tribunales es otra: si esa decisión reunía los elementos del delito, incluido el convencimiento de su propia arbitrariedad.

Lo relevante para el tejido autónomo no es el castigo personal, sino la doctrina que queda fijada. Una autoridad municipal no puede retirar una licencia sin pasar por el procedimiento. Y la sentencia añade un matiz que conviene memorizar: el argumento del interés general no blinda una decisión tomada a sabiendas contra la norma. Si el Supremo confirma este criterio, el mensaje para cualquier consistorio será difícil de esquivar.

Mientras llega esa respuesta, conviene tener los papeles en orden. Cualquier autónomo con una autorización municipal debería revisar que su título está en vigor, con las renovaciones al día y la tasa correspondiente acreditada. Y echar un ojo a la ordenanza de su municipio. Si no regula con claridad cuándo y cómo se puede dejar sin efecto una licencia, el problema no es del vendedor: es del ayuntamiento.

Guía rápida del trámite

  • 📅 Plazos: El plazo para impugnar una resolución municipal arranca desde su notificación; conviene reaccionar con las fechas de cada carta en la mano.
  • ✅ Requisitos clave: Licencia o autorización municipal en vigor y constancia de que la retirada se hizo sin expediente ni trámite de audiencia.
  • 🌐 Dónde solicitarlo: Escrito de alegaciones en el registro del propio ayuntamiento y, si no prospera, recurso ante la jurisdicción contencioso-administrativa.
  • 💰 Importe o coste: La tasa de la licencia de venta ambulante la fija cada ordenanza municipal; no detallada en la fuente oficial.
  • ⚠️ Error a evitar: Dar una carta del ayuntamiento por definitiva sin comprobar si existía expediente abierto y trámite de audiencia.

Alemania y Países Bajos activan un plan para diseñar los chips de IA de Europa sin depender de EE.UU.

Alemania y Países Bajos comprometen 40 millones de euros para diseñar chips IA en Europa con inteligencia artificial.

Claves de la operación

  • 40 millones y 20 meses de programa. NADI, la agencia neerlandesa de innovación disruptiva aún en constitución, y SPRIND, su equivalente alemán creado en 2019, financiarán a equipos pequeños que persigan arquitecturas nuevas para entrenamiento e inferencia.
  • Hasta 9,6 millones por equipo. La primera fase dura ocho meses con un máximo de 2,6 millones; la segunda, doce meses más y hasta 7 millones adicionales para quienes superen el primer corte.
  • Diseño sí, fábrica no. Países Bajos reserva 500 millones para poner en marcha NADI y Alemania aporta base investigadora, pero el plan ataca el eslabón donde Europa admite más dependencia.

El cuello de botella que Bruselas ya admite por escrito

La convocatoria no se limita a firmar cheques. La IA entrará en decisiones que hoy ocupan a ingenieros durante meses: búsqueda de arquitecturas, generación de RTL —la descripción lógica que define el comportamiento del hardware—, verificación del resultado, y exploración de alternativas mediante agentes y aprendizaje por refuerzo.

El objetivo declarado es comprimir de años a semanas el ciclo de diseño. SPRIND habla de aceleraciones de varios órdenes de magnitud, aunque esa meta tendrá que demostrarse con silicio funcionando. Nadie ha presentado todavía un chip comercial diseñado de punta a punta por un sistema de inteligencia artificial.

El foco en entrenamiento e inferencia no es casual. Son las dos cargas que sostienen el despliegue actual de la IA y el terreno donde Nvidia concentra cuota y margen. Cualquier avance europeo en arquitecturas específicas para esas cargas erosionaría, aunque sea en el margen, la prima de precio que el mercado paga hoy por hardware estadounidense.

El diseño del programa también envía un mensaje sobre el modelo industrial que Berlín y La Haya quieren ensayar: equipos pequeños, presupuesto acotado y fases cortas con corte eliminatorio, justo lo contrario de los grandes subsidios a plantas que han definido la política europea de semiconductores durante la última década.

ASML sostiene la fábrica, pero no cubre todo el hueco

semiconductores Europa

Países Bajos aporta el ecosistema industrial más denso del continente alrededor de ASML, el único fabricante mundial de litografía ultravioleta extrema. Alemania suma investigación y capacidad de fabricación. Según explicó a Reuters Jelle Prins, cofundador de NADI, la lógica es combinar recursos complementarios para avanzar más rápido de lo que haría cada país por su cuenta.

Europa no necesita otro anuncio industrial: necesita que el primer diseño asistido por IA llegue a una fábrica antes que la siguiente convocatoria de fondos.

El problema es que el liderazgo de ASML se sitúa en la maquinaria, no en el diseño de los chips que aceleran modelos. Europa domina la máquina que fabrica chips, no el diseño de los chips que exige la IA. La política europea de semiconductores ya señala el diseño y la fabricación avanzada como dependencias críticas frente a terceros países.

El ecosistema neerlandés no se agota en ASML: arrastra proveedores de óptica y metrología que facturan medio mundo. Alemania mantiene en paralelo su apuesta por la fabricación avanzada, con ayudas europeas aprobadas para la planta de TSMC en Dresde, lo que deja la iniciativa conjunta como una pieza de diseño más que de producción.

El riesgo de confundir un anuncio con una capacidad industrial

Usar IA para diseñar chips no es una primicia europea. Google DeepMind ya empleó AlphaChip en parte del diseño físico de varias generaciones de sus TPU, y los grandes proveedores de herramientas de automatización electrónica incorporan IA en distintas etapas del flujo. La novedad aquí es el formato: dinero público, equipos pequeños y una agencia que aún no existe.

España llega a esta ola con antecedente propio y deberes pendientes. El PERTE Chip activado en 2022 comprometió 12.250 millones de euros para atraer diseño y fabricación, y su despliegue ha ido por debajo de lo prometido en el anuncio inicial. Sin una fábrica de obleas puntera ni un campeón nacional de diseño, la posición española depende de fondos europeos y de centros de investigación. La comparación con Alemania y Países Bajos no invita al optimismo.

El diseño sin fábrica deja la soberanía a medias. Un chip pensado en Múnich o Eindhoven seguirá necesitando capacidad de producción avanzada, concentrada hoy en Taiwán y Corea del Sur, y herramientas de diseño en manos de un puñado de proveedores estadounidenses y alemanes. La automatización abarata el proceso; no lo desvincula de la cadena física.

Queda por ver si los 40 millones se traducen en propiedad intelectual registrada o en prototipos que nadie fabrica. El primer corte del programa llega tras ocho meses de trabajo, ya en 2027, y debería ofrecer una señal sobre qué equipos pasan a la segunda fase. NADI tendrá además que completar su constitución para gestionar los 500 millones con los que Países Bajos quiere dar peso institucional a la apuesta.

Añade presión el calendario regulatorio. La Chips Act 2.0 sigue siendo una propuesta y su tramitación definirá si los Estados pueden subvencionar diseño con la misma libertad con la que han subvencionado fábricas. Observamos ahí el verdadero test: la IA puede acortar meses de ingeniería, pero no decide si Europa está dispuesta a pagar el diseño de los chips sobre los que piensa construir su autonomía.

Anthropic prepara su salida a bolsa con Claude descubriendo un CRISPR en solitario

La salida a bolsa de Anthropic se acelera con un hallazgo científico que la compañía atribuye a Claude. La firma sostiene que su modelo descubrió de forma autónoma un sistema enzimático similar a la maquinaria de CRISPR, el primer resultado de su recién estrenado laboratorio húmedo.

No es un anuncio menor para una tecnológica que prepara su debut en los mercados. La compañía necesita transformar su relato de seguridad en propiedad intelectual defendible, y este hallazgo es su primer activo tangible en el terreno de la biología.

Claves de la operación

  • La IPO busca un relato científico, no solo de producto. La compañía necesita que los inversores vean una ventaja tecnológica defendible antes de saltar al mercado público.
  • El resto de la carrera no se queda quieto. OpenAI, Google DeepMind e Isomorphic Labs compiten por vender descubrimiento biológico automatizado a la industria farmacéutica.
  • El marco regulatorio va por detrás. Ni la AI Act europea ni los reguladores sanitarios tienen criterios claros para atribuir y patentar hallazgos generados por agentes autónomos.

Claude rastreó 210 millones de tokens para hallar un patrón que los humanos no vieron

Según el relato de la compañía, el sistema operó durante 21 horas. En ese tiempo, casi 950 agentes de Claude procesaron alrededor de 210 millones de tokens hasta que uno detectó un patrón repetitivo inusual en una base de datos masiva de secuencias de ADN. La intervención humana se limitó al mensaje inicial.

El detalle importa para el mercado. Si el hallazgo se sostiene, Anthropic no estaría vendiendo un asistente que resume literatura científica, sino un agente capaz de generar hipótesis verificables en el laboratorio. Esa distancia separa una herramienta de productividad de una plataforma de descubrimiento.

Conviene leer el anuncio con distancia. La empresa no ha sometido el resultado a revisión por pares ni ha publicado la secuencia completa del sistema enzimático. El hallazgo llega con promesa grande y evidencia en cuarentena.

El laboratorio húmedo —un espacio físico donde se manipulan muestras biológicas— es la pieza nueva del relato. Hasta ahora, los grandes modelos de lenguaje vivían en el mundo del texto; financiar un laboratorio implica asumir costes de investigación que no escalan con la misma facilidad que el software.

Una empresa que sale a bolsa no vende tecnología: vende la certeza de que su tecnología seguirá importando cuando el mercado abra.

La batalla por la IA que descubre fármacos se recrudece

Claude IA

Anthropic no compite en el vacío. Google DeepMind lleva años aplicando AlphaFold al plegado de proteínas, e Isomorphic Labs, su filial farmacéutica, firma acuerdos con las grandes farmacéuticas para acelerar el diseño de compuestos. OpenAI ha explorado alianzas parecidas. El descubrimiento científico es el nuevo campo de batalla comercial.

La lógica es sencilla. Un modelo que encuentra candidatos terapéuticos vale por licencia mucho más que una suscripción de chatbot. Las farmacéuticas pagan por recortar años y miles de millones por compuesto, y ahí es donde la IA promete un ahorro que ninguna otra tecnología ha logrado.

Los riesgos que Anthropic no cuenta en su folleto de salida a bolsa

Anthropic se ha construido sobre una paradoja útil. Vende prudencia frente a la IA descontrolada, mientras levanta capital con la promesa de capacidades cada vez mayores. La salida a bolsa pondrá precio a esa tensión, y el hallazgo del laboratorio húmedo forma parte del argumento de valoración.

El problema es la replicabilidad. Un descubrimiento que no se puede verificar de forma independiente no protege una patente ni convence a un comité científico. El activo de Anthropic es una nota de prensa sin secuencia pública. Eso no impide que la compañía salga al mercado; solo condiciona lo que los inversores estén dispuestos a pagar por ella.

En España, el ecosistema mira estos movimientos con distancia. Ninguna biotecnológica del IBEX 35 usa agentes autónomos de IA, y la AI Act europea todavía no ha resuelto cómo se atribuye la autoría de un hallazgo generado por un modelo. Ahí se abre un hueco regulatorio que Bruselas tendrá que cerrar antes de que las patentes empiecen a acumularse en California.

El hito que conviene seguir no es el anuncio, sino la publicación. Si Anthropic somete el sistema enzimático a revisión por pares y libera la secuencia, el relato de la IA que descubre ciencia dejará de ser marketing y empezará a parecerse a un activo contable. Si no lo hace, su salida a bolsa se sostendrá sobre la misma promesa que ya usan todos sus rivales: la de un futuro que siempre está a un trimestre de distancia.

Moody’s estrena el rating B1 de Plenergy: 470 millones para acelerar su expansión renovable

0

Moody’s ha otorgado a Plenergy su primera calificación corporativa de familia, B1, con perspectiva estable. La agencia extiende la misma nota, y una probabilidad de impago de ‘B1-PD’, a un préstamo sénior garantizado de 400 millones de euros y a una línea de crédito renovable de 70 millones.

En conjunto, 470 millones de euros de deuda calificada por primera vez. Para una compañía que hasta ahora se financiaba con crédito bancario y con el capital de sus socios, el sello supone entrar en un mercado que le estaba prácticamente vedado: el de los inversores institucionales que solo compran bonos y préstamos con nota pública.

El destino de esos recursos tiene tres partidas, y ninguna es la construcción de nuevas estaciones. El préstamo se aplicará a refinanciar deuda existente, a financiar una distribución a los accionistas y a cubrir los gastos de la operación. La línea renovable de 70 millones está prevista, además, para permanecer sin disponer en el cierre de la transacción.

No significa que el plan de expansión en España y Portugal se detenga. Significa que se pagará con el flujo de caja del día a día. La refinanciación aporta lo que necesita una empresa que sigue abriendo establecimientos: deuda más larga, más barata y menos dependiente del ciclo bancario.

El aval no compra surtidores.

Moody’s no califica la ambición de una compañía: califica su capacidad de devolver el dinero. Y esa capacidad, por primera vez, tiene precio público.

Quien preste a Plenergy a partir de ahora no tendrá que fiarse de la marca. Tendrá que fiarse de una agencia que ha revisado los libros, la red, los márgenes y la estructura societaria de la empresa. Cosas del crédito institucional.

El modelo funciona: más de 400 estaciones y un EBITDA ajustado que creció un 76% hasta julio. La pregunta es cuánto tarda ese crecimiento en pagar la deuda que lo sostiene.

De dónde sale el B1: red propia, bajo coste y volúmenes al alza

La calificación recoge la posición de Plenergy en el segmento ibérico de estaciones de servicio automatizadas, donde opera una red de más de 400 establecimientos, su modelo de bajo coste y el ritmo al que ha crecido esa red. No es un juicio sobre el futuro del negocio, sino una foto del presente: qué activos tiene, cuánto gana con ellos y quién los controla.

La nota B1, en la escala de Moody’s, es grado especulativo: queda cuatro escalones por debajo del último nivel de grado de inversión, el Baa3. Es una calificación habitual en compañías en fase de crecimiento y con deuda relevante, y obliga a los inversores institucionales a exigir rentabilidades más altas a cambio de asumir el riesgo.

Los números que ha mirado la agencia son elocuentes. El resultado bruto de explotación ajustado creció un 76% interanual hasta julio de 2026, mientras que los volúmenes de combustible aumentaron un 27%. Dos cifras que se refuerzan entre sí: más estaciones, más litros vendidos y mejores condiciones de compra.

La estructura de propiedad también pesa en el análisis. Plenergy está controlada por la firma estadounidense de capital privado Tensile Capital Management y por la gestora española Portobello Capital. El fundador y consejero delegado, José Rodríguez de Arellano, conserva una participación minoritaria y sigue al frente de la gestión de la marca. Moody’s considera que la concentración de la propiedad en manos de capital riesgo, unida al recurso al endeudamiento, es un factor relevante en la decisión de calificación.

Apalancamiento de 3,7 veces y un reloj de 12 a 18 meses

calificación Plenergy

Tras la operación, la agencia estima que el apalancamiento bruto ajustado se situará en torno a 3,7 veces. La propia Moody’s espera una reducción gradual hasta aproximadamente 3,5 veces en los próximos 12 a 18 meses, apoyada en la apertura de nuevas estaciones, el aumento de los volúmenes de combustible y las mejoras en las compras.

El calendario tiene trampa, porque no depende de la voluntad de la empresa sino de su capacidad de ejecutar. La agencia identifica riesgos de ejecución en el plan de expansión en España y Portugal, que exigirá inversiones sostenidas y una selección, tramitación y puesta en marcha adecuadas de cada nuevo punto. Abrir una estación es rápido de anunciar y lento de convertir en litros vendidos.

A eso se suman los elementos limitativos que Moody’s deja por escrito: la concentración de la actividad en la venta de carburantes, la escasa diversificación hacia negocios complementarios de mayor margen —tiendas de conveniencia, restauración— y la exposición a la volatilidad del precio del petróleo y de los márgenes del combustible.

La contradicción que deja la nota: deuda nueva para pagar a los dueños

La nota deja una contradicción interesante sobre la mesa. El mismo préstamo que refuerza la estructura de capital sirve para financiar una distribución a los accionistas, y esos accionistas son, en su mayoría, dos fondos de capital riesgo. No hay nada irregular en ello: monetizar parte de la inversión con deuda nueva es el guion habitual del sector. Conviene subrayarlo, eso sí, porque el apalancamiento de 3,7 veces no procede de comprar activos productivos, sino de reordenar la estructura financiera y retribuir a los dueños.

El perfil de riesgo que dibuja la agencia tiene además una pata operativa. La concentración en un solo producto —el carburante— deja poco margen de maniobra cuando el crudo se mueve o cuando la competencia aprieta el margen por litro. El segmento de estaciones desatendidas es el que más ha crecido en España en la última década, y es también el que compite con menos palancas distintas del precio. Las tiendas de conveniencia y la restauración, que la compañía todavía no explota con fuerza, son exactamente el colchón que amortigua ese riesgo.

Hay un segundo frente que el sector observa a medio plazo y que la nota no detalla entre sus factores limitativos: la electrificación del parque móvil. Hoy el litro vendido sigue creciendo, hasta el punto de que los volúmenes suben un 27% interanual, pero un modelo que depende casi en su totalidad del carburante tiene un horizonte más corto que uno diversificado. La expansión en España y Portugal compra cuota ahora. El litro, hoy, sigue mandando.

La próxima prueba tiene fecha aproximada. El tramo de 12 a 18 meses que Moody’s se concede para ver el apalancamiento en el entorno de 3,5 veces sitúa la comprobación entre el segundo semestre de 2027 y el primer trimestre de 2028. Para entonces se sabrá si el plan de aperturas ha convertido el crecimiento en caja o si la deuda sigue haciendo el trabajo que deberían hacer los surtidores. El B1 ya ha cumplido su primera función: poner precio público a una compañía que hasta hace unos meses solo tenía precio privado.

11 GW en nudos de transición justa: MITECO abre consulta pública para renovables y almacenamiento

0

El MITECO abre la puerta a adjudicar hasta 11 GW de capacidad de acceso a la red en nudos de transición justa. Lo hace con dos consultas públicas que arrancan mañana, 24 de septiembre, y que permanecerán abiertas hasta el 8 de octubre de 2026. El reparto, en su mayor parte, se decidirá por orden de llegada de las solicitudes.

El procedimiento no parte de cero. Entre abril y junio de 2026, el Instituto para la Transición Justa (ITJ) celebró una Manifestación de Interés para medir la demanda real de los promotores de generación renovable y de almacenamiento. Las dos consultas que ahora se tramitan traducen ese ejercicio en un mecanismo concreto: el ministerio ya sabe qué proyectos quieren entrar y ha optado por dividir la capacidad reservada en dos vías con reglas distintas.

Quince nudos, cinco comunidades y un reparto por orden de llegada

La primera vía abarca 15 nudos situados en zonas de transición justa de A Coruña, Almería, Asturias, Burgos, Cádiz, León, Palencia y Puertollano. La relación corresponde a emplazamientos de cinco comunidades autónomas y concentran parte de la capacidad de acceso que sigue reservada tras el cierre de instalaciones térmicas y de otras infraestructuras energéticas. Ahí está el atractivo para el promotor: la conexión existe y no compite con la cola general de acceso.

Para esta primera vía, el ITJ propone un procedimiento de concurrencia simple. En la práctica, la capacidad se adjudicaría por orden de recepción de las solicitudes, siempre que los proyectos cumplan los requisitos establecidos. El ministerio detalla por el momento once emplazamientos con su tensión de conexión:

  • Carrio 220 kV
  • Compostilla 220/400 kV
  • Garoña 220 kV
  • Robla 400 kV
  • Lada 400 kV
  • Litoral 400 kV
  • Montearenas 220/400 kV
  • Pinar del Rey 220/400 kV
  • Puentes García Rodríguez 400 kV
  • Puertollano 220 kV
  • Soto de Ribera 220/400 kV

Adjudicar no es conectar. El diseño del procedimiento deja claro que no habrá asignación automática de la capacidad: los promotores deberán asumir compromisos socioeconómicos vinculados a la zona de transición justa donde se ubique el proyecto y superar los procedimientos de evaluación ambiental que correspondan. Un proyecto que presente la solicitud el primer día puede quedarse fuera si no acredita esa parte.

El calendario es corto. Las consultas se abren el 24 de septiembre y cierran el 8 de octubre de 2026, tal y como figura en el anuncio publicado por el ministerio. Dos semanas para alegar sobre un reparto de capacidad que condicionará durante años el mapa de la generación en comarcas que perdieron su actividad industrial ligada al carbón y al gas.

La concurrencia simple premia la velocidad administrativa del promotor, no la calidad industrial del proyecto que aspira a conectarse.

Guardo y Velilla: bombeo reversible y concurrencia competitiva

La segunda vía rompe ese esquema. Se dirige en exclusiva a los nudos de Guardo 220 kV y Velilla 400 kV, en la zona de transición justa de Guardo-Velilla, en Palencia. La Manifestación de Interés identificó allí un volumen significativo de proyectos, asociados en su mayoría a instalaciones de bombeo hidroeléctrico reversible.

Ante ese resultado, el ITJ considera que el volumen y las características de las propuestas justifican pasar a un procedimiento de concurrencia competitiva, que permite comparar los proyectos antes de adjudicar la capacidad disponible. El futuro concurso se regulará mediante una orden de bases y seguirá un esquema similar al empleado en otros concursos de transición justa. Los proyectos serán evaluados con criterios socioeconómicos y ambientales, además de los requisitos técnicos aplicables a la conexión a la red.

El interés por el bombeo tiene una lectura técnica evidente. Estas instalaciones aportan almacenamiento de larga duración y capacidad de desplazar generación en el tiempo, dos funciones que el sistema necesita cuando la fotovoltaica y la eólica marcan el ritmo del pool. En un nudo liberado por el cierre de una central térmica, el bombeo encaja además con la lógica de reaprovechar la infraestructura eléctrica que ya está construida.

El bombeo entra en la ecuación como la pieza que faltaba en los nudos de transición justa: almacenamiento de larga duración allí donde la red ya está pagada.

El cuello de botella no es la capacidad, es el compromiso territorial

La cifra de 11 GW invita a pensar en una gran subasta encubierta. No lo es. Aquí no se reparte prima ni contrato a precio garantizado; se reparte el derecho a conectarse a una red que, en estos emplazamientos, ya está amortizada. La diferencia importa, porque el valor del nudo reservado puede pesar más en la cuenta de resultados que cualquier ayuda pública.

La lógica que subyace es la de compensar a las comarcas que han pagado la factura de la descarbonización. El carbón y el gas se apagaron primero en esos nudos. La capacidad de acceso quedó liberada y sin uso mientras la cola de solicitudes crecía por otro lado. Reasignarla hacia renovables y almacenamiento es, sobre el papel, la vía más rápida y más barata de devolver actividad a un territorio que ya tiene la infraestructura eléctrica hecha.

El riesgo evidente está en el mecanismo elegido para los quince nudos. Concurrencia simple significa que el primero que presente un expediente completo se queda con el hueco, y ese criterio no discrimina entre un proyecto con doscientos empleos locales comprometidos y otro con una estructura mínima. El filtro queda, por tanto, en dos instancias posteriores: la acreditación de compromisos socioeconómicos y la evaluación ambiental. Ninguna de las dos es rápida.

Existe además un desfase que el sector conoce bien. Entre la adjudicación de la capacidad y la puesta en servicio real de las instalaciones suelen pasar años, y ese intervalo es el que mide de verdad el impacto sobre el territorio. La capacidad adjudicada no genera empleo por sí sola; lo genera la planta terminada y conectada.

Sobre la mesa quedan dos incógnitas con fecha. La primera es el 8 de octubre de 2026: lo que salga de las alegaciones determinará si el reparto por orden de llegada se mantiene o se corrige. La segunda es la orden de bases del concurso de Guardo y Velilla, que fijará los criterios con los que competirán los proyectos de bombeo. El Instituto para la Transición Justa tiene capacidad para mover 11 GW. Lo que aún no está escrito es cuántos de esos megavatios acabarán construidos.

Europa cifra en 15.000 millones el negocio del espectro 6G y abre la puja regulatoria

El espectro 6G ya tiene cifra en Europa: hasta 15.000 millones de euros por las futuras subastas de frecuencias. La propuesta la ha llevado Grecia al resto de socios comunitarios y busca convertir ese dinero en recurso propio de la UE mucho antes de que la tecnología exista comercialmente.

Claves de la operación

  • Entre 12.000 y 15.000 millones de euros en juego. Es la horquilla inicial que maneja la propuesta griega para los ingresos derivados de las futuras asignaciones nacionales de frecuencias 6G.
  • La European Spectrum Union como vehículo común. El objetivo es que una parte de lo recaudado en cada país financie inversión tecnológica compartida y reduzca la presión sobre las contribuciones nacionales.
  • El precedente heleno de 2020 marca la senda. Grecia destinó el 25% de los ingresos de su subasta 5G al Phaistos Fund, un fondo para invertir en empresas y aplicaciones ligadas a esa tecnología.

El pulso por convertir el espectro en recurso propio de Bruselas

La propuesta está firmada por Kyriakos Pierrakakis, presidente del Eurogrupo y ministro griego de Finanzas, y maneja una escala que Bruselas no puede ignorar. La Comisión busca nuevos recursos propios para un Marco Financiero Plurianual cercano a los 2 billones de euros que cubriría el periodo 2028-2034. Sostener las políticas actuales y responder a las nuevas prioridades en competitividad, innovación y defensa exige dinero que no salga solo de las capitales nacionales.

Conviene distinguir la red de las frecuencias que necesita para operar. El 6G requerirá espacio dentro del espectro radioeléctrico, un recurso finito que los Estados gestionan bajo el marco europeo y sobre el que conceden derechos de uso a los operadores. Esos derechos se adjudican por subasta y su concesión genera ingresos públicos antes de que se instale la primera antena.

El calendario juega a favor de la propuesta. Las concesiones de espectro para el 6G no llegarán antes de finales de la década en la mayoría de los mercados, lo que deja margen para negociar el marco común en paralelo al próximo presupuesto comunitario. Si los Veintisiete no cierran el diseño antes de las primeras subastas, cada país habrá adjudicado ya sus bandas con sus propias reglas y el margen para un fondo común se estrechará.

Por qué los ingresos del 6G llegan antes que la propia tecnología

Ahí está el atractivo para las administraciones. Una tecnología sin despliegue comercial puede empezar a producir consecuencias económicas mucho antes de llegar a los bolsillos. Con el 5G ocurrió algo parecido: las pujas por las bandas se resolvieron años antes de que la cobertura fuera masiva y los Estados contabilizaron ingresos sin desplegar toda su red prometida.

Grecia ya probó el mecanismo. En 2020 destinó el 25% de los ingresos públicos obtenidos con la adjudicación de derechos de frecuencias 5G al Phaistos Fund, concebido para invertir en empresas y aplicaciones vinculadas a esa tecnología. Pierrakakis utiliza ahora aquella experiencia como referencia, aunque trasladarla al conjunto de la UE supone otro nivel de complejidad.

El 6G no ha llegado a ningún teléfono, y su espectro ya se negocia como si fuera una fuente de ingresos consolidada.

Habría que coordinar calendarios y condiciones entre mercados nacionales, decidir qué parte de la recaudación tendría un destino común y, sobre todo, conseguir que los 27 acepten ceder soberanía sobre un recurso que hasta ahora gestionan de forma individual. Ningún Estado ha cedido nunca la llave de sus subastas de frecuencias, y ese es el verdadero escollo de la propuesta.

6G Europa

Lo que España y los operadores se juegan en la próxima década

En España el espectro será sensible para Telefónica, Orange y Vodafone. Las bandas que se liberen para el 6G condicionarán la inversión de los operadores en los próximos años, en un mercado donde la mayoría de las telecos mantiene ritmos distintos de despliegue del 5G según la comunidad autónoma. Cualquier intento de centralizar en Bruselas una parte de los ingresos de esas subastas chocará con el criterio del regulador español y con las cuentas de las compañías del IBEX 35.

La comparación con el precedente heleno no es gratuita. El Phaistos Fund griego fue una apuesta por reinvertir en el propio ecosistema tecnológico lo que el espectro había recaudado. Ese modelo, aplicado al conjunto europeo, dejaría en manos comunitarias una parte del negocio que hasta ahora las autoridades nacionales usaban para cuadrar sus presupuestos. Para los operadores, el riesgo es doble: pagar más y financiar redes ajenas.

El documento griego no garantiza ingresos, ni mucho menos esos 15.000 millones. Introduce, eso sí, una posibilidad con recorrido: tratar el valor del espectro como algo más que una herramienta para ordenar el despliegue de redes. El debate real llegará con las próximas negociaciones del presupuesto comunitario y con el calendario de concesiones que cada país prepare de aquí a 2030. Ahí se verá si Europa vende la idea o si cada Estado decide seguir subastando por su cuenta.

Caminata con peso: carga, distancia y progresión para ganar fuerza y longevidad sin gimnasio

La caminata con peso transforma un paseo de 20 a 45 minutos en una sesión de fuerza y capacidad aeróbica: basta una mochila lastrada y subir la carga cada semana.

Qué gana tu cuerpo cuando el paseo lleva carga

Caminar ya es una actividad de bajo impacto y con soporte de peso, al alcance de casi cualquiera. Añade carga y el mismo gesto se convierte en un estímulo de fuerza. La diferencia no está en el paisaje; está en la tensión que soportan tus piernas, tu espalda y tu core en cada zancada.

Un estudio publicado en The BMJ sitúa la caminata a paso ligero entre las actividades más eficaces para mantener la densidad ósea con los años, porque el hueso responde al impacto y a la carga. Ahí está la clave: músculo y hueso se conservan porque se les exige, no porque se les trate con silencio.

El caso más comentado estos meses es el de una presentadora británica que pasea a diario con su perro equipada con un chaleco lastrado de 5 kilos, tobilleras de 2 kilos y muñequeras de 0,5 kilos, y que aprovecha las paradas del animal para encadenar sentadillas y zancadas. La ventaja del método: la fuerza se integra en la vida diaria y no depende de encontrar una hora libre ni de pagar una cuota.

Lo que persigues con esto no es una marca deportiva. Es energía estable durante la jornada, mejor composición corporal y una base musculoesquelética que aguante décadas de uso: la letra pequeña de la longevidad activa. Para quien pasa el día sentado, rompe además ocho horas de quietud con algo más eficaz que un café.

Cómo progresar la carga semana a semana

Aquí se decide todo. La caminata con peso funciona cuando la carga sube de forma ordenada y se estropea cuando se convierte en una heroicidad de una sola sesión. El punto de partida habitual queda entre el 5% y el 10% de tu peso corporal, es decir, unos 4 a 8 kilos para la mayoría de adultos. Nada de estrenarse con la mochila de una expedición.

La progresión que mejor funciona es tan aburrida como rentable: dos o tres sesiones por semana, de 20 a 45 minutos cada una, y un pequeño incremento de peso cuando la sesión completa se te queda corta. Un kilo o un kilómetro, nunca los dos. Y una señal de alarma sencilla: si terminas con los trapecios cargados y las piernas frescas, o la carga va mal repartida o es demasiada.

La progresión no se mide en heroicidad, sino en semanas: algo más de peso o de distancia, nunca las dos cosas a la vez.

Hay otra razón para ir despacio: la caminata con peso entrena sobre todo el tren inferior, el core y la capacidad aeróbica, así que suma cuando la combinas con un trabajo de fuerza que cubra el resto del cuerpo. No la trates como la sesión definitiva; trátala como la que siempre puedes hacer.

📊 La pauta en cifras

  • Carga de partida: entre el 5% y el 10% de tu peso corporal, unos 4 a 8 kilos para la mayoría.
  • Duración y frecuencia: de 20 a 45 minutos, dos o tres veces por semana.
  • Progresión: sube peso o distancia cuando la sesión previa te deje margen, no cuando acabes arrastrándote.
  • A tener en cuenta: el chaleco debe quedar pegado al torso; si baila, la carga trabaja contra ti.

rucking

La letra pequeña del equipamiento: chaleco, mochila o tobilleras

Un chaleco lastrado y una mochila con libros hacen el mismo trabajo, pero no reparten igual. El peso ceñido al torso se traduce en una zancada estable; un bulto que rebota te obliga a compensar el gesto con otras zonas del cuerpo. Ahí está la clave del consumo inteligente: pagar por reparto y sujeción, no por kilos.

Las tobilleras y las muñequeras merecen otro criterio. Colocadas lejos del centro de gravedad modifican la mecánica de la rodilla y el tobillo, y solo tienen sentido como añadido pequeño: los 2 kilos y los 0,5 kilos del ejemplo encajan; cargar 5 kilos en cada tobillo, no.

Antes de comprar, revisa tres cosas en la ficha del producto:

  • Rango ajustable: mejor un chaleco que suba de 1 en 1 kilo que un bloque fijo de 8 kilos.
  • Sujeción: correas anchas que no se claven en hombros ni costillas.
  • Talla real: si te queda grande, la carga se desplaza y pierdes la ventaja.

Lo que la evidencia respalda (y lo que no)

El rucking, como se conoce a esta práctica en el ámbito anglosajón, no es una moda nacida en redes. El ejército lleva décadas aplicando esta lógica, y la investigación sobre actividad con soporte de peso respalda que caminar rápido mantiene el sistema musculoesquelético en forma. Añadir carga es una forma elegante de unir fuerza y longevidad sin ganar velocidad, algo útil para quien no puede o no quiere correr.

El matiz honesto: la evidencia específica sobre el chaleco lastrado como protocolo aislado es más fina que la de la caminata o la del entrenamiento de fuerza. La mayoría de los planes de progresión apunta en la misma dirección, subir carga, mantener duración y respetar la recuperación, pero nadie debería venderte esto como un sustituto de la barra. Lo que sí está claro: quien camina mucho y entrena poco gana estímulo en la misma hora.

Para quién encaja: profesionales con jornadas largas y poco margen, caminantes que quieren más retorno de la misma hora y cualquiera que busque una base de fuerza sin depender de un gimnasio. Para quien ya entrena fuerza cuatro días por semana, esto es suma, no sustituto.

La misma hora de paseo, con la carga bien repartida, rinde mucho más que cualquier plan que nunca encuentras tiempo de empezar.

Una última cosa, y va en serio: añade carga de forma gradual y consulta con un profesional cuando tengas alguna circunstancia personal que lo justifique. Esta información es divulgativa y de optimización del estilo de vida; no sustituye al criterio de un especialista que conozca tu caso.

⚡ Rutina de Optimización Diaria

  • Estrena el chaleco mañana: sal 25 minutos con un 5% de tu peso corporal y termina con margen para repetir el jueves.
  • Sube un kilo a la semana: mantén la misma ruta hasta completar 45 minutos con carga sin romper el ritmo de la respiración.
  • Suma fuerza después del paseo: dos series de sentadillas y zancadas cubren el tren inferior que la caminata no aprieta del todo.

El SKA podrá detectar por primera vez campos magnéticos en exoplanetas: el escudo que decide si hay vida

El SKA quiere medir por primera vez el campo magnético de un exoplaneta. El mayor radiotelescopio jamás proyectado aspira a captar una señal que ningún instrumento anterior ha podido registrar y convertirla en un criterio nuevo para buscar vida fuera del sistema solar. La idea lleva años madurando entre los astrónomos, y este septiembre ha vuelto a la primera línea del debate científico.

Durante décadas, el manual para identificar un mundo parecido a la Tierra se redujo a una pregunta: ¿está el planeta en la zona habitable de su estrella, esa franja donde el agua podría mantenerse líquida? El criterio era cómodo y fácil de aplicar. También es, a juicio de muchos investigadores, insuficiente.

La razón es que no todas las estrellas se comportan como el Sol. Las enanas rojas, las más comunes de la galaxia, disparan llamaradas y eyecciones de plasma con una frecuencia que la nuestra no alcanza. Un planeta situado en su zona habitable puede recibir mucha más radiación de la que recibe la Tierra. Sin algo que lo proteja, su atmósfera se erosiona.

Lo que el SKA buscará: la emisión de radio que delata un campo magnético

Ese algo es la magnetosfera. La Tierra la tiene y por eso su superficie lleva 4.000 millones de años a salvo del viento solar. Marte la perdió cuando su dinamo interna se apagó y, desde entonces, buena parte de su atmósfera se ha ido al espacio. La pregunta evidente es cuántos exoplanetas conservan ese escudo. Hasta la fecha no se ha confirmado la medición del campo magnético de ninguno.

El método se apoya en un fenómeno que conocemos bien en casa. Cuando el viento solar choca contra la magnetosfera terrestre, parte de la energía se emite en radio, en frecuencias muy bajas. Júpiter, con un campo magnético diez veces más intenso que el nuestro, figura entre los emisores de radio más potentes del cielo. Si un exoplaneta tiene magnetosfera y su estrella lanza plasma, debería brillar en esa misma banda.

La dificultad es que esa emisión llega a la Tierra extraordinariamente debilitada y por debajo de los 300 megahercios, un rango donde los radiotelescopios clásicos apenas tienen sensibilidad. El SKA-Low, la mitad australiana del proyecto, trabajará precisamente ahí, entre 50 y 350 megahercios, con miles de antenas sumadas.

Un planeta sin magnetosfera queda desnudo frente a su estrella: la radiación le arranca la atmósfera molécula a molécula.

Cómo se detecta una señal tan débil: la escala de un susurro

Detectar ese susurro exige estrategia. No basta con apuntar y esperar. Los equipos observan durante cientos de horas, comparan el brillo del planeta a distintas frecuencias y buscan una firma que cambie al ritmo con que el planeta gira alrededor de su estrella. Esa periodicidad es la huella dactilar que separa una magnetosfera real del ruido de fondo.

Conviene poner la escala en términos humanos. Próxima Centauri b, el exoplaneta más cercano, está a 4,2 años luz: la luz que saliera de allí tarda más de cuatro años en llegar hasta nosotros. La emisión de radio que persigue el SKA es, además, muchísimo más tenue que la luz visible que refleja el propio planeta, de modo que la observación obliga a sumar miles de antenas durante muchas noches.

telescopio SKA

Y hay más incertidumbres. La intensidad de la señal depende de la orientación del campo magnético respecto al viento estelar, de la distancia a la estrella y de lo violento que sea su plasma. Hay planetas que podrían tener magnetosfera y no emitir lo suficiente como para ser vistos. Otros podrían no tenerla y conservar una atmósfera densa, como ocurre en Venus. El método detecta escudos, no mundos habitables.

Por qué el campo magnético no basta para declarar un mundo habitable

Aquí conviene ser honesto sobre lo que hay. El trabajo no anuncia una detección, sino una capacidad. Nadie ha medido todavía el campo magnético de un exoplaneta de forma confirmada; los candidatos publicados en la última década no han superado el escrutinio de observaciones independientes. Lo que se discute ahora es si el SKA reúne sensibilidad suficiente para dar el paso.

El giro conceptual es interesante. Durante treinta años, la búsqueda de vida se organizó alrededor de una coordenada: la distancia a la estrella. Ese mapa sirvió para descubrir miles de mundos, pero deja fuera una variable que en la Tierra resultó decisiva. Venus y Marte ocupan o rozan la zona habitable del Sol. Ninguno es habitable hoy.

Eso sí, la magnetosfera no es una garantía automática. Un campo intenso puede canalizar partículas hacia los polos y arrastrar atmósfera en lugar de protegerla. La comunidad discute desde hace años si el escudo magnético es condición necesaria, conveniente o incluso indiferente. La respuesta probable es que depende de cada estrella, y hoy no tenemos datos suficientes para decidir.

El calendario ayuda a mantener los pies en el suelo. El SKA está en construcción y despliega sus antenas por fases, así que las primeras búsquedas sistemáticas de emisión auroral exoplanetaria llegarán con la red completa, no antes. Para entonces, la lista de mundos candidatos habrá crecido y la zona habitable se habrá convertido en lo que probablemente siempre fue: un punto de partida. Puedes seguir el despliegue del proyecto en la web oficial del SKA Observatory.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un análisis sostiene que el SKA podrá medir por primera vez el campo magnético de exoplanetas a través de su emisión auroral en radio.
  • Dónde: SKA-Low, en la región de Murchison (Australia Occidental), y SKA-Mid, en el Karoo (Sudáfrica); los planetas objetivo se encuentran a años luz de la Tierra.
  • Institución responsable: SKA Observatory (SKAO), consorcio intergubernamental con sede en Jodrell Bank (Reino Unido).
  • Cuándo: capacidad proyectada para la fase de operaciones científicas del telescopio, con el análisis difundido en septiembre de 2026.
  • Impacto a futuro: añade el campo magnético al criterio de zona habitable en la búsqueda de mundos capaces de albergar vida.

Flatkey levanta 10 M$ en Serie A: qué enseña su tracción de 10.000 desarrolladores en dos meses

Flatkey cierra su Serie A de 10 millones de dólares dos meses después de lanzar el producto, con 10.000 desarrolladores dentro: la tracción como palanca real de negociación con el inversor.

La cifra y el calendario: por qué esta ronda se negocia desde el producto

El importe no es la noticia. Lo es la secuencia. La compañía abrió su plataforma al público en julio de 2026 y este 23 de septiembre anuncia una Serie A de 10 millones de dólares, según el comunicado difundido por PR Newswire. Este tipo de operaciones acaban registrándose en bases de datos de inversión como Crunchbase o Dealroom, donde se puede reconstruir el histórico de rondas del sector.

Conviene un matiz que muchos titulares pasarán por alto: el comunicado atribuye los 10 millones a Flatkey y a Realset AI conjuntamente, sin desglosar cuánto corresponde a cada una. Cuando una cifra llega agregada, el founder que la use como comparable debería hacer el descuento antes de llevarla a su propio pitch.

Los números del producto sí son concretos: más de 100 modelos oficiales de OpenAI, Anthropic, Google, DeepSeek, Kimi o GLM y más de 1.000 herramientas —búsqueda, navegadores, enriquecimiento de datos, generación de medios— bajo una sola clave de API. La mayoría de los modelos se sirve en torno al 80% del precio oficial del proveedor, con promociones que bajan del 60%, y los planes de suscripción arrancan en 10 dólares al mes.

El modelo detrás: convertir ocho proveedores en un solo parámetro

tracción para levantar ronda

Aquí está la jugada que sostiene el crecimiento. Una aplicación de IA en producción rara vez depende de un único modelo: combina varios para texto, imagen, audio y vídeo, y los cruza con herramientas de búsqueda o de datos. Un equipo que use OpenAI, Anthropic, Google, DeepSeek, un modelo de vídeo como Seedance y dos herramientas de búsqueda gestiona siete u ocho relaciones con proveedores: siete altas, siete recargas, siete claves, siete límites de uso, y siete facturas distintas.

El dolor no está en el modelo: está en las siete facturas que hacen falta para llegar a él.

Flatkey compra capacidad en volumen al proveedor y enruta cada llamada a su endpoint oficial, sin autoalojar versiones modificadas o cuantizadas para etiquetarlas como el modelo original. Para el desarrollador, el cambio se resuelve modificando la URL base: la plataforma es compatible con cualquier cliente de tipo OpenAI, así que la migración ocupa una línea de código.

Si tu producto se integra en una línea de código, la ronda deja de ser una promesa y pasa a ser una ampliación sobre datos reales.

El fundador, Hunter Guo, sitúa el foco donde está el negocio: elegir un modelo importa cada vez menos frente a combinarlos, y si el desarrollador llega a todos ellos con una sola clave, la plataforma deja de ser una capa de comodidad y empieza a comportarse como infraestructura.

Product-Led Growth en estado puro, con una diferencia relevante frente al SaaS clásico: aquí el usuario no paga por asientos, paga por consumo, y el consumo solo crece si el producto se queda dentro del flujo de trabajo diario.

📦 Caso de estudio: Flatkey

  • El reto: Cada proveedor de modelos y herramientas añadía una cuenta, una clave, una recarga y una factura al stack del desarrollador.
  • La jugada: Comprar capacidad al por mayor y abrir 100 modelos y 1.000 herramientas bajo una sola clave, con migración de una línea.
  • El resultado: Más de 10.000 desarrolladores en dos meses desde el lanzamiento y una Serie A de 10 millones de dólares.
  • La lección: Ataca un dolor operativo que se pueda medir en horas y en facturas, no en satisfacción declarada.

Lo que este caso enseña a un founder que prepara su Serie A

El precedente está claro: la capa de agregación de modelos lleva años poblándose. OpenRouter, LiteLLM o Helicone pelean por ser ese punto único de entrada y libran la misma batalla —margen, latencia y confianza—. Lo que cambia el juego aquí no es la idea, es el ritmo: dos meses de vida y diez mil desarrolladores es una curva que muchos proyectos de infraestructura tardan dos años en dibujar. Eso es lo que compra un inversor.

Aun así, toca decirlo con criterio. Comprar capacidad y revenderla al 80% de la tarifa oficial es un negocio de unit economics finos: el margen depende del volumen y de que los proveedores no decidan apretar precios directamente al desarrollador. Es el mismo riesgo que asumieron los agregadores de cloud antes de que los hiperescalares reajustaran sus planes.

Si el diferencial de precio se cierra, Flatkey tendrá que defender su valor en la capa de integración y en la calidad del enrutado, no en el descuento. El destino anunciado para el capital apunta justo ahí: sumar modelos y herramientas oficiales y escalar la infraestructura que enruta el tráfico. Poco glamuroso y muy sensato.

Para quien prepara una ronda en España o Latinoamérica, hay tres lecturas aplicables. La primera: la tracción cuantificable abre puertas que ningún mercado potencial abre. La segunda: si vendes infraestructura, domina tus números unitarios antes de que lo haga el inversor. La tercera: mide tu ciclo de adopción; si tu producto se integra en una línea, el crecimiento se cuenta en días y la ronda se negocia desde ahí.

El mismo patrón funciona fuera del software. Una fábrica artesanal de chocolate que reduce su catálogo a tres referencias y monta una suscripción mensual consigue recurrencia y un coste de adquisición bajo sin quemar presupuesto en publicidad. La lógica es idéntica a la de Flatkey: un solo punto de entrada, una sola factura, consumo repetido.

🚀 Hoja de Ruta para Emprender

  • Vende la simplificación, no la tecnología: si tu producto elimina cuentas, claves y facturas, cuantifica el ahorro en horas y en euros; ese número es tu argumento comercial.
  • Prepara la ronda con la curva, no con el deck: diez mil usuarios en dos meses valen más que veinte diapositivas de mercado potencial.
  • Vigila el margen antes que el crecimiento: en modelos de reventa, un cambio de precios del proveedor puede borrar tu beneficio de un trimestre.
  • Reduce la fricción de entrada: crédito gratuito y migración de una línea bajan el coste de probar, y ahí se construye la tracción real.

Bessemer levanta un fondo de 5.750 millones de dólares y redobla su apuesta por las startups israelíes

Levantar capital para escalar sin salir a bolsa es la obsesión del venture capital, y el fondo de 5.750 millones de dólares de Bessemer señala dónde está el dinero: Israel, IA y rondas tardías.

El desglose del vehículo: 1.750 millones para el seed y 4.000 para el crecimiento

Bessemer Venture Partners ha cerrado 5.750 millones de dólares repartidos en dos vehículos, según la información publicada por Calcalistech. Esta semana ha confirmado el cierre de 1.750 millones para inversión en fase semilla y early stage, y otros 4.000 millones para un fondo de crecimiento, el primero con plataforma dedicada que lanza en toda su historia.

El desglose no es capricho. La IA ha comprimido el tiempo y el capital necesarios para construir según qué tipo de compañía tecnológica, mientras las startups permanecen privadas más tiempo y alcanzan valoraciones mucho mayores antes de pisar el mercado público. El fondo de crecimiento nace, precisamente, para financiar esa zona intermedia que antes no existía, la de compañías que crecen, que queman caja, y que necesitan cheques grandes sin salir a bolsa.

La firma sostiene que alrededor del 70% de sus inversiones siguen haciéndose en fases tempranas. El vehículo de 1.750 millones existe para preservar esa estrategia; el de 4.000 millones responde a las rondas tardías que antes se resolvían en el parqué. A efectos prácticos, el capital riesgo se está partiendo en dos velocidades y cada founder tiene que decidir en cuál compite.

Bessemer gestiona 20.000 millones de dólares en activos y ha invertido en más de 450 compañías. Desde 2022 ha destinado más de 3.000 millones a 260 empresas nativas de IA, con posiciones que van de la infraestructura de cómputo a los modelos fundacionales, las plataformas para desarrolladores y los agentes. En su cartera global conviven Anthropic, Canva, Shopify, LinkedIn y Perplexity. El dato que importa: cerca de siete de cada diez cheques siguen firmándose antes de que la compañía tenga producto maduro.

Levantar un fondo récord no es una victoria, sino la obligación de desplegar 5.750 millones en un mercado donde el activo bueno escasea.

Israel, el epicentro: 80 startups desde 2007 y un ritmo de inversión que se ha duplicado

El nuevo capital da a Bessemer más munición para Israel. Adam Fisher, el socio que abrió la oficina local en 2007, lo resume sin adornos: ‘En los últimos dos años hemos duplicado el ritmo de nuestras inversiones en Israel, desde el seed hasta el crecimiento’. La firma ha invertido en aproximadamente 80 startups israelíes, más de la mitad en fase semilla, y en los dos últimos ejercicios cerca de dos tercios de esas operaciones llegaron en etapas tempranas.

El dinero no busca banderas: busca densidad de talento técnico, y hoy Israel mantiene la mejor relación entre riesgo y retorno del planeta.

El historial acompaña. Desde que abrió oficina en el país, Bessemer acumula 24 salidas de su cartera israelí, entre ellas las salidas a bolsa de Wix y Fiverr y adquisiciones como las de Melio y Habana. Los movimientos recientes confirman el patrón: ha liderado rondas de crecimiento en compañías que respaldó antes en fases tempranas, como la red DriveNets, y ha entrado en Port y en Upwind.

📦 Caso de estudio: Upwind Security

  • El reto: una startup israelí de ciberseguridad cloud obligada a competir en un sector saturado de capital.
  • La jugada: Bessemer entró en fases tempranas y después acompañó las rondas de crecimiento, doblando la apuesta en cada tramo.
  • El resultado: 250 millones en enero a una valoración de 1.500 millones; en septiembre, otros 300 millones a unos 3.800 millones.
  • La lección: el inversor que entra pronto y mantiene la posición captura casi todo el valor del escalado posterior.

Esa continuidad cambia la relación con el founder. Cuando el inversor tiene capital para seguir en la Serie C, en la Serie D, y en rondas posteriores, el el emprendedor no tiene que rehacer su tabla de capitalización cada 18 meses ni volver a someterse a una due diligence completa con un fondo nuevo.

Lo que un founder español puede copiar del modelo israelí

Vamos a los números. Bessemer lideró la ronda de 250 millones de dólares de Upwind en enero, a una valoración de 1.500 millones, y unos meses después volvió a liderar otros 300 millones a un precio aproximado de 3.800 millones. Multiplicar por dos y media la valoración en pocos meses explica la fiebre del growth en ciberseguridad, pero también debería encender alguna alarma: cuando el capital abunda, el precio se paga por delante del resultado. El precedente no es aislado. Es la lógica que empuja a los fondos globales a crear vehículos de crecimiento para no quedarse fuera de las mejores compañías, y deja una regla incómoda: quien entra tarde y a múltiplos altos necesita una salida todavía más alta.

Para el ecosistema español, la lectura es doble. El fondo confirma que el capital global premia la especialización sectorial: Israel concentra dinero en ciberseguridad, deep tech y software de infraestructura porque lleva dos décadas construyendo esa reputación, no porque su mercado interior sea enorme. Y deja al descubierto la asignatura pendiente local. En España los fondos de crecimiento siguen siendo escasos y buena parte de las Series B y C se cierran con inversores extranjeros que marcan los términos de la operación. El patrón israelí que sí se puede copiar mañana es otro: producto pensado para el cliente internacional desde el primer día, no para el mercado de casa.

¿Significa esto que cualquier startup española debería salir a buscar un cheque israelí? No. Significa que el dinero se mueve hacia donde hay densidad técnica y disciplina de capital, y que la ventana para levantar sin diluirse demasiado se cierra en cuanto el sector se calienta. El runway no perdona.

🚀 Hoja de Ruta para Emprender

  • Especializa tu sector: el capital global paga prima por reputación técnica; define un nicho concreto (ciberseguridad, deep tech, software de infraestructura) antes de escalar el equipo.
  • Planifica el tramo tardío antes de necesitarlo: si tu Serie B se cerrará con inversores extranjeros, prepara la due diligence y la tabla de capitalización con un año de antelación.
  • Diseña el producto para el cliente internacional desde el día uno: multiplica el mercado disponible sin rehacer la hoja de ruta tecnológica.
  • Cuida el runway: las rondas se firman cuando sobra caja, nunca cuando falta; negocia desde la fortaleza y no desde la urgencia.

Aegean Airlines desmiente su interés por comprar Volotea y niega negociaciones con Carlyle

Aegean Airlines ha desmentido cualquier interés en tomar el control de Volotea, la aerolínea española participada por Carlyle, y ha negado negociaciones con el fondo para una operación que habría reordenado el mapa de las rutas secundarias en Europa.

Qué niega la griega y qué mantiene en pie

El desmentido llega después de que el portal suizo especializado CH Aviation publicara que la griega estudiaba una implicación accionarial en Volotea articulada mediante una conversión de deuda en acciones y una posterior ampliación de capital. Ese era el mecanismo que encajaba con su doble condición de accionista minoritario y acreedor, y el que la habría convertido en propietaria de la compañía. La respuesta ha sido categórica: no hay interés en tomar el control, ni total ni parcial.

Lo que no cambia es la relación comercial. Aegean mantendrá los acuerdos de colaboración vigentes con la española y sigue figurando como acreedora de 56 millones de euros. Además, controla en torno al 20% del capital de Volotea, una posición que afloró tras una inyección de 47 millones de euros. La española, por su parte, ni confirma ni desmiente: ninguna de las dos compañías ha emitido comunicación oficial sobre una operación que, a día de hoy, no está sobre la mesa.

La exposición real de Aegean a Volotea

El desmentido no borra el vínculo financiero. Aegean no es un observador externo del negocio español: es accionista minoritario con peso y acreedor de referencia, una doble condición que le da influencia efectiva sobre el futuro de Volotea sin necesidad de lanzar una oferta. Los números de esa relación explican por qué el mercado dio el movimiento por hecho.

Volotea venta Carlyle
ConceptoDatoLectura
Participación de Aegean en VoloteaEn torno al 20% del capitalMinoritario con influencia efectiva
Crédito de Aegean a Volotea56 millones de eurosPosición acreedora canjeable
Inyección previa de capital47 millones de eurosOrigen de la participación actual
Resultado de Aegean en el primer semestre-3 millones de eurosPresión del coste del combustible
Liquidez de AegeanCerca de 1.000 millones de eurosMargen para crecer por compra

Leído en conjunto, el cuadro dibuja una posición cómoda para la griega. Puede esperar, cobrar intereses o canjear cuando el precio sea mejor. Mientras tanto, la española navega con un socio industrial que no quiere comprar más, pero que tampoco parece dispuesto a soltar su crédito.

Entre ser acreedor de 56 millones y dueño de la compañía hay una distancia que solo se recorre cuando el precio y el momento encajan.

Consolidación europea: por qué Volotea encaja en el mapa

El interés atribuido a Aegean responde a una lógica sectorial reconocible. Volotea opera rutas secundarias, aeropuertos medianos donde las grandes redes no despliegan capacidad, un nicho que ha ganado atractivo conforme se saturan los grandes hubs. Aegean, con una liquidez cercana a los 1.000 millones de euros, tiene margen para crecer por compra. Pero hay una prioridad que pesa más: el combustible.

La propia compañía ha anunciado un plan de ahorro y su consejero delegado, Dimitri Gerogiannis, ha advertido de que aplicará una gestión muy restrictiva durante al menos los próximos ocho meses. Aegean registró pérdidas de 3 millones de euros en el primer semestre de 2026, un resultado que convive con su historial de aerolínea rentable y con la llegada inminente de nuevos aviones Airbus. El capital está controlado fundamentalmente por la familia Laskaridis.

Por qué el desmentido tiene sentido financiero

La negativa de Aegean encaja más con su balance que con su ambición. Integrar Volotea obligaría a asumir una estructura de costes distinta, con flota de pasillo único, bases dispersas y estacionalidad acusada, justo cuando el queroseno erosiona el margen y la dirección ha comprometido ocho meses de disciplina de gasto. Canjear 56 millones de deuda por capital resuelve el problema del acreedor, pero traslada el del accionista.

El precedente sectorial invita a la prudencia. El intento de IAG de comprar Air Europa quedó en nada en 2024 tras dos años de negociación y obstáculos regulatorios, y la entrada de Lufthansa en ITA Airways se cerró con condiciones y después de un largo examen de la DG Competition. Entre tanto,, Wizz Air, easyJet, Ryanair y Vueling compiten por el mismo pasajero sensible al precio sin recurrir a grandes integraciones. La consolidación europea avanza, pero a golpe de remedios regulatorios y con la deuda como principal freno.

Para Volotea, el desenlace inmediato es el de siempre: seguir operando con el respaldo de un socio industrial que no quiere comprar más, pero que tampoco suelta. Cualquier operación de control tendría que pactarse con Carlyle, el fondo accionista de la española, y la valoración no sería el único obstáculo. El calendario, en todo caso, no apremia a la griega.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Volotea se pronuncia sobre su situación financiera y si Aegean mantiene intacto su crédito de 56 millones o lo canjea en futuras ampliaciones de capital.
  • Reacción del valor: Ninguna de las dos cotiza en el Ibex: Volotea es privada y Aegean lo hace en la Bolsa de Atenas, así que el desmentido no tiene traslación directa al mercado español.
  • Precedente sectorial: La fallida compra de Air Europa por IAG y la entrada condicionada de Lufthansa en ITA Airways marcan el listón regulatorio de cualquier integración aérea en Europa.

Telefónica España crea la Dirección de Hardware y Dispositivos y ficha en Lenovo a Alberto Ruano

Telefónica España agrupa todo su negocio de terminales, dispositivos y equipamiento en una nueva Dirección de Hardware y Dispositivos que liderará desde el 1 de octubre Alberto Ruano, hasta ahora director general de Lenovo para España y Portugal.

La operadora da así entidad propia a una actividad que ya mueve más de 800 referencias y que entre enero y agosto creció un 10% en unidades. La nueva área se integra en el negocio residencial (B2C) y aspira a replicar el camino que la compañía recorrió con la televisión en el hogar.

Qué controla la nueva Dirección de Hardware y Dispositivos

Óscar Candiles, director general de Ingresos (Chief Revenue Officer) de Telefónica España, será su jefe directo: la unidad dependerá de él y formará parte de su Comité de Dirección, según el comunicado difundido por la compañía. La decisión concentra bajo un único mando una cadena que hasta ahora aparecía repartida entre varias áreas.

El perímetro abarca todo el ciclo del dispositivo:

  • Portfolio y catálogo, con más de 800 referencias activas.
  • Relación y negociación con con los fabricantes, además del aprovisionamiento.
  • Diseño de la oferta y comercialización.
  • Logística, cadena de suministro y control económico de la actividad.

El negocio que justifica la apuesta

Los números sostienen el movimiento. Movistar vendió 900.000 dispositivos entre enero y agosto, un 10% más que en el mismo tramo de 2025, y el crecimiento ya no procede del móvil: el 42% de los equipos vendidos corresponde a otras categorías, seis puntos más que hace un año.

El dispositivo ha dejado de ser un accesorio de la tarifa para convertirse en una línea de negocio con margen, logística y ciclo de renovación propios.

El detalle por categorías refuerza esa lectura. Los relojes inteligentes crecen un 29%, las tablets otro 29%, el electrodoméstico un 28% y el televisor un 26%. El catálogo supera las 800 referencias y se apoya en fórmulas de pago recurrente como Movistar Swap, lanzado en septiembre de 2025, que permite disfrutar de un dispositivo por una cuota mensual y decidir a los 24 o 36 meses si se renueva por el último modelo o se conserva el actual, con recogida del equipo antiguo para su reacondicionamiento o reciclaje.

CategoríaVariación ene-ago 2026 vs. 2025
Total de dispositivos vendidos+10%
Relojes inteligentes+29%
Tablets+29%
Electrodomésticos+28%
Televisores+26%
Peso de las categorías distintas al smartphone42% (seis puntos más)

Quién es Alberto Ruano: 25 años entre Toshiba y Lenovo

Ruano suma más de 25 años en la dirección de negocios de tecnología. Se incorporó a Toshiba España en 2000 como director de Negocio de Audio/Vídeo Profesional, asumió en 2001 la dirección general de Toshiba Visual Products, un año después la dirección general de Ventas y, entre 2006 y 2013, la dirección general de la filial española.

En 2013 fichó por Lenovo como director general de Empresas y Administración Pública para España y Portugal y en 2016 fue nombrado director general en ambos países, cargo que ha ocupado hasta septiembre de 2026. En ese periodo, Lenovo se consolidó como líder del mercado de PC en la Península Ibérica.

El presidente de Telefónica España, Borja Ochoa, resume el argumento: ‘Los clientes ya no vienen a Movistar solo a por un móvil. Vienen a por la tele del salón, la tablet de los niños, el portátil para trabajar desde casa o el reloj con el que salen a correr’. Ruano añade que su reto es que la relación con millones de hogares y empresas sea ‘la mejor puerta de entrada a la tecnología’, con el mejor producto y en el momento en que se necesita.

Por qué Telefónica ficha fuera de la teleco

Detrás del nombramiento hay una prioridad concreta: la negociación con los fabricantes. Ruano llega desde el lado del proveedor, no desde el operador, y ese perfil es el que Telefónica necesita para pelear precios, condiciones y disponibilidad de lanzamientos frente a rivales como Orange, Vodafone y MásMóvil, y frente a la distribución especializada de Media Markt, El Corte Inglés o Amazon. En el negocio de dispositivos el margen bruto es estrecho y el poder de compra decide la rentabilidad.

Hay precedente dentro de la propia casa. El grupo ya construyó unidades con entidad propia para la televisión de pago y para las soluciones digitales de empresa, dos negocios que nacieron como complemento de la conectividad y acabaron con equipo, objetivos y cuenta de resultados propios. La compañía repite ahora el esquema con el hardware, un segmento muy expuesto a la campaña de Navidad y al ciclo de renovación de terminales. La reorganización es interna, no altera el perímetro societario y no requiere autorización de la CNMC.

El calendario no es casual: el relevo se produce el 1 de octubre, con el cuarto trimestre y la campaña navideña por delante. El riesgo del modelo está en la caja. Financiar terminales y gestionar un negocio de reacondicionamiento exige inversión en existencias y capacidad logística, y el margen por equipo vendido es muy inferior al de un servicio de conectividad. La apuesta tiene sentido si el dispositivo sirve para retener al cliente y elevar el ingreso medio por hogar, no como negocio aislado.

📊 Las Claves para el Inversor

  • Qué vigilar: La toma de posesión de Ruano el 1 de octubre y el primer dato de venta de dispositivos del cuarto trimestre, que ya incluirá la campaña de Navidad.
  • Reacción del valor: Es un ajuste organizativo sin impacto directo en la cotización; el mercado mira la evolución de los ingresos del negocio residencial en España.
  • Precedente sectorial: Movistar Swap, lanzado en septiembre de 2025, marca el camino del pago por uso en terminales, donde el operador retiene la relación con el cliente más allá de la tarifa.

Se confirma que el decreto de ayudas por la inflación se aprueba el martes con la vivienda en el aire

El Gobierno aprobará el martes 29 el decreto de ayudas por la inflación que ultima el Ministerio de Economía, pero la vivienda sigue sin confirmarse en el paquete.

Carlos Cuerpo, vicepresidente primero y ministro de Economía, confirmó este miércoles en la sesión de control al Gobierno, en el Congreso de los Diputados, que el nuevo decreto de ayudas por la crisis inflacionista derivada del conflicto en Oriente Próximo se aprobará en el Consejo de Ministros del próximo martes, 29 de septiembre. El anuncio llega antes de que decaigan en octubre algunas medidas de apoyo a los sectores productivos incluidas en paquetes anteriores.

Cuerpo, junto al ministro de Agricultura, Pesca y Alimentación, Luis Planas, trasladó esta semana a la industria agroalimentaria la voluntad de seguir apoyando al sector más allá del 30 de septiembre, fecha en la que dejan de estar en vigor las medidas del plan integral de respuesta a la crisis de Oriente Medio. El vicepresidente también se ha reunido con la industria, la energía, y los agentes sociales para cerrar el diseño del texto.

Qué medidas decaen el 30 de septiembre y cuáles puede rescatar el decreto

Lo confirmado es el calendario. El paquete llegará al Consejo de Ministros del 29 de septiembre, apenas 24 horas antes de que expiren las medidas del plan de respuesta a la crisis de Oriente Medio. Si el decreto no sale adelante el martes, algunas ayudas decaen sin relevo.

La duda está en el perímetro. Los paquetes anticrisis anteriores ya tocaron la vivienda: el tope temporal a la actualización de la renta de los contratos de alquiler se aprobó al calor de los decretos de 2022 y 2023 y se mantuvo vigente hasta que la Ley de Vivienda fijó su propio marco de límites. Economía no ha detallado si el nuevo texto recuperará alguna medida equivalente.

Cada vez que la inflación aprieta, la vivienda vuelve a colarse en el decreto: la duda no es si habrá paquete, sino cuánto de alquiler llevará dentro.

El silencio sobre vivienda tiene su lógica. El decreto nace como respuesta a la crisis energética y al encarecimiento de la cesta de la compra, no como una pieza de política de vivienda. Pero el precedente pesa: cada vez que el coste de la vida se dispara, el alquiler vuelve a colarse en la negociación presupuestaria.

Por qué la vivienda sigue en el aire y quién lo reclama

El Ministerio de Vivienda y Agenda Urbana no ha confirmado ningún contenido propio para el decreto. Tampoco lo ha desmentido. Fuentes del sector consultadas por MERCA2.ES apuntan a que la vivienda no figura entre las prioridades del texto, aunque no descartan alguna prórroga de última hora.

La presión llega de varios flancos. Patronales como APCEspaña y ASPRIMA reclaman seguridad jurídica ante cualquier nuevo tope a la renta, mientras las asociaciones de inquilinos piden lo contrario: que el decreto blinde el límite a las actualizaciones y amplíe las ayudas directas al alquiler.

La Ficha del Inversor

La fecha clave es el 29 de septiembre y la métrica, ese margen de 24 horas entre la aprobación del decreto y la expiración del plan vigente. Para el inversor en alquiler, la variable a vigilar no es el decreto en sí, sino si recupera un tope a la actualización de rentas, porque eso cambia de lleno el yield neto (la rentabilidad del alquiler una vez descontados gastos e impuestos) de una cartera residencial.

A seis meses vista, el alquiler residencial en España apunta a estabilización, no a corrección. La financiación se ha abaratado con la bajada del Euríbor y sostiene la presión de demanda, mientras la oferta sigue contenida por el retraso en los visados y por la incertidumbre regulatoria.

El perfil más expuesto es el del pequeño arrendador con una o dos viviendas en alquiler, un segmento que sostiene buena parte de la oferta residencial y que reacciona a cualquier tope legislativo retirando inmuebles del mercado. El gran inversor institucional tiene menos que perder: sus carteras, en formato Build to Rent (promociones concebidas desde el origen para alquilar), operan con horizontes largos.

El pulso entre operadores es desigual. Las promotoras cotizadas prefieren que el decreto se limite a la energía y la alimentación; las asociaciones de inquilinos reclaman lo contrario. Sin el texto redactado, cualquier pronóstico sobre la vivienda es especulación. Cuando el Gobierno aprobó en 2022 el límite a la subida de la renta, lo hizo dentro de un paquete anticrisis, sin esperar a una ley específica. El nuevo decreto puede repetir ese guion o romperlo. La respuesta llega el martes, al término del Consejo de Ministros.

La crisis de la cerámica española: Castellón exige abaratar el gas para frenar su pérdida de competitividad

La crisis cerámica española ya no se cuece en Castellón, sino en los despachos de Madrid y Bruselas. La Diputación de Castellón y el Consell han reclamado al Gobierno medidas para proteger al sector azulejero y una vía concreta: abaratar el gas industrial para que se parezca al que pagan los competidores de Italia y Alemania.

No es una reclamación nueva. El tono sí. Ambas administraciones sostienen que el margen del clúster se ha agotado y que cada trimestre sin una solución energética se traduce en pedidos que emigran. Onda Cero recogía estos días el malestar de una provincia que vive del azulejo desde hace medio siglo.

El eje del problema es el precio del gas. España entró en la crisis energética con una ventaja difícil de repetir: el mecanismo ibérico puso techo a la factura eléctrica durante meses. Ese instrumento, sin embargo, nunca tocó el gas que las fábricas consumen directamente. Ahí el azulejo compite sin red.

El precio del gas industrial, el nudo que Castellón no puede desatar sola

Sobre la mesa hay dos modelos. Italia ha articulado subastas de liberación de gas y esquemas de interrumpibilidad para su industria intensiva; Alemania rebajó la fiscalidad energética hasta el mínimo que permite la normativa comunitaria. Caminos distintos con un mismo objetivo: que la energía no sea la variable que decide qué fábrica cierra y cuál aguanta.

Hay una segunda pata, más política. El Consell pide al Gobierno que implique al Partido Socialista Europeo para conseguir un benchmark para el azulejo, un estatus de referencia en Bruselas que otras industrias electrointensivas ya manejan y que la cerámica reclama para no quedarse fuera de las excepciones que aprovechan sus rivales. La patronal del sector, Ascer, comparte el diagnóstico: sin suelo energético común, la competencia se decide en el recibo de la luz y del gas.

La energía ha dejado de ser un coste más: es el criterio que decide hoy dónde se produce un metro cuadrado de cerámica.

Nadie discute el diagnóstico. La duda es si el marco español está preparado para aplicarlo antes de que el problema se resuelva solo, y mal.

La feria de Bolonia mide la resistencia del azulejo español

sector azulejero gas

Cersaie, en Bolonia, es el escaparate donde la industria cerámica europea enseña catálogo y hace balance. Allí se está midiendo la resistencia del azulejo español ante una crisis geopolítica que encarece el transporte, tensiona las rutas marítimas y obliga a rehacer previsiones cada pocos meses.

La competencia no espera. Italia mantiene su posición en el segmento alto; Turquía e India presionan con costes más bajos; y el productor estadounidense juega con un gas que se paga en otra escala. El propio sector admite que ahí no hay partido: la brecha energética acaba en el precio final y el cliente de un producto commodity mira la cifra, no la procedencia.

De ahí que la petición de Castellón no sea un capricho provincial. El clúster no son solo fábricas de azulejo: arrastra fritas, esmaltes, maquinaria, y logística. Si la cabeza se desangra, el resto del cuerpo industrial de la provincia se queda sin función. Ese es el problema de fondo.

Un problema de gas que es, en realidad, un problema de modelo industrial

Creo que el diagnóstico del Consell es correcto en lo esencial y, aun así, incompleto. El diferencial de gas frente a Italia o Alemania no se arregla con una subvención puntual, sino con una política energética industrial que España nunca ha tenido del todo. Pedir un benchmark europeo es sensato; depender de que Bruselas lo conceda, menos.

Hay además una contradicción incómoda. Abaratar el gas a corto plazo choca con el calendario de descarbonización, que empuja a electrificar los hornos. Técnicamente es posible; económicamente exige inversiones que un sector con márgenes comprimidos no puede asumir en solitario. La paradoja es que España tiene una de las electricidades más competitivas de Europa y sigue discutiendo el futuro de su industria intensiva alrededor de una molécula fósil.

El calendario tampoco ayuda. Este año ha arrancado la fase definitiva del ajuste fronterizo por carbono, el CBAM, aunque la compra de certificados no llegará hasta 2027. Ese mecanismo nivela algo el terreno frente a las importaciones, pero no toca el coste del gas que sale del tubo. Y con la fase definitiva en marcha, la industria afronta una doble carga: pagar más por la energía y justificar cada gramo de CO₂ que emite.

Lo que está en juego no es que cierre una fábrica concreta. Es perder la masa crítica. Un clúster cerámico funciona por proximidad: proveedores, mano de obra especializada, centros tecnológicos. Cuando esa densidad se rompe, no vuelve. He visto cómo comarcas industriales han tardado veinte años en reconstruir lo que se destruyó en tres.

El próximo termómetro será el cierre del ejercicio y las cifras que publique el sector. Después llegará el primer pago de certificados del CBAM, previsto para 2027, y con él una pregunta que Bruselas tendrá que responder con nombres y apellidos: qué industria intensiva en energía quiere conservar en Europa. Para Castellón, la cuestión es más prosaica. Cuántas fábricas quedarán en pie cuando esa respuesta llegue.

El límite del efectivo que vigila Hacienda: ingresos de más de 3.000 euros y retiradas altas en el cajero

El límite del efectivo que vigila Hacienda arranca en 3.000 euros: si ingresas más de esa cantidad en billetes, el banco está obligado a comunicárselo y a preguntarte de dónde sale el dinero.

He repasado los últimos avisos de la OCU sobre dinero en metálico y hay una cifra que conviene tener grabada: 3.000 euros. No es una cifra que prohíba nada. Tampoco convierte tu ingreso en un delito. Pero activa una obligación muy concreta para la entidad: informar a la Agencia Tributaria de determinadas operaciones en efectivo que superan ese importe.

Qué pasa de verdad cuando ingresas más de 3.000 euros

Vamos por partes, porque aquí se mezclan tres cifras distintas y casi nadie las distingue. Según recoge la OCU, los bancos deben comunicar a Hacienda determinadas operaciones en efectivo de los particulares que superan los 3.000 euros: ingresos, retiradas y el cobro en metálico de determinados documentos.

La clave está en el soporte del dinero. Se trata de movimientos hechos con billetes, no de apuntes contables. Por eso una transferencia de 5.000 euros no tiene nada que ver con ingresar 5.000 euros en metálico por ventanilla: la primera queda fuera de ese paquete de comunicaciones y la segunda, no.

A ver, eso no significa que te vaya a caer una inspección por meter tus ahorros en el banco. Puede ser el fruto de años guardando dinero en casa, la venta de un coche de segunda mano o el cobro de un trabajo puntual. La comunicación es un trámite de control, no una acusación. El banco traslada el dato; la Administración decide después si hace algo con él.

Lo que el banco te va a pedir antes de aceptar el dinero

ingresos efectivo 3.000 euros

Aquí viene lo importante para tu día a día. Las obligaciones de la entidad nacen de la normativa de prevención del blanqueo de capitales, y en la práctica se traducen en dos cosas. La primera: los bancos deben identificar a los clientes que realizan operaciones en efectivo iguales o superiores a 1.000 euros, y pueden pedirte el DNI incluso por cantidades menores si detectan circunstancias que consideran de riesgo. La segunda: no siempre basta con enseñar el documento.

Superar los 3.000 euros en efectivo no te convierte en sospechoso: activa el deber del banco de informar, no una acusación automática.

En determinados casos, la entidad puede reclamarte nóminas, contratos o justificantes que acrediten el origen del dinero, y hacer comprobaciones adicionales antes de completar el movimiento. Y ojo con las retiradas: sacar un importe elevado en ventanilla o en el cajero entra en el mismo saco de operaciones que se comunican cuando superan el umbral. Si tienes dudas, pregunta en en tu oficina antes de hacer la operación.

La mejor defensa frente a cualquier requerimiento no es esconder el efectivo, sino poder demostrar con papeles de dónde viene y a dónde va.

Las tres cifras que todo el mundo confunde

La confusión más frecuente es mezclar los 3.000 euros de la comunicación bancaria con los 1.000 euros del límite de pagos en efectivo. Son normas distintas, con protagonistas distintos y consecuencias distintas. Para entendernos, esta es la foto completa:

OperaciónUmbralQuién actúaQué implica
Ingreso de billetes en el bancoMás de 3.000 eurosLa entidad comunica a HaciendaLa operación queda registrada
Retirada de efectivoMás de 3.000 eurosLa entidad comunica a HaciendaMismo tratamiento que el ingreso
Identificación del cliente1.000 euros o másEl bancoPuede pedir DNI y justificantes
Pago a un profesional1.000 euros o másEstá prohibido con carácter generalHay sanción; trocear el pago no lo evita

Los 1.000 euros de la última fila se refieren al pago, no al ingreso. En España están prohibidos, con carácter general, los pagos en efectivo iguales o superiores a esa cantidad cuando una de las partes actúa como empresario o profesional. Por eso no puedes pagar una reforma, un coche o un servicio de 1.200 euros con billetes, aunque el dinero sea tuyo y esté declarado.

Y hay un intento de atajo que no funciona: dividir la operación en varios pagos por debajo de 1.000 euros no esquiva la norma. Hacienda no mira cada billete suelto, mira la operación completa. Lo mismo ocurre con trocear un ingreso grande en varias entregas pequeñas: no evita la comunicación del banco y, si el patrón es evidente, complica la explicación.

Hay una razón de fondo para todo esto. El efectivo es el único dinero que no deja rastro automático. Por eso la normativa empuja en dos direcciones a la vez: obliga al banco a comunicar los movimientos grandes y a identificarte desde cantidades mucho más bajas. El control no está en el billete, está en el apunte.

Cómo lo plantearía yo si tuviera que mover efectivo

Estos umbrales llevan años aplicándose y la OCU los recuerda cada cierto tiempo. No hay una novedad normativa detrás del aviso, sino un control que funciona cuando el dinero deja rastro documental. Y ahí es donde el particular se juega algo, más que en el importe.

Imagina el escenario incómodo. El banco te pide explicaciones por un ingreso de 4.000 euros y no tienes ni una factura, ni un contrato, ni el resguardo de la venta. La conversación se complica aunque el dinero sea tuyo y limpio. Con dos justificantes en el cajón, el asunto se resuelve en cinco minutos. La letra pequeña, aquí, no está en el umbral: está en lo que puedes demostrar.

Mi criterio es sencillo. Primero, conserva los justificantes durante años: facturas, contratos, resguardos bancarios, cualquier papel que acredite de dónde salió el dinero. Segundo, si vas a mover una cantidad importante en efectivo, no improvises. Y tercero, si dudas sobre si una operación concreta dispara la comunicación, pregunta en tu oficina antes de hacerla, no después. Puedes consultar material de educación financiera en la web del Banco de España para entender mejor cómo funcionan los medios de pago.

Una última idea que me parece la más útil de todas: el problema casi nunca es el importe, es la falta de papeles. Ingresar 8.000 euros con su factura correspondiente genera menos preguntas que ingresar 3.500 sin poder explicar de dónde salen.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Reúne en una carpeta los justificantes de cualquier dinero en efectivo que vayas a ingresar: facturas, contratos, resguardos de venta o nóminas.
  • Qué vigilar: El importe de cada operación en metálico, retiradas del cajero incluidas, porque desde 1.000 euros el banco ya identifica al cliente y puede pedirle documentación.
  • El error a evitar: Trocear un ingreso grande en entregas pequeñas para esquivar el umbral. No evita la comunicación y complica cualquier explicación posterior.

FTX despierta: mueve 75 millones en ETH a Wintermute y dispara la presión vendedora sobre Ethereum

El patrimonio de la quiebra de FTX ha movido 27.372 ETH, alrededor de 75,3 millones de dólares, hacia Wintermute, uno de los mayores creadores de mercado del sector cripto. La operación se ejecutó a través de seis billeteras distintas.

El rastro lo siguieron analistas de datos on-chain, que reconstruyen lo que ocurre leyendo directamente la blockchain pública y cuyas conclusiones se pueden replicar en el explorador Etherscan. El analista EmberCN fue el primero en cifrar el envío: 27.372 ether camino del market maker. Otros rastreadores vieron solo una parte y calcularon 23.639 ETH, unos 65,05 millones de dólares.

La transferencia no confirma que los tokens ya se hayan vendido. Lo que sí indica es que encaja con una venta encomendada, preparada para ejecutarse de forma gradual, y eso ha bastado para reabrir el debate sobre la presión vendedora que arrastra Ethereum.

Qué ha movido FTX y por qué el mercado lo vigila

Cuando se detectaron los movimientos, ETH se acercaba a los 2.800 dólares y acumulaba una subida cercana al 15% en siete días, con la capitalización de Ethereum por encima de 338.000 millones de dólares. Bitcoin acompañaba con un avance semanal del 14%.

En la sesión de este 23 de septiembre, el ether cede un 2,67% después de haber testado máximos de 90 días, según los datos recogidos por Cryptonews y DiarioBitcoin. El anuncio ha llegado justo cuando tocaba digerir las ganancias.

Una transferencia no es una venta, pero el mercado reacciona mucho antes a la sospecha que a la confirmación.

Un patrimonio en quiebra no vende como vende un particular. Cuando el objetivo es convertir activos en efectivo para repartirlo entre acreedores, la prioridad no es arañar el último céntimo de cada token, sino que la operación pueda ejecutarse sin hundir el activo que uno mismo está colocando.

Por qué una quiebra recurre a un creador de mercado

Wintermute no es un exchange ni una gestora: es un creador de mercado, una firma que compra y vende de forma continua para dar liquidez a otros. Funciona como el cambista que siempre tiene billetes disponibles: gana por el diferencial, no por acertar la dirección del precio.

Para un patrimonio en quiebra la ventaja es evidente. Una orden de 75 millones de dólares lanzada de golpe contra los libros de un exchange se vería, atraería a operadores que se anticiparían y empujaría el precio a la baja justo mientras se intenta vender. Canalizando los tokens por un escritorio extrabursátil (operaciones pactadas fuera de los libros públicos) o por un creador de mercado, las órdenes se fragmentan en tamaños que el mercado absorbe con menos ruido.

presión vendedora ETH

El precio a pagar es que se renuncia a esperar una valorización mayor. La estrategia prima la certeza de ejecución sobre la maximización del precio, un equilibrio que le ha costado más de un reproche a los administradores del patrimonio.

El dilema de los acreedores: cobrar rápido o cobrar bien

Los precedentes no ayudan a vender la estrategia como impecable. El patrimonio colocó una gran posición de SOL a 64 dólares por unidad y obtuvo alrededor de 1.900 millones de dólares, una operación muy criticada cuando Solana siguió subiendo. Aún más discutido fue el caso de la participación de Alameda Research en Cursor, vendida por apenas 200.000 dólares y que después alcanzó una valoración muy superior.

El otro lado también merece reconocimiento. El FTX Recovery Trust ha completado cinco rondas de distribución y ha pagado cerca de 11.000 millones de dólares. La cuarta liberó unos 2.200 millones el 31 de marzo y la quinta, alrededor de 900 millones el 31 de julio. Ese dinero no aparece de la nada: sale de convertir criptomonedas y otros activos en efectivo.

El riesgo para el inversor en ETH no es esta transferencia concreta, sino la acumulación de varias. Tres o cuatro movimientos similares en pocas semanas, coincidiendo con un enfriamiento del apetito por riesgo, podrían convertirse en un techo incómodo para la cotización.

Hay además una incertidumbre que conviene no disimular: los datos on-chain muestran la salida de las billeteras, pero no el precio de ejecución ni si esos ether llegaron al mercado abierto, se quedaron en custodia o formaron parte de una operación pactada fuera de los libros. Sin esa pieza, cualquier lectura del impacto es parcial.

Dónde está la otra cara: la ballena que acumula

Mientras el patrimonio se preparaba para vender, otra dirección hacía lo contrario. Una ballena (como se llama en el sector a los tenedores con posiciones enormes) vinculada a operaciones extrabursátiles acumuló 15.000 ETH, unos 41,26 millones de dólares, y elevó su posición total hasta los 52.000 ETH. Empezó a construirla en julio.

Las dos operaciones no se compensan necesariamente. Lo que dibujan es un mercado dividido: una entidad que necesita liquidez para cerrar una quiebra histórica y otro participante con recursos que aprovecha la recuperación para ampliar exposición. Para el holder de ether, la pregunta relevante no es qué opina cada ballena, sino cuánta demanda dispuesta a comprar existe por debajo de los 2.700 dólares.

El patrimonio todavía administra reservas destinadas a futuras distribuciones, así que las billeteras vinculadas a FTX y Alameda seguirán bajo vigilancia. Si el mercado absorbe este envío sin sobresaltos, la presión vendedora quedará como ruido de fondo. Si el ether pierde los mínimos de la semana, volverá al primer plano del relato.

ETF de Ethereum en flujos: 270 M$ en una sola sesión y BlackRock lidera la compra institucional

Los ETF de ether al contado captaron 270 millones de dólares en la sesión del 21 de septiembre, la mejor lectura de demanda institucional del mes para los productos regulados sobre ETH. BlackRock y Fidelity hicieron el trabajo pesado. El resto acompañó.

La cifra, difundida al día siguiente, no llega sola: los ETF de bitcoin y de ether sumaron 877 millones de dólares en esa misma jornada. Es la primera sesión claramente positiva para los vehículos de Ethereum después de varias semanas irregulares, en las que los productos de ether no lograban seguir el ritmo de los de bitcoin.

BlackRock y Fidelity se reparten la jornada

El ETHA de BlackRock, el mayor fondo cotizado de ether al contado por patrimonio, absorbió 110 millones de dólares. El FETH de Fidelity añadió cerca de 73 millones. Entre los dos concentraron en torno al 68% de las entradas netas del día.

Conviene aclarar qué mide exactamente esa cifra. Un ETF al contado es un fondo cotizado que compra ether real y lo custodia: cuando entra dinero nuevo, el emisor adquiere ETH en el mercado y emite participaciones; cuando sale, hace lo contrario. El flujo indica si los productos regulados ganan o pierden capital de sus inversores, no ingresos del protocolo ni actividad en la red.

El acumulado da mejor perspectiva. El ETHA ronda los 13.067 millones de dólares desde su lanzamiento y el FETH se sitúa cerca de 2.320 millones. Un solo producto concentra, por tanto, una porción enorme del capital institucional que ha llegado a Ethereum por la vía regulada estadounidense.

Eso sí, un día bueno no borra las redenciones anteriores. Los vehículos de ether llevaban semanas sin la consistencia que sí mostraban los de bitcoin, y esta sesión rompe esa dinámica sin garantizar que se mantenga. Tampoco es un récord: en los mejores días de 2024 y 2025 los productos de ether superaron en alguna ocasión los 400 millones de entrada neta.

Un flujo positivo aislado no cambia una tendencia: cambia la conversación, que no es poco cuando el mercado lleva meses mirando de reojo a Ethereum.

Qué significa para quien tiene ether en cartera

La primera consecuencia es de expectativa, no de precio. Un flujo de entrada sostenido reduce las monedas disponibles en los intercambios y suele leerse como señal de confianza; un goteo de salidas apunta a lo contrario. Ninguna de las dos cosas garantiza una dirección para el ether, pero ambas describen quién está comprando.

El segundo efecto toca el bolsillo. Quien invierte a través de estos fondos no recibe las recompensas del staking, el mecanismo por el que se bloquean ETH para asegurar la red a cambio de un rendimiento. Ese dinero se lo queda el emisor o sencillamente no se genera, según el producto. Quien quiera ese extra tiene que ir por la vía directa o por un ETP europeo, con otras reglas fiscales y de custodia.

Y el tercer punto es la concentración. Que dos gestoras se repartan casi todo el flujo diario es cómodo para la liquidez, pero deja la puerta institucional de Ethereum en muy pocas manos. Es una vulnerabilidad de narrativa, no del protocolo, y merece tenerse presente.

De Dencun a los ETF: por qué el flujo pesa más que el titular

Ethereum cambió de piel en septiembre de 2022 con The Merge, el paso de la minería a la prueba de participación que recortó el consumo energético y abrió la puerta al staking. En marzo de 2024, la actualización Dencun abarató las comisiones de los rollups, las redes de segunda capa que procesan transacciones aparte y envían un resumen a la red principal. Y en julio de 2024, después de años de rechazos, la SEC aprobó los primeros ETF al contado de ether en Estados Unidos. Ese hilo explica por qué hoy los flujos pesan tanto como el precio.

Cada precedente dejó una lección distinta. El Merge trajo legitimidad ambiental; Dencun, capacidad; los ETF, demanda regulada. Ninguno hizo subir la cotización de forma permanente por sí solo, y ahí está el matiz que suele perderse: los flujos son un termómetro de la demanda institucional, no un motor automático del precio.

El riesgo evidente es la volatilidad de esa demanda. Los mismos fondos que captaron 270 millones en una sesión pueden devolverlos en tres días si el apetito por riesgo se enfría, como ya ocurrió en varios tramos de 2025, y a comienzos de 2026. A eso se suma la dependencia del ciclo de tipos de la Reserva Federal, que sigue marcando el paso de los activos de riesgo.

Lo que conviene vigilar es la continuidad. Si las próximas sesiones confirman entradas netas positivas de forma consecutiva, el trimestre se leerá de otra manera y volverá el debate sobre si Ethereum puede captar capital sostenido al ritmo de bitcoin. Si el 21 de septiembre queda como un pico aislado, la historia será otra: una buena jornada dentro de un mes mediocre.

Alemania promete abandonar los combustibles fósiles en 2045 en su nueva hoja de ruta

El Gobierno de Alemania ha fijado por primera vez el abandono de los combustibles fósiles en 2045 y eleva las renovables al 80% de la electricidad en 2030, según la hoja de ruta publicada este miércoles.

Hasta ahora, los compromisos alemanes se limitaban a la neutralidad climática, un objetivo que admite compensaciones, captura de carbono o ajustes contables. El documento rompe esa ambigüedad: nombra el origen del problema con el término ‘transitioning away’, transitar fuera, y le pone fecha de salida. Alemania es la mayor economía de Europa y el tercer país desarrollado en dar este paso.

Del 55% al 80%: el salto eléctrico que Alemania se impone para 2030

El grueso del plan se juega en el sistema eléctrico. El Ejecutivo quiere pasar del 55% al 80% de generación renovable en 2030, 25 puntos más en cuatro años, con todo lo que eso implica en permisos, redes y suelo. No hay precedente de un despliegue a ese ritmo en el país.

La capacidad para sostenerlo se concreta en dos cifras: 12 GW adicionales de eólica terrestre y un objetivo de 215 GW de solar instalada para 2030. La hoja de ruta no aclara qué parte de esa potencia está ya en pie, un dato que cambiaría por completo la lectura del esfuerzo. Solo el almacenamiento y la red que exigen esos volúmenes se comen la mitad del plan.

El carbón mantiene su calendario, con matiz. El documento reafirma el desmantelamiento progresivo durante la próxima década y la salida definitiva en 2038, aunque abre la puerta a adelantarla a 2035 si el sistema eléctrico lo aguanta. Ese ‘si’ es la letra pequeña.

Adelantar el carbón a 2035 no es un matiz de calendario: son tres años menos de emisiones y una señal de precio para toda la industria eléctrica europea.

La letra pequeña: metano, gas y un ministerio que empuja en dirección contraria

📊 Impacto ecológico en cifras

  • Electricidad renovable: del 55% al 80% del mix en 2030, 25 puntos más en cuatro años.
  • Capacidad nueva: 12 GW adicionales de eólica terrestre y 215 GW de solar para 2030.
  • Metano: recorte del 30% en 2030 sobre un gas 80 veces más potente que el CO2.
  • Inversión: no detallada en la hoja de ruta publicada, un vacío que impide medir el compromiso real.

El metano tiene capítulo propio. Alemania recortará un 30% sus emisiones de metano en 2030, en línea con el compromiso global firmado en 2021. El dato pesa porque este gas atrapa unas 80 veces más calor que el CO2 en un horizonte de 20 años, y buena parte de las fugas se produce en la cadena del gas que el país sigue importando.

Atacar el metano es la palanca más rápida del plan: se juega en fugas y en industria, no en el bolsillo del consumidor.

El documento no ha cerrado el debate interno. Andreas Sieber, responsable de estrategia política global de 350.org, lo describe como un ‘giro notable’ por convertir la salida de los fósiles en objetivo explícito, pero advierte de que el Ministerio de Economía y Energía empuja en paralelo un mayor uso de gas, según declaraciones recogidas por The Guardian. Su tesis: la volatilidad de precios de este año demuestra que depender del gas es un riesgo para hogares y empresas.

La calefacción es el otro frente caliente. Las bombas de calor ya representan cerca de la mitad de los sistemas domésticos nuevos, después de que este año quedara notablemente rebajada la ley de 2023 que prohibía instalar la mayoría de calderas de gas y petróleo. La ultraderecha de Alternativa para Alemania (AfD) convirtió el asunto en eje de campaña, y su copresidenta, Alice Weidel, ha llegado a llamar a los aerogeneradores ‘molinos de la vergüenza’.

Aun así, la mayoría de los hogares alemanes siguen dependiendo del gas para calentarse. La exenviada climática Jennifer Morgan lo resume con una frase incómoda: una hoja de ruta es solo la línea de salida. Reclama más esfuerzo en electrificar el transporte y la calefacción, los dos puntos donde el avance va más lento. El plan mueve la electricidad y deja la movilidad y el calor doméstico en segundo plano.

De la promesa al dato: qué le falta a Alemania para que 2045 no sea otro aplazamiento

Alemania llega tercera. Francia y Países Bajos publicaron antes sus hojas de ruta, después de la conferencia internacional celebrada en Colombia en abril, en la que los participantes se comprometieron a detallar planes de salida total de los combustibles fósiles. El Reino Unido todavía no ha presentado la suya y asumirá la presidencia del G20 en diciembre, con el clima y el coste del petróleo y el gas entre los asuntos centrales.

El contexto diplomático no invita a la calma. En la Asamblea General de la ONU, en Nueva York, se ha debatido cómo ampliar unos esfuerzos globales que siguen siendo insuficientes, y el final del mandato de António Guterres en diciembre deja abierta la incógnita de si su sucesor mantendrá la misma firmeza.

Aquí está el problema de fondo, y no es solo alemán. Un plan sin cifra de inversión es una intención, no un hecho. La hoja de ruta fija potencia, porcentajes y plazos, pero no detalla cuánto capital público o privado moviliza cada fase ni con qué mecanismo financiará la red y el almacenamiento que necesitan esos 215 GW de solar y 12 GW de eólica para no perder electricidad por el camino.

El paquete europeo Fit for 55, que obliga a recortar un 55% las emisiones netas en 2030, deja poco margen: Alemania tendrá que demostrar ante Bruselas avances que aún se mueven más rápido sobre el papel que sobre el terreno. El Acuerdo de París fijó el marco global, pero el calendario de cada país se decide en la obra, no en el comunicado.

La lección es la de siempre en esta transición. El objetivo a 2045 es barato de firmar; la obra de 2027 es la que decide. Si el carbón sale en 2035 y no en 2038, y si la calefacción se electrifica sin rebajar cada norma al primer envite político, el documento habrá valido la pena. Si el gas sigue entrando por la puerta de atrás del ministerio, será otra promesa aplazada a la siguiente legislatura.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Un mix eléctrico con el 80% de renovables en 2030 y un 30% menos de emisiones de metano en la próxima década.
  • Modelo que cambia: El calendario del carbón alemán, con salida en 2038 y opción real de adelantarla a 2035, sustituye la lógica del aplazamiento por una fecha verificable.
  • Para las próximas generaciones: Un país que nombra por escrito la salida de los fósiles deja un punto de partida auditable, no una promesa sin fecha ni responsable.

Los bonos verdes de BBVA evitan 2,9 millones de toneladas de CO₂ en 2025

Los proyectos financiados con los bonos verdes de BBVA evitaron 2,9 millones de toneladas de CO₂ en 2025, según los datos publicados por la propia entidad, que asignó 3.652 millones de euros a instalaciones de energía renovable.

Un informe de asignación verde sirve para una sola cosa: comprobar dónde ha ido a parar cada euro captado con esa etiqueta. El de BBVA se lee contra el marco de la Taxonomía Verde europea y contra los criterios que ordena el estándar de emisión de bonos verdes de ICMA, que decide qué proyecto entra en la categoría y cuál se queda fuera.

Las renovables se llevan el 64% de la cartera verde

El desglose es nítido. Las energías renovables concentran el 64% del total asignado, 3.652 millones de euros, repartidos en 287 préstamos vinculados a 58 proyectos de instalaciones eólicas, fotovoltaicas y de almacenamiento energético. La generación estimada de ese conjunto alcanza los 11,5 millones de MWh de electricidad renovable al año y de ahí sale la cifra estrella: 2,9 millones de toneladas de CO₂ que no llegan a la atmósfera.

La geografía importa. Los proyectos se reparten en nueve países de Europa, América y Asia, y cerca de la mitad de las operaciones se cierra en Estados Unidos. Es la foto de una cartera globalizada, no de un mercado doméstico: el banco financia la transición donde está el activo.

El segundo bloque por volumen es la eficiencia energética: 815 millones de euros, el 14% de la cartera. Aquí el protagonista inesperado son los centros de datos. Estas infraestructuras, clave para el desarrollo de la inteligencia artificial, se financian solo cuando están diseñadas para consumir menos energía que una instalación convencional sin perder capacidad ni fiabilidad. La etiqueta no premia el edificio; premia su consumo.

El dato de 2,9 millones de toneladas corresponde a los proyectos financiados en su conjunto; la parte atribuible a la cuota del banco no se detalla.

Del edificio eficiente al coche eléctrico: el otro tercio de la cartera

Los edificios de bajas emisiones reciben 605 millones de euros, el 11% del total. La partida incluye hipotecas para viviendas de alta eficiencia energética en España y financiación de edificios no residenciales con certificaciones ambientales reconocidas. El transporte limpio se lleva alrededor de 500 millones: ferrocarril, vehículos de bajas emisiones y puntos de recarga. En total, 6.285 vehículos y 48 estaciones de recarga eléctrica financiadas. Una cifra modesta frente al despliegue que exige la movilidad eléctrica.

Una etiqueta verde se demuestra en el destino del dinero, no en el comunicado que la anuncia.

Dos partidas más completan el mapa. La captura, utilización y almacenamiento de carbono (CCUS) recibe cerca de 50 millones de euros para un proyecto en Reino Unido ligado al transporte y la gestión del CO₂ capturado, con un impacto estimado de más de 181.000 toneladas almacenadas de forma permanente o reutilizadas con balance negativo de emisiones.

La última es agua. BBVA asigna 44 millones de euros en el desierto de Atacama, en Chile, a rehabilitar una conducción existente y construir una nueva infraestructura que transporte agua de mar hasta dos minas de cobre. Es una zona de estrés hídrico severo y la minería es intensiva en recursos: el proyecto reduce el uso de agua dulce en un proceso donde cada litro cuenta.

📊 Impacto ecológico en cifras

  • CO₂ evitado: 2,9 millones de toneladas al año por la generación estimada de los proyectos renovables financiados.
  • Capacidad / magnitud: 11,5 millones de MWh de electricidad renovable al año; 58 proyectos y 287 préstamos.
  • Inversión: 3.652 millones de euros en renovables, 815 en eficiencia energética y 605 en edificios de bajas emisiones.
  • Equivalencia tangible: 6.285 vehículos de bajas emisiones y 48 estaciones de recarga; 181.000 toneladas de CO₂ capturadas.

La letra pequeña: 700.000 millones hasta 2029 y un listón ya superado

El reporte no es un hecho aislado. BBVA mantiene el objetivo de canalizar 700.000 millones de euros en negocio sostenible entre 2025 y 2029, después de haber superado su meta anterior. La comparación con el resto del sector es inevitable: Iberdrola, Acciona o Santander juegan la misma liga, y la mayoría de las entidades financieras europeas reporta bajo la misma presión regulatoria.

Dos normas marcan ese terreno: la CSRD obliga a auditar la información de sostenibilidad y la Taxonomía Verde exige justificar qué porcentaje del negocio es realmente sostenible. El mercado de bonos verdes tiene marco público y metodología revisable.

Aquí está el matiz que conviene no perder. Las emisiones evitadas son una estimación: se calculan sobre la generación esperada de los proyectos financiados, no sobre una medición física del aire que dejan de ensuciar. La metodología es estándar y la usa todo el sector, pero mide atribución, no huella propia. El dato que de verdad aprieta a un banco es otro: cuánto CO₂ financia con su libro de crédito completo, incluidas las emisiones de sus clientes. Eso es el Scope 3 financiado, y ahí no hay bono verde que maquille.

Lo que sí aporta esta cartera es una señal de precio. Cuando un banco asigna miles de millones a renovables, eficiencia y transporte limpio, está diciendo dónde cree que está el negocio de la próxima década. La etiqueta deja de ser un gesto reputacional y se convierte en una apuesta de balance, con proveedores que deben certificar su energía, promotores que necesitan cumplir la taxonomía, y clientes finales que acceden a hipotecas y vehículos con mejores condiciones.

El compromiso no es la acción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 2,9 millones de toneladas de CO₂ evitadas al año y 11,5 millones de MWh de electricidad renovable generada por los proyectos financiados.
  • Modelo que cambia: la financiación verde pasa de la declaración de intenciones al informe de asignación por categorías, con renovables, eficiencia y edificios como partidas mayoritarias.
  • Para las próximas generaciones: el objetivo de 700.000 millones de euros hasta 2029 orienta el crédito bancario hacia activos que producirán energía limpia durante décadas.

Flujos ETF de Bitcoin captan 1.000 millones en una sesión: BTC recupera los 84.000

Los fondos cotizados en bolsa (ETF) de Bitcoin al contado captaron cerca de 1.000 millones de dólares el lunes 21 de septiembre, según los datos de CoinGlass, plataforma especializada en derivados. Ese mismo día, el precio de la mayor criptomoneda del mercado superó brevemente los 84.000 dólares, un nivel que no tocaba desde el 31 de enero.

La coincidencia dibuja la historia perfecta: entra dinero institucional, sube el precio. El orden real de los acontecimientos cuenta otra cosa. El primer empujón llegó desde el mercado de derivados, donde se liquidaron 262,3 millones de dólares en posiciones cortas —las que apuestan a que el precio cae— en apenas una hora.

Ese movimiento se conoce como short squeeze o squeeze de cortos, y se explica solo: cuando el precio sube, quienes habían apostado a la baja se ven obligados a cerrar sus posiciones comprando, y esa compra forzosa empuja el precio todavía más arriba. Una espiral que se retroalimenta en cuestión de minutos.

Casi 1.000 millones en un solo día: así se leen los flujos

El detalle que lo explica todo está en el reloj. Los flujos de los ETF de Bitcoin se publican una vez al día y recogen las operaciones de la sesión bursátil estadounidense, que abre varias horas después de que Asia y Europa lleven rato operando. Cuando Wall Street dio el pistoletazo, buena parte del recorrido ya estaba hecho.

CoinGlass lo plantea como una duda abierta: los flujos no arrancaron el rally, pero sí pueden alargarlo. Crear nuevas participaciones de un fondo obliga a sus creadores de mercado —las firmas que garantizan que siempre haya alguien dispuesto a comprar y vender— a comprar bitcoin de verdad, así que el dinero que entra acaba sumando presión compradora sobre un movimiento que ya estaba en marcha.

La secuencia de las dos semanas anteriores refuerza esa lectura. Entre el 9 y el 16 de septiembre, los ETF registraron salidas netas en cinco de los seis días de negociación, justo mientras el precio caía. Los flujos no volvieron a ser positivos de forma sostenida hasta el 17 de septiembre, cuando bitcoin ya había girado al alza.

Los datos no dicen que los ETF muevan el precio. Dicen que casi siempre llegan después de que alguien lo haya movido.

Conviene recordar que un ETF al contado no compra bitcoin en el segundo en que alguien pulsa el botón. Las órdenes se agrupan y el emisor crea o destruye participaciones al cierre de la jornada, lo que explica por qué el dato diario siempre llega con retraso respecto al precio.

En la foto general, eso sí, el balance sigue siendo sólido. Las entradas acumuladas desde el lanzamiento de estos productos superan los 56.980 millones de dólares y los activos bajo gestión de todos los ETF de bitcoin rondan los 107.860 millones. La concentración es notable: el iShares Bitcoin Trust (IBIT) de BlackRock acumula 785.640 bitcoins, más de cuatro veces los 176.510 que tiene el Fidelity Wise Origin Bitcoin Fund (FBTC).

El short squeeze que se adelantó a Wall Street

Para quien interpreta los flujos como una señal de compra, la lección es sencilla: un dato fuerte en un solo día no es una predicción, es una fotografía del día anterior. Y en un mercado que cotiza 24 horas, las fotografías se hacen viejas rápido.

Los 84.000 dólares, además, son una referencia psicológica antes que técnica. Bitcoin llevaba casi ocho meses sin asomarse a esa cifra y el hueco que dejaron los cortos al cerrarse actuó como invitación para entrar. Lo hizo con volumen, con prisa y con dinero que venía de fuera del sector cripto.

Lo que ya se vio en 2024 y las tres señales que conviene vigilar

No es la primera vez que los flujos llegan tarde a la fiesta. Cuando la Comisión de Bolsa y Valores de Estados Unidos (la SEC) aprobó los primeros ETF de bitcoin al contado en enero de 2024, el precio ya había subido con fuerza en los meses previos al anuncio, anticipando una decisión que el mercado daba por hecha. Desde entonces, varias de las jornadas de entradas récord han coincidido con máximos locales de precio, aunque el dato por sí solo no permita demostrar causalidad.

El riesgo de la lectura contraria también existe. Si el rally se apoya en el mercado de derivados, se apoya en una estructura frágil: el apalancamiento se mueve deprisa y una liquidación de cortos puede transformarse en una liquidación de largos en cuestión de horas. El sector ha vivido varios episodios con esa misma forma y casi ninguno avisó antes.

La pregunta que deja CoinGlass sigue sin respuesta. Si los flujos se mantienen positivos varios días seguidos sin que el precio necesite el empujón de los derivados, habrá argumentos para pensar que la demanda institucional sostiene el mercado por sí sola. Si vuelven las las salidas en cuanto se enfríe el short squeeze, la conclusión será la opuesta: el dinero grande llega, pero casi siempre a rebufo.

Para seguir el rastro hay tres señales que mirar de aquí en adelante: el dato diario de entradas y salidas que publican los emisores, la evolución del IBIT de BlackRock frente al resto de fondos y el interés abierto en el mercado de futuros. Ninguna responde hoy a la pregunta de CoinGlass. Con el paso de los días, quizá sí.

NYSE y Blockchain.com acercan las acciones tokenizadas a 44 millones de usuarios cripto

La Bolsa de Nueva York y Blockchain.com han firmado un acuerdo para que más de 44 millones de cuentas de la plataforma cripto puedan negociar acciones tokenizadas. El pacto es, por ahora, un memorándum no vinculante y no tiene fecha de lanzamiento: depende de la aprobación de los reguladores estadounidenses.

Una acción tokenizada es la versión digital de una acción, registrada en una blockchain, un libro de contabilidad compartido donde queda anotado quién tiene qué. La idea es que ese título se pueda mover con la misma rapidez con la que se mueve una moneda digital, sin esperar los plazos de compensación de la bolsa tradicional.

El canal por el que circularía es el sistema alternativo de negociación digital de la NYSE, un ATS por sus siglas en inglés: un espacio regulado, pero que no equivale a una bolsa de valores al uso. Ahí es donde encajarían las versiones digitales de acciones y fondos cotizados (ETF) estadounidenses.

Qué incluye el acuerdo entre la NYSE y Blockchain.com

Las dos compañías anunciaron este miércoles un memorándum de entendimiento, un documento sin carácter vinculante que fija la hoja de ruta. Lo que sí se concreta es la vía de acceso: los clientes tendrían un camino previsto hacia ese ATS, y el trading arrancaría únicamente cuando llegue el visto bueno regulatorio.

Hay una segunda pata, menos vistosa pero más inmediata. ICE Data Services, filial de Intercontinental Exchange (el propietario de la NYSE), planea vender a sus clientes los datos de mercado cripto que genera Blockchain.com. En sentido contrario, la plataforma mostrará en su aplicación los precios en tiempo real de las acciones de la NYSE y de ICE. Para el inversor español, eso significa algo sencillo: una ventanilla única donde ver cripto y bolsa con el mismo formato.

El anuncio llega con declaraciones de las dos partes. ‘Las personas no deberían estar limitadas a la hora de poseer acciones según el lugar donde vivan o el bróker y la información a la que puedan o no tener acceso’, dijo Peter Smith, consejero delegado de Blockchain.com, en el comunicado difundido por las compañías.

El acuerdo no vende todavía acciones digitales: vende la promesa de comprarlas algún día sin mirar el reloj ni el código postal.

La presidenta del grupo NYSE, Lynn Martin, describió el alcance internacional de Blockchain.com —opera en más de 70 jurisdicciones— como un complemento natural para la plataforma. Es la parte que interesa al lector europeo: la puerta no se abre solo al inversor estadounidense.

Por qué la NYSE quiere usuarios cripto (y qué gana Blockchain.com)

El espacio digital que la Bolsa de Nueva York diseña desde enero de este año promete negociación las 24 horas los siete días de la semana, transferencia instantánea de acciones y dinero, financiación con stablecoins (dólares digitales que buscan mantener su valor estable uno a uno con el billete verde) y compra de fracciones de acciones. La bolsa sostiene que quien tenga esos tokens recibirá dividendos y derechos de voto.

Lo que le falta es masa crítica de usuarios. Eso es justo lo que aporta Blockchain.com: una base de 44 millones de cuentas confirmadas, muchas de ellas fuera de Estados Unidos y sin bróker tradicional. Dicho de otro modo, la bolsa no compra tecnología, compra distribución.

Del otro lado, la plataforma gana algo que hasta ahora se le resistía: entrar en el mercado de renta variable más profundo del mundo sin construir su propia infraestructura. De momento, ni fecha ni calendario. Queda la parte aburrida: el papeleo con los reguladores.

Una semana después del guiño de la SEC: la carrera por tokenizar Wall Street

El movimiento se entiende mejor con el calendario en la mano. A mediados de septiembre, la Comisión de Bolsa y Valores de Estados Unidos, la SEC, concedió una exención de cinco años para operar con acciones tokenizadas. La condición es exigente: los tokens deben reconocer los mismos derechos que una acción ordinaria y quedan prohibidas las copias sintéticas, los sucedáneos sin respaldo real.

Wall Street se ha puesto en marcha. Esta misma semana, Cantor Fitzgerald atribuyó a Securitize, firma especializada en convertir participaciones en tokens, un 95% de potencial alcista. Y el Citi Institute calcula que los activos tokenizados podrían mover 5,5 billones de dólares en 2030, una cifra que vale más como señal de dirección que como pronóstico cerrado.

Ya hemos visto antes cómo empiezan estas transiciones. En 2024, la aprobación de los primeros ETF al contado de bitcoin en Estados Unidos —fondos que compran la moneda real y la guardan en custodia— convirtió un producto de nicho en una línea más de las carteras institucionales. La tokenización de acciones va por un camino parecido, con una diferencia de peso: aquí no se digitaliza un activo nuevo, sino un título con derechos, dividendos, y voto ya definidos por la ley.

El riesgo es doble. Por un lado, el mercado secundario de esos tokens puede tener menos liquidez de la que aparenta, sobre todo al principio. Por otro, existe una tentación comercial evidente: presentar como ‘acción’ algo que en realidad es una exposición al precio sin propiedad plena. La propia SEC ha puesto el listón ahí, y quien lo salte tendrá problemas.

Con esto, la pregunta interesante ya no es si las acciones llegarán a una blockchain, sino quién controlará la puerta de entrada: las bolsas tradicionales, que tienen la licencia y los datos, o los intermediarios cripto, que tienen los usuarios. El acuerdo entre la NYSE y Blockchain.com apunta a un reparto de papeles entre unos y otros. La fecha real depende de un expediente regulatorio que, a día de hoy, sigue abierto.

Publicidad