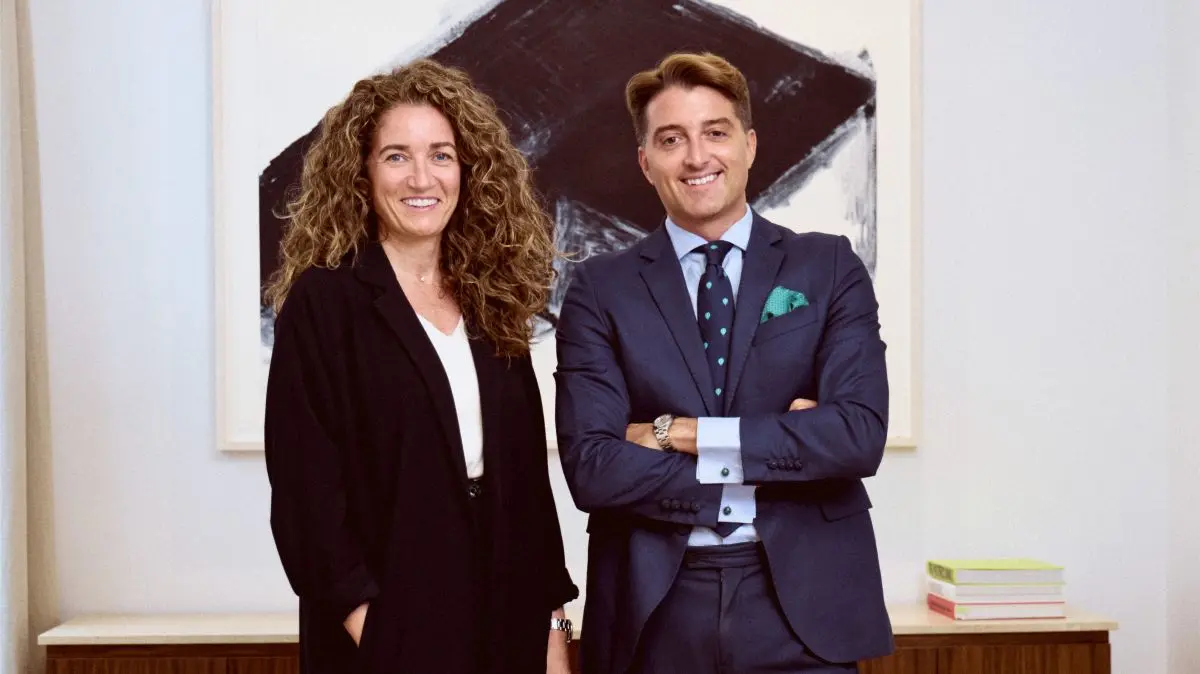
LLYC ha nombrado a Luis Guerricagoitia nuevo socio director de su oficina de Madrid, la de mayor volumen del grupo, en sustitución de Iñaki Ortega, que deja la firma para afrontar una nueva etapa profesional.
Nueva etapa al frente de la oficina de Madrid
El nuevo socio director reportará directamente a Jorge López-Zafra y Gemma Gutiérrez, directores generales en España y Bruselas, y su función se centrará en liderar grandes clientes, y proyectos de mayor complejidad, según el comunicado remitido por la consultora. La oficina de Madrid es la principal de la firma tanto por volumen de ingresos como por número de profesionales, de modo que el movimiento sitúa a Guerricagoitia en el centro de la primera línea de negocio del grupo.
Iñaki Ortega ha decidido afrontar un nuevo desafío profesional fuera de la compañía tras tres años al frente de la posición, que, según la firma, ha contribuido a reforzar la proyección institucional del grupo. El relevo no altera la estructura de direcciones generales de la compañía, a la que seguirá reportando la oficina de Madrid.
La designación responde al nuevo Plan Estratégico 2026-2027 de la compañía, orientado a reforzar el talento en la primera línea de negocio para resolver grandes desafíos del sector. La firma enmarca así el relevo en una estrategia de captación de proyectos de mayor complejidad y de acompañamiento a clientes en entornos regulados.
Madrid concentra el mayor volumen de negocio y de profesionales de la firma, por lo que el relevo afecta directamente a la primera línea de ingresos del grupo.
Trayectoria y perfil del nuevo socio director
Guerricagoitia acumula más de 15 años de trayectoria en comunicación y gestión reputacional. Su perfil combina la experiencia al frente de áreas de alto volumen de la firma con una especialización en sectores regulados. La trayectoria de Guerricagoitia incluye los siguientes hitos:
LLYC — Comunicación Financiera y Asuntos Públicos: ha liderado las dos áreas de mayor volumen de la compañía.
Grandes operaciones corporativas: ha dirigido los equipos de la firma en las principales operaciones de M&A celebradas en España en los últimos años, entre ellas la defensa de Banco Sabadell ante la OPA hostil de BBVA, la fusión entre CaixaBank y Bankia, la adquisición de Vodafone España por parte de Zegona, la compra de Liberty Seguros por Generali y la OPA de Siemens Energy sobre Siemens Gamesa.
Etapa previa: trabajó como auditor en PwC y formó parte de los equipos de comunicación de la Comisión Nacional del Mercado de Valores (CNMV) y de ING España.
Formación: licenciado en Administración y Dirección de Empresas por la Universidad de Deusto.
El relevo se cubre con talento interno.
La oficina de Madrid opera como cabecera del negocio español de LLYC, un mercado en el que la compañía compite con consultoras como Atrevia, Kreab, Burson o Roman, entre otras. El recorrido completo de la firma, con presencia en varios mercados, puede consultarse en su entrada de Wikipedia.
En los últimos años, los perfiles procedentes de la comunicación financiera y de los asuntos públicos han ganado peso en el sector, impulsados por la actividad de fusiones y adquisiciones y por la mayor exposición regulatoria de las compañías cotizadas. Esa dinámica ha convertido la gestión reputacional en un servicio de primer nivel para los equipos directivos, que afrontan operaciones supervisadas por la CNMV y la CNMC.
Qué revela el relevo en la primera línea de negocio
El precedente inmediato es la propia etapa de Ortega, que asumió la dirección de la oficina madrileña tres años atrás y la ha ocupado hasta ahora. La firma opta en esta ocasión por un perfil interno, procedente de dos áreas de gran volumen y con recorrido en operaciones de M&A de gran tamaño. El nombramiento no altera la estructura de direcciones generales: el nuevo socio director seguirá reportando a España y Bruselas.
La continuidad es la apuesta.
La lectura de negocio apunta a mantener el ritmo en la oficina que más factura del grupo y a reforzar la relación con clientes de sectores regulados, un ámbito en el que Guerricagoitia ha desarrollado la mayor parte de su trayectoria. En el mapa español de la consultoría de comunicación, con asociaciones sectoriales como ADECEC, la firma mantiene su posición entre las compañías de referencia junto a Atrevia o Kreab. La designación se produce, además, con el Plan Estratégico 2026-2027 ya en marcha, lo que da al nuevo socio director un marco de actuación definido para los próximos ejercicios.
Madrid mantiene su peso en el grupo.
📡 El Radar del Sector
El vacío que llena: La salida de Iñaki Ortega deja la dirección de la oficina de mayor volumen del grupo a un perfil interno con experiencia en operaciones reguladas.
El reto por delante: Sostener el negocio madrileño y reforzar la captación de grandes clientes dentro del Plan Estratégico 2026-2027.
El tablero competitivo: El relevo sitúa a LLYC con un perfil financiero al frente de su principal oficina, donde compite con Atrevia, Kreab y Burson por los mismos clientes corporativos.
Ondo Finance permite desde el 21 de septiembre que las instituciones aprobadas acuñen acciones tokenizadas en Ethereum sin aportar efectivo nuevo. El respaldo son títulos que esas entidades ya tenían depositados en Alpaca, el bróker que ejerce de custodio. El inventario tradicional se convierte así en tokens que circulan por una red pública.
El mecanismo se denomina conversión in-kind, es decir, en especie. La institución no envía dinero a la plataforma: transfiere internamente sus acciones desde su propia cuenta de Alpaca a la cuenta que Ondo mantiene en ese mismo bróker. Esos valores quedan como referencia para emitir los tokens equivalentes en la cadena elegida. El camino también funciona en sentido inverso: cuando la entidad canjea sus tokens, las acciones de referencia regresan a su cuenta original.
El objetivo declarado por la compañía es resolver una fricción conocida por los operadores profesionales. Hasta ahora había que levantar efectivo, comprar el valor de referencia y después destinarlo a la creación de tokens. Con esta vía, quien ya controla las acciones las moviliza directamente hacia la infraestructura de tokenización. Ondo sostiene que el atajo puede ayudar a los market makers (los intermediarios que dan precio de compra y venta) a reponer inventario con más rapidez y a ofrecer spreads más ajustados. Es una expectativa, no un resultado.
Ethereum y BNB Chain sí, Solana no: el mapa de la operación
Las conversiones in-kind arrancaron el 21 de septiembre en Ethereum y BNB Chain, según la información publicada por Ondo. Llama la atención lo que falta: Solana no figura entre las redes habilitadas, aunque allí sí se negocian los Ondo Stocks. La diferencia importa a las instituciones que reparten liquidez entre varios ecosistemas y que tendrán que esperar una ampliación de la infraestructura.
Por debajo del anuncio hay una estructura de intermediarios regulados. La custodia y el corretaje los aporta Alpaca Clearing, un bróker-dealer registrado ante la SEC y miembro de FINRA, a través de su Instant Tokenization Network. Ondo se encarga de la emisión de los activos digitales. La secuencia mantiene separadas dos cosas que conviene no confundir: los valores depositados bajo custodia y los tokens que representan exposición económica a esos valores.
El token no es la acción: es una promesa de exposición económica emitida sobre una red pública y custodiada por un tercero regulado.
Esa distinción tiene consecuencias prácticas. Ondo subraya que sus tokens no equivalen jurídicamente a acciones, fondos cotizados ni recibos estadounidenses de depósito (ADR), y que solo se ofrecen a personas no estadounidenses que cumplan los requisitos. Para usar la ruta in-kind hay que tener cuenta activa en Ondo y en Alpaca y superar la aprobación de esta última. La compañía aclara que las conversiones posteriores no exigen validación manual, pero el acceso inicial depende de una autorización institucional y la mayoría de los participantes necesita aprobación previa.
El detalle no es menor.
Los números que Ondo pone sobre la mesa
La plataforma de Ondo Finance registraba 3.630 millones de dólares en activos distribuidos a través de 441 productos al 22 de septiembre, según los datos que la propia compañía divulga. Su vertical de acciones alcanzó 1.000 millones de dólares en valor total bloqueado en mayo, menos de un año después de su lanzamiento en septiembre de 2025. El interés no es teórico: en agosto se ejecutó en Ethereum una operación individual de 2,3 millones de dólares en tokens QQQon.
Por qué este movimiento importa más allá de Ondo
La tokenización de activos del mundo real dejó de ser un experimento de laboratorio, pero casi toda la conversación giraba en torno al efectivo: fondos monetarios, deuda del Tesoro, depósitos. Lo que cambia con esta vía es la pieza que entra en el circuito. Ya no hace falta dinero nuevo para acuñar; basta con reciclar inventario que ya existe. Es un paso lógico y también el más delicado, porque toca la frontera entre lo que es un valor negociable y lo que es una representación digital con derechos distintos.
El contexto regulatorio acompaña, aunque con matices. El 17 de septiembre, cuatro días antes de que arrancaran las conversiones, la SEC emitió una orden de exenciones temporales y condicionales para determinados Tokenized Securities Venues. La coincidencia sitúa la iniciativa en un debate más amplio, pero conviene ser precisos: la información disponible no sostiene que esa orden haya aprobado el producto concreto de Ondo. El marco se está formando, no está cerrado.
Hay un riesgo evidente en la arquitectura. La custodia depende de un único intermediario, Alpaca, y la emisión de un único emisor, Ondo. Si cualquiera de las dos piezas falla o cambia de criterio, la ruta se estrecha. A eso se suma una limitación de jurisdicción: los tokens no se ofrecen a residentes estadounidenses. La exposición económica se reproduce en una cadena; la propiedad directa, con sus derechos de voto y su fiscalidad, no.
Merece la pena mirar atrás. La expansión de las finanzas descentralizadas en 2020 enseñó que la liquidez se construye rápido cuando hay incentivos y se deshace igual de rápido cuando desaparecen. La tokenización de valores avanza a otro ritmo, al de los custodios, los brókeres regulados y los permisos. Más lenta, y también más difícil de deshacer. La pregunta abierta no es si habrá más acciones tokenizadas en Ethereum, sino cuántas instituciones están dispuestas a mover inventario real hacia un formato que todavía no les otorga la propiedad del título.
Construir una plataforma digital dejó de ser el cuello de botella hace años. En banca, movilidad o juego online, la partida cara del presupuesto ya no es el desarrollo, sino demostrar ante un supervisor que esa plataforma cumple. Esa asimetría explica el auge de un modelo que hasta hace poco se asociaba a la industria pesada: comprar la infraestructura entera, ya certificada, en lugar de construirla.
La barrera de entrada se ha trasladado al expediente
En un mercado abierto, el plazo de lanzamiento depende del equipo de producto. En un mercado regulado depende del procedimiento administrativo, y ahí el software es solo una pieza. La Ley 13/2011, de regulación del juego, obliga a obtener un título habilitante previo, a constituir garantías económicas y a someter los sistemas técnicos a homologación por una entidad certificadora independiente. Con otros nombres y otros plazos, el esquema se repite en pagos, seguros o transporte de viajeros.
El efecto práctico es que la ventaja competitiva se desplaza. Quien ya dispone del certificado, de la integración técnica con el regulador y de un histórico de auditorías parte con meses de ventaja sobre quien escribe código desde cero. Y el tiempo, en estos sectores, se traduce directamente en cuota.
Movilidad y juego online: dos mercados donde manda el título habilitante
La escasez administrativa crea mercados secundarios. En movilidad, el límite de autorizaciones VTC en Madrid, un asunto que Merca2 ya analizó, ha convertido la licencia en un activo con precio propio, muy por encima del coste del vehículo que la utiliza.
El juego online responde a la misma lógica. Según los datos trimestrales de la Dirección General de Ordenación del Juego, el margen bruto de juego del mercado estatal superó los 450 millones de euros en el primer trimestre de 2026, con el segmento de casino por encima de la mitad del total. Ese margen, además, tributa en origen: el impuesto se calcula sobre el GGR y no sobre el volumen apostado, de modo que el coste fiscal aparece antes de cubrir cualquier gasto operativo. Con ese esquema y un régimen de licencias que solo se abre por convocatoria, prácticamente ningún entrante desarrolla su propia plataforma: contrata un paquete de casino llave en mano que incluye agregación de proveedores de contenido, pasarela de pagos, verificación de identidad y back office de reporte al regulador. La negociación comercial ya no gira en torno al producto, sino al reparto de ingresos y a quién responde ante una inspección.
DORA convierte al proveedor en parte del perímetro supervisado
El caso financiero es el más avanzado de todos. El Reglamento (UE) 2022/2554, conocido como DORA y aplicable desde el 17 de enero de 2025, obliga a las entidades a mantener un registro de todos sus acuerdos con proveedores terceros de servicios TIC, a incorporar cláusulas mínimas de salida y auditoría, y somete a los proveedores considerados críticos a vigilancia directa de las autoridades europeas de supervisión.
La consecuencia para el mercado de software es relevante: externalizar no exime de responsabilidad, pero sí traslada parte del coste de cumplimiento al proveedor. Una entidad mediana difícilmente sostiene por sí sola un equipo permanente de resiliencia operativa; un proveedor que reparte ese coste entre decenas de clientes, sí.
Lo que se negocia de verdad en estos contratos
Quien compra una solución empaquetada asume una dependencia estructural, y los contratos lo reflejan. Tres puntos concentran casi toda la discusión:
Titularidad de los datos y condiciones de salida. En qué formato, en qué plazo y a qué coste se recupera la base de clientes si se cambia de proveedor.
Reparto de la responsabilidad regulatoria. El licenciatario responde siempre ante el supervisor, pero el contrato distribuye internamente las sanciones derivadas de fallos del sistema.
Capacidad de auditoría. Derecho de acceso a registros y a pruebas de resiliencia, ya exigido por norma en el ámbito financiero y cada vez más habitual fuera de él.
El software se abarata, el cumplimiento no
La lectura de fondo es que el precio de construir software ha caído mucho más rápido que el precio de cumplir. Mientras esas dos curvas sigan divergiendo, el modelo empaquetado seguirá ganando cuota frente al desarrollo propio, y el valor de estos proveedores se medirá menos por la calidad de su tecnología que por el número de jurisdicciones en las que su producto ya está homologado. Es una transformación discreta, sin grandes operaciones corporativas detrás, pero redefine quién puede entrar en un mercado regulado y en cuánto tiempo.
El Brent vuelve a superar los 100 dólares por barril y el Ibex 35 lo paga en la apertura. El selectivo ha arrancado este jueves con una caída del 0,56% hasta los 19.521,9 puntos, después de que trascendiera que Estados Unidos ultima un plan para prohibir las exportaciones de gasóleo durante 90 días.
La noticia, adelantada por Politico y difundida por Europa Press, ha devuelto al crudo de referencia europeo a una cota que apenas se había visto en los últimos meses. La medida que prepara la Casa Blanca busca abaratar la energía antes de las elecciones de medio mandato de noviembre. El mercado la lee, sin embargo, como un golpe a la oferta futura más que como un alivio real para el consumidor.
El plan de Trump que ha disparado el crudo
La Administración estadounidense ultima una moratoria de 90 días a las exportaciones de gasóleo, según las fuentes citadas por el medio estadounidense. El objetivo declarado es reducir el coste de de la energía antes de los comicios de noviembre, donde las encuestas apuntan por ahora a una victoria contundente del Partido Demócrata. El presidente Donald Trump se inclina por anunciar la medida a finales de esta misma semana.
De salir adelante, sería la primera restricción a las exportaciones energéticas de EEUU desde que Barack Obama levantase en 2015 una prohibición a la venta de crudo que llevaba décadas en vigor. La palanca no se tocaba desde entonces.
Los datos de la Asociación Estadounidense del Automóvil sitúan el precio medio del diésel en 6,52 dólares por galón, un 76% más que hace un año y 91 centavos por encima del nivel de la semana previa. La factura en el surtidor explica la urgencia política, pero también el ruido que la medida ha levantado dentro del propio Gobierno.
Los productores de combustible se han opuesto al veto. Advierten de que cualquier beneficio a corto plazo quedaría compensado por el encarecimiento posterior de los combustibles, incluido el keroseno. Al coro de críticas se han sumado algunos congresistas republicanos y asesores de la Administración. El ala política se impuso.
El mercado no descuenta un alivio duradero: cada barril que EEUU deja de exportar es oferta que desaparece del mercado global y presión que vuelve a los precios.
Hay un matiz que conviene no perder de vista. Si el gasóleo que hoy se exporta se redirige al consumo interno, la factura energética caería en algunas regiones del país. Pero los fabricantes ajustarían a la baja los volúmenes de producción ante la pérdida de demanda extranjera. Esa oferta que se retira es la que después empuja los precios hacia arriba.
Ibex 35 y Repsol: quién gana y quién pierde con el crudo caro
El Ibex 35 ha abierto a la baja, pero la lectura interna del índice es desigual. Un barril por encima de los 100 dólares castiga a las compañías intensivas en energía —aerolíneas, transporte, industria— y beneficia a las petroleras integradas. En el selectivo español, Repsol es el termómetro directo de ese movimiento, tal y como siguen los inversores en la web de inversores de la petrolera.
Una subida sostenida del crudo suele traducirse en mejores márgenes de refino y en una revalorización de las reservas de las compañías del sector. Por eso la reacción de las petroleras tiende a ser la contraria a la del índice general. No todo el mercado lo celebra, eso sí. Una energía más cara reactiva la inflación y complica la senda de bajadas de tipos que el BCE quiere recorrer.
La OCDE ya ha puesto cifra a ese cruce de fuerzas. El organismo prevé que España crezca un 2,6%, pero advierte de una inflación enquistada por el precio del petróleo y de los alimentos. La economía aguanta. El coste de la vida no cede.
Análisis: por qué no es un episodio aislado
Hay un patrón que se repite cada vez que Washington toca el mercado energético. La política busca un efecto inmediato en el surtidor y el mercado responde con una mirada mucho más larga. La prohibición de exportaciones de gasóleo es un caso de manual. A corto plazo, desvía producto al mercado interno y contiene la subida del diésel en EEUU. A medio plazo, reduce los incentivos para producir y estrecha la oferta global. Y el Brent, que es el precio que de verdad importa a Europa, acaba recogiendo ese segundo efecto.
La comparación con 2015 no es gratuita. Aquel año, Obama levantó la prohibición al crudo y el mercado tardó poco en reequilibrar oferta y demanda. Ahora el movimiento va justo en sentido contrario: se cierra una puerta que llevaba más de una década abierta. Para el refino europeo, que compite con el estadounidense por colocar gasóleo en el Atlántico, el golpe tiene dos caras. Menos competencia, sí, pero también menos suministro en un mercado que ya venía tensionado.
En mi lectura, la medida es más una herramienta electoral que una política energética seria. Y lo digo con los datos delante: el diésel lleva un 76% de subida interanual pese a que EEUU es exportador neto. Prohibir la salida de gasóleo no va a arreglar ese dato de fondo; como mucho lo maquilla en las semanas previas al voto. El riesgo real es otro. Si el crudo se consolida por encima de los 100 dólares, el BCE tendrá que revisar otra vez su calendario de recortes y eso se notará en los valores más endeudados del Mercado Continuo.
La pregunta abierta es cuánto aguanta el Brent en esta cota. Un anuncio formal a finales de semana podría retroalimentar la subida antes de que el mercado asimile que la oferta no cambia de un día para otro. Los próximos resultados trimestrales de las petroleras europeas, previstos para finales de octubre, y la propia cita electoral de noviembre serán los dos hitos donde se mida si este episodio era un susto pasajero o un cambio de régimen en el precio de la energía.
Veredicto Merca2
Cotización: El Ibex 35 ha abierto con una caída del 0,56% hasta los 19.521,9 puntos, con Repsol entre los valores más vigilados de la sesión por su exposición directa al crudo. El índice se mueve en la parte baja del rango de las últimas semanas.
Clave técnica: El selectivo pierde los 19.522 puntos en la apertura y se descuelga del máximo anual, mientras el sector energético ejerce de contrapeso. La referencia a vigilar es el Brent cerca de los 104 dólares: si consolida por encima de los 100, el diferencial entre petroleras y el resto del índice se ensanchará en las próximas sesiones.
Apunte macro: La OCDE prevé un crecimiento del 2,6% para España, con la inflación enquistada por el petróleo y los alimentos. La prima de riesgo, en niveles contenidos, no ha reaccionado todavía al repunte del crudo, pero una escalada sostenida por encima de los 100 dólares encarecería la financiación y complicaría el calendario de recortes del BCE.
Las Meta VR Glasses costarán 1.299 dólares y llegarán en primavera de 2027. Meta ha cerrado su evento anual Connect con una familia completa de wearables que devuelve a la compañía de Mark Zuckerberg al centro de la pugna por el próximo dispositivo de masas: gafas de realidad virtual en formato ligero, una nueva generación de gafas inteligentes sin pantalla y la capa de IA que atravesará todo su ecosistema.
Claves de la operación
1.299 dólares y primavera de 2027. El precio de las VR Glasses deja una distancia de más de 2.000 dólares frente al Vision Pro de Apple, que arrancó en 3.499 dólares, y traslada la primera batalla al coste de entrada.
Muse AI articula toda la oferta. La nueva capa de inteligencia artificial conecta las gafas con pantalla, las de audio y las opciones sin cámara, de modo que el valor del hardware pasa a medirse por el software que arrastra.
El primer modelo sin cámara de Meta. La compañía responde a la presión regulatoria europea y a las dudas sobre privacidad que venían frenando la adopción de las gafas inteligentes en varios mercados, incluido el español.
El precio de 1.299 dólares tensa la cuerda con Apple y todo el sector
Meta ha decidido competir por abajo. Los 1.299 dólares de las VR Glasses se sitúan muy por debajo de los 3.499 dólares con los que Apple puso a la venta su Vision Pro, y dejan a la compañía en una franja intermedia frente a alternativas como las de Xreal o RayNeo. La diferencia no es cosmética: obliga a renunciar a margen por unidad y a compensar con volumen, servicios y publicidad.
El movimiento encaja con la estrategia que la empresa lleva años desplegando en hardware. Primero se compra cuota, después se monetiza el ecosistema. Las Ray-Ban Meta han funcionado mejor de lo previsto en ventas, lo que ha reforzado internamente la idea de que el mercado premia los formatos discretos frente a los visores aparatosos.
Ese aprendizaje resulta determinante para leer las VR Glasses. El dispositivo no es un headset convencional: Meta ha trasladado buena parte del cómputo a un módulo externo que se conecta por cable —el conocido como puck— y ha adelgazado el chasis hasta acercarlo al de unas gafas de sol. El diseño resuelve de un golpe dos de los grandes lastres de la categoría, el peso, y la autonomía, aunque obliga al usuario a cargar con un elemento adicional.
El modelo sin cámara sortea el escollo regulatorio europeo
La novedad más relevante para el mercado europeo no lleva visor ni pantalla: es el primer modelo de gafas inteligentes de Meta sin cámara. La decisión responde a un problema que la compañía conoce bien. La Agencia Española de Protección de Datosya ha sancionado a Meta en varias ocasiones, y el debate sobre la grabación de terceros sin consentimiento ha frenado la adopción de gafas con cámara en varios países del continente.
Sin sensor de imagen, el producto esquiva buena parte de esa fricción. Muse AI, en cambio, se convierte en el vector de valor: la capa de inteligencia artificial que asiste al usuario con traducción, resúmenes o búsquedas por voz sigue siendo el argumento con el que Meta quiere justificar la compra.
Meta no vende unas gafas. Vende la puerta de entrada a un ecosistema de IA que necesita ojos y oídos repartidos por todas partes.
El detalle importa porque el sector lleva años buscando el formato ganador. Las gafas de audio y las gafas con pantalla han convivido sin que ninguna se imponga con claridad, y los visores de realidad virtual han quedado atrapados en un uso profesional o de nicho. Las VR Glasses intentan ocupar exactamente ese espacio intermedio, con la ventaja de que no exigen renunciar al móvil para funcionar.
El fabricante ha presentado el modelo sin cámara como una pieza más de su catálogo, sin concretar todavía su precio ni su fecha exacta de comercialización. Ese silencio deja abierta la pregunta de si será una referencia independiente o una simple variante de la misma familia, y de si acabará pesando en la decisión de compra de los usuarios más preocupados por la privacidad.
El riesgo que acumula Reality Labs tras una década de pérdidas
Ninguna de estas apuestas se entiende sin el contexto financiero de la compañía. Reality Labs acumula pérdidas operativas de miles de millones en los últimos ejercicios, según reflejan los propios informes trimestrales de Meta. El grupo puede permitírselo porque su negocio publicitario sigue financiando el experimento, pero la paciencia del accionista no es infinita.
El calendario pesa. La primavera de 2027 como fecha de lanzamiento deja más de año y medio de desarrollo por delante, un plazo en el que Apple puede mover ficha, Samsung puede acelerar con su propio visor y alguna startup puede sorprender con un formato más barato. Meta se juega fijar el estándar antes de que otros lo definan.
En esta redacción no vemos las VR Glasses como un producto aislado, sino como una pieza de una estrategia más amplia en la que Muse AI es el verdadero activo. Si la IA que acompaña al dispositivo convence, el hardware se convierte en una excusa para vender suscripciones y servicios. Si no lo hace, quedará como un artilugio caro más dentro del catálogo. La próxima cita clave será la presentación de resultados trimestrales, donde el mercado preguntará cuánto ha costado realmente esta carrera.
Zegona pone cifra a su promesa con Vodafone España: 400 millones de euros entre dividendo y recompras. El consejo de la firma británica ha aprobado un nuevo marco de asignación de capital que reparte ese importe en 200 millones de dividendo ordinario y 200 millones de recompra de acciones, estos últimos en un programa adicional al que ya se ha dado por completado.
Esa cifra equivale a cerca del 10% de la capitalización bursátil, según ha subrayado el presidente y consejero delegado, Eamonn O’Hare. La dirección sostiene que los títulos siguen cotizando con un descuento ‘sustancial’ respecto a su valor intrínseco y frente a sus competidores de telecomunicaciones europeos. El mensaje es claro.
La compañía define el nuevo marco como una estructura ‘clara y duradera’ para tres frentes: la inversión en el negocio, las prioridades del balance, y la retribución al accionista. Zegona da así por cerrada la primera fase de la transformación de Vodafone España, el operador que adquirió en mayo de 2024 y sobre el que pivota todo su modelo de inversión.
El dividendo de 200 millones corresponde al ejercicio financiero que finaliza el 31 de marzo y se financiará con cargo al flujo de caja libre. Deberá aprobarse en la junta general anual de accionistas y se abonará como dividendo definitivo. La recompra, también con caja libre, se ejecutará bajo el acuerdo firmado con Canaccord Genuity Limited el 23 de septiembre, y todas las acciones adquiridas serán amortizadas.
Habrá que ver cómo encaja con el calendario del grupo. El plan anterior, de otros 200 millones, se anunció el 27 de noviembre de 2025 y arrancó el 12 de diciembre de ese año; ahora se da por cerrado. El consejo mantiene ‘plena flexibilidad’ para decidir la forma, la combinación y el momento de las siguientes entregas de capital más allá del dividendo ordinario progresivo, con la vista puesta en devolver todo el flujo de caja libre a los accionistas ‘a lo largo del tiempo’.
El doble canal, dividendo y recompra, es la vía más rápida que tiene Zegona para devolver caja sin tensionar su plan de inversión en red.
2.000 millones de inversión en red y una deuda que ya cuesta 170 millones al año
La primera prioridad sigue siendo Vodafone España. El consenso de analistas recogido por la compañía apunta a una inversión de entre 2.000 y 3.000 millones de euros en los próximos tres o cuatro años, destinada a mejorar la red, impulsar la innovación de producto y elevar la experiencia de cliente. Zegona sostiene que el operador autofinanciará su estrategia de crecimiento con el flujo de caja anual, en parte gracias al cierre de las empresas conjuntas de fibra PremiumFiber y FiberPass, que dejan una línea fija ‘más simple y con mayor capacidad de generación de caja’. El balance acompaña.
Todo el edificio, inversión, dividendo y recompra, se sostiene sobre una única fuente de caja: el flujo libre de Vodafone España.
El apalancamiento ha pasado de 3,1 veces el EBITDAaL en el momento de la compra, en mayo de 2024, a 2,3 veces a 30 de junio de 2026. La compañía fija su objetivo de deuda a largo plazo entre 2,25 y 2,75 veces y anticipa que, tras el pago a los accionistas, quedará en la parte baja de esa horquilla. En junio de 2026 refinanció íntegramente sus bonos garantizados y sus líneas senior, extendiendo vencimientos más allá de cinco años y rebajando el coste anual recurrente de la deuda hasta unos 170 millones de euros, frente a los 294 millones de hace dos ejercicios. No es poca cosa.
Análisis: retribuir para revalorizar en un sector sin crecimiento
Zegona es, en la práctica, un vehículo británico con un solo activo relevante: la filial española. Esa estructura ha cargado históricamente sobre la cotización un descuento de holding que la propia compañía reconoce sin rodeos. Con una capitalización implícita cercana a los 4.000 millones de euros —los 400 millones anunciados equivalen a ese 10% que cita O’Hare—, la decisión tiene una lectura clara: el consejo prefiere comprar sus propias acciones y repartir caja antes que acumular tesorería o reducir deuda por debajo de su objetivo de 2,25 veces EBITDAaL.
El precedente existe. Los 200 millones del plan anterior se han completado y ahora llegan otros 200 en recompra más 200 de dividendo. En un sector donde los grandes operadores europeos apenas crecen en ingresos, la retribución se ha convertido en el principal argumento de revalorización, y aquí tiene una particularidad: todo sale de la misma fuente, el flujo de caja libre de Vodafone España.
La duda no es menor. Si la competencia en el mercado español —Movistar, la joint venture de Orange y MásMóvil, Digi y los mayoristas de fibra— presiona los márgenes, la caja que sostiene a la vez la inversión de 2.000 a 3.000 millones y el pago al accionista se estrecha. La refinanciación de junio de 2026 ayuda: bajar el coste de la deuda de 294 a 170 millones libera unos 124 millones anuales, más de la mitad del dividendo ordinario comprometido.
A mi juicio, lo que merece seguimiento es lo otro. Un descuento que persiste después de una recompra ya completada y que la compañía sigue describiendo como sustancial puede ser una oportunidad de entrada o un rasgo estructural del vehículo. Si Vodafone España cumple con el flujo de caja que el consejo proyecta, la amortización de acciones debería ir cerrando la brecha. Si no lo hace, el mercado estará señalando algo más que una infravaloración pasajera. La próxima referencia llega con el cierre del ejercicio fiscal, el 31 de marzo, y con el ritmo de ejecución del programa firmado con Canaccord.
Veredicto Merca2
Cotización al cierre o apertura: Zegona cotiza en la Bolsa de Londres, no en el mercado continuo español, y la compañía no ha concretado la variación de la acción tras el comunicado difundido este jueves. El consejo cifra el conjunto del anuncio en un 10% de la capitalización, unos 400 millones sobre un valor de mercado implícito cercano a 4.000 millones.
Clave técnica: Los 200 millones de recompra se ejecutan con Canaccord Genuity Limited bajo el acuerdo del 23 de septiembre y todas las acciones reacquiridas se amortizan, lo que reduce el capital en circulación y eleva de forma mecánica el beneficio por acción. La deuda queda en la parte baja del objetivo de 2,25 a 2,75 veces EBITDAaL, con margen para nuevas entregas de capital.
Apunte macro: El coste recurrente de la deuda ha caído a 170 millones de euros anuales desde los 294 millones de hace dos años, tras refinanciar en junio de 2026 toda la estructura senior más allá de los cinco años. El ahorro de unos 124 millones anuales cubre más de la mitad del dividendo ordinario de 200 millones.
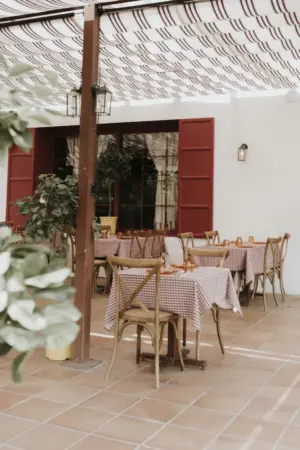
La Borda del Mentidero, el pajar pirenaico que ha puesto Las Tablas en el mapa
Restaurante La Borde del Mentidero. Fuente: Grupo Mentidero
La Borda del Mentidero aterrizó en Las Tablas en mayo de 2019 como quinta enseña del Grupo Mentidero, el proyecto de Borja Anabitarte y Lara Alonso del Cid que entonces celebraba veinte años de trayectoria. Ocupa el número 5 de la Ronda de la Comunicación, junto al Distrito Telefónica, y traduce a lenguaje urbano el pajar de los valles del Pirineo y las bordas del Valle de Arán. El interiorismo corre a cargo del estudio Madrid in Love, con más de 1.200 metros cuadrados, techos de hasta ocho metros, una chimenea en torno a la que se disponen sofás, cocina a la vista y una barra coronada por un botellero de casi siete metros de altura. A ello se suman vegetación colgante, madera natural recuperada, cuero y piezas antiguas, además de un exterior con terraza, jardín, olivos y huerto propio.
La propuesta gastronómica gira en torno a las brasas y al producto de origen, con la huerta de los propietarios como bandera. Anabitarte, formado en la escuela de hostelería de Ginebra y con paso por las cocinas de Arzak, contó para la carta con Javier Tejedor, de La Máquina. Entre los platos que más se repiten en las recomendaciones están el solomillo de simmental, el steak tartar, los tacos de black angus con tuétano, la tortilla abierta de bacalao con piparras, el canelón de perdiz, la sopa de cebolla y pescados como el rape al carbón, además de guisos de cuchara que cambian según el día. El precio medio ronda los 50-70 euros sin bebidas, y el local funciona también para celebraciones y eventos: su fiesta benéfica «Porque sí», con entradas a 150 euros, repartió en una de sus ediciones 50.000 euros entre tres asociaciones. La terraza es de las más solicitadas del barrio, así que la reserva con antelación es casi obligada.
Can Pizza Las Tablas y sus masas de 72 horas
Pizza. Fuente: Can Pizza Las Tablas
Can Pizza no es una pizzería al uso, y su seña de identidad se cuece mucho antes de que el horno entre en juego: la masa. Cada masa fermenta durante 72 horas, un proceso largo en el que se combinan harinas italianas y levadura madre, y que se trabaja a mano, sin rodillo, bajo el lema «si amas la masa, amásala». El resultado es una base que fusiona el crujiente de la pizza romana con el borde aireado y alveolado de la napolitana, horneada en un horno de leña situado a la vista del comensal. Ese trabajo previo, que no admite atajos ni prisas, explica por qué la textura resulta ligera y digerible, y por qué la marca ha convertido «Respect the pizza» en algo más que un eslogan decorativo.
A esa base se le suma un palmarés que muy pocas pizzerías del norte de Madrid pueden exhibir. Can Pizza se llevó el concurso a la Mejor Pizza de España de Madrid Fusión en 2021 con la Jerry Tomato y repitió en 2023 con la Pulp Edition, elaborada con sobrasada mallorquina y pulpo gallego sobre esa misma masa de 72 horas. El ranking internacional 50 Top Pizza la ha colocado entre las mejores cadenas de pizza artesanal del mundo, con el puesto 15 en su edición de 2025, y el grupo sigue creciendo tras la entrada de Abordador Capital en su accionariado. En el local de Las Tablas mantiene el ticket de 20 a 30 euros, un salón de estética urbana y una terraza muy solicitada los fines de semana, con una valoración media de 4,7 que la convierte en la mejor puntuada de esta selección.
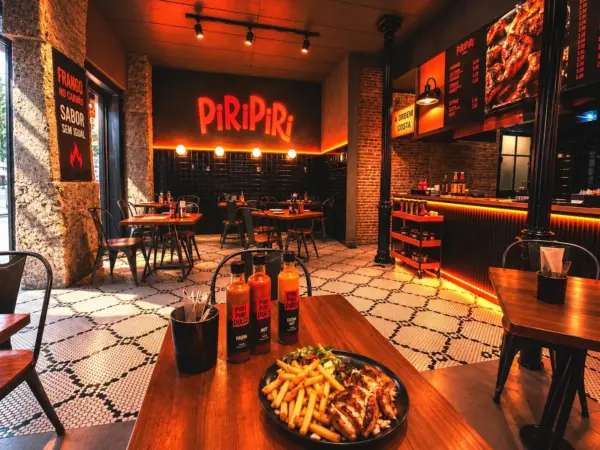
Piri Piri al Carbón, el local mejor valorado de la zona
Restaurante en Las Tablas. Fuente: Restaurante Piripiri
Piri Piri al Carbón ocupa el número 27 del Paseo de la Tierra de Melide, una de las arterias principales de Las Tablas, donde la marca abrió su tercer local en mayo de 2025 coincidiendo con su quinto aniversario. Detrás están Luis Figueira y José Lander, que tras Lavapiés y López de Hoyos trasladaron aquí un concepto urbano y desenfadado articulado en torno al fuego. El pollo se marina más de 24 horas con una mezcla secreta de especias, se abre en mariposa y se asa en horno Josper con carbón Marabú traído de Cuba, lo que le da un interior jugoso y un exterior tostado y ahumado. Medio pollo cuesta 14,75 euros; entero, 26; la suprema de pechuga, 14,50, y las alitas se sirven en raciones de 12, 24 o 36 unidades desde 13,50 euros.
Lo que distingue al local es su Salsa Bar, una zona de autoservicio donde el comensal se sirve sin coste añadido las botellas de salsas caseras —Piri Piri fuerte, suave o dulce, limón, naranja, asiática, albahaca y ajo— y las combina a su gusto. La brasa no se limita al ave: salen del Josper el Coliflow de coliflor con hummus de remolacha, la berenjena BerenHell con queso feta, las costillas de mazorca ahumadas o los Gambuenazos, además de tres hamburguesas, bowls y un menú de mediodía entre semana desde 11,50 euros. El local, de 120 metros cuadrados y 36 plazas, suma take away y ventanilla para delivery, y abre de 12:30 a 16:00 y de 19:30 a 23:00, con cierre a las 23:30 los viernes y sábados. Con un 4,8 sobre 5 es el establecimiento mejor valorado del barrio y una de las relaciones calidad-precio más destacadas de la zona.
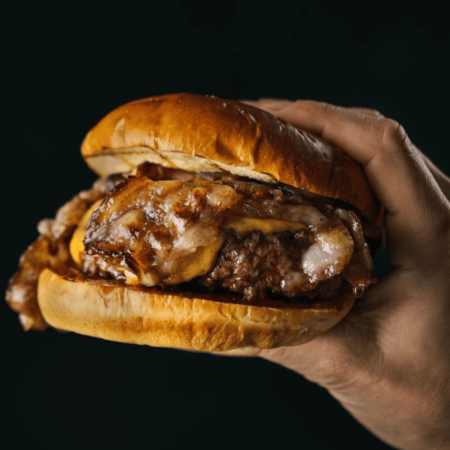
Juancho’s BBQ y ‘La Bismark’, la hamburguesa convertida en icono
Hamburguesa. Fuente: Restaurante Juancho’s BBQ
Juancho’s BBQ no es una hamburguesería más: su Bacon Juancheeseburger fue elegida Mejor Hamburguesa de España en 2019, un título que mantuvo vigente hasta 2022, y de aquel premio salieron las colas que todavía hoy se repiten en sus locales. La receta combina 200 gramos de carne, cheddar fundido y panceta ibérica macerada «al cubata», un marinado en Coca-Cola y bourbon que se ha convertido en la seña de identidad de la casa. La carne, madurada en seco, se cocina sobre brasas de carbón de verdad, y cada mes estrenan una burger especial, muchas veces junto a productores de culto como El Capricho. La marca nació en un puesto del Mercado de Chamberí y hoy supera la decena de locales, casi todos en Madrid además de uno en Valladolid, con reconocimientos como los Soletes Repsol.
El local de Las Tablas, en el Paseo de San Millán de la Cogolla 7, abrió en la primavera de 2025 y ocupa un espacio con mesas altas en el interior y terraza al aire libre, sin calefacción, muy solicitada los fines de semana. Funciona de miércoles a domingo —lunes y martes permanece cerrado—, con servicio de mediodía y de noche, admite reserva online, por teléfono o a través de Google Maps, y la cocina cierra una hora antes que el local. La Bacon Juancheeseburger ronda los 15,90 euros, y la carta incluye otras propuestas como La Trufada, La Caprichosa con buey de El Capricho y cecina de wagyu, o alternativas vegetales. Reparte a domicilio en Sanchinarro, Las Tablas, Valdebebas, Montecarmelo, Alcobendas, Mirasierra y La Moraleja, y quien recoge el pedido en el local se lleva un 10% de descuento.
La Trattoria del Mentidero, la italiana del mismo complejo
La Trattoria del Mentidero. Fuente: Grupo Mentidero
La Trattoria del Mentidero es la última incorporación del Grupo Mentidero a su complejo gastronómico de Las Tablas, en el número 3 de la Ronda de la Comunicación, a un paso del Distrito Telefónica. La familia propietaria —responsable también de El Mentidero de la Villa, La Sal del Mentidero, Las Brasas del Mentidero y La Borda del Mentidero— ha llevado a este local su homenaje a la cocina italiana de siempre, reinterpretada con un punto contemporáneo. La carta se sostiene sobre tres pilares: pizzas napolitanas de masa esponjosa y bordes dorados, pastas frescas que respetan la tradición y milanesas convertidas en auténtico estandarte de la casa. Dirección: Ronda de la Comunicación, 3 (28050 Madrid); reservas en el 911 08 88 12.
El ambiente es la otra gran baza: una decoración que traslada a Nápoles, con árboles en el interior y colores vivos, y una terraza que en temporada se transforma en rincón italiano con tablas de quesos y embutidos y propuestas de picoteo pensadas para compartir. Es, además, uno de los pocos establecimientos de la zona concebidos para ir con niños, con zona de juegos propia, algo que explica su presencia habitual en los planes familiares de fin de semana. Abre de 13:00 a 16:00 los lunes, martes y domingos, y de 13:00 a 24:00 de miércoles a sábado. Con un precio medio de 20 a 30 euros, conviene reservar con antelación para el fin de semana, cuando el comedor se llena.
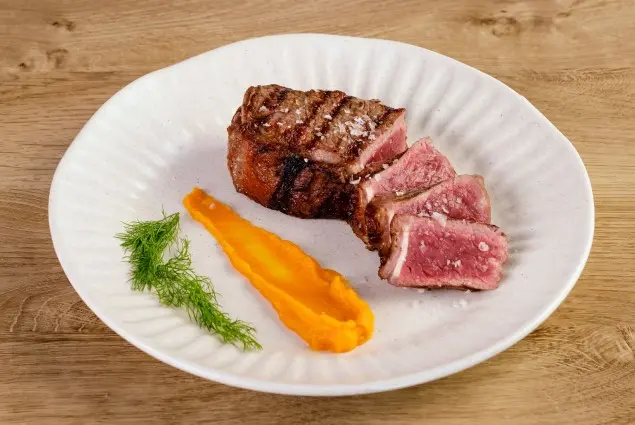
La Mano de Pablo, el bastión uruguayo del norte de Madrid
Lomo bajo. Fuente: Restaurante La Mano de Pablo
Parrilla uruguaya y pizzería a la vez, La Mano de Pablo ocupa el número 14 de la calle Frómista, en pleno barrio de Las Tablas y a pocos metros de la estación de metro. Detrás del proyecto están Pablo y Lourdes Guerra, con Orlando Quinteros al frente de la cocina; Pablo acumula alrededor de tres décadas trabajando recetas del Río de la Plata. La parrilla es el eje de la carta: entraña, bife de chorizo, ojo de bife y una media luna de vacío de 300 gramos que se hace al carbón y conserva la jugosidad gracias a su grasa. Las carnes son de vacuno de importación y llegan a la mesa con chimichurri y salsa criolla. El chivito al pan, con cuadril de Angus, jamón, queso, huevo y verduras dentro del pan, es el otro gran emblema de la casa. Las raciones son generosas, casi siempre pensadas para compartir.
El restaurante funciona también como pizzería, con una pizza montevideana de masa rectangular y más gruesa de lo habitual, pensada para dos, y la fainá de harina de garbanzo como acompañamiento. Antes de los cortes se pueden pedir empanadas criollas de carne Angus, chorizo o morcilla a la parrilla y una provoleta fundida. De postre, chajá, flan casero con dulce de leche o panqueques. El precio medio se mueve entre los 30 y los 35 euros, aunque el menú del día se queda en torno a los 16 euros, uno de los argumentos más repetidos en las reseñas. El local, amplio y de ambiente familiar, mantiene una valoración de 4,5 sobre 5 con miles de opiniones, y entre su clientela habitual está Fede Valverde, centrocampista del Real Madrid.
Shanghai Mama, el asiático contemporáneo más fotografiado
Shangai mama. Fuente: Restaurante en Las Tablas
Shanghai Mama no es un chino de barrio con carta plastificada: es la relectura contemporánea del recetario de Shanghái que puso en marcha la empresaria María Li Bao, la misma que estuvo tres décadas al frente de China Crown, junto al chef Wan Zhen. Su local de Las Tablas, en el Paseo de San Millán de la Cogolla 5, se plantea como alternativa al menú estandarizado, con una propuesta que mezcla dim sum artesanos, cocina callejera shanghainesa y producto español (presa ibérica, carrillera, picaña, gambón). Ese cruce explica su respaldo en reseñas: TheFork le otorga un 9,3 sobre 10 con más de 2.000 valoraciones, y su ticket medio se mueve alrededor de los 25 euros, con platos que arrancan cerca de los 10 euros y apenas superan los 25 en los cortes más caros.
El apartado de dumplings es el argumento más sólido para reservar: xiaolongbao de secreto ibérico, con trufa, con setas y foie o de carrillera de ternera (entre 11 y 13 euros), ha kao de gambas con jengibre, siu mai y wonton de Sichuán con aceite rojo picante, la salsa que espera en las mesas para mojar. A eso se suman clásicos como el pato crujiente en salsa de almendras (19,50 €), el Ku Bak de pollo y mariscos con huevo pita pinta (16,50 €) o la sopa agripicante (8,50 €). La terraza entre vegetación y la carta de cócteles permiten alargar la sobremesa, aunque parte de las reseñas señala un trato desigual por parte de la supervisión frente a la amabilidad general de la sala.
Casachica, la taberna de tapeo para el tardeo
Casachica. Fuente: Restaurante en Las Tablas
Casachica se ha ganado un hueco propio en Las Tablas a base de convertir la taberna de siempre en un local de tres ambientes —barra, salón y terraza— donde empezar con una caña y acabar comiendo. Está en la Avenida del Camino de Santiago, 33, a menos de diez minutos a pie de la parada de metro Las Tablas (Línea 10), y sostiene una valoración de 4,4 sobre 5 en Google con más de 440 reseñas, además de un 8,06 sobre 10 en Gastroranking a partir de más de 1.200 opiniones. El horario acompaña: de lunes a sábado abre a mediodía y alarga hasta la medianoche, mientras que el domingo se queda en la franja de comidas y tardeo, hasta las 17:00. Con una cuenta media de 20 a 30 euros, se ha convertido en la cita recurrente del barrio para el tardeo y las reuniones de fin de semana.
La carta es la de una taberna moderna que se permite licencias: ensaladilla rusa con atún rojo macerado (17,90 euros), alcachofas confitadas a la parrilla con crema de foie, huevo de codorniz y trufa (18,90), nachos de la casa (16,90) o taco de cochinita pibil con cebolla roja encurtida y guacamole (14,90). Entre los entrepanes asoman la pizza de rabo de toro, el taco de oreja crujiente o el perrito nikkei con atún rojo, mayonesa japonesa, alga wakame, aguacate y cilantro. No faltan los huevos rotos de corral con jamón ibérico, los torreznos, las croquetas de cecina y queso San Simón ni una hamburguesa de vaca madurada por 14,50 euros. Las reseñas insisten en la tortilla melosa estilo Betanzos, los tacos de entraña y los langostinos picantes con huevos de corral, y rematan con la tarta de queso (6,90).
Beefcious, la hamburguesa de autor para ir en familia
Hamburguesa. Fuente: Restaurante Beefcious en Las Tablas
Beefcious no es una franquicia importada, sino un proyecto nacido en el propio barrio: su primer local abrió en 2012 en el Paseo de la Tierra de Melide 42, a un paso del Distrito C, cuando Las Tablas empezaba a poblar su mapa de hamburgueserías. Detrás están Antonio Muñoz y José Manuel Chica, dos hosteleros que quisieron alejarse del estereotipo del fast food americano y tratar la carne como en un asador: la pican en su propio obrador y la pasan por una parrilla de carbón volcánico. De aquel establecimiento menudo ha salido una decena larga de locales repartidos por Madrid —Bernabéu, Valdebebas, Montecarmelo, Rivas o Getafe, entre otros—, pero la casa original sigue siendo esta. Los números acompañan: ronda el 4,5 sobre 5 en Google con más de 3.600 reseñas y mantiene esa misma nota en las principales plataformas de reparto a domicilio.
La clave para llevarse a la familia es que la fórmula no obliga a gastar de más ni a renunciar al producto: las hamburguesas, que en la cadena se mueven entre los 12 y los 15 euros, llegan siempre con patatas fritas caseras sin suplemento, y de lunes a viernes, entre las 13:00 y las 16:00, funcionan un menú express de 14,50 € y un menú Beefcious de 17,95 € con entrante, hamburguesa, bebida y postre. La carta sin gluten es de las más amplias de la zona, hay menú infantil y los nachos caseros con guacamole y pico de gallo se pueden pedir en media ración para compartir. La terraza, cubierta y con mesas altas, es el mejor sitio con buen tiempo, aunque suma un 5% de suplemento. El interior es pequeño y los fines de semana a mediodía se llena, así que conviene reservar en su web o en el 914 27 35 17.
Royal Thai, el viaje al sudeste asiático sin salir de Las Tablas
Royal Thai (Las Tablas) lleva años sosteniéndose como la referencia tailandesa del norte de Madrid desde su local de la calle Frómista, 18, a un paso del metro Ronda de la Comunicación (L10) y del tranvía de Las Tablas (ML1). Su principal aval son los números: mantiene un 9,3 sobre 10 en TheFork con más de 6.300 valoraciones verificadas —la comida roza el 9,4 y el servicio, el 9,5— y un 4,2 sobre 5 en Google con casi 1.700 reseñas, además de figurar entre los locales mejor puntuados de la plataforma. Con precios de entre 10 y 30 euros por persona y un menú del día que ronda los 13,50 euros, es la vía más asequible del barrio para un viaje de sabores al sudeste asiático sin salir del distrito: abre todos los días de 13:00 a 16:00 y de 20:00 a 23:00.
La carta es amplia y se articula en torno a los clásicos que busca quien ha viajado a Tailandia: pad thai de pollo, verduras o langostinos; currys verde, rojo, amarillo, panaeng y massaman (con carrillada de añojo o pato) y salteados al wok con jengibre, anacardos o salsa de ostras. Los entrantes son la baza más repetida en las reseñas, hasta el punto de que algunos comensales aconsejan probar varios y señalan el pincho de gamba con salsa de cacahuete como el bocado estrella. El servicio, atento y en muchos casos bilingüe, y un interior cuidado con música oriental redondean una experiencia que en sus platos más logrados se compara con lo que se sirve en los puestos de Bangkok. El debe que más se repite: unos postres poco tailandeses y cierta irregularidad dentro de una carta tan extensa.
BrandFor, compañía especializada en consultoría estratégica centrada en el branding, alcanzó en los últimos tres años todos los objetivos marcados en su plan de consolidación y crecimiento. Con ello, en sus primeros ocho años de vida la compañía se ha consolidado como una de las compañías Top 3 en el mercado de consultoría de branding en España, un liderazgo entendido en términos de facturación en el mercado español, tipología de proyecto, y construcción de relaciones de confianza duraderas con sus clientes.
Patricia Arias e Ismael Merlo (socios fundadores de BrandFor) afirmaron que ahora la compañía inicia una nueva etapa en la que buscará afianzarse como el líder del mercado de consultoría de branding por tamaño de negocio y por tipología de proyectos y clientes.
Arias y Merlo destacan que su liderazgo y el futuro crecimiento de BrandFor “están relacionados con el desarrollo de nuestro modelo diferencial, que se basa en consultoría estratégica y creativa para concebir estrategias e identidades corporativas que impulsan marcas para generar valor tangible en empresas e instituciones líderes, a través de un equipo referente en estrategia de marca y creatividad, y el impulso de capacidades y herramientas digitales y de Inteligencia Artificial”.
Añadieron que “todo ello para seguir descubriendo nuevas maneras de hacer para convertir la marca en un verdadero activo estratégico y transformar la excelencia en branding en el gran aliado para empresas e instituciones, desarrollando marcas sólidas orientadas a resultados, que impulsan el crecimiento de las empresas de una forma sostenible y orgánica”.
CONSOLIDACIÓN
BrandFor multiplicó por dos en 2025 su mercado respecto al nivel de 2022. Con lo que consiguió un año antes de lo previsto alcanzar todos los objetivos de crecimiento marcados para 2026. Y después de lograr un año récord en 2024, ha duplicado su número de clientes, habiendo realizado proyectos para más de 200 empresas e instituciones. Y ha pasado de gestionar 20 proyectos al año, a tener en la actualidad un ritmo de cerca de 40 proyectos anuales.
Entre los proyectos ejecutados en estos años por BrandFor destacan los ejecutados para empresas, organizaciones e instituciones de sectores clave como la tecnología, la defensa, aeroespacio, salud, educación, distribución y gran consumo. Algunos ejemplos son Indra Group, Cabify, Ifema Madrid, Naturgy, Ramón Bilbao, ITP Aero, SpainCap, Santander, Universidad Pontificia Comillas, Pelayo, Cofares, EAE Business School, Iskaypet (Kiwoko y Tiendanimal), Familia Martínez Zabala (Grupo Faustino), UNICEF, Ginos, Ibercaja, Dialprix o Urbaser.
Algunos de los últimos proyectos más recientes son IndraMind, iniciativa tecnológica de Indra Group; la creación de Comillas ONEXED, la nueva marca que abandera la propuesta de ‘executive education & lifelong learning’ de la Universidad Pontificia Comillas; el rebranding 360 de Ibercaja, un banco lleno de propósito; la creación de AIVORIQ, grupo de laboratorios protésicos dentales consolidados junto con Alantra Private Equity; Truliving, nueva marca del grupo GMP de alojamiento flexible y temporal en Madrid; y proyectos de transformación ligados a sostenibilidad y ESG para Urbaser y Sodexo.
Además, las soluciones de BrandFor han ayudado a potenciar áreas clave de las compañías más allá de lo que puede ser considerado como el branding tradicional. De este modo, ha desarrollado proyectos que han ayudado a potenciar el posicionamiento de las empresas en áreas como la sostenibilidad, la acción social, la cultura corporativa y el impulso de la marca empleadora o employer branding – ámbitos donde la marca juega un rol esencial.
Los resultados tangibles alcanzados a través de las soluciones de BrandFor hacen que la compañía alcance altos grados de fidelización de sus clientes. Asi, entre el “top10” de los clientes de BrandFor se encuentran compañías con las que ha desarrollado proyectos durante más de cuatro años. Estos son los casos de Indra Group, Urbaser, Cabify, Seguros Pelayo, Cofares y Grupo Iskaypet, entre otros.
BrandFor indicó que basa su éxito en un modelo diferencial que se sustenta en la consultoría estratégica y creativa que permite concebir nuevas estrategias e identidades corporativas que impulsan marcas que crean valor tangible en empresas e instituciones lideres. Todo ello unido a un equipo de consultoría y creativo líder, y en el desarrollo de capacidades y herramientas digitales y de IA que llevan aún más lejos la aportación de valor de BrandFor a través de las marcas.
El corredor de hidrógeno en España ya tiene sus primeros 234 kilómetros dibujados sobre el mapa. El Gobierno ha decidido arrancar la red troncal por País Vasco, Aragón, Cataluña y Andalucía, cuatro tramos ligados a megaproyectos industriales que acumulan más de 700 millones de euros en subvenciones públicas. La inversión de esta primera fase asciende a 389 millones.
La elección no es casual. El Ejecutivo prioriza los tubos que ya tienen detrás un cliente con músculo financiero y una demanda pactada de antemano. Son algo más de 230 kilómetros, y se tramitarán por la vía de urgencia, lo que recorta a la mitad los plazos administrativos habituales. Fuentes del Ministerio para la Transición Ecológica matizan que el atajo no exime del trámite de impacto ambiental, el más temido por los promotores y que cada tubería deberá superar por su cuenta.
Onuba, Catalina y Petronor: los tres proyectos que tiran del corredor
Los tramos elegidos cuelgan de tres nombres propios. El primero es Onuba, en Huelva, la apuesta estrella de Moeve (antigua Cepsa): una planta de 300 MW con capacidad para producir 45.000 toneladas anuales de hidrógeno renovable en 2029. Ha recibido casi 304 millones de euros del Plan de Recuperación, Transformación y Resiliencia. La compañía ha reclamado acelerar el tramo Huelva-Aznalcázar, de 59 kilómetros y unos 96 millones de inversión.
El segundo es Catalina, en Teruel, impulsado por un consorcio liderado por el fondo danés Copenhagen Infrastructure Partners junto a CIP y Enagás Renovable. Su electrolizador de 500 MW viene con 245 millones en ayudas y exige dos tramos: Caspe-Tivissa, de 75 kilómetros, y Tivissa-Tarragona, de 62, con un coste asociado de 225 millones.
Cierra la terna Petronor, la filial vasca de Repsol. Su electrolizador de 100 MW alimentará la refinería de Muskiz, en Vizcaya, y ha captado 160 millones de fondos públicos. La petrolera pide apresurar los 38 kilómetros que separan Muskiz de Arrigorriaga, una infraestructura de 68 millones.
Priorizar el tubo y no el mercado invierte el orden habitual: aquí la infraestructura llega antes que los clientes que deben pagarla.
Enagás, el nudo que cose toda la red
Quien conecta esos tubos es Enagás. El gestor del sistema gasista español asume también la futura red de hidrógeno y figura como promotor en Catalina. La compañía insiste en que los once tramos restantes empezarán a tramitarse antes de que termine el año. Además del músculo inversor y de una demanda pactada, el Ministerio que dirige Sara Aagesen ha pesado otro criterio: la contribución de cada tubo al H2Med, el corredor submarino que unirá la península con Francia.
El diseño financiero provisional esquiva el recibo del gas. A la espera de que Bruselas fije las reglas de retribución de las redes de hidrógeno, la red troncal funcionará bajo un régimen de acceso negociado y sin derecho a retribución regulada. Traducido: los casi 400 millones de la primera fase no se cargarán a los peajes generales, sino que se sufragarán con acuerdos bilaterales entre Enagás y los promotores.
Un proyecto a contracorriente europea
La decisión llega justo cuando en Europa se enfría la fiebre del hidrógeno verde. El combustible limpio aún no es rentable y ha perdido parte del impulso que ganó en la crisis energética de 2022 como alternativa al gas. Que España acelere mientras otros frenan tiene una lectura industrial clara: el país parte con ventaja en renovables y en infraestructura gasista reutilizable, y Moncloa quiere convertir esa ventaja en posición negociadora antes de que Bruselas cierre el marco retributivo.
A mi juicio, el movimiento es más defensivo de lo que parece. Los tres hubs ya se han comido más de 700 millones de euros en ayudas públicas y, sin una red que evacúe el hidrógeno, ese capital rinde a medias. Enagás necesita además una señal de demanda para justificar sus inversiones de transporte. La duda no está en la ingeniería, sino en la economía del producto: producir hidrógeno sigue costando varias veces más que el gas natural y, sin clientes dispuestos a pagar la prima, la tubería se convierte en un activo ocioso.
Hay un segundo riesgo, menos comentado. La vía exprés recorta los plazos administrativos, pero no toca el trámite ambiental, donde suelen encallar este tipo de obras. Y queda la incógnita regulatoria: hasta que Europa no fije la retribución, Enagás opera sin un marco estable de ingresos. El sector lleva años pidiendo certidumbre y la respuesta, de momento, es un régimen negociado que traslada el riesgo a los promotores.
La comparación con el H2Med ayuda a ponerlo en contexto. El corredor submarino es la pieza que da sentido a toda la red terrestre: sin los 234 kilómetros del arranque, no hay espina dorsal que alimente un tubo de escala europea. El Ministerio calcula entre ocho meses y un año de obras por tramo, de modo que los primeros resultados visibles no llegarán antes de 2027. El termómetro real del compromiso será si los once tramos pendientes se autorizan antes de que acabe 2026.
Veredicto Merca2
Cotización al cierre o apertura: La noticia no cuenta con un Hecho Relevante específico, de modo que no hay un detonante único para mover el valor. Enagás afronta el anuncio condicionada por el calendario regulatorio del hidrógeno, con 389 millones de euros en juego solo en la primera fase y sin una reacción aislada atribuible al comunicado.
Clave técnica: El verdadero test para Enagás está en los once tramos pendientes que quiere empezar a tramitar antes de que acabe 2026. Si el calendario se cumple, consolida su papel como operador de la red de hidrógeno; si se retrasa, se queda con un negocio gasista maduro y sin la pata de crecimiento prometida.
Apunte macro: El régimen de acceso negociado mantiene los 400 millones de la primera fase fuera de la factura del gas, pero traslada el riesgo a los promotores privados. La incógnita de fondo es la retribución que fije Bruselas: sin un marco estable, ni Enagás ni sus socios tendrán visibilidad de ingresos a medio plazo.
Las oposiciones abiertas mueven más de 1.900 plazas de empleo público esta semana en administraciones de toda España. La Administración General del Estado, los servicios de justicia y decenas de ayuntamientos concentran los procesos con plazo vigente, según el repaso de las resoluciones publicadas en el Boletín Oficial del Estado.
No hay una única convocatoria, sino un goteo coordinado. Justicia, el Tribunal de Cuentas, el INAP y los consistorios han publicado sus resoluciones en apenas quince días, y varias de ellas mantienen la ventana de inscripción todavía abierta.
Por qué se agolpan las convocatorias en septiembre
Septiembre es el mes en que la maquinaria administrativa vuelve a plena velocidad. Tras el parón estival, los organismos cierran los trámites que tenían en cartera y los publican de golpe. El resultado es una semana con más de 1.900 plazas moviéndose a la vez.
La justicia lidera el volumen. Las resoluciones de Cataluña, Canarias y la Comunidad Foral de Navarra publican la relación de plazas que se ofrecen a las personas aprobadas en el proceso selectivo de Auxilio Judicial de la Administración de Justicia, convocado por Orden JUS/1327/2022. Dicho de otro modo: no son plazas nuevas de ingreso, sino el reparto final entre quienes ya superaron el examen.
En paralelo, el Tribunal de Cuentas ha convocado un concurso de traslados para personal laboral y el INAP ha difundido la relación provisional de admitidos y excluidos de la Escala Técnica de Gestión de Organismos Autónomos.
Justicia concentra el mayor volumen de plazas de la semana, pero son procesos de adjudicación entre aprobados: el examen ya está superado y ahora toca elegir destino.
Requisitos para presentarse
Los requisitos cambian según el proceso. Para los concursos de traslados y las adjudicaciones de destino solo puede concurrir personal que ya tiene plaza. Para las convocatorias abiertas de ayuntamientos y organismos, en cambio, el plazo sí admite candidatos nuevos.
Titulación: varía según el cuerpo. Auxilio Judicial pide, con carácter general, el título de Graduado en ESO o equivalente; la Escala Técnica de Gestión de Organismos Autónomos exige titulación universitaria.
Nacionalidad: española o de un Estado miembro de la Unión Europea, como regla general en la Administración General del Estado.
Edad: haber cumplido los 16 años y no superar la edad legal de jubilación.
Concursos internos: solo para personal funcionario de carrera o laboral fijo en activo.
Cómo son los procesos y qué se exige en cada uno
No todos los procesos funcionan igual. El de Auxilio Judicial fue un concurso-oposición de turno libre que ya está resuelto: ahora solo se publican las plazas ofertadas por ámbito territorial, de modo que cada persona aprobada elige destino entre las disponibles en su comunidad.
El concurso de traslados del Tribunal de Cuentas se rige por baremo de méritos: antigüedad, nivel de complemento de destino y cursos acreditados. Aquí no hay examen, sino una ordenación de solicitudes según puntuación.
Por su parte, el proceso del INAP para la Escala Técnica de Gestión de Organismos Autónomos avanza hacia la celebración del ejercicio único. La resolución publicada designa al tribunal calificador y anuncia el lugar de la prueba, paso previo a la lista definitiva de personas admitidas.
Análisis: más plazas no siempre significa más oportunidades
El titular de la semana invita al optimismo, pero conviene separar el grano de la paja. De las más de 1.900 plazas en movimiento, una parte considerable corresponde a adjudicaciones entre personas que ya aprobaron y a concursos internos. Para quien busca su primer empleo público, la ventana real está en las convocatorias municipales y en los procesos de nuevo ingreso, no en los traslados.
Eso sí, el volumen agregado confirma una tendencia: las administraciones están acelerando la ejecución de sus ofertas para reducir la temporalidad. El riesgo clásico es la demora. Entre la publicación de la resolución y la toma de posesión pueden pasar meses, y quien se inscribe debe contar con ese margen.
En mi lectura, el perfil con más probabilidades de éxito es el que vigila el BOE a diario y no espera al anuncio de una gran convocatoria. Estas plazas pequeñas de ayuntamientos registran menos aspirantes por plaza, y ahí se accede con más facilidad. La competencia se concentra en los cuerpos grandes, que además arrastran temarios más extensos. Quien sepa leer el calendario llevará ventaja.
📨 Cómo presentar la solicitud
Cada convocatoria tiene su propia sede de inscripción, pero el procedimiento administrativo es muy similar en la mayoría de los casos.
Paso 1: Localiza la convocatoria concreta en el BOE o en el boletín oficial de tu comunidad autónoma y revisa sus bases.
Paso 2: Accede a la sede electrónica del organismo convocante e identifícate con certificado digital o Cl@ve.
Paso 3: Rellena el formulario de solicitud y selecciona el cuerpo y el ámbito territorial por el que concurres.
Paso 4: Abona la tasa de examen, si la convocatoria la exige, y adjunta la documentación acreditativa de méritos.
Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico.
📋 Ficha de la Convocatoria
Organismo / País: Administración General del Estado, comunidades autónomas y ayuntamientos.
Número de plazas: Más de 1.900 en el conjunto de los procesos de la semana.
Sueldo estimado: Variable según el cuerpo; los puestos técnicos superan en retribución a los de auxiliar.
Fecha límite de inscripción: Abierta en varios procesos; conviene consultar cada convocatoria en el BOE.
Dónde inscribirse: Sede electrónica del organismo convocante y sede del Boletín Oficial del Estado.
El Ayuntamiento de Madrid convoca 190 plazas de técnicos, arquitectos, psicólogos y socorristas dentro de Madrid Talento, su plan de captación de perfiles especializados.
La oferta se articula por turno libre y combina dos bloques distintos: categorías técnicas y de gestión, por un lado, y un paquete sanitario y social que se reparte entre Madrid Salud, SAMUR-Protección Civil y la Policía Municipal. El director general de Planificación de Recursos Humanos del consistorio, Antonio Sánchez Díaz, ha defendido el valor del servicio público y la vocación ciudadana como motores para atraer a nuevos opositores.
Madrid Talento: por qué el Ayuntamiento convoca ahora estas plazas
La convocatoria forma parte de Madrid Talento, el plan con el que el Ayuntamiento quiere incorporar perfiles técnicos que hasta ahora tenían difícil encaje en su plantilla. El dato más llamativo es el estreno de la categoría de Técnico Superior de Administración, con 30 plazas abiertas a cualquier titulación de grado.
Estos puestos no se destinan a la gestión de ventanilla, sino al diseño estratégico de políticas públicas. El Ayuntamiento busca graduados de cualquier rama, de Filosofía a Ingeniería, para tareas de análisis, planificación y evaluación de programas municipales.
La rama económica suma 19 puestos para perfiles de ADE, Economía o titulaciones afines. Estos procesos incluyen un examen práctico inicial que ordena la selección y abre la puerta a las bolsas de trabajo interino mientras se resuelve la convocatoria. El cuerpo de arquitectos municipales recibe 40 plazas.
La categoría nueva es la que más solicitudes va a atraer: cualquier grado habilita para competir por 30 plazas y eso amplía el universo de aspirantes.
El bloque sanitario y social concentra el mayor volumen: 94 plazas, divididas en 52 vacantes de psicología y 42 de psicología general sanitaria, con destino en Madrid Salud, SAMUR-Protección Civil y Policía Municipal. A ese paquete se suman siete plazas de Técnico Auxiliar de Salvamento y Socorrismo para instalaciones deportivas.
Casi la mitad de las plazas son de perfil sanitario y social: la formación en Psicología pesa más que nunca en esta tanda municipal.
Requisitos para presentarse a estas oposiciones locales
Los requisitos cambian según la categoría, así que conviene leer la base específica de cada proceso antes de inscribirse. Estos son los puntos que marcan diferencias:
Titulación: grado universitario para Técnico Superior de Administración (cualquier rama), Arquitectura para el cuerpo de arquitectos, Psicología o Psicología General Sanitaria en el bloque sanitario y ADE, Economía o afines en la rama económica.
Socorrismo: para las siete plazas de socorrismo basta con el título de Graduado en ESO, la certificación oficial de socorrismo y la acreditación de carencia de delitos sexuales.
Nacionalidad y edad: nacionalidad española o de un Estado miembro de la Unión Europea, tener cumplidos los 16 años y no haber alcanzado la edad de jubilación forzosa.
Habilitación: no estar inhabilitado para el ejercicio de funciones públicas ni haber sido separado del servicio mediante expediente disciplinario.
Cómo son los exámenes y qué cambia en el proceso selectivo
El Ayuntamiento ha introducido un ajuste que afecta al calendario del opositor: los exámenes prácticos y teóricos se unifican en una misma jornada. La medida recorta varios meses el tiempo total del proceso y evita desplazamientos repetidos, aunque concentra todo el esfuerzo en un solo día.
En la rama económica, el examen práctico inicial cumple una doble función: ordena a los aspirantes y permite entrar en las bolsas de trabajo interino. Quien no logre plaza fija puede sumar experiencia en el Ayuntamiento mientras espera la siguiente convocatoria.
En socorrismo se evalúan las competencias de salvamento acreditadas con la certificación oficial. En psicología, el destino marca el contenido y el tipo de intervención, porque no es lo mismo trabajar en Madrid Salud que prestar apoyo en SAMUR-Protección Civil o en la Policía Municipal.
El temario completo, el número de temas y el baremo de méritos se publican en las bases de cada proceso. Es la primera lectura que debería hacer cualquier aspirante antes de pagar la tasa de examen.
Qué supone esta oferta para el opositor
Reunir 190 plazas locales en un solo paquete no es habitual, y menos con categorías tan distintas entre sí. La lectura práctica es que el Ayuntamiento de Madrid está priorizando perfiles especializados por encima de las plazas administrativas clásicas, algo coherente con las áreas que el mercado privado también disputa.
Hay tres condiciones que conviene vigilar. Las bases no detallan todavía la retribución exacta, así que cualquier cifra de sueldo previa a su publicación es una suposición. El bloque sanitario concentra 94 de las 190 plazas, pero solo admite perfiles de Psicología, de modo que la competencia por plaza en esa rama será alta. Y la categoría de Técnico Superior de Administración, abierta a cualquier grado, será la más solicitada.
Con esos mimbres, el aspirante con más opciones es el que ya tenga recorrido en el sector público local o prepare la oposición con tiempo. El temario de políticas públicas exige lectura técnica y capacidad de análisis, no memoria pura. Quien apunte a socorrismo deberá acreditar la certificación oficial antes de presentar la solicitud, un trámite que suele tardar semanas.
📨 Cómo presentar la solicitud
La inscripción se realiza en el espacio Oposita del portal municipal, donde se publican las convocatorias y el registro de solicitudes de cada proceso.
Paso 1: Localiza en el espacio Oposita la convocatoria de la categoría que te interesa.
Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve y cumplimenta el modelo oficial de solicitud.
Paso 3: Selecciona el proceso y la categoría, y consigna los méritos que quieras que se valoren.
Paso 4: Abona la tasa de examen en el importe que fije la convocatoria y adjunta la documentación acreditativa.
Paso 5: Registra la solicitud antes del fin de plazo y guarda el justificante electrónico.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Madrid (España).
Número de plazas: 190 plazas: 30 de Técnico Superior de Administración, 19 de rama económica, 40 de arquitectos, 94 sanitarias y sociales y 7 de socorrismo.
Sueldo estimado: pendiente de publicar en las bases de cada convocatoria.
Fecha límite de inscripción: abierta por procesos; cada convocatoria fija su plazo al publicarse en el boletín oficial.
Dónde inscribirse: espacio Oposita del Ayuntamiento de Madrid, en el portal municipal madrid.es.
VisualPolitik lo plantea sin rodeos en su último análisis: Arabia Saudí puede terminar buscando en Israel la ayuda que sus aliados históricos le han negado. La hipótesis suena a ficción diplomática, pero el canal sostiene que la desesperación en Riad pesa hoy más que casi ocho décadas sin relaciones oficiales.
Una crisis energética que ya se nota al repostar
El detonante es la ruptura definitiva de la tregua con los hutíes, la milicia respaldada por Irán que controla el norte de Yemen y el estrecho de Bab el-Mandeb. Arabia Saudí entró en guerra contra ellos en 2015 para evitar tener un vecino hostil pegado a su frontera sur y el paso del mar Rojo en manos ajenas. Once años después, según el canal, el resultado es exactamente el contrario del que buscaban.
VisualPolitik enmarca el conflicto en una tormenta perfecta. La guerra entre Ucrania y Rusia ha dañado refinerías clave; la decisión de Trump de entrar en guerra con Irán ha interrumpido flujos energéticos como nunca antes, y ahora los hutíes golpean instalaciones saudíes con sus capacidades más sofisticadas. El vídeo afirma que han llegado a lanzar misiles balísticos contra la capital y que grupos aliados en Irak han atacado infraestructuras pensadas precisamente para que el crudo esquive el estrecho de Ormuz.
Los datos que maneja el análisis son contundentes. En febrero de este año Arabia Saudí producía cerca de 11 millones de barriles diarios; en las últimas semanas esa cifra ha caído a poco más de 6 millones. La petrolera estatal ya ha comunicado que no podrá entregar a Europa el crudo comprometido para octubre, y el canal no descarta que la situación se prolongue más de lo previsto. Su diagnóstico es que lo que viene es una crisis energética global de la que Europa va a salir especialmente malparada.
La respuesta de Washington ha sido, según VisualPolitik, una traición en toda regla. El 10 de septiembre, con los hutíes avanzando en Yemen, Mohammed bin Salman llamó dos veces a Donald Trump para pedir ataques estadounidenses contra la milicia. Trump ofreció inteligencia y objetivos, pero ninguna acción militar. Dos días después, en Dublín, el presidente aseguró ante la prensa que los hutíes le habían llamado en son de paz y que estaban dejando pasar casi todos los barcos, excepto los de un país cuyo nombre no quiso decir y que cualquiera adivina.
Lo más grave llegó después. Funcionarios estadounidenses se reunieron discretamente con una delegación hutí en la embajada de Estados Unidos en Mascate y de ahí salió un compromiso: la milicia no atacaría buques estadounidenses ni israelíes. La excepción, subraya el canal, eran los barcos saudíes. Washington negociaba así un paraguas para sí mismo y para Israel dejando fuera a un aliado cuyas bases ya han recibido misiles iraníes precisamente por esa alianza.
Si una milicia que se mueve en pickups es capaz de poner contra las cuerdas al ejército más caro del mundo, el problema no es el dinero ni la tecnología.
— VisualPolitik
El ejército más caro no gana guerras
Aquí aparece la pregunta central del vídeo. Arabia Saudí destina cada año más de 80.000 millones de dólares a defensa, uno de los mayores presupuestos del planeta, con cazas F-15, Eurofighters europeos, baterías Patriot y sistemas THAAD desde el año pasado. Enfrente tiene a una milicia sin Estado reconocido, sancionada internacionalmente, que gobierna una de las zonas más pobres del mundo y que ni siquiera puede pagar los sueldos de sus propios funcionarios. El 16 de septiembre los hutíes derribaron un F-15 sobre Yemen con un misil de fabricación propia y tres días más tarde un misil balístico llegaba al cielo de Riad.
La explicación, sostiene VisualPolitik, no está ni en el dinero ni en la tecnología. Israel aporta algo que nadie más tiene igual de afinado: experiencia reciente y datos. A finales de agosto de 2025, la aviación israelí mató en Saná al primer ministro hutí y a varios ministros en una sola tarde, algo que Riad no ha logrado en más de una década de guerra. Los hutíes vuelan bajo, con drones pequeños y baratos, y Arabia los derriba con misiles que cuestan millones: pierde incluso cuando acierta.
Por eso lo que Riad habría pedido a Jerusalén no son bombardeos, sino telemetría e inteligencia: trayectorias, patrones de vuelo y capacidad de detección temprana. Según medios israelíes citados por el canal, ambos países han mantenido conversaciones para que Israel ayude a los saudíes a defenderse de los hutíes. Lo que sí está confirmado, añade, es que este mes el jefe del Estado Mayor saudí se reunió con su homólogo israelí para hablar de cooperación en materia de seguridad, aunque ni Riad ni Jerusalén lo hayan reconocido.
Israel, insiste VisualPolitik, no regalaría nada. Su contrapartida sería incorporar a Arabia Saudí al escudo defensivo regional que busca consolidar en Oriente Medio. El precedente son los Emiratos Árabes Unidos, que durante la guerra contra Irán recibieron una batería de la Cúpula de Hierro, un sistema láser antidrones y alerta en tiempo real con detección a 20 kilómetros. El siguiente paso lógico sería el reconocimiento saudí y su entrada en los Acuerdos de Abraham, algo que ya estuvo cerca antes del 7 de octubre de 2023.
Un ejército diseñado para proteger al rey
VisualPolitik ofrece una explicación incómoda: las fuerzas armadas saudíes no están pensadas para ganar guerras, sino para impedir un golpe de Estado. Los altos mandos están ocupados por miembros de la familia real. El ministro de Defensa es hermano del príncipe heredero; la Guardia Nacional la dirige un nieto del rey fundador que llegó al puesto con 32 años; la fuerza aérea está en manos de un príncipe. El propio Mohammed bin Salman fue nombrado ministro de Defensa con 29 años y sin ninguna carrera militar a sus espaldas.
A eso se suma el ejército blanco, la Guardia Nacional: más de 100.000 efectivos con cadena de mando y red de comunicaciones propias, respondiendo directamente ante el rey y reclutados entre tribus históricamente leales a la casa de Saud. Su misión es proteger La Meca, Medina, los pozos petroleros y, sobre todo, a la familia real frente a su propio ejército. Con dos estructuras paralelas, Riad se blinda por dentro y renuncia a una cadena de mando capaz de aprovechar su arsenal. La consecuencia, apunta el canal, es un ejército equipado hasta los dientes y huérfano de doctrina.
Qué significa todo esto
El contexto importa más allá del Golfo. Europa compra crudo saudí y tambien afronta entregas canceladas para octubre, mientras la combinación de refinerías rusas dañadas, la guerra con Irán y el bloqueo del mar Rojo estrecha el margen de maniobra energético del continente. VisualPolitik insiste en que el problema no es solo quién gana en Yemen, sino cuánto costará el barril que llegue a nuestras gasolineras.
Conviene tomarlo como lo que es: un análisis apoyado en fuentes periodísticas citadas, no un hecho confirmado. Ni Riad ni Jerusalén han reconocido conversaciones de ayuda militar, y la normalización saudí con Israel sigue siendo hoy una hipótesis, no una agenda cerrada.
Aun así, el vídeo apunta a un cambio de fondo que merece atención: el paraguas de seguridad estadounidense en el Golfo ya no cubre a todos por igual. Si Washington prioriza sus propios buques y los israelíes frente a los saudíes, Riad tendrá que diversificar y buscar alternativas donde antes no las habría buscado. Y la única potencia regional con capacidad real de golpear a los hutíes con eficacia es Israel. Esa asimetría es la que puede empujar a un reconocimiento que parecía congelado desde 2023.
¿Terminarán los hutíes arrastrando a Arabia Saudí a los brazos de Jerusalén? Es la pregunta con la que VisualPolitik cierra su análisis, y no depende de ideología, sino de cuánto aguante le queda a un reino que gasta como un gigante y pelea como un aprendiz.
Hsin-Ju Chuang, exsocia de Hack VC y exdirectiva de Solana y Stellar, falleció el 24 de agosto a los 37 años. Su muerte se produjo dos días antes de la fecha en la que había prometido publicar un informe con acusaciones contra su antigua firma. El documento nunca apareció.
La noticia llegó primero por sus propias publicaciones archivadas y después por el registro de la oficina forense del condado de San Bernardino, en California. Según ese registro, la Patrulla de Caminos de California respondió a un aviso en la Interstate 15, al sur de Field Road, a las 21:47 del 24 de agosto. Chuang, residente en North Las Vegas, fue declarada muerta en el lugar.
El aviso del forense no especifica la causa del fallecimiento. Ninguna de las fuentes públicas revisadas establece una relación causal entre su muerte y el conflicto laboral que ella misma había hecho público el día anterior. Esa distinción importa, y conviene sostenerla desde la primera línea.
Su etapa en Hack VC y las acusaciones que dejó por escrito
Chuang trabajó siete meses a tiempo completo en la firma, después de haber pasado por Stellar y por el ecosistema de Solana, donde se labró una reputación técnica en infraestructura financiera. Su vínculo con el fondo de capital riesgo se remontaba a 2021 en formato parcial, y en 2026 organizó DeFi Denver durante el ETH Denver. En uno de sus últimos mensajes dejó su propia versión sobre la relación laboral: un salario de 300.000 dólares anuales tras un aumento de 50.000, un bono de 30.000 y promesas de participación en el fondo que se habrían ejecutado alrededor de una semana después de su último día. Dejó escrito que su decisión de demandar no respondía a un intento de sacar dinero, sino a un daño real.
El 23 de agosto, un día antes de morir, publicó un hilo en el que anunciaba que el 26 de agosto revelaría ‘todas las evidencias’ de su etapa en la firma. Entre las acusaciones que dejó por escrito figuran haber sido forzada a trabajar durante un problema médico grave, amenazas de incluirla en listas negras del sector, represalias posteriores, y problemas con su seguro médico COBRA, el mecanismo estadounidense que permite mantener la cobertura sanitaria tras dejar un empleo.
También afirmó que el caso avanzaba hacia una mediación privada y un acuerdo económico, y que prefería no recibir cantidad alguna antes que permanecer en silencio. Las acusaciones siguen siendo acusaciones: ningún tribunal ni ningún regulador las ha validado.
La promesa de un informe con pruebas se apagó junto a su autora, y lo único que queda en pie son documentos oficiales y afirmaciones sin verificar.
El informe del 26 de agosto que nunca se publicó
De todo el material que Chuang dijo que publicaría no hay rastro en los archivos públicos revisados. Su ausencia no demuestra que no existiera, ni que se borrara, ni que se compartiera de forma privada. No está donde debería estar.
Lo que sí permanece es su rastro digital. Al final del hilo del 23 de agosto incluyó dos direcciones bajo el epígrafe Support here: una de Ethereum y otra de Solana. En publicaciones posteriores explicó que llevar el caso a los tribunales podía costar mucho dinero y que existe una desigualdad financiera obvia entre una persona y un fondo grande. Las dos carteras eran direcciones de apoyo económico, no parte del paquete de pruebas.
La confusión entre ambas cosas es frecuente y conviene deshacerla. Las direcciones son auditables en la blockchain: cualquiera puede ver qué entra y qué sale de ellas. Lo que no puede verse es quién está detrás de cada transferencia ni con qué motivo se hizo. Un registro on-chain prueba que algo se movió, no por qué se movió. La firma de análisis Chainalysis lo repite en su documentación: vincular una cartera con una persona concreta exige evidencia externa a la cadena.
Hack VC, por su parte, borró su publicación sobre el caso después de que se conociera la muerte. La firma alegó que lo hizo al comprobar cómo se estaba hablando del asunto en público y que no quería que su comentario alimentara la hostilidad hacia Chuang, según recogió el medio especializado Protos.
En el plano administrativo, los registros de la SEC identifican a Hack VC Management LLC como asesor de inversiones registrado en Estados Unidos, con número de expediente 801-126321. Su formulario ADV incluye una enmienda no anual fechada el 30 de julio de 2026. Ese documento confirma la identidad y el estatus regulatorio de la firma; no resuelve ninguna de las acusaciones laborales. El detalle puede consultarse en el buscador público de asesores de la SEC.
Análisis: qué dice este caso sobre el ecosistema cripto
El episodio deja una lección incómoda. En un sector que presume de auditarlo todo, la parte que más importaba aquí no estaba en la cadena: estaba en un hilo publicado y en un informe que nadie ha visto. La transparencia de las blockchains es real, pero parcial. Registra movimientos, no intenciones.
Solana ofrece un buen ejemplo de esa maduración. La red estuvo casi un día entero sin producir bloques en septiembre de 2021 y volvió a caer en febrero de 2022, episodios que durante años alimentaron las dudas sobre su fiabilidad. La llegada de un segundo cliente validador, Firedancer —el software alternativo que Jump Crypto desarrolla en paralelo al cliente Agave de Anza—, se ha vendido como el antídoto contra ese riesgo: si un cliente falla, el otro sostiene la red.
Ese ascenso eleva también el coste reputacional de cualquier disputa interna. Lo que en 2022 se despachaba en un hilo de X hoy termina en mediación privada, con abogados de por medio y con daños difíciles de reparar. Detrás de los fondos, los tokens y las métricas hay contratos laborales, problemas de salud y personas. Ninguna auditoría on-chain captura eso.
Quedan preguntas abiertas. Si el informe del 26 de agosto existió en algún borrador, alguien lo tiene. Si no existió, el relato público de las acusaciones descansa en su palabra y en documentos que hoy siguen sin aparecer. Los registros de la SEC sobre Hack VC son verificables. Las acusaciones, por ahora, no. Esa línea fina separa un hecho de una afirmación, y en un sector que se reclama transparente conviene no olvidarla.
Cada otoño, miles de bañistas que llenaron La Gorga de Boltaña en verano desaparecen del mapa, y con ellos se esfuma también la única razón por la que muchos conocían este rincón de Huesca. Lo que queda es, según coinciden guías y senderistas locales, la mejor época del año para descubrirlo de verdad.
Porque La Gorga no es solo una poza para refrescarse: es el punto de partida de una red de senderos que conecta el pueblo, su castillo medieval y el valle del río Ara. Y en octubre, con el calor fuera de la ecuación, ese recorrido se convierte en el protagonista absoluto de la escapada.
Otoño en Boltaña: la piscina natural que se queda vacía y el sendero que se llena
Boltaña es un municipio de poco más de mil habitantes en la comarca del Sobrarbe, atravesado por el río Ara, considerado uno de los últimos cauces vírgenes del Pirineo. En verano, su fama se la lleva La Gorga, la piscina natural que el propio río esculpe justo bajo el puente del pueblo.
Pero cuando bajan las temperaturas, el plan cambia de piel. Los senderos que salen del casco antiguo hacia el castillo, o los que siguen la ribera del Ara hacia Jánovas, se recorren sin las aglomeraciones de julio y agosto, y con un paisaje que combina piedra medieval y bosques que empiezan a virar al ocre.
Una ruta con historia real bajo los pies
En Boltaña, otoño, patrimonio y Boltaña van de la mano. Ese mismo castillo, situado en lo alto de un cerro, es el destino de una de las rutas más populares de la zona: un sendero muleteroque arranca en el casco antiguo y permite completar la subida en poco más de una hora, con vistas de 360 grados sobre el valle como recompensa.
De La Gorga al mirador: la ruta paso a paso
El itinerario más recomendado por quienes conocen bien la zona combina los dos grandes atractivos de Boltaña en un solo recorrido. Se empieza junto al puente, con La Gorga como punto de referencia, y se asciende después hacia el castillo y la ermita de Santa Lucía, uno de los miradores más completos del Sobrarbe.
Desde ahí se puede ver perfectamente el curso del Ara, la Peña Montañesa y el anticlinal de Boltaña, un pliegue geológico que estructura todo el valle. Es una ruta corta, de dificultad baja o moderada según el tramo, lo que la hace apta para casi cualquier nivel de forma física.
Otras opciones para alargar la escapada de otoño
Quien busque algo más que un paseo de un par de horas tiene alternativas cercanas que aprovechan el mismo entorno. La comarca del Sobrarbe ofrece variantes que van desde caminatas familiares hasta jornadas completas de senderismo más exigente.
Entre las más citadas por quienes ya han recorrido la zona destacan estas cuatro:
Boltaña–Jánovas: sendero junto al río Ara que llega hasta el puente colgante de Jánovas, siguiendo el trazado del GR-40.
Boltaña–Sieste: ruta circular corta, ideal para primer contacto con el valle, con vistas panorámicas al Monte Perdido.
Silves Alto–Silves Bajo: recorrido por carrascales y bancales hasta una pequeña ermita, con menos desnivel.
Pozas de San Martín y cascada del Confesionario: variante que combina senderismo y zonas de agua, recomendable llevar calzado adecuado.
Un pueblo, dos temporadas: por qué otoño gana la partida
El propio Ayuntamiento de Boltaña ha impulsado campañas de concienciación para proteger La Gorga durante los meses de mayor afluencia, una señal de hasta qué punto el verano satura este rincón. En otoño esa presión desaparece por completo.
Los establecimientos hosteleros del pueblo, muchos de ellos instalados en antiguos molinos o casas de piedra restauradas, mantienen su actividad todo el año, así que la escapada no pierde comodidades por cambiar de estación, solo gana en tranquilidad.
La tendencia que viene: senderismo de proximidad todo el año
El caso de Boltaña resume bien hacia dónde se mueve el turismo de naturaleza en España: cada vez menos destinos dependen de una sola temporada para justificar la visita. Los datos de ocupación en turismo rural durante los puentes de otoño, que en comunidades como Aragón han llegado a rozar el 60%, confirman que cada vez más gente elige el frío para hacer las rutas que en verano parecían secundarias.
La recomendación de quienes conocen bien el Pirineo es sencilla: llevar calzado de montaña, consultar el estado de los senderos antes de salir y no descartar un pueblo solo porque su mayor reclamo esté fuera de temporada. En Boltaña, el agua se enfría, pero el camino se vuelve mejor que nunca.
La dieta para longevidad no exige productos premium: un patrón con proteína suficiente, vegetales y grasas de calidad sostiene la energía y el músculo, según coinciden encuestas y revisiones recientes.
Vamos a los datos. Un equipo del centro de investigación alemán DZNE cruzó los hábitos alimentarios y las muestras de sangre de 6.470 mujeres y hombres de la Rheinland-Studie y replicó los hallazgos clave en unos 1.000 participantes de la EPIC-Potsdam. El trabajo, publicado en Nature Communications, midió el ritmo de envejecimiento biológico con tres relojes epigenéticos: las marcas de metilación del ADN, que se mueven de forma sistemática con los años. Rastrearon unas 850.000 posiciones del genoma, el doble que la mayoría de estudios previos.
El hallazgo que importa a quien busca energía y longevidad activa es claro: no hay una única dieta ganadora. Los diez patrones evaluados, entre ellos el mediterráneo, el nórdico o los enfoques con base vegetal, se asociaron a un envejecimiento biológico más lento, con intensidad distinta pero misma dirección.
Los diez patrones dietéticos que ralentizan tu edad biológica
El equipo que dirige Monique Breteler en el DZNE califica los efectos de modestos, aunque medibles y relevantes a escala de población. Más de un 70% de las vías biológicas implicadas eran idénticas en todos los patrones: estructura celular, comunicación entre células y metabolismo energético.
A efectos prácticos, el beneficio no viene de un alimento estrella ni de un producto de moda, sino de la arquitectura completa del patrón. La autora principal, Juliana Tavares, resume que existe un repertorio de dietas con efecto positivo, no una sola receta.
¿Y la constancia? De más de 6.000 participantes, solo 18 puntuaron en el cuartil superior de los diez índices de calidad dietética. Traducción: ni los voluntarios más disciplinados comen perfecto todo el tiempo.
Nadie necesita cumplir los diez índices a la vez: basta con sostener un patrón que no dependa de productos premium ni de voluntad infinita.
Cómo montar el plato sin pasar por caja
Las guías de la Sociedad Alemana de Nutrición (DGE) encajan con ese patrón y caben en la compra de cualquier supermercado: cinco raciones diarias de vegetales y fruta, legumbres al menos una vez por semana, un puñado de frutos secos al día, cereales integrales en lugar de refinados, aceite de oliva o de colza como grasa base, pescado azul una o dos veces por semana y agua como bebida principal.
La proteína es la pieza que más se descuida cuando el objetivo es mantener músculo y composición corporal. Repartirla en varias tomas rinde más que concentrarla en la cena, y no exige batidos ni formatos caros: huevos, legumbres, pescado, yogur natural o carne sin procesar cubren la pauta sin sobrecoste.
📊 La pauta en cifras
Vegetales y fruta: Cinco raciones diarias, variadas y de temporada; son la base de fibra y micronutrientes del patrón.
Proteína: Repartida en 3 o 4 tomas de unos 25-30 gramos para sostener la síntesis muscular a lo largo del día.
Grasas de calidad: Aceite de oliva o de colza a diario, un puñado de frutos secos y pescado azul una o dos veces por semana.
Procesados: Azúcar, sal y grasa que se cuelan en la etiqueta sin anunciarse en grande; cuanto menos, mejor.
Ahí está la letra pequeña del consumo inteligente. El azúcar aparece como jarabe de glucosa, maltodextrina o concentrado de fruta; el orden de ingredientes delata la proporción real; y una etiqueta con diez líneas suele esconder más procesado del que promete el frontal del envase. La mayoría de los estudios apunta en la misma dirección: cuanto más corta la lista, mejor. Y ojo con los reclamos del envoltorio, porque solo las declaraciones autorizadas por la Autoridad Europea de Seguridad Alimentaria cuentan con respaldo científico.
El matiz que cambia todo: constancia frente a perfección
Conviene separar edad cronológica y edad biológica. La primera avanza igual para todos; la segunda depende de cómo se comportan las marcas epigenéticas, y ahí la alimentación es uno de los factores que más pesa. La evidencia previa ya apuntaba en esa dirección: los estudios sobre dieta mediterránea y patrones vegetales llevan años mostrando beneficios de rendimiento, pero casi siempre analizaban un patrón aislado. El valor de este trabajo está en poner diez sobre la mesa y comprobar que comparten mecanismo.
El matiz honesto: se trata de un estudio poblacional, así que describe asociaciones y no una relación causa-efecto demostrada. Y los efectos, insisten los autores, no son enormes. Para quien entrena, trabaja y quiere llegar a los 70 con energía y masa muscular, la lectura es sencilla: la inversión no está en suplementos premium ni en superalimentos importados, sino en la estructura diaria del plato y en la constancia durante años.
Lo que de verdad mueve la aguja es repetible un martes cualquiera. Este contenido es divulgativo y de optimización del estilo de vida: no sustituye la valoración de un profesional cuando existan circunstancias personales que lo aconsejen.
⚡ Rutina de Optimización Diaria
Ajusta el desayuno: Mete 25-30 gramos de proteína (huevos, yogur natural, legumbre o pescado) para arrancar con energía estable.
Monta el plato en tres capas: Vegetales en la base, proteína de calidad en el centro y grasa de oliva o frutos secos como cierre.
Revisa la etiqueta: Antes de meter algo en el carro, mira los tres primeros ingredientes; si el azúcar asoma ahí, déjalo fuera.
Caminar 20 minutos con la luz de la mañana después de una mala noche reajusta tu reloj interno y recupera energía. La investigación del ritmo circadiano explica el porqué y los relojes inteligentes ya lo sugieren en su pantalla.
El caso que lo ilustra llegó desde el foro r/Biohackers. Un usuario había dormido fatal: su anillo de actividad le marcaba una puntuación de sueño de 56 y una recuperación de 51, todo en rojo, y ya daba el día por perdido. El dispositivo le avisó de que la golden hour estaba abierta y le propuso un paseo corto al exterior.
El detalle interesante no fue el paseo en sí, sino cuándo se hizo. Salió veinte minutos, sin teléfono ni auriculares, justo en el tramo de luz cálida del amanecer. Al volver, el anillo actualizó la puntuación de recuperación de 51 a 58. Un salto modesto, pero en la dirección correcta.
No es sugestión. La luz de la mañana entra por la retina y llega al núcleo supraquiasmático, el reloj maestro del organismo. Ese reloj decide cuándo sube el cortisol de forma natural, cuándo se segrega melatonina y cómo de alerta estás durante el día. Una mala noche desordena esta maquinaria; la luz natural vuelve a ponerla en hora.
La clave está en la intensidad y en la hora. La luz de interior ronda los 300-500 lux; un amanecer despejado puede superar los 10.000 lux en minutos. Esa diferencia es la que el cerebro nota. Por eso veinte minutos al aire libre valen más que una hora de bombillas encendidas en casa.
La luz de la mañana no compite con una mala noche: simplemente vuelve a poner en hora el reloj que esa noche desajustó.
Qué hace la luz de la mañana en tu reloj interno
La exposición lumínica temprana cumple tres funciones que notarás en pocas horas. Primero, ancla el ritmo circadiano: el organismo usa el primer contacto con luz natural como referencia para fijar el ciclo de sueño y vigilia de las siguientes 24 horas. Segundo, adelanta la curva de melatonina de la noche siguiente, lo que se traduce en más sueño profundo. Tercero, activa la producción del cortisol que te pone en marcha sin picos bruscos.
A efectos prácticos, la ventana óptima está entre los 30 y los 90 minutos posteriores a despertarte. Ahí el cuerpo es más sensible al estímulo lumínico. Si te levantas antes del amanecer, cualquier luz brillante natural o artificial potente sirve como señal; si ya hay sol, basta con salir sin gafas de sol durante la mañana.
Y ojo con el matiz de la golden hour: la luz cálida del amanecer tiene una proporción de azul distinta a la del mediodía, lo que la hace especialmente eficaz para señalizar el inicio del día sin deslumbrar. No hace falta buscar el sol directo. Incluso en un día nublado, la luz exterior supera con creces la de cualquier habitación.
Cómo hacer el paseo del amanecer (y no abandonarlo)
El protocolo es de una simpleza casi ofensiva. No hay una dosis exacta, pero los estudios de fotobiología sitúan el objetivo en al menos veinte o treinta minutos de luz exterior en las primeras horas del día. Para quien vive en latitudes oscuras en invierno, la alternativa es una lámpara de fototerapia de 10.000 lux, situada a unos cincuenta centímetros durante veinte minutos.
Lo que convierte el paseo en efectivo no es la distancia, sino las condiciones. Sin teléfono delante, sin auriculares, la mirada al frente y sin gafas de sol: eso es lo que de verdad mueve la aguja. El objetivo no es quemar calorías ni cumplir pasos, sino dar al cerebro la señal que necesita.
📊 La pauta en cifras
Dosis de luz: De 20 a 30 minutos de exposición exterior en la primera hora tras despertar.
Intensidad útil: A partir de 10.000 lux para la señal circadiana; en día nublado, entre 1.000 y 5.000 lux.
Cómo hacerlo: Sin gafas de sol, sin pantallas y a paso cómodo; la mirada al frente ya recibe suficiente luz.
A tener en cuenta: Sustituir el sol por luz de interior no sirve; una lámpara de 10.000 lux cubre los días sin amanecer claro.
El error más común es convertir el paseo en una tarea más de la lista. Bastan veinte minutos. No es un entrenamiento ni una sesión de meditación. Lo que importa es la constancia: el reloj circadiano responde a la repetición diaria, no a un único arrebato de disciplina.
Lo que dice la ciencia del ritmo circadiano
La relación entre luz de la mañana y energía diaria no es una intuición de foros. Lleva décadas documentada en estudios de fotobiología y cronobiología. La investigación pionera sobre la luz natural y el reloj biológico ya mostró en los años ochenta que el núcleo supraquiasmático se sincroniza a partir del ciclo luz-oscuridad. Lo que añade el caso del paseo matinal es un matiz interesante: no se trata solo de dormir más horas, sino de cuándo se recibe la luz.
La mayoría de los estudios apunta a que la exposición temprana a la luz natural mejora el estado de alerta, adelanta la sensación de sueño de la noche siguiente y estabiliza los niveles de energía a lo largo del día. Ahora bien: no es una varita mágica. Si las malas noches se repiten semana tras semana, veinte minutos de luz no compensarán otras variables como la cafeína tardía, el alcohol nocturno, y un horario irregular.
Para quien trabaja de noche o cambia de turno con frecuencia, esta estrategia rinde menos y necesita un ajuste más cuidadoso. Eso sí, el hábito más rentable de todos sigue siendo sencillo: salir a la luz del amanecer. Sin app, sin dosis raras y sin gastar un euro. La información de este artículo es divulgativa y de optimización del estilo de vida; ante cualquier duda personal, consulta con un profesional.
⚡ Rutina de Optimización Diaria
Sal a los 30 minutos de despertar: Veinte minutos de paseo al aire libre sin gafas de sol, sin teléfono ni auriculares. Antes del trabajo, si es posible.
Registra la hora y la luz: Apunta si había sol directo o nubes, y cómo te sientes a media mañana. A las dos semanas verás tu patrón claro.
Reserva una alternativa de invierno: Si amanece tarde en tu latitud, ten a mano una lámpara de 10.000 lux a unos 50 centímetros durante 20 minutos.
Siete fabricantes chinos operan ya en España con filial propia y persiguen el 30% de las ventas a particulares, el canal más rentable del mercado. La presentación en Madrid del Geely E2 y el lanzamiento del GWM Ora 5 cierran el desembarco: España es el primer país de Europa donde están presentes todos los grandes grupos chinos del motor.
SAIC, BYD, Geely, Chery, Changan, GAC y GWM (Great Wall Motor) venden en el país a través de sociedades propias, no de importadores. Es la vía más rápida para controlar precios, red y stock, y la que mejor ha funcionado desde que MG abriera la puerta en febrero de 2021. Los grupos chinos suman ya el 15% de las ventas totales de turismos nuevos y su penetración alcanza el 20% en el canal de particulares, que concentra cerca del 45% del mercado, según los datos publicados este jueves.
El fondo del asunto está en China: demanda interna estancada, exceso de capacidad de producción y una guerra de precios que comprime márgenes desde hace años. Pekín empuja las exportaciones hacia Asia, América y Europa, y la pelea se ha trasladado íntegra al país de destino. En cinco años han aterrizado 37 marcas chinas en España, aunque solo una veintena vende de forma recurrente.
El atractivo local se explica solo. España es el cuarto mercado de Europa y el tercero de la Unión Europea por volumen, con un comprador particular poco fiel a las marcas tradicionales y muy sensible al precio de adquisición. Para un fabricante que necesita volumen y no puede ganarlo en casa, ese perfil es casi un regalo. De ahí el objetivo que manejan las propias filiales: superar el 30% de cuota en particulares el año que viene.
El primero en moverse fue SAIC, dueño de MG, que desembarcó en febrero de 2021 y en poco más de dos años levantó una red de casi 100 puntos de venta. Hoy es la marca china más vendida en España, con más de 32.000 unidades en 2026. Detrás llegó Chery, que sumando Omoda, Jaecoo, Lepas y Ebro supera las 45.000 unidades y opera con 115 puntos de venta tras instalar su centro de operaciones europeo en Cornellà de Llobregat.
China ya no exporta coches a España: exporta estructura comercial, empleo directivo y capacidad industrial. Esta vez, además, la fábrica está aquí.
De 37 marcas a siete grupos: el manual chino para comprar cuota
Changan, GAC y GWM completan la lista, y los tres repiten patrón: filial propia y un directivo conocedor del mercado español al mando. Alberto Zeng capitanea Changan, Julián Alonso está al frente de GAC y José Ignacio Olazábal dirige GWM; Geely, la firma más europeizada, ha puesto a Li Lei al frente de su filial. Por debajo empuja una segunda oleada: Leapmotor, Livan, y Xpeng ya venden de forma recurrente, Dongfeng y Caetano aceleran con 45 puntos de venta y cuatro modelos, y Xiaomi ha confirmado su desembarco europeo para el primer semestre de 2027.
Cornellà, Almussafes y la Zona Franca: la industria española ya está en el mapa chino
Lo verdaderamente relevante no es comercial, es industrial. Chery creó en 2024 una empresa conjunta con Ebro-EV Motors para ensamblar coches en la antigua planta de Nissan en la Zona Franca de Barcelona, con piezas que llegan semidesmontadas desde Wuhu. Es el primer centro de producción de un fabricante chino en Europa y la prueba de que España ha dejado de ser solo un mercado de venta.
Geely ha ido más lejos al pactar con Ford Europa la fabricación en Almussafes, la planta valenciana que lleva años peleando por carga de trabajo. Y el centro de decisión de Chery en Cornellà es el primer cuartel general regional que un gran grupo asiático instala fuera de China. La lectura es incómoda para Stellantis, Renault y SEAT/Cupra: sus rivales no solo compiten con precio, también se apropian del relato industrial y de la capacidad que aquí se daba por cautiva.
Hoja de Ruta: Claves del Viaje
El impacto se mide en euros y en empleo. Cada punto de cuota que las marcas chinas ganan en el canal particular sale del margen de las europeas, y ese margen se fabrica en Vigo, Zaragoza, Martorell, Almussafes y Pamplona. La zona cero es doble: Barcelona, donde la Zona Franca y Cornellà funcionan ya como puente industrial y logístico con Asia, y Valencia, con Almussafes convertida en pieza del tablero chino. El dato que resume el momento es simple: 15% de cuota total y 20% en particulares, con una previsión interna de superar el 30% el año próximo. Las cifras oficiales de matriculaciones pueden contrastarse en el registro público de ANFAC.
Conviene mirar el precedente. Hyundai y Kia pasaron en dos décadas de cuota testimonial a más del 10% del mercado español sin fábrica propia, y Europa tardó demasiado en reaccionar. Ahora el movimiento es más rápido y llega con planta incluida. Aviso de prudencia: la cuota del 30% es una previsión de las propias filiales chinas, no un dato auditado, y la rentabilidad de estas operaciones en Europa sigue siendo dudosa en plena guerra de precios. El calendario, en todo caso, no da tregua: GWM desplegará siete modelos entre finales de 2026 y principios de 2027, y Xiaomi aterrizará en el primer semestre de 2027.
El acuerdo para crear 1.000 puestos en los servicios sociales de Cataluña ya está firmado. La Generalitat y las dos entidades que agrupan al conjunto de ayuntamientos catalanes han cerrado el nuevo Contrato Programa de Servicios Sociales, la vía con la que el Govern financia la atención social de los municipios.
La firma la protagonizó el president de la Generalitat, Salvador Illa, junto a la Associació Catalana de Municipis (ACM) y la Federació de Municipis de Catalunya (FMC). El texto releva al contrato que expiró en 2025 y ordena la incorporación de más de 1.000 profesionales a los equipos de servicios sociales de municipios y comarcas entre 2027 y 2030.
El montante global asciende a 2.318 millones de euros en cuatro años, un 66,4% más que los 1.393 millones invertidos entre 2022 y 2025. La subida se reparte entre atención básica, infancia, dependencia y sinhogarismo.
Menos burocracia y sueldos ligados al IPC
La novedad no está solo en la cifra. El nuevo contrato cambia el método de pago: el 97% de la financiación se trasladará por transferencia a los ayuntamientos en lugar de resolverse con subvenciones que obligaban a justificar caso por caso. Ese detalle, que suena administrativo, es el que da estabilidad a las plantillas municipales.
Menos papeles, más plantilla.
El Departament de Drets Socials trabaja además en que todos los entes locales utilicen un mismo programa informático. El objetivo es centralizar la evaluación de las políticas sociales y cruzar los datos de las personas atendidas.
Pasar de la subvención a la transferencia no es un detalle contable: es lo que convierte una plantilla eventual en una plantilla estable dentro de los servicios sociales municipales.
Infancia, atención básica y calle: así se reparten los más de 1.000 puestos
Tres frentes concentran el grueso del refuerzo. Estas son las cifras y las condiciones que ya están sobre la mesa:
276 profesionales para los equipos de Servicios Sociales básicos, la primera puerta a la que llama cualquier ciudadano. La Generalitat añade 35 millones de euros en 2027 y los salarios subirán conforme al IPC.
472 profesionales para los Equipos de Atención a la Infancia y la Adolescencia, que pasarán a 1.090 trabajadores frente a los 596 de hace cuatro años.
111 trabajadores de apoyo a los Planes Individuales de Atención, incorporados con el Pla Cura, que consolidan su plaza.
93 educadores de calle y 1.100 nuevas plazas residenciales para personas sin hogar, con 133 millones en cuatro años.
Cuidadores del Servicio de Atención Domiciliaria (SAD): de 24 euros por hora a 27 euros en 2027 y 30 euros en 2030.
Dos millones para ayudas de urgencia social y 30 millones más en 2027 contra el sinhogarismo, ya avanzados por el conseller de Drets Socials, Raúl Moreno.
El calendario, sin embargo, no es inmediato. Las primeras incorporaciones ligadas al nuevo contrato llegarán a lo largo de 2027 y cada ayuntamiento o consell comarcal publicará sus convocatorias con sus propios plazos y requisitos.
Qué significa esta oferta para quien busca trabajo en servicios sociales
En el plano salarial, los 27 euros por hora que cobrarán los cuidadores del SAD en 2027 se sitúan muy por encima del equivalente por hora del salario mínimo. Conviene mirar el detalle: buena parte de estos contratos son a tiempo parcial, con jornadas repartidas entre varios domicilios. El ingreso mensual depende de las horas asignadas, no solo de la tarifa.
Por volumen, el nicho con más empleo es la infancia y la adolescencia: 472 de las más de 1.000 plazas anunciadas. Es también el ámbito con mayor carga emocional y más rotación, porque combina atención a menores tutelados, intervención familiar, y coordinación con servicios sanitarios y educativos.
Los perfiles que mejor encajan son educación social, trabajo social, integración social, psicología y educadores con experiencia en intervención familiar. Para la atención domiciliaria, un certificado de profesionalidad en atención sociosanitaria abre muchas puertas.
El riesgo está en la letra pequeña. Turnos de tarde, fines de semana y festivos. Las plazas, eso sí, llegan por oleadas municipales. Quien se inscriba en varias bolsas de trabajo a la vez multiplica sus opciones.
📝 Cómo enviar el currículum
La inscripción no se canaliza por una única web: cada ayuntamiento y cada consell comarcal publica sus convocatorias en su sede electrónica y en el portal de empleo público de la Generalitat.
Paso 1: Localiza tu municipio o comarca y entra en la sección de empleo público de su sede electrónica.
Paso 3: Busca las ofertas por categoría —atención domiciliaria, infancia, educador de calle o servicios sociales básicos— y selecciona tu provincia.
Paso 4: Adjunta el currículum actualizado junto a la titulación o el certificado de profesionalidad que acredite tu perfil.
Paso 5: Confirma la inscripción y guarda el justificante. Muchos ayuntamientos activan las bolsas de trabajo por orden de puntuación.
Plazo de inscripción: el contrato se despliega a partir de 2027, así que las convocatorias municipales se publicarán a lo largo de ese año y del siguiente. Requisito mínimo: no hay uno único; cada convocatoria fija la titulación o la experiencia acreditable según la categoría.
La factura del gas subirá un 54% en octubre y añadirá 310 euros al año, según la OCU. El cálculo de la organización de consumidores apunta directamente a los tres millones de hogares que siguen acogidos a la tarifa regulada, la conocida como TUR, justo cuando arranca la temporada de calefacción.
No es una cifra cualquiera. Hablamos de 310 euros al año de sobrecoste medio por vivienda, una cantidad que aterriza cuando el consumo doméstico se multiplica y cuando la cesta de la compra no da tregua. El encarecimiento se aplica, además, sin negociación individual: en el tramo regulado, el consumidor paga lo que fija la fórmula, le guste o no.
La TUR del gas se dispara en octubre: hasta 310 euros más al año
La Tarifa de Último Recurso es el precio de referencia que paga un consumidor doméstico que no ha firmado contrato con ninguna comercializadora del mercado libre. Se aplica a los puntos de suministro con un consumo inferior a 50.000 kilovatios hora al año, lo que cubre a buena parte de los hogares que usan el gas para calefacción, agua caliente y cocina.
Según el cálculo de la Organización de Consumidores y Usuarios, la próxima revisión trimestral elevará el recibo un 54% y dejará un sobrecoste anual superior a 310 euros para cada uno de esos tres millones de hogares. Si se confirma, será uno de los encarecimientos más acusados de la tarifa regulada de los últimos años.
Conviene recordar cómo se fija ese precio. La TUR no la decide una empresa: sale de una fórmula que toma como referencia la cotización del gas en el mercado mayorista, el Mibgas, y el coste de los peajes de acceso a la red. Cuando el mayorista sube, el recibo regulado sube con él, con unos meses de desfase que ahora se traducen en la factura de octubre.
El sistema tiene una lógica clara: si el mercado mayorista se abarata, la TUR baja y el consumidor regulado se beneficia sin mover un dedo. El problema es que el mecanismo es simétrico, y cuando la referencia mayorista se tensa, el alivio se convierte en factura.
La tarifa regulada nació para proteger al consumidor sin voz. Cuando se encarece un 54%, deja de ser un refugio y pasa a ser otra factura incómoda.
El coste de calentar el hogar vuelve a apretar el presupuesto familiar
El encarecimiento llega en el peor trimestre posible. Octubre abre la temporada de calefacción en media España, cuando el gasto en gas pesa más en las cuentas de las familias con menos margen. Para los hogares vulnerables existe el bono social térmico, una ayuda anual que cubre parte del recibo pero que no absorbe un salto de esta magnitud.
Pesa además el diseño del mercado. La Comisión Nacional de los Mercados y la Competencia supervisa un sector en el que la competencia del mercado libre choca a menudo con la comodidad del precio regulado. Muchos hogares no cambian de comercializadora por desconfianza o por simple inercia; otros se quedan en la TUR porque es el único precio que entienden. Cuando ese precio sube, la inercia deja de salir gratis.
Análisis: la TUR como termómetro de la política energética
La subida de la TUR cuenta una historia que va más allá de un recibo. España lleva años con dos políticas energéticas en tensión: por un lado, la voluntad de que el mercado libre gane terreno y baje precios con la competencia; por otro, la necesidad de mantener una tarifa pública que evite que los hogares con menos renta queden expuestos al vaivén del mayorista. La TUR es la costura entre ambas, y esta revisión demuestra que la costura aguanta poco cuando el gas se encarece.
Hay una contradicción incómoda que conviene señalar. El discurso oficial insiste en que el consumidor compare ofertas y migre al mercado libre para ahorrar. Pero cuando la tarifa regulada se revisa al alza, el mensaje se vuelve confuso: se anima a salir de un precio que sube mientras no se garantiza que la alternativa sea mejor en los meses de más consumo. La libertad de elegir comercializadora importa menos cuando ninguna opción ofrece certeza.
A esto se suma la volatilidad del mayorista. El Mibgas ha dejado de comportarse como una referencia estable: responde a la meteorología, a la demanda europea de gas para almacenamiento y a cualquier tensión geopolítica que roce los corredores de suministro. El recibo de octubre se decide, en parte, en Noruega, en Argelia y en los mercados holandeses. Poca soberanía para una factura doméstica.
Mi impresión es que el debate relevante no es tanto el porcentaje de esta revisión como la ausencia de un amortiguador. Las ayudas puntuales, como el bono social térmico, funcionan como parches, no como un sistema. Y un sistema que depende de parches trimestrales vive pendiente del siguiente anuncio. El próximo hito está fechado: la revisión que acompañará al cierre de año y al pico de consumo invernal. Ahí se verá si la subida de octubre fue un fogonazo o el nuevo suelo.
Los bonistas de OHLA han aprobado congelar los incumplimientos de su deuda. Con más del 50% de respaldo, los tenedores de los bonos con vencimiento en 2029 dan aire a la constructora y blindan 343 millones de euros mientras el litigio por el laudo de Catar sigue su recorrido judicial. Es una tregua, no un final.
La votación, adelantada por OHLA a través de Radio Intereconomía, cierra semanas de conversaciones entre la compañía y sus acreedores. Lo aprobado es, en la práctica, una dispensa temporal: se desactivan los supuestos de incumplimiento que podrían haber precipitado el vencimiento anticipado de la deuda y la empresa gana margen para seguir litigando. Sin ese aval, cualquier giro adverso en Catar habría dejado el balance contra las cuerdas. El acuerdo no evita el problema de fondo, pero sí aleja el escenario que más temían los tenedores: la aceleración de los pagos con el pleito todavía abierto.
El respaldo supera la mitad del censo de bonistas, el umbral mínimo que la compañía necesitaba para modificar las condiciones de la emisión. No es una mayoría arrolladora. Ese matiz importa: una parte relevante de los acreedores sigue mirando el calendario judicial con desconfianza, y su firma es tan táctica como la de la propia empresa. En operaciones de este tipo, además, la sociedad está obligada a comunicar el acuerdo al mercado a través de la CNMV.
Los 343 millones que sujetan el balance
La cifra blindada es de 343 millones de euros en bonos. Conviene precisar qué significa: no hay dinero nuevo ni rescate. Es un escudo jurídico. Los acreedores aceptan no ejecutar sus garantías durante un plazo pactado a cambio de mantener viva la expectativa de cobro. El detalle fino del acuerdo no ha trascendido en su integridad, pero la lógica es la de siempre en estos casos: mejor una deuda viva que una deuda rota.
Hay un incentivo evidente para los bonistas. Si forzaran el vencimiento anticipado, se meterían en un procedimiento largo, caro, y con recuperaciones inciertas, compitiendo además con otros acreedores y con los frentes judiciales abiertos. Congelar permite mantener la posición y esperar. Es lo que suelen hacer los tenedores cuando el deudor aún genera caja y tiene un pleito pendiente capaz de cambiar el relato.
Congelar un incumplimiento no borra la deuda: solo compra el tiempo que la compañía necesita para que un tribunal decida quién paga.
El laudo de Catar sigue sin cerrarse
El origen del problema está en Catar. El laudo derivado del conflicto con el país del Golfo continúa su recorrido judicial y ninguna de las partes ha dado la disputa por resuelta. Ese es el nudo que explica la operación: mientras el pleito siga vivo, el resultado para OHLA puede oscilar entre un cobro relevante y una carga difícil de digerir. Los números del conflicto no se han despejado, y esa opacidad forma parte del cálculo de los acreedores, que prefieren no precipitar decisiones mientras no exista una resolución firme.
En un escenario favorable, la resolución del laudo reforzaría la tesorería y relajaría la presión sobre los bonos. En el adversario, la compañía tendría que afrontar sus compromisos con los recursos ordinarios del negocio, que es exactamente lo que la dispensa trata de evitar a corto plazo. Los bonistas han decidido, con este acuerdo, no apostar a un único desenlace. Han comprado tiempo para ver cómo se resuelve.
Una tregua que no arregla la estructura
Llevo tiempo señalando que en la construcción española el problema casi nunca es el margen, sino el calendario. OHLA es un buen ejemplo. La compañía ha ido encadenando reestructuraciones y acuerdos con acreedores mientras el negocio seguía funcionando, y el episodio de estos días encaja en ese patrón: se gana tiempo, se evita el acontecimiento de crédito, se mantiene la operativa. La pregunta es cuántas treguas más aguanta el modelo antes de que los acreedores pidan algo más que un plazo.
El precedente histórico no es tranquilizador. Las grandes constructoras españolas que atravesaron procesos parecidos salieron adelante en unos casos y acabaron troceadas en otros. La diferencia rara vez la marcó la habilidad financiera de los equipos. La marcó la caja. Y la caja, aquí, depende de Catar.
Hay además una contradicción que conviene señalar. La dispensa protege a la empresa, pero también diluye la presión para resolver el problema de fondo, que es una estructura de capital tensionada desde hace años. Los acreedores lo saben. Por eso el apoyo supera el 50%, sí, pero no llega a mayorías rotundas: nadie quiere ser el último en firmar ni el primero en ejecutar.
La próxima cita relevante no es una junta ni un vencimiento, sino el calendario judicial del laudo catarí y la publicación de los próximos resultados. Si la caja aguanta y el pleito avanza, esta tregua se recordará como una decisión sensata. Si el laudo se tuerce, los 343 millones blindados habrán servido, como mucho, para retrasar la conversación. Y esa conversación, cuando llega, nunca sale barata.
El coche eléctrico barato suma un aspirante: el Nissan Pixo, un urbano de 3,8 metros y 259 km de autonomía que la marca japonesa prepara para el mercado europeo.
Deriva del Renault Twingo E-Tech y llega con una misión concreta: plantar cara al Dacia Spring, el referente de precio entre los eléctricos urbanos del continente. Nissan no ha desvelado todavía ni la fecha de comercialización ni el precio de salida. El rumbo, eso sí, está marcado.
Un urbano de 3,8 metros sobre la base del Renault Twingo E-Tech
Con apenas 3,8 metros de longitud, el Pixo se mueve en el segmento A, el de los urbanos puros. No es un SUV. Y ese detalle no es menor. La moda de las carrocerías altas ha encarecido los eléctricos de acceso durante los últimos años, y Nissan apuesta por lo contrario: un formato compacto, pensado para la ciudad y para las plazas de aparcamiento estrechas.
La clave del Pixo está en su origen. El modelo se desarrolla sobre la plataforma del Renault Twingo E-Tech, el eléctrico asequible que el Grupo Renault ha convertido en punta de lanza de su ofensiva de precio. Compartir arquitectura con un modelo de volumen es la fórmula más eficaz para contener costes, y es el camino que siguen los fabricantes que persiguen un eléctrico de precio contenido.
Su autonomía apunta a 259 km, una cifra que sitúa al Pixo en la media del segmento urbano. Es distancia suficiente para el uso diario metropolitano, pero obliga a planificar los trayectos largos. En un coche pensado para recorridos cortos, esa limitación pesa menos que el precio final.
La producción en Europa es otro de los elementos que la marca ha subrayado. Fabricar en el continente reduce la exposición a aranceles y costes logísticos, y permite aprovechar la capacidad industrial que el grupo ya tiene instalada. Nissan ha construido buena parte de su relato europeo sobre esa cercanía.
Compartir plataforma con el Twingo no es un detalle técnico: es la vía más realista para acercar el eléctrico urbano al precio que el cliente paga.
El pulso con el Dacia Spring por el eléctrico urbano asequible
El rival a batir tiene nombre: Dacia Spring. El modelo de la marca rumana del Grupo Renault se ha consolidado como el referente de precio entre los eléctricos que se venden en Europa, y eso le ha dado una ventaja que ningún generalista ha recortado con comodidad. Nissan quiere entrar en esa conversación con un producto de marca japonesa, fabricado en Europa y sin la etiqueta de low cost que arrastra el Spring.
La diferencia de posicionamiento será decisiva. El Spring compite desde el precio más agresivo, con una imagen de producto básico. Nissan, en cambio, llega con el respaldo de una marca generalista que aspira a vender diseño y acabados sin renunciar a la accesibilidad. Si el Pixo se coloca solo un escalón por encima en precio, la batalla se trasladará al equipamiento y a la experiencia de compra.
El segmento A eléctrico no es un jardín cómodo. Los márgenes no perdonan, y producir urbanos a precios contenidos exige escalar volúmenes muy altos para que las cuentas salgan. Es la razón por la que compartir plataformas, fábricas y componentes se ha vuelto la norma entre los grupos que compiten en este tramo del mercado.
Por qué el futuro del eléctrico barato se decide en el segmento A
Llevo tiempo señalando lo mismo en cada lanzamiento de este tipo: el coche eléctrico barato no es una categoría menor, es el test más duro para Europa. Si los fabricantes no consiguen vender urbanos eléctricos a precios asequibles, el grueso del parque móvil tardará décadas en electrificarse. El Pixo es, en ese sentido, algo más que un modelo: es una prueba de si la estrategia de plataformas compartidas funciona a escala.
El contexto regulatorio añade presión. Europa quiere reducir emisiones y, a la vez, proteger su industria. Los aranceles sobre los eléctricos de origen chino han encarecido la competencia directa, pero también han dejado un hueco de precio que firmas como Nissan quieren ocupar con producto local. Producir cerca del cliente pasa a ser un argumento de venta, no solo un coste.
Queda el riesgo de siempre: que el comprador no perciba la diferencia. El Dacia Spring ha fijado un listón psicológico muy bajo, y cualquier modelo que se acerque a él por arriba tendrá que justificar cada euro extra. Ese es el reto. Nissan confía en que la marca, el diseño y los acabados hagan ese trabajo.
Está por ver si el Pixo llega a tiempo y con el precio correcto. La tarea pendiente del sector es hacer que un eléctrico urbano resulte deseable sin dejar de ser asequible. Si lo consigue, el segmento A dejará de ser el eslabón más débil de la electrificación europea. Si no, se sumará a la lista de modelos que llegaron tarde a una carrera que se corre, sobre todo, a base de precios.
El bitcoin cayó un 2% en 24 horas y se quedó en 84.357 dólares. Ese mismo día, el bono del Tesoro estadounidense a diez años superó el 5%, su nivel más alto desde 2007. La coincidencia no es casual.
Cuando la deuda más segura del mundo paga un interés del 5%, sostener una moneda que no reparte dividendos ni cupones sale más caro. El rendimiento del bono —el interés que cobra quien presta dinero a un Estado— funciona como el suelo que un inversor exige al resto de sus apuestas. Con esa referencia al alza, el dinero conservador se queda en la deuda y deja de mirar hacia el riesgo.
Qué ha pasado: el bitcoin pierde los 85.000 dólares y se enfría el rally
La caída se produjo el miércoles por la tarde en Nueva York. El precio venía de una semana fuerte: los inversores habían entrado con fuerza en los fondos cotizados (los ETF, vehículos que replican el precio de la criptomoneda y cotizan en bolsa como una acción) y el bitcoin llegó a tocar los 87.330 dólares. En pocas horas, ese impulso se apagó.
El detonante fue un anuncio del Departamento del Tesoro: recomprará hasta 6.000 millones de dólares de deuda de mayor plazo en la jornada siguiente. La reacción fue la contraria a la habitual. En ocasiones anteriores, esa misma herramienta —el Estado retirando bonos del mercado para contener los tipos— acompañó el mejor tramo del bitcoin en meses. Esta vez, el precio cayó.
Ese giro de guion es lo relevante del día. Las recompras se publican en la web oficial del Tesoro estadounidense y suelen leerse como un alivio para los activos de riesgo, porque reducen la oferta de bonos y empujan su rendimiento a la baja. El mercado, sin embargo, mira otra cosa: los precios y el petróleo.
Con la deuda estadounidense pagando un 5% sin sobresaltos, el bitcoin no compite contra el efectivo: compite contra la tranquilidad.
Por qué se dispara el bono a diez años y qué tiene que ver el petróleo
El 5% no salió de la nada. Los datos preliminares de septiembre del índice de gestores de compras (el PMI, la encuesta mensual que mide la actividad de fábricas y servicios) superaron con holgura lo previsto y llevaron el indicador compuesto a su máximo en cinco años. Una economía que corre más de lo esperado suele empujar los tipos hacia arriba, y esa presión acaba llegando al bono que fija el precio del dinero a largo plazo.
Los costes también aprietan. Los precios de los insumos en manufactura y servicios subieron hasta su nivel más alto desde octubre de 2022, arrastrados sobre todo por el combustible, y el transporte. En paralelo, la presión salarial se reforzó. No es un detalle menor: si la inflación se enquista, la Reserva Federal tiene menos margen para bajar tipos y el bono se queda donde está.
Un tipo alto tiene un segundo efecto menos visible. Fortalece el dólar y enfría el apetito por los activos de riesgo, entre ellos las criptomonedas. Un dólar más fuerte encarece las compras en el exterior y suele tensar la deuda europea, aunque con retraso y sin la misma intensidad. A lo largo de este año, el bitcoin ha retrocedido varias veces cuando el rendimiento subía por miedo a la inflación, y esos episodios se han amplificado con salidas de dinero de los fondos cotizados y con ventas forzadas de operadores que habían comprado con dinero prestado.
El bitcoin frente al bono al 5%: la prueba de un relato
Hay precedentes para leer lo que está pasando. En 2022, la Reserva Federal subió los tipos al ritmo más rápido en décadas y el bitcoin perdió en torno a dos tercios de su valor a lo largo del año. El relato del oro digital —la idea de que la criptomoneda protege frente a la inflación— chocó de frente con la realidad: cayó de la mano de la tecnología en bolsa, no al revés. En marzo de 2023, con el susto bancario que se llevó por delante a varios bancos regionales estadounidenses, el bitcoin repuntó unos días como alternativa al sistema financiero. El rebote se deshizo rápido.
La aprobación de los fondos cotizados al contado en enero de 2024 cambió la base de compradores. Ahora el dinero entra y sale con la misma facilidad con la que se compra una acción, y eso hace que el precio reaccione con más violencia a cualquier dato macroeconómico. Que un anuncio de recompra de deuda, que otras veces sirvió de empujón, se haya convertido esta semana en motivo de caída dice bastante del momento: el mercado no busca excusas para comprar, busca razones para no hacerlo.
El riesgo de fondo sigue siendo el mismo. El bitcoin se comporta como un activo de riesgo más que como un refugio, y buena parte de su demanda reciente depende de vehículos regulados que pueden girar a la venta en cuestión de días. Nada de eso invalida el proyecto, pero sí desmonta la idea de que una subida de tipos le resulte indiferente. Con la referencia a diez años por encima del 5%, el listón para justificar una compra es más alto que hace un año.
Las próximas claves están a la vista. El próximo dato de inflación dirá si la presión de costes fue un susto puntual o algo más persistente, y la recompra anunciada por el Tesoro pondrá a prueba si el rendimiento del bono se relaja. Si los fondos cotizados vuelven a registrar salidas netas, la corrección tendrá argumentos para durar más que unas horas.
El salario en acciones ha dejado de ser un privilegio de consejeros delegados y fundadores. Cada vez más compañías reparten títulos de sí mismas entre el conjunto de la plantilla, incluidos los equipos de ventas y de atención al cliente. Lo que se negociaba en los despachos ha aterrizado en la sala de ventas.
El fenómeno ya tiene cifras. Un análisis de la plataforma de recursos humanos Deel sobre 8.000 concesiones en 480 empresas constata que los equipos de ventas que reciben parte de su retribución en acciones crecieron cerca de un 30% desde mediados de 2025. Los de marketing suben un 24%. Ingeniería se estanca.
Quién ofrece esos planes importa tanto como cuántos los reciben. Un análisis del economista Jakob Brounstein para Revelio Labs concluyó que el 70% de los empleados de las grandes tecnológicas cobra parte de su salario en acciones, aunque solo el 35,8% de las empresas contempla esa opción.
No es un experimento acotado. Un estudio publicado en International Review of Applied Economics cifra en 14 millones los trabajadores estadounidenses con acciones en nómina, frente a los 10 millones de principios de los 2000. Cuando el talento cualificado escasea, retenerlo con títulos vincula más que un contrato convencional.
El motivo de fondo es el poder adquisitivo. El salario fijo lleva años descolgado de la inflación y, si los incrementos no superan el IPC, cada ejercicio cunde menos. Las acciones ofrecen lo contrario: si a la empresa le va bien, ese dinero puede multiplicarse.
Cobrar en acciones no es cobrar más: es cobrar distinto. El empleado asume el riesgo del negocio a cambio de una revalorización que ningún convenio garantiza.
El marco fiscal también inclina la balanza. En España, la entrega de títulos se computa como retribución en especie y tributa como rendimiento del trabajo, mientras que la ganancia posterior a la venta se declara como ganancia patrimonial. El Reglamento del IRPF contempla una exención de hasta 12.000 euros anuales en las entregas gratuitas de acciones cuando el plan alcanza a toda la plantilla y los títulos se mantienen tres años, según la Agencia Tributaria.
Fuera de España los marcos legales se adaptaron antes. Alemania reformó en 2024 su Ley de Financiación y amplió la exención por acciones de 1.440 a 2.000 euros, además de alargar hasta 15 años el plazo antes de tributar. Los empleados alemanes que empezaron a cobrar en títulos subieron un 62% entre el primer semestre de 2025 y el mismo tramo de 2026. En Reino Unido, el plan EMI duplicó desde abril de 2026 el límite de opciones por empresa.
De la dirección a la sala de ventas
El cálculo empresarial es doble. Para la compañía, convertir una parte del coste laboral en retribución variable abarata la estructura en los trimestres flojos y ata al empleado en los buenos. Para el trabajador, es la vía de aspirar a una revalorización que ningún convenio colectivo garantiza. La economista de Deel Lauren Thomas lo resume con una advertencia: la fórmula se está convirtiendo en una parte esencial de la compensación, pero no equivale a un salario.
Qué perfiles acceden ya a la retribución en acciones
El reparto no es homogéneo. Estos son los colectivos donde la fórmula avanza con más fuerza:
Ventas y desarrollo de negocio: los planes crecieron cerca de un 30% desde mediados de 2025.
Marketing: un 24% más en el mismo periodo.
Atención al cliente: llega a equipos de soporte de tecnológicas y plataformas digitales.
Ingeniería: se estanca pese a haber sido el colectivo mimado del sector.
Dirección: en las grandes cotizadas, las acciones representan el 71,6% del sueldo medio de un consejero delegado.
La letra pequeña: vesting, liquidez y sueldo fijo
Cobrar en títulos no equivale a cobrar más. El paquete suele incluir un periodo de maduración —el vesting— que obliga a permanecer varios años para no perder lo acumulado, y un precio de ejercicio que puede quedar por encima del valor de mercado. En compañías que no cotizan no hay mercado donde vender: el papel vale lo que valga la próxima ronda de financiación o una salida a bolsa que puede no llegar.
Un plan de acciones traslada al empleado parte del riesgo del negocio, y ese riesgo no se compensa con el mismo salario fijo que pagaría una empresa sin planes. La advertencia es pertinente en España, donde la fórmula sigue siendo minoritaria y se concentra en tecnológicas, startups, y cotizadas. Antes de firmar, compara la retribución total con el convenio del sector y exige por escrito el tipo de plan, el calendario de maduración y las condiciones de venta.
📝 Cómo enviar el currículum
Los procesos con retribución en acciones no se anuncian en un portal único: se publican en la web corporativa de cada compañía y, si la vacante es pública, en los portales de empleo oficiales.
Paso 1: Revisa la sección ‘Trabaja con nosotros’ de las empresas que te interesan y filtra las ofertas con retribución variable.
Paso 2: Actualiza el currículum con resultados medibles de tu puesto anterior.
Paso 3: Inscríbete desde el portal corporativo o, si está publicada, desde el portal de empleo del SEPE, indicando la referencia del puesto.
Paso 4: Pregunta en la entrevista por el tipo de plan, el calendario de maduración, el precio de ejercicio y la liquidez para vender.
Paso 5: Exige que las condiciones figuren por escrito en la oferta antes de firmar.
Plazo de inscripción: abierto mientras la vacante siga publicada en el portal de cada empresa. Requisito mínimo: currículum actualizado con resultados cuantificables.
Mantener la fuerza después de los 50 no exige rutinas interminables: tres sesiones de fuerza, tres de cardio y caminar a diario bastan, según el plan semanal que Andrew Huberman mantiene desde hace más de 30 años.
El neurocientífico lo detalló en una entrevista con Men’s Health en la que presentaba su libro ‘Protocols: An Operating Manual for the Human Body’. Lejos de la imagen de protocolos infinitos y optimización milimétrica, su semana real es de una sobriedad casi sospechosa: levantar pesas, correr, moverse y caminar. Nada más. Y nada menos.
Por qué tres sesiones de fuerza bastan para sostener el músculo
La lógica es simple: cada grupo muscular recibe un estímulo directo una vez por semana y después descansa lo suficiente antes de repetir el ciclo. Esa es la arquitectura de su plan, y encaja con el principio del entrenamiento de fuerza que gobierna todo lo demás: la sobrecarga progresiva. Es decir, levantar algo más —un kilo, una repetición, una serie— antes de que el cuerpo se acomode a lo que ya hace.
La frecuencia de tres días de fuerza es un punto de partida sensato para quien quiere mantener masa muscular pasados los 50. La literatura de hipertrofia sitúa el rango eficaz en 3 series de 8 a 12 repeticiones por ejercicio, con dos o tres ejercicios por grupo muscular grande y descansos de 90 a 120 segundos. Lo que mueve la aguja no es la variedad, sino una carga que sube con el tiempo.
El otro pilar está en el plato. Las revisiones de nutrición deportiva sitúan el aporte de proteína entre 1,6 y 2,2 gramos por kilo de peso al día, repartido en tomas de 25 a 30 gramos. Para alguien de 80 kilos, eso significa cuatro comidas con una ración del tamaño de la palma de la mano, no un batido gigante a las once de la noche.
La fuerza no se pierde por cumplir años: se pierde cuando dejamos de pedirle al músculo un motivo para quedarse.
La recuperación es la otra mitad del plan. Huberman programa un día suave entre las sesiones exigentes y entrena así desde hace más de tres décadas. Su objetivo declarado sigue siendo volver a bajar de los 7 minutos en la milla, un listón de rendimiento que persigue con más de 50 años. La constancia, vista de cerca, aburre. Ese es precisamente el punto.
El reparto semanal, día por día
Así se traduce la teoría en siete días: tres bloques de fuerza, tres de cardio y dosis cortas de movilidad. Nunca maratones de gimnasio.
La semana queda así:
Tirada larga y suave: ritmo cómodo, de conversación posible, para construir base aeróbica sin restar recuperación a la fuerza.
Día de piernas: sentadilla, peso muerto rumano, prensa y gemelos. Es el bloque que más músculo pone en juego.
Día de recuperación: movilidad, flexibilidad y un paseo largo. Aquí no se entrena: se prepara la sesión siguiente.
Día de torso: pecho, espalda y cuello, cada grupo con sus series directas.
Cardio tempo de 30 minutos: ritmo sostenido e incómodo, lejos del sprint.
Tabatas de 30 minutos en AirDyne: intervalos cortos y duros, el bloque más cercano a la potencia.
Brazos y hombros: cierra el ciclo antes de volver a empezar.
Y por encima de todo, el hábito que no falla nunca: caminar. No hay sesión que lo sustituya, porque el gasto energético diario se construye en los desplazamientos, no en los 45 minutos de gimnasio.
📊 La pauta en cifras
Frecuencia eficaz: Tres sesiones de fuerza y tres de cardio por semana, con un día suave entre las sesiones exigentes.
Fuerza: 3 series de 8 a 12 repeticiones por ejercicio, cada grupo muscular una vez por semana de forma directa.
Cardio: Una tirada larga suave, un bloque tempo de 30 minutos y unas Tabatas de 30 minutos.
A tener en cuenta: La frecuencia importa menos que el volumen total y que la carga progrese; sin progresión, cualquier plan se estanca.
El paseo diario merece su propio espacio. Caminar sostiene el gasto energético, despeja la cabeza y no compite con la recuperación de la fuerza, algo que sí ocurre cuando se acumulan sesiones intensas a destajo. La cifra orientativa que repiten las revisiones de actividad física ronda los 8.000 pasos al día, con margen para subir si el resto de la jornada es sedentaria.
Cómo ajustar el plan si tu objetivo es la potencia
El plan funciona, pero tiene letra pequeña. La literatura de hipertrofia sugiere que repartir cada grupo muscular en dos sesiones semanales puede dar una ventaja pequeña cuando el volumen total se iguala, y esa diferencia se diluye si la carga no sube. Traducido: la frecuencia es el envoltorio; el volumen y la progresión son el contenido. Huberman entrena cada grupo una vez por semana y lleva 30 años haciéndolo, así que la fórmula le funciona.
El segundo matiz es la potencia, y pasados los 50 es donde el ajuste resulta más rentable. En su plan aparece camuflada en las Tabatas y en las tiradas rápidas, pero merece la pena sacarla a la luz: una vez por semana, series a máxima velocidad con cargas moderadas, saltos o cuestas cortas de 10 a 15 segundos bastan para entrenarla. La potencia responde rápido y se nota fuera del gimnasio: subir escaleras con impulso, levantar la compra del suelo, arrancar a correr para no perder el autobús. La mayoría de los estudios apunta en la misma dirección que su filosofía: lo sencillo, repetido durante años, gana a lo complicado abandonado en tres semanas.
Esta información es divulgativa y de optimización del estilo de vida: no sustituye la valoración de un profesional del ejercicio ni de la nutrición cuando existan circunstancias personales que lo requieran.
⚡ Rutina de Optimización Diaria
Fija tres citas inamovibles: lunes, miércoles y viernes a la misma hora para la fuerza. La adherencia rinde más que la sesión perfecta.
Suma 8.000 pasos en dos paseos: uno de 15 minutos antes de comer y otro al cerrar la jornada laboral.
Añade un bloque de potencia: 5 series de 10 a 15 segundos a máxima velocidad —cuestas o saltos— una vez por semana, antes del trabajo de fuerza.
He leído la transcripción completa y lo que me interesa no es la meta, sino cómo piensa pagarla. El presidente de Corea del Sur, Lee Jae Myung, subió ayer al escenario de la Korea Investment Summit en Nueva York para vender los chips de Corea del Sur a un auditorio de capital global, y lo hizo con dos compromisos: duplicar la capacidad de producción nacional en cinco años y levantar cadenas de suministro de inteligencia artificial que no se rompan cuando llegue el próximo golpe.
El formato importaba tanto como el mensaje. No hubo consejo de ministros ni rueda de prensa en Seúl. Hubo un salón de inversores en Manhattan, convocado en paralelo a la Asamblea General de Naciones Unidas y un día después de su cumbre con Donald Trump, en la que ambos hablaron de cooperación en construcción naval, incluidos los buques militares estadounidenses.
La intervención se organizó en tres capas. La industrial, con la promesa de duplicar la capacidad de fabricación mediante la ampliación de un hub de producción. La financiera, con la creación del Future Fund, alimentado con los resultados del ciclo de chips de IA. Y la regulatoria, con revisiones legales para elevar el valor del accionista y con la ampliación del mercado de divisas a operación continua, de modo que el capital extranjero pueda entrar y salir a cualquier hora.
Los tres megaproyectos y el dinero del ciclo de IA
Duplicar la capacidad de producción de semiconductores del país en un plazo de cinco años, es decir, hasta 2031 si se respeta el calendario anunciado.
Los tres megaproyectos puestos en marcha a comienzos de 2026, entre ellos un clúster de fabricación de chips que funciona como eje del resto de la estrategia.
El Future Fund, un vehículo que se nutre de los beneficios del ciclo de memoria para financiar infraestructura industrial y talento especializado.
Reformas de mercado y de gobierno corporativo, con el objetivo declarado de atraer inversión extranjera de forma estable.
Ninguno de esos cuatro puntos es una novedad por separado. Lo significativo es el empaquetado: Seúl presenta industria, fondo público y reforma financiera como un único producto de inversión, y lo hace ante el público que precisamente financia la expansión de capacidad de Samsung Electronics y de SK Hynix. A la agenda bilateral se sumó, según el seguimiento de Yonhap, la elección de una planta de energía en Texas como primer proyecto de inversión coreano en Estados Unidos.
«También construiremos cadenas de suministro críticas de IA que no se tambaleen ante ningún shock.» — Lee Jae Myung, presidente de Corea del Sur, Korea Investment Summit, Nueva York, 23 de septiembre de 2026
El presidente añadió que su Gobierno se volcará en crear condiciones para que el capital global «pueda invertir con libertad y en cualquier momento», y prometió encabezar los cambios que los inversores extranjeros puedan percibir tanto en el mercado de capitales como en el de divisas.
Análisis: una política industrial con acento financiero
Corea del Sur lleva medio siglo usando el Estado para fabricar campeones industriales, de los conglomerados de los años setenta al giro hacia la memoria tras la crisis de 1997. Lo nuevo no es la intervención, sino el instrumento. Seúl ya no pide prestado a los mercados para levantar acero: capitaliza el ciclo de la IA y lo devuelve al sistema en forma de fondo, suelo industrial y normativa amable. Lo que veo aquí es una apuesta por la soberanía tecnológica pagada con la burbuja de la IA.
El problema es la aritmética del ciclo. Duplicar capacidad tiene sentido si la demanda de memoria de alto ancho de banda sigue creciendo al ritmo de los últimos ocho trimestres, y deja de tenerlo si el gasto de los hiperescaladores se normaliza. Hay una segunda tensión que los datos no resuelven: Corea quiere cadenas de suministro inmunes a shocks externos mientras su principal cliente y su principal proveedor de equipos siguen siendo Estados Unidos, y su mayor mercado final sigue siendo China. Nadie ha explicado todavía cómo se sostienen las tres cosas a la vez.
El hito que conviene seguir es la ejecución. El primer ejercicio completo del Future Fund, en 2027, y la conversión de la promesa de capacidad en pedidos reales de litografía para los proveedores de equipos.
🌐 El efecto dominó en Occidente
Más capacidad de memoria en Corea del Sur es una buena noticia para el coste de los componentes en Europa y un aviso para el mapa competitivo de los equipos.
Los fabricantes europeos de maquinaria de litografía y de obleas, con Países Bajos y Alemania a la cabeza, son los primeros beneficiarios si el plan se traduce en nuevas fábricas.
En España el impacto directo es limitado. Llega por dos vías: el precio de los chips que compra la automoción (Figueruelas, Navarra, Martorell) y el tipo de cambio, porque un won y un yuan más débiles abaratan las importaciones asiáticas y presionan a la baja el IPC de bienes.
Para el BCE el efecto es marginalmente desinflacionista y refuerza el argumento de quienes prefieren bajar tipos sin pausa pero sin prisa, con el Euríbor a doce meses como termómetro de esa expectativa.