Hackeo a Bitget: hackers norcoreanos roban 388 M$ y el exchange suspende retiros

El exchange Bitget ha suspendido los retiros tras sufrir un hackeo de cerca de 388 millones de dólares. El ataque se detectó el jueves en sus monederos calientes —las carteras conectadas a internet que usan los intercambios para operar al minuto— y la propia compañía atribuye su autoría a grupos de hackers vinculados con Corea del Norte. Bitget es el sexto mayor intercambio de criptomonedas del mundo por volumen, con más de 1.000 millones de dólares negociados cada día, según datos de CoinGecko.

Los primeros indicios de movimientos no autorizados los dieron firmas de seguridad externas durante la jornada del jueves. La empresa, con sede en Victoria (Seychelles), reaccionó congelando las retiradas. Desde entonces trabaja con las firmas de seguridad Mandiant y SlowMist para rastrear el dinero sustraído.

Bitget eleva la cifra robada de 350 a 388 millones

La estimación inicial hablaba de algo más de 350 millones de dólares. El viernes, la consejera delegada de Bitget, Gracy Chen, elevó el balance hasta los 388 millones y explicó que la cifra revisada ‘refleja una contabilidad más completa de las transferencias durante el incidente’. En un mensaje publicado en X, añadió que el objetivo es ‘completar una recuperación total lo antes posible’ y que avisará en cuanto haya una fecha para reabrir los retiros.

Los activos sustraídos eran, sobre todo, ethereum, tron, y la stablecoin USDT (una moneda digital atada al valor del dólar). No había bitcoin entre los fondos identificados. Sin embargo, un rastreador de fondos robados muestra que el atacante ya acumula más de 28,8 millones de dólares en la principal criptomoneda, lo que apunta a una conversión posterior del botín.

El rastro norcoreano y por qué los ataques son cada vez más veloces

La atribución no es una acusación formal de ningún Estado, sino la conclusión de la propia compañía a partir del comportamiento de la red. ‘Basándonos en los patrones de comportamiento de las IP y en el análisis on-chain, el método del ataque es muy coherente con patrones conocidos de organizaciones de hackers norcoreanas’, escribió Chen.

Estados Unidos lleva años señalando a grupos como Lazarus, presuntamente ligados al gobierno de Pyongyang, como responsables de robos en exchanges. Los expertos repiten un diagnóstico incómodo: el uso de herramientas de inteligencia artificial está permitiendo a los delincuentes trabajar más rápido y a menor coste. Traducido al día a día, el margen de reacción de un exchange se mide hoy en minutos.
Bitget Corea del Norte

El dinero que se roba en cripto no se recupera con una denuncia, sino con un rastreo que casi nunca llega a tiempo.

De Coldcard a Liquid: un año de brechas encadenadas

El asalto a Bitget no llega en un vacío. En julio, unos hackers explotaron un fallo de firmware en Coldcard, una popular cartera física de bitcoin, para robar casi 120 millones de dólares a sus usuarios. Este mismo mes, presuntos hackers de sombrero blanco retiraron unos 4.000 bitcoins —valorados entonces en unos 320 millones— de la cartera federada de Liquid, la cadena lateral de Blockstream. Después devolvieron el 85% y exigieron quedarse con el resto a modo de rescate.

La suma dibuja un patrón: la seguridad sigue siendo el punto flojo del sector, y los atacantes eligen las puertas traseras menos vigiladas. El caso de Bitget añade dos capas de preocupación. La primera es la atribución: si se confirma el rastro norcoreano, encajaría con la estela de Lazarus, el grupo al que se atribuye el asalto al puente Ronin de Axie Infinity en 2022, uno de los mayores robos de la historia del sector cripto. La segunda es la recuperación: los fondos suelen fragmentarse en cientos de direcciones y pasar por mezcladores, lo que complica devolver el dinero a los afectados.

Conviene recordar que Bitget no cotiza en bolsa ni está supervisado por un regulador europeo, de modo que las garantías para el usuario dependen de la propia compañía. Bajo el reglamento europeo MiCA, los intercambios autorizados en la UE deben cumplir requisitos de custodia y solvencia más estrictos, pero no existe un fondo de garantía equivalente al de los depósitos bancarios. Si un exchange se ve desbordado, el cliente es el último de la fila.

La pregunta que queda abierta no es tanto quién ha sido, sino cuándo reabrirá Bitget los retiros y con cuánto dinero disponible. La compañía ha prometido comunicar una ventana concreta ‘en cuanto la confirme’. Hasta entonces, la lección vuelve a ser la misma: en cripto, la velocidad de la respuesta técnica vale más que cualquier comunicado.
ETFs de Bitcoin encadenan seis días de entradas y captan casi 3.000 millones

Los ETFs de Bitcoin llevan seis días seguidos recibiendo dinero: casi 3.000 millones de dólares desde el 17 de septiembre. Es el dato que publica Farside Investors, el portal de referencia para seguir las entradas y salidas diarias de estos fondos cotizados.

El lunes fue la sesión más potente, con cerca de 1.000 millones de dólares en un solo día, el mejor registro desde octubre del año pasado. Y eso con un precio que apenas acompaña: bitcoin ronda los 84.000 dólares tras subir un 4% en la última semana.

La combinación es llamativa. Entra dinero de forma sostenida mientras la cotización sigue un tercio por debajo de su máximo histórico, los 126.080 dólares que marcó en octubre de 2025 y que todavía no ha recuperado.

Qué compran exactamente los inversores

Un ETF de Bitcoin es un fondo que cotiza en bolsa como una acción y que replica el precio de la criptomoneda, sin que el comprador tenga que abrir una cartera digital ni custodiar claves privadas. Los grandes nombres del sector están en esa lista: BlackRock, Fidelity, Morgan Stanley y otras gestoras que ofrecen este producto desde 2024.

El dato que mejor resume el momento lo publicó esta semana James Seyffart, analista de ETFs de Bloomberg: el precio medio de compra de los inversores que han entrado en estos fondos ronda los 81.722 dólares por moneda. Como bitcoin cotiza por encima, el comprador medio vuelve a estar en beneficios, algo que no ocurría desde enero.

El comprador institucional no necesita récords históricos: le basta con dejar de perder. Desde enero, por primera vez, no pierde.

Ese detalle es menos anecdótico de lo que parece. Quien recupera beneficios tiende a mantener la posición, y eso rebaja la presión de venta justo cuando el mercado necesitaba argumentos para sostenerse.

En paralelo, hay un sostén macro que no conviene perder de vista. En agosto, el Departamento del Tesoro de Estados Unidos anunció que al menos duplicaría sus operaciones de recompra para inyectar liquidez en el mercado de deuda. La medida empujó a la baja los rendimientos del bono a 30 años y debilitó el dólar, dos vientos de cola clásicos para los activos que compiten con la moneda estadounidense.

Por qué vuelven los inversores: el dólar y el ‘debasement trade’

flujos ETF Bitcoin

El fenómeno tiene nombre en el sector: el debasement trade, la apuesta por colocar dinero en activos que no se diluyen cuando una moneda pierde poder de compra. Con la deuda pública estadounidense en cifras récord, ese argumento ha vuelto al primer plano y explica buena parte del interés renovado por bitcoin.

No todo juega a favor. Desde el anuncio de agosto, los rendimientos del Tesoro han vuelto a subir, lo que encarece el dinero y resta atractivo a los activos de riesgo. Bitcoin ha aguantado, además, dos noticias que en teoría iban en su contra: el bloqueo en el Congreso de la CLARITY Act, la ley llamada a ordenar el mercado cripto estadounidense, y una subida de tipos de la Reserva Federal.

La firma de análisis on-chain CryptoQuant, especializada en leer los movimientos registrados en la propia red, señaló esta semana que bitcoin ha cruzado por encima de su media móvil de 365 días. En su lectura, ese cruce marca el final de la fase bajista. Es un indicador técnico, no una garantía, pero encaja con el cambio de tono de los flujos.

Lo que la racha dice y lo que no

Seis días de entradas consecutivas invitan al optimismo, aunque la historia reciente del sector enseña dos cosas. La primera es que las rachas se cortan rápido: basta un dato macro adverso o una liquidación fuerte para que el flujo se invierta en 48 horas. La segunda es que el dinero se concentra en muy pocos emisores, de modo que tres o cuatro gestoras estadounidenses acaban actuando como árbitros del mercado.

El precedente más cercano está en la propia racha. El 6 de octubre del año pasado, estos fondos captaron más de 1.200 millones en una sola sesión, y bitcoin tocó techo en 126.080 dólares. A lo largo de ese mismo mes llegó la mayor liquidación de la historia del sector: más de 19.000 millones de dólares en posiciones cerradas de golpe. Lo que parecía una subida ordenada se torció en cuestión de días.

Para el ahorrador español hay una distancia práctica que conviene recordar. Estos fondos cotizan en bolsas estadounidenses, así que hace falta un bróker con acceso a esos mercados. En Europa existen vehículos similares, pero con menos tamaño y menos liquidez, lo que en la práctica deja al inversor minorista europeo en un segundo plano frente al institucional estadounidense.

Lo que merece seguimiento en las próximas semanas no es el titular del día, sino dos variables concretas: si el bono a 30 años de Estados Unidos sigue subiendo con fuerza y si el flujo de los ETFs mantiene el ritmo cuando bitcoin vuelva a acercarse a la zona de máximos. Ahí se sabrá si esto es una racha más o el arranque de otro tramo largo.

NEAR Protocol sube un 10,85% tras la aprobación del ETF de Bitwise en NYSE Arca

NEAR Protocol sube un 10,85% en las últimas 24 horas y cotiza en 4,91 dólares, con un volumen diario de 1.800 millones de dólares, más del doble de lo que suele mover en una jornada normal. El detonante tiene nombre propio: Bitwise ha recibido el visto bueno para listar su ETF de NEAR en NYSE Arca, la plataforma de negociación de fondos cotizados de la Bolsa de Nueva York. El sector de las altcoins lo ha leído como una puerta abierta al dinero institucional.

Qué ha pasado: un ETF al contado que cambia el perfil de NEAR

Un ETF al contado es un fondo que cotiza en bolsa y mantiene las monedas reales del activo subyacente, de modo que su precio sigue al del mercado sin que el inversor tenga que abrir cuenta en un exchange (una plataforma donde se compran y venden criptomonedas) ni custodiar sus claves privadas. La aprobación de Bitwise abre ese vehículo para NEAR, el token de una red de capa 1, es decir, una blockchain de propósito general que compite con Ethereum y Solana por atraer aplicaciones y desarrolladores, tal y como describe la propia web del proyecto.

El mercado lo ha traducido en actividad. El volumen diario se ha colocado en 1.800 millones de dólares, un 124% por encima de la media de los últimos 30 días, y la capitalización ronda los 6.420 millones. La relación entre volumen y capitalización ha saltado al 28,10%, frente al 12,50% habitual: un detalle que suele indicar rotación real de capital y no un movimiento de precio sin liquidez detrás.

Bitwise, la gestora responsable del producto, mantiene su catálogo de fondos cotizados en su web oficial. Con este vehículo, el activo pasa a contar con una puerta regulada en Estados Unidos, y eso cambia el tipo de inversor que puede comprarlo: fondos, asesores y carteras que por mandato interno no pueden adquirir criptomonedas directamente en un exchange.

Qué dicen los indicadores: RSI en 83,9 y un 165% de subida en un mes

El precio se movió durante la sesión entre 4,46 y 5,17 dólares, tocó máximos y se retiró después hasta los 4,91, ligeramente por debajo del precio medio ponderado por volumen del día. El dato que más repiten los analistas técnicos es otro: el RSI, el índice que mide la fuerza relativa de un activo y sirve de termómetro para saber si ha subido demasiado rápido, marca 83,9 sobre 100. Por encima de 70 se considera sobrecompra; a estos niveles, la definición exacta es sobrecompra extrema.

ETF Bitwise NEAR

El estocástico, otro indicador de impulso, se sitúa en 90,8, y el precio transita por el borde superior de las bandas de Bollinger, que miden su dispersión respecto a la media. Traducido a lenguaje llano: NEAR acumula un 165% de subida en 30 días y un 223% en lo que va de año. Vaya mes. La distancia a su media móvil de 30 sesiones, situada en 2,68 dólares, es precisamente ese mismo porcentaje, una desviación que en el pasado ha precedido a correcciones de cierta profundidad.

Frente a su máximo histórico de 20,37 dólares, alcanzado en enero de 2022, el token cotiza todavía un 75,89% por debajo. El dato se lee de dos maneras: como recorrido teórico si la adopción institucional cuaja, y como recordatorio de que las altcoins pueden tardar años en volver a un pico de ciclo anterior.

La volatilidad anualizada ronda el 150% y el rango medio diario equivale al 8% del precio. Para un ahorrador acostumbrado a la bolsa tradicional, eso significa que ver movimientos de dos dígitos en unas horas es lo normal, no la excepción. El mercado no perdona.

Un 165% de subida en un mes no es una señal de entrada, es un aviso sobre la magnitud del retroceso que puede llegar después.

De bitcoin a las altcoins: lo que enseñan los ETF anteriores

El precedente más cercano son los ETF al contado de bitcoin, aprobados en Estados Unidos en enero de 2024, y los de ether, que llegaron en julio de ese mismo año. En ambos casos se repitió el mismo patrón: la expectativa se descontó semanas antes, la luz verde dio el último empujón y después llegó una fase de digestión con recortes de doble dígito. No es una ley, pero ayuda a calibrar el momento actual.

La segunda lección es menos agradable. Ojo con la letra pequeña. El mercado de altcoins ha vivido episodios como el colapso de Terra y su stablecoin UST en mayo de 2022, cuando la capitalización de todo el ecosistema se evaporó en cuestión de días. NEAR no comparte aquella estructura (no emite una moneda algorítmica atada al dólar), pero el caso recuerda que los proyectos de capa 1 compiten por los mismos usuarios, las mismas comisiones y los mismos desarrolladores, y que no todos sobreviven al ciclo.

De fondo, el conjunto del mercado cripto atraviesa un tramo de apetito por el riesgo, con bitcoin moviéndose en la zona de los 79.000 a 86.000 dólares. Es una explicación plausible del empujón, aunque la propia fuente del análisis no la da por confirmada como causa directa.

La lectura propia es prudente. La aprobación del ETF es un cambio estructural real, porque abre un canal que mueve más dinero que las plataformas minoristas. Pero el precio ya ha recogido el anuncio con un 223% de subida anual, así que la parte más accesible del regalo parece entregada. Lo que todavía no se puede medir es la otra mitad: cuánto dinero entra de verdad en el fondo de Bitwise durante sus primeras semanas de vida. Ahí está el matiz.

Los flujos diarios del ETF, el enfriamiento del RSI y la capacidad del precio de sostenerse sobre el mínimo de 4,46 dólares y sobre la media de 10 sesiones, en 4,02, son las tres referencias que conviene seguir. Si aguantan, la tendencia seguirá teniendo argumentos. Si ceden con volumen alto, la fase de digestión habrá comenzado. Nada de esto constituye una recomendación de compra ni de venta.

Mercadona baja el precio de 100 productos clave este 26 de septiembre para aliviar la cesta de la compra

0

Los 100 productos que bajan de precio: lista completa por categorías y cuánto cae cada uno

Mercadona LOCAL 4 Merca2

La bajada no es una promoción de fin de semana, sino una revisión estructural de precios sobre más de un centenar de referencias del día a día. En lácteos, el foco está en la leche Hacendado: la entera se queda en 0,96 euros el litro, la entera sin lactosa en 1,03, la semidesnatada en 0,84, la semidesnatada sin lactosa en 0,94 y la desnatada en 0,82. En formato ahorro, el pack de seis litros de semidesnatada baja de 5,28 a 5,04 euros y el de desnatada, de 5,04 a 4,92. En aceites, el girasol refinado se sitúa en 1,66 euros por litro y el oliva suave en 3,95. En frescos, la malla de patatas de cinco kilos cae de 6,15 a 5,60 euros. La lista se completa con yogures, huevos, galletas, arroz, café, quesos, carne de vacuno, hamburguesas, tomate triturado, fresas, alcachofas y chocolate.

Los recortes se mueven en una horquilla que va de unos pocos céntimos al 8%, aunque algunos artículos llegan a rebajarse hasta un 20%. Por categorías, los lácteos y derivados concentran bajadas de entre 10 y 24 céntimos por unidad (leche, yogures, kéfir, natillas); la despensa ajusta entre 5 y 10 céntimos en girasol, tomate triturado —que se queda en el euro redondo— y tomate frito; fruta y verdura superan los 50 céntimos en formatos como la malla de patatas, con 55 céntimos menos; y en higiene y cuidado personal los pañales y productos de aseo superan el 10% de descuento. Mercadona extiende así los ajustes a más de 400 referencias de todas las secciones. El movimiento se apoya en el abaratamiento de las materias primas y en la presión de Lidl, Aldi, Dia o Alcampo, y se produce con una cuota de mercado cercana al 29,5%.

Cuánto ahorra de verdad una familia al mes: el cálculo sobre una cesta media

mercadona 5 5 Merca2

Poner cifra al ahorro real de una familia obliga a partir de una referencia. El observatorio de precios de la OCU sitúa el coste de sus 100 productos de referencia en 320,78 euros al mes en marzo, el importe más elevado desde que arrancó el seguimiento en junio de 2024, y estima que un hogar español dedica de media 6.602 euros al año a llenar la despensa, 342 más que el ejercicio anterior. Sobre esa base, la rebaja de hasta el 8% que Mercadona aplica a un centenar de referencias no equivale a un 8% del ticket completo: el descuento recae solo sobre los artículos rebajados y sobre la cantidad que cada casa compre de ellos. Lo que amplifica el efecto es que se trata de productos de compra recurrente, los que vuelven al carro cada semana, donde los céntimos se acumulan. El ahorro mensual se mide producto a producto, no sobre el total.

La propia compañía puso número a un movimiento similar. Cuando en abril anunció rebajas en 500 productos de consumo diario, calculó un ahorro de hasta 150 euros anuales por cliente —unos 12,5 euros al mes— y 200 millones de euros para el conjunto, con un impacto de 0,6 puntos en su margen. En esta rebaja concreta, los ejemplos más citados ayudan a dimensionarla: la malla de cinco kilos de patatas baja de 6,15 a 5,60 euros, 55 céntimos menos; el litro de leche Hacendado se mueve entre 0,82 y 1,03 euros según la variedad; y el aceite de girasol refinado queda en 1,66 euros. Para una familia que compre varios de esos básicos cada semana, el ahorro acumulado se queda en la decena de euros al mes. La propia OCU recuerda que elegir bien el supermercado pesa más: hasta 1.310 euros al año de diferencia.

Mercadona frente a Lidl, Carrefour y Dia: quién es ahora más barato en esos mismos productos

mercadona 3 2 Merca2

La rebaja de Mercadona llega en plena batalla por el precio. El estudio anual que la OCU publicó este viernes deja a Lidl y a Mercadona prácticamente empatadas en su índice (105 puntos para ambas), por delante de Carrefour, con 109, y muy lejos de Dani, la cadena más barata, que marca la referencia con 100. Traducido a euros, la cesta de 244 productos que analiza la organización cuesta 6.054 euros al año en Lidl, 6.094 en Mercadona y 6.281 en Carrefour: apenas 40 euros separan a los dos primeros, mientras el tercero se aleja casi 190. Dia juega en otra liga: en 2026 subió precios un 1,2%, justo lo contrario que Mercadona (-1,8%) y Lidl (-1,9%), que figuran entre las ocho cadenas que recortaron tarifas en el último ejercicio.

El detalle rompe cualquier titular simple. En cestas cerradas gana Lidl: 23,21 euros frente a 24,40 en Carrefour y 24,86 en Mercadona en una decena de básicos, y entre un 2% y un 2,3% más barato que sus rivales en una veintena de referencias de marca blanca medidas por kilo. La compra semanal para dos personas se queda en 78,05 euros en Lidl, 81,51 en Mercadona y 86,94 en Carrefour. Mercadona, aun así, supera a Carrefour en carros comparables (79,96 euros por 83,20) y se defiende en el día a día del lineal. El grupo francés se impone en referencias sueltas —tiene el precio más bajo en 52 de 182 productos idénticos, el 28%— y en huevos vende la docena de medianos de su marca El Mercado a 2,60 euros, por debajo de los 2,85 que mantienen Mercadona y Lidl.

¿Rebaja permanente o promoción temporal? Hasta cuándo se mantienen los precios y cómo se identifican en tienda

Mercadona Espana ayer 675x450 1 Merca2

Mercadona no presenta estas rebajas como una promoción, sino como una revisión estructural de sus precios de venta. La compañía las enmarca en su política ‘Siempre Precios Bajos’ (SPB), vigente desde los años noventa, que descarta ofertas, sorteos y descuentos temporales y apuesta por un precio estable durante todo el año. De ahí que no exista una fecha de caducidad: los nuevos importes se mantienen hasta que la cadena vuelva a revisar sus tarifas, algo que en 2026 ha hecho de forma escalonada. La rebaja general arrancó el 4 de mayo y, entre ese mes y septiembre, los precios cayeron un 0,5 % de media. Es el mismo criterio aplicado a los huevos, con tres bajadas a lo largo del año. El argumento oficial combina la moderación de los costes de las materias primas con la presión competitiva del sector.

En tienda, estas rebajas se identifican con la etiqueta amarilla de ‘Bajada de precio’. En ella figura arriba, tachado, el precio anterior, y en el centro el nuevo importe; detrás se coloca la etiqueta salmón habitual, cuyo precio sin tachar debe coincidir con el rebajado. Mercadona publica además el listado completo de referencias afectadas en su web y aplica los mismos precios en tienda física y en el canal online. Los descuentos llegan hasta el 8 % en más de un centenar de artículos de compra recurrente: leche, aceite, patatas, yogures, galletas o tomate triturado. Entre los ejemplos, la leche semidesnatada a 0,84 euros el litro, el aceite de girasol a 1,66 euros, el de oliva suave a 3,95 euros o la malla de patatas de 5 kilos, que pasa de 6,15 a 5,60 euros. Conviene no confundir estas etiquetas con las que marcan los frescos próximos a caducar, rebajados entre un 30 % y un 50 % al final de la jornada.

Por qué ahora: la estrategia de Juan Roig tras años de subidas y quién asume el coste de la rebaja

Interior de tienda cálido que muestra un cartel de descuento ofreciendo un 40% de descuento adicional en estilos de liquidación final.

Mercadona no parte de cero. Juan Roig lleva tres ejercicios defendiendo que la subida de precios que aplicó en 2022 y 2023 fue una reacción forzada al encarecimiento de las materias primas, un ajuste que él mismo calificó de «burrada» y que justificó por el riesgo de que se rompiera la cadena de producción. Desde entonces prometió perseguir cada bajada de costes, y eso es lo que ha ido haciendo por entregas. En 2024 la compañía ajustó 2.000 precios, lo que según sus cuentas se tradujo en 650 millones de euros de ahorro para los clientes y dejó el «carro menú» un 2% más barato, unos seis euros. Entre enero y marzo de 2025 bajó unas 300 referencias más y en 2026 ha encadenado nuevas rebajas, incluida una revisión general desde mayo que, según los datos de cuota que maneja el sector, le ha devuelto el crecimiento en volumen. A ello se suma la presión de Lidl, Aldi, Dia o Alcampo, que llevan meses moviendo tarifas en productos básicos.

Quién paga el ajuste es la pregunta que sobrevuela cada anuncio. Mercadona sostiene que el esfuerzo sale de su propio margen y de la eficiencia: en la rebaja de cientos de referencias anunciada en 2026 cifró el impacto en unas seis décimas de punto de rentabilidad, y recuerda que su beneficio neto de 1.384 millones en 2024, un 37% más, llegó precisamente en un año de recortes de precios. La empresa asegura que no toca la calidad ni la sostenibilidad de la cadena. Las organizaciones agrarias apuntan a otro eslabón: las industrias proveedoras de la leche Hacendado recortaron entre 9 y 10 céntimos el litro pagado a los ganaderos, según el sector productor. Y FACUA cuestionó el relato al comprobar que cerca del 70% de los alimentos básicos que analiza subieron de precio en doce meses mientras el beneficio se disparaba.

DGT: si vas al trabajo en patinete, a partir del miércoles te multan con 200 euros si no haces esto al encenderlo

Qué hay que hacer exactamente al encender el patinete para no llevarse la multa

green motorized scooter

El gesto es sencillo: al encender el patinete hay que encender también su alumbrado y mantenerlo activo durante todo el trayecto, con la luz delantera, la trasera y los reflectores en funcionamiento. La reforma del Reglamento General de Circulación aprobada por el Consejo de Ministros —recogida en el Real Decreto 518/2026— incluye entre las nuevas obligaciones de los vehículos de movilidad personal (VMP) que estos «deberán llevar siempre encendido el alumbrado», con el objetivo declarado de hacer más visible al conductor. La letra pequeña importa: esa exigencia de circular con las luces encendidas también de día no será efectiva hasta el 1 de octubre de 2027, la misma fecha fijada para el casco homologado de los motoristas. Hasta entonces, el alumbrado sigue siendo obligatorio entre la puesta y la salida del sol y en situaciones de escasa visibilidad (lluvia, niebla), y no encenderlo se castiga con 200 euros de multa, 100 si se paga con la reducción por pronto pago.

Ese encendido no viaja solo. Desde el 1 de octubre de 2026, quien se desplace al trabajo en patinete deberá llevar casco de protección obligatorio, sin excepciones y tanto en ciudad como en vías interurbanas segregadas, además de chaleco reflectante por la noche o con mala visibilidad —los repartidores profesionales, en todo momento—; incumplirlo es infracción grave, 200 euros. A ello se suman requisitos ya vigentes: el vehículo debe contar con certificado de circulación (los modelos adquiridos antes del 22 de enero de 2024 pueden circular hasta el 22 de enero de 2027), estar inscrito en el Registro de Vehículos con su etiqueta identificativa visible y disponer de un seguro obligatorio de responsabilidad civil desde el 2 de enero de 2026, cuya ausencia se sanciona con entre 202 y 610 euros. La edad mínima para conducirlos se sitúa en 15 años.

euros: cuándo se impone la sanción y con qué margen puede subir

A paper money bill with a picture of a building on it

La multa de 200 euros llega con la entrada en vigor, el 1 de octubre de 2026, del real decreto que reforma el Reglamento General de Circulación (aprobado por el Consejo de Ministros el 23 de junio y publicado en el BOE el 26). Esa cifra es la que corresponde a cualquier infracción calificada de grave, y la reforma convierte en graves varias conductas que hasta ahora dependían de las ordenanzas municipales: circular sin casco homologado o mal abrochado, rodar sin alumbrado de noche o con baja visibilidad, no llevar chaleco reflectante cuando no se ve bien (los repartidores, siempre), usar el móvil o auriculares, ir por la acera o por zonas peatonales, entrar en autopistas, autovías, travesías o túneles urbanos, superar los 25 km/h o llevar el patinete sin la etiqueta identificativa del registro. La sanción se impone cuando un agente comprueba el incumplimiento en la vía, ya sea en un control o durante la marcha, y si el infractor es menor de edad responde quien tenga su patria potestad.

El margen que tiene esa multa para moverse es amplio en los dos sentidos. A la baja, la Ley de Tráfico permite el pronto pago: si se abona dentro de los 20 días naturales siguientes a la notificación, el importe se reduce a la mitad y se queda en 100 euros, con la contrapartida de renunciar a presentar alegaciones. Al alza, si no se paga en plazo la sanción entra en vía ejecutiva y se le suman recargos del 5 %, el 10 % o el 20 % según el momento del abono (hasta 240 euros, más intereses de demora en el último tramo), con la gestión ya en manos de la Agencia Tributaria y la posibilidad de embargo. Y las sanciones se acumulan: en un mismo control pueden coincidir varios incumplimientos de 200 euros, a los que se añaden los del seguro obligatorio (de 202 a 610 euros, hasta 800 si la póliza no está en vigor) y el registro (de 202 a 610). La OCU calcula que el conjunto puede alcanzar los 1.220 euros, con inmovilización del vehículo incluida.

Desde el miércoles: a qué patinetes afecta y a cuáles no

Two young people riding electric scooters on a street

Desde el miércoles, las nuevas obligaciones de la reforma del Reglamento General de Circulación (Real Decreto 518/2026, publicado en el BOE el 26 de junio) se aplican a todos los vehículos de movilidad personal (VMP) que rueden por vías públicas. La definición es concreta: una o más ruedas, una única plaza, propulsión exclusivamente eléctrica y velocidad máxima de diseño de entre 6 y 25 km/h. Ahí entran los patinetes eléctricos particulares y también los de alquiler, cuyas flotas deben adaptarse. A partir del 1 de octubre son obligatorios el casco en todos los casos —no llevarlo es infracción grave y cuesta 200 euros—, la edad mínima de 15 años (hasta 100 euros que asumen los padres o tutores) y un elemento luminoso o reflectante visible a 150 metros durante la noche o con mala visibilidad, exigencia que para repartidores y riders será permanente.

Quedan fuera los patinetes de juguete (por debajo de 6 km/h), los vehículos para personas con movilidad reducida, los que incorporan asiento o sillín —la norma no los encuadra como VMP— y las bicicletas, incluidas las de pedaleo asistido, que siguen las reglas de los ciclistas y no están sujetas al casco. Hay además dos excepciones temporales que conviene no confundir. La obligación de llevar siempre el alumbrado encendido, también de día, no será exigible hasta el 1 de octubre de 2027, el mismo plazo que se da al casco homologado de los motoristas. Y los patinetes sin certificado de circulación, los vendidos antes del 22 de enero de 2024, pueden seguir circulando hasta el 22 de enero de 2027, siempre que estén inscritos en el registro y asegurados. En cambio, un patinete manipulado para superar los 25 km/h deja de ser VMP y se asimila a un ciclomotor: exige permiso, matrícula y seguro específico.

Las otras reglas de la DGT que ya te pueden costar una multa en patinete

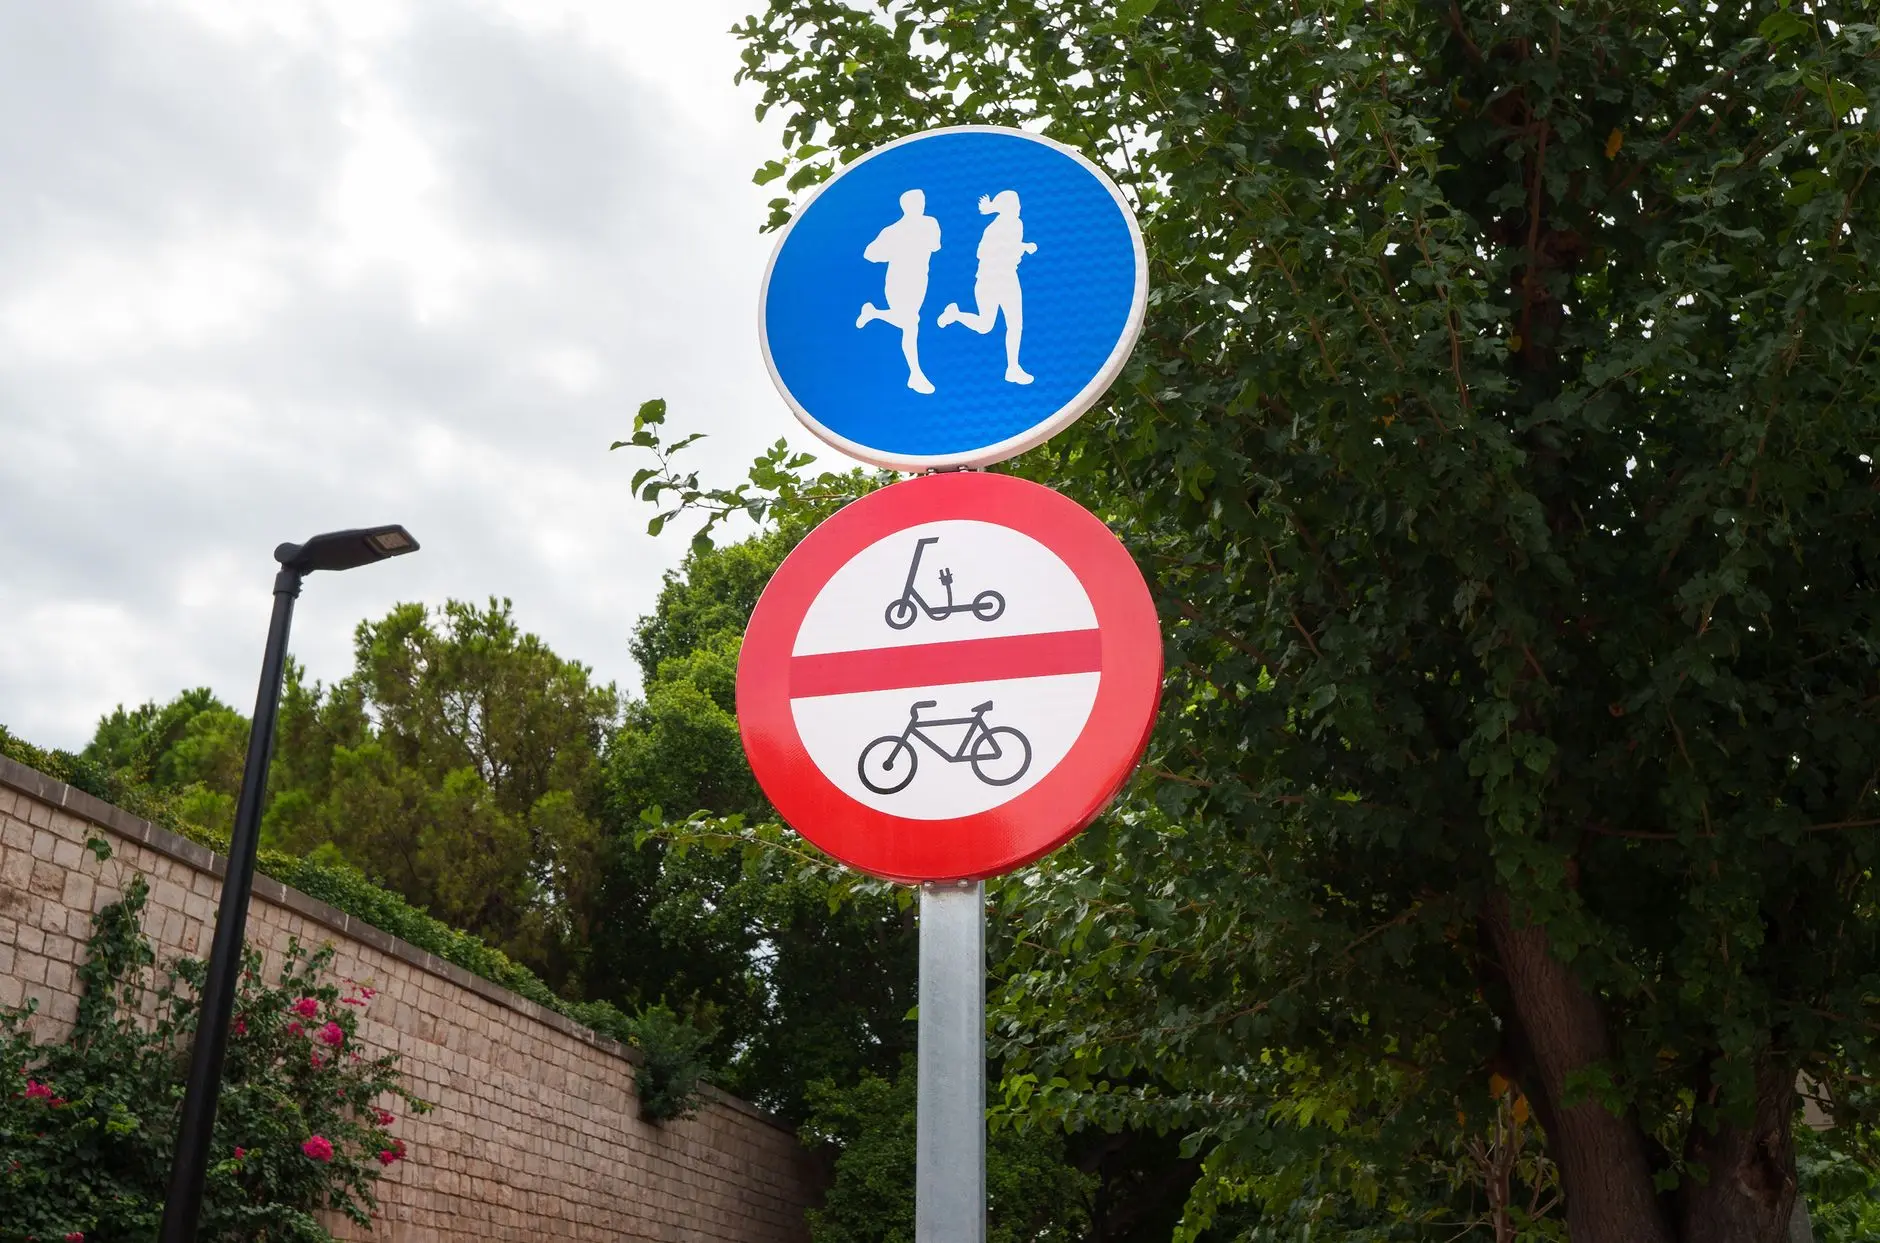
Señales exteriores que indican la zona para correr y las restricciones para ciclistas en medio de la vegetación.

Circular en patinete no exime de cumplir el Reglamento General de Circulación. Los VMP están equiparados en lo esencial a cualquier otro vehículo, y buena parte de esas reglas ya se sancionan hoy. Rodar por la acera o por zonas peatonales se castiga con 200 euros; llevar a un acompañante, con 100, porque es un vehículo unipersonal; y usar el móvil o los auriculares mientras se conduce, con otros 200. Cruzar un paso de cebra montado —está reservado a los peatones— cuesta también 200 euros, igual que circular de noche, al ocaso o con mala visibilidad sin un elemento luminoso o reflectante. La velocidad máxima de diseño sigue fijada en 25 km/h, y trucar el patinete para superarla cambia por completo su consideración legal.

El capítulo de alcohol y drogas es el más caro. Conducir con una tasa de entre 0,25 y 0,50 mg/l en aire espirado supone 500 euros; superar ese umbral, 1.000; y hacerlo bajo los efectos de las drogas o negarse al control, también 1.000, con posible inmovilización del vehículo. A ello se añade el catálogo de señales estrenado el 1 de julio de 2025: la R-420 reserva vías en exclusiva a los VMP y la R-118 prohíbe su entrada en tramos concretos, con sanciones de hasta 200 euros por saltárselas. Y sigue en vigor la exigencia, desde el 22 de enero de 2024, de que los patinetes nuevos cuenten con certificado de circulación; los matriculados antes de esa fecha tienen de margen hasta el 22 de enero de 2027.

Si tu patinete no cumple: qué hacer antes del miércoles

Antes de dar por hecho que tu patinete está en regla, conviene comprobar si figura entre los modelos certificados. La señal inequívoca es la placa de marcaje de fábrica, una chapa troquelada, permanente y legible en la que constan la marca, el modelo, el año de construcción, la velocidad máxima, el número de serie y el número de certificado, y ese modelo tiene que aparecer en el listado oficial que la DGT publica en su web. Si no está ahí, no hay solución casera: la certificación la tramita el fabricante o el importador ante un laboratorio autorizado, no el propietario, así que añadir luces, poner un adhesivo o limitar la velocidad no legaliza nada. La única vía abierta es solicitar una certificación extraordinaria en un laboratorio autorizado, aportando el vehículo y la información técnica disponible, y ni siquiera eso garantiza el resultado si las características no encajan en el manual. Si no sale adelante, quedan dos caminos: exprimir el régimen transitorio o sustituir el patinete.

El calendario aprieta y las cifras lo confirman. Desde el 2 de enero de este año el seguro de responsabilidad civil es obligatorio para los VMP, y el registro —requisito previo para poder asegurarlos— se habilitó a finales de enero, pero la mayoría de propietarios sigue sin moverse: según la OCU, de los más de cuatro millones de patinetes en circulación solo unos 140.000 estaban inscritos en abril. Circular sin inscripción se sanciona con entre 202 y 610 euros, y sin seguro, con otra multa de 202 a 610 euros que puede escalar hasta 800 cuando la póliza no está en vigor; sumadas, hasta 1.220 euros, más la inmovilización y el traslado al depósito municipal. La inscripción se hace en la sede electrónica de la DGT con Cl@ve o certificado digital, con una tasa de 8,67 euros, y después hay que colocar la etiqueta identificativa en un lugar visible. Los no certificados pueden seguir circulando hasta el 22 de enero de 2027 si se inscriben como «vehículo no certificado». A partir del miércoles, además, casco, edad mínima de 15 años, acera y móvil cuestan 200 euros cada uno.

España ya es el tercer país del mundo donde más se vive, pero la jubilación sigue siendo su talón de Aquiles

España se sitúa entre los países con mayor longevidad del mundo y escala hasta el tercer puesto global en esperanza de vida, según el Global Retirement Index 2026 de la gestora de fondos Natixis Investment Managers.

Sin embargo, el avance no se traslada con la misma intensidad al ámbito financiero: el país ocupa el puesto 35 en Finanzas en la Jubilación y un 39% de los inversores españoles teme que las prestaciones públicas puedan recortarse.

El informe muestra que la fortaleza de España está especialmente vinculada a la salud y la longevidad. El país escala cinco posiciones en este subíndice, hasta el puesto 16, y alcanza una puntuación del 85%. La esperanza de vida es su principal activo: España ocupa el tercer puesto mundial, mientras que también mejora ligeramente en gasto sanitario por habitante y gasto sanitario asegurado.

La fotografía cambia cuando se analiza la capacidad económica para afrontar la jubilación. Finanzas en la Jubilación permanece en el puesto 35, prácticamente sin cambios, mientras que el bienestar material, aunque mejora con fuerza, solo alcanza el puesto 39.

Además, el informe señala que el 39% de los inversores españoles teme que las prestaciones públicas de jubilación puedan reducirse. El contraste plantea uno de los grandes retos que refleja el índice: España está entre los países donde más se vive, pero esa mayor longevidad convive con una percepción de inseguridad sobre la capacidad de mantener las prestaciones durante toda la etapa de retiro.

España confía en su pensión, pero apenas prepara su jubilación: solo el 20% tiene un plan de ahorro

Jubilación y pensiones. Imagen generada por IA

Jubilación: los españoles, preocupados por la salud de las finanzas públicas

España protagoniza uno de los mayores avances del ranking. Sube seis puestos, hasta el 33º, y su puntuación global aumenta ocho puntos, hasta el 56%. La mejora es generalizada y se produce en la mayoría de los subíndices.

La longevidad es la gran fortaleza española. España ocupa el tercer puesto mundial en esperanza de vida, tras avanzar dos posiciones. El informe vincula este resultado con la dieta mediterránea y el sistema sanitario.

Salud mejora hasta el puesto 16. El subíndice de Salud alcanza una puntuación del 85%, un punto más que el año anterior. También mejoran ligeramente las posiciones de gasto sanitario per cápita y gasto sanitario asegurado.

La parte financiera de la jubilación es mucho menos sólida. España permanece en el puesto 35º en Finanzas en la Jubilación, con una puntuación prácticamente plana. Es uno de los principales contrastes del informe frente al buen comportamiento de la salud y la longevidad.

Existe preocupación por la seguridad de las prestaciones públicas. El 39% de los inversores españoles afirma preocuparse por la posibilidad de que se recorten las prestaciones públicas de jubilación.

La inflación sigue siendo un problema. España retrocede siete posiciones en el indicador de inflación, hasta el puesto 30º, en un contexto marcado por el aumento de los costes energéticos asociado a las tensiones geopolíticas en Oriente Medio.

Los tipos de interés y la presión fiscal tampoco mejoran. España cae tres posiciones en el indicador de tipos de interés, hasta el puesto 28º, mientras que la presión fiscal retrocede dos puestos, hasta el 30º.

La Seguridad Social sube la edad de jubilación de los autónomos: exigirá 38,5 años cotizados y retrasa la anticipada

El bienestar material experimenta una fuerte mejora, pero parte de niveles bajos. España sube tres puestos, hasta el 39º, y su puntuación aumenta 11 puntos, hasta el 27%. Mejoran tanto la renta per cápita como la desigualdad de ingresos.

El mercado laboral mejora, aunque sigue siendo un punto débil. El desempleo sube un puesto hasta el 43º. La tasa de paro ha descendido hasta su nivel más bajo desde 2008, pero continúa siendo estructuralmente elevada frente a otros países europeos.

La calidad de vida también avanza. España sube un puesto, hasta el 20º, y alcanza una puntuación del 72%. El informe destaca especialmente el avance de las energías eólica y solar y el peso de las áreas protegidas.

Jubilación y pensiones. Imagen: Agencias

Sophie del Campo, Head of Southern Europe, LatAm & US Offshore de Natixis Investment Managers: “El resultado de este año refuerza la necesidad de adaptar nuestros sistemas de jubilación a una realidad en la que vivimos más años y asumimos una responsabilidad cada vez mayor sobre nuestro futuro financiero. En este contexto, no basta con ahorrar: es fundamental planificar con tiempo y poner ese ahorro a trabajar a través de soluciones de inversión de largo plazo que permitan construir carteras diversificadas y adaptadas a las necesidades de cada inversor.”

“Para ello, es necesario también un marco regulatorio que incentive el ahorro y la inversión a largo plazo y facilite el acceso a vehículos de inversión adecuados para canalizar ese ahorro de forma eficiente. Cuanto antes empecemos a planificar e invertir para la jubilación, mayores serán nuestras posibilidades de afrontarla con seguridad”.

El CD renace de sus cenizas: las ventas crecen un 16% en Estados Unidos impulsadas por la generación Z y el ‘efecto K-pop

Las ventas de CD han vuelto a crecer por primera vez en décadas. Un formato que ya se consideraba en desuso ha recuperado fuerza en varios mercados, en particular en Estados Unidos, donde sus ventas han crecido un 16%, marcadas sobre todo por los oyentes millennials y, en especial, por la Generación Z, que se han acercado a un nuevo formato físico por el aumento de precio de los discos de vinilo y como estrategia para apoyar directamente a sus artistas.

Según el más reciente informe de la web especializada Luminate, el dato está liderado por las ventas de los artistas de Corea del Sur. «Las ventas de CD aumentaron un 16% hasta alcanzar los 16,3 millones de unidades, superando el modesto crecimiento del 2,4% del vinilo, gracias en gran medida a ARIRANG de BTS. Incluso excluyendo a BTS y el catálogo general de K-pop, las ventas de CD crecieron un 6,7%, impulsadas por el hecho de que el 60% de los oyentes de la Generación Z afirma ahora escuchar principalmente música de la década de 1990 o anterior, frente a solo el 18% registrado en 2021. Ese mismo «efecto ARIRANG» llevó a Corea del Sur al tercer puesto en la clasificación Export Power Rankings de Luminate», se lee en el informe del primer semestre del año.

Lo que parece ser un tope en el crecimiento del vinilo también es importante. Es cierto que algunas de las figuras clave en generar ventas de discos de vinilo en Estados Unidos, como Taylor Swift o Sabrina Carpenter, que han puesto un cariño especial al formato, no han hecho lanzamientos en la primera mitad del año; pero aun así es curioso ver el cambio en el sector, tras años en los que, incluso cuando no había grandes lanzamientos, las tiendas de discos de vinilo mostraban una mejor salud que las de CD.

Imagen de archivo CD. Wikimedia Commons

A esto se suma que es visto, sobre todo, como un producto coleccionable. El informe señala que alrededor de la mitad de los compradores no tienen un reproductor de CD, por lo que ven la compra como un objeto de colección y como una forma de ser dueños de un resguardo de la canción frente al «alquiler» que representan las plataformas de streaming como Spotify.

Los grupos de K-pop empujan las ventas

Sin embargo, aunque el informe de Luminate insista en que las ventas del CD no solo están empujadas por el K-pop, la realidad es que el top 10 de lo que va de 2026 deja claro que estos artistas son el gran motor del sector. De la lista, ocho son de Corea del Sur, y solo dos, Olivia Rodrigo y Harry Styles, son anglosajones.

Por el contrario, hay mucha más variedad entre los compradores de discos de vinilo, lista que solo incluye a un grupo de K-pop, BTS (eso sí, en primer lugar). El resto del ranking muestra mayor diversidad, con un disco de Latinoamérica, Debí tirar más fotos de Bad Bunny, y dos discos clásicos de Michael Jackson (un recopilatorio y Thriller). Se suman siete artistas en activo, que van desde el folk de Noah Kahan al pop puro de Olivia Rodrigo.

Las tiendas independientes siguen siendo las que más alimentan las ventas físicas

Por otro lado, el informe de Luminate señala que para el vinilo el espacio clave sigue siendo las tiendas locales e independientes, con el 32,1% de las ventas totales del formato. Sin embargo, experimentaron una caída de 4,45 puntos de cuota respecto a la primera mitad de 2025.

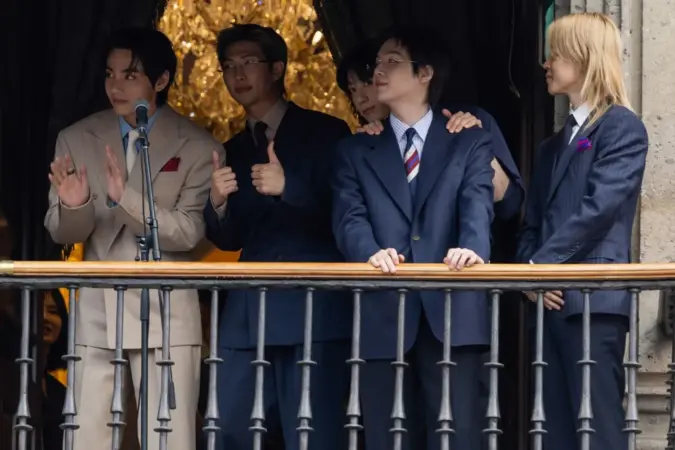
BTS en Ciudad de Mexico. Fuente: Agencias

Mientras tanto, las grandes superficies ya controlan el 28,7% del mercado físico y constituyen el canal de mayor crecimiento, con un incremento de 5,41 puntos de cuota respecto a 2025. Por su parte, la venta online captura el 26,1% de las ventas físicas, registrando un descenso de 1,30 puntos de cuota respecto al año anterior, y las ventas directas representan una cuota estable del 10,2% del mercado del vinilo.

En el CD, en cambio, las grandes superficies siguen dominando la ecuación. Los años de mantener un pasillo para los discos han dado oxígeno a tiendas como Target o Walmart. Además, las grandes discográficas que promocionan a los artistas de K-pop apuestan por los lanzamientos masivos de este género (grupos como BTS, ENHYPEN y ATEEZ encabezan la venta en grandes superficies). Al ser el CD el formato predilecto para las ediciones coleccionables (que incluyen fotos, postales y empaquetados estéticos), las grandes superficies se han convertido en el punto clave para sus compradores.

¿Un cambio permanente en el CD o la moda del K-pop?

Será curioso seguir el comportamiento del mercado a medida que siga envejeciendo la generación K-pop. No es raro que este tipo de movimientos musicales se enfríen o, al menos, se reduzcan con el tiempo, como ocurrió con el emo o el indie anglosajón, pero puede marcar los hábitos de consumo de sus oyentes en el futuro.

También queda por ver qué ocurre con los artistas creados mediante inteligencia artificial. A pesar de que los usuarios y plataformas como Spotify siguen separándolos del resto, parece evidente que esta tecnología será parte del futuro inmediato: aunque todavía es complicado que el público acepte canciones y perfiles creados al 100% por IA, no se sienten tan incómodos con artistas que la usen como parte del proceso creativo.

Bankinter cambia el precio de tus ahorros y sube del 2,5% al 3% su depósito digital para nuevos clientes

Los expertos de Citi han elaborado un nuevo informe donde reafirman la recomendación de Comprar sobre las acciones de Bankinter, fijando un precio objetivo por acción de 17,85 euros a un horizonte de 12 meses frente a su cotización de 16,60 euros. Esta valoración refleja no solo la confianza en la capacidad operativa del banco, sino también una visión optimista sobre la evolución de sus beneficios hacia el periodo 2026-2028.

En este sentido, los analistas destacan a Bankinter como un valor idóneo para aquellos inversores que buscan exposición a un escenario de tipos de interés estructuralmente elevados a largo plazo. La combinación de una alta sensibilidad en el margen de intereses, un notable dinamismo en el negocio de comisiones y una cultura operativa centrada en la eficiencia sitúa al banco en una posición diferenciada frente a sus competidores en el mercado nacional.

Sin ir más lejos, el experto de Citi, Borja Ramírez, señala que «actualizamos nuestras estimaciones en función de las últimas tendencias del sector bancario. En consecuencia, incrementamos nuestro beneficio por acción para el periodo 2026-2028 de Bankinter en un 2% de media, principalmente debido al aumento de los ingresos. Nuestro precio objetivo se mantiene sin cambios en 17,85 euros«.

Bankinter
Fuente: Bankinter

Los motores financieros de Bankinter

En este contexto, los expertos de Citi encabezados por Borja Ramírez explican que sostener sus previsiones por encima del consenso, radica en la fortaleza de la cuenta de resultados de Bankinter. Una cuenta que estuvo impulsada por dos componentes clave, el primero de ellos, los ingresos netos por intereses, y en segundo lugar, por el crecimiento del negocio de comisiones dentro de la entidad financiera.

La entidad muestra una sensibilidad al margen financiero superior a la de la mayoría de sus rivales españoles, lo que le permite capturar de manera más eficiente los beneficios de un entorno donde las tasas de interés se mantienen altas durante más tiempo. Las proyecciones de beneficios por acción de Citi para el trienio 2026-2028 reflejan que el mercado aún no ha descontado plenamente la capacidad de generación de ingresos del banco en relación con la curva de tipos actual.

«Ajustamos cualquier exceso o déficit de capital restante a un objetivo CET1 a plazo fijo del 12%»

Borja Ramírez, Citi

Por otro lado, la diversificación del modelo de negocio en Bankinter le ha permitido potenciar de forma consistente la captación de comisiones netas. Asimismo, la gestión de patrimonio, la banca corporativa y los servicios financieros continúan aportando un flujo constante de ingresos que mitiga los posibles vientos en contra macroeconómicos.

A diferencia de otras entidades bancarias del mercado español que contemplan operaciones corporativas de gran calado, el enfoque de Bankinter parece centrado en el crecimiento orgánico. Para Citi, «la menor probabilidad de fusiones o adquisiciones transformadoras no representa un obstáculo; al contrario, la tesis de inversión se apoya en fundamentos sólidos, una valoración atractiva y la disciplina de la directiva en la asignación de capital.

Gloria Ortiz consejera delegada Bankinter
Gloria Ortiz consejera delegada Bankinter.

Fuente: MERCA2

Siguiendo esta línea, uno de los aspectos claves dentro de la entidad bancaria es el segmento de la banca digital. Recientemente, Bankinter elevó la remuneración de sus depósitos digitales del 2,5% al 3,0% para nuevos clientes, con una oferta válida hasta el 28 de octubre de 2026 y con un límite de saldo remunerable de 100.000 euros, garantizado eso sí hasta el 30 de abril de 2027. Si bien las subidas en la remuneración del pasivo suelen presionar los márgenes, los analistas de Citi consideran que este impacto será plenamente manejable para la estructura financiera del banco.

Las perspectivas bursátiles y los factores de riesgo para Bankinter según Citi

El precio objetivo de 17,85 euros fijado por Citi representa un recorrido alcista atractivo desde los niveles de cotización actuales, respaldado por la solidez fundamental de la entidad. No obstante, como toda hipótesis de inversión, el escenario planteado está sujeto a diversos factores de riesgo, tanto macroeconómicos como financieros, que podrían alterar la trayectoria de la cotización.

Sin ir más lejos, hay dos riesgos. En primer lugar, el deterioro macroeconómico y la flexibilización monetaria, donde una desaceleración económica más profunda de lo previsto en la Eurozona podría forzar a las autoridades monetarias a recortar los tipos de interés de forma agresiva. Dicho escenario se traduciría en una reducción del margen de intereses de Bankinter, un menor volumen de concesión de crédito y un eventual incremento de las pérdidas crediticias (morosidad).

Oriente Business Tower SIGI S.A. será el trigésimo vehículo de inversión lanzado por Bankinter Investment en los últimos nueve años
Fuente: Bankinter

Y, en cuanto al segundo riesgo, los expertos de Citi han puesto sobre la mesa las tensiones en la deuda soberana. Concretamente, señalan que un repunte brusco en los diferenciales de crédito de la deuda pública europea podría encarecer la financiación mayorista de la banca y elevar las primas de riesgo requeridas por el mercado, afectando negativamente a la valoración del sector en su conjunto.

Pese a estos riesgos latentes, la posición de partida de Bankinter es de resiliencia. Su perfil de riesgo controlado, la calidad de sus activos y una base de clientes con alto nivel de renta proporcionan una red de seguridad superior a la media de la banca minorista.

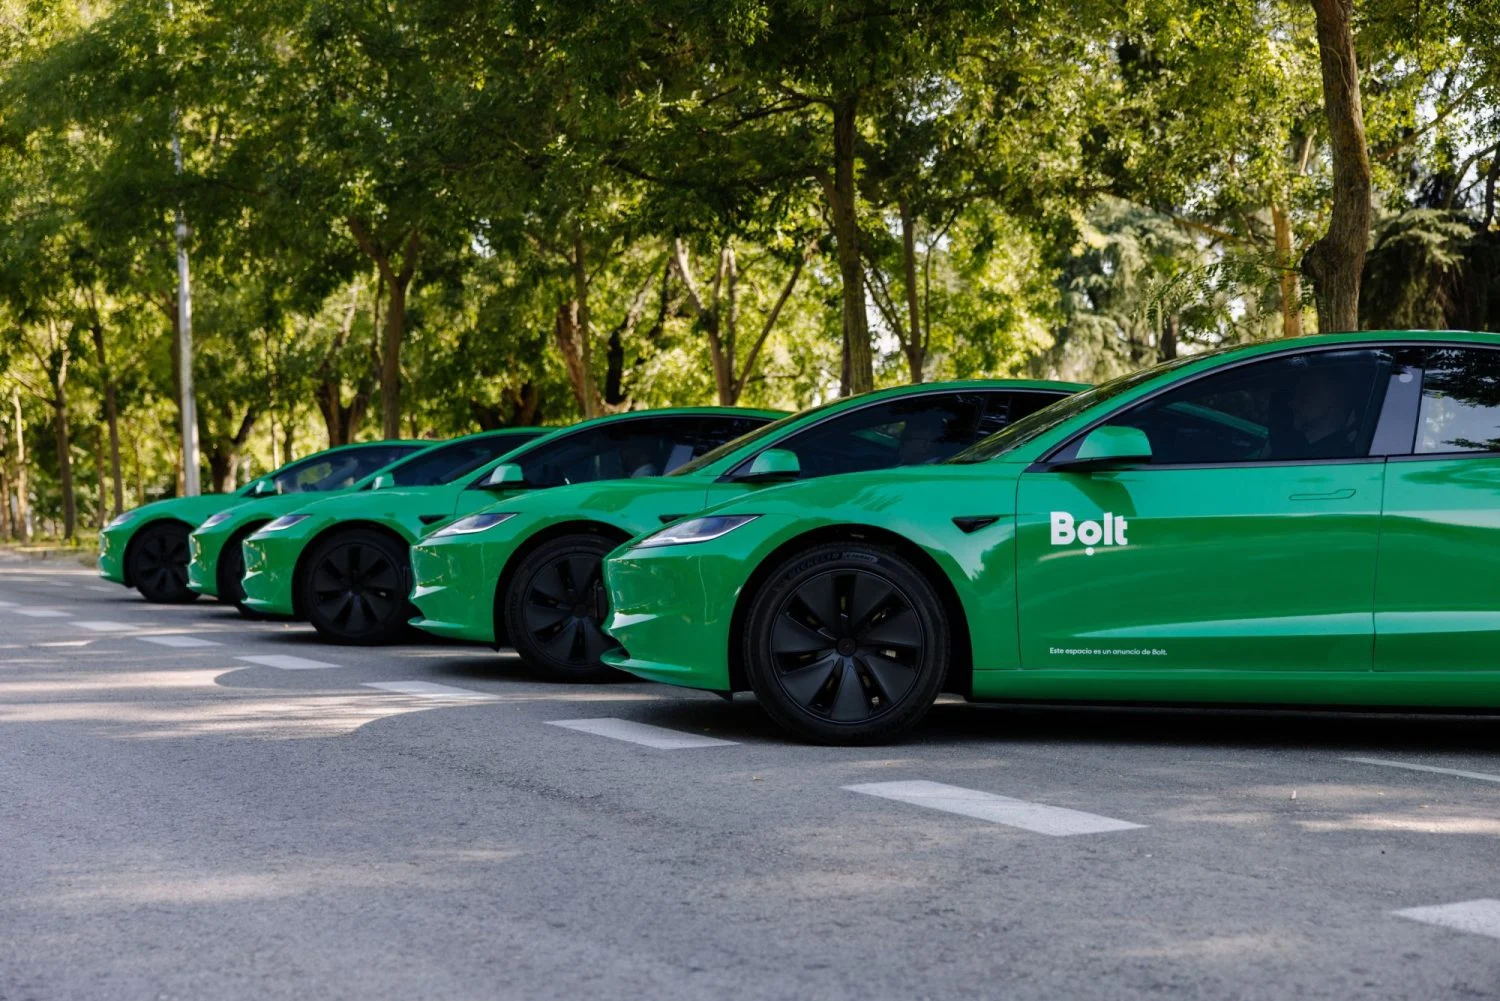
Despliegue masivo en Europa: Bolt acuerda 25.000 robotaxis con Lucid para plantar cara a Uber

Con Uber ya en periodo de prueba de sus primeros vehículos autónomos, sus competidores empiezan a acelerar para estar presentes en este nuevo mercado. Bolt ha sido la que más recientemente ha dado un paso para acelerar sus propios «robotaxis», pues la empresa ha anunciado un acuerdo con Lucid para desplegar 25.000 vehículos autónomos en el Viejo Continente, un movimiento que puede cambiar la movilidad en Europa.

Bolt, que se describe como la mayor plataforma de movilidad compartida de Europa, con más de 200 millones de clientes, 4,5 millones de conductores y repartidores, y operaciones en más de 50 países y 850 ciudades, afirma que estos 25.000 vehículos representan «un paso importante» hacia un objetivo mayor: contar con 100.000 vehículos autónomos en su plataforma para el año 2035. No es un dato menor, pues sería suficiente para cambiar de forma radical la situación del transporte de particulares en varios territorios.

Los vehículos se fabricarán sobre la futura plataforma de tamaño mediano de Lucid y se diseñarán para alcanzar un nivel 4 de autonomía según la norma SAE. Ambas empresas planean desarrollar conjuntamente un vehículo preparado para sistemas de conducción automatizada (ADS) desde la fase de producto, y se prevé que utilice NVIDIA Hyperion, una arquitectura de referencia lista para producción que integra computación de alto rendimiento con un conjunto estándar de sensores.

fotonoticia 20230301151333 1200 Merca2
16/01/2020 La aplicación de la empresa de transporte y movilidad Bolt.
ECONOMIA EMPRESAS
BOLT

«La movilidad autónoma compartida ofrece la oportunidad perfecta para extender nuestra tecnología única más allá de los vehículos para particulares», afirmó Silvio Napoli, director ejecutivo de Lucid, durante el anuncio. Por su parte, Markus Villig, fundador y director ejecutivo de Bolt, planteó la cuestión como un problema de sistemas, señalando que la conducción autónoma en Europa «requiere que los datos, el software, los vehículos y las operaciones funcionen como un único sistema diseñado para las carreteras y la normativa europeas».

Lucid hace lo posible por dominar el espacio

Lucid da un paso para convertirse en una de las figuras clave de la competencia por el vehículo autónomo. No es solo el acuerdo europeo con Bolt, sino que la empresa anunció este mismo año que fabricaría unos 20.000 vehículos para Uber en Estados Unidos, y la propia operadora acabó comprando un 11,5% de las acciones del fabricante, al que ve como una de las grandes oportunidades del sector en España.

Pero, como lo señala Fred Lambert en la web especializada Electrek, Lucid no desarrollará los softwares de ninguno de los dos pedidos. En ambos casos entregará solo los vehículos, con dos empresas diferentes dedicadas al desarrollo de los sistemas de manejo y el software necesario para que puedan operar.

Un software que todavía no está terminado

En el caso de este acuerdo de Bolt en Europa, existe un inconveniente mayor. La plataforma de tamaño mediano (Midsize) de la que dependen estos 25.000 vehículos aún no existe, y Lucid acaba de posponerla.

Vehículos de Bolt.
Vehículos de Bolt.

El 4 de agosto, durante su «reajuste operativo» del segundo trimestre, Lucid retrasó el programa de vehículos de tamaño mediano. Dicho reajuste ha marcado el año de la compañía: Napoli asumió el cargo de director ejecutivo de forma permanente el 1 de junio; más adelante ese mismo mes, la empresa recortó su plantilla en un 18% —unos 1.500 empleos— retiró sus previsiones de producción para 2026 y entregó únicamente 3.953 vehículos en el segundo trimestre.

Los riesgos alrededor de Bolt en Europa

En cualquier caso, Bolt asume una parte importante del riesgo según los expertos de Electrek. Si bien la plataforma está presente en unas 850 ciudades y tiene una gran base de datos sobre las ciudades europeas, clave para desarrollar la tecnología de los vehículos autónomos, hay dudas reales sobre la capacidad de Lucid de entregar los pedidos a tiempo, sobre todo por el otro gran pedido de la empresa para Uber.

«Sin embargo, hay dos aspectos que llaman la atención. Lucid sigue anunciando cifras enormes para sus flotas autónomas al tiempo que realiza despidos, retira sus propias previsiones financieras y retrasa el lanzamiento del producto específico sobre el que se supone que se basarán dichas flotas. Primero fueron 20.000 unidades para Uber y ahora 25.000 para Bolt; todo ello por parte de una empresa que fabricó menos de 4.000 vehículos el trimestre pasado. Además, en todos estos acuerdos, Lucid actúa únicamente como proveedor de hardware. La tecnología de conducción autónoma proviene de terceros», escriben los expertos.

Befesa apunta a la parte alta de sus objetivos para 2026 gracias al rally del zinc y el impulso en EE. UU.

La compañía de reciclaje de polvo de acería Befesa se encuentra en el buen camino para cerrar el ejercicio 2026 alcanzando la parte alta de su guía de EBITDA ajustado (entre 250 y 270 millones de euros).

Según las previsiones compartidas por su consejero delegado, Asier Zarraonandia, el repunte en los precios del zinc y unas condiciones de mercado favorables en Europa están compensando la subida de los costes energéticos, mientras que el negocio en Estados Unidos consolida un sólido crecimiento de volumen impulsado por la producción local de acero.

Lasse Stueben, el analista de Berenberg que sigue a Befesa, establece para la española una recomendación de Comprar en base a un precio objetivo de 40,0 euros.

En una reciente conferencia celebra en Munich, el consejero delegado de Befesa, Asier Zarraonandia, ofreció una visión general de los principales factores que impulsan el negocio de reciclaje de polvo de acero de la empresa y, a su vez, presentó una perspectiva sobre las inversiones en hornos de arco eléctrico (EAF) en Europa y Estados Unidos.

Befesa: Deutsche Bank reitera Mantener y rebaja su precio objetivo a 35 euros

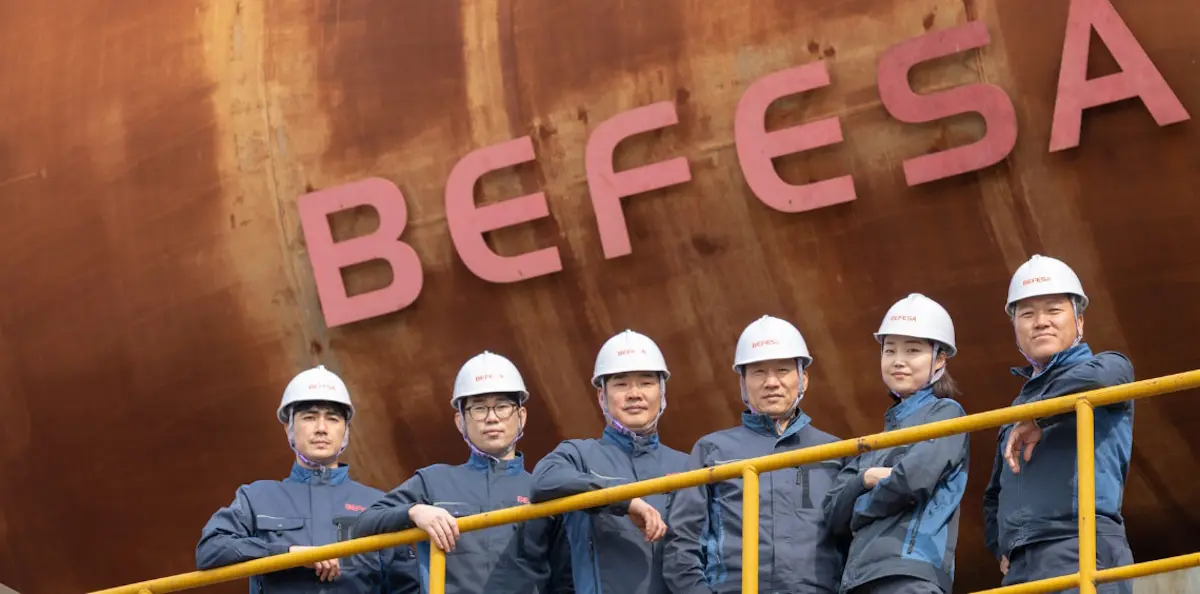
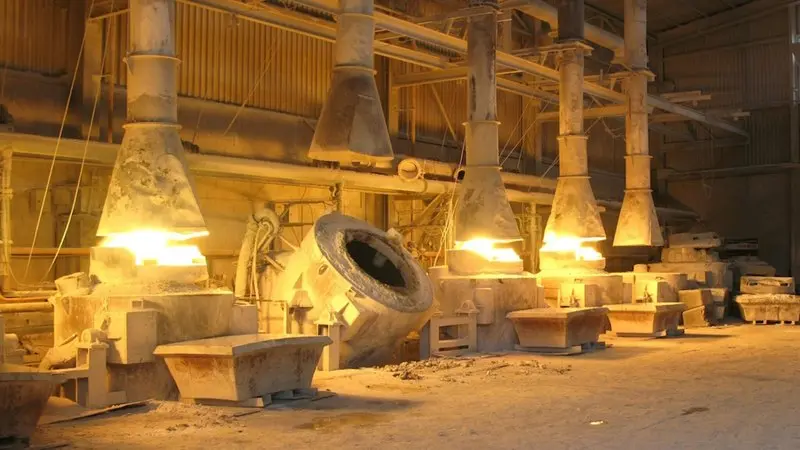
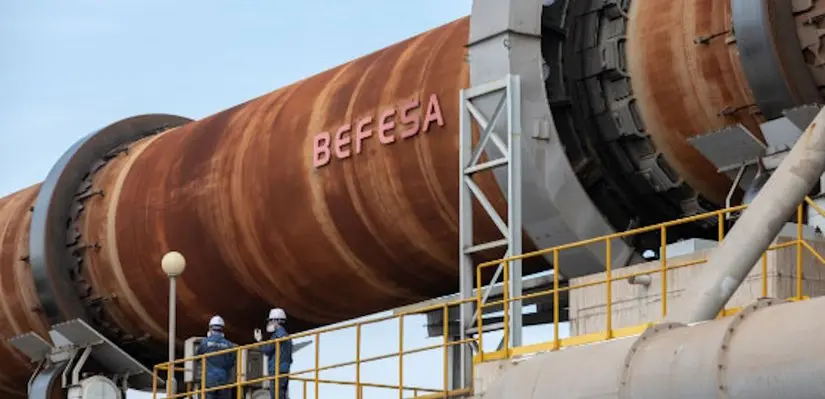
Planta de Befesa.
Planta de Befesa.

Tesis de inversión de Berenberg en Befesa

  • Previsiones al alza: Befesa reafirma su guía de EBITDA ajustado para 2026 entre 250 y 270 millones de euros, apuntando a la parte alta del rango gracias al impacto positivo del zinc.
  • El rally del zinc compensa costes: La subida en el precio del zinc y unas condiciones de mercado favorables neutralizan el incremento de los costes energéticos, además de permitir ampliar las coberturas financieras hasta 2029.
  • Crecimiento sostenido en EE. UU.: La compañía se beneficia de las políticas proteccionistas y del auge de los hornos de arco eléctrico, con un aumento previsto de volumen de 50.000 a 60.000 toneladas tanto en 2026 como en 2027.
  • Inversión en Francia pendiente para 2028: El proyecto de expansión brownfield en la planta de Recytech (Francia) se aplaza a 2028, a la espera de que los clientes siderúrgicos aceleren sus inversiones en descarbonización.
  • Reducción de deuda y menor capex: Con un gasto de capital (capex) limitado en 2027 a unos 45-50 millones de euros en mantenimiento, Befesa prevé reducir su apalancamiento por debajo de 2 veces, abriendo la puerta a futuras recompras de acciones.

En 2026, Befesa se ha beneficiado de tarifas favorables por el tratamiento del zinc y de unos precios más elevados de este metal, así como del crecimiento del volumen de negocio en EE. UU. impulsado por las inversiones de sus clientes en acero producido en hornos eléctricos de arco (EAF).

La dirección ha reafirmado sus previsiones para el ejercicio fiscal 2026, con un EBITDA ajustado de entre 250 y 270 millones de euros; el reciente repunte del precio del zinc compensa con creces el aumento de los precios de la energía, lo que sitúa a la empresa en camino de alcanzar la mitad superior de su rango de previsiones.

Befesa: los ingresos del primer trimestre disminuirían un 5% interanual

Más allá de 2026, Befesa sigue centrándose en el desapalancamiento del balance, ayudada por una mayor generación de efectivo derivada del aumento de los beneficios, así como por unas necesidades de inversión más limitadas. La inversión para 2027 podría limitarse a entre 45 y 50 millones en concepto de gastos de mantenimiento, allanando el camino para una mayor reducción del apalancamiento y una posible recompra de acciones.

Además, Berenberg apunta que es probable que en 2028 se ponga en marcha una planta en un emplazamiento ya existente en Francia: El consejero delegado reafirmó la intención de la empresa de invertir en un horno de reciclaje de polvo de acero en las instalaciones francesas de Befesa, Recytech.

Instalaciones de Befesa

Estados Unidos pinta bien para Befesa

Befesa sigue estando en condiciones de captar un nuevo crecimiento en volumen procedente de los productores de acero estadounidenses, beneficiándose de las políticas proteccionistas y de la ventaja económica que supone la producción con hornos eléctricos de arco (EAF) en EE. UU. Befesa prevé un crecimiento incremental del volumen de entre 50 y 60 kt en 2026, con otros 50-60 kt en 2027.

La dirección ha aprovechado el reciente repunte del precio del zinc para ampliar su cartera de cobertura hasta 2029, situándose ahora las coberturas para 2027-29 entre 3.000 y 3.200 USD/t. Esto aporta visibilidad a los resultados y proporciona un EBITDA incremental en los próximos años.

Además, el aumento de los precios del zinc está compensando con creces el incremento de los costes energéticos y de los insumos, lo que supone un impulso para los beneficios a corto plazo.

Por último, Stueben apunta que la reducción de la inversión en activos fijos permitirá un mayor desapalancamiento: la inversión en activos fijos de Befesa sigue una tendencia a la baja, y es posible que en 2027 se limite a entre 45 y 50 millones de euros en gastos de mantenimiento, mientras que es probable que las nuevas inversiones de crecimiento en Francia no se produzcan hasta 2028.

En conclusión, Befesa se encuentra en una sólida posición operativa y financiera de cara al cierre de 2026. A pesar de las presiones inflacionarias en los costes energéticos, la compañía está logrando compensarlas con creces gracias al favor de los precios del zinc y al dinamismo de su mercado en Estados Unidos, lo que le permite apuntar a la parte alta de su guía de EBITDA.

A medio plazo, la estrategia de la empresa pasa por una disciplina estricta de capital —limitando el capex y posponiendo proyectos como el de Francia hasta 2028— para acelerar la reducción de su endeudamiento por debajo de 2 veces el EBITDA y preparar el terreno para una mayor retribución al accionista.

Mercadona se despega de Carrefour, Lidl, Eroski y Dia en comida preparada: ya concentra el 19,8% del gasto

Carrefour, Lidl y Eroski no consiguen afianzarse en el mercado español de comidas preparadas, donde Mercadona reina por encima incluso de la propia restauración independiente, cafeterías e incluso bares. Mercadona, Carrefour y las cadenas de distribución regionales han invertido en gamas de comidas preparadas de marca blanca, para conquistar y satisfacer la demanda de platos preparados pero de calidad a precios competitivos.

En este sentido, en valor, el mercado de gran consumo ha crecido en un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera del hogar con un 1,3%, aunque caen otros gastos discrecionales como la perfumería en un -3,6%. Sin ir más lejos, el sector de platos y comidas preparadas en España alcanzó una facturación de 4.308 millones de euros en el cierre del último ejercicio completo, lo que representa un crecimiento del 5% respecto al año anterior.

«Los platos preparados son cada vez más populares porque son fáciles y rápidos de preparar, manteniendo sabor y calidad gracias a la conservación en frío. Son ideales para quienes tienen poco tiempo, poca práctica en cocina o buscan comodidad. Las empresas de la Asociación de Platos Preparados de España ofrecen una amplia variedad de platos que responden a las nuevas tendencias y ayudan a mantener una alimentación equilibrada», afirman desde la Asociación Española de Fabricantes de Platos Preparados, ASEFAPRE.

Mercadona, Consum o Dia: dónde se comen mejores platos preparados sin pisar un restaurante

Fuente: IA

Cuando la cocina de casa le roba terreno al bar del barrio

En este contexto, históricamente la barra del bar y la mesa de la terraza han sido extensiones naturales del salón de casa. No obstante, las dinámicas de consumo en el sector de la alimentación y las bebidas han iniciado un cambio estructural profundo. La frontera entre el consumo dentro del hogar y fuera del hogar es cada vez más difusa, configurando un escenario donde las grandes cadenas de supermercados compiten directamente con la hostelería tradicional por cada euro del presupuesto familiar.

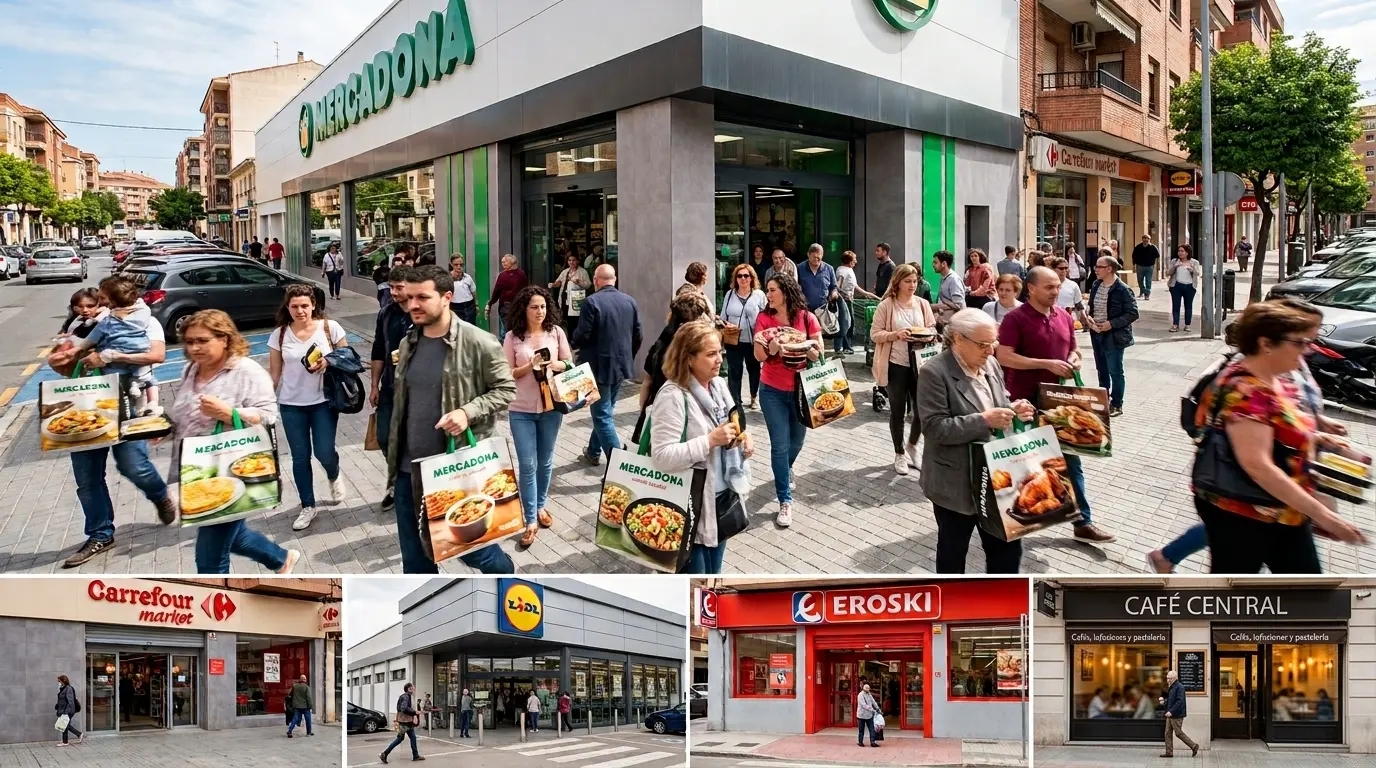
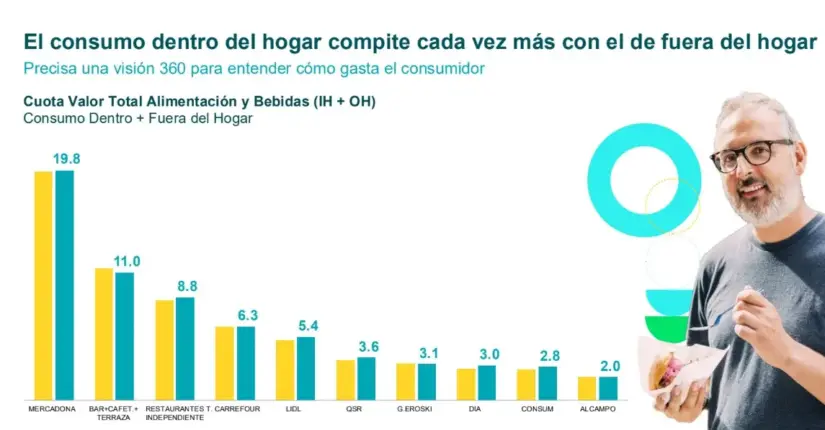
A la cabeza de esta transformación se sitúa Mercadona, consolidando una posición dominante con una cuota de valor total del 19,8%. Esta cifra cobra especial relevancia cuando se compara directamente con el canal hostelero tradicional, donde la combinación de bares, cafeterías y terrazas representa un 11,0% del presupuesto global, mientras que los restaurantes tradicionales e independientes ostentan un 8,8%.

Mercadona, Carrefour, Dia y Lidl
Fuente: Worldpanel

Si bien el hecho de que una sola cadena de supermercados, en este caso Mercadona, supere holgadamente a todo el sector de bares y cafeterías juntos refleja no solo el tamaño del gigante valenciano, sino también el éxito de sus estrategias para capturar momentos de consumo que antes pertenecían en exclusiva a la hostelería. Ofertas como las secciones de Listo para Comer han convertido al supermercado en un sustituto directo del menú del día de los restaurantes e incluso al picoteo de fin de semana.

Detrás de las posiciones de cabeza, el resto de actores del gran consumo y la restauración organizada configuran un tablero altamente competitivo. En cuarto lugar, nos encontramos con la cadena de distribución francesa Carrefour, que sostiene una cuota del 6,3%, impulsada por su apuesta de comida lista para consumir, pero tan solo en sus modelos de hipermercado; este servicio todavía no está disponible en su modelo ‘Express’.

El consumo fuera del hogar de Mercadona consigue superar con creces a la restauración tradicional

Por su parte, la cadena alemana Lidl sigue de cerca a Carrefour, con una cuota en platos preparados de 5,4%, además de apoyarse en una política de precios competitivos y constantes novedades en su surtido. Asimismo, el segmento QSR, comida rápida, alcanza un 3,6% del valor total, mostrando resistencia gracias a la digitalización y al auge del delivery. En la mitad inferior de la tabla, los distribuidores regionales y cadenas de proximidad continúan disputando su espacio: Grupo Eroski (3,1%), Dia (3,0%), Consum (2,8%) y Alcampo (2,0%).

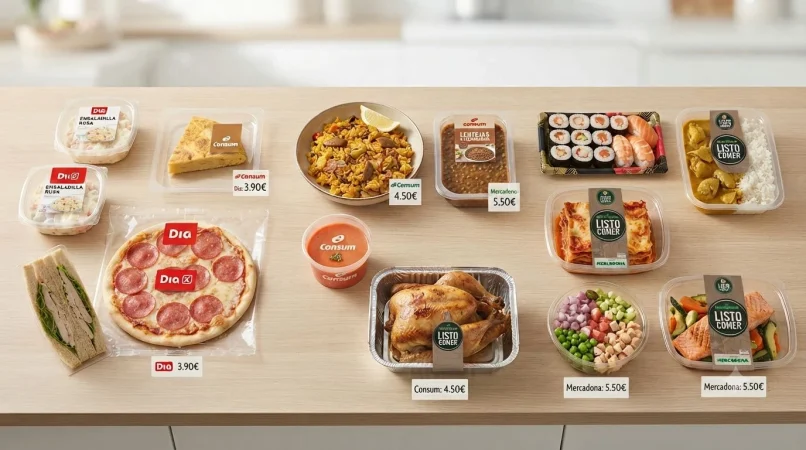
La gran variedad en Mercadona, Carrefour, Dia, Eroski y Consum

Dia, Consum y Mercadona ya no solo han entrado en las neveras o despensas de los consumidores, también en el tupper o en el menú semanal. La falta de tiempo, el teletrabajo, las jornadas laborales partidas y el aumento de los hogares unipersonales han impulsado un hábito que hasta hace poco parecía reservado a situaciones puntuales, comprar comida preparada en el supermercado.

Consum Merca2
Fuente: Agencia

En este sentido, lo que comenzó con una oferta limitada de ensaladas, pizzas o lasañas congeladas se ha convertido en un negocio estratégico para las principales cadenas de distribución: Dia, Consum y Mercadona. Hoy es posible encontrar desde tortillas recién hechas hasta paellas, pollo asado, sushi, pasta, arroces, platos vegetarianos e incluso recetas internacionales listas para consumir en cuestión de minutos.

Cuánto tiempo se conserva la comida cocinada: claves para tu batch cooking semanal

Conservar comida cocinada depende de dos variables: el tiempo en frío y la temperatura del congelador. La regla de las guías domésticas es clara: hasta tres días en el frigorífico y varios meses a menos 18 grados.

La regla de los tres días: hasta cuándo aguanta tu táper

Aquí está la clave que casi nadie revisa. Un plato ya cocinado y bien enfriado aguanta en el frigorífico un máximo de tres días, según la recomendación que se repite entre los centros de consumo. Pasado ese umbral, la calidad se desploma y la seguridad del plato deja de estar garantizada.

El congelador cambia las reglas del juego. A menos 18 grados, ese mismo guiso se mantiene en buen estado durante varios meses, porque la actividad de los microorganismos se frena casi por completo. Esa es la razón por la que el consejo práctico para quien cocina el domingo es tan sencillo: los táperes del jueves y el viernes se van directos al congelador, y los del lunes al miércoles se quedan en frío.

Ojo con lo crudo, porque el matiz importa. Los alimentos sin cocinar se degradan mucho más rápido: la fruta y la verdura troceadas, las ensaladas y cualquier preparación en crudo piden consumirse dentro de las primeras 24 horas. Ahí, sencillamente, no hay margen.

Los tres gestos que alargan de verdad tu comida cocinada

batch cooking conservación

La conservación no empieza en el frigorífico, sino en la tabla de cortar. El orden de preparación condiciona cuánto aguanta el lote, y la lógica que recomienda el instituto alemán de evaluación de riesgos es contraintuitiva y muy útil: empieza por lo que no vas a calentar y termina por lo que sí pasa por el fuego.

El enfriado rápido hace más por tu comida cocinada que cualquier táper de moda o etiqueta de última generación.

¿Por qué ese orden? Porque los microorganismos saltan de un alimento a otro a través de tablas, cuchillos y manos. Reserva primero los utensilios para las ensaladas, la fruta cortada o los los postres que se comen tal cual. Después, para todo lo que va a pasar por el fuego, donde el calor se encarga del resto.

El segundo gesto es el enfriado, y suele ser el gran olvidado. Dejar la olla tres horas junto al fuego es un error silencioso. Los microorganismos se multiplican con holgura en la franja que va de los 10 a los 60 grados, así que el objetivo es cruzar esa ventana cuanto antes. El truco: reparte la comida caliente directamente en los táperes, déjalos destapados hasta que pierdan el calor y llévalos luego al frío.

Queda el tercer gesto: la ubicación. La zona más fría del frigorífico no es la puerta ni el estante superior, sino la parte de atrás de la balda inferior, justo encima, de la tapa de cristal del cajón de verduras. Ahí van los táperes. Y un detalle que se escapa: si los tapas antes de que enfríen del todo, se forma condensación dentro y esa humedad arruina la textura y acelera el deterioro de la comida.

En cuanto al envase, el material importa menos que el cierre. Un táper hermético de vidrio aguanta el recalentado sin deformarse ni retener olores; el plástico fino y de usar y tirar se dobla con el calor y arrastra sabores de un guiso al siguiente. Si vas a calentar en el mismo recipiente, el vidrio es la opción simple y duradera.

📊 La pauta en cifras

  • Tiempo en frío: Máximo tres días para un plato ya cocinado y bien enfriado.
  • Congelador: A menos 18 grados, la comida cocinada aguanta varios meses sin perder calidad.
  • Temperatura del frigorífico: El BfR recomienda no pasar de 7 grados, y apunta a 5 como referencia ideal.
  • Recalentado: Dos minutos a un mínimo de 70 grados, con la vista y el olfato como último filtro.

Qué dice la evidencia sobre conservar comida cocinada

Existe un consenso bastante asentado entre los organismos de seguridad alimentaria sobre estos márgenes. No son cifras de marketing ni medias verdades de redes: son pautas de conservación doméstica que llevan años repitiéndose porque funcionan. La autoridad europea de seguridad alimentaria y su equivalente español coinciden en la importancia de respetar la cadena de frío como eje de toda la operación.

El punto flojo, en la práctica, está en el frigorífico de casa. Un termómetro de nevera cuesta muy poco y desmonta muchas suposiciones: el dial no siempre dice la verdad y esa diferencia de dos o tres grados lo cambia todo. La referencia que fija el instituto alemán es no superar los 7 grados, y apunta a 5 como el objetivo ideal.

Para quien cocina en lote, el beneficio es directo: menos decisiones diarias, menos desperdicio y comida de calidad lista en minutos. Eso sí, la conservación no hace milagros. Si un plato huele raro, cambió de color o la textura no cuadra, el sentido común manda y no hay termómetro que lo sustituya. El batch cooking rinde cuando se respeta el frío, no cuando se estira el táper por no tirar comida. Estas pautas son divulgativas y no sustituyen el criterio de un profesional para tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Programa el domingo: Cocina el lote, reserva lo de lunes a miércoles en frío y congela directamente los táperes de jueves y viernes.
  • Enfría sin pausas: Pasa la comida caliente a los táperes, déjalos destapados hasta que templen y llévalos al punto más frío del frigorífico.
  • Recalienta con criterio: Dos minutos a 70 grados y un chequeo de vista y olfato antes de dar el plato por bueno.

La elevación de disco sobre la cabeza: cómo activar deltoides y trapecios con poco peso

La elevación de disco sobre la cabeza activa deltoides y trapecios con poco peso, y el truco no está en cargar más, sino en no cortar el movimiento a la altura de los ojos.

Es una elevación frontal que se niega a terminar donde suelen hacerlo. Sentado en el borde de un banco, con un disco de entre 10 y 20 kilogramos agarrado con las dos manos, subes la carga por delante del cuerpo y no te detienes cuando los brazos quedan paralelos al suelo. Sigues hasta llevar el peso por encima de la cabeza. Ese tramo extra, de unos 30 centímetros por repetición, es el que lo cambia todo.

Al pasar la altura del hombro, la escápula necesita moverse junto al brazo. Ahí entran los trapecios y la musculatura que controla los omóplatos, de modo que un gesto pensado para el deltoides se convierte en un estímulo compartido. No hace falta una barra ni un juego de mancuernas: basta un banco y un disco.

Cómo se ejecuta la elevación de disco sobre la cabeza

La posición sentada es lo que separa este ejercicio de un balanceo con las caderas. Al quitar el impulso de las piernas, cada repetición queda a merced de los hombros, que es justo lo que buscas. La secuencia es sencilla:

  • Siéntate erguido en el extremo del banco, con las piernas abiertas y los pies bien apoyados.
  • Agarra un disco de 10 a 20 kilogramos con las dos manos y déjalo descansar delante de los muslos.
  • Con los codos ligeramente flexionados, sube el disco por delante del cuerpo sin inclinar el torso hacia atrás.
  • No te detengas a la altura de los ojos: continúa hasta que los brazos queden por encima de la cabeza.
  • Baja por el mismo camino y con control, sin dejar que la gravedad haga el trabajo.

El fallo más común aparece cuando el cansancio aprieta y el torso se vence hacia atrás para acortar el recorrido. Mantener el pecho alto y las costillas bajas obliga a los hombros a asumir el esfuerzo real. Menos trampa, más tensión.

El rango completo, y no el peso sobre el disco, decide si la elevación trabaja el hombro o solo mueve metal de un lado a otro.

Cuántas series y qué peso necesitas de verdad

Este no es un ejercicio para buscar máximos. La combinación de brazos casi rectos, un brazo de palanca largo y un recorrido amplio hace que cargas modestas generen mucho estímulo. Si pones demasiado peso, el rango se acorta y reaparece el impulso que la posición sentada había eliminado. La pauta que funciona: series de 10 a 15 repeticiones, con un disco que te permita llegar arriba sin balanceos, y descansos de 60 a 90 segundos.

Los deltoides anteriores hacen el trabajo en la primera mitad de cada repetición, elevando el brazo por delante del cuerpo. A partir de la altura del hombro se suman los trapecios, el serrato y los estabilizadores de la escápula. El core mantiene el torso rígido para que no te venzas atrás, y si el disco es grueso, el agarre también se lleva su parte. Ojo con ese último punto: no quieres que los antebrazos fallen antes que los hombros.

📊 La pauta en cifras

  • Peso del disco: Entre 10 y 20 kilogramos es suficiente para la mayoría; si dudas, empieza por el más ligero.
  • Series y repeticiones: 3 o 4 series de 10 a 15 repeticiones, con control en la bajada.
  • Cuándo: Al inicio de la sesión de hombro, cuando la técnica está fresca y el core responde.
  • Calidad a buscar: Disco con buen agarre y recorrido completo hasta por encima de la cabeza.

La ventaja de trabajar con poco peso es que puedes entrenar el hombro con más frecuencia y acumular volumen sin arrastrar fatiga. La eficiencia también importa: no necesitas tres máquinas ni cuatro pares de mancuernas para cubrir deltoides y trapecios en la misma serie. Un banco y un disco bastan.

Análisis: por qué el rango completo manda sobre la carga

La elevación de disco sobre la cabeza no nació en un laboratorio, sino en las salas de culturismo, de la mano de entrenadores que popularizaron las variantes de elevación frontal con recorrido completo. Conviene ser honesto: la evidencia sobre este movimiento concreto es más limitada que la de un press militar o un remo, donde abundan los estudios de hipertrofia. Lo que sí está bien documentado es el principio que lo sostiene: la tensión mecánica a lo largo de un rango amplio es uno de los motores de la ganancia muscular, y alargar el recorrido por encima de la cabeza mantiene activos los deltoides y los trapecios durante más tiempo por repetición.

A efectos prácticos, la mayoría de los entrenadores apunta a la misma idea: gana quien controla el recorrido, no quien suma kilos. Esto convierte la elevación de disco en una herramienta de eficiencia. Encaja en quien entrena en casa con material mínimo, en quien quiere variar un press que ya no progresa y en quien busca añadir volumen de hombro sin cargas altas. No esperes que reemplace a los movimientos básicos: rinde mejor como complemento bien colocado. Eso sí, la técnica pesa más que el disco. Si el torso se abre hacia atrás, el ejercicio deja de ser lo que crees. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Colócalo al inicio: Mete 3 series de 12 repeticiones como primer ejercicio del día de hombro, con 60-90 segundos de descanso.
  • Vigila el torso: Grábate una serie desde el lado y comprueba que el pecho no se vence hacia atrás al pasar la altura del hombro.
  • Sube el peso con cabeza: Cuando llegues arriba sin balanceos en todas las series, pasa a un disco más pesado; nunca antes de controlar el actual.

Repsol alerta de que el 90% de su crudo no cumple el reglamento europeo de metano

Repsol alerta de que el 90% del crudo que alimenta sus refinerías no acredita el cumplimiento del reglamento europeo de metano, cuyas exigencias de certificación arrancan el 1 de enero de 2027. La compañía anticipa sobrecostes y tensión en el abastecimiento.

Qué admite Repsol: el 90% de sus contratos sin certificado

El consejero delegado de la compañía, Luis Cabra, ha reconocido en una entrevista con Bloomberg que la petrolera está firmando esos contratos pese a que la mayoría de sus proveedores no aporta la documentación que acredita la huella de metano del crudo entregado. La alternativa no existe: sin esos suministros, las refinerías se quedarían sin materia prima.

Cabra ha escrito a la Comisión Europea para advertir de que batallará por vía judicial si los reguladores intentan sancionar a Repsol por rubricar acuerdos que no puede auditar. El mensaje tiene dos lecturas. Primera: la petrolera no se considera infractora. Segunda: traslada el problema a la cadena de suministro internacional.

El detalle no es menor. Repsol es el primer operador de refino de España, con cinco plantas —Cartagena, Puertollano, A Coruña, Bilbao y Tarragona— que trabajan en continuo y con dietas de crudo diseñadas años atrás. Un requisito documental que bloquea el 90% de los contratos de suministro no es un problema administrativo; es un riesgo operativo.

Y el reloj corre. La normativa europea no persigue la quema de combustible, sino las fugas de metano, un gas invernadero hasta 80 veces más potente que el CO2 y el principal responsable del calentamiento global de corto plazo. La exigencia alcanza a todo el crudo, el gas y el carbón importados por la Unión Europea.

Repsol no afronta una multa por contaminar, sino el riesgo de no poder certificar el crudo que le venden terceros.

El calendario: enero de 2027 y el paréntesis de tres años

El calendario es el eje del conflicto. Las obligaciones de certificación se activan el 1 de enero de 2027 y, desde esa fecha, cada barril que llegue sin la documentación en regla queda expuesto a la normativa comunitaria. Cabra lo ha resumido con crudeza: firma los contratos porque, de lo contrario, tendría que cerrar refinerías ese mismo día.

Certificar no es un trámite. Exige datos de emisiones en el pozo, en el transporte y en la entrega, auditados por terceros independientes y homologados por el país de origen. Para un exportador con cientos de instalaciones repartidas, montar ese sistema lleva años, no meses.

Bruselas ha dado margen para evitar el colapso. La Comisión Europea instó el pasado mes de julio a los Estados miembros a no multar durante tres años a quienes incumplan la exigencia de certificados. Es una tregua que no deroga la obligación, pero desplaza el pulso real hacia 2030 y convierte la amenaza judicial de Repsol en una pieza más de la negociación.

  • Alcance: crudo, gas natural y carbón importados, con certificados de producción baja en metano.
  • Fecha crítica: 1 de enero de 2027 para los contratos de suministro.
  • Tregua: tres años sin multas para los incumplidores, según la indicación de Bruselas a los Estados miembros.

El cuello de botella es físico, y documental. Los grandes exportadores —Saudi Aramco, Sonatrach o Petrobras— miden sus emisiones con estándares desiguales y certificar la huella de metano en pozo sigue siendo caro y lento. Repsol controla la huella de los activos que opera, no la de los barriles que le venden terceros.

La exposición tampoco es exclusiva de Repsol. Moeve, la antigua Cepsa, TotalEnergies, Shell y BP compran en los mismos mercados y están sujetas a la misma exigencia; lo que cambia es el peso del crudo importado en cada dieta de refino y la capacidad de cada compañía para pagar una prima por barriles certificados.

Qué se juega Repsol y qué precedente tiene Europa

Europa tiene precedentes de calendarios que se han movido cuando la cadena de suministro no estaba lista. El mecanismo de ajuste en frontera por carbono (CBAM) y el reglamento de deforestación llegaron a sus fechas de aplicación con prórrogas y ajustes de última hora, y en ambos casos el argumento fue el mismo que esgrime ahora Repsol: sin documentación verificable, el cumplimiento es materialmente imposible.

Para el inversor, la lectura es de calendario más que de sanción. Con la tregua de tres años sobre la mesa, el coste inmediato se limita a la carga administrativa y a la prima que Repsol pague por crudo certificado. Los institucionales que pueblan el capital —BlackRock, Norges Bank o Amundi figuran entre los grandes tenedores de la renta variable española— miran el asunto por su efecto sobre el margen, no por su dimensión ambiental.

El riesgo real está a medio plazo. Si la certificación se consolida, las refinerías europeas competirán por un mercado de barriles con papeles en regla más estrecho y más caro, y el margen de refino —el que sostiene buena parte del beneficio del grupo— se resentirá. La presión acaba trasladándose a los proveedores.

Queda la incógnita regulatoria. La carta de Repsol a Bruselas y su amenaza de litigio llegan antes de que la Comisión concrete cómo vigilará el cumplimiento en cada Estado miembro. El precedente de los aplazamientos juega a su favor.

📊 Las Claves para el Inversor

  • Qué vigilar: La activación de las obligaciones de certificación el 1 de enero de 2027 y la confirmación por escrito del periodo de gracia de tres años que Bruselas trasladó a los Estados miembros.
  • Reacción del valor: El mercado descuenta un impacto limitado mientras la tregua siga vigente; un encarecimiento sostenido de la cesta de crudo certificado cambiaría esa lectura.
  • Precedente sectorial: El CBAM y el reglamento de deforestación acumularon prórrogas por falta de documentación verificable, un guion que Repsol puede replicar.

La Azulejera mueve 1.600 viviendas en Granada y aspira a ser la mayor expansión urbanística de la ciudad

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Junta de Andalucía confirma que AVRA ultima el proyecto básico de la primera parcela de La Azulejera, con 92 viviendas, dentro de un sector que suma 1.600.
  • ¿Quién está detrás? La Consejería de Vivienda, Juventud y Ordenación del Territorio, AVRA y el Ayuntamiento de Granada, con suelos públicos y privados.
  • ¿Qué impacto tiene? Abre la mayor bolsa de suelo residencial de Granada y ordena el calendario de vivienda asequible de la provincia.

La Junta de Andalucía ha desbloqueado La Azulejera, el plan parcial que proyecta 1.600 viviendas en Granada y aspira a convertirse en la mayor expansión urbanística de la capital en las próximas décadas. La Agencia de Vivienda y Rehabilitación de Andalucía (AVRA) ultima el proyecto básico de la primera parcela, con capacidad para 92 casas.

Esa parcela inicial ya cuenta con la supervisión favorable de AVRA y con el estudio de detalle definitivo, el documento técnico que fija ordenación de volúmenes, alineaciones y rasantes antes de la licencia. Sin ese trámite, ningún promotor mueve una pala.

Qué ha desbloqueado la Junta en La Azulejera y qué queda por tramitar

La Consejería de Vivienda, Juventud y Ordenación del Territorio que dirige Rocío Díaz ha confirmado el impulso al sector. ‘Estoy segura que La Azulejera será el gran proyecto de la legislatura en materia de vivienda en Granada’, precisó la consejera, que vinculó el desarrollo a la capitalidad cultural de la ciudad en 2031.

El reparto del suelo explica el alcance real del proyecto. La Junta cuenta en el sector con una edificabilidad de 64.800 metros cuadrados, una cifra similar a la que posee el Ayuntamiento de Granada. El resto de las titularidades se reparte entre propietarios públicos y privados. Ninguna de las dos administraciones controla por sí sola el conjunto: La Azulejera es, sobre todo, un pacto de suelos pendiente de cerrar.

El calendario sigue abierto. La Junta prevé licitar antes de que finalice octubre el desarrollo de suelo de la tercera fase de Los Mondragones a través de AVRA, un ámbito que proyectará un espacio urbano junto a los restos arqueológicos. En paralelo, AVRA baraja completar en ese mismo plazo los trámites para la recepción de la obra de la segunda fase.

La Azulejera concentra 64.800 metros cuadrados de edificabilidad pública, pero su éxito dependerá de que Junta y Ayuntamiento de Granada muevan ficha a la vez.

Los Mondragones y Parque de Automovilismo: el otro frente de vivienda asequible

La Azulejera no viaja sola. La Junta ha impulsado más de 624 nuevas viviendas entre Los Mondragones y Parque de Automovilismo, de las que 431 serán asequibles. En Los Mondragones, la segunda fase levantará 555 viviendas, 362 de ellas asequibles: 328 en suelos de AVRA y 34 del Ayuntamiento de Granada.

El Decreto-ley 1/2025, de 24 de febrero, de medidas urgentes en materia de vivienda, cambió los números. Permitió elevar de 295 a 328 las viviendas asequibles en suelos de AVRA y de 22 a 34 las municipales. La norma funciona aquí como palanca: sin ella, el parque público de Granada crecería bastante menos.

El Parque de Automovilismo sumará 69 viviendas asequibles de la Diputación de Granada en Los Pajaritos, junto a la Avenida del Sur y el Camino de Ronda. A eso se suma el paquete superior a 46 millones de euros para paliar los daños de los terremotos: más de 18 millones para centros de salud, infraestructuras municipales, y educativas; 4 millones para La Alhambra; y 8 millones para reparación de edificios, con ayudas de hasta el 40% cuando está en juego la seguridad estructural.

La Ficha del Inversor

La métrica que resume el proyecto es la edificabilidad pública. Los 64.800 metros cuadrados que controla la Junta y la cifra similar del Ayuntamiento sitúan a La Azulejera como una de las mayores bolsas de suelo residencial en manos de la administración en Andalucía. Para las promotoras, entrar ahí significa negociar con dos administraciones y varios privados a la vez, no comprar una parcela finalista y empezar a construir.

La tendencia a seis meses apunta a un goteo de tramitaciones más que a un arranque masivo de obra. La licitación de la tercera fase de Los Mondragones antes de octubre y la recepción de la segunda fase marcan el ritmo. El desarrollo de La Azulejera, en cambio, depende de que cuaje el reparto de suelos y de que el Ayuntamiento acompase sus propios trámites urbanísticos.

El perfil al que interesa este movimiento es doble. Por un lado, el comprador de vivienda habitual que busca asequible en una capital con presión de precios; por otro, la promotora mediana y el inversor patrimonial que quieren posicionarse en suelo con recorrido a diez años. El gran fondo institucional llega después, cuando el suelo esté ordenado y urbanizado.

Cabe recordar que este tipo de operaciones arrastran un riesgo conocido. Los grandes sectores residenciales andaluces han tardado años en pasar del anuncio a la grúa. El hito a vigilar es la licitación de Los Mondragones antes de que cierre octubre; después, la capitalidad cultural de Granada en 2031 marcará el reloj de La Azulejera.

Las ayudas a comercios históricos: hasta 3.000 euros para conservar tu negocio tradicional

Las ayudas a comercios históricos llegan hasta los 3.000 euros y el plazo del Bono Relevo de Galicia cierra el 30 de septiembre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 30 de septiembre de 2026.

Cuánto dinero da cada comunidad y con qué condiciones

No existe una ayuda estatal única. Cada comunidad fija sus requisitos, sus cuantías y sus plazos, y lo que se entiende por comercio minorista cambia de un territorio a otro. Por eso conviene mirar la convocatoria concreta antes de dar por hecho que te toca. Vamos por partes.

Galicia es la que mantiene el plazo abierto ahora mismo. El Bono Relevo de la Xunta busca evitar el cierre de negocios por falta de relevo generacional y paga tanto a quien cede la actividad como a quien la recoge. El establecimiento que se transmite debe tener al menos cinco años de antigüedad y domicilio en Galicia, y el relevo tiene que venir motivado por la jubilación o la proximidad a la edad de retiro del titular.

Las cuantías cambian según el municipio. La persona autónoma que deja el negocio cobra 3.000 euros si está en una localidad de 10.000 habitantes o más, y 6.000 euros si el municipio es más pequeño. Quien adquiere la actividad recibe el 70% del precio del contrato de relevo, ampliable al 75% en la modalidad rural, con un tope de 30.000 euros por operación. El detalle no es menor.

En Madrid y el País Vasco la antigüedad no es un requisito, pero sí un criterio que puntúa. La Comunidad de Madrid dio prioridad en su convocatoria de 2026 a los negocios con más de 50 años para optar a ayudas que cubren el 50% de la inversión aceptada, con un máximo de 10.000 euros. El plazo de solicitud ya cerró, el 24 de marzo, pero el pago material de las actuaciones subvencionadas se puede completar hasta el 30 de septiembre.

El País Vasco, con el programa MEC 2026, financiaba entre el 40% y el 52% de la inversión admitida hasta un tope de 10.000 euros por establecimiento. La convocatoria llegaba hasta el 15 de septiembre, salvo agotamiento previo del presupuesto, y sumaba puntos a los comercios con más de diez años de actividad. Baleares fue la más explícita: reservó su convocatoria de 2026 a establecimientos emblemáticos y cubrió hasta el 80% del coste, con un máximo de 9.000 euros por beneficiario.

No hay una ventanilla estatal única: el apoyo al comercio de toda la vida llega por comunidades y con plazos distintos.

Quién puede pedirlo y quién se queda fuera

subvenciones comercio minorista

El perfil que encaja es un autónomo o una pequeña empresa con local físico y actividad presencial. En Galicia hay un requisito que tumba muchas solicitudes: el establecimiento debe figurar en la bolsa de relevo de la Red de polos de emprendimiento y apoyo al empleo. Si no está dado de alta ahí, el expediente no entra.

Ojo con una confusión habitual. En el Bono Relevo hay dos beneficiarios distintos, quien cede y quien recibe, y cada uno tiene su propia cuantía. Muchos negocios piden solo una de las dos y dejan sobre la mesa la parte que les correspondía por el otro lado.

El segundo despiste es de calendario. Madrid, País Vasco y Baleares ya han cerrado sus plazos de solicitud de 2026, lo que no impide reclamar el pago de actuaciones ya realizadas. En Galicia, en cambio, el plazo sigue vivo y se agota este mes.

Y el tercero es de concepto: estas ayudas no financian solo la fachada. Cubren reforma, maquinaria, mobiliario, digitalización eficiencia energética, accesibilidad y sistemas de seguridad. Reducir la solicitud a las obras deja dinero fuera.

Lo que revela el reparto por territorios

La comparación entre comunidades deja una idea clara. El apoyo al comercio histórico se ha convertido en una suma de apuestas autonómicas, cada una con su umbral y su presupuesto, en lugar de una política común. Galicia ha ido un paso más allá y subvenciona el propio relevo: paga a quien cede el negocio y a quien lo recoge. Ese es justo el punto donde se rompe la cadena cuando no aparece comprador.

Madrid, el País Vasco y Baleares se han centrado en la modernización y usan la antigüedad como criterio de prioridad, no como puerta de entrada. Es una vía más barata para la administración, pero deja fuera al negocio que ya no es viable y solo necesita alguien que lo continúe. Para el autónomo veterano la diferencia importa: una cosa es recibir dinero para reformar el local y otra que te paguen por dejar paso.

Lo que viene ahora depende de cada territorio. Con los presupuestos de 2026 casi agotados, la próxima ventana realista para pedir ayuda a la modernización se abre con las convocatorias de 2027, salvo que alguna comunidad anticipe una nueva edición. Para quien valore el relevo, Galicia sigue siendo la referencia durante los próximos días.

Guía rápida del trámite

  • 📅 Plazos: El Bono Relevo de Galicia admite solicitudes hasta el 30/09/2026. Madrid, País Vasco y Baleares ya cerraron sus convocatorias de 2026.
  • ✅ Requisitos clave: En Galicia, negocio con al menos cinco años de antigüedad y relevo por jubilación del titular. En general, autónomo o pequeña empresa con establecimiento físico.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Xunta de Galicia, con certificado digital o Cl@ve. El resto de comunidades, en su sede autonómica.
  • 💰 Importe o coste: Hasta 3.000 euros para quien cede el negocio y 30.000 para quien lo recibe, con otras comunidades entre 9.000 y 10.000 euros.
  • ⚠️ Error a evitar: No dar de alta el establecimiento en la bolsa de relevo o pedir solo una de las dos ayudas del Bono Relevo.

El Banco de España publica el Euríbor de septiembre de 2026: así cambian las hipotecas variables

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Banco de España ha difundido los índices oficiales de referencia del mercado hipotecario de septiembre de 2026, entre ellos el Euríbor.
  • ¿Quién está detrás? El Banco de España, a través del cuadro 19.1 del capítulo 19 de su Boletín Estadístico.
  • ¿Qué impacto tiene? Las hipotecas variables que revisen su cuota en las próximas semanas usarán este índice para recalcular el recibo.

El Banco de España ha difundido los índices oficiales de referencia del mercado hipotecario correspondientes a septiembre de 2026, entre los que figura el Euríbor que condiciona la revisión de miles de hipotecas variables en España. El dato llega en un mes clave para la banca, porque concentra buena parte de las revisiones anuales y semestrales de los préstamos firmados a tipo variable.

La difusión se produce a través del cuadro 19.1 del capítulo 19 del Boletín Estadístico del Banco de España. Es el documento en el que el supervisor publica cada mes los tipos que sirven de referencia a los préstamos hipotecarios. Ahí figura, además del Euríbor, el resto de índices que la banca usa para actualizar las cuotas.

Qué índices publica el Banco de España y desde cuándo son oficiales

La relación incluye el Euríbor, el Míbor, la Permuta de intereses o Interest Rate Swap (IRS, un contrato de intercambio de flujos de interés) y el tipo oficial de referencia basado en el €STR. El Euríbor —el tipo al que los grandes bancos europeos se prestan dinero entre sí a distintos plazos— es el más utilizado en las hipotecas españolas, sobre todo en las firmadas antes de 2015.

Eso sí: ninguno de estos índices tiene validez oficial hasta su publicación en el BOE. La fecha que cuenta para la entrada en vigor es la de inserción en el Boletín Oficial del Estado, no la de difusión en la web del supervisor. Ese matiz importa al hipotecado porque marca desde cuándo su banco puede aplicar legalmente el nuevo valor al recibo.

El supervisor también actualiza en torno al día 20 de cada mes el tipo de rendimiento interno en el mercado secundario de deuda pública entre dos y seis años, calculado por Sociedad de Bolsas, además de los tipos medios de los préstamos a vivienda entre uno y cinco años de la zona euro.

Desde el 1 de noviembre de 2013 el Banco de España dejó de publicar el tipo activo de referencia de las cajas de ahorros (el indicador CECA) y los tipos medios de préstamos hipotecarios de bancos y cajas, en aplicación de la Orden EHA/2899/2011, de transparencia y protección del cliente de servicios bancarios. Fue el primer paso hacia el Euríbor como gran referente del mercado.
El dato que de verdad mueve el recibo no es el que aparece en la web del Banco de España, sino el que se publica en el BOE: solo entonces el banco puede tocar la cuota sin exponerse a una reclamación.

Cómo se aplica el Euríbor a la revisión de tu hipoteca variable

La revisión de una hipoteca variable se calcula sumando el diferencial pactado con la entidad al valor del Euríbor. En la mayoría de los contratos ese valor no es el de un solo mes, sino la media de los tres, seis, o doce meses anteriores al cierre de cada periodo. Por eso lo que el Banco de España publica ahora tarda semanas en notarse en el recibo.

Para una hipoteca media nacional de 140.000 euros a 25 años, el recibo depende de la combinación entre el Euríbor de referencia y el diferencial. Una revisión semestral o anual concentra el impacto en pocas fechas al año. Ahí está la clave de por qué septiembre y enero son los meses que más miran los hipotecados.

El contrato marca el resto: si el diferencial es del 1%, cada variación del Euríbor se traslada casi entera a la cuota; si la hipoteca es a tipo mixto, con un tramo fijo inicial, el efecto llega más tarde. Conviene revisar la escritura antes de dar por hecho cuánto sube o baja el recibo.

La Ficha del Inversor

La métrica clave de este mes es el Euríbor que entra en vigor con la publicación en el BOE, porque fija el coste de financiación del residencial y, por extensión, la capacidad de compra de los hogares. Su nivel condiciona también la estrategia de las promotoras cotizadas: cuando el índice baja, la demanda de vivienda nueva se reactiva y las preventas se aceleran; cuando sube, el comprador aprieta el precio.

En cuanto a la tendencia a seis meses, todo depende de la senda del BCE. Si el organismo mantiene el rumbo de recortes iniciado en el ciclo anterior, el Euríbor tendrá margen para seguir bajando y aliviará las revisiones de enero. Si la inflación se resiste, el índice se estabilizará y el hipotecado a tipo variable no notará mejora en el recibo.

El perfil al que más afecta es el del titular de una hipoteca variable firmada entre 2015 y 2022, cuando el Euríbor estaba bajo y el diferencial se pactó al alza. Para el inversor patrimonial en alquiler, el coste de la deuda marca la rentabilidad neta del activo y decide si compensa apalancar una compra.

Entre 2008 y 2014 el Euríbor pasó de máximos históricos a mínimos y arrastró consigo a toda una generación de hipotecados. La diferencia ahora es el colchón de tipos bajos acumulado y el mayor peso de las hipotecas a tipo fijo, que ya supera la mitad del stock nuevo.

El próximo hito será la confirmación del valor en el BOE y las revisiones que se cierren en las próximas semanas. Quien tenga una hipoteca variable hará bien en comprobar su diferencial, la periodicidad de la revisión y la fecha de cierre del periodo antes de anticipar cuánto pagará en el siguiente recibo.

1,17 billones de euros duermen en cuentas sin remunerar en Europa: cuánto pierde tu ahorro cada año

Seis de cada siete euros de los españoles duermen en cuentas sin remunerar que apenas pagan un 0,2% de media. Ese dinero parado ha costado ya 1,17 billones de euros en Europa en 23 años.

He tardado años en mover mi propio colchón de la cuenta de siempre, así que entiendo el bloqueo. El último informe sobre ahorro e inversión en Europa deja claro que no ahorramos mal: dejamos el dinero en el sitio equivocado. Vamos a los números.
Cuánto te cuesta de verdad el dinero parado

El punto de partida es sencillo. De cada siete euros que los españoles tienen en el banco, seis están en cuentas a la vista y de ahorro que, según la serie que publica el Banco de España, remuneran de media un 0,2%. Traducido a tu bolsillo: por cada 10.000 euros parados, el banco te paga unos 20 euros al año. Menos que una cena.

En el resto de Europa la foto es distinta. Más de la mitad del ahorro está en depósitos a plazo cerrados, que sí ofrecen algo de rentabilidad. Aquí preferimos la liquidez absoluta, aunque salga carísima. El resultado es que el ahorro español rinde menos que el europeo teniendo, de media, más patrimonio.

La comparación del informe es demoledora. 100 euros metidos en fondos de inversión en 2002 se convirtieron en 271 euros en 2025. Los mismos 100 euros en un depósito se quedaron en 132 euros. Y en la cuenta corriente a la vista, ni siquiera eso: la inflación se come el poder de compra.

El dinero que no renta no está quieto: pierde. Cada año en una cuenta al 0,2% es un año que la inflación se lleva por delante sin que lo notes.

Lo llamativo es que el ahorrador sabe lo que pasa. El 42% de los europeos ve invertir en bolsa como ir al casino y, lo más revelador, el 28% de los que ya invierten piensa lo mismo. No es falta de información: es miedo y ruido.

La letra pequeña: por qué el ahorro no se mueve

El diagnóstico tiene dos capas. La primera es de educación financiera frente al ruido de las redes: quien se asoma a la inversión por un vídeo suele encontrarse con promesas de hacerse rico en siete días, y eso alimenta la idea del casino. La segunda es puramente psicológica. El cerebro no está diseñado para calcular efectos acumulados a diez o veinte años, así que la mayoría de los ahorradores prefiere no tocar nada.
La segunda capa es generacional. Cada vez más jóvenes que no ven en la nómina una vía realista buscan el atajo en el trading o en las criptomonedas. La paradoja es que la inversión que de verdad funciona, la de largo plazo diversificada y aburrida, es justo la que nadie quiere escuchar.

El dato para la esperanza existe. La riqueza de las familias en depósitos y cuentas corrientes ha caído del 40% al 33% en veinte años, y tres de cada cuatro euros de ahorro nuevo van ya a fondos. Es el cuarto año consecutivo. El cambio avanza, pero despacio.

Hay otro motor: los ETFs, sobre todo entre los más jóvenes. Entre los menores de 25 años su uso se multiplica cada año, atraídos por el coste bajo y la rapidez de compra. El riesgo es que ese dinero es volátil: una corrección seria puede borrar años de progreso.

Qué opción se defiende mejor a largo plazo

Opción de ahorroRemuneración100 euros en 2002 → 2025
Cuenta corriente (banca española)0,2% de mediaPierde valor real
Depósito a plazoRentabilidad baja132 euros
Fondos de inversiónVariable, mercado271 euros

Leída en frío, la tabla dice que la cuenta corriente no es un producto de ahorro: es un aparcamiento. Y que los 23 años de diferencia entre un depósito y un fondo son, al final, más del doble de dinero. Eso sí, ninguna inversión está garantizada y las rentabilidades pasadas no aseguran las futuras.

Qué haría yo con 10.000 euros parados

Aquí viene la pregunta que más me hacen. Si tienes ese dinero en la cuenta, con ganas de moverlo y sin experiencia, lo primero no es elegir producto: es mirar el horizonte. Con un plazo de seis o siete años, la respuesta más sólida pasa por un fondo indexado global de bajo coste: diversificación total y olvidarse del ruido. No es una recomendación personalizada, porque cada horizonte y cada perfil piden una solución distinta.

El concepto lo explica bien la propia lógica de los fondos indexados: en vez de apostar por una sola empresa o un país, compras el mercado entero y dejas que el tiempo haga el trabajo. Para plazos más cortos hay más letra pequeña y menos margen: ahí toca comparar depósitos y Letras del Tesoro antes de decidir.

Reconozco que no es un consejo emocionante. La inversión que mejor ha funcionado históricamente es lenta y aburrida, y exige algo que casi nadie tiene: disciplina para no tocar nada. Frente a eso, el 45% de los españoles cree que el alquiler será la mejor inversión de la próxima década, mientras en Europa el activo refugio favorito es el oro. España ha vivido el ciclo inmobiliario más benigno del continente y eso pesa en la mentalidad del ahorrador.

La conclusión práctica es la de siempre: el enemigo no es el mercado, es la inacción. Dejar 10.000 euros al 0,2% durante cinco años son unos 100 euros ganados; el mismo dinero en un producto que rinda el 3% supera los 1.500 euros en ese plazo. La diferencia no la marca la suerte, la marca mover el dinero.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Mira cuánto paga tu banco por el saldo de tu cuenta corriente. Si está por debajo del 1%, tienes margen para moverlo a un depósito o un fondo monetario.
  • Qué vigilar: La próxima decisión del BCE sobre los tipos, que marca lo que pagarán los depósitos y las Letras del Tesoro en los próximos meses.
  • El error a evitar: Dejar todo el ahorro en la cuenta por comodidad. El 0,2% no cubre la inflación y cada año que pasa pierdes poder de compra.

La CNMC condiciona la compra de los activos de Naviera Armas por DFDS en Ceuta para preservar la competencia

La CNMC ha condicionado la compra de los activos de Naviera Armas-Trasmediterránea por parte de DFDS a la transmisión a un tercero de los elementos necesarios para mantener la operativa de Armas en la ruta Algeciras-Ceuta. El regulador considera que los compromisos ofrecidos por el comprador no bastan para cerrar la operación.

La autorización se produjo el pasado mes de julio, en segunda fase, con el expediente C/1639/25, una vía reservada a las concentraciones que generan dudas serias para la competencia. La CNMC no ha prohibido la compra: la ha autorizado con una condición estructural que DFDS debe ejecutar para consolidar el control exclusivo de los activos.

Ambas compañías compiten en el transporte marítimo regular de carga rodada y pasajeros en el Estrecho, en las rutas que conectan el sur de la península con Ceuta y Tánger. Es un mercado con pocos operadores, tráficos cautivos y una demanda muy sensible a la frecuencia y a la tarifa.

Qué exige la CNMC frente a los compromisos de DFDS

La naviera puso sobre la mesa un paquete de compromisos para despejar las dudas: seguimiento semestral de precios en las rutas afectadas, mantenimiento de la calidad del servicio, conservación de las frecuencias de Armas en Algeciras-Ceuta durante los periodos de alta demanda y medidas adicionales de inversión, mejora de buques, sostenibilidad ambiental y refuerzo de la cultura de defensa de la competencia. El conjunto tenía una vigencia de cinco años, salvo el compromiso de frecuencias, planteado inicialmente por 12 meses y sujeto a reevaluación.

La CNMC los consideró insuficientes. El punto crítico está en la línea Algeciras-Ceuta, donde los remedios conductuales no resolvían la pérdida de presión competitiva. La condición impuesta exige ceder a un tercero los elementos necesarios para que un operador independiente mantenga la operativa que hoy ejecuta Armas.

Una condición que obliga a ceder la ruta a un tercero es el remedio más severo que puede imponer Competencia sin llegar a prohibir la operación.

La autorización en segunda fase no equivale a un visto bueno con matices menores. La CNMC abre esta vía cuando la primera evaluación no permite descartar el riesgo y su resolución incorpora habitualmente obligaciones de seguimiento y reporte durante todo el periodo comprometido.

Efectos unilaterales y coordinados en el Estrecho

compra Naviera Armas

La investigación en segunda fase identificó dos focos de riesgo. Por un lado, efectos unilaterales: menos operadores independientes en Algeciras-Ceuta se traducen en menor presión sobre precios y frecuencias. Por otro, efectos coordinados, por la posibilidad de que DFDS y Baleària alineen su comportamiento en las rutas del Estrecho ante la reducción del número de rivales.

Sobre el papel, la CNMC ha identificado al menos un potencial interesado en asumir esos activos. El detalle es relevante: convierte la condición en algo ejecutable y aleja el escenario de una operación bloqueada de facto por falta de comprador.

La exigencia no fija ni comprador ni precio, pero sí el perímetro: los medios que permiten sostener la operativa de pasajeros y carga rodada en la línea. Este tipo de remedios suele articularse mediante venta de activos, arrendamiento de buques o acuerdos de acceso a capacidad; la CNMC no ha detallado la fórmula elegida.

ElementoCompromisos de DFDSExigencia final de la CNMC
Ruta Algeciras-CeutaMantener frecuencias en alta demanda durante 12 mesesCesión a un tercero de los activos necesarios para operar
PreciosSeguimiento semestral y reporte de su evoluciónPresión competitiva real de un operador independiente
Calidad de servicioMantener estándares y experiencia de usuarioInsuficiente por sí sola para resolver los riesgos
DuraciónCinco años, salvo frecuencias (12 meses)Remedio estructural, no sujeto a plazo

Qué implica un remedio estructural para el negocio

La CNMC recurre a la cesión a un tercero cuando los compromisos de comportamiento no son verificables o no corrigen la estructura del mercado. En el Estrecho el número de operadores es reducido y las barreras de entrada son altas por naturaleza: capacidad portuaria, buques ro-ro, y derechos de atraque en dos orillas. Un compromiso de precios a cinco años no crea un competidor; una cesión sí.

El coste para DFDS es doble. Renuncia a parte del perímetro que justificaba la compra y negocia en posición de urgencia, circunstancia que suele rebajar el precio de los activos cedidos. A cambio, consolida el resto de la operación sin abrir un proceso que podría haber alargado el cierre más allá del ejercicio.

Para el usuario de la línea —pasajeros y transportistas con carga rodada— la condición persigue que la concentración no se traduzca en menos frecuencias o tarifas más altas en temporada alta. Es justo el tramo donde DFDS comprometió mantener los servicios de Armas, con un plazo de 12 meses que la CNMC juzgó corto.

La asimetría del paquete anticipaba el desenlace: cinco años para los compromisos generales, doce meses para lo que de verdad importaba en la ruta. En el mercado inversor, la incertidumbre se traslada del calendario regulatorio al de ejecución. Hasta que no haya comprador confirmado, el perímetro final seguirá abierto.

📊 Las Claves para el Inversor

  • Qué vigilar: La identidad del tercero que asuma la operativa en Algeciras-Ceuta y el calendario de cesión, todavía sin fecha pública.
  • Reacción del valor: El mercado ya descuenta la autorización; el foco pasa al perímetro final y al precio de los activos que DFDS deba ceder.
  • Precedente sectorial: La propia CNMC descartó remedios conductuales de hasta cinco años en el expediente, señal de que en el Estrecho la competencia se mide por número de operadores.

Solaria se dispara un 9,5% y lidera el Ibex 35, que cierra en 19.700 puntos

Solaria se disparó cerca del 9,5% y lideró las subidas del Ibex 35, que cerró en los 19.700 puntos y selló la semana con un avance del 1%, con el Brent por encima de los 106 dólares.

El índice madrileño terminó la jornada del viernes con una subida del 0,65%, en una sesión marcada de nuevo por las tensiones en Oriente Próximo. Los inversores combinaron el apetito por valores castigados con la cautela que impone un crudo caro.

Una sesión de dos velocidades en el Ibex

Las mayores revalorizaciones las protagonizaron Solaria, CaixaBank (+2,56%), Telefónica (+2,41%), Grifols (+2,06%) y Acciona (+1,81%). En el lado opuesto, las correcciones más abultadas se las anotaron Repsol (-2,5%), Naturgy (-1,36%), Logista (-1,18%), Cellnex (-1,11%) y Redeia (-0,93%).

El movimiento de Solaria destaca, por su magnitud dentro de un Ibex que se mueve en dígitos bajos. La energética renovable firmó la mayor revalorización del selectivo y tiró con fuerza en la parte alta de la tabla, muy por delante del segundo valor más alcista de la jornada.

El resto de los principales parqués europeos cerró en verde salvo el CAC 40 francés, que corrigió un 0,04%. El FTSE 100 británico subió un 0,14%; el Dax alemán, un 0,56%; y el MIB italiano, un 0,63%.

El contraste de la sesión llama la atención. Solaria, una renovable sensible al coste de la financiación, subió con fuerza mientras Repsol cedía un 2,5% pese a un crudo por encima de los 106 dólares. El bono español a diez años, entretanto, rebasaba el 4,1%.

La paradoja de la jornada: Solaria lidera el Ibex mientras el bono español rebasa el 4,1% y el crudo se aferra a los 106 dólares.

El crudo y Oriente Próximo marcan el guion

La jornada volvió a estar condicionada por por la geopolítica. Un total de 80 países reclamaron el jueves, en el marco de la 81ª Asamblea General de la ONU, la reapertura urgente del estrecho de Ormuz, condenando a los rebeldes hutíes de Yemen y a Irán por sus ataques en el Golfo.

En el ámbito internacional, el presidente de Estados Unidos, Donald Trump, describió como muy productiva la reunión del viernes en Washington con su homólogo chino, Xi Jinping, y auguró nuevas iniciativas tras una visita de Estado de dos días centrada en retomar la comunicación entre ambas administraciones.

Pese al tono más constructivo entre Irán y Estados Unidos que aprecian los analistas de Bankinter tras el encuentro en Nueva York, la incertidumbre y la ausencia de un acuerdo concreto siguen impulsando los precios del crudo y el rendimiento de los bonos soberanos globales. El Brent se mantenía en 106,2 dólares por barril y el WTI, en 94 dólares.

En el mercado de renta fija, el rendimiento del bono español a diez años escalaba hasta el 4,102%, desde el 4,081% del cierre previo, con la prima de riesgo en 46,98 puntos básicos. La presión sobre la deuda soberana se produce, según los analistas de Schroders, de forma ordenada, aunque advierten del riesgo de un ajuste más desordenado.

IndicadorCierre de la sesiónVariación
Ibex 3519.700 puntos+0,65%
Brent106,2 dólares-0,4%
WTI94,0 dólares-0,7%
Bono español a 10 años4,102%+2,1 pb
Euro/dólar1,1389+0,08%

El euro se apreciaba un 0,08% frente al dólar, hasta los 1,1389, tras cuatro jornadas consecutivas perdiendo posiciones. En los activos refugio, el oro se mantenía estable en la cota de los 4.300 dólares y el bitcoin encontraba soporte en los 84.000 dólares.

Análisis: qué hay detrás del rebote de Solaria

El movimiento de Solaria invita a la cautela. El sector renovable es intensivo en capital y sufre cuando la renta fija repunta. Con el bono español por encima del 4,1%, el entorno no acompaña, y que el valor lidere el Ibex en ese contexto apunta más a movimientos de rotación de cartera que a un cambio de tendencia.

Conviene situar el dato macro. La economía española creció un 0,7% en el segundo trimestre del año, una décima más que en el trimestre anterior, y registró un avance interanual del 2,6%, según el INE. La compraventa de viviendas, en cambio, bajó un 5,1% en julio respecto al mismo mes de 2025, hasta 61.417 operaciones.

El Ibex afronta la recta final del año en los 19.700 puntos, con la referencia psicológica de los 20.000 a la vista. El comportamiento divergente de Solaria y Repsol deja la duda de si el apetito por las renovables responde a fundamentales o a un simple ajuste tras semanas de castigo. La respuesta, previsiblemente, llegará en las próximas sesiones.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del estrecho de Ormuz y del crudo por encima de los 106 dólares, y la resistencia del Ibex en los 19.700 puntos antes de atacar los 20.000.
  • Reacción del valor: Solaria ha recuperado protagonismo, pero su continuidad depende de que ceda la presión sobre el bono español a diez años. El mercado descuenta volatilidad en renovables.
  • Precedente sectorial: El contraste de la sesión, con Solaria al alza y Repsol a la baja pese al crudo caro, deja abierta la duda de si el movimiento responde al valor o a la rotación de carteras.

Kalshi y Polymarket negocian rondas de 20.000 M$ mientras Nueva York estrecha el cerco a los mercados de predicción

Los mercados de predicción viven a la vez su mejor momento de valoración y su peor momento regulatorio. Kalshi y Polymarket negocian rondas que las acercan a los 20.000 millones, mientras Nueva York demanda a Polymarket por operar sin licencia.

La operación, adelantada por The Wall Street Journal, situaría a cada plataforma en una valoración cercana a los 20.000 millones de dólares, casi el doble de lo que logró en su última ronda. Las conversaciones están en fase temprana: el medio advierte de que podrían no cerrarse o no alcanzar esa cifra. Ninguna de las dos compañías ha confirmado los detalles.

Vamos a los números. Según los datos recogidos en Crunchbase, Kalshi levantó 1.000 millones de dólares en diciembre a una valoración de 11.000 millones, en una ronda liderada por Sequoia Capital y CapitalG, con Andreessen Horowitz y Paradigm entre los participantes. Polymarket, fundada en 2020 por Shayne Coplan, se valoró en unos 9.000 millones en octubre tras el compromiso de Intercontinental Exchange, matriz de la Bolsa de Nueva York, de invertir hasta 2.000 millones.

El negocio que sostiene esas cifras: volumen récord y contratos deportivos

Detrás de las valoraciones hay un crecimiento que pocos sectores pueden igualar. El volumen mensual combinado de ambas plataformas rondó los 18.300 millones de dólares en febrero, frente a menos de 2.000 millones en agosto de 2025. Se multiplicó por nueve en apenas medio año.

Kalshi superó el umbral de los 1.000 millones en ingresos anualizados, con estimaciones que lo acercan a los 1.500 millones. Su CEO, Tarek Mansour, cifró en más de 1.000 millones el volumen negociado solo el día de la Super Bowl. La plataforma lidera el volumen mensual de Polymarket desde septiembre, impulsada por los contratos deportivos.

Los mercados de predicción han dejado de ser un experimento de nicho para convertirse en infraestructura financiera con ingresos de nueve cifras.

Ahí está la clave: el deporte, y no la política, tira del carro. Eso explica por qué los reguladores estatales, acostumbrados a licenciar apuestas deportivas, miran estas plataformas con lupa.

Quién pone el dinero: de Sequoia al dueño de la Bolsa de Nueva York

El perfil de los inversores dice mucho del sector. Sequoia Capital y CapitalG, el fondo de crecimiento de Alphabet, encabezaron la ronda de Kalshi; Andreessen Horowitz y Paradigm, dos pesos pesados de la tecnología y las criptomonedas, acompañaron la operación. En Polymarket, el respaldo de Intercontinental Exchange no es casual: la matriz de la Bolsa de Nueva York ve en los mercados de predicción un producto financiero que encaja con su negocio.

Los grandes fondos entran porque el producto funciona. Pero también entran porque hay una carrera por ocupar el espacio antes de que la regulación lo delimite. El que fije el estándar primero tendrá ventaja.

📦 Caso de estudio: Polymarket

  • El reto: Crecer en un negocio de apuestas de predicción sin licencia clara en Estados Unidos y con los reguladores estatales en contra.
  • La jugada: Buscar el aval del regulador federal, cerrar una alianza con la Bolsa de Nueva York y abrir una lista de espera doméstica.
  • El resultado: Una valoración de unos 9.000 millones de dólares y una ronda en negociación que la acercaría a los 20.000 millones.
  • La lección: El respaldo institucional no sustituye a la licencia, pero compra tiempo y credibilidad mientras el marco legal se define.

El caso enseña algo válido para cualquier fundador en un sector regulado: la estrategia de Polymarket combina producto, capital y relación con el regulador. Ninguna de las tres por sí sola basta.

El cerco regulatorio: la lección que el negocio no puede ignorar

Aquí viene la otra cara. Nueva York ha demandado a Polymarket por operar como plataforma de apuestas sin licencia. No es un caso aislado: varios reguladores estatales clasifican los mercados de predicción deportivos como juego ilegal, mientras la CFTC reivindica jurisdicción federal exclusiva sobre estos contratos. El conflicto de competencias está servido.

El frente legislativo se mueve en paralelo. Los representantes Blake Moore y Salud Carbajal han presentado una propuesta para restringir contratos sobre temas como la guerra y el deporte. El senador Chris Murphy prepara un texto para prohibir los contratos ligados a acciones de gobierno. Un episodio reciente lo ilustra: una cuenta de Polymarket ganó unos 400.000 dólares apostando por la captura del presidente venezolano Nicolás Maduro justo antes de que la noticia se hiciera pública.

Para entendernos: el riesgo no es que el negocio no funcione, es que su marco legal cambie bajo sus pies. En España, la Ley 13/2011 regula el juego online y exige licencia, y cualquier operador sin ella queda fuera. Un fundador que quiera replicar el modelo de Kalshi en Europa debe asumir desde el día uno que la licencia no es un trámite, es el activo principal.

El precedente inmediato es claro. Los gigantes del juego tradicional, como DraftKings, y las plataformas cripto, como Coinbase, Gemini y Crypto.com, ya han entrado o anunciado productos de mercado de predicción. Nasdaq y Cboe han señalado interés. Cuando los incumbentes regulados se mueve, la ventana para los actores sin licencia se estrecha.

Su múltiplo sobre ingresos de Kalshi, superior a veinte veces si se toma el dato de 1.500 millones, deja poco margen al error. Duplicar la valoración en meses es, también, una apuesta sobre quién sobrevive al marco legal.

🚀 Hoja de Ruta para Emprender

  • Valida el marco legal antes que el producto: si tu negocio depende de una licencia, negocia con el regulador antes de escalar; el permiso es el activo, no el software.
  • Mira dónde está la demanda real: el volumen de los mercados de predicción lo mueve el deporte, no la política; identifica el uso que tira de tu negocio y refuerza ese.
  • Diversifica las fuentes de aval: combina capital institucional, alianzas estratégicas y respaldo regulatorio; como en el caso de Polymarket, uno solo no protege.
  • Calcula tu runway frente al riesgo normativo: si una ley puede cambiar tu modelo en meses, mantén caja para aguantar el compás de espera.

Cómo la presión directiva falsea la adopción de IA en empresas: el 48% exagera su uso

La adopción de IA en empresas se mide con encuestas internas que muchos empleados responden pensando en su jefe: un 48% admite haber exagerado su uso de IA y el liderazgo se queda con la foto equivocada.

El 48% que exagera su uso de IA para contentar a su jefe

El dato no es una impresión de pasillo. Sale de un informe de Visier, firma de software con sede en Vancouver, que encuestó a 1.000 trabajadores a tiempo completo en Estados Unidos de sectores como sanidad, finanzas, recursos humanos, y otros ámbitos. Casi la mitad reconoció haber exagerado su uso o su experiencia con IA ante sus colegas o ante la dirección, según recoge Fast Company.

Vamos a los números. El 54% de los encuestados afirma que su puesto o su carrera ha cambiado de forma significativa por la IA en los últimos dos años. El problema es que ese impacto no es homogéneo: hay quien dice que le ha mejorado el rendimiento y la satisfacción, y hay quien lo describe como claramente negativo. La misma tecnología genera dos experiencias opuestas dentro del mismo departamento.

La ansiedad es transversal. Cerca del 60% no tiene claro cuál es el plan de su empresa para afrontar los cambios que trae la IA, y un 45% se ha sentido presionado a usarla incluso cuando no sabe cómo hacerlo bien. Ahí nace el teatro: si mostrar entusiasmo pesa más que obtener resultados, el empleado racional finge.

El informe de Visier señala el origen del uso performativo de IA: la falta de confianza en el liderazgo. Los empleados no piden más discursos, piden herramientas. Un 32% reclama formación y recualificación, y un 31% exige transparencia sobre cómo la IA va a afectar a su trabajo. Decir ‘que lo haga la IA’ no es una instrucción, es una ocurrencia.

Cuando la tecnología se convierte en un examen de lealtad, la plantilla aprende rápido a escribir la respuesta que el jefe quiere leer.

Uso performativo de IA: el fallo es de liderazgo, no de tecnología

Aquí viene la lección para cualquier directivo. El uso performativo no es un problema moral del empleado, es el resultado de un sistema de incentivos mal diseñado. Si la única señal de compromiso que envía la dirección es ‘usa más IA’, la plantilla optimiza esa señal. Y la optimización se hace con palabras, no con resultados.

Un equipo no exagera su uso de IA por pereza, sino porque ha entendido que la métrica que se premia es la del entusiasmo.

📦 Caso de estudio: el informe de Visier sobre uso performativo

  • El reto: medir cuánta IA usa de verdad una plantilla de 1.000 trabajadores sin que la propia pregunta condicione la respuesta.
  • La jugada: preguntar por la presión percibida y por la confianza, no solo por la frecuencia de uso.
  • El resultado: el 48% admite exagerar su uso y el 45% se siente presionado a usar una herramienta que no domina.
  • La lección: si mides adopción por entusiasmo declarado, obtendrás entusiasmo declarado, no productividad.

Lo que este informe enseña a cualquier equipo directivo

Hay un precedente que se repite cada década. Cuando el Lean Startup se puso de moda, muchas empresas llenaron las presentaciones de métricas de vanidad y dejaron de mirar la retención o el margen; el método era bueno, la implementación era postureo. Con Agile pasó algo parecido: tableros impecables y entregas que no llegaban. La IA va por el mismo camino si el liderazgo no define qué significa ‘usarla bien’. Puedes leer más sobre el origen de ese error en las métricas de vanidad del Lean Startup.

Mi lectura del informe es que no habla de tecnología, habla de gestión. Y hay un dato que lo confirma: la gente no pide menos IA, pide formación. En el ecosistema español, programas como Lanzadera o Wayra llevan años insistiendo en lo mismo que ahora confirma Visier: primero se define el problema, después la herramienta. Las startups que levantan capital con buenos números no lo hacen por usar tres asistentes generativos, sino por tener claras dos o tres métricas de producto que nadie puede maquillar.

Y ojo con el efecto de segunda ronda. Una métrica falsa no se queda en el informe trimestral: contamina las decisiones de contratación, el presupuesto de herramientas y hasta el diseño del producto. Si el 48% exagera su uso, la dirección cree que la transformación avanza y recorta la formación justo cuando más falta hace. El error se retroalimenta.

Cómo medir la adopción real de IA sin caer en el teatro

La solución no es una encuesta más. Es cambiar la unidad de medida. Cuatro movimientos concretos:

  • Mide resultados, no clics: horas liberadas en un proceso concreto o incidencias resueltas, en lugar de número de consultas a la herramienta.
  • Define el ‘para qué’ antes del ‘con qué’: cada equipo debería poder explicar qué tarea pierde tiempo hoy y cómo la IA la acorta. Si no hay tarea, no hay proyecto.
  • Publica el plan y su presupuesto: formación, límites de uso de datos y qué puestos cambian. La opacidad es el caldo de cultivo del uso performativo.
  • Protege a quien diga que no funciona: el primer empleado que reporte un fallo real vale más que diez que alaben la herramienta por si acaso.

Esto también aplica a la economía real. Una empresa familiar, una fábrica de chocolate artesanal o una sede de eventos rehabilitada en un edificio histórico pueden caer en el mismo error: medir presencia en redes o visitas web en lugar del ticket medio, la recurrencia o el margen por evento. La lógica de startup sirve cuando la métrica es honesta. Cuando es cosmética, solo maquilla el trimestre.

🚀 Hoja de Ruta para Emprender

  • Cambia la métrica: sustituye cualquier KPI de ‘uso de IA’ por una métrica de proceso (tiempo por tarea, incidencias, coste unitario).
  • Forma antes de exigir: presupuesta recualificación por equipo; sin formación, la presión solo compra respuestas falsas.
  • Pregunta sin jerarquía: recoge feedback anónimo sobre qué herramientas no funcionan y qué se bloquea.
  • Revisa tus OKR cada trimestre: alinea incentivos con resultados medibles y retira los objetivos que solo se cumplen en la diapositiva.

Iberdrola dispara al 85% el descuento del plan renove para cambiar la caldera de gas por aerotermia

0

Iberdrola eleva al 85% el descuento de su plan renove de aerotermia para quien cambie la caldera de gas o gasoil por una bomba de calor. La eléctrica sube quince puntos la bonificación máxima respecto a la edición del año anterior, que se quedaba en el 70%, y mantiene la oferta abierta hasta el próximo 1 de diciembre. El importe que quede por pagar se puede financiar en 24 meses sin intereses.

Cómo se descompone el descuento de hasta 6.000 euros

La cifra que la compañía pone encima de la mesa asciende a 6.000 euros por instalación y se descompone en tres partidas. La primera son 1.400 euros de descuento directo sobre el presupuesto. La segunda son los Certificados de Ahorro Energético (CAE), que aportan hasta 3.600 euros. La tercera son 1.000 euros de saldo en Mi Iberdrola canjeables en la factura de la luz.

El tramo de los CAE es el que más varía en función de dónde esté la vivienda. Iberdrola reconoce 1.440 euros en zona climática cálida y 2.160 euros en zona media, cuantías que se aplican sobre el coste de la instalación desde el primer momento y que el cliente no tiene que adelantar. El conjunto de esta partida, según el desglose que publica la propia eléctrica, alcanza un techo de 3.600 euros.

A eso se suman las deducciones fiscales ya vigentes en el IRPF por obras de mejora de eficiencia energética, que en los cálculos de la compañía llegan a 9.000 euros en viviendas unifamiliares y a 3.000 euros en pisos en altura. Para que el usuario no se pierda en el papeleo, la energética entrega sin coste el certificado energético previo a la obra y el posterior, los dos documentos que exige Hacienda para justificar la bonificación en la declaración de la Renta.

El efecto combinado cambia la ecuación para el bolsillo. Un piso de 90 metros cuadrados pasa de unos 12.000 euros de coste inicial a 2.800 euros. Una vivienda adosada de 150 metros cuadrados que hoy se calienta con gasoil se queda en 2.300 euros desde los 13.200 euros de partida.

Con estos números, la aerotermia deja de ser un capricho de vivienda unifamiliar y entra en el presupuesto de un piso medio.

El equipo que se coloca en casa es una bomba de calor que extrae energía del aire mediante un ciclo termodinámico y cubre calefacción, refrigeración y agua caliente sanitaria con una sola máquina. Según los datos que maneja la compañía, el ahorro de consumo frente a una caldera de combustión, alcanza el 70% en viviendas con suelo radiante y ronda el 40% cuando la distribución del calor se hace con radiadores convencionales.

El ahorro real depende menos de la máquina que del aislamiento de la casa: sin una envolvente decente, la bomba de calor trabaja contra el propio edificio.

El contexto explica la prisa de la eléctrica. El precio del gas encadena varios años de volatilidad desde la crisis de 2022, la normativa europea de eficiencia de edificios ya fija 2040 como fecha límite para el parque de calderas de combustión fósil y las administraciones empujan la electrificación del calor doméstico en sus planes energéticos. Cada aerotermia que sustituye a un quemador de gas es, para una comercializadora eléctrica, un cliente que deja de depender del mercado mayorista del gas y que pasa a comprar kilovatios en su propia factura.

Del gasoil al aire: qué cambia en la factura eléctrica

El hogar no elimina el gasto energético: lo traslada de sitio. Cambia una factura de gas por una factura eléctrica algo más alta, con un saldo favorable salvo en los inviernos más duros y siempre que la vivienda tenga un aislamiento razonable. El matiz importa porque la bomba de calor rinde peor cuanto más frío hace en la calle, justo cuando la demanda de calefacción aprieta y el precio de la electricidad suele marcar sus máximos diarios en las horas de la mañana y de la noche.

¿Por qué una eléctrica paga por quitar una caldera de gas? Porque cada instalación le entrega un consumidor eléctrico de larga duración y un consumo que no se deslocaliza. El coste de los CAE y del saldo en factura encaja dentro del presupuesto de captación de cliente, y esa asimetría explica que el descuento máximo haya pasado del 70% al 85% en apenas doce meses.

La oferta, además, compite con las ayudas públicas. Los programas de rehabilitación energética financiados con fondos europeos cubren parte del mismo terreno, pero con trámites distintos en cada comunidad autónoma y plazos que se cuentan en meses. La ventaja de la vía privada está en la inmediatez: el descuento se aplica sobre la factura del instalador y el cliente no tiene que esperar una resolución administrativa para que la obra le salga más barata.

La promoción está vigente hasta el 1 de diciembre. La compañía no ha detallado si prorrogará las mismas condiciones en 2027, una decisión que dependerá de cómo responda la demanda en el tramo final del año y del precio que alcancen los certificados de ahorro en el mercado.

Un descuento récord que mide el pulso entre el gas y la electricidad

Lo relevante de la oferta no es el porcentaje, sino lo que revela sobre el momento del sector. Iberdrola compra cuota en el mercado del calor doméstico con un descuento del 85% en un país donde la caldera de gas sigue siendo el estándar de facto en millones de hogares. La subida de quince puntos en un año no responde a una mejora sustancial de la tecnología, cuya eficiencia no ha cambiado de forma radical, sino a la competencia entre comercializadoras por captar un consumo eléctrico que crecerá cuando avancen la electrificación del calor y del vehículo.

El mecanismo de los CAE merece una lectura aparte. Se trata de un sistema por el que las comercializadoras certifican ahorros energéticos ante la Administración y los monetizan después: el incentivo público se ha convertido en una herramienta comercial en manos de las grandes eléctricas, tal y como recoge la documentación pública de el IDAE sobre el sistema de certificados. El riesgo evidente es que la parte más generosa del plan renove dependa de un mercado cuyo precio no está garantizado a medio plazo. Si el valor de los CAE cae o la Administración endurece las condiciones de validación, el descuento del 85% pierde apoyo y la oferta vuelve a parecerse a la de años anteriores.

Hay una segunda sombra, menos visible en la publicidad y más relevante en la práctica. La aerotermia rinde cuando la vivienda está aislada de forma razonable y el equipo se dimensiona sobre la demanda térmica real del inmueble. Cuando la instalación se decide por precio y no por cálculo, el resultado son bombas de calor que consumen más de lo previsto, usuarios que vuelven a encender la caldera vieja en enero y un ahorro que se queda en el folleto. El descuento abarata la entrada, no garantiza el rendimiento posterior.

El termómetro para saber si el mensaje ha calado está en el calendario. La oferta cierra el 1 de diciembre y la próxima edición, si llega, marcará si el 85% era un techo o solo una escala intermedia. En un mercado donde el gas sigue siendo la opción por defecto, la respuesta del consumidor durante los próximos inviernos dirá más sobre la transición del calor doméstico que cualquier objetivo escrito en un plan energético.

Lamborghini Temerario Sterrato: el todoterreno de edición limitada que dispara su valor en colección

Lamborghini no ha confirmado el Temerario Sterrato. Tampoco lo ha descartado, y esa ambigüedad sostenida durante meses es hoy el argumento central de quien mira el catálogo de Sant’Agata con criterio de coleccionista y no de comprador de capricho.

He repasado las declaraciones de la cúpula de la marca y el patrón se repite. Paolo Racchetti, director de línea de producto, reconoció que podría existir un coche como el Sterrato, matizó que no está anunciando un plan y añadió que tampoco lo excluye. Es una fórmula de comunicación corporativa, no un comunicado industrial.

La segunda señal llegó antes, en el Festival de Goodwood del pasado mes de julio. Federico Foschini, responsable de marketing y ventas, describió la variante todoterreno como una oportunidad evaluable y admitió que la compañía no puede desarrollar todos los derivados posibles al mismo tiempo. La idea, dijo, permanece en segundo plano tras el resultado del Huracán Sterrato.

Foschini puso un ejemplo que conviene leer con atención. Señaló que la distancia entre un Urus convencional y un hipotético Urus Sterrato no sería enorme: neumáticos distintos, suspensiones revisadas y un mayor peso del uso fuera del asfalto. Es decir, una variante de bajo coste industrial y alto impacto comercial.

El Temerario Sterrato: qué hay confirmado y qué no

El Temerario sustituye al Huracán como superdeportivo de acceso. Su arquitectura híbrida enchufable combina un V8 biturbo de 4,0 litros con tres motores eléctricos, una potencia conjunta de 920 caballos, un 0 a 100 km/h en 2,7 segundos y una velocidad máxima de 343 km/h. Esa es la base técnica sobre la que se construiría cualquier versión de campo.

La receta del anterior Sterrato sirve de guía, aunque la marca no ha publicado ni una sola cifra del supuesto Temerario. El Huracán Sterrato elevaba la carrocería 44 milímetros respecto al Evo, ensanchaba vías, añadía protecciones inferiores y estrenaba un modo de conducción Rally. Un hipotético Temerario Sterrato repetiría el esquema.

La prima de colección de un Sterrato empieza en la línea de producción, no en la sala de subastas.

Por qué el todoterreno cotiza mejor que el superdeportivo estándar

Aquí está la parte que interesa al patrimonio. Las versiones off-road de Lamborghini se han convertido en las más buscadas del mercado secundario dentro de su propia generación, y ese diferencial no depende del rendimiento: depende de la producción corta y de una denominación que la marca no repite.

El coleccionista no compra altura libre al suelo. Compra una variante que no se puede sustituir por otra igual. Ese es el motivo de que el todoterreno haya multiplicado su valor en colección mientras versiones más rápidas y más caras de la misma familia se deprecian con normalidad.

Un todoterreno de 920 caballos no es un coche de uso diario: es un cupón de escasez con matrícula.

Hay un matiz que separa la oportunidad del espejismo. Si Lamborghini traslada la receta al Urus, el ejercicio sería barato y el volumen podría ser alto. Un Sterrato de gran producción conservaría el nombre y perdería la prima.

Análisis: escasez, coste de propiedad y horizonte temporal

Mi lectura es que el Lamborghini Temerario Sterrato, si llega, se comportará como los derivados de serie corta: revalorización fuerte en los primeros veinticuatro meses, meseta después y riesgo de liquidez en el tramo superior de precio. La razón es estructural. El comprador de un coche de más de 300.000 euros es escaso, y el de una variante extrema y poco documentada lo es todavía más.

Conviene separar dos perfiles. Quien busque preservación de capital encontrará en el Temerario estándar un activo más previsible, con mercado amplio y mantenimiento conocido. Quien busque revalorización agresiva necesita la variante, la producción limitada por escrito y la documentación de fábrica que acredite la serie. El nombre no basta.

El riesgo no es comercial, es mecánico y regulatorio. Un híbrido enchufable con tres motores eléctricos añade una capa de mantenimiento que un V8 atmosférico no tenía, y la presión normativa europea sobre este tipo de mecánicas no va a menos. A diez años, el coste de propiedad de un híbrido de altas prestaciones es la variable que más erosiona el retorno.

El hito a seguir es sencillo de identificar. Cuando Lamborghini publique el calendario de derivados del Temerario, sin fecha confirmada por ahora, se sabrá si el Sterrato es una variante de serie corta o una etiqueta comercial. Esa diferencia, y no otra, determina el precio.

💎 Veredicto Wealth

El Temerario Sterrato solo merece una posición de colección si la marca confirma serie corta y denominación propia. Horizonte de cinco a diez años; el riesgo a vigilar es que la receta se traslade al Urus con volúmenes altos y diluya la prima.

La estafa con IA de 36 millones a Intesa Sanpaolo: el mayor banco de Italia cae en un deepfake

La estafa con IA a Intesa Sanpaolo ha dejado al menos 36 millones de euros en paradero desconocido. Los autores clonaron la voz del consejero delegado del grupo, Carlo Messina, y la de un socio del bufete A&O Shearman para ordenar transferencias por 95 millones desde Fideuram, la división de banca privada del mayor banco de Italia.

Claves de la operación

  • 95 millones transferidos en apenas unas horas. La operación se ejecutó en febrero de 2026 con órdenes que simulaban proceder del consejero delegado de Intesa Sanpaolo y de un socio de A&O Shearman. Un banco chino devolvió después 40 millones y otro portugués retuvo 13.
  • Fideuram gestiona 450.000 millones y lidera la banca privada italiana. El golpe no compromete la solvencia de la entidad, pero expone la fragilidad de sus protocolos de autorización cuando la orden llega desde arriba.
  • DORA obliga a reportar incidentes graves a los supervisores. El reglamento europeo, aplicable desde enero de 2025, no exige publicar el caso, lo que explica que el sector conozca los detalles por filtraciones y no por comunicación oficial.

La voz clonada de Messina: el guion que vació la tesorería de Fideuram

Todo se decide en cuestión de horas. En febrero de 2026, el entonces presidente de Fideuram, Molesini, recibió un mensaje de WhatsApp atribuido a Carlo Messina, primer ejecutivo de Intesa Sanpaolo. El supuesto jefe pedía operar con urgencia a través de la tesorería de la filial, alegando razones prácticas que impedirían a la matriz hacerlo por sí misma. La excusa: una oportunidad financiera estratégica que no admitía espera. La cifra sobre la mesa rondaba los cien millones de euros.

El segundo acto llegó en forma de llamada. Al otro lado, una voz que el directivo identificó como la de Paolo Nastasi, socio director de A&O Shearman Italia, el bufete surgido de la fusión de Allen & Overy y Shearman & Sterling, con 3.700 millones de facturación anual. Nastasi era ajeno a la trama, pero su voz había sido replicada mediante técnicas de deepfake y el presidente de Fideuram lo conocía personalmente. El guion no necesitaba un fallo técnico, solo dos nombres creíbles y un calendario ajustado.

Después llegaron los correos. Perfectamente maquetados para simular que procedían del bufete internacional, incluían las coordenadas bancarias de sociedades y cuentas extranjeras. El director financiero de Fideuram ejecutó las transferencias siguiendo instrucciones de su presidente, que a su vez creía cumplir una encomienda del número uno de Banca Intesa. El dinero salió con destino principal a China y Hong Kong.

Los sistemas de seguridad interna dieron la voz de alarma con rapidez. Fideuram activó los mecanismos de colaboración interbancaria internacional y la reacción funcionó: un banco en China bloqueó 40 millones y los devolvió. Otra parte se recuperó en Portugal, donde la fiscalía de Milán, en coordinación con sus homólogos de Lisboa y bajo el paraguas de Eurojust, logró congelar 13 millones más, embargados por la jueza de instrucción Sonia Mancini.

El fraude no rompió ningún cortafuegos: bastó con que dos nombres conocidos sonaran exactamente igual que siempre.

De Milán a Hong Kong: la carrera contra el reloj para atrapar 36 millones

fraude inteligencia artificial

Del total transferido, 36 millones siguen sin aparecer. Atravesaron un laberinto de cuentas en el extranjero y acabaron convertidos en criptomonedas, según las fuentes del caso. Los fiscales Alfonso Serritiello y Barbara Benzi intentan rastrearlos mediante comisiones rogatorias internacionales antes de que los estafadores consigan monetizar esos bitcoin. Cada día que pasa reduce las opciones de recuperación y encarece la investigación.

Molesini, que no está imputado ni afronta litigio alguno con su entidad, dimitió el 12 de marzo de 2026 por motivos personales, según el comunicado difundido por Fideuram. Una salida discreta para un episodio que la banca privada italiana preferiría no tener que explicar.

Por qué la banca europea sigue mordiendo el mismo anzuelo

No es un caso aislado ni una anomalía italiana. Sisal perdió 5,5 millones en un engaño similar y Maire Tecnimont, 18 millones. Massimo Moratti, ex presidente del Inter de Milán, entregó cerca de un millón de euros a un falso ministro de Defensa, Guido Crosetto, para financiar el rescate ficticio de dos rehenes italianos. El patrón se repite con una precisión incómoda: autoridad simulada, urgencia, y una operación que no admite verificación interna.

La inversión en ciberseguridad bancaria se concentra en el perímetro técnico: cortafuegos, detección de anomalías, autenticación reforzada. El vector de este fraude no atravesó nada de eso. Ningún antivirus detiene una voz conocida.

En España, ninguna entidad del Ibex 35 desglosa públicamente en sus cuentas las pérdidas por suplantación de identidad de directivos, hasta donde alcanza la información disponible. Ese silencio impide saber si el caso de Fideuram es una excepción estadística o la punta de un iceberg que los bancos gestionan en privado. Santander, BBVA y CaixaBank incluyen el riesgo cibernético entre sus principales factores de riesgo. La comparación con Italia no deja bien a nadie.

El reglamento DORA, aplicable desde el 17 de enero de 2025, obliga a las entidades financieras europeas a notificar los incidentes graves a sus supervisores en plazos tasados. No obliga a hacerlo público. La opacidad regulatoria protege la reputación y oculta el riesgo real que asumen los depositantes cuando confían su dinero a un protocolo humano.

Los investigadores trabajan contra un reloj que no se detiene. Si los bitcoin pasan por un mezclador antes de que lleguen las respuestas judiciales, esos 36 millones serán irrecuperables. La trazabilidad de las criptomonedas es la última frontera del caso y la única puerta que aún no se ha cerrado del todo.

Mientras la fiscalía de Milán espera respuestas, la pregunta que ninguna entidad quiere contestar en público sigue siendo la misma. ¿Cuánto tarda un presidente en convencer a su director financiero de que la voz al otro lado del teléfono es, en realidad, la de su jefe?

Publicidad