Vino Rioja inversión: Haro convierte su Barrio de la Estación en destino de enoturismo premium

0

El vino Rioja inversión suma un argumento nuevo: seis bodegas centenarias de Haro han unificado su relato bajo una sola marca de destino. La Asociación del Barrio de la Estación ha presentado en Madrid la campaña Tu Mundo es El Barrio, con la que aspira a ser un destino internacional de enoturismo premium durante todo el año.

He seguido esta iniciativa con atención y el movimiento me parece más relevante de lo que sugiere su envoltorio turístico. El Barrio de la Estación está a poco más de un kilómetro del centro histórico de Haro y nació en el último tercio del siglo XIX, cuando los bodegueros más notables de Rioja se instalaron allí atraídos por la primera estación ferroviaria de la villa, que abría el mercado francés en plena crisis de la filoxera.

La nómina fundacional explica el peso del enclave: López de Heredia se estableció en 1877, CVNE en 1879, Gómez Cruzado en 1886, La Rioja Alta en 1890 y Bodegas Bilbaínas en 1901. Décadas después llegaron Muga, que inició su trayectoria en 1932 y trasladó su actividad a Haro cuarenta años más tarde, y Roda, en 1987.

Seis bodegas centenarias y una asociación que quiere ser destino

La asociación que impulsa ahora la campaña reúne a seis de esas casas: CVNE, Gómez Cruzado, La Rioja Alta, Bilbaínas, Muga y Roda. López de Heredia, la pionera, se retiró del colectivo al cabo de un año, aunque su presencia histórica sigue definiendo el perímetro del barrio.

El instrumento más visible del colectivo es la Cata del Barrio de la Estación, celebrada por primera vez en 2015 y convertida desde entonces en cita de referencia. Su palmarés incluye el premio Best of Wine Tourism de Great Wine Capitals en 2015, el reconocimiento a la Mejor Experiencia Enoturística en los International Wine Challenge Awards Spain en 2016 y el Premio Rioja Capital a la Iniciativa Singular.

Un barrio con seis bodegas centenarias no compite por visitantes: compite por ser la puerta de entrada internacional a la marca Rioja.

Alex de Aranzabal, nuevo presidente de la asociación, resume el objetivo: «Queremos trasladar al mundo no solo nuestros vinos, sino todo aquello que hace de este lugar un destino único». El visitante debe llegar atraído por el vino y regresar por la gastronomía y el paisaje.

La infraestructura ya existe o está en marcha. Nublo, Echaurren y Venta Moncalvillo sostienen la oferta gastronómica, y El Palacio de los Ángeles aporta la primera categoría de cinco estrellas de Haro, con cocina dirigida por los hermanos Echapresto. El Barrio de la Estación Tours propone una ruta guiada por tres bodegas con degustación y tapas; el Barrio de la Estación Passport da acceso durante un año a seis vinos y seis tapas en los wine bars de las seis casas.

Del ticket de visita al valor de colección: dónde está el retorno

Para el inversor en activos tangibles, el enoturismo no es un negocio de hostelería: es infraestructura de marca. Cada visitante que recorre una bodega centenaria refuerza el relato de escasez que sostiene el precio de los vinos de guarda en el mercado secundario. El Rioja clásico tiene un comprador final distinto del consumidor de restaurante y una liquidez también distinta.
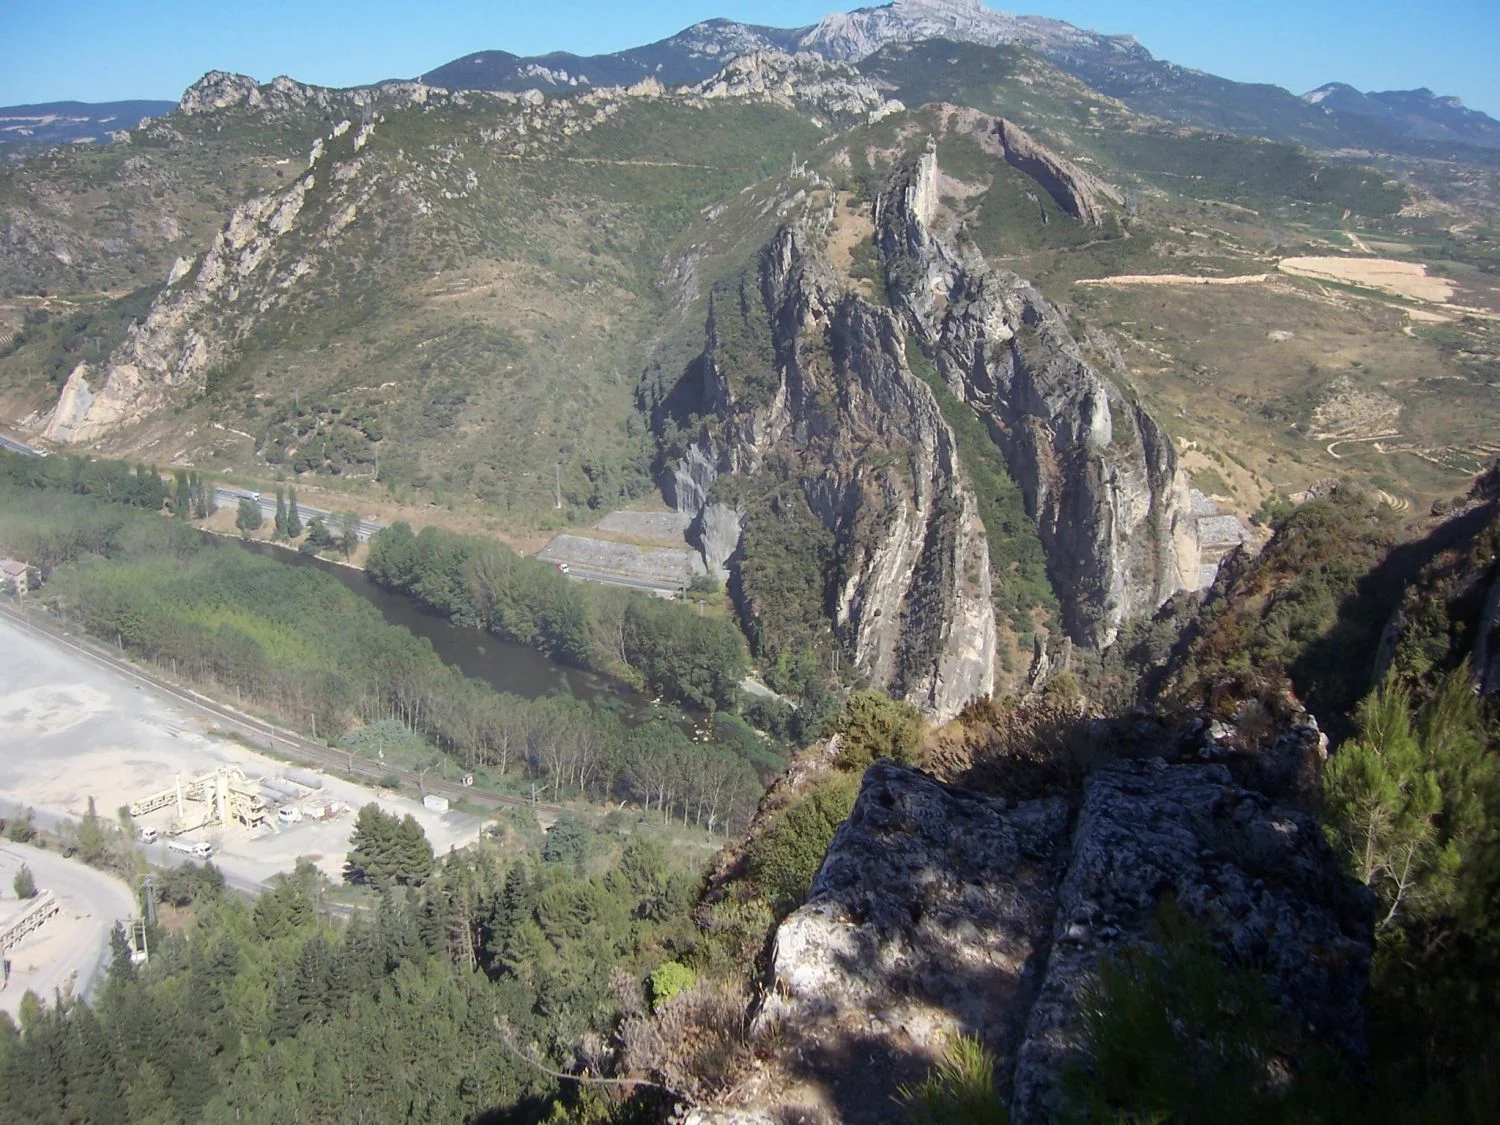
Barrio Estación Haro

Esa es la razón por la que sigo este tipo de movimientos. Una campaña de destino eleva el valor percibido de la marca colectiva y, con ella, el de las etiquetas históricas que ya no se producen. No es un efecto medible en un trimestre: es una prima de marca que se construye año a año y se materializa en subastas y ventas privadas.

Mi lectura: marca, escasez y liquidez en el Rioja de guarda

Llevo años observando cómo el vino fino europeo se ha ido financiarizando, y el caso de Rioja tiene una particularidad que conviene no pasar por alto: su mercado secundario está más sostenido por el consumo que por la especulación. Eso limita la revalorización explosiva, pero también protege el suelo de precios.

Frente a Borgoña, donde una añada puede duplicarse en meses por una crítica favorable, Rioja se mueve por acumulación de reputación. La estructura de la denominación, ordenada por el Consejo Regulador, añade una trazabilidad poco habitual en el coleccionismo de vino.

El Barrio de la Estación aporta a esa ecuación un activo que no se puede replicar: suelo con bodega centenaria y una concentración que no existe en ningún otro lugar del mundo. La campaña Tu Mundo es El Barrio es, en el fondo, una operación de revalorización de marca a diez años.

Quien compre hoy vinos de guarda de estas casas no debería esperar retornos de doble dígito anual, sino una preservación de capital sólida, con riesgo de liquidez bajo en formatos históricos y alto en añadas recientes.

El enoturismo premium no sube el precio de la botella mañana; sube el precio del relato que la sostiene durante la próxima década.

El seguimiento pasa por dos indicadores: la capacidad del Passport y de los tours de generar visitantes fuera de la temporada alta, y la próxima convocatoria de la Cata del Barrio de la Estación, que sigue funcionando como termómetro del interés internacional.

💎 Veredicto Wealth

El Rioja de guarda del Barrio de la Estación encaja como activo de preservación de capital a diez años, no como apuesta de revalorización agresiva. El riesgo a vigilar es la liquidez en añadas recientes de gran producción, donde la reventa depende del consumo.

El petróleo de Venezuela que Trump vende como el ‘mayor acuerdo de la historia’ se tambalea por trabas legales

El acuerdo petrolero entre Washington y Caracas que Trump llamó el mayor de la historia afronta obstáculos legales y logísticos que ponen en duda su aplicación. He leído con detenimiento la investigación que The Guardian publica este 26 de septiembre sobre el pacto alcanzado tras la captura del presidente venezolano, Nicolás Maduro, y lo que me llama la atención no es el anuncio, sino la distancia que lo separa de su puesta en práctica.

No es una idea nueva. En 1987, durante la guerra entre Irán e Irak, Trump dijo a la periodista Barbara Walters en ABC que los ataques iraníes contra la navegación estadounidense exigían una respuesta extrema, y se preguntó por qué no podían entrar y quedarse con parte de ese petróleo que está junto al mar. Desde entonces ha vuelto sobre la misma idea en Libia, en Irak y, ahora, en Venezuela.

Un anuncio sin mecanismo de ejecución

La información publicada este 26 de septiembre no discute la intención política, sino la viabilidad. Los puntos que sostienen la investigación son tres:

  • El pacto se cerró después de que Estados Unidos capturase a Maduro, un contexto que condiciona cualquier marco contractual posterior.
  • La investigación detecta problemas legales y logísticos múltiples, entre ellos la duda de si el acuerdo puede llegar a implementarse.
  • El precedente es el propio historial del presidente estadounidense: la idea de quedarse con el crudo de otros países tras un conflicto militar aparece ya en 1987.

De la lectura del texto se desprende una conclusión incómoda para el relato oficial: el acuerdo está casi condenado al colapso. No por falta de voluntad política, sino porque un título jurídico sobre unos yacimientos no equivale a capacidad operativa. Entre una cosa y otra hay contratos, arbitrajes, sanciones y una infraestructura petrolera que no se reactiva por decreto.

«¿Por qué no podíamos entrar y quedarnos con parte de su petróleo, que está junto al mar?» — Donald Trump, presidente de Estados Unidos, entrevista con Barbara Walters en ABC, 1987 (traducción propia)

La cita tiene casi cuatro décadas y, sin embargo, ordena toda la conversación actual. Lo que ha cambiado no es el reflejo, sino el instrumento: donde antes había una ocurrencia en un plató, ahora hay un anuncio presidencial con consecuencias sobre el mercado energético global.

El crudo venezolano y el equilibrio de la oferta global

Venezuela es socio fundador de la OPEP y cuenta con las mayores reservas probadas de crudo del planeta. Eso explica por qué cualquier movimiento sobre su producción mueve expectativas en el mercado, incluso cuando los barriles no llegan a materializarse.

Ahí está la paradoja. El mercado solo valora el crudo que puede bombearse, transportarse y venderse sin litigios encima. Mientras el acuerdo siga en el aire, la oferta efectiva no cambia y el precio del Brent no incorpora ningún barril nuevo. Lo que sí incorpora es incertidumbre, y la incertidumbre se paga con prima de riesgo.

acuerdo petrolero Venezuela

Lo que veo: cuatro décadas del mismo reflejo

Lo que veo aquí es un patrón que se repite con una fidelidad llamativa: la convicción de que el control político de un territorio petrolero se traduce automáticamente en control económico del crudo. La historia reciente dice lo contrario. Irak después de 2003, Libia después de 2011 y ahora Venezuela comparten un mismo problema: la capacidad de bombeo no se hereda con la soberanía, se reconstruye con capital, tecnología y seguridad jurídica durante años.

Hay una contradicción que los datos disponibles no resuelven: si el acuerdo es tan grande como se anuncia, debería existir un mecanismo de implementación publicado. No lo hay. Y en ausencia de ese mecanismo, la carga recae sobre los tribunales y sobre las empresas que deberían operar los campos, que rara vez invierten en activos cuya titularidad está en disputa.

Seguiré de cerca dos frentes: los procedimientos judiciales que puedan derivarse del pacto en Estados Unidos, y la próxima reunión ministerial de la OPEP, donde la cuota venezolana volverá a estar sobre la mesa. Ahí se sabrá si esto es un acuerdo o un titular.

🌍 El impacto en España y Europa

El impacto directo en España es hoy limitado, pero conviene ordenarlo por canales concretos:

  • Euríbor: un acuerdo que aumentase la oferta de crudo presionaría a la baja los precios energéticos y aliviaría la inflación europea. Eso daría margen al BCE para bajar tipos antes, lo que empujaría el Euríbor a 12 meses a la baja y abarataría las hipotecas variables. Si el pacto fracasa, el efecto es el contrario: menos oferta esperada y una inflación energética más pegajosa. El Banco de España publica a diario el índice de referencia.
  • Cesta de la compra y carburantes: cualquier prima de riesgo geopolítica se traslada al surtidor con semanas de retraso y golpea con más fuerza a las familias con menor renta.
  • Empresas del IBEX: el sector energético español mantiene vínculos históricos con Venezuela. La incertidumbre jurídica encarece la financiación de cualquier proyecto en el país y complica la valoración de activos.
  • BCE: si el petróleo vuelve a tensarse, el camino hacia el 2% se alarga y la discusión sobre el ritmo de recortes se reabre en Fráncfort.

Los ataques rusos cierran la mayor acería de Ucrania de ArcelorMittal y sacuden el acero europeo

El acero de Ucrania pierde su mayor planta: ArcelorMittal cierra Kryvyi Rih tras cuatro ataques rusos en cinco semanas. Lo que me ha llamado la atención no es solo la decisión, sino la razón que la compañía ha esgrimido para tomarla. Cuando un grupo de este tamaño retira su capital por la seguridad física de sus trabajadores, la guerra deja de ser un riesgo abstracto en los informes de las consultoras y pasa a ser un apunte contable.

La compañía, segundo mayor fabricante mundial de acero, ArcelorMittal, comunicó el viernes al Gobierno ucraniano que no podía sostener una operación «segura y sostenible» en Kryvyi Rih, en el centro del país. Los bombardeos —cuatro en cinco semanas— han causado daños extensos y han matado a cinco operarios. El anuncio llega en el día 1.676 de la invasión, tras meses de intensificación de los ataques con misiles balísticos y drones de propulsión a reacción contra empresas, redes logísticas, puertos del mar Negro e infraestructura civil.

Cuatro ataques en cinco semanas: los números del cierre

Los datos que manejo para dimensionar el golpe son cuatro:

  • Cuatro ataques en cinco semanas sobre la misma planta, con daños calificados de extensos por la propia empresa.
  • Cinco trabajadores fallecidos, según el comunicado trasladado al Ejecutivo de Kiev.
  • El 15% de las exportaciones de Ucrania procedía del sector siderúrgico antes de la guerra.
  • 27.000 millones de dólares adicionales reclama Kiev a sus socios este año para financiar defensa.

La siderurgia ucraniana acumula presión por dos vías. La primera es militar: destrucción de capacidad productiva y de la logística de exportación. La segunda es comercial: las restricciones que la Unión Europea mantiene sobre el acero ucraniano estrechan su salida natural. El resultado es que un activo estratégico se apaga mientras Kiev pide adelantar parte de un préstamo europeo para cuadrar sus cuentas.

«. Denunció ataques con drones contra almacenes y centros de datos, incluido un almacén utilizado por McDonald’s, y sostuvo que Moscú ha convertido la vida cotidiana en objetivo militar. En paralelo, ha pedido a Donald Trump que presione a Xi Jinping para que Pekín use su influencia sobre Moscú y ha reconocido que aún no ha recibido respuesta de la Casa Blanca. La OTAN describe a China como «habilitador decisivo» de la invasión. Kiev cifra en 27.000 millones de dólares adicionales lo que necesita de sus socios este año y ya ha solicitado adelantar parte del préstamo europeo; el presidente ucraniano advirtió de que los pedidos de drones deben cerrarse en octubre y noviembre para no tener problemas a comienzos de 2027.

Lo que veo detrás del cierre: la guerra contra la economía civil

siderurgia Europa

Mi lectura es que el cierre de Kryvyi Rih no responde a un cálculo industrial, sino a una lógica de desgaste. Rusia no necesita destruir cada alto horno: le basta con hacer inviable el mantenimiento, el seguro y la supply chain de quien opera allí. La seguridad física es el primer coste, y ese coste no lo cubre ningún fondo europeo de reconstrucción.

Conviene recordar un antecedente: la capacidad siderúrgica ucraniana ya venía contrayéndose desde el inicio de la invasión a gran escala. Lo que cambia ahora es el perfil del objetivo. Los ataques recientes apuntan a centros de datos, almacenes y nodos logísticos, es decir, a la infraestructura que sostiene la actividad económica ordinaria. Es una estrategia de asfixia fiscal, y no una simple represalia: menos exportaciones, menos recaudación y más dependencia de los socios.

La contradicción que los datos no resuelven es financiera. Ucrania necesita captar recursos con urgencia mientras en Europa se abren ciclos electorales en los que parte del electorado cuestiona ese apoyo. Los ministros de Exteriores de Lituania y Estonia han reconocido el riesgo y, a la vez, lo han relativizado.

«Si alguien más cae de ese grupo de firmes partidarios de Ucrania, otros ocuparán su lugar, porque esto va en nuestro interés». — Kestutis Budrys, ministro de Exteriores de Lituania, durante la Asamblea General de la ONU

El calendario de otoño concentra dos pruebas. La primera es la cumbre del G20 prevista en Florida en diciembre, a la que Trump ha invitado a Putin: catorce senadores de ambos partidos han firmado una carta para pedir que se retire la invitación. La segunda es la evolución del frente logístico. Vladimir Putin ha declarado que Rusia no se prepara para «ningún tipo» de conflicto con Europa, después de que la inteligencia de Defensa de Dinamarca advirtiera de un riesgo «bajo pero creciente» de ataques de largo alcance contra infraestructura de la OTAN que apoya a Ucrania. Lo que observo es una brecha entre el discurso y los hechos difícil de sostener en el tiempo.

🌍 El impacto en España y Europa

El impacto directo en el Euríbor es limitado, pero el conflicto condiciona el escenario en el que decide el BCE. Mi lectura, punto por punto:

  • Euríbor e hipotecas: la volatilidad del gas y del crudo que alimenta la guerra es uno de los canales que mantiene al BCE prudente. Cada mes de inflación energética elevada retrasa los recortes y sostiene el Euríbor a 12 meses por encima de lo que pediría el ciclo doméstico.
  • Inflación y poder adquisitivo: menos acero ucraniano en el mercado encarece el producto en Europa y presiona los costes de construcción e industria, con traslado retardado al consumidor.
  • Tejido empresarial: las siderúrgicas y los fabricantes de bienes de equipo españoles compiten por el mismo acero y ArcelorMittal emplea a varios miles de trabajadores en Asturias y el País Vasco. La revisión de salvaguardias en Bruselas es la variable a vigilar.
  • BCE y política fiscal: si Kiev adelanta tramos del préstamo europeo, el margen de los Veintisiete se estrecha justo cuando se debate el gasto en defensa, con el spread de la deuda periférica como termómetro.

La próxima referencia que seguiré es la revisión europea de la política comercial del acero y el desenlace del G20 de diciembre. Ahí se sabrá si Kryvyi Rih es un episodio aislado o el inicio de un vaciamiento industrial.

La guerra comercial del coñac: Francia pierde ventas en China y EE.UU. y reclama apoyo a Bruselas

La guerra comercial del coñac deja al sector francés con 90 millones de botellas menos vendidas que en 2023. La vendimia se cierra estos días en la región de Charente y los productores han dejado de mirar al cielo para mirar a Bruselas. La industria, que exporta el 98% de lo que produce, reclama a la Comisión Europea un mecanismo de solidaridad que compense a los sectores que pagan la factura de la política comercial comunitaria.

Las cifras las maneja el propio sector: las ventas han pasado de 230 millones de botellas a 140 millones desde 2023. Detrás del desplome hay dos mercados, no uno. China absorbe en torno al 25% de las exportaciones; Estados Unidos, aproximadamente la mitad. Ninguno se ha cerrado por razones de producto. Es la geopolítica.

De 230 a 140 millones de botellas: el mapa del desplome

  • China: Pekín impuso en 2024 derechos provisionales de hasta el 34,8%, días después de que Bruselas aplicara aranceles de hasta el 35,3% a los coches eléctricos chinos. Confirmó después las medidas, pero eximió a los grandes productores que aceptaron vender por encima de precios mínimos no publicados. El pulso se dirime también en los paneles de la OMC.
  • Estados Unidos: el acuerdo de Turnberry (Escocia) de julio de 2025 fijó un arancel del 15% para la mayoría de las exportaciones europeas, sin excepción para el coñac. El Reino Unido logró en mayo la retirada del arancel al whisky escocés; el irlandés lo consiguió a mediados de septiembre.
  • 70.000 empleos directos e indirectos dependen del coñac en Francia, además de unas 260 casas de comercio, toneleros y transportistas.
  • Entre el 30% y el 40% de caída de la cosecha en términos económicos por la sequía: un ajuste involuntario de la oferta.

Las cuatro grandes casas —Rémy Martin, Hennessy, Martell y Courvoisier— ya recortaron pedidos a los viticultores tras la cancelación de contratos.

El director del Bureau National Interprofessionnel du Cognac describe el origen del problema con una precisión que incomoda en Bruselas.

«Hemos sido daño colateral de la guerra comercial que empezó en 2023 entre Bruselas y Pekín por los coches eléctricos chinos, un producto simbólico para el mercado europeo.» — Raphaël Delpech, director del BNIC, en declaraciones a Euronews, septiembre de 2026

La segunda parte del golpe no es china, sino estadounidense, y añade una incertidumbre más difícil de gestionar que el propio arancel.

El precedente que Bruselas no quiere repetir

aranceles China UE

Lo que me parece relevante no es el porcentaje, sino la asimetría. El coñac arrastra aranceles desde la disputa Boeing-Airbus, los vio suspendidos con la Administración de Joe Biden y volvió a caer en la red en abril de 2025, cuando Donald Trump lanzó sus aranceles generalizados. La industria ha escrito a Ursula von der Leyen y ha hablado con las direcciones de Comercio y Agricultura. También ha escuchado a Emmanuel Macron prometer compensaciones que aún no han llegado.

«. La UE decidió proteger su automoción con aranceles a los eléctricos chinos y, con ello, expuso a un sector que vende fuera y sostiene decenas de miles de empleos en un territorio con pocas alternativas productivas. Sin un mecanismo de compensación, el mensaje que reciben los agricultores europeos es que asumirán en solitario los costes de decisiones tomadas en Bruselas.

Hay un riesgo que los datos no resuelven: el de la sustitución de hábito. Cuando un importador chino o estadounidense retira una referencia de la estantería, coloca otra. Recuperar ese hueco depende del consumidor y no solo del arancel: el propio BNIC admite que la recuperación llegará por Estados Unidos y que China será mucho más complicada.

Conviene seguir dos hitos. El primero, si Washington incluye el coñac en la lista de exenciones al 15% que quedó abierta en julio de 2026, cuando los eurodiputados aprobaron retirar los aranceles europeos pendientes de Turnberry. El segundo, el alcance del arranque de viñedos: de las 96.000 hectáreas de la denominación solo se han pedido ayudas para 560.

🌍 El impacto en España y Europa

El efecto sobre el Euríbor es limitado: no hay una decisión de tipos detrás de este conflicto, sino aranceles. Aun así, el caso tiene tres derivadas para el lector español.

  • Agroalimentario exportador: el vino y los espirituosos españoles con destino a Estados Unidos soportan el mismo arancel del 15% de Turnberry, y el brandy de Jerez compite por el mismo consumidor asiático que el coñac. Cada exención que Bruselas negocie —o deje de negociar— se traduce en cuota de mercado.
  • Precedente de compensaciones: si la Comisión diseña un mecanismo de solidaridad para los sectores dañados por represalias, otros sectores agroalimentarios europeos tendrán argumentos para reclamarlo, y la factura acabará discutiéndose en el marco presupuestario de la PAC.
  • Financiación y empresas: el mensaje para el tejido exportador español es que la política comercial europea genera riesgos de concentración por mercado. Las grandes compañías de bebidas diversifican; las bodegas familiares tienen menos margen.

El BCE no tiene margen de actuación aquí, pero el caso alimenta un debate que sí le afecta: el de una Europa que decide aranceles con una mano y promete compensaciones con la otra.

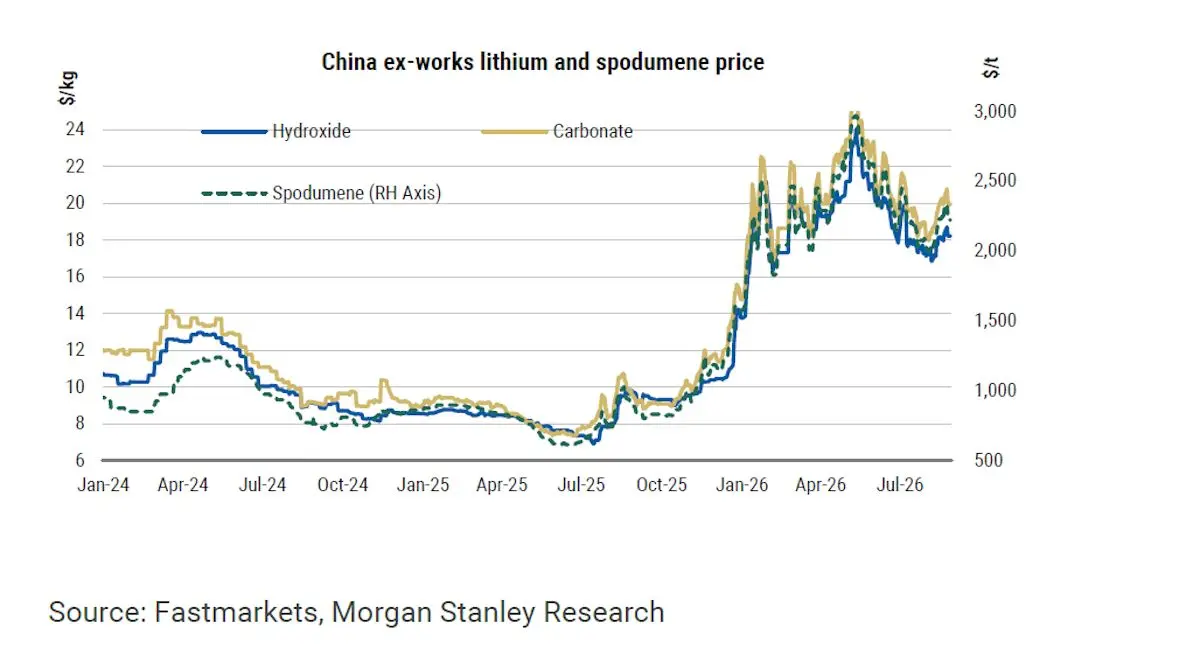
Europa se rebela contra el litio de China con una planta alemana de reciclaje

Europa se rebela contra el litio de China con una planta alemana de reciclaje

Accurec Recycling ha puesto en marcha en Krefeld (Alemania) una planta que recupera litio de baterías usadas sin recurrir a químicos agresivos. Lo que me interesa no es solo el proceso, sino lo que retrata: el litio que Europa compra a China, hasta el 70% del de grado batería, sigue siendo el eslabón más frágil de su transición energética.

La compañía es familiar, se fundó en 1995 y lleva tres décadas reciclando baterías. En Krefeld procesa unas 5.000 toneladas anuales con 85 empleados y mantiene una segunda planta en Mülheim an der Ruhr. La instalación que centra la atención arrancó en diciembre de 2025 y recupera el 50% del litio contenido en las baterías, el umbral que la normativa europea exige para 2027. Entre el 65% y el 70% de los químicos de litio de grado batería que consume Europa procede, según la empresa, de producción china.

Las cifras de una planta que aspira a cuadruplicar su capacidad

  • 5.000 toneladas de baterías procesadas al año en Krefeld, con 85 empleados en plantilla.
  • 50% de litio recuperado hoy; el objetivo declarado es superar el 80% en el primer trimestre de 2027.
  • 5,5 millones de euros de inversión para duplicar la superficie operativa de la planta.
  • 20.000 toneladas anuales de capacidad objetivo, cuatro veces el volumen actual.

Tomadas una a una, las cifras parecen menores. Sumadas, describen otra cosa: una empresa de 85 empleados cubriendo un hueco que la política industrial europea no ha cerrado. La pregunta no es cuánto litio se recupera, sino quién se queda con él.

Llevamos cerca de un mes trabajando en la ampliación. Queremos elevar tanto la capacidad como el rendimiento para que en el primer trimestre de 2027 podamos recuperar el 80% o más. — Simon Bremer, jefe de desarrollo de Accurec Recycling, en declaraciones a Euronews, septiembre de 2026

Agua en lugar de ácidos y una masa negra que se marcha a Asia

materias primas críticas

El proceso, bautizado internamente como CLIMA, arranca con la clasificación y el desmontaje de las baterías, sigue con una pirólisis que descompone los componentes orgánicos y termina con una extracción en agua. El tratamiento térmico vuelve soluble el litio; el resto del material no lo es y se separa lavándolo. El calor de la pirólisis se reaprovecha después para recristalizar la sal de litio: según la empresa, el consumo energético cae casi un 50% y las emisiones por tonelada de carbonato de litio más de un 59%.

El obstáculo aparece un paso más atrás. La mayoría de las plantas europeas producen black mass, un concentrado intermedio de litio, níquel y cobalto todavía sin separar, y el continente apenas tiene instalaciones para extraer cada material por separado. Buena parte de esa masa negra se exporta a Asia, sobre todo a China y en menor medida a Corea. Los materiales valiosos recuperados de las baterías usadas acaban fuera de la cadena europea.

Hay además un problema de precios: los compradores asiáticos pagan primas tan altas por la masa negra europea que lastran la viabilidad de cualquier procesador local. La única salida europea relevante que cita Bremer es AMG Lithium, en Bitterfeld (Alemania), con quien Accurec firmó un memorando de entendimiento pendiente de detalles técnicos.

Lo que veo: una política industrial europea sin eslabones intermedios

Lo que veo aquí es un problema de secuencia, no de tecnología. Europa ha legislado el final de la cadena —contenido reciclado obligatorio en baterías nuevas desde 2031, masa negra declarada residuo peligroso desde diciembre de 2025— antes de construir el tramo intermedio. Y una exigencia de contenido reciclado sin requisito de origen permite, además, comprar el material a un tercero.

De ahí la petición de Bremer de sumar un componente europeo al contenido reciclado. La comparación con Northvolt resulta inevitable: apoyar proyectos insignia sin la red de proveedores y clientes que los sostiene no basta. China ya demostró con las tierras raras y el germanio que puede restringir suministros estratégicos.

El riesgo que los datos no resuelven es de escala. Aunque Accurec alcance las 20.000 toneladas anuales, será una fracción mínima del consumo europeo, y los controles de exportación solo funcionarán si las aduanas tienen medios. Me fijo en dos hitos: el contenido reciclado obligatorio de 2031 y las cifras que la compañía publique para el primer trimestre de 2027.

🌍 El impacto en España y Europa

Para el lector español, la noticia se traduce en tres frentes.

  • Automoción: si el litio reciclado en Europa gana peso, baja la exposición de los fabricantes de baterías y de los ensambladores de vehículos eléctricos con plantas en España a los precios y a las decisiones de Pekín.
  • Tejido industrial: los proyectos españoles de gigafactorías y de procesamiento de litio compiten hoy con el black mass que se vende a Asia; sin demanda europea obligatoria de material autóctono, su escala queda en el aire.
  • Política comunitaria: Bruselas tiene pendiente decidir si añade un requisito de origen europeo al contenido reciclado, una decisión que afectaría a toda la industria auxiliar del automóvil.

El efecto directo sobre el Euríbor y las hipotecas variables es nulo: aquí no hay canal de tipos de interés. El impacto llega por los costes de producción y por la seguridad de suministro.

SEC bendice el staking líquido de SOL: Jito y Marinade ya no son valores

El personal de la SEC considera que los recibos de staking líquido no son valores siempre que funcionen como un simple justificante. La guía, publicada este viernes, despeja el terreno para que el staking institucional aterrice sobre Solana y allana la entrada de los tokens de Jito y Marinade en productos regulados.

La agencia no ha cambiado la ley, pero sí ha entregado a los operadores un marco que hasta ahora no existía. La división de Finanzas Corporativas publicó unas preguntas frecuentes en las que define el token de staking como una herramienta digital cuando la moneda que lo respalda es una materia prima digital, esto es, un activo cuyo valor no depende de la gestión de una empresa concreta.

Qué dice exactamente la guía sobre el staking líquido

El punto de partida está en la interpretación conjunta que la SEC y la CFTC firmaron el 17 de marzo, donde ambas agencias catalogaron 16 criptomonedas como materias primas digitales. El ether (ETH) figuraba en esa lista. El viernes, el personal de la SEC extendió la lógica a los recibos del staking líquido: si el token solo prueba que el usuario bloqueó sus monedas y no altera los derechos que llevan aparejados, no hay oferta de valores.

La guía impone tres condiciones. El recibo no puede modificar los derechos del activo depositado ni añadir recompensas extra. El proveedor no puede prestar, pignorar ni reutilizar las monedas que custodia. Y el token no puede fijar por sí mismo la rentabilidad. Esa última cláusula marca la distancia con el caso que llevó a Kraken a pagar 30 millones de dólares en 2023 por anunciar rendimientos propios como si fueran un producto de inversión.

El contexto no es menor. En febrero de 2023, todavía con Gary Gensler al frente, la SEC obligó a Kraken a cerrar su servicio de staking en Estados Unidos. Cuatro meses después demandó a Coinbase por su programa de staking y lo calificó de oferta de valores no registrada, un caso que la agencia retiró en febrero de 2025. La doctrina ha girado por completo en menos de dos años.

El mismo supervisor que persiguió el staking como producto financiero encubierto ahora lo bendice si el recibo solo prueba lo que el usuario bloqueó.

El paso siguiente fue más silencioso. Los pronunciamientos del personal en mayo y agosto de 2025 ya apuntaban que ni el staking de protocolo ni el staking líquido constituían una oferta de valores. Faltaba una definición operativa del recibo, y eso es lo que llega ahora.

Qué significa para Jito, Marinade y los holders de SOL

En Solana, el mercado del staking líquido lo dominan dos nombres. Jito emite JitoSOL, el recibo más usado de la red y el que además captura parte del MEV, el valor extra que se genera al ordenar transacciones dentro de un bloque. Marinade hace lo propio con mSOL y reparte el stake entre cientos de validadores para diluir el riesgo. Ambos son, en esencia, proveedores de recibos: el usuario deposita SOL, recibe un token que puede mover o usar en DeFi y sigue cobrando recompensas.

Con la guía sobre la mesa, la pregunta deja de ser regulatoria y pasa a ser de distribución. Un fondo cotizado, una plataforma de custodia, o un bróker regulado en Estados Unidos podría integrar JitoSOL o mSOL sin el temor de que el recibo se lea como un valor no registrado. Eso no significa que las cosas se muevan mañana: los productos institucionales tardan meses en superar los filtros de cumplimiento, y ninguna gestora ha anunciado aún un vehículo con staking de SOL.

SEC staking valores

Para el inversor pequeño, el efecto tangible es otro. Si los recibos se consolidan como instrumento regulado, la vía natural para tener exposición a SOL con rendimiento deja de exigir una wallet propia. Bastará con comprar un producto que ya reparta recompensas. Eso sí, el riesgo no desaparece, solo cambia de sitio: se traslada del contrato inteligente al marco legal que lo cubre.

Un precedente con fecha de caducidad

Conviene leer esta guía con la misma cautela con la que Solana aprendió a convivir con sus propias heridas. Las paradas de red de septiembre de 2021 y febrero de 2022 dejaron claro que un diseño brillante no exime de fallos. Aquí ocurre algo parecido: la SEC ha movido ficha, pero lo ha hecho con un documento que, según sus propias preguntas frecuentes, no tiene fuerza legal.

El punto de apoyo es el test de Howey, el estándar de 1946 que pregunta si el comprador espera ganar dinero con el esfuerzo de otros. La guía del viernes responde que no cuando el recibo se limita a reflejar lo que ya está bloqueado. No todos dentro de la agencia comparten el criterio. La comisionada Caroline Crenshaw firmó una respuesta titulada ‘Caveat Liquid Staker’ en la que advierte de que el análisis se apoya en supuestos que pueden no coincidir con cómo funcionan los programas reales.

El otro flanco es político. La Clarity Act, el proyecto que repartía competencias entre la SEC y la CFTC, ha fracasado en el Senado este mes. Sin ley que lo respalde, la guía del personal depende de la voluntad del próximo inquilino de la agencia. Una administración distinta puede retirarla sin aprobar nada. Es la diferencia entre un marco y un decreto.

Para Solana, el cálculo es sencillo. La red procesa millones de transacciones diarias y su staking líquido es una pieza central de su DeFi, con Jito y Marinade como pilares. Si la guía cuaja, el ecosistema gana un canal institucional que hasta hoy solo existía sobre el papel. Si se deshace con el próximo cambio de silla, habrá sido un ensayo. La pelota queda en el Senado y en la capacidad de las gestoras para convertir un permiso en producto.

DGT activa el 1 de octubre sus nuevas normas de tráfico: multas de hasta 200 euros y pérdida de puntos

La DGT estrena el 1 de octubre nuevas normas con multas de hasta 200 euros y pérdida de puntos. El paquete toca adelantamientos, cinturón en ciudad, carriles en retenciones y la circulación de motoristas y patinetes eléctricos. Y cambia hábitos que muchos conductores repiten sin pensar.

Qué cambia el 1 de octubre y a quién afecta

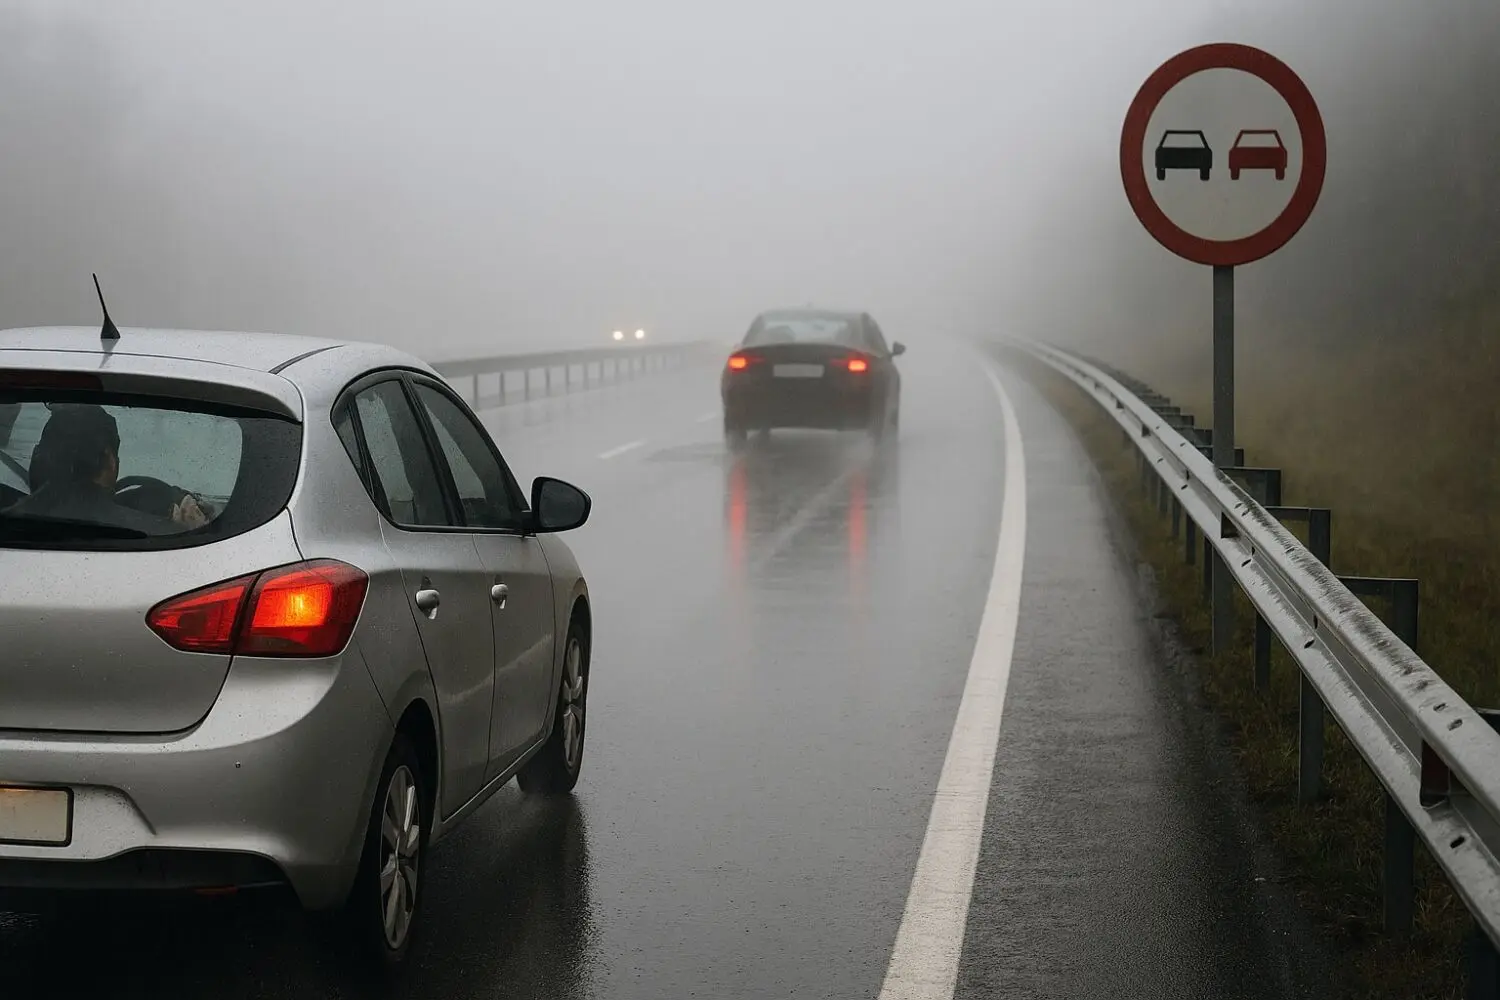
El cambio que más ruido ha generado es la norma de adelantamiento. A partir del 1 de octubre, quien rebase a un ciclista o sortee un vehículo averiado en el arcén deberá circular al menos 20 km/h por debajo del límite máximo de la vía. En una carretera convencional de 90 km/h, eso significa ponerse a 70. La DGT fija para esa conducta una multa de 200 euros. Incumplirla resta además seis puntos del carnet.

La crítica del sector es técnica, no emocional. Frenar de golpe en una vía convencional genera alcances traseros y maniobras de emergencia. Los profesionales del transporte llevan meses advirtiéndolo. La norma entra igual.

El cinturón de seguridad en ciudad pierde todas sus exenciones históricas. Taxistas, repartidores de mercancías y profesores de autoescuela quedan obligados a llevarlo puesto en todo momento, también en trayectos de dos minutos con paradas continuas. Los primeros alegan pérdida de agilidad; los segundos, riesgo físico ante un cliente agresivo. El texto no distingue oficios.

Antes de rebasar a un ciclista hay que levantar el pie: si frenas cuando ya lo tienes al lado, la multa es la misma.

Para los motoristas hay dos obligaciones nuevas y una concesión. Queda prohibido conducir con chanclas o cualquier calzado abierto, y los guantes de protección pasan a ser obligatorios en vías interurbanas. Como contrapartida, podrán circular por el arcén en los atascos a un máximo de 30 km/h.

Los patinetes eléctricos salen peor parados. El casco deja de ser recomendación, el seguro de responsabilidad civil pasa a ser exigible y la edad mínima para conducir un VMP se fija en 15 años. Tres requisitos nuevos que llegan de golpe.

Hay un cuarto cambio que casi nadie ha leído. En retenciones, los vehículos del carril izquierdo deben pegarse a la izquierda y el resto a la derecha para dejar libre un corredor central. Solo podrán usarlo servicios de urgencia y grúas. El corredor no es un carril más.

Cuándo entra en vigor cada medida y qué excepciones hay

El grueso de la reforma del Reglamento General de Circulación se aplica el 1 de octubre de 2026. Conviene separar lo que llega ahora de lo que ya está en marcha, porque el calendario se solapa y las dudas se acumulan.

  • 1 de octubre de 2026: adelantamiento a ciclistas y vehículos averiados, cinturón en ciudad, corredor central en retenciones, calzado cerrado y guantes para motoristas, y nuevas obligaciones de los VMP.
  • Ya vigente: la baliza V-16 conectada a la plataforma DGT 3.0 sustituyó a los triángulos en vías interurbanas desde enero de 2026.
  • En curso: los periodos de gracia de las ZBE en municipios de más de 50.000 habitantes se agotan este septiembre y los coches sin etiqueta ambiental encaran el bloqueo en ciudades como Madrid.
  • Pendiente: la rebaja de la tasa de alcohol de 0,5 a 0,2 g/l en sangre (de 0,25 a 0,10 mg/l en aire espirado) sigue en negociación y sin fecha.
multas DGT 1 de octubre

Las excepciones del paquete son pocas, y conviene conocerlas. Los servicios de emergencia, y las grúas sí pueden usar el corredor central. Las motos conservan el acceso al arcén, limitado a 30 km/h. La baliza V-16 no es obligatoria en vías urbanas.

Cómo evitar la multa desde el 1 de octubre

  1. Levanta el pie antes de rebasar: la reducción de 20 km/h es obligatoria, no orientativa.
  2. Abróchate el cinturón también en el trayecto de dos minutos por ciudad. Sin excepciones por oficio.
  3. Si vas en moto, deja las chanclas en casa y lleva guantes fuera de la ciudad.
  4. Si tienes un patinete, contrata el seguro de responsabilidad civil y comprueba la edad de quien lo usa.
  5. En un atasco, oriéntate hacia el lado que te toca y no invadas el corredor central.

El texto consolidado se publica en el Boletín Oficial del Estado y las dudas sobre etiquetas, VMP y saldo de puntos se resuelven en la web oficial de la DGT.

Análisis: una reforma razonable con dos letras pequeñas

Puesta en contexto, la norma del adelantamiento es la más discutible y también la más necesaria. Un ciclista no tiene carrocería: la diferencia de velocidad en el momento del rebase decide si el susto se queda en eso o acaba en un parte de lesiones. El problema no es el objetivo, es la ejecución. Obligar a levantar el pie de golpe en una vía de doble sentido convierte una maniobra segura en una frenada imprevista para quien viene detrás. La DGT podría haber fijado una velocidad máxima de paso, mucho más fácil de leer y de aplicar, en lugar de una resta que obliga a calcular mentalmente si toca ir a 70, a 60 o a 80 según la carretera.

La segunda letra pequeña está en el calendario. El paquete de octubre se suma a la baliza V-16, a la vigilancia de las ZBE y a la futura rebaja de alcoholemia. Son demasiados frentes abiertos a la vez para un conductor que ya no sabe qué norma se aplica en cada tramo. En mi lectura, el corredor central para emergencias es la medida más sensata del lote y la que menos publicidad ha tenido: ordena el atasco sin obligar a nadie a comprar nada.

Queda una pregunta sin respuesta oficial. La DGT habla de sanción económica y pérdida de puntos para quien invada el corredor reservado, pero no ha concretado ni el importe ni el número de puntos. Ese vacío es el que conviene vigilar en las próximas semanas, porque las cámaras que controlan las ZBE sí están ya funcionando.

🚨 Ficha de la Normativa

  • Infracción / Novedad: reforma del Reglamento General de Circulación con nuevas reglas de adelantamiento, cinturón en ciudad, corredor central en retenciones y obligaciones para motoristas y VMP.
  • Sanción económica: hasta 200 euros en las infracciones más graves del paquete.
  • Puntos del carnet: seis puntos por el adelantamiento antirreglamentario a ciclistas o vehículos averiados.
  • Entrada en vigor: 1 de octubre de 2026.

OCU 2026: Dani lidera los supermercados más baratos y ocho cadenas recortan el precio de la cesta

0

El estudio de precios de la OCU vuelve a coronar a Dani entre los supermercados más baratos de España y detecta que ocho cadenas han recortado tarifas, con hasta 1.310 euros al año de diferencia según dónde se haga la compra.

La cifra equivale al 20% del gasto medio anual de un hogar, que la organización sitúa en 6.602 euros. El informe se presentó el 25 de septiembre y vuelve a colocar el precio en el centro de la estrategia de las cadenas.

Dani repite como la cadena más barata y Sánchez Romero sigue en el extremo opuesto

Supermercados Dani vuelve a situarse como la cadena con el nivel de precios más bajo del estudio, con un índice de 100, la referencia que la OCU usa para medir a cada enseña. Le siguen Family Cash y Tifer, ambas con 102, y un escalón por debajo aparecen Alcampo y Supeco, con 103.

El establecimiento más barato de todos los analizados es otra vez el Alcampo del centro comercial Bonaire, en Aldaia (Valencia). El Alcampo de Coia, en Vigo, también repite entre las primeras posiciones. En el extremo contrario, Sánchez Romero marca 176, El Corte Inglés se queda en 130 y Supercor llega a 133.

El liderazgo de Dani tiene fecha de caducidad. Las mediciones se hicieron antes de que Grupo El Jamón completara la compra de la cadena granadina, cuyos locales están ya en pleno cambio de imagen e integración bajo la enseña El Jamón. El próximo estudio medirá, casi con seguridad, otra cosa.

Ocho cadenas recortan precios y Lidl gana terreno en el mapa

Ocho de las 28 grandes cadenas analizadas han reducido su nivel de precios respecto al estudio anterior: Consum, Familia, Supeco, E.Leclerc, Aldi, Mercadona, Lidl y Carrefour Market. Los descensos más marcados son los de Carrefour Market (-2,7%), Lidl (-1,9%), Mercadona (-1,8%) y Aldi (-1,4%).

Ocho cadenas han decidido que el precio vuelve a ser argumento de venta justo cuando la subida general de la cesta empezaba a moderarse.

En el lado contrario, BM Urban y Ahorramás firman las mayores subidas del estudio. El efecto se nota localidad a localidad: Lidl es la opción más barata en 60 de las localidades analizadas, frente a las 18 de la edición anterior, Mercadona también duplica su presencia entre las alternativas más económicas y Supeco pasa de 18 a 28.

estudio OCU 2026

📊 La comparativa de un vistazo

CadenaÍndice de precio OCUDato clave
Supermercados Dani100La enseña más barata del estudio
Family Cash y Tifer102Segundo escalón del ranking
Alcampo y Supeco103El Alcampo de Bonaire es el local más barato
El Corte Inglés130Supercor se coloca en 133
Sánchez Romero176La cadena más cara de la muestra

Los frescos siguen apretando la cesta: el pescado sube un 8,6%

Los precios que analiza la OCU subieron un 1,8% entre el estudio de 2025 y el de este año, frente al 2,5% de la edición anterior. El dato general modera la escalada, pero el detalle por categorías cuenta otra historia.

Los alimentos frescos suben un 4,7% de media. El pescado está a la cabeza, con un 8,6%, por delante de la carne (3,7%) y de frutas y verduras (3,5%). En los envasados de marca de fabricante el incremento medio es del 2%; en los productos económicos y de marca de distribuidor, del 0,8%.

En términos acumulados, la OCU calcula que los alimentos se han encarecido un 39,5% en los últimos cinco años y que el 61,8% de los productos de su cesta cuesta hoy más que en el estudio anterior. La moderación llega desde niveles muy altos.

Dónde está el ahorro real: Madrid, 4.381 euros de diferencia

La distancia entre establecimientos no es igual en todo el territorio. Madrid vuelve a registrar la mayor brecha: entre el local más barato y el más caro hay 4.381 euros anuales. Alcobendas, Majadahonda y Pozuelo de Alarcón superan los 4.270 euros, mientras que en Barcelona la diferencia ronda los 1.823 euros y en Mieres (Asturias), la localidad con menos margen, se queda en 381 euros.

Por nivel medio de precios, Torrent repite como la localidad más económica, seguida de Villarreal y Santa Pola. En el extremo opuesto están Getxo, Pozuelo de Alarcón, Majadahonda, y Cerdanyola del Vallès. El estudio se apoya en el análisis anual de precios de la OCU, que en esta edición ha revisado 101.520 precios de 244 productos repartidos en 80 categorías y 690 establecimientos.

El dato importante no es qué cadena gana, sino la tendencia. Después de cinco años en los que los alimentos se han encarecido un 39,5%, la subida anual se ha quedado en el 1,8% y ocho enseñas han decidido mover ficha a la baja. Para el comprador, el margen de mejora sigue estando menos en perseguir el folleto y más en revisar dónde se compra: la misma cesta puede costar el doble según el establecimiento. A efectos prácticos, la mayoría de las cadenas mantiene su posición, pero las que han recortado lo han hecho en categorías de uso diario, no en productos de reclamo. Ese es el matiz que mueve el ticket mensual. Estas cifras son divulgativas y de análisis de consumo: antes de dar por hecho un ahorro concreto, conviene revisar la cesta real de cada casa.

🛒 El Veredicto de Compra

  • Mira el índice, no solo el folleto: la diferencia entre la cadena más barata (100) y la más cara (176) es del 76%, muy por encima de cualquier promoción puntual de la semana.
  • Revisa antes los frescos que los envasados: el pescado sube un 8,6% y la carne un 3,7%, así que ahí está la mayor parte del encarecimiento de la cesta.
  • Guarda el tique y compara por localidad: en Madrid el margen entre establecimientos llega a 4.381 euros al año, de modo que elegir el punto de venta pesa más que la marca del producto.

DGT: guantes homologados obligatorios en moto desde el 1 de octubre, 200 euros de multa

Los motoristas deberán llevar guantes homologados desde el 1 de octubre en vías interurbanas, con multa de 200 euros. La reforma del Reglamento General de Circulación convierte en obligación legal lo que hasta ahora era solo una recomendación de sentido común para cualquier conductor de moto.

El cambio no llega solo. El mismo texto exige calzado cerrado que cubra por completo el pie en cualquier tipo de vía. Ambas conductas se consideran infracción grave y se sancionan con la misma cuantía: 200 euros. En ninguno de los dos casos hay pérdida de puntos del carnet.

Qué cambia exactamente y a quién afecta

La reforma del Reglamento General de Circulación introduce los guantes como elemento de protección obligatorio para conductores y pasajeros de motocicletas y ciclomotores. Hasta ahora, el casco era el único equipamiento cuya ausencia se multaba; los guantes, la chaqueta o las botas quedaban en el terreno de la recomendación. El casco ya no es lo único. Puedes consultar el texto consolidado en el Boletín Oficial del Estado.

Eso sí, la obligación se limita a las vías interurbanas. En ciudad, de momento, nada. La norma habla literalmente de ‘guantes de protección’, y la sanción recae por igual sobre quien conduce y sobre quien viaja como pasajero.

Cuándo entra en vigor y qué excepciones tiene

La fecha marcada en rojo es el 1 de octubre. A partir de ese día, circular sin guantes por una carretera convencional o una autovía es infracción grave. La misma fecha rige para el calzado cerrado, que sí se exige en todo tipo de vías, urbanas e interurbanas.

Los guantes pasan a ser obligatorios el 1 de octubre, pero la DGT aún no ha regulado qué modelo concreto es válido.

Ahora bien, aquí está la letra pequeña que conviene leer dos veces. El propio Ministerio del Interior reconoce que las especificaciones técnicas definitivas de los guantes se fijarán mediante una orden ministerial posterior que todavía no se ha publicado. La DGT ha aclarado que la exigencia de guantes homologados no entrará plenamente en vigor hasta que exista esa normativa específica.

Mientras llega la orden, la instrucción oficial es sencilla: sirven los guantes de protección de características similares a los que se han venido utilizando hasta ahora. No hay, por tanto, una lista cerrada de modelos válidos.

Los vehículos y conductores afectados son:

  • Conductores y pasajeros de motocicletas y ciclomotores.
  • Solo en vías interurbanas; en ciudad, la obligación de guantes no se aplica.
  • Calzado cerrado: en cualquier vía, sin excepción por tipo de carretera.
  • Las especificaciones técnicas de los guantes quedan pendientes de una orden ministerial.
multa 200 euros moto

Cómo cumplir la norma y qué guantes son válidos

Sin una orden ministerial que cierre el catálogo, la referencia que más se repite en el sector es la homologación europea EN 13594:2015. Los guantes de moto específicos suelen llevar una etiqueta interior con códigos como ‘1 KP’ o ‘2 KP’ que acreditan el nivel de protección.

La propia Dirección General de Tráfico utiliza esa certificación como referencia en sus materiales informativos sobre equipamiento. Es decir, aunque todavía no sea exigible en sentido estricto, un guante con esa etiqueta es la opción que deja al motorista al margen de cualquier discusión en un control.

El problema aparece con los guantes que no se han diseñado para la moto. La ley habla de ‘guantes de protección’, pero no menciona los de ciclismo, trabajo o jardinería. Mientras no exista la orden ministerial que detalle las especificaciones, el margen de interpretación puede ser amplio y dependerá del criterio del agente en carretera.

La letra pequeña: una medida razonable y una puesta en marcha mejorable

La intención de la norma es difícil de discutir. El guante es la primera barrera del motorista en una caída, mucho antes que la chaqueta o las botas, y su ausencia multiplica las lesiones en manos y muñecas. Cualquier medida que empuje a ponérselos tiene un respaldo de seguridad vial sólido.

El punto débil no es el fondo, sino el orden de los factores. Aprobar la obligación antes que la especificación técnica deja al conductor en una posición incómoda: sabe que puede ser multado, pero no sabe con qué certificación blindarse del todo. Es cierto que Tráfico ha optado por la vía prudente al admitir los guantes ‘de características similares’, una solución provisional que evita sancionar prendas perfectamente válidas durante las primeras semanas. Eso sí, ‘similares’ no es una definición jurídica cerrada, y ahí se abre la puerta a interpretaciones.

Hay otro frente que conviene vigilar: el calzado. La exigencia de zapato cerrado se aplica en todo tipo de vías. La multa es la misma. Así que una sandalia o una zapatilla de verano al manillar pueden acabar en 200 euros sin que el motorista lo haya visto venir.

En cuanto a la cuantía, los 200 euros la sitúan en la media de las infracciones graves del catálogo de tráfico. En mi lectura, es una medida razonable en el fondo y mejorable en la forma. El motorista que no quiera sustos debería comprar ya un par de guantes con certificación EN 13594:2015 en cuanto se publique la orden ministerial, sin esperar a que la primera multa llegue antes que la letra pequeña.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular sin guantes de protección en moto o ciclomotor por vías interurbanas, y sin calzado cerrado en cualquier vía.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026. La homologación concreta de los guantes queda pendiente de una orden ministerial.

Rally del bitcoin: rebota un 43% desde julio y se queda a un 4% de positivo en 2026

0

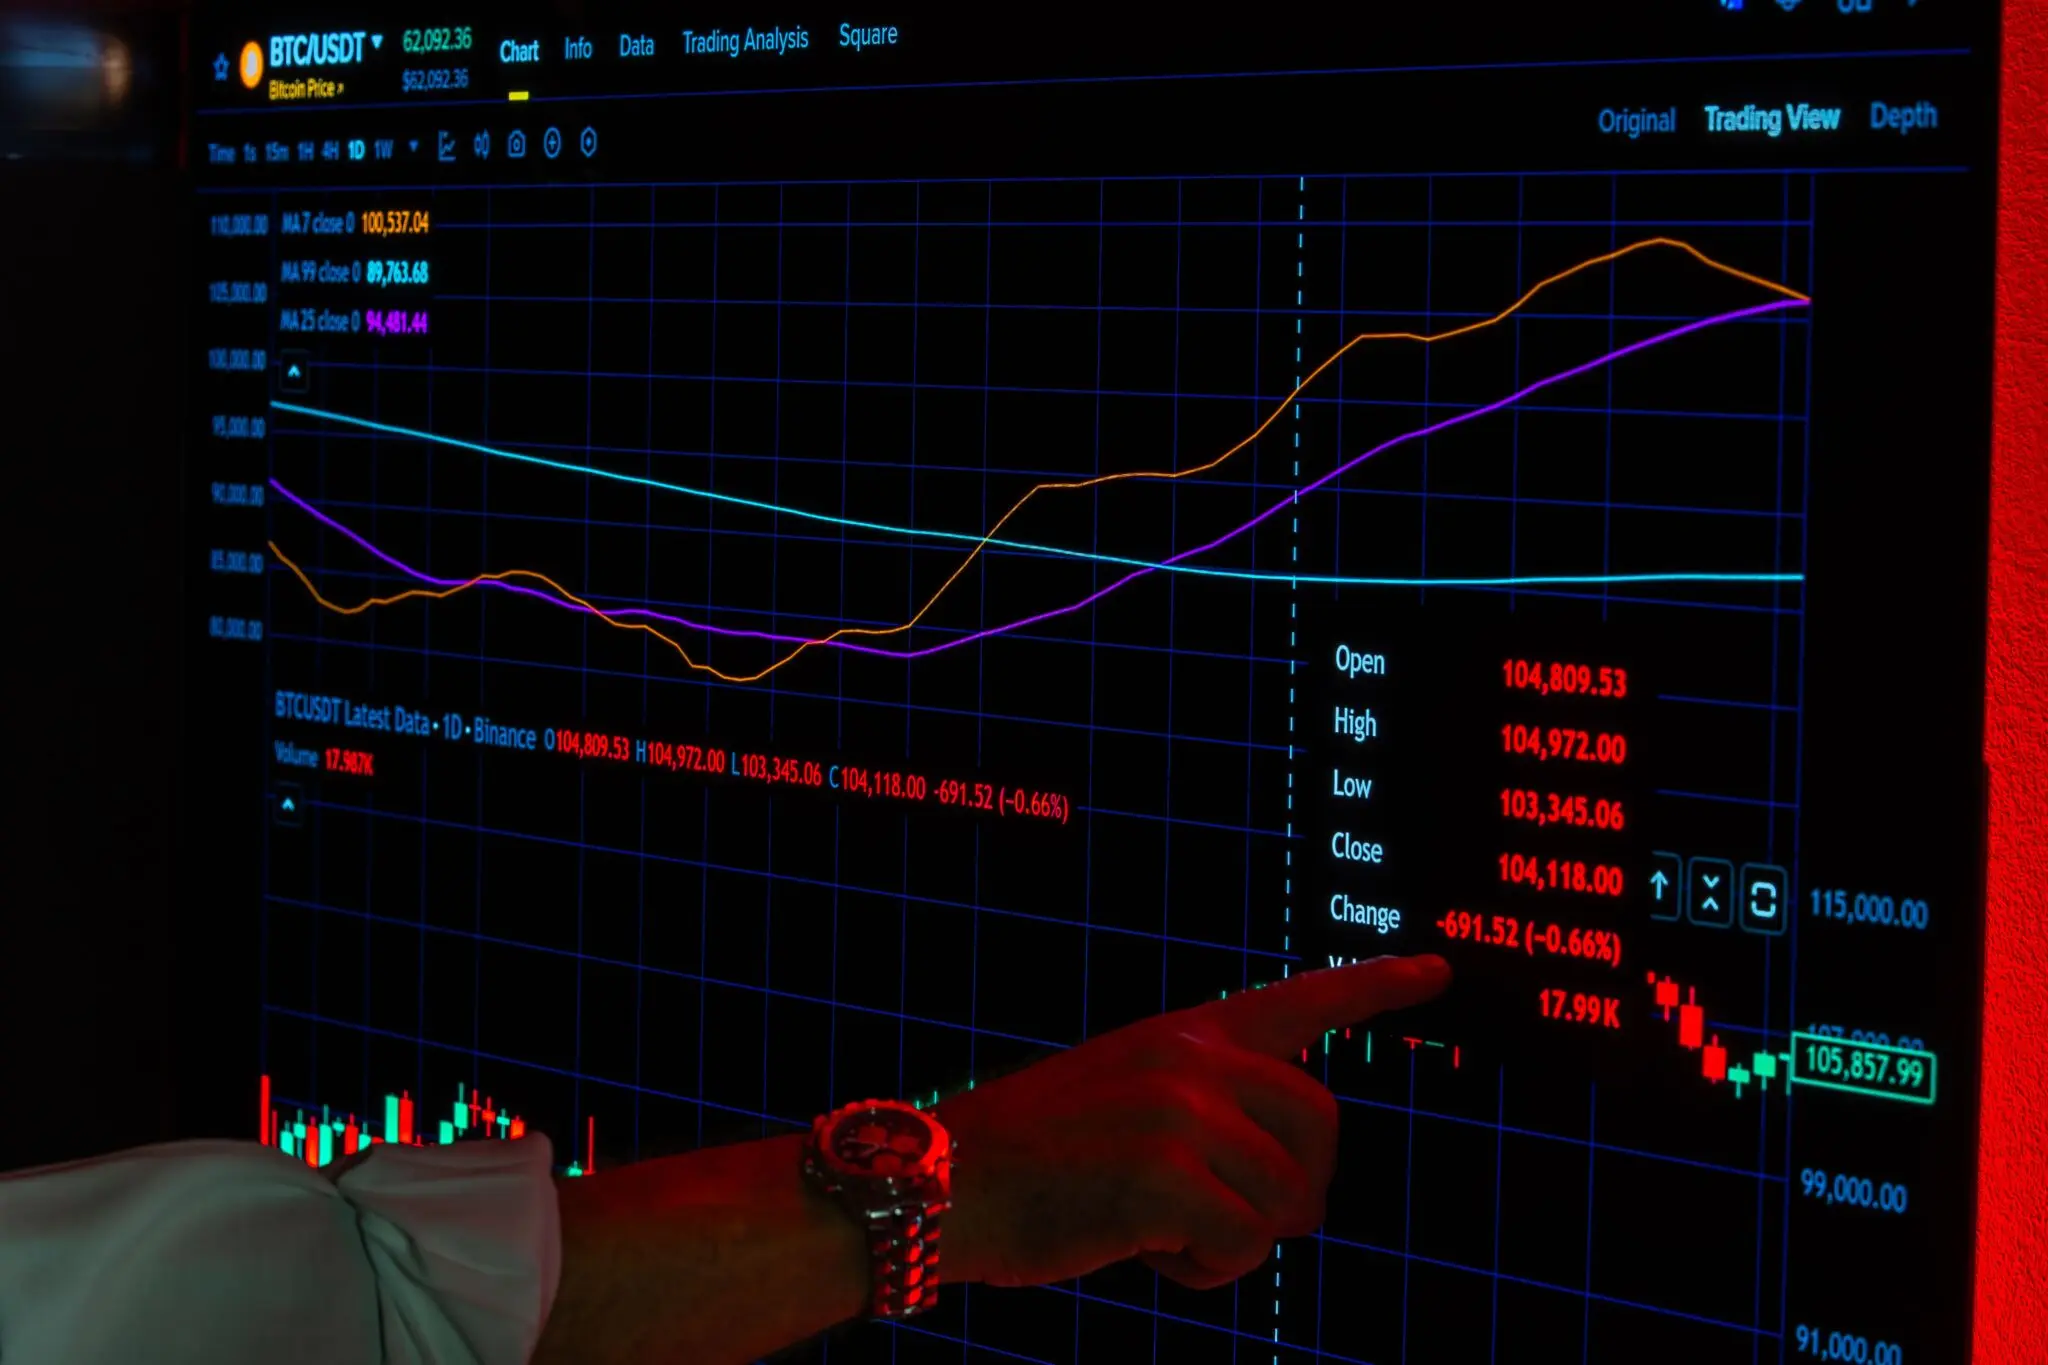
El rally del bitcoin ha cambiado el guion de un año que hasta julio apuntaba a pérdidas. La mayor criptomoneda del mercado cotiza en 84.049 dólares, a un 4% de los 87.711 dólares que le devolverían al terreno positivo en 2026. Tres meses atrás, la foto era otra.

Desde julio acumula una subida del 43%. Solo en septiembre avanza cerca de un 7%, ha superado los 80.000 dólares y ha marcado máximos desde enero. El contexto no ayudaba: la Reserva Federal subió los tipos de interés y el Senado de Estados Unidos tumbó la Clarity Act, la ley llamada a ordenar el mercado cripto estadounidense. Con ese mapa, lo razonable habría sido otra cosa.

No ocurrió.

Del 125.000 al 84.000: tres meses que rompen la lógica

Los ETF de bitcoin en Estados Unidos han firmado su mejor semana desde octubre de 2025, cuando el bitcoin marcó máximos históricos en los 125.000 dólares. Acumulan entradas netas de 2.250 millones de dólares, según los datos que maneja SoSoValue. El lunes, estos productos atrajeron casi 1.000 millones, la novena mayor entrada de capital desde el nacimiento de estos vehículos, en 2024.

A eso se suma el mercado de derivados. El vencimiento celebrado esta semana movió 15.000 millones de dólares y, lejos de romper la tendencia, la aceleró. ‘Obliga a quienes apostaban por caídas a recomprar’, resume Javier Molina, analista de Mercados de eToro.

Hay más piezas que encajan. El petróleo ha bajado, las rentabilidades de los bonos se han relajado desde los máximos de la semana pasada, y ha mejorado otra vez el apetito por el riesgo, según Ignacio Santos, consejero delegado de Fazil Crypto.

El rebote no lo sostuvo una buena noticia, sino la constatación de que las malas ya estaban descontadas por el mercado.

La paradoja regulatoria: el Senado bloquea y la SEC se mueve

Carsten Menke, director de Análisis Next Generation de Julius Baer, sostiene que el fracaso de la votación no abrió un vacío regulatorio, sino que activó a las agencias. Dos días después del bloqueo, la SEC emitió una exención de innovación para facilitar la negociación de determinados valores tokenizados en plataformas estadounidenses que cumplan los requisitos. Ese mismo día, la CFTC envió a la Casa Blanca una nueva propuesta sobre la estructura del mercado. ‘Podría acelerar la transformación digital de los mercados de capitales’, apunta Menke.

Oriol Blanch, director de Bitvavo en España, describe el mecanismo sin rodeos. ‘Cuando la peor combinación posible de noticias no genera nuevos mínimos, quien tenía posiciones en corto empieza a cerrarlas. A partir de ahí entró demanda real’.

Optimismo con matices: flujos institucionales y apalancamiento

Para los meses que quedan de 2026, las firmas que siguen el mercado cripto ven argumentos para que la recuperación continúe. Javier Pastor, director de Formación Institucional de Bit2Me, enumera los suyos: vuelven los flujos institucionales, el bitcoin ha mejorado en el plano técnico, ethereum y otros criptoactivos acompañan y el entorno regulatorio estadounidense avanza pese al bloqueo legislativo. Molina añade la adopción real —stablecoins, pagos, liquidación, tokenización— y remata: ‘No hay un catalizador único, sino varios funcionando a la vez’.

Mi lectura es que el rally del bitcoin se apoya en argumentos sólidos y también insuficientes. Los rebotes sostenidos por dinero institucional duran más que los puramente especulativos, de acuerdo, pero descansan sobre una condición frágil: que el apetito por el riesgo no se corte de golpe. Los riesgos están sobre la mesa. Pastor señala las presiones en el mercado de bonos estadounidenses, la posibilidad de que la inflación se resista a bajar y un mercado de derivados que vuelve a acumular apalancamiento. Una subida de tipos, por sí sola, debería haber enfriado el ánimo.

Esta vez no lo hizo.

La duda que queda abierta es si el bitcoin cierra 2026 en positivo por méritos propios o porque el mercado ha decidido mirar hacia otro lado. La próxima cita del FOMC, previsiblemente a finales de octubre, y el dato de inflación de septiembre que se conocerá en las próximas semanas despejarán parte del camino. Si los 87.711 dólares caen con volumen, estaremos ante un cambio de tendencia. Si no, ante un verano que se hizo muy largo.

Fed aprobación bancaria: Peoples Bancorp logra el visto bueno y la consolidación se acelera

0

La Reserva Federal aprobó el viernes la fusión de Peoples Bancorp con Citizens National. La operación, publicada por el supervisor, incluye además la absorción de Citizens Bank of Kentucky y la apertura de sucursales en las oficinas de la entidad absorbida.

El holding de Marietta (Ohio), Peoples Bancorp Inc., obtiene el visto bueno para integrar a Citizens National Corporation y, de forma indirecta, a Citizens Bank of Kentucky, ambas con sede en Paintsville (Kentucky). En el mismo comunicado, el consejo del regulador autorizó a Peoples Bank para fusionarse con el banco de Kentucky y para operar oficinas en los mismos emplazamientos que la entidad adquirida.

La decisión se publicó el viernes 25 de septiembre a las 16:30, hora de la costa este, y puede consultarse en el orden de aprobación difundido por la Fed. Es una operación de banca comunitaria, sin titulares aparatosos y sin cifras: el documento autoriza la estructura societaria, pero no desglosa el importe de la transacción ni la prima pagada a los accionistas de la entidad vendedora.

Dos autorizaciones en un mismo documento: así se lee el visto bueno de la Fed

La doble aprobación no es un formalismo administrativo. En Estados Unidos, la compra de un banco por parte de una compañía tenedora exige el visto bueno a nivel de holding, y la fusión de las dos entidades bancarias requiere una autorización separada. Aquí se han concedido juntas, en el mismo orden y con la misma fecha. La lectura habitual es que el expediente no arrastraba objeciones de competencia ni dudas sobre el capital resultante, aunque el propio texto no lo explicite.

La autorización de sucursales añade la parte visible para el cliente. Peoples Bank podrá operar en las localidades donde hoy trabaja Citizens Bank of Kentucky, con la migración tecnológica y el ajuste de plantilla como incógnitas de calendario. Los permisos están firmados; el cómo se ejecutan se conoce meses después.

La Fed cierra la parte administrativa. Lo difícil viene después: que los depósitos no se muevan y que la integración no se coma el margen.

Los números que de verdad moverán la cotización no están en el comunicado del supervisor, sino en el formulario 8-K que la compañía registre ante la SEC y en sus próximas cuentas trimestrales, accesibles en los registros de EDGAR. Ahí aparecerán el precio y la prima. Y ahí es donde en en la operación se decide si el mercado premia el movimiento o lo castiga con una corrección del valor en bolsa.

La consolidación avanza por la puerta pequeña, sin titulares

Conviene mirar el conjunto y no el expediente suelto. La Reserva Federal revisa estas operaciones al amparo de la normativa de compañías tenedoras de bancos, y una fusión entre dos entidades comunitarias de estados contiguos circula por los canales rápidos del proceso. Sin conflictos de competencia evidentes y sin sobresaltos de capital, el permiso llega solo. La noticia no es el permiso. La noticia es que se sigue concediendo.

El sector arrastra desde 2023 una competencia por depósitos más cara, carteras de bonos con pérdidas latentes y accionistas que exigen dividendo y recompras. Para muchas entidades medianas, la escala ha dejado de ser una ambición y se ha convertido en una necesidad defensiva. El goteo de fusiones que lleva décadas reduciendo el número de bancos estadounidenses se frenó tras la crisis de 2023, y el consenso del sector da por hecho que se ha reactivado este año, sin datos oficiales agregados que lo confirmen.

El riesgo no está en el permiso, sino en la integración

En operaciones de este tamaño el peligro no está en la solvencia del comprador, sino en la fuga de depósitos durante la migración de sistemas, en el deterioro de la cartera de crédito heredada y en el cierre de oficinas en condados donde el banco absorbido era el único del municipio. Ese último punto deja de ser financiero y se vuelve político en cuanto toca zonas rurales, y Kentucky tiene muchas.

La integración es el riesgo real. El permiso no resuelve el problema de fondo del comprador, porque un balance más grande no genera margen por sí solo si el coste del pasivo sigue subiendo. La escala protege, no cura.

Queda por ver si los supervisores estatales imponen condiciones adicionales o si la compañía debe desinvertir alguna oficina por solapamiento. El test verdadero llegará con el primer trimestre completo bajo un mismo sistema: si el coste de integración se dispara o el depósito se marcha, la prima pagada dejará de parecer razonable. Es una historia que no se decide en septiembre.

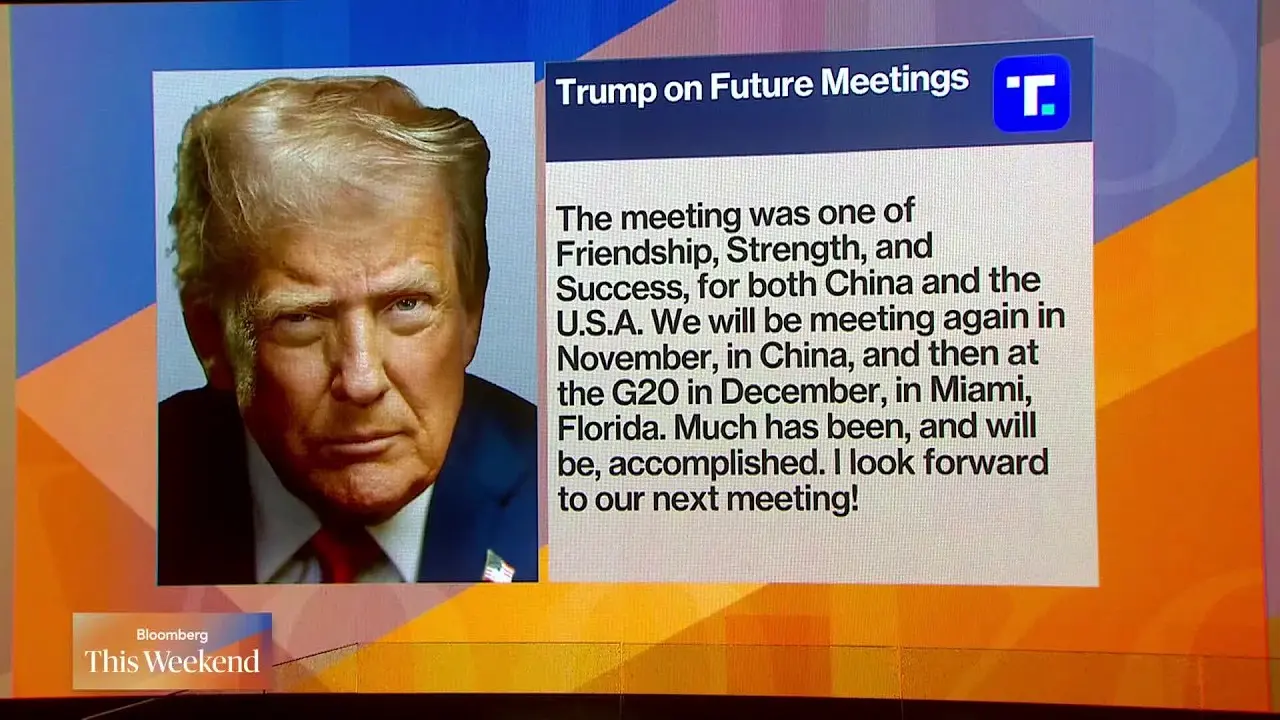
Xi y Trump negocian un acuerdo en IA y comercio: el pulso China EEUU que cambia todo

La visita de Xi Jinping a Estados Unidos ha dejado un titular que pocos esperaban: Washington y Pekín están dispuestos a hablar el mismo idioma en inteligencia artificial. En su análisis posterior a la cumbre, Bloomberg Television desmonta qué hay de sustancia y qué de escenografía en un acercamiento que ambas capitales necesitan, pero que todavía no se traduce en compromisos verificables.

La superinteligencia entra en el vocabulario compartido

El primer gesto relevante que destacan los contertulios del programa es terminológico. Según el corresponsal jefe de Bloomberg News para el norte de Asia, China está dispuesta a aceptar el marco que utiliza Donald Trump para referirse a la IA —la superinteligencia— y añade su propio énfasis: respeto por la posición estadounidense en la materia y voluntad de reforzar la comunicación, profundizar las discusiones y alcanzar consensos conforme avanza la tecnología. Xi Jinping fue, en esta ocasión, más explícito que otras veces sobre la necesidad de levantar barreras de seguridad compartidas.

El matiz importa porque las dos potencias no parten del mismo punto. Trump ha hablado de proteger a la humanidad frente a los riesgos de la IA, pero también ha calificado de exageración la idea de frenar el ritmo de desarrollo de la superinteligencia. Pekín, en cambio, insiste en los límites. Los analistas del programa admiten que habrá que esperar para comprobar cómo se traduce ese lenguaje común en la práctica.

Un grupo de trabajo que aún debe ganarse la confianza

La parte más concreta del acercamiento pasa, según el análisis, por la creación de un grupo de trabajo bilateral y por mecanismos de intercambio de información. La reportera de ABC News que siguió la cita desde el lado diplomático advierte de que lo decisivo no será diseñar esos canales, sino dotarlos de algo mucho más difícil de fabricar: confianza mutua. Su lectura es que las críticas que tildan la visita de pura pompa y circunstancia tienen fundamento, pero que eso no convierte el ejercicio en una pérdida de tiempo.

La reciprocidad se ha convertido en una obsesión

Hay un detalle que explica casi todo lo demás. Xi Jinping no pronunció el discurso que otros líderes chinos sí han dado ante la ONU, y esa ausencia no fue un descuido. Según el análisis, ambas capitales vigilan con lupa la simetría de cada gesto: cuando Trump viajó a Pekín lo hizo en un viaje de ida y vuelta sin escalas añadidas, y ahora Pekín quería evitar la imagen de que su presidente se dejaba caer por Washington de camino a Nueva York. El encuentro bilateral, que se celebro en Washington con cena de Estado incluida, se diseñó como un acto con entidad propia.

La reciprocidad se ha vuelto una obsesión para las dos capitales: cada gesto se mide y cada viaje se calibra porque nadie quiere aparecer en una posición de inferioridad.

— Bloomberg Television

Dos relatos mediáticos del mismo encuentro

La cobertura también formó parte de la negociación. El corresponsal de Bloomberg News, que siguió la cumbre desde el jardín de la Casa Blanca, cuenta que el relato estadounidense se centró más en el acceso de la prensa y en las polémicas internas que en los detalles de la relación geopolítica. Desde Asia, el enfoque fue el contrario: política y lazos comerciales, punto por punto. En Pekín, el China Daily dedicó las siete primeras páginas de su edición internacional al encuentro, y la cadena estatal CGTN desplegó un equipo numeroso, con cámaras a las puertas de la sede donde se prepararon los contactos comerciales previos.

También hubo una asimetría en la sala. La ausencia de una representación amplia de ejecutivos chinos en la cena de Estado resta peso al capítulo empresarial, admiten los analistas, aunque el objetivo prioritario no era comercial. Era otro: escenificar que Pekín se sienta tratado como un igual.

La ONU como telón de fondo y el poder blando chino

Mientras todo esto ocurría, la Asamblea General reunía en Nueva York a un número menor de líderes de lo habitual. Putin no acudió; el canciller alemán se quedó en casa por su campaña electoral; Meloni tampoco viajó. Mahmoud Abbas no pudo hacerlo por segundo año consecutivo, después de que la administración estadounidense le denegara los visados a los responsables palestinos. Quienes sí subieron al estrado lo hicieron, en muchos casos, para cuestionar la eficacia del organismo. La conclusión que extrae la reportera de ABC News es que el próximo secretario general tendrá por delante la tarea de reconstruir la confianza en una institución que muchos socios consideran agotada.

Sin embargo, el relato de fondo es más matizado. La Casa Blanca mantiene sus críticas, pero sigue aportando fondos y capital político al sistema, y de hecho sus contribuciones han aumentado. En paralelo, China ocupa los espacios que Washington desatiende: ayuda exterior, acercamiento a gobiernos y, cómo no, los osos panda. El corresponsal de Bloomberg recuerda que su llegada a Estados Unidos en 1972 marcó a una generación entera. Hoy, sostiene, el poder blando es quizá el terreno donde Pekín avanza con menos resistencia.

Qué se juega el lector en este pulso

Para quien sigue la tecnología desde fuera de las cancillerías, la cumbre deja una señal inequívoca: la gobernanza de la IA ha dejado de ser un asunto técnico y se ha convertido en moneda de cambio diplomática. Si el grupo de trabajo arranca, las empresas tecnológicas de ambos países podrían encontrarse con reglas pactadas entre gobiernos antes que definidas en foros multilaterales. Si no arranca, la retórica de la superinteligencia quedará como un envoltorio vacío y la carrera seguirá dirimiéndose por la vía de los aranceles, los controles de exportación y los subsidios. En comercio, el mensaje no es mucho más alentador: los contactos previos sirvieron para preparar la foto, no para cerrar expedientes. La lectura razonable es que estamos ante una tregua gestionada, no ante una distensión estructural. Y en ese escenario, lo que se firma importa menos que lo que cada capital está dispuesta a sostener cuando cambie el ciclo político.

Queda por ver si ese vocabulario compartido sobrevive al primer desacuerdo serio. La historia reciente sugiere que la desconfianza vuelve rápido cuando los intereses chocan. Pero por primera vez en mucho tiempo, las dos potencias se sientan a la misma mesa a nombrar el mismo problema.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Análisis técnico de bitcoin y ethereum: la ruptura al alza se decide el miércoles

0

El bitcoin y el ethereum afrontan el miércoles 30 de septiembre la prueba técnica más decisiva de los últimos meses. Ese día se cierran las velas mensuales y el mercado sabrá si los dos grandes activos digitales anulan, o no, los huecos bajistas que arrastran desde febrero.

Los huecos de febrero que frenan al bitcoin y al ethereum

Los niveles están sobre la mesa. De acuerdo con el análisis técnico que recoge Expansión, los futuros continuos del CME presentan imponentes huecos bajistas mensuales en las velas de febrero: 84.560 dólares en el caso del bitcoin y 2.709 dólares para el ethereum.

No basta con tocar el nivel intradía. Los huecos que no se rellenan funcionan como resistencias y obligan al precio a mantenerse por encima al cierre. Y los dos activos deben hacerlo a la vez, sin que uno confirme y el otro se quede atrás. Una divergencia entre ambos restaría credibilidad a la señal.

El bitcoin llega con la inercia a favor. La semana arrancaba con el activo saltando con ganas por encima de los máximos de mayo, tres sesiones después de que el Senado de Estados Unidos bloqueara la Clarity Act, la norma que pretendía dar seguridad jurídica al sector cripto. Ese salto dibujó el primer máximo creciente desde que arrancó el último gran mercado bajista, a principios de octubre de 2025, con el precio todavía en los 127.000 dólares.

Con ese precedente, el bitcoin parece confirmar un amplio doble suelo de implicaciones alcistas que podría lanzarlo hacia las inmediaciones de sus máximos a lo largo de los próximos meses, correcciones puntuales aparte.

Un doble suelo no garantiza nada por sí solo. Lo que convierte la figura en argumento es que los dos huecos de febrero se cierren el mismo día y a la misma hora.

El doble suelo que mira a los máximos

El ecosistema acompaña. Coinbase, la mayor exchange de criptomonedas de Estados Unidos, parece estar dando forma a otro doble suelo de implicaciones alcistas que se activaría si confirma por encima de los altos de mayo.

Fuera del universo cripto el ánimo es el mismo. El índice SOX de los chips dejó atrás la directriz bajista de los últimos meses, y confirmó un pequeño doble suelo. Meta se anotaba una subida superior al 11% después de que su agente de inteligencia artificial, Muse, se colocara en lo alto del ranking de aplicaciones gratuitas de Apple. Las dudas sobre un frenazo de la IA, por ahora, no se las cree el mercado.

Bitcoin y ethereum: la señal que no admite divergencias

El calendario juega a favor de los alcistas, pero la señal es frágil. Un cierre mensual no es una vela más: es la fotografía que miran los gestores institucionales, los fondos cotizados y los futuros que se liquidan cada mes. Que los dos huecos de febrero se anulen el mismo miércoles sería, en términos técnicos, un antes y un después para el bitcoin y para todo el ecosistema que arrastra consigo.

Eso sí, conviene no confundir una figura con una certeza. El doble suelo necesita confirmación, y esa confirmación llega, precisamente, el miércoles. Si el bitcoin cierra por encima de los 84.560 dólares pero el ethereum se queda corto, o al revés, la divergencia debilita el argumento y deja la puerta abierta a una recaída hacia la zona de mínimos de septiembre. He visto demasiadas rupturas de fin de mes desinflarse en la primera semana del mes siguiente como para dar por hecho el escenario alcista.

Mi lectura es constructiva, pero condicionada. El contexto de fondo —una IA que el mercado sigue comprando y un Senado que, tras bloquear la Clarity Act, no ha cerrado la puerta a una regulación futura— sostiene el apetito por el riesgo. Lo que falta es el detalle: el cierre del miércoles. Si se cumple, el siguiente hito será ver si el bitcoin ataca de nuevo la referencia de los 127.000 dólares antes de que termine el año. Si no se cumple, toca volver a la casilla de salida.

DGT confirma los radares de línea continua en Madrid: multa de 200 euros y 4 puntos del carnet

Cuatro radares de la DGT en Madrid ya multan con 200 euros por pisar la línea continua. El sistema funciona desde 2025 y vigila varios tramos de las entradas y salidas de la capital, donde las retenciones empujan a más de un conductor a invadir la marca vial para arañar unos metros.

La maniobra no es un gesto inocente. La DGT la encuadra dentro de las infracciones graves de la Ley de Tráfico, y por eso la sanción económica va acompañada de la retirada de puntos del carnet. La multa base es de 200 euros, se queda en 100 con el pago anticipado y puede restar entre tres y seis puntos según la maniobra.

Qué vigilan los radares de línea continua y dónde están en Madrid

La línea continua es una marca vial blanca que no se puede rebasar. No funciona como un aviso amable: su invasión está tipificada y su presencia señala un tramo donde el cambio de carril o el adelantamiento comprometen la seguridad de todos. La DGT empezó a desplegar cámaras específicas para vigilarla en 2025, y Madrid concentra ya varios equipos en servicio.

Los cuatro cinemómetros activos en la capital se reparten así:

  • A-1, kilómetro 15,95, sentido decreciente, a la altura de Las Rozas.
  • A-2, kilómetro 11,8, sentido decreciente, en Alcobendas.
  • A-6, kilómetro 16,9, sentido decreciente, junto a la Universidad Autónoma de Madrid.
  • A-42, kilómetro 20,2, sentido decreciente, en Getafe.

Esos cuatro puntos coinciden con vías de acceso muy cargadas en hora punta. Ese es, precisamente, el escenario donde más se tienta el atajo: el carril de al lado avanza dos metros y la línea continua separa al conductor de una salida que se le escapa.

Estos radares no miden la velocidad, sino la posición. Da igual lo despacio que circules: si cruzas la línea continua, la multa llega igual.

Cómo funcionan las dos cámaras que detectan el cambio de carril

El sistema no mide velocidad. Trabaja con visión artificial. Dos cámaras instaladas en el mismo punto captan imágenes consecutivas de la calzada. La primera fija la posición de cada vehículo en un carril concreto. La segunda, tomada unos metros más adelante, vuelve a identificar los mismos coches y compara posiciones.

Si un vehículo aparece en un carril distinto al de la primera fotografía y no existe ningún obstáculo que justifique el cambio, el algoritmo genera la denuncia con las dos imágenes adjuntas. La A-1, la A-2, la A-6 y la A-42 son las primeras carreteras madrileñas que cuentan con esta tecnología en servicio permanente.

multa saltarse línea continua

Cuándo se puede pisar la línea continua sin que te multen

Rebasar la línea no siempre es sancionable. La propia Ley de Tráfico recoge excepciones que muchos conductores desconocen y que conviene tener claras para no recurrir una multa que podría evitarse antes.

  • Adelantar a un ciclista, dejando al menos metro y medio de separación lateral.
  • Esquivar un obstáculo en la calzada, un vehículo averiado o un animal.
  • Facilitar el paso a vehículos de emergencia que circulen con señales luminosas y acústicas.

Lo que no cuela ante el radar es otra cosa. Adelantar a un tractor o a un vehículo que circula más despacio no habilita a cruzar la línea. Tampoco hacer un giro, un cambio de sentido o rectificar un carril equivocado. El error más común es pensar que la línea continua solo prohíbe el adelantamiento puro, cuando en realidad también cierra la puerta a los giros y a los cambios de sentido.

Análisis: una medida razonable con margen de mejora

La invasión de la línea continua es una de las maniobras que más disgustos genera en carretera abierta, y controlarla tiene sentido. Los frenazos y los roces laterales que provoca son difíciles de medir en cifras, pero cualquier conductor que circule cada mañana por la A-2 sabe de qué se habla. En mi lectura, el radar de línea continua ataca un comportamiento concreto y fácil de vigilar, no una conducta difusa.

Dicho esto, el sistema deja dudas. La puntuación de la sanción es un abanico amplio, entre tres y seis puntos, y esa horquilla depende de la interpretación de la maniobra. Un conductor que roza la línea por la presión del tráfico y otro que adelanta por la derecha invadiendo el carril contrario no deberían pagar lo mismo. La letra pequeña aquí importa: el margen está en el expediente, no en la cámara.

Conviene además no confundir el radar de línea continua con el radar de tramo. El primero controla la posición; el segundo, la velocidad media en un trazado. Ambos generan multa, pero el conductor puede defenderse de manera distinta en uno y en otro. Con el primero, la discusión se centra en si había o no justificación; con el segundo, en si el tramo está bien señalizado.

Lo que puedes hacer hoy es sencillo. Mantén la distancia de seguridad en los atascos, no inicies un cambio de carril hasta que la línea deje de ser continua y no improvises una salida de la vía si ya la has pasado. Un desvío de más cuesta menos que una multa de 200 euros.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Invadir la línea continua en los tramos vigilados por radar en Madrid (A-1, A-2, A-6 y A-42).
  • Sanción económica: 200 euros (100 euros con el pago anticipado).
  • Puntos del carnet: Entre 3 y 6 puntos.
  • Entrada en vigor: Los radares están operativos desde 2025.

Guerra en Ucrania: los intereses económicos que enquistan el conflicto y desafían a Trump

El panel de Negocios TV arranca su último análisis con una constatación incómoda: la guerra en Ucrania no va a terminar. No porque no existan vías diplomáticas, sino porque hay demasiados intereses económicos y políticos empeñados en que siga abierta. La promesa de Donald Trump de cerrarla en 24 horas se ha quedado, según los contertulios del programa, en puro marketing electoral.

El detonante de la conversación es el mayor ataque ucraniano contra Moscú registrado hasta la fecha, lanzado además en plena jornada electoral rusa. Lejos de rebajar la tensión, el movimiento la eleva. Zelenski habla de una reunión trilateral mientras el Kremlin responde que ninguna cumbre se improvisa y que no hay nada que negociar sin una preparación previa. El presentador lo resume con una pregunta directa: qué cabe esperar de Rusia después de esto.

Rusia avanza y Ucrania se desangra

Aquí los analistas se dividen. Carlos admite que ha dejado de hacer pronósticos sobre los tiempos del conflicto y que se limita a constatar que se ha enquistado mucho más de lo que cualquier manual militar permitía anticipar. Paco, en cambio, rechaza la palabra estancamiento. En su lectura, el campo de batalla cuenta otra historia: Rusia sigue ganando terreno y la propia prensa occidental ya señala la próxima plaza fuerte ucraniana en el Donbás como una posición en riesgo.

A ese desgaste militar se suma, según Paco, un problema de fondo que rara vez entra en los titulares: la demografía. Recuerda que la Ucrania soviética superaba los cincuenta millones de habitantes y que el país actual, sumando bajas del frente y diáspora hacia Rusia y Europa, difícilmente llega a treinta. De ahí su conclusión: es un Estado insostenible con independencia de quién gane la próxima batalla.

La promesa de las 24 horas que nadie cumple

Sobre Trump, el panel es especialmente duro. Carlos recuerda que el presidente estadounidense prometió cerrar el conflicto en un solo día y que el calendario sigue corriendo sin que nada se mueva. Añade un matiz interesante: quienes podrían haber acabado con la guerra en 24 horas eran precisamente los rusos, con una campaña devastadora al estilo de Irak o Libia. No lo hicieron porque, sostiene, Rusia no combate como la OTAN.

Y ahí aparece el argumento económico. Estados Unidos se está beneficiando del conflicto, dicen, tanto por el mercado energético como por el papel que ha asumido en el suministro a Europa. El premio Nobel que Trump llegó a insinuar queda lejos: no hay paz a la vista porque la paz no interesa a quien factura con la guerra.

No hay una salida clara porque nadie quiere realmente ponerle solución: los intereses en juego, en Europa y en Estados Unidos, son demasiado fuertes para dejar que esto se acabe.

— Carlos, analista en Negocios TV

Quien paga la factura es el europeo

El diagnóstico común del programa apunta a Bruselas. La guerra de desgaste combinada con sanciones contra Moscú ha terminado funcionando como una autosanción para Europa: energía más cara, pérdida de competitividad y una dependencia energética creciente del gas licuado estadounidense. Paco lo describe con una imagen dura, la latinoamericanización del continente, y dibuja una Europa convertida en satélite económico de Washington, como ocurrió tras la Segunda Guerra Mundial.

Hay además un tramo del análisis que entra de lleno en la política interna. Los contertulios sostienen que varios gobiernos europeos utilizan el enemigo exterior para tapar problemas domésticos: la crisis económica alemana en un caso, el desgaste del Ejecutivo español en el otro, con Ceuta y las acusaciones de injerencia rusa como ejemplo recurrente. Es una tesis política, no un dato verificable, y conviene leerla exactamente como lo que es.

El riesgo que nadie quiere nombrar

El último bloque del vídeo es el más sombrío. Paco recuerda que Rusia ha actualizado su doctrina estratégica rusa para contemplar respuestas nucleares ante ataques de terceros países, incluso si estos no participan formalmente en el conflicto. Y añade que los intentos de implicar a la OTAN por la vía de incidentes atribuidos a Moscú ya se han producido antes: los misiles que cayeron en territorio polaco, la voladura de los gasoductos Nord Stream. Su conclusión es que Europa lleva meses caminando al borde de una escalada mayor y que la población no reacciona porque está entretenida con otras polémicas.

Más allá de la opinión de los analistas, el contexto ayuda a entender su pesimismo. Desde febrero de 2022 la Unión Europea ha aprobado más de una decena de paquetes de sanciones contra Moscú, mientras Estados Unidos se consolidaba como su principal proveedor de gas natural licuado. El sabotaje del Nord Stream en septiembre de 2022 y el impacto de un misil en Przewodów, en Polonia, aquel mismo año, marcaron dos momentos en los que el conflicto amenazó con desbordarse fuera de Ucrania. Y la via diplomática, pese a los anuncios y a las cumbres anunciadas, sigue sin traducirse en una mesa de negociación estable.

Lo que esto significa para el lector europeo

Si el análisis de Negocios TV acierta en algo, es en señalar que el coste de esta guerra ya no se mide solo en kilómetros de frente. Se mide en la factura de la luz, en el precio del gas industrial, en la competitividad de las empresas europeas frente a las estadounidenses y en la capacidad de los gobiernos para sostener el gasto militar sin recortar el Estado del bienestar. Ahí está la paradoja que el programa subraya: una parte de Europa financia con su consumo la industria energética de su principal aliado mientras asume los efectos de las sanciones que ella misma diseña.

La segunda implicación es de calendario. Si ni Washington ni Bruselas ni Moscú tienen incentivos reales para sentarse a negociar en lo que queda de 2026, el escenario más probable no es el de una paz negociada, sino el de una amenaza nuclear latente conviviendo con una guerra de posiciones que se prolonga año tras año. Para el lector, eso significa acostumbrarse a un conflicto que deja de ser noticia y se convierte en paisaje.

La tercera es política. Cuando el enemigo exterior se usa como cortina de humo, como sugieren los analistas, el debate público se empobrece y las soluciones reales se aplazan. Esa es, quizá, la advertencia más útil que deja la conversación: desconfiar de cualquier relato, venga de donde venga, que pida silencio a cambio de seguridad.

Queda la pregunta que nadie responde con claridad en el programa. Si las partes implicadas saben que no hay victoria posible y que el desgaste es mutuo, por qué se sigue eligiendo alargar. La respuesta que ofrecen los contertulios es incómoda y no admite matices: porque a alguien le sale rentable. Mientras eso no cambie, la guerra seguirá.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Solana Foundation ficha a la ex-CMO de Binance y a un ex de Polygon en su giro institucional

La Solana Foundation ha fichado a Rachel Conlan, ex directora global de marketing de Binance, como nueva directora de estrategia. En paralelo, el organismo que coordina el ecosistema incorpora a Jamal Raees, procedente de Polygon Labs, como responsable general de pagos. Dos perfiles con recorrido en plataformas de intercambio y en redes competidoras que llegan con un encargo concreto: convertir la actividad de la red en negocio institucional.

El anuncio lo ha publicado la propia fundación en su canal oficial de noticias, sin detallar salario ni duración de contrato. Sí concreta el ámbito de cada puesto. Conlan asumirá alianzas institucionales, crecimiento del ecosistema y estrategia de salida al mercado; Raees se centrará en monedas estables, depósitos tokenizados (depósitos bancarios representados en la cadena) y la infraestructura necesaria para que Solana funcione como red de liquidación financiera.

Tres años como CMO global de Binance, una de las mayores plataformas de intercambio de criptomonedas del mundo, y etapas previas en OKX, CAA Sports y Havas resumen la trayectoria de Conlan. Raees llega desde Polygon, una de las redes que compite directamente con Solana por el dinero tokenizado. Ninguno de los dos es un fichaje técnico: son perfiles de negocio, relaciones y cumplimiento normativo.

Estrategia amplia para Conlan y foco quirúrgico en pagos para Raees

Conviene fijarse en la diferencia de enfoque entre ambos puestos. La dirección de estrategia tiene un mandato ancho, casi diplomático: sentarse con bancos, gestoras y proveedores de pago que llevan años mirando la tecnología blockchain con interés y con desconfianza a partes iguales. La dirección de pagos es otra cosa. Ahí las comisiones se miden en puntos básicos y la latencia lo es todo.

La fundación acompaña los nombramientos con cifras propias. Asegura que Solana ha procesado más de 5 billones de dólares en volumen de stablecoins en lo que va de 2026, que los activos del mundo real (inmuebles, deuda, fondos) emitidos en la red superan los 4.500 millones de dólares y que el valor de las acciones tokenizadas ya pasa de 620 millones. Son datos reportados por la propia casa, sin auditoría independiente, y conviene leerlos con esa cautela.

Ninguna red conquista a un banco por tener más transacciones por segundo, sino por tener a alguien que traduzca esa velocidad a un producto firmable.

De las memecoins a la liquidación bancaria

La historia reciente de Solana se ha contado desde el trading, los NFT y las aplicaciones de consumo. Ese relato está cambiando. La red se posiciona cada vez más alrededor de pagos, tokenización y liquidación institucional, un terreno donde ya no compite solo con otras cadenas: también con redes de pago especializadas y con infraestructuras bancarias privadas que llevan décadas operando.
El argumento de Solana es el rendimiento. Alto caudal de transacciones —lo que el sector mide en TPS, transacciones por segundo—, comisiones de céntimos y una bolsa de liquidez en stablecoins que ya está sobre la mesa. El problema es que la tecnología, por sí sola, no lleva a nadie on-chain. Un banco necesita contratos, integración con sus sistemas de cumplimiento y personas capaces de convertir la infraestructura en un producto que encaje en su negocio. De ahí los dos fichajes.

adopción institucional Solana

Tampoco conviene exagerar el efecto. Una incorporación no mueve cuotas de mercado, y menos en un sector donde los ciclos de venta institucional se miden en trimestres y cada entidad arrastra sus propios comités de riesgo, auditorías y revisiones legales. Lo que sí indica es dirección: la fundación deja de tratar los pagos como un caso de uso más y los pone en el centro de su estructura.

Qué conviene vigilar a partir de ahora

Solana ya ha recorrido varias fases de este proceso. En 2021 y 2022, las paradas de red —momentos en los que la cadena dejó de producir bloques durante horas— se convirtieron en el argumento favorito de sus críticos y en una losa para cualquier conversación con una entidad regulada. En noviembre de 2022, el colapso de FTX, cuyo fundador había sido uno de los mayores valedores públicos del ecosistema, arrastró el precio de SOL a mínimos que hoy parecen lejanos. La red salió de ambos episodios con más uso que antes, pero con un aprendizaje incómodo: la confianza institucional no se recupera con gráficos.

El riesgo de esta nueva etapa es de otra naturaleza. No es la caída de la red, es la concentración: buena parte del staking (el mecanismo por el que se delegan SOL a un validador para asegurar la cadena a cambio de recompensas) sigue en manos de un puñado de operadores grandes, y la diversificación de clientes validadores —los programas que mantienen la cadena en marcha— continúa siendo un trabajo en curso. Una infraestructura que aspira a mover depósitos bancarios necesita demostrar que no depende de demasiadas piezas únicas.

Las señales que conviene seguir son concretas: nuevos acuerdos con entidades de pago, volumen de stablecoins liquidado sobre la red, evolución de los activos tokenizados y cualquier movimiento que salga del entorno de la fundación en los próximos trimestres. Si los fichajes se traducen en contratos firmados, la conversación cambia. Si dentro de seis meses siguen siendo dos nombres en una nota de prensa, también habremos aprendido algo.

Volkswagen, Audi y Seat llaman a revisión 2,8 millones de coches por un posible fallo de dirección

El grupo Volkswagen, a través de sus marcas Volkswagen, Audi y Seat, llama a revisión 2,8 millones de vehículos en todo el mundo por un posible fallo en el sistema de dirección, de los que unas 950.000 unidades se encuentran en Alemania.

Qué modelos están afectados y cuántas unidades

La campaña, confirmada por las tres marcas, abarca varias series de modelos y un arco temporal que supera la década. La Autoridad Federal de Transporte Motorizado (KBA) ha detallado los modelos de Volkswagen afectados: el Tiguan, el Touran, el Golf Variant, el Golf Sportsvan y el Caddy, fabricados entre el 24 de septiembre de 2013 y el 1 de julio de 2024.

En Audi, el problema alcanza al Q3, producido entre octubre de 2017 y mayo de 2024, con unos 700.000 vehículos potencialmente afectados en todo el mundo. Es el modelo con el mayor volumen individual de la operación y, por sí solo, equivale a una cuarta parte del total llamado a revisión.

Seat, por su parte, extiende la revisión a los Ateca y Tarraco fabricados entre abril de 2016 y septiembre de 2024. La filial española, con sede en Martorell, no había concretado inicialmente el número exacto de unidades potencialmente afectadas, una cifra que el grupo prevé cerrar cuando avance el rastreo de los vehículos matriculados. El Ateca y el Tarraco son dos de los pilares de la gama SUV de la marca, de modo que la campaña toca el corazón de su catálogo comercial.

La causa: corrosión en un tornillo de fijación

Las inspecciones internas de calidad han revelado que podría surgir un problema en la dirección de determinados vehículos. La compañía explica que, bajo ciertas condiciones ambientales y tras muchos años de uso con exposición a sal de carretera, puede producirse corrosión en un tornillo de fijación del sistema de dirección. El elemento no falla de forma inmediata: se degrada con el tiempo.

fallo dirección Volkswagen

Volkswagen subraya el carácter preventivo de la medida. La mayoría de los propietarios deberá acudir a los centros de servicio para sustituir el elemento de fijación, una actuación que la marca presenta como seguridad y no como avería generalizada, y que se extiende a las tres enseñas implicadas.

Una retirada de 2,8 millones de coches no es una incidencia menor: obliga a rastrear una década entera de producción de tres marcas del grupo.

El coste de la operación y el precedente del sector

El grupo no ha detallado el importe de la provisión destinada a cubrir la campaña. En retiradas de esta magnitud, el coste se reparte entre la sustitución de la pieza, la gestión logística de las citas en taller y el refuerzo de la atención al cliente, partidas que suelen aflorar en las cuentas de los trimestres siguientes.

La dimensión industrial del problema queda clara al mirar al sector. Retiradas como la de los airbags de Takata, que obligó a revisar decenas de millones de vehículos, demuestran que la factura más alta no está en la pieza, sino en localizar a los propietarios años después de la venta. Fabricantes como Stellantis, Renault o BMW han atravesado procesos similares en la última década con distinto impacto en su cotización. La industria del automóvil convive con las campañas de revisión como parte rutinaria de su actividad, aunque el volumen marca la diferencia.

El precedente más exigente para Volkswagen sigue siendo el dieselgate, el fraude de las emisiones destapado en 2015, que se saldó con multas y demandas millonarias y un desgaste reputacional prolongado. La naturaleza del problema es distinta: aquel apuntaba a una manipulación deliberada, mientras el actual es un defecto de corrosión aflorado en inspecciones internas y atajado con una campaña preventiva. Esa diferencia es clave para medir el daño.

La trazabilidad es el reto operativo. Rastrear coches matriculados hace más de una década en distintos mercados exige cruzar bases de datos de matriculaciones con los registros de los concesionarios. Cuanto más antiguo es el vehículo, más probable es que haya cambiado de propietario y que la notificación no llegue a tiempo, lo que alarga la campaña y encarece el proceso en cada mercado.

Para el inversor, el nudo está en si el grupo logra acotar el coste dentro de sus previsiones anuales. Volkswagen cotiza en el DAX alemán y cualquier desviación relevante en la provisión se trasladará a la guía de resultados que la compañía actualiza cada trimestre. Una retirada bien gestionada se digiere; un goteo de casos sin cerrar, no.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo de la campaña en Alemania y España y si el grupo concreta en sus próximas cuentas la provisión por la sustitución de la pieza.
  • Reacción del valor: El mercado penaliza menos una retirada preventiva que un defecto oculto durante años, siempre que el coste quede acotado.
  • Precedente sectorial: Las grandes retiradas del automóvil muestran que la reputación de la marca se juega más en la gestión posterior que en el número de unidades afectadas.

Petrobras recibe 388,2 millones del Gobierno de Brasil por las subvenciones al gasóleo

Petrobras ha recibido 388,2 millones de euros del Gobierno de Brasil por su adhesión al programa de subvenciones a la venta de gasóleo, una inyección que refuerza la caja de la petrolera estatal y alivia la presión sobre su balance.

Cuánto ha cobrado Petrobras y en qué plazo

La compañía ha detallado en una nota que el importe, 2.300 millones de reales, se ha abonado en un único tramo y se corresponde con el periodo comprendido entre el 16 y el 31 de julio. No hay fraccionamiento ni tramos condicionados: el pago entra íntegro en la caja de la petrolera, un detalle relevante en un ejercicio marcado por la volatilidad del crudo, y la presión sobre los márgenes de refino.

Desde el lanzamiento del plan, la petrolera estatal acumula una remuneración total de 12.200 millones de reales, equivalentes a 2.059 millones de euros. La subvención al gasóleo se consolida así como una de las principales palancas de liquidez no operativa de la compañía, un concepto que en otras petroleras de la región apenas tiene peso en la cuenta de resultados.

El Estado brasileño controla el 35,45% del capital de la petrolera. Ese porcentaje sitúa la operación en una zona sensible de gobierno corporativo: el mismo accionista que diseña y financia el programa es, a la vez, el principal accionista del beneficiario. Los minoritarios de la B3 y los tenedores de ADR en la NYSE observan con lupa este tipo de transferencias, que no cotizan en el mercado abierto.

Qué significa para el balance y quién lo paga

Los recursos proceden del Gobierno federal, que articuló el programa para contener el precio del gasóleo al consumidor y amortiguar el coste del transporte de mercancías. Para Petrobras, es caja de libre disposición que engorda el resultado antes de impuestos, pero no refleja necesariamente la evolución del negocio de exploración y producción.

La dimensión del programa también dice algo del sector. El gasóleo mueve el transporte de mercancías en Brasil, y contener su precio tiene un coste fiscal que el Ejecutivo traslada a la petrolera mediante este mecanismo. En la práctica, el Estado elige al operador dominante como vehículo para ejecutar su política de precios.

Petrobras balance

Un ingreso extraordinario de 388,2 millones mejora la caja hoy, pero ata el balance de Petrobras al calendario político de Brasilia.

El timing no es casual. El abono en un único tramo, correspondiente a la segunda quincena de julio, llega en un momento en el que el precio del crudo y el tipo de cambio real-dólar condicionan la caja de la compañía, y una entrada extra de recursos siempre da margen en la planificación financiera.

La arista regulatoria la ocupa la ANP, la agencia nacional del petróleo, que supervisa la política de precios de los combustibles. El diseño del subsidio condiciona la libertad tarifaria de la compañía y difumina la frontera entre su función comercial y su papel de instrumento de política energética.

En el frente bursátil, la petrolera cotiza en la B3 de São Paulo y mediante ADR en la NYSE. Sus comparables regionales —YPF en Argentina y Ecopetrol en Colombia— arrastran esquemas parecidos de intervención estatal sobre los precios de los carburantes, con el mismo efecto: ingresos extraordinarios que maquillan el resultado operativo pero introducen riesgo regulatorio.
La letra pequeña: caja hoy, riesgo político mañana

El precedente sectorial es elocuente. Las petroleras con control estatal en América Latina han vivido ciclos de subvención y desmontaje que se trasladan al mercado en forma de prima de riesgo. Cada vez que el Gobierno modifica el programa, el valor lo descuenta con volatilidad. No es caja recurrente; es caja condicionada.
Para el inversor, la clave está en la generación de caja operativa, no en esta partida. Si el flujo de explotación se mantiene sólido, la subvención actúa como colchón coyuntural. Si el negocio base se debilita, los 388,2 millones solo retrasan la evidencia. El mercado tiende a premiar esta entrada de recursos en el corto plazo y a penalizarla cuando se interpreta como dependencia.

El contraste con otras petroleras privadas es claro. Mientras compañías como Shell o TotalEnergies fijan sus precios con criterios de mercado, Petrobras sigue atada a un marco en el que el accionista de referencia puede trasladarle parte del coste social de contener los precios. Esa asimetría explica buena parte del descuento que el valor arrastra frente a sus pares internacionales.

La magnitud acumulada, 2.059 millones de euros desde el arranque del plan, equivale a una partida capaz de mover la aguja del beneficio trimestral. Es un dato que conviene separar del desempeño orgánico cuando se analiza la calidad del resultado y la sostenibilidad del flujo de caja.

📊 Las Claves para el Inversor

  • Qué vigilar: La continuidad del programa de subvenciones al gasóleo y su redefinición presupuestaria en los próximos meses, que determinarán si el flujo se repite o se agota.
  • Reacción del valor: El mercado tiende a recibir con alivio esta caja no operativa, aunque su impacto en la cotización se diluye si el resultado de explotación no acompaña.
  • Precedente sectorial: YPF y Ecopetrol muestran que los ingresos por subvención acaban comportando prima de riesgo regulatorio cuando el ciclo político cambia.

Volkswagen, Stellantis, ArcelorMittal y Acerinox pugnan por moldear la nueva ley industrial europea contra China

Volkswagen, Stellantis, ArcelorMittal y Acerinox pugnan en Bruselas por la letra pequeña de la nueva ley industrial europea, el Industrial Accelerator Act con el que la UE quiere blindar su industria frente a China.

El Parlamento Europeo trabaja estos días en una propuesta elaborada por las comisiones de Comercio Internacional, Industria y Mercado Interior que supone una vuelta de tuerca respecto al borrador lanzado por la Comisión Europea. El punto más sensible es elevar del 70% al 75% el contenido europeo exigido a los vehículos eléctricos —sin contar la batería, que por sí sola concentra cerca de un tercio del valor del coche— para lucir la etiqueta de fabricación europea.

Ese porcentaje no es un detalle administrativo. Según fuentes cercanas al grupo Volkswagen, con el umbral en el 75% habría versiones del nuevo Cupra Raval fabricado en Barcelona que quedarían fuera de la consideración de ‘hecho en Europa. El modelo es uno de los pilares de los planes de electrificación del consorcio en España, que incluyen también los Volkswagen ID. Polo, el ID. Cross y el Skoda Epiq, todos producidos en plantas españolas.

Qué cambia la propuesta de la Eurocámara

La etiqueta europea es la llave de acceso a las ayudas públicas a la compra, como el plan Auto+ aprobado por el Ejecutivo español, que hoy beneficia a marcas de todo tipo, incluidas las chinas. El documento parlamentario añade exigencias crecientes de componentes locales en la batería y un calendario de acero bajo en emisiones de origen comunitario: 25% en 2029, 35% en 2032 y 50% en 2036.

Los fabricantes no discuten el principio, discuten la factura. Fuentes del sector admiten que cinco puntos más de contenido europeo son técnicamente asumibles, pero avisan de que se traducen en coste y presionan sobre sobre el precio final, el gran lastre de la demanda de eléctricos en el continente.

Subir el contenido europeo del 70% al 75% no es un problema de ingeniería, sino de cuenta de resultados: se paga en margen o en precio final.

Automóvil contra acero: dos trincheras en la misma ley

automóvil europeo China

Renault, Stellantis y Volkswagen han formado un frente común para que la redacción final de la norma se parezca lo máximo posible a sus necesidades: volver al 70% de componentes europeos, rebajar las exigencias de compra de acero continental y ganar flexibilidad para reconocer como europeos los eléctricos pequeños de hasta 4,20 metros. En su carta al Parlamento Europeo, los tres grupos sostienen que ‘no existe una definición clara y consensuada de acero de bajo contenido en carbono, ni garantía alguna de que se pueda suministrar la cantidad suficiente para cumplir este calendario a un coste que permita mantener los vehículos a precios asequibles’.

En el lado del acero, Carola Hermoso, directora general de Unesid, la patronal siderúrgica española, defiende el principio: ‘Europa no puede dedicar recursos públicos a su descarbonización y acabar incentivando producción e inversión fuera de Europa. Su recelo apunta a la definición: ‘Si prácticamente cualquier socio comercial puede computar como europeo, la señal para invertir y producir en Europa se diluye’. Hermoso respalda expresamente la cuota del 50% de acero bajo en emisiones para 2036.

Punto de la leyPropuesta de la EurocámaraPosición de Renault, Stellantis y Volkswagen
Contenido europeo del vehículo eléctrico75%70%
Acero bajo en emisiones25% en 2029, 35% en 2032 y 50% en 2036Calendario más laxo y sin garantía de suministro
Eléctricos pequeñosSin excepción por tamañoFlexibilidad hasta 4,20 metros

La geografía complica el encaje. Marruecos, Turquía y Reino Unido acogen plantas de grupos europeos —Renault y Stellantis entre ellos— y la carta conjunta pide permitir las importaciones desde esos países en base a ‘relaciones de suministro ya establecidas’.

En el plano político, Francia abandera la línea más dura sobre el contenido europeo, mientras Alemania se ha ido acercando a esa posición con el paso de los meses, como reconoció François Provost, consejero delegado del grupo Renault, que se mostró optimista sobre el avance de las negociaciones. España apuesta por una posición pragmática que ejerza de puente, con contactos del Ministerio de Industria con todos los sectores afectados.

La rentabilidad, el campo de batalla real

El pulso regulatorio llega en el peor momento para el motor alemán. Volkswagen ha anunciado 50.000 despidos tras el verano y estudia el posible cierre de cuatro plantas en Alemania, con un objetivo declarado de alcanzar un 9% de rentabilidad por coche vendido, más que duplicar el 3,8% registrado en el primer semestre de 2026.

Ahí está la clave del forcejeo. Para el consorcio alemán, medir el contenido europeo solo por el valor de los componentes ignora el I+D, la ingeniería, el software, la estampación o la homologación. Su propuesta es la que ya emplean los acuerdos comerciales de la UE: calcular el valor añadido en la UE sobre el vehículo completo. Es un cambio de método con efectos directos sobre qué modelos acceden a las ayudas.

El precedente inmediato es el propio Auto+ español, diseñado para impulsar la electrificación y que hoy beneficia también a fabricantes chinos. Bruselas quiere cerrar esa grieta; el automóvil europeo quiere que no le cueste rentabilidad. ArcelorMittal y Acerinox, mientras, juegan con la ventaja de un calendario de acero que sube cada tres años y con la baza de que su producto es, por definición, europeo. El instrumento va más allá de los aranceles clásicos: exige origen, no solo precio.

Conviene mirar el calendario con distancia. La propuesta de la Eurocámara aún debe negociarse con el Consejo y con la Comisión, y el acero bajo en emisiones no será un requisito operativo hasta 2029. Para el inversor, el ruido político de estas semanas importa menos que dos variables: cuántos puntos de contenido europeo sobreviven al trámite y cuánto de ese coste es capaz de absorber el precio final del coche.

📊 Las Claves para el Inversor

  • Qué vigilar: El trámite parlamentario del Industrial Accelerator Act y el pulso entre las comisiones de Industria, Comercio Internacional y Mercado Interior por el umbral del 75%.
  • Reacción del valor: El mercado descuenta costes de cumplimiento para Volkswagen y Stellantis, y un alivio relativo para ArcelorMittal y Acerinox, más ligadas al calendario de acero.
  • Precedente sectorial: El plan Auto+ demuestra que una etiqueta de origen mal definida acaba subvencionando también al competidor asiático, el error que Bruselas intenta corregir ahora.

País Vasco pide a Bruselas un peaje a los centros de datos no europeos por su consumo eléctrico

0

El Gobierno Vasco quiere que Bruselas aplique un peaje a los centros de datos no europeos por su consumo eléctrico. La propuesta, remitida ya a la Comisión Europea, busca que estas instalaciones contribuyan a sufragar las inversiones en red que su propia demanda exige.

El Ejecutivo vasco traslada su petición a Bruselas

El Departamento de Industria, Transición Energética y Sostenibilidad ha enviado una carta a la Comisión Europea en la que solicita que los operadores y usuarios no europeos de los centros de datos contribuyan más a los costes de inversión de la red eléctrica. La fórmula concreta que plantea el Ejecutivo autonómico es un cargo adicional por la electricidad que consumen estas instalaciones.

La preocupación del Gobierno Vasco es doble. Por un lado, el incremento de la demanda eléctrica puede derivar en una subida del precio del mercado mayorista. Por otro, ese mayor consumo obliga a acometer inversiones adicionales en redes de transporte y distribución, un coste que acaba repercutiendo en la factura final de hogares y empresas.

El Ejecutivo de Vitoria teme que el despliegue de grandes centros de datos acabe encareciendo el recibo de la industria vasca y de las familias. La actividad de estas instalaciones presiona al alza el mercado eléctrico y arrastra consigo nuevas necesidades de infraestructura, según el razonamiento que acompaña a la propuesta. En una comunidad con un tejido industrial intensivo en energía, cualquier repunte del precio eléctrico tiene un efecto directo sobre la competitividad de las plantas.

La carta a Bruselas no es el único frente que el Gobierno Vasco mantiene abierto. El departamento ha presentado alegaciones al real decreto del Ministerio para la Transición Ecológica y el Reto Demográfico, orientadas a que la demanda adicional de electricidad de los centros de datos se equilibre con nueva generación de energías renovables. La idea de fondo es que el nuevo consumo no se cubra con electricidad de origen fósil ni a costa del suministro ya existente.

El Gobierno Vasco no discute la llegada de los centros de datos. Discute quién asume la factura de la red que esas instalaciones necesitan para funcionar.

Un cargo extra sobre la electricidad consumida

centros de datos electricidad

La propuesta que el Ejecutivo autonómico ha trasladado a la Comisión Europea pasa por que los operadores y usuarios no europeos de los centros de datos paguen un peaje o cargo adicional por su consumo eléctrico. El objetivo declarado es que la factura de las inversiones en redes atribuible a las nuevas instalaciones ‘sea pagada más justamente’, según señala el departamento.

El planteamiento vasco traslada a Bruselas una pregunta incómoda: por qué el consumidor europeo debe financiar la infraestructura de operadores que tributan fuera de la UE.

Pese a su apariencia técnica, el mecanismo abre un debate de fondo sobre el reparto de los costes del sistema eléctrico. Hoy, los peajes de acceso que fija la Comisión Nacional de los Mercados y la Competencia (CNMC) se reparten entre el conjunto de los consumidores, con independencia de quién haya provocado la necesidad de ampliar la red. La propuesta vasca rompe ese principio de socialización de costes.

El temor que traslada el Ejecutivo de Vitoria no es aislado. Los grandes centros de datos son consumidores intensivos que se conectan a la red de muy alta tensión y que, por su volumen, pueden alterar la planificación de la demanda en un territorio concreto. Su concentración en un mismo nodo obliga a reforzar líneas y subestaciones que, de otro modo, no serían necesarias. Ese refuerzo se paga, en última instancia, con los peajes que abonan todos los usuarios del sistema.

La red eléctrica funciona como un monopolio regulado: no hay competencia en el transporte ni en la distribución, y las inversiones las planifica el operador del sistema con el visto bueno de la administración. Por eso el debate sobre quién paga no es un simple ajuste tarifario, sino una decisión de política energética. El Gobierno Vasco sostiene que, si la red se amplía para atender a un tipo concreto de cliente, ese cliente debería asumir una parte mayor del esfuerzo inversor.

El despliegue de centros de datos avanza en España al calor de la disponibilidad de red y de energía renovable. La pregunta que el Gobierno Vasco traslada a Bruselas es quién asume el refuerzo de red que ese crecimiento exige, y si ese coste debe recaer sobre el conjunto de los consumidores o sobre los promotores de las instalaciones.

El reparto de costes, el verdadero campo de batalla

La propuesta vasca toca el nervio del modelo de financiación del sistema eléctrico. Hasta ahora, los costes de las redes se repartían entre el conjunto de la demanda: hogares, comercio, e industria. La irrupción de bloques de consumo masivo —centros de datos, electrolizadores, puntos de recarga ultrarrápida— obliga a replantear ese reparto. El Gobierno Vasco propone que el nuevo consumidor pague la parte de red que él mismo hace necesaria. Es un principio de causante-pagador aplicado a la electricidad.

El problema es que la propuesta introduce un criterio de nacionalidad. El cargo recaería sobre operadores y usuarios no europeos, lo que choca con el principio de no discriminación del mercado interior. Bruselas tendría que decidir si admite un peaje que grava a empresas según su origen, una decisión con consecuencias legales y comerciales que trascienden el caso vasco.

Existe, además, una contradicción de fondo. La Unión Europea quiere que los centros de datos se instalen en su territorio para retener capacidad de cómputo y datos frente a Estados Unidos y China. Pero no quiere que ese despliegue desborde las previsiones de demanda ni que la factura de las redes recaiga sobre los consumidores domésticos. El pago del nuevo consumo digital está por definir.

El sector energético observa la maniobra con atención porque el precedente puede replicarse. Si Bruselas admite un cargo específico para los operadores digitales extracomunitarios, otras regiones europeas con alta concentración de centros de datos podrían reclamar el mismo tratamiento. Si lo rechaza, el coste seguirá diluyéndose en la factura de todos los consumidores, que es precisamente lo que el Gobierno Vasco quiere evitar.

La cuestión de fondo trasciende el caso vasco. El modelo actual reparte los costes de red en función del consumo, no de la capacidad económica de cada usuario. Un hogar paga peajes proporcionales a sus kilovatios hora, igual que un centro de datos. Si el volumen de megavatios hora del segundo crece sin límite, la inversión total necesaria aumenta y la parte que sostienen los primeros se vuelve proporcionalmente menor.

El desenlace depende de dos trámites. El primero, el real decreto del Ministerio para la Transición Ecológica al que el Ejecutivo vasco ha presentado alegaciones. El segundo, la respuesta de la Comisión Europea a una carta que, de prosperar, abriría la puerta a gravar con un cargo específico a los grandes operadores digitales que consumen electricidad europea. El calendario de ambas decisiones, por ahora, no está cerrado.

España arranca un gigante del hidrógeno verde: 1.000 millones y 8.000 empleos

0

El hidrógeno verde en España ya tiene su primera arteria en trámite. La primera piedra del Valle del Hidrógeno andaluz, colocada el 17 de septiembre en Palos de la Frontera (Huelva), ha empujado al Ministerio para la Transición Ecológica a acelerar por la vía de urgencia el gasoducto que unirá Huelva con Aznalcázar.

El trazado mide 54 kilómetros y moviliza 96 millones de euros. Es el primer eslabón de una red troncal que aspira a llevar moléculas verdes desde el sur peninsular hasta el norte de Europa dentro del proyecto H2med, la infraestructura que España comparte con Portugal, Francia y Alemania. Enagás ejecuta la obra; Moeve impulsa la producción.

El acto del 17 de septiembre no fue protocolario. La planta de Moeve producirá 45.000 toneladas anuales de hidrógeno verde, entrará en operación en 2029 y suma una inversión por encima de los 1.000 millones de euros, con una previsión de 8.000 empleos en el conjunto del valle. Buena parte de esa producción alimentará el propio parque energético de La Rábida.

Enagás y Moeve activan la vía de urgencia para el tubo Huelva-Aznalcázar

El ministerio es el órgano competente y ha reaccionado con una rapidez poco habitual en este tipo de expedientes. Fuentes del departamento confirman que el proceso ya está en marcha y que la vía de urgencia implica que todos los plazos, salvo la audiencia de la evaluación de impacto ambiental, quedan reducidos a la mitad. La excepción no es menor: ahí se concentra casi todo el escrutinio público de la obra.

Las mismas fuentes señalan que el expediente saldrá a información pública en un corto espacio de tiempo. La maquinaria se ha activado a petición de Moeve, que trabaja en coordinación con Enagás, con el ministerio y con la Junta de Andalucía. Tres administraciones y una empresa para 54 kilómetros de tubería.

Sin tubería, el hidrógeno producido en Huelva se queda sin salida competitiva y sin comprador industrial que firme a diez años.

El calendario aprieta. La red troncal contempla once tramos más cuya tramitación debería arrancar antes de que termine el año, entre ellos el corredor Algeciras-Aznalcázar. En paralelo avanzan los gasoductos previstos en Teruel, Valencia y Bilbao, que dibujan una ruta de casi 300 kilómetros. El mapa completo no estará cerrado, en teoría, hasta 2035, cuando el H2med quede terminado.

España no compite solo por producir el hidrógeno más barato: compite por decidir por dónde circula hacia el resto de Europa.

Qué desbloquea la tubería: proyectos parados y una demanda que no llega

Moeve Valle del Hidrógeno

La conducción cambia el cálculo de varios promotores que llevan meses frenados. Sail H2, en Dos Hermanas, necesita esa vía de evacuación. La planta de amoniaco que Ignis proyecta en el puerto de Sevilla devolvió un préstamo del Banco Europeo del Hidrógeno al no poder cumplir los plazos comprometidos. Sin infraestructura, la ecuación no salía.

El tubo también da sentido a activos pensados para más adelante. Trinity Energy Storage proyecta un almacén de hidrógeno excavado en el Aljarafe sevillano hacia 2030, el punto donde confluirían las dos grandes fábricas andaluzas: la de Huelva y la del Campo de Gibraltar. Conviene precisar un matiz que el anuncio tiende a tapar. La conducción no es imprescindible para que la factoría onubense funcione, pero sí para que su producción deje de ser un monocultivo industrial.

La comparación con el norte ayuda a medir el paso. El Corredor Vasco del Hidrógeno (BH2C), impulsado por Petronor y Repsol, apunta a 15.000 toneladas anuales. Andalucía, con Moeve al frente, ha tomado la delantera en volumen y en número de iniciativas.

Andalucía concentra el 10% de los proyectos y el cuello de botella sigue siendo la demanda

Los números respaldan ese liderazgo. La región reúne el 10% de los más de 400 proyectos censados en España por la Asociación Española del Hidrógeno, y ninguna provincia compite con Huelva y Cádiz: trece iniciativas en la primera y nueve en la segunda. En Palos de la Frontera conviven Onuba, la planta de Moeve, y Green Hychemical, impulsada por HyFive y orientada a descarbonizar procesos químicos. Matteco trabaja en electrolizadores alcalinos más duraderos y baratos. En el puerto se espera el Proyecto Bahía de Huelva, de Avalon, que proyecta 1,1 GW de electrólisis a partir de 2030 para fabricar combustible de aviación sostenible.

En Cádiz la densidad es parecida. Eurowind Energy quiere producir y distribuir hidrógeno industrial y residencial en El Puerto de Santa María. Aqualia mantiene una línea de I+D en Jerez. En San Roque, se desarrolla la segunda parte del Valle Andaluz del Hidrógeno. Y en Los Barrios, EDP planea transformar la antigua central térmica de carbón en una planta de hidrógeno renovable con 130 MW de electrólisis. Sevilla suma los proyectos de investigación de Inerco y los de H2B2, la compañía fundada por Felipe Benjumea.

El patrón se repite en casi todos los valles españoles: capacidad anunciada muy por encima de la demanda contratada. El hidrógeno verde compite hoy con un diferencial de coste que el propio sector estima entre dos y cuatro veces frente al gris producido con gas natural, y los compradores industriales firman contratos a largo plazo con cuentagotas. De ahí sale la contradicción que ningún real decreto resuelve por sí solo. Un gasoducto abarata el transporte, no la molécula.

La historia energética española ofrece un precedente incómodo. Las grandes redes de gas natural se desplegaron cuando ya existía una demanda firme —calefacción, industria, ciclos combinados— que garantizaba el retorno de cada kilómetro. Con el hidrógeno, el orden se ha invertido: primero la infraestructura, después los clientes. Ese orden funciona si el coste de la electrólisis cae al ritmo que anticipan los fabricantes de equipos, y se convierte en un lastre de miles de millones si se estabiliza en los niveles actuales.

Hay un tercer elemento en juego que no depende de Madrid ni de Sevilla. La red troncal necesita que Bruselas confirme el respaldo financiero a los tramos transfronterizos y que la demanda industrial alemana sostenga el trayecto completo hasta el norte. Sin ese extremo, la tubería andaluza sería una autopista con muy poco tráfico.

El riesgo tiene nombre y fecha. La producción de las plantas andaluzas alcanzará escala comercial a partir de 2029, y el Banco Europeo del Hidrógeno mantiene en sus subastas un criterio de precio que ya ha dejado fuera a proyectos españoles, como el de Ignis en Sevilla. Si la demanda industrial europea no arranca antes de 2030, la red troncal estará lista para transportar un producto que casi nadie compra. Si arranca, Andalucía habrá consolidado una ventaja de años sobre el resto de los valles continentales.

El primer examen llegará con la información pública del expediente Huelva-Aznalcázar. El segundo, con el ritmo real al que se tramiten los once tramos restantes antes de que cierre el año. Esa es la distancia que separa el anuncio de la obra.

El plan inversor de Aena moviliza 13.000 millones en el DORA III: Iberia y Vueling se pelean por los slots

0

El plan inversor de Aena para el DORA III moviliza casi 13.000 millones y abre la puja por 41,1 millones de viajeros hasta 2031.

Barajas gana puertas y El Prat crece con el freno acústico puesto

El nuevo ciclo inversor de Aena —el tercer Documento de Regulación Aeroportuaria, de ahí las siglas DORA III— reparte casi 13.000 millones de euros entre la red de aeropuertos españoles durante el próximo quinquenio. La cifra, adelantada por El Confidencial, no busca tanto levantar hormigón nuevo como mover más aviones con lo que ya existe. Aena es la encargada de ejecutar un plan que se financiará, en buena parte, con las tasas de las propias aerolíneas.

El grueso de las actuaciones se concentra en acelerar facturación, controles y embarques mediante mejoras operativas y tecnológicas. El objetivo declarado pasa por absorber 41,1 millones de pasajeros adicionales hasta 2031, con Barajas y El Prat como grandes focos de crecimiento en número de slots (los derechos horarios para operar en un aeropuerto saturado, que las aerolíneas se reparten en cada temporada).

En Madrid, Iberia parte con ventaja por su hub de la T4. La ampliación de la T4 y la T4S permitirá sumar puertas de embarque y elevar el margen operativo de un aeropuerto en el que la aerolínea tiene alrededor de un centenar de aviones basados. En las terminales T1, T2 y T3, Air Europa podrá aprovechar la remodelación para agilizar conexiones entre sus vuelos internacionales, nacionales y europeos.

El escenario catalán es otro cantar. El Prat ganará eficiencia con la reforma de la T1 y la T2 y la mejora de los procesos de facturación, seguridad y embarque, pero las restricciones ambientales y acústicas limitarán por ahora el aumento de slots. Vueling, que concentra cerca del 40% de la actividad del aeropuerto, será una de las compañías mejor situadas para exprimir esas mejoras. Ryanair y Easyjet, en cambio, se beneficiarán sobre todo de de la reducción de los cuellos de botella que sufren en la T2.

El pulso por los slots: Vueling defiende su feudo y Ryanair busca hueco

La pelea no es la misma en cada plaza. En Málaga y Alicante, la presión sobre las instalaciones obliga a ir más allá de las mejoras operativas: las ampliaciones de terminales generarán capacidad adicional para nuevos vuelos, un escenario especialmente goloso para las low cost, que concentran buena parte de su actividad en estos destinos turísticos del arco mediterráneo.

El DORA III no es solo una obra de ladrillo: el verdadero reparto se juega en los horarios y en el coste de las tasas.

La situación es menos nítida en los aeropuertos regionales. Aunque prácticamente toda la red recibirá inversiones, las aerolíneas reclaman incentivos específicos para abrir o mantener rutas en instalaciones con menor tráfico. Aena trabaja en un paquete de medidas para atraer capacidad en un contexto incómodo: Ryanair ha vetado su presencia en varias regiones y ha retirado millones de asientos en los últimos años.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos vertientes. La primera, el bolsillo: los 9.991 millones destinados directamente a la actividad aeroportuaria se financiarán en gran medida con las tasas que pagan las aerolíneas, cuyo incremento definitivo será del 0,33% anual hasta 2031. Traducido a la calle, ese encarecimiento acaba repercutiendo en el precio del billete, aunque sea de forma gradual y casi imposible de aislar en cada tarifa. La segunda, el tiempo: más pasajeros con menos colas gracias a controles automatizados y embarques más rápidos.

La zona cero es doble. Barajas sale mejor parada porque suma puertas y consolida el hub de Iberia; El Prat seguirá atado al límite acústico, un tope que Generalitat, Gobierno y Aena llevan años discutiendo sin cerrar. Observamos un patrón conocido: cada vez que se amplía capacidad en Madrid, Barcelona reclama lo mismo y el ruido acaba decidiendo. El dato que resume el quinquenio es sencillo: 13.000 millones para 41,1 millones de pasajeros extra, algo más de 300 euros de inversión por viajero adicional.

Conviene recordar el precedente. Cada ciclo DORA llega con la misma promesa —más capacidad, más eficiencia— y con la misma pregunta de fondo: si la inversión acabará notándose en el mostrador de facturación o se quedará en los papeles. Nuestra lectura es que el tercer plan tendrá margen para mover más pasajeros, pero no para resolver el nudo de El Prat, donde el límite no es presupuestario sino acústico. A finales de 2026, el sector espera que Aena concrete las licitaciones y el reparto de slots por temporada: ahí se sabrá quién gana la partida.

La DGT reforma el Reglamento General de Circulación: los usuarios vulnerables son la mitad de los muertos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno aprobó el 23 de junio la reforma del Reglamento General de Circulación, en vigor el 1 de octubre de 2026.
  • ¿Quién está detrás? La Dirección General de Tráfico (DGT), que fija por primera vez una definición legal de usuario vulnerable.
  • ¿Qué impacto tiene? Las infracciones graves se castigan con 200 euros y los motoristas tienen hasta octubre de 2027 para homologar cascos y guantes.

El Reglamento General de Circulación entra en vigor el 1 de octubre con normas específicas para motoristas, ciclistas, patinetes y ‘riders’. La reforma aterriza con una cifra incómoda: la mitad de los fallecidos en siniestros de tráfico ya es usuario vulnerable.

Qué cambia el 1 de octubre: patinetes desde los 15 años, casco para todos y guantes obligatorios

El texto, aprobado por el Consejo de Ministros el 23 de junio, incorpora un Título VI con reglas diferenciadas para vías urbanas e interurbanas. Y estrena una definición inédita, la de ‘usuario vulnerable de la vía’, ligada al medio de desplazamiento y a características físicas y de edad. Entran en ella peatones, ciclistas, motoristas y usuarios de vehículos de movilidad personal (VMP, los patinetes). También se consideran vulnerables los menores y las personas mayores o con discapacidad.

Los números explican la urgencia. En 2024 murieron 1.785 personas en siniestros de tráfico en España y 907 eran usuarios vulnerables: el 51% del total. Desde 2019, al menos la mitad de los fallecidos pertenece a este grupo, según los datos que maneja la Dirección General de Tráfico. Los motoristas son el colectivo más castigado, con 481 muertos; los peatones, con 320, de los que 208 murieron atropellados en vías urbanas.

Para los patinetes, el reglamento fija en 15 años la edad mínima y obliga a llevar casco y chaleco reflectante de noche o con escasa visibilidad; los profesionales deberán llevarlo en todo momento. El alumbrado irá siempre encendido y, fuera de los núcleos urbanos, podrán circular por vías segregadas del tráfico motorizado. Incumplir es infracción grave: 200 euros.

Entre los ciclistas desaparecen las exenciones al casco: todos deberán llevarlo en vías interurbanas, y los ‘riders’ que pedalean por trabajo, también el chaleco. Al adelantar a una bici en carretera, el conductor reducirá al menos 20 kilómetros por hora respecto al límite; con más de un carril por sentido deberá cambiar de carril y guardar 1,5 metros. En ciudad, los coches mantendrán cinco metros con la bici que lleven delante.

Los motoristas afrontan el paquete más exigente. Los guantes serán obligatorios para conductor y pasajero en vías interurbanas, y el calzado cerrado, en todo tipo de vías, con 200 euros de sanción. Podrán circular por el arcén derecho cuando haya congestión, sin superar los 30 km/h. Los cascos de ciclomotor deberán estar homologados, no bastará la certificación, y los repartidores en moto llevarán chaleco reflectante siempre.

La reforma no persigue al patinete ni a la moto: reordena una calle donde el usuario frágil lleva años pagando el precio de un diseño que nunca se pensó para él.

Las multas de 200 euros y el año de prórroga para el motorista

La reforma también retira exenciones que llevaban décadas vigentes. Los conductores de taxi, de vehículos de mercancías y de autoescuela ya no podrán acogerse a la dispensa del cinturón. La única excepción que sobrevive ampara a los pasajeros de ambulancias asistenciales acondicionadas para prestar asistencia técnico-sanitaria en ruta.

En vías interurbanas, quien rebase un vehículo inmovilizado por accidente o avería deberá dejar 1,5 metros de separación lateral y reducir al menos 20 km/h. Con nieve en autopistas y autovías queda prohibido adelantar y se circulará solo por el carril derecho. El calendario tiene dos velocidades: las normas generales entran en vigor el 1 de octubre de 2026, pero el alumbrado obligatorio de los VMP y los cascos y guantes homologados de moto llegan un año después, el 1 de octubre de 2027.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo y en la rutina. Una multa de 200 euros equivale a más de dos abonos mensuales de transporte público en Madrid, y las infracciones graves son las que más crecen entre repartidores que usan la moto o el patinete como herramienta de trabajo. Zona cero: las ciudades, donde se concentran los atropellos y donde la norma gana músculo con los caminos escolares seguros, que por primera vez tienen entidad jurídica.

El dato que resume la reforma es el 51%. Desde 2019 no baja de esa mitad y el colectivo motorista tira del conjunto hacia arriba. Conviene recordar el precedente: Madrid Central primero y Madrid 360 después demostraron que una norma no reduce por decreto la siniestralidad, la reduce la combinación de diseño de calle, control real y sanción efectiva. La prórroga de un año para homologar cascos y guantes admite una lectura generosa —dar tiempo al sector— y otra más crítica: aplazar lo que, en teoría, es lo más fácil de cumplir.

Los ayuntamientos tienen ahora la pelota en su tejado: deberán señalizar los tramos donde permiten circular a las bicis en doble sentido o a las motos por el arcén, y las asociaciones de ciclistas y de víctimas vigilarán que no quede en papel mojado. El primer hito llega el 1 de octubre de 2026; el segundo, doce meses después. Entre ambos, la DGT se juega que la mitad vulnerable del asfalto deje de ser, por fin, la mitad de los muertos.

Últimos días para solicitar las ayudas a la ciberseguridad de SODERCAN en Cantabria

El plazo para pedir las ayudas a la ciberseguridad de SODERCAN en Cantabria cierra el viernes 2 de octubre. La convocatoria CIBERREG reparte 100.000 euros, cubre hasta el 50% de la inversión y pone un techo de 20.000 euros por solicitante.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 2 de octubre de 2026.

Quedan seis días y el trámite no perdona el despiste: los gastos tienen que estar facturados, pagados y ejecutados antes de presentar la solicitud. La línea la gestiona la Sociedad para el Desarrollo de Cantabria, dependiente de la Consejería de Industria, Empleo, Innovación y Comercio, y es la última ventana abierta este año.

Cuánto paga CIBERREG y quién puede pedirlo

El presupuesto de esta segunda convocatoria CIBERREG de 2026 es de 100.000 euros, de carácter ampliable. Va dirigida a empresas y autónomos del sector industrial manufacturero o de servicios de apoyo a la industria, y ahí entra un abanico amplio: desde microempresas y autónomos hasta grandes compañías.

la subvención cubre hasta el 50% de los gastos elegibles y no supera los 20.000 euros por solicitante. El proyecto tiene que superar un presupuesto elegible de 3.000 euros y solo se admite una solicitud por persona interesada.

El requisito temporal genera la mayoría de las dudas: las inversiones en ciberseguridad deben haberse realizado a partir del 1 de enero de 2025. Entran consultoría, auditoría, formación, hardware y software, pero todo cerrado antes de firmar la solicitud.

Con 100.000 euros de presupuesto y un tope de 20.000 por empresa, la línea da para cinco proyectos financiados al máximo.

Qué proyectos entran y cuáles se quedan fuera

subvenciones ciberseguridad Cantabria

Los proyectos deben elevar el nivel de ciberseguridad de la empresa y reducir su vulnerabilidad ante ataques. La convocatoria exige que encajen en al menos una de estas tipologías:

  • Integración de sistemas de protección ante ciberataques en entornos IT/OT y segmentación de redes.
  • Securización de accesos remotos y de la información, con auditorías y simulación de ataques.
  • Evaluación y certificación de la ciberseguridad de dispositivos electrónicos.
  • Formación de la plantilla en materia de ciberseguridad.
  • Diagnósticos previos, análisis de riesgo, test de intrusión y planes de contingencia.
  • Certificaciones y estándares reconocidos (IEC 62443, TISAX, UNECE/R155, ISO 27001) y adaptación al Esquema Nacional de Seguridad.
  • Monitorización de dispositivos perimetrales, firewalls, PLCs o EDRs.
  • Servicios de seguridad gestionada implantados por primera vez en la empresa.

La lista es amplia, pero el filtro real está en otro sitio: no entra nada que no esté facturado, pagado y ejecutado antes de presentar la solicitud. Un proyecto contratado en septiembre y pendiente de pago no vale, aunque el trabajo esté hecho y la factura emitida.

También hay que vigilar el encaje sectorial. La convocatoria habla de industria manufacturera y servicios de apoyo a la industria, así que un comercio o una asesoría se quedan fuera por mucho que hayan invertido en proteger sus sistemas.

Cien mil euros que se agotan antes que el plazo

Que SODERCAN haya lanzado dos convocatorias CIBERREG en el mismo ejercicio da una idea del ritmo al que se consumen estos fondos. El dinero no sale del presupuesto propio de la comunidad: la línea forma parte de la I Agenda Digital de Cantabria y se enmarca en la iniciativa RETECH (Redes Territoriales de Especialización Tecnológica) del Plan de Recuperación, Transformación y Resiliencia, cofinanciada con fondos Next Generation-EU y con el respaldo del Instituto Nacional de Ciberseguridad (INCIBE).

Ese origen condiciona la ayuda. Los proyectos financiados con fondos europeos arrastran obligaciones de justificación y plazos de ejecución que no se negocian, y esta convocatoria ya avisa de que todo el gasto debe estar pagado y ejecutado al presentar la solicitud. No vale pedir dinero para invertir más adelante: solo para respaldar lo ya hecho.

El presupuesto invita a una lectura crítica. Con 100.000 euros y un máximo de 20.000 por solicitante, la convocatoria se agota con cinco proyectos financiados al tope. Para un tejido industrial que necesita proteger entornos IT/OT y certificarse en estándares como IEC 62443 o ISO 27001, la cifra es corta. El consejero de Industria y presidente de SODERCAN, Eduardo Arasti, lo resume así: ‘La amenaza de ciberataques y vulnerabilidades es cada vez mayor. Por eso, es de vital importancia para las organizaciones contar con las medidas de protección oportunas’.

Para quien tenga la inversión hecha y los papeles en orden, estos seis días son la oportunidad. Para quien esté pensando en empezar ahora, el calendario no da: primero se ejecuta y se paga, después se solicita.

Guía rápida del trámite

  • 📅 Plazos: El plazo de solicitud cierra el 2 de octubre de 2026. La convocatoria permanece abierta hasta esa fecha.
  • ✅ Requisitos clave: Autónomos y empresas del sector industrial o de servicios de apoyo a la industria, con inversión ejecutada desde el 1 de enero de 2025 y presupuesto elegible superior a 3.000 euros.
  • 🌐 Dónde solicitarlo: La solicitud se tramita a través del Gestor de Ayudas de SODERCAN. La información publicada no detalla si exige certificado digital o Cl@ve.
  • 💰 Importe o coste: Subvención a fondo perdido de hasta el 50% de los gastos elegibles, con un máximo de 20.000 euros por solicitante y un presupuesto total de 100.000 euros ampliables.
  • ⚠️ Error a evitar: Presentar la solicitud con gastos facturados pero no pagados: todos los conceptos deben estar facturados, pagados y ejecutados íntegramente.

Extremadura abre ayudas de hasta 22.000 euros a autónomos y pymes por implantar teletrabajo

La Junta de Extremadura ha abierto una línea de ayudas de hasta 22.000 euros para autónomos y pymes que implanten teletrabajo o flexibilidad horaria. El plazo de solicitud cierra el 15 de noviembre de 2026.

La convocatoria se publicó el viernes 25 de septiembre en el Diario Oficial de Extremadura (DOE) y está dotada con 1,8 millones de euros. Las ayudas al teletrabajo en Extremadura se calculan por empleado: 2.500 euros por cada trabajador que se acoja a alguna de las dos modalidades, con un tope de 10.000 euros por línea, según el texto publicado en el Diario Oficial de Extremadura.

Cuánto se cobra por trabajador y cómo se llega a los 22.000 euros

La cuenta es sencilla. La ayuda paga 2.500 euros por cada trabajador adherido a teletrabajo o a flexibilidad horaria. Cada modalidad tiene su propio techo de 10.000 euros, lo que equivale a un máximo de cuatro empleados por línea.

Si la empresa implanta las dos medidas, el tope conjunto se queda en 20.000 euros.

Y hay un extra. Cuando la ocupación femenina de la plantilla es igual o superior a la masculina, se suman 1.000 euros más por cada línea de ayuda. Con ese incentivo, el máximo por empresa llega a los 22.000 euros.

El dinero es a fondo perdido: es una subvención, no un préstamo, de modo que no hay que devolverlo si se justifica el gasto. Los 1,8 millones de dotación son el techo global de la convocatoria, no una cantidad reservada para cada solicitante que se presente.

La convocatoria paga dos veces: por llevar el trabajo a casa y por ordenar los horarios. Quien haga solo una de las dos cobra la mitad.

La secretaria general de Igualdad y Conciliación, Ara Sánchez Vera, ha explicado que el objetivo es que los trabajadores puedan compatibilizar mejor su actividad profesional, con su vida personal y familiar. La responsable autonómica enmarca la línea en la estrategia de la Junta para extender la conciliación desde el ámbito familiar al empresarial.

Quién puede pedirla y quién se queda fuera

La línea va dirigida a personas autónomas y a pymes que apliquen estas medidas entre sus trabajadores. Como el importe se calcula por empleado, un autónomo sin asalariados no tiene base sobre la que pedir la ayuda.

Para el incentivo de 1.000 euros por línea hay que acreditar que la ocupación femenina de la empresa es igual o superior a la masculina. No basta con declararlo: la solicitud tiene que documentarlo.

Lo que no aclara la información difundida por la Junta es qué medidas concretas entran en cada modalidad, ni cuántos días de teletrabajo o qué tipo de horario flexible se admiten. Ese listado está en las bases publicadas en el DOE, y es la parte que conviene leer antes de presentar nada.

El plazo se extiende hasta el 15 de noviembre de 2026, así que hay algo más de siete semanas para preparar el expediente. Ni es una convocatoria exprés ni sobra tiempo si hay que cambiar el registro horario de la plantilla o renegociar contratos.

subvención flexibilidad horaria autónomos

Siete semanas por delante y una letra pequeña que decidirá quién cobra

Aquí no se paga por contratar, sino por reorganizar el empleo que ya existe. Es un enfoque distinto al de las ayudas clásicas a la creación de puestos de trabajo, y encaja con la idea que la propia Junta ha puesto encima de la mesa: incentivar cambios en la organización del trabajo en lugar de limitarse a recomendar buenas prácticas.

Los números, mirados de cerca, tienen un efecto curioso. 2.500 euros por trabajador suenan bien en una empresa de dos o tres empleados, donde la cantidad cubre buena parte del equipo informático y del software de control horario. Pero el techo de 10.000 euros por línea se alcanza con cuatro personas, así que una plantilla de doce cobra exactamente lo mismo que una de cuatro. El incentivo desaparece justo donde el cambio organizativo cuesta más.

Para una empresa de servicios con plantilla joven, el teletrabajo ya está implantado de facto y la subvención sirve para costear ordenadores, sillas y licencias. Para un taller o un comercio, el margen está en la flexibilidad horaria, y ahí los 2.500 euros se quedan cortos frente al coste de reorganizar turnos. La convocatoria no distingue por sector, lo que beneficia a unos y deja a otros con menos recorrido.

Queda un detalle que puede valer 2.000 euros. El incentivo de paridad solo se activa si la ocupación femenina iguala o supera a la masculina, y la información difundida no aclara si se calcula con la plantilla actual o si admite incorporaciones para alcanzarla. Tampoco especifica si la adjudicación va por concurrencia competitiva o por orden de entrada, un punto decisivo cuando el crédito es limitado. Con el DOE en la mano y siete semanas de margen, lo sensato es revisar las bases esta misma semana y no dejarlo para noviembre.

Guía rápida del trámite

  • 📅 Plazos: convocatoria publicada en el DOE el 25/09/2026. El plazo de solicitud permanece abierto hasta el 15/11/2026.
  • ✅ Requisitos clave: autónomos y pymes que implanten teletrabajo o flexibilidad horaria entre sus trabajadores. Hace falta plantilla propia, porque el importe se calcula por empleado adherido.
  • 🌐 Dónde solicitarlo: a través de la web de la Junta de Extremadura, con certificado digital o Cl@ve. Las bases completas están en el Diario Oficial de Extremadura.
  • 💰 Importe o coste: 2.500 euros por trabajador; máximo 10.000 euros por línea; hasta 20.000 con las dos medidas y 22.000 si la ocupación femenina iguala o supera a la masculina. Subvención a fondo perdido.
  • ⚠️ Error a evitar: no documentar la ocupación femenina deja 2.000 euros sobre la mesa, y una solicitud presentada fuera de plazo se queda fuera de la convocatoria.
Publicidad