Madrid habilita 20.000 viviendas protegidas en parcelas de oficinas, hoteles y suelo dotacional

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La comisión de Urbanismo del Ayuntamiento de Madrid ha aprobado dos planes especiales que perfilan el cambio de uso de parcelas de oficinas, hospedaje y dotacional privado hacia vivienda protegida. El potencial municipal se eleva a 20.000 viviendas.
  • ¿Quién está detrás? El Ayuntamiento de Madrid, con PP, Vox y los concejales no adscritos a favor, adapta su planeamiento a la normativa de vivienda protegida de la Comunidad de Madrid de Isabel Díaz Ayuso.
  • ¿Qué impacto tiene? Amplía la oferta de VPO en alquiler en la capital y reordena el suelo terciario, con Valdebebas como principal foco de promoción.

Madrid abre la puerta a 20.000 viviendas protegidas al permitir convertir oficinas, hoteles y suelo dotacional en VPO de alquiler. Los dos planes especiales han salido ya de la comisión de Urbanismo y viajan hacia el Pleno de Cibeles.

El primero de los textos, validado por la Junta de Gobierno el pasado 23 de julio, adapta el planeamiento municipal a los cambios normativos del Ejecutivo de Isabel Díaz Ayuso. La normativa autonómica amplía las posibilidades de transformar parcelas de uso terciario en vivienda protegida en alquiler, incluidas las destinadas hoy a oficinas, hospedaje o dotacional privado. También permite elevar la densidad y la edificabilidad en parcelas ya calificadas para VPO, un mecanismo urbanístico clásico para exprimir el suelo sin recalificar.

La votación salió adelante con PP, Vox y los concejales no adscritos Ignacio Ansaldo y Javier Ortega Smith; PSOE y Más Madrid votaron en contra. El segundo Plan Especial va directo al uso de hospedaje: modifica su régimen de compatibilidad en los ámbitos regulados por el grado 3 de la norma zonal 9 y en parcelas calificadas para uso industrial que caigan dentro de ámbitos cuyo uso global no sea industrial. Puedes consultar el detalle del planeamiento municipal en el portal del Ayuntamiento de Madrid.

Las parcelas que cambian de uso y el cálculo de las 20.000 viviendas

El Ayuntamiento cifró en julio el potencial de estas medidas. Sobre el papel, el cambio de uso del suelo terciario y el aumento de edificabilidad abren la puerta a 20.000 viviendas protegidas. El número no es una cifra cerrada: depende de cuántos propietarios de parcelas de oficinas, hoteles o dotacional privado decidan mover ficha y promover alquiler protegido en lugar de mantener oficinas o plazas hoteleras.

El avance ya registrado da la medida del ritmo. Desde que la norma autonómica entró en en vigor en 2024, el Consistorio había concedido licencias para 1.408 viviendas protegidas, con otras 3.779 en tramitación. En total, 5.187 viviendas. La distancia hasta las 20.000 potenciales sigue siendo enorme.

Valdebebas concentra la mayor parte de las actuaciones, con 3.739 viviendas entre las que ya cuentan con licencia y las que siguen en trámite. A eso se suman proyectos en otros grandes desarrollos del este y el sureste: Los Berrocales, el Ensanche de Vallecas, El Cañaveral y Los Ahijones. Son los mismos ámbitos donde el Ayuntamiento lleva años empujando la VPO y donde más suelo finalista queda por activar.

Madrid no inventa suelo nuevo para la VPO: recicla oficinas y hoteles que el mercado terciario ya no absorbe con la misma hambre que en 2019.

Valdebebas concentra el 72% de los proyectos ya en marcha

La letra pequeña del primer plan es la que más interesa al promotor. Reconverter oficinas en vivienda protegida no sale gratis: exige ajustar el proyecto a las ratios de VPO en alquiler y cumplir los estándares de la normativa autonómica. Eso sí, el suelo terciario cotiza hoy muy por debajo del residencial en las zonas donde el uso turístico ha perdido fuelle. El plan municipal, en el fondo, convierte un activo huérfano en un producto protegido con salida.

La segunda pata, la del hospedaje, apunta a otro frente. El grado 3 de la norma zonal 9 afecta a las áreas donde conviven usos residenciales y terciarios, ese mosaico típico del centro y de los barrios consolidados. La ventana regulatoria roza de lleno el mercado de la vivienda de uso turístico (VUT), en el punto de mira de las administraciones desde 2024. La lectura es doble: se abre la puerta al alquiler protegido y se estrecha, en la misma operación, el margen del hospedaje en suelo industrial y zonas mixtas.

La Ficha del Inversor

La métrica clave es la brecha entre lo potencial y lo ejecutado: 1.408 licencias frente a un techo teórico de 20.000 viviendas, con el 72% de lo ya en marcha concentrado en Valdebebas. El suelo terciario reconvertido cotiza hasta un 40% por debajo del residencial finalista de la misma zona, lo que convierte la operación en un ajuste natural para propietarios de oficinas vacías. El yield bruto del alquiler protegido en Madrid se mueve en la horquilla del 4,5% al 5% sobre coste de promoción, por debajo del 6% del alquiler libre, pero con menos riesgo de vacío.

La tendencia a seis meses apunta a una aceleración lenta. El Pleno de Cibeles debe ratificar los planes y, a partir de ahí, la pelota queda en el tejado de los propietarios de suelo y de las promotoras especializadas en VPO. Observamos un patrón que se repite desde la Ley de Vivienda de 2023: cada anuncio de vivienda protegida se mide en potencial, no en grúas levantadas. El riesgo real vive en el urbanismo de papel. Si el mercado terciario se recupera, menos propietarios querrán reconvertir; si se hunde, sobrarán parcelas y faltará demanda protegida.

El perfil al que apunta la operación es triple. Primero, el inversor institucional especializado en Build to Rent protegido —construir promociones enteras para alquilar, no para vender—, que busca cartera estable con rentas reguladas. Segundo, la promotora mediana con suelo terciario infracutilizado en la almendra y los desarrollos del este. Y tercero, el comprador que lleva años fuera del mercado libre de Madrid: acceder a una VPO en alquiler en Valdebebas o El Cañaveral pasa a ser algo más probable. La próxima cita es el Pleno de Cibeles.
Diez startups presentan sus pilotos de innovación a través de la aceleradora de Moeve

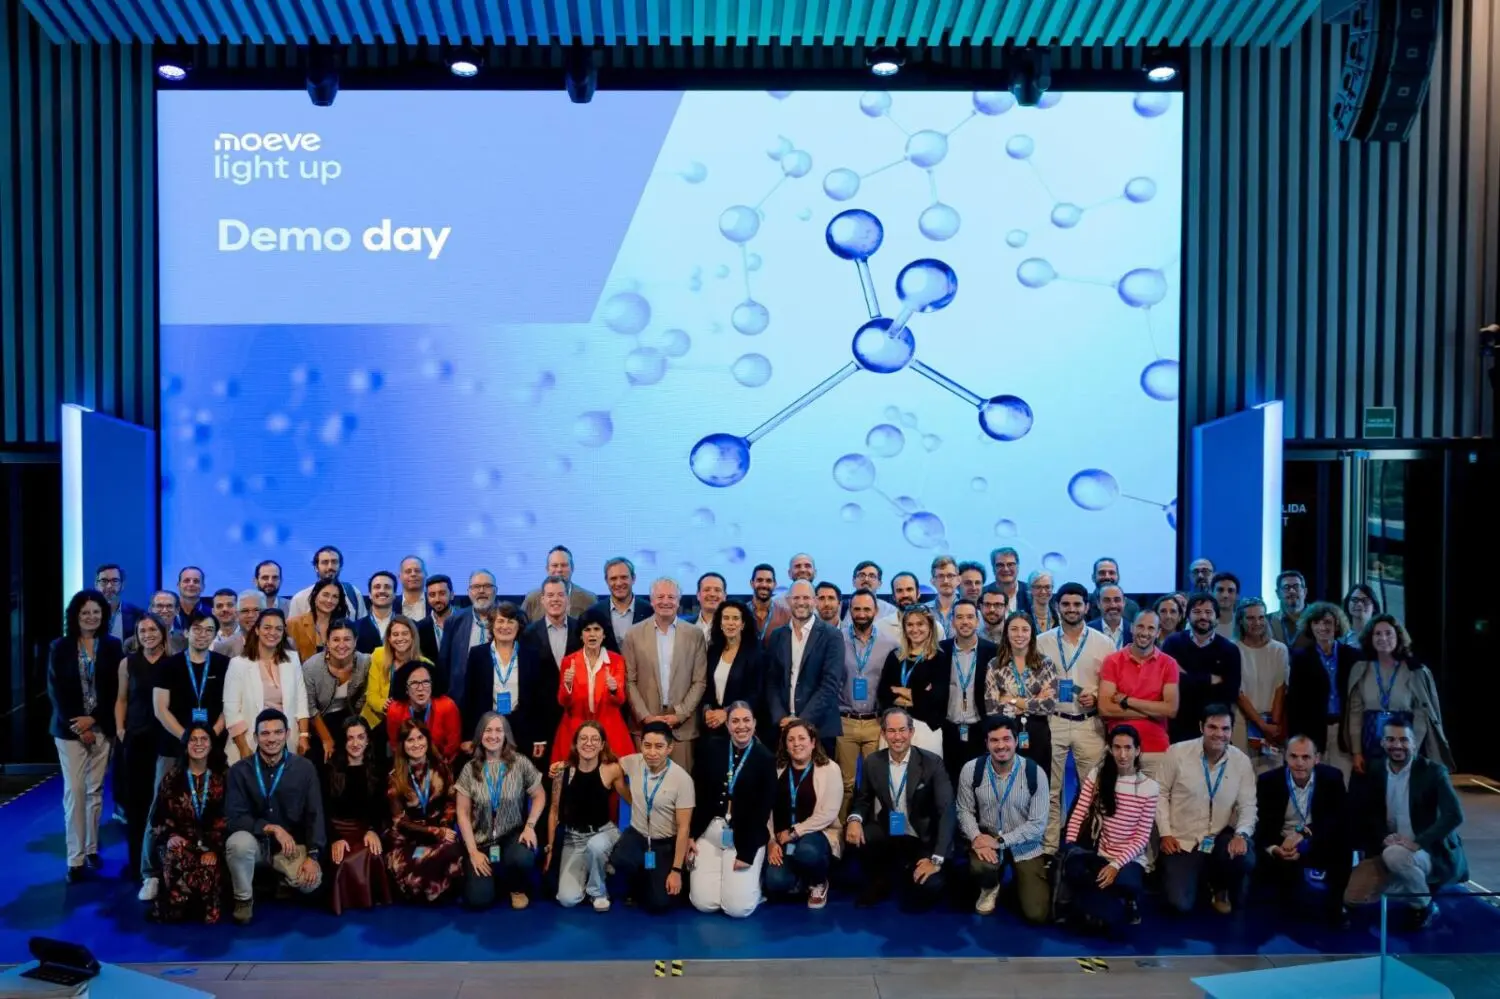
Moeve ha celebrado el Demo Day de la primera edición de su aceleradora de startups con un acto en su sede corporativa de Madrid. Durante la jornada, una decena de compañías emergentes han presentado ante profesionales de la energética y agentes del ecosistema innovador los resultados de los pilotos desarrollados durante cerca de un año junto a Moeve.

Las startups continuarán su desarrollo en función del grado de madurez de sus soluciones. Aquellas con mayor potencial de implantación pasarán a una nueva fase junto a las áreas de negocio y corporativas de Moeve, mientras que los proyectos que requieran un mayor desarrollo tecnológico seguirán madurando con el acompañamiento del equipo de Innovación.

Maarten Wetselaar, CEO de Moeve, ha afirmado: “La innovación está en el corazón de Moeve y de nuestra estrategia Positive Motion. Estamos convencidos de que los grandes desafíos de la transición energética requieren audacia, colaboración y la capacidad de atreverse a explorar nuevos caminos. Innovar de la mano de startups no solo nos ayuda a transformar nuestra actividad, sino también a estar más cerca de nuestros clientes, entender mejor sus necesidades y desarrollar soluciones que generen un impacto real para ellos y para la sociedad”.

Las startups que han presentado sus proyectos durante el Demo day:

  • CicerAI: aplicación de la inteligencia artificial (IA) a la revisión contractual y la gestión del conocimiento jurídico, identificando oportunidades para mejorar la eficiencia y el acceso a la información.
  • Emissium: tecnología para el reporting de emisiones de carbono y las previsiones del mercado eléctrico mediante datos regionales

avanzados, aportando una mayor capacidad de análisis y apoyo a la toma de decisiones.

  • Kanara: tecnología de producción de lípidos mediante cultivos celulares vegetales para su aplicación en biocombustibles de segunda generación y química sostenible.
  • Nium: tecnología de producción de amoníaco verde mediante nanocatalizadores, que permite operar en condiciones más eficientes.
  • Phycobloom: tecnología para la producción de algas modificadas genéticamente como materia prima de biocombustibles de segunda generación y productos químicos sostenibles.
  • Sensei: modelo de tienda inteligente y autónoma para mejorar la experiencia de cliente en nuestras estaciones de servicio.
  • Solaris Vita: sistema que integra paneles fotovoltaicos orgánicos semitransparentes en entornos agrícolas reales, combinando generación de energía renovable y actividad agrícola.
  • Visualfy: sistema de alertas visuales y digitales para mejorar la accesibilidad, la inclusión y la seguridad de las personas con discapacidad auditiva en nuestros entornos de trabajo.
  • Water Challenge: solución para el tratamiento y valorización de aguas residuales industriales que contribuye a optimizar la gestión de los recursos hídricos.
  • Woza Labs: plataforma geolocalizada para la gestión inteligente de información sobre materias primas renovables y combustibles sostenibles, facilitando una toma de decisiones más ágil e informada.

La primera convocatoria de Moeve light up recibió más de 500 candidaturas en el Open call de marzo de 2025. Tras el Selection day, en el que los distintos equipos de Moeve escogieron los proyectos más prometedores y alineados con los retos de la compañía, las diez startups seleccionados han desarrollado durante el último año y medio proyectos piloto para validar sus tecnologías en entornos reales. A raíz del interés suscitado en el ecosistema innovador y el éxito de los proyectos piloto, la compañía energética ya trabaja en el diseño de la segunda edición.

La innovación abierta en Moeve

A través de su estrategia 2030 Positive Motion, Moeve está impulsando un ecosistema de innovación abierta para acelerar el desarrollo de tecnologías disruptivas en ámbitos como las moléculas verdes, los biocombustibles de segunda generación, la química sostenible, la gestión eficiente del agua, la digitalización y la movilidad sostenible.
En este contexto, Moeve light up se ha consolidado como una de las principales herramientas de colaboración con startups, centros tecnológicos y agentes del ecosistema emprendedor para identificar, validar y escalar soluciones con aplicación real en las operaciones de la compañía. Desde el inicio del programa, que incluye la aceleradora de startups, la compañía ya ha analizado más de 2000 iniciativas y espera llegar a establecer un ecosistema de alianzas con más de 100 agentes innovadores. Este hito forma parte de la apuesta de Moeve por incorporar tecnologías clean tech, deep science y deep tech que contribuyan a acelerar la transición energética y fortalecer la competitividad industrial.
El Salone del Mobile 2027 añade el sector contract: la vía de Milán para captar inversión en diseño

0

El Salone del Mobile ha convertido el sector contract en el eje de su edición de 2027. La feria de Milán, referencia mundial del mueble desde 1961, estrenará en abril un área diseñada por OMA para conectar fabricantes con arquitectos, promotores y operadores de grandes proyectos. La dirección del certamen no la presenta como una feria dentro de la feria, sino como un mercado nuevo.

La cita arrancó su ciclo con una rueda de prensa en la Fondazione Sozzani, en el barrio de Bovisa. Lo que allí se describió como un punto de partida es, en la práctica, una redefinición del perímetro de la feria.

Qué es Salone Contract: el Dome de OMA y los vecindarios sectoriales

El proyecto inaugural se llama Salone Contract y su diseño corre a cargo de OMA, el estudio fundado por Rem Koolhaas. Su función es doble: reunir oferta y demanda —fabricantes de mobiliario, iluminación y equipamiento técnico por un lado; arquitectos, interioristas, promotores y gestores de activos por otro— y convertir ese encuentro en encargos verificables.

La arquitectura del espacio anticipa la intención. Todo se articula en torno a una plaza central denominada The Dome, rodeada de vecindarios que representan verticales concretas: náutica, oficinas, hospitality o equipamiento sanitario y educativo. Un despacho que trabaja en un hospital o en un bloque residencial debe poder encontrar en Milán una cadena de suministro completa, no un catálogo de tendencias.

La escala del certamen explica el movimiento. Cerca del 60% de los expositores son italianos, de modo que buena parte de la misión del Salone es sostener el ecosistema manufacturero del país. Esto no es un escaparate neutro: es infraestructura comercial.

Maria Porro, presidenta de la feria, ha descrito el proyecto como un trabajo en curso de gran envergadura. Es una advertencia razonable. Nadie sabe todavía cómo responderá el mercado.

El sector contract no compite con la venta minorista: la sustituye cuando el ciclo del consumo se estrecha y el encargo institucional se convierte en el único flujo predecible.

Un mercado del mueble bajo presión busca refugio en el contract

El contexto no invita al optimismo. Los shocks económicos y la incertidumbre geopolítica, con Oriente Medio como foco de tensión para las exportaciones, han estrechado el margen de los fabricantes europeos. El canal contract —proyectos de volumen, plazos largos y contratos recurrentes— actúa como amortiguador frente a la venta minorista, mucho más expuesta al ánimo del consumidor.

La feria refuerza por eso su maquinaria comercial fuera de Italia. La gira internacional ha incorporado Lagos como primera escala en Nigeria y tiene confirmada una parada en Ciudad del Cabo en febrero. No es diplomacia cultural: es apertura de mercados donde la construcción de oficinas, hoteles y residencial premium crece a un ritmo que Europa ya no ofrece.

En paralelo, el Salone consolida sus apuestas de contenido. Raritas, la iniciativa dedicada al diseño coleccionable que debutó en la edición de 2026, regresa en 2027, y el foro internacional de iluminación de Euroluce también repite. Marcas como Knoll y B&B Italia siguen siendo la espina dorsal del certamen, pero el centro de gravedad se desplaza hacia el encargo profesional.

La prima real del diseño de autor no se firma en la feria: se cobra en la reventa secundaria y en el proyecto que la marca consigue adjudicarse después.

diseño de autor inversión

Diseño de autor como activo: dónde está la prima y dónde el riesgo

Conviene separar dos capas que el titular funde. La primera es el negocio operativo: el contract mejora el flujo de caja de los fabricantes, alarga los ciclos de pedido y reduce la dependencia del minorista. Es una buena noticia industrial, pero no un activo en el que un family office pueda tomar posición directa sin pasar por el capital de grupos cotizados o por private equity.

La segunda capa es la del diseño coleccionable, donde Raritas ha abierto un mercado incipiente con precios en descubrimiento. Ahí sí existe prima de escasez, pero también un problema clásico: liquidez fina y comprador final muy concentrado. Sin índice estandarizado ni historial largo de transacciones, la valoración depende del criterio de dos o tres casas de subastas y de un puñado de galerías.

Mi lectura es que el Salone Contract es una operación de resiliencia sectorial, no una tesis de inversión alternativa. Lo invertible está un escalón más abajo: piezas de autor de edición limitada con trazabilidad documental, y el suelo prime donde el contract especifica el equipamiento.

El primer test llegará en abril de 2027: si el Dome genera pedidos firmados y no solo contactos, el formato se replicará en otras ferias. La parada de Ciudad del Cabo, en febrero, será el otro indicador a seguir.

💎 Veredicto Wealth

El diseño de autor encaja como diversificación dentro de una cartera tangible, no como posición principal: su liquidez depende de un mercado secundario estrecho. Horizonte de cinco a diez años, con vigilancia sobre la conversión de Salone Contract en pedidos firmados.

Expertos de la Universidad de Navarra advierten de la necesidad de integrar el propósito corporativo en la gestión diaria para generar valor sostenible

0

España mantiene una trayectoria de crecimiento económico sólida, pero las empresas siguen enfrentándose a un reto que trasciende los resultados financieros: lograr que ese avance se traduzca en una mayor productividad, compromiso de los empleados y creación de valor a largo plazo.

Los indicadores apuntan a una aparente contradicción. Mientras la economía española registró un crecimiento del PIB del 2,8% en 2025, solo el 10% de los empleados en España afirma sentirse comprometido con su trabajo, según datos de Gallup. La cifra se sitúa por debajo de la media europea (12%) y muy lejos del promedio mundial (20%).

En este contexto, diversas investigaciones señalan que uno de los factores clave para fortalecer la conexión entre empresa y empleados es la capacidad de las organizaciones para convertir su propósito corporativo en una herramienta real de gestión y no únicamente en una declaración de intenciones.

Los datos del IV Barómetro sobre la Implantación del Propósito Corporativo impulsado por Purpose Strenght Project de la Universidad de Navarra, muestran precisamente esta brecha. Las empresas valoran con un 5 sobre 7 su capacidad para definir un propósito corporativo, pero esa puntuación desciende a 4,8 cuando evalúan su capacidad para trasladarlo al desempeño y a la gestión cotidiana, siendo el indicador peor valorado del estudio.

Para analizar este desafío, la Cátedra de Empresas con Propósito de la Universidad de Navarra, cofundada por ImpactCo, estudia cómo las organizaciones pueden integrar el propósito en ámbitos como la toma de decisiones, el liderazgo, la gestión de personas o la definición de prioridades empresariales.

La iniciativa se apoya en la investigación desarrollada por el Purpose Strength Project, que desde 2017 ha analizado más de 80 organizaciones en 12 países, con información de más de 30.000 empleados y 5.000 directivos. El objetivo es identificar qué distingue a las compañías que formulan un propósito de aquellas capaces de convertirlo en una guía efectiva para su funcionamiento diario.

Según los expertos, el debate empresarial ha evolucionado. Si en los últimos años el foco estuvo en definir y comunicar el propósito, el reto actual consiste en medirlo, activarlo y demostrar cómo influye realmente en las decisiones y resultados de las organizaciones. Una cuestión que cobra especial relevancia en un entorno donde las empresas están cada vez más llamadas a demostrar coherencia entre lo que dicen y lo que hacen.

El Nobel de Física 2026 premia la detección de neutrinos que atraviesan la Antártida

El Nobel de Física 2026 premia a Francis Halzen, el físico que convirtió la Antártida en un telescopio de neutrinos. La Real Academia Sueca de Ciencias hizo público el fallo el martes 6 de octubre en Estocolmo y corona así una apuesta que durante dos décadas pareció una excentricidad: usar un kilómetro cúbico de hielo polar como detector de partículas llegadas del cosmos remoto.

Los neutrinos, partículas casi sin masa y sin carga eléctrica, son las más esquivas del inventario conocido. Cada segundo, decenas de miles de millones de ellos, nacidos en el Sol, atraviesan cada centímetro cuadrado de nuestra piel sin dejar rastro. Esa indiferencia ante todo lo que encuentran es, precisamente, lo que los convierte en mensajeros excepcionales.

El galardón distingue a Halzen, nacido en Bélgica y profesor en la Universidad de Wisconsin-Madison desde los años setenta, por haber impulsado desde finales de los ochenta la construcción del Observatorio IceCube. La instalación empezó a funcionar a pleno rendimiento en 2010 y pronto proporcionó pruebas de neutrinos cósmicos de alta energía: la confirmación de que esas partículas llegaban de fuera del sistema solar con energías que ningún acelerador terrestre podría alcanzar.

Neutrinos cósmicos: la señal que atravesó la galaxia entera

La diferencia entre mirar el cielo con luz y escucharlo con neutrinos es enorme. Un fotón puede quedar atrapado durante milenios en el interior de una estrella o desviarse al cruzar una nube de polvo interestelar. Un neutrino sale disparado del núcleo mismo del fenómeno, atraviesa la materia que se le ponga por delante y conserva intacta la dirección con la que nació. Por eso los astrónomos llevan décadas soñando con ellos.

Esos fenómenos son, muy probablemente, los que alimentan los rayos cósmicos de alta energía, partículas que llegan a la Tierra con energías millones de veces superiores a las del protón más veloz jamás producido en un laboratorio. Dónde y cómo se aceleran sigue siendo una de las grandes preguntas abiertas de la astrofísica. IceCube ha aportado pistas sobre entornos asociados a agujeros negros supermasivos y galaxias activas muy lejanas. Y ha identificado, además, neutrinos procedentes de nuestra propia Vía Láctea.

Un neutrino no se detiene ante nada: sale del corazón de una galaxia activa y llega al hielo antártico sin perder ni un ápice de su dirección.

Un kilómetro cúbico de hielo como detector de partículas

neutrinos cósmicos

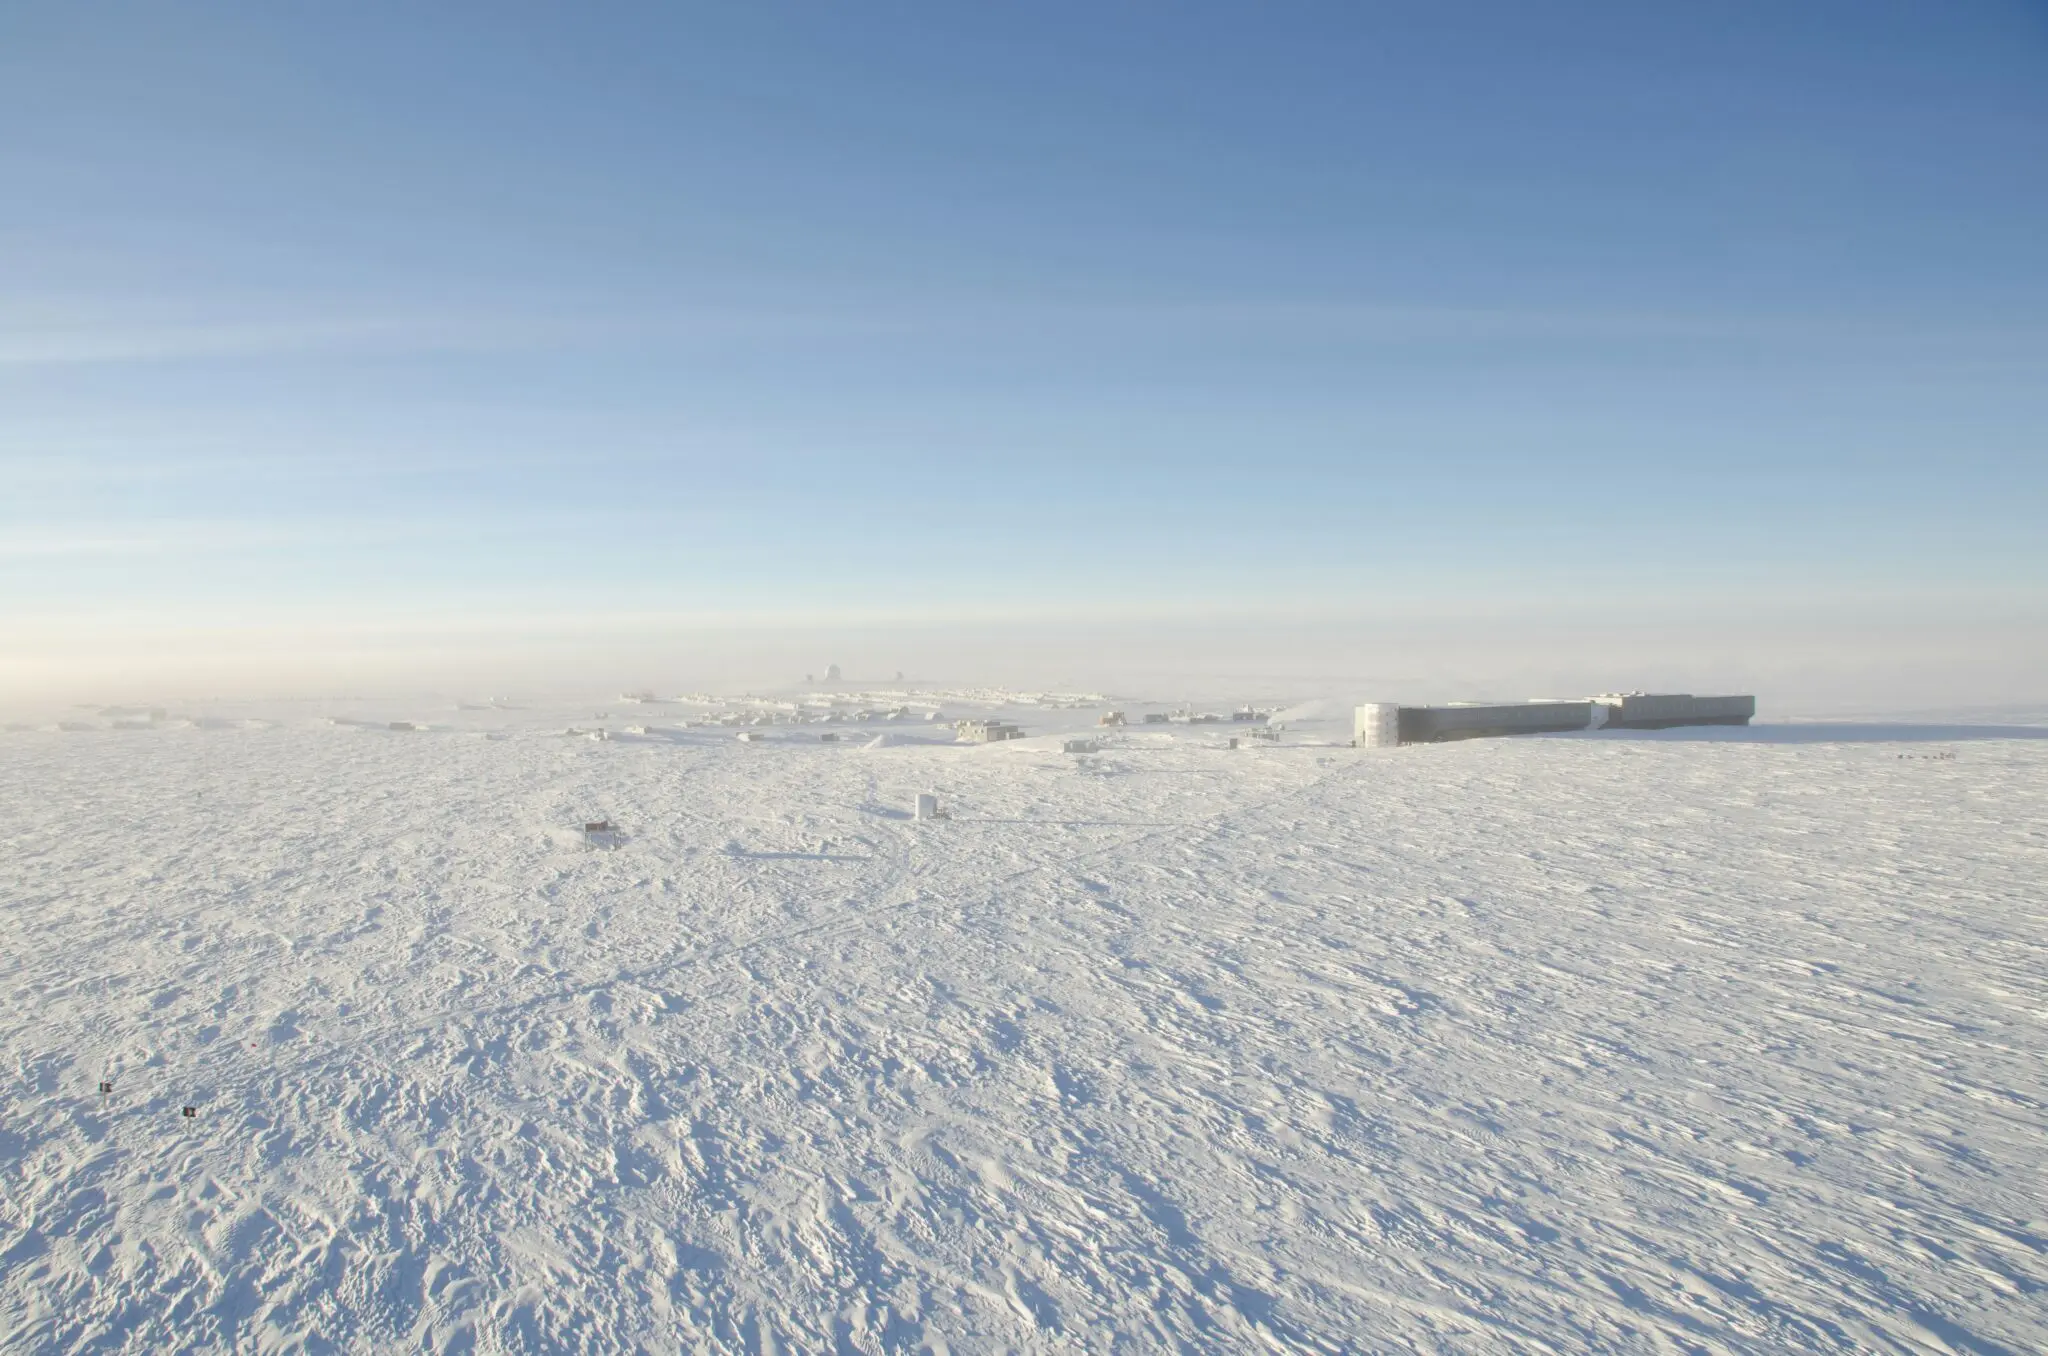
La infraestructura que hizo posible ese resultado es tan desmesurada como el problema que resuelve. IceCube ocupa un kilómetro cúbico de hielo en el Polo Sur, un volumen equivalente a 400.000 piscinas olímpicas. Para construirlo hubo que perforar la capa helada con un taladro de agua caliente capaz de abrir pozos de más de dos kilómetros en uno de los lugares más hostiles del planeta. Halzen resumió aquella aventura con una frase que hoy suena a profecía: ‘Estudiemos el hielo, diseñemos un taladro de agua caliente, veamos si funciona’.

Cuatrocientos mil piscinas olímpicas de hielo enterrado: esa es la escala a la que la física de partículas tuvo que construir su telescopio.

Cuando uno de esos neutrinos choca con un átomo de hielo, genera una partícula que a su paso deja un destello azulado tenue, apenas unos pocos fotones. Los sensores enterrados a gran profundidad reconstruyen entonces la trayectoria de la partícula original y permiten apuntar hacia el punto del cielo del que vino. Es una labor de paciencia estadística. Se necesitan millones de sucesos registrados para separar las señales cósmicas del ruido constante que generan los rayos cósmicos en la atmósfera.

Detrás del hallazgo hay una empresa colectiva que desborda la biografía de un solo científico. IceCube reúne a cientos de investigadores de decenas de países, y su mantenimiento obliga a trabajar en turnos con temperaturas que en invierno austral bajan de los 50 grados bajo cero. Halzen puso la idea y la obstinación necesaria para sostenerla durante años. El resto lo hicieron una colaboración internacional y una financiación que tardó mucho en llegar.

Qué cambia y qué no este Nobel en la astronomía de partículas

La astronomía de neutrinos es una disciplina joven, con poco más de una década de resultados firmes. Antes de IceCube, la existencia de neutrinos de origen astrofísico era una predicción razonable sin confirmación experimental. Hoy existe un catálogo, corto pero real, de sucesos compatibles con fuentes concretas. El premio reconoce justamente ese salto: haber convertido una hipótesis en un instrumento de observación.

Conviene, eso sí, medir el alcance del galardón. La resolución angular de IceCube es gruesa comparada con la de un telescopio óptico: señala regiones del cielo, no puntos exactos. Identificar la fuente concreta de un neutrino exige casi siempre que otro observatorio —de rayos gamma, de ondas de radio, o de rayos X— confirme la coincidencia en el mismo instante y la misma dirección. Es el llamado enfoque multimessenger, y sigue siendo el eslabón más frágil de la cadena. Sospecho que el jurado premia aquí una estrategia sostenida durante décadas tanto como un resultado concreto.

Por delante queda ampliar la red. La colaboración trabaja ya en un detector de nueva generación, concebido para vigilar un volumen de hielo muy superior al kilómetro cúbico actual, multiplicar el número de sucesos y afinar la puntería. El detector sigue tomando datos todos los días del año, también en pleno invierno austral, y la colaboración publica resultados de forma continua: cualquier nueva temporada de análisis puede añadir a la lista una fuente que hasta ahora solo intuíamos. Cada neutrino que cruza el hielo sin detenerse es, a la vez, una partícula elemental y un mensaje del universo más violento.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La detección de neutrinos cósmicos de alta energía de origen astrofísico, partículas capaces de atravesar la materia y de revelar fenómenos donde la luz no escapa.
  • Dónde: En el Observatorio IceCube, un detector de un kilómetro cúbico de hielo situado en el Polo Sur, en la Antártida.
  • Institución responsable: La colaboración internacional IceCube, impulsada por Francis Halzen desde la Universidad de Wisconsin-Madison; el galardón lo concede la Real Academia Sueca de Ciencias.
  • Cuándo: El detector opera a pleno rendimiento desde 2010 y el Nobel se anunció el 6 de octubre de 2026.
  • Impacto a futuro: Consolida la astronomía de neutrinos como una vía nueva para localizar las fuentes de los rayos cósmicos más energéticos.

Siete máquinas para generar ingresos pasivos desde casa: de la minería cripto a las expendedoras

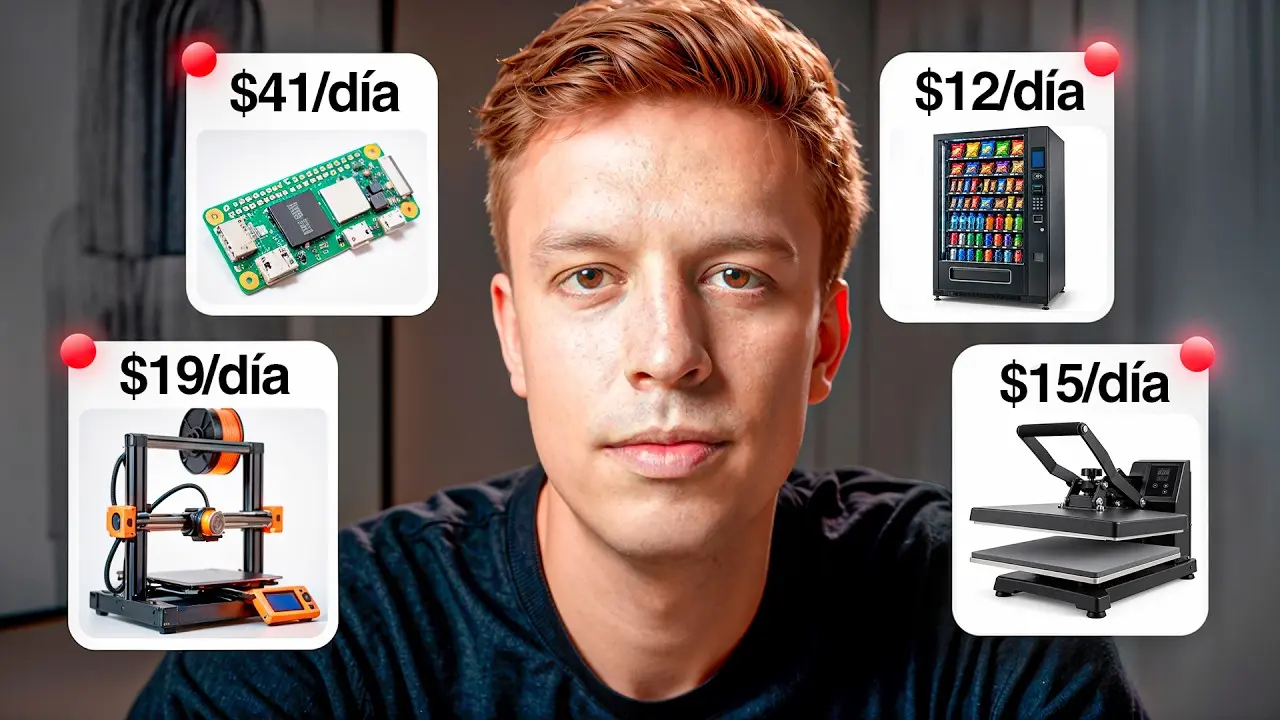
Adrián Sáenz dedica su último vídeo, de algo más de media hora, a una pregunta que muchos se hacen en voz baja: ¿se puede comprar una máquina y dejar que trabaje por ti? Su respuesta, lejos de los titulares fáciles, es matizada. El creador repasa siete equipos capaces de generar ingresos con una gestión razonablemente ligera, pero avisa desde el primer minuto de que ninguna de esas vías es dinero gratis.

El enfoque del canal es práctico. Ordena las opciones según el capital que exigen y el tiempo que reclaman, y repite una idea a lo largo del vídeo: la máquina importa menos que el contexto donde se coloca, el mantenimiento que recibe y las horas que el dueño está dispuesto a dedicarle. Copiar la lista sin más, sostiene, es la forma más rápida de perder dinero.

Máquinas expendedoras: el negocio de la ubicación

La primera parada del repaso son las expendedoras, el ejemplo clásico cuando se habla de ingresos pasivos. Sáenz explica que el atractivo es evidente —un equipo que vende solo, sin dependientes— pero que la ubicación decide prácticamente todo. Un pasillo con tránsito constante y sin competencia cerca puede sostener el negocio; uno mal elegido convierte la máquina en un mueble caro.

En su análisis insiste en los costes que no aparecen en el folleto: reposición, averías, comisiones del local y la negociación con el propietario. Nada de eso es dramático por separado, pero suma. El creador recomienda empezar con una sola unidad antes de pensar en escalar, para aprender el oficio con un riesgo limitado.

Minería cripto: el cálculo que casi nadie hace

Sobre la minería de criptomonedas el tono del vídeo es más cauto. Sáenz reconoce que el equipo se ha abaratado y que la barrera de entrada ya no es la de hace unos años, pero subraya que la rentabilidad real depende del precio de la energía y de la dificultad de red, dos variables que el minero doméstico no controla.

Su recomendación pasa por hacer números con la tarifa eléctrica propia antes de comprar nada y por asumir que el retorno puede alargarse más de lo previsto. Menciona también el ruido y el calor como factores que, en un piso, se convierten en un problema doméstico antes que financiero.

Comprar la máquina es la parte fácil; lo difícil viene después, cuando toca calcular cuánto cuesta cada mes tenerla funcionando.

— Adrián Sáenz

Impresoras 3D: fabricar bajo demanda

El tercer bloque del vídeo se centra en la impresión 3D. Aquí el creador cambia de registro: no se trata de una máquina que vende sola, sino de una herramienta que exige criterio comercial. Según su planteamiento, el negocio no está en imprimir, sino en encontrar qué imprimir y a quién vendérselo, ya sea piezas de repuesto, encargos personalizados o series cortas para otros negocios.

Sáenz advierte de que el material, los fallos de impresión y el tiempo de preparación se comen buena parte del margen si no se calculan bien. Aun así, la sitúa entre las opciones más flexibles, porque permite empezar pequeño, probar nichos y crecer solo cuando la demanda aparece.

Café, lavado y recreativas: los otros candidatos

El repaso continúa con formatos de autoservicio más tradicionales: máquinas de café, túneles de lavado y equipos recreativos o de ocio. Son categorias con menos sorpresas tecnológicas, pero con reglas muy claras. El creador insiste en que el consumo por ubicación y los contratos con el local pesan más que la calidad del equipo.

También dedica tiempo a los modelos que combinan máquina y app, y a los que funcionan por suscripción o pago móvil. Su lectura es que la digitalización del cobro ha bajado la fricción para el usuario, pero no ha eliminado la parte física del negocio: alguien tiene que reponer, limpiar y arreglar.

Lo que se lleva la inversión inicial

El hilo común de las siete propuestas es la inversión inicial y su letra pequeña. Sáenz repasa el peso del equipo, el transporte, la instalación, los seguros y el fondo de maniobra necesario para los primeros meses, cuando los ingresos todavía no cubren los gastos. Sin ese colchón, cualquier avería se convierte en un problema de caja.

Su consejo es tratar cada máquina como un pequeño negocio con su propio flujo de caja, no como una compra emocional. Y mirar el mercado de segunda mano, donde según él hay oportunidades interesantes si se revisa bien el estado del equipo y se pide el historial de facturación.

Contexto: un mercado con demanda y con trampas

El vídeo llega en un momento en el que el interés por los ingresos complementarios sigue alto y en el que el autoservicio se ha normalizado en oficinas, gimnasios, hospitales y estaciones. La contrapartida es conocida: los mejores emplazamientos suelen estar ocupados y los alquileres de espacio se negocian al alza donde hay tráfico. En paralelo, la minería doméstica vive pendiente del precio de la luz y de las revisiones de dificultad de las redes, y la impresión 3D ha dejado de ser una novedad para convertirse en un servicio más, con competencia y precios ajustados.

Nada de esto invalida la idea de fondo que plantea el creador, pero sí la aterriza en el terreno de la gestión: quien no quiera dedicar tiempo a comparar, negociar y mantener, difícilmente encontrará aquí una renta cómoda.

Qué significa esto para quien quiera intentarlo

La lectura útil del vídeo es la de una guía de decisión, no la de una lista de atajos. Si algo deja claro Adrián Sáenz es que estas máquinas funcionan como negocios pequeños: exigen un estudio previo del entorno, una previsión honesta de gastos y una tolerancia realista a los meses flojos. Para alguien con poco capital, la secuencia lógica que se desprende de su exposición es empezar por un solo equipo, medir durante un trimestre y decidir con datos propios en la mano.

También conviene recordar lo que el formato no puede resolver: la fiscalidad de la actividad, los permisos municipales en el caso de ciertos equipos y la responsabilidad ante el cliente si algo falla. Son cuestiones que el vídeo no desarrolla y que cualquier interesado debería consultar por su cuenta antes de firmar nada.

Queda la pregunta de fondo, la misma que sobrevuela toda la pieza: ¿buscamos una máquina que trabaje por nosotros o un trabajo distinto que, además, tiene motor? La respuesta honesta del creador parece estar en el segundo lado de la balanza. Puedes ver el vídeo completo aquí:

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

La NASA detecta el mínimo anual del hielo marino del Ártico en 2026 y confirma la tendencia a la baja

El hielo marino del Ártico alcanzó su mínimo de 2026 el 12 de septiembre: 4,6 millones de kilómetros cuadrados de océano cubiertos de hielo. La cifra procede de los satélites de la NASA y del National Snow and Ice Data Center (NSIDC), y empata con 2008, 2010 y 2025 en el décimo mínimo más bajo de la serie satelital.

Casi nueve veces la superficie de España. Esa es la escala real del dato. Y no se trata solo del verano: en marzo de 2026 el máximo invernal empató estadísticamente con el de 2025 como el más bajo jamás medido. Los dos extremos del año, el de más hielo y el de menos, se sitúan en la parte baja de la tabla.

El Ártico funciona como un termostato que se lee desde el espacio. Cada invierno polar el mar se congela; cada verano, parte de ese hielo se funde. El ciclo lleva milenios repitiéndose. Lo que ha cambiado no es el ciclo, sino el suelo sobre el que se apoya: hoy el océano queda descubierto mucho más de lo que quedaba hace cuatro décadas.

Un mínimo que empata en el décimo puesto de la serie satelital

Los sensores orbitales miden la extensión del hielo marino ártico de forma continua desde finales de 1978. La tendencia general es descendente y se aceleró en la década de 2000. Desde entonces, cada uno de los veinte veranos comprendidos entre 2007 y 2026 se ha colocado entre los veinte mínimos más bajos del registro. El récord absoluto sigue siendo septiembre de 2012.

Eso sí, los septiembres recientes se han mantenido relativamente estables. Los científicos de la NASA atribuyen esa meseta parcial a un factor meteorológico: en la última década ha aumentado la nubosidad sobre el océano, y esas nubes impiden que la radiación solar acelere la fusión. El hielo no se ha recuperado; simplemente se derrite con menos prisa cuando el cielo está cubierto.

El mínimo de 2026 no rompe ningún récord, pero confirma la misma curva que llevamos dos décadas leyendo en los satélites.

Debajo de la extensión hay otra historia, menos visible y más incómoda. El hielo que sobrevive a un verano entero, el llamado hielo multianual, es cada vez más escaso. Lo que queda es sobre todo hielo de primer año: una capa delgada que se forma en invierno y se deshace en verano. La diferencia es parecida a la que existe entre un ahorro acumulado y un sueldo que se gasta cada mes. Cuando el Ártico pierde su reserva, cualquier verano cálido se nota mucho más.

Cómo distingue un satélite el hielo del agua abierta

mínimo Ártico 2026

Los satélites no fotografían el hielo para calcular su extensión. Usan radiómetros de microondas pasivas que captan la energía que la propia Tierra emite en esas frecuencias. El hielo marino emite mucha más que el agua abierta, así que destaca con nitidez. Y como las microondas atraviesan las nubes, la medición no se interrumpe los días cubiertos.

La serie tiene hitos claros. Empezó con el satélite Nimbus-7 de la NASA en 1978, continuó con los aparatos del Programa de Satélites Meteorológicos de Defensa (DMSP) desde 1987 y con el satélite Aqua entre 2002 y 2011. Desde 2025, los científicos incorporan observaciones del GCOM-W de la agencia japonesa JAXA. Hay una limitación conocida: en el centro de cada imagen aparece un círculo blanco, el pole hole, una zona al norte en la que los sensores no han podido recoger datos históricamente. Los cálculos asumen que ese hueco está cubierto de hielo.

Qué sostiene la tendencia y qué falta por demostrar

La variabilidad natural existe y pesa. Fenómenos como la Oscilación Ártica, mueven el hielo de un año a otro y explican parte de los altibajos. La cuestión, señalan los informes del IPCC, es que esa variabilidad por sí sola no basta para explicar el descenso sostenido del registro. Factores naturales y temperaturas globales al alza han empujado en la misma dirección.

Aquí conviene ser honesto con los límites. El dato de 2026 es una extensión, no un volumen: mide cuánta superficie queda cubierta, no cuánto hielo hay debajo. Un año concreto tampoco demuestra nada por sí mismo; lo que informa es la serie completa. Y la proyección que manejan los científicos, un Ártico prácticamente libre de hielo al menos una vez antes de mediados del siglo XXI, sigue siendo eso: una proyección, con horquillas amplias según el escenario de emisiones.

Mi lectura del conjunto es que el valor de 2026 no está en su posición en la tabla, sino en su compañía. Un décimo puesto compartido en una serie de casi medio siglo, con el máximo invernal también en mínimos, dibuja un sistema que ha perdido margen de maniobra. La cifra aislada es discreta. La secuencia es contundente.

El siguiente hito del calendario llega en marzo de 2027, cuando se cierre el máximo invernal. Hasta entonces, los datos se actualizan en el Observatorio de la Tierra de la NASA, que mantiene la serie World of Change sobre el hielo ártico, y en el seguimiento diario del NSIDC.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el hielo marino del Ártico alcanzó su extensión mínima anual de 2026 con 4,6 millones de kilómetros cuadrados, el décimo valor más bajo de la serie satelital.
  • Dónde: océano Ártico, con cobertura de hielo marino medida en toda la cuenca polar.
  • Institución responsable: NASA y National Snow and Ice Data Center (NSIDC), con datos de los satélites Nimbus-7, DMSP, Aqua y GCOM-W (JAXA).
  • Cuándo: el mínimo se registró el 12 de septiembre de 2026.
  • Impacto a futuro: consolida una tendencia a la baja en la que los científicos sitúan un Ártico prácticamente sin hielo en verano antes de mediados del siglo XXI.

Dircom y Foro IA presentan un informe que sitúa a los dircoms como colíderes de la gobernanza de la IA

Dircom y Foro IA han presentado en Madrid el informe ‘El impacto de la IA en la Comunicación y los Asuntos Corporativos’, un estudio que sitúa a los dircoms como colíderes de la gobernanza de la inteligencia artificial en las organizaciones.

Un liderazgo que ya es compartido

El informe sostiene que la expansión de la IA generativa abre una oportunidad para que los responsables de Comunicación y Asuntos Corporativos refuercen su papel estratégico y compartan la gobernanza de la tecnología con otras funciones. La conclusión se apoya en una encuesta realizada el pasado mes de julio a 230 profesionales de la comunicación vinculados a ambas organizaciones.

Los datos dibujan un modelo en el que la decisión no recae en un único departamento. El 84% de los encuestados asegura que en su empresa existe un liderazgo claramente definido en el que participan varias funciones: Dirección General, Tecnología, Innovación, Comunicación, Legal y otras áreas. El 60% sitúa ya a Comunicación dentro de ese liderazgo.

Las compañías en las que Comunicación participa presentan mejores resultados en madurez, preparación y gobernanza. El estudio no permite establecer una relación causal entre ambos factores, pero muestra que la presencia de la función coincide con modelos de adopción más avanzados.

El 60% de las organizaciones representadas en la encuesta ya ha incorporado a Comunicación al liderazgo de la adopción de la inteligencia artificial.

Joaquín Mouriz, presidente de Dircom, subraya que la incorporación de la IA no puede abordarse solo como una transformación tecnológica, porque afecta a la reputación, la confianza y la relación con los grupos de interés. Por eso el dircom debe coliderar la gobernanza de la IA junto a Dirección General y Tecnología‘, ha afirmado durante la presentación.

La ‘trampa de la productividad’

La IA generativa ha entrado de lleno en el trabajo de los departamentos de Comunicación. El 87% de los profesionales encuestados ha superado ya la fase de exploración y el 53% tiene la tecnología integrada en varios procesos o de forma generalizada.

El uso, sin embargo, se concentra en tareas operativas. El 89% de la muestra emplea la IA generativa para producir contenidos, mientras que áreas con mayor componente estratégico, como inteligencia y escucha, medición o gestión de riesgos y crisis, presentan niveles de desarrollo inferiores.

informe Dircom

Al preguntar por el valor que aportan hoy estos sistemas, el 78% destaca el aumento de la productividad, seguido de la mejora de la creatividad (52%) y de la calidad de los contenidos (43%). Los beneficios vinculados al análisis, la toma de decisiones, o la anticipación de riesgos pesan todavía menos.

El informe describe ese estancamiento como la ‘trampa de la productividad’: el riesgo de convertir los primeros beneficios operativos en el límite de lo que las organizaciones esperan de la tecnología. Fernando Polo, presidente de Foro IA, resume el planteamiento en la idea de ‘humanidad aumentada’: amplificar capacidades sin sustituir el criterio, la confianza y la responsabilidad.

Medir, gobernar y formar: las tres palancas

El 85% considera alto o muy alto el potencial de la IA generativa para transformar la función en los próximos tres años. Solo el 50% se siente preparado para liderar su incorporación. Esa distancia define la agenda del informe, que señala tres palancas para cerrarla:

  • Medición: las organizaciones que no evalúan el impacto de la IA obtienen una madurez media de 0,42 sobre 1, frente al 0,82 de las que sí analizan sus resultados.
  • Gobernanza: avanzar con seguridad exige reglas internas y la participación de varias funciones en las decisiones sobre la tecnología.
  • Formación: la falta de competencias es el principal freno en las organizaciones que están en las fases iniciales.

Los obstáculos varían según la fase del proceso. La falta de formación es el principal freno entre las organizaciones menos maduras (56%), seguida de la ausencia de casos de uso claros (30%) y de las cuestiones de gobernanza y aspectos legales (28%). Entre las más avanzadas, un 22% no encuentra ya frenos relevantes.

Junto a la encuesta, el estudio propone un marco de referencia y cinco líneas de acción: ampliar el uso más allá de la productividad, participar en su gobierno, medir antes de escalar, incorporar ámbitos como la reputación en entornos generativos y desarrollar formación ligada a los retos reales de la función.

Cómo queda el mapa de la función de Comunicación

El dato que ordena el debate es la brecha de la medición: solo un 8% de las compañías evalúa de forma sistemática lo que hace con la IA. Es la distancia entre las organizaciones que han convertido la tecnología en una capacidad instalada y las que acumulan pilotos sin gobierno. El informe se presenta como un marco vivo, sin hoja de ruta única, para que cada organización identifique su punto de partida.

La lectura de negocio es concreta. Comunicación gestiona reputación, confianza y relación con los grupos de interés, ámbitos que la IA afecta de lleno, y las organizaciones en las que participa en el liderazgo muestran modelos más avanzados. La pregunta no es si debe estar en esa gobernanza, sino con qué competencias y con qué métricas.

En el mapa asociativo, Dircom y Foro IA se sitúan entre los actores que fijan el marco de referencia de la función ante la IA generativa, junto a otras asociaciones profesionales que publican informes de referencia en sus ámbitos. El contexto regulatorio europeo en torno a la IA generativa refuerza el peso de Comunicación y Asuntos Corporativos en la toma de decisiones.

📡 El Radar del Sector

  • El vacío que llena: El informe dota a los dircoms de un argumento documentado para entrar en la gobernanza de la IA junto a Tecnología y Dirección General.
  • El reto por delante: La mitad de los profesionales no se siente preparada para liderar esa incorporación y apenas un 8% mide resultados.
  • El tablero competitivo: Dircom y Foro IA fijan un marco que otras asociaciones del sector tomarán como referencia en sus propios informes.

Rallo señala el giro: The Economist y el FT anticipan el fin del ciclo de Sánchez

El economista Juan Ramón Rallo sostiene en su último análisis que The Economist y el Financial Times han pasado de elogiar la gestión de Pedro Sánchez a darla por amortizada. Los dos medios anglosajones que el Gobierno exhibía como aval internacional dibujan ahora un Ejecutivo agotado, sin mayoría estable, empantanado en escándalos y empujado a adelantar las elecciones. Rallo lo resume con ironía: quienes le bailaban el agua firman hoy su acta de defunción política.

Del aplauso de la OCDE al ‘gobierno zombie’

Rallo abre su vídeo recordando el contraste. En diciembre de 2024, The Economist colocó a España en cabeza de su clasificación anual de economías de la OCDE, y el Gobierno lo celebró por todo lo alto: Sánchez lo agradeció públicamente en redes sociales y la entonces vicepresidenta primera, María Jesús Montero, lo utilizó como arma contra el PP. Algo parecido ocurrió en septiembre de 2025, cuando el Financial Times publicó un análisis que presentaba a España como la economía más destacada de Europa y que la prensa afín convirtió en titular de campaña.

Ahora, según el creador de contenido, las tornas se han invertido. The Economist firma un reportaje sobre la apuesta de Sánchez por unas elecciones anticipadas y por políticas que califica de populistas. El Financial Times publica un editorial bastante más duro, en el que describe su gabinete como un gobierno zombie, incapaz de sacar leyes adelante y zarandeado por los acontecimientos.

La vivienda: la bandera que delata ocho años de escasez

La primera crítica que ambos medios comparten, señala Rallo, es la política de vivienda. The Economist desdeña los decretos que el Congreso tumbo el pasado 2 de octubre y que el Gobierno ha vuelto a aprobar: para el semanario británico responden a una corriente reciente de la izquierda global, de Berlín a Nueva York, que protege al inquilino que ya tiene contrato a costa de reducir la oferta disponible para todos los demás. El diario financiero se burla de que Sánchez se presente como gran defensor de los inquilinos frente a una supuesta élite rentista cuando la escasez ha empeorado a lo largo de sus ocho años de Gobierno.

Los dos textos apuntan a una causa concreta: la inmigración en un contexto de oferta rígida. Rallo cita las cifras del Banco de España que recoge The Economist, según las cuales España levanta unas 80.000 viviendas al año mientras el número de hogares ha crecido en más de 700.000 en pocos ejercicios. Controlar precios o expulsar a los inversores del mercado, concluye el economista, no arregla esa carestía estructural; puede incluso agravarla.

El propio Rallo formula la paradoja que, a su juicio, atraviesa ambos artículos: el mismo modelo que hincha el PIB es el que vacía el mercado del alquiler. Si el crecimiento se sostiene en incorporar población y no se permite construir al mismo ritmo, la demanda de vivienda sube mucho más deprisa que la oferta. De ahí, dice, la hipocresía de presumir de economía y presentarse a la vez como salvador de los jóvenes que no consiguen emanciparse.

‘La misma causa que está inflando el tamaño del PIB también está inflando los precios de la vivienda’. Es la contradicción que, según el creador, late en los dos artículos.

— Juan Ramón Rallo

Un modelo de crecimiento que ya gripa

El segundo frente es económico. Rallo subraya que The Economist y el Financial Times señalan que los dos motores del crecimiento español, los fondos europeos de la pandemia y la inmigración masiva, se están apagando o topando con límites sociales. Y añade las cifras que, según él, desmontan el relato triunfal: desde 2019 el PIB ha crecido en torno a un 10%, pero el PIB por habitante solo la mitad, menos del 1% anual, mientras la productividad por trabajador no ha avanzado nada en seis años.

Traducido a la vida cotidiana: la economía produce más porque hay más gente trabajando, no porque cada ocupado produzca más. De ahí que los salarios medios apenas se hayan movido.

Corrupción, decretos y el desalojo que cambió el tema

Donde ambos medios cargan con más dureza, según el análisis, es en corrupción y degeneración democrática. El editorial del Financial Times recuerda que Sánchez nunca ha tenido mayoría parlamentaria desde que llegó a la Moncloa en 2018 y retrata a un presidente que se presenta como dique contra el autoritarismo mientras recurre cada vez más al decreto. Rallo menciona además la convalidación del decreto de vivienda en la Diputación Permanente, que a su juicio no reflejará la voluntad de la mayoría absoluta de la Cámara.

The Economist repasa los frentes abiertos: la gestión de la oleada migratoria hacia Ceuta en julio, los cargos de corrupción que afectan a dirigentes socialistas y el juicio por tráfico de influencias que afronta la esposa del presidente. El semanario señala, según Rallo, que el desalojo de Mari Carmen Abal, una mujer de 87 años, permitió a Sánchez cambiar de tema y desempolvar su decreto de emergencia habitacional, con grupos de extrema izquierda acampados en la Puerta del Sol.

Rallo no compra ese giro. Sostiene que quien de verdad quisiera ayudar a la anciana podría haberlo hecho sin socavar el derecho de propiedad ni instrumentalizar su drama, y que la campaña política posterior demuestra que el caso era lo de menos.

El 29-N y el simbolismo para la izquierda global

Pese a reconocerle a Sánchez una audacia incuestionable para sobrevivir ocho años en minoría, ambos medios dudan de que conserve el poder tras el 29 de noviembre. The Economist califica la convocatoria del 5 de octubre, meses antes de lo previsto, como una apuesta desesperada, y recuerda que las encuestas llevan más de un año otorgando mayoría a la oposición de derechas.

El semanario británico añade un matiz que Rallo repite con sorna: Feijóo parece lento en público y más carismático en privado, y el PP tiene propensión a los errores de campaña. Aun así, la elección está en sus manos. El Financial Times coincide en el diagnóstico: Sánchez ha construido su carrera jugándoselo todo, y esta podría ser su última apuesta.

El contexto no es baladí. España afronta la cita electoral con una economía que crece por encima de la media europea, pero con la vivienda convertida en el eje del debate público y un Ejecutivo que ha tenido que gobernar por decreto tras perder apoyos parlamentarios. Que los dos diarios de referencia del capitalismo anglosajón, los mismos que en 2024 y 2025 sirvieron de escaparate internacional al Gobierno, firmen ahora ese retrato dice bastante de cómo ha cambiado la percepción exterior.

Un aviso que trasciende la política española

Para el lector, la lectura útil no es la del titular partidista, sino la del cambio de marco. Durante dos años, el Gobierno español usó la prensa económica internacional como certificado de buena gestión; ese certificado se ha revocado, y no por motivos ideológicos, sino por dos razones muy concretas: una política de vivienda que ataca el síntoma y no la causa, y un modelo de crecimiento basado en sumar población sin elevar la producción por persona. Rallo insiste en que ese diagnóstico no lo firma la llamada facasfera, sino los medios que el propio Sánchez exhibía. Si el ciclo se cierra en las urnas, el golpe será también narrativo: España funcionaba como escaparate de la izquierda global, y una derrota rotunda complicaría ese relato más allá de nuestras fronteras. Para el votante, la pregunta práctica es otra: si los dos motores del crecimiento se apagan y la vivienda sigue tensionada, qué modelo económico propone quien llegue después.

Rallo termina dejando flotar la ironía. El acta de defunción política de Sánchez no la firma la oposición española ni la prensa nacional: la firman los mismos medios de los que él presumía hace poco más de un año. Queda por ver si el 29 de noviembre confirma el pronóstico o si, una vez más, el presidente encuentra la manera de sobrevivir.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Curiosity captura el amanecer de Marte más detallado y revela yardangs esculpidos por el viento

El rover Curiosity ha capturado el amanecer más detallado que se ha visto en Marte. La NASA difundió esta semana un panorama tomado a las 8:30 de la mañana, hora local marciana, en el que la luz rasante ilumina un horizonte de crestas rocosas como ningún instrumento lo había retratado hasta ahora. En el borde de la imagen aparecen los yardangs, formaciones que el viento ha esculpido durante millones de años.

La escena se captó el 11 de agosto de 2026, el sol 4.982 de la misión, con la cámara Mastcam. Son seis imágenes individuales que se enviaron a la Tierra y que después se cosieron en un único mosaico. El resultado lo ha publicado el Laboratorio de Propulsión a Chorro (JPL) de la NASA, que gestiona la misión junto al Caltech de Pasadena.

Qué son los yardangs que Curiosity ha retratado

Un yardang es una cresta alargada que el viento excava en rocas relativamente blandas, orientada siempre en la dirección del viento dominante. En la Tierra aparecen en desiertos como el de Lut, en Irán, o en el de Atacama. En Marte, la capa que ha fotografiado Curiosity se extiende unos 16 kilómetros por el flanco noroeste del Monte Sharp, algo más de la distancia que separa el kilómetro cero de Madrid del aeropuerto de Barajas.

El Monte Sharp es una montaña de 5 kilómetros de altura, casi una vez y media el Aneto. Curiosity la asciende desde 2014, capa a capa, como quien lee un libro de historia geológica sin poder saltarse páginas. Cada estrato registra un periodo distinto: los científicos han identificado lagos, y arroyos que cubrieron esta región hace miles de millones de años, y minerales salinos que quedaron atrás cuando el agua se secó.

Después de que dejara de depositarse material nuevo sobre la montaña, parte de aquel sedimento pudo ser arrastrado por el viento. De ahí, probablemente, los yardangs. La propia NASA admite que la explicación sigue abierta. Ashwin Vasavada, científico principal de Curiosity en el JPL, lo describía así: ‘La capa de yardangs parece fuera de lugar. Tiene el color equivocado, los estratos se inclinan en un ángulo extraño y casi parece pegada encima’. Una de las ideas sobre la mesa es que se trate de ceniza depositada por erupciones volcánicas antiguas.

La capa que Curiosity observa desde lejos no encaja con la montaña que la sostiene, y esa rareza es precisamente lo que la vuelve valiosa.

Una subida récord y seis fotos sin retocar

rover Curiosity

El 5 de septiembre de 2026, menos de un mes después del amanecer que protagoniza el panorama, Curiosity giró la cámara para mirar atrás, hacia el fondo del cráter Gale. Nueve días antes había superado un kilómetro de desnivel sobre el suelo del cráter, la mayor altitud alcanzada por un vehículo en Marte. Es el equivalente a subir más del doble de la altura del Empire State por un terreno sin caminos y sin nadie que te alcance una cuerda.

Hay otro detalle que explica el aspecto del panorama. A diferencia de la mayoría de las imágenes de Mastcam, esta se procesó sin balance de blancos, un ajuste que normalmente corrige los colores para acercarlos a lo que vería el ojo humano bajo la luz terrestre. Al prescindir de él, el equipo conservó la apariencia real del amanecer: tonos azulados en primer plano y una luz que llega muy baja, porque el Sol está más lejos y se ve más pequeño en el cielo.

Ceniza, yeso y un misterio con fecha de llegada

La capa de yardangs importa porque rompe el guion que Curiosity ha ido confirmando desde 2014. El Monte Sharp está ordenado: cada nivel cuenta una fase de la historia marciana, desde los lagos hasta la desecación. Esa capa, en cambio, tiene un color que no corresponde y unos estratos inclinados en un ángulo que no encaja con la secuencia. La imagen es indiscutible; la interpretación, no. Si se confirma el origen volcánico, habría que revisar la cronología local y preguntarse cuándo hubo actividad capaz de esparcir ceniza sobre el cráter Gale.

Sobre la solidez del hallazgo conviene ser honestos: la NASA no ha publicado ningún análisis de composición de esas rocas, porque sencillamente no existe todavía. Curiosity las ha fotografiado desde lejos y no las ha tocado. El propio JPL presenta el panorama como un anticipo, no como una conclusión. Los próximos meses el rover atravesará estratos ricos en sulfatos y carbonatos, dos minerales que funcionan como huellas de la desecación del planeta y que servirán para leer el tramo de historia inmediatamente anterior a la capa misteriosa.

Curiosity está en el segundo año de su quinta misión extendida, que arrancó con la exploración de unas crestas ramificadas, parecidas a una telaraña. En algún momento de 2027, si el plan se mantiene, el brazo robótico tocará por fin la base de los yardangs. Entonces la pregunta dejará de ser cómo se ven estas crestas y pasará a ser de qué están hechas. Ahí es donde una fotografía preciosa se convierte en un dato.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el panorama más detallado hasta la fecha del amanecer marciano y de la capa de yardangs del flanco noroeste del Monte Sharp.
  • Dónde: cráter Gale, hemisferio sur de Marte; los yardangs se extienden unos 16 kilómetros por el noroeste del Monte Sharp.
  • Institución responsable: NASA, con el Laboratorio de Propulsión a Chorro (JPL) y el Caltech; la cámara Mastcam fue construida y es operada por Malin Space Science Systems.
  • Cuándo: panorama captado el 11 de agosto de 2026 (sol 4.982 de la misión) y difundido por la NASA el 6 de octubre de 2026.
  • Impacto a futuro: si Curiosity alcanza la base de los yardangs en 2027, podrá analizar su composición y datar el episodio que esculpió la montaña.

Vitalik Buterin presenta ‘Lean Ethereum’: el rediseño que transforma el protocolo en 4 años

Vitalik Buterin quiere reconstruir Ethereum por dentro. El cofundador de la red presentó este verano ‘Lean Ethereum’, un rediseño del protocolo que se desplegará a lo largo de tres o cuatro años y acabará sustituyendo casi todos sus componentes principales. No es una actualización más: es, en sus propias palabras, la tercera gran iteración de la red.

El planteamiento llegó por escrito en X y después de una reunión de investigadores celebrada en Berlín a finales de junio de 2026. Buterin comparó su alcance con el de The Merge, la transición de septiembre de 2022 que dejó atrás la minería y pasó a validar bloques con ether bloqueado, el mecanismo conocido como staking. La hoja de ruta se publica en el documento Strawmap, que el investigador de la Ethereum Foundation Justin Drake dio a conocer en febrero de 2026 y que contempla siete actualizaciones de red hasta 2029.

Qué cambia por dentro: datos, cuántica y privacidad

Lo más delicado es la forma en que Ethereum guarda su información. Hoy todo vive en un único formato —saldos de tokens, lógica de contratos, historial— y ese formato es caro de sostener. El diseño revisado añade un segundo nivel de almacenamiento, más barato, para aplicaciones sencillas, y conserva el actual para las complejas. En un escenario ilustrativo, ese nivel barato concentraría 50 veces más datos que el actual en 2030, y un token rediseñado para él podría ver sus comisiones caer más de diez veces sin obligar a migrar a ninguna aplicación.

La seguridad frente a los ordenadores cuánticos ha subido varios peldaños en la lista de prioridades. El riesgo es concreto: una máquina cuántica lo bastante potente podría romper la criptografía que hoy protege a las blockchains. Lo más urgente, según Buterin, es un diseño a prueba de cuántica para los blobs, los paquetes de datos temporales que usan los rollups —redes de capa 2 que procesan transacciones fuera de la cadena principal y envían un resumen a Ethereum— para abaratar sus comisiones. Ese trabajo lleva meses en marcha.

En materia de privacidad, el cambio de estatus es similar. Deja de ser un añadido y pasa a ser un objetivo de primer nivel, con las nuevas funciones del protocolo pensadas desde el principio para las transacciones privadas. Junto a la resistencia cuántica, las transferencias privadas nativas de ETH en la capa base figuran entre las cinco metas que el documento llama ‘estrella polar’.

Lean Ethereum no es un parche de rendimiento: es la apuesta por que el protocolo siga siendo el mismo sitio dentro de una década.

Más lejos queda el relevo de la Máquina Virtual de Ethereum (EVM), el motor que ejecuta los contratos inteligentes. Los candidatos que Buterin señala son RISC-V y leanISA, aunque reconoce que la transición queda lejos. Su escenario preferido es una red funcionando sobre un motor nuevo con la EVM conservada como capa de compatibilidad, de modo que todo lo ya construido siga operando. Los investigadores de Offchain Labs, el equipo detrás del rollup Arbitrum, defendieron en noviembre de 2025 que WebAssembly era la mejor opción. No aparece en su lista.

Quién ejecuta el plan y qué dicen los analistas

futuro de Ethereum

El calendario importa porque el anuncio llegó días después de una reestructuración en la Ethereum Foundation, la entidad sin ánimo de lucro que coordina el desarrollo. La fundación eliminó 54 puestos, alrededor del 20% de su plantilla, dentro de un plan para recortar su presupuesto un 40%. Antes de esos despidos ya se habían marchado figuras veteranas como Hsiao-Wei Wang, Tomasz Stańczak, Tim Beiko, y Barnabé Monnot.

Las primeras lecturas no han sido hostiles, pero sí exigentes. Dankrad Feist, investigador de la red de pagos Tempo, sostiene que el diseño está bien armado y que la inteligencia artificial podría comprimir el calendario hasta un solo año. El analista Ignas Fiodorovas apoya la dirección y duda de que la fundación cumpla los plazos, porque los retrasos han sido la norma. Y señala el hueco que no aparece en el documento: un plan para la tokenómica de ETH, la economía del propio token, con el ether en descenso cuando se presentó el plan.

De The Merge a Lean Ethereum: precedentes, riesgos y lo que falta

Ethereum ya ha vivido reconstrucciones parciales y merece la pena recordar cómo salieron. The Merge, en septiembre de 2022, jubiló a los mineros y redujo el consumo energético de la red más del 99% sin detener la actividad ni un segundo. Shanghai, en abril de 2023, permitió retirar el ether bloqueado en el staking y abrió ese mercado. Dencun, en marzo de 2024, abarató las comisiones de las capas 2 con los blobs. Y en julio de 2024, la aprobación de los ETF spot de ether abrió la puerta al capital institucional.

Cada paso siguió el mismo patrón: hoja de ruta pública, años de debate y una implementación que llegó más tarde de lo prometido. Lean Ethereum aspira a lo mismo con una diferencia de escala, porque toca cimientos que nunca se habían movido del sitio.

El riesgo principal no es técnico, es de capacidad. Una fundación que recorta plantilla un 40% y pierde a nombres de peso debe coordinar siete actualizaciones y un cambio de almacenamiento en cuatro años. A eso se suma la concentración del staking en pocos proveedores, con Lido y los grandes exchanges custodiando gran parte del ether bloqueado, una dependencia que cualquier rediseño del consenso tendría que manejar con cuidado. Y queda la pregunta que Fiodorovas deja sobre la mesa: si la red se vuelve más barata y más capaz, ¿qué sostiene el valor de ETH mientras las comisiones caen?

Qué mirar a partir de ahora

Los hitos para comprobar si esto va en serio son verificables y públicos: la activación de los próximos hard forks, las propuestas concretas en el repositorio de EIPs y el primer diseño a prueba de cuántica para los blobs. Si el calendario se cumple —y en Ethereum esa condición siempre ha sido la más difícil—, en 2029 la red se parecerá bastante poco a la de hoy. Si no, quedará otro documento con buenas ideas y una fecha tachada. Dejémoslo en un ‘ya veremos’.

El Supremo impide a Hacienda embargar los ahorros de sueldos y pensiones protegidos por el SMI

El Tribunal Supremo ha fijado doctrina: Hacienda no puede embargar el ahorro de una cuenta si procede de sueldos o pensiones inembargables.

La sentencia, fechada el 17 de julio, resuelve el caso de un pensionista que cobraba una prestación no contributiva inferior al Salario Mínimo Interprofesional (SMI) y al que la Agencia Tributaria había embargado la cuenta. El fallo pone orden tras meses de controversia en la práctica administrativa y blinda el mínimo inembargable frente a las deudas tributarias.

Qué dice exactamente la sentencia

Según Hacienda, una vez descontada la última mensualidad ingresada, el resto del saldo acumulado dejaba de ser pensión y pasaba a ser simple ahorro. Y el ahorro, a su juicio, sí se puede embargar. El Supremo rechaza ese razonamiento.

Los magistrados interpretan de forma conjunta el artículo 171.3 de la Ley General Tributaria y el artículo 607 de la Ley de Enjuiciamiento Civil. La conclusión es tajante: la parte inembargable de un sueldo o una pensión no se pierde por permanecer en la cuenta. Da igual que hayan pasado semanas o meses sin gastarla.

El tribunal recuerda que estos ingresos están destinados a cubrir las necesidades básicas del deudor y de su familia, incluidas las que no son mensuales. Por eso no pueden tratarse como patrimonio embargable solo porque alguien haya conseguido ahorrar. Es un aviso para navegantes: la protección no caduca con el paso del tiempo.

Ahorrar no convierte en embargable lo que la ley protege como renta básica.

La resolución confirma el criterio que ya había sostenido el Tribunal Superior de Justicia de Andalucía (TSJA), que anuló las diligencias de embargo por vulnerar los límites de inembargabilidad de la Ley de Enjuiciamiento Civil. Ahora el Supremo fija doctrina jurisprudencial: lo que antes dependía de cada juzgado, hoy es criterio único.

Qué cambia si tienes una deuda con Hacienda

mínimo inembargable

Para un autónomo o una pyme con deudas tributarias, la doctrina tiene efecto directo. Cuando la Agencia Tributaria embarga una cuenta, debe respetar los límites del artículo 607 de la Ley de Enjuiciamiento Civil: la cuantía equivalente al SMI queda fuera del embargo, y solo el exceso entra en el cálculo con porcentajes crecientes.

El problema surgía cuando ese dinero se acumulaba. Hacienda lo trataba como ahorro y lo consideraba embargable al completo. La sentencia corta esa vía: el dinero protegido sigue protegido aunque lleve meses en la cuenta.

Eso sí, hay letra pequeña. El Supremo limita la doctrina a los importes que no superen los límites legales y que procedan de rentas de esa naturaleza. Un detalle importante para los autónomos: la facturación de tu actividad no es un salario ni una pensión, así que este blindaje no cubre los ingresos por tu trabajo por cuenta propia.

La mayoría de los afectados conserva un pequeño colchón en la cuenta sin saber que estaba a un paso de perderlo. Con esta doctrina, ese colchón deja de estar en el aire. Ojo con los plazos administrativos si Hacienda ya te ha notificado un embargo: siguen corriendo.

El Supremo zanja una práctica habitual de la Agencia Tributaria

No es la primera vez que los tribunales corrigen a Hacienda por estirar el concepto de patrimonio embargable. El TSJA ya había anulado embargos idénticos en Andalucía, pero faltaba una doctrina unificada. Con esta sentencia, el criterio se consolida y evita que la protección de las rentas más bajas dependa del juzgado que toque.

La lectura práctica es clara: quien cobra cerca del SMI y consigue apartar algo cada mes no pierde su escudo por hacerlo. Antes, ahorrar podía jugar en contra; ahora, la ley ampara igual el ingreso y su remanente. El Supremo refuerza así una idea sencilla: el mínimo inembargable no es un saldo mensual que se resetea, sino una garantía que acompaña al dinero mientras conserve ese origen.

Ninguna sentencia cierra todos los casos, y aquí queda un fleco abierto. Si el saldo de la cuenta mezcla una pensión con ingresos de otra naturaleza, la Agencia Tributaria puede discutir qué parte es inembargable. La clave será siempre la trazabilidad: de dónde viene cada euro que hay en la cuenta.

Para los autónomos, el mensaje tiene doble filo. Si arrastras una deuda con Hacienda y esta va contra tu cuenta, conviene revisar qué parte del saldo procede de rentas protegidas y qué parte de tu facturación. Esa distinción puede marcar la diferencia entre conservar un colchón o perderlo. Y recuerda que los embargos no se paralizan solos: revisa los plazos que figuran en tu notificación.

Guía rápida del trámite

  • 📅 Plazos: La sentencia se dictó el 17 de julio de 2026 y no abre un trámite con fecha límite. Fija doctrina para los embargos posteriores.
  • ✅ Requisitos clave: Tener una cuenta embargada por Hacienda y que el saldo proceda de sueldos o pensiones inembargables, sin superar los límites legales.
  • 🌐 Dónde solicitarlo: No hay solicitud. Se alega ante la Agencia Tributaria o en vía judicial. Consulta la sede electrónica de la AEAT.
  • 💰 Importe o coste: La cuantía equivalente al SMI es inembargable; solo el exceso se embarga según los porcentajes que fija la ley.
  • ⚠️ Error a evitar: Mezclar en la misma cuenta rentas protegidas con facturación u otros ingresos, porque complica acreditar qué parte queda fuera del embargo.

El BOE publica el Real Decreto-ley 29/2026: medidas fiscales de vivienda que afectan a autónomos

El BOE ha publicado el Real Decreto-ley 29/2026, de 6 de octubre, con medidas urgentes para proteger la función social de la vivienda y ampliar la oferta de vivienda asequible. Su Título II toca el IRPF y el IVA, y la AEAT ya ha detallado el alcance de estas medidas fiscales para autónomos, propietarios y arrendadores.

Vamos por partes. La norma no se queda en la vivienda social: el Título II introduce novedades en el IRPF y en el IVA aplicados a la vivienda. Eso arrastra a quien alquila un piso como particular, a los propietarios y a los autónomos que tienen el alquiler dentro de su actividad. Si es tu caso, lo que manda es el texto del BOE, no los resúmenes de pasillo.

Qué cambia: el IRPF y el IVA entran en el texto

Se organiza por títulos, y el fiscal es el segundo. La nota de la AEAT lo resume en una idea: importantes novedades en el Impuesto sobre la Renta de las Personas Físicas y en el Impuesto sobre el Valor Añadido. Hasta ahí, lo que dice la fuente oficial.

El detalle fino está en el articulado, y ahí conviene no confundirse. El IRPF grava la renta y el IVA recae sobre el consumo: son figuras distintas, con modelos distintos y efectos distintos en tu bolsillo. El IRPF del alquiler se declara en la Renta; el IVA, cuando la operación está sujeta, va por el modelo 303. Mezclar los dos es el error clásico, y sale caro.

La pregunta útil es qué operaciones de vivienda toca el IVA y cómo se refleja eso en el IRPF del arrendador. Ese detalle no lo desmenuza la nota: está en el texto articulado. Puedes consultarlo a través de la nota de la AEAT sobre el Real Decreto-ley 29/2026, que enlaza al contenido completo de la norma.

Para situarte, recuerda qué es cada impuesto. El IRPF se calcula sobre la renta que obtienes en el año; el IVA se aplica a las entregas y prestaciones sujetas. Una misma norma puede mover los dos, pero nunca de la misma forma.

El BOE manda: si un cambio en el IRPF o el IVA de la vivienda no aparece en el texto articulado, no existe para tu declaración.

Quién lo nota y en qué frente

El primer perfil afectado es el propietario que alquila. El segundo, el autónomo que tiene el arrendamiento como actividad económica. Y el tercero, quien gestiona viviendas dentro de un negocio, ya sea comprando para alquilar o prestando servicios al sector.

Para el autónomo arrendador, el impacto se mide en dos frentes. Uno, cuánto tributa por los rendimientos del alquiler en su declaración de la Renta. Dos, cómo tributan a efectos de IVA las operaciones vinculadas a la vivienda. Un cambio en cualquiera de los dos se nota en tu factura fiscal, incluso si el tipo general no se toca.

Aquí llega el aviso de siempre, y esta vez más que nunca. No rehagas tus cuentas con datos de memoria. Los porcentajes, reducciones y tipos concretos son los que fije el texto publicado. Si alguien te da una cifra del IRPF del alquiler sin citar el artículo del BOE, desconfía.

medidas fiscales vivienda

Leer el articulado antes que los titulares

No es la primera vez que una norma de vivienda llega con cambios fiscales de arrastre. Las reformas de los últimos años en el tratamiento del IRPF del alquiler y del IVA de determinadas operaciones inmobiliarias han seguido siempre el mismo orden: primero el BOE, después las notas de la AEAT y, por último, las preguntas que llenan las gestorías.

Ese orden importa. La nota que ha publicado la AEAT el mismo día del BOE es un resumen fiable, pero un resumen no sustituye al articulado. Cuando el Título II de un Real Decreto-ley toca el IRPF y el IVA, los efectos llegan a la próxima declaración y a operaciones ya realizadas. Ahí es donde aparecen las sorpresas.

Mi lectura es clara. El legislador vuelve a usar la fiscalidad de la vivienda como palanca, y cada palanca nueva deja al autónomo con más casillas que revisar. Para el pequeño arrendador, el trabajo administrativo crece aunque su tipo no se mueva. Y eso, al final, también cuesta dinero.

Qué mirar la semana que viene: el texto articulado del Título II, la nota de la AEAT y, si tienes alquileres, un repaso a tu situación con tu asesor. Y qué queda fuera de tu control: la tramitación parlamentaria. Un Real Decreto-ley debe convalidarse en el Congreso, y en ese trámite puede cambiar. Hasta entonces, lo publicado es lo que vale.

Guía rápida del trámite

  • 📅 Plazos: Publicado en el BOE el 7 de octubre de 2026; el texto está fechado el 6 de octubre de 2026. La entrada en vigor de cada medida depende del articulado.
  • ✅ Requisitos clave: Afecta a propietarios, arrendadores y autónomos con alquileres o con actividad vinculada a la vivienda.
  • 🌐 Dónde consultarlo: La nota oficial está en la sede electrónica de la AEAT y el texto completo, en el BOE. Con certificado digital o Cl@ve puedes revisarlo sin moverte.
  • 💰 Importe o coste: No detallado en la fuente oficial. El impacto en tu cuota depende de los tipos y reducciones que fije el Título II.
  • ⚠️ Error a evitar: Aplicar porcentajes del IRPF o del IVA de memoria, sin comprobar el texto publicado en el BOE.

El BOE publica la Orden HAC/1028/2026: así funciona la solución pública de facturación electrónica gratuita

El BOE publicó el 5 de octubre la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica gratuita para autónomos y pymes. La orden, fechada el 2 de octubre, aterriza la factura electrónica obligatoria entre empresas y profesionales con una herramienta que no cuesta nada.

Hasta ahora, la obligación la fijaba el Real Decreto 238/2026, de 25 de marzo, que desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales. Faltaba la norma que regulara la solución pública. Y ya está: el BOE la publicó el 5 de octubre.

El alcance del texto es modesto en apariencia y grande en la práctica. La Orden HAC/1028/2026 se dicta al amparo de la disposición final tercera del Real Decreto 238/2026, que a su vez modifica el Reglamento por el que se regulan las obligaciones de facturación (Real Decreto 1619/2012, de 30 de noviembre).

Qué es la solución pública de facturación electrónica (SPFE)

La solución pública de facturación electrónica (SPFE) es la herramienta que Hacienda pone a disposición de los obligados para emitir, remitir y recibir facturas electrónicas sin pagar un programa privado. La idea es que ningún negocio se quede fuera del sistema por el precio del software.

Toda la información operativa —alta, requisitos técnicos y modo de uso— la gestiona la propia AEAT y se actualiza en la sede electrónica de la Agencia Tributaria. Ahí conviene contrastar el detalle antes de dar ningún paso, porque en facturación la letra pequeña manda.

Conviene separar dos planos. Uno es la obligación: facturar electrónicamente en las relaciones entre empresas y profesionales. Otro es la herramienta: la solución gratuita para cumplirla. La orden regula el segundo; el primero viene de más atrás.

La herramienta la pone Hacienda y no cuesta nada; el reto real es que ningún autónomo llegue tarde a una obligación que ya está escrita.

A quién afecta y por qué no debes confundirla con Verifactu

La factura electrónica obligatoria entre empresas y profesionales recae sobre autónomos, pymes y cualquier empresario o profesional que facture a otro negocio. El mandato nace de la Ley Crea y Crece (Ley 18/2022, de creación y crecimiento de empresas) y el Real Decreto 238/2026 lo desarrolla. La solución pública es la vía gratuita para cumplir esa obligación.

Aquí aparece el error que más se repite: mezclar esta norma con Verifactu. No son lo mismo. Verifactu afecta a los programas de facturación y a la remisión de registros a Hacienda; la factura electrónica obligatoria regula el intercambio de facturas entre empresas. Comparten objetivo de control, pero son sistemas distintos y con calendarios distintos.

Para un autónomo que trabaja solo, la clave es sencilla: si emite facturas a otras empresas o profesionales, entra en el ámbito de este sistema. El foco está, por tanto, en la facturación de negocio a negocio.

La duda razonable es si la solución pública sirve para todos los tamaños de negocio. La respuesta, por ahora, pasa por la sede de la AEAT: la norma fija el marco, pero el detalle de hasta dónde llega la herramienta lo publica el propio organismo. Si tu volumen de facturación es alto o trabajas con sistemas integrados, revisa la compatibilidad antes de decidir.

Orden HAC/1028/2026

Lo que cambia y lo que queda por concretar

Vamos con el precedente. La Ley Crea y Crece puso la obligación en 2022, el Real Decreto 238/2026 fijó su desarrollo en marzo y ahora la Orden HAC/1028/2026 regula la herramienta pública. Es el guion de siempre: primero se obliga, luego se pone el instrumento y, por último, se cierran especificaciones y plazos.

La lectura útil para el autónomo es doble. Por un lado, que exista una solución pública y gratuita baja una barrera clásica, la del coste. Por otro, no elimina la que más pesa en el día a día, que es el tiempo. Adoptar la facturación electrónica exige adaptar la forma de trabajar, la numeración, el archivo, y el envío, y eso no lo resuelve ninguna herramienta por sí sola.

Queda por concretar el detalle que más consultan los despachos: los requisitos exactos de alta y el encaje con quien ya usa un programa privado. La AEAT irá completando la información de la SPFE en su sede. Merece la pena mirarla cuanto antes y no dejar que corra el calendario, porque las obligaciones de facturación no perdonan los despistes.

Guía rápida del trámite

  • 📅 Plazos: Publicada en el BOE el 5 de octubre de 2026. Los plazos de la obligación los fija el Real Decreto 238/2026.
  • ✅ Requisitos clave: Ser empresario o profesional (autónomos y pymes incluidos) que facture a otras empresas o profesionales.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT; el acceso requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: Gratuito; la solución pública no tiene coste para el usuario.
  • ⚠️ Error a evitar: Confundirla con Verifactu o esperar al último momento para adaptar el programa de gestión.

ChatGPT se convierte en probador virtual: OpenAI redobla su apuesta por las compras online

OpenAI añade un probador virtual de ropa a ChatGPT y el chatbot quiere quedarse con la compra. La nueva función permite subir un selfie y ver cómo sienta una prenda sin pasar por el probador de la tienda, y llega acompañada de una lista de favoritos para guardar productos y consultarlos después.

Claves de la operación

  • El probador virtual aterriza en el chatbot más usado del mundo. El usuario busca una prenda, pulsa el botón ‘probármelo’ y sube una foto de su rostro; ChatGPT genera la simulación. También acepta capturas de prendas vistas en otras tiendas.
  • OpenAI llega por detrás de Google, Amazon y Zalando. Google estrenó su probador en 2025, Amazon lo ofrece en calzado y gafas, y Pinterest, Shein o Zalando llevan meses con herramientas equivalentes. La ventaja aquí es la distribución, no la tecnología.
  • La moda española se juega el canal online y sus devoluciones. Inditex sostiene su rentabilidad digital en el control del cliente y de los datos de compra, justo la capa que una función integrada en ChatGPT pone en entredicho.

De chatbot a escaparate: así funciona el probador virtual

El funcionamiento es sencillo. El usuario busca una prenda dentro de ChatGPT, pulsa el botón ‘probármelo’ visible sobre la imagen y la aplicación le pide un selfie y, de forma opcional, una foto de cuerpo entero. Las imágenes de referencia se gestionan desde los ajustes de personalización y pueden sustituirse en cualquier momento. La simulación la genera ChatGPT Images 2.5, el modelo de imagen de la compañía.

A diferencia de otros probadores, este no se limita al catálogo del buscador. El usuario puede subir una captura de una prenda vista en cualquier otra tienda y pedir que se la pruebe encima. OpenAI se coloca así como capa por encima del comercio, sin necesidad de acuerdos con cada minorista, lo que amplía el alcance de la herramienta y también su ambigüedad: no hay tienda detrás de la imagen.

El resultado, en cambio, invita a la prudencia. La imagen final es un montaje que ajusta la prenda al rostro del usuario, pero no resuelve la talla, las medidas ni la caída de la tela. El probador orienta sobre el estilo, no sobre el ajuste real de la prenda. Con esas limitaciones, queda intacto el mayor coste oculto de la moda online: la devolución.

La guerra por el carrito: Google, Amazon y Zalando ya iban por delante

OpenAI no ha inventado nada. Google estrenó su probador virtual en 2025, Amazon lo ofrece en categorías concretas como el calzado y las gafas, y Pinterest, Shein o Zalando llevan meses con funciones parecidas. La ventaja del fabricante de ChatGPT no es tecnológica, sino de distribución: ninguna vive dentro del asistente más usado del mundo.

probador virtual IA

Ahí está el negocio que persigue la compañía. Según estimaciones del sector, la tasa de devolución de la moda online se sitúa muy por encima de la de la tienda física, y cada pedido que vuelve se lleva por delante el margen de varias ventas. Si el probador recorta aunque sea unos pocos puntos esa sangría, el ahorro para el comercio es inmediato y medible. Menos prueba fallida significa menos logística inversa y menos stock recomprado.

El probador no vende ropa: vende confianza, y en el comercio electrónico la confianza se paga en menos devoluciones.

Para OpenAI, la pieza encaja en una estrategia que arrancó en septiembre de 2025, cuando habilitó la compra directa desde su aplicación, y que después amplió con la investigación de compras. El probador y los favoritos son dos añadidos más del mismo puzle: convertir el asistente en la puerta de entrada al comercio minorista. Queda por ver cómo se monetiza. El usuario no paga por usar estas funciones y la compañía todavía no ha explicado de dónde saldrá el ingreso.

Qué se juega Inditex si ChatGPT se convierte en el nuevo escaparate

En España el asunto tiene nombre propio. Inditex construyó en la última década uno de los canales online más rentables del sector en Europa, integrado con su red de tiendas para pedidos, recogidas, y devoluciones en establecimiento. Ese modelo se sostiene sobre el control del cliente y de sus datos de compra. Ese control es justo lo que ChatGPT pone en cuestión.

El riesgo inmediato no es que los clientes dejen de comprar en Zara. Es que la decisión de qué comprar se traslade a un asistente que no pertenece a ninguna tienda y que, por tanto, no responde a los intereses de ninguna de ellas. Si el descubrimiento de producto se desplaza al chat, el comercio acabará pagando por aparecer, igual que hoy paga por posicionarse en Google. El comercio conversacional promete ingresos, pero sigue sin cifras públicas de conversión.

Conviene además mirar la letra pequeña regulatoria. El reglamento europeo de inteligencia artificial generativa obliga desde agosto de 2026 a etiquetar los contenidos generados por sistemas de inteligencia artificial, una exigencia que afecta de lleno a las imágenes sintéticas del probador. La etiqueta de contenido sintético acompaña a cada simulación generada. Para el usuario es una garantía; para OpenAI, una carga de cumplimiento añadida en un mercado que ya mira con lupa a los grandes modelos.

El calendario dará la primera medida real en pocas semanas. La campaña de Navidad y el Black Friday del 27 de noviembre pondrán a prueba un probador que no resuelve tallas y que necesita, sobre todo, que el usuario cambie de hábito. Comprar dentro de un chat no es más cómodo que comprar en la aplicación de una tienda. Solo es distinto. Si la simulación no convence, el carrito volverá a donde estaba.

TagEnergy activa la mayor batería de Francia: 240 MW y 480 MWh con Megapack de Tesla

TagEnergy y Banque des Territoires han activado en Cernay-lès-Reims el mayor sistema de almacenamiento en baterías de Francia: 240 MW de potencia y 480 MWh de capacidad con Megapack de Tesla.

La instalación ocupa algo más de tres hectáreas en el noreste del país y se conecta a la red del gestor de transporte RTE a 225 kV. Dentro hay 140 contenedores Tesla Megapack, la unidad que la compañía estadounidense fabrica para proyectos a gran escala. TagEnergy inauguró el proyecto el 1 de octubre, después de cuatro meses en operación comercial. Las obras civiles y eléctricas las ejecutó el grupo francés Eiffage; la alsaciana Tewa Solar prestó asistencia a la dirección de proyecto desde el desarrollo hasta la puesta en marcha.

Vamos a los datos. En sus primeros cuatro meses de funcionamiento, la mayor batería de Francia ha inyectado 70,5 GWh a la red eléctrica y ha completado 145 ciclos completos en 125 días, según las cifras que maneja la compañía. Es el primer activo de almacenamiento operativo de TagEnergy en territorio francés.

Los números que sostienen el mayor BESS de Francia

El proyecto arranca con los permisos y certificaciones necesarios para prestar tres servicios al sistema: reserva de contención de frecuencia (FCR), reserva automática de restauración de frecuencia (aFRR) y regulación de tensión. Son los servicios auxiliares estándar en el almacenamiento de energía en red.

Los tres servicios son la clave del negocio. Un BESS no genera electricidad: la desplaza en el tiempo. Su rentabilidad depende de que RTE necesite equilibrar frecuencia y tensión en una red donde la generación renovable intermitente gana peso cada año, y eso obliga a que el sistema tenga reservas rápidas disponibles de forma permanente.

El valor de una batería no está en los megavatios que instala, sino en los servicios que el operador del sistema está dispuesto a pagar por ellos.

El consejero delegado de TagEnergy, Franck Woitiez, sostiene que Cernay-lès-Reims demuestra que el almacenamiento a gran escala ha dejado de ser un piloto para convertirse en una realidad industrial en Francia.

El almacenamiento ya no se juzga por lo que promete en un comunicado, sino por los ciclos que completa cada trimestre frente al operador del sistema.

Quién financia y quién controla la instalación

Detrás de los 140 Megapack hay un consorcio bancario formado por ABN AMRO, NORD/LB y Caisse d’Épargne CEPAC. La estructura de propiedad es mixta: Banque des Territoires adquirió el 49% del capital en 2025 y TagEnergy mantiene la mayoría. Es la primera inversión de una alianza a tres años entre ambas partes para financiar varios proyectos de baterías a gran escala en Francia.

La institución financiera pública no es nueva en este terreno. Suma más de 250 MW de baterías en operación, otros 150 MW en construcción y varios cientos de megavatios en desarrollo desde 2021. Su intención declarada es aumentar la exposición a un segmento llamado a sostener el sistema eléctrico descarbonizado francés.

TagEnergy, fundada en 2019, ha levantado una cartera de más de 10 GW en solar, eólica y almacenamiento repartidos entre Reino Unido, Francia, Alemania, Japón y Australia, con más de 2 GW ya operativos. Cernay-lès-Reims es su primera batería en territorio francés y marca el ritmo de lo que viene.

almacenamiento energético

📊 Impacto ecológico en cifras

  • Capacidad instalada: 240 MW de potencia y 480 MWh de almacenamiento, el mayor BESS operativo de Francia.
  • Energía devuelta a la red: 70,5 GWh en los cuatro primeros meses, con 145 ciclos completos en 125 días.
  • Inversión: no detallada en la fuente oficial; la financiación corre a cargo de ABN AMRO, NORD/LB y Caisse d’Épargne CEPAC.
  • Equivalencia técnica: 140 contenedores Megapack sobre algo más de tres hectáreas, conectados a la red de RTE a 225 kV.

El cuello de botella que frena al almacenamiento en Francia

Aquí está la letra pequeña. Banque des Territoires reconoce que el sector encuentra dificultades para cerrar financiación bancaria por la relativa inmadurez de los modelos de negocio del almacenamiento. Traducido: los ingresos de una batería dependen de mercados de ajuste y servicios auxiliares que aún se están definiendo, y eso complica que un banco firme un préstamo a quince años.

El balance es distinto al de hace tres ejercicios. Francia ha pasado de acumular proyectos anunciados a tener un BESS de 240 MW entregando servicios reales al gestor de la red, con contratos de reserva y regulación de tensión certificados. El siguiente paso es replicar el modelo sin depender de de una alianza con capital público.

Del megavatio anunciado al megavatio que entrega ciclos

El sector del almacenamiento arrastra un problema de credibilidad. Se anuncian gigavatios que después tardan años en conectarse. Por eso conviene mirar el caso francés con la métrica correcta: no los 240 MW de papel, sino los 145 ciclos completados y los 70,5 GWh inyectados en cuatro meses. Ese es el dato que sostiene la etiqueta.

El precedente más cercano está en Reino Unido, donde el mercado de servicios auxiliares lleva más tiempo funcionando y ha permitido desplegar cientos de megavatios con ingresos diversificados. En Alemania el mecanismo es distinto y depende en mayor medida de las subastas de capacidad. Francia ocupa ahora una posición intermedia: tiene un proyecto de referencia y un socio público dispuesto a compartir el riesgo, pero aún no un marco retributivo estable.

La lección para España es directa. El país ha multiplicado la capacidad solar y eólica, y el almacenamiento es la pieza que evita que ese crecimiento acabe en vertidos y precios negativos del mercado mayorista. La diferencia es que aquí el debate sigue centrado en la capacidad objetivo más que en la retribución real de los servicios de ajuste.

Nada de esto es neutral para la factura. Una red que integra más renovable con baterías necesita menos respaldo de gas en los picos, y ese respaldo es justo el que fija el precio marginal en las horas caras. La transición no es solo una cuestión de emisiones: es también una cuestión de coste del kilovatio hora.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 70,5 GWh inyectados a la red francesa en cuatro meses con 240 MW de potencia y sin emisiones directas asociadas a esa energía.
  • Modelo que cambia: el respaldo de gas en los picos empieza a ceder terreno ante baterías que prestan servicios de frecuencia y tensión certificados.
  • Para las próximas generaciones: cada BESS replicado reduce la dependencia fósil del sistema eléctrico y deja una red más flexible para el mix renovable que heredarán.

Spotify lanza 350.000 audiolibros en España: 12 horas al mes gratis en Premium

Spotify desembarca en los audiolibros en España con 350.000 títulos y 12 horas de escucha al mes incluidas en el plan Premium. La compañía sueca aplica aquí la lección contraria a la que aprendió con los pódcast: en lugar de comprar exclusivas a golpe de talonario, licencia catálogo sin ataduras.

El matiz no es menor. En la nota de prensa del lanzamiento hay una línea de dos renglones que resume el cambio de doctrina: todas las alianzas con autores y editoriales serán no exclusivas. El mismo libro podrá escucharse en Spotify, en Audible o en Storytel. La batalla ya no es por poseer el contenido, sino por la costumbre de abrir la aplicación.

Claves de la operación

  • 350.000 títulos y 12 horas mensuales incluidas en Premium. El catálogo llega a España sin coste añadido para el suscriptor del plan estándar, que reparte esas horas entre cuantos libros quiera.
  • Audiolibros+ desbloquea 15 horas extra por 8,99 euros al mes. Agotadas las doce horas, el usuario puede esperar al mes siguiente, contratar la suscripción interna o comprar paquetes de horas. Las no consumidas caducan cada mes.
  • Acuerdos no exclusivos con editoriales, la antítesis del pódcast. Spotify no ha comprado ninguna editorial: su gran adquisición en este terreno fue la distribuidora Findaway, hace cinco años y por unos 123 millones de dólares.

La función estrella es ‘Encuentra la página’. El usuario escanea el ISBN de un libro en papel y continúa la escucha donde la dejó. Spotify no aspira solo a sustituir el ejemplar de la estantería: quiere ocupar el rato en que el lector no puede leer pero sí escuchar.

Es una jugada sobre el tiempo, no sobre el título. La plataforma cobra por la escucha sea cual sea el libro. No necesita acertar con el superventas ni pagar por adelantado para tenerlo. El negocio está en la recurrencia, no en el catálogo.

El giro estratégico: de comprar exclusivas a licenciar catálogo

El contraste con el pódcast es brutal. Entre 2019 y 2020, Spotify se gastó unos 650 millones de dólares en comprar Gimlet, Anchor, Parcast, y The Ringer. Después firmó exclusivas millonarias con Joe Rogan, Call Her Daddy, los Obama y los duques de Sussex. El plan parecía a prueba de fisuras: si los mejores programas solo se escuchaban en Spotify, había que estar en Spotify.

El desenlace fue otro. Los Obama se marcharon a Audible en 2022 y el acuerdo con los Sussex terminó en 2023. Ese mismo año, Spotify recortó su división de pódcast y fusionó Gimlet y Parcast. En 2024, Rogan renovó, pero su programa volvió a YouTube: la exclusiva más cara del sector acabó siendo un acuerdo de distribución.

Con los pódcast Spotify quiso ser el estudio. Con los libros ha decidido, por primera vez, ser la tienda.

El pulso con Audible por el oído del lector español

Spotify Premium audiolibros

El mercado español llega tarde a esta partida. La digitalización del libro fue lenta y el audiolibro se ha desarrollado sobre todo de la mano de Audible y Storytel, con una cuota aún modesta frente a los países nórdicos o Estados Unidos. La entrada de Spotify con un catálogo de 350.000 títulos cambia el punto de partida: no vende audiolibros, los añade a un servicio que muchos españoles ya pagan.

La estrategia de precios también marca diferencias. Frente al modelo de créditos mensuales de Audible, donde el usuario canjea una unidad al mes por un título, Spotify cobra por horas y permite repartirlas entre varios libros. Para el lector que alterna títulos cortos, sale más a cuenta; para el que devora un solo tomo al mes, el cálculo se estrecha.

Lo que Spotify aprendió perdiendo 650 millones de dólares

La lectura de fondo es clara. Spotify ha tardado cinco años y cientos de millones en pódcast para descubrir que el contenido acaba escuchándose en cualquier parte. Lo que vale es la costumbre de abrir su aplicación al ponerse los auriculares, como consiguió con la música. Con los audiolibros es la primera vez que aplica esa lección desde el principio.

Ahí está la fortaleza y también el riesgo. Spotify no posee el contenido que distribuye. Si el catálogo es el mismo en todas las plataformas, el foso competitivo se reduce a la aplicación, los datos de escucha y el precio. Amazon puede replicar los acuerdos no exclusivos con Audible sin despeinarse, y Storytel acumula años de ventaja en el nicho.

El sector editorial español, dominado por grupos como Planeta y Penguin Random House, observa con cautela. El libro en audio fue durante años el pariente pobre de la industria, y su crecimiento dependía de un puñado de plataformas especializadas. La llegada de un actor con decenas de millones de oyentes potenciales puede ampliar el mercado o canibalizarlo, según cómo se reparta la tarta.

Queda una incógnita que seguiremos de cerca: si las 12 horas mensuales bastan para fidelizar al lector medio o si se convierten en el anzuelo hacia Audiolibros+. La compañía ha apostado por la escucha por horas frente al pago por título. Cuando la dirección detalle el comportamiento de su base Premium europea en los próximos resultados, sabremos si la costumbre se impone al catálogo.

Centros de datos de Aragón: AWS paga el IAE en Madrid y los municipios cargan con el impacto

Los centros de datos de Aragón generan 522.777 euros en IAE que no acaban en los municipios. Amazon Web Services opera tres campus en Villanueva de Gállego, El Burgo de Ebro y Huesca y, desde 2022, liquida ese impuesto mediante una cuota nacional ante el Ministerio de Hacienda.

Claves de la operación

  • El IAE se paga fuera del territorio. AWS declara la cuota nacional y el dinero se recauda en Madrid, aunque el impacto eléctrico e hídrico lo soportan los ayuntamientos aragoneses.
  • La consulta vinculante de febrero de 2026. La Dirección General de Tributos clasifica los servicios cloud en el grupo 845, con cuota mínima municipal, lo que estrecha el margen de elección de la compañía.
  • Aragón compensa con PIB, no con caja. La inversión de 33.700 millones hasta 2035 promete 18.500 millones al PIB aragonés, pero el retorno directo apenas roza los 750.000 euros anuales entre IAE e IBI.

El pulso fiscal que enfrenta a Hacienda con los ayuntamientos aragoneses

La ley ofrece al contribuyente tres tipos de cuota del IAE: municipal, provincial y nacional. La cuota nacional queda reservada a quien opera en varias provincias. La gestiona la Agencia Tributaria, y AWS, con campus en tres municipios y actividad en toda España, ha optado por esa vía desde que los primeros centros entraron en funcionamiento en 2022.

El reparto de esas cuotas nacionales se rige por un real decreto: el 80% va a los ayuntamientos según población, número de contribuyentes y volumen de cuotas, y el 20% restante a las diputaciones. Aragón recibe una parte, pero no en función de dónde está el centro de datos. El municipio que cede el suelo y el agua no cobra por ello.

Las estimaciones que acompañan la documentación de la primera ampliación cifran el IAE anual en 522.777 euros. Zaragoza percibiría 384.503; Huesca, 90.817; Villanueva de Gállego, 33.400; y El Burgo de Ebro, 14.056. No es una cifra millonaria para Amazon, pero sí para un pueblo de poco más de 2.700 habitantes. El alcalde de El Burgo de Ebro lo calificó de ‘lamentable y vergonzoso’.

El IAE es solo una pieza. El IBI de los campus ascendería a 226.884 euros anuales, mientras que el ICIO no se cobra: los centros quedan exentos al tramitarse como Proyectos de Interés General. El Impuesto de Sociedades va a la Hacienda estatal y el IVA se reparte por consumo territorial, no por ubicación de la infraestructura.

La alfombra fiscal que atrae los servidores a Aragón distribuye el beneficio muy lejos del lugar donde late el coste eléctrico y la factura del agua.

La carrera de los hyperscalers por el suelo aragonés

El caso de AWS no es aislado. Microsoft prepara en Villamayor de Gállego una inversión de 2.200 millones de euros y Azora suma otro campus de 1.100 millones. Microsoft y Azora concentran 3.300 millones en el mismo municipio. Ese ayuntamiento calcula que los proyectos le privarán de unos 100 millones en ICIO. Para calibrar la escala, el campus previsto por Samca en Luceni generaría cerca de 900.000 euros anuales de IBI y 234.000 de IAE a pleno rendimiento.

La comunidad ha convertido la agilidad administrativa en su principal argumento comercial. Lo que en otros países europeos tarda entre cuatro y cinco años en licencias urbanísticas y ambientales se resuelve aquí en 10 o 18 meses. Esa seguridad jurídica es hoy el gran reclamo inversor de Aragón.

AWS Aragón inversión

El peso energético convierte la discusión fiscal en algo más que contable. Según DCD, los centros de datos ya acaparan el 34,2% de los 6.329 megavatios concedidos por Red Eléctrica en toda España. El consumo eléctrico es el impacto que ningún ayuntamiento puede repercutir. El presidente aragonés, Jorge Azcón, ha culpado al Ministerio de Hacienda de la pérdida de recaudación, mientras crece el malestar vecinal. En El Burgo de Ebro y Villanueva de Gállego hay plataformas que piden que los proyectos reviertan de verdad en el municipio.

El efecto sede que ya vació de ingresos a media España

Aragón no inventa nada. Durante décadas, empresas agroalimentarias han producido en Murcia, Andalucía o Extremadura mientras centralizaban su sede fiscal en Madrid. Deoleo, la mayor envasadora de aceite del mundo, trasladó su domicilio social a Córdoba en 2014 con la pregunta sobre la mesa de si dejaría de tributar en la capital. Su planta de Alcolea envasaba cerca del 47% de la producción del grupo, unos 70 millones de litros al año, pero el negocio se dirigía desde Madrid. El domicilio fiscal no es optativo: es donde se decide la actividad.

El patrón se repite con los datos. Madrid declara el 55% del IVA con el 21% del consumo. La diferencia es que un centro de datos, a diferencia de una almazara, sí ancla actividad física intensiva: suelo, agua, electricidad y bomberos locales. De ahí la incomodidad.

El balance oficial invita al optimismo. AWS calcula que su inversión de 33.700 millones hasta 2035 añadirá 31.700 millones al PIB español, 18.500 de ellos en Aragón, con una media de 29.900 empleos anuales, 13.400 en la comunidad. La Fundación Basilio Paraíso, de la Cámara de Comercio de Zaragoza, elevó el impacto en explotación a 1.149 millones anuales y 3.217 empleos en su última revisión, aunque advierte de que la comunidad necesita un plan de choque para aprovecharlo.

El reverso es que casi todo ese empleo es indirecto o de obra. Un centro operativo funciona 24 horas con unos 180 trabajadores, y los proyectos de Amazon podrían llegar a 1.000 empleos directos solo cuando estén a pleno rendimiento. La promesa de prosperidad llega antes que la nómina y la caja municipal.

No hay atajos. La consulta vinculante de febrero de 2026 deja poco margen para que el IAE de la actividad cloud se quede en los pueblos, salvo que se reforme el reparto de las cuotas nacionales. La mayoría de los ayuntamientos afectados ha pedido una mesa con Hacienda, y la próxima revisión del modelo de financiación local es la cita donde esa reclamación puede encontrar hueco. Hasta entonces, Aragón seguirá poniendo el territorio y Madrid, el domicilio.

YCE Extended acompaña los principales puentes del otoño y las fiestas de Navidad en Caldea

0

YCE Extended continuará formando parte de la programación de Caldea durante los principales puentes y periodos festivos de los próximos meses.

La versión ampliada del espectáculo inmersivo de la Gran Laguna se podrá disfrutar durante el puente del Pilar, Todos los Santos y la Purisima, así como a lo largo de las fiestas de Navidad y Reyes, consolidándose como una de las propuestas destacadas de la oferta de ocio del centro para este final de año.

La primera cita será este mismo fin de semana para el puente del Pilar, con dos funciones los días 10 y 11 de octubre, a las 11:30 h y a las 21:40 h, y una última representación el 12 de octubre, a las 11:30 h. YCE Extended volverá posteriormente durante la festividad de Todos los Santos, con funciones del 30 de octubre al 1 de noviembre, y durante el puente de la Purisima, del 5 al 8 de diciembre. La programación continuará durante las fiestas de Navidad y Reyes, con dos representaciones diarias del 27 al 30 de diciembre y del 2 al 4 de enero.

Inspirado en la transformación del hielo en movimiento, YCE es una propuesta artística creada exclusivamente para la Gran Laguna de Caldea. El espectáculo combina banda sonora original, iluminación, juegos de agua y acrobacias para convertir este espacio en un escenario inmersivo donde el visitante no es únicamente espectador, sino que vive la propuesta des de dentro de la misma experiencia termal.

La versión Extended, estrenada este verano, amplía la propuesta original con tres acróbatas y disciplinas como el pole, el aro aéreo y los straps, que aportan más dinamismo, verticalidad y espectacularidad en la puesta en escena. Las acrobacias se combinan con los efectos de luz, la música y el movimiento del agua, reforzando el carácter visual y sensorial del espectáculo.

Esta integración entre artes escénicas y espacio termal es una de las características diferenciales de YCE Extended. La Gran Laguna se transforma durante cada función en un escenario vivo, aprovechando su arquitectura y los juegos de agua para crear una atmosfera especialmente inmersiva, tanto en las sesiones de mañana como en las de noche.

Durante el puente del Pilar, YCE Extended se ofrecerá los días 10 y 11 de octubre a las 11.30 horas y a las 21.40 h, y el 12 de octubre a las 11.30 h. Para Todos los Santos, habrá una función el 30 de octubre a las 21:40 h, dos el 31 de octubre a las 11.30 h y 21.40 h y una última el 1 de noviembre a las 11:30 h.

Durante el puente de la Purisima, el espectáculo se podrá ver el 5 de diciembre a las 21:40 h, los días 6 y 7 de diciembre a las 11.30 h y 21.40 h, y el 8 de diciembre a las 11.30 h. La programación se completará con dos funciones diarias del 27 al 30 de diciembre y del 2 al 4 de enero, a las 11.30 h y a las 21.40 h. YCE Extended se puede disfrutar con las modalidades Classic y Premium y forma parte de la experiencia de los visitantes a la Gran Laguna.

La Fundación Zaha Hadid reabre: el legado de la arquitecta que revaloriza el mercado del diseño

0

La Fundación Zaha Hadid reabre el 29 de octubre su sede de Clerkenwell, en Londres, y el mercado del diseño escucha con atención. Lo hace en el décimo aniversario del fallecimiento de la arquitecta, y no como un museo más: como un archivo que se abre.

El inmueble, un antiguo colegio victoriano levantado a principios de la década de 1870 en el número 10 de Bowling Green Lane, está catalogado de Grado II y pasa a funcionar como espacio cultural público dedicado a la arquitectura, el diseño y las artes afines. La reforma ha corrido a cargo de Katherine Nolan y Alex Butterworth, del estudio londinense Studio KA, que han restaurado elementos originales y han traducido a la obra física detalles tomados de las pinturas de Hadid.

Los tiradores de puerta con forma de Z y los insertos de suelo en forma de fragmento no son guiños decorativos: reproducen gestos que la propia arquitecta incorporó al inmueble. La Fundación abre a prensa y visitas privadas el 29 de octubre y al público general el 3 de noviembre, con la exposición Zaha Hadid: Architecture of Performance como puesta de largo. Comisariada por Catherine Howe y Libby Sellers, la muestra recorre el trabajo que Hadid imaginó para la danza contemporánea, la ópera clásica y la música pop.

Un archivo abierto: lo que la Fundación pone en circulación

El programa incluye galerías, un espacio de aprendizaje, un salón de conferencias y una sala de exposición de la colección. Sobre ese armazón se articularán exposiciones temporales, charlas, talleres y residencias creativas. Rana Hadid, presidenta del patronato, ha subrayado que el deseo de la arquitecta era preservar su legado sin congelarlo, y que el eje de esa misión es un archivo extraordinario que ahora se abre a públicos más amplios.

Aric Chen, director de la Fundación, ha descrito la operación como la siguiente evolución del emplazamiento: un lugar donde el legado vive tanto en los programas y exposiciones extraídos del archivo como en el talante prospectivo de la institución. Para el coleccionista, la diferencia entre un archivo cerrado y uno activo es la diferencia entre una pieza documentada y una pieza huérfana.

Un archivo activo multiplica las referencias de cada obra y convierte la procedencia en un activo verificable, no en una promesa.

Qué compra un coleccionista cuando compra diseño de autor

El diseño de colección no se comporta como el arte contemporáneo. Su mercado primario está dominado por ediciones limitadas y numeradas, y su mercado secundario es fino, con pocos compradores recurrentes y precios que dependen menos del gusto del momento que de la trazabilidad de la pieza. Ahí es donde una fundación pesa.

Cuando una institución reabre, cataloga y expone un archivo, el efecto no es solo cultural. Se estrecha el margen de duda sobre qué es original, qué es prototipo y qué es reedición. En un segmento donde la autenticidad se decide a menudo por documentación y no por firma, ese estrechamiento tiene precio.

Zaha Hadid diseño colección

Hay un segundo efecto, menos evidente y más relevante para una cartera. Las piezas de Hadid circulan en subastas de diseño, en ferias especializadas y en el mercado privado del interiorismo de autor. La reapertura no empuja el precio de una pieza concreta, pero sí amplía la base de compradores internacionales que reconocen el nombre y, con ella, la profundidad del mercado.

El legado como prima de valor: precedentes y límites

Llevo años observando cómo los mercados de autor reaccionan a la institucionalización de un legado, y el patrón se repite. Cuando una fundación ordena, publica y expone un archivo, las piezas ganan liquidez antes que precio. Los compradores dejan de necesitar un experto propio para saber qué están comprando, y eso reduce la prima de riesgo que exigían. El arquitecto fallecido pasa de figura histórica a figura citada.

Eso sí, conviene resistir la tentación de extrapolar. El diseño de colección sigue siendo un mercado ilíquido, con horizontes de venta que se miden en meses y con una horquilla amplia entre precio de adjudicación y precio de realización efectivo. Aquí no existe la lista de espera de la relojería: existe el comprador adecuado, que puede tardar en aparecer.

En el diseño de colección la liquidez llega antes que el precio: primero se sabe qué se compra, después se paga más por ello.

Mi lectura es que la Fundación Zaha Hadid no revaloriza un catálogo, sino una categoría. Refuerza la idea de que la arquitectura de autor es coleccionable en todos sus formatos —dibujo, maqueta, mobiliario, objeto— y da respaldo institucional a un segmento que hasta ahora se compraba casi por intuición.

Para un patrimonio que busque diversificación real frente a la bolsa, ese es el dato relevante. El hito a seguir es la apertura al público del 3 de noviembre y la primera temporada de programación, que dirá si la institución sostiene el ritmo o se queda en homenaje.

💎 Veredicto Wealth

El diseño de autor con archivo institucional activo encaja en una estrategia de diversificación a medio plazo, no de revalorización rápida. El riesgo principal a vigilar es la iliquidez: calcule horizontes superiores a cinco años y compre siempre con documentación de edición y procedencia.

OKX capta financiación a 25.000 millones con Circle, Ripple y Standard Chartered dentro

OKX ha cerrado una ronda de financiación que valora el exchange en 25.000 millones de dólares. Entre los inversores están Circle, Ripple y el brazo inversor del banco británico Standard Chartered, SC Ventures, según ha confirmado la propia compañía este martes.

La operación no revela cuánto ha puesto cada uno de los participantes, pero sí el dato que más importa al sector: OKX vale 25.000 millones antes de la inversión. Con la inyección de capital, esa cifra aún puede subir. La empresa no ha detallado el importe levantado ni el precio de las nuevas participaciones.

El movimiento coloca al exchange en la liga de las plataformas mejor valoradas del mundo, junto a Coinbase o Binance. Y lo hace con una diferencia reseñable: quien entra al capital no es un fondo de capital riesgo cualquiera, sino varias de de las empresas que sostienen la infraestructura sobre la que funcionan los criptomercados.

Qué hay detrás de los 25.000 millones

Circle es el nombre más llamativo de la ronda: la compañía detrás de USDC, la segunda stablecoin más usada del mundo. Una stablecoin es una moneda digital diseñada para mantener siempre el valor de un dólar, y sirve sobre todo para mover dinero entre plataformas sin la volatilidad de bitcoin. También participa Ripple, la firma emisora de XRP, centrada en pagos internacionales, y SC Ventures, la división de inversión de Standard Chartered. A la lista se suma QRT, un fondo con sede en Londres.

Que Circle y Ripple entren al capital de un exchange no es casual. Ambas compañías compiten y colaboran a la vez con OKX en el negocio de las stablecoins y las transferencias entre países. Alinear a socios así asegura liquidez y reduce fricciones. La propia empresa lo resumió asegurando que busca alinear a algunos de los constructores más importantes de la infraestructura financiera detrás de su visión.

El interés de los bancos por la tecnología cripto ya no se mide en promesas, sino en participaciones accionariales dentro de los propios exchanges.

No es la primera vez que OKX atrae dinero de fuera del mundo cripto. A comienzos de este año, el grupo Intercontinental Exchange, dueño de la Bolsa de Nueva York, ya invirtió en la compañía para acelerar la tokenización. La sociedad conjunta de ambos, OKXICE, presentó este domingo ante la SEC, el regulador de valores de Estados Unidos, una solicitud para lanzar una plataforma de valores tokenizados.

Cuando la Bolsa de Nueva York y un exchange cripto presentan juntos un proyecto, la frontera entre ambos mundos ya no existe.

Ese proyecto aspira a permitir la compraventa de acciones estadounidenses las 24 horas del día, los siete días de la semana. Hoy, cualquier bolsa tradicional cierra por la noche y los fines de semana. La idea es sencilla de contar y complicada de ejecutar: convertir la acción de una empresa en un token digital que se mueve sin horarios.

La tokenización, el negocio que persigue OKX

El consejero delegado y fundador de la compañía, Star Xu, lo dejó claro: el capital servirá para tokenizar activos del mundo real. El término suena técnico, pero describe algo concreto: convertir en token digital cualquier cosa que hoy se compra y se vende, desde una acción hasta un bono, un fondo o una obra de arte. El token es una suerte de matrícula digital que demuestra la propiedad y permite moverla al instante.

La tokenización lleva años rondando Wall Street, pero ha ganado fuerza desde que la SEC aprobó en septiembre la negociación de acciones tokenizadas. Gigantes como BlackRock y Franklin Templeton ya usan la tecnología blockchain, el registro distribuido que sostiene a bitcoin, para tokenizar fondos monetarios. Las finanzas tradicionales han dejado de mirar el cripto con recelo para intentar aprovecharlo.

OKX valoración

OKX quiere estar en el centro de ese negocio. La compañía lo resume en una frase: el exchange fue su punto de partida, y ahora evoluciona hacia una plataforma tecnológica financiera global. Hoy, el grueso de sus ingresos sigue viniendo del intercambio de criptomonedas, un negocio cíclico que sube y baja con el humor del mercado.

Qué significa esta ronda para el inversor español

Conviene poner la cifra en contexto. Los 25.000 millones de OKX quedan lejos de los más de 60.000 millones que llegó a valer Coinbase en bolsa durante el último ciclo alcista, pero superan con holgura a otros rivales medianos. Lo relevante no es el número en sí, sino quién lo respalda. Cuando un banco como Standard Chartered entra al capital de un exchange, el mensaje que recibe el inversor conservador es distinto al de una ronda entre fondos puramente cripto.

Dicho eso, la operación también tiene sombras. La tokenización de acciones y bonos sigue siendo un terreno con reglas a medio escribir: solo un puñado de reguladores ha aclarado cómo se tributan estos productos. Quien quiera operar una acción a las tres de la mañana necesita que el marco legal no cambie de un día para otro.

El precedente más cercano ayuda a entender el entusiasmo. En enero, el S&P 500 autorizó a la plataforma Trade[XYZ] a lanzar un derivado sobre Hyperliquid para operar el índice sin descanso. Es el mismo patrón: mercados tradicionales y cripto difuminando la frontera. Y conviene recordar cómo terminaron otras narrativas enormes, como el ‘verano DeFi’ de 2020, cuando explotaron las finanzas descentralizadas, o la fiebre de las NFT en 2021. Ambas se enfriaron.

Para el ahorrador español que nunca ha comprado una cripto, el efecto es indirecto pero real. Cada vez más bancos y gestoras incluyen exposición a este sector en sus productos, y cada vez más dinero tradicional fluye hacia empresas como OKX. Lo que pasa con esta ronda no cambia lo que uno paga por una hipoteca, pero sí indica hacia dónde se mueve una parte creciente de las finanzas globales.

La próxima prueba de fuego tiene fecha a la vuelta de la esquina: la decisión de la SEC sobre la plataforma de valores tokenizados de OKXICE. Si sale adelante, OKX dejará de ser un exchange para convertirse, de facto, en un mercado. Si se atasca, la tokenización seguirá avanzando, aunque a otro ritmo. Nadie promete que sea rápido. El dinero, de momento, parece convencido de que será inevitable.

Estrella Damm, única cerveza de España que obtiene la máxima distinción en los Great Taste Awards

0

Estrella Damm ha sido reconocida con tres estrellas en los Great Taste Awards 2026, la máxima distinción que otorga este certamen internacional de alimentación y bebidas.

Según destacó, la lager mediterránea ha conseguido situarse entre los productos mejor valorados por el jurado, convirtiéndose en la única cerveza de España que ha recibido tres estrellas en esta edición.

Organizados por el Guild of Fine Food, los Great Taste Awards son el certamen de alimentación y bebidas más grande y prestigioso del mundo. Cada año, un jurado independiente formado por chefs y expertos del sector evalúa miles de productos de todo el mundo mediante catas a ciegas en las que el sabor es el principal criterio de valoración. Las tres estrellas, la máxima distinción del concurso, se conceden únicamente a los productos mejor valorados: solo el 2 % de las más de 15.000 referencias presentadas ha obtenido este reconocimiento.

Este nuevo reconocimiento se suma a una trayectoria avalada por los principales certámenes cerveceros del mundo y consolida a Estrella Damm como la cerveza de España más premiada de la historia. Solo en 2025, recibió 16 reconocimientos internacionales, entre los que destacan el Oro con una puntuación de 100 sobre 100 en los World Beer Challenge —la máxima nota otorgada por el concurso— y el reconocimiento Country Winner en la categoría International Lager de los World Beer Awards, que la acreditó como la mejor cerveza lager de España. En 2026, la marca continúa ampliando este palmarés con nuevos reconocimientos internacionales.

Elaborada desde 1876 siguiendo la receta original a base de malta de cebada, arroz y lúpulo, con ingredientes 100% naturales –sin aditivos ni conservantes– procedentes de agricultores locales, el equilibrio entre sus notas de cereal y su amargor sutil la ha convertido en una de las cervezas más reconocidas en los principales concursos internacionales.

AstraZeneca, CSIC y RMIT University incorporan talento internacional al proyecto ‘Water for Life’ en la riera de Rubí

0

AstraZeneca, el Consejo Superior de Investigaciones Científicas (CSIC) y RMIT University (Royal Melbourne Institute of Technology) han firmado un convenio para incorporar al proyecto ‘Water for Life’ un investigador posdoctoral de la RMIT University que contribuirá a su validación científica.

El proyecto piloto de investigación ‘Water for Life’ fue puesto en marcha por la Agencia Catalana del Agua (ACA), el Consejo Comarcal de El Baix Llobregat, el CSIC y AstraZeneca en octubre de 2025 en la riera de Rubí con el objetivo de impulsar el desarrollo de soluciones basadas en la naturaleza, medir su impacto medioambiental y generar conocimiento científico.

La iniciativa contempla diversas actuaciones para analizar su contribución a la mejora de la calidad de las aguas efluentes de la depuradora de Rubí, así como a la recuperación de hábitats y biodiversidad y a la mejora paisajística del entorno.

La función del investigador de la universidad australiana será evaluar el funcionamiento de estas soluciones, entre ellas humedales, vegetación y microorganismos, y estudiar su capacidad para complementar los sistemas convencionales de tratamiento de agua. Así, se espera generar evidencia científica sobre su potencial aportación a la mejora de la calidad de la riera de Rubí, la protección de los ecosistemas acuáticos y su posible escalabilidad en otros escenarios similares.

El convenio se desarrolla en el marco del programa de formación doctoral y posdoctoral AuSpire de las acciones Marie Skłodowska-Curie (MSCA), coordinado por RMIT Europe, y permitirá conectar el proyecto con una red internacional de conocimiento e investigación aplicada.

De este modo, el acuerdo refuerza la cooperación científica entre Cataluña y Australia, dos territorios que comparten desafíos relacionados con la disponibilidad de agua, la variabilidad de las precipitaciones y la adaptación al cambio climático.

Alec Cameron, vicecanciller y presidente de RMIT University, ha declarado que “la presencia de la RMIT en Barcelona hace posibles colaboraciones como esta y nos permite forjar relaciones duraderas para impulsar la investigación y la innovación en pro de un futuro sostenible. Los retos más importantes a los que se enfrenta la sociedad no pueden resolverse de forma aislada, y nos complace aportar nuestros conocimientos especializados en materia de calidad del agua”.

Rosemary Morris-Castico, embajadora de Australia en España, ha subrayado que “a pesar de nuestra distancia geográfica, proyectos como ‘Water for Life’ nos recuerdan lo mucho que tenemos en común. Ambos países son conscientes de la importancia del agua, de los ecosistemas saludables y de las comunidades resilientes”.

Ethel Eljarrat, directora del Instituto de Diagnóstico Ambiental y Estudios del Agua (IDAEA) del CSIC, ha declarado que “el proyecto ‘Water for Life’ es un claro ejemplo de lo que se puede alcanzar cuando administraciones, empresas y centros de investigación trabajan conjuntamente, logrando que una idea pase a convertirse en una realidad sobre el terreno”.

Marc Rius, director del Centro de Estudios Avanzados de Blanes (CEAB) del CSIC, ha añadido que “este proyecto llega en un momento clave para la preservación del agua en ecosistemas sujetos a escasez de agua y condiciones cada vez más extremas. La actual situación climática de nuestro planeta hace que sea importante buscar soluciones basadas en el conocimiento científico a nivel internacional”.

Por su parte, Marta Moreno, vicepresidenta de Asuntos Corporativos y Acceso al Mercado de AstraZeneca España, ha afirmado que “los retos ambientales a los que nos enfrentamos requieren nuevas formas de colaboración y la suma de capacidades desde distintos ámbitos. Este proyecto refleja el valor de unir conocimiento científico y acción local para mejorar la gestión de los recursos naturales”.

Cómo acogerse a las nuevas rebajas de impuestos de la Comunidad de Madrid: requisitos de edad y límite de ingresos para la compra de piso

Si estás pensando en dar el paso de comprar un piso en Madrid, hay novedades muy jugosas que van a aliviar de forma directa el sablazo de la firma. El Gobierno autonómico ha puesto en marcha un nuevo paquete de rebajas tributarias pensado para aflojar la soga de las hipotecas en las economías jóvenes y familiares.

Ahorrarse un buen pico en los gastos iniciales es totalmente posible si sabes exactamente a qué casilla acogerte y cumples con los topes fijados. A continuación desglosamos punto por punto todo lo que debes revisar antes de ir a la notaría para no dejarte ni un solo euro por el camino.

Qué cambia en el pago de tributos al comprar casa en Madrid

El cambio principal ataca de lleno a las tasas asociadas a las escrituras notariales y a la compraventa de inmuebles usados dentro de la región de Madrid. La medida busca que la factura inicial de gastos de gestión no sea una barrera infranqueable al solicitar la financiación bancaria.

Con este nuevo ajuste fiscal, el porcentaje que debes abonar a la Hacienda autonómica se reduce drásticamente respecto al tipo general anterior. Esto se traduce en un ahorro directo de miles de euros que hasta ahora tenías que poner a tocateja al desembolsar la entrada.

Cómo afecta esto en tu bolsillo y cuáles son los puntos clave

Para la adquisición de viviendas de segunda mano, la rebaja toca directamente al Impuesto sobre Transmisiones Patrimoniales, que pasa de la tasa habitual a una franja bonificada sumamente competitiva. En la vivienda nueva, la deducción se aplica en la cuota del tributo sobre Actos Jurídicos Documentados.

Youtube video

Para poder acogerte a estas reducciones tan ventajosas sin sobresaltos de última hora, es crucial que verifiques previamente que el inmueble y tu perfil se ajustan a las exigencias normativas vigentes.

  • Límite de edad fijado: La rebaja máxima está pensada prioritariamente para compradores que no hayan cumplido los 40 años en la fecha del contrato.
  • Tope en el precio del piso: El valor de compraventa de la vivienda no puede superar el umbral fijado en los 450.000 euros.
  • Vivienda habitual: Debe tratarse obligatoriamente del inmueble que vaya a constituir tu residencia permanente durante los siguientes años.
  • Compatibilidad con avales: Es 100% acumulable con el programa autonómico de respaldo para conseguir hasta el noventa por ciento de la hipoteca.
  • Empadronamiento previo: Tendrás que acreditar tu residencia fiscal o residencia efectiva dentro del ámbito territorial autonómico.

Por qué ocurre esto ahora y cuál es el motivo de la medida

La escalada progresiva de los precios de venta y los costes financieros han atascado la entrada al mercado inmobiliario para la gente de a pie. Ante este escenario, la Administración regional busca desbloquear las operaciones de compraventa reduciendo la carga impositiva en el tramo inicial.

El objetivo de fondo es dinamizar la firma de hipotecas y evitar que ahorrar para los tributos suponga un freno de varios años para cualquier trabajador. Se busca que la burocracia impositiva no devore más del diez por ciento adicional sobre el valor del suelo.

Las claves que debes tener en cuenta en casos específicos

No todas las operaciones se liquidan de la misma forma ni bajo los mismos supuestos cuando firmamos en la capital o los municipios vecinos. Conocer las particularidades de cada tipo de inmueble te librará de disgustos tributarios al tramitar la liquidación del impuesto.

Compra de vivienda usada frente a obra nueva

Si la casa es de segunda mano, la bonificación se aplica directamente sobre el precio escriturado en la venta. En obra nueva, el beneficio fiscal rebaja el porcentaje del modelo oficial que grava los actos jurídicos ante notario.

Declaraciones de la renta y límites de ingresos

No basta con el tope de precio del inmueble; los borradores de tus últimas declaraciones deben certificar que la base imponible no rebasa los límites anuales marcados por la consejería.

Qué dice la normativa sobre esta rebaja de impuestos en Madrid

El marco normativo autonómico ajusta las deducciones regionales que puedes aplicarte dentro del plazo reglamentario de liquidación tras la firma. En el caso particular de la región de Madrid, la ley especifica que la vivienda debe mantenerse ocupada por el titular sin interrupciones.

Adicionalmente, si la compra se realiza conjuntamente en pareja, basta con que uno de los dos titulares cumpla los requisitos de edad para que la parte correspondiente de la vivienda se beneficie de la deducción proporcional correspondiente.

Qué debes hacer ahora para solicitar la bonificación

El trámite no se aplica de forma automática si no lo indicas adecuadamente en la gestoría o en la notaría el día de la firma. Para asegurarte de que te aplican el descuento desde el primer instante, debes seguir unas pautas muy sencillas durante el proceso previo.

Youtube video

Lo primero es solicitar a tu gestor hipotecario que prepare la autoliquidación marcando la casilla de bonificación regional para jóvenes. Es conveniente revisar con detenimiento los gastos al comprar una vivienda para calcular al milímetro la provisión de fondos exacta que te va a retener el banco antes del día señalado.

Lo más importante que debes recordar

La gran ventaja de estas nuevas medidas en Madrid radica en la drástica rebaja impositiva al adquirir un hogar, situando el ahorro fiscal en una cifra clave para los menores de cuarenta años que no sobrepasen el tope del precio estipulado.

Ten siempre presentes los certificados de ingresos y asegúrate de recopilar toda la documentación requerida antes de pasar por el notario. De este modo, aprovecharás al máximo estas ventajas para dar el paso hacia tu nuevo piso pagando lo justo y necesario.

El Tesoro de EEUU retira dos normas de vigilancia cripto y abre la puerta a la privacidad on-chain

La vigilancia cripto del Tesoro de Estados Unidos acaba de replegarse. FinCEN, la red de control del blanqueo de capitales que depende del Departamento del Tesoro, ha retirado dos propuestas que llevaban años atascadas: la regla de las ‘carteras no alojadas’ de 2020 y el plan de 2023 para marcar los mezcladores internacionales de criptomonedas como actividad de alto riesgo. El anuncio implica que los bancos ya no tendrán que escrutar con la misma intensidad las transacciones que sus clientes guardan por su cuenta.

El movimiento se ha formalizado con sendas notificaciones de la agencia, que se publican en el Registro Federal, el boletín oficial del Gobierno estadounidense. Llega después de años de resistencia del sector y de las organizaciones que defienden la privacidad. Y llega con un detalle que conviene subrayar: ninguna de las dos normas llegó a aplicarse.

Qué retiraba cada una de las dos normas

La primera, conocida como la regla de las ‘carteras no alojadas’ (unhosted wallets), se diseñó en 2020. Habría obligado a los bancos y a otras entidades financieras a informar de determinadas transacciones en cripto por encima de 3.000 y 10.000 dólares cuando el cliente custodiara los activos en una cartera propia, es decir, fuera de un exchange. Dicho de otro modo: si guardabas tus bitcoins en tu propio monedero, tu banco tenía que dar parte.

La segunda propuesta, fechada en 2023, era todavía más ambiciosa. FinCEN quería etiquetar el mixing (el uso de mezcladores, servicios que combinan fondos de muchos usuarios para dificultar el rastro de una transacción) como una ‘clase de transacciones de principal preocupación por blanqueo de capitales’. La definición que manejaba era tan amplia que abarcaba cualquier operación capaz de ocultar el origen, el destino o el importe de una transacción: fondos mancomunados, transferencias fraccionadas, monederos de un solo uso e incluso intercambios entre distintos activos.

Las entidades habrían tenido que entregar direcciones de cartera, hashes de transacción, direcciones IP y datos de identidad de los clientes. Los comentarios públicos advirtieron de que aquello podía tener un ‘efecto disuasorio sobre la actividad legítima’ y sepultar a los bancos bajo montañas de papeleo, según reconoció la propia FinCEN al justificar la retirada.

A quién beneficia y por qué se habla de victoria

FinCEN cripto

La organización Coin Center, uno de los principales grupos de defensa de la privacidad financiera en Washington, calificó la noticia de ‘victoria significativa para la privacidad financiera’. Su argumento es sencillo: la definición de mezclador era tan amplia que barría técnicas de uso corriente entre usuarios normales, y como FinCEN admitía la dificultad de determinar dónde se producía una operación, las entidades más prudentes acabarían reportando incluso transacciones puramente domésticas.

El resultado, advertían, serían consecuencias colaterales graves para usuarios inocentes, con restricciones o cierres de cuentas incluidas. En el sector se teme que criterios de riesgo demasiado anchos dejen a personas que cumplen la ley sin acceso a servicios bancarios básicos.

Retirar una propuesta no equivale a legalizar el anonimato: significa que el Estado deja de tratar a cada usuario con cartera propia como un sospechoso.

El contexto político y lo que aún queda en el aire

El repliegue no es un hecho aislado. Se alinea con la política que la Casa Blanca viene marcando desde hace meses. Un informe de julio de 2025 del Grupo de Trabajo Presidencial sobre Mercados de Activos Digitales ya señalaba que ‘la Administración Trump apoya la capacidad de los usuarios legítimos de activos digitales de transaccionar de forma privada en una blockchain pública’, y pedía al Tesoro que reconsiderara la norma. El mismo texto reconocía que los delincuentes usan mezcladores para blanquear dinero, pero subrayaba que los usuarios legales recurren a ellos para proteger su privacidad.

Eso sí, FinCEN no ha dado un cheque en blanco a los mezcladores. La agencia sostiene que los actores ilícitos ‘siguen usando mezcladores y otras herramientas para entorpecer las investigaciones’, y avisa de que seguirá vigilando el blanqueo y la financiación del terrorismo y podrá actuar en el futuro. Traducido: retira las normas, pero conserva la potestad de volver a la carga.

Para el inversor de a pie, el cambio es ante todo una señal. Significa que, al menos por ahora, guardar cripto en una cartera propia no te convierte en sospechoso ni obliga a tu banco a reportar cada movimiento por encima de 3.000 dólares. Y significa que la privacidad on-chain, durante años tratada como un problema que había que corregir, empieza a reconocerse como un derecho también de quienes cumplen la ley. Puedes consultar las competencias de la agencia en la web oficial de FinCEN y repasar qué es un mezclador en su entrada de Wikipedia.

Conviene no perder de vista las contradicciones. Que una agencia retire dos propuestas no equivale a que el Congreso haya aprobado una ley: otra administración podría resucitarlas, y la presión regulatoria en Europa, con el reglamento MiCA (la norma europea que ordena el mercado de criptoactivos) como telón de fondo, empuja en la dirección contraria. La última vez que Washington dio un giro así fue en el ciclo que desembocó en la aprobación de los primeros fondos cotizados de bitcoin al contado en 2024, cuando la política pasó de la hostilidad al acomodo en cuestión de meses.

La clave que conviene seguir es si FinCEN concreta, más adelante, qué operaciones considera legítimas y cuáles no. Ahí se sabrá si la retirada es un cambio de fondo o solo un compás de espera.

Publicidad