CaixaBank Research rebaja su previsión de hipotecas: el precio de la vivienda frena al comprador

EN 30 SEGUNDOS

  • ¿Qué ha pasado? CaixaBank Research anticipa una desaceleración del crédito hipotecario para el próximo año por el encarecimiento de la vivienda y un escenario de tipos más altos.
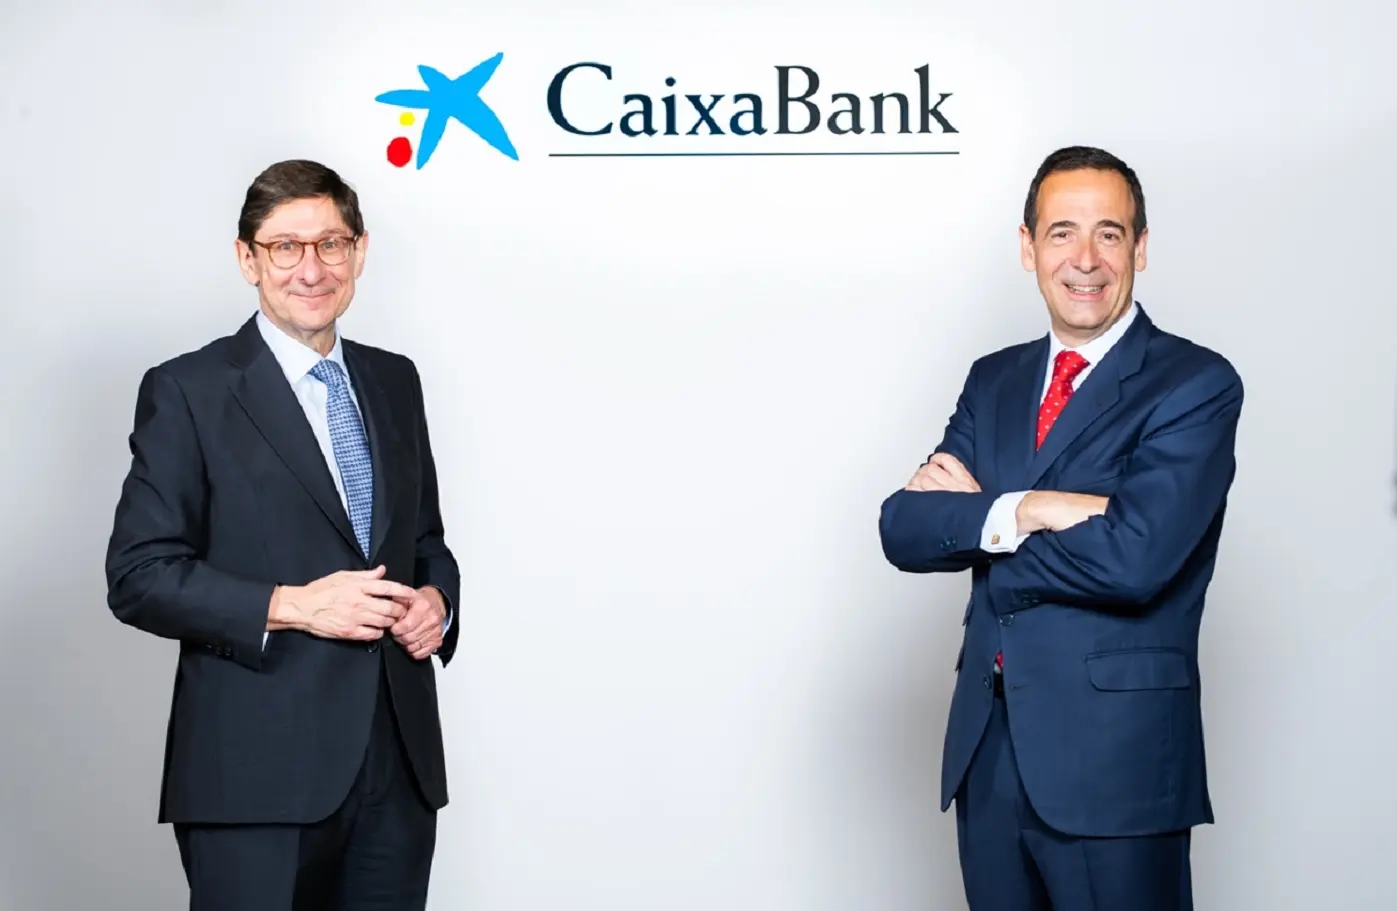
  • ¿Quién está detrás? Gonzalo Gortázar, consejero delegado de CaixaBank, durante el foro Encuentro Financiero XVII organizado por KPMG y Expansión.
  • ¿Qué impacto tiene? Quien busca hipoteca se topa con precios que no alcanza y cuotas más caras; la firma de préstamos para vivienda crecerá menos que este ejercicio.

CaixaBank Research rebaja su previsión de hipotecas para el próximo ejercicio. El consejero delegado de la entidad, Gonzalo Gortázar, anticipa una desaceleración del crédito hipotecario por el encarecimiento de la vivienda y un escenario de tipos más altos. La foto que deja el banquero es incómoda: hay demanda, pero se queda fuera del mercado por precio.

Gortázar lo verbalizó sin rodeos en el foro Encuentro Financiero XVII, organizado por KPMG y Expansión. Hay mucha gente que querría comprar casa, pero no llegan a los precios actuales‘, resumió. El diagnóstico encierra un problema de asequibilidad: el comprador tipo ve cómo el esfuerzo para entrar en una vivienda se estira mientras su nómina apenas se mueve.

Detrás del frenazo hay dos fuerzas que empujan en la misma dirección. La primera es el precio de la vivienda, que sigue marcando máximos en buena parte del país. La segunda es el coste de la financiación, que ya no acompaña la euforia compradora de años anteriores.

El frenazo que CaixaBank ve venir: menos hipotecas por precio, no por falta de ganas

La entidad sitúa el escenario de tipos por encima de lo que el mercado esperaba hace apenas un año. Según su lectura, tanto los tipos actuales como los de largo plazo se mantienen altos, y el mercado descuenta incluso nuevas subidas del BCE que llevarían las tasas hasta el 3,5%. Traducido a la calle: la hipoteca que ayer era asumible hoy exige más nómina.

La paradoja es que el crédito no se hunde, se modera. CaixaBank mantiene el tono positivo en las otras dos patas de su negocio. El crédito al consumo crece entre un 11% y un 12% interanual y la entidad confía en sostenerlo por encima del 10% en los próximos meses. El crédito a empresas, por su parte, se ha comportado ‘mejor de lo esperado’ pese a la incertidumbre.

El problema ya no es que el banco no preste, sino que el precio de la vivienda deja fuera a compradores con nómina solvente pero sin colchón para la entrada.

Para quien busca hipoteca, la lectura es directa. El mercado seguirá abierto, pero más selectivo: menos operaciones, más exigencia de avales, y un perfil de cliente con ahorro demostrable. El loan-to-value (el porcentaje del precio que cubre la hipoteca, el LTV) se convierte en el filtro que decide quién entra y quién se queda en la puerta.

Cuánto pesa el precio de la vivienda frente al tipo de interés en la cuota

La pregunta que sobrevuela el mercado es qué pesa más en la cuota final: un tipo más alto o un precio desbocado. En los últimos tres años, el encarecimiento del metro cuadrado ha ganado la partida al Euríbor, el índice al que se referencian la mayoría de las hipotecas variables españolas. Comprar hoy exige más entrada y más nómina que en 2021, con independencia de lo que haga el BCE.

El propio Banco de España ha puesto negro sobre blanco esta tensión en sus últimos informes sobre el mercado de la vivienda, y el Ministerio de Vivienda y Agenda Urbana la usa como argumento para acelerar la construcción de vivienda asequible. La previsión de CaixaBank encaja en ese relato: sin oferta nueva, el crédito hipotecario crecerá menos aunque los tipos se relajen.

La Ficha del Inversor

La métrica clave es la siguiente: CaixaBank Research rebaja su previsión de crecimiento del crédito hipotecario para el próximo ejercicio, no su nivel. Hablamos de menos operaciones nuevas, no de un cierre del grifo. Para el comprador de vivienda habitual, el efecto inmediato es un mercado menos concurrido en las pujas de precio y más exigente a la hora de avalar la operación.

La tendencia a seis meses apunta a una estabilización fría. Con el precio de la vivienda sostenido y unos tipos altos, la firma de hipotecas se moderará mientras el alquiler absorbe la demanda que no puede comprar. Eso presiona al alza los arrendamientos en Madrid, Barcelona, Valencia y Málaga, donde la brecha entre oferta y demanda es más estrecha.

¿Para quién es esta fotografía? Para el inversor patrimonial, el escenario de tipos altos mantiene los yields del alquiler residencial en niveles atractivos frente al bono; el yield bruto (la rentabilidad anual del alquiler antes de gastos e impuestos) ronda el 5% en capitales de provincia. Para el comprador de primera vivienda, en cambio, toca ajustar expectativas y ahorrar más entrada.

Cabe recordar el precedente de 2007: cuando precio y tipo se alinean al alza durante demasiado tiempo, el mercado no se enfría, se rompe. Esta vez el ajuste llega por la vía de la asequibilidad, no de la morosidad, pero el aviso es el mismo. El sector mira ahora al próximo movimiento del BCE y al ritmo de construcción de vivienda nueva: sin oferta, ni unos tipos más bajos reactivarán al comprador que el precio mantiene fuera.
WPP Media ficha a Inma Mairena como Client Partner en España

WPP Media ha fichado a Inma Mairena como Client Partner en España, un puesto desde el que reforzará el equipo de Client Leadership y la relación estratégica con las grandes marcas de la compañía.

Nueva etapa en Client Leadership

La ejecutiva procede de Zenith, donde ha desempeñado durante los últimos años distintas posiciones de liderazgo orientadas a la estrategia de medios y al servicio a grandes anunciantes. Su incorporación se enmarca en la apuesta de la compañía por un modelo de trabajo más cercano al negocio de sus clientes, que combina talento experto, conocimiento del negocio, datos, tecnología y capacidad de ejecución, según detalla el comunicado difundido por el grupo.

En su nuevo puesto, la Client Partner desarrollará su labor junto al equipo de Client Leadership de la filial española, que dirige Cristina Rey como CEO de WPP Media España & Portugal. La directiva destaca el conocimiento de la comunicación de Mairena y su capacidad para entender las necesidades y los retos de negocio de los clientes, además de subrayar que la incorporación refuerza la ambición de construir propuestas de valor cada vez más estratégicas y relevantes.

El perfil responde a una función de corte directivo: interlocución con los equipos de dirección de las marcas, anticipación de oportunidades y criterio en la toma de decisiones de inversión publicitaria. En su nuevo puesto, la ejecutiva suma una nueva pieza a a la estructura de atención al cliente de la compañía en España.

La incorporación refuerza la capa directiva que atiende a los grandes anunciantes, el segmento donde compiten las principales agencias de medios del país.

Mairena se incorpora con la ambición de construir relaciones de mayor valor con los clientes, entender en profundidad su negocio y aportar criterio para anticipar oportunidades, según recoge el comunicado.

La trayectoria de Inma Mairena

Antes de su llegada a WPP Media, la directiva construyó su carrera en Zenith, donde acumuló experiencia en estrategia y en la gestión de la relación con los clientes. Estos son los hitos principales de su recorrido:

  • Connection Lead: responsable de desarrollar e implementar estrategias integradas de comunicación, con conexión entre estrategia, medios, datos, contenidos y experiencia de cliente.
  • Client Service Director: trabajo junto a grandes marcas en la identificación y resolución de sus principales retos estratégicos, profundizando en el conocimiento de sus negocios y en el papel de la comunicación para acelerar resultados.
  • Experiencia internacional: colaboración con clientes de distintos sectores y escala internacional, con relaciones de confianza con equipos directivos y liderazgo de iniciativas de crecimiento y nuevo negocio.
  • Talento y equipos: construcción y formación de equipos de alto rendimiento y creación de entornos colaborativos orientados al desarrollo del talento.

El mercado español de agencias de medios se organiza en torno a un grupo reducido de redes internacionales, entre ellas Publicis Media y Omnicom Media Group, además de Dentsu, Havas Media o IPG Mediabrands, que compiten por las cuentas de los anunciantes y por los perfiles especializados en la interlocución con el cliente. La circulación de directivos entre agencias es uno de los movimientos recurrentes del sector: los grupos refuerzan sus áreas de servicio al cliente para sostener la relación con las marcas en un contexto de mayor exigencia en la medición de resultados y en el uso de datos. WPP Media, integrada en la red internacional del grupo WPP, compite en ese tablero con una estructura orientada a unir medios, tecnología y consultoría de negocio.

Client Partner

El encaje del movimiento en el tablero de agencias

Cristina Rey dirige WPP Media en España y Portugal, y el equipo de Client Leadership funciona como primera línea ante los anunciantes. La comparación interna ayuda a medir el alcance de la incorporación: Mairena llega con experiencia previa en dos funciones complementarias, la de Connection Lead, centrada en la estrategia integrada, y la de Client Service Director, centrada en la resolución de retos de negocio, un recorrido que cubre tanto la planificación como el servicio al cliente.

Ese doble perfil es el que buscan hoy las agencias de medios para sus posiciones de interlocución directiva. La competencia en el sector no se dirime solo en la negociación de espacios publicitarios, sino en la capacidad de acompañar al anunciante en la definición de sus objetivos y de medir el retorno de la inversión con datos propios.

El fichaje también ilustra la pugna por el talento sénior entre las redes de agencias. La llegada de un perfil procedente de otra compañía refuerza el equipo español de WPP Media y sitúa la relación con las marcas en el centro de su propuesta comercial, en línea con la estrategia que el grupo ha venido desplegando en los últimos ejercicios.

📡 El Radar del Sector

  • El vacío que llena: Refuerza la capa directiva que atiende a los grandes anunciantes, el eje sobre el que las agencias de medios construyen hoy su propuesta.
  • El reto por delante: Consolidar un modelo que une medios, datos y consultoría de negocio ante clientes que exigen medición y resultados.
  • El tablero competitivo: La pugna por cuentas y por talento sénior se mantiene con Publicis Media, Omnicom Media Group, Dentsu, Havas Media e IPG Mediabrands.

Hacienda prepara un recorte de más de 1.700 millones en beneficios fiscales: qué pasa con las deducciones de autónomos

Hacienda tiene pendiente un recorte de más de 1.700 millones en beneficios fiscales, sin fecha ni detalle de qué deducciones caen. Autónomos y pymes están en el punto de mira.

Qué ha prometido España a Bruselas y por qué sigue sin ejecutarse

España se comprometió a reducir beneficios fiscales por valor del 0,1% del PIB. En euros, el recorte pendiente supera los 1.700 millones. La promesa quedó recogida en el informe del Plan Fiscal y Estructural de Medio Plazo que el Gobierno entregó a la Comisión Europea el último día de abril de este año.

A día de hoy no se ha suprimido ninguna deducción. Fuentes de Hacienda sostienen que, si la medida figura en el Informe de Progreso Anual 2026, acabará aplicándose en algún momento. El departamento que dirige Arcadi España no aclara cuándo ni con qué fórmula.

Las pistas sobre qué beneficios fiscales se van a tocar son mínimas. Hacienda tampoco confirma si el proyecto de Presupuestos de 2027, ya prometido, será el vehículo para meter la tijera. La respuesta oficial es que aún no puede saberse.
Lo que sí hay es un rastro documental. El Tribunal de Cuentas advirtió en uno de sus últimos informes de que el Gobierno no había cumplido estos compromisos. Según ese análisis, el impacto de deducciones y exenciones rozó los 54.000 millones en 2024.

El mismo informe lanzaba varias críticas a cómo se formulan estos beneficios. La principal: su diseño no se documenta bien, porque no se explicitan los objetivos concretos, las alternativas consideradas ni los datos de partida.

El recorte aún no está en el BOE, pero el compromiso con Bruselas no caduca: quien deduce hoy haría bien en guardar papeles por si la regla cambia mañana.

Qué beneficios fiscales de autónomos y pymes pueden caer

El estudio que la AIReF publicó en 2020 a petición del Gobierno proponía, entre otras medidas, suprimir algunos tipos reducidos de IVA. Es la opción más antipática y, en pleno periodo electoral, la menos probable. Aun así, el informe la dejaba sobre la mesa.

deducciones autónomos

Conviene un matiz. Hablar de tipos reducidos de IVA no es hablar de un cambio que afecte igual a todos los negocios. Solo lo notarían quienes venden bienes o prestan servicios acogidos a esos tipos rebajados; el resto seguiría igual. Por eso, el impacto real depende de a qué sector te dediques.

Para un autónomo, un cambio en los tipos reducidos de IVA no es abstracto. Afecta a lo que repercute en sus facturas y a lo que paga en las compras de su actividad. Y si la tijera llega a las deducciones del IRPF, el golpe se nota directamente en la renta anual.

El efecto en la caja de un negocio pequeño es directo. Si cae o se limita una deducción que ya venías aplicando, el resultado del trimestre cambia sin que hayas facturado un euro más. Por eso conviene tener la contabilidad al día y revisar la letra pequeña de cada modelo antes de presentarlo.

Lo que falta es precisamente la letra pequeña. La información oficial no detalla qué deducciones concretas caen, así que cualquier lista que circule estos días es especulación. Lo prudente es conservar facturas y justificantes de todo el ejercicio en curso y no dar por intocables las deducciones del año pasado.

El precedente de 2020 y por qué el calendario manda

Tampoco es la primera vez que Hacienda hurgaría en los beneficios fiscales. Parte de lo que proponía el estudio de la AIReF de 2020 ya se aplicó, como el recorte de las deducciones del IRPF por los planes de pensiones privados. La diferencia ahora es el reloj: la legislatura entra en su tramo final y los Presupuestos de 2027 siguen en el aire.

Eso deja dos escenarios. Uno, el recorte se cuela en el proyecto presupuestario y sale adelante con el resto de las cuentas. Dos, se queda en el cajón y se ejecuta más tarde, quizá con menos foco mediático. En ambos casos, al autónomo le toca lo mismo: vigilar la sede electrónica de Hacienda y tener la contabilidad en orden.

La próxima pista, salvo sorpresa, llegará con el Informe de Progreso Anual 2026 o con el proyecto de Presupuestos. Hasta entonces, la única certeza es la cifra comprometida y que ni Hacienda ni Bruselas han puesto fecha al recorte.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha oficial. Hacienda remite al Informe de Progreso Anual 2026 y a un posible proyecto de Presupuestos para 2027.
  • ✅ Requisitos clave: Afecta a cualquier autónomo o pyme que aplique deducciones en IRPF o tribute con tipos reducidos de IVA.
  • 🌐 Dónde consultarlo: Sede electrónica de la AEAT, web de la AIReF e informes del Tribunal de Cuentas.
  • 💰 Importe o coste: El recorte comprometido supera los 1.700 millones de euros, el 0,1% del PIB. No se detalla qué beneficios caen.
  • ⚠️ Error a evitar: Dar por seguras las deducciones de años anteriores y no conservar facturas y justificantes del ejercicio en curso.

Ayudas de hasta 12.000 euros para comprar un coche eléctrico si eres autónomo o pyme

Desde el 1 de octubre, autónomos y pymes pueden pedir hasta 12.000 euros del plan Auto+ para comprar un vehículo eléctrico. El plazo cierra el 31 de diciembre a las 14:00, o antes si se agota el presupuesto.

La convocatoria para negocios llega después de la que se publicó el 4 de agosto, reservada a personas físicas sin actividad económica. Y el dinero no se reparte por sorteo: se concede por orden de presentación hasta que se acabe la partida.

El programa Auto+, aprobado por el Gobierno este verano, se aplica en todo el territorio nacional y estará activo hasta el 31 de diciembre de 2030, según la información publicada por el Ministerio de Industria y Turismo.

Detrás de todo esto están las zonas de bajas emisiones, ya implantadas en buena parte de las ciudades españolas, que limitan la entrada de coches de combustión al centro. Para un autónomo que reparte o trabaja en zona restringida, el vehículo eléctrico ha dejado de ser una opción ideológica y se ha convertido en una herramienta de trabajo.

Cuánto te dan según el vehículo y el tamaño de tu negocio

El importe exacto no es una cifra fija: depende del modelo, de su grado de electrificación, de su precio y de su contribución a la cadena de valor industrial europea.

Para autónomos y microempresas, los topes son 6.000 euros en turismos, 7.500 euros en furgonetas, 1.100 euros en motos y 1.500 euros en cuadriciclos.

Aquí no hay una ayuda única: el tope cambia según el vehículo, el tamaño de la empresa y el tramo que cofinancie la operación.

Existe un tercer tramo, cofinanciado con el Fondo Social para el Clima y reservado a autónomos y microempresas, que eleva los límites: 7.000 euros en turismos, 12.000 euros en furgonetas, 2.000 euros en motos y 2.000 euros en cuadriciclos.

Si tu empresa no es microempresa, los límites bajan: 4.500 euros para turismos, 5.000 para furgonetas, 1.100 para motos y 1.500 para cuadriciclos.

Quién puede pedirlo y qué papeles hay que subir

Los requisitos son pocos y muy concretos. El primero, un cupo máximo de tres vehículos subvencionables por autónomo. El segundo, que el vehículo lleve etiqueta CERO de la DGT: eléctrico puro, de pila de combustible o híbrido enchufable.

Además, hay que mantener la titularidad del vehículo durante al menos dos años desde la compra y estar al corriente con Hacienda y con la Seguridad Social. Sin ese certificado de estar al día, no hay tramitación posible.

La lista de documentos que hay que adjuntar es esta:

  • Factura de compraventa del vehículo a nombre del beneficiario.
  • Copia de la ficha técnica, la tarjeta ITV definitiva.
  • Copia del permiso de circulación definitivo del vehículo.
  • Justificantes bancarios del pago de la factura.
  • Certificación de los datos bancarios, con el beneficiario como titular de la cuenta.
  • Declaración responsable de autorización de representación, solo si la solicitud la firma un tercero.
Todo se presenta en la sede electrónica del Ministerio de Industria y Turismo con la firma electrónica del interesado. El formulario pide los datos del solicitante, los del vehículo y la cuenta de abono, el consentimiento para que la Administración compruebe las obligaciones tributarias y los documentos adjuntos.

subvención vehículo eléctrico pyme

Lo que decide de verdad si te llega el dinero

Los planes de incentivo al vehículo eléctrico que hemos visto antes, como el MOVES, arrastran un problema que Auto+ no corrige: la ayuda se cobra después de comprar. La convocatoria exige la factura de compraventa, el permiso de circulación definitivo, y los justificantes del pago ya emitidos cuando se presenta la solicitud. El desembolso va primero; el ingreso público llega meses después, si llega.

Unido al sistema de concesión directa por orden de presentación, el resultado es una carrera que gana quien tiene liquidez y los papeles en regla desde el primer minuto. Una furgoneta con 12.000 euros de subvención obliga a adelantar bastante más antes de ver un solo euro público. La ayuda llega antes a quien menos la necesita, y eso es un problema de diseño, no de gestión.

Lo práctico, mientras tanto, es tenerlo todo listo antes del 1 de octubre: factura detallada, tarjeta ITV definitiva, permiso de circulación y certificado bancario a nombre del beneficiario. Cualquier documento provisional obliga a volver a empezar y cuesta puestos en la cola.

Merece la pena revisar además si tu comunidad autónoma mantiene su propio plan de movilidad eléctrica: las reglas de compatibilidad cambian de una a otra y no siempre se pueden sumar. Y si el presupuesto se agota en semanas, algo habitual en este tipo de convocatorias, la siguiente ventana dependerá de cómo se cierre la primera.

Guía rápida del trámite

  • 📅 Plazos: la convocatoria abre el 01/10/2026 y cierra el 31/12/2026 a las 14:00, o antes si se agotan los fondos.
  • ✅ Requisitos clave: estar al corriente con Hacienda y la Seguridad Social, tres vehículos como máximo por autónomo y etiqueta CERO con dos años de permanencia.
  • 🌐 Dónde solicitarlo: sede electrónica del Ministerio de Industria y Turismo, con firma electrónica. El teléfono de atención: no detallado en la fuente oficial.
  • 💰 Importe o coste: de 4.500 a 12.000 euros según el vehículo y el tamaño de la empresa. Es subvención a fondo perdido, no un préstamo.
  • ⚠️ Error a evitar: presentar la solicitud sin la factura y el permiso de circulación definitivos; la convocatoria los exige y sin ellos se cae.

UPTA prevé que los autónomos extranjeros superen los 750.000 en 2031: 216.000 altas en cinco años

UPTA proyecta que los autónomos extranjeros pasen de 537.660 a más de 750.000 en 2031, con unas 216.000 altas nuevas en cinco años.

La organización de trabajadores por cuenta propia ha difundido este lunes su previsión, construida a partir de la evolución de los dos últimos ejercicios. No hay cambios normativos detrás del cálculo, solo la serie de afiliación: el ritmo de crecimiento se ha acelerado hasta el 10,3% interanual.

De 537.660 a más de 750.000: en qué se apoya la proyección

El escenario parte de un supuesto deliberadamente prudente. UPTA calcula con un crecimiento medio del 7% anual durante los próximos cinco años, por debajo de lo que el colectivo registra ahora mismo. En los dos últimos ejercicios ha sumado en en unos 81.000 autónomos, alrededor de un 18% más.

La aceleración es el dato que sostiene todo lo demás. En agosto de 2025 el crecimiento interanual era del 6,9%; en agosto de este año alcanza el 10,3%, casi un 50% más rápido que doce meses antes.

De ahí salen las 216.000 incorporaciones netas que separan los 537.660 afiliados actuales de la meta de 2031. Cifra redonda. El cálculo asume, eso sí, que no habrá frenazo económico ni giro en la política migratoria en cinco años, dos variables que la organización no controla.

El dato no es menor. Dos ejercicios consecutivos de crecimiento a doble dígito explican por qué una asociación de autónomos se atreve a poner una cifra con año en el titular de su comunicado.

La proyección no depende de que lleguen más extranjeros, sino de que los que lleguen sigan dados de alta dentro de cinco años.

Los sectores donde el peso extranjero ya es determinante

El emprendimiento extranjero ha dejado de ser cosa de bares y obras. Según los datos que maneja UPTA, las personas extranjeras representan el 33,5% de los trabajadores por cuenta propia en telecomunicaciones y programación informática, el 25,7% en hostelería, el 19,8% en actividades administrativas, el 19% en construcción y el 18,5% en actividades inmobiliarias.

altas de autónomos

En el medio rural la proporción sube. En agosto, el 28,1% de los afiliados en agricultura eran extranjeros, y en el sistema especial agrario la cifra llegaba al 39,2%. Traducido: casi cuatro de cada diez personas que sostienen el campo dentro de ese sistema han nacido fuera de España.

Dos trámites distintos y un tramo que se elige mal

Para quien aterriza en España con la idea de montar un negocio, el papeleo tiene dos puertas que no conviene mezclar. Por un lado, el alta censal en Hacienda, que se presenta con el modelo 037 en la sede electrónica de la Agencia Tributaria. Por otro, el alta en el RETA, que es el régimen de los autónomos. El alta censal y el alta en el RETA son trámites distintos y se resuelven ante administraciones distintas.

Si haces solo uno de los dos, la factura llega después: cotizas sin haber comunicado la actividad a Hacienda, o facturas sin estar dado de alta como autónomo. Las dos situaciones se acaban arreglando, pero con recargos y con meses perdidos por el camino.

El error más repetido, sin embargo, no está en el alta sino en el tramo. La cuota mensual se elige según los rendimientos netos que prevés obtener y se regulariza al año siguiente: quien declara a la baja para pagar menos se encuentra la diferencia de golpe. Merece la pena revisar el tramo cada vez que cambie la facturación.

El relevo generacional del medio rural, la oportunidad sin estrategia

UPTA no se queda en la foto. Pide una estrategia específica para el emprendimiento extranjero que incluya formación, acreditación de competencias, asesoramiento, financiación y acompañamiento durante los primeros años de actividad. El presidente de la organización, Eduardo Abad, lo resume en una idea: ‘en solamente dos años tenemos alrededor de 81.000 autónomos extranjeros más’.

El precedente más cercano es la Ley 28/2022, la norma de fomento del ecosistema de empresas emergentes, que ya abrió visados propios para emprendedores y teletrabajadores internacionales. Aquella norma puso el acento en la tecnología y en el capital riesgo; el negocio de barrio y de pueblo quedó fuera del foco. Ahí es donde la asociación quiere meter la cuña.

Y hay un argumento complicado de rebatir. Si el 25,7% de los autónomos de la hostelería y el 28,1% de los afiliados en agricultura ya son extranjeros, cerrar la puerta a ese flujo condena a la persiana a negocios que hoy funcionan. El relevo de los negocios rurales se juega en esta década.

Queda la parte difícil. La proyección se sostiene sola sobre el papel; que el que llega se quede depende de cosas menos vistosas, como que el alta no se convierta en un laberinto, que la financiación no exija avales imposibles y que la primera cuota no ahogue el negocio antes de arrancar. Habrá que ver si estas demandas se traducen en una convocatoria con presupuesto o se quedan en una nota de prensa.

Guía rápida del trámite

  • 📅 Plazos: el alta censal se presenta antes de emitir la primera factura y el alta en el RETA, antes de iniciar la actividad. No hay solicitud de ayuda abierta asociada.
  • ✅ Requisitos clave: NIE en vigor, actividad económica identificada y un domicilio fiscal o de gestión en España donde desarrollar el negocio.
  • 🌐 Dónde solicitarlo: el alta censal, en la sede de la Agencia Tributaria (modelo 037) y el alta en el RETA, en el portal Importass de la Seguridad Social, con Cl@ve o certificado digital.
  • 💰 Importe o coste: el alta no tiene coste. La cuota mensual depende del tramo de rendimientos netos que elijas; los nuevos autónomos pueden comprobar en la Seguridad Social si les corresponde una cuota reducida.
  • ⚠️ Error a evitar: declarar un tramo de cotización a la baja para pagar menos y no corregirlo cuando la facturación sube; la regularización reclama la diferencia después.

El Supremo avala que Hacienda revise saldos de IVA pese a la prescripción de cuatro años

El Tribunal Supremo avala que Hacienda revise el origen de un saldo de IVA a compensar aunque el trimestre que lo generó haya prescrito ya. La sentencia 988/2026, de 23 de julio, permite a la Agencia Tributaria comprobar tanto el importe como la procedencia de ese crédito fiscal mientras siga teniendo efectos sobre declaraciones posteriores.

La consecuencia es muy concreta para quien arrastra IVA a compensar: el plazo de revisión puede pasar de cuatro años a diez. Y no afecta a todos por igual. Un autónomo que ingresa todo su IVA cada trimestre y nunca deja saldo pendiente no tiene nada que temer. Quien acumula cuotas soportadas por encima de las que repercute a sus clientes, sí.

Qué dice exactamente la sentencia sobre los saldos de IVA

El caso que llegó al Supremo tuvo como protagonista a la sociedad Anuda Gestión, con liquidaciones de los ejercicios 2015, 2016, 2017 y 2018. Hacienda reconoció que parte de los trimestres de 2015 ya habían prescrito y que no podían modificarse. Pero había un detalle que lo cambiaba todo: parte de esos saldos se había trasladado a ejercicios posteriores.

La empresa sostenía que la prescripción blindaba también las operaciones que originaron aquellos importes. El Supremo responde con una distinción que conviene entender: una cosa es liquidar otra vez un período ya prescrito, y otra muy distinta comprobar un crédito fiscal que continúa utilizándose después. Lo primero ya no cabe. Lo segundo, sí.

Traducido al día a día: Hacienda no va a girar una liquidación nueva por el IVA de un trimestre de hace cinco años. Lo que sí puede hacer es pedirte las facturas que demuestran que ese saldo que aplicas ahora existe de verdad y nació como dices.

Cuándo Hacienda puede remontarse diez años en lugar de cuatro

revisión IVA autónomos

Con carácter general, la Administración dispone de cuatro años para determinar una deuda tributaria mediante una liquidación. Pasado ese tiempo, y salvo que alguna circunstancia interrumpa la prescripción, ese derecho se pierde. Es la regla que la mayoría de autónomos tiene interiorizada y de la que se fía al vaciar el archivador.

No es que Hacienda tenga diez años para revisar cualquier IVA: lo que puede hacer es auditar un saldo antiguo mientras siga vivo en tus declaraciones.

El matiz está en el artículo 66 bis de la Ley 58/2003, General Tributaria, que fija un plazo de diez años para comprobar determinadas bases, cuotas o deducciones compensadas o pendientes de compensación. El reloj arranca el día siguiente a aquel en que terminaba el plazo reglamentario para presentar la declaración en la que nació ese derecho.

Ahí está la clave y ahí está también el malentendido más frecuente. Que un trimestre prescriba no borra el crédito. Un trimestre puede haber prescrito y resultar imposible modificar su liquidación, pero el crédito fiscal nacido entonces puede continuar sujeto a comprobación si todavía se está empleando.

Y ojo, porque esto es contraintuitivo: el saldo no es un derecho intocable por el mero paso del tiempo. Si lo usas, sigue vivo. Y si está vivo, Hacienda puede preguntarte por él.

Qué documentación conservar y qué pasa si ya no la tienes

Un ejemplo ayuda a aterrizarlo. Imagina que cierras un trimestre con 20.000 euros de IVA pendiente de compensar porque tus cuotas soportadas deducibles superaron al IVA que repercutiste. En los años siguientes vas tirando de ese saldo y, cuando el período original prescribe, todavía te quedan 8.000 euros, que aplicas después para rebajar una declaración en la que te tocaba ingresar.

Hacienda no puede reabrir aquel trimestre para girarte otra liquidación. Lo que sí puede, dentro de los límites legales, es comprobar que esos 8.000 euros son reales y proceden de cuotas deducibles. Si conservas las facturas soportadas, los libros registro y las autoliquidaciones del modelo 303, lo acreditas sin dramas. Si ya no los tienes, el problema es serio.

Aquí está el despiste que más caro sale. Pasados los cuatro años, se tira la documentación del IVA porque se da por hecho que ya no hace falta. Con esta sentencia en la mano, la referencia no son los cuatro años, sino el tiempo que tu saldo siga pendiente de compensar. Puedes consultar el saldo vivo en la sede electrónica de la AEAT con certificado digital o Cl@ve.

Por qué esta sentencia importa más de lo que parece

No es doctrina aislada. El Supremo lleva tiempo afinando la frontera entre lo prescrito y lo que sigue produciendo efectos fiscales, y esta resolución consolida una idea: la prescripción protege la liquidación del período, no borra el crédito que nació en él. Para la AEAT es una puerta abierta a revisar arrastres antiguos. Para el autónomo, un recordatorio de que la seguridad jurídica tiene letra pequeña.

Hay una lectura crítica razonable. La Administración refuerza su capacidad de comprobación en un terreno donde el obligado rara vez conserva papeles de hace una década. Quien más arrastra saldos —actividades con mucho IVA soportado, negocio exportador, proyectos con inversión fuerte al arrancar— es justo quien queda más expuesto.

Qué mirar desde ahora. Revisa si tienes saldo pendiente de compensar en tus últimas autoliquidaciones. Si lo hay, no borres nada. Y si tu gestoría te reclama facturas de hace seis u ocho años, es exactamente por esto. La próxima vez que dudes si tirar un archivador, pregúntate si ese IVA sigue apareciendo en tus declaraciones.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud; Hacienda puede comprobar saldos a compensar hasta diez años desde el fin del plazo de la declaración que los generó.
  • ✅ Requisitos clave: Arrastrar saldos de IVA pendientes de compensar, estar dado de alta en el RETA o ser sociedad, y conservar facturas, libros registro y autoliquidaciones.
  • 🌐 Dónde solicitarlo: No es un trámite: la comprobación la inicia la AEAT. Consulta de saldos en la sede electrónica de la AEAT con certificado digital o Cl@ve.
  • 💰 Importe o coste: Sin coste directo; el riesgo real es perder el saldo si no puedes acreditar su origen y su importe.
  • ⚠️ Error a evitar: Destruir facturas y registros pasados los cuatro años cuando aún queda saldo pendiente de compensar.

Vitalik Buterin publica la hoja de ruta de Ethereum hasta 2030: la red deja de ser ‘solo una blockchain’

Vitalik Buterin ha publicado la hoja de ruta de Ethereum hasta 2030 en su blog personal. El ensayo se titula The cryptographic world computer y sostiene una tesis incómoda para el relato del sector: la palabra blockchain se quedará corta. La red que él mismo lanzó en 2015 dejará de ser solo una cadena de bloques para convertirse en un ordenador mundial criptográfico.

El punto de partida es casi provocador. Buterin desmonta el whitepaper original de Bitcoin sección por sección y lo compara con Ethereum en tres momentos: 2015, 2025 y 2030. Casi todas las propiedades que definen lo que es una blockchain han cambiado ya o están a punto de hacerlo. En 2009, cada participante intentaba fabricar el siguiente bloque y el resto lo copiaba. Ese bucle seguirá existiendo. La criptografía que lo envuelve, no.

La formulación exacta del ensayo es que un Ethereum posterior a la actualización lean se llama blockchain en buena medida por razones históricas. Es, dice, una construcción híbrida que fusiona la cadena como registro público compartido con una capa criptográfica que verifica y oculta lo que ocurre fuera de ella.

Qué dice la hoja de ruta de Ethereum: de blockchain a ordenador criptográfico

El Ethereum de hoy ya tiene computación de propósito general, prueba de participación (el mecanismo por el que los validadores bloquean 32 ETH como garantía para confirmar transacciones a cambio de recompensas), pruebas de conocimiento cero —demostraciones matemáticas que certifican que un cálculo es correcto sin revelar los datos—, y capas 2 que aportan escalabilidad y privacidad. El de 2030 tendrá cuatro diferencias estructurales.

  • Computación con un dial regulable entre escala extrema y generalidad total.
  • Varias formas de construcción de bloques con múltiples participantes, en lugar de un único camino cerrado.
  • Una versión muy optimizada de la prueba de participación, con menos sobrecarga para los validadores.
  • Pruebas de conocimiento cero integradas en la capa base, no como añadido externo.

Hay una frase que funciona como calendario. Según Buterin, Hegota, el fork previsto para 2027, será probablemente el último hard fork convencional de Ethereum, el último reconocible para quien hubiera leído la documentación en 2015. Todo lo que llegue después —pruebas recursivas tipo STARK, verificación formal automatizada y resistencia a los ordenadores cuánticos— pertenece a otra era.

El ensayo sitúa el arranque de esa transición en PeerDAS, la técnica que permite a los nodos comprobar que los datos están disponibles sin descargarlos todos. Con ella, Ethereum dio el primer paso para dejar de comportarse solo como una cadena. Ahí empezó el cambio de era.

Llamar blockchain a la Ethereum de 2030 será una comodidad del lenguaje, no una descripción técnica.

Qué gana el usuario con este rediseño

El cambio más tangible no es filosófico, es de precio. En la arquitectura que describe Buterin, un byte no vale lo mismo que otro byte. Meter todo el trabajo en una transacción enorme y ejecutada en serie costará más que empaquetar dependencias, paralelizarlas y podarlas antes de que lleguen al bloque. Es el tipo de detalle que parece menor y acaba reordenando cómo se programan las aplicaciones. El detalle no es menor.

El segundo cambio es más contraintuitivo. La descentralización deja de ser solo un coste que se paga a cambio de seguridad y empieza a ser, en ciertos casos, una ventaja de rendimiento: repartir el trabajo entre muchos participantes permite almacenar y calcular en paralelo, y en algunos escenarios mejora la privacidad, porque solo una red distribuida puede ocultar de dónde vienen las peticiones.

Buterin recuerda que esa idea ya estaba en el Ethereum de mediados de la década pasada. Entonces no era viable por una razón concreta: faltaba la pieza de la verificación. Si repartes trabajo, alguien tiene que comprobar que cada trozo se hizo bien. Los diseños antiguos lo intentaron con comités aleatorios y se estrellaron contra su propia complejidad. La criptografía actual, dice, resuelve ese cuello de botella con un coste que baja mes a mes.

Vitalik Buterin

El precedente y los riesgos que el ensayo no esconde

Conviene poner esto en contexto. Ethereum ya ha hecho dos mudanzas de esta magnitud. The Merge, en septiembre de 2022, dejó atrás la minería y pasó a asegurar la red con validadores que depositan ether. Dencun, en marzo de 2024, introdujo los blobs —paquetes de datos temporales— y hundió las comisiones de las capas 2. Ninguna fue cosmética y ninguna detuvo la red. La hoja de ruta hasta 2030 es más ambiciosa y, por eso, más frágil.

El propio Buterin señala dónde está el problema. Hacer eficientes y seguras las pruebas de conocimiento cero es difícil, aunque sea una complejidad encapsulada que ya se optimiza con herramientas de inteligencia artificial. Lo verdaderamente peliagudo es gestionar y paralelizar el acceso a cantidades enormes de estado, el conjunto de datos que la red guarda sobre saldos, contratos y permisos. Sin resolver eso, la promesa de escala se queda en el papel.

El ensayo compara 2010 con 2030, tres años de trabajo por delante y un calendario que en Ethereum nunca ha sido puntual. Hegota está previsto para 2027. Lo que viene después, incluida la ofuscación indistinguible, que promete computación cifrada de propósito general, depende de investigación aún sin resolver. La fecha de 2030 es una dirección, no un contrato.

Merece la pena leer el ensayo por lo que dice del presente. Mientras la conversación pública sobre Ethereum gira en torno al precio del ether y a los flujos de los ETFs, sus responsables técnicos rediseñan la base sobre la que se apoyan esas mismas cifras. La primera prueba de fuego tiene nombre: Hegota.

Estafa Ethereum Capa 2: falsa GIWA drena 766 ETH y 2 millones a traders

Una estafa que suplantaba una Capa 2 de Ethereum se ha llevado 766 ether, unos 2 millones de dólares, en apenas unas horas. El dinero salió de un puente falso que el exchange descentralizado DYORSWAP confundió inicialmente con la red real, según la reconstrucción publicada por el propio DEX este lunes.

La víctima indirecta es GIWA, una red de segunda capa construida sobre Ethereum por Dunamu, el operador del exchange surcoreano Upbit. Los atacantes no tocaron su infraestructura. Hicieron algo más simple y más eficaz: se hicieron pasar por ella antes de que existiera. El resultado fue un agujero de unos 2 millones de dólares.

La mecánica de esta estafa de Ethereum Capa 2 ilustra uno de los riesgos menos comentados del sector: la capa 2 (las redes que procesan transacciones fuera de Ethereum para abaratarlas y luego resumen el resultado en la cadena principal) depende de que usuarios y aplicaciones conecten con el puente correcto. Cuando alguien levanta un puente falso con el nombre de un proyecto real, el sistema no siempre distingue el original de la copia.

Cómo una Capa 2 falsa engañó a un DEX y vació 766 ether

El puente fraudulento recibió alrededor de 767,65 ETH procedentes de 1.335 direcciones distintas antes de que nadie detectara la trampa. Los estafadores drenaron 766,25 ETH, casi la totalidad de lo depositado, y dejaron atrás una ristra de billeteras y contratos que ahora están bajo la lupa.

GIWA salió al paso el domingo con un mensaje tajante: su red principal no estaba operativa. Cualquier dato de conexión a la mainnet que circulara por internet era falso, advirtió el proyecto. El aviso llegó tarde para quienes ya habían cruzado sus fondos por el puente impostor.

Un puente falso con el nombre de una red real no necesita romper ningún código: le basta con que el mercado confíe antes de comprobar.

Conviene situar el contexto. GIWA arrancó su testnet, una red de pruebas sin dinero real, en septiembre de 2025, construida sobre el OP Stack de Optimism, el conjunto de herramientas que permite levantar una Capa 2 compatible con Ethereum. En abril, Dunamu, Hana Financial y POSCO International acordaron probar un sistema de remesas transfronterizas basado en GIWA Chain con transacciones comerciales reales. La red tiene nombre, respaldo y socios. Lo que no tenía era mainnet. Y ahí entraron los estafadores.

DYORSWAP devuelve más de 200 ether de su propio bolsillo

robo ETH

DYORSWAP ha dejado claro que sus contratos no fueron vulnerados. El fallo estuvo en en la conexión: aceptó como válido un puente que no lo era. La firma asegura que está rastreando al implementador del puente, las fuentes de financiación, las billeteras de prueba sospechosas y las direcciones que recibieron los fondos.

Además, ha anunciado que ha usado fondos propios para devolver más de 200 ETH a los usuarios afectados. Es una decisión poco habitual en el sector, donde lo normal tras un incidente es que la víctima asuma la pérdida y el protocolo se lave las manos. Que un DEX se haga cargo de una parte abre un precedente interesante sobre hasta dónde llega la responsabilidad de las plataformas cuando el error es de diseño y no de hackeo.

Qué dice este caso sobre la seguridad en la Capa 2 de Ethereum

Los puentes son, desde hace años, el punto más golpeado del ecosistema. Un puente no es más que la infraestructura que permite mover activos entre Ethereum y sus redes de segunda capa, y durante mucho tiempo concentró los mayores robos del sector: el asalto a Ronin en 2022, el de Wormhole o el de Nomad dejaron pérdidas de cientos de millones de dólares. La lección recurrente era siempre la misma: cuanto más dinero custodia un contrato, más atractivo resulta para un atacante.

Este caso rompe ese patrón. No hubo una vulnerabilidad explotada ni una clave privada filtrada. Hubo una suplantación de identidad. Los estafadores no entraron en el sistema: convencieron a un tercero de que su sistema era el bueno. Eso lo hace más difícil de detectar y más incómodo de asumir, porque el fallo no está en el código que alguien escribió mal, sino en un proceso de verificación que nadie completó.

A medida que se multiplican las redes de capa 2, el riesgo crece en la misma proporción. Cada nuevo proyecto promete su propia mainnet, su propio puente, y su propia lista de datos de conexión. Y cada uno de esos puntos de conexión es una oportunidad para un impostor. La recomendación de manual —comprobar siempre la fuente oficial antes de mover fondos— suena a obviedad hasta que un DEX con experiencia cae en la trampa.

Queda por ver cómo evoluciona GIWA. El proyecto mantiene su hoja de ruta hacia una mainnet propia y el piloto de remesas con Hana Financial y POSCO, pero este episodio le ha costado algo que no se recupera con un comunicado: la confianza de quienes iban a estrenar su red con dinero real. La próxima gran decisión pendiente en el ecosistema de capa 2 no será técnica, sino de reputación.

La Séptima ficha a Eduardo Basarte y Coral Cámara para reforzar su área de negocio antes del estreno

La Séptima, la nueva cadena de televisión impulsada por José Miguel Contreras, ha incorporado a Eduardo Basarte y a Coral Cámara para reforzar su área de negocio antes del estreno en abierto.

Refuerzo del área comercial antes del estreno

Los dos nombramientos responden a una misma prioridad: llegar al mercado publicitario con una estructura comercial definida desde el nacimiento del proyecto. Eduardo Basarte asume la Dirección de Estrategia Comercial e Innovación y Coral Cámara se incorpora como directora de Marketing y Comunicación Comercial. Ambos se integran en el equipo dirigido por Rafael Martínez de Vega.

La cadena trabaja en en la definición de su propuesta para anunciantes y agencias, con el objetivo de desarrollar fórmulas comerciales vinculadas a sus propios contenidos, formatos y capacidades. El diseño de esa estrategia arranca desde el inicio del proyecto y se adaptará a las necesidades del mercado publicitario, según el planteamiento trasladado por la compañía.

El estreno en abierto está previsto para el 5 de noviembre. A partir de esa fecha, la nueva cadena competirá por inversión publicitaria en un mercado en el que la televisión en abierto mantiene su peso como soporte de referencia para las grandes marcas.

El equipo comercial se suma así a la estructura que la cadena ha venido construyendo en los últimos meses, con el área de negocio como uno de los pilares del proyecto. La propuesta se definirá en diálogo con anunciantes y agencias y se ajustará a medida que la cadena consolide su parrilla y su audiencia tras el estreno.

El área de negocio queda cerrada semanas antes del estreno: la cadena llega al mercado publicitario con su cúpula comercial ya definida.

Trayectoria de los dos directivos

La trayectoria de los dos fichajes combina experiencia en grupos editoriales y en el negocio publicitario:

  • Eduardo Basarte: Desarrolló su carrera en compañías como Vocento, Unidad Editorial y Grupo Secuoya, con un recorrido centrado en el desarrollo de negocio y las áreas comerciales.
  • BCMA Spain: Fue vicepresidente de la asociación del sector del brand content entre 2018 y 2024.
  • Coral Cámara: Acumula más de 20 años de trayectoria en medios y publicidad, con 16 años en Vocento, donde ocupó la Dirección de Marketing Publicitario.
  • WPP Media: Su última etapa profesional ha sido como responsable de Marketing y Comunicación de WPP Media en España.
  • Primeras etapas: Pasó anteriormente por Unidad Editorial y La Razón.

La incorporación de perfiles comerciales en la recta final de los preparativos de un lanzamiento es una práctica habitual en el sector audiovisual. La estructura comercial de un canal en abierto condiciona su capacidad para captar inversión desde el primer ejercicio y define el tipo de acuerdos que puede cerrar con agencias y centrales de medios. Los perfiles que combinan experiencia en grupos editoriales y en publicidad constituyen, además, un segmento reducido del mercado laboral del sector. En paralelo, los grupos consolidados —Atresmedia, Mediaset, Vocento y Unidad Editorial, entre otros— mantienen sus propios equipos comerciales y compiten por el mismo mercado publicitario, mientras la CNMC supervisa las condiciones de competencia en el sector audiovisual.

José Miguel Contreras

Cómo queda el tablero publicitario

El diseño del área de negocio apunta a un terreno concreto: las acciones especiales y las fórmulas de marca que han ganado peso en la planificación publicitaria de los últimos años. El paso de Basarte por la vicepresidencia de BCMA Spain entre 2018 y 2024, la asociación de referencia del brand content en España, sitúa ese conocimiento en el centro de la propuesta comercial de la cadena.

En el caso de Cámara, los 16 años en Vocento como responsable de Marketing Publicitario y su etapa final en WPP Media en España aportan un vínculo directo con agencias y centrales de medios. Son dos perfiles complementarios: uno orientado al producto comercial y otro a la relación con el mercado, ambos con recorrido previo en grupos editoriales que han desarrollado sus propias áreas de negocio publicitario.

La comparación con esos grupos resulta inevitable. Vocento y Unidad Editorial han reforzado en los últimos años sus estructuras comerciales para sostener los ingresos publicitarios en un entorno de audiencias fragmentadas, y los grandes operadores de televisión en abierto mantienen equipos con años de relación con los anunciantes. La Séptima parte, por tanto, sin cartera heredada y con la necesidad de construir su propuesta desde cero antes de la primera emisión.

El calendario marca los tiempos. Con el estreno fijado para el 5 de noviembre, el área de negocio tiene por delante las semanas previas al lanzamiento para cerrar acuerdos y presentar su oferta a agencias y anunciantes.

📡 El Radar del Sector

  • El vacío que llena: La cadena necesitaba una estructura comercial propia para llegar al mercado publicitario con antelación suficiente al estreno.
  • El reto por delante: Convertir contenidos y formatos propios en propuestas atractivas para anunciantes y agencias desde el primer día de emisión.
  • El tablero competitivo: La Séptima entra en el mercado publicitario televisivo en competencia con Atresmedia, Mediaset y los grupos editoriales que refuerzan sus áreas comerciales.

NASA cartografía cientos de valles ocultos bajo el hielo de Groenlandia y alerta sobre el nivel del mar

La NASA ha cartografiado 1.943 valles ocultos bajo el hielo de Groenlandia, un tercio de ellos desconocidos hasta ahora. El nuevo mapa subglacial dibuja una red de valles sepultados que los modelos anteriores dejaban fragmentada o, directamente, en blanco. Y no es una cuestión de geografía antigua: esas mismas rutas gobiernan hoy hacia dónde corre el hielo, y hacia dónde correrá cuando la capa se adelgace.

El trabajo, liderado por la NASA y publicado en Geophysical Research Letters, no describe un hallazgo aislado sino una herramienta: una técnica capaz de leer el relieve enterrado a partir de las deformaciones mínimas de la superficie helada. La firma es de Chartrand y colaboradores, y el objetivo declarado es mejorar las próximas versiones de BedMachine Greenland, el archivo de alta resolución del terreno que hay bajo el hielo, según el mapa difundido por el Earth Observatory de la NASA.

Conviene recordar la escala. La capa de hielo de Groenlandia cubre 1,7 millones de kilómetros cuadrados, más de tres veces la superficie de España, y en su punto más grueso supera los 3 kilómetros de espesor. Bajo esa masa hay un paisaje que ningún ojo humano ha visto directamente.

Mil novecientos cuarenta y tres valles bajo el hielo

Del total cartografiado, alrededor de un tercio son valles nuevos: no aparecían en ningún mapa anterior. Los más llamativos se concentran en la región centro-occidental. Son largos, rectos, y están alineados de forma consistente de suroeste a noreste, un patrón que apunta a un origen tectónico: fracturas antiguas que marcaron los caminos preferentes por donde el agua pudo fluir y excavar el terreno. Nadie los había dibujado antes.

—Eso es un enigma para nosotros —dice Joe MacGregor, científico criosférico de la NASA y coautor del estudio, en la nota difundida por el Earth Observatory—. Groenlandia se trata habitualmente, y con razón, como un bloque rígido de roca antigua que simplemente se desplaza para acomodar el movimiento de otras placas tectónicas.

El hielo no borró el paisaje que había debajo: lo copió, lo profundizó y lo convirtió en el cauce por el que hoy se mueve.

Hay más. Cerca de la mitad de los valles que ya figuraban en BedMachine Greenland se prolongan hacia el interior más de lo que ese mapa indicaba, en algunos casos cientos de kilómetros más. Y en las tierras altas del este aparece, bajo el hielo, una cordillera con valles interconectados y un relieve que crece hacia la costa: formas de tipo alpino que podrían haber sobrevivido desde el Plioceno, hace más de 2,5 millones de años.

Cómo se cartografía un paisaje que nadie puede ver

hielo Groenlandia

El método se llama Ice Flow Perturbation Analysis, algo así como análisis de perturbaciones del flujo de hielo, y su lógica es elegante. Cuando el hielo se desliza sobre un valle o una cresta, el relieve deja una huella tenue en la superficie: una ondulación mínima que los satélites sí registran con precisión. Leyendo esos bultos y hundimientos, el equipo deduce la forma del terreno que los provoca.

La escala ayuda a entender el mérito: es como reconstruir el fondo de un océano mirando solo las olas de la superficie. Para calibrar de qué hablamos, el hielo en su punto más grueso equivale a apilar nueve torres Eiffel de 330 metros hasta rozar los tres kilómetros.

Otro detalle apunta en otra dirección. Los ángulos con que los valles se ramifican son amplios, más de lo que cabría esperar si solo los hubiera excavado el agua superficial. Eso sugiere que una red de aguas subterráneas ayudó a tallarlos antes de que existiera la capa de hielo.

Por qué importa dónde están esos valles

El hielo va donde el terreno le dice. El flujo se concentra en los valles y forma ahí glaciares que acaban desprendiéndose en fiordos. Se genera un círculo que se refuerza solo: el hielo encajado en un valle engorda, el hielo más grueso fluye más rápido y el flujo más rápido excava el valle todavía más. MacGregor lo comparó con el paisaje tallado por los glaciares de Yosemite, con la costa occidental de Groenlandia convertida, según sus palabras, en un El Capitán tras otro.

Ahí está el interés práctico. Si la relación entre el flujo y los valles se entiende bien, puede anticiparse qué hará el hielo cuando la capa se retire: seguirá corriendo por donde ya corría. —Cuanto mejor entendamos la topografía ahora —añade MacGregor—, mejor idea tendremos de cómo será a largo plazo, más allá de la próxima o las dos próximas décadas, a medida que el flujo más rápido se propague hacia el interior de Groenlandia.

Conviene, eso sí, no leer el mapa como una verdad cerrada. La técnica infiere el relieve, no lo mide con radar desde dentro del hielo, y buena parte del trazado se dibujó a mano, valle a valle, interpretando señales sutiles que otras técnicas leen de otro modo. Los autores presentan el resultado como material para mejorar BedMachine, no como la versión definitiva del terreno.

La orientación tectónica del centro-oeste sigue sin explicación: el coautor la llama, literalmente, un enigma. Y el estudio no cuantifica cuánto hielo se perderá ni cuánto subirá el nivel del mar; eso corresponde a los modelos que usan estos datos. Lo que sí ofrece es una condición de contorno mejor dibujada, que es justo lo que un modelo necesita para no inventarse el fondo.

Lo que viene después es más cartografía y más hielo que observar. Los resultados se incorporarán a futuras versiones de BedMachine Greenland y a los modelos con los que se proyecta la contribución de la isla al nivel del mar. Cada valle que hoy conocemos un poco mejor es una ruta por la que el hielo tiene previsto marcharse.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un mapa del terreno bajo el hielo de Groenlandia con 1.943 valles subglaciales, alrededor de un tercio de ellos identificados por primera vez.
  • Dónde: bajo la capa de hielo de Groenlandia, con especial detalle en la región centro-occidental y en las tierras altas del este.
  • Institución responsable: estudio liderado por la NASA, firmado por Chartrand y colaboradores, con Joe MacGregor como coautor.
  • Cuándo: publicado en 2026 en Geophysical Research Letters (volumen 53) y difundido por el Earth Observatory de la NASA.
  • Impacto a futuro: mejorar las próximas versiones de BedMachine Greenland y afinar las proyecciones del flujo del hielo y de la subida del nivel del mar.

Financial Times cierra 2025 con ingresos récord de 566 millones de libras y un beneficio operativo de 51,8 millones

FT Group cerró el ejercicio 2025 con unos ingresos de 566 millones de libras, un 5% más, y un beneficio operativo de 51,8 millones de libras, un 23% superior. El editor del Financial Times firma así un nuevo récord anual.

Un récord de ingresos con el beneficio al alza

Las cifras proceden de los estados consolidados y no auditados que el grupo ha compartido internamente y a los que ha tenido acceso Press Gazette. El documento sitúa el crecimiento del ingreso en el 5% interanual, hasta los 566 millones de libras, y el del beneficio operativo en el 23%, hasta los 51,8 millones.

  • Ingresos: 566 millones de libras, un 5% más que en 2024.
  • Beneficio operativo: 51,8 millones de libras, un 23% superior al ejercicio anterior.
  • Racha: crecimiento del ingreso en todos los ejercicios desde 2017 salvo 2020.

La compañía editora del diario británico no publica sus estados financieros de forma independiente, de modo que estas magnitudes han trascendido a través de documentación interna y no cuentan con el refrendo de un informe de auditoría. Es una diferencia relevante respecto a los grupos mediáticos cotizados, que remiten sus cuentas a los reguladores de mercado y las hacen públicas cada trimestre.

El negocio se apoya en un modelo de pago consolidado, con una base de lectores suscriptores que sostiene la mayor parte de los ingresos del grupo y reduce la dependencia de la publicidad. Ese diseño contribuye a explicar que el beneficio operativo avance a un ritmo cuatro veces superior al de la facturación en el último ejercicio.

El grupo encadena crecimiento en ingresos todos los ejercicios desde 2017, con la única excepción del año marcado por la pandemia.

Nikkei y ocho ejercicios de crecimiento sostenido

FT Group pertenece al grupo japonés Nikkei desde 2015, cuando la compañía nipona adquirió el diario británico a Pearson en una operación valorada en 844 millones de libras. Desde entonces, la cabecera ha mantenido una estrategia centrada en el producto digital y en el lector que paga.

El resultado de esa línea de trabajo se refleja en la serie de ingresos: la compañía ha crecido todos los ejercicios desde 2017 salvo 2020, el año condicionado por la pandemia. El ejercicio 2021 abrió la recuperación y los cuatro siguientes han encadenado máximos sucesivos.

El tablero internacional del negocio de pago incluye a The New York Times, The Wall Street Journal —propiedad de Dow Jones, en el perímetro de News Corp—, The Economist o Bloomberg, con volúmenes de suscripción superiores al del diario británico. En España, grupos como PRISA, Vocento o Unidad Editorial han acelerado su tránsito hacia el modelo de pago en sus principales cabeceras, con bases de suscriptores de escala muy inferior.

Financial Times ingresos

La lectura de negocio de un ejercicio récord

El precedente más útil para medir el recorrido del grupo es su propia serie: la caída de 2020 fue la única interrupción de un ciclo que arrancó en 2017, y la recuperación posterior ha sido consecutiva. La operación de 2015 aporta la referencia de precio: Nikkei valoró entonces el negocio en 844 millones de libras, para un grupo cuyos ingresos anuales se sitúan ahora en 566 millones.

En términos de sector, el crecimiento del beneficio operativo por encima del de la facturación apunta a un modelo con margen, ingresos recurrentes, y menor dependencia del ciclo publicitario. Frente a los grupos cotizados, la diferencia principal es la verificación: las magnitudes del FT no pasan por el filtro de una auditoría pública, lo que limita la comparación directa con las cuentas que otros editores presentan ante sus reguladores.

El mercado europeo ofrece la comparación inmediata con los grupos que han hecho de la suscripción su eje: Axel Springer en Alemania, The Economist Group en Reino Unido o el propio Nikkei en Japón. El diferencial del FT es la escala global de su marca y la antigüedad de su muro de pago, en funcionamiento continuado desde 2007. La mayoría de los editores internacionales ha reforzado ese mismo modelo en la última década.

De cara al cierre de 2026, la cuestión para el grupo es si mantiene el ritmo de crecimiento en ingresos y si consolida el salto del 23% en beneficio operativo registrado en 2025. El sector, mientras tanto, sigue moviéndose hacia la suscripción como principal palanca de facturación.

📡 El Radar del Sector

  • El vacío que llena: El ejercicio confirma la solidez del modelo de pago del diario y otorga al grupo un argumento de escala frente a otros editores internacionales.
  • El reto por delante: Sostener el crecimiento de ingresos en 2026 sin la palanca publicitaria y con la verificación limitada al no publicar cuentas auditadas.
  • El tablero competitivo: Nikkei mantiene al FT en la liga de los grandes editores de información económica, con The New York Times y The Economist como referencias de comparación.

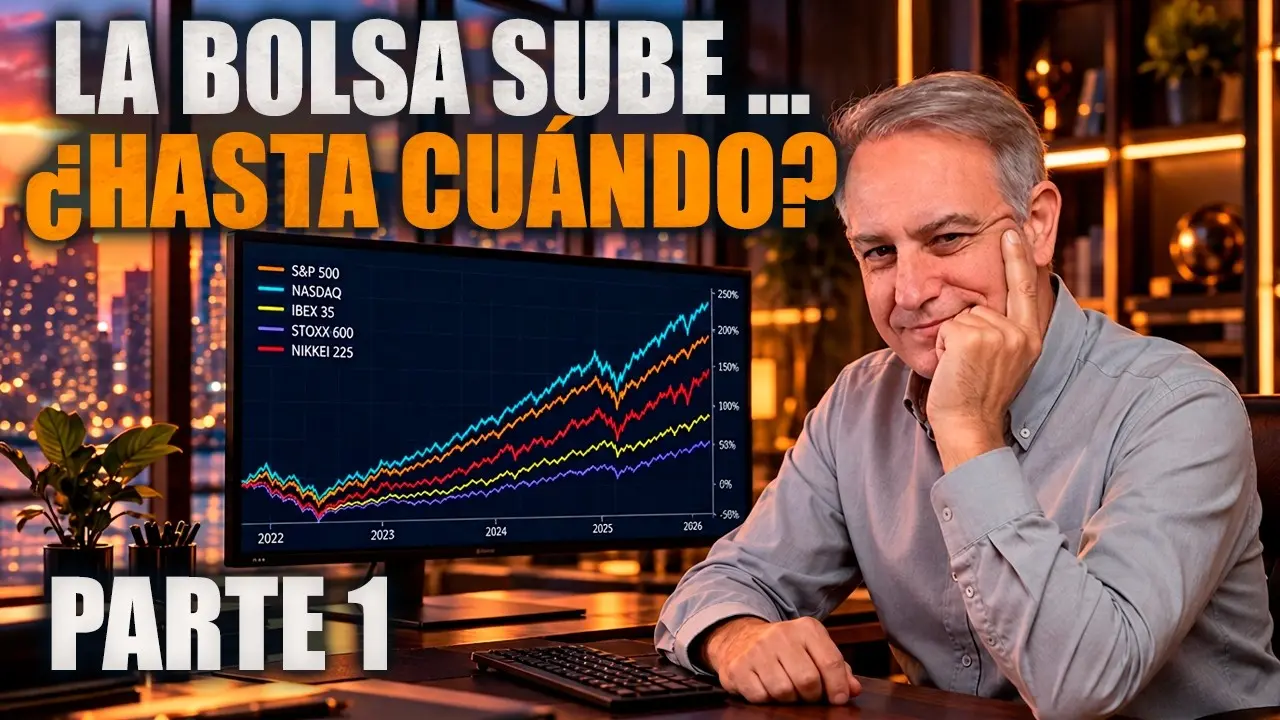
Pablo Gil Trader: por qué la bolsa aún puede seguir subiendo y los riesgos que vigila el mercado

La bolsa lleva años subiendo y la pregunta que más se repite entre los inversores es cuánta cuerda le queda. Pablo Gil Trader dedica su último análisis, de casi 34 minutos, a responder a esa cuestión con los gráficos delante: la subida puede continuar, sostiene, pero el mercado acumula señales de saturación que obligan a vigilar un nivel muy concreto.

Su tesis no es ni de euforia ni de derrumbe. En los principales índices mundiales aparecen osciladores saturados, divergencias en el RSI y figuras que invitan a la prudencia. Lo que falta, subraya el analista, es la confirmación: la ruptura de la directriz que define la tendencia. Mientras esa línea aguante, la estructura sigue siendo alcista.

La foto global: todo pegado a la banda superior

Gil arranca con el MSCI ACWI, el índice más amplio del mundo aunque con un peso enorme de Estados Unidos. Según su lectura, el precio se mueve en la banda superior del canal que respeta desde el final de la crisis financiera de 2008, y los episodios de sobrecompra han precedido históricamente a las correcciones. Hay divergencias en el RSI, pero no la rotura que confirmaría un cambio de tendencia.

En el S&P 500 encuentra un patrón muy parecido: estructura alcista desde 2009, estocástico y RSI en zona de sobrecompra extrema y, sobre todo, ausencia de señales de abatimiento. El Euro Stoxx 600, destaca, construyó su tendencia más sólida a partir de 2020, cuando por fin superó y consolidó los máximos que venía probando desde 2015. La estructura, insiste, continúa siendo netamente positiva.

Los emergentes son el caso más llamativo. El índice de referencia lleva dos décadas atrapado en un rango lateral, prácticamente desde 2006-2007, y es a partir de 2026 cuando empieza a romperlo y a marcar máximos crecientes. Está jugueteando con la directriz, en palabras del propio Gil. Japón, por su parte, ha vivido un comportamiento explosivo: tras intentarlo sin éxito en 2021, el Nikkei consiguió en 2025 superar los máximos históricos de 1988-1989 y se ha desplazado hasta la parte alta del canal, también sin ruptura de directriz.

La hegemonía americana ya no es la que era

El análisis no se queda en los índices absolutos. Su método consiste en comparar cada mercado contra el S&P 500, tomado como referencia por liquidez, amplitud y capitalización. Ahí aparece el hallazgo que Gil considera más relevante: la superioridad de la bolsa estadounidense, indiscutible desde 2009, ha dejado de ser universal.

El Ibex es el ejemplo español. Entre 2022 y 2025 sus mínimos dejaron de ser decrecientes y empezaron a ser crecientes, y lo más importante, se confirmó con máximos al alza. Esa secuencia define un giro favorable a la bolsa española frente a la estadounidense. Algo similar ocurre con el Nikkei. El analista insiste en que no todas las bolsas se comportan igual y en que buena parte del error del inversor medio está en hablar de la bolsa como si fuera un único activo.

Tenemos una señal de sobrecompra extrema y un riesgo potencial, pero el mercado todavía no nos da ese momento claro de vuelta.

— Pablo Gil

Europa y emergentes: dos casos que no confirman el patrón

La generalización, avisa, sería un error. Al comparar el S&P 500 con el Euro Stoxx 600, la tendencia que nace en 2011 a favor de Estados Unidos sigue vigente y el canal no se ha roto. Entre 2002 y 2011 ambas plazas se movían de forma similar, pero después la brecha se abrió y no se ha cerrado. Por eso Gil considera que el criterio que aplica al Ibex o al Nikkei no se traslada todavía al conjunto europeo.

Los emergentes merecen un capítulo aparte. Frente al S&P 500, el relativo construyó una tendencia favorable a Estados Unidos desde 2010-2011, pero en los últimos meses han aparecido señales que, en su opinión, merecen estudio. Por un lado, un hombro-cabeza-hombro, figura de distribución que apunta a recorridos más bajos, y la ruptura de un soporte relevante. Por otro, la superación de un techo formado por los tres últimos máximos activa un doble suelo, figura de acumulación que proyecta un movimiento al alza equivalente a la altura del patrón. Gil recuerda que esos objetivos son mínimos, no techos definitivos, y que ahí hay potencial suficiente para seguir estudiando el mercado.

Qué vigilar y dónde está el riesgo

La conclusión operativa del vídeo es sencilla de enunciar y difícil de ejecutar: la señal para reducir exposición a renta variable llegará con la ruptura de la directriz, no antes. Gil repite que la sobrecompra por sí sola no basta como argumento de venta, porque los mercados pueden mantenerse saturados durante mucho tiempo. Lo que sí pide es gestión de riesgos disciplinada y saber distinguir entre una corrección dentro de la tendencia y un cambio real de escenario.

Sobre cuánto podría caer la bolsa si se confirma el giro, el análisis remite a los objetivos que proyectan las figuras y a las zonas de máximos anteriores, que actuarían como soporte natural. En la parte del vídeo disponible no se ofrecen cifras cerradas de caída para cada índice, así que cualquier número que circule por ahí conviene tomarlo con distancia.

Un evento con fecha en el calendario

En mitad del análisis, Gil hace una pausa para presentar su jornada anual, prevista para el 17 de octubre en Kinépolis, la sala de cine más grande de España y con aforo para 1.000 personas. El programa abarca inteligencia artificial, robótica, ETFs, megatendencias, renta fija, oro y plata, criptomonedas y tokenización, fiscalidad, capital privado y geopolítica, además de varios modelos de inversión inmobiliaria desde 250 euros. El descuento del 20% está disponible hasta el 1 de octubre y algunas entradas, como las platino, están casi agotadas.

Qué implica esto para el inversor

Para el lector, la utilidad del vídeo no está en acertar el techo, sino en el método. Gil no vende una predicción: ordena los mercados por fortaleza relativa y coloca el foco en un disparador concreto, la ruptura de la directriz, que cualquiera puede seguir en su propio gráfico. Ese enfoque tiene una consecuencia práctica inmediata: una cartera concentrada en Estados Unidos asume, quizá sin saberlo, una apuesta que entre 2022 y 2025 ha dejado de ser ganadora en varios mercados concretos. El Ibex y el Nikkei son los dos casos que el analista señala como más maduros.

Conviene, eso sí, ponerlo en su sitio. Todo lo que se expone aqui es análisis técnico, una disciplina que describe probabilidades y no certezas, y figuras como el hombro-cabeza-hombro o el doble suelo pueden fallar. La propia cautela del autor, señales de saturación por un lado y ausencia de confirmación por otro, es buena prueba de ello. La sobrecompra extrema, por sí sola, nunca ha derribado una tendencia.

La pregunta que queda sobre la mesa es incómoda y no tiene respuesta cerrada: si el mercado solo avisará cuando rompa la directriz, ¿estará el inversor medio preparado para reaccionar a tiempo o habrá confundido la comodidad de la subida con una garantía? Pablo Gil Trader deja el mapa sobre la mesa y, con él, la decisión en manos de cada uno.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

Un procesador cuántico funciona por primera vez en el espacio: el hito que abre la computación cuántica en órbita

Un procesador cuántico ha funcionado en el espacio por primera vez. Lo ha hecho a bordo de un satélite pequeño en órbita terrestre, donde ha generado, manipulado y medido luz no clásica pese a la radiación y a la luz solar directa. El ensayo lo firma un equipo de la Universidad de Viena y llega en forma de preprint, todavía sin revisión por pares.

Luz cuántica que ya no solo viaja: ahora también calcula

Los satélites llevan años produciendo y transmitiendo fotones entrelazados, así que la luz cuántica en órbita no es ninguna novedad. Lo que faltaba era otra cosa. Según los autores del trabajo, ningún estado cuántico generado en el espacio se había utilizado hasta ahora como recurso de cálculo, y ese hueco es exactamente el que el experimento pretende cerrar, según recoge el medio científico alemán Scinexx.

El resultado que sostiene la demostración es la interferencia de dos fotones, el fenómeno sobre el que se levanta buena parte de la computación cuántica fotónica. Cuando dos fotones indistinguibles se cruzan, dejan una huella en forma de patrón que solo aparece si la superposición ha sobrevivido intacta. Si el entorno la destruye, el patrón se borra. El entorno de una órbita terrestre es, por decirlo suavemente, poco amable: radiación, ciclos térmicos bruscos, y luz solar sin el filtro de la atmósfera.

Aun así, la huella apareció. El equipo registró además el deterioro progresivo de la óptica del láser, un desgaste esperable en un instrumento sometido a esas condiciones. Que la interferencia siguiera siendo medible mientras la técnica se degradaba es justo lo que da valor al ensayo. No demuestra que computar cuánticamente en órbita sea sencillo. Demuestra que no es imposible.

La vía fotónica tiene un atractivo muy terrenal. Un núcleo óptico consume poca energía y se construye en formato compacto, algo decisivo cuando cada kilogramo lanzado cuesta una fortuna y la electricidad disponible a bordo es un bien escaso.

Cómo se mete un laboratorio cuántico en un satélite pequeño

computación cuántica órbita

El montaje reúne tres piezas. Una fuente que emite pares de fotones. Un circuito óptico integrado de seis modos, es decir, seis canales por los que la luz se reparte y se recombina de forma programable. Y detectores de fotón único que leen la salida del circuito. Todo ello integrado en un satélite pequeño, no en una sala limpia de un instituto.

Sostener la interferencia de dos fotones en órbita no resuelve la computación cuántica, pero demuestra que el ruido del espacio no la descarta de antemano.

La comparación con otras tecnologías ayuda a calibrar la escala. Un ordenador cuántico de qubits superconductores necesita un refrigerador de dilución del tamaño de un armario y un consumo de kilovatios para mantener los circuitos cerca del cero absoluto. El núcleo fotónico del experimento vienés cabe en un chip y trabaja con luz a temperatura ambiente. La contrapartida es que la luz, precisamente por viajar, es frágil: basta un desajuste para perder la coherencia que hace posible el cálculo.

Qué cambia y qué no: del principio demostrado a la aplicación útil

El hallazgo importa por dónde ocurre, no solo por lo que ocurre. Los satélites acumulan volúmenes enormes de datos y los descargan por enlaces de radio limitados, con ventanas de contacto cortas y caras. Procesar una parte a bordo reduciría lo que hay que enviar a tierra. Para eso hacen falta ordenadores que quepan dentro del satélite y aguanten el viaje, y ahí es donde encaja un procesador fotónico.

Conviene, eso sí, medir el alcance real. Se trata de un único experimento, con un circuito de seis modos, y el manuscrito sigue siendo un preprint: no ha pasado revisión por pares ni ha sido replicado por otro grupo independiente. Un ordenador cuántico con utilidad práctica necesita muchos más modos, corrección de errores y una estabilidad que aquí apenas se ha rozado. La distancia entre una demostración de principio y una máquina que resuelva algo interesante se mide en años, no en meses.

Qué líneas abre. La primera es obvia: repetir el ensayo con más modos y en misiones más largas, para ver cuánto tarda el espacio en romper la coherencia cuántica. La segunda es menos visible y más importante: fabricar óptica cuántica endurecida contra la radiación. El desgaste del láser que el equipo observó no es una anécdota, es el tipo de problema que decide si una tecnología sobrevive fuera de la Tierra. Para situar el terreno, la entrada de Wikipedia sobre la computación cuántica resume el vocabulario mínimo del campo.

Sin fecha confirmada para el siguiente paso —pendiente de revisión por pares y de que algún grupo repita el montaje en órbita—, lo que queda es un principio establecido. El espacio deja de ser solo un lugar por el que viajan los fotones cuánticos. Pasa a ser un lugar donde pueden empezar a trabajar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un procesador cuántico fotónico ha generado, manipulado y medido luz no clásica en órbita, con interferencia de dos fotones incluida.
  • Dónde: En órbita terrestre, a bordo de un satélite pequeño; el equipo investigador trabaja en Viena (Austria).
  • Institución responsable: Universidad de Viena, equipo dirigido por Iris Agresti; resultados en un preprint pendiente de revisión por pares.
  • Cuándo: Resultados difundidos en septiembre de 2026 como preprint sin revisión por pares.
  • Impacto a futuro: Abre la vía a procesar datos a bordo de satélites con hardware cuántico fotónico compacto.

Warren Buffett revela cómo invertir con poco dinero paso a paso

Warren Buffett empezó a invertir con sumas que hoy parecen ridículas y, aun así, construyó una de las mayores fortunas del planeta. El canal Arte de invertir dedica su último vídeo a diseccionar cómo lo hizo y qué puede copiar de esa lógica quien maneja poco dinero hoy. La conclusión es incómoda para quien busca atajos: el problema casi nunca es el ahorro, es la estrategia.

El error más caro: elegir mal y darse cuenta tarde

Con un capital pequeño, la sensación es de avance lentísimo. Ahorras, eres disciplinado y aun así no ves resultados tangibles. El vídeo sitúa ese momento como el más peligroso, porque es cuando se elige una estrategia que puede no encajar con tus objetivos y se descubre una década después. Para entonces no solo se ha perdido rentabilidad, también algo más valioso: el tiempo.

El autor ordena la creación de patrimonio con acciones en cuatro variables: capital de partida, tiempo, ahorro anual y rentabilidad anual. Las dos primeras no se controlan, vienen dadas, como las cartas de una partida de póker. Sobre las otras dos sí se puede actuar, y ahí está toda la diferencia.

Para demostrarlo plantea un ejercicio con cifras redondas. Alguien que arranca con 50.000 euros y ahorra 6.000 al año durante 20 años al 5% termina con unos 300.000. Si aprieta el ahorro un 50% más, algo difícil para muchas familias, la cifra sube a 440.000. En cambio, manteniendo el ahorro habitual y elevando la rentabilidad anual al 15%, el resultado se acerca a los 20 millones, según los cálculos que maneja el canal. El rendimiento manda; el ahorro es una palanca mucho menos potente de lo que suele creerse.

El punto de partida temporal tampoco es neutral. El creador recuerda que las proyecciones de firmas como Bank of America y Goldman Sachs sitúan el retorno anual de la bolsa estadounidense entre el 0% y el 3% para la próxima década, después de años de máximos históricos y valoraciones exigentes. Con ese telón de fondo, confiar todo el patrimonio a un índice y esperar se vuelve una apuesta mediocre. Lo que sostiene el vídeo es que Buffett, con poco dinero, jugaba a otro juego.

‘Si estuviera trabajando con una suma muy pequeña haría cosas casi totalmente diferentes’, asegura el presentador citando a Buffett: el abanico de opciones se multiplica cuando mueves poco capital.

— Arte de invertir

Small caps: menos miradas, más ineficiencias

La primera técnica es la más sencilla de aplicar. En Estados Unidos cotizan más de 5.000 compañías, pero la atención se concentra en las 500 del S&P 500. Competir ahí es, en palabras del canal, como intentar ganarse la vida jugando al golf contra Tiger Woods en el Masters de Augusta. Las small caps apenas están seguidas, y ese descuido es la oportunidad.

El vídeo aporta una comparación llamativa: por el simple hecho de invertir en compañías pequeñas se obtiene en torno a un 2% anual adicional, y ese diferencial compuesto convierte un dólar en 8.000 dólares si va a grandes empresas frente a 36.000 si va a pequeñas. Hacer el cambio no cuesta nada, insiste el autor, más allá de asumir algo más de volatilidad.

Western Insurance y el arte de comprar fuera del radar

En una entrevista con la revista Business Week que el canal rescata, Buffett explicaba que buscaba empresas fuera del radar, incluso negocios locales sin nada de especial. Puso como ejemplo Western Insurance: cotizaba a 3 dólares por acción mientras ganaba 20 dólares por acción. Compró todo lo que pudo.

Ahí está la clave del método: el PER, el precio dividido entre el beneficio por acción. Negocios corrientes, sin problemas evidentes, a múltiplos ridículos. Comprar barato, esperar a que el mercado lo descubra, vender y repetir. Esa mecánica, señala el vídeo, no busca las mejores empresas del mundo ni multiplicar por diez en veinte años, sino capturar ineficiencias concretas una detrás de otra.

Dos casos prácticos y el atajo de la inteligencia artificial

El presentador ilustra la idea con Edu Holdings, una pequeña compañía australiana de universidades privadas que capitalizaba unos 50 millones de euros a 40 céntimos por acción. Cotizaba a cuatro veces beneficios, y a dos descontando la caja del balance, frente a las 23 veces del S&P 500. Un año después se había triplicado hasta 1,10 dólares, según el caso que comparte la escuela. Es material propio del canal, no una recomendación.

La novedad, defiende el autor, es que la inteligencia artificial ha democratizado este tipo de análisis. Con un buen conjunto de instrucciones sobre Serabi Gold, una minera de oro que cotiza a unas dos veces beneficios frente a las 15 del sector, la herramienta devuelve en minutos comparables, valoraciones y riesgos —deuda, costes de extracción, vida útil de las minas— que antes exigían días de trabajo especializado. Menciona también TBC Bank Group, en la bolsa de Londres a 49 libras. El propio vídeo insiste en que nada de esto constituye una recomendación de compra y en que hace falta formación.

Qué significa esto para quien empieza con poco

La lectura editorial es clara: la paciencia inversora no consiste en esperar veinte años mirando un índice, sino en dedicar unos meses a aprender a valorar negocios pequeños y aburridos. Ese esfuerzo, sostiene el canal, se rentabiliza durante el resto de la vida. El contexto acompaña: la concentración del S&P 500 en un puñado de mega capitalizaciones tecnológicas es histórica, la prima de las small caps lleva años comprimida y buena parte de las proyecciones de retorno a diez años se sitúan por debajo de la media histórica. Para un ahorrador español con nómina media, la diferencia entre un 3% y un 12% anual no es un detalle: es la diferencia entre jubilarse con un colchón o cambiar de vida.

Tambien conviene recordar que Berkshire Hathaway vive su propia transición, con Greg Abel al frente de la dirección desde enero de 2026 y Buffett como presidente, lo que no altera la filosofía heredada pero sí recuerda que ningún método es eterno.

Hay un matiz que el vídeo reconoce y que merece subrayarse. La estrategia de small caps baratas exige tiempo de análisis, tolerancia a la volatilidad y una cartera concentrada, condiciones que no encajan con todos los perfiles. Y los casos concretos que se citan son ejemplos del propio autor, con incentivo comercial: la formación de su escuela está detrás de buena parte del contenido. Eso no invalida el argumento, pero sí obliga a leerlo con la misma distancia que el propio Buffett pide a sus accionistas.

La pregunta que queda sobre la mesa es sencilla: si la diferencia entre el 5% y el 15% anual separa 300.000 euros de una cifra con siete ceros, ¿cuánto tiempo estás dispuesto a invertir en aprender a distinguir una empresa barata de una empresa rota? Puedes ver el análisis completo en el vídeo original de Arte de invertir en YouTube.

Youtube video

Una luna helada de Saturno reúne condiciones para la vida: el océano subterráneo lo confirma

Buscar vida en una luna de Saturno ha dejado de ser un ejercicio de ciencia ficción. Dos estudios firmados por equipos alemanes sostienen que el océano subterráneo de Encélado reúne condiciones en las que al menos un microorganismo terrestre es capaz de crecer, y que las partículas de hielo que la luna lanza al espacio salen ya separadas y concentradas, casi listas para el análisis.

Encélado es una esfera de hielo de unos 500 kilómetros de diámetro que gira alrededor de Saturno, a más de mil millones de kilómetros de aquí. La luz del Sol llega débil y la superficie ronda los 200 grados bajo cero. Bajo esa costra, sin embargo, hay agua líquida. Y eso lo cambia todo.

Europa, la luna helada de Júpiter, compite con Encélado en la lista corta de mundos donde buscar vida fuera de la Tierra. Las dos esconden océanos bajo cortezas de hielo y en las dos se han detectado moléculas orgánicas complejas. Lo que cambia con estos trabajos es el matiz: ya no se discute si el océano existe, sino si sus condiciones permiten algo vivo y si seríamos capaces de notarlo.

El océano subterráneo se separa a sí mismo

Entre 2004 y 2017, la sonda Cassini de la NASA orbitó Saturno y atravesó en varias ocasiones los penachos de vapor de agua que escapan por las grietas del polo sur de Encélado. Sus instrumentos detectaron allí moléculas orgánicas, los ladrillos de la vida. Ahora, el equipo de Frank Postberg, científico planetario de la Universidad Libre de Berlín, ha reconstruido con datos de Cassini, experimentos de laboratorio y modelos qué le ocurre a esa agua cuando sale disparada al vacío.

El mecanismo es más interesante de lo que parecía. Las burbujas de gas suben desde el fondo del océano y, al reventar en la superficie, forman gotas. El vapor las empuja por las fisuras del hielo hasta el exterior. Se creía que se congelaban al instante. El nuevo trabajo sostiene que la congelación es mucho más lenta, y esa demora tiene consecuencias: las sales, y los materiales orgánicos se separan entre sí y quedan repartidos en zonas distintas dentro de cada gota. El cloruro de sodio, la sal de mesa, acaba en un sitio. El carbonato de sodio, en otro.

Las gotas heladas salen disparadas a velocidades de hasta 1.000 kilómetros por hora, más rápido que un avión comercial en crucero. Muchas chocan contra las paredes de las grietas y se rompen en fragmentos de apenas unos micrómetros, veinte veces más finos que un cabello humano, antes de escapar al espacio. Cada partícula tiende entonces a contener una sola sustancia, concentrada y limpia. Postberg lo resume sin rodeos: la luna hace por nosotros la preparación de muestras que en un laboratorio terrestre exige horas de trabajo.

Encélado no solo expulsa su océano al espacio: lo envía ya fraccionado, con cada ingrediente aislado en su propio grano de hielo.

La consecuencia práctica es directa para la astrobiología. Si una de esas gotas arrastrara material microbiano, ese material viajaría segregado del resto y sería identificable con tecnología que ya existe. Una nave futura tendría que analizar muchos granos individuales del penacho, pero bastaría con dar con uno solo para obtener una biosignatura clara.

Un microbio terrestre crece en un océano muy distinto

océano subterráneo

El segundo trabajo, liderado por la Universidad Ludwig Maximilian de Múnich con la participación de Postberg y del investigador Nozair Khawaja, fue por otro camino: reproducir en el laboratorio la química del océano de Encélado. pH muy alcalino y poco oxígeno, además de mucho carbonato. Con esa receta en un tanque, el equipo introdujo un microorganismo real: Methanothermococcus okinawensis.

No es una bacteria cualquiera. Vive junto a fuentes hidrotermales en el fondo del mar, aquí en la Tierra, no necesita oxígeno y produce metano. En el océano simulado siguió creciendo, generó metano a partir del hidrógeno que liberan las reacciones entre el agua y la roca y hasta ajustó su metabolismo cuando el dióxido de carbono escaseó. —Fue realmente una sorpresa para nosotros —admite Khawaja—. No esperábamos un resultado tan exitoso.

Lo que estos experimentos demuestran y lo que no

Conviene poner el freno donde toca. Ninguno de los dos estudios afirma que haya vida en Encélado. El primero describe cómo viaja el material del océano y por qué eso facilita su análisis. El segundo demuestra que un microorganismo terrestre concreto tolera condiciones parecidas, no que exista algo igual allí. El salto del tanque de laboratorio a la luna sigue siendo enorme.

Tampoco son trabajos independientes entre sí: comparten autor, comparten datos de Cassini y se refuerzan mutuamente. Eso no invalida los resultados, pero aconseja prudencia. La comunidad astrobiológica lleva dos décadas construyendo el caso de Encélado como mundo habitable: agua líquida, energía química, moléculas orgánicas y, ahora, un mecanismo que empaqueta las pruebas para quien quiera recogerlas. Falta el paso que nadie ha dado.

Ahí está la paradoja. Hoy no existe ninguna misión aprobada que regrese a Encélado, y Cassini terminó su vida en 2017 sumergiéndose en la atmósfera de Saturno. El equipo de Postberg sostiene que estos resultados aumentan la probabilidad de éxito de una futura nave capaz de analizar granos de hielo uno a uno. Cuando esa nave vuele, la luna habrá hecho ya la mitad del trabajo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Que el océano subterráneo de Encélado separa y concentra sus compuestos en las partículas de hielo que expulsa, y que un microorganismo terrestre puede crecer en condiciones químicas equivalentes.
  • Dónde: Encélado, luna helada de Saturno, a más de mil millones de kilómetros de la Tierra; los experimentos de laboratorio se realizaron en Berlín y Múnich.
  • Institución responsable: Universidad Libre de Berlín (Freie Universität Berlin) y Universidad Ludwig Maximilian de Múnich (LMU), sobre datos de la misión Cassini de la NASA.
  • Cuándo: Los dos estudios se publican ahora, a partir de datos recogidos por Cassini entre 2004 y 2017.
  • Impacto a futuro: Mejora las opciones de que una nave futura detecte biosignaturas analizando granos de hielo individuales del penacho.

Moeve y Emerita Resources firman el primer acuerdo en España para suministrar diésel renovable al sector minero

Moeve y Emerita Resources han firmado el primer acuerdo en España para desplegar el uso de diésel 100% renovable (HVO) a escala industrial dentro del sector minero. A través de esta alianza, Moeve se posiciona como proveedor preferente de este biocombustible 2G, el cual puede reducir hasta en un 90% las emisiones de CO2 en todo su ciclo de vida en comparación con el diésel tradicional.

Este biocombustible 2G se produce en las instalaciones de Moeve en Palos de la Frontera (Huelva) y se implementará en las operaciones del proyecto Iberian Belt West (IBW), liderado por Emerita Resources y situado en la provincia de Huelva, entre las localidades de Puebla de Guzmán y Paymogo. Concretamente, se utilizará tanto en la maquinaria pesada empleada para la construcción y explotación en el complejo como en el transporte pesado de los concentrados. Además de ser clave para descarbonizar sectores de difícil electrificación, como el transporte aéreo, marítimo y pesado por carretera, el principal valor añadido del uso del HVO reside en su compatibilidad con los motores actuales.

La incorporación de este biocombustible en las operaciones de transporte durante las construcción y explotación de la mina se estima que evitará la emisión de aproximadamente 2.600 toneladas de CO₂ anuales, una reducción equivalente a la absorción anual de 170.000 árboles, lo que permitiría a un camión recorrer una distancia de tres millones de kilómetros.

Carlos Barrasa, vicepresidente ejecutivo de Commercial & Clean Energies de Moeve, ha afirmado: «Acelerar la descarbonización de la industria pesada es uno de los grandes ejes estratégicos de Moeve y para lograrlo necesitamos

socios con visión de futuro. El acuerdo alcanzado con Emerita demuestra que la transición energética puede ir de la mano de la competitividad, al apalancarse en los biocombustibles 2G como una solución inmediata para la descarbonización de sectores difíciles de electrificar”.

Por su parte, Joaquin Merino, CEO de Emerita Resources, ha subrayado la importancia de este acuerdo pionero para el sector minero español, que está “completamente alineado con el ADN medioambiental de Emerita”. En este sentido, ha destacado que un proyecto como el que está desarrollando la compañía en Huelva “es el partner ideal para este proyecto de Moeve como ejemplo de minería sostenible”.

Ecosistema energético eficiente y de proximidad en Huelva

Este acuerdo destaca por fomentar un nuevo ecosistema industrial en la provincia de Huelva. La proximidad entre la producción del combustible renovable, la actividad extractiva minera y el puerto de exportación del mineral permite una integración eficiente y crea una cadena de valor competitiva.

Para garantizar el acceso al diésel 100% renovable, Moeve avanza, junto a su socio Apical, en la construcción de una nueva planta de biocombustibles 2G en Huelva, que se integrará en el mayor complejo de biocombustibles de segunda generación del sur de Europa. Con una inversión acumulada de 1.200 millones de euros y una capacidad de producción flexible de 500.000 toneladas anuales de HVO y combustible sostenible de aviación (SAF), esta infraestructura es clave para alcanzar el objetivo de la compañía de liderar el mercado ibérico con 2,5 millones de toneladas anuales en 2030.

Solaria posiciones cortas: los bajistas suben apuestas tras el rebote del 10%

0

Las posiciones cortas sobre Solaria vuelven a crecer en pleno rebote de la acción. Los registros de la CNMV recogen nuevos aumentos de las firmas bajistas más activas, mientras el valor encadena tres sesiones de vértigo y este lunes lidera las caídas del IBEX 35.

El viernes, la compañía de renovables recuperó de golpe un 8,6% tras dos días de castigo severo. El miércoles se dejó un 5,8% y el jueves otro 6,4%. En lugar de ahuyentar a los bajistas, el repunte sirvió para todo lo contrario: los fondos reforzaron sus apuestas contra el valor.

Marshall Wace y WorldQuant refuerzan su ofensiva

Los dos nombres propios de la jornada bajista son Marshall Wace y WorldQuant. El primero elevó su posición corta hasta el 1,15% del capital, frente al 0,92% declarado el 23 de septiembre y el 0,82% de dos días antes. Un escalado en apenas una semana que deja al hedge fund como el bajista más agresivo de la compañía.

WorldQuant siguió un camino parecido, aunque con una apuesta más modesta. La firma notificó al supervisor un aumento hasta el 0,61% de los títulos, desde el 0,59% comunicado una semana antes. El movimiento se conoció el mismo día en que la acción firmaba su mejor sesión del trimestre.

Solaria se mantiene como el objetivo predilecto de los bajistas dentro del IBEX 35, junto a Enagás. Las siete firmas con posiciones cortas significativas, las que superan el 0,50%, suman ya un 5,76% del capital, una de las cifras más altas del selectivo español.

Que los bajistas refuercen su apuesta el día en que la acción sube un 8,6% revela más volatilidad que convicción contra Solaria en el sector de datos.

Del rebote del viernes a liderar las caídas del IBEX

La tregua duró poco. Este lunes, Solaria aparca el rebote del 8,6% y retoma la senda bajista, liderando por momentos los descensos del selectivo. La sesión está marcada por la presión sobre todas las empresas con exposición a los centros de datos.

El detonante tiene nombre: OpenAI. La compañía estadounidense ha decidido frenar el desarrollo de sus modelos más avanzados de inteligencia artificial, un anuncio que enfría las expectativas de crecimiento de todo el ecosistema de infraestructura digital. Los centros de datos son, precisamente, uno de los dos grandes focos de incertidumbre que penden sobre la compañía de renovables.

Para los bajistas, el escenario es casi ideal. La acción sube con fuerza un día y cae con la misma intensidad al siguiente, lo que multiplica las oportunidades de operar en ambas direcciones. La ausencia de una tendencia clara es terreno abonado para las firmas especializadas en posiciones cortas.

Solaria bolsa

Dos focos de incertidumbre que no se despejan

Hay un patrón que se repite con Solaria desde hace meses: cada vez que la acción acumula una subida relevante, los bajistas reaparecen. No es casualidad. La compañía vive atrapada entre la narrativa del crecimiento de los centros de datos y la realidad de un marco regulatorio todavía sin cerrar.

El primer foco es regulatorio. El Gobierno mantiene abiertas las dudas sobre las limitaciones que estudia imponer al desarrollo de los centros de datos, el segmento que el mercado había señalado como gran motor de demanda eléctrica para la próxima década. El segundo es el precio de la energía. Las medidas que baraja el Ejecutivo para abaratar la factura energética pueden jugar en ambas direcciones: alivian al consumidor, pero tensionan el margen de los productores renovables si acaban traduciéndose en una revisión a la baja de los precios de captura.

A mi juicio, el mercado está infravalorando la asimetría de estos dos riesgos. Un frenazo en los centros de datos recorta la demanda estructural; una intervención sobre los precios toca directamente el ingreso por megavatio. Los bajistas lo saben. Por eso concentran en Solaria una de las apuestas más elevadas del selectivo.

Conviene mirar al espejo europeo. Los grandes productores de renovables del Eurostoxx cotizan con múltiplos que llevan meses comprimiéndose, castigados por el mismo doble factor: tipos de interés y regulación. Solaria, con una exposición muy superior a la media a los contratos ligados a datos, amplifica cualquier movimiento del sector. Eso explica que un anuncio tan alejado de España como el de OpenAI se traduzca en un castigo inmediato de la cotización.

Nada de esto convierte a Solaria en una apuesta rota. Pero sí obliga a distinguir entre el ruido de una sesión y un cambio de tendencia. La compañía afronta un calendario exigente, y la clave estará en si el marco regulatorio de los centros de datos se concreta antes de que el mercado pierda la paciencia. Las próximas notificaciones de posiciones cortas a la CNMV y la publicación de resultados serán los dos termómetros a seguir.

Veredicto Merca2

Cotización: La acción acumula tres jornadas con movimientos superiores al 5%: el -5,8% del miércoles, el -6,4% del jueves y el +8,6% del viernes. Este lunes retoma la senda bajista y lidera por momentos los descensos del IBEX 35.

Clave técnica: Las posiciones cortas suman el 5,76% del capital entre siete firmas con apuestas superiores al 0,50%. Mientras ese porcentaje no ceda, cualquier rebote tendrá un techo difícil de superar.

Apunte macro: El frenazo de OpenAI en sus modelos avanzados de IA enfría el conjunto del sector de centros de datos a escala global, el segmento del que cuelga buena parte de la demanda eléctrica que el mercado descuenta para Solaria. A la duda regulatoria se suman los dos frentes que ya pesaban sobre el valor.

Ciberataque a Renfe y Adif: 150 millones de datos de usuarios expuestos en España

El ciberataque a Renfe y Adif expone 500 GB y más de 150 millones de datos de usuarios. Lo que parecía un incidente acotado a correos y nombres ha terminado siendo una de las mayores filtraciones de datos personales registradas en España.

Durante el fin de semana, Renfe mantuvo que el robo se había limitado a nombres y direcciones de correo, sin acceso a información bancaria ni al DNI. El análisis forense difundido después por El Mundo dibuja un escenario distinto: no son 150 millones de personas, sino 150 millones de registros repartidos en tres categorías de riesgo muy desigual.

Claves de la operación

  • El alcance real asciende a 500 GB de información repartidos en tres bloques que van del nombre y el DNI hasta la dirección postal completa.
  • Cien millones de registros nominativos de billetes permiten cruzar cada identidad con los desplazamientos reales del viajero.
  • El RGPD obliga a comunicar el incidente a cada afectado y las autoridades de protección de datos ya han sido notificadas del alcance.

Del correo robado al perfil completo del viajero

La primera categoría, la de menor riesgo, agrupa unos 20 millones de registros con nombres y DNI de usuarios de la web de Renfe. Es la parte que la compañía reconoció desde el primer momento y la que alimentó la sensación de que el daño estaba contenido.

En un segundo nivel aparecen otros 20 millones de registros que incluyen nombre, apellidos, sexo, número de teléfono, correo electrónico, DNI, fecha de nacimiento, y dirección postal completa. Con ese paquete, cualquier atacante dispone de material suficiente para suplantar identidades o abrir cuentas fraudulentas a nombre de terceros.

Queda la categoría más delicada: alrededor de 100 millones de registros nominativos de billetes, es decir, quién compró qué, para cuándo y en qué trayecto. Aislados son un inventario de viajes. Cruzados con los dos bloques anteriores, se convierten en el mapa de movimientos de una persona concreta.

El valor del botín no está en cada dato por separado, sino en la posibilidad de cruzarlos hasta reconstruir la vida entera de un viajero.

Ese cruce es lo que eleva el riesgo. Un ciberatacante podría saber no solo quién es alguien y cómo contactarle, sino también cuándo viajó, adónde y con qué frecuencia. La consecuencia práctica es la de siempre: engañarnos con más verosimilitud.

La estafa que suena a verdad

hackeo Adif

Si un atacante envía un mensaje que menciona un viaje reciente y añade detalles concretos, el fraude gana enteros. Puede tentar a la víctima con una supuesta devolución de un billete o una incidencia con la reserva, y el mensaje parecerá legítimo porque hablará de hechos reales. De momento no hay constancia de que algo así haya sucedido, pero la información filtrada abre la puerta.

Dos datos invitan a cierto alivio. El análisis forense no ha encontrado pruebas de acceso a información bancaria ni a medios de pago, y la operativa ferroviaria no se vio afectada: los trenes siguieron circulando con normalidad. El incidente se originó en los sistemas de Adif y desde allí alcanzó a los de Renfe, con los que está interconectado desde hace años.

La película, eso sí, no ha terminado. Apagar una web no borra los datos que ya han salido. Adif mantuvo su sitio fuera de servicio de forma temporal, lo reactivó el sábado y notificó el incidente al Centro Criptológico Nacional, además de avisar a empresas y proveedores potencialmente afectados.

Conviene aquí un consejo claro: no fiarse de los mensajes que lleguen en nombre de Renfe o Adif, sobre todo si parecen perfectamente normales. Ante la duda, mejor no hacer clic en enlaces ni atender peticiones por correo. Lo prudente es llamar o escribir directamente a la compañía para verificar el contenido. El aviso a los afectados debe detallar qué datos se han comprometido y qué medidas conviene adoptar, tal y como recuerda la Agencia Española de Protección de Datos.

La factura pendiente de la ciberseguridad pública en España

El episodio deja una lección incómoda para el sector público. Adif y Renfe comparten sistemas desde la separación de ambas entidades, un diseño que gana eficiencia operativa pero convierte cualquier brecha en un problema de doble alcance. Lo que empezó en un servidor del gestor de infraestructuras terminó en la base de datos comercial del operador.

España arrastra una dependencia notable de proveedores externos para proteger infraestructuras críticas, y los operadores ferroviarios no son una excepción. La comparación con otros gestores europeos que llevan años reforzando sus equipos internos de ciberseguridad deja al modelo español en una posición incómoda. La digitalización de la venta de billetes ha avanzado mucho más rápido que la protección de los datos que genera.

En esta redacción entendemos que el problema no es tanto la magnitud del robo como la suma de pequeñas decisiones. Guardar datos nominativos durante años, mantener sistemas interconectados sin segmentación suficiente y minimizar el alcance del incidente en las primeras horas configuran un patrón reconocible. El resultado ya está en manos de terceros y no admite marcha atrás.

Queda por ver cómo responde la Agencia Española de Protección de Datos. El RGPD la obliga a valorar si el riesgo para los derechos de los afectados exige una comunicación individual y, llegado el caso, una sanción. El próximo informe del Centro Criptológico Nacional y la resolución que dicte el organismo serán el primer termómetro de hasta dónde llega el castigo. También conviene seguir el rastro de los 500 GB en los foros de compraventa de datos, que suelen tardar semanas en mover este tipo de lotes.

EEUU investiga a Indra por filtrar a China tecnología militar del Pentágono

Estados Unidos investiga a Indra por la presunta reventa a China de software militar del Pentágono. El Departamento de Comercio mantiene abierto un expediente que apunta a una operativa de copia, borrado de origen y posterior comercialización como tecnología propia del país asiático.

La denuncia no llega de un regulador europeo ni de un competidor español. La han presentado empresarios del sector de defensa estadounidense, que trasladaron a Washington sus sospechas sobre la compañía española de capital público. El caso amenaza la posición de Indra en el mercado norteamericano, donde la firma aspira a crecer en contratos de defensa y seguridad.

Claves de la operación

  • Investigación abierta por el Departamento de Comercio. El organismo estadounidense estudia si Indra facilitó a la industria china registros de productos de alta tecnología estratégica que después se revendieron como propios.
  • Software meteorológico y LIDAR en el centro del caso. Un empresario de EEUU detectó que un equipo vendido por Indra era copia de su producto y costaba un 50% menos que el original.
  • Riesgo legal y diplomático para España. Las prácticas podrían encajar en la Ley de Espionaje Económico y en la normativa FARA, además de abrir un frente por la Convención de Viena.

Uno de los correos electrónicos recogidos por Vozpópuli describe cómo un empresario estadounidense, asociado con Indra para distribuir su producción en varios países de Europa y buena parte de Latinoamérica, descubrió que la española había vendido un equipo de origen chino que era copia de uno de sus productos. El programa consistía en un software de predicción meteorológica aplicable a operaciones militares y de seguridad aérea.

El mismo testimonio apunta a que Indra vendió el LIDAR (tecnología de medición por láser) presuntamente revendido a China sin informar al socio original. El acuerdo de exclusividad se rompió y el empresario empezó a vender por su cuenta, evitando a la compañía española en las operaciones siguientes.

La ruta de México, Cuba y Puerto Rico

El relato que maneja Washington incorpora un eslabón intermedio: una empresa mexicana que se habría encargado de borrar los registros de de origen de los productos estadounidenses para que Indra pudiera revenderlos después a China. Parte de ese material habría llegado a Cuba, territorio sujeto a un embargo que prohíbe taxativamente a las compañías de EEUU operar con el régimen castrista.

Puerto Rico aparece en el expediente como puerta de entrada al mercado estadounidense. Entidades de negocio de la isla llevan tiempo recelando de los agregados comerciales del Consulado General de España en San Juan. Según las fuentes consultadas, el Consulado habría intentado aprovechar los contactos locales para acceder a la Junta de Exportadores de EEUU, donde hay propietarios de empresas que comercializan tecnología militar incorporada en el Pentágono.

El expediente no lo activa un competidor celoso, sino empresarios de EEUU que vieron su producto reaparecer con otro origen y la mitad de precio.

El rastro político complica la lectura. Las autoridades isleñas vinculan parte de la operativa con el Partido Independentista Puertorriqueño y su líder, Juan Dalmau Ramírez, de relación estrecha con el expresidente José Luis Rodríguez Zapatero. Dalmau defiende romper el vínculo de la isla con EEUU y es percibido en ciertos sectores como una figura alineada con Pekín y con el chavismo.

En el plano legal, fuentes jurídicas consultadas apuntan a que los hechos podrían encajar en el delito de apropiación de secretos comerciales de la Economic Espionage Act. Si se acreditara la coordinación con un Gobierno extranjero, entraría también el espionaje económico. La Defend Trade Secrets Act abre la vía civil federal, y el fraude electrónico o la actuación como agente extranjero no registrado (FARA) completan el catálogo.

El pulso por la defensa tecnológica europea

La investigación también salpica a estructuras del Estado. Según las mismas fuentes, la operativa habría contado con la colaboración de el Ministerio de Asuntos Exteriores y el ICEX, el organismo que canaliza la promoción exterior de las empresas españolas. Ese vínculo institucional es, precisamente, lo que eleva el tono del caso.

En el negocio europeo de defensa, Indra compite con Thales y Leonardo por contratos que Bruselas quiere repartir entre campeones continentales. Un expediente abierto en Washington desgasta esa candidatura justo cuando el gasto militar europeo acelera al calor del rearme y del apoyo a Ucrania.

Indra China

Hay una paradoja incómoda. Las mismas administraciones que reclaman a Indra como actor estratégico son las que ahora tendrían que explicar por qué su nombre aparece en una investigación sobre desvío de tecnología. Nadie ha confirmado oficialmente el alcance del expediente.

Indra y el riesgo de perder el mercado que quería conquistar

Indra no es una tecnológica cualquiera. Es la única compañía de defensa y tecnología del IBEX 35, con la SEPI como primer accionista a través de una participación pública que se remonta a la privatización de finales de los noventa y que se ha reforzado con la absorción de Hispasat. Ese doble carácter, público y cotizado, es a la vez su fuerza y su mayor vulnerabilidad: cualquier sospecha de instrumentalización política golpea directo al accionista.

La compañía ha construido buena parte de su relato de crecimiento sobre la idea de un campeón nacional capaz de mirar de tú a tú a los grandes contratistas europeos. El mercado estadounidense era una pieza central de ese plan, no un apéndice. Perder acceso a proveedores sujetos al control de exportaciones de EEUU obligaría a rehacer la cadena de suministro en plazos que la defensa europea no maneja con comodidad.

Observamos un patrón que se repite en el sector. La tecnología militar ya no se dirime solo en el campo de batalla, sino en los registros de origen, las licencias de exportación y los correos que un día aparecen en un expediente. La cotización no ha recogido todavía un impacto material, en parte porque el caso está en fase de investigación y no de sanción.

Queda un frente diplomático. Que China no tenga consulado en Puerto Rico podría derivar, según las fuentes jurídicas, en una violación por parte de España de la Convención de Viena sobre Relaciones Diplomáticas. El próximo hito será comprobar si el Departamento de Comercio eleva el expediente a una acción formal o lo deja en el limbo de las denuncias sin resolución.

California activa la normativa de envases plásticos más estricta de EEUU y obliga a rediseñar el packaging

California ha activado la normativa de envases plásticos más estricta de Estados Unidos: el reglamento definitivo de la SB 54, en vigor desde mayo de 2026, obliga a rediseñar el packaging y anticipa cambios visibles en tienda desde 2028.

Qué exige la SB 54: un 25% menos de plástico de un solo uso y la factura en el productor

Los objetivos tienen fecha y umbral. La ley exige una reducción del 25% del plástico de un solo uso para 2032, obliga a que todo el packaging de un solo uso vendido en el estado sea reciclable o compostable ese mismo año y eleva hasta el 65% la tasa de reciclaje efectiva de los envases cubiertos. CalRecycle será quien mida el resultado, sin margen para las declaraciones de intenciones.

El mecanismo que sostiene todo el edificio es la responsabilidad ampliada del productor (EPR), el principio que ya vertebra la política europea de economía circular. Traducido: quien pone el envase en el mercado paga su gestión como residuo, no el contribuyente ni el ayuntamiento. Ese cambio de titularidad es la palanca real, porque convierte el rediseño en una decisión económica antes que en una cuestión de imagen. Menos material, más reciclabilidad y menos materiales problemáticos salen más baratos.

La escala del problema explica el envite. Según los datos de la EPA, el plástico pasó del 0,4% de los residuos municipales en 1960 al 12,2% en 2018. Y el envase es el gran responsable: el 36% de todo el plástico fabricado se destina a packaging y el 85% de ese material acaba en vertedero, según Greenprint. Un solo uso, un solo viaje y a la basura.

La industria ya se ha movido. Hasta el 1 de junio de 2026, los productores debían registrarse en la Circular Action Alliance, darse de alta como productor independiente ante CalRecycle o acogerse a la exención de pequeño productor. Quien venda envases fuera de un plan aprobado no podrá comercializarlos en el estado a partir de 2027.

Cuando el productor paga la gestión del residuo, el envase deja de ser un coste invisible y se convierte en una decisión de diseño.

Los cuatro materiales que van a desaparecer del lineal

Poliestireno expandido (EPS). El porexpán de las bandejas para llevar está prohibido en California desde el 1 de enero de 2025, después de que la industria no demostrara una tasa de reciclaje del 25%. Es casi todo aire, caro de transportar y se rompe en fragmentos que contaminan lotes enteros de material reciclable. Su relevo lo firman la fibra moldeada y el cartón.

Plástico negro. Las bandejas oscuras de comida preparada y de sushi chocan con un límite físico: los clasificadores ópticos de infrarrojo cercano (NIR) no detectan el pigmento de negro de carbono, que absorbe esa luz. El envase se rechaza y va directo a vertedero. La alternativa es el PET transparente, uno de los plásticos más valiosos de reciclar.

PVC. Bandejas y blísteres de cloruro de polivinilo contaminan el flujo del PET: una cantidad mínima mezclada en una bala arruina el lote completo. Sus aditivos flexibilizantes, los ftalatos, tampoco ayudan. El reemplazo natural es el rPET, idéntico a la vista y mucho más fácil de reciclar.

Plásticos oxodegradables. Se venden como degradables, pero no se biodegradan: se fragmentan en microplásticos. La SB 54 los sitúa en el punto de mira por sus objetivos de reciclabilidad y por su carga contra el greenwashing. Si un envase presume de biodegradable, tendrá que demostrarlo con estándares científicos.

📊 Impacto ecológico en cifras

  • Plástico de un solo uso: la ley exige recortarlo un 25% para 2032 respecto a la línea base de 2023.
  • Reciclaje efectivo: del 10% de caída obligatoria en 2027 al 65% de tasa de reciclaje en 2032.
  • Envases cubiertos: el 100% deberá ser reciclable o compostable en 2032.
  • Punto de partida: hoy el 85% del plástico de envase acaba en vertedero, según Greenprint.

economía circular packaging

El calendario real: de 2027 a 2032 con la ley en los tribunales

Nada de esto ocurre de golpe. La norma despliega una hoja de ruta plurianual que conviene tener a mano, porque cada hito cambia lo que se ve en el lineal. CalRecycle publica el detalle de cada fase.

  • 1 de enero de 2027: arranca el programa completo. El plástico de un solo uso debe caer un 10% respecto a la base de 2023 y empiezan los pagos al fondo de mitigación.
  • 1 de enero de 2028: el 30% de los envases cubiertos deberá reciclarse de verdad, no bastará con ser reciclable.
  • 1 de enero de 2030: la tasa de reciclaje sube al 40% y la reducción en origen, al 20%.
  • 1 de enero de 2032: los tres objetivos finales, 25% de reducción en origen, 65% de reciclaje y 100% de envases reciclables o compostables.

La letra pequeña tiene una grieta. Oceana, NRDC y la Californians Against Waste Foundation presentaron el 2 de junio de 2026 una demanda ante la corte superior de San Francisco: sostienen que la regulación definitiva añade exclusiones para grandes categorías de envases plásticos, permite a los productores reclamar exenciones indefinidas y no blinda el texto frente a las tecnologías que la propia ley quería restringir. Con el reglamento en los tribunales, algunos detalles pueden moverse.

Qué significa para la cadena de suministro global (y para el carrito de la compra)

California legisla para sí misma, pero el efecto sale de sus fronteras. Los grandes fabricantes están reformulando el packaging para todos sus mercados en lugar de producir versiones distintas por estado. El envase de una bandeja de fresas en Barcelona responde cada vez más a criterios fijados en Sacramento y a los que empuja Bruselas en paralelo con su reglamento europeo de envases, que persigue objetivos parecidos de reciclabilidad y reutilización.

El efecto dominó es doble. Aguas arriba, la EPR obliga a reducir gramaje, a estandarizar formatos y a exigir a a los proveedores materiales que los clasificadores reconozcan. Aguas abajo, cambia la compra: cartón ventilado en lugar de conchas de plástico en la fruta, fibra en la comida preparada y papel en el relleno de los envíos online. Amazon ya se había movido en ese frente por voluntad propia; con la ley, deja de ser voluntario para cualquiera que venda en California.

Y hay un coste que el consumidor notará antes de 2032. Los envases de fibra conservan peor la frescura, los formatos se vuelven más pequeños o concentrados y las estaciones de recarga pasan de piloto a rutina en los lineales. El precio de la transición no es cero; lo que cambia de verdad es quién lo paga.

Una norma que traslada la factura del residuo al fabricante cambia el diseño del envase más rápido que cualquier campaña de concienciación.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: un 25% menos de plástico de un solo uso y una tasa de reciclaje efectiva del 65% en 2032 reducen el volumen que hoy termina enterrado.
  • Modelo que cambia: el residuo deja de ser un coste del contribuyente y pasa a ser una partida del productor, que rediseña para pagar menos.
  • Para las próximas generaciones: menos microplásticos y menos envases de un solo viaje en el suelo y en el agua, con una fecha y una métrica encima de la mesa.

La energía geotérmica de nueva generación suministra electricidad limpia 24h en el oeste de EEUU

La energía geotérmica de nueva generación ya suministra electricidad limpia las 24 horas en el oeste de Estados Unidos. Google comprará 396 MW de la planta Cape Station de Fervo en Utah, suficiente para abastecer a unos 430.000 hogares.

La geotermia deja de ser un nicho: 396 MW firmes para los centros de datos

Bajo las Montañas Rocosas y la Sierra Nevada duerme una fuente de energía que no es fósil. El choque de placas tectónicas que modeló el paisaje del oeste americano dejó el calor del núcleo terrestre casi a flor de suelo. Sobre esa grieta perforan ahora compañías que no buscan hidrocarburos, sino calor.

El cliente ha cambiado. Ya no es solo la eléctrica de siempre: son los centros de datos. Meta y Google han firmado acuerdos con startups geotérmicas en Nuevo México y Utah, y el último, anunciado este mes, compromete al buscador a comprar 396 MW de Cape Station, la instalación que Fervo ultima en el suroeste de Utah.

La razón es simple. La geotermia entrega potencia constante; el sol y el viento, no. Los gigantes tecnológicos necesitan cumplir sus objetivos climáticos mientras multiplican la capacidad de cómputo, y su alternativa a mano suele ser levantar más turbinas de gas.

El negocio se ha calentado también en el terreno público: el Gobierno federal recibió este año pujas récord por acre de promotores que quieren construir geotermia en tierras del Mountain West. La tecnología viene prestada de la industria del petróleo y el gas, y los objetivos renovables de California hacen el resto.

La geotermia no compite por ser la más barata, sino por ser la única que no depende de que sople el viento o salga el sol.

Los expertos no se esconden. La demanda tecnológica pesa más que las técnicas heredadas del fracking. Wilson Ricks, responsable del programa eléctrico de Clean Air Task Force, lo resume así: la potencia constante es clave para alimentar el crecimiento de los centros de datos de la forma más limpia posible.

Un objetivo climático que solo se cumple cuando luce el sol no es un plan energético, es una apuesta a que el tiempo acompañe.

La letra pequeña: cada megavatio geotérmico arrastra agua

Aquí llega la tensión. Los nuevos proyectos se ubican en estados secos precisamente por su geología, y casi todas las tecnologías de nueva generación necesitan agua para producir electricidad. Si además alimentan un centro de datos, ese consumo se suma al que ya exige refrigerar los servidores.

La geotermia tradicional perfora una bolsa de agua subterránea muy caliente y la sube a la superficie, como una fuente termal artificial. El agua se convierte en vapor, mueve una turbina y vuelve al subsuelo a recalentarse. Funciona, pero exige la combinación exacta de calor y agua natural, algo que solo existe en unos pocos puntos del mapa.

geotermia electricidad limpia

📊 Impacto ecológico en cifras

  • Potencia contratada: Google comprará 396 MW de la planta Cape Station de Fervo en Utah, equivalente al consumo de unos 430.000 hogares.
  • Pérdida de agua: Fervo reportó un 30% de agua inyectada perdida en Project Red, en Nevada; en Cape Station espera bajar del 5%.
  • Presión hídrica: cubrir 2 GW con geotermia mejorada consumiría unos 42 millones de galones diarios, cerca de la mitad de la demanda de Albuquerque.
  • Alternativa: la tecnología de lazo cerrado de XGS Energy recicla el mismo agua sin evaporación ni fugas.

XGS Energy propone justo lo contrario: una geotermia que casi no gasta agua. Su sistema de lazo cerrado hace circular el mismo fluido por una tubería continua, capta el calor de la roca mediante un material que recubre el tubo y calienta un segundo fluido que se vaporiza y acciona la turbina. Nada se evapora. Nada se filtra.

En 2025, Meta acordó apoyar el proyecto de XGS para producir 150 MW en una ubicación aún sin especificar de Nuevo México, un estado que arrastra una sequía de décadas. La compañía sostiene que ese ahorro de agua es lo que la distingue y lo que le permite ganar contratos en más puntos del oeste.

Pero el camino mayoritario es otro. La geotermia mejorada usa técnicas de fractura hidráulica del sector petrolero para circular agua por roca caliente y fabricar el yacimiento que la naturaleza no dio. El método pierde agua bajo tierra.

En Project Red, en Nevada, el primer proyecto de este tipo con producción comercial, los operadores reportaron una pérdida del 30% del agua inyectada. Fervo asegura que en Cape Station será mucho menor por diseño, pero incluso con un 5% de pérdida el despliegue a gran escala pesa lo suyo.

Cuánta agua cabe en dos gigavatios: el cálculo que inquieta al sector

Oracle propuso hasta 2 GW de generación renovable nueva en Nuevo México, posiblemente con geotermia, tras las críticas por el impacto climático de un centro de datos alimentado con gas que está levantando en el estado. Los cálculos de Kristie McLin, investigadora principal de Utah FORGE, apuntan que cubrir esos 2 GW solo con geotermia mejorada consumiría 42 millones de galones de agua al día, cerca de la mitad de la demanda diaria media de Albuquerque.

Fervo no utiliza agua potable en Cape Station: recurre a agua salobre. En un paisaje donde la sequía convierte cualquier fuente en un bien disputado, ese detalle decide si un proyecto sale adelante o se atasca en un permiso. Y hay quien avisa de que el lazo cerrado sin agua produce menos potencia por pozo y pozos de vida más corta, según Roland Horne, responsable del programa geotérmico de Stanford.

Por qué California necesita esta potencia y qué se juega el inversor

La geotermia no es solo un negocio para centros de datos. California aspira a un suministro eléctrico 100% limpio en 2045 y ya obtiene más de la mitad de su electricidad de renovables como el sol y el viento. Le falta potencia firme: generación disponible cuando las baterías se agotan y el almacenamiento no cubre la demanda. Su regulador exigió a los proveedores contratar un gigavatio de potencia firme limpia, y una utility californiana ya se ha comprometido a comprar 320 MW geotérmicos de Cape Station.

El precedente importa. Project Red demostró que la geotermia mejorada puede producir energía comercial; el reto es escalar sin hipotecar el agua de una región en sequía estructural. Los investigadores de Utah FORGE, cuyo laboratorio está junto a Cape Station, ensayan cómo espaciar los pozos y cómo inyectar y recuperar el agua para reducir las pérdidas. McLin lo admite sin rodeos: cuando todos los recursos hídricos ya están asignados, encontrar el volumen necesario para arrancar y sostener un pozo es complicado.

Y ahí está la advertencia para el inversor. La geotermia arrastra incertidumbres que van más allá del agua: acceso a la red, geología y coste de perforación. Esa mezcla híbrida, exploración petrolera más generación eléctrica, ya ha dificultado la captación de capital en algunos casos, según Mike O’Connor, director del Mountain West Geothermal Consortium. El interés de de los centros de datos ha aliviado la tensión; no la ha resuelto.

Nadie discute ya si la geotermia encaja en la transición energética. La pregunta es a qué precio en agua y en permisos. Porque el futuro también se decide en el subsuelo, y ahí no basta con ser limpio: hay que ser viable.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 396 MW de potencia firme contratados por Google y 320 MW por una utility californiana, con electricidad limpia disponible las 24 horas.
  • Modelo que cambia: la generación intermitente deja de ser la única vía renovable; la geotermia y el almacenamiento entran como respaldo firme frente a las turbinas de gas.
  • Para las próximas generaciones: cada pozo que recorta su consumo de agua libera un recurso escaso en el oeste americano, donde la sequía ya condiciona la vida diaria.

Apple reconoce el fracaso de las Vision Pro: dos años después, en ‘soporte vital’

El Apple Vision Pro llegó al mercado en 2024 como la apuesta más ambiciosa de la compañía en una década. Dos años después, hay tiendas que apenas venden una unidad al mes y el equipo que lo desarrolló acumula despidos.

Claves de la operación

  • Un producto sin comprador. Las gafas se venden a cuentagotas en buena parte de la red comercial de Apple, según el periodista Mark Gurman en su boletín de Bloomberg. El precio de partida, 3.699 euros, equivale a varios monitores de alta gama y un televisor para el salón.
  • Meta le ha tomado la delantera. Las nuevas Meta VR Glasses pesan 100 gramos frente a más de 600 de las gafas de Apple y cuestan 1.299 dólares. La receta: mover el chip a la batería externa.
  • El relevo no llegará antes de 2029. El proyecto N224, la siguiente generación que estudia la compañía, no vería la luz antes de finales de 2028 o principios de 2029, según Gurman. Antes, Apple priorizará unas gafas sin pantalla para competir con las Ray-Ban Meta.

Dos años de espera sin un solo recorte de precio

La tecnología nunca fue el problema. Las gafas de realidad mixta de Apple son, técnicamente, una pieza extraordinaria. El problema es otro: es un dispositivo pesado, con una batería que cuelga de un cable y conectada a una petaca, y con un precio por el que se compran varios monitores de despacho y un televisor tope de gama.

Ese desajuste entre lo que cuesta y lo que aporta ha terminado pesando más que cualquier virtud técnica. Desde el lanzamiento en 2024, la única renovación se ha limitado a añadir algo más de potencia a un dispositivo que no ha conseguido cuajar entre el gran público.

Apple lo intentó por otras vías. El equipo trabajó en al menos tres conceptos para abaratar y aligerar el producto: el N107, que ofrecía las mismas prestaciones a un precio menor y con menos peso; el N100, que movía componentes a la petaca de la batería; y el N109, más ligero y con un procesador menos potente que el de un Mac. Ninguno llegó a buen puerto, y todos acabaron en el cajón. Lo que sí se ha remodelado es el propio equipo, que ha sufrido despidos en varias áreas clave para el desarrollo. El propio Gurman lo describe como un producto en soporte vital.

Meta demuestra que el problema no era la tecnología

La estocada definitiva ha llegado desde el otro lado del sector. Meta presentó hace unos días sus Meta VR Glasses, un dispositivo que mantiene la petaca unida por cable, pero que pesa 100 gramos frente a los más de 600 de las Vision Pro. El truco está en llevar el chip a la batería externa en lugar de integrarlo en las gafas, que solo cargan con pantallas, cámaras, sensores y altavoces.

Apple no ha fallado por falta de tecnología, sino por vender un producto de laboratorio a precio de producto de masas.

El resultado es un aparato que no da pereza ponerse. Las gafas de Meta permiten crear un escritorio virtual igual de amplio y de alta resolución, e incluso mejoran detalles como el teclado, que se refleja sobre una mesa en lugar de flotar en el aire. Y todo por 1.299 dólares, frente a los 3.699 euros de las Vision Pro.

Vision Pro fracaso

Lo que el traspié revela del modelo de innovación de Apple

La lectura de fondo tiene poco que ver con la realidad virtual y mucho con la gestión del riesgo. Apple ha cimentado su liderazgo en saltos de producto que crearon categoría —el iPod, el iPhone, el iPad—, y ese mismo instinto es el que empujó a las Vision Pro. La diferencia es que ahora cada apuesta fallida pesa más que en 2007, cuando el tropiezo de un producto no comprometía la cuenta de resultados de toda la compañía.

La propia dirección lo admite a medias. John Ternus, el nuevo consejero delegado, nunca vio con buenos ojos las gafas: las consideraba demasiado caras y pesadas. En público mantiene el optimismo y defiende que tienen un futuro brillante, pero los proyectos guardados en el cajón cuentan otra historia.

El fondo del asunto es que Apple no puede permitirse perder el tren de la realidad mixta. Que Meta no pare de lanzar dispositivos demuestra que hay negocio, aunque sea un negocio distinto al que la compañía imaginó. Por eso los ingenieros de Cupertino exploran ya alrededor de cuatro conceptos para su proyecto N224, algunos con un enfoque cercano al de las Meta VR Glasses y otros más ambiciosos, con un diseño todo en uno que elimine la petaca sin ganar peso.

En España, mientras tanto, el negocio de la realidad virtual se sostiene por otras vías. Estudios pequeños, como el que trabaja desde Jaén para adaptar experiencias de realidad virtual a sectores como la formación o la industria, mantienen la actividad sin depender de las grandes plataformas de consumo. Es la parte del segmento que crece incluso cuando el producto estrella pincha.

La próxima prueba de fuego para Apple no serán las gafas de realidad mixta, sino las que no llevan pantalla. La compañía concentrará esfuerzos en competir directamente con las Ray-Ban Meta, y ahí tendrá que lidiar con un problema que las Vision Pro no le planteaban: las suspicacias en torno a la seguridad y la privacidad de unas cámaras que van en la cara del usuario.

El N224 no llegará al mercado antes de finales de 2028 o principios de 2029. Hasta entonces, la pregunta que sobrevuela Cupertino es incómoda: si el consejero delegado nunca creyó en las gafas, por qué mantener vivo un producto que no vende.

El refino recupera peso estratégico ante el nuevo mapa energético de Europa

0

Repsol reivindica la capacidad industrial española como elemento de seguridad de suministro y reclama una transición energética que combine competitividad, renovables y tecnologías convencionales.

La energía ha dejado de ser únicamente una cuestión de precios o de transición medioambiental para convertirse en uno de los grandes asuntos estratégicos de Europa. Las tensiones geopolíticas, las dificultades en las cadenas internacionales de suministro y la elevada dependencia exterior de la Unión Europea han devuelto al primer plano actividades industriales que durante años parecían destinadas a perder protagonismo. Entre ellas, el refino.

Ese fue uno de los principales mensajes trasladados por el presidente de Repsol, Antonio Brufau, durante la Junta General de Accionistas de la compañía. Su planteamiento parte de una realidad que la actual coyuntura energética ha hecho más visible: disponer de capacidad propia para transformar crudo y producir combustibles continúa siendo una pieza relevante para garantizar el abastecimiento de economías altamente dependientes del transporte, la industria y el turismo.

España llega a este escenario con una situación diferente a la de buena parte de Europa. El país mantiene ocho refinerías capaces de trabajar con crudos de diferentes procedencias, mientras que en el conjunto europeo se han cerrado 35 instalaciones durante los últimos quince años. Brufau atribuye esa diferencia a las inversiones realizadas durante años por las compañías del sector y considera que esa capacidad industrial proporciona ahora un mayor margen de respuesta frente a episodios de tensión en los mercados internacionales.

El argumento cobra especial relevancia cuando aparecen problemas no sólo con el suministro de petróleo, sino con determinados productos ya refinados. Las alteraciones provocadas por el conflicto en Oriente Medio y las dificultades de tránsito por el estrecho de Ormuz han afectado especialmente al queroseno y al diésel, dos productos esenciales para la movilidad y la actividad económica. En el caso español, el combustible de aviación posee además una dimensión particularmente sensible por su relación directa con el turismo.

El consejero delegado de Repsol, Josu Jon Imaz, ha situado precisamente la seguridad de suministro entre las prioridades de la compañía. La energética sostiene que las inversiones realizadas y la fortaleza de su estructura industrial permiten afrontar las necesidades de combustible de España y Portugal y reducir el impacto de la crisis internacional sobre actividades como el transporte aéreo. La compañía ha reforzado además sus inventarios y su capacidad de respuesta durante los últimos meses.

Antonio Brufau, presidente de Repsol, y Josu Jon Imazy, consejero delegado.
Antonio Brufau, presidente de Repsol, y Josu Jon Imazy, consejero delegado. Fuente: Repsol.

El debate planteado por Repsol va, sin embargo, más allá de una crisis concreta. Para Brufau, Europa debe reconsiderar el valor estratégico de disponer de industria energética propia en un contexto internacional cada vez más incierto. La elevada dependencia de las importaciones obliga, en su opinión, a analizar la transición energética no sólo desde la reducción de emisiones, sino también desde la seguridad de suministro, el coste de la energía y la competitividad de las empresas europeas.

Desde esa perspectiva, el presidente de Repsol reclamó eliminar obstáculos a la inversión industrial y defendió un marco que facilite la financiación de infraestructuras energéticas. También pidió que los combustibles renovables reciban un tratamiento regulatorio que les permita competir en condiciones equivalentes con otras tecnologías bajas en carbono. El planteamiento pasa, por tanto, por evitar un modelo basado en la sustitución inmediata de unas fuentes de energía por otras y avanzar hacia una combinación de soluciones.

Esta visión encaja con la estrategia multienergética que la compañía viene desarrollando: mantener y modernizar sus activos industriales mientras aumenta su presencia en electricidad renovable, combustibles de menor huella de carbono, hidrógeno renovable y nuevas tecnologías. Uno de los ejemplos más significativos se encuentra en Cartagena, donde Repsol y Enagás Renovable impulsan un electrolizador de 100 MW destinado a producir hidrógeno renovable a escala industrial.

La convivencia entre presente y futuro constituye precisamente uno de los mensajes que la compañía pretende situar en el debate energético. La descarbonización necesitará un despliegue creciente de renovables, pero durante los próximos años seguirán siendo necesarias otras fuentes para atender la demanda de movilidad, industria y materias primas. De ahí que el grupo defienda una transición que permita transformar progresivamente sus complejos industriales sin renunciar a la capacidad productiva existente.

En Generación Baja en Carbono, Repsol prevé incorporar aproximadamente un gigavatio de nueva capacidad anual y alcanzar los 9 GW a finales de 2028. Paralelamente, en el área comercial se ha fijado como objetivo superar los cuatro millones de clientes de electricidad y gas en ese mismo horizonte. El escenario dibuja así una transformación más compleja que una simple sustitución tecnológica: el desafío consiste en reducir las emisiones sin debilitar una infraestructura industrial que puede resultar decisiva en momentos de crisis.

La Junta de Accionistas dejó también decisiones relevantes en el terreno financiero. Repsol prevé destinar entre el 30% y el 40% del flujo de caja de las operaciones a la remuneración de sus accionistas entre 2026 y 2028. La compañía calcula que el dividendo por acción crecerá entre un 6% y un 9% anual durante ese periodo, condicionado a la evolución del negocio y de los mercados. Para 2026, la remuneración en efectivo alcanza 1,051 euros brutos por acción, un 7,8% más que el ejercicio anterior.

Más allá de estas cifras, la Junta dejó una tesis de fondo: Europa vuelve a descubrir que la política energética está estrechamente ligada a su política industrial. En un escenario marcado por tensiones geopolíticas, competencia internacional y necesidad de descarbonización, disponer de capacidad productiva propia vuelve a adquirir una importancia que durante años había quedado en segundo plano.

Y es precisamente ahí donde Repsol quiere situar el refino: no como una actividad enfrentada a la transición energética, sino como una infraestructura industrial que, mientras avanza su transformación hacia combustibles y procesos con menor huella de carbono, continúa desempeñando un papel en la seguridad de suministro de España y de Europa.

GBSB Global inicia el curso académico con estudiantes de 79 países y un sistema de aprendizaje mejorado basado en la IA

0

La escuela de negocios GBSB Global dará comienzo al curso académico 2026/27 el 1 de octubre con estudiantes procedentes de 79 países, reforzando así la diversidad de la comunidad educativa. Alrededor del 40 % de los nuevos estudiantes proceden de Europa, otro 20 % de Oriente Medio y Norte de África, aproximadamente el 30 % de Asia y resto de África, y cerca del 10 % de Estados Unidos y otros mercados.

Según informó, este alumnado refleja el enfoque internacional de GBSB Global en materia de formación empresarial, con programas impartidos íntegramente en inglés y campus en Barcelona, Madrid, Malta y online. La escuela considera que la diversidad del aula forma parte de la experiencia de aprendizaje, ya que expone a los alumnos a diferentes culturas, entornos empresariales y enfoques de la toma de decisiones desde el inicio de sus estudios.

Para Xavier Arola, responsable de los Servicios de Orientación Profesional y Emprendimiento de GBSB Global, este perfil internacional es cada vez más relevante para las empresas. “Las compañías buscan profesionales capaces de desenvolverse con naturalidad en distintos mercados, culturas y equipos multidisciplinares. El talento internacional aporta capacidad de adaptación, perspectivas diferentes y una visión del mundo empresarial global que resulta especialmente valiosa en organizaciones que a su vez se están internacionalizando cada vez más”, explicó.

Más allá de la empleabilidad, GBSB Global está reforzando el vínculo entre la educación y el emprendimiento. Durante este curso académico se celebra la sexta edición del G-Accelerator Impact Call, el programa de preaceleración para empresas en fase inicial, así como la segunda edición del programa Impuls AgriTech, centrada en transformar la investigación científica y tecnológica en startups viables para el sector agroalimentario. Ambas iniciativas forman parte del ecosistema de emprendimiento más amplio de la escuela, diseñado para ayudar a los estudiantes y a los fundadores a poner a prueba sus ideas, conectar con mentores y con el sector, y convertir la innovación en proyectos empresariales reales.

El inicio del curso académico traerá consigo también una actualización de varias de las metodologías docentes de la escuela para reflejar la rápida evolución de la inteligencia artificial y la digitalización. En lugar de tratar la IA únicamente como una asignatura independiente, GBSB Global está integrando herramientas emergentes y nuevas formas de trabajar en la experiencia de aprendizaje, con el objetivo de garantizar que los estudiantes comprendan tanto su aplicación práctica como su impacto en la toma de decisiones empresariales.

GBSB Global ha incorporado la inteligencia artificial en sus directrices de evaluación, que distinguen entre actividades “sin IA”, “asistidas por IA”, e “integradas con IA”, en función de los resultados de aprendizaje que se evalúen. El modelo se basa en dos principios complementarios: fomentar que los estudiantes desarrollen una auténtica fluidez en el uso de la IA, al tiempo que se salvaguarda el razonamiento independiente, el pensamiento crítico y el criterio que se espera que certifique una titulación académica.

Como parte de este enfoque, la institución también ha reforzado las medidas de seguridad en la evaluación, incluida la supervisión en línea de determinadas evaluaciones sumativas, al tiempo que exige transparencia en cuanto al uso de la inteligencia artificial en los trabajos de curso autorizados. El objetivo es garantizar que las tecnologías emergentes mejoren las capacidades de los estudiantes sin sustituir las habilidades cognitivas que constituyen el núcleo del proceso de aprendizaje.

Antonio Rodríguez Engelmann, Managing Director de GBSB Global, manifestó que «el enfoque ‘digital-first’ consiste en revisar continuamente nuestra forma de enseñar para que los estudiantes aprendan en un entorno que refleje la forma en que están evolucionando las empresas. La inteligencia artificial está cambiando la forma en que las organizaciones analizan la información, toman decisiones y crean valor, y la formación empresarial debe evolucionar al mismo ritmo, sin dejar de desarrollar el pensamiento crítico, el criterio y las habilidades humanas que la tecnología no puede sustituir”.

Esta tendencia también se refleja en la demanda de los estudiantes, ya que cada vez más candidatos se decantan por programas con una clara orientación digital que les preparen para desenvolverse en entornos empresariales marcados por la tecnología. Este año, GBSB Global ha registrado un aumento especialmente significativo de las solicitudes de información relacionadas con AI for Management y Digital Innovation, lo que pone de manifiesto el creciente interés por programas que combinan las competencias tradicionales de gestión empresarial con la capacidad de comprender y aplicar tecnologías emergentes en la gestión y la toma de decisiones.

Con el inicio del nuevo curso académico, GBSB Global indicó que refuerza así dos de los pilares que definen su modelo educativo: un entorno de aprendizaje verdaderamente internacional y un compromiso con la innovación pedagógica continua. El objetivo es formar a titulades «que no solo dominen las tecnologías digitales, sino que también sean capaces de desarrollar sus carreras profesionales, dirigir equipos y poner en marcha proyectos emprendedores en una economía cada vez más globalizada e impulsada por la tecnología.

ETF Solana captan USD 86 millones y firman su mayor entrada desde el lanzamiento

Los ETF spot de Solana registraron el viernes 25 de septiembre su mayor entrada de capital desde el lanzamiento: 86 millones de dólares netos. Bitwise concentró buena parte de las órdenes mientras SOL cotiza en torno a los 119,5 dólares, con un 7% de subida en la última semana.

Un ETF spot es un vehículo cotizado en bolsa que replica el precio del activo al contado, sin futuros ni derivados de por medio. Su utilidad para una gestora o un fondo de pensiones es evidente: permite comprar exposición a SOL sin custodiar la criptomoneda ni gestionar claves privadas. Por eso sus flujos diarios funcionan como termómetro del apetito institucional. Cuando el termómetro sube, el mercado interpreta que el dinero profesional está entrando; cuando se seca, la lectura es la contraria.

Qué significa una entrada de 86 millones de dólares en los ETF de Solana

El dato importa por el contexto, no por el tamaño. Ochenta y seis millones netos en una sola sesión no mueven el precio de un activo con 70.240 millones de dólares de capitalización, pero confirman que hay compradores dispuestos a hacerlo por la vía regulada. Bitwise, una de las gestoras que cotiza el producto en Estados Unidos, aparece como principal receptora de esas órdenes. Los números mandan.

La foto completa es más matizada. SOL sigue un 59,27% por debajo de los 293,41 dólares que marcó como máximo histórico el 19 de enero de 2025 y acumula un descenso del 40,84% en doce meses. Es decir: crece la adopción institucional mientras el rendimiento interanual permanece en negativo.

El volumen acompañó la sesión. Se negociaron unos 4.070 millones de dólares, un 14,5% por encima del promedio de los últimos 30 días, después de una jornada previa floja que se quedó un 31% por debajo de esa media. Los compradores están absorbiendo papel, no escondiéndose.

El flujo institucional no sostiene el precio por sí solo, pero cambia la naturaleza del comprador que aparece en cada corrección.

Por qué SOL cae un 0,94% pese al tirón institucional

La respuesta corta tiene nombre propio: Pump.fun. La plataforma de lanzamiento de memecoins —tokens nacidos casi como broma, con vida útil habitualmente brevísima— vendió 47.994 SOL, en una jornada que dejó más de 848 millones de dólares en en liquidaciones dentro del mercado apalancado. Las liquidaciones son cierres forzosos: cuando el precio se mueve en contra de una posición con deuda, la plataforma la cierra sin pedir permiso.

Toca poner el retroceso en su sitio. SOL se movió entre un máximo de 124,58 dólares y un mínimo de 119,5, un rango de 5,08 que triplica el del día anterior. Con una volatilidad anualizada del 53,8%, un vaivén diario del 4% es la rutina de este activo. Nada nuevo bajo el sol.

En el plano técnico, el precio se apoya en la media móvil de siete sesiones, situada en 117,16 dólares, y choca con la resistencia de 124,58. El RSI, el indicador que mide la fuerza de la subida, está en 66,2 puntos: hay impulso, pero el margen antes de la sobrecompra se estrecha. El cruce del MACD, otro termómetro de tendencia, sigue siendo alcista.

entradas ETF Solana

Alpenglow, Pump.fun y la calidad de la demanda

Hay una tensión que conviene mirar de frente. Solana ha construido buena parte de su volumen de los últimos dos años sobre la actividad de memecoins, y eso tiene un coste: cuando el actor dominante de esa economía decide vender, el mercado lo nota. Ninguna entrada de 86 millones de dólares compensa del todo una salida de 47.994 SOL, aunque ayuda a digerirla.

El precedente más útil no está en los ETF, sino en la historia de la propia red. La parada de septiembre de 2021 dejó Solana 17 horas sin producir bloques, y los episodios de inestabilidad de 2022 —con el colapso de FTX en noviembre como golpe definitivo— llevaron al activo a mínimos cercanos a los 8 dólares en diciembre de aquel año. De aquella etapa salió una lección: la velocidad sin resiliencia se paga en credibilidad. Firedancer, el segundo cliente validador de la red, desarrollado desde cero por Jump Crypto en C++, responde a ese problema y se ha convertido en uno de los argumentos que Wall Street ha seguido con más atención.

Alpenglow va en la misma dirección. La propuesta, publicada en el repositorio público de SIMD, busca recortar el tiempo de finalidad —el lapso que tarda una transacción en volverse irreversible— hasta los 150 milisegundos. Solana la prueba en Devnet, su red de desarrollo. En una cadena que presume de rendimiento, ese dato no es cosmético.

El riesgo de la otra cara es la concentración. Buena parte del staking de SOL sigue en manos de un puñado de validadores grandes, y una demanda institucional canalizada por unos pocos emisores añade otra capa de intermediación. No es un problema exclusivo de Solana, pero conviene no perderlo de vista cuando los titulares son optimistas.

Lo que viene es fácil de vigilar: si los flujos semanales de los ETF mantienen el ritmo, si SOL defiende la zona de los 117 dólares y si Alpenglow pasa de Devnet a mainnet con los tiempos prometidos. Tres casillas. Las respuestas dirán si la entrada del viernes fue un pico puntual o el comienzo de algo más ordenado.

Publicidad