El PP lleva al Senado la prórroga de Cofrentes (Iberdrola) y el nuevo calendario de cierre nuclear

0

El PP ha sacado adelante en el Senado una moción que pide prorrogar Cofrentes, la nuclear que Iberdrola opera en Valencia, más allá de 2030, y revisar el conjunto del calendario de cierre del parque atómico español.

La Comisión de Industria de la Cámara Alta, donde el grupo popular tiene mayoría, aprobó un texto que ‘insta al Gobierno a revisar el calendario de cierre nuclear y a impulsar la continuidad de la central nuclear de Cofrentes bajo supervisión del Consejo de Seguridad Nuclear’. La votación se saldó con 18 votos a favor, 10 en contra y 1 abstención, un resultado más ajustado de lo que sugiere la aritmética de la cámara.

Una moción con mayoría popular y voto ajustado

En la defensa de la iniciativa, la senadora popular María Dolores Esteve reclamó la prórroga de Cofrentes por ‘las mismas razones’ que, a su juicio, han avalado la continuidad de Almaraz en Extremadura. Su grupo sostiene que la planta valenciana debe seguir operando ‘mientras no exista una infraestructura energética suficiente con que sustituirla con la seguridad’.

Esteve subrayó que la decisión hay que tomarla con tiempo, tanto por los plazos que recoge la regulación como por los de la recarga de combustible del reactor, y urgió al Ejecutivo a pronunciarse antes de que el calendario cierre la puerta a cualquier extensión. La senadora situó la continuidad de la planta como una pieza de seguridad de suministro, no solo como un asunto de política energética.

El peso de Cofrentes en la industria valenciana

El argumento económico vertebra la moción. Según la senadora, en la cerámica y la química la energía supone cerca del 40% de la cuenta de explotación, un porcentaje que convierte la continuidad de la planta en una cuestión de competitividad para la Comunidad Valenciana y, en particular, para el clúster de Castellón, muy expuesto al coste eléctrico.

Frente al relato de la transición renovable, Esteve trasladó el debate al precio del gas, tensionado por los conflictos de Oriente Medio, y Ucrania. ‘La nuclear no le quita el sitio al sol ni al viento; se lo quita al gas’, resumió. Con esa idea, el PP intenta desmontar la tesis de que prorrogar un reactor retrasa el despliegue de las renovables.

El Senado no decide el futuro de Cofrentes, pero ha convertido la prórroga nuclear en un pulso político de primer orden.

El senador socialista José Antonio Valbuena avanzó el voto en contra de su grupo. A su juicio, la hoja de ruta ‘está clara’: una senda hacia la descarbonización de la economía española en la que el papel de la energía nuclear ya está definido. El PSOE no entró a discutir la seguridad de suministro y se limitó a defender la planificación vigente.

El pulso regulatorio que condiciona al parque atómico

La moción del PP es un instrumento de presión política, no una palanca ejecutiva. El Senado puede instar, pero la decisión última sobre la vida útil de Cofrentes recae en el Consejo de Seguridad Nuclear y en el Ministerio para la Transición Ecológica, que fijan las condiciones técnicas y administrativas de cualquier extensión. Ese carácter no vinculante explica que el PSOE votara en contra sin verse obligado a ofrecer una alternativa propia.

El precedente que más pesa es Almaraz. Su continuidad, defendida con el mismo argumento de seguridad de suministro, marca la pauta que el PP quiere replicar ahora en Valencia. Para Iberdrola, Cofrentes es un activo singular: una instalación de potencia base que no depende del ciclo del gas y cuyo apagado obligaría a recomponer el mix valenciano con más renovables y más respaldo térmico.

A diferencia del resto del sector, Endesa y Naturgy reparten su exposición entre varios reactores del parque atómico español. Iberdrola juega aquí una carta concentrada. Si la prórroga prospera, alarga la vida de una instalación regulada; si no, la eléctrica tendrá que reordenar sus planes de generación en la Comunidad Valenciana y asumir el coste de sustituir una tecnología de base por otras fuentes.

La clave está en el calendario. Cualquier extensión exige un informe favorable del regulador atómico, una decisión del Gobierno y una inversión en recarga y mantenimiento que la compañía solo acometerá con certidumbre normativa. El tiempo corre en contra: los plazos técnicos no admiten improvisaciones de última hora y la recarga de combustible marca una frontera que no se puede saltar sin una resolución previa.

Para el inversor, el mensaje del Senado no altera los fundamentales de Iberdrola, pero sí añade una variable política al escenario energético español. La moción abre un debate que el Ejecutivo prefería mantener cerrado y lo hace en plena tensión en los precios del gas.

📊 Las Claves para el Inversor

  • Qué vigilar: El pronunciamiento del Gobierno y el informe del Consejo de Seguridad Nuclear sobre la continuidad de Cofrentes, paso previo a cualquier extensión de su vida útil.
  • Reacción del valor: Iberdrola cotiza el escenario base de cierre en 2030; una prórroga añadiría valor a un activo de generación que no depende del precio del gas.
  • Precedente sectorial: La continuidad de Almaraz es la referencia que el sector mira para anticipar si el Ejecutivo abre la puerta a revisar el calendario atómico.
Gotion paga 1.100 millones por el 49% de la gigafactoría de Volkswagen en Sagunto

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? PowerCo traspasa el 49% de la gigafactoría de Sagunto a la china Gotion por 1.100 millones de euros.
  • ¿Quién está detrás? Volkswagen mantiene el 51% mediante PowerCo; Gotion se queda con el 49%.
  • ¿Qué impacto tiene? La planta mantiene 1.500 empleos, eleva su capacidad a 30 GWh y arranca en 2027.

PowerCo, la filial de baterías del Grupo Volkswagen, ha traspasado el 49% de la gigafactoría de Sagunto (Valencia) a la china Gotion High-Tech por 1.100 millones de euros.

El acuerdo se firmó este lunes. El grupo alemán mantiene el 51% mediante PowerCo y, con ello, el control industrial del proyecto. Pero abre la puerta a que una tecnológica china aporte el conocimiento, y la escala que hoy domina en la fabricación de celdas LFP (litio-ferrofosfato, la química de batería más barata y con menor dependencia del níquel y del cobalto).

Los compromisos anunciados previamente no se tocan: inversión de más de 2.300 millones ya en ejecución y más de 1.500 empleos directos en la primera fase, la que engloba los dos primeros bloques productivos.

La entrada de Gotion eleva el alcance industrial. Sagunto arrancará con dos bloques de producción y una capacidad anual conjunta de hasta 30 GWh, lo que la convierte en una de las mayores plataformas europeas de fabricación de celdas LFP.

El arranque está previsto para 2027. La hoja de ruta se ha actualizado, aunque en PowerCo insisten en que el objetivo no es empezar antes, sino ‘comenzar con éxito y establecer una operación competitiva y a una mayor escala desde el primer día’.

Ceder el 49% no es vender el proyecto: es comprar el tiempo que Europa no tiene para dominar la química más barata de la batería eléctrica.

PowerCo justifica la operación como una forma de ‘reforzar la viabilidad y la competitividad a largo plazo del proyecto de Sagunto’. La lectura que hacemos es que la filial necesitaba músculo industrial y financiero para competir en un segmento donde China lleva años de ventaja.

El acuerdo que convierte a Sagunto en la gran plataforma europea del litio-ferrofosfato

La joint venture no es una operación aislada. Forma parte de una alianza más amplia entre Volkswagen, PowerCo y Gotion para acelerar una cadena de valor europea de baterías LFP. Además de Valencia, las dos compañías colaborarán en la fábrica de celdas de Gotion en Surany (Eslovaquia) y construirán una nueva planta en Kenitra (Marruecos), gestionadas de forma conjunta aunque el socio chino conserve el 51%.

Hay un intercambio que conviene leer con calma. Volkswagen tiene previsto reducir su participación en Gotion en China: venderá un 5,3% del fabricante chino. Cambia parte de su posición en el capital de su socio por el control industrial de Sagunto y el acceso garantizado a la tecnología LFP.

Por qué Volkswagen cede el 49% y qué gana Gotion

Para Gotion, España es la puerta de entrada al mercado europeo con los aranceles a la espalda: Bruselas ha gravado las importaciones chinas de baterías y de coches eléctricos, y producir en Sagunto esquiva ese muro regulatorio. El presidente de Gotion, Li Zhen, lo resume en clave diplomática: tras seis años de colaboración con Volkswagen, la alianza ‘ha traspasado los límites de lo habitual’.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El primero, industrial: Sagunto eleva su capacidad a 30 GWh y mantiene 1.500 empleos directos, pero el control tecnológico de la química LFP queda compartido con un socio chino. El segundo, territorial: la Comunidad Valenciana refuerza su peso en la automoción eléctrica española. El tercero, de mercado: Europa gana una plataforma de celdas baratas para abaratar el coche eléctrico de acceso.

La zona cero es Sagunto, pero el efecto en cadena llega a las fábricas de Volkswagen en Martorell (SEAT) y Pamplona. Ambas podrían nutrirse de baterías LFP fabricadas a las puertas del puerto de Valencia. El dato que resume todo es el precio: 1.100 millones por el 49% que Gotion paga a PowerCo.

La industria europea de la batería ha encadenado retrasos en los últimos años y no todos los proyectos han salido adelante. La entrada de Gotion es, en el fondo, un reconocimiento de que Europa no llega sola al litio-ferrofosfato. El pulso entre socios queda claro: PowerCo conserva el control y el sello industrial; Gotion aporta la tecnología y la escala.

Nuestra lectura es que Volkswagen ha preferido un socio chino a quedarse sola en un segmento donde el calendario no perdona. El riesgo está en la dependencia: el mismo esquema que Bruselas criticaba cuando quería fabricar sola sus baterías, con un 49% en manos de Pekín y el 51% en Fráncfort. El próximo hito es el arranque de la planta, previsto para 2027, y el Máster en Tecnologías de Baterías que PowerCo imparte con la Universitat de València y la Universitat Politècnica de València.

Mercado libre vs PVPC: la OCU aclara cuál es la mejor opción para no pagar de más este invierno

0

El recibo eléctrico vuelve a situarse en el centro de las preocupaciones de las familias españolas ante el desplome de las temperaturas. Elegir de forma acertada entre la tarifa regulada y las ofertas comerciales determina si gastaremos cientos de euros de más en calefacción este trimestre. La OCU ha realizado un análisis exhaustivo de los costes energéticos actuales para guiar a los consumidores hacia la alternativa más ventajosa.

Tomar una decisión informada exige entender las condiciones reales de cada contrato antes de que comience el pico invernal. Las variaciones en los mercados mayoristas y las nuevas estructuras tarifarias hacen imprescindible revisar las clausulas fijadas por las distribuidoras en España.

Mercado libre o PVPC: el análisis detallado de la OCU

Afrontar los meses más fríos con garantías requiere examinar detalladamente cómo se calcula el precio diario de la energía. Durante el último ejercicio, las oscilaciones en la cotización del gas y la generación renovable han modificado el comportamiento habitual del mercado regulado. Según los informes técnicos presentados por la OCU, la estabilidad de los contratos fijos ha ganado terreno frente a la volatilidad diaria de los precios indexed.

En el contexto actual de España, un hogar medio puede experimentar variaciones anuales superiores a los doscientos euros según la modalidad contratada. Las promociones agresivas del mercado libre suelen esconder revisiones al alza pasados los primeros doce meses de permanencia. Por ello, la postura oficial formulada por la OCU insiste en comparar el importe definitivo por kilovatio hora en lugar de fiarse únicamente de los descuentos porcentuales del término de potencia.

Claves para ajustar tu factura con la discriminación horaria

Youtube video

Aprovechar las franjas horarias más económicas es uno de los métodos más eficaces para reducir el impacto financiero mensual en la factura energética. Estructurar el consumo doméstico según los periodos valle, llano y punta permite maximizar el rendimiento económico del suministro contratado en cualquier inmueble.

  • Mantener la potencia ajustada en el tramo nocturno para evitar sobrecostes innecesarios en la parte fija.
  • Concentrar el uso de electrodomésticos de gran consumo durante el horario valle y los fines de semana.
  • Comprobar periódicamente si el peaje de transporte aplicado coincide exactamente con el perfil de consumo habitual.
  • Revisar las condiciones del término de energía antes de firmar cualquier actualización o cambio de compañía.
  • Evitar el solapamiento de grandes aparatos eléctricos durante las horas de mayor demanda energética en la red.

Cambios regulatorios y la postura de la OCU en la fijación de precios

El modelo de cálculo del Precio Voluntario al Pequeño Consumidor ha incorporado mecanismos de corrección para reducir los picos bruscos que sufrían los usuarios en años anteriores. Esta fórmula mixta combina el valor diario del mercado diario con una cesta de futuros a medio y largo plazo. Para la OCU, esta medida aporta cierta certidumbre financiera, aunque no siempre garantiza la opción más barata en épocas de frío prolongado.

Las compañías del mercado libre reaccionaron adaptando sus catálogos con tarifas planas y descuentos personalizados que buscan captar a clientes descontentos. Sin embargo, no siempre resulta sencillo descifrar la letra pequeña de estos contratos comerciales. Las denuncias recogidas por la organización OCU contra abusos señalan que muchas renovaciones automáticas aplican subidas no notificadas con suficiente claridad al consumidor residencial.

Estrategias eficaces según el perfil de consumo del hogar

La conveniencia de una modalidad u otra varía de forma sustancial en función de los hábitos diarios y el equipamiento térmico del hogar. No requiere la misma potencia una vivienda equipada con bomba de calor que otra dependiente de radiadores eléctricos tradicionales o calefacción centralizada.

Hogares con elevado gasto nocturno

Para quienes pasan la mayor parte del día fuera de casa, la gestión eficiente del horario resulta determinante. Ajustar la actividad principal a las horas valles mediante la discriminación horaria en España garantiza un ahorro constante en cada periodo mensual devengado.

Familias con consumo continuo durante todo el día

Los hogares con presencia constante de personas suelen beneficiarse más de una tarifa con precio fijo por kilovatio hora. De este modo, se evita el riesgo de consumir grandes volúmenes de electricidad en las franjas punta, que son notablemente más caras en la tarifa PVPC.

Qué pasos dar para cambiar de tarifa sin sorpresas

Youtube video

Modificar la modalidad de suministro es un trámite completamente gratuito que no debe implicar ningún tipo de interrupción en la red eléctrica del inmueble. El usuario solo debe contactar con la comercializadora elegida y facilitar sus datos personales junto al código CUPS de la instalación.

Antes de firmar un nuevo compromiso, los portavoces de la OCU aconsejan verificar que la oferta no exija la contratación obligatoria de servicios adicionales de mantenimiento. En ocasiones, el coste mensual de estos añadidos liquida por completo el beneficio obtenido mediante la rebaja en el término de energía.

Resumen de recomendaciones fundamentales para el invierno

Analizar la factura con detenimiento antes del inicio de la campaña de calefacción evita sobresaltos en los meses de mayor demanda energética. Comprobar periódicamente el comparador oficial permite identificar si nuestra tarifa actual sigue siendo competitiva frente a la evolución del mercado.

Siguiendo la orientación facilitada por la OCU, lo primordial es ajustar la potencia contratada a las necesidades reales del hogar e intentar concentrar el gasto energético en las franjas económicas. Mantener el control sobre el consumo resulta la mejor garantía para asegurar una factura equilibrada durante todo el invierno.

La chaqueta acolchada de Lidl que vence a la lluvia por menos de 15€: repelente al agua, sostenible y ya con tallas agotadas en Madrid (pero puedes comprar vía web ahora mismo)

0

Cuando el otoño aprieta en España y las precipitaciones empiezan a ser habituales, encontrar una prenda de abrigo ligera, bonita y barata se convierte en la principal obsesión de miles de consumidores. La cadena alemana Lidl ha vuelto a golpear con fuerza el mercado de la moda urbana lanzando una propuesta textil insuperable. Se trata de una prenda exterior que planta cara a los días grises por un precio inferior a los 15 euros.

El fenómeno ha sido tan repentino que en varios establecimientos madrileños el stock físico ha volado en cuestión de horas. La combinación de tejido técnico resistente a la humedad y un corte entallado muy favorecedor ha provocado colas desde primera hora. Afortunadamente, para quienes buscan protegerse de las precipitaciones sin gastar de más, la plataforma digital aún mantiene existencias disponibles.

El éxito sin precedentes de la prenda de Lidl frente a las lluvias otoñales

El clima en la península ibérica durante estos meses exige ropa versátil capaz de adaptarse a cambios bruscos de temperatura. En este escenario, la conocida firma Lidl ha diseñado un producto pensado para el ajetreo diario en ciudades como Madrid, Valencia o Barcelona. Su acabado repelente al agua permite caminar bajo una lluvia fina sin que la humedad se filtre al interior.

Además del factor climático, el verdadero motor de este éxito es su imbatible relación calidad-precio en el sector del gran consumo. Frente a las opciones habituales del mercado que superan fácilmente los 50 euros, esta alternativa accesible demuestra que vestir bien y protegerse del frío no requiere desembolsos elevados. La demanda generada en establecimientos físicos ha superado incluso las previsiones más optimistas de la marca.

Enfoque práctico: por qué la chaqueta acolchada impermeables es el abrigo perfecto

La búsqueda de una chaqueta acolchada impermeables suele implicar renunciar al estilo o asumir un volumen excesivo en la figura. Sin embargo, la propuesta actual consigue romper ese mito mediante un relleno sintético ultraligero que retiene el calor corporal sin añadir peso innecesario. Es ideal para combinar con jerseys finos o sudaderas informales durante los desplazamientos cotidianos.

Youtube video

A la hora de elegir un abrigo funcional para el día a día, conviene prestar atención a determinados detalles técnicos que garantizan su durabilidad y confort bajo precipitaciones. Estas son las cinco claves fundamentales que explican su enorme popularidad este año:

  • Tratamiento exterior con impregnación especial para repeler gotas de agua sin perder transpirabilidad.
  • Cuello elevado con protección para la barbilla que frena el paso de rachas de viento frío.
  • Confección con materiales reciclados que cuidan el medio ambiente sin perder prestaciones mecánicas.
  • Cierres de cremallera de alta resistencia diseñados para un uso continuo en ambiente húmedo.
  • Peso mínimo y capacidad de plegado compacto para guardarla cómodamente en la mochila o bolso.

Innovación textil y sostenibilidad en el catálogo de Lidl

Detrás de este éxito comercial se encuentra una clara apuesta por la innovación en materiales de bajo impacto ambiental. La multinacional Lidl ha incorporado certificaciones internacionales en el proceso de fabricación de sus prendas térmicas. Utilizar rellenos reciclados permite dar una segunda vida a plásticos desechados, reduciendo notablemente la huella de carbono de cada pieza.

Esta estrategia no solo atrae al comprador que busca ahorrar euros en la cesta de la compra, sino también al público concienciado con el consumo responsable. La industria textil de bajo coste está experimentando una transformación profunda en España. Encontrar acabados técnicos de alta gama en un supermercado tradicional es la prueba evidente de cómo ha evolucionado el sector en los últimos años.

Alternativas y disponibilidad de la chaqueta acolchada impermeables

El dinamismo del mercado de la moda impulsa a los consumidores a buscar alternativas versátiles cuando se agotan las tallas más demandadas. Contar con una chaqueta acolchada impermeables en el armario garantiza resolver cualquier estilismo rápido en días lluviosos. El auge del estilo casual ha hecho que estas prendas combinen perfectamente tanto con pantalones de vestir como con vaqueros informales.

Compra directa a través del canal online

Aunque en las tiendas de la capital resulte complicado encontrar unidades disponibles, la web oficial mantiene envíos rápidos a cualquier punto de la península. Comprar por internet permite asegurar el producto, seleccionar la talla exacta y recibir el pedido en casa en un plazo de 24 a 48 horas.

Mantenimiento y cuidado para alargar la vida útil

Para conservar las propiedades impermeables del tejido es fundamental seguir las instrucciones de lavado del fabricante. Evitar el uso de suavizantes agresivos y lavar a temperaturas moderadas asegura que la capa protectora exterior se mantenga intacta durante varias temporadas.

Pasos a seguir para no quedarte sin tu talla

Si deseas hacerte con esta prenda antes de que se agote por completo en el almacén central, conviene actuar con rapidez. La alta demanda registrada en toda España anticipa que el stock digital no durará muchos días disponible.

Youtube video

En primer lugar, accede al portal de venta en línea y comprueba la disponibilidad del modelo en tu color preferido. Si buscas combinar estilo y comodidad, puedes consultar opciones de moda de otoño en tendencia para completar tu armario de temporada sin gastar demasiado dinero. Añadir la prenda al carrito de forma inmediata evitará sorpresas desagradables de última hora.

Por otro lado, si prefieres intentar la compra presencial en supermercados Lidl, la recomendación es acudir a primera hora de la mañana o consultar a los empleados sobre reposiciones. No obstante, la vía digital sigue siendo la opción más segura para garantizar la adquisición. La confección en fibra sintética de alta calidad como el poliéster reciclado avala una durabilidad excelente lavado tras lavado.

Resumen de claves fundamentales sobre esta oportunidad de Lidl

En definitiva, la propuesta de Lidl para protegerse de la humedad otoñal se ha consolidado como la gran sorpresa textil de la temporada en España. Conseguir un abrigo repelente al agua, cómodo y con materiales respetuosos con el medio ambiente por menos de 15 euros es una oportunidad difícil de igualar en el mercado actual.

Si necesitas renovar tu ropa de abrigo o buscas una chaqueta acolchada impermeables para combatir el mal tiempo sin arruinar tu presupuesto, la opción de la cadena alemana Lidl cumple con nota en todos los apartados. Revisa la plataforma en línea hoy mismo y asegúrate una prenda todoterreno pensada para acompañarte durante todo el invierno.

Cómo organizar las cenas de la semana por menos de 15 euros comprando estos 5 básicos de Hacendado

0

La lista cerrada: huevos, pasta, tomate triturado, legumbres cocidas y arroz Hacendado, con formato y precio por envase

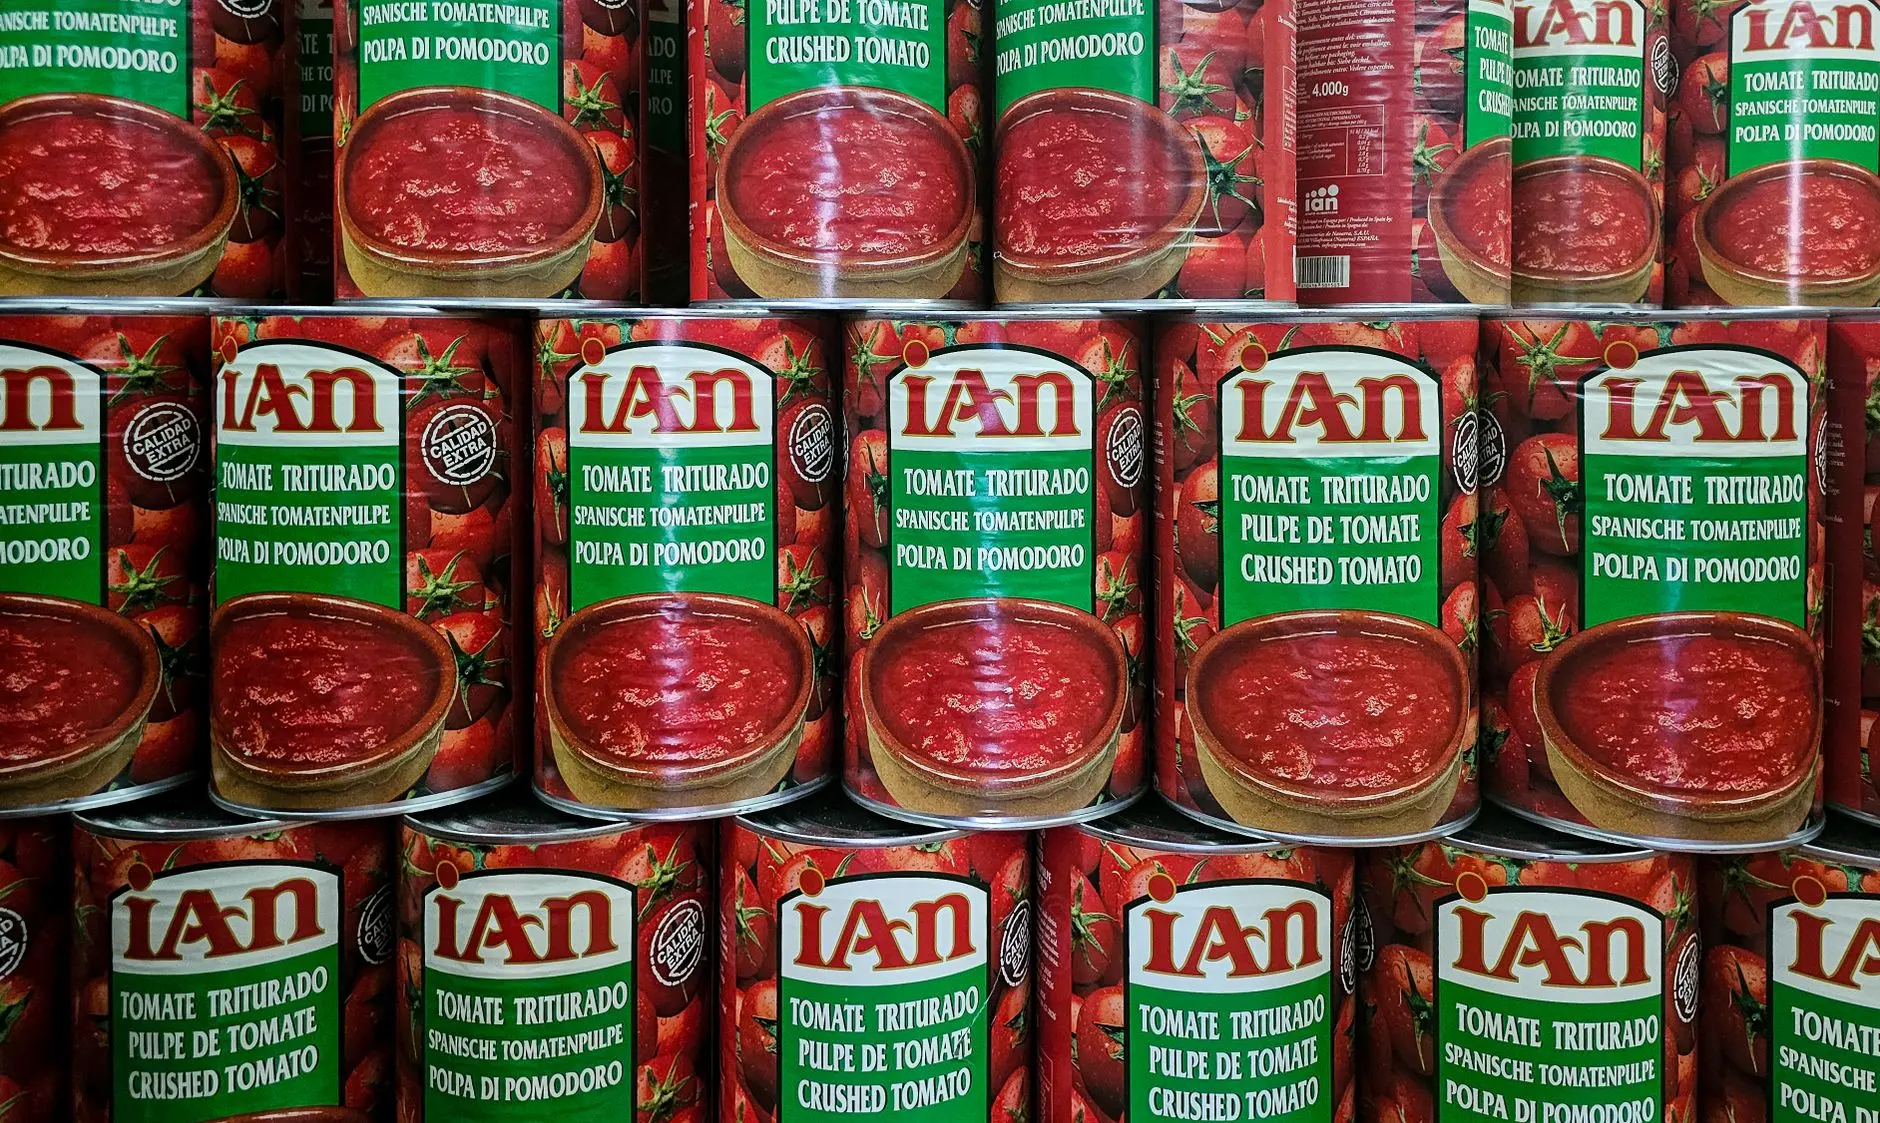
Primer plano de latas apiladas de tomates triturados en un rojo vibrante con etiquetas multilingües.

Tres de los cinco básicos de Hacendado son productos secos y de larga vida en la despensa, lo que permite comprarlos sin miedo a que caduquen antes de gastarlos. La pasta es el caso más evidente: el paquete de macarrones o espaguetis de 500 gramos cuesta 0,80 euros (1,60 euros el kilo), y quien cocine para varios días encuentra envases de un kilo con macarrón a 1,20 euros y espagueti a 1,15 euros, ambos de sémola de trigo duro. El arroz redondo de un kilo se mueve entre 1,20 y 1,30 euros según el momento, una cifra muy estable. La docena de huevos medianos cierra el trío que sostiene la parte energética y proteica de la semana: es la pieza que convierte un plato de pasta o un arroz en una cena completa gracias a una tortilla o a un huevo cuajado encima.

Los otros dos básicos son los que ahorran tiempo real en la cocina. El tomate triturado Hacendado se vende en lata de 400 gramos por unos 0,50 euros y en formato de 800 gramos por unos 0,75 euros, con una composición sencilla de tomate, sal y acidulante que funciona como sofrito exprés para la pasta, el arroz o unas legumbres. Las legumbres ya cocidas eliminan el remojo y la cocción de horas: el bote de garbanzo cocido de 295 gramos ronda los 0,75 euros y la alubia blanca cocida, en el mismo formato, unos 0,70 euros, con tarros de mayor tamaño para quien cocina en cantidad. Sumando un envase de cada referencia, la lista cerrada se queda holgadamente por debajo de los 15 euros y da para combinar cenas distintas toda la semana.

El cálculo: siete cenas por menos de 15 € y lo que se da por hecho (aceite, sal, cebolla y especias ya en casa)

Chef masculino sazonando ingredientes en un entorno de cocina rústica. Perfecto para temas culinarios.

La cuenta se enuncia en una línea y se complica al bajarla al detalle: 15 euros repartidos entre siete cenas salen a unos 2,14 euros por noche si se cocina para una persona. De ahí que el planteamiento hable de «básicos» y no de productos sueltos: cada uno de los cinco artículos tiene que aguantar varias cenas y cruzarse con los demás, de modo que un paquete de pasta o de arroz no resuelva una noche, sino dos o tres. El cálculo se sostiene porque la despensa de marca blanca de Mercadona se mueve en precios muy bajos: el kilo de macarrones o de espagueti de Hacendado ronda los 1,24 euros, el kilo de arroz se acerca al euro y la docena de huevos medianos se sitúa en torno a los 2,60 euros, según el seguimiento de FACUA. Aun así, conviene leer el umbral como un techo y no como una promesa.

Lo que la lista no suma también forma parte del cálculo. Los cinco básicos no bastan por sí solos: para que la cena salga, en la cocina tienen que estar ya el aceite, la sal, la cebolla y un puñado de especias. Son ingredientes que la mayoría de hogares tiene abiertos, se gastan en cantidades pequeñas y duran semanas, por eso quedan fuera de la cuenta, pero no son gratis y su peso en el presupuesto no ha dejado de crecer: FACUA documentó subidas de hasta el 42% en básicos de Mercadona entre marzo de 2024 y marzo de 2025, como la malla de dos kilos de patatas rojas, que pasó de 2,68 a 3,80 euros. Tampoco entran en esos 15 euros el gas o la luz de cocinar siete noches. El cálculo mide lo que cuesta llenar la cesta, no lo que cuesta cenar.

Cuatro combinaciones con los mismos cinco básicos: del arroz a la cubana a los garbanzos con tomate

Delicioso guiso vegano de garbanzos con arroz, fotografiado desde arriba sobre un fondo negro.

La lógica de este bloque es sencilla: no hay que volver a la compra para cambiar de cena, porque los mismos cinco básicos dan para cuatro platos distintos según el tiempo y el hambre que haya. Con un kilo de arroz (alrededor de 1,25 euros en el formato largo de Hacendado), una docena de huevos L (unos 3,20 euros), un bote de tomate frito de 630 gramos (en torno a 1,51 euros), un tarro de garbanzo cocido (0,80 euros los 570 gramos, a 1,40 euros el kilo, y 0,90 la variedad pedrosillana) y una pieza de fruta o verdura fresca se resuelven varias cenas para dos personas con un coste por ración que apenas roza los dos euros. Ninguno de los cinco se estropea de un día para otro, así que la compra aguanta la semana entera sin obligar a cocinar todo el domingo, y dos de ellos (arroz y garbanzos) admiten reutilizarse al día siguiente sin perder nada.

Las cuatro combinaciones van de menos a más elaborada. El arroz a la cubana es la versión más completa: arroz blanco aromatizado con ajo y laurel, tomate frito caliente, huevo frito con la yema líquida y plátano dorado, un plato que ronda los 30 minutos y las 650 kilocalorías por ración. Sin plátano y con el arroz salteado en el sofrito queda una cena de 10 o 15 minutos que funciona igual de bien con el arroz cocido del día anterior. Los garbanzos con tomate son el otro extremo: pochar cebolla y ajo, añadir el tomate frito y dejar que los garbanzos, bien escurridos y enjuagados para rebajar la sal, tomen sabor unos cinco minutos. Y con lo que sobre se monta la cuarta: garbanzos salteados con arroz o con huevo cocido por encima, que cierra la semana sin repetir plato.

La sesión de domingo: 45 minutos para cocer, trocear y repartir en táperes toda la semana

Delicioso estofado de pollo casero con patatas y hierbas en un recipiente de plástico.

El verdadero motor de una semana de cenas baratas no está en la nevera del martes, sino en los 45 minutos del domingo. La clave es no cocinar cinco platos completos y distintos, sino preparar componentes que después se combinan: una base de cereal o legumbre, una proteína y una bandeja de verdura. La sesión funciona porque casi todo ocurre en paralelo: mientras una olla hierve, se trocean los vegetales; mientras estos se asan al horno, se van montando las raciones. Ese solapamiento es lo que permite sacar material para tres o cuatro cenas de una sola vez sin pasar la tarde en la cocina. El temporizador ayuda más de lo que parece: sabiendo que hay un final marcado, se decide antes y se evita ampliar la tarea hasta el agotamiento.

Repartir en táperes es lo que convierte el esfuerzo en comodidad diaria. Conviene dejar que todo se enfríe destapado antes de cerrar los recipientes, porque el vapor atrapado reblandece las texturas y favorece que la comida se estropee; después, etiquetar y guardar. Las legumbres y verduras cocidas aguantan en frío en torno a tres o cuatro días, de modo que lo que se vaya a comer más tarde conviene congelarlo. Aquí es donde entran los básicos de Hacendado, que ahorran la parte más lenta: un tarro de garbanzos cocidos de 295 gramos ronda los 0,75 euros y el pedrosillano de 570 gramos se queda cerca de los 0,90, lo que evita la hora y media de olla. Como cada táper sale con la base neutra, la proteína se puede aliñar de forma distinta cada noche —pimentón el lunes, tomate el miércoles— y la misma sesión rinde platos que no parecen repetidos.

Plan B en el súper: qué sustituir si sube un básico o no hay stock de un formato

Mercadona perfumes 675x450 1 Merca2
Foto de DS stories en Pexels

Un menú semanal que baja de 15 euros no depende solo de elegir bien los cinco básicos: depende de que sus precios no se muevan y de que haya existencias, y ninguna de las dos cosas está garantizada. El análisis de FACUA sobre 127 alimentos afectados por la rebaja del IVA concluyó que siete de cada diez productos de Mercadona se encarecieron entre marzo de 2024 y marzo de 2025: el kilo de alubias blancas Hacendado pasó de 1,85 a 2,54 euros (+37%) y la garrafa de cinco litros de aceite de girasol, de 6,75 a 8,70 euros (+29%). Los huevos, pilar de cualquier cena barata, subieron todavía más: la docena de medianos pasó de 2,60 a 3,10 euros entre septiembre y octubre de 2025 (+19,2% en un mes), y en Mercadona el alza interanual superó el 50%, de 2,04 a 3,10 euros. A eso se sumó, desde el 1 de enero de 2025, la vuelta del IVA al 4% en básicos como legumbres, lácteos o aceite de oliva, y al 10% en pastas y aceites de semillas.

De ahí que el plan B importe tanto como la propia lista: conviene saber de antemano qué se cambia por qué. La regla es sustituir por función, no por marca, y comparar siempre el precio por kilo o por litro antes de pasar al envase grande, porque no siempre compensa (la soja texturizada Hacendado de 250 gramos a 2,20 euros dejó paso a la de Luengo, de 200 gramos y 2,70 euros). Mercadona tira de estas alternativas cuando hay roturas de stock: leche Hacendado por Central Lechera Asturiana, gazpacho en brick por botellas de 330 mililitros o un litro, bebida de arroz por la de arroz y coco, o lentejas rápidas por la lenteja de un kilo. Trasladado a la cena, eso significa recurrir al huevo por garbanzo cocido o legumbre de bote, al atún por caballa o sardina en lata y al tomate frito por tomate triturado, manteniendo el plato y el presupuesto aunque cambie el ingrediente.

Vuelos desde Madrid a Lisboa por 43 euros ida y vuelta: las escapadas de noviembre y diciembre más baratas

Las fechas exactas con billetes a 43 euros ida y vuelta

10 euro bill on blue and yellow textile

El par de fechas que más se repite en los buscadores para esos 43 euros de ida y vuelta es el jueves 10 de diciembre como ida y el lunes 14 de diciembre como vuelta. Es la combinación que Google Vuelos marca como billete de ida y vuelta más barato encontrado recientemente en la ruta Madrid-Barajas (MAD) – Lisboa Humberto Delgado (LIS): Ryanair, vuelo directo de alrededor de una hora y veinticinco minutos y horarios habituales de primera hora de la mañana (sobre las 06:20) o de última hora de la noche (hacia las 21:45). Son cuatro noches, de jueves a lunes, con los dos trayectos sin escalas.

Justo detrás aparece una segunda ventana en noviembre: del jueves 26 al lunes 30, también con Ryanair y también directo, con tarifas que rondan los 46 euros por los dos trayectos. Conviene tratarlas como fotografías de un momento concreto: los 43 euros son una captura puntual, no una tarifa garantizada, y en la misma búsqueda Iberia, Air Europa o TAP se mueven bastante por encima para esos mismos días. Los comparadores avisan además de que los precios cambian según el día en que se consulten y que la disponibilidad a ese precio suele ser limitada.

Lo que hace que estas fechas encajen en una lista de escapadas baratas es la propia naturaleza de la ruta. Madrid y Lisboa están a unos 505 kilómetros y el vuelo directo se resuelve en torno a una hora y cuarto, lo que convierte el trayecto en uno de los saltos internacionales más cortos y competitivos de Europa. Compiten cinco aerolíneas —TAP Air Portugal, Iberia, Air Europa, easyJet y Ryanair— con vuelos sin escalas prácticamente todos los días, así que hay margen para elegir horario dentro de la misma franja de precio.

La temporada también juega a favor: verano y las fiestas navideñas concentran la demanda, mientras que noviembre y el tramo de diciembre previo a la Navidad están entre los periodos más flojos del año, y ahí es donde aparecen las tarifas más bajas. Ryanair cubre la ruta varios días por semana y firma buena parte de los billetes más económicos, aunque con la letra pequeña habitual: el precio base es solo con equipaje de mano pequeño, así que conviene calcular el coste total antes de comparar con Iberia, Air Europa o TAP si se va a facturar maleta.

Quién opera la ruta y qué entra de verdad en esos 43 euros

a couple of people walking down a dirt road

La ruta Madrid-Lisboa es una de las más competidas de Europa y eso explica que se pueda cerrar por 43 euros. Vuelan sin escalas cinco compañías entre Barajas (MAD) y Humberto Delgado (LIS), un trayecto de unos 505 kilómetros que se cubre en torno a hora y media: TAP Air Portugal es la que más frecuencias ofrece (en datos de Google Flights, unas 46 semanales), seguida de Iberia (36), Air Europa (28), easyJet (15) y Ryanair (5). Ese 43 euros de ida y vuelta aparece ligado a Ryanair, la aerolínea que coloca las tarifas más agresivas y que suele protagonizar las ofertas más repetidas de la ruta; en fechas concretas de noviembre y diciembre se han visto combinaciones aún más ajustadas mezclando ida con una aerolínea y vuelta con otra. Air Europa y TAP, en cambio, rara vez bajan de los 44-51 euros.

Conviene saber qué entra de verdad en esa cifra. Los 43 euros cubren el asiento, las tasas y el equipaje de mano pequeño (el bulto que va bajo el asiento delantero), pero no la maleta facturada, que se paga aparte y puede costar más que el propio billete. Es una tarifa básica, sin reembolso ni cambios gratuitos ni elección de asiento incluida. La alternativa son las tarifas de Iberia, Air Europa o TAP, que se mueven en la franja de 57 a 66 euros pero suelen incluir maleta facturada y más flexibilidad. La conclusión práctica de la ruta es que quien viaje solo con equipaje de mano encontrará en esos 43 euros una de las formas más económicas de cruzar a Portugal; quien necesite facturar tiende a compensar pagar algo más por una tarifa de compañía tradicional en lugar de sumar el recargo al precio más bajo.

Puente de diciembre y Navidad: las fechas en las que el precio se dispara

people walking along pathway

El puente de diciembre de 2025 queda reducido a un fin de semana largo: el Día de la Constitución, el 6 de diciembre, cae en sábado y no se traslada a otro día, mientras que la Inmaculada, el 8 de diciembre, cae en lunes y es festivo nacional en todas las comunidades autónomas. Son tres días, del sábado 6 al lunes 8, que se convierten en cuatro si alguien pide libre el viernes 5. Ese tramo es justo el que rompe el precio de 43 euros: un paquete con vuelos de Iberia desde Madrid del 5 al 8 de diciembre se anunciaba desde 459 euros por persona, y en los buscadores las tarifas de mediados de mes suben a 47-51 euros por trayecto en compañías como TAP, Air Europa, easyJet o Ryanair, con Iberia en torno a 77 euros. Diciembre es, además, el mes con más búsquedas de vuelos Madrid-Lisboa, según los datos de eDreams.

La Navidad concentra la otra gran subida. El 25 de diciembre cae en jueves y Cataluña y Baleares suman el 26 (San Esteban) para un puente de cuatro días, mientras que Nochevieja empuja la demanda al tramo final del mes. Para esas fechas es donde menos sentido tiene esperar gangas: una escapada de Fin de Año a Lisboa con vuelo directo de ida y vuelta y hotel céntrico se ofrecía desde 175 euros por persona, con salida el 30 de diciembre y regreso el 1 de enero, y los billetes se mueven bastante por encima de los 43 euros de la oferta. La forma de mantener el presupuesto es mover las fechas: la primera quincena de diciembre, finales de noviembre, enero y febrero son los periodos con tarifas más bajas de la ruta, con idas y vueltas desde unos 41-45 euros.

Los días de la semana más baratos para volar entre Madrid y Lisboa

white concrete building under blue sky during daytime

Si hay margen para mover las fechas, el martes y el miércoles son los días que más rebajan el precio en la ruta Madrid-Lisboa. Los datos históricos que manejan comparadores como Kayak y Trip.com coinciden en señalar el martes como la jornada más barata para el vuelo de salida desde Barajas y el sábado como la mejor para el regreso; el miércoles entra en la lista de días económicos en algunos análisis, aunque otro de los estudios de Kayak lo sitúa como el más caro para despegar. La horquilla es amplia: con idas y vueltas desde 39-43 euros en aerolíneas de bajo coste, acertar con el día pesa tanto como acertar con el mes. Los buscadores sitúan la ventana óptima de reserva en unas seis semanas antes del viaje (unos 40 días), y hacerlo con ocho semanas de antelación puede recortar alrededor de la mitad del precio respecto a comprar a última hora.

La explicación está en cómo se reparte la demanda a lo largo de la semana. El lunes es el día con más salidas programadas entre Madrid y Lisboa —en torno al 15% de los vuelos semanales— y el sábado el que menos, un patrón que deja los huecos de martes y miércoles para quien puede elegir. La ruta es de las más densas de Europa: entre 15 y 20 vuelos directos diarios y unos 130 semanales, con un tiempo de vuelo de una hora y veinte a una hora y veinticinco minutos, lo que garantiza alternativas si una fecha concreta se encarece. El martes es también, según los registros de puntualidad, el día con menos retrasos, mientras el viernes acumula más demoras. Conviene contrastar varias fechas: no todos los comparadores señalan el mismo día más barato —algunos apuntan al lunes o al viernes según la muestra—, así que el calendario flexible de precios sigue siendo la herramienta más fiable.

Qué hacer en Lisboa en noviembre y diciembre: luces, Wonderland y clima

aerial view of village houses

Entre el 22 de noviembre y el 6 de enero Lisboa se convierte en uno de los escenarios navideños más generosos de Europa, y buena parte del plan es gratis. La ciudad enciende 182 kilómetros de luces LED repartidos por 46 puntos, con 1.050 estructuras luminosas y 5.900 piezas decorativas, y lo hace cada tarde a las 17:30 (viernes y sábados, hasta la 1:00). El pino de 30 metros de la Praça do Comércio, el túnel de arcos de la Rua do Carmo y las nubes doradas de la Rua Garrett son las postales más buscadas de ese recorrido.

El otro gran reclamo es Wonderland, en el Parque Eduardo VII, que en su décima edición (28 de noviembre a 4 de enero) superó los 1,2 millones de visitantes. La entrada al recinto es libre y se paga atracción a atracción: la noria con vistas al Tajo costaba 6 euros el año pasado y la pista de hielo ecológica, el carrusel o el tren navideño, alrededor de 5. A eso se suman la casa de Papá Noel, el mercadillo de artesanía y gastronomía, la feria de Rossio y la de Campo Pequeno.

El clima es el otro argumento a favor. Noviembre cierra con máximas en torno a los 17-18 °C y mínimas de 11-12 °C, mientras diciembre baja a unos 15 °C de día y 9 °C de noche: se camina a gusto con sol, pero al pararse a mirar luces el fresco se nota. No nieva, y llover sí puede: noviembre es el mes más húmedo del año en Lisboa, con unos 110-120 mm repartidos en unas 14 jornadas de precipitación, y diciembre se mantiene en cifras parecidas. Por eso pesa más una prenda impermeable que un abrigo grueso, y conviene calzado cómodo con suela que agarre: los adoquines de la Baixa resbalan con agua. Pasar frío no es el problema; llegar preparado para la lluvia, sí.

Ni Carrefour ni Alcampo: los huevos más baratos hoy están a 1,46 euros la docena en este supermercado

Llenar la cesta de la compra semanal en España se ha convertido en un auténtico ejercicio de malabarismo financiero para la economía familiar. Encontrar huevos a un coste razonable parece una misión casi imposible cuando las grandes cadenas no paran de ajustar sus tarifas al alza.

Sin embargo, los consumidores más atentos han detectado una brecha en la tendencia general del mercado. Mientras marcas de gran distribución mantienen precios elevados en sus lineales, un supermercado concreto ha ajustado la docena a solo 1,46 euros.

El impacto en la cesta de la compra y la subida de los huevos

El coste de los alimentos frescos sigue condicionando el presupuesto diario de los hogares españoles. Comprar huevos de categoría M o L se ha encarecido notablemente respecto al año anterior, afectando directamente a recetas esenciales de nuestra gastronomía.

En las cadenas de distribución más extendidas por España, el importe medio por docena supera ampliamente los dos euros. Esta presión económica impulsa a los clientes a rastrear meticulosamente cada folleto promocional antes de acudir a la caja.

El factor clave detrás del ahorro y el precio del huevo

El precio del huevo en origen se ha visto afectado por la subida de los costes de producción, los piensos y la energía. A pesar de estas tensiones en la cadena de suministro, las estrategias comerciales de cada enseña marcan diferencias significativas para el bolsillo final.

Youtube video

Varias cadenas internacionales de descuento han decidido asumir márgenes ajustados en productos gancho para atraer clientes a sus establecimientos. Ofrecer los huevos por debajo del promedio del sector funciona como un imán para quienes buscan optimizar el presupuesto mensual.

  • Family Cash: Mantiene la docena básica a 1,46 euros en sus hipermercados.
  • Lidl: Promociona lotes formato ahorro con descuentos en segundas unidades.
  • Aldi: Ajusta el importe de sus hueveras de suelo de forma periódica.
  • Mercadona: Establece tarifas fijas por tamaño en su marca blanca.
  • Dia: Lanza cupones semanales en su aplicación para usuarios registrados.

Las razones de las diferencias entre las grandes cadenas

La fluctuación constante que experimenta el precio del huevo responde a la logística de transporte y al tipo de cría de la gallina. Las hueveras de gallinas camperas o ecológicas registran cifras superiores en comparación con las de suelo.

Las superficies con formatos de hipermercado masivo o modelos de bajo coste logran negociar volúmenes enormes con avicultores locales. De este modo, consiguen colocar los huevos a cifras competitivas sin perder rentabilidad en el volumen global.

Alternativas de compra para proteger tu presupuesto

Proteger la economía doméstica requiere analizar qué establecimiento ofrece las mejores condiciones en cada categoría de fresco. Los compradores habituales compaginan compras en distintas tiendas para maximizar el ahorro final.

La opción de los supermercados de descuento

Las tiendas enfocadas en marcas propias consiguen mantener el precio del huevo a raya durante más tiempo. Su infraestructura ligera y menor variedad de marcas permiten trasladar ese ahorro al consumidor.

La compra directa y el comercio de proximidad

Acudir a mercados municipales o granjas cercanas puede ofrecer alternativas de calidad superior a precios competitivos. En muchas zonas periurbanas de España, los productores locales venden cajas grandes con tarifas ajustadas.

Pasos a seguir para ahorrar en la compra de frescos

Planificar las compras con antelación evita sorpresas desagradables al pasar por la caja registradora. Mantener una rutina organizada ayuda a identificar rápidamente qué cadena vende los huevos más económicos en cada momento.

Youtube video

Revisar las aplicaciones móviles de los supermercados permite activar promociones y descuentos directos antes de salir de casa. Comprar hueveras de mayor tamaño o formatos familiares suele reducir el coste unitario por cada clara y yema.

Asimismo, es conveniente revisar las fechas de caducidad preferente para no desperdiciar producto. Conservar los huevos en la parte central del frigorífico garantiza su frescura durante semanas, aprovechando al máximo cada oferta conseguida.

Resumen de claves fundamentales

Comparar opciones entre competidores es la mejor estrategia para encontrar huevos baratos sin renunciar a la calidad alimentaria. La brecha de precios entre cadenas confirma que existen diferencias reales en el mercado actual.

Estar atento a la evolución que registra el precio del huevo te permitirá ajustar tu lista de la compra semanal de forma eficiente y proteger la liquidez de tu hogar.

Enagás: la regulación eleva el potencial un 20% y el hidrógeno podría mejorarlo otro tanto

Los analistas de Renta 4 elevan un 15% el precio objetivo de Enagás, hasta los 20,30 euros recogiendo la mejora del marco regulatorio, la entrada de Teréga y la consolidación de Saggas, que son parcialmente compensados por una valoración más conservadora en TGP y la mayor deuda tras las adquisiciones.

De esa manera, el banco asigna a Enagás un potencial de algo más del 20% a precios actuales, a lo que habría que añadir otro 20% potencial adicional que procedería del hidrógeno.

Para Ángel Pérez Llamazares, analista de Renta 4 y autor de la nota, “en nuestra suma de partes, el negocio regulado de gas en España, valorado mediante DCF, sigue aportando el grueso del EV (70%) y las participadas internacionales el resto (30%)”. Por lo tanto, añade, “este precio objetivo no incorpora el hidrógeno, que añadiría 4,7 euros por acción, ofreciendo un potencial adicional próximo al 20%”.

A grandes rasgos, el documento de Renta 4 afirma: “Valoramos favorablemente el nuevo marco 2027-2032. Dos movimientos, que están cerca de compensarse entre sí, ya los anticipábamos en nuestras estimaciones previas: 1) la subida de la TRF hasta 6,46% (frente al 5,44% 2021-2026 y 6,5% Renta 4 estimado), y 2) la eliminación del RCS”.

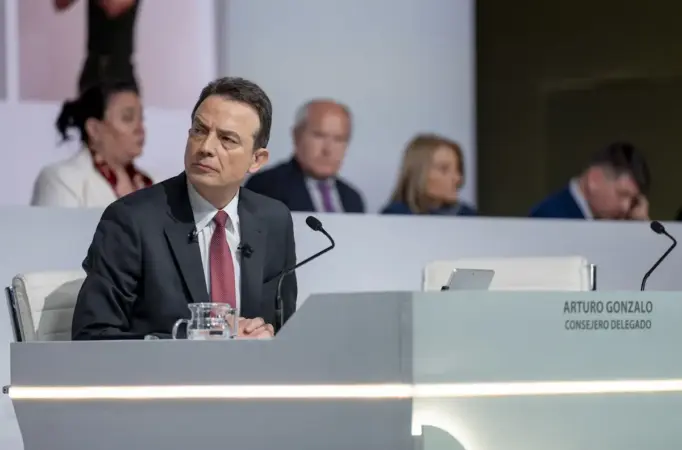
Enagás. Arturo Gonzalo, CEO, durante la Junta General de Accionistas de Enagàs, a marzo de 2026, en Madrid
Enagás. Arturo Gonzalo, CEO, durante la Junta General de Accionistas de Enagàs, a marzo de 2026, en Madrid. EP

Enagás ya tiene el 6,46% del gas, pero todavía le falta poner precio al hidrógeno

“En cambio, aclara, la sorpresa llegó por: 1) la actualización de los costes unitarios a coste real del servicio con inflación, 2) la recalibración del RMP y del REVU, así como 3) la entrada de dos nuevos incentivos, el IFVA (activos amortizados más de un 75%) y el IDS (sobre gases renovables)”.

En conjunto, todos estos factores supondrán una mejora neta anual de los ingresos regulados de 75-80 millones de euros para el periodo (cerca del 10% de los ingresos regulados previos).  Más allá del importe, valoramos favorablemente el cambio de naturaleza de la retribución. El marco desplaza el peso desde componentes ligados a la base de activos, estructuralmente decreciente, hacia componentes de servicio e incentivo que no requieren inversión.

En 2032, el 69% de los ingresos regulados no depende del RAB, frente al 60% en 2027. Y, sobre todo, es un cambio de duración. REVU e IFVA convierten la maduración de la base de activos en ingreso creciente. Consideramos que el horizonte 2032 no es el techo de este marco, es el punto en el que sus dos incentivos estructurales empiezan realmente a funcionar. 

El inicio de la inversión en la red troncal se desplaza de 2027 a 2029, con entrada en operación en 2032 y acompasada con H2med. Enagás no comprometerá capex adicional hasta que el regulador publique el modelo retributivo, disciplina que evita el riesgo de stranded capex. La transposición de la directiva europea del higrógeno, obligatoria para España, sigue siendo el principal catalizador, y la RED III ya ha provocado los primeros FIDs en refino.

El Gobierno acelera el corredor de hidrógeno en España: 230 km exprés y Enagás en el foco

Sede de Enagás. Agencias

Catalizadores y riesgos de la tesis de inversión sobre Enagás

  • Como catalizadores para Enagás, renta identifica la presentación y aprobación del anteproyecto de ley para transponer la Directiva Europea de Hidrógeno en España que crearía un marco estable y predecible. 
  • Tras la aprobación de la ley, un modelo de remuneración para el hidrógeno y la planificación obligatoria por parte del Gobierno.   
  • La firma de FIDs (decisión final de inversión) para la Red Troncal o el H2med sería una prueba tangible de que el ecosistema funciona. 
  • Actualización del plan estratégico en el primer semestre de 2027.  
  • Ampliación capacidad en TAP. 
  • Una decisión final favorable del CIADI sobre el arbitraje de TGP podría facilitar una desinversión. 

Y como principales riegos potenciales:

  • Nuevos retrasos en la ejecución y sincronización del plan de hidrógeno.  
  • Retraso de la transposición de la directiva a próxima legislatura (calendario electoral).  
  • Refinanciación en 2027 a un coste superior al 3,5% asumido. 
  • Cambio de rumbo en política europea de descarbonización socavaría la urgencia estratégica de desarrollar una economía del hidrógeno autóctona. 
  • No lograr reducir el coste de los electrolizadores y, por ende, el coste de producción del hidrógeno verde al ritmo esperado (hacia los 3-4 €/kg), llevaría a una adopción por parte de la industria mucho más lenta de lo previsto, afectando al volumen de demanda.

En conclusión, Pérez Llamazares afirma: “pese a la mejora del nuevo marco regulatorio, estimamos una mejora media de los ingresos y del EBITDA de Enagás hasta 2032 del 1% y el 1,5% respectivamente, consecuencia de los efectos del retraso de las inversiones previstas en el negocio de hidrógeno (de 2027 a 2029). Si excluyésemos este efecto la mejora media sería superior al 5% en ambas partidas”.

“Cabe destacar que nuestro precio objetivo sigue sin incorporar, de momento, ninguna valoración para el futuro negocio del hidrógeno, debido a las incertidumbres aún existentes sobre su marco regulatorio y calendario de ejecución. No obstante, nuestro análisis sugiere potencial alcista”, apunta.

“En un escenario central donde se confirmen los retornos esperados y los plazos de inversión, estimamos que este negocio podría generar una valoración adicional de 4,7 euros. Este valor representa una opcionalidad de crecimiento clave que seguiremos de cerca a medida que se materialicen los catalizadores regulatorios”, concluye. 

De rozar mínimos a consolidar los 6,40 euros: la lección de Digi a sus rivales tras dos meses en la Bolsa española

Digi puede dejar atrás la caída en Bolsa de su primera semana en los mercados españoles, pero también puede despedirse del crecimiento continuo en su valor. La empresa ha cumplido sus dos meses en bolsa durante septiembre, y lo ha hecho con sus acciones en un valor cercano a los 6,40 euros. No es un dato menor; después de su entrada al mercado en julio de este año, la empresa vio cómo el valor caía de sus 5,9 euros iniciales hasta los 5,2, antes del rebote que las ha llevado a su valor actual.

Pero era de esperar que el crecimiento se estancara en algún momento. Si bien la empresa sigue siendo la que más crece en cuanto a número de usuarios tanto en el servicio móvil como en el de banda ancha en España, no es un logro menor: después de todo, en un mercado tan saturado como el de las telecomunicaciones en el país, presumir de un crecimiento continuo es complicado. Pero también hay señales de que Digi no podrá mantener este ritmo de crecimiento de forma permanente.

La empresa ha moderado el número de nuevos usuarios en ambos servicios durante el verano. Lo cierto es que, incluso con una estrategia de precios tan agresiva como la del operador rumano, la realidad es que es complicado convencer a los usuarios de cambiar la comodidad de un servicio con el que llevan años trabajando. No es casual que la empresa revise mes a mes su capacidad de generar «portabilidades», es decir, de robar usuarios a sus competidores, y que se haya convertido en una de sus grandes banderas, porque es uno de los retos más complejos del sector.

Tienda de Digi. Fuente Agencias

En este panorama, es complejo mantener el crecimiento de forma constante, sobre todo en meses marcados por las vacaciones, como el verano, o por la recuperación tras meses de gastos, como suele ser la cuesta de septiembre. Bajo este contexto, es de esperar que los inversores den por hecho que este crecimiento se iba a ralentizar hasta el último tramo de 2026, a la espera de lo que pueda ocurrir para el próximo año.

Dudas despejadas alrededor de Digi

En cualquier caso, la empresa ha podido calmar tanto a los analistas como a los inversores en estos dos meses. La capacidad de crecimiento ha sido suficiente para aclarar las dudas de cara al resto del año. Es clave para la empresa, que no solo sigue haciendo lo posible para intentar captar nuevos usuarios, sino también para invertir en su propia red de fibra óptica y de servicio móvil, con el objetivo de no depender de uno de sus rivales, como es Telefónica.

En esta situación, la entrada del capital de sus inversores españoles era una pieza clave de su estrategia. Por eso era tan importante que los números demostraran ese voto de confianza. Con el cierre del tercer trimestre a las puertas, será interesante saber qué dicen los números de Digi España y si los analistas siguen apostando por la empresa, cuya irrupción en el mercado sigue siendo un verdadero dolor de cabeza para sus competidores, incluso cuando ya toman medidas para competir.

La moda de las telecos low cost

Pero los buenos resultados de Digi no solo han generado un importante repunte en sus datos en la bolsa. La empresa low cost ha obligado a sus competidores a plantearse nuevas formas de atraer usuarios y de cuidar a los que tienen. La más evidente ha sido la apuesta del sector por mejorar su oferta en sus verticales low cost.

Allí está la mencionada apuesta de Telefónica por O2 y el duelo de Vodafone por controlar la marca comercial Finetwork. Se suma que varias de estas compañías han mejorado su oferta en cuanto a deportes en vivo, en particular el fútbol, sus acuerdos con las plataformas de streaming y la calidad del internet de banda ancha.

Digi y su capacidad de captar usuarios

Lo cierto es que hay dos empresas en España que han conseguido mantener la capacidad de aumentar el número de usuarios a costa de sus competidores. Una, claramente, es Digi; la otra ha sido Telefónica. Son las que más han apostado por un modelo low cost para sus usuarios, aunque en el caso de la compañía presidida por Marc Murtra solo como un complemento de su principal servicio, el de Movistar. También es cierto que esto ha obligado a sus competidores a tomar medidas similares para mantener la capacidad de competencia.

Cartel de Digi en una de sus tiendas. Fuente: Agencias

Pero los datos más recientes de la CNMC muestran a Digi todavía bien posicionada para mantener su crecimiento. En 2026, todos los indicadores señalan que será la única de las empresas de telecomunicaciones españolas que tendrá un crecimiento de doble dígito. En esta situación, la apuesta es que los inversores sigan viendo con buenos ojos las acciones de Digi y que esta pueda continuar con su plan de inversión para no depender de uno de sus principales rivales.

El nuevo pan proteico de Mercadona para ganar masa muscular: sin azúcares añadidos, rico en fibra y por menos de 2 euros

0

El sector de la nutrición deportiva en España vive una auténtica revolución impulsada por la demanda de alimentos funcionales al alcance de cualquier bolsillo. La firma valenciana Mercadona ha vuelto a golpear con fuerza en la mesa con un lanzamiento que no deja de reponerse en los estantes.

Hablamos de un pan pensado específicamente para quienes entrenan a diario o simplemente buscan cuidar su ingesta diaria de macronutrientes. Este lanzamiento de Mercadona combina un porcentaje de proteína inusual para el pan de molde convencional con una cantidad notable de fibra dietética.

Por qué el nuevo pan de Mercadona es el tema de conversación entre deportistas

La clave del éxito radica en una formulación cuidadosamente diseñada para evitar los picos glucémicos habituales del pan blanco tradicional. La propuesta de Mercadona sustituye gran parte de las harinas refinadas por harinas integrales y concentrados proteicos vegetales de alta calidad.

España encabeza las tendencias europeas en el consumo de productos enriquecidos y suplementación cotidiana dentro de la cesta de la compra. En los establecimientos de Mercadona de Madrid, Barcelona o Valencia, este producto se agota en las primeras horas de reposición debido a su excelente relación entre calidad y precio.

Las claves nutricionales para potenciar la masa muscular

Youtube video

Para conseguir hipertrofia y favorecer la síntesis de nitrógeno en el cuerpo, no basta con entrenar pesado en el gimnasio. La ingesta sostenida de alimentos ricos en proteínas a lo largo de toda la jornada resulta imprescindible para reparar el tejido dañado durante el esfuerzo físico.

  • Un aporte superior a los 25 gramos de proteína por cada cien gramos de producto final.
  • Una presencia mínima de azúcares sencillos para prevenir la acumulación indeseada de grasa.
  • Alto contenido en fibra insoluble que mejora sustancialmente la microbiota y el tránsito intestinal.
  • Textura tierna y saciante que evita la necesidad de picar entre horas.
  • Ideal tanto para tostadas en desayunos como para sándwiches de postentrenamiento.

Causa del éxito: la evolución del consumidor en la cadena de supermercados

El comprador actual no se conforma con promesas publicitarias vacías y analiza al detalle las etiquetas de los lineales de Mercadona. Buscar alimentos que contribuyan a ganar [masa muscular] de forma saludable ya no forma parte únicamente de la cultura del culturismo profesional.

Hoy en día, las familias buscan alternativas equilibradas que permitan sustituir el pan común sin sacrificar el sabor ni la versatilidad culinaria. La apuesta constante de Mercadona por ampliar su gama rica en proteínas responde a una necesidad real de un público que exige máxima transparencia en la información nutricional.

Alternativas de uso y combinaciones estratégicas para potenciar tus entrenamientos

Integrar este pan en la rutina diaria resulta sumamente sencillo si se sabe combinar con los ingredientes adecuados. Su sabor neutro con ligeros toques de frutos secos permite emparejarlo tanto con rellenos salados como con preparaciones dulces sin añadir azúcares refinados.

Ángulo específico A: Desayuno cargado de energía

Combinar dos rodajas tostadas con aguacate maduro, huevo escalfado y tiras de pechuga de pavo proporciona un equilibrio óptimo de grasas saludables y proteínas. Esta combinación consumida a primera hora del día asegura una liberación sostenida de aminoácidos para alimentar tu [tejido muscular].

Ángulo específico B: Recuperación rápida tras el gimnasio

Tras completar una sesión intensa de fuerza, el organismo necesita reponer glucógeno y suministrar nutrientes a la masa muscular. Un sándwich preparado con este pan, atún al natural y queso fresco batido acelera la recuperación sin sobrecargar el sistema digestivo.

Qué hacer si te afecta: pasos para integrar este alimento en tu dieta

Si estás pensando en renovar tu cesta de la compra e incluir esta opción proteica, conviene seguir una serie de pautas prácticas. De este modo aprovecharás al máximo sus nutrientes sin comprometer tus objetivos físicos ni el presupuesto familiar.

En primer lugar, revisa la fecha de caducidad y conserva el paquete en un lugar fresco y seco para mantener la esponjosidad intacta. Si compras varios paquetes durante tus visitas a Mercadona, puedes congelar las rebanadas individualmente para disponer de pan fresco tostándolas directamente sin descongelar.

Resumen de claves fundamentales para el comprador consciente

En conclusión, este innovador pan se posiciona como una de las opciones más eficientes del mercado para quienes buscan ganar masa muscular sin complicaciones. La combinación de accesibilidad, buen sabor y perfil nutricional excelente lo sitúan a la cabeza de las preferencias del consumidor activo.

Aprovechar las opciones que ofrece la cadena Mercadona te permitirá diversificar tus fuentes proteicas diarias de forma sencilla. Mantener una alimentación equilibrada jamás había sido tan fácil ni tan rentable en la distribución de alimentación en España.

Richemont aclara su sucesión y Anton Rupert gana poder: controla la familia, pero su experiencia en lujo sigue en duda

La casa de lujo suiza Richemont ha clarificado su estructura de sucesión a largo plazo con el nombramiento de Anton Rupert como copresidente adjunto no ejecutivo. Si bien esto reduce la incertidumbre en materia de gobernanza, mantenemos la cautela. Anton no cuenta con una trayectoria operativa relevante en el sector del lujo y la joyería, y Johann Rupert ya ha indicado que su hijo no tiene intención de asumir un cargo ejecutivo.

En este sentido, entre las resoluciones aprobadas figuran los resultados anuales del ejercicio financiero finalizado el 31 de marzo de 2026, la asignación de las ganancias retenidas, el pago del dividendo propuesto, el Informe No Financiero de la Compañía, la reelección de todos los miembros del Consejo que se presentan a la reelección para un nuevo mandato de un año, la designación del representante de los titulares de las acciones ‘A’ de la Compañía para su elección al Consejo de Administración y la reelección del auditor legal de la Compañía.

«Dado el control que ejerce la familia sobre los derechos de voto, Anton parece más una opción natural para la sucesión que una elección operativa de probada eficacia«, explica la experta de Alpha Value, Jie Zhang, ante la estructura de sucesión que afecta a Richemont.

Cartier resultados
Fuente: Richemont

La próxima generación en Richemont

En este contexto, la casa de lujo Richemont ha nombrado a Anton Rupert copresidente adjunto no ejecutivo con efecto inmediato, junto a Bram Schot, quien ha ejercido como vicepresidente desde 2024. Ambos tendrán responsabilidades complementarias. Anton Rupert supervisará el Comité Estratégico de Producto y Comunicación de las Maisons, abarcando áreas clave para la dirección de producto, creativa y comercial del Grupo.

Y, por su parte, Bram Schot se centrará en la gobernanza del Consejo y los Comités, incluyendo la coordinación de los comités del Consejo y el marco general de gobierno corporativo de Richemont. Sin ir más lejos, este nombramiento mejora significativamente la visibilidad en torno a la estructura de sucesión a largo plazo de Richemont, que históricamente ha sido motivo de preocupación en materia de gobernanza debido a la inusual estructura de propiedad del grupo.

«El modelo emergente en Richemont ahora se ve cada vez más claro»

Alpha Value

«Nicolas Bos continúa siendo el líder operativo profesional, Bram Schot se centra en los asuntos del consejo de administración y la gobernanza, mientras que Anton Rupert se está posicionando progresivamente para representar a la próxima generación de liderazgo familiar. Bram Schot desarrolló la mayor parte de su carrera en la industria automotriz, especialmente en Daimler, Volkswagen y Audi, y actualmente ocupa varios cargos en consejos de administración de diferentes sectores. Por lo tanto, su perfil parece más adecuado para la gobernanza, la supervisión de consejos y la continuidad institucional que para una participación directa en las marcas de Richemont», afirman los expertos.

Siguiendo esta línea, Anton Rupert es miembro del consejo de administración de Richemont desde 2017. Forma parte del Comité de Seguridad Estratégica y anteriormente fue miembro del Comité de Nombramientos hasta abril de 2022. También fue director de Watchfinder.co.uk desde julio de 2018 hasta diciembre de 2019 y participó en la supervisión de la plataforma tras la adquisición por parte de Richemont en 2018. Sin embargo, Watchfinder ha seguido generando pérdidas operativas durante varios años, lo que ofrece escasa evidencia de un historial operativo exitoso dentro del grupo.

Anton Rupert ha sido consejero independiente del Consejo de Administración de Compagnie Financière Richemont SA desde 2017

Fuente: Richemont

Fuera de Richemont, Anton es consejero independiente de Remgro y socio de Compagnie Financière Rupert. Desde 2021, también forma parte del consejo asesor de Asia Partners Fund LP I, un fondo de capital riesgo del sudeste asiático centrado en oportunidades tecnológicas en fase de crecimiento, y es miembro del consejo de administración de GESDA. Richemont ha destacado anteriormente su experiencia en marketing digital, comercio electrónico y la evolución del comportamiento del consumidor.

Alpha Value observa problemas ante el nombramiento de Anton Rupert

Tal y como han explicado los analistas, «en nuestra opinión, esto sugiere un interés limitado por participar en las operaciones diarias de Richemont y apunta hacia un papel futuro centrado en la propiedad, la supervisión estratégica y el liderazgo del consejo de administración».

Siguen afirmando que consideran que el ascenso de Anton como probable sucesor se debe más a la elección natural de la familia que a una trayectoria consolidada en el sector del lujo. Dado que la familia Rupert posee solo alrededor del 10% del capital, pero controla más del 50% de los derechos de voto, la sucesión familiar sigue siendo decisiva desde el punto de vista estructural. Además, Anton parece ser el único candidato obvio de la siguiente generación dentro de la familia, lo que hace que su ascenso gradual no resulte sorprendente.

Richemont acelera con Cartier y Van Cleef mientras el oro, los aranceles y la guerra aprietan márgenes
Richemont acelera con Cartier y Van Cleef mientras el oro, los aranceles y la guerra aprietan márgenes. Fuente: Cartier

En general, el marco de sucesión se está volviendo mucho más claro, lo cual es positivo desde la perspectiva de la gobernanza. No obstante, la limitada experiencia directa de Anton en el sector del lujo, la joyería y las principales marcas de Richemont implica que la calidad del futuro liderazgo familiar aún no se ha puesto a prueba. Por lo tanto, una mayor transparencia en torno a la sucesión no se traduce necesariamente en un menor riesgo de ejecución.

El nuevo motor del ladrillo ya no son solo las viviendas: el ‘living’ concentra el 38% de la inversión inmobiliaria

El mercado inmobiliario español está cambiando de composición y los inversores están ampliando su apuesta más allá de la compraventa tradicional de viviendas. El sector living, que engloba desde vivienda en alquiler hasta residencias de estudiantes, flex living y senior living, se ha convertido en el principal destino del capital inmobiliario en España y ya concentra el 38% de toda la inversión registrada durante el primer semestre de 2026.

El dato procede del último análisis de CBRE, publicado el 23 de septiembre, que sitúa la inversión acumulada en activos living durante los seis primeros meses del año en 4.580 millones de euros. Esta cifra supone un incremento del 156% respecto al mismo periodo de 2025 y representa el mayor volumen semestral registrado hasta ahora para este segmento.

El capital cambia de objetivo

El crecimiento del living refleja una transformación en las prioridades de los inversores inmobiliarios. La vivienda continúa siendo el principal activo del sector, pero cada vez tienen mayor peso otros formatos residenciales que responden a nuevas necesidades de alojamiento.

home staging vivienda
Fuente: Agencias.

Dentro de este mercado destaca especialmente el Multifamily, que agrupa viviendas destinadas principalmente al alquiler. Este segmento concentró más de 3.350 millones de euros durante el primer semestre, alrededor del 73% de toda la inversión en living. La vivienda asequible también está ganando protagonismo. Según CBRE, representa ya el 33% de la inversión en Multifamily y el 24% de toda la inversión del sector living.

Las residencias de estudiantes también atraen millones

Otro de los segmentos que está captando el interés de los inversores son las residencias de estudiantes. Durante los seis primeros meses del año acumularon alrededor de 780 millones de euros en operaciones.

La escasez de plazas disponibles frente al número de estudiantes que necesitan alojamiento está favoreciendo la entrada de capital en este negocio. La limitada oferta de activos y la demanda existente están convirtiendo las residencias en uno de los segmentos alternativos con mayor actividad dentro del mercado residencial.

A esta tendencia se suma el Flex Living, un modelo que combina características del alquiler residencial tradicional con estancias y servicios más flexibles. Este segmento alcanzó unos 400 millones de euros de inversión durante el primer semestre, principalmente en proyectos situados en áreas periféricas de Madrid.

Madrid concentra la mayor parte del dinero

El mapa de la inversión también muestra una fuerte concentración geográfica. Madrid captó el 74% de la inversión en living durante el primer semestre de 2026, muy por delante de Barcelona y Valencia. La capital se beneficia de una combinación de factores que atrae al capital institucional: una elevada demanda residencial, crecimiento de los hogares, escasez de oferta y un mercado de alquiler consolidado.

Cuando la salud se repite en la familia, quizá no sea casualidad
Fuente: Canva

Esta concentración convierte a Madrid en el principal escenario para nuevos proyectos de vivienda en alquiler, residencias de estudiantes y otros formatos residenciales alternativos.

El déficit de vivienda mantiene la presión

El auge inversor del living coincide además con uno de los principales problemas del mercado inmobiliario español: la falta de vivienda disponible.

el 26,7% de los hogares españoles vive de alquiler, y CBRE prevé que esta proporción alcance el 29% en 2030

CBRE calcula que el déficit estructural supera las 750.000 viviendas, mientras la creación de hogares continúa avanzando a un ritmo superior al de construcción de nueva oferta. Esta situación mantiene la presión sobre los precios y dificulta el acceso a la vivienda, especialmente en los grandes mercados urbanos.

El mercado del alquiler también está ganando peso. Actualmente, el 26,7% de los hogares españoles vive de alquiler, y CBRE prevé que esta proporción alcance el 29% en 2030. Para los inversores, esta evolución supone una oportunidad para desarrollar nuevos proyectos destinados al alquiler y otros modelos residenciales.

Un negocio inmobiliario cada vez más diversificado

La evolución del living demuestra que el negocio inmobiliario está dejando de depender exclusivamente de la promoción y venta de viviendas. Los inversores buscan ahora activos capaces de responder a diferentes etapas y necesidades de la población. Residencias de estudiantes, viviendas asequibles, alquiler institucionalizado, flex living y senior living forman parte de un mercado cada vez más amplio. CBRE considera que esta diversificación seguirá siendo una de las principales tendencias del sector durante los próximos años.

Con 4.580 millones de euros invertidos en solo seis meses y una cuota del 38% del mercado inmobiliario, el living se ha consolidado como uno de los grandes motores del ladrillo español. La combinación de falta de vivienda, crecimiento de la demanda y nuevas formas de alojamiento está haciendo que el capital mire cada vez más allá de la vivienda tradicional.

Golden Goose: su imparable éxito en España riega de millones a su matriz italiana

A simple vista, no pasan de ser unas simples zapatillas roídas y con aspecto de haber vivido demasiadas batallas. Sin embargo, esa apariencia es precisamente una de las señas de identidad de una de las marcas de zapatillas más exclusivas y de moda del momento: Golden Goose. La firma, reconocida por su característica estrella lateral y por diseñar y producir sus zapatillas de forma artesanal en Venecia, Italia, vive un momento de auge del que tampoco escapa España, donde los ingresos de su filial llevan años creciendo a un ritmo notable, aunque también lo hace la presión financiera ejercida por la matriz.

Golden Goose comenzó como un nicho de moda basado en el concepto de la «imperfección perfecta»: zapatillas de lujo tratadas a mano para parecer usadas. Con el tiempo, la marca se ha consolidado como un gigante global del streetwear de alta gama, capaz de justificar precios de venta muy elevados. De hecho, su éxito ha sido imparable en los últimos años. A nivel de grupo, las ventas han crecido a doble dígito: en 2023 aumentaron un 17,2%; en 2024, un 13%; y en 2025, un 15%.

El avance imparable de Golden Goose en España

En España, Golden Goose ha experimentado un crecimiento vertiginoso en apenas un lustro. La filial ha pasado de registrar una facturación de 6,9 millones de euros en 2021 a alcanzar un récord histórico de 31,39 millones de euros en el ejercicio 2025. Esto supone que la sociedad ha multiplicado sus ventas por más de cuatro en apenas cuatro años. Solo en el último ejercicio reportado, los ingresos crecieron un espectacular 23,46%, superando con fuerza el crecimiento medio del grupo en ese año.

El mapa de este éxito en España tiene nombres y apellidos muy claros y se concentra en los grandes polos del lujo y el turismo de alto poder adquisitivo. Madrid ejerce un claro dominio comercial, aportando 17,37 millones de euros a la facturación de 2025 y representando más de la mitad del negocio nacional de la marca. Le sigue Barcelona, que se consolida como el segundo gran mercado, con ventas por valor de 11,19 millones de euros. El eje del lujo vacacional lo completan Marbella, que aportó 2,18 millones de euros, y la reciente apertura estratégica en Ibiza, que logró facturar 638.569 euros en su año de debut, en 2025.

Pero crecer en los enclaves más caros del país requiere de un músculo financiero potente. La plantilla de la empresa ha crecido desde una media de 23 empleados en 2021 hasta los 75 empleados de media en 2025. El coste de este equipo también ha aumentado notablemente, superando los 3,52 millones de euros en gastos de personal en el último ejercicio. A esto hay que sumar unos compromisos inmobiliarios relevantes: el gasto en arrendamientos operativos en 2025 ascendió a 1,37 millones de euros. Como muestra de esta apuesta por las calles «prime», a finales de 2025 la firma formalizó un contrato de arrendamiento en el codiciado Paseo de Gracia de Barcelona, en el número 102, por una renta anual de 330.000 euros durante los próximos 12 años.

La rentabilidad de Golden Goose se resiente en España, ¿de quién es la culpa?

A pesar de registrar ese espectacular récord de ventas de 31,39 millones de euros en 2025, la rentabilidad final de la filial sufrió un revés ese mismo año, con la primera contracción de este tipo en España. El resultado de explotación de la compañía cayó un 15,08%, hasta los 1,86 millones de euros. Como consecuencia, el beneficio neto disminuyó un 13,77%, pasando de los 1,65 millones obtenidos en 2024 a 1,42 millones de euros en 2025.

Pero esta primera caída no parece explicarse únicamente por la evolución del negocio español o por el aumento de los costes. Una parte relevante de la presión sobre los márgenes procede de la relación financiera y comercial con la matriz, Golden Goose S.p.A., que ejerce el control sobre la división española. Esta relación se articula, entre otros mecanismos, mediante los precios de transferencia y los cargos intragrupo, que determinan cuánto paga la filial española por los productos y servicios recibidos de Italia.

Así repercute Golden Goose Italia sobre la filial española

El primer mecanismo que afecta a los márgenes es el coste del producto. El 100% de los gastos de aprovisionamiento de la filial corresponde a las compras que realiza a su matriz en Italia. En 2025, mientras las ventas al público crecieron un 23,46%, el coste de adquirir esas zapatillas a la matriz se disparó un 31,46%. Golden Goose Spain pagó 22,62 millones de euros por su mercancía, lo que implica que el coste de los productos adquiridos al grupo creció a un ritmo superior al de las ventas, reduciendo el margen bruto disponible para la filial española.

El segundo mecanismo contable es la facturación por servicios centrales. La matriz cobra a la filial española gastos que se devengan de forma centralizada, como servicios de administración, finanzas y asesoramiento legal y fiscal. En 2025, la facturación por estos servicios prestados por la sociedad matriz italiana ascendió a 3,86 millones de euros, elevando significativamente la partida de «Servicios exteriores».

Por último, la presión financiera también se refleja en el sistema de cash pooling, un mecanismo de gestión centralizada de tesorería habitual en las multinacionales. A cierre de 2025, la filial acumulaba una elevada deuda comercial a corto plazo con su matriz, registrada bajo el concepto de proveedores del grupo. Esta deuda ascendió a 9,76 millones de euros, frente a los 7,92 millones de 2024.

En definitiva, España constituye un ejemplo significativo de la estrategia de Golden Goose. Por un lado, las exclusivas zapatillas fabricadas en Venecia triunfan en algunas de las zonas más codiciadas de Madrid, Barcelona, Marbella e Ibiza, generando cifras de negocio récord. Por otro, la estructura financiera y comercial del grupo tiene un impacto directo sobre los márgenes de la filial española: el coste de los aprovisionamientos y los servicios intragrupo absorben una parte relevante de los ingresos generados en España. El resultado es una filial con una facturación en máximos históricos, pero con una rentabilidad que se ha resentido en el último ejercicio.

Morgan Stanley se equivocó con el dólar y señala ahora las tres fuerzas que pueden empujarlo todavía más alto

Morgan Stanley reconoce que se equivocó al apostar por una prolongación de la debilidad del dólar durante la segunda mitad de 2026. La firma ha cambiado de escenario y ahora espera una recuperación del billete verde que podría prolongarse hasta 2027, apoyada en una economía estadounidense resistente y en una mayor presión sobre las divisas rivales. Además, identifica tres factores que podrían llevar al dólar incluso más lejos de sus previsiones actuales.

Las tres fuerzas que pueden impulsar todavía más al dólar

Según David S. Adams, analista de Morgan Stanley y autor del informe, la primera sería una mayor divergencia entre la política de la Reserva Federal y la del resto de bancos centrales. Morgan Stanley considera que, aunque los tipos ya se han movido con fuerza, los diferenciales entre países no lo han hecho en la misma magnitud porque muchas economías están reaccionando al mismo shock energético. Un escenario en el que la Fed mantenga una trayectoria más restrictiva mientras otros bancos centrales avanzan hacia recortes ampliaría esos diferenciales y podría proporcionar un nuevo catalizador para el billete verde.

La segunda fuerza sería un cambio en el apetito por el riesgo. El escenario actual de la firma encaja con su denominado Carry Regime, caracterizado por tipos reales más elevados y un apetito por el riesgo todavía relativamente sólido. Pero Morgan Stanley advierte de que, si unos tipos estadounidenses suficientemente altos empiezan a generar preocupación sobre el crecimiento y los beneficios empresariales, el mercado podría desplazarse hacia un régimen de mayor fortaleza del dólar. La firma sitúa además como referencia de vigilancia el anterior máximo de los fed funds del 5,25%-5,50%.

EUR/USD previsiones semanales: el euro dólar afronta una semana decisiva de señales mixtas

La tercera fuerza tiene que ver con la percepción del papel del dólar como refugio y moneda de reserva internacional. Morgan Stanley considera que parte del descuento que ha sufrido el billete verde frente a sus diferenciales de tipos refleja las dudas de los inversores sobre su posición a largo plazo y la tesis de la desdolarización. Sin embargo, un cambio de sentimiento que reduzca esas preocupaciones podría disminuir ese descuento frente a sus fundamentales e incluso llevar al dólar a cotizar con prima.

Dólares estadounidenses. Imagen: Agencias

Morgan también dice que el dólar…

Morgan Stanley cambia de escenario macro para el dólar

La firma esperaba que la debilidad del dólar continuara durante la segunda mitad de 2026 y tocara fondo hacia finales de año. Ahora considera que esa hipótesis era errónea y anticipa fortaleza del dólar hasta 2027.

El problema no ha sido solo la Fed: también ha fallado la esperada cobertura del dólar por parte de los inversores europeos

Morgan Stanley esperaba que la convergencia de tipos y el abaratamiento de las coberturas cambiarias llevaran a los inversores extranjeros, especialmente europeos, a aumentar sus coberturas frente al billete verde. Sin embargo, los hedgers europeos redujeron sus coberturas en el segundo trimestre de 2026.

La Reserva Federal se prepara para mantener los tipos, pero avisa de que la lucha contra la inflación aún no ha terminado

El mercado está valorando una Fed más dura de lo que esperaba Morgan Stanley hace unos meses

Los precios de la energía, la fortaleza de los datos estadounidenses y una reacción más hawkish del FOMC han reforzado las expectativas de tipos elevados. La firma considera que todavía existe margen para que el mercado vuelva a revisar al alza la trayectoria de la Fed.

La tesis no es la de un dólar fuerte contra todo

Morgan Stanley matiza mucho su previsión. Espera principalmente fortaleza del dólar frente a las llamadas monedas de financiación —euro, yen y franco suizo— y frente a la libra, mientras que divisas más sensibles al riesgo, como el dólar australiano y la corona noruega, podrían tener un mejor comportamiento.

El ‘carry trade’ pasa a ser el eje de la estrategia de divisas

La firma considera que 2026 se parece más a su denominado Carry Regime que al escenario de dólar bajista que esperaba inicialmente. En este régimen, los inversores buscan aprovechar diferenciales de tipos y el dólar tiende a ganar terreno frente a monedas de menor rentabilidad.

Europa aparece como una fuente adicional de presión sobre el euro

Morgan Stanley espera un aumento de la prima de riesgo negativa sobre el euro. Las elecciones presidenciales francesas de primavera de 2027 son señaladas como un acontecimiento clave, mientras que también menciona los riesgos electorales en Alemania e Italia.

La situación fiscal francesa vuelve al radar de los inversores

El informe utiliza el reciente aumento de los diferenciales de los OAT franceses como una señal de que los mercados están prestando más atención a las perspectivas fiscales del país. Para Morgan Stanley, este factor puede seguir lastrando al euro.

Morgan ha rebajado de forma importante sus previsiones para el euro y la libra

El nuevo cuadro de previsiones muestra un giro claro respecto al anterior: para el cuarto trimestre de 2026, EUR/USD pasa de una previsión de 1,20 a 1,12, mientras GBP/USD pasa de 1,38 a 1,30. Para 2027, la firma sitúa EUR/USD en 1,10.

El yen queda especialmente expuesto en el nuevo escenario

Morgan Stanley mantiene una posición de largo USD/JPY y contempla que el cruce llegue a 163 en el primer trimestre de 2027 y se mantenga alrededor de 162 posteriormente. El argumento incluye el nivel de tipos terminales de EEUU y la valoración que hace la firma sobre las expectativas de repatriación de capital japonés.

La firma no recomienda lanzarse sin más a comprar dólares

Este es uno de los matices más interesantes del informe: aunque su escenario central apunta a un dólar más fuerte, Morgan Stanley mantiene una posición táctica neutral sobre el DXY porque considera que la relación entre riesgo y recompensa todavía no es suficientemente atractiva. Solo hace una excepción con USD/JPY.

Dólares. Imagen: Unsplash

El dólar sigue expuesto a shocks inesperados

Morgan Stanley recuerda varios episodios de los últimos 18 meses que provocaron caídas del dólar por aumentos repentinos de la prima de riesgo negativa, como el Liberation Day, el rate check de enero, las dudas sobre la composición de la Fed o los mayores Treasury buybacks de lo esperado.

Existe una especie de “techo político” para las posiciones largas en dólar

La firma advierte de que incluso cuando los fundamentales favorezcan al dólar, una sorpresa política o de mercado puede provocar que las posiciones alcistas sean cerradas. Por eso mantiene una visión de fondo positiva, pero no plenamente alcista desde el punto de vista táctico.

Morgan Stanley ve el dólar como una cuestión eminentemente relativa

Uno de los mensajes de fondo del informe es que en divisas no basta con que los tipos estadounidenses suban: importa cuánto se mueven respecto a los del resto del mundo. La ausencia de una divergencia clara habría mantenido contenidos los movimientos de FX durante buena parte del año.

La tesis de la desdolarización no convence a Morgan Stanley

La firma mantiene su escepticismo sobre la idea de una pérdida estructural del protagonismo del dólar mientras no aparezca una alternativa clara entre las monedas fiduciarias. Un cambio de sentimiento favorable al dólar podría incluso eliminar parte del descuento que mantiene frente a sus fundamentales.

El escenario cambia también el mapa de divisas ganadoras y perdedoras

En las nuevas previsiones, Morgan Stanley ve mejor comportamiento relativo para AUD y NOK, mientras que espera que EUR, JPY y CHF queden por detrás. NZD también aparece con un perfil relativamente favorable, mientras que CAD, SEK y GBP presentan más dificultades en su escenario.

En definitiva, Morgan Stanley ha pasado de esperar una prolongación de la debilidad del dólar a anticipar un escenario de mayor fortaleza hasta 2027. La clave estará en cómo evolucionen los diferenciales de tipos entre Estados Unidos y el resto del mundo, el apetito por el riesgo y la confianza de los inversores en el papel internacional del dólar. Aun así, la propia firma introduce un importante matiz: su escenario central es de apreciación del billete verde, pero mantiene una postura táctica neutral porque cualquier shock político o de mercado podría interrumpir ese recorrido.

El ‘algoritmo de la discordia’ en Uber: el cálculo invisible que encarece el viaje y recorta el sueldo del chófer

Uber se encuentra en una situación compleja. A pesar de la popularidad de la empresa en España y Europa, el paso de asumir los vehículos autónomos ha encendido las alertas entre usuarios y conductores por igual; pero lo cierto es que ya había problemas previos dentro de la industria, en particular por las tarifas dinámicas que marcan el famoso precio cerrado de las plataformas. Asimismo, el más reciente informe de la Confederación Europea de Sindicatos (CES) apunta a que esta medida ha subido el precio para los usuarios, a la par que reduce los ingresos de los conductores.

«La proporción de los ingresos del viaje que perciben los conductores ha disminuido desde la introducción del sistema de pago dinámico, mientras que la parte correspondiente a Uber ha aumentado. En Bélgica, la comisión mensual media de Uber por conductor pasó del 25% en septiembre de 2024 al 30,6% en enero de 2026, a pesar del compromiso de la empresa de que el pago dinámico no elevaría la comisión media por encima de la tarifa fija anterior del 25%. Por otra parte, una investigación independiente encargada por Stichting Worker Info Exchange International identificó pérdidas de unos 7.000 euros anuales para los conductores afectados en los Países Bajos, según una evaluación económica preliminar de los perjuicios», se explica en el documento.

La tercerización como problema

Según el mismo documento, esto se debe a la tercerización de los servicios de los conductores en buena parte de Europa, incluyendo España. «Los ingresos brutos a menudo guardan poca relación con el salario neto percibido. Muchos conductores trabajan a través de empresas intermediarias —ya sea como empleados o como contratistas— bajo condiciones contractuales que no reflejan la realidad de la relación laboral y con un poder de negociación limitado. Algunos deben alcanzar objetivos de facturación o cubrir los costes de alquiler del vehículo antes de recibir su pago, lo que genera presión para trabajar jornadas extensas, superando en ocasiones los límites legales de conducción», sentencia el texto.

Vehículo de Uber en Atocha. Fuente: Agencias

Lo cierto es que el informe del sindicato europeo insista no solo en los problemas que ha generado esta tecnología para los conductores, sino también para los usuarios. Según la organización, antes de 2020, entre el 80% y el 85% de los viajes eran aceptados por el primer conductor al que se le ofrecían. En cambio, actualmente solo un 15% de los viajes de Uber en Europa son asumidos por el primer conductor al que se le ofrecen, lo que, según el informe, indica que cada vez hay más viajes que los conductores no consideran viables.

La falta de transparencia de los algoritmos de Uber

El mismo informe señala que la empresa no ha cumplido con las peticiones de transparencia sobre el funcionamiento de su algoritmo que han solicitado organizaciones sindicales y políticas en los últimos años. Es un reclamo permanente no solo alrededor de la empresa norteamericana, sino del resto de las plataformas de la llamada «nueva movilidad» que operan en el Viejo Continente.

«Uber afirma que su sistema de asignación de trabajo realiza un seguimiento de las recompensas colectivas en términos de utilización de la red y volumen de actividad, y que emplea técnicas de inteligencia artificial para predecir e influir en el comportamiento de los conductores. No obstante, la empresa no ha divulgado información suficiente para determinar cómo se ponderan los objetivos contrapuestos, cómo interactúa la remuneración dinámica con la asignación de trabajo o qué salvaguardias existen para proteger los intereses de los conductores», explica el informe.

«Nuestros datos indican que los conductores afectados por estos sistemas están sufriendo perjuicios. Uber no ha ofrecido la transparencia necesaria para verificar sus afirmaciones, ni ha presentado pruebas convincentes de que sus sistemas protejan a los conductores frente a una remuneración más baja, una asignación discriminatoria u otros resultados adversos», sentencian en el documento.

Uber defiende la forma de pagar a sus conductores

Mientras tanto, la empresa sigue considerando que la forma de calcular el pago a sus conductores se realiza de forma correcta. «Para ser claros y precisos: Uber no utiliza el comportamiento ni el desempeño individuales al asignar conductores a los usuarios. El proceso se basa en la ubicación y en las condiciones de la vía y del tráfico, en lugar de basarse en quiénes son las personas o en cómo se comportan o se desempeñan».

Al preguntársele específicamente sobre la remuneración, Uber declaró que «las insinuaciones de que Uber ofrece precios variables basados en la elaboración de perfiles de usuario carecen totalmente de fundamento y son fácticamente incorrectas», explicó la empresa al mismo sindicato a propósito de su informe en 2021.

Uber en Madrid. Fuente: Agencias

Esta es una posición que defendió el consejero delegado de la empresa, Dara Khosrowshahi. En 2024 afirmó que lo que Uber podría «hacer mejor es, en realidad, asignar viajes específicos a distintos conductores en función de sus preferencias o de los patrones de comportamiento que nos muestran», lo cual resumió como «ofrecer el viaje adecuado, al precio adecuado y al conductor adecuado». Añadió que las tarifas fijadas de antemano habían evolucionado «de basarse simplemente en tarifas planas por tiempo y distancia a utilizar estimaciones puntuales para cada viaje concreto, adaptadas al conductor». Worker Info Exchange interpretó estas declaraciones como un indicio de una intención que la empresa había negado hasta ese momento.

CaixaBank afronta una renovación clave de 27.000 millones que puede disparar el beneficio entre 2027 y 2028

La entidad financiera CaixaBank afronta en los próximos trimestres el vencimiento de aproximadamente 12.000 millones de euros en su cartera de bonos de la ALCO, y unos 15.000 millones de euros en coberturas de depósitos contratados en su día a rentabilidades sensiblemente inferiores. Si bien su renovación a los niveles actuales del mercado generará un ‘efecto arrastre’ muy relevante para su propia cuenta de pérdidas y ganancias.

En este sentido, los analistas consideran que los inversores podrían centrarse en la menor sensibilidad del margen de intereses de CaixaBank, subestimando al mismo tiempo el beneficio en los resultados derivados de la renovación de las coberturas estructurales previstas para el periodo fiscal de entre 2027 y 2028. En cuanto a los depósitos, la entidad cuenta con la mejor franquicia nacional ante un crecimiento de los depósitos del sistema inferior a lo previsto.

Según informa desde Citi el experto Borja Ramírez Segura, «en una charla informal con inversores celebrada el pasado 22 de septiembre, CaixaBank transmitió una serie de mensajes contradictorios sobre la sensibilidad a los tipos de interés y el crecimiento de los depósitos de particulares«.

La Caixa
Fuente: La Caixa

La tracción de la demanda de financiación amortigua la menor expansión en el mercado hipotecario para CaixaBank

En este contexto, uno de los motores clave en la ecuación de ingresos de CaixaBank es la solidez de la actividad prestamista. Concretamente, pese a que la entidad bancaria anticipa un ligero ajuste en la tasa global de crecimiento de la cartera de crédito, ajustando sus expectativas desde niveles del 8% hacia un rango situado entre el 7% y cotas ligeramente inferiores, el dinamismo interno muestra divergencias notables por segmentos de negocio.

Siguiendo esta línea, tras registrar incrementos del precio de la vivienda de entre el 12% y el 13% interanual en el mercado español, la capacidad de acceso a la compra de inmuebles por parte de las familias ha comenzado a mostrar signos de saturación. Aunque el volumen total de la cartera de hipotecas continuará en terreno positivo, las tasas de expansión no replicarán la fuerza vista en periodos anteriores.

«La principal ralentización en términos relativos se localiza en la financiación orientada a la adquisición de vivienda»

Citi

No obstante, en contraposición, el segmento de crédito al consumo en CaixaBank se consolida a un ritmo fuertemente expansivo. Con crecimientos que oscilan entre el 11 y el 12% interanual, la entidad bancaria prevé cerrar el ejercicio consolidada en el terreno del doble dígito. «Este comportamiento refleja la resiliencia del consumo de los hogares en un contexto de creación de empleo y recuperación paulatina de las rentas disponibles», afirman desde Citi.

Asimismo, la división de banca de empresas e inversión evoluciona en sintonía con las grandes magnitudes macroeconómicas de la economía española. Basándose en un crecimiento del PIB nominal del orden del 5% al 6%, el volumen de crédito destinado al tejido productivo mantendrá incrementos porcentuales homogéneos. La demanda interna en España, que actúa como principal motor económico frente a la debilidad de otros mercados del euro, continúa actuando como soporte fundamental para las necesidades de inversión y circulante de las corporaciones.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

Por otro lado, las proyecciones del consenso del mercado apuntan a un crecimiento del margen de intereses cercano al 14% interanual hacia 2027, alcanzando un volumen aproximado de 12.800 millones de euros, del cual cerca de la mitad del impulso provendrá de las mencionadas coberturas y del reajuste del balance, mientras que el resto estará impulsado por la expansión en los volúmenes comerciales.

La inflación modera el flujo de los depósitos

Un aspecto determinante para las dinámicas financieras de la banca ibérica es la evolución del pasivo de los clientes. El repunte de la inflación en España, situada en cotas del 4,3%, está teniendo un impacto visible en la capacidad de generación de excedentes financieros por parte de las economías domésticas. Durante el pasado ejercicio, la tasa de ahorro de los hogares españoles se situó en cotas próximas al 12%.

No obstante, los modelos de previsión macroeconómica de CaixaBank contemplan una moderación progresiva de este ratio, proyectando su descenso hasta niveles levemente inferiores al 11% para el cierre del presente ejercicio, con correcciones adicionales previstas para el siguiente año. Esta contracción está incidiendo directamente en la base de recursos de los clientes particulares, mientras que la liquidez corporativa muestra mayor estabilidad.

CaixaBank_Citi
Fuente: Citi

A nivel sectorial, el total de depósitos del sector privado en España registró un avance del 5% interanual en los meses estivales, mientras el pasivo de las empresas creció por encima del 8%; los fondos de los hogares avanzaron a tasas cercanas al 3,8%. De igual forma, los depósitos a la vista de las familias han mostrado una suave desaceleración en su ritmo de crecimiento interanual, como consecuencia natural del desplazamiento del ahorro hacia productos de inversión con rendimiento o del uso directo de fondos para sostener el consumo diario.

«CaixaBank mantiene una posición diferenciada frente al sector gracias a la elevada penetración de su negocio de gestión patrimonial, seguros y fondos de inversión», añaden desde Citi. El flujo de ahorro canalizado hacia instrumentos fuera de balance permite compensar ampliamente la menor aportación del pasivo tradicional, blindando la rentabilidad global del grupo y manteniendo su retorno sobre el capital tangible (RoTE) en niveles de máxima solvencia dentro del panorama bancario europeo.

Salem se aferra a las cuentas de Mediaset para sobrevivir a la histórica crisis de Telecinco

Es difícil encontrar en la televisión española reciente una gestión con menos aciertos que la que ha protagonizado Alessandro Salem al frente de Mediaset España, que podría mantener en el cargo a su consejero delegado pese al fuego amigo que le dispara desde varios frentes tras tomar decisiones difícilmente comprensibles como cancelar ‘De lunes a viernes’.

En menos de cuatro años, Salem ha desmontado el modelo de contenidos, tan baratos como polémicos, que durante más de dos décadas construyó Paolo Vasile, con Telecinco como gran locomotora al generar 3.600 millones de euros de beneficios en 23 años.

El actual CEO ha asumido decisiones de programación que han provocado un fuerte desgaste de audiencia. La cancelación de ‘Sálvame’, el mayor peso concedido a Ana Rosa Quintana, el intento de convertir Telecinco en una cadena más blanca o apuestas repletas de patinazos como ‘Rueda la letra’ forman parte de una transformación que ha resultado desastrosa y que solo está siendo compensada parcialmente por la mejora de audiencia de Cuatro tras su giro ultraderechista. 

Sin embargo, hay una realidad que permite a Salem resistir buena parte de las críticas: la crisis de Mediaset España es más mediática que económica. La compañía ha perdido espectadores y cuota de pantalla, pero continúa siendo un negocio extraordinariamente rentable y mantiene una posición comercial relevante dentro de un mercado español que, en la televisión en abierto que emite a través de la TDT, sigue estando básicamente en manos de dos actores.

Ese es precisamente uno de los argumentos a los que puede agarrarse el actual consejero delegado de Mediaset España ante los rumores que apuntan a un posible relevo. La fotografía televisiva es complicada, especialmente en Telecinco, pero no existe una correspondencia automática entre el deterioro de las audiencias y un hundimiento económico. Y muy lejos quedan los escenarios de pérdidas y despidos que llegaron a poner contra las cuerdas a la cadena a mediados de los años noventa.
Telecinco y Cuatro, en septiembre de 2022, todavía con Vasile al frente, sumaban un 17,1% de cuota de pantalla. En septiembre de 2026, ambas cadenas caminan hacia un 15,4%, lo cual supone un retroceso, pero está lejos de ser un dato desastroso. A nivel grupal, en estos cuatro últimos años, Mediaset ha pasado de un 26% a un 22,9%. Es una caída muy relevante en ambos casos, pero está lejos del drama que algunos aventuran y su descenso debe ponerse en contexto, aunque Telecinco encadena mínimos desde hace cuatro años y sigue sin tocar fondo.

Vasile
Paolo Vasile. Foto: Archivo.

La pérdida de audiencia es, por tanto, indiscutible. Lo que resulta más discutible es presentar esa caída como equivalente a una crisis económica de la compañía. Mediaset sigue contando con un negocio publicitario de gran dimensión, conserva una posición muy relevante en el mercado y, sobre todo, dispone de una estructura de costes que le permite mantener elevados niveles de rentabilidad gracias a una política de ajuste que compensa en parte el retroceso de los ingresos.

Las cuentas de la matriz de Mediaset

Los resultados de la berlusconiana MFE-MediaForEurope ofrecen una fotografía todavía más clara. La matriz italiana de Mediaset ha conseguido mantener una elevada rentabilidad pese a un escenario publicitario complicado y a la presión que atraviesa la televisión lineal en los principales mercados europeos.

En el primer semestre de 2026, MFE registró unos ingresos de 2.951,4 millones de euros, frente a los 3.142 millones pro forma del mismo periodo del año anterior. Hay, por tanto, un retroceso de facturación. Pero el comportamiento de la rentabilidad cuenta una historia diferente: el EBIT ajustado pasó de unas pérdidas pro forma de 7,3 millones a 145,7 millones de euros, mientras el beneficio neto ajustado aumentó de 6,9 a 50,5 millones.

El grupo también ha aplicado un importante programa de reducción de costes. El negocio de entretenimiento redujo sus costes en 216,9 millones de euros, un 9%, con una estrategia que permite compensar parte de la presión que existe sobre los ingresos publicitarios.

España, además, presenta una evolución relativamente resistente dentro del grupo. Mediaset España ingresó 339,5 millones de euros en publicidad durante el primer semestre de 2026, lo cual supone un 1,6% menos que un año antes. La caída existe, pero resulta mucho más limitada que el retroceso registrado por MFE en el conjunto de sus mercados y podría estar compensada con los numerosos recortes aplicados en Fuencarral, y especialmente visibles en informativos.

Mediaset conserva además una posición especialmente relevante en el llamado target comercial, el segmento de audiencia más valorado por los anunciantes. El grupo cerró la temporada 2025/26 con un 25,3% en este parámetro y mantuvo el liderazgo por decimosexta temporada consecutiva.

Y mientras Telecinco concentra buena parte de las críticas, Cuatro ofrece una fotografía bastante diferente. La segunda cadena de Mediaset ha conseguido mejorar sus registros y cerró la temporada 2025/26 con un 6,1%, su mejor dato de los últimos ocho años. Espacios cercanos a Vox como ‘Horizonte’, que genera bulos sobre temas sensibles como los muertos por la dana de Valencia o Maricarmen, ‘Código 10’ o ‘En boca de todos’ también han conseguido consolidarse dentro de la oferta del canal.

Cabe recordar que Salem evitó que el entonces presidente, Borja Prado, entregase Telecinco al PP en 2023, lo que forzó la dimisión del expresidente de Endesa. Sin embargo, el italiano ha acabado acercando Cuatro a la órbita de Vox, lo que también habría empujado a Cristina Garmendia a renunciar al cargo que había heredado de Prado.


Por qué el apetito en otoño sube con el frío y la menor luz, y cómo ajustarlo sin perder energía

El apetito en otoño sube porque el frío obliga al cuerpo a gastar energía en producir calor y la menor luz desordena las señales de hambre y saciedad. La buena noticia: se puede ajustar sin perder energía ni composición corporal.

Por qué el frío da hambre: la termogénesis entra en juego

Cuando las temperaturas bajan, el organismo necesita mantener estable su temperatura interna y puede aumentar el gasto energético destinado a producir calor. Ese proceso se conoce como termogénesis y explica por qué el cuerpo reclama más energía: si gasta más, pide más. El mecanismo completo está descrito en su entrada de Wikipedia.

De ahí que en otoño apetezcan platos calientes y contundentes. Sopas, potajes, guisos, y legumbres entran por los ojos con una facilidad que no tienen en agosto. No es falta de voluntad: es una respuesta coherente con el frío y con un gasto energético extra.

El nutricionista José Miguel Osete Lobato añade el matiz que importa: junto a la temperatura y la luz, pesan los hábitos. Con el frío pasamos más tiempo en casa, reducimos la actividad al aire libre y recurrimos más a la comida de confort. Un plato de pasta, un guiso o un postre resultan más atractivos cuando el termómetro cae.

Conviene afinar, porque no todo lo que interpretamos como hambre tiene origen fisiológico. El aburrimiento, el estrés o la simple búsqueda de bienestar empujan a picar tanto como la temperatura. En verano ocurre lo contrario: el cuerpo disipa en lugar de conservar, las comidas copiosas pesan más y ganan protagonismo los alimentos ricos en agua. La estructura manda.
El frío no cambia por sí solo la composición corporal: lo hace la suma de menos movimiento, más picoteo y cenas más densas.

Ningún escenario obliga a comer más o menos de forma automática. Las necesidades energéticas dependen de la actividad, la edad y el contexto de cada persona. Lo que de verdad mueve la aguja es atender a las señales de hambre y saciedad y dar estructura a las comidas.

Menos luz, más carbohidratos: el reloj circadiano se desajusta

por qué el frío da hambre

La luz es la señal que sincroniza el reloj interno. En otoño hay menos horas de sol y esa reducción afecta a los ritmos biológicos y a las hormonas que participan en el sueño, la energía y la regulación del apetito. El resultado práctico se nota a media tarde: más ganas de carbohidratos y un hambre que llega antes de lo previsto.

El desajuste se refuerza con las rutinas. Si el día arranca a oscuras, con prisa y sin luz natural, el contraste entre día y noche se difumina; y cuando eso pasa, el picoteo de después de comer se vuelve casi automático. Encender luces intensas a medianoche termina de romper el reloj.
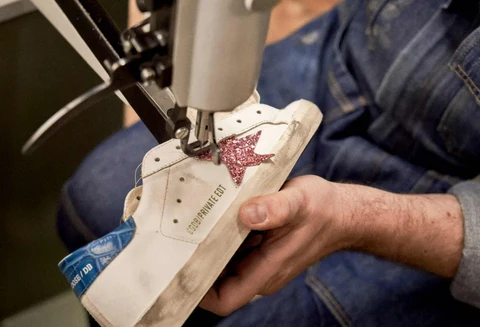
Cómo ajustar la ingesta sin perder energía

Aquí el objetivo no es comer menos, sino comer con estructura. Hay tres palancas que rinden más que la fuerza de voluntad y que se aplican desde la próxima compra.

La primera es la proteína repartida. Incluir entre 25 y 30 gramos por comida —huevos, pescado, legumbres, lácteos, frutos secos— sostiene la saciedad durante más horas y estabiliza la energía de la tarde, según las revisiones sobre ingesta proteica y apetito.
Después está la fibra: verduras, cereales integrales y legumbres acercan los 25 gramos diarios que fija en sus valores de referencia la autoridad europea de seguridad alimentaria. La tercera palanca es el movimiento digestivo: una caminata de 10 a 15 minutos después de comer rebaja el pico de hambre de la siguiente comida.
📊 La pauta en cifras

  • Proteína por comida: Entre 25 y 30 gramos en desayuno, comida y cena para sostener saciedad y energía.
  • Fibra diaria: En torno a 25 gramos, repartidos entre verduras, legumbres y cereales integrales.
  • Luz matinal: De 10 a 20 minutos de luz natural antes de las 10:00 para anclar el reloj interno.
  • Movimiento tras comer: Una caminata de 10 a 15 minutos después de las comidas principales.

Los platos de cuchara siguen siendo la mejor herramienta del otoño, siempre que la base sea legumbre, verdura o cereal integral. Ojo con la letra pequeña: muchas cremas y salsas preparadas esconden azúcar tras nombres que no lo parecen, como jarabe de glucosa, dextrosa o maltodextrina. Si el azúcar aparece entre los tres primeros ingredientes de la lista, no es un plato, es un postre.

Lo que la evidencia sostiene y lo que conviene matizar

El mecanismo tiene sentido fisiológico y está bien documentado: el frío eleva el gasto destinado a producir calor y la luz regula el reloj que ordena el apetito. Dicho eso, conviene no exagerar. La biología no lo explica todo. La parte conductual —más tiempo en casa, menos pasos y más comida reconfortante— pesa tanto o más que el termómetro.

La propia explicación de partida insiste en lo mismo: las necesidades energéticas varían según la persona, la actividad y la edad, y no existe un mandato estacional de comer más. Tampoco lo contrario. La evidencia sobre el efecto de la estación en la ingesta total es modesta y desigual, así que desconfía de quien prometa revertir el otoño con un solo truco.

Para quién encaja este ajuste: para cualquiera que note más hambre por la tarde, cene más de lo que le apetece y haya bajado sus pasos diarios sin darse cuenta. Empieza por la proteína y por la luz. Si el apetito cambia mucho más de lo esperado, revisa primero el sueño y la actividad antes que el plato. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Desayuna con proteína: 25-30 gramos en la primera comida (huevos, yogur griego, frutos secos) para cortar el picoteo de media mañana.
  • Sal a la luz antes de las 10:00: De 10 a 20 minutos de sol o luz natural para anclar tu reloj circadiano y llegar a la tarde con más foco.
  • Cierra con cuchara inteligente: Legumbre o verdura como base de la cena, caminata de 10 minutos después y revisión de que el azúcar no esté entre los tres primeros ingredientes.

Pérez Llorca anuncia la cuota cero para autónomos durante dos años

Juanfran Pérez Llorca ha anunciado este lunes una cuota cero para nuevos autónomos valencianos durante dos años y hasta cuatro para los jóvenes. De momento es solo un anuncio: la medida no tiene norma publicada ni convocatoria abierta, así que nadie puede solicitarla todavía.

El president de la Generalitat ha lanzado la propuesta en su Debate de Política General en Les Corts, un discurso con marcado tono de programa electoral. El Ejecutivo autonómico la presenta como una medida ‘real, con presupuesto y calendario’, pero sin norma publicada la cuota cero es una promesa, no un derecho.

Vamos por partes. Qué es exactamente la cuota cero, a quién beneficia y qué falta para que un autónomo pueda pedirla.

Qué es la cuota cero y en qué se diferencia de la tarifa plana

La cuota cero es una ayuda autonómica que asume al autónomo la cuota que paga a la Seguridad Social durante el arranque de su actividad. No es una cuota rebajada: es dinero público de la comunidad autónoma que cubre ese coste, casi siempre reembolsando lo ya pagado y con un requisito de permanencia en la actividad.

Ojo con la confusión más habitual. La tarifa plana no es una subvención: es una cuota reducida de la Seguridad Social para los nuevos autónomos durante el primer tramo de su alta. La cuota cero llega desde otra administración, la comunidad autónoma, y es una ayuda a fondo perdido. Pueden convivir, pero la compatibilidad la fija cada convocatoria.

En el caso que nos ocupa, la Comunitat Valenciana. Pérez Llorca ha planteado dos años de cuota cero para quien inicia actividad como autónomo y hasta cuatro para los jóvenes, aunque el umbral de edad para ese tramo está por concretar. Puedes consultar tu situación de alta y de cuotas en el portal Importass de la Seguridad Social.

Una ayuda anunciada no es una ayuda cobrada: hasta que no salga la convocatoria, la cuota la sigue pagando el autónomo de su bolsillo.

A quién iría la ayuda y qué falta por concretar

El anuncio apunta a los autónomos que inician su actividad, personas físicas que se dan de alta en el RETA para arrancar un negocio. La comunidad autónoma cubriría su cuota durante el periodo inicial, con el detalle fino pendiente de definir.

Faltan casi todas las piezas. Primero, la norma: un decreto u orden de bases que fije los requisitos. Segundo, la convocatoria con su presupuesto y su plazo de solicitud. Y hay preguntas que aún no tienen respuesta: si exige residencia y actividad en la Comunitat Valenciana, cuántos años hay que mantener el alta, si es compatible con la tarifa plana estatal, si se puede pedir habiendo recibido antes otra cuota cero y cuál es la edad que marca el tramo joven.

Hasta que no se publique esa convocatoria, no hay nada que solicitar. Cualquier intermediario que prometa tramitarla hoy está vendiendo humo. El alta en el RETA, eso sí, sigue funcionando como siempre: se pide a la Seguridad Social, no a la Generalitat.

cuota cero nuevos autónomos

Un anuncio con precedente autonómico y mucha letra pequeña

La cuota cero no nace en Valencia. Es un modelo que ya aplican varias comunidades autónomas para atraer y retener autónomos, y que funciona como reclamo de competitividad entre territorios. Lo nuevo aquí es la duración, dos años y cuatro para los jóvenes, pero el mecanismo es conocido.

La letra pequeña es lo que decide si la ayuda sirve. Una cuota cero vale poco si exige mantener el alta durante años o si deja fuera a quien ya recibió otra ayuda parecida. Y vale mucho si es compatible con la tarifa plana estatal, porque entonces el autónomo arranca prácticamente sin coste de Seguridad Social.

El mismo discurso dejó otras medidas fiscales que también tocan al autónomo valenciano: una nueva rebaja del tramo autonómico del IRPF, la elevación de los límites de renta para las deducciones por nacimiento, hasta 60.000 euros en la declaración individual y 78.000 en la conjunta, nuevas deducciones por audífonos y por gastos veterinarios, y una rebaja del canon del agua del 10% y de todas las tasas de la Generalitat del 3%. Todo, igual que la cuota cero, pendiente de desarrollo normativo.

Aquí está el detalle que cambia todo: una medida así no se cobra hasta que existe la convocatoria. El autónomo, que planifique su alta contando con la ayuda antes de que se publique puede llevarse un susto. Mejor decidir con la norma delante que con el titular del día.

Lo que conviene vigilar en las próximas semanas: la publicación de las bases en el Diari Oficial de la Generalitat Valenciana, el importe máximo por beneficiario y las condiciones de permanencia. Ahí se verá si la cuota cero valenciana es un empujón real o solo una buena diapositiva.

Guía rápida del trámite

  • 📅 Plazos: sin plazo todavía. La medida está anunciada, pero no hay convocatoria ni fecha de solicitud publicada.
  • ✅ Requisitos clave: iría a nuevos autónomos que inician actividad, con residencia y actividad en la Comunitat Valenciana por concretar.
  • 🌐 Dónde solicitarlo: pendiente de las bases de la Generalitat Valenciana. El alta y las cuotas del RETA se gestionan en la Seguridad Social.
  • 💰 Importe o coste: cubriría la cuota de autónomos dos años (cuatro para jóvenes); importe exacto no detallado en la fuente oficial.
  • ⚠️ Error a evitar: contar con la ayuda antes de que exista convocatoria o confundir la cuota cero con la tarifa plana estatal.

Un técnico de Hacienda avisa: cobrar por Bizum cada mes puede contar como actividad económica

Cobrar por Bizum cada mes, del mismo cliente y por el mismo importe, puede contar como actividad económica y obligarte a darte de alta. Lo advierte el técnico de Hacienda Roberto Gómez en su perfil de LinkedIn, en un mensaje recogido por El Economista: la Agencia Tributaria puede revisar esos movimientos igual que cualquier apunte bancario.

Lo que mira Hacienda no es la cifra, sino la repetición de los cobros mes a mes. ‘Tus Bizums puntuales con tus amigos no suponen ningún problema, solamente aquellos que recibas de forma periódica o que recibas siempre de la misma persona y por el mismo importe’, resume el técnico. Ahí el cobro deja de parecer un favor entre particulares y empieza a parecer un negocio.

Cada Bizum es una transferencia entre cuentas, así que queda registrado en el extracto. No hay una ‘declaración de Bizum’ ni un importe a partir del cual el banco avise solo a Hacienda. Lo que hay es lo de siempre: si la AEAT abre una comprobación, pide al banco el detalle de de los movimientos.

La norma del IRPF decide si existe actividad económica por la vía de la habitualidad: hay ordenación de medios —tu tiempo, tus herramientas, tus clientes— con intención de intervenir en el mercado. No hace falta local ni sociedad. Basta con que los cobros se repitan de forma organizada.

Cuándo un Bizum deja de ser un Bizum y pasa a ser un negocio

Ojo, porque la frontera es más fina de lo que parece. Dividir la cena entre seis, pagar tu parte del regalo común o recibir 30 euros de tu hermana por la compra del super no tienen ninguna consecuencia fiscal: no hay cliente, no hay servicio y no hay ánimo de lucro.

El escenario cambia cuando el dinero retribuye algo que haces tú. Vender tartas por encargo cada fin de semana, dar clases que se pagan por Bizum todos los meses o hacer arreglos los sábados ya es actividad: hay clientes, precios y continuidad. Da igual cobrar 40 euros que 400.

Hacienda no mira el importe de tus Bizums, sino el patrón: mismo pagador, misma cantidad y un cobro detrás de otro.

Qué tienes que hacer si Hacienda lo interpreta como actividad económica

Arranca por la declaración censal en la sede electrónica de la AEAT (modelo 036 o 037), que es la que comunica a Hacienda que empiezas a operar. Se presenta antes de empezar, así que quien lleve meses cobrando sin alta tendrá que regularizar los trimestres ya cerrados.

Bizum Hacienda autónomos

Después toca valorar el alta en el RETA, que se tramita ante la Seguridad Social a través del portal Importass. Son dos trámites independientes y ante administraciones distintas: Hacienda decide si hay actividad económica; la Seguridad Social, si esa actividad es habitual y obliga a cotizar.

Con la actividad de alta llegan las obligaciones conocidas: factura por cada servicio, IVA trimestral en el modelo 303 si tus operaciones están sujetas y no exentas, y pago a cuenta del IRPF en el modelo 130 si tributas en estimación directa. En la renta, todo entra como rendimiento de actividad económica.

El problema es el calendario. Quien se da de alta tarde presenta los modelos fuera de plazo con recargo: el 5% si el retraso no llega a tres meses, el 10% hasta seis, el 15% hasta doce y el 20% más intereses si pasa de un año, según la Ley General Tributaria. Si Hacienda ya te ha requerido, el recargo no se aplica y entra la sanción por dejar de ingresar, que arranca en el 50% de lo no ingresado.

El Bizum a un familiar que Hacienda puede leer como donación

Hay un segundo riesgo en el aviso de Gómez, y no tiene que ver con los clientes. Una transferencia a un hijo, un hermano o un padre puede interpretarse como donación si no se documenta, y entonces se exige el impuesto, se suman intereses y puede llegar la sanción sobre el importe entregado.

La receta del técnico tiene tres pasos: formalizar el traspaso como un préstamo al 0% con documento firmado, presentar el modelo 600 —la autoliquidación del ITP y AJD, que gestiona tu comunidad autónoma— y dejar constancia de las devoluciones. Si Hacienda acaba viendo una donación, el impuesto es otro: el de Sucesiones y Donaciones, también autonómico y con bonificaciones que cambian según el territorio.

Por qué el foco está ahora en el móvil y no en el efectivo

El precedente está a la vista. Desde que la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal limitó los pagos en efectivo a 1.000 euros entre empresas y profesionales, buena parte del pequeño comercio se pasó al pago instantáneo. El dinero no desapareció: cambió de formato, y con él cambió la forma de mirarlo.

La diferencia con la época del sobre es la trazabilidad. Un Bizum nace y muere en una cuenta a nombre de alguien identificado, con fecha, hora e importe. Para quien cobra sin factura, el móvil es un libro de ventas que se escribe solo.

La lectura sensata es la de siempre: si el cobro responde a un trabajo y se repite, factura desde el primer euro. La frontera de la regularidad no está tasada en una cifra, así que quien vive en la zona gris —cuatro clientes fijos, cobros mensuales, cero facturas— se fía de un criterio que decide otro. Queda por ver si estos avisos acaban en requerimientos o se quedan en la divulgación de un funcionario en LinkedIn.

Guía rápida del trámite

  • 📅 Plazos: El alta censal se presenta antes de iniciar la actividad. Los modelos trimestrales cierran el 20 de abril, julio y octubre, y el 30 de enero el del cuarto trimestre.
  • ✅ Requisitos clave: Actividad económica habitual, con clientes y cobros recurrentes; alta previa en Hacienda; alta en el RETA si esa actividad es habitual.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT para el alta censal y los modelos; portal Importass de la Seguridad Social para el RETA. Hace falta certificado digital o Cl@ve.
  • 💰 Importe o coste: El alta y la presentación de los modelos no tienen coste. Se paga el IVA que corresponda a tu producto o servicio y el pago a cuenta del IRPF sobre el beneficio.
  • ⚠️ Error a evitar: Creer que el importe bajo te libra de todo. Hacienda mira la repetición y el mismo pagador, no la cantidad.

La jubilación activa para autónomos: ya puedes volver a trabajar sin renunciar a la pensión

El Real Decreto 416/2026 permite compatibilizar la pensión de jubilación con volver a trabajar como autónomo y cobrar el 25% de la pensión. Está en vigor desde el 28 de agosto y, además, mejora los incentivos de quienes alargan su vida laboral.

La norma se ha presentado como la jubilación flexible mejorada, la etiqueta oficial de lo que se conoce como jubilación activa: compaginar pensión y trabajo. La novedad que más afecta a este vertical es concreta: por primera vez, se contempla compatibilizar la pensión con una actividad por cuenta propia. Y trae una letra pequeña que conviene leer antes de ilusionarse.

No se queda solo ahí. El real decreto también retoca la jubilación flexible clásica, la que permite reducir la jornada y cobrar la pensión de forma proporcional. Pero para el colectivo de autónomos la parte relevante es la otra: la puerta que se abre, con condiciones, al trabajo por cuenta propia.

Qué cambia y cuánto cobra el autónomo que vuelve a trabajar

El jubilado que vuelve a la actividad como autónomo percibe el 25% de su pensión mientras trabaja. El otro 75% se recupera íntegro cuando la actividad termina. Son las dos cifras que resumen la reforma.

Hay un filtro que conviene leer dos veces. Solo pueden acogerse las personas que no hayan estado dadas de alta como autónomas en los tres años anteriores a su jubilación. Ese detalle define quién entra de verdad en la medida y quién se queda mirando desde la acera.

Y deja fuera, precisamente, a quien más tiempo lleva en el RETA. El requisito de los tres años aparta al autónomo de carrera larga, porque ha estado de alta justo en ese periodo. La puerta está pensada para quien llega al retiro desde el régimen general y después se anima a emprender.

Para quien está cerca de la jubilación, la clave está en las fechas. El requisito mira los tres años previos al retiro, así que cualquier alta en en el RETA en ese tramo cierra la vía del 25%. Planificar la actividad en ese periodo final se vuelve determinante para no cerrarse la puerta sin querer.

El requisito de los tres años abre la puerta al jubilado que viene del régimen general y se la cierra al autónomo de toda la vida.

Quién entra, quién se queda fuera y los incentivos por jornada

En el trabajo por cuenta ajena, el real decreto fija tramos según la jornada. Si el jubilado trabaja entre el 33% y el 54% de su jornada, la pensión compatible sube un 15%. La jornada del 55% al 80% sube la pensión un 25%.

Hay un aliciente añadido, y va de calendario. Si el trabajo a tiempo parcial arranca al menos seis meses después de la jubilación, se aplican incentivos extra para mejorar la cuantía. Esperar un poco sale a cuenta.

Ojo con una confusión fácil de cometer. El 25% del trabajo por cuenta propia es la parte de pensión que se cobra, no un incremento sobre ella. El 25% que aparece en el trabajo ajeno, en cambio, es un aumento sobre la pensión compatible. Son dos cosas distintas y no conviene mezclarlas.

Con las cifras oficiales en la mano, ese 25% del autónomo tiene un suelo claro. La pensión media de jubilación asciende a 1.576,1 euros al mes, y la pensión media del sistema se sitúa en septiembre en 1.374,6 euros, un 4,6% más que un año antes. Sobre esos importes se calcula la parte compatible.

cobrar pensión y trabajar autónomo

La paradoja que castiga al autónomo de carrera larga

El acierto del real decreto es reconocer por escrito una realidad que el mercado laboral lleva tiempo pidiendo: que un jubilado pueda volver a la actividad por su cuenta sin renunciar del todo a su pensión. Ese avance es real y rompe una barrera que pesaba sobre el trabajo autónomo.

Ahí está el problema, en el filtro de entrada. El incentivo queda para quien llega desde el régimen general y se lo niega al autónomo que ha sostenido su cotización durante décadas. El resultado es difícil de justificar: quien más ha aportado acaba con menos margen para volver a trabajar.

La norma ya está en vigor, así que las dudas se trasladan al terreno práctico. Falta confirmar cómo se declara la vuelta al RETA, qué ocurre con la cotización mientras se cobra esa parte de la pensión y con qué trámite se recupera el 100% al dejar la actividad. Son detalles que conviene verificar antes de dar el paso. Puedes consultar el marco general en la sede electrónica de la Seguridad Social.

Guía rápida del trámite

  • 📅 Plazos: La norma está en vigor desde el 28/08/2026. No hay fecha límite de solicitud: se aplica a quien se jubila y decide volver a la actividad.
  • ✅ Requisitos clave: No haber estado de alta como autónomo en los tres años anteriores a la jubilación y solicitar la compatibilidad al volver a trabajar.
  • 🌐 Dónde solicitarlo: El procedimiento concreto no se detalla en la información oficial difundida. La gestión se realiza ante la Seguridad Social, vía el portal Importass, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Se cobra el 25% de la pensión mientras dura la actividad por cuenta propia y se recupera el 100% al finalizarla.
  • ⚠️ Error a evitar: Dar por hecho que la medida alcanza al autónomo de carrera larga; el requisito de los tres años deja fuera a buena parte del colectivo.

Hacienda puede revisar el IVA de los autónomos hasta diez años atrás: qué debes conservar

Hacienda puede revisar el IVA de los autónomos hasta diez años atrás si queda un saldo pendiente de compensar, según el Supremo.

La sentencia 988/2026, de 23 de julio, zanja una duda que llevaba años sobre la mesa: si un trimestre de IVA prescribe, ¿desaparece también el rastro de las facturas que lo originaron? El Supremo responde que no mientras ese saldo siga en uso en una declaración que aún se puede comprobar.

Qué permite Hacienda con un saldo de IVA antiguo

El caso llegó al Supremo de la mano de Anuda Gestión, con liquidaciones de los ejercicios 2015, 2016, 2017 y 2018. Durante la inspección, Hacienda reconoció que varios períodos de 2015 ya habían prescrito y renunció a reliquidarlos. Pero parte del saldo nacido en esos trimestres se había trasladado a ejercicios posteriores.

Ahí está la clave. Una cosa es liquidar otra vez un período ya prescrito y otra muy distinta comprobar un crédito fiscal que continúa utilizándose. El Supremo separa las dos cosas y avala que la Agencia Tributaria verifique tanto el origen como el importe de ese saldo.

El plazo general para determinar una deuda tributaria son cuatro años. Transcurridos, y salvo que se haya interrumpido la prescripción, Hacienda pierde el derecho a exigir nada de ese ejercicio. Hasta aquí, lo de siempre.

Prescribe el trimestre, pero no siempre el derecho de Hacienda a preguntar de dónde salió ese saldo que sigues compensando.

Lo que añade esta sentencia es el matiz del artículo 66 bis de la Ley General Tributaria. Ese precepto fija en diez años el plazo para comprobar determinados créditos fiscales pendientes de compensación, muy por encima de los cuatro años habituales. El cómputo arranca al día siguiente de terminar el plazo para presentar la declaración en la que nació ese derecho.

Conviene no llevarse a engaño: esto no significa que Hacienda tenga barra libre para revisar cualquier declaración de IVA de los últimos diez años. Lo que permite la norma es comprobar un saldo antiguo cuando sigue proyectando efectos fiscales sobre ejercicios posteriores. Ni más, ni menos.

Qué facturas y papeles debes conservar, y hasta cuándo

La consecuencia es de andar por casa: conserva las facturas mientras siga vivo el saldo a compensar. Si ese crédito sigue activo, Hacienda puede pedirte años después que demuestres cómo se generó, qué operaciones lo justifican y si el importe cuadra.

¿Qué entra en esa carpeta? Las facturas del IVA soportado, los libros registro, las autoliquidaciones —los modelos 303 y el resumen anual 390— y cualquier justificante ligado a esas operaciones. Son las piezas que acreditan que el saldo existía de verdad.

Los libros registro merecen una mención aparte: son el hilo que une cada factura con el saldo declarado. Si están al día, la comprobación se resuelve con una revisión rápida; si están incompletos, cualquier saldo antiguo se convierte en una discusión larga con la AEAT.

Pongamos números. Un autónomo cierra un trimestre con 20.000 euros de IVA pendiente de compensar porque sus cuotas soportadas superan lo repercutido. Los años siguientes va consumiendo ese saldo y, al cabo de cuatro, aún le quedan 8.000 euros. Cuando los aplica, Hacienda no puede reliquidar el trimestre original, pero sí comprobar que esos 8.000 euros proceden de cuotas deducibles.

Con las facturas a mano, todo se resuelve con una explicación. Sin ellas, toca demostrar por otros medios algo que ocurrió hace casi una década. El despiste clásico es vaciar el archivo al cumplir los cuatro años.

Por qué esta sentencia cambia la gestión del IVA pendiente

Para la mayoría de los autónomos que acumula IVA a compensar, la sentencia mueve la lógica del archivo. La regla de los cuatro años sigue en pie para liquidar, pero deja de ser la única referencia. Si hay un crédito vivo, el reloj que importa puede estirarse hasta los diez años del artículo 66 bis de la LGT.

La medida tiene una cara razonable: el saldo que te descuentas este trimestre tiene que existir. Y otra incómoda: obliga a guardar papel durante más tiempo del que parece. Un cambio de gestoría, una mudanza de oficina o un salto de programa de facturación son el momento perfecto para perderle la pista a un saldo antiguo.

A efectos prácticos, la recomendación es sencilla. Mientras un saldo a compensar siga vivo, no cierres el archivo. Solo cuando se agota del todo, y han corrido los plazos, tiene sentido plantearse deshacerse de las facturas. La próxima vez que revises tus libros, mira cuánto IVA llevas pendiente: ahí está la respuesta de lo que debes conservar.

Guía rápida del trámite

  • 📅 Plazos: cuatro años para liquidar una deuda tributaria; hasta diez años para comprobar créditos pendientes de compensación (artículo 66 bis de la LGT).
  • ✅ Requisitos clave: ser autónomo o empresa con un saldo de IVA pendiente de compensar que siga aplicándose en declaraciones posteriores.
  • 🌐 Dónde solicitarlo: la comprobación la abre la AEAT y la documentación se presenta en la sede electrónica de la Agencia Tributaria con certificado digital o Cl@ve.
  • 💰 Importe o coste: sin coste directo; el riesgo es no poder acreditar el saldo y perder la deducción ya aplicada.
  • ⚠️ Error a evitar: destruir facturas, libros registro o autoliquidaciones a los cuatro años teniendo un saldo todavía pendiente.

Suecia logra ser el primer país de la UE libre de humo: solo el 5,3% fuma y España ya mira su fórmula

Mientras la Unión Europea sigue peleando por acercarse siquiera a su objetivo de una sociedad libre de humo para 2040, un país ya lo ha conseguido. VisualPolitik dedica su último análisis a Suecia, el primer Estado miembro que ha cruzado el umbral del 5% de fumadores, y lo hace con una pregunta incómoda: ¿qué han hecho los suecos que no hayamos hecho los demás?

Suecia ya está por debajo del 5%

Los datos que maneja el canal son contundentes. Según las cifras nacionales suecas, el porcentaje de fumadores se sitúa hoy entre el 5,3% y el 5,6% según cómo se mida y, si se cuenta solo a quienes fuman a diario, el Consejo Nacional de Adicciones sueco lo deja en un 3,7%. Eso convierte al país nórdico en el primero del club comunitario en alcanzar el estatus que Bruselas se había fijado como meta para 2040, y lo ha hecho, subraya VisualPolitik, con 17 años de antelación.

El punto de partida, sin embargo, no era excepcional. En los años 80 uno de cada tres adultos suecos fumaba, un porcentaje muy parecido al español de la época. La ruptura llega después: en 2008 Suecia ya estaba en el 15%, en 2016 en el 11% y entre 2008 y 2024 recortó su tasa de fumadores alrededor de un 65%, la caída más rápida de toda la Unión Europea y probablemente del mundo, según el vídeo.

El resto de Europa apenas se ha movido

El contraste con el entorno es el corazón del análisis. En España, la OMS sitúa el consumo en el 32% en 2007 y en torno al 25% en 2025: apenas siete puntos en casi dos décadas de impuestos, prohibiciones, advertencias en las cajetillas y campañas de concienciación. En Francia la tendencia es todavía más plana y sigue por encima del 31%. La media europea ronda el 20-23% y, recuerda el canal, desde 2020 el porcentaje de fumadores apenas ha bajado un punto. Con ese ritmo, el objetivo europeo del 5% para 2040 queda lejísimos, y varios expertos ya dan por hecho que se retrasará décadas.

El manual de la OMS que Suecia también cumplió

VisualPolitik insiste en un matiz que suele pasarse por alto: Suecia no se saltó ninguna norma. En 2003 los países de la Organización Mundial de la Salud firmaron el convenio marco para el control del tabaco y en 2008 llegó su caja de herramientas conocida como MPOWER, seis medidas que van desde vigilar el consumo hasta prohibir la publicidad, pasando por subir impuestos o señalizar las cajetillas. Los suecos aplicaron el paquete entero: impuestos altos, espacios cerrados libres de humo desde los años 90 y advertencias por todas partes. Exactamente igual que sus vecinos.

La diferencia: reducir el daño en vez del todo o nada

Donde Suecia cambió el guion fue en la filosofía de fondo. El enfoque clásico persigue que el fumador lo deje por completo; el sueco asumió que ese salto es muy difícil y abrió una vía intermedia con productos que llevan nicotina pero no combustión. El argumento que despliega el canal es que el gran problema del cigarrillo no es la nicotina, que es la que engancha, sino los tóxicos que se liberan al quemar el tabaco. La lógica, compara VisualPolitik, es la del cinturón de seguridad: no evita el accidente, pero reduce muchísimo el daño.

‘Suecia no hizo menos que los demás en la lucha contra el tabaco: hizo todo lo que hicieron los demás y además abrió una puerta de salida que el resto mantenía cerrada con llave.’

— VisualPolitik

Snus, bolsas de nicotina y una escala de riesgo

De ahí el peso del snus sueco y de las bolsas de nicotina, dos productos que el canal sitúa en el centro de la estrategia, junto a vapeadores y tabaco calentado. Ninguno es inocuo, admite, y ese matiz importa, pero no todos dañan igual. Para medirlo, VisualPolitik recurre a la escala que ayudó a construir el doctor Karl Fagerström, una de las mayores autoridades mundiales en dependencia de la nicotina: si al cigarrillo se le asigna un 100 de riesgo, el snus se queda en un 6 y las bolsas en un 0,1. La explicación está en la química: el cigarro libera 84 sustancias tóxicas, el snus 19 y las bolsas apenas cinco. Agencias como el instituto alemán de evaluación de riesgos, la FDA estadounidense o el comité británico de toxicidad coinciden, según el vídeo, en que cambiar el cigarro por una bolsa reduce de forma notable el riesgo para la salud.

La fórmula de las tres A

El canal resume el éxito sueco en tres palabras que empiezan por A: accesibilidad, aceptabilidad y asequibilidad. Es decir, que las alternativas estén al alcance de la mano, que resulten socialmente admisibles y que sean baratas. Cada decisión se apoya en la anterior y las tres juntas forman esa puerta de salida que, sostiene el vídeo, el resto de países mantiene cerrada. VisualPolitik advierte además de que el análisis se realizó en colaboración con una red de fundaciones dedicada a promover políticas que favorecen la innovación y la adopción tecnológica, un detalle relevante para leer el enfoque con perspectiva.

El espejo español y el debate regulatorio

El caso sueco aterriza en España en plena discusión normativa. El Ministerio de Sanidad ha anunciado su intención de equiparar la regulación de vapeadores y bolsas de nicotina a la del tabaco convencional, mientras Bruselas revisa el marco europeo de productos del tabaco. La pregunta que lanza el vídeo es si merece la pena mantener el todo o nada o si conviene admitir que existe un escalón intermedio. La respuesta sueca, medible en datos, es que la reducción de daños mueve la aguja justo donde las prohibiciones llevan dos décadas estancadas.

Qué significa esto para el lector

Conviene no confundir el titular. Que Suecia sea libre de humo no significa que los suecos hayan dejado la nicotina: significa que casi nadie aspira el humo de un cigarro encendido, que es lo que mata. Esa distinción es la que muchas campañas de salud pública evitan y la que explica por qué un país con impuestos altísimos y prohibiciones estrictas puede tener a la vez snus en la estantería del supermercado. Para el fumador español que lleva veinte años escuchando el mismo mensaje, la lección es incómoda: la política que funciona no siempre es la más moralizante, sino la que ofrece una salida realista.

También hay razones para la cautela. Los productos sin combustión no son inocuos, su consumo entre adolescentes preocupa y el patrocinio del propio vídeo obliga a leerlo como una defensa argumentada de la reducción de daños y no como un informe independiente. Aun así, las cifras suecas son difíciles de rebatir: ningún otro país europeo está cerca. Si el objetivo del 5% quiere salvarse en algún momento de este siglo, alguien tendrá que copiar la parte del manual que Suecia añadió por su cuenta.

La pregunta que queda abierta es sencilla y complicada a la vez: ¿está dispuesta España a acompañar a los fumadores hacia un producto menos dañino o seguirá apretando las tuercas y esperando que el porcentaje se mueva solo? Suecia ya ha respondido con sus datos.

Microsoft y Azora levantan centros de datos de 2.000 millones en Zaragoza

Los centros de datos de Zaragoza que proyectan Microsoft y Azora mueven 2.000 millones de euros. La cifra convierte al cinturón de la capital aragonesa en uno de los mayores polos de infraestructura cloud del sur de Europa. No obstante, el desembarco tecnológico choca con la resistencia vecinal.

Villamayor de Gállego es hoy un municipio de 2.841 habitantes que fue barrio de Zaragoza hasta 2006. La llegada de los gigantes tecnológicos coincide con las manifestaciones del barrio obrero de Torrero, donde los vecinos sostienen que la infraestructura funciona como un enchufe del que nadie rinde cuentas. Los campus avanzan al mismo ritmo que las protestas.

Claves de la operación

  • La inversión conjunta alcanza los 2.000 millones. Microsoft y Azora desarrollan campus en el entorno de Zaragoza; Azora proyecta 300 MW de potencia contratada y tiene 150 MW ya asegurados.
  • El consumo eléctrico reordena el mapa energético. A plena carga, la instalación de Azora demandaría más de 2.600 GWh al año, casi el total que consumió toda Zaragoza en 2023 (3.004 GWh).
  • El suelo municipal entra en juego. El Ayuntamiento de Villamayor de Gállego posee el 7% de los terrenos elegidos por Azora y Microsoft ocupa 81 hectáreas entre el casco urbano y Malpica.

Microsoft no aterriza en Aragón por primera vez. La compañía ya anunció una inversión adicional de 2.900 millones de euros para una nueva instalación en la región, que se suma a los campus que impulsa junto a Azora. La acumulación de proyectos consolida a Aragón como la región con mayor densidad de centros de datos de España.

El pulso por la electricidad que decide la carrera cloud en Aragón

El negocio se mide en vatios y en años de conexión a la red. Azora proyecta 300 MW de potencia contratada y tiene 150 MW asegurados; a plena carga, ese campus consumiría más de 2.600 GWh anuales. Zaragoza entera gastó 3.004 GWh en 2023. Un solo campus puede acercarse al consumo eléctrico de toda la ciudad a la que da servicio.

Aragón ha pasado de competir por suelo industrial a hacerlo por megavatios. La región acumula proyectos de Microsoft, Azora y otros desarrolladores que pugnan por las mismas líneas de alta tensión y los mismos permisos de conexión. La disponibilidad eléctrica es hoy el recurso más escaso del sector, más incluso que el terreno.

La ventaja competitiva de Zaragoza ya no es su ubicación logística, sino la capacidad de conectarse a la red. Los operadores que lleguen tarde al nudo eléctrico aragonés tendrán que asumir sobrecostes o retrasar sus planes. Eso sí, el precio de la luz para el resto de la comunidad depende de cómo se reparta esa potencia.

El suelo aragonés deja de ser agrícola para convertirse en infraestructura crítica, y quien controla la conexión eléctrica controla el negocio cloud.

La batalla por el suelo y el ruido vecinal en Villamayor de Gállego

El Ayuntamiento de Villamayor de Gállego posee el 7% de los terrenos que eligió Azora, mientras Microsoft ocupa 81 hectáreas entre el casco urbano y Malpica. El Grupo Costa prevé 3.200 empleos directos, más que el número de vecinos censados. La ecuación entre ingresos municipales y molestias es el centro del conflicto.

El municipio más pequeño alberga la infraestructura más grande del entorno. Villamayor tiene 89 km² y 32 habitantes por km², frente a los 718 de Zaragoza, un contraste, que dispara la dependencia del consistorio respecto a los ingresos de los campus.

Merlin Properties y el IBEX miran el modelo aragonés con distancia

El modelo aragonés no es el único que compite en España. Merlin Properties, el gran propietario de centros de datos del IBEX 35, concentra su cartera en Madrid, Barcelona y Álava y evita por ahora el pulso energético aragonés. Mientras el modelo madrileño se apoya en suelo urbano y conexiones ya tendidas, el aragonés apuesta por grandes campus de nueva planta.

Zaragoza ofrece una combinación que Madrid no puede replicar: suelo barato y energía renovable cercana. A cambio, expone a los operadores a la contestación social y a la lentitud de las autorizaciones. El riesgo no es técnico, sino regulatorio y vecinal.

El atractivo de Aragón no es nuevo. La comunidad lleva años captando inversión de hiperescalares, y el propio Microsoft ha convertido la zona en una de sus bases europeas. El riesgo para la región no es quedarse sin proyectos, sino que el consumo eléctrico y el uso del agua frenen la siguiente oleada. La red de transporte se convierte así en el cuello de botella que decide qué campus se construyen y cuáles se aplazan.

La historia de Villamayor refuerza esa lectura. El municipio se separó de Zaragoza en 2006 tras casi dos décadas de litigios, y conservó un término de 89 km² mientras la capital retenía el polígono industrial de Malpica. Casi veinte años después, Zaragoza conserva el suelo productivo y Villamayor el solar donde ahora se proyectan los campus.

En esta redacción entendemos que el nudo del asunto no es la inversión, sino quién asume el coste energético y quién captura el retorno. Los próximos meses serán decisivos: la tramitación de los permisos de conexión y la definición del planeamiento urbanístico marcarán si los 2.000 millones se materializan o se quedan en anuncio. Conviene seguir de cerca las licencias municipales de Villamayor.

El Economista señala 5 acciones para invertir en IA y desbancar al móvil

La próxima batalla por invertir en IA no se libra en el bolsillo, sino delante de los ojos. El Economista ha seleccionado cinco valores cotizados para posicionarse ante la tecnología que aspira a relevar al móvil como interfaz principal de nuestra vida digital: Meta Platforms, EssilorLuxottica, Qualcomm, Snap y Xiaomi.

Claves de la operación

  • Cinco valores y cinco papeles distintos en la cadena. Meta y EssilorLuxottica empujan el producto final; Qualcomm vende los chips; Snap es la apuesta más arriesgada; Xiaomi encarna la vía asiática y de precios bajos.
  • Las gafas con IA pretenden ver y escuchar por nosotros. El objetivo es asistir al usuario sin obligarle a mirar una pantalla, lo que reordena el gasto en electrónica de consumo.
  • El IBEX 35 no ofrece exposición pura a esta categoría. El ahorrador español que quiera subirse a la tendencia depende hoy de Wall Street, Euronext París y la bolsa de Hong Kong.

Del bolsillo a las cejas: la pelea por el siguiente interfaz

Durante los últimos quince años, el teléfono móvil ha sido la puerta de entrada al mundo digital. Para consultar un mensaje, buscar una dirección, hacer una fotografía o preguntar algo a una inteligencia artificial seguimos sacando una pantalla del bolsillo. Las nuevas gafas intentan romper esa dinámica y colocar la IA delante de los ojos.

La idea no es nueva, pero la IA acaba de volverla creíble. Que la cámara vea lo que vemos nosotros, que el micrófono escuche lo que escuchamos y que el asistente traduzca una conversación o recuerde dónde dejamos las llaves ha dejado de sonar a ciencia ficción. El concepto de gafas inteligentes acumula más de una década de intentos, pero es ahora cuando encuentra un motor capaz de sostenerlo.

Lo relevante no es la óptica, sino el dinero que se mueve. Algunas de las mayores tecnológicas del planeta dedican cada vez más recursos a convertir las gafas en una plataforma informática completa. Si logran hacerse un hueco relevante en la vida diaria, el mercado que se abre alrededor es enorme y toca varias capas de la cadena de valor.

Esta batalla no se decide solo en quien fabrica el dispositivo. Hacen falta inteligencia artificial, chips de bajo consumo, cámaras, sensores, óptica y, sobre todo, que alguien quiera realmente llevarlas puestas, el lastre histórico del sector.

En ese reparto, El Economista elige cinco nombres con perfiles muy dispares. Dos de ellos, Meta y EssilorLuxottica, forman parte de su particular lista de valores de calidad, lo que añade un argumento de largo plazo a una temática que el medio considera claramente transformadora.

El móvil no desaparecerá mañana, pero cada compañía que apueste por las gafas se juega una cuota del próximo ciclo tecnológico.

Meta y EssilorLuxottica: el producto que ya se pone la gente

Meta Platforms parte con una ventaja difícil de replicar: inteligencia artificial propia, una base de miles de millones de usuarios y, junto a EssilorLuxottica, el producto que mejor ha sacado las gafas inteligentes del terreno experimental. Su objetivo declarado es convertirlas en una extensión natural de Meta AI. En el plano técnico, el valor rompió al alza la figura triangular que acotaba la consolidación de los últimos meses: la superación de los 670 y, sobre todo, de los 700 dólares abre la puerta a un ataque a los máximos históricos de los 800 dólares.

EssilorLuxottica aporta justo lo que las tecnológicas no tienen: marcas como Ray-Ban y Oakley, experiencia en óptica y una red de distribución mundial. Su ventaja es que unas gafas llenas de tecnología parezcan gafas que alguien quiera llevar puestas. La acción ha corregido más de un 55% desde los máximos de 320 euros, hasta rondar los 139, muy cerca ya de los 134 euros que marcaron los mínimos de 2022. El entorno entre 110 y 125 euros es, para este análisis, la zona donde es más probable que la caída encuentre suelo.

Qualcomm, Snap y Xiaomi: del chip al precio

Qualcomm juega otro papel: el de proveedor. Sus plataformas Snapdragon están diseñadas para ofrecer inteligencia artificial, conectividad, cámaras y procesamiento con un consumo energético muy bajo, algo esencial en unas gafas donde el peso, el calor y la batería son determinantes. Su baza es no necesitar acertar qué fabricante gana: le basta con que varios de ellos utilicen sus chips. Técnicamente, el interés vuelve a aparecer solo si el valor corrige hacia la zona de 140 a 150 dólares.

Snap es la opción más agresiva de la selección. Lleva más de una década invirtiendo en realidad aumentada y sus nuevas SPECS pretenden ser algo más ambicioso que unas gafas con cámara: un ordenador ligero capaz de superponer información digital sobre el mundo real y de usar la IA para entender el contexto. Su ventaja es la experiencia acumulada; su reto, demostrar que toda esa tecnología se convierte en en un negocio relevante.

Xiaomi cierra la lista con la alternativa asiática. Su capacidad para integrar hardware, software e inteligencia artificial en dispositivos de consumo a precios competitivos es una ventaja difícil de ignorar, y ya desarrolla sus propias gafas. Si la categoría llega al gran público, puede jugar la carta que tantas veces le ha funcionado: democratizar una tecnología que nace como producto premium. Tras la caída desde los 60 dólares de Hong Kong hasta la zona de los 21, una vuelta hacia los 23 y 24 dólares sería, según este análisis, una buena entrada.

El hueco que el IBEX 35 no cubre

Aquí aparece el primer problema para el inversor español. El IBEX 35 no ofrece ninguna exposición pura a esta categoría. Indra, el nombre tecnológico más relevante del índice, compite en defensa, tráfico aéreo y ciberseguridad, no en electrónica de consumo. Telefónica vende conectividad, no dispositivos. El ahorrador que quiera posicionarse en esta tendencia tiene que asumir riesgo divisa y salir a Wall Street, Euronext París o Hong Kong.

El segundo problema es el de siempre en las apuestas de plataforma: la categoría puede tardar una década en despegar o no despegar nunca. Las gafas inteligentes acumulan más de diez años de promesas y varios fracasos comerciales. Google enterró sus Glass tras convertirlos en objeto de burla, y Meta vendió menos unidades de las esperadas en sus primeras versiones. Que ahora la IA cambie el cálculo no garantiza que la adopción masiva llegue en el plazo que el mercado descuenta.

Ninguno de los cinco valores es una apuesta pura. Meta vive de la publicidad digital; EssilorLuxottica, de la venta de monturas y lentes; Qualcomm, de los móviles; Xiaomi, de los dispositivos conectados. Las gafas con IA son una opción de crecimiento marginal dentro de negocios mucho más grandes. Eso limita el riesgo si la categoría tropieza, pero también diluye la recompensa si despega.

El próximo termómetro llegará con la campaña de Navidad y con los resultados anuales de Meta y EssilorLuxottica, previstos para principios de 2027. Ahí se verá si las gafas con inteligencia artificial son una moda de nicho o el arranque de la plataforma que aspira a jubilar al móvil. La tesis es sólida. La paciencia, obligatoria.

Publicidad