Cuatro plantas de bombeo solar riegan 4.016 hectáreas y abastecen a 564 agricultores en Valdecañas

El Ministerio de Agricultura ha entregado las obras de bombeo solar para riego de la Comunidad de Regantes de Valdecañas, en Cáceres: cuatro plantas fotovoltaicas que riegan 4.016 hectáreas, abastecen a 564 agricultores y han supuesto 9,4 millones de euros.

La ejecución ha corrido a cargo de la Sociedad Mercantil Estatal de Infraestructuras Agrarias (SEIASA), dentro del Plan para la mejora de la eficiencia y la sostenibilidad en regadíos que impulsa el Ministerio de Agricultura, Pesca y Alimentación y que cofinancian los fondos Next Generation de la Unión Europea.

9,4 millones de euros para que el agua se mueva con el sol

Las cuatro instalaciones fotovoltaicas alimentan los sectores de riego I, II, III y V de la zona regable. Los beneficiarios son 564 agricultores que cultivan 4.016 hectáreas repartidas entre Almaraz, Belvís de Monroy y Saucedilla, tres municipios de la provincia de Cáceres.

Durante la entrega de las obras, la secretaria de Estado de Agricultura y Alimentación, Begoña García, señaló que las nuevas infraestructuras ‘permitirán reducir los costes energéticos de los regantes y hacer un uso más eficiente del agua y la energía’. Estuvo acompañada por el presidente de SEIASA, Francisco Rodríguez, y por el subdelegado del Gobierno en Cáceres, José Antonio García.

El ahorro energético que cambia el margen del regante

Vamos a los datos. El bombeo es uno de los consumos eléctricos más predecibles del campo y se concentra en los meses de mayor radiación, justo cuando la planta fotovoltaica produce más. Esa coincidencia entre generación y demanda es la que hace viable el autoconsumo fotovoltaico sin necesidad de grandes baterías.

fotovoltaica en el regadío

El Ministerio sitúa también una reducción de emisiones de CO2 entre los efectos del proyecto. La información oficial, eso sí, no detalla el volumen de toneladas evitadas ni la potencia total instalada: dos cifras que convendría publicar para comparar esta actuación con otras del mismo programa.

Un regante que deja de pagar la luz para mover el agua gana un margen que antes no existía. Ahí empieza la transición real del campo.

📊 Impacto ecológico en cifras

  • Inversión: 9,4 millones de euros ejecutados por SEIASA y cofinanciados con fondos Next Generation.
  • Magnitud: cuatro plantas fotovoltaicas para los sectores de riego I, II, III y V; la potencia no se detalla en la información oficial.
  • CO2 evitado: el Ministerio confirma la reducción de emisiones, pero no publica el volumen de toneladas.
  • Equivalencia tangible: 4.016 hectáreas de regadío y 564 agricultores en Almaraz, Belvís de Monroy y Saucedilla.

Conviene separar la parte energética de la parte hídrica. La modernización no amplía el volumen de agua concesionado ni aumenta la superficie de cultivo: cambia la energía con la que ese agua se eleva. El ahorro es eléctrico, no hídrico.

Biodiversidad y agua: el detalle que no sale en la foto

El expediente incorpora medidas para la protección de los ecosistemas. Entre ellas figuran cubiertas vegetales y la construcción de charcas y bebederos para mejorar la habitabilidad de la fauna silvestre en el entorno de la zona regable.

Es un añadido pequeño en presupuesto y relevante en resultado. Las infraestructuras agrarias tienden a simplificar el paisaje hasta dejarlo sin refugio para los polinizadores y las aves que controlan plagas de forma natural. Recuperar esas franjas cuesta poco, y rinde bien.

El efecto llega más lejos de la comunidad de regantes. Una actuación así exige instaladores locales, mantenimiento preventivo de las plantas y algo de formación técnica para los propios regantes. Y aterriza en el consumidor final: un cultivo regado con energía propia arrastra menos coste energético en su cadena de producción, lo que da margen al agricultor para competir sin subir el precio en el lineal.

Por qué este modelo se puede replicar (y dónde se atasca)

El programa de modernización de regadíos financiado con fondos europeos lleva años actuando en distintas cuencas. Lo interesante de Valdecañas no es la novedad, sino el enfoque: en lugar de subvencionar la factura eléctrica, se cambia la fuente que la genera. La diferencia entre un parche anual y una infraestructura que trabaja durante décadas.

Este modelo se replica bien donde el calendario de riego coincide con el calendario solar. Se atasca donde esa coincidencia se rompe: bombeos nocturnos, cultivos de invierno, y sectores que exigen presión constante. Ahí la fotovoltaica necesita respaldo de la red o baterías que todavía encarecen el kilovatio hora.

Con el marco europeo de reducción de emisiones para 2030 bajo el paraguas del Fit for 55 y una Comisión Europea que condiciona cada vez más las ayudas agrícolas al cumplimiento ambiental, el regadío tiene un incentivo doble: cumple la normativa y baja su estructura de costes.

Queda una pregunta razonable sobre el universo de beneficiarios potenciales. Las que tienen bombeo eléctrico, tarifa alta y superficie concentrada, sí. Las que aún dependen del gasóleo, más todavía, con un ahorro mayor. Las que ya operan con energía subvencionada, ninguna. Identificar ese universo es lo que dirá si Valdecañas es un caso aislado o el primero de una serie.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 4.016 hectáreas de regadío que mueven el agua con energía solar, con 9,4 millones de euros de inversión pública.
  • Modelo que cambia: el bombeo atado a la tarifa eléctrica deja paso al autoconsumo fotovoltaico dentro de la explotación agraria.
  • Para las próximas generaciones: menos emisiones por cada kilovatio bombeado y un regadío menos expuesto al precio de la luz.
HANetf estrena el primer ETF de bitcoin cubierto en euros del mundo

El primer ETF de bitcoin cubierto en euros del mundo ya está en el mercado europeo. Lo ha estrenado HANetf, una gestora británica que administra 9.200 millones de dólares en productos cotizados, con un objetivo muy concreto: que el inversor de la eurozona no tenga que apostar también sobre el dólar.

Hay un problema de fondo que afecta a cualquier europeo que compre cripto. El bitcoin se cotiza en dólares, así que quien adquiere un producto sin cobertura está tomando dos decisiones a la vez sin ser del todo consciente: una sobre bitcoin y otra sobre el tipo de cambio. Si el euro se aprecia, parte de la revalorización se diluye al convertirla a la moneda común. Si se debilita, ocurre lo contrario y el inversor gana por una vía que nunca eligió.

Qué es exactamente el Arrow Bitcoin EUR Hedged

El producto se conoce comercialmente como Arrow Bitcoin EUR Hedged ETF, aunque en el folleto se define como ETC, siglas de exchange-traded commodity: un título cotizado respaldado por el activo físico que guarda un custodio, no un fondo de inversión colectiva al uso. La diferencia importa poco para quien compra desde el móvil, pero sí para determinadas carteras institucionales europeas, que tienen restringido el acceso a este tipo de vehículos. La gestora lo presenta como el primero de su clase en el mundo.

La cobertura la presta HSBC a través de contratos a plazo. El banco se compromete a vender el equivalente en dólares del fondo a un tipo de cambio fijado para una fecha futura. Si el dólar se debilita frente al euro, la pérdida del valor en euros del bitcoin se compensa con la ganancia del contrato; si se fortalece, la cobertura resta. Los contratos se renuevan cada mes y el tamaño de la protección se recalcula en cada renovación.

Por qué el riesgo divisa pesa más de lo que parece

ETF bitcoin cubierto

Pongámoslo con un ejemplo. Si bitcoin sube un 20% en dólares mientras el euro se aprecia un 10% frente a la divisa estadounidense, la ganancia del inversor europeo sin cobertura se queda cerca del 9% al pasar por caja. Buena parte de la subida se ha esfumado por el camino, sin que nada haya fallado en el activo.

La cobertura no es gratuita y tampoco garantiza ganar más. Su coste depende del diferencial de tipos de interés entre Estados Unidos y la eurozona y de la demanda de protección de cada momento, y se descuenta del valor del producto. Juega además en ambos sentidos: cuando el euro se debilita, el inversor cubierto gana menos que el que asume el riesgo cambiario. Se paga por dormir más tranquilo, no por rendir más.

Cubrirse en euros no elimina el riesgo, lo cambia de sitio: protege al inversor de la divisa y lo expone al coste de la cobertura.

Lo que dice este lanzamiento del mercado europeo de ETF cripto

Estados Unidos aprobó sus fondos de bitcoin al contado en enero de 2024 y el resultado ha sido el lanzamiento más exitoso de la historia de los ETF. Entre BlackRock, Fidelity, Morgan Stanley y el resto de emisores acumulan 111.100 millones de dólares en activos, según Coinglass, un agregador de datos de mercado cripto.

Europa, en cambio, lleva una década lanzando productos cotizados sobre cripto sin acercarse a esas cifras. No es por falta de oferta: hay vehículos de este tipo en Fráncfort, Ámsterdam, Zúrich o Londres desde mediados de la década pasada. El obstáculo es otro. El mercado europeo está fragmentado en decenas de productos pequeños, sin un campeón claro de liquidez, y con normas fiscales distintas en cada país.

El precedente más cercano está en el oro. Durante años, los fondos cotizados del metal cubiertos en euros han formado parte habitual de las carteras conservadoras que querían exposición a la materia prima sin sumar ruido cambiario. Trasladar esa fórmula al bitcoin supone, en la práctica, tratar a la criptomoneda como un activo más de asignación y no como una apuesta de nicho.

Para el inversor particular, la puerta de entrada es la misma que la de cualquier otro producto cotizado: se compra en bolsa a través de un bróker que dé acceso al mercado donde se liste, sin necesidad de abrir una cuenta en un exchange ni de gestionar claves privadas. Ahí está buena parte de su atractivo. Al cotizar en bolsa, además, se declara como un valor más y no arrastra las obligaciones específicas de la tenencia directa de criptomonedas.

Queda por ver si la fórmula cuaja. Si funciona, lo lógico es que otras gestoras europeas muevan ficha con versiones parecidas, aunque por ahora no hay anuncios en esa dirección. La cobertura de divisa tampoco borra la volatilidad del activo: una caída del 30% en dólares sigue siendo una caída del 30% en euros, con protección o sin ella. La pregunta que se hará el ahorrador europeo es más sencilla: cuánto está dispuesto a pagar por no tener que pensar en el dólar.

Andalucía abre bolsas docentes en 32 especialidades hasta el 9 de octubre

Andalucía abre bolsas docentes en 32 especialidades para interinos, con el plazo de solicitudes activo hasta el 9 de octubre de 2026. La Consejería de Educación ha publicado una convocatoria extraordinaria que abarca seis cuerpos docentes y que arrancó oficialmente el 28 de septiembre.

La resolución se publicó con fecha de 21 de septiembre y llega cuando las bolsas ordinarias no cubren la demanda prevista de sustituciones. Dicho de otro modo: la Junta necesita ampliar sus listas de aspirantes antes de que avance el curso.

Conviene no confundirla con las bolsas restringidas de seis especialidades publicadas a inicios de septiembre, dirigidas a quienes ya figuraban en otras listas y cerradas el 16 de septiembre. Esta vez el proceso se abre con carácter extraordinario para incorporar nuevos aspirantes.

Por qué se convoca ahora y qué especialidades entran

Esta convocatoria extraordinaria incluye puestos de Educación Secundaria, Escuelas Oficiales de Idiomas, Música y Artes Escénicas, Artes Plásticas y Diseño, Maestros de Taller y sectores singulares de Formación Profesional. En total, 32 especialidades repartidas entre seis cuerpos docentes.

  • Profesores de Enseñanza Secundaria: Matemáticas-Francés, Matemáticas-Inglés, Física y Química-Francés y Cultura Clásica.
  • Escuelas Oficiales de Idiomas: Alemán, Árabe, Chino, Griego, Italiano, Japonés, Portugués y Ruso.
  • Música y Artes Escénicas: Dramaturgia y escritura dramática, Técnicas gráficas para la escena, Coro, Flauta de pico, Viola da gamba, Técnicas escénicas y Cante flamenco.
  • Artes Plásticas y Diseño: Fotografía.
  • Maestros de Taller de Artes Plásticas y Diseño: Bordados y encajes, Ebanistería artística, Moldes y reproducciones y Técnicas del metal.
  • Profesores Especialistas en Sectores Singulares de FP: Fabricación e Instalación de Carpintería y Mueble, Mantenimiento de vehículos, Mecanizado y mantenimiento de máquinas, Patronaje y Confección, Peluquería, Producción de artes gráficas, Servicios de restauración y Soldadura.

No todas las plazas son iguales. Tres bolsas llevan perfil bilingüe: Matemáticas-Francés, Matemáticas-Inglés y Física y Química-Francés. En esos casos no basta con acreditar la titulación de la especialidad; también hay que cumplir los requisitos lingüísticos específicos.

La variedad es enorme.

De la viola da gamba a la soldadura, pasando por el chino o la peluquería. Eso permite que concurran perfiles académicos muy distintos, desde músicos hasta especialistas en artes gráficas.

Requisitos para presentarse a las bolsas docentes de Andalucía

No existe una única titulación que abra las puertas a las 32 especialidades. Cada bolsa fija sus propios requisitos académicos y el candidato debe comprobar, una por una, si sus estudios permiten desempeñar el puesto al que quiere optar.

  • Titulación: la exigida en el Anexo III consolidado de titulaciones, vinculado a la Orden de 10 de junio de 2020. Cambia en función de la especialidad.
  • Perfil lingüístico: requisito adicional de idioma en las tres bolsas bilingües convocadas.
  • Documentación acreditativa: hay que reunir los méritos y títulos antes de registrar la solicitud.
  • Ámbito: las bolsas dependen de la Junta de Andalucía y operan en los centros públicos andaluces.
bolsa de interinos docentes

Cómo funciona el proceso y qué significa entrar en una bolsa

Este procedimiento no es una oposición. Es una convocatoria extraordinaria para incorporar aspirantes a bolsas de interinidad. La propia Junta explica que estas bolsas se activan cuando se prevé que las listas existentes pueden no disponer de suficiente personal.

Entrar en una bolsa no equivale a conseguir plaza: solo quedas disponible para futuros llamamientos según el orden y las normas de la bolsa.

El acceso se resuelve por concurso de méritos. No hay examen, pero tampoco un puesto garantizado. Los aspirantes se ordenan en la lista según la puntuación acreditada y reciben llamamientos conforme se generan sustituciones o vacantes temporales.

La distinción es clave. Una oposición docente se resuelve con pruebas selectivas y conduce a plazas fijas; una bolsa solo cubre necesidades provisionales. Hay quien confunde ambos términos y luego se lleva la sorpresa.

Análisis: una bolsa útil, pero no una plaza asegurada

Para el aspirante que busca estabilidad, esta convocatoria es una puerta de entrada, no la meta. La ventaja es clara: se accede sin examen y con la titulación ajustada a cada especialidad. La letra pequeña también existe: figurar en la lista no garantiza llamamientos inmediatos y el volumen de trabajo depende de las necesidades reales de los centros.

La convocatoria destaca por dos motivos. Primero, la amplitud: 32 especialidades cubren nichos donde la competencia suele ser baja, como la viola da gamba, la ebanistería artística o el cante flamenco. Segundo, los perfiles bilingües, que pueden atraer a titulados con idiomas que hasta ahora no veían encaje en el sistema.

Ahora bien, quien espere un contrato fijo se equivoca de puerta. Las bolsas andaluzas rotan cada curso, y los llamamientos llegan por orden de puntuación. Cuantos más méritos acreditados, antes suena el teléfono.

Sin atajos.

📨 Cómo presentar la solicitud

La solicitud se tramita de forma telemática en la ficha del procedimiento habilitada en el portal oficial de la Junta de Andalucía.

  1. Paso 1: Consulta la resolución de la convocatoria extraordinaria y localiza tu especialidad entre las 32 convocadas.
  2. Paso 2: Comprueba en el Anexo III consolidado de titulaciones si tus estudios permiten optar a ese puesto.
  3. Paso 3: Reúne la documentación acreditativa de méritos y, si la bolsa es bilingüe, el certificado de idioma.
  4. Paso 4: Accede al portal de bolsas docentes de la Junta de Andalucía y registra la solicitud en el modelo electrónico.
  5. Paso 5: Presenta la instancia antes del 9 de octubre de 2026 y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía, Consejería de Educación.
  • Número de plazas: convocatoria extraordinaria en 32 especialidades, sin número cerrado de vacantes.
  • Sueldo estimado: según el cuerpo y la categoría del interino, conforme a la normativa docente andaluza.
  • Fecha límite de inscripción: 9 de octubre de 2026 (abierto desde el 28 de septiembre).
  • Dónde inscribirse: portal de bolsas docentes de la Junta de Andalucía.

Hackeo Bitget: 4.000 BTC retirados en una hora tras el robo de 388 M$

El hackeo de Bitget ha dejado una segunda cifra casi tan llamativa como el robo original. Cuando el exchange reabrió las retiradas, sus clientes sacaron más de 4.000 bitcoins en apenas una hora. Son unos 334 millones de dólares al cambio actual, una cantidad muy próxima a los 388 millones que se llevaron los atacantes la semana anterior.

La plataforma, con sede en Victoria (Seychelles), confirmó que las salidas se están estabilizando con el paso de los días. Su consejera delegada, Gracy Chen, explicó en Bloomberg Television que el grueso de las retiradas se concentró en los primeros sesenta minutos tras reabrirse las operaciones.

En una publicación en la red social X, Chen detalló que el exchange procesó 9.585 órdenes por 4.098 bitcoins durante ese primer tramo. La compañía habilita las retiradas por fases, de forma gradual, para evitar que la avalancha de peticiones colapse el sistema.

Cómo se produjo el robo de 388 millones de dólares

El robo inicial no tocó las carteras frías. Bitget insiste en que los fondos guardados fuera de línea, el llamado cold storage (almacenamiento desconectado de internet), siguen intactos. Lo que falló fue la puerta de entrada, no la caja fuerte.

Para un usuario corriente, la diferencia es clave. Un exchange funciona con dos niveles: una parte del dinero se queda en hot wallets (monederos conectados a internet) para atender las operaciones del día a día, y el grueso se guarda en frío. Si el atacante entra por el primer nivel, el daño depende de cuánto había ahí en ese momento.

Los clientes de Bitget no esperaron a saber si su dinero estaba a salvo: retiraron más de 4.000 bitcoins antes de que nadie terminara de explicar qué había pasado.

La compañía sostiene que el método del ataque encaja con patrones conocidos de grupos de hackers vinculados a Corea del Norte. No reventaron la seguridad de frente. Aprovecharon una vulnerabilidad en productos de terceros para robar credenciales internas y, con ellas, lanzar órdenes de retirada fraudulentas que saltaron los controles de riesgo.

Quién está detrás y por qué vuelve a sonar Corea del Norte

Bitget 388 millones

Corea del Norte lleva años señalada como uno de los actores más sofisticados en el robo de criptomonedas. El grupo conocido como Lazarus ha estado detrás de golpes enormes: el asalto al puente de Ronin en 2022, con 620 millones de dólares, o el de Bybit en febrero de 2025, el mayor de la historia con cerca de 1.500 millones. Un puente, para entendernos, es la infraestructura que conecta dos redes y mueve dinero entre ellas. Cada ataque que sale bien financia el siguiente.

Bitget matiza que es su primer incidente de este tipo en ocho años de actividad. También asegura que el episodio está contenido y que no son posibles nuevas transferencias no autorizadas.

El golpe, eso sí, ha dejado huella en sus propias arcas. El fondo de protección del exchange, el colchón que usa para cubrir sustos como este, pasó de 464 millones de dólares a menos de 200 millones tras el ataque. La empresa está reponiéndolo con dinero propio, según recogió Bloomberg.

Por qué este hackeo importa más allá de Bitget

El sector cripto lleva años repitiendo un mantra que cada incidente pone a prueba: no son tus claves, no son tus monedas. Traducido al lenguaje de la calle, si dejas tus cripto en un exchange, dependes de la seguridad de esa empresa y no de la tuya. El hackeo de Bitget es un recordatorio de manual.

La historia reciente está llena de precedentes. Mt. Gox, entonces el mayor exchange del mundo, quebró en 2014 tras perder 850.000 bitcoins y dejó a miles de usuarios esperando una devolución que todavía coletea. FTX se hundió en 2022 por un agujero contable que se llevó por delante los ahorros de más de un millón de clientes. El patrón se repite: primero llega el susto técnico, después la estampida de retiradas y, si la plataforma no aguanta la presión de liquidez, el colapso.

Lo llamativo de Bitget es que, por ahora, ha esquivado ese final. La empresa dice tener dinero propio para reponer su fondo de protección y ha reabierto las retiradas por fases. El mercado, sin embargo, mira con lupa el tamaño de ese colchón. Un fondo que cae de 464 a menos de 200 millones de dólares en cuestión de días transmite una señal mixta: demuestra que la empresa responde, pero también que su red de seguridad se ha reducido a la mitad.

Conviene un matiz que suele perderse. Según CoinGecko, Bitget es el sexto mayor exchange del mundo por volumen de negociación, con unos 811 millones de dólares procesados en 24 horas. Respetable, pero muy lejos de los gigantes del sector. En cripto, el tamaño ayuda, pero no blinda. La mayoría de sus clientes está en Asia.

La pregunta que queda abierta no es si Bitget aguantará este golpe, sino cuánto tardará el sector en interiorizar la lección. Los ataques ligados a Corea del Norte no van a parar, y cada objetivo que cae financia el siguiente. Para el inversor de a pie, la conclusión práctica es la de siempre: la comodidad de un exchange tiene un precio, y ese precio es confiar en que su seguridad esté a la altura.

Ecoener gana 3 millones en el primer semestre, un 31% menos, y supera los 1 GW de activos

Ecoener cerró el primer semestre con un beneficio neto de 2,98 millones de euros, un 31% menos interanual, y superó el umbral de 1 GW de capacidad entre activos en operación y construcción.

La cifra de negocio avanzó un 29%, hasta los 54,16 millones de euros, mientras el resultado bruto de explotación (EBITDA) se elevó un 53%, hasta rozar los 30 millones. El margen EBITDA se situó en el 55%, ocho puntos por encima del registrado un año antes.

El patrón del semestre es incómodo de leer en una sola dirección. El negocio crece a doble dígito y el beneficio neto retrocede. La generación alcanzó los 612 GWh, un 51% más, tras la entrada en operación comercial de siete plantas fotovoltaicas en República Dominicana, Colombia y Guatemala, con 253 MW conjuntos. Esa aportación elevó la potencia operativa hasta 680 MW, según las cifras comunicadas por la compañía.

El beneficio neto cae un 31% mientras el EBITDA sube un 53%

Las cuentas del primer semestre de 2026 frente a las del mismo periodo de 2025 quedan así. Las cifras de 2025 marcadas con ≈ son deducciones aritméticas a partir de las tasas de variación publicadas.

Magnitud1S 20261S 2025Variación
Beneficio neto2,98 millones4,33 millones-31%
Cifra de negocio54,16 millones≈42,0 millones+29%
EBITDACasi 30 millones≈19,5 millones+53%
Margen EBITDA55%47%+8 puntos
Generación612 GWh≈405 GWh+51%
Potencia operativa680 MWn.d.—

El descenso del beneficio neto hasta 2,98 millones convive con un alza del 29% en la cifra de negocio. En el sector, la puesta en servicio de nueva capacidad suele llegar acompañada de mayores dotaciones a amortizaciones y de una carga financiera más alta, dos partidas que tensionan la última línea del balance mientras el negocio operativo engorda. Ecoener no desglosa en su comunicación esos efectos, pero el contraste entre EBITDA y beneficio atribuido marca la fotografía del periodo.

Un EBITDA que roza los 30 millones con un beneficio neto de 2,98 millones retrata a una compañía que crece más rápido de lo que gana.

El 79% de los ingresos ya se genera fuera de España

Fuera de España, la compañía factura ya 43,1 millones de euros, el doble que un año antes, y ese negocio internacional representa el 79% de los ingresos totales. El grupo gallego ha dejado de ser un operador doméstico. A ello se suma que el 87% de las ventas de energía procede de contratos de compraventa a largo plazo (PPA) o de mecanismos regulados, la estructura que da visibilidad y estabilidad a los ingresos futuros y que explica por qué el mercado mira más la cartera contratada que el megavatio instalado.

Luis de Valdivia, presidente de la compañía, enmarcó las cuentas en un cambio de escala que, en su lectura, ‘se está traduciendo en más generación y rentabilidad’. La tesis de la casa es clara: el tamaño como argumento de rentabilidad futura antes que de beneficio presente.

Ecoener beneficio semestre

La comparación con el resto del renovable cotizado —Solaria, Grenergy, Acciona Energía o la división de renovables de Repsol— sitúa a Ecoener en una liga de tamaño inferior, aunque con un porcentaje de ingresos comprometidos por contrato que que no todos sus competidores alcanzan. El detalle relevante no es el megavatio en construcción, sino cuántos de esos megavatios tienen ya comprador.

De 283 MW en la salida a Bolsa a 1 GW cinco años después

Ecoener debutó en la Bolsa española en 2021 con 283 MW. Cinco años después acumula más de 1.000 MW entre operación y construcción. Multiplicar por casi cuatro la capacidad es la métrica que la compañía quiere que el mercado mire, y explica por qué presenta la caída del 31% en el beneficio neto como una anomalía de la última línea y no como un problema de fondo.

El punto de fricción es el coste de sostener ese crecimiento. Un balance que se expande a este ritmo exige financiación, y el beneficio neto es la variable que absorbe ese esfuerzo en los primeros ejercicios de vida de cada planta. En un sector donde la energía solar fotovoltaica ha pasado de premiar la potencia instalada a exigir contratos firmados, la posición de Ecoener es razonable: casi nueve de cada diez megavatios hora vendidos tienen precio pactado o marco regulado.

La lectura de mercado del semestre es sencilla: Ecoener vende crecimiento, no beneficio. Con 1 GW entre operación y construcción, la compañía entra en una liga en la que competirá por financiación con grupos mucho mayores y con acceso a un coste de deuda más bajo. De ahí que el dato que conviene retener no sea ni el 31% de caída ni el 53% de subida del EBITDA, sino la proporción de ingresos ya contratados.

El mercado pedirá en la próxima cita con las cuentas el desglose de la deuda neta y el calendario de puesta en marcha de los proyectos en construcción, información que la compañía remite a la CNMV con cada publicación periódica. La CNMC, por su parte, sigue vigilando el mercado mayorista en el que se fijan los precios de referencia para la energía no cubierta por contratos. Son las dos piezas que faltan para completar el puzle del cambio de escala.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima presentación de resultados y el detalle de deuda neta y calendario de puesta en marcha de los proyectos en construcción.
  • Reacción del valor: El mercado descuenta la caída del beneficio como coste de transición; el catalizador será confirmar que la nueva potencia arranca con contratos firmados.
  • Precedente sectorial: Otras renovables cotizadas han atravesado fases similares, con el EBITDA subiendo por la nueva capacidad y el beneficio neto tardando varios trimestres en reflejarlo.

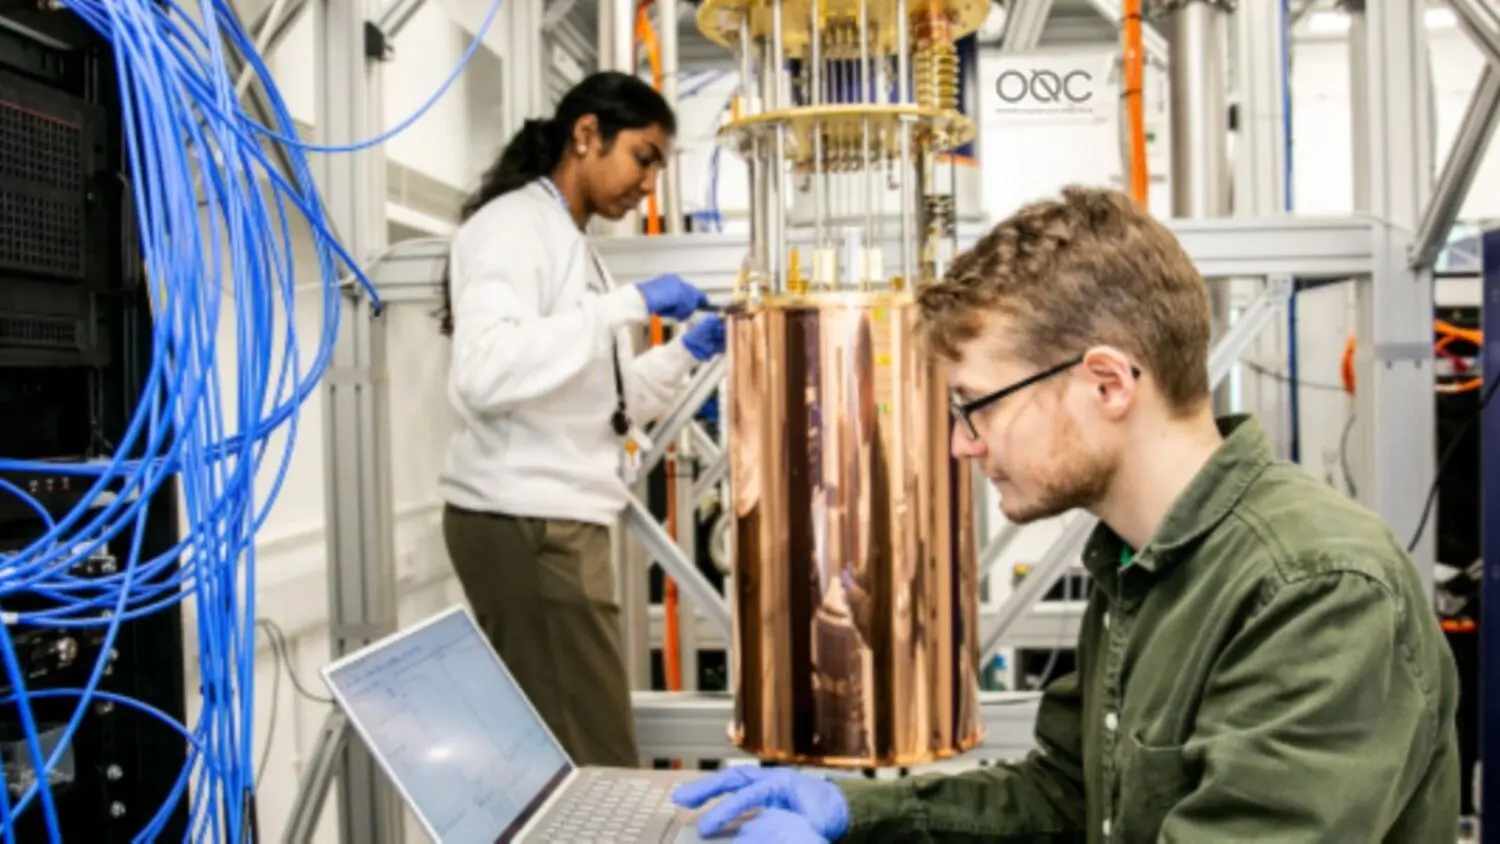
OQC alquila 5.000 m² en Barcelona y dispara la carrera cuántica en España

OQC ya tiene dirección en Barcelona. La compañía británica ha firmado el alquiler de la totalidad del edificio Nocco, en el número 62 de la calle Perú, para instalar su primer centro de computación cuántica en la Unión Europea. La operación ronda los 5.000 metros cuadrados y despeja la última incógnita de un proyecto que se anunció antes del verano: dónde iba a aterrizar.

El inmueble, situado en el barrio del Poblenou, dentro del distrito tecnológico 22@, cuenta con unos 4.855 metros cuadrados alquilables. OQC lo ocupará entero. No es un detalle menor. Que un solo inquilino se quede con todo un edificio rehabilitado dice bastante del tamaño de la apuesta.

El Nocco: de fábrica de encajes a centro cuántico

Nocco es el resultado de la rehabilitación de una antigua fábrica de tules y encajes, un inmueble cuyo origen se remonta a 1945. El proyecto, impulsado por Patrizia y Urban Input, distribuye la superficie en cuatro plantas alrededor de un patio privado de unos 400 metros cuadrados. Sus dos naves conservan grandes ventanales y elementos originales del pasado industrial. Cushman & Wakefield tiene encomendada su comercialización.

Es el tercer proyecto que Patrizia y Urban Input desarrollan juntos en el 22@, según la documentación difundida por la consultora. El distrito lleva años transformando su patrimonio fabril en espacios para empresas, y este es un caso de manual: una fábrica textil del siglo XX reconvertida en sede de tecnología de frontera. Cosas que pasan en Barcelona.

El futuro centro se llamará OQC Global Quantum Development & Manufacturing Centre y se dedicará al diseño, desarrollo y fabricación de ordenadores cuánticos. El programa contempla laboratorios, oficinas y una zona de ensamblaje e integración técnica, con aplicaciones en inteligencia artificial, finanzas, salud y energía.

92 millones, 210 empleos y una inyección pública de 46 millones

La inversión anunciada en junio asciende a 92 millones de euros y contempla la creación de 210 puestos de trabajo en cinco años. La operación cuenta además con una aportación de 46 millones de euros de Cofides a través del Fondo de Coinversión (FOCO). La cifra pública cubre la mitad del desembolso total, un dato que conviene retener.

Un solo inquilino para un edificio entero: la mejor prueba de que las tecnológicas ya pelean por cada metro cuadrado del 22@.

El proyecto ha contado con el respaldo de Barcelona & Partners, la agencia de atracción de inversiones de Barcelona Global, junto con la Generalitat a través de ACCIÓ, el Ayuntamiento mediante la Barcelona Investment Office y el Estado a través de Cofides. Cuatro administraciones empujando en la misma dirección.

OQC se fundó en 2017 y surgió de la Universidad de Oxford. Tiene su sede en Reading, Reino Unido, y desarrolla ordenadores cuánticos basados en superconductores. El calendario comunicado en junio situaba el inicio de su implantación en Barcelona en el cuarto trimestre de este año.

oficinas tecnológicas Barcelona

Lo que el alquiler dice del mercado de oficinas

La operación llega en un momento dulce para el mercado de oficinas barcelonés. El primer semestre de 2026 cerró con 195.000 metros cuadrados contratados. Solo entre abril y junio se alcanzaron los 100.600 metros cuadrados, un 3% más interanual, repartidos en más de 80 operaciones.

Las nuevas áreas de negocio concentraron más del 50% de la superficie contratada en el segundo trimestre. Además, el 70% de la contratación correspondió a edificios de calidad, lo que refleja la preferencia por espacios eficientes y adaptados. El sector tecnológico representó el 15% de la demanda, por detrás de la industria y los servicios profesionales.

La disponibilidad descendió hasta el 9,31%, mientras que la renta prime de Barcelona alcanzó los 31,75 euros por metro cuadrado al mes, un 2% más interanual. Está prevista la incorporación de 130.000 metros cuadrados de oficinas nuevas o rehabilitadas hasta diciembre de 2027, de los que aproximadamente la mitad ya cuenta con usuario final.

La apuesta cuántica se mide en metros cuadrados

España lleva años intentando colocar una ficha en el tablero cuántico y, hasta ahora, las noticias llegaban sobre todo desde el lado de la investigación, no del inmobiliario. Que una empresa británica alquile un edificio completo para fabricar ordenadores cuánticos cambia el registro. Ya no hablamos de un laboratorio universitario, sino de una planta de producción con clientes, plazos y facturación.

Barcelona no es la única ciudad que se ha movido. Bilbao, Madrid y Málaga compiten por atraer centros de datos y cómputo avanzado. Pero el 22@ tiene algo que las demás no siempre ofrecen: suelo industrial reconvertido, precios todavía razonables frente a otras capitales europeas y un ecosistema tecnológico ya consolidado.

Conviene decirlo con prudencia: la computación cuántica sigue siendo un negocio de futuro, no de presente. Nadie factura a gran escala con ella. Los grandes actores, IBM, Google, o IonQ, avanzan a base de hitos de laboratorio y promesas de ventaja comercial que se van postergando. La duda razonable es cuánto de este entusiasmo inversor resiste un ciclo de tipos altos y presupuestos públicos más ajustados.

Lo que sí está claro es que el inmobiliario tecnológico se ha convertido en un termómetro fiable de las apuestas industriales de un territorio. Cuando una administración pone 46 millones de dinero público encima de la mesa, no lo hace por casualidad. Lo hace porque espera retorno: empleo cualificado, patentes y, a medio plazo, una cadena de proveedores local.

Solo entre abril y junio, las nuevas áreas de negocio ya copaban más de la mitad de la superficie contratada en Barcelona. Que el sector tecnológico firme el 15% de esa demanda es una señal, no una garantía. El arranque oficial del centro está previsto para el cuarto trimestre de este año. Ahí sabremos si el papel se convierte en máquinas.

El bono de EEUU a 30 años alcanza máximos desde 2002 y tensiona la renta fija global

0

El bono de EEUU a 30 años ha marcado su rendimiento más alto desde 2002. Lejos de ser un episodio puntual de volatilidad, el movimiento ha derivado en el peor mes para la renta fija global desde el estallido de la guerra de Ucrania, con efectos que ya se dejan notar en las carteras españolas.

Nadie había visto un rendimiento así desde el verano de 2002. La escalada llega con una sesión de pérdidas en Wall Street, con una confianza del consumidor que se enfría y con la Reserva Federal insistiendo en que los tipos seguirán altos más tiempo del que el mercado quiere creer.

El rendimiento a 30 años rompe el techo de 2002

El tramo a 30 años es el más sensible de toda la curva. Cotiza con prima de plazo, recoge las expectativas de inflación a varias décadas y sirve de ancla para todo lo demás: hipotecas, deuda corporativa, primas de riesgo, y valoraciones bursátiles. Cuando se desancla, se mueve el suelo del sistema entero. Según la información publicada por Expansión, el rendimiento ha superado el umbral que no se registraba desde 2002, y el movimiento se ha acelerado en las últimas semanas del mes.

Hay un factor de fondo que no aparece en los titulares de la sesión: la oferta. El Tesoro estadounidense emite deuda a un ritmo que obliga a los compradores a exigir más rentabilidad para absorber el papel. Cuando la oferta crece y el comprador marginal compra menos, el precio se ajusta por la vía del rendimiento. Es oferta y demanda, sin más adornos.

El detonante que más citan las mesas no es nuevo: el discurso de la Reserva Federal. Michael Barr ha reiterado la disposición del banco central a mantener el endurecimiento monetario. El mensaje choca con un dato incómodo, la confianza del consumidor estadounidense se está deteriorando, y el mercado lee esa combinación como tipos altos con crecimiento más débil. Es la mezcla que peor digiere la deuda de largo plazo.

Wall Street cerró en rojo. La relación es mecánica: cuando el bono a 30 años paga más, el dinero que iba a renta variable encuentra acomodo en un vencimiento largo y los múltiplos de valoración se comprimen. Los índices estadounidenses recogieron el ajuste en la misma jornada en la que se conocía el nuevo máximo del rendimiento.

La deuda pública ya no es el refugio que prometían los folletos: es la parte de la cartera que más está doliendo este año.

El golpe en las carteras españolas y en los bonos españoles

La traducción para el inversor español no es inmediata, pero es tangible. Los fondos de renta fija de largo plazo acumulan minusvalías latentes, y las carteras conservadoras, esas que se venden como refugio, están sufriendo más que muchas carteras mixtas. El bono español a diez años ha ampliado su diferencial frente al bund alemán, y las últimas subastas del Tesoro han tenido que elevar la rentabilidad ofrecida para colocar el papel.

El efecto de segunda ronda llega por la vía del crédito. Con el coste mayorista al alza, las entidades revisan el precio de las hipotecas nuevas y de los préstamos al consumo. La banca, eso sí, gana margen en el corto plazo: presta más caro mientras remunera el pasivo con más lentitud de la que le gustaría a sus clientes. Es la misma película desde 2022, solo que ahora con un tramo de la curva que llevaba dos décadas dormido.

Europa no es un espectador. El Banco Central Europeo navega entre una inflación que no termina de ceder y un crecimiento que se apaga, y cada subida del bono estadounidense le complica la vida: ensancha el diferencial y presiona al alza la deuda periférica. No es casualidad que el bono español sea uno de los que más ha notado el tirón. Como en 2013 y en 2022, la referencia larga de EEUU vuelve a marcar el paso al resto.

renta fija máxima

Lo que de verdad está diciendo el mercado

Hay un error de lectura muy extendido: creer que esto es una rabieta técnica de una semana. No lo es. Lo que se está deshaciendo es la represión financiera de la década pasada, cuando los bancos centrales compraban deuda a mansalva y mantenían la prima de plazo en terreno negativo. Con los balances ya en retirada y con una emisión de deuda pública que no se detiene, el largo plazo vuelve a tener un precio de verdad. Ese precio, hoy, es caro para quien necesita financiarse.

La contradicción está en el calendario. Si el bono a 30 años sigue subiendo es porque el mercado cree que la economía aguanta; si la economía se rompe, ese mismo bono será el mejor activo de la cartera en cuestión de semanas. Por eso las posiciones extremas, tanto al alza como a la baja, tienen poco recorrido cómodo. El bono de EEUU a 30 años ha vuelto a ser el termómetro que mide a la vez la inflación y el miedo al parón.

Para el ahorrador español, la conclusión práctica es más aburrida de lo que parece. Conviene revisar la duración de la cartera y desconfiar de los fondos que prometen refugio sin explicar el vencimiento que llevan dentro. El calendario, además, aprieta: la próxima reunión del FOMC, a finales de octubre, y las subastas del Tesoro de las próximas semanas dirán si este máximo se consolida o se deshace.

Nadie debería apostar la cartera a una sola de las dos hipótesis. La pregunta de fondo, en cualquier caso, no es cuánto puede subir el rendimiento, sino cuánto tiempo aguanta una economía endeudada pagando este precio.

Por qué la IA en gestión de fondos ya decide las pensiones de millones de españoles

Hay una frase que explica mejor que cualquier informe técnico dónde ha llegado la IA en la gestión de fondos: ‘Es un momento aterrador para alguien en mi posición’. La recogió EL PAÍS de alguien que administra pensiones ajenas, y no hablaba de perder su empleo, sino de responder por decisiones que ya no controla del todo.

El negocio que maneja el ahorro de millones de españoles ha cambiado de piel en muy poco tiempo. Lo que empezó siendo una herramienta para ordenar datos y descartar ruido se ha sentado en la mesa donde se decide qué se compra, qué se vende y cuándo. En cuestión de meses, los despachos de inversión han pasado de discutir si la tecnología servía para algo a discutir quién firma cuando falla.

Y no es una discusión teórica. Afecta a productos que buena parte de los partícipes nunca eligió de forma consciente: el plan de pensiones de la empresa, el fondo del banco de toda la vida, el producto que un comercial colocó en una oficina hace ocho años.

La IA ya elige cartera en España: del copiloto al volante

Expansión lo resumía sin adornos: los españoles ya dejan que la inteligencia artificial elija sus inversiones. No es una anécdota de foros financieros. Es una migración silenciosa de partícipes que, sin cambiar de banco ni de gestor, han aceptado que un modelo proponga la cartera que antes les proponía una persona.

El atractivo es fácil de entender. El coste de un algoritmo no sube con el patrimonio que gestiona, y eso se traduce en comisiones más bajas para el cliente. Ahí gana la máquina. Eso sí, una comisión baja no significa un riesgo menor; significa que es más barato asumirlo.

Delegar la decisión no elimina el riesgo: lo traslada a quien firma el resultado sin haber entendido nunca el razonamiento del modelo.

Lo que más inquieta a los profesionales no es la rentabilidad que promete el algoritmo, sino la opacidad de sus criterios. Cuando un modelo cambia el peso de una cartera a mitad de trimestre, el partícipe recibe una notificación. No recibe una explicación.

La calidad del dato manda y el asesor cambia de oficio

IA pensiones España

El Asesor Financiero apuntaba en esa dirección: la IA obliga a los asesores a mirar primero la calidad de los datos. Es un cambio de oficio. Durante años, el valor añadido del asesor estaba en el criterio; ahora, buena parte de su trabajo consiste en auditar que la materia prima con la que alimenta al modelo no venga contaminada.

Morningstar lo formulaba como pregunta abierta: la IA ya transforma la gestión de fondos, pero ¿es capaz de seleccionar mejores acciones? La respuesta honesta es que todavía no lo sabemos con la evidencia sobre la mesa. Y ese es, precisamente, el problema. Las gestoras están desplegando la tecnología más rápido de lo que tardarán en evaluarla.

Business Model Analyst añadía una pista sobre hacia dónde va el dinero: la estrategia de inversión en IA está pasando de la predicción a la infraestructura de investigación. El valor ya no está en adivinar el mercado, sino en montar la maquinaria que lo lee. Quien controle los datos, controla la tesis.

El riesgo real no es el algoritmo: es la ventanilla y el supervisor

Aquí conviene una dosis de memoria. La industria financiera ya vivió un espejismo parecido con los modelos cuantitativos. En 1998, Long-Term Capital Management se hundió con un equipo de premios Nobel y una tesis impecable sobre el papel; lo que la liquidó fue la correlación inesperada entre posiciones que el modelo daba por independientes. La historia no se repite, pero rima.

Hoy el riesgo tiene otro nombre: miles de carteras leyendo los mismos datos, con los mismos sesgos y las mismas señales. Si el modelo se equivoca, se equivoca en todas a la vez. Esa correlación forzada todavía no se ha medido en serio, y es la contradicción que casi nadie quiere mirar de frente.

El marco regulatorio europeo llega con retraso estructural. El reglamento de resiliencia operativa digital ya obliga a las entidades a auditar sus sistemas y a sus proveedores tecnológicos, y el supervisor europeo de seguros y pensiones insiste en la trazabilidad de las decisiones automatizadas. Una cosa es exigir que el sistema no se caiga; otra muy distinta, exigir que sepa explicarse.

Tomo partido: el debate público se ha centrado en si la IA acierta más que el gestor humano, y esa no es la pregunta relevante. Lo decisivo es qué ocurre cuando falla y no queda nadie dentro de la cadena capaz de explicar el porqué. La arquitectura de los planes de pensiones españoles no está diseñada para esa conversación.

Queda una prueba pendiente y una fecha razonable para seguirla. Cuando las gestoras publiquen a lo largo de 2027 los resultados del ejercicio que ahora arranca, conviene leer el informe con otra lupa: no cuánto ganó cada fondo, sino cuántas de sus decisiones fueron tomadas por una persona que podía defenderlas en voz alta.

Trump anuncia este miércoles la inversión de Corea del Sur en EE.UU. y desvía capital asiático de Europa

He leído el calendario de la Casa Blanca dos veces antes de darlo por bueno. A las 15:30, hora de Washington, Donald Trump comparecerá en el Despacho Oval junto al secretario de Comercio, Howard Lutnick, para detallar en qué se gastará la inversión de Corea del Sur en Estados Unidos. La cita no está en la agenda por casualidad: llega tras meses de negociación arancelaria y con un fondo de 350.000 millones de dólares sobre la mesa.

La filtración, adelantada por Yonhap a partir de una información de Reuters, apunta a que el anuncio podría producirse hoy mismo. Lo relevante para Europa no es el proyecto concreto, sino quién paga y quién se queda fuera. Porque cada dólar que Seúl compromete en territorio estadounidense es un dólar que no aterriza en una gigafábrica europea, en un centro de datos irlandés ni en un puerto holandés.

Los tres proyectos que absorben el capital coreano

Según el informe que el ministerio de Industria de Seúl presentó a la Asamblea Nacional, los dos países ya han elegido la primera de las inversiones: la construcción de una gran central eléctrica de ciclo combinado alimentada por gas en Texas. Los dos proyectos siguientes, esbozados en el mismo documento, son de mayor calado:

  • La construcción de ocho reactores nucleares de gran escala en territorio estadounidense.
  • Un proyecto de gas natural licuado (LNG) en Alaska, valorado en unos 54.000 millones de dólares.
  • La central de ciclo combinado de Texas, ya confirmada como primer desembolso del fondo bilateral.

Todos estos compromisos se enmarcan en el acuerdo comercial que ambos países cerraron el año pasado y que obligó a Corea del Sur a invertir 350.000 millones de dólares en Estados Unidos a cambio de aranceles más bajos para sus productos. La lógica es la de siempre: acceso al mercado a cambio de capital. Y encaja con el patrón de reshoring forzado que Washington impone a sus socios.

«: la subasta global por el capital

No es la primera vez que Washington convierte los aranceles en un instrumento para captar inversión extranjera. Lo intentó con Japón, lo tanteó con la Unión Europea y ahora lo consolida con Corea del Sur. La diferencia está en la escala: 350.000 millones de dólares sitúan a Seúl como el mayor inversor extranjero comprometido en la historia reciente de Estados Unidos, por delante de lo que cualquier socio europeo ha prometido.

La lectura para Bruselas es incómoda. Mientras Europa sigue debatiendo cómo financiar su reindustrialización, Washington ha encontrado una fórmula más rápida: amenazar con aranceles y cobrar la factura en forma de fábricas, reactores y terminales de gas. El capital asiático se ha vuelto un activo geopolítico, y la UE compite en desventaja porque no ofrece ni la escala de mercado ni la seguridad energética que sí promete Estados Unidos.

Hay, eso sí, un riesgo que los titulares no resuelven. Un compromiso de 350.000 millones anunciado a bombo y platillo no equivale a 350.000 millones ya invertidos. Muchos de estos proyectos tardarán años en materializarse, dependen de permisos federales y estatales, y varios analistas dudan de que Corea del Sur pueda movilizar ese volumen sin tensionar su propio balance exterior. El won ya lo está notando.

El hito que conviene seguir es la comparecencia de esta tarde en el Despacho Oval. Si Trump detalla el desglose por proyectos, tendremos la primera radiografía de hacia dónde fluye el capital coreano en los próximos años. Si se limita a un anuncio genérico, la señal será la contraria: el acuerdo existe sobre el papel, pero avanza más despacio de lo que sugiere la retórica.

🌐 El efecto dominó en Occidente

El impacto inmediato en Europa es indirecto, pero no nulo. Cada proyecto que Seúl compromete en Estados Unidos reduce el capital disponible para las plantas de baterías, semiconductores y renovables que pugnan por inversión asiática en la eurozona. Para España, la consecuencia más tangible es la presión sobre los incentivos públicos: si el Gobierno quiere mantener el atractivo del país frente a los estados americanos, tendrá que elevar subvenciones o acelerar permisos.

  • En la apertura europea, los valores industriales ligados a la transición energética pueden notar la competencia por capital y encarecer su financiación.
  • El efecto sobre la inflación española es limitado, pero refuerza la tendencia a que el ahorro global se dirija a activos estadounidenses, lo que presiona el cruce euro-dólar.
  • Para el BCE, la implicación es de fondo: una Europa que pierde atractivo inversor frente a EE.UU. complica el objetivo de reindustrialización verde que sostiene parte de su discurso fiscal.

En resumen: el anuncio de Trump no cambia el cuadro macro europeo de un día para otro, pero confirma un patrón. El capital asiático tiene dos destinos posibles y, por ahora, elige mayoritariamente el que le exige menos a cambio de darle más acceso. Europa lo sabe.

Cómo gestionar la ira: desahogarse no calma, pero respirar o caminar reduce la activación y mejora el foco

Gestionar la ira no pasa por desahogarse: un metaanálisis de la Universidad Estatal de Ohio con 155 estudios concluye que expresar la furia apenas calma y que bajar la activación con respiración o una caminata mejora el foco.

La revisión, elaborada en 2024, se apoya en 10.189 participantes de distintas edades, géneros y culturas, y comparó actividades que suben la excitación fisiológica con otras que la rebajan. El veredicto tumba una creencia muy asentada: la catarsis no funciona.

Para quien rinde con la cabeza, esto no es un detalle menor. El enfado dispara la activación corporal, y ese pico sostenido se lleva por delante la concentración y la energía de las horas siguientes. Regularlo a tiempo es rendimiento en estado puro.

Por qué desahogarse no reduce el enfado

Golpear un saco, gritar en el coche o repetir mentalmente el agravio no rebajan el enfado. En algunos casos, lo intensifican. Los investigadores comprobaron que la variable que de verdad manda no es exteriorizar la furia, sino la activación corporal que la acompaña.

Brad Bushman, autor principal y científico de la comunicación, lo dejó claro: ‘Desahogar la ira puede parecer una buena idea, pero no existe ni una pizca de evidencia científica que respalde la teoría de la catarsis.’ El mensaje incomoda porque choca con décadas de cine y de conversación de bar.

Exteriorizar la furia no la apaga: solo la mantiene viva. Lo que baja el enfado es rebajar la activación, no subirla.

Ahí está el riesgo real de la rumiación. Repetir mentalmente el motivo del enfado o expresarlo una y otra vez mantiene la activación fisiológica en alto en lugar de bajarla. La reflexión sirve para localizar la causa; el problema llega cuando se convierte en bucle.

La relajación activa que sí rebaja el enfado

La palanca que funciona es la contraria a la intuición: intervenir sobre el cuerpo para calmar la activación. La ira y el ejercicio comparten un mismo estado de alta excitación fisiológica. Si el objetivo es apagar el enfado, hay que ir en la dirección opuesta y reducir esa activación en lugar de alimentarla.

  • Respiración diafragmática: inhala llevando el aire al abdomen y alarga la exhalación; es la herramienta más rápida cuando notas que sube el pico.
  • Atención plena o mindfulness: unos minutos centrados en la respiración desvían el foco del agravio y devuelven la calma.
  • Yoga de ritmo lento y relajación muscular progresiva: tensar y destensar grupos musculares rebaja la activación del cuerpo.
  • Una pausa breve: contar hasta 10 o parar antes de responder es simple y funciona.

reducir el enfado

📊 La pauta en cifras

  • Lo que enfría el enfado: respiración diafragmática, atención plena, yoga lento, relajación muscular progresiva y pausas cortas.
  • Lo que no funciona: desahogarse, gritar o dar vueltas al agravio; la rumiación mantiene la activación en alto.
  • Evidencia de partida: 155 estudios y 10.189 participantes revisados por la Universidad Estatal de Ohio.
  • A tener en cuenta: correr puede intensificar el enfado; el esfuerzo solo ayuda cuando incorpora un componente de juego.

El detalle importante es que estas prácticas rebajaron la ira tanto dentro como fuera del laboratorio, con independencia de las instrucciones que recibieran los participantes o de sus características demográficas. No es un efecto de sugestión.

El matiz: cuándo caminar ayuda y cuándo el deporte no basta

Aquí está el punto que suele malinterpretarse. El estudio no invita a quedarse quieto ni a ignorar el enfado, sino a elegir bien la herramienta física. Muchos recurren al ejercicio para expulsar la furia, y esa decisión puede tener premio en forma de salud y ninguno en forma de calma inmediata.

La mayoría de las actividades que aumentaron la excitación no redujo el enfado, y algunas lo intensificaron. Correr fue la que mostró una mayor probabilidad de producir ese efecto. Los deportes de pelota y otras actividades ligadas al juego, en cambio, sí parecieron rebajar la activación, lo que apunta a que el esfuerzo ayuda cuando incluye diversión.

Investigaciones previas se habían centrado en el componente cognitivo, con enfoques, que buscan reescribir los significados que alimentan el enfado. Funcionan, pero no para todos los cerebros. La revisión abre una vía complementaria y muy aterrizable: tocar primero la activación física y, desde ahí, recuperar la cabeza.

La honestidad obliga a señalar los límites. Los propios autores piden más investigación para precisar estos hallazgos. No hay varita mágica, sino una dirección clara: si quieres recuperar el foco rápido, baja revoluciones antes de intentar razonar.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Pausa de 90 segundos: cuando notes que sube el enfado, respira llevando el aire al abdomen y alarga la exhalación antes de responder nada.
  • Cambia el correr por caminar: si necesitas moverte tras un pico de tensión, elige una caminata o un deporte de juego en lugar de una carrera intensa.
  • Corta la rumiación: pon un límite de tiempo a repasar el asunto; si vuelve el bucle, pasa a una tarea mecánica y deja que la activación baje.

Sober October: los hábitos que preparan un octubre sin alcohol y mejoran sueño y energía

Un octubre sin alcohol empieza a notarse en la energía y la concentración durante la primera semana, y en la calidad del descanso a partir de la segunda, según los expertos que coordinan el reto Sober October.

El reto nació en Reino Unido hace algo más de una década y cada año lo asumen miles de personas que quieren resetear sus hábitos antes del invierno. Detrás de la campaña está Alcohol Change UK, una organización que lleva años documentando qué ocurre cuando se retira la copa diaria del calendario. La premisa es sencilla: 31 días sin beber para averiguar cuánto de ese consumo era costumbre y cuánto, ruido de fondo.

Semana a semana: lo que notas de verdad al dejar el alcohol un mes

Los primeros días no son los más espectaculares. Según los especialistas de la campaña, en la primera semana aparece más energía, mejor concentración y una piel con más luz. Son cambios discretos, pero llegan antes de que el cuerpo termine de ajustar sus ritmos. Esto no va de aguantar.

El descanso es el siguiente en la lista. A partir de la segunda semana, quien estaba acostumbrado a la copa antes de dormir empieza a notar que el sueño mejora: se vuelve más continuo y profundo. La razón es fisiológica. El alcohol ayuda a conciliar el sueño, pero fragmenta las fases más reparadoras durante la segunda mitad de la noche, justo las que sostienen tu energía del día siguiente.

Las tres o cuatro semanas son el tramo interesante. Ahí aparecen los efectos medibles sobre la composición corporal, la recuperación después de entrenar y el bolsillo. Cada pinta que te saltas ronda las 180 calorías y unas 5,50 libras: multiplícalo por las que bebes en un mes normal y verás de dónde sale parte del cambio.

El descanso no engaña: cuando la copa desaparece de la noche, la energía de la mañana llega sola.

Aquí conviene ser honesto. Dejar el alcohol un mes no convierte a nadie en otra persona ni compensa un año de excesos. Lo que sí hace es darte una referencia: saber cómo rindes, cómo duermes y cómo entrenas cuando el alcohol no está en la ecuación.

Un mes sin alcohol no te cambia la vida: te enseña, con datos propios, qué parte de tu energía estabas dejando en la barra.

Y no hace falta un mes de pureza absoluta. La mayoría de los participantes apunta que el objetivo es reducir, no competir por el aplauso. Si tienes una cena marcada en rojo, déjala pactada como excepción y sigue. Menos copas, más margen.

Para quien entrena con regularidad, ese tramo de tres a cuatro semanas es el más revelador. Las sesiones de fuerza dejan de arrastrar el lastre de los lunes, la recuperación entre entrenamientos se acorta y el pulso en reposo suele bajar. No hay magia: es lo que ocurre cuando el sueño profundo deja de interrumpirse cada noche.

Cómo preparar el mes: la letra pequeña de la nevera

sober october

La parte que casi nadie planifica es la compra. Sustituir la cerveza por refrescos azucarados o por tónicas con jarabe es cambiar un problema por otro: el azúcar añadido no arregla tus noches ni tu energía de la mañana. Aquí la etiqueta manda.

  • Bebidas 0,0: busca menos de 0,05% de alcohol y ausencia de azúcares añadidos en la lista de ingredientes.
  • El azúcar oculto: desconfía de jarabe de glucosa-fructosa, sirope, dextrosa o jugo concentrado; son azúcar con otro nombre.
  • Alternativas con carácter: agua con gas, cítricos, hierbas frescas y ginger sin azúcar; la burbuja y el amargo sostienen el ritual mejor que el dulce.

El segundo frente es el ritual. Muchos de los que fallan en la tercera semana no lo hacen por ganas de beber, sino porque se quedan sin el gesto: la bebida fría en la mano, el momento de desconexión después del trabajo. Tener preparada una alternativa con burbuja y amargo evita buena parte de esos abandonos. El ritual pesa más que el alcohol.

📊 La pauta en cifras

  • El reto: 31 días sin alcohol, con una o dos excepciones pactadas de antemano si la agenda lo exige.
  • Cuándo se nota: primera semana energía y foco; segunda, mejor sueño; tercera y cuarta, composición corporal y recuperación tras entrenar.
  • Calidad a buscar: bebidas 0,0 por debajo del 0,05% de alcohol y sin azúcares añadidos en la etiqueta.
  • A tener en cuenta: los cambios son reales pero graduales; no esperes milagros en la primera semana.

Un mes sin alcohol como test de rendimiento, no como penitencia

Cuando el reto arrancó en Reino Unido hace una década, la conversación giraba alrededor de aguantar. Hoy el enfoque es otro: se ha convertido en una prueba de hábitos y de rendimiento, una forma barata de medir cuánto te aporta de verdad el alcohol. La evidencia acumulada en estos años apunta en la misma dirección que el sentido común: los efectos son reales, llegan por capas y no aparecen de golpe.

El matiz que lo cambia todo es la adherencia. Los especialistas que acompañan el reto coinciden en que funciona mejor en pareja o en grupo que en solitario, y que forzar un mes de abstinencia perfecta cuando la agenda viene cargada termina en abandono. Plantearlo como un experimento de 31 días, con dos excepciones pactadas y un registro simple de sueño y energía, multiplica las opciones de llegar al final con conclusiones útiles.

¿Para quién encaja? Para quien bebe por costumbre y no por gusto: la cerveza del viernes, la copa después del trabajo, el vino de la cena. Ese consumo automático es el que más partido saca a una pausa larga. Y lo que aprendas en octubre —a qué hora duermes mejor, cuánto tardas en recuperarte de un entrenamiento duro— es información que puedes aplicar el resto del año, bebas o no.

Este contenido es divulgativo y se enmarca en la optimización de hábitos y estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Define tu versión del reto: marca en el calendario los 31 días y deja por escrito la excepción antes de empezar.
  • Rearma la nevera: compra bebidas 0,0 sin azúcares añadidos, agua con gas y cítricos; si no hay alternativa en casa, la copa gana por inercia.
  • Registra sueño y energía: puntúa cada mañana de 1 a 5 cómo has dormido y cómo rindes entrenando; en tres semanas tendrás tu propia evidencia.

Alternativas al aceite de pescado: algas y semillas para cubrir tu dosis diaria de omega-3

Las alternativas al aceite de pescado —algas, aceites microbianos y semillas— cubren tu dosis diaria de omega-3 con perfiles muy distintos. La ingesta media de EPA y DHA apenas llega a 110 miligramos diarios frente a los 250 de referencia.

Qué separa a las algas de las semillas en tu dosis diaria de omega-3

El aceite de algas llega con el trabajo hecho. Procede de microalgas cultivadas y aporta EPA y DHA ya formados, las dos formas de cadena larga que el organismo aprovecha tal cual. Las semillas juegan otra liga: la linaza, la chía o el ahiflower entregan ALA y SDA, precursores que el cuerpo debe convertir con ayuda de enzimas. Ahí está el cuello de botella.

El asunto no es solo la eficiencia de esa conversión. La ALA compite por las mismas enzimas con el ácido linoleico (LA), un omega-6 esencial que hoy consumimos en cantidades bastante mayores. Traducción: cuanto más aceite de girasol, maíz o soja pasa por la sartén, menos margen queda para transformar precursores vegetales. Como resumió la investigadora Rinat Ran-Ressler en el simposio, la prioridad no es demonizar el LA, sino subir el omega-3 para corregir el equilibrio.

Las cifras dejan poco espacio a la interpretación: la ingesta media de EPA y DHA se queda en torno a 110 miligramos al día, mientras la referencia habitual sube hasta los 250 miligramos diarios. En paralelo, la presión sobre las fuentes marinas crece —sobrepesca, cambio climático, contaminantes y costes—, y de ahí el interés por aceites de algas y microbianos: más estables, más sostenibles y con una cadena de suministro menos expuesta.

Chris Parrish, profesor de ciencias oceánicas en la Memorial University de Newfoundland, lo dijo sin rodeos: hay que superar el aceite de pescado. Su trabajo rastrea las pérdidas de EPA y DHA a lo largo de la cadena marina y señala la acuicultura como el punto donde más se puede ganar, sustituyendo harina y aceite de pescado por camelina, aceites microbianos, algas y subproductos del procesado de marisco.

Hay un detalle curioso en el sistema marino: algunos peces convierten precursores cortos en omega-3 de cadena larga. El salmón y la trucha lo hacen con más soltura que el bacalao. Eso abre una vía doble, alimentar mejor a los peces de cultivo y elegir mejor en el lineal.

La dosis eficaz no se mide en cucharadas de aceite, sino en miligramos de EPA y DHA que tu organismo puede aprovechar.

Cómo leer la etiqueta de un omega-3 de algas

omega-3 de algas

Aquí se gana o se pierde la compra. La primera cifra que debes buscar no es el peso de la cápsula ni los miligramos de aceite, sino la suma de EPA y DHA por dosis. Un frasco puede anunciar 1.000 miligramos de aceite de algas y contener bastantes menos de esos dos ácidos grasos. La letra pequeña manda.

Segundo filtro: la forma química. Los triglicéridos reesterificados tienden a absorberse mejor que los ésteres etílicos, un matiz que muchas etiquetas no aclaran. Tercero, el envase: la oxidación es la enemiga silenciosa de cualquier aceite, así que prioriza frascos opacos, caducidad holgada y productos que desglosen de dónde viene cada miligramo. Para repasar las diferencias entre ALA, EPA y DHA hay más contexto en la entrada de los omega-3.

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA combinados, el mínimo que se maneja habitualmente.
  • Si eliges algas: aportan EPA y DHA ya formados; basta con sumar la cantidad por cápsula hasta cubrir esa referencia.
  • Si eliges semillas: linaza, chía y ahiflower aportan ALA y SDA, precursores con una conversión limitada y variable.
  • Calidad a buscar: suma de EPA + DHA por dosis, forma declarada y un envase que proteja de la oxidación.
  • A tener en cuenta: las semillas complementan, no sustituyen, a una fuente directa de EPA y DHA.

Lo que la conversión de ALA todavía no ha demostrado

Richard Bazinet, profesor e investigador en metabolismo de lípidos en la Universidad de Toronto, sostiene que la conversión de ALA a DHA se ha venido midiendo mal. La mayoría de estudios administran ALA marcado y cuantifican el DHA marcado en sangre; en modelos animales, ese método arrojó una síntesis aparente de alrededor del 0,1%. Su conclusión es tajante: la sangre no es un buen indicador.

Su equipo propone mirar cuánto DHA necesita de verdad un tejido, no solo qué porcentaje se convierte. En su ensayo con animales, el ahiflower, rico en SDA, cubrió alrededor del 75% del recambio de DHA respecto al grupo de referencia, frente al 50% de la linaza según el tejido analizado. Nada de eso iguala tomar DHA directamente, y falta confirmarlo en humanos.

A efectos prácticos, la lectura es clara: las algas y los aceites microbianos son hoy la vía más directa, porque entregan EPA y DHA ya montados. Las semillas son un buen complemento, baratas y fáciles de añadir al desayuno, pero no un recambio automático. Mientras llega ese estudio humano con firmas isotópicas, la decisión sensata se toma en la etiqueta, no en el titular de moda.

Un apunte de sentido común: esta información es divulgativa y de optimización del estilo de vida. Antes de cambiar dosis o combinar suplementos, conviene consultar con un profesional que valore tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Revisa tu envase hoy: suma los miligramos de EPA y DHA por cápsula y calcula cuántas necesitas para llegar a los 250 diarios.
  • Refuerza el desayuno: añade una cucharada de linaza molida o chía al yogur y gana precursores sin complicar la mañana.
  • Prioriza el origen directo: si quieres asegurar la dosis, elige aceite de microalgas con la suma de EPA y DHA declarada.

Ni Segovia ni Toledo: los castros de Ávila se llenan de madrileños que buscan turismo de interior

0

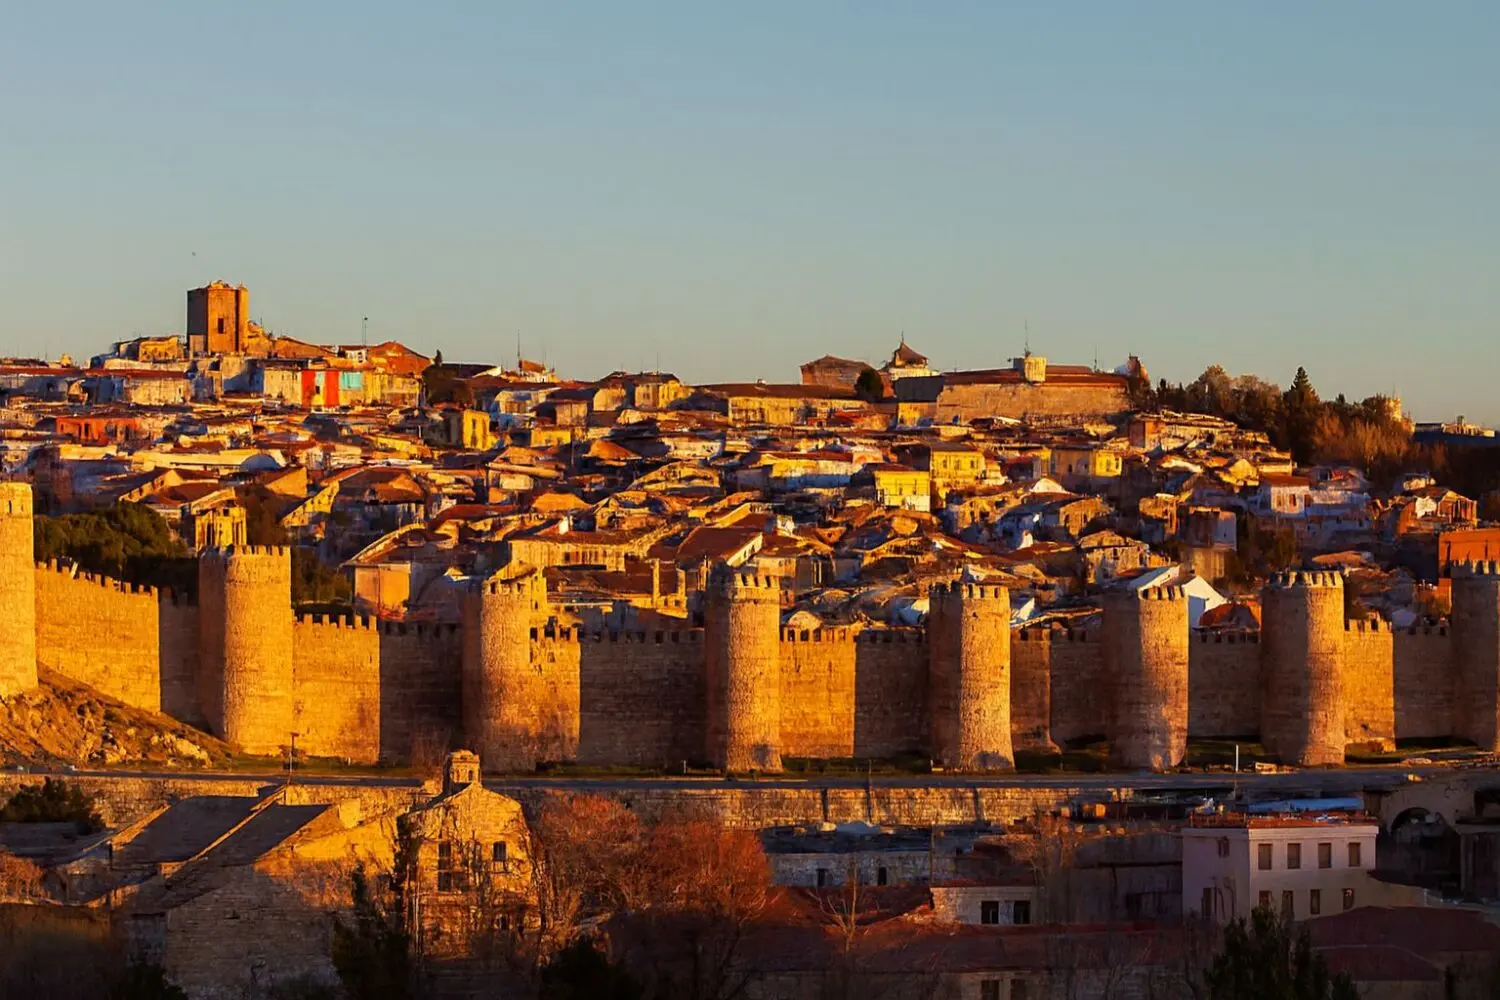
El colapso habitual de los destinos tradicionales como Toledo o Segovia ha redirigido la atención hacia la provincia de Ávila. Miles de viajeros procedentes de Madrid están descubriendo que el patrimonio histórico del valle del Amblés ofrece una alternativa perfecta sin masificaciones.

La cercanía geográfica convierte a Ávila en la opción idónea para escapadas de fin de semana enfocadas en el turismo cultural. A tan solo una hora de la capital, este territorio alberga joyas arqueológicas de valor incalculable que permanecían injustamente olvidadas.

La saturación de los destinos clásicos beneficia a Ávila

El cansancio generado por las grandes aglomeraciones urbanas ha cambiado radicalmente los hábitos del viajero peninsular durante los últimos meses. Las vías de acceso hacia Ávila registran incrementos sostenidos de tráfico procedentes de la Comunidad de Madrid durante todos los fines de semana.

Buscando una alternativa real al turismo de masas, los viajeros redescubren el encanto del turismo rural en Ávila y su privilegiada oferta gastronómica. La combinación de naturaleza intacta y legado histórico convierte a esta región en un verdadero pulmón de desconexión.

El impresionante legado celta a través de los castros vetones

Los asentamientos fortificados de la Edad del Hierro se han transformado en el principal polo de atracción turística de la zona. Los emblemáticos castros vetones fascinan tanto a historiadores como a familias que buscan senderismo con valor añadido.

Youtube video

Visitar estas antiguas fortificaciones permite comprender el modo de vida de los pobladores prerromanos de la península ibérica. Recorrer las murallas de piedra y contemplar los míticos verracos tallados resulta una experiencia inolvidable.

  • El Castro de Ulaca en Villaviciosa es considerado la mayor ciudad celta de la península.
  • Las Cogotas ofrece una impresionante visión panorámica sobre el embalse del arroyo de las Cogotas.
  • El Castro de El Freíllo en El Raso destaca por sus casas reconstruidas fielmente.
  • La Mesa de Miranda en Chamartín conserva un foso defensivo imponente e intacto.
  • El conjunto monumental incluye los famosos pueblos prerromanos ibéricos de gran relevancia arqueológica.

El origen de la atracción arqueológica en el valle del Amblés

Entender el éxito reciente de estas rutas requiere analizar la riqueza arquitectónica y paisajística que rodea la comarca. Durante siglos, la vertiente norte de la sierra de Gredos albergó asentamientos estratégicos con defensas naturales espectaculares.

La preservación de estos yacimientos dentro del territorio de Ávila responde al esfuerzo local por revalorizar la memoria histórica. Los visitantes quedan cautivados por los altares de sacrificios tallados directamente en enormes bloques de granito.

Impacto económico local y desarrollo del turismo sostenible en Ávila

El flujo constante de visitantes madrileños está revitalizando la economía de los pequeños municipios rurales de la comarca. La hostelería de la provincia de Ávila experimenta un repunte histórico en reservas durante todas las estaciones.

Gastronomía tradicional como complemento perfecto

Comer en los pueblos cercanos a los yacimientos se ha vuelto parte indispensable del itinerario cultural programado. Las chuletas de ternera y las patatas revolconas son el premio perfecto tras una jornada de caminata.

Alojamiento rural en auge constante

Las casas rurales y pequeños hoteles con encanto registran niveles de ocupación casi completos durante los puentes festivos. El visitante busca desconexión total y un trato personalizado que la gran ciudad ya no puede ofrecer.

Próximos pasos esperados para los visitantes

Youtube video

Para planificar una visita óptima a los yacimientos es fundamental seguir una serie de recomendaciones básicas de preparación previa. La orografía del terreno requiere calzado adecuado para caminatas sobre cantería y senderos de montaña.

Conviene revisar los horarios de apertura de los centros de interpretación instalados en los municipios clave de Ávila. De este modo, la experiencia divulgativa se multiplica significativamente antes de iniciar la ascensión a las fortalezas.

Resumen de claves fundamentales para la escapada

La provincia de Ávila demuestra que existe una alternativa real al turismo masificado a tiro de piedra de Madrid. El interés creciente por los antiguos castros vetones confirma una tendencia clara hacia los viajes con significado cultural e histórico.

Con una oferta hostelera de primer nivel y un entorno natural envidiable, Ávila consolida su posición como el nuevo referente del turismo de interior en España. Planificar una visita hoy mismo garantiza un viaje inolvidable lejos de las aglomeraciones habituales.

Galliano Zara colección: Re{form} convierte la casi alta costura en activo de reventa

0

La Galliano Zara colección Re{form} ha dejado de ser una noticia de moda para convertirse en un caso de estudio del mercado secundario. Inditex, matriz de Zara, encargó al couturier John Galliano una cápsula que él mismo describe como «casi alta costura». Ese matiz lo cambia todo desde la óptica patrimonial: no hablamos solo de ropa, hablamos de una emisión limitada con demanda global.

Llevo años siguiendo los movimientos de Galliano, y su regreso tras dejar Maison Margiela en 2024 no ha sido un desfile en París. Ha sido un contrato de dos años con el mayor minorista de moda del mundo. En ese plazo firmará cuatro colecciones, de las que ya se conoce la primera.

Qué es Re{form} y por qué mueve el mercado secundario

El nombre oficial es Re{form} Zara Authored by the Couturier John Galliano. La denominación es en parte legal: la marca John Galliano sigue en manos de LVMH, lo que impide usar su firma como enseña independiente. Pero también es conceptual. Galliano no diseña desde cero; interviene prendas que ya existían en el stock de Zara.

La materia prima son arquetipos cotidianos: un abrigo largo de mezcla de lana, un vestido lencero, una camisa de algodón. Su equipo los corta, los plancha, los gira y los reconstruye hasta obtener piezas de autor. Una camisa tallada en triple o cuádruple XL se convierte en chaqueta al imprimirse con un patrón de piel en trompe l’oeil. Los bolsillos se retuercen y se reubican para alterar la postura del cuerpo.

El origen ayuda a leer la operación. Galliano y Marta Ortega Pérez, presidenta no ejecutiva de Inditex, se conocieron en 2022 en La Coruña, durante una exposición del fotógrafo Steven Meisel en la fundación de ella. La relación derivó en este encargo. No es una colaboración comercial al uso: es una apuesta personal de la cúpula del grupo por elevar el relato de marca de Zara.

El resultado son vestidos al bies en tonos joya, capas de tul y gestos históricos que remiten a los Incroyables de la Revolución francesa, el mismo imaginario de su colección de graduación en Saint Martins en 1984. Galliano lo resume con una idea: «Es lo que hacen los hackers, lo que hacen los DJ. Resamplear, mezclar en digital».

La colección arranca en 29,90 dólares y convive con un mercado secundario que ya pagó 663.000 euros por una pieza de alta costura de Galliano.

El precedente Dior fija el techo del activo

El dato que ningún inversor debería pasar por alto llegó en enero. Una pieza de alta costura firmada por Galliano para Christian Dior batió el récord de su obra al adjudicarse por 663.000 euros en subasta. La cifra sitúa la demanda coleccionista muy por encima de lo que sugiere su producción industrial.

El contraste es la clave. La colección de Zara arranca en 29,90 dólares. Esa distancia entre el precio de entrada y el techo del mercado secundario es exactamente lo que ha convertido las cápsulas de autor agotadas en objeto de especulación. El comprador no adquiere una prenda; adquiere una opción sobre una firma escasa.

Cabe recordar que el patrón no es nuevo. Las colaboraciones de diseñador con minoristas masivos llevan años generando reventas muy por encima del precio original. Lo que cambia aquí es la jerarquía del nombre implicado. Galliano no es una firma emergente: es el talento que definió la alta costura de las últimas tres décadas.

Moda de autor como clase de activo: mi tesis de asignación

En mi lectura, Re{form} no debe tratarse como ropa, sino como una emisión primaria de activo coleccionable. La lógica es la del arte seriado: tirada amplia, autor de primer nivel y precio de acceso bajo. Esa combinación maximiza la probabilidad de revalorización, pero también la de saturación.

El riesgo es de liquidez. Una pieza de Zara, aun firmada por Galliano, no tiene el mismo mercado que un vestido de Dior de los años noventa. El comprador secundario de una prenda de 29,90 dólares es un coleccionista joven, no una casa de subastas. Eso limita el techo por unidad y alarga el tiempo de venta.

La tesis correcta, por tanto, es de diversificación, no de preservación de capital. Quien busque refugio patrimonial debe mirar la alta costura original; quien busque revalorización agresiva, las cápsulas. Hay un detalle temporal que conviene vigilar: el contrato es de dos años, lo que fija una ventana finita de producción y, con ella, un horizonte de escasez previsible.

El contrato de dos años convierte la escasez en algo calculable: cuando termine, la emisión se cierra para siempre.

💎 Veredicto Wealth

Re{form} es un activo de revalorización agresiva para perfiles que toleran iliquidez y entienden la moda como coleccionismo, no como refugio. El horizonte razonable es de tres a cinco años, y el riesgo principal es la ausencia de un mercado secundario estructurado para la producción masiva.

Jonathan Anderson debuta en Dior: la jugada creativa con la que LVMH busca revalorizarse en bolsa

0

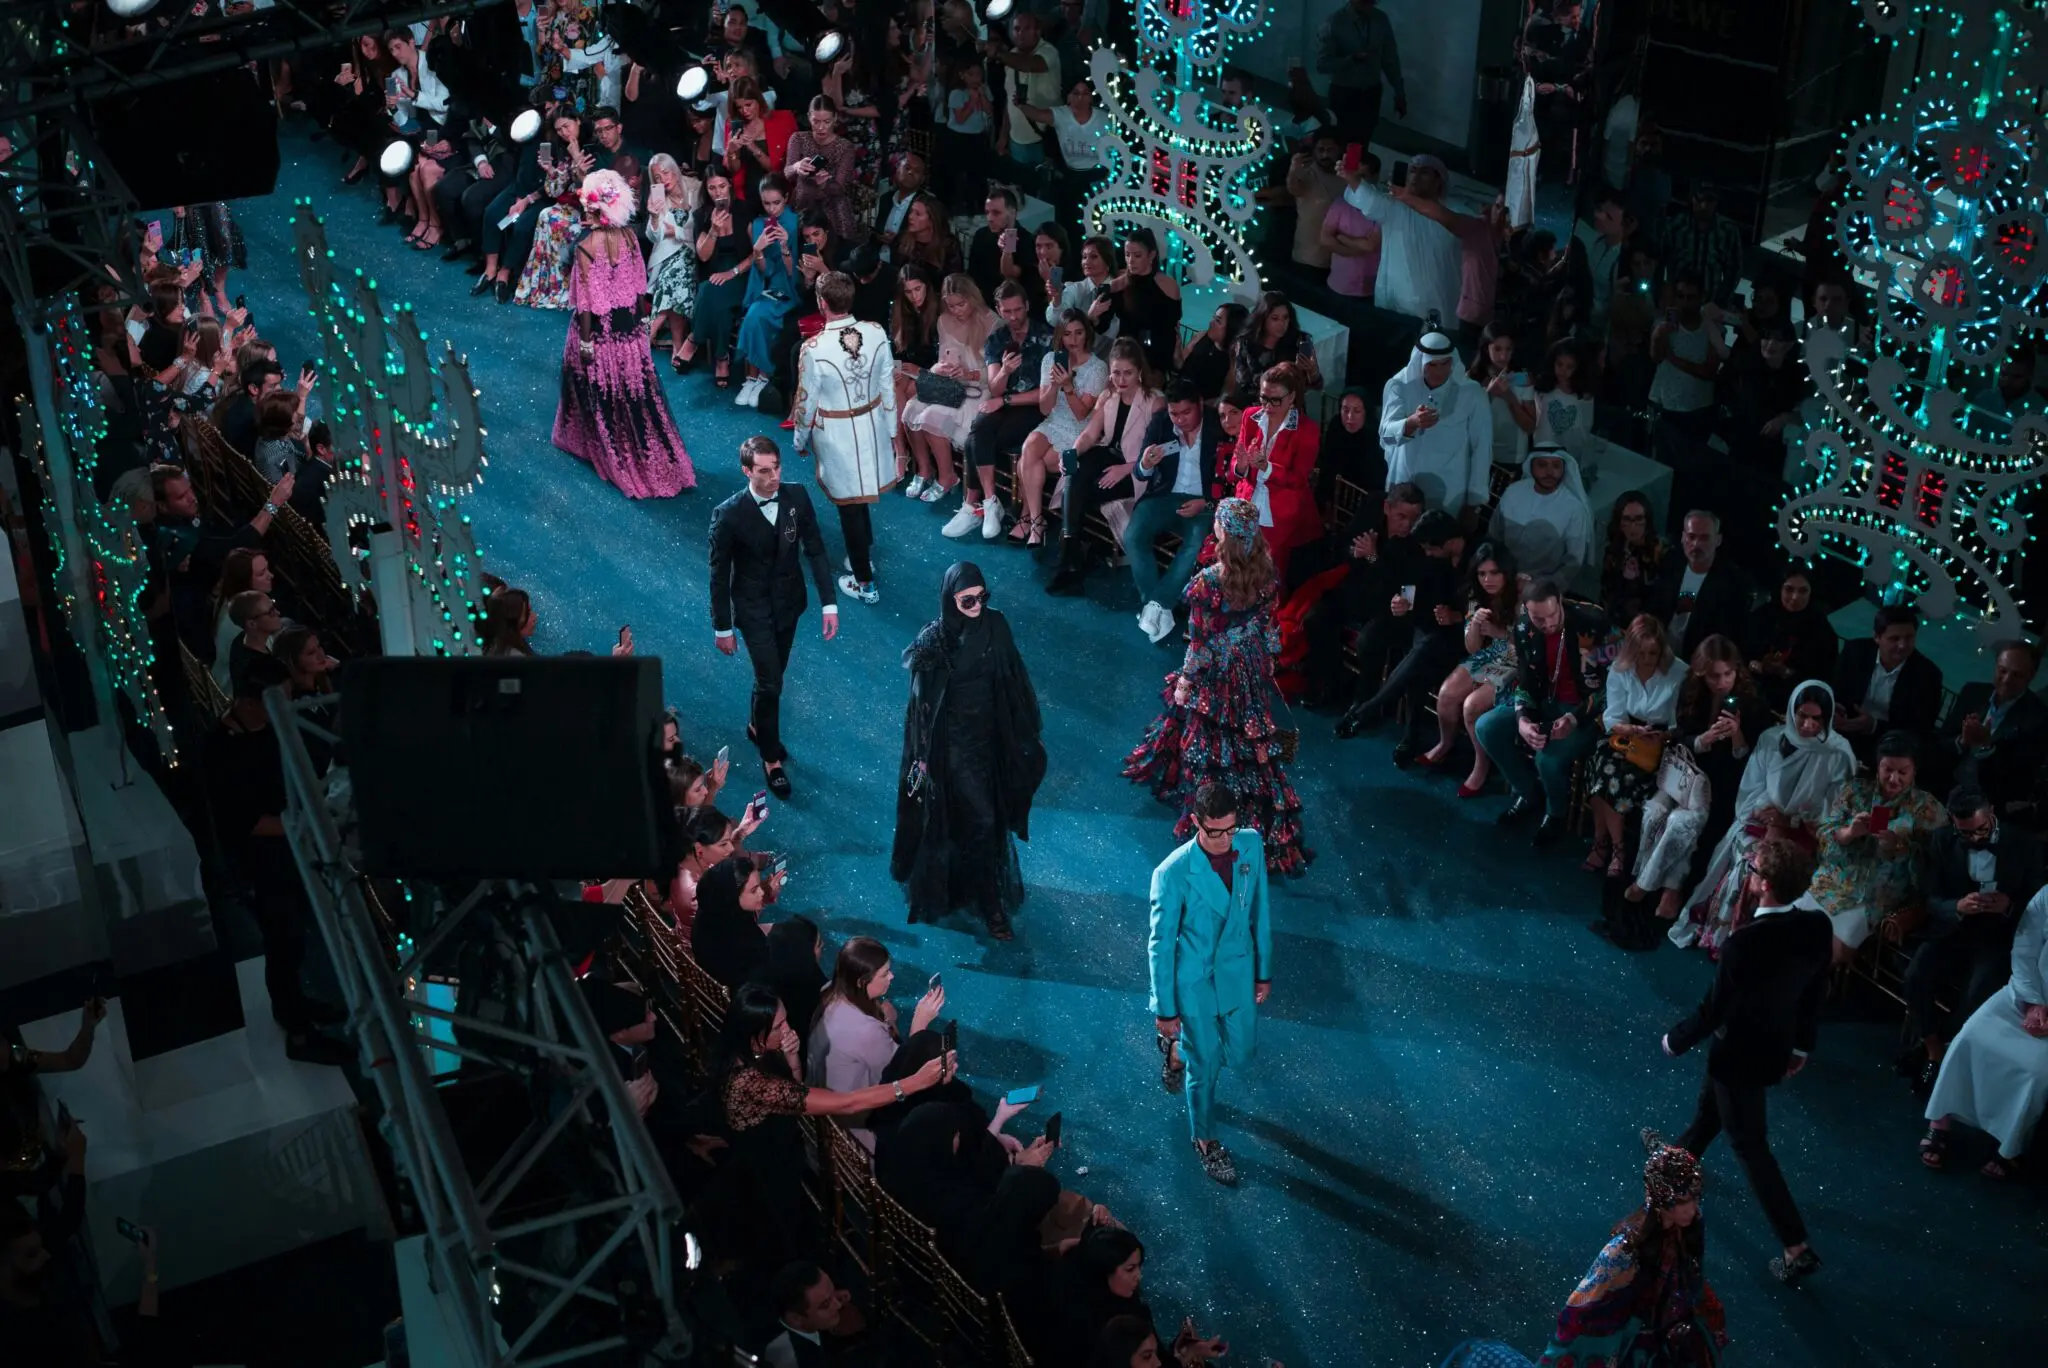
Dior y Jonathan Anderson han escenificado esta tarde en París su primera temporada completa juntos. La colección primavera/verano 2027, presentada en el Jardin des Tuileries, es la apuesta creativa con la que LVMH aspira a reanimar la lectura bursátil de una de sus marcas clave. He seguido la puesta en escena y, más allá de lo estético, hay una tesis de inversión que merece separarse del ruido de la pasarela.

La colección que Anderson firma para Dior: ligereza, artesanía y control del relato

El desfile no fue un ejercicio de nostalgia. Anderson llevó el lenguaje de la casa hacia un territorio más liviano, con sastrería fluida, efectos de acuarela y un trabajo artesanal que se apoya en el detalle antes que en el logotipo.

Cada invitación llegó con dos nueces: una referencia al wénwán, la tradición china de hacer rodar esas piezas en la mano hasta que su superficie desarrolla una pátina natural. La metáfora no es casual: el diseñador parece sugerir que su Dior gana carácter con el tiempo, no con el golpe de efecto inmediato.

En términos de producto, la propuesta es la más ligera y resuelta de la casa en lo que va de ciclo. Las chaquetas de traje aparecieron en gasa semitransparente y aplicaciones florales etéreas. Las faldas, finísimas, combinaban pliegues dinámicos e incrustaciones de encaje de Chantilly. Algunas incorporaban estructuras internas que les daban una base fluida, un recurso visible también en los vestidos de noche y en los bajos de los tops con peplum.

Hay guiños a la propia trayectoria de Anderson y al fundador. Los pantalones metalizados en relieve y los blazers cruzados fluidos remiten a su última colección masculina, mientras se amplían las cinturas bajas y las formas florales de temporadas anteriores. Los alcanforeros que se replantarán en el Tuileries flanquearon la pasarela.

Christian Dior ya se había dejado seducir por la naturaleza: su debut de 1947 introdujo la línea Corolle, con faldas que se abrían como pétalos. Aquel romanticismo sigue ahí, pero en siluetas más ligeras y menos simétricas.

Anderson no ha venido a romper Dior, sino a aligerarlo: la marca conserva su código y gana velocidad comercial.

El desfile se dedicó a la fallecida Mathilde Favier, directora de relaciones públicas de la casa durante años. Ese equilibrio entre pulcritud y desenfado, perceptible en las chaquetas suaves sobre faldas de gasa, es precisamente lo que el mercado del lujo premia hoy.

Lo que la pasarela anticipa en la cuenta de resultados de LVMH

Para el inversor, la pregunta no es si la colección es bella. Es si vende. Y ahí la dirección creativa pesa más de lo que parece. En un conglomerado como LVMH, la moda y la marroquinería generan el grueso de la caja y arrastran la venta cruzada hacia perfumes, cosmética y joyería. Una marca que recupera deseo sostiene su precio medio y protege el margen.

El contexto no acompaña. El sector del lujo cotizado ha pasado de un crecimiento excepcional tras la pandemia a una fase de normalización de la demanda, con consumidores más selectivos. En ese escenario, las casas que dependen del volumen sufren; las que controlan la escasez y el relato resisten. Dior es la pieza del grupo que mejor combina ambas cosas cuando el diseño acierta.

La lectura de mercado es directa. Un director creativo es, para un grupo cotizado, un activo estratégico tanto como un riesgo reputacional. Cuando la visión encaja, la marca acelera sin descontar precio. Cuando no, la corrección llega vía inventario y promoción, y eso erosiona el margen. Anderson entra ahora en su fase de consolidación, lo que reduce el riesgo de transición.

LVMH Dior primavera verano 2027

Por qué la conversión comercial importa más que el aplauso de la crítica

Llevo años siguiendo cómo el ciclo creativo de una maison se traslada al valor de sus accionistas, y la lección es constante: la pasarela concede la licencia para vender, pero no vende por sí sola. La colección de Anderson llega cuando el lujo europeo busca justificar su múltiplo ante unos mercados que ya no premian el crecimiento a cualquier precio. La artesanía invisible encaja con un consumidor que paga por durabilidad, no por exhibición.

Mi posición es clara. Esta jugada creativa favorece la preservación del valor de marca más que una revalorización inmediata del título. El riesgo no está en la acogida de la crítica, sino en el ritmo de conversión: cuánto tarda la colección en llegar a la tienda y con qué precio medio sale. El horizonte razonable para juzgar el movimiento es de doce a veinticuatro meses.

La pasarela otorga la licencia para vender; la conversión en tienda decide si el múltiplo de LVMH merece sostenerse.

El próximo hito que conviene seguir es la llegada de la colección a las boutiques y las primeras cifras de tráfico y ticket medio. Ahí, y no en las crónicas de moda, se sabrá si la apuesta creativa se convierte en caja. Hasta entonces, la tesis se sostiene sobre el relato; después tendrá que sostenerse sobre el margen.

💎 Veredicto Wealth

La dirección creativa de Anderson refuerza a Dior como activo de preservación de capital dentro de una cartera de lujo cotizado, no como apuesta de revalorización agresiva. El riesgo a vigilar es la conversión de la colección en ventas con margen intacto durante los próximos doce meses.

21Shares reparte 0,19 $ por acción: sus ETFs staking Solana pagan en septiembre

Los ETFs de staking de Solana ya reparten rendimiento entre sus accionistas. 21Shares ha fijado un pago de 0,076590 dólares por acción para su fondo vinculado a SOL, el segundo más alto de su tanda de septiembre, que abarca cinco productos cripto. El staking, el rendimiento que se obtiene al poner los tokens a trabajar en la validación de la red —el mecanismo que el sector conoce como prueba de participación o proof of stake—, ha dejado de ser un extra para colarse dentro del propio producto financiero.

Qué reparte 21Shares en septiembre y cuánto cobra el fondo de Solana

El reparto alcanza a cinco redes: Ethereum (TETH), Solana (TSOL), Hyperliquid (THYP), Sui (TSUI) y Polkadot (TDOT). Las cifras por acción quedan así: 0,076590 dólares para el ETF de Solana; 0,191360 para el de Hyperliquid, el mayor del grupo; 0,052939 para el de Sui; 0,045029 para el de Polkadot; y 0,031602 para el de Ethereum, el más modesto.

La fecha ex-dividendo y de registro —el corte que decide quién cobra— llegó el 29 de septiembre, un día después de que 21Shares hiciera público el anuncio. El pago está fijado para hoy, 30 de septiembre. Quien tuviera acciones antes del cierre de ayer entra en el reparto; quien compre hoy, ya no.

Por qué el staking cambia la economía de un ETF

¿De dónde sale ese dinero? No es un dividendo que el gestor saque de su propio balance, sino la recompensa que generan los propios tokens al participar en la validación de sus redes. En el caso de Solana, los SOL del fondo se delegan a validadores —los equipos que mantienen la red funcionando— y a cambio se obtiene un rendimiento que después se reparte entre los accionistas.

Ese matiz cambia la naturaleza del producto. Un ETF al contado clásico se limita a replicar el precio del activo; uno que hace staking suma una segunda fuente de rentabilidad. Para el inversor, la diferencia está entre tener un activo quieto o tener uno que trabaja mientras permanece en cartera.

Un ETF que reparte el rendimiento del staking deja de ser una simple réplica del precio y empieza a comportarse como un activo que produce rentas.

21Shares no es la única firma que apuesta por este formato, pero sí una de las que más lo ha extendido. Arrancó con Ethereum y Solana, los dos activos con más liquidez y más recorrido institucional, y ha ido sumando redes hasta cubrir cinco en un mismo anuncio. Ese catálogo amplio le sirve para competir por el inversor que busca rendimiento sin salir de un vehículo regulado.

El modelo tiene contrapartidas. Hacer staking exige infraestructura de validadores, gestionar liquidez y asumir riesgos propios de cada red. A eso se suma el desafío regulatorio y fiscal: el fondo debe capturar esas recompensas y repartirlas sin salirse del marco que exige un producto cotizado.

Qué vigilar en los ETFs de staking de Solana

Merece la pena mirar atrás para dimensionar el cambio. Solana arrastró dos paradas de red en 2021 y 2022 que dejaron la cadena sin producir bloques durante horas y sembraron dudas sobre su fiabilidad. A eso siguió el colapso de FTX en noviembre de 2022, con SOL cayendo a mínimos en torno a los 8 dólares. Que hoy un vehículo regulado reparta rendimiento de staking entre accionistas marca una distancia enorme respecto a aquel punto de partida.

Hay riesgos que no desaparecen porque el producto cotice. El rendimiento del staking depende de la actividad de la red: comisiones prioritarias, MEV —el valor extra que se extrae, al ordenar transacciones— y la propia inflación del token. Si esa actividad cae, el reparto adelgaza. A ello se suma la concentración del staking de Solana en un número reducido de validadores y la dependencia técnica de unos pocos equipos, dos factores que el inversor institucional vigila con lupa.

Mi lectura es que el atractivo del modelo está más en la regularidad que en el importe. Los 0,076590 dólares por acción, por sí solos, no mueven la aguja de nadie, pero demuestran que el envoltorio funciona mes a mes. La pregunta abierta es hasta dónde llega el experimento: si más emisores copian la fórmula, si 21Shares amplía el reparto a nuevas redes y si los flujos netos hacia el fondo de Solana acompañan. La próxima tanda de distribuciones, previsiblemente ya en octubre, dará la primera pista.

DeFi Development Corp dispara su tesorería SOL a 2,5 millones en Nasdaq

DeFi Development Corp ha añadido 47.706 SOL a su tesorería desde el 21 de septiembre y ya supera los 2,5 millones de SOL en balance. La compañía, cotizada en el Nasdaq, valora esa posición en unos 309 millones de dólares.

El dato, comunicado el 28 de septiembre, confirma que no ha sido una compra puntual. La firma lleva semanas acumulando: su tesorería alcanza 2.538.010 SOL y equivalentes, un 2% más que siete días antes y alrededor de un 10% por encima de la actualización de resultados del 12 de agosto. Desde entonces ha incorporado más de 226.000 tokens.

Por poner la cifra en contexto, 2,5 millones de SOL colocan a esta empresa en una liga que muy pocos vehículos cotizados alcanzan. Para el inversor que opera en bolsa estadounidense, sus acciones —y también sus productos preferentes— funcionan como una puerta de entrada regulada a Solana sin necesidad de abrir una wallet ni de custodiar claves privadas.

Cómo se gestiona una tesorería de 2,5 millones de SOL

La propia compañía describe su estrategia como acumular y componer Solana, no limitarse a guardarla. En la práctica, eso significa que buena parte de esos tokens se destina a staking, el mecanismo por el que se delegan monedas a un validador —un ordenador que mantiene la red en marcha— a cambio de recompensas.

El impacto no es menor. Si el rendimiento del staking se mantiene en el entorno del 6% al 7% anual que viene ofreciendo la red, una tesorería de ese tamaño generaría entre 150.000 y 175.000 SOL adicionales al año sin comprar un solo token más. Es capital que se reinvierte en lugar de quedarse quieto, y ahí está la diferencia con quien solo guarda un activo esperando que suba.

Hay otra pata menos visible, y es la que más miradas está atrayendo. La empresa ha construido productos de acciones preferentes alrededor de la estrategia, entre ellos el valor CHAD, con un dividendo anual del 13%. El esquema recuerda a las estructuras de capital que rodean a las grandes tesorerías de bitcoin, con un matiz decisivo: aquí el activo subyacente produce rendimiento por sí mismo.

Una tesorería de bitcoin solo espera sentada; una de SOL trabaja mientras espera. En un balance cotizado, esa diferencia pesa tanto como el precio del token.

Por qué una tesorería de SOL no funciona como una de bitcoin

DeFi Development Corp SOL

Las empresas de tesorería de bitcoin fijaron el manual: levantar capital, comprar el activo, y ofrecer al inversor de bolsa una vía regulada para exponerse a él. Las compañías centradas en SOL añaden una capa adicional, porque Solana es un activo de prueba de participación (proof of stake): quien lo mantiene puede ingresar recompensas sin venderlo, algo que no existe con bitcoin.

Esa ventaja llega con contrapartidas. El rendimiento depende del desempeño de los validadores a los que se delega, de la disponibilidad de la red y del propio diseño de Solana, donde un validador que falla deja de ingresar recompensas antes que ver recortado el depósito. El reparto de stake entre validadores puede seguirse en el panel público de Solana Beach.

A eso se suma la volatilidad del token y una pregunta que casi nadie hace en voz alta: con qué dinero se compra cada tramo. Ahí está el nudo de toda esta categoría.

El nudo está en cómo se financia cada compra

El modelo de tesorería corporativa cripto nació en 2020, cuando una cotizada decidió convertir su balance en una posición gigante de bitcoin y vender al mercado esa exposición. El patrón se replicó después con otros activos y ha llegado con fuerza a Solana en los últimos dos años. La lógica es sencilla: si las acciones cotizan con prima sobre el valor de los tokens que las respaldan, cada ampliación de capital permite comprar más SOL sin diluir en exceso al accionista.

Cuando esa prima se estrecha, el mecanismo se gira. La financiación tiene coste —un 13% anual en el caso del producto preferente— y si el rendimiento del staking ronda el 7%, el diferencial solo se cierra si el precio de SOL sube o si las acciones siguen cotizando por encima de su valor contable. Es un equilibrio más frágil de lo que sugiere el titular, y explica por qué conviene mirar el balance completo y no solo el número de tokens en caja.

Solana tampoco es una red sin cicatrices. En 2021 y principios de 2022 acumuló paradas que dejaron de producir bloques durante horas, y el colapso de FTX en noviembre de 2022 —la plataforma que había sido uno de sus mayores valedores— llevó a SOL desde máximos por encima de los 250 dólares hasta mínimos por debajo de los 10. Quien construye hoy una tesorería de 309 millones de dólares sobre este activo conoce ese historial, y probablemente ya lo tiene descontado. Probablemente.

Nada de eso invalida la estrategia. Simplemente la sitúa donde toca: no es una apuesta por el precio y ya está, sino una estructura financiera con varios engranajes que tienen que girar a la vez.

Lo que viene ahora es una prueba de constancia. La compañía ha dicho que piensa seguir acumulando, y su próximo informe trimestral dirá si mantiene el ritmo de las últimas semanas, si el rendimiento del staking compensa el coste de su financiación y si el mercado sigue premiando sus acciones. Tres casillas. Todas medibles.

Estado accionista de empresas cotizadas: suma 11 participadas y Finkatuz entra en Azkoyen

0

El Estado accionista de empresas cotizadas suma ya once participadas relevantes. Ocho pertenecen al Ibex 35 y tres al Mercado Continuo, y la docena puede llegar en cuestión de semanas de la mano de un actor que no es el Gobierno central: el fondo vasco Finkatuz.
Finkatuz y la opa que puede cerrar la docena

La siguiente en la lista será, con toda probabilidad, Azkoyen. El fabricante navarro de máquinas automáticas es el objetivo de una oferta pública de adquisición valorada en 244,5 millones de euros, liderada por el empresario José Antonio Jainaga, presidente a su vez de Talgo y Sidenor, a través del consorcio Ohmnia. Finkatuz participa desde 2025 en en ese vehículo.
La propuesta asciende a 10 euros por acción en efectivo. Cuando se anunció en julio quedaba por debajo de la cotización del grupo navarro, lo que explica que el consejo de administración de Azkoyen la calificara de ‘amistosa’ sin grandes entusiasmos. El visto bueno de la CNMV llegó el pasado lunes y la operación está supeditada a una aceptación superior al 50% del capital.

El primer accionista de Azkoyen es Inverlasa, con un 29,6% que roza el umbral que obliga a lanzar una opa. Lo controlan los Ruiz Lafita, fundadores de la quebrada ingeniería Eurofinsa. De prosperar la oferta, el grupo resultante superaría los 2.000 trabajadores y los 400 millones de euros de facturación.

Finkatuz no ha precisado cuál es su participación exacta en Ohmnia ni el paquete que tendría en la sociedad resultante. El fondo, cuyo nombre significa ‘afincar’ en euskera, se lanzó en 2021 con un mandato explícito: tomar posiciones en compañías estratégicas del País Vasco y dificultar su deslocalización.

El capital público ha dejado de ser un rescate de emergencia para convertirse en una herramienta de política industrial.

La lista vasca es corta pero significativa. Finkatuz controla algo más de un 6% de Arteche, fabricante de bienes de equipo eléctrico que en febrero dio el salto del BME Growth al Mercado Continuo. También tiene un 3% de CAF y un 7,8% de Talgo, además de posiciones en sociedades no cotizadas como ITP Aero, Kaiku, Arania o Ayesa Digital.

De cuatro a ocho: dos décadas de regreso del Estado al Ibex

El peso de las administraciones públicas en la Bolsa española no es una novedad de esta legislatura. En 2011, cuatro firmas del Ibex contaban con participación estatal: Ebro Foods, Enagás, IAG y Red Eléctrica. Hoy son ocho. La cifra se ha duplicado en tres lustros, un recorrido que dice bastante sobre cómo ha cambiado el papel del Estado en el capitalismo europeo.

Los hitos están bien documentados. En 2012 llegó el rescate de Bankia, absorbida después por CaixaBank, donde el FROB conserva un 18%. En 2013, la Sociedad Estatal de Participaciones Industriales compró el 20% que la antigua Caja Madrid tenía en Indra. En 2015, Aena completó su salida a Bolsa con el Estado reteniendo la mayoría a través de Enaire. En 2022, con la invasión de Ucrania de fondo, la SEPI elevó su peso en Indra hasta el 28% actual. Y en 2024 el Estado volvió a Telefónica con un 10%.

A las ocho compañías del Ibex se suman tres del Mercado Continuo. En conjunto, estas participadas emplean a más de 306.000 personas. Hablamos de plantillas industriales y de servicios estratégicos, no de posiciones financieras puras.

Finkatuz Azkoyen

El capitalismo de Estado se consolida

La tendencia trasciende a España. Los datos de Bolsas y Mercados Españoles a cierre de 2025 reflejan que las administraciones públicas de todo el mundo mantenían un 4% de las cotizadas españolas, unos 45.000 millones de euros. Es la segunda cifra más alta de los últimos 28 años, apenas una décima menos que el ejercicio anterior.

El paralelismo europeo es revelador. Portugal acaba de volver al capital de REN tras comprar a Amancio Ortega su 13,7% y conserva un 8,5% de Galp. Italia controla Endesa a través de la semipública Enel desde hace casi dos décadas. Qatar es el primer accionista de Iberdrola (8,7%) y de IAG (25%) y controla un 13,22% de Colonial. Sonatrach mantiene un 3,85% de Naturgy.

No es un fenómeno exclusivamente español. Los fondos soberanos juegan en la misma liga. El noruego, el mayor del mundo, cerró el primer semestre de 2026 con un 2,3% de Iberdrola, un 2,24% de Amadeus, un 2,17% de Sabadell y un 1,86% de Santander. Acumula 16.075 millones en el Ibex sin llegar a los umbrales que obligan a declarar posición significativa.

La pregunta de fondo es si esta acumulación de capital público mejora o distorsiona el mercado. A mi juicio, hay dos efectos que conviene separar. El primero es de política industrial: evitar la deslocalización de centros de decisión tiene un valor difícil de medir, pero real, como demostró la experiencia de Gamesa o Euskaltel. El segundo es financiero: cuando el Estado entra, el free float se reduce y la acción queda más expuesta a decisiones políticas que a la maximización de valor.

La opa sobre Azkoyen es un buen ejemplo de esa tensión. La oferta de 10 euros quedó por debajo de la cotización, y solo la tibieza del mercado permite calificarla de amistosa. Si el capital público empuja operaciones por debajo de precio, el accionista minoritario pierde. Si, por el contrario, sirve para sostener tejido industrial en regiones concretas, el cálculo cambia. El equilibrio no es evidente.

Cuando el capital público gana peso en el accionariado, el riesgo político sustituye a la prima de mercado como principal variable de la acción.

El informe reciente de la Organización Mundial del Comercio apunta en la misma dirección: las barreras comerciales por motivos de seguridad nacional se han triplicado a escala global en diez años. El capitalismo de Estado ya no es una anomalía ibérica, sino una respuesta coordinada a un mundo más fragmentado.

Veredicto Merca2

Cotización al cierre o apertura: Azkoyen cotiza por encima de los 10 euros por acción que ofrece Ohmnia, un diferencial que explica la frialdad del consejo y que deja abierta la puerta a una mejora de los términos en las próximas semanas.

Clave técnica: La opa está condicionada a superar el 50% del capital. Con Inverlasa controlando el 29,6%, el desenlace depende de que los institucionales decidan acudir a la oferta y de que Finkatuz concrete su peso dentro de Ohmnia.

Apunte macro: Las administraciones públicas controlaban el 4% de las cotizadas españolas a cierre de 2025, unos 45.000 millones de euros, la segunda cifra más alta en 28 años. El fondo soberano noruego suma otros 16.075 millones.

Tres pequeños valores de la bolsa española con potencial superior al 100%, según los analistas

0

Tres pequeños valores de la bolsa española cotizan con un potencial superior al 100% según la media de analistas que recoge Bloomberg. No es un reclamo comercial. Los precios objetivo del consenso sitúan a Oryzon, Global Dominion y Audax Renovables muy por encima de sus cotizaciones actuales, con recorridos que van del 119,2% al 177,9%. Todas las firmas que cubren estos tres nombres recomiendan comprar.

Las tres son compañías pequeñas. Oryzon capitaliza 228 millones de euros y Audax, 506 millones; Dominion se mueve en un orden de magnitud similar. Ese tamaño explica a la vez la oportunidad y el problema. Con volúmenes diarios reducidos, cualquier decisión institucional mueve el precio, y el inversor que entra comprando paga su propia huella. Son tesis de largo plazo, no de trading.

Oryzon, Global Dominion y Audax: los tres nombres y sus precios objetivo

La biotecnológica Oryzon es la apuesta más agresiva. Las siete firmas que siguen el valor en los registros de Bloomberg fijan un precio objetivo medio de 7,53 euros, equivalente a un potencial del 177,9%. Roth Capital y Edison van mucho más lejos y sitúan su valoración en 12 euros por acción. Jefferies, en el extremo opuesto, se queda en 4,20 euros: incluso su escenario más conservador deja un 55% de recorrido.

El catalizador tiene nombre propio. Oryzon se juega el grueso de su tesis bursátil en los resultados de iadademstat, su fármaco contra la leucemia, que el consenso señala como la palanca decisiva para avanzar hacia un ensayo de mayor alcance. Edison calcula una valoración de 1.000 millones de euros para la compañía; el mercado, en cambio, apenas le concede unos cientos. La distancia entre ambas cifras es, literalmente, la tesis.

Global Dominion es la propuesta más convencional de las tres. El consenso le concede un potencial del 119,2%, hasta los 5,72 euros, y Santander ha reforzado esa lectura con un precio objetivo de 6,45 euros. El banco apoya su tesis en la recuperación del beneficio, el peso del negocio recurrente y la normalización de la división de Proyectos. La reducción de deuda, seguida con lupa tras unos resultados del segundo trimestre flojos, termina de encajar el argumento.

El consenso no compra promesas: compra precios. Los tres valores cotizan con descuentos que ningún analista que los cubre considera justificables.

Audax Renovables completa la terna. GVC Gaesco y JB Capital mantienen el consejo de compra y destacan la capacidad de crecimiento, la mejora de la situación financiera y unos múltiplos que consideran atractivos frente a sus comparables. La compañía afronta el tramo final de 2026 con las cuentas saneadas y un plan estratégico 2026-2030 que prevé 180 millones de euros de ebitda y 85 millones de beneficio neto, según la documentación remitida a la CNMV.

La diferencia entre una small cap barata y una small cap con recorrido real no está en el múltiplo, sino en la capacidad de ejecutar un catalizador concreto en un plazo razonable.

Catalizadores, dispersión de precios y los riesgos que el consenso reconoce

valores con potencial 100%

El rango de precios objetivo es la primera señal de alarma. En Oryzon, la horquilla va de los 4,20 euros de Jefferies a los 12 euros de Roth Capital y Edison, casi el triple entre el escenario más cauto y el más optimista. Esa dispersión no mide el atractivo del valor: mide el grado de incertidumbre que arrastra. Cuando el consenso no converge, un potencial del 177,9% es un promedio estadístico, no un pronóstico.

Hay un segundo riesgo, más prosaico. Oryzon podría necesitar financiación adicional si el desarrollo de vafidemstat, su fármaco para enfermedades neurológicas, no alcanza el acuerdo regulatorio esperado o si se retrasa un eventual acuerdo de licencia. Edison lo advierte de forma expresa, y la consecuencia para el accionista tiene un nombre incómodo: dilución. En compañías de 228 millones de capitalización, una ampliación no es un detalle contable. Es repartir el mismo pastel entre más comensales.

En Dominion, el riesgo tiene otro perfil. Los resultados del segundo trimestre fueron débiles y la tesis de Santander descansa sobre una recuperación que todavía no aparece en las cuentas. En Audax, la pelota está en el plan estratégico: los 180 millones de ebitda y los 85 millones de beneficio neto son objetivos a cuatro años vista, y el mercado no suele pagarlos hasta que se cumplen los primeros hitos. Todavía no.

Por qué el descuento de las small caps españolas no se cierra solo

El descuento de la pequeña capitalización española no es un fenómeno nuevo. Llevamos años viendo compañías con negocios razonables cotizar con múltiplos muy inferiores a los de sus comparables europeos, y el argumento se repite en cada presentación de resultados: falta cobertura, falta liquidez y falta paciencia institucional. Las tres tesis de hoy responden a ese patrón. Ninguna es una ganga evidente. Las tres exigen algo que el mercado rara vez regala: tiempo.

En mi lectura, la diferencia entre un descuento justificado y una oportunidad real está en el calendario. Oryzon tiene un catalizador concreto, los datos de iadademstat, y un riesgo simétrico: si el ensayo avanza, la valoración cambia de escala; si se retrasa, la financiación pasa a ser el tema principal. Dominion necesita demostrar que el segundo trimestre fue un bache y no una tendencia, algo que solo se verá con las próximas cuentas. Audax, con un plan a cinco años, no depende de un anuncio puntual sino de la ejecución.

Hay una contradicción que conviene poner por escrito. El conjunto de las firmas que cubren estos valores recomiendan comprar y el mercado no les hace caso. Eso puede significar dos cosas. La primera, que el consenso va por delante y el ajuste llegará. La segunda, que lleva meses equivocado y nadie se ha molestado en revisar sus modelos. La historia reciente del Mercado Continuo ofrece ejemplos de las dos. Por eso conviene mirar el rango de precios objetivo y no la media, y exigir un catalizador con fecha antes de asumir que el 100% de potencial es una realidad y no una simple aritmética.

El primer hito que zanjará parte del debate está en la evolución del ensayo de iadademstat y en las cuentas del tercer trimestre de las tres compañías, que llegarán en las próximas semanas. Hasta entonces, el descuento seguirá ahí. Y el mercado, también.

Veredicto Merca2

Cotización y precios objetivo: Ninguno de los tres valores cotiza cerca del consenso. El objetivo medio de Oryzon (7,53 euros) y el de Jefferies (4,20 euros) implican una acción en torno a los 2,71 euros; en Dominion, el objetivo de 5,72 euros sitúa el precio implícito cerca de 2,61 euros. Audax, con 506 millones de capitalización, es la mayor de las tres.

Clave técnica: El descuento frente al consenso supera el 100% en los tres casos, pero el factor limitante es la liquidez: capitalizaciones de 228 millones en Oryzon y 506 millones en Audax, con un free float reducido. Cualquier posición institucional relevante obliga a construirse con paciencia y asumiendo deslizamiento en el precio.

Apunte sectorial: Biotecnología, servicios tecnológicos y renovables no comparten ciclo, de modo que las tres tesis son independientes entre sí y no responden a una rotación sectorial común. La capitalización de las tres se mueve entre los 228 y los 506 millones de euros.

El precio del diésel se dispara en EE.UU. y la Casa Blanca aprieta las reservas europeas

El precio del diésel se ha convertido en el eje de una tormenta que cruza el Atlántico. DW Español dedicó su última entrega de economía a un gesto poco habitual: Washington presionando a Bruselas para que libere reservas estratégicas de gasóleo mientras sus propias existencias caen a mínimos de cuatro décadas. La guerra con Irán ha dejado de ser un asunto de política exterior y se ha instalado en el surtidor.

Washington aprieta a Berlín y París por el diésel

La presentadora Juliana González abrió el programa con una información que, según fuentes cercanas a las conversaciones, todavía no es oficial: la Casa Blanca ha pedido a la Unión Europea que ponga en el mercado parte de sus reservas estratégicas de diésel. Los representantes estadounidenses, añadió, han trasladado su malestar con Alemania y Francia por no haber cumplido los compromisos que asumieron sobre el uso de esas reservas de emergencia. El objetivo declarado es sencillo de enunciar y complicado de ejecutar: aliviar la presión sobre los precios de los combustibles.

El encarecimiento de la energía derivado del conflicto con Irán, iniciado por Estados Unidos e Israel, se ha transformado en un problema político de primer orden para Donald Trump y para los republicanos. En su análisis, González subrayó que la preocupación es especialmente intensa en los estados agrícolas, donde el diésel sostiene la producción, el transporte de mercancías y buena parte de la actividad industrial. Con los márgenes de agricultores y transportistas en apuros, la Casa Blanca vuelve a tirar de reserva.

Cuarenta millones de barriles y el suelo de 1982

Desde Nueva York, la corresponsal Ana Nieto puso cifras al movimiento. El gobierno estadounidense pone en el mercado 40 millones de barriles y con ello da por cumplido el compromiso de liberar 172 millones desde el arranque de la guerra con Irán, un pacto que se formalizó en su día con la Agencia Internacional de la Energía. El secretario de Energía lamentó, según su relato, que algunos socios europeos hayan soltado solo una parte del crudo y los derivados que prometieron, y les pidió que hagan su parte igual que hacen Estados Unidos y Japón.

El dato que sobrevuela toda la operación es otro: cuando salgan esos barriles, las reservas estadounidenses quedarán en su nivel más bajo desde 1982. Nieto advirtió además de que liberar más volumen podría exigir autorización del Congreso y de que la propia estructura de las cavernas de sal empieza a dar señales de tensión, lo que complicaría nuevas extracciones.

Estados Unidos pide a Europa que libere su diésel de emergencia como hace él mismo, mientras sus reservas tocan el nivel más bajo en más de cuatro décadas.

— Juliana González, DW Español

La confianza del consumidor, peor que en la pandemia

El otro frente que abordó el programa es el ánimo de los hogares. Los datos del Conference Board que se conocieron esta semana sitúan el indicador de confianza del consumidor por debajo incluso de los peores momentos de la pandemia. Entre las causas, Nieto enumeró la subida de los carburantes, una crisis de asequibilidad que dificulta digerir una inflación persistente, unos salarios que no crecen al ritmo de los precios y unos tipos de interés al alza.

El mercado laboral ofrece una foto ambigua: no hay despidos masivos, pero tampoco contrataciones relevantes. Las finanzas de las familias se deterioran, y aunque la inteligencia artificial está dando alas a la economía, la corresponsal recordó que el motor estadounidense sigue siendo el consumo. Con las legislativas a apenas 40 días, ese desgaste tiene lectura electoral.

Italia ensaya un tope sin intervención estatal

El programa también miró hacia Italia, donde la respuesta ha llegado por una vía distinta: sin decreto y sin intervención directa del Estado. Según el reportaje, las principales petroleras del país acordaron reducir voluntariamente los precios de la gasolina y el diésel, con el compromiso de mantener ajustes limitados en las semanas siguientes. El movimiento lo inició Eni, de propiedad parcialmente estatal, que recortó hasta 17 céntimos por litro, y a ese tope a los precios se sumaron después Italiana Petroli y Q8. Entre las tres controlan más de la mitad del mercado italiano de carburantes, un detalle que explica por qué la medida tiene efecto inmediato.

Irán: el rial en mínimos y la cesta imposible

Los siete meses de guerra se notan con crudeza en Irán. La moneda marcó un nuevo mínimo histórico, en torno a 2,5 millones por dólar, y el sector petrolero, columna vertebral de la economía, sigue golpeado. Con el estrecho de Ormuz cerrado, Washington respondió con un bloqueo portuario que se suma a las sanciones previas. En Teherán, describió el programa, los comercios aparentan normalidad pero la mayoría de la gente solo entra a mirar y compra lo imprescindible: el arroz pasó de 2.600 a 2.800 riales, quien antes se llevaba dos latas ahora se lleva una, y el aceite, el azúcar o la fruta se han vuelto inalcanzables para muchos. Los restaurantes, contó un trabajador, no pueden trasladar el mismo porcentaje a la carta y sacrifican margen.

En el mapa energético, el reportaje repasó la alternativa saudí al cierre del estrecho. El oleoducto este-oeste, de unos 1.200 kilómetros, cruza la península arábiga y fue reparado tras los ataques con drones de milicias proiraníes lanzados desde Irak a principios de mes. Por esa vía pueden fluir hasta 7 millones de barriles diarios hacia un puerto saudí, algo más del 6% de la demanda mundial.

Venezuela y el Mercosur, dos frentes abiertos

El repaso internacional dejó dos frentes más. En Venezuela, las protestas por el alza del salario mínimo, la crisis eléctrica y la exigencia de elecciones presidenciales volvieron a las calles de varios estados y mostraron que el malestar persiste pese al acercamiento entre Washington y Caracas y al nuevo acuerdo para el sector petrolero. En Mene Grande, en la vieja cuenca del boom, muchos esperan que el capital estadounidense reactive la producción: la firma North American Blue Energy Partners ha recibido una concesión de 100 años sobre 17 campos con reservas estimadas en 65.000 millones de barriles. La esperanza convive con el recelo de que la bonanza beneficie a pocos y con problemas tan cotidianos como los apagones.

En Bruselas, la justicia europea dio un paso más a favor del acuerdo UE-Mercosur. El tribunal rechazó el recurso de Polonia que pretendía frenar su aplicación provisional al considerar que Varsovia no demostró daños graves al mercado agrícola europeo. El fallo no resuelve la disputa de fondo sobre la legalidad del tratado, cuestionado por agricultores y varios gobiernos: Alemania y España lo respaldan, Francia y otros mantienen sus reservas. El pacto se aplica de forma provisional desde mayo y tambien facilita el comercio con Argentina, Brasil, Paraguay y Uruguay.

Qué significa esto para el bolsillo

La secuencia que describe DW Español no es un episodio aislado, sino el encadenamiento de tres tensiones que se retroalimentan. La primera es geopolítica: mientras Ormuz siga cerrado y el bloqueo portuario continúe, cada barril de diésel viajará más lejos y costará más. La segunda es de márgenes: el gasóleo no es un combustible cualquiera, mueve camiones, tractores y fábricas, así que su precio se filtra al resto de la cesta de la compra con retraso pero sin piedad. La tercera es política: unas reservas en mínimos de 1982 y una autorización congressional pendiente dejan al gobierno estadounidense con menos margen del que aparenta en plena campaña electoral.

Para el lector europeo, la lectura inmediata es incómoda. Si Bruselas cede y libera parte de sus reservas de emergencia, gana tiempo y oxígeno para los precios, pero se queda con menos colchón ante un invierno volátil. Si no cede, Washington seguirá señalando a Berlín y París como los socios que no arriman el hombro, y esa fricción se trasladará al terreno comercial, donde el acuerdo con el Mercosur ya divide a los Veintisiete. La política energética ha dejado de ser un asunto técnico.

Nadie en el programa se atrevió a poner fecha al alivio. Lo único claro es que la presión sobre el precio del diésel funciona como termómetro de casi todo lo demás: la inflación, el humor de los consumidores, el resultado de unas elecciones y la capacidad de Europa para decidir por sí misma en una crisis que no eligió. Queda por ver si la próxima vez que Washington llame, Bruselas descolgará el teléfono con la misma calma.

Puedes ver el análisis completo en el vídeo original de DW Español:

Youtube video

Irán y los hutíes estrechan el cerco sobre el petróleo saudí y disparan el crudo

El canal de análisis internacional VisualPolitik dedica su último vídeo a una advertencia incómoda: mientras parte del tráfico vuelve al mar Rojo y los precios parecen calmarse, una milicia sin Estado reconocido se ha quedado con la principal fachada costera de Yemen. Ese movimiento, sostiene el canal, golpea de lleno al petróleo saudí y añade una capa más de riesgo geopolítico al precio del crudo.

Los hutíes se hacen con la costa del mar Rojo

El vídeo arranca con una fecha concreta: el 10 de septiembre. Ese día, según el relato de VisualPolitik, los hutíes tomaron el puerto de Mocha y prácticamente toda la orilla yemení del mar Rojo, después de que las fuerzas leales al gobierno reconocido se replegaran sin apenas resistencia. La jugada que lo hizo posible no tiene nada de convencional. El grupo habría clonado con inteligencia artificial la voz del general Tareq, uno de los hombres fuertes del bando gubernamental, para emitir órdenes falsas de retirada. Muchos soldados obedecieron y dejaron atrás vehículos, armas y artillería.

El canal insiste en que ese control territorial no es un asunto local. Quien domina esa costa controla el estrecho de Bab al-Mandeb, uno de los pasillos energéticos y comerciales más sensibles del planeta. De hecho, el vídeo recuerda que los hutíes remitieron una carta al servicio diplomático europeo prometiendo no atacar barcos europeos, un gesto que VisualPolitik interpreta como la construcción de un sistema de peaje adaptado a la bandera de cada embarcación. Casi nada: una milicia que no tiene aviación propia quiere decidir quién pasa y quién paga por pasar.

La batalla decisiva se libra en las montañas de Kabab

Con la costa en su poder, el frente se ha desplazado hacia el interior. Según el análisis, el combate más duro se libra ahora en las montañas de Kabab, a unos 40 kilómetros del estrecho. Yemen es un país de crestas y carreteras estrechas donde quien domina las alturas domina la superficie, así que el control de esas cumbres permitiría a los hutíes blindar la costa conquistada, aumentar la presión sobre Taiz —sitiada desde 2015— y dejar al gobierno fuera de una región vital.

El vídeo sostiene que la milicia de hoy no es la de hace cuatro años. La tregua de 2022 relajó las restricciones sobre lo que entraba por los puertos y, siempre según el canal, eso sirvió para reequiparse y montar cadenas de producción de drones y misiles, algunas en túneles y cuevas, siguiendo el manual iraní. Antes de la ofensiva, los hutíes llevaban tiempo pinchando los telefonos de los altos mandos gubernamentales. El resultado es una fuerza con mando central, unidades autónomas y mucha más agilidad sobre el terreno, además de un arsenal que ya incluye artillería, drones kamikaze y misiles balísticos.

El ejército más caro de la región, incapaz de frenarlos

Aquí llega uno de los puntos más incómodos del vídeo. Arabia Saudí dedica más de 80.000 millones de dólares anuales a su presupuesto militar, el octavo del mundo, con F-15, Eurofighter, sistemas Patriot y carros Abrams en su catálogo. Y aun así, según el canal, no ha podido evitar el avance de una milicia a la que describe como mal equipada y sin Estado. La explicación que ofrece VisualPolitik no es militar, sino política: la coalición que debía contener a los hutíes se rompió por dentro.

Quien controla esa costa no controla solo un trozo de Yemen: controla uno de los grandes interruptores del comercio global.

— VisualPolitik

El vídeo desmenuza esa fractura. Riad y Abu Dabi mantienen objetivos opuestos en el mismo bando: unos quieren un Yemen unificado bajo su tutela, con un oleoducto propio hacia el océano Índico que les libere de depender de cualquier estrecho; los separatistas del Sur, respaldados por Emiratos, persiguen lo contrario, volver a ser un país independiente como lo fueron hasta 1990. Esa tensión estalló a finales de 2025, cuando el hallazgo de recursos en Hadramaut —alrededor del 80% del petróleo y el gas del país, según el vídeo— desató una pelea abierta. La fuerza aérea saudí llegó a bombardear milicias apoyadas por Abu Dabi y el 30 de diciembre les dio un ultimátum de 24 horas para salir de Yemen. Se marcharon, pero la coalición quedó hecha pedazos.

La pinza con Irán que sobrevuela el mercado

Sobre ese terreno, VisualPolitik plantea su hipótesis central: que los hutíes pasen de hostigar instalaciones saudíes a una campaña más ambiciosa contra infraestructuras energéticas, incluido el corredor de Yanbu, y que lo hagan coordinados con Irán. Unos en el mar Rojo y otros en el golfo Pérsico. El propio canal lo presenta como hipótesis, no como hecho consumado, pero la conecta con noticias que apuntan en esa dirección, como el rechazo de Trump a un alto el fuego con Teherán o el movimiento de piezas de Francia para proteger sus intereses en la zona. También cita un informe de Anthropic según el cual usuarios en zonas controladas por los hutíes habrían intentado usar modelos de IA para desarrollar cohetes guiados, un misil balístico de más de 2.000 kilómetros de alcance e incluso un vehículo planeador hipersónico.

Los números que maneja el vídeo explican la inquietud. En enero, Arabia Saudí cargaba unos 7,5 millones de barriles de crudo al día; a mediados de septiembre, apenas 2,1 millones. En los últimos días la cifra se ha recuperado en parte, pero los dos grandes pasillos energéticos de Oriente Medio siguen en una situación que el canal califica de muy comprometida. Y el calendario no ayuda: las elecciones de mitad de mandato en Estados Unidos, en noviembre de 2026, aparecen en el análisis como una ventana que Teherán podría querer aprovechar.

Qué significa esto para el bolsillo del lector

La lectura editorial es sencilla: esto no es una guerra lejana. VisualPolitik recuerda que el diésel mueve camiones, barcos, tractores y maquinaria pesada, y que alrededor del 80% del comercio mundial depende de él. Si el mar Rojo vuelve a cerrarse o encarecerse, el impacto llega a los fletes, a los precios de los alimentos y a la inflación. Para el lector de este medio, la consecuencia práctica es que el crudo ha recuperado una prima de riesgo que parecía olvidada, y que esa prima se mueve ahora al ritmo de una milicia que opera en chanclas y en Toyota, como repite con retranca el propio canal.

Conviene mantener la distancia crítica. La pinza entre Irán y los hutíes es, por ahora, una hipótesis de análisis, y buena parte de las cifras que circulan proceden de bandos enfrentados. Lo que sí parece fuera de discusión es el cambio de hecho sobre el mapa: una costa, un estrecho y una milicia que ya no se conforma con molestar. Si esa presión se sostiene, el petróleo saudí tendrá que convivir con un vecino incómodo justo en la salida de sus barcos.

¿Estamos ante un nuevo capítulo de la guerra de Oriente Medio o ante el último coletazo antes de una salida negociada? Es la pregunta que deja abierta el propio VisualPolitik al final de su análisis, y la respuesta, como casi siempre en esta región, depende menos de los ejércitos que de las alianzas que se rompen por dentro.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube:

Youtube video

El Gobierno condiciona las ayudas a la prohibición de despidos: 12.000 millones de euros

0

La prohibición de despidos vuelve a ser la contrapartida de las ayudas públicas. El Consejo de Ministros aprobó este martes un tercer paquete anticrisis, valorado en más de 12.000 millones de euros, que ata el mantenimiento del empleo a cualquier subvención energética o fiscal. La medida se aplica a todo el territorio nacional.

Carlos Cuerpo, vicepresidente primero y ministro de Economía, Comercio y Empresa, presentó el plan como un esfuerzo que ronda los 12.000 millones de euros para las arcas públicas. El Ejecutivo ha encadenado ya tres decretos desde marzo para contener el impacto de la guerra en Irán sobre los precios de de la energía.

El contexto empuja. La inflación general se situó en septiembre en el 4,9% interanual, el dato más elevado desde febrero de 2023, según los datos publicados por el Instituto Nacional de Estadística. El encarecimiento de los carburantes está detrás de ese repunte.

Por qué el Gobierno ata las ayudas al empleo

La cláusula no es nueva. Ya en los paquetes anteriores, el Gobierno incluyó la condición de que las empresas que recibieran ayudas directas no pudieran ejecutar despidos. El mecanismo funciona como una salvaguarda: si una compañía se acoge al apoyo público y después despide, se expone a tener que devolver el dinero.

Esta vez el requisito viaja dentro del mismo Real Decreto-ley que prorroga el alivio fiscal a la gasolina y al diésel, limita la tarifa regulada del gas y congela el precio de la bombona de butano. Los sectores afectados son varios.

La mayor parte del real decreto-ley vigente vencía a finales de septiembre, de ahí la urgencia. Sin la prórroga, las rebajas fiscales y los topes de precio habrían decaído de un día para otro.

Una ayuda pública con la condición de no despedir cambia las reglas del juego para las empresas que optan al apoyo del Estado.

Qué ayudas llevan aparejada la prohibición de despidos

ayudas a empresas

El paquete despliega un abanico de medidas que van del bolsillo del consumidor a la cuenta de resultados de las empresas. Estas son las principales:

  • Carburantes: rebaja fiscal de 20 céntimos en octubre, 13 en noviembre y 6 en diciembre, con cláusula de salvaguarda automática si el petróleo sube más de un 15%.
  • Gas natural: el peso de la cotización del gas en la Tarifa de Último Recurso queda limitado, de modo que el incremento de la revisión del 1 de octubre se queda en torno al 15% en lugar del 45% previsto.
  • Bombona de butano: precio máximo de 19,55 euros hasta el 30 de junio de 2027.
  • Electricidad: si el IPC de septiembre de 2026 supera en un 15% el del año anterior, el IVA de la luz y el gas baja del 21% al 10% y el Impuesto sobre la Electricidad del 5,1% al 0,5%.
  • Transporte terrestre: devolución parcial del impuesto sobre hidrocarburos de 5 céntimos por litro en octubre, 12 en noviembre y 19 en diciembre.
  • Gasóleo agrario: bonificación de 20 céntimos por litro hasta el 31 de diciembre, más ayuda compensatoria a armadores de pesca.

Todas estas líneas son las que arrastran la condición laboral. Las empresas que se beneficien de ellas no podrán despedir mientras disfruten del apoyo público.

Una medida de doble filo para las empresas

La cláusula de no despedir convierte una ayuda económica en una decisión estratégica. Para una empresa en dificultades, recibir el apoyo público puede ser la diferencia entre aguantar el trimestre o cerrar. Pero ese mismo apoyo congela su capacidad de ajustar plantilla, algo que en sectores cíclicos como el transporte por carretera o la agricultura no siempre encaja con la realidad del negocio.

De hecho, aquí está el matiz que conviene vigilar. La prohibición se aplica mientras la empresa perciba la ayuda, no de forma indefinida, y no todas las líneas del decreto obligan por igual. La ayuda al gasóleo agrario, por ejemplo, llega vía bonificación y exige un control de destino que retrasa su cobro.

Para el trabajador, la lectura es distinta. La medida es una red de seguridad en sectores donde la volatilidad de precios complica las plantillas. Si tu empresa recibe alguna de estas ayudas, tu puesto queda blindado durante el periodo de vigencia del decreto. Ese es el dato que importa.

📝 Cómo enviar el currículum

La inscripción se realiza en los servicios públicos de empleo: los perfiles demandados en los sectores que reciben estas ayudas, como el transporte, la agricultura y la logística, se canalizan a través del SEPE y de los servicios autonómicos.

  1. Paso 1: Accede al portal del SEPE, en sepe.es, y entra en el área de Trabaja en Red.
  2. Paso 2: Regístrate como demandante de empleo con tu DNI y tu número de la Seguridad Social.
  3. Paso 3: Filtra las ofertas por sector —transporte, agricultura, logística— y por tu provincia.
  4. Paso 4: Adjunta tu currículum actualizado y marca tu disponibilidad de desplazamiento.
  5. Paso 5: Confirma la inscripción y revisa las alertas de nuevas ofertas que recibas por correo.

Plazo de inscripción: abierto mientras haya vacantes en las ofertas publicadas. Requisito mínimo: estar inscrito como demandante de empleo y tener el currículum al día.

Oposiciones a Canal Sur: plazas en varias provincias andaluzas y el Colegio de Periodistas pide investigar la filtración

Las oposiciones de Canal Sur abren 228 plazas de personal laboral fijo de RTVA, la mayor convocatoria de la radiotelevisión pública andaluza desde 2008.

El Boletín Oficial de la Junta de Andalucía (BOJA) ha publicado las bases de un proceso que reparte puestos por varias provincias andaluzas. En paralelo, el Colegio de Periodistas pide investigar la filtración de esas bases antes de su publicación oficial.

Por qué se convoca ahora

Desde 2008 no se convocaba un proceso de estas características en Canal Sur Radio y Televisión. Han pasado 18 años sin una oferta de empleo fijo de este volumen, y la convocatoria busca consolidar plantilla y cubrir perfiles tanto periodísticos como técnicos.

El reparto inicial incluye 15 plazas adscritas a centros de la provincia de Cádiz, según la relación oficial del Anexo I. Cádiz capital concentra ocho; Algeciras, cuatro; y Jerez, tres. La redacción es el perfil con más peso en la provincia: ocho de los quince puestos.

En Cádiz capital aparecen tres plazas de redactor, dos de cámara operador y una de documentalista, operador de sonido y técnico electrónico, respectivamente. Algeciras suma tres redactores y un operador de sonido. Jerez, por su parte, recoge dos redactores y un operador de sonido.

Requisitos para presentarse

Los requisitos concretos cambian según el puesto. Las titulaciones exigidas, los temarios y la evolución de las plazas figuran en el espacio específico habilitado por Canal Sur. Estas son las condiciones generales confirmadas en las bases:

  • Perfil convocado: personal laboral fijo de RTVA y de Canal Sur Radio y Televisión.
  • Titulación: la requerida para cada categoría (redactor, cámara operador, documentalista, operador de sonido o técnico electrónico).
  • Solicitantes externos: solo podrán inscribirse cuando se abra la fase de concurso-oposición libre.
  • Fases internas previas: el proceso arranca con reingreso de excedencias, traslados definitivos y promoción interna.
Canal Sur plazas

Cómo es el proceso selectivo

La convocatoria se desarrolla en cuatro etapas sucesivas: reingreso de excedencias, concurso de traslados definitivos, promoción interna y concurso-oposición libre. Al concluir cada una, se actualizan las plazas que siguen disponibles.

Ahora mismo está en marcha la primera fase, destinada al reingreso de personas en excedencia, con un plazo de solicitud del 25 de septiembre al 8 de octubre. Canal Sur advierte de que los aspirantes externos todavía no deben presentar su solicitud: tendrán que esperar a que terminen las tres fases internas.

Cuando se abra el turno libre, la oposición supondrá el 55% de la puntuación y los méritos, hasta el 45%. Habrá dos ejercicios obligatorios y eliminatorios: un test de conocimientos y aplicación práctica y, para quienes lo superen, una prueba práctica de aptitud profesional.

Quince plazas iniciales en Cádiz son solo el punto de partida: el número real que llegará al turno libre dependerá de cuántas cubran antes los procesos internos.

Análisis: una oportunidad amplia con un calendario todavía abierto

Estamos ante una de las convocatorias de empleo público más relevantes de la radiotelevisión autonómica en casi dos décadas. 228 plazas fijas es una cifra muy superior a la de cualquier proceso reciente de RTVA, y consolida por fin una plantilla que llevaba años sostenida sobre contratos temporales y bolsas.

Conviene, sin embargo, leer la letra pequeña. Las quince plazas de Cádiz son una asignación inicial, no una cifra cerrada: cada fase interna que se cierre puede reducir el número que finalmente llega al turno libre. Quien aspire a una plaza externa debe armarse de paciencia y seguir la actualización del Anexo I.

La estructura del examen también condiciona la preparación. Con un 55% para la oposición y un 45% para los méritos, el peso de la experiencia previa es notable: un aspirante sin trayectoria en medios parte con desventaja frente a profesionales con años de cobertura. Eso sí, los dos ejercicios eliminatorios siguen siendo la puerta de entrada, y ahí el temario manda.

El otro frente es la polémica. La filtración de las bases, que el Colegio de Periodistas quiere ver investigada, añade ruido a un proceso que debía ser ejemplar. No altera las reglas, pero conviene vigilar que los plazos, y los criterios se apliquen con transparencia. Para el aspirante, la recomendación es clara: preparar el temario desde ya, documentar los méritos y no fiarlo todo al azar del calendario.

📨 Cómo presentar la solicitud

El proceso se encuentra en su primera fase, abierta solo al reingreso de excedencias. Estas son las claves para no equivocarse con la solicitud:

  1. Paso 1: Confirma en qué fase se encuentra el proceso: ahora está abierta la de reingreso de excedencias, no la libre.
  2. Paso 2: Si eres personal externo, espera a que concluyan reingreso, traslados y promoción interna antes de solicitar plaza.
  3. Paso 3: Consulta el espacio habilitado por Canal Sur y el Anexo I del BOJA para conocer titulaciones, temarios y plazas por provincia.
  4. Paso 4: Reúne la documentación que acredita tus méritos (titulación, experiencia, cursos) para el baremo del 45%.
  5. Paso 5: Cuando se abra el turno libre, registra la solicitud por la sede electrónica de la Junta de Andalucía y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: RTVA – Canal Sur Radio y Televisión (Junta de Andalucía).
  • Número de plazas: 228 plazas de personal laboral fijo (15 adscritas inicialmente a Cádiz).
  • Sueldo estimado: Pendiente de publicar en las bases para cada categoría.
  • Fecha límite de inscripción: Primera fase interna abierta hasta el 8 de octubre; el turno libre aún sin fecha.
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía y espacio oficial habilitado por Canal Sur.

El SEPE lanza un nuevo boletín de Garantía Juvenil con ofertas de empleo y cursos para menores de 30 años

0

El SEPE ha publicado una nueva edición del boletín de Garantía Juvenil, el canal con el que el Servicio Público de Empleo Estatal acerca ofertas de trabajo, cursos y programas de inserción a los jóvenes menores de 30 años inscritos en el sistema. No es una convocatoria clásica ni un listado cerrado de plazas. Es una actualización periódica que concentra en un único documento todo el contenido que las comunidades autónomas y las entidades colaboradoras cargan en la plataforma.

La utilidad del formato está en cómo se ordena. El boletín agrupa el contenido en cuatro bloques —formación, empleo y autoempleo, prácticas y aprendizaje, y eventos y publicaciones— y después lo desglosa comunidad autónoma por comunidad autónoma. Eso permite al candidato filtrar por su región sin tener que revisar ofertas de todo el país.

Qué trae esta edición del boletín de Garantía Juvenil

El apartado de formación vuelve a ser el más cargado. El SEPE mantiene abiertos los cuatro catálogos que estrenó en ediciones anteriores: Economía de los Cuidados y la Salud, Economía Verde, Sostenible y Circular, Logística, Construcción y Transporte y TIC. Cada uno agrupa itinerarios pensados para cubrir perfiles con demanda real, no cursos genéricos de relleno.

Eso sí: el boletín avisa de que algunos plazos de inscripción terminan en las próximas fechas. Conviene revisar el estado de cada acción antes de darla por disponible, porque la plataforma no conserva abiertas de forma indefinida todas las convocatorias. El sistema invita además a suscribirse a su lista de distribución desde un enlace directo.

Perfiles, cursos y condiciones de acceso

El boletín se dirige a un perfil concreto: personas jóvenes desempleadas o en búsqueda de mejora formativa que estén dadas de alta en el Sistema Nacional de Garantía Juvenil. Estos son los grandes bloques de contenido.

  • Formación: cursos de los catálogos de cuidados y salud, economía verde, logística y transporte, y tecnología, con certificación al completarlos.
  • Empleo y autoempleo: ofertas remitidas por entidades vinculadas al sistema y programas de apoyo al trabajo por cuenta propia.
  • Prácticas y aprendizaje: plazas que combinan formación con actividad remunerada.
  • Eventos y publicaciones: ferias de empleo, jornadas sectoriales y materiales de orientación ordenados por comunidad autónoma.

La inscripción en el sistema es gratuita y no exige titulación previa para la mayoría de los itinerarios. Los requisitos habituales son estar empadronado en España y tener menos de 30 años, además de figurar como demandante de empleo o en búsqueda activa. Para dudas sobre una oferta publicada, el boletín habilita el correo ofertasgarantiajuvenil@sepe.es, que funciona también como buzón de sugerencias.

El boletín no crea plazas nuevas: ordena y acerca las que ya existen. La diferencia para el candidato está en enterarse a tiempo y tener el perfil activo cuando llega la oferta.

ofertas de empleo SEPE

Análisis: qué se juega Garantía Juvenil como herramienta de empleo

Garantía Juvenil no es una agencia de colocación. Es un marco europeo que España aplica desde hace más de una década y cuya eficacia depende de dos cosas: que el candidato esté inscrito y que llegue a tiempo a cada convocatoria. El boletín resuelve la segunda con una periodicidad fija, pero no compensa el primer problema si el usuario no ha formalizado su alta. Puedes hacerlo desde la web oficial del SEPE.

Frente a los portales de empleo privados, el formato tiene una ventaja clara: filtra por administración pública y por comunidad, lo que reduce el ruido de ofertas repetidas o de dudosa procedencia. La contrapartida es la velocidad. Un portal privado publica una vacante el mismo día; una convocatoria pública pasa antes por registro, publicación, y apertura de plazo. Esa diferencia de tiempos es la que el candidato debe asumir cuando usa esta vía.

El otro factor a vigilar es el calendario de cada curso. Los catálogos se renuevan, pero no todas las acciones abren al mismo ritmo, y el propio boletín advierte de que hay inscripciones que cierran pronto. Quien espere a la última hora puede encontrarse con el grupo cerrado.

Para el perfil menor de 30 años sin experiencia, la combinación más rentable suele ser entrar por un itinerario formativo con certificación y usarlo después como aval en las ofertas del propio sistema. La formación no garantiza un contrato, pero mueve al candidato de la categoría ‘sin requisitos’ a la de ‘perfil formado’.

📝 Cómo enviar el currículum

La vía de entrada es el Sistema Nacional de Garantía Juvenil y el boletín actúa como canal de difusión. La gestión es telemática y no requiere cita previa.

  1. Paso 1: Accede a la sección de Garantía Juvenil de la web oficial del SEPE.
  2. Paso 2: Formaliza tu alta en el Sistema Nacional de Garantía Juvenil si todavía no la tienes; es el requisito previo para recibir las ofertas.
  3. Paso 3: Suscríbete al boletín desde el enlace de alta que aparece en cada edición.
  4. Paso 4: Revisa los bloques de formación, empleo, prácticas y eventos y filtra por tu comunidad autónoma.
  5. Paso 5: Para dudas sobre una oferta concreta, escribe a ofertasgarantiajuvenil@sepe.es indicando la referencia del curso o la vacante.

Plazo de inscripción: abierto mientras el curso u oferta mantenga plazas; el boletín avisa de que algunas fechas de inscripción cierran en los próximos días. Requisito mínimo: estar inscrito en el Sistema Nacional de Garantía Juvenil y tener menos de 30 años.

Dónde poner tus ahorros en el último trimestre de 2026: las cuentas sin comisiones que pagan los mejores intereses cada mes

El tramo final del año siempre obliga a revisar las cuentas familiares para evitar que la inflación silenciosa carcoma el capital familiar acumulado. Encontrar opciones líquidas para dinamizar el ahorro sin asumir riesgos desproporcionados se ha convertido en la gran prioridad de miles de familias en España.

Las entidades financieras compiten ferozmente en este último trimestre por captar pasivo fresco ofreciendo rentabilidades sin comisiones de mantenimiento. La liquidez total y la ausencia de costes ocultos convierten a estas herramientas en el refugio preferido frente a los depósitos a plazo fijo tradicionales.

El mercado financiero español impulsa nuevas vías de ahorro

El contexto económico en nuestro país ha empujado a los ahorradores a buscar alternativas eficaces que combinen rentabilidad y liquidez inmediata. En lugar de bloquear el capital durante años, el usuario medio prefiere soluciones flexibles para articular su estrategia diaria de ahorro sin ataduras operativas.

La batalla entre la banca digital y los establecimientos tradicionales ha multiplicado la oferta de productos destinados al cliente minorista. Mantener dinero paralizado en cuentas corrientes estándar supone una pérdida paulatina de poder adquisitivo, por lo que diversificar en plataformas con liquidación mensual resulta fundamental.

Enfoque práctico y claves para elegir cuentas remuneradas

Youtube video

Para seleccionar la mejor opción del mercado no basta con fijarse únicamente en la Tasa Anual Equivalente ofertada. Conviene analizar al detalle la letra pequeña del contrato para garantizar que las condiciones contratadas se mantengan estables a lo largo del tiempo.

El crecimiento constante de las cuentas remuneradas responde a la necesidad de obtener ingresos pasivos sin complicarse la vida con trámites complejos. Entre los aspectos fundamentales que debes revisar antes de traspasar tus fondos destacan los siguientes puntos clave:

  • Comprobar el saldo máximo con derecho a remuneración periódica.
  • Confirmar si la liquidación de intereses se realiza cada treinta días.
  • Verificar la exención total de comisiones por administración o transferencia.
  • Asegurar que el banco esté cubierto por un Fondo de Garantía Europeo.
  • Evaluar si se exige la vinculación de recibos o nómina periódica.

La batalla de las entidades por el depósito del cliente

La necesidad de captar capital estable ha provocado que múltiples entidades ajusten sus campañas comerciales para captar nuevos usuarios. Este escenario resulta especialmente provechoso para quienes gestionan de forma activa su bolsa de ahorro sin comprometer la disponibilidad inmediata del dinero.

Las neobancos y las filiales digitales de los grandes grupos bancarios lideran esta tendencia al reducir sus costes operativos de estructura. Gracias a esa eficiencia organizativa, pueden transferir mejores rendimientos al cliente final sin repercutir gastos de mantenimiento mensuales.

Impacto en tus finanzas y alternativas según tu perfil de ahorro

No todos los perfiles financieros necesitan el mismo tipo de producto para optimizar su capital personal acumulado. El perfil conservador valora sobre todo la tranquilidad y la liquidez, reservando sus fondos para imprevistos diarios o gastos a corto plazo.

Clientes que priorizan la liquidez diaria

Quienes necesitan disponer de sus fondos en cualquier momento deben optar por plataformas sin permanencia obligatoria. Esta flexibilidad permite afrontar imprevistos sin penalizaciones mientras la cuenta continúa generando ingresos mes a mes.

Inversores que buscan rentabilidad garantizada

Para importes que no se van a utilizar a corto plazo, la combinación con productos a plazo fijo complementa la estrategia general. Lo idóneo es mantener una base operativa en cuentas de alta rentabilidad y destinar el excedente a activos que aseguren rendimiento constante.

Pasos para optimizar tu dinero antes de fin de año

Youtube video

Comenzar a rentabilizar el capital no requiere trámites burocráticos interminables ni acudir presencialmente a ninguna sucursal física. La digitalización completa de los procesos de verificación permite abrir expedientes operativos en cuestión de pocos minutos desde el dispositivo móvil.

Planificar adecuadamente el destino de los fondos es esencial si buscas potenciar el ahorro sin asumir volátil riesgo bursátil. Analiza tus necesidades a doce meses vista, calcula el fondo de emergencia imprescindible y distribuye el saldo restante en herramientas que aporten rendimiento real desde el primer día.

Resumen de claves fundamentales para tus fondos

El último trimestre representa el momento perfecto para reestructurar la liquidez familiar antes de cambiar de calendario. Revisar periódicamente las condiciones bancarias evita perder oportunidades valiosas de rentabilizar el capital diario acumulado.

Elegir productos transparentes, sin costes de mantenimiento y apoyados por fondos de garantía reconocidos es el camino más directo para consolidar tu estrategia personal de ahorro en el escenario económico actual.

Publicidad