Ibex Brasil: Lula y Bolsonaro ponen en juego la exposición de la banca española

0

El Ibex Brasil se juega el domingo más de 40.000 millones de euros en las urnas.

La reorganización de los negocios latinoamericanos de las grandes cotizadas españolas ha dejado a Brasil como el principal foco inversor de España en la región. La exposición agregada supera los 40.000 millones de euros y afecta a firmas como Santander, Telefónica, Iberdrola, Naturgy, Mapfre, e Indra. Cada una con un peso distinto en su balance, pero todas con el mismo denominador común: el real brasileño.

El domingo 4 de octubre los brasileños renuevan la Presidencia, la totalidad de la Cámara baja y dos tercios del Senado. El duelo por el Palacio del Planalto enfrenta al actual mandatario, Lula da Silva, con Flávio Bolsonaro. Para los analistas de Jefferies, Brasil es un mercado movido por las encuestas, porque el país vive estos comicios como un referéndum vinculante sobre su trayectoria fiscal.

Ese guion del consenso es fácil de enunciar y complicado de cubrir. Una victoria de Lula abre la puerta a más gasto público y a un déficit mayor, lo que añade presión sobre los vigilantes de los bonos. Un triunfo de Bolsonaro, en cambio, se asocia a contención presupuestaria. Société Générale reparte las probabilidades con prudencia: un 50% para Lula con el Congreso en contra, un 45% para Bolsonaro y solo un 5% para Lula con el poder legislativo a su favor. Si nadie alcanza la mayoría absoluta, habrá segunda vuelta el 25 de octubre.

Del real a la cuenta de resultados: el canal que no se puede cubrir
elecciones Brasil 2026

Goldman Sachs anticipa fuertes fluctuaciones en la divisa brasileña. Un desenlace poco amistoso para el mercado llevaría el tipo de cambio hasta 5,8 reales por dólar, desde los 5,23 actuales. Un plan de ajuste creíble permitiría, por el contrario, una apreciación hasta 4,8 e incluso 4,3 reales por dólar. La diferencia entre un escenario y otro, trasladada a euros, es enorme.

El real no es una variable de segundo orden: es el multiplicador que decide cuánto valen en euros los beneficios generados en São Paulo.

Las cifras del primer semestre de 2026 explican por qué. Santander generó 1.952 millones de euros de beneficio operativo en Brasil, el 21% del total del grupo. Telefónica obtuvo allí un ebitda de 2.215 millones, equivalentes al 38% de su cifra consolidada. Iberdrola sumó 1.312 millones, el 16% del conjunto. Son tres pesos pesados del índice con una dependencia que ninguna otra geografía de la región iguala.

Brasil aporta a Telefónica más de un tercio de su ebitda y a Santander una quinta parte del beneficio operativo del grupo.

El impacto no se agota en la cuenta de pérdidas y ganancias. En su último informe anual, disponible entre la documentación que las cotizadas remiten a la CNMV, Santander reconoce que una depreciación del 1% del real reduce sus fondos propios en 141 millones de euros. Iberdrola calcula que una caída del 5% de la divisa merma su capital en 270 millones. Hablamos de patrimonio contable, no solo del resultado del trimestre.

La política monetaria añade una capa más. Según Société Générale, el Banco Central do Brasil podría recortar los tipos hasta el 11% con Bolsonaro en la Presidencia, mientras que con Lula se quedarían entre el 12,25% y el 13,75%, su nivel actual. Aquí aparece el matiz que más incomoda: a Santander le conviene el descenso de tipos, según Jefferies, porque el impulso al crédito y la menor morosidad compensarían un precio del dinero más bajo. Los inversores, en general, considera que un triunfo de Bolsonaro es el desenlace más constructivo para el banco.

Lo que el mercado descuenta y las tres incógnitas que quedan abiertas

El mercado no tiene delante un binomio limpio entre ajuste y gasto, sino una ecuación con tres incógnitas. La primera es el Congreso: sin mayoría parlamentaria ningún plan fiscal sale adelante, y el domingo se renueva la totalidad de la Cámara baja junto a dos tercios del Senado. La segunda es el tipo de cambio, que actúa como multiplicador de todo lo anterior. La tercera es el calendario. Si la cita se resuelve en segunda vuelta el 25 de octubre, la incertidumbre se prolongará varias semanas más, justo cuando las cotizadas preparan el cierre del ejercicio.

Conviene recordar el precedente. Las dos últimas citas presidenciales, en 2018 y 2022, dejan una lección que se repite: el Ibex no reacciona tanto al color político del ganador como a la credibilidad del ancla fiscal que se le presupone. Y esa credibilidad se mide en el Congreso, no en el Planalto. El mercado parece haber asumido que el cambio de inquilino en Brasilia es el escenario favorable, tal y como recoge el análisis de Expansión sobre la exposición española en el país.

En clave de cartera, Santander es la exposición más pura al riesgo brasileño dentro del selectivo. BBVA tiene su gran apuesta regional en México y su diversificación es mayor; CaixaBank y Sabadell apenas pisan ese mercado. Iberdrola y Telefónica aportan el contrapeso energético y de telecomunicaciones, con la particularidad de que en Telefónica el peso de Brasil sobre el ebitda supera con holgura el de cualquier otra filial. Quien tenga estos valores en cartera no está invertido solo en España: está invertido, en buena medida, en el real.

A mi juicio, el escenario de Lula con un Congreso hostil no es el más dañino, aunque las encuestas lo sitúen como el más probable. El bloqueo institucional tiende a frenar el gasto, y el mercado podría leerlo mejor de lo que sugiere ese 50%. El riesgo real está en el otro extremo: un ajuste anunciado y no ejecutado, que es el patrón que ha castigado a la divisa brasileña cada vez que se ha repetido. La reacción se verá en la apertura del lunes 5 de octubre y, si hay segunda vuelta, el mercado tendrá que convivir con la incertidumbre hasta el 25.

Veredicto Merca2

Cotización al cierre o apertura: La referencia inmediata no es la acción, sino el tipo de cambio. El real cotiza en 5,23 por dólar y Goldman Sachs sitúa el escenario de estrés en 5,8, frente al 4,8 de un plan de ajuste. La reacción bursátil llegará con la apertura del lunes 5 de octubre.

Clave técnica: Los niveles que vigilan las mesas están escritos en los propios informes anuales. Cada 1% de depreciación del real recorta 141 millones de euros los fondos propios de Santander, y una caída del 5% de la divisa merma 270 millones el capital de Iberdrola.

Apunte macro: La política monetaria brasileña es el otro vector. Société Générale sitúa los tipos en el 11% con Bolsonaro y entre el 12,25% y el 13,75% con Lula, una horquilla de 275 puntos básicos que condiciona el margen de la banca española en el país.
Pablo Gil Trader alerta sobre la deuda pública de EE.UU. y su impacto en bolsa, mercados y bitcoin

Pablo Gil, analista con cuatro décadas de experiencia en los mercados financieros, dedica su último vídeo a una pregunta que suena sencilla y no lo es: ¿cuánta deuda puede acumular un país antes de entrar en problemas? Su respuesta incomoda porque desmonta la intuición más extendida. No hay un porcentaje mágico, pero Estados Unidos se está acercando al punto donde el coste de financiarse empieza a jugar en su contra.

Gil advierte de que estamos entrando en un mundo distinto al de las últimas décadas: mucha más deuda acumulada, mayores necesidades de gasto público y un factor que casi habíamos olvidado. El dinero vuelve a tener un coste. Y eso cambia por completo el tablero.

Por qué el tamaño de la deuda no lo explica todo

Para ilustrarlo, el creador propone un ejemplo cotidiano. Dos personas deben 300.000 euros. ¿Quién está en peor situación? Sin saber cuánto ganan y a qué tipo financian esa deuda la pregunta es irrespondible. Alguien que ingresa 30.000 al año y paga un 8% de interés tiene un problema serio; quien gana un millón y financia al 2% vive en otra realidad.

Con los países pasa lo mismo. Por eso los economistas relacionan la deuda con el tamaño de la economía, el famoso PIB. Según Gil, decir que un país debe el 150% de lo que produce anualmente es solo el primer dato. Necesitamos tres variables más: cuánto cuesta esa deuda, cuánto crece la economía y si el Estado sigue gastando más de lo que ingresa.

El efecto bola de nieve que nadie quiere ver

Cuando esas variables se mueven en la dirección equivocada, aparece el mecanismo que Gil describe como efecto bola de nieve. Si el coste de financiar la deuda supera el crecimiento nominal de la economía, el peso relativo de esa deuda deja de bajar y empieza a subir. Y si además el gobierno sigue en déficit, los dos motores empujan a la vez.

El analista lo explica con una comparación doméstica: una subida de un punto porcentual sobre una hipoteca de 50.000 euros apenas se nota, pero sobre 500.000 cambia la vida. Con los estados ocurre igual. Cuanto mayor es la montaña inicial, menos hace falta para que el problema se acelere.

Aquí es donde el caso estadounidense se vuelve llamativo. Estados Unidos tiene hoy una deuda pública bruta en torno al 126% de su economía. La Oficina Presupuestaria del Congreso (CBO) proyecta que, si las políticas actuales se mantienen, esa deuda alcance el 175% del PIB en 2056. Pero hay un escenario que Gil califica de espectacular.

No existe una cifra mágica. El problema no es deber mucho, sino que la deuda crezca más rápido que tu capacidad para pagarla.

— Pablo Gil Trader

Si los tipos que paga Estados Unidos fueran solo un punto porcentual superiores a los previstos, la deuda no llegaría al 175%, sino al 222% del PIB. Son 47 puntos adicionales por un detalle aparentemente menor. La razón es la misma de antes: sobre una montaña gigantesca, pequeñas variaciones de precio se convierten en cifras enormes con el paso de los años.

Bolsa, bitcoin y el dinero en efectivo

Gil insiste en evitar la conclusión fácil. No existe una operación automática del tipo mucha deuda, compro oro. Todo depende de qué ocurra con los tipos y la inflación. Aun así, ofrece tres lecturas para el inversor.

Sobre bitcoin, señala que algunos inversores lo ven como alternativa ante la pérdida de poder adquisitivo por su oferta limitada a 21 millones de monedas. Gil lo reconoce, pero añade matices: es un activo con una historia mucho más corta que el oro, una volatilidad muy superior y un comportamiento a través de distintos ciclos que todavía estamos aprendiendo a leer.

El tercer activo del que casi nunca se habla como inversión es el propio efectivo. Si la vía elegida para reducir el peso real de la deuda pasa por mantener durante años una inflación superior a la remuneración del ahorro, quien permanece siempre en liquidez sufre una pérdida silenciosa y constante. Es, sostiene el analista, una de las grandes lecciones de la historia.

Contexto: la deuda global no deja de crecer

Las cifras que maneja Gil encajan con las de organismos internacionales. El Fondo Monetario Internacional calcula que la deuda pública mundial rondó el 94% de la economía en 2025 y podría acercarse al 100% en 2029. Coincide con un momento en el que muchos gobiernos afrontan nuevas presiones de gasto: envejecimiento de la población, pensiones, sanidad, defensa, infraestructura para la inteligencia artificial y transición energética.

La CBO añade otro dato incómodo que el creador destaca. Después de 2030, el pago de intereses de la deuda estadounidense podría superar el gasto conjunto en Seguridad Social y Medicare. Cada dólar destinado a intereses es un dólar que no construye carreteras, no financia inversión ni mejora escuelas. Y reduce el margen de maniobra para la próxima crisis.

Qué significa esto para el lector

La lectura de fondo es incómoda y merece ser tomada en serio. Durante décadas gran parte del mundo desarrollado pudo endeudarse más mientras los tipos caían sin parar. Ese viento de cola, dice Gil, parece haber terminado. Ahora convivimos con niveles de deuda mucho mayores, nuevas necesidades de gasto y un dinero que vuelve a costar.

La consecuencia práctica no es que un país vaya a quebrar mañana. El escenario que el analista considera más probable es otro: una combinación prolongada de más impuestos, menos gasto, algo más de crecimiento, algo más de inflación y periodos de tipos reales negativos. Nadie anuncia una suspensión de pagos, pero el ajuste se traslada silenciosamente a contribuyentes, ahorradores e inversores. La pregunta que deja abierta, ¿no llevas años notando que tu dinero compra menos?, apunta directamente al bolsillo de cualquiera.

Para quien invierte, la implicación es clara: vigilar el binomio tipos-inflación se vuelve más importante que nunca. Y desconfiar de soluciones simples. La deuda no desaparece por arte de magia y, como recuerda el creador, quien diga lo contrario probablemente esté mintiendo.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

Iberdrola y Endesa lanzan su ofensiva fiscal: piden el IVA superreducido a la luz eléctrica

La ofensiva fiscal de las eléctricas ya tiene forma concreta: Aelec estudia pedir un IVA superreducido para la luz. La patronal que agrupa a Iberdrola, Endesa y EDP ultima un documento conjunto para recopilar y revisar todos los tributos que gravan la electricidad en España, con un objetivo declarado: una rebaja estructural, no un parche coyuntural.

Lo anunció Marina Serrano, presidenta de la Asociación de Empresas de Energía Eléctrica, durante el congreso anual de la organización, celebrado el jueves 1 de octubre. Serrano reconoció que el texto aún no cuenta con un consenso cerrado entre los socios ni con un calendario para su entrega al Ejecutivo.

El argumento que sostiene la ofensiva es la ‘desventaja fiscal’ que, a juicio de la patronal, soporta la factura eléctrica frente a los combustibles fósiles. Esa brecha desincentiva, según el sector, decisiones clave de la transición energética, como la sustitución de calderas de gas por bombas de calor.

La guerra en Oriente Medio ha desbocado los precios de los combustibles y del gas, y el contagio ya alcanza a la electricidad. Según Facua, el recibo de un usuario medio con tarifa PVPC se disparó un 28% en septiembre frente al mismo mes del año anterior, el dato más caro para esa época en cuatro años.

El Gobierno aprobó el martes 29 de septiembre su último plan anticrisis, con ayudas fiscales al carburante, y topes regulados al gas y al butano. La factura eléctrica se quedó fuera. La lectura del sector es que la electricidad ha resistido mejor el golpe, y que por eso no ha merecido alivio.

Del ‘gravar menos’ al tipo superreducido

Los ejecutivos de las grandes compañías alinearon el discurso en el congreso. El consejero delegado de Iberdrola España, Mario Ruiz-Tagle, resumió la tesis con una fórmula: para ‘transitar más’ hay que ‘gravar menos’. Duarte Bello, primer ejecutivo de EDP España, recordó que la economía española ha alcanzado una tasa de electrificación del 24% y reclamó ‘prioridad absoluta’ para consolidar esa ventaja competitiva.

La patronal pide rebajar la fiscalidad de la luz cuando el recibo PVPC sube un 28% y el Gobierno acaba de excluir la electricidad de su plan anticrisis.

Entre las opciones sobre la mesa figura solicitar el tipo superreducido del IVA para el suministro eléctrico, hoy fuera de ese régimen. Serrano matizó que se trata de una posibilidad abierta y no de una línea cerrada del documento. Sin cifras definitivas ni fecha de entrega, la propuesta funciona tanto como señal política como plan concreto: exige poner de acuerdo a Hacienda con varios ministerios y, llegado el caso, también a la oposición.

Servicios de ajuste: 3.800 millones en lo que va de año

ofensiva fiscal eléctricas

Hay un segundo frente que las eléctricas no piensan soltar. Los directivos de tres de las principales distribuidoras del país señalaron el coste de los servicios de ajuste, que llevan años al alza y se han acelerado con la operación reforzada que aplica Red Eléctrica desde el gran apagón. Según Aelec, ese sobrecoste alcanza ya los 3.800 millones de euros en lo que va de ejercicio.

El consejero delegado de Endesa, Gianni Armani, reclamó un plan de choque que aumente la penetración de renovables sin comprometer la seguridad del sistema. Traducido a lenguaje de factura: menos sobrecostes técnicos y más generación barata.

Fiscalidad y coste del sistema: dos batallas distintas

Conviene separar dos reclamaciones que la patronal presenta juntas. La primera es fiscal y depende de Hacienda: el impuesto especial sobre la electricidad, el IVA y el resto de figuras que gravan el kilovatio. La segunda es regulatoria y se decide en el diseño del sistema. Solo la primera exige un Gobierno dispuesto a renunciar a recaudación.

La secuencia que dibuja Aelec tiene su lógica: 2025 fue el año del apagón, 2026 el de la cruzada nuclear y 2027 aspira a ser el de la batalla fiscal. El problema es que las tres carpetas compiten por la misma atención política y el margen presupuestario no es elástico. Un IVA superreducido es rápido de anunciar y fácil de comunicar, pero se aplica por igual a un hogar con renta baja que a una industria electrointensiva. No discrimina.

A mi juicio, sería un error leer esta ofensiva como un simple gesto de relaciones públicas. El sector lleva tiempo señalando que la electricidad soporta una carga fiscal superior a la de los combustibles fósiles, y ese diferencial tiene consecuencias medibles en un país que apenas ha electrificado el 24% de su consumo. Si la comparación con otros socios europeos se sostiene con datos homologados, el argumento gana peso; si no, quedará en eslogan.

Queda, eso sí, una contradicción sin resolver. Si el objetivo real es abaratar el recibo, la palanca con más recorrido inmediato no está en el IVA, sino en los costes regulados y en el precio del gas que indexa el PVPC. Y ahí la patronal no reclama solo cambios al Gobierno: reclama cambios a un sistema del que forma parte.

El primer hito verificable llegará cuando el documento aterrice, o no, en el Ministerio de Hacienda, algo para lo que todavía no hay fecha. En paralelo, Iberdrola y Endesa tienen previsto publicar a lo largo de este mes de octubre sus resultados del tercer trimestre, la cita en la que el mercado podrá medir si la presión fiscal se está notando en las cuentas.

Veredicto Merca2

Cotización al cierre o apertura: Ni Iberdrola ni Endesa han remitido Hecho Relevante a la CNMV por esta propuesta: es un anuncio de patronal, no información privilegiada, y ninguna de las dos ha comunicado impacto alguno en su cotización. Sin precio que reaccione, la cifra que sigue pesando en el sector es el 28% de subida del recibo PVPC en septiembre.

Clave técnica: El catalizador a vigilar no es el IVA, sino el coste de los servicios de ajuste: 3.800 millones de euros acumulados en lo que va de 2026 por la operación reforzada de Red Eléctrica. Cualquier plan de choque que recorte ese sobrecoste tendrá un impacto más rápido en las cuentas de las distribuidoras que una rebaja fiscal.

Apunte macro: El plan anticrisis aprobado por el Gobierno el 29 de septiembre protegió al carburante y topó el gas y el butano, pero dejó fuera la factura eléctrica, un 28% más cara que hace un año en la tarifa PVPC. Ese hueco es el argumento que la patronal quiere convertir en propuesta fiscal antes de que arranque el ciclo presupuestario.

Trump pierde agarre en el GOP: el miedo a las elecciones midterm EE.UU. dispara las alarmas

Donald Trump ha vuelto a la carretera. A poco más de un mes de las elecciones midterm EE.UU., el presidente encadena mítines en Oklahoma, Texas y otros bastiones republicanos mientras su partido, según Bloomberg Television, se prepara para defender terreno que hasta ahora daba por seguro. La gira, presentada en el programa Balance of Power como un gesto poco habitual, funciona como termómetro de la ansiedad que recorre al GOP.

Trump se vuelca en los bastiones rojos

La cadena estadounidense describió una agenda de campaña que se aleja de los estados bisagra y se concentra en territorios fiables. Trump y el vicepresidente han sumado paradas en Tennessee, Alabama y Ohio, y el presidente cerró jornada en Texas acompañando a Ken Paxton, su candidato al Senado por ese estado. Kate Sullivan, corresponsal de Bloomberg en la Casa Blanca, señaló que ese despliegue refleja la inquietud de un partido que teme perder incluso plazas históricamente rojas.

La corresponsal apuntó a los frentes que están erosionando al presidente: una aprobación baja, la gestión de la economía, la guerra con Irán, el precio de la gasolina, la política migratoria y las redadas masivas de deportación, además del malestar local por la construcción de nuevos centros de datos. El propio Paxton, según recogió The New York Times, habría criticado el impacto del evento de mitad de mandato de Trump en su campaña y en la de otros republicanos inmersos en carreras ajustadas.

El tercer portaaviones y el reloj de Irán

El programa saltó de la campaña al teatro militar. El Pentágono ha ordenado el desplazamiento de un tercer portaaviones hacia Oriente Medio, el Theodore Roosevelt, con hasta 10.000 efectivos adicionales que se sumarían a los dos grupos ya desplegados en la región. La llegada está prevista para finales de noviembre, es decir, después de los comicios.

Trump ha declarado públicamente que podría reanudar los ataques contra Irán una vez pasadas las elecciones y, según Bloomberg, ya rechazó una propuesta iraní de alto el fuego de siete días. La lectura de la cadena es que la Casa Blanca quiere mantener abiertas todas las opciones militares mientras el calendario electoral avanza, sin comprometerse a nada antes de la cita con las urnas.

Los republicanos están jugando a la defensiva y la gira por estados rojos refleja la ansiedad que recorre todas las candidaturas del partido.

— Kate Sullivan, Bloomberg Television

Diésel caro y la presión sobre las reservas europeas

En el frente energético, Bloomberg puso el foco en el precio del diésel, que cotizaba en torno a 6,38 dólares, un nivel que el programa calificó de histórico. Según uno de los reportes citados en emisión, el secretario de Energía, Chris Wright, habría pedido a la Unión Europea que libere 120 millones de barriles de diésel en 180 días para amortiguar la escalada y evitar una eventual prohibición de las exportaciones estadounidenses.

El representante comercial James Greer defendió en la misma cadena que el encarecimiento responde a un pico puntual y sostuvo que los europeos, con precios aún más altos que los estadounidenses, deberían echar mano de sus reservas. La petición llega mientras varios países europeos celebran conversaciones de emergencia sobre combustible y la Casa Blanca presiona para aliviar la tensión en los precios.

Refinerías al límite y el riesgo de cerrar la válvula

El exsecretario de Energía Dan Brouillette advirtió en el programa que prohibir las exportaciones de diésel sería un error grave. Su argumento es técnico: de un barril de crudo salen a la vez gasolina, diésel y otros derivados, de modo que frenar la salida del diésel obliga a almacenar el excedente; cuando ese espacio se agota, la producción se recorta y el precio de la gasolina acaba subiendo.

Brouillette añadió que la capacidad de refino estadounidense opera en torno al 98% de utilización, con poco margen para crecer, y que a ese cuello de botella se suman la salida del mercado ruso por la guerra en Ucrania y la posibilidad de que China aplique restricciones a la exportación de productos refinados. Sobre Irán se mostró cauto con el plazo de dos semanas que maneja el secretario del Tesoro, Scott Bessent, aunque coincidió en que el bloqueo naval está funcionando: las importaciones iraníes se habrían reducido a la mitad en apenas unas semanas.

La IA y el dinero que se mueve solo

El último tramo del programa cambió de tercio. Bloomberg presentó la advertencia de un economista de primer nivel sobre el efecto que la inteligencia artificial podría tener en la banca: si los consumidores pueden mover su dinero con más facilidad en busca de mejores rendimientos, la competencia por los depósitos se vuelve mucho más volátil.

Travis Hill, presidente de la agencia federal de garantía de depósitos, discutió en directo si esa dinámica puede convertirse en un riesgo para la estabilidad del sistema bancario. La conversación, planteada como pregunta abierta, dejó sobre la mesa un dilema regulatorio que apenas empieza a debatirse en Washington.

El contexto: una campaña que se decide en el bolsillo

Ninguno de los frentes que abordó Bloomberg es nuevo, pero su coincidencia en el tiempo es lo que explica la inquietud. La guerra con Irán sostiene el precio del diésel, el diésel alimenta la inflación de los carburantes y esa inflación presiona a un electorado que vota en noviembre. La Casa Blanca intenta cortar la cadena por el lado de la oferta, con presión sobre las reservas aliadas y con opciones militares que no se concretarán antes de la cita electoral.

En paralelo, el dinero se ha convertido en el eje del ciclo. La conversación sobre la IA y los depósitos conecta con una preocupación más amplia por la movilidad del ahorro y por la recaudación demócrata, mientras los mercados energéticos dudan de que los flujos en el estrecho de Ormuz se sostengan sin una escolta naval permanente. El propio Brouillette lo resumió con una idea sencilla: el mercado no mira solo cuántos barriles pasan, sino cuánto tiempo podrán seguir pasando así.

Qué significa esto para el lector

Para quien sigue la política estadounidense desde fuera, el mensaje de Balance of Power es que el Trump y el GOP afrontan la recta final sin el margen de comodidad que suele acompañar a un partido con la Casa Blanca en el bolsillo. Un presidente que campaña en estados rojos no está ampliando el mapa: está tapando grietas. Y cada grieta tiene un precio concreto en la vida diaria del votante, ya sea en el surtidor, en la factura eléctrica de un centro de datos o en la hipoteca que depende de cómo se muevan los depósitos bancarios.

Hay además una dimensión de mercado que conviene no perder de vista. Las decisiones sobre reservas estratégicas, prohibiciones de exportación o despliegues navales dejan de ser asuntos técnicos cuando se acercan unas elecciones: se convierten en señales. La petición europea de liberar diésel, el tercer portaaviones rumbo al Golfo y la advertencia sobre la IA en la banca son tres piezas de un mismo relato sobre la capacidad de la administración para controlar los precios y la estabilidad financiera. Si alguna de esas piezas falla antes del 3 de noviembre, el coste político lo pagarán las candidaturas que hoy aparecen junto al presidente.

Lo que Bloomberg deja claro es que nadie en el programa se atreve a apostar por un resultado. La corresponsal en la Casa Blanca no sabe si la presencia de Trump ayuda o perjudica a los candidatos; el exsecretario de Energía no sabe si Irán aguantará dos, tres o cuatro semanas; y el regulador bancario no sabe todavía si la inteligencia artificial será una molestia operativa o un riesgo sistémico. En una campaña donde todas las respuestas están aplazadas, la única certeza es el calendario.

Puedes ver el análisis completo aquí:

Youtube video

Solana precio hoy: SOL vuelve a perder los 120 dólares y pone a prueba el soporte en 116,58

Solana vuelve a cotizar por debajo de los 120 dólares. En la sesión del 1 de octubre, SOL se cambiaba a 119,17 dólares después de moverse entre 117,23 y 122,52 en las 24 horas previas, con un volumen al contado cercano a los 4.270 millones de dólares, según los datos de mercado que recopila CoinMarketCap.

No es un desplome. Es una prueba. El precio llegó a tocar los 122,52 dólares en ese mismo periodo y no consiguió mantenerse ahí, lo que deja al activo otra vez pegado a la zona en la que lleva semanas atascado: justo por encima de los 120.

El precio de SOL choca otra vez con la resistencia de 120,91 dólares

Los niveles están tan juntos que cualquier movimiento se convierte en señal. Por arriba, los 120,91 dólares son la primera resistencia; por abajo, los 116,58 dólares marcan el primer soporte, el suelo donde han aparecido compradores en los últimos días. Entre ambos hay un rango de decisión de poco más de cuatro dólares.

Si SOL cierra por encima de 120,91, el siguiente escalón es 123,47 dólares, una zona donde ya se ha acumulado oferta otras veces. Más arriba queda 128,88 dólares, la banda superior de las Bandas de Bollinger, un indicador que dibuja un canal estadístico alrededor del precio y mide cuánto se ha estirado un movimiento. Son obstáculos sucesivos, no destinos garantizados.

Perder el 116,58 llevaría la mirada al 114,81, el nivel que los analistas técnicos consideran crítico en un cierre diario. Por debajo, el 111,48 actúa como suelo de tendencia. La media móvil de 50 sesiones, en 101,22 dólares, queda muy lejos: llegar hasta ahí exigiría un deterioro bastante más serio que el actual.

El nivel de 120,91 no decide la tendencia; lo que decide es si deja de comportarse como un techo que rechaza cada intento de cierre.

Los indicadores acompañan, pero no confirman. El RSI diario, que mide la fuerza de una subida de 0 a 100, estaba en 62,11 al cierre del 30 de septiembre: zona constructiva, sin sobrecompra. El MACD —que compara dos medias móviles para ver si el impulso acelera o se apaga— tenía el histograma en cero. Traducido: la tendencia diaria sigue siendo favorable, pero el impulso se ha parado justo delante de la puerta.

Qué sostiene al precio: el ETF de Solana y los datos de red

El contexto no es malo. Los ETF al contado de Solana en Estados Unidos registraron 188,21 millones de dólares en entradas netas entre el 21 y el 25 de septiembre, la mejor semana desde su lanzamiento, con el BSOL de Bitwise concentrando alrededor del 68% del total, según recogió CoinDesk. Es demanda institucional medible, aunque conviene no confundir términos: un flujo de entrada no fija un precio, solo indica que hay alguien comprando con regularidad.

En la red, el valor total bloqueado —el TVL, el dinero depositado en los protocolos de finanzas descentralizadas que funcionan sobre Solana— subió de 4.700 a 6.700 millones de dólares en dos meses, mientras los saldos de stablecoins, las monedas estables ancladas al dólar, marcaban un récord de 17.300 millones. Crecimiento real, aunque parte de ese capital llega atraído por recompensas y suele marcharse cuando se agotan.

En mainnet, la red principal donde se liquidan las transacciones reales, también ha habido movimiento. La actualización de ingeniería del 18 de septiembre activó Transaction V1, recortó la renta —el coste que paga una cuenta por ocupar espacio en la red— y bajó el tiempo de slot a 250 milisegundos, según detalló la web oficial de la Solana Foundation. Alpenglow, la propuesta que aspira a reducir la finalidad de una transacción de 12,8 segundos a 150 milisegundos (el tiempo que tarda en ser irreversible), sigue en testnet público, la red de pruebas donde el código se ensaya antes de llegar a producción. El código de las propuestas de mejora se publica en el repositorio público de SIMD.

SOL 120 dólares

La prueba es más relevante de lo que parece

Solana ya ha vivido capítulos así. Tras el colapso de FTX en noviembre de 2022, SOL cayó hasta rondar los 8 dólares y muchos dieron la red por muerta; dos años después cotizaba varias veces por encima de ese mínimo. Antes, en septiembre de 2021 y febrero de 2022, la red sufrió paradas que dejaron de producir bloques durante horas, el gran argumento que todavía se usa en contra. Desde entonces, la hoja de ruta gira alrededor de dos ideas: más clientes validadores —Firedancer, el desarrollado por Jump Crypto, es el más citado— y un consenso más rápido.

De ahí que el rango actual merezca más atención de la que sugiere un movimiento de cuatro dólares. Un cierre sostenido por encima de 120,91 daría argumentos a quienes defienden que la caída fue un bache; la pérdida del 116,58 debilitaría ese relato y devolvería el foco a los 114,81. El peso de los flujos institucionales ayuda, pero no sustituye la confirmación del gráfico.

Quedan dos frentes abiertos. El primero es si las entradas en los ETF al contado mantienen el ritmo de la última semana. El segundo es el salto de Alpenglow a mainnet, sin fecha confirmada, que si cumple lo prometido cambiaría la conversación sobre el rendimiento de la red. Hasta entonces, los 120,91 dólares seguirán mandando.

Solana Mobile Seeker dispara su TVL a 152 millones con el token SKR

El token SKR de Solana Mobile ha disparado el valor total bloqueado (TVL, el capital depositado en los contratos de un ecosistema) de su plataforma hasta los 152 millones de dólares, apenas unos meses después de su lanzamiento. El dato llega con el token cotizando en torno a los 0,018 dólares y una capitalización cercana a los 91,3 millones, según los datos publicados por Cryptopolitan.

El Seeker es el segundo teléfono de Solana Mobile, la filial de hardware de Solana Labs, la misma casa que construyó la red sobre la que se apoyan sus aplicaciones. Su apuesta es sencilla de explicar aunque ambiciosa de ejecutar: un móvil que abre la puerta a aplicaciones descentralizadas sin pasar por las comisiones de las tiendas de Apple y Google.

Ahí está la primera cifra que importa. El Solana dApp Store 2.0, la tienda que acompaña al terminal, cobra un 0% de comisión a los desarrolladores. Apple y Google se quedan con un 30% de cada transacción. Para cualquier equipo que viva de vender dentro de una aplicación, esa diferencia no es un matiz: es el modelo de negocio entero.

Qué hay detrás de los 152 millones del Seeker

El TVL de 152 millones no es una cifra aislada. Nace de un lanzamiento que repartió casi 2.000 millones de tokens SKR entre 100.908 usuarios del teléfono y 188 desarrolladores del ecosistema, en un airdrop —una distribución gratuita de tokens entre usuarios— que se colocó entre los mayores del año.

El SKR cumple una doble función: es token de gobernanza y de utilidad. Sirve para votar decisiones sobre el rumbo de la plataforma y para acceder a recompensas dentro del ecosistema, incluida la gestión de fondos comunitarios. Eso explica por qué buena parte de los usuarios ha preferido mantener sus posiciones bloqueadas en lugar de venderlas a la primera de cambio.

La cifra de 152 millones supera a la propia capitalización del token, que ronda los 91 millones. Un desajuste que se lee como señal de que el capital depositado en la plataforma responde a algo más que al precio del SKR: al uso real del teléfono y de sus aplicaciones.

El Seeker no se juega su futuro en la cotización del SKR, sino en si los desarrolladores encuentran motivos suficientes para quedarse.

Qué significa para quien tiene un Seeker o piensa comprarlo

Para el usuario, el argumento central del teléfono siempre ha sido el mismo: los airdrops. La mayoría de los usuarios que compró el terminal ha ido acumulando tokens de los proyectos que aterrizan en su tienda, y ese historial de retornos es lo que mantiene viva la demanda tanto del dispositivo como del SKR.

A eso se suma la seguridad. El Seeker incorpora una seed vault (una bóveda de claves separada del sistema operativo) que aísla las claves privadas del resto del teléfono. En un ecosistema donde los drainers —programas que vacían carteras mediante firmas maliciosas— son un problema recurrente, guardar las claves en un compartimento aparte reduce el riesgo de perder los fondos por un enlace envenenado.

La incorporación más reciente es una alianza con TapTapTap, una plataforma de predicciones que ha integrado en el Seeker la opción de apostar por si un criptoactivo o una acción sube o baja, con un sistema de recompensas por rango para los usuarios más activos. El anuncio llegó el 29 de septiembre de 2026 y ya está disponible en la tienda.

token SKR

Análisis: el riesgo de confundir adopción con precio

Conviene separar dos cosas que el mercado tiende a mezclar. Una es el crecimiento del ecosistema Seeker: más desarrolladores, más aplicaciones, más capital bloqueado. Otra es el precio del SKR, que desde su máximo de 0,060 dólares —fijado el 22 de enero de 2026— ha corregido con fuerza hasta la zona de los 0,018. Tras tocar los 0,037 dólares el 31 de agosto, el token devolvió buena parte de sus ganancias en apenas unas semanas.

El paralelismo con lanzamientos anteriores del propio Solana es inevitable. Buena parte de los tokens que se estrenaron con gran expectación —del JUP de Jupiter al JTO de Jito, por citar dos nombres del ecosistema— vivieron una primera fase de euforia, un reparto masivo de tokens y después una corrección prolongada a medida que el dinero institucional tomaba beneficios. El SKR no ha sido una excepción.

El riesgo principal no es tecnológico, sino de expectativas. Las proyecciones que sitúan el SKR por encima de los 0,04 dólares a cierre de 2026 y en torno a los 0,12 en 2032 presuponen que la adopción del Seeker acelera de forma sostenida. Si la comunidad de desarrolladores no crece al mismo ritmo, el token se queda sin el motor que justifica esas cifras. Hay además un condicionante externo: la salud general de la red Solana. El SKR depende del tráfico y de la liquidez del ecosistema matriz, y también de la velocidad que aportará Firedancer, el segundo cliente validador (el software que los nodos usan para mantener la red en marcha) que Jump Crypto desarrolla para hacer las transacciones más rápidas y estables.

La contradicción que conviene vigilar es la concentración. La mayor parte de la liquidez del SKR depende de una comunidad muy concreta, los propietarios del teléfono, y de un reparto inicial especialmente generoso. Si esa base deja de renovar sus dispositivos, el flujo de nuevos usuarios se seca y con él el argumento del token.

Queda por ver si el Seeker logra lo que ningún teléfono cripto ha conseguido hasta ahora: convencer al usuario corriente de que necesita un móvil pensado para la web3. El próximo hito del calendario será la evolución de la tienda de aplicaciones y el volumen de desarrolladores que se suman al 0% de comisión. De eso, y no solo de la cotización, dependerá que los 152 millones sigan ahí dentro mañana.

Seis ejercicios de core sin material: la rutina de estabilidad que fortalece tu centro en casa

Seis ejercicios de core sin material bastan para ganar estabilidad, equilibrio y fuerza de centro en casa. La entrenadora Caroline Idiens los ordena en tandas de 20 a 30 segundos.

Por qué tu core mueve tu fuerza y tu equilibrio a cualquier edad

El core no es solo el abdomen visible. Es la faja muscular profunda que estabiliza tu columna, transmite fuerza entre el tren inferior y el superior y te mantiene firme al cargar la compra, subir escaleras o correr. Cuando ese centro falla, la fuerza se escapa por las esquinas: levantas menos, te cansas antes y pierdes control en los cambios de dirección.

Vamos a los datos. Una revisión sistemática con metaanálisis comprobó que el entrenamiento de core mejora de forma significativa el equilibrio en personas adultas, una capacidad que marca la diferencia en agilidad y confianza al moverte. Otra investigación reciente sobre más de 5.000 mujeres de entre 63 y 99 años asoció mayor fuerza muscular con mejor longevidad y capacidad funcional.

Y no hace falta material. Caroline Idiens, entrenadora personal de 54 años y referencia del fitness en la mediana edad con 2,4 millones de seguidores en Instagram, lo repite cada semana: para un centro más fuerte basta el suelo del salón y una esterilla. Su propuesta son seis movimientos encadenados, sin pesas ni bandas.

Cómo ejecutar los seis ejercicios sin material

Antes de la primera tanda, calienta entre tres y cinco minutos. Idiens insiste en empezar despacio y subir el volumen poco a poco: primero se aprende el movimiento y después se busca el ritmo. Su consejo técnico de cabecera es mantener la lumbar pegada al suelo y sujetar la cabeza sin tirar del cuello.

rutina core en casa

La estructura es sencilla: seis ejercicios, tandas de 20 a 30 segundos y de dos a tres rondas, con 30 segundos de descanso entre movimientos. Si empiezas, quédate en una ronda y prioriza la exhalación en cada esfuerzo.

Un core fuerte no se mide en abdominales visibles, sino en el control que mantienes cuando el resto del cuerpo se mueve.

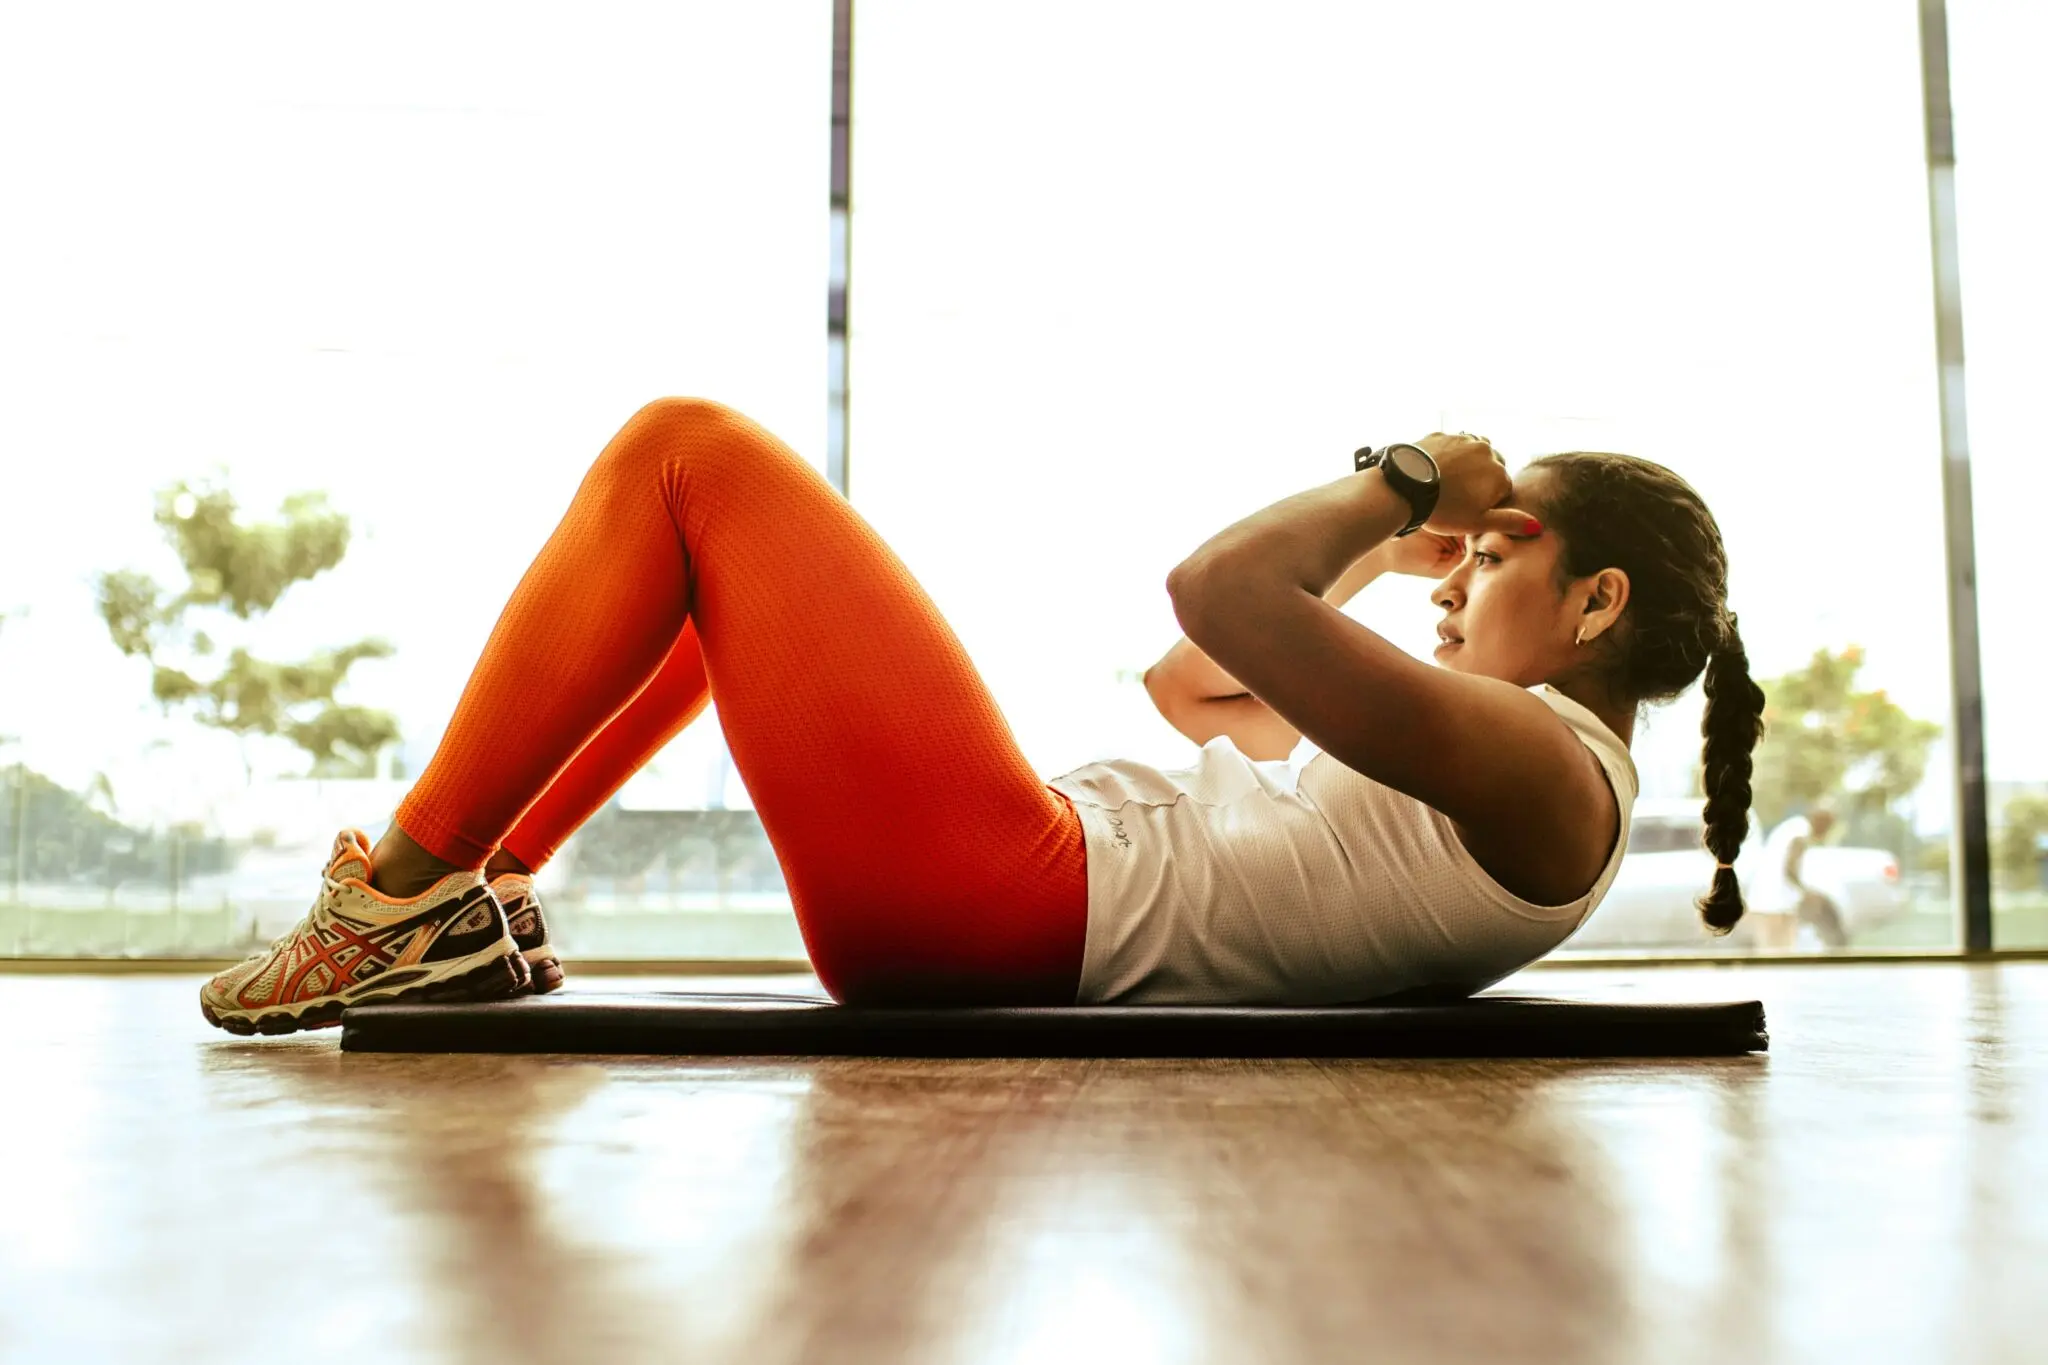
  • Toque de puntera (toe tap) — 30 segundos: tumbado boca arriba, rodillas a 90 grados y espinillas paralelas al suelo. Baja un pie hasta rozar el suelo sin arquear la lumbar y alterna.
  • Dead bug — 30 segundos: desde la misma posición, extiende un brazo sobre la cabeza mientras estiras la pierna contraria, con la lumbar pegada al suelo. Vuelve y cambia de lado.
  • Bicicleta doble (double ab bike) — 30 segundos: eleva las escápulas y lleva las rodillas a posición de mesa. Gira para acercar el codo derecho a la rodilla izquierda mientras estiras la pierna derecha.
  • Navaja con rodillas flexionadas — 30 segundos: brazos extendidos sobre la cabeza y piernas suspendidas. Exhala al llevar las rodillas al pecho y las manos hacia los pies, elevando cabeza y hombros.
  • Toque oblicuo con piernas rectas — 20 segundos: piernas perpendiculares al suelo; sube los hombros y gira el torso hacia un lado llevando la mano al pie. El giro nace en las costillas.
  • Crunch codo-rodilla — 30 segundos: manos detrás de la cabeza y codos abiertos. Lleva la rodilla izquierda al pecho mientras rotas el torso para acercar el codo derecho, sin tirar del cuello.

📊 La pauta en cifras

  • Volumen eficaz: Seis ejercicios en tandas de 20 a 30 segundos, de dos a tres rondas, con 30 segundos de descanso entre movimientos.
  • Cuándo y cómo: Tres días por semana, después del calentamiento y con tempo lento; la técnica manda sobre la velocidad.
  • Calidad a buscar: Lumbar pegada al suelo, cabeza sujeta sin tirar del cuello y exhalación en la fase de esfuerzo.
  • A tener en cuenta: Es un complemento, no un programa completo; combínalo con entrenamiento de fuerza de cuerpo entero.

Lo que de verdad aporta esta rutina (y lo que no)

El entrenamiento de core ha cambiado de enfoque en la última década. Se pasó de contar repeticiones de crunch a entrenar la estabilidad: planchas, dead bug, antirotación y trabajo isométrico. La razón es práctica. El centro del cuerpo funciona como una correa de transmisión: si cede, la fuerza que generan las piernas no llega al movimiento que estás haciendo.

Ahora, la letra pequeña. Ninguna tabla de abdominales sin material quema grasa de forma localizada; eso no existe. La composición corporal se decide en la cocina y en el volumen total de entrenamiento, no en veinte minutos de crunch. Tampoco sustituye al trabajo de fuerza: cualquier programa de ejercicio físico bien pautado combina fuerza, movimiento diario y descanso. Y la mayoría de los estudios apunta en la misma dirección: la constancia gana a la intensidad puntual.

¿Dónde encaja entonces esta rutina? En la base de tu semana y como calentamiento de tus sesiones de fuerza. Para quien entrena sin material, seis movimientos así son un punto de partida excelente: eficientes en tiempo, sin barrera de acceso y fáciles de progresar. El core fuerte se nota antes en cómo te mueves que en cómo te ves.

Recuerda que esta información es divulgativa y de optimización del estilo de vida: no constituye consejo profesional ni sustituye la valoración individual de un especialista.

⚡ Rutina de Optimización Diaria

  • Bloquea cinco minutos: haz los seis ejercicios en una sola ronda antes de ducharte, con tandas de 20 a 30 segundos y 30 segundos de descanso.
  • Antes de tu fuerza: usa dos movimientos (dead bug y toque de puntera) como activación previa a tus sesiones de pesas o bandas.
  • Progresa sin prisa: cuando domines la técnica a tempo lento, sube a tres rondas o añade cinco segundos por ejercicio, nunca antes.

El Banco de Japón debate nuevas subidas de tipos y amenaza con desmontar el carry trade que sostiene Europa

He leído tres veces el resumen de opiniones que el Banco de Japón publicó este jueves y el detalle pesa más que el titular: dentro del consejo ya no se debate si habrá nuevas subidas de tipos, sino a qué velocidad pueden ejecutarse. El documento, que recoge la reunión de septiembre, repite una palabra: «acomodaticias».

La elección léxica no es inocente. Tras años de tipos negativos, compras masivas de bonos y un control explícito de la curva de rendimientos, parte del consejo considera que las condiciones financieras siguen siendo extraordinariamente laxas y que mantenerlas así tiene un coste. El gobernador Kazuo Ueda enumeró las tres variables que el banco observará antes de mover ficha.

Tres variables, una divisa débil y un crudo que no ayuda

El resumen de opiniones, difundido el 1 de octubre, deja tres frentes abiertos:

  • Tipos de interés: funcionan como primer termómetro del grado de estímulo que aún queda en el sistema.
  • Crédito bancario: su crecimiento indica si la demanda interna aguanta antes de un nuevo endurecimiento monetario.
  • Mercados de activos: el Nikkei en máximos y un yen débil alimentan una holgura financiera que el banco no confunde con fortaleza real.

El consejo se declara además vigilante ante la debilidad del yen y unos precios del crudo elevados, dos canales que importan inflación desde fuera a una economía que llevaba dos décadas combatiendo lo contrario. El USD/JPY es hoy el indicador más seguido de la política monetaria japonesa, por delante de cualquier comunicado.

«Los tipos de interés, el crédito bancario y los mercados de activos» son los tres factores que el consejo observará antes de decidir nuevas subidas. — Kazuo Ueda, gobernador del Banco de Japón, resumen de opiniones de la reunión de septiembre, 1 de octubre de 2026

Para Europa, la lectura no es neutral. Cada señal de endurecimiento en Tokio encarece también la financiación de quienes han construido posiciones con dinero prestado en yenes.

El carry trade en yenes: el grifo barato que riega el crédito global

BoJ subida de tipos

El mecanismo es sencillo de describir y frágil de sostener. Un inversor se financia en yenes a un coste cercano a cero, convierte el dinero y compra activos con mayor rentabilidad: deuda europea, crédito corporativo, acciones, inmuebles. Mientras el yen no se aprecie y los tipos japoneses sigan anclados, la operación se paga sola.

El problema llega cuando el banco emisor empieza a hablar. En agosto de 2024, una subida modesta y unos datos de empleo americanos peores de lo esperado bastaron para deshacer una parte del carry trade: el Nikkei perdió más de un 12% en una sola sesión y el temblor cruzó el Atlántico en horas. No hizo falta una crisis japonesa; bastó con que el diferencial dejara de crecer.

Eso sí, la lógica del diferencial sigue vigente: aunque el Banco de Japón suba, sus tipos quedan lejos de los niveles europeos y americanos, así que el incentivo para financiarse en yenes no desaparece, solo se estrecha. Lo que cambia es el comportamiento del inversor marginal, que deja de añadir posiciones y empieza a cubrir riesgo.

Lo que veo aquí: una normalización forzada por el tipo de cambio

Hay un dato que no conviene perder de vista: el Banco de Japón no está subiendo tipos porque la economía japonesa sea un cohete, sino porque la debilidad del yen y la energía importada están haciendo el trabajo que el banco no consiguió durante veinte años. Es una normalización empujada por el tipo de cambio, no por la demanda interna. Y ese orden de causas importa: si la inflación japonesa depende del precio del dinero y del barril de crudo, el margen de maniobra de Ueda es mucho menor de lo que sugiere el discurso oficial.

Mi lectura es que Tokio ha entrado en un territorio donde cada subida es defendible en términos de credibilidad y peligrosa en términos de estabilidad financiera global. Normalización forzada por el tipo de cambio: ese es el resumen. La contradicción que los datos no resuelven es esta: el yen débil sostiene la competitividad exportadora y los beneficios del Nikkei, y al mismo tiempo es la razón por la que el banco se ve obligado a endurecer. El hito que seguiré es la reunión del consejo de finales de octubre y, con ella, el informe trimestral de perspectivas, donde se verá si el banco eleva su previsión de inflación o si se limita a señalar el riesgo. Cualquier lectura intermedia, como el resumen de opiniones de septiembre, sirve sobre todo para confirmar que la discusión interna ya está abierta.

🌐 El efecto dominó en Occidente

El impacto llega a Europa por tres vías, y solo una es visible a simple vista:

  • Mercados: una apreciación ordenada del yen se lee como fortaleza global, pero un desenlace brusco del carry trade golpearía primero a la renta variable y al crédito europeo, como ocurrió en agosto de 2024.
  • Inflación: un yen más fuerte encarece los productos japoneses importados, aunque el efecto sobre el IPC español es marginal por el peso limitado de esas compras; la debilidad del consumo chino pesa mucho más en los precios de bienes.
  • Empresas y deuda: los inversores institucionales japoneses son compradores habituales de deuda europea. Si reducen posiciones exteriores para repatriar capital, la prima de riesgo periférica se resiente y el Euríbor acusa la volatilidad.

Para el BCE, cada episodio de estrés en el yen complica la hoja de ruta de recortes, porque añade volatilidad a la financiación bancaria justo cuando la eurozona busca certezas.

Las ventas mundiales de coches de combustión caen por debajo del 50% y el empuje chino llega a Europa

El semestre que rompió la hegemonía de las ventas mundiales de coches de combustión no se decidió en Bruselas. Se decidió en el precio del barril. He repasado el recuento que Nikkei Asia publicó esta semana y el dato aguanta: entre enero y junio, los modelos de gasolina cayeron por debajo del 50% de las matriculaciones mundiales de vehículos nuevos, algo que no había ocurrido nunca desde la generalización del automóvil.

No ha sido una cumbre climática. Ha sido el crudo caro. El conflicto en Oriente Medio ha encarecido el carburante y ha empujado al comprador a hacer cuentas antes de firmar el pedido: coste por kilómetro, seguro, mantenimiento y recarga. Con la gasolina por las nubes, el coche eléctrico deja de ser una declaración de principios y se convierte en una decisión de tesorería doméstica. Ese es el terreno donde los fabricantes asiáticos llevan una década de ventaja.

Conviene separar dos cosas que suelen mezclarse. Que la gasolina pierda la mayoría de las ventas nuevas no significa que el parque automovilístico mundial sea eléctrico: un coche matriculado hoy convive durante años con los que ya circulan. La transición del parque se mide en decenios. La de las matriculaciones, en trimestres. Y en esos trimestres, quien marca el ritmo es Asia.

Un umbral que rompe un siglo de dominio

Los datos del primer semestre dibujan tres realidades distintas:

  • Por debajo del 50%: los modelos de gasolina perdieron la mayoría de las ventas mundiales de vehículos nuevos entre enero y junio, según el recuento de Nikkei Asia. Es la primera vez que sucede desde la generalización del automóvil.
  • El crudo, no la normativa: el encarecimiento del petróleo derivado del conflicto en Oriente Medio es el acelerador que señala el informe. El comprador ha mirado antes el coste de uso que la etiqueta ambiental.
  • Cuota asiática: los fabricantes chinos y del resto de Asia amplían presencia, y lo hacen también en Estados Unidos, el mercado con más barreras de entrada para sus marcas.

La lectura industrial incomoda en Europa. Si solo el motor de gasolina ya está por debajo del 50%, el conjunto de la combustión —diésel incluido— lo está con más margen todavía. Y el diésel es justamente el segmento donde la industria alemana, francesa e italiana concentró durante décadas su ventaja tecnológica.

El recuento apunta a que el motor de gasolina ha dejado de ser la opción por defecto en el mercado global y a que la decisión de compra se ha trasladado al coste de uso del vehículo. — Recuento de matriculaciones mundiales, Nikkei Asia, 2026

Asia fabrica, Europa negocia

La paradoja europea es que la demanda se mueve hacia donde Bruselas quiere —el eléctrico— mientras la producción se desplaza hacia donde Bruselas no controla. Los aranceles compensatorios aprobados hace dos años encarecieron la importación de coches eléctricos chinos, pero no frenaron el traslado de capacidad industrial: las gigafábricas asiáticas en Hungría y España siguen sumando líneas. Compañías como BYD han convertido esa dualidad en estrategia: producir dentro para esquivar el arancel y vender más caro en el mismo mercado.

El efecto aterriza en el concesionario. Hay más oferta eléctrica procedente de Asia, precios a la baja en los segmentos urbanos y presión sobre el valor residual de los usados de combustión. Para el proveedor de componentes, la factura es otra: caen los pedidos de piezas de motor y suben los de celdas y electrónica de potencia, y no todos los talleres ni todas las plantas se reconvierten a la misma velocidad.

coches eléctricos China

Lo que este umbral revela y lo que oculta

Lo que veo en estos datos es un vuelco impulsado por el precio de la energía, no por una conversión ideológica del consumidor. Esa diferencia importa: si el crudo cede y vuelve a rangos cómodos, parte de la ventaja de coste del eléctrico se estrecha y el umbral del 50% puede oscilar antes de consolidarse. El segundo riesgo es el margen. El volumen no garantiza el beneficio, y la guerra de precios que sostienen los fabricantes chinos en su propio mercado está comprimiendo la rentabilidad de todo el sector.

La contradicción que los datos no resuelven es esa: el volumen se desplaza hacia Asia mucho más rápido de lo que se desplaza el beneficio. Vigilo dos citas en el calendario. A finales de octubre se publican las matriculaciones globales del tercer trimestre, que dirán si el umbral del 50% se consolida o rebota al ritmo del crudo. En paralelo llegan las cuentas de los grandes grupos chinos, donde se verá si el avance de cuota viene acompañado de márgenes o de simple sacrificio de rentabilidad.

🌐 El efecto dominó en Occidente

El vuelco llega a Europa por tres vías concretas:

  • Apertura de mercados: los grupos europeos con gran exposición a Asia verán revisadas a la baja sus previsiones de volumen en el segmento de combustión durante las próximas semanas de resultados.
  • Inflación: más oferta eléctrica asiática abarata los coches nuevos en Europa y presiona el valor de los usados, un efecto desinflacionista de décimas sobre el IPC de la eurozona que refuerza el margen del BCE para nuevos recortes y baja el Euríbor a doce meses si el mercado lo descuenta.
  • Industria española: las plantas de Ford en Almussafes, Stellantis en Figueruelas y SEAT en Martorell dependen de plataformas y componentes cuya producción se decide ahora en función de dónde se fabriquen las celdas.

Aeropuerto de Málaga-Costa del Sol: ampliación de 1.500 millones y obras desde 2029

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El nuevo director del aeropuerto de Málaga-Costa del Sol, Sergio Millanes, sitúa en 2029 el arranque de una ampliación de unos siete años y 1.500 millones de euros, todavía pendiente de redacción de proyectos y de licitación.
  • ¿Quién está detrás? Aena, propietaria y gestora del recinto, y la dirección del aeropuerto malagueño, que ha puesto por primera vez fecha a la actuación.
  • ¿Qué impacto tiene? Más capacidad en seguridad, pasaportes y llegadas en un recinto que supera los 107.000 pasajeros en los días punta del verano.

La ampliación del aeropuerto de Málaga-Costa del Sol arrancará en 2029 con siete años de obras y 1.500 millones de euros de inversión.

El responsable de fijar la fecha es su nuevo director, Sergio Millanes, que ha puesto por primera vez un horizonte concreto a una actuación que llevaba años sobre la mesa sin calendario. El proyecto, eso sí, sigue pendiente de la redacción de los proyectos técnicos y de los procesos de licitación y adjudicación. 2029 marca el arranque de la construcción, no el final de la tramitación.

Qué entra en la obra: seis veces más control de pasaportes y el doble de filtros

La actuación toca prácticamente todos los flujos del aeropuerto de Málaga-Costa del Sol. La zona de control de pasaportes multiplicará por seis su espacio actual, los filtros de seguridad duplicarán su superficie y la sala de llegadas triplicará su tamaño. Son los tres puntos donde el recinto nota antes la presión de agosto.

A eso se suma la ampliación de plataformas y aparcamientos y el desdoblamiento de la calle de rodaje, entre las dos pistas, para permitir el cruce simultáneo de aeronaves en lugar de encadenar esperas. Son obras de hormigón y asfalto, poco vistosas, que determinan cuántos aviones pueden moverse por hora en Málaga.

Sobre el papel, el aeródromo todavía tiene capacidad para absorber más de 36,5 millones de pasajeros anuales. El matiz importa: no es la infraestructura en su conjunto la que se queda corta, sino varios subsistemas que ya funcionan cerca de su límite. La ampliación se plantea precisamente para anticiparse a ese escenario y evitar que el crecimiento del tráfico convierta a Málaga en un cuello de botella para toda la Costa del Sol.

Siete años de obra en un aeropuerto que no puede perder ni un verano: ahí está la verdadera dificultad del proyecto malagueño.

Cómo se ejecuta la obra sin cerrar el aeropuerto ni un solo verano

El reto no es menor. En los picos de verano, el recinto supera los 100.000 pasajeros diarios y cualquier intervención mal planificada se traduce en colas, cancelaciones y equipajes apilados. La estrategia sobre el papel pasa por construir primero las nuevas instalaciones, trasladar después los flujos y solo entonces intervenir sobre las actuales. Todo por fases y con el aeropuerto operativo en cada una de ellas.

La inversión ya contemplada para el periodo 2027-2031 supera los 850 millones de euros, una cifra que se queda corta frente a los 1.500 millones que exige la actuación completa. Aena mantiene en marcha un plan de modernización de la red aeroportuaria española que ronda los 13.000 millones, según las cifras que maneja el gestor, y en el que Málaga figura entre las prioridades por volumen de tráfico, y por exposición turística.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo del viajero y en el tiempo de paso por el aeropuerto. Más filtros y más ventanillas de pasaportes significan menos colas en agosto, y una zona de llegadas tres veces mayor evita las escenas de maletas apiladas que se repiten cada temporada alta. La zona cero es la Costa del Sol: el aeropuerto concentra el pulso turístico de Andalucía y de buena parte del arco mediterráneo, con 42 países conectados solo en verano.

Un solo dato resume la operación: el 6,6% de crecimiento entre enero y agosto, hasta 19,3 millones de pasajeros, con jornadas por encima de los 107.000 viajeros. Ninguna infraestructura aguanta ese ritmo sin renovarse. El pulso interno está servido: Aena quiere exprimir la capacidad actual antes de invertir, los operadores turísticos presionan para que la obra no se retrase y los ayuntamientos de la costa miran el calendario con la temporada alta en la cabeza.

Hay un precedente que conviene recordar. Cada gran ampliación aeroportuaria española de la última década ha llegado acompañada del mismo debate sobre plazos: proyectos anunciados con solemnidad que se deslizan en la fase de redacción y licitación. Aquí el riesgo es idéntico, y el propio director del recinto lo asume al hablar de trámites pendientes. El siguiente hito verificable no es la obra, sino la licitación de los proyectos, todavía sin fecha pública. Si esa fase se retrasa, 2029 dejará de ser una fecha y volverá a ser una intención.

Subasta colección Weiss: Sotheby’s liquida 16 obras para saldar 123 M$ de deuda

0

La subasta de la colección Weiss es una de las liquidaciones forzosas mejor documentadas que he seguido en años. Sotheby’s sacará a la venta 16 obras del gestor George Allen Weiss en sus ventas estelares de noviembre y el importe se destinará a amortizar una deuda de 123 millones de dólares con Bank of America, garantizada con el propio arte.

El origen es una quiebra. Weiss Multi-Strategy Advisers, el fondo que él mismo fundó en 1978 y que llegó a gestionar 2.700 millones de dólares, se acogió al Capítulo 11 en 2025. Los papeles del concurso cifraban la exposición con Bank of America en 121,4 millones, por debajo de los 123 millones que ahora se manejan, además de 180 millones con el IRS y 113,5 millones con Jefferies Strategic Investments.

Paul Battista, abogado de Weiss, confirmó ante el tribunal que Sotheby’s ofrecerá esas 16 piezas en noviembre y que la casa ha garantizado un precio mínimo para seis de ellas. Ese detalle convierte una venta forzosa en una operación con suelo pactado.

El inventario responde al perfil de un coleccionista con criterio y capacidad: entre las obras hay piezas de Francis Bacon, Paul Cézanne, Pablo Picasso y Andy Warhol. Fuera de la operación quedan al menos 25 obras adicionales, lo que anticipa nuevas salidas si el primer tramo no cubre el préstamo.

No es el primer intento. Weiss ya buscó vender un Nymphéas de Claude Monet pintado entre 1914 y 1917 por 36,5 millones, operación que no llegó a cerrarse. En junio preparaba la consignación de un autorretrato de Bacon de 1972 a través de Gagosian y antes había acordado la venta de obras de Picasso y de Paul Signac. El patrón es claro: venta pieza a pieza, sin ruido, hasta que el calendario judicial ha obligado a pasar por sala.

Cuando un banco ejecuta el colateral artístico, el precio deja de fijarse por gusto y empieza a fijarse por calendario.

Qué se subasta en noviembre: 16 piezas y seis precios garantizados

La mecánica importa más que el catálogo. Sotheby’s ha asegurado un mínimo para seis lotes, lo que traslada parte del riesgo desde el acreedor hacia la casa de subastas. En un concurso, ese suelo protege el orden de prelación: Bank of America cobra primero y solo después el remanente puede dirigirse a Jefferies y al resto de acreedores.

Los otros diez lotes salen sin red. Ahí está el verdadero test. Si los 16 se adjudican sin descuentos severos, la demanda de gama alta sigue profunda. Si los garantizados se colocan en el mínimo y el resto se queda corto, la lectura será la contraria.

Arte como colateral: cómo se ejecuta una garantía de 123 millones

art banking

Pocas veces un caso deja ver con esta claridad el circuito del art lending. Un fondo pignora obras, el banco ejecuta, la casa de subastas garantiza, el juzgado supervisa y el precio final lo determina una sala en noviembre. Cada eslabón tiene su incentivo y ninguno coincide con el del coleccionista.

La lección no está en los nombres del catálogo, sino en el orden de la cola. Bank of America cobra con garantía sobre las obras; el IRS reclama 180 millones; Jefferies espera 113,5 millones. Cuando el colateral se convierte en el principal activo realizable de un patrimonio, la liquidez deja de ser un supuesto y pasa a ser una fecha.

Análisis: la prima de liquidez que el mercado del arte no cotiza

Sostengo una tesis incómoda: la mayoría de las colecciones privadas se valoran como si fueran líquidas y se comportan como si no lo fueran. El caso Weiss lo demuestra sin dramatismo. Un patrimonio construido durante cuatro décadas, con nombres de primer nivel, ha necesitado más de un año de intentos privados antes de llegar a una sala con garantías parciales. No es un problema de calidad de las obras. Es un problema de profundidad del tramo alto.

Las liquidaciones forzosas no destruyen valor por sí mismas; lo revelan. Cuando el vendedor no elige el momento, el comprador con liquidez inmediata fija el precio. Esa asimetría explica por qué las casas de subastas han convertido las garantías en herramienta central.

Mi lectura es que el episodio anticipa una presión de oferta contenida en el segmento moderno y contemporáneo durante los próximos trimestres, no una corrección generalizada. Dieciséis obras son absorbibles. Lo que no es absorbible sin coste es el mensaje: otras colecciones pignoradas están esperando turno.

Una colección no es un activo líquido hasta que alguien firma un precio mínimo. Eso es exactamente lo que ha hecho Sotheby’s con seis piezas.

💎 Veredicto Wealth

La liquidación Weiss es una oportunidad táctica para compradores con liquidez inmediata en las ventas de noviembre, no una señal estructural de compra. El riesgo a vigilar son las seis garantías de Sotheby’s: si no absorben el mercado, el ajuste se trasladará al resto del segmento contemporáneo.

El hito a seguir es la secuencia de noviembre en Nueva York. Ahí se sabrá si los seis suelos garantizados funcionaron como red o como techo para el mercado del arte de posguerra y contemporáneo.

Christie’s lidera la subasta de Frieze Week: el arte contemporáneo donado que ya cotiza al alza

0

Christie’s vuelve a convertir su subasta de la Frieze Week londinense en un termómetro del arte contemporáneo donado. La casa ha fijado su 20th/21st Century Evening Sale para los días 14 y 15 de octubre de 2026, con la segunda edición de Artists for Climate Action como eje de la venta.

He seguido este tipo de operaciones durante varios ciclos y el patrón se repite: cuando el comprador sabe que parte del importe financia una causa verificable, la puja tiende a estirarse por encima de la estimación. No es filantropía pura. Es reputación, es trazabilidad y suele traducirse en un precio de martillo superior al de una obra equivalente sin ese historial de donación.

Qué se subasta el 14 y 15 de octubre en Londres

El programa, estrenado en 2021, regresa ahora con su segunda edición y con dos nombres que el mercado primario ya sigue con atención. El sudafricano Igshaan Adams dona The certainty of being a rose (ii) (2026), una escultura de cuentas, hilo y textil con una estimación de entre 60.000 y 80.000 libras, aproximadamente 70.000 a 93.000 euros. La brasileña Patricia Leite aporta Brilhante (2026), una pintura de cielo azul oscuro con luna y paisaje verde, valorada entre 20.000 y 30.000 libras.

Los fondos se reparten entre dos organizaciones. Gallery Climate Coalition destina el dinero a mantener su infraestructura abierta al sector: calculadora de carbono, guías por tipología de galería y nueva investigación aplicada. ClientEarth lo dirige a litigio estratégico contra gobiernos y grandes corporaciones en materia de contaminación, greenwashing y protección de ecosistemas. Heath Lowndes, director de GCC, ha explicado que el objetivo es construir una comunidad de artistas, galerías y coleccionistas en torno a la influencia cultural y económica del sector.

Hay un detalle que me parece más relevante que la propia venta. La iniciativa no se plantea como un hito anual cerrado, sino como un programa rodante: subastas, pero también ventas privadas, y la puerta abierta a exposiciones y colaboraciones. Ese diseño cambia la ecuación para el coleccionista, porque convierte la donación en una vía recurrente de acceso a obra primaria.

El comprador de arte contemporáneo ya no paga solo por la obra: paga por la historia que podrá contar cuando la revenda.

En paralelo, GCC desplegará durante la Frieze Week su programa 10% Of, en su segundo año. Las galerías participantes nominan una obra y, si se vende, redirigen a la organización el descuento del 10% que habitualmente ofrecen al coleccionista. En la edición anterior el mecanismo recaudó 33.000 libras y este año ya supera la docena de galerías adheridas. Para el 18 de noviembre está previsto un National Emergency Briefing en el Starr Cinema del Tate Modern.

Impacto para el inversor: dónde está el precio real

Frieze Week Londres

Para un patrimonio que ya asigna capital a arte contemporáneo, la Evening Sale de octubre ofrece tres lecturas útiles. La primera es de precios: una estimación de 60.000 a 80.000 libras sitúa la obra de Adams en el tramo medio del mercado primario internacional, un umbral donde la liquidez secundaria es razonable pero no instantánea. La segunda es de descubrimiento de precio: el programa 10% Of funciona como una encuesta distribuida entre más de una docena de galerías sobre qué obra consideran vendible en una semana concreta.

La tercera es de calendario. La Frieze Week concentra en siete días el mayor flujo de compradores internacionales que visita Londres en el año. Quien venda fuera de esa ventana compite contra un mercado más fino. Eso sí, la prima benéfica no es gratis: quien puja por encima del valor de mercado asume un sobrecoste que solo recupera si el artista consolida su cotización en los años siguientes.

Pujar por encima de la estimación en una venta benéfica es adelantar demanda futura, no crear valor nuevo.

La prima filantrópica como señal de mercado

El mercado del arte contemporáneo atraviesa una fase de normalización tras la corrección iniciada en 2023. Los grandes nombres del ultra-contemporary han perdido parte del apetito especulativo que los llevó a máximos, mientras el segmento medio —donde se sitúan Adams y Leite— gana peso relativo. Mi lectura es que el inversor de patrimonio elevado está rotando desde la obra trofeo hacia la obra con recorrido institucional: menos riesgo de reventa, más tiempo de maduración.

En ese contexto, la venta de octubre funciona como test de dos cosas. Primero, de si el comprador europeo mantiene disposición a pagar prima por procedencia verificable en un entorno de tipos más altos que en 2021. Segundo, de si el mercado londinense conserva su función de puerta de entrada europea. No esperaría grandes sorpresas al alza en las obras de mayor valor, pero sí un comportamiento firme en el tramo de 20.000 a 80.000 libras.

El riesgo a vigilar no es la demanda, sino la profundidad del comprador. Las obras donadas atraen a coleccionistas que no participan habitualmente en la puja regular, lo que infla el resultado de una noche concreta sin garantizar un suelo de precio para la misma referencia en los doce meses siguientes.

💎 Veredicto Wealth

El arte contemporáneo con procedencia benéfica es una pieza de diversificación para carteras con horizonte superior a siete años, no una apuesta de revalorización rápida. Riesgo principal: la liquidez fuera de la Frieze Week, donde colocar 60.000 libras exige paciencia.

Pesos libres o máquinas para ganar músculo: la ciencia aclara qué elegir según tu objetivo

Los pesos libres y las máquinas construyen músculo prácticamente igual de bien, según la revisión más reciente: la diferencia real está en la técnica, la progresión y lo cerca que entrenas del fallo.

A ver, el dogma lleva décadas repitiéndose en cualquier vestuario: la barra y la mancuerna ganan porque obligan a estabilizar. Y es verdad que obligan. Lo que ya no se sostiene es el paso siguiente, ese que asegura que una máquina construye menos músculo. La evidencia no lo respalda.

Una revisión reciente comparó rutinas de cuerpo completo ejecutadas solo con pesos libres frente a rutinas equivalentes resueltas en máquinas. El resultado fue contundente: las ganancias de masa muscular resultaron prácticamente idénticas entre ambos grupos. Para entendernos, el músculo responde a la tensión mecánica y al esfuerzo, no al apellido del aparato.

Qué dice la evidencia: hipertrofia casi idéntica en máquina y con barra

El mismo análisis midió fuerza máxima y altura de salto. Aquí aparece el matiz que cambia todo: los cambios de fuerza son específicos al implemento que entrenas. Quien solo trabaja en polea se vuelve muy fuerte en polea. Quien solo levanta barra, en barra. No hay transferencia mágica.

Y hay un dato que casi nadie aprovecha. Entrenar en una máquina te libera de estabilizar el peso. Sin ese peaje, puedes acercarte más al fallo con el mismo margen de seguridad. Acercarse al fallo es, probablemente, la variable que más mueve la aguja de la hipertrofia. Ahí está la paradoja.

El músculo no distingue entre una placa de acero y una mancuerna: distingue tensión, recorrido y lo cerca que llegas del fallo.

Lo que no significa tirar la barra por la ventana. Los pesos libres siguen siendo la mejor herramienta cuando el objetivo es la fuerza y el dominio de patrones que coordinan varios grupos musculares a la vez, como la sentadilla o el peso muerto. Ese control se entrena y no se hereda.

Cómo elegir según tu objetivo: fuerza, hipertrofia o poco tiempo

Si tu meta es masa muscular y tienes 45 minutos, la combinación gana. Abre la sesión con un básico con peso libre y ciérrala con máquinas para llevar el grupo muscular al límite sin que el equilibrio te frene. Si tu objetivo es la fuerza máxima, el peso libre manda en los movimientos grandes.

ganar músculo gimnasio

Para el trabajo analítico de un músculo concreto, la máquina suele ser superior. El curl femoral en máquina aísla los isquios sin cargar la zona lumbar ni exigir que tu espalda sostenga el peso. La press de pecho en máquina es una alternativa sólida al banco cuando no tienes quien te asista, y te deja empujar cerca del límite sin el miedo a quedarte atrapado bajo la barra.

En el otro lado, la sentadilla goblet con mancuerna o kettlebell frente al pecho carga el patrón de sentadilla y obliga a tu core y a tu tren superior a estabilizar. El peso muerto rumano es el ejemplo perfecto de lo que solo dan los pesos libres: recorrido de cadera con isquios, glúteo, espalda y core trabajando a la vez. Y el floor press con mancuernas te da buena parte del potencial del press de banca limitando el rango inferior, con cada mancuerna estabilizada por separado.

📊 La pauta en cifras

  • Volumen eficaz: Entre 10 y 20 series semanales por grupo muscular, repartidas en dos o tres sesiones.
  • Intensidad: Series de 6 a 15 repeticiones dejando 1-3 repeticiones en reserva (RIR); en máquina puedes apretar algo más.
  • Frecuencia: Trabajar cada grupo muscular dos veces por semana rinde algo mejor que concentrarlo en una sola sesión.
  • Calidad a buscar: Máquinas con recorrido ajustable y placas en buen estado; mancuernas y barras sin holguras.
  • A tener en cuenta: La fuerza es específica al implemento; la hipertrofia es bastante indiferente a él.

El error de novato es elegir bando. La evidencia no pide fidelidad, pide carga bien aplicada. Y el error del veterano es ignorar la máquina por prejuicio y dejar series útiles sobre la mesa. Menos marketing, más etiqueta de esfuerzo.

El matiz que separa el marketing de la evidencia

Los culturistas llegaron a esta conclusión hace décadas, cuando ya combinaban máquinas para aislar y pesos libres para construir. La ciencia del ejercicio ha tardado bastante más en reconocerlo, y todavía hoy hay quien vende la máquina como un juguete de segunda. Los datos no acompañan esa jerarquía.

La lectura honesta es esta: con volumen, frecuencia e intensidad igualados, la hipertrofia muscular no distingue entre un implemento y otro. La ventaja real de la máquina es que puedes exprimir un músculo cerca del fallo sin que el equilibrio te obligue a frenar. La ventaja real del peso libre aparece cuando el objetivo es la fuerza y la coordinación de varios grupos musculares a la vez. Esto lo aplicas mañana.

El matiz importante: la mayoría de los análisis apunta a estudios cortos, de pocas semanas, con rutinas de cuerpo completo. Nadie ha medido qué ocurre tras cinco años de polea pura. Si empiezas, la máquina te da margen para aprender a apretar de verdad. Si llevas años entrenando, alternar te quita puntos ciegos. Y conviene recordarlo: esta información es divulgativa y de optimización del rendimiento, no un plan personalizado para tu caso.

⚡ Rutina de Optimización Diaria

  • Abre con peso libre: Empieza cada sesión con un básico a barra o mancuerna, 2-3 series de 6-10 repeticiones, cuando tu sistema nervioso está fresco.
  • Cierra con máquina: Termina el grupo muscular trabajado en una máquina, con 2 series de 10-15 repeticiones dejando una repetición en reserva.
  • Registra cada serie: Anota peso y repeticiones; si dos semanas seguidas no suben, cambia el implemento antes que el ejercicio.

Por qué dejar de perseguir superalimentos mejora tu energía y tu rendimiento diario

Dejar de perseguir superalimentos mejora tu energía diaria: la nueva declaración científica del American College of Cardiology concluye que lo decisivo es la calidad del patrón completo, no el alimento de moda.

La declaración se publicó el 30 de septiembre en el Journal of the American College of Cardiology y su mensaje incomoda a la industria del superalimento. Después de décadas midiendo nutrientes aislados, el resumen es claro: ningún alimento por sí solo compensa una base mediocre.

Vamos por partes. Añadir arándanos, aceite de oliva o matcha a una semana de ultraprocesados no arregla nada. Lo que mueve la aguja es el conjunto: qué comes, de dónde viene y cuánto se ha procesado antes de llegar a tu plato.

Frank B. Hu, presidente de la declaración y profesor en la Harvard T.H. Chan School of Public Health, sitúa el foco en la calidad global de la dieta y en un patrón constante que se sostenga en el tiempo, por encima de la última tendencia.

Traducido a tu día a día: menos tiempo persiguiendo listas de superalimentos y más tiempo leyendo la letra pequeña de las etiquetas.

El superalimento es una etiqueta de marketing; el patrón alimentario es lo que tu cuerpo nota a las tres semanas.

La evidencia apunta en la misma dirección desde hace años: la energía estable, la recuperación tras entrenar y la composición corporal responden a lo que haces la mayoría de los días, no a lo que haces una vez.

Perseguir el alimento milagro es la forma más cara de no cambiar nada de lo que de verdad importa.

El mito del alimento milagro: por qué el patrón completo gana siempre

La declaración no prescribe nada exótico. Pone el foco en alimentos vegetales mínimamente procesados: verduras, frutas, legumbres, frutos secos y granos integrales. Añade fuentes de proteína de calidad y grasas insaturadas, y pide sustituir las saturadas por opciones como aceites vegetales, semillas, frutos secos y pescado.

El agua es la bebida por defecto. Lo que sobra en la lista ya lo intuías: azúcares añadidos, sodio, hidratos refinados y ultraprocesados de mala calidad. El orden importa: primero se construye la base y después se afina el detalle.

También cuenta el origen. Un tomate de temporada y un preparado reconstituido con tomate en polvo no son lo mismo, aunque el envase los acerque. Por eso el documento insiste en la fuente y el procesamiento: ahí se decide la calidad final del plato.

Ojo con la dosis de realidad. Sumar una porción de un producto de moda a un patrón flojo no lo rescata. La calidad, el origen y el grado de procesamiento pesan más que la etiqueta brillante del envase.

Cómo comprar con criterio: calidad, origen y procesamiento en la etiqueta

mito superalimentos

Aquí entra el consumo inteligente. La pregunta útil en el supermercado no es si un producto tiene propiedades extraordinarias, sino si encaja en la base de tu semana sin sumar azúcar, sodio o refinados de más. Los valores de referencia que publica la autoridad europea de seguridad alimentaria sirven para valorar la densidad real de un producto.

📊 La pauta en cifras

  • Base del carro: vegetales, frutas, legumbres, frutos secos sin sal y granos integrales mínimamente procesados.
  • Sustitución que rinde: cambiar grasas saturadas por insaturadas de aceite de oliva, frutos secos, semillas y pescado.
  • Bebida por defecto: agua; los azúcares añadidos y el sodio se reservan para momentos puntuales.
  • Proteína por comida: alrededor de 25-30 gramos por toma repartidos a lo largo del día, según las revisiones de nutrición deportiva.
  • A tener en cuenta: es un documento de consenso, no un ensayo nuevo; el aval está en el conjunto de estudios previos.

Y ahí está el truco favorito de la industria: el azúcar oculto repartido en cuatro nombres distintos para no salir el primero de la lista. Jarabe de glucosa, dextrosa, concentrado de zumo o sirope de agave son la misma historia con otro traje. Si aparecen varios, el producto no es un básico: es un capricho con envoltorio verde.

Menos calorías tampoco significa mejor alimentación. Cuando alguien reduce su ingesta por el motivo que sea, el documento pide atención especial a proteína y fibra y a los micronutrientes, y combinar esa proteína con entrenamiento de fuerza para preservar la masa magra. Recortar sin criterio es la vía rápida a la fatiga de media tarde.

Por qué la evidencia previa desmonta el mito de los superalimentos

Esto no nace hoy. Durante décadas, los ensayos con nutrientes aislados (vitamina E, betacaroteno, antioxidantes) dieron resultados mucho más modestos de lo que prometía el envoltorio. En paralelo, la mayoría de los estudios sobre patrones completos, con la dieta mediterránea como referencia clásica, apunta a efectos más consistentes. La conclusión práctica lleva tiempo escrita: el envase no hace el trabajo; el patrón sí.

Con los ultraprocesados ocurre lo contrario. La clasificación NOVA, que agrupa los alimentos según su procesamiento industrial, explica por qué dos productos con macros casi idénticos no rinden igual: fibra ausente, aditivos y una densidad energética que invita a comer más rápido. Un matiz honesto: buena parte de esa evidencia es observacional y la declaración del ACC es un documento de consenso, no un resultado nuevo de laboratorio. Eso no la debilita, pero conviene decirlo.

Para quién encaja. Si entrenas fuerza, si pasas diez horas sentado o si simplemente quieres llegar a las siete de la tarde con energía real, la palanca está en el conjunto: base vegetal, proteína repartida, grasas de calidad y agua. No en un bote de polvo verde. Esta información es divulgativa y de optimización del estilo de vida: no constituye consejo médico ni sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Reordena la compra: que vegetales, legumbres, huevos, pescado y frutos secos ocupen el 80% del carro antes de mirar cualquier novedad.
  • Reparte la proteína: unos 25-30 gramos en el desayuno y en la comida para llegar a la tarde sin caídas de energía.
  • Lee la etiqueta al revés: ignora el frontal y revisa los tres primeros ingredientes y los azúcares disfrazados de la lista.

¿Caminar cuenta como ejercicio? Cuatro expertos en fitness aclaran cuánto suma y cómo repartirlo

Caminar cuenta como ejercicio solo cuando hay intención, estructura e intensidad suficiente para forzar una adaptación; el resto es actividad diaria. Cuatro entrenadores consultados por la prensa especializada coinciden en ese matiz, clave para repartir tu volumen semanal.

Qué convierte un paseo en entrenamiento (y qué no)

La diferencia no está en el calzado ni en el reloj. Cualquier desplazamiento cuenta como actividad: subir escaleras o caminar mientras hablas por teléfono. El ejercicio, en cambio, es una actividad que sobrecarga un sistema concreto del cuerpo para provocar una adaptación, y esa adaptación persigue un objetivo: más fuerza, más capacidad aeróbica o mejor composición corporal.

El fisiólogo del ejercicio Pat Davidson lo resume con una frase que conviene apuntar: todo ejercicio es movimiento, pero no todo movimiento es ejercicio. Para que un paseo cuente, añade, tiene que ser planificado, intencionado, programado, con vocación de progresar y con un objetivo acotado en el tiempo. Ir andando a por el pan no cumple ninguno de esos cinco requisitos. Salir a caminar 40 minutos con la idea de progresar cada semana, sí.

Aquí aparece el segundo filtro: la intensidad. Un paseo tranquilo te deja, con suerte, en lo que los entrenadores llaman zona 1, en torno al 50-60% de tu frecuencia cardiaca máxima. Está por debajo de lo que muchos alcanzan en su propio calentamiento. Si vienes de cero, esa zona ya es un estímulo. Si entrenas fuerza cuatro días por semana, es apenas un descanso activo.

Y luego está el volumen. Davidson sitúa en torno a 8.000 pasos diarios el umbral a partir del cual la evidencia observacional muestra una asociación sólida con la longevidad activa y la capacidad funcional a largo plazo. El neurocientífico Andrew Huberman fue más lejos en el mismo debate: caminar es necesario pero no suficiente, y 7.000 pasos no bastan para dar por cumplido el entrenamiento del día.

Caminar siempre suma. Lo que no siempre hace es sobrecargar el sistema que quieres mejorar.

Cuánto suma de verdad: pasos, intensidad y progresión

El debate se encendió en redes cuando el divulgador Max Lugavere puntuó caminar con un diez sobre diez y el corredor Brady Holmer lo tildó de masivamente sobrevalorado. La discusión se atasca porque mezcla dos preguntas distintas: cuánto suma caminar y para quién. El fisioterapeuta Kyle Sanchez lo tiene claro: la intensidad es la variable que separa un paseo de un entrenamiento. Mismos 40 minutos, dos estímulos muy distintos.

Para subir ese listón sin material, los formatos que más se repiten son el reto 6-6-6 y el método 12-3-30, que juegan con la inclinación, la velocidad y la duración para mantenerte en una zona de esfuerzo sostenido. La referencia para saber si estás trabajando de verdad es tu frecuencia cardiaca: si no sube, no hay adaptación que reclamar.

📊 La pauta en cifras

  • Base diaria: unos 8.000 pasos al día como suelo de actividad, repartidos a lo largo de la jornada y no en un único bloque.
  • Caminata que cuenta: 30-45 minutos con ritmo vivo o inclinación, dos o tres veces por semana, a una intensidad en la que te cueste mantener una conversación fluida.
  • Progresión: misma duración y más inclinación o velocidad cada dos semanas; si no cambias la variable, no hay motivo para adaptarse.
  • A tener en cuenta: caminar no sustituye al trabajo de fuerza ni a los intervalos si tu objetivo es rendimiento.

caminar para estar en forma

Según Domenic Angelino, científico del ejercicio, el factor decisivo es si la caminata es intencionada y estructurada. Bien planteada, sostiene un plan completo y mejora la capacidad del corazón para mover sangre en cada latido, el volumen sistólico que marca diferencias en cualquier deporte de fondo.

Cómo repartirlo según tu punto de partida

No hay una respuesta única, y quien te la dé está simplificando. El fisioterapeuta Mario Mejía lo resume así: cuando hay intención, hay ejercicio. En su consulta ve que caminar rinde más como herramienta aeróbica en personas con menos base; alguien que entrena cinco días por semana apenas obtiene adaptaciones nuevas con 7.000 pasos.

  • Si vienes del sofá: caminar es tu puerta de entrada. Tres sesiones de 30 minutos a la semana, siempre a la misma hora, y suma pasos cotidianos.
  • Si ya entrenas fuerza: úsala como recuperación activa y como gasto energético diario, nunca como sustituto de tus series.
  • Si buscas fondo: convierte dos de esos paseos en bloques con inclinación o intervalos suaves y progresa cada dos semanas.

El matiz que casi nadie explica en el debate

La distinción entre actividad y ejercicio no es una ocurrencia de internet: lleva décadas en la fisiología del ejercicio, y explica por qué cuatro profesionales con formaciones distintas llegan a respuestas distintas ante la misma pregunta. El error del debate público es tratar caminar como una categoría única, cuando es una franja enorme que va del paseo de sobremesa al bloque aeróbico con inclinación.

Nuestra posición, tras revisar los argumentos: caminar es la forma de movimiento con mejor relación entre coste, adherencia y beneficio de base. Pero no es un entrenamiento completo para quien ya tiene un nivel alto, y venderlo como tal diluye lo que de verdad mueve la aguja: progresión, fuerza y trabajo de intensidad planificado. Los estudios sobre pasos diarios apunta a que el umbral importa más que el total absoluto.

Si buscas energía diaria, composición corporal y longevidad activa, camina todos los días y no lo negocies. Si buscas rendimiento, añade hierro. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico: ante cualquier limitación personal, ajusta el plan con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tu suelo de pasos: apunta a 8.000 diarios entre desplazamientos, llamadas y una caminata intencionada; da igual cómo los repartas si el total no se queda corto.
  • Convierte un paseo en bloque: dos días a la semana, 30-45 minutos con inclinación o ritmo vivo, lo justo para notar que el pulso sube y te cuesta hablar.
  • Progresa cada dos semanas: mantén la duración y añade inclinación o velocidad; si no cambias la variable, tu cuerpo deja de responder.

Renfe suspende Cercanías, Media Distancia y Euromed en Valencia por la alerta roja de lluvias

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe mantiene suspendidos este viernes todos los Cercanías del núcleo de Valencia, los trenes de Media Distancia con origen o destino en la ciudad y los Euromed e Intercity del Corredor Mediterráneo que enlazan la Comunidad Valenciana con Cataluña. La medida entró en vigor a las 18:00 del jueves 1 de octubre.
  • ¿Quién está detrás? Renfe, que actúa de forma preventiva ante la alerta roja por lluvias y tormentas que AEMET mantiene sobre la Comunitat Valenciana.
  • ¿Qué impacto tiene? Cambios y devoluciones gratuitas para los afectados y un plan alternativo por carretera en parte de la Media Distancia. El AVE Madrid-Valencia y los servicios de Iryo y Ouigo no aparecen, por ahora, entre las cancelaciones.

La suspensión de trenes de Renfe en Valencia se mantiene este viernes. Cercanías, Media Distancia y los Euromed e Intercity con Cataluña siguen parados por la alerta roja de lluvias.

La operadora activó el corte a las 18:00 del jueves, coincidiendo con el agravamiento del temporal, y lo mantendrá mientras no pueda garantizar la seguridad de viajeros y trabajadores. No es una decisión menor: hablamos del principal nudo ferroviario del este peninsular.

Qué líneas están cortadas y desde cuándo

El núcleo de Cercanías de Valencia está completamente suspendido. Afecta a sus cuatro líneas —C1, C2, C3 y C6—, que enlazan la capital con Gandía, Xàtiva-Moixent, Buñol-Utiel y Castellón. Ninguna circulará mientras las condiciones meteorológicas no permitan hacerlo con normalidad.

La suspensión se extiende a los trenes de Media Distancia con origen o destino en Valencia. Para una parte de esos servicios, Renfe ha activado un plan alternativo de transporte por carretera, de modo que el corte no se limita a la larga distancia y alcanza buena parte de la movilidad regional y provincial que pasa por la ciudad.

El bloque más delicado es el Corredor Mediterráneo. Los Euromed e Intercity que conectan la Comunidad Valenciana con Cataluña quedan cancelados de forma preventiva. Eso sí, la alta velocidad Madrid-Valencia no está afectada por el momento y tampoco consta una suspensión general de los servicios de Iryo y Ouigo en ese corredor.

Renfe ha elegido cortar antes de arriesgar: la lección de la dana de 2024 pesa hoy más que cualquier queja por un tren cancelado.

Devoluciones gratuitas, alternativas y el aviso de AEMET

Renfe ha habilitado cambios y devoluciones sin coste para todos los pasajeros afectados. La compañía recomienda consultar el estado del servicio antes de acudir a la estación y recuerda que la información se actualiza en estaciones, canales digitales, y teléfonos de atención al cliente, además de la web de la operadora.

La recuperación depende enteramente del cielo. La Agencia Estatal de Meteorología mantiene el aviso rojo por un episodio de chubascos muy fuertes y persistentes, con acumulaciones que en las zonas más expuestas podrían alcanzar los 160 litros por metro cuadrado en doce horas, tormentas con granizo y rachas de viento intensas. Con ese escenario, Renfe irá restableciendo horarios de forma progresiva, sin fecha cerrada.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de agenda. Quien tuviera previsto moverse entre Valencia y Barcelona por tren este viernes tendrá que buscar alternativa por carretera o aplazar el viaje. El corredor mediterráneo no es una línea cualquiera: es el eje que articula el turismo, la logística y los desplazamientos laborales de buena parte del litoral. Cada jornada de corte se traduce en miles de billetes reorganizados y en un golpe directo a la movilidad obligada.

La zona cero es Valencia y su área metropolitana, con extensión hacia Castellón y el litoral de Tarragona. El corte de Cercanías deja sin tren a los desplazamientos diarios de ida y vuelta al trabajo, precisamente los que menos margen tienen para improvisar. El dato que resume el episodio no es ferroviario, sino meteorológico: 160 litros por metro cuadrado en doce horas, el umbral que convierte cualquier vía en una trampa.

El precedente pesa. La dana del 29 de octubre de 2024 dejó fuera de servicio durante semanas buena parte del núcleo de Cercanías valenciano y obligó a reconstruir infraestructura dañada. Desde entonces, el criterio de Renfe y Adif ha virado hacia la suspensión preventiva: antes se circulaba hasta el límite, ahora se corta con margen. Ese cambio explica que este episodio, con lluvias intensas pero sin la virulencia de hace dos años, haya paralizado el servicio antes de que ocurriera nada. La duda razonable es cuánto coste asume el sistema por cada aviso rojo y si las inversiones comprometidas en el corredor avanzan al ritmo prometido.

AEMET revisará el aviso a lo largo de la jornada y Renfe decidirá, con ese parte en la mano, si reabre mañana sábado o prorroga el cierre. Hasta entonces, ningún billete entre Valencia y Cataluña está garantizado.

Bono a 10 años roza máximos de 2013 y el Ibex se hunde un 2% por la banca

El bono a 10 años español roza máximos de 2013 y arrastra al Ibex 35 a perder más del 2%. El selectivo vuelve a acercarse a los 19.000 puntos en una jornada de ventas desordenadas en los mercados de deuda, con la banca y los valores cíclicos a la cabeza de los retrocesos.

Una venta global de deuda arrastra al Ibex 35 hasta los 19.000 puntos

La presión no es solo española. El rendimiento del bono británico a 30 años ha superado el 6% por primera vez desde 1998, lo que convierte a Reino Unido en el primer país del G7 que alcanza ese nivel en ese vencimiento desde 2012. En Estados Unidos, la rentabilidad a diez años se ha instalado en el entorno del 5,34%. Toda la renta fija global se reprecifica a la vez, y España no escapa.

El resultado en el parqué es contundente. El Ibex 35 cae arrastrado por la debilidad de las bolsas europeas y por el encarecimiento del coste de financiación. Los bancos y los valores ligados al ciclo económico lideran los descensos ante el impacto que la energía y los tipos altos tienen sobre la demanda de crédito.

La caída de la banca recuerda algo que conviene no olvidar: unos tipos elevados no siempre son una buena noticia para el sector. Cuando el endurecimiento monetario responde a una economía fuerte, suele venir acompañado de una mayor demanda de crédito. Cuando trata de contener una inflación provocada por un shock energético, el riesgo es otro. Frenar una actividad que ya soporta mayores costes.

Las familias destinan más recursos al combustible y a la electricidad, y eso reduce su capacidad de consumo. Las empresas, por su parte, pueden aplazar inversiones ante la presión sobre sus márgenes. Ambas cosas limitan las oportunidades de crecimiento del crédito bancario.

A ello se suma el mayor coste de los depósitos y de la financiación mayorista: aunque los préstamos generen más intereses, esa mejora puede quedar compensada por una demanda más débil y por mayores provisiones si aumentan las dificultades de pago. De hecho, el repunte de las rentabilidades reduce el valor de mercado de los bonos que los bancos ya tienen en cartera. Todo depende de cómo estén clasificados.

Unos tipos altos solo son buenos para la banca cuando la economía aguanta el tirón. Con la energía por las nubes, la ecuación se invierte.

Repsol, Solaria y Merlin resisten gracias al petróleo y a la inteligencia artificial

Frente al tono general, algunos valores aguantan el tipo. Repsol encuentra apoyo en los precios energéticos, mientras ACS, Solaria y Merlin muestran avances en el tramo de sesión analizado. Los resultados de Micron aportan un respaldo adicional al sentimiento hacia la inteligencia artificial: sus previsiones apuntan a una demanda sólida, aunque la compañía también advierte de presión sobre los márgenes por mayores remuneraciones.

Ibex 35 hoy

La inversión en IA sigue ofreciendo oportunidades de crecimiento, pero el mercado distingue cada vez más entre demanda tecnológica y rentabilidad para el accionista. Para las compañías vinculadas a centros de datos e infraestructura energética, será determinante demostrar que sus proyectos siguen siendo rentables con una financiación más cara.

El precedente de 2012 y por qué la banca ya no celebra los tipos altos

Hay un detalle que el mercado lleva meses intentando digerir y que esta jornada pone negro sobre blanco. Los elevados déficits públicos y la competencia por captar capital para financiar la inteligencia artificial coinciden en el tiempo. Gobiernos y empresas necesitan financiación al mismo tiempo, y los inversores exigen una remuneración mayor por prestarla. El bono a 10 años marca la referencia de toda la deuda pública soberana, y su tensión vuelve a poner en primer plano el diferencial con el bono alemán, lo que tradicionalmente se conoce como prima de riesgo.

Existen precedentes que sirven de aviso. La última vez que la deuda periférica se vendió con esta intensidad fue durante la crisis del euro, cuando el rescate bancario español y la intervención del Banco Central Europeo marcaron el suelo del mercado. Aquello se resolvió con un compromiso del BCE de hacer lo necesario para sostener el euro. Hoy no hay ninguna institución dispuesta a repetir esa promesa sin condiciones, y eso cambia por completo el equilibrio. Los emisores más vulnerables ya lo están notando.

El dato que más incomoda llega de Estados Unidos. Los datos manufactureros siguen creciendo, pero a menor ritmo, mientras el indicador de precios vuelve a repuntar. Una economía resistente sostiene los ingresos empresariales; la persistencia de la inflación, en cambio, puede retrasar el alivio de los costes financieros. Y ahí está el nudo que nadie quiere apretar: sin bajadas de tipos, la banca no recupera el margen que necesita y las empresas siguen pagando más por financiarse.

En divisas, el dólar se fortalece, favorecido por las mayores rentabilidades estadounidenses y la búsqueda de protección, lo que presiona al euro. Su avance y el aumento de los rendimientos de los bonos dificultan la recuperación del oro, mientras el bitcoin muestra una resistencia relativa. La fotografía completa describe a un inversor que no huye del riesgo, pero que ya no lo regala.

Para que el Ibex 35 recupere impulso hará falta que el mercado de deuda se estabilice y que los resultados empresariales confirmen su fortaleza. Un alivio del petróleo por una mejora del suministro también ayudaría a reducir costes y recuperar capacidad de gasto. Si la financiación continúa encareciéndose, aumentará la exigencia sobre los beneficios y las valoraciones de las cotizadas españolas. La próxima prueba no queda lejos: la temporada de resultados del tercer trimestre arranca dentro de unas semanas y ahí se verá quién aguanta el tipo de verdad.

Solo 4 de cada 10 empresas españolas tienen plan de ciberseguridad en su cadena de suministro

El 78% de las empresas españolas teme que un ciberataque en su cadena de suministro desate un efecto dominó en toda su operación. Solo cuatro de cada diez cuentan, sin embargo, con un plan de ciberseguridad para protegerla. La distancia entre el miedo y la respuesta se ha convertido en uno de los flancos más frágiles de la empresa española.

La cifra procede del primer estudio sectorial sobre ciberseguridad en la cadena de suministro que ha presentado el Centro Español de Logística. La radiografía pone cifra a un riesgo que las compañías dicen conocer pero que rara vez cuantifican. El documento confirma que el 78% anticipa interrupciones en su actividad si un socio crítico cae: producción detenida, entregas retrasadas o pedidos suspendidos.

El 78% anticipa interrupciones si cae un proveedor

El problema no es la falta de conciencia, sino la falta de ejecución. Un 60% de las empresas no ha traducido esa preocupación en protocolos, auditorías a proveedores ni planes de contingencia. En un tejido productivo donde casi todas las compañías dependen de terceros para fabricar, transportar o almacenar, esa omisión convierte a cada eslabón externo en una posible puerta abierta.

Aquí conviene ser preciso. La cadena de suministro no es un concepto abstracto: es la lista concreta de proveedores, transportistas y plataformas de las que depende la facturación de una empresa. Cada uno de esos eslabones incorpora sus propios sistemas, sus propias contraseñas y su propio nivel de seguridad. Basta que uno esté desactualizado para que toda la cadena quede expuesta.

El resultado es un efecto cascada difícil de medir. Una compañía puede tener sus servidores impecables y, aun así, quedar bloqueada porque su transportista habitual no puede facturar o porque su proveedor de materia prima no consigue confirmar un pedido. La seguridad deja de ser una propiedad individual y se convierte en una condición colectiva que nadie controla del todo.

Diez días sin margen: el riesgo que ahoga a la logística

En el transporte y la logística, el impacto es más inmediato. Según el mismo informe, un ciberataque dejaría a cuatro de cada diez logísticas sin margen financiero en apenas diez días. La cuenta es sencilla: márgenes estrechos, contratos ajustados, y una digitalización acelerada que ha multiplicado los puntos de acceso sin reforzar la defensa en la misma proporción.

La digitalización de la cadena de suministro ha multiplicado los puntos de acceso sin reforzar, en la misma medida, las defensas.

La paradoja es que el sector logístico lleva años presumiendo de eficiencia. Rutas optimizadas al minuto, almacenes automatizados, seguimiento en tiempo real. Todo eso funciona mientras el sistema funciona. Cuando el software de gestión se bloquea o los datos se cifran, la ventaja competitiva se convierte en dependencia total.

El patrón se repite en otros sectores. El ransomware, el secuestro de datos a cambio de un rescate, se ha especializado en atacar a proveedores pequeños y medianos, precisamente porque suelen ser la puerta de entrada más barata hacia las grandes corporaciones. El eslabón débil se ha convertido en el punto por el que se cuela el golpe.

ciberataque proveedores

El proveedor débil, nuevo riesgo sistémico

Llevo tiempo sosteniendo que la ciberseguridad dejó de ser un problema de informáticos para convertirse en un problema de dirección. Este informe lo confirma desde un ángulo incómodo: las empresas españolas han entendido el riesgo, pero siguen gestionándolo como una amenaza externa cuando, en realidad, viaja dentro de la propia cadena. La normativa europea, con la directiva NIS2 y el Instituto Nacional de Ciberseguridad (INCIBE) como referencia, ya endurece las exigencias para proveedores críticos, y ese calendario no admite demoras. Quien no audite a sus proveedores acabará auditado por el regulador.

El riesgo de fondo es sistémico. Si la mitad de las empresas de un mismo sector comparte proveedores, un ataque a uno solo puede paralizar a varios a la vez. Ahí está la contradicción: la eficiencia de las cadenas cortas y globalizadas multiplica también la velocidad de contagio de cualquier fallo. Mejorar la resiliencia logística debería pesar más en los presupuestos del próximo ejercicio que la enésima ronda de recortes.

Conviene mirar los precedentes. Cuando un ciberataque tumba a un operador logístico relevante, el problema nunca es solo suyo: arrastra a los clientes que dependen de él y contamina toda la red de reparto. Las empresas suelen aprender estas lecciones a base de golpes, no de informes. El riesgo de este estudio es que vuelva a ocurrir lo mismo: que solo se reaccione después del susto.

La presión, además, no solo llega de Bruselas. Los grandes clientes ya trasladan exigencias de seguridad a sus proveedores en los pliegos de contratación, y las aseguradoras empiezan a mirar con lupa las pólizas que cubren el lucro cesante por ciberataque. Quien no pueda demostrar que protege sus sistemas se quedará fuera de las licitaciones. Es la ley del mercado operando más rápido que la ley del boletín oficial.

Queda por ver si el siguiente informe del Centro Español de Logística mueve la aguja o se queda, como tantos diagnósticos, en un documento que nadie aplica. De momento, la brecha sigue abierta: ocho de cada diez empresas ven el peligro, y menos de la mitad ha movido un dedo para evitarlo.

Precio del diésel se dispara un 8,4% en un mes pese a la rebaja fiscal

El precio del diésel se ha encarecido un 8,4% en apenas un mes. La rebaja fiscal que el Gobierno mantiene en vigor no ha servido de freno: repostar gasóleo hoy cuesta más que en septiembre.

Es la paradoja que llevan semanas señalando en las estaciones de servicio. El escudo anticrisis sostiene la bonificación de 20 céntimos por litro, pero el gasóleo apenas la acusa. La gasolina, en cambio, sí ha recortado su precio en torno a once céntimos desde que el nuevo marco entró en vigor.

El diésel sube un 8,4% y diluye el efecto de la rebaja

El dato lo adelantó La Voz de Galicia y lo replicó después El País: el gasóleo se encareció un 8% a lo largo de septiembre pese al aumento de la rebaja fiscal. La subida mensual, del 8,4%, deja el litro muy por encima de donde estaba hace cuatro semanas.

La referencia oficial para comprobar cuánto cuesta llenar el depósito es el geoportal de gasolineras del Ministerio para la Transición Ecológica, que publica las tarifas de las estaciones españolas y permite comparar precios por municipio. La fotografía que arroja hoy difiere de la de hace un mes: el gasóleo arriba, la gasolina abajo.

La escalada del diésel contrasta con lo que ocurre en la gasolina. Según los precios recogidos tras la entrada en vigor del escudo, la sin plomo 95 ha bajado alrededor de once céntimos, mientras el gasóleo se ha quedado plano. Dos carburantes, dos comportamientos opuestos bajo el mismo paraguas fiscal.

La horquilla entre provincias también se ha movido. Repostar en una autopista no cuesta lo mismo que hacerlo en una estación de polígono, y esa diferencia se ha agrandado conforme el gasóleo subía. Para el conductor que llena el depósito cada semana, el ahorro de elegir bien la gasolinera ya no es simbólico.

El propio sector lo confirma. El responsable de las estaciones de servicio, Rabadán, resumía la situación con una idea sencilla: el diésel no registra grandes cambios al mantenerse los 20 céntimos de rebaja, mientras la gasolina experimenta caídas medias de unos 10 céntimos.

La bonificación rebaja el precio en el surtidor, pero no toca la causa que empuja al gasóleo: el coste internacional del litro que España importa.

Qué significa para el transporte y para la cesta de la compra

gasóleo

El gasóleo es el combustible del transporte profesional. Camiones, furgonetas de reparto, autobuses, y buena parte de las mercancías que se mueven por España funcionan con diésel, así que un 8,4% de subida mensual se traslada directamente al coste de operar. Para una flota mediana, hablamos de miles de euros al mes que salen del margen.

El efecto no se queda ahí. Cuando el gasóleo se encarece, el último eslabón de de la cadena —el reparto— repercute parte del sobrecoste en el precio final. No es inmediato ni automático, pero la presión acaba notándose en la cesta de la compra, sobre todo en los productos frescos y perecederos, que viajan por carretera.

Hay un matiz que conviene no perder de vista: la gasolina y el diésel no se mueven igual. La primera responde más rápido a la fiscalidad y a la competencia entre estaciones; el segundo depende de un mercado mayorista más estrecho, con menos margen de maniobra para las operadoras.

Las estaciones independientes son las que más lo notan. Con márgenes ajustados y sin capacidad para negociar a granel, el dueño de una gasolinera de barrio compra el litro caro y lo vende con una horquilla mínima. Las grandes operadoras juegan con otra escala, pero el problema de fondo es el mismo.

Un escudo que amortigua, pero no corrige

Aquí conviene detenerse. La bonificación de 20 céntimos es una medida de alivio, no una solución. Rebaja la factura en el surtidor, pero deja intacto el mecanismo que empuja al gasóleo al alza: el coste de la materia prima en los mercados internacionales y el margen de refino.

Ya ocurrió en 2022. Cuando el crudo se disparó tras la invasión de Ucrania, las rebajas funcionaron como anestesia durante unos meses y luego perdieron eficacia. La lección no se ha interiorizado del todo: seguimos tratando un problema estructural de suministro como si fuera una cuestión de precio puntual.

Hay además un factor estacional que no ayuda. Con la llegada del otoño, la demanda de gasóleo para calefacción y para el transporte repunta en Europa, y ese tirón presiona el precio. No parece casualidad que el encarecimiento coincida con el cambio de estación.

El riesgo de fondo es que la medida se convierta en un parche permanente. Cada vez que el gasóleo sube, se recurre a la bonificación; cada vez que el petróleo se tensa, la excepción fiscal se prorroga. El resultado es un sistema que corrige el síntoma y deja intacta la causa.

Merece la pena seguir el dato de las próximas semanas. Si el gasóleo no cede cuando se publique la próxima revisión de precios, la pregunta dejará de ser cuánto dura la rebaja y pasará a ser por qué el diésel español se resiste a bajar. Ahí, en el margen de refino y en la dependencia exterior, está la respuesta que ninguna bonificación resuelve.

El Ibex 35 se desploma un 2,17% y salva los 19.000 puntos lastrado por la banca y el bono en máximos de 2013

El Ibex 35 cerró la sesión del jueves con una caída del 2,17% hasta los 19.005,3 puntos, su nivel más bajo en cuatro meses, arrastrado por la banca y con el bono a diez años en máximos de 2013.

Una jornada de rojo bancario y mínimos de cuatro meses

La sesión se saldó con más de 400 puntos de caída y el selectivo quedó al borde de perder la cota psicológica de los 19.000 enteros. La mayoría de los valores cerró en negativo y el epicentro del castigo fue el sector financiero, con las principales entidades españolas en el foco vendedor.

Los analistas de XTB atribuyen el desplome a un doble factor: la banca europea cayó con fuerza arrastrada por la subida de la rentabilidad de la deuda soberana en todo el continente y el temor a una caída de la demanda de hipotecas y crédito. Ese escenario empeoraría las perspectivas de resultados para el último trimestre del año.

En el lado de las caídas destacaron CaixaBank (-4,60%), ArcelorMittal (-4,38%), Banco Santander (-4,19%), BBVA (-4,03%), Unicaja (-3,96%), Banco Sabadell (-3,92%) y Bankinter (-3,32%).

Solo seis valores lograron esquivar el rojo: Indra (+2,45%), ACS (+1,10%), Iberdrola (+0,58%), Amadeus (+0,54%), Grifols (+0,50%) y Acciona Energía (+0,09%). El contraste retrata una sesión de rotación defensiva más que de venta indiscriminada.

Una caída superior al 2% con el bono en máximos de 2013 no es una corrección técnica: es el mercado repreciando el coste del dinero para la banca.

El bono a diez años toca el 4,135% y la prima de riesgo se ensancha

La rentabilidad del bono soberano español con vencimiento a diez años alcanzó el 4,135%, casi sin cambios frente al miércoles, pero instalado en la zona más alta desde 2013. La prima de riesgo frente al bono alemán se ensanchó hasta los 62,7 puntos básicos.

El movimiento no es aislado. El Tesoro Público colocó en la primera subasta de octubre 5.580,7 millones de euros, dentro del rango medio previsto, y lo hizo elevando la rentabilidad ofrecida por encima del 4% tanto en las obligaciones a diez años como en la referencia con vida residual de 20 años y un mes, según los datos publicados por el Banco de España.

ÍndiceVariación en la sesión
Milán (FTSE MIB)-2,21%
Ibex 35-2,17%
Londres (FTSE 100)-1,68%
París (CAC 40)-1,62%
Fráncfort (DAX)-1,03%

Ibex 35 caída

BBVA reparte el dividendo más alto de su historia

En medio del temporal, el consejo de administración de BBVA acordó el pago de un dividendo a cuenta del ejercicio 2026 de 0,37 euros brutos por acción, el mayor de su historia tras haber sido incrementado casi un 16% frente al año anterior. El reparto se realizará el próximo 15 de octubre.

Irán, crudo disparado y el efecto Micron

La geopolítica sigue marcando el ritmo de los mercados. El presidente de Estados Unidos, Donald Trump, advirtió de que se acerca el momento de tomar una decisión definitiva sobre Irán, entre un pacto y una salida militar. La incertidumbre en el estrecho de Ormuz impulsó el crudo: el Brent repuntó un 3,53% hasta los 101,46 dólares y el West Texas Intermediate subió un 2,44% hasta los 92,63 dólares.

En el plano empresarial, el fabricante de chips Micron Technology multiplicó casi por diez su beneficio neto al cierre de su ejercicio fiscal, hasta los 84.969 millones de dólares, según la cifra recogida por la agencia. El euro, por su parte, se depreció un 0,81% frente al dólar, hasta cruzarse en 1,1330.

Qué descuenta el mercado y por qué la banca lidera las caídas

El detalle relevante no es la caída en sí, sino su composición. El grueso del descenso procede de un único sector, la banca, que arrastra al selectivo por su elevado peso en el índice. Cuando los siete grandes bancos cotizados ceden entre el 3,3% y el 4,6% en una sola sesión, el Ibex tiene poco margen para sostenerse, por mucho que Iberdrola, Indra o ACS aguanten en verde.

Conviene matizar la lectura del bono. Una rentabilidad del 4,135% a diez años no cuestiona hoy la solvencia del Tesoro, con la prima de riesgo en 62,7 puntos básicos, muy lejos de los niveles de la crisis del euro, pero sí encarece el precio del dinero y estrecha el margen de la banca si la demanda de crédito se resiente. En el verano de 2013, la última vez que el bono español se instaló en esta zona, el diferencial con Alemania multiplicaba por varias veces el actual.

El contraste con el resto de Europa refuerza el diagnóstico. Milán cayó un 2,21%, por delante del Ibex, mientras Fráncfort se dejó solo un 1,03%. La brecha entre los índices con mayor peso financiero y los más industriales confirma que el movimiento es una rotación dentro del del sector bancario europeo, no un deterioro generalizado del apetito por riesgo.

Y en medio del temporal, BBVA anunció el dividendo más alto de su historia. La señal es ambigua: la entidad presume de retribución al accionista justo cuando el mercado castiga su cotización con una caída superior al 4%.

📊 Las Claves para el Inversor

  • Qué vigilar: El pago del dividendo de BBVA el 15 de octubre y la próxima reunión del BCE, que marcará el tono de la deuda soberana europea.
  • Reacción del valor: El Ibex afronta el soporte de los 19.000 puntos; perderlo abriría la puerta a una corrección más profunda con la banca como epicentro.
  • Precedente sectorial: La corrección de 2013, cuando el bono tocó estos niveles, anticipa volatilidad en el sector financiero hasta que se estabilicen los tipos.

Repsol mantiene su producción de gas en Venezuela en 580 millones de pies cúbicos diarios

Repsol mantiene su producción de gas en Venezuela en 580 millones de pies cúbicos diarios, la misma cifra desde el acuerdo firmado en marzo con el Ejecutivo de Delcy Rodríguez para explotar Cardón IV junto a Eni.

Qué sostiene la cifra de Cardón IV

El dato lo trasladó la compañía durante la Cumbre Internacional de Petróleo y Gas de Venezuela y lo confirmó a EFE una fuente de la energética. No se ha movido un ápice desde marzo, cuando el Gobierno venezolano y Repsol cerraron el acuerdo para la explotación del campo, uno de los mayores yacimientos de gas de Latinoamérica.

La cifra tiene un peso específico para la compañía. Los 580 millones de pies cúbicos diarios no son un volumen marginal dentro de su cartera internacional: sostienen buena parte del suministro que alimenta el sistema eléctrico venezolano y convierten a Repsol en uno de los operadores extranjeros de referencia en el país caribeño.

El movimiento se produce en un contexto en el que Venezuela ha vuelto a abrir su sector energético al capital foráneo. El país aprobó a principios de año una reforma de la ley de hidrocarburos para atraer inversión extranjera, impulsada por el interés de Estados Unidos en el crudo venezolano después de la salida de Nicolás Maduro del poder en enero.

Esa apertura no es casual. El giro venezolano responde a una estrategia más amplia de reincorporación del país a los mercados energéticos internacionales, tras años de sanciones y de caída sostenida de la producción petrolera. La llegada de capital extranjero a campos como Cardón IV forma parte de esa hoja de ruta.

El encaje regulatorio: licencias y reforma legal

Repsol producción Venezuela

Repsol ya informó en febrero de que se preparaba para restablecer sus operaciones diarias en Venezuela después de recibir las licencias que le permiten operar en el país. Lo confirmó entonces el consejero delegado de la compañía, Josu Jon Imaz, quien señaló que la primera contribución pasaría por seguir suministrando gas y, en paralelo, incrementar su elaboración.
El valor de Cardón IV no está en el volumen, sino en la licencia: sin el permiso estadounidense, los 580 millones de pies cúbicos serían gas sin salida comercial.

El socio tampoco es menor. Repsol opera el campo junto a Eni, la petrolera italiana participada por el Estado transalpino, lo que da al proyecto una pátina de operación binacional. Cardón IV se ha convertido así en una pieza codiciada por el apetito internacional sobre el gas latinoamericano, en plena competencia con proyectos como los de Trinidad y Tobago o el gas natural licuado estadounidense.

La relación de Repsol con Venezuela no es nueva. La compañía ha mantenido presencia en el país durante años y su actividad ha dependido en buena medida del marco de licencias que fija Washington, un factor que condiciona tanto la operación como la comercialización del gas obtenido. La estabilidad del caudal en Cardón IV es, en ese sentido, una señal de que el paraguas regulatorio sigue vigente.

La letra pequeña de la exposición venezolana

Más allá de la cifra, la lectura pasa por medir cuánto de la estrategia de Repsol depende de un país que sigue siendo un riesgo geopolítico de primer orden. La producción estable en Cardón IV alivia el flanco operativo, pero no resuelve la pregunta de fondo: cuánto tiempo se mantendrá el paraguas de licencias que hace posible la explotación.

El precedente más directo está en la propia Eni, que comparte con Repsol la operación de Cardón IV y ha seguido la misma estrategia de mantener el caudal sin sobresaltos. En el conjunto del gas latinoamericano, los proyectos de Trinidad y Tobago, y el gas natural licuado estadounidense compiten por los mismos mercados, lo que presiona al alza el valor de cada yacimiento con salida comercial garantizada.

Conviene matizar el tamaño de la cifra. Los 580 millones de pies cúbicos diarios son un volumen relevante, pero no determinante para el conjunto del grupo: se trata de un activo estratégico por su valor de opción, más que por su contribución inmediata al EBITDA. La clave está en si Repsol logra incrementar la elaboración de gas, como anticipó Imaz, y convertir la licencia temporal en una posición consolidada.

En términos operativos, la estabilidad del caudal reduce la incertidumbre sobre la capacidad de Repsol para cumplir sus compromisos de suministro en el país. La pregunta que queda abierta es si la compañía aprovechará la ventana regulatoria para elevar la producción más allá de los 580 millones de pies cúbicos diarios o si optará por consolidar lo que ya tiene.

📊 Las Claves para el Inversor

  • Qué vigilar: La continuidad de las licencias estadounidenses que permiten operar en el país y los avances en la elaboración de gas que anticipó Imaz para los próximos trimestres.
  • Reacción del valor: La producción estable alivia el flanco operativo; el mercado vigila cualquier señal de ruptura del marco regulatorio que sostiene la operación.
  • Precedente sectorial: El propio socio Eni mantiene idéntica estrategia de continuidad en Cardón IV, lo que refuerza la apuesta del consorcio por sostener el caudal.

Lagarde formaliza ante el Consejo Europeo la sustitución de Isabel Schnabel en el Comité Ejecutivo del BCE

Christine Lagarde ha remitido al presidente del Consejo Europeo, António Costa, la carta que activa la sustitución de Isabel Schnabel en el Comité Ejecutivo del BCE. El relevo abre la puja por los puestos de poder del euro.

La carta que activa el procedimiento: de Fráncfort al Eurogrupo

Un portavoz de la oficina del presidente del Consejo Europeo ha confirmado la recepción de la misiva, con la que la presidenta del BCE pide arrancar el procedimiento formal para nombrar a un nuevo miembro del Comité Ejecutivo. A partir de ahora, es António Costa quien pilota el expediente.

El primer filtro llega el 8 de octubre. El Eurogrupo se reúne ese día en Luxemburgo para debatir las propuestas de los estados miembros y debe acordar un candidato. Después, el Consejo Europeo aprueba el nombramiento previa consulta a la propia autoridad monetaria y al Parlamento Europeo.

  • Eurogrupo: debate las propuestas de los Estados miembros y debe acordar un candidato único.
  • Consejo Europeo: aprueba el nombramiento previa consulta al BCE y al Parlamento Europeo.
  • Votación final: exige una mayoría cualificada reforzada en el seno del Consejo.

Ese último paso es el más exigente: requiere al menos 16 Estados miembros a favor que representen, como mínimo, el 65% de la población de la eurozona. Ningún nombre sale adelante si falla uno de los dos umbrales, lo que obliga a sumar el respaldo de países grandes y pequeños a la vez.

Schnabel anunció su salida hace unos días para incorporarse el 4 de enero de 2027 como directora del Departamento de Mercados Monetarios y de Capitales del Fondo Monetario Internacional (FMI) y consejera financiera del organismo.

El umbral de la mayoría cualificada convierte cada sillón del BCE en una negociación entre capitales, no en un simple trámite administrativo.

Hasta el día previo a su incorporación a Washington, la economista alemana mantendrá sus funciones en Fráncfort, aunque no podrá intervenir en ningún asunto relacionado con el Fondo. La restricción evita el solapamiento entre su responsabilidad actual en el banco central y su futura cartera en el FMI.

El sustituto de Schnabel no hereda un puesto aislado: llega al primer movimiento de un tablero que se reordenará por completo en menos de doce meses.

La vacante llega, además, en un tramo delicado para la institución, que debe sostener su credibilidad ante los mercados mientras recompone su cúpula y define el rumbo de los tipos.

El calendario del relevo: tres salidas concentradas en dos años

Isabel Schnabel salida BCE

El movimiento de Schnabel es la primera pieza de una secuencia que se concentrará en menos de dos años. El mandato del economista jefe, Philip Lane, expira en junio de 2027, y la presidencia de Christine Lagarde afronta una previsible salida anticipada. El banco central encadena el relevo de su cúpula en pleno ciclo de decisión sobre el precio del dinero.

PuestoTitularSalidaEstado del proceso
Comité EjecutivoIsabel Schnabel4 de enero de 2027Procedimiento abierto
Economista jefePhilip LaneJunio de 2027Sin candidato público
PresidenciaChristine LagardeSalida anticipada previsibleCarrera sin cerrar

Para España, el reparto no es neutral. El Banco de España mantiene su asiento en el Consejo de Gobierno, pero la composición del Comité Ejecutivo condiciona el tono de la política monetaria, y con él la referencia del euríbor a la que se ancla buena parte de la cartera hipotecaria de Santander, BBVA y CaixaBank.

Quién suena para el ‘guardián del euro’

La carrera no se limita a la vacante de Schnabel. Entre los aspirantes a presidir la entidad figura Pablo Hernández de Cos, actual director general del Banco de Pagos Internacionales (BIS) y exgobernador del Banco de España, señalado como el candidato mejor cualificado en una encuesta del Foro Oficial de Instituciones Monetarias y Financieras (OMFIF). A su lado gana enteros Klaas Knot, exgobernador del Banco de Países Bajos, y Alemania tratará de conservar influencia tras perder a su consejera.

La lógica del reparto por pesos nacionales apunta a un equilibrio delicado: las capitales del sur intentan compensar su menor cuota de poder mientras los países grandes defienden sus sillones. Nada está cerrado. Primero hay que consensuar el nombre en el Eurogrupo y después superar el doble umbral de la votación en el Consejo.

Para el inversor, el detalle relevante no es el nombre, sino el perfil. Un consejero identificado con la ortodoxia monetaria apuntala la continuidad de la senda actual; un perfil más sensible al crecimiento abre la puerta a una política más blanda. Esa diferencia se traslada en semanas al precio del dinero y a las expectativas de margen de la banca.

El precedente inmediato es la propia Schnabel, que abandona el cargo antes de agotar su mandato. Una salida anticipada obliga al Consejo Europeo a acelerar una negociación que, con el calendario ordinario, habría llegado más adelante, y le deja menos margen para repartir con calma el resto de puestos de la institución.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión del Eurogrupo del 8 de octubre en Luxemburgo, donde debe salir un candidato, y la posterior consulta al BCE y al Parlamento Europeo.
  • Reacción del valor: El mercado descuenta continuidad en la política monetaria; el euríbor y la cotización de Santander, BBVA y CaixaBank son los termómetros más directos del proceso.
  • Precedente sectorial: La salida anticipada de Schnabel abre una secuencia de relevos —Lane en junio de 2027 y la presidencia— que se negociará en bloque.

Hackeos a criptomonedas en septiembre se disparan un 462%: Bitget pierde 387 millones

El hackeo a criptomonedas vivió en septiembre su peor mes del año. Las pérdidas por robos, exploits y ataques a protocolos alcanzaron los 766,49 millones de dólares, un 462% más que los 136,3 millones registrados en agosto, según el recuento de la firma de seguridad PeckShield. Nunca en 2026 se había visto una cifra así.

Dos incidentes explican casi todo. El exchange Bitget perdió alrededor de 387 millones de dólares. La red Liquid Network, vinculada al ecosistema de Bitcoin, sufrió un desfalco cercano a los 320 millones, aunque buena parte de los fondos regresó. Entre ambos suman 707 millones, el 92% del total del mes. Los otros 53 incidentes contabilizados apenas llegaron juntos a los 59 millones de dólares.

El peor mes de 2026 para la seguridad cripto

El dato de septiembre supera con holgura el registro anterior. En abril de 2026 los hackeos se llevaron 646,89 millones de dólares, que hasta entonces era el mes más sangriento del año. Septiembre lo ha rebasado y además ha roto el récord en número de incidentes: PeckShield contó 55 ataques relevantes, frente a los 50 de agosto, que ya había marcado el máximo del ejercicio.

Para ponerlo en contexto, 766 millones de dólares equivalen a lo que factura una empresa mediana española durante varios ejercicios. Y no se trata de dinero de laboratorio: son fondos de usuarios, de fondos de inversión y de tesorerías corporativas que estaban depositados en plataformas o protocolos.

Los dos casos de septiembre superan a los que hasta ahora lideraban la lista de 2026, los exploits de Drift y KelpDAO. La comparación importa porque demuestra que el patrón no es un accidente aislado, sino una escalada sostenida a lo largo del año.

Dos brechas concentran el 92% del botín del mes. El resto de los ataques, más pequeños, siguen sumando en la misma dirección.

El robo de Bitget: un zero-day y semanas de trabajo silencioso

Bitget hackeo

El caso de Bitget tiene una cronología que conviene conocer. La brecha en sus hot wallets (las carteras conectadas a internet que los exchanges usan para operar al día) se remonta al 31 de agosto, según el informe de progreso que la firma de seguridad blockchain SlowMist actualizó el 29 de septiembre. Es decir, el atacante llevaba semanas dentro antes de mover un solo dólar.

SlowMist, contratada por el exchange para investigar, encontró que el origen fue una vulnerabilidad zero-day —un fallo desconocido hasta entonces por el fabricante del producto— en una herramienta de seguridad de terceros. Los investigadores también recuperaron una utilidad personalizada de retirada de fondos en archivos que el atacante había intentado borrar. La firma no ha nombrado a ningún responsable, aunque la consejera delegada de Bitget, Gracy Chen, apuntó antes a presuntos hackers norcoreanos.

Liquid Network y el resto de la lista

El segundo gran golpe del mes llegó por Liquid Network. La red perdió cerca de 320 millones de dólares, pero aquí la historia tiene un final distinto: las personas detrás del ataque, que se presentaron como hackers de sombrero blanco —especialistas que entran en un sistema para avisar del fallo en lugar de lucrarse—, devolvieron la mayor parte. Desde entonces, Liquid Network ha recuperado 3.400 BTC.

No todos los incidentes terminaron igual. Un bot de MEV (programas automáticos que se adelantan a otras operaciones dentro de la red para sacar beneficio) sufrió un front-run de 7,81 millones de dólares que finalmente se devolvieron. El procesador de pagos V2 logró recuperar 3,4 millones de una pérdida total de 6,6 millones. El casino cripto Duelbits, perdió 7 millones y el exploit al oráculo de Nostra costó 3,5 millones.

Qué revela esta racha de hackeos sobre la seguridad cripto

Hay un patrón que se repite desde hace años. En 2022 el sector vivió su particular annus horribilis con las quiebras de Terra y de FTX, que no fueron hackeos pero dejaron la misma sensación de vulnerabilidad. En 2024, la aprobación de los ETF al contado de bitcoin en Estados Unidos llevó capital institucional al mercado y, con él, más ojos y más incentivos para los atacantes. Cada ciclo de dinero nuevo trae un ciclo de robos nuevos.

Lo llamativo de 2026 es el tamaño de los dos incidentes principales. Los ataques a exchanges no suelen concentrarse así. Cuando una plataforma pierde 387 millones de dólares, el golpe no es solo para ella: afecta a la confianza de los usuarios en el conjunto del ecosistema y refuerza el argumento de quienes piden más regulación. Eso sí, conviene distinguir entre un fallo propio y un zero-day en un proveedor externo, porque la responsabilidad y las soluciones no son las mismas.

Queda una pregunta abierta para los próximos meses. Si los atacantes han pasado de atacar contratos a infiltrarse en cadenas de suministro de software, las defensas tradicionales —auditorías, recompensas por encontrar fallos, revisiones de código— se quedan cortas. La decisión pendiente está en cómo verifican los exchanges a sus proveedores de seguridad, un eslabón que hasta ahora nadie audita con la misma exigencia que a la propia plataforma.

Ni Juego de Tronos ni Los Soprano: la encuesta a 500 expertos de la industria corona a Breaking Bad como la reina del siglo XXI

Breaking Bad acaba de recibir el espaldarazo definitivo: la encuesta más ambiciosa jamás realizada sobre series de este siglo la coloca en el número uno. The New York Times reunió a más de 500 profesionales de la industria —actores, guionistas, productores— para zanjar un debate que llevaba años abierto en los bares y en las redes.

La noticia golpea fuerte porque deja fuera del podio a dos monstruos sagrados: Juego de Tronos y Los Soprano. Si pensabas que ya lo habías visto todo en rankings televisivos, este te va a sorprender, porque el ganador no es el más visto, sino el que la propia industria considera insuperable.

Qué cambia exactamente: Breaking Bad se corona la mejor serie del siglo

Lo que ha cambiado es sencillo de entender pero enorme en sus implicaciones: por primera vez un medio del peso de The New York Times pone negro sobre blanco cuál es, según la propia industria, la mejor serie de los últimos 26 años. Breaking Bad superó a nombres como The Wire, Mad Men, Succession y Fleabag, que completaron los primeros puestos de una lista de 100 producciones.

En España el impacto se nota especialmente, porque la serie de Walter White sigue siendo una de las más buscadas cada año en las plataformas de streaming, pese a que terminó hace más de una década. Plataformas como Netflix siguen apostando por nuevos estrenos de series cada semana, aunque pocas logran el impacto cultural que tuvo esta producción.

Walter White y las claves de un triunfo que nadie discute

Youtube video

Para entender por qué ha ganado conviene fijarse en cómo se hizo la encuesta, porque no fue un simple formulario de preferencias. Cada participante eligió diez series y después tuvo que enfrentarlas en duelos directos, lo que obligó a decidir entre títulos de calidad similar y dio más peso real al resultado final.

  • La encuesta incluyó series de cualquier género, plataforma e idioma, desde dramas hasta concursos.
  • Participaron actores como Bryan Cranston, Elisabeth Moss y Jason Bateman, además de creadores como Damon Lindelof.
  • Los Soprano quedó fuera porque se estrenó en 1999, un año antes del corte temporal fijado.
  • The Wire y Mad Men ocuparon el segundo y tercer puesto respectivamente.
  • Breaking Bad se emitió entre 2008 y 2013 y ganó 16 premios Emmy.

Por qué ocurre esto ahora: el motivo detrás del ranking

El momento no es casual. Llevamos un par de años en los que el streaming ha multiplicado la oferta hasta un punto casi inabarcable, y muchos espectadores sienten que ya no hay series que dejen huella como antes. The New York Times ha querido poner el foco justo en ese vacío, recordando que la televisión de calidad sigue siendo posible.

Además, 2026 marca más de una década desde el final de la serie, un aniversario que invita a mirar atrás con perspectiva. Breaking Bad ha demostrado que su influencia no caduca, algo que pocas producciones recientes pueden presumir con el mismo nivel de unanimidad crítica.

Las claves que debes tener en cuenta: los otros grandes nombres

No todo el mundo coincide con el resultado, y es lógico, porque medir la calidad de una serie siempre tiene algo de subjetivo. Aun así, hay un par de detalles de la lista que conviene conocer para entender mejor el contexto completo del ranking.

La ausencia de Los Soprano, explicada

Muchos fans se han llevado las manos a la cabeza al no ver a Los Soprano en el listado, pero la explicación es puramente técnica. La serie se estrenó en enero de 1999, un año antes del corte que fijó el medio neoyorquino para analizar «lo que llevamos de siglo», así que quedó automáticamente descartada.

Por qué Juego de Tronos no llegó al podio

El fenómeno de HBO sí entró en la lista de 100 títulos, pero se quedó lejos de los primeros puestos. El desgaste de sus últimas temporadas, muy criticadas por una parte del público, parece haber pesado en la votación final de los 500 expertos consultados.

Qué dice la encuesta en detalle sobre Breaking Bad: el método explicado fácil

El sistema de votación combinó dos fases: una primera de listas personales de diez títulos, y una segunda de enfrentamientos directos entre series seleccionadas al azar. Esa combinación es la que ha permitido matizar los resultados y evitar que ganara simplemente la serie más comentada en redes.

El resultado es una radiografía bastante fiel de cómo ve la propia industria audiovisual su trabajo de los últimos 26 años. Breaking Bad no solo convence al público, sino también a quienes escriben, dirigen y producen series cada día, que es un aval mucho más difícil de conseguir.

Qué podemos esperar a partir de ahora

Lo normal es que este tipo de rankings reactiven el interés por la serie entre quienes todavía no la han visto, algo que ya ha ocurrido otras veces con producciones similares. Si quieres entender por qué el personaje sigue generando debate año tras año, merece la pena repasar con calma quién es Walter White y su evolución a lo largo de las cinco temporadas.

En los próximos días es probable que veamos más artículos analizando la lista completa, además de comparativas con otros rankings similares publicados en los últimos años. Lo importante, mientras tanto, es que Breaking Bad vuelve a estar en boca de todos, trece años después de su final.

Lo más importante que debes recordar

Si te quedas con una idea de todo esto, que sea esta: más de 500 profesionales de la industria han decidido, tras un proceso de votación muy riguroso, que Breaking Bad es la mejor serie de lo que llevamos de siglo XXI, por delante de clásicos como The Wire o Mad Men.

Ni Juego de Tronos ni Los Soprano han podido arrebatarle el trono a la historia de Walter White, y eso, trece años después del final de la serie, dice mucho sobre lo que realmente queda cuando el ruido de los estrenos se apaga. Si todavía no la has visto, quizá sea el momento de hacerle hueco en tu lista de pendientes.

Teletrabajo y dolor de espalda: la silla ergonómica de Amazon Basics que recomiendan fisioterapeutas por menos de 150€

El teletrabajo ha cambiado para siempre la forma en la que trabajamos, pero también ha traído un efecto secundario que notamos al final del día: la espalda. Si llevas meses notando tirones en la zona lumbar, no eres el único.

El problema casi nunca es el trabajo en sí, sino la silla en la que lo haces. Y aquí es donde entra un modelo de Amazon Basics que se ha colado entre los más vendidos por una razón muy sencilla: cuesta menos de 110 euros y cumple lo básico que pide cualquier espalda.

Teletrabajo: por qué la silla es la pieza que más influye en tu espalda

Cuando hablamos de teletrabajo, solemos pensar primero en el ordenador o la conexión a internet, y nos olvidamos de lo que realmente sostiene nuestro cuerpo ocho horas al día. Según varios análisis de producto en España, la silla es el elemento con más impacto directo en la salud de la espalda a largo plazo.

La Amazon Basics Silla ejecutiva ergonómica mide 63 x 59,5 x 124 cm, tiene base de nailon negro, asiento y respaldo de malla transpirable, y un mecanismo de bloqueo con dos posiciones. No es una silla de gama alta, pero reúne lo esencial: soporte lumbar, reposacabezas y reposabrazos ajustables.

Cómo afecta esto a tu ergonomía en el trabajo día a día

Youtube video

Lo que marca la diferencia en una silla pensada para muchas horas sentado no es el diseño, sino los puntos de ajuste. Cuantos más puntos puedas adaptar a tu cuerpo, menos tensión acumulas en cuello, hombros y zona lumbar. Esto es exactamente lo que recoge el concepto de ergonomía en el trabajo aplicado al día a día de una oficina en casa.

Estas son las claves que debes mirar antes de comprar cualquier silla para tu rincón de trabajo:

  • Soporte lumbar ajustable en altura, no solo un cojín fijo
  • Reposacabezas regulable para los descansos y las videollamadas largas
  • Reposabrazos ajustables que acompañen la altura de tu mesa
  • Respaldo de malla transpirable para que no se acumule el calor
  • Profundidad del asiento regulable, clave si mides menos de 1,65 o más de 1,80

Por qué esta silla se ha puesto de moda ahora

No es casualidad que este tipo de sillas se disparen en ventas cada septiembre y octubre. Es cuando volvemos de vacaciones, retomamos la rutina de oficina en casa y notamos de golpe lo que el verano había disimulado: una mala postura acumulada.

A esto se suma que el precio ha bajado considerablemente respecto a hace un par de años. Lo que antes costaba 150 o 160 euros en una silla con soporte lumbar decente, hoy se consigue por menos de 110 euros gracias a marcas propias como Amazon Basics, que han entrado fuerte en este segmento.

Las claves que debes tener en cuenta antes de comprarla

Antes de añadir cualquier silla al carrito, conviene pararse en dos detalles que marcan la diferencia entre acertar y arrepentirse a las pocas semanas.

Tu altura y la de tu mesa

Si tu mesa no es regulable, la altura del asiento es innegociable. Comprueba que tus codos queden a 90 grados sobre la mesa y que los pies apoyen bien en el suelo, sin que las rodillas queden más altas que las caderas.

Cuántas horas pasas sentado realmente

No es lo mismo teletrabajar dos días por semana que los cinco. Si tu jornada es completa, prioriza el soporte lumbar ajustable por encima de cualquier otro detalle estético, porque es lo que más trabajo le ahorra a tu espalda.

Qué dice la ergonomía sobre el teletrabajo y el dolor de espalda

Los expertos en salud laboral llevan años insistiendo en lo mismo: no existe una postura perfecta que se pueda mantener durante horas, por buena que sea la silla. El objetivo de una silla ergonómica no es inmovilizarte, sino permitirte moverte sin perder el apoyo.

Por eso el teletrabajo bien planteado no depende solo del mobiliario, sino de combinarlo con pausas activas cada 45 minutos aproximadamente. La silla reduce el daño, pero no sustituye a levantarse, estirar la espalda y caminar un par de minutos.

Qué podemos esperar a partir de ahora

Youtube video

Si ya has decidido cambiar tu silla, lo más sensato es medir antes tu espacio y la altura de tu mesa, para no acabar con un modelo demasiado alto o demasiado bajo. Revisa también las valoraciones reales de compradores en España antes de confirmar la compra.

Y si el dolor de espalda ya es persistente y no mejora solo con cambiar de silla, no lo dejes pasar: un fisioterapeuta puede decirte si hay algo más detrás, más allá de la ergonomía del puesto.

Lo más importante que debes recordar

Si hay algo que debes llevarte de todo esto es que el teletrabajo no tiene por qué pasarte factura en la espalda si cuidas lo básico: una silla con soporte lumbar ajustable, reposacabezas y una buena ergonomía en el trabajo del día a día, con pausas incluidas.

La Amazon Basics Silla ejecutiva ergonómica no es la silla más lujosa del mercado, pero por menos de 110 euros cumple lo esencial para quien teletrabaja a diario. A veces, el cambio que necesita tu espalda no es caro, solo requiere prestarle un poco de atención.

Publicidad