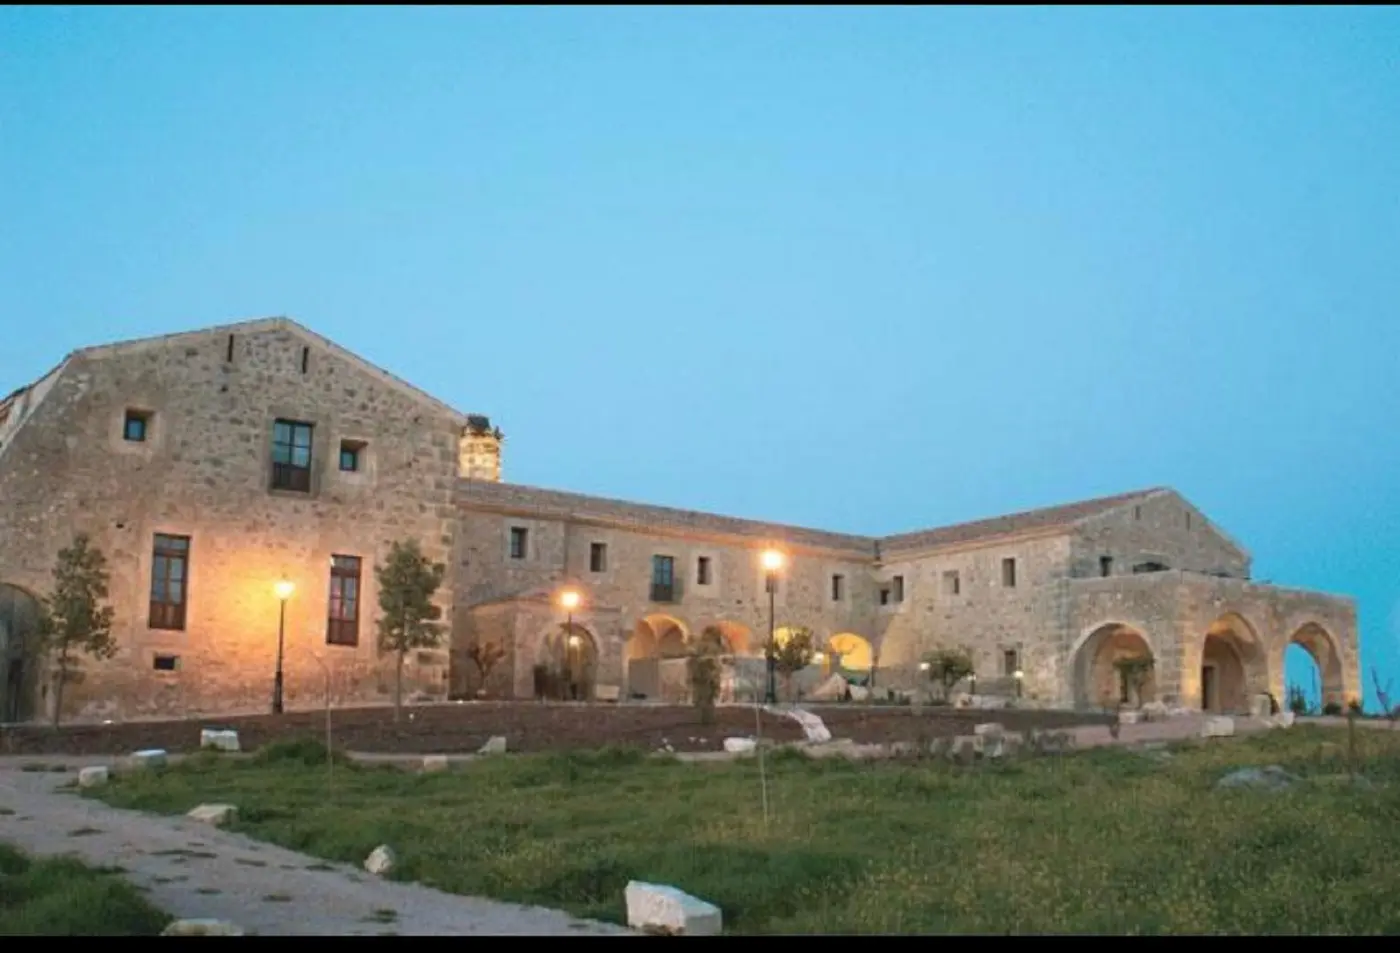
Nace en Extremadura el Premio Hernán Cortés para reforzar los vínculos entre España e Hispanoamérica

Las relaciones construidas a lo largo de siglos y que, en la actualidad, encuentran nuevos espacios de desarrollo en ámbitos como la empresa, la inversión, la cooperación institucional, la educación, la cultura o el intercambio de conocimiento.

Extremadura, puente entre España e Hispanoamérica

Uno de los principales ejes sobre los que se articula el Premio Hernán Cortés es el papel de Extremadura como territorio de encuentro entre España e Hispanoamérica.

La comunidad extremeña ocupa un lugar singular en la historia compartida a ambos lados del Atlántico y mantiene una profunda vinculación histórica, humana y cultural con el mundo iberoamericano. El Premio aspira a partir de ese legado para proyectarlo hacia el presente y el futuro, convirtiendo a Extremadura en escenario de reflexión, reconocimiento y construcción de nuevas relaciones entre sociedades que comparten importantes lazos históricos y culturales.

De este modo, el Premio Hernán Cortés pretende trascender la dimensión puramente conmemorativa para poner el acento en los vínculos contemporáneos entre España e Hispanoamérica y en las oportunidades que ofrece una relación cada vez más intensa en el terreno económico, empresarial, institucional, académico, cultural y social.

España e Hispanoamérica comparten no solo una historia común, sino también un amplio espacio de relaciones económicas, empresariales, culturales, sociales e institucionales con un considerable potencial de desarrollo. La Fundación Marqués de Oliva pretende contribuir a fortalecer ese espacio de colaboración y proyectarlo hacia las próximas generaciones, tomando como punto de partida Extremadura, un territorio que ha desempeñado históricamente un papel fundamental en la conexión entre ambas orillas del Atlántico.

La celebración del Premio en Brozas responde asimismo a la voluntad de poner en valor el territorio extremeño y su patrimonio como espacios desde los que impulsar iniciativas de alcance nacional e internacional.
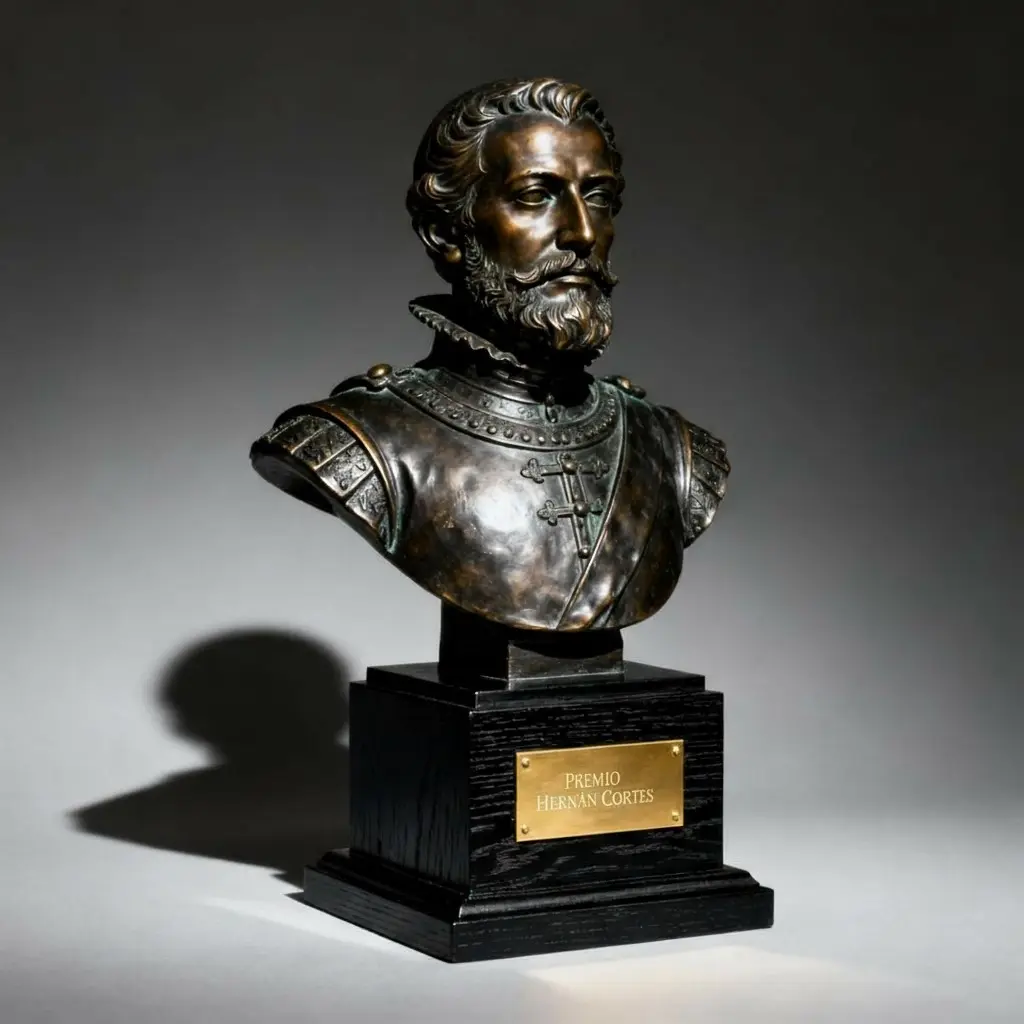
Premio Hernán Cortés

Un reconocimiento con vocación de permanencia

El Premio Hernán Cortés nace con vocación de continuidad y con el objetivo de consolidarse como un punto de encuentro periódico para personalidades y organizaciones que trabajan activamente en el fortalecimiento de las relaciones entre España e Hispanoamérica.

El reconocimiento estará dirigido a personas, empresas o instituciones que hayan realizado una contribución relevante a ese objetivo desde cualquiera de los ámbitos que conforman la relación entre ambos territorios.

El Premio quiere distinguir especialmente a quienes contribuyen a construir puentes y generar nuevos espacios de colaboración, favoreciendo el encuentro entre instituciones, empresas, sociedad civil y mundo académico de España e Hispanoamérica.

El galardón consistirá en un busto de Hernán Cortés realizado en bronce dorado, concebido como símbolo de una iniciativa que quiere reivindicar la profundidad de los vínculos históricos entre España y el continente americano y, al mismo tiempo, promover nuevas vías de colaboración de cara al futuro.

Brozas, escenario de un encuentro iberoamericano
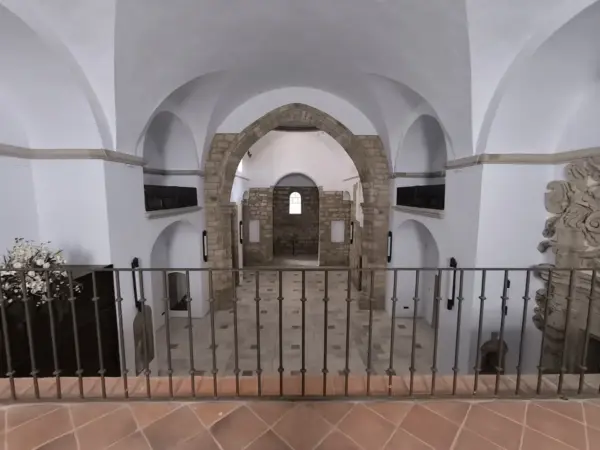
Convento de la Luz. Brozas

La elección de Brozas y del Convento de la Luz como sede de la ceremonia constituye asimismo una apuesta por vincular el Premio al patrimonio histórico y cultural de Extremadura y por reforzar la proyección de la región como escenario de iniciativas de dimensión iberoamericana.

La ceremonia de entrega de abril de 2027 estará concebida como un espacio de representación y encuentro institucional, empresarial y académico, con participación prevista de personalidades de Extremadura, del resto de España y de Hispanoamérica.

La Fundación Marqués de Oliva irá dando a conocer en los próximos meses los diferentes hitos relacionados con esta primera edición del Premio Hernán Cortés.
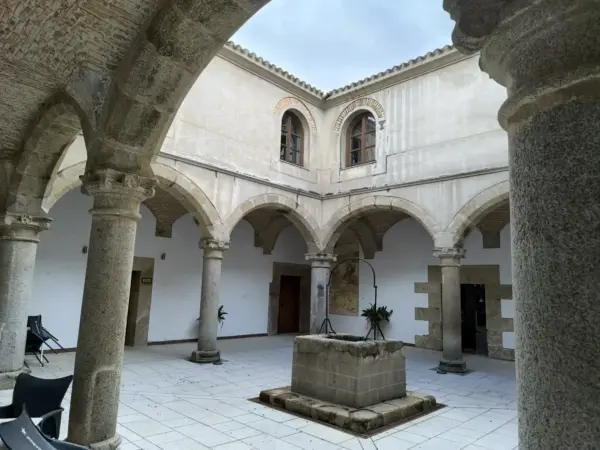
Convento de la Luz. Claustro Merca2

Sobre la Fundación Marqués de Oliva

La Fundación Marqués de Oliva impulsa iniciativas orientadas a promover el desarrollo de proyectos de interés empresarial, social, cultural e institucional, favoreciendo espacios de diálogo y colaboración entre diferentes actores de la sociedad civil.

Con la creación del Premio Hernán Cortés, la Fundación refuerza su compromiso con el impulso de las relaciones entre España e Hispanoamérica y con la puesta en valor de Extremadura como territorio históricamente vinculado al ámbito iberoamericano.
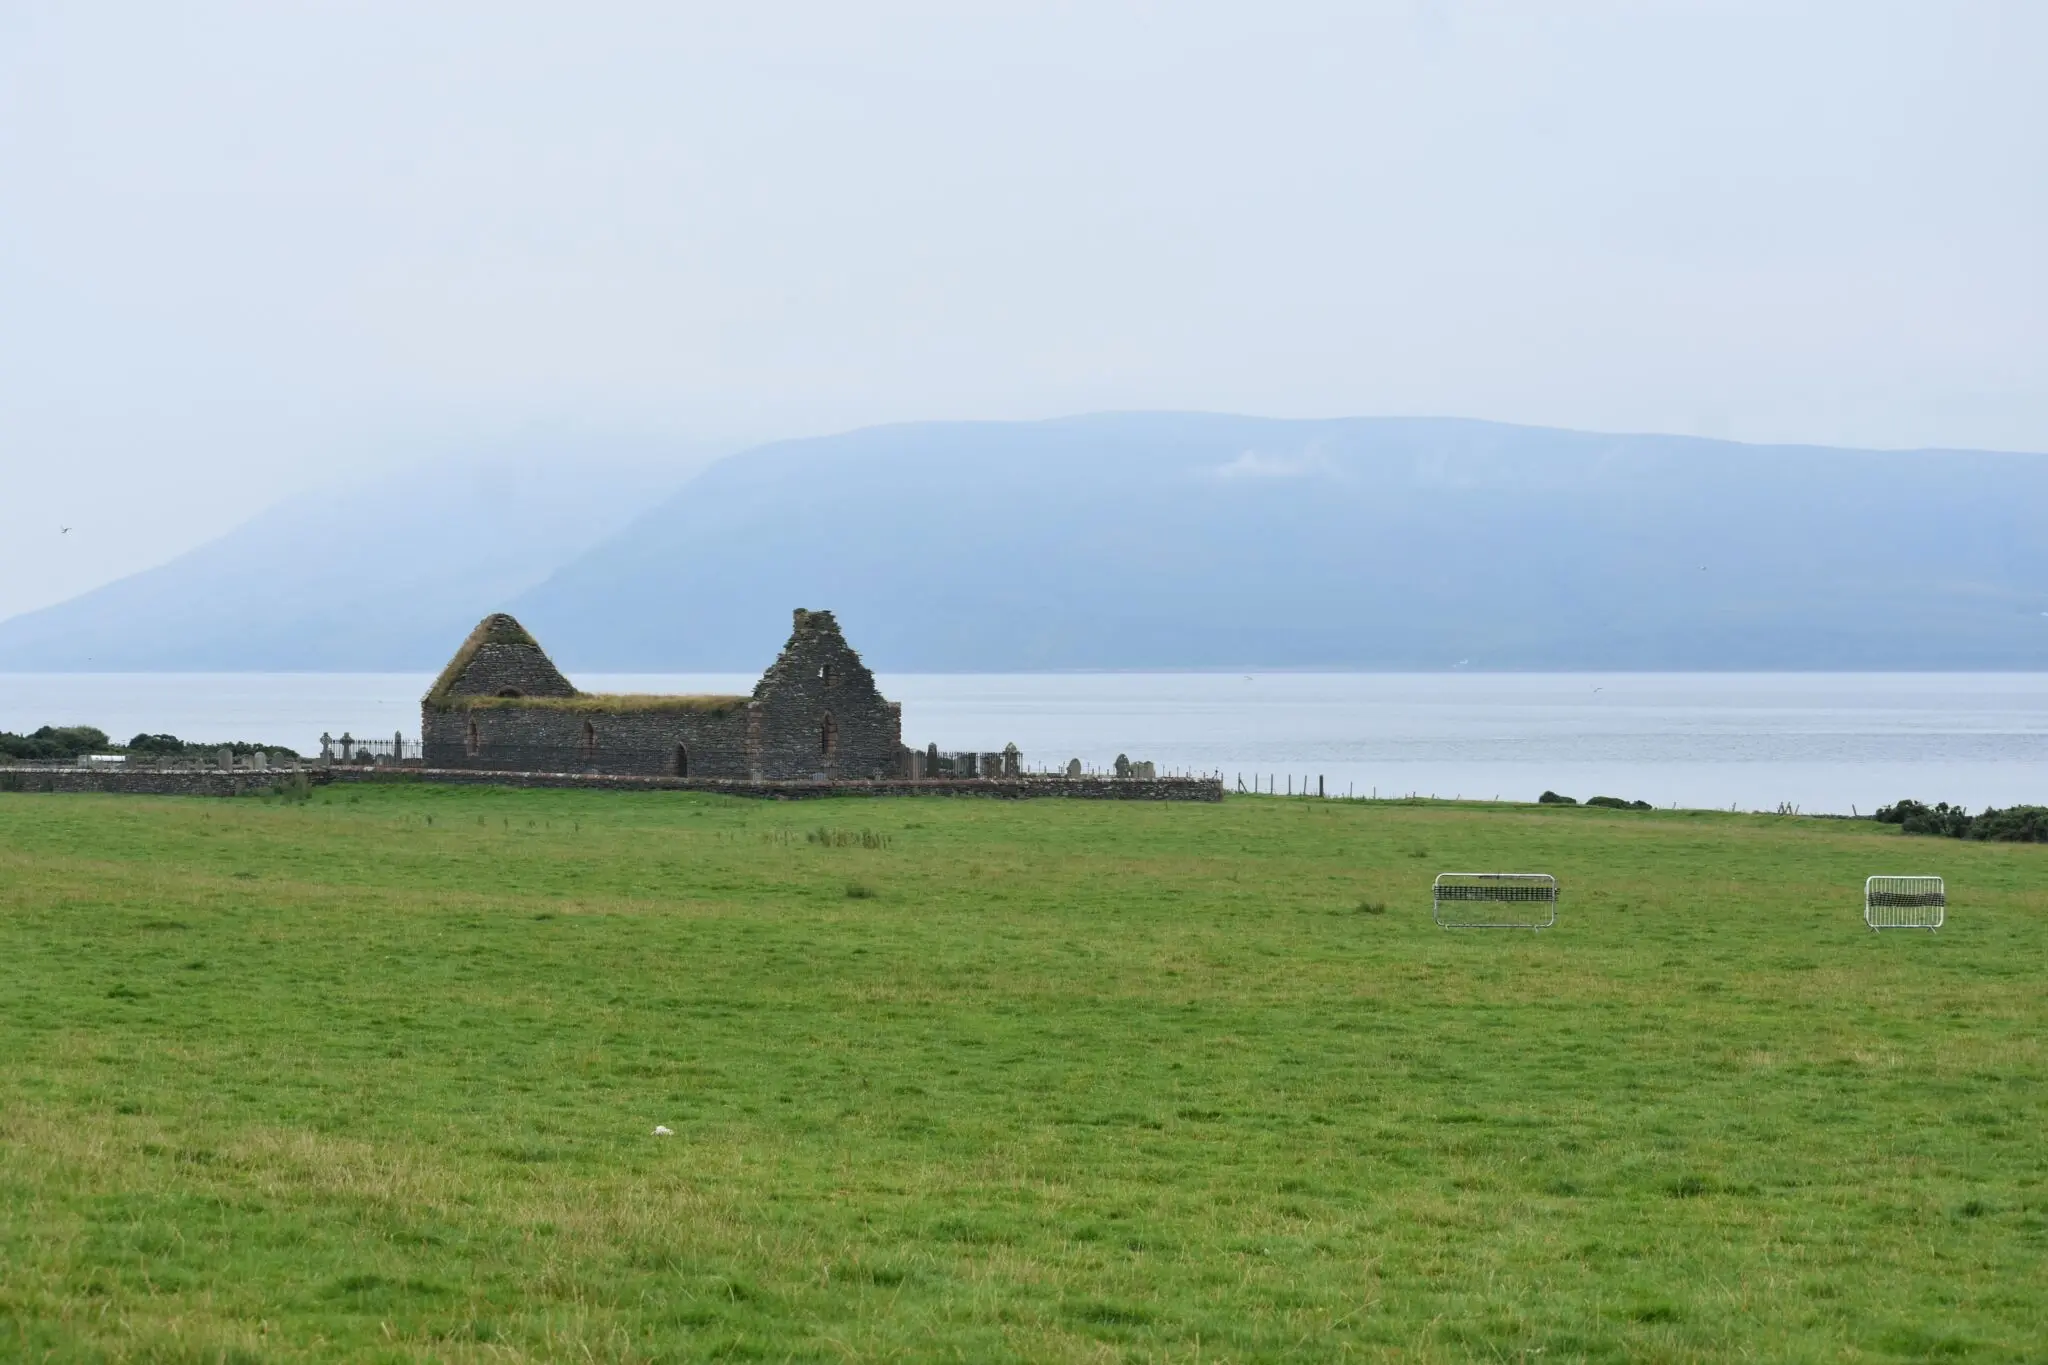
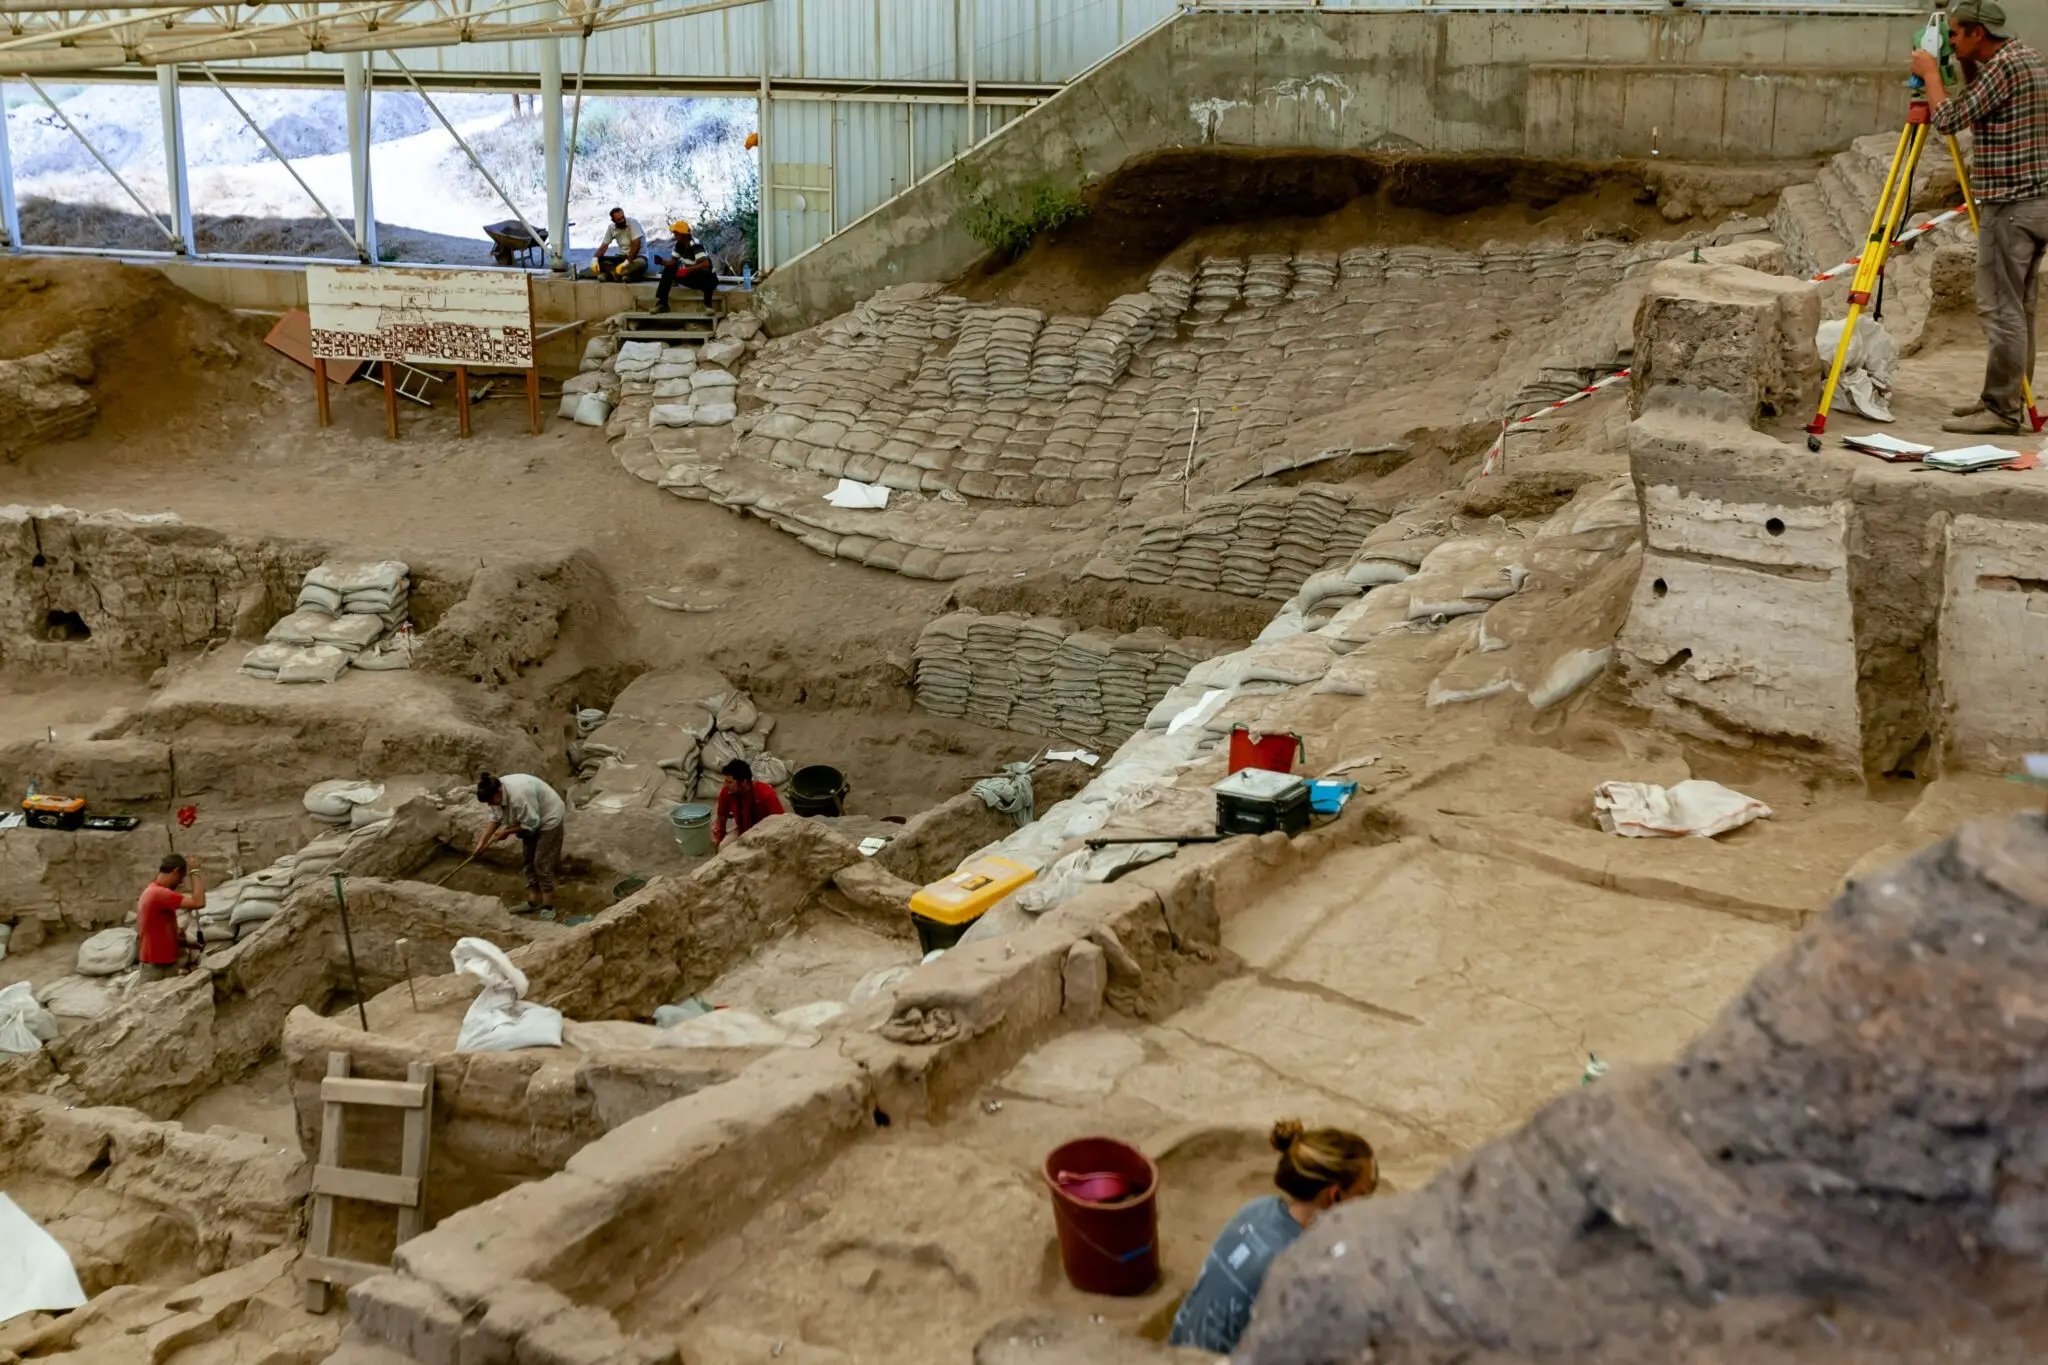
Hallan en una isla de Escocia un gran monasterio altomedieval que se creía leyenda

En Lismore, una isla de Escocia con 190 habitantes, ha aparecido el monasterio altomedieval que solo existía en los documentos. Los propios isleños han sacado a la luz tumbas, piedra decorada y edificios de un complejo del siglo VI equiparable al célebre monasterio de Iona. Y, en los mismos estratos, un taller de orfebrería con una cantidad extraordinaria de crisoles usados para fundir oro y plata.

El hallazgo lo adelantó The Guardian y lo recogió Scientific American, y llega con una advertencia que no es menor: los resultados se publicarán en el próximo número de Antiquity. Hasta entonces, todo lo que sabemos procede de la excavación y de la lectura de los especialistas que la han seguido de cerca.

Un complejo del siglo VI donde solo había una cruz rota

Lismore es una isla diminuta frente a Oban, en Argyll. No hay una hilera de tiendas. No hay pub. Si los isleños quieren tomar un café, el único sitio posible es el centro de patrimonio gaélico, que lleva siglos registrando la vida comunitaria del lugar.

Los documentos llevaban siglos afirmando que en ese lugar hubo un asentamiento monástico en el siglo VI, cuando los misioneros irlandeses empezaban a penetrar en el norte de Gran Bretaña. Para muchos, aquello era poco más que una leyenda erudita. La prueba física no aparecía. Aparte de unos fragmentos de una cruz tallada temprana, no había casi nada que ver.

Hasta que un grupo de la sociedad histórica local decidió rascar un poco más. La excavación se practicó sobre el solar de una catedral medieval muy posterior, y lo que asomó por debajo fue un complejo de gran tamaño: recintos de enterramiento extensos, piedra tallada, y edificios de los primeros siglos del cristianismo insular.

Los arqueólogos lo comparan sin ambages con Iona, el gran monasterio fundado por San Columba algo más al suroeste y hoy uno de los yacimientos altomedievales más conocidos de Europa. El de Lismore, Lios Mór, lo fundó San Mo Luóc —Moluag—, y para los especialistas fue un centro de rango internacional, no una iglesita perdida en un rincón del mapa.

Durante siglos, Lismore fue un nombre en un pergamino. Ahora tiene tumbas, muros y un taller de orfebrería del siglo VII.

Los vecinos que pagaron la excavación con donaciones y micromecenazgo

arqueología Escocia

Detrás del hallazgo no hay una gran institución, sino una sociedad histórica local. Reunieron fondos con subvenciones, donaciones y legados de vecinos, más una campaña de micromecenazgo, hasta sumar una cifra modesta de cinco dígitos. Con ese dinero contrataron a una arqueóloga profesional, Clare Ellis, de Argyll Archaeology, para dirigir a un grupo de isleños y voluntarios.

Robert Hay, científico vegetal jubilado que se instaló en la isla en 2001, coordinó la financiación y a los voluntarios. Su descripción del yacimiento no invita al romanticismo: una zona encharcada y poco favorable. ‘Estábamos excavando en un terreno realmente adverso, pantanoso. Y sacar de ahí los mejores crisoles pequeños que se han encontrado en Escocia es extraordinario’, explica.

El momento que más le marcó llegó después, durante el análisis de los materiales. En esa isla minúscula, en el siglo VII, se había estado fundiendo oro, cobre, y plata, y fabricando joyería.

Moluag, el santo sin biógrafo que perdió la batalla de la propaganda

Gordon Noble, catedrático de arqueología en la Universidad de Aberdeen, sitúa el hallazgo en su contexto. ‘Sabemos que sitios como Iona tuvieron estos famosos monasterios del mundo altomedieval. Pero aparte de la asociación con Moluag y una pieza escultórica de este yacimiento, no sabíamos prácticamente nada de Lismore. Fue enormemente emocionante ver los resultados’, señala. ‘Estaba claro que este era un establecimiento cristiano primitivo realmente importante.’

Noble subraya además lo anómalo del método. Los arqueólogos profesionales colaboran a menudo con comunidades locales, pero no siempre es la comunidad la que propone el plan. Aquí sí: la sociedad de patrimonio diseñó el proyecto, buscó el dinero y trabajó codo con codo con la especialista. Un planteamiento de abajo arriba que ha dado sus frutos.

El yacimiento reabre, de paso, una disputa de reputaciones. Columba, fundador de Iona, tuvo la fortuna de contar con una biografía influyente escrita en el siglo IX que fijó su figura en el relato nacional. Moluag no tuvo hagiógrafo. Hay lo resume sin rodeos: su contribución a la evangelización de Escocia quedó subestimada porque nunca hubo quien escribiera su vida.

Conviene, eso sí, poner el freno donde toca. Los resultados todavía no han pasado la revisión por pares: verán la luz en la revista Antiquity, según confirman los responsables del proyecto. Y hay preguntas que el hallazgo no resuelve por sí solo. Cuánto duró el asentamiento. Cómo se relacionó con Iona y con otros centros irlandeses del mismo impulso misionero. Qué alcance tuvo en realidad el taller metalúrgico.

Tampoco existe por ahora una batería de dataciones independientes que fije la cronología con precisión de décadas; la adscripción al siglo VI y al siglo VII procede del conjunto de materiales y de la estratigrafía. La publicación será el primer filtro serio, y el paso obligado antes de que Lios Mór entre en los manuales con el mismo peso que Iona. Los isleños, mientras tanto, ya tienen lo que buscaban: dejar de ser una nota a pie de página.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un gran monasterio altomedieval del siglo VI, con recintos de enterramiento extensos, piedra decorada, edificios y un taller de orfebrería del siglo VII.
  • Dónde: Isla de Lismore, frente a Oban, en Argyll (Escocia). El yacimiento se sitúa bajo una catedral medieval muy posterior.
  • Institución responsable: Sociedad histórica local de Lismore, con la arqueóloga Clare Ellis (Argyll Archaeology) y la evaluación académica de Gordon Noble (Universidad de Aberdeen). Resultados pendientes de publicación en Antiquity.
  • Cuándo: Excavación reciente; el monasterio se fecha en el siglo VI y la actividad metalúrgica en el siglo VII.
  • Impacto a futuro: Reubica el monasterio de Lios Mór, fundado por Moluag, entre los grandes centros del cristianismo primitivo del norte de Gran Bretaña, a la altura de Iona.

California aprueba créditos fiscales de hasta 35.000 dólares por periodista para medios locales

California ha aprobado un sistema de créditos fiscales de entre 20.000 y 35.000 dólares por periodista para sostener las redacciones locales. La ley AB 2222, firmada por el gobernador Gavin Newsom, estará vigente de 2027 a 2031.

Un crédito fiscal vinculado al empleo periodístico

El gobernador de California, Gavin Newsom, firmó el 30 de septiembre la AB 2222, denominada Community Newsroom Employment and Workforce Sustainability Act, un texto que articula créditos fiscales reembolsables para medios locales digitales, impresos y audiovisuales. El programa se extiende a lo largo de cinco ejercicios fiscales, hasta finales de 2031, y podrá solicitarse para los ejercicios iniciados a partir del 1 de enero de 2027 y antes del 1 de enero de 2032.

Su diseño combina dos objetivos: sostener el empleo periodístico existente y estimular la ampliación de las plantillas. La estructura de créditos queda así:

  • 20.000 dólares anuales por cada uno de los primeros cinco periodistas a tiempo completo de una organización elegible.
  • 15.000 dólares por cada profesional adicional a tiempo completo.
  • 7.500 dólares por cada periodista a tiempo parcial.
  • 15.000 dólares extra por cada puesto a tiempo completo que suponga un incremento neto de la plantilla respecto al ejercicio anterior.
  • Hasta 35.000 dólares por una nueva contratación a tiempo completo incluida entre los cinco primeros puestos del medio.

Al tratarse de créditos reembolsables, pueden beneficiarse también organizaciones cuya cuota tributaria sea inferior al importe del incentivo, incluidas determinadas entidades sin ánimo de lucro. Entre las condiciones, los medios deberán identificar públicamente a a sus propietarios, o a los miembros de su consejo en el caso de las entidades sin ánimo de lucro, mantener un seguro de responsabilidad para medios y disponer de una política editorial pública para la corrección de errores y aclaraciones.

La norma excluye a las organizaciones controladas directa o indirectamente por comités de acción política u otras entidades políticas incluidas en la sección 527 del código fiscal estadounidense, así como a determinadas organizaciones acogidas al régimen 501(c)(4). También limita la financiación que los medios elegibles pueden recibir de este tipo de entidades.

El programa enlaza el mantenimiento y la ampliación de las redacciones locales a un incentivo fiscal directo sobre el empleo periodístico.

Cinco años de debate y un encaje presupuestario abierto

La iniciativa llega después de varios años de debate en California, el estado con mayor población del país, sobre cómo financiar el periodismo local ante la caída de ingresos y el cierre de cabeceras. Según informó Los Angeles Times durante la tramitación, la Franchise Tax Board estimó inicialmente créditos por unos 19 millones de dólares en el primer ejercicio y 43 millones en el segundo.

Rebuild Local News, organización que respaldó la propuesta, calcula que el programa podría canalizar alrededor de 200 millones de dólares hacia los medios durante sus cinco años de vigencia. La horquilla entre ambas cifras es amplia.

El texto también encontró oposición. Organizaciones empresariales como la California Chamber of Commerce cuestionaron el aumento de la carga fiscal asociado a su financiación, mientras que el Departamento de Finanzas del estado advirtió de que el programa no fija un límite global al volumen de créditos y de que parte del gasto se dedicaría a subvencionar puestos de trabajo ya existentes.

Newsom defendió la aprobación por el papel que desempeñan los periodistas locales en la cobertura de escuelas, ayuntamientos tribunales, organismos de seguridad pública, empresas y comunidades. Con la firma, California convierte el mantenimiento de las redacciones locales en una política pública vinculada directamente al empleo periodístico.

AB 2222 California

Qué mide el incentivo y dónde queda su alcance

El diseño de la AB 2222 introduce dos incentivos diferenciados. El primero evita la destrucción de empleo periodístico; el segundo, con 15.000 dólares adicionales por puesto, premia que una redacción incremente su plantilla respecto al ejercicio anterior. La combinación permite que una nueva contratación a tiempo completo alcance los 35.000 dólares en un mismo ejercicio fiscal.

Frente a otros modelos de apoyo al sector, basados en publicidad institucional o en subvenciones directas, la norma californiana vincula el incentivo a la nómina periodística y lo condiciona a requisitos de transparencia: identificación pública de los propietarios, seguro de responsabilidad y política de correcciones. Esa arquitectura explica que el crédito se extienda a organizaciones sin ánimo de lucro.

La principal incertidumbre es presupuestaria. El Departamento de Finanzas advirtió de que no existe un techo global de créditos, y la horquilla de estimaciones dibuja un rango amplio: de los 19 millones del primer ejercicio a los 200 millones calculados para el conjunto del programa. El incentivo decae al cierre del ejercicio fiscal de 2031.

Su continuidad dependerá de una nueva decisión legislativa.

📡 El Radar del Sector

  • El vacío que llena: Da cobertura fiscal al empleo periodístico en un mercado donde la caída de ingresos ha reducido plantillas y cerrado cabeceras locales.
  • El reto por delante: Sostener el programa sin un límite global de créditos y evitando que el gasto se limite a subvencionar puestos ya existentes.
  • El tablero competitivo: California se sitúa entre los mercados que ensayan incentivos públicos al periodismo local, con la vista puesta en su renovación a partir de 2031.

Ouigo e Iryo exigen a Adif rebajar los cánones del AVE por la caída de la demanda tras el accidente de Adamuz

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ouigo e Iryo han pedido a Adif que rebaje los cánones de alta velocidad tras la caída de la demanda en todos los corredores después del accidente de Adamuz, en el que murieron 46 personas.
  • ¿Quién está detrás? Las dos operadoras apoyan la petición en un estudio de la consultora KPMG sobre el proyecto de Reglamento 2026-2028. Adif fija los cánones, la CNMC los revisa y el Consejo de Estado tiene ahora la última palabra.
  • ¿Qué impacto tiene? Los cánones pesan entre el 40% y el 50% del precio del billete. La rebaja propuesta recortaría la tarifa hasta un 15,6% y aliviaría un corredor Madrid-Barcelona que cerró el semestre con un millón de viajeros menos.

El desplome de la demanda en la alta velocidad ha puesto a Ouigo e Iryo frente a Adif por los cánones Adif AVE que lastran el precio del billete. Las dos operadoras han reclamado al gestor de la infraestructura una rebaja de los cánones del periodo 2026-2028 amparándose en las circunstancias excepcionales abiertas por el accidente de Adamuz, donde murieron 46 personas el pasado enero.

Qué piden exactamente y con qué cifras

Los cánones son el peaje que cada operadora paga a Adif por circular por la red de alta velocidad. Es el principal componente de sus gastos y pesa entre un 40% y un 50% del precio del billete. Ahí está el nudo del conflicto. Ouigo e Iryo sostienen que el esquema actual no refleja la nueva realidad del mercado y apoyan su petición en un informe de KPMG que disecciona los recargos propuestos por la web oficial de Adif en el borrador del Reglamento 2026-2028.

El estudio concluye que una reducción en los términos que propone la consultora supondría rebajas de hasta el 15,6% en el precio del billete. El argumento jurídico no es menor: la directiva europea solo obliga a recuperar el coste directo del paso del tren y admite recargos extra para cubrir el resto de costes únicamente si el mercado los puede absorber.

El detalle por corredores revela la magnitud del golpe. En Madrid-Málaga, el trazado del siniestro, la demanda cayó un 44% en el primer semestre. Las compañías piden que el canon se quede en 2,71 euros por tren-kilómetro, frente a los 5,47 euros de Adif y los 4,61 que propone la CNMC, y que se revise retroactivamente el conjunto del corredor para 2025. En el eje Madrid-Barcelona, las limitaciones temporales de velocidad (LTV, las restricciones de marcha que alargan el trayecto por seguridad de la vía) han sumado 25 minutos; la CNMC cifró en abril una caída de 509.000 viajeros que los datos cerrados del semestre elevan a un millón.

El pulso por el precio del billete y el mapa de operadores

En Levante la película cambia. Valencia y Alicante no han sufrido cortes ni limitaciones de velocidad, pero la demanda baja en torno al 5%, lastrada por la competencia de la carretera. Para Valencia, las operadoras quieren dejar el recargo en 0,19 euros frente a los 3,09 que proponen Adif y el regulador. En Alicante piden cero euros, lo que se traduciría en una rebaja directa del billete del 15,6%.

Lo que está en juego no es solo la tarifa. Es el equilibrio financiero de un negocio que Renfe, Ouigo e Iryo se reparten a golpe de promoción y que la caída de viajeros ha dejado al descubierto. Las operadoras piden además más financiación pública para Adif, con un objetivo claro: evitar que el desequilibrio financiero acabe trasladándose otra vez al bolsillo del viajero.

Los cánones pesan entre el 40% y el 50% del billete: bajarlos es la única palanca real que tienen Ouigo e Iryo para no perder más viajeros.

Hoja de Ruta: Claves del Viaje

El impacto es directo sobre el bolsillo. Cada euro de canon que Adif recorta se traduce, según el sector, en una rebaja proporcional en el precio del billete. La zona cero de este pulso es el corredor Madrid-Barcelona, donde la competencia con el avión y la caída constante de viajeros han convertido la tarifa en el campo de batalla definitivo. El dato que resume el momento: un millón de viajeros menos en ese eje en el primer semestre.

Los tiempos tampoco juegan a favor. La revisión se debería producir a finales de 2026, cuando se mida la magnitud real del impacto, porque las previsiones iniciales se han quedado cortas. El recorrido administrativo va de Adif a la CNMC y de ahí al Consejo de Estado, que examina ahora el proyecto antes de la aprobación definitiva por el Consejo de Administración del gestor.

Conviene recordar un precedente. Cuando la alta velocidad se liberalizó en 2021, el canon se convirtió en la gran palanca de la competencia entre Renfe, Ouigo e Iryo. Entonces se discutía cuánto podía aguantar el mercado. Ahora se discute cuánto puede pagar el viajero. Y la respuesta que trasladan las operadoras es clara: bastante menos que antes de Adamuz. La próxima cita, la revisión a finales de año.

easyJet cancela 443 vuelos en Portugal por la huelga de tripulantes de cabina

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La huelga de cinco días de los tripulantes de cabina de easyJet en Portugal arranca este 2 de octubre con 443 vuelos cancelados en Lisboa, Oporto y Faro, alrededor del 80% de su programación.
  • ¿Quién está detrás? El Sindicato Nacional del Personal de Vuelo de la Aviación Civil (SNPVAC) reclama mejoras en turnos y progresión salarial; la aerolínea británica invoca unos servicios mínimos equivalentes al 22% de su actividad en el país.
  • ¿Qué impacto tiene? Las conexiones entre Portugal y España quedan expuestas: easyJet vuela en octubre entre Lisboa y Madrid, Barcelona, Palma y Menorca, y entre Oporto e Ibiza, Menorca y Palma.

La huelga de tripulantes de cabina de easyJet en Portugal ha arrancado este viernes 2 de octubre con 443 vuelos cancelados en las bases de Lisboa, Oporto y Faro, cerca del 80% de los previstos, según el Sindicato Nacional del Personal de Vuelo de la Aviación Civil (SNPVAC). El paro se extiende hasta el martes 6 de octubre.

Fechas, servicios mínimos y qué vuelos se caen

La aerolínea británica prevé mantener alrededor del 55% de su programación durante los cinco días de huelga, aunque buena parte de esa capacidad dependerá de aeronaves y tripulaciones desplazadas desde otras bases europeas no afectadas por el conflicto. La compañía sostiene que los servicios mínimos fijados por las autoridades portuguesas equivalen a cerca del 22% de su actividad con base en Portugal.

El SNPVAC cuestiona esa fórmula y ha advertido de que acudirá a los tribunales si considera que se están sustituyendo huelguistas. La organización calcula que antes del paro permanecían programados más de 60 vuelos en Lisboa, más de 30 en Oporto, y ocho en Faro, todos pendientes de confirmación. El panel de información de ANA Aeroportos mostraba este viernes operaciones de easyJet todavía activas, coherentes con una fuerte reducción de capacidad, pero no con una paralización total.

El corredor con España, en el aire

Los vuelos entre Portugal y España están expuestos a alteraciones, aunque no existe un desglose oficial de las 443 cancelaciones por destino. La propia easyJet comercializa en octubre conexiones entre Lisboa y Madrid, Barcelona, Palma y Menorca, y entre Oporto e Ibiza, Menorca y Palma. Puedes consultar horarios y estado de los vuelos en la web oficial de easyJet.

Los viajeros deben comprobar si su vuelo sigue programado, está cancelado o acumula retraso, porque algunos servicios pueden mantenerse con tripulaciones procedentes de bases no afectadas. La huelga se mantendrá hasta el martes 6 de octubre, y el conflicto no cierra ahí: el sindicato ya ha convocado una segunda huelga entre el 19 y el 23 de diciembre, en plena campaña navideña, si no hay acuerdo con la compañía.

Sin desglose oficial de las cancelaciones por destino, cada pasajero que vuele entre España y Portugal se queda a ciegas hasta que abra su reserva y compruebe el estado real del vuelo.

Hoja de Ruta: Claves del Viaje

El pulso se libra en tres frentes: la organización de los turnos, la progresión salarial vinculada a la antigüedad y las condiciones del acuerdo de empresa. Ana Dias, dirigente del SNPVAC, denuncia cambios frecuentes en las escalas y sostiene que empleados con más de veinte años pueden percibir remuneraciones similares a las de recién incorporados. La última propuesta de easyJet añadía un 0,7% de incremento, cifra que el sindicato considera insuficiente para desbloquear la negociación.

La zona cero es Portugal, pero el golpe aterriza de lleno en el mercado español. Madrid, Barcelona y Palma figuran entre las rutas de octubre desde Lisboa, mientras Oporto conecta con Ibiza, Menorca y Palma. El dato que resume el conflicto es la brecha entre lo que se cae —el 80%— y lo que la aerolínea aspira a operar —el 55%—: mide la fragilidad del corredor ibérico justo en una semana con dos días festivos.

El precedente es conocido en el sector aéreo europeo. Cuando un conflicto se enquista en una base concreta, las aerolíneas trasladan tripulaciones desde otras bases para sostener las rutas más rentables y dejan caer las secundarias. Esa estrategia permite a easyJet reducir daños, pero la expone a una contradicción: los servicios mínimos que invoca como escudo son también el argumento que el sindicato esgrime ante los tribunales para denunciar sustitución de huelguistas. Nadie lo garantiza.

La lectura estratégica deja un patrón incómodo tanto para Portugal como para España. El país vecino pierde conectividad internacional en pleno fin de semana largo del 10 al 11 de octubre, y la segunda convocatoria apunta directamente a diciembre, cuando los volúmenes de pasajeros se disparan. easyJet se declara ‘extremadamente decepcionada’ por la convocatoria y asegura haber mantenido esfuerzos continuos para alcanzar un acuerdo. De momento, el reloj corre en su contra.

Lo que observamos es un patrón que se repite en el low cost europeo: plantillas jóvenes, escalas cambiantes y una negociación colectiva que estalla cuando la antigüedad deja de traducirse en nómina. El próximo hito es el martes 6 de octubre, cuando termina esta primera huelga; si no hay acuerdo en las semanas siguientes, el corredor aéreo entre España y Portugal volverá a tambalearse en Navidad.

Centros de datos desatan la tercera burbuja eléctrica: 22 GW solicitados, solo 3 GW llegarán en 2030

Los centros de datos han pedido 22 GW de conexión a la red eléctrica española. Solo 3 GW estarán operativos en 2030. Entre una cifra y otra cabe una burbuja.

Red Eléctrica concede a los centros de datos el 34% de la capacidad de la demanda

El mapa de capacidad de acceso de la demanda que Red Eléctrica ha actualizado esta semana confirma el diagnóstico. A los centros de datos les corresponden ya 6,33 GW de capacidad otorgada, el 34% de los 18,52 GW que el operador del sistema ha concedido al conjunto de la demanda. Un tercio de toda la capacidad asignada está en manos de un solo tipo de consumidor.

El volumen de peticiones es todavía mayor. SpainDC, la patronal que agrupa a los promotores de centros de datos, eleva a 22 GW las solicitudes de conexión acumuladas en los últimos años. De ese total, la asociación calcula que solo 3 GW llegarán a conectarse antes de 2030. La distancia entre pedir y construir es de 19 GW. El resto, de momento, es aire.

La explicación está en cómo se presenta una solicitud. Un promotor diseña una instalación, localiza varios nudos donde podría engancharse y registra la petición en todos ellos. Con el criterio de First Come, First Served en vigor, la primera solicitud que entra se queda con la capacidad. Las demás se mantienen vivas como red de seguridad o se abandonan cuando ya no hacen falta. El resultado es un colchón de gigavatios que existe en los registros administrativos pero no en el calendario de inversión.

Ese colchón tiene coste para terceros. La capacidad reservada por proyectos que no se van a ejecutar queda fuera del alcance de otros consumidores: plantas industriales que quieren electrificar procesos, la tracción ferroviaria, nuevos desarrollos residenciales, o los electrolizadores de hidrógeno. Lo que la red soporta hoy no es consumo, es una acumulación de opciones. Y las opciones, a diferencia del consumo, no generan actividad.

El sistema no está saturado de electricidad, sino de reservas: gigavatios anotados en una lista de espera que nunca se conectarán.

El mismo proyecto en varios nudos deja sin capacidad a la industria

La duplicidad es la clave del mapa. Lo que Red Eléctrica registra son solicitudes, no proyectos terminados. Una misma instalación puede aparecer anotada en tres nudos distintos de la red de transporte sin que eso implique tres centros de datos. Solicitud y proyecto no son lo mismo, y de ahí sale la mayor parte de los 22 GW.

Sin inversión, sin permisos y sin clientes, una solicitud de conexión sigue ocupando el mismo hueco en la red que un proyecto listo para construir.

Incluso la capacidad ya concedida supera con holgura la demanda que el sector espera. Si se cumplen las previsiones de la patronal, los 6,33 GW otorgados equivalen al doble de lo que se conectará en los próximos cuatro años. Los promotores citan el coste eléctrico y la disponibilidad de suelo como los argumentos que explican el interés por España, pero el interés no equivale a inversión comprometida.

El Gobierno, a través del Ministerio para la Transición Ecológica, ha anunciado su intención de depurar esa lista. El objetivo declarado es retirar las solicitudes sin respaldo financiero ni técnico y devolver capacidad a proyectos con recorrido real. La revisión no tiene calendario público y afecta a un modelo de acceso que acumula tres ciclos de sobrepetición en quince años.

Tres burbujas en quince años: de la fotovoltaica a los centros de datos

El primer episodio llegó con la fotovoltaica. En 2007 se conectaron 4.000 MW con prima cuando el cupo previsto apenas rondaba los 400 MW. Años después, las solicitudes de esa tecnología superaron los 150 GW, y el apetito inversor no miraba hacia otro lado. Hoy hay cerca de 60 GW instalados y un excedente de generación en las horas centrales del día que ya presiona los precios del mercado mayorista. Buena parte de aquellos proyectos nunca se construyeron.

El segundo episodio fue el de las baterías. Entre la red de transporte y la de distribución se han solicitado casi 25 GW, de los que 10 GW cuentan ya con permiso del operador. En el otro extremo, la potencia realmente conectada se queda en 260 MW. El propio sector anticipa que la canibalización de ingresos empezará a notarse a partir de los tres o cuatro primeros gigavatios, lo que desincentivará buena parte de lo que hoy está en cola. La hibridación sigue el mismo camino: 47,5 GW solicitados y 14 GW autorizados.

La serie deja una conclusión incómoda para el diseño regulatorio. El problema no es que los centros de datos quieran conectarse, sino que el sistema no distingue entre un proyecto con suelo, permisos, financiación y clientes y una simple reserva de plaza. El criterio de llegada por orden de entrada premia la velocidad administrativa y castiga la madurez. Quien registra primero captura una capacidad que después se depura a posteriori, con costes de tramitación y retrasos para el resto. El modelo prima la reserva sobre la ejecución.

Corregirlo tampoco es sencillo. La demanda de los centros de datos responde a un proceso de electrificación que va más allá de la inteligencia artificial: cómputo, logística automatizada, industria intensiva en datos. Un endurecimiento excesivo de los requisitos podría frenar proyectos viables, mientras que un criterio demasiado laxo reproduciría la burbuja con otro apellido. Queda además una pregunta sin resolver: quién asume el coste de planificar la red sobre peticiones que quizá no maduren. La experiencia de la fotovoltaica y de las baterías apunta a que el ajuste suele llegar tarde y por la vía de los hechos. Primero el atasco. Después, la norma.

El calendario ofrece dos referencias para comprobar si esta vez se corrige a tiempo. La próxima actualización del mapa de acceso de la demanda permitirá ver si los 6,33 GW concedidos se mantienen o se depuran. Y el trámite de la revisión del modelo de acceso y conexión, aún sin fecha, indicará si España cambia las reglas o deja que el mercado desinfle la burbuja por sí solo. En 2030 se sabrá cuántos de los 22 GW eran proyectos y cuántos, simplemente, papel.

Precio de la luz se dispara a 220 €/MWh este viernes: mayor nivel del pool desde 2022

El precio de la luz marca este viernes 220,6 €/MWh de media, el nivel más alto del pool desde 2022. Ocho horas de la jornada superan los 200 euros por megavatio hora, según los registros de Grupo ASE y Red Eléctrica.

La escalada no llega de la nada. Septiembre se cerró con la referencia mensual más elevada de los últimos cuatro años y nada apunta a un desplome inmediato mientras el gas siga caro y la eólica no recupere su ritmo habitual.

El pool promedia 143,26 €/MWh en septiembre, un 134,7% más que hace un año

El precio diario del mercado mayorista de la electricidad promedió 143,26 €/MWh el mes pasado, según el informe de mercado de Grupo ASE. El precio de casación diario puede consultarse en el operador del mercado ibérico. La cifra supone un 21,1% más que en agosto y un 134,7% por encima de septiembre de 2025. Para encontrar un registro mensual superior hay que retroceder a 2022, cuando la crisis del gas posterior a la invasión de Ucrania llevó al pool a territorios que entonces se consideraban excepcionales.

Detrás del repunte está la demanda. El consumo real de electricidad creció un 14,46% respecto a septiembre del año pasado y se situó un 12,89% por encima de la media de los últimos cinco años. En determinadas franjas horarias el incremento superó el 27%. Las temperaturas por encima de lo normal explican buena parte de ese consumo extra, con la refrigeración trabajando al máximo en el arranque del otoño.

La segunda palanca es la oferta. La generación eólica cayó un 17,7% interanual, mientras los ciclos combinados de gas crecieron un 33,8% y la fotovoltaica, un 25,1%. La solar lideró el mix con un 26,3% del total, por delante de los ciclos combinados (20,8%), la nuclear (20,4%) y una eólica que se quedó en el 14,1%. Traducido: cuando el sol se pone, el sistema tira del gas.

El gas no fija el precio de todas las horas, pero sí el de las más caras: en la franja nocturna llegó a cubrir cerca del 30% de la demanda.

La curva del día: 45 euros al mediodía y más de 220 al caer la noche

pool eléctrico

El perfil de la jornada se ha convertido en el rasgo más reconocible del mercado español. Entre las 10:00 y las 18:00, coincidiendo con el pico de producción fotovoltaica, los precios promediaron 45,32 €/MWh. A medida que desaparecía la generación solar y ganaba peso el gas, la media se disparó hasta 192,17 €/MWh. Entre las 20:00 y las 24:00, los ciclos combinados cubrieron cerca del 30% de la demanda y los precios superaron los 220 euros. Dos mercados distintos en la misma jornada.

La fotovoltaica abarata el mediodía y encarece la noche: su retirada obliga a arrancar ciclos combinados justo cuando el consumo doméstico se concentra.

A ese precio de casación hay que sumar los costes del sistema, todavía provisionales, que alcanzaron 25,37 €/MWh. Sumados al pool, dejan la referencia final en torno a 168,63 €/MWh, siempre referida al mercado mayorista y a sus costes asociados, no a la factura final del consumidor, que incorpora peajes, cargos, impuestos, y comercialización. En los últimos doce meses esos costes han promediado 21,29 €/MWh, lo que da medida del sobrecoste que arrastran los servicios de ajuste y la operación reforzada.

Quien sigue marcando el paso es el gas. El Title Transfer Facility (TTF), referencia europea, subió un 22,8% respecto a agosto y promedió 75,46 €/MWh en septiembre. En España, el Mibgas se situó en 77,56 €/MWh, un 25,4% más que el mes anterior y un 143,5% por encima de septiembre de 2025. Detrás están las restricciones al suministro de gas natural licuado a través del Estrecho de Ormuz y unas reservas europeas que cerraron el mes en el 71,54%, casi once puntos porcentuales por debajo de hace un año.

El invierno será el juez.

Los futuros ya han recogido el mensaje. El contrato OMIP para el cuarto trimestre de 2026 subió un 7,5%, hasta 136,77 €/MWh, y el anual de 2027 se anotó una subida del 17,2%, hasta 91,25 €/MWh. Una normalización de las temperaturas y la recuperación de la producción eólica podrían aliviar los precios eléctricos en las próximas semanas. La evolución del gas, en cambio, seguirá condicionada por las restricciones de suministro, el rigor del invierno y la disponibilidad mundial de GNL.

Un sistema que paga el gas en las horas sin sol

Nada de esto responde a un fallo puntual del mercado, sino al diseño de un sistema con mucha solar y poco almacenamiento. España ha instalado potencia fotovoltaica a un ritmo muy superior al de las baterías y al de la interconexión con Francia, de modo que las horas centrales se han convertido en un mercado de excedentes baratos y la noche en un coto reservado a los ciclos combinados. El almacenamiento no se improvisa: cada gigavatio hora de baterías que entra en operación suaviza la rampa del atardecer, y esa rampa es hoy la franja más cara del día.

El resultado es una paradoja incómoda. España bate registros de generación solar y, al mismo tiempo, paga la electricidad más cara desde 2022. Ambos hechos son compatibles porque el precio no lo fija la tecnología más barata, sino la más cara que resulta imprescindible en cada hora.

Con las reservas europeas de gas al 71,54% y el Mibgas un 143,5% por encima del año pasado, el suelo del mercado queda alto tanto para el consumidor doméstico como para la industria electrointensiva. La otra derivada son los costes del sistema, que han pasado de promediar 21,29 €/MWh en doce meses a 25,37 €/MWh en septiembre.

Trasladar ese precio al recibo doméstico no es automático ni inmediato. El pool es la referencia del PVPC, la tarifa regulada que se aplica a los hogares acogidos a comercializadora de referencia, y sus movimientos llegan con el desfase propio de la indexación horaria. En el gas, la tarifa de último recurso se revisa con periodicidad trimestral, de manera que un Mibgas instalado por encima de los 77 €/MWh acabará pesando en la próxima actualización si el mercado no cede antes. La industria, que compra a plazo y con coberturas, nota antes el encarecimiento de los futuros que el consumidor doméstico.

Grupo ASE sitúa el análisis de la industria en dos horizontes. El primero abarca 2026 y 2027, con el suministro de gas bajo presión; el segundo llega a partir de 2028, cuando entre en operación nueva capacidad de GNL y el mercado encuentre algo más de holgura. Entre ambos, la variable que más pesará es el nivel de los almacenamientos europeos antes de que llegue el frío. Después, la media de octubre dirá si el viernes de 220,6 €/MWh fue un pico aislado o el suelo de un otoño caro.

Iberdrola exige una regulación de centros de datos que atraiga inversión y evite ‘demonizarlos’

Iberdrola quiere que la regulación de los centros de datos atraiga inversión a España en lugar de ‘demonizarlos’. Su consejero delegado en España, Mario Ruiz-Tagle, avisa de que, si los proyectos no se instalan aquí, acabarán en países vecinos consumiendo energía española.

Qué pide Iberdrola al Gobierno

El máximo responsable de la eléctrica en el país llevó este mensaje al Foro La Toja, Vínculo Atlántico, con una advertencia directa al Ejecutivo: la nueva gran industria española son los centros de proceso de datos y conviene atraerlos, no estigmatizarlos. No tiene ningún sentido demonizarlos porque se van a instalar, van a existir’, señaló el directivo, para quien la disyuntiva real es si la inversión aterriza en España o en los países del entorno.

Su argumento es económico antes que energético. Los promotores de ‘data centers’ eligen ubicación en función del coste eléctrico, la disponibilidad de suelo la fiscalidad y, sobre todo, la velocidad administrativa. Si esos factores no cuadran, el proyecto no se cancela: se traslada. Y entonces, subrayó, esas instalaciones consumirán ‘probablemente energía española’ desde el otro lado de la frontera, con la pérdida de empleo y crecimiento que ello implica.

Todo esto ocurre en plena tramitación del real decreto que fijará los requisitos de sostenibilidad, resiliencia y soberanía digital de los centros de datos. El borrador obliga a respaldar con nueva generación renovable, cada hora de funcionamiento, al menos el 80% del consumo energético de estas instalaciones, un umbral que busca blindar la sostenibilidad del sistema pero añade complejidad contractual a los promotores.

Su receta se resume en dos palabras: ‘agilidad y ejecución‘. Los proyectos son móviles y un marco lento o excesivamente restrictivo los empuja hacia jurisdicciones vecinas. En los lugares donde se den las condiciones idóneas, defendió, ‘lo que lloverá será inversión, empleo, crecimiento y la mejora de la economía española.

Los centros de datos son una industria móvil: la regulación que no llega a tiempo no reduce la demanda, solo la desplaza al país vecino.

El real decreto y el pulso por la red

decreto centros de datos

El texto regulatorio aún no ha visto la luz y su contenido final marcará el atractivo de España frente a otros mercados del entorno europeo. La exigencia del 80% de respaldo renovable horario sitúa a los promotores ante un doble reto: contratar energía verde suficiente y demostrar su trazabilidad hora a hora, algo que tensiona la casación entre oferta y demanda en el mercado mayorista.

Más allá del decreto, Ruiz-Tagle situó la electrificación como el gran desafío del sector y describió la red eléctrica como ‘el sistema circulatorio’ que convierte la energía barata, limpia y autóctona en desarrollo industrial. España, dijo, parte de una posición mejor que otros países ante las crisis de precios de los combustibles fósiles.

El motivo es la composición del ‘mix’. El país ha reducido el peso del gas como tecnología que fija el precio marginal del mercado mayorista gracias al empuje de las renovables. ‘No hay que tener miedo a electrificar’, resumió el directivo, en un contexto de precios eléctricos cada vez menos expuestos a la volatilidad de las materias primas fósiles.

Iberdrola también celebra el levantamiento de los límites a la inversión en redes de distribución y transporte. El consejero delegado valoró que se ha pasado ‘de la rogatoria a la ejecutoria’ y urgió a traducir esos recursos en un acceso efectivo a la red para la industria existente y la de nueva creación. La ampliación de la infraestructura de transporte figura entre sus prioridades declaradas.

Por qué la red decide la partida de los centros de datos

El interés de Iberdrola en el despliegue de centros de datos no es filantrópico. Cada nuevo ‘data center’ es un cliente intensivo en electricidad y, sobre todo, un ancla de demanda que justifica inversión en red regulada, el negocio con retorno más previsible de la compañía que preside Ignacio Galán. La eléctrica gana si el país atrae carga industrial y pierde si esos proyectos emigran.

Aquí entra en juego Redeia, el gestor de la red de transporte, y el equilibrio entre generación renovable y consumo. Los grandes consumidores —centros de datos, electrificación industrial, hidrógeno— exigen garantías de suministro firme, mientras el operador del sistema debe planificar capacidad con años de antelación. La CNMC supervisa el marco retributivo de esas redes, pieza clave para que las eléctricas materialicen sus planes de inversión.

España parte con ventaja: un coste energético competitivo frente a buena parte de Europa, algo decisivo para una industria que vive de la factura eléctrica. El riesgo es de calendario. Si el decreto tarda o impone cargas desproporcionadas, los promotores elegirán mercados que resuelvan antes su tramitación. Ese es, en el fondo, el mensaje de Ruiz-Tagle al Gobierno.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del real decreto de centros de datos y el umbral final de respaldo renovable, hoy fijado en el 80% horario.
  • Reacción del valor: Iberdrola cotiza como ‘utility’ regulada; cada señal de más inversión en red apuntala su perfil de ingresos previsibles.
  • Precedente sectorial: El despliegue de centros de datos en mercados como el irlandés marca la pauta de esta carrera por la inversión.

Telefónica en el Reino Unido: la CMA amenaza con bloquear su mayor compra en Europa

La mayor compra de Telefónica en Reino Unido pende de un hilo. La autoridad de competencia británica (CMA) ha detectado problemas en la adquisición del operador de fibra óptica Netomnia por parte de la teleco y sus socios, y se inclina por no darle luz verde. La decisión, no obstante, todavía no es firme: el regulador ha abierto un periodo de alegaciones que se extiende hasta el próximo 23 de octubre.

El golpe, de confirmarse, sería doble. Por un lado, frustraría la mayor operación de compra emprendida por el presidente de Telefónica, Marc Murtra, desde su llegada al cargo. Por otro, complicaría la hoja de ruta con la que la compañía aspiraba a actualizar a fibra óptica la red de Virgin Media O2, su operador en el país. La pieza es central en su estrategia británica.

La transacción estaba tasada en más de 2.000 millones de libras, unos 2.350 millones de euros al cambio actual, y se canalizaba a través de Nexfibre. En ese vehículo participan Telefónica, su socio en Reino Unido, Liberty Global —que controla el otro 50% de Virgin Media O2— y el fondo Infravía. Una estructura financieramente compleja que ahora queda en el aire.

Nexfibre no ha tardado en responder. La sociedad sostiene que el informe preliminar ‘no refleja la realidad comercial y competitiva del mercado británico de fibra’ y ‘fracasa a la hora de priorizar la inversión que necesita el país y crear un competidor sostenible a Openreach. Es una defensa que apela directamente al argumento de la inversión.

La compañía cifra en 3.500 millones de libras la inversión asociada a la operación y lanza un aviso dirigido a Londres: ‘Ponerse en el camino de este acuerdo sugeriría que Gran Bretaña está cerrando la puerta a la inversión internacional, reforzando el monopolio de Openreach y dejando a los consumidores pagar el precio. El debate, por tanto, ya no es solo técnico. También es de mensaje país.

La CMA no decide solo sobre una red de fibra: decide qué señal envía Reino Unido a los inversores internacionales que financian su despliegue.

El solapamiento de redes que inquieta al regulador

El problema de fondo es un solapamiento. Netomnia, que opera bajo la marca Substantial, aportaba 400.000 hogares con fibra y un plan para desplegar 3,4 millones más. Su red se cruza con zonas del cable de Virgin Media O2, lo que permitía migrar clientes con un gasto muy inferior al de construir una red nueva desde cero.

Precisamente ese encaje, que era la virtud financiera del acuerdo, es lo que la CMA considera peligroso. Su análisis concluye que, tras la compra, Reino Unido tendría solo dos operadores de fibra en el 82% del país. Si Netomnia acaba en manos de un operador independiente, como Cityfibre, ese porcentaje cae al 68%. Sobre esa foto, el regulador teme precios más altos y un servicio de peor calidad para el consumidor.

El pago de 1.280 millones que queda en cuestión

compra Telefónica

Hay un segundo frente, menos visible e igual de sensible. La estructura del acuerdo implicaba el traspaso de 2,5 millones de clientes de la red de Virgin Media O2 a la sociedad conjunta con el fondo. Ese movimiento se traducía en un pago de 1.100 millones de libras, unos 1.280 millones de euros, al operador. El objetivo era claro: rebajar su abultada deuda y aliviar la factura de intereses.

Con la operación en el aire, ese balón de oxígeno también se esfuma. Y llega en el peor momento. Reino Unido es el mercado que más preocupa a los inversores de Telefónica: Virgin Media O2 está perdiendo cuota, arrastra una deuda muy elevada y ha recortado de forma significativa el dividendo que perciben sus dos accionistas. En ese contexto, no se descarta un nuevo plan de recortes para enderezar la situación.

Telefónica y sus socios tienen ahora unas semanas para intentar revertir el criterio del regulador. El cierre del periodo de alegaciones, el ya citado 23 de octubre, marcará el siguiente movimiento. A partir de ahí, la CMA decidirá si mantiene sus reparos o si da vía libre a una operación que consideraba estratégica.

La apuesta británica de Murtra choca con el muro regulatorio

La lectura fría del expediente deja una conclusión incómoda para Telefónica. La operación no se cae por un problema de precio ni de financiación, sino por una cuestión de estructura de mercado que el comprador conocía desde el primer día. El solapamiento de redes era, a la vez, la principal ventaja económica del acuerdo y su mayor debilidad regulatoria. Cuando un activo resulta atractivo precisamente porque concentra mercado, el escrutinio de la Competition and Markets Authority está garantizado.

A mi juicio, el caso revela algo más amplio: el giro de los reguladores de competencia hacia las infraestructuras digitales. Durante años la palabra clave fue la inversión; hoy lo es la concentración. La CMA no discute que Netomnia necesite capital, discute quién debe aportarlo. Y esa prioridad, la de preservar un tercer operador independiente, choca frontalmente con la lógica financiera de quien compra para integrar y ahorrar costes.

La paradoja es evidente: el mismo regulador que quiere un tercer operador fuerte en fibra dejaría el mercado más dependiente del incumbente, Openreach, si veta la operación.

Hay una contradicción que conviene subrayar. El mismo regulador que exige un tercer operador fuerte en fibra es el que, con una negativa, dejaría ese mercado más dependiente de Openreach, el operador heredado de BT que aún domina. Es el argumento que esgrime Nexfibre y no es un sofisma: en un mercado donde el incumbente conserva una cuota abrumadora, bloquear la consolidación de sus rivales puede acabar reforzando al primero.

El precedente importa. Telefónica lleva años reordenando su negocio británico, uno de los activos más problemáticos de su balance. Lo que se juega no es solo una compra: es la capacidad de Murtra de ejecutar un plan que combine consolidación, ahorro de costes e inversión en red. Si el muro regulatorio se confirma, la teleco tendrá que replantear su hoja de ruta en el país con menos margen del que preveía.

Queda por ver si el periodo de alegaciones sirve para desmontar los reparos de la CMA o si el regulador mantiene su tesis y deja la operación en vía muerta. La fecha clave es el 23 de octubre. Ese día se sabrá si el golpe es real o solo un aviso.

Veredicto Merca2

Cotización al cierre o apertura: La cotización de Telefónica no ha recibido aún el golpe definitivo, porque la decisión de la CMA es preliminar y el mercado espera al cierre de las alegaciones para valorar el impacto real. La operación en juego, valorada en 2.350 millones de euros, es la mayor compra del grupo en Europa.

Clave técnica: El riesgo para el accionista no está en el corto plazo de la cotización, sino en el balance de Virgin Media O2. Si se cae el pago de 1.280 millones de euros, su ratio de deuda se tensa y la presión sobre el dividendo que recibe Telefónica aumenta. Ese es el nivel que conviene vigilar.

Apunte macro: La presión regulatoria sobre la consolidación en infraestructuras digitales se extiende por Europa. En el mercado británico de fibra, el regulador teme que la operación eleve del 68% al 82% el porcentaje del país con solo dos operadores, un criterio que marcará futuras operaciones del sector en todo el continente.

Glamsterdam Ethereum activa su upgrade en testnet el 6 de octubre: ¿dispara el precio de ETH?

Ethereum pondrá a prueba Glamsterdam, su próximo gran cambio de protocolo, en la red de pruebas Sepolia el 6 de octubre. La cita no mueve fondos reales ni altera el suministro de ether, pero es el primer ensayo serio de un paquete de mejoras que aspira a que la red procese más transacciones y cobre menos cuando llega el pico de actividad.

Conviene situar la escala antes de seguir. Ethereum no se actualiza como una aplicación del móvil que se descarga por la noche. Cada cambio grande es lo que el sector llama un hard fork, una bifurcación dura: todos los nodos, los ordenadores que guardan una copia de la red, tienen que adoptar el mismo software al mismo tiempo. El que se queda atrás deja de seguir la cadena principal.

De ahí que los desarrolladores ensayen primero en Sepolia, una red paralela donde los tokens no valen nada y un fallo no le cuesta dinero a nadie. Nadie firma cheques en blanco con las cuentas de verdad.

Qué cambia Glamsterdam y por qué se prueba antes en Sepolia

El primer eje es capacidad. Glamsterdam elevaría el límite de gas hasta los 200 millones por bloque, el techo de trabajo que cabe en cada uno de ellos. Traducido a la vida real: más operaciones dentro del mismo espacio, y comisiones más contenidas cuando la red se llena, que es precisamente el momento en el que duele pagar por mover ether o por interactuar con un contrato.

La segunda pata apunta al MEV, siglas de valor máximo extraíble, una subasta silenciosa por decidir en qué orden entran las transacciones en cada bloque. Es dinero que hoy se reparte entre un puñado de actores muy especializados, y la promesa de Glamsterdam es que ese reparto sea más eficiente y menos opaco. Ahí está también el riesgo: si la eficiencia concentra aún más poder en los grandes constructores de bloques, el resultado técnico será mejor y el de descentralización, peor.

Un ensayo en Sepolia no sube el precio de nada; lo que decide es si el ensayo se convierte algún día en realidad.

Lo que no hay todavía es fecha para mainnet, la red donde están los fondos de verdad. Ese es el calendario que importa: el ensayo puede ir perfecto y retrasarse igualmente, porque en un hard fork cada cliente —cada una de las implementaciones de software que sostienen la red— tiene que llegar coordinado a la misma línea de salida. Las propuestas que componen el paquete están publicadas en el repositorio público de EIPs.

El mercado ya lo tiene descontado: ETH sigue lejos de su máximo

Si el lector espera que la fecha del 6 de octubre mueva el precio, conviene mirar los números. ETH cotizaba el 1 de octubre en torno a 2.706 dólares, un 45% por debajo de su máximo de 4.946 dólares, alcanzado el 24 de agosto de 2025. Ese techo lleva más de un año sin visitarse.

La lectura de los operadores es sencilla: el calendario de pruebas ya estaba en el precio. Para ver movimiento real harían falta tres cosas a la vez, no una: la llegada de mainnet, una adopción de usuarios que no sea artificial y una ruptura sostenida por encima de la zona de 2.807 dólares, la referencia que los analistas técnicos señalan como primera barrera.

upgrade Ethereum testnet

Qué ha pasado otras veces con los upgrades de Ethereum

El historial reciente del protocolo invita a la prudencia. The Merge, en septiembre de 2022, fue el cambio más ambicioso que ha hecho esta red: dejó atrás la minería y pasó a asegurarse con validadores que depositan 32 ETH en garantía. El ether cayó en los meses siguientes. Shanghai, en abril de 2023, habilitó la retirada de ese dinero bloqueado y muchos esperaban una estampida de ventas que nunca llegó. Dencun, en marzo de 2024, abarató de golpe las transacciones en las segundas capas, los rollups que procesan aparte y luego resumen en Ethereum.

Tres ejemplos, tres finales distintos. Lo que comparten es que el precio se movió por la expectativa y por el contexto macro, no por la calidad técnica del código. Con Glamsterdam, la eficiencia en el MEV añade una discusión que excede al usuario medio: quién captura ese valor no es un detalle de ingeniería, es una cuestión de reparto. El detalle de la hoja de ruta está en la página pública del roadmap de Ethereum.

El riesgo que conviene vigilar es la concentración. Un límite de gas más alto exige nodos más potentes y constructores de bloques mejor financiados. Si el coste de participar sube, el número de actores que deciden qué entra en cada bloque baja. Es la contradicción clásica de la escalabilidad: el mismo cambio que hace la red más útil puede hacerla menos repartida.

Lo que queda es paciencia. Habrá devnets intermedias, notas de los equipos que mantienen los clientes y, sobre todo, una fecha de mainnet que hoy no existe. Ahí es donde el mercado decidirá si Glamsterdam fue un hito o un trámite. El calendario no es el mercado.

El RETA alcanza su máximo histórico: 3.480.837 autónomos afiliados en España

El RETA cierra septiembre con 3.480.837 afiliados, máximo histórico del colectivo: 17.088 más que en agosto y 72.232 más que en enero.

Desde enero, cuando el sistema contabilizaba 3.408.605 trabajadores por cuenta propia, el régimen ha ganado 72.232 altas. El RETA es el régimen de la Seguridad Social que agrupa a los trabajadores por cuenta propia, e incluye también a los autónomos societarios y a los familiares colaboradores: el dato mide altas, no negocios contados uno a uno.

Los datos los ha difundido UPTA España, que insiste en que la cifra no debe leerse solo en clave cuantitativa. El crecimiento no es homogéneo. El récord esconde un cambio de composición del colectivo: ganan peso las actividades profesionales y especializadas, y lo pierden los sectores tradicionales.

El motor del récord: educación, construcción y profesiones técnicas

La educación protagoniza el mayor crecimiento mensual, con 4.784 afiliados más. Le siguen la construcción, que suma 3.739 y alcanza los 420.817 autónomos, y las actividades profesionales, científicas y técnicas, con 3.325 altas hasta los 359.160 afiliados.

Más abajo en la tabla también hay avances: las actividades sanitarias y de servicios sociales suman 2.671 afiliados, el transporte 367, la agricultura y ganadería 275 y la industria manufacturera 197. Las cifras confirman el giro: las actividades profesionales y técnicas ya rozan los 360.000 autónomos.

UPTA España atribuye parte de ese avance a que las empresas recurren cada vez más a profesionales autónomos para cubrir servicios especializados. Eduardo Abad, presidente de la organización, lo resume con una idea: ‘los datos del RETA son buenos, pero lo verdaderamente importante es lo que hay detrás’. El reto, dice, es acompañar a las actividades que crecen sin que se desangren las que pierden peso.

El récord no es solo un número: es el retrato de un colectivo que se profesionaliza mientras el comercio de barrio pierde fuelle.

La grieta: comercio y hostelería pierden 4.544 autónomos en un mes

El comercio vuelve a ser la señal de alarma. Pierde 1.277 afiliados en septiembre y cae hasta los 647.959. Desde junio, cuando contabilizaba 650.505 trabajadores por cuenta propia, el comercio ha perdido 2.546 autónomos en solo tres meses.

afiliados autónomos España

La hostelería firma el mayor descenso mensual en términos absolutos, con 3.267 autónomos menos hasta situarse en 326.486 afiliados. Comercio y hostelería dejan juntos 4.544 altas menos en un solo mes. Cosas de la temporada: septiembre cierra el verano.
Ojo con una cosa si estás en el lado que pierde afiliados: cerrar el negocio no da de baja a nadie por sí solo. La baja en el RETA hay que pedirla, y hasta que se tramita sigues de alta y la cuota sigue corriendo. Es uno de los despistes más caros que se repiten cada mes, y en el comercio, con la afiliación cayendo desde junio, es donde más duele.

Un récord que no tapa el cambio de modelo

Conviene mirar la serie completa. El RETA ha ganado 72.232 altas desde enero, pero el comercio lleva tres meses perdiendo afiliados y suma 2.546 bajas desde junio. La advertencia de UPTA es clara: el récord convive con la pérdida de peso del pequeño comercio en pueblos, barrios y ciudades.

La lectura de fondo es que el trabajo autónomo español se mueve hacia perfiles de mayor cualificación y hacia fórmulas de colaboración entre empresas y profesionales independientes. Tiene una cara buena, más valor añadido y más especialización, y otra incómoda: la caída del comercio no es solo un ajuste de mercado, deja huecos de actividad de proximidad que los servicios profesionales no rellenan.

Ese trasvase tiene letra pequeña. Cuando un autónomo factura en la práctica para un solo cliente, bajo sus instrucciones y con sus medios, la frontera con el falso autónomo se difumina. Los tribunales llevan años fijando doctrina sobre cuándo esa relación es en realidad laboral, y no es una derivada menor del crecimiento de las actividades profesionales.

Para el autónomo de a pie, el dato del mes dice poco de su facturación y bastante de su entorno. Si tu actividad está en la parte alta de la tabla, tendrás más competencia y también más demanda. Si estás en comercio o hostelería, el aviso es el de siempre: revisa tu tramo de cotización, comunica tus rendimientos reales a la Seguridad Social y no des por hecho que seguir de alta te compensa. La próxima foto del RETA llega con el cierre de octubre.

Guía rápida del trámite

  • 📅 Plazos: El alta en el RETA se presenta antes de iniciar la actividad; las cifras de afiliación se publican con el cierre de cada mes.
  • ✅ Requisitos clave: Trabajar por cuenta propia de forma habitual, presentar el alta censal en Hacienda (modelo 037) y el alta en el RETA antes de arrancar.
  • 🌐 Dónde solicitarlo: En el portal Importass de la Seguridad Social, con Cl@ve o certificado digital, o en una oficina de la TGSS.
  • 💰 Importe o coste: La cuota se calcula por tramos según los rendimientos netos; el importe vigente se consulta en el simulador oficial de la Seguridad Social.
  • ⚠️ Error a evitar: No pedir la baja en el RETA al cerrar el negocio: sigues de alta, la cuota se sigue cobrando y la deuda se acumula.

La CNMC sanciona a Veo TV por publicidad de apuestas fuera de horario y patrocinios irregulares

La CNMC ha sancionado a Veo TV, sociedad responsable del canal Gol TV, con 108.444 euros por emitir publicidad de apuestas fuera del horario legal permitido y por difundir patrocinios con mensajes promocionales irregulares.

Las dos infracciones graves que acredita el expediente

La resolución del regulador, tramitada bajo el expediente SNC/DTSA/036/25, declara acreditadas dos infracciones graves continuadas. La primera se refiere a la emisión de comunicaciones comerciales relacionadas con apuestas antes del inicio de la franja horaria permitida. La segunda afecta a la difusión de patrocinios que, en la práctica, funcionaban como publicidad convencional.

La Ley General de Comunicación Audiovisual es tajante en el primer supuesto: las comunicaciones comerciales sobre juegos de azar y apuestas solo pueden emitirse entre la 1:00 y las 5:00 horas. Fuera de esa ventana, la emisión es irregular con independencia del formato que adopte el mensaje.

En el caso analizado, la CNMC considera probada la emisión de varias piezas de BW Scores antes de que arrancara la franja legal. El mensaje se presentaba como una aplicación de información deportiva, pero su creatividad incluía referencias explícitas a apuestas. El regulador subraya que lo determinante no es quién presta el servicio anunciado, sino la relación objetiva de la comunicación comercial con el ámbito del juego.

El patrocinio que dejó de ser patrocinio

publicidad apuestas CNMC

El segundo frente de la resolución analiza varias inserciones emitidas en Gol TV vinculadas a Finetwork y a Banco Santander. En esos mensajes aparecían ofertas concretas, precios promocionales y ventajas asociadas a la contratación de determinados servicios.
La ley permite asociar una marca a un programa, pero no convertir ese patrocinio en una comunicación comercial destinada a promover directamente la contratación. La CNMC concluye que estas piezas iban más allá de la mera identificación del patrocinador y se acercaban a la publicidad ordinaria, lo que las sitúa fuera del régimen jurídico del patrocinio audiovisual.

Una aplicación de información deportiva puede ser publicidad de apuestas si su creatividad empuja al juego. El envoltorio no cambia la naturaleza del mensaje.

De 135.555 a 108.444 euros: la aritmética de la sanción

La sanción total propuesta por la CNMC ascendía a 135.555 euros. Veo TV se acogió al pago voluntario previsto en la Ley de Procedimiento Administrativo y obtuvo una reducción del 20%, de modo que el importe finalmente abonado fue de 108.444 euros.

ConceptoImporte
Sanción propuesta por la CNMC135.555 euros
Reducción por pago voluntario-20%
Importe final abonado108.444 euros

El procedimiento se refiere a emisiones difundidas en el canal Gol TV durante los días 1 y 3 de julio de 2024, un periodo que la resolución analiza pieza a pieza para acreditar la continuidad de ambas conductas.

El expediente incluye un tercer elemento de contexto: la CNMC examina la creatividad completa de cada pieza, no solo el producto anunciado. Ese método refuerza el criterio de que la relación objetiva con el juego es lo que activa la normativa.

Qué lectura deja el criterio del regulador

Más allá del importe, la resolución fija dos criterios que afectan a todo el sector audiovisual. El primero es que el contenido manda sobre la apariencia: una pieza sobre una aplicación de información deportiva puede tratarse como publicidad de apuestas si su creatividad incluye referencias al juego. El segundo es que el patrocinio tiene un límite nítido, y ese límite se cruza en cuanto aparecen ofertas, precios o ventajas de contratación.

El precedente se suma a la línea de vigilancia que la CNMC mantiene sobre las comunicaciones comerciales del sector del juego desde la aprobación del Real Decreto 958/2020, que endureció las restricciones a la publicidad de apuestas. Canales como los de Mediaset, Atresmedia, o Movistar Plus+ operan bajo el mismo marco y quedan expuestos a idéntico criterio en sus espacios deportivos.

Para las cadenas con derechos deportivos, el aviso es directo. Los espacios previos y posteriores a los partidos son el terreno donde más se concentran los patrocinios de casas de apuestas y operadores de telecomunicaciones, precisamente el formato que la resolución sitúa bajo la lupa.

La sanción, de 108.444 euros, es modesta en términos absolutos para un operador de televisión, pero su valor real es disuasorio. Aclara cómo se mide la relación entre un mensaje y el juego, y dónde termina el patrocinio y empieza la publicidad encubierta. Para los departamentos jurídicos de las cadenas, la factura importa menos que el criterio.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la CNMC abre nuevos expedientes a otras cadenas por patrocinios con ofertas y precios, un criterio que ya afecta a todo el deporte en televisión.
  • Reacción del valor: La sanción no tiene impacto bursátil directo: Veo TV no cotiza y el importe es reducido, por lo que el mercado apenas descuenta consecuencias financieras.
  • Precedente sectorial: La vigilancia sobre publicidad de apuestas que el regulador mantiene desde el Real Decreto 958/2020 marca el listón para Mediaset, Atresmedia y los operadores de pago.

PP y PSOE escenifican dos modelos de vivienda antes de votarse los decretos: suelo y construcción frente a intervención

El PSOE y el PP escenificaron sus dos modelos de vivienda horas antes de que el Congreso vote los decretos del Gobierno. El choque, celebrado en la jornada anual del Observatorio Español del Seguro de Alquiler (OESA) en Madrid, dejó al descubierto la distancia entre construir más suelo e intervenir el alquiler.

La VIII Jornada del OESA reunió a los portavoces de vivienda en el Congreso de los dos grandes partidos, Ignasi Conesa (PSOE) y Miguel Ángel Sastre (PP), junto a Jorge Ginés, director de Asprima, la patronal de las promotoras. Todos coincidieron en el diagnóstico: la vivienda es el mayor problema de los españoles. Ninguno lo afronta igual.

Dos recetas para el mismo problema: construir más suelo o intervenir el alquiler

Conesa defendió la vía intervencionista con el ejemplo catalán. ‘En Cataluña aplicamos la ley de vivienda y está yendo bien’, señaló, antes de reivindicar limitar el alquiler turístico en Barcelona y reclamar suelo, para vivienda pública. Rechazó la lectura catastrofista: ‘Es mentira que la oferta de alquileres en Barcelona haya disminuido; hay más personas viviendo de alquiler allí que en 2018’.

Sastre desplegó el diagnóstico liberal. ‘Intervenir el mercado del alquiler ha generado un efecto indeseado: saca de la cadena al vulnerable, al que se quería proteger’, defendió. Su receta es otra: ‘Si un bien es escaso, el precio sube. La solución pasa por construir más vivienda’.

La contundencia llegó de la mano del promotor. Ginés cargó contra las medidas que el Ejecutivo lleva al Congreso. ‘Los decretos van a hacer el efecto contrario de lo que realmente se busca: van a expulsar a los más vulnerables’, advirtió. Como prueba, citó un fondo de inversión que ya ha paralizado 600 viviendas previstas para alquiler asequible. ‘Han fastidiado a 600 familias que iban a tener un buen alquiler’.

El eje del debate no es si falta vivienda, sino quién decide cómo se construye, a qué precio se alquila y quién paga la factura del desajuste.

Ginés también cuestionó el contexto político. Ligó las medidas al caso mediático del desahucio de Maricarmen, coincidente con la celebración del foro inmobiliario The District en Madrid, y denunció que se hace política con la vivienda. ‘Este lío pasa por ganar votos, redactar un decreto deprisa y corriendo y afectar a los vulnerables’.

Aunque el choque sobre los decretos centró el acto, el diagnóstico compartido fue más elocuente. España arrastra un déficit estructural de oferta frente a una demanda que no deja de crecer: la población sumó cuatro millones de inmigrantes en los últimos años mientras la oferta caía un 40%.

Los cuatro tapones que bloquean la construcción de vivienda

Sastre enumeró los cuatro ‘tapones’ que atenazan la producción. El primero, una ley del suelo que genera inseguridad jurídica a toda la cadena. El segundo, el escaso aprovechamiento de los fondos europeos para rehabilitación: ‘Se debería haber rehabilitado 500.000 viviendas al año y solo se han rehabilitado 50.000’. El tercero, la falta de 800.000 empleos en construcción. El cuarto, la seguridad jurídica de inversores y propietarios.

Ginés añadió la descoordinación entre ministerios, con el informe del MITECO sobre inundabilidad como ejemplo: ‘No limita el suelo, lo delimita. Cada ministerio hace lo que le da la gana’. El promotor reclamó reconocimiento para su gremio: ‘Promover a día de hoy es ser un héroe. Les llamo los héroes del silencio, porque encima están callados’.

Conesa rebajó el alcance del déficit cuantitativo. No faltan un millón de viviendas, lo que faltan son viviendas asequibles donde la gente quiere vivir, en las ciudades. El diputado socialista también miró atrás para señalar errores del pasado: ‘Deberíamos haber tenido mejor cuidado de la vivienda pública y no haber dejado escapar un patrimonio que nos hubiera solucionado parte del problema’.

La discusión no es nueva. Cataluña aplica topes al alquiler desde el despliegue autonómico de la Ley de Vivienda de 2023, y el pulso entre intervención y oferta ha marcado cada ciclo del ladrillo español. En el boom de 1997-2007 el problema era el exceso de crédito barato; hoy es justo lo contrario. Javier Íscar de Hoyos, presidente de OESA y moderador, cerró con un llamamiento que, a la vista de la votación pendiente en el Congreso, tendrá que esperar.

La Ficha del Inversor

La métrica que resume la jornada es la de las 600 viviendas que un fondo ha retirado del alquiler asequible a la espera de conocer el texto final. Es la primera factura tangible del pulso regulatorio. Si el decreto sale adelante tal cual, los operadores de Build to Rent (promociones concebidas desde el origen para alquilar) revisarán a la baja sus planes de inversión en suelo residencial para los próximos seis meses.

La tendencia a corto plazo es de parálisis. Ningún promotor compromete capital con un marco en el aire, y el sector advierte de que cada trimestre de incertidumbre resta oferta futura. El perfil al que esta discusión afecta de lleno es el inversor patrimonial que compra para alquilar y el fondo institucional que financia el alquiler asequible. El pequeño ahorrador que busca su primera vivienda observa de lejos un debate que, sin embargo, decide su futura hipoteca.

El pulso entre agentes es nítido. Asprima y las promotoras piden consenso y seguridad jurídica. El PSOE defiende el tope catalán como prueba de que se puede intervenir sin romper el mercado. El PP responde con suelo y construcción. Y el Ministerio de Vivienda afronta la votación sin haber cerrado la brecha con la patronal. Queda por ver si la convalidación de los dos reales decretos llega con los deberes hechos o si el sector vuelve a apretar.

Nike recorta plantilla tras unos resultados con un 2% menos de beneficio y ventas un 4,3% menores

Nike ganó 712 millones de dólares (631 millones de euros) en su primer trimestre fiscal, un 2% menos, con ventas de 11.213 millones de dólares, un 4,3% inferiores, y aplicará un nuevo recorte de plantilla junto a una reorganización geográfica de su actividad.

El gigante estadounidense del calzado y la ropa deportiva cierra así los meses de junio y agosto, primer tramo de su ejercicio fiscal 2027, con un beneficio neto inferior al del mismo periodo del año anterior. La facturación se quedó en 11.213 millones de dólares (9.938 millones de euros), un 4,3% por debajo del primer trimestre fiscal precedente.

La dirección enmarca el resultado dentro de lo previsto. El vicepresidente ejecutivo y director financiero, Dave Denton, sostuvo que la compañía obtuvo unos resultados ‘acordes con nuestras expectativas, gracias a la mejora del margen bruto y una gestión de costes rigurosa’.

Qué dicen las cifras del primer trimestre fiscal

El beneficio neto se redujo un 2%, hasta 712 millones de dólares (631 millones de euros). La caída es más contenida que la de los ingresos, un síntoma de que la mejora del margen bruto y la disciplina de costes amortiguaron el golpe comercial.

Por regiones, el mapa de Nike ofrece dos lecturas opuestas. Norteamérica, su principal mercado, creció un 2% anual hasta los 5.127 millones de dólares (4.544 millones de euros) y sostuvo buena parte del resultado. En el extremo opuesto, China se hundió un 26%, hasta 1.180 millones de dólares (1.046 millones de euros), el peor registro del trimestre.

En Europa, Oriente Próximo y África los ingresos cayeron un 5%, con 3.176 millones de dólares (2.815 millones de euros). Las ventas en Latinoamérica y Asia Pacífico se mantuvieron estables, con 1.463 millones de dólares (1.297 millones de euros).

La caída del 26% en China es el agujero que ninguna mejora comercial en Norteamérica consigue tapar en el balance.

MagnitudJun-ago 2026Variación interanual
Ventas totales11.213 millones de dólares-4,3%
Beneficio neto712 millones de dólares-2,0%
Norteamérica5.127 millones de dólares+2,0%
EMEA3.176 millones de dólares-5,0%
China1.180 millones de dólares-26,0%
Latinoamérica y Asia Pacífico1.463 millones de dólaresEstable

Cómo queda la estructura tras el tercer ajuste en un año

Junto a las cuentas, el presidente y consejero delegado, Elliott Hill, comunicó una batería de cambios operativos para ‘posicionar a la empresa de cara a un crecimiento a largo plazo’. Entre ellos figura un nuevo ajuste de plantilla, el tercero en menos de doce meses.

Hill defendió que Nike debe ‘transformarse en una empresa más ágil, eficiente y centrada en el atleta’. Las decisiones sobre los puestos afectados comenzarán en 2027 y se extenderán después, según la compañía.

La firma de Oregón no ha cuantificado el número de empleos que eliminará en esta ocasión, una opacidad que contrasta con la comunicación de los recortes anteriores. En abril, Nike anunció un ajuste que afectaba a unos 1.400 puestos, casi el 2% de su fuerza laboral, y a principios de 2026 había recortado 775 empleos en sus centros de distribución.

A la poda de empleo se suma una reorganización geográfica en tres bloques para acercar la toma de decisiones a los mercados. La estructura queda así: Américas, que agrupa Norteamérica y Latinoamérica; APGC, que reúne Asia Pacífico y China; y EMEA, que seguirá operando donde lo hace actualmente. La inversión se reorientará hacia la innovación de producto, la narrativa de marca, la conexión con el consumidor, el deporte, y el crecimiento.

beneficio Nike trimestre

El precedente y la letra pequeña del guidance

Nike proyecta para el conjunto del ejercicio fiscal 2027 un descenso de los ingresos ‘de un solo dígito alto’ y un beneficio por acción diluido ajustado de entre 1,15 y 1,35 dólares. La compañía excluye de esa horquilla unos 0,15 dólares de gastos de reestructuración ligados al nuevo plan estratégico.

El mercado castigó el anuncio con dureza. Las acciones cerraron la sesión previa a la publicación con una bajada del 0,71% y llegaron a desplomarse más del 8% en la negociación ‘after hours’ en Wall Street, una reacción que apunta a que los inversores esperaban un guidance más firme.

La comparación con los competidores europeos resulta reveladora. Mientras Adidas y Puma pelean por recomponer márgenes en un mercado deportivo con precios ajustados, Nike sigue arrastrando el peso de un mercado chino que se ha convertido en su principal lastre. La caída del 26% en el gigante asiático equivale a más de 400 millones de dólares en ingresos perdidos frente al año anterior, un volumen que difícilmente se recupera solo con recortes de costes.

Aquí está el nudo de la estrategia. Un beneficio que cae la mitad que las ventas demuestra que la palanca del margen funciona, pero un plan que apuesta por la innovación y la conexión con el consumidor necesita inversión, y la compañía la financia en buena parte con las mismas salidas de personal que erosionan esa capacidad. El guidance de un dígito alto a la baja para 2027 reconoce que el ajuste no termina este trimestre.

Nike cotiza en la Bolsa de Nueva York, sin presencia en el Ibex 35, pero su pulso marca el sentimiento del sector deportivo europeo, cuyas compañías suelen moverse al compás de las señales que llegan desde Oregón. Sus cuentas quedan registradas ante la SEC.

📊 Las Claves para el Inversor

  • Qué vigilar: El detalle de los recortes de plantilla, que arrancarán en 2027, y la evolución de las ventas en China, el mercado que más sangra en el balance.
  • Reacción del valor: El desplome superior al 8% en el ‘after hours’ anticipa una apertura tensa; el mercado descuenta que el guidance de ingresos para el ejercicio fiscal 2027 es la prueba real.
  • Precedente sectorial: Los ajustes de abril (1.400 puestos) y de principios de 2026 (775 empleos) no frenaron la caída del beneficio, lo que invita a medir el plan por su impacto en ventas y no solo en costes.

Volkswagen vende el 50% de su planta de baterías de Sagunto a un fabricante chino

Volkswagen entrega el 49% de PowerCo a la china Gotion por 1.100 millones de euros. El movimiento reescribe la apuesta industrial que el grupo alemán presentó en Sagunto en 2022 y deja su fábrica de baterías valenciana sin fecha firme para producir en serie.

La operación se vendió como una asociación para acelerar la cadena de suministro europea de celdas, pero el efecto inmediato es otro: un fabricante chino entra en la cocina del proyecto español cuatro años después de que el grupo de Wolfsburgo prometiera 7.000 millones de inversión y 3.000 empleos directos en la Comunidad Valenciana.

Claves de la operación

  • Gotion desembolsa 1.100 millones por el 49% de PowerCo. La filial de baterías deja de ser cien por cien alemana y comparte consejo con un fabricante asiático de celdas y material catódico.
  • El mapa español de la batería queda en manos chinas. Gotion proyecta dos plantas en Valladolid con cerca de 1.000 millones de inversión y CATL levanta otra en Aragón junto a Stellantis.
  • Sagunto nació con hasta 400 millones de dinero público. El Perte VEC comprometió 167 millones en una primera fase que después se amplió, con los fondos Next Generation como origen.

El reparto societario dibuja un equilibrio incómodo. En Valencia, PowerCo conserva el 51% y con él la decisión sobre qué celdas, de qué formato y en qué volumen salen de la línea. En Šurany (Eslovaquia) el control pasa a Gotion con ese mismo 51%, y en Kenitra (Marruecos) la china domina la sociedad que producirá material de cátodo para baterías LFP.

Ese último trozo no es menor. Volkswagen calcula que las baterías LFP pasarán del 10% al 60% del mercado eléctrico en 2030, y quien controle el cátodo controla el coste final. La química de fosfato de hierro y litio es más barata y más segura, y encaja con los coches urbanos de 25.000 euros que el grupo necesita colocar a millones.

Mientras se cierra el capital, la fábrica sigue sin producir. PowerCo admite ahora que las primeras pruebas de celdas llegarán a finales de este ejercicio, cuando el plan original situaba la fabricación en septiembre. La producción en serie se apuntó al primer trimestre de 2027, pero esas fechas ya no son firmes. Cero celdas, de momento.

La explicación oficial mezcla problemas de obra con una frase de manual: el grupo está reposicionando su modelo de negocio hacia una cartera de productos simplificada. Traducido al castellano industrial, menos modelos, menos plataformas y menos prisa por levantar activos que todavía no facturan.

Volkswagen quería fabricar en Europa lo que hoy le venden desde China, y ha acabado cediendo el timón de su propia filial.

Gotion, CATL y el nuevo mapa chino de la batería en España

fábrica baterías Valencia

Gotion no llega sola a este mercado. La compañía proyecta dos plantas de baterías en Valladolid con una inversión que rondará los 1.000 millones de euros, y CATL prepara su factoría con Stellantis en Aragón. España se ha convertido en el taller europeo de los fabricantes chinos de celdas, una posición que llena suelo industrial y nóminas, pero deja la tecnología y el margen lejos de casa.

Los papeles están repartidos de forma nítida. La asiática pone el proceso, los tiempos, y los estándares de calidad; Volkswagen pone la marca, la red comercial y el suelo que pagó Bruselas. El propio anuncio reconoce la dependencia: Gotion es clave para producir con la calidad esperada y en los plazos que exige el cliente europeo. La capacidad de fabricar bien y a tiempo se compra, no se improvisa.

La contrapartida es que el grupo alemán conserva el mando sobre el producto. PowerCo decide qué se fabrica en Valencia y en qué cantidad, con lo que la marca mantiene la interlocución con el cliente final y la planificación de su oferta eléctrica. El ID. Polo, el Cupra Raval y el Skoda Epiq, entre 20.000 y 30.000 euros, dependen de esas celdas para llegar al concesionario a tiempo.

Sagunto frente al espejo de Almussafes

El sector lleva una década reordenándose en España. Nissan cerró sus plantas catalanas en 2021 tras el mayor ajuste industrial del automóvil en el país, y Ford reconfiguró Almussafes para sobrevivir con menos modelos y más carga eléctrica. Sagunto nació como respuesta a ese patrón: una fábrica de baterías propia para no depender de Asia. Con casi la mitad de PowerCo en manos de Gotion, ese argumento se deshincha.

Quedan dos riesgos sobre la mesa. El primero es el calendario, porque cada trimestre sin celdas propias encarece la producción del eléctrico y retrasa la reducción de la multa por emisiones que el grupo da por descontada en los próximos ejercicios. El segundo es el empleo. Los 3.000 puestos prometidos dependen de que la planta funcione a pleno rendimiento, y eso exige volumen. El calendario aprieta.

Hay también una lectura política. El Perte VEC se diseñó para atraer inversión industrial y soberanía tecnológica a España. Cuatro años después, el resultado es una fábrica con dinero público, control alemán sobre el producto y control chino sobre el proceso. No leemos la operación como un fracaso, pero tampoco como el relato que se vendió en 2022.

Lo que sigue es tangible. El primer test de celdas previsto para finales de 2026 dirá si el retraso de Sagunto se queda en un año perdido o se convierte en algo estructural. Queda margen. La próxima actualización del calendario industrial del grupo, prevista para las próximas semanas, servirá para medir si Wolfsburgo mantiene el volumen prometido o lo ajusta a la baja, como ya ha hecho con la fecha de arranque.

Junts vota en contra de los decretos de vivienda y aboca al Congreso a tumbar su convalidación

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Junts confirma su voto contra los dos reales decretos-ley de vivienda y, con el PP y Vox, deja la convalidación sin mayoría en el Pleno de este viernes.
  • ¿Quién está detrás? El Ministerio de Vivienda de Isabel Rodríguez, que descarta retirar los textos, y Junts, que exige uno nuevo. El PNV salva el primero y rechaza el segundo.
  • ¿Qué impacto tiene? Si decaen, pierden efectos el tope del 2% al alquiler, la suspensión de desahucios hasta 2030 y el IVA del 10% al alquiler turístico.

Junts vota contra los decretos de vivienda del Gobierno y deja su convalidación al borde del derrumbe en el Congreso.

El Pleno extraordinario de este viernes decide el futuro de dos reales decretos-ley que llevan apenas unos días en vigor: el 26/2026, del 30 de septiembre, y el 27/2026, del 1 de octubre.

Del resultado depende un paquete que toca el bolsillo de propietarios e inquilinos: la suspensión de desahucios de personas vulnerables, la regulación del alquiler de temporada y el tope a la subida de las rentas.

Qué contienen los dos decretos que se votan este viernes

El Real Decreto-ley 26/2026 concentra el grueso de las medidas: prórroga de dos años para los contratos que venzan antes del 31 de diciembre de 2028, suspensión de los desahucios de personas vulnerables hasta el 31 de diciembre de 2030 —una medida que el Congreso ya tumbó en febrero— y prohibición, hasta finales de 2028, de las compras de entidades que adquieran inmuebles o carteras hipotecarias por debajo del 70% de su valor de tasación.

En el plano fiscal, grava con un 25% los beneficios no distribuidos de las socimis —las inmobiliarias cotizadas que apenas tributan por Sociedades—, la mitad si más del 80% del parque en arrendamiento es asequible, y aplica un IVA del 10% al alquiler turístico. Además equipara el alquiler de temporada y de habitaciones al de vivienda habitual con una reforma de la Ley de Arrendamientos Urbanos (LAU).

Se suma el tope del 2% a la subida anual de las rentas hasta finales de 2027, bonificaciones en el IRPF para inquilinos con rentas de hasta 33.000 euros —el Gobierno calcula que llegarán a 1,6 millones de hogares— y recargos municipales de hasta el 150% en el IBI de los pisos turísticos. La vivienda pública baja al 4% de IVA.

El problema de fondo no es que el tope del 2% decaiga, sino que el mercado del alquiler lleva tres años gobernado por decretos que no resisten una votación.

El Real Decreto-ley 27/2026, el que menos apoyo tiene, entra en la duración de los contratos. Obliga al propietario a indemnizar al inquilino con 12 mensualidades si no renueva por otros cinco años —siete si es persona jurídica— sin causa justificada, y fija un preaviso de seis meses.

Por qué Junts dice no y qué pasa con el alquiler si decaen los decretos

La Ejecutiva Nacional de Junts trasladó anoche a su grupo parlamentario la decisión de no respaldar ninguno de los dos textos y pidió al Gobierno redactar uno nuevo ‘que empiece a revertir la grave situación de la vivienda’. Su argumento es que muchas medidas ‘provocarán el efecto contrario de lo que pretenden’: menos oferta, precios más altos y más dificultad de acceso. La ministra de Vivienda ha apelado a su abstención para salvar el primero.

Junts añade que el redactado no detiene a los fondos buitre, que la protección de los inquilinos vulnerables no queda garantizada y que varias medidas suponen ‘la expropiación por decreto del ahorro de tres generaciones’. El PNV salvará el primero y rechazará el segundo; el PP y Vox votan en contra de ambos. La aritmética no da, y el debate llega con una protesta a las puertas de la Cámara Baja.

La Ficha del Inversor

La cifra que ordena el tablero es el 2%. El tope a la subida de las rentas decae si no hay convalidación. Para el propietario particular, el foco está en la tributación: los inmuebles no habituales suben en el IRPF desde 2027 y los ayuntamientos podrán recargar el IBI de la vivienda vacía hasta el 100%. Para el inversor institucional, el gravamen del 25% a los beneficios no distribuidos de las socimis.

La tendencia a seis meses apunta a menos contratos firmados y más rotación de corto plazo. Si los decretos decaen, la oferta turística deja de soportar el 10% de IVA. Eso sí, la retirada del tope no implica subidas automáticas: la Ley de Vivienda de 2023 sigue vigente en las zonas tensionadas ya declaradas. El precedente de marzo, cuando otro decreto decayó en abril, deja una lección: el Ejecutivo tiende a reempaquetar las medidas.

El perfil más afectado es el del pequeño propietario con un piso alquilado y el del inquilino que renueva en los próximos meses. El inversor patrimonial sale con más incertidumbre fiscal; el fondo institucional, con menos restricciones para comprar carteras, pero con el foco del Ministerio encima. La próxima ventana crítica es el nuevo texto que reclama Junts.

Vodafone España y Livelink Motor se unen para mejorar la seguridad de los motoristas con internet de las cosas

Vodafone España y Livelink Motor se han unido para mejorar la seguridad de los motoristas con Internet de las Cosas. De esta forma, Vodafone ha integrado su conectividad IoT en KOMOBI, la solución tecnológica de Livelink que convierte los datos que genera cada trayecto en información útil para mejorar la seguridad del motorista y enriquecer su experiencia de conducción. En caso de accidente, el dispositivo es capaz de detectar la caída y lanzar de forma automática una alerta al 112. Para que un servicio de este tipo funcione en el momento en que más se necesita, la conexión entre la motocicleta y el mundo digital debe ser continua y fiable.

La conectividad de Internet de las Cosas de Vodafone permite que los datos generados por la moto se transmitan y utilicen de forma ininterrumpida. Además de la llamada de emergencia automática, esta misma conectividad ofrece a los motoristas acceso a rutas, estadísticas y datos de telemetría, disponibles durante todo el trayecto.

Más de 70.000 dispositivos conectados en Europa

KOMOBI cuenta actualmente con más de 70.000 dispositivos conectados en Europa, lo que refuerza su posición en España al tiempo que amplía progresivamente su alcance internacional.

Los datos generados por este parque de dispositivos permiten a LiveLink seguir perfeccionando sus algoritmos y sus procesos de detección de accidentes. La compañía registra ya más de 5.000 accidentes cada año y más de 500 alertas de emergencia al 112, un volumen de información creciente que contribuye a mejorar la detección y a ofrecer una mayor protección a los motoristas.

Expansión internacional

Gracias a la conectividad de Internet de las Cosas de Vodafone España, LiveLink ha lanzado KOMOBI en Italia, Francia, Portugal y Países Bajos. Una conectividad fiable y siempre activa permite a la compañía seguir aumentando su base instalada y acercar sus servicios de seguridad a más motoristas en toda Europa, con el objetivo de convertir KOMOBI en un acompañante de seguridad habitual para cualquier persona que conduzca una moto.

Vodafone España cuenta con más de 17,2 millones de dispositivos IoT comercializados, consolidando el crecimiento sostenido de esta tecnología y su papel como uno de los principales motores de digitalización de empresas y administraciones públicas. La compañía ha incrementado su cartera de servicios IoT desde los 16,16 millones registrados en abril hasta los 17,25 millones en agosto, lo que supone la incorporación de más de 1,08 millones de nuevos servicios en cinco meses, un crecimiento del 6,7%.

La NASA publica el Catálogo Sharpless completo: 313 nebulosas en un solo mosaico

El catálogo Sharpless de nebulosas ya tiene su retrato completo: 313 objetos en una sola imagen. La NASA ha difundido hoy el mosaico que reúne todas las regiones H II de la Vía Láctea, capturadas una a una por el astrofotógrafo Bing Xin.

Un catálogo que no es solo hidrógeno ionizado

El Sharpless nació como una lista de regiones H II, y eso significa algo muy concreto: nubes de hidrógeno que brillan porque la radiación de estrellas jóvenes y muy calientes les ha arrancado los electrones. En el mosaico aparecen varios favoritos de cualquier aficionado, como la Nebulosa del Águila (Sh2-49), la del Corazón (Sh2-190) y la de Orión (Sh2-281).

Eso sí, el nombre engaña, y la propia NASA lo advierte en la ficha de la imagen. El catálogo contiene mucho más que el resplandor del hidrógeno ionizado: hay nebulosas planetarias, como la Medusa (Sh2-274), y restos de supernova, como la de los Espaguetis (Sh2-240). Son tres fenómenos con tres relojes distintos reunidos bajo una misma etiqueta.

La diferencia importa. Una nebulosa planetaria es el gas que una estrella parecida al Sol expulsa al final de su vida; un resto de supernova es la cicatriz de una explosión. Ninguno de los dos es una guardería estelar en activo, y sin embargo todos comparten el mismo escenario: gas excitado que emite luz propia. Filtrada esa emisión, el cielo deja de ser negro y se convierte en un mapa de lo que ocurre a años luz de aquí.

Ochocientas horas de exposición bajo cielos oscuros

Para retratarlos todos, Bing Xin recorrió los cielos oscuros de China oriental y de Mongolia Interior. Empleó filtros de banda estrecha, que aíslan la luz del hidrógeno y del oxígeno ionizados, y los combinó, con filtros rojo, verde y azul. Cada objeto le exigió entre 2 y 6 horas de captura.

313 nebulosas

El total ronda las 800 horas. Son treinta y tres días seguidos sin dormir. Repartidas en noches despejadas de ocho horas, más de cien sesiones de campo y una montaña de datos en bruto antes de que empezara el trabajo de procesado en el ordenador.

Ochocientas horas de exposición para mostrar lo que el ojo humano nunca vería: el brillo rojo del hidrógeno ionizado.

La razón es fisiológica. Con tan poca luz, nuestra retina trabaja casi en blanco y negro: son los bastones, y no los conos, los que detectan esos niveles de brillo. La cámara, en cambio, acumula fotones durante horas y un filtro de banda estrecha deja pasar solo la línea de emisión que interesa. Lo que vemos en la pantalla no es lo que veríamos mirando por un telescopio. Es mejor.

Qué aporta un atlas así, y qué no

Conviene ser preciso con lo que esto es. No hay aquí un resultado revisado por pares ni una medición nueva, sino un trabajo de astrofotografía: una interpretación visual de objetos conocidos y catalogados desde hace décadas. Su valor no está en descubrir nada, sino en la accesibilidad. Un catálogo clásico se consulta como una tabla de coordenadas; este mosaico permite recorrer las 313 regiones de un vistazo y comparar de memoria cómo se ve una nebulosa de emisión frente a un resto de supernova.

Ahí está el matiz que me parece más interesante. Cada imagen combina banda estrecha con color de banda ancha, así que hay una decisión estética en cada encuadre: cuánto peso dar al oxígeno, cuánto al hidrógeno, cómo repartir la paleta al recomponer. Un atlas así divulga ciencia; no la mide. Nadie debería usar estas láminas para calcular flujos, y el formato no lo pretende. Es un mapa para orientarse, no un instrumento.

Hay otra limitación que conviene anotar. El mosaico reúne piezas tomadas en noches distintas, con condiciones distintas, y no se han calibrado entre sí como haría un levantamiento profesional. Las comparaciones visuales entre regiones son sugerentes, pero no concluyentes. La pregunta abierta es si proyectos amateur de este calibre podrían llegar a aportar series temporales útiles para seguir objetos variables. Hoy, la respuesta honesta es que nadie lo ha demostrado con este material.

El catálogo completo puede explorarse en la ficha oficial del APOD, donde la NASA publica la imagen ampliable y el archivo diario. La serie continúa con una imagen nueva cada jornada, y esa continuidad es, al final, lo que sostiene el proyecto: un objeto por noche, 313 veces, hasta completar el mapa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la imagen completa del Catálogo Sharpless, con sus 313 objetos —regiones H II, nebulosas planetarias y restos de supernova— reunidos en un único mosaico.
  • Dónde: objetos de la Vía Láctea captados desde cielos oscuros de China oriental y de Mongolia Interior.
  • Institución responsable: autor de la imagen, el astrofotógrafo Bing Xin; difusión a cargo del servicio Astronomy Picture of the Day de la NASA, editado por Keighley Rockcliffe, Robert Nemiroff, Jerry Bonnell y Cecilia Chirenti.
  • Cuándo: difundido el 2 de octubre de 2026; capturas realizadas a lo largo de unas 800 horas de exposición.
  • Impacto a futuro: ofrece un atlas visual accesible del catálogo entero, útil para divulgación, observación amateur y comparación de morfologías, sin sustituir a los datos fotométricos profesionales.

Havas Creative ficha a Leandro Navarro como Head of Creative de Havas PR

Havas Creative ha incorporado a Leandro Navarro como Head of Creative de Havas PR, un cargo desde el que coordinará el equipo creativo integrado en el departamento de relaciones públicas de la agencia.

Nueva etapa creativa en Havas PR

El nombramiento responde a la apuesta de la agencia por elevar los estándares creativos de su área de PR, orientándolos a resultados y buscando la diferenciación dentro de un sector cada vez más competitivo. Navarro asumirá el desarrollo de conceptos creativos para grandes campañas, presentaciones y eventos de marca, según la información difundida por la propia agencia.

Así queda el organigrama.

El nuevo responsable reportará a Jesús Rasines, Chief Creative Officer de Havas Creative, y a José Izaguirre y Félix Carral, ambos Executive Creative Directors de la agencia. En el desarrollo de su función trabajará además mano a mano con Ana Picó, directora general de Havas PR.

Rasines ha subrayado que el PR tiene hoy una dimensión creativa más importante que nunca y se ha convertido en una disciplina clave para entender la construcción de marcas desde una perspectiva contemporánea. La llegada de Navarro, sostiene el directivo, refuerza la apuesta de la casa por esa visión.

El fichaje sitúa la creatividad en el centro del negocio de relaciones públicas de Havas y ordena un equipo que reporta a tres de los directivos creativos de la casa.

Por su parte, Ana Picó ha puesto el foco en la creatividad como una de las grandes palancas de transformación de la industria y en la integración del pensamiento creativo en todo el proceso, desde el insight hasta la ejecución. La directora general de Havas PR enmarca el movimiento en una apuesta que la agencia viene construyendo desde hace tiempo.

Esa base ya estaba construida.

Más de diez años de dirección creativa

La trayectoria de Leandro Navarro incluye los siguientes hitos:

  • Dirección creativa en PR: más de diez años como Director Creativo y de Arte dirigiendo equipos creativos de relaciones públicas.
  • Ogilvy, Omnicom y Jungle: etapas profesionales en tres estructuras distintas del sector, siempre vinculado a la creatividad aplicada a la reputación.
  • Cartera de marcas: trabajos para Nike, Adidas, Heineken, Vodafone, Zalando, HBO, FORD y Disney.
  • Reconocimientos: proyectos premiados en los Premios Nacionales de Creatividad (cdec), El Sol y los Premios Eficacia.

La integración de perfiles creativos en las áreas de relaciones públicas, y reputación es una tendencia consolidada en el mercado español. Las grandes agencias de comunicación han ido incorporando directores creativos a sus equipos de PR para construir campañas que nazcan del propio ámbito de la reputación y se desplieguen después en el resto de disciplinas. En paralelo, redes como Ogilvy y Omnicom —dos de las casas por las que ha pasado Navarro— mantienen estructuras específicas de creatividad para relaciones públicas. El movimiento de Havas Creative llega en un momento en el que el sector reclama ideas capaces de generar conversación, influencia y reputación. En el mercado español, las principales consultoras de comunicación han ido reforzando sus equipos de creatividad y contenido en los últimos ejercicios, en línea con una demanda creciente de campañas y no solo de gestión de medios. Más contexto sobre la agencia en su entrada de Wikipedia.

Leandro Navarro Havas

El encaje de la creatividad en el negocio del PR

El movimiento culmina una línea de trabajo que Havas PR venía desarrollando desde hace tiempo: integrar el pensamiento creativo en todo el proceso, desde la definición del mensaje hasta la ejecución final. La estructura de mando elegida, con tres directivos creativos supervisando a un Head of Creative de relaciones públicas, apunta a que la agencia quiere que esa creatividad no dependa de una única persona, sino de un equipo transversal que dialogue con el resto de disciplinas creativas de Havas Creative.

La estructura gana músculo.

En el tablero español, la jugada sitúa a Havas frente a grupos como LLYC, Atrevia o Kreab, que compiten por las mismas cuentas de reputación y asuntos corporativos, y frente a las áreas de relaciones públicas de redes globales como Ogilvy o Edelman. El diferencial que busca la agencia es de negocio: elevar el estándar creativo de una disciplina tradicionalmente asociada a la gestión de medios y convertirla en una palanca de construcción de marca. El reto pasa por sostener ese estándar en grandes campañas, presentaciones y eventos sin perder el foco en los resultados. Para una agencia de relaciones públicas, ese estándar se traduce en capacidad de generar earned media y conversación, dos activos que los anunciantes valoran cada vez más en sus procesos de selección.

El reto es medible.

📡 El Radar del Sector

  • El vacío que llena: Havas PR buscaba un perfil que liderara la creatividad de su área de relaciones públicas con rango propio dentro del organigrama.
  • El reto por delante: trasladar ese estándar creativo a grandes campañas y eventos y medir su impacto real en resultados y reputación.
  • El tablero competitivo: Havas refuerza su área creativa frente a agencias como LLYC, Atrevia o Kreab, que compiten por las mismas cuentas corporativas.

Trump despliega tres portaaviones frente a Irán para tapar su caída en las encuestas

Un tercer portaaviones, alrededor de dos mil marines y una retórica que vuelve a sonar a ultimátum. En su último análisis, el plató de Negocios TV dedicó buena parte del programa a descifrar si el nuevo movimiento militar de la administración Trump frente a Irán responde a una estrategia real o a una operación de imagen a un mes de las elecciones de medio término. La conclusión de los dos analistas invitados, con matices, fue coincidente: mucho ruido, bastante incertidumbre y capacidades limitadas sobre el terreno.

Un despliegue que suena a gesto, no a ofensiva

Paco, analista internacional de redes y medios, sostiene que nada puede descartarse, pero que tampoco hay señales de que Washington vaya a lanzar un ataque antes de noviembre. Su tesis de fondo es que la administración Trump atraviesa un proceso que describe como ‘bidenización’: popularidad por los suelos y una creciente dificultad para marcar la agenda. En ese escenario, añadir tensión geopolítica con Teherán sería justo lo que menos necesita de cara a las urnas.

El analista político Carlos Paz va un paso más allá y califica el despliegue de enteramente cosmético. Los tres portaviones, recuerda, no son ninguna novedad: habían sido retirados y ahora regresan a la zona. Uno de ellos, el Abraham Lincoln, ha pasado por reparaciones, y el resto ha tenido que operar a distancia suficiente para quedar fuera del alcance de los drones y los misiles iraníes. Un dato que, a su juicio, revela la utilidad limitada de estos buques en un conflicto como este.

Dos mil marines no son un ejército de invasión

La comparación que hace Paco es contundente: Irán ronda los cien millones de habitantes y ocupa una geografía enorme. Con esas cifras sobre la mesa, dos mil marines no constituyen siquiera un grupo de combate completo, de modo que hablar de una invasión terrestre, o incluso de una operación decisiva, entra en el terreno de la fantasía. El despliegue, insiste, no altera sustancialmente el equilibrio del pulso entre Teherán y Washington.

Hay además un contexto que ambos analistas consideran más relevante que los buques: la retirada de tropas estadounidenses de Irak. Para Paco es una derrota estratégica de primer orden, porque Bagdad era una pieza clave en la región y un gran productor de crudo. Las bases del Golfo y de países vecinos, añade, quedaron prácticamente fuera de combate, y la resistencia iraquí, que ya tuvo un papel central tras la invasión de 2003, vuelve a fortalecerse.

Estamos ante una operación enteramente cosmética: sirve para justificar en el plano doméstico las bravatas del presidente, no para ganar una guerra.

— Carlos Paz, analista político, en Negocios TV

El norte de Irak, el frente del que casi nadie habla

Paz introduce un elemento que, según él, está fuera del foco mediático: la posibilidad de un estallido violento en el norte de Irak por la cuestión kurda. Explica que existe una división profunda y que el bando alineado con Estados Unidos podría alimentarla, hasta el punto de que no descarta enfrentamientos muy duros, incluso algo parecido a una guerra civil. Su lectura es que el foco de la próxima crisis no será Irán, sino esa zona.

El analista político relata además su propia experiencia: hace apenas dos meses estuvo en Teherán, donde conversó con cargos de muy alto nivel, entre ellos el presidente Pezeshkian, y con analistas locales. Aquellas voces, que considera autorizadas, daban por probable un ataque en un plazo aproximado de seis meses, lo que situaba la fecha en noviembre. Él, sin embargo, no lo ve así: cree que en ese mes se recortará la autonomía de Trump para moverse en el plano exterior y que, en todo caso, hasta entonces no habrá nada. También apunta que los portaaviones podrían acabar orientados a vigilar Bab el Mandeb o a respaldar a Arabia Saudí, más que al estrecho de Ormuz.

Petróleo, inflación y dependencia energética europea

Cuando el debate se traslada al terreno económico, los dos invitados coinciden en señalar al verdadero beneficiario del ruido. Estados Unidos importa muy poco crudo del Golfo y podría sustituirlo con otras fuentes, como el petróleo venezolano. Europa, en cambio, depende en buena medida de Arabia Saudí, Qatar o Baréin. La consecuencia que describe Paco es clara: un aumento de la dependencia energética europea y un agravamiento de los problemas internos del continente.

Ese cóctel, sostiene, ya se traduce en estallidos sociales en dos economías centrales, Francia y Alemania. Menciona la reorganización del movimiento sindical frente a los recortes y las movilizaciones juveniles contra los planes de reclutamiento militar. Paz remata la idea: el objetivo real es la incertidumbre, el miedo que se refleja en las bolsas y en el bolsillo de los europeos. Ahí, y no en un hipotético desembarco, está la partida que se juega.

Una credibilidad internacional agotada

Hay un coste que los analistas consideran ya irreversible. Ningún interlocutor internacional, ni China, ni Rusia, ni por supuesto Irán, va a tomarse en serio las declaraciones de la administración estadounidense, porque un día dice una cosa y al siguiente la contraria. La alternancia entre ofertas de conversaciones de paz y amenazas de devastación ha consumido el crédito de Washington. Paco lo resume con sorna: siguen jugando a la bolsa con los anuncios.

A eso se suma un efecto paradójico. Cuanto más se ataca a Irán, más se refuerza su posición regional, según ambos analistas. Y las fechas no ayudan a la Casa Blanca: con las elecciones de medio término en noviembre, cualquier aventura exterior tiene un precio electoral difícil de calcular, sobre todo con una popularidad tan castigada.

Qué significa esto para el lector europeo

Si algo se desprende del análisis es que el lector europeo debería mirar menos los portaaviones y más su factura energética. El movimiento naval es, en la lógica que describen los invitados, una pieza de comunicación política con efectos colaterales muy reales. Primero, sobre el precio de la energía: cada episodio de tensión en el Golfo añade una prima de riesgo que se paga en Europa, importadora neta. Segundo, sobre la política interior de los socios comunitarios, donde la inflación energética alimenta la conflictividad social y los discursos de ruptura. Tercero, sobre la autonomía estratégica: cada crisis profundiza la dependencia de Washington. El paralelismo con la ‘bidenización’ resulta útil, porque cuando un gobierno pierde capacidad de iniciativa interna busca en el exterior un relato que no encuentra en casa. Para España, el impacto llega por la vía energética y por el contexto de sus principales socios, Alemania y Francia, hoy ambos con gobiernos bajo presión. Y siempre con el mismo interrogante de fondo: cuánto de la amenaza es retórica y cuánto terminará convertido en hechos.

Queda la pregunta incómoda: ¿es este un movimiento para disuadir o un anuncio para consumo interno? Los analistas de Negocios TV apuestan, con matices, por lo segundo. Pero la incertidumbre, precisamente, es el producto que mejor les funciona. Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La Séptima, con Contreras y Ruiz, arranca su gira nacional antes del estreno en TDT el 5 de noviembre

La nueva cadena La Séptima, impulsada por José Miguel Contreras y dirigida por Javier Ruiz, inicia este viernes 2 de octubre una gira nacional de presentación antes de su estreno en la TDT el próximo 5 de noviembre.

Una gira nacional antes del estreno en la TDT

El primer destino de la gira es la Facultad de Ciencias de la Información de la Universidad Complutense de Madrid. Allí, José Miguel Contreras, Marta Márquez y Sarah Santaolalla mantendrán a partir de las 11:00 horas un encuentro con estudiantes de periodismo para explicar el modelo televisivo de la nueva cadena, según la información difundida por el propio proyecto.

La iniciativa se desarrolla bajo el lema ‘Tus ideas son tuyas, la conversación es de todos’, una declaración de posicionamiento con la que la cadena define su propuesta ante el público. El formato elegido combina actos académicos, citas de cultura popular, y encuentros en espacios de debate, y busca generar expectación alrededor de un proyecto que todavía no ha encendido sus emisiones.

El estreno está fijado para el 5 de noviembre, la fecha que el Gobierno ha establecido para la nueva distribución de canales de la TDT, a partir de la cual el nuevo canal estatal podrá comenzar a emitir. La cadena aprovechará las semanas previas a la parrilla para poner cara a su equipo y reforzar el reconocimiento de marca a poco más de un mes de su llegada a las pantallas.

La cadena afronta un mes de presentaciones en el que la visibilidad pública pesará tanto como la propia parrilla del día del estreno.

El calendario de la gira y el equipo de profesionales

El recorrido suma cuatro citas confirmadas antes del estreno y tiene previsto visitar otras cuatro ciudades en las semanas posteriores:

  • 2 de octubre: Facultad de Ciencias de la Información de la Universidad Complutense de Madrid, con José Miguel Contreras, Marta Márquez y Sarah Santaolalla.
  • 4 de octubre: Comic Con de Málaga.
  • 8 de octubre: Casa de la Cultura de Avilés.
  • 15 de octubre: Ateneo de Madrid.
  • Próximas paradas: Zaragoza, Valencia, Sevilla y Barcelona, pendientes de fecha.
nueva cadena TDT

El equipo de profesionales que la cadena ha presentado hasta ahora está formado por Javier Ruiz, Rocío Delgado, Alba Carrillo, Marta Márquez, Héctor de Miguel, Luján Argüelles, Sarah Santaolalla, Noor Ben Yessef y Verónica Sanz. La posible incorporación de Àngels Barceló, que las informaciones del sector sitúan en fase de conversaciones, no ha sido confirmada oficialmente por la cadena.

Con la gira, la cadena abre una fase de promoción centrada en el cara a cara con el público y en la presentación de los nombres que conducirán sus espacios, un formato que traslada la comunicación corporativa a espacios alejados de los circuitos habituales de la industria. El proyecto aspira a hacerse un hueco en la nueva TDT aprovechando la ventana de un mes que separa las presentaciones del arranque de las emisiones.

El movimiento se enmarca en la reordenación del reparto de canales que afronta la televisión digital terrestre en España, un mercado en el que operan grupos consolidados como Atresmedia, Mediaset España y RTVE junto a los operadores autonómicos y las cadenas temáticas. La medición de audiencias que elabora Kantar Media y el estudio de inversión publicitaria de Infoadex serán las referencias con las que el sector evalúe la acogida del nuevo canal estatal desde su primera semana de emisiones.

Cómo se posiciona La Séptima en el nuevo mapa de la TDT

El lanzamiento de un canal estatal exige construir notoriedad antes de que arranque la medición diaria de audiencias, porque el primer dato condiciona la percepción del mercado y la negociación publicitaria del ejercicio siguiente. La gira funciona así como una herramienta de negocio: lleva el proyecto a espacios donde se concentra su público objetivo y permite a los responsables explicar el modelo sin la presión del día a día de una parrilla en emisión.

La comparación con los grupos consolidados marca el punto de partida. Frente a operadores con décadas de recorrido y carteras publicitarias asentadas, la nueva cadena parte sin base de audiencia previa y con un inventario comercial por construir. El reto inmediato pasa por captar anunciantes en un mercado que mide su éxito cada mañana y por fidelizar espectadores desde el primer día.

El calendario del 5 de noviembre es común a todo el sector, de modo que los operadores adaptarán sus diales y sus campañas de promoción en la misma ventana temporal. En ese escenario, la promoción previa al estreno se convierte en el principal activo de una cadena que todavía no puede competir con cuota de pantalla.

📡 El Radar del Sector

  • El vacío que llena: Una cadena estatal de nuevo cuño que busca su hueco en una parrilla en plena reordenación y que llega con nueve profesionales confirmados.
  • El reto por delante: Convertir la notoriedad de la gira en audiencia desde el 5 de noviembre y construir un inventario publicitario desde cero.
  • El tablero competitivo: La Séptima se juega el mismo espectador que Atresmedia, Mediaset España y RTVE en el nuevo reparto de diales.

El rover de la ESA para buscar vida en Marte se entrena en el desierto de Tabernas

El rover de la ESA para buscar vida en Marte se entrena ya en el desierto de Tabernas, en Almería. La Agencia Espacial Europea ha convertido este rincón árido del sureste peninsular en el banco de pruebas de la misión ExoMars, cuyo vehículo robótico Rosalind Franklin debería aterrizar en el planeta rojo en 2030.

Sobre el terreno no rueda todavía el Rosalind Franklin, sino Charlie, un vehículo de ensayo con el que se reproducen algunas de las tareas que la misión exigirá más adelante. El objetivo no es descubrir nada aquí. Es que nada falle allí.

Por qué el desierto de Tabernas se parece a Marte

El lugar no se eligió por comodidad logística. Los geólogos han identificado en Tabernas minerales arcillosos y carbonatados y evidencias de antiguas interacciones entre agua y roca, las mismas señales que el Rosalind Franklin buscará en el subsuelo marciano. Si un instrumento se comporta de forma extraña durante las pruebas, el fallo se puede investigar con el martillo en la mano y a pocos metros de la furgoneta.

A la geología se suma el paisaje. Tabernas es una de las zonas más áridas de Europa, con badlands erosionados que recuerdan a lo que las cámaras de otras misiones han retratado en Marte y con muy poca vegetación que interfiera en los sensores. Durante décadas fue plató de westerns; ahora es un laboratorio de campo.

La parte menos visible del ensayo es también la más valiosa. Cada jornada en Almería sirve para ajustar rutas, protocolos de comunicación, y decisiones que en Marte no admiten una segunda oportunidad. La distancia entre los dos planetas impide gobernar el vehículo como un coche teledirigido: cualquier orden tarda minutos en llegar y otros tantos en confirmarse. Esa lentitud obliga a que buena parte del trabajo se resuelva sobre el propio terreno.

A dos metros bajo el suelo marciano la radiación pierde fuerza, y ahí es donde las moléculas orgánicas conservan una oportunidad real de sobrevivir.

Perforar dos metros para buscar moléculas orgánicas

El Rosalind Franklin no será un rover más. Su misión es perforar hasta dos metros bajo la superficie para buscar rastros de vida pasada. La razón es física: en la superficie de Marte la radiación degrada las moléculas orgánicas, mientras que a esa profundidad quedan mejor protegidas. Dos metros son la altura de una persona adulta y no parecen gran cosa, hasta que se piensa en un taladro que debe funcionar solo, a decenas de millones de kilómetros de la Tierra y sobre un terreno que nadie ha tocado antes.

Conviene precisar qué se busca. Encontrar moléculas orgánicas no equivale a encontrar vida: algunas se forman sin intervención biológica, y los investigadores tendrán que distinguir unas de otras. Lo que persigue la misión son evidencias de vida pasada, rastros químicos que hayan sobrevivido millones de años bajo tierra. La página oficial de la ESA detalla el estado del programa y sus instrumentos.

desierto de Tabernas

Un ensayo de ingeniería que aún no responde a la gran pregunta

Las pruebas de Tabernas no aportan ninguna evidencia sobre la existencia de vida en Marte. Son ingeniería, no biología. Lo que se valida estos días es la cadena de operaciones —cómo se mueve el vehículo, cómo se seleccionan las rocas, cómo se ejecuta una perforación— sobre un sustituto que no es el modelo de vuelo. La ciencia llegará, si llega, años después y bajo la superficie del planeta rojo.

La costumbre de ensayar en la Tierra viene de lejos. La NASA preparó a los astronautas del Apolo en desiertos y campos de lava antes de enviarlos a la Luna, y la ESA lleva años recurriendo a análogos terrestres para sus misiones planetarias. Tabernas encaja en esa tradición con una ventaja añadida: está a un vuelo de unas horas de las sedes europeas, no a un viaje de siete meses.

Eso sí, el programa acumula retrasos desde su diseño inicial y su calendario se ha movido más de una vez. Nada de lo que ocurra en Almería cambia ese hecho, y conviene recordarlo cuando se habla de fechas: 2030 es un objetivo, no una certeza.

El valor de este ensayo no está en lo que promete, sino en lo que evita. El Rosalind Franklin aspira a ser el primer rover europeo en la superficie de Marte y llevará la primera perforadora capaz de alcanzar dos metros de profundidad; cada fallo detectado en Tabernas es un fallo que no ocurrirá a decenas de millones de kilómetros de casa. La pregunta sigue siendo la de siempre: si la vida surgió alguna vez en el planeta rojo, ¿dejó rastros capaces de resistir el tiempo y la radiación? Nadie lo sabe todavía. El taladro, al menos, estará entrenado.

🔬 Ficha del Descubrimiento

  • Qué se ha probado: el ensayo en terreno real del vehículo Charlie, que reproduce tareas del rover Rosalind Franklin de la misión ExoMars.
  • Dónde: desierto de Tabernas, Almería, elegido por su parecido geológico con Marte; destino final, el planeta rojo.
  • Institución responsable: Agencia Espacial Europea (ESA), programa ExoMars.
  • Cuándo: pruebas en marcha en octubre de 2026; aterrizaje del Rosalind Franklin previsto para 2030.
  • Impacto a futuro: preparar la primera perforación europea bajo la superficie marciana en busca de rastros de vida pasada.

MetaMask validadores Ethereum: retira sus nodos tras un incidente de seguridad en el staking

MetaMask ha retirado sus validadores de Ethereum de forma preventiva después de detectar un incidente de seguridad que todavía no ha explicado en detalle. La empresa confirma que trabaja con socios externos y asesores para contener la amenaza, pero no ha aclarado qué componente de su infraestructura quedó expuesto, cuándo empezó el problema ni cuántos nodos están implicados.

Lo que sí ha dicho es que no ha detectado una amenaza inmediata para las carteras de sus usuarios. Es un matiz importante, aunque no equivale a una explicación completa. Quien tenga ether guardado en la wallet de MetaMask no ha visto comprometidas sus claves por lo comunicado hasta ahora, pero el episodio deja una pregunta abierta: si el fallo no está en las carteras, ¿dónde está?

La retirada no es un apagón de Ethereum ni afecta a todos los validadores de la red. Se limita a los nodos que MetaMask operaba dentro de su servicio de staking (el mecanismo por el que se bloquean 32 ETH para validar transacciones a cambio de recompensas) en su modalidad no custodial, según la información publicada por cryptonews.net. Lido, el mayor protocolo de staking líquido de Ethereum —permite depositar ether y recibir un token equivalente que sigue generando rendimiento—, confirmó por su parte que esos validadores empezaron a salir del protocolo el miércoles.

Qué ha pasado y qué no ha pasado

Conviene separar los hechos de las interpretaciones. MetaMask Portfolio ofrece tres vías distintas para poner ether a trabajar: staking en pool, staking de validadores propios y staking líquido a través de terceros como Lido y Rocket Pool, integrados en su propia cartera. El anuncio afecta a la segunda y a su conexión con Lido. Ninguna comunicación de la empresa dice que las tres modalidades estén suspendidas o que los usuarios deban retirar sus posiciones.

Tampoco hay confirmación de pérdida de fondos. La compañía describió la salida como una medida de precaución ante una situación que seguía investigando, y ese lenguaje importa: una retirada preventiva es una decisión de gestión de riesgo, no la constatación de un robo.

Aun así, la opacidad sobre el origen del incidente deja el terreno abonado a las especulaciones. No se sabe si fue una vulnerabilidad, un acceso no autorizado o un problema de otro tipo. Cointelegraph trasladó preguntas a la compañía sin obtener respuesta inmediata, y esa ausencia de detalles mantiene sin resolver cuestiones básicas: qué criterio se usó para elegir los validadores afectados y qué medidas vienen después. Silencio, de momento.

Una salida preventiva se juzga por lo que evita, no por lo que explica. Y aquí, de momento, solo tenemos la mitad de la ecuación.

El tamaño de la infraestructura ayuda a entender por qué este tipo de maniobra no se resuelve en una tarde. MetaMask gestiona más de 3.000 millones de dólares en ether en staking, según cifras de su propio sitio. Ese número corresponde al valor total administrado, no al importe que está saliendo ahora mismo ni al que podría haberse visto expuesto.

Cuánto ether vuelve y cuándo

Aquí entra en juego la fontanería de Ethereum. Los validadores que salen de Lido no devuelven el ether de golpe. Lido señaló que los últimos nodos afectados debían completar su salida antes del final del 7 de octubre, pero eso solo cierra la primera etapa de un proceso con varias fases: salida del protocolo, retiro efectivo y, en su caso, reingreso.

Will Shannon, desarrollador de Lido Finance, explicó que el ether retirado volverá al protocolo de forma gradual, a medida que cada validador complete su ciclo. Su estimación apunta a unos 45 días para la normalización completa, lastrada por la cola de de ingreso, ese mecanismo que regula cuántos validadores pueden entrar a la vez en la red para no desestabilizarla.

Es una previsión, no un calendario garantizado. Nadie ha publicado una fecha única en la que todo el ether esté de vuelta dentro del protocolo, y cada validador puede arrastrar tiempos ligeramente distintos.

staking Ethereum seguridad

La seguridad del staking entra en una fase incómoda

El caso de MetaMask toca una fibra sensible del ecosistema. El staking dejó de ser un experimento de entusiastas para convertirse en infraestructura financiera: hoy hay decenas de millones de ether bloqueados y una parte relevante pasa por operadores que no son los propios usuarios. Eso reparte el riesgo, pero también lo concentra en manos de unos pocos actores.

Ya vimos algo parecido, en otra escala, en 2022, cuando el staking líquido empezó a crecer muy por encima de lo que muchos consideraban saludable para la descentralización. La respuesta del ecosistema fue diversificar: más protocolos, más operadores, más capas de supervisión. Este episodio recuerda que riesgo distribuido no es riesgo eliminado.

Hay una contradicción que merece señalarse. MetaMask vendió durante años la simplicidad de su cartera como ventaja frente a soluciones más técnicas. Esa simplicidad exige, a cambio, confiar en la infraestructura de un tercero para todo lo que ocurre detrás. Cuando esa infraestructura tose, el usuario que solo quería rendimiento se ve leyendo comunicados de emergencia.

El episodio también presiona a Lido, que arrastra desde hace tiempo la etiqueta de ser demasiado grande dentro del staking de Ethereum. Cada incidente que pasa por sus validadores alimenta el argumento de quienes piden más operadores independientes y menos dependencia de un puñado de nombres.

Queda por ver qué encuentra MetaMask en su investigación y si decide publicar el detalle técnico. Esa decisión dirá más sobre el estado del sector que el incidente en sí. Mientras tanto, el ether sigue saliendo nodo a nodo, sin prisa y sin drama visible en la red.

Programa Auto+: ayudas para el coche eléctrico a autónomos y pymes que lo compraron desde enero

El Programa Auto+ reparte 50 millones en ayudas al coche eléctrico para autónomos y empresas, con plazo abierto hasta el 31 de diciembre de 2026.

De ese dinero, 8 millones de euros van reservados a profesionales autónomos y 42 millones a empresas privadas. La orden de convocatoria se publicó el 24 de septiembre en el BOE y la ventanilla admite solicitudes desde el 1 de octubre. La gestión corresponde al Ministerio de Industria y Turismo.

Cuánto hay para autónomos y qué se puede comprar

El reparto es el primer dato que conviene tener claro: 42 millones para empresas privadas y 8 millones para autónomos, dentro de una dotación total de 50 millones de euros. El destino es la adquisición de vehículos eléctricos y electrificados, la categoría que agrupa a los modelos con batería. La orden publicada en el Boletín Oficial del Estado concreta qué clasificaciones entran y cuáles se quedan fuera.

El objetivo que declara el programa es acelerar la renovación de flotas y avanzar en la descarbonización del transporte. Aterrizado al día a día: si tienes que cambiar la furgoneta o el coche con el que trabajas, aquí hay dinero público que no se devuelve. Son ayudas directas, no préstamos, pero exigen cumplir los requisitos y justificar la compra.

Aquí viene el contexto que ayuda a leer la convocatoria. Esta es la segunda línea del programa Auto+: la primera se lanzó durante el verano con 350 millones de euros. Con los 50 millones de ahora, el esfuerzo público total sube a 400 millones, según los datos de la convocatoria.

De cada cien euros de esta convocatoria, 84 van a empresas y solo 16 a autónomos: una bolsa de 8 millones que no se rellena sola.

Quién puede pedirla y qué papeles conviene tener atados

Pueden solicitarla empresas privadas y profesionales autónomos que adquieran un vehículo eléctrico o electrificado. Las compras ya cerradas este año también entran: la convocatoria admite solicitudes por vehículos adquiridos desde enero, siempre que cumplan las condiciones que fija la orden.

En los requisitos generales, la convocatoria se apoya en las reglas comunes de las subvenciones públicas: hay que estar al corriente de las obligaciones tributarias y con la Seguridad Social, entre otras condiciones. Si arrastras una deuda o un aplazamiento sin resolver, regulariza tu situación antes de presentar el papeleo.

¿Cómo se pide? El trámite se registra por vía electrónica en la web del Ministerio de Industria y Turismo, con certificado digital o Cl@ve, y la documentación se presenta según lo que fije la orden de convocatoria.

El error más común: dar por hecha la ayuda sin leer la orden. La dotación para autónomos es de 8 millones para todo el colectivo, así que dejar la solicitud para la última semana de diciembre es asumir un riesgo innecesario.

El segundo despiste clásico es documental: factura de compra, justificantes de pago y certificados de estar al corriente. Y un aviso fiscal que muchos pasan por alto: la ayuda es un ingreso. Si la pides como autónomo, se refleja en tu IRPF; si la pide una sociedad, va al Impuesto de Sociedades. No es el mismo impuesto ni se declara igual.

Programa Auto+ 2026

Por qué el reparto 42/8 dice mucho de a quién va dirigido el programa

La primera línea del Auto+ movilizó 350 millones en verano para impulsar la demanda de vehículos eléctricos y fortalecer la cadena de valor de la automoción. Esta segunda tanda es ocho veces más pequeña y llega con el foco puesto en las flotas de empresa. Para el autónomo, la lectura práctica es sencilla: la oportunidad existe, pero el margen es estrecho.

Hay una diferencia real entre pedirla como empresa y pedirla como autónomo. Una sociedad puede meter la operación en una renovación de flota con varios vehículos; el autónomo decide con su bolsillo y compite por una bolsa ocho veces menor. No es una queja, es aritmética.

Hay un detalle que juega a favor de quien ya se ha movido: al admitir compras hechas desde enero, el programa abre la puerta a recuperar parte del coste de un vehículo que ya está a tu nombre. Si la compra está aún en el aire, tienes hasta el 31 de diciembre para cerrarla y presentar la solicitud.

Lo que no conviene es fiarlo todo a la información de segunda mano. El importe por vehículo, los tramos y la documentación exacta están en la orden de convocatoria publicada el 24 de septiembre. Revísala antes de firmar con el concesionario: no es lo mismo comprar y luego descubrir que tu modelo no entra, que comprobar primero si encaja.

Y un último aviso: la subvención no convierte el vehículo en barato, compensa parte del sobrecoste. La cuenta se hace con el precio final, la ayuda que te corresponda y el uso real que le vayas a dar. Lo que toca esta semana es comprobar si tu compra encaja, reunir la documentación y no dejarlo para el último día de diciembre.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria está abierta desde el 1 de octubre de 2026 y el plazo de solicitud termina el 31 de diciembre de 2026.
  • ✅ Requisitos clave: Ser empresa privada o profesional autónomo, adquirir un vehículo eléctrico o electrificado y estar al corriente con Hacienda y con la Seguridad Social.
  • 🌐 Dónde solicitarlo: Se tramita por sede electrónica a través del Ministerio de Industria y Turismo (mintur.gob.es), con certificado digital o Cl@ve.
  • 💰 Importe o coste: 50 millones de euros en total para toda la convocatoria: 42 para empresas y 8 para autónomos. Es una subvención, no un préstamo que se devuelva.
  • ⚠️ Error a evitar: Presentar la solicitud sin revisar la orden y sin la documentación de la compra cuando la partida reservada a autónomos es limitada.

Cambio de base de cotización de autónomos: hasta el 31 de octubre para ajustarla desde noviembre

El cambio de base de cotización de autónomos cierra el 31 de octubre. Si lo presentas antes, se aplica desde el 1 de noviembre.

Queda menos de un mes para cuadrar la cuota con lo que de verdad estás ganando este año. Las cuotas de noviembre y diciembre se calcularán sobre la base nueva, y las de enero a octubre ya no se tocan.

Qué cambia desde el 1 de noviembre y qué se queda igual

La Tesorería General de la Seguridad Social (TGSS) calcula tu cuota a partir del rendimiento neto de tu actividad: lo que facturas menos los gastos deducibles, en el caso de la estimación directa, que es el régimen habitual entre autónomos. Como los ingresos definitivos no se cierran hasta que Hacienda certifica los datos, la base que pagas cada mes tiene carácter provisional y se puede corregir durante el año.

La Seguridad Social reparte esos rendimientos en 15 tramos, cada uno con su base mínima y su base máxima. La base elegida tiene que caber dentro de los límites de tu tramo, así que no vale poner una cifra al azar para pagar menos.

La TGSS admite hasta seis cambios de base al año, siempre dentro de los periodos que fija la propia Tesorería. El de septiembre y octubre es el último con efecto en este ejercicio: lo que se presente hasta el 31 de octubre empieza a contar el 1 de noviembre.

Cambiar la base no reescribe lo ya pagado. Solo decide, y solo desde noviembre, cuánto te cuestan las dos últimas cuotas del año.

Quién debería revisar su base antes del 31 de octubre

Los cálculos que hiciste en enero ya no sirven para decidir. Con medio ejercicio cerrado tienes una foto mucho más fiable, y lo que en enero parecía un buen cálculo puede quedarse desfasado en octubre.

cuota autónomos noviembre

Un ejemplo con las cifras de tramo. Un autónomo que arrancó el año estimando 2.500 euros mensuales de rendimiento neto medio se sitúa en el tramo de más de 2.330 y hasta 2.760 euros. Si con lo que lleva facturado calcula que va a acabar en torno a 1.600 euros, puede comunicar esa nueva previsión y ajustar la base desde noviembre. Y al contrario: si el negocio ha ido mejor de lo previsto, subirla ahora acerca las últimas cuotas a lo que te corresponde.

En la práctica, la mayoría de los autónomos que revisa su base en octubre lo hace porque el año ha dado un giro. Si tus ingresos han caído, si has encadenado meses flojos o si vas a cerrar con bastante más facturación que en 2025, este trámite te interesa.

Cómo se pide el cambio en Importass, paso a paso

El trámite es gratuito y se hace por internet. Entra en Importass, el portal de la TGSS para trabajadores autónomos, identificándote con certificado digital o Cl@ve, y abre el servicio Base de cotización y rendimientos.

Dentro actualizas tu previsión de rendimientos netos mensuales y eliges una base dentro de los límites de tu tramo. El sistema te muestra un resumen antes de confirmar, y la Tesorería tiene un simulador para ver qué cuota te saldría con cada previsión. No lo dejes para el último día: una solicitud presentada el 1 de noviembre ya no tiene efecto en las cuotas de 2026.

Por qué este ajuste no te libra de la regularización

Aquí está la letra pequeña que más despista. Cambiar la base en octubre no modifica ni un euro de lo pagado entre enero y octubre. La TGSS mantiene todas esas bases como provisionales y, cuando disponga de tus rendimientos definitivos a través de la Agencia Tributaria, comparará lo cotizado con lo que te correspondía por ingresos reales.

Si has cotizado por debajo, la TGSS te reclamará la diferencia. Si has cotizado por encima de la base máxima del tramo que te corresponde, podrá devolverte el exceso en los supuestos que contempla la normativa. La regularización llega igual, hayas ajustado o no. Lo que cambia con el trámite es que las cuotas de noviembre y diciembre se acercan a tu realidad y el desfase no sigue creciendo.

El sistema de cotización por ingresos reales lleva varios ejercicios funcionando y deja siempre el mismo patrón: cada año hay autónomos que se enteran en la regularización de que debían dinero porque en su día estimaron a la baja para pagar menos cada mes. Bajar la base porque tus ingresos han caído es perfectamente legal. Hacerlo para pagar menos de lo que te corresponde por unos rendimientos que sí vas a declarar no cuela: la TGSS cruza datos con Hacienda y la diferencia acaba pasando por caja.

Queda menos de un mes y la fecha no se mueve. Si tu año ha dado un giro, este es el momento de alinear la cuota con la realidad.

Guía rápida del trámite

  • 📅 Plazos: la solicitud debe presentarse antes del 31/10/2026. El cambio se aplica desde el 01/11/2026 y afecta a las cuotas de noviembre y diciembre.
  • ✅ Requisitos clave: estar de alta en el RETA, elegir una base dentro de los límites del tramo que corresponda a tus rendimientos netos previstos y comunicar la nueva previsión en plazo.
  • 🌐 Dónde solicitarlo: en el servicio Base de cotización y rendimientos de Importass, con certificado digital o Cl@ve. La información general está en la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: el trámite es gratuito. Lo que cambia es la cuota mensual, que se calcula sobre la base elegida.
  • ⚠️ Error a evitar: dar por hecho que el cambio corrige lo ya pagado; las cuotas anteriores no se tocan y la regularización con tus rendimientos definitivos llegará igual.
Publicidad