Unicaja: José Sevilla deja la presidencia y anticipa un giro estratégico antes de la junta

0

El presidente de Unicaja, José Sevilla, no optará a la reelección en la próxima junta general de accionistas. El banco andaluz ha comunicado a la CNMV que su máximo responsable agotará el mandato y cesará en el cargo al término de la próxima junta ordinaria, prevista para abril de 2027. La decisión abre un proceso de sucesión ordenado y anticipa un giro en la estrategia de una de las entidades medianas de la banca cotizada española.

La entidad precisó que, hasta esa cita con los accionistas, Sevilla ‘seguirá ejerciendo, con toda su amplitud, sus funciones como presidente’. El consejo de administración ha reconocido y agradecido los servicios prestados y ha activado un proceso de selección para designar al sustituto. En el comunicado remitido al supervisor bursátil español, el banco justifica la anticipación: permite afrontar ‘adecuada y ordenadamente el proceso sucesorio’.

El relevo que cierra la etapa posterior a Liberbank

Sevilla llegó a la presidencia en sustitución de Manuel Azuaga, cerrando los problemas de gobernanza que Unicaja arrastraba desde poco después de completar la fusión por absorción con Liberbank. Poco antes, la entidad había cambiado también de consejero delegado, con la llegada de Isidro Rubiales en el puesto de Manuel Menéndez. En apenas tres años desde la fusión acordada a mediados de 2021, el banco andaluz renovó a prácticamente todo su consejo, y el relevo de ahora cierra ese ciclo.

El banquero fue consejero delegado de Bankia entre mayo de 2012 y marzo de 2021 y después se incorporó a Renta 4 como consejero. Antes había iniciado su carrera en la banca de inversión de Merrill Lynch y desempeñado cargos de responsabilidad en BBVA, donde llegó a ser director general de Riesgos y miembro del comité de dirección. Un perfil de gestor, más que de banquero comercial de calle.

Los números que deja Sevilla al frente de Unicaja

Desde su llegada, la entidad registró un incremento paulatino de sus márgenes. En 2023, ejercicio previo a su incorporación, Unicaja ganó 267 millones de euros con un margen bruto de 1.776 millones. En 2025, su último año completo al frente, el beneficio alcanzó los 632 millones, más del doble, y el reparto de dividendos escaló hasta un pay out del 70%.

Ese salto no se explica solo por la gestión interna. El conjunto del sector bancario español vivió su mejor ciclo en más de una década, con márgenes impulsados por la subida de tipos y una morosidad contenida. Unicaja se benefició de la ola, pero también de la contención de costes y del empuje del negocio comercial que la propia entidad destaca en sus cuentas.

El legado de Sevilla se mide en dos cifras: el beneficio pasó de 267 a 632 millones y el reparto al accionista escaló al 70%.

El mercado, por ahora, no ha tenido tiempo de pronunciarse. El hecho relevante se remitió al supervisor el 1 de octubre, sin una variación de cotización asociada confirmada por el banco. Unicaja ha sido uno de los valores más cuestionados de la banca mediana por las dudas sobre su gobernanza, un lastre que el consejo lleva dos años intentando borrar.

El giro estratégico que se juega el banco

A partir de aquí, la lectura cambia de signo. Un presidente en Unicaja no pilota el día a día —eso corresponde al consejero delegado, Isidro Rubiales—, pero sí marca el rumbo del consejo y, sobre todo, la posición del banco ante el debate que recorre la banca europea: crecer en solitario, o integrarse. El relevo llega en un momento en el que el mercado empieza a descontar movimientos de consolidación, y cualquier señal desde Málaga se leerá con lupa.

El riesgo evidente es la parálisis. Un proceso de sucesión abierto durante seis meses, hasta la junta de abril de 2027, puede dejar a la entidad en un compás de espera que retrase decisiones estratégicas. No obstante, el propio consejo ha subrayado que la comunicación anticipada busca precisamente evitar ese vacío. El precedente de la renovación de la cúpula entre 2023 y 2024 apunta a que Unicaja sabe ejecutar estos traspasos sin sobresaltos.

El otro flanco es la comparación con los grandes. El mercado tiende a valorar a Unicaja con un descuento frente a los bancos de mayor tamaño, en parte por su dimensión y en parte por un historial de gobernanza que solo ahora empieza a quedar atrás. Ese descuento es, a la vez, una oportunidad y un recordatorio de que la estabilidad institucional pesa en bolsa tanto como el margen de intereses.

Un relevo presidencial en la banca mediana rara vez mueve el beneficio del trimestre, pero casi siempre anticipa hacia dónde quiere ir el consejo.

La pregunta que deja abierta el relevo no es quién presidirá Unicaja, sino para qué. Si el sustituto mantiene el pay out del 70% y la senda de contención de costes, el mercado leerá continuidad. Si el nuevo consejo abre la puerta a movimientos corporativos, la prima que el accionista exija cambiará. La próxima cita para medirlo no es la junta, sino los resultados del tercer trimestre, que la entidad presentará previsiblemente a finales de octubre.

Veredicto Merca2

Cotización al cierre o apertura: El hecho relevante se remitió al supervisor el 1 de octubre y el mercado no ha dejado una variación de precio confirmada atribuible al anuncio. La referencia firme del valor sigue siendo el ejercicio 2025, cerrado con 632 millones de beneficio y un pay out del 70%.

Clave técnica: Con el proceso sucesorio abierto y la junta prevista para abril de 2027, la incógnita para el accionista es si el próximo presidente mantiene ese pay out del 70% o lo emplea como palanca para abrir la puerta a movimientos corporativos. El historial de gobernanza del banco, con dos renovaciones de cúpula desde la fusión de 2021, aconseja vigilar el calendario de la transición.

Apunte macro: La banca mediana española afronta el relevo de Unicaja con el ciclo de tipos ya normalizado tras el pico de 2023-2024. La entidad aportó 632 millones al beneficio agregado del sector en 2025 y elevó su retribución al accionista hasta el 70%, dos variables que marcarán la lectura de la próxima junta.
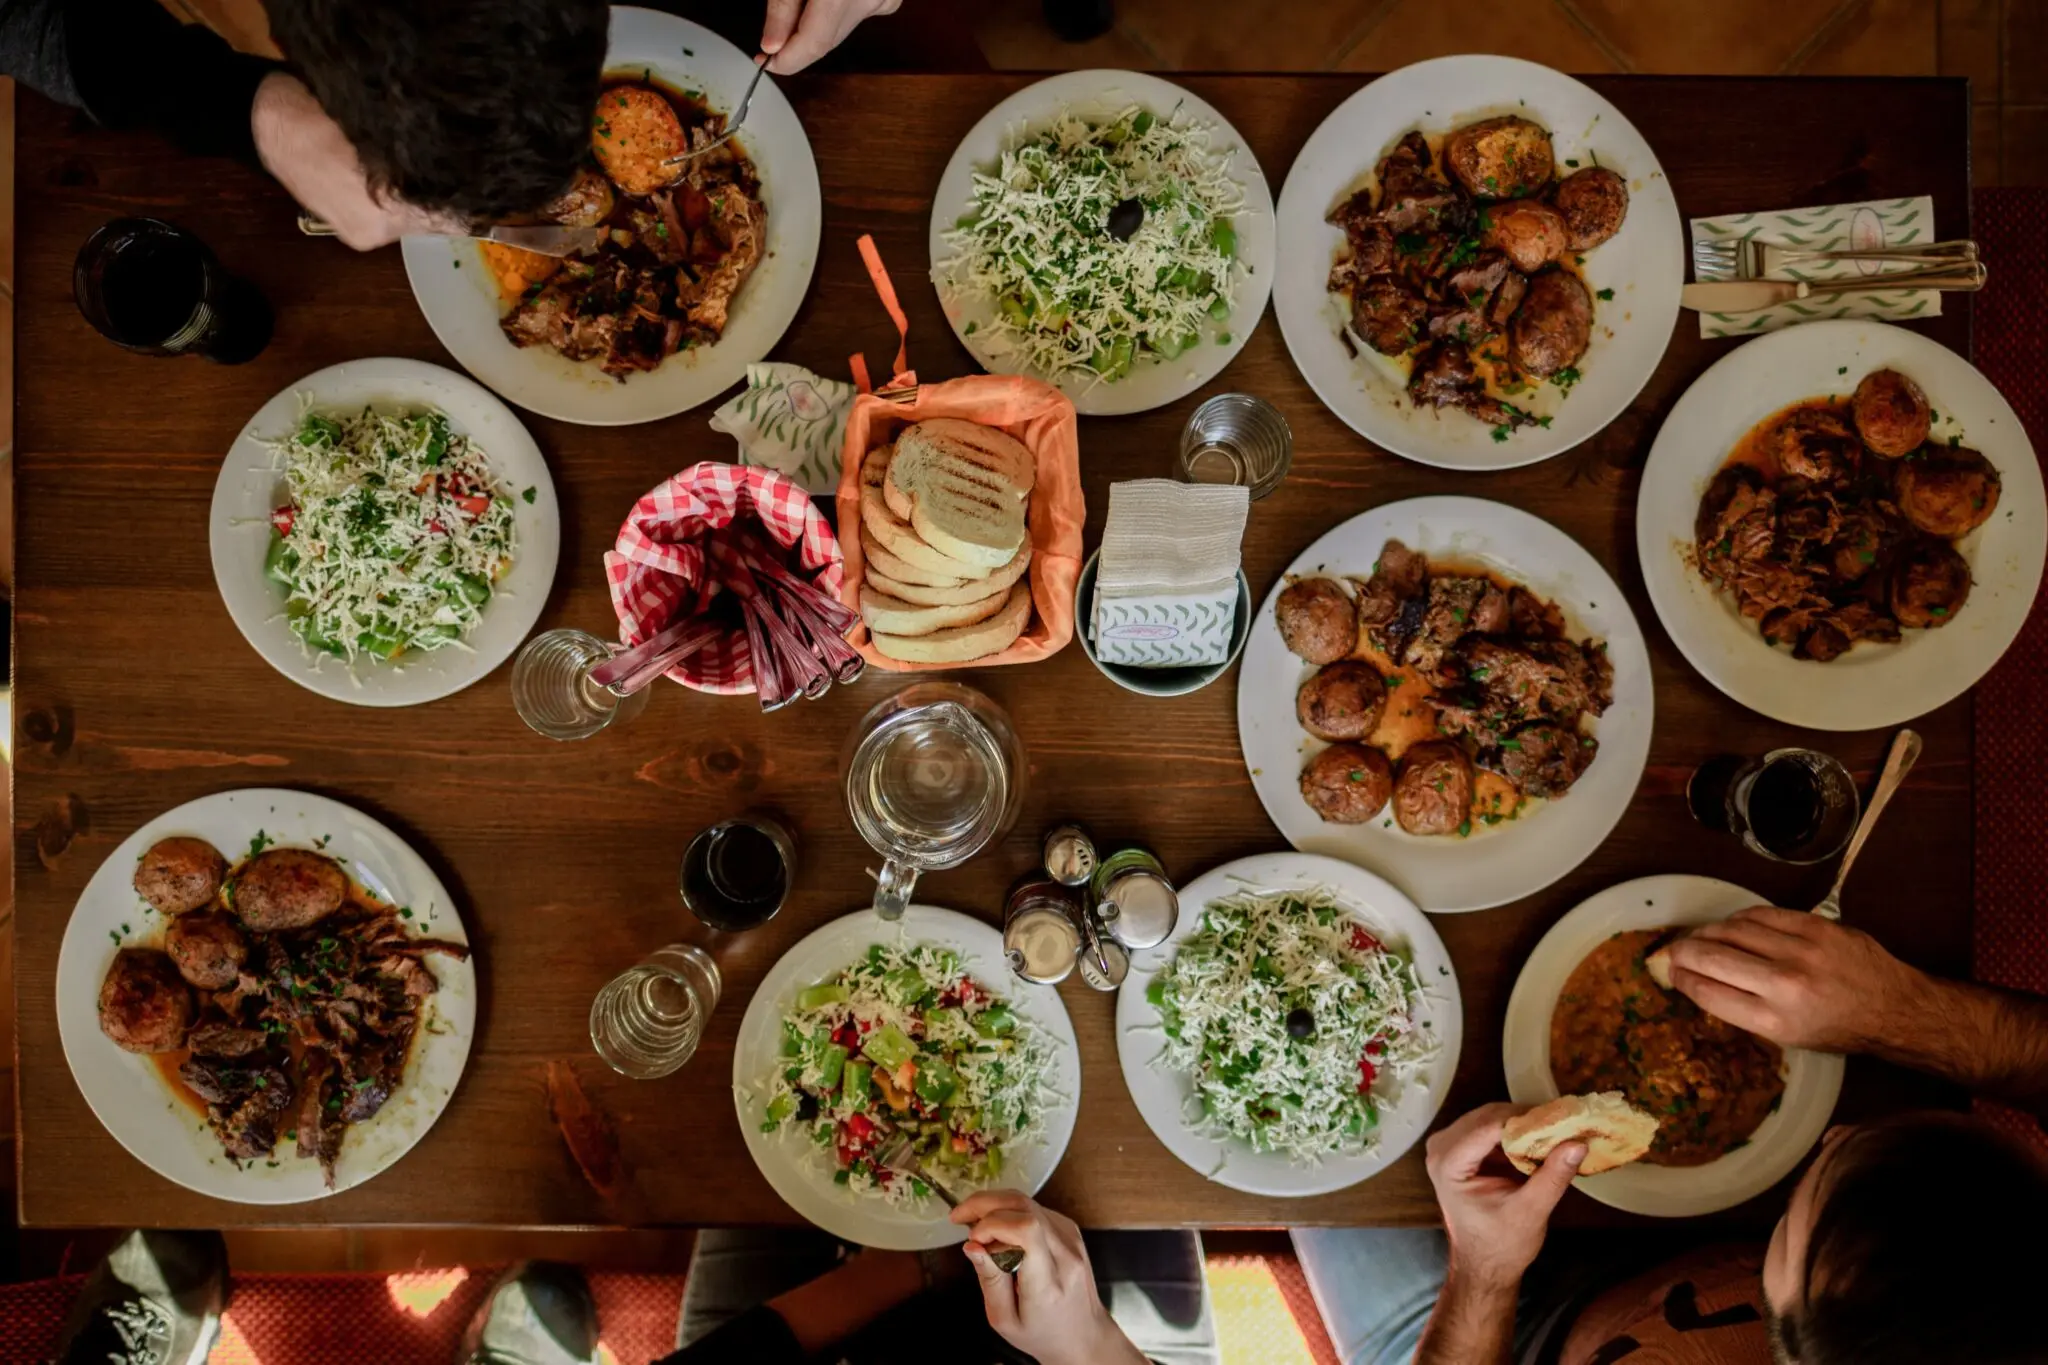
Por qué comer acompañado estabiliza tu energía y amortigua la respuesta al estrés, según Science Advances

Comer acompañado reduce la respuesta de glucosa después de la comida hasta un 24% y amortigua la activación nerviosa ante el estrés, según un estudio de la Universidad Hebrea publicado en Science Advances.

Qué cambia en tu cuerpo cuando compartes la mesa

La investigación reunió a 395 participantes en cuatro experimentos y detectó un patrón consistente: la presencia de alguien cercano modifica respuestas fisiológicas que hasta ahora se medían en solitario. Los autores llaman a este fenómeno fisiología social: la idea de que el organismo regula parte de sus procesos internos de forma distinta cuando hay un vínculo afectivo cerca.

El experimento central siguió los niveles de glucosa de 108 personas, organizadas en 54 parejas. Cada participante repitió la prueba dos veces: una comida en solitario y otra con su pareja al lado, siempre tras ingerir una cantidad controlada de pan blanco. Durante dos horas se registró la evolución de la glucosa en sangre.

Los datos son claros. La respuesta de glucosa fue un 14,55% menor cuando la persona comía acompañada. Al analizar solo la primera sesión, para descartar el efecto de repetir la prueba, la diferencia alcanzó el 23,9%.

El detalle que más importa a efectos prácticos es cuándo se separan las curvas: los niveles eran casi idénticos antes de comer y empezaron a divergir unos 45 minutos después. A partir de ahí, la respuesta se mantuvo más plana durante el resto del seguimiento. Traducido a tu jornada: menos pico y menos caída posterior, esa que suele aparecer a media tarde.

La compañía no cambia lo que comes, pero sí cómo lo procesa tu cuerpo en las dos horas siguientes.

Los tres experimentos: azúcar, frío y activación nerviosa

El estudio no se quedó en la comida. En otra prueba, 116 participantes pasaron cinco minutos en una habitación a 12 grados y después quince minutos a 25 grados, con la temperatura cutánea monitorizada. Quienes estaban junto a su pareja perdieron menos calor y lo recuperaron antes: un 6,76% de diferencia comparando a cada persona consigo misma y un 16,17% entre grupos independientes.

beneficios de comer en compañía

El tercer frente medía activación nerviosa. 115 adultos recibieron un pequeño estímulo eléctrico mientras se registraba su respuesta fisiológica. La activación fue alrededor de un 6% menor cuando había compañía. Para entendernos: el cuerpo se altera menos cuando hay alguien cerca.

Aquí aparece el matiz que rompe la explicación fácil. Si todo se debiera a estar más relajado, la actividad electrodérmica lo delataría. No ocurrió: no hubo diferencias significativas entre comer solo o acompañado, y el efecto sobre la glucosa se mantuvo incluso al controlar estadísticamente los niveles de estrés. El contacto físico tampoco lo explica por sí solo, aunque sí acompañó a una mejor recuperación de la temperatura corporal.

📊 La pauta en cifras

  • Respuesta de glucosa: hasta un 14,55% menor con la pareja presente; un 23,9% al comparar solo la primera sesión.
  • Momento clave: las curvas se separan unos 45 minutos después de comer y se mantienen durante las dos horas de seguimiento.
  • Recuperación del calor: 6,76% de diferencia comparando a cada persona consigo misma y 16,17% entre grupos independientes.
  • Activación nerviosa: alrededor de un 6% menos ante un estímulo incómodo con alguien al lado.
  • A tener en cuenta: el trabajo mide respuestas agudas; no demuestra que el efecto se mantenga a largo plazo.

Lo que el estudio no demuestra (y cómo aprovecharlo igual)

Toca ser honesto. Los autores manejan varias hipótesis: el intercambio físico de calor entre dos cuerpos próximos, la Teoría de la Línea Base Social —el cerebro preparado para funcionar contando con otras personas—, y la capacidad de anticipar necesidades del organismo a partir de información social. Ninguna está cerrada.

Tampoco todos respondieron igual. La mayoría mostró una respuesta favorable a la compañía, pero un subgrupo se activó más estando acompañado. Y conviene recordar el límite: el estudio mide respuestas agudas, no demuestra que esos cambios se mantengan en el tiempo ni que aparezcan de la misma forma con cualquier vínculo.

Aun con esas cautelas, el coste de aprovecharlo es cero. Nadie necesita comprar nada para comer con alguien. Si diseñas tu día buscando energía estable y mejor foco por la tarde, la comida compartida entra en la misma categoría que dormir bien o moverte a diario: un ajuste de hábito con retorno inmediato.

Hay una lectura de consumo inteligente. Igual que revisas la etiqueta de un producto para ver qué activo lleva y en qué dosis, merece la pena revisar el contexto de tus comidas: con quién, dónde y con cuántas pantallas delante. La evidencia apunta a que ese contexto también suma. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija una comida compartida al día: elige la del mediodía o la cena y hazla sin pantallas, con alguien de tu círculo. Media hora basta.
  • Cuida las dos horas siguientes: si buscas energía estable hasta media tarde, cierra la comida sin dulce y camina diez minutos después.
  • Audita tu semana: cuenta cuántas comidas haces solo y agrupa al menos tres en compañía. Es gratis y no requiere suplementos.

La inflación de la eurozona escala al 3,8% y España repunta al 5%, líder entre las grandes economías

La inflación de la eurozona escaló al 3,8% en septiembre, su máximo de los últimos tres años. España, con un 5%, tira del carro por arriba y complica la vida al BCE.

La estimación rápida del índice armonizado de precios de consumo que difunde Eurostat deja la media de la moneda única en el 3,8%, por encima del registro del mes anterior y todavía lejos del objetivo del 2% que el banco central se había fijado. No es un repunte de una sola variable, pero la energía vuelve a aparecer en todas las explicaciones.

El dato español es el que más ruido genera. El 5% coloca a España líder entre las grandes economías del euro, por delante de Alemania, Francia e Italia, según las cifras difundidas esta semana. El diferencial con la media europea supera el punto porcentual, una brecha que erosiona la competitividad de las exportaciones y que va a condicionar cualquier negociación salarial que se abra este otoño.

El finlandés Olli Rehn, miembro del Consejo de Gobierno del BCE, ha señalado que el encarecimiento de la energía acerca la inflación al escenario adverso que maneja el propio banco central, según recoge Forbes España. Su lectura no es aislada: varios consejeros llevan semanas insistiendo en que la última milla de la desinflación está siendo la más cara de recorrer.

Para las empresas, el titular importa menos que su traducción a la cuenta de resultados. Costes energéticos al alza, salarios que se renegocian con el IPC como referencia y un consumidor que ya dio señales de agotamiento en verano dibujan un cóctel que presiona los márgenes del comercio, la hostelería y el transporte por carretera. La energía vuelve a ser el epicentro de un problema que se creía cerrado.

Con un 3,8% de media y un 5% en España, el BCE ya no discute si bajará los tipos este año, sino cuánto le cuesta no volver a subirlos.

La próxima cita es la reunión del Consejo de Gobierno de finales de octubre. Hasta entonces, el mercado trabajará con la hipótesis de un endurecimiento adicional, aunque nadie en Fráncfort ha confirmado nada y el dato definitivo, con el desglose completo por componentes, no llegará hasta la segunda mitad de este mes.

El IPC de la eurozona en septiembre marca máximos de tres años

El 3,8% no es solo una cifra de portada. Es la constatación de que la recta final de la desinflación se ha atascado justo cuando parecía encarrilada. Tras meses de moderación, la tasa ha vuelto a acelerarse y coloca al banco central ante un dilema sin solución limpia: si sube los tipos, enfría una economía que ya crece poco; si no lo hace, asume el riesgo de que las expectativas de precios se desanclen.

Los analistas apuntan a la energía como principal vector del repunte. El encarecimiento de la electricidad y de los combustibles se traslada con retardo a los precios industriales y, de ahí, al consumidor final. Es el mismo mecanismo que ya se vio en la crisis energética de 2022, aunque entonces el punto de partida era otro y el margen de actuación del BCE también.

España, líder de las grandes economías con un 5% de inflación

Que España encabece la tabla no es una anomalía estadística. El 5% responde a una combinación de base energética, presión en los servicios y un mercado laboral que ha mantenido los salarios al alza más tiempo que sus vecinos. ¿Es una buena noticia? Para el empleo, sin duda. Para la competitividad exterior, bastante menos.

Un diferencial de más de un punto con la media del euro significa que producir en España se encarece más rápido que en Alemania o Francia. El turismo, que aún absorbe parte del golpe gracias al tirón de la demanda, y la alimentación son los dos frentes donde el consumidor lo nota antes. En el resto, el ajuste llega vía márgenes.

El BCE, entre el coste de la energía y el riesgo de asfixiar el consumo

Hay una tentación recurrente en Fráncfort: tratar cada repunte de precios como si fuera el de 2022. Las proyecciones del banco central ya contemplan un escenario adverso en el que la energía mantiene los precios altos más tiempo del previsto, y el dato de septiembre aproxima la economía real a ese cuadro. Eso no significa que la subida de tipos esté decidida, pero reduce mucho el espacio disponible para recortes.

El riesgo que nadie quiere nombrar es el contrario: endurecer la política monetaria con una economía que da muestras de fatiga. La inversión industrial europea lleva dos trimestres frenándose y el crédito nuevo a las empresas se ha encarecido. Subir tipos ahora sería una apuesta a que la energía se corrige sola y a que los salarios no recogen el testigo.

Mi lectura es que el BCE esperará al desglose definitivo y a los datos de octubre antes de mover ficha, y que si lo hace será con un argumento incómodo: no para frenar la demanda, sino para proteger su credibilidad. La fecha a marcar en el calendario es la reunión de finales de octubre. Ahí se sabrá si el 3,8% era un susto pasajero o el comienzo de otro ciclo de precios altos.

Volotea entra en preconcurso de acreedores y cancela sus primeros vuelos desde Bilbao

Volotea ha entrado en preconcurso de acreedores y ya cancela vuelos. La aerolínea comenzó a notificar a los pasajeros que tenían reservas desde el aeropuerto de Bilbao la anulación de sus trayectos apenas unas horas después de abrir el proceso con el que busca reestructurar su deuda y garantizar su viabilidad.

El paso dado por la compañía no implica, en principio, el cese de la actividad. Volotea mantiene sus operaciones, sigue vendiendo billetes y trabaja en su programación. El concurso de acreedores y su fase previa funcionan como un paraguas legal para negociar con los acreedores, no como un cierre automático. Pero los primeros ajustes ya han llegado a los pasajeros.

La ruta de Venecia, la primera en caer

El único destino desde Bilbao con cancelaciones confirmadas hasta ahora es Venecia. La programación de esa ruta presenta un vacío durante noviembre: no aparecen vuelos entre la capital vizcaína y la ciudad italiana, pese a que sí figuran conexiones en octubre y en diciembre. Volotea comunica la anulación con un mensaje tipo: ‘Lamentamos informarte de que, debido a motivos operacionales, hemos realizado algunos ajustes en nuestro programa, lo que ha supuesto la cancelación de tu vuelo’.

Más allá de Venecia, otras rutas presentan modificaciones cuya causa no está confirmada. A Coruña, que todavía no se ha inaugurado, desplaza sus vuelos del 4 de enero al 19 de febrero; Gran Canaria pasa del 3 de octubre al 19 de diciembre; Marrakech, del 6 de enero al 6 de febrero; y Oporto, del 3 de enero al 4 de febrero. La compañía no ha aclarado si estos cambios responden a ajustes previstos de antemano o si forman parte de la reestructuración.

Ante la cancelación, los clientes afectados tienen tres salidas: un cambio sin coste, el reembolso completo del vuelo anulado o la búsqueda de otras alternativas disponibles. Volotea reconoce en sus comunicaciones que la situación ‘puede afectar a tus planes de viaje’, un reconocimiento escueto para un pasajero que se entera del cambio por correo.

Un preconcurso no cierra aeropuertos, pero sí deja al descubierto qué rutas son prescindibles cuando el dinero empieza a escasear.

La situación tiene un peso particular en Bilbao, donde Volotea mantiene una de sus bases estratégicas. La compañía opera en La Paloma desde 2012 y tenía previsto ofrecer cerca de 730.000 asientos durante 2026, un 10% más que el año anterior y su mayor oferta desde que aterrizó en el aeropuerto vizcaíno.

De 44 aviones a una treintena: el plan de viabilidad

Actualmente son 21 los destinos incluidos en su programación desde Bilbao, con conexiones estatales a Alicante, Castellón, Gran Canaria, Ibiza, Mallorca, Menorca, Murcia, Málaga, Sevilla, Tenerife, y Valencia, además de rutas internacionales como Atenas, Bari, Florencia, Nápoles, Olbia, Palermo, Roma, Venecia, Marrakech y Oporto. A esa oferta debía incorporarse A Coruña, con un estreno anunciado para el 6 de noviembre. La programación completa se puede consultar en el sitio oficial de la compañía.

El proceso de reestructuración llega tras un fuerte incremento de los costes que la propia compañía señaló como uno de los factores que han complicado su situación financiera. Entre ellos destaca el combustible, cuyo impacto Volotea cifró en alrededor de 150 millones de euros. El plan de viabilidad que negocia contempla reducir la flota desde los 44 aviones actuales hasta una horquilla de entre 30 y 35 aeronaves.

Volotea vuelos cancelados

Lo que el preconcurso anticipa en el mercado aéreo español

Volotea es una de esas aerolíneas que nunca ha sido grande y que, precisamente por eso, vive pegada al hueso del coste unitario. Su modelo se sostiene en rutas punto a punto con aviones pequeños, en aeropuertos secundarios y en una estacionalidad agresiva. Cuando el queroseno se dispara —un impacto de 150 millones de euros equivale a una porción severa de su estructura—, no hay escala que absorba el golpe como sí ocurre con Ryanair o Vueling.

El preconcurso es una herramienta, no un final. Permite negociar con los acreedores bajo la protección de la ley y, si las conversaciones prosperan, salir con una deuda más manejable. El problema es que la poda de flota tiene consecuencias sobre el mapa de rutas: menos aviones significan menos frecuencias, y menos frecuencias significan que los aeropuertos pequeños pierden la única conexión que tenían. Bilbao, con una base consolidada, aguanta mejor que otros destinos, pero el vacío de noviembre en la ruta a Venecia es la primera señal de por dónde puede ir el recorte.

Merece la pena tener presente el contexto de fondo. El mercado aéreo europeo lleva años en una tensión silenciosa: las grandes consolidadas ganan cuota mientras las regionales pelean por cada asiento. Volotea se construyó un hueco en ese segundo escalón, con una apuesta por conectar ciudades medianas y aeropuertos secundarios. Es un negocio rentable cuando los costes están contenidos y frágil cuando se desbordan.

Lo relevante en las próximas semanas es si el proceso desemboca en un acuerdo antes de que el preconcurso derive en concurso. Los acreedores tienen la pelota: si aceptan el plan de viabilidad y la reducción de flota, Volotea sobrevive más pequeña. Si no, las cancelaciones dejarían de ser puntuales para convertirse en definitivas, y Bilbao tendría que rehacer su mapa de conexiones con La Paloma como telón de fondo.

INSPYRE de la NASA caza nubes pirocumulonimbus: tormentas de fuego que alcanzan la estratosfera

El fuego de hierba de Wildhorse, en el este de Idaho, parecía un incendio menor. Hasta que se convirtió en una nube pirocumulonimbus capaz de empujar el humo entre 10 y 15 kilómetros de altura. La campaña INSPYRE de la NASA lo cazó al vuelo.

No era la primera vez que un incendio fabricaba su propia tormenta. Sí una de las pocas en que la ciencia disponía de dos aviones y un equipo en tierra listos para medirla en directo.

El incendio que fabricó su propia tormenta

Una nube pirocumulonimbus (pyroCb, en la jerga de los especialistas) nace cuando un fuego muy intenso canaliza una chimenea de humo, calor y vapor de agua hacia las capas altas de la atmósfera. Lo que sigue es una tormenta completa: rayos, lluvia, y vientos que, en lugar de apagar las llamas, las avivan. Las más grandes empujan el humo entre 10 y 15 kilómetros de altura, la franja por la que cruzan los aviones comerciales, y algunas lo inyectan directamente en la estratosfera.

Ahí arriba ocurre lo extraordinario. Una vez en la estratosfera, el humo deja de lavarse con la lluvia, porque ya no hay lluvia que lo limpie. Puede cruzar de un continente a otro, dar la vuelta al planeta y permanecer meses en suspensión. La comparación que usa la NASA es la de una gran erupción volcánica, solo que sin volcán.

La comunidad científica no vio el fenómeno con claridad hasta el cambio de siglo. Fue entonces cuando los satélites empezaron a detectar humo a altitudes que hasta ese momento solo se atribuían a los volcanes. Desde entonces, los pyroCb son una de las fronteras más activas y menos comprendidas de la meteorología de incendios.

Cada vez que un incendio se convierte en tormenta, deja de ser un problema de superficie y pasa a ser un asunto de atmósfera global.

Dos aviones y un camión para perseguir una nube

INSPYRE —siglas de INjected Smoke and PYRocumulonimbus Experiment— es la primera campaña aérea diseñada específicamente para estudiar estas nubes. Durante seis semanas del verano de 2026, un equipo de la NASA se desplegó por el oeste de Norteamérica con una idea sencilla de enunciar y endiablada de ejecutar: estar en el lugar correcto en el minuto correcto.

Estas tormentas nacen de un incendio y pueden acabar alterando el balance de radiación de todo un hemisferio.

Para lograrlo movilizaron tres plataformas. Un jet Gulfstream del Centro Nacional de Investigación Atmosférica (NCAR), con base cerca de Boulder (Colorado), convertido en laboratorio volante: sus asientos de pasajeros se sustituyeron por bastidores de instrumentos. Un avión ER-2 de la NASA, con 14 instrumentos a bordo, que volaba muy por encima para seguir la intensidad del fuego y las corrientes ascendentes. Y camiones con sensores en tierra, coordinados para observar el mismo evento desde abajo.

incendios forestales

El problema es de reloj. Una pirocumulonimbus puede formarse en minutos y deshacerse igual de rápido, mientras llevar un avión hasta un incendio a cientos de kilómetros exige horas de preparación, vuelo y coordinación con el control aéreo. Cazar una es como querer fotografiar un relámpago con una cámara de placas: cuando disparas, el instante ya pasó.

El 26 de agosto de 2026 la suerte cambió. El Gulfstream regresaba de un incendio más al oeste cuando Sarah Woods, científica del NCAR que ejercía de vigía, recibió el aviso de que Wildhorse se había vuelto inesperadamente intenso. Nadie le había prestado atención hasta entonces: era, sobre el papel, un incendio de pasto.

—Sabíamos que había un incendio de hierba y todo el mundo pensaba que no había que preocuparse—, relató Dave Peterson, meteorólogo del Laboratorio de Investigación Naval de Estados Unidos y coinvestigador principal de INSPYRE. —Y acabó siendo el evento principal.

Woods lo vio desde su asiento plegado detrás de los pilotos: una nube que parecía un gran cumulonimbo con un rastro de fuego bajo ella. Pidió al piloto que girara y el avión pasó las tres horas siguientes cruzando la columna y el reguero de humo que derivaba hacia Wyoming. Consiguieron medir la pluma de un pyroCb una hora después de que estallara.

Por qué importa el humo que alcanza la estratosfera

Lo que INSPYRE persigue no es solo describir la nube, sino entender qué la empuja. —Todavía no entendemos si están impulsadas por la energía del fuego, por su intensidad o por las condiciones atmosféricas que hay encima—, señaló Olga Kalashnikova, investigadora del Laboratorio de Propulsión a Chorro (JPL) de la NASA y una de las científicas principales.

La campaña tiene, además, un fin muy terrenal. Neil Lareau, científico atmosférico de la Universidad de Nevada en Reno que dirigió las observaciones desde el suelo, espera que los resultados permitan emitir avisos parecidos a los de las tormentas severas. Un pronóstico podría advertir a los equipos de extinción de que una nube en desarrollo va a generar una corriente descendente y un giro brusco del viento, dándoles minutos para retirar al personal de la línea de fuego.

Eso sí, conviene ser prudente. INSPYRE es una campaña de campo, no un resultado cerrado: los datos de los dos aviones, de los satélites y de los camiones todavía deben combinarse y compararse con los modelos. Hablamos de mediciones, no de conclusiones. La pregunta de fondo —cuánto humo llega de verdad a la estratosfera y qué hace allí— sigue abierta.

El otro frente es climático. Los modelos numéricos de predicción casi nunca incluyen el efecto de los pyroCb ni de su inyección de humo, explicó Peterson. Las partículas que alcanzan la estratosfera pueden alterar cuánta energía solar absorbe la atmósfera y cuánta llega a la superficie. Medir esas partículas, esos gases y esa radiación es el primer paso para simularlo.

Ahora empieza la parte lenta. En el verano de 2026 el reto era encontrar las nubes y tomar los datos; a partir de aquí toca entender lo que se ha encontrado. Los resultados de INSPYRE alimentarán tanto los sistemas de alerta para bomberos como los grandes modelos del sistema Tierra. Los detalles completos de la campaña están recogidos en la página oficial de la NASA.

Queda una imagen para recordar: un incendio de pasto al que nadie hacía caso, capaz de fabricar en minutos su propia tormenta y de lanzar su humo a la altura de crucero de un avión comercial. La atmósfera, a veces, se organiza sola con una velocidad que todavía nos cuesta anticipar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La campaña INSPYRE de la NASA ha medido en vuelo nubes pirocumulonimbus, tormentas generadas por incendios que inyectan humo en la estratosfera.
  • Dónde: Oeste de Norteamérica (Estados Unidos y Canadá), con el episodio clave registrado en el incendio de Wildhorse, en el este de Idaho.
  • Institución responsable: NASA, con el NCAR, el Laboratorio de Investigación Naval de Estados Unidos, el JPL y la Universidad de Nevada en Reno.
  • Cuándo: Campaña de seis semanas en el verano de 2026; la medición del pyroCb de Wildhorse se produjo el 26 de agosto de 2026.
  • Impacto a futuro: Mejorar los avisos de seguridad para bomberos y afinar los modelos climáticos que calculan cuánto humo y calor alcanza la estratosfera.

El Euríbor hoy baja, pero la media de octubre arranca por encima de septiembre: qué pasa con tu cuota

El Euríbor hoy baja unas milésimas, pero la media de octubre arranca en el 3,313%, por encima de septiembre: si te toca revisar la hipoteca variable, prepárate para pagar más.

Llevo varios días siguiendo el dato diario y la conclusión es incómoda para cualquiera con una hipoteca a tipo variable. La tasa intradiaria se relaja respecto a los picos de septiembre, pero la media mensual, la que de verdad se usa para recalcular tu cuota, no da tregua: ya marca el máximo del año. Ese es el número que te va a llegar al recibo.

Qué está pasando con el Euríbor hoy y por qué te afecta

El Euríbor es el tipo al que se prestan dinero entre sí los grandes bancos europeos y la referencia de la inmensa mayoría de las hipotecas variables firmadas en España. Si quieres entender por qué un movimiento de milésimas te cambia el recibo, hay una explicación sencilla en la definición del Euríbor.

Hoy, 2 de octubre, la tasa diaria se mueve en la zona del 3,32%, unas milésimas por debajo de los picos que rozó septiembre, en torno al 3,4%. Hasta aquí, la parte amable del dato. La incómoda es la media: con solo dos jornadas de octubre, la media provisional ya está en el 3,313%, por encima de la de septiembre y en el nivel más alto del año.

Ese número, y no el del día, es el que aplica tu banco. El Banco de España publica a diario la serie oficial del Euríbor, que es la que después se traslada a las escrituras. Aquí no hay magia ni interpretación: lo que dice el dato del Banco de España es lo que acabas pagando.

La media mensual manda sobre el dato del día: tu cuota no se revisa con lo que marca el Euríbor esta mañana, sino con la foto del mes completo.

Qué está moviendo el Euríbor este octubre

El Euríbor no se mueve solo por lo que decida el BCE. Influye la inflación de la eurozona que publica Eurostat, las expectativas sobre los tipos y, este mes, el contexto geopolítico internacional, que mantiene la volatilidad en los mercados de deuda. Cuando hay tensión, los inversores exigen más rentabilidad por prestarse dinero entre ellos y el Euríbor se resiente al alza.

Un punto de Euríbor no es un detalle técnico: es la diferencia entre una cuota que no dolía y un recibo que empieza a apretar todos los meses.

Por eso el mes arranca con la media en máximos anuales pese al pequeño respiro diario. La foto de dos jornadas es frágil y puede cambiar, pero la tendencia de fondo no invita al optimismo. Y la mayoría de los hipotecados a tipo variable prefiere esperar a ver el cierre del mes antes de mover ficha.

La letra pequeña de tu revisión: cuántos euros sube la cuota

Aquí viene lo importante. Si tu hipoteca es variable con revisión anual, la cuota nueva se calcula comparando el Euríbor de este mes con el del mismo mes del año pasado. Y el salto es de más de un punto: en octubre de 2025 el Euríbor cerró en el 2,185% y ahora rondamos el 3,3%.

Hagamos cuentas con el caso que el sector usa como referencia: una hipoteca de 150.000 euros a 25 años, con un diferencial del Euríbor más el 1% y revisión anual.

EscenarioEuríbor de referenciaCuota mensualCoste anual extra
Revisión con el dato de 20252,185%850,99 euros—
Revisión con el dato actual3,313%942,07 euros1.093,2 euros

Traducido a tu bolsillo: 91,1 euros más al mes y 1.093,2 euros más al año solo por el movimiento del Euríbor. Y eso sin contar seguros ni comisiones, que no se mueven, pero siguen ahí cada mes.

Qué haría yo con una hipoteca variable en este escenario

La pregunta que más me llega es siempre la misma: ¿amortizo, me paso a fija o me aguanto? Vamos por partes, porque la respuesta depende de tu contrato y de tus números, no de un titular.

Amortizar capital tiene sentido cuando lo que te renta el ahorro es menos que lo que te cuesta la hipoteca. Con el Euríbor en el 3,3% y un diferencial del 1%, tu préstamo te cuesta en torno a un 4,3%. Si tienes el dinero parado en una cuenta que apenas paga intereses, cada euro que amortizas te renta ese 4,3% sin sobresaltos. Es la rentabilidad más segura que vas a encontrar hoy.

La segunda vía es la subrogación a tipo fijo, y aquí es donde más gente se equivoca. No mires solo el TIN que aparece en grande: compara la TAE real y, sobre todo, las vinculaciones que te obligan a contratar, como el seguro de hogar, el de vida, o las aportaciones a un plan de pensiones. Una fija que parece barata puede encarecerse varios cientos de euros al año por la letra pequeña.

Y la tercera opción, la de esperar. El BCE se reúne a finales de octubre y de su decisión depende hacia dónde apunte el Euríbor en los próximos meses. Si tu revisión llega en noviembre o diciembre, todavía tienes margen para ver cómo evoluciona el mes antes de mover ficha. Si revisas ahora con el dato de septiembre, la subida ya es un hecho.

Mi criterio, con el dato en la mano: si tu hipoteca variable te cuesta más del 4% y tienes ahorro parado en una cuenta que apenas remunera, amortizar es la decisión con mejor retorno ajustado al riesgo que vas a encontrar. No es una orden, es aritmética. Y si dudas entre fija y variable, mira la TAE real y las vinculaciones antes que el tipo que aparece en grande. Con los números sobre la mesa, la decisión es tuya.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza en tu escritura si la revisión es anual y con qué mes de referencia. Si te toca ahora, pide a tu banco el cuadro actualizado con el Euríbor del 3,313%.
  • Qué vigilar: La reunión del BCE de finales de octubre y el cierre del Euríbor del mes. De ambos depende si tu próxima cuota sube o se estabiliza.
  • El error a evitar: Dejar el ahorro parado en una cuenta que paga menos de lo que te cuesta la hipoteca. Si tu préstamo va al 4,3%, ese dinero pierde la carrera.

Bitcoin sube a 87.000 dólares tras el débil empleo de EEUU: solo 29.000 puestos creados

Bitcoin sube a 87.000 dólares este viernes, tras un informe de empleo de EEUU mucho peor de lo esperado. La economía estadounidense creó solo 29.000 puestos de trabajo en septiembre, un tercio de lo previsto, y la tasa de paro subió al 4,2%. La reacción ha sido inmediata: subidas en bolsa, compras en cripto y un mercado que vuelve a apostar por tipos de interés más bajos.

Un dato de empleo un tercio por debajo de lo esperado

El informe de septiembre, difundido este viernes por la Oficina de Estadísticas Laborales de EEUU (BLS), confirma que las nóminas no agrícolas —el indicador que mide cuántos puestos netos se crean cada mes fuera del sector agrario— aumentaron en 29.000 empleos. La cifra llega además con una revisión a la baja de los dos meses anteriores, lo que dibuja un mercado laboral bastante más frío de lo que se pensaba hace apenas unas semanas.

La tasa de paro se situó en el 4,2%, por encima de las estimaciones. En el mercado cripto la reacción fue inmediata: el bitcoin pasó de moverse alrededor de los 86.000 dólares a tocar los 87.000 dólares, con una subida superior al 2% en 24 horas y de más del 2% en la última semana. Los fondos cotizados (ETF) de bitcoin al contado, que llevan meses absorbiendo monedas del mercado, continúan aportando demanda constante.

Por qué un dato malo para la economía impulsa al bitcoin

La lógica parece contraintuitiva: si la economía crea menos empleo, lo razonable sería que los inversores huyeran de todo. En los activos de riesgo ocurre lo contrario. Un mercado laboral más débil implica menos consumo, menos presión sobre los precios y, por tanto, menos motivos para que la Reserva Federal mantenga una política monetaria dura.

Dicho de otro modo: si el empleo se enfría, el dinero barato puede volver antes de lo previsto. Y el bitcoin, el activo que más se mueve cuando cambian las expectativas sobre los tipos de interés, suele ser el primero en notarlo.

Un dato de empleo flojo no alegra a la economía, pero sí calienta las expectativas de tipos más bajos, y ahí el bitcoin se mueve antes que nadie.

Resulta llamativo que el bitcoin haya subido incluso después de que la Reserva Federal subiera los tipos en septiembre, un movimiento que en teoría resta atractivo a los activos especulativos. El mercado hizo lo contrario. El nuevo presidente del organismo, Kevin Warsh, repite que los precios en la mayor economía del mundo siguen demasiado altos y que su prioridad es hacer la vida más asequible para las familias.

Ese mensaje tiene un trasfondo político evidente. Las elecciones legislativas de mitad de mandato se celebran en noviembre y el coste de la vida es uno de los asuntos que más moviliza al votante estadounidense. Cualquier dato que alivie la presión sobre los precios se leerá con lupa en las próximas semanas.

Para el ahorrador español, el movimiento tiene una lectura práctica. El bitcoin cotiza en dólares, así que parte de la subida se diluye o se amplifica según cómo se mueva el tipo de cambio entre el euro y la divisa estadounidense. Y las caídas, cuando llegan, son proporcionalmente más rápidas que las de un índice bursátil tradicional.

El precedente de agosto y los riesgos que el mercado evita mirar

El rally del bitcoin no empezó este viernes. Arrancó en agosto, cuando el Departamento del Tesoro de EEUU anunció que más que duplicaría el tamaño de sus recompras de deuda pública, una operación con la que inyecta liquidez en el sistema. Aquello le dio al bitcoin su mejor racha en tres años y el tercer mejor agosto de su historia. En septiembre mantuvo el tono y octubre llega con la etiqueta de Uptober, el apodo que la comunidad cripto da a un mes que, estadísticamente, suele cerrar en verde.

Detrás de todo esto está el llamado debasement trade, la estrategia de comprar activos que protejan del deterioro del valor del dinero. Es el mismo razonamiento que durante décadas ha llevado a muchos inversores al oro, con una diferencia importante: el bitcoin multiplica por varias veces la volatilidad del metal precioso. Quien lo compra como refugio debe saber que el refugio se mueve, y a veces se mueve mucho.

Conviene recordar que las subidas rápidas del bitcoin se han pagado otras veces con correcciones igual de veloces. La quiebra de la plataforma FTX en 2022, por ejemplo, arrastró al mercado entero en cuestión de días después de meses de optimismo. Aquí no hay ningún problema de solvencia sobre la mesa, pero sí dos vulnerabilidades conocidas: la dependencia de un puñado de gestoras que concentra los flujos de los ETF y la sensibilidad extrema del precio a cualquier cambio de guion en la Reserva Federal.

Con el bitcoin en 87.000 dólares, la pelota está ahora en el tejado de los próximos datos macroeconómicos y de la próxima reunión de la Reserva Federal. Si el empleo sigue enfriándose sin que la inflación repunte, el escenario que el mercado compra hoy seguirá en pie. Si ocurre lo contrario, el mismo mercado que celebra este viernes encontrará motivos para vender.

USDT regresa a Bitcoin vía RGB: pagos privados y el proyecto de Utexo

El USDT, el dólar digital de Tether que mueve 184.000 millones de dólares, prepara su regreso a Bitcoin a través del protocolo RGB. La emisión corre a cargo de la startup Utexo y el gancho es la privacidad: la mayor parte del detalle de cada pago quedará fuera del registro público de la red y solo una pequeña huella digital se anotará en la cadena.

Tether, que publica sus anuncios en su página oficial, ha presentado el movimiento como una expansión de su soporte para Bitcoin, no como una retirada de las demás redes. Su consejero delegado, Paolo Ardoino, lo resumió en 2025 con una frase: ‘USDT en Bitcoin. Está volviendo a casa’. Más de una década después de su primer despliegue, el token más usado del sector regresa a la red donde nació, aunque con reglas distintas y sin una fecha del todo cerrada.

Qué cambia (y qué no) para quien tiene USDT

Para el usuario de a pie, de momento, nada. El token sigue siendo el mismo, atado al dólar, y las monedas que hoy viven en TRON o Ethereum no se mueven de ahí. Lo que cambia es la red por la que viajan, y eso, aunque parezca un detalle técnico, afecta al bolsillo, y a la forma de enviar dinero. Una stablecoin, por si el término suena ajeno, es un criptoactivo diseñado para mantener un valor estable: en este caso, un dólar por moneda.

Hoy la mayoría de los exchanges ya pide al usuario que elija una red antes de enviar USDT, y equivocarse puede costar las monedas. Los datos ayudan a medir el peso de cada una. Según el agregador DefiLlama, unos 92.000 millones de dólares en USDT están en TRON, cerca de la mitad de todo lo que circula, y otros 74.000 millones descansan en Ethereum. Entre las dos suman más del 90% del suministro, y nada indica que Tether vaya a retirar el token de ninguna de ellas.

Utexo, la startup que emite y las dudas que deja el calendario

Tether USDT

El despliegue no lo hace Tether en solitario: lo ejecuta Utexo, una startup que recaudó 7,5 millones de dólares en una ronda liderada por la propia Tether. Su cofundador, Viktor Ihnatiuk, confirmó a finales de septiembre que la compañía cuenta ya con una licencia comercial para emitir la moneda, y ha contado en redes su reunión con Morgan Stanley en Washington para hablar del proyecto.

Detrás de la emisión está RGB, un sistema que funciona como una capa de etiquetado sobre Bitcoin: los detalles quedan entre quien envía y quien recibe, y en la cadena solo se guarda una huella. El puente de Utexo, la herramienta que traslada tokens entre redes, toma el USDT principalmente de Ethereum y TRON, según la RGB Protocol Association. Traducido: la versión bitcoin depende de las dos redes de las que dice alejarse.

Diez años después, el USDT vuelve a casa, pero vuelve con las llaves de Ethereum y TRON en el bolsillo.

El calendario tampoco es firme. Utexo apuntaba a mediados de septiembre y el lanzamiento se ha retrasado. El despliegue está previsto para este mes de octubre, pero sin una fecha cerrada. Y hasta que las wallets y los exchanges habiliten el formato, el USDT sobre Bitcoin no podrá moverse: será un dólar emitido en la red, aunque inútil para pagar. El soporte para Lightning, la capa de pagos rápidos construida sobre Bitcoin, llegará después.

Hay un precedente que conviene recordar. En septiembre de 2025, Tether cerró el soporte para cinco redes antiguas, entre ellas Omni, la capa basada en Bitcoin donde el USDT se lanzó por primera vez. Aquella decisión mostró hasta qué punto el negocio se había desplazado a TRON y Ethereum, y dejó una lección incómoda: la red que no da tráfico, se apaga.

Privacidad, congelaciones y el riesgo de un dólar sin rastro

Aquí está la contradicción que el sector lleva años sin resolver. Tether construyó parte de su reputación sobre la capacidad de congelar fondos: cuando senadores estadounidenses señalaron que Irán usaba sus monedas para esquivar sanciones, la compañía respondió con los 550 millones de dólares que había bloqueado. En TRON y Ethereum cada transferencia deja rastro público y los investigadores pueden seguir el dinero. La versión sobre RGB oculta buena parte de ese rastro.

Tether no ha explicado cómo gestionaría las congelaciones en ese escenario. Utexo ha contratado a Crystal Intelligence, una firma de seguimiento de blockchain, para el cumplimiento normativo, y su cofundador resta peso al asunto: dice que RGB es sobre todo un estándar de tokens y que la privacidad es una característica secundaria. Es una respuesta razonable en lo técnico y algo esquiva en lo regulatorio.

Porque el contexto no acompaña. En Europa, MiCA, el reglamento que ordena el mercado cripto desde 2024, exige a los emisores de stablecoins reservas auditadas y controles de identificación. Un formato de pagos que no deja rastro público encaja mal con ese enfoque, y nadie ha explicado aún cómo se compatibilizan ambas cosas. En Estados Unidos la discusión va por el mismo camino: cuánto control debe mantener un emisor sobre el dinero que emite.

Merece la pena mirar atrás para entender el movimiento. El USDT nació hace algo más de una década sobre Omni, una capa construida encima de Bitcoin, cuando la red era lenta y cara para mover dinero. El negocio migró después a Ethereum y, sobre todo, a TRON, donde las comisiones se miden en céntimos. Aquel fue el verdadero motor del cambio: no la ideología, sino el coste por transacción. Que ahora Tether vuelva a Bitcoin tiene sentido tecnológico, pero también de relato: ‘volver a casa’ suena mejor que ‘abrir una red más’.

Lo que viene depende de dos cosas: que los exchanges integren la red y que Tether aclare qué pasa con las congelaciones. Sin lo primero, el dólar de Bitcoin no se puede gastar. Sin lo segundo, cada pago privado se convierte en una pregunta incómoda para los reguladores y, de paso, para los usuarios, que descubrirán tarde si su saldo se puede bloquear o no.

Para quien solo quiere saber si esto le afecta hoy, la respuesta es no. No hay que mover nada, ni cambiar de red, ni reclamar nada. Si en las próximas semanas una wallet o un exchange anuncia soporte para el USDT en RGB, toca leer la letra pequeña antes de pulsar enviar.

España destina 518 millones a descarbonizar 17 fábricas industriales ya en marcha

Descarbonización industrial con cifra y con nombre propio: 518,2 millones de euros públicos para 17 fábricas españolas ya en funcionamiento, que movilizan 1.250,8 millones de inversión y apuntan al gas natural.

La resolución la firma el Ministerio de Industria y Turismo y la gestiona la Sociedad Estatal de Promoción Industrial y Desarrollo Empresarial (SEPIDES). Es la línea 1 del PERTE de Descarbonización Industrial, dentro del Componente 31 (REPowerEU) del Plan de Recuperación, Transformación y Resiliencia. La convocatoria nació con 329,7 millones de euros, se amplió después hasta 408,2 millones y, el 22 de abril de 2026, escaló hasta los 518,2 millones. La resolución de concesión se publicó el 24 de junio de 2026 y repartió el presupuesto íntegro entre 17 proyectos con una inversión financiable conjunta de 1.250,8 millones.

Qué financia el PERTE: electrificar hornos para apagar el gas natural

Estas ayudas no financian planes genéricos. Costean actuaciones integrales dentro de una misma planta: electrificar un horno, instalar fotovoltaica para autoconsumo, añadir baterías o montar una caldera de biomasa, siempre que al menos una de las inversiones recorte emisiones de gases de efecto invernadero o contribuya a la captura de carbono. El reparto se hizo en concurrencia no competitiva, por orden de presentación y mientras hubo crédito disponible.

Los 17 proyectos se reparten entre ocho comunidades autónomas, con una concentración evidente en el noreste. La mayoría de las comunidades participantes concentra su apoyo en una o dos plantas.

  • Cataluña: siete proyectos y cerca de 264 millones de euros.
  • Castilla y León: 119,6 millones. Galicia: tres proyectos y 56,6 millones.
  • Aragón: 30,2 millones. Castilla-La Mancha: dos proyectos y 25 millones.
  • Navarra: 18,2 millones. Comunitat Valenciana: 3,5 millones. Extremadura: 1,6 millones.

Por sectores, el cemento acapara el mayor volumen: más de 300 millones de euros entre Cemex en Alcanar (Tarragona), con 200 millones, y Votorantim Cementos en Toral de los Vados (León), con 119,6 millones para una instalación de captura de CO₂. Le siguen el aluminio (Aluminio Español, San Ciprián, Lugo; 40,4 millones), el papel (Unión Industrial Papelera, 38,2 millones) y el vidrio (Crisnova, 11,9 millones; Castellar Vidrio, 6,7 millones). En química aparecen Evonik, Covestro, IQOXE y Ercros.

Apagar el gas en el cemento o el vidrio no es un gesto de imagen: es la única vía técnica para seguir produciendo bajo las reglas europeas.

Del horno eléctrico al hidrógeno renovable: qué tecnología compran las fábricas

La tecnología más repetida es la electrificación de procesos, que sustituye el gas natural por calderas eléctricas, hornos eléctricos o bombas de calor. Buena parte de los proyectos la combina con calor renovable de biomasa o solar térmica, con fotovoltaica para autoconsumo y con almacenamiento en baterías. Entre las soluciones menos habituales aparecen una planta de hidrógeno renovable que abastece a una fábrica química y una instalación de captura de CO₂ en una cementera.

La electrificación del calor industrial es la palanca real del programa; el hidrógeno y la captura de CO₂ funcionan hoy como excepción, no como norma.

  • Evonik (La Zaida, Zaragoza): caldera eléctrica y planta de hidrógeno renovable, 30,2 millones.
  • Rockwool (Caparroso, Navarra): horno de fusión eléctrico y autoconsumo renovable, 18,2 millones.
  • Intermalta (Albacete): electrificación, solar térmica, biomasa y fotovoltaica con baterías, 13 millones.
  • Axima Servicios Energéticos (planta de Danone en Aldaia, Valencia): caldera eléctrica y caldera de biomasa, 3,5 millones.

ayudas descarbonización 2026

📊 Impacto ecológico en cifras

  • Ayuda adjudicada: 518,2 millones de euros para 17 proyectos industriales ya en marcha.
  • Inversión movilizada: 1.250,8 millones, unos 2,4 euros de inversión total por cada euro público.
  • Objetivo del PERTE: 13 millones de toneladas de CO₂ al año y 8.000 empleos, según el ministerio.
  • Concentración: el cemento recibe más de 300 millones; Cataluña, cerca de 264 millones.

La letra pequeña: una concesión no acredita una tonelada evitada

Aquí está el detalle que cambia la lectura. El ministerio adjudica dinero para acometer inversiones: la resolución acredita que 17 plantas van a modernizar sus procesos, no que las reducciones de emisiones estén ya conseguidas. El dato que sí sostiene el programa es el efecto multiplicador. Cada euro de ayuda moviliza de media unos 2,4 euros de inversión total, lo que convierte los 518,2 millones en algo más de 1.250 millones de gasto industrial real.

En el conjunto del PERTE de Descarbonización Industrial, el ministerio declara 3.170 millones de euros de inversión pública con el objetivo de movilizar 11.800 millones, crear 8.000 empleos y recortar 13 millones de toneladas de CO₂ al año. Son metas de programa, no resultados auditados. La verificación llegará cuando las plantas justifiquen la ejecución de las inversiones comprometidas.

El efecto dominó va más allá de la valla de la fábrica. Cuando una planta de vidrio o de alimentación electrifica su calor, arrastra a sus proveedores de maquinaria, de servicios energéticos y de biomasa. La misma lógica que empuja a las grandes energéticas a renovar sus flotas se replica aquí en la industria manufacturera, donde el gas natural pesa de verdad en la factura y en las emisiones.

Por qué la convocatoria se amplió dos veces hasta los 518,2 millones

La convocatoria se amplió dos veces. Pasó de 329,7 a 408,2 millones y después a 518,2. Ese recorrido, resuelto por orden de llegada y sin concurrencia competitiva, dice algo relevante: la demanda de financiación para modernizar fábricas superó con holgura el crédito previsto y el Estado prefirió ampliar la dotación antes que dejar solicitudes válidas fuera. El precedente inmediato es el diseño del propio programa, pensado para tecnologías maduras —electrificación, biomasa, solar térmica— y no para apuestas de laboratorio.

Conviene mirar el coste por planta. Dos cementeras absorben más de 300 de los 518,2 millones adjudicados. No es un capricho administrativo: descarbonizar un horno de clínker exige inversiones de decenas de millones y la captura de CO₂ añade complejidad técnica y consumo energético. Ese perfil explica por qué el programa se concentra en sectores con emisiones difíciles de eliminar.

El marco regulatorio hace el resto. Con la Taxonomía Verde y el paquete Fit for 55 como referencia, y con el CBAM encareciendo de forma progresiva las importaciones más contaminantes, la electrificación del calor industrial deja de ser una cuestión de imagen y se convierte en una decisión de competitividad. Quien no descarbonice su proceso pagará el carbono dos veces: en su factura energética y en su arancel.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 518,2 millones públicos que mueven 1.250,8 millones de inversión y apuntan a 13 millones de toneladas de CO₂ menos al año.
  • Modelo que cambia: el horno de gas natural deja de ser la base de producción en cemento, vidrio, aluminio y química.
  • Para las próximas generaciones: fábricas capaces de seguir produciendo con calor limpio en lugar de heredar una industria atada al gas.

El sentimiento de ETH y XRP cae a mínimos de varios meses: los bajistas se adueñan del arranque de Uptober

El sentimiento ETH y XRP ha caído a mínimos de varios meses en redes sociales justo cuando arranca octubre, el mes que el sector bautizó como Uptober. Sobre ambas altcoins se publican ahora más comentarios bajistas que alcistas, según la firma de análisis de datos sociales Santiment. Los precios, mientras tanto, apenas se mueven.

Ethereum cotiza en torno a los 2.715 dólares y XRP ronda los 1,51 dólares, los dos con ligeras subidas en el día. Dicho de otro modo: el ánimo en las redes se ha deteriorado mucho más rápido que la cotización. Ese desacople es lo que ha llamado la atención de los analistas.

Los bajistas se imponen en X, Telegram y Reddit

Santiment mide la proporción entre mensajes optimistas y pesimistas en X, Telegram, Reddit, y otras plataformas. Cuando el resultado baja de 1,0, ganan los negativos. La ratio de Ethereum ha caído a 0,89, su lectura más baja desde el 7 de junio. La de XRP es todavía peor: 0,67, mínimo desde el 17 de agosto.

En el mismo informe, bitcoin se queda al margen del pesimismo, con una ratio de 1,37. El mal humor se concentra en las dos altcoins. Y aquí aparece la primera contradicción del arranque de mes: el Índice de Miedo y Codicia de Alternative.me marca 72 puntos, territorio de codicia, cuando hace un mes estaba en 63.

O sea, que el termómetro general del mercado dice euforia y el termómetro social de dos de las mayores altcoins dice justo lo contrario. Santiment lee esa divergencia como una posible señal inversa: cuando mucha gente está convencida de que el precio va a bajar, buena parte de las ventas de pánico ya se ha producido. Eso sí, la firma avisa de que estos niveles no garantizan ninguna recuperación inmediata.

El pesimismo en redes no mueve el precio, pero sí suele marcar el punto en el que el mercado deja de vender por miedo.

Lo que dicen la blockchain y los fondos

Las conversaciones son solo un indicador. Los datos en cadena y de fondos cuentan una historia más mixta. En la red de Ethereum, la actividad ha repuntado: las tarifas base medias, lo que se paga por operar en la red, subieron un 193% en una semana, según el analista CryptoOnchain. Y la tasa de staking —el porcentaje de ether bloqueado para asegurar la red a cambio de recompensas— pasó del 35,53% al 35,92% en catorce días.

Hay una señal que apunta en dirección contraria. El Coinbase Premium Index, que mide la diferencia de precio entre Coinbase y los exchanges asiáticos, ha cerrado negativo en cada una de las últimas catorce sesiones. La lectura que hace CryptoOnchain es directa: los compradores institucionales estadounidenses no están empujando el movimiento.

Los ETF de Ethereum sangran y los de XRP aguantan

Los fondos cotizados (ETF) al contado confirman esa impresión. Los productos ligados a Ethereum acumularon tres sesiones consecutivas de salidas netas hasta el 1 de octubre, con 117,8 millones de dólares retirados, según el agregador SoSoValue. Justo antes habían encadenado siete jornadas de entradas por unos 850,7 millones.

Los ETF de XRP, en cambio, resisten mejor. No registran salidas desde el 18 de septiembre y sumaron 4,07 millones de dólares el 1 de octubre, aunque en dos de las últimas cuatro sesiones no hubo flujo neto. Son cifras pequeñas al lado de las de Ethereum, pero el signo es distinto.

Uptober y la trampa de la estacionalidad

El apodo de Uptober viene de una racha que el mercado arrastra desde hace años: octubre suele ser un mes amable para bitcoin. Para XRP, la estadística es justo la contraria. Los datos de CryptoRank muestran que el token cerró octubre en negativo en ocho de los últimos trece años, incluidos 2024 y 2025. Y llega de un trimestre excepcional: julio, agosto y septiembre acabaron los tres en positivo por primera vez, con una subida acumulada superior al 43%.

Ahí está el riesgo que muchos pasan por alto. Cuando un activo acumula tres meses de subidas, parte del dinero que está dentro lo hace con plusvalías, y cualquier susto sirve de excusa para recoger beneficios. Ya ocurrió tras la quiebra de la stablecoin TerraUSD en mayo de 2022 y, meses después, con el colapso de FTX: el ánimo cambió mucho después de que el precio ya hubiera caído.

El sentimiento social, además, es un indicador con retraso. Refleja lo que ya ha ocurrido, no lo que está por venir. Por eso Santiment habla de oportunidad de contrapartida y, en la misma frase, avisa de que el nivel bajo no garantiza nada. Conviene quedarse con las dos mitades del mensaje.

Lo que sí tiene fecha son los catalizadores. La conferencia Ripple Swell y la reunión de la Reserva Federal del 27 y 28 de octubre, ambas en la última semana del mes, son las dos citas que el mercado mira de reojo para XRP; el calendario oficial de la Reserva Federal recoge esa cita. Para Ethereum, la señal que CryptoOnchain considera más clara es otra: que el Coinbase Premium Index vuelva a terreno positivo. Mientras eso no pase, el pulso entre bajistas y alcistas seguirá decidiéndose más en las redes que en los gráficos.

La productora de Christian Gálvez participada por Mediaset entra en liquidación

Fénix Media Audiovisual, la productora que Christian Gálvez fundó en 2020 con Mediaset en su accionariado, entra en liquidación. El Boletín Oficial del Registro Mercantil (BORME) ha certificado la disolución de la sociedad.

El registro oficial certifica la liquidación

El paso formal llega después de un cierre anunciado con antelación. La compañía confirmó el fin de su actividad y activó un expediente de regulación de empleo que afectaba a toda la plantilla, un proceso que se completa ahora con la inscripción de la liquidación en el registro.

La liquidación es la fase final del ciclo societario. El movimiento implica el cese de la actividad, el nombramiento de liquidadores, el balance final y la publicidad registral del acuerdo. El BORME publica estos movimientos y los deja a disposición del mercado, de modo que la desaparición de Fénix Media Audiovisual queda formalizada. La actividad ya había terminado.

En marzo de 2020 la sociedad se constituyó con tres nombres propios en su origen: el presentador Christian Gálvez, la productora ejecutiva Olga Flórez y el director Rafa Guardiola. Mediaset se incorporó al proyecto con un 40% del capital, una fórmula extendida en el sector audiovisual español para asegurar catálogo propio a las cadenas.

La liquidación cierra el ciclo de una sociedad creada en 2020 y sostenida, en buena parte, por la producción de Socialité en Telecinco.

El proyecto nació con la vocación de producir concursos, espacios de divulgación y contenidos de conocimiento, tanto para las cadenas del grupo como para otros operadores. La apuesta buscaba, además, colocar a Gálvez también detrás de la cámara, no solo delante de ella.

Los hitos de una productora nacida en 2020

La trayectoria de Fénix Media Audiovisual resume un modelo de alianza entre un rostro televisivo y un grupo de comunicación:

  • Constitución: marzo de 2020, con Christian Gálvez, Olga Flórez y Rafa Guardiola como socios fundadores.
  • Entrada de Mediaset: el grupo audiovisual asumió el 40% del capital y presentó Fénix como una apuesta por los concursos, la divulgación y el conocimiento.
  • Catálogo: la compañía produjo formatos presentados por Gálvez como Alta tensión y 25 palabras, además de contenidos digitales y producciones de crónica negra.
  • Socialité: en 2024 asumió las tareas de producción del programa, que finalizó su emisión en Telecinco el 27 de julio de 2025.
  • Salida del fundador: en enero de 2025 Gálvez dejó el accionariado y regresó a la actividad como productor en 47 Ronin.

Esta secuencia ilustra el ciclo de las productoras participadas por los grandes grupos. La fórmula permite a la cadena asegurar parte de su catálogo y al profesional diversificar su actividad hacia la producción, pero queda expuesta cuando el formato que sostiene la sociedad sale de parrilla. El cierre de Fénix encaja en un contexto de ajuste de la producción asociada a Telecinco y Cuatro, con el mercado de los concursos y el entretenimiento en plena rotación de formatos entre cadenas y plataformas. El recorrido de Christian Gálvez, con doce años al frente de Pasapalabra en Telecinco, forma parte de esa misma fotografía del sector.

Mediaset productora

Qué deja la liquidación en el mapa de la producción

El precedente inmediato está en la propia compañía. En agosto de 2025 trascendieron el cierre y el expediente de regulación de empleo, y el final de Socialité en Telecinco el 27 de julio de ese año dejó sin actividad a una estructura que dependía en buena medida de esa producción. La liquidación ordena ahora el balance de una sociedad que ya no operaba.

La lectura de negocio apunta a un patrón conocido. Las productoras asociadas a un grupo tienden a reducirse cuando el formato que las justifica sale de parrilla, y en un mercado donde las cadenas reorganizan sus proveedores de entretenimiento, y ajustan sus estructuras de costes, la sociedad acaba adaptándose a la actividad real. Formato, plantilla y vehículo societario avanzan en el mismo paquete.

En paralelo, el recorrido profesional de Christian Gálvez sigue otra ruta. Desde su salida del accionariado en enero de 2025, el presentador ha desarrollado su actividad como productor en 47 Ronin y ha participado en proyectos de distinta naturaleza, entre ellos la adaptación estadounidense de El Rosco, el formato que le acompañó durante su etapa en Telecinco. El productor sigue activo.

El cierre deja a Mediaset sin una de sus participaciones en producción independiente y pone el punto final contable a un proyecto que ya había cesado su actividad. El trámite, en todo caso, es administrativo. La sociedad se extingue por la vía registral.

📡 El Radar del Sector

  • El vacío que llena: La liquidación cubre el trámite final de una sociedad sin actividad desde el ERE y el final de Socialité en 2025.
  • El reto por delante: Mediaset reordena su perímetro de proveedores de entretenimiento mientras los concursos rotan entre cadenas y plataformas.
  • El tablero competitivo: Las productoras participadas por los grandes grupos ajustan su estructura y el mercado de la producción independiente sigue concentrándose.

Euríbor hoy: cierra sobre el 3,3% y dispara la cuota de las hipotecas variables

El euríbor hoy repunta por encima del 3,3% y vuelve a apretar la cuota de las hipotecas variables.

La semana cierra con una nueva subida del principal índice hipotecario, que se ha instalado por encima del 3,3%. El dato llega después de un septiembre en el que la media mensual escaló hasta el 3,24%, su nivel más alto desde 2024, según las cifras difundidas este viernes 2 de octubre. Para los hipotecados, la sensación es la de un alivio que se esfuma justo cuando empezaban a creer que lo peor había quedado atrás.

No es un movimiento aislado ni un simple ruido de mercado. El euríbor lleva semanas cuesta arriba y el cierre de septiembre confirmó lo que muchos analistas venían advirtiendo desde la primavera: el suelo de tipos que se daba por hecho en verano no se está cumpliendo con la rapidez esperada. La referencia a doce meses, la más usada en España para revisar préstamos hipotecarios, encadena varios días por encima del umbral del 3,3%.

El euríbor supera el 3,3% y rompe la calma del verano

La media de septiembre, en el 3,24%, se sitúa en el punto más alto desde 2024, lo que desmiente la hipótesis de una caída sostenida que buena parte del consenso daba por descontada a comienzos de año. El euríbor, del que puedes consultar su definición y método de cálculo en la ficha de Wikipedia, se forma con las cotizaciones de un panel de bancos europeos y actúa como termómetro de la confianza entre entidades financieras.

El repunte tiene una lectura inmediata para el bolsillo. Las hipotecas variables que se revisen en los próximos meses tomarán como referencia estas medias mensuales y, con el índice en estos niveles, la rebaja esperada se transforma en una subida de varios euros al mes que se acumula año tras año durante toda la vida del préstamo.

El euríbor no ha vuelto a los máximos de 2024, pero ha recuperado suficiente terreno como para convertir cada revisión en una factura más cara.

Comparado con el mercado de tipo fijo, el golpe se dimensiona mejor. Las ofertas a tipo fijo se han ido cerrando y los diferenciales que hace un año parecían razonables hoy resultan menos frecuentes, de modo que quien no haya firmado ya dispone de menos margen para blindarse.

Qué significa para las hipotecas variables

euríbor hipotecas

Para el banco, la mecánica es sencilla; para el cliente, dolorosa. El prestamista toma la media del euríbor del último semestre o año, le suma el diferencial pactado y aplica el resultado a la cuota pendiente. Cuanto más alto sea el índice en el momento de la revisión, mayor será el pago. Poco margen de negociación queda ahí.

La cuestión, ahora, es si este nivel se consolida o responde a un pico pasajero. El euríbor se mueve con las expectativas sobre los tipos oficiales del Banco Central Europeo y con la prima que los mercados exigen por prestarse dinero entre bancos. Cuando esas expectativas cambian, el índice lo refleja en cuestión de días, casi siempre antes que cualquier comunicado oficial. Los tipos no bajan solos, y el mercado lo está recordando a golpe de décima.

Buena parte del efecto depende del calendario de cada préstamo. Un préstamo que se revise en octubre o noviembre notará antes el nuevo escenario; otro que no toque hasta la primavera de 2027 podría pillar un índice distinto. La fecha de la revisión pesa tanto como el diferencial pactado.

Un otoño de revisiones al alza en el que el BCE tiene la última palabra

Si algo enseña la historia reciente del euríbor es que se adelanta a los bancos centrales. En 2022 subió antes de que el BCE moviera un solo tipo; ahora hace lo contrario: se resiste a bajar mientras Fráncfort mantiene la puerta abierta a una política menos restrictiva que tarda en llegar. El mercado, en el fondo, vuelve a poner en duda que el ciclo de recortes sea tan rápido como se prometió en primavera. Mi impresión es que este repunte responde más a la incertidumbre que a un cambio estructural del ciclo.

Los bancos europeos siguen con exceso de liquidez y la economía de la eurozona no da señales claras de acelerar, lo que debería contener el índice a medio plazo. El riesgo, eso sí, es el contrario al que muchos temen: que una inflación de servicios pegajosa obligue al BCE a mantener los tipos altos más tiempo y el euríbor se quede instalado en la zona del 3% durante buena parte de 2027. Nadie firmaría hoy lo contrario, y esa incertidumbre es precisamente lo que encarece cada revisión.

Lo que sí está claro es que el margen de maniobra se estrecha. Quien tenga una revisión pendiente en los próximos tres meses hará bien en hacer números ahora, no cuando llegue la carta del banco. En este tipo de escenarios, anticiparse suele marcar la diferencia entre una cuota asumible y un susto a fin de mes.

Para el hipotecado a tipo variable, el consejo no cambia gran cosa: revisar el diferencial, comparar ofertas de subrogación y, si el plazo lo permite, valorar el paso a tipo fijo antes de que las condiciones se estrechen. Lo sabremos con más certeza cuando se publique la media de octubre, el próximo dato que dirá si este repunte es un pico de otoño o el nuevo suelo del ciclo.

RTVE Asturias completa la renovación de su estructura directiva

RTVE Asturias culmina la renovación de su estructura directiva con la incorporación de Guillermo Verdín como nuevo editor de RNE, un movimiento que se completa el próximo 5 de octubre.

Una nueva etapa en la dirección del centro territorial

El centro territorial de la corporación en Asturias cierra así un proceso de relevos que ha afectado a los principales puestos de responsabilidad de sus servicios informativos, tanto en radio como en televisión, y también a las áreas de administración y medios técnicos. Verdín, ovetense de 33 años, obtuvo su plaza por oposición el pasado mes de abril y asumirá la edición de RNE en el Principado a partir del 5 de octubre, según la información publicada por LNE.

Junto a él, la estructura directiva incorpora a Enrique Barrio, natural de Candás, que ha asumido labores de edición en TVE tras superar también el proceso selectivo por oposición. En el área informativa de televisión, Irene Sierra, avilesina, ejerce como nueva Jefa de Informativos de TVE desde comienzos del verano. La nómina de nombramientos se completa con Silvia Gutiérrez como Jefa de Administración y Josu Aldazábal como Jefe de Medios Técnicos, ambos con efecto desde el 5 de octubre.

Los cinco perfiles comparten un rasgo común: son personal vinculado a la casa o acreditado mediante procesos de oposición, con experiencia previa en otros centros de la Corporación o en medios de referencia del panorama autonómico y nacional.

La renovación del centro territorial combina movilidad interna, procesos de oposición y experiencia previa en otros medios del sector.

Trayectoria de los nuevos responsables

La trayectoria profesional de los responsables que asumen estos puestos incluye los siguientes hitos:

  • Guillermo Verdín: licenciado en Periodismo por la Universidad Complutense de Madrid, desarrolló su carrera en RTPA, COPE y Onda Cero, donde dirigió el magazine local ‘Más de uno Oviedo’.
  • Enrique Barrio: licenciado en Periodismo por la Universidad Complutense de Madrid, acumula más de una década en RTPA y trabajó antes en Informativos Telecinco y Noticias Cuatro.
  • Irene Sierra: redactora por oposición, se incorporó a RTVE en el centro territorial de Castilla-La Mancha y ya había desarrollado su actividad profesional en Asturias entre 2023 y 2025.
  • Silvia Gutiérrez y Josu Aldazábal: personal fijo de RTVE, con experiencia acreditada en otros centros de la Corporación.

El movimiento se enmarca en una dinámica de renovación que afecta a varios centros territoriales de RTVE, donde los procesos de oposición han ido cubriendo vacantes en puestos de edición, y jefatura. La llegada de Sierra a Asturias desde Castilla-La Mancha responde a la movilidad interna que la Corporación aplica para reforzar sus delegaciones.

En paralelo, los grandes grupos privados del sector, con Atresmedia, Mediaset, Prisa y Vocento a la cabeza, han reordenado sus estructuras territoriales y digitales en los últimos ejercicios, con relevos orientados a la producción multiplataforma y al refuerzo de las delegaciones regionales.

RTVE estructura directiva

El impacto en la parrilla territorial

El primer indicador disponible apunta en esa dirección. Panorama Regional 1 comenzó octubre con un 18,4% de cuota de pantalla, cuatro puntos más que en junio y por encima de la media del resto de informativos territoriales de la Corporación. Desde la llegada de los nuevos responsables, los asuntos relacionados con Asturias han ganado presencia tanto en La 1 como en el Canal 24 Horas.

El precedente inmediato dentro de la propia casa es el de Irene Sierra, que llegó al centro asturiano tras su etapa en Castilla-La Mancha y que ya había trabajado en el Principado entre 2023 y 2025. La Corporación apuesta por perfiles con experiencia en distintos territorios para cubrir sus jefaturas. Frente a la televisión autonómica y a los operadores privados que operan en la comunidad, el centro territorial compite con una estructura informativa reforzada y con presencia simultánea en radio, televisión y digital.

En el conjunto del sector, los movimientos de personal en los centros territoriales suelen resolver vacantes cubiertas por oposición y no alteran la parrilla a corto plazo, pero sí condicionan la capacidad de producción propia de cada delegación. La renovación de plantillas en las delegaciones se resuelve a lo largo del ejercicio y condiciona la planificación de cada temporada informativa.

El reto corporativo pasa por consolidar esa audiencia una vez completada la plantilla directiva, sin que la renovación altere el calendario de emisión ni los servicios de proximidad que el centro presta en el Principado. La cobertura de los asuntos asturianos en las cadenas nacionales, con La 1 y el Canal 24 Horas como principales escaparates, queda como el otro frente abierto para los nuevos responsables.

📡 El Radar del Sector

  • El vacío que llena: Cubre puestos de edición, jefatura de informativos, administración y medios técnicos que quedaron vacantes en el centro territorial.
  • El reto por delante: Consolidar el 18,4% de cuota de Panorama Regional 1 y sostener la presencia de Asturias en La 1 y el Canal 24 Horas.
  • El tablero competitivo: RTVE refuerza su delegación frente a la televisión autonómica y a los grupos privados presentes en la comunidad.

Rafa Nadal inaugura el curso 2026-2027 en la Escuela Universitaria UAX

0

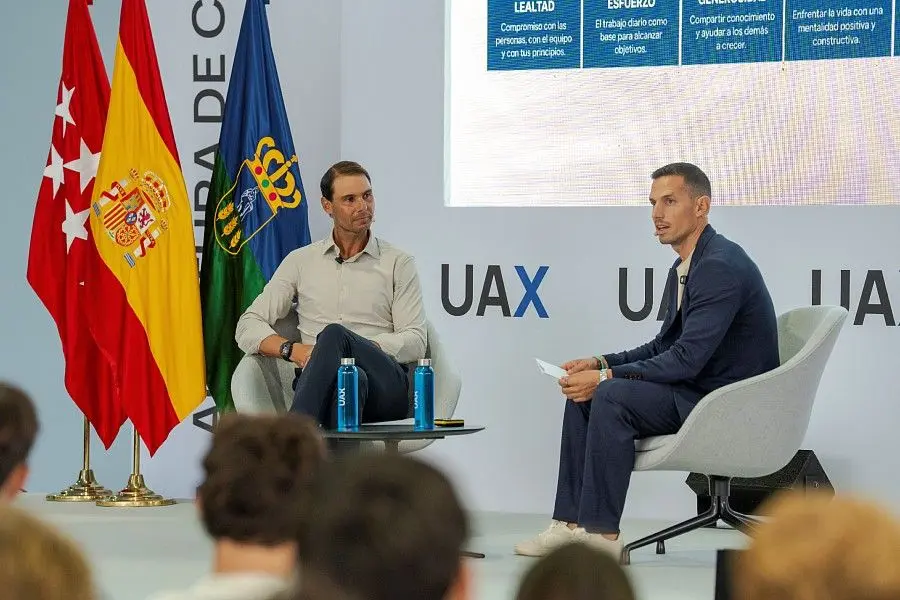
Rafa Nadal ha inaugurado en Madrid el curso académico 2026-2027 de su escuela universitaria, al tiempo que destacó la importancia del impacto que se puede tener en otras personas y compartiendo experiencias y aprendizajes que han marcado su vida personal y profesional.

Según informó la Universidad Alfonso X el Sabio (UAX), el acto de inauguración contó con la participación del tenista, quien ofreció una clase magistral a los estudiantes de grado. Durante su intervención, Nadal subrayó la relevancia de construir un legado humano y profesional, enfatizando valores como lealtad, esfuerzo y generosidad.

El evento de la Escuela Universitaria UAX Rafa Nadal, que reunió a más de 26.000 estudiantes, sirvió como punto de partida para un nuevo año académico en UAX, que apuesta por una formación conectada con la realidad profesional. La universidad ofrece programas en áreas de alta demanda como salud, deporte, negocios, tecnología e ingenierías.

Durante su discurso, Nadal reflexionó sobre la importancia de gestionar momentos difíciles, rodearse de las personas adecuadas y estar preparado para reconocer oportunidades. «La satisfacción personal está en el esfuerzo», afirmó, destacando que el esfuerzo marca la diferencia más allá del talento y la actitud.

LEGADO Y VALORES

El tenista compartió con los estudiantes su concepto de «Legado», que incluye valores que han guiado su carrera: lealtad, esfuerzo, generosidad, actitud, disciplina y oportunidad. Estos principios, explicó Nadal, son claves para afrontar nuevas etapas y desafíos, tanto en el deporte como en el ámbito académico.

Nadal también habló sobre los sacrificios realizados a lo largo de su carrera, señalando que, a pesar del dolor, el esfuerzo ha valido la pena. «He vivido con dolor, no es agradable, pero me ha compensado», declaró, animando a los estudiantes a prepararse para el futuro y aprovechar las oportunidades que se presenten.

La Escuela Universitaria UAX Rafa Nadal refuerza su conexión con la industria del deporte a través de colaboraciones con organizaciones de primer nivel, como LALIGA y el Atlético de Madrid. Estas alianzas permiten acercar la práctica profesional al aula y preparar a los futuros líderes del sector deportivo.

Con una oferta académica que integra salud, negocios y tecnología, la Escuela busca formar profesionales capaces de desenvolverse en el nuevo ecosistema del deporte. Programas como el MBA Sport Management y el Máster en Comunicación y Periodismo Deportivo abordan el deporte desde perspectivas complementarias.

FORMACIÓN INTEGRAL

UAX inicia el curso 2026-2027 con la salud y la formación aplicada como ejes principales de su actividad académica. La visión One Health conecta distintas disciplinas y aborda la formación sanitaria desde una perspectiva global, integrando titulaciones como Medicina, Enfermería y Psicología.

La universidad también ofrece programas en línea en áreas como gestión sanitaria e ingeniería. Espacios como el UAX ELAb en el Campus de Villanueva de la Cañada facilitan el desarrollo de proyectos prácticos, mientras que laboratorios especializados apoyan la formación técnica en áreas como electrónica y mecánica.

En el campus de UAX Chamberí, la Facultad de Business & Tech ofrece titulaciones en alta demanda como el doble Grado en Administración y Dirección de Empresas y Business Analytics. La modalidad en línea incluye programas en inteligencia artificial y recursos humanos, ampliando las opciones de formación.

La Universidad Alfonso X el Sabio, con más de 30 años de trayectoria, lidera la educación universitaria privada en España. Su misión es ofrecer una educación de calidad, adaptándose a los cambios sociales y necesidades del mercado laboral, con cuatro campus en funcionamiento y un enfoque en la excelencia académica.

Alquiler de local de negocio y vivienda: 600.000 autónomos pagan hasta 3.100 euros al mes

Unos 600.000 autónomos pagan cada mes dos alquileres a la vez: el de su vivienda y el del local donde trabajan. En Madrid, esa factura conjunta ronda los 3.100 euros al mes en 2026, según el Observatorio Económico del Trabajo Autónomo de UPTA.

La estimación parte de los cerca de dos millones de autónomos personas físicas que hay en España. El 30% está expuesto directamente al mercado del alquiler, ya sea por la vivienda, por el establecimiento o por los dos. Entre 2024 y 2026, el alquiler residencial se ha encarecido un 14% de media y los locales comerciales, un 12%.

La factura conjunta: de 1.250 euros al mes en Jaén a 3.100 en Madrid

UPTA ha medido el golpe con un ejemplo concreto: una vivienda de dos dormitorios y 70 metros cuadrados más un local de 80 metros. La comparación entre 2024 y 2026 deja subidas de cuatro cifras al año.

  • Madrid: de 2.700 a 3.100 euros al mes. Son 400 euros más cada mes y 4.800 euros más al año, en zonas que no son necesariamente el centro.
  • Barcelona: de 2.450 a 2.700 euros al mes, 3.000 euros más al año.
  • Santander: de 1.450 a 1.670 euros.
  • Vigo: de 1.300 a 1.500 euros.
  • Cáceres: de 1.100 a 1.280 euros.
  • Jaén: de 1.100 a 1.250 euros.

Esa factura se paga antes que las cotizaciones, los impuestos, los suministros, las mercancías o los salarios. Cuanto más se lleva el alquiler, menos margen queda para invertir en maquinaria, digitalización, reforma del local o contratación de personal. Mirar solo la facturación da una foto incompleta cuando los gastos fijos crecen más rápido que los ingresos.

Qué revisar en el contrato antes de la próxima renovación

Aquí está la letra pequeña. En los contratos de vivienda afectados por el decreto, la actualización de la renta tiene tope. El tope del 2% solo alcanza a los contratos de vivienda: hasta el 31 de diciembre de 2027 no procede subida si el alquiler ya está por encima del máximo del sistema de índices de referencia y, en el resto de casos, el incremento no puede pasar del 2% a falta de pacto.

coste local autónomos

En los locales comerciales no existe un límite equivalente. Todo depende de lo que firmaste: si la cláusula de actualización remite a un índice general, la subida llega cada año sin más freno que la negociación. Revisar esa cláusula antes de renovar es el paso que más dinero ahorra.

En la vivienda, el decreto pone índice de referencia y tope; en el local, la única referencia es la que negocies tú.

Para los autónomos en estimación directa, el alquiler del local afecto a la actividad se computa como gasto del negocio; el de la vivienda, solo en la parte que esté efectivamente afecta y siempre que se pueda demostrar. Si tributas en módulos, el tratamiento es distinto y conviene confirmarlo con la administración. Los criterios están en la sede electrónica de la AEAT.

Qué cambia desde el 1 de octubre y qué deja fuera el decreto

El Gobierno aprobó a finales de septiembre dos decretos en materia de vivienda. El primero, publicado en el Boletín Oficial del Estado, entró en vigor el 1 de octubre: prórroga extraordinaria de hasta dos años para determinados contratos de vivienda habitual vigentes y ampliación hasta 2030 de algunas protecciones frente a desahucios.

Dentro del paquete entran también los alquileres temporales y por habitaciones, además de medidas para ampliar la oferta residencial asequible. Para la organización de autónomos se queda corto: reclama contención de de los precios también en los establecimientos comerciales, más estabilidad contractual y que no se permita convertir locales con actividad económica en viviendas o pisos turísticos.

Eduardo Abad, presidente de UPTA España, resume la situación con una idea sencilla: hay que mirar lo que entra, pero también lo que sale, porque el alquiler se está llevando cada vez una parte mayor de los ingresos del autónomo.

Sin tope para el local, la medida cubre solo la mitad del problema

La comparación entre 2024 y 2026 deja un dato incómodo. El alquiler residencial acumula un 14% de subida y los locales comerciales, un 12%, pero el sistema de índices de referencia y el tope del 2% solo actúan sobre la vivienda. El local, del que depende la actividad, sigue sin una referencia pública que ordene las actualizaciones. Para el autónomo que paga las dos facturas, la protección llega a la mitad de su recibo.

Esa otra mitad depende de la oferta. Si parte de los locales de un barrio se transforma en vivienda o en alojamiento turístico, los que queden se encarecen, y UPTA pide blindar esos establecimientos por ese motivo. Sin referencia de precios para el sector comercial, el margen de negociación queda entero en manos de cada arrendatario y de su casero.

Qué puede hacer el autónomo mientras tanto. Revisar el contrato firmado, comprobar cómo se actualiza la renta y cuándo vence, documentar la parte de la vivienda afecta si va a computarla como gasto y guardar contratos y recibos: son la prueba si Hacienda pregunta. El tope del 2% se verá en las próximas renovaciones de vivienda; en los locales, todo seguirá dependiendo de la negociación.
Guía rápida del trámite

  • 📅 Plazos: Los decretos de vivienda están en vigor desde el 1 de octubre de 2026. El límite a la actualización de rentas de vivienda se extiende hasta el 31 de diciembre de 2027.
  • ✅ Requisitos clave: Ser autónomo persona física con alquiler de vivienda habitual, de local para la actividad o de ambos. Las medidas del decreto cubren los contratos de vivienda que encajen en sus supuestos.
  • 🌐 Dónde solicitarlo: La prórroga y los topes operan sobre contratos ya vigentes, sin solicitud previa. El texto íntegro está en el BOE y las dudas sobre gastos deducibles, en la sede de la AEAT.
  • 💰 Importe o coste: La factura conjunta de vivienda y local va de 1.250 euros al mes en Jaén a 3.100 euros en Madrid, según el Observatorio de UPTA.
  • ⚠️ Error a evitar: Firmar la renovación sin leer la cláusula de actualización. En el local no hay un tope legal equivalente al de la vivienda.

Nace en Extremadura el Premio Hernán Cortés para reforzar los vínculos entre España e Hispanoamérica

Las relaciones construidas a lo largo de siglos y que, en la actualidad, encuentran nuevos espacios de desarrollo en ámbitos como la empresa, la inversión, la cooperación institucional, la educación, la cultura o el intercambio de conocimiento.

Extremadura, puente entre España e Hispanoamérica

Uno de los principales ejes sobre los que se articula el Premio Hernán Cortés es el papel de Extremadura como territorio de encuentro entre España e Hispanoamérica.

La comunidad extremeña ocupa un lugar singular en la historia compartida a ambos lados del Atlántico y mantiene una profunda vinculación histórica, humana y cultural con el mundo iberoamericano. El Premio aspira a partir de ese legado para proyectarlo hacia el presente y el futuro, convirtiendo a Extremadura en escenario de reflexión, reconocimiento y construcción de nuevas relaciones entre sociedades que comparten importantes lazos históricos y culturales.

De este modo, el Premio Hernán Cortés pretende trascender la dimensión puramente conmemorativa para poner el acento en los vínculos contemporáneos entre España e Hispanoamérica y en las oportunidades que ofrece una relación cada vez más intensa en el terreno económico, empresarial, institucional, académico, cultural y social.

España e Hispanoamérica comparten no solo una historia común, sino también un amplio espacio de relaciones económicas, empresariales, culturales, sociales e institucionales con un considerable potencial de desarrollo. La Fundación Marqués de Oliva pretende contribuir a fortalecer ese espacio de colaboración y proyectarlo hacia las próximas generaciones, tomando como punto de partida Extremadura, un territorio que ha desempeñado históricamente un papel fundamental en la conexión entre ambas orillas del Atlántico.

La celebración del Premio en Brozas responde asimismo a la voluntad de poner en valor el territorio extremeño y su patrimonio como espacios desde los que impulsar iniciativas de alcance nacional e internacional.

Premio Hernán Cortés

Un reconocimiento con vocación de permanencia

El Premio Hernán Cortés nace con vocación de continuidad y con el objetivo de consolidarse como un punto de encuentro periódico para personalidades y organizaciones que trabajan activamente en el fortalecimiento de las relaciones entre España e Hispanoamérica.

El reconocimiento estará dirigido a personas, empresas o instituciones que hayan realizado una contribución relevante a ese objetivo desde cualquiera de los ámbitos que conforman la relación entre ambos territorios.

El Premio quiere distinguir especialmente a quienes contribuyen a construir puentes y generar nuevos espacios de colaboración, favoreciendo el encuentro entre instituciones, empresas, sociedad civil y mundo académico de España e Hispanoamérica.

El galardón consistirá en un busto de Hernán Cortés realizado en bronce dorado, concebido como símbolo de una iniciativa que quiere reivindicar la profundidad de los vínculos históricos entre España y el continente americano y, al mismo tiempo, promover nuevas vías de colaboración de cara al futuro.

Brozas, escenario de un encuentro iberoamericano

Convento de la Luz. Brozas

La elección de Brozas y del Convento de la Luz como sede de la ceremonia constituye asimismo una apuesta por vincular el Premio al patrimonio histórico y cultural de Extremadura y por reforzar la proyección de la región como escenario de iniciativas de dimensión iberoamericana.

La ceremonia de entrega de abril de 2027 estará concebida como un espacio de representación y encuentro institucional, empresarial y académico, con participación prevista de personalidades de Extremadura, del resto de España y de Hispanoamérica.

La Fundación Marqués de Oliva irá dando a conocer en los próximos meses los diferentes hitos relacionados con esta primera edición del Premio Hernán Cortés.

Convento de la Luz. Claustro Merca2

Sobre la Fundación Marqués de Oliva

La Fundación Marqués de Oliva impulsa iniciativas orientadas a promover el desarrollo de proyectos de interés empresarial, social, cultural e institucional, favoreciendo espacios de diálogo y colaboración entre diferentes actores de la sociedad civil.

Con la creación del Premio Hernán Cortés, la Fundación refuerza su compromiso con el impulso de las relaciones entre España e Hispanoamérica y con la puesta en valor de Extremadura como territorio históricamente vinculado al ámbito iberoamericano.

Hallan en una isla de Escocia un gran monasterio altomedieval que se creía leyenda

En Lismore, una isla de Escocia con 190 habitantes, ha aparecido el monasterio altomedieval que solo existía en los documentos. Los propios isleños han sacado a la luz tumbas, piedra decorada y edificios de un complejo del siglo VI equiparable al célebre monasterio de Iona. Y, en los mismos estratos, un taller de orfebrería con una cantidad extraordinaria de crisoles usados para fundir oro y plata.

El hallazgo lo adelantó The Guardian y lo recogió Scientific American, y llega con una advertencia que no es menor: los resultados se publicarán en el próximo número de Antiquity. Hasta entonces, todo lo que sabemos procede de la excavación y de la lectura de los especialistas que la han seguido de cerca.

Un complejo del siglo VI donde solo había una cruz rota

Lismore es una isla diminuta frente a Oban, en Argyll. No hay una hilera de tiendas. No hay pub. Si los isleños quieren tomar un café, el único sitio posible es el centro de patrimonio gaélico, que lleva siglos registrando la vida comunitaria del lugar.

Los documentos llevaban siglos afirmando que en ese lugar hubo un asentamiento monástico en el siglo VI, cuando los misioneros irlandeses empezaban a penetrar en el norte de Gran Bretaña. Para muchos, aquello era poco más que una leyenda erudita. La prueba física no aparecía. Aparte de unos fragmentos de una cruz tallada temprana, no había casi nada que ver.

Hasta que un grupo de la sociedad histórica local decidió rascar un poco más. La excavación se practicó sobre el solar de una catedral medieval muy posterior, y lo que asomó por debajo fue un complejo de gran tamaño: recintos de enterramiento extensos, piedra tallada, y edificios de los primeros siglos del cristianismo insular.

Los arqueólogos lo comparan sin ambages con Iona, el gran monasterio fundado por San Columba algo más al suroeste y hoy uno de los yacimientos altomedievales más conocidos de Europa. El de Lismore, Lios Mór, lo fundó San Mo Luóc —Moluag—, y para los especialistas fue un centro de rango internacional, no una iglesita perdida en un rincón del mapa.

Durante siglos, Lismore fue un nombre en un pergamino. Ahora tiene tumbas, muros y un taller de orfebrería del siglo VII.

Los vecinos que pagaron la excavación con donaciones y micromecenazgo

arqueología Escocia

Detrás del hallazgo no hay una gran institución, sino una sociedad histórica local. Reunieron fondos con subvenciones, donaciones y legados de vecinos, más una campaña de micromecenazgo, hasta sumar una cifra modesta de cinco dígitos. Con ese dinero contrataron a una arqueóloga profesional, Clare Ellis, de Argyll Archaeology, para dirigir a un grupo de isleños y voluntarios.

Robert Hay, científico vegetal jubilado que se instaló en la isla en 2001, coordinó la financiación y a los voluntarios. Su descripción del yacimiento no invita al romanticismo: una zona encharcada y poco favorable. ‘Estábamos excavando en un terreno realmente adverso, pantanoso. Y sacar de ahí los mejores crisoles pequeños que se han encontrado en Escocia es extraordinario’, explica.

El momento que más le marcó llegó después, durante el análisis de los materiales. En esa isla minúscula, en el siglo VII, se había estado fundiendo oro, cobre, y plata, y fabricando joyería.

Moluag, el santo sin biógrafo que perdió la batalla de la propaganda

Gordon Noble, catedrático de arqueología en la Universidad de Aberdeen, sitúa el hallazgo en su contexto. ‘Sabemos que sitios como Iona tuvieron estos famosos monasterios del mundo altomedieval. Pero aparte de la asociación con Moluag y una pieza escultórica de este yacimiento, no sabíamos prácticamente nada de Lismore. Fue enormemente emocionante ver los resultados’, señala. ‘Estaba claro que este era un establecimiento cristiano primitivo realmente importante.’

Noble subraya además lo anómalo del método. Los arqueólogos profesionales colaboran a menudo con comunidades locales, pero no siempre es la comunidad la que propone el plan. Aquí sí: la sociedad de patrimonio diseñó el proyecto, buscó el dinero y trabajó codo con codo con la especialista. Un planteamiento de abajo arriba que ha dado sus frutos.

El yacimiento reabre, de paso, una disputa de reputaciones. Columba, fundador de Iona, tuvo la fortuna de contar con una biografía influyente escrita en el siglo IX que fijó su figura en el relato nacional. Moluag no tuvo hagiógrafo. Hay lo resume sin rodeos: su contribución a la evangelización de Escocia quedó subestimada porque nunca hubo quien escribiera su vida.

Conviene, eso sí, poner el freno donde toca. Los resultados todavía no han pasado la revisión por pares: verán la luz en la revista Antiquity, según confirman los responsables del proyecto. Y hay preguntas que el hallazgo no resuelve por sí solo. Cuánto duró el asentamiento. Cómo se relacionó con Iona y con otros centros irlandeses del mismo impulso misionero. Qué alcance tuvo en realidad el taller metalúrgico.

Tampoco existe por ahora una batería de dataciones independientes que fije la cronología con precisión de décadas; la adscripción al siglo VI y al siglo VII procede del conjunto de materiales y de la estratigrafía. La publicación será el primer filtro serio, y el paso obligado antes de que Lios Mór entre en los manuales con el mismo peso que Iona. Los isleños, mientras tanto, ya tienen lo que buscaban: dejar de ser una nota a pie de página.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un gran monasterio altomedieval del siglo VI, con recintos de enterramiento extensos, piedra decorada, edificios y un taller de orfebrería del siglo VII.
  • Dónde: Isla de Lismore, frente a Oban, en Argyll (Escocia). El yacimiento se sitúa bajo una catedral medieval muy posterior.
  • Institución responsable: Sociedad histórica local de Lismore, con la arqueóloga Clare Ellis (Argyll Archaeology) y la evaluación académica de Gordon Noble (Universidad de Aberdeen). Resultados pendientes de publicación en Antiquity.
  • Cuándo: Excavación reciente; el monasterio se fecha en el siglo VI y la actividad metalúrgica en el siglo VII.
  • Impacto a futuro: Reubica el monasterio de Lios Mór, fundado por Moluag, entre los grandes centros del cristianismo primitivo del norte de Gran Bretaña, a la altura de Iona.

California aprueba créditos fiscales de hasta 35.000 dólares por periodista para medios locales

California ha aprobado un sistema de créditos fiscales de entre 20.000 y 35.000 dólares por periodista para sostener las redacciones locales. La ley AB 2222, firmada por el gobernador Gavin Newsom, estará vigente de 2027 a 2031.

Un crédito fiscal vinculado al empleo periodístico

El gobernador de California, Gavin Newsom, firmó el 30 de septiembre la AB 2222, denominada Community Newsroom Employment and Workforce Sustainability Act, un texto que articula créditos fiscales reembolsables para medios locales digitales, impresos y audiovisuales. El programa se extiende a lo largo de cinco ejercicios fiscales, hasta finales de 2031, y podrá solicitarse para los ejercicios iniciados a partir del 1 de enero de 2027 y antes del 1 de enero de 2032.

Su diseño combina dos objetivos: sostener el empleo periodístico existente y estimular la ampliación de las plantillas. La estructura de créditos queda así:

  • 20.000 dólares anuales por cada uno de los primeros cinco periodistas a tiempo completo de una organización elegible.
  • 15.000 dólares por cada profesional adicional a tiempo completo.
  • 7.500 dólares por cada periodista a tiempo parcial.
  • 15.000 dólares extra por cada puesto a tiempo completo que suponga un incremento neto de la plantilla respecto al ejercicio anterior.
  • Hasta 35.000 dólares por una nueva contratación a tiempo completo incluida entre los cinco primeros puestos del medio.

Al tratarse de créditos reembolsables, pueden beneficiarse también organizaciones cuya cuota tributaria sea inferior al importe del incentivo, incluidas determinadas entidades sin ánimo de lucro. Entre las condiciones, los medios deberán identificar públicamente a a sus propietarios, o a los miembros de su consejo en el caso de las entidades sin ánimo de lucro, mantener un seguro de responsabilidad para medios y disponer de una política editorial pública para la corrección de errores y aclaraciones.

La norma excluye a las organizaciones controladas directa o indirectamente por comités de acción política u otras entidades políticas incluidas en la sección 527 del código fiscal estadounidense, así como a determinadas organizaciones acogidas al régimen 501(c)(4). También limita la financiación que los medios elegibles pueden recibir de este tipo de entidades.

El programa enlaza el mantenimiento y la ampliación de las redacciones locales a un incentivo fiscal directo sobre el empleo periodístico.

Cinco años de debate y un encaje presupuestario abierto

La iniciativa llega después de varios años de debate en California, el estado con mayor población del país, sobre cómo financiar el periodismo local ante la caída de ingresos y el cierre de cabeceras. Según informó Los Angeles Times durante la tramitación, la Franchise Tax Board estimó inicialmente créditos por unos 19 millones de dólares en el primer ejercicio y 43 millones en el segundo.

Rebuild Local News, organización que respaldó la propuesta, calcula que el programa podría canalizar alrededor de 200 millones de dólares hacia los medios durante sus cinco años de vigencia. La horquilla entre ambas cifras es amplia.

El texto también encontró oposición. Organizaciones empresariales como la California Chamber of Commerce cuestionaron el aumento de la carga fiscal asociado a su financiación, mientras que el Departamento de Finanzas del estado advirtió de que el programa no fija un límite global al volumen de créditos y de que parte del gasto se dedicaría a subvencionar puestos de trabajo ya existentes.

Newsom defendió la aprobación por el papel que desempeñan los periodistas locales en la cobertura de escuelas, ayuntamientos tribunales, organismos de seguridad pública, empresas y comunidades. Con la firma, California convierte el mantenimiento de las redacciones locales en una política pública vinculada directamente al empleo periodístico.

AB 2222 California

Qué mide el incentivo y dónde queda su alcance

El diseño de la AB 2222 introduce dos incentivos diferenciados. El primero evita la destrucción de empleo periodístico; el segundo, con 15.000 dólares adicionales por puesto, premia que una redacción incremente su plantilla respecto al ejercicio anterior. La combinación permite que una nueva contratación a tiempo completo alcance los 35.000 dólares en un mismo ejercicio fiscal.

Frente a otros modelos de apoyo al sector, basados en publicidad institucional o en subvenciones directas, la norma californiana vincula el incentivo a la nómina periodística y lo condiciona a requisitos de transparencia: identificación pública de los propietarios, seguro de responsabilidad y política de correcciones. Esa arquitectura explica que el crédito se extienda a organizaciones sin ánimo de lucro.

La principal incertidumbre es presupuestaria. El Departamento de Finanzas advirtió de que no existe un techo global de créditos, y la horquilla de estimaciones dibuja un rango amplio: de los 19 millones del primer ejercicio a los 200 millones calculados para el conjunto del programa. El incentivo decae al cierre del ejercicio fiscal de 2031.

Su continuidad dependerá de una nueva decisión legislativa.

📡 El Radar del Sector

  • El vacío que llena: Da cobertura fiscal al empleo periodístico en un mercado donde la caída de ingresos ha reducido plantillas y cerrado cabeceras locales.
  • El reto por delante: Sostener el programa sin un límite global de créditos y evitando que el gasto se limite a subvencionar puestos ya existentes.
  • El tablero competitivo: California se sitúa entre los mercados que ensayan incentivos públicos al periodismo local, con la vista puesta en su renovación a partir de 2031.

Ouigo e Iryo exigen a Adif rebajar los cánones del AVE por la caída de la demanda tras el accidente de Adamuz

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ouigo e Iryo han pedido a Adif que rebaje los cánones de alta velocidad tras la caída de la demanda en todos los corredores después del accidente de Adamuz, en el que murieron 46 personas.
  • ¿Quién está detrás? Las dos operadoras apoyan la petición en un estudio de la consultora KPMG sobre el proyecto de Reglamento 2026-2028. Adif fija los cánones, la CNMC los revisa y el Consejo de Estado tiene ahora la última palabra.
  • ¿Qué impacto tiene? Los cánones pesan entre el 40% y el 50% del precio del billete. La rebaja propuesta recortaría la tarifa hasta un 15,6% y aliviaría un corredor Madrid-Barcelona que cerró el semestre con un millón de viajeros menos.

El desplome de la demanda en la alta velocidad ha puesto a Ouigo e Iryo frente a Adif por los cánones Adif AVE que lastran el precio del billete. Las dos operadoras han reclamado al gestor de la infraestructura una rebaja de los cánones del periodo 2026-2028 amparándose en las circunstancias excepcionales abiertas por el accidente de Adamuz, donde murieron 46 personas el pasado enero.

Qué piden exactamente y con qué cifras

Los cánones son el peaje que cada operadora paga a Adif por circular por la red de alta velocidad. Es el principal componente de sus gastos y pesa entre un 40% y un 50% del precio del billete. Ahí está el nudo del conflicto. Ouigo e Iryo sostienen que el esquema actual no refleja la nueva realidad del mercado y apoyan su petición en un informe de KPMG que disecciona los recargos propuestos por la web oficial de Adif en el borrador del Reglamento 2026-2028.

El estudio concluye que una reducción en los términos que propone la consultora supondría rebajas de hasta el 15,6% en el precio del billete. El argumento jurídico no es menor: la directiva europea solo obliga a recuperar el coste directo del paso del tren y admite recargos extra para cubrir el resto de costes únicamente si el mercado los puede absorber.

El detalle por corredores revela la magnitud del golpe. En Madrid-Málaga, el trazado del siniestro, la demanda cayó un 44% en el primer semestre. Las compañías piden que el canon se quede en 2,71 euros por tren-kilómetro, frente a los 5,47 euros de Adif y los 4,61 que propone la CNMC, y que se revise retroactivamente el conjunto del corredor para 2025. En el eje Madrid-Barcelona, las limitaciones temporales de velocidad (LTV, las restricciones de marcha que alargan el trayecto por seguridad de la vía) han sumado 25 minutos; la CNMC cifró en abril una caída de 509.000 viajeros que los datos cerrados del semestre elevan a un millón.

El pulso por el precio del billete y el mapa de operadores

En Levante la película cambia. Valencia y Alicante no han sufrido cortes ni limitaciones de velocidad, pero la demanda baja en torno al 5%, lastrada por la competencia de la carretera. Para Valencia, las operadoras quieren dejar el recargo en 0,19 euros frente a los 3,09 que proponen Adif y el regulador. En Alicante piden cero euros, lo que se traduciría en una rebaja directa del billete del 15,6%.

Lo que está en juego no es solo la tarifa. Es el equilibrio financiero de un negocio que Renfe, Ouigo e Iryo se reparten a golpe de promoción y que la caída de viajeros ha dejado al descubierto. Las operadoras piden además más financiación pública para Adif, con un objetivo claro: evitar que el desequilibrio financiero acabe trasladándose otra vez al bolsillo del viajero.

Los cánones pesan entre el 40% y el 50% del billete: bajarlos es la única palanca real que tienen Ouigo e Iryo para no perder más viajeros.

Hoja de Ruta: Claves del Viaje

El impacto es directo sobre el bolsillo. Cada euro de canon que Adif recorta se traduce, según el sector, en una rebaja proporcional en el precio del billete. La zona cero de este pulso es el corredor Madrid-Barcelona, donde la competencia con el avión y la caída constante de viajeros han convertido la tarifa en el campo de batalla definitivo. El dato que resume el momento: un millón de viajeros menos en ese eje en el primer semestre.

Los tiempos tampoco juegan a favor. La revisión se debería producir a finales de 2026, cuando se mida la magnitud real del impacto, porque las previsiones iniciales se han quedado cortas. El recorrido administrativo va de Adif a la CNMC y de ahí al Consejo de Estado, que examina ahora el proyecto antes de la aprobación definitiva por el Consejo de Administración del gestor.

Conviene recordar un precedente. Cuando la alta velocidad se liberalizó en 2021, el canon se convirtió en la gran palanca de la competencia entre Renfe, Ouigo e Iryo. Entonces se discutía cuánto podía aguantar el mercado. Ahora se discute cuánto puede pagar el viajero. Y la respuesta que trasladan las operadoras es clara: bastante menos que antes de Adamuz. La próxima cita, la revisión a finales de año.

easyJet cancela 443 vuelos en Portugal por la huelga de tripulantes de cabina

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La huelga de cinco días de los tripulantes de cabina de easyJet en Portugal arranca este 2 de octubre con 443 vuelos cancelados en Lisboa, Oporto y Faro, alrededor del 80% de su programación.
  • ¿Quién está detrás? El Sindicato Nacional del Personal de Vuelo de la Aviación Civil (SNPVAC) reclama mejoras en turnos y progresión salarial; la aerolínea británica invoca unos servicios mínimos equivalentes al 22% de su actividad en el país.
  • ¿Qué impacto tiene? Las conexiones entre Portugal y España quedan expuestas: easyJet vuela en octubre entre Lisboa y Madrid, Barcelona, Palma y Menorca, y entre Oporto e Ibiza, Menorca y Palma.

La huelga de tripulantes de cabina de easyJet en Portugal ha arrancado este viernes 2 de octubre con 443 vuelos cancelados en las bases de Lisboa, Oporto y Faro, cerca del 80% de los previstos, según el Sindicato Nacional del Personal de Vuelo de la Aviación Civil (SNPVAC). El paro se extiende hasta el martes 6 de octubre.

Fechas, servicios mínimos y qué vuelos se caen

La aerolínea británica prevé mantener alrededor del 55% de su programación durante los cinco días de huelga, aunque buena parte de esa capacidad dependerá de aeronaves y tripulaciones desplazadas desde otras bases europeas no afectadas por el conflicto. La compañía sostiene que los servicios mínimos fijados por las autoridades portuguesas equivalen a cerca del 22% de su actividad con base en Portugal.

El SNPVAC cuestiona esa fórmula y ha advertido de que acudirá a los tribunales si considera que se están sustituyendo huelguistas. La organización calcula que antes del paro permanecían programados más de 60 vuelos en Lisboa, más de 30 en Oporto, y ocho en Faro, todos pendientes de confirmación. El panel de información de ANA Aeroportos mostraba este viernes operaciones de easyJet todavía activas, coherentes con una fuerte reducción de capacidad, pero no con una paralización total.

El corredor con España, en el aire

Los vuelos entre Portugal y España están expuestos a alteraciones, aunque no existe un desglose oficial de las 443 cancelaciones por destino. La propia easyJet comercializa en octubre conexiones entre Lisboa y Madrid, Barcelona, Palma y Menorca, y entre Oporto e Ibiza, Menorca y Palma. Puedes consultar horarios y estado de los vuelos en la web oficial de easyJet.

Los viajeros deben comprobar si su vuelo sigue programado, está cancelado o acumula retraso, porque algunos servicios pueden mantenerse con tripulaciones procedentes de bases no afectadas. La huelga se mantendrá hasta el martes 6 de octubre, y el conflicto no cierra ahí: el sindicato ya ha convocado una segunda huelga entre el 19 y el 23 de diciembre, en plena campaña navideña, si no hay acuerdo con la compañía.

Sin desglose oficial de las cancelaciones por destino, cada pasajero que vuele entre España y Portugal se queda a ciegas hasta que abra su reserva y compruebe el estado real del vuelo.

Hoja de Ruta: Claves del Viaje

El pulso se libra en tres frentes: la organización de los turnos, la progresión salarial vinculada a la antigüedad y las condiciones del acuerdo de empresa. Ana Dias, dirigente del SNPVAC, denuncia cambios frecuentes en las escalas y sostiene que empleados con más de veinte años pueden percibir remuneraciones similares a las de recién incorporados. La última propuesta de easyJet añadía un 0,7% de incremento, cifra que el sindicato considera insuficiente para desbloquear la negociación.

La zona cero es Portugal, pero el golpe aterriza de lleno en el mercado español. Madrid, Barcelona y Palma figuran entre las rutas de octubre desde Lisboa, mientras Oporto conecta con Ibiza, Menorca y Palma. El dato que resume el conflicto es la brecha entre lo que se cae —el 80%— y lo que la aerolínea aspira a operar —el 55%—: mide la fragilidad del corredor ibérico justo en una semana con dos días festivos.

El precedente es conocido en el sector aéreo europeo. Cuando un conflicto se enquista en una base concreta, las aerolíneas trasladan tripulaciones desde otras bases para sostener las rutas más rentables y dejan caer las secundarias. Esa estrategia permite a easyJet reducir daños, pero la expone a una contradicción: los servicios mínimos que invoca como escudo son también el argumento que el sindicato esgrime ante los tribunales para denunciar sustitución de huelguistas. Nadie lo garantiza.

La lectura estratégica deja un patrón incómodo tanto para Portugal como para España. El país vecino pierde conectividad internacional en pleno fin de semana largo del 10 al 11 de octubre, y la segunda convocatoria apunta directamente a diciembre, cuando los volúmenes de pasajeros se disparan. easyJet se declara ‘extremadamente decepcionada’ por la convocatoria y asegura haber mantenido esfuerzos continuos para alcanzar un acuerdo. De momento, el reloj corre en su contra.

Lo que observamos es un patrón que se repite en el low cost europeo: plantillas jóvenes, escalas cambiantes y una negociación colectiva que estalla cuando la antigüedad deja de traducirse en nómina. El próximo hito es el martes 6 de octubre, cuando termina esta primera huelga; si no hay acuerdo en las semanas siguientes, el corredor aéreo entre España y Portugal volverá a tambalearse en Navidad.

Centros de datos desatan la tercera burbuja eléctrica: 22 GW solicitados, solo 3 GW llegarán en 2030

Los centros de datos han pedido 22 GW de conexión a la red eléctrica española. Solo 3 GW estarán operativos en 2030. Entre una cifra y otra cabe una burbuja.

Red Eléctrica concede a los centros de datos el 34% de la capacidad de la demanda

El mapa de capacidad de acceso de la demanda que Red Eléctrica ha actualizado esta semana confirma el diagnóstico. A los centros de datos les corresponden ya 6,33 GW de capacidad otorgada, el 34% de los 18,52 GW que el operador del sistema ha concedido al conjunto de la demanda. Un tercio de toda la capacidad asignada está en manos de un solo tipo de consumidor.

El volumen de peticiones es todavía mayor. SpainDC, la patronal que agrupa a los promotores de centros de datos, eleva a 22 GW las solicitudes de conexión acumuladas en los últimos años. De ese total, la asociación calcula que solo 3 GW llegarán a conectarse antes de 2030. La distancia entre pedir y construir es de 19 GW. El resto, de momento, es aire.

La explicación está en cómo se presenta una solicitud. Un promotor diseña una instalación, localiza varios nudos donde podría engancharse y registra la petición en todos ellos. Con el criterio de First Come, First Served en vigor, la primera solicitud que entra se queda con la capacidad. Las demás se mantienen vivas como red de seguridad o se abandonan cuando ya no hacen falta. El resultado es un colchón de gigavatios que existe en los registros administrativos pero no en el calendario de inversión.

Ese colchón tiene coste para terceros. La capacidad reservada por proyectos que no se van a ejecutar queda fuera del alcance de otros consumidores: plantas industriales que quieren electrificar procesos, la tracción ferroviaria, nuevos desarrollos residenciales, o los electrolizadores de hidrógeno. Lo que la red soporta hoy no es consumo, es una acumulación de opciones. Y las opciones, a diferencia del consumo, no generan actividad.

El sistema no está saturado de electricidad, sino de reservas: gigavatios anotados en una lista de espera que nunca se conectarán.

El mismo proyecto en varios nudos deja sin capacidad a la industria

La duplicidad es la clave del mapa. Lo que Red Eléctrica registra son solicitudes, no proyectos terminados. Una misma instalación puede aparecer anotada en tres nudos distintos de la red de transporte sin que eso implique tres centros de datos. Solicitud y proyecto no son lo mismo, y de ahí sale la mayor parte de los 22 GW.

Sin inversión, sin permisos y sin clientes, una solicitud de conexión sigue ocupando el mismo hueco en la red que un proyecto listo para construir.

Incluso la capacidad ya concedida supera con holgura la demanda que el sector espera. Si se cumplen las previsiones de la patronal, los 6,33 GW otorgados equivalen al doble de lo que se conectará en los próximos cuatro años. Los promotores citan el coste eléctrico y la disponibilidad de suelo como los argumentos que explican el interés por España, pero el interés no equivale a inversión comprometida.

El Gobierno, a través del Ministerio para la Transición Ecológica, ha anunciado su intención de depurar esa lista. El objetivo declarado es retirar las solicitudes sin respaldo financiero ni técnico y devolver capacidad a proyectos con recorrido real. La revisión no tiene calendario público y afecta a un modelo de acceso que acumula tres ciclos de sobrepetición en quince años.

Tres burbujas en quince años: de la fotovoltaica a los centros de datos

El primer episodio llegó con la fotovoltaica. En 2007 se conectaron 4.000 MW con prima cuando el cupo previsto apenas rondaba los 400 MW. Años después, las solicitudes de esa tecnología superaron los 150 GW, y el apetito inversor no miraba hacia otro lado. Hoy hay cerca de 60 GW instalados y un excedente de generación en las horas centrales del día que ya presiona los precios del mercado mayorista. Buena parte de aquellos proyectos nunca se construyeron.

El segundo episodio fue el de las baterías. Entre la red de transporte y la de distribución se han solicitado casi 25 GW, de los que 10 GW cuentan ya con permiso del operador. En el otro extremo, la potencia realmente conectada se queda en 260 MW. El propio sector anticipa que la canibalización de ingresos empezará a notarse a partir de los tres o cuatro primeros gigavatios, lo que desincentivará buena parte de lo que hoy está en cola. La hibridación sigue el mismo camino: 47,5 GW solicitados y 14 GW autorizados.

La serie deja una conclusión incómoda para el diseño regulatorio. El problema no es que los centros de datos quieran conectarse, sino que el sistema no distingue entre un proyecto con suelo, permisos, financiación y clientes y una simple reserva de plaza. El criterio de llegada por orden de entrada premia la velocidad administrativa y castiga la madurez. Quien registra primero captura una capacidad que después se depura a posteriori, con costes de tramitación y retrasos para el resto. El modelo prima la reserva sobre la ejecución.

Corregirlo tampoco es sencillo. La demanda de los centros de datos responde a un proceso de electrificación que va más allá de la inteligencia artificial: cómputo, logística automatizada, industria intensiva en datos. Un endurecimiento excesivo de los requisitos podría frenar proyectos viables, mientras que un criterio demasiado laxo reproduciría la burbuja con otro apellido. Queda además una pregunta sin resolver: quién asume el coste de planificar la red sobre peticiones que quizá no maduren. La experiencia de la fotovoltaica y de las baterías apunta a que el ajuste suele llegar tarde y por la vía de los hechos. Primero el atasco. Después, la norma.

El calendario ofrece dos referencias para comprobar si esta vez se corrige a tiempo. La próxima actualización del mapa de acceso de la demanda permitirá ver si los 6,33 GW concedidos se mantienen o se depuran. Y el trámite de la revisión del modelo de acceso y conexión, aún sin fecha, indicará si España cambia las reglas o deja que el mercado desinfle la burbuja por sí solo. En 2030 se sabrá cuántos de los 22 GW eran proyectos y cuántos, simplemente, papel.

Precio de la luz se dispara a 220 €/MWh este viernes: mayor nivel del pool desde 2022

El precio de la luz marca este viernes 220,6 €/MWh de media, el nivel más alto del pool desde 2022. Ocho horas de la jornada superan los 200 euros por megavatio hora, según los registros de Grupo ASE y Red Eléctrica.

La escalada no llega de la nada. Septiembre se cerró con la referencia mensual más elevada de los últimos cuatro años y nada apunta a un desplome inmediato mientras el gas siga caro y la eólica no recupere su ritmo habitual.

El pool promedia 143,26 €/MWh en septiembre, un 134,7% más que hace un año

El precio diario del mercado mayorista de la electricidad promedió 143,26 €/MWh el mes pasado, según el informe de mercado de Grupo ASE. El precio de casación diario puede consultarse en el operador del mercado ibérico. La cifra supone un 21,1% más que en agosto y un 134,7% por encima de septiembre de 2025. Para encontrar un registro mensual superior hay que retroceder a 2022, cuando la crisis del gas posterior a la invasión de Ucrania llevó al pool a territorios que entonces se consideraban excepcionales.

Detrás del repunte está la demanda. El consumo real de electricidad creció un 14,46% respecto a septiembre del año pasado y se situó un 12,89% por encima de la media de los últimos cinco años. En determinadas franjas horarias el incremento superó el 27%. Las temperaturas por encima de lo normal explican buena parte de ese consumo extra, con la refrigeración trabajando al máximo en el arranque del otoño.

La segunda palanca es la oferta. La generación eólica cayó un 17,7% interanual, mientras los ciclos combinados de gas crecieron un 33,8% y la fotovoltaica, un 25,1%. La solar lideró el mix con un 26,3% del total, por delante de los ciclos combinados (20,8%), la nuclear (20,4%) y una eólica que se quedó en el 14,1%. Traducido: cuando el sol se pone, el sistema tira del gas.

El gas no fija el precio de todas las horas, pero sí el de las más caras: en la franja nocturna llegó a cubrir cerca del 30% de la demanda.

La curva del día: 45 euros al mediodía y más de 220 al caer la noche

pool eléctrico

El perfil de la jornada se ha convertido en el rasgo más reconocible del mercado español. Entre las 10:00 y las 18:00, coincidiendo con el pico de producción fotovoltaica, los precios promediaron 45,32 €/MWh. A medida que desaparecía la generación solar y ganaba peso el gas, la media se disparó hasta 192,17 €/MWh. Entre las 20:00 y las 24:00, los ciclos combinados cubrieron cerca del 30% de la demanda y los precios superaron los 220 euros. Dos mercados distintos en la misma jornada.

La fotovoltaica abarata el mediodía y encarece la noche: su retirada obliga a arrancar ciclos combinados justo cuando el consumo doméstico se concentra.

A ese precio de casación hay que sumar los costes del sistema, todavía provisionales, que alcanzaron 25,37 €/MWh. Sumados al pool, dejan la referencia final en torno a 168,63 €/MWh, siempre referida al mercado mayorista y a sus costes asociados, no a la factura final del consumidor, que incorpora peajes, cargos, impuestos, y comercialización. En los últimos doce meses esos costes han promediado 21,29 €/MWh, lo que da medida del sobrecoste que arrastran los servicios de ajuste y la operación reforzada.

Quien sigue marcando el paso es el gas. El Title Transfer Facility (TTF), referencia europea, subió un 22,8% respecto a agosto y promedió 75,46 €/MWh en septiembre. En España, el Mibgas se situó en 77,56 €/MWh, un 25,4% más que el mes anterior y un 143,5% por encima de septiembre de 2025. Detrás están las restricciones al suministro de gas natural licuado a través del Estrecho de Ormuz y unas reservas europeas que cerraron el mes en el 71,54%, casi once puntos porcentuales por debajo de hace un año.

El invierno será el juez.

Los futuros ya han recogido el mensaje. El contrato OMIP para el cuarto trimestre de 2026 subió un 7,5%, hasta 136,77 €/MWh, y el anual de 2027 se anotó una subida del 17,2%, hasta 91,25 €/MWh. Una normalización de las temperaturas y la recuperación de la producción eólica podrían aliviar los precios eléctricos en las próximas semanas. La evolución del gas, en cambio, seguirá condicionada por las restricciones de suministro, el rigor del invierno y la disponibilidad mundial de GNL.

Un sistema que paga el gas en las horas sin sol

Nada de esto responde a un fallo puntual del mercado, sino al diseño de un sistema con mucha solar y poco almacenamiento. España ha instalado potencia fotovoltaica a un ritmo muy superior al de las baterías y al de la interconexión con Francia, de modo que las horas centrales se han convertido en un mercado de excedentes baratos y la noche en un coto reservado a los ciclos combinados. El almacenamiento no se improvisa: cada gigavatio hora de baterías que entra en operación suaviza la rampa del atardecer, y esa rampa es hoy la franja más cara del día.

El resultado es una paradoja incómoda. España bate registros de generación solar y, al mismo tiempo, paga la electricidad más cara desde 2022. Ambos hechos son compatibles porque el precio no lo fija la tecnología más barata, sino la más cara que resulta imprescindible en cada hora.

Con las reservas europeas de gas al 71,54% y el Mibgas un 143,5% por encima del año pasado, el suelo del mercado queda alto tanto para el consumidor doméstico como para la industria electrointensiva. La otra derivada son los costes del sistema, que han pasado de promediar 21,29 €/MWh en doce meses a 25,37 €/MWh en septiembre.

Trasladar ese precio al recibo doméstico no es automático ni inmediato. El pool es la referencia del PVPC, la tarifa regulada que se aplica a los hogares acogidos a comercializadora de referencia, y sus movimientos llegan con el desfase propio de la indexación horaria. En el gas, la tarifa de último recurso se revisa con periodicidad trimestral, de manera que un Mibgas instalado por encima de los 77 €/MWh acabará pesando en la próxima actualización si el mercado no cede antes. La industria, que compra a plazo y con coberturas, nota antes el encarecimiento de los futuros que el consumidor doméstico.

Grupo ASE sitúa el análisis de la industria en dos horizontes. El primero abarca 2026 y 2027, con el suministro de gas bajo presión; el segundo llega a partir de 2028, cuando entre en operación nueva capacidad de GNL y el mercado encuentre algo más de holgura. Entre ambos, la variable que más pesará es el nivel de los almacenamientos europeos antes de que llegue el frío. Después, la media de octubre dirá si el viernes de 220,6 €/MWh fue un pico aislado o el suelo de un otoño caro.

Iberdrola exige una regulación de centros de datos que atraiga inversión y evite ‘demonizarlos’

Iberdrola quiere que la regulación de los centros de datos atraiga inversión a España en lugar de ‘demonizarlos’. Su consejero delegado en España, Mario Ruiz-Tagle, avisa de que, si los proyectos no se instalan aquí, acabarán en países vecinos consumiendo energía española.

Qué pide Iberdrola al Gobierno

El máximo responsable de la eléctrica en el país llevó este mensaje al Foro La Toja, Vínculo Atlántico, con una advertencia directa al Ejecutivo: la nueva gran industria española son los centros de proceso de datos y conviene atraerlos, no estigmatizarlos. No tiene ningún sentido demonizarlos porque se van a instalar, van a existir’, señaló el directivo, para quien la disyuntiva real es si la inversión aterriza en España o en los países del entorno.

Su argumento es económico antes que energético. Los promotores de ‘data centers’ eligen ubicación en función del coste eléctrico, la disponibilidad de suelo la fiscalidad y, sobre todo, la velocidad administrativa. Si esos factores no cuadran, el proyecto no se cancela: se traslada. Y entonces, subrayó, esas instalaciones consumirán ‘probablemente energía española’ desde el otro lado de la frontera, con la pérdida de empleo y crecimiento que ello implica.

Todo esto ocurre en plena tramitación del real decreto que fijará los requisitos de sostenibilidad, resiliencia y soberanía digital de los centros de datos. El borrador obliga a respaldar con nueva generación renovable, cada hora de funcionamiento, al menos el 80% del consumo energético de estas instalaciones, un umbral que busca blindar la sostenibilidad del sistema pero añade complejidad contractual a los promotores.

Su receta se resume en dos palabras: ‘agilidad y ejecución‘. Los proyectos son móviles y un marco lento o excesivamente restrictivo los empuja hacia jurisdicciones vecinas. En los lugares donde se den las condiciones idóneas, defendió, ‘lo que lloverá será inversión, empleo, crecimiento y la mejora de la economía española.

Los centros de datos son una industria móvil: la regulación que no llega a tiempo no reduce la demanda, solo la desplaza al país vecino.

El real decreto y el pulso por la red

decreto centros de datos

El texto regulatorio aún no ha visto la luz y su contenido final marcará el atractivo de España frente a otros mercados del entorno europeo. La exigencia del 80% de respaldo renovable horario sitúa a los promotores ante un doble reto: contratar energía verde suficiente y demostrar su trazabilidad hora a hora, algo que tensiona la casación entre oferta y demanda en el mercado mayorista.

Más allá del decreto, Ruiz-Tagle situó la electrificación como el gran desafío del sector y describió la red eléctrica como ‘el sistema circulatorio’ que convierte la energía barata, limpia y autóctona en desarrollo industrial. España, dijo, parte de una posición mejor que otros países ante las crisis de precios de los combustibles fósiles.

El motivo es la composición del ‘mix’. El país ha reducido el peso del gas como tecnología que fija el precio marginal del mercado mayorista gracias al empuje de las renovables. ‘No hay que tener miedo a electrificar’, resumió el directivo, en un contexto de precios eléctricos cada vez menos expuestos a la volatilidad de las materias primas fósiles.

Iberdrola también celebra el levantamiento de los límites a la inversión en redes de distribución y transporte. El consejero delegado valoró que se ha pasado ‘de la rogatoria a la ejecutoria’ y urgió a traducir esos recursos en un acceso efectivo a la red para la industria existente y la de nueva creación. La ampliación de la infraestructura de transporte figura entre sus prioridades declaradas.

Por qué la red decide la partida de los centros de datos

El interés de Iberdrola en el despliegue de centros de datos no es filantrópico. Cada nuevo ‘data center’ es un cliente intensivo en electricidad y, sobre todo, un ancla de demanda que justifica inversión en red regulada, el negocio con retorno más previsible de la compañía que preside Ignacio Galán. La eléctrica gana si el país atrae carga industrial y pierde si esos proyectos emigran.

Aquí entra en juego Redeia, el gestor de la red de transporte, y el equilibrio entre generación renovable y consumo. Los grandes consumidores —centros de datos, electrificación industrial, hidrógeno— exigen garantías de suministro firme, mientras el operador del sistema debe planificar capacidad con años de antelación. La CNMC supervisa el marco retributivo de esas redes, pieza clave para que las eléctricas materialicen sus planes de inversión.

España parte con ventaja: un coste energético competitivo frente a buena parte de Europa, algo decisivo para una industria que vive de la factura eléctrica. El riesgo es de calendario. Si el decreto tarda o impone cargas desproporcionadas, los promotores elegirán mercados que resuelvan antes su tramitación. Ese es, en el fondo, el mensaje de Ruiz-Tagle al Gobierno.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del real decreto de centros de datos y el umbral final de respaldo renovable, hoy fijado en el 80% horario.
  • Reacción del valor: Iberdrola cotiza como ‘utility’ regulada; cada señal de más inversión en red apuntala su perfil de ingresos previsibles.
  • Precedente sectorial: El despliegue de centros de datos en mercados como el irlandés marca la pauta de esta carrera por la inversión.

Telefónica en el Reino Unido: la CMA amenaza con bloquear su mayor compra en Europa

La mayor compra de Telefónica en Reino Unido pende de un hilo. La autoridad de competencia británica (CMA) ha detectado problemas en la adquisición del operador de fibra óptica Netomnia por parte de la teleco y sus socios, y se inclina por no darle luz verde. La decisión, no obstante, todavía no es firme: el regulador ha abierto un periodo de alegaciones que se extiende hasta el próximo 23 de octubre.

El golpe, de confirmarse, sería doble. Por un lado, frustraría la mayor operación de compra emprendida por el presidente de Telefónica, Marc Murtra, desde su llegada al cargo. Por otro, complicaría la hoja de ruta con la que la compañía aspiraba a actualizar a fibra óptica la red de Virgin Media O2, su operador en el país. La pieza es central en su estrategia británica.

La transacción estaba tasada en más de 2.000 millones de libras, unos 2.350 millones de euros al cambio actual, y se canalizaba a través de Nexfibre. En ese vehículo participan Telefónica, su socio en Reino Unido, Liberty Global —que controla el otro 50% de Virgin Media O2— y el fondo Infravía. Una estructura financieramente compleja que ahora queda en el aire.

Nexfibre no ha tardado en responder. La sociedad sostiene que el informe preliminar ‘no refleja la realidad comercial y competitiva del mercado británico de fibra’ y ‘fracasa a la hora de priorizar la inversión que necesita el país y crear un competidor sostenible a Openreach. Es una defensa que apela directamente al argumento de la inversión.

La compañía cifra en 3.500 millones de libras la inversión asociada a la operación y lanza un aviso dirigido a Londres: ‘Ponerse en el camino de este acuerdo sugeriría que Gran Bretaña está cerrando la puerta a la inversión internacional, reforzando el monopolio de Openreach y dejando a los consumidores pagar el precio. El debate, por tanto, ya no es solo técnico. También es de mensaje país.

La CMA no decide solo sobre una red de fibra: decide qué señal envía Reino Unido a los inversores internacionales que financian su despliegue.

El solapamiento de redes que inquieta al regulador

El problema de fondo es un solapamiento. Netomnia, que opera bajo la marca Substantial, aportaba 400.000 hogares con fibra y un plan para desplegar 3,4 millones más. Su red se cruza con zonas del cable de Virgin Media O2, lo que permitía migrar clientes con un gasto muy inferior al de construir una red nueva desde cero.

Precisamente ese encaje, que era la virtud financiera del acuerdo, es lo que la CMA considera peligroso. Su análisis concluye que, tras la compra, Reino Unido tendría solo dos operadores de fibra en el 82% del país. Si Netomnia acaba en manos de un operador independiente, como Cityfibre, ese porcentaje cae al 68%. Sobre esa foto, el regulador teme precios más altos y un servicio de peor calidad para el consumidor.

El pago de 1.280 millones que queda en cuestión

compra Telefónica

Hay un segundo frente, menos visible e igual de sensible. La estructura del acuerdo implicaba el traspaso de 2,5 millones de clientes de la red de Virgin Media O2 a la sociedad conjunta con el fondo. Ese movimiento se traducía en un pago de 1.100 millones de libras, unos 1.280 millones de euros, al operador. El objetivo era claro: rebajar su abultada deuda y aliviar la factura de intereses.

Con la operación en el aire, ese balón de oxígeno también se esfuma. Y llega en el peor momento. Reino Unido es el mercado que más preocupa a los inversores de Telefónica: Virgin Media O2 está perdiendo cuota, arrastra una deuda muy elevada y ha recortado de forma significativa el dividendo que perciben sus dos accionistas. En ese contexto, no se descarta un nuevo plan de recortes para enderezar la situación.

Telefónica y sus socios tienen ahora unas semanas para intentar revertir el criterio del regulador. El cierre del periodo de alegaciones, el ya citado 23 de octubre, marcará el siguiente movimiento. A partir de ahí, la CMA decidirá si mantiene sus reparos o si da vía libre a una operación que consideraba estratégica.

La apuesta británica de Murtra choca con el muro regulatorio

La lectura fría del expediente deja una conclusión incómoda para Telefónica. La operación no se cae por un problema de precio ni de financiación, sino por una cuestión de estructura de mercado que el comprador conocía desde el primer día. El solapamiento de redes era, a la vez, la principal ventaja económica del acuerdo y su mayor debilidad regulatoria. Cuando un activo resulta atractivo precisamente porque concentra mercado, el escrutinio de la Competition and Markets Authority está garantizado.

A mi juicio, el caso revela algo más amplio: el giro de los reguladores de competencia hacia las infraestructuras digitales. Durante años la palabra clave fue la inversión; hoy lo es la concentración. La CMA no discute que Netomnia necesite capital, discute quién debe aportarlo. Y esa prioridad, la de preservar un tercer operador independiente, choca frontalmente con la lógica financiera de quien compra para integrar y ahorrar costes.

La paradoja es evidente: el mismo regulador que quiere un tercer operador fuerte en fibra dejaría el mercado más dependiente del incumbente, Openreach, si veta la operación.

Hay una contradicción que conviene subrayar. El mismo regulador que exige un tercer operador fuerte en fibra es el que, con una negativa, dejaría ese mercado más dependiente de Openreach, el operador heredado de BT que aún domina. Es el argumento que esgrime Nexfibre y no es un sofisma: en un mercado donde el incumbente conserva una cuota abrumadora, bloquear la consolidación de sus rivales puede acabar reforzando al primero.

El precedente importa. Telefónica lleva años reordenando su negocio británico, uno de los activos más problemáticos de su balance. Lo que se juega no es solo una compra: es la capacidad de Murtra de ejecutar un plan que combine consolidación, ahorro de costes e inversión en red. Si el muro regulatorio se confirma, la teleco tendrá que replantear su hoja de ruta en el país con menos margen del que preveía.

Queda por ver si el periodo de alegaciones sirve para desmontar los reparos de la CMA o si el regulador mantiene su tesis y deja la operación en vía muerta. La fecha clave es el 23 de octubre. Ese día se sabrá si el golpe es real o solo un aviso.

Veredicto Merca2

Cotización al cierre o apertura: La cotización de Telefónica no ha recibido aún el golpe definitivo, porque la decisión de la CMA es preliminar y el mercado espera al cierre de las alegaciones para valorar el impacto real. La operación en juego, valorada en 2.350 millones de euros, es la mayor compra del grupo en Europa.

Clave técnica: El riesgo para el accionista no está en el corto plazo de la cotización, sino en el balance de Virgin Media O2. Si se cae el pago de 1.280 millones de euros, su ratio de deuda se tensa y la presión sobre el dividendo que recibe Telefónica aumenta. Ese es el nivel que conviene vigilar.

Apunte macro: La presión regulatoria sobre la consolidación en infraestructuras digitales se extiende por Europa. En el mercado británico de fibra, el regulador teme que la operación eleve del 68% al 82% el porcentaje del país con solo dos operadores, un criterio que marcará futuras operaciones del sector en todo el continente.
Glamsterdam Ethereum activa su upgrade en testnet el 6 de octubre: ¿dispara el precio de ETH?

Ethereum pondrá a prueba Glamsterdam, su próximo gran cambio de protocolo, en la red de pruebas Sepolia el 6 de octubre. La cita no mueve fondos reales ni altera el suministro de ether, pero es el primer ensayo serio de un paquete de mejoras que aspira a que la red procese más transacciones y cobre menos cuando llega el pico de actividad.

Conviene situar la escala antes de seguir. Ethereum no se actualiza como una aplicación del móvil que se descarga por la noche. Cada cambio grande es lo que el sector llama un hard fork, una bifurcación dura: todos los nodos, los ordenadores que guardan una copia de la red, tienen que adoptar el mismo software al mismo tiempo. El que se queda atrás deja de seguir la cadena principal.

De ahí que los desarrolladores ensayen primero en Sepolia, una red paralela donde los tokens no valen nada y un fallo no le cuesta dinero a nadie. Nadie firma cheques en blanco con las cuentas de verdad.

Qué cambia Glamsterdam y por qué se prueba antes en Sepolia

El primer eje es capacidad. Glamsterdam elevaría el límite de gas hasta los 200 millones por bloque, el techo de trabajo que cabe en cada uno de ellos. Traducido a la vida real: más operaciones dentro del mismo espacio, y comisiones más contenidas cuando la red se llena, que es precisamente el momento en el que duele pagar por mover ether o por interactuar con un contrato.

La segunda pata apunta al MEV, siglas de valor máximo extraíble, una subasta silenciosa por decidir en qué orden entran las transacciones en cada bloque. Es dinero que hoy se reparte entre un puñado de actores muy especializados, y la promesa de Glamsterdam es que ese reparto sea más eficiente y menos opaco. Ahí está también el riesgo: si la eficiencia concentra aún más poder en los grandes constructores de bloques, el resultado técnico será mejor y el de descentralización, peor.

Un ensayo en Sepolia no sube el precio de nada; lo que decide es si el ensayo se convierte algún día en realidad.

Lo que no hay todavía es fecha para mainnet, la red donde están los fondos de verdad. Ese es el calendario que importa: el ensayo puede ir perfecto y retrasarse igualmente, porque en un hard fork cada cliente —cada una de las implementaciones de software que sostienen la red— tiene que llegar coordinado a la misma línea de salida. Las propuestas que componen el paquete están publicadas en el repositorio público de EIPs.

El mercado ya lo tiene descontado: ETH sigue lejos de su máximo

Si el lector espera que la fecha del 6 de octubre mueva el precio, conviene mirar los números. ETH cotizaba el 1 de octubre en torno a 2.706 dólares, un 45% por debajo de su máximo de 4.946 dólares, alcanzado el 24 de agosto de 2025. Ese techo lleva más de un año sin visitarse.

La lectura de los operadores es sencilla: el calendario de pruebas ya estaba en el precio. Para ver movimiento real harían falta tres cosas a la vez, no una: la llegada de mainnet, una adopción de usuarios que no sea artificial y una ruptura sostenida por encima de la zona de 2.807 dólares, la referencia que los analistas técnicos señalan como primera barrera.

upgrade Ethereum testnet

Qué ha pasado otras veces con los upgrades de Ethereum

El historial reciente del protocolo invita a la prudencia. The Merge, en septiembre de 2022, fue el cambio más ambicioso que ha hecho esta red: dejó atrás la minería y pasó a asegurarse con validadores que depositan 32 ETH en garantía. El ether cayó en los meses siguientes. Shanghai, en abril de 2023, habilitó la retirada de ese dinero bloqueado y muchos esperaban una estampida de ventas que nunca llegó. Dencun, en marzo de 2024, abarató de golpe las transacciones en las segundas capas, los rollups que procesan aparte y luego resumen en Ethereum.

Tres ejemplos, tres finales distintos. Lo que comparten es que el precio se movió por la expectativa y por el contexto macro, no por la calidad técnica del código. Con Glamsterdam, la eficiencia en el MEV añade una discusión que excede al usuario medio: quién captura ese valor no es un detalle de ingeniería, es una cuestión de reparto. El detalle de la hoja de ruta está en la página pública del roadmap de Ethereum.

El riesgo que conviene vigilar es la concentración. Un límite de gas más alto exige nodos más potentes y constructores de bloques mejor financiados. Si el coste de participar sube, el número de actores que deciden qué entra en cada bloque baja. Es la contradicción clásica de la escalabilidad: el mismo cambio que hace la red más útil puede hacerla menos repartida.

Lo que queda es paciencia. Habrá devnets intermedias, notas de los equipos que mantienen los clientes y, sobre todo, una fecha de mainnet que hoy no existe. Ahí es donde el mercado decidirá si Glamsterdam fue un hito o un trámite. El calendario no es el mercado.

Publicidad