2PointZero Abu Dhabi supera 40.000 millones en activos y acelera su plan con IA

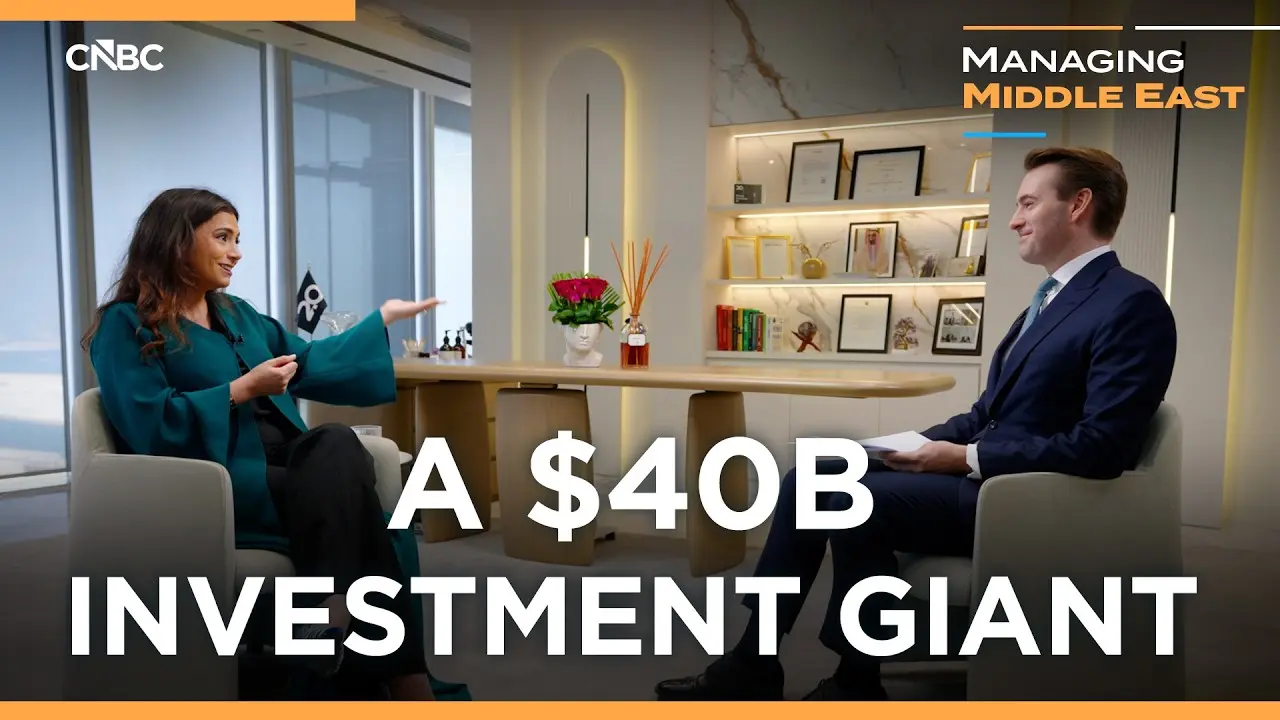
2PointZero ha cerrado su primer semestre completo como grupo fusionado con 147.000 millones en activos —unos 40.000 millones de dólares— y una obsesión confesada: que la inteligencia artificial haga que el conjunto valga más que la suma de sus piezas. Su consejera delegada ha explicado esa hoja de ruta en una entrevista con CNBC International, donde defendió el tamaño, la diversificación y una plantilla en la que los agentes de IA ya no son una promesa de laboratorio.

Una plataforma de 147.000 millones que nació de una fusión

El grupo reúne más de 50 filiales con negocios que, en apariencia, no comparten nada: minas de cobre en África, gasoductos en Estados Unidos, moda y alimentación en Europa. Preguntada por ese batiburrillo, la directiva lo describió como una plataforma que invierte y opera en tres verticales —energía, minería y consumo— presente en 85 países y con un propósito medible: impactar en la vida del 10% de la población mundial, casi 1.000 millones de personas.

Lo que une esas piezas, según su explicación, no es el sector ni la geografía, sino la sociedad holding: la asignación de capital y cuatro pilares que se repiten en toda la casa —disciplina inversora, salud financiera de cada filial, agenda agresiva de IA y gestión de riesgos, desde la geopolítica hasta el perfil de deuda de cada compañía.

Los números del primer semestre completo como grupo combinado ayudan a dimensionarlo: ingresos de 21.900 millones —unos 6.000 millones de dólares— y un beneficio neto de 7.700 millones, alrededor de 2.100 millones de dólares. Cerca del 30% del resultado procedió de los negocios operativos; el resto refleja, en buena parte, plusvalías puntuales de la cartera de inversiones, un matiz que conviene no perder de vista.

La fusión que dio forma a esta estructura se cerró en noviembre de 2025 mediante un canje de acciones que integró a Multiply Group, a una sociedad holding del perímetro y al 2PointZero original. El resultado es un grupo cotizado en Abu Dabi, ligado al ecosistema de International Holding Company (IHC), con un volumen de capital poco habitual incluso para un emirato acostumbrado a los movimientos grandes.

No existe eso de ser demasiado grande cuando la compañía está bien gobernada y bien gestionada. El tamaño, bien entendido, es una oportunidad y otorga capacidad de apalancamiento.

— Consejera delegada de 2PointZero, en CNBC International

Los co-workers de IA ya pesan más del 10% de la plantilla

La parte más llamativa del relato es la inteligencia artificial. Según la consejera delegada, los agentes —a los que la compañía llama co-workers— representan ya más del 10% de la plantilla, y las herramientas desplegadas en los últimos seis años han generado mejoras de entre el 5% y el 20% en distintos negocios. En la demostración que CNBC International pudo ver, uno de esos agentes calculaba palancas de ahorro en compras —consolidación de proveedores, armonización de precios o agregación entre compañías— con un potencial conjunto equivalente al 17% del EBITDA anual. Son referencias de mercado, matizó, no resultados ya negociados.

La empresa insiste en dos matices. El primero: ninguna decisión con impacto real se toma sin un humano en la puerta; el agente está entrenado con conocimiento humano y solo responde ante la CEO y su equipo. El segundo: el objetivo no es sustituir personas, sino ganar productividad —más de 4.700 horas ahorradas desde el lanzamiento del programa— y devolver ese tiempo en forma de trabajo más profundo y de mejor conciliación.

Energía, minería y la clase media que viene

Sobre prioridades, la energía ocupa el centro. Los centros de datos necesitarán, sostiene, unos 220 gigavatios solo para alimentarse, y esa brecha no se cubre con la infraestructura actual, de ahí el empuje de su vertical energética. La minería responde al mismo impulso, con demanda de minerales críticos para semiconductores, aunque la compañía se declara hoy centrada en exploración y en construir cadena de valor alrededor de los activos, sin generalizar sobre un mercado muy heterogéneo.

El tercer motor es el consumo. Alrededor de 1.000 millones de personas se incorporarán a la clase media en la próxima década, con un gasto adicional de entre 10 y 50 dólares al día. La pregunta que se hace la firma es directa: en qué van a gastar ese dinero y cómo colocar servicios delante de esa demanda.

Diversificación, gobernanza y capital disponible

Ante el riesgo clásico del conglomerado —volverse ingobernable— la respuesta fue tajante: el tamaño deja de ser un problema cuando la gobernanza y la ejecución acompañan. Puso un ejemplo doméstico: si tuviera que resolver personalmente cada incidencia operativa en España, Zambia o Alepo, la conversación sería otra. La clave, dijo, está en elegir consejeros delegados capaces y empoderarlos.

En cuanto al capital, la compañía afirma haber desplegado unos 20.000 millones en los últimos cinco años y calcula que puede invertir entre 20.000 y 30.000 millones más, con más de 24.000 millones en efectivo movilizables en los próximos ejercicios. Sin prisa: prefiere esperar la oportunidad correcta antes que acelerar el ritmo. Su mandato busca gestores con piel en el juego, negocios generadores de caja y, sobre todo, acertar con el momento de entrar y de salir.

De fundadora a asignadora de capital

La entrevista también repasó su biografía. Fundó una agencia de comunicación que después transformó en un negocio de inversión y llevó a bolsa. Ese recorrido, explica, le ha enseñado a tomar distancia respecto a los activos y a mirar lo que conviene al accionista en lugar de lo que la ata emocionalmente a un proyecto. Conserva, dice, la sensación de urgencia de las empresas pequeñas, esa que obliga a preguntarse cada día qué tecnología puede volver irrelevante tu negocio y si conviene comprarla, integrarla o desinvertir.

Sobre su condición de mujer y de madre trabajadora fue directa: no se topó con obstáculos por ser mujer, aunque sí con los de cualquier madre con responsabilidades ejecutivas, algo que considera gestionable con dos prioridades claras —familia y accionistas—. A los emprendedores de la región les dejó un mensaje sin adornos: el momento adecuado no existe. Si hay una idea que resuelve un problema real, el momento es ahora, con toda la diligencia posible, porque nadie sabe qué pasará la semana que viene. Un consejo que, en el fondo, tambien describe cómo invierte su propio grupo.

Lectura editorial: qué vigilar en los próximos trimestres

Para quien sigue la región, el caso de 2PointZero es menos un conglomerado clásico y más un experimento sobre cómo se administra la escala con herramientas de IA. Tres cosas merecen seguimiento. La calidad del beneficio: si buena parte del resultado llega de plusvalías de cartera, la comparación entre trimestres será ruidosa y los múltiplos, engañosos. La ejecución real del plan de IA: anunciar mejoras de entre el 5% y el 20% es sencillo; demostrarlas filial por filial, con métricas auditables, es otro ejercicio. Y el despliegue del capital disponible en un mercado donde el dinero abunda: la ventaja, ahí, no será el tamaño, sino la disciplina para decir no.

Conviene además no confundir ambición con certeza. La tesis del grupo —energía, minerales críticos y clase media— se apoya en tendencias sólidas, pero también en supuestos que aún no están escritos: cuánto tardarán esos 220 gigavatios en materializarse, qué márgenes tolerará la minería de exploración o cómo reaccionarán los consumidores si el ciclo se enfría. La compañía tiene capital y escala; el resto lo dirá el tiempo.

Queda una pregunta abierta que la propia entrevista deja flotando: si el tamaño bien gestionado es casi siempre una oportunidad, dónde está el límite. Probablemente no en las 50 filiales, sino en la capacidad de un equipo directivo para mirar 50 negocios distintos sin perder de vista el detalle que hunde una inversión. Esa atención, hoy, sigue siendo humana.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.
Youtube video

Solana capta 144,25 M$ en ingresos on-chain y lidera septiembre con el 31% del sector

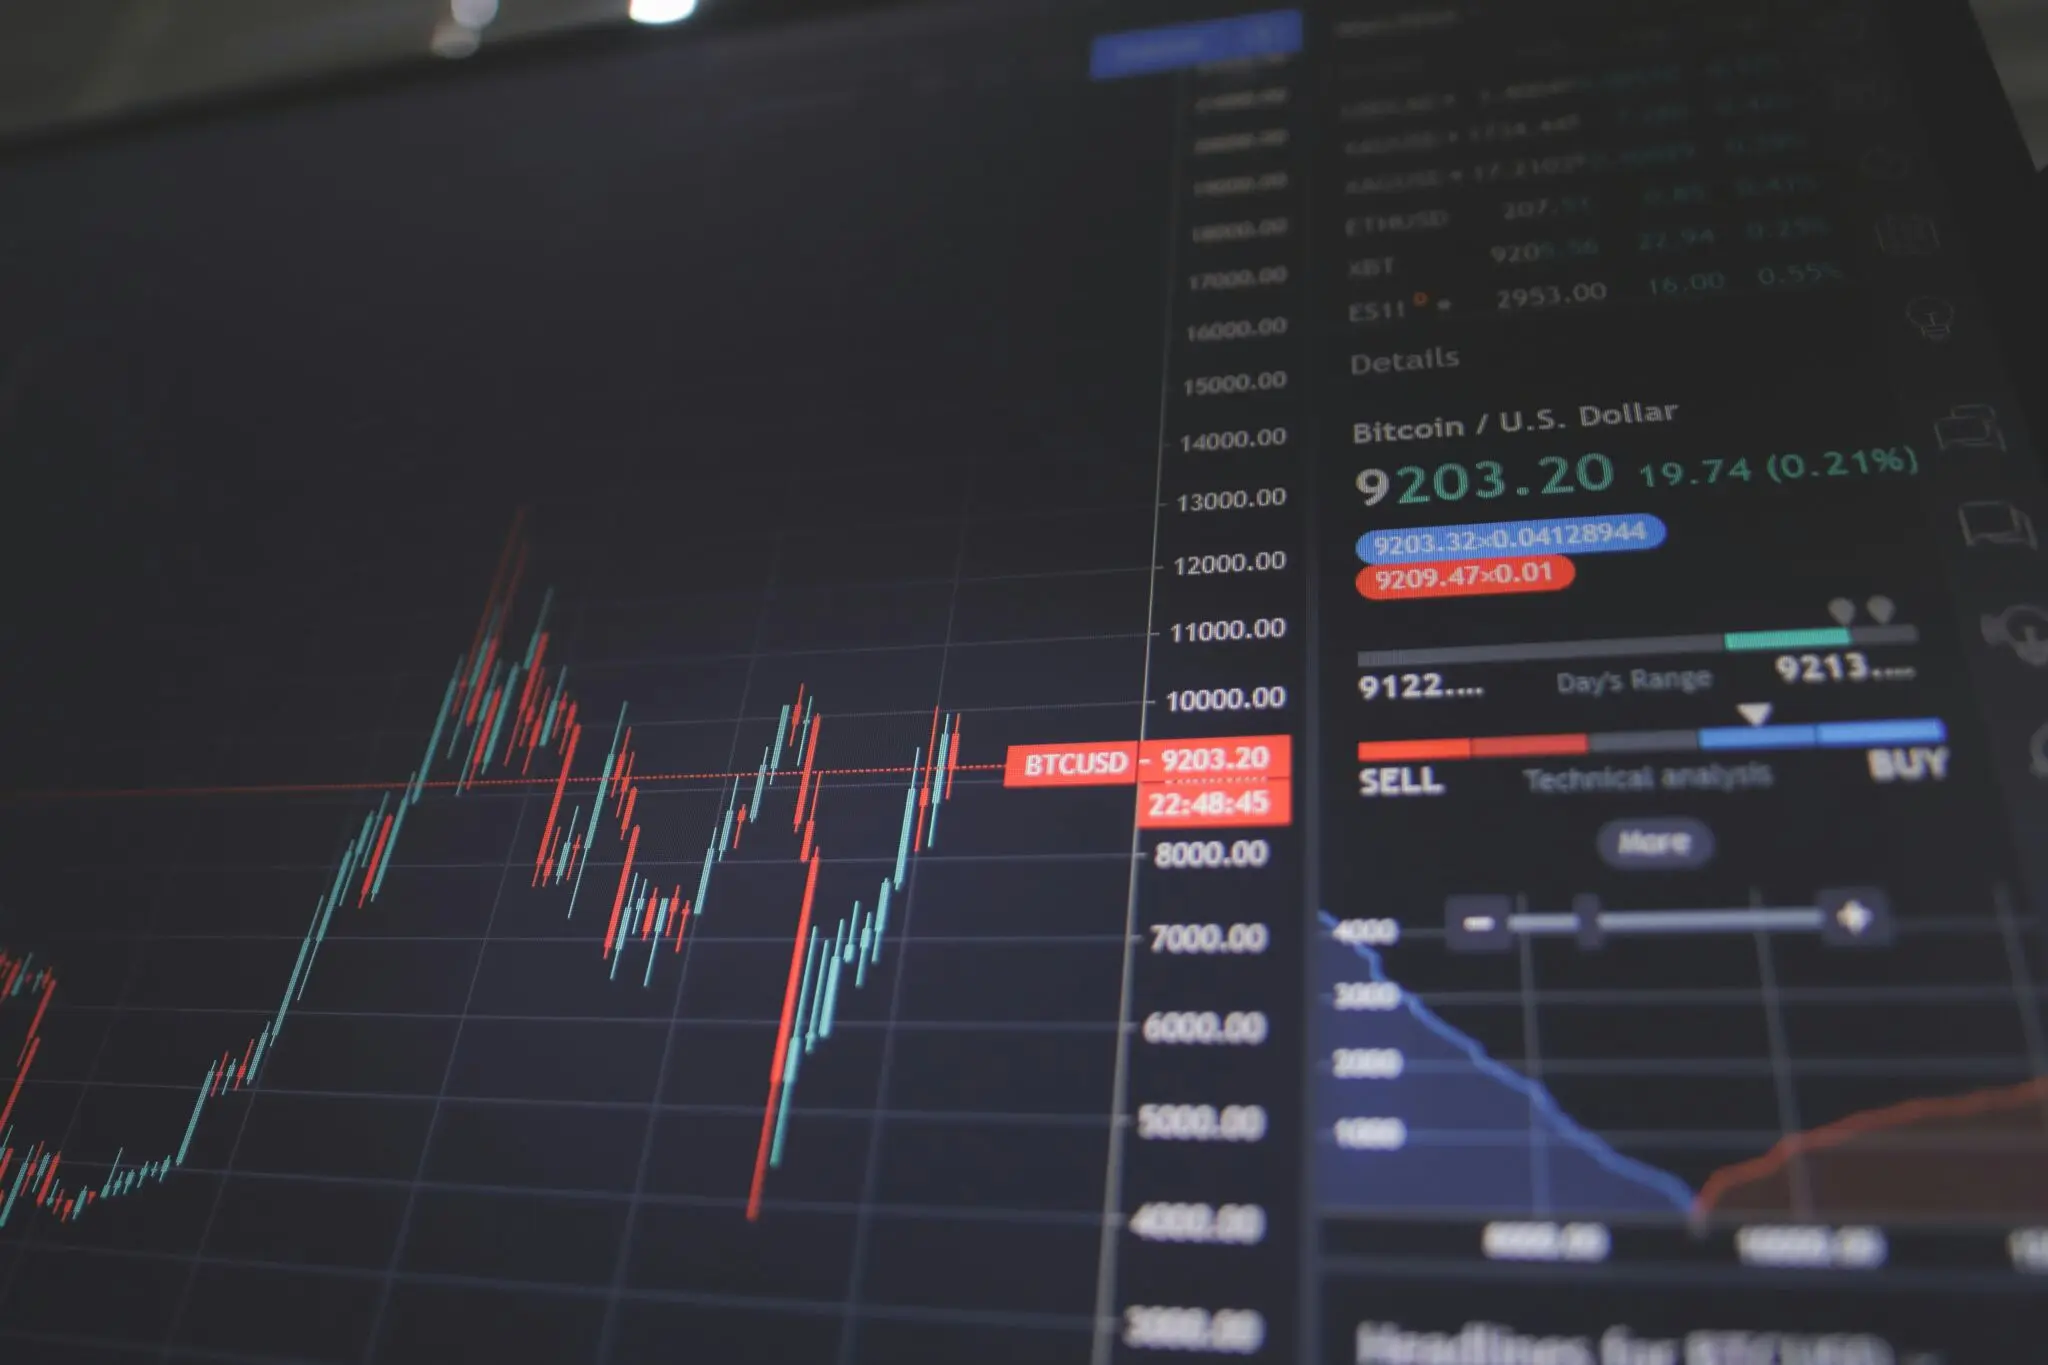
Las aplicaciones que funcionan sobre Solana ingresaron 144,25 millones de dólares durante septiembre, el 31% de toda la facturación registrada por las apps on-chain del sector ese mes. Es el mejor dato de la red en ocho meses y confirma una idea que cuesta explicar con otras métricas: cuando se mide lo que los usuarios pagan de verdad por usar productos cripto, Solana vuelve a comer sola en buena parte de la mesa.

El dato sale de DefiLlama, el agregador de referencia para métricas de finanzas descentralizadas. Su panel rastrea 356 cadenas y en septiembre sumó 467,66 millones de dólares en ingresos de aplicaciones, un 27% más que el mes anterior y la cifra más alta desde octubre del año pasado.

Por detrás de Solana se colocó Robinhood Chain, con 84,39 millones, tras un mes de salto que casi triplicó su registro de agosto. Hyperliquid, donde casi todo el ingreso viene de la negociación de futuros perpetuos, sumó 60,56 millones, mientras que Ethereum cerró cuarto con 55,43 millones. Binance Smart Chain completó el top cinco con 38,71 millones.

Qué cuenta como ingreso de una app (y qué no)

Cualquiera que cambie un token o abra una posición en una plataforma de derivados on-chain paga una comisión. Una parte de esa comisión va a los proveedores de liquidez y, según la aplicación, otra porción puede acabar en manos de prestamistas o creadores de tokens. Lo que la app se queda después de repartir todo eso es lo que DefiLlama cuenta como ingreso de aplicación.

El detalle importa porque excluye tres cosas: los emisores de stablecoins, los protocolos de staking líquido (los que permiten delegar SOL y recibir un token que sigue generando recompensas) y las comisiones de red. Esas últimas van a la blockchain y a sus validadores, no a las aplicaciones. Quedarse solo con el ingreso de las apps deja una lectura bastante directa de la demanda real.

Dicho de otro modo: una app solo cobra si alguien la usa y paga por hacerlo. Eso la convierte en un termómetro más honesto que el valor total bloqueado (el archiconocido TVL, la suma de fondos depositados en un protocolo) o que el número de wallets activas, dos métricas que se pueden inflar con capital aparcado o con cuentas creadas al vuelo.

El ingreso de aplicaciones no premia al que tiene más dinero aparcado, sino al que logra que la gente lo use y pague por hacerlo.

StonkFun, los memecoins y el regreso del volumen a Raydium

Solana on-chain

Buena parte de los 144,25 millones salieron de las plataformas de lanzamiento y del trading de memecoins. El protagonista del mes fue StonkFun, un launchpad que se estrenó a finales de julio y permite a los creadores emparejar un token nuevo con acciones tokenizadas, participaciones pre-IPO u otros activos cripto en lugar de con SOL.

A principios de septiembre, StonkFun trasladó sus lanzamientos a las curvas de cotización de LaunchLab, el sistema de Raydium, uno de los mayores puntos de negociación de Solana. Eso canalizó todo el volumen nuevo hacia un DEX con años de tráfico detrás y engordó la facturación del mes.

Conviene ponerlo en contexto. Estos 144,25 millones son su mejor dato desde enero de este año, pero quedan lejísimos del pico de enero de 2025, cuando las apps de Solana llegaron a generar unos 650 millones de dólares en plena fiebre de los memecoins. Traducido: la máquina funciona, solo que a una velocidad muy inferior a la de su mejor momento.

Solana vuelve a facturar, pero a años luz del pico de 2025

La lectura fácil es que Solana ha recuperado el liderazgo. La lectura útil es más incómoda. Que el 31% del ingreso de apps del sector venga de una sola red dice tanto del tirón de Solana como de la fragilidad del resto: Robinhood Chain casi triplicó su cifra en un mes apoyándose en el negocio de las acciones tokenizadas, y Hyperliquid y Ethereum apenas se sacan unas décimas en un negocio donde el volumen de derivados manda.

Hay un asunto de fondo que conviene vigilar. La facturación de septiembre está sostenida en gran medida por lanzamientos especulativos y trading de memecoins, un negocio que infla los ingresos mientras dura y que se enfría con la misma facilidad con la que se calienta. Ya pasó tras enero de 2025: Solana facturó cifras récord y después encadenó meses de corrección. El uso real de la red no crece a base de lanzamientos, sino de aplicaciones que la gente sigue usando cuando la fiebre baja.

A eso se suma la dependencia de unos pocos protocolos. Raydium, Jupiter, y un puñado de plataformas de trading concentran buena parte del volumen, y cualquier tropiezo en uno de ellos se nota de inmediato en el ingreso agregado. Es la misma fotografía que el ecosistema arrastra desde 2024: mucha actividad, pero repartida entre pocos actores.

El próximo dato mensual del panel de DefiLlama dirá si septiembre fue un suelo desde el que crecer o un repunte puntual antes de otro enfriamiento. De momento, la foto es clara: Solana sigue siendo donde más se paga por usar cripto, aunque el listón de su mejor año esté todavía a una distancia considerable.
Exploit Drift en Solana: las víctimas recuperarán 1 centavo por cada dólar perdido

El exploit de Drift en Solana ejecutado el 1 de abril drenó unos 295,4 millones de dólares de la fundación del protocolo, hoy rebautizada como Velocity. Seis meses después, las víctimas ya tienen un portal para reclamar: el token de recuperación DFX, que abrió su ventana esta semana con un tipo de cambio de alrededor de un centavo por cada dólar perdido.
La cifra no es un error de cálculo. Es lo que hay. El pozo de recuperación de Velocity contiene hoy 3,11 millones de dólares en USDT frente a un suministro fijo de casi 299,5 millones de tokens DFX, y esa división es la que produce los 0,0104 dólares por token que se vieron en el lanzamiento.

Para las decenas de miles de usuarios afectados, el portal llega con medio año de retraso y con la sensación de que el mecanismo no repara el daño, sino que lo reparte en cuotas. Quien perdió 100 dólares en abril tiene ahora 100 DFX, que puede mantener, canjear o vender por unos 1,04 dólares.

Qué es el token DFX y por qué cotiza por encima de su valor de canje

DFX es un token SPL estándar, es decir, un token fungible emitido con el formato nativo de Solana, el equivalente funcional al ERC-20 de Ethereum. Se entrega a razón de un DFX por cada dólar verificado como perdido y puede canjearse en el portal de la fundación o venderse en el mercado secundario, por ejemplo en el AMM de Raydium. Su valor en USDT no está fijado de antemano: resulta de dividir el saldo del pozo entre los DFX que siguen pendientes de redención.

El detalle llamativo es que el mercado secundario lo paga bastante por encima de su valor de canje. DFX subió alrededor de un 210% en 24 horas hasta rondar los 0,03 dólares, tres veces lo que paga el pozo. La trampa está en la liquidez: apenas 200.000 dólares de profundidad, suficiente para que cualquier orden mediana, mueva el precio varios puntos.

Un centavo por dólar no es una compensación: es el recordatorio de que en DeFi la víctima carga con la quiebra sin juez ni fondo de garantía.

Conviven, por tanto, dos precios muy distintos. El de la ventana de canje depende de los ingresos reales de Velocity; el del mercado descuenta que el pozo crecerá mucho más rápido de lo que crece.

Cómo se rellena el pozo de recuperación y cuánto tarda

La fundación diseñó el pozo para que solo pueda crecer. Cada día a las 00:00 UTC entra dinero procedente del ingreso neto de Velocity con tres tramos: el 60% de los primeros 30.000 dólares de facturación diaria, el 70% hasta los 100.000 y el 90% de todo lo que supere esa cifra, hasta que los depósitos cubran la pérdida total verificada. Como el suministro de DFX es fijo y el pozo, por diseño, nunca baja, el tipo de canje tampoco cae.

A esos ingresos se suman otras tres vías. Tether ha comprometido hasta 127,5 millones de dólares y otros socios estratégicos hasta 20 millones, aunque ambos tienen topes y se liberan por fases. La cuarta vía son los fondos robados que se logren recuperar: según la actualización del 30 de septiembre, hay 9,2 millones congelados después de que el atacante pasara parte del botín por Tornado Cash en agosto, la mezcladora de transacciones sancionada en Estados Unidos. Tres de las cuatro carteras de Ethereum vinculadas al ataque siguen guardando 107.165 ETH y no se han movido en meses.

Drift Protocol

Qué dice este caso sobre la seguridad DeFi en Solana

Solana ya ha pasado por esto antes. El hackeo del puente Wormhole en febrero de 2022 se llevó unos 320 millones de dólares, una de las mayores brechas del sector hasta entonces. Unos meses más tarde, en noviembre de 2022, el colapso de FTX arrastró buena parte de la confianza institucional en el ecosistema. Y antes, en septiembre de 2021 y febrero de 2022, la red sufrió paradas que dejaron a los validadores sin producir bloques durante horas. Cada episodio dejó una lección distinta; la de Drift tiene que ver con la letra pequeña de las compensaciones.

Aquí está el punto incómodo. En una quiebra tradicional, el cliente de un bróker o de un banco cuenta con fondos de garantía, un juez y un orden de prelación. En DeFi, cuando el contrato falla o el atacante encuentra la grieta, la víctima negocia con lo que el proyecto decida ofrecerle. Drift, un exchange descentralizado de derivados (perpetuos: contratos sin fecha de vencimiento que replican el precio de un activo), optó por convertir la deuda en un token y dejar que el mercado le pusiera precio. El resultado, hoy, es que la deuda se paga a un centavo por dólar y que ese mismo token se especula a tres centavos.

Tampoco ayudó la gestión de las primeras semanas. En mayo, los usuarios ya denunciaban que el marco de recuperación penalizaba a quien canjeara pronto, y en el foro de gobernanza del proyecto hubo acusaciones duras contra la votación del fondo de seguros, con un participante describiéndola como un intento de blanqueo. La desconfianza no nació con el DFX; viene de antes.

Mi lectura es que el mecanismo tiene una virtud y un riesgo. La virtud: es transparente y automático, cualquiera puede verificar el saldo del pozo y el tipo de canje del día. El riesgo: convierte a las víctimas en tenedoras de un activo ilíquido cuya cotización depende de los ingresos de una empresa que acaba de cambiar de nombre. Con 3,11 millones en el pozo frente a 295,4 millones reclamables, la cobertura ronda el 1%. Si Velocity multiplica sus ingresos, la foto cambia; si se estanca, la ventana cerrará con la mayor parte de la deuda sin pagar.

Ese es el calendario que conviene tener a mano: los DFX no reclamados se quemarán el 1 de enero de 2028 a las 00:00 UTC y con ellos desaparece cualquier derecho posterior. Para quien tenga tokens pendientes, la decisión no es menor: canjear hoy y asegurar el centavo, o mantener y apostar a que el pozo crezca.

Informa adquiere Independent: las ferias de arte se consolidan como activo de inversión global

0

Las ferias de arte ya operan bajo el paraguas de un grupo que facturó 2.700 millones de dólares en el primer semestre de 2026. Informa ha integrado en su perímetro a Independent, la cita neoyorquina fundada en 2010 que construyó su reputación sobre una idea incómoda para el sector: no parecer una feria comercial.

La compra se cerró en 2025 y no llegó a los expositores hasta finales de septiembre, cuando la fundadora y directora creativa Elizabeth Dee lo comunicó por correo electrónico. Los dos certámenes de 2026, el de primavera y el dedicado al arte del siglo XX, se celebraron ya bajo propiedad de Informa. Lo relevante para el inversor no es la feria en sí: es el modelo.

Llevo años siguiendo las ferias de arte como termómetro del mercado y este movimiento confirma una tendencia que ya no admite discusión. El coleccionista compra obra. El conglomerado compra el lugar donde la obra se vende.

Informa, un comprador de 2.700 millones y 14.000 empleados

Informa no es un actor improvisado en el negocio de los grandes encuentros sectoriales. Fundada en 1998 y con sede en Londres, cotiza en el FTSE 100, emplea a 14.000 personas en 42 países y registró un beneficio operativo ajustado de 723,7 millones de dólares en el primer semestre de 2026. En su accionariado figuran BlackRock, Norges Bank, Lazard Asset Management, Invesco, Newton Investment Management y Artemis Investment Manager. Capital institucional puro, sin sensibilidad curatorial.

Su cartera reúne activos que comparten una misma lógica: concentrar a compradores de patrimonio elevado en un espacio controlado. El Monaco Yacht Show y el festival publicitario Cannes Lions son los ejemplos más visibles. En Florida opera South Florida Ventures, propietaria de ferias como Untitled Art, Art Miami y Palm Beach Modern and Contemporary.

El negocio ferial no vende arte: vende acceso. Y el acceso, a diferencia de una obra, se renueva cada temporada.

Independent se mantiene al margen de esa estructura estadounidense. La decisión de no integrarla en la división de Florida apunta a una estrategia de preservación de marca: la feria conserva su identidad editorial mientras el grupo aporta balance y capacidad de expansión.

Qué compra realmente Informa: el circuito ferial de Nueva York

Independent 20th Century celebró su quinta edición a finales de septiembre de 2026 en el edificio Breuer, la pieza brutalista que Sotheby’s adquirió en 2023 y que este año actuó como socio del certamen. El traslado permitió pasar de 31 a 57 expositores. La edición de primavera, por su parte, se mudó a Pier 36, en el Lower East Side, más que duplicando su superficie, y abrió con la primera presentación individual en feria de Rei Kawakubo, fundadora de Comme des Garçons.

Elizabeth Dee mantiene su cargo y Matthew Higgs continúa como asesor curatorial. Sofie Scheerlinck, procedente de la organización de TEFAF, participó en el diseño de Independent 20th Century en 2022, la pata dedicada al arte producido entre 1900 y 2000. Informa ha comprometido la autonomía creativa y curatorial del equipo.

Esa cláusula no es retórica. Es el activo. Una feria respetada vale por su comité de selección; sin él, se convierte en un pabellón alquilado.

mercado del arte

La autonomía curatorial es el activo real de una feria. Sin ella, el valor de la marca se deteriora en dos ediciones.

Las ferias de arte como clase de activo: infraestructura, no espectáculo

El negocio ferial genera ingresos por alquiler de stands, patrocinios, entradas y licencias de datos, con costes fijos elevados y márgenes que mejoran con la escala. Eso lo convierte en infraestructura, no en espectáculo. Para un family office que quiera exposición al mercado del arte sin asumir el riesgo de una obra concreta, la vía indirecta es precisamente esta: el operador que cobra el peaje a galerías, coleccionistas y patrocinadores.

El riesgo es de ciclo, no de gusto. Los presupuestos de las galerías dependen de sus ventas, y estas del apetito de los grandes patrimonios. Cuando el mercado primario se enfría, la primera partida que se recorta es el stand de una feria secundaria. La consolidación en pocos grupos mitiga ese riesgo mediante diversificación geográfica, pero también reduce la competencia por expositores.

Mi lectura es clara: la operación no convierte a Informa en un vehículo de inversión en arte, sino en un cobrador de infraestructura cultural cotizado en el FTSE 100, con una beta ligada al gasto corporativo y a los desplazamientos de negocio. Quien busque revalorización pura de obra no la encontrará aquí. Quien busque diversificación con flujos recurrentes y exposición al gasto de los grandes patrimonios, sí.

El horizonte razonable es de tres a cinco años. El hito a seguir es la edición de primavera de 2027 en Pier 36 y, sobre todo, si Informa desglosa por primera vez métricas separadas de su negocio de ferias de arte en las cuentas anuales. Ese detalle revelará si el grupo trata la feria como activo estratégico o como línea de ingresos menor.

💎 Veredicto Wealth

Independent refuerza a Informa como vehículo de diversificación con flujos recurrentes para carteras expuestas al gasto de los grandes patrimonios. El horizonte mínimo es de tres años y el riesgo a vigilar es el ciclo de presupuestos de las galerías.

Mansiones de lujo a subasta: el castillo de Taylor Swift que revaloriza el real estate prime

0

La ronda semanal de mansiones de lujo deja casi 200 millones de dólares en oferta simultánea. Siete propiedades irrepetibles han coincidido en el mercado en apenas siete días, desde un observatorio construido para la realeza británica hasta el último proyecto de reforma de Diane Keaton.

La pieza que centra la atención es Oheka Castle. La finca de estilo château francés, levantada en 1919 por Delano and Aldrich sobre 23 acres en Long Island, ocupa 109.000 pies cuadrados —unos 10.100 metros cuadrados— y figura como la segunda residencia más grande del país, solo por detrás de Biltmore.

Alberga 34 suites de invitados, un salón de baile y jardines diseñados por los hermanos Olmsted. Su valor estimado ronda los 92 millones de dólares y ha salido al mercado con el formato de subasta de Concierge Auctions.

Del observatorio de Jorge III al loft de Jackson Pollock: siete precios que ordenan el mercado

El activo arrastra dos capas de prima difícil de replicar. La primera es de suelo y arquitectura: un trophy asset con hectáreas disponibles en una de las zonas más tensionadas de la costa este estadounidense. La segunda es cultural. Oheka aparece en Ciudadano Kane y sirvió de escenario al videoclip Blank Space de Taylor Swift, un detalle que en el mercado de propiedades con historia se traduce en demanda adicional de compradores internacionales.

El resto de la ronda confirma que la horquilla de precios se ha abierto por arriba y por abajo. La antigua residencia de Tyler Perry en Beverly Hills —donde vivieron el príncipe Harry y Meghan durante su salida de la casa real— se ofrece por 57 millones de dólares, con nueve dormitorios y 15 baños en casi 24.600 pies cuadrados y 22,5 acres de parcela. Es una de las propiedades más caras del código postal 90210.

En Laguna Beach, la última casa que reformó Diane Keaton se ofrece por 10,3 millones de dólares. Cuatro dormitorios sobre un acantilado con vistas al Pacífico, construida en 1976 y actualizada por la actriz entre 2021 y 2022: instalaciones nuevas, tejado nuevo y chimenea renovada. La cocina conserva la paleta blanco y negro y las lámparas industriales que se convirtieron en su firma.

La narrativa de una casa se paga en la compra y se descuenta en la venta: es la prima más volátil del real estate prime.

El tramo medio aporta la lectura más útil para el inversor. El ático del West Village donde vivió Jackson Pollock a comienzos de los años treinta, de apenas 690 pies cuadrados —unos 64 metros cuadrados—, sale por 1,99 millones de dólares con la agencia Compass.

La antigua casa de Julia Child en Cambridge se ofrece por 6,475 millones y el bungalow de Beverly Hills donde Taylor Swift escribió 1989 ronda los 8 millones. En Londres, el observatorio construido para el rey Jorge III sale al mercado por 24 millones de dólares.

Por qué el comprador de patrimonio paga la prima de celebridad

real estate prime

La coincidencia de siete salidas en una semana no es casual. Responde a una ventana de liquidez concreta: tipos de interés en descenso moderado, patrimonio privado acumulado en máximos y una oferta de activos irrepetibles que no volverá a repetirse en el corto plazo. El comprador de este segmento rara vez busca rentabilidad por alquiler. Busca suelo escaso, control y una reserva de valor que no cotice en bolsa.

Ahí está el matiz que separa el coleccionismo de la inversión. El atractivo de Oheka, del Beverly Hills de Tyler Perry o de la casa de Diane Keaton es la combinación de metros de suelo en ubicaciones cerradas y una narrativa verificable: quién vivió allí, qué se rodó en el salón, qué se escribió en el dormitorio. Esa narrativa sostiene el precio de salida y, también, limita el universo de compradores.

Análisis: la prima se paga al comprar y se descuenta al vender

La evidencia de subastas anteriores es tozuda. Las propiedades con procedencia famosa alcanzan precios de martillo superiores a sus comparables directos, pero esa prima se estrecha cuando el comprador decide revender y la historia ya no es noticia. El observatorio de Jorge III ilustra el fenómeno: su valor no está en el edificio, sino en la imposibilidad de replicarlo.

Mi lectura de esta ronda es que el tramo entre 5 y 25 millones ofrece el mejor equilibrio entre exclusividad y profundidad de mercado. Por encima de 50 millones, la lista de compradores potenciales se reduce a unas pocas decenas de nombres en todo el mundo y el plazo de venta se mide en años, no en meses. Eso no convierte al activo en malo, pero exige un horizonte paciente y cero apalancamiento.

En el tramo superior a 50 millones de dólares, el comprador no compra metros: compra tiempo y discreción.

El próximo test de este mercado llegará con la temporada de listados de primavera en Estados Unidos, cuando se compruebe si el ritmo de salidas se sostiene y a qué precios se cierran realmente las operaciones.

💎 Veredicto Wealth

El real estate prime con historia es un activo de preservación de capital a diez años, no una apuesta de revalorización rápida. En el caso de Oheka Castle, el riesgo a vigilar es la liquidez: por encima de 50 millones de dólares, cerrar la venta puede llevar más de doce meses.

Investigación de procedencia de arte: por qué Suiza invierte 2,4 M$ y revaloriza el coleccionismo

0

Suiza acaba de destinar 2,4 millones de dólares a la investigación de procedencia de arte. Lo ha hecho a través de la Oficina Federal de Cultura, que ha adjudicado 26 proyectos para el bienio 2027-2028 con un foco declarado: objetos adquiridos en contextos coloniales, arqueológicos y de la era nazi. He leído el anuncio dos veces y la cifra importa menos que su destino.

Los 26 proyectos: restos humanos, artefactos de Camerún y dibujos de la era nazi

El programa se reparte entre iniciativas que agrupan a varios museos, colaboraciones con comunidades de origen y catalogación individual de archivos y bases de datos. Participan instituciones grandes y colecciones con experiencia limitada en este tipo de investigación, lo que amplía el alcance real de la medida más allá de los grandes museos suizos.

Los proyectos citados por la Oficina Federal de Cultura reciben 120.000 dólares cada uno, aunque el reparto completo no se ha detallado. El primero de ellos une al Museo de Historia Natural de Basilea con la Universidad Gadjah Mada de Indonesia para reconstruir la cadena de custodia de 189 restos humanos y abrir una base de diálogo sobre restitución.

El segundo reúne a nueve museos suizos, entre ellos el Museo de las Culturas de Basilea y el Museo Histórico de Berna, para investigar más de 6.300 artefactos procedentes de Camerún: contextos de apropiación, cadenas de propiedad y significado contemporáneo para el país de origen.

El tercero toca directamente el corazón del mercado. El Kunstmuseum Basel revisará 336 dibujos cuya procedencia ya figuraba como problemática, además del destino de sus vendedores y de la estrategia de adquisiciones del museo entre 1933 y 1945, el periodo central del expolio nazi.

Una procedencia documentada no encarece una obra por razones morales: la encarece porque elimina la incertidumbre que ningún comprador institucional puede asumir.

Procedencia limpia: el multiplicador silencioso del precio

mercado del arte suiza

Llevo años siguiendo subastas de arte moderno europeo y la conclusión se repite: la procedencia ha dejado de ser un apartado descriptivo del catálogo para convertirse en un factor de valoración. Una pieza con historial documentado se vende antes y con menos descuento. Una pieza con lagunas arrastra una penalización que rara vez se nombra en la sala y que aparece con toda su fuerza en la reventa.

Las casas de subasta retiran lotes cuando detectan banderas rojas en el historial, y los departamentos de arte de la banca privada han convertido la diligencia debida en requisito previo a cualquier préstamo. Para un family office, el problema no es ético sino de salida: un activo sin cadena de custodia clara tiene menos compradores posibles y un plazo de venta más largo.

De ahí que Suiza esté financiando lo que el sector llama riesgo de titularidad. Cada uno de estos 26 proyectos produce documentación que, en el mejor de los casos, convierte una pieza opaca en una pieza operable. En el peor, la transforma en un asunto de restitución con fecha y nombre.

El precedente europeo es conocido. Desde los principios de Washington de 1998 sobre obras confiscadas por los nazis, la presión sobre museos y marchantes no ha dejado de crecer. El caso Gurlitt, cuyo legado acabó depositado en el Kunstmuseum de Berna tras años de litigio, demostró que ningún inventario privado está a salvo de una revisión sistemática. Suiza, que concentra almacenamiento y operaciones de arte entre Ginebra y Basilea, tiene incentivos evidentes para anticiparse.

El mercado paga la certeza documental por encima de la firma: sin cadena de custodia, no hay comprador institucional.

La procedencia como clase de activo: asignación, liquidez y horizonte

Mi lectura es que este programa no reordena el mercado por razones éticas, sino por razones de precio. El arte ha entrado en las carteras de los grandes patrimonios como activo de preservación, y ese mandato exige un historial verificable: un family office que compra una obra con documentación incompleta está adquiriendo un pasivo contingente, no un activo. La segunda consecuencia es de liquidez. El mercado del arte es poco profundo por definición, y las piezas con procedencia cuestionada salen del circuito institucional: museos que no compran, casas de subasta que retiran el lote y compradores asiáticos o americanos que exigen garantías contractuales. La tercera es de horizonte. La investigación de procedencia no se resuelve en un trimestre; estos 26 proyectos se ejecutan entre 2027 y 2028 y sus conclusiones tardarán en llegar al catálogo. Quien compre hoy arte europeo de los años treinta y cuarenta sin revisar la cadena de propiedad asume un riesgo que el propio Estado suizo ha decidido dejar de asumir.

Los primeros resultados de estos proyectos no se conocerán antes de 2027. El punto de control para el inversor será la temporada de subastas de noviembre en Ginebra y, ya el año próximo, TEFAF Maastricht en marzo y Art Basel en junio, donde las garantías de procedencia pesarán en la negociación tanto como la estimación.

💎 Veredicto Wealth

El arte moderno europeo con procedencia documentada es un activo de preservación de capital para perfiles conservadores con horizonte de cinco a diez años. El riesgo a vigilar es la liquidez de las piezas con historial incompleto, que pierden al comprador institucional.

Fuerza de agarre: la rutina de seis semanas que mide y mejora tu rendimiento funcional

La fuerza de agarre mejora tu rendimiento funcional en gestos tan cotidianos como cargar la compra o abrir un bote, y responde a un plan específico en cuestión de semanas.

Lo comprobó hace unos meses una periodista de The Telegraph que, con 60 años recién cumplidos, se quedó bloqueada ante un bote de mermelada en el desayuno. Semanas después, en una medición con dinamómetro digital, su mano izquierda —la dominante— apenas apretó 11 kilogramos; la derecha se quedó en 8. El rango de referencia para mujeres de su edad se movía entre 18 y 28 kilogramos. La brecha era enorme.

La prensión no es un detalle de manos. Es uno de los marcadores más accesibles de fuerza total que existen: se mide con un aparato sencillo, tarda medio minuto y resume tu capacidad de tirar, cargar y sostener peso en cualquier patrón de empuje o tracción. Por eso la ciencia del ejercicio la usa como termómetro de la fuerza general y de la capacidad funcional con los años.

Qué mide de verdad la fuerza de agarre

Cuando aprietas un dinamómetro entran en juego los flexores de los dedos, los músculos del antebrazo y el sistema nervioso que los recluta. La lectura mezcla tres cosas: fuerza máxima de prensión, resistencia del agarre, y eficiencia neuromuscular. Un número bajo no significa que tengas las manos condenadas; significa que ese patrón lleva años sin recibir un estímulo real.

Y aquí llega la buena noticia: el agarre responde al entrenamiento específico a cualquier edad. Fue lo primero que le dijo Kyle Hopper, fisioterapeuta del centro Six Physio en Chelsea (Londres), al ver la lectura del aparato. Con los ejercicios adecuados, la mejora se asoma en pocas semanas, porque el antebrazo tolera bien el trabajo frecuente y gana fuerza rápido cuando el estímulo es regular.

Un dinamómetro de 30 segundos cuenta más sobre tu fuerza real que veinte minutos de elíptica.

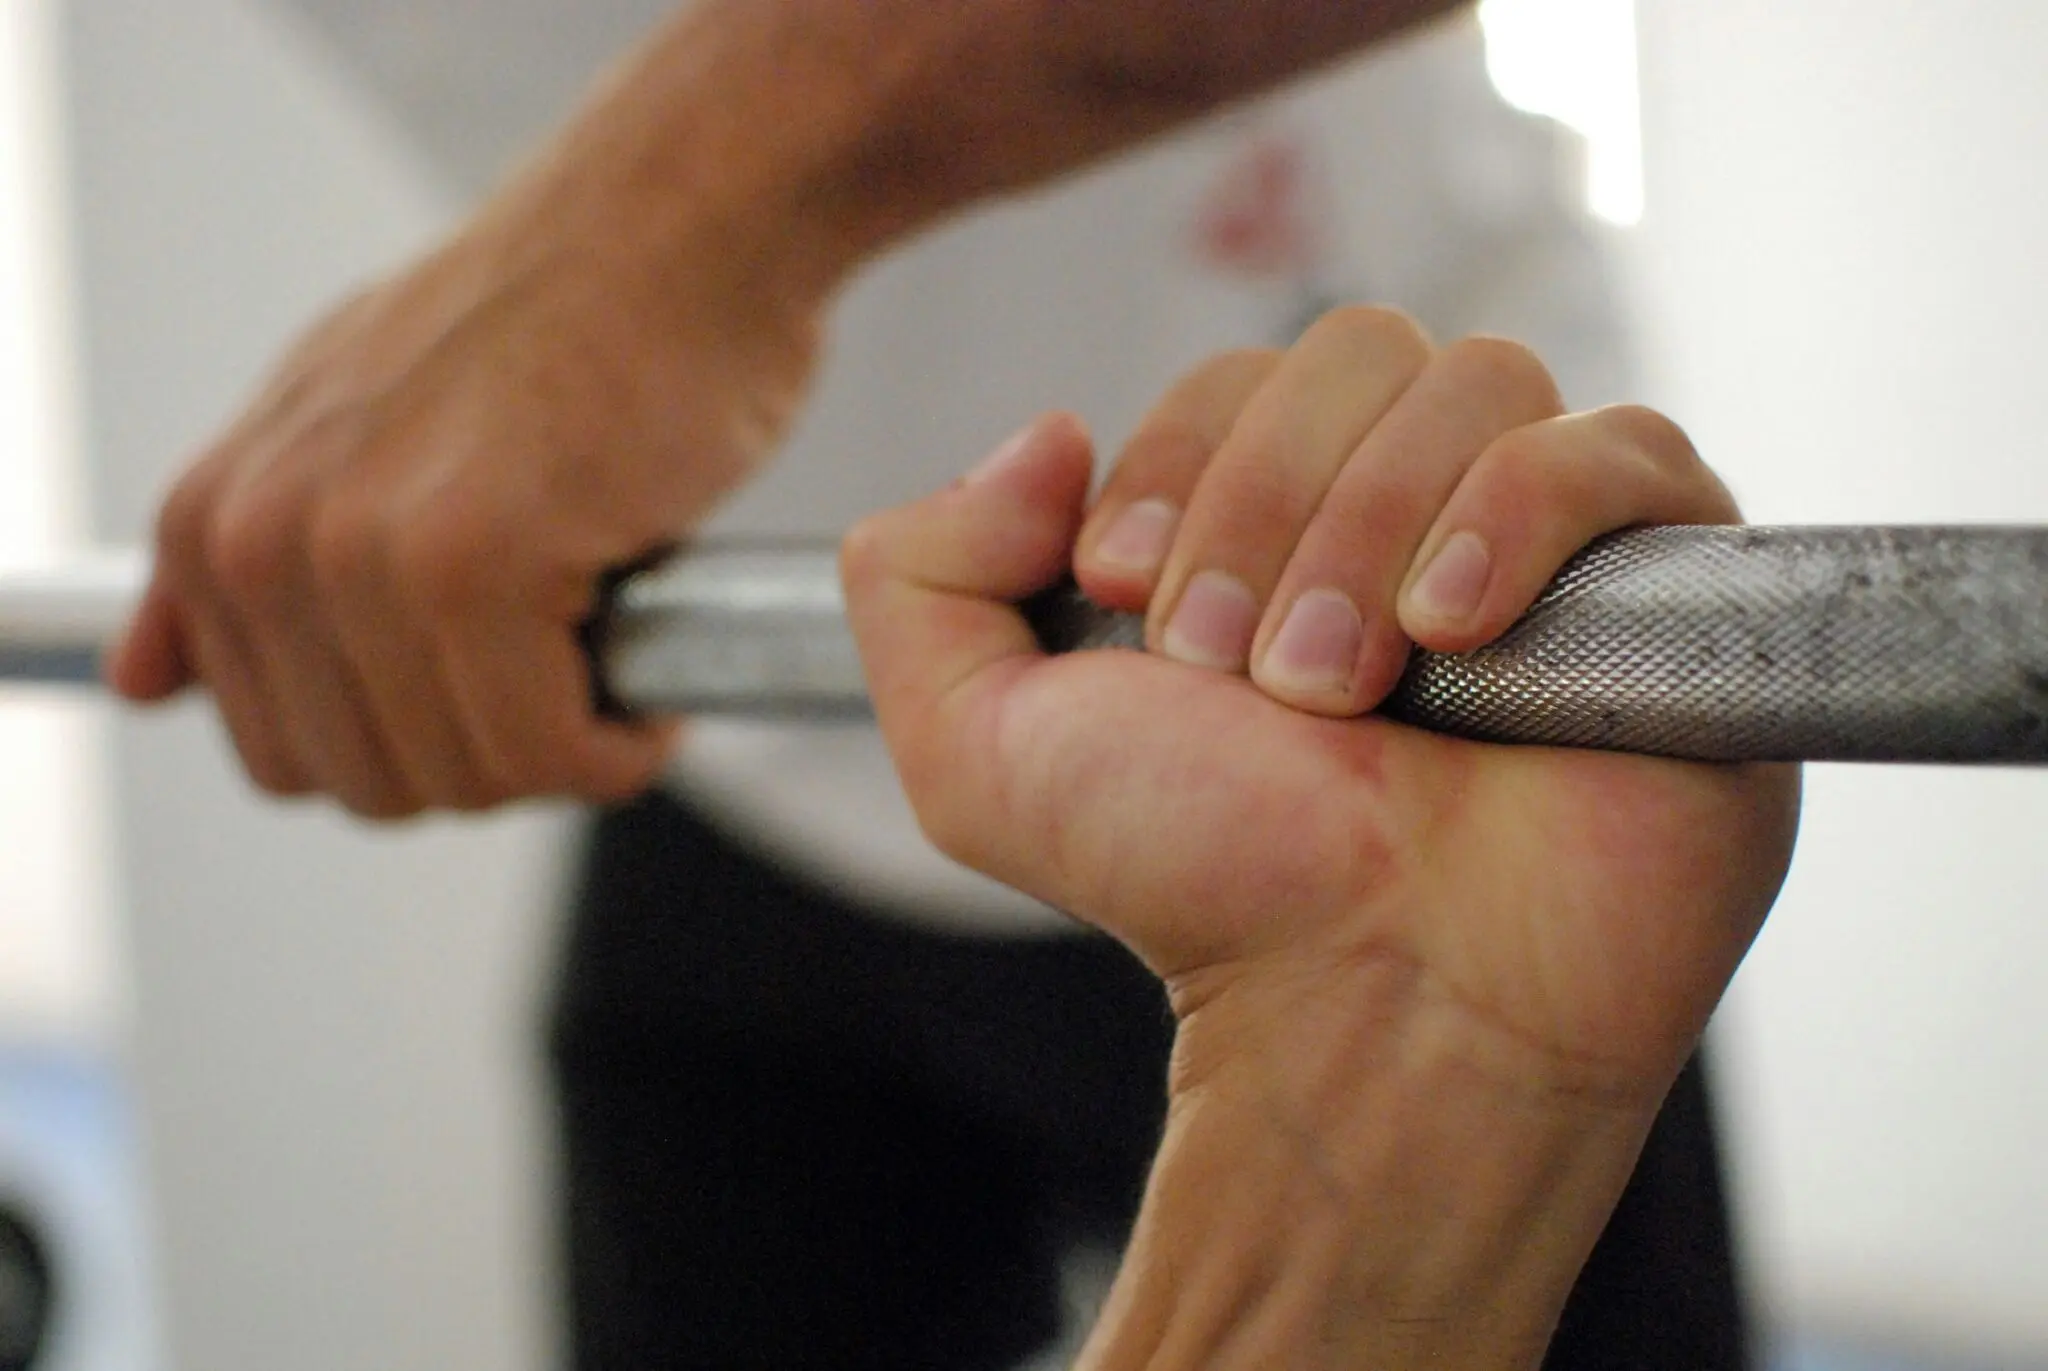
Antes de entrenar, mide. Lo ideal es un dinamómetro, pero en casa sirve una prueba igual de honesta: cuélgate de una barra con las manos a la anchura de los hombros y anota los segundos que aguantas antes de que los dedos empiecen a abrirse. Si no pasas de 20 segundos, ahí está tu punto de partida.

La fuerza de agarre se entrena como cualquier otro patrón: con carga, con constancia y con la progresión apuntada.

Cómo medir tu punto de partida sin material de laboratorio

mejorar fuerza de agarre

La medición con el dinamómetro tiene su protocolo: brazo estirado, apretón máximo, dos o tres intentos por mano y te quedas con la mejor lectura. En el test de la barra, el criterio es el tiempo total de suspensión. Lo que importa es tu propia serie: mide hoy y vuelve a medir en seis semanas, con las mismas condiciones y antes de entrenar.

La rutina de seis semanas que sí mueve la aguja

El plan que funciona se apoya en tres formatos: isométrico, con carga y de pinza. Reparte estos cuatro ejercicios en dos o tres sesiones semanales, siempre al final del entrenamiento y nunca con las manos ya cansadas por una sesión de tracción pesada.

  • Colgado en barra (isométrico): 3 series de 20 a 30 segundos, con 60 segundos de descanso. Si no llegas a 20, apoya los pies para quitar peso.
  • Paseo del granjero: 3 series de 30 a 40 metros con dos mancuernas pesadas, hombros atrás y espalda recta. Es el ejercicio que más se parece a llevar la compra a casa.
  • Aprieta toallas: 3 series de 10 a 15 segundos por mano sobre una toalla enrollada. Entrena el agarre de compresión, el que se queda corto con los años.
  • Pinza con discos: 3 series de 8 a 12 repeticiones por mano sujetando dos discos lisos entre los dedos. Es el patrón que falla al abrir un bote.

📊 La pauta en cifras

  • Frecuencia eficaz: 2 o 3 sesiones semanales de agarre, con 48 horas entre sesiones del mismo patrón.
  • Duración: entre 5 y 10 minutos al final del entrenamiento; no hace falta una sesión propia.
  • Progresión: suma 5 segundos o 2 kilogramos cuando cierres todas las series con margen.
  • Señal de mejora: repite el test de la barra cada dos semanas; un avance claro en el primer mes es un objetivo realista.
  • A tener en cuenta: el agarre se fatiga antes que el resto del cuerpo. Deja siempre una o dos repeticiones en reserva.

La progresión semanal es lo que decide el resultado. En las dos primeras semanas, el objetivo es completar los cuatro ejercicios con una carga que puedas controlar y sin llegar al fallo. En la tercera y la cuarta, añade una serie al colgado y 2 kilogramos al paseo del granjero. En las dos últimas, mantén la frecuencia y busca cerrar cada serie con más margen que la quincena anterior.

El agarre suele ser el eslabón que corta las dominadas y los pesos muertos. Cuando la prensión deja de ceder, los grandes movimientos se sostienen más tiempo y la técnica aguanta mejor en las últimas repeticiones. Ahí está el retorno real de estas seis semanas.

Lo que dice la evidencia y qué puedes esperar de forma realista

La fuerza de prensión lleva décadas usándose en ciencia del ejercicio como índice accesible de fuerza total, y el caso de esta periodista refleja lo que se ve a pie de gimnasio: el agarre mejora rápido cuando se entrena de forma específica y con progresión. El punto sólido es este: el antebrazo responde a la carga a cualquier edad, incluso en personas que nunca han entrenado fuerza. Las guías de entrenamiento de fuerza de referencia, como las del American College of Sports Medicine, sitúan el trabajo de fuerza general en dos o tres días por semana, y el agarre encaja en esa estructura sin sesiones extra.

El matiz honesto es otro. La mejora en el dinamómetro es específica del patrón: mide lo que entrenas. Si solo cuelgas de una barra, tu tiempo de suspensión subirá, pero eso no te convierte en más fuerte en el press de banca ni en el remo. El agarre es un marcador, no un destino: combínalo con un plan de fuerza general y obtendrás lo mejor de los dos mundos. Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Mide antes de entrenar: cuelga de la barra y anota los segundos, o usa un dinamómetro si tienes acceso. Repite el test cada dos semanas.
  • Suma cinco minutos al final: elige dos de los cuatro ejercicios y hazlos a 3 series al acabar tu entrenamiento, dos o tres días por semana.
  • Sube un escalón cada quince días: añade 5 segundos o 2 kilogramos en la serie que cierres con más margen; sin progresión escrita, el agarre se estanca.

Los 6 ejercicios de fuerza y longevidad que un hombre de 92 años hace a diario para mantenerse ágil

Veinte minutos de ejercicios de fuerza y longevidad con tobilleras, mancuernas y una pelota de tenis, más dos paseos diarios de 30 minutos: esa es la rutina que mantiene ágil a una nonagenaria.

El caso lo comparte su nieta, Adriana Blanc, entrenadora personal y coach de salud fundadora de The Capable Method. Lo contó en su cuenta de Instagram con un detalle que cambia por completo la lectura: su abuela no empezó a moverse de forma regular hasta la mitad de los cuarenta.

Desde entonces, ni un día suelto. Blanc resume la filosofía de la nonagenaria con una idea que vale a cualquier edad: hacer un poco a menudo gana a hacer mucho de vez en cuando.

Cómo se organiza la rutina diaria: dos paseos y 20 minutos de fuerza

El día arranca y termina caminando 30 minutos. En uno de esos paseos sube y baja varias veces la misma calle, que tiene tramos irregulares, y los aprovecha como entrenamiento de equilibrio. No es un capricho: la estabilidad se entrena o se pierde.

Al llegar a casa coge las tobilleras lastradas, un par de mancuernas y una pelota de tenis. Ahí empieza la sesión de fuerza y movilidad, de unos 20 minutos, que mezcla carga ligera con gestos cotidianos: levantarse de una silla, mantenerse sobre las puntas de los pies, coordinar ojo y mano.

El resto del entrenamiento no busca levantar más peso, sino seguir haciendo sin ayuda lo que el cuerpo ya sabe hacer. Levantarse. Mantenerse de pie. Agacharse. Coordinarse.

Ninguna sesión suelta te cambia; veinte minutos repetidos cada día durante casi medio siglo, sí.

Los 6 ejercicios de fuerza y movilidad, uno a uno

La rutina no necesita gimnasio ni máquinas. Basta una silla estable, tobilleras, dos mancuernas ligeras y una pelota de tenis. Estas son las seis piezas con sus repeticiones exactas.

  • Extensiones de pierna con tobilleras: 3 series de 20 repeticiones por pierna. Sentada en la silla, con las rodillas a unos 90 grados, estira una pierna hasta casi la horizontal, aguanta uno o dos segundos y baja controlando el peso.
  • Curl de bíceps: 5 series de 20 repeticiones. Una mancuerna en cada mano, palmas hacia delante y codos pegados al cuerpo. Si el peso te obliga a balancearte, sobra peso.
  • Sentadillas a la silla: 20 repeticiones. Pies a la anchura de las caderas; se sube extendiendo cadera y rodilla y se vuelve a bajar con control. Es el gesto que más se repite en un día normal.
  • Elevaciones de talón: 40 repeticiones. De pie detrás de una silla, con las manos apoyadas solo como referencia, sube sobre las puntas y baja despacio. Refuerza tobillo y gemelo, la base de la estabilidad al andar.
  • Recepciones de pelota: 100 repeticiones. Lanza la pelota al aire y recógela, primero con la misma mano y después con la contraria.
  • Círculos con la pelota alrededor de la pierna: 20 repeticiones por pierna. Sentada, pasa la pelota de una mano a otra rodeando la pantorrilla, con movimiento continuo y en los dos sentidos. Movilidad de cadera y tobillo.

El orden también importa: primero la carga (extensiones y curl), después los gestos funcionales (sentadillas y talones) y al final la coordinación con la pelota. Si las repeticiones altas te superan, empieza con 2 series y sube cuando las completes sin balancearte. La progresión es lo que hace que esto siga funcionando con los años.

rutina diaria fuerza

📊 La pauta en cifras

  • Sesión completa: unos 20 minutos al día, más dos paseos de 30 minutos, uno por la mañana y otro al cerrar la jornada.
  • Equipo mínimo: tobilleras lastradas, dos mancuernas ligeras, una silla estable y una pelota de tenis.
  • Repeticiones de referencia: 3 series de 20 extensiones por pierna, 5 series de 20 curls, 20 sentadillas a la silla, 40 elevaciones de talón y 100 recepciones.
  • A tener en cuenta: es el caso de una persona concreta, no un protocolo validado. La evidencia respalda la constancia, no esta combinación exacta.

Qué dice la evidencia sobre entrenar fuerza a partir de los 40

La anécdota inspira; el patrón es lo que sostiene la autoridad del método. Una revisión de 42 ensayos controlados aleatorizados con 2.204 participantes concluyó que el entrenamiento de fuerza mejora la capacidad de caminar, el equilibrio, la movilidad, la velocidad al andar y la autonomía en las tareas del día a día. Y la mayoría de los estudios apunta en la misma dirección: lo que mueve la aguja no es la intensidad de un día, sino la frecuencia de todos.

Traducido a la práctica: no hace falta entrenar como un atleta. Sesiones sencillas y repetidas producen mejoras medibles en equilibrio y movilidad, según la misma revisión.

El matiz honesto, y aquí no vamos a inflar nada: hablamos de un caso único, no de un experimento controlado. Nadie ha comparado esta rutina con otra, y la propia historia arranca en la mediana edad, no a los 90. Lo razonable es quedarse con la parte trasladable: empezar tarde siempre gana a no empezar, y mantener el hábito durante décadas es lo que marca la diferencia.

Hay una pieza que casi nadie entrena y aquí aparece dos veces: el equilibrio. Se trabaja con superficies irregulares y movimientos lentos, no con más peso en la barra. Por eso el paseo por la calle desigual vale tanto como la mancuerna. La propia definición de ejercicio físico incluye la movilidad y el control postural, no solo la carga.

Nota: este contenido es divulgativo y de optimización del estilo de vida, no un consejo individualizado. Si llevas tiempo sin entrenar o partes de cero, empieza con series cortas y consulta con un profesional de la actividad física.

⚡ Rutina de Optimización Diaria

  • Divide el día en dos paseos: 30 minutos por la mañana y 30 al cerrar la jornada, con cinco minutos en una superficie irregular para forzar el equilibrio.
  • Reserva 20 minutos a la fuerza: tobilleras, dos mancuernas y una silla; empieza con 2 series de 20 extensiones por pierna y sube cuando las completes sin balancearte.
  • Cierra con la pelota de tenis: 100 recepciones y 20 círculos por pierna para movilidad y coordinación ojo-mano, el trabajo que casi todos olvidan.

Hidroxitirosol por fermentación de precisión: el polifenol de la aceituna que multiplica su biodisponibilidad

El hidroxitirosol, el polifenol estrella de la aceituna, gana biodisponibilidad gracias a la fermentación de precisión. Nova Mentis acaba de lanzar HT1, un activo de alta pureza pensado para fórmulas de longevidad y energía celular.

El polifenol de la aceituna que por fin se produce con precisión

El hidroxitirosol es un compuesto fenólico que aparece de forma natural en las aceitunas y en el aceite de oliva. La ciencia lleva décadas mirándolo de reojo por su capacidad antioxidante: protege a las células y a los lípidos del estrés oxidativo, ese desgaste silencioso que se nota en la recuperación y en la energía del día. Es uno de los bioactivos clave de la dieta mediterránea, junto a los ácidos grasos y al resto de polifenoles.

El problema nunca fue el compuesto, sino cómo obtenerlo. La firma irlandesa Nova Mentis, derivada de la University College Dublin, ha presentado HT1, un hidroxitirosol por fermentación de precisión que promete lo que el extracto agrícola no garantiza: pureza alta y consistencia entre lotes.

Conviene entender el cambio de origen. El extracto de oliva arrastra impurezas y varía de una cosecha a otra, así que cada lote puede comportarse distinto. La fermentación de precisión invierte esa lógica: microorganismos programados fabrican el compuesto en un entorno controlado. Mismo activo, trazabilidad real.

Matt Braman, responsable de ventas de la compañía, conecta la investigación clásica sobre la dieta mediterránea con las prioridades actuales del consumidor. Kevin O’Connor, su director científico, añade la parte técnica: en lugar de depender de la extracción agrícola, se define un bioactivo puro, escalable y repetible entre producciones.

Ahí está la clave para quien compra. No adquieres una aceituna: adquieres una molécula concreta con una concentración declarada. Y eso cambia la forma de leer la etiqueta.

Concentrar un polifenol no sirve de nada si el lote siguiente trae la mitad de activo: la consistencia es la mitad del suplemento.

La letra pequeña: cómo leer un envase con hidroxitirosol

hidroxitirosol suplemento

Cuando un bote solo dice extracto de oliva y poco más, no sabes qué estás tomando. La primera pregunta es siempre la misma: ¿cuánto hidroxitirosol real lleva cada dosis? Si el fabricante no lo estandariza, la cifra de la etiqueta puede referirse al extracto total y no al activo.

La segunda es la forma química. El hidroxitirosol aparece en la naturaleza junto a derivados como la oleuropeína y el tirosol, y no todos se absorben igual. Un ingrediente fermentado y estandarizado permite fijar la concentración; un extracto genérico, no.

📊 La pauta en cifras

  • Referencia alimentaria: la declaración autorizada por la EFSA se vincula al aceite de oliva con al menos 5 miligramos de hidroxitirosol y sus derivados por cada 20 gramos.
  • Qué buscar en el envase: miligramos de hidroxitirosol estandarizado por dosis, no un porcentaje genérico de extracto de oliva.
  • Calidad del ingrediente: pureza alta y consistencia entre lotes; ahí es donde la fermentación de precisión marca la diferencia.
  • A tener en cuenta: la evidencia sobre dosis aisladas en cápsula es más joven que la del aceite de oliva como alimento. Menos promesas, más matiz.

El marco regulatorio ordena bastante ruido. La Autoridad Europea de Seguridad Alimentaria mantiene una declaración autorizada para los polifenoles del aceite de oliva, y ese es hoy el listón europeo cuando se habla de capacidad antioxidante en este activo. Para situar el concepto, la definición de polifenol ayuda a entender qué se está midiendo.

El lanzamiento llega en un momento muy concreto del sector. La conversación se ha desplazado de vivir más años a vivir mejor los años, y la industria lo llama healthspan: sostener energía, foco y capacidad física con el paso del tiempo, no solo sumar cumpleaños.

La evidencia del hidroxitirosol: qué sostiene el interés y qué queda por demostrar

Los datos existen y son medibles. La investigación con hidroxitirosol aislado muestra reducciones en marcadores de estrés oxidativo —LDL oxidado, proteínas carboniladas y 8-OHdG, un indicador de daño oxidativo en el ADN— junto a un aumento de la capacidad antioxidante total y de enzimas protectoras como la glutatión peroxidasa. Traducido a la vida diaria: menos desgaste y mejor recambio celular.

Hay más. El compuesto parece modular la inflamación de bajo grado asociada a la edad y reducir la glicación de proteínas, un proceso que endurece los tejidos y frena la recuperación. Y cuando se ha probado dentro de un complejo con otros extractos botánicos, se han observado variaciones favorables en marcadores de longitud telomérica y actividad telomerasa.

Aquí llega el matiz honesto: en ese estudio el hidroxitirosol no iba solo. Atribuirle todo el mérito sería vender humo. Su capacidad de atravesar la barrera hematoencefálica, junto al llamado eje aceite de oliva-intestino-cerebro, abre una vía interesante para la agudeza mental y el equilibrio de la microbiota, aunque la evidencia con suplemento aislado todavía se está construyendo.

¿Para quién encaja entonces? Para quien ya cuida la dieta, entrena y duerme, y busca una pieza más en la gestión del estrés oxidativo. No es un atajo ni una varita. La mayoría de los desarrolladores del sector apunta en la misma dirección: manda la dosis estandarizada y la constancia, no la promesa del envase.

Recuerda que este texto es divulgación sobre optimización del estilo de vida y no constituye consejo médico ni sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Audita tu bote hoy: localiza los miligramos de hidroxitirosol estandarizado por dosis; si la etiqueta solo habla de extracto de oliva, ese producto no juega este partido.
  • Ancla el activo a una comida real: tómalo junto a una fuente de grasa saludable, el contexto en el que este polifenol aparece en la dieta mediterránea.
  • Mide por semanas, no por días: registra energía al despertar y recuperación tras entrenar durante 4 semanas antes de decidir si repites.

El PIB de Vietnam crece un 9,95% y acelera el ‘China+1’ que reordena la industria europea

He leído el informe del PIB de Vietnam publicado este sábado y hay un dato que casi ningún titular recoge. El país acumula un déficit comercial de 19.400 millones de dólares en los nueve primeros meses del año, con unas importaciones que crecen más rápido que las exportaciones. Ahí está la clave del modelo.

El crecimiento del 9,95% interanual entre julio y septiembre es el mayor en cuatro años. Supone una aceleración respecto al 8,81% revisado de abril-junio y confirma que el motor no es el consumo interno, sino la fábrica. Los datos, difundidos por la Oficina General de Estadística de Vietnam, sitúan industria y construcción como principales motores del avance.

Lo relevante para Europa no es la cifra, sino lo que revela sobre la velocidad del China+1. Cada trimestre que Hanói sostiene este ritmo, más producción que antes salía de Guangdong se consolida en el delta del Mekong.

El motor que sostiene el crecimiento de Vietnam

  • Producto interior bruto: +9,95% interanual en el tercer trimestre, frente al 8,81% del trimestre anterior revisado. Es el mayor ritmo en cuatro años.
  • Comercio exterior: déficit de 19.400 millones de dólares en los primeros nueve meses, con las importaciones acelerando por encima de las exportaciones.
  • Composición del avance: industria y construcción como motores principales, por delante de servicios y consumo.
  • Objetivo anual: alcanzar la meta de crecimiento de 2026 exigiría un cuarto trimestre cercano al 12%, una cifra que el país no ha registrado en ningún trimestre reciente.

El detalle del déficit comercial merece una lectura pausada. Vietnam importa componentes, maquinaria, tejidos y semiconductores, y exporta producto terminado. Un déficit que se ensancha mientras el PIB se acelera significa que la capacidad instalada crece más rápido que la capacidad de sustituir insumos importados. Es la fotografía de una economía que ensambla mucho y produce menos de lo que ensambla.

Según la Oficina General de Estadística de Vietnam, el avance del tercer trimestre se explica por el crecimiento de la industria y la construcción, con una aceleración respecto al periodo abril-junio. — Oficina General de Estadística de Vietnam, informe del PIB trimestral, 3 de octubre de 2026

Por qué el ‘China+1’ ya no es un plan B

Durante años, el China+1 fue una póliza de seguro que las multinacionales contrataban sin mover apenas volumen. La guerra comercial, los costes logísticos y la concentración de riesgos en el Estrecho de Taiwán cambiaron el cálculo. Hoy Vietnam, Indonesia, Malasia e India compiten por absorber lo que sale de China, y el dato del tercer trimestre coloca a Hanói en cabeza.

Para la industria europea, el efecto tiene dos caras. Más proveedores alternativos reducen la exposición a un único cuello de botella. Sin embargo, la integración regional asiática es tan profunda que buena parte de lo que Vietnam exporta incorpora insumos chinos. El nearshoring europeo hacia el norte de África o el este de la UE compite con una maquinaria que ya funciona.

crecimiento Vietnam

Lo que veo en los datos

Hay un patrón que se repite en Asia desde los años ochenta. Corea del Sur, después Taiwán, más tarde Malasia y Tailandia, ahora Vietnam: todos empezaron ensamblando con componentes importados, todos registraron déficits comerciales en la fase de expansión industrial y todos usaron ese déficit como señal de inversión, no de debilidad. El crecimiento vietnamita encaja en ese molde con una diferencia: la velocidad.

Lo que veo aquí es una economía que apuesta por la fragmentación de la supply chain global y que, de momento, gana. Pero los datos no resuelven una contradicción: cuanto más crece Vietnam, más depende de la base industrial china que dice sustituir, y más expuesta queda a un cambio de aranceles en Washington o en Bruselas.

Hay otros dos riesgos que el informe trimestral no aborda. El primero es energético: un tejido manufacturero que crece a dos dígitos consume electricidad a un ritmo que la red nacional no siempre ha podido acompañar. El segundo es humano: la electrónica avanzada y los semiconductores exigen ingenieros que el sistema educativo no produce al ritmo necesario. El cuarto trimestre será el examen real: si el crecimiento se queda por debajo del 12%, el objetivo anual quedará fuera de alcance y el relato del milagro vietnamita necesitará un ajuste.

🌐 El efecto dominó en Occidente

La aceleración vietnamita llega a Europa por tres vías, y ninguna es inmediata.

  • Precios de importación: más capacidad manufacturera en el sudeste asiático presiona a la baja los precios de textil, calzado, mobiliario y electrónica que llegan a la eurozona, con efecto desinflacionista sobre el IPC español.
  • Empresas expuestas: los grupos europeos de moda, distribución y automoción con proveedores en Asia ganan flexibilidad, pero ven cómo sus márgenes dependen del coste del flete y del tipo de cambio.
  • BCE y Euríbor: si Asia sigue exportando precios a la baja, el BCE tendrá más margen para recortar. Eso empujaría el Euríbor a doce meses hacia abajo y aliviaría las hipotecas variables españolas.

El impacto directo en España es limitado, pero la dirección del viento es clara: los precios se suavizan y el BCE gana un argumento más para bajar tipos.

Repollo propiedades: qué aporta cada crucífera y cómo elegirla según tu objetivo

Las propiedades del repollo y de la col rizada se parecen más de lo que sugiere su precio. Ambas concentran vitamina C, fibra, folatos y glucosinolatos con muy pocas calorías por ración, y elegir bien entre las dos cambia tu compra y tu cocina.

Qué aporta de verdad cada crucífera

La Fundación Española de la Nutrición lleva años midiendo estas hortalizas, y el resultado desmonta la idea de que una sea claramente superior a la otra. El repollo y la col rizada salen de la misma familia botánica, las crucíferas, y comparten un perfil nutricional que rinde mucho por euro invertido. Vamos a los datos.

El nutriente estrella es la vitamina C. Una ración de repollo cubre en torno al 30 % de la ingesta diaria recomendada, según la FEN. Esa vitamina participa en la síntesis de colágeno y ayuda a proteger las células frente al estrés oxidativo que genera el propio entrenamiento. Traducido: es una pieza útil para la recuperación y para mantener la piel y los tejidos en forma.

La fibra merece su propio apartado. Tanto el repollo como la col rizada aportan fibra soluble e insoluble, y esa combinación favorece una digestión lenta que mantiene la energía estable y alarga la saciedad después de comer. Para quien entrena y busca controlar el hambre sin sumar calorías, es un aliado discreto pero real.

Los folatos y el potasio cierran el cuadro. Los primeros participan en el metabolismo energético y en la división celular; el segundo sostiene el equilibrio de líquidos y la función muscular, algo que notas cuando aprietas en la última serie. Ambos aparecen en cantidades discretas pero constantes en estas verduras.

La dosis de nutrientes de una crucífera es modesta por ración; su valor real está en repetirla casi a diario sin que pese en el bolsillo.

Cierran el perfil los glucosinolatos, los fitonutrientes que definen a esta familia. En el repollo, la FEN destaca la sinigrina. Son compuestos naturales, no un suplemento, y su interés está en que forman parte del patrón de una alimentación rica en vegetales.

Cómo elegir entre repollo y col rizada según tu objetivo

Aquí empieza lo práctico. La elección no va de cuál es mejor, sino de para qué la quieres. El repollo gana en precio y versatilidad: aguanta guisos, salteados y fermentados, y su textura crujiente funciona incluso cruda. La col rizada, o kale, tiene hojas más firmes y algo más de fibra, lo que la hace ideal para masajes con aceite de oliva, horneados y chips crujientes.

  • Si buscas ahorro y volumen: repollo blanco o lombarda. Rinde más por euro y aguanta toda la semana en la nevera.
  • Si buscas textura para ensaladas: col rizada. Sus hojas soportan aliños densos sin marchitarse.
  • Si buscas color y antioxidantes: la variedad morada, que suma antocianinas al mismo perfil.
col rizada beneficios

Ojo con la letra pequeña. Cuando compres col rizada ya troceada en bolsa, revisa la lista de ingredientes: muchas versiones añaden aceites, sal o azúcares que disparan el aporte calórico sin que lo notes. La versión limpia lleva un solo ingrediente, y ese ingrediente es la col.

📊 La pauta en cifras

  • Parte comestible: unos 75 gramos por cada 100 gramos de producto fresco, la referencia que maneja la FEN.
  • Vitamina C: alrededor del 30 % de la ingesta diaria recomendada por ración de repollo.
  • Calidad a buscar: hojas firmes, tallo terso y, en bolsa, un único ingrediente en la lista.
  • Fibra: soluble e insoluble; si no estás acostumbrado, sube la cantidad de forma progresiva.

Lo que sostiene la evidencia y lo que conviene ignorar

Conviene separar lo que dice una fuente seria de lo que circula por redes. Que una verdura sea rica en un nutriente no la convierte en una varita mágica. La propia FEN no recoge restricciones específicas para el repollo, así que desconfía de cualquier titular que le atribuya efectos heroicos. Lo que sí sostiene el análisis es más sencillo y más útil: por muy poco dinero pones en el plato vitamina C, fibra, folatos, potasio y glucosinolatos.

El matiz está en la dosis. Una ración cubre cerca del 30 % de la vitamina C diaria, no el cien por cien; la fibra suma, pero dentro de una dieta que ya incluya otros vegetales; y los glucosinolatos, aunque están respaldados por las declaraciones nutricionales autorizadas en la UE, no obran por sí solos. Nada de esto funciona como un interruptor.

Para quién encaja. Si entrenas y quieres energía estable y saciedad sin sumar calorías, estas verduras son una compra inteligente. Si buscas texturas en crudo, la col rizada aporta más. Y si solo quieres el mejor precio por nutriente, el repollo humilde sigue ganando. La conclusión que importa: elige la que vayas a comer de verdad, no la que suene más exótica.

⚡ Rutina de Optimización Diaria

  • Incluye una ración diaria: añade repollo o col rizada a la comida o la cena, cruda o salteada, dentro de una alimentación variada.
  • Revisa la etiqueta: si optas por bolsa troceada, comprueba que el único ingrediente sea la col y no aceites, sal o azúcares añadidos.
  • Rota la variedad: alterna repollo blanco, lombarda, y col rizada a lo largo de la semana para cubrir texturas y micronutrientes distintos.

Japón declara el fin de la reflación y abre al Banco de Japón la puerta a nuevas subidas de tipos

He releído la entrevista y el matiz cambia la lectura: la reflación no la entierra el Banco de Japón, la entierra el Gobierno. Lo dijo su ministra de Finanzas, Satsuki Katayama, en una conversación con Nikkei en Tokio el pasado 1 de octubre, y la secuencia importa más que la frase.

Lo que me llama la atención no es que el BoJ quiera normalizar tipos. Eso ya estaba descontado. Lo relevante es que el Ejecutivo de Sanae Takaichi haya dejado de actuar como contrapeso. Durante dos años, el mercado asumió que cualquier endurecimiento monetario chocaría con un Gobierno cómodo con la debilidad del yen. Ese supuesto acaba de caducar.

El giro de Katayama y las tres piezas que conviene separar

La entrevista se publica apenas unos días después de que el resumen de opiniones de la última reunión del BoJ sembrara dudas sobre la consistencia de la postura oficial. Katayama responde a esa inquietud con una palabra: unidad. Su argumentario se puede descomponer en tres elementos.

  • El fin de la reflación como marco de política: el Gobierno ya no trabaja con el supuesto de que la economía necesita estímulo permanente.
  • El respaldo explícito al BoJ: la ministra avala el combate contra la inflación, no lo tolera.
  • El objetivo de frenar la debilidad del yen: Tokio quiere un yen menos castigado, y eso solo llega con tipos al alza o con intervención en el mercado de divisas.

Traducido al lenguaje del mercado, el mensaje reduce la prima de riesgo político que el BoJ venía pagando cada vez que insinuaba una subida. Si el Tesoro y el banco central reman en la misma dirección, la próxima reunión de política monetaria —a finales de este mes— deja de ser un pulso y pasa a ser una confirmación, si atendemos al calendario publicado por el Banco de Japón. La yield curve control ya es historia; lo que se discute ahora es la velocidad del ciclo.

“El Gobierno está unido en la visión de que la política de reflación ha terminado.” — Satsuki Katayama, ministra de Finanzas de Japón, entrevista con Nikkei Asia en Tokio, 1 de octubre de 2026 (traducción del original en inglés).

Lo que veo aquí: normalización con patrocinio político

La lectura que hago es que Japón ha cruzado una línea que llevaba una década sin moverse. El fin de la reflación no es un dato macro, es un cambio de régimen: implica que el país acepta tipos positivos, un yen más firme y una factura de deuda más cara. Con una ratio de deuda sobre PIB que sigue siendo la más alta del mundo desarrollado, según el FMI, ese es el riesgo que ningún comunicado resuelve.

El precedente de agosto de 2024 debería estar en la cabeza de todos. Una subida mínima del BoJ desencadenó el desmontaje del yen carry trade y provocó caídas superiores al 12% en el Nikkei en una sola sesión, con contagio inmediato a Wall Street y a las bolsas europeas. Entonces el movimiento fue una sorpresa. Ahora está anunciado, y eso cambia el perfil del riesgo, pero no lo elimina: las posiciones financiadas en yen siguen siendo enormes y su deshacer no es ordenado por definición.

Hay una contradicción que los datos todavía no resuelven. El Gobierno quiere un yen menos débil y, a la vez, una economía que no se enfríe. Las dos cosas pueden coexistir mientras el consumo aguante; si el consumo se agrieta, la unidad que proclama Katayama se pondrá a prueba rápido. Seguiré el resumen de opiniones de la reunión de octubre y el dato de inflación de Tokio de finales de mes como termómetros de esa consistencia.

🌐 El efecto dominó en Occidente

La conexión con Europa es financiera antes que comercial, y merece precisión.

  • Deuda europea: los inversores institucionales japoneses están entre los mayores tenedores de bonos soberanos de la eurozona. Si los JGB ofrecen por fin rentabilidad sin riesgo de cambio, parte de ese dinero tiene incentivos para volver a casa, y eso presiona al alza los rendimientos del bono español y del francés.
  • Euríbor: un repunte sostenido del tramo largo en la eurozona llega con retardo a la referencia hipotecaria, aunque el BCE mantenga su tipo. El efecto es de décimas, no de puntos, pero va en dirección contraria a los recortes que descuenta el mercado.
  • Empresas y consumo en España: un yen más fuerte encarece los coches japoneses que se venden en España y mejora la posición relativa de los fabricantes europeos. El impacto en precios es limitado, pero la exposición del IBEX a Asia se concentra en el automóvil y en los proveedores de componentes.

En conjunto, es una presión desinflacionista pequeña en bienes y una presión al alza en el coste del dinero. Para el BCE, el efecto neto es incómodo: menos inflación importada, más tensión financiera.

Tesla Model 3 dispara las ventas en España: coche más vendido en septiembre y sorpasso eléctrico a la gasolina

El Tesla Model 3 ha ganado septiembre en España. Es la primera vez que un turismo 100% eléctrico cierra un mes como el modelo más matriculado del país, un hito que se suma a otro todavía mayor: el coche eléctrico ha dado el ‘sorpasso’ a la gasolina. El telón de fondo no es menor, porque el mercado firma su mejor septiembre en casi dos décadas.

Detrás del vuelco hay nombres propios. El modelo de Elon Musk se ha impuesto a los superventas de siempre y ha dejado atrás a los utilitarios de SEAT, el fabricante que dominó durante años las listas de matriculaciones en España. El sorpasso eléctrico, en cambio, no es cosa de una marca: es una tecnología que empieza a ganar la partida a los motores de combustión.

Un septiembre histórico para las matriculaciones eléctricas

Los datos del sector son contundentes. ANFAC, la asociación que agrupa a los grandes fabricantes, confirma que los turismos electrificados han alcanzado un tercio de las ventas en septiembre. Un tercio. La cifra, hace apenas unos años, habría sonado a quimera en un mercado que fue de los últimos de Europa en subirse al coche eléctrico.

Bajo el liderazgo del Model 3 late un cambio de hábitos que llevaba tiempo cocinándose: más puntos de recarga en las ciudades, precios que empiezan a competir de tú a tú con el diésel y la gasolina, y una oferta que ha pasado de ser residual a estar presente en casi todos los segmentos.

El mercado, además, ha firmado su mejor septiembre en casi dos décadas. No parece casualidad que ese pico coincida con el adelantamiento del eléctrico. Cuando el bolsillo aprieta, el conductor mira la factura de la luz y la de la gasolinera con la misma lupa.

Un modelo eléctrico puede ganar un mes. Ganar el año es otra cosa, y ahí el mercado español todavía no ha dicho su última palabra.

El sorpasso que reordena el mapa del automóvil

El adelantamiento del eléctrico sobre la gasolina rompe un equilibrio que parecía intocable. Durante décadas, gasolina y diésel se repartieron el grueso del mercado español, y el coche eléctrico fue durante mucho tiempo una excentricidad de nicho, reservada a conductores urbanos con garaje propio y poder adquisitivo alto.

Ese perfil ha cambiado. La llegada de marcas chinas con precios agresivos, la ampliación de la red de carga y la presión regulatoria europea han empujado al consumidor hacia el enchufe. El Tesla Model 3 liderando septiembre es la cara visible de un fenómeno más profundo: el coche eléctrico ha dejado de ser una promesa para competir de verdad.

El pulso no se libra solo entre tecnologías. Se libra, sobre todo, entre precios. Las marcas chinas han entrado con fuerza en el mercado español y han tensado una competencia que los fabricantes tradicionales no siempre pueden seguir. En ese tablero, el Model 3 ha encontrado su hueco combinando imagen de marca y una política de precios que aprieta cada final de trimestre.

coche eléctrico sorpasso gasolina

Lo que el liderazgo del Tesla Model 3 dice del mercado español

Conviene no echar las campanas al vuelo. Que un eléctrico lidere un solo mes no equivale, a que lidere el mercado. Septiembre es un mes tradicionalmente fuerte para las matriculaciones, y en él pesan las compras de flotas, los alquileres y las operaciones de cierre de trimestre. Un pico puntual no basta para hablar de un cambio estructural.

La propia naturaleza del líder invita a la cautela. Tesla concentra su producción en unos pocos modelos y ajusta los precios según le conviene al cierre del trimestre, lo que distorsiona la foto mensual. En el acumulado del año, la cuota del 100% eléctrico sigue siendo una fracción modesta del total, muy por debajo de lo que exigen los objetivos de descarbonización fijados para 2035.

Y está la letra pequeña de las ayudas públicas. Los planes de incentivo a la compra de vehículos eléctricos han sido un sostén clave para el sector, y su continuidad, o su retirada, condicionará la solidez del sorpasso. Un mercado que solo crece cuando hay subvención no es todavía un mercado maduro.

El contraejemplo lo pone SEAT. El fabricante español, referencia histórica de las listas de matriculaciones, ha tardado en colocar un eléctrico competitivo en su catálogo y ahora ve cómo el liderazgo se le escapa hacia una marca que ni siquiera fabrica en España. La lección es incómoda para la industria nacional: el futuro del automóvil no se defiende solo exportando, sino electrificando la fábrica de aquí.

Queda por ver si el sorpasso aguanta el invierno, cuando la demanda de eléctricos suele flojear y el consumidor tiende a refugiarse en lo conocido. El próximo gran termómetro llegará con el cierre del ejercicio, cuando se publiquen las cifras anuales y se pueda comprobar si septiembre fue un aviso serio o un espejismo de temporada. Mi impresión es que estamos ante lo primero. El mercado, que es soberano, tiene la última palabra.

Robo de cobre en Rodalies: 15.000 minutos de retrasos y ya es la primera causa de incidencias en Renfe

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los robos de cable de cobre causaron 15.000 minutos de retrasos en Rodalies en septiembre, el equivalente a 250 horas, y ya son la primera causa de incidencias de la red catalana.
  • ¿Quién está detrás? Adif, propietario de la infraestructura, y Renfe, operador de los trenes. El Ministerio de Transportes y la Generalitat comparecen juntos ante un fenómeno que los Mossos d’Esquadra han marcado como prioridad policial.
  • ¿Qué impacto tiene? Miles de viajeros afectados a diario en Cataluña, un sobrecoste de 20 millones de euros en la R3 y retrasos que alcanzan también al AVE entre Barcelona y Girona.

Un septiembre de récord: 35 robos, más que en todo 2022

Los robos de cobre en Rodalies causaron 15.000 minutos de retrasos en septiembre y ya lideran las incidencias de la red catalana. Adif atribuye a los ladrones de cable una cifra equivalente a 250 horas, más de diez días completos de afectaciones acumuladas para los viajeros. El Ministerio de Transportes lo sitúa ya por encima de los fallos habituales de infraestructura y de los propios trenes de Renfe.

La secuencia no es nueva, pero el ritmo sí. En septiembre se contabilizaron 35 robos, un solo mes que supera las denuncias registradas en todo 2022. El acumulado del año hasta finales de septiembre alcanza los 315 casos, frente a los 152 que se habían contabilizado hasta junio. En tres meses la cifra se ha doblado y ha pulverizado todos los registros previos.

El valor del material explica buena parte del fenómeno. El cobre cotiza en máximos de la última década y eso convierte cada tramo de cable en un objetivo rentable para bandas organizadas que trabajan con método industrial, no con la improvisación de un hurto callejero. Los asaltos se producen tanto en trazados rurales como en entornos urbanos, y golpean por igual a Rodalies y a la alta velocidad.

La R3, el filón: 70 kilómetros de cable y 20 millones de sobrecoste

La palma se la lleva la R3, la línea de Vic. Las obras de desdoblamiento mantienen buena parte del trazado sin circulación de trenes, una circunstancia que las bandas aprovechan para actuar con tranquilidad y sin testigos.

Este año han saqueado hasta 70 kilómetros de cable en ese corredor. La reposición del material en el tramo en obras se traduce ya en un sobrecoste de 20 millones de euros.

El cobre se ha revalorizado hasta máximos de una década y la red catalana paga el precio: cada metro sustraído es un convoy parado y un viajero esperando en el andén.

No es un problema exclusivo de la R3. El mismo viernes en que el secretario de Estado de Infraestructuras, José Antonio Santano, y la consellera de Territori, Sílvia Paneque, visitaban el centro de regulación de circulación de Adif para presentar estos datos, el AVE Barcelona-Girona acumulaba retrasos por un robo entre La Sagrera y Mollet. Horas antes había sido la línea convencional entre les Borges Blanques y Juneda. La respuesta policial empieza a notarse: la mitad de las detenciones practicadas este año se han concentrado entre agosto y septiembre.

Hoja de Ruta: Claves del Viaje

El impacto se mide en minutos y en dinero, pero se siente en el andén. Los 15.000 minutos acumulados equivalen a más de diez días de afectaciones repartidas entre miles de viajeros de la red catalana. La zona cero es Cataluña entera, con la línea de Vic como epicentro y el corredor Barcelona-Girona como víctima recurrente. El dato que resume el trimestre es doble: los robos se han doblado desde junio y su reposición ya cuesta 20 millones de euros solo en un tramo en obras.

Conviene recordar el reparto de responsabilidades. Adif es el administrador de la infraestructura y Renfe el operador de los trenes, dos organismos distintos que comparecen juntos cada vez que desaparece el cable. Esa dualidad complica la respuesta, porque vigilar la vía no es lo mismo que vigilar el tren. El propio Ministerio reconoce que la delincuencia organizada contra la infraestructura ferroviaria no ha dejado de crecer en los últimos cuatro años y que desde hace unos meses se ha disparado.

El precedente inmediato está en el propio calendario: 2022 cerró con menos robos en doce meses que los registrados en un solo septiembre de 2026. Santano considera que el castigo penal actual se queda corto y ha planteado un endurecimiento del Código Penal, con el argumento de que no se trata de un hurto de material, sino de un ataque con consecuencias graves, sobre un servicio público esencial. La próxima ventana crítica llega con el otoño, cuando las obras de la R3 mantengan tramos sin servicio y el precio del cobre siga alto. Si la reforma penal no aterriza antes, la red catalana seguirá pagando cada día el peaje de un delito que ya no es menor.

Volkswagen y Stellantis avisan a Bruselas: sin materias críticas no hay coche eléctrico en la UE

Volkswagen y Stellantis pasan al ataque ante Bruselas: sin materias críticas garantizadas, el coche eléctrico UE no se sostiene.

Los dos mayores grupos automovilísticos de Europa han trasladado a la Comisión Europea, a través de la patronal ACEA, una advertencia que ya no se queda en el debate sobre plazos. El argumento es duro: la cadena de suministro del vehículo eléctrico depende de un puñado de proveedores ajenos al continente y, si uno solo falla, la producción se detiene. La patronal se apoya en un estudio de EY que rastrea el origen de esos materiales.

Seis de cada diez materiales clave vienen de cadenas concentradas fuera de Europa

La conclusión del informe es que seis de los diez materiales críticos analizados para fabricar coches eléctricos proceden de cadenas altamente concentradas, muchas de ellas fuera del continente. La fabricación de semiconductores se reparte entre Taiwán y Corea del Sur; las primeras etapas de los minerales dependen de África, y América Latina. Con ese mapa, la resiliencia del sector —dice el documento— ‘depende cada vez más del acceso a capacidades que van mucho más allá del ensamblaje final’.

El precedente está fresco. El año pasado China paralizó la exportación de tierras raras y el sector contuvo la respiración. No hubo parálisis general, pero sirvió de aviso: en un coche eléctrico hay imanes, chips y celdas que no se fabrican en cualquier sitio. Si el suministro se corta, las plantas no improvisan.

Volkswagen controla en torno al 26% de la cuota de mercado de coches eléctricos en la UE. Stellantis, con catorce marcas —Fiat, Peugeot o Citroën entre ellas—, supera el 10%. Son los dos grandes, y son quienes más tienen que perder si la transición se atasca. Sus factorías españolas —Martorell y Pamplona en el lado de Volkswagen, Vigo y Figueruelas en el de Stellantis— quedan directamente expuestas a ese riesgo.

El coche eléctrico europeo no se juega el futuro en la línea de montaje, sino en las refinerías y fundiciones que no controla.

El cuello de botella no está en la fábrica, está en el refinado

El informe señala el refinado y el procesado como las etapas más vulnerables. No basta con tener litio o cobalto: hay que convertirlo en material apto para las celdas, y ahí Europa llega tarde. El texto apunta que blindarse con capacidad autónoma no es viable a corto plazo, así que la resiliencia dependerá menos de la autosuficiencia y más de diversificar proveedores y zonas geográficas.

De ahí la petición de garantías. Volkswagen y Stellantis quieren que el impulso al vehículo eléctrico vaya acompañado de un esfuerzo real por asegurar el suministro de los materiales críticos. Como generar capacidad propia llevará años, todo pasa por pactos con terceros países, del tipo que la UE está incorporando a sus nuevos tratados de libre comercio. La estrategia industrial se desplaza del ensamblaje a los eslabones en los que Europa nunca mandó.

Hoja de Ruta: Claves del Viaje

El impacto de esta advertencia tiene tres frentes claros. El primero es el calendario: la UE fija 2035 como el año en que se dejan de vender coches de combustión nuevos, y ambos grupos llevan meses avisando de que forzar ese ritmo puede deteriorar la rentabilidad del sector y derivar en reestructuraciones. El segundo es el empleo, con las plantas españolas del motor en el centro de la diana. El tercero es la propia viabilidad del plan: sin garantías de suministro, la fecha se sostiene sobre papel.

La zona cero está en España. Martorell, Pamplona, Vigo y Figueruelas producen modelos que dependen de baterías y componentes fabricados con esos minerales. Un cuello de botella en el refinado se traduce en turnos que se recortan aquí antes que en Wolfsburgo. Lo observamos con un precedente encima: en la crisis de los chips de 2021, las cadenas se rompieron por el eslabón más débil y las fábricas españolas pararon durante semanas. El guion se repite, ahora con litio, cobalto y tierras raras.

El dato que resume el pulso son esos seis de cada diez materiales concentrados fuera del continente, con el refinado como principal cuello de botella. La patronal presiona, la Comisión escucha y ninguno de los dos controla el tablero, porque los proveedores están en otro huso horario y, a menudo, en otra esfera de influencia.

La lectura a cinco o diez años es incómoda para Bruselas. Si Europa no asegura el acceso a las materias críticas, la pregunta no será cómo acelerar la electrificación, sino si el propio reglamento de 2035 aguanta. VW y Stellantis no piden frenar el coche eléctrico; piden condiciones. Esa diferencia, en política industrial, pesa más que cualquier ajuste de aranceles.

Bruselas mantiene abierta la revisión del reglamento que fija el fin del motor de combustión, y ese examen será el momento en que la advertencia de ACEA se convierta en moneda de cambio. Hasta entonces, el coche eléctrico europeo seguirá dependiendo de que el mundo que no controla quiera vendérselo.

Kia XCeed precio desde 19.860 euros: el SUV más asequible de Kia se renueva con etiqueta ECO

El Kia XCeed renueva su gama para 2027 con precios desde 19.860 euros y etiqueta ECO. Es, de nuevo, el C-SUV más asequible de la marca coreana.

La operación tiene poco de gesto y mucho de cálculo. Kia necesitaba refrescar uno de sus pilares en España sin tocar la barrera psicológica de los 20.000 euros, y eso es justo lo que hace: mantiene el acceso por debajo de esa cifra, añade el distintivo ambiental y refuerza la imagen de un modelo que la marca describe como profundamente renovado. La mecánica de 115 CV sigue siendo el punto de entrada a la gama.

Un C-SUV con etiqueta ECO por menos de 20.000 euros

El Kia XCeed llega al año modelo 2027 con un precio de partida de 19.860 euros, la puerta de entrada más barata al universo SUV de la firma coreana. Por encima, el resto de la gama. Por debajo, casi nada dentro del segmento C.

La etiqueta ECO es el argumento que Kia no va a soltar. La concede la Dirección General de Tráfico a los vehículos híbridos, microhíbridos y de gas, lo que en la práctica abre al XCeed las zonas de bajas emisiones de Madrid, Barcelona y otras capitales, además de ventajas fiscales en varios ayuntamientos. En un mercado donde el acceso a las ZBE condiciona la compra, ese distintivo vale dinero.

No es un detalle menor. La renovación busca mantener al XCeed entre los modelos más vendidos de Kia, donde ocupa el cuarto puesto de la marca en España. La gama actualizada puede consultarse en la web oficial de Kia.

Un distintivo ECO y una cifra por debajo de los 20.000 euros pesan más en el concesionario que cualquier retoque de parrilla.

El XCeed aprieta en el segmento C, el más competido del mercado

El C-SUV es terreno de nadie y de todos a la vez. Ahí conviven el Nissan Qashqai, el Skoda Karoq, el Volkswagen T-Roc y el Hyundai Tucson, rivales con los que el XCeed se juega cada venta en el mismo pasillo del concesionario. Frente a ellos, la baza de Kia es doble: precio de acceso y etiqueta. Y ahí está el problema para los demás.

La marca coreana arranca con 115 CV en la versión base, un motor pensado para el uso urbano y para trayectos interurbanos sin aspiraciones deportivas. Kia no ha detallado todavía, la ficha completa del modelo para el próximo ejercicio, así que conviene tomar las cifras de precio como referencia de lanzamiento y no como tarifa cerrada para todo el año.

Kia XCeed 2027

La letra pequeña del precio bajo

Aquí conviene detenerse. Un precio de 19.860 euros es, casi siempre, el número más bajo de una tabla y no el más representativo. Las versiones intermedias, los acabados con más equipamiento y las motorizaciones superiores mueven el ticket muy por encima de esa cifra. El XCeed no es una excepción: el dato sirve para entrar en el concesionario, no para salir con el coche matriculado a ese precio.

Lo he visto muchas veces en este segmento. Las marcas compiten por el reclamo del ‘desde’ y luego dejan que el cliente suba de acabado en el mostrador. Kia juega esa partida mejor que la mayoría, porque tiene un abanico amplio y una red de concesionarios densa. Pero el ahorro real depende del equipamiento elegido.

El movimiento de Kia dice algo del mercado español: el coche nuevo, incluso el de marca generalista, se ha encarecido hasta el punto de que bajar de 20.000 euros en un C-SUV vuelve a ser noticia. No hace tantos años, esa cifra era lo normal. Hoy es un argumento de venta. Esa es la foto real del sector.

Merece la pena mirar atrás. El XCeed nació como un cruce entre el compacto Ceed y la moda SUV, una fórmula que Kia ha explotado con acierto en toda su gama. Ese planteamiento sigue intacto en esta actualización: no aspira a ser un todoterreno ni un deportivo, sino el coche cómodo y racional que compra una familia con presupuesto ajustado.

El encarecimiento del coche nuevo ha empujado a muchos compradores hacia el mercado de ocasión, y los fabricantes generalistas lo notan. Un modelo que baja de los 20.000 euros capta a ese cliente que duda entre estrenar o repetir. Kia apunta exactamente ahí.

La etiqueta ECO, mientras, se ha convertido en el gran igualador competitivo. Casi todos los fabricantes la ofrecen y su valor diferencial se estrecha cada trimestre. Kia lo sabe y por eso combina precio y distintivo en el mismo mensaje. El XCeed 2027 no cambia el mercado. Lo que hace es defenderse dentro de él con las armas que tiene a mano.

Queda por ver cómo responde la competencia. Si los rivales igualan la etiqueta y ajustan precio, la ventaja del XCeed se diluye. Si no lo hacen, la marca coreana tendrá margen durante todo el año modelo.

SEPI, Indra y Telefónica: más de 90 cambios directivos desde el refuerzo del Estado

La SEPI es ya accionista de referencia de Indra y Telefónica. El balance de su aterrizaje en ambas compañías son 92 cambios en las cúpulas directivas a lo largo de cinco años, contabilizados a partir de los hechos relevantes depositados en la Comisión Nacional del Mercado de Valores y de la documentación de gobierno corporativo de las dos empresas.

La cifra no equivale a 92 personas. Hay ejecutivos que suman varios movimientos porque han cambiado de cargo, han saltado de un órgano a otro o han sido sustituidos en responsabilidades distintas. El reparto, además, es desigual: 56 movimientos corresponden a Indra y 36 a Telefónica, señal de que la sacudida arrancó antes en la tecnológica de defensa que en la operadora.

Dos entradas y dos ritmos

El Estado ya era accionista de referencia de Indra cuando el Consejo de Ministros autorizó en febrero de 2022 a la Sociedad Estatal de Participaciones Industriales a elevar su participación desde el 18,71% hasta un máximo del 28%. La operación se cerró con la compra de 16,4 millones de acciones, un desembolso cercano a 174 millones de euros.

En Telefónica el calendario fue otro. La orden llegó en diciembre de 2023 y la ejecución culminó el 20 de mayo de 2024: 567 millones de acciones, el 10% del capital, por unos 2.000 millones de euros. Ese día empezó a correr el reloj de la remodelación más profunda que ha vivido la operadora en décadas.

El coste de la remodelación

cambios directivos Telefónica

En Indra el relevo ha tocado todos los pisos del edificio. Desde 2021 se han registrado 23 salidas o ceses de consejeros y, con los movimientos de alta dirección, el total de salidas se eleva a 31, frente a 25 nombramientos y relevos. La compañía ha pasado por cuatro presidentes y cuatro consejeros delegados en cinco ejercicios. El último capítulo llegó el 29 de septiembre, con la desvinculación de cinco miembros del comité de dirección, entre ellos Manuel Ausaverri, el último alto cargo que quedaba de la etapa de Fernando Abril-Martorell.

El Estado no firma los ceses, pero ninguna de las dos compañías habría renovado su cúpula a este ritmo sin un accionista de referencia empujando desde dentro.

El proceso no ha salido gratis. Las indemnizaciones por cese de los primeros espadas de Indra rondan los 50 millones de euros, una factura que la compañía ha asumido mientras reorganizaba su comité de dirección, ahora reducido a diez directores generales con reporte al consejero delegado. Defensa y Espacio se han fusionado, igual que Tráfico Aéreo y Movilidad, y la empresa ha promocionado a Víctor Martínez, Miguel Forteza y David Santos dentro de la nueva estructura.

En Telefónica el primer gran golpe llegó en enero de 2025, con la salida de José María Álvarez-Pallete de la presidencia y la llegada de Marc Murtra procedente, precisamente, de Indra. Dos meses después, Ángel Vilá dejaba la presidencia ejecutiva y el consejo, y Emilio Gayo asumía el puesto de consejero delegado. Entre ambos ejecutivos, la factura superó los 80 millones de euros en indemnizaciones. La remodelación del equipo ejecutivo se llevó por delante a Mark Evans, Enrique Blanco, Chema Alonso y José Cerdán, entre otros, y alcanzó también al consejo de administración.

La reorganización aprobada el 30 de septiembre ha vuelto a mover el tablero. Telefónica España se estructura ahora en tres unidades —B2B, B2C, y Mayorista—, más una estructura CTIO para red, sistemas y operaciones. Javier de Paz abandona la presidencia de Movistar Plus+ y el consejo de la filial audiovisual desaparece, pero continúa en el grupo como director adjunto al presidente, con nuevas funciones de desarrollo y continuidad de negocio en Europa. Su caso ilustra la naturaleza del recuento: un relevo de cargo no siempre equivale a una salida de la compañía. Algo parecido ocurre con varios consejeros externos del órgano audiovisual, cuya vinculación con el grupo se limitaba al propio consejo.

Qué revela la rotación y qué riesgo esconde

El balance de estos cinco años deja una lectura incómoda. La SEPI ha cumplido el papel que le asignó el Gobierno —anclar el capital de dos compañías consideradas estratégicas—, pero lo ha hecho a costa de una rotación que pocos consejos habrían tolerado en circunstancias normales. En Indra la paradoja es evidente: la empresa se ha volcado en defensa justo cuando ya no queda en su cúpula ningún alto directivo con experiencia industrial en ese negocio. El nuevo responsable del área procede de las relaciones institucionales y el de operaciones, del automóvil. Se puede defender esa mezcla como aire fresco. También se puede leer como una pérdida de memoria técnica en el sector que sostiene el crecimiento.

La comparación bursátil añade ruido al debate. Las acciones de Indra subieron un 178% en 2025, el mejor valor del Ibex en todo el ejercicio, al calor de los contratos del Ministerio de Defensa, y hoy rondan los 60 euros, cerca de máximos históricos. Las de Telefónica se mueven alrededor de los 3,30 euros, a un paso de su mínimo histórico. Dos compañías con el mismo accionista de referencia y trayectorias opuestas. El Gobierno se ha desmarcado de los ceses en dos respuestas parlamentarias a Vox y sostiene que las decisiones partieron de los órganos societarios de cada empresa. La explicación es formalmente correcta. También resulta difícil de sostener cuando el calendario de los relevos sigue tan de cerca la entrada del accionista público.

No hay una respuesta cerrada sobre dónde se detiene esta rotación. Indra afronta la consolidación de su negocio de defensa con una cúpula todavía en construcción, y Telefónica, la ejecución de su nueva estructura española sin el lastre de la anterior. El próximo hito será comprobar si el goteo de nombramientos se frena o si el accionista público sigue encontrando motivos para intervenir. Ahí se medirá el coste real de tener al Estado dentro.

Quince valores de la Bolsa española que lideran el rally y los que se quedan atrás

Quince valores de la Bolsa española baten a la media de sus sectores en Europa este año. Lo logran en un ejercicio en el que el Ibex 35 se anota un 10,27% y los principales índices del continente avanzan entre el 3% y el 12,37%, según el recuento publicado por Expansión. La lista la componen Repsol, Endesa, Naturgy, Iberdrola, ArcelorMittal, Acerinox, Unicaja, BBVA, Santander, Puig, ACS, Dia, Línea Directa, IAG y Meliá.

El mapa tiene una lectura clara. Gana quien fija precios, tiene el balance saneado y puede devolver caja al accionista. Se queda atrás quien depende del consumo discrecional o de la obra pública.

El crudo por encima de los 100 dólares dispara a Repsol y al acero

El sector energético europeo sube un 35,24% en el año. Repsol se dispara un 82,29% y cotiza en zona de récord, empujada por un Brent que ha vuelto a superar los 100 dólares por barril. No es solo el precio del crudo. Como resume Manuel Pinto, de XTB, el atractivo de la petrolera está también en la escasez de capacidad de refino: los ataques a refinerías e infraestructuras energéticas están dificultando el suministro de gasolina y, sobre todo, de diésel.

Barclays añade la pata financiera: una remuneración al accionista del 5% en efectivo y del 7% contando la recompra de acciones. En un valor cíclico, ese flujo es lo que sostiene la cotización cuando el petróleo se mueve.

Los recursos básicos suben un 21,86% y el motor ahí es la protección comercial europea. ArcelorMittal avanza un 46,53% gracias al mecanismo de ajuste en frontera por carbono y a las nuevas cuotas de importación, que le devuelven cuota frente al acero de terceros países. La compañía ya reconoció un incremento de la cartera de pedidos y una mayor utilización de sus plantas europeas. Acerinox suma cerca del 36,41%: Estados Unidos tira de la rentabilidad y Europa empieza a aportar, con un 12,6% de recorrido adicional hasta los 19,47 euros según el consenso.

El rally de 2026 no premia al tamaño, sino al balance: paga dividendo quien tiene caja, y eso explica el tirón de la energía y la banca.

La banca y las utilities: el dividendo sostiene el rally

mejores acciones 2026

La banca europea sube un 14,58% desde enero y cuatro entidades españolas baten esa media. La referencia es el primer incremento de tipos del Banco Central Europeo desde 2023, aprobado el pasado junio, con una morosidad todavía contenida y sin un deterioro económico relevante a la vista.

Unicaja lidera el grupo con un 20% y una rentabilidad por dividendo prevista cercana al 7% a doce meses. Los analistas son cautos antes de sus resultados del 30 de octubre. BBVA suma un 18,35% y Santander un 17,25%, con un 81,5% de consejos de compra y un potencial del 17% hasta los 13,84 euros. Las compras de Webster y TSB sostienen el crecimiento del banco presidido por Ana Botín, que presenta cuentas el 28 de octubre.

En las utilities, Endesa se anota cerca del 37% y pilota el sector. Detrás está la recompra de acciones: un programa de 2.000 millones de euros del que ya ha ejecutado más de la mitad. Los expertos le atribuyen un crecimiento anual del beneficio por acción del 5% hasta 2028, con un PER de 16,9 veces y una rentabilidad por dividendo del 4,1%.

Naturgy elevó en julio su objetivo de ebitda para 2026 por encima de los 5.500 millones y un beneficio neto superior a 2.100 millones, un 10% más. Iberdrola suma un 12,75% y bate a su sector por la diversificación geográfica y el peso de las redes. Deutsche Bank le amplía el recorrido hasta los 22 euros y JB Capital la incluye entre sus favoritos de la Península Ibérica. La firma alemana espera revisiones al alza del consenso tras los resultados del tercer trimestre y ve un catalizador en la actualización del plan estratégico de marzo de 2027.

Dia, Meliá, IAG, ACS y Puig: los que reman contra su sector

Subir dentro de un sector que cae tiene más mérito. La alimentación europea está plana y Dia avanza un 20%, con un recorrido adicional del 14% hasta los 50,11 euros para el consenso. Viscofan se comporta mejor que la media, aunque con un ligero descenso.

En ocio destacan IAG y Meliá. La aerolínea suma un 9% pese al encarecimiento del combustible y calcula recuperar cerca del 60% del sobrecoste mediante ingresos y eficiencia; cotiza a un PER de 6,80 veces para 2027. Meliá sube más del 29% con la fortaleza del turismo, la subida de tarifas y la rotación de activos. ACS esquiva el -8,14% del sector construcción con un alza cercana al 12%, y Bankinter considera excesiva la prima de riesgo que el mercado aplicó a su negocio de centros de datos. Puig, por último, sube un 18,63% frente al -17,61% del consumo europeo tras comprar a Esteve el 50% de Isdin que no controlaba.

Qué hay detrás del rally y qué puede romperlo

Conviene decirlo sin adornos: buena parte de este rally no se explica por múltiplos más altos, sino por caja. Cuatro de los quince valores pertenecen a energía y utilities, y otros tres son bancos. El mercado paga capacidad de generar efectivo y de repartirlo, no una historia de crecimiento. Cuando el índice sube un 10,27% y un puñado de compañías se anota entre el 20% y el 82%, la concentración es el primer riesgo de la cartera.

El segundo riesgo es el propio crudo. El mismo Brent por encima de los 100 dólares que catapulta a Repsol encarece la factura de IAG y presiona los márgenes de media Bolsa española. Si el petróleo cede, la petrolera es el valor con más que devolver de los quince. Los analistas ya lo insinúan: elevan precios objetivo, pero recomiendan cautela después del rally.

Hay un tercer elemento: la política monetaria. El BCE subió tipos en junio por primera vez desde 2023 y eso sostiene el margen de la banca, pero encarece la financiación de familias y empresas justo cuando la construcción europea cae un 8,14%. Mantengo la duda razonable sobre cuánto de esa subida está ya descontada en los precios.

En marzo de 2027 Iberdrola actualizará su plan estratégico y ahí se verá si el mercado está dispuesto a pagar crecimiento además de dividendo. Entre tanto, las cuentas del 28 y el 30 de octubre funcionan como primera prueba. Si Santander y Unicaja confirman beneficio y margen, la lista de quince tiene argumentos para seguir. Si no, quedará como la foto de un año muy concreto.

La CMA frena provisionalmente la compra de Netomnia por Telefónica y pone en riesgo su consolidación en Reino Unido

La CMA bloquea provisionalmente la compra de Netomnia por nexfibre, el vehículo participado por Telefónica, Liberty Global e InfraVia, al concluir que la operación de 2.000 millones de libras daña la competencia mayorista en Reino Unido.

El regulador británico publicó sus conclusiones provisionales sobre la adquisición de Substantial Group, la matriz del operador de fibra Netomnia, y el veredicto no admite matices: la transacción, valorada en 2.000 millones de libras (2.350 millones de euros), configura una fusión relevante que puede derivar en una disminución sustancial de la competencia (SLC) en el mercado mayorista de banda ancha fija.

Los efectos negativos se concentrarían primero en los proveedores de servicios mayoristas y se trasladarían después a los consumidores finales y a las empresas situadas en las zonas de cobertura combinada. La CMA sitúa el foco en las Midlands, y el norte de Inglaterra por la ubicación geográfica de la infraestructura de Substantial.

Por qué la CMA ve menos competencia en el mayorista

El organismo descartó la tesis central de nexfibre y de sus accionistas: defendían que la compra permitiría inyectar 3.500 millones de libras adicionales (4.000 millones de euros) para levantar una red unificada de 20 millones de hogares capaz de competir con Openreach, la filial de red fija de BT Group.

La CMA concluyó que las pruebas aportadas no demuestran que esos beneficios dependan en exclusiva de la concentración ni que su magnitud compense la pérdida de competencia directa en las áreas de solapamiento.

La respuesta de la compañía fue inmediata. Nexfibre sostuvo que las conclusiones del regulador no reflejan la realidad comercial del mercado británico y que el análisis omite el objetivo de priorizar la inversión en infraestructuras de red.

El expediente no discute los 20 millones de hogares prometidos: discute si esa red solo puede levantarse eliminando a un competidor.

Nexfibre advirtió de que el bloqueo de la integración consolidará la posición de dominio de Openreach en el mercado mayorista, aunque confirmó su intención de negociar con la CMA dentro de los plazos fijados un marco de condiciones que permita autorizar la compra.

El contrafactual de CityFibre que hunde la tesis inversora

Telefónica Reino Unido

El golpe más duro para los intereses de Telefónica llega por la vía del escenario alternativo. La CMA considera que, sin esta transacción, lo más probable era que CityFibre adquiriera Netomnia, una entidad con capacidad financiera e incentivos suficientes para hacerlo.

Bajo esa hipótesis, la competencia entre tres redes independientes —Openreach y nexfibre/Virgin Media O2, por un lado, y CityFibre por otro— se habría mantenido en el 32% de la red de VMO2. Con la absorción por parte de nexfibre, esa proporción cae al 18%. Y si VMO2 completa la migración de su red de cable a FTTP, el solapamiento directo con Netomnia alcanzará el 82%.

Métrica del expedienteCon la compra por nexfibreEscenario alternativo con CityFibre
Competencia entre tres redes en la red de VMO218%32%
Redes independientes en zonas de solapamientoDosTres
Solapamiento Netomnia-VMO2 tras la migración a FTTP82%82%
Inversión adicional comprometida3.500 millones de libras—

El calendario: dos plazos en octubre y un dictamen en diciembre

La resolución provisional abre un proceso reglado. Los afectados tienen hasta el 16 de octubre para presentar medidas correctoras (remedies) que mitiguen o prevengan los efectos adversos identificados. Las partes interesadas podrán remitir sus observaciones hasta el 23 de octubre, y la fecha límite estatutaria para el dictamen definitivo queda fijada el 15 de diciembre.

Se trata de la primera operación de gran volumen que Telefónica aborda bajo la presidencia de Marc Murtra. La integración de Netomnia —400.000 accesos construidos y un plan de despliegue para 3,4 millones de hogares adicionales— está diseñada para acelerar la transformación de la infraestructura de VMO2, el segundo mercado internacional de la operadora española por volumen de ingresos.

Qué se juega Telefónica en Reino Unido

El margen de maniobra de nexfibre pasa por los remedios. La propia CMA ha dejado escrito que los beneficios alegados no dependen de forma exclusiva de la concentración, lo que abre la puerta a compromisos de acceso mayorista —precios, capacidad y condiciones no discriminatorias— en lugar de una prohibición pura. La otra vía es estructural: segregar los activos de Netomnia en las áreas donde el solapamiento es mayor, es decir, en las Midlands y el norte de Inglaterra.

Existe un precedente que invita a un desenlace negociado. La CMA autorizó en diciembre de 2024 la fusión de Vodafone y Three en Reino Unido tras imponer compromisos de inversión en red, una fórmula que este expediente podría replicar si nexfibre acepta ceder capacidad mayorista a terceros operadores. El problema es de calendario y de coste: cada semana de retraso encarece la integración y aleja la red unificada de 20 millones de hogares que debía plantarle cara a Openreach.

Para BT Group, el escenario es inmejorable. Un bloqueo definitivo dejaría a su filial Openreach con un rival menos en el mayorista y trasladaría al contribuyente británico el coste de una red de fibra que nexfibre quería financiar con capital privado. Para Telefónica, el riesgo es de foco: Reino Unido es su segundo mercado por ingresos y la consolidación de VMO2 forma parte del relato inversor que Murtra defiende ante los analistas.

📊 Las Claves para el Inversor

  • Qué vigilar: El 16 de octubre termina el plazo de remedios y el 15 de diciembre llega el dictamen definitivo de la CMA sobre la compra de Netomnia.
  • Reacción del valor: El mercado descuenta una salida negociada con compromisos de acceso mayorista, no una prohibición, porque la CMA no ha cerrado la vía de los remedies.
  • Precedente sectorial: Vodafone y Three se fusionaron en Reino Unido con condiciones de inversión en red, la fórmula que nexfibre tratará de replicar.

Ryanair triplica las rutas de Vueling en Sevilla pero no le arrebata el liderazgo en pasajeros

Ryanair operará 47 rutas en Sevilla este invierno, más del triple que las 13 de Vueling, pero la ventaja no se replica en pasajeros: la irlandesa suma 1,3 millones de viajeros frente a los 900.000 de la filial de IAG.

El dato retrata dos modelos opuestos de explotar una red. La aerolínea de bajo coste abre muchos destinos con pocas frecuencias semanales; la de IAG concentra su oferta en un puñado de mercados y engorda la frecuencia en cada uno. El resultado es una brecha asimétrica: la distancia en rutas es de 3,6 veces, pero la de tráfico apenas llega a 1,4 veces.

Ryanair refuerza Sevilla mientras Vueling aprieta su red

La programación de invierno confirma la apuesta. Ryanair reduce su red de 50 a 47 rutas respecto al invierno anterior, incorpora Venecia-Marco Polo y deja fuera Malta y Tenerife Sur, que regresarán en la temporada de verano. Mantiene, eso sí, seis aviones basados en Sevilla, dentro de una flota de 97 aeronaves con base en España.

Vueling mueve ficha en la dirección contraria. La aerolínea de IAG elevará de 12 a 13 sus rutas, pondrá a la venta más de 1,2 millones de asientos y estrenará Ibiza, además de consolidar Heathrow como su gran conexión internacional. Reforzará Santiago, Bilbao, y Fuerteventura e incrementará un 20% su capacidad internacional frente al invierno anterior.

La diferencia de destinos no se traslada, sin embargo, de forma directa al volumen de viajeros. Buena parte de la red sevillana de Ryanair opera con una o dos frecuencias semanales, mientras la filial de IAG alimenta sus rutas principales con varios vuelos diarios. Esa densidad explica que 13 rutas muevan 900.000 pasajeros y que 47 apenas eleven la cifra a 1,3 millones.

La distancia en pasajeros se cierra, no se abre: Ryanair reina en número de destinos, pero Vueling rentabiliza cada ruta con el triple de tráfico medio.

Dos modelos que reparten el mercado andaluz

El aeropuerto sevillano se ha convertido en un laboratorio del bajo coste. Alrededor de seis de cada diez aviones que despegan de Sevilla pertenecen a una low cost, un porcentaje que explica la intensidad de la competencia entre Ryanair y Vueling.

Ryanair Sevilla

Los seis aparatos basados generan una inversión superior a 510 millones de euros y en torno a 180 empleos directos, según los datos que maneja la aerolínea irlandesa. La ocupación media de esos vuelos ronda el 96%, un nivel que en el negocio aéreo se considera pleno.

El desembarco responde a una lógica de escala: cuantos más destinos, mayor captación de tráfico punto a punto, sin pasar por un hub. Vueling juega la carta contraria, la de la conectividad y el pasajero de negocio, apoyada en la estructura de IAG y en su alianza con British Airways en Heathrow.

A la pugna se suman la estacionalidad y el resto de operadores. Malta y Tenerife Sur solo vuelven en verano, cuando la demanda turística repunta y la red se ensancha. En los meses de invierno, la competencia se concentra en el pasajero urbano y de negocios, un terreno donde Vueling parte con ventaja por su mayor frecuencia.

El equilibrio entre ambos modelos deja una foto elocuente del reparto de mercado para esta temporada de invierno:

IndicadorRyanairVueling
Rutas programadas4713
Pasajeros acumulados (enero-septiembre)1,3 millones900.000
Evolución de rutas vs. invierno anteriorDe 50 a 47De 12 a 13
Capacidad anunciadaSeis aviones con baseMás de 1,2 millones de asientos

Qué revela la pugna por el mercado andaluz

El sector aéreo español vivió un pulso parecido en otros aeropuertos regionales durante 2024 y 2025. En Málaga y Alicante, Ryanair escaló posiciones a base de abrir destinos, mientras las aerolíneas de red defendieron cuota con frecuencia. El patrón se repite en Sevilla: el bajo coste gana en cobertura, la compañía de red gana en densidad por ruta.

Para Vueling, sostener el pulso tiene un coste. Su red sevillana está muy concentrada y depende del tráfico internacional, más sensible al ciclo económico que el punto a punto. Ryanair, con costes unitarios más bajos y una ocupación cercana al 96%, dispone de margen para presionar el precio en las rutas donde ambas compiten.

El aeropuerto, en cambio, sale ganando. Más destinos y más frecuencias amplían la conectividad de Sevilla sin atarla a una sola aerolínea, un factor que el gestor aeroportuario Aena valora en su estrategia de diversificación. El riesgo aparece si la competencia deriva en una guerra de precios que recorte la rentabilidad de las conexiones más disputadas.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación de las programaciones de verano, cuando Ryanair recupere Malta y Tenerife Sur, y el arranque real de las 13 rutas invernales de Vueling.
  • Reacción del valor: IAG cotiza su exposición al tráfico europeo; cualquier señal de presión de precios en rutas peninsulares se lee como riesgo de margen para Vueling.
  • Precedente sectorial: En Málaga y Alicante, el modelo de cobertura de Ryanair frente a la densidad de red de las aerolíneas de IAG ya se ha saldado con competencia intensa en precio.

FMI aprueba 139 millones a El Salvador pero exige recortar su apuesta por Bitcoin

El Fondo Monetario Internacional ha aprobado un desembolso de 139 millones de dólares para El Salvador y, en la misma decisión, ha pedido a su Gobierno que reduzca la implicación del Estado en todo lo relacionado con bitcoin. El anuncio resume la relación entre las dos partes: el organismo elogia la marcha de la economía salvadoreña mientras intenta desactivar, paso a paso, su apuesta por la criptomoneda.

La película viene de lejos. El país centroamericano convirtió bitcoin en moneda legal en 2021, en plena negociación de un préstamo con el Fondo, y aquella decisión irritó a la institución. Desde entonces, cada revisión del programa se ha convertido en un pulso entre un Gobierno que presume de comprar monedas y un prestamista que no quiere ver dinero público dentro de esa estrategia.

Qué ha aprobado el FMI y por qué llega con condiciones

Los 139 millones recién liberados no son un fondo nuevo. Forman parte del acuerdo marco de 1.400 millones de dólares que El Salvador y el FMI cerraron a finales de diciembre. El tramo se aprueba con dispensas, los waivers (perdones técnicos) que concede el organismo cuando un país incumple parte de lo pactado pero presenta medidas correctivas creíbles.

El incumplimiento tiene nombre. Según el comunicado del Fondo, entre los criterios que no se cumplieron está el de la acumulación de bitcoin, y por eso se concedieron las dispensas. La institución añade que la participación del Estado salvadoreño en las actividades vinculadas a la criptomoneda ‘se está desmantelando’ y que ‘no se prevé ninguna acumulación adicional más allá de las donaciones documentadas’.

Traducido: si el país suma más monedas, tendrá que ser con fondos que no sean públicos y que queden registrados. Ahí está la discrepancia que se arrastra desde hace meses. En septiembre, el FMI sostuvo que El Salvador no estaba comprando bitcoin; la Oficina Nacional del Bitcoin ha repetido lo contrario. Hasta ahora, nadie ha publicado un registro completo que zanje la discusión.

El debate ya no es si El Salvador compra bitcoin, sino quién lleva la cuenta de cuánto tiene y con qué dinero lo pagó.

Qué cambia para los salvadoreños y qué señala al mercado

Bitcoin moneda legal

El proyecto arrancó con dos patas. Una, la ley que obligaba a los comercios a aceptar bitcoin. Otra, una cartera digital estrenada en 2021 con la que el Estado repartió monedas entre los ciudadanos para empujarles a usarlas en un país dolarizado desde hace un cuarto de siglo. El objetivo era que la criptomoneda circulara de verdad entre la gente.

Bukele admitió en 2024 que los salvadoreños no la estaban usando para comprar cosas como se esperaba. Eso sí, siempre defendió que el Gobierno seguía acumulando. En 2022 prometió comprar un bitcoin al día, aunque nunca quedó claro de dónde salía el dinero ni si esas compras se ejecutaban de verdad.

Para el mercado, la señal es ambigua y por eso importa. El FMI no prohíbe nada: condiciona. Y un condicionamiento que se renueva en cada revisión convierte la tesorería estatal en algo menos predecible que antes. La parte formal del programa avanza, pero la parte simbólica —el país que se atrevió a meter bitcoin en su legislación— queda en una zona gris.

Qué revela este pulso sobre la adopción estatal de bitcoin

Visto con distancia, el choque no es ideológico. Al Fondo le da igual que un país tenga bitcoin en su balance; le preocupa que no se pueda auditar. Un préstamo de 1.400 millones se sostiene sobre cuentas claras, y una reserva de criptomonedas sin registro público es exactamente lo contrario. De hecho, el propio comunicado insiste en la mejora de las cuentas, el refuerzo de la seguridad, y la confianza de los inversores como motores de la actividad económica.

Hay otro elemento que suele pasarse por alto. El Salvador no emite su propia moneda desde 2001: usa el dólar. Eso le da estabilidad, pero también le quita margen de política monetaria. Bitcoin nunca funcionó allí como dinero de uso diario, sino como escaparate soberano. Y un escaparate se mantiene con reservas pequeñas, donaciones o compras intermitentes sin que el ciudadano note nada en el bolsillo.

El riesgo real está en la opacidad. Si la Oficina del Bitcoin compra al margen de lo pactado y el FMI cierra los ojos mientras los indicadores macro acompañen, la próxima revisión puede repetir este mismo guion. Si, por el contrario, un tramo queda retenido por una discrepancia contable, el mercado leerá una señal mucho más dura para cualquier Gobierno que piense en copiar el modelo.

A partir de aquí, la vigilancia cabe en tres preguntas. Cuánto bitcoin tiene hoy el Estado salvadoreño y con qué fondos lo adquirió. Si la Oficina del Bitcoin publica ese desglose antes de la siguiente revisión del programa. Y si el próximo desembolso del FMI se libera sin nuevas dispensas. Las tres respuestas dirán más sobre el futuro de la adopción estatal de criptomonedas que cualquier discurso.

Aave sube un 6,77% pese al exploit de 114 ETH que no frena a los inversores

El token Aave ha subido un 6,77% hasta los 177,74 dólares, según los datos de mercado recopilados en la última jornada. La subida llega después de que dos billeteras conectadas al protocolo perdieran cerca de 114 ether, unos 305.000 dólares al cambio actual, por una brecha en un adaptador externo. El mercado, de momento, ha mirado hacia otro lado.

La cifra merece una aclaración, porque los propios datos de mercado que maneja el sector se contradicen entre sí. El cambio diario publicado es del +6,77%, pero el cierre previo figura en 184,67 dólares. Si la variación se calculara contra ese cierre, el resultado sería una caída cercana al 3,75%. La diferencia se atribuye a ventanas, de medición distintas, así que conviene tratar el porcentaje como una referencia informada y no como un dato cerrado.

El volumen sí apunta en una dirección clara. En la jornada se han movido 629.363.400 dólares en AAVE, casi el doble del promedio de los últimos 30 días, situado en 315.797.700 dólares. La actividad ha sido inusualmente intensa, con una razón entre volumen y capitalización del 22,94%, frente al 11,51% habitual. Pero un volumen alto no equivale a compra: también puede reflejar ventas rápidas y rotación de posiciones.

Aave es uno de los mayores protocolos de préstamo del ecosistema cripto y su funcionamiento puede resumirse con una idea sencilla: permite depositar monedas para ganar intereses y pedir préstamos poniendo otras monedas como garantía, sin bancos ni intermediarios de por medio. Puedes consultar su funcionamiento en la web oficial del protocolo. Su token funciona a la vez como activo de mercado y como herramienta de decisión sobre el rumbo del proyecto.

Qué ha pasado con los 114 ether robados

El incidente afectó a un adaptador externo vinculado a Aave, un componente de terceros que se conecta al protocolo pero no forma parte de su núcleo. Según la información disponible, el problema no comprometió los contratos centrales de Aave v3 ni los contratos base de la plataforma Safe, donde estaban habilitadas las dos billeteras afectadas. Las pérdidas rondan los 305.000 dólares.

Esa distinción no es un matiz menor. Para el usuario, significa que el dinero depositado directamente en los contratos principales del protocolo no está en juego por este fallo concreto. Pero también revela un riesgo más difícil de ver: cualquiera que use herramientas conectadas al ecosistema queda expuesto a piezas que no controla y que, a menudo, ni conoce.

La seguridad de un protocolo ya no se mide solo por su código central, sino por cada pieza de terceros que alguien decide conectarle.

Por qué los inversores no se han asustado

Aave precio

Los indicadores técnicos explican parte del optimismo. El RSI, una medida que resume si un activo está sobrecomprado o infravalorado, se sitúa en 69,7, muy cerca del umbral de 70 que muchos operadores leen como señal de agotamiento. El estocástico, otro indicador de impulso, marca 83,3. El precio, además, cotiza un 2,42% por debajo de su VWAP, el precio medio ponderado por volumen de la jornada, fijado en 182,14 dólares. El token se mantiene por encima de sus medias móviles de 5, 7 y 10 sesiones, una alineación que sugiere una tendencia de corto plazo favorable. Ese nivel de sobrecompra no obliga a vender, pero sí invita a no perseguir el precio con prisa.

A esto se suma una propuesta de governance (las votaciones con las que los tenedores deciden el rumbo de un protocolo) que puede mover las expectativas. La firma Sentora ha planteado repartir los ingresos de Aave entre sus participantes, aunque dejando las pérdidas a cargo de los proveedores de liquidez. La iniciativa no está confirmada como motor del movimiento, pero apunta a un debate de fondo sobre cómo se reparte el valor dentro del protocolo.

Análisis: el riesgo ya no está donde se miraba

El sector lleva años aprendiendo esta lección a golpe de susto. En el verano de 2020, cuando las finanzas descentralizadas vivieron su primer gran auge, los ataques se centraban en fallos del código principal de los protocolos. Con el tiempo, los desarrolladores blindaron ese núcleo y los atacantes se desplazaron hacia los bordes: puentes entre redes, oráculos de precios y, ahora, adaptadores como el que ha fallado aquí. La superficie de ataque creció justo donde nadie miraba.

Hay un riesgo de reputación que no conviene minimizar. Aave gestiona una capitalización de 2.740 millones de dólares y depende de que los usuarios confíen en sus contratos y en las integraciones que los rodean. Un fallo que no toca el núcleo puede, aun así, enfriar la adopción de módulos externos y obligar a los proveedores de liquidez a revisar qué permisos tienen concedidos. Buena parte de esos permisos siguen activos por pura comodidad.

De momento, el precio aguanta por encima de sus medias móviles de corto plazo y el mercado ha premiado al token. La duda es si esa fortaleza responde a una demanda real o al arrastre de una jornada con el volumen disparado. La referencia a vigilar está clara: recuperar y sostener los 182,14 dólares del VWAP. Por debajo, los 176,78 marcan el suelo del rango del día.

Absa se convierte en el primer banco africano en custodiar Bitcoin para institucionales

El banco sudafricano Absa ya custodia Bitcoin para clientes institucionales. Es la primera entidad del continente africano que ofrece este servicio, según adelantó Bloomberg, y sitúa a Johannesburgo en un terreno que hasta ahora ocupaban sobre todo los grandes bancos de Estados Unidos y de Europa.

La entidad atenderá a clientes institucionales, es decir, fondos de inversión, aseguradoras, y grandes tesorerías corporativas que quieren tener bitcoin en su balance sin encargarse de guardarlo. El servicio arranca con bitcoin como activo principal, aunque la intención del banco es ampliarlo a otros criptoactivos en función de la demanda.

Rob Downes, responsable de activos digitales de la división de banca corporativa y de inversión de Absa, ha señalado que el bitcoin será el activo con más peso en la oferta y que el resto llegará después. El banco, eso sí, no respondió a las preguntas que le trasladó el medio especializado Bitcoin Magazine, lo que deja sin detallar precios, mínimos de inversión o plazos concretos.

Qué supone que un banco custodie bitcoin

Custodiar bitcoin significa guardar las claves privadas, el código que da acceso a las monedas, en nombre del cliente. Es un servicio parecido al de una caja de seguridad, con una diferencia importante: aquí no hay un objeto físico que se pueda devolver a mano, sino una contraseña que, si se pierde o se roba, hace desaparecer el dinero sin posibilidad de recuperarlo. Por eso los inversores grandes prefieren que sea un banco regulado quien asuma ese riesgo operativo.

Para el inversor particular esto no cambia nada por ahora. El servicio está pensado para carteras grandes, no para quien compra 200 euros de bitcoin en un exchange. Lo relevante es la señal: cuando un banco regulado decide que merece la pena custodiar un activo, deja de tratarlo como una curiosidad y empieza a integrarlo en su operativa diaria.

El movimiento no es aislado. BNY Mellon, uno de los mayores bancos custodios del mundo, empezó a ofrecer custodia de activos digitales en 2022 y fue la primera gran entidad estadounidense en dar ese paso. A comienzos de octubre, Deutsche Bank ha anunciado que estrenará su servicio de custodia de bitcoin para clientes corporativos e institucionales europeos antes de que termine 2026.

Sudáfrica, un mercado cripto más institucional que el nigeriano

Absa Bitcoin

Sudáfrica tiene un peso relevante en el sector. Según el informe de 2025 de Chainalysis, la firma de análisis de datos on-chain, el país movió 36.000 millones de dólares en valor registrado en red, la segunda cifra más alta del África subsahariana por detrás de los 92.100 millones de Nigeria. En el índice global de adopción cripto, ocupó el puesto 30.

África lleva años siendo un laboratorio cripto por necesidad. Lo nuevo es que su gran banca empiece a levantar la infraestructura para ese dinero.

La diferencia con Nigeria no es solo de volumen. El mercado sudafricano tiene un perfil más institucional, con un marco regulatorio que ha permitido emitir cientos de licencias a proveedores de servicios de activos virtuales. Esa claridad normativa atrae a inversores profesionales y a la banca tradicional, y ayuda a entender por qué el primer custodio bancario de bitcoin del continente ha salido de Johannesburgo y no de Lagos.

El interés tampoco nace de la nada. En buena parte del continente, las criptomonedas han funcionado como refugio frente a monedas locales que pierden valor, y las remesas que envían los trabajadores desde el exterior han encontrado en las redes públicas una vía más barata que las transferencias tradicionales. Ese uso cotidiano convive ahora con una demanda institucional incipiente, que es justo la que Absa quiere captar.

Por qué este paso importa más allá de Sudáfrica

La custodia suele considerarse un negocio de márgenes ajustados, pero estratégico. El banco que guarda los bitcoins de un fondo se convierte en su proveedor de confianza y, con el tiempo, en la puerta de entrada a otros servicios: préstamos con garantía cripto, liquidación de operaciones o gestión de tesorería. Es la misma jugada que hizo BNY Mellon en 2022 y que ahora repiten las entidades europeas. Absa no compra solo un trozo de mercado: compra posición.

Quedan riesgos sobre la mesa. El primero es la concentración: si un puñado de bancos acaba guardando la mayor parte del bitcoin institucional, el sector gana comodidad pero pierde resiliencia. El segundo, la dependencia del ciclo. Cuando el precio cae con fuerza, los servicios de custodia se resienten, porque el volumen de operaciones y el valor de los activos bajo gestión se reducen a la vez.

La duda razonable es si el resto de la gran banca sudafricana seguirá el camino de Absa o preferirá esperar a ver cómo evolucionan los primeros meses del servicio. Con un mercado cripto africano que mueve decenas de miles de millones de dólares al año, la respuesta no debería tardar demasiado.

El Gobierno activa el concurso de 600 MW en Maciñeira tras el cierre de As Pontes, de Endesa

El Gobierno ultima el concurso de 600 MW de capacidad de acceso en el nudo de Maciñeira 400 kV, en As Pontes (A Coruña), tras el cierre de la central térmica de Endesa. La convocatoria rediseña el mapa energético gallego.

Qué reparte Maciñeira: 600 MW y las reglas de la concurrencia

El borrador de la orden ministerial que regulará la convocatoria establece que los proyectos competirán no solo por sus características técnicas. También lo harán por el impacto económico, laboral y ambiental que sean capaces de generar en la zona de transición justa.

El nudo de Maciñeira fue declarado de transición justa en abril de 2026 y dispone de 945 MW de capacidad de acceso para generación. Sin embargo, la existencia de una única posición disponible para conectar nuevas instalaciones limita a 600 MW la capacidad que podrá asignarse mediante este concurso.

El procedimiento se resolverá por concurrencia competitiva. Los promotores presentarán sus proyectos y competirán en función de una puntuación; el orden resultante determinará la asignación de la capacidad disponible y deberá respetarse después en la tramitación de los permisos de acceso y conexión.

La convocatoria admitirá instalaciones de módulos de generación renovable, y sistemas de almacenamiento que inyecten electricidad a la red, así como proyectos de hibridación de tecnologías. Las instalaciones de generación deberán emplear fuentes de energía primaria renovable.

El Ejecutivo quiere evitar que la capacidad acabe en manos de proyectos incipientes. Por eso exigirá a los promotores los anteproyectos de las instalaciones, incluidas las infraestructuras de transformación y evacuación, y la acreditación del grado de madurez de cada iniciativa.

El concurso no mide la potencia más barata, sino la capacidad de una empresa para sostener empleo industrial donde antes había carbón.

Empleo, formación y autoconsumo: el peso del territorio en el baremo

cierre As Pontes

La principal particularidad de la convocatoria será el peso de los compromisos adquiridos con el territorio. El borrador establece una puntuación máxima de 100 puntos, de los que 64 corresponden a criterios de impacto socioeconómico, 20 a las características de la tecnología de generación, seis al grado de madurez de las instalaciones y diez al impacto ambiental.

El empleo será uno de los elementos centrales. Los promotores podrán obtener hasta 29 puntos por el número total de empleos comprometidos para la operación y el mantenimiento de las instalaciones y para actuaciones adicionales de carácter socioeconómico y ambiental en la zona.

A ello se sumarán hasta tres puntos por los puestos reservados a trabajadores excedentes de la central térmica de As Pontes y de sus empresas auxiliares inscritos en la bolsa de empleo del Instituto para la Transición Justa.

El concurso valorará también la presencia femenina entre los nuevos empleos, con hasta cinco puntos en función del porcentaje de puestos comprometidos para mujeres. La máxima puntuación se alcanzará cuando ese porcentaje llegue al 50%.

La formación y recualificación de los residentes de los municipios incluidos en la zona de transición justa tendrá un peso adicional de ocho puntos. Se valorarán tanto las horas de formación comprometidas como el número de personas participantes, siempre que la formación tenga carácter profesional y se dirija a residentes del ámbito del concurso.

Otro de los requisitos que podrán mejorar la puntuación será el desarrollo de instalaciones de autoconsumo para ciudadanos, empresas y administraciones de la zona. Este apartado contará con un máximo de 11 puntos, repartidos entre la potencia comprometida y el número de consumidores beneficiados.

El borrador incorpora además mecanismos para retener parte del impacto económico en el territorio. Las inversiones en bienes y servicios contratados a empresas y autónomos con domicilio fiscal en A Coruña y Lugo podrán aportar hasta seis puntos.

A esa valoración se sumarán dos puntos por financiación participativa. Los adjudicatarios deberán ofrecer este mecanismo a través de proveedores registrados ante la CNMV. Durante los dos primeros años, la oferta se dirigirá prioritariamente a residentes, empresas y administraciones de la zona de transición justa; si no se agota el importe reservado, podrá extenderse después al conjunto de las provincias de A Coruña y Lugo.

Qué gana Endesa y qué gana Galicia con el nudo de transición justa

El cierre de As Pontes dejó un vacío de potencia en el sistema eléctrico gallego y un problema de empleo en la comarca. Endesa ya había ejecutado el apagado de sus grupos; lo que se dirime ahora es cómo se reindustrializa el entorno con una capacidad de acceso que hasta hace poco estaba reservada a una sola tecnología.

El precedente más cercano está en los nudos de transición justa que el Gobierno ha ido liberando en los últimos años, donde la competencia por puntos ha primado a los promotores dispuestos a firmar compromisos laborales con la comarca por encima del coste del megavatio. El baremo de Maciñeira replica esa lógica y eleva el listón en autoconsumo y financiación participativa, dos criterios que históricamente pesaban poco en los concursos de acceso.

Para los promotores, la convocatoria implica dos exigencias de calado: caja suficiente para sostener empleo local durante años y un anteproyecto maduro para no quedar fuera por la vía técnica. Un proyecto de 600 MW con almacenamiento y compromisos sociolaborales apunta a un perfil de inversor con balance, no a un desarrollo especulativo. Queda por concretar el calendario oficial de la orden, todavía en fase de borrador, y cómo encajan los permisos ya en tramitación en el nudo.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación definitiva de la orden ministerial y la apertura del plazo de presentación de proyectos en el nudo de Maciñeira, aún sin fecha cerrada.
  • Reacción del valor: Endesa cotiza el cierre de As Pontes como un ajuste ya digerido; el concurso no altera su balance, pero define su papel en la reindustrialización gallega.
  • Precedente sectorial: Los nudos de transición justa anteriores muestran que la puntuación social pesa más que el precio, un filtro que favorece a promotores con estructura industrial en la comunidad.

Superalimentos locales: alternativas económicas y nutritivas a las tendencias de moda

Lentejas, garbanzos y huevos frente a quinoa y chía: cuánto cuesta realmente un gramo de proteína

Toma aérea de diversos granos y legumbres en cuencos sobre una superficie de mármol, destacando ingredientes saludables.

Puestos a comparar, el kilo de lentejas secas cerró 2025 en unos 2,24 euros de media en España y el de garbanzos en 1,96 euros, según los datos del Ministerio de Agricultura, Pesca y Alimentación. Si se cruza ese precio con su densidad proteica —en torno a 24 gramos por cada 100 gramos en las lentejas y algo menos de 20 en los garbanzos, siempre en seco—, el gramo de proteína sale a poco más de un céntimo. Los huevos, cuyo precio medio por docena subió hasta unos 3,11 euros en agosto de 2025 desde los 2,67 de enero, aportan entre 6 y 7 gramos de proteína por unidad, lo que deja el gramo en torno a 3-4 céntimos: más caro que la legumbre seca, pero aún muy por debajo de la carne y el pescado.

Frente a esto, los llamados superalimentos importados juegan en otra liga de precio. La quinoa ecológica se vende en España entre unos 10 y casi 15 euros el kilo (13,80 €/kg en tiendas especializadas, 14,94 en algunas cadenas), y la chía ronda los 15-17 euros por kilo (6,22 euros los 400 gramos, 1,71 euros por cada 100 gramos). Con unos 14 gramos de proteína por 100 gramos de quinoa y alrededor de 16 en la chía, el gramo de proteína se va a 7-10 céntimos, varias veces más que la lenteja o el garbanzo. Y las legumbres no llegan solas: suman fibra, hierro y potasio, y combinadas con arroz o pan completan su perfil de aminoácidos con una calidad similar a la de la proteína animal.

Pimiento rojo, naranja y kiwi: los alimentos que ya baten al açaí y la goji en vitamina C

Los tazones de smoothie vibrantes con frutas frescas crean una comida saludable, deliciosa y visualmente atractiva.

Las cuentas de la vitamina C desmontan buena parte del relato que rodea al açaí y la goji. Según los datos que recoge la Fundación Española de Nutrición, el pimiento rojo aporta unos 131 miligramos por cada 100 gramos, más del doble que la naranja (en torno a 50, según la Clínica Universidad de Navarra) y por encima del kiwi, que se mueve entre 71 y 92 miligramos según la tabla que se consulte. La goji deshidratada ronda los 73 miligramos por 100 gramos y el açaí fresco unos 84, cifras que solo se acercan porque en ambos casos se comparan alimentos secos o liofilizados: sin agua, los nutrientes quedan concentrados. En crudo, un pimiento, un kiwi o una naranja se comen enteros y frescos, mientras que un puñado de bayas importadas supone un consumo mínimo.

El argumento económico es igual de contundente. El informe de consumo alimentario de 2025 sitúa el precio medio de la naranja en 1,44 euros por kilo, y el kiwi se movía en torno a 2,90 euros en el mercado mayorista de Barcelona en junio de ese año. El pimiento rojo California cotizaba a unos 1,80 euros en Mercamurcia. Enfrente, la pulpa congelada de açaí ronda los 12-18 euros por kilo y el goji deshidratado se vende a 24-31 euros por kilo. A eso se suman temporada y transporte corto frente a bayas que cruzan el Atlántico o llegan del Himalaya, y un precedente incómodo: un análisis de la OCU ya detectó pesticidas y metales pesados en muestras de goji a la venta en España.

Sardinas y boquerones de lonja frente al salmón noruego: mismo omega-3, menos euros y menos kilómetros

Una vibrante exhibición de sardinas recién pescadas apiladas, que muestran sus escamas brillantes y sus cuerpos estilizados.

El salmón se ha convertido en el pescado más vendido en España desde 2023, pero su tirón no se apoya en una ventaja nutricional. Los tecnólogos alimentarios cifran su aporte de omega-3 en torno a 2,2 gramos por cada 100 gramos, una cantidad que el boquerón supera ligeramente (más de 2 gramos) y que la sardina iguala con un perfil graso aún más rico. Ambos son pescados azules de bajura, pequeños y de vida corta, así que acumulan menos mercurio que las especies grandes, y la AESAN los sitúa entre las opciones recomendadas para dos o tres raciones semanales, incluso en embarazo e infancia. La diferencia aparece en la caja: el precio medio de la sardina fresca se situó en 5,87 euros por kilo en 2025, frente a los 10,98 euros de media del pescado fresco, mientras que las piezas de salmón se mueven entre 10 y 12 euros por kilo y algunos cortes alcanzan los 27.

El segundo argumento es la distancia. Un salmón criado en los fiordos noruegos recorre entre 2.500 y 3.500 kilómetros en camión frigorífico antes de llegar al consumidor europeo, según cálculos recogidos por la Comisión Europea, y los análisis de la cadena del ahumado elevan el trayecto por encima de los 3.000 kilómetros. En 2024 España importó 81.775 toneladas de salmón noruego, y en los ocho primeros meses de 2025 el volumen creció un 23%, hasta superar las 59.000 toneladas, según el Consejo de Productos del Mar de Noruega. Frente a eso, sardinas y boquerones salen del cerco a pocas millas de la costa y se subastan el mismo día en la lonja: en puertos gallegos el kilo de bocarte se ha pagado a unos dos euros en primera venta y el de sardina, entre 0,60 y 0,90. Menos kilómetros, menos frío industrial y temporada real.

Berza, grelos, acelga o espinaca: la hoja verde de temporada que sale mucho más barata que el kale

Una vibrante selección de col rizada fresca y coles de Bruselas que muestran verduras saludables.

El kale no es ninguna planta exótica ni un hallazgo nutricional reciente: es una col de la misma especie que la berza (*Brassica oleracea*, grupo acephala), la verdura que en Galicia, Asturias o el País Vasco lleva siglos cociéndose en el pote y el caldo. Los grelos, brotes tiernos del nabo (*Brassica napus*), han sido objeto de estudio por parte del CSIC en la Misión Biológica de Galicia, que ha documentado en ellos un contenido elevado de glucosinolatos —más de 35 micromoles por gramo de materia seca— y de isotiocianatos, los compuestos a los que se atribuyen efectos antioxidantes y antitumorales en ensayos in vitro, además de vitaminas A, C y E, folatos, calcio y hierro. La acelga y la espinaca, de otra familia, cubren el mismo hueco en el plato: hoja verde barata, versátil y de temporada.

Ahí está la diferencia real: en el precio. Un manojo de 300 gramos de col kale en un supermercado ronda los 2,29 euros, lo que equivale a unos 7,6 euros por kilo, y en tiendas de proximidad el kilo puede superar los 11 euros. En el mismo puesto, un manojo de berza se vende por unos 1,2 euros, la acelga por 1,3 y la espinaca por 2,7. En origen las distancias son aún mayores: la acelga fresca se ha pagado entre 0,16 y 0,24 euros por kilo y la espinaca entre 0,98 y 1,84, según los precios medios que publica el Ministerio de Agricultura. Además, buena parte del kale que llega a las fruterías españolas se importa de Países Bajos y Portugal, mientras la producción nacional se exporta sobre todo a Alemania y Reino Unido. Berza, grelos, acelga y espinaca, en cambio, se cultivan cerca y se recogen en su mejor momento, de septiembre a marzo en el caso de la berza y en los meses fríos para los grelos.

«Superalimento» no existe en la normativa europea: qué permite la ley y cómo leer las etiquetas

Primer plano de un paquete de cannabis con una etiqueta de advertencia de THC sobre un fondo violeta, que resalta la seguridad y el cumplimiento normativo.

Ni «superalimento» ni «alimento funcional» figuran en la normativa europea o española de seguridad alimentaria: no son categorías legales, sino términos de márketing. Así lo recuerda la propia Agencia Española de Seguridad Alimentaria y Nutrición (AESAN), y tampoco los reconoce la Autoridad Europea de Seguridad Alimentaria (EFSA). La clave está en el Reglamento (CE) nº 1924/2006, sobre declaraciones nutricionales y de propiedades saludables: cualquier mensaje o representación —también gráfica o simbólica— que afirme, sugiera o dé a entender que un alimento posee unas características específicas se considera una declaración. Y «superalimento», al no estar incluido entre las declaraciones nutricionales ni entre las de propiedades saludables autorizadas, no encaja en ningún supuesto permitido, por lo que su uso comercial no se ajustaría a la norma.

Para el consumidor, esto se traduce en una regla práctica: en el etiquetado solo pueden aparecer las alegaciones de salud expresamente autorizadas, recogidas en el Reglamento (UE) nº 432/2012. Las menciones genéricas del tipo «mejora tu salud» o «reduce el riesgo de enfermedades» solo son admisibles si van acompañadas de una declaración específica autorizada, y nunca pueden atribuir propiedades medicinales ni preventivas a un alimento. Además, el Reglamento (UE) nº 1169/2011 obliga a informar de la composición nutricional por 100 g o 100 ml, con la lista de ingredientes como referencia. Comparar esas cifras —y no el reclamo de la portada— es lo que permite valorar de verdad un producto frente a su alternativa local más barata.

Publicidad