La fuerza lumbar después de 40: la progresión de 4 pasos de Men’s Health para estabilizar tu core y moverte con eficiencia

0

Ganar fuerza lumbar después de los 40 no se resuelve dejando de mover la espalda ni lanzándose a levantar peso sin criterio. La ruta más productiva, según la progresión que recoge Men’s Health a partir del trabajo del coach Brendan Backstrom, pasa por reintroducir el movimiento y la resistencia de forma gradual hasta estabilizar el core y moverte con eficiencia.

La lógica es directa: la zona lumbar responde mejor a estímulos progresivos que al reposo absoluto prolongado. El objetivo no es castigar la espalda, sino enseñarle a generar tensión de forma controlada y a tolerar más carga con el tiempo. Para ello conviene empezar por la variante más sencilla que puedas ejecutar con solvencia.

Por qué la zona lumbar mejora con estímulo gradual, no con reposo absoluto

Backstrom insiste en que la región lumbar es una de las zonas más sensibles del cuerpo. Por eso recomienda encontrar el nivel de trabajo más bajo que permita un estímulo deliberado a la columna y, a partir de ahí, ir ampliando la capacidad de tolerancia. La progresión no se mide por sacrificio, sino por control.

El reposo absoluto puede mantener a la musculatura lumbar en un estado de inhibición que no le ayuda a recuperar confianza. En su lugar, la activación isométrica suave rompe ese bucle y demuestra que la la columna puede trabajar sin una reacción desproporcionada. Aquí está la clave.

El entrenamiento isométrico aporta una base interesante: permite crear tensión en la musculatura lumbar sin que haya cambios bruscos de rango ni un pico de fuerza difícil de gobernar. Las revisiones de rendimiento lo recogen como una vía eficaz para empezar a construir fuerza cuando el objetivo es la estabilidad.

La tolerancia a la carga se entrena desde el control, no desde la intensidad temprana.

La progresión de 4 pasos para reconstruir la fuerza lumbar

La propuesta de Backstrom se organiza en cuatro extensiones lumbares, cada una con una demanda mayor. El orden importa.

Nivel 1: Extensión isométrica básica. Mantén la contracción de la zona lumbar sin movimiento durante unos 30 segundos. El objetivo es que la musculatura aprenda a activarse sin una reacción exagerada.

Nivel 2: Extensión isométrica a una pierna. Elimina un punto de apoyo para aumentar la exigencia de estabilidad sobre el tronco. Supera este nivel solo si mantienes la cadera nivelada, sin giros ni caídas.

Nivel 3: Bisagra parcial de cadera. Introduce movimiento controlado con una flexión de cadera limitada. La intención es practicar la mecánica de la extensión antes de buscar el rango completo, aumentando la demanda sobre la cadena posterior.

Nivel 4: Extensión lumbar completa. Baja con control y regresa al punto alto activando la musculatura de la cadena posterior. No hace falta hiperextender la columna al final: la calidad del recorrido vale más que la amplitud forzada.

📊 La pauta en cifras

  • Punto de partida: Extensión isométrica de 30 segundos con control total.
  • Progresión: Sube a la variante a una pierna, después a la bisagra parcial y solo al final al rango completo.
  • Señal para avanzar: Cadera nivelada, sin compensaciones y sin que la sensación vaya a más.
  • Límite de calidad: Olvida la hiperextensión; un recorrido fluido y controlado es más rentable que forzar más amplitud.

La evidencia respalda la tolerancia progresiva, no el esfuerzo exagerado

Esta progresión conecta con la lógica del fortalecimiento lumbar bien entendido: las extensiones de espalda refuerzan la cadena posterior y aumentan la capacidad de tolerar carga a través del movimiento. El matiz que la hace útil es que no busca demostrar cuánta tensión puedes soportar en una sesión, sino construir una capacidad estable semana a semana.

El principio de empezar con isométricos también encaja con la evidencia previa sobre ganancia de fuerza sin movimientos amplios. Para quien lleva tiempo sin entrenar la zona lumbar, una contracción estática de 30 segundos es un primer estímulo accionable y de baja complejidad técnica. Menos riesgo de compensar con la cadera y más opciones de mantener la posición.

La honestidad del protocolo está en su límite: no promete hipertrofia rápida ni una espalda a prueba de todo. Promete un sistema más eficiente y una mejor relación entre la zona lumbar, el core y la cadena posterior. Ese es el beneficio real para el día a día: levantarte, girar, agacharte y entrenar con más firmeza.

Esta propuesta es divulgativa y no sustituye el criterio de un profesional del ejercicio; ajusta el punto de partida a tu caso particular.

No conviene saltarse niveles ni convertir la progresión en una competición de rango. La dosis importa.

⚡ Rutina de Optimización Diaria

  • Activa la zona lumbar: Dedica 5 minutos diarios a una extensión isométrica de 30 segundos, con la pelvis neutra y sin rebotes.
  • Sube de nivel con criterio: Pasa a la variante a una pierna solo cuando mantengas la cadera estable durante 30 segundos.
  • Revisa tu rango antes de ampliarlo: Practica la bisagra de cadera controlada y evita hiperextender al llegar arriba.
DANA en España: 48 horas de tormentas y 43 grados desde el miércoles, avisa la AEMET

La AEMET avisa de una DANA con tormentas y hasta 43 grados durante 48 horas desde el miércoles.

No será un episodio aislado. La depresión aislada en niveles altos ya marcó el tiempo del fin de semana y este lunes ha dejado avisos amarillos en varias comarcas andaluzas. Ahora el sistema se rearma sobre el este peninsular y promete combinar dos amenazas casi opuestas: chubascos intensos y calor extremo.

La DANA ya dejó avisos amarillos este lunes en Andalucía

Durante la jornada del lunes, la AEMET mantuvo avisos amarillos por lluvia y tormentas en Cádiz (campiña y Grazalema), Málaga (área de Ronda), Córdoba (Sierra y Pedroches) y Jaén (Capital y Montes, Cazorla y Segura, Morena y Condado y Valle del Guadalquivir). Las tormentas podían venir acompañadas de granizo y rachas muy fuertes.

El color amarillo no implica un episodio menor: en la escala de la agencia advierte de que las actividades al aire libre pueden verse afectadas, sobre todo en campiña abierta o junto a cauces. La diferencia con el naranja o el rojo es una cuestión de extensión y severidad, no de ausencia de riesgo.

La DANA se gestó durante el fin de semana y se desplazó el domingo hacia el suroeste peninsular. Ese movimiento dejó una franja de inestabilidad que el lunes se tradujo en tormentas dispersas desde el valle del Guadalquivir hasta las sierras orientales andaluzas.

Uno de los fenómenos más llamativos del episodio son los llamados reventones: corrientes descendentes convectivas que se originan en el interior de una tormenta y golpean el suelo con vientos anómalos. Suelen superar los 80 km/h, duran entre cinco y treinta minutos y afectan a un área de menos de diez kilómetros de diámetro. Cuando la zona es inferior a cuatro kilómetros, los meteorólogos hablan de micro-reventón, con una vida que no supera los quince minutos.

Una tormenta no avisa por su apariencia: el viento destructivo puede llegar de repente desde la base de una nube aparentemente inofensiva.
Los reventones pueden ser húmedos o secos según la precipitación asociada llegue o no al suelo. Justamente por eso resultan traicioneros: una tormenta puede no mostrar lluvia intensa y aun así proyectar una corriente descendente capaz de tumbar árboles o destrozar mobiliario urbano en segundos.
Para hacerse una idea de la escala: un reventón de diez kilómetros de diámetro equivale a un barrio entero de Sevilla o Valencia. En ese espacio, el viento puede pasar de la calma a más de 80 km/h en cuestión de segundos.

Calor extremo y poniente: la segunda fase arranca el miércoles

alerta AEMET tormentas

Las 48 horas de tormentas no implican lluvia continua. En la práctica, alternarán periodos de sol intenso con chaparrones breves y duros, a menudo acompañados de aparato eléctrico. Este formato de precipitación corta y torrencial puede saturar barrancos y torrentes con rapidez.

El miércoles cambia el guion. La DANA se situará al oeste de la península e impulsará viento de poniente que recalentará el este peninsular: la previsión de la AEMET contempla máximas de 43 grados y un episodio de tormentas que se alargará durante 48 horas. Ese poniente, además, dispara el riesgo de incendios en la Comunidad Valenciana.

El contraste es geográfico. Mientras el este alcanza el pico de calor, en Andalucía el jueves comenzará el alivio térmico. En Sevilla las máximas descenderán entre cinco y seis grados y las mínimas bajarán de los 20 grados. Córdoba notará el cambio sobre todo desde el jueves, con noches frescas y mínimas de 15 grados hacia el fin de semana. Huelva, Cádiz y las provincias orientales quedarán por debajo de los registros actuales entre el jueves y el viernes.

Meteorológicamente, el poniente es un viento terral: desciende desde las mesetas hacia el litoral, se reseca y se recalienta por compresión. En la Comunidad Valenciana, ese flujo seca la vegetación y reduce la humedad relativa, dos ingredientes que elevan la probabilidad de ignición y complican las labores de extinción. Por eso el aviso no solo mira al cielo; también mira al monte.

Por qué un embolsamiento de aire frío dispara el termómetro

Puede parecer contradictorio que una DANA —aire frío en las capas altas, como explica la entrada de Wikipedia— conviva con 43 grados. La clave está en la circulación que la rodea. Al oeste de la depresión, el aire frío desciende y desestabiliza la atmósfera; al este, el flujo del sur succiona aire africano muy cálido y seco. El choque entre ambas masas es precisamente la gasolina de las tormentas: más contraste térmico, más energía disponible para la convección.

Ese mismo contraste explica los avisos amarillos del lunes. No hizo falta una borrasca clásica; bastó el giro del aire en altura para que el calor acumulado en superficie escapara en forma de tormentas. En meteorología, el área inestable se desplaza y se intensifica según la posición del embolsamiento frío.

No obstante, la predicción aún guarda margen de incertidumbre. Los avisos por tormentas indican probabilidad y zonas amplias, no un punto exacto de caída. La AEMET actualizará los umbrales a medida que el sistema se defina. Aun así, los modelos coinciden en la persistencia del calor extremo y la intensidad de los chubascos.

Aun con la incertidumbre, el mensaje de fondo es simple: conviene revisar los avisos cada mañana, no salir a la montaña en las horas centrales y retirar los vehículos de ramblas o pasos inundables. Son medidas de protección civil que, año tras año, demuestran salvar vidas frente a crecidas repentinas.

La DANA de esta semana ilustra el tipo de tiempo que los climatólogos asocian a un final de verano cada vez más caliente: temperaturas récord y precipitaciones torrenciales en poco tiempo. Si la atmósfera retiene más energía, los episodios breves tienden a ser más contundentes. No es una profecía de la AEMET, sino una lectura del patrón que se repite en los últimos agostos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la AEMET alerta de una DANA con 48 horas de tormentas intensas y máximas de 43 grados a partir del miércoles.
  • Dónde: tormentas y granizo en Andalucía y otras zonas del interior peninsular; calor extremo y riesgo de incendios en la Comunidad Valenciana.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: el lunes ya se registraron avisos amarillos en cuatro provincias andaluzas; la fase más adversa comienza el miércoles 19 de agosto de 2026.
  • Impacto a futuro: el episodio puede dejar chubascos destructivos, reventones y noches muy cálidas que agravan el estrés térmico.

Chandra, Webb y Hubble resuelven el misterio de la energía faltante de la Nebulosa Tarántula

La Nebulosa Tarántula guarda un misterio energético que Chandra, Webb y Hubble acaban de iluminar.

El 11 de agosto de 2026, la NASA difundió una imagen que combina rayos X del observatorio Chandra, infrarrojo del telescopio James Webb y luz visible del Hubble. Sobre ese collage vibrante, los astrónomos añadieron los datos de archivo del telescopio espacial Spitzer, retirado por la agencia. El resultado apunta a una explicación para uno de los enigmas de esta región: la energía que parecía faltar.

La Tarántula, conocida formalmente como 30 Doradus, se encuentra en la Gran Nube de Magallanes, una galaxia vecina de la Vía Láctea situada a unos 160.000 años luz. Es el criadero estelar más violento del Grupo Local, el conjunto de galaxias que compartimos con Andrómeda y decenas de galaxias menores.

Un criadero estelar con forma de colmena

La imagen revela miles de estrellas jóvenes incrustadas en una estructura de gas y polvo que recuerda a un panal. No es una metáfora: la radiación de las estrellas masivas esculpe burbujas y filamentos en el material interestelar, y el resultado es un mosaico de cavidades brillantes. En el centro de la nebulosa, el cúmulo R136 concentra algunas de las estrellas más masivas conocidas.

La distancia convierte a la Tarántula en un laboratorio excepcional. A 160.000 años luz, la luz que captaron los telescopios partió de allí hace 160.000 años, cuando los primeros Homo sapiens ya caminaban sobre África. Sin embargo, para los estándares cósmicos es una vecina próxima: lo bastante cerca para resolver estrellas individuales y medir con detalle sus flujos de energía.

La superposición de longitudes de onda no es solo estética. Los rayos X de Chandra marcan el gas a altísimas temperaturas y los restos de explosiones estelares. El infrarrojo de Webb atraviesa el polvo y revela estrellas recién nacidas. La luz visible de Hubble dibuja la arquitectura de filamentos y burbujas. Al integrar también el archivo de Spitzer, el equipo reconstruyó un retrato energético más completo que el de cada instrumento por separado.

No es solo una imagen espectacular: cada longitud de onda aporta una pieza distinta del presupuesto energético de la Tarántula.

El misterio de la energía que no cuadra

misterio energía nebulosa tarántula

El equipo analizó de forma conjunta los datos de Chandra, Hubble, Webb y Spitzer. El comunicado de la NASA concluye que la Tarántula podría estar perdiendo energía desde varias fuentes. La principal pista apunta al gas caliente que escapa de la nebulosa.

Imagina una olla a presión que libera vapor por varias válvulas. La nebulosa, sometida a vientos estelares y explosiones de supernova, no retiene todo el calor que genera. Parte de ese gas caliente se fuga hacia el medio interestelar circundante. Por eso los balances energéticos no cerraban: faltaba contabilizar el calor que se marcha.

Ese proceso se conoce como retroalimentación estelar. Las estrellas masivas inyectan energía en forma de radiación, viento y ondas de choque. Si el gas caliente escapa, la nebulosa pierde presión y cambia la forma en que nacen nuevas estrellas. No es un detalle menor.

Por qué esta fuga cambia la lectura de la Tarántula

Durante décadas, 30 Doradus se ha utilizado como plantilla para entender las guarderías estelares gigantes de otras galaxias. Si la energía se fuga de forma eficiente, los modelos de formación estelar deben incorporar esa pérdida. No basta con sumar estrellas y gas frío; hay que restar el calor que abandona el sistema.

Me interesa especialmente que la conclusión sea cautelosa: la NASA escribe que la nebulosa puede estar perdiendo energía y menciona varias fuentes, no un único canal. La imagen multiespectral es una prueba visual potente, pero el balance definitivo exigirá observaciones espectroscópicas que midan la velocidad y la temperatura del gas con mayor precisión.

Aun así, el hallazgo tiene una lectura profunda. La Tarántula es el análogo local de las regiones que dominaban las galaxias jóvenes del universo temprano. Entender su plomería energética es entender por qué algunas galaxias forman estrellas de forma frenética y otras se apagan.

El siguiente paso natural consistirá en separar las contribuciones de la radiación ultravioleta, los vientos estelares y las explosiones de supernova. El gas caliente es la primera fuga detectada con claridad, pero la imagen sugiere que no es la única válvula abierta.

A escala observacional, la Tarántula funciona como una máquina del tiempo cercana. Lo que vemos hoy es una instantánea de procesos que en el universo primitivo ocurrían a escalas mucho mayores. Cada filamento de la imagen es una ecuación energética en movimiento. No es un retrato estático: es un sistema termodinámico registrado en tres longitudes de onda.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un posible mecanismo de pérdida de energía en la Nebulosa Tarántula, con varias fuentes implicadas y gas caliente escapando de la región.
  • Dónde: 30 Doradus, en la Gran Nube de Magallanes, a unos 160.000 años luz de la Tierra.
  • Institución responsable: NASA, con datos de Chandra, James Webb, Hubble y Spitzer; rayos X procesados por la Universidad Estatal de Ohio.
  • Cuándo: Imagen publicada el 11 de agosto de 2026, fruto del análisis combinado de observaciones actuales y de archivo.
  • Impacto a futuro: Ajustar los modelos de retroalimentación estelar y mejorar la comprensión del nacimiento estelar en galaxias cercanas y lejanas.

CSIC halla una vía para reducir los efectos neurotóxicos de los taxanos en quimioterapia

El CSIC ha conseguido separar la acción anticancerígena de los taxanos de su principal efecto tóxico. El estudio, liderado por la doctora Marian Oliva en el Centro de Investigaciones Biológicas Margarita Salas, identifica el mecanismo por el que el paclitaxel daña las neuronas y abre la puerta a quimioterapias con menos efectos secundarios. Los resultados aparecen en Journal of Medicinal Chemistry.

La importancia es doble. Por un lado, aclara una incógnita farmacológica que llevaba décadas abierta: si la neurotoxicidad de los taxanos se debía a la estabilización de los microtúbulos o a algo más. Por otro, demuestra en el laboratorio que ambas acciones pueden disociarse mediante el diseño racional de fármacos.

El doble filo de un fármaco esencial

El paclitaxel, conocido como Taxol, es un fármaco de origen natural empleado en quimioterapia contra tumores de mama, ovario y pulmón. Actúa estabilizando los microtúbulos, unos filamentos de proteína que funcionan como el esqueleto interno de la célula y que la célula tumoral necesita para dividirse sin control.

El problema es que las neuronas también dependen de los microtúbulos. En su caso no como andamio de división, sino como auténticas vías de transporte por las que viajan proteínas, orgánulos y moléculas esenciales a lo largo de axones y dendritas. La alteración de ese sistema se traduce en neuropatía periférica inducida por la quimioterapia: hormigueo, adormecimiento, dolor y pérdida de sensibilidad en manos y pies.

Los taxanos se obtuvieron en su día del tejo del Pacífico y llevan más de tres décadas en oncología. A pesar de su eficacia, la neuropatía periférica sigue siendo una de las razones más habituales para reducir dosis o interrumpir ciclos. La necesidad de refinar esta familia de fármacos no es nueva; lo que faltaba era un criterio molecular para hacerlo de forma deliberada.

Durante años, la hipótesis más sencilla atribuía el daño a una rigidez excesiva de los microtúbulos. Sin embargo, los datos no terminaban de encajar. Había margen para sospechar que lo tóxico no era la estabilización en sí, sino el modo concreto en que el fármaco deformaba la red celular.

La estabilización de los microtúbulos y su deformación estructural son propiedades independientes que el diseño racional de fármacos puede separar.

El compuesto 1b: rigidizar sin deformar

neurotoxicidad taxanos CSIC

Para comprobarlo, el equipo internacional sintetizó una colección de derivados del Taxol y midió, con técnicas complementarias, qué grado de estabilización y de deformación inducía cada uno. Uno de esos compuestos, el 1b, se comportó de forma inesperada: estabilizaba los microtúbulos tanto en sistemas in vitro como en células vivas, pero sin alterar su arquitectura nativa.

Para el lector no familiarizado, los microtúbulos son como raíles que crecen y se acortan constantemente. La estabilización los mantiene quietos; la deformación altera el trazado. El compuesto 1b consigue lo primero sin provocar lo segundo.

La diferencia no era sutil. Mediante biología estructural, simulaciones moleculares, imágenes de células vivas y ensayos de transporte de moléculas individuales, los autores, demostraron que las distorsiones estructurales —y no la mera estabilización— alteran a los motores moleculares que transportan la carga dentro de las células y reducen la interacción de la proteína neuronal Tau con los microtúbulos. El compuesto 1b, por el contrario, conservó en gran medida esos procesos fisiológicos.

Así, el estudio no solo explica la toxicidad del Taxol; también ofrece un criterio de diseño para detectar candidatos con mejor perfil de seguridad. Mantener la estabilización sin deformar la red equivale a fijar una vía de tren sin torcer el trazado.

Por qué importa más allá del laboratorio

El hallazgo añade una capa nueva a la biología del citoesqueleto. Identifica la arquitectura de los microtúbulos como un regulador del transporte intracelular y del reconocimiento de proteínas, algo que hasta ahora había pasado desapercibido. En un campo donde confluyen la oncología, la neurobiología y la farmacología, disponer de una variable más para afinar el diseño de compuestos es una ventaja real.

Conviene, eso sí, mantener el rigor. El compuesto 1b es una molécula de laboratorio, no un medicamento. Los resultados recogidos en el artículo provienen de modelos in vitro y de células vivas; todavía no existen datos en animales ni en pacientes. La neuropatía periférica humana depende de dosis acumuladas, de la duración del tratamiento y de factores individuales que ningún experimento celular puede reproducir por completo.

El hecho de que el trabajo involucre biología estructural y simulaciones moleculares no es un adorno técnico: esas herramientas permitieron visualizar los cambios de arquitectura y conectarlos con el transporte molecular. Sin esa integración, la diferencia entre estabilizar y deformar habría seguido invisible.

No obstante, el cambio conceptual es sólido. El trabajo, publicado por un consorcio internacional con participación del CIB-CSIC, separa dos propiedades que se consideraban inseparables y ofrece una ruta racional para desarrollar taxanos de nueva generación más compatibles con el sistema nervioso. La próxima etapa natural será evaluar si ese mejor perfil celular se traduce en menor toxicidad en modelos preclínicos.

Cada año, miles de pacientes conviven con el equilibrio difícil entre frenar el cáncer y conservar la calidad de vida. La quimioterapia no está cerca de desaparecer, pero hallazgos como este recuerdan que aún puede hacerse más precisa, más selectiva y menos lesiva.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La neurotoxicidad de los taxanos depende de la deformación estructural de los microtúbulos, no de su estabilización, y ambas propiedades pueden separarse mediante diseño de fármacos.
  • Dónde: Centro de Investigaciones Biológicas Margarita Salas (CIB-CSIC), en colaboración con un consorcio internacional.
  • Institución responsable: CSIC; estudio publicado en la revista Journal of Medicinal Chemistry.
  • Cuándo: Publicación en 2026, volumen 69, número 15.
  • Impacto a futuro: Sienta las bases para taxanos de nueva generación con menor riesgo de neuropatía periférica y sin perder eficacia antitumoral.

Sophie Adenot y su caminata espacial: hará historia como primera mujer francesa en lograrlo

La caminata espacial de Sophie Adenot está a punto de convertirla en la primera mujer francesa en salir al exterior de la Estación Espacial Internacional. La astronauta de la ESA, de 44 años, compartirá la salida con el estadounidense Anil Menon, según ha detallado la NASA.

El paseo extravehicular empezará a las 14:35 hora peninsular española (12:35 GMT) y tiene una duración prevista de seis horas y media. Ese tiempo equivale, más o menos, a un vuelo transatlántico sin ventanilla, pero colgado a 400 kilómetros de la Tierra, unas diez veces la altitud de crucero de un avión comercial.

Una antena que exige salir al vacío

La tarea no es simbólica. Adenot y Menon deben sustituir una antena Space-to-Ground, conocida como SGANT, que actúa como el router principal de la conversación entre el centro de control de Houston y la estación. “Desempeña un papel esencial en las comunicaciones de banda ancha y en la transmisión de datos”, escribió la astronauta al anunciar la operación.

Sin esa antena, la estación no se queda a oscuras, pero pierde la vía más rápida para enviar datos científicos y de mantenimiento. En una infraestructura que orbita cada 90 minutos, la redundancia es una obsesión. Y sustituir una pieza que falla exige, literalmente, salir fuera.

Cada experimento enviado desde la ISS, desde imágenes de la Tierra hasta datos biomédicos, depende de un canal rápido y estable. La antena SGANT es exactamente el tipo de pieza que nadie nota hasta que falla. Y arreglarla en órbita no admite un técnico externo.

Una coreografía de seis horas y media sobre la Tierra

primera astronauta francesa espacio

Dentro de la ISS no hay lugar para la improvisación. Durante los últimos días, la francesa ha repasado escafandras, herramientas y procedimientos de seguridad, consciente de que cualquier fallo se paga caro a 400 kilómetros de altura. “El éxito de una caminata espacial se prepara mucho antes de abrir la esclusa”, señaló en X.

La secuencia está escrita casi al minuto. Primero se retira la antena averiada; después se recupera la de repuesto y se instala en la estructura. Para las conexiones eléctricas se usará una herramienta diseñada para microgravedad, porque hasta apretar un tornillo fuera de la estación es un problema de física: el cuerpo no ofrece resistencia y cada giro tiende a empujar al astronauta en sentido contrario.

Dentro de la estación, Jessica Meir y Jack Hathaway ayudarán a colocar y retirar los trajes y manejarán el brazo robótico al que irá sujeto Menon. Adenot ya explicó que una salida extravehicular es, sobre todo, trabajo de equipo. La imagen de dos personas flotando en el vacío es solo la parte visible del operativo.

El riesgo no es abstracto. Fuera de la estación, la temperatura alterna entre frío extremo y calor intenso en la misma órbita, y un objeto suelto puede convertirse en chatarra espacial. Por eso el control de cada herramienta importa tanto como la antena que se va a reemplazar.

Cada caminata se decide en la esclusa, pero se gana mucho antes, en cada repetición y en cada revisión del traje.

El linaje francés que ahora se completa

Este paseo espacial no es solo una operación de mantenimiento. Con él, Adenot se convertirá en la segunda mujer europea en salir al exterior de la ISS, después de la italiana Samantha Cristoforetti en 2022. En Francia, el gesto cierra un capítulo que quedó abierto hace décadas: Claudie Haigneré, la primera francesa en volar al espacio, se entrenó para realizar caminatas, pero nunca llegó a ejecutarlas durante sus misiones.

El último francés en completar una salida extravehicular había sido Thomas Pesquet, con seis caminatas acumuladas en dos misiones. En 2017 describió la experiencia como “el sueño dentro del sueño”. Adenot, ingeniera de formación y expiloto de pruebas, se convirtió en febrero en la segunda francesa de la historia en alcanzar la órbita.

Me interesa especialmente el hecho de que Adenot ya participó desde dentro en una salida anterior de Meir y Menon. Conocer la operación desde la cabina le da una perspectiva rara: ha visto la coreografía completa antes de protagonizarla. No obstante, la NASA no da por hecha ninguna caminata hasta que el sas se abre; los trajes y la posición orbital pueden obligar a ajustar los tiempos.

La elección de Adenot tampoco es un guiño menor para la ESA. La agencia europea ha aumentado su participación en tareas extravehiculares y busca que sus astronautas lleguen con experiencia a los futuros programas lunares. Cada caminata en la ISS funciona, en la práctica, como un ensayo para operar en superficies hostiles.

Esta tarde, la siguiente señal llegará cuando la ESA y la NASA confirmen si la antena SGANT ha quedado instalada. Si todo sigue el calendario, el hito será doble: la estación recuperará un enlace crítico y Francia tendrá su primera mujer caminante del espacio.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Sophie Adenot realizará la primera caminata espacial de una mujer francesa, acompañada por Anil Menon.
  • Dónde: Exterior de la Estación Espacial Internacional, a unos 400 kilómetros de la Tierra.
  • Institución responsable: ESA y NASA, en coordinación con la Estación Espacial Internacional.
  • Cuándo: Martes 18 de agosto de 2026, a partir de las 14:35 hora peninsular española, con una duración prevista de seis horas y media.
  • Impacto a futuro: Refuerza el papel de Europa en operaciones extravehiculares y normaliza el relevo femenino en la exploración espacial.

Gasto militar Estados Unidos: el Pentágono adjudica a Raytheon 22.900 millones en misiles Tomahawk

El gasto militar de Estados Unidos acaba de sumar un capítulo de gran calado. El Pentágono anunció el lunes la firma de un contrato con Raytheon por 22.900 millones de dólares, cerca de 20.000 millones de euros, para acelerar la producción de misiles Tomahawk y reforzar la capacidad de ataque de largo alcance de la Armada.

La adjudicación, difundida por el Departamento de Defensa, no es una compra puntual. El objetivo declarado es dar estabilidad a la base industrial para ampliar plantillas, elevar el ritmo de fabricación y reforzar las cadenas de suministro. El contexto inmediato importa: Washington mantiene una posición de fuerza en el estrecho de Ormuz y la escalada con Irán sigue condicionando la estrategia naval estadounidense.

El contrato: cifras, objetivo y armas

El volumen del acuerdo convierte a esta adjudicación en uno de los mayores impulsos recientes al programa Tomahawk. Las cifras clave del anuncio son las siguientes:

  • Importe: 22.900 millones de dólares, cerca de 20.000 millones de euros.
  • Contraparte industrial: la compañía armamentística Raytheon.
  • Sistema afectado: misiles de crucero Tomahawk, orientados al ataque de largo alcance.
  • Fuerza destinataria: la Armada estadounidense y las fuerzas conjuntas.

El Departamento de Defensa enmarca la operación en la necesidad de equipar a sus combatientes con munición de precisión suficiente. La apuesta por un contrato de esta magnitud busca, sobre todo, enviar una señal de demanda predecible a los fabricantes de defensa.

“El Departamento ha pedido a la industria que amplíe la producción de municiones y Raytheon ha respondido a esa llamada. Esta adjudicación para los Tomahawk aumenta nuestra capacidad para equipar a las Fuerzas Conjuntas, garantizando que nuestros combatientes se enfrenten a una lucha en igualdad de condiciones.” — Michael P. Duffey, subsecretario de Guerra para Adquisiciones y Sostenimiento, Departamento de Defensa de Estados Unidos, 17 de agosto de 2026

La segunda declaración de peso pertenece al secretario interino de la Armada, Hung Cao, que calificó la inversión de “histórica”. En su lectura, el contrato acelerará la entrega de misiles a los combatientes a una velocidad sin precedentes. Esa es la parte operativa más relevante: no se trata solo de sumar unidades, sino de reducir el tiempo entre pedido y despliegue.

Análisis: el rearme naval como señal de un ciclo industrial

Lo que me interesa de este contrato no es únicamente su cuantía. Es la constatación de que Washington está dispuesto a pagar por velocidad industrial, no solo por arsenal disponible. La producción de munición guiada de precisión se había convertido en un cuello de botella recurrente, y este acuerdo busca corregirlo con contratos de ciclo largo.

El antecedente inmediato lo puso la propia Armada. El pasado abril, el entonces secretario de la Armada, John C. Phelan, dimitió en pleno bloqueo naval estadounidense en el estrecho de Ormuz. Aquel episodio puso en evidencia las tensiones internas sobre el equipamiento de las fuerzas navales. Ahora, la respuesta es presupuestaria e industrial.

También hay una lectura de mercado. Si Estados Unidos amplía su demanda de misiles de crucero, el sector global de defensa recibe una señal de precios y de prioridades. La competencia por componentes, materiales y talento técnico podría intensificarse. Para Europa, el mensaje es doble: el rearme avanza, pero la capacidad industrial sigue concentrada en pocos actores.

🌍 El impacto en España y Europa

El impacto directo de esta adjudicación sobre el día a día español es limitado, pero la señal estratégica no es menor. El Euríbor y las hipotecas variables no deberían moverse por este contrato en sí: no altera por ahora la política de la Reserva Federal ni del BCE. No obstante, un ciclo de rearme financiado con más deuda soberana podría acabar filtrándose, con el tiempo, en las primas de riesgo y en los costes de financiación a largo plazo.

Para la industria de defensa europea, incluida la española, el contrato eleva la presión competitiva:

  • Euríbor e hipotecas: impacto indirecto y contenido a corto plazo; el efecto llegaría solo si el mayor gasto militar se traduce en más emisión de deuda y subidas de rentabilidades.
  • Inflación europea: no hay un efecto inmediato sobre el IPC de la eurozona, aunque la demanda sostenida de materiales de defensa puede mantener precios industriales elevados.
  • Tejido empresarial español: los grupos del sector aeroespacial y de defensa pueden ver más oportunidades en programas aliados, pero también más competencia por contratos OTAN y por personal especializado.
  • Perspectiva del BCE: el rearme europeo añade un argumento fiscal expansivo a medio plazo, sin alterar a corto plazo la senda de desinflación.

El intervencionismo de Trump en empresas marca un récord: el Gobierno de EE.UU. ya es accionista de 30 compañías

El intervencionismo de Trump en empresas ya coloca al Gobierno de EE.UU. en el capital de 30 compañías. He revisado el recuento del Instituto Cato y lo que veo es una cartera pública que alcanza los 27.000 millones de dólares desde junio del año pasado. La cifra no tiene precedentes recientes y concentra la participación estatal en semiconductores, minería, computación cuántica y energía.

Ese dato me obliga a distinguir entre la retórica anticomunista del presidente y una práctica que, en términos clásicos, se asemeja a la participación accionarial directa del Estado en el sector privado. La contradicción no es menor.

Una cartera estatal en expansión

El recuento del Instituto Cato detalla tres tipos de intervención: adquisiciones de capital, pactos de gobernanza y desembolsos condicionados. He agrupado las cifras más relevantes.

  • 30 empresas forman la cartera pública acumulada desde junio de 2025.
  • 8.900 millones de dólares se destinaron a Intel hace un año, equivalentes al 10% del fabricante de chips.
  • U.S. Steel firmó un acuerdo en junio de 2025 por el que el Gobierno obtuvo una “acción de oro” con derecho de veto y a nombrar consejero.
  • Seis empresas de semiconductores se incorporaron a finales de julio; el Departamento de Defensa sumó 85,5 millones en una compañía de bauxita la semana pasada.

La aceleración es evidente. No se trata de participaciones testimoniales: la Casa Blanca argumenta que el objetivo es asegurar las capacidades de EE.UU. en sectores críticos y reducir la dependencia de China. Eso, en mi lectura, es la cara industrial de una pugna geopolítica que ya ha superado el marco arancelario.

“Haré tratos como este para nuestro país una y otra vez.” — Donald Trump, presidente de EE.UU., tras la compra del 10% de Intel, agosto de 2025

El problema tampoco es solo ideológico. La analista Veronica de Rugy, de orientación próxima al pensamiento libertario, ha planteado la pregunta que recorre al propio Partido Republicano: si los conservadores se están acercando abiertamente al socialismo. El sondeo de la CNBC citado por La Vanguardia refuerza la incomodidad: el 49% de los estadounidenses rechaza que el Gobierno sea accionista, frente al 19% que lo apoya.

De hecho, el Instituto Cato, un centro de orientación libertaria, es alérgico a cualquier intervención del Estado en la economía. Su recuento no es sospechoso de simpatías intervencionistas: subraya una práctica que, desde la derecha clásica, se ve como una anomalía. Su advertencia no es una opinión aislada: el malestar ciudadano cruza líneas partidistas.

Riesgos, contradicciones y precedentes

Gobierno de EE.UU. accionista

Lo que observo en este giro es una tensión estructural entre seguridad nacional y capitalismo de Estado. El argumento de la dependencia de China es real, sobre todo en semiconductores y materias primas militares. Pero la discrecionalidad con la que se eligen las empresas introduce riesgos de amiguismo y politización que ni siquiera los simpatizantes del libre mercado pueden ignorar.

Hay además un precedente incómodo para el discurso republicano. Trump ha agitado el fantasma socialista contra los demócratas, mientras su fortuna personal se dispara desde que regresó a la Casa Blanca. La frase que pronunció en un mitin en junio, en la que se autoproclamaba “el mejor comunista de la historia, a la altura de Lenin”, no es una anécdota: muestra hasta qué punto la frontera entre retórica electoral y política económica se ha desdibujado.

“América nunca será un país comunista, eso no pasará.” — Donald Trump, presidente de EE.UU., discurso del 4 de julio

Este calendario político añade presión. Las elecciones de medio mandato de noviembre mantienen viva la disputa ideológica entre demócratas y republicanos, y la estrategia republicana de etiquetar a los demócratas como comunistas convive con decisiones ejecutivas que, en la práctica, amplían la huella del Estado en la economía. Esa paradoja ya ha dejado de ser una curiosidad retórica.

🌍 El impacto en España y Europa

El efecto directo sobre el Euríbor es limitado, ya que este giro no modifica por sí solo las expectativas de tipos de la Reserva Federal. No obstante, una mayor intervención estatal en semiconductores, minería y energía puede alterar la competencia global por materias primas críticas y presionar a Bruselas para acelerar sus propias ayudas de Estado. Para el tejido exportador español, el riesgo no está en las compras de Washington, sino en que la respuesta europea derive en más restricciones y subvenciones que fragmenten el mercado único.

Ese precedente obliga a leer con más atención los programas de inversión pública europeos en chips y transición energética. Si Washington justifica la entrada en capital privado por seguridad nacional, los Gobiernos europeos podrían invocar argumentos similares; el BCE, por su parte, no ve alterada su hoja de ruta a corto plazo, pero una escalada de gasto estatal en sectores estratégicos reintroduce presión inflacionista a medio plazo. Cabe vigilar la próxima comparecencia de Trump ante inversores y la reacción del Eurogrupo en septiembre, como hitos concretos para medir si este intervencionismo se convierte en norma.

La guerra con Irán agrava la crisis económica EAU: fuga de residentes y caída del turismo en Dubái

La guerra con Irán ha agravado la crisis económica de los Emiratos Árabes Unidos. El dato más visible llega de Dubái: la ocupación hotelera se desplomó desde el 80% hasta apenas el 10% tras los ataques iraníes contra aliados de Estados Unidos en la región. He repasado los indicadores sectoriales y encuentro una economía partida en dos velocidades: el turismo y la hostelería sufren un golpe severo, mientras la narrativa oficial insiste en una recuperación que los propios analistas no acaban de confirmar.

Las autoridades emiratíes lanzaron en julio una oferta llamativa: los residentes que atrajeran visitantes entre julio y octubre podían optar a un paquete de beneficios valorado en unos 800 dólares. La medida se adoptó pese a que la mayoría de los gobiernos extranjeros seguía desaconsejando viajar a los EAU por la guerra con Irán. Algunos hoteles de cinco estrellas han ofrecido a los residentes estancias de lujo con descuentos del 50% para compensar la ausencia de turistas internacionales.

La presión también se nota en la población. De los 11,8 millones de residentes en los EAU, hasta 10,4 millones son extranjeros. Muchos trabajadores con rentas altas abandonaron el país cuando los misiles iraníes sobrevolaron la región; para facilitar su regreso, el Gobierno ha flexibilizado las reglas de residencia fiscal. En el extremo opuesto, los trabajadores peor pagados de hostelería y construcción han empezado a buscar empleo puerta a puerta, según testimonios recogidos por The New York Times y citados por DW.

La fractura sectorial, en cifras

Estos son los indicadores que he extraído del análisis de DW y de las fuentes citadas:

  • Ocupación hotelera en Dubái: del 80% al 10% tras el inicio de los ataques a finales de febrero.
  • Población expatriada: 10,4 millones sobre 11,8 millones de residentes, con especial exposición en hostelería y construcción.
  • Paquete de ayudas públicas: 680 millones de dólares (587 millones de euros) para eximir tasas municipales y aplazar licencias de hoteles, restaurantes y colegios privados.
  • Base monetaria: cayó un 8% en marzo, según Adam Holdstock, economista de Oxford Economics.

El Banco Central de los EAU solicitó además una línea de swap de divisas con Estados Unidos, una herramienta que permite obtener liquidez en dólares saltándose el mercado cambiario. El secretario del Tesoro estadounidense, Scott Bessent, explicó que la conversación buscaba ayudar a la economía emiratí a gestionar las consecuencias de la guerra. Sin embargo, el embajador de los EAU en Washington negó que su país necesitara respaldo externo.

«Cualquier sugerencia de que los EAU requieren respaldo financiero externo malinterpreta los hechos… Los EAU son una de las economías más resilientes financieramente del mundo.» — Yousef Al Otaiba, embajador de los EAU en Estados Unidos, en una publicación en Facebook recogida por DW

Adam Holdstock, de Oxford Economics, cree que la petición de la línea de swap fue más bien un respaldo preventivo que una señal de tensión aguda. La posición subyacente de los EAU es sólida y el descenso de la base monetaria se ha estabilizado desde entonces, explicó a DW. El sector financiero y la actividad vinculada al Gobierno están compensando parte de las pérdidas turísticas.

Un ajuste sectorial con narrativa oficial contrapuesta

En mi lectura, la crisis económica de los EAU no se parece a un colapso sistémico clásico. Se trata de un shock sectorial agudo que aún no ha terminado. Los analistas también prevén una caída de la inversión extranjera directa y del PIB por primera vez desde la pandemia de COVID-19. El turismo internacional no recuperará los niveles de 2025 hasta 2028, según Oxford Economics, y el daño se concentra en comercio minorista, transporte y almacenamiento. Mientras tanto, los precios de importación suben por el bloqueo del estrecho de Ormuz y los empleadores anticipan recortes de plantilla, lo que podría frenar la recuperación del consumo privado.

Lo que encuentro más revelador es la distinción entre la retórica oficial y los datos concretos. Los dirigentes emiratíes insisten en que la economía es resiliente, pero la combinación de una caída del 8% en la base monetaria, precios inmobiliarios a la baja y una agresiva campaña de estímulo al turismo sugiere una gestión de crisis más profunda de lo que se admite. El riesgo no es tanto una quiebra financiera como un escenario de «ni guerra ni paz» que prolongue la incertidumbre y retrase la inversión extranjera directa.

La clave de seguimiento será la evolución del estrecho de Ormuz y la eventual reapertura del tráfico aéreo y turístico hacia Dubái. Si las tensiones con Irán se cronifican, el ajuste sectorial podría contagiarse al mercado laboral y a los precios de los activos inmobiliarios, una cadena que los analistas aún no descartan.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero no nulo. Una economía emiratí en desaceleración puede frenar la inversión de fondos soberanos del Golfo en sectores como la construcción, la energía o el turismo español, que en años anteriores ha sido relevante. Además, la presión alcista sobre los precios del crudo y del gas por la inestabilidad en el estrecho de Ormuz puede alimentar la inflación europea y retrasar la hoja de ruta de recortes del BCE.

  • Euríbor: si la prima de riesgo energética se traslada a la inflación de la eurozona, el Euríbor podría sostener niveles más altos durante más tiempo, encareciendo las hipotecas variables españolas.
  • Empresas del IBEX: contratistas turísticos, hoteleras y constructoras con presencia en el Golfo podrían notar retrasos en nuevos proyectos.
  • Exportaciones españolas: los bienes de consumo y los servicios turísticos dirigidos al mercado emiratí podrían debilitarse si la renta disponible local se estanca.

Predicción precio Dogwifhat: la memecoin de Solana que busca recuperar el dólar en 2026

Dogwifhat (WIF), la memecoin de Solana, cotiza en torno a 0,137 dólares y su predicción de precio para 2026 apunta a un máximo de 0,70 dólares. El dato lo publica Cryptopolitan en su revisión de agosto, y devuelve al activo a la pregunta de fondo: si un perro con gorro puede recuperar el dólar sin más utilidad que la atención de su comunidad.

WIF nació en noviembre de 2023 como una más de las monedas meme construidas sobre Solana, esa red de bloques que funciona como una autopista rápida para transacciones baratas. No promete contratos inteligentes ni pagos transfronterizos: es un meme con gorrito. Eso no impidió que el listado en Binance y la campaña ‘Sphere Wif Hat’ —que recaudó más de 690.000 USDC, la stablecoin anclada al dólar— dispararan su precio a principios de 2024.

El 31 de marzo de 2024 tocó su máximo histórico en 4,85 dólares, con una capitalización de mercado próxima a los 4.580 millones de dólares. Después vino la resaca: los mercados cripto se giraron en 2025 y WIF cerró el año entre 0,26 y 0,45 dólares. En lo que va de 2026 la presión vendedora se ha mantenido, aunque el activo deja de caer con la misma fuerza.

Qué dice el análisis técnico de WIF hoy

Este 18 de agosto, WIF se mueve en los 0,137 dólares y sigue por debajo de la banda media de Bollinger, un instrumento técnico que mide la volatilidad, situada en 0,1393. El token ha perdido alrededor del 13% desde el pico de finales de julio, cerca de 0,158 dólares. La buena noticia para los alcistas es que el MACD, un indicador de impulso, acaba de girar ligeramente al alza.

En el gráfico de 4 horas, WIF consolida entre 0,135 y 0,136 dólares, con el RSI —el índice de fuerza relativa que mide si un activo está sobrecomprado o sobrevendido— en 47,87, territorio neutral. Los promedios móviles cuentan una historia más prudente: la media simple de 50 sesiones ronda los 0,1513 dólares y la de 200 sesiones está en 0,1830, ambas por encima del precio actual.

Los analistas de la fuente subrayan que la zona de 0,134-0,135 dólares es el soporte a vigilar. Una ruptura sostenida por encima de 0,144 dólares daría la primera señal de giro alcista; una caída por debajo de 0,134 reforzaría la tendencia bajista. El índice de miedo y codicia se sitúa en 31, en zona de miedo.

El precio de Dogwifhat no depende de fundamentales ni de hojas de ruta, sino de cuánta gente siga dispuesta a apostar por el perro con gorro.

La predicción de Dogwifhat hasta 2032

La horquilla que maneja Cryptopolitan para 2026 contempla un mínimo de 0,11 dólares, un promedio de 0,31 dólares y un máximo de 0,70 dólares. Recuperar el dólar queda, por tanto, fuera del escenario central para este año. A partir de ahí, las proyecciones se escalonan: en 2027 el máximo previsto es de 1,50 dólares; en 2028, 2,80 dólares; en 2029, 2,00 dólares.

El máximo a largo plazo aparece en 2032, con un techo de 4,50 dólares y un precio medio de 1,68 dólares. Son cifras elevadas si se comparan con el 0,137 actual, pero conviene recordar que el ciclo memecoin mide los precios en picos, no en promedios. Otras firmas son más prudentes: Coincodex sitúa a WIF en 0,1484 dólares para 2026, mientras Priceprediction.net eleva la media hasta 0,6021.

Para agosto de 2026, el pronóstico de la misma fuente se mueve entre 0,13 y 0,16 dólares, con una media de 0,14 dólares. En otras palabras, la recuperación proyectada exige un cambio de sentimiento que hoy no aparece ni en el precio ni en los indicadores.

Qué significa para los inversores de la memecoin de Solana

Aquí conviene hablar claro. WIF no tiene un protocolo que genere comisiones, ni una tesorería que invierta en innovación, ni un negocio que deteriore o mejore. Es, en esencia, una camiseta viral: su valor depende del deseo de la comunidad y de la liquidez que llegue por moda. Eso explica que en marzo de 2024 superara temporalmente a PEPE como la tercera memecoin más grande, aunque después el capital migrara hacia nuevos lanzamientos caninos como Catwifhat o Simbawifhat.

El riesgo se ve mejor con números. WIF tiene un suministro circulante de unos 998,9 millones de tokens. Si alcanzara los 100 dólares por unidad, su capitalización rozaría los 99.900 millones de dólares, por encima del máximo histórico de Dogecoin en 2021 (88.790 millones). No es imposible en un mercado excitable, pero sí razonablemente improbable sin un cambio radical en el el tamaño del sector.

En mi lectura, la predicción de 0,70 dólares para 2026 es un escenario de recuperación parcial, no una tesis de inversión. El activo necesitaría recuperar 0,144 dólares primero, sostener el volumen y ver un regreso de la atención minorista que lo encumbró en 2024. La última vez que WIF intentó algo parecido, la caída posterior se llevó más de la mitad del valor en tres meses. Por eso, antes de mirar el dólar, conviene fijarse en si el soporte de 0,134 aguanta esta semana.

Curve Finance contra Pump.fun: ‘casino de estafas llamado memecoins’, la polémica que agita Solana

Pump.fun vuelve al centro de la polémica. El fundador de Curve Finance, Michael Egorov, tilda a la plataforma de ‘casino de estafas llamado memecoins’, una acusación que agita de nuevo el ecosistema de Solana.

Pump.fun es el mayor launchpad de Solana, una plataforma de lanzamiento de tokens donde cualquiera puede crear una memecoin en minutos. Egorov, al frente de un protocolo veterano de finanzas descentralizadas (DeFi) nacido en Ethereum, considera que ese modelo convierte la especulación en un caldo de cultivo para el fraude.

Qué ha dicho Michael Egorov sobre Pump.fun

La frase de Egorov, recogida por CryptoPotato, es contundente: ‘un casino de estafas llamado memecoins’. Su crítica no apunta solo a los tokens, sino al diseño que permite emitirlos de forma prácticamente automática.

Desde ClawPump, su cofundador Tomas Oliver salió al paso. Sostuvo que Pump.fun simplemente ofrece un servicio y que son los usuarios quienes eligen cómo usarlo. Añadió que, si la plataforma no dominara el mercado, la actividad especulativa con memecoins seguiría existiendo en otro lugar.

Los datos que agravan la acusación

Los números no ayudan a la defensa. Un informe de Solidus Labs, publicado en mayo de 2025, halló que el 98,6% de los tokens analizados de Pump.fun mostraba patrones de pump and dump o de rug pull, es decir, esquemas que inflan el precio para vender después o que vacían la liquidez dejando a los compradores atrapados.

Otro análisis de CoinGecko sobre 18,67 millones de tokens apunta en la misma dirección: más del 68% registró su última operación el mismo día en que fue lanzado. Solo el 4,55% siguió activo más de 90 días. La mayoría de los proyectos muere antes de que termine la jornada.

El escándalo no frena el negocio: Pump.fun factura más que Hyperliquid mientras dos de cada tres tokens mueren el mismo día de su lanzamiento.

En paralelo, los ingresos de la plataforma cuentan otra historia. Pump.fun fue una de las siete aplicaciones de Solana que generaron más de 100 millones de dólares en 2025. Según la newsletter de su cofundador seudónimo Sapijiju, el launchpad llegó a superar a Hyperliquid en ingresos medidos en una ventana de 30 días.

Ese doble patrón, escándalo por un lado y facturación por otro, es lo que hace de Pump.fun un espejo incómodo para Solana.

El dilema de Solana: entre el casino y el crecimiento

La controversia no es nueva. En noviembre de 2024, Pump.fun desactivó su función de emisiones en directo después de que algunos usuarios la usaran para retransmitir amenazas de autolesión o violencia con tal de impulsar sus tokens. La función regresó en abril de 2025 con reglas de moderación más estrictas. Además, una demanda colectiva en Estados Unidos acusa a la plataforma de ofrecer valores no registrados y de haber recolectado casi 500 millones de dólares en comisiones.

Visto desde el ecosistema de Solana, el debate es más profundo que una simple pelea entre protocolos. Pump.fun aporta actividad on-chain (registrada directamente en la blockchain), comisiones por prioridad y volumen a los exchanges descentralizados (DEX), pero también atrae daños reputacionales y presión regulatoria. Los proyectos DeFi serios de la red, como Jupiter o Jito, conviven con un negocio que muchos inversores institucionales prefieren mirar de lejos.

No es una pelea menor. Yo no creo que Pump.fun explique todo el ecosistema de Solana, pero sí creo que alimenta la narrativa del casino. La red puede presumir de clientes validadores alternativos, los programas que sostienen su consenso, y de una arquitectura capaz de procesar miles de transacciones por segundo; sin embargo, si el token medio lanzado en su plataforma más ruidosa muere antes de 24 horas, el inversor externo tiende a quedarse con esa imagen.

El próximo capítulo no dependerá solo de Egorov ni de Pump.fun. Pasará por los reguladores, por la evolución de la demanda de memecoins y por la capacidad de Solana para demostrar que su caso de uso real va mucho más allá de un lanzador de tokens efímeros.

Las aseguradoras japonesas sufren 200.000 millones en pérdidas por los tipos del BoJ y la presión llega a bonos europeos

He revisado esta mañana las minusvalías de las aseguradoras japonesas. La fotografía de cierre de junio en Tokio deja un dato contundente: 30,86 billones de yenes en pérdidas no realizadas de deuda doméstica, equivalentes a 194.000 millones de dólares. Según Nikkei Asia, el saldo sube un 60% interanual y muestra el reverso de un endurecimiento monetario que ha elevado la rentabilidad de las carteras.

El origen es la normalización del Banco de Japón. Los rendimientos de los bonos soberanos japoneses han subido con las decisiones de tipos, y eso castiga el precio de los JGB comprados durante años de política monetaria ultraexpansiva. La paradoja es evidente: la misma subida de tipos que mejora los ingresos por inversión deteriora el valor contable de los activos.

El agujero contable en las carteras de deuda

Las cifras publicadas por Nikkei Asia detallan el impacto:

  • 30,86 billones de yenes en pérdidas no realizadas a cierre de junio, un 60% más que un año antes.
  • La cifra equivale a 194.000 millones de dólares, cerca de la barrera de 200.000 millones que mencionan los analistas.
  • Las aseguradoras de vida niponas son los mayores inversores institucionales del país, por lo que su exposición al mercado de deuda soberana es estructural.

Las minusvalías no realizadas (unrealized losses) no exigen una venta inmediata. Mientras los títulos se mantengan a vencimiento, la pérdida queda latente. Sin embargo, el encarecimiento de la financiación y la búsqueda de margen pueden forzar rotaciones de cartera y materializar el agujero.

El gobernador del Banco de Japón, Kazuo Ueda, ha enmarcado las minusvalías latentes de las entidades financieras como parte del coste esperado de abandonar décadas de tipos excepcionalmente bajos y ha descartado que este ajuste contable frene por sí solo la normalización monetaria.

El enlace con la deuda europea

Para Occidente, el dato no es un asunto local. Las aseguradoras japonesas han sido durante años compradoras estructurales de deuda soberana europea y estadounidense. Si el mayor rendimiento de los bonos japoneses reduce su apetito exterior, la demanda marginal de bonos del Tesoro y de deuda periférica europea se resiente.

No hay todavía una desbandada, pero la señal es relevante: Japón ha financiado durante décadas una parte del déficit de Occidente. Cualquier giro en esa asignación global se siente primero en los plazos largos y en las primas de riesgo de los países con mayores necesidades de financiación.

Por qué el agujero contable es más que un problema de solvencia

Lo que veo en este dato no es una crisis inminente, sino un cambio de régimen. Las carteras de renta variable japonesas han amortiguado parte del golpe, según la propia información de Nikkei Asia, y el patrimonio consolidado de las aseguradoras resiste. La contradicción es que el mismo Banco de Japón que castiga los bonos soberanos impulsa la bolsa, de modo que la solvencia agregada se mantiene, pero la calidad del capital se deteriora.

El riesgo está en la gestión de los vencimientos. Si una parte relevante de las aseguradoras decide reducir posiciones en bonos extranjeros para compensar minusvalías domésticas, el ajuste saldrá de Japón y pondrá a prueba la liquidez del mercado europeo de renta fija. La próxima decisión de tipos del Banco de Japón será, por tanto, un termómetro doble: medirá la tolerancia de Tokio al ajuste contable y la paciencia de los mercados globales de deuda.

🌐 El efecto dominó en Occidente

El impacto para España es indirecto pero medible. Si las aseguradoras japonesas moderan sus compras de deuda pública europea, la prima de riesgo periférica puede ampliarse y el bono español recibir menos demanda extranjera. Para el BCE, una retirada japonesa significa perder un comprador marginal en plena reducción de balance. En la apertura europea, los futuros de bonos podrían descontar cierta presión vendedora, sobre todo en plazos largos. No es un terremoto, pero sí un recordatorio de que la normalización del yen y de la deuda nipona viaja por el mercado global de renta fija.

El fondo soberano de Noruega alerta de burbuja bursátil por la IA: qué significa para las tecnológicas

El fondo soberano de Noruega ha lanzado una advertencia incómoda: la burbuja bursátil de la IA puede estallar. He leído con detalle las declaraciones de Nicolai Tangen, consejero delegado del Government Pension Fund Global, y el mensaje es contundente. El fondo gestiona 2,4 billones de dólares (2,07 billones de euros) y acumuló en el primer semestre de 2026 un beneficio récord de 1.753 billones de coronas noruegas, unos 161.000 millones de euros. La misma tecnología que ha impulsado esas ganancias es ahora su principal factor de riesgo.

La semana pasada, Tangen admitió que una pérdida masiva en un colapso extremo no es «completamente improbable». El aviso llega con Wall Street en máximos históricos y con inversiones de más de un billón de dólares en chips, centros de datos y redes eléctricas. El Norges Bank Investment Management, la unidad del banco central que gestiona el fondo, mantiene cerca de un tercio de su cartera de renta variable en el sector tecnológico.

“En un colapso extremo del mercado, una pérdida masiva en la cartera de 2,4 billones de dólares no es completamente improbable.” — Nicolai Tangen, consejero delegado del Government Pension Fund Global, agosto de 2026

Qué está advirtiendo realmente el fondo noruego

El fondo invierte en torno a un 70% en renta variable y un 30% en bonos. No es un inversor activo al estilo de Arabia Saudí o Singapur: sigue un índice pasivo de referencia y apenas tiene margen para desviarse de ese benchmark o acumular liquidez. La tecnología pesa cerca de un tercio de la cartera de acciones, una concentración que explica la inquietud de Tangen.

  • Activos: 2,4 billones de dólares.
  • Beneficio semestral: 161.000 millones de euros.
  • Inversión global prevista en IA: más de 1 billón de dólares.

La diferencia frente a otros fondos soberanos es de sustrato: ni el private equity ni el sector inmobiliario ofrecen aquí una válvula de escape equivalente.

“Pocos gestores están dispuestos a recoger beneficios cuando un despliegue tecnológico tan fundamental, impulsado por niveles de inversión de capital sin precedentes, muestra pocas señales de fragilidad.” — Bill Megginson, profesor de Finanzas de la Universidad de Oklahoma

Por qué la cobertura no es una salida fácil

La tentación lógica sería comprar opciones o futuros que suban cuando el rally tecnológico se rompa. El fondo no puede tomar posiciones especulativas de envergadura. Karin Thorburn, catedrática de la Norwegian School of Economics, lo resume: los gestores tienen «casi ningún margen para desviarse del índice ni para cubrirse activamente». En parte es coherente: apostar contra el mercado sería acertar la mitad de las veces.

Javier Capape, especialista en fondos soberanos, matiza que el fondo no está literalmente sin cobertura: usa derivados de divisa, de tipos y de renta variable. Pero un colapso bursátil puro seguiría golpeando. Las pruebas de estrés del gestor sitúan el impacto de una corrección severa de la IA en torno al 18%, unos 432.000 millones de euros, equivalentes a casi siete años de ingresos energéticos.

La lectura de fondo: una advertencia de cola, no de pronóstico central

Lo que veo en las declaraciones de Tangen es una advertencia de cola, no una profecía de desplome inminente. El dinero sigue fluyendo hacia los semiconductores y los centros de datos, y las grandes cotizadas han recuperado posiciones tras el recorte de junio y julio. Eso sí, el contraste con Berkshire Hathaway es elocuente: la firma de Warren Buffett mantiene unos 365.000 millones de dólares en caja y letras del Tesoro a corto plazo. Noruega, en cambio, apenas puede apartarse del índice.

El riesgo que los datos no resuelven es la erosión de márgenes. China ya desarrolla modelos de IA competentes a un coste inferior al de sus rivales estadounidenses. Si esa tensión reduce la rentabilidad de Nvidia, Microsoft o Amazon, la corrección no sería un aviso: sería un ajuste de valoración. El próximo hito será el cierre del ejercicio: si las tecnológicas marcan nuevos máximos, el aviso quedará aparcado; si la curva de beneficios tropieza, la burbuja se descontará con más rapidez.

🌍 El impacto en España y Europa

El impacto directo en España es limitado porque el Euríbor depende del BCE y de las expectativas de inflación de la eurozona. Dicho de forma clara:

  • Euríbor e hipotecas: una corrección ordenada de la IA tendería a elevar la demanda de deuda soberana europea y podría contener los tipos a largo plazo. Un desplome desordenado reavivaría la volatilidad.
  • Inflación europea: una caída de la inversión tecnológica global enfriaría las expectativas de crecimiento y el poder de fijación de precios de los servicios.
  • Tejido empresarial español: el IBEX 35 está menos concentrado en megatecnológicas, pero valores como Indra, Cellnex o Amadeus dependen de la inversión digital global.
  • BCE y eurozona: aseguradoras y fondos de pensiones sí tienen exposición a la renta variable estadounidense, lo que refuerza la prudencia de Fráncfort.

El precio aceite de oliva hoy en Mercadona, Carrefour y Alcampo: dónde está el litro más barato

El litro más barato de aceite de oliva arranca hoy en 3,80 euros en Mercadona, frente a los 3,99 euros de Alcampo, según la comparativa semanal de FACUA. La horquilla de mercado va de 2,99 euros en un aceite de orujo de oliva hasta más de 22 euros en vírgenes extra premium.

España sigue liderando el consumo europeo de aceite de oliva: 11,4 litros por persona y año, lejos de los 7,1 litros de Italia o los 5,8 litros de Portugal, según el Consejo Oleícola Internacional. Con ese volumen, el precio del litro se nota en cada llenado de carro.

El precio del litro: Mercadona gana a Alcampo por 19 céntimos

En Mercadona, la referencia de arranque es el aceite de oliva Hacendado 0,4º, botella de 1 litro a 3,80 euros. El de 1º se queda en 4,00 euros y el virgen en 4,20 euros. Son precios de acceso.

El virgen extra Hacendado de 1 litro se vende a 4,70 euros. La garrafa de 3 litros de virgen extra cuesta 13,55 euros, lo que deja el litro a 4,52 euros. En formato de 3 litros, el suave Hacendado es aún más barato: 11,95 euros, es decir, 3,98 euros por litro.

El intenso de 3 litros cuesta 14,95 euros (4,98 por litro), y el virgen de 3 litros 12,00 euros (4,00 por litro). La marca blanca compite en todos los tramos sin depender de un solo proveedor.

En Alcampo, las botellas de litro más baratas de aceite de oliva son Carbonell suave, Coosur intenso y Carbonel sabor intenso, todas a 3,99 euros. La diferencia con Mercadona es de 19 céntimos por litro.

El precio de góndola engaña: lo que de verdad manda en el ticket es el coste por litro y la categoría de aceite.

En virgen extra, el litro más asequible de Alcampo es 5,99 euros —Fruto del Sur o La Masía—, por encima de los 4,70 euros de Hacendado. En formatos grandes, Alcampo reparte más: La Masía suave 5 litros sale a 20,22 euros (4,04 por litro); Carbonell virgen 5 litros a 19,99 euros (4,00 por litro).

La opción de 5 litros más económica en Alcampo es La Masía intenso, con 19,58 euros, equivalente a 3,92 euros por litro. Aun así, la garrafa de 3 litros de Hacendado suave en Mercadona mejora ese dato: 3,98 euros por litro, prácticamente idéntico.

📊 La comparativa de un vistazo

CadenaProducto 1 litroPrecio por litro
MercadonaHacendado aceite de oliva 0,4º3,80 euros
AlcampoCarbonell suave3,99 euros
MercadonaHacendado virgen extra4,70 euros
AlcampoFruto del Sur virgen extra5,99 euros

Consumo inteligente: el precio por litro que decide la compra

El ahorro real no está en el envase grande por defecto. La garrafa de 3 litros de Hacendado virgen extra sale a 4,52 euros por litro, mejor que el litro suelto. En cambio, los 5 litros de Carbonell virgen extra en Alcampo cuestan 30,77 euros, equivalentes a 6,15 euros por litro. El formato grande no siempre abarata.

En la horquilla semanal de FACUA aparece un aceite de orujo de oliva Lindoliva a 2,99 euros el litro. No es aceite de oliva: es orujo, una categoría distinta con menor precio. Sirve para ensuciar la comparación, no para llenar la despensa con la misma calidad.

Estas tres claves resumen lo que conviene mirar en el lineal:

  • Precio por litro: en Mercadona, la garrafa de 3 litros baja el coste unitario a 4,52 euros; en Alcampo, la de 5 litros de Carbonell sube a 6,15 euros por litro.
  • Categoría real: un aceite de orujo a 2,99 euros no es comparable a un virgen extra de 4,70 euros.
  • Formato de marca blanca: Hacendado de 3 litros compite en precio unitario con garrafas de 5 litros de marca.

Análisis: comparar deja de ser opcional y ahorra más que la marca

La comparativa de esta semana llega con los precios en una horquilla amplia, alejada de los peores momentos de la crisis del aceite, cuando el virgen extra superó los 14 euros por litro en varios lineales. Hoy, la opción de entrada en Mercadona es 3,80 euros y el virgen extra se mueve entre 4,70 y 5,99 euros en la mitad más accesible. La lectura es clara: la marca de distribuidor Hacendado sigue presionando a los fabricantes.

El comportamiento de Carrefour no aparece en el desglose semanal que publica FACUA, por lo que no es posible compararlo con la misma transparencia. Eso no significa que sea más caro: su estrategia de club y folleto regional dificulta una foto única. Lo prudente es mirar el precio por litro y la categoría real del producto, no la marca ni el envase.

La diferencia de 19 céntimos por litro puede parecer menor. En un hogar con consumo medio cercano a 11,4 litros anuales, el ahorro anual entre la opción de arranque de Mercadona y la de Alcampo ronda los 2,17 euros. No es decisivo; lo que de verdad mueve la aguja es saltar del virgen extra de marca al virgen extra de distribuidor, donde el descenso supera 1,29 euros por litro en un solo envase.

Este tipo de comparación semanal debe leerse con filtro: el precio del litro es la única cifra comparable, no el dato de góndola. Y la categoría —virgen extra, virgen, refinado u orujo— define qué hay dentro de la botella. Con esa vara, Mercadona gana hoy la primera plaza, pero Alcampo mantiene un surtido amplio para quien prioriza marcas y formatos.

🛒 El Veredicto de Compra

  • Compara el precio por litro: 4,52 euros en la garrafa de 3 litros de Hacendado frente a 6,15 euros en la de 5 litros de Carbonell.
  • Revisa la categoría: el litro a 2,99 euros es aceite de orujo, no aceite de oliva refinado ni virgen extra.
  • Guarda el tique: las referencias baratas cambian cada semana; el hoy a 3,80 euros puede no estar mañana.

Hacienda debe pagarte intereses de demora si tarda más de seis meses en devolverte la Renta: cómo reclamarlo

Si Hacienda tarda más de seis meses en devolverte la Renta, te debe pagar intereses de demora por cada día de retraso.

No hace falta que te pille por sorpresa: el derecho a cobrar intereses de demora se activa desde el día siguiente al vencimiento de esos seis meses, y puedes reclamarlo aunque la devolución llegue después. Vamos al grano con los pasos.

Cuánto tiempo tiene Hacienda para devolverte

La normativa del IRPF da a la Agencia Tributaria un plazo de seis meses para practicar la devolución de una declaración con resultado a devolver. Ese plazo empieza a contar desde el final de la campaña de la Renta o, si presentaste fuera de plazo, desde el día en que presentaste la declaración.

Si no te han devuelto al terminar ese periodo, no pierdes el dinero: la devolución sigue pendiente y empiezan a generarse intereses a tu favor. El tipo del interés de demora se fija cada año en la Ley de Presupuestos Generales del Estado, no es un porcentaje que Hacienda decide sobre la marcha.

Conviene que compruebes primero si tu declaración está en tramitación o si está bloqueada por una comprobación. Eso no amplía el plazo de Hacienda para pagarte intereses si el retraso es suyo, pero sí te anticipa si hay algún papel que presentar.

En la sede electrónica de la AEAT puedes consultar el estado de tu devolución con Cl@ve, certificado digital o DNI electrónico. Busca la opción de consulta de devoluciones de la Renta y revisa si figura en tramitación, emitida o detenida.

La devolución no caduca por superar seis meses; lo que caduca es la paciencia del contribuyente, porque los intereses no siempre se abonan de oficio.

Si ya han pasado los seis meses y no te han abonado ni la devolución ni los intereses, toca presentar un escrito dirigido a la Agencia Tributaria. Puedes hacerlo a través del registro electrónico de la sede, identificándote de nuevo con Cl@ve o certificado.

No hay un modelo específico para esto. En el escrito conviene que indiques tu NIF, la declaración de Renta afectada, la fecha de presentación y que solicites expresamente el importe de la devolución más los intereses de demora que correspondan.

El error más común es suponer que Hacienda pagará los intereses sola. En muchos casos hay que reclamarlos por escrito para que se reconozcan y se abonen.

Por qué este derecho importa y qué precedentes hay

Cada año, miles de autónomos y contribuyentes esperan una devolución de la Renta después de soportar retenciones elevadas. Para un autónomo que ha ido pagando a cuenta con el modelo 130 o retenciones, una devolución atascada suele ser dinero que falta para pagar trimestres o cuota.

La Administración ha mejorado en rapidez, pero los cruces de datos entre Hacienda y la Seguridad Social todavía generan bloqueos que alargan devoluciones. El interés de demora es una garantía real, aunque reclama más documentación de la que el contribuyente imagina.

A partir de la semana próxima, conviene que revises el estado de la devolución cada dos semanas y guardes los justificantes. Si Hacienda se retrasa, tienes el derecho de tu lado y un camino directo para reclamarlo.

Guía rápida del trámite

  • 📅 Plazos: Hacienda tiene seis meses desde el final del plazo de presentación de la Renta o desde la presentación si fue fuera de plazo. Si supera ese periodo, empiezan a contarse los intereses de demora.
  • ✅ Requisitos clave: Tener una declaración de IRPF con resultado a devolver, haber presentado la Renta y que la AEAT no haya realizado la devolución en plazo.
  • 🌐 Dónde solicitarlo: Consulta el estado en la sede electrónica de la AEAT con Cl@ve, certificado digital o DNI electrónico. La reclamación de intereses se presenta por el registro electrónico de la AEAT.
  • 💰 Importe o coste: Los intereses de demora se calculan sobre la cantidad no devuelta a tiempo, aplicando el tipo legal vigente fijado en los Presupuestos Generales del Estado. No tiene coste reclamar.
  • ⚠️ Error a evitar: Dar por hecho que Hacienda abonará los intereses sin pedirlos: en muchos casos hay que reclamarlos por escrito.

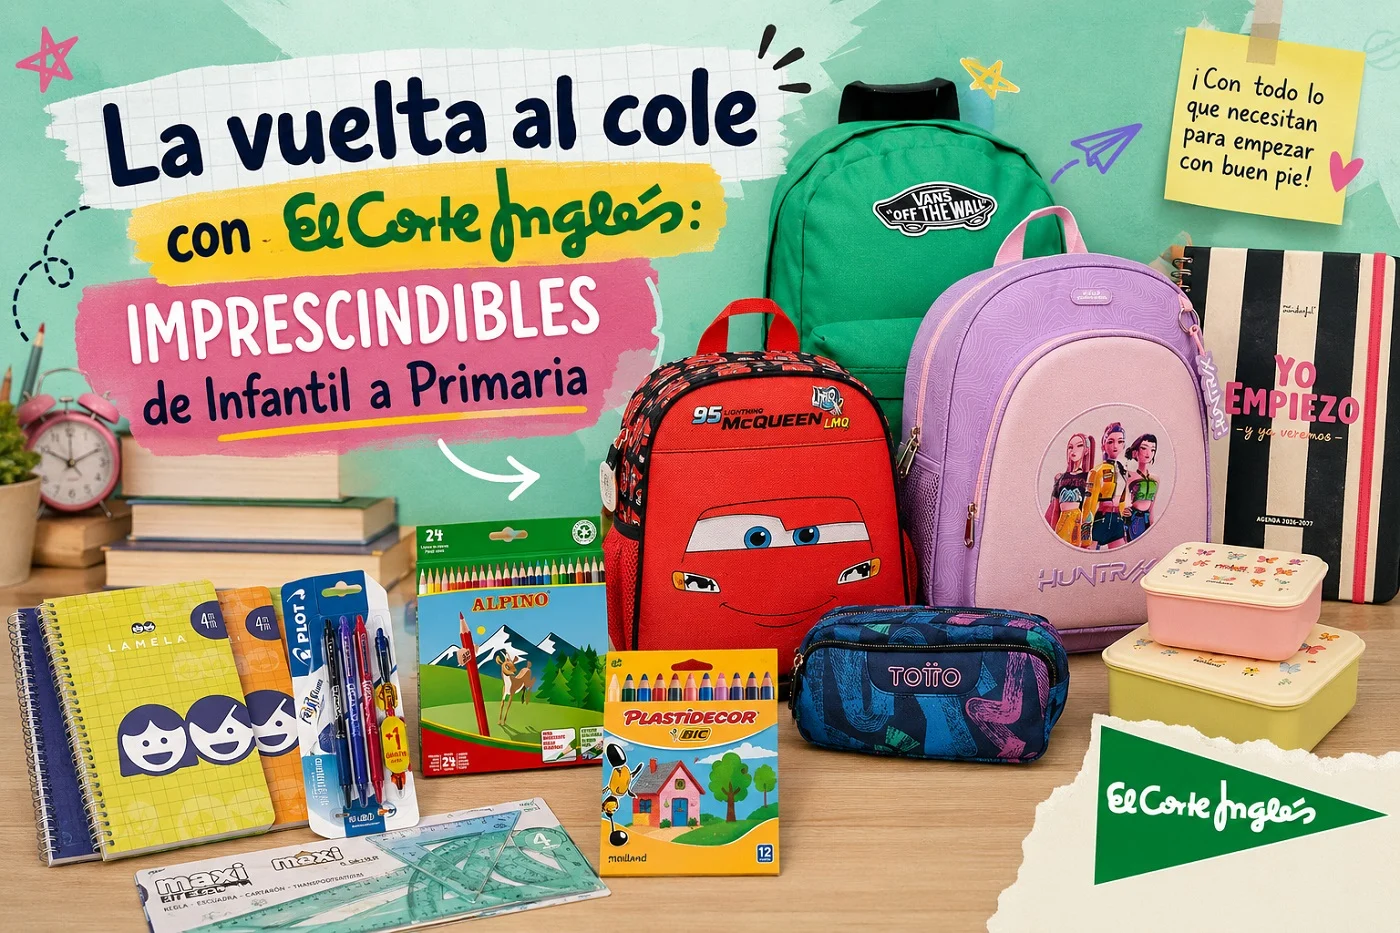
La vuelta al cole con El Corte Inglés: imprescindibles de Infantil a Primaria

Las vacaciones están llegando a su fin y con ello volver a preparar la vuelta al cole; mochilas, cuadernos, estuches y todo lo necesario para empezar el primer día de curso con buen pie. Pero no tiene la misma necesidad un niño pequeño que se enfrenta a su primer día de colegio que uno que ya llega cargado de libros de Primaria.

Por eso hemos recorrido el extenso catálogo que ofrece de El Corte Inglés para reunir alguno de los imprescindibles que pueden acompañarles durante esta nueva etapa, desde las ceras para sus primeros garabatos, hasta bolígrafos borrables, unas agendas divinas o el material de geometría para lo más mayores del cole. Una pequeña selección, para que preparar la vuelta a la rutina sea más fácil y por qué no, también un poco más divertida.

Mochila para los más pequeños

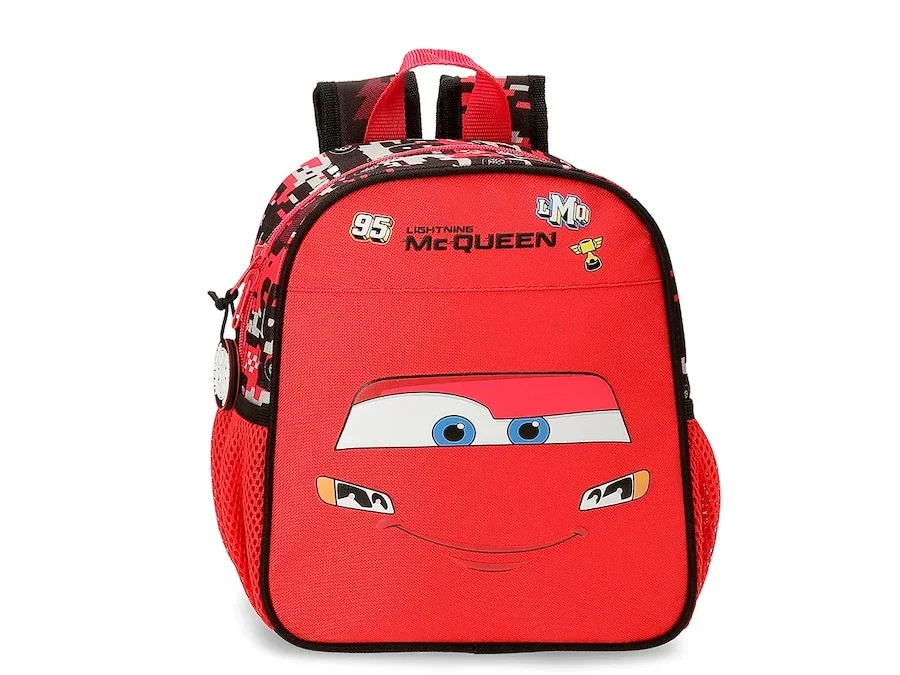
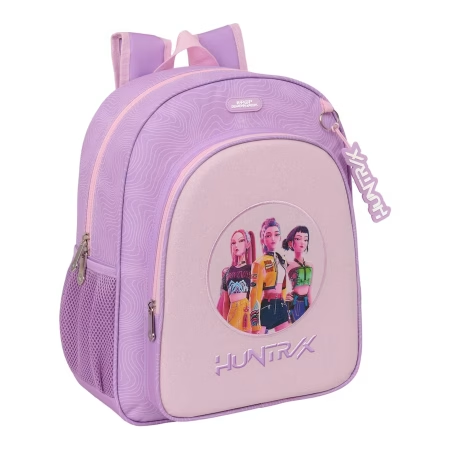
La mochila es una de esas cosas que hacen especial ilusión cuando llega el primero día de cole. Para los más pequeños de la casa puedes apostar por un diseño divertido como puede ser el de Cars, un clásico que es un acierto seguro y donde podrán llevar todo lo necesario para esos primero años de aprendizaje. Otra opción es una mochila de las guerreras del K-Pop, porque ir a la moda también empieza en el cole. Son solo dos de los muchos estilos de mochilas que puedes encontrar en El Corte Inglés.

Mochila niños pequeños cars. ECI
Botón de compra del El corte Inglés
mochila niñas pequeñas k-pop. ECI
Botón de compra del El corte Inglés

Fiambrera

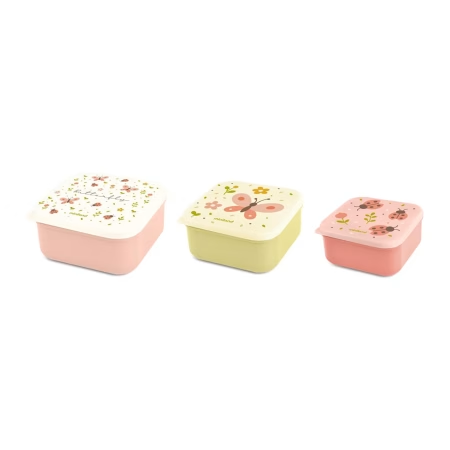
Para los más pequeños tener algo preparado para el almuerzo también forma parte de la vuelta a la rutina. Este set de tres recipientes de Miniland viene con tres tamaños diferentes, así que se puede utilizar cada uno dependiendo de lo que se lleve ese día al cole: fruta, galletas, un pequeño bocadillo. Para guardar se guardan uno dentro de otro por lo que ocupan poco espacio en los armarios de casa. Está disponible en El Corte Inglés con diferentes colores y dibujos.

fiambrera infantil. ECI
Botón de compra del El corte Inglés

Pack de ceras

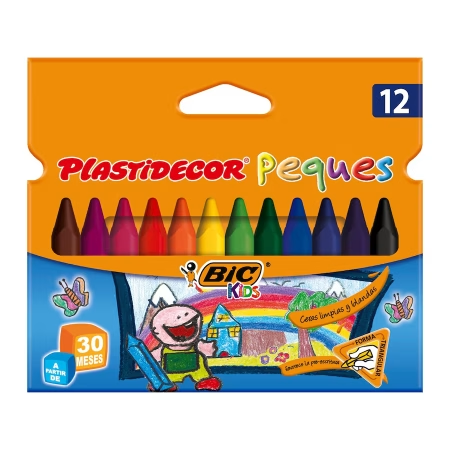
Si hay algo que no puede faltar en la mochila de los más pequeños son unas buenas ceras para llenar de color sus primeros dibujos. Este pack de 12 plastidecor de la marca BIC es la opción perfecta para Infantil, con diferentes colores y un formato pensado para que los peques puedan cogerlas con facilidad. Además, son resistentes y tienen un recubrimiento que ayuda a mantener las manos y la ropa limpia. Se encuentra en El Corte Inglés.

pack ceras infantil. ECI
Botón de compra del El corte Inglés

Pack de lápices

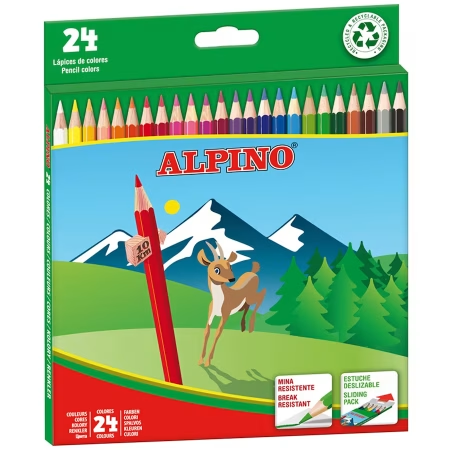
Para dibujos, trabajos, mapas o simplemente para darle un poco de color a los apuntes, unos buenos lápices de colores siempre viene bien y sirven para todos los cursos. Esta caja de 24 lápices de la marca Alpino es una opción muy completa para tener todos los tonos a mano y además, están pensado para el uso escolar. Un básico que les acompañará durante todo su etapa desde Infantil hasta Primaria. Se puede encontrar en la web de El Corte Inglés.

PACK LAPICES. ECI
Botón de compra del El corte Inglés

Mochila para Primaria

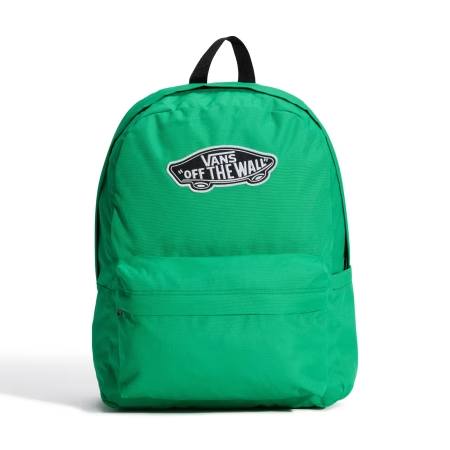
Cuando llegan a primera ya no vale la mochila de infantil, ellos crecen y las mochilas con ellos. Ya no basta con que sea bonita: tiene que tener suficiente espacio para llevar libros, cuadernos y todo lo necesario para el día a día. Esta mochila de la marca Vans es una opción unisex, con un diseño básico que nunca pasa de moda y disponible en diferentes colores, para que puedas elegir el que más encaje con tu estilo. Una de las muchas opciones que ofrece el catálogo de la vuelta al cole de El Corte Inglés.

mochila primaria. ECI
Botón de compra del El corte Inglés

Agenda

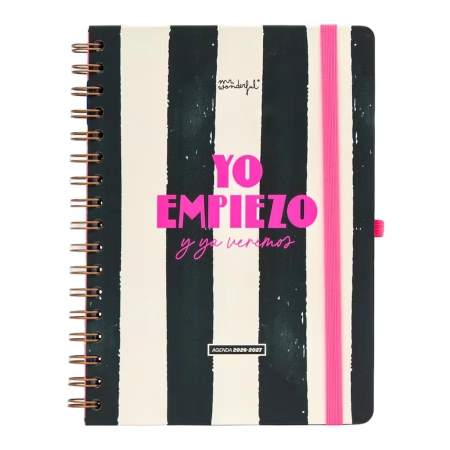
Otra cosa que no puede faltar el primer día de clase es una buena agenda escolar donde poder apuntar deberes, exámenes y todo lo necesario para llevar los estudios al día. Esta agenda de Mr. Wonderful, con un diseño de vista semanal te permite ver de un vistazo todo lo que tienes planeado para la semana y organizarte mejor. Además, un buen diseño de agenda siempre hace que llevar las cosas al día sea un poco más entretenido. Está agenda y muchas más están disponibles en El Corte Inglés.

agenda escolar. ECI
Botón de compra del El corte Inglés

Estuche

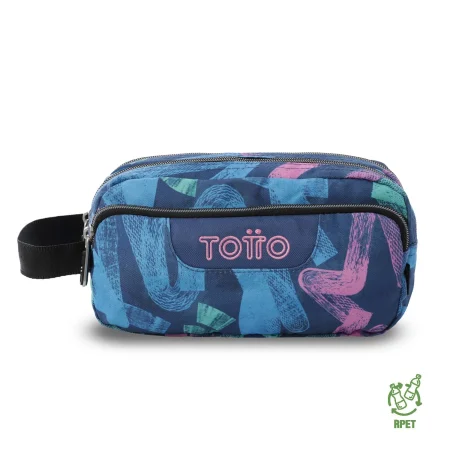
El estuche es otro imprescindible que no puede faltar en nuestra lista para la vuelta al cole. Este modelo de la marca Totto cuenta con tres compartimentos para tener bien organizados lápices, bolígrafos, rotuladores y todo lo que puedan necesitar durante el curso, sin tener que estar rebuscando cada vez que toca sacar algo. Además, este modelo está en muchos colores y estilos que puedes encontrar en la web de El Corte Inglés.

estuche primaria. ECI
Botón de compra del El corte Inglés

Cuadernos primeros cursos Primaria

Después de infantil llegan los primeros cursos en Primaria y toca seguir aprendiendo a escribir cada vez mejor. Este cuaderno Lamela de cuadrícula de 4mm es una buena opción para los primeros años, con un tamaño cómodo para los peques y diferentes colores para elegir. Un básico que siempre viene bien tener preparado para cuando empiece el curso escolar. Los puedes encontrar en El Corte Inglés.

cuadernos niños pequeños. ECI
Botón de compra del El corte Inglés

Cuadernos

Y cuando ya son un poco más mayores, los cuadernos también tiene que evolucionar. Este típico cuaderno Frost en formato folio con cuadrícula y márgenes en una opción para quienes empiezan ya sus últimos cursos en Primaria antes de pasar a la Secundaria. Está disponible en diferentes colores en la web de El Corte Inglés.

cuaderno primaria. ECI
Botón de compra del El corte Inglés

Bolígrafos borrables

Las primera veces que empiezan a utilizar un bolígrafo para escribir, aparecen muchos errores y tachones. Por eso, este pack de bolígrafos borrables puede convertirse en un gran aliado para esos primeros años donde se empieza a implantar escribir con bolis. Incluye los tres colores básicos: azul, negro y rojo, además de un portaminas para que tengan todo lo necesario a mano y puedan corregir sus errores sin llenar el cuaderno de tachones. Disponible en El Corte Inglés.

bolis borrables. ECI
Botón de compra del El corte Inglés

Pack de reglas

A medida que avanzan en Primaria, el material escolar también va creciendo. Para las clases de mates, este kit de cuatro piezas reúne en un solo estuche todo lo necesario para hacer líneas, media ángulos y resolver esos ejercicios de geometría que empiezan a aparecer en los cursos más altos. Una opción práctica para tenerlo todo junto y que no te falte nada a última hora. Está disponible en la web de El Corte Inglés.

pack de reglas. ECI
Botón de compra del El corte Inglés

Todo listo para la vuelta al cole

Y ya con todo preparado y la mochila cargada con los nuevos materiales que vamos a necesitar para el curso, podemos empezar con todo lo necesario. Con esta selección de productos de El Corte Inglés estamos más que preparados para afrontar una nueva etapa escolar. Ahora solo queda acabar de preparar la mochila y esperar ansiosos a que llegue ese primer día de cole.

Eatable Adventures abre la convocatoria de NOVO Agrifoodtech, su aceleradora agrotech para startups de IA y robótica

La deeptech agroalimentaria concentra ya el 32% de toda la inversión del sector, y Eatable Adventures abre NOVO Agrifoodtech para acelerar a 10 startups de IA, biotecnología o robótica. Lección: validar en entornos industriales reales abre más puertas que una ronda.

NOVO Agrifoodtech: qué busca la aceleradora y qué pide a las startups

La Eatable Adventures, especializada en innovación agroalimentaria, ha puesto en marcha este programa internacional con el respaldo de la Diputación Foral de Bizkaia y la colaboración técnica del centro tecnológico AZTI. La convocatoria busca atraer a 10 startups internacionales con tecnologías ya validadas a nivel de prueba de concepto.

NOVO Agrifoodtech amplía el foco tradicional de la aceleradora. En lugar de limitarse a startups nacidas en el sector alimentario, incorpora soluciones procedentes de la sanidad, la manufactura avanzada, el sector aeroespacial, la defensa o las finanzas.

La lógica es de transferencia tecnológica. Una startup de diagnóstico clínico puede aplicar su biología sintética a la fermentación de precisión, y un fabricante de robots para automoción puede adaptar su brazo articulado a la clasificación de fruta.

  • Inteligencia artificial y datos aplicados a los retos de la cadena de valor agroalimentaria.
  • Biotecnología, incluyendo fermentación de precisión y cultivo celular.
  • Robótica y automatización industrial para producción y distribución de alimentos.
  • Materiales avanzados para envasado y conservación.
  • Computación avanzada y cuántica para descubrimiento molecular y optimización de la cadena de suministro.

Las empresas seleccionadas participarán en un programa híbrido de doce semanas que combina mentoría especializada con dos bootcamps presenciales en Bilbao. Recibirán apoyo técnico de AZTI, acceso a pilotos con empresas líderes del sector agroalimentario y conexión con la red internacional de inversores de Eatable Adventures.

Validar una tecnología en el entorno industrial de Bizkaia puede valer más que una ronda semilla: el acceso a pilotos reales convierte el pitch en tracción.

La participación es equity free: ninguna de las startups cede capital por entrar. Después del programa, las compañías contarán con acompañamiento para consolidar su expansión en el mercado europeo.

El capital ya no persigue cualquier app de reparto: persigue soluciones de base científica que puedan validarse antes de escalar.

El dato que explica el giro deeptech en la cadena alimentaria

Según el informe Global AgriFoodTech Investment Report 2026 de AgFunder, la inversión mundial en agrifoodtech se mantuvo prácticamente estable al alcanzar 16.200 millones de dólares en 2025. Dentro de esa cifra, las tecnologías deeptech, también llamadas tecnología profunda, representaron el 32% de toda la inversión, frente al 22% registrado hace una década.

Las startups deeptech en fases iniciales captaron rondas un 78% superiores a las del resto de compañías. Esa brecha de financiación refleja la confianza del mercado en soluciones basadas en ciencia y transferencia tecnológica.

El momento de transformación coincide con un cambio de ciclo: después de años de dinero barato persiguiendo marketplaces, los inversores aumentan el cheque a las startups que protegen su tecnología con propiedad intelectual y demuestran eficiencia en operaciones de alto valor.

Para Mila Valcárcel, cofundadora y managing partner de Eatable Adventures, ‘las deeptech están transformando todos los sectores industriales y la alimentación no puede quedarse al margen’. La clave, añade, está en acelerar su llegada al mercado mediante pilotos en entornos industriales reales.

La transferencia desde industrias como la biofarmacia, la automoción, la logística o la defensa es el verdadero salto. No se trata de reinventar la rueda: se trata de aplicar tecnologías que ya han superado la prueba de concepto a un sector con presión de sostenibilidad y eficiencia.

La elección del País Vasco no es casual. Bizkaia concentra un tejido industrial maduro y centros como AZTI, especializado en investigación marina y alimentaria, capaces de transformar una prueba de laboratorio en un piloto viable. Para una startup extranjera, ese acceso al ecosistema corporativo es más difícil de conseguir que una ronda.

Lo que NOVO enseña a los founders: precedente, criterio y lección

Eatable Adventures llega a este lanzamiento con la experiencia acumulada en más de 50 programas de aceleración impulsados en todo el mundo. Esa trayectoria la sitúa en la liga de aceleradoras especializadas que compiten por atraer talento deeptech, un espacio donde también se mueven Y Combinator, Lanzadera o Wayra en sus respectivas verticales.

El programa es equity free, una decisión poco habitual en el venture capital tradicional. A cambio de no cobrar entrada, la aceleradora y sus socios industriales, ganan acceso temprano a tecnologías que pueden resolver cuellos de botella en la producción alimentaria.

El límite de 10 startups no es un capricho. Con una aceleradora especializada, el número reducido permite dedicar mentores y contactos industriales a cada fundador, algo que se diluye en programas masivos.

Para un founder, la lección es doble: hay que validar con clientes industriales antes de levantar capital, y hay que aprovechar los programas sin dilución para ganar tracción. El product-market fit no se demuestra en una demo, se demuestra pilotando con un fabricante real.

Hay que leer la convocatoria con criterio: no basta con tener IA o robótica. Eatable Adventures exige una prueba de concepto validada y ambición de expandirse en Europa. Ese filtro separa a los que buscan un programa de los que solo buscan financiación.

El ecosistema vasco aporta el entorno perfecto: sedes industriales, centros tecnológicos y una red corporativa abierta a testar soluciones externas. Si tu startup encaja en IA, biotecnología o robótica aplicada a la alimentación, este tipo de convocatoria es una puerta baja en coste y alta en señal.

🚀 Hoja de Ruta para Emprender

  • Valida antes de construir: busca un piloto con un fabricante real antes de invertir en desarrollo a escala; el acceso industrial es la señal que más convence a los inversores deeptech.
  • Aprovecha los programas equity free: entrar sin ceder capital te permite ganar tracción sin diluirte, pero prepárate para demostrar métricas concretas en 12 semanas.
  • Transfiere tecnología de tu sector: revisa si tu solución en salud, automoción o finanzas puede adaptarse a la cadena alimentaria; el encaje no es directo, pero el mercado es grande.
  • Cuida el filtro de selección: Eatable Adventures pide prueba de concepto validada y ambición europea. Trabaja esa narrativa antes de enviar la aplicación.

Una ballena anónima hace staking de 61,48 M en Ethereum en plena cautela bajista

Una ballena anónima bloquea 61,48 millones de dólares en el staking de Ethereum, según ha detectado Whale Alert. La operación equivale a 32.400 ETH enviados al contrato de depósito oficial de la red y refuerza la señal de acumulación entre los grandes tenedores de ETH. El dato llega en plena cautela del mercado.

El staking es el mecanismo por el que un usuario bloquea sus ethers para validar las transacciones de la red a cambio de recompensas en nuevos ETH. Desde que Ethereum abandonó la minería en septiembre de 2022, esta fórmula se ha convertido en la espina dorsal del protocolo. Quien deposita fondos en el contrato de validación asume, eso sí, un horizonte de varios años: retirarlos no es inmediato y depende de una cola de salida. Más contexto sobre este mecanismo está disponible en la página oficial de staking de Ethereum.

Un depósito de 32.400 ETH con vocación de largo plazo

La dirección que ejecutó el depósito, identificada por sus primeros caracteres 0x0140, movió la cantidad completa de una sola vez. El importe coloca esta operación entre las mayores de staking individuales del año, según los datos recopilados por Whale Alert. No se trata de una transacción improvisada. Quien decide bloquear 32.400 ethers está renunciando a la liquidez inmediata y apostando por una tesis de inversión a largo plazo.

El contrato de depósito de la beacon chain funciona como la puerta de entrada al sistema de validación de Ethereum. Los fondos que entran en él ayudan a asegurar la red y generan rendimiento en nuevos ETH, pero también quedan expuestos a penalizaciones. Si un validador actúa de forma incorrecta, puede perder parte del capital bloqueado, un mecanismo que en el sector se conoce como slashing. La ballena asume ese riesgo de forma consciente.

Qué significa para el precio y para el inversor particular

La operación llega en un momento de cautela en el mercado. Mientras el precio de ETH muestra cierta resiliencia frente a las turbulencias, el sentimiento dominante entre los operadores es de prudencia. Una ballena que opta por el staking en lugar de mantener sus fondos líquidos retira oferta efectiva del mercado. Si la demanda se mantiene estable, esa reducción de ETH disponible puede actuar como un factor de soporte para el precio, aunque el efecto de una sola operación es limitado.

Para el inversor particular, los movimientos de las ballenas suelen leerse como una aproximación al llamado dinero inteligente. Cuando un gran tenedor prefiere bloquear antes que vender, transmite confianza en la estabilidad de la red y en la evolución futura del activo. Esa lectura no es una garantía de subida inmediata, ni mucho menos. Pero el contraste es claro: otro tipo de inversor, ante la misma cautela, habría optado por reducir exposición.

Bloquear 32.400 ETH no es una apuesta por el precio de mañana. Es una declaración de confianza en la red que se construye a varios años vista.

La lectura de fondo: acumulación paciente frente a la cautela

Conviene situar este movimiento en perspectiva. Desde la fusión de septiembre de 2022, el porcentaje de ETH bloqueado no ha dejado de crecer. Las plataformas de análisis on-chain, como el explorador de validadores beaconcha.in, coinciden en que la oferta líquida de ether se reduce de forma constante. Mientras tanto, la demanda institucional se mantiene firme, impulsada por los ETFs estadounidenses que ya han comenzado a incorporar el staking como característica.

La paradoja es interesante. Cuanto más ETH queda bloqueado, menos monedas circulan para absorber una eventual presión compradora. Pero también aumenta la dependencia del sistema respecto a unos pocos grandes proveedores de staking, un riesgo del que se habla menos de lo que se debería. Si una parte relevante del suministro está concentrada en manos de un número reducido de actores, la red gana en seguridad económica y pierde en diversidad.

Este depósito concreto, en todo caso, encaja con un patrón que ya se observó en 2023 y 2024. Las ballenas han ido sustituyendo la estrategia de negociar en el corto plazo por la acumulación paciente. Cada ETH que entra en el contrato de depósito es un ETH que no saldrá a bolsa a la primera corrección. El cambio de comportamiento no garantiza un precio más alto, pero modifica la estructura del mercado.

Habrá que seguir la evolución de la cola de validadores y el porcentaje total de ETH apostado. Si esta tendencia continúa, Ethereum podría consolidarse como un mercado con menos oferta disponible y mayor compromiso de sus grandes tenedores. La cautela actual, en ese contexto, quizá sea el telón de fondo perfecto para que el dinero paciente siga acumulando sin hacer ruido.

Decathlon se adelanta a la vuelta al cole: sus mochilas ergonómicas más vendidas, rebajadas

Decathlon ha vuelto a hacer los deberes antes que nadie. Mientras media España todavía anda de vacaciones, la cadena francesa ya tiene activa su campaña de vuelta al cole con rebajas de hasta el 50% en mochilas ergonómicas, vigentes desde el 28 de junio hasta el 30 de agosto de 2026. Si tienes hijos en edad escolar, este es el momento de mirar el catálogo antes de que vuelen las tallas y colores más demandados.

No es una promoción menor ni de última hora. La marca lleva meses reforzando su sección infantil con el lema «Adelántate a la vuelta al cole», y las mochilas —el producto estrella de cualquier lista escolar— son las grandes protagonistas. Los descuentos llegan justo cuando las familias empiezan a organizar el material, así que conviene no dejarlo para la última semana de agosto.

Decathlon y la obsesión por la espalda de los niños

Youtube video

El catálogo de Decathlon no vende simplemente mochilas: vende un sistema pensado para que la espalda de un niño no sufra. La marca insiste en que el panel dorsal es la pieza que determina la comodidad real de uso, y por eso sus modelos escolares incorporan tirantes acolchados regulables, cinturón pectoral ajustable y canales de ventilación traseros en malla tridimensional para evitar el sudor acumulado durante la jornada.

Esta configuración no es un capricho de diseño. Distribuye el peso de forma más uniforme entre el cinturón escapular y la zona lumbar, reduciendo la presión localizada en la columna del niño. Decathlon recomienda además medir la espalda del alumno y contrastarla con las dimensiones del producto antes de comprar, para que el ajuste sea realmente anatómico y no solo estético.

El músculo financiero detrás de las rebajas

Decathlon no rebaja precios por casualidad. La compañía cerró 2025 con un beneficio de 84 millones de euros en España y un crecimiento de ventas superior al 8%, lo que le ha permitido contener el precio de más de mil productos de su catálogo básico pese a la inflación. Las mochilas escolares, un producto de compra recurrente cada septiembre, encajan de lleno en esa estrategia de fidelización frente a gigantes como Amazon.

La ergonomía no es solo un argumento comercial: la propia definición de la disciplina habla de optimizar la interacción entre las personas y los objetos que usan a diario, buscando el bienestar físico sin sacrificar el rendimiento. Aplicado a una mochila escolar, eso se traduce en menos dolores de espalda y menos malas posturas acumuladas durante el curso.

Los modelos que más se están vendiendo

Youtube video

Entre los más buscados esta temporada están las mochilas escolares de tamaño mediano, pensadas para primaria y los primeros cursos de secundaria, con capacidades que rondan los 20-30 litros. Decathlon recomienda fijarse en la altura de los tirantes regulables, que deben adaptarse a la estatura del alumno para mantener la carga pegada a la espalda.

También destacan las opciones híbridas con ruedas, muy demandadas por familias cuyos hijos suben escaleras o caminan largos trayectos hasta el centro escolar. Estos modelos incorporan tirantes ocultos tras una solapa trasera, de forma que se pueden usar como mochila convencional en cualquier momento sin renunciar a la comodidad del carro cuando hace falta.

Qué mirar antes de comprar

Elegir bien la mochila no es solo cuestión de estética o de que combine con el estuche. Decathlon insiste en varios puntos que marcan la diferencia entre una compra acertada y un dolor de espalda a mitad de curso.

  • El peso no debe superar el 10-15% del peso corporal del niño, según recomiendan los expertos en ergonomía infantil.
  • La mochila debe quedar unos centímetros por encima de la cintura, nunca colgando hacia abajo.
  • Los tirantes anchos y regulables son imprescindibles para repartir la carga entre ambos hombros.
  • El fondo plano y los compartimentos organizados evitan que los libros se doblen y facilitan encontrar lo que se necesita sin vaciar toda la mochila.

Por qué merece la pena adelantarse este año

La tendencia de los últimos cursos apunta a que las familias compran cada vez antes, huyendo del caos de la última semana de agosto y del riesgo de quedarse sin tallas o colores. Decathlon lo sabe, y por eso ha movido su campaña de rebajas semanas antes de lo habitual, dando margen a quienes prefieren planificar con calma.

Comprar ahora, además, tiene una ventaja añadida: los precios de las mochilas ergonómicas suelen subir ligeramente conforme se acerca septiembre y baja el stock de los modelos más solicitados. Adelantarse no es solo cómodo, también sale más a cuenta para el bolsillo familiar.

Revolut retira el 3,51% TAE de su cuenta remunerada: dónde mover tu ahorro ahora

Si tienes ahorro en la cuenta remunerada de Revolut, hoy se acaba el 3,51% TAE y la rentabilidad cae a una horquilla del 1,15% al 2,27% según el plan. Toca comparar antes de que el dinero quede parado.

No es una rebaja menor. Según publica Finect, la promoción con la que Revolut lideraba la guerra del ahorro en España expiró el domingo 16 de agosto. Desde este lunes 17 de agosto, la retribución vuelve a depender del plan contratado. Te lo traduzco: la cuenta Estándar se queda en el 1,15% TAE y el plan Ultra conserva el 2,27% TAE. El 3,51% ya no está disponible para nuevas altas.

El cambio llega en un momento en que muchos ahorradores arrastran aún su dinero a cuentas remuneradas. La pregunta ya no es si Revolut es competitivo, sino cuánto pagas por tu plan y cuánto te queda neto. Vamos a los números.

Nuevas condiciones de la cuenta remunerada Revolut por plan

La horquilla oficial queda en 1,15%–2,27% TAE. La rentabilidad diaria se calcula con capitalización diaria y se abona cada día, así que los importes son orientativos.

Para un saldo de 10.000 euros mantenido durante un año, la cuenta Estándar generaría unos 115 euros brutos, mientras que el plan Ultra alcanzaría 227 euros brutos. No es una diferencia menor: pagar un plan superior puede salir a cuenta si tu saldo compensa el coste del plan.

Lo importante: Revolut mantiene los requisitos en cero. No exige nómina, ni domiciliación de recibos, ni saldo mínimo, ni permanencia. El dinero sigue disponible en cualquier momento y la cuenta es compatible con IBAN español y Bizum. Esa flexibilidad sigue jugando a favor en la comparación.

Más plan ya no significa solo más tarjeta: con la nueva escala, también determina el interés que cobra tu ahorro cada día.

Y si contrataste antes del 16 de agosto: esto es lo que te queda

Los que activaron la promoción no pierden el 3,51% TAE de forma inmediata. Finect recuerda que tienen garantizado ese tipo hasta el 16 de octubre de 2026. Después, pasan automáticamente a la horquilla por planes, igual que los nuevos clientes.

Por tanto, si estás dentro, tienes una ventana de dos meses para decidir con calma. Si estás fuera, la decisión es más urgente: el 3,51% ya no se puede contratar.

Aquí conviene recordar que la cuenta Estándar no penaliza entrada ni salida, así que mover el dinero no implica un coste directo. El coste real es de oportunidad: dejar de ganar rentabilidad mientras comparas.

Revolut baja interés

Dónde mover tu ahorro ahora: la letra pequeña que decide

Con el 3,51% fuera, la primera regla es no quedarse por inercia. La rentabilidad del 1,15% TAE de la cuenta Estándar queda muy por debajo de lo que ofrecían hace solo unas semanas varias cuentas remuneradas y depósitos a plazo de la banca española y de la zona euro. No hay una alternativa única, pero conviene mirar la cuota de cada plan y el saldo que mantienes.

Para que veas el cambio de un vistazo:

SituaciónRentabilidad TAEQué implica
Promoción contratada antes del 16 de agosto3,51%Garantizada hasta el 16 de octubre de 2026
Cuenta Estándar desde el 17 de agosto1,15%Sin nómina, sin recibos y sin saldo mínimo
Plan Ultra desde el 17 de agosto2,27%Requiere mantener el plan más completo

No te fijes solo en el tipo. Busca la TAE real, que incluye la frecuencia de cobro y las comisiones. La capitalización diaria de Revolut juega a favor del rendimiento final, pero no compensa una diferencia bruta de más de un punto en la cuenta Estándar frente al plan más alto.

Hagamos cuentas: con 10.000 euros, la cuenta Estándar genera unos 115 euros brutos anuales y el Ultra 227. Si tu saldo es grande, la diferencia entre el 1,15% y el 2,27% supera los 200 euros brutos al año por cada 20.000 euros. Eso ya es material.

El criterio del asesor: no persigas solo el brillo del cartel

Hace unos meses, el 3,51% TAE sin requisitos era una anomalía en la banca española. La retirada de Revolut no convierte a la cuenta en un mal producto, pero sí en uno más de la media. Si miramos la letra pequeña, la TAE es la única cifra homologada para comparar; el Banco de España recomienda mirar la TAE y no el interés nominal. Y la TAE del 1,15% de la cuenta Estándar queda lejos de lo que todavía se puede obtener en depósitos a plazo y en algunas cuentas sin condiciones.

Aquí mi criterio: si tienes un saldo bajo, la comodidad del Bizum y la ausencia de permanencia pueden pesar más que una diferencia de algunas decenas de euros al año. Si tu saldo supera los 20.000 euros, la brecha entre el 1,15% y el 2,27% o entre la cuenta de Revolut y un depósito remunerado ya justifica mover ficha. No se trata de salir corriendo, sino de obligar a tu dinero a trabajar igual que antes.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tu cuenta remunerada Revolut sigue en la promoción del 3,51% o ya está en la nueva horquilla.
  • Qué vigilar: El 16 de octubre de 2026, fecha en la que los que contrataron la promoción pasarán del 3,51% TAE al tipo según plan.
  • El error a evitar: Dejar saldos altos en la Estándar al 1,15% TAE sin comparar depósitos o planes que renten más sin ataduras.

Stripe compra OpenRouter por 7.000 millones: la mayor apuesta de los pagos por la IA

Stripe compra OpenRouter por 7.000 millones de dólares y quintuplica su valoración en menos de tres meses.

Claves de la operación

  • Stripe desembolsará 7.000 millones de dólares. La cifra multiplica por más de cinco la valoración de 1.300 millones que OpenRouter tenía en mayo.
  • OpenRouter cobra cerca del 5% del consumo. Parte de ese margen se destina a pagos; la integración con Stripe elimina ese coste desde el primer día.
  • La plataforma ofrece más de 400 modelos de IA. Una única API, cuenta y facturación frente a la fragmentación actual del sector.

La fiebre por el middleware: de 1.300 a 7.000 millones en un trimestre

Stripe se ha convertido en en una de las infraestructuras invisibles de internet. Su negocio escondió durante años la complejidad de cobrar online: pasarelas, tarjetas, divisas, suscripciones y conciliación bancaria. OpenRouter replica esa lógica en la IA generativa. En lugar de integrar cada API de OpenAI, Anthropic o Google por separado, ofrece una capa única para acceder a más de 400 modelos de más de 70 proveedores.

El acuerdo recogido por Bloomberg refleja una revalorización acelerada. La startup valía 1.300 millones en mayo. Tres meses después, la operación se cierra en 7.000 millones. La valoración se ha multiplicado por más de cinco en un trimestre, un ritmo propio del pico de 2021 en el software.

El emprendedor Anshu Sharma ha planteado una lectura de fondo: el middleware de IA puede valer cientos de miles de millones si el mercado se mantiene con muchos modelos, muchas nubes y muchos chips. Para Stripe, esa fragmentación no es un problema temporal. Es una oportunidad estructural que ha decidido comprar antes de que se encarezca más.

OpenRouter cobra cerca de un 5% del consumo que pasa por su plataforma. Buena parte de ese margen se va en procesamiento de pagos. La integración con Stripe elimina ese coste desde el primer día y en paralelo incorpora miles de millones de dólares de volumen al negocio de pagos.

OpenRouter no vende modelos: vende la capa que decide, conecta y cobra por todos ellos.

OpenRouter también aporta un activo menos visible. Tiene datos sobre qué modelos utilizan realmente los desarrolladores, cuáles pierden usuarios y cuánto están dispuestos a pagar. Esa visibilidad vale tanto como la facturación en un mercado sin estándares claros.

La tesis contracorriente: nunca habrá un único modelo ganador

OpenAI defiende GPT, Anthropic apuesta por Claude y Google por Gemini. Cada uno intenta cerrar su ecosistema. OpenRouter defiende lo contrario. Su propuesta permite cambiar de proveedor en cualquier momento y seleccionar modelos según coste o rendimiento. Un agente de IA puede decidir dinámicamente qué modelo usar para optimizar cada tarea.

El CEO Alex Atallah llegó a definir OpenRouter como el ‘Stripe de la IA’. La ironía es evidente. El Stripe original ha comprado a quien aspiraba a ser su réplica en la inteligencia artificial. La operación confirma una idea incómoda: si nadie gana del todo, la capa que conecta modelos puede valer más que los modelos.

La apuesta no está exenta de riesgo. Los proveedores pueden tirar los precios. Microsoft ya ofrece catálogos multimodelo en Azure. Algunas empresas preferirán concentrarse en un solo proveedor. Si el mercado consolida, OpenRouter sería solo una solución temporal para Stripe. Si, por el contrario, la fragmentación persiste, Stripe estaría en una posición análoga a la que logró en pagos.

La banca española y la lección del middleware

En España, el negocio de pagos está en manos de bancos tradicionales y fintechs. Santander, BBVA y CaixaBank compiten por el procesamiento, pero ninguno opera una capa comparable de agregación de modelos de IA. La operación de Stripe sitúa el foco sobre un segmento que las entidades financieras europeas no han trabajado con la misma intensidad.

La lectura para el Ibex 35 es incómoda. La infraestructura disruptiva sigue acumulándose en manos de plataformas estadounidenses. La banca española depende de alianzas tecnológicas ajenas para modernizar sus canales digitales y no ha creado un middleware propio. No es una crítica a corto plazo: es un hueco estratégico que la operación de Stripe deja en evidencia.

OpenRouter tampoco es una adquisición barata. Pagar 7.000 millones por una firma con ingresos modestos exige que el volumen de consumo de IA crezca de forma exponencial. El consenso de mercado no existe todavía. La rentabilidad de la operación dependerá del ritmo de adopción de agentes y aplicaciones empresariales durante los próximos tres trimestres.

Observamos una señal. Si el middleware se consolida como cuello de botella de la IA, la competencia dejará de medirse por número de parámetros y pasará a medirse por tráfico de inferencias. Stripe habrá pagado caro, pero habrá comprado la posición más difícil de replicar: la capa invisible sobre la que se deciden los costes.

La mochila que le salva la espalda a tu hijo cuesta menos de 30 euros en Decathlon (y aún hay stock antes de septiembre)

Decathlon vuelve a ser, un año más, la primera parada de muchos padres cuando se acerca la vuelta al cole. No es casualidad: la cadena francesa ha convertido su sección de mochilas escolares en un catálogo pensado casi al milímetro, con modelos que van de los 10 a los 30 litros según la edad, y con precios que arrancan por debajo de los 15 euros. Este año, además, las rebajas activas hasta el 4 de septiembre hacen que el momento de comprar sea ahora, no la semana antes de empezar las clases.

Lo que diferencia estas mochilas de las que se compran en cualquier bazar no es el diseño llamativo, sino algo mucho más aburrido y mucho más importante: cómo reparten el peso sobre la espalda de un niño en pleno crecimiento. Y ese detalle, que parece menor, es justo el que más preguntan los pediatras cada septiembre.

Por qué la ergonomía manda en la elección de Decathlon

Decathlon lleva años insistiendo en un mensaje que repiten en cada campaña de vuelta al cole: la mochila ideal no es la más bonita, es la que mejor se adapta a la espalda del niño. Sus modelos escolares incorporan tirantes acolchados regulables y un panel posterior transpirable, dos elementos que ayudan a mantener una postura equilibrada durante el trayecto diario al colegio.

La marca recomienda medir la espalda del alumno antes de comprar y contrastarla con las medidas del producto. Es un paso que muchos padres se saltan, pero que marca la diferencia entre una mochila cómoda y una que acaba provocando dolores de espalda a mitad de curso. Para primaria y secundaria, lo idóneo son modelos de 20 a 30 litros que permitan meter carpetas A4 sin deformar la estructura.

Decathlon, entre las rebajas de verano y la carrera por septiembre

Youtube video

Decathlon ha activado este verano una de sus campañas de descuento más amplias, con rebajas de hasta el 44% en varias categorías, entre ellas material escolar y mochilas. La compañía, que cerró 2025 con 84 millones de euros de beneficio en España y un crecimiento de ventas superior al 8%, tiene margen de sobra para sostener estos descuentos sin renunciar a stock en las tallas más buscadas. Ese respaldo económico es justo lo que le permite no vaciar estanterías antes de que empiece el curso, algo que otros años sí ha ocurrido.

La clave de la ergonomía no es un capricho de marketing: es una disciplina científica que estudia cómo diseñar objetos para que se adapten a las capacidades físicas de quien los usa, y en el caso de una mochila escolar, eso se traduce en menos tensión muscular y menos sobrecarga en la zona lumbar de los niños.

Qué mirar antes de comprar una mochila escolar

No todas las mochilas ergonómicas son iguales, y elegir la equivocada puede acabar en más de una queja de espalda a las pocas semanas de empezar el curso. Decathlon insiste en tres criterios básicos: litraje adecuado a la edad, separadores internos para no acumular peso mal repartido, y un sistema de tirantes que se pueda ajustar conforme el niño crece durante el año.

Para infantil y primeros cursos de primaria, entre 10 y 15 litros son suficientes. A partir de ahí, y sobre todo en secundaria, el volumen sube a entre 20 y 30 litros, el rango que permite guardar libros de texto grandes, carpetas de anillas y el material digital que ya forma parte del día a día en las aulas.

Las opciones que más se repiten en las cestas de la compra

Entre la variedad de modelos disponibles, hay algunos que se llevan buena parte de las ventas cada año por su relación entre precio y comodidad. Estas son las categorías donde Decathlon concentra su oferta más sólida para esta temporada:

  • Mochilas con ruedas: pensadas para quienes cargan con muchos libros a diario, incorporan tirantes ocultos para poder llevarlas a la espalda cuando toca subir escaleras.
  • Mochilas Quechua de uso mixto: combinan el uso escolar con salidas de fin de semana, con espalderas acolchadas de espuma de alta densidad.
  • Modelos de instituto de 20 a 30 litros: con bolsillos exteriores pensados para el móvil, las llaves o el abono transporte.
  • Mochilas pequeñas de hasta 15 litros: la opción más demandada en infantil, con materiales resistentes al agua y cierres termosellados.

Cada una de estas líneas comparte el mismo objetivo: que la carga no se convierta en un problema físico para el niño, algo que las familias valoran cada vez más a la hora de comprar, por encima incluso del diseño o el color.

Lo que viene: mochilas más ligeras y con menos «cosas de más»

La tendencia en el sector, y Decathlon no es una excepción, apunta hacia materiales más ligeros sin perder resistencia, y hacia un diseño que prioriza lo funcional frente a lo puramente estético. Los procesos de ecodiseño, con poliéster reciclado o teñido en masa, ganan terreno cada temporada, y es previsible que en los próximos años esa sea la norma y no la excepción.

Si tu consejo es esperar a última hora para comprar, este año conviene reconsiderarlo: con las rebajas activas hasta primeros de septiembre y una demanda que se dispara la última semana de agosto, adelantarse unos días puede ser la diferencia entre encontrar la talla exacta o conformarte con lo que quede. Septiembre siempre llega antes de lo que parece.

La ITV obligatoria en las ZBE: la ordenanza tipo de la FEMP deja claro que la etiqueta ambiental ya no basta

La ITV en vigor podría ser obligatoria para acceder a las ZBE según la nueva ordenanza tipo de la FEMP. La etiqueta ambiental de la DGT deja de ser garantía suficiente.

La Federación Española de Municipios y Provincias (FEMP) ha publicado un modelo de ordenanza que liga el acceso a las zonas de bajas emisiones con la inspección técnica periódica, no solo con el distintivo ambiental. Hasta ahora, los ayuntamientos decidían qué etiquetas autorizaban la entrada; el nuevo enfoque añade una segunda barrera.

Qué cambia exactamente y a quién afecta

La ordenanza tipo de la FEMP no es de obligado cumplimiento directo. Es un documento de referencia que los municipios pueden adoptar al redactar sus propias normas de movilidad. Por eso, la exigencia real dependerá de lo que apruebe cada ciudad en los próximos meses.

La ITV no solo revisa frenos, neumáticos o luces. También mide las emisiones contaminantes del vehículo. Un coche con etiqueta ECO pero con el sistema anticontaminación averiado puede contaminar más de lo que indica su clasificación ambiental.

Desde AECA-ITV, la patronal de las estaciones de inspección, consideran que incluir la ITV en el acceso a las ZBE supone un avance. Su director gerente, Guillermo Magaz, explica que la etiqueta se asigna cuando el coche es nuevo y no certifica el estado real del vehículo años después.

La etiqueta ambiental clasifica tu coche al matricularlo; la ITV comprueba que sigue cumpliendo emisiones y seguridad con el paso de los años.

A quién afecta y qué pasa con la ITV caducada

La propuesta impacta de lleno en los conductores con la ITV caducada. Aunque el vehículo disponga de etiqueta ECO o CERO, el acceso a una ZBE podría quedar vedado si no hay una inspección en vigor.

La DGT ha recomendado a los ayuntamientos que permitan la entrada a los vehículos sin distintivo cuando el trayecto tenga como fin pasar la inspección. El Ayuntamiento de Madrid ya lo aplica desde el 26 de mayo de 2025: permite acceder a las 15 estaciones de ITV situadas dentro de las ZBE del municipio.

  • Turismos diésel, gasolina, híbridos y eléctricos: la ITV es obligatoria para todos ellos.
  • Vehículos históricos o con baja temporal: quedarían fuera salvo que la ordenanza municipal prevea una excepción expresa.

Cómo evitar la multa y cumplir la norma

Pasar la ITV ya es obligatorio para circular por cualquier vía. Lo que cambia es que su incumplimiento pasaría a controlarse también en el acceso a las zonas restringidas, no solo en los controles de carretera.

La ordenanza tipo de la FEMP no fija una fecha de entrada en vigor. Tampoco obliga por sí sola a ningún ayuntamiento. Su recorrido dependerá de cuántas ciudades la adopten y de si incluyen excepciones, como la ya prevista para las estaciones de ITV.

Mientras tanto, conviene vigilar dos cosas: la ITV de tu vehículo y la ordenanza de tu ciudad. Si vives o te mueves por una ciudad con ZBE, comprueba la vigencia de la inspección antes de planificar un desplazamiento al centro.

Análisis: por qué la etiqueta ambiental ya no puede ser el único filtro

La etiqueta ambiental es una foto fija. Se asigna en el momento de la matriculación y no se actualiza con el deterioro real del vehículo. Un coche con etiqueta ECO puede tener anulado el filtro de partículas o presentar fallos de emisiones; la etiqueta no lo detecta.

La ITV introduce un control periódico que sí comprueba emisiones y seguridad. Exigirla para acceder a una ZBE no es un trámite nuevo: es la misma inspección que ya resulta obligatoria para circular. Lo que se añade es una barrera de acceso urbano para quienes hasta ahora solo se preocupaban de no pasar por un control de carretera.

La medida tiene una lógica de salud pública y de calidad del aire. En mi lectura, refuerza la coherencia de las ZBE: no basta con tener un distintivo si el coche contamina más de lo permitido. Ahora bien, conviene que las ordenanzas incorporen excepciones claras, como el acceso a las estaciones de ITV, para no dejar atrapados a los conductores que quieren ponerse al día.

El riesgo está en que cada ciudad apruebe criterios distintos y genere más confusión. La ordenanza tipo de la FEMP busca homogeneizar el requisito, pero su adopción seguirá siendo municipal. Por eso, toca revisar la ITV antes de entrar en una ZBE y estar atento a las ordenanzas locales.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso a zonas de bajas emisiones condicionado a la ITV en vigor, no solo a la etiqueta ambiental.
  • Sanción económica: No aplica (la ordenanza tipo no introduce una sanción nueva; circular con la ITV caducada ya conlleva multa de tráfico).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica (cada ayuntamiento decidirá si incorpora el requisito).

Contreras afila sus cuchillos antes de vérselas con Ferreras, Iker Jiménez y Ana Rosa

José Miguel Contreras sigue dando forma a La Séptima mientras el resto de las cadenas mueve ficha para afrontar una temporada especialmente competida en el terreno de la actualidad. La nueva televisión privada nacional, que tiene previsto comenzar sus emisiones el próximo 5 de noviembre, prepara ya una parrilla con la que pretende hacerse un hueco frente a algunos de los rostros más consolidados de la televisión española.

La cadena adelantó ayer el fichaje de Alba Carrillo y la exreportera de ‘Aquí la tierra’ Marta Márquez, que estarán al frente de las tardes del fin de semana con ‘Fuera de control’, un magazine que busca combinar actualidad, entretenimiento y conversación. El movimiento, adelantado por Informalia, supone otro paso en la construcción de una programación que Contreras quiere diferenciar de las grandes cadenas, aunque necesariamente tendrá que competir por el mismo público que sigue los espacios de actualidad de La Sexta, Cuatro, La 1 y Antena 3.

El proyecto se suma a las dos grandes tertulias que La Séptima prepara para su lanzamiento y que estarán encabezadas por Javier Ruiz y Rocío Delgado. Ambos periodistas se incorporarán a una parrilla que pretende conceder un peso relevante a la actualidad política y social, aunque Contreras también estudia fórmulas alejadas de la tertulia política convencional.

Entre los nombres que podrían incorporarse al proyecto aparecen Sarah Santaolalla, que podría ponerse al frente de un magazine vespertino sin una marcada carga política, y Héctor de Miguel, que negocia su posible desembarco con un espacio que combinaría comedia y actualidad. De confirmarse ambas incorporaciones, La Séptima intentaría construir una oferta más amplia que la de una televisión basada exclusivamente en la información política.

La estrategia tiene una lógica evidente. Contreras no pretende competir únicamente por el espectador que busca información, sino también por aquel que consume cada vez más formatos híbridos, en los que la actualidad se mezcla con opinión, humor, entretenimiento y personajes televisivos. Es precisamente ese territorio, el del infotainment, donde las cadenas tradicionales están librando una de sus principales batallas.

La llegada de La Séptima se produce, además, en un momento de reajuste entre sus futuros competidores. La Sexta prepara una renovación de sus principales espacios de actualidad. Según adelanta Yotele, la cadena trabaja en cambios de grafismo, platós y colaboradores tanto para ‘Al rojo vivo’ como para ‘Más vale tarde’, dos programas que atraviesan una etapa especialmente complicada en términos de audiencia.

El movimiento responde al desgaste de unas fórmulas que durante años funcionaron como referencias de la información televisiva. La Sexta intenta recuperar terreno ante el avance de formatos de actualidad más próximos al entretenimiento y ante el buen comportamiento de espacios de La 1 y Cuatro, que han conseguido atraer a espectadores interesados en la política.

El problema afecta especialmente a ‘Al rojo vivo’, uno de los grandes emblemas de La Sexta con Antonio García Ferreras al frente. El programa se ha desangrado en audiencias en las dos últimas temporadas ante el auge de Javier Ruiz y Nacho Abad. La renovación pretende precisamente actualizar una fórmula que necesita recuperar capacidad de atracción.

También Antena 3 está introduciendo cambios. ‘Espejo público’ ha decidido reducir el peso de la crónica social y eliminar su tradicional sección del corazón para incrementar la presencia de asuntos de actualidad política y social. La cadena también apuesta por Cristina Pardo, que llega al prime time de los jueves con otro espacio con política, ‘La Mesa’.

Baile de nombres en La 1 tras el ‘robo’ de Javier Ruiz por parte de Contreras

La 1 también prepara cambios en sus piezas de actualidad. Cintora se incorporará a ‘Mañaneros 360’, mientras que su hueco en ‘Malas lenguas’ será ocupado por Gonzalo Miró. Este último abandonará la copresentación de ‘Directo al grano’, donde será sustituido por Martín Barreiro.

Contreras
Javier Ruiz.

La pública mantiene así su apuesta por reforzar una programación basada en la actualidad, pero con una mezcla de información y entretenimiento que se ha convertido en una de las señas de identidad de su nueva etapa. El objetivo es competir por un público que durante años había encontrado en las cadenas privadas una oferta más agresiva en este terreno.

Cuatro, mientras tanto, opta por una estrategia mucho más continuista. La cadena mantiene a Nacho Abad al frente de ‘En boca de todos’ y ‘Código 10’, dos de sus principales apuestas informativas, mientras que Risto Mejide seguirá en sobremesa al frente de ‘Todo es mentira’. La cadena también mantiene al polémico Iker Jiménez como una de sus principales bazas, con ‘Horizonte’ y ‘Cuarto Milenio’.

En ese mismo tablero se encuentra Ana Rosa Quintana, que seguirá al frente del primer tramo de las mañanas de Telecinco tras advertirse este verano que ‘La mirada crítica’, con un presupuesto inferior al de ‘El programa de Ana Rosa’, está logrando casi sus mismos resultados.

El Supremo fija cuándo termina el uso de la vivienda familiar tras el divorcio

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tribunal Supremo ha dictado la sentencia 907/2026, de 11 de junio, sobre el fin del uso de la vivienda familiar tras el divorcio.
  • ¿Quién está detrás? La Sala de lo Civil del Tribunal Supremo, que estima el recurso de casación del padre contra la Audiencia Provincial de A Coruña.
  • ¿Qué impacto tiene? La mayoría de edad de los hijos extingue, por regla general, el uso exclusivo de la vivienda. El fallo fija seis meses de transición para la madre.

El Supremo fija cuándo termina el uso de la vivienda familiar tras el divorcio: la mayoría de edad de los hijos extingue el uso exclusivo. La sentencia 907/2026, de 11 de junio, consolida la interpretación del artículo 96 del Código Civil tras la reforma de la Ley 8/2021 y resuelve un caso que arrancó en Ferrol en 2018.

Qué dice el Supremo sobre la mayoría de edad y la vivienda familiar

El litigio nació con una demanda de modificación de medidas presentada por el padre. En la sentencia de divorcio de 2018, el uso del domicilio se atribuyó a la madre y a la hija común, que entonces tenía 13 años. La hija cumplió 21 y el padre pidió la extinción de esa medida al considerar que ya no existía la razón que la justificó.

Tanto el Juzgado de Primera Instancia n.º 6 de Ferrol como la Audiencia Provincial de A Coruña rechazaron la extinción: entendían que el uso podía mantenerse mientras siguiera pendiente la liquidación de la sociedad de gananciales (el régimen económico del matrimonio que agrupa las ganancias obtenidas durante el mismo). El Supremo ha corregido ese criterio con una doctrina clara: la mayoría de edad del hijo pone fin, por regla general, al derecho de uso exclusivo atribuido a uno de los progenitores.

Por qué el Supremo rechaza esperar a la liquidación de gananciales

La Sala de lo Civil advierte de que supeditar la duración del uso a la liquidación de la sociedad de gananciales dejaría el derecho en un plazo indeterminado. El alto tribunal recuerda que la finalización de ese procedimiento resulta imprevisible y, a veces, se alarga mediante el uso indebido de recursos procesales. De hecho, el Supremo llega a calificar una limitación sin fecha previsible de finalización como ‘una suerte de expropiación forzosa’.

La sentencia detalla que la protección económica del hijo mayor de edad que siga necesitando apoyo no se canaliza a través del uso exclusivo de la vivienda, sino mediante la prestación de alimentos entre parientes prevista en el artículo 142 del Código Civil. La excepción son los hijos mayores con discapacidad, prevista por la Ley 8/2021. A partir de ahí, corresponde valorar cuál de los progenitores es el más necesitado. En este caso, el Supremo no encontró elementos suficientes para esa valoración y fijó un uso temporal de seis meses a favor de la madre, contados desde la fecha de la sentencia.

La mayoría de edad del hijo se convierte en la regla de cierre del uso exclusivo de la vivienda familiar, y solo la discapacidad acreditada o sobrevenida abre una excepción temporal.

El criterio sienta un precedente relevante para los divorcios con vivienda en proindiviso y liquidación pendiente, porque ya no se puede mantener sine die la ocupación, de una parte a costa del derecho de propiedad de la otra. Eso sí, la hija no queda desprotegida: su necesidad de alojamiento pasa a cubrirse por la vía de los alimentos.

La Ficha del Inversor

La métrica clave de esta sentencia es el plazo de seis meses fijado como transición para la madre. No es una regla automática para todos los casos futuros, pero sí un estándar orientativo para los juzgados de familia. El Supremo subraya que una atribución ilimitada en el tiempo vaciaría de contenido el derecho de propiedad y resultaría desproporcionada para el titular.

La tendencia a seis meses es de consolidación de doctrina y de certidumbre para los propietarios. Esposo o esposa que no puede vender la vivienda mientras está cedida en uso gana con este criterio una vía para cerrar la medida y activar la venta o la partición del inmueble. La sentencia no resuelve un conflicto económico sino un conflicto jurídico, pero su impacto práctico sobre la liquidez patrimonial es inmediato.

El perfil recomendado es el de un ex cónyuge propietario, o un comprador de viviendas que proceden de divorcios, que necesite calendario de situación. También es relevante para abogados de familia: pueden renegociar convenios supeditados a la liquidación de gananciales. El hito concreto ahora es revisar los convenios reguladores que condicionaban la extinción del uso a la mayoría de edad o a la liquidación; esta sentencia les da soporte para activar el cambio.

Supervivencia, récords y deudas millonarias de la París de Noia: así es el mundo de las orquestas

Antes incluso del milagro económico español de los años sesenta, un grupo de once músicos comenzó a subirse a los palcos de las fiestas gallegas bajo el nombre de París de Noia. Era 1957 y aquellos artistas seguramente no imaginaban que su creación no solo seguiría haciendo bailar a los gallegos, sino también a espectadores de todas las regiones de España, hasta convertirse en una de las orquestas más grandes del país, con una plantilla cercana a las 40 personas y unos ingresos millonarios.

Pero la historia de la París de Noia no solo está plagada de éxitos, sino también de dificultades. Detrás de las luces, la pirotecnia y el fenómeno fan de esta mítica orquesta gallega se encuentra Lomunoia S.L., una empresa propiedad al 100% de su histórico vocalista y director, José Antonio Blas Piñón. Una sociedad cuyas cuentas son el reflejo de una auténtica montaña rusa: desde rozar la quiebra técnica durante la pandemia hasta batir récords históricos de facturación, revelando por el camino las dificultades financieras de un sector que mueve masas, pero que también sufre para cobrar.

El rescate de la París de Noia

En 2019, la empresa gozaba de buena salud, con una facturación de 1,55 millones de euros y beneficios. Pero en 2020 el coronavirus arrasó con el sector de las orquestas y las verbenas. Ese año fatídico, los ingresos de la París de Noia se desplomaron un 96%, hasta situarse en unos raquíticos 60.597 euros. El desplome hundió las cuentas de la compañía y puso en entredicho su viabilidad, después de que las pérdidas operativas se elevaran a más de 236.655 euros y el patrimonio neto entrara en terreno negativo, con -107.983 euros.

En términos estrictamente financieros, París de Noia entró en causa legal de disolución. Blas Piñón tuvo que actuar y recurrir al ‘botiquín de emergencia’ del Estado: aplicó un ERTE por fuerza mayor que afectó a 32 de sus trabajadores y se endeudó mediante la solicitud de un aval del ICO por valor de 530.000 euros.

El rescate público se completó en 2021, cuando la Xunta de Galicia y otros organismos inyectaron en la sociedad subvenciones por valor de 215.900 euros, imputadas a la cuenta de pérdidas y ganancias. Esto permitió que la compañía volviera a presentar beneficios ese año, por importe de 84.091 euros, pese a haber facturado únicamente 356.532 euros por su actividad ordinaria.

París de Noia vuelve a triunfar y alcanza ingresos millonarios

Pero aquello no pasó de ser una mera pesadilla. Tras la lenta vuelta a la normalidad, la París de Noia regresó a los pueblos de toda España, no solo recuperando su negocio, sino haciéndolo crecer hasta niveles nunca vistos. De hecho, el último ejercicio depositado en el Registro Mercantil muestra el músculo financiero de la orquesta en todo su esplendor. En 2024, la París de Noia pulverizó sus registros previos al alcanzar una cifra de negocios superior a los dos millones de euros. Nunca antes la orquesta de verbena había facturado tanto.

Pero en el mundo de las orquestas, los contratos públicos y los ayuntamientos, no todo es tan sencillo. Detrás de este hito de ventas se esconde una anomalía contable sorprendente: la París de Noia está financiando involuntariamente las fiestas de los pueblos. Al cierre de 2024, el balance mostraba que sus clientes —ayuntamientos y comisiones de fiestas— le adeudaban la friolera de 2,6 euros. Es decir, la empresa tiene pendiente de cobro más dinero del que es capaz de facturar en todo un año.

Con este desfase financiero, su única oportunidad pasa por apoyarse en sus propios proveedores y recurrir al crédito. Así, para poder afrontar unas nóminas récord que en 2024 ascendieron a 1,37 millones de euros, Lomunoia tuvo que disparar sus deudas comerciales, dejando a deber 2,32 millones de euros a otros acreedores.

La evolución de Lomunoia refleja la industrialización del sector de las orquestas. Lejos quedan los años cincuenta y aquellas formaciones integradas por pocos miembros. Hoy, la París de Noia es una gran pyme con un negocio titánico: factura millones, da trabajo a decenas de familias y mueve un volumen de capital considerable. Pero, como demuestra el caso de esta formación estrella de las verbenas gallegas, ser el rey de las fiestas exige también tener una extraordinaria resistencia financiera.

Publicidad