Trump impone aranceles del 50% a Canadá: automóviles y acero desde enero de 2027

Donald Trump anunció este lunes aranceles del 50% a Canadá sobre vehículos, autopartes y acero. La medida entrará en vigor el 1 de enero de 2027 y supone una nueva escalada en la guerra comercial entre Washington y Ottawa.

El anuncio llega después de que el Gobierno canadiense rompiera las negociaciones el pasado viernes al considerar inaceptables las condiciones añadidas por Washington. No se trata, por tanto, de una amenaza aislada: la represalia canadiense ya está en marcha y la subida arancelaria se ejecutará al inicio del próximo año.

El anuncio y el estado actual de los aranceles

En concreto, el gravamen pasará del 25% actual al 50% para los automóviles y camiones que hoy se castigan por no ajustarse al T-MEC. La nueva tasa, sin embargo, se aplicará a todos los vehículos canadienses, no solo a los que quedan fuera del tratado.

  • Automóviles y camiones: el arancel se duplica hasta el 50% a partir de enero de 2027.
  • Autopartes: quedan incluidas de forma explícita en el nuevo gravamen del 50%.
  • Acero: el 50% deja de ser selectivo y abarcará la totalidad del acero canadiense.

Trump justificó la decisión con un déficit comercial que cifró en 60.000 millones de dólares y con unos aranceles canadienses que calificó de “ridículamente altos”. También sostuvo que Canadá concentra el 95% de sus negocios con Estados Unidos, una afirmación que refuerza su narrativa de asimetría comercial.

Negociaciones rotas y represalias en marcha

La ruptura del diálogo no es un detalle menor. El primer ministro canadiense, Mark Carney, cerró la negociación el viernes pasado. En la medianoche del sábado entraron en vigor gravámenes del 50% sobre unos 20.000 millones de dólares en productos canadienses.

“El 1 de enero de 2027, los aranceles sobre todos los automóviles, camiones (tanto grandes como pequeños), piezas de automoción y acero aumentarán al 50 %. Si se fabrican en EE. UU., no habrá aranceles.” — Donald Trump, presidente de Estados Unidos, Truth Social, 24 de agosto de 2026

Carney ya ha prometido una respuesta dólar por dólar a partir del 8 de septiembre. Esto convierte el calendario en un factor clave: la represalia canadiense llegará antes que la subida arancelaria estadounidense, pero ambas se alimentan mutuamente.

Lo que veo en esta nueva fase de la guerra comercial

Lo que me parece más relevante no es la cifra del 50%, sino la lógica que la sostiene: o se fabrica en EE. UU. o se paga el arancel. Esa disyuntiva golpea de lleno a una industria automotriz profundamente integrada entre Michigan y Ontario, donde las piezas cruzan la frontera varias veces antes del ensamblaje final.

El anuncio convierte el T-MEC en un marco cada vez más disputado. Washington no ha derogado el tratado, pero utiliza la vía arancelaria para forzar la relocalización de producción. Para las empresas, el problema es la incertidumbre. Invertir en plantas transfronterizas con reglas que cambian cada trimestre se vuelve una decisión de alto riesgo.

Veo, además, una segunda lectura: el acero canadiense pierde acceso preferente en un momento de exceso de capacidad global. Parte de esos flujos puede redirigirse a Europa y presionar a la baja los precios siderúrgicos comunitarios. No es el objetivo declarado, pero sí una consecuencia previsible de la fragmentación comercial.

La primera prueba visible llegará el 8 de septiembre, cuando Ottawa active su represalia arancelaria. El 1 de enero de 2027 medirá la reacción de los fabricantes de automóviles y de los mercados.

🌍 El impacto en España y Europa

El impacto directo para España es limitado, pero la señal es clara: la fragmentación comercial se consolida y las cadenas de suministro deben asumir más fricciones.

  • Euríbor e hipotecas: no se espera un movimiento inmediato, aunque el ruido arancelario añade prima de riesgo a los bonos europeos si la escalada persiste.
  • Precios industriales: el desvío de acero y componentes desde América del Norte puede alterar los flujos hacia Europa y moderar o distorsionar precios en algunos mercados.
  • Empresas exportadoras: los fabricantes españoles de componentes deben vigilar los desvíos comerciales y los posibles nuevos equilibrios entre Washington y Bruselas.

Goldman Sachs avisa: el precio del gas en Europa debe dispararse para asegurar el invierno

Europa necesita precios del gas mucho más altos para llenar sus reservas de invierno si la crisis de Ormuz persiste. Es la advertencia de Goldman Sachs, que condiciona el llenado de los almacenamientos a un encarecimiento del gas antes de diciembre.

El banco estadounidense lanza el mensaje en un momento delicado. La crisis del estrecho de Ormuz mantiene los precios del gas natural licuado en Asia en niveles elevados. Desde el inicio del conflicto en Oriente Próximo, Europa ha empezado a perder la competencia con Asia por los suministros al contado.

Goldman Sachs reclama un gas más caro para llenar los almacenamientos

Según el análisis recogido por Oilprice, los precios del gas natural en Europa deben subir de forma notable antes de diciembre para que los inventarios alcancen un nivel suficiente de cara al invierno. El informe no fija una cifra concreta, pero subraya que el alza es necesaria si la tensión en Ormuz no remite.

El mecanismo es sencillo de enunciar y complejo de gestionar. Si los precios spot del GNL en Asia siguen disparados, los cargamentos disponibles buscan el mejor postor. Para atraer esos barcos, el TTF debe ofrecer una prima sobre la referencia asiática. Sin ese diferencial, los tanques europeos no se llenan.

La situación recuerda a episodios de 2021 y 2022, cuando la competencia con Asia marcó la agenda energética europea. Entonces, la dependencia del gas ruso todavía actuaba de válvula de ajuste. Ahora, la retirada de Moscú deja al GNL como gran colchón de seguridad. Y ese colchón se compra al precio más alto.

La ausencia de buena parte de los volúmenes de gas catarí contratados a largo plazo añade presión adicional. Qatar, uno de los mayores exportadores de GNL, suele amortiguar los picos de demanda con sus envíos. La interrupción parcial de esos contratos reduce el colchón europeo y deja el mercado más expuesto al corto plazo.

Europa no solo compite por precio: compite por disponibilidad física de cargamentos en un mercado que Asia ya está ganando.

La guerra de Irán y la intensificación de la demanda asiática coinciden con el periodo en que Europa reconstruye sus existencias de gas de primavera y verano. El margen de maniobra se estrecha justo cuando la temporada de inyección debería estar en marcha. El tiempo corre.

El mismo mecanismo que llena los depósitos encarece el gas que consumen la industria y los hogares.

El TTF neerlandés se ha convertido en la referencia de precios para el gas europeo. Marca la senda de los contratos mayoristas y de buena parte de las tarifas españolas. Si el precio del gas sube en Rotterdam, la factura en España lo nota con pocas semanas de retraso.

La puja con Asia y el impacto en la factura española

La competencia con Asia activa un mecanismo directo en los mercados europeos. Si los precios spot en Asia se mantienen elevados, los cargamentos de GNL viajan hacia el mejor postor. Para evitar un desabastecimiento, el TTF debe ofrecer una prima suficiente. Esa prima se convierte en una señal de precios al alza para empresas y consumidores.

La industria electrointensiva europea vuelve a mirar la evolución del gas con recelo. Un invierno con precios elevados reabre el debate sobre la competitividad de la producción europea frente a la estadounidense. La factura gasista no solo afecta a los hogares: también decide inversiones industriales.

En España, la exposición al GNL es estructural. El país cuenta con plantas de regasificación y una capacidad de entrada sobrada, pero no escapa de la fijación de precios internacional. Un TTF más caro se traslada a la tarifa regulada del gas y a los contratos indexados, justo en el tramo final del año.

El impacto no será simétrico. Los clientes con tarifa fija quedan parcialmente protegidos a corto plazo. Los contratos que revisan precios cada trimestre empezarán a notar la subida antes de que termine 2026. La factura del invierno se decide, en buena parte, en las próximas semanas.

precio gas invierno

El equilibrio inestable entre precio y seguridad de suministro

El aviso de Goldman Sachs plantea un dilema incómodo para la política energética europea. Mantener precios bajos favorece a los hogares, pero desincentiva la llegada de GNL en un momento crítico. La seguridad de suministro, no la factura, es la prioridad que subyace al informe.

La crisis de Ormuz transforma un mercado que ya venía tensionado por la retirada del gas ruso y la mayor dependencia del gas natural licuado. En este nuevo ciclo, la flexibilidad del suministro la aportan los barcos. Los barcos van donde se paga más.

La paradoja es evidente. El mismo mecanismo que llena los almacenamientos encarece el gas que consumen las familias y la industria. Sin una prima sobre el precio asiático, los tanques no se llenan. Con la prima, la factura sube. Es un equilibrio que Bruselas no puede resolver con discursos.

El papel del estrecho de Ormuz añade un componente de riesgo geopolítico que no se refleja en los modelos tradicionales de precios. Un accidente, una escalada militar o una simple señal de cierre temporal bastarían para disparar las primas de flete y seguro. El mercado del GNL es incapaz de redistribuir flujos de un día para otro.

Para los reguladores, la disyuntiva es delicada. No hay un precio bueno para todos: lo que abarata los recibos puede desabastecer los tanques. Decidir entre ambas prioridades no es solo una cuestión técnica, sino una elección política con costes repartidos de forma desigual.

El próximo hito será la evolución de la crisis en el golfo Pérsico. Si el tránsito por Ormuz se normaliza, la prima europea puede desinflarse. Si persiste, el mercado anticipará un invierno caro. Diciembre, más que la propia geopolítica, se convierte en el reloj del suministro europeo.

La incógnita no es si Europa puede llenar sus reservas, sino a qué precio. El invierno 2026-2027 empieza a decidirse en agosto, en el estrecho de Ormuz y en las pantallas del TTF.

Educación abre la beca de 400 euros para la vuelta al cole: solo quedan días para pedirla

Educación tiene abierta ahora mismo una ayuda de 400 euros que muy pocas familias conocen del todo, y el reloj corre en su contra. No es una ayuda nueva ni un anuncio de última hora: es la beca NEAE del curso 2026-2027, y su ventana de solicitud se cierra el 10 de septiembre a las 15:00 horas, hora peninsular.

El error más habitual es pensar que hace falta demostrar una renta baja para acceder a ella. No es así. Este subsidio concreto de 400 euros se concede sin mirar los ingresos familiares, algo que muchas familias con hijos con necesidades específicas de apoyo educativo dejan pasar por puro desconocimiento.

Qué es exactamente la ayuda de Educación

La convocatoria depende del Ministerio de Educación, Formación Profesional y Deportes, y está pensada para alumnado no universitario con necesidad específica de apoyo educativo: discapacidad, trastorno del espectro autista, TDAH, trastornos graves de conducta o altas capacidades intelectuales. El paraguas legal se llama beca NEAE (Necesidades Específicas de Apoyo Educativo) y agrupa varias líneas de ayuda distintas.

Dentro de ese paraguas hay un subsidio fijo de 400 euros para gastos generales, pensado para cubrir esos costes extra que asumen las familias —material adaptado, desplazamientos, apoyos puntuales— y que no siempre entran en otras partidas. A diferencia de las ayudas de reeducación pedagógica o comedor, este importe se reconoce de forma automática a quien cumple los requisitos educativos, sin tener que presentar facturas ni justificar en qué se gasta.

Quién puede pedirla y cómo se solicita

El trámite se gestiona en la Educación desde la sede electrónica del Ministerio de Educación, y no interviene el centro escolar en la presentación: la solicitud la hace directamente la familia, de forma telemática, con Cl@ve, certificado electrónico o usuario registrado. Hace falta acreditar la necesidad específica mediante informe del equipo de orientación, certificado de discapacidad o informe médico, según el caso.

El alumno debe estar matriculado en el curso 2026-2027 en un centro que escolarice alumnado con NEAE, ya sea público o concertado. No hace falta tener certificado de discapacidad en todos los perfiles: para TDAH o trastornos del neurodesarrollo basta con el informe del equipo de orientación del propio centro, lo que agiliza bastante el papeleo para muchas familias que temían un proceso más largo.

Paso a paso para no quedarte fuera del plazo

Youtube video

Conviene no dejarlo para el último día. Las incidencias técnicas en la sede electrónica se disparan en la recta final del plazo, y si falta algún informe no siempre da tiempo a subsanarlo antes del cierre. Empezar con margen permite además revisar con calma qué otras líneas de la convocatoria pueden aplicar al caso concreto del alumno.

Una vez presentada la solicitud, hay que vigilar periódicamente «Mis expedientes» y «Mis notificaciones» en la sede electrónica. Si la Unidad de Becas pide documentación adicional, se abre un plazo concreto para aportarla, y no responder a tiempo puede dejar la solicitud fuera de la convocatoria por pura falta de seguimiento.

Otras cuantías que se pueden pedir a la vez

El subsidio de 400 euros es compatible con el resto de líneas de la beca NEAE, y muchas familias no las combinan por no revisar toda la convocatoria. Entre las principales:

  • Reeducación pedagógica o del lenguaje: hasta 913 euros por cada concepto, para intervenciones fuera del centro escolar.
  • Programas para altas capacidades: hasta 900 euros para actividades de enriquecimiento extracurricular, siempre que no exista una alternativa gratuita equivalente.
  • Transporte escolar: entre 617 y 1.561 euros según la distancia al centro educativo.
  • Enseñanza en centros específicos: hasta 1.176 euros anuales para matrícula, cuando el alumno necesita un centro adaptado.

Cada línea tiene su propio criterio de acreditación, así que merece la pena revisar la convocatoria completa antes de presentar la solicitud, porque marcar solo la casilla del subsidio general puede dejar sobre la mesa varios cientos de euros más a los que la familia también tiene derecho.

Lo que cambia respecto a otros cursos

La convocatoria 2026-2027 mantiene en líneas generales la misma estructura que la del curso anterior, con una diferencia que puede abrir la puerta a más familias: los umbrales de patrimonio se han revisado al alza en torno a un 10% de media. Esto no afecta al subsidio de 400 euros, que sigue sin depender de renta, pero sí amplía el acceso a otras líneas de la beca que sí tienen requisito económico.

Lo razonable a medio plazo es que estas ayudas sigan revisándose al alza, en línea con el coste real de la vuelta al cole, que ronda ya los 490 euros de media por alumno según los últimos estudios de comparadores. Si tu hijo tiene una necesidad específica de apoyo educativo reconocida, el consejo es sencillo: entra en la sede electrónica antes de que acabe la primera semana de septiembre y no dejes que el trámite se quede en la lista de pendientes del verano.

El declarar la herencia en Hacienda: seis meses de plazo y multas por dejarlo pasar

Si acabas de heredar, el reloj de Hacienda ya corre: tienes seis meses para declarar la herencia y, si los dejas pasar sin pedir prórroga, llegan multas o recargos que pueden encarecer el reparto.

Lo menos apetecible tras un fallecimiento es rellenar papeles, lo sé. Pero en esto la Agencia Tributaria no hace excepciones: el Impuesto de Sucesiones y Donaciones tiene un calendario propio y conviene mirarlo cuanto antes. Y no hablo solo de pagar: hablo de no acumular una multa que podías haber evitado.

Seis meses desde el fallecimiento: así corre el plazo de Hacienda

El plazo general para presentar la autoliquidación del Impuesto de Sucesiones es de seis meses desde el fallecimiento. No desde que se abre el testamento ni desde que los herederos se ponen de acuerdo: corre desde el día en que la persona fallece.

Ese detalle es el que hace que muchas familias se despisten. Entre el entierro, el banco y los papeles de la notaría, los meses pasan volando. Y cuando quieren mirar el impuesto, el plazo ya está encima o directamente vencido.

Cuando el reloj está en contra, la ley permite pedir una prórroga antes de que venza ese primer medio año. Esa prórroga, en la práctica, da otros seis meses más para liquidar, pero no sale gratis: se devengan intereses desde el momento en que tendría que haberse presentado la autoliquidación.

La diferencia entre dejar pasar el plazo sin haber hecho nada y adelantarse a pedir la prórroga es enorme. Si no hay prórroga y tampoco hay autoliquidación, Hacienda puede iniciar un procedimiento, aplicarte una sanción y reclamarte la cuota con intereses; si te adelantas, al menos sabes qué intereses pagas y evitas que el expediente vaya a más.

Pedir la prórroga no es el plan perfecto, pero casi siempre es más barato que esperar a que Hacienda abra el expediente.

Qué pasa si no liquidas a tiempo: prórroga, recargo o sanción

Vamos a los escenarios que deberías tener claros con la letra pequeña delante.

  • Presentar dentro de los seis meses: pagas el impuesto y cierras el trámite.
  • Pedir la prórroga dentro del plazo: ganas tiempo, pero asumes intereses.
  • Presentar tarde por iniciativa propia: Hacienda aplica un recargo, menor que una sanción.
  • No presentar nada: sanción, intereses y un expediente que encarece la herencia.

Aquí está el matiz que más desorienta: no es lo mismo presentar tarde porque te has adelantado que esperar a que Hacienda llame. Si presentas voluntariamente, el coste es menor; si dejas que la Administración detecte la herencia sin declarar, las multas ya no son un recargo por demora, sino una sanción en toda regla.

impuesto de sucesiones plazo

Este punto me parece clave: el consejo del abogado David Jiménez, que ha colgado un recordatorio en su cuenta de Instagram, es pedir la prórroga lo antes posible si el plazo ya está comprometido. Coincido con esa línea. La prórroga tiene un coste, sí, pero es un peaje que suele salir más barato que el recargo o la sanción que llegan después.

He visto el patrón demasiadas veces: se deja la herencia en pausa porque hay desacuerdos entre hermanos o porque nadie quiere dar el primer paso con Hacienda. Eso no rebaja el impuesto; solo traslada el problema unos meses y lo encarece. El plazo sigue corriendo aunque los herederos no se hablen.

Cuándo compensa pedir la prórroga y cuánto cuesta dejarlo pasar

En mi experiencia, la prórroga es la herramienta más infrautilizada por los herederos. Se piensa que pedir más tiempo en Hacienda es complicado o peligroso, cuando en realidad es un trámite administrativo con intereses y sin sanción. Otra cosa es liquidar mal o no declarar nada; ese sí es el error caro.

Conviene repasar la letra pequeña autonómica. Aunque el plazo de seis meses es común en todo el territorio, los tipos, las reducciones y las bonificaciones del Impuesto de Sucesiones cambian según la comunidad autónoma. Por eso, antes de decidir si esperas o prorrogas, mira lo que dice la normativa de la comunidad que corresponda y haz números con lo que tocaría pagar. Puedes empezar por la entrada de Wikipedia sobre el impuesto y por la sede electrónica de la Agencia Tributaria.

La regla práctica que te propongo: si han pasado menos de cinco meses y la herencia no está cerrada, pide la prórroga o presenta la autoliquidación con los datos provisionales. Si ya has superado los seis meses sin prórroga, presenta cuanto antes y de forma voluntaria. En ambos casos, cuanto más tiempo pase, más cara se vuelve la factura.

Hagamos cuentas con el calendario, no con el importe: cada mes de silencio adicional tras vencer el plazo puede sumar intereses y, si Hacienda interviene, una sanción que ya no depende de tu buena voluntad. No es una multa fija: es una reacción proporcional al tiempo y a la cuota no ingresada.

La herencia no se pierde por dejar pasar seis meses, pero el coste de regularizarla se dispara. Y en pleno duelo, sumar un problema con la Agencia Tributaria es precisamente lo que ninguna familia necesita.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si estás dentro del plazo, revisa la fecha de fallecimiento y confirma si quedan menos de seis meses para liquidar el Impuesto de Sucesiones.
  • Qué vigilar: Si no llegarás a tiempo, pide la prórroga antes de que venza el sexto mes; anota la fecha exacta y no la dejes pasar.
  • El error a evitar: Dejar de presentar la herencia por miedo o por desacuerdo entre herederos: el silencio convierte un recargo pequeño en una sanción mayor.

Coinbase lanza las acciones tokenizadas en Base y el estándar ERC-8391 redefine Ethereum

Base, la red de segunda capa de Ethereum creada por Coinbase, lanza acciones tokenizadas y acerca la bolsa tradicional a la blockchain. En paralelo, un ex desarrollador de Ethereum propone el estándar ERC-8391 para que los contratos inteligentes distingan entre un mercado cerrado y una negociación suspendida.

Qué cambia con las acciones tokenizadas en Base

Las acciones tokenizadas son representaciones digitales de títulos bursátiles que se emiten y se transfieren en una blockchain. En lugar de depender de los horarios de la Bolsa de Nueva York o del Nasdaq, estos activos pueden negociarse durante 24 horas, siete días a la semana. Base, el rollup de Coinbase, actúa como una vía de servicio que procesa transacciones al margen de Ethereum y luego las resume en la red principal para abaratar costes.

Según recoge la propuesta de Connor, los mercados tradicionales apenas permanecen abiertos unas 32,5 horas a la semana. La Bolsa de Nueva York, por ejemplo, opera de lunes a viernes pero cierra noches y fines de semana. Ese desajuste con la operativa continua de una blockchain plantea un reto directo para los contratos inteligentes.

Un contrato inteligente es un programa que se ejecuta solo cuando se cumplen ciertas condiciones. Si el precio de una acción tokenizada no cambia, el contrato no puede saber fácilmente si el mercado está cerrado, si el oráculo de precios ha dejado de actualizar o si la empresa ha anunciado un hecho relevante, como una adquisición. Cualquiera de las tres situaciones exige una respuesta distinta.

El ERC-8391 propone una interfaz estándar que permite consultar la fase actual del mercado, si la negociación está suspendida, si los datos de valoración siguen siendo válidos y cuándo es posible el reembolso. La idea es que un contrato inteligente no tenga que adivinar a partir de un precio plano. La propuesta está publicada en el portal de estándares de Ethereum.

Un precio plano puede significar un mercado cerrado, un fallo del oráculo o una adquisición inminente. El contexto, no el número, decide la respuesta.

Esa información adicional podría llegar a través de los oráculos, las fuentes externas que alimentan datos a la blockchain. Con ERC-8391, un oráculo no solo enviaría el precio de la acción, sino también su estado operativo. Eso reduciría el riesgo de liquidaciones erróneas en protocolos de préstamo o de operaciones fallidas.

Connor plantea el estándar con flexibilidad: no se limita a las acciones de empresas, sino que puede aplicarse a bonos, materias primas y otros instrumentos financieros tokenizados. Eso importa porque la tokenización de activos reales interesa tanto a la banca tradicional como a las finanzas descentralizadas (DeFi).

Por qué importa para DeFi y para los activos reales

En DeFi, la capacidad de evaluar el mercado con precisión es básica para la colateralización, el préstamo y el trading automatizado. Un estado mal interpretado puede activar ventas forzosas de una garantía sin que el mercado haya sufrido nada anormal. Para evitarlo, ERC-8391 aporta el contexto que un simple precio no puede ofrecer.

Para los inversores institucionales, un estándar común de estado de mercado puede aumentar la confianza y facilitar que los sistemas de cumplimiento normativo monitoricen la operativa. La propuesta llega justo cuando los grandes bancos y gestoras empiezan a mirar la tokenización como vía para operar activos reales con liquidación más rápida.

El riesgo más evidente es la concentración: buena parte de esta incipiente infraestructura depende de que los oráculos entreguen bien el estado y de que un solo rollup como Base lidere la fase inicial. Si un proveedor de datos falla o si la gobernanza del estándar no cuaja, los contratos seguirán expuestos a interpretar mal la información. También pesa la incertidumbre regulatoria: a medida que las acciones tokenizadas crezcan, los supervisores tendrán que determinar qué tratamiento reciben frente a los valores tradicionales.

La propuesta de Connor está en fase inicial, pero ataca un hueco real. Si se generaliza, podría convertirse en la base sobre la que se construyan mercados de activos tokenizados más robustos. Habrá que seguir de cerca si los equipos de Coinbase y del ecosistema de Base la adoptan o si queda como un estándar técnico sin implementación.

Huelga Airbus: la plantilla confirma paros indefinidos desde el 25 de agosto

La plantilla de Airbus España ha ratificado la huelga indefinida que arranca este martes 25 de agosto. Las asambleas de mañana y tarde tumbaron la propuesta de la dirección en Getafe, San Pablo, Tablada, Illescas y Albacete, según ha publicado El Confidencial.

La compañía lamenta una decisión que considera desproporcionada después de presentar una oferta que, a su juicio, recogía las principales demandas de la plantilla. Airbus califica de crítico alcanzar un acuerdo inminente para salvaguardar el proyecto industrial español. Sus equipos evalúan ya el impacto sobre producción, compromisos con clientes y reputación.

La votación en cinco plantas y la respuesta de la dirección

El rechazo se repitió en Getafe, San Pablo, Tablada, Illescas y Albacete. La asamblea de Cádiz se pospone al 1 de septiembre, donde se adherirá a la decisión mayoritaria. Los sindicatos convocantes CGT, UGT y ÚTIL llevan el peso de una movilización que ya es firme.

El último intento de la empresa se produjo el viernes 21 de agosto ante el SIMA. Airbus presentó un Planteamiento de Diálogo y Paz Social con incremento salarial ligado al IPC y un porcentaje adicional para recuperar poder adquisitivo. También prometió restituir las condiciones previas de teletrabajo, retirar el recurso ante el Tribunal Supremo sobre complementos de baja médica y devolver los descuentos aplicados.

La propuesta no bastó. La plantilla echó en falta concreción en plazos y cuantías de la subida, además del aplazamiento de asuntos como vacaciones, flexibilidad horaria, comedor o transporte colectivo. Ese vacío, más que el rechazo a negociar, decantó el voto hacia el paro indefinido.

El pulso no se explica solo por la subida salarial: la plantilla ha tumbado una oferta que dejaba demasiadas condiciones sin cerrar.

El coste de un paro sin calendario de salida

La huelga indefinida llega en un momento de carga de trabajo elevada. Airbus concentra en España programas críticos para su actividad como fabricante aeronáutico europeo, por lo que cualquier interrupción prolongada puede trasladarse a la cadencia de entregas. La dirección no ha cifrado el coste económico del paro.

La duración del paro condicionará de de forma directa la cadencia de entregas. Los centros afectados alimentan programas europeos y contratos con clientes del fabricante. Un conflicto alargado obligaría a recolocar carga de trabajo o a renegociar hitos contractuales.

Airbus tampoco escondió su preocupación por la dimensión institucional del conflicto. La empresa habla de impacto en compromisos con clientes y en la reputación del proyecto español. Es el lenguaje de una negociación que todavía no está rota, pero que arranca con los paros ya convocados.

Un conflicto que mide la credibilidad industrial de Airbus en España

La lectura de fondo es laboral, pero también estratégica. España ha ganado peso en la cadena de montaje europea de Airbus, y una huelga indefinida prolongada puede reintroducir dudas sobre la fiabilidad de sus plantas justo cuando el sector aeronáutico necesita absorber más pedidos. Las comunidades de Madrid, Andalucía y Castilla-La Mancha están directamente expuestas al empleo industrial de estas factorías.

Creo que hay margen para un acuerdo en los próximos días. A la empresa le interesa cerrar antes de que el paro contamine las entregas, y a los sindicatos les interesa cristalizar mejoras concretas antes del otoño. El comité de huelga ha lanzado un aviso serio. La pelota, por tanto, sigue en el tejado de la dirección de Airbus España.

PDD Holdings, matriz de Temu, gana un 12,7% menos en el primer semestre: 5.061 millones

El grupo chino PDD Holdings, matriz de la plataforma de comercio electrónico Temu, registró un beneficio neto de 5.061 millones de euros en el primer semestre de 2026, un 12,7% menos interanual, según las cuentas publicadas.

Qué dicen las cuentas semestrales de PDD Holdings

La cifra equivale a 39.729 millones de yuanes, el resultado atribuido que recoge el balance semestral. La caída del beneficio convive con un avance de los ingresos, una combinación que dibuja una compañía más grande en facturación pero con márgenes bajo presión.

PDD Holdings, antigua Pinduoduo, ha construido con Temu una plataforma de comercio electrónico transfronterizo que comercia directamente con proveedores chinos. Ese modelo le ha permitido escalar en Europa y América, pero también la expone a un escrutinio creciente en materia de consumo y competencia.

En el segundo trimestre, el beneficio neto alcanzó 27.182 millones de yuanes, unos 3.463 millones de euros, un 11,6% menos que en el mismo intervalo de 2025. La dinámica confirma que el ajuste del resultado no es un fenómeno aislado del primer trimestre.

MagnitudPrimer semestre 2026Primer semestre 2025Variación
Beneficio neto5.061 millones de euros5.799 millones-12,7%
Ingresos totales27.847 millones de euros25.431 millones+9,5%
Ingresos por marketing13.704 millones de euros13.306 millones+3,0%
Ingresos por transacciones14.143 millones de euros12.131 millones+16,6%

Ingresos: el negocio de transacciones sostiene el crecimiento

Los ingresos totales alcanzaron 27.847 millones de euros, un 9,5% más que en la primera mitad de 2025. El avance no se reparte de forma homogénea: el negocio de transacciones crece a doble dígito, mientras que los servicios de marketing apenas superan el 3%.

La facturación aguanta, pero el margen se estrecha: vender más no equivale a ganar más en el semestre.

Por segmentos, los ingresos por servicios de marketing sumaron 13.704 millones de euros, con un incremento del 3%. Los ingresos por transacciones alcanzaron 14.143 millones de euros y crecieron un 16,6%, señal de que Temu sigue ganando tracción en el comercio directo pese al escrutinio regulatorio.

El segundo trimestre confirmó la misma fotografía: facturación de 14.314 millones de euros, un 8% más, y un beneficio neto de 3.463 millones, un 11,6% por debajo del registrado un año antes.

El peso de cada línea de negocio en la cuenta de resultados ha variado de forma relevante. Las transacciones ya aportan más de la mitad de los ingresos, un cambio estructural frente a la dependencia histórica de la publicidad de los comerciantes dentro de la plataforma.

El negocio de transacciones se apoya en la venta directa de proveedores a consumidores, lo que reduce la intermediación y permite precios bajos. Ese músculo sostiene la facturación, pero traslada a la plataforma la responsabilidad de supervisar la calidad y la logística.

El margen se estrecha.

La fotografía del semestre es la de un negocio en transición.

El encaje regulatorio y los retos para Temu

La dirección enmarca el resultado en un entorno global más complejo. Lei Chen, copresidente y coconsejero delegado de PDD Holdings, citó en el comunicado la evolución del comercio global y del panorama regulatorio como fuente simultánea de desafíos y oportunidades durante el primer semestre.

Jiazhen Zhao, también copresidente y coconsejero delegado, subrayó que el cumplimiento normativo es una prioridad fundamental. La compañía vincula la protección de los derechos del consumidor y la construcción de confianza con la sostenibilidad del negocio.

El avance en ingresos no llega sin fricciones. En Europa, Temu ha estado en el radar de las autoridades comunitarias por las obligaciones de control de productos ilegales, un factor que obliga a reforzar equipos y procesos, con costes que impactan en la rentabilidad.

El contraste con el sector es claro. Frente a competidores chinos como Alibaba o Shein, PDD Holdings defiende un crecimiento de transacciones más rápido, pero asume el coste de un perímetro regulatorio más estricto. La caída del beneficio, del 12,7%, no se explica por una contracción de la actividad, sino por ese equilibrio entre expansión y cumplimiento.

Para el inversor, la clave está en la generación de caja del negocio transaccional. La fotografía del primer semestre muestra que el margen se resiente, pero que la base de ingresos mantiene inercia. El mercado puede leer la caída del beneficio como una fase de inversión forzada.

El precedente de otras plataformas chinas que operan en Europa demuestra que el cumplimiento normativo no es un trámite. Las exigencias de la Ley de Servicios Digitales comunitaria y las investigaciones en materia de consumo han elevado los costes de operación, y las recomendaciones de los reguladores condicionan tanto la logística como la publicidad del inventario transfronterizo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del margen en la segunda mitad del ejercicio y los próximos desgloses de ingresos por transacciones.
  • Reacción del valor: El mercado puede priorizar el crecimiento de la facturación frente al recorte del beneficio si el negocio transaccional mantiene el ritmo.
  • Precedente sectorial: El ajuste de rentabilidad en plataformas chinas en Europa recuerda que el coste regulatorio se traduce en menor beneficio antes que en pérdida de cuota.

El Congreso estudia el fin del trabajo remoto: excepciones y posturas a favor y en contra

0

El fin del trabajo remoto en el Congreso se debate ya con un acuerdo que devuelve la presencialidad estricta.

El 14 de agosto, el Pleno de la Cámara de Diputados del Congreso de la República ratificó por unanimidad una medida para que las labores parlamentarias se realicen de manera presencial. La decisión llega después de un periodo legislativo en el que las sesiones remotas dejaron de ser excepcionales, se volvieron habituales, y redujeron la transparencia y el contacto directo con la ciudadanía.

Por qué el fin del teletrabajo vuelve al debate

El nuevo acuerdo de la Cámara de Diputados devuelve la presencialidad como obligación y busca reforzar la exigencia de participación directa en el debate, la elaboración de leyes y la fiscalización. No es un movimiento aislado: el presidente del Senado, Miguel Torres, se ha mostrado partidario de que los parlamentarios sigan pudiendo intervenir de forma virtual en el Pleno y las comisiones.

En el extremo contrario, la diputada Indira Huilca ha presentado un proyecto de ley orientado a establecer la asistencia presencial obligatoria. La discusión, por tanto, no se limita a la Cámara de Diputados y anticipa un choque de modelos sobre cómo debe funcionar el trabajo parlamentario.

Excepciones que se barajan y posiciones enfrentadas

El acuerdo ratificado permite la participación y votación remotas solo en circunstancias excepcionales, justificadas y mediante plataformas oficiales. Entre las excepciones previstas figuran:

  • Labores de representación fuera de Lima.
  • Descanso médico acreditado.
  • Licencia por maternidad o paternidad.
  • Casos fortuitos o de fuerza mayor sustentados ante el órgano correspondiente.

El retorno a la presencialidad en el Congreso no es solo una cuestión de logística: es un debate sobre transparencia, control público y la calidad de la actividad legislativa.

El profesor e investigador Javier Albán, de la Universidad del Pacífico, sostiene que una virtualidad permanente no mejora el funcionamiento parlamentario. A su juicio, un Congreso virtual sería más difícil de fiscalizar porque se pierden elementos de observación directa que la prensa y la ciudadanía aprovechan cuando están presentes en las sesiones. También advierte de que la virtualidad facilita formas de influencia que podrían quedar fuera del escrutinio público, con reuniones en espacios menos visibles antes, durante o después de las sesiones.

En paralelo, Antonio Álvarez Silva, abogado y consultor en Gestión Pública, defiende que el Congreso no debería quedar al margen de la transformación digital de las entidades públicas. En su lectura, la virtualidad es un insumo importante para reducir tiempos, acortar plazos y dar mayor dinamismo al trabajo legislativo, sin que ello implique necesariamente pérdida de calidad o legitimidad. Propone, eso sí, un sistema mixto que combine actividad presencial y remota como fórmula complementaria, no como sustituto absoluto del trabajo en territorio.

trabajo remoto empleados públicos

Análisis: qué dice este giro sobre el trabajo remoto institucional

La disputa del Congreso es un termómetro del giro hacia la presencialidad en el sector público. No afecta directamente a las empresas privadas del mercado laboral español, pero sí plantea una pregunta incómoda para quienes trabajan en instituciones: ¿el teletrabajo está en retroceso o simplemente se está profesionalizando su regulación?

La postura de Albán toca un punto clave: la transparencia. Cuando una institución pública decide ampliar el trabajo remoto sin reglas claras de evaluación, abre la puerta a que la productividad se mida por disponibilidad y no por resultados. La presencialidad obligatoria, sin embargo, no es inocua: puede castigar perfiles con responsabilidades de cuidado o residencia fuera de la provincia si no se articulan excepciones reales y accesibles.

Para un candidato que busque empleo en el sector público, el debate introduce una señal relevante: los procesos de selección van a valorar cada vez más la capacidad de trabajar en esquemas híbridos y la autonomía con rendición de cuentas. No es tanto una vuelta atrás como una redefinición de expectativas. La advertencia de Albán sobre el dinero ilegal en la política es dura, pero ilustra por qué las instituciones blindan la presencialidad: no solo es cuestión de eficiencia, sino de control democrático.

Dicho de otro modo, el fin del teletrabajo en los parlamentos no implica el fin del teletrabajo en toda la Administración. Sí puede inaugurar un periodo en el que las excepciones se regulen de forma más estricta, con justificaciones tasadas y mayor peso de la evaluación presencial.

📝 Cómo enviar el currículum

Aunque esta noticia no abre una convocatoria de empleo concreta, sí conviene actualizar el perfil si trabajas o aspiras a trabajar en el sector público en puestos susceptibles de pasar a un esquema presencial o híbrido.

  1. Paso 1: Revisa tu currículum y actualiza tu disponibilidad geográfica y de horario.
  2. Paso 2: Añade, si procede, tu experiencia con herramientas de tramitación electrónica y videoconferencia.
  3. Paso 3: Busca convocatorias de empleo público en los portales oficiales de tu Administración o del SEPE.
  4. Paso 4: Prepara una breve nota que explique cómo organizas el trabajo remoto con rendición de cuentas.
  5. Paso 5: Confirma la inscripción y conserva los resguardos de cada proceso.

Plazo de inscripción: No aplica, al tratarse de un debate institucional sin convocatoria de empleo. Requisito mínimo: Tener el currículum actualizado y la documentación preparada para futuras ofertas.

Aviso de la AEMET: la alerta naranja que amenaza con estropear los últimos días de agosto en estas zonas

La AEMET ha vuelto a encender las alarmas justo cuando muchos españoles ya preparaban la vuelta al trabajo tras el verano. El aviso naranja, activado en distintas zonas del país durante los últimos días, llega acompañado de tormentas, granizo y lluvias que podrían superar los 30 litros por metro cuadrado en apenas una hora en algunos puntos.

No es un episodio aislado. Desde mediados de agosto, la agencia meteorológica ha ido ampliando avisos provincia tras provincia, en una semana que rompe con el patrón de calor sostenido que había dominado julio y buena parte de agosto. El cambio de guion coge a muchos de vacaciones, con planes al aire libre que ahora habrá que repensar.

AEMET activa el aviso naranja en varias comunidades

Youtube video

El foco de esta nueva alerta se sitúa en el norte y el centro peninsular, donde la inestabilidad atmosférica se ha instalado con fuerza. La AEMET ha confirmado que el aviso naranja afecta especialmente a zonas de montaña y meseta, donde las tormentas pueden desarrollarse con rapidez y descargar en muy poco tiempo.

El organismo recuerda que este nivel de aviso implica «estar preparado» ante un riesgo importante, no solo «estar atento» como ocurre con el amarillo. Eso se traduce en evitar desplazamientos innecesarios en las horas centrales del día y prestar especial atención en carreteras de montaña, donde el granizo y la lluvia intensa reducen la visibilidad de forma repentina.

Castilla y León, en el centro de la tormenta

La comunidad más golpeada por esta tanda de avisos ha sido AEMET, que en apenas 48 horas amplió el aviso naranja original a varias provincias más dentro de Castilla y León, una de las comunidades autónomas más extensas de España y también una de las más expuestas a estos cambios bruscos de tiempo por su relieve y su clima continental.

El aviso, activo primero en la Ibérica de Burgos, se extendió después a la Cordillera Cantábrica de León y a la Meseta de León, así como a la Ibérica de Soria, todas ellas con previsión de hasta 30 milímetros acumulados en una sola hora. Solo Salamanca quedó al margen de los avisos en esa jornada, mientras el resto de provincias permanecía bajo aviso amarillo.

Qué está pasando con el tiempo esta semana

Youtube video

La explicación de fondo está en el paso de una nueva borrasca que ha roto la estabilidad de las últimas semanas. Tras un mes de agosto marcado por sucesivas olas de calor, la llegada de aire más fresco desde el Atlántico ha chocado con la masa cálida que aún persiste en superficie, un cóctel que favorece tormentas intensas y muy localizadas.

El propio organismo advierte de que, aunque las temperaturas bajarán en algunas zonas, el viento asociado a estos episodios podría disparar el riesgo de incendios forestales en puntos del norte peninsular. La combinación de calor residual, viento y vegetación seca tras un verano extremo no es una buena noticia para los servicios de extinción.

Provincias bajo aviso y qué esperar los próximos días

Más allá de Castilla y León, el mapa de avisos se ha ido moviendo durante la semana hacia otras zonas del país, con especial incidencia en el Pirineo y el nordeste peninsular. Este patrón de inestabilidad suele repetirse en el tránsito de agosto a septiembre, cuando el verano empieza a perder fuelle frente a las primeras borrascas otoñales.

Entre las zonas que han estado bajo aviso naranja o que podrían activarlo en los próximos días destacan:

  • Pirineo oscense y Pirineo de Lleida, por tormentas con granizo y rachas fuertes de viento.
  • Depresión central de Lleida y Barcelona, con riesgo de precipitaciones intensas en poco tiempo.
  • Varias comarcas de Huesca, especialmente en zonas de montaña con orografía complicada.
  • Provincias del interior de Castilla y León, con episodios puntuales de tormenta severa.

Cómo protegerte si vives en una zona con aviso naranja

Si tu provincia aparece marcada en naranja, la recomendación de la AEMET es clara: evita salir de casa durante las horas de mayor riesgo salvo que sea estrictamente necesario. Conviene también retirar objetos sueltos de terrazas y balcones, ya que las rachas de viento asociadas a estas tormentas pueden ser repentinas y muy fuertes.

En carretera, la prudencia es aún más importante. Reduce la velocidad si te sorprende una tormenta al volante, aumenta la distancia de seguridad y evita cruzar zonas inundables, aunque el agua parezca poco profunda. Son consejos básicos, pero cada año siguen salvando vidas en episodios de este tipo.

Qué viene después: el final de agosto y la entrada a septiembre

La buena noticia, si se puede llamar así, es que este tipo de episodios tiende a ser breve, aunque intenso. Los modelos apuntan a que la inestabilidad podría dar paso a un tiempo más tranquilo en los primeros días de septiembre, aunque con temperaturas todavía por encima de lo habitual en varias regiones, según la propia predicción estacional del organismo.

Los técnicos insisten en que este patrón de alternancia entre calor extremo y tormentas violentas se ha vuelto más frecuente en los últimos veranos. No es motivo de alarma, pero sí una señal de que conviene tener siempre a mano la app de avisos y no bajar la guardia hasta que el verano, de verdad, dé por cerrado su capítulo más inestable.

Los destinos de playa que El Corte Inglés tira de precio a finales de agosto y que la competencia intenta ocultar

Mallorca: vuelo directo y hotel de 4 estrellas por 289 euros

Boats anchored in a bay with palm trees and buildings

En pleno agosto, el mes en que los precios de Mallorca tocan su techo, encontrar un paquete con vuelo directo y hotel de cuatro estrellas por 289 euros convierte esta oferta en una de las más difíciles de igualar. La isla figura entre los destinos que Viajes El Corte Inglés sitúa como más demandados del verano, junto a Ibiza y Menorca, gracias a su clima y a su alta conectividad aérea, precisamente el factor que permite abaratar un producto que en temporada alta suele dispararse. A finales de agosto, cuando la demanda se relaja tras el grueso de las salidas de julio y la primera quincena, las agencias liquidan plazas: ese precio por persona, con billete de ida y vuelta incluido, se mueve muy por debajo de lo que cuesta solo el alojamiento en establecimientos de esa categoría en esas fechas, y por eso la competencia prefiere no exhibirlo.

El atractivo no reside únicamente en el precio, sino en lo que incluye. El vuelo directo elimina escalas y traslados, un ahorro de tiempo decisivo para una escapada corta, y el alojamiento en un cuatro estrellas garantiza un estándar que en la isla, con una oferta turística saturada, no siempre está al alcance por esa cifra. Comprar a través de un gran operador como El Corte Inglés añade además una capa de seguridad en la gestión de cambios o incidencias que las plataformas low cost no ofrecen, un factor que se agradece cuando las fechas de salida están encima. Para quien aún no tenga cerradas las vacaciones, Mallorca sigue siendo el destino de playa más accesible desde la península en tiempo de vuelo, y este paquete convierte esa cercanía en una opción razonable sin renunciar a categoría hotelera.

Menorca en ferry: la escapada que las agencias online no incluyen en los buscadores

a boat in the water

Los metabuscadores solo comparan billetes de avión y, al teclear Menorca para finales de agosto, devuelven tarifas aéreas que rara vez merecen la pena. Lo que no indexan es el paquete que Viajes El Corte Inglés mantiene en su catálogo: travesía en ferry desde Barcelona o Valencia, alojamiento en la isla y la posibilidad de embarcar el vehículo propio. Su motor de reservas contempla el barco como medio de transporte, algo que la mayoría de plataformas online ignora, y esa ausencia en los buscadores es precisamente lo que hace interesante la escapada. El ferry rápido cubre Barcelona-Ciutadella en unas tres horas y media; los nocturnos, con camarote, llegan a Mahón a la mañana siguiente. Viajar con coche evita además el alquiler, que en plena temporada en Menorca resulta carísimo: las tarifas semanales se mueven alrededor de los 600 euros y la disponibilidad es muy escasa.

El precio baja a finales de agosto, cuando la demanda se enfría tras el pico de julio y la primera quincena, y la isla recupera su fama de destino tranquilo: reserva de la biosfera por la UNESCO, con más de ochenta playas y calas de aguas turquesa lejos del bullicio de Mallorca e Ibiza. El Corte Inglés aprovecha ese tramo para empujar sus salidas en ferry con rebajas sobre la tarifa alta del verano, en un momento en que la competencia, pendiente de los buscadores de vuelo, ya ha dado por cerrada la campaña. A quien reserva por esta vía se le aplican además condiciones que las plataformas no extienden al transporte marítimo, como el pago a plazos o descuentos para familias con niños que viajan gratis según la promoción vigente. Así, la escapada de última hora en barco se convierte en la fórmula más difícil de encontrar en una comparativa convencional de vuelo y hotel, y por eso merece un hueco en esta lista.

Almería: todo incluido en la puerta de Cabo de Gata por menos de 100 euros por noche

Beachgoers enjoy the ocean next to a massive mountain

El valor de esta oferta se explica por el mapa: el Barceló Cabo de Gata, el cuatro estrellas que Viajes El Corte Inglés empuja en la Costa de Almería, se levanta en El Toyo, la urbanización de Retamar que hace de puerta de entrada al parque natural de Cabo de Gata-Níjar, a apenas un kilómetro y medio del límite del espacio protegido y a un paseo de la playa de El Toyo. Es el último núcleo con servicios antes de que empiece la costa salvaje, lo que convierte al alojamiento en base perfecta para recorrer calas como Mónsul o Los Genoveses, las salinas donde se observan flamencos o el faro de Cabo de Gata sin renunciar a la comodidad. A diez minutos del aeropuerto de Almería y a un cuarto de hora de la capital, la ubicación resuelve el dilema clásico de quien visita el parque: dormir lejos de las playas vírgenes o sacrificar servicios.

Lo que hace singular el precio es la fórmula: todo incluido por menos de 100 euros la noche en plena recta final de agosto, cuando la mayoría de los cuatros estrellas del litoral andaluz supera con holgura esa cifra. El paquete cubre buffet con show cooking, bebidas y snacks entre comidas, cuatro piscinas exteriores, club infantil y animación, con un spa de mil metros cuadrados como extra de pago. Viajes El Corte Inglés ya situó la Costa de Almería entre sus destinos más demandados del verano y este remate de temporada es de los que apenas se publicitan: el grueso de la competencia prefiere empujar las ventas de septiembre antes que desvelar que el acceso al parque más salvaje de la península sale más barato que un hotel urbano de gama media en muchas capitales.

Costa del Sol: tres noches con habitación superior al precio de la estándar

A view of a city with mountains in the background

La Costa del Sol es uno de los litorales andaluces que Viajes El Corte Inglés sitúa entre los más demandados de la temporada, junto a la Costa de la Luz y la Costa de Almería. En plena recta final de agosto, cuando las tarifas en el litoral malagueño se disparan y la disponibilidad se reduce, la jugada de la agencia consiste en no tocar el precio de la estancia estándar y regalar la categoría superior durante tres noches. El cliente paga lo mismo que habría abonado por la habitación base y se lleva más metros, mejores vistas o servicios añadidos. Es una promoción indirecta: en lugar de rebajar la tarifa, sube el producto, lo que permite mantener el precio de catálogo y, a la vez, mover las plazas de los hoteles asociados en las fechas más difíciles del verano. Ahí reside el verdadero gancho del elemento para una lista de ofertas que no aparecen a primera vista.

El caso encaja en la campaña estival «Haz tu verano realidad» que la compañía mantiene con condiciones flexibles: pago fraccionado en tres meses, cupones de regalo de hasta 400 euros y programas familiares con niños gratis o con descuentos, válidos para reservas anteriores al 16 de junio con salidas hasta el 15 de octubre. Lo que hace relevante esta promoción concreta es que se aplica sobre un destino nacional muy castigado por la subida estacional: municipios como Marbella o Torremolinos registran en agosto sus precios más altos del año, y un ascenso de tres noches al precio de la categoría inferior supone un ahorro real que otros escaparates evitan replicar por el margen que exige sacrificar. Para quien busca una escapada de última hora sin asumir el sobrecoste estival, la operación convierte la Costa del Sol en una de las ofertas menos visibles y más difíciles de igualar fuera de El Corte Inglés.

Costa Blanca: hoteles solo adultos con un 40% de descuento la última semana

A beach with palm trees and houses on a hill

Costa Blanca concentra una de las mayores ofertas de hoteles solo adultos del Mediterráneo, con Benidorm como epicentro: ahí están el Sol Costablanca, sobre la playa de Levante, el Flamingo Beach Resort o el RH Royal, a los que se suman establecimientos como el Gran Hotel Sol y Mar, en Calpe. Viajes El Corte Inglés los incluye en su catálogo de la costa alicantina junto a cadenas como Magic Costa Blanca o Sol by Meliá, lo que permite comparar en un mismo buscador. Lo que hace interesante el 40% de descuento de la última semana es el momento: pasada la saturación del puente del 15 de agosto, la ocupación empieza a aflojar y los hoteleros prefieren llenar a tarifa rebajada antes que dejar habitaciones vacías. Quien viaja sin niños aprovecha esa franja para disfrutar del mismo litoral, con playas de bandera azul como Levante o Arenal-Bol, a precios que en pleno julio son impensables.

El formato solo adultos multiplica el valor del recorte. Estos hoteles, que suelen fijar la entrada en 16 o 18 años, garantizan piscinas, terrazas y zonas de spa sin el bullicio de la temporada familiar, algo difícil de encontrar en agosto en el resto del litoral español. Que el descuento llegue justo en la semana en que las familias regresan a casa convierte la Costa Blanca en el plan perfecto para parejas y grupos de amigos que quieren estirar el verano sin pagar el pico de temporada. Además, reservar a través de Viajes El Corte Inglés añade la garantía de un gran grupo, con condiciones de cancelación y asistencia, frente a las ofertas de agencias online menos transparentes; conviene revisar su sección de hoteles de la Costa Blanca antes de que la competencia agote las plazas con descuento.

Fuerteventura: vuelo directo desde Madrid o Barcelona y pensión completa a precio de septiembre

aerial photo of buildings

Fuerteventura es la única de las grandes islas canarias que permite combinar un vuelo directo desde Madrid o Barcelona con un paquete de pensión completa sin escalas ni tránsitos. Viajes El Corte Inglés concentra en la última semana de agosto sus salidas más baratas del verano, porque es el momento exacto en que aerolíneas y hoteles ajustan sus tarifas a la demanda de septiembre sin que el clima haya cambiado todavía. Las playas de Corralejo y de Sotavento siguen en plenas condiciones, con el alisio como aliado para que el calor no apriete, y el resultado es un producto de pleno verano pagado a precio de entretiempo. La clave está en que el descuento no recae solo en el billete, sino en el conjunto: el cliente contrata vuelo y estancia en un único tique, y es ahí donde la agencia aplica la rebaja que en otras plataformas aparece fraccionada o con suplementos ocultos.

El truco de aplicar a finales de agosto las tarifas que las cadenas hoteleras ya tienen fijadas para septiembre esconde una ventaja estacional que la competencia evita mencionar: en Fuerteventura el mar alcanza sus temperaturas más altas justo al cierre del verano, cuando el océano ha acumulado el calor de toda la temporada. Quien reserva en ese tramo paga la pensión completa con precios de temporada baja —los que se activan para cubrir las habitaciones que quedan vacías tras el puente— y sigue disfrutando de playas como Cofete o Sotavento con aforo desahogado. La isla dispone además de suficientes plazas hoteleras para que las ofertas de última hora no se traduzcan en aglomeraciones, y los vuelos directos desde Barajas y El Prat, sin escalas y de menos de tres horas, recortan a la vez coste y tiempo de viaje. Esa ecuación —puente aéreo, pensión completa y un calendario en el que el verano aún no ha terminado— es lo que hace difícil de igualar una oferta que el resto de agencias prefiere no publicitar.

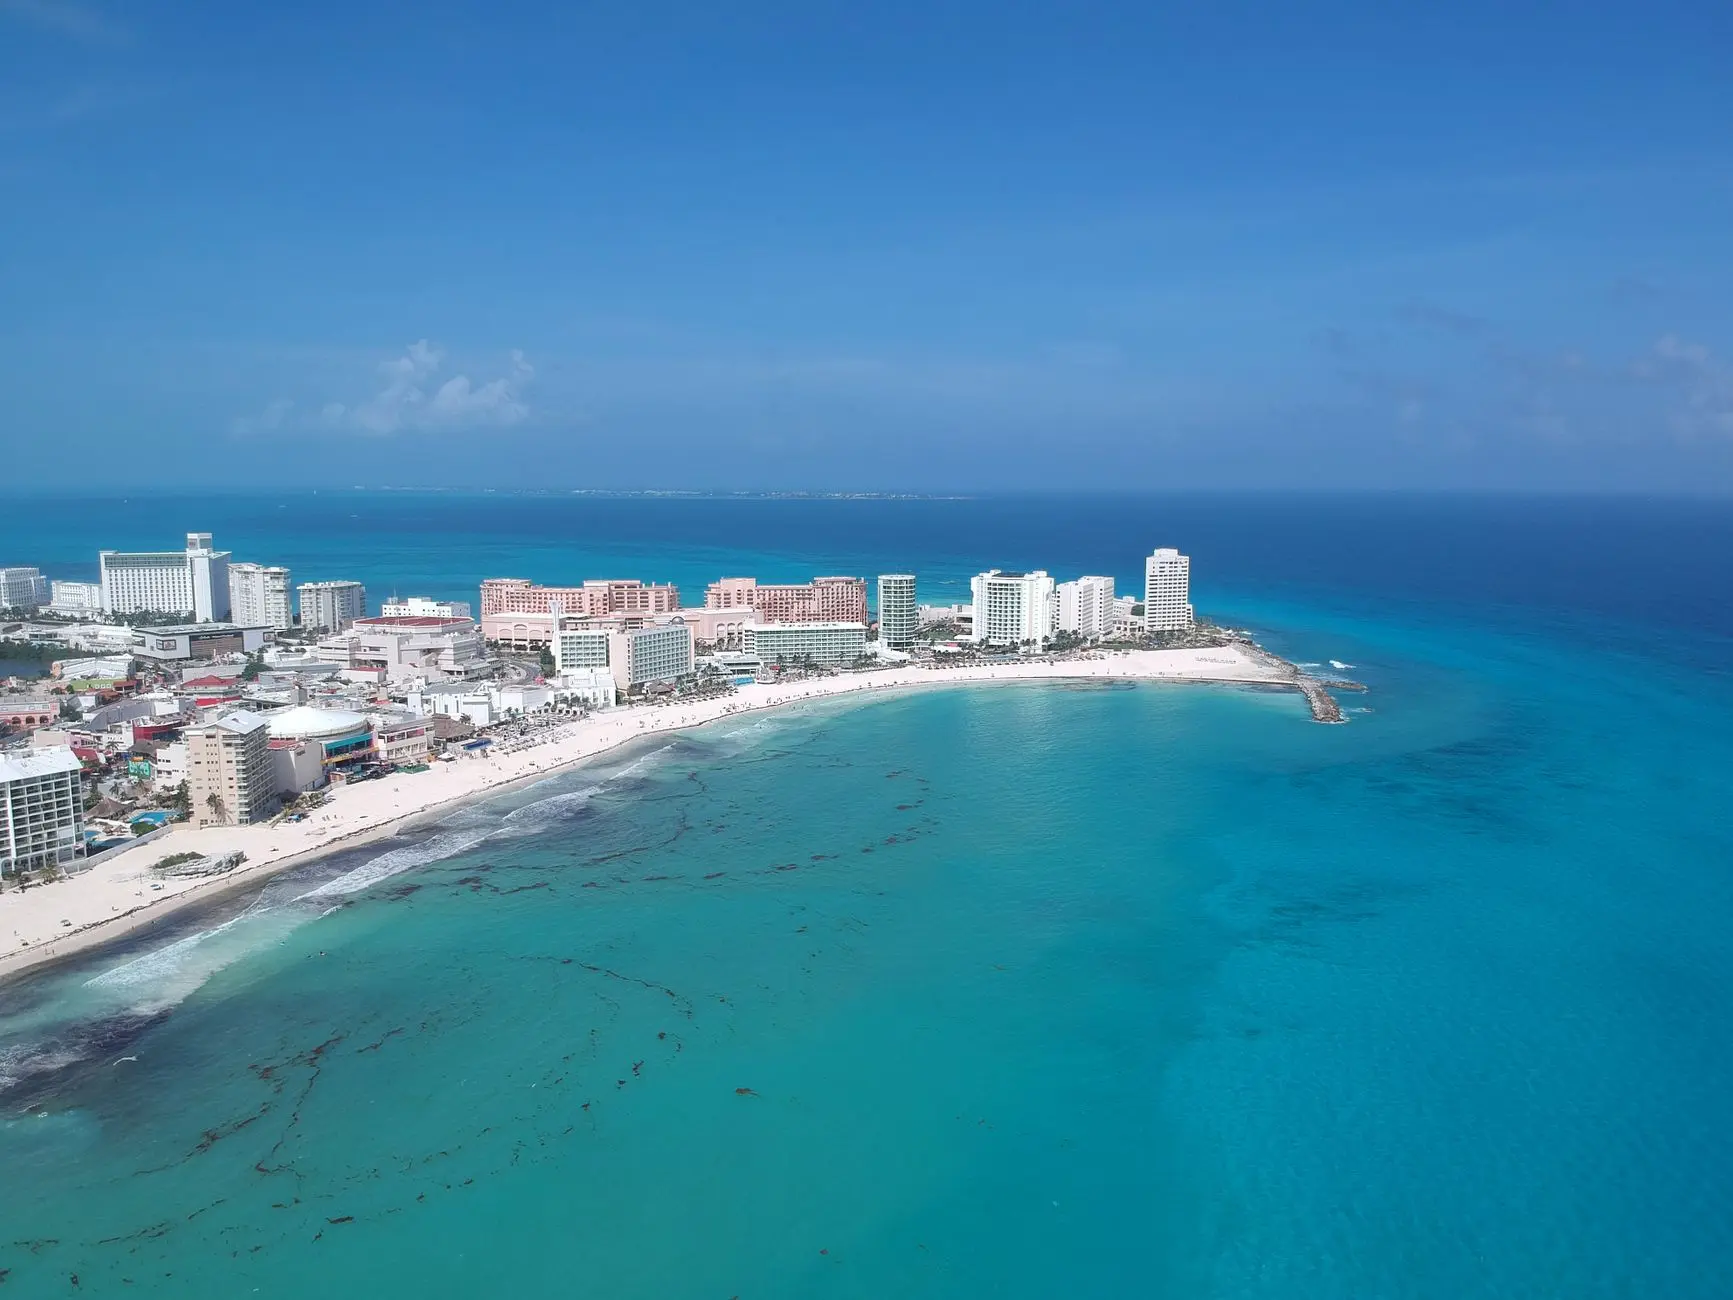
Riviera Maya: el largo radio donde El Corte Inglés mantiene plazas a precio cerrado

Descubre las vibrantes aguas turquesa y las playas prístinas de la icónica costa de Cancún.

La Riviera Maya es el extremo opuesto del chiringuito mediterráneo: un litoral caribeño en el estado mexicano de Quintana Roo, con Playa del Carmen, Akumal, Playacar o Puerto Aventuras como núcleos principales, al que se llega tras un vuelo directo desde Madrid a Cancún de unas nueve horas. Ese radio largo, que en agosto suele jugar en contra de otros destinos, aquí juega a favor de quien busca precio cerrado: la demanda de última hora se concentra en las costas cercanas y baratas, mientras que el viaje largo mantiene un ritmo de ventas más pausado que permite a El Corte Inglés conservar plazas con tarifa cerrada a finales de mes, cuando el resto del catálogo ya ha disparado sus suplementos por ocupación.

El grueso de la oferta son complejos todo incluido de gran capacidad, donde el viajero encuentra alojamiento, pensión y traslados empaquetados en un mismo producto, algo que encaja con el formato de precio cerrado: el importe se fija en el momento de la reserva y no fluctúa con la ocupación, un alivio en un destino donde las tasas se liquidan aparte, como el impuesto de saneamiento ambiental de unos 20 pesos por habitación y noche que se paga en el hotel. Frente a otras agencias que condicionan la tarifa a la disponibilidad de última hora, mantener plazas a precio cerrado en un destino de vuelo transatlántico convierte a la Riviera Maya en una de las apuestas más estables del final de agosto, justo cuando el Mediterráneo ya no da tregua.

Desplome de las acciones de Deoleo: cae un 7,66% en plena venta a Coricelli

0

El desplome de las acciones de Deoleo alcanza el 7,66% al cierre de este lunes, hasta 0,434 euros.

La multinacional oleícola propietaria de Koipe, Carbonell y Carapelli encadena así una sesión de presión vendedora en pleno proceso de venta. Los títulos llegaron a ceder un 9,32% pasadas las 15:12 horas, cuando se intercambiaban a 0,426 euros.

El descenso se produce después de una subida superior al 20% la semana pasada. La recogida de beneficios era, por tanto, un escenario previsible en un valor de baja liquidez y con una negociación muy pegada al desenlace corporativo.

La sesión del lunes es la cara contraria de la del viernes. En un valor con escasa capitalización y volúmenes reducidos, los movimientos suelen amplificarse cuando la información no es oficial y se filtra a cuentagotas.

Sesión de recogida de beneficios en Deoleo

La cotización abrió el lunes con caídas superiores al 7% en la sesión matinal y no logró recuperar el tono. El movimiento deja al valor por debajo del cierre del viernes y devuelve parte de la prima especulativa acumulada en las últimas jornadas.

A mi modo de ver, la presión vendedora responde a la lógica de un proceso competitivo: los inversores que entraron antes del rally de la semana pasada están vendiendo porque el trayecto más claro ya se ha recorrido. No hay todavía una oferta cerrada; solo se conocen cifras filtradas de las distintas propuestas.

La corrección del lunes no cambia la tesis de fondo: hay un proceso de venta abierto y al menos tres ofertas sobre la mesa.

La puja por Deoleo se acelera con tres ofertas sobre la mesa

venta Deoleo Coricelli

La italiana Coricelli, integrada en el holding español Farmers Elite Global, estaría al frente de la puja. La oferta de 500 millones de euros elevada la semana pasada supera a los 470 millones de Dcoop y a los 460 millones de Acesur.

Los fondos CVC y Alchemy confirmaron la semana pasada ante la CNMV que analizan alternativas estratégicas sobre su inversión, incluida la posible venta total o parcial de activos y negocios. La operación se prevé cerrar en septiembre, aunque el calendario puede desplazarse si la due diligence de los candidatos exige más tiempo.

Las tres cifras que circulan no constituyen todavía una oferta vinculante. Esa distinción importa: un inversor minorista puede confundir una propuesta filtrada con un precio garantizado y terminar pagando de más en la acción.

La prima de venta y el valor real de Deoleo

La dispersión de ofertas entre 460 y 500 millones de euros introduce una pregunta incómoda sobre cuánto vale realmente Deoleo. Quien puja no compra solo una marca de aceite, compra una estructura industrial y una posición relevante en el mercado español e italiano. La acción, en cambio, cotiza a un precio de 0,434 euros, que no permite al minorista deducir por sí solo la valoración implícita sin conocer el número total de títulos.

Esa falta de certeza es, a mi juicio, uno de los motores del desplome. El inversor que compra en plena puja asume un riesgo de calendario: si la operación se retrasa, la cotización puede corregir más; si se cierra en la banda baja de las ofertas, el premio final será menor al descontado. No es un problema de negocio detectado esta semana; es incertidumbre de proceso.

Parte de la caída responde a una lógica de reversión a la media. El consenso informal del mercado sigue asumiendo que habrá venta, pero ya no a cualquier precio. La diferencia entre 460 y 500 millones, aunque parece estrecha, supera el 8% y es más que suficiente para alterar el retorno esperado por el accionista.

La semana pasada, la subida superior al 20% penalizó a quien quiso entrar tarde. El lunes, la caída del 7,66% castiga a quien no asumió que los movimientos verticales en valores de baja liquidez cortan en ambos sentidos. Deoleo no ha publicado nuevas cifras operativas en estas jornadas, por lo que la valoración se apoya casi por completo en el desenlace corporativo.

El riesgo de fondo es que la puja quede atascada en los detalles de la due diligence o en las condiciones de financiación. Si alguna de las partes retira su interés, el mercado tendrá que recalcular la prima de control. Conviene vigilar la confirmación formal de la oferta ganadora y la publicación de cualquier hecho relevante que precise los términos.

En cualquier caso, el balance de las dos últimas semanas sigue siendo positivo para quien compró antes del rally. La caída del lunes borra una parte de las ganancias, pero no invalida el catalizador: hay tres candidatos y un plazo orientativo de cierre en septiembre.

Veredicto Merca2

Cotización al cierre o apertura: Deoleo cerró este lunes con una caída del 7,66% hasta 0,434 euros, tras tocar mínimos de 0,426 euros. La sesión deja al valor por debajo del cierre del viernes.

Clave técnica: La corrección devuelve la acción a la zona de ruptura previa al rally. El soporte relevante aparece en 0,426 euros; si se perfora, la presión puede buscar los 0,40 euros.

Apunte macro: La prima de riesgo española no es el factor directo de esta noticia; el termómetro está en el cierre del proceso de venta. Coricelli encabeza la puja con una oferta de 500 millones de euros, por delante de los 470 millones de Dcoop.

Endesa, obligada a pagar 1.330 euros de indemnización por electrodomésticos fundidos

La justicia ha condenado a Endesa a pagar 1.330 euros por los electrodomésticos fundidos de un cliente en Jaén. La sentencia llega después de que la distribuidora rechazara la reclamación y ofreciera solo 560 euros.

El Tribunal de Instancia de La Carolina ha dado la razón al consumidor, defendido por Facua Jaén, tras negarse inicialmente la compañía a asumir el coste de las reparaciones y de los aparatos que tuvo que sustituir.

El fallo considera acreditados la alteración del suministro, el daño y el nexo causal entre ambos. Es un aviso para las distribuidoras: la negativa genérica no basta cuando existe constancia de la avería.

El caso refuerza el derecho de los consumidores a reclamar a la comercializadora o distribuidora por incidencias en el suministro. La sentencia, dictada en primera instancia, puede ser recurrida, pero el criterio de fondo es claro: si la empresa comunica la avería, no puede después negar su responsabilidad.

La subida de tensión que fundió la lavadora y las bombillas

Los hechos se remontan a septiembre de 2024. El afectado, Diego, vecino de Guadalén (Jaén), recibió un SMS de E-Distribución en el que la compañía informaba de una avería en la red eléctrica provocada por un ‘cable de neutro sulfatado y quemado en caja de reparto’.

El mensaje advertía de que podía haber ‘posibles daños a clientes’. El consumidor comprobó entonces el estado de los aparatos de su vivienda y descubrió que la incidencia había provocado daños en su lavadora, otros electrodomésticos y numerosas bombillas.

En total, tuvo que desembolsar 1.327 euros entre reparaciones y la compra de nuevos aparatos. Una empresa encargada de comprobar los daños y reparar la instalación confirmó que los desperfectos estaban relacionados con la alteración del suministro eléctrico.

La distribuidora reconoció la avería por SMS, avisó de posibles daños y después se negó a pagarlos. La justicia ha cerrado esa contradicción.

Conviene distinguir entre la comercializadora y la distribuidora. Endesa actúa como comercializadora, pero la red que transporta la electricidad hasta las viviendas pertenece a E-Distribución Redes Digitales. La responsabilidad por la calidad del suministro recae en la distribuidora, una sociedad del mismo grupo empresarial.

La calidad del suministro eléctrico está regulada por normativa específica. Las variaciones de tensión pueden dañar equipos sensibles, y la ley atribuye a las distribuidoras la obligación de mantener las redes en condiciones adecuadas. Cuando esa obligación falla, el consumidor tiene derecho a ser indemnizado.

La negativa de E-Distribución y la oferta insuficiente de 560 euros

Una vez reparados y sustituidos los aparatos afectados, Diego reclamó a E-Distribución que se hiciera cargo del dinero gastado. La respuesta fue negativa. La distribuidora alegó que ‘no puede considerarse responsable de los posibles inconvenientes que hayas podido sufrir’, pese a haber comunicado previamente la existencia de una avería.

La compañía ni siquiera ofreció una cantidad cercana. Su propuesta se limitó a 560 euros, muy por debajo de los 1.327 euros acreditados con facturas de reparación y sustitución. Facua decidió entonces acudir a la Delegación Territorial de la Consejería de Industria, Energía y Minas para reclamar la totalidad de los daños.

La Administración comunicó que no tenía competencia para determinar quién debía asumir la responsabilidad por los daños ocasionados en instalaciones, equipos eléctricos u otros bienes como consecuencia de alteraciones en la calidad del suministro. La vía administrativa quedó cerrada: solo quedaba acudir a la vía judicial.

Un precedente que refuerza el derecho a reclamar por daños eléctricos

La sentencia del Tribunal de Instancia de La Carolina, firmada por la jueza Marta Cuadros Solas, considera que existe una ‘obligación de indemnizar civilmente a cargo de la distribuidora’ cuando se produce una alteración del suministro imputable a la compañía y esta provoca daños a un consumidor.

El fallo concluye que la responsabilidad de la empresa es exigible y que no se ha demostrado que la avería no fuera imputable a la distribuidora. E-Distribución deberá abonar al afectado 1.327 euros por los daños acreditados, además de los intereses legales generados desde la primera reclamación extrajudicial.

La compañía también tendrá que asumir las costas del procedimiento judicial. En la práctica, la cantidad total a percibir por el consumidor supera los 1.327 euros debido a esos intereses y conceptos asociados a la condena.

El artículo 105 del Real Decreto 1955/2000 ya reconocía el derecho de los consumidores a reclamar la indemnización de los daños y perjuicios ocasionados por un incumplimiento de la calidad exigible al suministro eléctrico. La relevancia del caso está en la aplicación concreta de ese precepto: la distribuidora no pudo escudarse en una negativa genérica tras haber comunicado la avería.

El precedente es valioso para los consumidores que sufren daños en electrodomésticos por sobretensiones. La existencia de un aviso previo de la distribuidora, el parte de reparación y las facturas de sustitución configuran una prueba sólida del nexo causal. La sentencia desplaza el peso de la prueba: si la compañía alega que la avería no le es imputable, debe acreditarlo.

El sector eléctrico lleva años debatiendo el alcance de la responsabilidad de las distribuidoras. Las reclamaciones por daños en aparatos conectados a la red no son nuevas, pero rara vez llegan a sentencia. El caso de Jaén muestra que la vía judicial puede prosperar cuando la documentación respalda al consumidor.

El riesgo para las distribuidoras es evidente. Cada incidencia de red con aviso previo genera una expectativa clara de responsabilidad. Las compañías deberán evaluar con más rigor las reclamaciones antes de rechazarlas, sobre todo cuando han comunicado el incidente al cliente. La oferta de 560 euros resultó insuficiente y acabó costando más por intereses y costas.

El mantenimiento de las redes de distribución es una de las inversiones pendientes del sistema eléctrico español. Incidentes como el cable de neutro sulfatado en Guadalén evidencian el envejecimiento de parte de la infraestructura. Las sentencias condenatorias añaden un incentivo económico para acelerar la renovación.

Para reclamar daños por sobretensión, los consumidores deben conservar el aviso de la distribuidora si existe, el parte de reparación de los técnicos y las facturas de los electrodomésticos sustituidos. La reclamación puede presentarse primero ante la compañía y, si no prospera, ante las autoridades de consumo o la vía judicial. Conservar copia de la reclamación inicial y de la respuesta de la compañía puede ser determinante.

El caso de Guadalén deja abierta una cuestión de fondo: cuántos consumidores renuncian a reclamar ante una negativa inicial de la distribuidora. La sentencia de La Carolina, sin ser jurisprudencia del Tribunal Supremo, aporta un criterio útil para resolver disputas similares. La próxima prueba será si las comercializadoras y distribuidoras ajustan sus procedimientos internos antes de que los juzgados consoliden el criterio. El coste de ignorar una reclamación legítima ya no es cero.

Oposiciones para maestros en Navarra: Educación convoca los actos de elección de plazas en enseñanzas artísticas y musicales

El Departamento de Educación de Navarra ha asignado ya las plazas de maestros del proceso selectivo para el curso 2026-2027. El acto telemático de elección se celebró entre los días 14 y 17 de agosto y deja encarrilada la contratación docente, según la información facilitada por el propio Departamento.

Por qué se adjudican ahora las plazas docentes en Navarra

Navarra activa estos actos para asegurar que las aulas tengan profesores desde el primer día de clase. La planificación arranca en verano y esta vez ha incluido la elección de destinos para personal funcionario de maestros y de enseñanzas artísticas y musicales. El objetivo oficial es cubrir la plantilla antes del inicio del curso 2026-2027, tal y como consta en la información difundida por el Departamento de Educación de Navarra.

La senda viene de junio. Entonces, Educación adjudicó por vía telemática 2.500 contratos para profesorado de Enseñanza Secundaria, Escuelas Oficiales de Idiomas y especialistas en sectores singulares de Formación Profesional. De las 2.532 plazas ofertadas, solo 32 quedaron vacantes, la mayoría por requisitos específicos o jornadas incompletas. La cobertura fue casi total.

Cuántas plazas de maestros se han cubierto y qué pesa en las vacantes

En la convocatoria de concurso-oposición del cuerpo de Maestros, 288 personas obtuvieron plaza. En el caso de Catedráticos y Profesores de Música y Artes Escénicas, así como Profesores y Maestros de Taller de Artes Plásticas y Diseño, la cifra fue de 61 personas. El proceso queda encarrilado.

Quienes superaron la fase de oposición ya han podido elegir destino. El acto telemático permite marcar vacante desde el propio dispositivo y agiliza la cobertura de centros para el inicio del curso. La adjudicación evita desplazamientos innecesarios.

Las vacantes residuales de junio ofrecen una pista. En aquel bloque, 32 plazas quedaron sin adjudicar, en su mayoría por requisitos específicos o jornadas incompletas. El margen para errores de planificación es escaso. Los actos de elección de plazas de agosto buscan evitar que esa bolsa se repita en el cuerpo de maestros.

El sistema educativo navarro viene reduciendo ratios desde 2019, y aun así cerró el curso con 72.782 alumnos y 10.090 docentes activos.

Cómo continúa el proceso: ATP y calendario de contratación

Los actos de adjudicación de contratos se celebran del 20 al 24 de agosto y concluyen hoy. A partir del 27 de agosto arrancan las convocatorias de adjudicación telemática de plazas, las denominadas ATP, para el curso escolar. La contratación docente se ampliará con la matrícula viva de agosto y con los desdobles de aula que decidan los centros al inicio de curso. La elección no da tregua.

En paralelo, Navarra contempla ratios medias funcionales más bajas para el próximo ciclo: 15,3 alumnos en el segundo ciclo de Infantil, 17,5 en Primaria o 20,3 en Secundaria. Cada etapa queda con una horquilla distinta y la planificación de grupos se cierra en septiembre. El calendario sigue.

Lectura de la cobertura: alumnos por docente y planificación de ratios

El dato de cierre del curso 2025-2026 deja una ratio de 7,21 alumnos por docente en el sistema público navarro, con 72.782 alumnos y 10.090 docentes. La ratio funcional media fue de 18,1 alumnos por profesor, mientras la real se situó en 19. No son cifras contradictorias: la primera mide la plantilla completa, la segunda lo que ocurre dentro del aula.

La reducción de ratios es un objetivo estratégico. Para el curso 2026-2027, las ratios medias funcionales son de de 15,3 alumnos en el segundo ciclo de Infantil, 17,5 en Primaria, 20,3 en ESO, 24,9 en Bachiller, 10,6 en FP Básica Dual, 16,6 en grados medios y 17,3 en grados superiores. La mejora es progresiva, no un vuelco.

Quien aspire a una vacante tiene una lectura doble. La contratación docente navarra se mueve rápido y cubre la mayor parte de la oferta; sin embargo, los requisitos específicos y las jornadas parciales siguen generando vacantes. Preparar especialidades con menos demanda puede ser la llave para entrar en las próximas adjudicaciones ATP. El margen, escaso.

📨 Cómo presentar la solicitud

Los actos de elección de plazas de maestros ya han cerrado, pero el proceso de adjudicación sigue para quienes están en bolsa o en listas docentes. Para próximas convocatorias ATP, estos son los pasos habituales:

  1. Paso 1: Accede a la sede electrónica del Gobierno de Navarra y localiza el trámite de adjudicación docente.
  2. Paso 2: Identifícate con certificado digital o Cl@ve, o consulta el estado de tu solicitud en el servicio de Educación.
  3. Paso 3: Selecciona el cuerpo y la especialidad correspondiente: maestros, enseñanzas artísticas o musicales.
  4. Paso 4: Confirma tu disponibilidad horaria y preferencia de centro, si el sistema te habilita la pantalla de petición.
  5. Paso 5: Registra la solicitud antes del fin de la convocatoria y guarda el justificante de adjudicación o de listado.

📋 Ficha de la Convocatoria

  • Organismo / País: Departamento de Educación del Gobierno de Navarra.
  • Número de plazas: 288 de maestros y 61 de enseñanzas artísticas y musicales (349 en total en esta fase).
  • Sueldo estimado: No detallado en la fuente oficial de la convocatoria.
  • Fecha límite de inscripción: Elección de plazas cerrada el 17 de agosto; las ATP comienzan el 27 de agosto de 2026.
  • Dónde inscribirse: Sede electrónica del Gobierno de Navarra y portal de Educación de Navarra.

Ayudas LEADER 2026: hasta 50.000 euros para emprender en el medio rural

Hasta 50.000 euros a fondo perdido. Eso es lo que ofrecen las ayudas LEADER para crear un negocio en el medio rural, una línea europea con más de 30 años de historia que, pese a su generosidad, sigue teniendo una demanda muy por debajo de su potencial.

Qué son las ayudas LEADER y cuánto dinero ponen sobre la mesa

LEADER (Liaison Entre Actions de Développement de l’Économie Rurale) es un instrumento de la Política Agraria Común (PAC) que se centra en el desarrollo local participativo. En la práctica, se gestiona a través de los Grupos de Acción Local (GAL), unas entidades público-privadas que deciden qué proyectos reciben financiación en cada territorio.

La convocatoria más generosa está en Asturias. Allí, el programa «Ticket Rural» (convocatoria plurianual 2026) contempla dos modalidades: 50.000 euros para la creación de una nueva empresa y 20.000 euros por cada contratación indefinida a jornada completa de una persona desempleada en una empresa rural sin personal previo.

El resto de comunidades han diseñado sus propias versiones. En la Comunidad Valenciana la prima máxima alcanza los 19.000 euros, mientras que en Castilla-La Mancha la ayuda directa es de 27.000 euros por emprendedor, abonada en dos pagos (60% al inicio y 40% al finalizar el plan). En la Sierra Oeste de Madrid se contemplan ayudas a tanto alzado de 25.000 euros para nuevos autónomos, y en Euskadi se han reservado 800.000 euros específicamente para emprendimiento.

Requisitos, incompatibilidades y el error que te deja fuera

Para optar a esta ayuda hay que cumplir un perfil muy concreto. En Asturias, pueden pedirla personas físicas desempleadas que creen una empresa a título individual, socios trabajadores de cooperativas de trabajo asociado o sociedades laborales de nueva creación. Es fundamental que la actividad no sea la misma en la que hubieran estado dados de alta como autónomos durante los tres años anteriores.

Se exige presentar un plan empresarial viable, darse de alta en el IAE y en el régimen correspondiente de la Seguridad Social, generar ingresos mínimos y comprometerse a mantener la actividad durante cinco años. La mayoría de los posibles beneficiarios ignoran la existencia de estos fondos, según destaca la fuente.

La tramitación es el punto clave. El solicitante debe localizar el GAL que gestiona su comarca —hay más de 2.800 activos en la UE, con España como uno de los países con mayor densidad— y adaptar el plan empresarial a la Estrategia de Desarrollo Local Participativo del territorio. El error más común que provoca una denegación es iniciar la actividad antes de obtener el certificado de no inicio.

Además, la ayuda es incompatible con otros instrumentos análogos como el «ticket del autónomo» y se otorga en régimen de mínimis, lo que implica que no puede superar los 300.000 euros en tres ejercicios.

El dinero está sobre la mesa, pero exige moverse en el territorio y adaptarse a las prioridades del Grupo de Acción Local.

Por qué se queda sin usar una ayuda tan potente

Podríamos pensar que si es tan generosa, habrá colas en la puerta de los GAL. Nada más lejos de la realidad. El desconocimiento de la cartografía territorial de los Grupos de Acción Local y la complejidad del lenguaje europeo (*FEADER*, *PEPAC*, *EDLP*) actúan como una barrera invisible para muchos autónomos urbanitas que quieren dar el salto al rural.

En comparación con otras ayudas más promocionadas, como el Kit Digital, las LEADER carecen de un altavoz estatal uniforme. Dependen de las convocatorias heterogéneas de cada comunidad autónoma e incluso de cada comarca, lo que obliga al emprendedor a hacer una pequeña labor de investigación local. No es un trámite de 10 minutos ante un ordenador; es un proceso de integración en un ecosistema local, con sus ritmos administrativos.

Sin embargo, la recompensa es innegable: capital semilla a fondo perdido para arrancar una microempresa en entornos donde los costes operativos son menores y la necesidad de servicios es alta. Para quien tenga un plan de negocio viable, las ayudas LEADER son una de las palancas financieras más infrautilizadas del emprendimiento español.

Guía rápida del trámite

  • 📅 Plazos: Dependen de cada Grupo de Acción Local. Asturias gestiona una convocatoria plurianual 2026; otras comunidades siguen el marco 2023-2027.
  • ✅ Requisitos clave: Plan empresarial viable, alta en IAE y Seguridad Social, generar ingresos mínimos y mantener la actividad 5 años.
  • 🌐 Dónde solicitarlo: En el Grupo de Acción Local (GAL) de tu comarca. Es imprescindible presentar el plan adaptado a su Estrategia de Desarrollo.
  • 💰 Importe o coste: Hasta 50.000 euros a fondo perdido para crear la empresa, y hasta 20.000 euros extra por contratar a un desempleado.
  • ⚠️ Error a evitar: Iniciar la actividad antes de recibir el certificado de no inicio o crear una empresa en la misma actividad que tuviste en los últimos 3 años.

Qué es el intismeran y por qué puede revolucionar el tratamiento del cáncer: la vacuna que acaba de superar la fase 3 en melanoma

Durante décadas, la medicina ha soñado con enseñar al sistema inmunitario a reconocer y destruir un tumor como si fuera un virus. Esta semana, ese sueño ha dado el paso más importante de su historia. El 19 de agosto de 2026, Merck (MSD fuera de Estados Unidos) y Moderna anunciaron que su vacuna personalizada contra el cáncer, el intismeran autogene, había superado con éxito un ensayo en fase 3 contra el melanoma. Es la primera vez que una terapia de este tipo lo consigue, y muchos oncólogos lo consideran el inicio de una nueva era. Déjame explicarte con calma qué es, cómo funciona, qué se sabe de verdad y qué queda por resolver, porque entre la euforia y la cautela hay mucho matiz que conviene entender.

Qué es el intismeran autogene

El intismeran autogene —hasta hace poco conocido por sus nombres de desarrollo mRNA-4157 o V940— es una vacuna terapéutica contra el cáncer basada en ARN mensajero (ARNm), desarrollada conjuntamente por Merck y Moderna. No es una vacuna preventiva como la de la gripe o la del COVID: es una terapia que se administra a pacientes que ya han tenido cáncer, con el objetivo de evitar que la enfermedad regrese.

Su rasgo revolucionario está en la palabra «autogene»: se fabrica a medida de cada paciente. Los expertos la clasifican como una terapia individualizada de neoantígenos (INT, por sus siglas en inglés), y es potencialmente la primera de su clase. En lugar de un fármaco idéntico para millones de personas, cada dosis se construye a partir del tumor concreto de un enfermo concreto. Es, en el sentido más literal, medicina personalizada.

Cómo funciona: una vacuna construida a partir de tu propio tumor

El mecanismo es tan elegante como complejo, y merece la pena desglosarlo paso a paso, porque ahí reside todo su potencial.

Primero, un cirujano extirpa el tumor del paciente. Ese tejido se somete a secuenciación genética para identificar lo que las compañías llaman la «huella dactilar» mutacional del cáncer: el conjunto único de mutaciones que distingue a ese tumor de cualquier otro del mundo. Esas mutaciones hacen que las células cancerosas fabriquen proteínas anómalas llamadas neoantígenos, que actúan como banderas en su superficie y que no existen en las células sanas.

A continuación, entra en juego la inteligencia artificial. Unos algoritmos analizan esa secuencia y predicen qué neoantígenos tienen más probabilidades de ser reconocidos por el sistema inmunitario de ese paciente en particular. Con esa información se diseña y fabrica una hebra de ARN mensajero que codifica hasta 34 de esos neoantígenos, encapsulada en nanopartículas lipídicas, la misma tecnología de transporte que popularizaron las vacunas del COVID.

Cuando se inyecta, el ARN mensajero le da al cuerpo las instrucciones para producir esos neoantígenos y presentárselos al sistema inmunitario. Es como enseñarle al organismo una foto de ficha policial del enemigo. A partir de ahí, el sistema inmunitario genera linfocitos T específicos, entrenados para rastrear y atacar las células que lleven esas banderas. Como dijo un investigador del ensayo, nunca antes se había logrado entrenar al sistema inmunitario de un paciente individual contra su propio tumor.

La otra gran ventaja del ARN mensajero es la velocidad: los avances en fabricación han reducido el tiempo de producción de cada vacuna personalizada de unas nueve semanas a menos de cuatro, un factor decisivo para que esto pueda escalarse algún día a miles de pacientes.

Por qué se administra junto a Keytruda

El intismeran no actúa solo. En los ensayos se combina con pembrolizumab, el fármaco de Merck comercializado como Keytruda, uno de los inmunoterápicos más eficaces jamás aprobados. Y la combinación no es casual, sino profundamente sinérgica.

Muchos tumores, incluido el melanoma, aprenden a «apagar» a los linfocitos T uniéndose a un receptor llamado PD-1, que funciona como un freno. Keytruda bloquea ese freno y mantiene activas a las células inmunitarias. Dicho de forma sencilla: mientras la vacuna aporta nuevos soldados entrenados contra el tumor, Keytruda les quita las esposas para que puedan combatir. El régimen del ensayo contempla hasta nueve dosis de la vacuna personalizada más hasta nueve dosis de Keytruda, administradas a lo largo de aproximadamente un año.

El hito de la fase 3 en melanoma: qué ha pasado exactamente

El ensayo que ha hecho saltar la noticia se llama INTerpath-001. Incluyó a 1.137 pacientes con melanoma de alto riesgo en estadios IIB a IV cuyo tumor había sido extirpado por completo mediante cirugía. La mitad recibió intismeran más Keytruda; la otra mitad, solo Keytruda.

Según anunciaron Merck y Moderna, la combinación alcanzó su objetivo principal —la supervivencia libre de recaída— y también un objetivo secundario clave: la supervivencia sin que el cáncer se extendiera a órganos distantes. Las compañías calificaron los resultados de «estadísticamente significativos y clínicamente relevantes», y no detectaron nuevas señales de seguridad. Es, y esto es lo histórico, el primer ensayo en fase 3 de la historia en el que una vacuna de ARN mensajero contra el cáncer y una terapia de neoantígenos individualizada demuestran su eficacia.

Conviene, eso sí, una dosis de prudencia periodística: las compañías todavía no han publicado los porcentajes exactos del ensayo de fase 3, que se presentarán en un congreso médico, y los datos de supervivencia global —cuánto alarga la vida, no solo cuánto retrasa la recaída— se evaluarán en análisis futuros. La reacción del mercado, en cambio, no esperó: las acciones de Moderna llegaron a dispararse en una sola sesión.

Qué eficacia real tiene: los números del 44% al 49%

Para hacerse una idea de la magnitud del efecto hay que mirar al ensayo previo, el de fase 2b (KEYNOTE-942), que lleva más años de seguimiento y sí tiene cifras publicadas. En ese estudio, con 157 pacientes de melanoma en estadios III y IV, la combinación redujo el riesgo de recaída o muerte en un 44% frente a Keytruda en solitario. Y el dato más esperanzador es que ese beneficio se ha mantenido en el tiempo: a los tres años y de nuevo a los cinco años, la reducción del riesgo se situaba en el 49%, lo que los investigadores describen como un «mantenimiento del efecto».

Traducido a pacientes concretos: en un análisis intermedio de aquel ensayo, recayó alrededor del 22% de quienes recibieron la combinación frente a un 40% de quienes solo tomaron Keytruda. Es decir, la vacuna venía a reducir a la mitad las recaídas. En cuanto a la seguridad, los efectos adversos graves relacionados con el tratamiento fueron algo más frecuentes en el grupo de la combinación (14,4%) que en el de Keytruda solo (10%), pero manejables.

Aquí hay una advertencia esencial que ningún titular debería omitir: este tratamiento se ha probado en pacientes a los que se les había extirpado por completo el tumor y no tenían cáncer visible. Es lo que se llama contexto adyuvante: se trata de impedir que la enfermedad vuelva, no de hacer desaparecer un cáncer activo o metastásico. No es, todavía, una cura para tumores avanzados y visibles.

El melanoma es sólo el principio: pulmón, vejiga, riñón y la carrera farmacéutica

El melanoma es solo el principio, y probablemente ni siquiera el premio gordo. La gran esperanza es que la misma estrategia funcione en tumores mucho más frecuentes. Merck y Moderna ya investigan el intismeran en cáncer de pulmón no microcítico —con hasta tres ensayos en fase 3—, así como en cáncer de vejiga, de riñón, de cabeza y cuello, y en tumores con determinadas firmas genéticas. Como resumió un oncólogo, lo más emocionante es la posibilidad de ver resultados parecidos en otros tumores, algunos aún más comunes que el melanoma.

No están solos en la carrera. BioNTech —la empresa del ARN mensajero de la vacuna de Pfizer— y Roche desarrollan una terapia equivalente, el autogene cevumeran, que se está probando en cáncer de colon (con resultados esperados en 2027) y de páncreas (hacia 2031). En este último, uno de los tumores más letales, una vacuna personalizada del Memorial Sloan Kettering junto a BioNTech ha mostrado respuestas inmunitarias que persistían casi cuatro años. En total, se calcula que hay más de sesenta terapias de este tipo en desarrollo y más de 150 ensayos en marcha. Estamos ante una ola, no ante un caso aislado.

Por qué es revolucionario

Conviene ser preciso sobre en qué consiste exactamente la revolución, porque no es solo «otra vacuna». Hasta ahora, la medicina personalizada del cáncer consistía sobre todo en identificar una mutación concreta —como la BRAF en el melanoma— y buscar un fármaco que encajara con ella. El intismeran va un paso más allá: no busca un fármaco para tu mutación, sino que fabrica un tratamiento entero a partir de decenas de mutaciones tuyas a la vez. Es la diferencia entre elegir una llave de un llavero y forjar una llave nueva para tu cerradura exacta.

El segundo motivo es de plataforma: si el ARN mensajero funciona para el melanoma, el mismo proceso industrial —secuenciar, predecir con IA, fabricar ARN— puede reorientarse hacia otro tumor en cuestión de semanas. Y el tercero es de estrategia clínica: mueve la batalla hacia fases más tempranas de la enfermedad, cuando aún no hay metástasis y el sistema inmunitario tiene más posibilidades de ganar. Por eso tantos expertos hablan de un cambio de paradigma y no de una mejora incremental.

¿Merece el Nobel?

La pregunta es inevitable, y la respuesta honesta es matizada. La ciencia que hace posible todo esto ya tiene su Nobel: en 2023, Katalin Karikó y Drew Weissman recibieron el Premio Nobel de Medicina por los descubrimientos sobre las modificaciones del ARN mensajero que permitieron las vacunas modernas. El intismeran es, en cierto modo, un hijo de aquel hallazgo.

¿Merecería la aplicación al cáncer un Nobel propio? Si los datos de supervivencia global acaban confirmando que estas vacunas no solo retrasan la recaída sino que salvan vidas de forma duradera y en varios tumores, la respuesta sería probablemente sí, porque estaríamos ante uno de esos saltos que redefinen una disciplina entera. Pero es pronto. Un Nobel premia resultados consolidados, no promesas, y aquí faltan todavía años de seguimiento y confirmación en tumores más frecuentes. La idea es de calibre Nobel; la prueba definitiva aún se está escribiendo.

Cuánto costará… entre 100.000 y 300.000 dólares por paciente

Aquí llega el capítulo incómodo. Ni Merck ni Moderna han anunciado un precio, pero los analistas del sector manejan estimaciones que oscilan entre 100.000 y 300.000 dólares por paciente, y algunas fuentes lo sitúan por encima de los 100.000 solo para la vacuna. A eso hay que sumarle el coste de Keytruda, que ronda las seis cifras anuales por sí solo, con lo que el tratamiento combinado completo podría dispararse.

La razón de ese precio está en su propia naturaleza. Fabricar un medicamento distinto para cada enfermo —con su secuenciación, su diseño por IA, su producción bajo normas de calidad farmacéutica y su logística de frío individualizada— es carísimo comparado con producir millones de dosis idénticas. Los modelos de costes sitúan solo la fabricación en el entorno de los 45.000 dólares por paciente. La buena noticia es que, en un escenario adyuvante donde el riesgo de recaída es alto, incluso un precio elevado puede resultar coste-efectivo si de verdad evita metástasis y tratamientos posteriores mucho más caros. Los expertos anticipan fórmulas de pago ligadas a resultados, es decir, que el sistema pague en función de si el tratamiento funciona.

El precio sera de aúpa. La razón, hay que fabricar un medicamento distinto para cada enfermo

Cuándo estará disponible

El intismeran es todavía un fármaco experimental: a día de hoy no está aprobado por ninguna agencia reguladora. Merck y Moderna han anunciado que presentarán los datos completos a los reguladores para iniciar los trámites de aprobación.

Las estimaciones más optimistas hablan de una posible aprobación en Estados Unidos ya en 2027, e incluso de que miles de pacientes operados de melanoma de alto riesgo podrían beneficiarse el año que viene si los trámites avanzan con rapidez. Pero hay un cuello de botella estructural difícil de sortear: al fabricarse a medida de cada tumor, no puede distribuirse como un medicamento convencional. El acceso más allá de Estados Unidos y de un puñado de grandes centros occidentales llegará, previsiblemente, bastante más tarde, y algunos análisis retrasan la disponibilidad amplia hacia finales de esta década. En Europa, además, hará falta la aprobación de la Agencia Europea del Medicamento antes de que un solo paciente pueda recibirlo fuera de un ensayo. En el mejor de los escenarios, y siempre que Merck y Moderna presenten pronto la solicitud, una aprobación europea difícilmente llegaría antes de 2028, y su implantación real en los sistemas sanitarios se prolongaría aún más.

Cómo encaja en la sanidad pública y en la privada

Aquí está el verdadero desafío para un país como España, y merece una reflexión sin triunfalismos. Una terapia personalizada, cara y de fabricación compleja choca de frente con la lógica de un sistema sanitario público universal. El Sistema Nacional de Salud tendría que evaluar su coste-efectividad, negociar el precio y decidir su financiación, un proceso que suele tardar y que probablemente reservaría el tratamiento, al menos al principio, a centros de referencia y a los pacientes de mayor riesgo.

La sanidad privada y los seguros podrían ofrecer un acceso más rápido, pero a un coste que muy pocos bolsillos individuales pueden asumir sin cobertura. Y por debajo de todo late un problema de equidad: si un tratamiento que puede reducir a la mitad las recaídas depende de la capacidad de secuenciar tumores, fabricar dosis a medida y pagarlas, existe el riesgo de que se abra una brecha entre quienes pueden costeárselo y quienes no. La respuesta pasará por acuerdos de pago por resultados, por concentrar la producción en unos pocos centros especializados y por una negociación europea que ponga el precio en su sitio. No es un problema científico, es un problema de organización sanitaria, y de él dependerá que esta revolución llegue a todos o solo a unos pocos.

Las cautelas: lo que todavía no sabemos

Antes de dar por ganada la guerra, conviene recordar lo que aún está pendiente. No conocemos los porcentajes exactos de la fase 3 ni, sobre todo, los datos de supervivencia global: sabemos que retrasa la recaída, pero falta confirmar en qué medida alarga la vida. No sabemos si el éxito en melanoma se repetirá en pulmón, vejiga o páncreas, tumores con un entorno inmunitario más hostil. El cuello de botella de la fabricación a medida sigue sin resolverse a gran escala. Y el contexto político tampoco ayuda: en Estados Unidos, la tecnología del ARN mensajero se ha convertido en diana de un movimiento de recelo encabezado por el propio secretario de Salud, lo que podría condicionar financiación y aprobaciones.

Con todo, el mensaje de fondo es difícil de exagerar. Por primera vez, una vacuna diseñada a partir del tumor de cada paciente ha demostrado, en un ensayo grande y riguroso, que puede mantener a raya al cáncer. No es una cura milagrosa ni está disponible mañana en tu hospital, y quien lo venda así te engaña. Pero es, muy probablemente, el primer capítulo verificado de una manera radicalmente nueva de tratar la enfermedad: no con el mismo fármaco para todos, sino con un tratamiento único para cada persona. Y eso, aunque tarde en llegar y cueste una fortuna resolverlo, ya ha cambiado para siempre lo que la medicina considera posible.

Este artículo tiene carácter informativo y no constituye consejo médico. El intismeran autogene es un tratamiento en investigación, no aprobado a fecha de agosto de 2026, y probado hasta ahora en pacientes con el tumor completamente extirpado. Cualquier decisión clínica corresponde a los profesionales sanitarios.

Fuentes utilizadas: comunicados oficiales de Merck y Moderna (19-20 de agosto de 2026); ensayos INTerpath-001 (NCT05933577) y KEYNOTE-942; Nature, CNN, TIME, The Boston Globe, AJMC, OncLive, Fierce Biotech; revisiones sobre vacunas de ARN en oncología (2025-2026) y análisis de precios del sector.

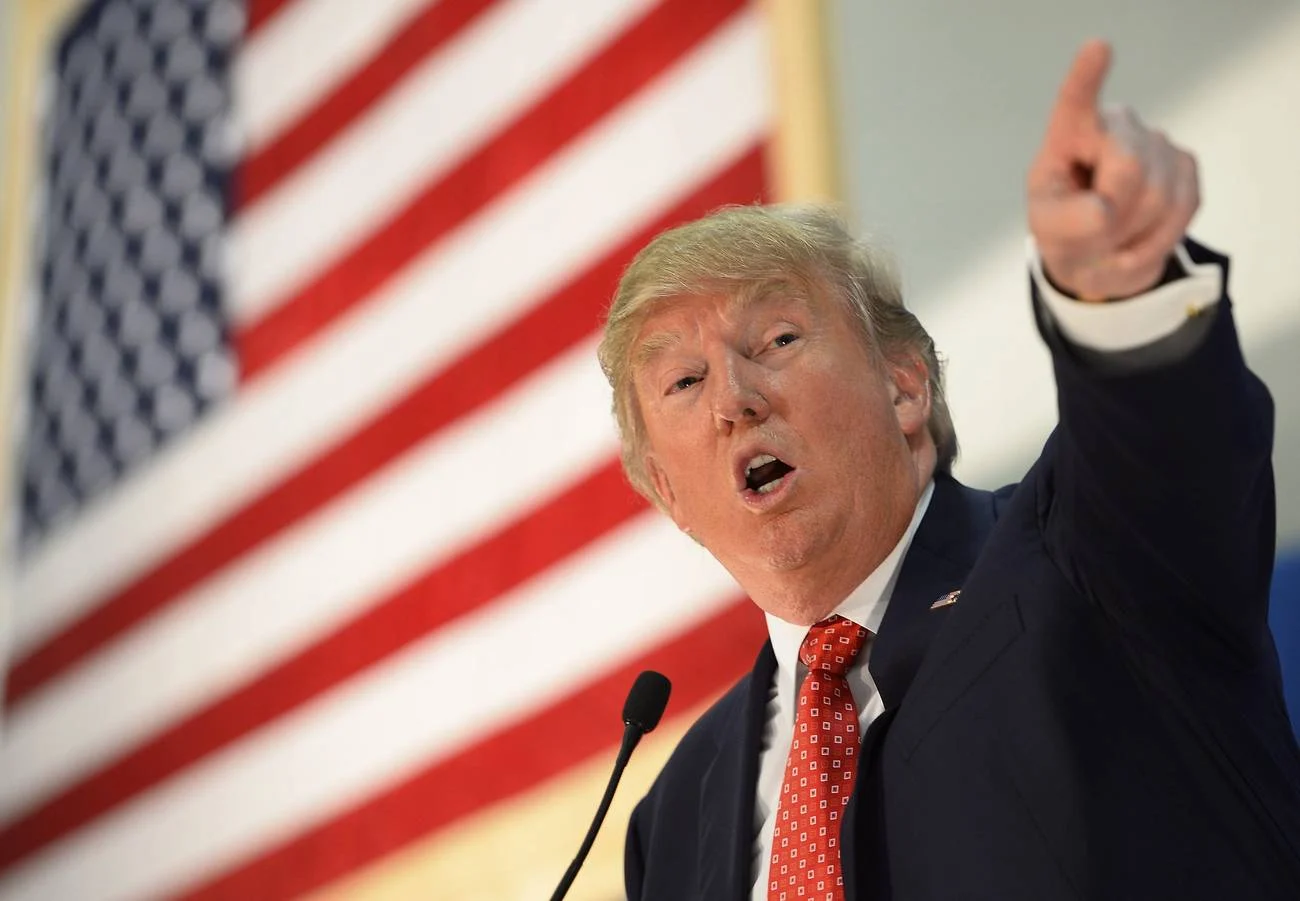
Telefónica ‘asalta’ el negocio de la defensa: logra un lote de 5,5 millones para modernizar los satélites de las Fuerzas Armadas

En los últimos días, dos anuncios han marcado el futuro inmediato de Telefónica. La empresa que dirige Marc Murtra no solo sigue apostando por su crecimiento en negocios tradicionales o por el alquiler de su red a rivales como Digi, sino que busca diversificar su negocio, tanto en España como fuera de las fronteras ibéricas.

Ahora la compañía ha sumado a su cartera de contratos uno del Ministerio de Defensa. A la empresa le ha sido adjudicado, junto con Aicox y ADC Ingeniería Aeroespacial, uno de los tres lotes de un acuerdo marco para modernizar la infraestructura de comunicaciones por satélite de la I3D (Infraestructura Integral de Información para la Defensa), según ha reportado Expansión. Es un contrato que suma otra pata a la mesa del grupo y que va de la mano de la experiencia de Murtra en su etapa al frente de Indra.

Lo cierto es que no se trata de una adjudicación menor. En lo que concierne a Telefónica, se trata de un contrato con un valor que supera los 5 millones de euros y que se suma a sus ingresos tradicionales. Es cierto que no es la primera vez que la compañía cierra un contrato con Defensa, pero este supone un paso más que demuestra los planes de diversificación de la nueva directiva.

«El objeto del presente lote es la ampliación de equipamiento de frecuencia intermedia basado en equipos moduladores/demoduladores (MODEM) no-EPM, que permitan el acceso al medio de enlaces SCPC (Single Channel per Carrier), en modalidad punto a punto entre las Estaciones de Anclaje y terminales satélite desplegados», se lee en los pliegos del contrato, disponibles en la Plataforma de Contratación del Estado.

Imagen: Telefónica. Junta de Accionistas 2026. Marc Murtra

Se señala que Telefónica «se responsabilizará de dotar al Ministerio de Defensa de un promedio de hasta 100 equipos de acceso al medio MODEM», explica el pliego. También se recuerda que este no se puede prorrogar, por lo que las tres empresas tendrán que entregar a tiempo los pedidos para evitar sanciones u otras medidas por parte del Ministerio para recuperar su inversión.

Telefónica y la carrera por la defensa del espacio en España

No es un secreto que las inversiones en defensa, tanto en satélites como en proyectos más «terrenales», se han vuelto clave para las empresas tecnológicas en Europa. Los problemas recientes en la relación con Estados Unidos y la invasión rusa en territorio ucraniano han provocado grandes movimientos en este ámbito, los cuales han generado oportunidades de negocio clave para empresas como Indra y ahora Telefónica.

En particular, la inversión en comunicación satelital y en sistemas de seguridad digital ha sido fundamental para estas compañías. Para Telefónica no se trata de una victoria menor, pues abre nuevas puertas justamente en un momento en el que se encajan las pérdidas de Telefónica Tech, su filial de negocios digitales y desarrollo de proyectos B2B, registradas en 2025. Por tanto, dar un paso firme para protagonizar las inversiones en defensa en el país es una buena noticia.

Las dos empresas que comparten el contrato con Telefónica

En cualquier caso, la compañía no ha sido la única premiada. Aunque se adjudicó el lote más importante, con un valor de más de 5,5 millones de euros, otras dos empresas estarán presentes en la nueva apuesta del Ministerio de Defensa. En primer lugar, Aicox, que se ha llevado el lote 3 por 1,25 millones de euros. Este contrato abarca la migración de terminales satelitales a la I3D, así como la instalación, configuración y puesta en servicio del equipamiento.

Fachada Telefónica en Gran Via. Fuente Agencias

Por su parte, ADC Ingeniería Aeroespacial y Nuevas Tecnologías —especializada en el diseño, integración y distribución de sistemas avanzados de ingeniería, equipos de telecomunicaciones y soporte aeronáutico— se ha hecho con el lote 1, valorado en casi 3 millones de euros.

Las nuevas inversiones de defensa se mantienen

Lo que está claro es que la industria de la defensa seguirá realizando inversiones similares en los próximos años. Aunque Telefónica no estará preparada para participar en todas las licitaciones que se abran desde el Ministerio, como es normal en cualquier corporación, esta adjudicación evidencia que está bien posicionada y que seguirá creciendo en esta dirección. Es una buena noticia también para España, pues mejora sus capacidades de producción en este ámbito.

Además, las inversiones en el espacio siguen creciendo. Es una apuesta que poco a poco ha ganado terreno en los planes de las empresas tecnológicas y que puede marcar el desarrollo de toda la industria en los próximos años, al mismo ritmo que la inteligencia artificial y otros proyectos más locales.

El giro de Just Eat para plantar cara a Uber Eats y Glovo: pasa de llevarte la comida a ayudarte a elegirla

Just Eat se ha propuesto poder contestar y resolver las dudas de sus clientes, antes de que se decidan por abandonar a compra. Su nuevo lanzamiento de asistente de voz por inteligencia artificial permite responder a algunos de los comentarios y preguntas más repetidas:»Me apetece algo picante, pero no pizza otra vez»; «¿Qué está abierto cerca de mí que entregue en menos de 30 minutos?; «Pon todos los ingredientes para la pasta carbonara en mi cesta»; entre otros.

En este sentido, la plataforma de envíos a domicilio ha lanzado su asistente de voz por inteligencia artificial a escala europea, incluyendo a España, tras su reciente y exitoso despliegue inicial tanto en Reino Unido como en Alemania. Siendo así, Just Eat se convierte en la primera gran plataforma de reparto a domicilio en implementar esta tecnología conversacional en Europa. No obstante, hay que hacer hincapié en qué la plataforma llevaba tiempo ya trabajando con la IA.

«Durante años nos hemos enfocado en acelerar la entrega, pero ahora nos centramos en hacer más sencilla la elección. Nuestro asistente por inteligencia artificial elimina las fricciones del proceso al permitir que el usuario describa lo que busca con sus propias palabras. El futuro de la conveniencia no consiste solo en la rapidez, sino en facilitar la elección de la comida adecuada para cada ocasión«, explica el chief corporate development officer de Just Eat Takeaway.com, Jörg Gerbig.

Just Eat
Fuente: Agencias

El último movimiento de Just Eat para recuperar el terreno perdido frente a Uber Eats y Glovo

En este contexto, después de los lanzamientos exitosos en el Reino Unido y Alemania a principios de este 2026, el Asistente de Voz de inteligencia artificial está diseñado para ayudar a los clientes a descubrir restaurantes, tiendas de comestibles y tiendas locales a través de una conversación natural, lo que facilita la exploración de nuevas opciones cuando no están muy seguros de lo que les apetece.

Siguiendo esta línea, el último análisis de Just Eat revela que los clientes suelen navegar por tres restaurantes antes de realizar un pedido, pasando millones de horas cada año eligiendo la cena. Desde la compañía de reparto a domicilio pretenden que con su asistente de voz de inteligencia artificial desaparezcan esos momentos indecisos, ayudando a los clientes a descubrir cuál será su próximo pedido a través de una conversación.

«Este asistente está diseñado para ayudar a los consumidores a descubrir restaurantes y comidas dentro de una conversación natural, haciendo aún más fácil conocer nuevas opciones»

Just Eat

La herramienta comprende peticiones en lenguaje natural formuladas según el estado de ánimo, el presupuesto, las preferencias dietéticas o la ocasión concreta. A través de solicitudes cómo organizar una cena familiar por un importe determinado o buscar alternativas picantes diferentes a la pizza, la tecnología ofrece recomendaciones personalizadas sin necesidad de navegar indefinidamente por la aplicación.

Concretamente, los primeros datos procedentes del mercado británico reflejan que los usuarios de este asistente encuentran su pedido un 40 % más rápido que quienes utilizan la versión en texto y muestran un 30 % más de probabilidad de seleccionar un establecimiento recomendado. Un lanzamiento con el que Just Eat consigue reforzar el ecosistema conversacional de la marca en sus mercados más fuertes.

Asistente de voz por IA_Just Eat
Fuente: Just Eat

Si bien, con este asistente de voz la compañía completa el hito tecnológico presentado en mayo, cuando se convirtió en el primer operador en Europa en ofrecer una experiencia de pedido integrada en WhatsApp, sacando ventaja a sus rivales, Uber Eats y Glovo, en un mercado que creció a pasos agigantados durante el COVID, pero ya se ha estabilizado. Esta solución, disponible en España, permite a los usuarios completar todo el proceso de búsqueda y selección de comida y retail directamente en el chat, utilizando la app de Just Eat únicamente para el paso final del pago seguro.

«El despliegue europeo se basa en la ambición de hacer que los pedidos estén disponibles donde los clientes ya estén. Siguiendo los pedidos de WhatsApp e integraciones con las plataformas de voz, AI Voice Assistant es el último paso hacia una experiencia de pedido más conversacional, lo que permite a los clientes moverse sin problemas entre voz, texto y tacto«, certifican desde la plataforma.

Las necesidades del consumidor español

Estas innovaciones tecnológicas responden a las necesidades concretas del consumidor local, siendo una ventaja competitiva para la plataforma que logre escuchar y actuar frente a las nuevas necesidades del cliente. El informe extraído por Just Eat revela patrones de comportamiento muy definidos para el mercado español a la hora de pedir comida a domicilio. El primer punto, España destaca por velocidad a la hora de pedir. La mitad de los usuarios españoles completa su pedido en apenas siete minutos de media desde el momento en el que abre la aplicación.

Sin ir más lejos, el segundo patrón que se repite entre los consumidores españoles es que existe un comportamiento de repetición muy marcado entre los usuarios españoles, ya que el 44% de los usuarios en España va directo a un único restaurante sin previamente navegar entre otras opciones. Por último, en los momentos en los que deciden explorar, los españoles muestran el mayor porcentaje de diversidad gastronómica. El 41 % explora tres o más tipos de cocina diferentes antes de pedir (frente a un escaso 8 % de media europea). Solo el 5 % se conforma con mirar un único tipo de comida.

Just Eat
Fuente: Just Eat

Tal y cómo recalcan desde la plataforma de reparto a domicilio, «este lanzamiento refuerza la estrategia de la compañía para facilitar el acceso a sus servicios desde los entornos habituales de los usuarios. Tras la integración con canales como WhatsApp o plataformas de voz previas, la nueva herramienta permite alternar de forma fluida entre comandos de voz, texto e interacción en dispositivos como iOS y Android».

Los despidos Volkswagen: el CEO avisa de que 100.000 empleos están en riesgo por los costes

Volkswagen maneja un escenario de hasta 100.000 despidos en Alemania mientras Oliver Blume califica los costes de insostenibles.

Claves de la operación

  • La dirección cifra el ajuste en una horquilla de 50.000 a 100.000 empleos. El propio Blume enmarca la cifra como un indicador de escala, no como un objetivo cerrado.
  • Los costes fijos superan en más de un 30% a los de sus rivales directos. Con márgenes por debajo del 4%, la compañía no genera recursos suficientes para nuevas inversiones.
  • Cuatro plantas alemanas siguen bajo revisión. Emden, Hannover, Zwickau y Neckarsulm no serían competitivas de cara a 2030, y la dirección no descarta conversaciones para usos alternativos.

La base de costes ya no soporta la estructura industrial

La advertencia no es nueva, pero sí más explícita. En junio, el grupo planteó un plan de hasta 100.000 despidos, según Reuters. Ahora, en un mensaje interno, Blume eleva la presión: la situación es ‘más que crítica’. Los costes fijos se sitúan más de un 30% por encima de los competidores, una brecha que el propio consejero delegado considera insostenible. La compañía reconoce que produce cientos de miles de coches más de los que el mercado europeo realmente necesita.

La presión no viene solo de dentro. Los fabricantes chinos ganan cuota en Europa con vehículos eléctricos más baratos, y los aranceles de Estados Unidos castigan la exportación. La capacidad productiva del grupo supera la demanda real del mercado europeo, y el excedente hunde los márgenes de forma estructural. Un contexto que obliga a una reestructuración mayor que la prevista hace dos meses.

El margen actual ronda por debajo del 4% y Blume lo considera insuficiente para invertir en nueva tecnología, modelos y fábricas. La cifra de 50.000 despidos adicionales no es un objetivo fijo, sino una estimación que marca la escala del ajuste. Los costes fijos no son un detalle contable: son la razón por la que Volkswagen no genera los recursos que necesita para competir.

La simplificación de la oferta avanza en paralelo. Volkswagen reducirá su gama de modelos a la mitad y recortará un 75% las opciones configurables, según Motor1. El objetivo es reducir complejidad y ganar margen por vehículo, no solo reducir empleo. Menos variantes suponen menos piezas, menos almacenamiento y una red de producción más eficiente.

El frente sindical y el calendario de septiembre

El sindicato ya ha reaccionado. Christiane Benner acusa a la dirección de asestar otro duro golpe a los trabajadores. El consejo de supervisión volverá a reunirse el 4 de septiembre para negociar el plan de recuperación, después de que un intento de julio se estancara, en parte por la posición de Baja Sajonia, accionista relevante del grupo. Blume visitará las plantas afectadas en los próximos días.

La escala del recorte no es una meta de recursos humanos: es la traducción industrial de una cuenta de resultados que ya no aguanta los costes.

Lo que se juega España con el ajuste de Volkswagen

El ajuste alemán se sigue con especial atención en las plantas españolas del grupo. Desde que Volkswagen tomó el control de SEAT en 1986, Martorell y Landaben han sido piezas estables de la red industrial europea. Esa estabilidad no está garantizada cuando los costes fijos se revisan a escala de grupo.

No hay un fabricante puro en el IBEX 35, pero CIE Automotive actúa como termómetro bursátil del sector de componentes en España. Un recorte de producción en Alemania reduce pedidos a la cadena de suministro, y esa onda llega a proveedores españoles con cartera ligada a la automoción.

La dirección ha insistido en que no hay decisiones definitivas sobre cierres. Cerrar una fábrica sería la opción más costosa y extrema, y el grupo explora alternativas como conversaciones con empresas de defensa para dar uso a la planta de Osnabrück. El plan no es una cuestión de despidos lineales, sino de reordenación selectiva de capacidades.

La exposición española no se limita a las plantas de ensamblaje. Los proveedores de componentes, la logística y los centros de I+D vinculados al grupo operan con contratos ligados a decisiones que se toman en Alemania. Una reasignación de plataformas hacia otras geografías cambiaría el escenario para miles de empleos y para la balanza comercial de la automoción española.

Por ahora, la dirección plantea el ajuste como una reinvención selectiva de capacidades, no como una deslocalización. El matiz importa: si Alemania cierra capacidad, otras plantas pueden ganar carga de trabajo, pero también pueden entrar en competencia por modelos que garanticen futuro.

El 4 de septiembre será la primera prueba. Ahí se verá si la dirección consigue un mandato para acelerar el ajuste o si la presión sindical y política vuelve a bloquear el plan. La viabilidad de Volkswagen no se juega solo en Wolfsburg; se juega en la cadena industrial que depende del grupo.

La inversión inmobiliaria internacional vuelve a las oficinas: España capta el 6,5% del capital mundial

El mercado de oficinas vuelve a recuperar protagonismo entre los grandes inversores internacionales. El sector ha captado 21.333 millones de euros en inversión inmobiliaria transfronteriza durante el primer semestre de 2026, su mayor peso dentro de este mercado desde 2022. España, además, concentra el 6,5% del capital internacional movilizado en operaciones inmobiliarias durante este periodo.

El mercado inmobiliario de oficinas vuelve a situarse en el radar de los grandes inversores internacionales. Después de varios ejercicios marcados por la incertidumbre sobre el futuro de los espacios de trabajo, el impacto del teletrabajo y unas condiciones financieras más restrictivas, el capital vuelve a dirigirse hacia los activos inmobiliarios tradicionales.

Durante los seis primeros meses de 2026, las oficinas canalizaron 24.900 millones de dólares, unos 21.333 millones de euros, en inversión inmobiliaria transfronteriza. El volumen representa el 22% de toda la inversión inmobiliaria transfronteriza mundial, tres puntos más que durante el mismo periodo del año pasado y la mayor cuota desde 2022, según un análisis elaborado por Savills.

El dato muestra un cambio significativo en las preferencias de los inversores. Tras varios años en los que segmentos como el residencial, la logística o los centros de datos ganaron protagonismo, las oficinas están recuperando parte del atractivo perdido.

Las oficinas vuelven a ganar peso entre los inversores

La evolución del mercado de oficinas no es un fenómeno aislado. La inversión inmobiliaria transfronteriza alcanzó en conjunto los 112.000 millones de dólares, unos 95.941 millones de euros, durante la primera mitad de 2026. Esta cantidad supone el 21% de toda la actividad inmobiliaria mundial y representa el nivel más elevado desde 2022.

Dentro de este volumen, las oficinas se han convertido en uno de los grandes protagonistas. Su participación pasó del 19% en el primer semestre de 2025 al 22% en el mismo periodo de 2026. También el segmento comercial ha experimentado una evolución positiva. El denominado ‘retail’ concentró alrededor de 20.000 millones de dólares, unos 17.133 millones de euros, elevando su cuota del 16% al 18%.

El movimiento confirma que los inversores internacionales están recuperando el interés por determinados activos inmobiliarios tradicionales, aunque no de manera indiscriminada.

El capital busca edificios de calidad

Uno de los factores que explica esta recuperación es el creciente interés por los activos inmobiliarios de calidad situados en ubicaciones ‘prime’. Según Savills, las grandes operaciones de oficinas realizadas en Asia han contribuido de manera significativa al resurgimiento del sector. A esto se suma una demanda sostenida de edificios de calidad, el crecimiento de las rentas y una oferta limitada de nuevos desarrollos.
Las mejores oportunidades de inversión inmobiliaria en España para los próximos años, según DWS
Imagen: Agencias

Este último elemento resulta especialmente relevante para entender el comportamiento del mercado. La falta de nuevos edificios de oficinas en determinadas ubicaciones está reduciendo la oferta disponible precisamente cuando las empresas demandan espacios más modernos, eficientes y adaptados a sus necesidades.

Por ello, la recuperación de la inversión no significa que todos los edificios de oficinas estén aumentando su atractivo. El mercado está premiando especialmente aquellos inmuebles que reúnen buena localización, calidad constructiva, eficiencia energética y capacidad para generar rentas.

España se queda con el 6,5% del capital internacional

En este escenario, España está ganando peso como destino para el capital inmobiliario internacional. Savills sitúa en el 6,5% la cuota que concentra España sobre el total de la inversión inmobiliaria transfronteriza mundial durante los seis primeros meses de 2026. El dato coloca al mercado español entre los destinos que están consiguiendo captar una parte relevante del capital internacional.

La evolución coincide con un buen comportamiento general de la inversión inmobiliaria en España. Savills señaló en mayo que el mercado nacional había alcanzado 6.200 millones de euros durante el primer trimestre, un 56% más que en el mismo periodo del año anterior y el mejor inicio de ejercicio desde 2018.

El mercado nacional había alcanzado 6.200 millones de euros durante el primer trimestre

Además, el mercado de oficinas español ya había mostrado una fuerte recuperación durante el primer trimestre. Savills cifró entonces la inversión en oficinas en 950 millones de euros, cuatro veces más que un año antes y el mejor arranque de ejercicio de los últimos 15 años.

Estados Unidos mantiene el liderazgo

A escala internacional, Estados Unidos continúa siendo el principal destino del capital inmobiliario transfronterizo, con una cuota del 15% durante el primer semestre del año. Reino Unido ocupa la segunda posición, con el 11%. Sin embargo, el mapa de inversión está empezando a estar más diversificado.

La concentración del capital en los cinco principales mercados receptores ha pasado de aproximadamente el 55% antes de 2020 a alrededor del 50% en 2026. Esta evolución indica que los inversores están ampliando el número de mercados en los que buscan oportunidades. España aparece precisamente como uno de los mercados que está aprovechando esta mayor diversificación.

Madrid, ante una nueva oportunidad inmobiliaria

El regreso del capital internacional a las oficinas también abre una oportunidad para Madrid, uno de los principales mercados inmobiliarios españoles.

La capital cuenta con un parque de oficinas consolidado, una elevada presencia empresarial y una posición relevante dentro de las estrategias de inversión de fondos internacionales. Además, la demanda se está concentrando cada vez más en edificios modernos y bien ubicados, lo que puede favorecer nuevas operaciones de compraventa y reposicionamiento de activos.

Inmobiliaria Colonial Castellana 52 Merca2
Imagen: Agencias.

La evolución del mercado también puede impulsar operaciones de rehabilitación y transformación de edificios que necesitan adaptarse a los nuevos estándares de eficiencia energética y a las necesidades de las empresas. El reto será determinar si este incremento de la inversión representa únicamente un repunte puntual o el comienzo de un nuevo ciclo para el sector.

Por ahora, los datos apuntan a una recuperación clara del interés internacional por el inmobiliario tradicional. Las oficinas han recuperado peso dentro de las operaciones transfronterizas, el capital busca activos de mayor calidad y España ha conseguido captar el 6,5% de la inversión internacional.

Con los tipos de interés y las condiciones financieras todavía como factores determinantes para el mercado, la segunda mitad de 2026 servirá para comprobar si el regreso de los inversores a las oficinas se consolida y termina convirtiéndose en una de las principales tendencias del mercado inmobiliario europeo.

Nuevos radares de la DGT: multan desde 100 hasta 600 euros y restan hasta 6 puntos en la operación retorno

La DGT activa nuevos radares que multarán desde 100 hasta 600 euros y restarán hasta 6 puntos desde septiembre. La operación retorno arranca con cinco cinemómetros ya señalizados en carreteras de Soria, Segovia y Albacete.

Dónde están los nuevos radares y cómo multan

Según la DGT, los cinco cinemómetros se instalaron a inicios de agosto con un periodo de aviso informativo por carta, sin sanción. Ese periodo termina el 31 de agosto y da paso a las denuncias directas.

El único radar fijo se sitúa en la carretera CL-101 de Soria, en el punto kilométrico 7,02 en sentido decreciente, cerca de Ólvega. Los otros cuatro son de tramo y bidireccionales: controlan la velocidad media en ambos sentidos de circulación.

Los radares de tramo no captan una velocidad puntual. Registran la matrícula al entrar y al salir, calculan el tiempo empleado y obtienen la velocidad media del trayecto. Si supera el límite, la denuncia llega por carta.

Los dos primeros radares de tramo están en la N-110 de Segovia, entre los kilómetros 158,7 y 161,3, a la altura de Gallegos y Navafría. Los otros dos vigilan la CM-412 de Albacete, entre el kilómetro 202,5 y el 208,15, cerca de Villanueva de la Fuente y Almansa.

El radar de tramo no multa por una punta de velocidad, sino por la media en todo el trazado: frenar al verlo no sirve de nada.

  • CL-101, Soria: radar fijo en el km 7,02, sentido decreciente, cerca de Ólvega.
  • N-110, Segovia: radar de tramo bidireccional entre el km 158,7 y el 161,3.
  • N-110, Segovia: control del trayecto inverso, del km 161,3 al 158,7.
  • CM-412, Albacete: radar de tramo bidireccional entre el km 202,5 y el 208,15.
  • CM-412, Albacete: control del trayecto inverso, del km 208,15 al 202,5.

La DGT confirma que los cinco radares están señalizados y su ubicación aparece en la página web de la DGT, además de estar a disposición de los operadores de navegación.

Cuándo entran en vigor las multas y qué excepciones tienen

A partir del 1 de septiembre no habrá más cartas informativas: los excesos de velocidad se denunciarán directamente y coinciden con la operación retorno.

El cuadro oficial de la DGT fija las cuantías según el exceso: de 100 euros para los leves hasta 600 euros para los más graves. La pérdida de puntos va de 2 a 6 según el margen superado.

Las sanciones por exceso de velocidad oscilan entre 100 y 600 euros, con pérdida de hasta 6 puntos del carnet. Además, el artículo 379 del Código Penal establece que superar en 60 km/h el límite en vías urbanas o en 80 km/h en interurbanas es delito.

No hay excepciones en la aplicación: el periodo de gracia termina el 31 de agosto. Eso sí, los radares de tramo sancionan la velocidad media, no una frenada puntual ante el panel.

Así puedes evitar la sanción en la operación retorno

Mantener una velocidad constante dentro del límite es la única forma de no sumar una denuncia. La DGT recomienda consultar el listado oficial y revisar los navegadores actualizados antes de viajar.

En los radares de tramo no sirve frenar al final. La denuncia llega si la media de todo el recorrido supera el límite, aunque en un punto hayas reducido la velocidad.

Análisis: una red que aprieta en carreteras secundarias

Tráfico recaudó más de 246 millones de euros en multas por radares el año pasado, un 14% más, según Automovilistas Europeos Asociados. La elección de Soria, Segovia y Albacete no es casual: son vías secundarias con alta siniestralidad y menos alternativas de control.

La coincidencia con la operación retorno no es menor. Miles de coches regresan por estas carreteras en los primeros días de septiembre, y la DGT refuerza la vigilancia en un mes históricamente complicado para la siniestralidad.

En mi lectura, los radares de tramo bidireccionales son más justos que los fijos. Premian la conducción estable y no castigan una distracción momentánea. El radar fijo de Ólvega, en cambio, puede sorprender a quien circule en sentido decreciente sin conocer la zona.

La clave es la velocidad media. Si mantienes una velocidad legal durante todo el tramo, no hay sanción posible. Y si el navegador está al día, la alerta de radar llega antes de entrar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Activación de cinco nuevos radares DGT, cuatro de tramo y uno fijo, en Soria, Segovia y Albacete.
  • Sanción económica: Entre 100 y 600 euros, según el exceso de velocidad.
  • Puntos del carnet: Hasta 6 puntos, en función de la gravedad.
  • Entrada en vigor: 1 de septiembre de 2026.

Bitmine compra Ethereum y ya acumula 5,85M de ETH: el 4,9% de todo el circulante

Bitmine Immersion Technologies ha vuelto a comprar ether y su tesorería ya se acerca al 5% de todas las monedas de Ethereum en circulación. La cotizada presidida por Thomas Lee adquirió 32.447 ETH la última semana por unos 81 millones de dólares, una señal de que su apuesta por Ethereum como activo de tesorería no se enfría.

El anuncio llega en pleno rebote del cripto, con el ether disparado un 30% en siete días. Y coloca a la firma como el mayor tenedor corporativo de ETH, muy por delante de cualquier gestora tradicional. Según su propio comunicado, es además la segunda tesorería digital cotizada del mundo, solo por detrás de Strategy, que atesora 840.447 bitcoins.

Una tesorería que roza el 5% del suministro de ether

El comunicado, publicado en la web de relaciones con inversores de Bitmine, detalla que la firma posee ahora 5.847.611 ETH, cerca del 4,8% del suministro total de Ethereum, estimado en 120,7 millones de monedas. Sumando sus 210 bitcoins, sus participaciones en Beast Industries y Eightco y la caja, sus activos digitales y efectivo alcanzan 14.900 millones de dólares.

No es un movimiento aislado. Bitmine lleva comprando ether cada semana desde que puso en marcha su estrategia de tesorería el 30 de junio de 2025, hace unos catorce meses. El objetivo confeso es llegar al 5% del suministro total, una frontera que ya queda a un paso.

MAVAN y el staking de 5,1 millones de ether

El 87% de sus ether están depositados en staking, el mecanismo por el que se bloquean monedas para validar la red y cobrar recompensas. En concreto, 5.067.309 ETH, unos 12.400 millones de dólares al precio actual.

Comprar ether cada semana y delegarlo en staking convierte una tesis alcista en una máquina de ingresos recurrentes.

Ese bloque se gestiona, en parte, a través de MAVAN, la plataforma institucional de staking y validación que Bitmine lanzó a comienzos de 2026. La firma quiere abrirla a terceros inversores, custodios y socios. Si todos sus ether estuvieran operando en MAVAN, la compañía calcula una recompensa anualizada de 381 millones de dólares. Hoy, con una rentabilidad a siete días del 2,67%, la cifra ya ronda los 330 millones de dólares anualizados.

La empresa no esconde su ambición. En su último mensaje trimestral, titulado ‘ETH is the cure for the Uncanny Valley of Wealth’, Lee insiste en que Ethereum se había quedado rezagado frente a los fundamentales y en que la tokenización de Wall Street y la inteligencia artificial pueden empujar su uso.

Análisis: un relato alcista con riesgos de concentración

La revalorización reciente del ether da soporte al discurso. Ha subido un 30% en la última semana, el mayor avance semanal desde mayo de 2025. Bitmine recuerda que en los dos precedentes comparables —julio de 2021 y mayo de 2025— el ether acabó subiendo más de un 160% en los meses siguientes.

El argumento de Tom Lee mezcla macro y adopción: distensión financiera, una Casa Blanca favorable al cripto, compras de bonos a largo plazo por parte del Tesoro y una ratio ETH/BTC que, en ciclos anteriores, subió con las ICO, los NFT y las stablecoins. Ahora, según su tesis, los motores serían la tokenización en Wall Street y los agentes de inteligencia artificial que utilicen blockchains.

De hecho, Lee compara la GENIUS Act y el Project Crypto de la SEC con el fin del patrón oro en 1971. Es una forma de decir que el marco estadounidense, si se consolida, puede legitimar los activos digitales igual que aquella decisión modernizó Wall Street.

Conviene no olvidar los riesgos. Bitmine no es una gestora neutral: su fortuna depende de un solo activo, el ether, y de una infraestructura de validación joven como MAVAN. Un fallo técnico, una penalización en la red (lo que se conoce como slashing) o un cambio regulatorio en Estados Unidos podrían golpear tanto el precio como el rendimiento. Además, que una compañía controle cerca del 5% del suministro de ETH reaviva el debate sobre la concentración en un ecosistema que, en teoría, aspira a ser descentralizado.

La cifra de 14.900 millones en activos digitales y caja es impresionante. Pero el 87% de sus ether en staking deja poco margen de liquidez si las condiciones de mercado empeoran de golpe. Cosas que pasan en 2026.

Dejémoslo en un ‘ya veremos’. Bitmine se ha convertido en un espejo del apetito institucional por Ethereum, con una meta explícita: ser la mayor tesorería de ETH del mundo. El camino hacia ese 5% ya está trazado.

Nueva señal S-991d de la DGT: la cámara del STOP ya multa con 200 euros y 4 puntos

La señal S-991d de la DGT avisa de un STOP con cámara: no detenerse cuesta 200 euros y 4 puntos del carnet.

Qué es la señal S-991d y qué conducta sanciona

A finales de 2025, la Dirección General de Tráfico (DGT) incorporó la señal S-991d al catálogo oficial de señales de circulación. La Guardia Civil ya vigila su cumplimiento en Tenerife, aunque la norma tiene alcance estatal. El distintivo combina el aviso de control automatizado con la obligación clásica del STOP.

No es una señal decorativa. Su función es recordar al conductor que debe inmovilizar el vehículo por completo antes de incorporarse a la vía principal. Reducir la velocidad no basta. Detenerse de forma incompleta, superar la línea de detención o reanudar la marcha sin ceder el paso se considera una infracción grave.

La S-991d mantiene el diseño de los avisos de radares que ya conocemos y añade el pictograma del STOP. Ese es su cambio clave: no avisa de un control de velocidad, avisa de un control de detención. La cámara asociada registra la maniobra completa desde que el vehículo se aproxima hasta que reanuda la marcha.

En la práctica, la señal convierte un cruce aparentemente tranquilo en un punto de control documentado. La Guardia Civil ha intensificado la vigilancia en Tenerife y revisa las grabaciones para comprobar que la detención sea real. La implantación estatal hace previsible que el modelo se extienda a otras provincias.

No vale reducir la velocidad al llegar al STOP: la cámara registra si las ruedas se inmovilizan por completo antes de la línea.

Qué dice el Reglamento General de Circulación

multa stop con cámara

La base normativa está en el artículo 150 del Reglamento General de Circulación. El precepto obliga a detener el vehículo ante la línea de detención o, si esta no existe, inmediatamente antes de la calzada a la que se aproxima. Una vez detenido, hay que ceder el paso a los vehículos que circulen por ella. Puedes consultar el texto consolidado en el Reglamento General de Circulación en el BOE.

El artículo contempla además el doble STOP. Si desde el punto de detención no hay visibilidad suficiente, el conductor debe avanzar y volver a detenerse en un lugar seguro desde el que pueda observar correctamente la circulación. Esta doble parada es de obligado cumplimiento y también queda registrada por la cámara.

No detenerse de forma completa no es la única conducta sancionable. Detenerse después de la línea, invadir el paso de peatones o incorporarse sin ceder el paso también deja al conductor en la misma posición de riesgo. La cámara del STOP no distingue entre un descuido y una maniobra deliberada.

Cómo evitar la multa de la cámara del STOP

La pauta para no llevarse la multa es de manual: señalización a la vista, reducción progresiva y detención total. La Guardia Civil ya extrema la vigilancia, de modo que conviene automatizar el hábito incluso en cruces con buena visibilidad.

  • Detén el coche por completo: las ruedas deben quedar inmóviles antes de la línea de detención.
  • Si no hay línea: párate justo antes de la intersección y cede el paso.
  • Aplica el doble STOP cuando la visibilidad sea insuficiente.
  • No reanudes la marcha hasta comprobar que la incorporación es segura.

La sanción es contundente: 200 euros y 4 puntos del carnet. Conviene aclarar que la DGT no ha introducido una multa nueva para esta señal. Saltarse un STOP, con o sin cámara, ya se castigaba con el mismo importe y la misma pérdida de puntos. La novedad es el control automatizado, que deja una prueba gráfica difícil de rebatir.

Análisis: una sanción dura, pero con un precepto claro

La multa de 200 euros y los 4 puntos no son una sorpresa administrativa. El artículo 150 del Reglamento ya tipificaba como grave la detención incompleta antes de la llegada de la S-991d. Lo que cambia es la supervisión: la cámara no pregunta, no avisa y no negocia.

En términos de seguridad vial, la medida resulta proporcionada. Un STOP mal ejecutado está detrás de colisiones laterales y atropellos en intersecciones. Aun así, la de la la sanción hay que vigilar la letra pequeña. La señal S-991d avisa de la presencia del sistema, de modo que el conductor que la ve tiene margen para corregir la maniobra y evitar la infracción.

El riesgo no está en el desconocimiento de la sanción, sino en la costumbre de convertir el STOP en un ceda el paso encubierto. La cámara registra la detención real de las ruedas. Si la línea de detención está borrada o la señal no es visible, el conductor puede plantear alegaciones, pero la presunción de veracidad de los medios técnicos homologados juega a favor de la Administración. De ahí que la mejor defensa sea una parada completa y visible.

No se trata de recaudar: se trata de recuperar el respeto por una señal que muchos conductores interpretan con excesiva relajación. La S-991d lo deja claro. Deténgase o asuma las consecuencias.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No detener por completo el vehículo ante un STOP con señal S-991d y cámara de control.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: Ya vigente; la señal se incorporó al catálogo a finales de 2025.

La paradoja de Reddit: de aliado a enemigo de la IA

Probablemente, el gran público oyó hablar de Reddit por primera vez en 2021. En aquel entonces, la plataforma acaparó los titulares de los informativos de todo el mundo gracias al fenómeno financiero de GameStop, entre otras empresas cuyo valor bursátil se disparó. Sin embargo, la compañía inició su camino mucho antes, concretamente en 2005, cuando nació como una plataforma de nicho enfocada principalmente en usuarios del sector tecnológico. Ahora, tras dos décadas y después de alcanzar su pico de éxito, su situación se ha vuelto crítica.

Y es que, en el cambiante ecosistema digital, pocas plataformas se encuentran en una encrucijada tan determinante como Reddit. En los mercados bursátiles, la red social libra una batalla en dos frentes: capitalizar su inmenso archivo de conocimiento humano y defender su modelo de negocio ante el avance de los chatbots, que amenazan con alterar su fuente tradicional de tráfico.

Conociendo a Reddit: entre la publicidad y el licenciamiento de datos

La arquitectura de Reddit se sitúa en un punto intermedio entre el modelo publicitario de plataformas como Instagram y la moderación descentralizada de Wikipedia. Su principal vía de ingresos sigue siendo la publicidad contextual, impulsada por una audiencia con una elevada intención de compra. Según Jen Wong, jefa de operaciones de la compañía, cerca del 40% de las conversaciones en el sitio están vinculadas a actividades comerciales o recomendaciones de productos. En un internet saturado de contenido patrocinado y bots, los usuarios acuden a subforos específicos en busca de reseñas auténticas y de alta calidad.

Pero el verdadero cambio de paradigma para Reddit ha llegado con la inteligencia artificial (IA). Los grandes modelos de lenguaje (LLM) necesitan cantidades masivas de conversaciones reales para entrenarse, y el corpus de Reddit constituye una auténtica mina de oro. Aprovechando esta ventaja, la plataforma cerró lucrativos acuerdos de licenciamiento de datos con gigantes tecnológicos como Google y OpenAI, por valor de 60 y 70 millones de dólares anuales, respectivamente.

Las cuentas recientes de la tecnológica reflejan un punto de inflexión. La compañía ha logrado dejar atrás los números rojos —registró unas pérdidas netas de 484,3 millones de dólares en 2024— para consolidar un modelo de negocio altamente rentable.

Reddit pasa del éxito financiero a la decepción en Bolsa

El ejercicio fiscal 2025 se cerró con unos ingresos récord de 2.202,5 millones de dólares y un beneficio neto de 529,7 millones de dólares. Este extraordinario impulso se ha mantenido durante la primera mitad de 2026. En su segundo trimestre de 2026, Reddit reportó unos ingresos totales de 804,9 millones de dólares, lo que supone un salto interanual del 61 %. De esta cifra, 761,6 millones de dólares correspondieron exclusivamente a publicidad, un 64 % más que en el mismo periodo del año anterior.

El crecimiento de su base de usuarios también ha sido notable. Los usuarios activos diarios alcanzaron los 130,3 millones en el segundo trimestre de 2026, un aumento del 18 % respecto al año anterior. Gran parte de este éxito se debe a su estrategia de internacionalización mediante traducción automática basada en IA, disponible ya en 35 idiomas, lo que ha disparado sus usuarios fuera de Estados Unidos un 28 % interanual. Además, la rentabilidad por usuario (ARPU) global se situó en 6,18 dólares, con un espectacular pico de 11,85 dólares en el mercado estadounidense.

Pese a esa evolución positiva, los inversores no terminan de confiar en la compañía. De hecho, el valor de sus acciones se ha desplomado cerca de un 36% en lo que va de año. El problema es que la evolución de los motores de búsqueda, particularmente la introducción de resúmenes generados por IA en Google, ha provocado que las referencias de tráfico orgánico hacia Reddit se vuelvan irregulares. Datos de Sensor Tower mostraron recientemente una caída del 8 % en el tiempo diario que los usuarios pasan en la aplicación.

Ante esta situación, el director ejecutivo, Steve Huffman, ha sido claro: el futuro de Reddit no puede depender del tráfico prestado por terceros. La estrategia de la empresa pasa por incentivar la visita directa y retener al usuario dentro de su propio ecosistema. A la par, Reddit ha adoptado una postura de tolerancia cero frente a las empresas que extraen su contenido sin pagar. La plataforma ya ha presentado demandas contra Anthropic y Perplexity, acusándolas de raspar (scrapear) datos de forma ilegal, en un movimiento que busca sentar jurisprudencia y forzar acuerdos de licenciamiento de datos más beneficiosos.

En última instancia, la tesis de inversión y supervivencia de Reddit radica en la naturaleza de su propio producto. Mientras internet se inunda progresivamente de contenido sintético y automatizado, la autenticidad se convierte en el bien más escaso y cotizado. La directiva de Reddit se muestra convencida de que, a medida que los internautas se fatiguen de interactuar con máquinas, volverán irremediablemente a uno de los últimos refugios de la red donde las respuestas, los debates y las pasiones siguen siendo estrictamente humanos.

BBVA y Banco Sabadell ponen sus préstamos en el mercado y CaixaBank mueve 262 millones de euros

La actividad de los grandes bancos españoles, como BBVA, Banco Sabadell y CaixaBank, no solo refleja su solidez operativa, sino también el cumplimiento normativo en sus operaciones de mercado. Las tres entidades bancarias han demostrado tener capacidad de adaptación frente a un entorno de tipos de interés que, aunque ha mostrado variaciones, se mantiene como eje en la rentabilidad bancaria.

En este sentido, la titulización de activos es una técnica fundamental que permite a los bancos transformar préstamos ilíquidos, como los créditos al consumo, en valores negociables en el mercado. Para entidades como BBVA y Banco Sabadell, la puesta en marcha y gestión de fondos de titulización representa una vía clave para optimizar sus balances y mejorar la eficiencia de capital.

Por otro lado, CaixaBank ha presentado en la Comisión Nacional del Mercado de Valores, a fecha del 21 de agosto de 2026, que «el número de acciones adquiridas hasta la fecha en el marco del programa de recompra de acciones asciende a 21.695.158, lo que representa un importe de 262.696.914 euros, equivalente al 52,54% del importe monetario máximo«.

CNMV CaixaBank _ bbva
Fuente: CNMV CaixaBank

Los fondos de BBVA y Banco Sabadell

En este contexto, tanto BBVA como Banco Sabadell han publicado en la CNMV sus últimos movimientos sobre fondos de titulización. Concretamente, cuando hablamos de fondos de titulización, nos referimos a un patrimonio separado sin personalidad jurídica que agrupa activos financieros (como préstamos o hipotecas) vendidos por un banco o empresa. Este fondo emite bonos respaldados por dichos activos para captar dinero de los inversores, lo que da liquidez inmediata a la entidad original.

En primer lugar, vamos a analizar el fondo BBVA Consumo. Siguiendo esta línea, con una fecha de pago programada para el próximo 23 de noviembre de 2026, el fondo ofrece una certidumbre valorada por los inversores. La diferenciación entre los Bonos Seria A (2,000 nominal) y los Bonos Serie B (3,000 nominal) refleja una jerarquía de riesgo y recompensa clásica en este tipo de activos.

«La utilización de la base de cálculo Act/360 es estándar en el mercado y garantiza la precisión en la liquidación de intereses, siempre bajo el marco fiscal de una retención del 19,00% sobre los beneficios generados»

CNMV BBVA

Siguiendo esta línea, en cuanto a Banco Sabadell, ha optado por estructuras más complejas en sus fondos, Consumo 2 y Consumo 3. Con ello, la entidad bancaria refleja la diversidad de los riesgos subyacentes y la necesidad de ajustar los rendimientos a las condiciones variables del mercado. Sin ir más lejos, en «Sabadell Consumo 2 FT», con fecha de pago el 24 de agosto de 2026, observamos una jerarquización en siete niveles, desde la Serie A hasta la Serie G.

El tipo de interés nominal está intrínsecamente ligado al Euribor a 1 mes, fijado en 2,211%. La progresión de los tipos, comenzando en un 3,081% para la Serie A y escalando hasta un 15,461% para la Serie G, ilustra la prima de riesgo necesaria para atraer capital hacia los tramos inferiores de la estructura de capital, donde el riesgo de impago es mayor para Banco Sabadell.

Bonos Banco Sabadell
Fuente: Banco Sabadell


Por su parte, «Sabadell Consumo 3 FT», con liquidación el 22 de septiembre de 2026, simplifica esta estructura a seis series, de la A a la F. Manteniendo el mismo Euríbor de referencia, que es el 2,211%, esta serie demuestra una gestión ajustada de los márgenes, con tipos que oscilan entre el 3,011% y el 7,311%. No obstante, dicha variabilidad permite a Sabadell segmentar a sus inversores según su apetito de riesgo, una estrategia que fortalece la resiliencia de la entidad ante fluctuaciones económicas.

El programa de recompra de CaixaBank

La entidad financiera catalana, CaixaBank, ha optado por la recompra de acciones para mejorar la rentabilidad por acción y conseguir optimizar su capital excedente. Durante la semana del 14 al 20 de agosto de 2026, el compromiso de CaixaBank con la recompra fue intenso y constante. La adquisición de 819.399 acciones a un precio medio ponderado de 12,9313 euros refleja una operativa ejecutada con precisión en los principales mercados.

«CaixaBank comunica por la presente que realizó las siguientes transacciones en acciones propias entre el 14 de agosto y el 20 de agosto de 2026 (ambas fechas inclusive), con base en la información recibida de BNP Paribas SA, como gestor de la acción», afirman desde la entidad en el comunicado publicado durante la mañana del viernes 21 de agosto en la CNMV.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

No obstante, el volumen movido por CaixaBank supone un desembolso de capital significativo de 10.595.855 euros en un periodo a corto plazo. Con más de 21,6 millones de títulos recomprados y una inversión total de más de 262 millones de euros, la entidad bancaria ha alcanzado el 52,54% del límite máximo autorizado, aumentando así la participación relativa de los accionistas actuales.

La ‘factura oculta’ del premio de Aena asciende a 1,5 millones que irán a las grandes editoriales

Ya era llamativo que Aena, una empresa aeroportuaria cuyo accionariado está en su mayoría en manos del Estado español, dedicara un millón de euros a un premio de narrativa. Sin embargo, la realidad es que el coste del premio para la empresa, y por tanto para el bolsillo de los españoles, es mucho mayor.

Según los datos que aparecen en el Portal de Contratación de Proveedores de Aena, la empresa pública tiene listo un segundo contrato, todavía en proceso de licitación, para cubrir el coste de la distribución del libro ganador, en este caso Samanta Schweblin con el libro de cuentos «El buen mal», y de los demás finalistas. En total, el nuevo contrato tendría un valor de 1.472.938,48 euros. No es un importe menor, casi un millón y medio más sobre la dotación del premio solo para su proceso de distribución en aeropuertos.

Según el documento de memoria, esta nueva inversión «resulta necesaria para garantizar la correcta ejecución del suministro, preparación y distribución de los ejemplares correspondientes a la obra ganadora y a las obras finalistas del Premio Aena de Narrativa Hispanoamericana, conforme a las bases del certamen.

Lotes por zona geografica del contrato de Aena, página 1.
Lotes por zona geografica del contrato de Aena.

En total, se trata de 55 lotes, y los pliegos del contrato especifican que «los licitadores podrán presentar oferta a un único lote, con la excepción de los lotes correspondientes a las ciudades que se encuentran desagregadas en varios lotes (Madrid, Barcelona, Mallorca, Alicante y Valencia), en cuyos casos podrán concurrir a uno o a varios de los lotes de la misma ciudad. Se limita el número máximo de lotes que puede adjudicarse a cada licitador».

Lotes por zona geografica del contrato de Aena, página 2

Esto quiere decir que pueden ser hasta 55 las empresas que consigan al menos parte de este contrato. Al mismo tiempo, al menos de momento, en la web no aparecen licitadores que hayan presentado una oferta para uno o más lotes del nuevo contrato, con el próximo 14 de septiembre como fecha límite. Será interesante saber si se presentan unas pocas empresas por todos los lotes o si el casi millón y medio de euros acaba repartido entre varias opciones.

En principio, el lote más valioso de la licitación es el Lote n.º 1 – Internacional, con un presupuesto de 86.033,25 euros (impuestos excluidos). Este lote contempla la adquisición y distribución de un total de 3.821 libros. Los lotes menos valiosos son el Lote n.º 48 de La Gomera y el Lote n.º 49 de El Hierro, los cuales se encuentran empatados con el presupuesto más bajo, que asciende a 3.487,72 euros cada uno (impuestos excluidos). Cada uno de estos dos lotes incluye el suministro de un total de 170 libros y su entrega en los puntos designados.

Además, se incluye la obligación de la adquisición de los ejemplares del libro ganador y de los demás finalistas, lo que generaría, según los pliegos del contrato, pagos de miles de euros a editoriales como Planeta, Alfaguara y Anagrama.

Penguin Random House es la más beneficiada por Aena

Entre los datos interesantes de la nueva licitación para la distribución está que la editorial más beneficiada por el premio no es Planeta, el hogar de «El buen mal» de Schweblin. En la práctica, Penguin Random House, matriz de Alfaguara, recibirá algo más de medio millón de euros gracias a los dos libros finalistas que ha colado en la lista: «Ahora y en la hora» de Héctor Abad Faciolince y «Marciano» de Nona Fernández.

Los tres lotes más valiosos por editorial en el premio de Aena. Portal de Contratación de Proveedores de Aena
Portal de Contratación de Proveedores de Aena

En total, la editorial recibirá 546 991,60 euros, lo que representa el 41,2 % del presupuesto destinado a la compra física de libros. Esto se debe, sobre todo, a que el libro de Fernández tiene un valor unitario mayor que los de los otros cuatro finalistas: 21,06 euros frente a los 19,13 de los demás. Es un dato clave para entender el interés de las editoriales en participar en este tipo de concursos, y por qué las críticas no han venido desde el sector.

El presupuesto total dedicado en exclusiva a la adquisición de las obras literarias asciende a 1.328.212,98 euros. Los 75.700,00 euros restantes (hasta completar el valor estimado del contrato de 1.403.912,98 euros) corresponden a la partida de los servicios asociados de preparación, manipulación, embalaje, transporte y entrega de los libros.

Dinero público a editoriales privadas

Si bien Aena no pagará directamente el importe de la distribución a las editoriales —a menos que una de estas se presente a la licitación—, en la práctica se contratará a un distribuidor para abonar miles de euros a empresas privadas.

Así, la empresa pública se protege, pues la relación entre el adjudicatario del contrato y las editoriales es de naturaleza privada. Las editoriales o suministradores no tendrán en ningún caso acción directa frente a Aena por las deudas u obligaciones que el contratista principal contraiga con ellos.

Sin embargo, ya en su momento se señaló en el mundo editorial que la ausencia de sellos independientes entre los finalistas era llamativa en este panorama. En la práctica, Aena está ayudando a que algunas de las editoriales más grandes del país incrementen sus ingresos con fondos del Estado; además, el importe millonario tanto de la dotación del premio como de la compra de libros complica la continuidad del galardón, tal como señalaban en abril varios expertos del sector en un artículo publicado por El País.

Un concurso que ya fue controvertido en su aparición

Lo cierto es que el concurso en el que Aena gastará, sin incluir la publicidad, alrededor de dos millones y medio de euros llega en un momento en el que las aerolíneas han puesto sus presupuestos bajo la lupa. No es un secreto que la empresa lleva meses en un duelo con Ryanair por sus cánones operativos en los aeropuertos, y que su deseo de aumentar estas tarifas en el tercer documento de regulación aeroportuaria (DORA III) ha creado un conflicto con la Asociación de Líneas Aéreas (ALA), principal patronal del sector.
En ese panorama, la dotación de un millón de euros al ganador y el millón y medio extra en la distribución del premio resultan especialmente difíciles de justificar. La empresa se encuentra en pleno proceso de inversión para la ampliación y renovación de los aeropuertos del país, un proyecto que alcanza los 13.000 millones de euros, y aunque un importe cercano a los 2,4 millones no parezca tan elevado en este contexto, se suma a los gastos de una empresa pública señalada por sus principales clientes.
Publicidad