W4 Games demuestra el modelo de negocio open source con una Serie B de 18 millones y la alianza con Tencent

Monetizar software libre sin traicionar a la comunidad es un reto real, y el modelo de negocio open source de W4 Games acaba de demostrarlo: 18 millones de dólares en una Serie B liderada por Tencent.

La ronda que valida el modelo de negocio open source

Vamos a los números. La compañía, creada en 2022 por Juan Linietsky y los fundadores del motor open source Godot, ha cerrado una Serie B de 18 millones de dólares. Con esta operación, la financiación total captada asciende a 33 millones de dólares. Junto a Tencent han participado OSS Capital, LUX, Naval Ravikant y el family office de Tobias Lutke, según ha confirmado la propia compañía.

W4 Games no vende el motor. Godot sigue siendo libre. El modelo de negocio open source consiste en ofrecer servicios comerciales a los desarrolladores que usan la tecnología: soporte, consultoría y, sobre todo, portabilidad a consolas. Monetizar sin cerrar el acceso al core es la forma más limpia de generar negocio recurrente. Aquí no hay un truco: hay product-market fit entre una comunidad gigante y una capa de servicios que las empresas están dispuestas a pagar.

El dato que importa: el número de juegos en Steam que usan Godot creció más del 50% en 2024 y 2025. En lo que va de 2026, se han lanzado 1.262 títulos con este motor, según datos de SteamDB citados por la compañía. La demanda de servicios comerciales se dispara cuando el proyecto se convierte en un estándar. Esa es la palanca de la ronda.

La disciplina del runway no perdona. W4 Games emplea a unas 30 personas en remoto desde una veintena de ciudades. Con los nuevos fondos, el equipo crecerá un 50% y se incorporarán entre diez y quince perfiles en los próximos doce meses, con foco en Asia. La idea declarada por la dirección es ser eficiente en capital: crecer con los ingresos y desplegar un plan go-to-market de varios años.

Levantar capital no es el éxito: es contraer una deuda de crecimiento que el founder tendrá que devolver con resultados.

Nicola Farronato, co-CEO de W4 Games, habla de aceleración. Las bases construidas durante los últimos cinco años han llevado a Godot a un punto de inflexión. La prioridad es preparar a la compañía para la demanda empresarial y hacer el motor más competitivo en proyectos grandes: videojuegos, realidad extendida (XR), multijugador y usuarios avanzados.

La alianza estratégica bien elegida evita que una startup se estrelle por falta de acceso a mercado, no por falta de talento.

La alianza con Tencent: más que dinero, distribución en Asia

El fondo no es lo más relevante. La operación incluye un acuerdo a largo plazo para escalar el ecosistema Godot en Asia. Farronato reconoce que hubo interés de otras compañías, pero W4 Games eligió a Tencent por su enorme ecosistema en la región. No se trata solo de capital, sino de construir actividades comerciales conjuntas.
monetizar software libre

China y Japón son los mercados más maduros de la zona. W4 Games ya trabaja con el publisher indie chino Indieark y con la japonesa eSol para crear entornos industriales y empresariales con Godot. Según Farronato, ambos países son los segundos mercados globales en usuarios activos de Godot, solo por detrás de Estados Unidos. La localización del motor ya está resuelta, lo que reduce la fricción de entrada.

Intentarlo solo en Asia, incluso con unos pocos millones en el banco, no es suficiente. Para entrar en mercados como el chino o el japonés, un socio estratégico local se vuelve fundamental: aporta canales, credibilidad y conocimiento regulatorio. Esa es una lección que la mayoría de los founders aprende tarde. La dilución se justifica cuando el inversor abre mercados que no podrías alcanzar con capital semilla.

A medio plazo, W4 Games quiere convertirse en una de las tres principales compañías del sector de motores de juego a escala global. Su ambición para Godot es superar a Unity en cuota de mercado. Aún existe una brecha, pero la combinación de comunidad abierta, coste cero y soporte comercial puede estrecharla antes de lo que el mercado cree.

Lo que este caso enseña a las startups españolas

El caso W4 Games no es ajeno al ecosistema emprendedor español. La economía real y el software libre comparten la misma lógica de métricas: no importa tanto cuánto vendes hoy como cuánto retienes y cuánto cuesta escalar. W4 Games ha elegido un servicio recurrente basado en soporte, no en licencias. Eso alarga el runway y evita depender de rondas puente.

Se puede traducir el modelo a un negocio físico: una chocolatería artesanal que ofrece talleres y experiencias mientras regala la receta base en su escaparate. La comunidad crece, la marca se fortalece y los ingresos recurrentes llegan por el valor añadido. No se monetiza el acceso, se monetiza la especialización.

El error que se repite en rondas seed es confundir capital con tracción. Tencent no solo pone dinero, pone mercado. Para un founder, la pregunta no es cuánto consigues levantar, sino qué puertas abre cada inversor. Un venture capitalist lo diría con una frase: la dilución se paga con crecimiento, no con ego.

La lección es clara. El modelo open source no es una excepción romántica; es una estrategia de distribución masiva que, si se ejecuta bien, convierte la comunidad en embudo de ventas de servicios. W4 Games ya no compite por instalar el motor: compite por convertirse en la capa profesional que lo hace viable en producción.

🚀 Hoja de Ruta para Emprender

  • Valida el servicio antes que el producto: Si tu negocio se apoya en software libre, empieza cobrando por soporte o integración, no por licencias de acceso.
  • Busca un socio estratégico para mercados duros: Asia, B2B industrial o regulación compleja no se abren solo con capital; exigen alianzas locales.
  • Cuida tu runway: Con equipos pequeños y remoto-first, el gasto eficiente permite escalar con ingresos y evitar rondas puente.
  • Monetiza la especialización: Deja el core abierto y cobra por la experiencia, la portabilidad o la formación. Así proteges la comunidad y generas recurrencia.
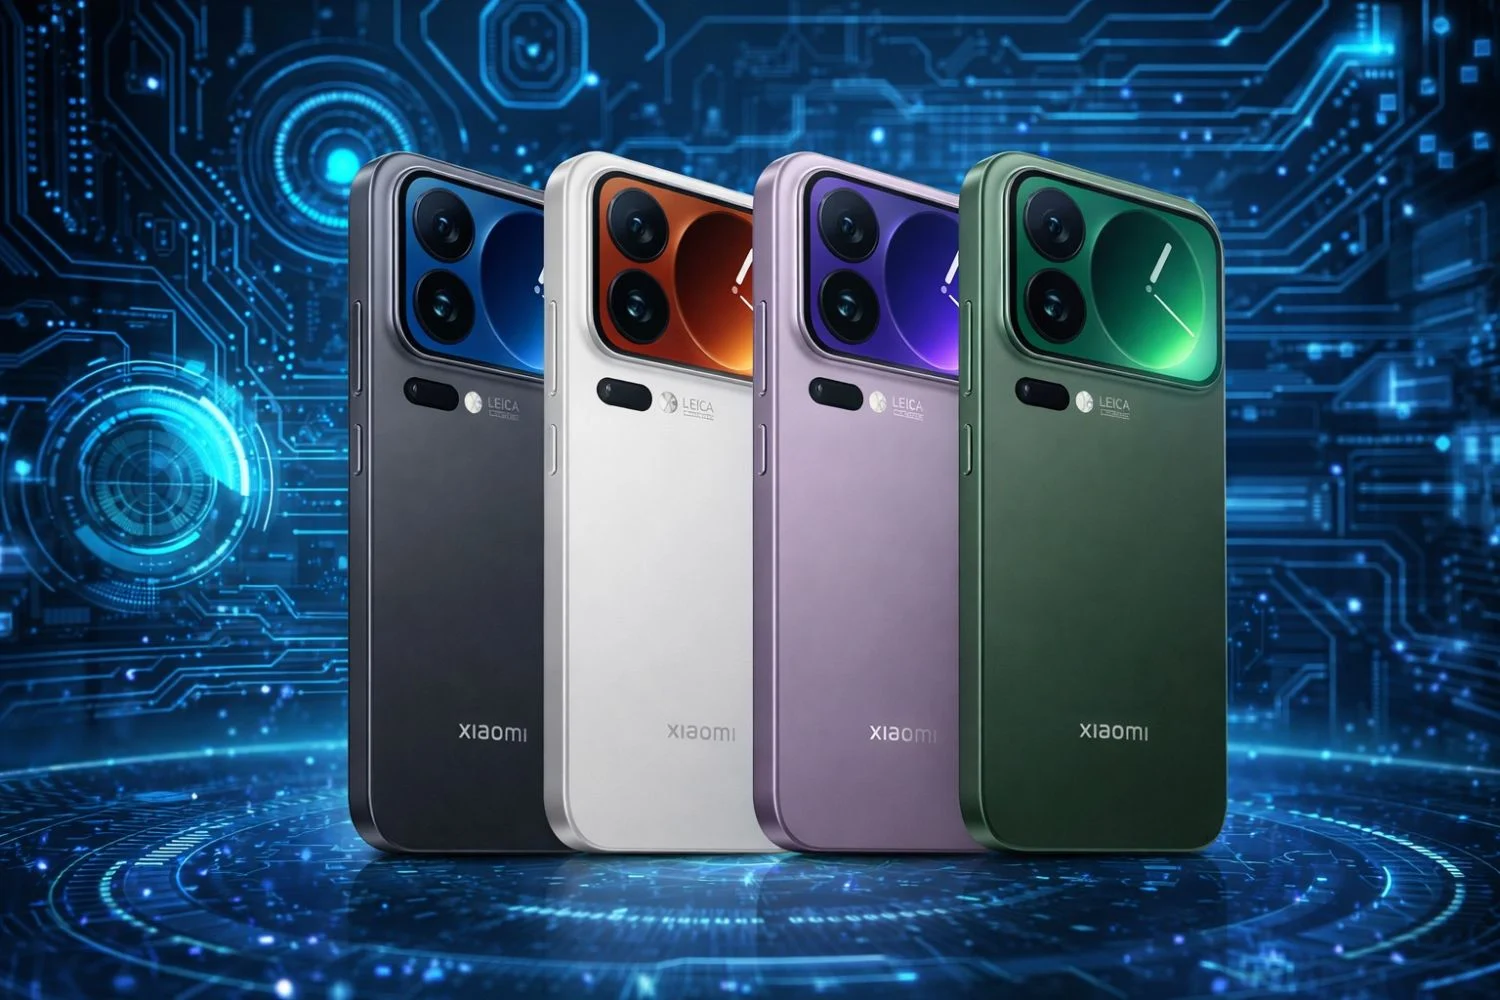
Xiaomi lanza su SoC de 3 nm: desafía a Qualcomm y MediaTek

El SoC de 3 nm de Xiaomi reordena la competencia en semiconductores y reduce su dependencia de Qualcomm y MediaTek. La compañía china ha presentado el XRING O3, su segunda generación de procesador propio, con 24.000 millones de transistores y una arquitectura pensada para llevar la inteligencia artificial al propio terminal. La operación no se ha comunicado como una ruptura comercial con sus proveedores tradicionales, pero sí modifica el equilibrio de fuerza en la gama alta Android.

Claves de la operación

  • Xiaomi duplica la apuesta por el diseño propio. El XRING O3 es el segundo SoC insignia de la compañía, tras el XRING O1 presentado en 2025 y estrenado en el Xiaomi 15S Pro y la Pad 7 Ultra.
  • TSMC seguirá fabricando el procesador de 3 nanómetros. Según fuentes citadas por Reuters, Xiaomi controla el diseño, pero la producción avanzada permanece concentrada en el fabricante taiwanés.
  • El chip refuerza la apuesta por la IA en el dispositivo. La nueva NPU alcanza hasta 200 TOPS de cálculo tensorial y 3,13 TFLOPS vectoriales, lo que reduce la dependencia de la nube para tareas exigentes.

Xiaomi ya no quiere depender del catálogo de Qualcomm y MediaTek

La primera cifra del XRING O3 está en su construcción: 3 nanómetros y 24.000 millones de transistores en un chip de 133 mm². Supone un crecimiento del 26% en número de transistores frente al XRING O1, según los datos comunicados por la compañía. Xiaomi no ha optado por una arquitectura convencional de ocho núcleos; ha reorganizado la potencia disponible en diez núcleos, seis de ellos ultragrandes y cuatro grandes, con una velocidad máxima de 4,35 GHz. A esto se suma una GPU de 16 núcleos y mejoras anunciadas en rendimiento y eficiencia energética.

El salto de esta generación no se mide solo en potencia bruta, sino en el tipo de cargas que puede resolver sin conexión. Xiaomi ha integrado una nueva arquitectura de NPU con hasta 200 TOPS de cálculo tensorial y 3,13 TFLOPS vectoriales, según los datos comunicados por la compañía. La idea es ejecutar modelos de lenguaje, mejorar imagen y vídeo y mantener más procesos de IA dentro del propio terminal, una palanca que reduce la latencia y la dependencia de los servicios en la nube.

Diseñar y fabricar son tareas distintas. Xiaomi ha desarrollado el diseño y la integración del SoC, pero convertirlo en silicio requiere litografía avanzada. Reuters apunta, citando fuentes conocedoras del asunto, que TSMC fabricará el XRING O3 con su proceso de 3 nanómetros. TSMC empezó la producción masiva de este nodo en 2022 y Samsung cuenta con tecnología GAA en 3 nm. La fabricación sigue siendo una frontera con pocos actores: las inversiones necesarias son gigantescas y el acceso a maquinaria especializada queda fuera del alcance de la mayoría de los fabricantes.

El movimiento de Xiaomi no se entiende sin la batalla geopolítica por los semiconductores. Los controles de exportación estadounidenses han complicado el acceso a tecnologías avanzadas para algunas empresas chinas. Desarrollar un procesador propio ya no es solo una decisión de producto; es una póliza de control en un suministro que Washington puede tensar en cualquier momento. En España, Xiaomi aterrizó en 2017 como una marca de precios agresivos y ha escalado hasta disputar el terreno de gama alta.

El control del diseño devuelve a Xiaomi autonomía en el producto, pero no elimina la dependencia de la litografía más avanzada del planeta.

Qualcomm y MediaTek ven a su cliente convertirse en rival

El impacto sobre Qualcomm y MediaTek no será inmediato. Ambos mantienen acuerdos con decenas de fabricantes y sus plataformas alimentan la mayor parte del parque Android. Sin embargo, Xiaomi es uno de los mayores vendedores de smartphones del mundo, y cada gama alta con SoC propio deja de ser facturación para un proveedor externo. No se trata de una salida total: la compañía seguirá combinando chips propios y de terceros en función del segmento y del calendario de lanzamiento.

La incógnita ahora es si esta estrategia se traducirá a a una reducción de costes o a una mejora de integración lo bastante visible para el comprador. Un SoC propio permite optimizar software, sistema y silicio como una sola pieza, algo que Apple ha explotado con éxito durante años. Xiaomi gana margen de diferenciación y una posición más sólida en un mercado en el que el precio de la gama alta depende de componentes ajenos.

Xiaomi procesador propio

La frontera que Xiaomi no cruza: diseñar no es fabricar

En esta redacción interpretamos el anuncio como un avance estructural y no como un giro que altere el tablero de la noche a la mañana. Xiaomi ha dejado de ser un ensamblador que dependía de catálogos ajenos para convertirse en diseñador de una pieza central. Esa capacidad reduce su exposición comercial y le da un activo de negociación frente a Qualcomm y MediaTek. Pero la fabricación del XRING O3 queda en manos de TSMC. El suministro de litografía avanzada estará condicionado por Taiwán, por los acuerdos comerciales y por una geopolítica que no controla.

En el mercado español, la trayectoria de Xiaomi sirve para calibrar el alcance de este movimiento. Llegó a finales de 2017 con una propuesta agresiva de precio y desde entonces ha ampliado catálogo, red de distribución y ambición en la gama media y alta. No cotiza en el IBEX 35 ni compite con una empresa española comparable en este segmento; su duelo está en Asia y en Estados Unidos. El siguiente hito que seguiremos es saber qué terminal estrena este XRING O3 y si el precio traslada al consumidor el coste del diseño propio.

Y Combinator vende el 1,05% de Meesho por 116 millones de dólares: lecciones del mercado secundario startups

El mercado secundario startup ha dejado de ser un tabú: Y Combinator acaba de vender el 1,05% de Meesho por 116 millones de dólares en la bolsa india, una operación que deja lecciones valiosas sobre liquidez, valoración y paciencia inversora.

Un block deal de 969,63 crore de rupias: los números exactos

Y Combinator ha ejecutado la salida a través de sus tres vehículos de inversión: Y Combinator Continuity Holdings I LLC, YCS16 Holdings LLC y YCVC Fund I LP. La aceleradora de Silicon Valley ha colocado un total de 48.479.341 acciones de Meesho, el marketplace de ecommerce con sede en Bengaluru, según los datos del block deal registrados en la NSE.

Meesho forma parte de la cartera de Y Combinator desde su fase temprana. La compañía no cotiza en bolsa, pero sus acciones ya cambian de manos en ventanas organizadas de liquidez, una señal de madurez poco habitual en empresas pre-OPV.

El precio promedio de venta fue de 200,01 rupias por acción. La operación alcanza un valor agregado de 969,63 crore de rupias, equivalentes a unos 116 millones de dólares. El descuento aplicado sobre el precio de mercado ha sido mínimo, lo que refleja la fuerte demanda institucional.

Los compradores y el mecanismo: quién sostiene la liquidez

Entre los compradores domésticos figuran fondos de inversión gestionados por Canara Robeco, Edelweiss, Franklin Templeton, HSBC y Nippon India, además de Aagam Investments, vinculada a Aagam Capital. Las aseguradoras Bajaj Life Insurance y HDFC Life Insurance también han entrado al capital.

El bloque internacional es aún más amplio: Societe Generale, BNP Paribas Financial Markets, BofA Securities, Citigroup Global Markets Mauritius, Ghisallo Capital Management, Goldman Sachs, Integrated Core Strategies Asia, Morgan Stanley, Kuwait Investment Authority y Viridian Asset Management completaron la absorción.

El mercado secundario no diluye a la startup: tan solo cambia la silla del accionista, no el capital de la compañía.

La operación se produce en un contexto de salidas escalonadas. A principios de agosto, los fondos de private equity Elevation Capital y Peak XV Partners vendieron conjuntamente un 2,3% de Meesho por 1.949 crore de rupias. El apetito comprador aguanta pese a la presión vendedora de los fondos.

Un block deal funciona como una ventana privada dentro de la bolsa. El vendedor pacta con un banco de inversión y este coloca el paquete en una única transacción antes de la apertura del mercado. El descuento suele ser reducido cuando hay demanda suficiente, como ha ocurrido aquí.

Este movimiento confirma que Meesho ha alcanzado un nivel de liquidez reservado a empresas maduras. Los precios del block deal permiten calcular una valoración implícita de aproximadamente 11.000 millones de dólares, si se extrapola el 1,05% vendido y el importe total de la operación.

📦 Caso de estudio: Y Combinator y el exit parcial en Meesho

  • El reto: Conseguir liquidez para los inversores de la aceleradora sin frenar el crecimiento de Meesho.
  • La jugada: Usar block deals en la bolsa india para vender posiciones de forma rápida y con descuento controlado.
  • El resultado: 116 millones de dólares recuperados con una valoración implícita cercana a 11.000 millones.
  • La lección: El exit parcial es una herramienta legítima para devolver capital a los LPs sin esperar una OPV.

Lecciones para founders: liquidez antes de la OPV

El caso de Meesho se enmarca en el patrón de exits parciales que Y Combinator ha ejecutado en otros unicornios indios. La aceleradora no necesita esperar a la salida a bolsa para devolver capital a sus inversores; el mercado secundario startup ofrece esa válvula de liquidez. En España y Latinoamérica, esta práctica avanza más despacio, pero fondos y plataformas secundarias empiezan a replicarla.

Aquí viene la lección de VC: un exit parcial no es una señal de debilidad. Es gestión de cartera. El hecho de que Morgan Stanley, Goldman Sachs y Citi actúen como contrapartes indica profundidad de libro y confianza en la valoración actual de Meesho. Para un founder, entender esta mecánica es clave a la hora de negociar sus propios paquetes de acciones.

El riesgo es el impacto en la percepción. Cuando varios fondos venden en un corto periodo, el precio puede resentirse. La clave está en la estructura del block deal y en la calidad del inversor que compra. En este caso, la absorción ha sido limpia: el descuento medio fue bajo y el volumen colocado se repartió entre decenas de manos.

La lección para un founder español es doble. Primero: construir un mercado secundario interno en tu tabla de capitalización desde las primeras rondas, con cláusulas de arrastre y derechos de venta claros. Segundo: no leer cada salida parcial de un fondo como una señal de pánico. A veces, el fondo está gestionando simplemente su ciclo de vida.

🚀 Hoja de Ruta para Emprender

  • Construye tu tabla de capitalización desde el día uno: Saber qué porcentaje tiene cada socio y fondo te permite planear exits parciales sin sorpresas.
  • No demonices el mercado secundario: Un block deal bien estructurado da liquidez a tus inversores sin meter presión a la caja de la startup.
  • Aprende a calcular la valoración implícita: Dividir el importe vendido entre el porcentaje colocado te da una referencia rápida de mercado.
  • Observa quién compra: La calidad del comprador secundario dice más del valor real de tu empresa que el propio precio de la operación.

España lidera el PIB OCDE: crece un 0,5% en el segundo trimestre y supera a las grandes economías

El PIB de la OCDE creció un 0,5% en el segundo trimestre de 2026. España lidera el avance entre las grandes economías, pese a la guerra en Irán.

Según los datos publicados por la OCDE, la economía de los países miembros se aceleró entre abril y junio, frente al tono más moderado del primer trimestre. La organización destaca que la actividad resistió las tensiones energéticas derivadas del conflicto en Oriente Próximo.

España encabeza esa clasificación. El país mantiene una combinación de consumo privado, empleo y entrada de turismo que no se refleja con la misma intensidad en Alemania, Francia o Italia. Eso sí, el organismo no desglosa en esta primera lectura la aportación exacta por sectores.

La guerra en Irán, iniciada semanas antes del arranque del trimestre, elevó los precios del crudo y reabrió el debate sobre la seguridad del suministro energético. Aun así, el repunte del PIB sugiere que el impacto real sobre la actividad ha sido, por ahora, limitado.

En el conjunto de la OCDE, la aceleración confirma que la desglobalización y las roturas logísticas no frenan del todo el crecimiento. El organismo ya había advertido de que las economías avanzadas se enfrentaban a un escenario de crecimiento bajo, con bolsas de debilidad industrial.

Los analistas consultados por esta redacción coinciden en que la lectura para las empresas españolas es ambivalente. Por un lado, el consumo resiste y el turismo bate previsiones. Por otro, los costes energéticos y la incertidumbre comercial siguen presionando los márgenes.

España vuelve a demostrar que, en un entorno internacional convulso, el consumo y el empleo aún mantienen una inercia que no aparece en otras economías.

La OCDE acelera pese a la guerra en Irán

La cifra del 0,5% se queda en línea con las previsiones más optimistas de principios de año. El crecimiento se apoya en la resiliencia del sector servicios y en la resistencia del mercado laboral. En cambio, la industria continúa mostrando signos de debilidad.

Dentro de la OCDE, las economías asiáticas y las vinculadas al gas natural han experimentado comportamientos dispares. Sin datos desglosados por países, cuesta concluir si la recuperación europea es homogénea o concentrada en unas pocas locomotoras.

Conviene leer el dato con prudencia. Un trimestre no marca tendencia, y la guerra en Irán sigue abierta. El petróleo, que llegó a tocar picos en mayo, podría volver a tensionarse si el conflicto escala.

Qué implica para las empresas y el consumo en España

crecimiento económico España

Para el tejido productivo español, el dato del 0,5% confirma que la demanda interna aguanta. El turismo registra una temporada alta con cifras superiores a las de 2025, según los primeros datos sectoriales. La construcción y los servicios de alto valor añadido también sostienen el empleo.

El sector exterior, en cambio, ofrece luces y sombras. Las exportaciones de servicios se benefician del tirón turístico, pero las ventas de bienes a Europa pierden fuelle por la atonía industrial alemana. La diversificación hacia mercados americanos y asiáticos es todavía una asignatura pendiente.

Las grandes cadenas de distribución y las energéticas son las primeras en notar el pulso. La moderación de la inflación alimentaria, compatible con la lectura del PIB, alivia el presupuesto de los hogares. Sin embargo, la inversión empresarial aún no despega de forma generalizada.

El coste de la energía sigue como principal riesgo. Las empresas electrointensivas demandan medidas de apoyo, mientras las pymes se enfrentan a renovaciones de precios en sus contratos eléctricos. La guerra de Irán mantiene la prima de riesgo geopolítico en el crudo.

Las pymes españolas, que concentran el grueso del empleo, afrontan el trimestre con un colchón de liquidez más ajustado. La banca endurece ligeramente los criterios de concesión de crédito a las actividades más expuestas a los precios de la energía.

La OCDE ya tiene en marcha una revisión de sus perspectivas para la segunda mitad del año. Cualquier repunte del petróleo podría corregir una o dos décimas el crecimiento de la eurozona. Ese es el escenario que vigilan los directores financieros.

El riesgo geopolítico no frena, por ahora, la inercia del crecimiento

Llevo varias semanas siguiendo los indicadores de actividad con una pregunta de fondo: ¿hasta dónde puede aguantar la economía española sin que la productividad mejore? El dato del segundo trimestre responde solo en parte. España encadena trimestres creciendo por encima de la media europea, apoyada en el consumo de los hogares y en un mercado laboral que no da signos de agotamiento. Sin embargo, ese avance se asienta sobre bases frágiles.

En 2022, la crisis energética recortó el crecimiento y dejó a las empresas industriales con un sobrecoste que aún arrastran. Entonces, la inflación obligó a subir los salarios y el BCE endureció el crédito. Ahora, la situación es distinta: la inflación está más contenida y el turismo actúa como colchón. Pero la guerra de Irán introduce una variable que no estaba en los modelos de primavera. Si el crudo se mantiene alto, las empresas exportadoras y las logísticas volverán a ver comprometidos sus márgenes.

El crecimiento español también bebe de la incorporación de población activa inmigrante. La demografía está ensanchando la oferta laboral y contiene los salarios, lo que explica parte de la competitividad relativa. En otros países de la OCDE, el estancamiento poblacional limita ese recorrido.

Me parece un error leer el 0,5% como un blindaje. La economía española resiste, sí, pero sigue dependiendo de sectores con productividad baja y de un consumo financiado por el ahorro. El riesgo no está tanto en el presente como en el ajuste que vendrá: una subida del petróleo, una ralentización europea de mayor calado o el fin del ciclo turístico podrían corregir el optimismo en pocos meses. Lo que suceda con la próxima actualización de perspectivas de la OCDE, prevista para otoño, será una primera prueba.

La inercia es real. Mantenerla exigirá más inversión en capital productivo y menos dependencia del fuelle exterior. Por ahora, el crecimiento del segundo trimestre deja un titular positivo y una advertencia incómoda: el liderazgo de España en la OCDE se sostiene, pero no está garantizado.

El precio de la vivienda en Granada acelera un 10,2% hasta los 2.692 euros/m² en julio

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda en Granada ha subido un 10,2% interanual en julio y se ha situado en 2.692 euros por metro cuadrado, según el índice de Idealista.
  • ¿Quién está detrás? Idealista, con su índice mensual de precios de venta para la capital granadina y sus distritos.
  • ¿Qué impacto tiene? La brecha por barrios se ensancha: el Realejo supera los 3.400 euros/m², mientras el Norte arranca en 1.470 euros/m².

El precio de la vivienda en Granada se situó en julio en 2.692 euros por metro cuadrado, un 10,2% más que un año antes.

El avance mensual fue del 1,3% respecto a junio y la evolución trimestral también suma un 1,3% desde abril, según el índice de precios de Idealista. Pese a ese impulso, la capital granadina se mantiene un 9,3% por debajo de su máximo histórico de 2.967 euros/m², registrado en enero de 2008, antes del estallido de la burbuja inmobiliaria.

Granada se mantiene además por debajo de la media nacional. En julio de 2026, el metro cuadrado en España alcanzó los 2.933 euros, 241 euros más que en la capital granadina. El conjunto del país creció un 0,6% en el mes, un 3,3% en el trimestre y un 13,1% en tasa interanual, por encima del ritmo de la ciudad andaluza.

Dónde comprar en Granada: los barrios que marcan máximos históricos

El Realejo repite como el distrito más caro de Granada, con 3.437 euros/m² y una subida interanual del 17,1%. Además, alcanza su máximo histórico. Le siguen el Centro (3.084 euros/m², un 8,6% más), Ronda-Arabial (3.066 euros/m², +9,3% y también récord) y Figares (3.013 euros/m², +6,4%). El Albaicín cierra el grupo de los 2.800 euros, con 2.811 euros/m², un 11,8% más.

La lectura por distritos confirma una aceleración desigual. Los barrios con tirón turístico y patrimonial encadenan máximos, mientras que las zonas de ensanche y periferia, como Figares, La Chana, y Zaidín, todavía ofrecen precios más contenidos.

El dato de Granada ilustra el pulso andaluz: los barrios históricos rozan récords mientras la periferia ofrece precios entre 1.400 y 2.400 euros por metro cuadrado.

El Norte sube un 29,8% y La Chana también toca récord

En el otro extremo, el Norte es el más asequible de la ciudad, con 1.470 euros/m², pero registra la mayor subida interanual: 29,8%. Joaquina Eguaras (2.126 euros/m²) no dispone de variación interanual, mientras que La Chana (2.165 euros/m²) sube un 7,7% y marca máximos históricos.

Ctra Sierra – Acceso Nuevo Alhambra (2.228 euros/m², +4,4%) y Zaidín (2.429 euros/m², +12,3%) completan la franja media. El dato de San Francisco Javier también llama la atención: avanza un 21,3% interanual hasta los 2.491 euros/m².

La Ficha del Inversor

La métrica clave del mercado granadino sigue siendo el desajuste entre zonas consolidadas y periféricas. El Realejo supera en 1.900 euros el precio del Norte, una brecha que no se explica solo por la localización y que apunta a la escasez de producto en el casco histórico. El comprador de vivienda habitual tiene todavía margen en barrios como La Chana o Zaidín, donde los precios no llegan a 2.500 euros/m².

La tendencia a seis meses es de moderación alcista. La capital andaluza mantiene el estímulo del comprador nacional y extranjero, pero el endurecimiento de la financiación y la falta de suelo finalista en el centro limitan la oferta. Habrá que vigilar la próxima lectura mensual del índice de Idealista, correspondiente a agosto, para confirmar si el ritmo interanual se sostiene por encima del 10%.

Como precedente histórico, el máximo de 2008 (2.967 euros/m²) recuerda que el ciclo granadino llegó a sobrevalorar el centro antes de la crisis. La diferencia es que ahora el crédito hipotecario está más supervisado por el Banco de España y la banca exige ratios de financiación (LTV, el porcentaje del precio que cubre la hipoteca) más ajustados. La próxima actualización del índice de Idealista con datos de agosto servirá para comprobar si esta aceleración se traduce en nueva presión sobre los alquileres urbanos.

COP17 desertificación financiación: el GEF propone 140 millones para resiliencia a la sequía

El Fondo para el Medio Ambiente Mundial (GEF) ha propuesto un programa de 140 millones de dólares para reforzar la resiliencia a la sequía durante la semana ministerial de la COP17 de la Convención de las Naciones Unidas de Lucha contra la Desertificación (CNULD), que se celebra en Ulán Bator.

Los tres diálogos ministeriales que se celebran esta semana giran en torno a la restauración de pastizales, la financiación climática y la propia sequía. La inauguración reunió al presidente mongol Ukhnaagiin Khürelsükh, a la vicesecretaria general de la ONU, Amina Mohammed, y a un centenar de ministros. El mensaje de apertura fue directo: esta COP17 no debe quedarse en un escenario de confrontación geopolítica, sino convertirse en una plataforma de cooperación multilateral basada en el consenso.

El presidente mongol defendió que esta conferencia marque un cambio decisivo ‘de las declaraciones a la acción, de los compromisos a la implementación y de las promesas a resultados tangibles’. La frase no es nueva: ya la había planteado el primer ministro Nyam-Osoryn Uchral en discursos previos, y el país anfitrión la utiliza como vara de medir de la cumbre.

Amina Mohammed puso sobre la mesa tres ejes de avance. Primero, garantizar una financiación previsible y sostenible a largo plazo. Segundo, pasar de los proyectos aislados a la implementación de los planes nacionales. Y tercero, adoptar un enfoque centrado en las personas. A su juicio, pastores y agricultores deben participar desde el inicio en las decisiones sobre financiación y derechos de la tierra.

Esa reivindicación cobra especial peso en Mongolia. El 82% del territorio del país se encuentra en un estado de degradación alarmante y miles de familias nómadas ven amenazada su forma de vida. La vicesecretaria general defendió en en su intervención que los pastores no solo reciban ayudas, sino que tengan capacidad real de decisión.

La sequía no tiene protocolo específico desde la COP16; sin financiación estable, el debate de Ulán Bator se queda en otra declaración de intenciones.

Los diálogos sobre mecanismos financieros innovadores arrancaron con una treintena de ministros, en su mayoría africanos y de pequeños estados insulares. La seguridad y la migración también entran en la agenda: la degradación de las tierras y la sequía están detrás de buena parte de la movilidad humana forzosa. La restauración se plantea como palanca de estabilidad. El martes estará dedicado a la resiliencia a la sequía, coincidiendo con la jornada temática sobre el agua. El miércoles, la restauración de pastizales y el bienestar de las comunidades pastoriles tomarán el relevo.

Mongolia y el 82% de su territorio: la letra pequeña del debate ministerial

La CNULD busca que esta cumbre sirva para desbloquear un asunto que quedó sin protocolo al no alcanzarse un acuerdo en la anterior COP, celebrada en Arabia Saudí en 2024: la resiliencia a la sequía. El hecho de que la COP17 coincida con el Año Internacional de los Pastizales y los Pastores añade presión para que las tierras de pastoreo no queden fuera de los compromisos.

📊 Impacto ecológico en cifras

  • Financiación propuesta: 140 millones de dólares del GEF para programas de resiliencia a la sequía.
  • Presión sobre el terreno: el 82% del territorio de Mongolia presenta una degradación alarmante, según la ONU.
  • Vacío normativo: la sequía sigue sin protocolo específico tras la COP16 celebrada en Arabia Saudí en 2024.
  • Foco ministerial: restauración de pastizales, financiación estable y enfoque centrado en las personas.

Durante esta semana se suceden además eventos dedicados a las tormentas de arena y polvo, a la salud de los suelos y a los sistemas alimentarios. Los negociadores siguen reunidos para intentar convertir las charlas ministeriales en acciones concretas sobre el terreno. Aquí está la letra pequeña: convertir la financiación aprobada en una ejecución efectiva requiere que los planes nacionales no dependan de proyectos sueltos ni de ciclos políticos cortos.

resiliencia sequía

El espejo de la COP16: de las promesas a los planes nacionales

El precedente no juega a favor. La COP16 celebrada en Arabia Saudí en 2024 no logró cerrar un protocolo de sequía, y la COP17 llega con la financiación como primer test. La propuesta del GEF de 140 millones de dólares es, sobre el papel, un avance: un fondo específico para programas de resiliencia. Sin embargo, la cifra debe leerse en su contexto. La desertificación afecta de forma directa a la producción de alimentos, a la migración y a la estabilidad de los suelos, y la financiación climática históricamente ha llegado tarde y fragmentada.

Que Mongolia sitúe la restauración de pastizales en el centro no es casualidad. Casi el 82% de su territorio degradado funciona como un espejo de lo que ocurre en otras regiones áridas del planeta. Lo que los ministros debaten en Ulán Bator no es un asunto local: es la prueba de si el sistema multilateral es capaz de pasar de los compromisos a la implementación. La declaración del presidente mongol apunta a esa exigencia. La acción real, sin embargo, se medirá en los planes nacionales que reciban financiación y en la capacidad de los pastores para influir en ese reparto.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La propuesta de 140 millones de dólares abre una vía de financiación específica para la resiliencia a la sequía, una de las mayores amenazas para suelos y alimentos.
  • Modelo que cambia: La cumbre impulsa el paso de los proyectos aislados a los planes nacionales, con participación directa de pastores y agricultores.
  • Para las próximas generaciones: Con el 82% del territorio de Mongolia degradado, restaurar suelos y pastizales protege la base productiva que heredarán las próximas generaciones.

La agencia &Rosàs lanza para Wallapop la campaña ‘Vendedores’, un homenaje a las distintas formas de vender

La agencia creativa &Rosàs ha lanzado para Wallapop la campaña ‘Vendedores’, un homenaje a las distintas formas de vender de los usuarios de la plataforma de consumo consciente.

Un relato coral para 22 millones de formas de vender

La iniciativa se emite desde el 23 de agosto en televisión y online y se articula en tres piezas: ‘Mudanza’, ‘Velatorio’ y ‘Baño’. Cada una parte de un momento de cambio reconocible —una ruptura sentimental, una mudanza y una despedida—. En los tres casos, los protagonistas rompen la cuarta pared y convierten la situación en un anuncio dentro del anuncio.

El punto de partida es la diversidad de la comunidad. Wallapop reúne a más de 22 millones de personas cada mes y, según la marca, detrás de cada objeto hay una persona con una manera propia de comunicar y de relacionarse con sus pertenencias. Cada anuncio es una pequeña ventana a quien está detrás: hay vendedores directos y prácticos, otros detallistas e ingeniosos y algunos convierten la descripción de un producto en un pequeño relato.

El tono cambia en cada pieza: la exageración de la teletienda, el registro aspiracional del perfume o las promesas casi milagrosas conviven en una misma campaña. Esa variedad de registros publicitarios refuerza la idea de que no hay una única forma correcta de vender; cada usuario encuentra su propio tono, igual que cada objeto puede encontrar una nueva historia.

Edurne de Oteiza, directora de Marketing de Wallapop, resume la idea: ‘Detrás de los 22 millones de usuarios que nos visitan cada mes hay más de 22 millones de maneras de vender y, detrás de cada anuncio, un objeto con una historia propia’. La combinación de personas, motivaciones e historias es, a su juicio, lo que convierte a la plataforma en un espacio singular.

El territorio creativo refuerza la idea de que cada usuario transforma su venta en un relato propio.

El sello de &Rosàs y el dato ambiental

La agencia &Rosàs incorpora una mirada de autor a la campaña. Sus creativos Pablo Muñoz y Laia Romera explican que el proceso partió de observar las descripciones reales de los productos en la plataforma, donde las historias personales aparecen sin filtro: ‘A veces basta con echar un vistazo a las descripciones de los productos para descubrir las historias personales que hay detrás de cada uno’. La continuidad con el territorio iniciado en ‘Solo se vive muchas veces’ sitúa a la segunda mano como espacio de cambio y nuevas etapas.

La relación entre Wallapop y &Rosàs no es nueva. La agencia ya firmó ‘Solo se vive muchas veces’, una campaña anterior que vinculó la segunda mano a las nuevas etapas vitales. Con ‘Vendedores’, la plataforma apuesta por ampliar ese relato y desplazar el foco desde el ciclo de vida del objeto hasta la personalidad del vendedor, una decisión que busca reforzar la identidad de la comunidad.

La producción ha contado con la colaboración de Creast, consultora medioambiental para el sector del entretenimiento. Durante los tres días de rodaje, la campaña evitó la emisión de 469,36 kg de CO₂ equivalente, un dato que consolida la apuesta de la plataforma por integrar criterios de sostenibilidad también en su comunicación comercial. Esta medición de huella ambiental convierte a la campaña en un precedente cuantificable dentro de la producción publicitaria reciente.

En la ficha técnica figuran la productora Vivir Rodando, la dirección de Guillermo Aliaga, la fotografía de Nauzet Gaspar y la producción ejecutiva de Max de Rosselló. La campaña se emite en formatos de 45, 20, 15, 10 y 6 segundos para televisión y online. Por parte de Wallapop, el equipo de marca está liderado por Edurne de Oteiza como Chief Marketing Officer, con Edu Rojo al frente del marketing creativo.

Continuidad publicitaria y lectura sectorial

El movimiento consolida a &Rosàs como socio creativo de de Wallapop en un momento en el que las plataformas de segunda mano intensifican su inversión en marca. La campaña da continuidad al territorio de ‘Solo se vive muchas veces’ y traslada el eje del negocio desde el objeto hacia la persona que vende, una decisión estratégica coherente con el objetivo de fidelizar a una comunidad de más de 22 millones de usuarios.

El dato ambiental de la producción aporta una lectura sectorial adicional. La medición de huella en rodajes publicitarios, con consultoras como Creast, se está consolidando como un elemento diferenciador para las marcas que comunican sostenibilidad. La cifra de 469,36 kg de CO₂ equivalente evitados durante tres días de rodaje funciona como precedente medible y alineado con la narrativa de consumo consciente que sostiene Wallapop.

El refuerzo de la relación entre Wallapop y &Rosàs confirma la búsqueda de una voz creativa estable. La estrategia publicitaria documenta los usos reales de la plataforma sin entrar en valoraciones editoriales ni en el debate competencial del comercio de segunda mano. El foco permanece en la comunidad y en la utilidad de cada anuncio como pieza de comunicación.

📡 El Radar del Sector

  • El vacío que llena: La campaña da visibilidad a las formas reales de venta de los usuarios y refuerza la identidad emocional de la plataforma.
  • El reto por delante: Convertir la conversación publicitaria en fidelización y en más anuncios publicados dentro de un mercado cada vez más concurrido.
  • El tablero competitivo: La continuidad de &Rosàs con Wallapop sitúa a la agencia creativa como socio estable en el segmento de plataformas de consumo consciente.

Los altramuces: el superalimento de proteína vegetal que estabiliza tu energía y cómo integrarlos

Los altramuces se han reencontrado con la despensa moderna como una legumbre de alta proteína vegetal, fibra y un perfil de carbohidratos que ayuda a mantener la energía estable y prolongar la saciedad. Esa combinación explica por qué han dejado de ser un recuerdo de feria para convertirse en un snack práctico y cada vez más fácil de encontrar.

Por qué el altramuz suma proteína vegetal sin desplomar tu energía

El mercado italiano, uno de los termómetros del sector, ya muestra una tendencia clara. Según los datos de Niq recogidos por la prensa económica, las ventas de altramuces envasados alcanzaron los 15 millones de euros en valor, con un incremento del 8% durante 2025. La marca de referencia, Madama Oliva, cerró el ejercicio con una cuota del 19% en valor, un crecimiento del 10% y más de un millón de envases vendidos. No es una moda pasajera: es una respuesta al interés por las proteínas de origen vegetal y por los formatos de consumo rápido.

El valor nutricional del altramuz se apoya en tres pilares: proteína vegetal densa, fibra y un aporte de carbohidratos mucho más pausado que el de otros snacks salados. Este reparto de macronutrientes convierte al altramuz en en una opción muy eficaz para quienes entrenan por la mañana o necesitan claridad mental entre reuniones. A efectos prácticos, la saciedad que produce evita el picoteo impulsivo y mantiene la curva de energía más plana durante la jornada.

El resurgir también se nota en el campo. La superficie cultivada en Italia ha superado las 1.000 hectáreas, un 75% más que hace cinco años, aunque todavía muy lejos de las cerca de 40.000 hectáreas de la primera mitad del siglo XX. Esa recuperación da como resultado unas mil toneladas de producto seco, que al llegar al mercado multiplica su volumen por 2,5 gracias a las fases de remojo y enjuague industrial.

Cómo leer la etiqueta y elegir altramuces con menos amargor

El altramuz tiene un compuesto, la lupanina, que le da ese punto amargo característico. La industria lo reduce con varios lavados y lo compensa con salmuera. La letra pequeña marca la diferencia: un buen envase debería mostrar una lista corta (altramuces, agua, sal y, como mucho, un acidulante) y una proporción de sal razonable. Si compras altramuces al natural, enjuágalos antes de comerlos. Reduces amargor y el exceso de sodio en la misma operación.

La ración práctica se sitúa entre 30 y 40 gramos escurridos. Sirve como snack de media mañana, como refuerzo proteico antes de entrenar o como sustituto del picoteo salado de la tarde. También puedes incorporarlos a ensaladas, bowls o versiones vegetales de recetas clásicas; su textura firme aguanta bien los aliños ligeros y no convierte la comida en un plato pesado.

La proteína vegetal no se mide solo por cantidad total: la fibra, la saciedad y el perfil glucémico suave son lo que realmente estabiliza la energía.

📊 La pauta en cifras

  • Ración eficaz: entre 30 y 40 gramos escurridos por toma como snack o complemento de una comida.
  • Cuándo y cómo: media mañana, media tarde o como refuerzo ligero antes del entrenamiento; enjuaga el producto si viene en salmuera.
  • Calidad a buscar: lista de ingredientes corta, sin aceites refinados ni azúcares añadidos, y con un contenido de sal visible en el envase.
  • A tener en cuenta: empieza con raciones pequeñas para comprobar tolerancia digestiva; es un complemento, no la única fuente proteica del día.

La innovación de producto ha eliminado una de las barreras tradicionales: el formato sin piel y los envases para llevar permiten sumar proteína vegetal sin cocinar. Algunas marcas han desarrollado recetas con altramuz como ingrediente base en platos vegetarianos o veganos, lo que amplía su uso más allá del aperitivo. La clave de compra sigue siendo la misma: menos marketing y más etiqueta.

Lo que dice la evidencia y el uso inteligente del altramuz

Las legumbres tienen un respaldo sólido como fuente de proteína vegetal y fibra, y el altramuz no es una excepción. La novedad no está en el nutriente, sino en el formato: por fin resulta cómodo incluirlo en la rutina diaria sin necesidad de largas cocciones. Eso explica que haya pasado del puesto callejero al lineal del supermercado con datos de crecimiento de doble dígito en marcas especializadas.

Con todo, conviene poner el foco en lo que de verdad mueve la aguja. El altramuz suma proteína, fibra y saciedad, pero no sustituye a una dieta variada ni convierte un mal patrón de comidas en uno óptimo. Su ventaja competitiva es práctica: es un snack salado con mejor perfil que las patatas fritas o los aperitivos refinados. Si lo eliges al natural y controlas la sal, la relación entre aporte nutricional y saciedad es difícil de batir.

Para el lector que quiere energía estable, el altramuz encaja bien en horarios de oficina, como parte de un almuerzo ligero o como puente entre comidas. No hace falta tomarlo a diario; basta con tenerlo disponible para los momentos en los que el hambre suele jugar en contra. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico; ante cualquier circunstancia personal, ajusta las cantidades con un profesional.

⚡ Rutina de Optimización Diaria

  • Prepara tu taper: elige altramuces al natural, enjuágalos y guarda una ración de 30 a 40 gramos escurridos para la media mañana o la media tarde.
  • Revisa la etiqueta: descarta envases con aceites refinados, azúcares añadidos o una lista de ingredientes que no entiendas.
  • Combina con inteligencia: suma un puñado de frutos secos o una pieza de fruta para completar proteína vegetal, fibra y grasa saludable en un solo snack.

Ibex 35: el selectivo sube un 0,69% y consolida los 20.000 puntos en semana clave

0

El Ibex 35 sube hoy un 0,69% y cierra en 20.098,60 puntos, con Jackson Hole y Nvidia como focos de una semana clave. Las bolsas europeas despiden la sesión con recortes moderados, pero el selectivo español consolida la cota de los 20.000 puntos.

El viernes, el índice cortó una racha de siete sesiones consecutivas de caídas. Hoy ha dado continuidad al rebote y partirá mañana desde los 20.098,60 puntos. La barrera de los 20.000 enteros vuelve a quedar por debajo del cierre.

El Ibex se apoya en la banca y el turismo

En los avances han destacado IAG (+2,25%), Endesa (+1,67%) y Amadeus (+1,54%). El sector bancario ha tirado del selectivo con CaixaBank (+2,20%), Bankinter (+1,77%), Santander (+1,21%) y BBVA (+1,01%).

Cellnex ha sumado un 2,10% después de que Barclays elevara su precio objetivo hasta los 38 euros, con recomendación de sobreponderar desde neutral. La mejora mantiene al valor entre los protagonistas del día.

En el lado negativo, Repsol ha restado un 3,22%, la mayor caída del índice. Le acompañan Merlin (-1,42%) e Indra (-1,17%). El descenso del crudo presiona a la petrolera en un momento en el que el mercado mira al golfo Pérsico.

El rebote de hoy es real, pero descansa en la banca, el turismo y una cota psicológica, no en una convicción amplia del mercado.

Jackson Hole, Nvidia y unos bonos en máximos

La reunión de la Reserva Federal en Jackson Hole centra la atención. Los inversores esperan pistas del presidente, Kevin Warsh, sobre la evolución de los tipos frente a unas presiones inflacionistas que mantienen los rendimientos de los bonos en máximos. El bono estadounidense a diez años baja al 4,70%; el bund alemán supera el 3,25% y el bono español a diez años, el 3,70%.

La geopolítica añade ruido. Washington ha anunciado para hoy una gran ofensiva económica contra Irán, el llamado ‘Día D’ económico. El secretario del Tesoro, Scott Bessent, habla de la ‘fase final’ de una guerra económica que considera la mayor ofensiva financiera jamás orquestada contra un adversario. Teherán ya ha respondido que, si continúa, no saldrá ‘ni una gota’ de petróleo del golfo Pérsico.

El miércoles se publican los resultados de Nvidia, el termómetro de las compañías de IA en este agosto. Mientras tanto, el dinero busca refugio: el oro supera los 4.700 dólares por onza y el bitcoin se acerca a los 80.000 dólares. En divisas, el euro reduce colchón sobre los 1,17 dólares.

El trasfondo: por qué el rebote sabe a poco

El Ibex 35 llega a los 20.000 puntos tras cortar una racha bajista de siete sesiones. El rebote tiene mérito, pero no esconde la rotación interna: la banca y el turismo tiran mientras la energía corrige. Repsol cae más del 3% con el Brent en 92 dólares, lo que refleja un mercado más pendiente de la oferta geopolítica que de la demanda real.

La semana, además, no es cualquiera. Jackson Hole y Nvidia pueden validar o tumbar el rebote. Veo un contexto frágil: rentabilidades de la deuda en máximos, el petróleo bajo presión y el oro en máximos hablando de cautela. Que bitcoin se acerque a los 80.000 dólares también dice algo: hay liquidez buscando alternativas a la renta fija, no necesariamente apetito por ciclo.

La contradicción está sobre la mesa: el selectivo español aguanta los 20.000 puntos, pero depende demasiado de unos pocos valores. Hasta que Nvidia no publique y Warsh dé pistas sobre los bonos, cualquier rebote puede ser solo un respiro. La primera prueba llega el miércoles con las cuentas del gigante de los chips; la lectura de Jackson Hole se filtrará durante el resto de la semana.

El precio del melón y la sandía sube o baja según la cadena: comparativa en los supermercados

El melón y la sandía bajan de precio en los supermercados españoles a las puertas de septiembre, con diferencias de hasta 80 céntimos por kilo según la cadena elegida. La fruta de temporada encadena otra rebaja y ya hay piezas enteras por debajo del euro el kilo.

Dónde está la fruta de temporada más barata

Los precios consultados en las páginas web de Mercadona, Consum, Dia, Alcampo, Carrefour y Eroski confirman que la brecha entre cadenas sigue siendo amplia. En sandía entera, Carrefour marca el mínimo con su pieza de 5 kilogramos a 2,25 euros, lo que deja el kilo en 0,45 euros, el registro más bajo de todos los supermercados analizados.

En melón de piel de sapo, el precio más competitivo lo firma Dia con una pieza de 6 kilogramos a 3,54 euros, es decir, 0,59 euros el kilo. Le sigue Alcampo con su melón verde al peso a 0,68 euros el kilo y Consum con el melón entero a 0,70 euros el kilo.

Mercadona sitúa su melón de piel de sapo en 2,65 euros por pieza de 3,78 kilogramos, lo que arroja un precio por kilo de 0,70 euros. Su sandía baja en semillas sale a 4,40 euros la pieza de 7,33 kilos, unos 0,60 euros el kilo, en línea con la media del mercado.

La lectura rápida es clara: la fruta entera es la opción ganadora. El mismo producto partido dispara el coste por kilo y convierte una compra razonable en un sobrecoste silencioso.

El precio por kilo, y no el del cartel ni el de la pieza, es el único dato que decide si compras barato o si solo lo parece.

El truco del precio por kilo frente al precio por pieza

La diferencia entre comprar la fruta entera o ya cortada es el matiz que más cambia el ticket. En Consum, la sandía entera se paga a 0,60 euros el kilo, pero la media sandía ya cortada sube a 0,85 euros el kilo. En Carrefour, donde la sandía entera lidera con 0,45 euros el kilo, el trozo partido se dispara a 0,90 euros el kilo, el doble.

La lógica comercial es conocida: el supermercado cobra el servicio de pelado, troceado y envasado. El consumidor que compra fruta cortada paga más por kilo y, de paso, pierde frescura, porque la pulpa expuesta se degrada antes. La sandía entera aguanta varios días a temperatura ambiente; la cortada, un par de jornadas en frío como mucho.

Ojo también con el el peso de la pieza. Una sandía de 7,33 kilos como la de Mercadona sale a 4,40 euros en total, un desembolso que hay que estar dispuesto a asumir en caja. La pieza más pequeña de Carrefour, de 5 kilos por 2,25 euros, exige la mitad de dinero fresco.

📊 La comparativa de un vistazo

Cadena y frutaPrecio por kiloFormato más barato
Carrefour — sandía rayada0,45 eurosPieza 5 kg (2,25 euros)
Dia — melón piel de sapo0,59 eurosPieza 6 kg (3,54 euros)
Mercadona — sandía0,60 eurosPieza 7,33 kg (4,40 euros)
Consum — sandía0,60 eurosPieza entera
Alcampo — melón verde0,68 eurosPieza 4 kg (2,72 euros)

La tabla lo deja claro: en sandía, Carrefour gana por precio. En melón, Dia y Alcampo se disputan el liderazgo. La horquilla entre lo más barato y lo más caro supera los 80 céntimos por kilo si comparamos el melón de Dia a 0,59 euros con el melón de Eroski a 1,39 euros el kilo.

Hay que leer la letra pequeña. Algunas cadenas destacan el precio de la pieza en el cartel y dejan el kilo en letra más discreta. El consumidor que compara ración a ración descubre que una sandía entera de 5 kilos alimenta a una familia de cuatro personas con sobras; la misma cantidad en trozos envasados cuesta casi el doble.

Por qué la fruta sigue bajando y qué esperar en septiembre

La rebaja de agosto no es casual. El final de la temporada nacional coincide con el pico de producción en las zonas de regadío del Levante y La Mancha, lo que presiona los precios a la baja en origen. Las cadenas, además, liquidan stock antes de que la demanda se desplace a la uva y las primeras manzanas de otoño.

El precedente del año anterior apunta en la misma dirección: la sandía tocó mínimo en la primera quincena de septiembre y remontó cuando la oferta nacional empezó a escasear. Quien quiera la fruta al mejor precio posible tiene, por tanto, una ventana de dos o tres semanas.

Para una familia que consuma un par de sandías y dos melones por semana, la combinación más barata —sandía en Carrefour y melón en Dia— deja un gasto semanal sensiblemente inferior que la misma cesta comprada entera en Eroski. La diferencia supera el 25% solo por elegir bien la cadena y el formato.

Eso sí, el ahorro exige comprar la pieza entera y tener plan para consumirla. Si la mitad del melón acaba en la basura, el precio por kilo real se multiplica y la oferta de 0,59 euros pierde todo su atractivo. La fruta que no se come es la más cara del súper.

Como siempre en este tipo de comparativas, los precios orientan la compra del día pero cambian con rapidez. Conviene revisar la web de cada cadena antes de salir de casa, porque el stock de fruta de temporada rota cada jornada.

🛒 El Veredicto de Compra

  • Compara siempre el precio por kilo: es la única cifra que permite contrastar cadenas y formatos sin trampas.
  • La fruta entera gana: sale hasta un 50% más barata que la cortada y se conserva más tiempo.
  • Planifica antes de llenar el carro: compra solo la pieza que vayas a consumir en dos o tres días para que el ahorro no acabe en la basura.

La NASA ultima el lanzamiento del telescopio Nancy Grace Roman, su cazador de energía oscura

0

La NASA prepara el lanzamiento del telescopio Nancy Grace Roman, su próximo gran observatorio para desentrañar la energía oscura. El despegue está previsto para el domingo 30 de agosto a bordo de un Falcon Heavy de SpaceX desde Florida.

Nancy Grace Roman: el observatorio que cartografiará la energía oscura

El telescopio ya está encapsulado en el carenado del cohete Falcon Heavy en el Centro Espacial Kennedy de Florida, según la propia agencia espacial. La espera termina este domingo. La operación previa al acoplamiento con el lanzador se completó en la plataforma 39A, la misma desde la que partieron las misiones Apolo. La NASA y SpaceX apuntan al despegue no antes de las 7:26 del domingo 30 de agosto, hora de la costa este estadounidense.

La cobertura oficial, disponible en la agenda de lanzamiento de la NASA, arranca a las 6:20 de la mañana. El despegue se producirá desde el Complejo de Lanzamiento 39A, un lugar cargado de historia. Si todo sigue el plan, el repetido encendido del Falcon Heavy colocará al observatorio en una trayectoria hacia el segundo punto de Lagrange.

El dato que más impresiona del nuevo telescopio es su campo de visión. Al menos 100 veces mayor que el del Hubble, según la NASA. Esa amplitud le permitirá cartografiar miles de millones de galaxias en sondeos panorámicos, algo que el Hubble necesitaría cientos de exposiciones para cubrir de forma similar. A eso se suma una óptica infrarroja lo bastante nítida como para detectar la luz estirada por la expansión cósmica.

El destino no es la órbita terrestre. El telescopio viajará hasta el punto L2, a 1,6 millones de kilómetros de la Tierra, cuatro veces la distancia a la Luna. Allí podrá mantener el Sol, la Tierra y la Luna a su espalda y observar el cosmos en condiciones térmicas estables. La misión tiene una vida útil primaria de cinco años y un objetivo declarado de funcionar una década.

El nombre no es casual. Nancy Grace Roman fue la primera astrónoma jefa de la NASA y defendió los telescopios espaciales cuando nadie los veía claros. Su legado marcará esta misión, que recoge su visión de una astronomía de gran campo.

El telescopio que esta semana queda encapsulado en Cabo Cañaveral podrá observar en una sola imagen un área cien veces mayor que la que captura el Hubble.

En paralelo al instrumento principal, el coronógrafo del Roman probará tecnologías para bloquear el brillo de las estrellas y fotografiar planetas gigantes jóvenes. El proyecto es una colaboración internacional con aportaciones de la ESA, la agencia japonesa JAXA, la francesa CNES y el Instituto Max Planck. Los socios industriales principales son BAE Systems, L3Harris Technologies y Teledyne Scientific & Imaging.

Cómo viajará el telescopio Roman hasta su órbita

Tras el despegue, Roman se separará del Falcon Heavy y emprenderá un viaje de aproximadamente un millón de millas, unos 1,6 millones de kilómetros, hasta L2. Ese punto se sitúa en línea recta entre el Sol y la Tierra, más allá de la Luna. No hay una fecha de llegada confirmada en el comunicado, pero el trayecto se mide en semanas, no en meses. La NASA aún no ha publicado cuándo comenzarán las observaciones científicas.

La secuencia de cobertura previa al lanzamiento incluye dos ruedas de prensa el sábado 29: una sobre los objetivos científicos de la misión y otra sobre los preparativos técnicos. El domingo, tras el despegue previsto a las 7:26, habrá una conferencia posterior. Los directivos que comparecerán incluyen a Nicky Fox, administradora asociada de la Dirección de Misiones Científicas, y Julie McEnery, científica principal del proyecto.

Si lo piensan en términos más humanos: el campo de visión amplio de Roman es como pasar de observar el cielo con una pajita a hacerlo con una ventana panorámica. Esa diferencia permitirá elaborar censos de galaxias y detectar cambios en el cosmos que hoy se escapan.

lanzamiento telescopio Roman

Lo que el telescopio Roman promete revelar sobre el universo

El reto científico es enorme. La energía oscura sigue siendo una etiqueta elegante para designar algo que no entendemos del todo: la observación de que la expansión del universo se acelera en lugar de frenarse. Roman aportará mediciones de distancia y velocidad de recesión de millones de galaxias para afinar esa ecuación. No es un simple catálogo; es una campaña de observación concebida para discriminar entre explicaciones rivales.

Aquí conviene ser prudentes. La NASA ha fijado el lanzamiento como «no antes de» una hora concreta, y la propia nota advierte de que los horarios pueden cambiar por meteorología o por consideraciones operativas. El clima de Florida en agosto es impredecible. Además, los primeros datos científicos tardarán en llegar. El telescopio deberá enfriarse, calibrar sus detectores y validar sus instrumentos antes de abrir los archivos al mundo.

Me parece un acierto que la NASA convierta los datos de Roman en públicos tras su procesamiento. Esa política permite que equipos de todo el planeta busquen anomalías que la misión no tenía previstas. La historia reciente de la astronomía nos ha enseñado que los grandes descubrimientos suelen llegar de la mano de datos abiertos y de un científico joven con una pregunta distinta.

Queda poco. La retransmisión del domingo mostrará el despegue del Falcon Heavy desde Cabo Cañaveral. El lanzamiento está previsto para las 7:26, hora local, y se podrá seguir en directo a través de los canales de la agencia.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La preparación final del telescopio Nancy Grace Roman para su lanzamiento, ya encapsulado en el carenado del Falcon Heavy.
  • Dónde: Complejo de Lanzamiento 39A del Centro Espacial Kennedy, Florida (Estados Unidos).
  • Institución responsable: NASA, con participación de SpaceX, ESA, JAXA, CNES y el Instituto Max Planck.
  • Cuándo: Lanzamiento previsto no antes del domingo 30 de agosto de 2026 a las 7:26 a.m. EDT.
  • Impacto a futuro: Permitirá cartografiar miles de millones de galaxias para investigar la energía oscura, la materia oscura y los exoplanetas.

Alquiler de habitaciones en España: la oferta crece un 12% entre abril y junio, pero el precio solo sube un 1%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La oferta de habitaciones en piso compartido creció un 12% interanual entre abril y junio, mientras el precio medio solo subió un 1%, hasta 425 euros al mes.
  • ¿Quién está detrás? Idealista ha publicado su informe trimestral sobre el alquiler de habitaciones en España.
  • ¿Qué impacto tiene? El segmento más asequible del alquiler da señales de enfriamiento: más oferta en capitales medias y menor presión sobre los precios, aunque la competencia entre inquilinos sigue al alza.

La oferta de habitaciones en alquiler en España creció un 12% interanual entre abril y junio, pero el precio medio apenas subió un 1% hasta los 425 euros mensuales. Son los datos del informe trimestral de Idealista sobre habitaciones en piso compartido, que además detecta un avance del 12% en la demanda de este tipo de alojamiento.

Qué ha pasado con la oferta de habitaciones entre abril y junio

El interés por estos alojamientos también aumentó un 12% respecto al año pasado. La coexistencia de más oferta y más demanda explica que el precio no haya cedido pese al mayor volumen disponible. Tampoco se aprecia una salida de propietarios del formato, sino una readaptación: en muchas capitales, los pisos que antes se alquilaban completos a una sola familia ahora se anuncian por habitaciones para captar mejor a estudiantes y trabajadores desplazados.

En 35 capitales de provincia creció el número de habitaciones disponibles. Los mayores avances se dieron en Lugo (89%), Valencia (52%), Ourense (51%), Segovia (49%), Pontevedra (48%) y León (43%). Entre los grandes mercados, Alicante sumó un 20%, Madrid un 17% y Sevilla un 13%.

En el lado contrario, Ceuta recortó su oferta un 55%, Bilbao un 23%, Palma un 22%, Girona un 21% y San Sebastián un 16%. Las caídas en Palma y San Sebastián ayudan a entender por qué sus rentas siguen entre las más altas del país.

Dónde cuesta más y dónde se enfría el alquiler de habitaciones

Barcelona sigue como la ciudad más cara de España, con una media de 600 euros al mes. Le siguen Palma y Madrid, ambas con 550 euros, San Sebastián con 500 y Bilbao y Málaga con 450. En el otro extremo están Jaén y Badajoz, con 250 euros, Cáceres con 260 y Ciudad Real con 270.

Las mayores subidas de precio se localizaron en Ceuta (23%), Palma (22%), Teruel (17%), Palencia (16%), Castellón de la Plana (11%) y Pontevedra (10%). Barcelona subió un 5% y Madrid un 4%. Valencia, en cambio, bajó un 5%, un síntoma de que la ampliación de su oferta empieza a moderar las rentas. San Sebastián, con una oferta un 16% menor, mantiene una media de 500 euros.

La oferta crece, pero la demanda no cede: por cada habitación publicada hay más aspirantes que hace un año.

La Ficha del Inversor

La métrica clave no es solo el precio medio de 425 euros, sino la concentración de la oferta. La mitad de todas las habitaciones en alquiler de España se reparte entre Madrid (23%), Valencia (15%), Barcelona (11%) y Sevilla (3%). Las 40 capitales con menos habitaciones apenas suman el 12% del parque total, según Idealista.

La tendencia a seis meses apunta a una estabilización con matices. Hacia el primer trimestre de 2027, la oferta debería seguir creciendo en las capitales medias del interior, mientras que en las zonas costeras tensionadas el ajuste de precios será más lento. No es el escenario de la burbuja de 2007, cuando la vivienda compartida era residual y el crédito marcaba el ciclo. Hoy el segmento de habitaciones se mueve más por la demografía, el turismo de estudios y la migración laboral que por la financiación bancaria.

El perfil recomendado es el pequeño propietario de un piso de tres o cuatro dormitorios en capitales medias como Pontevedra, León u Ourense, donde hay más oferta y menos presión de entrada. Para el gran inversor, el alquiler por habitaciones mantienen una rentabilidad bruta superior a la de la vivienda completa, pero exige más gestión, rotación y control de morosidad. Habrá que esperar al dato del tercer trimestre para comprobar si la moderación de precios se consolida o si Barcelona y Baleares vuelven a presionar al alza.

Construcción industrializada de vivienda: Idealista destaca una técnica 3 veces más rápida y a mitad de coste

La construcción industrializada de vivienda suma un nuevo episodio de promesas que chocan con la realidad del ladrillo español. Idealista pone el foco en una técnica patentada por Binishells que, según su fabricante, levanta una vivienda en un tercio del tiempo y reduce a la mitad el coste de la envolvente.

Qué es Binishells y de dónde sale

El sistema nació en la década de 1960, cuando el diseñador italiano Dante Bini ideó una membrana inflable que sirve de molde. Sobre ella se aplican hormigón proyectado y armaduras de refuerzo; al fraguar, se retira el molde y queda una cúpula autoportante, sin pilares ni muros de carga.

La empresa que comercializa hoy la patente, Binishells, sostiene que su método avanza hasta tres veces más rápido que la obra convencional y que la envolvente exterior —el cerramiento del edificio— cuesta la mitad. Utiliza en torno a un 50% menos de materiales que una fachada tradicional y elimina los puentes térmicos, los puntos por los que se escapa el calor.

Según los datos de la compañía, suprimir esos puentes puede rebajar hasta un 87% el consumo energético destinado a calefacción y refrigeración. La firma afirma haber levantado cerca de 1.600 construcciones en 23 países, desde viviendas unifamiliares hasta gimnasios, bibliotecas, silos agrícolas, y una cúpula en Malibú para el actor Robert Downey Jr.

El despliegue no está abierto a cualquier constructora. Binishells solo otorga licencia a contratistas certificados y no revela el detalle técnico del proceso. La compañía ofrece cuatro sistemas: desde el System A para viviendas de lujo hasta el System E, el más económico, orientado a viviendas y hoteles con materiales locales.

La técnica no falla por coste ni por velocidad: tropieza con un urbanismo que aún piensa en ladrillo, encofrado y plazos de tramitación lentos.

Por qué a España le costará importar esta técnica

La pregunta obligada es si este modelo podría aplicarse en el mercado español. Con una obra residencial cada vez más lenta, falta de vivienda asequible y costes de materiales al alza, las casas infladas parecen un atajo. Las ventajas a priori son claras: menos material, plazos más cortos, mejor eficiencia térmica.

La lectura estratégica es otra. Idealista lo advierte en su análisis: la burocracia y los trámites administrativos se comen la ventaja de los sistemas prefabricados. Una promoción de vivienda social levantada con Binishells tendría que pasar por los mismos plazos y licencias que una obra tradicional, lo que diluye su velocidad.

La Ficha del Inversor

La métrica clave es la reducción del 50% del coste de la envolvente y un consumo energético que puede bajar hasta el 87%. Para un promotor, ambas cifras se traducen en menor gasto de materiales y en menores costes de climatización para el comprador final, aunque en España no existe un desglose público de precios por metro cuadrado con esta técnica.

La tendencia a seis meses es de interés creciente pero sin implantación masiva. El capital busca sistemas que acorten obra, pero la escasez de contratistas certificados y la barrera administrativa mantienen a Binishells como una promesa de catálogo más que como competencia real de Aedas, Metrovacesa o Neinor Homes.

El perfil recomendado es doble. Por un lado, promotores de Build to Rent —construir para alquilar— dispuestos a licenciar la técnica en suelos sin restricciones estéticas. Por otro, compradores de vivienda unifamiliar en suelo rústico con tolerancia a diseños de cúpula. El pequeño ahorrador que busca piso en la periferia de Madrid no encontrará oferta cercana.

Como precedente, las casas prefabricadas en España llevan años prometiendo rapidez y apenas representan una fracción del parque de obra nueva. La promesa no es nueva. Lo que cambia es la eficiencia energética y la reducción material.

El riesgo inmediato es la falta de transparencia. Al operar solo mediante licencias y sin publicar el detalle técnico, Binishells dificulta la comparación de costes reales con el método tradicional. Cabe mantener la prudencia hasta que un ayuntamiento español pilote una promoción y publique resultados medibles.

El próximo paso será observar si alguna promotora española anuncia una prueba piloto con sistemas de cúpula. Hasta entonces, esto es más experimento que mercado.

Inversión saudí en Francia: 6.000 millones para tres parques temáticos cerca de París

Arabia Saudí invertirá 6.000 millones de euros en Francia para levantar tres parques temáticos cerca de París. El anuncio, formalizado este lunes en el Palacio del Elíseo, recoge la declaración conjunta firmada por Emmanuel Macron y Mohamed bin Salmán durante la visita oficial del príncipe heredero. El vehículo encargado del desarrollo es Qiddiya Investment Company, vinculada al fondo soberano de Arabia Saudita y al programa Vision 2030.

El importe corresponde a todo el ciclo del proyecto, pero no se ha precisado la fecha de inicio de las obras. La ubicación elegida es Courdimanche, en la mancomunidad de Cergy-Pontoise, sobre el antiguo emplazamiento de Mirapolis. Ese parque abrió en 1987 y cerró en 1991; para Macron, lo que se plantea ahora es “algo nunca visto desde Disneyland París”, inaugurado en 1992.

El proyecto: 22.000 empleos y una ubicación simbólica

Me detengo en los datos concretos del complejo:

  • Inversión estimada: 6.000 millones de euros durante todo el desarrollo.
  • Empleo directo: 22.000 puestos, según el Elíseo.
  • Componentes previstos: entretenimiento, ocio, hostelería, cultura y deporte.
  • Parques contemplados: hasta tres, uno de ellos centrado en el manga y con Dragon Ball Z como protagonista.

No hay calendario público de ejecución. El proyecto se apoya en el programa Vision 2030 y llega en un momento en que París quiere consolidarse como destino internacional de ocio y turismo a gran escala.

El anuncio se inscribe en una agenda más amplia de acercamiento económico. Durante la visita se comunicaron más de 22 acuerdos y memorandos en defensa, sanidad, inteligencia artificial, tecnologías emergentes, entretenimiento y computación cuántica. El intercambio bilateral alcanzó aproximadamente 11.800 millones de dólares en 2025, según la declaración conjunta.

También se pactó prolongar hasta 2035 la asociación en AlUla, el proyecto turístico y patrimonial saudí en el noroeste del país. A ello se suma un marco financiero específico para facilitar proyectos de empresas francesas en Arabia Saudí.

“Algo nunca visto desde Disneyland París.” — Emmanuel Macron, presidente de Francia, Palacio del Elíseo, 24 de agosto de 2026

Mi lectura: una apuesta geoeconómica con riesgos por aclarar

Lo que veo en esta operación no es solo una noticia de ocio. Es la continuación de una estrategia saudí para diversificar su economía más allá del petróleo y para estrechar vínculos con las principales capitales europeas. Francia ganaría un proyecto de gran visibilidad y empleo, mientras Riad despliega capital en un mercado turístico maduro.

Sin embargo, el precedente no es del todo favorable. Mirapolis, el parque anterior en esa misma zona, apenas sobrevivió cuatro años y cerró en 1991. Competir con Disneyland París, a pocos kilómetros, exige una ejecución impecable y una diferenciación real. La ausencia de un calendario de obras añade un punto de incertidumbre. Tampoco se detalla la estructura de financiación, aunque Qiddiya actúa como promotor.

Mi tesis es clara: el riesgo no está en la ambición, sino en la ejecución. El éxito de la operación dependerá de que se concrete en fases, con demanda turística medible y sin sobrecostes que erosionen la rentabilidad. Habrá que seguir los próximos anuncios sobre licencias, plazos y socios locales.

🌍 El impacto en España y Europa

El impacto directo sobre el Euríbor o sobre las hipotecas variables españolas es prácticamente nulo; este proyecto no altera por sí solo la política monetaria del BCE. Sí puede tener efectos indirectos en el eje turístico europeo, porque refuerza la competencia por el capital internacional de ocio y por visitantes de larga distancia.

  • Para el sector turístico español, supone un competidor más en la captación de turismo internacional en Europa, especialmente si el complejo incorpora hoteles y experiencias temáticas.
  • Para las empresas españolas de construcción, ingeniería o arquitectura, el desarrollo de Qiddiya en París puede abrir oportunidades si la promoción se abre a contratistas europeos, aunque primero competirán actores franceses.
  • No cambia las perspectivas de inflación ni las condiciones de financiación de España; el BCE seguirá centrado en los datos de precios y salarios de la eurozona.

Precio de Solana: SOL sube un 27,78% semanal y lidera el rebote cripto hasta 96,76 dólares

Solana sube un 4,64% en 24 horas hasta 96,76 dólares y firma un avance del 27,78% en la última semana. El activo lidera el rebote del mercado cripto, que vuelve a niveles de codicia según los indicadores de sentimiento, y lo hace con un volumen que duplica su media mensual.

La criptomoneda recupera terreno tras semanas de debilidad y se apoya en dos datos contundentes. El precio de Solana se sitúa en 96,76 dólares y el volumen negociado en las últimas 24 horas alcanza 4.810 millones de dólares, un 123,92% más que el promedio de los últimos 30 días. La capitalización bursátil del token asciende a 56.440 millones de dólares.

En términos de medias móviles simples —el promedio de los últimos cierres—, SOL cotiza por encima de la media de siete días (87,54 dólares) y de la media de 200 días (81,15 dólares). Esa separación confirma una tendencia alcista a medio plazo, aunque el precio aún queda un 67% por debajo de su máximo histórico de 293,41 dólares, registrado hace unos 19 meses según los datos publicados por DiarioBitcoin.

El rebote que devuelve la confianza al ecosistema

El volumen es el dato que separa este rebote de otros intentos fallidos. En una sola jornada se negociaron 4.810 millones de dólares, un 123,92% más que la media de 30 días. Ese exceso de liquidez activa refleja la entrada de inversores institucionales y minoristas que suelen confirmar puntos de giro en el precio. Dicho de otro modo, el mercado no está subiendo por inercia: hay capital fresco detrás.

Los catalizadores confirmados son el impulso general de bitcoin, que arrastra al resto del mercado, y el optimismo generado por el proyecto ChainSpin dentro del ecosistema Solana. A eso se suma la actividad en memecoins como PANTS, que reactivan las listas de tendencias y atraen liquidez especulativa. La reunión de Jackson Hole y los resultados de Nvidia, dos citas macro de esta semana, marcan el telón de fondo de un apetito por el riesgo renovado en los activos de crecimiento.

Qué dicen los niveles técnicos

El análisis técnico añade matices importantes. El gráfico diario muestra una ruptura clara por encima de los 90 dólares y la apertura de un rango entre 93 y 97 dólares. El cierre previo, en 93,95 dólares, se ha convertido en el soporte básico del movimiento. Si ese nivel aguanta, el activo puede buscar los 100 dólares en el escenario más optimista.

No obstante, el indicador MACD de cuatro horas —que mide la diferencia entre dos medias móviles para anticipar cambios de impulso— acaba de girar bajista. Es una señal de descanso tras el acelerón, no necesariamente de agotamiento. El precio cotiza un 10% por encima de su media móvil de siete días, una distancia que para los inversores de corto plazo desaconseja perseguir la subida y recomienda esperar un retroceso hacia la zona de 94 dólares.

El volumen récord separa este rebote de un espejismo: hay dinero nuevo detrás, pero el MACD avisa de que el ritmo no puede mantenerse sin pausa.

Análisis: un rally con fundamentos sólidos y un riesgo técnico a vigilar

El ecosistema de Solana no vive solo de memecoins. Su cadena concentra una parte relevante de las aplicaciones de finanzas descentralizadas (DeFi), y de la economía especulativa, lo que le permite captar actividad cuando el sentimiento mejora. La capitalización de 56.440 millones de dólares sitúa a SOL entre las grandes criptomonedas, con un ratio volumen sobre capitalización del 8,53%, muy por encima de su media del 3,81%, señal de un interés inusual por el activo.

Hace falta perspectiva. Solana ha sufrido paradas de red en el pasado y depende aún de pocos clientes validadores para mantener el consenso, un riesgo estructural que no desaparece con un rebote semanal. La propia fuente recuerda que el máximo histórico del token sigue un 67% por encima y que las señales de impulso a corto plazo piden cautela. Mi lectura es que la subida es consistente, pero que comprar en máximos de una vela alcista es asumir más riesgo del que el momento exige.

Los escenarios que maneja el análisis original son tres: una continuación hacia los 105 dólares con un 35% de probabilidad, una consolidación entre 88 y 96 dólares con un 50%, y una corrección hasta los 80-87 dólares con un 15%. La recomendación de los analistas es aguantar posiciones y aprovechar caídas hacia el soporte de 94 dólares antes de aumentar exposición. El stop loss natural se sitúa en la zona de 89 dólares.

De cara a las próximas sesiones, la clave será el volumen. Si la media de 30 días se mantiene al alza y el precio aguanta sobre los 90 dólares, el rally tendrá combustible. Si el MACD de cuatro horas se prolonga, veremos un movimiento lateral que pondrá a prueba la paciencia de los que llegaron tarde. Solana ha vuelto a demostrar que cuando el mercado cripto respira, su ecosistema capta capital con rapidez. La pregunta es si sabrá retenerlo.

Salida a bolsa Shein captará 1.700 millones el 1 de septiembre

Shein captará 1.700 millones de dólares en su salida a Bolsa el 1 de septiembre. Es el estreno bursátil más esperado del comercio digital y llega después de años de retrasos, regulaciones y una valoración que se ha desinflado con la misma rapidez con la que la compañía conquistó mercados.

El grupo chino, fundado por Sky Xu y con sede operativa en Singapur, busca financiar su red logística en Estados Unidos y Brasil. La operación pone fin a un culebrón que empezó mucho antes de la pandemia y que ha condicionado la estrategia de la empresa.

No es una salida a bolsa cualquiera. Shein fue durante años el unicornio que los mercados querían ver cotizar. El retraso ha jugado en su contra: los inversores que antes la veían como una tecnológica de hipercrecimiento ahora la comparan con un minorista textil más.

La operación dará visibilidad a un negocio que ha evitado el escrutinio público durante años. Al colocar acciones en el mercado, Shein asume obligaciones de divulgación que pueden incomodar a una empresa que ha construido su ventaja sobre una cadena de suministro rápida y poco transparente.

Una valoración a la baja y una cifra que no estaba clara

Las cifras de la operación no han coincidido en los principales medios económicos. Forbes España apunta a 1.700 millones de dólares, mientras que Expansión sitúa la horquilla en 1.513 millones y La Vanguardia recoge la intención de captar unos 1.500 millones de euros. La diferencia no es menor: define cuánto músculo financiero tendrá el minorista para acelerar su expansión.

Shein llegó a manejar valoraciones cercanas a los 100.000 millones de dólares en rondas privadas. Ahora, según las informaciones recogidas por Forbes España, se movería por debajo de los 30.000 millones. Es una corrección severa que explica por qué la empresa acepta salir con unas cifras alejadas de los sondeos que llegó a manejar.

Shein no sale a bolsa a celebrar su dominio. Sale a buscar el dinero que su expansión exige y que las valoraciones privadas ya no le regalan.

La caída de valoración no significa que el negocio se haya hundido. Más bien refleja el fin de una época en la que el dinero barato inflaba las expectativas del comercio electrónico. Shein sigue vendiendo muchísimo, pero crecer al ritmo de hace cinco años ya no es posible.

La cifra final se conocerá en el folleto definitivo, y los libros de demanda determinarán si la compañía puede colocar las acciones en la parte alta de la horquilla. El hecho de que los medios no coincidan ya es una señal de que la coordinación informativa de la operación ha sido más caótica de lo que le conviene a un debutante.

Qué lee el mercado en la fecha del 1 de septiembre

El calendario no es casual. Shein quiere cerrar el debut antes de que se recrudezca la batalla arancelaria en Estados Unidos, su principal mercado fuera de Asia. Las ventas de bajo valor llevan meses en el punto de mira de la administración estadounidense y de las autoridades europeas.

En el terreno competitivo, la plataforma pelea con Inditex en moda rápida, pero con un modelo sin tiendas físicas y una dependencia mucho mayor del transporte aéreo. El dinero fresco permitiría acelerar la construcción de centros de distribución y sostener los envíos rápidos que son la base de su propuesta.

Además, hay una cuestión de credibilidad. Salir a bolsa obliga a Shein a publicar datos de gobernanza, proveedores y márgenes que hasta ahora ha protegido. Ese es un cambio cultural tan relevante como la propia captación.

El precedente de otras plataformas asiáticas que saltaron al parqué invita a la cautela. Algunas cotizadas del sector han sufrido caídas tras el primer año en bolsa por la desaceleración del consumo. Shein necesita convencer al inversor de que su modelo no es un fenómeno pasajero que se agota cuando suben los costes.

IPO Shein septiembre

Una salida defensiva, no triunfal

No creo que la salida a bolsa de Shein sea una victoria. Es una salida defensiva, necesaria para financiar una operativa que quema caja y para dar liquidez a unos accionistas que han esperado demasiado. La prudencia de los inversores se nota en la valoración: si el mercado la tratara como una tecnológica pura, no estaría en los niveles de las últimas filtraciones.

El negocio del fast fashion digital depende de la velocidad logística y del acceso a mercados. La bolsa no resuelve ninguno de los dos problemas, pero los hace más visibles. Esa transparencia puede ser una ventaja para Shein si aprende a operar como cotizada sin perder su agilidad.

Hay una contradicción que conviene anotar. Shein quiere captar dinero para expandirse, pero sus mercados clave están endureciendo las reglas precisamente contra el modelo que la hizo grande. Si la regulación cambia y la logística se encarece, los 1.700 millones podrían servir para reconfigurar el negocio, no solo para ampliarlo.

El Perseverance de la NASA fotografía el tránsito de Fobos ante el Sol: eclipse marciano desde el cráter Jezero

0

El rover Perseverance de la NASA fotografió el tránsito de Fobos ante el Sol el 12 de agosto de 2026, durante el sol 1.948 de la misión. La silueta de la mayor luna de Marte se recortó contra el disco solar desde el cráter Jezero.

No es la primera vez que sus cámaras registran este eclipse marciano. Perseverance ha captado varios tránsitos de Fobos desde que aterrizó en Marte en febrero de 2021, y cada nueva secuencia aporta un dato más sobre la órbita de un satélite que terminará cayendo hacia el planeta.

Un eclipse marciano con forma de patata

La animación publicada por la NASA muestra a Fobos cruzando lentamente frente al Sol. La cámara Mastcam-Z grabó la secuencia original; después el equipo la tiñó para simular cómo vería un astronauta el tránsito con gafas de eclipse solar. El resultado no es el eclipse majestuoso que conocemos en la Tierra, sino un eclipse breve, casi quirúrgico: una sombra pequeña que atraviesa un disco cegador.

Fobos tiene una silueta irregular, la de una patata cósmica. Su diámetro máximo ronda los 27 kilómetros, una miniatura a escala planetaria. Para hacerse una idea: un avión comercial que volara en línea recta sobre ella la cruzaría en poco más de un minuto. Desde la superficie de Marte, la luna parece deslizarse por el cielo con rapidez porque orbita el planeta en algo más de siete horas.

Comparar este tránsito con los anteriores no es un simple ejercicio de archivo. Los científicos utilizan las diferencias entre grabaciones para afinar la órbita de Fobos y detectar cómo cambia con el tiempo. Cada cruce ante el Sol es una medición de precisión tomada desde el suelo marciano.

Marte tiene dos lunas: Fobos y Deimos. La segunda es aún más pequeña, una roca irregular que apenas ofrece un disco visible. Fobos es la protagonista de estos eclipses por su tamaño y cercanía al planeta; su sombra sobre el Sol es la más fácil de observar desde la superficie.

Fobos se desliza como una patata oscura frente al disco solar, y cada tránsito registrado afina un poco más el mapa de su órbita en declive.

El método: una cámara, tres instituciones y un cielo marciano

La operación de Mastcam-Z está a cargo de la Universidad Estatal de Arizona, en colaboración con Malin Space Science Systems de San Diego en el diseño, fabricación, ensayo y operación de las cámaras. El Instituto Niels Bohr de la Universidad de Copenhague participó en el diseño y ensayo de las dianas de calibración. El Jet Propulsion Laboratory, gestionado por Caltech, construyó y dirige la misión del rover.

La secuencia animada tiene un detalle delicado: el tintado artificial imita lo que una persona vería con filtros de eclipse solar. No es una recreación artística libre; es una traducción visual del dato observado. La sombra de Fobos es nítida y real, y el Sol marciano aparece con el tamaño aparente que tendría para un observador humano.

La repetición de estos tránsitos es una ventaja científica. En la Tierra, un eclipse solar obliga a desplazarse a una franja concreta del planeta. En Marte, la danza orbital de Fobos se repite con frecuencia y permite seguimientos continuos. Cada grabación es un punto sobre la trayectoria del satélite.

eclipse marciano

Por qué importa medir la órbita de una luna condenada

El registro encierra una historia más larga. Fobos no se aleja de Marte, como hace nuestra Luna con la Tierra: se acerca poco a poco. Con el paso de eones, su órbita decaerá hasta que la gravedad del planeta la despedace o la haga impactar contra la superficie, tal y como señala la propia NASA. Medir cada cruce ayuda a calcular el ritmo de ese declive.

Aquí es donde el conocimiento roza la incertidumbre. Los modelos actuales predicen el final de Fobos a escala de decenas de millones de años, pero las mediciones directas desde la superficie de Marte añaden precisión. Ningún instrumento había seguido estos tránsitos durante tanto tiempo desde el suelo marciano. La serie de Perseverance es una línea de base única.

Hay un valor silencioso en este tipo de registros. Sirven para documentar el cielo de Marte y, de paso, para calibrar las cámaras con un evento astronómico perfectamente predecible. La ciencia de larga duración no siempre brilla en los titulares; a veces acumula siluetas de lunas sobre un disco solar.

El tránsito del 12 de agosto quedó archivado como el sol 1.948 de la misión. La NASA ha publicado la animación en su Photojournal. Cualquiera puede ver el eclipse marciano tal y como lo habría visto un observador humano con gafas de eclipse, de pie sobre la superficie roja de Marte.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El rover Perseverance fotografió el tránsito de Fobos ante el Sol el 12 de agosto de 2026, durante el sol 1.948 de la misión.
  • Dónde: Cráter Jezero, Marte.
  • Institución responsable: NASA/JPL-Caltech, con operación de Mastcam-Z por la Universidad Estatal de Arizona, Malin Space Science Systems y el Instituto Niels Bohr.
  • Cuándo: 12 de agosto de 2026; imágenes publicadas en el Photojournal de la NASA.
  • Impacto a futuro: Cada tránsito registrado afina el conocimiento de la órbita de Fobos, una luna que acabará cayendo hacia la superficie marciana.

Helius y Jito se unen al Solana Research Institute: el think tank suizo que conquista Wall Street

La adopción institucional de Solana suma un nuevo actor. Helius, uno de los principales proveedores de infraestructura de la red, se ha unido al Solana Research Institute como miembro fundador. Lo hace junto a la Solana Foundation, Jito y R3, en un movimiento que refuerza los puentes entre Wall Street y la blockchain de alto rendimiento.

El movimiento no es cosmético. El Solana Research Institute (SRI) es un think tank suizo sin ánimo de lucro fundado por Angus Scott, antiguo responsable de innovación en Euroclear y de producto en CLS, dos pilares de la infraestructura financiera europea. Nació con la semilla de la Solana Foundation y su misión es examinar cómo las instituciones financieras pueden participar en sistemas basados en blockchain.

Qué es el Solana Research Institute

Lo primero que conviene aclarar es lo que el SRI no es. No es una organización de promoción. Su postura editorial otorga el mismo peso a los datos de rendimiento y adopción institucional que a los problemas de estabilidad, los riesgos de concentración y las lagunas regulatorias.

Esa independencia es la clave. Las instituciones financieras solo confiarán en análisis que tomen en serio las preguntas difíciles. El instituto se ha construido para cumplir ese estándar, con grupos de trabajo y discusiones estructuradas que reúnen a profesionales de las finanzas tradicionales y del ecosistema Solana.

El primer informe del SRI, A Financial Institution’s Guide to Solana, no es un white paper ni una pieza de marketing. Es una referencia práctica que cubre la tecnología, la economía, la gobernanza y el contexto regulatorio de Solana, escrita en un lenguaje accesible para bancos, gestoras y reguladores que se acercan por primera vez a la red.

Solana ya no necesita convencer con promesas, sino con datos que los comités de inversión puedan verificar.

En el consejo fundacional conviven la Solana Foundation, Jito, R3 y otros socios del ecosistema. Todos comparten la misma premisa: el salto institucional de Solana necesita análisis que los consejos de administración puedan usar sin sonrojarse.

Por qué Helius es relevante para la adopción institucional

Helius no es un actor cualquiera. Opera los nodos RPC, los servicios de datos y la infraestructura de aterrizaje de transacciones de la que dependen equipos como Phantom, Jupiter y Coinbase.

Además, gestiona validadores con cumplimiento SOC 2 Type II para instituciones como Bitwise, que opera el mayor ETF de staking de Solana hasta la fecha. El staking —delegar tokens a un validador a cambio de recompensas— es una de las vías por las que los inversores institucionales ya generan rendimientos sobre SOL.

El contexto también ayuda. El USDC sobre Solana circula 15,5 veces más rápido que sobre Ethereum. BlackRock, State Street, Franklin Templeton, Visa y Fidelity ya tienen despliegues activos en la red.

La red mantiene un 100% de disponibilidad desde febrero de 2024. Y la actualización Alpenglow llevará la finalidad a 150 milisegundos, un perfil de latencia competitivo con la infraestructura de mercado tradicional.

La lectura de fondo: del colapso de FTX al reconocimiento institucional

El desembarco de Helius en el SRI conecta con un patrón que viene de lejos. En 2022, Solana vivía sus peores meses tras el colapso de FTX, con el token SOL hundido por debajo de los 10 dólares. Hablar de adopción institucional sonaba a ciencia ficción.

Cuatro años después, el panorama es otro. La SEC y la CFTC han clasificado a SOL como commodity digital. La Genius Act ha dado claridad a la emisión de stablecoins en Estados Unidos. Y el Appia Roadmap del Eurosistema señala que la participación en cadenas públicas ya está sobre la mesa de los banqueros centrales.

Hay riesgos que el propio SRI reconoce: la concentración del staking en pocos validadores, la dependencia técnica de actores como Jump Crypto para el segundo cliente validador, y las dudas que aún persisten sobre la gobernanza de la red.

Precisamente por eso, la entrada de Helius tiene valor. No se trata de un lobista más, sino de un operador de infraestructura que habla el idioma de los reguladores y de los equipos de cumplimiento.

Para los holders de SOL, el mensaje es matizado. El SRI no es un catalizador de precio, sino una señal de madurez. El capital institucional rara vez entra por un titular; entra cuando hay documentación, claridad regulatoria y operadores de confianza que resuelven las dudas operativas.

Preconfirmaciones de Solana: la guía de Helius revela la señal más temprana de ejecución

Las preconfirmaciones de Solana se han convertido en la señal más temprana para anticipar si una transacción acabará en la red. Según la guía publicada por Helius, el proveedor de infraestructura RPC —la capa que conecta aplicaciones con la red—, ese aviso se emite cuando el líder ejecuta la transacción, antes de que el bloque salga de su máquina. La ventaja temporal, de 5 a 50 milisegundos frente a los fragmentos llamados shreds, explica por qué los sistemas de latencia sensible miran ya esta capa.

Para entender de dónde sale la señal, conviene seguir la vida de una transacción dentro del líder: el validador encargado de producir el bloque en cada slot, el turno de producción. Antes de llegar a él, una transacción firmada viaja por el protocolo QUIC y compite con miles de candidatas. El acceso se asigna según el stake delegado —el SOL usado para respaldar validadores—, lo que en Solana se conoce como stake-weight.

La primera criba, llamada SigVerify, valida firmas y descarta duplicados, y paquetes mal formados. Superar esta fase no garantiza nada: la transacción sigue siendo una entre miles de «quizás». El planificador central de Agave, el cliente validador principal de Solana, incorporado desde la versión 1.18, es quien prioriza, comprueba conflictos de cuentas y envía lotes a los hilos de ejecución.

La arquitectura de Firedancer, el segundo cliente validador de la red, llega al mismo punto por otro camino. En lugar de hilos compartidos, usa piezas aisladas llamadas tiles que se comunican por colas de memoria compartida. Su pack tile selecciona las transacciones y las entrega a los bank tiles para ejecutarlas.

El instante clave es la ejecución. El worker de Agave o el bank tile de Firedancer ejecuta el lote contra el estado actual, carga cuentas, corre programas y confirma si la transacción tuvo éxito o falló. Ese resultado solo existe en la máquina del líder, y es justo ahí donde se emite la preconfirmación, también llamada preconf. Helius subraya que no es una predicción: es el resultado local ya calculado.

Cómo encaja en la escalera de latencia de Solana

Después de la ejecución, el resultado se graba en una entrada del Proof of History —el reloj criptográfico que ordena las transacciones—, se corta en shreds y se difunde por Turbine, el sistema de propagación de bloques de la red. Cualquier observador que reconstruya transacciones desde shreds llega rápido, pero ya va por detrás de la preconfirmación. La guía sitúa la ventaja entre 5 y 50 milisegundos.

El líder ejecuta y comunica el resultado antes de que la red sepa nada. Eso convierte a las preconfirmaciones en una ventaja competitiva, no en una promesa absoluta.

Esa ventaja no implica certeza. Helius repite que una preconfirmación solo dice que el líder ha ejecutado la transacción con un resultado concreto. El bloque aún no ha sido fragmentado ni votado, por lo que podría descartarse en un fork. Además, la cobertura es parcial: depende de qué líderes reenvían su flujo de transacciones a Helius.

Para sistemas de liquidación o bots de arbitraje, esa diferencia es valiosa. No necesitan una promesa infalible; necesitan saber el resultado unos milisegundos antes que el resto. La guía también aclara que no se está filtrando orden pendiente: la emisión ocurre después de ejecutar, así que la ventana para adelantarse a la propia transacción ya se cerró.

Una señal, no una garantía: el análisis de Merca2

La aparición de preconfirmaciones responde a una lógica de mercado que ya vimos con los flujos de shreds. Solana siempre ha separado a quienes se conforman con el nivel processed de los RPC de quienes reconstruyen datos en bruto. Ahora el movimiento se desplaza un peldaño más arriba: desde el primer artefacto público del bloque hasta el resultado que solo existe dentro del líder. Eso reduce la latencia en milisegundos, pero también reduce la certidumbre.

Lo importante es no confundir el aviso con la confirmación en cadena. Un validador puede ejecutar, pero la red solo da por válido el bloque tras las votaciones. Si un líder no propaga su flujo, la señal no existe; Helius recomienda combinar las preconfirmaciones con flujos de shreds o LaserStream para verificar. En el próximo salto técnico de Solana, la actualización Alpenglow eliminará Proof of History, aunque el modelo de preconfirmaciones seguirá funcionando porque nace de la ejecución, no del reloj.

Para los desarrolladores, la decisión no es elegir una única señal, sino orquestar varias. Las preconfirmaciones sirven para reaccionar; las confirmaciones en cadena, para asentar la operación.

La cifra que indigna a los trabajadores en España: estos son los días al año que trabajas solo para pagar impuestos

En España hay una fecha que casi nadie marca en el calendario pero que debería. Se llama el Día de la Liberación Fiscal y este 2026 ha caído el jueves 20 de agosto, dos días más tarde que en 2025. Hasta ese momento, todo lo que ganas —de enero a agosto— se ha destinado, de forma simbólica, a pagar impuestos y cotizaciones.

La cifra concreta son 231 días. Es decir, el 63,3% del año trabajando para el fisco antes de empezar a generar renta para ti mismo. Lo publica cada año la Fundación Civismo, y el dato lleva una tendencia clara: sube, y no para.

Por qué España trabaja cada año más días para Hacienda

Youtube video

El cálculo no sale de la nada. La Fundación Civismo divide el conjunto de impuestos y cotizaciones que soportan los hogares entre la renta familiar generada, según los datos de la Contabilidad Nacional. No se limita al IRPF de la nómina: suma también el IVA, los impuestos sobre la propiedad y el capital, y los tributos autonómicos y locales.

El resultado de este año confirma una tendencia que empezó hace tiempo: en 2024 la fecha caía el 30 de julio, y en apenas dos años se ha retrasado más de tres semanas. La razón no es una gran reforma fiscal aprobada en el Congreso, sino algo más sutil: el crecimiento nominal de las bases imponibles sin que el IRPF se deflacte al ritmo de la inflación.

El coste real para un trabajador medio en España

Para entender la magnitud del dato, la Fundación Civismo toma como referencia a un trabajador asalariado de 45 años, sin hijos ni ascendientes a cargo, del Régimen General de la Seguridad Social. Su salario medio bruto anual es de 32.446 euros. Pues bien: de ese coste laboral total, solo 58,3 euros de cada 100 llegan realmente al bolsillo del trabajador.

Esto se traduce en una carga fiscal anual de 17.665 euros. El IRPF y las cotizaciones sociales, tanto la parte del trabajador como la que asume la empresa, se llevan una porción cada vez mayor de lo que se factura por contratar a alguien. Y aunque los salarios suben con el IPC, ese ajuste automático empuja las bases imponibles hacia tramos más altos.

Las diferencias territoriales que pocos conocen

Youtube video

Aquí está uno de los datos que más sorprende cuando se comparte en redes: el Día de la Liberación Fiscal no llega el mismo día en todas partes. El País Vasco lo alcanza el 14 de agosto, y Madrid le sigue muy de cerca, el día 15. En el otro extremo, Cataluña tiene que esperar hasta el 26 de agosto.

Esa diferencia de once días entre un contribuyente catalán y uno madrileño no es casualidad. Detrás están las diferencias autonómicas en el tramo del IRPF, los tributos propios de cada comunidad, las bonificaciones fiscales y cómo se grava el patrimonio en cada territorio. Vivir en un sitio u otro, literalmente, cambia cuántos días trabajas para el Estado.

Qué está empujando la factura fiscal hacia arriba

Dos mecanismos concretos explican buena parte de la subida de este año. El primero es la falta de deflactación del IRPF: si tu sueldo sube para compensar la inflación pero los tramos del impuesto no se actualizan, terminas pagando más aunque tu poder adquisitivo real no haya mejorado. Es un impuesto silencioso sobre la subida del coste de vida.

El segundo es el aumento progresivo de las cotizaciones sociales, con la incorporación del Mecanismo de Equidad Intergeneracional, que ya suma un 0,90% adicional sobre la base de cotización. Parece poco sobre el papel, pero su efecto acumulado va mordiendo el salario neto mes a mes, sin que casi nadie lo note en la nómina hasta que hace las cuentas al final del año.

Otros factores que están en juego:

  • La recuperación de tipos del IVA en varios sectores tras la retirada de ayudas puntuales.
  • La expansión de nuevas cargas fiscales a nivel local y autonómico.
  • El aumento de la recaudación por IRPF, que en 2025 superó los 120.000 millones de euros.
  • La subida del PIB nominal, que arrastra hacia arriba las bases imponibles sin que haya un cambio de tipo.

Qué puedes hacer con esta información y hacia dónde va la tendencia

La buena noticia, si se puede llamar así, es que conocer estos números da herramientas reales. Saber en qué tramo del IRPF estás, revisar las deducciones autonómicas que te corresponden y planificar con tiempo la próxima declaración de la renta puede marcar una diferencia de cientos de euros al año, sobre todo si tienes hijos, alquilas o has cambiado de residencia.

El contexto apunta a que esta tendencia seguirá, al menos mientras no haya una reforma fiscal de calado ni se recupere la deflactación del IRPF. Pero el hecho de que un dato tan técnico como este se haya convertido en un debate de calle demuestra que cada vez más gente quiere entender cómo funciona su nómina, y eso, a la larga, siempre juega a favor del contribuyente informado.

Taiwán imputa a nueve personas por exportar servidores IA y destapa la ruta que amenaza el control tecnológico de EE.UU.

He leído con atención el comunicado de la Fiscalía del Distrito de Keelung. Más allá de los nueve imputados, el dato que me parece decisivo es otro: 74 servidores B300 lograron salir de Taiwán y llegar a clientes chinos pese a los controles de exportación de Washington.

La fiscalía ha imputado a ocho personas por abuso de confianza y falsificación documental vinculada a la exportación ilegal de servidores de inteligencia artificial de alta gama. Entre los acusados figura un empleado de la filial taiwanesa de Nvidia y dos empleados de la filial taiwanesa de Super Micro. Un noveno imputado afronta cargos en una causa relacionada por el presunto desvío de fondos de una empresa distribuidora implicada. Ni Nvidia ni Super Micro respondieron de inmediato a las solicitudes de comentarios.

Los números del expediente: 130 pedidos, 74 entregas y 56 retenidos

El presunto esquema consistía en hacer constar que 130 servidores B300 encargados a Super Micro se instalarían en un centro de servidores alquilado en Taiwán. Los documentos de usuario final eran, según la acusación, falsos. La realidad aduanera mostró otro recorrido.

  • 130 servidores B300 pedidos a Super Micro, con documentación que los ubicaba en Taiwán.
  • 74 unidades exportadas y entregadas a clientes chinos mediante envíos directos y transbordos por Indonesia, Japón y Hong Kong.
  • 56 unidades iban a una empresa en Japón, pero la aduana taiwanesa detectó irregularidades y detuvo la exportación.

La fiscalía sostiene que los acusados eran plenamente conscientes de que Nvidia y Super Micro aplican procedimientos internos rigurosos de control de exportaciones. Taiwán ha endurecido en los últimos años sus propios controles para impedir que tecnología y conocimiento avanzado lleguen a China.

«. Es la demostración de que las restricciones de Washington, vigentes desde 2022, se enfrentan a una red de intermediación que combina documentación falsa y transbordos por terceros países para diluir la trazabilidad. Taiwán es el mayor productor mundial de chips avanzados para aplicaciones de IA, y esa posición lo convierte en punto de fuga natural si los controles fallan en el último eslabón logístico.

El caso B300 revela una contradicción que los datos no resuelven: las empresas pueden auditar al comprador directo, pero no siempre pueden controlar lo que ocurre después del primer envío. La ruta por Indonesia, Japón y Hong Kong no es casual: fragmenta la cadena de custodia y complica la verificación del usuario final. El coste reputacional para Taiwán es alto, como admite la propia fiscalía, y el coste de cumplimiento sube para toda la industria.

El siguiente hito que me interesa seguir es la reacción de Nvidia y Super Micro en sus programas internos de auditoría, así como los eventuales cambios en los controles aduaneros taiwaneses. Si el patrón de transbordo se repite, la presión desde Washington para endurecer la supervisión será difícil de contener.

🌐 El efecto dominó en Occidente

El impacto directo para la industria europea es indirecto pero relevante. Si la exportación ilegal de servidores de IA desde Taiwán se consolida, los productos europeos que dependen de semiconductores avanzados — desde centros de datos hasta sistemas de defensa— pueden encontrarse con una competencia china mejor equipada en hardware de inteligencia artificial. Eso eleva el valor estratégico de la trazabilidad y puede acelerar las exigencias de cumplimiento para importadores y fabricantes.

  • Las empresas europeas de semiconductores y centros de datos deberían revisar sus protocolos de usuario final para evitar quedar expuestas a rutas de transbordo.
  • La inflación española no se ve afectada de forma directa en el corto plazo, pero un endurecimiento de los controles podría encarecer los equipos de IA que importan las telecos y los grandes operadores de nube.
  • Wall Street ya vigila el precedente: cada imputación en Taiwán refuerza la narrativa de que el control tecnológico de EE.UU. es poroso y, por tanto, que los semiconductores estratégicos pueden estar fluyendo hacia China.

Ryanair carga contra las tarifas de Aena y tilda de ‘falsas’ las acusaciones de Puente sobre Boeing

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair ha rechazado que los retrasos de Boeing condicionen su oferta en España y ha vinculado su repliegue en los aeropuertos regionales a las tarifas de Aena.
  • ¿Quién está detrás? La aerolínea irlandesa, el ministro de Transportes y Movilidad Sostenible, Óscar Puente, y el gestor aeroportuario Aena.
  • ¿Qué impacto tiene? La aerolínea recorta 3 millones de asientos en la España regional entre 2025 y 2026 y los reasigna a Marruecos, Italia, Albania, Polonia y otros mercados con costes regulados más bajos.

Ryanair rechazó ayer de forma categórica que los problemas de suministro de Boeing condicionen sus decisiones de capacidad en España. La aerolínea de bajo coste atribuye en exclusiva la retirada de oferta en los aeropuertos regionales al modelo tarifario fijado por Aena, un modelo que considera poco competitivo frente a otros mercados internacionales.

Ryanair responde a Puente: las pruebas de la flota

La compañía ha tildado de ‘falsas y objetivamente incorrectas’ las declaraciones del ministro de Transportes y Movilidad Sostenible, Óscar Puente, en una entrevista con Europa Press. Puente acusó a Ryanair de esconder la escasez global de aviones para presionar a los gobiernos y lograr tarifas más bajas.

Ryanair asegura que ya ha recibido la totalidad de los 210 aviones del pedido MAX-8200 y explica que la decisión de no destinarlos a la red periférica española responde a un criterio puramente de rentabilidad y retorno de la inversión. Estos activos operativos se han reasignado hacia países como Marruecos, Italia, Albania, Polonia, Eslovaquia y Suecia, donde las autoridades públicas y los gestores aeroportuarios están recortando costes regulados y bonificando tasas fiscales para abaratar el precio por pasaje y acelerar la captación de tráfico aéreo.

Según detalla la empresa irlandesa, en esos mercados las autoridades públicas y los gestores aeroportuarios están recortando costes regulados y bonificando tasas fiscales para abaratar el precio por pasaje y acelerar la captación de tráfico aéreo.

La aerolínea asegura que el ministro Puente sigue ignorando ‘la cruda realidad’ de que los aeropuertos regionales españoles están vacíos en un 70%, ‘causando un daño incalculable a las economías regionales de España’.

Ryanair concluye en su comunicado que, con precios competitivos, invertiría y crecería en la España regional como ya hace en otros aeropuertos europeos con tarifas más bajas.

Ryanair no sube la apuesta por los aeropuertos vacíos: la retira del todo hasta que Aena mueva sus tarifas. Ese es el dato duro de la negociación.

La versión del Gobierno: rentabilidad y solidez de Aena

Óscar Puente defendió ayer la competitividad del sistema aeroportuario español, que sitúa por encima de la media europea, y recordó la solidez de Aena. El ministro argumenta que Ryanair simplemente traslada flota desde instalaciones ‘menos rentables’, como Valladolid, hacia nodos con mayor retorno como Madrid-Barajas o Barcelona-El Prat.

Desde el Ministerio se admite que la aerolínea prevé recortar tres millones de asientos en aeropuertos regionales entre 2025 y 2026, al tiempo que incrementa en 600.000 las plazas en Madrid, Barcelona, Palma y Málaga. La operativa en esos grandes hubs resulta rentable ‘pese a sus altas tasas’, según Puente.

El choque se produce en un contexto donde el Gobierno proyecta superar los 100 millones de turistas y anuncia una inversión de 13.000 millones de euros en la red a través del DORA III (2027-2031), el documento que fija las tarifas aeroportuarias del próximo quinquenio.

Hoja de Ruta: Claves del Viaje

El desencuentro afecta sobre todo al bolsillo de las rutas regionales. Cada asiento que Ryanair retira de Valladolid, Jerez o Santander encarece las conexiones domésticas y reduce la frecuencia de vuelo para el pasajero local. Aena defiende que sus tarifas no explican la estampida y Puente cuenta con el respaldo de un DORA III en plena tramitación. La lectura de Ryanair es otra: el 70% de asientos vacíos en los aeropuertos regionales es la prueba de un modelo tarifario que no funciona.

La zona cero tiene nombre propio: aeropuertos regionales como Valladolid, y mercados en pugna en el Mediterráneo. El dato clave es la cifra de tres millones de asientos recortados. La aerolínea mantiene su tesis: si Aena rebajara sus costes, la flota volvería. El Ministerio no lo ve probable y apunta a la rentabilidad de los grandes hubs.

Este tipo de pulso no es nuevo. Ryanair ha utilizado históricamente su capacidad de mover flota como palanca para negociar incentivos y descuentos con los gestores aeroportuarios europeos. Lo relevante ahora es que el próximo DORA III fija las reglas hasta 2031 y puede agravar o corregir la ventaja que la aerolínea ve en otros países.

El riesgo inmediato es la consolidación del repliegue en la red periférica. Si los datos de tráfico de los próximos meses confirman la caída de asientos regionales, la presión al Ministerio y a Aena se intensificará ante la próxima revisión de tarifas.

L10 Metro de Madrid: reabre el tramo Cuzco-Plaza de Castilla pero mantiene el corte por obras del Bernabéu

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La L10 reabre hoy el tramo Cuzco-Plaza de Castilla tras retirar el amianto de la estación.
  • ¿Quién está detrás? Metro de Madrid, que mantiene el corte entre Nuevos Ministerios y Cuzco por la remodelación del Bernabéu.
  • ¿Qué impacto tiene? El autobús gratuito entre Nuevos Ministerios y Plaza de Castilla seguirá activo hasta finales de diciembre.

La L10 de Metro de Madrid reabre hoy el tramo entre Cuzco y Plaza de Castilla, cerrado desde el 4 de julio por la retirada del amianto de la estación. La línea no recupera aún el servicio completo: el corte entre Nuevos Ministerios y Cuzco se mantiene por las obras de remodelación del Santiago Bernabéu.

Qué reabre hoy y qué tramo sigue cortado

Dos estaciones del extremo norte de la línea 10 recuperan el servicio. El tramo llevaba cerrado desde el 4 de julio, cuando arrancó el desamiantado de la bóveda de Cuzco, inaugurada en 1982. Durante la intervención se retiró el amianto y se renovaron los materiales de aislamiento subterráneo. También se desmontó el techo metálico de los andenes y se pintaron algunos elementos metálicos.

La mejoría es parcial. El corte entre Nuevos Ministerios y Cuzco continúa por la demolición y reconstrucción de la estación de Santiago Bernabéu. La previsión de Metro es mantenerlo, al menos, hasta finales de diciembre.

El autobús gratuito que mantendrá la cobertura del norte de la ciudad

El servicio especial de autobuses que cubre el tramo entre Nuevos Ministerios y Plaza de Castilla seguirá circulando. Es gratuito y, hasta ahora, ha absorbido parte de la demanda de la L10 durante las semanas de cierre estival. Metro ha optado por mantenerlo mientras dure el corte del Bernabéu, de modo que nadie se quede sin alternativa en el eje de la Castellana.

Las obras del Bernabéu no son nuevas. Arrancaron a principios de 2024 y contemplan la demolición de la antigua estación para alumbrar una con espacios de tránsito más amplios. El proyecto sumará 24 escaleras mecánicas, y 12 ascensores, con un movimiento de tierras estimado en unos 110.000 metros cúbicos bajo el paseo de la Castellana.

La reapertura parcial devuelve la normalidad al tramo norte de la L10, pero deja el eje del Bernabéu en obras hasta diciembre.

Hoja de Ruta: Claves del Viaje

El impacto principal toca a los viajeros del norte de Madrid. La reapertura de Cuzco-Plaza de Castilla evita rodeos y reduce la dependencia del autobús, pero el corte entre Nuevos Ministerios y Cuzco obliga a mantener el transbordo en superficie. El usuario que se mueve entre el centro y Plaza de Castilla gana fiabilidad por la L10; quien se dirige al entorno del Bernabéu sigue sujeto a la incertidumbre de una obra de gran calado.

La zona cero es el eje de la Castellana, donde coinciden la obra del estadio y la del suburbano. El dato que resume la noticia es claro: un tramo de dos estaciones que reabre tras más de un mes de trabajos y otro que seguirá cerrado al menos hasta finales de diciembre.

Conviene leer la decisión de Metro en clave de servicio. No se prometen reaperturas adelantadas. Se confirma que el desamiantado de Cuzco ha terminado y que el autobús gratuito se mantiene como red de seguridad. El riesgo inmediato es la fatiga del usuario si las obras del Bernabéu se dilatan. Por eso, la próxima ventana crítica es la primera semana de diciembre, cuando tendría que anunciarse si el cierre entre Nuevos Ministerios y Cuzco se levanta en la fecha prevista o se extiende a 2027.

El precedente importa: en 1982 la estación de Cuzco se inauguró con materiales que hoy obligan a parar el servicio para retirar amianto. Cuatro décadas después, la red de Metro sigue conviviendo con infraestructuras heredadas que exigen mantenimiento quirúrgico.

Nvidia: la acción se desploma antes de publicar cuentas. ¿Fin del trade de IA u oportunidad de compra?

0

Nvidia llega a la presentación de resultados de agosto con la acción en plena corrección y un debate abierto en el mercado. Nvidia resultados ya no se lee como un trámite: la caída previa anticipa dudas sobre si el trade de inteligencia artificial mantiene tracción o si empieza a agotarse. En las últimas sesiones la cotización ha cedido posiciones con volúmenes elevados, y los inversores que venían comprando cada retroceso se plantean ahora si el movimiento es una oportunidad o una señal de agotamiento.

No es la primera vez que Nvidia baja antes de rendir cuentas. En ciclos anteriores, el mercado descontaba con antelación el listón de las expectativas y, con frecuencia, la presentación servía para calmar las dudas. La diferencia es que ahora la sensibilidad a la composición del crecimiento es mayor. Según el calendario de relaciones con inversores, la compañía publica sus cuentas esta misma semana, sin margen para que el mercado se ponga de acuerdo antes del dato.

Investor’s Business Daily se pregunta directamente si es momento de comprar Nvidia acción. Esa cuestión pesa más que la cifra de beneficio en esta ocasión. La cotización ya no refleja solo resultados trimestrales, sino una apuesta de ciclo. Y cuando la apuesta de ciclo se resquebraja, las caídas previas no son un accidente técnico: son un aviso.

La caída de Nvidia no es un hecho aislado. Otros valores vinculados a la infraestructura de IA han mostrado mayor volatilidad en las últimas semanas. La rotación hacia sectores más defensivos coincide con una subida de de los tipos reales, un contexto que castiga con más fuerza a las compañías cuyo valor descansa en flujos de caja lejanos. Nvidia, con una valoración que descuenta varios años de expansión, es especialmente sensible a ese movimiento.

El mercado anticipa el dato antes de verlo

El castigo previo a las cuentas responde a dos factores. Primero, las expectativas llevan meses incorporando un crecimiento casi lineal de la demanda de aceleradores para centros de datos. Segundo, cualquier señal de desaceleración en los pedidos de los grandes proveedores de nube se amplifica porque las valoraciones no dejan margen de error. No es una cuestión de si Nvidia sigue siendo rentable, sino de si el ritmo de mejora soporta el precio pagado.

En ese escenario, el dato que puede mover el mercado no será el beneficio neto, sino el guidance. Unas previsiones de ingresos para el próximo trimestre por debajo de lo descontado por los analistas tendrían consecuencias sectoriales. La cadena de valor de la inteligencia artificial —desde fabricantes de memoria hasta integradores de sistemas— cotiza como un conjunto, no como piezas independientes.

El mercado no está esperando los resultados de Nvidia para saber si gana dinero: está esperando la confirmación de que el ciclo de inversión en IA sigue intacto.

Conviene recordar que Nvidia ya ha superado antes momentos de escepticismo. En cada fase de adopción de un nuevo paradigma tecnológico, la bolsa tiende a adelantar el final antes de que la demanda real lo confirme. La diferencia es que ahora el balance de la compañía es más sólido, pero el precio de partida también es más alto. Eso reduce el margen para equivocarse.

Oportunidad o trampa de valor

A favor de la tesis de compra juega la posición dominante de Nvidia en el segmento de aceleradores y un historial de ejecución difícil de igualar. Los recortes de precios de la competencia no han erosionado todavía los márgenes de la compañía. Además, la demanda agregada de infraestructura de IA sigue creciendo aunque a un ritmo más selectivo que en 2024 y 2025.

En contra está la posibilidad de que el mercado esté asistiendo a un cambio de régimen en la valoración del sector. La rentabilidad esperada de la inversión en IA empieza a discutirse con más datos y menos narrativa. Si el trade de inteligencia artificial se desinfla, Nvidia no será inmune por tener el mejor producto. Puede sufrir una compresión de múltiplos incluso con resultados sólidos.

Lo que está en juego para el accionista

Mi opinión es que este retroceso es más una advertencia que una liquidación. No veo señales suficientes para declarar el fin del ciclo, pero sí creo que la fase fácil del trade ya terminó. El inversor que quiera comprar ahora debería exigirse una respuesta clara a una sola condición: aceptar que la próxima revalorización no vendrá de la sorpresa de ingresos, sino de la confianza en la sostenibilidad del gasto de los hiperescaladores.

El próximo hito concreto llegará con la reacción al guidance. Si la acción aguanta después de una guía conservadora, habrá razones para confiar en que la corrección ha hecho su trabajo. Si no, ni siquiera un gran beneficio bastará para frenar la salida del capital que lleva dos años premiando la promesa.

TSMC y Nichias concentran en Taiwán los tubos de semiconductores y disparan el riesgo en la cadena de chips

He contrastado la información llegada esta mañana desde el clúster de Hsinchu y hay un detalle que me parece más revelador que el titular: no estamos ante una nueva fábrica de obleas, sino ante los tubos de PFA que transportan los químicos dentro del proceso de fabricación de semiconductores. La empresa japonesa Nichias, proveedora de TSMC, ha unido fuerzas con Gold Stone Development para levantar en Taiwán una planta dedicada a estos componentes, según ha podido saber Nikkei Asia.

La operación busca aliviar un cuello de botella que ha frenado la expansión de la producción de chips en los últimos años. Nichias y Gold Stone Development construirán la planta en Taiwán para fabricar componentes plásticos especiales críticos para la industria de semiconductores. El objetivo es evitar interrupciones en la cadena de suministro.

La planta de tubos PFA: qué se construye y por qué importa

El proyecto se localiza en el entorno de Hsinchu, el corazón manufacturero de semiconductores de Taiwán. Allí se producirán tubos de PFA, un tipo de plástico fluorado resistente a la corrosión. Estos tubos transportan los ácidos y disolventes que limpian y graban las obleas en cada paso del proceso. Sin ellos, una fundición como TSMC no puede ampliar líneas ni sostener los ritmos actuales.

Los datos que manejo del sector apuntan a tres elementos clave:

  • Nichias aporta la tecnología de fabricación de tubos plásticos de alta pureza.
  • Gold Stone Development opera como socio local en Taiwán para la construcción y la logística de la planta.
  • El producto final son tubos de PFA esenciales para transportar productos químicos durante toda la producción de semiconductores.

Lo significativo es que la decisión se adopta después de varios años en los que las interrupciones de suministro han obligado a los fabricantes de chips a frenar sus ampliaciones. En lugar de diversificar el suministro de estos componentes, Nichias apuesta por acercarlo todavía más a los clientes que ya tiene en la isla.

Ese movimiento refuerza una concentración que ya era estructural. Taiwán fabrica la mayoría de los chips avanzados del mundo y, ahora, también ganará peso en un insumo auxiliar tan crítico como los tubos que transportan los químicos.

“La decisión busca evitar interrupciones en la cadena de suministro que han lastrado las expansiones de producción de los últimos años.” — Información exclusiva recogida por Nikkei Asia en Hsinchu, Taiwán

Más capacidad, pero también más dependencia

Aquí es donde la noticia deja de ser solo industrial y se convierte en un problema geopolítico. He seguido las rutas de los componentes auxiliares de semiconductores y veo un patrón inquietante: cada eslabón crítico tiende a agruparse en torno al clúster de Taiwán. Esto puede mejorar los plazos de entrega en condiciones normales, pero multiplica el riesgo cuando el Estrecho de Taiwán se tensa.

El argumento a favor es obvio: una planta de tubos de PFA junto a las fundiciones reduce la dependencia del transporte marítimo y de proveedores japoneses alejados. El argumento en contra también es claro: refuerza la concentración geográfica de la cadena de suministro en una isla sometida a un conflicto latente. Una interrupción en Hsinchu ya no afectaría solo a las obleas; afectaría también a los tubos que las hacen posibles.

La contradicción que los datos no resuelven es si la resiliencia ganada frente a disrupciones logísticas compensa la fragilidad añadida frente a un shock geopolítico. No encuentro una respuesta limpia. Solo veo que la cadena de suministro de semiconductores se está optimizando para la eficiencia local, no para la redundancia global. Y eso, en un mundo de controles de exportación y tensiones marítimas, es una apuesta arriesgada.

El siguiente hito que seguiré será la confirmación del calendario de construcción y la capacidad anual de tubos que anuncien Nichias y su socio taiwanés. Si la planta supera los niveles actuales de producción japonesa, confirmará que el eje industrial de Hsinchu se ha vuelto aún más difícil de sustituir.

🌐 El efecto dominó en Occidente

Para los fabricantes europeos de chips y de maquinaria de precisión, la concentración de estos componentes en Taiwán eleva la prima de riesgo logístico. La eurozona depende de la isla para los semiconductores avanzados que montan en automóviles, equipos médicos y sistemas industriales. Si los tubos de PFA también quedan atados a Hsinchu, cualquier tensión en el Estrecho puede traducirse en retrasos y sobrecostes para la industria europea.

  • Mercados europeos: más volatilidad en proveedores de chips ante tensiones en Taiwán.
  • Inflación en España: un encarecimiento de chips y componentes impactaría en electrónica y automóvil.
  • Empresas del IBEX: mayores costes de aprovisionamiento para la industria expuesta a semiconductores.
  • Política monetaria: el BCE podría retrasar los recortes de tipos si la inflación importada repunta.
Publicidad