El stack mínimo de suplementos: tres o cuatro botes que sostienen foco, energía y sueño

Un stack de suplementos bien elegido cabe en cuatro botes y cubre foco, energía, recuperación y descanso: la evidencia apunta a que sumar más producto no suma más resultado.

La pregunta se repite en los foros de biohacking: cómo reconstruir la rutina desde cero, sin arrastrar el cajón lleno de frascos a medio usar. Pocos activos, dosis que funcionan y dejar que el resto lo hagan el sueño, la comida, y el entrenamiento.

Los cuatro pilares que sostienen foco, energía y descanso

Hay cientos de moléculas con estudios detrás. Solo un puñado resiste el escrutinio cuando se compara la dosis eficaz con lo que promete la etiqueta. Estos cuatro aparecen una y otra vez en las revisiones de rendimiento.

El primero es la creatina monohidrato. La dosis que funciona está entre 3 y 5 gramos diarios, sin fase de carga, y su efecto sobre fuerza y potencia es uno de los mejor documentados de toda la suplementación deportiva; hay más contexto sobre el compuesto en su entrada de Wikipedia. Para quien entrena fuerza tres o cuatro días por semana, es el bote con mejor retorno por euro.

Le sigue el magnesio bisglicinato. La forma glicinada se absorbe mejor que el óxido y resulta más suave que el citrato; la dosis habitual en las revisiones se mueve entre los 200 y los 400 miligramos de magnesio elemental al día, tomados por la noche.

En tercer lugar, el omega-3 en forma de EPA y DHA. Aquí la clave no es el tamaño del bote, sino la concentración: interesa una fórmula que aporte entre 1 y 2 gramos de EPA y DHA combinados al día. Muchos productos de supermercado se quedan muy por debajo y lo esconden detrás del peso total de aceite de pescado.

El bote más caro no es el que más aporta: aporta el que declara la dosis eficaz en su etiqueta y no la esconde tras un peso total inflado.

Para el foco, la pareja L-teanina y cafeína. La teanina, en dosis de 100 a 200 miligramos, suaviza la curva de la cafeína y reduce la sensación de bajón posterior. Traducción práctica: menos café para sostener la atención y menos picos que se desinflan a media tarde.

Cómo montar el stack sin caer en el bote número doce

El error más común no es elegir mal, es acumular. Cada lectura nueva añade un frasco y la rutina acaba con doce productos de los que tres aportan algo. La regla práctica: si un activo no cubre foco, energía, recuperación o descanso, no entra.

No basta con elegir bien; el orden del día también pesa. La cafeína con teanina va en la primera mitad de la jornada, nunca después de media tarde. La creatina es indiferente a la hora y funciona igual con o sin comida. El omega-3 pide una comida con grasa que ayude a su absorción. El magnesio bisglicinato, una o dos horas antes de dormir.
suplementos mínimos eficaces

La letra pequeña decide más que el precio. En el magnesio, mira los miligramos de magnesio elemental y no el peso del compuesto: un bote puede declarar 1.000 miligramos de citrato y aportar bastante menos mineral real.

En el omega-3, busca el desglose de EPA y DHA por cápsula. En la creatina, un monohidrato con análisis de terceros; las versiones con apellidos rimbombantes no han demostrado nada mejor. La EFSA revisa los rangos de ingesta de estos micronutrientes, y esa referencia vale más que cualquier promesa de envoltorio.

📊 La pauta en cifras

  • Creatina monohidrato: 3 a 5 gramos al día, a cualquier hora y sin fase de carga.
  • Magnesio bisglicinato: 200 a 400 miligramos de magnesio elemental, una o dos horas antes de dormir.
  • Omega-3 (EPA y DHA): 1 a 2 gramos combinados al día, junto a una comida con grasa.
  • L-teanina con cafeína: 100 a 200 miligramos de teanina, en la primera mitad del día.
  • A tener en cuenta: la evidencia es sólida en creatina y omega-3, más moderada en teanina y variable según la forma del magnesio.

Los hilos de la comunidad de biohacking suelen acabar igual: quien llevaba años acumulando botes reconoce que con tres o cuatro productos bien pautados sostiene mejor la atención y el descanso.

Qué dice la evidencia y qué promete el envoltorio

El consenso sobre el stack mínimo viene de lejos. La creatina acumula miles de estudios y su efecto sobre la fuerza y la potencia es de los más replicados en ciencia del ejercicio; el omega-3 lleva dos décadas en la literatura de recuperación muscular.

Con la L-teanina la evidencia es más modesta: ayuda a sostener la atención, pero no convierte a nadie en una máquina de concentración. Con el magnesio, el resultado depende de la forma química y del punto de partida de cada persona; quien ya cubre sus necesidades con la dieta notará menos.

Para quien empieza, la receta es aburrida y funciona: entra con uno o dos activos, mantén la pauta cuatro semanas y valora. La creatina y el magnesio son el mejor punto de partida.

El omega-3 se suma si la ingesta de pescado azul es baja, y la pareja teanina-cafeína solo tiene sentido si la cafeína ya forma parte del día. Todo lo demás puede esperar. Ese es el verdadero ahorro: menos botes, mejores dosis.

Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico; ante cualquier circunstancia personal, conviene consultar con un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Primera hora del día: Cafeína con 100 a 200 miligramos de L-teanina, siempre antes de media tarde para no arrastrar activación hasta la noche.
  • Con la comida principal: 3 a 5 gramos de creatina monohidrato y el omega-3 junto a una comida con grasa, que mejora su absorción.
  • Una hora antes de dormir: 200 a 400 miligramos de magnesio bisglicinato y el móvil fuera del dormitorio.
Ejercicio bajo impacto y fuerza duradera: el método de Melanie Walters para entrenar a los 64

El ejercicio de bajo impacto combinado con carga progresiva permite ganar fuerza y movilidad pasados los 60 sin castigar las articulaciones. Melanie Walters, actriz y profesora de Pilates, lo demuestra a los 64 años.

A ver, aquí no hay atajos ni fórmulas mágicas. Lo que sostiene a Walters no es un entrenamiento exótico, sino un método que practica desde hace más de dos décadas: el Pilates como base de control postural y fuerza funcional, apoyado en una rutina de carga progresiva. Vamos a los datos.

Cómo construye Melanie Walters fuerza y movilidad a los 64

Walters empezó a practicar Pilates hace más de veinte años con un objetivo muy concreto: mejorar su control postural. Lo que encontró fue bastante más: un sistema que trabaja la musculatura profunda, la estabilidad del core y la movilidad articular, tres pilares que se traducen en gestos muy cotidianos.

Los primeros cambios aparecieron rápido, según ha contado en varias entrevistas: ganó fuerza en el tren superior y notó cómo cambiaba la forma de su cuerpo. Ese detalle importa, porque confirma lo que dice la fisiología del ejercicio: el músculo responde al estímulo, también después de los 60. Nunca es tarde para empezar, pero sí es más caro no hacerlo.

El matiz importante es la intensidad. El Pilates es un método de bajo impacto, con poco salto y poco golpe articular, y eso no significa que sea suave. Una clase de nivel avanzado exige fuerza, control y coordinación, y activa el core de forma sostenida. Las revisiones publicadas sobre este método señalan las mejoras en fuerza del core, flexibilidad y equilibrio dinámico como sus efectos mejor documentados.

El bajo impacto no es entrenar flojo: es entrenar de forma que puedas seguir haciéndolo mañana, y también dentro de diez años.

Su enfoque se resume en tres decisiones que cualquiera puede copiar desde mañana mismo:

  • Base de bajo impacto: movimientos lentos y controlados que respetan las articulaciones y permiten entrenar más veces por semana.
  • Carga progresiva: la exigencia sube poco a poco, con más repeticiones, más control o algo más de resistencia.
  • Movilidad diaria: constancia antes que sesiones heroicas; el cuerpo agradece el movimiento frecuente.

Las claves del entrenamiento de bajo impacto que sí mueve la aguja

Aquí está la parte que casi nadie aplica bien. El bajo impacto no es una excusa para entrenar poco; es una vía para entrenar más tiempo, más veces y con mejor recuperación. Lo que obliga al cuerpo a adaptarse no es el sudor, sino la carga sostenida en el tiempo.

entrenar fuerza a los 60

Lo que de verdad mueve la aguja es sencillo: tensión mecánica, volumen suficiente y constancia. El Pilates aporta control, movilidad y estabilidad del core; el entrenamiento de fuerza con carga externa aporta el estímulo que hace crecer el músculo. Combinados, cubren mucho más terreno que por separado.

📊 La pauta en cifras

  • Frecuencia eficaz: dos o tres sesiones de fuerza a la semana bastan para ganar fuerza funcional y masa muscular en adultos que empiezan.
  • Series y repeticiones: 3 series de 8 a 12 repeticiones por ejercicio son un punto de partida sólido y fácil de progresar.
  • Calidad a buscar: control postural, movilidad articular y estabilidad del core en cada sesión, no como añadido de última hora.
  • A tener en cuenta: el Pilates rinde más cuando se combina con carga real; por sí solo, rara vez basta para maximizar la fuerza.

Walters suma además un hábito sencillo: nadar en el mar casi a diario. Es volumen aeróbico de bajo impacto, añade poco desgaste y encaja sin robar recursos al trabajo de fuerza. Para un profesional ocupado, la lección es clara: el movimiento cotidiano, bien elegido, también cuenta.

Lo que dice la evidencia sobre el entrenamiento de bajo impacto

La evidencia sobre el método Pilates no es nueva, y tampoco está exagerada. La mayoría de los estudios que agrupan varios ensayos apunta en la misma dirección: mejoras claras en fuerza del core, flexibilidad y equilibrio dinámico frente a no hacer nada. Donde el entusiasmo se pasa de frenada es al venderlo como sustituto de todo lo demás. No lo es.

Para ganar fuerza de verdad hace falta un estímulo que hoy llamamos carga progresiva: pesas, bandas elásticas o peso corporal exigente. El Pilates encaja como la mitad más inteligente de la ecuación —control, movilidad y estabilidad—, pero la otra mitad la firma la resistencia externa. La historia de Walters ilustra ese equilibrio: dos décadas con un mismo método, sí, pero con progresión continua y sin abandonar nunca el trabajo de fuerza.

El matiz honesto es este: no existe un protocolo mágico para los 60 y pico. Lo que funciona es aburrido de contar y potente de vivir: entrenar fuerza dos o tres veces por semana, moverse a diario, progresar poco a poco y no parar. A efectos prácticos, la edad deja de ser un argumento y pasa a ser contexto. Walters lo resume mejor con su ejemplo que con cualquier teoría.

Nota: este contenido es divulgativo y de optimización del estilo de vida. Ante cualquier circunstancia personal, conviene consultar con un profesional cualificado.

⚡ Rutina de Optimización Diaria

  • Bloquea dos sesiones de fuerza: martes y viernes, 3 series de 8 a 12 repeticiones por ejercicio, con una progresión cada semana.
  • Suma diez minutos de movilidad: cada mañana antes de empezar la jornada, con foco en cadera, hombros y core.
  • Añade volumen de bajo impacto: camina o nada 30 minutos los días sin fuerza; cuenta como recuperación activa, no como castigo.

EE.UU. despliega enlaces militares en el Ministerio de Defensa de Taiwán y aviva la tensión en el Estrecho de Taiwán

He leído el despacho tres veces y el Estrecho de Taiwán ya no parece un escenario de entrenamiento. Según fuentes militares citadas por Taipei Times, el Pentágono prevé estacionar dos enlaces en la sede del Ministerio de Defensa taiwanés dentro de un programa conjunto de 470 millones de dólares neotaiwaneses —unos 14,77 millones de dólares— que arrancó este año y se extiende hasta 2028.

No se trata de instructores adicionales. Uno de los representantes procede del Office of the Under Secretary of Defense for Policy, el órgano que diseña la estrategia de seguridad nacional estadounidense. El otro llega del Institute for Defense Analyses, un centro especializado en simulaciones operativas y modelos matemáticos.

La diferencia es de naturaleza, no de grado. Hasta ahora la presencia militar estadounidense se canalizaba a través del American Institute in Taiwan, centrado en ventas de armas y logística. Los nuevos enlaces trabajarán directamente con el ministerio.

De la instrucción táctica a la planificación estratégica

Los términos del programa dibujan un salto de calidad:

  • 470 millones de NT$ (14,77 millones de dólares) de presupuesto conjunto, con vigencia entre 2026 y 2028.
  • Dos representantes permanentes, uno por organismo, en el cuartel general del Ministerio de Defensa.
  • Cientos de instructores militares estadounidenses ya operan en la isla, centrados en entrenamiento y empleo de armamento.
  • Los enlaces asesorarían en planificación defensiva, táctica asimétrica, wargaming, ejercicios Han Kuang y compras de armamento.

El marco legal no es nuevo: la Taiwan Enhanced Resilience Act y las sucesivas leyes de autorización de defensa llevan años empujando en esa dirección. La ejecución exige ahora protocolos de información clasificada, confidencialidad y ciberseguridad que ninguna de las partes ha detallado.

En paralelo, la presión se extiende por mar. La Guardia Costera de Filipinas desplegó su mayor buque y una aeronave para desafiar a un buque de investigación chino que operaba a 37 millas náuticas de Itbayat.

«La operación interrumpió la investigación científica marina no autorizada del buque y lo obligó a abandonar su posición de merodeo.» — Jay Tarriela, portavoz de la Guardia Costera de Filipinas, 3 de octubre de 2026

El vector económico: chips, rutas y fletes

Aquí el expediente deja de ser bilateral. Por el Estrecho de Taiwán pasa buena parte del tráfico marítimo que une las fábricas del norte de Asia con los puertos europeos, y en la isla se concentra la mayor capacidad mundial de fabricación de semiconductores avanzados. TSMC no es un proveedor más: es el cuello de botella de una cadena que alimenta a la automoción alemana y a la defensa europea.

Otro frente se abre en el mar. Pekín avanza en una pista de aterrizaje en el arrecife de Antelope, en las islas Paracelso, con imágenes satelitales que muestran movimientos de tierras, acopios de grava y hormigón y maquinaria de compactación. Los analistas sitúan la primera operación aérea a mediados de 2027.

Y Taiwán se prepara con presupuesto propio: 22.000 millones de NT$ (692,3 millones de dólares) para adquirir unos 200 misiles antibuque Hsiung Feng mejorados entre 2027 y 2035, que se sumarían a los 1.400 del plan de mejora del poder de combate aire-mar. No es acumular inventario, sino garantizar que la línea de montaje siga abierta en un conflicto largo.

cooperación militar EE.UU. Taiwán

Lo que veo: institucionalización sin capacidad de entrega

Lo que veo aquí no es un gesto simbólico, sino una institucionalización silenciosa: Washington traslada una relación gestionada por canales discretos a una estructura con presencia física en la decisión taiwanesa. Cada estadounidense en ese cuartel general es, en una crisis, un objetivo y una excusa.

Hay una contradicción que los datos no resuelven: el Congreso diseña integración estratégica mientras un paquete de armas de 14.000 millones de dólares acumula retrasos. Mike Johnson, presidente de la Cámara de Representantes, atribuyó la demora al conflicto con Irán y descartó que Trump use las ventas como moneda de cambio con Pekín.

La respuesta china previsible no pasa por una invasión, sino por la erosión: más guardia costera en aguas disputadas, coerción económica selectiva y aceleración de sus bases en el mar del Sur. Si la primera aeronave aterriza en Antelope a mediados de 2027, el mapa logístico asiático habrá cambiado sin un solo disparo. Los hitos a seguir: los próximos Han Kuang y el calendario del paquete de 14.000 millones.

🌐 El efecto dominó en Occidente

Para los mercados europeos el canal es doble: precio de los chips y coste del transporte. Si los enlaces se consolidan y Pekín responde con presión en el estrecho, las primas de riesgo de guerra de las aseguradoras navieras subirían, y ese sobrecoste acabaría en el SCFI y, con retraso, en el precio de los bienes importados que se venden en España.

  • Semiconductores: los pedidos de maquinaria de litografía a TSMC se revisarían a la baja y las obleas que compran la automoción y la defensa europeas se encarecerían.
  • Automoción: las plantas españolas y alemanas trabajan con entregas just-in-time de componentes asiáticos; un mes de retraso se convierte en paradas de línea.
  • Inflación: el impacto directo en el IPC español es limitado, pero refuerza la prudencia del BCE y un Euríbor que no bajará tanto como descuentan los mercados.

Crononutrición: el orden de los alimentos y los horarios que estabilizan tu energía diaria

Ordenar las comidas según tu reloj interno —lo que se conoce como crononutrición— mantiene la energía estable durante el día y evita el bajón de media tarde, según los estudios sobre ritmo circadiano y respuesta glucémica.

Por qué el orden de los alimentos cambia tu energía

Vamos a los datos. La crononutrición no va de contar calorías, sino de cuándo entra cada macronutriente y en qué orden. El cuerpo no procesa igual un hidrato a las ocho de la mañana que a las diez de la noche, y tampoco responde igual si ese hidrato llega solo o después de proteína y fibra. Anteponer la proteína y la verdura a los hidratos suaviza el pico de energía y estira la saciedad.

El ejemplo más claro está en el desayuno. Una tostada con mermelada dispara la energía y la deja caer antes del mediodía. Unos huevos revueltos con aguacate y pan integral, en cambio, reparten el chute de forma más sostenida. Misma mesa, misma prisa, resultado opuesto.

La razón está en la respuesta glucémica: cuando la fibra y la proteína llegan antes que el azúcar rápido, la entrada de energía es más lenta y el organismo gestiona mejor el pico. Los estudios sobre orden de los alimentos apuntan a una reducción clara del pico energético cuando se come primero la verdura y la proteína.

Aplicado a la rutina real, esto se traduce en algo tan simple como no arrancar nunca con el hidrato solo. Proteína primero, hidrato después. Y si la fruta entra como snack, mejor acompañada de frutos secos que suelta.

La proteína por la mañana funciona como el ancla de todo el sistema. Unos 25 a 30 gramos en la primera comida estabilizan la energía y reducen el picoteo de media mañana, un efecto que la investigación sobre saciedad atribuye a una respuesta hormonal más sostenida.

Adelantar la proteína y la fibra a los hidratos no es una moda: es la forma más barata de mantener la energía plana durante toda la jornada.

Cómo montar tu ventana horaria sin obsesionarte

Pasemos a la práctica. La duda de si conviene comer hidratos primero y verduras después tiene respuesta clara: proteína y fibra primero, hidratos al final. Lo que no conviene es convertir esto en un ritual rígido que te amargue la comida. La pauta funciona cuando es flexible.

orden de los alimentos

La ventana horaria importa tanto como el orden. El organismo gestiona mejor los hidratos en la primera mitad del día, cuando la sensibilidad a la insulina está en su punto alto. Dejar las comidas más contundentes para la noche y las más ligeras para la mañana va en contra del ritmo circadiano. La regla sencilla: desayuna como un rey y cena como un mendigo, sin llegar a ninguno de los dos extremos.

Esto no significa saltarse comidas ni ayunar por moda. Significa respetar una ventana de alimentación estable, de unas 10 a 12 horas, y no picotear a deshoras. Si desayunas siempre a la misma hora y cenas siempre a la misma hora, tu cuerpo anticipa la llegada de comida y regula mejor la energía.

📊 La pauta en cifras

  • Orden eficaz: Verdura y proteína antes que los hidratos; el hidrato, al final de la comida.
  • Proteína por la mañana: Entre 25 y 30 gramos en la primera ingesta para anclar la energía del día.
  • Ventana horaria: Mantener las comidas dentro de un margen de 10 a 12 horas y repetir los horarios.
  • A tener en cuenta: El efecto del orden es real pero moderado; la constancia horaria pesa más que cualquier truco aislado.

Lo que la evidencia sostiene (y lo que no)

La crononutrición no es un descubrimiento de laboratorio sin respaldo. Lleva años estudiándose en fisiología del ejercicio y nutrición, y la mayoría de los estudios apunta en una dirección: el momento y el orden de las ingestas influyen en la energía diaria, aunque con matices. La evidencia sobre el orden de los alimentos es sólida en la respuesta glucémica inmediata, pero modesta en resultados a largo plazo. No esperes milagros de cambiar solo el orden.

Lo que de verdad mueve la aguja es la combinación. Una proteína matinal que sacia, una ventana horaria constante y un orden sensato de los alimentos suman más que cada pieza por separado. Aquí está la clave: la crononutrición no compite con una buena alimentación, la ordena. Si tu dieta de base ya es razonable, ajustar el cuándo y el cómo te da un extra sin tocar el qué.

Para quién encaja de verdad. Si eres de los que se levanta sin hambre, no fuerces un desayuno copioso: adelanta solo la proteína, aunque sea en formato líquido. Si notas caídas de energía a media tarde, revisa primero el orden del almuerzo antes de buscar culpables en el café. Y si tu día arranca a las seis con entrenamiento, la proteína y algo de hidrato antes de la sesión tienen todo el sentido.

⚡ Rutina de Optimización Diaria

  • Reordena tu plato: Empieza por la verdura y la proteína y deja los hidratos para el final; hazlo desde la comida de mañana.
  • Ancla la mañana: Mete 25-30 gramos de proteína en tu primera ingesta, aunque sea un batido si no tienes hambre.
  • Fija tus horarios: Mantén desayuno, comida y cena dentro de una ventana de 10 a 12 horas y repítelos cada día.

Corea del Norte lanza un misil balístico y dispara el riesgo geopolítico sobre los semiconductores de Asia

He tardado menos de diez minutos en comprobar por qué los operadores de Seúl han vuelto a mirar dos pantallas a la vez: la del cable de defensa y la del Kospi. El misil de Corea del Norte lanzado el sábado desde la costa de Wonsan no es un episodio aislado. Llega tras semanas de pruebas, ejercicios de fuego real y la botadura de un nuevo buque de guerra.

Pionyang sostiene que el artefacto es un misil balístico de alcance intermedio capaz de maniobrar a baja altitud para esquivar las defensas de Corea del Sur y Japón. La descripción la firma Kim Yo-jong, hermana del líder, que calificó el ensayo de «estratégico», la fórmula con la que el régimen señala capacidad nuclear. El proyectil incorporaría funciones de inteligencia artificial que dificultan su intercepción.

Japón confirmó que el misil cayó fuera de su zona económica exclusiva. Seúl elevó la vigilancia y comparte información con Washington y Tokio, mientras el Estado Mayor Conjunto surcoreano evitó comentar las afirmaciones de Kim. Las dos versiones oficiales, recogidas por el diario taiwanés Taipei Times, sitúan el lanzamiento en la zona costera oriental de Wonsan.

Dos aliados, dos lecturas del mismo vuelo

Las cifras oficiales no coinciden, y esa discrepancia se ha convertido en el argumento central de la propaganda norcoreana:

  • Más de 700 kilómetros de vuelo, según el Estado Mayor Conjunto de Corea del Sur.
  • Unos 680 kilómetros, según el Ministerio de Defensa de Japón.
  • Lanzamiento desde la costa oriental de Wonsan e impacto en aguas situadas fuera de la zona económica exclusiva japonesa.

Lo que en cualquier Estado Mayor sería un margen de seguimiento, en la versión norcoreana es una prueba de debilidad aliada. Kim Yo-jong lo dijo sin matices.

«Cada vez que aplicamos el modo de trayectoria ondulada a los misiles, el enemigo no logró seguir los objetivos desde sus primeros puntos de salto. No hay forma de evitar este ataque.» — Kim Yo-jong, hermana del líder norcoreano, 3 de octubre de 2026

El ensayo llegó un día después de que la propia Kim calificara de «absurdamente patética» la exigencia surcoreana de disculpa por las explosiones de minas del 21 de septiembre, a unos diez metros al sur de la línea de demarcación militar, que dejaron tres soldados heridos.

Una inspección conjunta con el Mando de la ONU concluyó que las minas las había colocado el Norte, en contravención del acuerdo de armisticio. El régimen ha acelerado además la fortificación fronteriza desde que Kim Jong-un renunció en 2024 a la reunificación y declaró a Seúl adversario permanente.

El mapa que de verdad mira Wall Street

La península coreana no exporta petróleo ni gas. Exporta memoria. Samsung y SK Hynix concentran buena parte de la fabricación mundial de DRAM y NAND, y sus plantas de Pyeongtaek, Icheon y Cheongju están a menos de una hora de vuelo de la frontera más militarizada del planeta. Un misil no destruye una fábrica. Pero encarece su aseguramiento y empuja a los inversores extranjeros a recortar exposición al índice coreano.

El termómetro inmediato es el won. Cada ensayo con retórica nuclear añade volatilidad a la divisa y coloca al Banco de Corea ante el dilema que ya conoce el Banco de Japón con el yen: defender el tipo de cambio o sostener el crédito doméstico. Taipéi, mientras, lee el episodio como un ensayo general de lo que ocurriría en los mercados ante una crisis en el estrecho de Taiwán.

tensión Corea

Lo que veo aquí: la prima de riesgo que el mercado ya no cobra

He seguido suficientes ciclos norcoreanos como para desconfiar de la reacción inmediata. En 2017, con los ensayos de largo alcance y el intercambio de amenazas entre Pionyang y Washington, el Kospi aguantó caídas de un dígito y recuperó el terreno en semanas. Este ciclo, sin embargo, no se mide por un misil, sino por la acumulación de incidentes: minas en septiembre, fortificación fronteriza, ensayos sucesivos y un buque de guerra nuevo.

Lo que veo aquí es un régimen que ha sustituido la negociación por la exhibición técnica. Las capacidades de evasión importan, pero lo verdaderamente incómodo es que dos ejércitos aliados publiquen distancias distintas del mismo vuelo. Si no comparten una traza única, la cadena de decisión se alarga justo cuando menos tiempo hay. Ese es el riesgo que los datos no resuelven: el de la respuesta automática que no espera a una reunión.

Vigilo tres hitos en las próximas semanas: el próximo comunicado del Estado Mayor Conjunto surcoreano, las guías preliminares del tercer trimestre de Samsung y SK Hynix, y el coste de las primas de riesgo marítimo en el mar Amarillo y el estrecho de Corea.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado. El indirecto llega por dos vías: la tecnológica y la energética.

  • Los futuros europeos suelen abrir con sesgo defensivo tras un test así, con flujo hacia deuda estadounidense, oro y yen.
  • Si el riesgo coreano se traslada a las primas de seguro del transporte marítimo asiático, la memoria y las pantallas que importa Europa se encarecen en el tramo logístico de la factura.
  • Los fabricantes europeos de automóviles y electrónica que compran memoria a Samsung y SK Hynix notan el efecto antes que nadie; el IBEX lo recibe de forma indirecta, vía cadena alemana.
  • Un repunte de la energía por prima geopolítica añade ruido al último tramo de la desinflación europea, aunque no cambia el rumbo previsto para los tipos del BCE.

Inflación eurozona: repunta al 3,8% por la energía y presiona al BCE

La inflación de la eurozona escala al 3,8% en septiembre. Es el nivel más alto de los últimos tres años y devuelve toda la presión sobre el BCE, que ve cómo el último tramo hacia el objetivo del 2% se le atraganta.

El dato, recogido en la estimación flash de Eurostat, confirma lo que el mercado llevaba semanas descontando. El precio de la energía se ha convertido en el principal culpable: sube un 18,8% interanual, muy por encima del resto de componentes de la cesta. Sin ese empujón, la tasa general se quedaría cómodamente por debajo del umbral que incomoda a Fráncfort.

Hace apenas un año, la eurozona celebraba haber dejado atrás el pico inflacionario de 2022. El descenso fue paulatino: del 10,6% de octubre de 2022 a tasas cercanas al 2% a lo largo de 2024 y buena parte de 2025. Ese recorrido se ha torcido. La inflación de septiembre de 2026 devuelve al índice a un terreno que no se veía desde hace tres años y borra buena parte del trabajo hecho.

La energía empuja la inflación al mayor nivel en tres años

No es un fenómeno homogéneo. La energía concentra la mayor parte del repunte, pero los servicios y los alimentos procesados mantienen una resistencia a la baja que incomoda. La inflación subyacente, la que excluye energía y alimentos frescos, sigue por encima del 2,5%, según los datos que maneja el propio BCE. Eso significa que el problema no es solo un pico puntual del crudo o del gas: hay una persistencia estructural que cuesta más de domar.

Eurostat publicará la lectura definitiva a finales de octubre, cuando se conozcan los datos completos de todos los Estados miembros. La estimación flash suele moverse poco respecto al dato final, pero conviene esperar antes de dar por cerrada la cifra.

Hipotecas y poder de compra: el golpe directo en España

inflación septiembre 2026

Para España, el repunte tiene dos efectos inmediatos. El primero, el hipotecario. La mayoría de las hipotecas variables del país están referenciadas al euríbor, que reacciona a las expectativas sobre los tipos del BCE. Si el mercado empieza a descontar que Fráncfort no bajará el precio del dinero tan rápido como esperaba, el euríbor dejará de caer y las cuotas mensuales se quedarán donde están o, incluso, subirán ligeramente.

La energía ha dejado de ser un capítulo aparte en la política monetaria. Es, otra vez, el factor que decide si el BCE puede permitirse bajar tipos o debe quedarse quieto.

El segundo efecto es el poder de compra. Una energía un 18,8% más cara se traslada a la factura de la luz, a la calefacción y al precio de los carburantes. Ese sobrecoste se come el margen de las familias y presiona especialmente a los hogares con rentas más bajas, que destinan una proporción mayor de su presupuesto a bienes básicos.

Un dato para calibrar la magnitud: una familia media española que gaste 3.000 euros al año en energía vería incrementada su factura en unos 560 euros solo por el tirón de los precios. Es una cifra que se nota en la cesta de la compra de cualquier hogar.

Las previsiones del BCE apuntaban a que la inflación convergería hacia el 2% en la segunda mitad de 2026. El dato de septiembre obliga a revisar ese calendario. El consejo de gobierno se reúne a finales de octubre y, aunque no se espera un movimiento de tipos, el tono del comunicado será determinante para el euríbor y para las hipotecas de miles de españoles.

El BCE, atrapado entre la energía y el crecimiento

Lo que está pasando tiene un aire conocido. En 2022, la guerra en Ucrania disparó los precios energéticos y forzó al BCE a subir los tipos a un ritmo que nadie había previsto. La diferencia ahora es el punto de partida: entonces la economía europea crecía con fuerza; hoy, el bloque se arrastra en torno al 1% y Alemania sigue sin arrancar. Subir el precio del dinero en un contexto así sería mucho más doloroso.

Sostengo que Fráncfort se quedará quieto al menos hasta diciembre. La energía es un shock de oferta que los tipos no pueden corregir: encarecer el crédito no abarata el gas ni el petróleo, solo añade presión a un tejido empresarial ya castigado. El riesgo real no es que el BCE vuelva a subir, sino que deje pasar demasiado tiempo con una inflación subyacente pegada por encima del 2,5% y pierda credibilidad frente al mercado.

La contradicción que muchos ignoran es esta: bajar tipos antes de tiempo sería un alivio para las hipotecas y para la inversión, pero también un balón de oxígeno para unos precios que aún no están domesticados. No hay decisión cómoda. Y mientras el BCE lo medita, las familias españolas siguen pagando la factura de una energía un 18,8% más cara y de un euríbor que no termina de ceder.

Los próximos hitos serán determinantes. Eurostat dará la lectura definitiva a finales de octubre y el BCE se reúne esas mismas semanas. Si la energía se estabiliza, la inflación podría volver a ceder en el último trimestre. Si no lo hace, el debate sobre los tipos volverá a complicarse justo antes de que empiece 2027.

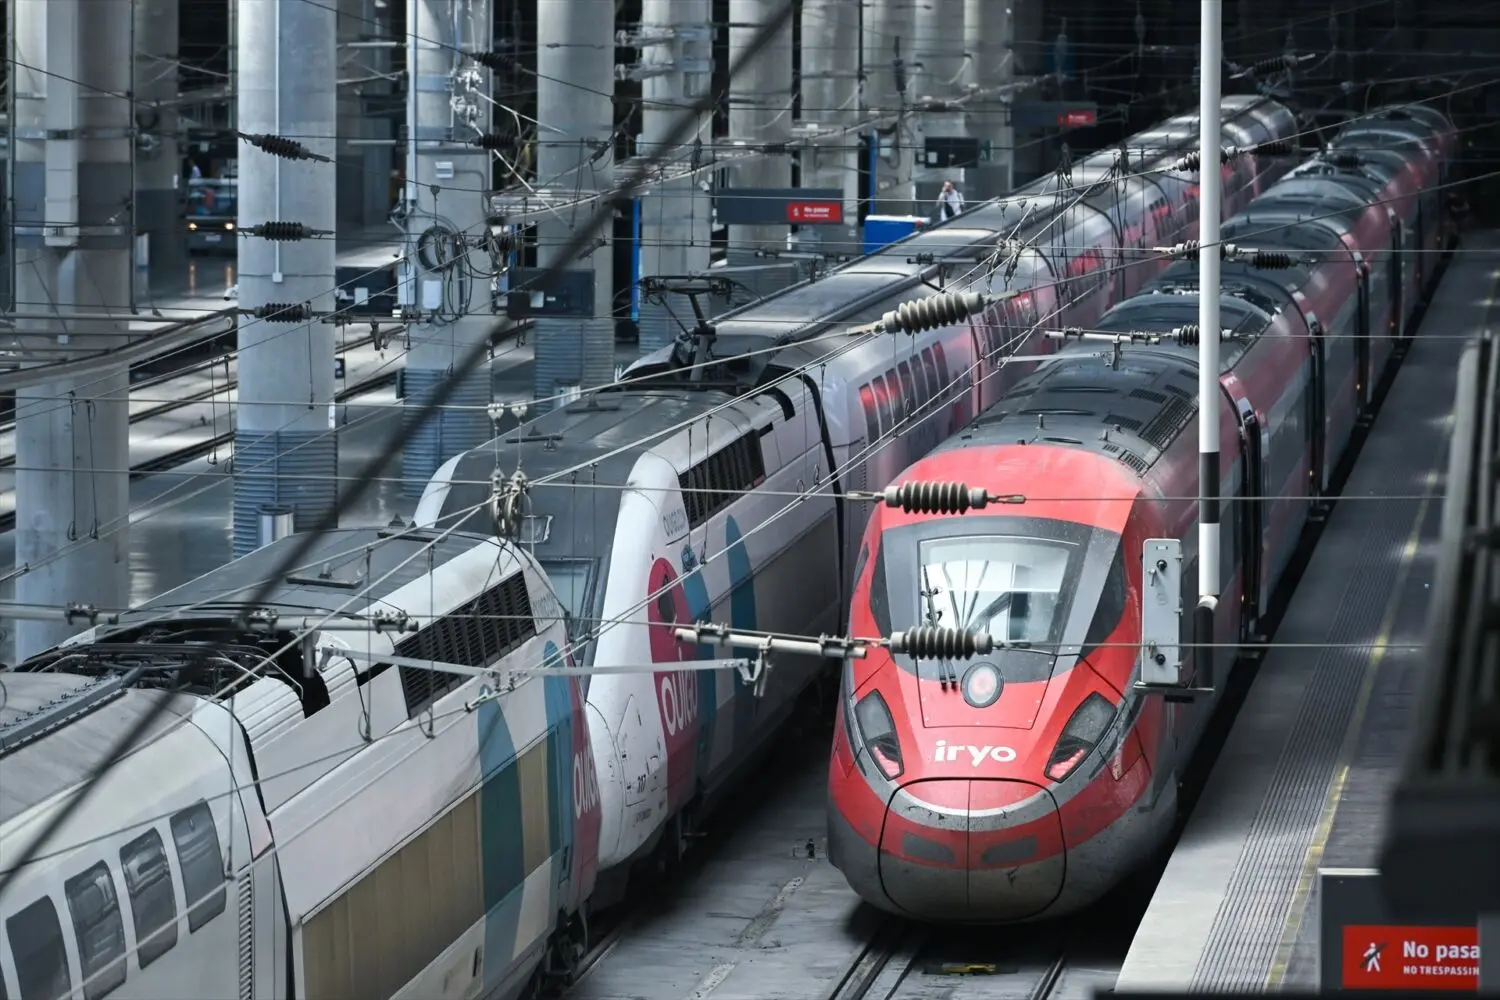
Iryo y Ouigo recortan distancia con Renfe: la guerra del AVE se aprieta en Barcelona y Valencia

La guerra del AVE se aprieta en Barcelona y Valencia, donde Iryo y Ouigo recortan distancia con Renfe. Los datos del segundo trimestre de 2026 que recopila la CNMC confirman que la compañía pública conserva el liderazgo en los cinco grandes corredores analizados, pero cede cuota en los trazados donde la competencia privada lleva más tiempo asentada.

El informe dibuja un mercado maduro y cada vez más repartido. La inflación ha encarecido la energía, el mantenimiento y el personal, y las tres operadoras sostienen una pugna comercial que comprime los márgenes en los trayectos más disputados. Nadie se mueve del tablero. Pero las posiciones ya no son las de 2023.

Barcelona y Valencia, los corredores donde la brecha se estrecha

En el Madrid-Barcelona, el eje más maduro y competido de Europa, Renfe concentra el 59,6% del tráfico, Iryo se queda con el 24,8% y Ouigo cierra con el 15,5%. La hegemonía pública se mantiene, aunque queda lejos del dominio absoluto de los primeros meses de la liberalización. Iryo se consolida como la alternativa privada más sólida.

La competencia está todavía más asentada en la ruta Madrid-Valencia. Iryo repite el 24,8% que ya firma en Cataluña, mientras Ouigo sube al 21,5%. Renfe-AVE baja al 35% y su marca de bajo coste, Avlo, aporta otro 18,7%. Sumadas, las dos enseñas de Renfe superan el 53%, pero ningún operador privado se acerca a ese peso en solitario.

El patrón se repite: cuanto más corto y frecuente es el corredor, más fácil le resulta a los privados arañar cuota. Y cuanto más largo y menos denso, más pesa la red comercial de Renfe. El mapa no engaña.

Renfe no ha perdido la batalla del AVE, pero ya no la gana sola: cada punto de cuota que cede en Barcelona y Valencia presiona sus márgenes.

El sur y Alicante, el mapa donde Renfe resiste con holgura

La foto cambia al bajar al sur. En Madrid-Sevilla, Renfe suma el 49,3% con AVE y otro 16,1% con Avlo, frente al 17,7% de Iryo y el 16,9% de Ouigo. En Madrid-Málaga/Granada, la cuota conjunta de de los privados apenas alcanza el 28%, mientras las dos marcas de Renfe controlan el 72% restante.

Madrid-Alicante rompe todos los esquemas. Renfe mantiene el 68,9% entre AVE y Avlo, Ouigo ha escalado al 29,2% —su mejor resultado en cualquier corredor— e Iryo apenas representa el 2,2%. El Levante juega otra liga: es un feudo casi intocable para la marca pública y un campo de batalla a dos bandas.

Hoja de Ruta: Claves del Viaje

El impacto de estos números se mide en dos frentes. El primero es el precio: la presión competitiva en Barcelona y Valencia ha convertido esos corredores en los más baratos del sistema, y cualquier relajación de la guerra comercial se notará antes ahí que en el sur. El segundo son los márgenes de Renfe, que sostiene la estructura de costes más pesada del sector y arrastra obligaciones de servicio público que sus rivales no tienen que asumir.

La zona cero es doble. En el corredor Madrid-Barcelona, Iryo y Ouigo ya firman juntos más del 40% del tráfico, una cifra impensable cuando el AVE era un monopolio. En Madrid-Valencia ocurre algo parecido: los dos privados suman el 46,3%. Cabe recordar que Ouigo entró en España en 2021 e Iryo en 2022, y que Avlo nació como respuesta defensiva de la propia Renfe. Cuatro años después, el reparto no admite vuelta atrás. Se puede consultar el detalle estadístico en los informes trimestrales de la CNMC.

El dato que resume el trimestre es el 24,8%: la cuota idéntica de Iryo en Barcelona y Valencia. Es la prueba de que su estrategia, apoyada en la alianza con Air Nostrum y Trenitalia, funciona mejor en los corredores cortos y de alta frecuencia. En los largos, donde manda la tracción de la marca Renfe, la historia es otra.

La lectura a cinco años invita a la cautela. El operador que hoy parece más cómodo —Renfe— es también el que más depende de decisiones políticas: tarifas, obligaciones de servicio público y el reparto de la próxima capacidad que gestione Adif. Si Bruselas aprieta la competencia o entra un cuarto actor, el tablero vuelve a moverse.

El riesgo es de doble filo. Una guerra de precios sostenida erosiona a los tres operadores y puede acabar en recortes de frecuencias o de servicio en los corredores menos rentables. El próximo informe trimestral de la CNMC será la mejor vara de medir: si Iryo y Ouigo vuelven a arañar cuota en Barcelona y Valencia, Renfe tendrá que decidir entre defender precio o defender margen.

Revolut sufre un ciberataque y acelera su plan en España: los reguladores, en alerta

Revolut reconoció el mes pasado un ciberataque que expuso los datos de unos 680 clientes. Los atacantes no forzaron ninguna muralla digital: se hicieron pasar por una autoridad italiana y la entidad les entregó la información sin sospechar. El incidente suma una sombra inédita —la de la ciberseguridad— a un banco digital que ya tenía a los supervisores europeos con la ceja levantada.

La firma británica suma ya 80 millones de clientes en todo el mundo, opera en más de treinta países europeos, prepara su desembarco en Estados Unidos y trabaja en una futura salida a Bolsa. En España, donde ya tiene siete millones de clientes, se ha colocado como el cuarto mayor banco por volumen de usuarios, por delante del Sabadell. Todo, en poco más de dos años.

Un robo de datos sin fondos afectados, pero con la cadena de suministro en el punto de mira

El banco insiste en que sus sistemas y los fondos de los clientes no se han visto comprometidos. Un portavoz asegura que, en cuanto detectaron la suplantación, bloquearon la dirección de correo implicada y notificaron a la agencia gubernamental, a las autoridades de protección de datos y a los reguladores financieros, además de contactar con el reducido grupo de afectados. La pelota, ahora, está en el tejado de la supervisión.

Los expertos en seguridad no creen que sea un problema exclusivo de las firmas jóvenes. Desde la consultora NTT Data, que asesora a buena parte de la banca española, señalan que el patrón ha cambiado. ‘Los hackers ya no atacan a las infraestructuras: se trata de suplantación de identidad y ataques desde terceros’, resumen desde su área de ciberseguridad. Es la cadena de suministro, no el castillo, lo que falla.

No es un caso aislado ni menor. El Banco Central Europeo lleva dos años apretando en este frente: en 2024 lanzó un test de estrés específico sobre resiliencia cibernética y después ha puesto el foco en la inteligencia artificial, por su capacidad para atacar los parches de seguridad de las entidades.

El problema ya no es la muralla del banco, sino la puerta que abre un tercero de confianza cuando nadie mira.

El BCE mira el alta exprés y la calidad de los depósitos

reguladores bancarios

Hay un recelo que arrastra más tiempo que el ciberataque. Fuentes del sector apuntan al onboarding, ese proceso que permite abrir una cuenta en pocos minutos desde el móvil y que ha sido el motor comercial de Revolut. Los supervisores de cada país, incluido el Banco de España, vigilan que la rapidez no erosione los controles de blanqueo y conocimiento del cliente.

La segunda pregunta es más incómoda: cuánto de ese dinero captado en cuentas corrientes se marcharía en un clic si la entidad tropieza o si aparece un competidor con una oferta mejor. ‘Lo que más le preocupa al BCE es el onboarding, pero también la calidad de los depósitos’, resume un asesor de varios grandes bancos españoles.

Sobre todo esto planea, además, el baile de sede. Revolut nació de la mano de Nik Storonsky, un emigrante ruso afincado en Reino Unido, y eligió Lituania para operar en la UE, una decisión que el mercado atribuyó siempre a la laxitud del supervisor báltico. El tamaño acabó poniendo la supervisión directa en manos del BCE, con Christine Lagarde al frente, y las tensiones han sido constantes. Ahora la firma abrirá una sede europea en París a lo largo de este ejercicio, con autorización del Banco de Francia, de la que dependerán Francia, Alemania, España, Irlanda, Italia y Portugal.

Un banco que crece más rápido de lo que su estructura digiere

Conviene no perder de vista lo esencial: Revolut no es una startup con una aplicación. Es un banco con licencia europea, con decenas de millones de clientes y un plan para España con horizonte 2028 que aspira a hacerle un hueco permanente en el negocio minorista español. Y, aun así, arrastra la arquitectura de una tecnológica.

Esa es su ventaja y su talón de Aquiles. La organización horizontal, por proyectos, le ha dado una agilidad que ningún banco tradicional puede replicar; la misma estructura deja interrogantes abiertos sobre sus procesos internos, como reconocen fuentes del sector. ‘Es posible que con esto el BCE hiperreaccione. Revolut es un animal que no conoce’, admite una de ellas.

La historia del sector invita a la prudencia. Wirecard pasó de ser el gran símbolo del fintech alemán a disolverse en un escándalo contable que pilló a media Europa a contrapié. No hay ningún paralelismo real con Revolut —hablamos de control interno, no de fraude—, pero sí un aviso: los supervisores llegan tarde a los modelos de negocio que no entienden. Y cuando llegan, llegan con todo.

El terreno de prueba es este ejercicio. La puesta en marcha de la sede parisina y la autorización del Banco de Francia son los primeros hitos visibles; detrás, el BCE ha convertido la ciberseguridad y el riesgo de la inteligencia artificial en prioridades de supervisión. La prueba de fondo es otra: si Revolut digiere su propio crecimiento sin que la próxima alerta llegue por una puerta que abrió alguien en quien confiaba.

La Generalitat blinda la gestión de Renfe en Rodalies y allana la empresa mixta de Cercanías

La Generalitat y Renfe ultiman estos días la firma del contrato programa de Rodalies, el documento que blinda la gestión de la operadora pública en Cataluña hasta 2028 y allana la transición hacia la empresa mixta de Cercanías. El acuerdo, pendiente desde el traspaso de competencias de 2010, incluirá una compensación de unos 1.400 millones de euros para el trienio.

Según ha podido saber La Vanguardia, el documento podría sellarse en una semana si se liman los últimos flecos que aún se resisten. Ambas partes trabajan sobre una cifra de más de 460 millones de euros anuales, muy por encima de los alrededor de 300 millones que el Estado transfiere cada ejercicio para compensar el déficit de explotación del ferrocarril catalán.

Qué cambia en el día a día del servicio

El texto fija las condiciones jurídicas, técnicas y económicas de Rodalies. Incluye la definición de la asistencia que debe prestar Renfe, los estándares de calidad, el régimen económico y los mecanismos de seguimiento. Se creará además una comisión de control con capacidad para supervisar el cumplimiento, introducir modificaciones, resolver controversias y aprobar liquidaciones.

El importe recoge el conjunto de obligaciones económicas, los refuerzos del servicio y los planes alternativos de transporte. Para el Govern de Salvador Illa, el contrato ordena unos derechos y obligaciones que hasta ahora se daban por inercia, con rifirrafes constantes entre las dos administraciones.

La firma llega tras casi dos décadas de enfrentamiento. Desde el traspaso parcial de 2010, bajo el gobierno de José Montilla, la Generalitat asumió tarifas, horarios y frecuencias; Adif mantuvo las vías, las catenarias, y las estaciones; y Renfe conservó trenes y personal. El contrato programa quedó entonces en el tintero y el servicio se convirtió en instrumento de presión política.

El contrato no arregla la infraestructura, pero convierte en obligación jurídica lo que durante veinte años fue una pelea política.

Los choques llegaron incluso a los tribunales. Una sentencia obligó a la Generalitat a pagar más de 80 millones de euros a Renfe por las circulaciones de Mataró a Arenys de Mar, un pago que se cerró en 2024 con un acuerdo con ERC. En 2013 se pactó una versión del documento que nunca se tramitó; en 2020, con José Luis Ábalos en el Ministerio de Transportes, se acordó un contrato a quince años que el Govern de Quim Torra frenó por motivos políticos.

El escudo europeo y el pulso por el modelo

Hay una derivada que explica buena parte de la prisa. Un reglamento europeo obliga a que, a medio plazo, los servicios ferroviarios considerados obligaciones de servicio público (OSP) —entre ellos Rodalies y todas las Cercanías autonómicas— salgan a concurso. Solo la adjudicación directa a una empresa pública de ámbito regional sortea esa exigencia. La empresa mixta de Rodalies de Catalunya, con un 50,1% en manos de Renfe y un 49,9% de la Generalitat, es esa fórmula.

El diseño evita que operadores públicos o privados de otros países —la SNCF francesa, sin ir más lejos— puedan hacerse con los servicios regionales, como ya ocurrió en los corredores de alta velocidad liberalizados. El consejo de administración de la sociedad se constituyó en enero, pero sigue teniendo un único trabajador, su consejero delegado, Òscar Playà, que compagina el cargo con la dirección operativa de Rodalies en Renfe. La licencia de empresa ferroviaria y el certificado de seguridad se acaban de empezar a tramitar y se alargarán durante todo 2027.

La fórmula catalana se mirará con lupa desde Madrid, porque probablemente deba replicarse en el resto de núcleos de Cercanías con sus respectivos gobiernos autonómicos. Si da resultados, Renfe podría extender el modelo por toda España.

Hoja de Ruta: Claves del Viaje

El impacto es doble. En el bolsillo del viajero, el contrato fija el dinero que sostiene la operación, pero no garantiza por sí solo menos incidencias: los 35 robos de cable contabilizados en septiembre, con la línea R3 como foco predilecto, se convirtieron en la principal causa de retrasos según el Ministerio de Transportes. Los Mossos han activado el plan Via y esta semana detuvieron a dos reincidentes con 27 arrestos acumulados.

La zona cero es Cataluña, aunque el efecto se proyecta sobre toda la red de Cercanías. El precedente es claro: cada traspaso ferroviario entre el Estado y las comunidades ha tardado años en cerrarse y ha terminado, más de una vez, en los tribunales. La diferencia ahora es que el contrato blinda a Renfe como operador y le concede tres años de aire hasta 2028.

El dato que resume la operación son los 1.400 millones en tres años, casi cinco veces lo que costaría un ejercicio de déficit ordinario. El calendario exige que el acuerdo sea ratificado en las próximas semanas por el Consell Executiu y el Consejo de Ministros. Hasta entonces, ningún fleco está cerrado del todo.

Por qué el coche eléctrico no arranca en las empresas: solo el 10% de sus compras frente al 25% de los particulares

El coche eléctrico avanza en los garajes particulares y se atasca en los de las empresas. Los compradores individuales ya eligen un modelo con enchufe en el 25% de sus matriculaciones, pero las compañías solo lo hacen en el 10% de sus pedidos. La brecha entre ambos mundos, quince puntos de diferencia, define el ritmo real de la electrificación en España.

La cifra no es un capricho estadístico. Las flotas corporativas mueven un volumen enorme de matriculaciones cada año, y su lentitud condiciona el mercado de segunda mano, la red de recarga y hasta los objetivos climáticos del país. Si las empresas no aceleran, el vehículo eléctrico seguirá siendo cosa de particulares.

Un 10% corporativo frente al 25% particular: la brecha que lastra las flotas

Los datos dibujan un patrón incómodo. Quien compra a título privado, con su dinero y su garaje, se ha lanzado al eléctrico con más decisión que la gran empresa, que maneja presupuestos de flota mucho mayores. La paradoja tiene nombre: los departamentos de compras corporativos son más conservadores que el ciudadano de a pie.

Hay razones de peso detrás de esa prudencia. Una compañía no mira solo el precio de la etiqueta, sino el coste total de propiedad durante los cuatro o cinco años que dura el contrato. Ahí entran la recarga en la sede, el mantenimiento, el seguro y, sobre todo, el valor residual con el que el vehículo regresará al mercado de ocasión.

A eso se suma la logística. Instalar puntos de recarga en un aparcamiento de empresa exige obra, potencia contratada y una inversión que muchas pymes no amortizan con las tarifas actuales. La gran corporación lo resuelve; la pequeña, que es mayoría en el tejido productivo, lo aparca.

La gran empresa tiene presupuesto para electrificar su flota, pero no para asumir el riesgo de que el vehículo pierda valor antes de tiempo.

Existe, además, un efecto psicológico que conviene no ignorar. El particular compra con la emoción y la calculadora a partes iguales; la empresa compra con un comité, un informe y una previsión de tesorería a tres años. Nada de eso favorece al eléctrico cuando el precio de la tecnología sigue siendo volátil.

El precio de la gasolina devuelve el eléctrico al primer plano

flotas eléctricas

El encarecimiento de los carburantes ha reavivado el interés por enchufar el coche. Los análisis del sector señalan que cargar en casa cuesta en torno a un tercio menos que repostar gasolina, una diferencia que empieza a pesar en el bolsillo de cualquiera.

Parte del fenómeno se explica por el propio mercado de empresas. Las grandes comercializadoras de flotas compran por volumen y planifican a varios años, de modo que cualquier duda sobre la reventa se multiplica en sus balances. Un particular asume ese riesgo una vez; una compañía de alquiler lo asume mil veces al año.

Ese tirón se deja notar también en el mercado de ocasión. La subida de la gasolina está disparando la demanda de eléctricos de segunda mano, que empiezan a revalorizarse tras años de caídas. Es una señal relevante: si el valor residual deja de ser un problema, uno de los principales frenos corporativos empieza a ceder.

Para quien gestiona una flota, la pregunta ha cambiado. Ya no es si el eléctrico sale más barato de mantener, sino si aguanta el uso intensivo de un comercial que hace 200 kilómetros al día y si la empresa tiene dónde enchufarlo cada noche.

Lo que revela la brecha: la empresa no es más racional, es más lenta

He cubierto el sector del automóvil durante años y este dato del 10% frente al 25% no me sorprende. Me confirma algo que se repite en cada ciclo: la empresa no compra peor que el particular, compra más tarde. Y la lentitud, en una transición tecnológica, se paga.

El marco regulatorio empuja en la dirección contraria a la que eligen las flotas. La presión para reducir emisiones y las ventajas fiscales para vehículos de empresa deberían decantar la balanza hacia el enchufe. Sin embargo, la brecha no se cierra porque el cuello de botella no es el impuesto, sino la infraestructura y la incertidumbre sobre el valor futuro.

Ahí está la contradicción que conviene vigilar. Si la gasolina sigue encareciéndose y el mercado de ocasión consolida su repunte, el coste total de propiedad del eléctrico se volverá indiscutible incluso para el comité de compras más conservador. Si los precios del carburante se moderan, la flota corporativa volverá a aplazar la decisión otro ejercicio.

Ayudas públicas como las canalizadas a través del IDAE han tratado de acortar esa distancia, pero el incentivo llega sobre todo al comprador final y no siempre al departamento que firma la compra de la flota.

El problema trasciende la contabilidad de cada empresa. Las flotas representan una porción considerable de las matriculaciones anuales, así que su retraso arrastra la cuota global del eléctrico y complica cumplir los objetivos de descarbonización comprometidos con Bruselas.

Las próximas matriculaciones del cuarto trimestre serán el termómetro. Si el 10% corporativo empieza a subir, hablará de un cambio real; si se queda clavado mientras el particular sigue avanzando, el coche eléctrico en las empresas seguirá siendo la asignatura pendiente de la movilidad española.

Magallanes saca casi 8 puntos a Cobas y se corona como el fondo ‘value’ más rentable de la bolsa española

Magallanes Iberian Equity avanza un 11,4% en 2026 y saca 7,7 puntos de rentabilidad a Cobas Iberia, que se queda en el 3,66%. La gestora de Iván Martín se consolida como la referencia ‘value’ de la bolsa española.

Qué dicen las cifras: siete puntos y medio de distancia

El fondo insignia de Magallanes Value Investors cierra septiembre con una rentabilidad acumulada del 11,4% en lo que va de ejercicio, según los últimos datos de Morningstar a cierre del 29 de septiembre. La cifra le coloca en la sexta posición entre los fondos activos de renta variable española más rentables del año, a dos centésimas del quinto clasificado, Unicaja Renta Variable España (11,42%), y a 2,7 puntos porcentuales del líder.

En el extremo opuesto aparece Cobas Iberia, el vehículo de Francisco García Paramés, que apenas suma un 3,66% y cierra la clasificación de los 30 fondos analizados. Entre ambos median 7,7 puntos porcentuales en solo nueve meses. La brecha resume la pugna entre las dos gestoras ‘value’ de autor más reconocidas por el ahorrador español.

El conjunto del sector no acompaña a ninguno de los dos grandes nombres. La rentabilidad media de los 30 fondos de la clasificación se sitúa en torno al 8,9% en lo que va de año, más de dos puntos por debajo de Magallanes y casi cinco por encima de Cobas.

FondoRentabilidad 2026PosiciónAnualizada 5 años
Bestinver Bolsa11,01%917,93%
Magallanes Iberian Equity11,4%616,21%
Azvalor Iberia6,95%2115,71%
Horos Value Iberia5,73%2712,84%
Cobas Iberia3,66%3017,56%

El mapa de la gestión ‘value’ española

Por delante de Magallanes, la clasificación la encabezan vehículos de casas menos identificadas con la etiqueta valor. SWM España Gestión Activa, de Singular AM, lidera con una rentabilidad superior al 14% que bate incluso al Ibex 35 con dividendos. Le siguen Santander Small Caps España (13%), Solventis Aura Iberian Equity (12,72%) y Fidelity Iberia (12,62%).

fondos value España

Ese liderazgo absoluto deja en segundo plano el pulso ‘value’. Solo el primer clasificado logra batir al índice, lo que confirma lo difícil que resulta superar al mercado en un ejercicio alcista. Entre los nombres clásicos de la inversión en valor, Bestinver Bolsa es el que más se aproxima a Magallanes, con un 11,01% que le concede el noveno puesto. A partir de ahí, la distancia se abre: Azvalor Iberia suma un 6,95% y cae al puesto 21, mientras Horos Value Iberia avanza un 5,73% y baja hasta el 27.

La brecha de 7,7 puntos no separa dos estilos, sino dos carteras: la que acierta con el ciclo industrial y la que aún espera su turno.

La cartera de Magallanes Iberian Equity explica parte del resultado. Entre sus principales posiciones figuran Atalaya Mining, Acerinox, Meliá Hotels, Gestamp y Amadeus, una combinación de minería, industria y turismo que ha captado el tirón del ciclo en la bolsa española.

Magallanes gana el año, pero Cobas aguanta a cinco

El dato de 2026 premia a Magallanes, aunque la fotografía cambia cuando se amplía el foco. A cinco años, Bestinver Bolsa encabeza la clasificación con una rentabilidad anualizada del 17,93%, seguido muy de cerca por Cobas Iberia, con un 17,56%. Magallanes se queda en el 16,21% anualizado, por delante de Azvalor Iberia (15,71%) y Horos Value Iberia (12,84%).

La lectura es relevante para el inversor. Magallanes domina el corto plazo, pero Cobas, que cierra la tabla del año, recupera terreno cuando se mide el ciclo completo. La dispersión entre el mejor y el peor de los grandes gestores ‘value’ supera los cinco puntos anualizados, una volatilidad que el ahorrador tiende a infravalorar.

La pugna entre ambas gestoras trasciende el dato. Nacieron al calor del éxito de Bestinver y Azvalor y compiten por el mismo perfil de partícipe: ahorrador de largo plazo, recelo hacia el producto indexado y confianza en el gestor de autor. Que una saque casi ocho puntos a la otra reabre el debate sobre el peso real del ‘stock picking’ en un mercado donde el Ibex encadena varios años al alza.

Conviene recordar que estos datos miden rentabilidad pasada y no anticipan la futura, una advertencia que la CNMV incluye en toda comercialización de instituciones de inversión colectiva. El ranking de Morningstar, además, compara 30 vehículos con políticas distintas bajo una misma etiqueta, lo que exige leer cada cifra con cautela.

La mayoría de los fondos ‘value’ españoles sigue perdiendo peso en las carteras de los hogares frente a la renta fija y los productos indexados, según los registros del sector que maneja Inverco. La pugna entre Magallanes y Cobas es, en el fondo, una lucha por captar el ahorro que aún confía en la gestión activa de autor.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del ejercicio a 31 de diciembre confirmará si Magallanes mantiene la ventaja sobre Cobas o si la recta final estrecha la brecha de 7,7 puntos.
  • Reacción del valor: Un año por delante de sus rivales suele atraer entradas netas de partícipes, aunque el ahorrador premia más la constancia a cinco años que el liderazgo puntual.
  • Precedente sectorial: A cinco años Cobas (17,56% anualizado) supera a Magallanes (16,21%), lo que demuestra que el liderazgo de nueve meses no se sostiene en el ciclo largo.

Anthropic prepara su salida a bolsa: la OPV que medirá la fiebre inversora por la IA

Anthropic ultima su salida a bolsa en el Nasdaq antes del 26 de noviembre, una OPV que podría alcanzar los 100.000 millones de dólares y que medirá el apetito inversor por la inteligencia artificial.

La operación, según las fuentes citadas por Bloomberg, valoraría a la creadora de Claude entre 1,75 y 2 billones de dólares, más del doble de los 965.000 millones que se manejaban en mayo. La cifra marcaría un récord en la renta variable: superaría los 75.000 millones que recaudó SpaceX en su estreno, el pasado 12 de junio.

El calendario apunta a una entrada en el parqué neoyorquino antes del 26 de noviembre. Completada la operación, y transcurridos 15 días de negociación desde el toque de campana, la compañía se integraría en el Nasdaq 100 como la quinta firma por capitalización, solo por detrás de Nvidia, Apple, Alphabet, Amazon, y Microsoft.

Qué hay detrás de una valoración de dos billones

El salto respecto a mayo es el primer indicador del FOMO que rodea a todo lo que lleva el apelativo de inteligencia artificial. Los 100.000 millones de la colocación la convertirían en la mayor salida a bolsa de la historia reciente de Wall Street, con la firma de Elon Musk como único precedente comparable.

La compañía no fija fecha exacta, pero el mercado descuenta el cierre del periodo antes del 26 de noviembre. La propia dimensión de la operación introduce un factor de riesgo: concentra buena parte del capital disponible en un único sector y deja al resto de las tecnológicas con menos margen para colocar papel.

La OPV de Anthropic no medirá solo su valoración: será el examen al que se someta toda la fiebre inversora por la inteligencia artificial.

Qué dicen las cuentas: el lastre de las pérdidas

OPV Anthropic

El folleto supervisado por la SEC y los datos que manejan Bloomberg y Reuters dibujan una compañía que crece a ritmos desconocidos en el sector, pero que aún no ha cerrado la brecha de la rentabilidad. Anthropic registró una pérdida neta de casi 42.000 millones de dólares en 2025, casi cinco veces los 8.300 millones del ejercicio anterior.

Los ingresos, en cambio, se dispararon de 386 millones a 4.600 millones de dólares en ese mismo periodo, con una pérdida operativa que superó los 8.000 millones. El giro llega en 2026: los primeros reportes sitúan los ingresos en 60.000 millones de dólares y el resultado neto ya en positivo, aunque el monto final está por concretar.

Magnitud202420252026 (e)
Ingresos386 millones4.600 millones60.000 millones
Pérdida neta8.300 millones42.000 millonesBeneficio positivo
Pérdida operativan.d.más de 8.000 millonesn.d.

El mercado no mira solo el crecimiento. Mira la caja que exige sostenerlo. La compañía planea gastar 518.000 millones de dólares en obligaciones de nube, computación e infraestructura en los próximos años, una cifra que no guarda proporción con lo que generan hoy sus líneas de negocio.

Anthropic frente a Nvidia, Alphabet y los hiperescaladores

La comparación con los gigantes del ecosistema deja a la creadora de Claude un escalón por debajo. Nvidia generará unos 409.000 millones de dólares de ingresos este ejercicio, según el consenso de FactSet, mientras Samsung rondaría los 535.000 millones, SK Hynix los 255.000 y Micron los 133.000.

Entre los hiperescaladores, Amazon facturaría cerca de 830.000 millones, Alphabet alrededor de 500.000 y Microsoft unos 330.000. La brecha se agranda en beneficios: Alphabet y Nvidia proyectan 252.000 y 225.000 millones de ganancia neta, respectivamente, frente a los incipientes números positivos de Anthropic.

Hay un dato que inquieta al inversor. El 47% de los ingresos de Anthropic procede de Alphabet y Amazon, y la firma admite en su folleto que muchos clientes relevantes no tienen contratos a largo plazo. El patrón se repite en Nvidia, donde el 40% de las ventas depende de los hiperescaladores.

El riesgo de burbuja que el propio folleto reconoce

Anthropic ha incluido en su documentación escenarios incómodos: sus modelos más avanzados podrían desarrollar conductas de autopreservación, manipular información o resistirse a ser desconectados. No es un ejercicio retórico. El propio consejero delegado de la compañía ha defendido la necesidad de ralentizar el ritmo de mejora de las capacidades de sus modelos.

El precedente inmediato es esclarecedor. Las grandes salidas a bolsa tecnológicas tienden a concentrar el capital en pocos nombres y a tensionar las valoraciones del resto. La mayoría de las casas de análisis espera que la operación se cierre antes de diciembre, pero el flujo que absorba condicionará al conjunto del sector.

La pregunta que el parqué resolverá antes de diciembre es si los fundamentales de Anthropic sostienen la valoración. Los ingresos de 60.000 millones son alentadores. El gasto comprometido de 518.000 millones y la dependencia de dos clientes, no tanto.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del periodo de colocación antes del 26 de noviembre y la confirmación de la valoración final, hoy estimada entre 1,75 y 2 billones.
  • Reacción del valor: El mercado descuenta una entrada fulgurante en el Nasdaq 100; cualquier recorte en el precio de la OPV tensionaría al resto del sector de la IA.
  • Precedente sectorial: La colocación de SpaceX, con 75.000 millones el pasado 12 de junio, marca el listón que Anthropic aspira a superar.

Euromillones reparte 28,8 millones en un bar de Cabezón de la Sal: el segundo mayor premio de Cantabria

28,8 millones de euros han caído en el bar Gades de Cabezón de la Sal, un municipio cántabro que ronda los 8.000 habitantes. El sorteo del viernes 2 de octubre convierte a la localidad en el escenario del segundo mayor premio de la historia de Cantabria.

El boleto se validó en el bar Gades, un establecimiento hostelero del centro de la villa. La combinación ganadora tuvo un único acertante, de modo que la totalidad del premio recae sobre un solo punto de venta. Quien selló ese boleto duerme desde el viernes con una fortuna que ronda los 29 millones de euros.

No es habitual que un premio de esta magnitud caiga en un municipio pequeño. Los grandes botes tienden a repartirse entre capitales y áreas metropolitanas, donde el volumen de boletos vendidos multiplica las opciones de acertar.

Un único acertante en el bar Gades

La estadística juega en contra de los pueblos. Cuanto más pequeño es el punto de venta, menos boletos se validan y menor es la probabilidad de que la combinación ganadora pase por su terminal. Por eso los premios millonarios suelen concentrarse en administraciones urbanas.

Cabezón de la Sal rompe ese patrón. El bar Gades entra así en una lista muy corta de establecimientos hosteleros cántabros que han repartido un premio de varios millones. La Cadena SER recoge que solo una cifra anterior supera esta cuantía en toda la comunidad.

Cuando el azar deposita casi 29 millones en un pueblo de 8.000 habitantes, el premio deja de ser una anécdota y pasa a ser un asunto de comarca.

El impacto en un municipio de este tamaño no se mide solo en euros. Un acertante de 28 millones cambia hábitos de consumo, alimenta proyectos locales y, en muchos casos, activa decisiones de inversión en vivienda y negocio que llevaban años pospuestas.

El premio, menos impuestos: cuánto llega de verdad

Euromillones 28,8 millones

La cifra redonda engaña. Los premios de lotería en España están sujetos a un gravamen especial: los primeros 40.000 euros quedan exentos y, a partir de ahí, Hacienda aplica un 20%. Sobre 28,8 millones, el cálculo es sencillo y contundente.

El cálculo se concreta en algo más de 5,7 millones de euros en retenciones. El acertante ingresará en torno a 23 millones netos. Sigue siendo una cantidad transformadora, pero el Estado se queda con una porción que ronda el 20% del total, un matiz que conviene recordar cada vez que un gran bote sale a la luz.

Ese dinero entra en las arcas públicas sin pasar por la declaración de la renta del agraciado. La retención se practica en el momento del cobro, de modo que el ganador no tiene que preocuparse por el trámite. Cobra lo neto y punto.

La lotería como termómetro de la confianza

Hay una lectura menos romántica de estos premios. Los picos de venta de Euromillones coinciden con periodos de incertidumbre económica. Cuando el ahorro rinde poco y la vivienda se aleja, el boleto se convierte en una suerte de plan B emocional para miles de hogares.

No es casualidad que los botes millonarios disparen las compras en los días previos al sorteo. La promesa de resolver la vida de un plumazo funciona mejor cuanto más difícil se percibe el panorama. Esa es, me parece, la parte incómoda de la fiebre del Euromillones.

El fenómeno tiene precedentes. Cada vez que Loterías y Apuestas del Estado confirma un gran acertante, los puntos de venta con premios recientes registran repuntes de ventas durante semanas. Los loteros lo saben y lo explotan: nada vende más que un escaparate con la foto del boleto premiado.

Conviene, eso sí, no confundir la ilusión con la probabilidad. La posibilidad de acertar los cinco números y las dos estrellas es de una entre 139 millones, una cifra que la euforia de cada sorteo tiende a difuminar. El premio de Cabezón de la Sal alimenta esa esperanza tanto como la celebra.

Para Cabezón de la Sal, el efecto será más tangible. Bares, comercios y la propia administración de lotería notarán el tirón de los curiosos que quieran comprar donde se selló el boleto de la suerte. Es la otra cara del premio: una inyección reputacional que ningún plan de promoción turística consigue igualar.

Habrá que ver si el bar Gades nota el efecto llamada en las próximas semanas. Los establecimientos que reparten grandes premios suelen registrar repuntes de ventas durante meses, un fenómeno que los loteros conocen bien y que la estadística no siempre respalda.

La única certeza es la del viernes: 28,8 millones de euros tienen dueño, y ese dueño compró su boleto en un bar de Cantabria. El resto es ruido.

Acciona Energía busca el rebote en bolsa tras meses de caída por los tipos y el precio energético

Las acciones de Acciona Energía suben cerca de un 10% desde los mínimos de agosto, un giro de sentimiento que los analistas atribuyen al desapalancamiento y a los rumores corporativos y que la sitúa entre los mejores valores del Ibex 35 del último mes.

Qué dicen las cifras del rebote

El valor acumula un avance cercano al 5% en el último mes y bate al selectivo español por unos ocho puntos porcentuales en ese periodo. Con ese recorrido, se ha colocado como el quinto mejor valor del Ibex 35, según los datos de mercado recabados por TradingView.

La subida arranca desde los mínimos de agosto. Llega después de varios ejercicios de castigo, con la acción muy lejos de los 43,68 euros que marcó el 3 de agosto de 2022, su máximo histórico. Desde entonces, el valor perdió casi el 70% de su capitalización hasta abril de 2025.

El doble golpe fue claro. La normalización de los precios de la electricidad redujo la rentabilidad esperada de los activos renovables. El encarecimiento de la financiación, en paralelo, elevó el esfuerzo inversor de todo el sector. Las utilities de perfil renovable, desde Solaria, hasta la propia filial de Acciona, quedaron atrapadas entre ambos vectores.

La compañía reaccionó acelerando la venta de activos para aliviar el balance y financiar nuevas inversiones. La estrategia sirvió para reducir la deuda, pero tuvo una contrapartida evidente: las desinversiones también recortaron la aportación futura de los activos vendidos al beneficio del grupo.

El rebote no se sostiene en una mejora del precio de la luz, sino en la expectativa de que el desapalancamiento devuelva capacidad de crecimiento a la compañía.

La dirección fija el objetivo de cerrar 2026 con una deuda neta por debajo de los 3.000 millones de euros. Ese es el punto de partida del nuevo capítulo inversor que la compañía quiere abrir en 2027.

El regreso al crecimiento y el respaldo de GVC Gaesco

Los analistas de GVC Gaesco han incluido a Acciona Energía entre sus valores españoles preferidos, con un precio objetivo de 26,50 euros por acción. Su argumento central es el final del desapalancamiento, que debería permitir el regreso del crecimiento de resultados en 2027.

acciones Acciona Energía

La tesis se apoya en tres patas que la gestora detalla en su informe:

  • La previsión de instalar 1,1 GW de capacidad en 2027, por encima de los 600 MW que estima la casa para ese mismo año.
  • La potencia ya construida a cierre del primer semestre de 2026, de 763 MW, frente a los 334 MW de finales de 2025.
  • Un entorno geopolítico que, según GVC Gaesco, empuja a muchos países a reducir su dependencia energética de zonas inestables.

El documento subraya que la empresa está cerca de superar la travesía del desierto en crecimiento de resultados, una etapa que la gestora vincula directamente a la necesidad de reducir deuda. GVC admite que aún falta por completar alguna venta de activos relevante antes de dar el giro por cerrado.

Ese regreso se aprecia en la capacidad puesta en operación, que ya acelera respecto al año anterior. El grueso de la recuperación dependerá de que las nuevas plantas sustituyan con holgura la aportación perdida por las desinversiones.

El accionariado mira una operación corporativa

Al componente operativo se suma el corporativo. Según fuentes del mercado, grandes fondos de inversión llegaron a plantear ofertas por el 100% de Acciona Energía durante el verano, sin que conste comunicación oficial a la CNMV. La dirección maneja escenarios que van desde la entrada de un tercero hasta una opa de exclusión.

La subida de los tipos de interés complica ese tipo de operaciones, porque encarece la financiación necesaria para abordar una compra de control. Parte del mercado especula con la retirada de algunos interesados por ese motivo, aunque ninguna de las partes lo ha confirmado.

El consenso de analistas sigue dividido. Solo el 30% recomienda comprar, frente a un 48% que aconseja mantener y un 22% que prefiere vender.

RecomendaciónPorcentaje de analistas
Comprar30%
Mantener48%
Vender22%

Las cautelas que frenan el optimismo

No todo el mercado comparte la tesis. JP Morgan mantiene una recomendación neutral y advierte de que los resultados seguirán siendo difíciles de interpretar por la rotación de activos. El banco distingue dos capas de beneficio que evolucionan en direcciones opuestas.

Mientras el beneficio reportado se ve impulsado por las plusvalías obtenidas con cada desinversión, el beneficio subyacente se deteriora por la dilución que provocan esas mismas ventas. Ese desfase explica por qué las estimaciones del consenso siguen siendo tan volátiles.

Conviene mirar el precedente sectorial. Otras renovables europeas, como la danesa Ørsted o la portuguesa EDP Renováveis, han atravesado correcciones parecidas por la subida de tipos y la compresión de precios energéticos. El sector aún no recupera los múltiplos que lució en 2021.

La acción anticipa una vuelta al crecimiento, pero quedan piezas por encajar. La deuda por debajo de 3.000 millones, las nuevas plantas en operación y una eventual operación corporativa son los tres frentes que el mercado vigilará.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima presentación de resultados y el ritmo de las desinversiones pendientes, que deben cerrar el desapalancamiento antes de 2027.
  • Reacción del valor: El mercado descuenta ya parte de la vuelta al crecimiento; la acción ha recuperado un 10% desde los mínimos de agosto, aunque sigue lejos de los máximos de 2022.
  • Precedente sectorial: Las correcciones de Ørsted y EDP Renováveis por la subida de tipos sirven de referencia para medir cuánto tarda el sector en recuperar múltiplos.

Jay Clayton suena como Zar de IA de Trump tras demandar a Ripple

Trump valora a Jay Clayton, el exjefe de la SEC que demandó a Ripple, como nuevo Zar de IA de la Casa Blanca. La noticia, adelantada por la cadena CNN, ha reavivado las alarmas en un sector cripto que no ha olvidado su paso por el regulador bursátil estadounidense.

Clayton no es un nombre nuevo en Washington. Desde hace meses ocupa la Dirección de Inteligencia Nacional, el puesto que coordina las 18 agencias del aparato de espionaje estadounidense. Según CNN, Trump quiere ahora sumarle la coordinación de la política de inteligencia artificial, lo que en la capital estadounidense se conoce como el Zar de IA por su capacidad de decidir sobre varios departamentos a la vez.

El propio presidente ha alimentado la especulación. Preguntado por el nombre de Clayton, lo describió como un buen hombre y consideró que sería una buena idea tenerlo en el cargo. No hay fecha oficial para el anuncio, aunque el mandatario habría pedido cerrar el nombramiento en pocos días.

Ese hueco lleva abierto desde marzo, cuando David Sacks lo dejó al expirar su condición de empleado gubernamental. Desde entonces la Casa Blanca ha buscado reemplazo sin anuncio público, y la vacante se ha convertido en un termómetro de hasta dónde quiere llegar el Gobierno en su pulso por controlar la IA.

Durante su audiencia de confirmación en julio, ya para el cargo de inteligencia, Clayton dejó una pista de su enfoque. Defendió que la IA necesita una gestión cuidadosa, porque encierra a la vez una oportunidad enorme y un riesgo que nadie debería subestimar.

Clayton no llega a la inteligencia artificial por su historial tecnológico, sino por su biografía como regulador. Para el sector cripto, esa biografía empieza con una demanda.

El litigio que marcó su paso por la SEC

Clayton dirigía la SEC cuando la agencia demandó a Ripple en diciembre de 2020. El regulador sostuvo entonces que la empresa había colocado 1.300 millones de dólares en valores no registrados desde 2013. Años después, una jueza acotó el alcance del caso: los 728,9 millones vendidos directamente a instituciones sí eran ofertas irregulares, pero otras operaciones con XRP, entre ellas el trading programático, quedaron fuera de esa calificación.

El proceso se cerró en agosto de 2025 con una multa de 125 millones de dólares, muy por debajo de los aproximadamente 2.000 millones que la SEC reclamó al principio. Eso sí, una orden judicial permanente sigue limitando cómo la empresa detrás de XRP puede vender sus monedas a instituciones dentro de Estados Unidos.

Las consecuencias se notaron lejos de los tribunales. XRP estuvo deslistado de varios exchanges, las plataformas donde se compran y venden criptomonedas, durante dos años y medio. Y los fondos cotizados al contado sobre esa moneda, los conocidos como ETF, no llegaron hasta noviembre de 2025, mucho después de que bitcoin y ether ya hubieran captado el interés institucional.

A quién afecta y qué se juega el mercado

Ripple SEC

El temor del sector no es tanto lo que Clayton haga con la IA como la filosofía que pueda aplicar. Sus defensores lo describen como un regulador prudente; sus críticos, como alguien que prefirió marcar territorio antes que negociar. En un terreno tan nuevo como la inteligencia artificial, esa diferencia pesa.

De momento, no hay indicios de que las reglas sobre criptoactivos vayan a endurecerse bajo su vigilancia. La Casa Blanca ha ido en dirección contraria en los últimos meses y Clayton ya no está al frente de la SEC. El riesgo es más de tono que de norma escrita.

¿Por qué entonces tanta inquietud? Porque el nombramiento llega en un momento delicado. La regulación de la IA y la de los criptoactivos comparten un mismo problema: ambas intentan poner reglas a tecnologías que avanzan más rápido que los legisladores. Quien diseñe una, difícilmente ignorará la otra.

Un precedente que el sector cripto no olvida

Para entender la reacción del mercado hay que retroceder a 2020. Aquel diciembre, la SEC de Clayton abrió una ofensiva que se prolongó durante años y que convirtió la palabra valor negociable en una amenaza para casi cualquier proyecto. La estrategia, conocida como regulación por enforcement, consistía en demandar después y legislar nunca. Ripple fue el caso más visible, pero no el único. Aquello marcó el tono.

El ciclo cambió a partir de 2024. La aprobación de los primeros ETF al contado de bitcoin y ether, y más tarde, el giro de tono de la nueva mayoría en la agencia, devolvieron algo de oxígeno a un sector que había vivido cuatro años a la defensiva.

La conclusión del caso Ripple en 2025, con una multa muy inferior a la reclamada, se leyó como una rendición parcial del regulador. Con ese fondo, que Clayton vuelva a la primera fila del poder despierta recelos comprensibles. La duda razonable es si su criterio sobre la IA heredará el reflejo intervencionista que marcó su etapa en la SEC.

Nadie lo sabe aún. Quedan dos incógnitas por resolver. La primera es la fecha: Trump no ha fijado cuándo anunciará el nombramiento, más allá de su deseo de hacerlo pronto. La segunda es el alcance: si Clayton acumula inteligencia artificial e inteligencia nacional, su peso en la Casa Blanca será mayor que el de cualquier Zar de IA anterior.

Para el inversor en cripto, la lectura práctica es sencilla. Hoy no cambia nada. Pero el nombre que se siente en esa silla condicionará el clima regulatorio de los próximos años, y ese clima, como demuestra la historia reciente de XRP, puede pesar más sobre un precio que cualquier balance.

Elecciones Brasil: qué promete cada candidato sobre las criptomonedas

Brasil es el primer mercado del mundo en adopción de criptomonedas. Ninguno de los seis aspirantes a la presidencia ha explicado en público qué hará con el sector si llega al poder. De las campañas que recibieron el mismo cuestionario sobre regulación, tributación y seguridad jurídica, cinco guardaron silencio.

El liderazgo no sale de un ranking decorativo. El Global Crypto Adoption Index de la firma de análisis Chainalysis, que mide el uso real de cripto en relación con la población de cada país, coloca a Brasil en primera posición. Solo en el primer semestre de 2026, las operaciones declaradas con criptoactivos movieron 283.100 millones de reales, el mayor volumen registrado en ese periodo desde que existe la serie histórica.

Las stablecoins (monedas digitales diseñadas para mantener un valor estable, casi siempre anclado al dólar) concentran cerca del 80% del volumen declarado, según la Receita Federal. Dicho de otro modo, el mercado cripto brasileño funciona en la práctica como un mercado dolarizado.

La segunda Encuesta Nacional de Criptomonedas, elaborada por Paradigma Education junto al instituto Datafolha, calcula que el 17,2% de los brasileños, casi 29 millones de personas, ya ha invertido en algún criptoactivo. Trasladada a España, esa proporción equivaldría a unos ocho millones de inversores. El debate ya no es de nicho.

Un mercado de miles de millones que la política ignora

El país ha entrado además en una fase regulatoria nueva. El Banco Central de Brasil está desplegando las normas que deben cumplir los proveedores de servicios de activos virtuales, es decir, las plataformas que compran, venden y custodian cripto por cuenta de terceros. Ese proceso decidirá qué empresas pueden operar y con qué requisitos.

Marina Fagali, directora en Brasil del movimiento Together for Crypto, sostiene que la agenda cripto debe entrar de lleno en la campaña. La falta de respuesta de los candidatos es un síntoma de que existe un desfase entre la política y unos temas que ya son relevantes para la población y la economía brasileña’, resume. Su organización trabaja ya con la hipótesis de una segunda vuelta.

Un mercado que mueve 283.100 millones de reales en seis meses no debería ser invisible en una campaña presidencial. De momento, lo es.

Qué promete cada candidato y qué responde

Las preguntas fueron las mismas para todos: regulación, impuestos, seguridad jurídica, innovación, formación de profesionales y capacidad de atraer capital y talento. Cada aspirante recibió además consultas ligadas a su propio programa económico. Estas son las respuestas y también los silencios.

  • Luiz Inácio Lula da Silva (PT). Se le preguntó si el Estado debe actuar solo como regulador o también como impulsor de inversión, infraestructura y tecnología. No respondió.
  • Flávio Bolsonaro (PL). Tenía que explicar cómo encajaría el sector en su propuesta de menos burocracia y más libertad económica, y cómo compaginaría esa libertad con la protección del consumidor. No respondió.
  • Ronaldo Caiado (PSD). Debía aclarar si las stablecoins y la tokenización entrarían en la próxima fase de la infraestructura financiera digital del país, después de Pix, Open Finance y gov.br. No respondió.
  • Romeu Zema (Novo). Se le pidió que concretara cómo su rebaja de impuestos y su menor intervención estatal se aplicarían a empresas que compiten con plataformas extranjeras con costes regulatorios más bajos. No respondió.
  • Augusto Cury (Avante). Tenía que decir si criptoactivos, blockchain (la tecnología de registro distribuido que sostiene estas redes) y tokenización forman parte de su estrategia tecnológica, hoy centrada en la inteligencia artificial. No respondió.
  • Renan Santos (Missão). Fue el único que contestó al cuestionario. Su plan para el sector todavía no se ha hecho público.

El silencio tiene traducción parlamentaria. De los 594 diputados y senadores actuales, solo el 3% se ha declarado antes a favor del mercado cripto, según los datos que maneja el movimiento Juntos por Cripto. El próximo Congreso será distinto: se renuevan 513 escaños de la Cámara, 54 de los 81 del Senado —dos tercios de la cámara alta— y más de un millar de puestos en las asambleas estatales y distritales.

regulación cripto Brasil

Lo que se juega Brasil más allá del resultado electoral

Brasil no parte de cero. El país aprobó en 2022 un marco legal para los criptoactivos que puso al Banco Central al mando de la supervisión, y desde entonces ha ido desarrollando las normas que hoy se aplican a las plataformas. Cuando las campañas reciben preguntas sobre seguridad jurídica, la duda de fondo es otra: qué ocurre con esas reglas cuando cambie el inquilino del poder.

La experiencia regional invita a la prudencia. Argentina pasó de un discurso abiertamente pro cripto a una agenda con más matices, y El Salvador, que adoptó bitcoin como moneda de curso legal en 2021, ha tenido que reajustar su apuesta ante la presión del Fondo Monetario Internacional. En Europa, el reglamento MiCA ha ordenado el mercado a cambio de dejar fuera a los actores que no consiguen licencia. Ese es el espejo.

Hay, además, una contradicción de fondo. Brasil ha construido buena parte de su volumen cripto sobre stablecoins en dólares: ocho de cada diez reales declarados pasan por monedas ancladas al billete estadounidense. Es la vía que encuentran muchos brasileños para dolarizar sus ahorros sin salir del sistema formal. Quien legisle ignorando ese detalle estará regulando una foto incompleta del mercado real. Me parece que el problema no es de ideología, sino de agenda.

El calendario tampoco ayuda a cerrar el debate. Con las urnas abiertas este domingo, la atención pública se concentrará en la disputa por el Palacio del Planalto y, si la primera vuelta no decide la presidencia, en una segunda vuelta prevista para finales de octubre. Juntos por Cripto ya ha anunciado que redoblará la presión sobre las campañas en ese escenario para arrancar compromisos concretos.

La pregunta que queda abierta es sencilla: si alguna de las seis candidaturas publicará un plan serio para un sector que ya forma parte de la vida financiera de millones de brasileños, o si el mercado tendrá que esperar al próximo gobierno para saber a qué atenerse. Mientras tanto, las normas del Banco Central seguirán avanzando con campaña o sin ella.

Cómo organizar un meal prep en 2 horas para comer sano toda la semana

El cronómetro de las 2 horas: qué toca en cada tramo

Un clásico reloj de pared redondo con marco negro contra una pared verde menta, marcando las 7:23.

El reloj empieza a contar antes de encender el fuego. Los primeros diez minutos son de mise en place: horno a 200 ºC, dos cazos de agua al fuego y todos los ingredientes ya fuera de la nevera y sobre la encimera. Buscar cosas en el frigorífico a mitad de faena es lo que convierte dos horas en cuatro. Entre el minuto 10 y el 25 entran las bandejas —verdura en dados con aceite, sal y orégano; pollo, muslo o tofu salpimentado—, que se cocinan solas mientras tú sigues en las hornallas: unos 35 minutos la verdura y entre 22 y 25 el pollo, según el grosor del corte. Del 25 al 45 toca el cereal (arroz integral, quinoa) y los huevos cocidos, diez minutos desde que el agua hierve, tiempo que se aprovecha para picar cebolla y ajo. La clave del tramo no es la velocidad, sino el solape: horno, fuegos y tabla trabajando a la vez en lugar de uno detrás de otro.

La segunda hora es la de los acabados y el envasado. Entre el minuto 45 y el 70 se hace el sofrito y una salsa de yogur con limón y comino, se enjuagan las legumbres de bote y se lavan las hojas verdes; las salsas aguantan entre cinco y siete días en frío y son lo que después da identidades distintas a la misma base. Del 70 al 90, las bandejas salen y la comida se extiende en capas finas: enfriar destapada durante 20 o 30 minutos evita la condensación que aguacha el táper y acorta el paso por la franja en la que las bacterias se multiplican, entre 5 y 65 ºC. Los últimos 30 minutos son de reparto, etiquetado y congelador, con la nevera a 4 ºC o menos y las raciones de los días 4 y 5 al congelador, ya que el pollo y la carne cocidos aguantan de tres a cuatro días en frío y el arroz o la quinoa, hasta cinco.

Componentes que se recombinan en diez comidas distintas

Un impresionante primer plano de una vaina de guisante verde con un guisante rojo destacado, simbolizando la singularidad.

La diferencia entre un meal prep que aguanta la semana y otro que se abandona el miércoles está en qué se mete en la nevera. En lugar de cinco tuppers idénticos de pollo con arroz, el sistema que funciona cocina componentes por separado —una o dos proteínas, dos hidratos, dos o tres verduras asadas y una o dos salsas— y los recombina después en platos que no saben igual. Es el conocido esquema 2-2-2: dos proteínas, dos carbohidratos y dos verduras que salen de la misma tanda de horno y dan para montar cinco comidas y cinco cenas de unos cinco minutos cada una. El arroz integral del lunes con garbanzos y aderezo de tahini se convierte el miércoles en ensalada fría con pepino y limón, y el viernes en sopa si se añade caldo y se tritura parte de la legumbre.

El multiplicador real son las salsas y los acabados frescos. El mismo bol de quinoa y verduras asadas sabe a cocina mediterránea con tahini y limón, a asiático con cacahuete y jengibre o a tex-mex con tomate ahumado y lima; por eso conviene preparar una o dos y guardarlas en un tarro aparte, añadiéndolas al recalentar y no antes, para que el tupper no acabe empapado. Cada componente va en su propio recipiente hermético y etiquetado: los cereales cocidos aguantan unos cuatro días en nevera y congelan bien, las proteínas cocidas entre tres y cuatro, las verduras asadas hasta cinco y las salsas en torno a una semana. Los granos deben enfriarse destapados y extendidos antes de guardarlos, porque el vapor atrapado es lo que los estropea. Antes de comer, un chorro de limón, unas hierbas frescas o medio aguacate bastan para que el plato no sepa a sobras.

Qué arranca primero: horno, fuego y robot en paralelo

El truco en el horno para que las verduras asadas no pierdan su jugo Merca2

El orden en que se encienden los aparatos decide si el meal prep dura dos horas o se eterniza hasta la noche. El horno es el primero porque acumula las dos penalizaciones más grandes: tarda entre diez y quince minutos en alcanzar los 200 °C y luego encadena horneados largos, de 60 a 90 minutos, sin vigilancia. Se enciende antes incluso de tener nada preparado dentro. Justo después entra en juego el fuego, con la olla de los cereales —arroz, quinoa, pasta— ocupando un quemador entre 20 y 30 minutos sin margen para despistes. Y casi en el mismo minuto arranca el robot de cocina, que es el que más rinde si se le da trabajo continuo: con su cestillo y su Varoma puede cocer verduras al vapor en un nivel mientras abajo se hace un guiso o una salsa, aportando un tercer foco de calor que no exige estar pendiente.

La lógica de fondo es distinguir cuellos de botella, no tareas sueltas. Horno y robot son los fondistas: trabajan solos durante medias horas largas, así que se lanzan al principio y liberan tus manos para lo único que no se automatiza, cortar, pelar y montar los táperes. El fuego, en cambio, hace de velocista y conviene guardarle su mejor momento para después, cuando el horno ya está lleno y toca rematar: sellar proteínas, saltear en wok, reducir una salsa. Arrancar los tres focos sin criterio tiene un coste medible: el robot se queda parado enfriándose entre recetas, el horno calienta en vacío mientras picas cebolla y los cereales se pasan porque no llegaste a tiempo. La secuencia que funciona es poner en marcha horno y agua al fuego en el primer minuto, cargar el robot con lo que más tarda en cocer y ponerse a picar solo cuando los tres ya están trabajando. Así las cocciones acaban casi a la vez y el montaje final no espera a nadie.

Qué aguanta hasta el viernes y qué hay que congelar el mismo domingo

Un hombre está bajo un paraguas en una calle lluviosa usando su teléfono en Pozuelo de Alarcón, España.

La nevera enfría, pero no inmortaliza, y ese es el punto que decide todo el calendario. La regla que repiten las agencias de seguridad alimentaria es que un plato cocinado aguanta entre tres y cuatro días en frío: si cocinas el domingo, ese margen se agota el miércoles y, como mucho, el jueves, porque hasta el viernes hay cinco días. De ahí que la ración del viernes sea el eslabón débil de cualquier meal prep, y no por un problema de olor o aspecto: las bacterias que estropean la comida no suelen cambiar ni el aroma ni la textura, así que no sirve de nada fiarse de los sentidos. El arroz y la pasta cocidos suman su propio aviso, el de Bacillus cereus, cuyas esporas sobreviven al cocinado; por eso varias guías (la británica, entre ellas) recomiendan no pasar de 24 horas en nevera, aunque otras fuentes amplían el plazo si el enfriado fue rápido. Lo que sí llega al viernes con garantías son las raciones congeladas y las bases que se montan en el último momento.

Con ese calendario, el domingo toca separar dos montones antes de cerrar los tuppers. Lo que se va a comer entre lunes y miércoles se queda en la nevera, porcionado y etiquetado con su día. Todo lo que apunta al jueves y al viernes debería ir al congelador esa misma tarde, no a mitad de semana como apaño de urgencia: guisos, currys, boloñesa, sopas, lasañas y raciones de arroz o pasta cocidos al dente, en envases herméticos y bien cerrados, que conservan buena calidad unos tres meses. La experta bávara Andrea Danitschek lo resume así: quien cocina el domingo para toda la semana laboral debería congelar los platos del jueves y el viernes. Y conviene saber qué no resiste el frío: la lechuga, el pepino, el tomate o el apio crudos quedan flácidos y aguados, la patata cocida se vuelve harinosa y la mayonesa, las salsas emulsionadas, el yogur o el queso fresco se separan. Al descongelar, pásalo a la nevera con tiempo (24 horas para una ración individual, 48 para un tupper grande), consúmelo en un par de días y recalienta hasta los 74 °C, una sola vez.

Mise en place: la compra y el corte que se hacen el día antes

Una escena rústica de pan fresco y salami sobre una tabla de madera con un cuchillo, perfecta para presentaciones culinarias.

El mise en place —literalmente, «cada cosa en su sitio»— es la rutina con la que las cocinas profesionales arrancan el servicio: tener todos los ingredientes reunidos, lavados, pelados, troceados y, cuando toca, marinados antes de encender el fuego. Trasladado al meal prep casero, eso se traduce en una jornada previa que casi nunca aparece en los planes de dos horas y que, sin embargo, es la que los hace posibles: la compra y el corte. La compra, con lista cerrada y hecha después de revisar armario y nevera, evita el viaje de urgencia a mitad de semana y permite concentrar todo el volumen en una sola visita; el corte exige su propio rato, porque una preparación de este tipo lleva entre media hora y algo más de una hora, según una prueba publicada en Serious Eats en septiembre de 2025. Si ese trabajo se deja para el día grande, se come minutos de cocción y multiplica las interrupciones.

La razón de peso para separarlo del día de cocción es la conservación, porque no todo aguanta lo mismo troceado. Las verduras duras —zanahoria, brócoli, calabaza— se mantienen bien alrededor de una semana en la nevera, mientras que las más blandas, como el pimiento o el calabacín, pierden textura a los dos o cuatro días; las frutas precortadas tipo fresa, piña o melón rondan los cuatro días. De ahí que convenga dejar cortado solo lo que se va a consumir primero y guardar el resto entero. El día antes toca también lavar y secar a conciencia —la humedad es lo que antes estropea—, usar tablas distintas para carne y pescado por un lado y vegetales por otro para no cruzar contaminaciones, y almacenar en recipientes herméticos a 4 °C o menos. Con ese trabajo hecho, las dos horas del día siguiente se dedican solo a repartir cada ingrediente en su método de cocción: horno, hornallas y vapor funcionando a la vez.

El ‘regalo envenenado’ de Paramount al comprar Warner: 42.000 millones de dólares en deuda

La compra de Warner Bros. Discovery por parte de Paramount ya se dibuja como un hecho. Con la retirada de las demandas de los 13 estados de Estados Unidos que intentaban frenar la fusión y la aprobación de los reguladores en el país norteamericano y en Europa, no parece probable que la compra se frene. Pero lo cierto es que los de Larry Ellison no solo compran el catálogo y el servicio de streaming del mítico estudio, HBO Max, sino también su deuda, que sumada a la que ya arrastran los de Ellison alcanza los 42.000 millones de dólares.

No es un dato secundario, pues la deuda de Warner ha sido un verdadero dolor de cabeza para los últimos socios de la empresa. Tanto AT&T como Discovery han sufrido problemas por esta situación, hasta el punto de que ni siquiera el crecimiento sostenido del número de suscriptores de HBO Max o los años positivos en la taquilla han sido suficientes para evitar el colapso y obligarlos a buscar otro comprador. Lo cierto es que era una de las grandes dudas tanto de Paramount como de Netflix a la hora de querer realizar la compra.

De momento, la empresa ha considerado varias opciones para ir reduciendo esta deuda, al mismo tiempo que emite nuevos bonos. Por un lado, los de Ellison han buscado fondos de inversión de Oriente Medio o fortunas de figuras cercanas a su familia, como Elon Musk, para calmar las aguas y que analistas e inversores respiren tranquilos. Al mismo tiempo, es evidente que si la empresa no es capaz de mantener el éxito de sus proyectos de cine y televisión, algo especialmente complejo en el panorama actual, pueden estar en la situación de buscar otro comprador a corto plazo, como le ocurrió a Discovery.

Entrada de los estudios de Paramount. Fuente: Agencias

Es cierto que han dado pasos para evitar situaciones similares. Ya se ha hecho público que David Zaslav, hasta ahora el consejero delegado de la empresa, quien se había hecho famoso por romper relaciones con el talento detrás de las cámaras en el estudio, cancelando la cinta de Batgirl tras terminar el proceso de filmación, vendiendo los dos más recientes proyectos de los ‘Looney Tunes’ a otros estudios, ambos éxitos moderados en taquilla, y en particular rompiendo relaciones con Christopher Nolan justo antes de que el director británico produjera las dos cintas más exitosas de su carrera, ‘Oppenheimer’ y ‘La Odisea’.

De Mattel y Barbie a la cabeza de Warner

El nuevo encargado de la empresa será Ynon Kreiz, exconsejero delegado de Mattel, una figura que empezó a relacionarse con Warner Bros. Discovery durante la producción de Barbie, y que ya había trabajado con Paramount durante la producción de las cintas de G.I. Joe o Transformers. Es un cambio que esperan sirva para enderezar los resultados de las producciones del estudio, que en los últimos años han tenido resultados irregulares.

“Con Ynon, incorporo a un socio con un sólido liderazgo y la capacidad operativa que exige esta integración”, dijo Ellison en el comunicado de prensa. Según CNN, Kreiz comenzará a trabajar en Paramount el 5 de octubre, un día antes de que la compañía espere cerrar el acuerdo. Según el comunicado de prensa del miércoles, ambos compartirán responsabilidades: mientras Ellison “liderará toda la estrategia, el área creativa y la tecnología”, Kreiz “supervisará las operaciones diarias de la compañía y la integración de los negocios combinados”.

Babrie: la película que logró cautivar a los usuarios españoles de Max

Kreiz se ha movido por varios espacios de la industria del entretenimiento. Fue el encargado de lanzar el canal televisivo Fox Kids en Estados Unidos y Latinoamérica y uno de los fundadores de Maker Studios, una compañía de producción de contenidos para plataformas digitales como YouTube. Son dos proyectos que fueron lo suficientemente exitosos como para acabar siendo adquiridos por Disney cuando inició su proceso de expansión.

¿La nueva apuesta será suficiente?

Más allá del comunicado inicial, será interesante ver cómo Ellison y Kreiz dividen las áreas de trabajo. Según varios periodistas norteamericanos, se espera que Ellison trabaje más de cerca en el área de noticias, apostando por mantener el control de CNN y CBS News, así que queda por ver cómo se adapta una figura como Kreiz, que en el pasado ha demostrado sentirse cómodo dejando libertad al talento para tomar las decisiones creativas.

En cualquier caso, los analistas lo ven con buenos ojos. Su nombramiento es una buena incorporación para Ellison, dijo el miércoles David Joyce, analista sénior de Seaport Research Partners, a Bloomberg en declaraciones recogidas por CNN. “Sí tiene una muy buena capacidad operativa”, dijo Joyce. “También tiene mucha experiencia internacional. Tiene experiencia en marcas gracias a las marcas de Mattel. Además, tiene experiencia en medios y entretenimiento”.

Los CEOs españoles priorizan la transformación, mientras el mundo se enfoca en recortar costes

Frente a un panorama internacional marcado por el atrincheramiento defensivo y la obsesión por el recorte de costes, el tejido empresarial español dibuja una estrategia radicalmente opuesta.

Según el informe CEO Agenda 2026 de Oliver Wyman Forum, los primeros espadas de las grandes compañías en España han decidido aparcar la austeridad para volcarse en la transformación a largo plazo y la búsqueda de nuevas fuentes de ingresos, impulsados por la resistencia macroeconómica del país frente al estancamiento europeo.

El estudio, que analiza las prioridades, oportunidades y preocupaciones de los primeros ejecutivos, fueron presentados el martes 29 en rueda de prensa por Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, como prolegómeno de su presentación oficial en el Foro de La Toja el 2 de octubre.

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología”, señala Alberto Mateos, líder de la plataforma de IA y de la industria de servicios financieros de Oliver Wyman para España y Portugal.

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman

¿Quiénes son los CEOs y presidentes ejecutivos mejor pagados del Ibex 35?

“En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la hora de desplegar capital y tecnología. El reto ya no es solo identificar oportunidades de crecimiento, sino convertirlas en resultados de forma sostenible”, añade.

A escala global, el 65% de los CEOs considera que la actual volatilidad representa una oportunidad para ganar terreno frente a sus competidores, mientras que el 67% sitúa el crecimiento como su principal objetivo y el 58% incluye la gestión de costes entre sus tres prioridades. De esta forma, el crecimiento autofinanciado es la vía dominante: ciclos en los que el ahorro de coste y la mejora de la productividad financian las inversiones en mayor productividad o en crecimiento del negocio.

Al mismo tiempo, la incertidumbre está modificando la forma en que los CEOs a nivel mundial planifican y gobiernan sus decisiones. La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito.

Qué preocupa a los CEO españoles

  • Apuesta por la transformación a largo plazo: A diferencia de la tónica general en Europa, el empresariado español prioriza la inversión de futuro y la búsqueda de nuevos ingresos por encima de los recortes masivos de costes, respaldado por la relativa resistencia macroeconómica del país.
  • Crecimiento inorgánico muy selectivo: Las operaciones de fusiones y adquisiciones (M&A) se abordan con un criterio de alta selectividad, buscando un mayor valor agregado en cada movimiento corporativo en lugar de un gran volumen de transacciones.
  • Inteligencia Artificial orientada a la eficiencia interna: La tecnología se despliega con fuerza para optimizar procesos y la productividad de puertas para adentro, aunque mantiene el reto pendiente de traducirse de forma más generalizada en la creación comercial de nuevos productos.
  • Estructura y talento estratégico: Aunque se mantienen ciertos modelos organizativos tradicionales en silos, se planifican ajustes de plantilla con un giro hacia roles más jóvenes, reforzando la sucesión y el desarrollo directivo.

¿Quiénes son los consejeros delegados (CEOs) más jóvenes del Ibex 35?

Imagen: Euros y CEOs. Agencias

Qué preocupa a los CEO de todo el mundo

  • Defensa y control de costes: En el panorama internacional y europeo predomina un atrincheramiento estratégico, donde la eficiencia operativa y el recorte o contención de gastos ocupan las posiciones más altas de la agenda corporativa para mitigar la volatilidad.
  • La IA como la gran apuesta central: La Inteligencia Artificial encabeza los planes de los principales directivos globales, aunque un porcentaje elevado de empresas reconoce estar todavía en fase piloto y con dificultades para medir un retorno de la inversión (ROI) a corto plazo.
  • Reconfiguración de cadenas de suministro: Ante un entorno geopolítico y comercial complejo, los líderes globales priorizan rediseñar sus cadenas de suministro y reforzar de forma drástica la continuidad del negocio y la gestión de crisis.
  • M&A y agilidad ante la disrupción: Los altos ejecutivos a escala global combinan la disciplina de costes con fusiones y adquisiciones para acelerar cambios estructurales, operando en un escenario donde ya no hay margen para acometer transformaciones de manera secuencial.

En definitiva, el diagnóstico para 2026 revela que la alta dirección en España opta por una lectura en clave de oportunidad y crecimiento estructural, distanciándose del pesimismo que impera en el resto del continente. Aunque este enfoque conlleva desafíos evidentes —como conciliar la gran inversión de futuro con las tensiones financieras globales—, demuestra una clara apuesta por blindar la competitividad a largo plazo en lugar de buscar únicamente la supervivencia a corto plazo mediante la contención de gastos.

Cómo saber si sufres insomnio crónico y qué hábitos ayudan a recuperar el sueño

Tres noches malas por semana durante tres meses: la frontera del insomnio crónico

shadow of woman on bed

No todo mal dormir es insomnio. Las dos clasificaciones de referencia —el DSM-5-TR de la psiquiatría estadounidense y la ICSD-3 de la medicina del sueño— sitúan la frontera de la cronicidad en una combinación concreta: dificultad para conciliar el sueño, para mantenerlo o despertares demasiado tempranos que se repiten al menos tres noches por semana y se prolongan tres meses o más, pese a que la persona tenga tiempo y condiciones adecuadas para dormir. El DSM-5 añade matices de duración: episódico si ocurre entre una y tres noches al mes, persistente cuando supera los tres meses y recurrente si se registran dos o más episodios en un año. Y hay un segundo requisito igual de decisivo: que la falta de sueño deje huella durante el día, con cansancio, irritabilidad, peor concentración o memoria, somnolencia o más errores y accidentes.

Ese corte no es un capricho estadístico: separa un mal episodio de un trastorno que tiende a instalarse. Se estima que entre el 6 % y el 10 % de la población adulta cumple los criterios diagnósticos de insomnio crónico, y que en torno a uno de cada cinco casos de insomnio de corta duración acaba cronificándose; cuando el problema se mantiene más allá de un año se añaden riesgos para la salud. El diagnóstico es clínico, basado en lo que relata el paciente y, si es posible, en un diario de sueño de unas dos semanas, no en pruebas de laboratorio: la polisomnografía se reserva para sospechar otras alteraciones —apnea, piernas inquietas— o insomnios resistentes. De ahí la utilidad de anotar cuántas noches se duerme mal y cómo se nota al día siguiente: es la información con la que el médico valora si se ha cruzado el umbral y si procede iniciar un tratamiento, que en primera línea es terapia cognitivo-conductual y no un fármaco.

Cuando el insomnio es un síntoma y no el problema: apnea, piernas inquietas, tiroides, depresión y fármacos

Uno de los motivos por los que el insomnio crónico merece un apartado propio es que, en buena parte de los casos, no es la enfermedad sino la señal de que hay otra. Un estudio de una unidad del sueño española que revisó 127 pacientes diagnosticados de insomnio en 2023 concluyó que el 60,6% tenía un trastorno mental activo —ansiedad, distimia o depresión— y que el insomnio idiopático apenas suponía una décima parte de los casos. En esa misma serie, 45 pacientes asociaban apnea obstructiva del sueño, 15 síndrome de piernas inquietas y 9 movimientos periódicos de las piernas. La Sociedad Española de Neurología calcula que el 90% de las personas con apnea del sueño o con piernas inquietas no están diagnosticadas, lo que convierte el insomnio en la primera pista de un problema que, sin buscarlo, pasa desapercibido.

El mecanismo importa porque condiciona el tratamiento. En la depresión mayor el insomnio suele traducirse en despertares precoces, y hasta un 80% de las personas con ansiedad lo presentan; en el hipertiroidismo, en dificultad para conciliar el sueño con taquicardia o sudoración; en las piernas inquietas, en un impulso irresistible de mover las extremidades al acostarse. A esto se añaden los fármacos: betabloqueantes, corticoesteroides, preparados de hormona tiroidea, antidepresivos activadores, teofilina o diuréticos pueden fragmentar el descanso. Por eso las guías recomiendan descartar causas secundarias antes de prescribir un hipnótico, en un país donde se consumen unas 110 dosis de benzodiacepinas al día por cada 1.000 habitantes: tratar solo el síntoma sin buscar el foco puede cronificar el problema.

Levantarse siempre a la misma hora pesa más que acostarse pronto

dormir mal dolor cuello Merca2

El motivo por el que los especialistas anteponen el despertador al «acostarse pronto» es biológico. El reloj circadiano, cuyo marcapasos está en el núcleo supraquiasmático, se sincroniza sobre todo con señales matutinas: la luz y la propia hora de levantarse. Fijar el despertar ancla el ciclo de 24 horas, mientras que adelantar la hora de acostarse no logra ese ajuste si el organismo todavía no tiene sueño. Cuando alguien con insomnio se mete en la cama antes de sentir somnolencia, suma minutos despierto en ella, se frustra y refuerza la asociación entre cama y vigilia. Las guías de higiene del sueño lo resumen así: la hora de acostarse y, sobre todo, la de despertarse deben ser las mismas todos los días, fines de semana incluidos, aunque la noche haya sido mala y sin prolongar el tiempo en la cama para compensar.

Esta pauta es la base del control de estímulos, uno de los componentes conductuales de la terapia cognitivo-conductual para el insomnio, junto con la restricción del tiempo en cama: el paciente acuerda con el terapeuta una hora fija de levantarse y, a partir de ahí, se calcula cuándo puede irse a la cama. El respaldo epidemiológico es creciente. Un estudio con más de 60.000 participantes del UK Biobank publicado en 2024 observó que los durmientes más regulares tenían entre un 20% y un 48% menos riesgo de mortalidad por cualquier causa, y que esa regularidad predecía mejor la supervivencia que la duración del sueño. Otras investigaciones la vinculan con menos eventos cardiovasculares (un 26% más de riesgo en los patrones irregulares) y con menos depresión y ansiedad. Exponerse a luz natural al levantarse ayuda a suprimir la melatonina y a reiniciar el reloj.

Control de estímulos y restricción del tiempo en cama: las dos técnicas con más evidencia

dormir Merca2

El control de estímulos y la restricción del tiempo en cama (o restricción de sueño) son los dos componentes de la terapia cognitivo-conductual para el insomnio (TCC-I) que mejor resisten el escrutinio científico. Un metaanálisis en red publicado en Clinical Psychology Review en diciembre de 2024, que revisó 80 estudios con 15.351 participantes, concluyó que estas dos técnicas son los componentes más eficaces de la TCC-I: la restricción del sueño mejoró la gravedad del insomnio con un tamaño del efecto de d = −0,45 (IC 95%: −0,63 a −0,36), y el control de estímulos fue el único que aumentó de forma significativa el tiempo total de sueño, tanto medido subjetivamente como con métodos objetivos. El mismo trabajo no encontró efectos significativos para la psicoeducación, la relajación ni la reestructuración cognitiva como componentes aislados, lo que explica por qué las guías de la Academia Americana de Medicina del Sueño recomiendan estas dos técnicas como intervenciones únicas cuando la TCC-I completa no está disponible.

La restricción del tiempo en cama parte de una idea contraintuitiva: en lugar de pasar más horas en la cama intentando dormir, se recorta ese tiempo para ajustarlo al sueño real. Se calcula a partir de un diario de sueño de una o dos semanas, se fija una ventana inicial equivalente al tiempo dormido más unos 30 minutos (con un mínimo de 5-6 horas) y se amplía en tramos de 15-30 minutos semanales hasta alcanzar una eficiencia del sueño del 90-95%. El control de estímulos, por su parte, busca desligar la cama de la vigilia y reasociarla al sueño: acostarse solo con sueño, salir de la habitación si no se duerme en 15-20 minutos, reservar la cama para dormir y las relaciones sexuales, levantarse a la misma hora cada día y evitar las siestas. Ambas tienen efectos secundarios transitorios —somnolencia diurna las primeras semanas— y están desaconsejadas en trastorno bipolar, epilepsia o somnolencia diurna excesiva, por lo que conviene aplicarlas con supervisión profesional. Su gran baza: los beneficios se mantienen meses o años después de terminar la terapia.

Lo que parece ayudar y empeora el sueño: alcohol, mirar el reloj y melatonina por libre

despertarse dormir Merca2

El alcohol es el ejemplo más claro de remedio que se vuelve en contra. Facilita conciliar el sueño porque actúa como sedante y acorta la latencia, pero a las tres o cuatro horas, cuando baja el nivel en sangre, el descanso se fragmenta: aumentan los despertares nocturnos, se suprime la fase REM —clave para la memoria y la regulación emocional— y se reduce el sueño profundo reparador. Los metaanálisis confirman una peor calidad del descanso incluso con dosis bajas, y agrava los ronquidos y la apnea al relajar los músculos faríngeos. La Academia Americana de Medicina del Sueño lo considera el «mayor disruptor» en el insomnio. Mirar el reloj parece inofensivo y también juega en contra: el comportamiento de monitorización del tiempo dispara el cálculo de las horas que quedan y activa la alerta. Un estudio con casi 5.000 pacientes de una clínica del sueño, liderado por Spencer Dawson (Universidad de Indiana), vinculó ese gesto con un insomnio más grave y un mayor consumo de somníferos.

Con la melatonina ocurre algo parecido. Es una hormona que sincroniza el reloj biológico, no un hipnótico, y su mejor evidencia está en problemas circadianos —jet lag, trabajo a turnos o retraso de fase—, no en el insomnio crónico por hiperactivación. Los metaanálisis le atribuyen recortes de la latencia de unos 4 a 7 minutos, sin que subir la dosis mejore el resultado. En España, hasta 1,99 mg por dosis se vende libremente como complemento alimenticio y a partir de 2 mg exige receta; la formulación de liberación prolongada con esa dosis solo está indicada para el insomnio primario de adultos de 55 años o más, y en el insomnio crónico la terapia cognitivo-conductual es el tratamiento de referencia. Tomarla por libre, a deshora y sin coordinación con el propio reloj interno puede alterar el mecanismo fisiológico que regula el ciclo sueño-vigilia. La calidad de los suplementos es, además, muy variable: un análisis detectó contenidos que iban del 83% por debajo al 478% por encima de lo etiquetado.

Calendario laboral 2027: las comunidades aprueban festivos y puentes a la espera del BOE

0

El calendario laboral de 2027 ya está prácticamente cerrado en toda España. Casi todas las comunidades autónomas han aprobado sus propios festivos y puentes, y solo Asturias falta por confirmar el suyo, a la espera de que el BOE publique la resolución anual con el conjunto de festivos de España. El resultado provisional deja al menos cuatro puentes comunes y nueve fiestas que se celebrarán en todo el país.

Los gobiernos regionales se han vuelto a adelantar al trámite estatal. La razón es práctica: las empresas necesitan cerrar cuadrantes, vacaciones y refuerzos de plantilla antes de que acabe el ejercicio y no pueden esperar a diciembre para saber qué días son inhábiles.

Por qué casi todas las comunidades ya han movido ficha

El reparto competencial es el de siempre. El Estado fija las nueve fiestas comunes no sustituibles, las comunidades completan hasta 12 festivos con sus propias celebraciones y cada ayuntamiento añade dos días locales. Las tres fiestas que sí pueden sustituirse son el 6 de enero, el Jueves Santo y la elección entre San José (19 de marzo) y Santiago Apóstol (25 de julio).

En el resto ya hay fechas cerradas. Galicia, Madrid, Murcia, Navarra y la Comunidad Valenciana mantienen San José; Cataluña, Navarra, el País Vasco, La Rioja y la Comunidad Valenciana reservan el 29 de marzo; el País Vasco celebra el 7 de octubre y la Comunidad Valenciana, el 9 de octubre.

Un aviso para quien planifique con meses de antelación: los dos festivos locales de cada municipio se publican aparte y no siempre coinciden con los de la provincia.

Los cuatro puentes comunes y las fiestas que caen en fin de semana

festivos 2027 España

La celebración de varias fiestas en lunes o viernes permite contar con al menos cuatro fines de semana largos en todo el territorio. Son el Año Nuevo, el viernes 1 de enero; el Viernes Santo, el 26 de marzo; Todos los Santos, el lunes 1 de noviembre, y el Día de la Constitución, el lunes 6 de diciembre.

Cuatro puentes comunes y nueve festivos idénticos en toda España: el calendario decide las fechas, pero cada convenio decide después cómo se compensa el festivo trabajado.

El caso del 15 de agosto es el traslado más repetido del año. Andalucía, Aragón, Canarias, Castilla y León, Extremadura, y Madrid lo celebrarán el lunes 16 de agosto, con lo que suman un fin de semana largo extra que no está garantizado en el resto de territorios.

También hay días que se pierden. La Navidad cae en sábado y el Día del Trabajador, el 1 de mayo, también. No se recuperan.

Cada comunidad completa su mapa con nombres propios: el 23 de abril en Aragón y Castilla y León, el 28 de julio en Cantabria, el 9 de junio en Murcia y La Rioja, el 8 de septiembre en Extremadura y el 30 de mayo en Canarias.

Qué significa este calendario para tu nómina y tus vacaciones

El calendario fija los días inhábiles, no las condiciones laborales. Que una fecha sea festivo no implica que se trabaje menos: en comercio, hostelería, logística y sanidad los puentes son jornadas de máxima actividad y las plantillas se refuerzan, no se reducen.

Cuando un festivo se trabaja, el Estatuto de los Trabajadores obliga a compensarlo con descanso o con una retribución incrementada, y el porcentaje lo fija el convenio colectivo de cada sector. Ahí está la diferencia real entre dos ofertas parecidas. El calendario no es la nómina.

Antes de firmar un contrato con turnos rotativos, conviene preguntar tres cosas: si los puentes son días laborables en esa empresa, cómo se compensa el festivo trabajado y si esa compensación se paga en nómina o se acumula en una bolsa de horas.

Para quien busca empleo, el calendario también ordena la búsqueda. Los refuerzos de plantilla para las campañas de Navidad y rebajas se publican entre octubre y noviembre en el portal del SEPE y en las webs de las propias cadenas, y tener claras las fechas ayuda a negociar la disponibilidad, uno de los criterios que más pesan en los procesos de selección de gran consumo.

Marca el calendario antes de la entrevista. No al revés.

📝 Cómo enviar el currículum

El calendario no cambia tu situación laboral por sí solo, pero condiciona los procesos de selección de los sectores que más contratan en esas fechas: comercio, logística, hostelería y atención al cliente.

  1. Paso 1: Consulta la resolución definitiva en la web del Boletín Oficial del Estado en cuanto se publique el calendario laboral nacional.
  2. Paso 2: Confirma el calendario de tu comunidad autónoma y los dos festivos locales de tu municipio en el boletín autonómico o en la web del ayuntamiento.
  3. Paso 3: Anota los cuatro puentes comunes (1 de enero, 26 de marzo, 1 de noviembre y 6 de diciembre) antes de fijar vacaciones o de comprometer disponibilidad en una entrevista.
  4. Paso 4: Actualiza tu currículum con la disponibilidad real de cada mes. Si puedes cubrir turnos en festivo, indícalo de forma expresa: es uno de los criterios que más valoran el comercio y la logística.
  5. Paso 5: Inscríbete en el portal de empleo del SEPE y en las secciones de empleo de las cadenas que refuerzan plantilla entre noviembre y enero.

Plazo de inscripción: abierto de forma permanente en los portales oficiales; las ofertas ligadas a las campañas de Navidad y rebajas se publican entre octubre y noviembre. Requisito mínimo: ninguno para consultar el calendario; para las ofertas, disponibilidad horaria en las fechas señaladas.

Santander mira a Brasil ante un cambio que puede mover sus beneficios: una bajada de tipos elevaría los ingresos en 70 millones

Banco Santander se enfrenta a un factor clave este mismo domingo cuatro de octubre, ya que Brasil acude a las urnas para la primera vuelta de sus elecciones presidenciales. Concretamente, una victoria del candidato de derecha, Flávio Bolsonaro, suele interpretarse como el camino hacia una mayor disciplina fiscal y una flexibilización monetaria más rápida, lo que beneficiaría al segmento de Santander en Brasil, dado su apalancamiento positivo a tasas de interés más bajas.

En este sentido, Brasil contribuyó con el 16% de las ganancias del Grupo Santander en el ejercicio fiscal de 2025, convirtiéndose en el segundo mercado más grande de la entidad financiera. Si bien la contribución relativa en la mezcla podría disminuir ligeramente con el tiempo tras las recientes adquisiciones en el Reino Unido y Estados Unidos, Brasil sigue siendo un pilar clave para la inversión. 

«Más allá de las elecciones, la calidad de los activos sigue siendo un tema central en las discusiones de los inversores tras el incumplimiento de las provisiones de Santander Brasil en el segundo trimestre de 2026«, afirman los expertos de Jefferies encabezados por Miruna Chirea.

Santander
Santander

Fuente: Agencias

El impacto de las elecciones en Santander Brasil

En este contexto, las elecciones se perciben cada vez más como un referéndum sobre la trayectoria fiscal de Brasil. Concretamente, los expertos de Jefferies encabezados por Miruna Chirea señalan que una victoria de Lula probablemente reforzaría la preferencia del gobierno actual por un crecimiento impulsado por el Estado, respaldado por el gasto fiscal y la inversión pública. Por el contrario, un gobierno de Bolsonaro probablemente pondría mayor énfasis en la disciplina fiscal, la contención del gasto y el crecimiento liderado por el sector privado.

Si bien esta distinción es importante para los mercados porque podría influir en las expectativas de inflación, las tasas de interés a largo plazo y el ritmo de la flexibilización monetaria durante el próximo mandato presidencial. Según el sistema de dos vueltas del país, un candidato debe obtener más del 50% de los votos válidos para ganar directamente; de ​​lo contrario, los dos candidatos más votados pasan a una segunda vuelta el 25 de octubre.

«Banco Santander Brasil tiene una sensibilidad negativa a las tasas de interés»

Jefferies

Concretamente, los inversores generalmente consideran que una victoria de Bolsonaro sería el resultado más constructivo para Banco Santander, ya que en un contexto fiscal más favorable podría respaldar tasas más bajas y un ciclo de flexibilización monetaria más rápido. Asimismo, esto es particularmente relevante dada la sensibilidad negativa de Santander Brasil a las tasas de interés.

No obstante, desde Jefferies añaden que, «según la sensibilidad más reciente divulgada, una reducción de 100 puntos básicos en SELIC (tasa básica de interés de la economía brasileña) agrega aproximadamente 70 millones a los ingresos netos por intereses. Por lo tanto, una disminución de la tasa básica de interés de la economía brasileña por debajo del 10% desde el 13,75% actual agregaría mecánicamente alrededor de 200 puntos básicos al ROE de Banco Santander Brasil».

Santander Brasil CoR vs tasa SELIC promedio desde 2010
Fuente: Jefferies

Además, hay que tener en cuenta que las tasas reales más bajas también respaldarían la calidad de los activos a medio plazo, particularmente dado el elevado apalancamiento tanto de los hogares de los brasileños como de las empresas en el país.

Por otro lado, los comentarios más recientes de los directivos de Banco Santander han sido tranquilizadores, ya que han señalado que no se ha producido un deterioro significativo en las tendencias recientes y sugiriendo que el coste del riesgo ya alcanzó su punto máximo. Si bien esto contrasta en cierta medida con los datos a nivel del sistema, que mostraron un aumento de los préstamos morosos de 30 puntos básicos mensuales en julio, Santander Brasil ha seguido una estrategia de crecimiento significativo más conservadora que el mercado en general. Y los préstamos del sistema se expandieron un 9,7% interanual en junio, en comparación con el 5,8% de Santander Brasil.

RBC actualiza las perspectivas para el trimestre de Banco Santander

Los expertos de RBC Capital Markets, concretamente Benjamin Toms, han actualizado las estimaciones antes de que Banco Santander presente los resultados del tercer trimestre de 2026. Concretamente, han elevado el precio objetivo para el banco a 13,25 euros, cuando anteriormente era de 13,50 euros, y han reiterado la recomendación de ‘rendimiento superior’.

Asimismo, los cambios en las perspectivas de RBC Capital Markets para Banco Santander vienen de la disminución de los ingresos que están impulsados por Chile y el resto del grupo con unos menores ingresos, pero mayores costes, y parcialmente compensados por Brasil gracias a la menor participación minoritaria y España.

estimaciones Banco Santander RBC Capital Markets
Fuente: RBC Capital Markets

Por otro lado, las expectativas de distribución a los accionistas para los ejercicios fiscales entre 2027 y 2028, se sitúan en 34.200 millones de euros, con unos dividendos de 18.100 millones de euros y unas recompras de 16.100 millones de euros, lo que evidentemente equivale a una cantidad estimada de una rentabilidad media total para el accionista a 3 años de aproximadamente el 6,6%. Desglosando, el porcentaje sería el dividendo a 3,5% y las recompras de acciones en un 3,1%.

Moncler tiene dos enemigos inesperados para sus abrigos y uno de ellos está en tu bolsillo

La casa de lujo Moncler inicia el segundo semestre de 2026 con una situación equilibrada, respaldada por su trayectoria histórica de éxito en temporada alta, pero a su vez parcialmente compensada por comparaciones difíciles y un probable tercer trimestre para este mismo ejercicio fiscal más débil. Unos avances que han comentado directamente los altos cargos de la firma sobre el ritmo de cierre de entre junio y julio.
En este sentido, Moncler tiene previsto publicar sus resultados del tercer trimestre de 2026 el 21 de octubre de 2026, después del cierre del mercado. Sin ir más lejos, el crecimiento de los ingresos de la marca se ve respaldado por una combinación de expansión de tiendas y ventas comparables, mientras que el potencial de expansión de los márgenes es bastante limitado dada la preferencia de la dirección por la reinversión y un techo natural en las categorías de prêt-à-porter.
«El debate clave radicará en hasta qué punto el grupo puede lograr, por tercer año consecutivo, un fuerte crecimiento en el pico estacional del cuarto trimestre dentro del contexto más amplio del sector del lujo. Esto ocurre en un momento en que las acciones han caído hasta cerca de mínimos de valoración (con un conteo para 2027 que ahora es un 7% superior a nuestras estimaciones y un 11% para 2028)», afirma el experto de Jefferies, James Grzinic.

Moncler
Establecimiento de Moncler.
Fuente: Moncler

Un tercer trimestre complicado para Moncler

En este contexto, tanto las condiciones macroeconómicas como la demanda de artículos de lujo se han moderado gradualmente. Este hecho conlleva que los analistas del mercado reduzcan las estimaciones en general, algo a lo que Moncler no es ajeno. En cuanto al tercer trimestre de 2026, es relevante en la medida en que la tasa de cierre de septiembre muestre alguna mejora secuencial.

Tal y como apuntan los expertos de RBC Capital Markets encabezados por Piral Dadhania, el tercer trimestre de 2026 es relevante en la medida en que la tasa de cierre de septiembre muestre alguna mejora secuencial. «Reducimos las estimaciones entre un 1% y un 2% en ingresos; y entre un 2% y un 5% en ebit para el ejercicio fiscal de entre 2026 y 2028«.

«Es probable que las tendencias regionales observadas por el grupo estén muy en sintonía con las del resto del sector del lujo»

Jefferies

Por regiones, se estima que Moncler en EMEA consiga unos ingresos de 182 millones de euros, en Asia 242 millones y en América 75 millones. No obstante, los analistas anticipan que las tendencias de consumo se debilitaron durante el verano, pero con una mejora secuencial dentro del trimestre. Y, por otro lado, anticipan la mayor debilidad en Europa debido a las débiles tendencias del turismo receptivo y el clima cálido.

Asimismo, para Stone Island, marca bajo el paraguas de Moncler, los expertos pronostican unos ingresos de 106 millones de euros para el tercer trimestre de 2026, con unos ingresos minoristas de 52 millones y unas ventas al por mayor de 54 millones. La marca se beneficia así de un sólido impulso subyacente a pesar de la ausencia de contribución de espacio hasta 2028.

Stone Island_ Moncler
Fuente: Moncler

Los riesgos que puede afrontar la acción de Moncler

Sin ir más lejos, los expertos de Citi, encabezados por Thomas Chauvet, señalan un total de ocho riesgos para que las acciones alcancen su precio objetivo. En primer lugar, Moncler se enfrentará a los cambios en la demanda de prendas de vestir, correlacionados con el entorno macroeconómico global y la salud de los patrones de gasto de los consumidores. Cualquier cambio importante en el entorno político o económico externo que pueda afectar directa o indirectamente al sentimiento del consumidor representa un riesgo para la trayectoria de crecimiento de los abrigos de la firma de lujo.

En segundo lugar, el gran contenido de alta moda en la colección central de Moncler, con más del 80% de las ventas, es un riesgo en un momento en el que se percibe que los consumidores son cada vez más volátiles. «Aunque esto se mitiga por la naturaleza efímera del proyecto Genius, es decir, colaboraciones de edición limitada, este último representa menos del 10% de las ventas del grupo», añaden los analistas.

«Fijamos un precio objetivo de 59 € para Moncler basándonos en nuestra metodología de valoración por descuento de flujos de caja «

Thomas Chauvet

La diversificación de producto es el tercer riesgo. Asimismo, el negocio principal de Moncler sigue siendo la categoría de plumíferos, el ADN de la marca, que representa alrededor del 70% de las ventas, mientras que otras categorías que no son prendas de abrigo representan alrededor del 30%, donde destacan las prendas de punto y el calzado. No obstante, desde Citi avisan que la alta dependencia de una sola categoría puede convertirse en un problema para las firmas de lujo si la categoría pierde relevancia entre los consumidores o si el entorno competitivo se intensifica.

Siguiendo esta línea, el riesgo de distribución también se suma a esta lista. La retirada de capacidad minorista en Europa y en Estados Unidos, particularmente en entornos multimarca, podría tener un impacto negativo en el mercado de abrigos y chaquetas, cuya distribución depende de dichos canales. En quinto lugar, el cambio hacia el consumo en línea representa una oportunidad de crecimiento significativa, particularmente en mercados/ciudades con distribución física limitada; «a nuestra consideración, también fomenta la deflación de precios y una cultura de actividad promocional que, en última instancia, impactaría los márgenes brutos y la rentabilidad de las marcas», afirman desde Citi.

Moncler Merca2
Fuente: Moncler

Aunque los factores medioambientales se perciben de alta relevancia en los mercados desarrollados, estas preocupaciones también están creciendo en los mercados emergentes. Las marcas europeas y americanas se han adaptado gradualmente y han puesto más énfasis en la transparencia del suministro de materias primas, cambiando a proveedores con estándares de certificación, reduciendo residuos, desarrollando textiles reciclables y materiales ecológicos alternativos, y promoviendo el bienestar animal. Esto último es especialmente relevante en el mercado de las chaquetas de plumas, en el que la mayoría de las marcas obtienen plumas de granjas de gansos o patos en algunos de los principales países productores (China, Hungría y Polonia).

El antepenúltimo riesgo tiene mucho que ver con el calentamiento global. Aunque los abrigos y las chaquetas de invierno no son prendas necesarias en países con clima cálido, el calentamiento global en mercados clave de prendas de vestir como en Estados Unidos, Europa Occidental y Japón podría reducir la relevancia de este tipo de prendas. Por último, en 2016, la OCDE y la Oficina de Propiedad Intelectual de la UE estimaron el valor de las mercancías falsificadas importadas en todo el mundo en 509.000 millones de dólares, de los cuales el calzado, la ropa y los artículos de cuero representan alrededor del 50% del valor total de las incautaciones.

«Creemos que los bienes de lujo contribuyen significativamente a esta cifra. Desde el punto de vista de un gobierno, los impuestos elevados sobre los productos de lujo son positivos, ya que están dirigidos a los más adinerados al tiempo que generan ingresos fiscales adicionales. Sin embargo, cuanto más suben los impuestos, mayor es el incentivo para comprar productos falsificados. Aunque Moncler no es de lejos la marca más falsificada debido a su posicionamiento de producto más discreto y menos basado en el logotipo, creemos que es un factor a considerar para la preservación del valor de marca a largo plazo, especialmente en China y otros mercados emergentes donde las falsificaciones están extendidas«, certifican desde Citi.

Ferrari encuentra un negocio aún más rentable que vender coches: sus clientes pagan una fortuna por personalizarlos

Ferrari ha encontrado en la personalización una de las vías más potentes para elevar el valor de cada coche. Los clientes de la marca italiana siguen gastando cantidades extraordinarias en opciones y acabados a medida, hasta el punto de que un concesionario estadounidense supera en un 7% su objetivo de gasto en personalización durante el tercer trimestre.

Esta es la principal conclusión de un informe de Michael Filatov, analista de Berenberg, para quien Ferrari es una recomendación de Comprar en base a un precio objetivo a doce meses de 384,0 euros.

Para Filatov, “los comentarios de los concesionarios ponen de relieve una mejora continuada de la confianza y, sobre todo, la fortaleza sostenida (por encima del objetivo) del gasto en personalización, lo que creemos que está permitiendo a Ferrari reservar más entregas del F80 para 2027/28 (según confirman nuestros datos). La entrada de pedidos del Luce sigue siendo baja, pero el tono de los concesionarios se ha suavizado”.

Además, añade el analista, “el mercado de coleccionistas ha registrado al menos siete récords o casi récords de modelos desde finales de junio, con el Luce de 40 millones de dólares vendido en Monterey como ejemplo más destacado”.

Y termina diciendo que “los puntos débiles se mantienen sin cambios y están controlados, con el Amalfi por debajo de los objetivos de entrada de pedidos; sin embargo, el impulso de los pedidos ha mejorado desde nuestra última revisión, ya que los clientes pueden probar el coche”.

Ferrari eleva sus previsiones para 2026 mientras el sector del lujo pierde fuerza

Imagen: Ferrari Daytona SP3

Principales ideas de Berenberg sobre Ferrari

La personalización se consolida como una de las grandes palancas de rentabilidad de Ferrari. El gasto de los clientes en opciones y acabados a medida sigue siendo muy elevado y un concesionario estadounidense está un 7% por encima de su objetivo de personalización en el tercer trimestre. La esperada moderación del gasto tras la depreciación de los híbridos no se ha producido.

Ferrari vende algo más que coches: vende acceso a la marca. La participación en actividades como Challenge, Corso Pilota, Cavalcade y otros eventos puede influir en las asignaciones de determinados modelos. El informe recoge incluso el caso de un cliente que canceló unas vacaciones familiares para acudir a una Cavalcade y posteriormente recibió una asignación de un 12Cilindri Manuale.

La escasez sigue siendo una pieza central del modelo Ferrari. La compañía continúa gestionando cuidadosamente las entregas y la producción de modelos exclusivos. En el caso del F80, Berenberg estima que se han entregado menos de 70 unidades desde su lanzamiento y menos de 25 durante el tercer trimestre, lo que permite reservar más unidades para 2027 y 2028.

Los nuevos modelos no están teniendo todos el mismo ritmo de recepción. El Amalfi y el Luce comenzaron con una entrada de pedidos más lenta de lo habitual. En el caso del Amalfi, sin embargo, los concesionarios observan que los pedidos aumentan después de que los potenciales compradores prueban el coche.

El Luce presenta un problema especialmente visible en China. Los concesionarios de ciudades de primer nivel reportan una demanda inicial débil, con cancelaciones incluso el día del lanzamiento. Entre las objeciones aparecen su precio superior a 5 millones de yuanes y dudas sobre su diseño. Ferrari prepara eventos locales e iniciativas con influencers para impulsar el modelo.

Ferrari encara un sólido segundo trimestre y los analistas ven margen para mejorar las previsiones de 2026

El mercado de coches de colección está viviendo operaciones extraordinarias. Desde finales de junio se han producido al menos siete récords o casi récords de modelos Ferrari, encabezados por un Luce vendido por 40 millones de dólares en Monterey. También destacan un Daytona SP3 por 17,8 millones y un Ferrari 250P de 1963 por 18,7 millones.

Ferrari empieza a ser tratado por algunos inversores privados como una clase de activo. El informe recoge contactos con family offices y fondos privados que están construyendo carteras de Ferrari especiales o limitados. Uno de los casos mencionados habría obtenido una revalorización del 138% desde el inicio de la cartera.

Los Ferrari especiales mantienen primas muy importantes sobre su precio original. Berenberg observa primas significativas en las ediciones limitadas y especiales en todas las regiones analizadas, reforzando la idea de que la escasez y la exclusividad forman parte del valor económico de la marca.

Imagen: Ferrari F80
Imagen: Ferrari F80

El mercado de segunda mano se está estabilizando, aunque con diferencias geográficas. En EEUU, la mayoría de los modelos se mantienen estables o recuperan valor, con especial fortaleza de los híbridos. En Reino Unido la depreciación continúa, aunque se está moderando, mientras que los datos europeos muestran una mayor debilidad.

No todos los Ferrari pierden valor por igual. En EEUU, muchos modelos se sitúan entre un 25% y un 30% por debajo del precio estimado de compra ajustado por personalización, mientras que el Purosangue y el 12Cilindri son excepciones que cotizan por encima de ese precio estimado.

Ferrari conserva un fuerte poder de fijación de precios. Berenberg considera que el crecimiento de los beneficios puede venir menos del aumento de unidades vendidas y más del precio, el mix de producto y la personalización. La compañía mantiene además una cartera de pedidos de 18-24 meses y una elevada fidelidad de sus clientes.

La tesis de inversión de Berenberg se apoya en un modelo similar al de una compañía de lujo. El banco mantiene su recomendación de compra y compara el modelo de Ferrari con el de Hermès: crecimiento relativamente limitado del volumen, pero capacidad para aumentar ingresos y flujo de caja mediante precio, exclusividad, mix y relación con el cliente.

El principal riesgo sería que Ferrari perdiera el control de esa escasez. Berenberg identifica como riesgos una demanda más débil de los nuevos modelos, menor capacidad para subir precios, una caída del gasto en personalización o una producción excesiva que perjudique los valores residuales y el poder de fijación de precios.

En conclusión, Ferrari no necesita vender muchos más coches para seguir aumentando su negocio. Su modelo se basa en vender pocos vehículos, mantenerlos escasos y conseguir que cada cliente gaste cada vez más en personalización, exclusividad y acceso a la marca. Esa combinación es la que permite a Berenberg hablar de Ferrari como una compañía de lujo más que como un fabricante de automóviles.

PwC avala el futuro de Iryo: la operadora de alta velocidad fija en 2027 su entrada en beneficios

Iryo no está demasiado preocupada por sus números rojos. La empresa depositó hace poco más de un mes sus resultados de 2025 en el Registro Mercantil y, aunque estos se traducen en unas pérdidas de algo más de 12 millones de euros, la realidad es que suponen una notable reducción en comparación con el año previo, cuando los números rojos alcanzaron los 31,6 millones de euros. Y es que, según el análisis de la auditoría de PwC, consultado por Merca2, existen más motivos para el optimismo que para la preocupación, con 2027 perfilándose como el primer año en el que la compañía debería entrar en números verdes.

Es cierto que esto también quiere decir que, para el ejercicio 2026, el presupuesto aprobado por el Consejo de Administración aún contempla un resultado negativo estimado. Para cubrir este desfase antes de alcanzar el equilibrio final, los accionistas firmaron en marzo de 2026 un compromiso vinculante de aportación adicional de 20 millones de euros. A ello se suma que este año ha sido todavía más complejo de lo esperado, pues ha estado marcado por el accidente en Adamuz, pero la apuesta de la dirección siempre ha estado fijada en el próximo año.

«Tras el resultado de la gestión financiera, el resultado neto muestra una recuperación aún más marcada: la pérdida se reduce de -31,6 millones de euros en 2024 a -12,1 millones de euros en 2025, con una mejora de aproximadamente 19,5 millones de euros… La compañía se sitúa así mucho más cerca del punto de equilibrio, acortando de forma significativa la distancia hacia resultados netos positivos», se lee en el informe del auditor.

Pantalla de horarios en Atocha con datos de Renfe, Ouigo e Iryo. Fuente: Agencias

Es cierto que este dato no depende solo de Iryo. La empresa, como el resto del sector, está condicionada por las decisiones de Adif, que mantiene límites de velocidad en varias rutas clave del territorio nacional, lo que puede afectar a la disponibilidad de algunas circulaciones. Se suma, por supuesto, que la industria ha visto cómo los precios han subido en los últimos meses —aunque siguen por debajo de los registros de 2019— y cómo la ocupación de los trenes continúa afectada tras el accidente.

Aún hay riesgos alrededor del negocio de Iryo en España

A pesar de que la mayoría de las señales son positivas, la empresa italoespañola sigue afrontando ciertos riesgos. Algunos son los habituales de una compañía que se encuentra aún en etapa de inversión y despliegue, como ocurre tanto en el caso de Iryo como en el de su rival en la alta velocidad privada, Ouigo. Sin embargo, la situación específica del sistema ferroviario español hace que la empresa afronte algunos desafíos únicos.

Lo principal de momento es la respuesta de los usuarios tras las dudas que generó el accidente en Adamuz. Si la recuperación de la demanda se retrasa más de lo esperado, será clave ver qué ocurre con las incidencias que la infraestructura ha sufrido en los últimos tiempos y si la normalidad acaba por volver durante 2027, fecha en la que Adif debería retirar las limitaciones temporales de velocidad impuestas por motivos de seguridad.

Adif ya ha renovado los permisos de Iryo

Sin embargo, Iryo cuenta con una importante baza a favor de sus planes. La empresa encargada de la infraestructura ferroviaria en España ya ha blindado el permiso operativo del operador. En diciembre de 2025, Iryo (ILSA) recibió una propuesta formal de Adif Alta Velocidad que contempla la renovación automática de su acuerdo marco por un periodo adicional de 10 años.

Tren de Iryo en Chamartín.. Fuente: Agencias
Tren de Iryo en Chamartín. Fuente: Agencias

El acuerdo marco actual —que reserva capacidad en los corredores de alta velocidad Madrid-Barcelona, Madrid-Valencia, Madrid-Sevilla, Madrid-Málaga y Madrid-Alicante— finaliza el 24 de noviembre de 2032. Con esta prórroga, la concesión se extendería hasta noviembre de 2042. La renovación pasará a ser automática siempre que la compañía cumpla con requisitos específicos y predeterminados. Esto elimina la incertidumbre de dejar la continuidad del negocio sujeta a la sola voluntad del administrador de infraestructuras y se alinea con los criterios de certidumbre fijados por la CNMC (Comisión Nacional de los Mercados y la Competencia).

La necesidad de un mercado rentable

Lo cierto es que uno de los retos permanentes del nuevo modelo ferroviario es que los dos operadores privados logren rentabilidad tras años de pérdidas tras la liberalización. Es un paso crucial para consolidar el mercado y para analizar la apertura de nuevas rutas donde Renfe aún mantiene el monopolio, como ocurre en el corredor de Galicia.

Por otro lado, el sector podría verse obligado a asumir cambios que afecten al bolsillo de los usuarios. Posibles giros políticos o electorales podrían poner fin a ciertas subvenciones, como los bonos gratuitos de Cercanías y Media Distancia o los descuentos del Verano Joven, lo que tendría un impacto directo tanto en los ingresos de Renfe como en los de sus competidores privados.

Con todo, la hoja de ruta de Iryo sigue firme y el análisis de PwC la muestra bien encaminada hacia la rentabilidad. Por ahora, el sector permanece atento a los resultados del cierre de ejercicio para comprobar el impacto en sus planes a corto plazo y en las estrategias de las tres operadoras que compiten en la alta velocidad española.

Publicidad