Repsol venta Perla: Eni y Repsol estudian vender su parte de uno de los mayores yacimientos de gas de Venezuela

La venta de la participación de Repsol en Perla ha dejado de ser una hipótesis. La petrolera española y su socia italiana, Eni, estudian desprenderse de una parte de sus intereses en el yacimiento de gas natural de Perla, situado frente a la costa de Venezuela, según adelantó Bloomberg News el 3 de octubre citando fuentes conocedoras de las conversaciones.

Ninguna de las dos compañías ha confirmado la operación. Tanto Repsol como Eni evitaron responder a las peticiones de comentario de los medios que replicaron la noticia, de modo que el movimiento permanece, por ahora, en el terreno de los rumores de mercado y no en el de un hecho relevante comunicado al regulador.

De momento, solo palabras.

Perla, uno de los mayores yacimientos de gas de Venezuela

El activo que se pone sobre la mesa es de primer orden. Perla figura entre los mayores campos de gas natural de Venezuela y es una de las joyas de la cartera internacional de Repsol, explotada en sociedad con Eni. La española ha construido buena parte de su presencia exterior en torno a proyectos de este tipo, en los que comparte riesgo y capital con socios locales o internacionales.

El propósito declarado de una eventual venta parcial es directo: inyectar más capital en el desarrollo del campo. Un yacimiento de gas de gran tamaño exige inversiones continuadas en perforación, transporte y procesamiento, y repartir esa carga con un nuevo socio permitiría acelerar el proyecto sin que las dos actuales propietarias asuman en solitario el esfuerzo financiero.

El contexto añade complejidad. Venezuela concentra las mayores reservas de crudo del mundo, pero su industria gasista ha quedado rezagada durante años por la falta de inversión, el deterioro de las infraestructuras y, el peso de las sanciones internacionales sobre el sector energético del país. Cada proyecto de envergadura se mueve, así, en una ecuación de riesgo alto y retorno diferido.

Colocar una parte de Perla permite a Repsol mantener exposición al gas venezolano sin cargar en solitario con todo el riesgo del desarrollo.

El matiz importa.

Las operaciones de este tipo, conocidas en el sector como farm-out, consisten en ceder un porcentaje de la participación a un nuevo socio que asume parte de los costes de desarrollo a cambio de una cuota del proyecto. Es una fórmula habitual cuando un yacimiento entra en fase de inversión intensiva y las compañías propietarias quieren repartir el desembolso sin renunciar al control.

Qué persigue la operación y por qué llega ahora

La lógica industrial apunta a un patrón conocido. Las grandes petroleras europeas llevan años rotando su cartera: se desprenden de activos maduros o intensivos en capital y concentran recursos en proyectos con retornos más previsibles y menor exposición geopolítica. Repsol no es ajena a esa tendencia y ha reordenado su negocio internacional en varias ocasiones.

En paralelo, el gas ha recuperado peso en la estrategia energética europea tras la crisis de suministro desatada por la guerra de Ucrania. El continente busca diversificar sus fuentes y observa con atención los yacimientos del Atlántico y de América Latina, aunque Venezuela sigue siendo un proveedor incómodo por el régimen de sanciones que pesa sobre su gobierno.

Para Eni, la operación encaja en una estrategia similar. La italiana ha vendido participaciones en varios proyectos para financiar su transición energética y reducir deuda. Una desinversión parcial en Perla le permitiría monetizar un activo difícil sin abandonar del todo un mercado que puede ganar relevancia en los próximos años.

El universo de compradores posibles no es amplio. Grandes petroleras internacionales, fondos especializados en energía y compañías estatales de países vecinos podrían figurar entre los interesados, aunque el régimen de sanciones sobre Venezuela reduce el atractivo para muchos inversores occidentales. Las compañías con experiencia previa en la región parten con ventaja.

Nada está cerrado.

Eni Repsol gas

Conviene recordar el formato de la información. Se trata de filtraciones de mercado, del tipo que los terminales financieros publican a diario a partir de conversaciones con profesionales del sector. Este tipo de noticias suele anticipar movimientos corporativos reales, pero también puede diluirse sin llegar a concretarse en una transacción firmada.

La operación pone a prueba la estrategia exterior de Repsol

Si la venta se confirma, será algo más que un ajuste de cartera. Perla representa el tipo de activo que durante décadas definió la expansión internacional de Repsol: proyectos de gas y petróleo en geografías complejas donde la compañía española fue pionera. Soltar una parte de ese legado supone reconocer que el ciclo de inversión ha cambiado y que el capital prefiere hoy el retorno seguro a la aventura geopolítica.

Repsol lleva décadas vinculada a Venezuela, uno de los países donde construyó su perfil de compañía integrada. Su presencia allí ha atravesado ciclos políticos muy distintos y ha obligado a la firma a navegar tanto las bonanzas como las crisis del país. Perla es hoy uno de sus grandes activos en esa geografía.

La rotación de cartera deja de ser una decisión táctica y se convierte en la señal de que el gas venezolano ya no se explota igual que hace una década.

Tiempo al tiempo.

El riesgo evidente es el país. Venezuela arrastra años de inestabilidad, sanciones y restricciones a la repatriación de dividendos, factores que encarecen cualquier transacción y estrechan el universo de compradores potenciales. Un tercer socio interesado tendría que aceptar ese marco regulatorio, algo que reduce el atractivo del activo incluso con un precio ajustado.

A ello se suma la propia naturaleza del proyecto. El gas exige infraestructura de licuefacción y transporte que solo resulta rentable con volúmenes elevados y contratos de largo plazo. Sin un socio que aporte capital y capacidad comercial, el desarrollo de Perla afronta un cuello de botella difícil de resolver a corto plazo.

No obstante, el gas venezolano nunca ha desaparecido del mapa. Con reservas ingentes y una demanda mundial que no deja de crecer, los proyectos que logren sortear las barreras políticas pueden revalorizarse con rapidez. Esa es, precisamente, la apuesta que subyace a mantener una participación parcial en Perla en lugar de salir del todo.

El mercado permanece a la espera de una confirmación oficial. La clave estará en el calendario y en el perfil del socio que entre en el capital. Si aparece una petrolera de peso dispuesta a asumir el riesgo país, la operación enviará una señal de confianza al conjunto del sector gasista venezolano; si no llegan compradores, quedará al descubierto el verdadero coste de operar en el país.
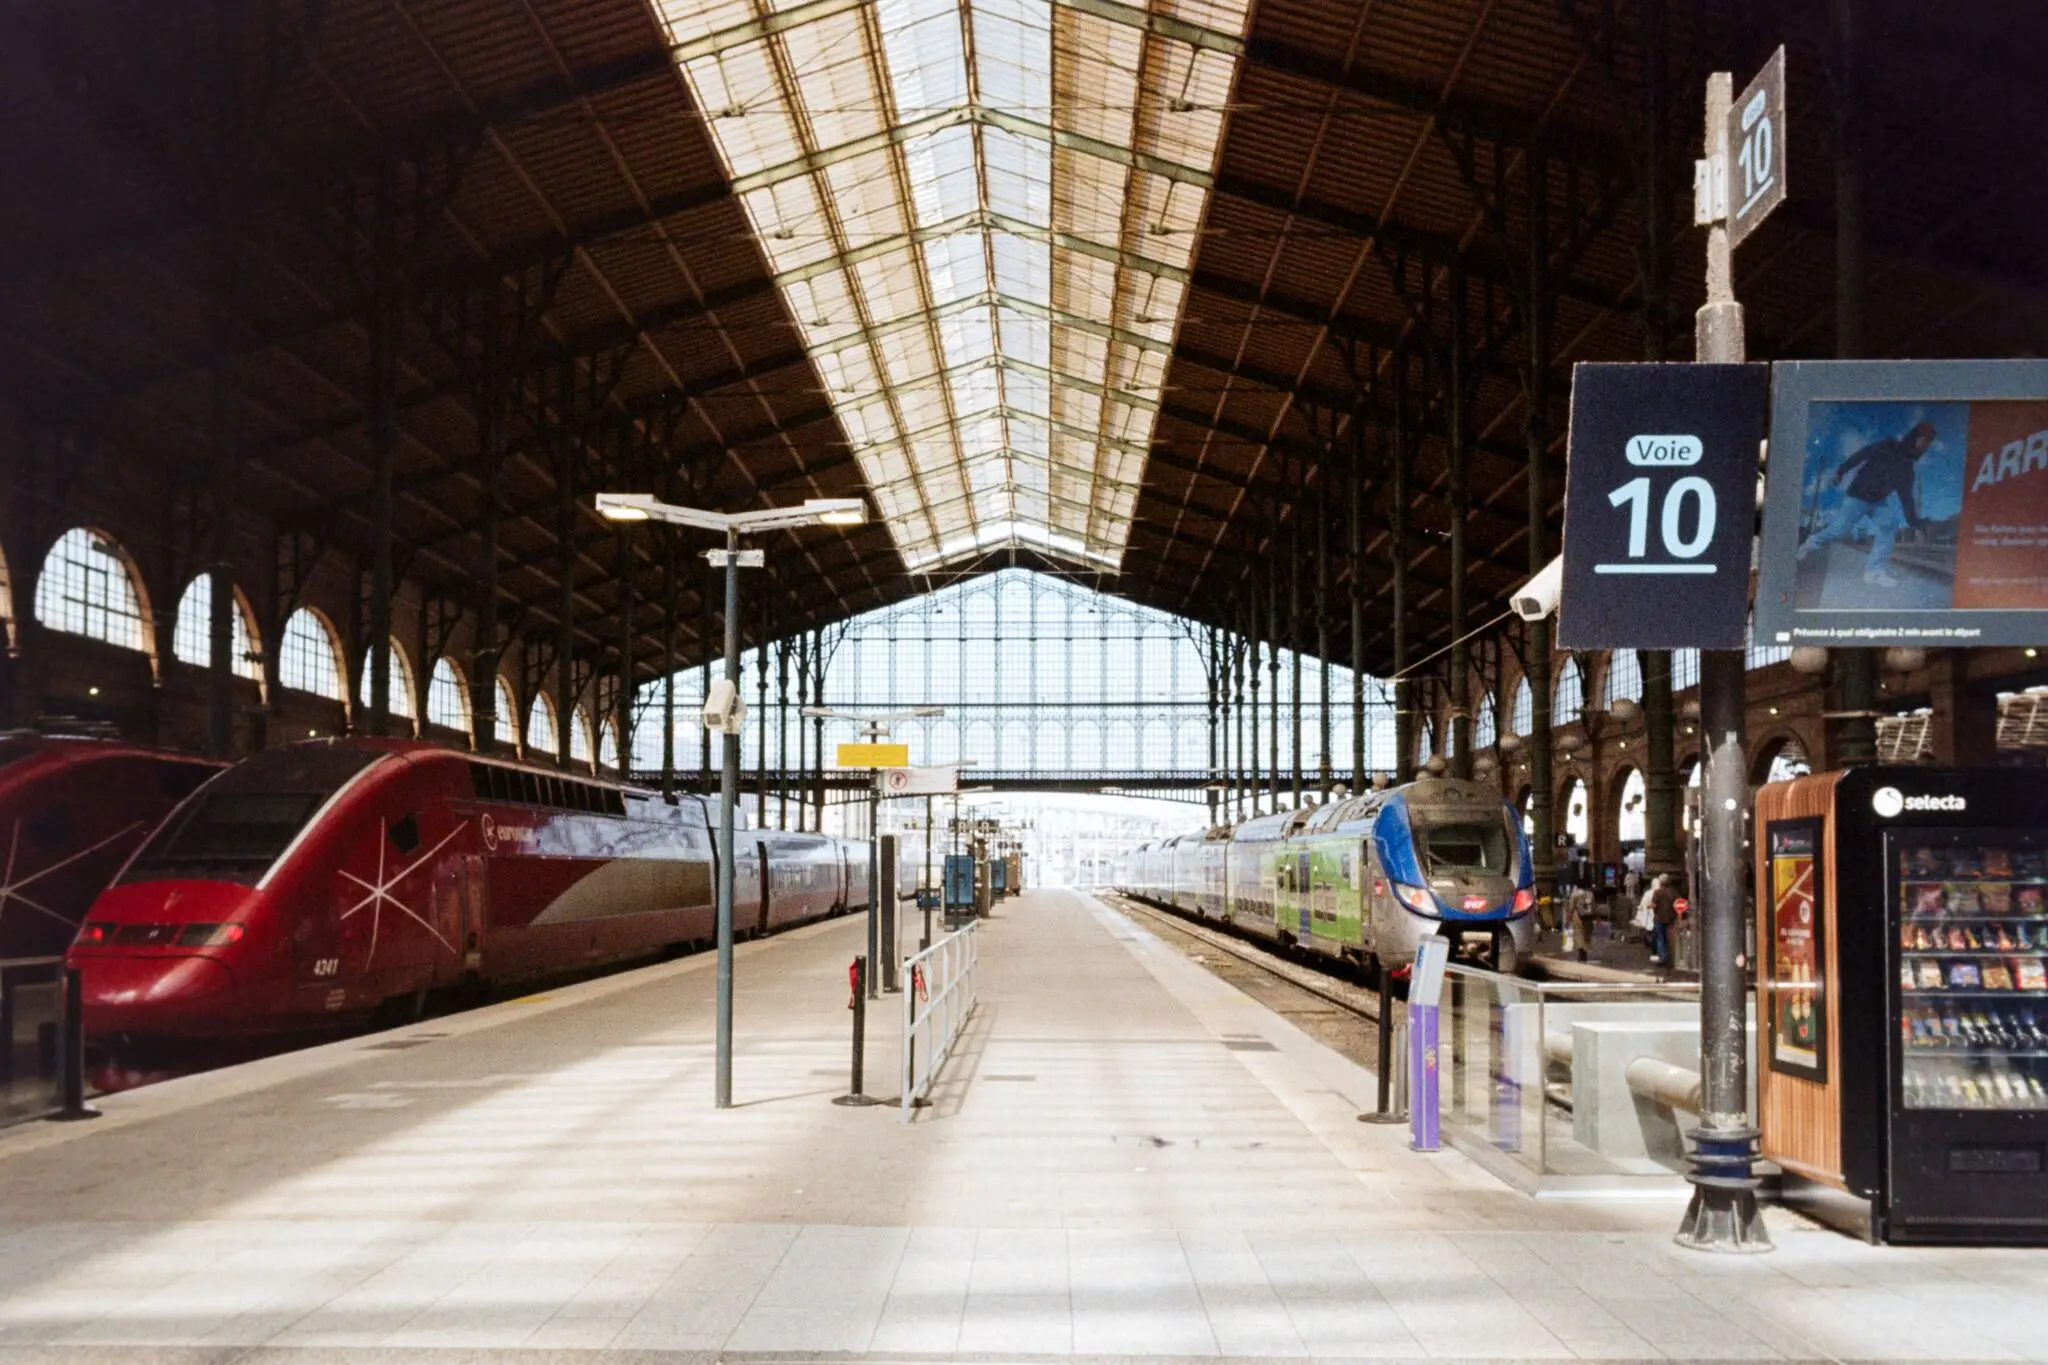
El temporal paraliza Rodalies y corta la alta velocidad en Cataluña: El Prat, colapsado

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El temporal deja sin servicio Rodalies y FGC en buena parte de Cataluña, corta el AVE Barcelona-Madrid hasta el mediodía y colapsa El Prat con cancelaciones y demoras de varias horas.
  • ¿Quién está detrás? El Govern de la Generalitat, Renfe, Adif, Aena y TMB, con Protecció Civil coordinando los avisos a los viajeros.
  • ¿Qué impacto tiene? Cruz Roja ha atendido a 3.800 personas entre estaciones y aeropuerto, y Rodalies no recuperará toda la red antes del lunes.

El temporal paraliza Rodalies, corta el AVE Barcelona-Madrid hasta el mediodía y bloquea El Prat.

El AVE vuelve al mediodía y Rodalies espera al lunes

El presidente de la Generalitat, Salvador Illa, ha confirmado que la línea de alta velocidad entre Barcelona y Madrid funciona desde las doce del mediodía, pero sigue pendiente la conexión hacia Figueres. En Rodalies, la red de cercanías catalana, Renfe ejecuta marchas de exploración —trenes sin viajeros que recorren la vía para comprobar que no hay obstáculos— y el objetivo es que toda la red esté operativa el lunes, siempre que las condiciones de seguridad lo permitan. El gestor de infraestructuras, Adif, revisa tramo a tramo antes de dar luz verde a cada circulación.

La red viaria sigue siendo el flanco más débil. La C-60 y parte de la B-10 han reabierto, igual que algunos accesos de la AP-7, pero las carreteras interiores acumulan árboles caídos. Durante la mañana se registraron cortes en la C-17 entre Ciutat Meridiana y Montcada i Reixac, en la BV-1462 entre Barcelona y Sant Cugat del Vallès, y en la B-500 entre Sant Fost de Campsentelles y Tiana, además de incidencias dispersas en el Vallès. El Govern pide a quienes estén en el Alt Empordà y el Baix Empordà y tengan que desplazarse a partir de las 21:00 que tiren de la AP-7 y eviten la C-35 y la N-II. Illa lo resumió sin adornos: ‘Recomendamos evitar toda movilidad. Es día para quedarse en casa’.

El Prat acumula cancelaciones y las estaciones piden paciencia

Cruz Roja ha atendido a 3.800 personas: unas 3.000 entre la estación de Sants de Barcelona y el Camp de Tarragona, donde centenares de viajeros de alta velocidad quedaron atrapados la noche del sábado sin alternativa, y otras 800 en el aeropuerto de Barcelona. Protecció Civil insiste en que los viajeros comprueben el estado de su vuelo antes de acudir a El Prat, porque la instalación arrastra cancelaciones y retrasos de varias horas.

En el aeropuerto el problema no fue solo meteorológico. Illa reconoció que numerosos trabajadores de los servicios de control y seguridad llegaron tarde a sus puestos por las dificultades para desplazarse, una situación que se repitió en Sants y en la estación de Girona, aunque ‘a diferente escala’. En el metro de Barcelona, TMB restableció el servicio a las cinco de la madrugada tras un cierre excepcional desde medianoche, pero Verneda y Baró de Viver siguen cerradas y hay tramos sin circulación en las líneas L1, L3, L9 y L10. La red de autobuses arrastra incidencias en las zonas altas y en el entorno de Ciutat Meridiana, Torre Baró y el Besòs.

Un temporal no tumba una red ferroviaria: la tumba la imposibilidad de verificar, tramo a tramo, que la vía sigue en pie.

Renfe ha activado servicios alternativos por carretera en varios tramos: en la R13 y la R14, entre la Plana-Picamoixons y Lleida, y en la R3, entre Barcelona y Puigcerdà. Son las líneas donde el agua y los desprendimientos hicieron más daño, y las últimas en volver a la normalidad.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos monederos distintos. El del viajero de alta velocidad que tenía billete entre Barcelona y Madrid respira: la línea funciona desde el mediodía. El del usuario de Rodalies sigue pagando el temporal con esperas, transbordos por carretera e incertidumbre sobre si mañana tendrá tren. La recomendación oficial de evitar desplazamientos se mantiene toda la jornada, lo que en la práctica deja a buena parte de los ciudadanos sin plan B.

La zona cero es Cataluña entera, con epicentro en el corredor Barcelona-Girona-Figueres, el área metropolitana y El Prat. La pinza la cierra el Alt y el Baix Empordà, donde la C-35 y la N-II siguen comprometidas y el Govern desvía el tráfico hacia la AP-7. Fuera del foco mediático quedan el Vallès y el Besòs, con accesos cortados y una red de autobús que no ha recuperado el pulso.

El dato que resume la jornada es el de las 3.800 personas atendidas por Cruz Roja: 3.000 en estaciones y 800 en el aeropuerto. Da la medida exacta de lo que ocurre cuando fallan a la vez el tren, la carretera y el avión. Hay precedente: como en Filomena, en Madrid en enero de 2021, el problema no fue solo el temporal, sino el tiempo necesario para verificar qué infraestructura seguía en pie. Adif y Renfe aplican el mismo protocolo, y nadie circula hasta que alguien ha visto la vía. El hito inmediato es el lunes 5 de octubre: si las marchas de exploración no dan el visto bueno, la semana laboral arrancará con media red coja y con los sindicatos reclamando refuerzos.

Bruselas acelera el ERTMS ferroviario de la UE: la señalización única que transformará el AVE

Bruselas quiere dejar atrás la fragmentación del ERTMS ferroviario en la UE y pasar a un despliegue coordinado por corredores completos. El llamado ERTMS Deal se debatió el 28 de septiembre, en los Connecting Europe Days 2026, con una idea que lleva años sobre la mesa: unificar la señalización de los trenes europeos para abaratar costes, acortar plazos y hacer por fin interoperable una red que hoy habla lenguajes distintos según el país.
El ERTMS (Sistema Europeo de Gestión del Tráfico Ferroviario, por sus siglas en inglés) integra la señalización, la supervisión de velocidad y las comunicaciones entre la vía y los trenes. Su pieza principal, el ETCS (Sistema Europeo de Control de Trenes), vigila que cada convoy respete las condiciones de circulación. Es la llave para que un tren cruce una frontera sin cambiar de tecnología.

Por qué Bruselas deja de financiar proyectos sueltos

Los números justifican la urgencia. Según el tercer plan de trabajo del coordinador europeo del ERTMS, publicado en febrero, a cierre de 2024 el ETCS estaba desplegado en unos 12.400 kilómetros, apenas el 10% de la Red Transeuropea de Transporte (TEN-T), y equipaba cerca de 8.730 vehículos, el 19% de la flota comunitaria. Para Bruselas, el ritmo sigue siendo insuficiente para alcanzar los objetivos previstos.

Europe’s Rail, organizadora de la sesión en Bruselas, atribuye a la fragmentación actual complejidad, costes elevados y problemas de compatibilidad entre la infraestructura y los equipos embarcados. La Comisión Europea quiere cambiar el método: reforzar la gobernanza,, asegurar financiación estable y planificar por corredores enteros, con atención especial a los tramos transfronterizos, en lugar de ir proyecto a proyecto.

España llega con ventaja, pero la ventaja no se regala

España parte de una posición avanzada. Adif asegura que su red supera ya los 3.000 kilómetros de ERTMS operativos y la sitúa a la cabeza de Europa en implantación. La compañía ensaya además una aplicación específica para líneas de menor tráfico entre La Asunción Universidad, en León, y Guardo, con posicionamiento satelital y redes públicas de telecomunicaciones: menos equipamiento en vía sin renunciar a seguridad ni capacidad.

Estandarizar la señalización es la versión ferroviaria de adoptar un idioma común: sin él, cada frontera sigue costando tiempo y dinero.

El beneficio se mide en la oferta disponible. Un ERTMS común facilita nuevos servicios internacionales y rebaja las barreras técnicas entre operadores, que hoy cargan con equipos redundantes para circular por redes con estándares distintos. Cuanta más homogeneidad, más trenes pueden cruzar.

Hoja de Ruta: Claves del Viaje

El impacto de un ERTMS armonizado se mide en el bolsillo del operador y en el reloj del viajero. Cada sistema nacional distinto obliga a los trenes internacionales a llevar equipos redundantes, y ese sobrecoste acaba en el precio del billete. España lo conoce bien: durante décadas, el ancho ibérico —1.668 milímetros frente a los 1.435 estándar en casi toda Europa— dejó al país en un rincón físico de la red. La alta velocidad corrigió el hardware. Ahora Bruselas empuja a corregir el software.

La zona cero es doble. Colectiva, en los corredores transfronterizos, donde la Comisión concentra el esfuerzo y donde un despliegue descoordinado cuesta más. Y nacional, en la red básica TEN-T, que debe estar lista en 2030, con el resto de la malla hasta 2050. El dato que resume el reto sigue siendo ese 10%: solo una décima parte de la red transeuropea contaba con ETCS a finales de 2024. Muy lejos.

El pulso es entre Estados y Comisión. España, con más de 3.000 kilómetros operativos según Adif, se sienta en la mesa con autoridad, pero la cifra la firma la propia compañía y conviene contrastarla antes de darla por cerrada. Alemania, Francia o Italia avanzan a ritmos distintos: la interoperabilidad no funciona si el vecino va más despacio. La Agencia Ferroviaria de la Unión Europea insiste en que el ERTMS es clave para seguridad, capacidad e interoperabilidad, pero quien paga y ejecuta son los administradores nacionales.

La lectura estratégica es sencilla y algo incómoda para los fabricantes. Un estándar único reduce la complejidad, pero también reordena un mercado donde Alstom, Siemens, CAF o Talgo compiten por equipar trenes y vías. Menos variedad nacional significa menos nichos protegidos y más competencia pura. El calendario, en cambio, no admite matices: 2030 para la red básica es mañana en términos ferroviarios.

Lo que observamos es que el ERTMS Deal no es una revolución tecnológica, sino una disciplina industrial. El sistema existe desde hace años; lo que falta es la constancia de desplegarlo. La próxima ventana crítica es el calendario comunitario: cada informe anual del coordinador europeo medirá si los Estados cumplen o vuelven a prometer. La pregunta ya no es si habrá señalización única, sino a qué velocidad Bruselas deja de financiar proyectos sueltos.

Vendió su startup a LinkedIn y acabó hospitalizado: lección sobre salud mental del fundador

Rahul Vohra vendió Rapportive a LinkedIn por 15 millones de dólares y acabó hospitalizado por estrés. Su caso es la lección de salud mental fundador que ninguna aceleradora enseña en su Demo Day.

Rapportive: de Y Combinator al hospital en menos de dos años

Vohra tenía 27 años cuando se disponía a vender su startup a LinkedIn. Sobre el papel, todo era redondo: un equipo de cinco personas que pasó de escribir su primera línea de código a entrar en la cohorte de verano de 2010 de Y Combinator, y que había construido una empresa lo bastante valiosa para que uno de los gigantes de Silicon Valley llamara a la puerta.

Rapportive se vendió finalmente a LinkedIn en febrero de 2012 por unos 15 millones de dólares, según las cifras que recogió Fortune. La foto de fuera ocultaba lo de dentro: la compañía se estaba quedando sin dinero y el fundador se estiraba hasta romperse. ‘No creía estar estresado, pero creo que es porque, cuando estás estresado todo el tiempo, ya ni lo notas’, admitió después.

El cóctel era de manual: dos años comiendo brownies y pizza como única dieta, sin pisar un gimnasio y con la presión de una ronda que no llegaba. El resultado fue una enfermedad por reflujo gastrointestinal. La escena que lo resume todo: una mañana se despertó a las 3 de la madrugada con náuseas, siguió con su jornada como si nada, y a la hora de comer se desplomó en la calle, camino de una farmacia en San Francisco.

Sus compañeros lo recogieron y le dieron analgésicos. Vohra, en sus propias palabras, ‘como un idiota’, volvió al trabajo. No fue al hospital hasta el día siguiente, y allí una enfermera le soltó la frase que le cambió el marco mental: por dentro parecía tener entre 10 y 20 años más de los que tenía.

Un exit se mide en el banco; su factura real se mide en el cuerpo del fundador que lo firma.

Del colapso a la meditación: cómo reconstruyó su cabeza

estrés emprendedor

Durante un mes Vohra se desconectó del trabajo y se recuperó con su familia. En ese paréntesis hizo dos cosas poco habituales en un pitch deck: se aficionó a los videojuegos narrativos y empezó a practicar meditación trascendental de la mano de Laurent Valosek, coach ejecutivo del Peak Leadership Institute.

El cambio, dice, fue de raíz. ‘Cuando volví al trabajo, los juegos que hacían los VCs y que antes me afectaban de repente dejaban de afectarme’, contó. Con esa nueva fuente de resistencia, empezó a plantar cara a los fondos que le vendían humo y a no gastar energía en ellos. El detalle que importa: instaló el hábito antes de necesitarlo, no después de otro susto.

Hoy arranca cada mañana con una sesión de 30 minutos -20 repitiendo su mantra y 10 tumbado-, y a media tarde se retira a una sala a hacer otra breve. ‘Defiendo esa parte de mi calendario y la integro en mi vida’, resume. No es un lujo: es la infraestructura que evita que el cuerpo pase la factura.

📦 Caso de estudio: Superhuman

  • El reto: Volver a construir software de email tras un primer exit que le costó la salud y le dejó el cuerpo 20 años mayor.
  • La jugada: Fundar en 2014 con Conrad Irwin y Vivek Sodera, pero con dieta revisada, ejercicio constante y meditación integrada en la agenda.
  • El resultado: Más de 100 millones levantados, una valoración de 825 millones en 2021 y la adquisición por Grammarly en 2025, sin visitas al hospital.
  • La lección: El segundo intento no fue mejor por suerte, sino por el sistema de recuperación que instaló antes de empezar.

La diferencia entre sus dos empresas no fue solo la experiencia. Rapportive facturó 14 centavos en sus 20 meses de vida, aunque sus primeros inversores multiplicaron por 20. Superhuman arrancó con mucho más aire financiero y una cabeza mucho más despejada.

Lo que este caso enseña al ecosistema emprendedor

El caso de Vohra no es una rareza. Es el patrón que se repite en cada cohorte de Y Combinator, en cada Demo Day de Lanzadera y en la mayoría de las rondas seed que se firma contra el reloj. La cultura del hustle premia las horas extras como si fueran una métrica de tracción, y el desgaste profesional se paga siempre en el mismo sitio: la cabeza y el cuerpo del fundador.

Aquí viene la lección incómoda. Un exit no borra el agotamiento; lo financia. Vohra tardó casi una década en entender que el problema no era la presión puntual, sino la ausencia de un sistema para gestionarla. La meditación no fue una moda new age: fue lo que le permitió volver a negociar con los fondos sin que le temblara el pulso.

Para un founder que ahora mismo tiene el runway en rojo y el deck abierto, el mensaje es directo: la salud mental fundador no es un lujo de la Series C, es infraestructura de la pre-seed. Si no construyes tu propio mecanismo de recuperación antes de necesitarlo, el cuerpo te lo va a cobrar con intereses. Y el hospital no entiende de cap tables.

Eso sí, sin dramatizar. Vohra volvió a construir, y lo hizo mejor. La diferencia no fue el cheque del exit -aunque ayudó-, sino el hábito diario que se instaló antes de empezar. El burnout fundador no se cura con una ronda; se previene con una rutina.

🚀 Hoja de Ruta para Emprender

  • Instala el hábito antes del susto: Reserva 30 minutos fijos al día para desconectar antes de que el cuerpo te obligue. Bloquéalos en el calendario como una reunión.
  • Mide tu agotamiento, no solo tu MRR: Un dashboard de tracción no detecta el burnout. Revisa sueño, dieta y ejercicio con la misma disciplina que tus métricas de negocio.
  • Negocia desde la calma: Un fundador agotado firma peores términos. La resistencia física y mental te da poder de negociación real frente a los fondos.
  • Aprende del segundo intento: Tu próximo proyecto no será mejor por trabajar más, sino por repetir lo que funcionó y corregir el sistema, no solo la idea.

Panda Express y sus 55.000 empleados: cómo financia la vivienda con 7.000 M$ en ventas

Retener talento sin inflar la nómina es el dolor de cabeza de cualquier empresa, y Panda Express lo resuelve financiando la vivienda de sus 55.000 empleados. La lección para tu proyecto: la propiedad retiene más que el salario.

Vamos a los números. Panda Express nació en 1983 en Glendale, California, como una versión más rápida de Panda Inn, el restaurante chino de servicio completo que Andrew Cherng había abierto con su padre una década antes. Hoy es la mayor marca de comida asiática de Estados Unidos, con más de 2.500 locales en 49 estados y presencia en 12 países.

La compañía sigue siendo privada y familiar, y genera unos 7.000 millones de dólares en ventas anuales. Ojo con el dato: no hablamos de una startup que quema caja para crecer, sino de un negocio maduro y rentable que emplea a 55.000 personas. Ese tamaño es justo lo que da peso a su política de retención.

Detrás está una pareja de co-CEO. Andrew nació en China y creció entre Taiwán y Japón antes de emigrar a Estados Unidos en 1966. Peggy Cherng nació en Myanmar y se crió en Hong Kong. Se conocieron en la Universidad de Misuri y acabaron dirigiendo juntos el grupo. Su propia historia migratoria explica por qué pusieron el foco en la vivienda de su plantilla.

El programa de vivienda: del seminario al ‘Total Rewards Package’

retención de talento

La jugada no es un bonus puntual. Panda Express ofrece formación opcional en presupuesto, ahorro para la entrada y seminarios de compra de vivienda impartidos por el equipo legal inmobiliario interno de la compañía. Todo entra dentro de un paquete de beneficios llamado Total Rewards Package, que también cubre sanidad y educación superior.

El enfoque responde a un problema real. La tasa de propiedad de vivienda en Estados Unidos promedia el 61% desde 2012, frente al 70% del periodo 2001-2011, según los datos recogidos por Fast Company a partir de Gallup. La Asociación Nacional de Agentes Inmobiliarios sitúa a los compradores primerizos en solo el 21% del total, el mínimo desde 1981.

Pagar bien fideliza mientras el mercado aguanta; ayudar a tu equipo a construir patrimonio fideliza incluso cuando el rival ofrece más nómina.

Lo que marca la diferencia es el acompañamiento. No basta con dar dinero; hay que enseñar a gestionarlo. Los seminarios los imparte el propio equipo legal de la empresa, lo que reduce la fricción y hace que el programa sea creíble.

El hueco es mayor para la población inmigrante. El Joint Center for Housing Studies de Harvard cifró en un 56% la tasa de propiedad de los hogares nacidos en el extranjero en 2021, por debajo de la nativa, con enormes variaciones por país de origen: del 73% de los hogares vietnamitas al 29% de los dominicanos.

📦 Caso de estudio: Panda Express

  • El reto: Retener a 55.000 empleados en un sector de alta rotación sin depender solo de subir salarios.
  • La jugada: Formación financiera y seminarios de compra de vivienda dentro de un paquete de beneficios integral.
  • El resultado: El 63% de sus directores de local ya son propietarios, con una mediana de edad de 34 años.
  • La lección: La propiedad genera arraigo y carrera a largo plazo; el salario solo cubre el mes.

Por qué la propiedad retiene más que una subida de sueldo

Los datos internos apuntan en una dirección clara: el 63% de los directores de Panda Express son propietarios, con una mediana de edad de 34 años. La tasa nacional de propiedad entre adultos menores de 35 años ronda el 35%. Es decir, casi el doble.

Peggy Cherng lo resume con una lógica de gestión sencilla: cuando ayudas a tu equipo a alcanzar sus metas personales, la retención sube sola. No es filantropía; es estrategia de recursos humanos en un sector donde competir solo por salario es una carrera que nadie gana.

Y llega en un momento incómodo. Mientras muchas empresas recortan beneficios, la apuesta de Panda Express por la vivienda se vuelve difícil de ignorar para sus competidores. Trasladado al ecosistema español, la comparación invita a la reflexión: aquí la conversación sobre retención gira casi siempre en torno al salario emocional y la flexibilidad, pero pocos empleadores tocan el patrimonio de de su plantilla.

A efectos prácticos, el modelo tiene un límite evidente: no toda empresa puede asumir un programa de este tipo. Aun así, la lección no es copiar el cheque, sino cambiar el marco. Ayudar a tu equipo a construir activos —formación, vivienda o un plan de ahorro— genera un compromiso que el salario variable no produce.

🚀 Hoja de Ruta para Emprender

  • Formación financiera antes que cheque: Imparte talleres de presupuesto y ahorro; cuestan poco y generan fidelidad desde el primer día.
  • Mide la rotación por antigüedad: Separa la rotación voluntaria de la involuntaria para saber si tu cultura funciona de verdad.
  • Ayuda a construir patrimonio: Un plan de ahorro o de entrada para vivienda retiene más que subir el variable un punto.
  • Empieza por tus mandos: La retención se juega en los directores de equipo; invierte primero en ellos.

Kalshi negocia su valoración de 40.000 millones: de mercados de predicción a plataforma de trading

Kalshi negocia una ronda de 1.000 millones de dólares que elevaría su valoración a 40.000 millones, el doble que hace cinco meses, y la lección para cualquier founder es clara: abrir un mercado mayor multiplica el techo.

La ronda que duplica la valoración en apenas cinco meses

La operación está en fase final de negociación, según la información publicada por Reuters, y supondría la mayor inyección de capital recibida hasta ahora por el exchange estadounidense de mercados de predicción. El importe: 1.000 millones de dólares. La valoración implícita: unos 40.000 millones de dólares. Ninguna de las partes ha confirmado el cierre, así que a efectos prácticos hablamos de una operación muy avanzada y no de un hecho consumado.

El dato que ordena todo lo demás es el salto. En mayo, la compañía había cerrado otra ronda del mismo tamaño, 1.000 millones de dólares, con una valoración de 22.000 millones. Si la nueva operación se cierra en los términos que se están negociando, la valoración se habría casi duplicado en menos de medio año.

Ahí hay una lectura doble para cualquier emprendedor. La primera: el capital sigue disponible para compañías con tracción demostrable y un mercado en expansión. La segunda, más incómoda: multiplicar la valoración en cinco meses multiplica también las expectativas, y las expectativas se pagan con métricas trimestre a trimestre. El historial completo de rondas puede consultarse en el perfil de Kalshi en Crunchbase.

Quién pone el dinero: Tiger Global, Sequoia y Wellington

mercados de predicción

El cuadro de inversores mezcla entradas nuevas y continuidad. Tiger Global y Dragoneer Investment Group aparecen como nuevos socios, mientras que Sequoia Capital, ya presente en el accionariado, negocia liderar la operación junto a Wellington Management. El cierre se espera en unas semanas, siempre según las fuentes citadas por la agencia.

Ese patrón —fondo que repite y fondo que entra— es el que más pesa en el análisis de cualquier ronda. Un inversor existente que amplía posición transmite una señal distinta a la de un fondo que llega por primera vez: conoce los números por dentro, ha visto el burn rate real y aun así sube la apuesta. Es el tipo de validación que un founder no puede fabricar en un pitch deck.

Cuando un inversor que ya está dentro vuelve a poner dinero, la ronda deja de ser una apuesta y se convierte en una confirmación con información privilegiada.

El contexto competitivo explica la prisa. Los datos de Dune Analytics muestran que Kalshi ha ido comiendo cuota de mercado a Polymarket a lo largo del último año, después de que su rival tropezara en el lanzamiento de su servicio en Estados Unidos y quedara bajo investigación de la CFTC, el regulador de futuros del país. Y hay un detalle que se repite en el sector: Polymarket también negocia levantar 1.000 millones.

Cuando dos rivales buscan la misma cifra a la vez, lo que se está financiando no es una empresa: es toda una categoría.

📦 Caso de estudio: Kalshi

  • El reto: Un exchange de mercados de predicción con un techo atado al calendario electoral y a un marco regulatorio en discusión.
  • La jugada: Convertirse en plataforma de trading multiactivo y usar la ronda para distanciarse de Polymarket antes de que el rival se recomponga.
  • El resultado: Una valoración que pasaría de 22.000 a 40.000 millones de dólares en menos de medio año, con Sequoia y Wellington al frente.
  • La lección: Ampliar el mercado antes que el competidor obliga a los fondos a mover ficha rápido, y eso se traduce en mejor valoración.

De apostar a las elecciones a competir con el CME

Ahí está la jugada de fondo. Kalshi está ampliando su negocio más allá de los mercados de predicción —donde se negocian resultados deportivos y citas electorales— hacia una plataforma en la que distintos activos se compran y se venden en un mismo sitio. Ese movimiento la coloca de forma directa frente a plazas tradicionales como CME Group o Intercontinental Exchange, la matriz del New York Stock Exchange. Ya no compite solo con una startup: compite con mercados centenarios.

El movimiento tiene una lógica de producto evidente. Un mercado de predicción vive del volumen y de la recurrencia: si el usuario solo entra cada cuatro años, cuando hay elecciones, el negocio se queda cojo. Si entra a operar con índices, materias primas o activos cotizados, la frecuencia cambia por completo y con con ella el modelo de ingresos. Es la misma lógica que aplica un negocio físico cuando deja de vender un solo producto de temporada y construye una cesta que se compra todo el año: primero asegura la recurrencia, después escala.

La compañía mantiene además conversaciones iniciales para salir a bolsa mediante una IPO dentro de unos años. El horizonte encaja con la ronda: los fondos que entran ahora necesitan una vía de salida razonable, y una cotización es la más limpia de todas. Si el negocio se queda en el ciclo electoral, esa salida se aleja.

Lo que la valoración esconde: escrutinio regulatorio y riesgo de producto

Hay un contrapeso que la cifra no recoge. A medida que los mercados de predicción crecen, crece también la presión política: algunos legisladores estadounidenses, entre ellos el senador Adam Schiff, han puesto sobre la mesa dudas sobre la protección del inversor y la supervisión de estas plataformas. El detalle que más incomoda a los reguladores es que en estos mercados ya se apuesta por la evolución de acciones de gran capitalización como Nvidia o Apple, lo que difumina la frontera entre un juego de pronóstico y un producto financiero.

Para quien está levantando capital, esto tiene una traducción concreta. La mayoría de los inversores de capital riesgo apuesta por categorías, no por compañías aisladas, y aquí la categoría arrastra un problema abierto: su marco legal. Una valoración de 40.000 millones de dólares asume que el negocio seguirá ampliándose sin que la regulación recorte el producto por el camino. Si eso no ocurre, el múltiplo se comprime y la ronda que hoy parece un acierto se convierte en una losa.

Compara el caso con su propio rival. Polymarket tropezó en su desembarco estadounidense y arrastra una investigación de la CFTC; Kalshi ha capitalizado ese hueco. Pero el liderazgo construido sobre el error del otro es frágil si el otro levanta también 1.000 millones y arregla su situación regulatoria. Por eso buena parte del dinero que entra ahora no irá a crecer, sino a construir capacidad legal, cumplimiento y producto antes de que el hueco se cierre. El founder que lea esta ronda como una simple subida de valoración se pierde lo importante: se está financiando defensa competitiva, no solo crecimiento.

🚀 Hoja de Ruta para Emprender

  • Amplía el mercado antes que el producto: Si tu negocio depende de un solo ciclo —elecciones, temporada, una campaña—, tu techo está fijado. Busca la segunda pata antes de necesitarla.
  • Lee las rondas por quién entra, no por el importe: Un inversor que ya está dentro y amplía posición vale más que un titular grande sin continuidad.
  • Pon precio al riesgo regulatorio: Antes de firmar un term sheet, calcula qué parte de tu producto podría quedar fuera de juego con un cambio normativo.
  • Prepara la salida cuando levantas, no cuando vendes: Los fondos que entran hoy exigen una vía de retorno clara. Tenla definida desde la primera ronda.

Loewe cierra París: LVMH acelera en su división de moda más rentable

0

En la ecuación Loewe-LVMH, la moda dejó de ser el eslabón débil. He seguido con atención las tres colecciones que Jack McCollough y Lazaro Hernandez han firmado para la casa española desde su llegada, y la propuesta de Spring 2027, presentada como cierre de la Semana de la Moda de París, es la primera que transmite una sensación de control absoluto. No hay titubeo. Hay una marca que ha decidido qué quiere ser.

La fórmula que los propios diseñadores emplearon para definirla fue new world, old world. Sobre la pasarela, un anfiteatro reconstruido con estética kubrickiana sirvió de marco a un ejercicio de choque cultural, no de fusión. El sportswear estadounidense —blazers de corte prep, polos, pantalones de pijama y chinos superpuestos— se midió con los drapeados que ambos extrajeron de los lienzos de Zurbarán y Velázquez durante sus visitas al Museo del Prado.

Del Prado a la pasarela: la nueva gramática creativa de Loewe

El detalle importa porque señala un giro estratégico. La etapa creativa anterior coqueteaba con el surrealismo y el arte moderno. Ahora el punto de partida es pictórico y antiguo, y el resultado es ropa que se mueve, que parece recién puesta. Las faldas adoptan una estructura de bolsa de papel deliberadamente arrugada y se atan con cuerdas elásticas. El drapeado velazqueño cruza el frente de esas faldas y reaparece como hombro pinzado en una chaqueta de piel.

Hay además un ajuste técnico que conviene subrayar. La estructura del bolso Puzzle se ha reformulado para que la pieza se hunda; una nueva referencia incorpora una solapa con cordón que cae sobre el marco. El cuero moldeado sin costuras que la firma presentó hace un año se ha relajado, y de ahí nacen vestidos cortos que conservan la técnica pero pierden la rigidez.

El guiño al archivo es igualmente explícito: una chaqueta de ante en tono dorado reproduce la primera prenda de vestir que Loewe comercializó en los años sesenta. Es un movimiento habitual entre las casas que buscan legitimidad histórica ante una clientela cada vez más informada.

La consistencia creativa no es un argumento estético: es el único mecanismo conocido para sostener la prima de reventa de una marca de lujo a diez años.

Qué significa para la división de moda de LVMH

Aquí está la parte que interesa al patrimonio. Loewe no es una casa cualquiera dentro del perímetro de Bernard Arnault: es la firma de mayor crecimiento del grupo y uno de los contrapesos de la división de moda y marroquinería cuando otras marcas del portfolio reajustan su ritmo. Esa posición no se sostiene con publicidad. Se sostiene con una percepción de escasez que se construye colección a colección.

El mercado secundario es el termómetro más honesto para medir hasta dónde llega esa percepción. Loewe no pertenece todavía al club reducido de casas cuyos bolsos se revenden por encima del precio de tienda; ese terreno sigue reservado a Hermès y a Chanel. La pregunta pertinente no es si la firma está ya en ese grupo, sino si la colección presentada en París acerca o aleja ese umbral. Y creo que lo acerca.

Loewe Spring 2027

El riesgo real: dos nombres y un ciclo que no perdona

El riesgo principal no está en la propuesta estética, sino en su concentración. El valor creativo de Loewe depende hoy de dos personas, y esa dependencia es el punto débil de cualquier casa en fase de reinvención. La segunda variable es el ciclo. El lujo ha entrado en una fase en la que el consumidor distingue con precisión entre novedad y deseo, y las marcas que sostuvieron su crecimiento sobre la primera han corregido con dureza.

Conviene separar dos cosas que el mercado confunde a menudo. La prenda de una colección de moda no es un activo de colección en sentido estricto: se deprecia como cualquier bien de consumo. Lo que sí se comporta como activo es la marca.

Ese activo se negocia en bolsa a través de LVMH o se materializa en la marroquinería de segunda mano. Juzgar una pasarela por su valor de reventa directo es un error; juzgarla por lo que hace a la marca en un horizonte de cinco años es el ejercicio correcto.

La prenda se deprecia; la marca se aprecia. El inversor que confunde ambas cosas acaba pagando prima por diseño y no por posición de mercado.

El próximo hito para contrastar esta tesis llega en dos frentes. En tienda, la colección de Spring 2027 empezará a entregarse a comienzos del año próximo. Y en el plano financiero, el dato trimestral de ventas de LVMH, que se publicará en las próximas semanas, dará la medida de si la división de moda mantiene el pulso que Loewe ha ayudado a sostener.

💎 Veredicto Wealth

Para el inversor en LVMH, Loewe es un activo de preservación de capital: su valor no depende de una temporada, sino de una década de coherencia creativa. El riesgo a vigilar es la dependencia de dos nombres y la reacción del mercado a la llegada de la colección a tienda.

Financiación del patrimonio mundial: por qué el capital privado ve ahora la mayor oportunidad de inversión

La financiación del patrimonio mundial ha dejado de ser un asunto exclusivamente público. El último estudio del World Monuments Fund (WMF) sitúa la falta de fondos como la primera amenaza para los sitios históricos del planeta, por delante del clima y de la pérdida de oficios. He leído el documento con una pregunta concreta en la cabeza: qué parte de ese hueco puede cubrir el capital privado.

El WMF cuantifica el agujero: 372 nominaciones y un 65% que señala el dinero

El estudio se elaboró dentro del proceso de nominación de la lista World Monuments Watch 2027, que se dará a conocer en febrero de 2027. La serie se publica cada dos años desde 1996 y funciona como una lista de alerta: identifica los enclaves con mayor riesgo de deterioro y los expone a la comunidad internacional.

Este ciclo ha recibido 372 nominaciones, casi el doble que las registradas para la edición de 2025. El dato que más me interesa no es el volumen, sino el diagnóstico: el 65% de los nominadores citó la escasez de financiación y las presiones del desarrollo económico como reto principal, frente al 55% del ciclo anterior.

La falta de especialistas técnicos ocupa el segundo lugar, con alrededor del 35%. Los fenómenos meteorológicos extremos —inundaciones, sequías e incendios— son el tercero, con un 30% y especial incidencia en África subsahariana.

La presidenta y consejera delegada del WMF, Bénédicte de Montlaur, lo resumió con una cifra que conviene retener: según el informe global de la UNESCO sobre políticas culturales, solo uno de cada cuatro países dispone de medios para salvaguardar su patrimonio. En un entorno de recortes, advirtió, la cultura y el patrimonio son de los primeros en caer.

Conviene recordar el tamaño del universo en juego. La UNESCO ha aprobado una media de un millón de dólares anuales en asistencia internacional para los 1.273 sitios declarados Patrimonio Mundial desde 1978. Es una cantidad que no cubre ni el mantenimiento ordinario de una fracción de la red.

Dónde entra el capital privado y con qué modelo

El propio WMF plantea la salida en su diagnóstico: ampliar la financiación mediante alianzas con particulares, fundaciones y corporaciones. Más del 60% de los nominadores identificó oportunidades económicas concretas en los sitios —turismo sostenible, revitalización urbana y creación de empleo—, lo que convierte la preservación en un argumento de retorno medible y no solo en una causa.

World Monuments Fund

La lógica de los modelos mixtos es conocida en el sector filantrópico. El sector público aporta la titularidad, el marco normativo y la protección jurídica; el privado, la agilidad del calendario, la capacidad técnica y el capital paciente. El WMF insiste en ese enfoque porque los recortes presupuestarios, según su análisis, generan pérdidas socioeconómicas mayores a medio plazo que el ahorro inmediato.

El capital privado no financia ruinas: financia relatos con retorno medible en turismo, empleo y resiliencia urbana.

La tesis: preservación con retorno medible, no activo de rentabilidad

Aquí conviene ser claro. El patrimonio monumental no es un activo cotizado ni líquido. No hay un índice que lo mida, no existe un mercado secundario donde deshacer una posición en seis semanas y la titularidad suele ser pública o institucional. Quien busque revalorización agresiva hace mal en mirar aquí.

Lo que sí existe es un espacio de asignación filantrópica con métricas cada vez más afinadas: visitantes, ingresos por turismo, empleo local inducido y valor de marca territorial. Los vehículos habituales son la donación patrimonial, el patrocinio de restauración, las fundaciones corporativas —el respaldo de la Fundación AXA a este programa es un ejemplo— y las estructuras de financiación mixta que combinan subvención pública y capital privado.

Mi lectura es que la designación Watch 2027 funcionará como una señal de calidad para el capital privado, igual que una etiqueta de origen opera en el mercado del vino. Los sitios que entren en la lista accederán a visibilidad internacional, a una red de expertos y a una narrativa que facilita la captación de fondos. Los que queden fuera competirán por el mismo dinero con menos argumentos.

El riesgo principal no es financiero, es de gobernanza. Un sitio mal gestionado, con conflictos de titularidad o sin contrapartes locales fiables, quema la reputación del donante con más rapidez de la que tarda en reconstruirse. En patrimonio, la diligencia debida importa tanto como en cualquier operación inmobiliaria.

Solo uno de cada cuatro países puede costear su propio patrimonio. Ese hueco no lo va a cerrar el presupuesto público.

💎 Veredicto Wealth

El patrimonio monumental no es un activo líquido ni encaja en cartera por retorno financiero directo. Su lugar razonable es la diversificación filantrópica con horizonte superior a diez años, apoyada en mecenazgo y en la visibilidad que concede la lista Watch.

La próxima cita para medir el interés real del capital privado es la publicación de la lista World Monuments Watch 2027, prevista para febrero. Ahí se verá si los 372 nominados se traducen en compromisos firmados o en una nueva ronda de buenas intenciones.

Miu Miu Primavera Verano 2027: el motor de Prada Group que dispara su prima en el mercado secundario

0

El mercado secundario ya descuenta el efecto de la nueva Miu Miu Primavera Verano 2027 que la casa italiana ha presentado en París. He repasado la propuesta y la conclusión para el inversor es incómoda para el resto del sector: pocas marcas de lujo sostienen hoy una prima tan persistente sobre el precio de tienda.

La colección, cubierta por publicaciones especializadas durante la Paris Fashion Week, no compite por el titular de una sola pieza viral. Compite por algo más difícil de replicar: prolongar el ciclo de escasez que ha convertido sus referencias más reconocibles en bienes con lista de espera y cotización propia en el mercado de segunda mano.

Ese detalle es el que interesa a quien mira la moda como clase de activo. No el diseño en sí, sino la capacidad de la marca de mantener un diferencial entre el precio de tienda y el precio de reventa temporada tras temporada.

Miu Miu Primavera Verano 2027: qué traslada el runway al mercado secundario

La colección Primavera/Verano 2027 que Miu Miu ha presentado en París consolida tres frentes. El primero es la continuidad de los códigos que sostienen la reventa: prendas con bordado reconocible, siluetas de colegiala revisitadas y accesorios de precio medio-alto pensados para reponerse cada temporada sin perder identidad.

El segundo es la disciplina de producción. La casa no ha comunicado cifras de unidades por referencia, pero el patrón de agotado de sus lanzamientos estrella es el mismo que alimentó la prima de firmas comparables. El tercero es la cobertura editorial: la pieza ha liderado las conversaciones de la semana de la moda parisina, y en este segmento ese eco suele preceder a un pico de demanda en reventa.

En paralelo, la firma mantiene una política de precios de entrada inferior a la de sus competidores directos. Parece un dato menor y es decisivo: una base de compradores amplia sostiene la liquidez del mercado secundario, y la liquidez es lo que separa a un activo de un capricho.

Una prima sostenida en el mercado secundario no nace del hype de una temporada, sino de la escasez mantenida y de una base de compradores lo bastante ancha para garantizar salida.

Prada Group y el peso creciente de Miu Miu en la valoración del grupo

El interés de la colección no se agota en la propia marca. Para el accionista de Prada Group, Miu Miu ha dejado de ser la hermana pequeña del portafolio y se ha convertido en el motor de crecimiento del grupo. Su fortaleza en el secundario añade, además, un intangible que la cuenta de resultados no recoge: un precio de marca defendible sin recurrir a descuentos.

Prada Group resultados

Para el inversor en el sector del lujo, la lectura es doble. Por un lado, Miu Miu aporta la pata con mejor dinámica de la compañía y sostiene la narrativa de crecimiento del grupo. Por otro, su comportamiento en reventa ofrece un termómetro adelantado: cuando la prima del secundario se estrecha, suele anticipar una ralentización de la demanda primaria.

Conviene recordar que el lujo cotizado vive hoy una divergencia clara. Mientras varias casas del segmento superior ajustan expectativas, las marcas con lista de espera activa y buena salud en el secundario resisten mejor la corrección. Miu Miu está, por ahora, en el lado correcto de esa línea.

El activo Miu Miu en el secundario: preservación o revalorización

Aquí conviene tomar posición. La moda de lujo como activo alternativo tiene una diferencia estructural frente a los relojes, el vino o los coches clásicos: su valor de reventa depende tanto del deseo como de la propia temporada.

Miu Miu ha logrado, durante varios ciclos consecutivos, que ese deseo no caduque al ritmo habitual de la moda. Eso la separa del grueso del mercado, donde la mayoría de las piezas pierde buena parte de su valor nada más salir de tienda.

Mi lectura es que Miu Miu sirve mejor como activo de revalorización agresiva que como reserva de capital. Su prima depende de que la marca mantenga el ritmo de novedad y no canibalice su propia escasez. El riesgo a vigilar no es el gusto del comprador, sino la tentación de Prada Group de ampliar producción para capturar el momento, un movimiento que históricamente erosiona la prima del secundario.

El horizonte razonable para posiciones en piezas icónicas —bolsos y calzado, sobre todo— se sitúa entre tres y cinco temporadas. Dentro de ese plazo, el activo puede comportarse como inversión; más allá, vuelve a comportarse como moda.

Comprar Miu Miu no es comprar una prenda: es apostar a que la marca sabrá no inundar su propio mercado.

El próximo punto de control es doble. Primero, la llegada de la colección a tienda en la primavera de 2027, que marcará el verdadero pulso de la demanda. Segundo, los resultados de los nueve primeros meses de Prada Group, previstos para finales de octubre, donde se verá si el motor Miu Miu mantiene el ritmo que el mercado ya descuenta.

💎 Veredicto Wealth

Miu Miu es hoy un activo de revalorización agresiva, no de preservación de capital: su prima exige vigilar de cerca la disciplina de producción de Prada Group. El horizonte razonable es de tres a cinco temporadas y el riesgo principal sigue siendo la sobreproducción.

Irán mantiene cerrado el Estrecho de Ormuz y pone en riesgo el 20% del crudo mundial

El Estrecho de Ormuz seguirá cerrado. Lo ha confirmado este domingo Mohammad Bagher Ghalibaf, presidente del Parlamento iraní y jefe del equipo negociador de Teherán, con una condición explícita: Washington debe aceptar el plan de siete días que Irán ha puesto sobre la mesa para reabrir la vía marítima.

La agencia estatal Nournews ha difundido sus declaraciones. En ellas, Ghalibaf reconoce que Estados Unidos ha trasladado «algunas propuestas a través de un mediador» en los últimos días, después de responder formalmente a la propuesta diplomática iraní. No hay, sin embargo, ninguna señal de concesión. El mensaje que traslada Teherán es que no tiene prisa.

Siete condiciones y un plan de siete días

El núcleo del pulso es concreto. Irán exige que se cumplan siete condiciones vinculadas al memorando de Islamabad antes de levantar el cierre. Mantiene esa posición pese a que el presidente estadounidense, Donald Trump, descartó la semana pasada la hoja de ruta iraní apenas unas horas después de recibirla.

«El Estrecho de Ormuz no se abrirá hasta que se cumplan nuestras siete condiciones basadas en el memorando de Islamabad.» — Mohammad Bagher Ghalibaf, presidente del Parlamento de Irán, declaraciones difundidas por Nournews el 4 de octubre de 2026

El negociador iraní ha añadido que su país está «presente en el campo de batalla militar» y que responderá «con nuevas sorpresas». También ha dejado una idea que resume su lectura del proceso: no están ni «excitados» ni «intimidados» por las últimas propuestas estadounidenses, y piensan «luchar y negociar» a la vez.

La vía diplomática no está cerrada, pero se mueve en un terreno estrecho. El ministro de Asuntos Exteriores, Abbas Araghchi, ha insistido ante los embajadores acreditados en Teherán en que Irán es serio cuando dice que busca una salida negociada, y ha pedido a la Casa Blanca que elija ese camino. Con una advertencia: si Estados Unidos vuelve a actuar militarmente, Irán está ahora más preparado que antes.

«Irán está serio sobre encontrar soluciones diplomáticas, igual que es serio sobre defenderse.» — Abbas Araghchi, ministro de Asuntos Exteriores de Irán, ante embajadores en Teherán, 4 de octubre de 2026

Un quinto del crudo y del gas mundial, siete meses de bloqueo

Aquí están las cifras que importan. Por el Estrecho de Ormuz transita, en tiempos de paz, una quinta parte del petróleo y del gas natural que se mueve por vía marítima en el mundo. En torno al 20% del suministro global de crudo. La vía lleva bloqueada o gravemente perturbada más de siete meses, desde los ataques de Estados Unidos e Israel contra Irán del 28 de febrero, en una de las mayores disrupciones del transporte marítimo de las últimas décadas.

El portavoz de Exteriores, Esmaeil Baghaei, ha explicitado la asimetría de prioridades entre las dos capitales. Mientras Washington sigue centrado en las conversaciones nucleares, reabrir el estrecho es, según él, el objetivo principal de Teherán. «Nuestra principal preocupación es alcanzar una solución y que se restaure la paz y la estabilidad en esta vía marítima», ha dicho.

precio del petróleo

Un bloqueo negociado, no un cierre físico

Lo que veo aquí es un cierre gestionado políticamente, no una muralla infranqueable. Irán no renuncia a la vía marítima: la administra. Cada semana sin acuerdo reordena rutas, encarece fletes y seguros marítimos y añade una prima de riesgo estructural al precio del barril. El mercado ya no reacciona a los titulares como en las primeras semanas. Esa costumbre es, precisamente, lo que más me preocupa.

El precedente más cercano es la guerra de los petroleros de los años ochenta, cuando el tráfico del golfo dejó de ser una variable técnica y pasó a ser un instrumento de presión. Hoy existen alternativas parciales —oleoductos hacia el mar Rojo y el golfo de Omán— y una coordinación energética entre grandes consumidores que entonces no existía. Ninguna de esas válvulas compensa un quinto del crudo mundial.

Queda una contradicción que los datos no resuelven. Teherán dice priorizar la diplomacia y, en la misma comparecencia, exhibe disposición a combatir. Las siete condiciones del memorando de Islamabad no se han detallado, lo que dificulta calibrar el margen real. Lo que sí puedo medir es el coste de la espera: el hito a seguir no es una cumbre, sino saber si el canal del mediador produce una nueva ronda de propuestas o se agota en silencio. El nivel del Brent y los spreads de los seguros de casco y guerra serán termómetros más fiables que cualquier comunicado.

🌍 El impacto en España y Europa

Para el lector español, la conexión con el Estrecho de Ormuz es indirecta pero real, y conviene deshacer un malentendido habitual.

  • Euríbor e hipotecas. El Euríbor a 12 meses no se mueve con el crudo, sino con las expectativas sobre los tipos del BCE. El canal existe, pero es lento: un barril sostenidamente caro reaviva la inflación energética europea, reduce el margen del BCE para bajar tipos y, con semanas de retardo, presiona al alza el índice que revisa las hipotecas variables.
  • Inflación y poder adquisitivo. España importa prácticamente todo el crudo que consume. Un encarecimiento persistente se traslada primero al carburante y después a la cesta de la compra.
  • Tejido exportador. El encarecimiento de fletes y seguros marítimos grava las importaciones y las exportaciones españolas, del agroalimentario al químico.
  • BCE y eurozona. La eurozona concentra una de las mayores capacidades de regasificación del mundo y España es pieza central. Eso amortigua el golpe, pero no lo elimina.

Merz viaja a Kyiv bajo alerta aérea y cierra la producción conjunta de drones con Ucrania

Friedrich Merz ha llegado este domingo a Kyiv bajo alerta aérea: Alemania y Ucrania producirán drones conjuntamente. El viaje mezcla ayuda militar inmediata y negocio industrial, y lo relevante no es el gesto sino la estructura económica que lo sostiene.

El canciller viajó en tren especial y sin anuncio previo, con una delegación de diez representantes de empresas alemanas de defensa y energía y con la ministra de Economía, Katherina Reiche. En Kyiv lo recibió Volodímir Zelenski: la conversación incluye suministro energético y cooperación industrial.

El viaje se produce bajo las condiciones de seguridad más tensas de los últimos meses. El sábado, Rusia advirtió a diplomáticos y ciudadanos extranjeros que salieran de la capital por el riesgo de ataques aéreos. Por la mañana, el alcalde Vitali Klitschko confirmó que un dron ruso impactó en una calzada del puente norte sobre el Dniéper.

Merz justificó su presencia con una frase que resume el momento: Ucrania necesita «todo nuestro apoyo para las próximas semanas». Aludió al quinto invierno de la guerra y añadió que Moscú solo entiende «el lenguaje de la fuerza».

«Señor Putin, detenga esta guerra sin sentido. Estamos dispuestos a hablar, estamos dispuestos a discutir cómo terminar esta guerra. Pero estos ataques bárbaros contra la población civil ucraniana deben parar.» — Friedrich Merz, canciller de Alemania, Kyiv, 4 de octubre de 2026

Los números de la visita: 1.000 millones para armas de largo alcance y 350 para la red eléctrica

Las cifras que Berlín pone sobre la mesa son tres y conviene leerlas juntas.

  • Miles de drones interceptor: llegarán a las fuerzas ucranianas en los próximos meses y están diseñados para contrarrestar los drones de propulsión a reacción rusos, más rápidos y difíciles de interceptar.
  • 1.000 millones de euros: salen de partidas presupuestarias ya aprobadas y amplían la producción conjunta de armas de largo alcance entre ambos países.
  • 350 millones de euros: adicionales, para reparar y reconstruir las centrales eléctricas ucranianas dañadas por los ataques rusos.

La lógica alemana es doble: cubre una necesidad inmediata de defensa aérea y ata la ayuda a la cooperación industrial. Cuanto más integradas estén las cadenas de producción de ambos países, más difícil será desmontar el apoyo desde fuera.

La presión en casa: la CDU/CSU cae al 18% y la AfD sube al 30%

El contexto doméstico no acompaña. El último Sunday trend de INSA, con 1.202 encuestados entre el 28 de septiembre y el 2 de octubre, sitúa a la CDU/CSU en el 18%, su mínimo registrado. La AfD sube al 30%, máximo histórico, y la brecha entre ambos bloques se abre hasta los 12 puntos. SPD y Verdes quedan en el 14% cada uno, Die Linke en el 10% y FDP y BSW en el 4%.

La valoración personal es aún más dura: solo un 15% se declara satisfecho con Merz y un 79% insatisfecho, según la encuesta de 1.001 personas de los días 1 y 2 de octubre. El Gobierno federal obtiene un 14% de aprobación y un 79% de rechazo.

gasto defensa Alemania

El respaldo a la ayuda a Ucrania también se desgasta. El ARD-Deutschlandtrend de principios de septiembre mostraba una fractura este-oeste: en el este del país, más de la mitad consideraba excesivo el apoyo a Kyiv. A escala nacional, más de cuatro de cada diez opinan lo mismo, el nivel más alto desde febrero de 2022.

Lo que veo en el fondo: de la ayuda militar a la política industrial

Lo que veo aquí es un cambio de método. Alemania ya no se limita a enviar material y esperar: firma acuerdos de coproducción, arrastra a sus empresas y convierte la defensa ucraniana en parte de su propia base tecnológica. El precedente está en el viaje de mayo de 2025 con Macron, Starmer y Tusk, de formato estrictamente político. Ahora la delegación es empresarial.

El riesgo que los datos no resuelven es de legitimidad. Un canciller que profundiza la cooperación industrial mientras su partido cae al 18% y su aprobación personal al 15% gestiona una contradicción que no se arregla con anuncios: cada paquete de ayuda necesita mayoría parlamentaria y un relato que la sostenga.

Hay una segunda incógnita, financiera. Los 1.000 millones comprometidos salen de fondos ya aprobados, no de dinero nuevo, lo que sugiere que el margen fiscal alemán no es ilimitado. Queda por ver si la coalición mantiene el rumbo cuando el presupuesto federal del próximo ejercicio llegue al Bundestag. El termómetro a seguir es doble: el próximo Sunday trend de INSA y la evolución del quinto invierno, con la red eléctrica ucraniana como objetivo prioritario de Moscú.

🌍 El impacto en España y Europa

Para el lector español, el impacto directo en el Euríbor es limitado: no estamos ante una decisión monetaria. El canal de transmisión es otro, y pasa por la energía y por el gasto público.

  • Euríbor e hipotecas: si los ataques a la red energética ucraniana tensan el gas europeo, la desinflación se complica y el BCE gana argumentos para retrasar bajadas de tipos.
  • Inflación y consumo: el gas marca la factura eléctrica y el coste industrial, así que un invierno duro en Ucrania acaba notándose en la cesta de la compra europea.
  • Empresas y presupuesto: la coproducción de drones abre una ventana a la industria española de defensa, pero presiona al alza el gasto comprometido con la OTAN.

España no está en el centro de esta decisión, pero sí en su perímetro: energía, tipos y presupuesto conectan Kyiv con Madrid más de lo que parece.

Reino Unido estudia aranceles a los coches eléctricos chinos y queda atrapado entre Bruselas y Pekín

Los aranceles a los coches eléctricos chinos se han convertido en el dilema central de la política comercial británica. El Gobierno de Londres estudia por primera vez gravar las importaciones de vehículos procedentes de China, una medida que lleva semanas sobre la mesa y que todavía no se ha materializado en un anuncio oficial. Lo que me interesa no es el impuesto en sí, sino el callejón en el que coloca al Reino Unido.

El país es hoy un caso atípico entre las grandes economías. Estados Unidos ha cerrado su mercado a los vehículos chinos casi por completo y la Unión Europea aplica derechos de hasta el 45%. Londres, en cambio, sigue sin aplicar tasas específicas. Esa excepcionalidad le ha dado aire comercial, pero también le expone a una doble presión: la de Bruselas y la de Pekín.

El desglose: tres mercados, tres estrategias

La fotografía del comercio de vehículos eléctricos se resume hoy en tres posturas divergentes. La británica es, de las tres, la más incómoda.

  • Estados Unidos: mercado prácticamente cerrado a los coches eléctricos chinos, con barreras que los excluyen casi por completo.
  • Unión Europea: aranceles de hasta el 45% sobre los vehículos importados de China, una de las medidas más duras de la actual guerra comercial UE-China.
  • Reino Unido: sin impuestos específicos sobre los coches chinos, la gran excepción entre los mercados desarrollados.

El sector británico del automóvil depende de dos mercados a la vez. Exporta a la UE y compra componentes en China. Cualquier movimiento en falso en cualquiera de los dos frentes golpea directamente a sus plantas, muchas en manos de capital japonés y alemán.

La propia patronal británica describió la situación como un «difícil equilibrio» —difficult trade-off— entre China y Europa. No es una metáfora. Las medidas proteccionistas que se avecinan en el bloque comunitario podrían restringir las exportaciones británicas justo cuando el sector intenta recomponerse.

La trampa británica: soberanía regulatoria sin margen industrial

Aquí está el núcleo del problema. El Reino Unido salió de la Unión Europea con la promesa de recuperar soberanía regulatoria y, en teoría, podría fijar su propio arancel sin coordinar nada con Bruselas. En la práctica, la libertad es aparente. Si no grava los coches chinos, se arriesga a que Bruselas considere que el mercado británico sirve de puerta de entrada a vehículos que la UE quiere mantener fuera. Si los grava, encarece un producto que buena parte de sus consumidores compra por precio y tensa su relación con Pekín.

Lo que veo aquí es una contradicción que los datos no resuelven. La política comercial británica ya no se decide solo en Londres, sino en la intersección entre Washington, Bruselas y Pekín. Las reglas de la OMC permiten este tipo de medidas defensivas, pero dejan margen a represalias. Eso sí, existe una vía intermedia: el Reino Unido podría diseñar un arancel quirúrgico, limitado a segmentos concretos, y negociar en paralelo con la UE un reconocimiento mutuo de normas. Es la opción que defienden los fabricantes con plantas en suelo británico, que temen convertirse en daño colateral de una guerra comercial ajena.

El riesgo, si nadie mueve ficha, es el peor de los escenarios: quedarse sin acceso preferente a Europa y sin la ventaja de precio que hoy le otorga no aplicar tasas. El próximo hito será la revisión de las medidas comunitarias y cualquier movimiento del Departamento de Comercio británico. Ahí se verá si Londres elige alinearse con sus socios continentales o mantener su excepcionalidad.

🌍 El impacto en España y Europa

Para el lector español, la derivada es doble. España es el segundo productor de automóviles de la UE y varias de sus plantas exportan al mercado británico, hoy uno de los destinos extracomunitarios más relevantes del sector.

  • Si Bruselas endurece las reglas de origen, los vehículos fabricados en España con componentes chinos podrían perder acceso a ayudas o quedar sometidos a controles adicionales.
  • El Euríbor no se mueve por un arancel, pero el BCE sí puede hacerlo si la guerra comercial enfría el comercio global y vuelve más volátil la inflación. Un escenario de precios inestables retrasaría la bajada de tipos y mantendría las hipotecas variables en niveles altos.
  • Para el IBEX, la exposición es indirecta pero real: los fabricantes y sus proveedores de componentes venden a Reino Unido y a la UE, dos mercados que podrían cambiar de reglas a la vez.

La pelota está, por ahora, en el tejado británico. Y lo que decida arrastrará, por simpatía o por contagio, al resto del continente.

Trump nombra un zar IA en la Casa Blanca: así será la respuesta de EE.UU. al AI Act europeo

La Casa Blanca ya tiene zar IA. Donald Trump ha anunciado este domingo la creación de un grupo de trabajo interinstitucional para coordinar la respuesta federal a la inteligencia artificial, un organismo que él mismo ha bautizado como Super Intelligence Force (SI) y que nace con una vocación reguladora mínima.

El nombre no es casual. El presidente ha evitado deliberadamente la expresión «inteligencia artificial» en favor de «superinteligencia», un término que, según su entorno, describe mejor la magnitud del salto tecnológico que viene. Lo que me interesa del movimiento no es la etiqueta, sino la arquitectura: quién manda, con qué competencias y contra qué modelo regulatorio se posiciona.

Un equipo de cuatro nombres para coordinar la respuesta federal

El grupo estará liderado por cuatro altos cargos de la Administración, todos con rango próximo al nivel de gabinete. La selección revela la prioridad: inteligencia, competencia, defensa y gestión pública, en ese orden.

  • Jay Clayton, director de Inteligencia Nacional.
  • Andrew Ferguson, presidente de la Comisión Federal de Comercio (FTC).
  • Emil Michael, responsable de tecnología del Pentágono.
  • Scott Kupor, director de la Oficina de Gestión de Personal (OPM).

El mandato, según el propio presidente, pasa por coordinar «la relación del Gobierno federal con consumidores, grupos de interés público, organizaciones religiosas, proveedores de infraestructuras críticas y compañías de superinteligencia». Una formulación amplia que, en la práctica, convierte al task force en ventanilla única entre el Ejecutivo y el sector.

«La Fuerza de Superinteligencia coordinará la relación del Gobierno federal con los consumidores, los grupos de interés público, las organizaciones religiosas, los proveedores de infraestructuras críticas y las compañías de superinteligencia.» — Donald Trump, presidente de Estados Unidos, publicación en Truth Social, 4 de octubre de 2026

Autoregulación voluntaria frente al reglamento europeo

El anuncio formaliza lo que Trump ya avanzó en septiembre, cuando prometió crear una fuerza para supervisar el desarrollo de esta tecnología. Su posición de fondo no ha cambiado: rechazo a cualquier regulación estricta que codifique en ley los principios de seguridad de la IA.

A finales de septiembre, el presidente reunió en la Casa Blanca a casi una veintena de líderes tecnológicos. De aquel almuerzo salió un documento de una sola página en el que las empresas se comprometían a seguir voluntariamente sus propios protocolos de seguridad. El acuerdo es esencialmente simbólico: ni es una orden ejecutiva ni tiene fuerza normativa.

«No vamos a obstaculizar ni a sofocar de ningún modo el crecimiento de esta industria increíble. Al contrario, la cuidaremos, la ayudaremos y la vigilaremos mientras crece.» — Donald Trump, presidente de Estados Unidos, publicación en Truth Social, septiembre de 2026

Lo que veo en el movimiento de Trump

Lo que veo aquí es una apuesta por la desregulación como ventaja competitiva. Mientras Bruselas despliega su reglamento de IA por fases, Washington opta por la autorregulación y por un organismo de coordinación sin poder sancionador. El contraste no es menor: las empresas europeas cumplen obligaciones que sus competidoras estadounidenses solo asumen de forma voluntaria.

El riesgo que los datos no resuelven es evidente. Los propios creadores de los modelos frontera han pedido una pausa. Dario Amodei, consejero delegado de Anthropic, publicó el mes pasado un ensayo en el que reclamaba una desaceleración global de la carrera por desarrollar IA; su tesis encontró eco en Sam Altman, de OpenAI, y en Elon Musk, de SpaceX. Que los principales actores del sector pidan frenar y que la respuesta política sea un grupo de coordinación dice bastante del momento.

Hay, además, un calendario electoral detrás. Las elecciones de mitad de mandato de noviembre han elevado la presión sobre Trump para que aborde los riesgos de la tecnología. El Super Intelligence Force es, en ese sentido, una respuesta política tanto como administrativa. El hito que conviene seguir no es su constitución formal, sino si produce algún documento vinculante antes de los comicios.

🌍 El impacto en España y Europa

El movimiento de Washington redefine el terreno regulatorio para las empresas europeas, y España no queda al margen.

  • El reglamento europeo de IA impone obligaciones de transparencia y evaluación de riesgo que las compañías estadounidenses no tienen en su mercado doméstico. La asimetría presiona la competitividad del sector tecnológico español.
  • No hay impacto directo sobre el Euríbor ni sobre las hipotecas variables, pero sí sobre el acceso a financiación de las empresas del IBEX con exposición a Estados Unidos.
  • Bruselas afronta un dilema: mantener el rigor normativo que la ha convertido en referente mundial, o aligerarlo para no perder terreno inversor frente a un rival que apuesta por la autorregulación.
  • Para el consumidor español, la clave está en los estándares de seguridad: si la IA se desarrolla bajo reglas voluntarias al otro lado del Atlántico, los mecanismos europeos de protección ganan peso relativo como referencia global.

DGT activa radares trampa que no miden velocidad: multan con 200 euros y puntos por móvil, cinturón o ITV

La DGT activa nuevos radares trampa que no miden velocidad y multan con hasta 200 euros. Vigilan el móvil, el cinturón o la ITV caducada y restan puntos del carnet a quien incumple.

El salto no está en la cantidad, sino en la naturaleza del control. Los nuevos equipos incorporan visión artificial y analizan lo que ocurre dentro del vehículo y en la trazada del carril. El velocímetro deja de ser el objetivo.

El organismo defiende el modelo con el argumento de siempre: reducir la siniestralidad en las carreteras. Buena parte de los conductores, en cambio, lo interpreta como un control añadido que no termina de atacar las causas reales de los accidentes.

La asociación de defensa del conductor Dvuelta lleva meses señalando la letra pequeña. Su presidente, Pedro Javaloyes, considera que estos dispositivos ayudan a ordenar el tráfico y a evitar maniobras de última hora, pero exige que se cumpla con la señalización obligatoria.

Un radar que no avisa convierte la infracción en una trampa: la norma obliga a informar de cualquier sistema de captación de imágenes en la vía.

Y ahí está el conflicto. Desde Dvuelta sostienen que estos radares de línea continua no están advertidos al conductor y reclaman que se aplique la misma obligación que ya rige para los radares fijos de velocidad. Puedes consultar el catálogo de dispositivos en la web oficial de la DGT.

Qué vigilan los radares que no miden velocidad

La familia de dispositivos se reparte en dos bloques. El primero se centra en el comportamiento del conductor: manipulación del teléfono móvil, uso incorrecto, o ausencia del cinturón y otras distracciones al volante. El segundo vigila la disciplina en el carril y detecta a quien pisa o cruza una línea continua.

Ese segundo bloque es el que más ha crecido. La maniobra de colarse por la línea continua es habitual en accesos urbanos congestionados, justo donde se han instalado los primeros equipos. El objetivo declarado es evitar que un conductor se cuele a última hora saltándose la cola del carril de salida.

Las sanciones no son simbólicas. El uso del móvil al volante se castiga con 200 euros y seis puntos del carnet. La falta de cinturón ronda los 200 euros y cuatro puntos. Circular con la ITV caducada también puede alcanzar los 200 euros, aunque en ese caso no resta saldo.

Dónde están y desde cuándo funcionan

Los cuatro primeros equipos de línea continua llevan ya un año operativos en la Comunidad de Madrid. Todos controlan el sentido decreciente, es decir, la entrada a la capital por las principales autovías.

  • A-1: kilómetro 15,95, sentido decreciente, a la altura de Alcobendas.
  • A-2: kilómetro 11,8, sentido decreciente, a la altura de Barajas.
  • A-6: kilómetro 20,2, sentido decreciente, a la altura de Las Rozas.
  • A-42: kilómetro 16,9, sentido decreciente, a la altura de Getafe.
radares que no multan velocidad

El punto débil sigue siendo el aviso previo. Según la asociación, estos dispositivos no están señalizados como exige la normativa, y esa carencia ya ha permitido recurrir hasta 200 multas. La exigencia es clara: advertir de su presencia igual que se hace con los radares fijos de velocidad.

Cómo evitar la multa

No hay truco posible. Estos radares castigan conductas que el Reglamento General de Circulación prohíbe desde siempre, así que la única defensa es cumplir. El móvil, en el soporte y con las manos libres; el cinturón, abrochado por todos los ocupantes; y la ITV, siempre al día.

La clave está en la línea continua. Anticipar la salida, elegir carril con tiempo y renunciar al adelantamiento de última hora evita la foto. En tramos de acceso urbano, donde se acumulan las colas, esa maniobra es la que más cámaras activa.

Conviene además comprobar si el equipo está o no señalizado. Ahí está el filón jurídico. Si no existe aviso previo y la norma obliga a informar del sistema de captación de imágenes, el recurso tiene recorrido, y Dvuelta ya ha llevado 200 expedientes por esa vía.

Análisis: vigilancia razonable con un aviso pendiente

La tecnología no es el problema. Un radar que detecta el móvil o el cinturón ataca dos de los factores que más muertes provocan en carretera, y hacerlo sin depender del velocímetro amplía el foco a conductas que hasta ahora quedaban impunes por falta de medios.

El problema es el método. Un dispositivo que capta imágenes y no está señalizado traslada al conductor la carga de la duda, y eso choca con la transparencia que la propia DGT aplica en los radares de velocidad. La comparación es obligada: si un cinemómetro fijo debe advertirse con antelación, no hay razón para que una cámara de línea continua funcione en silencio.

Hay un segundo riesgo que conviene vigilar. La combinación de móvil, cinturón, ITV y línea continua en un mismo tipo de equipo multiplica las posibilidades de sanción en un solo tramo. En accesos urbanos con tráfico denso, donde el cambio de carril es constante, el goteo de multas puede ser alto.

La lectura práctica es sencilla. Estas cámaras no entienden de prisas ni de despistes, sino de conductas concretas y repetidas. Quien conduce con el cinturón puesto, el móvil guardado y el carril elegido con antelación no tiene nada que temer. Quien improvisa al volante, sí.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Radares con visión artificial que detectan el uso del móvil, la falta de cinturón, la ITV caducada y el cruce de línea continua sin medir la velocidad.
  • Sanción económica: Hasta 200 euros, según la infracción detectada.
  • Puntos del carnet: Resta variable; hasta seis puntos por el uso del móvil y cuatro por el cinturón.
  • Entrada en vigor: Ya vigente. Cuatro equipos operan en Madrid desde hace un año.

El bazar no alimentario de Lidl: por qué microondas a 39,99 € y cuchillos llenan la tienda

El bazar de Lidl vuelve a llenar sus lineales con un microondas Silvercrest de 20 litros por 39,99 euros, una vía para elevar el ticket medio sin tocar el precio de la cesta de la compra.

Qué trae el bazar de Lidl esta semana

El microondas Silvercrest es la pieza que sostiene el folleto. Hablamos de un modelo de libre instalación, con 20 litros de capacidad interior y 700 vatios de potencia máxima repartidos en 6 niveles (150, 300, 400, 500, 600 y 700 W). Suma temporizador de hasta 30 minutos, función de descongelación y plato giratorio de cristal extraíble, mide 44,6 x 24,1 x 33,8 centímetros y pesa 10 kilos. Lo que no tiene es grill.

A ver: hay un detalle que casi nadie mira en el folleto y que cambia la comparación. Es la capacidad. Con 20 litros por 39,99 euros, el precio se queda en unos 2 euros por litro de volumen interior, la métrica que permite medir un microondas frente a otro con criterio. El menaje redondea el gancho: cuchillos de Damasco y un maletín de 80 piezas que muchos compradores anotan antes de acercarse a la tienda.

En alimentación, la referencia es el precio por kilo o por litro. En el bazar ese cálculo se rompe, porque el producto es duradero: lo que permite comparar de verdad es el coste repartido entre los años de uso y la potencia que ofrece. Ahí es donde algunas ofertas de folleto pierden brillo al mirarlas de cerca.

Por qué el bazar dispara el ticket medio

El no alimentario no compite con la cesta semanal, la complementa. El cliente entra a por fruta, leche y pan, y en la misma visita puede salir con un electrodoméstico de 39,99 euros. Ese movimiento eleva el gasto de la compra sin necesidad de tocar un solo precio del surtido básico, y es la palanca que Lidl y el resto de cadenas de descuento usan en las semanas flojas.

ofertas Lidl hogar

La segunda pieza de la estrategia son las marcas de distribuidor. Silvercrest forma parte del catálogo de enseñas propias que la compañía controla, lo que le permite ajustar precio y calendario de entrada sin depender de un tercero. Y el bazar tiene una ventaja silenciosa sobre el lineal de alimentación: rota por lotes semanales, no caduca y se planifica con meses de antelación.

El bazar no baja la factura de la compra semanal: la sube cuando el producto que entra en el carro no estaba en la lista.

Conviene distinguir dos tipos de compra, porque no se comportan igual. La alimentaria es recurrente, de ticket bajo y decisión rápida. La de bazar es puntual, de importe alto y bastante más meditada de lo que sugiere el folleto. El ticket manda.

  • Cesta semanal: ticket bajo, producto perecedero y decisión que se toma en la propia tienda.
  • Compra de bazar: importe elevado, producto duradero y precio que admite comparación previa.
  • Gancho de folleto: el primer precio abre la visita, pero no dice si el producto encaja contigo.

Lo que de verdad decide si el bazar compensa

Llevamos años viendo el mismo patrón en las cadenas de descuento: semanas temáticas de cocina, jardín, o textil, con la marca propia como escudo. Lidl lo repite ahora con Silvercrest en pequeño electrodoméstico, igual que hace en ferretería o en textil. La razón es económica: los márgenes del no alimentario son más anchos que los del surtido básico y el producto aguanta en la estantería sin merma. Para el comprador, eso se traduce en precios de entrada bajos y en un calendario previsible, no en un ahorro automático.

El dato honesto es este: con 700 vatios y sin grill, el modelo de 39,99 euros calienta, recalienta y descongela. Para gratinar o cocinar con más energía hay que subir de gama y de precio. Los análisis de surtido que publica la organización de consumidores OCU insisten siempre en la misma idea: lo que decide la compra es el uso previsto, no el primer número del folleto.

El calendario del bazar también juega a favor de la cadena. Si el lote se agota, el cliente vuelve la semana siguiente a comprobar qué ha entrado y, de paso, llena la cesta de alimentación en la misma tienda. Ese cruce de visita es el objetivo real del folleto no alimentario.

  • Capacidad: 20 litros es formato compacto; cabe un plato y un vaso, pero la bandeja grande va justa.
  • Potencia: 700 W se sitúa en la franja básica; a más vatios, menos minutos de calentado.
  • Funciones: descongelación sí, grill no. Si gratinas, este modelo no te sirve.

Para un segundo microondas, un piso pequeño o una oficina, la oferta cumple sin drama. Para quien cocina a diario y necesita potencia, no. La información de este análisis es divulgativa y de consumo: no constituye consejo financiero ni de inversión, y cada caso merece su propia valoración.

🛒 El Veredicto de Compra

  • Revisa potencia y grill: los 700 W y la ausencia de grill cubren calentar y descongelar, no gratinar.
  • Compara por litro: 20 litros por 39,99 euros dejan el precio en unos 2 euros por litro, la referencia para medir otras ofertas.
  • Guarda el tique: los electrodomésticos nuevos tienen tres años de garantía legal, y sin el justificante la reclamación se complica.

Abogados avisan: recurrir multa DGT de cámaras es posible porque la administración no puede sustituir la prueba

Recurrir una multa de la DGT por cámara es posible si la foto no prueba la infracción. Ese es el argumento que están esgrimiendo los abogados especializados y que un número creciente de juzgados ya ha aceptado.

La automatización de las denuncias de tráfico ha abierto un frente judicial que afecta a miles de conductores cada año. Diversos juzgados han estimado en los últimos meses los recursos de sancionados por rebasar una línea continua porque las dos imágenes que remite la Administración no acreditan de forma inequívoca que la infracción se cometiera.

Detrás de esas denuncias está el CTDA, el Centro de Tratamiento de Denuncias Automatizadas de la DGT, con sede en León. Este centro recibe las pruebas de las infracciones detectadas de forma automática, sobre todo radares y cámaras, y comprueba la imagen, la matrícula y los datos del vehículo antes de enviar la sanción. También gestiona las alegaciones y los recursos.

El volumen explica por qué el asunto importa. En 2025 el CTDA tramitó alrededor de cuatro millones de sanciones a partir de unos 6,5 millones de imágenes. Cada fallo judicial se convierte, así, en un precedente que miles de conductores pueden replicar.

El problema no es que la cámara funcione mal, sino que la foto demuestre la infracción: la administración no puede reconstruir lo que no captó.

La clave es jurídica, no técnica.

Las dos fotografías que acompañan a la denuncia suelen mostrar el vehículo antes de la maniobra y, después, ya rebasada su posición inicial. Ninguna recoge el instante exacto en que el coche pisa la línea continua. Ese hueco probatorio es el que aprovechan los recursos.

El responsable del departamento jurídico de la consultora Pyramid Consulting, Vicente Ynzenga, lo formula sin rodeos: ‘la Administración no puede sustituir la prueba de la infracción por una mera inferencia o reconstrucción de lo que supuestamente ocurrió entre una fotografía y otra’.

La diferencia con un control tradicional es enorme. Cuando un agente de la Guardia Civil o de la Policía observa la infracción, su palabra goza de presunción de veracidad. En una denuncia automatizada esa presunción no existe: la sanción debe apoyarse en una prueba clara, objetiva, e indubitada de la conducta denunciada.

Cuándo prospera el recurso y qué no basta para ganar

Haber recibido dos fotos no invalida la multa por sí solo. Los tribunales que han estimado los recursos se apoyan en un hecho muy concreto: que las imágenes no reflejan el momento exacto de la infracción.

Junto a las fotografías, la DGT incorpora certificados técnicos que acreditan el correcto funcionamiento de las cámaras. Para los expertos, ese papel no cierra el caso. Una cosa es demostrar que el dispositivo funciona y otra muy distinta probar que la infracción se produjo. Los tribunales están diferenciando ambos conceptos.

Hay un segundo frente abierto: la señalización. En los semáforos foto rojo sí se acredita la existencia de los avisos informativos, pero en otro tipo de sanciones, como las de este tipo de cámara, esa documentación suele faltar en el expediente. Es un defecto formal que refuerza el recurso.

Sin foto del momento exacto, no hay prueba.

multas cámaras DGT

Cómo recurrir una multa de la DGT captada por cámara

El procedimiento es el habitual del procedimiento sancionador en materia de tráfico, pero conviene ordenar bien los argumentos. Estos son los pasos que marcan la diferencia:

  1. Solicita el expediente completo y revisa las imágenes. Si ninguna muestra el momento exacto de la infracción, ese es el eje del recurso.
  2. Comprueba los certificados del dispositivo. No basta con que el sistema esté homologado: exige que se acredite el hecho concreto.
  3. Verifica la señalización informativa del tramo. Su ausencia en el expediente es un defecto formal.
  4. Presenta tus alegaciones dentro del plazo que fija la propia notificación.

Puedes consultar el estado del expediente en la sede electrónica de la DGT, donde también se presentan los escritos de alegación.

Análisis: presunción de inocencia frente al algoritmo

La cuestión de fondo es sencilla de formular y compleja de resolver. La Constitución reconoce la presunción de inocencia, y la jurisprudencia ha recordado que ese principio es plenamente aplicable en el ámbito administrativo sancionador. En una multa de cámara quien acusa es un sistema automático; quien debe probar, la Administración.

La automatización reduce la burocracia y agiliza millones de expedientes, pero también multiplica las denuncias que se apoyan en una prueba mínima. El conductor arranca el recurso en desventaja: no tiene la foto que falta, solo la carga de sostener que el sistema no captó el momento clave.

Mi lectura es que esta vía va a crecer. Cada resolución que anula una sanción por prueba insuficiente se convierte en un argumento replicable, y el CTDA ya recibe alegaciones de este tipo. Eso sí, no todo recurso prospera: si la imagen sí capta el instante de la infracción, la multa se mantiene.

Conviene vigilar tres condiciones antes de dar el paso. Que la fotografía no muestre el momento exacto de la maniobra. Que no se aporte la señalización informativa del tramo. Y que el escrito se presente en plazo. Fallar en cualquiera de las tres deja la sanción en pie.

La conclusión práctica es clara: ante una multa de cámara, no pagues sin revisar antes las imágenes. La sanción es recurrible, pero solo si la prueba no habla por sí sola.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Las multas automáticas de cámara pueden anularse si las imágenes no recogen el momento exacto de la infracción.
  • Sanción económica: No aplica (se cuestiona la validez de sanciones ya impuestas).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente por jurisprudencia de los tribunales.

Siete Magníficos bolsa: Meta y Microsoft aguantan el tirón y lideran las mejores perspectivas

0

La rentabilidad total de los Siete Magníficos en bolsa vuelve a marcar máximos después de un septiembre que muy pocos esperaban. El índice Bloomberg Magnificent 7 Total Return ha superado los máximos de mayo y encadena dos semanas en subida libre absoluta, sin resistencias por encima. Y dentro del grupo, Meta y Microsoft son los que mejores sensaciones transmiten a medio y largo plazo.

El punto de partida era bien distinto. A principios de julio, ese mismo índice cotizaba en su valoración más barata frente al S&P 500 en más de una década. A finales de mes, Tesla y Alphabet se confesaban con desplomes del 14% y del 7% tras publicar resultados. Dos meses y medio después, el selectivo ha vuelto a superar los máximos de mayo. Cuando el pesimismo es extremo, casi siempre termina siendo una oportunidad de compra, tal y como recoge el análisis publicado por Expansión.

La secuencia se repite cada vez que los gigantes tecnológicos caen con fuerza. Se multiplican las voces que los dan por muertos y, al final, los siete resucitan. La razón de fondo es que ninguno se ha quedado obsoleto: cada uno, con sus particularidades, se ha convertido en proveedor de la infraestructura sobre la que se levanta la nueva economía de la inteligencia artificial.

Meta dispara un 27% en septiembre y apunta a los 1.000 dólares

Meta es, hoy, el valor más prometedor del conjunto. Sus acciones se dispararon un 27% en septiembre, rompiendo con holgura la parte superior de un triángulo simétrico de continuidad alcista que, en el medio plazo, puede lanzarlas hacia los 1.000 dólares por acción. En torno al rango de soporte de los 680-700 dólares vuelve a ser una compra. Su aspecto técnico es el más sólido del grupo.

El otro nombre destacado es Microsoft. La compañía confirmó a principios de agosto un amplio doble suelo semanal y mensual que apunta hacia los 600 dólares como objetivo mínimo, con correcciones contratendencia de por medio. Sigue siendo un claro mantener para quien ya esté dentro, y una entrada razonable para quien no lo esté. Su exposición a la nube y a la IA le da un perfil de riesgo más controlado que el de sus comparables.

Meta y Microsoft no lideran solo por el gráfico: venden la infraestructura que el resto de la industria necesita comprar.

Amazon, Apple y Nvidia aguantan; Tesla sigue siendo el eslabón débil

Entre los demás componentes, el panorama es más desigual. Amazon cotiza algo lejos de sus máximos, pero mantiene una directriz alcista impecable que une los mínimos de octubre de 2023, abril de 2025 y febrero, y marzo de este año. Esa línea pasa ahora por los 220 dólares (195,84 euros) y ahí vuelve a ser compra. Alphabet, con sus dilataciones, sigue apoyándose en la media de 200 sesiones y construye un triángulo simétrico de implicaciones alcistas mientras aguante el soporte de los mínimos de septiembre.

Apple se choca una y otra vez con los altos históricos de julio; por encima de ellos, y en velas semanales, volvería a la subida libre, con soporte en torno a los 290 dólares. Nvidia es un mantener claro mientras no pierda los mínimos de julio, en 189 dólares. Tesla es, con diferencia, el eslabón más débil: su directriz bajista desde los máximos históricos pasa por los 405 dólares y solo una ruptura con fuerza al alza invitaría a mirarlo con mejores ojos.

El riesgo real no está en el gráfico, sino en los múltiplos

Conviene no confundir un rebote técnico con una tesis de inversión. La recuperación de los Siete Magníficos se apoya en buena medida en la expectativa de que el despliegue de la IA se traduzca en beneficios recurrentes, pero los múltiplos ya descuentan la IA. Si las próximas temporadas de resultados decepcionan, el ajuste puede ser rápido, como ocurrió en julio con Tesla y Alphabet.

Hay un segundo matiz que el mercado tiende a ignorar. No todos los integrantes venden lo mismo. Meta y Microsoft monetizan la infraestructura y el software que otras compañías necesitan para competir en inteligencia artificial; ese papel de proveedor les da una ventaja estructural frente a nombres cuya exposición depende de ejecutar bien un producto concreto. De ahí que los analistas las sitúen por delante del resto en el medio y largo plazo.

La pregunta que queda abierta es si el grupo será capaz de sostener la subida libre cuando llegue la próxima corrección general. La referencia a vigilar está en los resultados del cuarto trimestre, y en si Microsoft confirma su objetivo de los 600 dólares y Meta se acerca a los 1.000. Mientras esos niveles aguanten, el pesimismo de julio seguirá pareciendo, en retrospectiva, una oportunidad perdida.

Bitcoin encara octubre con viento de cola: el 70% de los octubres cierra en positivo

El bitcoin cerró septiembre con una subida del 8% y un precio de 83.621 dólares, su nivel más alto desde enero. La estacionalidad de octubre, el mes que históricamente sonríe a la criptomoneda, se ha instalado como el argumento más repetido en las mesas de análisis.

Casi el 70% de los octubres ha terminado en positivo desde que el bitcoin tiene mercado. El dato no garantiza nada por sí solo. Sirve, eso sí, para entender por qué el ánimo ha dado la vuelta en apenas cuatro semanas.

Porque septiembre, sobre el papel, era el peor mes del calendario. La Reserva Federal subió los tipos por primera vez en tres años y el Senado de Estados Unidos tumbó la Clarity Act, la norma llamada a ordenar el mercado cripto. El bitcoin aguantó.

De septiembre a octubre: la estadística juega a favor del bitcoin

Llegó a rozar los 87.000 dólares durante el mes y cerró con las ganancias intactas. Es su mejor trimestre desde 2024. Con ese impulso, el precio del bitcoin está a alrededor de un 2% de ponerse en positivo en el conjunto del año, algo que hace apenas unos meses parecía fuera de alcance.

El motor de ese rebote tiene nombre propio: los ETF de bitcoin al contado en Estados Unidos. En septiembre atrajeron 3.155 millones de dólares, unos 2.782 millones de euros, en entradas netas. Son ya tres meses consecutivos captando dinero, una racha que no se veía desde el verano de 2025.

El bitcoin no necesita que la Reserva Federal baje los tipos: le basta con que deje de apretarle el cuello.

El efecto sobre el patrimonio gestionado es inmediato. Estos vehículos han vuelto a superar la barrera de los 100.000 millones de dólares en activos, con 107.960 millones, y eso devuelve músculo a un mercado que en verano parecía agotado.

Los ETF sostienen el rebote con 107.960 millones bajo gestión

Javier Molina, analista de mercados de eToro, no espera una línea recta. Su escenario central es ‘una evolución constructiva con consolidaciones y correcciones, más que una prolongación lineal de las últimas subidas’. Ignacio Santos, consejero delegado de Fazil Crypto, apunta a una transición hacia una fase de acumulación que podría extenderse hasta final de año.

Los dos coinciden en que la demanda institucional canalizada a través de ETF seguirá siendo el catalizador principal. Y en un segundo factor que conviene no perder de vista: la próxima actuación de la Reserva Federal, cuyas reuniones se pueden consultar en el calendario oficial del banco central estadounidense.

Qué puede romper el guion de ‘uptober’

Sin embargo, la estadística es un punto de partida, nunca un destino. Que siete de cada diez octubres hayan sido positivos no dice nada sobre la magnitud de las subidas ni sobre la volatilidad del camino. Entre los diez octubres negativos de la serie hay algunos de los episodios más dolorosos de la historia reciente de las criptomonedas.

El patrón se repite cada año: el mercado entra en el mes con los flujos a favor, la regulación estadounidense sin marco definitivo —la Clarity Act sigue atascada en el Senado— y una política monetaria que se endurece después de tres años de tregua. Ese cóctel rara vez produce tranquilidad.

Lo que sí ha cambiado es la composición del inversor. Hace un lustro, el bitcoin subía o caía al ritmo de plataformas minoristas y foros. Hoy responde a flujos institucionales con nombre, apellidos, y mandato fiduciario, lo que amortigua los desplomes pero también enfría las explosiones.

Mi lectura es que octubre traerá subidas, sí, pero con más pausas que euforia. Quien piense en invertir en bitcoin este mes debería mirar menos la estadística y más los flujos semanales. El nivel de 87.000 dólares que se rozó en septiembre funciona como primera resistencia técnica. Por encima, el mercado volverá a mirar los máximos históricos. Por debajo, el soporte de los 80.000 dólares marcará la línea que separa una consolidación sana de un cambio de tendencia.

La fecha a marcar en rojo es la próxima reunión del Comité Federal de Mercado Abierto de la Fed. Si el banco central confirma que el endurecimiento ha terminado, parte del trabajo estará hecho. Si vuelve a subir los tipos, la estadística de octubre tendrá que pelear contra el guion macro. Y ahí, históricamente, no siempre gana.

Lidl amplía su bazar de ferretería con un maletín Parkside de 80 piezas para subir el ticket medio

El bazar de ferretería de Lidl suma un maletín Parkside de 80 piezas por 32,99 euros, un movimiento con el que la cadena busca elevar el ticket medio del cliente de bricolaje y reforzar el peso de su marca propia.

Qué trae el maletín de 80 piezas y por qué sale a 32,99 euros

El set está pensado para el aficionado que arregla cosas en casa, no para el profesional. Lo que la cadena detalla en su ficha son estos bloques:

  • Juegos de llaves de vaso y puntas en dos tamaños.
  • Portapuntas con destornillador de carraca, la pieza que más se usa en el montaje de muebles.
  • Alicates universales y alicates de boca extensible.
  • Cinta métrica de 3 metros.
  • Sierra para metales con hojas de repuesto.

Sobre los materiales, la combinación declarada es acero, aluminio y plástico. El acero se reserva para las piezas que soportan esfuerzo, como los alicates; el aluminio sirve para aligerar el conjunto sin recortar funcionalidad, y el plástico se queda en el maletín y en los mangos. A efectos prácticos, el dato que importa es el precio por unidad: 32,99 euros entre 80 piezas deja cada herramienta en unos 0,41 euros, un cálculo que solo tiene sentido si vas a usar buena parte del contenido.

La estrategia: por qué Lidl mete ferretería en el bazar

El bazar no alimentario de Lidl funciona por rotación y por sorpresa: entra un surtido limitado, se agota y no vuelve. La ferretería es la pata que arrastra a un comprador distinto del habitual, el que entra a por el aceite y el pan, ve el maletín y lo mete en el carro. Ahí está el negocio: la herramienta es la excusa, el ticket completo es el objetivo.

La cadena no juega sola en ese terreno. Aldi lleva años con marca propia de herramienta, y Leroy Merlin o los almacenes de materiales cubren la misma necesidad con más surtido y precios más altos. La diferencia del modelo de Lidl es la caducidad del producto: cuando el lineal se vacía, no hay reposición. El propio precedente lo confirma: sus kits de precisión de bajo precio, como el juego de reparación de móviles de 5,99 euros, generaron colas en tienda antes de desaparecer del catálogo.

El negocio del bazar no está en la herramienta que vende, sino en el ticket completo que el cliente se lleva cuando entra a por ella.

maletín herramientas Lidl

Conviene leer la letra pequeña antes de echar el set al carro. Los productos de bazar son surtido puntual: si se agotan, lo habitual es que no vuelvan, y comparar precios después no sirve de nada. Parkside es una marca de distribuidor, la figura que la cadena registra y encarga a fabricantes externos, lo que no resta garantía: la ley de defensa de los consumidores fija tres años de cobertura para los bienes nuevos, con el tique como prueba de compra.

📊 La comparativa de un vistazo

Opción de compraPrecioDato clave
Maletín Parkside de 80 piezas32,99 euros0,41 euros por pieza, cálculo propio sobre el PVP
Comprar pieza a pieza en ferreteríaPrecio variable según la herramientaPagas solo lo que usas, sin maletín ni organización

Lo que dice el dato: marca propia, precio bajo y uso real

La ferretería de marca propia no es nueva: Lidl lleva años colocando herramienta Parkside y Aldi ha hecho lo mismo con su línea de bricolaje. Lo que cambia es el peso de este surtido dentro de la cesta. Con el gasto alimentario apretando el presupuesto semanal, las cadenas usan el no alimentario como palanca de margen, no como reclamo de tráfico. Y el comprador responde cuando el precio por unidad baja de forma evidente.

El dato es contundente en una dirección y matizable en la otra. Para quien monta muebles, cuelga estanterías o hace mantenimiento doméstico, 80 piezas por 32,99 euros es un coste bajo y difícil de igualar comprando de una en una. Para quien da uso intensivo —obra, taller, trabajo diario— el acero y los mecanismos de un set de este precio no sustituyen a herramienta profesional, y el ahorro se convierte en compra repetida. El matiz que decide: cuántas de esas 80 piezas vas a usar de verdad y cuántas se quedarán en el maletín.

Hay un tercer caso que conviene tener claro. Si lo único que necesitas es un destornillador y una llave ajustable, un maletín completo es dinero parado en el trastero. El precio por pieza solo se justifica cuando amortizas el conjunto. Este análisis es divulgativo y de consumo, no un consejo de compra ni financiero: cada caso y cada uso son distintos.

🛒 El Veredicto de Compra

  • Cuenta las piezas que vas a usar: con 32,99 euros y 80 piezas, cada herramienta sale a 0,41 euros, pero el set solo compensa si aprovechas buena parte del contenido.
  • Comprueba el surtido en tienda: el bazar rota y no repone, así que si el maletín no está en el lineal no habrá una segunda oportunidad al mismo precio, ni online ni en la semana siguiente.
  • Guarda el tique: la marca propia tiene los mismos tres años de garantía legal que cualquier otra herramienta; sin prueba de compra, la reclamación se complica.

Staking de criptomonedas: la estrategia que ya renta hasta un 10% al año

El staking se ha convertido en una de las vías de rentabilidad más disputadas del mercado cripto. Los principales protocolos blockchain pagan hoy entre el 3% y el 10% anual por bloquear tokens, según los datos que maneja Crypto Finance, el proveedor de servicios de activos digitales propiedad de Deutsche Böerse. La cifra sitúa esta estrategia en la comparativa directa con cualquier producto de ahorro tradicional.

Su funcionamiento es sencillo de explicar y más delicado de ejecutar. El inversor bloquea temporalmente sus criptomonedas en una cartera para que la red funcione, y esas monedas actúan como un depósito de garantía que evita que quienes validan las transacciones manipulen el sistema. A cambio, el usuario recibe recompensas en la misma criptomoneda. El beneficio, resume James Bennett, consejero delegado de Stable Mint, es obtener una rentabilidad sobre un activo que, de otro modo, no generaría ningún rendimiento más allá de la propia fluctuación del precio.

Cuánto paga el staking y quién lo ofrece

Las tasas de recompensa anualizadas varían en función de la red elegida. En los principales protocolos se sitúan entre el 3% y el 10%, según expone Stijn Vander Straeten, consejero delegado de Crypto Finance. En Bit2Me, uno de los operadores de referencia en España, los rendimientos oscilan entre el 6% y el 8%. Son cifras que, sobre el papel, compiten con la mayoría de los depósitos a plazo.

El acceso se ha ampliado. Las grandes plataformas empezaron a ofrecer servicios con criptoactivos en Europa a partir de 2024 y extendieron el staking a determinados clientes en Estados Unidos durante 2025. El grueso de ese crecimiento no procede del inversor minorista, sino de empresas que destinan activos de sus tesorerías a estrategias generadoras de rentabilidad y de emisores de ETF que incorporan mecanismos de staking cuando el marco regulatorio lo permite.

La letra pequeña: volatilidad, costes e impuestos

Aquí llega la parte que los folletos suelen dejar para el final. Javier Pastor, director de Formación Institucional de Bit2Me, lo resume con una advertencia que conviene subrayar: una rentabilidad del 6% en un criptoactivo no equivale a un 6% en euros. El inversor puede aumentar un 6% el número de criptos que posee y, al mismo tiempo, sufrir una caída del valor de ese activo frente al euro. Recompensa y riesgo de mercado se analizan juntos o no se analizan.

A eso se añaden los costes operativos, incluidos los gastos de custodia y de gestión de validadores, que recortan la rentabilidad neta que finalmente llega al inversor.

El reclamo del 10% anual es real, pero se cobra en una moneda que puede devolver ese mismo porcentaje en pérdidas en una sola sesión.

La fiscalidad tampoco es neutra. En España, estas recompensas se valoran por su valor de mercado en euros cuando se reciben y se consideran rendimientos del capital mobiliario, incluidos en la base imponible del ahorro del IRPF, con tipos que oscilan entre el 19% y el 30% según detalla Vander Straeten. Hacienda no hace excepciones: la Agencia Tributaria los suma como cualquier otro ingreso del ahorro.

Queda, además, el factor del bloqueo. Los activos pueden quedar inmovilizados durante un periodo determinado antes de poder venderse, lo que limita la capacidad de reacción del inversor si el precio se gira en su contra. Es la contrapartida que Bennett señala: la recompensa se paga en un token volátil y el dinero no siempre está disponible cuando se necesita.

Staking, depósitos y MiCA: la disputa silenciosa por el ahorro

La pregunta de fondo es si el staking puede morder el terreno de los depósitos bancarios. Pastor cree que no, porque la naturaleza de ambos productos es muy distinta. Reconoce, eso sí, que genera más competencia por el ahorro del cliente. No conviene confundir las dos cosas: un depósito tokenizado es la representación digital de un pasivo bancario, con un tipo fijado por la entidad emisora, mientras que en el staking el inversor conserva la propiedad del criptoactivo y su recompensa depende de la economía del propio protocolo.

Mi punto de vista es que la comparación con el depósito es útil como reclamo, no como análisis. El depósito tiene garantía de fondos hasta 100.000 euros; el staking no tiene red de seguridad alguna. Lo relevante no es el porcentaje bruto, sino la rentabilidad ajustada al riesgo. El dinero institucional empieza a moverse: la entrada de inversores con perfiles conservadores sigue condicionada por la claridad regulatoria de marcos como MiCA, que permite acceder a este mercado a través de infraestructuras auditadas y reguladas.

El hito a seguir está en ese frente: cada nuevo avance normativo bajo el paraguas europeo abre la puerta a productos de staking empaquetados para carteras que hoy ni se lo plantean. Si esa puerta se ensancha, la conversación dejará de ser sobre cripto y pasará a ser sobre dónde coloca el ahorrador español su próximo euro. Mientras tanto, el 10% anual seguirá ahí, con su letra pequeña y su volatilidad de serie.

Lefties abrigo low cost a 25,99 euros: cómo ajusta Inditex el precio de su moda

El abrigo low cost de Lefties se queda en 25,99 euros: Inditex defiende así el precio de entrada de su moda sin rebajar el de Zara. La parka obliga a mirar qué se compra realmente por menos de 26 euros.

La parka de 25,99 euros: qué entra dentro del precio

El modelo, con referencia 5812/300/505, es una parka corta de cuello solapa y capucha regulable con cordón. Lleva cierre frontal de botones a presión y bolsillos con solapa, pensados para las llaves y el móvil. No hay forro técnico ni membrana impermeable: toda la prenda se apoya en un tejido engomado.

Ese acabado es lo que sostiene el precio. El tejido engomado recibe un tratamiento que repele el agua y aguanta bien el roce del uso diario, aunque transpira menos que una membrana técnica. A cambio, obliga a un mantenimiento que conviene leer antes de pagar: la propia marca señala en su apartado de composición y cuidados que la prenda se lave a mano a un máximo de 30 ºC y que no se use limpieza en seco.

El tallaje va de la S a la XL y hay dos colores: kaki y beige oscuro. La disponibilidad se consulta en la web seleccionando la talla y una dirección; el sistema responde con las tiendas donde queda esa unidad. Comprar online una talla agotada no arregla nada.

Cómo se lee el precio real de un abrigo de entretiempo

Aquí está el matiz que cambia el ticket. Un PVP de 25,99 euros no dice nada por sí solo; lo que importa es el coste por uso. Un abrigo de entretiempo se lleva entre 60 y 90 días de temporada en buena parte del país, así que dividir el precio entre los días reales de uso es la única comparación honesta que hay.

Un precio de góndola solo significa algo cuando se divide entre los días que la prenda va a estar puesta.

📊 La comparativa de un vistazo

Escenario de usoCoste por díaQué implica
60 días de entretiempo0,43 eurosTemporada corta y uso ocasional
90 días de entretiempo0,29 eurosUso diario de otoño a primavera
120 días de uso intensivo0,22 eurosPrenda de rotación continua

El cálculo es propio: sale de dividir los 25,99 euros entre los días en que la prenda está puesta. Sirve para comparar prendas entre sí, no para prometer nada. Si la parka se rompe al tercer mes, el coste por día se dispara, y ningún folleto recoge eso.

Inditex moda barata

La segunda pieza del conjunto es un pantalón vaquero estilo barrel, en denim 100% algodón y con cierre de botón y cremallera metálicos, a 22,99 euros y en tallas de la 34 a la 44. El look completo se queda en 48,98 euros. Ese es el ticket al que apunta la marca: prenda base barata más un complemento fácil de añadir en la misma compra.

La trampa habitual en esta categoría es comparar precio de góndola con precio de góndola. Dos parkas de 25 euros no valen lo mismo si una aguanta dos otoños y la otra se queda en uno. El precio que importa es el del uso, y ese exige mirar composición, costuras, y condiciones de lavado antes de pasar por caja.

Por qué Inditex reserva el low cost para Lefties

Lefties es el formato de precio más bajo del grupo Inditex. La jugada no es nueva y explica el catálogo: el grupo cubre el segmento de entrada con una marca propia y deja a Zara, Bershka, Pull&Bear, Stradivarius o Massimo Dutti en tramos superiores. Así compite con las cadenas de moda rápida más agresivas y con los grandes del comercio electrónico sin tocar el precio de su marca principal.

Octubre es el mes en que las cadenas colocan el entretiempo en el centro del lineal. La prenda de abrigo barata funciona como reclamo de tráfico: atrae a la tienda a un comprador que, en la misma visita, se lleva un complemento. Por eso la parka convive con el vaquero de 22,99 euros en la misma página y en la misma estantería.

Para el comprador, el dato relevante es otro. Las prendas de entrada suelen mantener el precio durante la temporada y se mueven en las rebajas finales; las de tramo medio suben con los cambios de colección. Una parka de 25,99 euros en octubre tiende a seguir costando lo mismo en noviembre, con menos tallas disponibles.

A efectos prácticos, la comparación que sirve no es Lefties contra Zara, sino Lefties contra el resto del low cost. Ahí manda el coste por uso, la composición del tejido y el cuidado que exige la prenda. Y un detalle poco vistoso: un lavado a mano a 30 ºC reduce el uso real para quien no tiene tiempo de hacerlo. Este análisis es divulgativo y de consumo; no es asesoramiento financiero ni una recomendación de compra.

🛒 El Veredicto de Compra

  • Calcula el coste por uso: divide los 25,99 euros entre los días que llevarás la parka; solo así sabrás si el precio de góndola se sostiene.
  • Lee la etiqueta de cuidados: el lavado a mano a 30 ºC y la prohibición de limpieza en seco condicionan el uso diario más de lo que parece.
  • Comprueba el stock de tu talla: la web confirma las tiendas con unidades disponibles, y una talla agotada se convierte en una devolución.

Normativa patinete eléctrico: una policía local inspecciona 11 puntos y multa a los que incumplen

La nueva normativa del patinete eléctrico ya se controla en la calle y Mutxamel ha pasado a la acción. La Policía Local de este municipio alicantino ha desplegado un dispositivo para inspeccionar once puntos de los Vehículos de Movilidad Personal (VMP) y sancionar a quien incumpla las exigencias técnicas y de circulación que la DGT hizo obligatorias el pasado 1 de octubre.

El despliegue no es una ronda puntual. Los agentes se reparten por distintos puntos estratégicos del término municipal y combinan la labor informativa y preventiva con la verificación estricta de cada requisito. Desde el Ayuntamiento insisten en que el objetivo no es recaudar, sino que los usuarios conozcan sus obligaciones antes de que llegue la sanción.

Con miles de unidades circulando por aceras, carriles bici y calzadas, los ayuntamientos han ido cerrando el cerco hasta alinearse con el marco que marca Tráfico. Mutxamel es el ejemplo más reciente de esa estrategia.

Basta con repasar los once puntos que revisa la Policía Local para entender el nivel de exigencia. No hay margen para la improvisación: o el vehículo y el conductor cumplen, o llega la multa.

Once puntos de control en un solo municipio: la normativa del patinete ha dejado de ser un aviso y ya se comprueba parada a parada.

Los once puntos que la Policía Local revisa en cada patinete

El dispositivo de Mutxamel verifica, uno por uno, los requisitos del nuevo marco de la DGT. Estos son los once controles que pueden acabar en denuncia:

  • Uso obligatorio del casco homologado.
  • Elementos reflectantes en las condiciones que fija la norma.
  • Correcto funcionamiento y uso del alumbrado.
  • Inscripción y documentación exigida para el vehículo.
  • Existencia del seguro obligatorio de responsabilidad civil.
  • El correspondiente certificado de circulación del VMP.
  • Que el conductor tenga la edad mínima de 15 años.
  • Que no se usen auriculares ni teléfonos móviles durante la conducción.
  • Que el vehículo lo ocupe una sola persona.
  • Que no se circule bajo los efectos del alcohol o las drogas.
  • Que se respete la velocidad máxima de 25 km/h y las vías autorizadas.

La lista mezcla elementos técnicos y conductas. Un patinete sin certificado, sin seguro o sin luces queda fuera de juego aunque su conductor vaya con casco. Y al revés: un vehículo impecable no salva al usuario que circula con auriculares o supera el límite de velocidad.

Desde cuándo se multa y a quién afecta el control

La norma estatal que Tráfico cerró entró en vigor el 1 de octubre y ya se aplica en todo el país. Desde entonces, cualquier VMP que circule por una vía pública debe cumplir el paquete completo de exigencias. Los controles, eso sí, los ejecuta la policía de cada municipio, y no todos aprietan igual.

Hay tres matices que conviene tener claros antes de salir a la calle:

  • El control se centra en los VMP. Las bicicletas y los patinetes sin motor se rigen por otras reglas.
  • Cada ordenanza municipal puede añadir exigencias propias, como el casco obligatorio o zonas vetadas al patinete.
  • Los vehículos que superan los 25 km/h quedan fuera de la categoría VMP y se rigen por la normativa de ciclomotores.
multa patinete eléctrico

Cómo evitar la multa: lo que conviene revisar antes de arrancar

La mayoría de las denuncias no llegan por circular mal, sino por no haber preparado el vehículo. Estos pasos cubren lo esencial:

  1. Comprueba que tu patinete tiene el certificado de circulación y que las luces, frenos, timbre, y reflectantes funcionan.
  2. Verifica que tienes contratado el seguro obligatorio de responsabilidad civil.
  3. Lleva casco homologado y elementos reflectantes, sobre todo de noche.
  4. No superes los 25 km/h ni circules por aceras o vías no autorizadas.
  5. Deja el móvil y los auriculares guardados: un solo ocupante por vehículo.
  6. Si tienes menos de 15 años, no puedes conducir un VMP.

Si dudas de si tu modelo entra en la categoría, lo más rápido es consultar la información oficial en la web de la DGT o preguntar en la policía local de tu municipio antes de que te paren.

Once controles, una norma recién aterrizada y muchas dudas por resolver

La medida de Mutxamel es proporcionada en el fondo, pero llega con la letra pequeña cargada de obstáculos. El certificado de circulación es el punto más delicado: muchos patinetes comprados antes de que la normativa se endureciera no lo tienen y no siempre es fácil conseguirlo. Hay usuarios que se enfrentan a una multa por un vehículo que adquirieron de buena fe.

El seguro obligatorio añade un coste fijo anual que hasta ahora nadie pagaba. Es razonable que un vehículo capaz de causar daños a terceros esté cubierto, igual que ocurre con el coche o la moto. Lo discutible es el calendario: la norma ha aterrizado sin campaña informativa suficiente y sin un plazo amplio de adaptación.

Existe un riesgo mayor: la desigualdad entre municipios. Mutxamel comprueba once puntos; otros ayuntamientos se conforman con vigilar la velocidad o el casco. Un mismo patinete puede pasar sin problema en una localidad y ser denunciado a diez kilómetros de distancia. Mientras no exista un protocolo común, el conductor que quiera ir tranquilo tendrá que cumplir la versión más exigente.

La recomendación es sencilla: revisa el certificado, contrata el seguro y circula como si cada esquina tuviera un control. Porque cada vez más la tiene.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La Policía Local de Mutxamel inspecciona once puntos de los patinetes eléctricos y sanciona los incumplimientos de la normativa de VMP.
  • Sanción económica: Multa variable según la infracción; el Ayuntamiento no detalla importes concretos.
  • Puntos del carnet: No aplica (los VMP no restan puntos del permiso de conducir).
  • Entrada en vigor: El marco estatal de la DGT entró en vigor el 1 de octubre de 2026; el dispositivo municipal ya está activo.

Bloomberg alerta: la fiebre de la proteína inunda el súper y roza el punto de saturación

Las estanterías del súper se han convertido en una vitrina de gimnasio. Cada vez más categorías compiten por la misma promesa —más gramos de proteína por envase— y el repaso de titulares que Bloomberg Television emitió este fin de semana lo deja claro: la fiebre de la proteína ha dejado de ser un nicho deportivo para convertirse en una tendencia de consumo transversal. La pregunta ya no es qué marca añade proteína, sino qué marca puede permitirse no hacerlo.

En su recorrido por las historias que el espectador pudo perderse, el equipo del canal neoyorquino coloca la fiebre de la proteína entre los fenómenos que están reordenando la cámara de alimentación. No hablamos de una moda de barra energética: es una capa que se ha extendido a yogures, panes, snacks, bebidas e incluso postres. El resultado es un lineal saturado de etiquetas donde el gramaje se ha convertido en el principal argumento de venta.

Lo llamativo, según el enfoque del programa, es que ya no compite solo la marca deportiva. Compite cualquiera que quiera reclamar un hueco en la cesta de la compra. La proteína funciona como atajo de credibilidad: promete saciedad, salud y rendimiento en tres palabras. En un mercado donde el comprador lee cada vez más el reverso del envase, ese atajo vale dinero.

De la barra deportiva al lineal entero

La expansión responde a una lógica comercial sencilla. Si un producto puede presumir de proteína, se reposiciona al alza sin reinventar demasiado su receta. Es marketing de reformulación: mismo formato, nueva etiqueta, precio distinto. La categoría se ensancha por arriba, no por abajo.

Ese movimiento tiene un coste invisible. Cada lanzamiento obliga a la competencia a responder, y la respuesta suele ser más de lo mismo. Bloomberg Television describe un pasillo donde la palabra proteína aparece tantas veces que empieza a perder significado y a ganar ruido.

Ahí está el nudo del asunto. Cuando todas las marcas hablan el mismo idioma, el idioma deja de distinguir. El consumidor deja de elegir por la promesa y empieza a elegir por precio, por sabor o por simple costumbre. La fiebre, entonces, se vuelve contra quien la provocó.

Cuando todo el pasillo promete proteína, la proteína deja de ser el argumento de venta y se convierte en el precio de entrada.

— Bloomberg Television

El peak protein y la trampa de la diferenciación

Los analistas tienen un nombre para ese techo: peak protein. La idea es que toda tendencia de consumo encuentra un punto en el que suena en todas partes y, precisamente por eso, deja de convencer a nadie. No es que la proteína desaparezca del súper; es que deja de ser motivo suficiente para pagar más.

Para el medio, la señal a vigilar no es cuántos productos nuevos llegan, sino cuántos sobreviven a la segunda compra. La repetición es el único dato que separa una moda de un hábito. Y ahí las marcas que solo añadieron gramos al envase tienen poco margen.

Quién compra y por qué

El consumo de alimentos proteicos ya no se explica solo por el gimnasio. Según el repaso de Bloomberg Television, conviven al menos tres perfiles: el deportista que busca rendimiento, el adulto que asocia proteína a saciedad y control de peso, y el consumidor de más edad que la lee como herramienta frente a la pérdida de masa muscular. También el público joven ha interiorizado la etiqueta como parte de su identidad cotidiana.

Esa diversidad explica la resistencia de la categoría, pero tambien su fragilidad. Cuando el motivo de compra es tan amplio, la marca pierde un relato único y compite en un terreno difuso. El súper se llena, la estantería se satura y el comprador empieza a mirar el precio con más atención que la etiqueta.

Lo que vigilan los analistas

El contexto ayuda a leer el fenómeno. La inflación de los últimos años empujó a las marcas a buscar márgenes donde podían, y el posicionamiento saludable fue el refugio más cómodo. La proteína ofrecía una historia sencilla de contar, fácil de fotografiar en el envase y difícil de rebatir en una conversación de pasillo. Todo eso sigue siendo cierto en 2026, pero ya no es nuevo.

Cuando un atributo se convierte en norma, deja de justificar sobreprecio. La pregunta que queda sobre la mesa es incómoda para el sector: si mañana todos los yogures, panes y snacks llevan la misma cifra impresa, ¿qué queda para vender? La respuesta probablemente no esté en los gramos, sino en el sabor, la textura y la confianza de la marca. Es decir, en lo difícil.

Implicaciones para el consumidor

Para quien empuja el carrito, la saturación tiene un lado bueno. Cuando todas las marcas compiten por el mismo atributo, la oferta se ensancha y el precio tiende a ajustarse. La fiebre de la proteína ha democratizado un producto que hace una década se pagaba como artículo de especialidad.

El lado malo, según la lectura del medio, es la fatiga de decisión. Un pasillo con veinte opciones que dicen lo mismo no informa: confunde. El comprador acaba tomando atajos, y el más común es volver a la marca de siempre, que es justo lo contrario de lo que buscaba el lanzamiento.

Para el sector, la advertencia es clara. Las tendencias de consumo no mueren de golpe; se diluyen hasta ser invisibles. La proteína no va a desaparecer del súper, pero puede dejar de ser la razón por la que alguien paga más. Ese es el punto de saturación que Bloomberg Television pone sobre la mesa.

Queda una pregunta abierta para los próximos meses: ¿será la proteína la primera categoría que aprenda a venderse sin gritar su propio nombre? Si lo consigue, el peak protein no será el final del ciclo, sino el comienzo de uno más adulto.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Dakota del Norte estrena su stablecoin Solana: conecta más de 90 bancos y cooperativas

Dakota del Norte ya mueve dinero entre bancos con una stablecoin que liquida sobre Solana, y más de 90 entidades del estado tienen acceso. El producto se llama Roughrider Coin, está respaldado uno a uno por dólares y acaba de activarse sobre la plataforma de activos digitales de Fiserv, la firma de Milwaukee que presta servicios de pago a buena parte de la banca mediana estadounidense. No es un piloto de laboratorio.

El anuncio llegó el 1 de octubre. La plataforma entra en servicio con clientes institucionales reales y Roughrider Coin es el primer producto que corre sobre ella. VersaBank emite la moneda y ejerce de custodio: acuña, quema y gestiona las reservas que respaldan cada unidad en circulación. Se trata de una stablecoin, es decir, una moneda digital anclada al valor del dólar.

Fireblocks aporta la infraestructura de custodia y los servicios de tokenización, y las transacciones se procesan en la red de Solana. El detalle que más pesa para un banco pequeño está en otro sitio: las entidades acceden a la moneda a través de Commercial Center, el sistema de banca corporativa en línea que ya utilizan para transferencias interbancarias tradicionales. No tienen que instalar nada nuevo.

Qué es Roughrider Coin y por qué liquida sobre Solana

El Banco de Dakota del Norte es la referencia financiera del estado. Su red interbancaria es pequeña y muy concentrada. Ahí está la gracia: una transferencia interbancaria clásica puede tardar días y pasa por varios intermediarios, mientras que un asentamiento sobre Solana se resuelve en segundos y con comisiones de céntimos. Para 90 cooperativas que mueven tesorería entre sí a diario, ese ahorro no es cosmético.

Conviene precisar qué hace Solana aquí y qué no. La red no custodia el dinero, no emite la moneda y no respalda nada: es la capa de liquidación donde se registra el movimiento. Su ventaja frente a otras redes es de ingeniería. Combina bloques rápidos y costes bajos, una mezcla que encaja con pagos recurrentes y de ticket pequeño.

El respaldo es lo que decide si esto aguanta. Según la información publicada por Fiserv, la moneda está respaldada por dólares y las reservas se gestionan desde la propia plataforma. Ese es justo el punto que los reguladores estadounidenses intentan cerrar por ley.

El valor de un proyecto así no se mide en el precio del token, sino en cuántos dólares dejan de viajar por una vía más lenta y más cara.

A quién afecta: banca comunitaria, tesorerías y el dólar digital

Fiserv no ha construido esto solo para Dakota del Norte. La misma plataforma soporta emisión de tarjetas con stablecoins, pagos transfronterizos, tesorería automatizada, depósitos tokenizados y cuentas multidivisa. Roughrider Coin es la primera pieza, no el producto final. Si funciona, el molde se puede replicar en otros estados y en redes de bancos comunitarios sin músculo tecnológico propio.

El contexto regulatorio acompaña. La Reserva Federal puso sobre la mesa dos propuestas al amparo de la ley GENIUS: una exige a los emisores supervisados respaldar el 100% de los tokens con activos aprobados, como letras del Tesoro a corto plazo; la otra ordena las solicitudes de bancos que quieran emitir dinero electrónico. Una stablecoin como Roughrider Coin nace alineada con ese marco.

Queda el problema de la demanda. El estudio Money Travels 2026 de Visa concluyó que el 56% de los estadounidenses encuestados nunca había oído hablar de las stablecoins. Pero el 45% las usaría si se las ofreciera un proveedor financiero que ya conoce, frente al 36% que las aceptaría sin protección antifraude. El cuello de botella no es tecnológico: es de confianza y distribución.

La letra pequeña: qué gana Solana y qué no

Aquí conviene bajar el tono de los titulares entusiastas. Que una stablecoin liquide en Solana no implica que la red capture el valor de esos dólares. Las comisiones son de céntimos y buena parte se quema o se reparte entre validadores; el impacto está en el uso y en la credibilidad, no en el flujo de caja.

Tampoco conviene olvidar los precedentes incómodos. Solana sufrió paradas de red completas en septiembre de 2021 y febrero de 2022, episodios en los que la cadena dejó de producir bloques durante horas. Aquella fragilidad fue el argumento principal contra la red en el ciclo bajista, y solo se ha ido corrigiendo con la diversificación de los clientes validadores, el software que ejecuta cada nodo para mantenerse sincronizado con la red.

Hay un segundo matiz que el inversor debería tener presente. La adopción institucional de Solana avanza por dos vías que a veces se confunden: la del token como activo de inversión —ETFs al contado, tesorerías, staking— y la de la red como infraestructura de liquidación. Dakota del Norte pertenece a la segunda. Suma legitimidad, refuerza la tesis de que las cadenas rápidas y baratas absorberán parte del riel de pagos global y no dice nada sobre el precio de SOL.

La concentración del staking en un puñado de validadores sigue siendo el otro frente abierto, junto con el riesgo de que un estado dé marcha atrás por presión política. Nada de eso invalida el proyecto: es una prueba institucional con dinero real, no una victoria definitiva. El hito que conviene seguir es cuántas de esas 90 entidades usan la moneda de forma recurrente más allá del primer trimestre, y si Fiserv anuncia réplicas en otros estados antes de que cierre el ejercicio.

ETF Solana captan 188 millones en una semana récord y SOL recupera los 120 dólares

Los siete ETF al contado de Solana que cotizan en Estados Unidos han firmado su mejor semana desde que existen: 188 millones de dólares en entradas netas de capital. Es un récord absoluto para el grupo de fondos, ha devuelto a SOL por encima de los 120 dólares y ha reabierto el debate sobre si el activo puede sostener el impulso más allá de la euforia del titular.

El precio cotizaba este 4 de octubre en 120,96 dólares, con Bitwise BSOL como protagonista indiscutible: su fondo absorbió 128 millones de esa semana, el 68% del total. Eso sí, no fue un producto aislado. Los siete vehículos estadounidenses registraron entradas positivas, incluida una sesión de viernes con 87 millones captados en un solo día, la mejor desde que estos fondos empezaron a cotizar.

Para quien sigue Solana desde fuera, la lectura es sencilla. Cuando el dinero institucional entra de forma amplia —y no concentrado en un único emisor—, el mercado interpreta que la demanda no depende de una sola gestora. Esa amplitud es, precisamente, lo que distingue esta semana de otros repuntes anteriores.

Los siete ETF de Solana, cifra a cifra

El dato de los 188 millones merece contexto. Se trata de un flujo semanal neto, es decir, la diferencia entre el dinero que entra y el que sale de los fondos. Que sea neto y positivo significa que, en conjunto, los inversores compraron más participaciones de las que vendieron durante esos días.

Bitwise se llevó la mayor parte del pastel con sus 128 millones, pero el resto de emisores también aportó. El flujo diario del viernes (87 millones) fue el más alto registrado nunca en una sola jornada por este grupo de productos. Los ETF al contado son fondos cotizados que replican el precio de un activo comprando el activo real —en este caso, SOL— y que se negocian en bolsa como cualquier acción.

Un flujo récord no garantiza una subida, pero sí cambia el suelo sobre el que se construye el precio.

La disponibilidad de SOL en el mercado libre es finita. Cuando un ETF compra para respaldar sus participaciones, retira tokens de la circulación negociable, y ese efecto —lento, pero acumulativo— se suma semana tras semana. Es el mismo mecanismo que ya se vio con los ETF de bitcoin y ether, aprobados en Estados Unidos en 2024 y 2025.

El gráfico: 120,96 dólares y una resistencia incómoda

Aquí llega el matiz técnico. Los indicadores diarios acompañan: el RSI de 14 días —el medidor que señala si un activo está sobrecomprado o sobrevendido— marca 65,4, dentro de la zona fuerte pero sin entrar en el territorio que suele anticipar un frenazo. El MACD, otro termómetro del impulso, mantiene lectura de compra. El precio, además, cotiza por encima de sus ocho medias móviles de referencia, con la de 50 días (102,44 dólares) por encima de la de 200 días (94,86 dólares).

El problema es el volumen. El giro diario negociado alcanzó los 1.580 millones de dólares, una cifra elevada, pero las subidas hacia máximos recientes se han producido con menos participación. Dicho de otro modo: el precio sube, aunque, no todos los operadores empujan con la misma convicción. En análisis técnico, un avance sin volumen se parece a un coche cuesta arriba con el depósito a medio gas.

flujos ETF Solana

El precedente de FTX y por qué esta vez es distinto

Conviene mirar atrás para medir el salto. Cuando FTX colapsó en noviembre de 2022 —la quiebra que arrastró al mercado cripto entero—, SOL cayó por debajo de los 10 dólares y muchos dieron la red por muerta. Hoy cotiza en torno a los 120, doce veces por encima de aquellos mínimos, y tiene detrás una infraestructura de custodia regulada que entonces sencillamente no existía. Las paradas de red de septiembre de 2021 y febrero de 2022, cuando la cadena dejó de producir bloques durante horas, forman parte de ese pasado incómodo que Wall Street ha decidido tolerar.

El riesgo, sin embargo, no ha desaparecido. La concentración del staking —los SOL delegados a validadores para asegurar la red a cambio de recompensas— sigue siendo un punto débil estructural, y las dudas regulatorias sobre el estatus de SOL como valor nunca se han cerrado del todo ante la SEC. Tampoco ayuda que buena parte de la narrativa de Solana dependa de memecoins volátiles, un segmento que atrae volumen y también ruido a partes iguales.

Lo que sí ha cambiado es la composición del capital. Hace unos años, quien compraba SOL lo hacía sobre todo en exchanges minoristas y sin vehículo regulado. Hoy puede hacerlo a través de un ETF al contado supervisado, con un custodio y un folleto oficial. Esa diferencia no garantiza nada sobre el precio, pero cambia quién puede entrar y con qué tamaño.

La próxima prueba está clara. Una ruptura sostenida por encima de los 125 dólares con volumen creciente abriría la puerta a la zona de 127,50-128. Si el soporte de los 119,84 se pierde, la mirada saltaría primero a los 116,50-116,90 y después al entorno de los 112-113. Los flujos récord han entregado el catalizador; ahora es el gráfico el que tiene que validarlo, y para eso hace falta algo tan poco glamuroso como más volumen.

Publicidad