La V-27 ya es una realidad en las carreteras españolas, pero su gran problema no es la tecnología, sino la letra pequeña: la mayoría de los conductores no sabe si su coche puede mostrarla. Esta señal digital, bautizada como «triángulo virtual», nació para avisarte de un peligro antes de que lo veas con tus propios ojos.
El problema es que no basta con querer usarla. Depende de siete factores muy concretos relacionados con tu vehículo, su conectividad y su fecha de fabricación. Si no los revisas, puedes creer que estás protegido cuando en realidad tu salpicadero jamás mostrará ese aviso.
Qué es realmente la señal V-27 y por qué no depende de ti
La DGT define la V-27 como una señal que se activa en el sistema de a bordo del vehículo para advertir de un peligro próximo, cuando otro conductor ha informado de una incidencia a través de la plataforma de vehículo conectado. No es un adhesivo, ni una app, ni nada que puedas instalar tú mismo por tu cuenta.
Su funcionamiento depende por completo de que exista una comunicación fluida entre tu coche y la infraestructura digital de Tráfico. Por eso, aunque la V-27 suene a «actualización de software», en realidad es un ecosistema completo que empieza mucho antes de que tú te sientes al volante.
El primer filtro: la conexión con la plataforma DGT 3.0
La V-27 solo puede mostrarse si tu coche está conectado a la DGT 3.0, la plataforma digital creada en 2021 que centraliza los datos de tráfico en tiempo real. Sin esa conexión activa, tu salpicadero es sordo a cualquier aviso, por muy moderno que sea el resto del vehículo.
Este es el motivo por el que muchos coches recientes, pero sin módulo de conectividad instalado de fábrica, quedan automáticamente excluidos. La tecnología existe, pero si el fabricante no la integró desde el principio, no hay manera de añadirla después mediante un simple parche.
Comprueba estos 7 datos concretos en tu vehículo
Antes de dar por hecho que tu coche mostrará la señal, revisa estos puntos uno por uno. El primero es la fecha de fabricación: los modelos anteriores a 2021 rara vez incorporan la tecnología necesaria, salvo excepciones puntuales en gamas altas.
El segundo punto crítico es comprobar si tu vehículo tiene una tarjeta SIM integrada o eSIM para comunicaciones M2M (machine to machine). Sin esa pieza, no hay canal de datos, y sin canal de datos, no hay triángulo virtual posible en tu pantalla.
Factores técnicos que determinan la compatibilidad real
El tercer factor es la existencia de un sistema de infoentretenimiento actualizable por OTA (over-the-air), ya que muchas marcas activan estas funciones mediante actualizaciones remotas de software, sin necesidad de pasar por el taller. Si tu coche nunca recibe actualizaciones de este tipo, es una señal clara de que tampoco recibirá la V-27.
El cuarto dato es revisar el manual de usuario o la app oficial del fabricante, donde suele constar explícitamente si el modelo es compatible con servicios de tráfico conectado. Muchas marcas como Volkswagen, Mercedes o Stellantis ya detallan esta información en sus portales de asistencia digital.
Quinto: confirma si tu contrato de conectividad sigue activo, ya que algunos fabricantes exigen una suscripción de datos vigente.
Sexto: verifica la cobertura 4G/5G de tu zona habitual, porque sin señal de red, el aviso simplemente no llega.
Séptimo: comprueba si tu baliza V16 es la versión conectada, ya que solo esta alimenta con datos reales al sistema V-27 de otros conductores.
Extra: consulta si tu concesionario ofrece una actualización de hardware para vehículos «casi compatibles».
Qué hacer si tu coche no cumple los requisitos
Si tras repasar la lista descubres que tu vehículo se queda fuera, no entres en pánico: la V-27 es voluntaria y complementaria, nunca sustituye a la obligación legal de llevar la baliza V16 homologada. Tu seguridad legal no depende de este sistema, sino del dispositivo físico que sí es exigible desde enero de 2026.
Lo que sí puedes hacer es informarte antes de tu próxima compra de coche, ya que cada vez más fabricantes incorporan esta conectividad de serie en los modelos de nueva matriculación. Preguntar específicamente por la compatibilidad con DGT 3.0 en el concesionario puede ahorrarte sorpresas.
Hacia dónde va esta tecnología en los próximos años
La tendencia es clara: la digitalización de la seguridad vial no se va a detener, y la V-27 es solo el primer paso visible de un cambio mucho más profundo. Cada vez más marcas integrarán de serie sistemas de comunicación vehículo-infraestructura, acercando España a los estándares que ya funcionan en otros países europeos.
Mi consejo como conductor y observador de estas novedades es sencillo: no te obsesiones con tener la última tecnología ya mismo, pero sí ten presente que renovar el coche en los próximos años probablemente venga acompañado de estas ventajas de serie. La seguridad conectada ha dejado de ser ciencia ficción para convertirse en una realidad progresiva y, con paciencia, accesible para todos.
Michelín vuelve a fijarse en Galicia, y esta vez el foco apunta directamente a Ferrol. La actualización de agosto de la guía roja ha incorporado a su selección Lembranzas de Néboa, un local que apenas cumple un año de vida y que ya suma cinco establecimientos recomendados en la ciudad naval.
La noticia no ha pasado desapercibida entre los aficionados a la gastronomía gallega. Los inspectores destacan especialmente el producto local como seña de identidad de la casa, algo que en Galicia no es poca cosa dada la competencia. El responsable, además, tiene un currículum que llama la atención por sí solo.
Michelín premia el talento joven en Ferrol
Detrás del proyecto está Sergio Rodríguez Roca, cocinero ferrolano que decidió volver a su ciudad tras formarse en cocinas de referencia como la de Jordi Cruz. Esa mezcla de raíces gallegas e influencias viajadas es, precisamente, lo que ha convencido a los inspectores de la guía.
El restaurante, ubicado en la céntrica calle María, propone una cocina de memoria y reinvención: platos que evocan los guisos de la infancia pero con técnicas y presentaciones actuales. No es casualidad que el propio nombre del local haga referencia a los recuerdos, a esas «lembranzas» que dan título a la carta.
Un reconocimiento que suma a la tradición gastronómica de Ferrol
En Michelín las incorporaciones mensuales no implican todavía una estrella ni un Bib Gourmand, pero sí certifican que los inspectores han estado allí y que consideran el local digno de figurar en sus recomendaciones. Para una ciudad como Ferrol, de tradición marinera y con una gastronomía muy ligada al producto de ría, este tipo de reconocimientos tiene un peso simbólico importante.
La entrada de Lembranzas de Néboa se suma a otros cuatro restaurantes ferrolanos que ya figuraban en la selección: A Gabeira, Modesto, BaceLo y el desaparecido Camiño do Inglés. Cinco nombres que dibujan un mapa gastronómico cada vez más sólido en una ciudad que históricamente ha vivido más pendiente de sus astilleros que de sus fogones.
El plato que ha conquistado a los expertos
Entre las elaboraciones que la propia guía recomienda no perderse destaca el pulpo y limón moro, servido sobre una base de cuscús con emulsión cítrica y un crujiente de tapioca que sorprende por su textura. También se menciona con frecuencia el steak tartar servido sobre un lingote de patata crujiente, un clásico reinterpretado que se ha convertido en una de las señas de identidad del local.
La filosofía de la casa es clara desde el principio: producto gallego de proximidad, vinos exclusivamente de la comunidad y un formato pensado para compartir. Nada de artificios innecesarios, sino un respeto casi reverencial por lo que da la tierra y el mar cercanos.
Cómo es la experiencia en el restaurante
Quienes ya han pasado por Lembranzas de Néboa coinciden en varios puntos: un ambiente íntimo y sobrio, alejado de la pomposidad que a veces se asocia con la alta cocina, y un servicio ágil que sabe explicar cada plato sin resultar pesado. Las reseñas hablan de una carta «muy original y variada» que reinventa productos de siempre.
No faltan tampoco las menciones a los postres, descritos por varios comensales como una de las mejores sorpresas de la comida. Esa capacidad de sorprender incluso en el tramo final del menú es, según los expertos, uno de los indicios que suelen anticipar un futuro prometedor para un restaurante.
Entre los platos y detalles que más se repiten en las opiniones están:
El pulpo y limón moro, plato bandera de la casa
El steak tartar sobre lingote de patata crujiente
La selección de vinos gallegos, cuidada y bien explicada
Los postres de autor, sorprendentes según varios comensales
Qué puede significar esta incorporación para el futuro
La pregunta que muchos se hacen ahora es si Lembranzas de Néboa podría dar el salto a una estrella Michelín en la próxima gala. Aunque los inspectores son cautos y recuerdan que entrar en la selección no garantiza nada, la tendencia en Galicia apunta a un crecimiento sostenido: cada vez más proyectos jóvenes logran hacerse un hueco en la guía roja sin necesidad de décadas de trayectoria.
Para Ferrol, el consejo es sencillo si se quiere visitar antes de que la fama complique la reserva: actuar pronto. La experiencia demuestra que, una vez la guía pone el foco sobre un local pequeño, las mesas empiezan a escasear con rapidez. Con solo un año de vida y ya en el radar de Michelín, este proyecto tiene toda la pinta de ser uno de los que dará que hablar en los próximos meses.
¿Qué ha pasado? El precio del alquiler en España cerró agosto en 15,1 euros por metro cuadrado al mes, un 5,8% más que hace un año.
¿Quién está detrás? El informe mensual de precios de Idealista, elaborado por su división de datos idealista/data.
¿Qué impacto tiene? Refuerza la tensión para los inquilinos y consolida Madrid como la capital más cara con 23,3 euros por metro cuadrado.
El alquiler cerró agosto en 15,1 euros por metro cuadrado, un 5,8% más que hace un año según el último informe de Idealista. La subida interanual se mantiene, aunque el dato mensual retrocedió un 0,9% y el trimestral avanza un 0,8%.
Las capitales donde más sube el alquiler en agosto
Hasta 47 capitales analizadas por Idealista registran incrementos interanuales, con solo cuatro excepciones: San Sebastián (-4,8%), Vitoria-Gasteiz (-2,6%), Girona (-1,6%) y Bilbao (-0,1%). Huesca lidera las subidas con un 15%, seguida de Huelva (14,6%), Soria (12,4%), Toledo (11,8%), Zaragoza (11,1%) y Oviedo (11%).
En los principales mercados, con las únicas excepciones de San Sebastián y Bilbao, las rentas suben: Alicante (7,3%), Palma (5,9%), Madrid (5,1%), Sevilla (4,4%), Valencia (3,5%), Málaga (2,8%) y Barcelona (0,7%). Madrid se mantiene como la capital con los alquileres más caros: 23,3 euros por metro cuadrado, seguida de Barcelona (20,2) y Palma (19,3). Jaén y Cáceres cierran la tabla con 8,3 euros.
El mapa por provincias, comunidades y la nueva metodología
El precio sube en 48 de las 50 provincias españolas. Toledo anota la mayor subida con un 12,3%, por delante de Girona (11%), Zaragoza (10,5%), Castellón (10,4%) y Huesca (9,7%). Solo Guipúzcoa (-4,5%) y Álava (-3,4%) cierran en negativo. Madrid es también la provincia más cara con 21,5 euros por metro cuadrado, seguida de Baleares (20) y Málaga (18,7).
Por comunidades, todas suben excepto Euskadi (-1,6%). Aragón lidera con un 10,2%, seguida de Asturias (9,4%) y Castilla-La Mancha (8,8%). La Comunidad de Madrid se encarece un 5,9%, mientras que Cataluña queda por debajo de la media con un 2,7%.
En términos absolutos, la Comunidad de Madrid (21,5 euros por metro cuadrado), Baleares (20) y Cataluña (15,9) son las regiones con la renta más cara. Extremadura (7,8) y Castilla-La Mancha (8,8) son las más económicas.
Observamos una pauta: el alquiler se enfría en agosto, pero la tendencia interanual mantiene la presión sobre los inquilinos de las grandes plazas.
Idealista ha actualizado su metodología en julio de 2026 para excluir el alquiler de temporada y vacacional, que distorsionaba la serie. La nueva base se ha aplicado retroactivamente a a toda la serie histórica, según explica la proptech, para garantizar la comparabilidad de los datos.
La Ficha del Inversor
Con un precio medio nacional de 15,1 euros por metro cuadrado y una subida interanual del 5,8%, la rentabilidad bruta del alquiler residencial se consolida en torno al 5,5% anual una vez descontados gastos de comunidad e impuestos, según estimaciones del sector. En Madrid, la cifra escala a 23,3 euros por metro cuadrado, lo que eleva el yield bruto (la rentabilidad anual del alquiler antes de impuestos y gastos) por encima del 6% en los distritos más demandados.
La tendencia a seis meses es de mantener la presión alcista en el alquiler residencial. La demanda no se absorbe: la oferta sigue concentrada en plazas caras y la exclusión del alquiler de temporada reduce el ruido estadístico. Esperamos que el alquiler medio nacional siga por encima de los 15 euros por metro cuadrado durante el último trimestre y que las subidas interanuales se moderen hacia el 4,5%-5,5% si el Euríbor no sufre repuntes.
El perfil recomendado es doble: el pequeño inversor patrimonial que busca renta mensual estable y el inquilino que decide entre alquilar o comprar. En Jaén, Cáceres o Ciudad Real, el alquiler sigue siendo la opción más accesible. En Madrid, Barcelona o Palma conviene comparar la cuota hipotecaria con la renta antes de firmar.
El riesgo inmediato para el inversor es una corrección normativa: si más comunidades declarasen zonas tensionadas, el tope del alquiler podría afectar a las rentabilidades esperadas. La batalla entre administraciones y portales por la metodología de los índices recuerda al debate sobre el IRPH de la pasada década: cada punto de variación se traduce en miles de euros para propietarios e inquilinos.
Alcampo ha empezado a sustituir las etiquetas de papel por más de 560.000 etiquetas electrónicas en 84 tiendas, una inversión de 3,8 millones de euros con la que podrá actualizar precios en tiempo real y liberar más de 42.750 horas de trabajo al año.
El dato: 3,8 millones para digitalizar el lineal
El movimiento forma parte de la transformación de las tiendas de la cadena. El sistema, fabricado por Hanshow, se instalará antes de que termine el año en alrededor de medio centenar de establecimientos situados en Madrid, Málaga, Burgos, León, Valladolid, Salamanca, Soria, Palencia, La Rioja, Álava, Zaragoza, Huesca, y Teruel. El resto de las 84 tiendas completará el despliegue dentro del ejercicio.
No se trata solo de modernizar el mobiliario: la compañía calcula que el cambio evitará usar 1.843 kilómetros de balizaje, una distancia similar a la que separa Madrid y Barcelona, y evitará emitir 8,4 toneladas de CO₂ equivalente. Además, liberar más de 42.750 horas al año en tareas de etiquetado redirigirá ese tiempo a la atención al cliente.
El ahorro de papel no es un giro improvisado. Desde 2017, Alcampo asegura haber reducido en más de 6.700 toneladas su consumo anual de papel, principalmente por los folletos digitales, y un 51% las emisiones asociadas a ese consumo. El etiquetado electrónico prolonga esa hoja de ruta.
Cómo cambia la compra cuando el precio se actualiza en tiempo real
La diferencia visible está en la etiqueta: el precio deja de depender de una impresión fija y puede moverse a lo largo del día a golpe de sistema. Para el comprador, eso tiene dos lecturas. La primera, más ágil: se acaban los errores de tique por descuadres entre el cartel impreso y el registro de caja. La segunda, más delicada: comparar en el lineal exige mirar el precio por kilo o por litro que aparece en la pantalla, ya que la actualización en tiempo real puede variar el importe de una visita a otra.
El despliegue abarca tanto los productos secos como las secciones de frescos y congelados. En los mostradores tradicionales de producto fresco se instalarán etiquetas de mayor tamaño, adaptadas a la lectura a distancia; en congelados se utilizan modelos preparados para soportar las bajas temperaturas.
📊 La comparativa de un vistazo
Variable
Etiquetado de papel
Etiquetado electrónico
Actualización de precios
Manual, varias veces por semana
Inmediata, en tiempo real
Horas de etiquetado al año
Más de 42.750
Se liberan y se reasignan a atención
Consumo de material
1.843 km de papel al año
Se elimina en las tiendas adaptadas
La actualización en tiempo real convierte el precio del lineal en variable de gestión, no solo en cartel impreso.
La implantación se apoya en un argumento laboral que no conviene pasar por alto. Alcampo reconoce que la tarea de actualizar precios era una de las más repetitivas del día a día de la tienda. El nuevo sistema traslada ese tiempo a funciones con más valor para la operación, especialmente la atención al cliente. No hay pérdida de empleo, al menos en el comunicado de la compañía; lo que cambia es la naturaleza de las horas.
Eduardo Latorre, director de Conceptos Comerciales, Franquicias y Técnico de Alcampo, ha enmarcado el proyecto como un paso más en la transformación de las tiendas. La digitalización se extiende así desde el catálogo promocional hasta el lineal, justo donde el cliente toma la decisión.
El precedente europeo es claro: cadenas del norte llevan años probando etiquetas electrónicas como palanca de rentabilidad y flexibilidad de surtido. En España, el movimiento de Alcampo se produce en un contexto de competencia feroz y de digitalización acelerada del punto de venta.
Digitalizar el lineal no es solo una cuestión de papel
Las etiquetas electrónicas no reducen la cesta por sí solas. Lo que sí eliminan es la fricción entre el precio anunciado y el que cobra el tíquet. Para el consumidor, el beneficio está en la coherencia: menos descuadre, menos rótulo caducado, menos oferta fantasma. La contrapartida es que el precio variable obliga a acostumbrarse a comprobar el importe en la pantalla antes de pasarlo por caja.
La inversión de 3,8 millones de euros debe leerse como apuesta por la operativa, no solo como ahorro de papel. Al liberar más de 42.750 horas, la cadena gana músculo para reforzar la atención al cliente o para acelerar la reposición en horas valle. Ese efecto operativo es menos visible que un folleto de ofertas, pero suele ser más estable.
Hay un matiz que conviene anotar: el etiquetado electrónico no es una garantía de precios más bajos, sino de precios más exactos y más ágiles. En un sector donde la guerra de precios se decide por céntimos, la capacidad de mover una referencia en tiempo real es una herramienta competitiva de primer nivel.
Alcampo no es la primera cadena en mover ficha, pero sí una de las que lo anuncia con más escala en España. La apuesta confirma que la digitalización del supermercado se decide ahora en el lineal, no solo en la caja automática o en la web.
🛒 El Veredicto de Compra
Comprueba el precio en pantalla: la etiqueta puede variar en tiempo real; confirma el importe antes de pasarlo por caja.
Usa el precio por kilo o litro: la comparación real sigue estando en la unidad de medida, no en el precio de góndola.
Guarda el tique: si hay descuadre entre la pantalla y el cobro, el comprobante es la vía para reclamar la diferencia.
La Seguridad Social ha tenido que salir a desmentir públicamente un bulo que lleva semanas circulando por redes sociales y aplicaciones de mensajería. Un vídeo asegura que, «a partir de agosto de 2026, millones de pensionistas en España podrían recibir una paga extra» ligada al complemento de brecha de género. No es verdad, y el propio organismo lo ha confirmado por escrito.
Lo que sí es cierto, y aquí está la buena noticia real, es que muchos pensionistas —hombres y mujeres— tienen derecho a un complemento mensual de 36,90 euros por cada hijo que llevan años sin reclamar simplemente porque nadie se lo ha explicado bien. La confusión entre ambas cosas es lo que ha disparado el bulo.
Lo que dice la Seguridad Social sobre la supuesta paga extra
El servicio de verificación Maldita.es trasladó la consulta directamente al organismo, y la respuesta fue tajante: «no hay ninguna paga extra relacionada con la brecha de género» y, en cuanto a septiembre, «no hay ninguna novedad prevista». Es una frase que conviene guardar, porque desmonta de raíz el mensaje que circula en redes.
Lo que sí ocurre en septiembre es lo de siempre: las pensiones se abonan en 14 pagas al año, dos de ellas extraordinarias, y esa mecánica no tiene relación alguna con el complemento por hijos. Son dos conceptos distintos que el vídeo viral mezcla de forma interesada, generando una expectativa que luego no se cumple.
El complemento real: 36,90 euros que sí existen desde 2021
El complemento para la reducción de la brecha de género no es ninguna novedad de 2026. Nació en febrero de 2021 para sustituir al antiguo complemento de maternidad, con el objetivo de compensar el impacto que el cuidado de los hijos suele tener sobre la carrera laboral y, por tanto, sobre la futura jubilación. Lo que ha cambiado en 2026 es solo su cuantía, revalorizada como cada año por real decreto.
En la práctica, esto significa que una pensionista con un hijo cobra 36,90 euros más al mes. Con dos hijos, la cifra sube a 73,80 euros; con tres, a 110,70 euros; y con cuatro o más, se alcanza el tope de 147,60 euros mensuales, ya que la ley fija el límite en cuatro veces la cuantía base.
Por qué ahora también pueden cobrarlo los padres
Hasta hace poco, este complemento estaba pensado casi en exclusiva para las madres, partiendo de la base de que son ellas quienes históricamente han sufrido el mayor impacto laboral por los cuidados. Pero una sentencia del Tribunal de Justicia de la Unión Europea (TJUE) de mayo de 2025 obligó a cambiar las reglas del juego.
A raíz de esa resolución, la Seguridad Social debe aplicar el complemento a los hombres en los mismos términos que a las mujeres, sin exigirles los requisitos adicionales que antes se les pedían para demostrar el perjuicio laboral. En la práctica, esto ha abierto la puerta a que miles de padres jubilados, que hasta ahora no habían solicitado nada porque asumían que no les correspondía, puedan reclamarlo con normalidad.
Quién puede pedirlo y qué pensiones lo incluyen
El complemento no se limita a la jubilación ordinaria. Puede reconocerse también junto con otras prestaciones, siempre que se cumplan los requisitos correspondientes en cada caso. Antes de lanzarte a solicitarlo, conviene tener claro el mapa completo de situaciones en las que aplica:
Jubilación ordinaria y jubilación anticipada, aunque queda excluida inicialmente la jubilación parcial.
Incapacidad permanente, siempre que se cumplan las condiciones establecidas por la normativa vigente.
Viudedad, en los términos que fija cada resolución.
Solicitud del progenitor que la pida, siempre que el otro no lo esté percibiendo ya por el mismo hijo.
Si ambos progenitores lo solicitan, o si uno de ellos ya lo tiene reconocido, la norma establece que corresponde a quien tenga la pensión pública de menor cuantía. En caso de empate, se concede a quien primero solicitó la pensión que genera el derecho, un criterio que evita duplicidades y agiliza la resolución de expedientes.
Cómo distinguir un bulo de una noticia real sobre tu pensión
Este caso deja una lección útil más allá del titular concreto: cada pocos meses aparece un vídeo o mensaje que promete una «paga extra sorpresa» para pensionistas, normalmente sin citar ninguna fuente oficial verificable. La regla de oro es sencilla pero eficaz: si la noticia no aparece en la web de la Seguridad Social o en el Boletín Oficial del Estado, hay que dudar.
Antes de compartir cualquier mensaje sobre pensiones, merece la pena dedicar dos minutos a comprobarlo en la sede electrónica oficial o en portales de verificación como Maldita.es. Cuesta poco tiempo y evita expectativas que luego generan frustración, además de proteger a los más vulnerables frente a posibles estafas que suelen aprovechar precisamente este tipo de confusión.
El futuro del complemento: más reconocimiento, menos letra pequeña
La tendencia, tras la sentencia europea de 2025, apunta a una aplicación cada vez más igualitaria y automática de este tipo de complementos, reduciendo la carga burocrática que hasta ahora recaía casi siempre sobre las madres. Es un movimiento lento, pero va en la dirección correcta para miles de familias que durante años no supieron que tenían este derecho.
Mi consejo, si crees que puedes estar en alguno de los supuestos anteriores: no esperes a que te llegue una carta. Revisa tu situación en la sede electrónica de la Seguridad Social o pide cita previa, porque este tipo de complementos no siempre se aplican de oficio y el dinero, mes a mes, no es precisamente una cifra menor.
Un Kandinsky restituido sale a subasta en Christie’s Londres: estimación superior a 30 millones de dólares. La obra, Das bunte Leben (1907), se adjudicará el 14 de octubre durante la Frieze Week y procede del museo Lenbachhaus de Múnich, donde permaneció más de cinco décadas. Es la primera vez que este lienzo aparece en el mercado desde la restitución de 2023.
El mercado del arte restituido lleva una década imponiendo primas de procedencia a las grandes colecciones europeas. Christie’s saca este lienzo al mercado con una estimación que duplica la valoración histórica de Kandinsky, un artista cuyo récord actual se sitúa en 44,9 millones de dólares por Murnau mit Kirche II en 2023.
Das bunte Leben fue pintado en 1907, cuando Kandinsky aún no había dado el salto a la abstracción. Compraron la obra en 1927 Emanuel Albert Lewenstein y su esposa Hedwig Lewenstein-Weyermann. Sus hijos la prestaron al Stedelijk Museum de Ámsterdam antes de huir de los Países Bajos. En 1940, los nazis confiscaron la colección; el lienzo pasó por subasta hasta ser adquirido por el Banco Estatal Bávaro en 1972 y cedido al Lenbachhaus en 1973.
La restitución llegó en 2023 tras una batalla legal de seis años en un tribunal de Manhattan. Los herederos contaron con el apoyo de Mondex Corporation. La comisión alemana independiente recomendó la devolución. Desde entonces, el lienzo ha permanecido fuera del circuito expositivo, lo que añade escasez al activo que ahora se ofrece en Londres.
El activo: rareza, tamaño y posición dentro del mercado de Kandinsky
Con algo más de 1,2 metros de alto y 1,5 metros de ancho, fue el lienzo más grande de Kandinsky hasta esa fecha. Lo expuso en el Salon d’Automne de París en 1907, un año que anticipa el giro radical hacia la abstracción que consolidaría una década después. La escala, la procedencia y el estado de conservación tras décadas en un museo configuran un activo con perfil institucional y escasa rotación en el mercado secundario.
Christie’s ha fijado una estimación pública superior a 30 millones de dólares, por debajo del récord de 44,9 millones que estableció Sotheby’s en 2023 con Murnau mit Kirche II. Ese resultado correspondió a una obra de 1910, ya plenamente abstracta. Das bunte Leben es figurativo, pero concentra la primera síntesis de color y símbolo. La horquilla de salida parece conservadora frente a otros restituidos de la misma generación.
La prima de restitución ya no es una anécdota jurídica: en la última década se ha convertido en un multiplicador de revalorización para el arte de posguerra.
Impacto para el inversor: Frieze Week, liquidez y camino hasta el martillo
Subastar durante la Frieze Week no es neutral. Londres concentra en octubre a los mayores compradores de arte contemporáneo e impresionista, lo que amplía la base de potenciales pujadores y reduce el riesgo de no ejecución. Christie’s buscará atraer tanto a museos como a coleccionistas privados de Asia y Oriente Medio, segmentos que han sostenido los precios del arte europeo de primera fila en los últimos cinco años.
Para un family office, la obra ofrece una vía de diversificación con baja correlación frente a la renta variable. La liquidez, sin embargo, no es la de un activo cotizado: el horizonte de salida razonable se sitúa entre cinco y diez años. El comprador debe asumir que el precio de martillo puede superar la estimación alta si dos pujadores institucionales compiten por un restituido con esta carga documental.
Comprar un restituido con documentación judicial impecable equivale a adquirir historia del arte con certificado de liquidez institucional.
Análisis Wealth: qué esperar del martillo y qué riesgos vigilar
El arte como clase de activo atraviesa una fase de recalibración tras el exceso de liquidez de 2021-2022. Los precios de los impresionistas y modernos de primer nivel corrigen menos que los del arte contemporáneo especulativo, porque la oferta es estructuralmente limitada y las obras con procedencia impecable raramente salen al mercado. Das bunte Leben reúne ambas condiciones.
Su restitución judicial elimina el riesgo legal que frena a compradores asiáticos y museos europeos. Mi lectura es que el martillo se situará entre 35 y 40 millones de dólares si la puja es competitiva, por encima de la estimación baja pero sin amenazar el récord. El riesgo principal no es la autenticidad ni la demanda: es la concentración de compradores en una sola sesión y la posibilidad de que el lote quede sin adjudicar si la reserva se fija demasiado cerca del máximo.
El inversor conservador debería observar el resultado de Frieze Week como termómetro del apetito institucional. La próxima subasta comparable de arte restituido en Christie’s será la referencia que confirme si la prima de procedencia sigue subiendo.
💎 Veredicto Wealth
Das bunte Leben es un activo de preservación de capital con potencial de revalorización para inversores de horizonte superior a cinco años. El riesgo a vigilar es la reserva oculta de Christie’s y la posibilidad de una puja menos profunda de lo que anticipa la estimación pública.
Las pujas se abrirán el 14 de octubre en Londres. El resultado marcará la prima de procedencia sobre el arte de primer nivel, con el récord de Kandinsky como referencia superior.
Tendrás que enviar una foto de tu DNI o pasaporte para poder registrarte en ChatGPT
Conviene matizar el titular: no será obligatorio para abrir la cuenta, pero sí para desbloquearla cuando el sistema te marque. OpenAI anunció en febrero de 2026 que la verificación de edad llegaría a la UE en cuestión de semanas, empujada por la presión regulatoria europea para proteger a los menores. Antes de pedirte nada, ChatGPT aplica en silencio un modelo de predicción de edad que cruza tus temas de conversación, tus horarios de conexión y la antigüedad de tu cuenta para estimar si eres mayor de 18. Si el algoritmo te clasifica como menor, o no logra determinarlo, se activan restricciones de contenido. Para levantarlas, la única vía es demostrar tu edad con un selfie en vídeo o subiendo una foto de tu DNI o pasaporte al proveedor externo Persona. Y en los países donde la ley lo exige, el plazo es más agresivo: 60 días para verificar o el acceso queda bloqueado.
El problema es que no se trata de una simple comprobación. Persona, la firma que recibe tus documentos, es la misma que Discord probó en Reino Unido y cuyo interfaz apareció expuesto en un servidor autorizado por el Gobierno de EE UU en febrero de 2026: 2.456 archivos que destapaban una plataforma de control financiero con 269 comprobaciones, comparación facial contra listas de vigilancia y retención de datos de hasta tres años. OpenAI asegura que los justificantes se borran en siete días y que ella nunca llega a verlos, pero el precedente ya existe: en 2025, una brecha en un proveedor de verificación de Discord expuso los documentos de identidad de hasta 70.000 usuarios. Además, atar tu identidad real a tu historial de chat destruye el anonimato: tus preguntas sobre salud, política o trabajo quedan vinculadas a tu nombre, y un DNI o una cara, a diferencia de una contraseña, no se pueden cambiar.
Bruselas podrá inspeccionar tus conversaciones con ChatGPT cuando haya una denuncia
El 31 de agosto de 2026, Bruselas designó a ChatGPT como «motor de búsqueda de muy gran tamaño» en virtud de la Ley de Servicios Digitales (DSA). Es la primera vez que un chatbot cae bajo el régimen de vigilancia más severo de la UE, reservado hasta ahora a redes sociales y buscadores: OpenAI declaró 159,1 millones de usuarios mensuales en la Unión, muy por encima del umbral de 45 millones que activa la categoría. La etiqueta no es cosmética. La Comisión gana competencias de investigación para examinar el funcionamiento del servicio y podrá solicitar información y realizar inspecciones en cualquier momento, en coordinación con el regulador irlandés Coimisiún na Meán. Hasta ahora, la única vía de control sobre OpenAI en Europa era la autoridad de protección de datos de Irlanda por cuestiones de privacidad; a partir de esta designación, una denuncia por contenido ilícito generado en una conversación, desde amenazas a desinformación electoral o material que afecte a menores, puede abrir una inspección sobre los registros de ese chat concreto.
El golpe práctico para el usuario es la erosión de la privacidad del chat. La DSA obliga a OpenAI a mantener sistemas internos de gestión de quejas, dar prioridad a los «trusted flaggers» y dejar rastro documental de qué responde el modelo y por qué; además, investigadores acreditados por Bruselas podrán pedir acceso a datos para estudiar riesgos sistémicos. No es una amenaza teórica: la Comisión ya ha acumulado más de 870 millones de euros en multas bajo esta ley (550 a AliExpress, 200 a Temu y 120 a X) y puede castigar con hasta el 6% de la facturación mundial. OpenAI tiene hasta finales de noviembre de 2026 para adaptarse. Y el precedente estadounidense en la demanda del New York Times, que llevó a un juez a ordenar la conservación de todas las conversaciones de ChatGPT, confirma que lo que escribes en un chat puede acabar en manos de un tribunal o de un inspector.
OpenAI tendrá que borrar todo tu historial de chat a los 30 días, sin archivo ni recuperación
De los muchos frentes abiertos por Bruselas contra ChatGPT, este es el que más se nota en el día a día: tu historial de chat tendrá fecha de caducidad. La exigencia nace del RGPD, el reglamento europeo que obliga a no conservar datos personales más tiempo del estrictamente necesario (artículo 5) y reconoce el derecho al olvido (artículo 17). Para cumplirlo, OpenAI aplica un borrado automático: cuando eliminas una conversación, desaparece de tu vista al instante y queda programada para su destrucción definitiva en los servidores en un máximo de 30 días. Lo mismo sucede con los chats temporales. No hay archivo intermedio, ni papelera, ni copia de seguridad: pasada esa ventana, la conversación deja de existir sin recuperación posible, salvo que una obligación legal o de seguridad justifique conservarla.
Lo que convierte esta medida en un cambio drástico es su efecto doble y contradictorio. La misma regla que obliga a OpenAI a borrar en 30 días chocó de frente con la Justicia estadounidense: en mayo de 2025, una orden judicial en el pleito con The New York Times forzó a la compañía a conservar indefinidamente todos los registros de conversación, incluso los ya eliminados, en abierta contradicción con el RGPD. OpenAI recurrió y en octubre de 2025 confirmó que aquella obligación había terminado el 26 de septiembre, con lo que los chats borrados y los temporales volvieron a purgarse en un mes. El coste práctico para el usuario es alto: quien emplea ChatGPT como herramienta de trabajo —borradores, investigación, notas de proyectos— pierde ese material en cuatro semanas. La única vía de escape es exportar el historial manualmente antes de que expire el plazo, porque después no hay vuelta atrás: Bruselas obliga a la empresa a olvidar para protegerte y, de paso, tú también te quedas sin pasado.
ChatGPT ya no podrá responder a preguntas sobre salud, política, derecho o religión sin un descargo previo
Desde el 29 de octubre de 2025, OpenAI ha cambiado las reglas del juego: ChatGPT ya no responde sobre salud, derecho o finanzas sin anteponer un descargo en el que se declara «no médico», «no abogado» o aclara que su respuesta no sustituye a un profesional. La compañía unificó sus tres políticas de uso en un solo documento que prohíbe la «asesoría personalizada que requiera licencia sin la participación de un profesional habilitado», lo que en la práctica significa que el modelo ya no interpreta una radiografía, diagnostica síntomas, redacta ni interpreta contratos ni recomienda inversiones concretas. No es un capricho corporativo: es la adaptación al Reglamento de IA europeo, que considera de alto riesgo estos usos, y a las guías de la FDA estadounidense. La frontera queda entre lo general y lo individual: explicar qué es la migraña o la Ley de Arrendamientos Urbanos sigue permitido; aplicarlos a tu caso concreto, ya no. Quien sube una analítica o pide una estrategia procesal se topa con la negativa y una advertencia de que consulte a un especialista.
El golpe afecta a los usos que más valoraban millones de usuarios: la consulta gratuita que evitaba pagar a un abogado o la segunda opinión médica sin cita previa. En Reddit, quienes gestionaban enfermedades crónicas o trámites legales con el chatbot lamentan perder ese «coste cero». Y Bruselas está detrás de todo: al clasificar ChatGPT como gran motor de búsqueda en línea al superar los 45 millones de usuarios mensuales en la UE, la Ley de Servicios Digitales le obliga a mitigar riesgos sistémicos como la desinformación electoral, el impacto en la salud mental o la vulneración de derechos fundamentales, bajo amenaza de multas de hasta el 6% de su facturación global. El Reglamento de IA añade otro frente: prohíbe inferir opiniones políticas o creencias religiosas a partir de datos biométricos, y la nueva política impide decisiones automatizadas de alto riesgo en educación, vivienda, empleo o inmigración sin revisión humana. El descargo previo es el paraguas legal de OpenAI; el coste práctico, lo asume el usuario.
Cada vez que hagas una pregunta, saltará un pop-up de consentimiento para tratar tus datos, como las páginas de cookies
El debate sobre si ChatGPT es un chatbot o una plataforma publicitaria ya está resuelto: OpenAI ha anunciado que los anuncios llegan a los planes Free y Go en la Unión Europea, y la condición que impone Bruselas es que ningún tratamiento de datos para personalizar publicidad puede arrancar sin permiso explícito del usuario. En la práctica, eso convierte al asistente que te ahorraba leer páginas llenas de avisos de cookies en uno de esos avisos: antes de usar tus conversaciones, tu memoria o tu historial con fines comerciales, saltará un pop-up de consentimiento con botones equivalentes de aceptar y rechazar, opciones granulares y derecho a retirar la autorización con la misma facilidad con la que se concedió. No es retórica: el sistema de gestión de consentimiento ya está integrado en la infraestructura publicitaria que OpenAI ha montado para Europa, y la DPC irlandesa vigilará que ese opt-in sea real. Como el permiso caduca y puede revocarse, el aviso volverá a saltar, igual que las cookies que se re-piden periódicamente.
Que el pop-up parezca una formalidad no significa que sea neutro: es la puerta de entrada a una negociación en la que decir que no tiene precio. Si rechazas la personalización, seguirás viendo anuncios contextuales, elegidos por el tema de la conversación, la ubicación aproximada, el dispositivo y la hora, pero sin tocar tu historial. La alternativa sin publicidad, en cambio, degrada el servicio: menos mensajes diarios y adiós a la generación de imágenes o a la búsqueda profunda. Ese diseño choca con la opinión del Comité Europeo de Protección de Datos sobre los modelos de «consiente o paga»: el consentimiento deja de ser libre si negarse acarrea un perjuicio sustancial. El precedente de Meta, multada con 390 millones de euros en 2023 y luego bloqueada en toda la UE por rastrear sin permiso, explica que OpenAI prefiera preguntar antes que arriesgarse a una sanción. Pero el resultado es que cada pregunta, cada dato cedido o negado, queda registrado como prueba de consentimiento: el mismo engranaje de avisos y clics que llevamos años soportando en la web.
Todas tus respuestas llevarán una marca de agua visible: ‘Contenido generado por inteligencia artificial’
La marca de agua es, de los siete frentes que Bruselas ha abierto contra OpenAI, el que toca a cada usuario en el día a día, porque no quedará relegada a un aviso en los ajustes ni a una nota a pie de página: viajará dentro del propio texto. La obligación arranca del artículo 50 del Reglamento europeo de IA, cuyas reglas de transparencia entraron en vigor el 2 de agosto para los modelos nuevos y fijan el 2 de diciembre como tope para adaptar los ya existentes, caso de ChatGPT. OpenAI ha firmado el código de prácticas de la Comisión y ha anunciado que ampliará las señales de procedencia a todas las modalidades, incluido el texto, siguiendo el paso que dio Anthropic con Claude. El marcado se incrusta en la elección estadística de las palabras, no se percibe a simple vista, sobrevive al copiar y pegar e incluso a ediciones ligeras, y en los contenidos de interés público la etiqueta deberá ser además visible. Quien no cumpla se arriesga a multas de hasta 15 millones de euros o el 3 % de la facturación global anual.
Lo que convierte esta medida en un cambio drástico es que rompe la invisibilidad que hasta ahora rodeaba al uso de ChatGPT: cualquier institución o empresa podrá comprobar si un texto ha pasado por la herramienta, y la marca no entiende de fronteras. Aunque la norma nace en Europa, OpenAI aplicará el marcado en todo el mundo, el llamado efecto Bruselas, porque mantener dos versiones del producto resulta más caro que unificarlas. La consecuencia alcanza a estudiantes que entregan trabajos, a profesionales que redactan informes o a creadores que usan la IA como apoyo: la huella puede aparecer incluso cuando el modelo solo haya corregido, traducido o resumido un texto escrito por una persona. La medida encierra además una paradoja que ya ha generado debate: una tecnología entrenada con contenidos humanos sin atribución ni compensación dejará ahora su propia firma en todo lo que toca. Y no es infalible: los fragmentos muy cortos, muy parafraseados o traducidos pueden perder la señal, y ya circulan herramientas para intentar borrarla.
Si ChatGPT no puede verificar la respuesta con una fuente confiable, te dirá ‘no lo sé’ en lugar de intentarlo
Que ChatGPT te responda «no lo sé» en lugar de inventarse una respuesta con apariencia de verdad no es un capricho de diseño, sino la consecuencia más visible de la ofensiva de Bruselas contra las alucinaciones, esas respuestas fabricadas que la Comisión lleva años señalando como uno de los grandes riesgos sistémicos de los modelos generativos. El Reglamento europeo de IA (2024/1689) obliga desde el 2 de agosto de 2025 a los proveedores de modelos de uso general como OpenAI a documentar las limitaciones de sus sistemas y, en el caso de los modelos con riesgo sistémico —los que superan los 10^25 FLOPs de cómputo de entrenamiento—, a identificar y mitigar de forma continua esos riesgos; el código de buenas prácticas publicado el 10 de julio de 2025 incluye expresamente la generación de contenido engañoso o altamente persuasivo. Y el incumplimiento tiene precio: multas de hasta 15 millones de euros o el 3% de la facturación anual global, lo que sea mayor.
Traducido a la pantalla, la exigencia implica que ChatGPT solo debería responder cuando pueda anclar su respuesta en una fuente contrastable, y abstenerse cuando no pueda. OpenAI ya ha empezado a moverse en esa dirección por su cuenta: desde septiembre de 2025, ChatGPT-5 incorpora un umbral de confianza que dispara la respuesta «no lo sé» cuando el modelo no alcanza un nivel mínimo de fiabilidad, en lugar de especular. A ello se suma que la Comisión ha designado a ChatGPT como plataforma de muy gran escala en el marco de la Ley de Servicios Digitales, al superar los 45 millones de usuarios mensuales en la UE, lo que le obliga a evaluar riesgos como la difusión de desinformación. Para el usuario medio, el cambio resulta incómodo: preguntas que antes se resolvían con un texto redondo ahora terminan en un «no lo sé» o en respuestas más cortas y genéricas, y la tarea de verificar se traslada a quien pregunta. La comodidad del oráculo que nunca duda se sacrifica en favor de un asistente que reconoce sus límites.
Tus datos tendrán que procesarse dentro de la UE: las respuestas llegarán más lentas y con más errores
Bruselas no ha aprobado una norma que diga literalmente “procesa los datos en la UE”, pero el resultado práctico es ese. El RGPD, la sentencia Schrems II y el informe del Comité Europeo de Protección de Datos sobre ChatGPT dejaron sin base jurídica sólida el envío de datos personales a EE.UU.; sobre ese suelo, el Garante italiano multó a OpenAI con 15 millones de euros en diciembre de 2024 y Alemania y España abrieron investigaciones. La respuesta de la compañía llegó en febrero de 2025 con la residencia de datos en Europa para ChatGPT Enterprise, Edu y la API, ampliada en enero de 2026 a la inferencia dentro de la UE. Pero es opcional, solo para proyectos nuevos y con límites: no todos los modelos ni funciones están disponibles en la configuración europea y parte de los registros de seguridad siguen saliendo del continente. Con la Ley de IA ya en aplicación (multas de hasta 15 millones o el 3% de la facturación mundial desde agosto de 2026) y ChatGPT designado motor de búsqueda de muy gran tamaño, localizar los datos en Europa deja de ser una promesa comercial y se convierte en la única vía para operar.
El precio lo paga el usuario europeo, que recibe un servicio más lento y con más fallos. Enrutar las peticiones a centros de datos europeos añade latencia: los desarrolladores que han medido el salto transatlántico hablan de 30 a 150 milisegundos extra por salto, y de 150 a 200 cuando la ruta pasa por EE.UU., que sigue siendo el destino por defecto si no se configura la residencia. El problema mayor es la capacidad: los clústeres de inferencia de OpenAI en Europa, alojados en infraestructura de Azure, son mucho más pequeños que los estadounidenses, así que en horas punta las colas se alargan y crecen los tiempos de espera y los errores. A eso se suma que la configuración europea deja fuera parte de los modelos y funciones —OpenAI llegó a no activar la memoria persistente en el Espacio Económico Europeo por las leyes de privacidad— y que los registros de seguridad se siguen copiando en EE.UU. Misma suscripción, mismo precio y, en la práctica, peor servicio para quien vive al este del Atlántico.
OpenAI deberá darte una explicación técnica de por qué generó cada respuesta, aunque sea ilegible para ti
Bruselas ya no trata a ChatGPT como un simple chatbot, sino como un motor de búsqueda en línea de muy gran tamaño (VLOSE) a efectos de la Ley de Servicios Digitales, un estatus que hasta ahora solo pesaba sobre Google o Bing. La Comisión Europea formalizó la designación el 31 de agosto de 2026, después de que OpenAI reconociera una media de 159,1 millones de usuarios activos mensuales en la UE, más de tres veces el umbral de 45 millones que activa el régimen más exigente. La consecuencia inmediata es que la compañía debe abrir las tripas de su sistema al regulador: documentar cómo se entrenan sus modelos, cómo elige las fuentes y cómo ordena la información que devuelve, someterse a auditorías independientes y dar acceso a investigadores acreditados. Por primera vez, un generador de IA debe rendir cuentas de por qué produce cada respuesta y no solo del resultado que muestra en pantalla.
El matiz que convierte esta obligación en un fastidio para ti es que esa explicación no está pensada para quien pregunta, sino para ingenieros, abogados y burócratas. OpenAI podrá cumplir entregando documentos técnicos repletos de arquitectura de redes neuronales, distribuciones de probabilidad o técnicas de alineación: material ilegible para el usuario medio, que seguirá sin saber por qué la herramienta alucinó, se inventó una fuente o se negó a responder. Toda esa ingeniería de cumplimiento, con multas de hasta el 6% de la facturación mundial anual como espada de Damocles, consume recursos que podrían destinarse a mejorar precisamente la fiabilidad de las respuestas. El usuario europeo financia con su uso un expediente de transparencia que no podrá leer, mientras OpenAI afronta el riesgo de trasladar los costes del cumplimiento o de retrasar novedades en el mercado comunitario.
Si usas ChatGPT para trabajar, tu empresa tendrá que registrarlo como herramienta de alto riesgo y cumplir auditorías
Que OpenAI sea el proveedor de ChatGPT no exime a tu empresa de nada. El Reglamento (UE) 2024/1689 no clasifica la herramienta en sí, sino el uso que le des: si la empleas para filtrar currículos, evaluar el desempeño de una plantilla, decidir la concesión de un crédito o priorizar pacientes, el sistema entra en la categoría de alto riesgo del Anexo III. Y aquí está el golpe del artículo 25: quien apunta un modelo de propósito general a uno de esos usos deja de ser un simple usuario y pasa a ser considerado proveedor del sistema de alto riesgo resultante, con todo lo que eso arrastra: documentación técnica, evaluación de conformidad, marcado CE y registro en la base de datos europea de sistemas de alto riesgo. La reclasificación es automática, no requiere notificación ni trámite previo.
El coste operativo es lo que hace temible este punto. La empresa debe conservar los registros generados automáticamente durante al menos seis meses, designar supervisión humana con formación y autoridad, informar a los trabajadores antes de desplegar el sistema y someterse a auditorías de la AESIA, que desde agosto de 2026 tiene plena capacidad inspectora en España. Bruselas aplazó el grueso de estas obligaciones del 2 de agosto de 2026 al 2 de diciembre de 2027 mediante el Digital Omnibus, pero no las eliminó: las multas por incumplimiento alcanzan los 35 millones de euros o el 7% de la facturación global anual. El problema es que muchas compañías ni siquiera saben qué herramientas usan sus empleados: el llamado shadow AI afecta ya a entre el 41% y el 78% de las organizaciones según Gartner y Microsoft, así que el primer paso de cualquier auditoría será descubrir qué flujos de trabajo dependen de ChatGPT sin que nadie en dirección lo supiera.
Una vez más, las novedades en el mundo de la telefonía móvil obligan a las empresas de telecomunicaciones a acelerar sus procesos de transformación. Y es que la decisión de Apple de limitar su nuevo iPhone 18 a una eSIM, es decir, tarjetas SIM virtuales, obliga no solo a que Digi, Vodafone, Telefónica y MásOrange den un paso al frente en esta oferta, sino que aceleren su implantación. Se conoce que la empresa de Cupertino sigue siendo una de las principales innovadoras en este espacio, por lo que su decisión de eliminar la ranura física para cambiar la tarjeta es un aviso para todo el sector.
Y es que la empresa que hasta hace poco dirigía Tim Cook, quien ha cedido la batuta a John Ternus, llevaba ya años contemplando la idea de eliminar la ranura física de la SIM. Se estudió la posibilidad con el iPhone 17 y, en efecto, su versión low cost, el iPhone Air, retiró dicha opción. Ahora todo apunta a que así será en su versión principal, lo que vuelve a cambiar las estrategias del sector.
Por su lado, Digi ha sido la que más recientemente ha dado el paso para que los usuarios puedan solicitar una nueva cuenta con la tarjeta digital. Hasta hace poco, la low cost había obligado a los clientes a abrir su cuenta con una SIM física antes de asumir la cuenta digital, un paso que hacía más lento el proceso de transición y eliminaba algunas opciones de teléfono móvil para los nuevos usuarios. Pero parece evidente que la inminencia del anuncio de Apple ha vuelto a cambiar el mercado.
iPhone Plegable. Imagen de Archivo
Por su parte, las otras tres grandes empresas del sector en España —Telefónica, MásOrange y Vodafone— ya habían empezado a ofrecer esta opción, pero tendrán que ser más directas con los usuarios. Lo normal cuando llega un nuevo iPhone, incluso con el aumento de precio cada vez mayor de los nuevos modelos de la empresa de Cupertino, es que sus fieles lo conviertan en uno de los móviles más vendidos del país, lo que puede ser suficiente para obligar a las telecos a tomar decisiones.
Otro cambio en el sector de las telecomunicaciones
Lo cierto es que la necesidad de invertir en la eSIM y de adaptarse a su demanda llega en un momento en que las cuatro grandes empresas del sector en España se encuentran en grandes procesos de inversión. No solo porque deben revisar sus estrategias de negocio para seguir captando nuevos usuarios, sino porque las nuevas tecnologías también las obligan a adaptarse a las redes 5G y a grandes inversiones en fibra óptica.
Sin embargo, en este caso sí que genera algunas ventajas. Una vez instalados, los teléfonos con eSIM facilitan el cambio de línea móvil, pues se puede hacer de modo digital, simplemente haciendo un cambio en el registro de la tarjeta que cumplirá su función dentro del teléfono. Es una primera ventaja para el usuario, aunque también incluye limitaciones para los que quieran cambiar de número de teléfono por algún motivo puntual.
Más modelos de teléfono con eSIM
Lo cierto es que el paso de Apple es clave para aumentar la demanda de la SIM digital. Aunque el hecho de que cada vez más teléfonos incluyan una versión sin la ranura para el cambio de tarjeta sea una novedad en España y en Europa, la demanda en el territorio europeo ha crecido más lento que en los mercados de Estados Unidos y América Latina.
La realidad es que, a medida que hay más modelos de teléfono móvil que incluyen esta opción, la demanda sigue creciendo. De hecho, el iPhone 17 ya se lanzó en las Américas con un modelo que solo permite el uso de eSIM; si esa misma versión no llegó a España ni a otros territorios del Viejo Continente es, sobre todo, porque los usuarios prefieren la versión física con la ranura para cambiar la SIM, aunque a medida que los fabricantes dejan esta opción de lado, es de esperar que la misma llegue de forma más clara a Europa.
Sede de Vodafone España. Fuente: Agencias
A esto se suma que no hay ninguna limitación en Europa para lanzar teléfonos que funcionen únicamente con eSIM. Según el Reglamento (UE) 2023/1670, se define al móvil como un «dispositivo electrónico inalámbrico portátil» que «requiere una tarjeta SIM, una tarjeta eSIM o medios similares para identificar a las partes conectadas», es decir, que la puerta está abierta para esta y para próximas innovaciones.
La carrera de las portabilidades entre Digi, Telefónica, Vodafone y MásOrange
Pero si el paso de Apple es importante en España, es porque abre una nueva batalla para las telecos en la guerra de las portabilidades. En un mercado en el que prácticamente cualquier usuario que puede tener una línea móvil ya la tiene, es de esperar que la captación de clientes de la competencia sea clave para mantener este crecimiento. No es casualidad que sea un dato que la CNMC revisa meticulosamente cuando publica sus informes mensuales de usuarios, tanto en la banda ancha como en la telefonía móvil.
Según el más reciente informe de la CNMC, la portabilidad móvil registró 498.234 cambios de operador, un 7,9 % más que en junio de 2025. Movistar y Digi obtuvieron un saldo neto positivo, mientras que Vodafone, MásOrange y el conjunto de los OMV presentaron un saldo negativo
La firma de moda canadiense Lululemon presentará los resultados del segundo trimestre el próximo jueves 3 de septiembre. Un segundo trimestre donde se ha observado cómo las visitas por parte de los clientes a las tiendas de la firma deportiva han mostrado una vuelta a la normalidad en cuanto al surtido de productos, pero los expertos señalan que es probable que el impulso de la marca siga siendo todavía bastante negativo.
En este sentido, Heidi O’Neill, la nueva directora ejecutiva de Lululemon, asumirá el cargo después de la publicación de los resultados del segundo trimestre, por lo que es bastante improbable que las acciones de la compañía deportiva tengan mucha actividad hasta la publicación de los resultados del tercer trimestre a finales de 2026; por lo tanto, es probable que la cotización se mantenga dentro de un rango limitado hasta 2027.
Sin ir más lejos, en Jefferies señalan que «es probable que el segundo trimestre sea decepcionante para Lululemon, pero la valoración debería limitar las pérdidas de las acciones, de ahí nuestra recomendación de Mantener». Asimismo, los datos de Bloomberg Second Measure apuntan a una caída interanual del 10,4% en las ventas ajustadas observadas en las tiendas de Lululemon en Estados Unidos durante el segundo trimestre, con un claro descenso con respecto al primer trimestre.
Heidi o’Neill, nueva CEO de Lululemon. Fuente: Lululemon
Lululemon sigue sin encontrar oxígeno
En este contexto, la compañía de ropa deportiva sigue luchando contra la reducción de gastos, la disminución de las ventas y la presión sobre los márgenes, pero eso no evita que se siga observando un riesgo a la baja en cuanto a sus beneficios.
Siguiendo esta línea, la incursión en categorías no estratégicas, junto con un diseño y una calidad menos consistentes, ha enturbiado la claridad de la marca y afectado la interacción con el cliente, incluso cuando Alo y Vuori parecen estar mejor adaptados a los gustos actuales con surtidos más reducidos y un posicionamiento de estilo de vida más definido. El riesgo es que Lululemon siga cediendo su clientela premium principal a estos competidores.
Lululemon sigue por detrás de sus principales competidores, Alo y Vuori, lo que indica una continua pérdida de cuota de mercado frente a la competencia
No obstante, la caída de la productividad también aumenta el riesgo de una mayor reducción de gastos. Los formatos más grandes conllevan mayores costos de alquiler y acondicionamiento y, sumado a un menor tráfico, la rentabilidad incremental de las nuevas tiendas sigue disminuyendo, lo que presiona la rentabilidad desde ambos lados. Esto provocó que los márgenes EBIT de Lululemon se contrajeran al 19,9 % en 2025, y los expertos prevén un mayor descenso en el futuro.
«Con la continua disminución del consumidor principal y la baja afluencia en las tiendas, no vemos muchas perspectivas de un cambio a corto plazo. La nueva CEO, Heidi O’Neill, no asumirá el cargo hasta septiembre de 2026, justo después de la publicación de los resultados del segundo trimestre, por lo que es improbable que se produzca una verdadera reestructuración del producto o la marca antes de la primavera de 2027, y se necesita más tiempo para evaluar su eficacia. Esto retrasa el proceso y reduce la visibilidad», señalan los analistas.
Establecimiento de Lululemon.
«Persisten problemas con el producto, la marca y la competencia, y la transición de liderazgo solo retrasará cualquier posibilidad de recuperación. Creemos que los frutos del trabajo de Heidi probablemente se verán en 2027«, afirman los expertos de Jefferies ante el futuro de Lululemon.
El problema que afronta la nueva CEO de Lululemon
El gran problema de la nueva CEO de Lululemon pasa por unas ventas por pie cuadrado que han tocado fondo. Concretamente, las ventas en tiendas crecieron un 3% durante el primer trimestre de 2026, mientras que la superficie se expandió un 11%, lo que generó una productividad negativa en un trimestre donde las ventas comparables en América ya habían disminuido en un dígito simple medio.
«Esta dinámica solo empeora si la empresa continúa agregando espacio con un tráfico en descenso. Una menor productividad significa mayor riesgo de rebajas, márgenes de mercancía más débiles y un continuo desapalancamiento de costos fijos. Las caídas en Norteamérica deben detenerse antes de que las ganancias puedan estabilizarse«, certifican de primera mano los expertos de Jefferies.
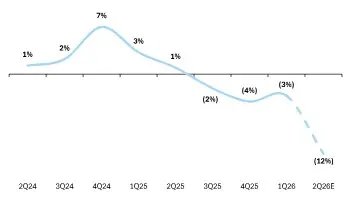
Crecimiento de Lululemon en las Américas
Fuente: Jefferies
No obstante, a problemas, soluciones. Los analistas han apuntado ocho puntos que la nueva CEO de Lululemon debería llevar a cabo para evitar sumar más problemas y para que la compañía deportiva pueda ver «la luz al final del túnel». La primera tarea es detener las expansiones de tiendas, es decir, optimizar la productividad de las ventas. Siguiendo, Lululemon debería normalizar la paleta de colores, los patrones y diseños con logotipos excesivos que están diluyendo el valor de la marca.
La tercera tarea para la CEO de Lululemon es arreglar primero las Américas. Otro de los puntos es ajustar el inventario, mejorar la disciplina para evitar la presión sobre los márgenes y la erosión de la marca. La quinta tarea de Heidi pasa por controlar los gastos generales y administrativos, reevaluando la mano de obra, el alquiler y el marketing para detener el apalancamiento de gastos. Otra tarea es reajustar las expectativas y comunicar un cambio que sea creíble, pero a la vez tenga transparencia. Por último, Heidi debe arreglar la cultura en Lululemon; desde Jefferies creen que la moral de los empleados debe mejorarse y los ejecutivos que no están a la altura deben ser reemplazados lo antes posible.
La DGT actualiza la ITV de vehículos de más de 10 años: furgones camperizados pasan a revisión cada seis meses. No llevar la etiqueta V-19 supone una sanción de 200 euros. La medida ya está publicada.
En este caso, la Dirección General de Tráfico (DGT) ha publicado en su web la Instrucción PROT 2026/04 sobre autocaravanas y furgones vivienda. Sustituye a la versión de 2023 y adapta los plazos de inspección a los criterios del Ministerio de Industria y Turismo. No es una reforma menor. Cambia la carga administrativa de miles de propietarios.
El marco legal lo fija el Real Decreto 920/2017. Distingue entre autocaravanas, catalogadas como vehículos de categoría M, y furgones vivienda o camperizados, de categoría N. Esa distinción es la clave del nuevo calendario.
Los plazos no son idénticos. Por eso conviene no mezclar conceptos: una autocaravana no se trata igual que una furgoneta camperizada.
La revisión semestral no depende del uso del vehículo: un camper de más de diez años tendrá que pasar dos ITV al año aunque apenas se mueva.
Qué cambia en la ITV de autocaravanas y furgones camperizados
La propia instrucción separa las dos realidades.
Autocaravanas (categoría M): desde los 4 años, ITV bienal; desde los 10 años, ITV anual.
Furgones vivienda o camperizados (categoría N): hasta los 10 años, ITV anual; por encima de los 10 años, ITV semestral.
La medida llega en un momento de auge del caravaning. En el último mes con datos, las matriculaciones de campers nuevas crecieron un 32,4% interanual, hasta 319 unidades. El mercado de ocasión también sube con fuerza.
Frecuencias de ITV y a quién afecta la revisión semestral
La novedad de mayor impacto se concentra en los furgones vivienda con más de diez años. Están obligados a pasar la inspección cada seis meses, no cada año. Eso duplica el coste anual de una ITV que repite los mismos controles de emisiones, frenos, luces y neumáticos.
Las autocaravanas de más de diez años mantienen la periodicidad anual. No cambian.
Conviene precisar el matiz: no se trata de todos los turismos con más de una década, sino de los vehículos de categoría N adaptados como vivienda. La etiqueta V-19 es el justificante visible de haber superado la inspección.
Para este segmento, la segunda revisión del año ya no es una opción. Es una cita obligatoria.
Cómo cumplir la norma y evitar la multa de 200 euros
Circular sin la etiqueta V-19 visible en el parabrisas supone una sanción de 200 euros. La DGT no resta puntos por esta conducta. Eso sí, conviene no confundirla con circular con la ITV caducada.
El procedimiento es sencillo. Después de superar la ITV, la estación entrega la pegatina V-19. Colócala en el ángulo superior derecho del parabrisas. Y recuerda apuntar la próxima cita semestral si tu camper tiene más de diez años.
Acude a la ITV con el vehículo en buen estado.
Supera la inspección y obtén la etiqueta V-19.
Colócala visible en el parabrisas.
Comprueba la antigüedad exacta del vehículo en la ficha técnica.
En vehículos de más de 10 años, una cita semestral no deja margen para olvidos. La siguiente revisión llega seis meses después de la anterior.
Análisis: duplicar la ITV de los camperizados más antiguos
La medida tiene lógica preventiva. Un camper con más de una década acumula kilómetros, peso y reformas de camperización que exigen un control más frecuente. En paralelo, asoma una consecuencia económica incómoda: el coste de la ITV se duplica para este segmento.
¿Es proporcional? En parte. Las autocaravanas de categoría M mantienen el sistema anual, aunque también son vehículos de gran tamaño. Los furgones camperizados soportan instalaciones eléctricas y de gas que pueden degradarse. La revisión semestral puede detectar fallos antes de un incendio o una avería grave.
Conviene vigilar, no obstante, la letra pequeña. La periodicidad se impone por antigüedad, no por uso. Un furgón camperizado de 2015 que apenas circula tendrá que pasar dos inspecciones al año igual que otro que se mueve a diario.
El conductor no debe fiarse de la etiqueta V-19 antigua: una vez vencida la inspección, deja de acreditar el estado del vehículo. Circular con la pegatina caducada expone a la misma sanción de 200 euros.
Para no llevarse la multa, el propietario debe comprobar hoy si su furgón vivienda supera la década. Si es así, la próxima cita semestral ya está en el calendario.
🚨 Ficha de la Normativa
Infracción / Novedad: Los furgones vivienda de más de 10 años pasan a revisión semestral.
Sanción económica: 200 euros por circular sin la etiqueta V-19 visible.
Puntos del carnet: No aplica.
Entrada en vigor: Ya está vigente con la Instrucción PROT 2026/04.
La SEC ha publicado una propuesta de 421 páginas para modernizar las reglas de los agentes de transferencia, intactas desde los años 70. El objetivo: adaptar un marco pensado para el papel a la era de blockchain, los valores tokenizados y la inteligencia artificial. La consulta pública abre un plazo de 60 días para que empresas, abogados e inversores envíen comentarios antes de que la Comisión avance hacia una regla definitiva.
Qué propone la SEC y por qué importa
La propuesta actualiza terminología y disposiciones sobre sistemas electrónicos, según la SEC. No autoriza por sí sola a emitir cualquier activo en una red blockchain ni elimina obligaciones regulatorias. Su alcance se concentra en los agentes de transferencia, entidades que mantienen registros sobre la propiedad de valores y ayudan a procesar cambios de titularidad dentro de los mercados financieros estadounidenses.
Un agente de transferencia actúa un poco como el registro de la propiedad de los mercados: anota quién posee cada valor y tramita los cambios cuando una acción cambia de manos. Además administra actos corporativos, como fusiones o repartos de dividendos, y participa en la compensación y liquidación. Durante décadas, ese trabajo se apoyó en procedimientos casi idénticos a los de finales de los setenta. Ahora la digitalización ha metido en la ecuación plataformas electrónicas, redes distribuidas y contratos que se ejecutan solos.
Para el inversor español que compra valores estadounidenses, estos intermediarios suelen quedar invisibles, pero su trabajo es imprescindible. Cada dividendo, cada ampliación de capital o cada cambio de titularidad pasa por sus registros. Si los datos fallan, el problema no es solo técnico: es una cadena de errores que afecta a cuentas de inversión.
El presidente de la SEC, Paul Atkins, defendió la modernización en un comunicado. La revisión, dijo, agilizaría y modernizaría las reglas de la Comisión para reflejar los procesos y operaciones actuales de los agentes de transferencia. Atkins mencionó de forma expresa el uso de comunicaciones electrónicas y tecnología blockchain en las ofertas de valores y la transferencia de acciones. La intención es cerrar la distancia entre una norma de 1977 y un mercado que ya no depende del papel.
Blockchain, tokenización e IA: los puntos calientes
La propuesta no elimina controles; los refuerza. Los agentes que trabajen con blockchain, valores tokenizados, registros distribuidos o contratos inteligentes deben gestionar riesgos de integridad de datos, proteger los activos y evaluar los modelos operativos de las redes. Una falla técnica podría afectar la información sobre propietarios o transferencias, y eso ya no es un detalle menor.
Actualizar normas de 1977 no consiste en pegarlas a una blockchain, sino en decidir quién responde cuando la tecnología falla.
La inteligencia artificial añade otra capa. Puede automatizar tareas de revisión, clasificación, y gestión de registros, pero también amplificar errores o decisiones difíciles de auditar. La SEC pide que quienes adopten IA establezcan controles adecuados, ofrezcan representaciones precisas sobre las capacidades de sus sistemas y mantengan supervisión eficaz. En otras palabras: la automatización no exime de responsabilidad, la traslada.
Los contratos inteligentes, que ejecutan automáticamente condiciones pactadas, plantean preguntas incómodas. ¿Qué ocurre si el código contiene un error y transfiere valores a la cuenta equivocada? La propuesta pide a los agentes que evalúen sus modelos operativos, no que se fíen de la promesa de inmutabilidad.
El proceso de comentarios y qué cambia para los inversores
La comisionada Hester Peirce respaldó la iniciativa antes de su salida prevista para noviembre de 2026. La propuesta permanecerá abierta a comentarios durante 60 días a partir de su publicación en el Registro Federal. En ese periodo, la industria podrá preguntar abiertamente quién responde cuando una red blockchain registra información incorrecta o un contrato inteligente ejecuta una operación inesperada.
Para empresas como Injective, Securitize o tZERO, registradas como agentes de transferencia, unas reglas más claras podrían reducir incertidumbre. También pueden elevar los costes de cumplimiento: documentar la seguridad de los valores tokenizados, la calidad de los datos y la supervisión de herramientas automatizadas exigirá recursos. El registro no convierte automáticamente todos los tokens en valores aprobados, una distinción clave en un sector acostumbrado a confundir tecnología con regulación.
Para las startups que quieren usar blockchain dentro del perímetro regulado, la propuesta puede servir de guía. Conocer qué se espera de un agente registrado reduce la ambigüedad a la hora de diseñar productos. Eso no significa que el camino sea barato ni corto, pero al menos las reglas dejarían de mirar a 1977.
La propuesta llega cuando la tokenización de activos deja de ser una promesa para convertirse en infraestructura. Hace apenas unos años, el debate era si un agente podía mantener registros fuera de los servidores tradicionales; hoy la discusión es cómo supervisar una red donde las reglas se ejecutan por código. La SEC parece optar por un principio: el agente de transferencia sigue siendo responsable, aunque cambie la tecnología. Esa continuidad es razonable, pero el reto estará en la letra pequeña. Si los requisitos para blockchain e IA resultan demasiado vagos, las empresas tendrán que gastar en abogados para interpretar la norma; si son excesivamente rígidos, frenarán la experimentación que la propia agencia dice querer acompañar. Los comentarios de los próximos dos meses serán una ventana para ver cuánto equilibrio consigue.
ARK Invest y Glassnode han medido la descentralización de Bitcoin, Ethereum y Solana. Bitcoin sale mejor parada; Ethereum se queda en un punto intermedio con matices.
El estudio conjunto, publicado esta semana, no sentencia que una red sea inviable. Recuerda algo menos llamativo pero más serio: cada blockchain elige un equilibrio distinto entre seguridad, rendimiento y descentralización, es decir, entre operar sin depender de unos pocos actores y ganar velocidad.
Qué mide el estudio y por qué Bitcoin gana
Bitcoin destaca en auditoría, distribución de la propiedad y resiliencia geográfica. El informe calcula que 63% de sus nodos —los ordenadores que guardan una copia del historial de transacciones— opera detrás de la red Tor, y solo un 16% está alojado en centros de datos.
Eso reduce la dependencia de proveedores de nube como Amazon o Google, un punto débil que el estudio sí detecta en Ethereum: 49% de los nodos de ETH corre sobre infraestructura en la nube, y alrededor del 20% lo hace en Amazon Web Services.
El llamado coeficiente Nakamoto mide cuántas entidades tendrían que coludir para controlar una porción decisiva de una red. En Bitcoin, tres grandes pools de minería superan el 51% de la tasa de hash; en Ethereum, el coeficiente también es tres, pero con un umbral de control del 33% del staking (la cantidad de ether bloqueada para validar la red).
Solana se mueve en otro registro: el informe sitúa su coeficiente en 19 entidades. Es una cifra más alta, pero tiene truco: casi toda su infraestructura vive en centros de datos, lo que traslada el riesgo de concentración a otro eslabón.
La descentralización no se reduce a un número bonito: importa quién controla los nodos, quién valida y dónde se aloja cada pieza de la red.
El propio informe matiza el coeficiente de Bitcoin: los pools no siempre son dueños del hardware. Los mineros pueden mover su potencia de hash entre pools, un detalle que hace menos rígido el control, pero no lo anula.
Dónde tropieza la descentralización de Ethereum
Ethereum no sale mal parado, pero el informe señala dos frentes. El primero es la nube: que la mitad de los nodos dependa de pocos proveedores facilita la operación y abarata costes, aunque introduce un riesgo de caída si AWS o un gran proveedor falla. La documentación oficial de Ethereum sobre staking no oculta que la distribución geográfica y de clientes sigue siendo una tarea pendiente.
El segundo es el staking. La transición de Ethereum a proof of stake en 2022 eliminó la minería y puso el peso de la validación en quienes bloquean ether. El informe recuerda que unos pocos proveedores de liquid staking —servicios que bloquean ether y entregan un recibo líquido a cambio— concentran buena parte de ese depósito, una lectura que ya había aparecido en análisis previos.
Eso no significa que Ethereum sea frágil. Significa que su descentralización tiene otra forma: más repartida por contratos y proveedores, pero más expuesta a la capa de infraestructura.
La comparación con Bitcoin no debería leerse como una derrota
Visto con perspectiva, el estudio acierta al evitar un ranking absoluto. Ninguna blockchain lidera todas las métricas. Bitcoin es más robusta en nodos y distribución, pero su seguridad depende de tres grandes pools; Ethereum, con coeficiente similar en staking, compensa con una comunidad amplia de validadores y un ecosistema más programable.
El riesgo para Ethereum no es quedar por detrás de Bitcoin. Es que la comodidad de delegar en grandes proveedores de staking y en la nube acabe erosionando la resiliencia que hizo atractiva a la red en primer lugar. Si un fallo en AWS o una decisión de un proveedor dominante afecta a la mitad de los nodos, la promesa de una red sin puntos únicos de control pierde fuelle.
La lectura para el holder de ether no es binaria. No hay que elegir entre Bitcoin o Ethereum, sino vigilar que la centralización no se cuele por la puerta de atrás de la infraestructura. El siguiente upgrade de Ethereum y las decisiones de sus principales proveedores de staking dirán más que cualquier informe.
El mercado inmobiliario de Ceuta está viviendo una situación poco habitual. Mientras el precio de la vivienda continúa subiendo con fuerza en buena parte de España, los últimos datos de agosto muestran una evolución completamente desigual dentro de la ciudad autónoma. El distrito de Príncipe ha registrado una caída interanual del 27,9% en el precio de la vivienda ofertada, hasta situarse en 1.688 euros por metro cuadrado, mientras que otras zonas de Ceuta mantienen incrementos significativos. El Muelle, por ejemplo, registra una subida del 22,9% en un año.
Los datos corresponden al Índice Inmobiliario de Fotocasa de agosto de 2026, publicado a finales de agosto y basado en los precios de los anuncios publicados en el portal. Por ello, las cifras reflejan la evolución de los precios de oferta, no necesariamente el importe final por el que se cierran las compraventas.
La fotografía que dejan los últimos datos es especialmente llamativa porque pone de manifiesto que el mercado inmobiliario no se comporta de la misma manera ni siquiera dentro de un territorio tan reducido como Ceuta.
Príncipe encadena fuertes caídas en el precio de la vivienda
El dato más destacado se encuentra en el distrito de Príncipe. En agosto, el precio medio de la vivienda ofertada se situó en 1.688 euros por metro cuadrado, lo que supone una caída mensual del 6,4%, un descenso trimestral del 26,4% y una reducción interanual del 27,9%.
La evolución registrada durante los últimos meses permite comprobar la intensidad del cambio. En marzo de 2026, el precio medio en esta zona alcanzaba los 2.442 euros por metro cuadrado. En abril todavía se encontraba en 2.428 euros, pero desde entonces la tendencia ha sido claramente descendente.
Fuente: Agencias
En mayo, el precio bajó hasta los 2.295 euros por metro cuadrado. En junio descendió hasta 2.047 euros y en julio se situó en 1.803 euros. Finalmente, los datos de agosto han situado el precio medio de oferta en los 1.688 euros por metro cuadrado.
En apenas cinco meses, el precio medio ofertado en Príncipe ha pasado de superar los 2.400 euros por metro cuadrado a situarse por debajo de los 1.700 euros.
Mientras Príncipe cae, el Muelle se dispara
El comportamiento de otros distritos de Ceuta demuestra que no existe una única tendencia inmobiliaria en la ciudad autónoma. El caso más llamativo es el de Muelle, donde el precio medio de la vivienda ofertada alcanzó en agosto los 2.069 euros por metro cuadrado. Aunque el aumento mensual fue moderado, del 0,9%, el crecimiento respecto al mismo mes del año anterior se situó en un destacado 22,9%.
La diferencia con Príncipe resulta significativa. Mientras uno de los distritos registra una caída interanual cercana al 28%, otro experimenta un incremento de casi el 23%. Este contraste refleja una de las características más importantes del mercado inmobiliario actual: las estadísticas generales pueden ocultar comportamientos completamente diferentes según la ubicación concreta del inmueble.
El Centro mantiene precios próximos a los 3.000 euros
La zona de Centro también mantiene una evolución diferente. En agosto, el precio medio de la vivienda ofertada se situó en 2.946 euros por metro cuadrado, con un incremento mensual del 0,7%. Respecto a agosto del año anterior, el precio en esta zona aumentó un 6,1%. Aunque el crecimiento es inferior al registrado en Muelle, la diferencia en el valor por metro cuadrado confirma la existencia de un mercado claramente segmentado dentro de Ceuta.
Fuente: Idealista
El precio de la vivienda en Centro es, de hecho, más de 1.200 euros superior por metro cuadrado al registrado en Príncipe, según los últimos datos de Fotocasa. Para un comprador que busque una vivienda de 80 metros cuadrados, esta diferencia en el precio de oferta por metro cuadrado puede traducirse en decenas de miles de euros entre un distrito y otro.
Hacho-San Amaro también mantiene la tendencia positiva
Otra de las zonas que se aleja completamente de la caída registrada en Príncipe es Hacho-San Amaro. En agosto, el precio medio de la vivienda ofertada se situó en 2.701 euros por metro cuadrado, sin variación mensual, pero con un incremento interanual del 6,7%.
La estabilidad mensual contrasta con el comportamiento de otras áreas, pero confirma que la corrección observada en Príncipe no puede trasladarse automáticamente al conjunto de la ciudad autónoma.
El mercado inmobiliario de Ceuta presenta así una realidad muy fragmentada, con zonas donde los precios continúan creciendo y otras en las que se está produciendo una corrección muy intensa.
España sigue subiendo mientras Ceuta muestra fuertes contrastes
La evolución de estos distritos también contrasta con la tendencia general del mercado inmobiliario español. Los últimos datos nacionales de Fotocasa correspondientes a agosto muestran que el precio de la vivienda de segunda mano en España aumentó un 15,6% interanual, hasta alcanzar una media de 3.166 euros por metro cuadrado.
España acumula así una larga etapa de incrementos en el precio de la vivienda ofertada, en un contexto marcado por la escasez de oferta y una demanda que continúa ejerciendo presión sobre el mercado.
Sin embargo, la situación de Ceuta demuestra que la evolución nacional no siempre permite explicar lo que ocurre a escala local. Mientras el precio medio de la vivienda continúa aumentando en España, Príncipe ha registrado una caída del 27,9% en apenas un año. Al mismo tiempo, el Muelle ha experimentado un incremento del 22,9%.
Un mercado inmobiliario dividido por zonas
La principal conclusión de los datos de agosto es que Ceuta no puede analizarse como un único mercado inmobiliario. Las diferencias entre distritos son considerables tanto en los precios como en su evolución. Centro se sitúa cerca de los 3.000 euros por metro cuadrado, Hacho-San Amaro supera los 2.700 euros y Muelle alcanza los 2.069 euros, mientras que Príncipe se ha situado en 1.688 euros tras encadenar varios meses de fuertes descensos.
Fuente. Agencias.
Para compradores, propietarios e inversores, esta diferencia resulta especialmente relevante. La evolución del mercado dependerá cada vez más de factores locales como la ubicación concreta, las características de la vivienda y la demanda existente en cada zona.
Los próximos datos permitirán comprobar si la fuerte caída registrada en Príncipe representa una corrección puntual en los precios de oferta o si se consolida durante los próximos meses. Lo que ya muestran las cifras de agosto es que Ceuta se ha convertido en un ejemplo de cómo, dentro de un mismo territorio, el mercado inmobiliario puede avanzar a varias velocidades al mismo tiempo.
Parfois vuelve a marcar el paso en las rebajas de entretiempo con una prenda que ha pasado de ser un básico más del catálogo a convertirse en la comidilla de quienes siguen de cerca sus lanzamientos. La firma portuguesa ha rebajado un 70% una de sus camisetas de la sección Special Prices, que ahora cuesta 5,99 euros frente a los 19,99 originales, y las tallas empiezan a escasear en la web oficial.
No es la primera vez que la marca repite jugada esta temporada. Después de agotar en días un jersey atemporal que también salió a 15,99 euros, Parfois vuelve a sorprender con una prenda pensada para durar en el armario mucho más allá de la campaña que la ha hecho viral.
Por qué la camiseta de Parfois se agota en cuestión de días
La clave está en el patrón. El fruncido delantero no es un simple detalle estético: estiliza la figura, marca la cintura de forma sutil y realza el pecho sin resultar excesivo. Esa estructura hace que la prenda se adapte bien a distintos tipos de cuerpo, lo que amplía enormemente su público objetivo y explica en parte la velocidad con la que desaparece de las estanterías.
A esto se suma un diseño que se aleja del típico print floral de primavera. El estampado multicolor y abstracto aporta dinamismo sin resultar recargado, algo que muchas compradoras destacan como el verdadero gancho de la pieza. Es llamativa, pero no agresiva, lo que la hace tan fácil de combinar como difícil de encontrar en tallas grandes a estas alturas de la rebaja.
Parfois y el fenómeno de la moda accesible que se agota sola
Lo que diferencia a Parfois de otras cadenas de gran consumo es su capacidad para trasladar tendencias de pasarela a precios que cualquiera puede permitirse sin pensarlo dos veces. La firma fundada en Oporto en 1994 lleva más de tres décadas perfeccionando esa fórmula, y este tipo de rebajas relámpago son la prueba de que sigue funcionando igual de bien que el primer día.
Este modelo se enmarca dentro de lo que se conoce como moda pronta, un sistema que permite a las marcas renovar colecciones cada pocas semanas para capturar tendencias al vuelo. La contrapartida de esa rapidez es precisamente lo que estamos viendo ahora: stock limitado y rebajas que no se reponen una vez agotadas.
Cómo lucir la camiseta multicolor: combinaciones que funcionan
El corte sencillo, con cuello redondo y manga corta, permite llevarla prácticamente con cualquier prenda de la parte de abajo. Con vaqueros de talle alto funciona como comodín para el día a día, y con una falda midi o pantalones fluidos gana un aire más sofisticado sin perder la comodidad que la ha hecho tan popular entre quienes ya la tienen.
Para quienes prefieren un look más arriesgado, el estampado multicolor también admite combinarse con prendas lisas en tonos neutros que dejen protagonismo a la camiseta. Es una de esas piezas que funcionan tanto en la oficina como en un plan informal, algo que explica por qué se ha colado en tantos armarios esta temporada.
Tallas disponibles y qué esperar del stock restante
La firma ofrece esta camiseta en un rango que va de la S a la L, un tallaje algo más limitado que el de otras cadenas pero que el propio corte compensa gracias a su elasticidad y al diseño de fruncido lateral. Aunque en la web oficial no se detallan medidas exactas por talla, Parfois cuenta con una guía de tallas estandarizada que ayuda a acertar antes de comprar. Como norma general, si hay dudas entre dos tallas, se recomienda optar por la mayor para lograr una caída más relajada.
Los datos de rebajas recientes de la marca en categorías similares dan una idea de la velocidad a la que se mueve el inventario:
Camisetas con estampado multicolor: descuentos de hasta el 70%, desde 5,99 euros.
Camisas con detalles de abalorios: rebajadas a 9,99 euros tras un 70% de descuento.
Tops básicos de temporada: precios desde 7,99 euros con descuentos del 50%.
Prendas Special Prices: reposición nula una vez agotado el stock inicial.
El futuro de las rebajas relámpago en la moda accesible
Este tipo de lanzamientos apunta a una tendencia que va a seguir marcando el paso en los próximos meses: colecciones más cortas, rebajas más agresivas y una demanda que reacciona casi en tiempo real a lo que se viraliza en redes. Parfois ha entendido que el factor sorpresa vende tanto como el propio diseño, y todo indica que seguirá apostando por rotaciones rápidas de stock limitado.
El consejo de quienes siguen de cerca este tipo de rebajas es simple: si una prenda encaja y el precio convence, no conviene esperar a mañana. La combinación de calidad aceptable, diseño reconocible y precio de derribo seguirá siendo, con toda probabilidad, la fórmula que mantenga a Parfois entre las marcas más comentadas de cada temporada de rebajas.
La DGT cambia los semáforos desde el 1 de octubre.
Saltarse la nueva fase roja costará 200 euros y cuatro puntos del carnet. La reforma del Reglamento General de Circulación, recogida en el Real Decreto 518/2026, obliga a reprogramar los cruces para que el ámbar intermitente de los vehículos no coincida con el verde peatonal.
Qué cambia en los semáforos a partir del 1 de octubre
La nueva secuencia es clara: antes de que se active el ámbar intermitente deberá aparecer una fase de luz roja fija para los vehículos. Mientras el peatón tenga verde, el conductor no podrá continuar la marcha con precaución, como ocurría hasta ahora.
El cambio afecta sobre todo a giros, salidas de intersecciones y cruces con visibilidad reducida, donde el conductor debía valorar en décimas de segundo si el peatón iba a cruzar. Con la nueva regulación, la prioridad es inequívoca: o el semáforo está en rojo, o el peatón no tiene paso.
El ámbar intermitente no desaparece, pero ya no podrá coincidir con el verde peatonal: si el peatón cruza, el coche se detiene.
La multa por ignorar la nueva fase roja es idéntica a la de saltarse un semáforo en rojo: 200 euros y cuatro puntos. La DGT insiste en que el ámbar intermitente no desaparece, solo se impide que coincida con el verde peatonal.
Cuándo entra en vigor y qué excepciones contempla
La reforma entra en vigor el 1 de octubre de 2026. No hay un periodo de gracia: desde ese día, los ayuntamientos deben tener reprogramados los semáforos para cumplir la nueva secuencia.
¿Significa que el ámbar intermitente desaparece de todas las calles? No. La norma solo prohíbe su uso simultáneo con el verde peatonal. En cruces sin paso de peatones o con semáforo peatonal en rojo, la señal podrá seguir funcionando como hasta ahora. Tampoco cambia la interpretación del ámbar fijo o del rojo.
Otros cambios de la reforma para patinetes, bicis y motos
El Real Decreto 518/2026 no se limita a los semáforos. La norma también introduce nuevas obligaciones para la movilidad personal y las dos ruedas.
Patinetes eléctricos (VMP): edad mínima de 15 años, casco obligatorio y luces encendidas con elementos reflectantes de noche o con poca visibilidad.
Ciclistas: casco obligatorio en carretera; al adelantar, el vehículo debe reducir al menos 20 km/h respecto al límite y dejar 1,5 metros de separación lateral.
Motocicletas: guantes obligatorios en vías interurbanas y calzado cerrado en cualquier vía.
Las motos podrán circular por el arcén derecho en determinadas situaciones de congestión, siempre que esté permitido y no superen los 30 km/h. También se eliminan las excepciones que permitían a algunos conductores profesionales no usar el cinturón, y se endurecen las reglas para adelantar a vehículos detenidos por accidentes o averías. La reforma añade normas para facilitar el paso de los servicios de emergencia en retenciones o con meteorología adversa.
Análisis: una reforma que ordena la prioridad en los cruces
La modificación ataca un punto ciego real de la seguridad vial urbana. Hasta ahora, el ámbar intermitente permitía continuar con precaución mientras el peatón tenía verde, lo que obligaba al conductor a decidir en décimas de segundo y generaba conflictos en giros, salidas de intersecciones y zonas con poca visibilidad. La DGT ha optado por la solución más simple: eliminar la ambigüedad con una fase roja fija previa.
La sanción de 200 euros y cuatro puntos es coherente con el tratamiento del semáforo rojo, pero puede sorprender a conductores que asocien el ámbar intermitente con una simple advertencia. Por eso, el reto no es solo normativo, sino de comunicación: los ayuntamientos tendrán que reprogramar miles de cruces y, mientras tanto, convivirán programaciones antiguas y nuevas. El conductor prudente hará bien en no asumir que el ámbar implica siempre prioridad del vehículo.
La reforma amplía el foco a patinetes, bicicletas y motos con medidas de protección lógicas y de bajo coste, como el casco o el calzado cerrado. En conjunto, es una actualización necesaria del Reglamento General de Circulación para ordenar la movilidad mixta de 2026. Lo más práctico para el conductor es memorizar la nueva secuencia: rojo fijo antes del ámbar intermitente, y si el peatón tiene verde, el coche se detiene.
🚨 Ficha de la Normativa
Infracción / Novedad: Prohibido el ámbar intermitente simultáneo al verde peatonal; antes debe aparecer una fase roja fija para vehículos.
La inflación de la eurozona se dispara en agosto hasta el 3,3%, el nivel más alto desde 2023. España encabeza el avance entre las grandes economías del euro en un contexto de tensión que complica las decisiones del Banco Central Europeo.
El repunte llega cuando los precios de la energía vuelven a empujar con fuerza. No es un dato aislado: la crisis energética amenaza con trasladarse a los recibos de los hogares y a los costes de las empresas durante los próximos meses.
Un repunte liderado por España y por la energía
La lectura no es unánime dentro del propio indicador. La inflación subyacente, que excluye la energía y los alimentos frescos, habría moderado su avance y deja una señal positiva en medio del sobresalto. Eso da margen al Consejo de Gobierno para debatir si responde con más contundencia o espera a confirmar la tendencia.
España aparece como el gran foco. Entre las economías de mayor tamaño, el repunte de los precios es más intenso en el mercado español que en Alemania, Francia o Italia. Las cifras publicadas por Eurostat sitúan a la economía española por encima de la media del euro, otra vez en el centro del debate.
El mensaje para familias y empresas es directo. Una inflación del 3,3% mantiene la presión sobre el Euríbor y sobre la financiación a corto plazo. Las hipotecas variables, muy presentes en el mercado español, volverán a notar el encarecimiento si Fráncfort confirma una nueva subida de tipos.
El BCE no da por cerrado el ciclo alcista. El repunte de agosto refuerza a los miembros más duros del Consejo, partidarios de actuar antes de que las expectativas de inflación se desanclen. El riesgo no es menor: si salarios y precios entran en una segunda ronda de subidas, el problema puede prolongarse hasta 2027.
El BCE está atrapado entre el miedo a bajar la guardia demasiado pronto y el coste de asfixiar la recuperación.
El BCE y el Euríbor: un otoño de decisiones caras
Las próximas decisiones del banco central se tomarán con la energía en el foco. El mercado descuenta desde hace semanas que el precio del dinero puede mantenerse alto durante más tiempo del esperado. Para una pyme que renueva su póliza de crédito, eso significa pagar más por la misma financiación. Para una familia con hipoteca a tipo variable, la cuota vuelve a subir justo cuando la cesta de la compra también lo hace.
La paradoja del momento es que la inflación sube cuando la economía europea no termina de acelerar. No hay recalentamiento clásico. Hay un encarecimiento de costes que resta poder de compra y presiona los márgenes del comercio y de la industria. Subir precios ya no es solo una defensa para muchas compañías: es una amenaza directa sobre el volumen de ingresos.
La estructura del repunte importa tanto como la cifra. Si la energía explica la mayor parte del alza, el BCE puede tolerar un pico temporal. Si la subyacente lo acompaña, la respuesta tiene que ser distinta. En este caso, la deseada moderación del núcleo da algo de aire, pero no resuelve el problema de fondo.
El dilema de Fráncfort entre inflación y enfriamiento
Este episodio vuelve a demostrar una debilidad estructural de la economía española. Cada vez que la energía repunta, España registra una inflación más alta que sus socios y pierde competitividad relativa en costes. No es una sorpresa que aparezca a la cabeza de las grandes economías. Es la consecuencia de una cesta energética dependiente y de márgenes empresariales más sensibles a los costes de transporte y producción.
No hay certeza sobre cuándo bajará la presión. Los analistas coinciden en que la inflación permanecerá por encima del objetivo del 2% durante buena parte de 2026. Algunos apuntan a que la energía mantendrá la tensión al menos hasta el arranque del invierno. Si se confirma, las decisiones de consumo y de inversión se retrasarán varios trimestres.
El riesgo de sobrerreacción existe. Subir tipos con la economía frágil puede enfriar más de la cuenta; no hacerlo cuando los precios se escapan puede obligar a corregir después con más dureza. He visto pocas discusiones con tanto margen para el error de diagnóstico. El Consejo de Gobierno tendrá que elegir entre dos males. Y como siempre, la decisión no afectará por igual a todas las economías: los países del sur, con más deuda a tipo variable y mayor dependencia energética, son los primeros en notarla.
El dato de agosto es un aviso. No cambia todo, pero despeja cualquier complacencia. Ahora la pregunta es si la energía se estabiliza antes de que el encarecimiento se instale en los salarios y en los contratos. Esa es la línea que vigila Fráncfort. Y es, también, la que vigilarán durante los próximos meses empresas y hogares.
Estimular tu propia hormona GLP-1 con proteína, fibra y comidas completas es una vía accesible para controlar el apetito y estabilizar la energía a lo largo del día. La evidencia apunta a que no hace falta comer menos, sino elegir mejor el volumen, la composición y el horario de cada plato.
El péptido similar al glucagón tipo 1 (GLP-1) se libera en el intestino después de comer y reduce el hambre y los antojos. Traducción práctica: cuanto más estable se mantiene esta señal, menos picos de apetito aparecen entre comidas. La dieta GLP-1 natural busca prolongar ese efecto mediante alimentos que activan la hormona, no mediante soluciones externas de efecto temporal.
El investigador Valter Longo, director del Longevity Institute de la Universidad del Sur de California, lo expresa con una idea incómoda para la cultura de la restricción: después de un tiempo comiendo muy poco, el cuerpo entra en un modo de ahorro energético y puede resultar más difícil avanzar en composición corporal. Su propuesta se inspira en los patrones mediterráneo y de Okinawa: abundancia vegetal, proteína moderada y pescado, dentro de una ventana de alimentación de 12 horas.
La saciedad se fabrica en tu intestino, no en la pastilla
La clave no está en llenar el plato con cualquier cosa. Está en combinar tres palancas de saciedad: fibra soluble, proteína de calidad y grasas insaturadas. Las legumbres, los granos completos, los frutos secos y las semillas lideran la lista, mientras que las grasas saturadas y los azúcares simples quedan en un segundo plano. Esta estructura mantiene el nivel de GLP-1 más tiempo y evita el picoteo de media tarde.
El horario también importa. Concentrar todas las comidas en una franja de 12 horas —por ejemplo, de 8:00 a 20:00— refuerza la coherencia metabólica y facilita que las señales de hambre y saciedad se regulen con mayor precisión. No es un protocolo mágico: es una pauta de orden digestivo que, según los datos de longevidad, se alinea con una mejor energía diaria.
Comer más volumen con menos densidad calórica es la forma más directa de entrenar tu saciedad sin renunciar a la comida abundante.
En cuanto a la proteína, la dosis inicial que plantea Longo se sitúa en 0,8 gramos por kilo de peso al día, con una proporción de dos partes vegetales por una animal. Si entrenas fuerza y notas que la masa muscular no responde, el ajuste razonable es subir hasta 1,1 gramos por kilo, muy lejos de los dos gramos que circulan en ciertos entornos de gimnasio.
El plato que dispara la saciedad: volumen, fibra y proteína en cada comida
La composición ideal que propone Longo es un plato de medio kilo de comida real. En la práctica: 250 gramos de verduras, 250 gramos de legumbres y unos 70 gramos de arroz, pasta o patata. Es un plato abundante en volumen, moderado en calorías y capaz de mantener el estómago y el intestino ocupados con fibra, agua y almidón de absorción lenta.
La versión británica, por ejemplo, sustituye la pasta por 70-80 gramos de patata y deja que los granos enteros y el pescado asuman parte del trabajo de las legumbres. El método de prueba y error es legítimo: si entrenas fuerza y la masa muscular no mejora, subes la proteína; si la grasa corporal no cede, revisas los almidones y las grasas de origen animal. Así se ajusta la pauta sin imponer un menú rígido.
La personalización no es opcional. En lugar de copiar un menú mediterráneo rígido, adapta la base a tu despensa: legumbres, granos enteros y pescado según tu zona. La regla es simple: ingredientes que tus abuelos reconocerían, con suficiente proteína y grasa insaturada. Así el estímulo de GLP-1 se sostiene sin depender de un único superalimento.
📊 La pauta en cifras
Volumen en el plato: 250 gramos de verduras, 250 gramos de legumbres y 70 gramos de arroz, pasta o patata.
Proteína diaria: 0,8 gramos por kilo como punto de partida, con ajuste hasta 1,1 gramos por kilo si haces fuerza.
Ventana de alimentación: 12 horas, por ejemplo de 8:00 a 20:00.
Matiz honesto: la evidencia viene en parte de modelos animales; los resultados dependen de la adherencia y del contexto de cada persona.
Qué dice la evidencia (y qué no promete este enfoque)
La ciencia detrás de la dieta GLP-1 natural mezcla biología de la saciedad, longevidad y experimentación incipiente. En estudios con ratones, una pauta baja en metionina y rica en vegetales elevó los niveles de GLP-1 y evitó la pérdida de masa muscular que suele asociarse a ciertos atajos. Es una señal prometedora, no una sentencia definitiva.
Aterrizar esto al día a día exige honestidad. La evidencia sobre qué alimentos concretos elevan más el GLP-1 en humanos es limitada, y ningún plato actúa de forma aislada. Lo que sí está bien documentado es que la fibra fermentable, la proteína y el volumen alimentario favorecen la saciedad y una energía más estable. Eso convierte al enfoque en una estrategia sólida para quien busca mejorar su composición corporal sin depender de protocolos de efecto pasajero.
Para profesionales ocupados, la ventaja es operativa: se cocina una vez, se generan platos completos y se evita el picoteo reactivo de media jornada. No se trata de contar cada caloría, sino de construir comidas que llenen lo suficiente y mantengan las señales de apetito bajo control. El resultado es un día con menos hambre al acecho y más foco. Conviene ajustar la pauta con un profesional de la nutrición antes de cambios grandes.
⚡ Rutina de Optimización Diaria
Ajusta tu desayuno: añade una fuente de proteína de calidad y una pieza de fruta con fibra para empezar con saciedad.
Arma un plato completo: 250 gramos de verduras, 250 gramos de legumbres y 70 gramos de arroz o patata en la comida principal.
Respeta tu ventana: cena antes de las 20:00 y deja un ayuno natural de 12 horas sin interrumpir tu rendimiento.
¿Qué ha pasado? La inflación de la eurozona sube al 3,3% interanual en agosto, su nivel más alto en tres años, con la energía disparada un 14,3%. España registra un 4,5% armonizado, la tasa más alta entre las grandes economías del euro.
¿Quién está detrás? El Banco Central Europeo (BCE), que se reúne el próximo 10 de septiembre. Los analistas descuentan una subida de 25 puntos básicos que dejaría la tasa rectora en el 2,5%.
¿Qué impacto tiene? El Euríbor aprieta y las hipotecas variables en España se encarecen: una hipoteca media de 140.000 euros a 25 años puede sumar entre 35 y 50 euros al mes si el índice sube 25-30 puntos básicos.
La inflación de la eurozona se acelera al 3,3% interanual en agosto, su nivel más alto en tres años. La subida de la energía, un 14,3%, empuja al BCE a encarecer el precio del dinero.
El dato llega en el peor momento posible: justo antes de la reunión del próximo 10 de septiembre. Los analistas llevan semanas descontando un repunte de tipos de 25 puntos básicos.
Por qué el 3,3% de agosto obliga al BCE a mover ficha
Eurostat, la oficina de estadística comunitaria, confirma que los precios se aceleraron cuatro décimas respecto a julio, muy por encima del objetivo del 2% que persigue el Guardián del euro. La energía es la gran culpable al saltar desde el 10,3% previo hasta el 14,3% interanual, con los ataques en Oriente Próximo y la volatilidad del petróleo como telón de fondo.
Los servicios subieron un 3% frente al 3,3% de julio, los bienes industriales no energéticos escalaron un 1,2% y los alimentos, el alcohol y el tabaco se mantuvieron en el 1,2%. Lituania, Bulgaria y Chipre lideran la inflación europea por encima del 5%, mientras que Estonia y Países Bajos no llegan ni al 2%.
España preocupa más. La tasa armonizada de agosto alcanza el 4,5%, la más alta entre las grandes economías del euro, y el diferencial desfavorable frente a la media europea llega a doce décimas. Francia se sitúa en el 2,7%, Alemania en el 2,9% e Italia en el 3,2%.
No le queda margen a la economía europea: una hipoteca media de 140.000 euros puede encarecer su cuota entre 35 y 50 euros mensuales.
Isabel Schnabel, representante alemana en el BCE, ya ha advertido de que el nivel actual de tipos no basta para frenar los precios. Además, el economista jefe, Philip Lane, ve la inflación rondando el 3% durante todo lo que queda de 2026.
Euríbor e hipotecas: el golpe en la cuota mensual
El Euríbor suele anticipar los movimientos de Fráncfort. Con la reunión del 10 de septiembre a la vista, el índice a doce meses ya incorpora presión alcista, y los mercados de swaps no descartan dos subidas adicionales en otoño, lo que dejaría el precio del dinero en el 2,75% a cierre de año.
Para una hipoteca media nacional de 140.000 euros a 25 años con diferencial del 1%, el encarecimiento ronda entre 35 y 50 euros al mes si el Euríbor sube 25-30 puntos básicos. Quien tenga revisión anual en el último trimestre notará el impacto antes que quienes revisen en verano.
La Ficha del Inversor
La métrica clave es la tasa rectora. Si el BCE sube el 10 de septiembre hasta el 2,5%, el mercado pasa a asumir que el rango neutral se ha agotado y que el siguiente paso puede ser una política restrictiva. No es un contexto de rebajas.
La tendencia a seis meses apunta a Euríbor al alza. Los swaps descuentan el 2,75% para diciembre y el BCE no ha desactivado esa expectativa. La lectura recuerda al ciclo de 2022-2023, cuando Europa sacrificó crecimiento para frenar una inflación que se había escapado de las manos.
El perfil recomendado es claro: quien tenga hipoteca variable y revisión próxima haría bien en buscar ofertas de subrogación o fijación con banco, antes de que los diferenciales suban. El próximo hito es la rueda de prensa posterior al Consejo de Gobierno del 10 de septiembre.
He leído el cierre de Tokio del 1 de septiembre con una mezcla de cautela y curiosidad: la referencia del JGB a diez años tocó el 3%, un nivel que Japón no veía desde hace tres décadas. No es una cifra más. Lo que ha cambiado es el suelo de financiación de una economía que ha vivido años con tipos anclados a cero.
El dato central es claro. La rentabilidad del bono japonés a diez años alcanzó el 3% en la sesión del 1 de septiembre, el nivel más alto en 30 años, según Nikkei Asia. A partir de ahí, el mayor coste del dinero empieza a repartirse entre empresas, hogares y administración.
Este movimiento no llega en vacío. La deuda soberana japonesa ha dejado atrás la etapa del yield curve control y los mercados están volviendo a poner precio al riesgo de financiar a Tokio. Ese reajuste, técnicamente, es una normalización; en la práctica, es un examen del presupuesto expansivo de la primera ministra Sanae Takaichi.
«. El contacto del JGB con el 3% altera la referencia con la que bancos, aseguradoras y fondos descuentan sus inversiones. El encarecimiento de la deuda llega en un momento en que las grandes corporaciones japonesas todavía mantienen apetito inversor, según el análisis de Nikkei Asia, pero el margen para financiar proyectos con deuda barata se estrecha.
El Banco de Japón observa la curva sin precipitarse. El riesgo no está en el nivel puntual del 3%, sino en la pendiente con la que los inversores institucionales regresan a la deuda doméstica.
La tensión fiscal del plan de Takaichi
Aquí es donde la política se cruza con la curva de tipos. El programa de gasto público de la primera ministra Sanae Takaichi necesita financiación; si el bono soberano paga un 3%, cada yen de deuda nueva resulta más caro y reduce el espacio para estímulos. Las pensiones corporativas, mientras tanto, tienen un incentivo doble para volver a comprar deuda doméstica: un cupón más alto y menor riesgo de reinversión fuera de Japón. Ese regreso puede estabilizar la parte larga de la curva, pero también expone a los fondos a pérdidas contables si el precio del bono sigue cayendo.
Análisis: lo que el 3% despeja y lo que oculta
Lo que veo en este movimiento es una normalización a medias. El precio del dinero sube, pero la economía japonesa mantiene fragilidades estructurales: población envejecida, dependencia del ahorro doméstico, una deuda pública abultada y una inflación que apenas ha conseguido sostenerse. El 3% puede leerse como éxito de la salida del control de la curva, pero también como advertencia: si los inversores exigen más rentabilidad por financiar a Tokio, el margen fiscal para programas expansivos se reduce justo cuando Takaichi quiere utilizarlos.
El riesgo que los datos no resuelven es la velocidad. Nadie en Tokio quiere un salto brusco de la rentabilidad que convierta la vuelta de los inversores institucionales en un factor de estabilidad solo temporal. El hito a vigilar es la próxima lectura del mercado de deuda soberana y la reacción del Banco de Japón ante un yen que, hasta ahora, no ha frenado la escalada de los rendimientos.
🌐 El efecto dominó en Occidente
El repunte del bono japonés no se queda en Tokio. La deuda nipona es el ancla de liquidez de Asia y una referencia para los inversores que buscan alternativa al dólar. Si Japón paga más, los flujos pueden ralentizarse hacia otros mercados y endurecer las condiciones financieras globales.
La apertura europea puede descontar una mayor prima de riesgo en la deuda soberana de la eurozona.
Para España, el impacto directo es limitado, pero la subida de rentabilidades japonesas refuerza la presión alcista sobre los tramos largos de la deuda europea.
Las empresas del IBEX con financiación en yenes, o con exposición a los tipos japoneses, revisan sus costes de cobertura.
El BCE observa: si la rentabilidad japonesa se mantiene en el 3%, el argumento de un suelo bajo para el Euríbor pierde parte de su apoyo externo.
Las palabras de Kazuo Ueda han llegado desde Asheville, Carolina del Norte, y no desde Tokio. Esa distancia geográfica no ha suavizado el mensaje: el gobernador del Banco de Japón ha confirmado que la subida de tipos se debatirá en cada reunión de política monetaria, incluida la del 17 y 18 de septiembre.
La aclaración, recogida por Nikkei Asia al término de la reunión de ministros de finanzas y banqueros centrales del G20, rompe la idea de una pausa prolongada. Ueda ha evitado prometer un movimiento inmediato, pero tampoco ha ofrecido refugio a las posiciones cortas de yenes.
Qué ha dicho Ueda en Asheville
El banquero central japonés ha optado por una ambigüedad calculada. La próxima reunión del BoJ, prevista para los días 17 y 18 de septiembre, no está fuera de la agenda de endurecimiento. Es más: el gobernador la mencionó de forma explícita.
«El Banco de Japón considerará una subida de tipos en cada reunión de política monetaria, incluida la programada para el 17 y 18 de septiembre.» — Kazuo Ueda, gobernador del Banco de Japón, Asheville, 1 de septiembre de 2026
El segundo mensaje es igual de relevante. El rendimiento del bono japonés a diez años, en máximos de tres décadas, no es para Ueda una anomalía local: refleja la subida global de los tipos. El gobernador normaliza así la presión de los mercados y la convierte en un argumento para continuar la retirada de estímulos.
El yen y el carry trade: reacción en tiempo real
El efecto más inmediato se concentra en el yen. La moneda japonesa es la pieza central del carry trade global: los inversores se financian en yenes a tipos bajos para comprar activos de mayor rentabilidad. Si el BoJ sube tipos y el yen se aprecia, los costes de financiación y las pérdidas cambiarias obligan a deshacer posiciones.
Financiación en yenes: el coste de la posición corta sube con cada endurecimiento.
Dólar/yen: la reacción cambiaria determina la calma o el colapso del trade.
Deuda japonesa: el JGB a diez años en máximos de tres décadas arrastra las valoraciones de bonos.
No se trata de una hipótesis académica. El precedente de 2024 mostró la velocidad con la que el yen puede estrangular posiciones apalancadas en cuestión de horas.
Análisis: un endurecimiento que se exporta
Lo que veo en esta advertencia es un Banco de Japón decidido a no dejarse arrastrar por la lectura más cómoda de la inflación. Ueda traslada al mercado un mensaje de ambigüedad calculada: no promete una subida en septiembre, pero tampoco ofrece refugio. Esa estrategia mantiene al yen bajo tensión sin disparar una liquidación inmediata.
El riesgo que los datos no resuelven es el ritmo. Si la reunión del 17 y 18 de septiembre concluye sin cambios, el mercado interpretará que el BoJ ha vuelto a la cautela. Si sube, la apreciación del yen golpeará a los exportadores japoneses y a las carteras globales financiadas en yenes. La línea entre normalización y choque es muy fina.
El hito concreto para el inversor europeo está marcado: el comunicado del BoJ del 18 de septiembre.
🌐 El efecto dominó en Occidente
Para Europa, el canal principal es la deuda y el mercado de divisas.
Los futuros del Euro Stoxx y de Wall Street pueden abrir con volatilidad si el yen se aprecia bruscamente en la sesión asiática.
El Euribor no se decide en Tokio, pero una normalización japonesa reduce la liquidez global y presiona al alza las primas de plazo.
Los bancos europeos con exposición a financiación en yenes y las empresas con deuda en divisas asiáticas notarán el encarecimiento del crédito.
En España, el impacto directo es limitado, aunque refuerza la narrativa de tipos globales más altos durante más tiempo.
España está ganando peso como destino del capital internacional en plena transformación del mercado europeo. La fortaleza de las renovables, la necesidad de nuevas inversiones en redes e infraestructuras y el creciente atractivo del inmobiliario sitúan al país en una posición privilegiada frente a otros mercados europeos, según el informe Deal drivers EMEA HY 2026 de Datasite.
La clave de los datos es que España está ganando atractivo no tanto por una explosión generalizada del M&A, sino por estar situada en varios de los sectores que van a necesitar más capital durante los próximos años.
Hay tres grandes historias:
Energía: España parte con ventaja por su enorme penetración de renovables y menor dependencia del gas para fijar precios.
Infraestructuras: la electrificación y las renovables hacen imprescindible una enorme inversión en redes.
Inmobiliario: España se encuentra entre los mercados europeos con mayor actividad y continúa atrayendo capital extranjero.
Todo ello contrasta con la situación de otras grandes economías europeas. El informe describe, por ejemplo, una Alemania industrial sometida a una profunda transformación, mientras que España aparece vinculada a algunas de las áreas de crecimiento estructural de la economía europea.
M&A en España e Iberia: gran peso del sector inmobiliario
1. España destaca especialmente en inmobiliario
España fue el tercer país de EMEA por número de operaciones inmobiliarias en el primer semestre, con 21 transacciones, solo por detrás de Reino Unido (55) y Estados Unidos (26). Además, se situó en el quinto puesto por valor, con operaciones por 1.943 millones de euros.
Esto encaja con la recuperación progresiva del inmobiliario europeo. El volumen de operaciones todavía está lejos de los máximos de 2013-2014, pero la reducción de las diferencias entre las expectativas de compradores y vendedores está favoreciendo la vuelta del capital. Los segmentos del residencial, living y centros de datos aparecen como los principales focos de interés.
2. España tiene una ventaja clara frente a otros países europeos en energía
Este es probablemente el elemento más interesante del informe para Iberia. La crisis energética provocada por el conflicto en Irán y las tensiones en Ormuz ha tenido un impacto desigual en Europa.
España aparece como uno de los países mejor preparados gracias al peso de las renovables. La eólica y la solar han reducido hasta apenas el 15% las horas en las que el gas fija el precio de la electricidad, frente al 89% en Italia. Por eso, el mercado eléctrico español absorbió la perturbación energética con un impacto relativamente limitado.
Esto proporciona a España una posición particularmente atractiva en la transición energética, aunque el gran cuello de botella sigue siendo la red eléctrica.
La Comisión Europea calcula que Europa necesita 1,2 billones de euros de inversión en redes hasta 2040
3. La inversión se desplaza hacia infraestructuras energéticas
El informe detecta una tendencia general: menos operaciones, pero de mucho mayor tamaño, con las infraestructuras de red capturando buena parte del valor. En energía, minería y utilities se anunciaron 501 operaciones en EMEA por 86.300 millones de euros, un 10,7% menos en volumen, pero con un aumento del 119,5% en valor.
Para España esto es especialmente relevante porque su ventaja en renovables aumenta la necesidad de invertir en redes, almacenamiento, interconexiones y capacidad de gestión de la electricidad. El país está mejor protegido frente a los shocks de gas, pero precisamente esa transformación genera nuevas necesidades de capital.
Mayores operaciones del semestre en Real Estate EMEA, según Datasite
4. El inmobiliario español atrae capital extranjero
La presencia de España entre los principales mercados inmobiliarios de EMEA es una señal de que el país sigue siendo un destino importante para inversores internacionales. El informe muestra además que los fondos de private equity están mucho más contenidos: en EMEA apenas realizaron 20 compras inmobiliarias en el semestre, un 33,3% menos interanual, debido al deterioro de la financiación con la vuelta de las subidas de tipos del BCE.
Esto introduce un matiz importante: España sigue atrayendo operaciones, pero no necesariamente porque el dinero apalancado de private equity esté regresando con fuerza. El capital institucional y estratégico tiene un papel cada vez mayor.
5. España también aparece en grandes operaciones industriales
Entre las grandes operaciones del semestre figura la compra de Urbaser, compañía española, por parte de Platinum Equity, en una operación valorada en 5.559 millones de euros. Es la tercera mayor operación de la lista sectorial citada por el informe.
También aparece Panamar Bakery Group, adquirida por Holding Le Duff/Bridor por unos 1.000 millones de euros, como una de las principales operaciones del sector consumo.
Por último, en cuanto a los líderes en asesoramiento financiero y legal, el mercado español de M&A tiene dos líderes distintos según cómo se mida. Santander domina por valor entre los asesores financieros, EY por número de operaciones; Cuatrecasas lidera el asesoramiento legal por volumen, mientras Uría Menéndez lo hace por valor.
Todo ello refuerza la idea de un mercado con menos operaciones, pero operaciones de mayor tamaño, que es precisamente una de las conclusiones generales del informe de Mergermarket/Datasite.
A Óscar Puente tal vez no le guste la estrategia de Ryanair, pero la realidad es que la empresa cuenta con argumentos económicos para seguir reduciendo su presencia en los aeropuertos españoles donde las tarifas no le resultan competitivas. Sus cifras demuestran que, a pesar de mantener su popularidad, en el primer trimestre del nuevo año fiscal —que abarca de abril a junio de 2026— los datos en España reflejan una reducción importante en la facturación del territorio ibérico.
En la presentación de resultados que cubrió los datos del trimestre se especificó que los ingresos procedentes de salidas desde España disminuyeron a 743,8 millones de euros, frente a los 772,3 millones reportados en el mismo periodo del año anterior. Esto equivale a una reducción del 3,7 % en la facturación del mercado español, un dato negativo tanto para la empresa —que aspira a incrementar sus ingresos en España y Europa— como para el país, que sigue buscando fórmulas para retener las operaciones de la aerolínea irlandesa en sus aeropuertos regionales.
Ryanair sitúa a la España regional (junto con Austria, Alemania y Dublín) en la categoría de mercados con impuestos y costes elevados. Ante este panorama, la compañía avanza que continuará reduciendo su presencia en algunas terminales del país, aunque sin detallar cuáles se verán afectadas. Sin embargo, entre el descenso de los ingresos y las limitaciones de flota, todo apunta a que la tendencia se mantendrá en los próximos meses.
Óscar Puente y Michael O’Leary de Ryanair..
Dado que el crecimiento del tráfico global está limitado al 4% para el año fiscal 2027 (con un objetivo fijado en 216 millones de pasajeros), la aerolínea está redirigiendo su escasa capacidad hacia países y regiones que rebajan sus tasas aeroportuarias e impuestos para captar turismo, destacando los casos de Albania, Italia, Marruecos, Eslovaquia y Suecia. Mientras tanto, sus métricas mejoran de forma notable en otros territorios.
Ryanair crece en Italia mientras recorta en España
La evolución en España contrasta con la tónica general del continente. La empresa experimenta mejoras en la mayor parte de Europa, consolidando además un crecimiento destacado en el que ya se ha convertido en su mercado más importante.
Italia se afianza como el principal feudo de Ryanair. Los ingresos por país de salida crecieron un 2,6%, pasando de 937,8 millones de euros en el trimestre anterior a 962,3 millones en el actual, un avance que la compañía atribuye a los movimientos estratégicos impulsados por el Gobierno de Giorgia Meloni.
Mientras critica la presión tarifaria en España, Ryanair clasifica a Italia entre las regiones que rebajan la fiscalidad aérea y reducen tasas para incentivar el tráfico de pasajeros. En consecuencia, los irlandeses desvían allí su flota disponible, apoyados además en la apertura de una nueva base en Trapani (Sicilia) durante este periodo.
Ni Michael O’Leary ni Óscar Puente cambian su discurso
De momento, no hay indicios de acercamiento entre la compañía y el Ejecutivo español. El consejero delegado de la aerolínea, Michael O’Leary, ha tachado la gestión del ministro de Transportes y Movilidad Sostenible, Óscar Puente, de fracaso; por su parte, el ministro ha defendido las tarifas y los impuestos locales, llegando a invitar a la empresa a que «vuele con sus aviones a otra parte» si no desea cumplir con la normativa nacional.
Michael O’Leary de Ryanair durante una rueda de prensa en Madrid. Fuente: Agencias
El dilema para Puente radica en que las aerolíneas están ejecutando paulatinamente lo que él mismo sugirió: trasladar sus aeronaves a otros mercados. La falta de flexibilidad en ambas estrategias mantiene la confrontación, provocando que algunas zonas clave de España pierdan conectividad, puesto que ni Vueling ni Volotea han logrado absorber todas las rutas abandonadas por los irlandeses.
¿Seguirá Ryanair reduciendo su presencia en España?
La aerolínea insiste en que el incremento de las tarifas en los aeropuertos españoles erosiona su modelo de negocio, lo que anticipa nuevos recortes en aeropuertos regionales. Más allá del pulso con Ryanair, la verdadera preocupación para el Gobierno debería ser que otras compañías imiten esta estrategia.
Voces de peso en el sector, como la Asociación de Líneas Aéreas (ALA) y la CNMC, ya han advertido de que el récord de visitantes en la red de Aena debería traducirse en un abaratamiento de los cánones operativos, una petición que choca con la postura del gestor aeroportuario de mantener las alzas para financiar su plan de inversiones.
Mientras tanto, condicionada por un crecimiento del tráfico global limitado al 4% para el ejercicio 2027, la compañía gestionará sus aviones de forma muy selectiva. Ante los elevados costes de la España regional, la aerolínea continuará retirando capacidad en estas zonas para volcarla en mercados con incentivos fiscales como Italia, Marruecos o Albania.
La posible introducción de aranceles para proteger a los fabricantes europeos frente al exceso de capacidad china tendría un beneficiario indirecto: la siderurgia. El automóvil consume cerca de 25 millones de toneladas de acero al año en Europa y genera más de un tercio de los beneficios del sector, según Citi.
La protección podría sostener durante 10-20 años una demanda superior a la que existiría sin estas medidas, aunque el encarecimiento del acero amenaza con reducir los ya estrechos márgenes de los fabricantes y trasladar más inflación al consumidor, explica Ephrem Ravi.
Nuestros colegas del sector del automóvil parecen cada vez más convencidos de que la UE aplicará aranceles significativos para proteger su industria automovilística. El dato adicional es el informe de Handelsbatt (24 de agosto) según el cual la UE, junto con Corea, Japón y el Reino Unido, está trabajando en un plan para “proteger sus industrias automovilísticas frente al exceso de capacidad china”.
Esto podría suponer un impulso para las acciones siderúrgicas europeas, ya que el sector del automóvil representa una fuente importante y muy rentable de demanda de acero (que alcanzó un máximo de unos 35 millones de toneladas y actualmente se sitúa en unos 25 millones), y supone, según nuestras estimaciones, casi el 20% del consumo y más de un tercio de los beneficios del sector siderúrgico.
Europa: por qué el automóvil es tan rentable para las acereras
La Automoción es la segunda mayor fuente de demanda de acero por volumen (y posiblemente la mayor en términos de beneficios): la demanda de acero por parte de la industria automovilística de la UE ha sido volátil. Alcanzó su máximo en 34,5 millones de toneladas en 2007 (justo antes de la crisis financiera global) y, posteriormente, se recuperó desde un mínimo de 15,8 millones en 2009 hasta alcanzar los 32,4 millones en 2018 (justo antes del “dieselgate”).
Desde entonces, la COVID-19, el conflicto entre Rusia y Ucrania y las presiones de las importaciones procedentes de Asia (especialmente de China) han hecho que la demanda de acero por parte del sector del automóvil se sitúe actualmente en torno a los 25 millones.
Cabe destacar que la industria automovilística representa aproximadamente el 20% de la demanda de acero acabado de la UE, uno de los niveles más altos de la historia (y superior al nivel de alrededor del 17% registrado antes de la crisis financiera global).
Aunque los datos son escasos para demostrar de forma concluyente que el acero para el sector del automóvil sea significativamente más rentable que el de otros sectores de consumo final, estimamos que, en la mayoría de los casos, el acero para automoción es casi el doble de rentable (debido a los elevados requisitos de especificaciones, certificación y homogeneidad) que el producto siderúrgico medio. La construcción (la mayor fuente de demanda de acero) es intrínsecamente local y está más condicionada por los cambios fiscales y monetarios dentro de Europa.
ArcelorMittal, ante una posible cola de viento estructural
Citi continúa diciendo que el descenso de la demanda ha sido una de las principales preocupaciones de los inversores y un motivo de rechazo a la tesis de que “el proteccionismo es bueno para las acciones siderúrgicas de la UE”: Hemos recibido numerosas reacciones por parte de los inversores, algunas de las cuales incluso cuestionaban nuestra comprensión de la economía y el impacto de los aranceles, cuando debatíamos que el proteccionismo de la UE podría ayudar a que la cotización de ArcelorMittal alcanzara los 100 euros.
BMW 5. Fuente: BMW
Es bien sabido que la industria manufacturera del mundo occidental corre el riesgo de perder competitividad debido a los elevados precios de las materias primas y la energía, además de las limitaciones en la productividad laboral (y los aranceles sobre el acero se sumarían a esa elevada base de costes para las industrias manufactureras).
Aunque reconocemos que, a largo plazo, no existe una alternativa real a una energía más barata (y fiable), a unos costes de materias primas más bajos y a una mayor productividad para revertir las perspectivas de la industria manufacturera del mundo occidental, algunas medidas para proteger sectores clave como el del automóvil podrían mantener una demanda de acero más elevada durante 10-20 años de lo que sería el caso de no aplicarse dichas medidas.
El problema: proteger al fabricante encarece el coche
Podría decirse que los efectos inflacionistas del aumento del precio del acero constituyen uno de los “límites” que marcan hasta dónde pueden subir los precios del acero: el acero suele representar menos del 10% del coste de un coche de gama media (y la automoción es una de las industrias de consumo final que más acero utiliza) y menos del 3-4% del coste de la construcción. Aunque estas cifras son tranquilizadoras, los márgenes en estos sectores son ahora bastante estrechos (márgenes EBIT por debajo del 10%) y, por lo tanto, es muy probable que el aumento de los costes del acero tenga que repercutirse en los consumidores finales. La confianza de los consumidores europeos ya se encuentra mermada debido a los elevados precios de la energía, entre otros factores, y no está claro cuántas presiones inflacionistas adicionales podrá absorber el consumidor final.
La protección del automóvil no garantiza que Europa vuelva a fabricar los coches de hace veinte años, pero sí puede evitar que deje de fabricar los que todavía produce. Para las acereras, como Arcelor Mittal, esa diferencia puede valer mucho dinero.
Con el inicio de septiembre, CaixaBank, Banco Sabadell, Santander, BBVA y Bankintervuelven a rearmarse para ofrecer las mejores cuentas nóminas a los que todavía no son clientes, pero que podrían llegar a serlo gracias a ventajas y regalos tanto tangibles como intangibles. Desde dinero en efectivo hasta regalos tecnológicos o ventajas exclusivas, los bancos buscan diferenciarse en un momento en el que la competencia por atraer ahorro y fidelizar usuarios es más fuerte que nunca.
En este sentido, en septiembre de 2026, el panorama de las cuentas nómina en España sigue estando marcado por una dualidad clara por parte de las distintas entidades bancarias. Concretamente, la batalla entre las entidades que apuestan por la rentabilidad directa sobre el saldo de la cuenta y aquellos bancos que prefieren que su estrategia se base en atraer a nuevos clientes mediante incentivos en efectivo.
Sin ir más lejos, la promoción más alta que favorece de manera muy competitiva al cliente es la de Banco Sabadell. «Una gran jugada: llévate hasta 2.580 euros el primer año. Exclusivo para nuevos clientes – ¡Sólo hasta el 09/09!Abre tu cuenta onlineSabadell sin comisiones ni condiciones«, expresan en la propia página web de la entidad, con la intención de captar el mayor número posible de nóminas durante este septiembre.
Cuenta online Sabadell
Fuente: Banco Sabadell
Bankinter, Sabadell y BBVA: el top 3 de promociones para la nómina en septiembre
En este contexto, las promociones bancarias cambian con mucha rapidez, y no hay que olvidar que algunas tienen condiciones de permanencia, nuevos clientes, importe mínimo de nómina y tributación. No obstante, desde MERCA2 hemos analizado cuáles son las mejores opciones para el mes de septiembre y destacamos a Bankinter, Banco Sabadell y BBVA.
Siguiendo esta línea, la promoción más llamativa es la de Bankinter. La entidad bancaria ofrece al cliente una atractiva rentabilidad del 2,50% TAE para saldos de hasta 100.000 euros con una bonificación directa de 600 euros brutos repartidos, eso sí, en pagos mensuales durante el primer año. La promoción de Bankinter ofrece esta oportunidad exenta de comisiones de mantenimiento y sin necesidad de cumplir estrictas condiciones de vinculación con la entidad.
Fuente: Bankinter
La promoción de Bankinter está limitada temporalmente hasta el próximo 14 de septiembre o hasta alcanzar un cupo máximo de 40.000 nuevas contrataciones. La entidad busca incentivar la domiciliación de nóminas o pensiones superiores a 850 euros mensuales. Mediante esta estrategia, los nuevos usuarios que trasladen sus ingresos periódicos recibirán un abono adicional de 50 euros brutos al mes, consolidando una de las ofertas más competitivas del sector bancario actual para potenciar el ahorro.
En segundo lugar, nos encontramos con la nueva promoción de septiembre de Banco Sabadell. Concretamente, la cuenta online de Banco Sabadell ofrece un TAE del 2% en el primer año para un saldo máximo de 100.000 euros. Su campaña para nuevos clientes permite un incentivo combinado muy potente: hasta 2.580 euros el primer año sumando rentabilidad, domiciliación de la nómina, uso de Bizum y devoluciones en compras online/cashback.
Lo sorprendente de la nueva promoción de Banco Sabadell –activa hasta el 9 de septiembre- es que no hay ningún tipo de comisiones de administración ni mantenimiento, sin condiciones de saldo mínimo obligatorio, tarjetas de débito y crédito gratuitas, con una devolución del 3% en recibos de luz y gas. Para entender bien cómo la entidad puede dar hasta 2.580 euros, se divide en tres pagos.
Fuente: Banco Sabadell
El primer pago es que la entidad bancaria te proporciona hasta 2.000 euros por llevar tu dinero, con una rentabilidad del 2% TAE para un saldo máximo de 100.000 euros. El segundo punto, 400 euros para domiciliar la nómina y activar Bizum en dicha cuenta. Y por último, hasta 180 euros, ya que Banco Sabadell te devolvería el 10% de las compras online al pagar con Bizum, con un máximo de 15 euros al mes desde que domiciliar la nómina y activas Bizum.
Por último, el top 3 lo cierra BBVA. La promoción vigente de la entidad hasta el 15 de septiembre ofrece a los nuevos clientes introducir un código promocional, ‘PLAN1060’, ofreciendo incentivos en efectivo fraccionados mes a mes durante el primer año. El máximo son 1.060 euros brutos, es decir, 858 euros netos, pero hay que cumplir una serie de objetivos. Entre los objetivos, BBVA ofrece hasta 400 euros por domiciliar la nómina, pensión o cuota de autónomos con un importe superior a 800 euros.
Fuente: BBVA
Al usar la tarjeta de débito Aqua, ofrecen hasta 120 euros, es decir, hasta 10 euros al mes por realizar compras; por utilizar Bizum también se ofrecerán 120 euros, al igual que por domiciliar los recibos de la luz, gas, internet o teléfono. Y por último, por mantener ahorros, BBVA ofrecerá 300 euros extra si se mantiene un saldo medio mensual superior a 10.000 euros durante el primer año.
CaixaBank y Santander no entran en el TOP3, pero también se hacen un hueco en la guerra por la nómina
Una vez ya analizadas las entidades que ofrecen mejores condiciones por llevar la nómina en septiembre, también hay que hacer un hueco a CaixaBank y Banco Santander. CaixaBank, actualmente está ofreciendo hasta 250 euros en efectivo en la cuenta por llevar tu nómina o un cupón de hasta 400 euros para canjear en su plataforma Facilitea, donde hay dispositivos como Dyson, PlayStation 5, Nintendo Switch 2, etc.
El servicio también incorpora ventajas asociadas a tarjetas mediante programas de cashback en marcas seleccionadas y la posibilidad de gestionar de forma automatizada el traslado de recibos y cuentas desde entidades bancarias terceras directamente desde la app. No obstante, una de las grandes ventajas de llevar tu nómina a CaixaBank es que no hay comisiones de administración ni mantenimiento en la cuenta.
Fuente: CaixaBank
Por último, Banco Santander permite acumular hasta 840 euros en dos años; eso sí, fraccionados mes a mes cumpliendo con los requisitos de vinculación. Concretamente, por la nómina, la entidad te puede dar 360 euros en dos años, es decir, 10 euros al mes para nóminas de 800 euros a 1.499 euros, o 15 euros al mes para nóminas de 1.500 euros o más.
Siguiendo esta línea, con Bizum, el nuevo cliente de Banco Santander puede llegar a ganar 240 euros en dos años, a 10 euros al mes por realizar al menos 3 envíos de Bizum mensuales; y por último, por domiciliar dos recibos mensuales, la entidad ofrece 10 euros al mes, que en dos años asciende a 240 euros. Asimismo, se trata de una cuenta 100% online sin comisiones de mantenimiento, tarjeta de débito gratuita y transferencias habituales sin coste.
La Cadena SER ha estrenado su nueva temporada con una profunda renovación de sus principales voces, nuevas sintonías, y un calculado interés en no rebajar su línea editorial progresista para no enfadar a sus oyentes.
La transformación se ha hecho visible desde primera hora. Aimar Bretos abrió este lunes la temporada número 40 de Hoy por Hoy acompañado por Sara Canals y con una nueva identidad sonora. El periodista quiso presentar su llegada como una continuidad dentro de una historia mucho más larga que los nombres de sus presentadores. «Esta preciosa carrera de relevos que es la historia de Hoy por Hoy», explicó a los oyentes.
El estreno estuvo acompañado además de una pieza audiovisual basada en los sonidos cotidianos que inspiran el nuevo lema de la SER, «El sonido de la vida». Una declaración de intenciones para una emisora que pretende reforzar la conexión emocional con su audiencia en un momento de fuerte competencia por la mañana y de cambios profundos en el consumo radiofónico.
«El sonido de la vida», nuevo lema de la SER,.
También Hora 25, con más de medio siglo de historia, estrena nueva etapa. José Luis Sastre toma el relevo de Aimar Bretos. El periodista, que durante los últimos años había estado asociado al programa nocturno, se enfrenta ahora a una franja mucho más extensa y con una batalla especialmente dura por la audiencia.
En ese proceso de renovación hay, sin embargo, una decisión que afecta directamente al contenido económico. La SER ha decidido fulminar Hora 25 de los Negocios, el espacio que Javier Ruiz había recuperado en 2019 y que durante años había servido como una de las principales ventanas de la emisora para la información empresarial, financiera y económica.
El programa había comenzado su trayectoria el 3 de marzo de 2002, aunque sus antecedentes se remontaban a Antena de la bolsa, procedente de la desaparecida Antena 3 Radio. Su primer director fue Miguel Ángel Fernández Ordóñez, posteriormente gobernador del Banco de España, y por sus micrófonos pasaron durante años algunas de las principales voces de la información económica española.
La fórmula incluía mercados, empresas, macroeconomía, política económica, información internacional, entrevistas con empresarios y economistas y análisis de los asuntos que marcaban la jornada. Era, además, un espacio perfectamente reconocible dentro de la programación de la SER.
Su primera etapa terminó en enero de 2008, cuando Àngels Barceló asumió Hora 25. El programa regresó en septiembre de 2019 con Pepa Bueno al frente de la franja y Javier Ruiz como responsable de Economía de la emisora. La recuperación de la marca permitía a Ruiz recuperar un formato estrechamente vinculado a su trayectoria profesional. Ahora desaparece precisamente cuando el periodista abandona la SER para centrarse en su labor en La Séptima
La salida de Ruiz se produce además después de una trayectoria de más de tres décadas vinculada a PRISA. El periodista llegó a la Cadena SER en 1995 y pasó por Hoy por Hoy antes de asumir diferentes responsabilidades informativas.
Su salida no ha estado exenta de polémica. Ruiz dejó RTVE este verano para incorporarse a La Séptima, la nueva cadena de TDT impulsada por José Miguel Contreras, donde será director editorial. El movimiento coincidió con su salida de la televisión pública y con la reorganización interna de la SER.
El cierre de Hora 25 de los Negocios deja así una pregunta sobre el espacio que ocupará a partir de ahora la información económica dentro de la emisora. La economía no desaparece de la antena, pero pierde una de sus marcas específicas y reconocibles.
Y el movimiento llega en un momento en el que la radio atraviesa una creciente presión comercial que se ha hecho visible en el Hoy por hoy, más cargado de publicidad en su tramo de tertulia, ahora denominada El Pulso en vez de El Abierto.
Nueva etapa
El estreno de Bretos estuvo marcado por su entrevista a Pedro Sánchez, que convirtió la primera mañana del nuevo Hoy por Hoy en un acontecimiento político y mediático. El presidente del Gobierno acudió al estreno del periodista después de un verano en el que se había especulado con la posibilidad de que la salida de Barceló provocase cambios en la orientación editorial de la emisora.
Mientras tanto, José Luis Sastre inició su nueva etapa en Hora 25 con una apuesta diferente. El periodista salió del estudio para recorrer Barcelona y abordar uno de los grandes problemas sociales del momento: la vivienda. Es otro ejemplo del giro hacia una radio más pegada al territorio y a las historias que afectan directamente a los ciudadanos.
Enfrente, Onda Cero también ha movido sus piezas. Rafa Latorre se ha estrenado al frente de Más de uno después de que Carlos Alsina haya decidido concentrarse en el segundo tramo de la mañana. El relevo supone uno de los movimientos más importantes de la radio española esta temporada.
Latorre comenzó su nueva etapa desde Ceuta, una elección cargada de significado porque mantiene una de las características que Alsina había convertido en una de sus señas de identidad: trasladar el programa allí donde se encuentra la noticia. El nuevo responsable de Más de uno quiere conservar parte de esa filosofía, aunque con su propio tono y personalidad.
Alsina, por su parte, continúa en Onda Cero a partir de las diez de la mañana, en una fórmula que permite a la cadena mantener una de sus voces más reconocibles mientras ofrece a Latorre el espacio para construir su propia etapa.
La batalla de las mañanas queda así más abierta que nunca. Bretos hereda Hoy por Hoy después de la salida de Barceló; Latorre toma Más de uno tras la decisión de Alsina de replegarse al segundo tramo; Carlos Herrera mantiene el liderazgo de COPE, aunque con un protagonismo creciente de Jorge Bustos y de su hijo Alberto; y RNE intenta recuperar terreno con Juan Ramón Lucas, que se ha reforzado por varios excolaboradores de Barceló como Javier Aroca, Aitor Albizua y Bob Pop. El que finalmente no estará en la pública pese a haberse anunciado es Antón Losada, que finalmente se ha quedado en la SER.