Plank Truck Driver: cómo progresar en el reto de core que blinda tu estabilidad

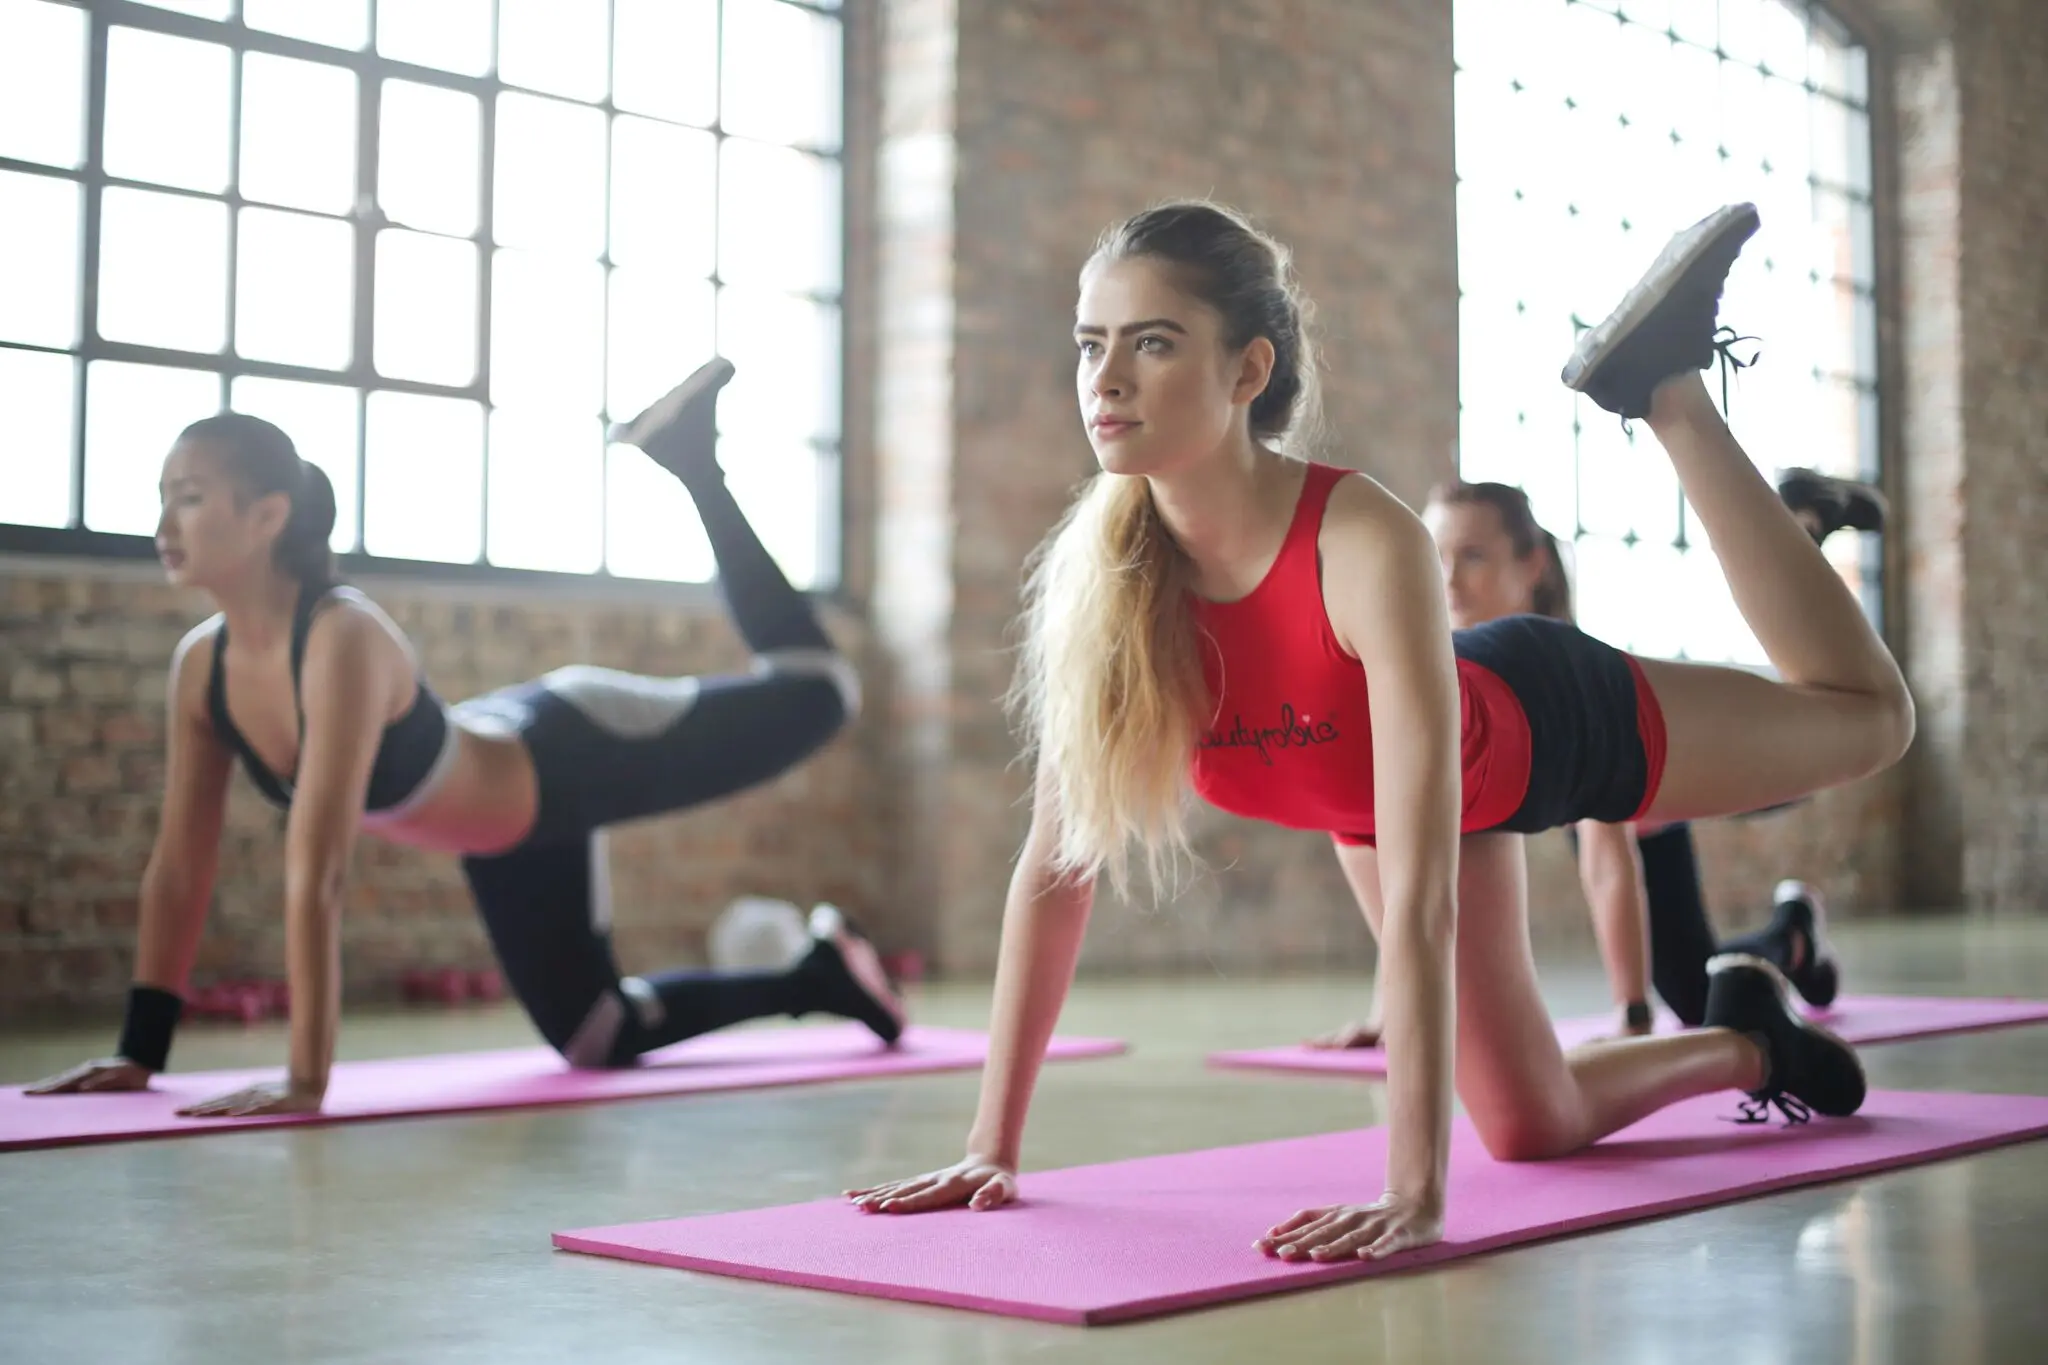
El plank truck driver ha llegado como el reto de core plank más exigente del momento: combina plancha alta y rotaciones controladas sobre el borde de un disco y dispara tu estabilidad. No es una plancha más.

La mayoría de las planchas se resuelve aguantando. Aquí, no. Sostienes un disco de peso apoyado sobre su canto, con las manos en la posición de las 10 y las 2, mientras el torso rota despacio de un lado a otro sin que la base se desmonte. La diferencia es enorme: sumas a la plancha una exigencia máxima de estabilidad del torso y una carga constante en hombros, escápulas y glúteos que ninguna plancha clásica te pide.

El preparador Jay Maryniak, que difundió el movimiento, lo describe como uno de los ejercicios de core más duros que existen y reconoce que mantener el control cuesta de verdad. Razón no le falta: hay que equilibrar el disco con la presión de las manos, así que los hombros trabajan tanto como el core.

A efectos prácticos, el retorno aparece en el resto del entrenamiento. Un torso que no se descompensa bajo carga sostiene mejor la sentadilla, el peso muerto o el press militar, y esa estabilidad es la que impide que la fuerza se escape por el camino. Lo que estás entrenando tiene nombre técnico: anti-rotación.

Cómo se ejecuta el Plank Truck Driver paso a paso
ejercicios de core

La secuencia no admite atajos. Cada punto de apoyo cuenta y el orden de montaje decide si el ejercicio sale limpio o se descompone a los pocos segundos.

  • Posición inicial: de rodillas, agarra el disco con las dos manos en la posición de las 10 y las 2, como si sujetaras un volante.
  • Apoyo: coloca el canto fino del disco en el suelo y equilíbralo aplicando presión con las manos.
  • Plancha alta: da un paso atrás hasta la plancha, con la espalda plana, el core activado y los glúteos en tensión.
  • Base: abre los pies para ganar estabilidad; cuanto más estrechos, más difícil se vuelve el ejercicio.
  • Rotación: con el disco estable, gira el torso despacio hacia un lado; una mano baja hacia el suelo y la otra rota hacia arriba.
  • Vuelta al centro: rueda el disco de nuevo por el medio y repite al otro lado, sin soltar la tensión en core, hombros y brazos.

Con los pies ocurre lo mismo que con el peso: la anchura funciona como dial de dificultad. Empieza con la base abierta, encuentra el control y estrecha solo cuando la rotación salga sin balanceos. Lo mismo con el ritmo. Si aceleras, el disco se cae.

La plancha deja de ser un ejercicio de aguante y se convierte en una prueba de control: no gana quien más resiste, sino quien no pierde la posición.

Cómo progresar hasta el Plank Truck Driver sin romper la técnica

Lanzarse al ejercicio completo sin base es la vía rápida al balanceo feo y a una rotación que ya no controlas. La mayoría de los que empiezan con el reto de core necesita antes una base isométrica sólida, y la progresión que propone la fuente original va justo de menos a más: añade puntos de contacto para que aprendas el patrón antes de cargarlo del todo.

  • Escalón 1: plancha alta con las manos sobre un balón medicinal. Es más estable que el disco, pero ya introduce un pequeño movimiento lateral.
  • Escalón 2: el mismo montaje con disco, pero con las rodillas apoyadas en el suelo. Los apoyos extra estabilizan la base y te dejan aprender el gesto.
  • Escalón 3: mantén la posición inicial y mécete suavemente de lado a lado, sin llegar a la rotación completa.

Ojo con la prisa. Muchos ejecutantes suben de escalón antes de tiempo y terminan compensando con la cadera, que es justo lo que este ejercicio intenta evitar. La señal para progresar es simple: las últimas repeticiones de la serie salen tan limpias como la primera.

📊 La pauta en cifras

  • Series y repeticiones: 3 series de 4 a 8 rotaciones por lado; el planteamiento original no cierra un número fijo y la prioridad es la calidad del gesto.
  • Ritmo: 2 segundos de ida, una pausa breve en el centro y 2 segundos de vuelta, sin rebotes.
  • Tensión continua: entre 20 y 40 segundos de bloque por serie antes de bajar.
  • Criterio de progreso: pies más estrechos y más recorrido de rotación solo cuando las repeticiones finales salgan limpias.

Lo que dice el criterio sobre los ejercicios anti-rotación

Los patrones anti-rotación no son una moda: llevan años en los programas de fuerza como complemento del trabajo pesado, y variantes como el Pallof press o el dead bug se apoyan en la misma idea, resistir un giro que el tronco no debe permitir. La plancha con rotación sobre un disco es la versión más exigente de esa familia, porque además obliga a equilibrar un objeto inestable con las manos.

La progresión por puntos de apoyo es también el orden estándar para escalar un ejercicio: se añade estabilidad antes de añadir dificultad. Las guías de la ciencia del ejercicio aplicada insisten en esa secuencia, y desde la asociación de fuerza y acondicionamiento llevan décadas repitiendo el mismo mensaje: la técnica es requisito previo a la carga.

Ahora la honestidad. La evidencia específica sobre esta variante concreta es escasa y nadie debería venderla como imprescindible. Lo que sostiene el criterio es más simple: si tu plancha alta todavía se descompone, este ejercicio no te dará el retorno que promete. Si ya la controlas y buscas un salto de exigencia para tu estabilidad del torso, aquí tienes un candidato sólido, barato y sin material caro. Tres series bien hechas bastan para notarlo. Recuerda que esta información es divulgativa y de optimización del estilo de vida, no un consejo médico: ante cualquier duda personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Testea tu base: aguanta 40 segundos de plancha alta con la espalda plana antes de subirte al disco; si la cadera cae, empieza por el balón medicinal.
  • Programa dos sesiones semanales: coloca el reto al final del entrenamiento de fuerza, con 3 series de 4 a 8 rotaciones por lado y 60 segundos de descanso.
  • Usa los pies como dial: abre la base en las primeras series y estrecha solo cuando la rotación salga limpia; baja de escalón el día que la técnica falle.
Aceite de oliva: los beneficios de la grasa saludable que sostiene tu energía cada día

Los beneficios del aceite de oliva virgen extra van más allá del sabor: sostienen tu energía diaria y mejoran la absorción de las vitaminas liposolubles de las verduras. La evidencia lo sitúa como la grasa de referencia del patrón mediterráneo.

Por qué el aceite de oliva virgen extra sostiene tu energía (y no es una grasa más)

La grasa es el macronutriente con más densidad energética: 9 calorías por gramo, frente a las 4 de los hidratos y las proteínas. Ese dato es también su ventaja. Una cucharada sopera —unos 10 mililitros, en torno a 90 calorías— ralentiza el vaciado del estómago y alarga la saciedad. Y según los valores de referencia de la autoridad europea de seguridad alimentaria, la grasa debe aportar entre el 20% y el 35% de la energía diaria. Traducido a tu día: llegas a media mañana sin hambre y sin el bajón que deja un desayuno cargado de azúcar.

Lo que distingue al virgen extra es su perfil. Entre el 70% y el 80% de sus ácidos grasos es ácido oleico, un monoinsaturado, y conserva polifenoles, vitamina E y escualeno porque se extrae solo por procedimientos mecánicos, como resume la entrada del aceite de oliva en Wikipedia. El oleocantal, el responsable del picor que sube por la garganta, es la firma de un aceite vivo.

Hay un efecto práctico que casi nadie aprovecha. Las vitaminas A, D, E y K y los carotenoides de las verduras son liposolubles: sin grasa en el plato se absorben mal. Aliñar la ensalada con aceite no es un capricho de sabor, es rendimiento nutricional: comes lo mismo y aprovechas más.

También cuenta cómo se usa. El virgen extra aguanta bien el rango doméstico de fritura y salteado, en torno a 180 grados, y mantiene sus compuestos mejor que una grasa refinada. Eso sí, cuanto más crudo lo pongas, más polifenoles llegan al plato.

La grasa de calidad no es un añadido: es la estructura del plato. Aporta saciedad, sostiene la energía y mejora lo que ya comías.

El matiz que cambia todo aparece en la estantería del supermercado: no todos los aceites que se llaman de oliva son lo mismo, y la diferencia se mide en la letra pequeña.

La letra pequeña de la etiqueta: cómo elegir un virgen extra que valga la pena

grasas saludables dieta

Cuatro nombres conviven en el mismo pasillo. Virgen extra es el de mayor calidad: extracción mecánica y acidez libre inferior al 0,8%. Virgen admite hasta un 2% de acidez. El ‘aceite de oliva’ a secas es una mezcla de refinado con algo de virgen, así que ha perdido buena parte de sus polifenoles. Y el aceite de orujo se obtiene del residuo de la pasta, no de la aceituna entera.

Tres señales delatan un buen producto. La primera es la fecha de cosecha, no la de consumo preferente: un aceite de hace dos años no es lo mismo que uno de la última campaña. La segunda, el envase, en vidrio oscuro o lata, porque la luz degrada los polifenoles y el aroma. Y la tercera, el origen: una denominación de origen protegida acota la variedad y el territorio.

Ojo con dos trampas habituales. ‘Suave’ e ‘intenso’ describen el sabor, no la calidad, y no existe el aceite de oliva light: la grasa es la misma. Tampoco es virgen extra el bote que anuncia en grande aceite de oliva y, en pequeño, una mezcla con girasol. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Dosis orientativa: una cucharada sopera (unos 10 mililitros) por comida principal, integrada en el total de grasa del día.
  • Cuándo y cómo: crudo sobre verduras y platos ya cocinados para conservar polifenoles; para saltear y freír, el mismo virgen extra en el rango de 180 grados.
  • Calidad a buscar: virgen extra de acidez inferior al 0,8%, cosecha reciente, envase oscuro y, si puede ser, de una sola variedad.
  • A tener en cuenta: suma 9 calorías por gramo; la moderación decide si es aliado o exceso.

Con estas claves, elegir deja de ser una lotería de precios.

Qué dicen el ensayo PREDIMED y la evidencia sobre el patrón mediterráneo

El especialista Diego Araiza sitúa el aceite de oliva entre los hábitos básicos de una alimentación de calidad, junto al movimiento diario y un café sin azúcar. Y el respaldo más citado no es una moda, es un ensayo español. PREDIMED, con 7.447 participantes, comparó tres formas de comer durante varios años y colocó el aceite de oliva virgen extra en el centro del patrón mediterráneo.

Ahí está la clave del análisis. El efecto no viene de un chorrito aislado, viene del patrón completo y de la grasa que lo hace sostenible. En el grupo que cocinaba y aliñaba con virgen extra, la adherencia al modelo era mayor: más verdura, más legumbre, más pescado, y menos ultraprocesado. Ningún aceite compensa una semana de bollería y snacks.

Para quién encaja. Si buscas energía estable, saciedad y un plato que sepa a algo, el virgen extra es la compra más rentable de tu despensa. Si entrenas, te ayuda a cubrir grasa de calidad sin recurrir a ultraprocesados. Y si tu objetivo es la longevidad activa, pocos cambios están mejor documentados que mover la grasa de tu cocina hacia el patrón mediterráneo.

Nota práctica: esta información es divulgativa y no sustituye el consejo de un profesional.

⚡ Rutina de Optimización Diaria

  • Revisa tu botella: búscala en envase oscuro, con fecha de cosecha del último año y la mención virgen extra; si no aparece, cambia de marca en la próxima compra.
  • Aliña en crudo: una cucharada sopera sobre la verdura del almuerzo o la cena, para sumar polifenoles y mejorar la absorción de carotenoides.
  • Rota la grasa de tu cocina: sustituye el exceso de salsas y ultraprocesados por virgen extra en guarniciones y platos ya preparados antes de comer.

Biohacking en casa: qué mejoras baratas (luz, aire, agua) optimizan tu energía y cuáles no

Bloquear la luz azul por la noche y ventilar en cruz cada mañana son las dos mejoras de biohacking en casa más rentables que existen: cuestan cero euros y se notan en la energía del día siguiente.

La pregunta se repite en los foros cada vez que alguien entra en obras: ¿qué merece la pena instalar y qué es solo una etiqueta con precio? En un hilo reciente del subforo r/Biohackers, un usuario en plena reforma lo resumía con precisión. Paneles de luz roja, gafas de bloqueo azul, purificadores, monitores de aire, filtros de agua. La lista es larga; el presupuesto, mucho menos.

Vamos a los datos. La mayoría de las mejoras domésticas con impacto real sobre el sueño y la energía son intervenciones de sentido común, baratas y verificables. El resto, en el mejor de los casos, son comodidades bien empaquetadas.

Las tres mejoras de biohacking en casa que sí mueven la aguja

Si tuvieras que elegir solo tres partidas para tu vivienda, serían estas. Todas se apoyan en literatura de ritmos circadianos y de calidad del aire, y todas se ejecutan por menos de lo que cuesta una cena.

Oscuridad real dos horas antes de dormir

La luz de espectro azul frena la secreción de melatonina y retrasa el inicio del sueño. No hace falta domótica: bastan unas lámparas cálidas por debajo de 2.700 kelvin en el salón y unas gafas con filtro ámbar que bloqueen entre el 90% y el 99% de la luz azul si vas a mirar pantallas. La pauta eficaz es sencilla: dos o tres horas antes de acostarte, baja la intensidad general y apaga la luz cenital blanca.

A efectos prácticos, esto rinde más que cualquier suplemento de moda. Y no cuesta nada si ya tienes bombillas regulables.

Dos horas sin luz blanca antes de dormir hacen más por tu descanso que cualquier suplemento de moda.

El mejor sensor de tu casa sigue siendo tu propia energía al despertar: si no sube, revisa el hábito antes que el gadget.

El reloj interno no se regula con aparatos conectados: se regula con luz que entra y con luz que dejas de recibir.

Luz natural por la mañana y ventilación en cruz

El ancla del sistema circadiano es la exposición a luz brillante en la primera hora después de despertarse. Diez a veinte minutos de luz exterior —o de ventana abierta mientras desayunas— sincronizan el reloj interno y sostienen la energía de la mañana. Ese mismo gesto, combinado con abrir dos ventanas opuestas durante 5 o 10 minutos, reduce el CO2 acumulado en el dormitorio y la humedad, dos variables que se notan en la calidad del descanso.

Es la mejora más barata de toda la lista. Y la que más gente ignora.

Filtración de agua: carbón en bloque, no ósmosis por defecto

Para el agua, un filtro de carbón activado en bloque sólido retiene cloro y compuestos volátiles por una fracción del precio de un sistema de ósmosis inversa. La ósmosis tiene sentido en casos concretos de dureza o composición del agua, pero no como compra automática. Ojo con el mantenimiento: cambia el cartucho cada dos o tres meses, porque un filtro saturado devuelve al agua parte de lo que había retenido.

Qué pagas de verdad en un purificador, un monitor o una lámpara roja

mejoras hogar para dormir mejor

Aquí está la clave del consumo inteligente. Un purificador con filtro HEPA H13 reduce partículas en suspensión y tiene sentido si vives en una zona de tráfico denso, con obras cerca o con episodios de polvo. Si tu casa ventila bien, no vas a notar gran cosa.

Los monitores de calidad del aire sirven como herramienta de medición, no como mejora en sí: te dicen si tienes un problema, no lo resuelven. Y las lámparas de luz roja domésticas tienen una evidencia mucho más limitada de lo que sugiere su precio; la exposición solar matinal cubre buena parte del objetivo sin necesidad de de pagar un panel.

Temperatura y ruido cierran la lista y también salen baratos. Dormir en torno a 18-19 grados facilita el descenso de temperatura corporal que acompaña al sueño, y unos tapones de silicona o una cortina gruesa hacen más por tu descanso que media docena de wearables. El ruido nocturno fragmenta el sueño aunque no te despierte del todo.

📊 La pauta en cifras

  • Luz: 10-20 minutos de luz natural antes de las 10:00 y bombillas por debajo de 2.700 kelvin desde dos horas antes de dormir.
  • Aire: ventilación cruzada de 5-10 minutos por la mañana; filtro HEPA H13 solo si hay partículas en el ambiente.
  • Agua: carbón activado en bloque sólido, con recambio de cartucho cada 2 o 3 meses.
  • A tener en cuenta: los monitores miden, no mejoran; la comodidad no es rendimiento.

Lo que dice la evidencia y dónde empieza el marketing

La ciencia del sueño lleva décadas señalando lo mismo: lo que más pesa es la regularidad horaria, la exposición a la luz y la temperatura, no el dispositivo que llevas en la muñeca. Los estudios sobre ritmo circadiano son sólidos y replicados; los que respaldan los paneles de luz roja domésticos son mucho más modestos y suelen apoyarse en protocolos difíciles de reproducir en un salón.

Con el aire ocurre algo parecido. Ventilar y filtrar partículas tiene respaldo claro cuando existe una fuente de contaminación interior o exterior. Cuando esa fuente no existe, el beneficio medible se desvanece. Y con el agua, el carbón activado cumple su función a un coste ridículo frente a sistemas que prometen pureza absoluta. Lo barato y aburrido gana casi siempre.

Para quién encaja todo esto: para quien trabaja muchas horas, duerme peor de lo que le gustaría y quiere resultados en semanas, no en años. Empieza por lo que es gratis y mide después. Si tras dos semanas de luz y ventilación controladas no notas nada, ninguna compra lo va a arreglar por sí sola. El matiz que cambia todo: esto es información divulgativa sobre optimización del estilo de vida, no un consejo personalizado.

⚡ Rutina de Optimización Diaria

  • Despierta con luz: sal a la calle o desayuna junto a una ventana abierta entre 10 y 20 minutos antes de las 10:00.
  • Airea en cruz: abre dos ventanas opuestas 5 o 10 minutos por la mañana y deja el dormitorio a 18-19 grados de noche.
  • Audita la etiqueta: antes de comprar un gadget, pregúntate qué variable mide o mejora y cuánto cuesta mantenerlo al año.

Red eléctrica bloquea 300.000 viviendas y desperdicia luz para 7 millones de hogares

0

La red eléctrica española se ha convertido en un tapón tan serio como la propia regulación del suelo. Los números que maneja el sector son incómodos: más de 2 GW denegados al promotor inmobiliario en 2025, el equivalente a un mínimo de 300.000 viviendas modernas que no llegaron a construirse por no tener garantizado el suministro.

La estimación procede de Aelec, la patronal de las grandes eléctricas, y describe un cuello de botella que apenas aparece en el debate público sobre vivienda. A la maraña normativa que el Banco de España lleva trimestres señalando —con dos decretos de vivienda contradictorios sobre la mesa— se ha sumado un límite físico: la capacidad de conexión eléctrica. Sin punto de enganche no hay grúa, ni licencia, ni promoción que salga adelante.

Dos gigavatios que no llegaron y 75.000 viviendas frenadas

El mapa del bloqueo es desigual. Según los cálculos de BBVA Research, solo en la Comunidad de Madrid y en la Comunidad Valenciana la falta de capacidad de acceso afecta a 75.000 viviendas nuevas potenciales, aproximadamente la mitad de las que ambos territorios consideran urgentes. Son los dos mercados donde la tensión de precios aprieta más y donde cada promoción retrasada empuja un peldaño la escalera de precios.

El supervisor también ha puesto el foco en el otro lado del cable. La CNMC ha señalado a Red Eléctrica, la filial de Redeia que preside Beatriz Corredor, por invertir menos incluso de lo que tenía autorizado, un techo ya insuficiente antes del auge de las solicitudes de conexión. La paradoja cuesta de sostener: se deniega acceso a la red por saturación mientras el operador deja sobre la mesa parte del presupuesto que tenía aprobado para ampliarla.

En paralelo, el freno constructor se consolida. BBVA Research proyecta 153.000 viviendas iniciadas en 2026 y 170.000 en 2027, frente a las 139.000 de 2025. El ritmo mejora, pero sigue corto: en esos dos ejercicios se crearán 223.000 y 217.000 hogares respectivamente, de modo que el déficit habitacional continuará aumentando. El Banco de España sitúa ya la carencia acumulada cerca de un millón de unidades.

La saturación de la red se ha convertido en el peor enemigo de la política de vivienda: se deniega conexión a promotores que tienen suelo, licencia y comprador.

Qué significa para Redeia, las constructoras y las utilities del IBEX 35

conexiones eléctricas

Para el inversor español, el asunto tiene lectura directa en el IBEX 35. Redeia es la primera interesada en que el plan inversor se acelere: cada gigavatio adicional de capacidad autorizada se traduce en base de activos regulados y, por tanto, en beneficio recurrente durante décadas. El riesgo es el contrario: que la ejecución llegue tarde y que el mercado acabe descontando un crecimiento del negocio regulado más lento de lo previsto.

Comprimir la inversión en red sale más caro: cada gigavatio no conectado es una vivienda que no se construye y una hora de sol que se pierde.

En el lado de la demanda, las constructoras cotizadas —ACS, Ferrovial, Acciona y Sacyr— y los promotores del Mercado Continuo —Neinor Homes, Aedas Homes y Metrovacesa— arrastran un embudo comercial que no depende solo de su balance. Pueden tener suelo, financiación y comprador, y aun así quedarse sin fecha de entrega. Las utilities conviven, además, con dos señales opuestas: más demanda potencial por la electrificación de la vivienda nueva y más presión regulatoria sobre el retorno de la actividad de red. La mayoría de los analistas que cubren el sector constructor considera que ese desfase se trasladará a los ritmos de preventa del próximo ejercicio si la cola de acceso no se despeja.

El plan de 35.000 millones llega con el grueso al final del periodo

El Gobierno reaccionó a finales de julio con un Real Decreto para desbloquear la inversión en redes. La norma añade 17.900 millones de euros a los 17.100 ya previstos y eleva el total hasta 35.000 millones en 2030. El Ministerio para la Transición Ecológica, que dirige Sara Aagesen, justificó el salto en que los límites vigentes se habían mostrado insuficientes para atender el volumen de solicitudes de acceso. Las eléctricas aplaudieron la medida.

Ahora bien, el calendario invita a la cautela. El propio diseño del decreto concentra los desembolsos más abultados en el tramo final del periodo, con 2027 y 2028 como ejercicios de transición. Las promociones que hoy no obtienen punto de conexión difícilmente lo tendrán antes de 2029. A mi juicio, ahí está el punto que el consenso inversor todavía no ha interiorizado: no estamos ante un problema de dinero, sino de secuencia temporal.

El desperdicio energético es la otra cara de la misma moneda. En lo que va de año se han vertido 7.100 GWh de fotovoltaica y 6.500 GWh de eólica, según los datos de los socios de Aelec. Anualizado, el derroche se estima en un récord de 23.600 GWh, equivalente al consumo de 6,7 millones de clientes domésticos y al 9% de la demanda total del país. Es luz barata que se tira a la basura mientras 300.000 viviendas esperan un contador.

Hay un riesgo que conviene no pasar por alto. Si el operador mantiene el modo reforzado de operación —con gas y nuclear como respaldo por el temor a un nuevo apagón— y las redes se amplían con lentitud, el vertido de renovables seguirá creciendo justo cuando la potencia instalada sigue sumando. El coste se reparte entre la factura del consumidor y el múltiplo que el mercado está dispuesto a pagar por las utilities reguladas.

La pregunta que dejo sobre la mesa tiene dos nombres propios: el detalle de la planificación inversora de Red Eléctrica para el tramo 2027-2030 y la revisión del marco retributivo de la actividad de distribución que la CNMC tiene en marcha. Si el grueso de los 35.000 millones se concentra al final del periodo, como apunta el calendario aprobado, el tapón seguirá costando viviendas y gigavatios.

Veredicto Merca2

Cotización al cierre o apertura: El mercado no ha tenido ocasión de reaccionar: la Bolsa permanece cerrada este fin de semana, de modo que el impacto se trasladará a la apertura del lunes. Sobre la mesa queda un plan inversor que eleva el total en redes hasta 35.000 millones de euros en 2030, con 17.900 millones adicionales.

Clave técnica: El catalizador de Redeia es de calendario, no de volumen: buena parte de los 17.900 millones adicionales se ejecutará a partir de 2029. Sin un adelanto del ritmo inversor en 2027 y 2028, la base de activos regulados tardará en reflejar el nuevo marco retributivo.

Apunte macro: El déficit habitacional que calcula el Banco de España se acerca ya al millón de viviendas. BBVA Research proyecta 153.000 iniciadas en 2026 frente a 223.000 hogares creados, una brecha que no se cierra ni con la red despejada.

Beneficios Micron: gana 37.700 M$ en un trimestre y pulveriza a Apple por la IA

Los beneficios de Micron alcanzan los 37.700 millones de dólares en un solo trimestre. La cifra multiplica por casi doce lo ganado hace un año y supera los 29.800 millones de Apple. La memoria se ha convertido en el nuevo cuello de botella de la IA, y quien controla ese cuello de botella cobra peaje.

Claves de la operación

  • Casi 70 centavos de margen por cada dólar ingresado. El margen bruto ajustado se dispara hasta el 87%, un nivel inédito en la industria y muy por encima del 27% de Apple.
  • El beneficio por acción salta a 74,33 dólares. Su mejor año antes de este ciclo fue 2018, con 11,51 dólares por título. La acción sube un 250% en lo que va de año.
  • La escasez de RAM se agravará hasta 2028. Micron ha firmado 26 contratos de largo plazo que cubrirán más del 35% de sus ingresos hasta 2030, con 12.700 millones en depósitos por adelantado.

La memoria deja de ser un accesorio y pasa a valer como el petróleo

La compañía estadounidense se queda con casi 70 centavos por cada dólar que ingresa. El margen bruto ajustado llegó al 87% en el trimestre y el neto rozó el 70%. Son cifras sin parangón en los semiconductores. Apple, el fabricante más rentable del sector, opera con márgenes que rondan el 27%.

El beneficio por acción se sitúa en 74,33 dólares este año. Su mejor ejercicio antes del boom fue 2018, cuando ganó 11,51 dólares por título. La acción acumula una subida del 250% en lo que va de año y del 500% desde hace doce meses. Ninguna otra compañía del sector ha protagonizado un salto semejante en tan poco tiempo.

La memoria ya no es un accesorio. Casi la mitad del coste de un sistema de datos es memoria. Más RAM significa modelos más rápidos y eficientes, y los clientes se comportan como si compraran un bien escaso: aceptan pagar por adelantado para asegurarse el suministro.

Micron ha detallado en su presentación de resultados que ha firmado 26 contratos estratégicos de largo plazo. La compañía calcula que aportarán más del 35% de sus ingresos hasta 2030 y ha recibido 12.700 millones de dólares en depósitos por adelantado. Nadie paga por adelantado por algo que sobra.

La memoria ha pasado de componente intercambiable a bien estratégico: hoy decide cuánto cuesta construir la inteligencia artificial.

Micron contra Apple: el nuevo orden de los semiconductores

Apple ingresó 109.400 millones de dólares en su último trimestre, el doble que Micron. Pese a ello, ganó menos. La paradoja ilustra cómo la IA ha reordenado las prioridades del sector: ya no gana quien más vende, sino quien controla el componente escaso.

Nvidia, AMD y los grandes hiperescaladores compiten por la misma memoria. AWS, Microsoft y Google han comprometido inversiones milmillonarias en centros de datos, y todos necesitan memoria de alto ancho de banda. Micron es uno de los tres fabricantes mundiales capaces de producirla a escala, junto a Samsung y SK Hynix. Ese oligopolio explica los márgenes y el poder de fijación de precios.

Micron Apple

Levantar capacidad nueva no es una decisión que se tome en un trimestre. Una fábrica de memoria tarda años en en entrar en producción y exige inversiones que rondan los 20.000 millones de dólares. Por eso la escasez se prolonga y por eso Micron puede permitirse firmar contratos a cuatro años vista.

El ciclo no ha muerto: el riesgo de que el precio se dé la vuelta

La memoria siempre ha sido un negocio de ciclos. Los precios altos atraen capacidad nueva y, tarde o temprano, la sobreoferta hunde los márgenes. Micron vivió su último gran pico en 2018 y luego encadenó pérdidas. El mercado no ha olvidado ese patrón, y la propia compañía lo reconoce en sus informes.

Un margen bruto cercano al 90% corre el peligro de parecer un abuso de precios difícil de sostener. La escasez hasta 2028 depende de que la demanda de IA siga creciendo más del 100% anual, mientras la capacidad de fabricación solo puede ampliarse entre un 40% y un 50%. Cualquier frenazo en el gasto de los hiperescaladores rompería esa ecuación.

En España el encarecimiento se nota en cualquier comprador que no tenga una economía de IA para absorber el coste. Portátiles, móviles y consolas pujan por las mismas fábricas y ven cómo sube el precio de su componente más caro. El PERTE Chip, lanzado por el Gobierno en 2022, buscaba reducir la dependencia europea de los semiconductores asiáticos, pero no ha generado capacidad de memoria a escala.

Para las compañías españolas que despliegan inteligencia artificial, el coste de la memoria se ha vuelto una partida difícil de prever. Las empresas españolas compiten por el mismo hardware encarecido que sus rivales globales, y los proveedores cloud trasladarán, antes o después, el sobrecoste a sus tarifas.

Analizamos el movimiento con cautela. Micron ha tocado techo de ciclo antes y el patrón se repite cada vez que la oferta se queda corta. La diferencia es que esta vez el techo lo sostiene la IA, y eso alarga el ciclo sin eliminarlo.

El próximo hito será su siguiente presentación de resultados, prevista para finales de este año. Entonces se verá si los precios aguantan el tirón o empiezan a ceder. La pregunta no es si Micron gana demasiado, sino quién lo paga. Los centros de datos pueden permitírselo. El resto, no.

IBM España avisa de sobreinversión en IA: «habrá ganadores y perdedores»

La sobreinversión en IA ya no es un debate académico. Horacio Morell, presidente de IBM para España, Portugal, Grecia e Israel, sostiene que el ciclo inversor actual dejará ganadores y perdedores, aunque el balance neto para la economía será positivo.

Claves de la operación

  • Una criba, no un bum. Morell compara el momento con la burbuja de la fibra óptica de los 2000: algunas compañías quebrarán, pero la infraestructura desplegada acabará siendo útil para todos.
  • El coste de la nube se doblará. IBM prevé que la unidad de proceso de cloud multiplique por dos su precio en tres años, justo lo contrario de lo que presupuestan sus clientes.
  • La regulación exige equilibrio. El directivo defiende normas ajustadas al nivel de riesgo y avisa de que Europa compite con reglas distintas a las de Estados Unidos o China.

La carrera de inversión que ya infla el hardware

El diagnóstico del directivo no apunta a una burbuja clásica. Apunta a una carrera. Las compañías que han apostado su negocio entero a la IA están obligadas a invertir en centros de datos, capacidad de cómputo y suministro energético para no perder posición, y ese esfuerzo conjunto tensiona toda la cadena de hardware.

Morell describe una inflación de costes que ya se nota en el hardware y que castiga sobre todo a quienes solo juegan en ese terreno. La comparación que elige es explícita: la fibra óptica de los años 2000. Entonces quebraron operadores que habían sobredimensionado sus redes, pero las infraestructuras siguieron ahí. ‘Hubo empresas que quebraron, pero las redes las hemos aprovechado luego todos’, resume.

La paradoja es que ese esfuerzo inversor se concentra en muy pocas manos. Los hiperescaladores llevan años sumando capacidad en España, con Aragón, Madrid y Cataluña como principales focos. IBM no pelea por ese volumen. Pelea por el cliente que no quiere depender de un solo proveedor y por el contrato público que exige residencia de datos y trazabilidad.

Ese es el marco en el que se sitúa IBM. La compañía no compite de tú a tú con los grandes hiperescaladores en infraestructura pura. Se presenta como una nube especializada en entornos regulados, con la banca y el sector público como clientes principales, y sostiene que su propuesta aguanta en precio mientras los costes del resto se desmadran.

Del entusiasmo al retorno: el freno que ya notan los clientes

El debate que Morell traslada es el del retorno. Pasar de la experimentación a la escala industrial. La tecnología funciona, pero el retorno no llega al ritmo prometido, admite. Su receta es acotar: uno o dos casos de uso llevados a producción masiva antes de abrir el siguiente frente. Y hay un dato incómodo para los proveedores: el coste de la nube no va a bajar.

La sobreinversión no se corrige con un estallido, sino con una criba: sobrevivirán los que financian capacidad ajena; los que solo venden la promesa, no.

IBM ha generado 4.500 millones de dólares en ganancias de productividad y se ha comprometido a otros 1.000 millones en funciones de soporte al negocio. En atención al cliente, la IA ya gestiona el 70% de las llamadas de un operador, con una satisfacción 35 puntos superior a la de los agentes humanos. Acierta el 95% de las veces. La persona, el 85%.

El problema, reconoce, es doble. Los grandes modelos generalistas valen para casi todo, pero cuestan hasta veinte veces más que un modelo pequeño especializado en un dominio concreto. Y la IA es probabilística: se equivoca. No es lo mismo un recomendador de pizzas que un gestor del tráfico aéreo, ilustra. En una póliza de crédito el margen de error es cero.

IBM España

Cien años en España y la apuesta por la nube híbrida

IBM cumple este año un siglo de presencia en España. Llegó en 1926 de la mano de Telefónica para extender la red telefónica y desde entonces ha firmado hitos que explican su peso: los primeros ordenadores corporativos de Renfe, la informatización de las primeras elecciones democráticas, la tecnología de los Juegos Olímpicos de Barcelona 92 y el Centro Nacional de Supercomputación. Morell lo resume como poner los cimientos para los próximos diez años.

Su mayor inversión en España fue la región cloud de Madrid. A ella se suman la compra de Bluetab, el centro de computación cuántica de San Sebastián y el centro de ventas digitales de Valencia, que da servicio a toda Europa y Oriente Medio. IBM detalla su apuesta por la IA y la nube híbrida en su página corporativa para España. La compañía sitúa 2029 como el año en que la computación cuántica deje de ser una promesa y pase a ser negocio real. Es un horizonte largo. Y ahí aparece el riesgo.

Los inversores ya han mostrado su nerviosismo. La acción cayó con fuerza tras los últimos resultados, cuando se retrasó el cierre de operaciones que después sí se firmaron. La dirección insiste en que el valor de mercado casi se ha triplicado desde que definió su apuesta por la IA y la nube híbrida. El mercado, en cambio, quiere ver caja antes que relato.

Frente a los referentes españoles del sector, el paralelismo no es limpio. Indra compite en defensa, tráfico aéreo, y servicios digitales; Telefónica lo hace en conectividad y datos. IBM compite desde el software empresarial y los servicios gestionados. Lo que sí comparte con ambas es la exposición a un mismo marco regulatorio europeo cada vez más exigente, con las obligaciones de alto riesgo del reglamento de IA desplegándose por fases hasta 2027.

En esta redacción seguimos con atención una contradicción que atraviesa todo el sector. Las tecnológicas venden productividad a sus clientes mientras ellas mismas lidian con el coste creciente de sostenerla. El próximo examen para IBM no será un anuncio, sino las cuentas. La compañía presenta resultados del tercer trimestre a finales de octubre. Ahí se verá si la criba que anticipa empieza por los demás o también por casa.

Ørsted arranca Blackwater Solar, 200 MW en Nuevo México, con 100.000 dólares para restaurar humedales

Ørsted ha arrancado la construcción de Blackwater Solar, una planta de 200 MW en Roosevelt County, Nuevo México, y aporta 100.000 dólares para restaurar los humedales del entorno del proyecto.

La planta se ubica entre Portales y Clovis y verterá su electricidad al Southwest Power Pool, el operador de red que gestiona el mercado mayorista de buena parte del centro de Estados Unidos. Son 200 MW solares en un condado de suelo extenso, cielo despejado y una red que necesita generación en las horas centrales del día.

Junto al anuncio de construcción, la compañía danesa ha confirmado la aportación a Playa Lakes Joint Venture (PLJV), la entidad que trabaja en la conservación de los humedales de las Grandes Llanuras. El destino del dinero es la restauración y conservación de los humedales próximos a la instalación, según la información publicada por el promotor.

Qué hay realmente detrás de los 200 MW de Blackwater Solar

Vamos a los datos. La nota confirma potencia, ubicación y la contribución ambiental, pero no detalla la inversión total del proyecto, el calendario de puesta en servicio ni la existencia de un contrato de compraventa de energía firmado con un cliente final. Sin esas cifras, cualquier cálculo de emisiones evitadas que se publique será una estimación de terceros, no un dato del promotor.

Ørsted, referencia global en eólica marina, lleva años ensanchando su cartera hacia el suelo: fotovoltaica terrestre, almacenamiento y proyectos híbridos. Blackwater encaja en esa lógica. Un parque solar de esta potencia se construye en menos tiempo que un parque eólico marino y empieza a entregar energía antes, aunque su capacidad unitaria sea menor.

Una planta de 200 MW se mide en energía entregada; un cheque de 100.000 dólares se mide en licencia social. Ambas cosas cuentan, pero no valen lo mismo.

La biodiversidad ha dejado de ser el apéndice ornamental del permiso. En Europa, la Taxonomía Verde exige demostrar que una inversión no causa un daño significativo a los ecosistemas, y la directiva CSRD obliga a las grandes compañías a publicar métricas verificables. En Estados Unidos, ese mismo terreno se juega en las audiencias locales y en los acuerdos con comunidades rurales.

Sin humedales que funcionen, muchas veces no hay permiso; y sin permiso, no hay megavatio. La conservación se ha vuelto infraestructura.

La letra pequeña: 100.000 dólares para los humedales de la llanura

proyecto solar Nuevo México

Los humedales de Playa Lakes no son lagunas permanentes. Son depresiones someras que se llenan con la lluvia y se secan con el sol, un ecosistema frágil de las Grandes Llanuras del Sur que sirve de parada a las aves migratorias y ayuda a recargar los acuíferos locales. Su restauración se juega en detalles poco vistosos: retirar sedimentos, recuperar la vegetación autóctona, y frenar el drenaje artificial.

Aterricemos la cifra. Una aportación de 100.000 dólares representa una fracción mínima del capital que moviliza una planta de 200 MW, un orden de magnitud que la compañía no ha desglosado. Ese es el tamaño real de la contribución: pequeña en euros, relevante en método, porque el dinero lo ejecuta un socio especializado y no el departamento de comunicación de la energética. Ahí está la diferencia entre un compromiso y un anuncio.

Para el condado de Roosevelt, el cálculo es más terrenal. Un proyecto de esta escala ocupa suelo, paga impuestos locales y genera empleo temporal durante la construcción. La restauración de humedales añade un beneficio que sobrevive al final de la obra y que no depende de la vida útil del panel. Eso sí que perdura.

📊 Impacto ecológico en cifras

  • Capacidad: 200 MW solares en Roosevelt County, Nuevo México, entre Portales y Clovis.
  • Aportación a biodiversidad: 100.000 dólares a Playa Lakes Joint Venture para restaurar humedales del entorno.
  • Destino de la energía: el Southwest Power Pool, mercado mayorista que cubre buena parte del centro del país.
  • Inversión total y CO2 evitado: no detallados en la información publicada por el promotor.

De la eólica marina al megavatio terrestre: el giro que sostiene Ørsted

No es la primera vez que un promotor ata la construcción a un fondo de conservación. La mayoría de los desarrolladores estadounidenses combina ya tejido solar con programas de biodiversidad, y en Europa los proyectos eólicos marinos llevan años financiando la recuperación de praderas marinas. La novedad aquí es el encaje: una planta relativamente modesta y un socio conservacionista que no aparece en el balance.

El criterio de la redacción es claro. Si la contribución se queda en el gesto y no escala con la cartera, es filantropía con logo. Si se convierte en estándar replicado en cada proyecto del grupo, es política corporativa. Los marcos de validación que fija la iniciativa Science Based Targets, a los que se acogen cada vez más energéticas, empujan hacia lo segundo: objetivos con horizonte, trazables y auditables, no declaraciones de intenciones.

Hay un detalle temporal que conviene subrayar. La vida útil de un panel fotovoltaico ronda las tres décadas; un humedal restaurado, si se mantiene, funciona a escala de generaciones. Esa asimetría explica por qué la parte del anuncio que menos titulares genera es, probablemente, la que más tiempo va a durar.

Lo que falta por ver es el calendario. Ørsted no ha confirmado la fecha de entrada en operación y no hay PPA conocido, de modo que la planta queda expuesta al precio del mercado mayorista del Southwest Power Pool, una de las zonas con mayor peso de la eólica en su mix y, por tanto, con precios volátiles en las horas de viento fuerte. Aquí está el riesgo que decidirá si Blackwater se replica o se queda en caso aislado.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 200 MW solares que inyectarán electricidad limpia al Southwest Power Pool y 100.000 dólares destinados a restaurar humedales concretos junto a la planta.
  • Modelo que cambia: el permiso entendido como trámite deja paso a una alianza con un socio conservacionista que ejecuta la restauración en el territorio.
  • Para las próximas generaciones: un humedal restaurado sobrevive a los 30 años de vida útil de los paneles, así que el activo ambiental dura más que el energético.

Enrique Lores, el CEO de HP que se ha convertido en el ejecutivo español mejor pagado del mundo

Enrique Lores capitanea ya PayPal y se ha convertido en el directivo español mejor pagado del mundo. El ingeniero formado en Valencia, que dirigió HP hasta su fichaje por la compañía de pagos, afronta un mercado en plena guerra y lo hace con la etiqueta de ejecutivo mejor retribuido de Silicon Valley.

Claves de la operación

  • El mejor pagado entre los directivos españoles. Su retribución como consejero delegado de PayPal lo sitúa por delante de cualquier otro ejecutivo español en activo, según el retrato que firma El Mundo.
  • Un sector de pagos en plena refriega. PayPal compite con Stripe, Apple Pay, Google Pay y la banca tradicional por cada transacción; el margen se estrecha y la innovación decide quién gana cuota.
  • La conexión valenciana que nunca rompió. Lores mantiene su vínculo con la Universitat Politècnica de València y con EDEM, la escuela de negocios de Juan Roig, como puente entre el talento español y Silicon Valley.

El salto se anunció a comienzos de 2026, cuando PayPal recurrió a un directivo que ya conocía la casa. Lores llevaba cinco años en su consejo de administración y lo presidía desde 2024. Su aterrizaje en la primera línea ejecutiva lo colocó, según los perfiles que difunde la prensa económica, como el español con la retribución más alta del planeta.

Un ascenso construido desde la beca en San Diego

La biografía de Lores no responde al guión del heredero. Nacido en Madrid en 1965 y criado en Valencia, donde su padre, médico militar, trasladó a la familia, eligió ingeniería eléctrica casi por curiosidad y se matriculó en los últimos días del plazo. Terminó como el número uno de su promoción en la Universitat Politècnica de València.

En 1989 entró en Hewlett-Packard como becario en San Diego (California). Un verano le bastó para engancharse. De allí pasó a Sant Cugat del Vallès, amplió su formación con un MBA en ESADE y encadenó responsabilidades —ingeniero, responsable de producto,, marketing, ventas globales— hasta lo más alto.

Llegar a la cúpula de Silicon Valley desde un instituto de Valencia es excepcional. Mantenerse en ella, y ser el mejor pagado, es otra historia.

Su gran examen llegó en 2015, con la división de Hewlett-Packard en dos compañías, uno de los procesos corporativos más delicados de la industria tecnológica. Lores pilotó la transición y creció un 25% en cuatro años. En 2019 fue nombrado consejero delegado de HP.

El mayor de cinco hermanos creció en una familia donde la medicina parecía el destino natural: dos de sus hermanos siguieron la vocación paterna. Él eligió otra senda tras leer un libro del fundador de Chrysler, convencido de que quería construir cosas. Aquel chaval que arrasaba en las partidas de Intelec acabó dirigiendo a miles de empleados.

Fuera de la oficina mantiene el cordón umbilical con Valencia. Su mujer, Rocío Esteve, es socia fundadora de Inveready First y del Club de Ejecutivas Españolas en Silicon Valley, y el matrimonio conserva lazos con la universidad y con EDEM, la escuela de negocios impulsada por Juan Roig. El directivo asesora los planes de estudio de su antigua facultad.

El reto de PayPal en un sector en guerra

PayPal no es un destino tranquilo. La compañía de pagos digitales compite cada trimestre con Stripe, con Apple Pay y Google Pay, con Adyen y con la banca tradicional que ha recuperado terreno en los pagos móviles. Cada punto de cuota se gana a costa de otro, y el margen por transacción no deja de estrecharse.

CEO español mejor pagado

Lores llega con la ventaja de conocer el negocio por dentro y con la presión de un consejo que espera resultados. Quien paga una nómina récord espera una ejecución récord. Su primer gran test será convencer al mercado de que PayPal puede crecer sin depender del consumo y del crédito al usuario. En un negocio donde la confianza del usuario y la regulación pesan tanto como la tecnología, el margen de error es escaso.

Lo que España exporta y no rentabiliza

El caso de Lores dice más de España que de PayPal. El país forma ingenieros de primer nivel que acaban dirigiendo compañías globales, pero ningún grupo del IBEX 35 ha producido un CEO con su escala internacional. Ni Telefónica, ni Iberdrola, ni Indra compiten hoy en la misma liga de retribución y alcance que un gigante de Silicon Valley.

La paradoja es conocida: España exporta talento directivo y luego lo celebra desde la distancia. Los consejeros delegados de las grandes cotizadas se mueven en un mercado doméstico maduro, mientras perfiles como el de Lores negocian su retribución en dólares y frente a rivales de todo el mundo. Esa brecha retributiva no es un detalle: marca dónde se concentra el poder económico del sector tecnológico.

El debate no es menor en un país donde la distancia entre la cúpula y la plantilla alimenta titulares cada primavera, cuando las cotizadas publican sus informes de retribuciones. Que el español mejor pagado del mundo no trabaje para una empresa española resume la paradoja del mercado laboral tecnológico nacional.

Conviene no dejarse deslumbrar por el titular. Un sueldo récord es también una expectativa récord, y PayPal arrastra retos estructurales que una sola persona difícilmente resuelve en un trimestre. Seguiremos de cerca su primera gran cita con los inversores y los resultados de final de año, que medirán si el brillo del fichaje se sostiene en la cuenta de resultados.

Ayudas a pymes del Baix Vinalopó: 2,9 millones de la Generalitat para 59 empresas

La Generalitat ha concedido 2,9 millones de euros en ayudas a 59 pymes industriales del Baix Vinalopó dentro de la convocatoria Inpyme 2026. El calzado se lleva la mayor parte y el dinero se concentra en Elche, Crevillent y Santa Pola.

El reparto de la Conselleria de Industria, Turismo, Innovación y Comercio moviliza una inversión inducida de 10,4 millones de euros. Según las previsiones que maneja la Generalitat, las actuaciones subvencionadas sostienen 2.043 puestos de trabajo y crean otros 70.

Conviene no confundir las dos cifras. La ayuda son 2,9 millones; la inversión total, 10,4. Es decir, la mayor parte del dinero lo ponen las propias empresas: la subvención cubre solo una parte del proyecto y el resto sale del bolsillo de cada pyme.

El calzado concentra un tercio de las ayudas

El sector del cuero y el calzado es el gran beneficiario. Son 28 pymes las que reciben 993.560 euros, casi un tercio del total. Esa inyección permite mantener 1.006 empleos, crear 32 y movilizar 3,5 millones de euros de inversión.

En el resto, las cifras son más modestas. El textil recibe 282.241 euros. El sector metalmecánico obtiene 214.369 euros y el químico, 204.319 euros. El sector de papel y artes gráficas recibe 200.901 euros.

Los 59 proyectos se reparten entre Elche, Crevillent y Santa Pola, los tres núcleos industriales de la comarca. La consellera de Industria, Marián Cano, ha señalado que el objetivo es apoyar la transformación de las pymes para mejorar su productividad, incorporar tecnología y competir en un mercado cada vez más exigente.

Una ayuda de 2,9 millones repartida entre 59 empresas no transforma una comarca por sí sola, pero decide qué fábricas dan el paso este año.

Inpyme 2026 tampoco es una convocatoria menor. El programa tiene un presupuesto global de 49,3 millones de euros para toda la Comunitat Valenciana y financia desde la creación de nuevos establecimientos industriales, la ampliación, la modernización, la diversificación de la producción, o cambios esenciales en los procesos.

Qué mirar si tu pyme quiere entrar en la próxima Inpyme

La convocatoria permite financiar inversión industrial con hasta 200.000 euros por empresa. Entran proyectos de creación de nuevos establecimientos, ampliación o modernización de instalaciones, diversificación de la producción e incorporación de cambios esenciales en los procesos productivos.

Aquí está el detalle que cambia todo: la ayuda no es un cheque en blanco. Cubre una parte de una inversión que la empresa tiene que ejecutar y justificar. Ese es el punto donde se pierden muchas subvenciones industriales. Se concede el dinero, y después hay que demostrar que se ha gastado en lo previsto y dentro del plazo.

En este tipo de convocatorias, la inversión se ejecuta después de la resolución y con sus propios plazos de justificación. Quien espere a que salga el resultado para empezar a moverse llega con el tiempo justo, así que conviene preparar el proyecto, el presupuesto y la memoria técnica antes de que se abra el plazo de solicitud.

Si tu negocio es una pyme industrial de la comarca, la próxima edición de Inpyme es la ventana natural. La Generalitat todavía no ha detallado las fechas de la convocatoria siguiente, así que conviene vigilar la sede de la Generalitat y las publicaciones de la Conselleria de Industria.

subvenciones pymes Valencia

2,9 millones no cambian el sector del calzado por sí solos

El precedente importa. Inpyme es uno de los instrumentos con los que la Generalitat sostiene el tejido industrial valenciano, y el Baix Vinalopó vuelve a figurar entre las zonas que reciben fondos del programa. El calzado es un sector tradicional en la comarca, como recuerda la propia Generalitat, y su competitividad pasa por modernizar procesos e incorporar tecnología. Eso es, precisamente, lo que financia esta convocatoria.

Eso sí, 2,9 millones entre 59 empresas es una inyección útil, no un rescate. El calzado mueve mucho más dinero que eso. El problema de fondo —competir con márgenes cada vez más ajustados y sostener empleo industrial— no se resuelve con una convocatoria. Lo que sí hace Inpyme es repartir el esfuerzo: la empresa pone la mayor parte de la inversión, la Generalitat aporta una parte y la comarca mantiene los puestos de trabajo.

La clave para las pymes que se quedaron fuera está en los próximos meses. Conviene revisar si el municipio, la actividad y el tipo de inversión encajan en las bases de la convocatoria, porque Inpyme premia proyectos de inversión concretos, no ideas. Preparar la documentación con tiempo es la mejor forma de no quedarse otra vez al margen.

Guía rápida del trámite

  • 📅 Plazos: la convocatoria Inpyme 2026 ya está resuelta; la fecha de la próxima edición no está detallada en la información publicada.
  • ✅ Requisitos clave: ser pyme industrial de la Comunitat Valenciana y presentar un proyecto de inversión industrial (creación, ampliación, modernización o diversificación).
  • 🌐 Dónde solicitarlo: a través de la sede electrónica de la Generalitat (gva.es), con certificado digital.
  • 💰 Importe o coste: subvención de hasta 200.000 euros por empresa, que no se devuelve si se justifica la inversión; en esta resolución, 2,9 millones para 59 pymes.
  • ⚠️ Error a evitar: no conservar la documentación que acredita la inversión realizada, la causa más habitual de tener que devolver una subvención industrial.

El Supremo acota la regularización de holdings familiares: más blindaje frente a Hacienda

El Tribunal Supremo acota cuándo puede Hacienda regularizar la aportación de participaciones a un holding familiar: no basta con apreciar abuso para anular todos los efectos del régimen fiscal de la operación.

La sentencia, fechada el 20 de julio de 2026, llega en un momento delicado para las empresas familiares que ya habían reorganizado su estructura y no sabían si aguantaría una inspección. El fallo no valida todas las operaciones, pero deja claro dónde termina el margen de la Administración.

Qué ha decidido exactamente el Supremo

El pronunciamiento se mueve dentro del régimen especial de neutralidad fiscal, el conocido como FEAC, por fusiones, escisiones, aportaciones de activos y canje de valores. Es el mecanismo que recoge la Ley del Impuesto sobre Sociedades para que una empresa se reorganice sin tributar las plusvalías latentes en el momento de la operación.

Un holding familiar es, en la práctica, una sociedad que agrupa las participaciones de varias empresas del mismo grupo familiar. Se usa para ordenar la sucesión, centralizar la gestión y proteger el patrimonio. Cuando esas participaciones se aportan al holding, la operación puede acogerse al régimen FEAC y, con ello, aparcar la tributación de las plusvalías.

La clave está en la cláusula antiabuso del artículo 89.2 de esa misma ley. Hasta ahora, cuando Hacienda detectaba una finalidad abusiva, tendía a borrar de un plumazo todos los beneficios del régimen. El Supremo corta esa práctica y exige un vínculo entre lo que se considera abuso y lo que se regulariza.

Apreciar abuso no equivale a borrar el régimen entero: Hacienda debe señalar qué ventaja concreta persigue y regularizar solo hasta ahí.

El tribunal fija tres exigencias para la Administración: identificar la ventaja fiscal que considera abusiva, aportar pruebas de que esa ventaja era la perseguida, y limitar la regularización a los efectos necesarios para neutralizarla. Dicho en corto: la inspección debe identificar la ventaja abusiva y probarla antes de regularizar.

Qué cambia para tu holding familiar

El punto más sensible es el diferimiento de la tributación de las plusvalías latentes. En cristiano: el régimen permite que esa ganancia no tribute hoy, sino cuando se materialice. La Administración sostenía que, si había abuso, el diferimiento también desaparecía. El Supremo responde que el diferimiento no desaparece de forma automática, porque forma parte de la propia lógica del sistema.

Para las empresas familiares con sociedad patrimonial, el mensaje es doble. Por un lado, el Supremo les da aire: Hacienda no puede eliminar de forma indiscriminada todos los efectos fiscales de la aportación. Por otro, el fallo no es un cheque en blanco.

Si la Administración demuestra, con pruebas suficientes y una motivación reforzada, que lo que se buscaba era precisamente ese diferimiento, podrá eliminarlo. La frontera está en la relación entre la conducta y el efecto fiscal que se pretende corregir. Y ahí la carga de la prueba pesa.

La falta de motivos económicos válidos puede ser relevante para detectar abuso, pero no determina por sí sola cuánto se regulariza. El Supremo es claro: no basta con afirmar que la operación carece de una razón de negocio. Hacienda tiene que dar un paso más y concretar la ventaja.

Aun así, documentar los motivos económicos sigue siendo la mejor defensa. También miran las operaciones posteriores: un reparto de dividendos o una venta de participaciones después de la aportación pueden servir a la inspección para valorar la finalidad, aunque no implican por sí solas que deban caer todos los efectos fiscales iniciales.

tribunal supremo hacienda

Un límite con recorrido, no un salvoconducto

Esta no es la primera vez que el Supremo pone freno al impulso de la Administración en materia de reestructuraciones. La controversia sobre el artículo 89.2 viene de lejos: las empresas familiares llevan años sin saber hasta dónde llegaba la tijera de Hacienda cuando se apreciaba abuso. El fallo de julio introduce una regla de proporcionalidad que, en la práctica, obliga a la inspección a motivar mucho mejor sus regularizaciones. Y eso, para quien está al otro lado, cambia el juego.

Lo que no hace la sentencia es blindar cualquier operación por el hecho de canalizarse a través de un holding. Quien monte una estructura sin una razón económica detrás sigue expuesto. La diferencia es que ahora el peso de justificar la regularización recae sobre Hacienda, no sobre el contribuyente.

Para los próximos meses, la lectura útil es esta: si tienes pendiente una reorganización societaria o una inspección abierta, revisa la documentación de los motivos económicos y, si Hacienda te regulariza, exige que concrete qué ventaja fiscal considera abusiva. Ese es el terreno donde se gana o se pierde. El Supremo ha movido la frontera, pero no la ha eliminado.

Guía rápida del trámite

  • 📅 Plazos: La sentencia está fechada el 20 de julio de 2026 y no fija plazo de solicitud; se aplica a las inspecciones y regularizaciones en curso o futuras.
  • ✅ Requisitos clave: Afecta a operaciones acogidas al régimen FEAC del Impuesto sobre Sociedades, en especial la aportación no dineraria de participaciones a un holding familiar.
  • 🌐 Dónde solicitarlo: No hay trámite que pedir; el criterio se invoca ante la AEAT y en la vía económico-administrativa. El texto completo se consulta en el buscador del Poder Judicial.
  • 💰 Importe o coste: Evita la eliminación automática de todos los efectos del régimen; el ahorro fiscal depende de cada caso concreto.
  • ⚠️ Error a evitar: No documentar los motivos económicos de la reorganización, lo que debilita la posición del contribuyente ante una inspección.

De 40.000 a 650.000 euros: la rentabilidad del cultivo de pistacho que transformó su explotación

Juan José Chacón pasó de unos 40.000 euros anuales con cereal y olivo a cerca de 650.000 con el pistacho. La rentabilidad del cultivo cambió su explotación de Pozuelo de Calatrava (Ciudad Real), que arrancó en 2010 con un préstamo de 6.000 euros.

Qué costó el cambio y cuánto tardó en notarse

El punto de partida no fue ningún pelotazo. En 2010, cuando en su comarca casi nadie apostaba por este árbol, Chacón pidió un préstamo de 6.000 euros para levantar las primeras plantaciones. Venía del cereal, el olivo, y la viña, cultivos que le daban estabilidad, pero no margen para crecer.

Entre 2010 y 2016, según contó él mismo, triplicó el capital de su explotación. El dinero no llegó de golpe: el pistacho necesita varios años antes de alcanzar su producción plena. Durante ese tiempo toca pagar plantación y mantenimiento sin tener aún ingresos equivalentes.

Tampoco se lo llevó todo a casa. Buena parte de lo que ingresaba volvió a la tierra en forma de nuevas parcelas y plantaciones. Ese modelo, reinvertir cada cosecha en nuevas parcelas, es el que explica que la explotación acabara con 160 hectáreas.

El resultado, con los datos que el propio Chacón ha contado, fueron unos 650.000 euros anuales. Cuando expuso su caso ya tenía esas 160 hectáreas plantadas y aseguraba que quería seguir ampliando la superficie.

Por qué no vale cualquier finca ni cualquier agricultor

Antes de plantar hay que estudiar varias cosas: el tipo de suelo, el drenaje, las heladas tardías, el agua disponible y su calidad. Tampoco da igual la variedad. Aquí no vale improvisar.

El pistacho no premia la prisa: durante años pagas la plantación sin cobrar, y solo después llega la producción.

La Kerman es una de las variedades más extendidas, sobre todo en regadío, mientras que otras como la Larnaca tienen ciclos distintos. El pistacho (Pistacia vera) es un árbol leñoso, y su comportamiento depende mucho de la parcela y del clima. También resiste mejor las bajas temperaturas que el olivo.

El resultado de un caso no se copia a otra finca. Detrás de los 650.000 euros hay años de espera, tierra disponible, inversión y reinversión. Él tuvo además una ventaja que hoy nadie repite: empezó cuando el cultivo todavía no había explotado.

diversificación agrícola

De 4.300 a casi 70.000 hectáreas: el pistacho ya no es una rareza

En 2010, cuando Chacón plantó sus primeros árboles, el pistacho era casi una curiosidad en Castilla-La Mancha. Hoy la región concentra más del 80% de la superficie y de la producción nacional, y es la cuarta del mundo por superficie dedicada a este cultivo, según la Junta de Castilla-La Mancha.

Los números hablan solos: de unas 4.300 hectáreas en 2013 a casi 70.000 en 2026. La producción, en cambio, va por detrás. En 2025 la región produjo unas 11.000 toneladas, porque buena parte de las plantaciones aún no ha llegado a su plena capacidad.

Alrededor del cultivo hay toda una infraestructura en marcha: ayudas FOCAL para inversiones de transformación, la futura Indicación Geográfica Protegida del pistacho de Castilla-La Mancha, la Interprofesional del Pistacho y el centro de investigación El Chaparrillo, que trabaja en variedades y control de plagas. Cerca del 36% de la superficie regional está inscrita en producción ecológica.

Y no basta con cosechar. Después hay que recolectar, secar, clasificar y encontrar dónde procesar y vender. Sin esa pata, el agricultor se queda con la materia prima y pierde margen. Por eso la región empuja la transformación y la futura IGP: para que el valor del pistacho se quede cerca de donde se cultiva.

La lectura útil para cualquier autónomo agrario es doble. Primero, el pistacho exige aguantar años sin cobrar y reinvertir buena parte de lo que entra. Segundo, el valor no está solo en producir; recolectar, secar, clasificar y vender pesan cada vez más en el margen final.

El caso de Chacón es real, pero no es una receta que se copie y pegue. Quien piense en reconvertir su explotación debería mirar primero el suelo, el agua y la variedad, y después echar las cuentas a diez años. Y ojo con el contexto: cuando casi todo el mundo planta a la vez, el precio puede ajustarse mucho más rápido de lo que tarda un árbol en dar fruto.

Guía rápida del trámite

  • 📅 Plazos: El pistacho tarda varios años en dar producción plena; Chacón plantó en 2010 y entre 2010 y 2016 triplicó el capital.
  • ✅ Requisitos clave: Suelo con buen drenaje, agua disponible y de calidad, y una finca sin heladas tardías. La variedad se elige según la plantación.
  • 🌐 Dónde informarse: En las oficinas comarcales agrarias de la Junta de Castilla-La Mancha y en el centro El Chaparrillo. La Interprofesional del Pistacho agrupa al sector.
  • 💰 Importe o coste: Chacón arrancó con un préstamo de 6.000 euros en 2010. La inversión total depende de la superficie; no detallada en la fuente oficial.
  • ⚠️ Error a evitar: Plantar sin estudiar antes suelo, agua y variedad. Tampoco vale cualquier finca, y el caso de otro no se traslada solo.

El Gobierno estudia una cuenta de inversión europea con ventajas fiscales de hasta el 60%

Pagar 382 euros a Hacienda o no pagar nada. Esa es la diferencia que promete la nueva cuenta de inversión europea que estudia el Gobierno.

El instrumento se llama Cuenta de Ahorro e Inversión Financia Europa y su reclamo es fiscal: hasta 10.000 euros de determinadas plusvalías quedarían exentos de IRPF y, por encima de ese umbral, solo tributaría el 80% de la ganancia restante. El problema es que todavía no se puede contratar.

Cómo funciona Financia Europa: 10.000 euros exentos y un tope de 150.000

La Cuenta de Ahorro e Inversión Financia Europa nace con un objetivo claro: movilizar parte del dinero que los españoles mantienen parado en cuentas y depósitos hacia empresas y activos europeos. El gancho no es la rentabilidad, sino la fiscalidad.

El diseño previsto pasa por dejar exentos hasta 10.000 euros de determinadas plusvalías y, una vez superado ese umbral, someter a tributación solo el 80% de la ganancia restante que cumpla los requisitos. El tope de la cuenta es de 150.000 euros en aportaciones pendientes de recuperar.

Aquí llega el primer matiz, y no es menor. No es un depósito. Para obtener ganancias hay que asumir antes el riesgo de invertir: el ahorrador pasa de tener el dinero en un producto garantizado a exponerlo a activos que suben o bajan. El horizonte de cinco años también es determinante: sin mantener la inversión ese tiempo, las principales ventajas fiscales no aplican.

El gancho de Financia Europa es la factura fiscal, pero el riesgo de perder capital sigue siendo exclusivamente tuyo.

Cuánto ahorrarías: de 5.000 a 150.000 euros invertidos

Los números son los que venden el producto. Con 5.000 euros de inversión inicial y una rentabilidad media del 7% anual, a los cinco años el capital rondaría los 7.000 euros y las ganancias se quedarían en unos 2.000. Con la escala del ahorro de el IRPF, retirar esas plusvalías costaría alrededor de 382 euros. Con Financia Europa, esa ganancia quedaría por debajo del umbral exento y la factura sería cero.

El salto se hace más visible según sube la aportación. Con 50.000 euros y esa misma rentabilidad, las plusvalías a cinco años rondarían los 20.128 euros. La fiscalidad ordinaria se llevaría unos 4.107 euros; con el nuevo régimen, los primeros 10.000 quedarían exentos y solo tributaría el 80% del resto: una factura próxima a 1.581 euros. La rebaja superaría el 60% respecto a la tributación ordinaria.

En el extremo, una aportación de 150.000 euros generaría, en el mismo escenario, alrededor de 60.000 euros de plusvalías. Frente a más de 13.000 euros con la fiscalidad ordinaria, el nuevo régimen dejaría la factura en unos 8.300 euros: más de 5.000 euros de ahorro.

Conviene repetir la advertencia: ese 7% de rentabilidad anual no está garantizado. Es una hipótesis de cálculo, no una promesa. Hay además dos letras pequeñas que importan. Los dividendos y otros rendimientos del capital no reciben automáticamente el tratamiento privilegiado y siguen sujetos al régimen general. Y las retiradas parciales obligan a calcular qué parte corresponde al capital aportado y cuál a las ganancias.

ventajas fiscales ahorro

Lo que falta: real decreto-ley, CNMV y mucha letra pequeña

La cuenta todavía no existe. El producto necesita un desarrollo normativo a fondo: el real decreto-ley que lo regula debe superar su tramitación parlamentaria y la CNMV tiene por delante concretar el registro de los fondos elegibles. Traducido: hasta que esos pasos no se completen, no hay nada que contratar.

El movimiento encaja en una tendencia más amplia. Bruselas lleva tiempo empujando a los Estados miembros a canalizar el ahorro de los hogares hacia la inversión productiva, y España se suma con un incentivo que premia el largo plazo. Los incentivos fiscales al ahorro no son nuevos: la propia escala del ahorro del IRPF ya reserva tipos distintos por tramos. Lo que cambia aquí es el punto de mira, porque no se premia aportar a un producto concreto, sino mantener el dinero invertido en activos europeos durante años.

Sin embargo, el atractivo real no dependerá solo de Hacienda. Para el pequeño ahorrador pesarán igual o más las comisiones, la liquidez, el riesgo asumido, y la rentabilidad real obtenida. Una ventaja fiscal no convierte una inversión en segura. Y los ejemplos con un 7% constante son eso: ejemplos.

Para el autónomo que tributa por IRPF, el incentivo encajaría en su base del ahorro, como cualquier ganancia de una inversión personal. La duda que dejan los expertos es si el producto final será accesible de verdad al pequeño inversor o si quedará reservado a patrimonios altos por mínimos, costes o complejidad. Eso solo se sabrá cuando se concrete el reglamento y se conozcan los fondos admitidos.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud porque el producto aún no existe. Todo depende de la tramitación parlamentaria del real decreto-ley y del registro de la CNMV.
  • ✅ Requisitos clave: Invertir en activos europeos admisibles, mantener la inversión cinco años y asumir el riesgo de pérdida. Los detalles definitivos siguen abiertos.
  • 🌐 Dónde solicitarlo: Todavía no hay canal de contratación. Cuando exista, se hará a través de las entidades comercializadoras; la información oficial estará en la CNMV y en el BOE.
  • 💰 Importe o coste: Hasta 10.000 euros de plusvalías exentos; por encima, solo tributa el 80%. Tope de 150.000 euros en aportaciones pendientes de recuperar.
  • ⚠️ Error a evitar: Dar por hecho que ya se puede contratar o que la rentabilidad del 7% está garantizada. No lo está, y el producto sigue en fase de diseño.

SEC aprueba ETPs apalancados x3 sobre Ethereum: el acceso institucional a ETH se dispara

La SEC ha abierto la puerta a los ETP apalancados x3 sobre Ethereum en Estados Unidos. La norma aprobada este fin de semana permite listar seis productos que replican el triple del rendimiento diario de ether, bitcoin, oro, plata, petróleo y gas. Llega en plena temporada de entradas de capital en los fondos cotizados de criptomonedas.

Un ETP es un producto cotizado en bolsa, la familia a la que pertenecen los ETF, y esta variante apalancada añade deuda para multiplicar el movimiento del activo al que sigue. El cambio de norma que los habilita se aprobó el pasado viernes y permite a la bolsa Cboe BZX listar seis productos del VS Trust de Volatility Shares: bitcoin, ether, oro, plata, petróleo crudo, y gas natural. Cada uno aspira a replicar tres veces la rentabilidad diaria de su referencia.

Ninguno de los seis tiene fecha de arranque. La resolución deja claro que la negociación no puede comenzar antes de que el registro de cada fondo sea efectivo, y el emisor todavía no ha fijado calendario. El matiz importa: la SEC ha validado la vía para listarlos, no el lanzamiento de los productos.

Qué ha aprobado la SEC y qué gana el inversor de ether

Para quien tiene ether o piensa tenerlo, la consecuencia práctica es que el menú de productos regulados crece. Hasta ahora, la exposición apalancada a ether desde una cuenta de valores era un terreno con pocas opciones supervisadas, y casi siempre pasaba por futuros o por plataformas situadas fuera del paraguas del regulador estadounidense. Con la norma nueva existirá un vehículo que cotiza en el mismo mercado que cualquier acción y multiplica por tres el movimiento diario, sin gestión de claves ni custodia propia.

El contexto acompaña. Los fondos cotizados de bitcoin arrancaron octubre con entradas netas de 102,67 millones de dólares el día 1, según los datos recopilados por SoSoValue. El IBIT de BlackRock se llevó 195,57 millones, más que el conjunto de la categoría, lo que implica salidas en otros productos. Los activos totales del grupo alcanzaron los 109.340 millones de dólares. Son cifras de bitcoin, no de ether: la fuente no desglosa los flujos equivalentes en Ethereum.

En el mismo fin de semana, el IBIT de BlackRock registró un cruce dorado —su media móvil de 50 sesiones superó a la de 200, según los datos de Koyfin—, una señal que los operadores leen como alcista. En paralelo, el ánimo del inversor minorista en torno a bitcoin se enfrió hasta terreno bajista, según el seguimiento de Stocktwits, con la moneda cotizando alrededor de 84.800 dólares. El apetito institucional y el humor del pequeño inversor no siempre miran en la misma dirección.

El acceso institucional a ether ya no se discute: lo que se decide ahora es por qué puerta entra, y la SEC acaba de abrir la del apalancamiento.

Qué significa un x3 cuando el activo se mueve un 10% en un día

Un ETP apalancado x3 no multiplica por tres lo que ganes si mantienes la posición durante meses. Reproduce el triple del resultado de una sola jornada, y el múltiplo se recalcula a diario. En mercados de dientes de sierra, el territorio natural de ether, eso significa que el producto puede quedarse por detrás del activo subyacente aunque la tendencia general acompañe.

El ejemplo ayuda. Si ether cae un 10% en una sesión, el producto teórico pierde un 30%, y volver al punto de partida exige después una subida superior al 40%. Volatility Shares ya advirtió de ese riesgo en el folleto que registró en 2023 para su ETF apalancado x2 sobre bitcoin: los retornos en periodos largos pueden desviarse del múltiplo e incluso moverse en dirección contraria.

ETF Ethereum

La lectura de fondo: más puertas y más riesgo concentrado

Ethereum lleva dos años construyendo su carril institucional. La aprobación de los ETF spot de ether en julio de 2024 abrió la vía a la exposición directa y sin apalancamiento; la norma que acaba de validar la SEC abre la puerta de al lado, la de los productos diseñados para amplificar el movimiento. Entre ambas hay una diferencia de fondo: los primeros buscan replicar el precio; los segundos, explotar su volatilidad. Para la tesis de largo plazo de ETH el efecto es indirecto —más liquidez, más visibilidad—, pero llega por el flanco que más se parece a un derivado.

Ahí está la contradicción que conviene no perder de vista. Cada vez que el acceso a ether se ensancha, el mercado gana profundidad y pierde calma: los productos apalancados concentran el volumen en pocas manos y amplifican las caídas cuando el viento gira. Es el mismo patrón que ha dejado la familia de productos apalancados sobre índices bursátiles, popularísima entre operadores y también protagonista de episodios de pérdidas severas cuando la volatilidad se disparó. Para el inversor que acumula ether a plazos largos la noticia es neutra; para quien opera intradía, es una herramienta nueva con un filo viejo.

Queda por resolver cuándo cotizan. La aprobación del cambio de norma no equivale al visto bueno del folleto, y hasta que cada registro sea efectivo no habrá fecha de salida. El mercado tiene ahora un permiso y seis productos esperando turno. La próxima señal que importe no será otro titular sobre la SEC, sino la fecha efectiva que publique el emisor.

BitMine dispara su compra de ETH con Tom Lee al mando y su acción marca un golden cross

BitMine, la tesorería de ether de Tom Lee, ya controla el 4,9% de todo el ether en circulación y su acción ha marcado un golden cross. La compañía, cotizada en el NYSE con el ticker BMNR, acumulaba 6.001.302 ETH a 27 de septiembre, según los datos que publica cada semana. Para el conjunto de la red, el suministro puede seguirse en el panel de ultrasound.money. Su presidente quiere llegar al 5% del total.

Ese 0,1% que falta no es un detalle menor. Una sola empresa cotizada tendría en su balance una de cada veinte monedas de Ethereum, un nivel de concentración sin precedentes en una red de primera línea.

Una tesorería de criptoactivos, explicada sin jerga

BitMine entra en una categoría que se ha multiplicado en dos años: las tesorerías de activos digitales, o DAT. Son empresas cotizadas que compran y guardan una criptomoneda concreta y se financian emitiendo acciones o deuda. El ejemplo canónico es Strategy, la antigua MicroStrategy, con 847.666 bitcoin a 27 de septiembre. BitMine hace lo mismo, pero con ether, y con Tom Lee —uno de los analistas más escuchados de Wall Street— en la presidencia.

La mecánica esconde una trampa financiera. Cuando la acción cotiza por encima del valor de los ether que la respaldan —lo que el sector mide con el múltiplo sobre valor neto de activos, o mNAV—, la empresa puede vender acciones caras, comprar ether y aumentar el número de monedas por acción. Es una rueda que se engrasa sola. A 1 de octubre, según CoinGecko, el mNAV de BitMine estaba en 1,0. Ni prima ni descuento: la rueda, hoy, no gira.

Ahí está la tensión del relato. BitMine compra ether todas las semanas, pero para acelerar necesita que su acción vuelva a cotizar con prima sobre su cripto. Y eso depende de que el mercado entre en el ciclo alcista que Lee sitúa a finales de junio.

BitMine no compra ether solo porque le guste la red. Lo compra porque su acción se lo permite, y ahora mismo su acción ha dejado de permitírselo.

El golden cross de BMNR y un ether un 46% por debajo de su récord

La señal que ha animado a los accionistas es técnica. La cotización de BMNR ha cruzado al alza sus medias móviles, y ha dibujado lo que los analistas llaman un golden cross: el momento en el que la media de las últimas 50 sesiones supera a la de 200, un patrón que en el pasado ha acompañado cambios de tendencia. Llega tarde con frecuencia y falla lo suficiente como para no tratarlo como una garantía. Es una señal, no un contrato.

Conviene poner el precio en contexto. El ether cotizaba a 2.679 dólares el 1 de octubre, un 46% por debajo de su máximo de 4.946 dólares. Muchas compras de BitMine se hicieron con Ethereum cerca de esos máximos, así que para que entren en beneficio el precio tiene que subir, y bastante. Por eso los pronósticos de Lee sobre un nuevo mercado alcista hay que leerlos con cautela: su empresa gana mucho si acierta. No hay nada ilegítimo en ello, pero es un interés que el lector debería conocer.

Hay datos que respaldan en parte su tesis. La capitalización total del sector cripto rondaba los 2,1 billones de dólares el 1 de julio, justo después del suelo del mercado bajista, y cerró septiembre cerca de los 3 billones. En tres meses, ether sube un 55% y bitcoin un 35%. No es euforia. Tampoco es un mercado muerto, y las ballenas corporativas de ether lo saben.

tesorería Ethereum

La lección que BitMine deja al inversor de ether

El modelo de BitMine no se inventó en 2025. Lo inauguró Strategy en agosto de 2020, cuando convirtió su caja en bitcoin y descubrió que Wall Street pagaba una prima por esa exposición. Ese hallazgo, más financiero que tecnológico, tiene imitadores hoy en casi todas las grandes criptomonedas. BitMine es el experimento más grande con ether como materia prima, y como todo experimento tiene condiciones que pueden romperse.

La primera es el acceso al capital: la rueda gira mientras la acción cotice con prima; si cae por debajo del valor de sus ether, cada acción nueva destruye valor y la compañía se ve obligada a frenar, o a vender. La segunda es la concentración. Reunir el 5% de una red en un único balance cotizado añade un riesgo nuevo, porque las decisiones sobre esas monedas dejan de tomarse en la comunidad.

Un precedente ayuda a calibrar. Cuando la SEC aprobó los ETF spot de ether en julio de 2024, el mercado vivió meses de entradas fuertes y después un largo tramo de dudas. La diferencia es que un ETF compra con dinero de clientes y una DAT compra con su propio balance y con deuda. La primera estructura es más aburrida, y más estable. La segunda, más agresiva y más frágil.

Para el lector que sigue ether de cerca, lo importante no es la foto de esta semana, sino la secuencia. El ether sube un 55% en tres meses y sigue lejos de su récord; BitMine sigue comprando con el freno de mano echado; y su acción, después del cruce de medias, tiene que demostrar que no era un espejismo. Si el ciclo que Tom Lee fecha en junio se confirma, la rueda volverá a girar. Si no, la mayor tesorería de ether de la bolsa será la primera que tenga que explicar a sus accionistas por qué dejó de comprar.

James Webb capta su campo estelar más amplio y halla las enanas marrones más ligeras jamás vistas

El James Webb ha captado su campo estelar más amplio hasta la fecha y, escondidas en él, ha encontrado las enanas marrones más ligeras que se conocen. Nueve objetos subestelares en el límite exacto entre el planeta y la estrella. El más tenue ronda apenas el doble de la masa de Júpiter.

La imagen retrata IC 348, una región de formación estelar situada a 1.000 años luz de la Tierra, en la constelación de Perseo. El panorama, tomado en el infrarrojo cercano, muestra cientos de estrellas jóvenes, chorros de gas disparados por protoestrellas y nubes de polvo que aún no han colapsado. En la esquina superior derecha, esos chorros brillan con la firma de los objetos Herbig-Haro.

La panorámica importa por dos motivos. El primero es su extensión: nunca antes el Webb había publicado un campo tan amplio con este nivel de detalle, lo que permite censar a la vez estrellas consolidadas, embriones estelares y cuerpos que no llegaron a ninguna de las dos categorías. El segundo es lo que esconde. En un cúmulo tan joven, cualquier enana marrón funciona como registro de lo que ocurría en la nube de gas antes de fragmentarse.

Nueve objetos en el límite entre planeta y estrella

Los astrónomos llaman enanas marrones a los cuerpos que no llegan a ser estrellas. El umbral es preciso: por debajo del 8% de la masa del Sol, el núcleo no alcanza la temperatura necesaria para encender la fusión del hidrógeno. Son, en sentido literal, estrellas fallidas. Quedan atrapadas en tierra de nadie, entre los gigantes gaseosos como Júpiter y las estrellas más pequeñas y longevas de la galaxia.

El equipo ya había rastreado IC 348 con el Webb en 2022 y detectó entonces enanas marrones de entre tres y cuatro masas jovianas. En esta ocasión usó el instrumento NIRCam para seleccionar 39 candidatos por su color y su brillo. Después, con el espectrógrafo NIRSpec, midió la luz de 15 de ellos y confirmó que nueve eran nuevos miembros subestelares del cúmulo.

De todos ellos, el más débil es también el más extremo: los modelos estiman su masa en torno a dos masas de Júpiter, apenas el 0,19% de la masa del Sol. La NASA lo ha resumido sin rodeos en su comunicado: son las enanas marrones menos masivas que se conocen, y su existencia pone en aprietos los modelos sobre cómo se forman las estrellas, tal y como recoge la página oficial del James Webb.

Si el objeto más ligero pesa lo que dos Júpiter, la frontera entre lo que llamamos planeta y lo que llamamos estrella se difumina un poco más.

Cómo se pesan las estrellas fallidas

Pesar un objeto a 1.000 años luz no consiste en subirlo a una balanza. El NIRCam mide brillo y color, que sirven para cribar candidatos; el NIRSpec descompone la luz en longitudes de onda y deja ver qué moléculas hay en su atmósfera. De ahí salen las estimaciones de masa, siempre dependientes de modelos teóricos. Ese matrimonio entre imagen y espectro es lo que permite pasar de candidato a miembro confirmado. También es el talón de Aquiles del método.

Hay una forma sencilla de imaginar esa distancia. La luz que ahora capta el Webb salió de IC 348 hace mil años, cuando en la península se escribían los primeros textos en romance, y los reinos cristianos aún se repartían el norte. Lo que vemos no es el presente del cúmulo, sino su fotografía de hace un milenio.

Con las masas ocurre algo parecido. El Sol es unas mil veces más masivo que Júpiter, así que el hueco entre un gigante gaseoso y una estrella mínima resulta enorme. Las enanas marrones recién medidas se colocan en el extremo más bajo de ese hueco: dos masas jovianas donde la teoría concedía muy poco margen.

estrellas fallidas

Por qué estas enanas marrones incomodan a los modelos

El hallazgo no es una curiosidad de catálogo. Los modelos de formación estelar sostienen que por debajo de cierta masa un objeto no debería poder colapsar desde una nube de gas y polvo: no habría material suficiente para que la gravedad venciera la presión interna. Encontrar cuerpos de dos masas jovianas en un cúmulo joven apunta a que ese suelo teórico está mal calibrado, o a que existe más de un camino para fabricar objetos subestelares. Algunos podrían ser estrellas truncadas que nunca encendieron su núcleo. Otros, planetas expulsados de su sistema y capturados después por el cúmulo.

Hay dos pistas que empujan en esa dirección. La primera es un disco de material alrededor de una de las enanas marrones más ligeras; si allí se están formando planetas, tendríamos planetas orbitando un objeto con masa de planeta. La segunda es una huella espectral todavía sin identificar, atribuida a un hidrocarburo, que solo aparece en las enanas marrones más frías y ligeras. El equipo sospecha que estos cuerpos podrían formar una clase espectral propia.

Conviene mantener la prudencia. De los 39 candidatos, solo 15 pasaron por el espectrógrafo, y la masa del resto sigue siendo una estimación fotométrica. La molécula detectada aún no tiene nombre, y ningún grupo independiente ha reproducido el censo completo. La parte sólida es la detección: nueve objetos subestelares nuevos en un cúmulo a mil años luz. La parte abierta es todo lo demás, y ahí es donde el Webb volverá a apuntar. El siguiente paso natural será completar la espectroscopia de los candidatos descartados para saber hasta dónde se puede bajar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Nueve enanas marrones nuevas en el cúmulo IC 348, entre ellas las menos masivas conocidas, de unas dos masas de Júpiter.
  • Dónde: Cúmulo IC 348, en la constelación de Perseo, a 1.000 años luz de la Tierra.
  • Institución responsable: Equipo internacional de investigación con datos de NIRCam y NIRSpec del telescopio James Webb, de la NASA, la ESA y la CSA.
  • Cuándo: Observaciones tomadas entre 2022 y 2025; el nuevo censo se da a conocer ahora.
  • Impacto a futuro: Obliga a revisar los modelos de formación estelar y abre la puerta a una posible clase espectral propia de objetos subestelares.

Tensión Rusia-OTAN: la amenaza nuclear de Putin pone a prueba la estrategia de Europa

En Europa se ha instalado una rutina incómoda: cada problema acaba teniendo un culpable con acento ruso. Esa es, al menos, la tesis que defendió la profesora Covadonga Torres en su última intervención en Negocios TV, en una mesa compartida con el experto en geopolítica Fernando Moragón. El detonante de la conversación fue la carta formal con la que Rusia ha advertido a la OTAN de que la escalada puede desembocar en un escenario nuclear.

La advertencia ha vuelto a encender las alarmas en varias capitales europeas, pero ambos analistas coincidieron en leerla con distancia. Para ellos es un movimiento más dentro de una partida que lleva años jugándose, y en la que la información se ha convertido en un arma tan importante como los misiles.

Una carta formal que eleva el tono nuclear

Torres sitúa la misiva dentro de una secuencia de señalamientos. Primero se atribuye a Moscú la autoría de los drones que han aparecido en Alemania, en Reino Unido o en Bélgica, y después se da el salto a la retórica nuclear. Su duda, planteada con ironía, es de tipo técnico: ningún aparato de ese tamaño tendría autonomía suficiente para recorrer miles de kilómetros, así que, bromea, convendría que alguien desvelara la marca de esas baterías.

Moragón añade la mecánica que, a su juicio, hay detrás de este tipo de episodios. Se construye primero un estado de temor y de rechazo emocional hacia Rusia y, cuando llega el momento oportuno, ese clima sirve para justificar decisiones que de otro modo resultarían difíciles de vender a la opinión pública.

Rusia como chivo expiatorio de todos los males

La profesora sostiene que el patrón se repite desde el inicio de la invasión de Ucrania: mal identitario, mal económico y mal energético tienen siempre el mismo origen en el relato oficial. Pone como ejemplo el episodio de Ceuta, cuando el presidente del Gobierno español apuntó a Moscú, y recuerda el sabotaje de los gasoductos del Báltico, que ocupó portadas durante semanas hasta que las investigaciones dejaron de sostener la hipótesis rusa.

El precio de la energía vuelve a estar en el centro. Torres menciona una gasolina por encima de los dos euros y un invierno que, augura, será complicado para buena parte de la Unión Europea. Moragón recuerda además que Putin ha dejado la puerta abierta a reanudar los flujos del Nord Stream si Europa lo pide, un detalle que, subraya, no aparece en los grandes titulares.

Todos los males que afectan a Europa acaban atribuyéndose a Rusia para no mirar los problemas internos que arrastramos desde hace años.

— Covadonga Torres, en Negocios TV

En la misma línea, Torres apunta a la agenda digital europea, con el euro digital, el paquete de control de contenidos y otras normas en negociación, como un proceso que a su juicio estrecha la privacidad de los ciudadanos. Su lectura es que el miedo exterior funciona como coartada para avanzar en una centralización del poder que no se discute en las urnas.

Drones, Kaliningrado y relatos de falsa bandera

Moragón va más lejos y habla de operaciones de manual. Pone el foco en los relatos sobre presuntos drones con pasaporte ruso incluido y en el ruido constante en torno al enclave de Kaliningrado, donde según él generales y responsables de países bálticos y de la OTAN han llegado a especular en público con una toma rápida y con un ataque preventivo. Cuando Moscú responde con un condicional —actuaría si fuera necesario—, el matiz desaparece y el titular que circula por el mundo es que Rusia quiere atacar Europa con armas nucleares. Reconoce, eso sí, que los rusos tampoco son hábiles en la gestión informativa.

El miedo como excusa para recortar libertades

El experto en geopolítica plantea que el objetivo declarado de todo esto es una fecha: 2030. Sostiene que existe un calendario preestablecido y que el trabajo previo consiste en preparar a la población, aceptar recortes sociales para dedicar dinero a defensa y asumir que la economía va mal por culpa ajena y no por la gestión propia. Su conclusión es incómoda: la disyuntiva entre seguridad y libertad se resuelve siempre en contra de la segunda, y las excepciones temporales nunca se revierten.

Una derivada de ese marco es el rearme europeo, presentado como un modo de ganar autonomía frente a Estados Unidos. Tanto Torres como Moragón coinciden en que el asunto ha desaparecido de la conversación pública, y se preguntan a quién benefician realmente los contratos.

Ucrania, el invierno y la cuenta atrás

Moragón dedica la parte final de su intervención al frente. Asegura que las líneas rojas rusas que durante meses parecían retórica se han terminado cumpliendo, y enumera: el puerto de Odesa cerrado, ataques sistemáticos contra la red eléctrica de Kiev, presión sobre los corredores logísticos que cruzan hacia Moldavia y Polonia, y una ofensiva contra mercados y centros comerciales que golpea el abastecimiento. Su escenario para el invierno es duro, con calefacción y agua en riesgo, y recuerda que las propias autoridades ucranianas han pedido a la población que se traslade al medio rural. De todo esto, dice, en Occidente se habla poco.

Su pronóstico es que la guerra pueda cerrarse en 2027 con una victoria rusa, un escenario que, en su lectura, debilitaría tanto a la OTAN como al proyecto europeo tal y como lo conocemos hoy.

Qué significa esto para el lector europeo

Conviene separar el dato de la interpretación. La carta a la OTAN y el aumento de la tensión son verificables; el marco de intenciones que describe la mesa de Negocios TV es una hipótesis, opinable y discutible. En el contexto público, el gasto en defensa lleva dos años creciendo tras acuerdos como los alcanzados en la cumbre de La Haya de 2025, y buena parte de los países europeos han elevado sus objetivos de inversión militar. Ese es un hecho con presupuesto detrás.

Lo relevante, y ahí el análisis resulta útil, es la advertencia sobre el método: cuando un problema estructural se explica siempre por una causa externa, se deja de discutir la solución interna. Energía, industria, vivienda o privacidad digital tienen poco que ver con Moscú y mucho con decisiones tomadas en Bruselas y en las capitales. Aceptar el relato cómodo tiene un coste.

Asi que la pregunta que queda sobre la mesa no es si Rusia resulta un chivo expiatorio cómodo, sino cuánto de nuestra agenda política se está decidiendo al calor de un miedo que nadie parece dispuesto a rebajar.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Surrey halla que el azúcar en los primeros 1.000 días altera 11 regiones del cerebro y eleva la ansiedad

El azúcar disponible en los primeros 1.000 días de vida deja huella en el cerebro. Un equipo de la Universidad de Surrey ha encontrado que las personas menos expuestas al dulce entre la gestación y los dos años presentan, ya en la edad adulta, menos ansiedad y menos apetito por lo dulce. El trabajo identifica diferencias de volumen en 11 regiones cerebrales de las 80 examinadas con neuroimagen.

La evidencia no procede de un ensayo clínico, sino de un experimento involuntario que se prolongó durante años. El Reino Unido mantuvo el racionamiento de azúcar después de la Segunda Guerra Mundial y lo retiró de forma progresiva, de modo que miles de niños nacidos en la misma época crecieron con cantidades muy distintas de dulce en el plato. Esa variación, ajena a cualquier decisión familiar, permitió comparar grupos sin diseñar una intervención.

Los investigadores trabajaron con los historiales de más de 45.000 participantes del Biobanco del Reino Unido, todos nacidos entre 1951 y 1956. Compararon a quienes vivieron el racionamiento durante la gestación y hasta los seis, doce, dieciocho o veinticuatro primeros meses de vida con quienes solo lo experimentaron durante el embarazo. Añadieron un grupo de control de personas de edades similares nacidas cuando las restricciones ya no estaban vigentes y otro formado por niños nacidos en Irlanda.

Una ansiedad que se gesta antes de los dos años

El resultado más sólido apareció en salud mental. Especialmente entre las mujeres, quienes no pasaron por el racionamiento —o lo vivieron durante un periodo más corto— mostraban una probabilidad mayor de desarrollar ansiedad en la edad adulta. La lectura del equipo es directa: menos azúcar en la ventana de los primeros 1.000 días se asocia con menos ansiedad cuarenta o cincuenta años después.

Los once puntos del cerebro que cambian con el azúcar temprano

exposición azúcar infancia

La parte anatómica es más delicada. Los autores detectaron diferencias significativas en el volumen de materia gris en 80 de las 139 regiones cerebrales analizadas entre los grupos con distinta exposición. Un análisis más fino redujo la cifra: al comparar a la mayoría de los expuestos al racionamiento con quienes nunca lo vivieron, las diferencias se confirmaron en 11 de esas 80 regiones, entre ellas varias áreas del cerebelo, una estructura asociada al control motor que también participa en procesos emocionales.

Once regiones del cerebro adulto guardan todavía la firma de un azúcar que se dejó de comer antes de aprender a caminar.

Hubo también un rastro de depresión que no sobrevivió al escrutinio estadístico. La asociación inicial se desvaneció al aplicar los ajustes, lo que apunta a que ese trastorno podría estar más ligado a los hábitos alimentarios mantenidos durante la vida adulta que a la exposición temprana. Los propios autores lo presentan como una hipótesis descartada, no como un hallazgo.

El gusto por lo dulce se moldea antes de los dos años, y ese aprendizaje deja rastro en la edad adulta.

Queda un tercer resultado, quizá el más intuitivo para cualquiera que haya intentado reducir el azúcar en casa: los participantes con menor exposición hasta los 24 meses mostraron de adultos una preferencia más baja por los alimentos dulces. El paladar se calibra muy pronto.

Qué puede y qué no puede demostrar un experimento de hace setenta años

He seguido con interés los estudios sobre los primeros 1.000 días de vida y este tiene una virtud poco frecuente: nadie diseñó la intervención, la impuso la historia. El racionamiento británico repartió azúcar de forma desigual entre niños de la misma generación sin atender a su clase social ni a su genética, y eso convierte al Biobanco en una fotografía difícil de repetir. El profesor Nophar Geifman, catedrático de Salud e Informática Biomédica en Surrey y autor principal, lo resume así: ‘Es muy improbable que vuelva a existir un conjunto de datos como este’.

Las cautelas, eso sí, son considerables. Es un estudio observacional: describe asociaciones, no demuestra que el azúcar sea la causa. El racionamiento no restringió solo el azúcar, también las grasas, la carne, y los ultraprocesados de la época, de modo que aislar el efecto de un único nutriente es, en el mejor de los casos, aproximado. La cohorte del Biobanco tampoco representa a toda la población británica: tiende a incluir personas más sanas y de mayor nivel educativo que la media.

Hay una tercera limitación que conviene poner por delante. Las diferencias anatómicas se midieron en un subgrupo mucho menor que los 45.000 participantes iniciales, y en el material difundido sobre el trabajo no se detalla la revista científica en la que aparece, así que conviene leerlo como una asociación sólida y no como una relación causal cerrada.

Con esas cautelas sobre la mesa, el hallazgo encaja en una línea de investigación que lleva dos décadas subrayando que el entorno nutricional temprano deja marcas duraderas. Lo nuevo aquí es la combinación: una ventana temporal muy concreta, un cerebro medido con imágenes y un rasgo psicológico medido con cuestionarios. Que la señal aparezca sobre todo en mujeres abre otra pregunta sin respuesta: ¿hay un componente hormonal, o pesa más la forma en que chicas y chicos aprenden a relacionarse con la comida? El estudio no lo resuelve.

La doctora Hana Navratilova, que dirigió el trabajo desde Surrey y hoy investiga en la Universidad IPB de Indonesia, apunta a la utilidad práctica del resultado: ‘Conocer el impacto total que el azúcar puede tener en nuestra salud física y mental a lo largo de nuestra vida podría ayudar a fundamentar las políticas de salud pública y a reformar nuestra alimentación’. El siguiente paso razonable es replicar el análisis en cohortes contemporáneas, donde el azúcar ya no escasea y llega por muchas más vías que una cucharilla.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que una menor exposición al azúcar entre la gestación y los dos años se asocia con menos ansiedad en la edad adulta y con diferencias de volumen en 11 regiones cerebrales.
  • Dónde: datos del Biobanco del Reino Unido, con participantes nacidos entre 1951 y 1956; el análisis se ha liderado desde Guildford, en el Reino Unido.
  • Institución responsable: Universidad de Surrey, con la participación de la Universidad IPB de Indonesia.
  • Cuándo: la cohorte abarca nacimientos entre 1951 y 1956 y los resultados se difunden ahora.
  • Impacto a futuro: refuerza el argumento para reducir el azúcar añadido en la alimentación infantil y abre la puerta a repetir el análisis en cohortes actuales.

VisualPolitik desvela por qué las deserciones en el ejército ruso se disparan en Lymán

Un helicóptero militar ruso cruza la frontera en agosto de 2023 con tres hombres a bordo y rumbo a Ucrania. A los mandos va un capitán de 28 años, Maxim Kuzminov, que acaba de desertar con el aparato como trofeo. Sus dos compañeros no sobrevivirán al aterrizaje. VisualPolitik abre con esa escena su último análisis para advertir de que lo de Kuzminov no fue una excepción, sino la parte más cinematográfica de un problema mucho mayor: la hemorragia silenciosa que está vaciando las filas rusas.

El capitán que cruzó la frontera con su helicóptero

El relato que hace el canal es de guion de cine bélico. El 9 de agosto de 2023, un helicóptero despega de un aeródromo de Kursk para un vuelo rutinario. Minutos después, alguien dispara contra él desde tierra rusa y una bala alcanza la pierna del piloto. Quienes disparan no son ucranianos: es el propio ejército ruso intentando derribar a uno de los suyos que, en ese momento, ya vuela hacia Ucrania.

Según VisualPolitik, Kuzminov logró aterrizar veinte kilómetros dentro de la región de Járkov, donde le esperaba la inteligencia militar ucraniana. Los dos tripulantes que viajaban con él murieron en la operación. El canal subraya que el episodio se cuenta poco y se recuerda menos, pero que es la punta del iceberg de un fenómeno que va a más y que, sostiene, cada vez suma más casos.

La cifra que Moscú no quiere poner en un informe

El dato central del vídeo es difícil de digerir. Entre 2024 y 2025, afirma VisualPolitik, el ritmo de deserciones se multiplicó por dos. Solo durante 2025, alrededor de 70.000 soldados rusos habrían abandonado sus puestos de combate, lo que equivale a cerca del 10% de toda la fuerza desplegada en Ucrania. Uno de cada diez. Y si la tendencia se mantiene, el canal apunta que la cifra de este 2026 podría ser todavía mayor.

VisualPolitik reconoce que se trata de estimaciones y que el número real podría ser algo inferior, pero insiste en que incluso rebajándolo sigue siendo una barbaridad. Para un ejército que ya va justo de efectivos, cada baja voluntaria pesa doble. El canal va un paso más allá y sostiene que las deserciones podrían acabar influyendo en el resultado de la guerra, algo que, dicho por quien lo dice, no es poco.

Para el Kremlin esto nunca fue castigar a un traidor: era ganar una guerra, y el mensaje tenía que llegar a cualquiera que se estuviera planteando hacer lo mismo.

— VisualPolitik

Ejecuciones, condenas y un mensaje en un garaje de Alicante

En Moscú no se han quedado de brazos cruzados. Según el análisis, la respuesta combina ejecuciones, condenas de cárcel durísimas y una campaña deliberada para extirpar de la cabeza de los soldados la idea de que desertar sea siquiera una salida posible. Se trata, en palabras del canal, de gobernar por miedo.

El ejemplo que VisualPolitik elige es el del propio Kuzminov. Unos meses después de su fuga, el piloto apareció acribillado a tiros en un garaje de Villajoyosa, en Alicante. El crimen sigue oficialmente sin autores, pero el canal lee el episodio como un aviso enviado a todo el que estuviera pensando en imitarlo: no hay escapatoria.

El escenario que dispararía todas las cifras: la movilización general

Donde VisualPolitik pone el foco más incómodo es en lo que todavía puede llegar. Hoy, sobre el papel, quien lucha en Ucrania lo hace como voluntario con contrato firmado. El canal no se engaña: muchos de esos contratos se firmaron bajo presiones, amenazas y engaños de todo tipo. Pero al menos había un papel de por medio.

Si finalmente se decreta la movilización general, ese papel desaparece. El Estado llamaría a filas a quien considerara oportuno y el reclutado no tendría alternativa real. La paradoja que plantea el vídeo es sencilla: si ya se fuga uno de cada diez hombres que en teoría eligieron, la proporción solo puede empeorar cuando nadie pueda elegir. Para el Kremlin, la herramienta que en teoría resuelve el problema del personal podría convertirse en su mayor amplificador.

Qué significa esto para el lector

Conviene poner el contexto. VisualPolitik es un canal de divulgación y análisis de política internacional, no una fuente oficial ni un centro de estudios, y las cifras que maneja proceden de estimaciones que el propio vídeo presenta como aproximadas. Eso no las invalida, pero obliga a leerlas como lo que son: órdenes de magnitud, no recuentos verificados. Ningún ejército publica con orgullo cuántos de sus hombres se marchan.

Aun así el marco que propone el canal es útil para entender la guerra en una dimensión que casi nunca aparece en los titulares: la del desgaste humano y la disciplina interna. Las deserciones no se miden en kilómetros conquistados ni en pueblos tomados, y por eso ocupan poco espacio en los medios. Pero afectan a lo que ningún Estado Mayor puede sustituir con propaganda, que es la voluntad de quien está en la trinchera. Si esa voluntad se rompe, la ventaja material importa cada vez menos.

Hay además una lectura para el lector europeo. Un ejército ruso obligado a vigilar a los suyos es un ejército que gasta recursos en su propia retaguardia, y un Kremlin dispuesto a enviar un mensaje hasta un garaje de Alicante está comunicando algo que trasciende el frente. La pregunta no es solo cuántos soldados se marchan, sino cuántos ya no quieren estar ahí y todavía no se atreven a moverse.

Esa es, quizá, la conclusión más incómoda del análisis. Las cuentas del Kremlin pueden cuadrar sobre el papel mientras la moral se descompone por dentro, y ese proceso no se detiene con un decreto ni con una condena ejemplar. La historia de un capitán que cruzó la frontera con su helicóptero fue solo la primera señal visible de algo que continúa ocurriendo, casi siempre sin helicóptero y sin cámaras. ¿Cuántos Kuzminov hay que no saldrán nunca en los periódicos?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

Científicos de Barcelona logran el genoma del jaguar más completo: 25.000 genes para salvarlo

El genoma del jaguar más completo jamás ensamblado tiene firma de Barcelona y 25.267 genes. Lo ha reconstruido un equipo liderado desde el Barcelona Supercomputing Center (BSC-CNS) y el IRB Barcelona, con el Centro Nacional de Análisis Genómico (CNAG) y el Instituto de Biología y Medicina Experimental de Argentina como socios. El trabajo se publica en la revista BMC Genomic Data. No es un ejercicio de curiosidad académica: es una herramienta para frenar la pérdida de diversidad del mayor felino de América.

El jaguar (Panthera onca) ocupa todavía un territorio inmenso, desde el sur de México hasta el norte de Argentina. Lo ocupa, eso sí, de forma cada vez más fragmentada. En 2017, la Lista Roja de la Unión Internacional para la Conservación de la Naturaleza lo situó en la categoría global de casi amenazada. En algunas zonas, advierten los investigadores, la especie ya está en peligro de extinción a nivel local.

Un mapa de 25.267 genes con apenas un 0,1 % de piezas rotas

El nuevo ensamblaje anota 25.267 genes codificantes de proteínas, las instrucciones con las que la célula fabrica sus componentes. La comparación con los genomas anteriores del jaguar es la mejor forma de medir el salto: en aquellos, un 4 % de los genes aparecían fragmentados; en este, la proporción cae al 0,1 %. La cifra importa. La diferencia es la que hay entre leer un libro con una palabra cortada cada veinticinco y leerlo con una cortada cada mil.

La segunda medida de calidad es la ubicación física de cada gen dentro del genoma. El equipo ha logrado asignar el 99,85 % de los genes a su cromosoma correspondiente. Toni Gabaldón, investigador ICREA en el IRB Barcelona y en el BSC-CNS, y director del proyecto, reconoce que quedan trozos sin colocar porque llegar al 100 % resulta muy complicado, aunque el genoma está prácticamente completo.

Tango, Gorda y una biblioteca guardada en tejido conectivo

El ADN reconstruido no procede de jaguares salvajes. Salió de dos animales que vivieron en el antiguo Zoológico de Buenos Aires: Tango, un macho adulto joven al que Patricia Saragüeta, coautora del estudio e investigadora del instituto argentino, describe como sano y hermoso, y Gorda, una hembra a la que la misma científica llama, con cariño, una abuelita. Ambos murieron hace años. De sus células de tejido conectivo se extrajo el material genético que después se leyó y se volvió a montar en Barcelona.

Gabaldón usa una imagen útil para entender qué se ha hecho. Ensamblar el ADN equivale a tener el continente, su forma y su tamaño. Anotarlo, es decir, localizar los genes, es empezar a saber dónde están las ciudades y los países. No es casualidad que el proyecto se haya coordinado desde un centro de supercomputación: montar y describir un genoma de este tamaño es, sobre todo, un problema de cálculo. El nuevo genoma del jaguar no solo dibuja bien la costa. Pone nombre a buena parte de lo que hay dentro.

Un genoma de referencia no salva por sí solo a una especie, pero convierte su conservación en un problema con datos.

conservación jaguar

Del mapa genético al plan de conservación: lo que todavía falta

El objetivo del consorcio no era solo describir la genética del jaguar, aunque ahí aparezcan detalles notables, como los genes ligados a su olfato. El fin último es mejorar las técnicas de conservación y hacer estudios poblacionales. Fernando Cruz, primer autor del trabajo y analista de datos del CNAG, explica que un genoma de referencia como este permite diseñar cruces selectivos viables y evitar que se transfieran enfermedades hereditarias de una población a otra. Maximizar la diversidad genética, en suma, con información en la mano.

El precedente está cerca. En España, estos recursos ya se han utilizado para la conservación del lince ibérico (Lynx pardinus), otro felino, con buenos resultados. La lógica es la misma que se aplica en los programas de cría: sin variabilidad genética, una población pequeña acumula parentesco, pierde defensas frente a las enfermedades y se vuelve frágil ante cualquier cambio del entorno.

Conviene no confundir un genoma de referencia con un censo genético. El mapa presentado ahora está construido a partir de dos individuos, y ambos vivieron en cautividad: sirve como patrón de comparación, pero no describe por sí mismo la diversidad que queda en las selvas. Para eso hará falta secuenciar muchos más jaguares y, como reclama Gabaldón, analizar sus genomas para reconstruir la historia y los desplazamientos de las poblaciones. El estudio aparece en BMC Genomic Data, una revista con revisión por pares, lo que da solidez al ensamblaje, aunque no resuelve esa segunda mitad del problema.

El jaguar sigue perdiendo hábitat por la deforestación y la actividad humana. Un mapa genético no detiene una excavadora. Hace otra cosa: dar a los biólogos de conservación la información necesaria para decidir qué poblaciones se conectan, cuáles se refuerzan y cuáles no deberían mezclarse nunca. La próxima fase, con más individuos secuenciados, dirá si ese conocimiento llega a tiempo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el genoma de referencia más completo del jaguar, con 25.267 genes codificantes anotados y el 99,85 % localizado en su cromosoma.
  • Dónde: ensamblado y anotado en Barcelona (BSC-CNS, IRB Barcelona y CNAG), a partir de muestras de dos jaguares del antiguo Zoológico de Buenos Aires.
  • Institución responsable: Barcelona Supercomputing Center e IRB Barcelona, con el CNAG y el Instituto de Biología y Medicina Experimental de Argentina.
  • Cuándo: octubre de 2026, con el estudio publicado en la revista BMC Genomic Data.
  • Impacto a futuro: permitirá diseñar cruces selectivos y estudios poblacionales para conservar la diversidad genética de la especie.

RTVE estrena ‘Cosas nuestras’, un magacín de directo sin tertulia para reforzar su franja de actualidad

RTVE estrenó el sábado 3 de octubre ‘Cosas nuestras’, el nuevo magacín de actualidad y entretenimiento con el que La 1 refuerza las tardes de los fines de semana, presentado por Aitor Albizua y Aida Bao.

Un magacín de directo para la franja de actualidad

El formato, producido por Catorce Comunicación, se emite en directo y ocupa las tardes del fin de semana con un objetivo declarado: ‘acompañar, entretener e informar’ a la audiencia. La primera entrega se emitió entre las 19:15 y las 20:35 horas y concentró buena parte de su contenido en dos asuntos: la alerta meteorológica que afectaba a amplias zonas de España y las manifestaciones convocadas en varias ciudades en torno a la vivienda.

También se abordaron las estafas que circulan por internet y el concurso mundial de castells celebrado en Tarragona, aunque el foco se mantuvo en la información meteorológica y en la vivienda. No hay tertulia ni debate en plató. El formato se apoya en las conexiones en directo con distintos puntos del país, el eje sobre el que se construye cada entrega. El planteamiento pasa por alejarse de la confrontación y, en palabras de sus responsables, ‘luchar contra la polarización a través de aquello que nos une’.

El estreno dejó además incidencias técnicas propias de una primera emisión: micrófonos que se abrieron antes de tiempo, micrófonos que permanecieron cerrados cuando debían estar activos, vídeos que no llegaron a tiempo, y ruidos en plató. Los presentadores las asumieron en antena con naturalidad. Aitor Albizua restó importancia al asunto a los quince minutos de emisión: ‘Estamos de estreno y el equipo se está engrasando. No pasa absolutamente nada’.

La apuesta por el directo y el rechazo de la tertulia definen un formato que busca diferenciarse en la tarde del fin de semana.

En términos de audiencia, la primera entrega fue líder de su franja con un 10,4% de cuota de pantalla y 760.000 espectadores, por delante de Antena 3 (8,4%), Telecinco (8,3%), laSexta (7%) y Cuatro (6,7%). El dato es de liderazgo.

Dos presentadores y una productora externa

El reparto de la presentación corresponde a Aitor Albizua y Aida Bao. La trayectoria de ambos incluye los siguientes hitos:

  • Etapa en RTVE: Aida Bao presenta el magacín junto a Albizua después de su paso por formatos de la cadena pública como ‘La hora de La 1’ y ‘Malas lenguas’.
  • Presentación: Aitor Albizua co-presenta el espacio con un registro más desenfadado, tanto en plató como en las conexiones en directo.
  • Producción: Catorce Comunicación firma el formato. La compañía desarrolló ‘Aquí la Tierra’ hasta hace pocos meses; el magacín de Jacob Petrus está ahora solo en manos de RTVE.

La franja de tarde de los fines de semana es un segmento compartido por todas las cadenas generalistas, y el estreno coincidió con las ofertas de Antena 3, Telecinco, laSexta y Cuatro, que firmaron un 8,4%, un 8,3%, un 7% y un 6,7% de cuota, respectivamente. RTVE recurre a una productora externa para ejecutar el formato, mientras la cadena pública asume la emisión en su parrilla.

nuevo formato RTVE

Qué aporta el formato a la parrilla de La 1

La entrada de ‘Cosas nuestras’ se produce en una franja en la que RTVE refuerza su oferta de actualidad durante el fin de semana. El precedente más cercano es la relación de la corporación con Catorce Comunicación: la productora desarrolló ‘Aquí la Tierra’ hasta hace pocos meses, un formato que RTVE asumió después en solitario. La nueva apuesta se lee, por tanto, como una continuidad en esa colaboración, aplicada ahora a un magacín de actualidad en la tarde del sábado y del domingo. La producción externalizada es un esquema extendido en el sector audiovisual español.

En términos competitivos, el 10,4% del estreno superó en dos puntos la oferta de Antena 3 (8,4%) y deja al formato por delante de Telecinco, laSexta y Cuatro en su horario. La lectura de negocio pasa por consolidar ese liderazgo con un modelo que concentra sus recursos en las conexiones en directo y evita el debate en plató. La apuesta es el directo.

El reto inmediato es de ejecución. El directo exige una coordinación técnica que en la primera entrega no funcionó con precisión, con errores de microfonía y de vídeo a lo largo de más de una hora de emisión. La consolidación de la franja dependerá de la regularidad del formato y de su capacidad para sostener la audiencia en las próximas semanas. El reto, ahora, es la continuidad.

📡 El Radar del Sector

  • El vacío que llena: refuerza la franja de actualidad de La 1 en las tardes del fin de semana con un magacín en directo alejado del debate en plató.
  • El reto por delante: consolidar la audiencia del estreno y ajustar la ejecución técnica del directo, el eje del programa y su principal exigencia de producción.
  • El tablero competitivo: el formato entra en una franja compartida con Antena 3, Telecinco, laSexta y Cuatro, y su primer dato le sitúa por delante de todas ellas.

RTVE Play refuerza su catálogo de cine gratuito con nuevos títulos del 5 al 11 de octubre

RTVE Play refuerza su catálogo de cine gratuito con nuevos títulos que llegan a la plataforma entre el 5 y el 11 de octubre, dentro de la estrategia de contenidos del servicio de vídeo bajo demanda de RTVE.

Nuevos títulos en el catálogo de acceso libre

La plataforma suma a su oferta una selección de películas de géneros diversos, desde el wéstern hasta el thriller contemporáneo. Los títulos se emiten en La 2, en horario matinal o nocturno, y quedan disponibles después en RTVE Play para su visionado a la carta, según la programación semanal difundida por el grupo público.

RTVE Play completa su oferta con estrenos semanales de cine, series, documentales y programas. El cine es uno de sus pilares, con una presencia estable de títulos nacionales e internacionales que se renueva cada semana.

El acceso no exige suscripción de pago. Basta con registrarse en la plataforma para ver el contenido sin coste, una de las señas de identidad del modelo de RTVE Play, sostenido sobre el mandato de servicio público y no sobre una cuota mensual.

RTVE Play consolida un modelo de cine gratuito que combina la emisión en abierto con la disponibilidad inmediata a la carta.

La programación de la semana incorpora varios títulos, entre los que figuran:

  • El golpe, con Robert Redford, Paul Newman y Robert Shaw, que se emite el lunes 5 a las 22.30 horas en La 2 y en la plataforma.
  • La colmena, adaptación de Mario Camus de la novela de Camilo José Cela, el jueves 8 a las 22.35 horas.
  • Feedback, thriller de Pedro C. Alonso, el martes 6 en la madrugada.
  • Los rurales de Texas, coproducción hispano-italiana, el miércoles 7 al mediodía.

La 2 como escaparate y el mapa del streaming en España

El movimiento se inscribe en una política de contenidos sostenida: La 2 actúa como escaparate y RTVE Play como biblioteca a la carta. La emisión en antena y la disponibilidad inmediata en el entorno digital se refuerzan mutuamente, y el cine clásico ocupa un lugar central por su valor patrimonial.

RTVE Play estrenos

La colaboración entre la antena y la plataforma no es nueva. El grupo público RTVE lleva tiempo sincronizando la parrilla de La 2 con el catálogo digital, de modo que el visionado lineal y el consumo a la carta se alimentan entre sí.

El sector del streaming en España se ha reordenado en los últimos ejercicios. Frente a los servicios de suscripción como Netflix, Movistar Plus+ o Disney+, han ganado peso las plataformas gratuitas sostenidas por publicidad o por financiación pública. En ese segmento conviven Pluto TV, Rakuten TV y la propia RTVE Play.

Los grupos privados españoles han desplegado estrategias paralelas. Atresmedia combina el abierto de Atresplayer con capas de pago, y Mediaset articula su oferta digital en torno a Mitele. El cine clásico y el cine español funcionan como reclamo recurrente en todas ellas, por su coste de derechos y su capacidad para atraer a públicos de distintas generaciones.

La semana del 5 al 11 de octubre también reserva espacio al wéstern. Cintas como Texas Train, Los malvados de Firecreek, Flechas sangrientas y Abre tu fosa, amigo… llega Sabata completan la programación, con emisión en La 2 y disponibilidad posterior en la plataforma.

Un modelo de cine gratuito en un mercado de pago

El refuerzo del catálogo de RTVE Play adquiere sentido en un mercado en el que las grandes plataformas han elevado el precio de sus suscripciones y han endurecido las condiciones de uso compartido. En ese contexto, el acceso libre a un catálogo de cine clásico y contemporáneo funciona como argumento diferencial para el servicio público.

Un precedente claro está en la propia trayectoria del grupo. RTVE ha sostenido durante años una oferta digital en abierto que combina ficción, documental, y cine, y la ha reforzado con estrenos escalonados entre la antena y la plataforma. Ese doble canal permite amortizar los derechos de emisión y ampliar la ventana de vida de cada título.

La comparación con los competidores privados resulta reveladora. Los servicios de pago concentran sus inversiones en producción original, mientras las plataformas en abierto apuestan por bibliotecas amplias y por acuerdos de derechos con distribuidoras. RTVE Play se sitúa en este segundo grupo, con la particularidad de su financiación pública.

El reto para la plataforma está en la medición y en la retención. El cine clásico atrae a públicos amplios, pero la fidelización depende de la renovación constante del catálogo y de la capacidad de recomendación. La densidad del catálogo, más que el estreno aislado, sostiene el uso recurrente.

📡 El Radar del Sector

  • El vacío que llena: La plataforma refuerza su catálogo gratuito de cine para competir en el segmento de streaming sin suscripción.
  • El reto por delante: Mantener la renovación semanal del catálogo y fidelizar a la audiencia registrada.
  • El tablero competitivo: RTVE Play se mide con Pluto TV y Rakuten TV en el abierto y con Atresplayer y Mitele entre los servicios de los grupos privados.

40 gestoras eligen los 10 mejores valores de la bolsa española para 2026, con Santander a la cabeza

Cuarenta gestoras han recompuesto la cartera ideal de la bolsa española para el último trimestre de 2026: el Eco10 mantiene a Santander como el valor más repetido, con un peso del 7,82%, por delante de BBVA.

Santander repite como el valor favorito de las gestoras

El banco cántabro vuelve a liderar una selección que cada trimestre elaboran 40 casas de análisis y gestoras. Quince firmas lo han incluido entre sus cinco valores predilectos para cerrar el año, lo que le concede un peso del 7,82%. Por detrás se sitúa BBVA, con un 6,54%, en una cartera que sigue muy bancarizada.

La banca conserva el favor de los expertos por una razón de calendario: las dos últimas subidas de tipos del BCE y la advertencia de Christine Lagarde de que la inflación seguirá ‘muy por encima del objetivo por mucho tiempo’. Un escenario que sostiene el margen de intereses de ambos grupos y que refuerza la condición del Santander como valor más repetido del consenso.

Inditex pierde enteros. La matriz de Zara y Massimo Dutti fue la firma más valorada en la edición de verano, pero ahora cae al tercer puesto por la presión sobre sus costes operativos. Aun así, los resultados del primer semestre dejaron un beneficio de 2.980 millones de euros, el más alto de su historia en un medio ejercicio.

El núcleo duro que se mantiene completa la cartera con Iberdrola, Indra, Grifols y Amadeus. La utility y la compañía de defensa quedan bien situadas ante el conflicto entre Washington y Teherán, ya que energía y defensa figuran entre los sectores más demandados en el nuevo escenario geopolítico. Grifols, único valor farmacéutico de la selección, presenta el mayor potencial de toda la cartera, superior al 60%.

Con dos bancos en cabeza, un valor de energía y otro de defensa, la cartera del consenso se blinda ante la inflación y el ruido geopolítico.

Entradas y salidas: Merlin, Acerinox y Puig relevan a CaixaBank, IAG y Meliá

La revisión del cuarto trimestre limita el sesgo hacia el turismo que marcó la entrega anterior. Amadeus se mantiene, pero salen IAG y Meliá Hotels, lastradas por el encarecimiento del petróleo. El Brent cotiza por encima de los 100 dólares por barril, lo que eleva los costes de las aerolíneas y amenaza con enfriar la demanda turística.

cartera ideal bolsa española

La socimi Merlin Properties regresa al radar por su vinculación al ciclo de la inteligencia artificial y los centros de datos. Los expertos le conceden un potencial cercano al 40%, hasta los 17 euros por acción, aun con la incertidumbre regulatoria que rodea a los data centers en España. El Banco Sabadell y el analista de XTB Javier Cabrera respaldan esta posición.

Acerinox suma más de un 35% en el año y todavía conserva recorrido: el consenso le otorga un precio objetivo de 17 euros, mientras Kepler Cheuvreux eleva su valoración hasta los 23,50 euros por acción, la más optimista del mercado. La compañía obtiene el 43,5% de su negocio en Estados Unidos, lo que la convierte en una de las cotizadas del Ibex 35 menos expuestas a España.

ValorSectorPeso o potencial
SantanderBanca7,82% de peso; 15 gestoras lo eligen
BBVABanca6,54% de peso
InditexTextilCae al tercer puesto por costes
GrifolsFarmacéuticoMayor potencial: más del 60%
Merlin PropertiesInmobiliarioPotencial del 40%, hacia 17 euros
PuigLujo+10% en el año; peso superior al 3%

Puig completa la rotación con un peso superior al 3%. La firma catalana avanza cerca de un 10% en el año, mientras el sector del lujo europeo retrocede en torno a un 25% en bolsa. La compra del 50% restante de Isdin, defendida por Renta 4, sostiene un crecimiento de doble dígito en el negocio de skincare.

Qué descuenta el mercado con esta selección

La composición del Eco10 deja una lectura clara: el consenso se refugia en dos bancos y en los valores ligados a las materias primas. Es una cartera construida para un escenario de inflación persistente y tensión geopolítica, no para un ciclo de tipos a la baja. La advertencia de Lagarde funciona como argumento central de esa tesis.

El contraste con la edición anterior es revelador. En verano pesaba más el sesgo hacia el turismo y el consumo discrecional; ahora caen IAG y Meliá, y entran acero, lujo y centros de datos. Repsol, el valor más alcista del año con una revalorización superior al 85%, y ACS, impulsada por su exposición a la inteligencia artificial a través de Turner, se quedan en la puerta de la cartera. Si la petrolera cierra en estas cotas, firmaría su mejor ejercicio del siglo, por encima del 62% de 2020.

La prima de riesgo de esta selección está en su concentración. Con Santander y BBVA copando las primeras posiciones, cualquier giro inesperado del BCE o un repunte de la morosidad golpearía a la vez a los dos pesos pesados de la cartera. La mayoría de los analistas espera que esa concentración bancaria se mantenga mientras los tipos no cedan, aunque la diversificación hacia Merlin y Acerinox corrige en parte el sesgo.

📊 Las Claves para el Inversor

  • Qué vigilar: La temporada de resultados del tercer trimestre, que arrancará a finales de octubre, y las señales del BCE sobre el ritmo de bajadas de tipos.
  • Reacción del valor: El Ibex 35 corrige un 5% desde sus máximos históricos y las gestoras leen esa caída como una ventana de compra para el último tramo del año.
  • Precedente sectorial: En la edición de verano, Inditex lideró la cartera; ahora cae al tercer puesto, señal de la rapidez con que rota el consenso cuando cambian los costes.

Repsol mantiene en 580 millones de pies cúbicos al día su producción de gas en Venezuela

Repsol mantiene en 580 millones de pies cúbicos al día la producción de gas en el campo Cardón IV de Venezuela, que opera junto a la italiana Eni, un volumen clave para su negocio internacional.

El dato fue confirmado a EFE por una fuente de la compañía durante la Cumbre Internacional de Petróleo y Gas de Venezuela y no ha variado desde el acuerdo firmado el pasado mes de marzo con el Ejecutivo de Delcy Rodríguez. La petrolera sostiene así la explotación de uno de los mayores yacimientos de gas de Latinoamérica.

Qué dicen las cifras del campo Cardón IV

Los 580 millones de pies cúbicos diarios coinciden con la capacidad que la propia Repsol detallaba en su página web en marzo, cuando se cerró el acuerdo de explotación. En la práctica, el volumen se ha mantenido estable y la compañía no ha comunicado variaciones ni ha actualizado el guidance operativo del proyecto desde entonces.

La explotación se realiza de forma conjunta con Eni. Repsol actúa como operador y el gas se destina, en buena parte, al sistema eléctrico venezolano, según detalló el consejero delegado, Josu Jon Imaz. El propio Imaz señaló en febrero que la primera contribución tras recuperar las licencias sería continuar suministrando gas y, al mismo tiempo, incrementar su elaboración.

Ese equilibrio entre suministro y capacidad de procesamiento es la variable que el mercado sigue con más atención. El gas de Cardón IV no cotiza en un mercado abierto como el Henry Hub estadounidense: su destino está vinculado a contratos y al consumo interno del país caribeño.

Por qué Venezuela reabrió la puerta al capital extranjero

El acuerdo de marzo se firmó justo cuando Venezuela comenzaba a abrirse al capital extranjero como consecuencia de una reforma de la ley de hidrocarburos. El impulso llegó, según la fuente, del interés de Estados Unidos por el crudo venezolano después de haber depuesto a Nicolás Maduro en enero.

La estabilidad del volumen no es crecimiento: es la confirmación de que Repsol ha recuperado una posición operativa en un país que llevaba años cerrado al capital internacional.

Repsol ya había informado en febrero que se preparaba para restablecer y reanudar sus operaciones diarias tras haber recibido las licencias que le permiten operar. La secuencia, licencias primero y acuerdo de explotación después, dibuja un marco en el que la petrolera española recupera terreno en un mercado que había quedado prácticamente cerrado para el capital internacional.

La estructura del proyecto se mantiene: Repsol opera el campo junto a Eni. Lo que cambió con los acuerdos de este año no fue el esquema operativo, sino el marco legal que permite a las petroleras extranjeras trabajar en el país tras la reforma de la ley de hidrocarburos.

Repsol Venezuela

El gas de Cardón IV tiene un destino claro: el sistema eléctrico venezolano, que lo necesita para su funcionamiento, como subrayó Imaz. Esa demanda interna da visibilidad a la producción, aunque limita su exposición a los precios internacionales del gas.

A tener en cuenta: el el negocio venezolano convive con el resto del perímetro internacional de Repsol. En el sector, competidores como Cepsa y grandes operadores europeos como TotalEnergies o Shell siguen con atención el goteo de licencias y acuerdos que Venezuela va liberando. La CNMV no ha registrado hecho relevante alguno sobre el proyecto en las últimas semanas, lo que confirma que no hay novedad societaria formal.

El análisis: qué significa para el negocio de Repsol

La estabilidad de Cardón IV es relevante por lo que no cambia: el volumen no crece, pero tampoco se pierde. Para una petrolera que cotiza en el Ibex 35 y cuyos resultados dependen en gran medida de los márgenes de refino y de la evolución del crudo Brent, mantener una producción de gas estable en Venezuela es una posición defensiva más que una palanca de crecimiento.

Conviene matizar el tamaño relativo. Los 580 millones de pies cúbicos diarios son una cifra significativa para un solo campo, pero no alteran la escala global de Repsol, cuyos resultados se apoyan sobre todo en refino, química y comercialización. El negocio internacional es una pieza del balance, no la principal.

El contraste con otros operadores deja la foto clara. Las grandes petroleras europeas han retirado capital de mercados considerados de alto riesgo o lo han condicionado a marcos regulatorios estables. Repsol ha elegido mantener presencia en Venezuela apoyándose en las licencias obtenidas, lo que implica asumir riesgo político a cambio de sostener una posición en un país con reservas enormes.

Para el inversor, la clave es la ausencia de cambios en el guidance: cuando una compañía confirma una cifra como esta sin variarla, el mercado lo lee como continuidad operativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización de licencias y la publicación de resultados trimestrales de Repsol, donde se comprobará si el negocio internacional sostiene su contribución.
  • Reacción del valor: El mercado descuenta continuidad; cualquier giro en la política estadounidense hacia Venezuela alteraría la prima de riesgo del proyecto.
  • Precedente sectorial: Otras petroleras europeas han reducido exposición a países de riesgo político, mientras Repsol apuesta por mantener contratos estables.

Los visados de obra de vivienda nueva rozan las 50.000 unidades hasta abril, un 10,12% más

Los visados de dirección de obra de vivienda nueva sumaron 49.863 unidades hasta abril, un 10,12% más que en el mismo periodo de 2025, un registro que anticipa un repunte de la oferta de las promotoras cotizadas con horizonte 2027.

Qué dicen las cifras: 49.863 visados y un 10,12% más

El dato lo publica el Ministerio de Transportes y Movilidad Sostenible. Entre enero y abril se contabilizaron 49.863 visados frente a los 45.280 del mismo tramo del año anterior. No es una cifra menor: el visado de dirección de obra es uno de los últimos trámites técnicos antes de que una promoción arranque en el calendario. Cuando crece, la vivienda nueva que llegará al mercado en los próximos 18 a 24 meses crece con él.

Por segmentos, el dinamismo está en la promoción en bloque, la que sostienen las grandes promotoras. Los visados para viviendas en bloque alcanzaron las 40.254 unidades, un 10,7% más interanual. La vivienda unifamiliar, más atomizada y ligada al particular, sumó 9.522 visados, un 6,77% más. En paralelo, las 87 obras nuevas en otro tipo de edificios multiplican por casi ocho las once contabilizadas un año antes.

La superficie media, en cambio, se contrae. Las unifamiliares bajan a 186,95 metros cuadrados, un 0,75% menos, y las viviendas en bloque a 101,1 metros cuadrados, un 3,85% por debajo. Menos metros por unidad equivale a más unidades por promoción y a un ajuste del ticket medio hacia producto más asequible para el comprador final.

MagnitudHasta abril 2026Hasta abril 2025Variación
Visados de vivienda nueva49.86345.280+10,12%
Viviendas unifamiliares9.5228.918+6,77%
Viviendas en bloque40.25436.363+10,70%
Otras obras nuevas8711+691%

Qué promotoras cotizadas se juegan el repunte de la oferta

vivienda nueva

El visado anticipa la cuenta de resultados de las promotoras con un desfase de entre 18 y 24 meses. En el Mercado Continuo español las principales exponentes son Aedas Homes, controlada por el fondo estadounidense Castlelake, Neinor Homes y Metrovacesa, cuyo accionariado de referencia integran Santander y BBVA. Un ritmo de visados creciente es, para las tres, señal de que habrá producto que vender y obra que certificar en 2027 y 2028.

Un visado al alza no es una vivienda entregada: es una promesa que solo llega a caja si el suelo, la financiación y la mano de obra acompañan.

Parte de ese ciclo ya está en el precio. El apetito de los inversores institucionales por la promoción de vivienda ha reactivado las compras de suelo, y el free float de varias de estas compañías sigue concentrado en manos de fondos que entraron tras la crisis financiera. Ese detalle condiciona la liquidez del valor y su sensibilidad a cualquier revisión de expectativas.

Visado no es entrega: lo que descuenta el sector

El visado de dirección de obra mide intención de arranque, no ejecución. Entre ese trámite y la vivienda terminada median dos ejercicios y dos riesgos clásicos del sector: el coste de construcción y el suelo finalista. El crecimiento del 10,12% es una buena noticia para las promotoras cotizadas, pero su traslado a la cuenta de resultados depende de que la promoción llegue a certificación sin retrasos.

La lectura es de cohorte. La estadística que publica el Ministerio proyecta sobre la oferta disponible en 2027 y 2028, no sobre el ejercicio en curso. Las compañías que reconozcan ingresos antes de ese horizonte operan con el producto que visaron en 2024. El dato actual, en rigor, es una apuesta de medio plazo.

Tampoco la previsión de tipos es neutra. Un coste de financiación contenido abarata la promoción y anima la compra de suelo; un repunte del euríbor o un endurecimiento del crédito hipotecario deja la estadística de visados en papel mojado. Las promotoras con menor apalancamiento relativo resisten mejor cualquiera de los dos escenarios.

El grueso de las promociones se concentran en el segmento de bloque, donde operan las compañías con mayor capacidad de balance. Los promotores medianos, más dependientes del crédito bancario, son los primeros en notar cualquier endurecimiento de las condiciones. La CNMV supervisa a las cotizadas del ramo y sus hechos relevantes, que en los últimos trimestres han girado en torno a compras de suelo y desinversiones de carteras.

Frente al conjunto del ladrillo, el contraste es claro. La obra nueva tira mientras la vivienda de segunda mano y el mercado del alquiler afrontan un marco regulatorio más incierto. El sector vive además un cambio de mezcla que concentra el ciclo en manos de operadores con balance. El inversor que siga el ramo hará bien en vigilar el próximo trimestre de visados, que marcará si el pulso se consolida o se agota.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de la estadística de visados, correspondiente a mayo y junio, confirmará si el ritmo del 10,12% se mantiene o se modera en el segundo trimestre.
  • Reacción del valor: El mercado ya descuenta un ciclo de oferta creciente a dos años; una decepción en las próximas cifras presionaría a las promotoras cotizadas.
  • Precedente sectorial: Los picos de visados de ejercicios anteriores tardan entre 18 y 24 meses en llegar a cédula de habitabilidad; ese desfase marca cuándo impactarán en las cuentas.

Precio de la luz hoy: sube un 3,2% y se dispara un 220% frente a 2025

El precio de la luz repunta un 3,2% este domingo y sitúa el PVPC en 173,98 euros por megavatio hora. El fin de semana se cierra con solo cuatro horas por debajo de los 100 euros/MWh y con un encarecimiento interanual que llega a superar el 220% frente al mismo día de 2025.

La referencia es el Precio Voluntario para el Pequeño Consumidor (PVPC), la tarifa regulada que indexa su coste al mercado diario y que incorpora peajes, cargos y ajustes del sistema. No es, por tanto, el precio del pool mayorista, sino el que acaba trasladándose al recibo de los hogares acogidos a la tarifa regulada o a las tarifas indexadas del mercado libre. Los datos los publica Red Eléctrica a partir de la casación del mercado diario.

El PVPC cierra el domingo en 173,98 euros por megavatio hora

La jornada dibuja el patrón que ya se ha vuelto costumbre: precios contenidos en las horas centrales del día, cuando la fotovoltaica empuja el mercado a la baja, y un pico acusado al caer la tarde, cuando la generación solar se apaga y entra con fuerza la demanda doméstica. Entre ambos extremos median casi 220 euros por megavatio hora en apenas seis horas.

La hora más barata llega entre las 14:00 y las 15:00, con 54,89 euros. La más cara se concentra entre las 20:00 y las 21:00, a 274,41 euros, seguida de cerca por el tramo de 19:00 a 20:00 (266,14) y el de 21:00 a 22:00 (248,55).

Solo cuatro franjas bajan de los 100 euros/MWh, todas ellas en la ventana de mayor producción solar: de 12:00 a 13:00 (71,62 euros), de 13:00 a 14:00 (58,62), de 14:00 a 15:00 (54,89) y de 15:00 a 16:00 (71,30). El resto del día se mueve muy por encima de esa barrera.

La volatilidad intradía del PVPC convierte la factura eléctrica en una decisión horaria: el mismo consumo cuesta cinco veces más al caer la noche.

En el extremo opuesto, hasta ocho tramos superan los 200 euros/MWh. La mayoría se concentra entre la media tarde y el final de la jornada, aunque la mañana también registra dos picos: 210,21 euros de 7:00 a 8:00 y 223,69 de 8:00 a 9:00. A partir de las 18:00, el precio no vuelve a bajar de esa cota hasta el cierre del día.

La paradoja del sistema eléctrico español: instala renovables a ritmo récord y, aun así, la factura doméstica se decide en las horas sin sol.

El estrecho margen entre el valle y el pico explica por qué la gestión de la demanda se ha convertido en la principal herramienta de ahorro de los hogares con tarifa indexada. Desplazar la lavadora, el lavavajillas o la recarga del coche eléctrico a la ventana de 12:00 a 16:00 puede rebajar el coste de esa energía hasta un 70% en un solo día.

La madrugada se mueve, sin embargo, en una franja intermedia, entre los 175 y los 198 euros/MWh, sin apenas alivio para quien consume de noche. El primer gran salto llega a las 7:00, cuando el precio asciende a 210,21 euros y se mantiene por encima de 220 hasta las 9:00. Después, la entrada masiva de fotovoltaica hunde el mercado y abre la única ventana verdaderamente barata del día.

El fin de semana no ha roto la tendencia de las últimas jornadas: precios moderados mientras hay sol y una escalada a partir del atardecer. El sábado se había cerrado algo por debajo, y el domingo ha añadido unos 4,65 euros al precio de referencia, con el grueso del incremento concentrado en las horas de mayor demanda.

Qué implica para la factura de la luz del consumidor

Para un hogar medio, la diferencia entre concentrar el consumo en las horas solares o hacerlo en el pico nocturno se traduce en varios euros al día. Con el precio medio en 173,98 euros/MWh, la factura de la luz de un consumidor que no ajuste sus hábitos se encarece en la misma proporción que el mercado, mientras que quien programa sus electrodomésticos en la ventana barata esquiva buena parte del golpe.

PVPC domingo

El impacto no es igual para todos. Los hogares con una tarifa fija quedan al margen de estos vaivenes, mientras que los que mantienen la regulada o una tarifa indexada absorben la volatilidad casi en tiempo real. La exposición al PVPC se concentra en los consumidores con menos margen para reaccionar a los picos horarios.

La comparación interanual es la que más incomoda. Un precio hasta un 220% superior al del mismo día de 2025 convierte el domingo en un espejo de lo que ha cambiado el mercado eléctrico en apenas doce meses. El motivo no es un encarecimiento generalizado del kilovatio hora, sino un mercado que concentra toda su tensión en unas pocas horas del día.

Por qué el PVPC vuelve a dispararse pese al récord renovable

El dato de este domingo no se explica por un episodio aislado. El PVPC ha dejado de comportarse como el suelo barato que prometía el despliegue renovable y ha vuelto a moverse como una montaña rusa, con valles cada vez más profundos en las horas solares y picos cada vez más altos al caer la noche. Esa asimetría es la que produce diferencias de hasta un 220% frente a ejercicios anteriores sin que el precio medio se haya multiplicado en la misma proporción.

La contradicción es evidente. España instala más fotovoltaica que nunca y, sin embargo, el consumidor doméstico sigue enfrentándose a tardes de más de 270 euros por megavatio hora. La razón está en la estructura del mercado, no en la cantidad de renovables. Cuando el sol se pone y el viento no sopla, el sistema recurre a tecnologías más caras y el precio lo fija la última planta en entrar; la abundancia diurna no compensa la escasez nocturna.

El fondo del asunto es un desajuste de inversión. El sistema ha añadido miles de megavatios de generación intermitente, pero avanza más despacio en almacenamiento, interconexión y redes, las tres piezas que permitirían trasladar la electricidad barata del mediodía a las horas punta. Sin ese respaldo, cada tarde sin viento se convierte en una subasta que el consumidor paga al precio más caro de la jornada.

El precedente es conocido. En los inviernos de 2021 y 2022, el PVPC superó los 300 euros/MWh de media diaria y desató una ola de contratos a precio fijo que todavía domina la oferta minorista. La situación actual no es comparable en magnitud, pero sí en su mensaje: un sistema que retribuye cada vez más la flexibilidad y penaliza el consumo rígido. El mercado diario que gestiona OMIE no premia la instalación, premia la capacidad de mover la demanda.

El riesgo, si el patrón se consolida, es una brecha creciente entre los hogares que pueden desplazar su consumo y los que no. Un consumidor con contrato fijo apenas notará el vaivén; quien tenga una tarifa indexada y no pueda cambiar sus horarios pagará la volatilidad íntegra.

Con la vista puesta en el arranque de la semana, la pregunta no es si el lunes subirá o bajará, sino cómo evolucionará el diferencial entre horas solares y horas punta de aquí al invierno. La próxima publicación de precios del operador del sistema, el lunes 5 de octubre, dará la primera pista de si el domingo ha sido un bache pasajero o el anticipo de una temporada tensa.

Publicidad