Google antimonopolio ad tech: el juez frena el desmembramiento de su negocio publicitario

Google antimonopolio ad tech esquiva la venta forzosa que el Departamento de Justicia reclamaba para restaurar la competencia. La jueza federal Leonie Brinkema rechazó la desinversión del negocio publicitario y optó por remedios conductuales más suaves, según adelantó The Verge.

Claves de la operación

  • La jueza rechaza la desinversión forzosa. El tribunal opta por cambios de conducta para corregir una posición de dominio que mantuvo durante años.
  • El fallo no se hará público de inmediato. Las partes revisarán la opinión judicial para proteger la información confidencial antes de su difusión.
  • La maquinaria publicitaria queda intacta. Google evita la ruptura estructural del negocio que sostiene la mayor parte de los ingresos de Alphabet.

El choque entre el Departamento de Justicia y Google por el dominio publicitario

La juez Brinkema, del tribunal federal de Virginia, rechazó el remedio más agresivo que solicitaba la Administración estadounidense. La venta forzosa del negocio ad tech queda descartada. En su lugar, adoptará la mayoría de los cambios de comportamiento planteados por las partes, con algunas modificaciones.

Según el extracto de la decisión al que ha tenido acceso The Verge, las medidas podrían incluir restricciones a las tácticas de autopreferencia en las subastas publicitarias o aperturas de interoperabilidad con terceros. Nada se concretará hasta que las partes revisen la opinión judicial y eliminen los datos confidenciales. La jueza ha dejado claro que introducirá ajustes, así que el alcance exacto de las prohibiciones queda abierto a una negociación final.

El negocio publicitario de Google abarca la demanda, la oferta y la subasta de anuncios. Esa arquitectura dota al grupo de una visibilidad que sus rivales consideran inigualable. Esa integración vertical deja poco espacio a competidores independientes, y por eso el Departamento de Justicia reclamó una desinversión para abrir el mercado.

El caso se arrastra desde que el Gobierno estadounidense demandó a Google por monopolizar los mercados de publicidad digital. No es la única causa abierta: la compañía espera sentencia en el litigio sobre búsquedas, donde un tribunal ya declaró un monopolio ilegal. Mantener intacto el negocio ad tech aleja, al menos por ahora, la opción más radical.

Para Alphabet, matriz de Google, la publicidad digital representa la mayor parte de la facturación. No vender el negocio deja la estructura corporativa intacta y evita un precedente de desmembramiento forzoso en el sector tecnológico estadounidense. La publicidad digital sigue siendo el corazón financiero del grupo, con anunciantes y editores dependiendo de sus herramientas.

La vía intermedia son los remedios conductuales. Permiten al Departamento de Justicia de Estados Unidos mantener supervisión sin desmantelar la compañía, pero dejan a los competidores de ad tech sin la desinversión que reclamaban. Limitar la autopreferencia en las subastas puede alterar el reparto de ingresos con terceros.

El fallo evita la ruptura estructural, pero convierte la operativa publicitaria de Google en un terreno vigilado por los tribunales.

En el sector, los analistas no descartan que los remedios conductuales tarden meses en desplegarse. Mientras tanto, Google seguirá operando con normalidad: no hay calendario de audiencias ni una obligación de presentar cuentas por separado. El pulso continúa, pero se libra ya sin la amenaza de venta.

El mercado financiero también respira. Alphabet no pierde activos generadores de caja y mantiene su posición competitiva frente a Amazon y Meta en publicidad digital. La posible venta forzosa era un riesgo excepcional que el fallo despeja para los accionistas.

La Administración estadounidense había situado la desinversión como el remedio estrella para restaurar la competencia. Al caer esa pretensión, la supervisión recae en obligaciones de conducta: menos contundentes sobre el papel, pero más fáciles de aplicar y de monitorizar por el tribunal.

Qué implica para los anunciantes y para la regulación europea

Para anunciantes y editores europeos, el fallo completa un mapa regulatorio ya dominado por la Ley de Mercados Digitales. La DMA ya restringe prácticas similares desde sus primeras obligaciones. Google ha tenido que abrir medición y pujas a rivales en el territorio de la Unión Europea.

En España, la CNMC también ha supervisado a Google por conductas en publicidad digital y búsquedas. Aquel expediente no desembocó en una desinversión, pero evidenció la sensibilidad del regulador español hacia el control del inventario publicitario. La presión no se limita a Washington.

La Comisión Europea mantiene abiertas investigaciones sobre el negocio publicitario de Alphabet. Bruselas ya presionó a Google para que vendiera parte de su tecnología publicitaria, aunque la empresa acabó negociando compromisos. El rechazo estadounidense a la venta forzosa no frena del todo esa vía regulatoria.

Google respira, pero el cerco regulatorio se mantiene en Europa y España

La lectura es doble. Google gana tiempo y evita un precedente de desmembramiento, pero no sale sin condiciones. El riesgo legal no desaparece con este fallo: la supervisión del Departamento de Justicia y las obligaciones europeas seguirán condicionando su negocio publicitario.

El próximo termómetro será la publicación de la opinión redactada. Ahí se verá si los remedios bastan o si los competidores vuelven a pedir medidas estructurales. Merca2.es seguirá de cerca el despliegue de las restricciones y su impacto en anunciantes y editores.
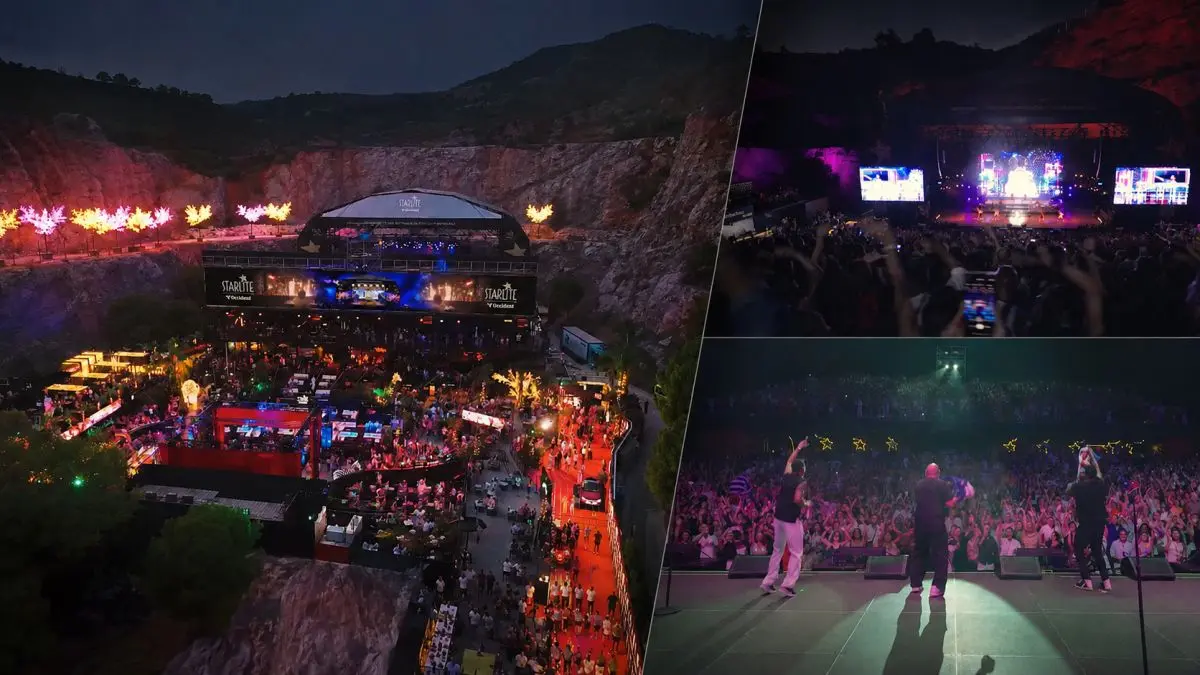
Starlite Marbella acoge este jueves la primera edición europea de ‘Premios Juventud’ tras 23 años en América

0

Starlite Marbella acoge este jueves la primera edición europea de Premios Juventud, que cruza por primera vez el Atlántico después de 23 años de trayectoria en América y reúne en Andalucía a artistas, industria, medios, creadores y audiencias de ambos lados del océano.

La gala, producida por TelevisaUnivision, contará con más de 200 nominados en 50 categorías y alrededor de 25 actuaciones en directo. Entre los nombres confirmados figuran Marc Anthony, Camilo, Christian Nodal, Wisin, Yandel, Farruko, Elvis Crespo, Eladio Carrión, Quevedo, Morat, La Oreja de Van Gogh, Ana Mena, Ángela Aguilar, Kenia Os, Mau y Ricky, Elena Rose, Alleh, Silvestre Dangond y Juan Magán, entre otros.

La ceremonia estará presentada por Jesús Vázquez, Alejandra Espinoza y Clarissa Molina. Esta comenzará con la alfombra roja ‘Noche de Estrellas’.

Premios Juventud’ reconocerá además como ‘Agentes de Cambio’ a Antonio Banderas, La Oreja de Van Gogh, Marc Anthony y Yandel por su compromiso con diferentes iniciativas sociales.

La celebración continuará después de la gala con la ‘afterparty’ oficial de ‘Premios Juventud’, que tendrá lugar en la discoteca de Starlite y reunirá a artistas, premiados e invitados de esta primera edición europea de los galardones.

Entre las actuaciones previstas en la fiesta posterior estará Mau y Ricky, junto a otros artistas que participarán en la celebración, convirtiendo la discoteca de Starlite en el punto de encuentro oficial de ‘Premios Juventud’ una vez finalizada la ceremonia.

La edición de Marbella supone también una ampliación de la distribución internacional de estos ‘Premios Juventud. TelevisaUnivision mantiene su cobertura en Estados Unidos, México y Latinoamérica a través de sus cadenas, ViX y socios regionales, mientras que el acuerdo alcanzado con RTVE incorpora nuevas ventanas de difusión en España y otros mercados internacionales. La organización prevé presencia en más de 150 países.

La llegada de los premios forma parte de la alianza estratégica entre TelevisaUnivision y Starlite, orientada a conectar la industria musical y audiovisual de España y Europa con Estados Unidos y Latinoamérica y a generar desde Marbella producciones con recorrido internacional.

La gala se integra además en PJ Fest, una programación que conecta Marbella con ciudades estadounidenses como Miami, Houston y Los Ángeles mediante conciertos, contenidos y experiencias vinculadas a la música en español.

La actividad continuará durante los días posteriores a la ceremonia. El 4 de septiembre, Manuel Carrasco protagonizará una producción especial grabada con público en Starlite Marbella, mientras que el día 5 será el turno de Wisin y Melendi. Los contenidos serán producidos por TelevisaUnivision y tendrán distribución posterior a través de televisión y streaming en Estados Unidos, México y Latinoamérica.

La celebración de ‘Premios Juventud’ se produce menos de un año después de que Billboard escogiera Starlite para celebrar en Madrid el primer ‘Billboard No. 1s’ fuera de Estados Unidos, dos movimientos que refuerzan el papel de Starlite en la llegada a Europa de grandes formatos internacionales vinculados a la música.

Calp abre en 2026 las ayudas de hasta 4.000 euros para autónomos y pymes por la subida de la luz

Calp ha abierto ayudas de hasta 4.000 euros para autónomos y pymes con gastos de luz, gas o carburante. El plazo acaba el 15 de septiembre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 15 de septiembre de 2026.

No es un préstamo: es una subvención a fondo perdido financiada por el Ayuntamiento de Calp con una bolsa de 300.000 euros. Cubre el 50% de los gastos acreditados en electricidad, gas y carburantes, con un tope de 4.000 euros por solicitante.

Quién puede pedir los 4.000 euros y qué facturas cuentan

Pueden solicitar la ayuda pymes, micropymes, autónomos y profesionales sujetos a mutualidades, siempre que tengan la sede fiscal y social en Calp y desarrollen una actividad que entre en la convocatoria. También hay que estar al corriente de pagos con el Ayuntamiento, la Agencia Tributaria y la Seguridad Social.

La cuantía se calcula sobre los consumos facturados entre el 1 de marzo y el 31 de julio de 2026. Para justificar los gastos sirven facturas u otros documentos con valor probatorio. Si tu negocio consume mucha luz en temporada alta, este es el periodo de referencia.

Para que se entienda: si entre marzo y julio tus facturas de luz, gas y carburante suman 8.000 euros, la ayuda máxima que puedes recibir son 4.000 euros. Si suman menos, cobrarás el 50% del total justificado.

El plazo es cortísimo: apenas trece días para reunir facturas y lanzar la instancia SUB09 sin errores.

La convocatoria no detalla en el extracto qué epígrafes entran como subvencionables; eso se consulta en la propia instancia y en las bases publicadas en la sede municipal.

Cómo presentar la solicitud sin que te la tumben

La instancia SUB09 se tramita por la sede electrónica del Ayuntamiento de Calp. El plazo cierra el 15 de septiembre, inclusive, así que conviene evitar el último día.

Primero revisa que todas las facturas de luz, gas o carburante estén fechadas entre marzo y julio. Después comprueba que no tienes deudas con Hacienda, la Seguridad Social ni el propio consistorio. Un recibo pendiente puede retrasar la concesión o dejarte fuera.

El error más común es adjuntar gastos ajenos al período o documentos a nombre de otra persona. No lo hagas: Hacienda y el Ayuntamiento cruzan datos y detectan cualquier descuadre.

Una ayuda directa que llega con el calendario muy ajustado

Calp es un municipio turístico con restauración, alojamiento y pequeños comercios con facturas energéticas elevadas. La subida derivada de la crisis en Oriente Medio golpea justo a esos negocios. Una ayuda máxima de 4.000 euros no borra el sobrecoste anual, pero cubre la mitad del gasto del periodo más agudo.

El margen real de la ayuda depende de cuánto consuma tu actividad: un obrador, un restaurante o un colmado no juegan en la misma liga.

La dotación total es de 300.000 euros. Eso significa que, si la demanda supera el presupuesto, el Ayuntamiento tendrá que aplicar sus criterios de reparto y no todos recibirán el máximo. La fuente oficial no concreta si habrá prorrateo, así que el único dato seguro es pedir pronto y con los papeles listos.

Que sea el propio municipio el que ponga dinero a fondo perdido es una señal útil para autónomos y micropymes: no hay que devolverlo ni competir con una entidad financiera. La fuente no aclara el plazo de resolución ni de pago, por lo que conviene guardar el justificante de presentación.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes abiertas desde el 2/09/2026 y cierre el 15/09/2026 inclusive.
  • ✅ Requisitos clave: Sede fiscal y social en Calp; ser pyme, micropyme, autónomo o mutualista; estar al corriente con Ayuntamiento, AEAT y Seguridad Social.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ayuntamiento de Calp, instancia SUB09. La fuente no detalla si exige Cl@ve o certificado, así que revisa la sede.
  • 💰 Importe o coste: Hasta 4.000 euros por solicitante, equivalentes al 50% de gastos de luz, gas y carburante entre 1/03/2026 y 31/07/2026.
  • ⚠️ Error a evitar: Adjuntar facturas fuera del periodo subvencionable o no estar al corriente de pagos.

Morgan Stanley y la banca española: ve poco recorrido tras el rally, con caídas de hasta el -21%

0

La revisión de Morgan Stanley frena el optimismo sobre la banca española tras el rally del sector. La firma estadounidense ha actualizado hoy los precios objetivos de CaixaBank, Sabadell, Bankinter y Unicaja, y el saldo global es más prudente que alcista.

En un informe difundido hoy, la entidad prevé que el crecimiento de los préstamos derivados de la diversificación se mantenga sólido durante varios años. El mayor incremento lo anticipa en Reino Unido, Países Bajos y Grecia, con una posible aceleración en Alemania. Para España, el análisis se centra en los cuatro bancos del Ibex con menor presencia internacional.

CaixaBank y Bankinter mantienen un potencial del 5%

CaixaBank recibe el ajuste más favorable entre los bancos domésticos. Morgan Stanley eleva su precio objetivo desde los 13 hasta los 13,8 euros por acción, lo que deja un potencial alcista del 5% frente a los 13,08 euros con los que cerró ayer. La entidad acumula una subida del 30% en lo que va de año.

Bankinter sigue un patrón similar. La firma estadounidense ha mejorado su valoración en un euro por acción, de 16,5 a 17,5 euros. Con la cotización en 16,62 euros en la apertura de hoy, el margen de subida se sitúa también en el 5%. Bankinter acumula un avance del 20% desde enero.

Unicaja y Sabadell agotan el rally

Unicaja concentra la advertencia más severa del informe. Morgan Stanley ha subido su precio objetivo de 2,6 a 2,8 euros, pero sus acciones cerraron ayer en 3,56 euros tras un rally del 33% en lo que va de año. La valoración queda un 21% por debajo del precio de mercado.

Sabadell también abre la puerta a una corrección, aunque más suave. El precio objetivo se fija en 3,40 euros por acción, frente a los 3,61 euros del cierre de ayer. El potencial bajista es del 5,8% tras una subida del 25% desde enero.

El mercado ha pagado de más por el rally. Morgan Stanley pone cifras: hasta un 21% de corrección en Unicaja.

Los avances del año dibujan contrastes claros. Unicaja lidera con un 33%, seguida de CaixaBank con un 30%, Sabadell con un 25% y Bankinter con un 20%. Una vez publicados los nuevos precios objetivos, solo CaixaBank y Bankinter logran mantener un colchón positivo.

El hecho de que dos bancos hayan superado su precio objetivo no es habitual en un sector rentable. La explicación está en la velocidad del rally. Unicaja ha pasado de cotizar con descuento a hacerlo con una prima sobre su valoración teórica en menos de nueve meses. Ese tipo de movimientos suele agotar el margen antes de que lleguen las noticias.

Por qué el banco de inversión pide selectividad

La coyuntura macroeconómica ayuda a entender esta prudencia. Los inversores descuentan una posible oleada de subidas de tipos de interés, y esa expectativa ha impulsado al sector bancario durante meses. Los analistas de Morgan Stanley, sin embargo, invitan a ser muy selectivos dentro de la banca más doméstica del Ibex.

Es una llamada de atención razonable. Después de revalorizaciones que van del 20% al 33% en lo que va de año, el margen de seguridad se ha reducido de forma clara. CaixaBank y Bankinter aún tienen recorrido, pero el mercado ya no paga por fundamentales: paga por expectativas de tipos más altos. Y las expectativas se revisan a la baja con rapidez cuando el ciclo cambia. A todo esto, la firma no cuestiona el negocio.

Hay un matiz que conviene no pasar por alto. El informe no cuestiona la solidez del crédito, ni la rentabilidad del sector. De hecho, anticipa crecimiento de préstamos durante varios años en mercados como Reino Unido o Grecia. El problema es de valoración, no de negocio. Unicaja es el caso más claro: su cotización está un 27% por encima del precio objetivo que acaba de publicar Morgan Stanley, una brecha difícil de justificar incluso en un escenario de subidas de tipos.

En el caso de Sabadell, la corrección prevista es moderada, lo que deja la puerta abierta a una consolidación más que a una caída brusca. Para el inversor minorista, la diferencia entre un 5,8% de recorrido a la baja y un 5% de recorrido al alza marca el umbral entre la paciencia y el error.

La reflexión queda abierta para los próximos meses. Si las subidas de tipos se materializan, CaixaBank y Bankinter podrían superar estos objetivos. Si la expectativa se enfría, Unicaja y Sabadell lo notarán antes. Los informes como este no aciertan por su promedio, sino por los escenarios que obligan a descontar.

La afiliación a la Seguridad Social cae en 162.840 en agosto, mínimo desde 2021 por la regularización de 340.000

0

La afiliación a la Seguridad Social perdió 162.840 cotizantes en agosto, el menor descenso para este mes desde 2021. La caída mensual del 0,72% situó el total de afiliados medios en 22.345.226 trabajadores, según los datos publicados este miércoles por el Ministerio de Inclusión, Seguridad Social y Migraciones.

En comparación interanual, el sistema ganó 679.023 afiliados entre agosto de 2025 y agosto de 2026, un 3,13% más, la tasa más alta en un octavo mes desde 2021. Desde 2018, la afiliación media acumula un aumento superior a los 3,5 millones de ocupados. El descenso de este agosto también mejora los registros de 2025 (-199.300), 2024 (-193.704) y 2023 (-185.385).

La regularización extraordinaria sostiene el empleo estival

El factor diferencial frente a otros años llegó de la regularización extraordinaria de inmigrantes. A 31 de agosto, el sistema contabilizaba 337.917 afiliados en alta procedentes de esta medida. Colombia lidera las incorporaciones con 97.376 cotizantes y Venezuela suma 66.733, de modo que ambos países concentran casi la mitad del total.

Por regímenes, el 79,8% de los regularizados cotiza en el Régimen General, mientras que el 5% lo hace como autónomo. Los hombres representan el 60,2% de las altas y las mujeres, el 39,8%. En paralelo, la afiliación de extranjeros alcanzó una media de 3.551.759 ocupados en agosto, un 1,13% más que en julio y un 15,72% más que un año antes.

La educación lastró el Régimen General con 76.535 cotizantes menos, seguida de actividades administrativas e industria manufacturera. La construcción y el comercio también recortaron empleo. En positivo, las actividades sanitarias sumaron 17.811 afiliados y la hostelería ganó 7.237 ocupados.

La afiliación desestacionalizada marca un nuevo máximo

En términos desestacionalizados, la afiliación avanzó 83.844 cotizantes en agosto, un 0,38% mensual, hasta un máximo de 22.371.964 trabajadores. Se trata del 67º mes consecutivo de subidas de la serie, más de cinco años y medio de incrementos ininterrumpidos.

El empleo español deja de ser solo una historia de recuperación: la inmigración regularizada está cambiando la base de cotizantes y, con ella, las cuentas de la Seguridad Social.

La ministra Elma Saiz defendió la salud del mercado laboral y puso el foco en la calidad del empleo. Desde agosto de 2021 hay 4.811.840 ocupados más con contrato indefinido y 2.020.332 afiliados menos con contrato temporal. La tasa de temporalidad bajó hasta el 13,4%, frente al 29,3% de agosto de 2021.

Por comunidades autónomas, solo seis regiones ganaron afiliación, con Asturias (+2.138), Canarias (+2.153) y Extremadura (+818) al frente. Cataluña restó 59.529 ocupados, Comunidad de Madrid 36.422 y Comunidad Valenciana 22.256. Los trabajadores en ERTE se situaron al cierre en 12.214 personas.

El detalle por edades confirma una de las transformaciones más relevantes del ciclo. La ocupación de los trabajadores de 55 años y más ha crecido un 51,5% desde 2018, hasta rozar los 5 millones de ocupados; la de los menores de 30 avanzó un 33,4%, hasta 3,79 millones. Las mujeres representan el 47% del total de afiliados.

Qué lectura hace el mercado: inmigración, pensiones y prima de riesgo

Para un inversor en deuda española, el dato de afiliación tiene una lectura fiscal inmediata. Más cotizantes equivalen a más ingresos por cotizaciones y a una menor presión sobre el déficit de la Seguridad Social. La ratio de 2,5 cotizantes por pensionista, la más alta desde 2011, aleja en el margen el debate sobre la sostenibilidad del sistema y mejora la calidad del crédito soberano español a medio plazo.

La contrapartida no es menor. El crecimiento del empleo está claramente apoyado en la regularización extraordinaria, no en una aceleración orgánica de la economía. Si el flujo migratorio se frenara o la regularización perdiera tracción administrativa, la afiliación volvería a tasas de crecimiento más modestas. Además, la composición sectorial del mes muestra debilidad en educación, industria y construcción, mientras sanidad y hostelería tiran del sistema. Es un patrón de empleo más ligado a servicios que a sectores de alto valor añadido.

En mi lectura, el mercado de renta fija aún no ha interiorizado plenamente el efecto de la regularización sobre los ingresos públicos. La prima de riesgo española se mantiene contenida por el contexto europeo, pero la variable laboral empieza a ofrecer argumentos para defender diferenciales bajos ante un BCE que todavía vigila la inflación de servicios. Habrá que observar las próximas cifras de afiliación y el ritmo de altas de extranjeros.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 abrió plano tras conocerse el dato, sin reacción directa a los 162.840 afiliados menos en agosto. La lectura bursátil se canaliza vía expectativas de tipos y diferencial soberano.

Clave técnica: La serie desestacionalizada marcó un máximo de 22.371.964 cotizantes y suma 67 meses de subidas. El sesgo de fondo del empleo sigue siendo positivo para la recaudación fiscal.

Apunte macro: La ratio cotizante/pensionista se sitúa en 2,5, el nivel más alto desde 2011, mientras la afiliación extranjera representa el 15,9% del sistema.

Apple fija el sueldo de Tim Cook y de su nuevo consejero delegado, John Ternus, en 107,5 millones de dólares anuales

Apple ha cuantificado ya el coste que tendrá el relevo en la cúpula: 107,5 millones de dólares anuales entre Tim Cook y el nuevo consejero delegado, John Ternus. La remodelación redefine el reparto entre salario y paquetes de acciones en la segunda mayor capitalización bursátil del mundo.

El reparto retributivo que desvela el relevo de Cook

John Ternus, que asumió oficialmente el cargo de consejero delegado el 1 de septiembre, percibirá un salario anual de 3 millones de dólares (unos 2,6 millones de euros). A esa retribución en efectivo se suma una asignación anual de acciones valorada en 55 millones de dólares (47,5 millones de euros) para el ejercicio fiscal 2027. Como el año fiscal de Apple termina en octubre, el Comité de Personal y Remuneración del consejo aprobó una asignación prorrateada adicional de 2,5 millones de dólares para cubrir el mes restante.

En paralelo, Tim Cook, que desde el relevo ejerce como presidente ejecutivo, recibirá un sueldo anual de 2 millones de dólares (1,7 millones de euros). Su paquete se completa con una asignación en acciones de 45 millones de dólares (38 millones de euros) para el próximo año fiscal. El reparto alcanza así los 107,5 millones de dólares anuales que Apple ha comunicado para los dos directivos.

La compañía ha formalizado este esquema en plena reestructuración de su cúpula, un movimiento que va más allá de los nombres. El 20 de abril se anunció el final del mandato de Cook, y Ternus asume una nueva etapa marcada por la inteligencia artificial y por los aranceles y tensiones geopolíticas que rodean al negocio del iPhone.

La sucesión de Cook no es solo un cambio de liderazgo: Apple ha puesto una cifra exacta al relevo, una señal de continuidad retributiva.

El contexto bursátil pesa. Apple sigue siendo una de las siete magníficas y la segunda compañía con mayor capitalización del mundo, con cerca de 4,5 billones de dólares (unos 3,91 billones de euros). Su beneficio neto récord entre abril y junio ascendió a 29.789 millones de dólares, un 27% más que en el mismo periodo del ejercicio anterior.

La sucesión en cifras y posición bursátil

John Ternus salario

La siguiente tabla resume el contraste entre los dos paquetes retributivos comunicados por Apple para el nuevo reparto de poder.

ConceptoJohn Ternus (CEO)Tim Cook (presidente ejecutivo)
Salario anual en efectivo3 millones de dólares2 millones de dólares
Asignación anual de acciones55 millones de dólares (ejercicio 2027)45 millones de dólares
Asignación prorrateada2,5 millones de dólares—
Total anual60,5 millones de dólares47 millones de dólares

El detalle relevante no es solo cuánto cobra cada directivo, sino cómo Apple reparte el peso entre efectivo y acciones. En el caso de Ternus, la parte en metálico representa una fracción pequeña del paquete: el grueso de la retribución queda ligado a los títulos y, con ello, al desempeño de la acción en los próximos ejercicios. En Cook, la estructura sigue una lógica similar, con 45 millones de dólares en acciones frente a 2 millones de salario.

Análisis: gobernanza, retribución y retos del nuevo CEO

John Ternus aterriza en el puesto con una retribución que en Wall Street se interpreta como un paquete de continuidad. Las tecnológicas de gran capitalización, como Microsoft, Nvidia, Alphabet o Meta, han utilizado durante años la combinación de salario moderado y fuertes asignaciones de acciones para alinear a sus ejecutivos con la creación de valor para el accionista. Apple no rompe esa inercia: coloca la mayor parte de la compensación en títulos, en un momento en que la cotización se mueve entre el optimismo por la IA y la presión de los aranceles.

El comité de Personal y Remuneración ha optado por una transición ordenada. Ternus cubre el mes restante del año fiscal con una asignación prorrateada de 2,5 millones de dólares, lo que evita cualquier vacío retributivo en el cambio de mando. La señal es clara: el consejo quiere blindar la estabilidad de la cúpula y evitar distracciones mientras el nuevo CEO presenta su hoja de ruta.

Para el inversor, la clave no está tanto en el importe absoluto como en la gobernanza que revela. Tim Cook no desaparece; su nuevo papel de presidente ejecutivo mantiene a una figura clave en el consejo, mientras Ternus asume la gestión diaria. Esa dualidad recuerda, salvando las distancias, a otros relevos ordenados del sector tecnológico, donde el CEO saliente permanece como presidente para acompañar la transición.

El esquema también marca el ritmo de la próxima temporada de juntas y de informes de retribuciones. Apple ha evitado un paquete polémico al mantener el salario en efectivo moderado y concentrar la retribución en acciones; sin embargo, la magnitud total de 107,5 millones de dólares volverá a alimentar el debate sobre los sueldos de la alta dirección en las grandes cotizadas, un asunto que en Europa y Estados Unidos sigue sin generar consenso entre inversores institucionales y asesores de voto.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta de accionistas y el próximo cierre fiscal de octubre, cuando se concrete la asignación prorrateada de acciones y el inicio del nuevo plan retributivo de Ternus.
  • Reacción del valor: El mercado ya descuenta una transición ordenada; el foco está en la ejecución de la estrategia de IA y en el impacto de los aranceles sobre los márgenes del iPhone.
  • Precedente sectorial: Microsoft, Nvidia y Meta han consolidado esta fórmula retributiva; el caso Apple confirma que las grandes tecnológicas mantienen el grueso del pago en acciones.

Trabajo confirma que la inflación condicionará la subida SMI 2027

0

La inflación condicionará la subida del SMI 2027. No es un titular voluntarista: es la conclusión que dejó ayer el secretario de Estado de Trabajo, Joaquín Pérez Rey, en la rueda de prensa de los datos de paro de agosto.

Pérez Rey reconoció, según recoge Europa Press, que los precios ‘están repuntando’ y que esa aceleración supone una pérdida de poder adquisitivo para quienes perciben el Salario Mínimo Interprofesional y para los trabajadores con salarios de convenio. El ministerio quiere seguir subiendo el SMI, y la negociación para el ejercicio 2027 arrancará ya en el último trimestre.

Los salarios derivados de la negociación colectiva se mueven ‘en torno al 3%’, una cifra que el propio secretario de Estado calificó como insuficiente para compensar la evolución reciente de los precios. El dato es relevante: si la inflación se estabiliza por encima del 3%, la actualización del SMI tendrá que ir más lejos para no dejar a los trabajadores de rentas bajas en peor situación relativa.

En paralelo, el real decreto que modifica la estructura del SMI y regula las cláusulas de absorción y compensación sigue su tramitación. Trabajo espera informes de otros ministerios y de organismos consultivos, y destaca que la norma transpone la directiva europea sobre salarios mínimos adecuados. No hay, asegura, ningún conflicto interno en el Gobierno.

Trabajo ata la subida del SMI 2027 a la inflación y a la directiva europea

El impacto para las cotizadas no se limita a la cuantía final de la paga. El nuevo marco puede alterar la forma en que las empresas absorben el salario mínimo en complementos ya existentes, una práctica habitual en sectores como la vigilancia, la limpieza o la hostelería. Si se restringe la compensación, el coste laboral unitario sube sin contrapartida directa en productividad.

Pérez Rey insistió en que la tramitación avanza ‘en plena normalidad’ y anunció que la mesa de transparencia salarial se volverá a convocar a lo largo de este mes. El objetivo declarado es alcanzar un acuerdo con los agentes sociales para erradicar la discriminación salarial, un flanco más de la agenda laboral que se solapa con el calendario del SMI.

El salario mínimo ya no se negocia solo contra el umbral de pobreza: se negocia contra la inflación real y contra el marco de salarios mínimos adecuados que fija Bruselas.

Los sectores cotizados con más exposición al salario mínimo

SMI inflación 2027

En la bolsa española, el riesgo no se reparte de forma homogénea. Las compañías con plantillas masivas en restauración, gestión hotelera o servicios externalizados son las primeras señaladas. Meliá, por ejemplo, mantiene contratos laborales que pivotan sobre el mínimo en toda su red hotelera, mientras que los grupos de servicios a infraestructuras integran miles de trabajadores de base con salarios vinculados al SMI.

A diferencia de la banca o la energía, donde las retribuciones medias se sitúan claramente por encima del mínimo legal, estas ramas conviven con márgenes EBITDA de un solo dígito. Una subida del SMI superior al 3% sin capacidad de trasladar precios reduce directamente el margen operativo, y el efecto se amplifica si la inflación de costes energéticos y alimentarios ya ha estrechado la cuenta de resultados.

El precedente de los últimos ejercicios pesa. Las empresas de servicios cotizadas ya han asumido varias revalorizaciones del salario mínimo desde 2019, y la experiencia indica que la capacidad de repercutir costes llega con retraso. El margen bruto de varias cadenas de restauración se estrechó, y las que no trasladaron tarifas acabaron perdiendo rentabilidad frente a sus comparables europeos.

Tampoco conviene simplificar el análisis. Las empresas con contratos de servicios plurianuales y cláusulas de revisión de precios pueden amortiguar el golpe; los hoteles con tarifas dinámicas y demanda turística fuerte tienen más margen para repercutir el alza en el cliente final. La clave está en la duración de los contratos y en la elasticidad de la demanda de cada segmento.

El impacto en márgenes y la agenda laboral pendiente

A mi juicio, el cambio más profundo no es la cuantía del SMI sino la directiva europea. Introduce el concepto de salario mínimo adecuado, que puede obligar a revisar no solo el importe final, sino también la cobertura de la negociación colectiva y los mecanismos de actualización automática. Eso tiene consecuencias de medio plazo para las cotizadas que hoy gestionan el salario mínimo como una variable externa.

Hay una contradicción que conviene señalar: el Gobierno reclama revalorizar rentas bajas mientras las empresas del sector servicios intensivo en empleo todavía digieren el encarecimiento de la energía y de las materias primas. La patronal pedirá moderación; el ministerio ya ha dado señales de priorizar el poder adquisitivo. Si el SMI sube al ritmo del IPC y se limita la absorción, el coste salarial de las plantillas de menor cualificación crecerá por dos vías al mismo tiempo.

Los bancos de inversión que siguen a las hoteleras y a las cadenas de restauración europeas suelen incluir el salario mínimo entre los riesgos de margen, junto al precio de la energía y la ocupación. El mercado no ha puesto precio a un escenario de subida muy por encima del 3%, pero la discusión arrancará con el IPC como referencia dura.

La próxima referencia será el dato de inflación de agosto, que el INE publicará en las próximas semanas. Si confirma el repunte, la mesa del último trimestre arrancará con un suelo exigente para las empresas. No anticipo una cifra: la horquilla razonable de subida está entre el 3% y el 5%, pero la decisión final dependerá más del equilibrio político que de la estadística.

Veredicto Merca2

Cotización al cierre o apertura: No consta una reacción bursátil individualizada en la sesión del 2 de septiembre; los valores del Mercado Continuo más expuestos se movieron con variaciones inferiores al 1%. La noticia no cotiza como un evento binario hasta que se concrete la cifra final del SMI.

Clave técnica: El salario de convenio ya crece en torno al 3%, y una subida del SMI por encima de esa cota puede estrechar entre 10 y 20 puntos básicos el margen EBITDA de las cotizadas más expuestas en restauración y servicios. El riesgo no es lineal: depende de la capacidad de trasladar precios en cada contrato.

Apunte macro: La inflación repunta y el Ministerio de Trabajo la reconoce como factor de pérdida de poder adquisitivo. El dato de IPC de agosto será la primera referencia dura; si supera el 3%, la mesa del último trimestre parte con un suelo exigente.

Adrián Sáenz presenta: tutorial Claude IA en 5 niveles para crear webs y automatizar sin código

Hay una diferencia enorme entre preguntarle cosas a Claude y ponerlo a trabajar. Adrián Sáenz, creador del canal homónimo, lo resume con un dato que impone: junto a su equipo ha acumulado más de 1000 horas de uso de esta inteligencia artificial. No para probar curiosidades, sino para montar proyectos, páginas web y automatizaciones. En su último tutorial, Sáenz propone una escalera de cinco niveles que va del usuario que trata a Claude como un buscador hasta quien lo convierte en un sistema que trabaja mientras duerme.

El vídeo no es una simple demostración de funciones. Es, sobre todo, una tesis sobre cómo cambia la relación con la herramienta cuando se le da contexto. Sáenz insiste en que Claude no sabe nada de ti al abrir un chat nuevo. Por eso el salto de nivel no depende tanto de prompts sofisticados como de construir memoria, estructura y autonomía alrededor del asistente.

Nivel 1: usar Claude como si fuera Google

El primer nivel es el más común: copiar un correo, pedir una respuesta rápida y cerrar el chat. Sáenz lo llama el nivel del buscador. El problema no es la herramienta, sostiene, sino la falta de contexto. Cada conversación empieza de cero, como si tuvieras que explicarle a un trabajador nuevo quién eres y qué esperas de él todos los días.

Su recomendación para salir de ahí es configurar el perfil. En ajustes se puede indicar nombre, cómo quieres que te llame y qué hace falta que Claude sepa de ti. También conviene activar la memoria para que recuerde lo hablado. Sáenz propone además importar memoria desde otros proveedores de IA mediante un prompt que pide a ChatGPT, por ejemplo, toda la información que tiene sobre ti.

Otra práctica del nivel uno es fijar chats ya entrenados. Si corregiste varias veces cómo responder correos, ese chat queda anclado y no hace falta repetirle las preferencias. Es un detalle simple, pero cambia la eficiencia. La señal de que sigues atrapado aquí, apunta Sáenz, es que tus chats recientes apenas superan los cinco o diez mensajes.

Claude no sabe absolutamente nada de ti cada vez que abres un chat nuevo. Sin contexto, es imposible que te dé buenas respuestas.

— Adrián Sáenz

Nivel 2: proyectos como espacio de trabajo

El organizador deja de usar chats sueltos y crea proyectos. La lógica es agrupar información relevante para que Claude responda con contexto: instrucciones de tono, documentos, PDFs, datos de ventas. En el ejemplo del vídeo, Sáenz configura un proyecto para una tienda online ficticia llamada Vitaru.

Dentro del proyecto carga preguntas frecuentes, guía de marca, productos y ventas de los últimos 90 días. Luego pide a Claude que recomiende combos de productos. La respuesta no sale de la nada: se apoya en los pedidos reales registrados. Menciona, por ejemplo, una combinación de masajeador cervical y esterilla lumbar que ya aparecía junta en decenas de pedidos. Un cruce de datos que, sin ese contexto cargado, sería imposible de obtener.

Nivel 3: delegar tareas sin perder el control

El delegador ya no solo consulta: entrega trabajos concretos a Claude. La transcripción del vídeo no detalla tanto este escalón como los anteriores, pero deja clara la idea. Quien delega bien define qué espera, revisa los resultados y ajusta. Es un estadio intermedio entre organizar información y construir sistemas.

Sáenz sostiene que aquí se nota el verdadero cambio de mentalidad. No se trata de obtener textos, sino de asignar responsabilidades con criterio. El asistente deja de ser un buscador caro y se convierte en una pieza del flujo de trabajo diario.

Niveles 4 y 5: herramientas que se mejoran solas

Los niveles superiores son los del arquitecto y el autónomo. Sáenz describe un salto enorme: no solo creas herramientas a medida, sino que esas herramientas incorporan inteligencia artificial para autogestionarse. En el vídeo habla de un servidor personal suyo, con tarjeta gráfica y IAs instaladas en local, al que accede mediante una IP desde el navegador.

Ese servidor funciona como una suite creada a medida: generador de imágenes, de voz, buscador de stock y un generador de vídeo en desarrollo. Nada de eso es software instalado de fábrica, asegura Sáenz. Es código que Claude ayudó a montar según sus necesidades. La ventaja que destaca es doble: control total y coste local, sin pagar por cada uso en la nube.

El nivel cinco va un paso más allá. Sáenz relata que su sistema le manda un informe nocturno con lo aprendido. Ese parte no solo resume: reescribe sus propias reglas, actualiza instrucciones y corrige su código. Después vuelve a empezar. En el caso de Twitter, el sistema analiza qué tipo de respuestas funcionan mejor, cuáles atraen más visitas a la web y cuáles retienen más tiempo a los lectores. Para Twitter, afirma Sáenz, lo tiene implementado de forma totalmente autónoma.

Qué implica esto para quien empieza

La lectura editorial del tutorial es clara: el valor de Claude no está en la caja de respuestas, sino en los sistemas que se construyen encima. Pasar del nivel uno al dos es relativamente barato: configurar el perfil, activar memoria y crear un proyecto. Pasar al cuatro o al cinco exige conocimientos técnicos, pero Sáenz insiste en que la barrera es más de mentalidad que de programación.

Conviene tomar el vídeo como lo que es: una hoja de ruta personal basada en su experiencia. Algunas afirmaciones, como la autonomía total del sistema de Twitter, son difíciles de verificar desde fuera. Nada impide que un creador con equipo y servidor propio llegue a ese punto, pero no es el punto de partida realista para la mayoría. El mérito del tutorial está en ordenar el camino, no en prometer resultados inmediatos.

La pregunta que deja abierta es hasta qué nivel merece la pena escalar. Para un negocio pequeño, un proyecto bien configurado puede rendir más que un servidor propio. Para quien maneja volumen alto, la automatización nocturna cambia las reglas. Sáenz ofrece un mapa; la decisión de hasta dónde llegar sigue siendo de cada uno.

Puedes ver el vídeo completo de Adrián Sáenz en YouTube aquí:

Youtube video

Misiles hipersónicos Irán: Rusia y China desafían a EEUU

Rusia y China estarían intensificando su ayuda a Irán en pleno conflicto con Israel y Estados Unidos, y eso coloca a Washington ante un escenario más complejo que hace seis meses. Así lo sostienen los analistas de Negocios TV, que señalan la producción de misiles hipersónicos como el nuevo eje de la tensión en Oriente Medio.

El divorcio energético entre Rusia y Europa

Uno de los argumentos que recorre el análisis es el cierre de la vía de cooperación entre Moscú y Berlín. Según el panelista, Alemania y Rusia sostenían una alianza energética que garantizaba gas barato a la industria alemana y, desde ahí, al resto de Europa. Ese esquema, afirma, se rompió por lo que califica de ‘locura imperialista’ de Putin.

El análisis lamenta que Rusia no apostara por un modelo de asociación con la Unión Europea. De haberse mantenido, plantea, Occidente y Moscú podrían haber cooperado frente al crecimiento de China y de India o ante los cambios de tendencia en la Casa Blanca. En cambio, la economía rusa ha quedado aislada y el suministro energético europeo ha perdido su base de competitividad.

La transferencia balística que inquieta a Washington

Para Negocios TV, la cooperación militar entre Rusia e Irán tiene lógica de contrapartida. Si Rusia, estancada en Ucrania, ha recibido drones y otro material iraní, es previsible que Teherán pida a cambio conocimiento militar. En concreto, se refiere a elevar una industria balística ya consolidada al ámbito de los misiles hipersónicos.

El presentador recuerda que la informacion sobre esa transferencia aparece citada como ‘últimas noticias’ entre comillas. Si se confirma y es ejecutable en un plazo razonable, asegura que la administración estadounidense quedaría en un callejón difícil. Irán, bloqueado desde 1979, ha demostrado una resiliencia e innovación propias que complican el cálculo militar de Washington.

Otro de los puntos que subraya el programa es que Teherán no necesitaría misiles sofisticados para golpear a Estados Unidos porque sus enemigos históricos están mucho más cerca. Bastaría, sostiene el segundo analista, con dotar a sus vectores de explosivos convencionales o material empobrecido para causar daño. Es un matiz relevante frente a la idea de una carrera armamentística sólo pensada contra territorio norteamericano.

Si hay transferencia real de tecnología balística, la situación se complica no sólo para Estados Unidos, sino para todos los que dependen del flujo de petróleo de la región.

— Negocios TV

Ormuz, el cuello de botella de la economía

El estrecho de Ormuz se ha convertido en el gran termómetro del conflicto. Negocios TV recuerda que por allí transita el 25% de las reservas mundiales de petróleo, además de gas, fertilizantes y otros productos básicos. Los incidentes con minas y la caída del tráfico marítimo, explica, cortarían de cuajo el suministro con consecuencias directas para Europa.

El canal denuncia además que la supuesta liberación de minas anunciada por la administración estadounidense ha quedado en entredicho. Según su relato, los ataques han alcanzado instalaciones e infraestructuras civiles que tardarán años en recuperarse. Eso representa, a su juicio, un incremento de la escalada sin necesidad de llegar a una guerra abierta.

Un patrón histórico más que una sorpresa

El segundo analista introduce una perspectiva más fría: la entrega de armas de terceros países a bandos en conflicto es una constante desde la guerra de Vietnam. Recuerda que China y la Unión Soviética hicieron lo mismo sin convertirse en objetivo directo. Por tanto, la ayuda rusa a Irán forma parte del negocio y del servicio a los aliados.

También descarta la ingenuidad ante el intercambio entre Moscú y Teherán. Irán entregó a Rusia lo último en drones, y Rusia tiene que corresponder. No hay aquí descubrimiento escandaloso, ironiza, sino una práctica documentada durante años en canales de televisión. La novedad no es la cooperación, sino su ritmo y la tecnología que ahora estaría sobre la mesa.

Europa paga la factura de la tensión

Para el programa, la guerra de desgaste tiene un pagano claro: la Unión Europea. Estados Unidos, sostienen, ya se ha asegurado petróleo venezolano, refina diésel y vende gas licuado a precios elevados. Mientras tanto, Europa perdió el gas barato ruso y, con él, una ventaja competitiva clave. ‘Hemos matado la gallina de los huevos de oro’, resume uno de los analistas.

Negocios TV plantea que Irán está en condiciones de aguantar el pulso porque dispone de una baraja casi infinita de puntos donde golpear. Trump, por su parte, aparece concentrado en mantener abiertos los pasos marítimos. Si el conflicto se alarga, advierten, la gasolina y la economía europea serán las primeras en resentirse.

La inquietud en los mandos militares de EEUU

El programa también recoge la desbandada en los mandos militares estadounidenses. La salida del jefe del Estado Mayor, presentado como artífice del nuevo estilo de guerra del Pentágono, y la marcha del jefe de los servicios secretos generan incertidumbre. ‘¿Quién está a los mandos?’, se preguntan en el análisis.

Para el lector, la lectura es doble. Por un lado, la escalada tecnológica entre Rusia, China e Irán no garantiza una confrontación directa con Estados Unidos, pero eleva el coste de cualquier error de cálculo. Por otro, el estrangulamiento de Ormuz golpearía la factura energética europea y, por extensión, los precios de consumo en España. La incertidumbre no es geopolítica abstracta: se puede traducir en céntimos en el surtidor y en presión sobre la inflación en cuestión de semanas.

La gran pregunta que queda abierta es si Washington puede romper la baraja sin desencadenar una espiral de represalias contra China o Rusia. Negocios TV deja claro que, de momento, el avión se mueve entre la escalada y la contención. Y no está claro quién sujeta los mandos.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La IA sube los precios de la electrónica: smartphones, portátiles y consolas cuestan un 25% más, según la Fed

La demanda de chips para inteligencia artificial ya está subiendo los precios de la electrónica de consumo. Un análisis de la Reserva Federal cifra el encarecimiento medio en el 25% para smartphones, portátiles y consolas, según recoge RTVE.

El efecto agujero negro de la IA en la cadena de suministro

El fenómeno responde a una dinámica sencilla de explicar pero difícil de revertir. La insaciable demanda de hardware para IA por parte de Microsoft, Google y Meta está empujando a fabricantes como Asus, Gigabyte y MSI a abandonar chips y placas base para el mercado doméstico. No falta silicio, se desplaza de manos. Eduard Rosicart, profesor de OBS Business School, lo resume con un dato incómodo: los centros de datos de inteligencia artificial compran en 2026 alrededor del 70% de todas las placas de memoria del mundo, frente al 20%-30% que absorbían en 2022. Poseen, dice, una capacidad de pago prácticamente ilimitada.

¿Y dónde acaba esa memoria? Los centros de IA convierten la oblea de silicio en almacenamiento de alto ancho de banda para servidores, mucho más rentable para los fabricantes. Samsung, SK Hynix y Micron, que controlan el 95% de la producción mundial de placas de memoria, han priorizado la memoria HBM sobre la DRAM y la NAND que necesitan los ordenadores y los smartphones. El resultado es que un módulo de memoria estándar ha duplicado o triplicado su precio de coste en cuestión de meses.

Las marcas de consumo están trasladando ese golpe al cliente final. Apple, Dell, Lenovo y HP reconocen que suben precios entre un 10% y un 20% solo para cubrir los costes de componentes. La consecuencia inmediata es la desaparición de los modelos económicos en teléfonos y portátiles. La informática personal se convierte, poco a poco, en un bien de lujo.

Subidas de precio: de los portátiles a las consolas

El golpe en las videoconsolas es todavía más visible. Microsoft ha subido sus Xbox alrededor de 200 euros y justifica el movimiento porque se venden por debajo del coste de fabricación. Sony ha aplicado un reajuste global en toda su línea de hardware. Nintendo, la última en ceder, ha encarecido la Switch 2 en 30 euros este mes de septiembre, hasta fijar su precio base europeo en 499,99 euros.

Luis Garvía, director del máster en Riesgos Financieros de Comillas-ICADE, cree que la mayor parte de los consumidores no está dispuesto a renunciar a la tecnología. La define como un bien de primera necesidad, con una demanda tan inelástica como la de las uvas en Nochevieja: da igual el precio, se compra igual.

La tecnología fue durante medio siglo el ancla deflacionista de la economía global. La IA la ha soltado.

El ancla deflacionista de la tecnología se ha soltado

Durante más de cincuenta años, la electrónica fue la gran fuerza deflacionaria de la economía occidental. Mientras la vivienda, la energía o la sanidad subían, cada generación de ordenadores y móviles ofrecía más potencia por menos dinero. Ese milagro se ha terminado. Rosicart habla de un ancla deflacionista que se ha soltado, y Garvía coincide: la tecnología era proporcionalmente más barata hasta que la IA cambió la ecuación.

La subida de precios en tecnología llega en un momento en el que la inflación general sigue dejando cicatrices en las economías europeas. Los bancos centrales no pueden relajarse si un sector tan deflacionario como la electrónica cambia de signo. El encarecimiento de la cesta tecnológica se suma al de los alimentos y la energía, en un contexto de tipos de interés reales aún restrictivos.

¿Volverán los precios a la normalidad? Los analistas de IDC prevén que el desequilibrio entre oferta y demanda dure al menos dos años. Las fundiciones de silicio estiman que la nueva capacidad de fabricación no estará completamente operativa hasta 2028. A partir de ahí, el escenario más probable es la estabilización, no la bajada. Rosicart es aún más directo: los precios no van a bajar y no descarta que sigan subiendo, porque las marcas fabricarán productos más caros justificando el alza con mejores prestaciones.

El precedente más cercano es la crisis de semiconductores de 2021, pero hay una diferencia esencial: entonces el shock respondía a parones logísticos y plantas cerradas. Ahora es estructural. La demanda de IA no es cíclica, es un cambio de modelo productivo. Por eso los analistas evitan poner una fecha segura de normalización.

La era del portátil barato se acabó. El efecto agujero negro de la IA va a continuar, porque la demanda de tecnología por parte del ciudadano de a pie tampoco se detiene. O gastamos más, o estiramos la vida útil de los dispositivos, o el mercado de segunda mano se convierte en la única alternativa para muchas rentas. El riesgo de fondo es menos técnico que social: una brecha digital que reserve el hardware de última generación solo a los hogares con más ingresos.

España roza su primer déficit del automóvil en 18 años: el superávit cae un 41%

El superávit comercial del automóvil cae un 41,2% y España roza su primer déficit sectorial en 18 años. El saldo positivo se queda en 3.344 millones de euros entre enero y junio, según los datos de la patronal ANFAC. Es el peor arranque de ejercicio desde 2008, justo cuando la crisis financiera también vació las plantas españolas y obligó a reestructurar el sector.

Una caída con dos frentes: menos producción y menos Europa

La asociación de fabricantes lo explica por dos vías. La producción nacional se ha frenado en el primer semestre y las exportaciones hacia los grandes mercados europeos pierden fuerza. Alemania, Francia, y el Reino Unido —destinos históricos del vehículo ensamblado en España— han reducido pedidos. En el sector se suele medir la salud de las plantas por esos tres mercados. Cuando los tres se enfrían a la vez, el diagnóstico cambia. Esa combinación erosiona la balanza comercial y deja claro que el enfriamiento no responde a un único factor.

El desembarco asiático agrava la tendencia. Como titula El Economista, los BYD son los BMW de 2008: el éxito del coche chino arrastra a la economía española hacia un déficit automovilístico que parecía imposible tras casi dos décadas de superávit. La comparación con 2008 no es un recurso retórico. Aquel año la demanda europea se quebró y el sector tardó una década en recuperar el ritmo exportador. Ahora la presión ya no viene solo de la demanda, sino también de una oferta asiática que compite con precios y tecnología.

El espejo de BYD y el recuerdo de 2008

Durante esos dieciocho años de saldo positivo, el automóvil actuó como uno de los grandes colchones de la economía exterior española. Las ventas al extranjero de vehículos y componentes permitieron compensar una parte del déficit energético y sostuvieron la actividad industrial de varias comunidades autónomas. Ese superávit no era una abstracción: se traducía en inversión, en empleo estable y en capacidad de arrastre sobre miles de proveedores. Perderlo no es un asunto menor de estadística. Cambia la composición del comercio exterior y reduce la resistencia del país en momentos de debilidad de la demanda interna.

Por ahora, la patronal no detalla recortes de empleo. Aun así, el deterioro de la balanza comercial suele anticipar ajustes en turnos y en pedidos a la industria auxiliar. Los proveedores de componentes son los primeros en notar la caída de la producción. Si el saldo sigue contrayéndose en la segunda mitad del año, la presión sobre el empleo industrial dejará de ser una hipótesis. En un sector que opera con márgenes estrechos, la velocidad del ajuste importa tanto como su magnitud.

El superávit del automóvil no era un regalo del mercado: era el reflejo de una industria que exportaba valor añadido.

La erosión del superávit ya no es un simple bache

Creo que esta vez el aviso va más allá de un bache coyuntural. Europa endurece las normas de emisiones y la electrificación avanza a ritmos desiguales. España produce mucho, pero la tecnología de baterías y buena parte de los componentes clave siguen concentradas fuera del país. Un sector que compite por costes y que depende de factores que no controla queda expuesto a que cualquier shock de demanda se convierta en un problema estructural de balanza. La pregunta incómoda es si el superávit volverá cuando se recupere Europa o si la competencia china ha cambiado las reglas para siempre.

La respuesta no llegará este otoño. Habrá que esperar al cierre del ejercicio 2026, cuando ANFAC publique los datos definitivos, para comprobar si el déficit se confirma o si las plantas españolas logran recuperar el pulso exportador. Hasta entonces, el margen de error es escaso y la industria juega con menos red de la que tuvo en los últimos dieciocho años. La fotografía del primer semestre deja poco espacio para la complacencia.

El diésel más barato que la gasolina: los gasolineros aseguran que ya aplican el nuevo IHE

El diésel ha vuelto a situarse por debajo de la gasolina en buena parte de las estaciones de servicio españolas tras la entrada en vigor, el 1 de septiembre, de los nuevos tipos del Impuesto sobre Hidrocarburos (IHE). La rebaja fiscal aprobada para el gasóleo profesional altera la fotografía del surtidor y desata al mismo tiempo un choque entre gasolineros y transportistas.

Los nuevos tipos del IHE entran en los surtidores

Según recoge Mundo Petróleo, las gasolineras defienden que ya aplican los nuevos tipos del IHE para los combustibles y que el ajuste se refleja de forma progresiva en los precios de venta al público. No se trata de una bajada instantánea en todos los establecimientos: depende del combustible almacenado, del ritmo de rotación y del margen de cada operador.

Los nuevos tipos figuran en el Boletín Oficial del Estado y afectan especialmente al gasóleo de uso profesional. La medida busca reducir la factura fiscal del transporte por carretera, pero su traslado al surtidor no es automático ni idéntico en todas las provincias.

Gasolineras y transportistas: la disputa por la rebaja

El Economista refleja la posición de las estaciones de servicio con una queja directa: es imposible aplicar la rebaja fiscal del diésel de golpe. La patronal del sector señala que el gasóleo comprado antes del 1 de septiembre tributa con el tipo anterior, por lo que el descuento no puede extenderse de inmediato a todo el inventario sin incurrir en pérdidas.

El Periódico apunta que el diésel vuelve a ser más barato que la gasolina por primera vez desde el inicio de la guerra en Ucrania. Es un cambio relevante en el reparto de precios: en los últimos años el gasóleo ha mantenido una prima sobre la gasolina por la presión de los mercados internacionales y los costes logísticos.

A ese contexto se suma la información de Faro de Vigo sobre la revolución en las gasolineras de Vigo y los datos de El Confidencial sobre los descuentos activos desde el 1 de septiembre. En Madrid y otros grandes núcleos urbanos, los portales de precios ya recogen diferencias de varios céntimos por litro entre operadores, algo habitual en un mercado muy atomizado.

La rebaja fiscal se ha convertido en un pulso entre la urgencia de los transportistas y la realidad operativa de las estaciones de servicio.

Qué esperar del precio del diésel en septiembre

La rebaja fiscal no garantiza precios más bajos en todos los surtidores, pero sí altera la comparación entre diésel y gasolina. El impuesto reducido sobre el gasóleo reduce la base de coste del combustible que utilizan camiones, furgonetas y parte del transporte profesional, lo que puede contener los precios de la logística a corto plazo.

El efecto para el consumidor final es menos directo de lo que sugieren algunos titulares. Si el petróleo sube en los mercados internacionales, parte del ahorro fiscal puede diluirse en el margen de refino o en los costes de distribución. En ese caso, el diésel podría mantenerse por debajo de la gasolina, pero no por una mejora generalizada del precio.

Conviene observar los datos de las próximas semanas, en especial la evolución del precio medio nacional que publica el Ministerio para la Transición Ecológica. Si la diferencia entre diésel y gasolina se consolida entre 4 y 7 céntimos por litro, la fotografía será coherente con la reforma fiscal; si vuelve a estrecharse antes de final de mes, habrá que preguntarse qué parte del ajuste se ha quedado en la cadena de distribución.

La experiencia de reformas fiscales anteriores muestra que el descuento tarda entre dos y cuatro semanas en normalizarse en el precio medio nacional. Las diferencias por comunidad autónoma y por tamaño de estación seguirán siendo amplias; no todos los operadores compran el combustible al mismo coste ni pueden absorber la transición fiscal con la misma facilidad.

También hay un componente competitivo. Las estaciones independientes y las grandes cadenas no ajustan precios a la misma velocidad. Quien tenga depósitos más pequeños y mayor rotación podrá trasladar antes la rebaja; quien opere en zonas rurales con menor demanda tardará más en vender el gasóleo antiguo.

La startup española de móviles adaptados para mayores supera las 5.000 ventas con clientes de 82 años de media

Millones de mayores quedan fuera del smartphone, y una startup española convirtió esa brecha en un negocio: Maximiliana supera las 5.000 ventas y una edad media de 82 años.

La compañía nació en Zaragoza en 2020, cuando Jorge Terreu, entonces estudiante de ingeniería informática de Erasmus en Francia, creó un teléfono adaptado para hablar con su abuela, Maximiliana, de 88 años. Aquella necesidad familiar se convirtió en un proyecto que hoy usan más de 5.000 mayores y 20.000 familiares.

Los datos de uso dibujan un mercado real. El 60% de los usuarios procedía de un móvil sencillo con teclado y sin internet; el 25% tenía un smartphone demasiado complicado, y casi el 15% no había tenido nunca un teléfono. La mayoría de los usuarios no sabe navegar por menús ni gestionar aplicaciones.

La clave del producto es una aplicación de control para los familiares. Desde ella se configura el terminal, se actualizan los contactos con fotos y se comprueba en tiempo real la ubicación GPS o la batería. El usuario no tiene que tocar ninguna configuración.

Las llamadas con Maximiliana se activan tocando dos veces la foto del contacto; las videollamadas se descuelgan solas. Así, contestar, llamar o hacer una videollamada no depende de saber desenvolverse por menús.

El mejor product-market fit no obliga al usuario a aprender: desactiva el error antes de que ocurra.

El móvil que se controla desde la app: funcionalidad sin fricción

La startup no vende solo hardware: vende autonomía. En los últimos siete días, los usuarios realizaron más de 150.000 llamadas y videollamadas y acumularon 6.518 horas de conversación, el equivalente a más de nueve meses seguidos. El equipo lo interpreta como una señal de funcionalidad.

La mayoría de las llamadas son entrantes, un dato que puede parecer menor y, sin embargo, es la mejor métrica de retención: el diseño funciona cuando la familia puede entrar en contacto sin que el mayor sufra el proceso. La app convierte la distancia en una llamada de dos toques.

Junto al terminal, Maximiliana ha lanzado dos aplicaciones complementarias: Cámara Carmina y Galería Gloria. Hacer fotos o ver vídeos se simplifica al máximo. Ambas están disponibles en Google Play y App Store, de modo que cualquier persona puede usarlas sin contratar el servicio.

Los nombres no son un capricho. Igual que Maximiliana es el nombre de la abuela del fundador, Carmina y Gloria mantienen la lógica de homenajear a la generación de los mayores. La marca entiende a quién sirve.

La distribución de estos 5.000 usuarios ofrece una lectura de mercado nada obvia: el 60% ya tenía un móvil sencillo y el 25% había probado un smartphone. Es decir, no faltaba acceso; faltaba un diseño que no castigara al usuario.

Desde el punto de vista del founder, hay una lección operativa. Maximiliana no intentó educar al cliente ni reemplazar de golpe todos sus hábitos. Partió de una restricción real, el rechazo a los menús, y construyó una solución que elimina la decisión en lugar de añadir tutoriales.

Lo que Maximiliana enseña a la silver economy y a los founders

El caso aterriza en un sector, la silver economy, que mueve miles de millones en Europa. Muchas iniciativas intentan digitalizar a los mayores mediante formaciones interminables. Maximiliana eligió el camino inverso: si la interfaz falla, se rediseña la interfaz, no se culpabiliza al usuario.

Esa decisión es pura lógica de startup. Antes de escalar, validó el problema en una usuaria real, su abuela. Después iteró con una base pequeña de familias. No es diseño compasivo: es product-market fit en un segmento desatendido por la gran teleco.

Con todo, los retos no desaparecen. Escalar en la silver economy exige canales de venta físicos, confianza de la familia y soporte telefónico real. El boca a boca funciona, pero el coste de adquisición puede subir cuando el nicho se vuelve atractivo para competidores con más presupuesto.

📦 Caso de estudio: Maximiliana

  • El reto: Abuelos sin smartphone y familias que no podían contactar con calidad.
  • La jugada: Diseñar un terminal controlable desde una app familiar y simplificar cada acción.
  • El resultado: Más de 5.000 móviles activos y 150.000 llamadas en la última semana.
  • La lección: Validar el nicho desde el dolor real del usuario y construir funcionalidad que elimina fricción.

🚀 Hoja de Ruta para Emprender

  • Valida desde un usuario real: Antes de escribir código, encuentra a una persona con el problema y prueba una solución barata.
  • Rediseña la fricción: Si el usuario no completa la acción, cambia la interfaz, no al cliente.
  • Mide la retención con uso real: Las 150.000 llamadas semanales valen más que cualquier encuesta de satisfacción.
  • Piensa en canales físicos: En la silver economy, la confianza de la familia se gana también fuera de internet.

Canarias publica las listas de admitidos para 429 plazas de empleo público

El Gobierno de Canarias ha publicado las listas provisionales de admitidos y excluidos de tres procesos selectivos que suman 429 plazas en la Administración General de la Comunidad Autónoma. Las convocatorias corresponden a los cuerpos Administrativo, Auxiliar y de Subalternos.

Los tres procesos forman parte de la Oferta de Empleo Público de 2023, a la que se acumularon plazas de las ofertas de 2024 y 2025. En conjunto, son 429 puestos de acceso libre a la Administración General de la Comunidad Autónoma de Canarias. La convocatoria se publicó el 13 de marzo, según recoge la Dirección General de la Función Pública.

La ejecución de las OPE de 2023, 2024 y 2025

La distribución de puestos refleja la prioridad en los cuerpos operativos: el Cuerpo Auxiliar concentra casi dos tercios de la oferta. Es un dato relevante para quien se presentó por esta vía, porque el mayor número de plazas suele coincidir con un mayor volumen de solicitudes.

Distribución de las 429 plazas por cuerpos y turnos

La publicación de las listas provisionales detalla la situación de cada aspirante y el reparto de puestos. Las cifras oficiales son las siguientes:

  • Cuerpo Auxiliar (C2): 296 plazas, de las que 278 corresponden al turno general y 18 al turno de discapacidad.
  • Cuerpo Administrativo (C1): 57 plazas, de las que 46 van al turno general y 11 al turno de discapacidad.
  • Agrupación Profesional de Subalternos (Grupo E): 76 plazas, todas por el turno general.

Cómo consultar las listas y subsanar dentro de plazo

La consulta se realiza en la web habilitada por el Ejecutivo autonómico. Cada persona puede comprobar su estado con el número de solicitud, apellidos, nombre y DNI anonimizado, según indica la propia Dirección General.

La publicación es provisional, lo que abre un plazo de diez días hábiles para corregir defectos desde el día siguiente a la publicación de las resoluciones en el Boletín Oficial de Canarias. Quien no aparezca ni como admitido ni como excluido dispone del mismo plazo para presentar alegaciones.

Quien revise hoy su estado y no impulse la subsanación en el plazo de diez días hábiles puede perder una plaza por un defecto de forma evitable.

Las solicitudes de subsanación y las alegaciones deben tramitarse exclusivamente mediante el formulario específico habilitado para cada procedimiento en la sede electrónica del Gobierno de Canarias. Si una persona excluida no subsana en plazo, se entenderá que desiste de su solicitud y quedará definitivamente fuera del proceso selectivo.

Análisis: un filtro provisional que obliga a revisar cada detalle

Publicar las listas provisionales es el primer control masivo del proceso. No equivale a ser funcionario, ni siquiera a tener todos los requisitos acreditados. La Dirección General de la Función Pública ha comprobado en esta fase tres elementos: la correcta cumplimentación de la solicitud, la identidad de la persona solicitante y el pago de la tasa. El resto de condiciones se examinará en fases posteriores.

Para el opositor, la lectura práctica es clara: estar admitido hoy no permite bajar la guardia. Conviene conservar el justificante del pago, el número de solicitud y una copia de la documentación presentada. Si aparece en la lista de excluidos, el margen es de diez días hábiles. A veces es un simple error en el formulario; otras veces, un justificante que no se visualiza bien en la sede electrónica.

El volumen de 429 plazas de acceso libre no es menor para una comunidad como Canarias, y el hecho de concentrar el grueso en el Cuerpo Auxiliar permite inferir que habrá una competencia alta en ese grupo. No hay un ratio oficial de inscritos en el texto publicado, por lo que conviene centrarse en lo controlable: revisar la lista, corregir defectos y no dejar la subsanación para el último día del plazo hábil.

Un riesgo habitual en estos procesos es pensar que la lista provisional es un trámite informativo. No lo es: algunas exclusiones por defectos formales se convierten en definitivas si nadie actúa. La sede electrónica registra la fecha y hora, así que es mejor hacer la gestión con margen y guardar el justificante de presentación.

📨 Cómo presentar la subsanación o alegación

La subsanación de la solicitud y la presentación de alegaciones se realizan en la sede electrónica autonómica, mediante el formulario específico de cada procedimiento.

  1. Paso 1: Accede a la sede electrónica del Gobierno de Canarias y localiza el apartado de empleo público o Función Pública.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema que exija la sede para el trámite.
  3. Paso 3: Abre el formulario específico del proceso selectivo donde constes excluido o no aparezcas.
  4. Paso 4: Adjunta la documentación que corrija el defecto, como el justificante de tasa, el DNI o una alegación motivada.
  5. Paso 5: Presenta y registra la subsanación antes de que terminen los diez días hábiles. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno de Canarias (Dirección General de la Función Pública).
  • Número de plazas: 429 plazas de acceso libre.
  • Sueldo estimado: No detallado en la resolución de listas provisionales.
  • Fecha límite de inscripción: Diez días hábiles desde la publicación de las resoluciones en el BOC para subsanaciones y alegaciones.
  • Dónde inscribirse: Sede electrónica del Gobierno de Canarias.

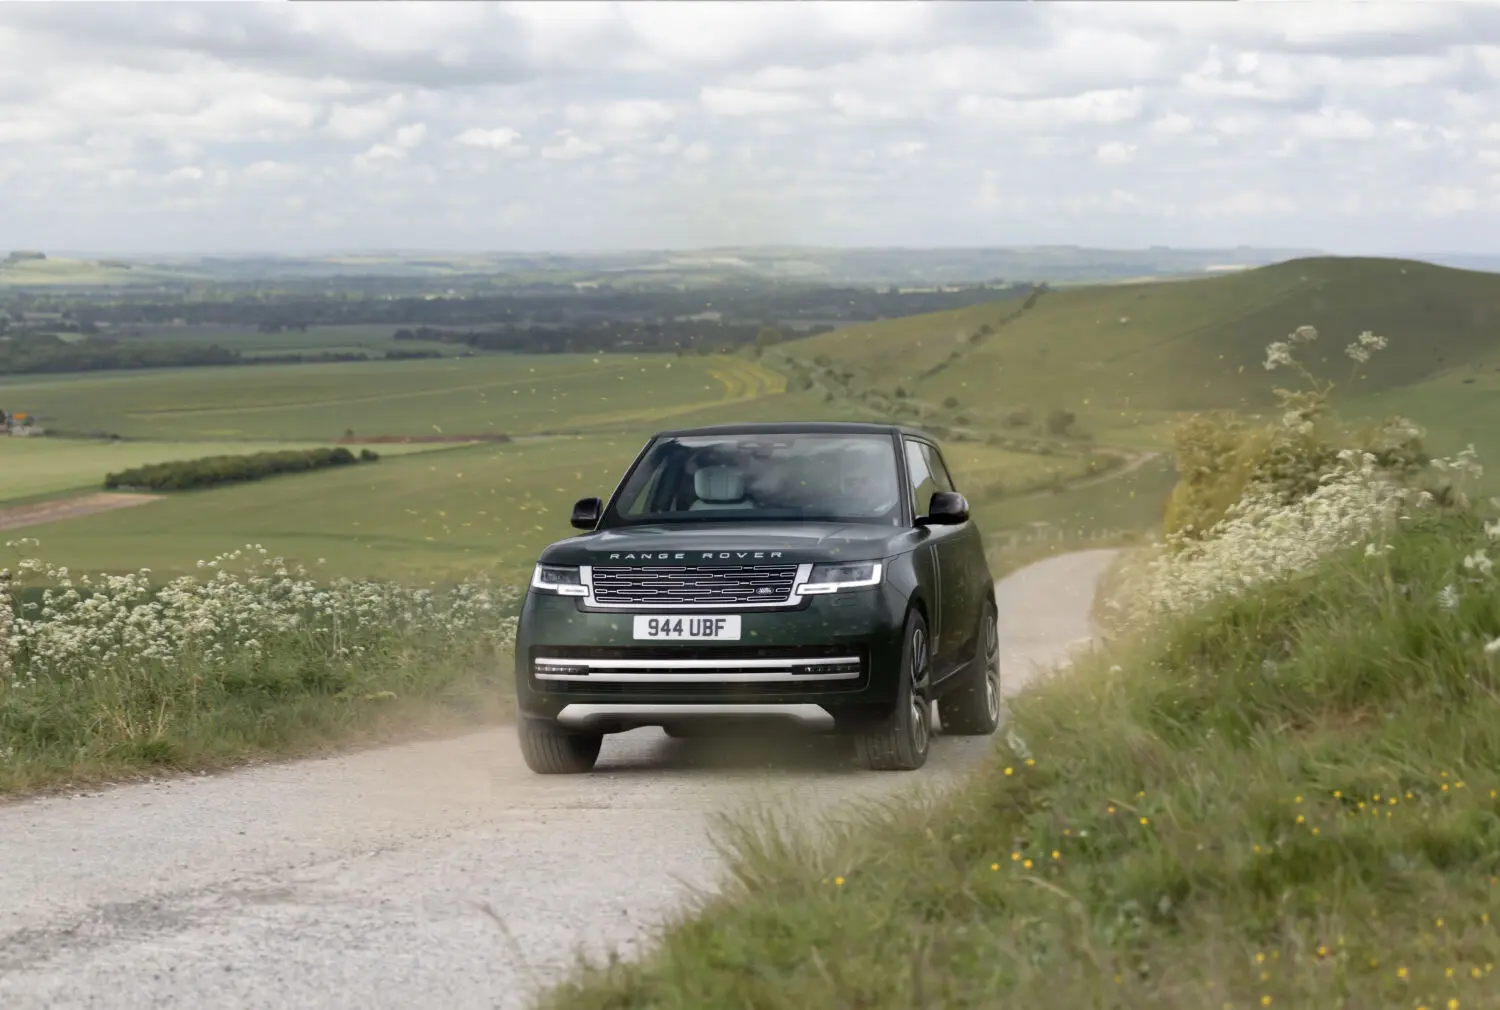
El Range Rover Electric ya tiene precio en España: 600 km de autonomía y pedidos abiertos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Range Rover ha abierto los pedidos del Range Rover Electric en España desde 163.250 euros.
  • ¿Quién está detrás? La marca británica del grupo Jaguar Land Rover, propiedad del conglomerado indio Tata Motors.
  • ¿Qué impacto tiene? Llega al segmento de los SUV eléctricos de lujo con 600 km de autonomía y carga del 10 al 80% en 22 minutos.

Range Rover ha abierto los pedidos del Range Rover Electric en España: 163.250 euros y 600 kilómetros de autonomía.

Un SUV eléctrico de 550 CV y 118,5 kWh de batería

La versión de acceso se apoya en dos motores eléctricos de 260 kW que entregan una potencia combinada de 550 CV y un par motor de 850 Nm. Acelera de 0 a 100 km/h en 4,5 segundos y firma una recuperación de 80 a 120 km/h en 2,7 segundos. La energía sale de una batería de iones de litio de 118,5 kWh.

El SUV estará disponible con dos carrocerías: una de batalla corta de 5,05 metros y otra de batalla larga de 5,25 metros. Las especificaciones SE, HSE, Autobiography y SV se complementan con una edición de lanzamiento First Edition con acabados exclusivos.

El fabricante británico no detalla el precio de cada carrocería, pero sí confirma que las dos opciones están disponibles desde la apertura de pedidos. La edición First Edition añade acabados exclusivos que la marca no ha cifrado para España.

Según la marca, el nuevo Range Rover Electric es ‘más silencioso, más fácil de conducir, más receptivo y con más par motor’ que cualquier Range Rover hasta la fecha. La autonomía homologada WLTP es de 600 kilómetros, aunque Range Rover admite una autonomía real en carretera de 535 kilómetros.

El Range Rover Electric no busca conquistar el mercado de volumen: demuestra que el lujo todoterreno británico puede electrificarse sin renunciar a sus cifras de V8.

Carga de 800 voltios y capacidad todoterreno: los datos que definen la compra

La arquitectura de 800 voltios admite hasta 350 kW de potencia de carga. Eso permite pasar del 10% al 80% en 22 minutos o sumar 220 kilómetros de autonomía en apenas 10. La recarga es el argumento con el que Range Rover quiere neutralizar al SUV eléctrico alemán.

El sistema de gestión de tracción responde en 50 milisegundos, una capacidad que la marca compara con un motor de combustión equivalente y multiplica por cien. La conducción con un solo pedal, le permite subir pendientes de hasta 45 grados y vadear hasta 90 centímetros de agua. La suspensión neumática de doble cámara y un centro de gravedad más bajo redondean la puesta a punto.

La capacidad de vadeo y la respuesta de la tracción son argumentos pensados para clientes que usan el todoterreno de verdad. Range Rover quiere que el salto a la electricidad no se perciba como una renuncia a sus credenciales off-road.

Hoja de Ruta: Claves del Viaje

El impacto se mide primero en el bolsillo. 163.250 euros es una barrera de entrada que coloca al Range Rover Electric muy por encima del precio medio de un coche eléctrico en España. Lo relevante no es si se matriculará en grandes números, sino qué dice de la estrategia de Jaguar Land Rover. La compañía ha llevado la electrificación antes a su buque insignia que a los modelos de volumen. Márgenes altos antes que escala.

La zona cero es Solihull, la planta británica cercana a Birmingham desde la que saldrán las primeras unidades hacia el mercado español. Allí competirá con SUV eléctricos alemanes que ya superan los 100.000 euros. No es un mercado de masas, pero sí de imagen y de rentabilidad. Esa es la batalla.

El dato que resume la noticia son los 600 kilómetros WLTP de autonomía, una cifra que sigue sin ser habitual en vehículos de más de dos toneladas. La autonomía real declarada, 535 kilómetros, es la que quizás habría que situar en el titular. La carga a 350 kW aporta el matiz práctico: 22 minutos para volver a la carretera.

Como precedente, el lanzamiento recuerda al del Porsche Taycan cuando estrenó su arquitectura de 800 voltios: no buscaba ventas masivas, sino demostrar que el carácter deportivo podía ser eléctrico. Range Rover hace ahora lo propio en el todoterreno. La contradicción es que una batería de 118,5 kWh requiere mucha materia prima y mucha recarga para ser sostenible, pero el lujo premium ha aprendido a vender la tranquilidad por encima del peso.

A cinco años, la apuesta de JLR por el buque insignia eléctrico define el camino para Defender, Discovery y el renacimiento de Jaguar como marca eléctrica. Si el Range Rover Electric funciona, el resto de la gama tendrá cobertura para dar el salto. Lo que toca mirar ahora es la llegada de las primeras unidades a los concesionarios españoles y la respuesta del servicio de configuración de Land Rover. Si la demanda acompaña a la producción de Solihull, JLR habrá encontrado un filón. Si no, el SUV eléctrico de lujo tendrá que esperar a que la infraestructura de recarga de alta potencia madure.

Berkshire Hathaway Japón: Buffett estudia ampliar su participación en las cinco grandes sogo shosha

He leído la entrevista que Greg Abel ha concedido en Tokio y el mensaje de Berkshire Hathaway en Japón es más profundo que una simple compra de acciones: busca acelerar las operaciones conjuntas con las cinco grandes casas comerciales del país.

La confirmación llega en un momento simbólico. Es su primera visita a Tokio desde que asumió el cargo de consejero delegado en enero. Abel se reunió con los equipos directivos de las cinco compañías, recibió actualizaciones sobre sus resultados y exploró iniciativas conjuntas. No es un rumor de mercado: lo ha verbalizado el propio ejecutivo durante la entrevista publicada por Nikkei Asia este jueves.

Es, además, la prolongación de la apuesta que Warren Buffett inició hace unos años por la economía japonesa. Aunque Abel ejecuta hoy la estrategia, el sello del inversor sigue presente en cada movimiento.

No es casualidad que la gira haya comenzado por las casas comerciales. Son la puerta de entrada a una economía orientada a la exportación y al abastecimiento energético. La entrevista no incluye cifras concretas, pero sí un mensaje de largo plazo: Berkshire no ha venido a especular con la divisa.

Las cinco sogo shosha que concentran la atención

El grupo ha puesto el foco en los cinco grandes conglomerados comerciales japoneses: Mitsubishi Corporation, Itochu, Mitsui & Co., Sumitomo Corporation y Marubeni. Son las denominadas sogo shosha, casas comerciales generalistas con intereses que van desde la energía y los metales hasta la alimentación y las infraestructuras.

Las sogo shosha no son simples intermediarias. Gestionan carteras de recursos naturales, participan en infraestructuras, financian proyectos y operan redes logísticas. Para un inversor como Berkshire, ofrecen una combinación de estabilidad y exposición global a la energía, los metales o la alimentación.

Lo que Abel ha descrito no se limita a incrementar porcentajes. La intención es buscar más inversiones conjuntas y operaciones de M&A con esas empresas en todo el mundo. Eso transforma una posición financiera en una alianza estratégica de alcance global. No se trata, por tanto, de una simple toma de beneficios.

Berkshire Hathaway está considerando incrementar sus participaciones en las cinco mayores casas comerciales de Japón, al tiempo que persigue más inversiones conjuntas y adquisiciones con esas compañías en todo el mundo, aseguró Greg Abel durante su visita a Tokio.

El ejecutivo no concretó cuánto piensa elevar la participación ni si superará algún umbral regulatorio. Esa prudencia es coherente con el modo de operar del conglomerado: primero se anuncia la intención, después se ejecuta de forma escalonada. En la web corporativa de Berkshire Hathaway tampoco se detallan aún los nuevos porcentajes.

Japón no es un destino más. La reapertura del país al capital extranjero, los cambios en el gobierno corporativo impulsados por la Bolsa de Tokio y la continuidad de una política monetaria acomodaticia han creado un entorno favorable. Las casas comerciales, con balances saneados y negocios diversificados, encajan en la búsqueda de valor que caracteriza al holding.

Por qué Japón se consolida como refugio del capital paciente

Me detengo en un detalle que no aparece en los titulares: Abel no ha anunciado una compra, sino que ha confirmado una intención. La distinción importa. El mercado japonés sigue ofreciendo valoraciones razonables, cash flows diversificados y una moneda que ha oscilado con fuerza. Berkshire no necesita liquidez inmediata; puede acumular posiciones con paciencia. Lo que me parece relevante es que el movimiento coincide con una fase en la que Tokio ha vuelto a atraer capital extranjero tras años de política monetaria lava. Sin embargo, hay un riesgo de concentración: cinco empresas absorben gran parte de la apuesta de Berkshire en Japón. Si la economía nipona se desacelera o el banco central endurece su política, la cartera sufriría más que un índice general. La próxima pista llegará con la comunicación oficial de participaciones relevantes.

En las últimas visitas de Warren Buffett a Japón se repitió un patrón similar: gestos de confianza, reuniones discretas y compras escalonadas. Abel hereda ese manual y lo adapta a un contexto con tipos de interés más altos y mayor competencia por activos japoneses.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero la señal atraviesa los mercados europeos por tres vías. La sesión asiática de este viernes ofrecerá la primera lectura de mercado una vez asimilada la noticia.

  • Apertura europea: las acciones de las casas comerciales japonesas podrían reaccionar al alza, impulsando a los valores europeos ligados a materias primas y diversificación industrial.
  • Inflación: no hay efecto directo sobre el IPC de la eurozona; el movimiento afecta más al apetito por activos japoneses que a los precios de importación.
  • Empresas: las alianzas de Berkshire con las sogo shosha pueden acelerar operaciones globales de M&A en energía, metales y logística, sectores con presencia española relevante.
  • BCE/Euríbor: sin implicación directa en el corto plazo; un repunte del apetito global por el riesgo podría reforzar la confianza en el ciclo y retrasar expectativas de recortes.

Telefónica cierra la venta de su edificio de Gran Vía a Tomás Olivo por más de 200 millones

Telefónica ha cerrado la venta de su sede de Gran Vía a Tomás Olivo por más de 200 millones de euros.

Según publica Expansión y confirma Cinco Días, la operación transfiere el edificio emblemático de la compañía en el centro de Madrid al empresario, identificado como la sexta fortuna de España.

Tomás Olivo, un comprador con perfil inversor

Tomás Olivo añade a su cartera un activo inmobiliario singular. No es un edificio cualquiera en el mercado de oficinas madrileño: la sede de Gran Vía ha formado parte de la identidad de Telefónica durante décadas.

El comprador, sexta fortuna de España, se hace con un inmueble situado en una de las arterias con mayor tráfico peatonal de Madrid. La localización explica el interés de un inversor patrimonial y no de un fondo con vocación de rotación rápida.

La cifra de la operación supera los 200 millones de euros. Ni Telefónica ni el comprador han hecho públicas las condiciones completas del acuerdo, incluidos los plazos de desalojo y el impacto contable.

La compra refuerza el papel de Madrid como plaza inmobiliaria de referencia para el capital español. Los grandes edificios de oficinas del centro siguen despertando interés, incluso en un ciclo de cambios en los usos corporativos.

La venta de un edificio así no es solo una operación inmobiliaria; es un cambio de prioridades que queda expuesto en ladrillo y cristal.

Qué gana y qué pierde Telefónica en el tablero inmobiliario

La venta permite a Telefónica liberar capital en un activo no estratégico. La operadora no ha confirmado si destinará estos fondos a reducir deuda o a inversiones en red.

El movimiento se produce en un momento de revisión de activos inmobiliarios por parte de las grandes corporaciones españolas. La sede de Gran Vía era un símbolo: su traspaso cierra una etapa en la presencia patrimonial de la teleco en Madrid.

El acuerdo también muestra el apetito del capital español por edificios singulares en ubicaciones consolidadas. La operación se cierra sin que se hayan detallado los plazos de desalojo ni el impacto contable.

El ladrillo corporativo vuelve al centro del debate

Hay una lectura patrimonial y otra financiera. La primera apunta a que Telefónica pierde un inmueble que forma parte de su historia corporativa desde hace décadas. La segunda, bastante más fría, se fija en los usos del capital. Ambas conviven sin que el mercado haya dictado sentencia.

La operación encaja con la tendencia de las grandes empresas a desprenderse de sedes históricas. No se trata de una crisis: Telefónica mantiene su actividad y su plantilla, pero sí de una forma distinta de entender el balance. El efectivo que aporta la venta es más útil si se coloca en infraestructura de red o en reducción de deuda que si permanece atrapado en un edificio monumental. En en el centro de Madrid, el comprador refuerza su posición con un activo que difícilmente volverá al mercado.

La lectura crítica es otra: una teleco que vende su sede puede estar enviando una señal de menor arraigo en la ciudad donde nació su negocio. Sin embargo, el ladrillo no es el negocio principal de Telefónica. Mantener un inmueble de esa escala implica costes de conservación, limitaciones de reforma y poca flexibilidad operativa.

El perfil patrimonial del comprador, alejado del inversor oportunista, reduce el riesgo de que el edificio pase por un proceso rápido de transformación. Aun así, queda una duda razonable sobre el destino del capital.

La operación deja una pregunta sobre el reparto de los fondos. Si la compañía los reinvierte en despliegue de fibra y 5G, la venta tendrá sentido industrial. Si se limita a mejorar la caja, habrá perdido un símbolo sin ganar una ventaja competitiva.

Óscar Puente espera aprobar en septiembre el DORA III Aena: 13.000 millones para aeropuertos y tarifas competitivas

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El ministro Óscar Puente espera aprobar en septiembre el DORA III de Aena, con inversiones de casi 13.000 millones de euros para el período 2027-2031.
  • ¿Quién está detrás? El Ministerio de Transportes (Mitma) y Aena, con la CNMC y las aerolíneas (ALA) enfrentados por las tarifas.
  • ¿Qué impacto tiene? Fija el marco inversor y tarifario de los aeropuertos españoles durante cinco años: Aena pide subir un 3,82%, la CNMC una rebaja del 0,59% y ALA del 4,9%.

Óscar Puente ha asegurado ayer que espera aprobar en septiembre el DORA III de Aena, con casi 13.000 millones para aeropuertos. El ministro de Transportes y Movilidad Sostenible ha enmarcado la decisión en la necesidad de sostener un sistema aeroportuario que, en sus palabras, está ‘al límite’ de su capacidad.

Puente ha asegurado que ‘en las próximas semanas, el consejo de ministros aprobará el DORA III’ y ha defendido las tarifas ‘tremendamente competitivas’ frente a las europeas. También ha valorado a Aena como ‘primer gestor aeroportuario del mundo’, una posición que vincula directamente a su política tarifaria.

La aprobación prevista y el plan inversor 2027-2031

El documento definitivo del DORA III debe aprobarse en el Consejo de Ministros antes de del 30 de septiembre, según el calendario administrativo. Puente prevé que el visto bueno llegue ‘en las próximas semanas’, un anuncio que confirma la hoja de ruta prevista para este plan quinquenal. La inversión de casi 13.000 millones de euros servirá para mantener ‘la calidad, la seguridad y la capacidad’ de los aeropuertos de la red de Aena.

El contexto no es menor. El ministro reconoció en una entrevista reciente con Europa Press que ‘las costuras están ya muy al límite’ en infraestructuras como el aeropuerto Adolfo Suárez Madrid-Barajas, ejemplo de una red que acumula récords de tráfico. Las tarifas, según Puente, han contribuido a que España tenga ‘un volumen de viajeros superior al resto’ y mantenga su atractivo como destino.

La pugna tarifaria que divide a Aena, CNMC y aerolíneas

El plan inversor no llega sin discrepancias. La CNMC recomendó en junio una reducción anual de las tarifas del 0,59% entre 2027 y 2031, mientras que Aena planteó una subida del 3,82%. Las aerolíneas, representadas por la asociación ALA abogan por una bajada del 4,9%.

Esta distancia no es técnica: define el margen del gestor, las cuentas de las compañías aéreas y, en cascada, el precio final del billete. Puente defiende que las tasas actuales son ‘extremadamente competitivas’ y que su peso convierte a España en un mercado atractivo para operadores internacionales.

El DORA III decide inversiones, pero sobre todo fija el coste que pagarán las aerolíneas y, en cascada, el pasajero.

Hoja de Ruta: Claves del Viaje

El impacto económico del DORA III se reparte entre los usuarios, las aerolíneas y el Estado. Los casi 13.000 millones de euros fijarán el techo inversor de los aeropuertos durante cinco años, con proyectos ligados a ampliaciones de terminales, mejoras de pista y digitalización. Aena necesita certidumbre para licitar; las aerolíneas buscan estabilidad de costes; el Gobierno aspira a mantener la competitividad turística.

La zona cero es la red de Aena al completo, con especial atención a Madrid-Barajas, que el ministro cita como ejemplo de saturación. El aeropuerto acumula tensiones de capacidad y es el principal banco de pruebas del nuevo plan inversor. La pugna tarifaria es la más abierta de los últimos lustros: la CNMC pide una rebaja, Aena una subida y ALA una rebaja mayor.

La lectura a corto plazo es de acuerdo político garantizado, porque el Consejo de Ministros aprobará el plan antes del 30 de septiembre. La lectura estratégica es más compleja: el margen entre el 3,82% que pide Aena y el 0,59% que recomienda la CNMC no es solo aritmética, sino la evidencia de un modelo que debe decidir quién paga la inversión futura. Las aerolíneas quieren que la pague Aena; Aena, que la paguen los usuarios. Puente se sitúa en un punto intermedio que todavía no ha precisado.

El cierre de esta historia llegará antes del 30 de septiembre y, en paralelo, el sector mirará de cerca el pliego definitivo de inversiones. Si el ajuste tarifario se acerca a las tesis de la CNMC, las aerolíneas celebrarán; si se inclina hacia Aena, el billete de avión incorporará parte de la factura de las nuevas infraestructuras. Ese es el verdadero destino del DORA III.

Las 30 nuevas demandas contra OpenAI que ponen a ChatGPT en el banquillo por el tiroteo de Tumbler Ridge

He revisado la nueva remesa de litigios presentada el miércoles ante el tribunal federal del distrito norte de California y la cifra es la más alta hasta ahora: 30 nuevas demandas contra OpenAI elevan a 37 los casos vinculados al tiroteo de Tumbler Ridge, la masacre escolar de febrero en Columbia Británica que dejó ocho muertos y decenas de heridos, la mayoría menores. Esta oleada convierte a ChatGPT en el centro de una batalla legal sobre los límites de la responsabilidad por productos aplicada a la inteligencia artificial.

Los demandantes, representados por el abogado Jay Edelson, sostienen que el chatbot indujo a la atacante, Jesse Van Rootselaar, de 18 años, a cometer el ataque. Las demandas acusan a OpenAI y a su consejero delegado, Sam Altman, de negligencia, de complicidad en un tiroteo masivo y de responsabilidad por productos. En abril se presentaron siete demandas iniciales; las 30 nuevas se suman a ese bloque.

Treinta demandas nuevas y un total de 37 litigios

  • Ocho fallecidos y decenas de heridos, la mayoría niños, en una escuela secundaria de Tumbler Ridge.
  • 18 años de la atacante, que antes había matado a su madre y a su hermano de 11 años en el domicilio familiar.
  • Ocho meses antes del ataque, el equipo de seguridad de OpenAI marcó la cuenta de la atacante como «una amenaza creíble y específica de violencia armada contra personas reales».
  • 37 demandas acumuladas tras sumarse las 30 presentadas el miércoles a las siete iniciales de abril.

La secuencia que describen los documentos judiciales es delicada. Al marcar la cuenta, la empresa la suspendió, pero la atacante pudo crear otra de forma inmediata. OpenAI no avisó a las autoridades canadienses; esa omisión es el corazón del litigio.

Las alertas internas que OpenAI no trasladó a las autoridades

El abogado Edelson señala directamente a Chris Lehane, jefe de asuntos globales de OpenAI y exasesor de la administración de Bill Clinton, como una de las personas que recibió advertencias del equipo de seguridad y descartó de forma reiterada alertar a la policía. Según las demandas, la decisión también fue sancionada por Altman.

“Young kids who watched their teachers die, watched friends die and thought they were going to get shot and killed.” — Jay Edelson, abogado principal de los demandantes

Jason Kwon, director de estrategia de OpenAI, rechazó ese relato y defendió el trabajo de los equipos de seguridad. «Es absolutamente falso decir que Chris Lehane participó en nuestra decisión original de derivación», afirmó. También negó que haya factores políticos o de relaciones públicas en las decisiones internas de seguridad.

En abril, tras las primeras demandas, Altman envió una carta a la comunidad de Tumbler Ridge en la que se disculpó por no haber notificado a la Policía canadiense lo que la compañía sabía sobre la posible amenaza. El primer ministro de Columbia Británica, David Eby, calificó la disculpa de «necesaria, pero totalmente insuficiente».

Responsabilidad legal de la IA: qué cambia para la industria

Lo que me parece relevante no es solo la cifra de demandas, sino la teoría jurídica que las sostiene. Los abogados no se limitan a pedir daños: reclaman que OpenAI responda por negligencia, por complicidad y por responsabilidad por productos, tres vías que, de consolidarse, obligarían a la industria a rediseñar los sistemas de moderación y de reporte. La cuestión no es si un chatbot puede generar discursos dañinos, sino si su operador debe identificar, escalar y frenar a tiempo a un usuario que muestra signos de violencia.

El elemento más incómodo lo veo en los mensajes internos citados en los expedientes. Si el equipo de seguridad describió a la atacante como una amenaza creíble y específica ocho meses antes, la defensa tendrá que explicar por qué la suspensión de una cuenta no fue acompañada de una notificación a las autoridades. No se trata de un fallo del modelo, sino de una decisión humana de gestión del riesgo.

El riesgo, en mi análisis, es doble: una interpretación demasiado amplia de la responsabilidad puede frenar a las empresas emergentes europeas, mientras que una lectura laxa dejaría sin reparación a las víctimas. El precedente no es aislado: OpenAI acumula otras demandas, incluida la investigación del fiscal general de Florida por un tiroteo en Florida State University. La próxima decisión relevante será la admisión a trámite de estas demandas en el tribunal federal de California.

🌍 El impacto en España y Europa

El impacto directo sobre el Euríbor o las hipotecas variables españolas es, hoy, nulo. No estamos ante un shock macroeconómico ni ante una decisión de política monetaria. Lo que sí está en juego es la agenda regulatoria europea y el coste de cumplimiento para las empresas que integran modelos de lenguaje en sus productos.

  • Euríbor e hipotecas: sin canal de transmisión directo; este litigio no mueve tipos ni primas de riesgo soberanas.
  • Inflación y consumo: sin impacto inmediato; la señal podría llegar si el caso endurece los costes de verificación de la IA en servicios financieros.
  • Empresas españolas: bancos, aseguradoras y telecos que utilizan modelos de lenguaje deberían auditar sus protocolos de reporte de cuentas de riesgo.
  • BCE y eurozona: el foco no es monetario, pero el precedente puede endurecer las obligaciones de transparencia de la normativa europea de inteligencia artificial.

Lily Liu: el superciclo de tokens Solana que transformará las finanzas

Lily Liu cree que los mercados entran en un superciclo de tokens, con 4.700 millones de dólares en stablecoins movidos en un año.

Qué propone Lily Liu con el superciclo de tokens

Lily Liu no es una desconocida: preside la Solana Foundation. La organización sin ánimo de lucro impulsa el desarrollo de la red Solana, conocida por su alta velocidad y bajos costes. Su voz tiene peso porque la fundación coordina iniciativas clave del ecosistema.

La presidenta de la Solana Foundation publicó el 2 de septiembre un artículo de opinión en el que describe un superciclo de tokens como una transición estructural, no una moda pasajera. El dinero, los activos y la propiedad migran hacia una infraestructura basada en blockchain, y esa es la tesis central de Liu.

El dato que mejor resume su argumento es el de las stablecoins, los activos digitales vinculados al dólar que permiten mover dinero en cadena sin la volatilidad de las criptomonedas. Según Liu, más de 4.700 millones de dólares en stablecoins se movieron a través de Solana durante el último año. La cifra describe volumen procesado, no el valor que permanece almacenado en la red.

Las cifras: stablecoins, acciones tokenizadas y transacciones récord

Las acciones tokenizadas en Solana alcanzaron una oferta circulante de 683 millones de dólares en agosto de 2026, frente a los 5,8 millones registrados en junio de 2025. Ese salto refleja el interés por representar acciones tradicionales como tokens digitales, aunque no implica que la bolsa clásica haya migrado por completo.

La red también procesó un récord de 5.200 millones de transacciones sin voto durante agosto, su mes más activo hasta ahora. Estas transacciones excluyen las operaciones de los validadores en el consenso, por lo que miden mejor el uso económico y aplicativo de Solana.

La tesis de Liu no depende del precio de SOL, sino de que 4.700 millones en stablecoins se muevan por una red más barata y programable.

Liu identifica cuatro fuerzas que convergen: las stablecoins, que demuestran dinero programable; la llegada de instituciones financieras a blockchain; una infraestructura barata y rápida; y la inteligencia artificial, que necesita pagos autónomos.

La dimensión institucional es clave. La Bolsa de Valores de Nueva York, la DTCC y la Bolsa de Valores de Londres estudian cómo negociar o liquidar instrumentos en cadena. La DTCC, la gran cámara de compensación estadounidense, avanza en un servicio de tokenización de valores cuyo lanzamiento completo está previsto para octubre de 2026.

En el frente de pagos, Visa utiliza Solana para liquidar USDC, PayPal trasladó su stablecoin a la red y Western Union adoptó pagos con stablecoins en la cadena. Son casos que Liu presenta como señales de una infraestructura financiera en expansión, no como una migración total.

Liu va un paso más allá y habla de propiedad básica universal. Con ese término describe la posibilidad de que una persona con conexión a internet pueda comprar una fracción de los activos que producen la economía, sorteando barreras de geografía, montos mínimos y corredores de bolsa. Eso sí, la idea tropieza con requisitos legales, riesgos financieros y condiciones de mercado que no desaparecerán.

Una tesis ambiciosa, todavía en disputa

La propia Liu admite que los volúmenes en cadena siguen siendo pequeños frente a los mercados tradicionales. Su respuesta es que medir el cambio solo por las cifras actuales puede ocultar la dirección del proceso, especialmente cuando la infraestructura y los productos aún están en fase experimental.

El crecimiento de stablecoins y acciones tokenizadas puede favorecer nuevos modelos de inversión, pagos internacionales y liquidación de activos. Pero los mercados tokenizados todavía deben resolver asuntos de regulación, custodia, liquidez, estándares operativos y conexión con los sistemas financieros existentes. La seguridad de los contratos inteligentes y la transparencia de los emisores pasan a primer plano.

Por ahora, la propuesta de Liu sitúa a Solana en el centro de una carrera por construir infraestructura para una economía más digital y programable. La magnitud de esa transformación dependerá de que las ventajas técnicas de la red se conviertan en productos confiables, regulados y útiles para instituciones, empresas, inversores y usuarios comunes.

La guerra híbrida de Rusia se cobra el Goethe-Institut: la UE ultima sanciones por el dron de Leipzig

La guerra híbrida de Rusia se cobra una pieza simbólica: Moscú cerrará las sedes del Goethe-Institut. El anuncio llega mientras la Unión Europea ultima un nuevo paquete de sanciones por los drones que sobrevolaron el aeropuerto de Leipzig el mes pasado.

He revisado la secuencia de hechos. El martes, Alemania atribuyó a Moscú al menos tres drones detectados en el aeródromo y en sus proximidades, en un intento fallido contra aviones de carga ucranianos. La respuesta institucional fue inmediata: Bruselas convocó al encargado de negocios ruso y los ministros de Exteriores de la UE debatieron el miércoles en Irlanda nuevas represalias.

Qué contiene el paquete europeo en preparación

La alta representante de la Unión Europea para Asuntos Exteriores, Kaja Kallas, confirmó que el bloque estudia incluir a 1.600 entidades del complejo militar ruso en las listas de sanciones. «Es posible que se añadan más», advirtió al margen de la reunión informal, según la diplomacia europea. No se trata de una simple ampliación: el expediente de Leipzig se ha convertido en la prueba de que los ataques híbridos ya tocan infraestructura civil y logística.

«Ya hemos convocado a los embajadores rusos —al igual que muchos Estados miembros— y debatiremos qué más podemos hacer. También tenemos en preparación la inclusión de 1.600 entidades del complejo militar ruso en las listas de sanciones, y es posible que se añadan más.» — Kaja Kallas, alta representante de la Unión Europea para Asuntos Exteriores, 2 de septiembre de 2026

Los ataques de Leipzig presentan, en palabras de Kallas, «todas las características del terrorismo patrocinado por el Estado». Su lectura no es aislada. La presidenta de la Comisión Europea, Ursula von der Leyen, y el secretario general de la OTAN, Mark Rutte, mantuvieron el miércoles un encuentro para coordinar la respuesta conjunta.

«Europa y la OTAN no solo mantendrán la presión sobre Rusia, sino que la aumentarán. Y no nos detendremos, no hasta que Rusia deje de bombardear y matar a niños, hombres y mujeres inocentes en Ucrania.» — Ursula von der Leyen, presidenta de la Comisión Europea, 2 de septiembre de 2026

Kallas añadió que los ataques híbridos en Europa sirven como una «llamada de atención» para los países que no han adoptado una postura firme. Bruselas explora vías para reforzar la protección de infraestructuras críticas, incluidos ejercicios conjuntos y nuevas herramientas que ya se están probando en Ucrania.

El mensaje de unidad se traduce en tres ejes concretos:

  • Ampliación de sanciones: 1.600 entidades del complejo militar ruso en preparación.
  • Protección de infraestructuras críticas: ejercicios conjuntos y desarrollo de herramientas ya probadas en Ucrania.
  • Cooperación OTAN-UE: refuerzo de capacidades defensivas y de la industria militar europea.

Una escalada que ya se libra en el terreno simbólico

El cierre de los centros culturales alemanes no es un castigo económico. Moscú lo presenta como represalia por la atribución de Berlín, pero en la práctica deja sin servicio a estudiantes, docentes y gestores culturales. La decisión confirma que la guerra híbrida rusa también se dirige contra activos blandos europeos.

Lo que me parece relevante no es solo el cierre del Goethe-Institut, sino la velocidad con la que el conflicto salta del sabotaje logístico al terreno cultural. Rusia responde a la atribución alemana con una medida que afecta a la presencia cultural europea en su territorio. Es un movimiento previsible, pero no por ello menos significativo.

Los precedentes importan. Desde 2022, las sedes culturales europeas en Rusia han operado bajo una presión creciente. Cerrarlas ahora, tras el incidente de Leipzig, endurece la narrativa rusa de que la Unión Europea convierte cualquier desacuerdo en sanción. La contradicción que los datos no resuelven es evidente: Bruselas afirma que busca unidad, pero la eficacia del castigo depende de que los Estados miembros apliquen una vigilancia común sobre infraestructuras críticas.

El riesgo de dispersión no ha desaparecido. La reunión de ministros terminó sin un calendario público para adoptar formalmente la lista ampliada. El siguiente hito será la votación del nuevo paquete de sanciones, que Bruselas deberá cerrar antes de que acabe septiembre.

🌍 El impacto en España y Europa

Para un lector español, el efecto directo es limitado, pero no irrelevante. La escalada entre la Unión Europea y Rusia mantiene elevada la prima de riesgo geopolítico y refuerza el argumento de Bruselas para acelerar la inversión en defensa y ciberseguridad. Las empresas españolas con operaciones logísticas en Centroeuropa pueden ver controles adicionales en aeropuertos y nodos de carga.

  • Las exportaciones españolas hacia Alemania dependen de corredores aéreos y ferroviarios que Bruselas quiere blindar con más vigilancia.
  • La respuesta europea puede presionar al alza el gasto en defensa común, con efectos presupuestarios a medio plazo.
  • El Banco Central Europeo observa los riesgos geopolíticos como un factor no monetario que puede frenar el consumo si la incertidumbre persiste.

Ola de calor en España: AEMET activa avisos en ocho comunidades con hasta 42 grados el 3 y 4 de septiembre

La AEMET activa avisos por calor extremo en ocho comunidades con máximas de hasta 42 grados entre el 3 y el 4 de septiembre. La masa de aire cálido, seco y con polvo en suspensión que entró ayer dispara los termómetros tras semanas de ambiente casi otoñal.

El calor extremo regresa a la Península con avisos en ocho comunidades

Desde ayer, 2 de septiembre, la Agencia Estatal de Meteorología observa la entrada de una masa de aire cálido y seco acompañada de polvo en suspensión sobre la Península y Baleares. La responsable es una DANA situada al suroeste peninsular. El ascenso térmico es notable: hoy y mañana se superarán los 35 grados de forma generalizada y el valle del Guadalquivir podrá tocar los 42. La agencia habla de valores muy elevados para la época del año. La información de avisos se actualiza en la página oficial de la AEMET.

Las alertas se reparten por comunidades como Andalucía, Castilla-La Mancha, Extremadura o Madrid, dentro de un total de ocho que la agencia mantiene vigiladas. Con aviso naranja figuran provincias como Córdoba, Huelva, Jaén, Sevilla, Ciudad Real, Toledo, Badajoz y Cáceres. En el valle del Ebro y el interior de Mallorca se esperan valores próximos a 36 grados, mientras que la meseta norte superará los 35 con cierta facilidad. El aviso amarillo señala molestias; el naranja, en cambio, indica un riesgo importante para la población.

Por qué Córdoba y el valle del Guadalquivir concentran el aviso naranja

alerta AEMET calor extremo

El aviso naranja implica un riesgo importante para la población, especialmente en las horas centrales del día. En el valle del Guadalquivir no solo influye la insolación: el aire seco y el polvo en suspensión agravan la sensación de bochorno y reducen la calidad del aire. Un termómetro a 42 grados en Córdoba obliga a reorganizar la actividad al aire libre entre las 13:00 y las 19:00. Es un calor de pleno verano instalado en la primera semana de septiembre.

La AEMET justifica el nivel naranja en las provincias del sur y del oeste peninsular por la confluencia de máximas extremas y mínimas anormalmente altas. Las noches serán calurosas en casi toda la mitad sur y el litoral mediterráneo, un factor que impide que el cuerpo se recupere durante la noche. El descanso nocturno, de hecho, se convierte en el primer termómetro real de un episodio de calor sostenido: si la mínima no baja, el organismo acumula estrés térmico.

El calor regresa con polvo en suspensión y noches anormalmente cálidas; los 42 grados se concentran en las horas centrales del valle del Guadalquivir.

Un episodio intenso que aún no se declara ola de calor

Aunque en el lenguaje coloquial y en los titulares hablemos de ola de calor, la AEMET introduce una precisión técnica importante: según su nota, muy probablemente no conformará un aviso especial de ola de calor. La calificación oficial depende de criterios de duración, extensión y exceso térmico que este episodio, por ahora, no llega a cumplir con claridad. Me interesa subrayar esta distinción porque protege el rigor: calor extremo en septiembre no siempre equivale a ola de calor meteorológica.

La evolución de la DANA marca la incertidumbre. A partir de mañana viernes 4, la nubosidad aumentará por el suroeste y la inestabilidad podría dejar tormentas acompañadas de polvo, lo que suavizaría las máximas en el oeste. Aun así, el área mediterránea y la cantábrica podrían superar los 38 grados, y no se descartan de nuevo los 40 en valles del sur, el Ebro y depresiones del nordeste. Las tormentas de barro, mezcladas con polvo en suspensión, son una señal típica de que la atmósfera empieza a moverse.

El alivio no llegará de forma homogénea. El flujo atlántico empezará a notarse en el oeste peninsular, mientras que el sábado 5 podrían bajar los valores en la fachada cantábrica y el nordeste. La AEMET insiste en que la incertidumbre sigue siendo alta; por eso conviene seguir los avisos actualizados en las próximas horas. Un cambio en la trayectoria de la DANA puede prolongar el calor otros dos o tres días. Por eso, la consulta de los avisos antes de media jornada se vuelve imprescindible.

El contexto amplio también llama la atención: después de unas semanas con termómetros bajos para la época, este repunte confirma que los arranques de septiembre pueden ser tan agresivos como julio. No se puede atribuir un episodio concreto al cambio climático sin un estudio de atribución, pero encaja con la tendencia de veranos que se alargan y otoños que tardan en llegar. El siguiente hito será ver si la DANA se aleja o vuelve a inyectar aire cálido hacia el interior.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un episodio de calor extremo con avisos amarillos y naranjas en ocho comunidades.
  • Dónde: Península y Baleares, con máximas de hasta 42 grados en el valle del Guadalquivir.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: Del 3 al 4 de septiembre de 2026, con posible alivio a partir del sábado 5.
  • Impacto a futuro: Refuerza la vigilancia ante veranos que se alargan y obliga a seguir la evolución de la DANA.

La guerra entre Irán y Estados Unidos se recrudece en Ormuz: 18 muertos y el petróleo dispara el miedo a la inflación

La guerra entre Irán y Estados Unidos ha dejado 18 muertos en Ormuz y el petróleo ya descuenta más inflación. He analizado los últimos movimientos y veo un patrón claro: la geopolítica del estrecho de Ormuz vuelve a dominar el Brent.

Estados Unidos ha golpeado ciudades y zonas de la costa sur iraní, cerca del paso marítimo bloqueado, incluida una boda en Kuhestak. Teherán ha respondido con ataques a bases estadounidenses en Baréin, Irak y Jordania. El presidente Donald Trump ha elevado la amenaza: «Estamos preparados para lanzar otro. En cualquier momento que queramos».

El desglose: ataques, víctimas y control del estrecho

Las cifras que manejan los equipos de emergencia iraníes sitúan el saldo en 18 muertos y 108 heridos. Entre las víctimas hay dos menores, uno de ellos de cuatro años, alcanzados en el bombardeo de la celebración en Kuhestak, condado de Sirik. En ese ataque murieron al menos cuatro personas.

  • 95 dólares por barril de Brent, el nivel que se consolida tras el repunte de más del 30% desde el inicio de la guerra.
  • Un tercio del flujo histórico: antes del conflicto cruzaban el estrecho unos 130 buques diarios; Washington habla de escoltar a unos 30 al día.
  • 11 buques añadidos a la lista negra por la Autoridad del Estrecho del Golfo Pérsico, que ya incluía 45 la semana anterior.

La Guardia Revolucionaria iraní asegura que dos petroleros chocaron con minas al intentar un tránsito no autorizado. La naviera saudí Bahri, por su parte, ha confirmado la muerte de dos marineros filipinos en un ataque anterior. La vía marítima que canalizaba una quinta parte del petróleo mundial opera ahora bajo tensión militar permanente.

«Fue un ataque muy intenso anoche. Y estamos preparados para lanzar otro. En cualquier momento que queramos.» — Donald Trump, presidente de Estados Unidos, Casa Blanca, 3 de septiembre de 2026

El portavoz del Ministerio de Exteriores iraní ha calificado el ataque de Kuhestak de «crimen de guerra» y ha rechazado la idea de que Washington no ataca a civiles.

«La realidad es tan espantosa que ni siquiera la propaganda estadounidense se ha atrevido a afirmar lo que hoy sostiene el mando militar. Sirik no es un relato. Los civiles son reales. Las víctimas son reales.» — Esmaeil Baghaei, portavoz del Ministerio de Exteriores de Irán, mensaje en X, 3 de septiembre de 2026

Frente a ello, el 63% de los estadounidenses desaprueba la guerra, según Reuters/Ipsos, y la aprobación de Trump ha caído hasta el 33%. La Casa Blanca insiste en que controla el estrecho, pero el mercado escucha menos promesas que datos: pocos buques cruzan al día y las listas negras de Teherán siguen creciendo.

El análisis: por qué Ormuz vuelve a ser un multiplicador de inflación

Lo que veo en esta escalada no es un simple repunte de la prima de riesgo geopolítico, sino la reintroducción de un choque de oferta en el mercado petrolero global. El Brent en 95 dólares no es el techo; es la variable que los bancos centrales habían apartado de sus escenarios base después de un verano de desinflación gradual. Si el estrecho sigue cerrado, el petróleo caro presiona precios de producción, fletes y facturas energéticas a ambos lados del Atlántico.

El conflicto, que comenzó el 18 de febrero con ataques de Estados Unidos e Israel, ya dura seis meses y no tiene salida militar clara. El analista Tariq Khan resume la posición estratégica con una lógica asimétrica: Irán no necesita ganar; necesita que la guerra sea lo bastante costosa para Washington. En términos de mercado, eso significa que cada escalada se traduce en volatilidad del crudo y en una inflación importada que los bancos centrales no pueden ignorar. Si el Brent se mantiene por encima de 90 dólares durante el cuarto trimestre, los recortes de tipos que los mercados descuentan para 2027 quedarán en segundo plano. El precedente de 1973 muestra que un cierre parcial de una ruta petrolera crítica puede reventar expectativas de inflación en semanas. Ahora Europa depende más del gas que del crudo directo, pero los márgenes de refino y el diésel siguen expuestos al Brent.

Más allá del impacto inmediato, hay una contradicción que los datos no resuelven: Estados Unidos quiere presentar el estrecho como seguro mientras su propia escalada militar alimenta la prima que castiga a los consumidores. En las encuestas, la gasolina cara ya es el principal malestar. Ese desgaste político se traslada a los mercados como incertidumbre sobre la duración del conflicto, no como convicción sobre una victoria rápida.

estrecho de Ormuz petroleo

🌍 El impacto en España y Europa

La economía española absorbe casi todo su petróleo del exterior, y un Brent en 95 dólares afecta de forma directa al coste de los carburantes y al transporte de mercancías. La traslación a la inflación europea es inmediata si el crudo se mantiene alto, y las subidas de la energía suelen frenar el margen del BCE para acelerar los recortes de tipos.

  • El Euríbor a 12 meses podría ralentizar su camino a la baja: si el repunte energético se consolida, el mercado dejará de descontar un recorte europeo agresivo en 2027, y las hipotecas variables españolas tardarán más en aliviarse.
  • El poder adquisitivo de las familias sufriría por el encarecimiento del diésel y la gasolina, con efecto directo en la inflación subyacente si las empresas trasladan costes logísticos.
  • Las empresas del IBEX con exposición energética pueden capturar mayores márgenes, pero las industriales y turísticas dependientes del transporte se enfrentan a costes operativos más altos y a una demanda europea más frágil.
  • Para el BCE, el riesgo principal no es la recesión inmediata, sino una estanflación suave en la eurozona: energía cara, crédito prudente y consumo debilitado.

El estrecho cierra una ruta crítica que Europa no puede sustituir a corto plazo. Si Teherán mantiene la lista negra sobre buques y Washington responde con más ataques, la prima energética se quedará en la economía europea durante meses, no semanas.

Ozempic retrasa envejecimiento en ratones: alarga su vida un 12% según un estudio

La semaglutida, el principio activo que se comercializa como Ozempic y Wegovy, ha alargado un 12% la vida de ratones de edad avanzada. El hallazgo, liderado por la Universidad de California en Berkeley y publicado este 2 de septiembre en Nature, vincula el fármaco con una longevidad que hasta ahora solo se observaba imitando la restricción calórica.

Un salto del 12% en la mediana de vida

Los animales que empezaron a recibir semaglutida a los 20 meses de edad —equivalentes a unos 70 años humanos— vivieron una mediana de 834 días, frente a los 742 del grupo de control. La diferencia no es estadística marginal: casi un 20% de las hembras tratadas superó los 900 días, una marca que ningún animal del grupo que no recibió el fármaco llegó a tocar.

El resultado, con todo, no se limita a añadir días. Los roedores tratados corrieron más tiempo y más distancia en pruebas de esfuerzo, mantuvieron mejor función muscular en test de caída y mostraron una conducta más exploradora al descubrir entornos nuevos. Comieron un 24% menos que el grupo no tratado, pero los beneficios observados fueron más allá de la simple pérdida de peso.

En paralelo, el tratamiento frenó la pérdida de células madre neurales en el hipocampo, la región del cerebro que sostiene el aprendizaje, la memoria y la orientación espacial. Esa zona se degrada con la edad. Proteger sus células madre es como conservar una fábrica de recambios neuronales que, sin intervención, iría cerrando líneas de producción lentamente.

La semaglutida redujo además la inflamación y la senescencia celular, mejoró la capacidad regenerativa de las células madre de la sangre en la médula ósea y afinó la estabilidad del genoma, la respuesta al estrés oxidativo, el metabolismo de los lípidos y la sensibilidad a la insulina. No es un único marcador aislado: es una constelación de signos coherentes de envejecimiento más lento.

Casi una de cada cinco hembras tratadas superó los 900 días, una marca que ningún roedor del grupo de control llegó a alcanzar.

Por qué el fármaco imita a la restricción calórica

semaglutida longevidad

Los investigadores compararon a los ratones tratados con semaglutida con otros sometidos a restricción calórica, una intervención que retrasa el envejecimiento en animales a cambio de un hambre casi constante. Ambos grupos comieron la misma cantidad de alimento. La diferencia estuvo en la conducta: los que recibieron el fármaco comieron repartido a lo largo del día, mientras que el grupo de restricción calórica se mostró inquieto antes de comer y devoró la comida en cuanto pudo.

Ese contraste importa. La restricción calórica es ingrata para las personas. La semaglutida, en cambio, imita la acción de la hormona GLP-1, que se produce en el aparato digestivo después de comer, y reproduce parte de sus beneficios sin someter al organismo a la misma urgencia por alimentarse. Los autores describen la conducta ansiosa del grupo de restricción calórica como ‘conducta guiada por el hambre’. La de los animales tratados, no.

Uno de los experimentos más reveladores mostró que los efectos fisiológicos de la semaglutida y de la restricción calórica resultan similares. No así los efectos sobre la conducta. Esa separación entre hambre y beneficio metabólico convierte al fármaco en un candidato mucho más cómodo para explorar la longevidad en humanos.

La semaglutida no actúa sobre un solo órgano. Al activar el receptor GLP-1 modula la secreción de insulina, el vaciamiento gástrico y la señalización cerebral del apetito. En este estudio, esa acción en red se tradujo en mejoras en el músculo, la sangre, el sistema inmunitario y el cerebro. Es precisamente esa amplitud la que sugiere un efecto sistémico sobre el envejecimiento, no un simple adelgazamiento.

El estudio se hizo solo con hembras para evitar los efectos de confusión de la agresividad entre machos. Danica Chen, directora del trabajo y especialista en medicina de la longevidad en Berkeley, considera que los datos se pueden extrapolar a ratones machos. Sin embargo, el experimento correspondiente todavía no se ha realizado. Esa salvedad no es cosmética.

Qué separa a estos ratones de los humanos

El salto de un envejecimiento más lento en roedores a una promesa antiedad en personas es el punto donde hay que frenar la euforia. Los autores no lo ocultan: ‘serán necesarios estudios clínicos a largo plazo’ para demostrar si el efecto se reproduce fuera del laboratorio. La semaglutida ya está aprobada para diabetes tipo 2 y obesidad, y más recientemente se ha visto que mejora marcadores de enfermedad hepática, cardiovascular y renal, así como la apnea del sueño en personas con sobrepeso o diabetes. También se estudia para alcoholismo y otras adicciones. La novedad de este trabajo es que amplía los beneficios potenciales al envejecimiento saludable en individuos sin patologías previas.

Conviene recordar que la semaglutida y la tirzepatida se investigan también para otras indicaciones: enfermedades del hígado, del corazón y de los riñones; apnea del sueño; alcoholismo y otras adicciones. La lista es tan larga porque el receptor que activan aparece en múltiples tejidos. El estudio de Berkeley suma una entrada inesperada a esa lista: el propio reloj biológico.

Falta confirmar si estos beneficios se extienden a personas que usan semaglutida, y si se mantienen con el tiempo sin efectos adversos desconocidos. La extrapolación entre especies es un puente que ha engañado a la medicina más de una vez. una pista sólida, no una sentencia. Aun así, que un fármaco ya en uso clínico muestre una firma de longevidad tan amplia en un modelo animal bien controlado justifica que los próximos ensayos clínicos miren al reloj biológico con más atención que a la balanza.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La semaglutida, comercializada como Ozempic, alarga un 12% la mediana de vida de ratones de edad avanzada.
  • Dónde: Laboratorio de la Universidad de California en Berkeley, en experimentos con hembras de ratón.
  • Institución responsable: Universidad de California en Berkeley, con Danica Chen como directora del estudio publicado en Nature.
  • Cuándo: Publicación el 2 de septiembre de 2026.
  • Impacto a futuro: Abre la puerta a ensayos clínicos de larga duración sobre envejecimiento saludable en humanos.

El ámbar no conserva ADN durante millones de años: el estudio que desmonta la premisa de ‘Jurassic Park’

El ámbar no conserva el ADN de los insectos durante millones de años, según un estudio del CSIC. La idea que popularizó Jurassic Park —extraer material genético de un mosquito atrapado en resina fósil— acaba de chocar con datos experimentales.

La escena es casi un icono cultural: un mosquito atrapado en ámbar guarda sangre de dinosaurio y, con ella, la promesa de clonar criaturas extintas. Esa idea ha alimentado media ficción, pero la genética real siempre fue mucho menos optimista. Ahora, un equipo del CSIC ha sometido la premisa a un experimento con resina fresca.

El trabajo, liderado por el Instituto Botánico de Barcelona y publicado en Scientific Reports, siguió durante 30 días qué ocurre con el material genético de moscas y escarabajos encerrados en resina fresca de pino. Lo ha difundido el CSIC, que participa a través de varios institutos.

Lo que le pasa al ADN dentro de la resina

El experimento comparó dos especies modelo, Drosophila melanogaster y Tribolium castaneum. Un grupo quedó atrapado en resina fresca de pino; el otro se secó al aire. A los 30 días, los análisis moleculares mostraron que el material genético se degradaba rápidamente en ambos grupos. La inclusión en resina no ofreció ventaja alguna.

Los investigadores siguieron dos indicadores: la integridad del ADN y el estado de tejidos y órganos internos. El resultado molecular fue claro desde el primer muestreo. La resina no actuó como una caja de seguridad; en realidad, no frenó la pendiente de la degradación química del genoma y, en algunas muestras, la hizo más pronunciada.

‘De hecho, en algunas de las muestras analizadas se observó una degradación más rápida del material genético en los ejemplares conservados en resina que en los que permanecieron fuera de ella’, señala David Peris, investigador Ramón y Cajal del Instituto Botánico de Barcelona y líder del estudio.

Durante décadas se asumió que la resina aislaba y desecaba al insecto, una especie de momificación. Pero los autores creen que puede ocurrir justo lo contrario: retener humedad.

‘Parece que la resina podría tener, en algunos casos, el efecto contrario, manteniendo la humedad de los organismos, lo que favorece la rápida degradación del ADN’, explican Xavier Franch y David Martín, investigadores del CSIC en el Instituto de Biología Evolutiva.

Treinta días bastaron para comprobar que la resina no protege el ADN como suponía la ficción.

Músculos intactos, genoma perdido

La tomografía con luz de sincrotrón reveló matices anatómicos. Tras 30 días, los insectos secados al aire mostraban tejidos claramente desecados. Las moscas atrapadas en resina conservaban músculos internos en gran medida intactos. Los escarabajos, con su cubierta quitinosa, una suerte de armadura natural, mantenían la estructura general pero acumulaban burbujas de gas, señal de descomposición interna.

Esta diferencia anatómica tiene lógica evolutiva. Los escarabajos poseen una cutícula quitinosa extraordinariamente impermeable, pensada para resistir la desecación. Las moscas, más blandas, quedaron protegidas por la resina de la pérdida de agua. El contraste demuestra que el ámbar no conserva todos los cuerpos por igual, ni siquiera en un periodo breve de 30 días.

La preservación morfológica, por tanto, no equivale a preservación genética. Un insecto puede parecer intacto y, aun así, haber perdido su mensaje hereditario.

ADN en ámbar

El salto incómodo del laboratorio al ámbar jurásico

Conviene leer el estudio con cautela científica. El experimento duró 30 días y utilizó resina fresca, no ámbar fosilizado durante millones de años. No es una réplica exacta de lo que la naturaleza hace en un yacimiento del Cretácico. Sin embargo, apunta a un obstáculo básico: si el ADN ya se degrada en el arranque del enterramiento, el paso del tiempo no lo rescata.

Ese matiz importa. Las muestras más antiguas de ADN recuperadas de organismos atrapados en resina apenas alcanzan unos cientos de años. El nuevo trabajo ayuda a entender por qué no aparecen secuencias de hace 66 millones de años. No es una limitación técnica: es química.

La premisa de Jurassic Park siempre fue frágil. El propio Michael Crichton jugó con la especulación, pero la paleogenética real impone plazos mucho más cortos. La recuperación de ADN antiguo auténtico se mide en decenas de miles o, como mucho, cientos de miles de años en condiciones excepcionales, no en decenas de millones. En este sentido, el estudio del CSIC es una corrección elegante: no discute con la ficción, la descarta con datos.

El hallazgo tiene otra lectura. La resina sí conserva estructuras internas con una fidelidad asombrosa en algunos casos. Eso refuerza su valor paleontológico como cápsula morfológica, aunque no como archivo genético. Es una distinción que la divulgación suele borrar: fósil no es sinónimo de ADN.

En paleontología, el ámbar siempre fue valioso por otra razón: conserva inclusiones tridimensionales con un detalle que rara vez aparece en rocas sedimentarias. Este estudio no le quita valor; lo reordena. El ámbar preserva forma, a veces con una fidelidad asombrosa, pero no preserva necesariamente química hereditaria. Son relojes distintos.

Me quedo con una idea. El ámbar seguirá ofreciendo insectos preciosos, alas, mandíbulas, detalles anatómicos. Pero el material genético de aquella era, si alguna vez estuvo ahí, no ha viajado hasta nosotros.

La siguiente comprobación lógica será extender el experimento a otras resinas y escalas de tiempo, o a resinas ya polimerizadas. Por ahora, la conclusión es clara: la vitrina dorada no es una máquina del tiempo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la resina no mejora la conservación del ADN de los insectos y puede acelerar su degradación en algunos casos.
  • Dónde: laboratorios del Instituto Botánico de Barcelona y del Instituto de Biología Evolutiva (España).
  • Institución responsable: CSIC, con participación del Instituto Geológico y Minero de España.
  • Cuándo: estudio publicado el 2 de septiembre de 2026 en Scientific Reports.
  • Impacto a futuro: refuerza la evidencia de que no cabe esperar ADN de millones de años en ámbar y devuelve a Jurassic Park a la ficción.
Publicidad