Sanidad ordena retirar este lote de queso de supermercado por presencia de Listeria: Cómo comprobar si lo tienes

La AESAN ha notificado la retirada de varios quesos frescos elaborados con leche de vaca por la presencia de Listeria monocytogenes. El producto señalado es el Queso Latino, de la marca Goya, comercializado en envases de plástico de 300 gramos; la alerta, registrada con la referencia ES2026/271, alcanza también a las marcas Nativo, Sabor de Casa y Cerrato y a todas las unidades con fecha de caducidad igual o anterior al 6 de julio de 2026.

Para afrontar el aviso sin alarmismo, esta guía ordena la información por pasos: qué producto se retira y cómo comprobar si el envase que hay en casa pertenece al lote afectado. Junto a la identificación del número de lote, se explica si la alerta afecta a toda la gama o solo a una partida, cuándo conviene acudir al médico si ya se ha consumido, cuáles son los síntomas de la listeriosis y cómo gestionar la devolución en el supermercado para obtener el reembolso. El último apartado recuerda que la fuente de referencia es la web de la AESAN, donde figura el aviso original.

Identifica el queso retirado: marca, presentación y lote exactos
a plate of food

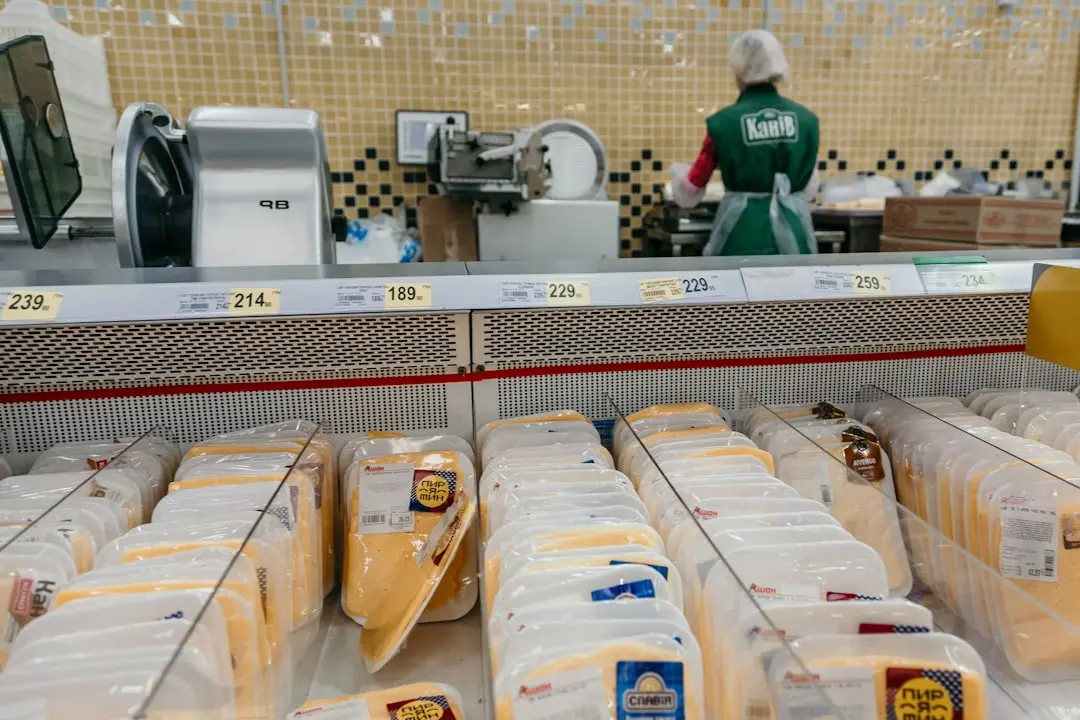
El producto señalado por la alerta es el Queso Latino, un queso fresco elaborado con leche de vaca de la marca Goya, que se comercializa en envase de plástico de 300 gramos y requiere conservación refrigerada. La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) activó la notificación el 12 de mayo con la referencia ES2026/271, a partir de un aviso remitido por las autoridades sanitarias de Aragón a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI), tras detectarse la presencia de Listeria monocytogenes. Los lotes afectados son dos: el 011056, con fecha de caducidad 31/05/2026, y el 021046, con caducidad 30/05/2026. Se trata de un queso de estilo latino, similar a los frescos tradicionales de Colombia, Ecuador o Venezuela, distribuido tanto en grandes cadenas de supermercados como en pequeños comercios, por lo que la retirada se ha comunicado a todas las comunidades autónomas.

Para saber si la pieza que se tiene en casa está implicada solo hay que revisar el etiquetado: deben coincidir la marca Goya, la denominación Queso Latino, el formato de 300 gramos y, sobre todo, el número de lote y la fecha de caducidad. La bacteria no altera el aspecto, el olor ni el sabor del queso, de modo que el riesgo no se percibe a simple vista. Si el lote coincide con los citados, la instrucción oficial es no consumirlo y devolverlo al punto de venta. Quien ya lo haya ingerido y presente vómitos, diarrea o fiebre debe acudir a un centro de salud; la listeriosis es especialmente grave en embarazadas, personas mayores e inmunodeprimidas, y su periodo de incubación puede extenderse durante semanas, por lo que conviene vigilar la aparición de síntomas aunque no se manifiesten de inmediato.

Dónde encontrar el número de lote en el envase sin confundirlo con la fecha
a close up of a number on a rock

Cuando una alerta como la que afecta a los quesos frescos de Goya, Nativo, Sabor de Casa y Cerrato llega a los medios, mirar solo la fecha de caducidad no basta: la AESAN identifica cada partida con un número de lote, una secuencia de cifras que permite localizar las unidades fabricadas en las mismas condiciones. En los envases de plástico refrigerado de 250, 300 o 325 gramos, ese código suele aparecer en la etiqueta que rodea el producto, en el panel trasero junto a los ingredientes o estampado en el borde del film termosellado; no hay una ubicación fija, porque depende de la línea de envasado. A menudo va precedido de la letra L o de la palabra LOTE, aunque también puede imprimirse sin ninguna indicación, en caracteres pequeños y con poco contraste, así que conviene girar el envase y revisarlo con buena luz antes de dar por buena cualquier lectura.

El error más habitual es confundir lote y fecha, pero se distinguen sin dificultad: la caducidad es una fecha con barras, en formato día/mes/año y precedida de las leyendas «fecha de caducidad» o «consumir preferentemente antes de»; el lote es una secuencia sin separadores, como los 011056 y 021046 del Queso Latino de Goya, que no incluye barras ni esos rótulos. En esta alerta conviene contrastar ambos datos, porque la retirada se amplió a todos los lotes con caducidad igual o anterior al 06/07/2026: un envase cuyo número no coincida con los citados al principio puede estar igualmente afectado. Si coincide, el queso no debe consumirse ni siquiera cerrado, y lo indicado es devolverlo al punto de venta; guardar el envase o fotografiarlo facilita la devolución y aporta datos útiles si aparecen síntomas compatibles con la listeriosis.

¿La alerta afecta a toda la marca o solo a un lote concreto?
A stop sign with the word alto painted on it

La pregunta que muchos consumidores se hacen al leer el aviso es si la retirada alcanza a todo el queso de una marca o solo a una pieza concreta. La respuesta, a la vista de las sucesivas notificaciones de la AESAN, se sitúa en un punto intermedio: la orden no suele abarcar la producción completa de la marca, pero tampoco se limita siempre a un único lote. La alerta por listeria en queso fresco de vaca que arrancó el 12 de mayo tras el aviso de las autoridades de Aragón comenzó con dos lotes concretos de Queso Latino de Goya (011056 y 021046, con caducidad el 30 y el 31 de mayo de 2026) y, conforme avanzó la investigación, el fabricante amplió por precaución la retirada a otras marcas vinculadas a la misma producción —Nativo, Sabor de Casa y Cerrato— y a todos los lotes de las referencias afectadas con fecha de caducidad igual o anterior al 6 de julio de 2026, con la línea de elaboración paralizada.

Esa misma lógica de delimitar el riesgo por fechas se repite en la notificación más reciente, difundida el 2 de junio tras una comunicación de Aragón a través del SCIRI. En ella figuran cinco marcas de queso fresco —Al pie de la vaca, Cabrera, Haciendita de Liri, De la vaca y La Buona Mucca—, pero no todos sus productos: la medida afecta solo a los envasados en formatos de 2 kg, 250 g, 300 g y 320 g y a los lotes cuya caducidad sea anterior al 1 de agosto de 2026. Es decir, ni toda la marca está en riesgo ni basta con fijarse en el nombre comercial: la clave está en cruzar el formato, el número de lote cuando se indica y, sobre todo, la fecha impresa en el etiquetado. Si el envase no coincide con esos datos, queda fuera de la alerta; si hay dudas, la recomendación oficial es no consumirlo y devolverlo al punto de venta.

He consumido el lote afectado: ¿debo acudir al médico o esperar a que aparezcan síntomas?
black and gray stethoscope

Quien ha consumido uno de los quesos retirados por la alerta ES2026/271 (marcas Goya, Nativo, Sabor de Casa y Cerrato, con caducidad igual o anterior al 6 de julio de 2026) y no pertenece a ningún grupo de riesgo no necesita acudir de forma preventiva a urgencias: la AESAN solo recomienda ir a un centro de salud si aparecen síntomas compatibles con la listeriosis, es decir, fiebre, vómitos o diarrea. En personas sanas la infección suele pasar inadvertida o limitarse a un cuadro gastrointestinal leve que se resuelve sin tratamiento específico. El problema es que no conviene relajarse demasiado pronto: el periodo de incubación de Listeria monocytogenes puede ir de unos pocos días a varias semanas, e incluso prolongarse hasta tres meses, de modo que la ausencia de molestias inmediatas tras la ingesta no descarta una infección posterior. Lo prudente es, por tanto, vigilar la aparición de esos síntomas durante las semanas siguientes y, por supuesto, no consumir el resto del producto, que además conviene devolver al punto de venta.

La respuesta cambia por completo en embarazadas, personas mayores, recién nacidos y pacientes inmunodeprimidos o con enfermedades crónicas. Para ellas no se recomienda esperar a que aparezcan los síntomas: deben consultar con un profesional sanitario aunque se encuentren bien, porque la listeriosis invasiva puede derivar en meningitis, septicemia o, en el caso de las gestantes, aborto, muerte fetal o parto prematuro, y un tratamiento antibiótico precoz marca la diferencia. Durante el embarazo, la AESAN remite a sus guías de consumo seguro, ya que la bacteria puede atravesar la placenta incluso cuando la madre solo presenta fiebre moderada o un cuadro pseudogripal. Si aparecen fiebre, vómitos o diarrea, cualquier consumidor, sano o no, debe acudir a un centro de salud e informar de que ha ingerido el lote afectado para que el facultativo lo tenga en cuenta al solicitar las pruebas, dado que la listeriosis es de declaración obligatoria y en sus formas graves presenta una mortalidad cercana al 30%.

Síntomas de la listeriosis: desde molestias digestivas hasta complicaciones graves
A person holding their stomach in pain

El primer problema de la listeriosis es que, en una persona sana, pasa con facilidad desapercibida. Tras ingerir el alimento contaminado, los síntomas pueden tardar entre tres y 70 días en aparecer, con una media de unas tres semanas, un margen tan amplio que casi nadie relaciona las molestias con el queso que las provocó. El cuadro más habitual recuerda a una gripe o a una gastroenteritis corriente: fiebre, dolores musculares, fatiga y, en muchos casos, náuseas, vómitos o diarrea. En adultos sin patologías previas la infección suele ser leve y se resuelve sola en pocos días, por lo que rara vez llega a diagnosticarse: quien la padece atribuye el malestar a un virus pasajero y no acude al médico. Por eso la AESAN insiste en que, tras haber consumido un lote retirado, cualquier síntoma digestivo o febril debe consultarse en un centro sanitario mencionando esa exposición: solo con ese dato el facultativo puede sospechar la infección y solicitar la prueba adecuada, porque un análisis rutinario de gastroenteritis no la detecta.

El peligro real aparece cuando la bacteria escapa del intestino y llega a la sangre o al sistema nervioso central: es la listeriosis invasiva, que suele requerir hospitalización y se manifiesta con dolor de cabeza intenso, rigidez de cuello, confusión, pérdida de equilibrio e incluso convulsiones. En ese estadio puede derivar en septicemia o meningitis, y la mortalidad ronda el 20% de los afectados. El riesgo se concentra en embarazadas, recién nacidos, mayores de 65 años y personas inmunodeprimidas. En la gestante el cuadro suele ser leve, con fiebre y síntomas gripales, pero la bacteria atraviesa la placenta: se calcula que alrededor de un 20% de las infecciones durante el embarazo acaban en pérdida del feto, además de poder provocar parto prematuro o una infección grave del recién nacido. Precisamente por esa asimetría entre lo que siente la madre y lo que puede sufrir el feto, cualquier mujer embarazada que haya consumido un lote afectado debe consultar sin esperar a que el cuadro se agrave.

Cómo devolver el queso en el supermercado y solicitar el reembolso del importe
A grocery store aisle with shelves stocked with cereal boxes and milk cartons

Cuando la alerta confirma que un lote concreto de queso está contaminado por listeria, el primer paso no es tirarlo a la basura, sino conservarlo tal cual, con su envase y etiqueta, donde figura el número de lote y la fecha de caducidad que permiten identificarlo. Con el producto sin abrir y, a ser posible, el ticket de compra, hay que acudir al punto de venta: tanto la AESAN como la OCU indican que quien tenga en casa uno de los lotes retirados debe devolverlo al establecimiento donde lo adquirió y solicitar el reembolso del importe. En la práctica, las grandes cadenas implicadas en estas retiradas suelen agilizar el trámite y anuncian en sus webs y carteles que el reembolso se gestiona en cualquiera de sus tiendas, no necesariamente en la de compra, y sin exigir apenas comprobantes. Que el producto ya no esté en los lineales no anula el derecho del consumidor, y conviene recordar que estas devoluciones por motivo sanitario se atienden aunque el envase se haya abierto, porque el riesgo no depende del estado del paquete.

La cobertura legal no depende de la buena voluntad de la cadena: un alimento retirado por no ser apto para el consumo incumple las condiciones del contrato de compraventa y, según el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (Real Decreto Legislativo 1/2007), el comprador tiene derecho a la devolución íntegra del dinero, además de a reparación o sustitución si así lo prefiere. Tampoco es obstáculo insalvable haber extraviado el ticket: si se puede acreditar la compra por otros medios, como el extracto bancario del pago con tarjeta o el registro de la tarjeta de fidelización, el comercio debe responder igualmente. Si el establecimiento se negara a tramitar el reembolso, lo correcto es exigir la hoja de reclamaciones y presentarla ante la Oficina Municipal de Información al Consumidor o la autoridad de consumo autonómica; y quien haya consumido el producto y presente síntomas compatibles con la listeriosis debe acudir a un centro de salud y conservar tanto el envase como los informes médicos, que serán la base de una eventual reclamación de daños.

Fuentes oficiales: confirma la alerta en la web de AESAN antes de compartir listados de WhatsApp
Un primer plano detallado de los íconos de aplicaciones de redes sociales en la pantalla de un smartphone.

La alerta por Listeria monocytogenes en queso fresco de vaca está publicada en la web de la AESAN con la referencia ES2026/271, y conviene acudir a esa fuente antes de darla por cierta o de reenviarla. La detectaron el 12 de mayo las autoridades sanitarias de Aragón en el Queso Latino de Goya y, desde entonces, la retirada se ha ampliado a las marcas Nativo, Sabor de Casa y Cerrato, hasta abarcar todos los lotes con fecha de caducidad igual o anterior al 6 de julio de 2026 en formatos de 250, 300 y 325 gramos y en barra. Son quesos fabricados en España pero habituales en la gastronomía latinoamericana, distribuidos en la mayor parte del territorio nacional, también en pequeños comercios y locutorios, y el aviso se ha canalizado a todas las comunidades autónomas a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI). La agencia pide no consumirlos y extremar la higiene de la nevera, porque esta bacteria sobrevive y se multiplica incluso a temperaturas de refrigeración, entre 2 y 4 grados.

Antes de compartir por WhatsApp un listado de lotes afectados conviene cotejar que coincide con la nota oficial, porque en estas ocasiones circulan cadenas con datos desactualizados, alertas antiguas mezcladas o avisos directamente falsos. En el apartado de alertas alimentarias de la página de la AESAN se actualiza cada ampliación con el nombre exacto del producto, la marca, el formato y el peso, el número de lote y las fechas de caducidad implicadas; para saber si el queso que hay en casa está afectado hay que comprobar esos datos en el envase y no fiarse solo de una foto de la marca. Si coinciden, no debe consumirse y lo indicado es devolverlo al punto de venta; si ya se ha ingerido y aparecen vómitos, diarrea o fiebre, se recomienda acudir a un centro de salud, con especial urgencia en embarazadas, mayores e inmunodeprimidos, los grupos en los que la listeriosis puede derivar en complicaciones graves.
Morgan Stanley eleva su apuesta por ING y ve margen para que CaixaBank y otros bancos operen con menos capital

El panorama financiero en Europa donde se sitúan ING, Banco Sabadell, Unicaja y CaixaBank, atraviesa un punto de inflexión decisivo. Concretamente, lejos de la atonía que se caracterizó en los ejercicios fiscales anteriores, actualmente el sector bancario europeo afronta una fase de expansión sostenida que desafía así las previsiones mas conservadoras del mercado que ya miran hacia el tercer trimestre de 2026.

En este sentido, un nuevo informe elaborado por los expertos de Morgan Stanley revela que la aceleración del crédito corporativo y la recuperación del capex impulsan la rentabilidad de las entidades financieras a medio plazo. Es una realidad que el sector bancario se encamina hacia un ciclo alcista impulsado fundamentalmente por la reactivación del gasto de capital corporativo, capex, y una dinámica de crédito mucho más robusta y diversificada.

«Es posible que los bancos puedan operar con un capital menor. Tras más de 15 años de acumulación de capital y una regulación más estricta, la Comisión Europea presentará una propuesta para flexibilizar los requisitos de capital en el primer trimestre de 2027. Hemos moderado nuestras expectativas, pero creemos que podría tener un impacto significativo en CaixaBank e ING. En términos generales, las iniciativas en el Reino Unido y la UE sugieren que los bancos podrían operar con márgenes de gestión inferiores a los actuales 300 puntos básicos, lo que podría contribuir a una mayor revalorización del sector», expresa Álvaro Serrano, analista de Morgan Stanley.

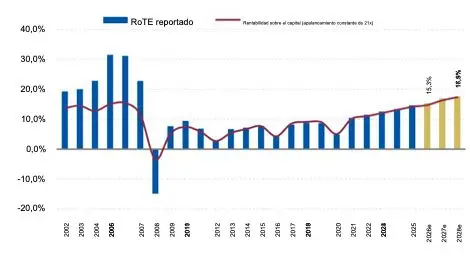
 Esperamos que los bancos europeos ofrezcan un rendimiento ajustado del 15­18%. RoTE en 2026 y 2028
Esperamos que los bancos europeos ofrezcan un rendimiento ajustado del 15­-18% RoTE en 2026 y 2028.

Fuente: Morgan Stanley

La resiliencia del crédito y la ampliación del ciclo de inversión, en qué punto están BBVA, ING, Sabadell y Unicaja

En este contexto, uno de los aspectos más destacados por los expertos de Morgan Stanley es la duración estimada de este ciclo expansivo de las entidades financieras, BBVA, Banco Sabadell, ING y Unicaja. Asimismo, analizando cuatro décadas de datos históricos, los expertos señalan que los ciclos de inversión impulsados por el sector privado suelen prolongarse entre cuatro y seis años, imitando dinámicas observadas a mediados de los años noventa o en los años previos a la Gran Crisis Financiera.

Siguiendo esta línea, Álvaro Serrano analista de Morgan Stanley señala que, «el reciente crecimiento de los préstamos y las lecturas de los PMI sugieren que el ciclo de capex se está ampliando, lo que, junto con las curvas de rendimiento, aumenta nuestra convicción sobre la imagen positiva de los beneficios a medio plazo. Mantenemos una postura positiva y buscamos ganar mayor exposición al crecimiento de los ingresos”.

«La inercia estructural otorga una visibilidad muy elevada sobre los flujos de ingresos futuros de la banca europea»

Morgan Stanley

A esta prolongación del ciclo se suma el impacto multiplicador de los gigantes tecnológicos globales. Las previsiones de Morgan Stanley apuntan a que los principales operadores estadounidenses incrementarán su capex en un 58% adicional durante 2027, con nuevas expansiones proyectadas para 2028. En Europa, la construcción de centros de datos avanza a un ritmo vertiginoso, estimando una inversión acumulada que podría alcanzar los 1,5 billones de euros hasta 2035. Este despliegue masivo de infraestructura tecnológica y energética actúa como un catalizador ineludible para la demanda de crédito corporativo a gran escala.
Por otro lado, en el plano normativo y de capital, el escenario también se muestra propicio. Tras más de quince años de endurecimiento regulatorio y acumulación de colchones patrimoniales tras la crisis financiera, se vislumbra un cambio de enfoque tanto a nivel del Banco Central Europeo como en la regulación británica. La Comisión Europea prepara propuestas legislativas para el primer trimestre de 2027 orientadas a simplificar las estructuras de capital y flexibilizar los requisitos de opcionalidad transitoria.

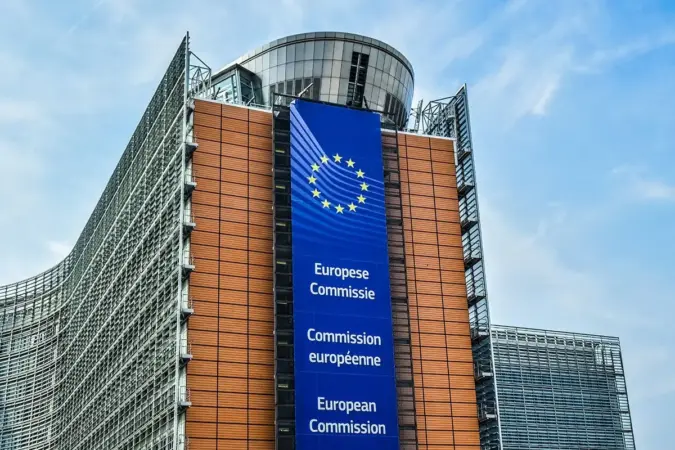
Sede de la Comisión Europea | Foto de la Comisión Europea

No obstante, aunque los expertos de Morgan Stanley mantienen la prudencia respecto a recortes drásticos e inmediatos, recalcan también que la tendencia apunta a que las entidades como ING e Unicaja podrán operar con menores márgenes de gestión, lo que redundará en una compresión del coste del capital y a su vez en una revalorización generalizada de las acciones bancarias.

Una estrategia para favorecer unos márgenes sólidos y optimización de carteras

Frente al temor recurrente a una fuerte competencia por los depósitos que ofrecen entidades como BBVA e ING, que erosione los márgenes de intereses, desde Morgan Stanley sostienen que las presiones sobre el pasivo serán perfectamente gestionables. Aunque se anticipa un incremento en la pugna por captar liquidez, impulsado parcialmente por la irrupción de nuevas entidades digitales y lo que conlleva a una expansión de los neobancos. Si bien, unos tipos de interés oficial estabilizado en torno al 2,5% para la eurozona, blinda la rentabilidad crediticia.
«Esperamos un crecimiento total del margen de intereses de entre el 5% y el 7% a medio plazo. La combinación de una fuerte actividad en comisiones, tanto en banca de inversión como en gestión patrimonial, y una sólida demanda crediticia compensará con creces cualquier presión marginal en los costes de financiación», afirman los expertos de Morgan Stanley.

ING Merca2
Oficinas banco ING. Fuente: Agencia

Desde la perspectiva de la asignación de activos, las recomendaciones de inversión se han ajustado para priorizar a aquellas entidades con mayor apalancamiento operativo y claridad en su política de retribución al accionista. Instituciones como NatWest e ING han sido elevadas a la categoría de sobreponderar (Overweight), reflejando una confianza renovada en su capacidad para superar las estimaciones de consenso gracias a una combinación óptima de crecimiento crediticio, disciplina de costes y atractivos programas de recompra de acciones. Paralelamente, valores como Deutsche Bank, Unicredit y Santander se consolidan como las principales apuestas preferentes del mercado.

La Guardia Civil avisa: el reto viral ‘joyriding’ con coches robados para TikTok conlleva multa de 500 euros y 6 puntos

El reto viral joyriding —coches robados, conducción temeraria y vídeos para TikTok— se multa con 500 euros y resta 6 puntos del carnet.

La Guardia Civil ha lanzado un aviso sobre una práctica que no es nueva, pero que las redes sociales han amplificado hasta niveles preocupantes. Consiste en utilizar vehículos robados para conducir de forma temeraria, huir de la Policía y grabar las maniobras con el único fin de sumar visualizaciones en plataformas como TikTok.

El fenómeno preocupa sobre todo en Reino Unido e Irlanda, donde ya se han producido accidentes mortales. Los vídeos asociados muestran coches circulando a gran velocidad, en sentido contrario o tratando de escapar de las fuerzas de seguridad. Las autoridades de esos países investigan el papel que las redes sociales desempeñan en la difusión y amplificación de estos contenidos.

En España no existe una multa llamada ‘joyriding’, pero la conducción temeraria sí está castigada con 500 euros y seis puntos del carnet.

Qué es el reto ‘joyriding’ y cómo se sanciona en España

La DGT no recoge el término anglosajón joyriding en su catálogo de infracciones. Sin embargo, la mayoría de conductas que lo definen encajan en la conducción temeraria, considerada infracción muy grave por la normativa de tráfico.

La sanción administrativa asciende a 500 euros y conlleva la pérdida de 6 puntos del permiso de conducir. La detracción se aplica de forma expresa a quienes conduzcan de forma temeraria, circulen en sentido contrario o participen en competiciones no autorizadas.

En España, de momento, no se han reportado casos con esta etiqueta viral. Sin embargo, la advertencia de la Guardia Civil busca actuar antes de que el reto cale en adolescentes y conductores noveles, el público que más contenido consume en TikTok.

  • Circular en sentido contrario al establecido.
  • Realizar maniobras que pongan en peligro a otros usuarios de la vía.
  • Participar en carreras ilegales o competiciones no autorizadas.
  • Huir de la Policía a gran velocidad.

Cuándo el ‘joyriding’ deja de ser una multa y se convierte en delito

La sanción administrativa no cierra la puerta a consecuencias penales. La propia DGT recuerda que la conducción manifiestamente temeraria con peligro concreto para la vida o la integridad de otras personas puede constituir delito.

El artículo 380 del Código Penal prevé penas de prisión de entre seis meses y dos años, además de la privación del derecho a conducir vehículos a motor y ciclomotores. En la práctica, importar a España las conductas del reto viral puede costar bastante más que 500 euros y seis puntos.

Cómo evitar que el reto viral te cueste 500 euros, 6 puntos o la cárcel

La regla es simple: no participar en estas conductas y no compartir vídeos que las glorifiquen. Quien se limita a ver el contenido no comete infracción de tráfico, pero compartirlo puede amplificar un comportamiento delictivo.

La grabación, además, puede jugar en contra del conductor. La difusión de los vídeos en redes sociales no es un requisito para sancionar la conducción temeraria, pero esas imágenes pueden servir como prueba ante un juzgado. Un conductor que publica sus propias maniobras está aportando indicios contra sí mismo.

Hay otra vía de riesgo: el pasajero. Quien viaja en un coche robado y graba la huida también puede enfrentarse a consecuencias penales por cooperación o encubrimiento, aunque no conduzca. La responsabilidad no se limita a quien sujeta el volante.

Análisis: el efecto TikTok y la proporción de la sanción

Las redes sociales han cambiado la naturaleza de una práctica que siempre existió. El joyriding no solo documenta una conducta peligrosa, sino que la monetiza mediante visualizaciones. Esa es la diferencia con el gamberrismo de hace dos décadas.

Desde la seguridad vial, la multa de 500 euros parece modesta si se compara con el riesgo generado. Circular en sentido contrario a gran velocidad puede provocar colisiones frontales con víctimas mortales, como ya ha ocurrido en el norte de Europa. La pérdida de seis puntos, en cambio, equivale a la mitad del saldo de un conductor novel: un castigo disuasorio en el sistema de puntos.

Conviene subrayar un matiz. La norma sanciona la conducción temeraria aunque no exista vídeo, y el Código Penal actúa con independencia de la multa administrativa. Dicho de otro modo, el joyriding no es un vacío legal: es una conducta ya tipificada con una respuesta que puede empezar en 500 euros y terminar en prisión.

En mi lectura, el aviso de la Guardia Civil cumple una función preventiva: poner nombre a una tendencia antes de que los primeros vídeos españoles emulen los casos británicos. La pérdida de seis puntos coloca esta infracción entre las más graves del sistema por detracción.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducción temeraria vinculada al reto viral ‘joyriding’, incluido el uso de coches robados para grabar maniobras peligrosas.
  • Sanción económica: 500 euros.
  • Puntos del carnet: 6 puntos.
  • Entrada en vigor: Ya vigente, conforme al régimen sancionador actual de tráfico.

Los usuarios de CaixaBank en Bizum baten un récord con 9,5 millones y más de un millón de pagos diarios

0

CaixaBank ha superado los 9,5 millones de usuarios activos de Bizum en 2026. Más de un millón de operaciones diarias confirman a la entidad como uno de los actores clave del pago móvil en España.

La cifra exacta que comunica la entidad se sitúa en 9,52 millones de usuarios activos. Son clientes que ya han utilizado Bizum al menos una vez. Superar el millón de operaciones diarias es un hito que ninguna otra entidad había comunicado con tanta claridad.

El e-commerce impulsa a CaixaBank en Bizum

El avance no responde al azar. CaixaBank vincula este crecimiento al comercio electrónico. El pago con Bizum se ha convertido en una alternativa real a la tarjeta en plataformas de venta online.

La integración de Bizum en los procesos de compra simplifica la experiencia del cliente. Basta con seleccionar Bizum como método de pago, validar la operación en la app bancaria y confirmar. Ese flujo de dos pasos es una de las razones que explican el ritmo actual.

El peso de CaixaBank en el sistema bancario español es decisivo para entender el dato. Su base de clientes es el caldo de cultivo natural para que Bizum crezca al ritmo actual.

Superar el millón de operaciones diarias es un dato que habla menos de promesas tecnológicas y más de un cambio real en los hábitos de pago.

Qué significa para el pago móvil en España

En este contexto, la digitalización financiera ya no es una promesa: es una realidad operativa. Las oficinas conviven con una app que concentra buena parte de la operativa diaria de los clientes.

Conviene no confundir liderazgo con exclusividad. Bizum es un estándar interbancario y CaixaBank comparte pasarela con el resto de entidades. Lo relevante es que la base de usuarios de CaixaBank es lo bastante amplia como para marcar el ritmo del sistema.

Un liderazgo que va más allá de las cifras

El récord de CaixaBank en Bizum no puede leerse solo como una victoria comercial. Detrás hay una lectura estratégica: la entidad está consolidando una posición en el pago digital en un momento en el que la competencia por el cliente bancario se ha desplazado al terreno de la frecuencia de uso. No se trata únicamente de sumar cuentas, sino de que esas cuentas transaccionen a diario.

Bizum nació en 2016 como una respuesta de la banca a la amenaza de las fintech. Ocho años después, es difícil encontrar una app bancaria en España sin Bizum integrado. La fusión con Bankia amplió la base de clientes de CaixaBank y creó las condiciones para alcanzar este récord.

El pago móvil no genera ingresos directos por comisión al nivel de las tarjetas. Su valor reside en la fidelización: un cliente que usa Bizum cada día abre la app de su banco, la consulta y acaba expuesto a otros productos. Esa recurrencia es el verdadero activo.

Sin embargo, el éxito también plantea un reto operativo. Un millón de operaciones diarias exige una infraestructura tecnológica sólida, capaz de absorber picos sin caídas. Cualquier interrupción del servicio se convierte en un problema reputacional de primer orden, algo que CaixaBank conoce bien en un sector donde la confianza se mide en milisegundos.

La cuestión abierta es hasta dónde puede crecer este indicador. Si el e-commerce mantiene su ritmo y los pagos entre particulares siguen desplazando al efectivo, el umbral actual podría quedar superado antes de que termine el ejercicio. No es un pronóstico, es una condición que dependerá de la evolución del consumo.

las nuevas normas DGT en octubre de 2026: qué cambia el 1 de octubre en semáforos, adelantamientos y patinetes

Las nuevas normas DGT de octubre de 2026 entran en vigor el día 1 y cambian semáforos, adelantamientos y patinetes. La sanción más inmediata será de 200 euros y 4 puntos por saltarse la nueva fase roja.

Qué cambia exactamente en los semáforos a partir del 1 de octubre

La modificación principal está en la secuencia luminosa. Hasta ahora, en muchos cruces con paso de peatones, el semáforo para vehículos podía mostrar el ámbar intermitente al mismo tiempo que el peatón tenía luz verde. Eso obligaba al conductor a decidir en décimas de segundo si pasaba o cedía.

Conviene distinguir el ámbar fijo del intermitente. El ámbar fijo obliga a detenerse salvo que frenar provoque peligro; el intermitente, en cambio, exige extremar la precaución. Con la reforma, el intermitente pierde su convivencia con el verde peatonal: ya no podrán encenderse a la vez. Antes de que aparezca esa señal amarilla, el semáforo mostrará una fase de luz roja fija.

En la práctica, cuando el peatón tenga prioridad, el coche deberá estar detenido, no solo circular con precaución. La norma no elimina el ámbar intermitente, pero prohíbe que coincida con el verde peatonal, especialmente en giros, salidas de intersección o puntos con poca visibilidad.

Saltarse esa fase roja se sanciona igual que un semáforo en rojo convencional: 200 euros de multa y 4 puntos menos en el carnet. El cambio obliga a los ayuntamientos a revisar la programación de sus cruces. Si tu ciudad aún no ha adaptado los ciclos para el 1 de octubre, conviene circular con prudencia extra: la norma estatal ya estará en vigor y las denuncias pueden llegar en cuanto la señal esté correctamente implementada.

La nueva fase roja antes del ámbar intermitente te obliga a detenerte: ignorarla equivale a saltarse un semáforo en rojo.

Patinetes, bicis y motos: nuevas obligaciones que llegan en octubre

La reforma no se queda en los semáforos. Para los vehículos de movilidad personal, como los patinetes eléctricos, fija la edad mínima en 15 años y hace obligatorio el casco.

  • Los patinetes eléctricos deberán llevar luces encendidas y elementos reflectantes de noche o con visibilidad reducida.
  • Los ciclistas tendrán que usar casco obligatorio en carretera.
  • Al adelantar a una bicicleta, el vehículo reducirá la velocidad al menos 20 km/h respecto al límite de la vía y dejará una separación lateral mínima de 1,5 metros.
  • Si hay más de un carril por sentido, habrá que cambiar completamente de carril.

Para las motocicletas, la norma exige guantes en vías interurbanas y calzado cerrado en cualquier tipo de vía. También permite circular por el arcén derecho en situaciones de congestión, siempre que esté permitido y no se superen los 30 km/h.

Real Decreto 518/2026

Cuándo entra en vigor y qué margen de adaptación hay

La fecha es clara: 1 de octubre de 2026, sin periodo transitorio general. Los conductores profesionales que pierdan exenciones del cinturón de seguridad deberán adaptarse desde el primer día.

La reforma va más allá de estos colectivos: desaparecen algunas excepciones para no usar el cinturón, se endurecen las condiciones para adelantar a vehículos detenidos por accidente, avería o trabajos, y se introducen normas para facilitar el paso de los servicios de emergencia en retenciones o con climatología adversa.

En ciudad, conviene prestar atención a la reprogramación de los cruces. Es probable que durante los primeros días se noten más fases rojas en pasos de peatones. No asumas que el ámbar intermitente te da paso si hay peatones; revisa bien el semáforo y anticipa la detención.

Más claridad en los cruces, más exigencias para el conductor

La lectura de fondo del Real Decreto 518/2026 es coherente: elimina ambigüedades de prioridad en los cruces y refuerza la protección de los usuarios vulnerables. Mezclar el ámbar intermitente con el verde peatonal dejaba al conductor solo ante una decisión rápida, algo especialmente arriesgado en giros o salidas con poca visibilidad. La nueva fase roja previa es más contundente: cuando el peatón tiene prioridad, el coche debe estar parado.

El reto no está solo en el conductor. Los ayuntamientos deben reprogramar cientos de cruces antes del 1 de octubre, y de ese trabajo dependerá que la señalización sea coherente. Si una ciudad no ha adaptado sus ciclos, la norma estatal ya estará vigente igualmente; el margen de error práctico es mínimo. Por eso conviene extremar la prudencia durante las primeras semanas en pasos de peatones, sobre todo en trayectos habituales donde antes se cedía con precaución y ahora tocará detenerse.

En patinetes y bicicletas, el endurecimiento era esperado tras el aumento de desplazamientos urbanos con estos vehículos. El casco obligatorio y los 15 años de edad mínima dan un marco más claro. Eso sí, la obligación de casco para ciclistas en carretera y los guantes para motoristas en vías interurbanas elevan el listón de equipamiento: conviene revisar el equipo antes de finales de septiembre.

Mi valoración es que la reforma prioriza la coherencia del semáforo y la protección del vulnerable, no la recaudación. La sanción de 200 euros y 4 puntos por saltarse la nueva fase roja no es nueva: reproduce la ya existente para el rojo convencional. Lo importante es que delante de un paso de peatones ya no haya grises.

La recomendación práctica: repasa el semáforo al llegar a cada cruce, deja el casco y las luces listos si usas patinete o bici, y recuerda la separación de 1,5 metros al adelantar a un ciclista.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Saltarse la nueva fase roja previa al ámbar intermitente y nuevas obligaciones para patinetes, ciclistas y motoristas.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: 1 de octubre de 2026.

Rusia bombardea el cuartel del SBU en Kiev mientras Trump despliega a Witkoff y Kushner en plena guerra Ucrania-Rusia

Un dron ruso golpeó este viernes la sede central del SBU en Kiev. Zelenski confirmó que el ataque apuntaba directamente al despacho del jefe del servicio, Oleksandr Poklad. El impacto, en la calle Volodymyrska, ocurre mientras la Casa Blanca despliega a Steve Witkoff y Jared Kushner a Moscú y Kiev para relanzar las conversaciones sobre la guerra Ucrania-Rusia.

El ataque contra el SBU: qué ha ocurrido

Zelenski confirmó el impacto en X y aseguró que los servicios de emergencia trabajan en el lugar. No hay por ahora información de víctimas. Testigos describieron una explosión sobre las 15:30 hora local y una columna de humo denso cerca de la Puerta Dorada, en pleno centro histórico de la capital ucraniana.

  • Lugar del impacto: sede central del SBU, en la calle Volodymyrska, frente a la catedral de Santa Sofía y próxima a la Puerta Dorada.
  • Hora y contexto: explosión hacia las 15:30 local, en plena alerta aérea y después de que la fuerza aérea ucraniana advirtiese de varios drones en dirección a Kiev.
  • Objetivo declarado: el despacho del jefe del SBU, Oleksandr Poklad, según Zelenski.
  • Respuesta ordenada: el presidente ucraniano pidió una reacción «adecuada, tangible y, en la medida de lo posible, que refleje este ataque» con apoyo del ejército.

No es la primera vez que Moscú usa drones de día contra Kiev, pero esta acción eleva la apuesta al golpear una sede de inteligencia en pleno casco histórico. El presidente ucraniano no ocultó la lectura política: Rusia envía una señal directa a la cúpula militar y de seguridad mientras Washington intenta abrir un canal de negociación.

«El dron apuntaba directamente al despacho del jefe del Servicio de Seguridad en ese edificio.» — Volodímir Zelenski, presidente de Ucrania, 4 de septiembre de 2026

La instrucción a Poklad llega con la advertencia de que «nuestro ejército respaldará esta respuesta». Esa frase, recogida por France 24, me parece crucial: convierte un ataque puntual en una escalada anunciada. Si Ucrania golpea una sede equivalente en territorio ruso, la ventana diplomática abierta por Trump puede estrecharse de forma inmediata.

«He ordenado a Poklad que dé una respuesta adecuada, tangible y, en la medida de lo posible, que refleje este ataque contra los rusos cuando todo esté listo.» — Volodímir Zelenski, presidente de Ucrania, 4 de septiembre de 2026

Mediación de Trump y escalada sobre el terreno

La misión de Witkoff y Kushner, adelantada por France 24, sitúa a dos figuras próximas al expresidente en el centro de la ofensiva diplomática. Witkoff ya participó en contactos con Moscú; Kushner aporta perfil inversor con acceso a capitales externos. Su presencia simultánea en Kiev y Moscú busca fijar una agenda de alto el fuego antes de que el frente se mueva.

Lo que veo en esta coincidencia temporal es una táctica deliberada del Kremlin: golpear la confianza de Zelenski justo cuando la Casa Blanca quiere un acuerdo. Si Moscú demuestra que puede alcanzar al SBU en pleno centro de Kiev, reduce el margen de Ucrania para negociar sin garantías de seguridad. Al mismo tiempo, Zelenski no puede aceptar una mediación sin responder; de lo contrario, su credibilidad interna quedaría tocada.

El patrón se ha repetido en fases anteriores de la guerra: cuando la diplomacia gana tracción, los ataques rusos contra símbolos de autoridad se intensifican. No hablo de una novedad, sino de una reafirmación: Moscú no quiere negociar desde una posición de debilidad y lo demuestra con golpes de precisión sobre el corazón institucional de Kiev.

Para los mercados, la incógnita no es si habrá respuesta ucraniana, sino contra qué y con qué intensidad. Una represalia contra una refinería rusa o un nudo logístico encarecería el petróleo y el gas. Si el ejército respalda a la inteligencia, el conflicto puede migrar a objetivos sensibles para el presupuesto ruso.

🌍 El impacto en España y Europa

El impacto directo en España es limitado en lo militar, pero no en energía ni precios. Cada episodio de escalada sobre Kiev tiende a repuntar el gas europeo (TTF) y frena la desinflación que el BCE necesita para continuar bajando tipos. Un TTF más caro se traslada a la factura eléctrica y al IPC con uno o dos meses de retardo.

  • Euríbor e hipotecas: un repunte energético consolidaría una inflación más alta, ralentizaría las bajadas del BCE y restaría recorrido bajista al Euríbor a 12 meses.
  • Empresas exportadoras: las firmas del IBEX expuestas a energía o transporte notarían un aumento de costes; el turismo no prevé efecto inmediato salvo que la movilidad aérea se altere.
  • Fiscalidad europea: Bruselas refuerza el debate sobre más gasto en defensa. El ataque del viernes apoya la compra conjunta de sistemas antiaéreos, con impacto a medio plazo.

El próximo hito que seguiré es la llegada de Witkoff y Kushner a las dos capitales. Si Moscú acepta un alto el fuego limitado a los ataques contra infraestructura crítica, la tensión sobre el gas europeo podría moderarse. Si Zelenski ejecuta la represalia prometida antes de esa visita, la ventana de negociación se abrirá sobre un escenario mucho más volátil.

Las oposiciones de personal laboral fijo en Sanidad: el BOE publica las listas provisionales y anuncia el primer examen

El Ministerio de Sanidad ha publicado en el BOE las listas provisionales de personas admitidas y excluidas para el proceso selectivo de personal laboral fijo. El primer ejercicio de la oposición se celebrará el 14 de diciembre de 2026 a las 15:30 horas en Madrid.

La resolución, firmada por la Subsecretaria de Sanidad Ana María Sánchez Hernández el 21 de agosto de 2026, se enmarca en la convocatoria publicada el 8 de julio de 2026 para cubrir plazas en los grupos profesionales M3 Psicología y M1 Mantenimiento General, sujetos al IV Convenio colectivo único para el personal laboral de la Administración General del Estado.

Si eres aspirante, el primer paso es revisar las listas. Parece una obviedad, pero el fallo más común en estos procesos es consultar solo la lista de excluidos sin comprobar que los datos propios figuran correctamente entre los admitidos.

Listas provisionales: qué publica el BOE y dónde consultar

La lista provisional completa de personas admitidas se expone en la página web del Ministerio de Sanidad y en el Punto de Acceso General. La relación provisional de excluidos se publica como anexo de la resolución, con las causas de exclusión detalladas.

El proceso selectivo abarca dos grupos profesionales diferenciados. El grupo M3 de Psicología incluye turnos de acceso libre y promoción interna. El grupo M1 de Mantenimiento General se convoca únicamente por turno de acceso libre. La resolución no detalla el número exacto de plazas, que figura en la convocatoria original del 8 de julio.

Comprueba que no estás en la lista de excluidos y que tus datos aparecen bien en la de admitidos: ambas verificaciones son obligatorias.

Plazo de subsanación: diez días hábiles para corregir errores

Las personas excluidas y quienes no figuren en ninguna de las dos listas disponen de un plazo de diez días hábiles para subsanar. El plazo arranca el día siguiente a la publicación en el BOE, no desde la fecha de firma de la resolución.

La subsanación se realiza online a través de la aplicación de Inscripción en Pruebas Selectivas del Punto de Acceso General. Quienes no corrijan la exclusión ni aleguen la omisión dentro del plazo serán definitivamente excluidos del proceso selectivo.

Finalizado el periodo de subsanación, las modificaciones se publicarán en los mismos canales. A partir del día siguiente, se abre la vía para interponer recursos conforme a la Ley 39/2015 o demanda ante los Juzgados de lo Social de Madrid. La designación del Tribunal Calificador se hará pública más adelante en los mismos lugares.

Primer examen el 14 de diciembre: claves y análisis del proceso

El BOE convoca a todas las personas admitidas para la celebración del primer ejercicio de la fase de oposición. La prueba se celebrará el 14 de diciembre de 2026 a las 15:30 en el Ministerio de Sanidad, en el paseo del Prado 18-20 de Madrid.

Los aspirantes deberán acudir provistos de bolígrafo de tinta azul o negra. También tendrán que presentar el DNI, permiso de conducción o pasaporte en vigor, o cualquier otro documento que acredite su identidad. Los aparatos electrónicos deberán permanecer apagados durante toda la prueba.

La fecha del 14 de diciembre deja margen suficiente para preparar la prueba. El carácter del proceso, con acceso libre y promoción interna simultáneos en el grupo M3 de Psicología, incrementa la competencia. El grupo M1 de Mantenimiento General se abre solo por acceso libre, lo que define un perfil de aspirantes distinto.

Este tipo de convocatorias de personal laboral fijo en la Administración General del Estado sigue un patrón conocido: publicación de convocatoria, listas provisionales, subsanación, listas definitivas y celebración de ejercicios. La novedad aquí es la simultaneidad de dos grupos profesionales con requisitos distintos bajo una misma resolución.

La rigidez del plazo de subsanación es el punto más delicado del proceso. La experiencia de convocatorias anteriores en otros ministerios muestra que un porcentaje relevante de personas queda fuera por no revisar correctamente las listas provisionales o por confiar en que la solicitud original ya estaba correcta. Es exactamente lo que la resolución intenta prevenir al exigir la comprobación fehaciente de todos los datos.

Quienes se presenten podrán utilizar estos tres meses para repasar el temario de su grupo profesional y planificar el desplazamiento a Madrid, ya que la prueba se celebra de forma presencial.

Guía rápida del trámite

  • 📅 Plazos: Diez días hábiles desde la publicación en el BOE para subsanar errores; examen el 14 de diciembre de 2026 a las 15:30.
  • ✅ Requisitos clave: Verificar que no figuras como excluido y que tus datos son correctos en la lista de admitidos.
  • 🌐 Dónde solicitarlo: Aplicación Inscripción en Pruebas Selectivas (administracion.gob.es/PAG/ips) para subsanaciones.
  • 💰 Importe o coste: No se detalla en la fuente oficial.
  • ⚠️ Error a evitar: No revisar ambas listas y dejar pasar el plazo de subsanación de diez días hábiles.

España y Marruecos en la economía: el PIB español es 10,5 veces mayor, pero Marc Vidal alerta: perdemos influencia

Dos economías frente a frente. La grande produce cada año unos 2 billones de dólares; la pequeña, 182.000 millones.

La asimetría de los números entre España y Marruecos

Según datos del Banco Mundial que cita Marc Vidal en su análisis, el PIB español de 2025 rondó los 1,9 billones de dólares, mientras que el marroquí se quedó en unos 182.000 millones. No es una diferencia del 30 % o del 50 %: la economía española es diez veces mayor que la marroquí.

En renta per cápita, la brecha es tambien abismal: unos 38.000 dólares por habitante frente a 4.600, es decir, ocho veces más. En comercio, España exportó a Marruecos 12.859 millones de euros en 2024 e importó 9.800 millones, con un superávit cercano a los 3.000 millones.

Pero Vidal subraya que el dato más importante no es el saldo, sino el peso relativo. Para España, Marruecos representa alrededor del 3,3 % de sus exportaciones; para Marruecos, España absorbe casi una cuarta parte de todo lo que vende al mundo. En 2024, el 38 % de sus exportaciones a la UE tuvieron como destino España. Traducido: para Madrid, Marruecos es un socio relevante; para Rabat, España es un pilar.

La energía: el flujo que va en dirección contraria

La percepción habitual sostiene que España depende energéticamente de su vecino del sur. Pero el análisis de Marc Vidal plantea que en 2026 la realidad es la inversa. Desde que Argelia cerró en 2021 el gasoducto que cruzaba territorio marroquí, el flujo se dio la vuelta: Marruecos compra gas natural licuado en el mercado internacional, lo descarga y regasifica en plantas españolas y lo recibe bombeado desde España por el gasoducto del Estrecho.

En 2024, Marruecos importó por esa vía unos 9.700 gigavatios hora, cerca de 886 millones de metros cúbicos, convirtiéndose en el principal cliente exterior del sistema gasista español. Con la electricidad ocurre algo parecido: la interconexión prevista para agosto de 2026 era de unos 900 MW hacia Marruecos y 600 MW en sentido contrario. En noviembre de 2025, España exportó unos 331 GWh hacia Marruecos e importó apenas 15.

Marruecos no juega a las piezas, juega al reloj.

— Marc Vidal

A ello se suma que Marruecos no dispone de una refinería nacional operativa desde 2015 y que alrededor del 60 % de su electricidad procede del carbón, con un 10 % de gas y un 25 % de renovables. Para Vidal, España posee una palanca energética real sobre su vecino, con matices: hay contratos, operaciones privadas, regulación europea y costes reputacionales que impiden cerrar una válvula por capricho. Pero en una ruptura profunda, bastaría con no facilitar nuevas capacidades.

El dinero público que financia la modernización marroquí

La energía no es el único flujo que va de norte a sur. Según el vídeo, Marruecos es el principal destino de la inversión española en África, con un stock superior a los 2.000 millones de euros que sostiene más de 25.000 empleos. Cientos de empresas españolas están implantadas allí y, visto desde Rabat, España es el tercer origen de inversión extranjera, solo por detrás de Francia y Emiratos.

Pero hay algo que va más allá del capital privado. En febrero de 2025, el Estado español aprobó más de 750 millones de euros de financiación pública canalizada por el ICO para pagar 40 trenes de CAF destinados a Marruecos. Vidal lo resume con crudeza: España no solo comercia con Marruecos, financia parte de su modernización con dinero público.

Europa también suma. Entre 2021 y 2025, la asignación bilateral europea a Marruecos rondó los 1.150 millones de euros; el programa Global Gateway comprometió más de 1.100 millones adicionales para movilizar otros 5.500 millones en inversión, y el Banco Europeo de Inversiones firmó 740 millones.

El poder de hacer daño y la crisis fronteriza

Vidal recurre a dos economistas para explicar la paradoja. Primero, Albert Hirschman, quien estudió cómo la Alemania de los años 30 tejió dependencias comerciales deliberadas: en toda relación comercial, el poder pertenece a quien mejor puede permitirse interrumpirla. Segundo, Thomas Schelling, premio Nobel, para quien el poder de herir es el poder de negociar.

Marruecos no puede provocar una recesión en España, pero sí puede generar una crisis en la frontera. El 30 de julio de 2026, decenas de miles de personas cruzaron a pie en cuestión de horas; el Ministerio del Interior cifró inicialmente 50.000 o 60.000 y el CNI habló incluso de 100.000. El gobierno español sostiene que no hay pruebas de que Rabat organizara aquello, aunque según el vídeo la policía apunta en esa dirección.

Para Vidal, no hace falta ningún chantaje para explicar lo que vemos. Basta con la estructura de incentivos: una sanción económica española tardaría años en doler en Rabat, mientras que una crisis fronteriza duele en Madrid la misma noche, en portadas, encuestas y ciclo electoral. Marruecos no juega a las piezas, juega al reloj.

Remesas, inmigración y la cifra de 122.000 millones de dírhams

En ese tablero entra también la comunidad marroquí asentada en España. A comienzos de 2025 vivían en España 968.000 ciudadanos marroquíes, la comunidad extranjera más numerosa según el INE. En julio de 2026 había más de 415.000 trabajadores marroquíes afiliados a la Seguridad Social, también la primera nacionalidad extranjera. En los programas de contratación en origen, el 81 % de los trabajadores del año pasado procedían de Marruecos.

Vidal pide no tratar a Marruecos como si fuera Corea del Norte: hay familias, empresas y cotizantes que no tienen nada que ver con las disputas entre gobiernos. Y recuerda la cifra que pidió guardar al inicio: 122.000 millones de dírhams. Son las remesas que los marroquíes en el exterior envían a su país en un solo año, una de las mayores fuentes de divisas de Marruecos.

Para el Estado marroquí, sostiene el analista, la emigración no es solo una válvula de escape social, sino una línea de ingresos. No es exportar de vez en cuando: es una transferencia mensual de divisas durante décadas.

Las tres cartas que España podría jugar, según Marc Vidal

España no puede imponer aranceles por su cuenta, porque la política comercial es competencia exclusiva de la UE, pero sí puede construir coaliciones en Bruselas. Vidal propone tres líneas de actuación aburridas y legales. La primera, congelar toda nueva financiación pública española a proyectos en Marruecos sin romper un solo contrato firmado: daño alto para Rabat, coste bajo para Madrid.

La segunda, usar el peso español en Bruselas para condicionar el acceso preferencial al mercado y exigir trazabilidad, controles fitosanitarios y precios de entrada con todo el rigor. El Tribunal de Justicia de la UE ha dejado claro que el Sáhara Occidental es un territorio distinto de Marruecos y que sus productos deben declararse con verdadero origen; aplicarlo no sería una represalia, sino cumplir la ley.

La tercera es estructural: reforzar física y administrativamente Ceuta y Melilla hasta que la frontera deje de ser una palanca que Rabat pueda utilizar. Es la más cara y la más lenta, pero la única que desactivaría el reloj.

Credibilidad: la fortaleza que nunca se ejerce

La segunda parte de la teoría de Schelling, recuerda Vidal, es que la capacidad de disuasión que nunca se ejerce se deprecia hasta valer cero. Cuanto más convencido esté Rabat de que España jamás moverá sus piezas, menos valdrán esas piezas. La salida, según el analista, cabe en una palabra: credibilidad. No hace falta usar el poder; hace falta que el otro crea que vas a poder usarlo.

Quizá el gobierno tenga razón, concede Vidal, y aguantar sea más barato que actuar. Pero la cuenta de aguantar solo sale si el otro no sube el precio en cada ronda, y todo indica que Marruecos lo sube continuamente. La cuestión de fondo es otra: qué aprende un país de sí mismo cuando decide que su fortaleza es demasiado cara para ejercerla. La fortaleza que nunca se ejerce acaba por no existir.

Volkswagen admite que el futuro de Seat peligra y Cupra toma el relevo en 2030

Volkswagen ya no garantiza el futuro de Seat más allá de 2030. La dirección del grupo alemán ha reconocido que mantener la marca española es “cada vez más complejo” y que su continuidad dependerá de la regulación europea de emisiones y de la evolución de las ventas. La frase no procede de un rumor de pasillo, sino de declaraciones corporativas recogidas por medios económicos.

El mensaje rompe con una década de ambigüedad calculada. Seat lleva años sin un plan de electrificación propio y su peso dentro del consorcio se ha ido vaciando en favor de Cupra, la firma deportiva que nació de su chasis y que ahora concentra la inversión comercial. La propia Seat admite de forma oficial que no puede garantizar la continuidad de la marca tal y como se conoce hoy.

La condicionalidad es el dato relevante. Volkswagen no anuncia un cierre, pero tampoco asegura que Seat vaya a recibir el capital necesario para cumplir con los límites de CO2 que Europa endurecerá en 2030. El esfuerzo inversor se reparte entre muchas plataformas y prioriza modelos electrificados con márgenes más altos. Seat, por ahora, no está en ese núcleo.

Volkswagen airea el riesgo de Seat en plena transición a Cupra

Cupra es la gran apuesta que terminó de relegar a Seat en los planes del grupo. Nació como línea deportiva de Seat y se ha convertido en una marca global con aspiraciones de electrificación propias. Esa evolución explica por qué la matriz alemana ya no necesita defender dos marcas en España: le basta con una, y ha elegido la que genera mayor margen por unidad.

La dirección no ha confirmado una decisión de cierre para Seat, pero ha puesto una fecha encima de la mesa: 2030. Todo dependerá de que la planta de Martorell reciba inversión eléctrica y de que los clientes sigan comprando Seat en volumen suficiente. La condición deja poco margen para un plan industrial a largo plazo, justo lo que proveedores y plantilla necesitan para planificar.

Seat ha admitido de forma oficial que no puede garantizar la continuidad de la marca. La expresión es deliberada y significa algo más que una cautela legal: es la primera vez que una denominación histórica del automóvil español reconoce su propia fragilidad en términos de largo plazo.

El riesgo para Seat no es un apagón inmediato, sino una desinversión silenciosa que deje a la marca sin proyecto eléctrico mientras Cupra capitaliza la herencia industrial.

Qué dice la marca: de la promesa industrial a la condicionalidad regulatoria

En las últimas horas, la cúpula de Volkswagen ha insistido en que no se puede prometer dinero de forma ilimitada a una marca cuya supervivencia está atada a variables externas. La regulación de emisiones en Europa es la primera variable. Los fabricantes que no electrifiquen su gama se exponen a multas que pueden erosionar el margen de los modelos de volumen, justo el segmento en el que Seat compite.

La segunda variable son las ventas. Seat no atraviesa una crisis aguda de demanda, pero la transición del comprador europeo hacia híbridos y eléctricos le obliga a una actualización de producto que hoy no está cerrada. Si Cupra absorbe los lanzamientos de nuevos modelos y toda la inversión en electrificación, Seat queda relegada a los segmentos de menor valor añadido.

El resultado es una paradoja industrial: Martorell seguirá produciendo coches, pero cada vez más con el logotipo de Cupra. El empleo y la cadena de suministro pueden mantenerse, aunque a costa de diluir a la marca que dio nombre a la fábrica durante décadas.

Seat Volkswagen 2030

Análisis: una decisión que se aplaza, pero que ya está tomada en los márgenes

La dirección de Volkswagen tiene un problema de asignación de capital. Invertir en Seat es cada vez más complejo no porque la la marca no tenga historia, sino porque competir en volumen sin electrificación se ha vuelto caro. Ese diagnóstico, escrito en las cuentas, se traduce en decisiones que no se anuncian pero se ejecutan: traslado de lanzamientos, prioridad comercial a Cupra y contención de costes en los planes industriales de Seat.

El artículo de Ignacio Camacho titulado “Réquiem por una marca” resume el clima de fondo: la indiferencia ante un símbolo industrial puede ser más letal que un cierre formal. Comparto parte de esa lectura. Una empresa no envía un comunicado de defunción para empezar a morir; también se desvanece cuando deja de recibir producto nuevo, inversión y poder de decisión.

El riesgo de fondo no es que Seat desaparezca antes de 2030, sino que llegue a esa fecha sin proyecto eléctrico y con una cuota de mercado ya erosionada. Entonces la matriz podrá decir que la regulación la mató. Será una parte de la verdad. La otra parte es que nadie invirtió a tiempo en mantenerla competitiva.

La incógnita no se resolverá con una nota de prensa, sino con la decisión final sobre la asignación de los futuros lanzamientos eléctricos en Martorell. Quien quiera saber qué pasará con Seat debe mirar ahí, no a las declaraciones corporativas.

Trump Reserva Federal: exige recortar tipos o romperá los acuerdos comerciales

0

Donald Trump exige a la Reserva Federal recortar los tipos o romperá acuerdos con un centenar de países. La amenaza sitúa al nuevo presidente del banco central, Kevin Warsh, ante la presión más dura desde 2018.

Un pulso monetario con eco comercial

El mandatario se apoya en los datos de empleo de agosto para presionar al banco central. El informe, publicado este viernes por el Departamento de Trabajo de EE.UU., recoge la creación de 162.000 puestos, muy por encima de los 50.000 que esperaba Wall Street. En julio se destruyeron 30.000.

Desde su red social, Trump ha lanzado sus exigencias en mayúsculas: ‘BAJEN LOS TIPOS O DEJARÉ DE COMERCIAR CON LOS PAÍSES CON LOS QUE TENEMOS DÉFICIT’. Acto seguido ha reivindicado que ‘deberíamos tener los TIPOS MÁS BAJOS que cualquier país del mundo, como en los viejos tiempos’.

La amenaza comercial es directa: cortará lazos con el centenar de países que mantienen superávit frente a Estados Unidos. ‘¡Es mejor que los aranceles!’, ha reivindicado. La referencia no es casual, ya que Trump mantiene una batalla comercial global desde hace meses para reducir el déficit.

La Fed, dividida entre congelar o subir

En la Reserva Federal, no obstante, la lectura es muy distinta. Los gobernadores siguen divididos entre mantener los tipos inalterados o comenzar a subirlos para contener la inflación. Un recorte como el que exige Trump no aparece en las deliberaciones actuales.

El contexto justifica la cautela. La subida de los carburantes, tras medio año de cierre del estrecho de Ormuz por la guerra de Irán, y un coste de la deuda en máximos de casi 20 años alimentan las voces partidarias de subir los tipos. El buen dato de empleo da alas a esa posición.

La Casa Blanca, en cambio, sostiene que el buen tono del mercado laboral invita a mantener el precio del dinero sin cambios. Son dos lecturas opuestas de la misma cifra, y ambas alimentan la incertidumbre. Los inversores adelantan ya un otoño complicado para los activos de riesgo.

La presión de Trump sitúa a la Reserva Federal ante un dilema: ceder y perder credibilidad o resistir y tensar aún más el comercio global.

El pulso a la independencia monetaria

El precedente es claro. En su anterior mandato, Trump ya presionó a Jerome Powell para que bajara los tipos mientras la economía mostraba síntomas de alza de precios. Aquella estrategia no logró doblegar al banco central, pero sí sembró un debate sobre los límites de la influencia política. Hoy la situación es más delicada, porque la amenaza comercial añade una presión que trasciende la política monetaria.

Mi lectura es que la Reserva Federal no puede permitirse ceder. Si Kevin Warsh acepta un recorte sin justificación macroeconómica, perderá de inmediato la confianza de los mercados de deuda. El coste de financiación podría subir en lugar de bajar, justo lo contrario de lo que busca Trump. La independencia del banco central es un activo que cotiza en la prima de riesgo del dólar.

La contradicción es evidente: el mismo informe de empleo que Trump celebra como señal de fortaleza es el que apuntala el argumento de quienes defienden subir los tipos. Una economía que crea empleo con fuerza no necesita estímulos, y recortar en este contexto acercaría a la inflación. El riesgo de estanflación no es menor con los fletes disparados y Ormuz cerrado.

La reunión del 16 de septiembre marcará el siguiente capítulo. No espero una rebaja, pero sí un pulso más duro en la comunicación. Si Trump cumple su amenaza y rompe lazos comerciales con un centenar de países, el golpe sería asimétrico: menor crecimiento global, más incertidumbre en las cadenas de suministro y mayor presión sobre los activos de riesgo. La bolsa podría pagar la factura de este choque entre fiscal y monetario.

La revolución de los drones puede poner en jaque a los gigantes de la defensa europea, según RBC

La guerra en Ucrania ha acelerado una revolución tecnológica que empieza a inquietar a los inversores: el protagonismo creciente de los drones, los misiles y la defensa aérea puede alterar las prioridades del gasto militar europeo y poner en cuestión el liderazgo de algunos de los grandes fabricantes tradicionales.

Colin Moody, analista de RBC, detecta opiniones divididas sobre la velocidad de esta disrupción, pero reconoce que ya es uno de los principales debates en torno al sector.

La velocidad de la disrupción tecnológica se ha convertido en uno de los principales asuntos en las conversaciones de los analistas de RBC con inversores tras su análisis del sector europeo de defensa. La cuestión apareció prácticamente en todas las conversaciones mantenidas por el banco, con posiciones muy diferentes sobre el impacto que tendrán los nuevos sistemas no tripulados sobre los fabricantes tradicionales.

Una minoría significativa de los inversores, especialmente entre los fondos long/short, espera que el riesgo de disrupción sea elevado tanto a corto como a medio plazo. El cambio estaría relacionado especialmente con el avance de la tecnología de drones y con una modificación de las prioridades de los gobiernos europeos, que podrían dirigir una mayor proporción del gasto hacia misiles y sistemas de defensa aérea.

El verdadero negocio de la defensa ya no son las armas, sino el software, la IA y la ciberseguridad

Frente a esta visión, otros inversores coinciden con RBC en considerar que existe un atractivo potencial de crecimiento a medio plazo para el gasto en sistemas terrestres y munición. La conclusión que se desprende de las conversaciones no es, por tanto, que los sistemas tradicionales vayan a desaparecer, sino que existe una discusión abierta sobre la velocidad con la que la nueva tecnología puede modificar el reparto del gasto militar.

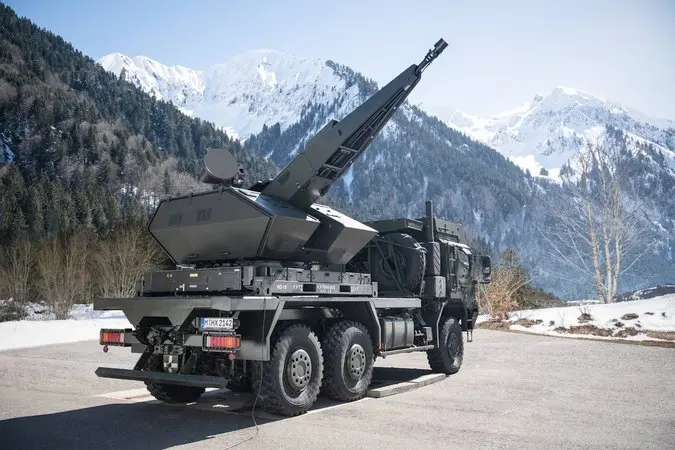
Imagen: Rheinmetall Oerlikon Twin Gun® GDF009 TREO

Rheinmetall concentra buena parte de las dudas

El debate resulta especialmente relevante en el caso de Rheinmetall, que, según RBC, ha sido hasta el momento la compañía que más atención ha recibido entre los inversores. Existe un amplio consenso sobre la fortaleza del aumento del gasto alemán en defensa, aunque persisten dudas sobre la velocidad con la que ese gasto se materializará.

La discrepancia aparece precisamente al analizar el impacto de los drones, los misiles y la defensa aérea. Las opiniones están aproximadamente divididas entre quienes temen una rápida disrupción de las divisiones de Weapons & Ammunition y Vehicle Systems de Rheinmetall y quienes consideran que la transformación será mucho más prolongada.

Para estos últimos, los negocios de sistemas terrestres y vehículos todavía tendrían por delante un atractivo crecimiento a medio plazo y una demanda elevada más allá de ese horizonte. El debate no se limita, por tanto, a si los drones sustituirán a los sistemas tradicionales, sino a cuándo y en qué medida se producirá ese desplazamiento.

RBC identifica además otros asuntos relevantes en torno a Rheinmetall, entre ellos el presupuesto alemán de 2027, la sostenibilidad de sus márgenes y los plazos del denominado Project Arminius.

Saab también se enfrenta al reto de crecer sin perder capacidad de ejecución

Saab aparece igualmente en el centro del debate. Los inversores consultados por RBC mantienen una visión muy positiva sobre el potencial de crecimiento de sus beneficios y esperan nuevos objetivos de crecimiento atractivos. También existe entusiasmo por la contribución que puede realizar el producto GlobalEye al crecimiento de los pedidos.

El sector Defensa e industrias asociadas reducen un 12% el déficit comercial español

Sin embargo, los inversores más cautos advierten de los riesgos de ejecución asociados a un crecimiento tan elevado. RBC señala que estos riesgos se ven amplificados por la importante exposición de Saab al negocio naval y por una integración vertical más limitada que la de algunos de sus competidores. A ello se suma que la valoración bursátil constituye un freno para numerosos inversores, aunque las expectativas de fuerte crecimiento ayudan a compensarlo parcialmente.

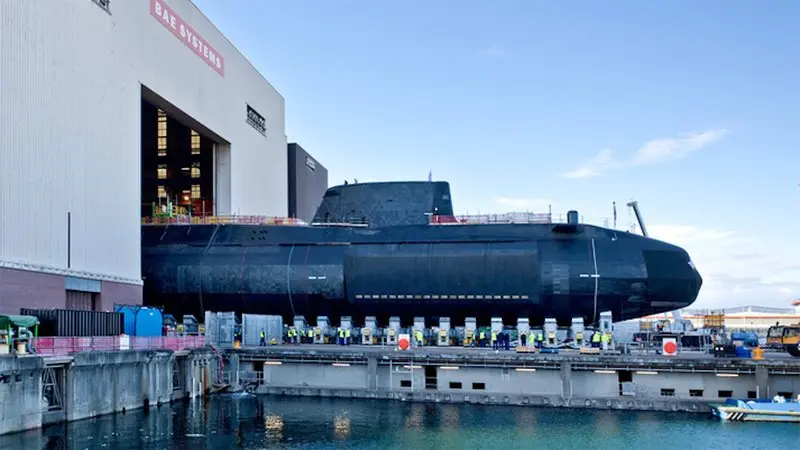
Imagen: Defensa. Submarino de BAE Systems. Fuente: BAE

BAE se beneficia de la diversificación, pero EEUU introduce otro riesgo

En BAE Systems el escenario es diferente. Su elevada diversificación hace que muchos inversores la perciban como una compañía capaz de limitar la volatilidad, incluso entre fondos con una exposición reducida al sector defensa.

Los inversores valoran especialmente su posición en áreas de crecimiento como MBDA y determinados programas estadounidenses de misiles. Sin embargo, la elevada exposición a EEUU también aparece como un posible lastre para el crecimiento de los beneficios. Las prioridades del presupuesto estadounidense favorecen determinados segmentos, como misiles y espacio, pero perjudican otros sistemas terrestres, entre ellos el programa Bradley de BAE.

Thales gana atractivo con la nueva orientación tecnológica

La transformación tecnológica también está cambiando la percepción sobre Thales. RBC detecta un creciente reconocimiento entre los inversores de las características de su cartera de defensa, especialmente por su menor riesgo asociado a plataformas y por su fuerte presencia en áreas de innovación.

Uno de los focos de interés es la oportunidad vinculada al lanzador SAMP/T, que los inversores contemplan como posible sustituto soberano europeo del sistema Patriot. También despierta interés el proyecto BROMO en el área aeroespacial, en un contexto de expectativas de fuertes incrementos del gasto europeo en espacio.

El negocio Cyber & Digital continúa siendo considerado un lastre, aunque la evolución reciente de la actividad de ciberseguridad y una mayor percepción del componente tecnológico común a las diferentes áreas de Thales están empezando a modificar algunas opiniones.

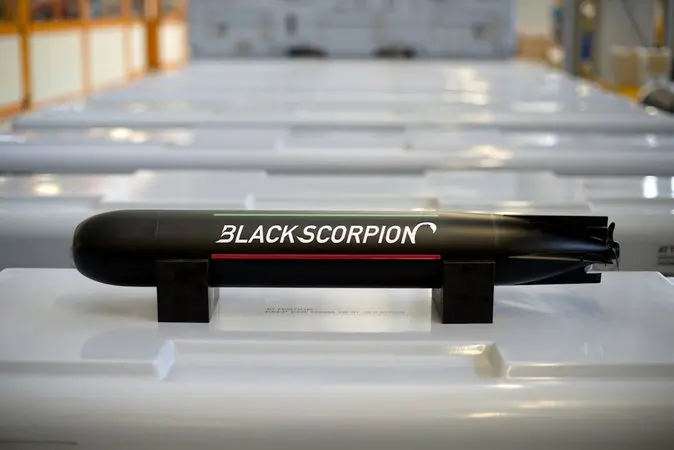
Imagen: Leonardo Black Scorpion_5406

Leonardo apuesta por el crecimiento y la generación de caja

El caso de Leonardo también presenta una lectura favorable por parte de los inversores. RBC recoge entusiasmo por su potencial de crecimiento de beneficios, apoyado en la aceleración de ingresos vinculada a operaciones corporativas y empresas conjuntas, además de una posible expansión de márgenes desde una base de partida relativamente baja frente a sus competidores.

La generación de flujo de caja libre había sido históricamente uno de los puntos débiles, pero los inversores muestran una mayor confianza en que los esfuerzos recientes de la dirección hayan mejorado su trayectoria. Esto, a su vez, podría proporcionar margen para nuevas operaciones corporativas.

Defensa: el problema de fondo es que no basta con recibir pedidos

Más allá de la revolución tecnológica, el informe identifica un segundo cambio importante en la percepción de los inversores: la cartera de pedidos ya no es suficiente para garantizar el éxito bursátil de las compañías de defensa.

RBC señala que el mercado presta cada vez más atención a la capacidad de las empresas para ejecutar sus previsiones de crecimiento de ingresos. Las restricciones en las cadenas de suministro, los lanzamientos de nuevos productos y, sobre todo, la dificultad de llevar a cabo una rápida industrialización, están ganando peso en las decisiones de los inversores.

Esto afecta especialmente a las compañías que están creciendo a mayor velocidad. El mercado empieza a preguntarse si las empresas serán capaces de transformar el enorme aumento de pedidos en producción efectiva y, finalmente, en crecimiento sostenible de ingresos y beneficios. Esa preocupación ha empezado a pesar sobre la percepción de compañías como Rheinmetall, CSG y Saab.

En CSG, por ejemplo, los inversores analizan especialmente la elevada exposición a munición y sistemas terrestres, el posible descenso del negocio de proyectiles reacondicionados y la actual exposición a Ucrania. Al mismo tiempo, reconocen la diversificación hacia mercados de mayor crecimiento y una mayor presencia geográfica, aunque consideran que el historial de ejecución ante una cartera de pedidos tan elevada sigue siendo una barrera.

En definitiva, el informe de RBC apunta a un cambio de fase para la inversión en defensa europea. El debate ya no consiste únicamente en determinar cuánto van a gastar los gobiernos, sino en averiguar qué tecnologías capturarán ese gasto y qué compañías serán capaces de adaptarse y producir a la velocidad necesaria. Los drones, los misiles y la defensa aérea pueden alterar el equilibrio entre los distintos fabricantes, mientras que la capacidad industrial y la ejecución se convierten en factores cada vez más determinantes para los inversores.

Volkswagen se prepara para perder cuota con el fin de no perder rentabilidad

La fuerte subida de las acciones de Volkswagen ayer, tras presentar un plan de reestructuración interna recoge una contradicción: reducir modelos, plantas y capacidad probablemente implique renunciar a parte del volumen y de la cuota, pero precisamente esa retirada puede ser necesaria para que el grupo vuelva a generar márgenes atractivos.

Entre los analistas consultados por Merca2 (RBC, Jefferies, Citigroup, Carmignac y Bankinter), Jefferies señala explícitamente la reducción de capacidad y complejidad, mientras RBC destaca que el objetivo es reasignar capital hacia las actividades y modelos de mayor retorno.

Los analistas celebran el giro radical de Volkswagen, pero discrepan sobre si los recortes bastarán para alcanzar los 31.000 millones de euros de beneficio operativo en 2030 mientras China sigue presionando al automóvil europeo.

El plan contempla reducir hasta un 50% el número de modelos, rebajar un 75% la complejidad, reducir capacidad productiva en Alemania en unos 500.000 vehículos y recortar la inversión prevista para 2027-2031 hasta 135.000 millones de euros. Al mismo tiempo, Volkswagen pretende elevar su margen operativo hasta el 9% y alcanzar unos 31.000 millones de euros de EBIT en 2030.

Volkswagen prepara una reestructuración histórica con hasta 100.000 despidos, cierre de plantas y venta de activos

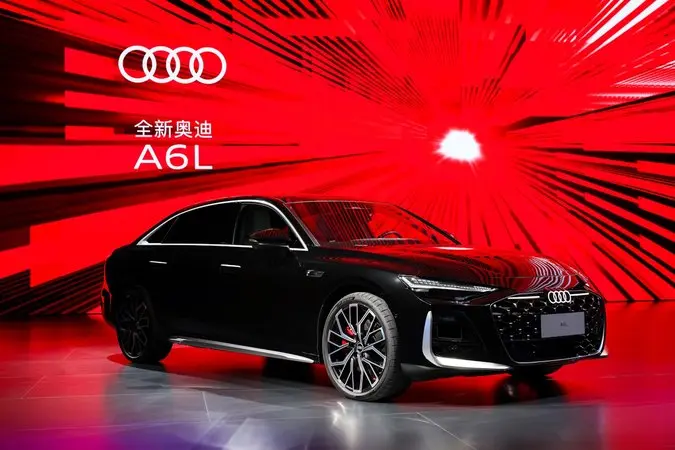
Imagen: Volkswagen Audi A6L
Volkswagen Audi A6L
  • La parte optimista: RBC considera que el acuerdo unánime de dirección, trabajadores y consejo aumenta la credibilidad de la reestructuración y estima unos 6.000 millones de euros de EBIT incremental derivados de los recortes.
  • La parte prudente: el objetivo de 31.000 millones de EBIT exige otros aproximadamente 16.000 millones que no saldrán simplemente de cerrar fábricas: tendrán que llegar de Audi, Porsche, Cariad, PowerCo y de una mejora de los márgenes de los eléctricos.
  • La advertencia de Jefferies: la reestructuración ataca amenazas que considera existenciales, pero su éxito dependerá de la ejecución y de que las políticas europeas puedan aliviar la presión competitiva china.
  • La visión negativa de Bankinter: el plan puede provocar un rebote bursátil, pero la ejecución determinará el resultado y, por ahora, mantiene Vender, con un precio objetivo de 78,6 euros.
  • La visión de Carmignac: el problema trasciende a Volkswagen; el automóvil europeo se enfrenta simultáneamente a exceso de capacidad industrial en Europa y exceso de producción de vehículos en China, una combinación que amenaza con mantener la presión sobre precios durante años.

Valoraciones de los analistas sobre Volkswagen

RBC Capital Markets (Tom Narayan) — positiva: Volkswagen da un paso decisivo para recuperar rentabilidad. Destaca la reducción de costes, plantilla, modelos, capacidad e inversión, y considera alcanzable el objetivo de un 9% de margen operativo en 2030. Ve potencial de mejora del beneficio y del flujo de caja y mantiene recomendación de compra.

Jefferies (Philippe Houchois) — positiva: Valora que el plan aborda de forma contundente los principales problemas de Volkswagen: exceso de capacidad, complejidad, costes y plantilla. La reducción de modelos y de capacidad alemana, junto con los 135.000 millones de euros de inversión, debería mejorar la eficiencia. Mantiene BUY y un potencial alcista del 57%.

Citigroup (Harald C Hendrikse) — positiva, aunque con cautela: Considera que el plan de Volkswagen es necesario y realista ante la pérdida de competitividad de la estructura industrial alemana. Valora especialmente la reducción de costes, modelos, complejidad, capacidad e inversión, que debería permitir al grupo concentrar el capital en las áreas de mayor rentabilidad.

Volkswagen estudia eliminar Seat como marca en 2029

Sin embargo, advierte de que el objetivo del 9% de margen operativo es muy ambicioso y que la reducción de la gama puede implicar pérdida de volumen y cuota. También señala que la evolución de la competencia china y las decisiones de política industrial de la UE serán determinantes.

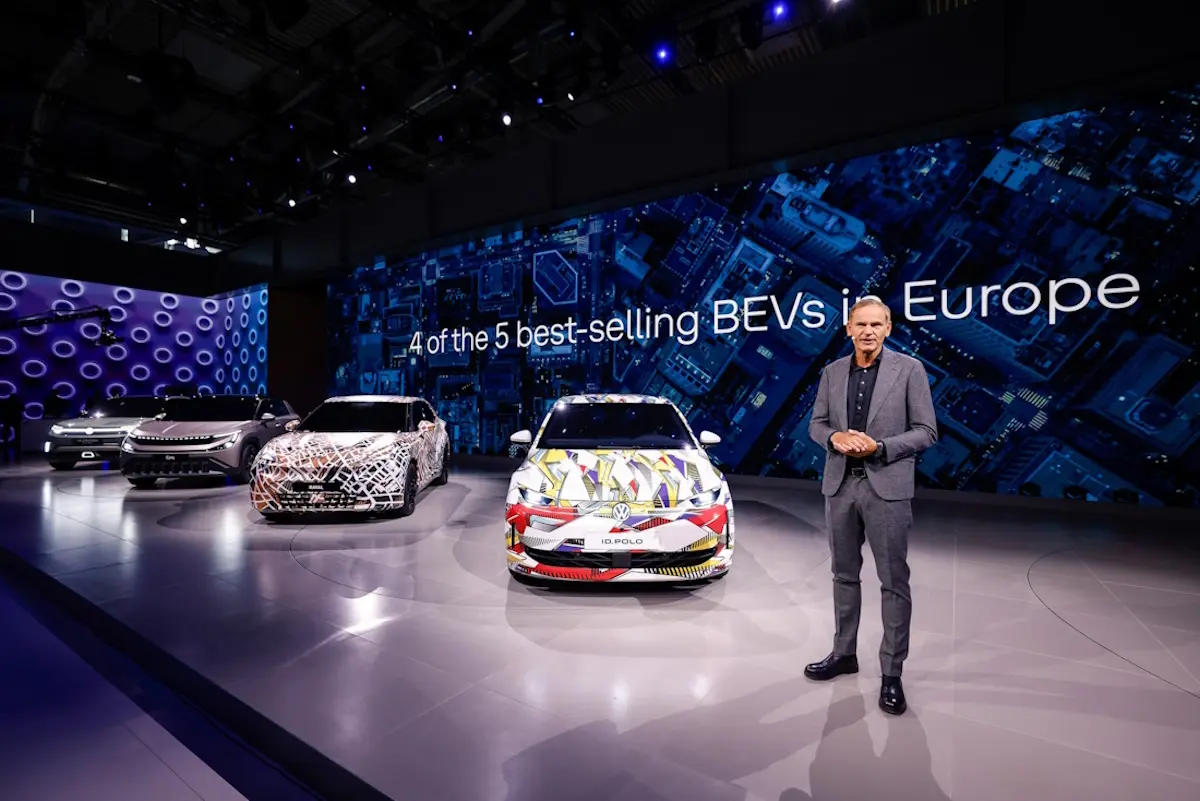
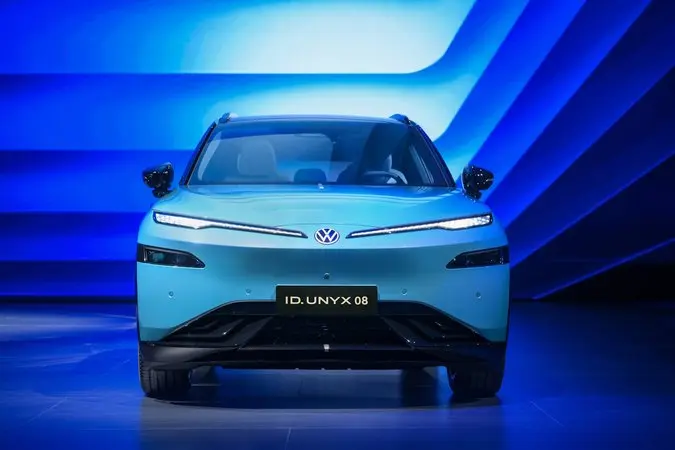
Imagen: Volkswagen ID.Unix08

Carmignac (Kevin Thozet) — muy crítico con el contexto sectorial: El problema de Volkswagen no es únicamente interno, sino el choque entre el exceso de coches de China y el exceso de fábricas de Europa. La presión de los fabricantes chinos, la deflación de precios y la sobrecapacidad europea pueden obligar a una profunda consolidación del sector durante los próximos años.

Bankinter (Esther Gutiérrez de la Torre) — negativa a medio plazo: Reconoce que el plan es más contundente de lo esperado y puede provocar un rebote inicial de la acción, pero mantiene una visión negativa. El verdadero reto será ejecutar los cierres y recortes mientras Volkswagen sigue perdiendo terreno en China y afronta una estructura de costes elevada. Por eso mantiene Vender y un precio objetivo cercano a la cotización.

La conclusión de las cinco valoraciones es que Volkswagen ha asumido que ya no puede competir con su antigua estructura industrial. El plan 2030 supone aceptar menos fábricas, menos modelos, menos empleados y menor inversión para intentar recuperar margen y generación de caja.

El mercado puede premiar inicialmente esta cirugía, pero el verdadero examen será la ejecución y, sobre todo, si Volkswagen consigue mejorar su posición frente a los fabricantes chinos sin sacrificar demasiada cuota. La compañía parece haber elegido ganar rentabilidad, aunque tenga que vender menos, pero todavía debe demostrar que puede hacerlo.

La letra pequeña de las cuentas de Renfe: perdería 320 millones de euros sin las subvenciones del Gobierno

Óscar Puente ha querido celebrar por todo lo alto que, tras varios años en números rojos, Renfe ha vuelto a tener beneficios. La presentación de resultados de la empresa pública la semana pasada le permitió presumir de un beneficio neto consolidado de 60,2 millones de euros, frente a las pérdidas de 2,9 millones registradas en 2024. Sin embargo, la realidad de los datos de la empresa ferroviaria evidencia que, a pesar de las críticas permanentes del ministro de Transportes y Movilidad Sostenible a sus competidores, los beneficios de la compañía pública dependen directamente de las subvenciones que recibe del Gobierno.

Y es que la empresa pública percibe millonarios ingresos procedentes de las arcas públicas. Solo con los 16,76 millones de euros que ha recibido por las subvenciones para cubrir los descuentos del Verano Joven y los 371,19 millones provenientes de compensaciones del Estado y de la Generalitat de Catalunya por los bonos gratuitos de transporte, la compañía ha sumado a sus ingresos, de forma artificial, 387,95 millones de euros.

Datos de las subvenciones de Renfe en 2025.

Es decir, la empresa registraría pérdidas cercanas a los 320 millones de euros si no recibiera fondos del Estado. Así lo reflejan tanto las cuentas que ha presentado la compañía en el registro mercantil como los datos de la auditoría realizada por PKF Attest, a las que ha tenido acceso Merca2. Se trata de un dato que evidencia la difícil coyuntura que atraviesa el sistema de alta velocidad en los últimos dos años, y que se suma al registro que refleja una caída en el número de viajeros de la empresa en todos sus servicios desde 2024, una tendencia que apunta a repetirse en 2026.

Además, es un aviso de lo que puede ocurrir una vez que el principal de estos subsidios desaparezca del sistema. El propio Óscar Puente ha señalado en reiteradas ocasiones que el abono gratuito y los descuentos del bono de transporte de los últimos años pueden no ser permanentes, aunque por el momento han mantenido las bonificaciones al menos hasta principios de 2027.

El efecto de las promociones de Renfe en sus ingresos. Diseñado en Notebook

Pero la realidad es que el retorno de Renfe a la senda de los beneficios en 2025 —logrando ganancias netas por primera vez desde 2019— estuvo estrictamente condicionado por la inyección de estas compensaciones estatales y autonómicas. Sin los casi 388 millones de euros recibidos para financiar la gratuidad y los descuentos para jóvenes, la operación de transporte público de la compañía habría sido profundamente deficitaria en términos netos.

Lo que las comunidades autónomas pagan a Renfe

Además de las compensaciones por servicios OSP ordinarios, Renfe Viajeros registró en 2025 un total de 55,2 millones de euros bajo el concepto de otras subvenciones procedentes de convenios de explotación de transporte con las comunidades autónomas.

Ingresos de los acuerdos autonomicos de Renfe. Grafico creado en Notebook

La Junta de Extremadura fue la administración que realizó la mayor aportación con diferencia, sumando 39,91 millones de euros (lo que representa más del 72 % de esta partida autonómica). El resto de los fondos se distribuyó entre la Junta de Andalucía con 7,04 millones de euros, la Generalitat de Catalunya con 3,33 millones de euros, la Diputación General de Aragón con 2,94 millones de euros y el Gobierno Vasco (Eusko Jaurlaritza) con 1,99 millones de euros, destacando este último por ser un convenio de nueva incorporación al no haber registrado ningún importe durante el año 2024.

¿Una mejoría en los resultados?

En cualquier caso, tanto el ministro Puente como el presidente de Renfe, Álvaro Fernández Heredia, tienen algunos motivos para celebrar. Y es que los subsidios no son una novedad en los resultados de la empresa pública en los últimos años, e incluso han disminuido de forma progresiva. Aun así, el reto evidente es recuperar la capacidad de captar usuarios lo suficiente como para no depender de promociones subsidiadas a la hora de atraer pasajeros.

A esto se suma lo que podría ocurrir con la empresa pública en caso de un cambio de gobierno y, por ende, de directiva. No necesariamente otra administración adoptará las mismas decisiones sobre los subsidios y promociones como el Verano Joven, lo que puede terminar por deteriorar las cuentas de la compañía en los próximos ejercicios.

¿Los subsidios a Renfe esconden los problemas para captar usuarios?

Y es que los datos de la mejora de los ingresos y el regreso a los beneficios llegan, justamente, en un mal año para la empresa pública en cuanto al número de pasajeros transportados. Durante 2025 se redujo el número de viajeros en alrededor de cuatro millones, como reconoce el propio dossier de resultados de la operadora. Pero además, los datos de la CNMC muestran que en 2026 la cifra ha caído hasta en 28 millones sumando la alta velocidad y Cercanías.

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

Esto significa que, entre la competencia y los problemas de puntualidad que se han conocido en los servicios clave de la empresa, se ha empezado a perder usuarios. A esto se añade, por supuesto, que la presentación de sus próximos resultados estará marcada por el efecto que ha tenido el accidente de Adamuz en el negocio y en la ocupación de los trenes de la empresa pública, un problema que puede acabar contagiando a sus competidores.

Dia, Lidl y Aldi ganan terreno mientras Mercadona defiende su trono sin crecer

El sector del gran consumo en España atraviesa una etapa de profunda madurez y reconfiguración táctica. Concretamente, en el cierre que engloba del 29 de diciembre de 2025 al 12 de julio de 2026, los datos de Worldpanel by Numerator revelan un crecimiento general del valor del sector impulsado fundamentalmente por la alimentación, con una subida global del 2%.

En este sentido, el consumidor actual navega en un entorno económico marcado por la recuperación de la confianza del consumidor y una estabilidad en el IPC y el PIB. No obstante, persiste una sensibilidad extrema hacia el gasto diario. Esta dualidad ha propiciado que dos grandes tendencias marquen la pauta de los lineales españoles. Por un lado, la imparable expansión comercial de las cadenas de surtido corto; por el otro, la consolidación absoluta de la marca de distribuidor, que alcanza cotas de penetración récord.

«Si bien la inflación se acentúa en el último período, las cadenas de surtido corto siguen conteniendo las subidas significativamente mejor que el resto de retailers. Asimismo, el comprador continúa controlando el ticket a través de más ocasiones de compra menos voluminosas», añaden los analistas de Worldpanel by Numerator.

Worldpanel by Numerator_ Mercadona_Dia_Lidl
Fuente: Worldpanel by Numerator

Dia, Lidl y Aldi se hacen hueco frente a Mercadona

En este contexto, tal y como refleja el informe de Worldpanel, las cadenas de surtido corto: Dia, Lidl y Aldi, siguen conteniendo las subidas de precios significativamente mejor que el resto de los retailers, evidenciando crecimientos muy significativos en todos los sectores. No obstante, no hay que olvidar que en la cúspide de la pirámide, Mercadona mantiene una posición de absoluto dominio, pero con síntomas claros de estabilización.

Siguiendo esta línea, la compañía valenciana Mercadona anota una cuota de valor del 27,4% en el total de la gran distribución dentro del hogar, repitiendo de forma milimétrica el mismo porcentaje registrado en el periodo de diciembre de 2024 a julio de 2025. Este freno en la expansión de su cuota contrasta con el dinamismo exhibido por sus principales competidores en el segmento de descuento, Lidl, Aldi y Dia.

Lidl encabeza los crecimientos, seguida de Día, Aldi y Consum

No obstante, el caso más destacado del periodo es el de la cadena de distribución alemana Lidl, que encabeza los crecimientos de cuota de valor con un incremento de 0,4 puntos porcentuales, situándose en el 7,3% (frente al 6,9% del ejercicio anterior). La enseña alemana consolida así su progresión, impulsada especialmente por los productos frescos, donde alcanza el 6,7%, y su fuerte dinamismo en perfumería e higiene.

Junto a Lidl, otras cadenas como Dia y Aldi muestran un comportamiento muy robusto. Concretamente, la cadena de distribución española Dia se sitúa con una cuota de valor del 3,9%, mientras que Aldi avanza hasta el 2,1%. El informe de Worldpanel by Numerator subraya que, a excepción de Mercadona, el resto de las cadenas de surtido corto están ganando participación de mercado de forma generalizada.

Cuota Valor
Cuota Valor dentro del hogar

Fuente: Worldpanel by Numerator

Por otro lado, Consum destaca al elevar su cuota de valor hasta el 3,9%, demostrando la excelente salud del modelo cooperativo en su área de influencia. En contraposición, grandes operadores como Grupo El Corte Inglés, que cae un 6,3% en su evolución de valor o Ahorramas, con una caída del 2,3%, sufren mayores dificultades para retener cuota en un entorno donde el consumidor fragmenta cada vez más sus visitas.

El triunfo de la marca blanca favorece a Lidl, Mercadona y Aldi

La marca blanca bate récords históricos impulsada por el ahorro. A cierre de julio de 2026, la cuota de valor de la marca blanca de los supermercados en el total de FMCG dentro del hogar alcanza un hito al situarse en el 47,6%, superando los registros precedentes del 47,3% en 2025 y del 44,1% en 2024. Esta tendencia alcista es transversal a casi todas las grandes categorías de consumo y cuenta con un «gran impulso por parte de las cadenas de surtido corto», tal y como se observa en el informe de Worldpanel.

Concretamente, en alimentación envasada, la marca de distribuidor asciende hasta el 48,2% de cuota de valor, rozando la simbólica barrera de la mitad de las ventas totales en los lineales. Si nos fijamos en otras categorías, como en droguería, la marca blanca reina con una cuota de mercado del 56,3% , consolidando el producto de marca de cadenas de distribución como la opción preferida en limpieza y química del hogar.

Productos marca blanca supermercado alemán.

Fuente: Aldi

Sin ir más lejos, el informe de Worldpanel by Numerator detalla además el peso específico que aportan las distintas enseñas en España al pastel total del valor de la marca blanca. Entrando en detalle, Mercadona encabeza el ranking concentrando el 49,7% del peso en marca propia, seguida a distancia por Lidl con un 13,5%, la cadena de distribución francesa Carrefour, situándose con un 7,9%, Dia se sitúa en un 6,2%, la cadena vasca Eroski un 3,6%, y cierran con la cuota del 1,8% para Aldi.

Hyperliquid ETF: HYPE entra por primera vez en un fondo de EE.UU. y ya es la quinta mayor posición del Hashdex

HYPE, el token de Hyperliquid, se estrena en un fondo cotizado (ETF) de Estados Unidos con un peso del 3,4% dentro del fondo de Hashdex. La incorporación lo convierte en la quinta mayor posición del fondo, solo por detrás de Bitcoin, Ethereum, XRP y Solana.

El vehículo sigue el índice de precios de criptoactivos Nasdaq CME, una referencia construida por Nasdaq y CME Group. Según la documentación del fondo, al 1 de septiembre acumulaba 431,37 millones de dólares en activos netos, y sus acciones cerraron en 19,46 dólares frente a un valor liquidativo de 19,50 dólares.

El NCIQ, que replica el Nasdaq CME Crypto Settlement Price Index, ajusta sus componentes según la metodología de Nasdaq y CME Group. No se trata de un vehículo que compre directamente los tokens, sino de un fondo que sigue un índice de precios de liquidación.

Qué cambia en el reparto de pesos del fondo

La actualización no solo añade a HYPE. Bitcoin, que hasta ahora dominaba la cartera con un 78%, ha reducido su peso al 74,6%. Solana, en cambio, sube del 3,2% al 3,7%. HYPE entra con más peso que Cardano, Chainlink y Stellar, una señal de que el mercado empieza a mirar más allá de los grandes nombres.

El fondo completa sus posiciones con Ethereum, que mantiene la segunda plaza, junto a XRP, Cardano, Chainlink, Stellar y Bitcoin Cash. Es un índice amplio, pero con una gestión cada vez más selectiva de los activos que entran y salen.

La entrada de HYPE coincide con un momento de apetito institucional por los ETF de criptoactivos. Los flujos hacia los ETF spot de Bitcoin siguen siendo fuertes y los productos de Solana han registrado entradas en máximos de varios meses, lo que refuerza la idea de que los proveedores necesitan incluir activos más allá del bitcoin para diferenciarse.

HYPE ha pasado de ser un token de nicho a ocupar un hueco en un índice seguido por inversores institucionales.

Por qué HYPE ha entrado en el índice

Hyperliquid no es un proyecto menor: es una blockchain de capa 1 especializada en futuros perpetuos en cadena, contratos que permiten especular sobre el precio de un activo sin tener que poseerlo. Su token acumula una subida notable: a finales de agosto marcó un máximo histórico de 84,80 dólares, impulsado por un programa de recompra financiado con los rendimientos de sus reservas.

En el momento de la publicación original de la noticia, HYPE cotizaba en 81,76 dólares, con un avance del 5,74% en 24 horas. Su capitalización de mercado alcanzaba los 18.310 millones de dólares y lo situaba como la décima criptomoneda por tamaño, una posición pocas veces vista para un token ligado a un exchange descentralizado.

Lectura de fondo: entre índices con Bitcoin y cestas alternativas

La inclusión de HYPE en un producto regulado tiene más valor simbólico que financiero inmediato. El fondo todavía dedica casi tres cuartas partes a Bitcoin, pero la reducción desde el 78% al 74,6% demuestra que los proveedores de índices no se conforman con replicar la capitalización de mercado sin más.

Conviene recordar que en el mundo de los ETF de criptoactivos conviven estrategias muy distintas. Mientras el NCIQ mantiene a Bitcoin como eje central, el índice lanzado por S&P Dow Jones y Pantera directamente lo excluye. Esa divergencia refleja un debate de fondo: ¿un índice cripto debe reflejar el mercado o apostar por una tesis concreta? Por ahora, los rebalanceos futuros del NCIQ decidirán si el peso de HYPE sigue creciendo.

Riesgos no faltan. Hyperliquid depende en buena medida del éxito de su exchange descentralizado y de la liquidez que atraiga su modelo de futuros perpetuos. Una caída brusca del interés por ese tipo de productos podría reducir tanto su actividad como el valor de HYPE, y con ello su atractivo para los índices.

Para el inversor español, la lección es clara. Los fondos cotizados que siguen índices cripto ya no son solo una forma de exponerse a Bitcoin con un envoltorio regulado; empiezan a funcionar como una cesta gestionada en la que entran tokens emergentes con tracción real. HYPE es el último ejemplo, pero probablemente no el último fichaje.

Precio de Ethereum hoy: ETH recupera los 2.500 dólares en máximos de varios meses y el NFP de EE.UU. marca el rumbo

Ethereum ha recuperado este jueves los 2.500 dólares, un nivel que no visitaba desde hace varios meses, tras subir un 3,96% en 24 horas. El movimiento llega antes del informe de empleo de Estados Unidos que se publica mañana y que puede marcar la dirección del mercado durante las próximas semanas.

Por qué sube Ethereum hoy

El rebote no ha sido un espejismo de poco volumen. La sesión movió cerca de 15.100 millones de dólares, un 18,22% por encima de la media de los últimos 30 días, según los datos de mercado recogidos por FXStreet. Buena parte de ese impulso se explica por las liquidaciones: los exchanges cerraron de forma forzosa posiciones apalancadas por valor de unos 98 millones de dólares, la mayoría en contra de quienes apostaban por una caída.

En paralelo, un inversor de gran tamaño —lo que en el sector se conoce como ballena— abrió una posición estimada en 107 millones de dólares en ether. Ese tipo de movimientos suele reflejar rotación de capital desde bitcoin, estancado cerca de 78.000 dólares, hacia altcoins de gran tamaño como Ethereum.

El precio de Ethereum cotiza por encima de sus medias móviles simples de 7, 15 y 200 días, unos indicadores que suavizan el precio medio de los últimos días. El máximo intradía coincidió con el último precio en torno a 2.509 dólares, lo que sugiere que la presión compradora seguía activa al cierre de la sesión.

Eso sí, la recuperación convive con una foto anual débil. Ethereum cotiza un 49,29% por debajo de su máximo histórico de 4.948 dólares de agosto de 2025, y el inversor que compró hace un año arrastra pérdidas del 42%. La mejora de los últimos 30 días es notable, con una subida del 34,58%, pero todavía no cambia la tendencia de fondo.

El rebote es real y viene con volumen, pero llega tras un mes de subida intensa que exige disciplina.

El dato de empleo que define la próxima jugada

La cita clave es el informe oficial de empleo no agrícola de Estados Unidos, el conocido NFP, que se publica este viernes. Este indicador mide cuántos empleos crea la economía estadounidense fuera del sector agrario y suele condicionar las expectativas sobre los tipos de interés de la Reserva Federal. Un mercado laboral fuerte puede retrasar los recortes de tipos; uno débil puede acelerarlos.

Para Ethereum, la relación con el empleo no es directa, pero sí importante. Si los tipos se mantienen altos, el apetito por activos de riesgo como las criptomonedas tiende a contenerse. Si el dato abre la puerta a una Reserva Federal más laxa, ether puede encontrar un catalizador macro adicional para sostener el rebote. En otras palabras: el viernes puede amplificar o enfriar la rotación hacia las grandes altcoins.

Una lectura de fondo: rotación real, no solo momentum

La tesis que manejan los analistas técnicos citados por FXStreet apunta a una combinación de tres factores. Las mencionadas liquidaciones de cortos, la actividad de ballenas y la continuación del momentum mensual después de un agosto que habría sido el mes más fuerte del año para ETH. La última parte es una hipótesis, no un hecho confirmado.

Lo más relevante es que el avance no responde a un cambio técnico de la red ni a una decisión regulatoria concreta. Es un movimiento de mercado, y como tal depende de flujos y expectativas, no de fundamentos nuevos. Quien quiera entrar ahora debe asumir que perseguir un activo tras una subida del 34% en un mes suele ofrecer una peor relación riesgo-recompensa que esperar descansos hacia los 2.440 o 2.379 dólares.

La referencia a vigilar por abajo es el entorno de 2.360 dólares, el mínimo de la sesión previa. Una pérdida de ese nivel invalidaría el rebote de corto plazo. Por arriba, no hay una resistencia técnica clara antes de los máximos históricos, pero el agotamiento tras un mes tan vertical es un riesgo real. Dicho de otro modo: el viento sopla a favor, pero el barco ya ha avanzado mucho.

Nada de esto constituye una recomendación de compra o venta. Las criptomonedas siguen siendo activos de alto riesgo, y cada inversor debe ajustar la posición a su propio horizonte.

Fundación Telefónica nombra a Marieta de Jaureguizar directora de Comunicación y Relaciones Institucionales

Fundación Telefónica ha nombrado a Marieta de Jaureguizar nueva directora de Comunicación, Marketing, Alianzas, Posicionamiento y Relaciones Institucionales. La ejecutiva asumirá la estrategia global de comunicación de la organización, con foco en el posicionamiento institucional y la reputación.

Una dirección con foco en reputación y alianzas

El nombramiento, recogido por el medio especializado Dircomfidencial, sitúa a la nueva directora al frente de una dirección de amplio alcance. Reportará al equipo directivo de la Fundación y coordinará la acción de comunicación con el área corporativa de Telefónica.

El objetivo del movimiento es reforzar la estrategia de comunicación y acompañar el posicionamiento de la institución como referencia en innovación tecnológica con impacto social. De Jaureguizar asume además el reto de convertir a Fundación Telefónica en agente activo en la construcción de una sociedad más digital e inclusiva.

Los ejes prioritarios serán la educación y el empleo, la competitividad, la cultura y el voluntariado corporativo. La incorporación se produce tras su paso por la Fundación Universitaria San Pablo CEU, donde ejercía como directora de Comunicación y Marca desde 2019. En ella formó parte de los comités de Dirección y de Presidencia del grupo.

El movimiento refuerza la apuesta de Fundación Telefónica por una comunicación estratégica orientada a potenciar su impacto social.

De Jaureguizar aporta al cargo más de 25 años de experiencia en comunicación corporativa, relaciones institucionales y gestión de reputación en multinacionales y organizaciones de referencia. Coordinará la relación con los principales grupos de interés y la comunicación y estrategia del grupo.

Trayectoria en comunicación corporativa e institucional

La trayectoria de Marieta de Jaureguizar incluye los siguientes hitos:

  • Fundación Universitaria San Pablo CEU: directora de Comunicación y Marca desde 2019, con responsabilidad en el Comité de Dirección y en el Comité de Presidencia.
  • Opel España: directora de Comunicación y Relaciones Externas, con asiento en el Comité de Dirección.
  • General Motors, PONS, Tata Motors España y DaimlerChrysler España: distintas responsabilidades en comunicación y relaciones públicas.
  • Jornada Mundial de la Juventud de Madrid (2011): directora de la Oficina de Prensa, con gestión de medios internacionales y del Centro Internacional de Prensa.

Su especialización abarca la gestión de crisis reputacionales, la portavocía corporativa, la comunicación institucional, los grandes eventos, la estrategia de marca y la transformación digital. Este perfil transversal refuerza su encaje en una fundación volcada en la innovación y en las alianzas.

En el último año, las fundaciones vinculadas a grandes grupos han reforzado sus direcciones de comunicación para ganar peso en el debate público sobre digitalización y talento. El movimiento de Fundación Telefónica se alinea con esa pauta.

La directiva ha sido reconocida por Forbes, que la ha incluido entre las mejores directoras de Comunicación de España entre 2022 y 2025. También fue seleccionada en la categoría de Directivas de Top 100 Mujeres Líderes en 2024.

Lectura del tablero de la comunicación institucional

El nombramiento se enmarca en la tendencia de las grandes corporaciones y sus fundaciones a reforzar la función de comunicación como palanca de reputación. En este caso, la incorporación de un perfil con experiencia en automoción, educación y grandes eventos aporta una visión transversal a la dirección de la Fundación.

El precedente más directo es su etapa en el CEU, donde coordinó la comunicación de marca de una institución educativa de alcance nacional. El salto a Fundación Telefónica supone asumir una de las direcciones de comunicación con mayor proyección institucional del sector.

La apuesta por la transformación digital y la coordinación con Telefónica sitúan el cargo en una posición de interlocución con los principales grupos de interés. La gestión de alianzas y el posicionamiento son claves en un escenario en el que las fundaciones corporativas compiten por visibilidad y legitimidad social.

La incorporación también refuerza la apuesta por perfiles con experiencia en gestión de crisis y portavocía, competencias cada vez más demandadas en las direcciones de comunicación de entidades sin ánimo de lucro. La trayectoria en Opel España y General Motors aporta una visión industrial que complementa el perfil institucional de la Fundación.

El organigrama queda así: la nueva directora integra la estructura de la Fundación y coordina su actividad con el equipo de comunicación del grupo. Su designación confirma la estabilidad del proyecto institucional de Telefónica y la apuesta por el talento femenino en puestos directivos.

📡 El Radar del Sector

  • El vacío que llena: Fundación Telefónica gana un perfil con experiencia en reputación, alianzas y eventos para dirigir su estrategia global de comunicación.
  • El reto por delante: Consolidar a la fundación como referente en innovación tecnológica con impacto social en los ejes de educación, empleo, cultura y voluntariado.
  • El tablero competitivo: El movimiento alinea la comunicación institucional de la fundación con la estrategia corporativa de Telefónica frente a otras fundaciones del sector.

¿Qué debes tener en cuenta antes de instalar una alarma en casa?

Reforzar la seguridad de casa es una prioridad para muchas personas. Por eso, la decisión de instalar un sistema de alarma para el hogar no debe tomarse a la ligera, ya que existen diferentes tipos y es importante conocer nuestras necesidades particulares para tomar la mejor decisión, aunque algunas recomendaciones generales muy útiles son las siguientes.

Analiza tu vivienda

Estudiando cómo es nuestra vivienda es la mejor forma para determinar qué es lo que necesitamos. En este sentido, por ejemplo, el riesgo no es el mismo si hablamos de un piso o de un chalet con jardín. Cuanto más grande y con más zonas de acceso, más detectores necesitaremos.

Escoge el sistema que se adapte a tu hogar y presupuesto

En la actualidad, encontraremos desde alarmas básicas hasta auténticos sistemas completos con diferentes tipos de detectores. Por tal razón, es importante elegir según el nivel de protección que queramos y nuestro presupuesto.

Valora las siguientes cuestiones

Conexión con una central receptora

Mientras que algunas alarmas funcionan enviando solo avisos al móvil del propietario, otras están conectadas a una central que supervisa el sistema 24 horas al día. Estas últimas garantizan que, en caso de intrusión, se pueda actuar con rapidez, por lo que es interesante valorarlas, sobre todo, si la vivienda pasa por temporadas vacía.

Fácil de usar

Un sistema de alarma complejo puede suponer más un dolor de cabeza que una ayuda. Por eso, lo mejor es que sea fácil de activar y desactivar, así como fácil de usar desde la app del móvil cuando estemos fuera de casa.

Ten en cuenta las mascotas

Si convives con perros o gatos, tienes que elegir modelos compatibles con la presencia de mascotas. Así, evitarás falsas alarmas provocadas por sus movimientos.

Servicio de mantenimiento

Otro aspecto recomendable es que la alarma cuente con un servicio de mantenimiento que, cada cierto tiempo, compruebe que funciona correctamente. Con ello, nos aseguraremos de que no falle y evitaremos falsas alarmas.

La instalación siempre debe hacerla un profesional

A pesar de que hay sistemas de alarma autoinstalables, lo cierto es que siempre es aconsejable que lo haga un profesional. Así, se garantiza una mejor cobertura, ya que los técnicos analizan la distribución de la vivienda y determinan con mayor precisión dónde es mejor colocar los dispositivos. Por ende, permitir que los profesionales instalen tu alarma te garantizará una mayor protección y eficacia.

Preguntarte por qué necesitas una alarma 

Después de haber consultado todo lo que necesitas saber sobre la alarma que te interesa, el último consejo es preguntarse si por qué la necesitas. Una alarma, además de proteger la vivienda, ofrece una mayor sensación de seguridad y de tranquilidad en el día a día. De esta forma, si vives con la inquietud de que puedan entrar en tu casa y quieres sentirte protegido, un buen sistema de alarma te ayudará, sin duda. Lo importante es que, analizando las características de tu vivienda, comparar diferentes opciones centrándote en tus necesidades y permitir a los profesionales instalar la que elijas. Esa será la mejor manera de sentirte a gusto y sin preocupaciones. 

Vías legales para obtener la residencia en España tras el fin de la regularización extraordinaria

El pasado 30 de junio concluyó el plazo de la regularización extraordinaria que permitió a miles de personas en situación irregular acceder a un permiso de residencia en España. Con el cierre de esa ventana excepcional, muchas personas se preguntan qué opciones permanecen vigentes para regularizar su situación de forma legal y estable.

Aunque la regularización extraordinaria ha terminado, el ordenamiento jurídico español sigue ofreciendo varias alternativas para quienes cumplen los requisitos establecidos. Para conseguir esto, es imprescindible tener un asesoramiento especializado con el fin de identificar la vía más adecuada a cada caso. Hay firmas como Sterna abogados que se han consolidado como referente en extranjería acompañando a los interesados en todo el proceso, desde el análisis inicial hasta la presentación de la solicitud.

Las modalidades de arraigo como alternativa principal

Tras este periodo extraordinario, aún existen modalidades de arraigo vigentes en España. Estas figuras permiten obtener la residencia por razones de integración social, laboral o familiar, y están pensadas para personas que ya llevan tiempo en el país y han establecido vínculos significativos con la sociedad española.

Entre los tipos de arraigo destacan el arraigo social, el arraigo laboral, el arraigo familiar y el arraigo para la formación. Cada uno tiene requisitos específicos que deben cumplirse de forma estricta. El arraigo social exige, por ejemplo, demostrar una estancia continuada de al menos dos años en España, contar con un informe de integración social y disponer de una oferta de trabajo o medios de vida suficientes. El arraigo laboral requiere acreditar una estancia de dos años y la existencia de relaciones laborales durante al menos seis meses en el último año. El arraigo familiar se aplica a quienes tienen vínculos de parentesco con ciudadanos españoles o comunitarios, mientras que el arraigo para la formación permite regularizarse a quienes se comprometen a seguir una formación reglada en España.

Estas opciones no son automáticas y requieren una documentación precisa, informes técnicos y, en muchos casos, el apoyo de profesionales que conozcan bien la normativa. Un error en la presentación o un requisito mal interpretado puede llevar a la denegación de la solicitud, por lo que la preparación del expediente es fundamental.

Otras vías de residencia disponibles

Además del arraigo, existen otras rutas legales para obtener la residencia en España. La residencia por reagrupación familiar permite a quienes ya tienen un permiso de residencia traer a familiares directos, siempre que se cumplan los requisitos de vivienda y recursos económicos. La residencia por cuenta propia o por cuenta ajena sigue abierta para quienes dispongan de una oferta laboral o un proyecto empresarial viable.

También permanecen activas las vías de residencia no lucrativa, destinada a quienes pueden demostrar recursos económicos suficientes sin necesidad de trabajar, y la residencia para estudiantes, que permite permanecer en España mientras se cursan estudios oficiales. Cada una de estas opciones tiene plazos, requisitos y condiciones específicas que deben revisarse con atención antes de iniciar el trámite.

Tras el cierre de la regularización extraordinaria, las alternativas siguen existiendo, pero exigen preparación, documentación adecuada y un conocimiento profundo de los procedimientos administrativos. Para ello, es necesario contar con especialistas que sepan orientar, ayudar y resolver cada caso concreto que se plantea.

Micronutrientes para rendimiento físico: repón lo que el calor y el sudor ponen en riesgo

Entrenar con calor no solo deshidrata: el sudor se lleva minerales que el músculo y el cerebro necesitan para rendir. La estrategia de los tres tiempos permite reponerlos con criterio y mantener la energía y la fuerza en las sesiones más exigentes.

Por qué el calor multiplica la pérdida de micronutrientes

Cuando las temperaturas aprietan, el cuerpo activa la sudoración para estabilizar su temperatura interna. Ese mecanismo de termorregulación, imprescindible para seguir entrenando, se lleva mucho más que agua: arrastra también electrolitos y sales minerales como el potasio, el sodio y el magnesio. La pérdida de estos compuestos no es anecdótica. El equilibrio de electrolitos resulta determinante para la transmisión de impulsos nerviosos y para la contracción de las fibras musculares. Sin ese equilibrio, la sesión se tuerce antes de tiempo.

La debilidad, la sensación de fatiga prematura y la aparición de calambres musculares no son simples señales de cansancio acumulado. Suelen reflejar un desequilibrio entre el agua corporal y la concentración de minerales esenciales. Aquí está la clave: reponer solo agua diluye aún más los electrolitos y alarga la sensación de pesadez. El cuerpo necesita proporción, no volumen vacío. Por eso conviene prestar atención a la composición de lo que bebes, sobre todo en jornadas largas o calurosas.

Los micronutrientes son vitaminas y minerales que el organismo necesita en cantidades muy pequeñas, pero su impacto en el rendimiento es enorme. Un aporte insuficiente se traduce en menos energía, menos claridad mental y menor tolerancia a los entrenamientos intensos. No hablamos de marcadores clínicos: hablamos de productividad en el esfuerzo. Frutas, frutos secos, legumbres y hojas verdes concentran buena parte de estos compuestos. Y en deporte, la letra pequeña de la dieta se nota en la última serie.

La estrategia de los tres tiempos para sostener tu rendimiento

Salir a entrenar con calor sin preparar las reservas minerales es como competir con el depósito a medias. Antes de la sesión, conviene asegurar niveles óptimos de minerales y carbohidratos para activar las vías metabólicas que van a sostener el esfuerzo. Un plátano, un puñado de almendras o un yogur con avena aportan potasio, magnesio y glucosa. La hidratación previa no debe ser un litro de golpe; mejor agua con una pizca de sal durante la hora anterior.

Durante la sesión, en especial si es prolongada o bajo el sol, el objetivo pasa por mantener estables la hidratación y la energía. Consumir una solución balanceada de carbohidratos y electrolitos mejora la absorción de agua en el intestino y aporta glucosa de forma gradual. Esto evita los picos y caídas bruscas que suelen llegar con el azúcar rápido. Menos marketing, más etiqueta: busca mezclas con sodio, potasio y una fuente de carbohidratos real, no solo sabor dulce.

El sudor no se lleva solo agua; se lleva también los minerales que tus músculos y tu foco necesitan para rendir.

Terminada la sesión, arranca la fase de recuperación. Ahí toca restituir los electrolitos eliminados para devolver el equilibrio salino y ayudar a la musculatura a volver a su estado natural. El magnesio juega un papel protagonista: contribuye a la síntesis de proteínas y ayuda a disminuir el cansancio y la fatiga. Además, la vitamina C en dosis de unos 200 mg al día actúa como apoyo del sistema inmunitario, que suele sufrir un estrés considerable durante el ejercicio intenso. Una comida con legumbres, frutos secos, pimiento o cítricos lo cubre sin recurrir a fórmulas caras.

📊 La pauta en cifras

  • Antes: Asegurar reservas de potasio, magnesio y carbohidratos. Un plátano y un puñado de frutos secos cumplen.
  • Durante: En sesiones largas o con calor, beber solución con carbohidratos y electrolitos en tragos frecuentes.
  • Después: Reponer magnesio y añadir 200 mg de vitamina C con la comida de recuperación.
  • A tener en cuenta: La evidencia es sólida para reponer electrolitos tras esfuerzos intensos; no hace falta saturarse de suplementos.

vitaminas y minerales deportistas

Evidencia y criterio: qué priorizar en tu despensa

La evidencia internacional coincide en una idea: el equilibrio mineral importa tanto como el macronutriente. La OMS recuerda que las vitaminas y minerales se necesitan en cantidades milimétricas, y el Linus Pauling Institute apunta a una lista de diez compuestos esenciales que incluye potasio, magnesio, vitamina B6, B12, C, D, E, K y zinc. Potasio y magnesio sobresalen como gestores de la salud muscular y nerviosa. A partir de ahí, el criterio es claro: no hace falta llenar el armario de suplementos ni perseguir fórmulas milagro. La mayoría de los electrolitos se pierde con el sudor y se repone con alimentos cotidianos y una pauta de líquidos inteligente. Eso no elimina el valor de los productos específicos en sesiones largas o con mucho calor, donde una fuente rápida de sales tiene sentido. Para un profesional ocupado que entrena tres o cuatro días por semana, la clave está primero en la despensa: frutas, frutos secos, legumbres y agua con sales. Y segundo, en respetar los tres tiempos. La dosis importa.

Esta información es divulgativa y orientada a la optimización del estilo de vida. No sustituye el criterio de un profesional de la nutrición o del rendimiento. Si tu rutina es exigente o introduces cambios relevantes, conviene contrastarlos de forma individual.

⚡ Rutina de Optimización Diaria

  • Antes de entrenar: Incluye plátano, frutos secos y agua con una pizca de sal para salir con reservas de potasio y magnesio.
  • Durante la sesión: Si superas los 45-60 minutos o hace calor, bebe una solución con carbohidratos y electrolitos en tragos frecuentes.
  • Después: Añade una fuente de magnesio (frutos secos, legumbres) y 200 mg de vitamina C con la comida de recuperación.

Accidente de Iryo en Adamuz: Óscar Puente critica que la vía rota aún no se haya analizado en el laboratorio

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Nueve meses después del accidente de Iryo en Adamuz, los carriles rotos siguen sin analizarse en laboratorio y la investigación judicial no avanza.
  • ¿Quién está detrás? El ministro Óscar Puente, la jueza de Instrucción de Montoro, la Guardia Civil y la Asociación Víctimas Descarrilamiento de Adamuz.
  • ¿Qué impacto tiene? La seguridad de la alta velocidad Madrid-Sevilla queda bajo sospecha por una soldadura entre raíles de 1989 y 2023, con pruebas periciales aún pendientes.

Óscar Puente denuncia que la investigación del accidente de Iryo en Adamuz sigue bloqueada, con los carriles rotos aún sin analizar en laboratorio.

El ministro de Transportes y Movilidad Sostenible ha salido este miércoles 3 de septiembre al paso de lo que califica de bulo: la difusión de un supuesto nuevo informe de la Guardia Civil sobre el descarrilamiento ocurrido el 18 de enero en la línea de alta velocidad Madrid-Sevilla. En realidad, se trata de un acta de inspección ocular remitida a la autoridad judicial, un documento descriptivo que, según Puente, no añade nada nuevo ni establece ninguna conclusión.

El acta de la Guardia Civil: fractura en la soldadura entre raíles de 1989 y 2023

Las periciales siguen sin practicarse, ha remarcado, y los carriles siguen sin ir al laboratorio. El acta, a la que ha tenido acceso Europa Press y que adelantó ABC, documenta una fractura transversal completa en el carril derecho de la vía 1, a la altura del punto kilométrico 318+681, justo en la soldadura de unión entre dos tramos de raíl fabricados en distintas épocas.

Los investigadores observan que el tramo anterior a la rotura conserva la inscripción ‘Ensidesa 89’, mientras que el tramo posterior, desprendido y girado a la derecha, lleva la marca ‘Ensidesa 23 60 E1’. Esa discontinuidad estructural provocó la separación de los extremos fracturados y el desprendimiento de un fragmento de carril que quedó sobre el balasto.

El documento también recoge daños en las traviesas: las diez primeras inmediatamente posteriores al punto de rotura presentan grietas longitudinales y roturas en el hormigón, y los efectos se extienden hasta la traviesa 16, a lo largo de 9,38 metros. Más adelante se constata la ausencia de unos seis metros del carril derecho y se localiza un fragmento de 2,43 metros apoyado sobre el muro de contención.

Nueve meses después del descarrilamiento, la vía sigue sin pisar el laboratorio: la investigación avanza por actas, no por periciales.

Las causas del descarrilamiento siguen abiertas: los informes provisionales de la Comisión de Investigación de Accidentes Ferroviarios (CIAF) y de la Guardia Civil apuntan a una rotura previa del carril, cuyo origen físico se investiga como un defecto de fábrica o un fallo en la soldadura. No fue hasta el 20 de julio cuando la jueza de Instrucción de Montoro autorizó el traslado de tramos de carril al laboratorio. A partir de la recepción, los peritos dispondrán de seis meses para emitir informe.

Puente ha insistido en que la autoridad que investiga los accidentes ferroviarios es totalmente independiente, y que los retrasos judiciales explican por qué los tramos de carril no han llegado antes al laboratorio. Ese argumento, compartido en parte por la asociación de víctimas, coloca la responsabilidad del atasco en el juzgado y no en el Ministerio.

Por qué la pericial sigue sin practicarse: retraso judicial y seis meses de plazo

El presidente de la Asociación Víctimas Descarrilamiento de Adamuz, Mario Samper, ha explicado a Europa Press que el acta es un acta visual objetivo que no aporta conclusiones nuevas. Sin embargo, confía en que este mismo mes de septiembre o en octubre se produzca ya el traslado de las piezas a un laboratorio de Madrid designado para esa prueba. ‘Ya no falta nada’, ha dicho: peritos designados y orden judicial en marcha.

Samper ha avanzado además que la asociación se reunirá el 17 de septiembre con la Agencia Estatal de Seguridad Ferroviaria (AESF) para exigir avances en materia de seguridad, y que solicitará una nueva reunión con Puente para revisar los compromisos pendientes. Según la asociación , ninguno de los puntos acordados en la primera reunión con el ministro se ha cumplido hasta la fecha.

Hoja de Ruta: Claves del Viaje

La demora en la pericial no es un simple trámite judicial: afecta a la seguridad de la red de alta velocidad española, especialmente en un punto donde conviven raíles de 1989 y 2023. Esa coexistencia de materiales antiguos y modernos, con soldaduras de transición, obliga a revisar los protocolos de mantenimiento de Adif, el gestor de la infraestructura. El precedente más claro está en el accidente de Santiago de 2013, que forzó una revisión integral de la seguridad ferroviaria y de los procedimientos de control en la red convencional y de alta velocidad. Ahora, la pregunta no es solo qué falló en Adamuz, sino si el sistema está preparado para detectar defectos de soldadura entre raíles de distinta generación antes de que provoquen un descarrilamiento. La liberalización de la alta velocidad, con Iryo y Ouigo como operadores privados desde 2021, ha aumentado la presión sobre el mantenimiento, porque la red ya no se concibe como un monopolio de Renfe sino como una infraestructura compartida.

La zona cero es el punto kilométrico 318+681 de la línea Madrid-Sevilla, en la provincia de Córdoba. El dato que resume el alcance técnico es rotundo: una fractura transversal completa y más de nueve metros de traviesas dañadas. Con los carriles aún sin pasar por laboratorio, el riesgo inmediato es que Adif no pueda extraer conclusiones de mantenimiento antes de la próxima inspección programada de la línea. La reunión del 17 de septiembre con la AESF puede marcar el primer hito real, pero la pelota sigue en el tejado de la jueza de Montoro y del laboratorio de Madrid.

Resort japandi Bjarke Ingels: la nueva ola que revaloriza el lujo hotelero

0

El resort japandi de Bjarke Ingels en Sagishima marca una nueva ola en el lujo hotelero. Tres villas de cuatro dormitorios, terminadas por el estudio BIG sobre tres cumbres de la isla japonesa, inauguran la primera incursión de la firma danesa en Japón. Y lo hacen bajo un esquema de propiedad fraccionada que interesa tanto al huésped como al inversor especializado en activos vacacionales.

El encargo procede de NOT A HOTEL, una marca hotelera que vende viviendas vacacionales en propiedad fraccionada y las explota como hotel cuando los propietarios no las ocupan. Las unidades se asientan en el cabo suroccidental de Sagishima, un enclave del mar interior de Seto, y comparten un lenguaje formal aunque responden a su topografía: 360, 270 y 180, denominadas según los grados de vista que ofrecen.

El proyecto: tres villas sobre Sagishima y un modelo de propiedad fraccionada

La diferencia frente a la multipropiedad tradicional es relevante: la fracción se comporta como una participación en un activo explotado por un operador hotelero, no como un derecho de uso limitado a una semana. Sin embargo, la documentación jurídica y la política de salida determinarán si esa participación puede liquidarse con agilidad o si se convierte en un activo paciente.

La villa 360 adopta una planta anular con patio para captar el panorama completo; la 270 interrumpe su círculo con piscina, sauna, solárium y un foso de fuego exterior. La más próxima al agua, la 180, dibuja una herradura alargada con un jardín central de musgo y una piscina curvada que sigue el acantilado. Cada una se abre con cerramientos de vidrio retráctiles, ventanas de suelo a techo y lucernarios.

No se han publicado cifras oficiales de precio ni de rentabilidad del proyecto. La tesis de inversión, por tanto, debe apoyarse en la estructura del producto y en la escasez del enclave: una parcela de 323.000 pies cuadrados (algo más de 30.000 metros cuadrados) con solo tres activos en venta fraccionada.

Arquitectura japandi como motor de percepción de valor

El estudio define el conjunto como la fantasía de un arquitecto escandinavo de una villa japonesa. Techos de madera expuesta, suelos de pizarra interior-exterior que evocan los tatamis, cadenas de lluvia y muros de tierra apisonada elaborados in situ con suelo local. Esa materialidad no es decorativa: añade masa térmica, regula la temperatura interior y aporta estabilidad frente a seísmos.

La cubierta introduce la pieza más relevante desde el punto de vista operativo. Los faldones, con el vuelo típico de la arquitectura japonesa, están resueltos con tejas fotovoltaicas de pequeña escala en lugar de cerámica vidriada. Generan energía para las villas y permiten una ocupación durante todo el año, un argumento que reduce el riesgo estacional del activo.

El valor de estas villas no se explica por los metros construidos, sino por la combinación de escasez geográfica, firma arquitectónica y eficiencia energética integrada.

BIG ya había utilizado este tipo de teja solar en la sede de Google en Mountain View y la aplica en un dosel del proyecto CityLife en Milán. Aquí, sin embargo, el despliegue residencial es nuevo para la firma. Y como las cubiertas son visibles entre sí, la decisión energética se convierte también en el signo arquitectónico dominante.

Lectura de inversión: la prima de autor y la liquidez del activo

He seguido de cerca el movimiento de las residencias de marca en destinos de baja densidad. Los proyectos firmados por estudios con reconocimiento global tienden a capturar una prima de valor que no aparece en el coste de construcción, pero esa prima solo se materializa si el acceso a la propiedad es restringido y si el modelo de explotación hotelera mantiene ocupación. NOT A HOTEL Setouchi reúne ambas condiciones sobre el papel: tres unidades, un enclave insular de baja densidad y un operador con gestión integral.

El riesgo, sin embargo, es la liquidez. Una participación fraccionada en una villa de estas características no cotiza en un mercado secundario profundo. El inversor depende de la reventa entre compradores del propio ecosistema o de la espera hasta que el operador consolide un historial de ingresos. Es un activo para diversificar patrimonio, no para buscar plusvalías rápidas en un horizonte inferior a cinco años.

💎 Veredicto Wealth

El proyecto de BIG en Sagishima es una tesis de diversificación más que de revalorización agresiva: interesa a patrimonios que buscan exposición al real estate vacacional de autor con gestión hotelera. El horizonte razonable supera los cinco años y el principal riesgo a vigilar es la ausencia de un mercado secundario líquido para las fracciones.

La conversación entre cultura japonesa y escandinava no se detiene en Sagishima: BIG ya trabaja en un segundo proyecto en Japón. Para el inversor, el seguimiento de esa segunda entrega puede ser el mejor indicador temprano de si la firma convierte el prestigio en un estándar operativo replicable o si el primer proyecto fue una pieza aislada.

XRP Ledger supera la prueba del BIS: estadísticas oficiales blindadas contra la manipulación

El Banco de Pagos Internacionales (BIS) ha probado XRP Ledger para blindar las estadísticas oficiales contra la manipulación. Lo ha hecho en su Documento de Trabajo nº 1374, publicado el 2 de septiembre de 2026, donde ancla las huellas criptográficas de los conjuntos de datos en la red sin exponer la información original.

La prueba responde a una carencia concreta del estándar SDMX, el sistema internacional que intercambia estadísticas económicas y financieras oficiales. Ese estándar no dispone de un mecanismo criptográfico nativo para validar los datos una vez que se redistribuyen. Los investigadores del Banco de Pagos Internacionales generaron una huella para cada dataset con el algoritmo SHA3-512, agruparon varias huellas en un árbol Merkle y anclaron el valor raíz resultante en XRP Ledger.

Qué ha probado el BIS con XRP Ledger

Una Credencial Verificable W3C firmada identifica al publicador. Con ella, cualquier usuario puede comprobar la autoría y la integridad de un dataset con una sola consulta al ledger. Solo las huellas quedan registradas en la blockchain; los datos originales permanecen fuera, lo que preserva la confidencialidad. Además, una única entrada en el ledger puede representar miles de conjuntos de datos a la vez.

El rendimiento medido por el propio documento es notable. Los tiempos medios de publicación del anclaje oscilan entre 3 y 5 segundos, y la verificación se completa entre 1 y 2 segundos. La implementación de referencia quedó publicada como código abierto en BIS Open Tech, lo que permite a otras instituciones replicar el prototipo sin coste.

Un hash funciona como una huella única de un archivo: si alguien cambia una coma, la huella cambia por completo. Al anclar miles de huellas en un solo registro de XRPL, el BIS demuestra que auditar la procedencia de datos oficiales puede ser rápido, barato y verificable por cualquier persona.

Por qué el token XRP queda fuera de la ecuación

BIS blockchain estadísticas

Hay que ser claros con el papel de XRP. Cada transacción de anclaje llevaba un valor mínimo y fijo de 10 drops, unos 0,00001 XRP, solo para satisfacer el requisito técnico de la red. El token funcionó únicamente como coste de transacción, no como un activo rastreado ni referido por el sistema.

El BIS no está comprando XRP: está probando si un ledger público puede certificar datos oficiales sin depender de intermediarios que custodien la información.

Para el lector no técnico, un drop es la fracción más pequeña de XRP, algo así como el céntimo del euro. Que el coste sea de 10 drops por anclaje confirma una de las ventajas competitivas de XRPL: sus tarifas son marginales en comparación con otras redes.

Ese matiz es relevante. El estudio suma un caso de uso institucional de XRPL como infraestructura, pero no indica que el BIS haya adoptado la red para operaciones oficiales ni relaciona a XRP como activo. La arquitectura del documento trata la comisión de XRPL como un valor insignificante, lo que refuerza la idea de que el coste en blockchain se vuelve irrelevante cuando los conjuntos de datos se agrupan de forma eficiente.

Para Vandell Aljarrah, cofundador de Black Swan Capitalist, el movimiento encaja con instituciones que prueban infraestructuras públicas con el tiempo. Su lectura es que no buscan atención mediática, solo publicaron el test; cuando un ledger resulta suficientemente bueno para registros oficiales, llega la siguiente fase.

Lo que dice este test sobre la adopción institucional

Este Documento de Trabajo se inscribe en una fase de exploración más amplia. Las instituciones financieras internacionales llevan años probando blockchains públicas para registros, pagos transfronterizos o identidad digital. La diferencia aquí es que el BIS publica el código y las mediciones, algo que suele acelerar la discusión técnica sobre qué redes ofrecen garantías reales.

Sin embargo, conviene mantener la cautela. Que el BIS publique un prototipo no equivale a una adopción formal, y el propio organismo no da señales de implantar el sistema en su operativa diaria. El riesgo reside en confundir una prueba piloto con una validación institucional completa, una confusión frecuente cuando el sector busca catalizadores de precio.

Por ponerlo en contexto, es consistente con instituciones probando en en infraestructuras públicas con el tiempo. El precedente más cercano es el trabajo del sector financiero tradicional con consorcios privados. La novedad de XRPL es que se trata de una red pública sin permisos, lo que introduce preguntas sobre gobernanza y sostenibilidad a largo plazo. Más contexto sobre el organismo puede consultarse en su entrada de Wikipedia.

Lo que queda claro es que el BIS valora la rapidez y las comisiones casi nulas de XRP Ledger. Esa combinación no pasa desapercibida para otros actores que manejan grandes volúmenes de datos y necesitan acreditar su integridad ante terceros. La siguiente fase, si llega, dependerá de que la red mantenga su estabilidad mientras crece la demanda institucional. Y si el mercado vuelve a confundir un piloto con una compra de tokens, el propio documento del BIS ofrece una lectura inequívoca: XRP es aquí el vehículo, no el objeto del estudio.

Cortes de tráfico en Madrid por el GP de F1 Madring 2026: IFEMA restringe accesos y los buses del 10 al 14

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Madrid activa del 10 al 14 de septiembre un dispositivo de cortes de tráfico en el entorno de IFEMA por el GP de F1 Madring 2026, que se corre del 11 al 13.
  • ¿Quién está detrás? El Ayuntamiento de Madrid restringe accesos y fija dos coronas de control alrededor del circuito.
  • ¿Qué impacto tiene? Cierre a no autorizados, restricciones a taxis, VTC y reparto, desvíos en M-11 y M-40 y alteración del servicio de bus en la zona.

Los cortes de tráfico en Madrid por la F1 arrancan el jueves y cambian la movilidad del noreste de la capital. El Ayuntamiento ha aprobado un dispositivo especial que aísla el recinto ferial entre el 10 y el 14 de septiembre, cinco días en los que el acceso al entorno de IFEMA queda reservado a tráfico autorizado, acreditaciones y servicios del evento.

El perímetro cerrado: accesos, coronas y vías afectadas

El perímetro de restricción abarca desde la avenida de las Fuerzas Armadas hasta la avenida Alejandro de la Sota, e incluye Camino Viejo de Burgos, Vía Dublín, Ribera del Sena, Ribera del Loira y avenida del Consejo de Europa. Son vías que quedarán cerradas al tráfico no autorizado durante los cinco días del dispositivo.

A partir del viernes 11 y hasta el domingo 13, las restricciones se endurecen con dos zonas de control. La corona interior queda reservada al operativo del Gran Premio: no podrán circular coches particulares sin acreditación, vehículos que busquen aparcar en las inmediaciones ni quienes atraviesen la zona sin un destino operativo.

La corona exterior funciona como área de regulación. La Policía Municipal podrá imponer desvíos, cambios de sentido y controles en la avenida de Logroño, la M-11, la M-12, la avenida de Manuel Fraga Iribarne, la R-2 y la M-40. La M-11 y la M-40 podrán sufrir cortes puntuales si se registra una afluencia masiva de vehículos.

El acceso y la salida del público general al circuito se concentran entre las 8:00 y las 20:00 horas en los tres días principales. Para entradas corporativas, eventos privados y actividades concretas, la salida podrá alargarse hasta las 23:00 horas, con un refuerzo específico en los momentos de llegada y salida de aficionados.

Qué restricciones afectan a taxis, VTC, reparto y vecinos

La corona interior no se limita a los coches particulares. Taxis y VTC, repartidores, trabajadores y vehículos de paso también verán limitada su circulación dentro del perímetro si no disponen de autorización o de un motivo operativo concreto.

El acceso a IFEMA no será libre durante cinco días: solo acreditaciones, servicios del evento y desplazamientos operativos tendrán hueco en la corona interior.

Las líneas de autobús urbano que atraviesan el perímetro verán modificados sus itinerarios, sobre todo en las paradas más próximas a IFEMA. El Ayuntamiento recomienda el transporte público y consultar los avisos de la EMT antes de desplazarse, porque algunos desvíos pueden extenderse a las horas de cierre del Gran Premio.

Hoja de Ruta: Claves del Viaje

El impacto se siente en tres planos. En el tiempo de viaje, la restricción añade fricción a los desplazamientos por el arco noreste de la capital; en la logística, repartidores y VTC pierden acceso directo a una zona de alta demanda durante el evento; en la red viaria, las arterias M-11, M-12 y M-40 absorben desvíos y controles. La zona cero es el entorno IFEMA-Valdebebas, pero la onda llega hasta la avenida de Logroño y la R-2.

El dato que resume el dispositivo es cinco días de cierre escalonado: del jueves 10 al lunes 14, con máxima intensidad del viernes 11 al domingo 13. Madrid ya ha aplicado restricciones en grandes citas de IFEMA, pero la doble corona interior y exterior multiplica los controles. La diferencia es la afectación a taxis, VTC y reparto, colectivos que en otros eventos suelen tener más tolerancia.

El primer hito operativo llega el jueves a primera hora. A partir de ahí, la evolución dependerá de la afluencia real; si M-11 y M-40 acumulan vehículos, la Policía Municipal puede endurecer los desvíos en tiempo real. La ventana crítica se abre el 11 y no se cierra hasta que Madrid restablezca la circulación ordinaria a partir del lunes 14.

Renfe permitirá patinetes en sus trenes desde el 7 de septiembre, salvo en el Cercanías de Euskadi

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe admite desde el lunes 7 de septiembre los patinetes eléctricos en Cercanías, Media y Larga Distancia, con excepciones.
  • ¿Quién está detrás? Renfe, que exige patinete homologado, plegado y con batería conforme a sus requisitos.
  • ¿Qué impacto tiene? Quien combine patinete y tren gana opciones de última milla; en Rodalies y Cercanías Euskadi la restricción se mantiene.

Renfe abrirá sus trenes a los patinetes eléctricos desde el próximo lunes 7 de septiembre. La compañía pública permitirá el acceso de estos vehículos de micromovilidad en los servicios de Cercanías, Media Distancia y Larga Distancia, con una excepción expresa: Rodalies y Cercanías Euskadi quedan fuera por el momento.

La decisión no es una apertura total. Renfe precisa que solo podrán subir a bordo los patinetes homologados, es decir, los que cuentan con un certificado que acredita que cumplen determinados requisitos técnicos y de seguridad. No basta con que el vehículo sea eléctrico y quepa en el hueco del asiento: tiene que ir plegado y con una batería que respete las condiciones establecidas por la operadora.

Qué trenes se abren y cuáles quedan fuera

La medida alcanza a los trenes de Cercanías, el servicio ferroviario de proximidad que vertebra los desplazamientos diarios en los grandes núcleos urbanos, y también a los de Media y Larga Distancia. Quedan excluidas, de momento, Rodalies —la marca con la que se conoce Cercanías en Cataluña— y Cercanías Euskadi.

Renfe no ha fijado una fecha para extender la apertura a esas dos zonas. La excepción se mantiene sin calendario concreto, según la información difundida este jueves por Servimedia. La lectura práctica es directa: un usuario con patinete podrá subir en Madrid, Valencia o Sevilla, pero no en Bilbao o Barcelona si utiliza los servicios de proximidad autonómicos.

Esta geografía tiene lógica operativa. En Cataluña y Euskadi, la gestión de Cercanías está condicionada por particularidades administrativas y por una conflictividad laboral distinta a la del resto de la red; la decisión de Renfe evita sumar una variable nueva en dos territorios sensibles.

El acceso llega con letra pequeña: patinete homologado, plegado, con batería conforme y con dos zonas de Cercanías que mantienen la prohibición.

Cómo subir un patinete sin que te lo rechacen en el andén

La operadora no ha detallado el listado concreto de modelos aceptados, pero sí marca tres condiciones: patinete homologado, plegado y con la batería dentro de los rangos permitidos. El viajero debe consultar la documentación del fabricante y, si tiene dudas, comprobar las condiciones oficiales en la web de Renfe.

El requisito del plegado es especialmente importante en horas punta. Un patinete sin plegar ocupa el espacio de un asiento y bloquea los pasillos; plegado se convierte en un bulto de mano más. La mayoría de los usuarios de patinete en hora punta tiene que cargarlo sin ayuda.

Para los desplazamientos intermodales, la apertura tiene un valor evidente: el patinete resuelve el trayecto entre la estación y el destino final, la conocida como última milla, sin depender de autobuses o taxis. Renfe se alinea así con una movilidad urbana que ya convive en andenes y cercanías de varias ciudades europeas.

Hoja de Ruta: Claves del Viaje

El impacto más directo recae sobre los usuarios que combinan un tren de Cercanías con un patinete para llegar al trabajo o a la universidad. Para ellos, el 7 de septiembre deja de ser una fecha administrativa y se convierte en una ventana operativa: si el modelo está homologado y cabe plegado, el acceso a bordo deja de estar vetado.

La zona cero de esta decisión es doble. En positivo, los grandes núcleos de Cercanías de Madrid, Valencia, Sevilla y el resto de la red convencional. En negativo, Cataluña y Euskadi: allí el usuario de patinete sigue con la misma restricción que existía hasta ahora, lo que puede provocar agravio comparativo entre viajeros de un mismo operador.

El dato que resume la noticia es sencillo: una fecha de entrada en vigor —el 7 de septiembre— y una excepción territorial que afecta a dos comunidades. No hay incremento de tarifas, no hay un nuevo contrato de transporte, pero sí un cambio de reglas de acceso que cualquier usuario debe conocer antes de presentarse en el andén.

La posición de Renfe es prudente: abrir la mano en la mayor parte de la red, mantener el candado en las zonas con mayor tensión de gestión y remitir al viajero a los requisitos de homologación. Cabe preguntarse si habrá capacidad operativa para verificar el plegado y la batería en hora punta, o si la norma quedará en manos de la interpretación de cada interventor. Ahí reside el riesgo de fricción en las primeras semanas.

La lectura a riesgo inmediato es que la falta de un listado público de modelos homologados deja al viajero en una zona gris. El primer empujón, con mochila y patinete, puede resolverse en la web, en la taquilla o en el criterio del personal de Renfe. La próxima ventana crítica no es una fecha lejana: es el lunes 7 de septiembre, en el primer tren de la mañana.

Publicidad