Los españoles quieren formación en IA en el trabajo, el 73% valora positivamente que su empresa la facilite

0

La IA está ganando terreno como una competencia profesional fundamental y los trabajadores muestran una elevada predisposición a seguir desarrollando sus capacidades en este ámbito, según refleja un estudio de eDreams ODIGEO realizado entre 9.000 adultos de siete mercados internacionales, incluida España.

El 73 % de los trabajadores españoles valora positivamente que su empresa impulse el desarrollo de sus capacidades en IA, facilitándoles acceso a herramientas y cursos para aprender a utilizarlas. España se sitúa entre los países donde destaca esta tendencia, solo por detrás de Portugal (79 %) y por delante de Italia (72 %), aunque se trata de un patrón compartido por todos los mercados encuestados, reflejo de un interés global por integrar la IA en las competencias profesionales de cualquier perfil, más allá de los tecnológicos.

Esta evolución también comienza a trasladarse a las decisiones profesionales de los trabajadores. Para más de la mitad de los españoles (54 %), que una compañía priorice un enfoque “AI-first” es importante o incluso decisivo a la hora de escoger entre dos ofertas de trabajo similares, cifra que se sitúa en el 62 % en el caso de la Generación Z.

La apuesta por desarrollar capacidades de IA en toda la organización forma parte desde hace años del modelo de eDreams ODIGEO. La compañía opera bajo una estrategia “AI-first” desde 2014, integrando esta tecnología en el conjunto de su actividad y considerándola una competencia relevante para todos sus profesionales.

El objetivo es que los distintos equipos puedan identificar cómo aplicar la IA de la forma más estratégica y eficiente en su trabajo diario. Para ello, la compañía ha reforzado de forma significativa su apuesta por el aprendizaje: en el último año se han registrado más del doble de horas de formación que el año anterior, pasando de 48.933 a 99.335, con contenidos centrados en fundamentos de IA, ingeniería de prompts y pensamiento crítico para evaluar y validar los resultados generados por estas herramientas.

La estrategia está teniendo también un impacto en la capacidad de desarrollo de la compañía: su productividad en ingeniería se ha incrementado en más de un 47 % interanual y sus equipos desarrollan actualmente cinco veces más funciones de negocio.

Asimismo, el creciente peso de la IA dentro de las empresas está comenzando a reflejarse en la manera en la que se evalúan desde fuera. En 2026, los International Business Awards, incorporaron por primera vez una categoría dedicada específicamente a reconocer culturas de innovación impulsadas por IA. eDreams ODIGEO fue reconocida en esta nueva categoría por su apuesta por extender la formación y adopción de la IA a toda la organización, en lugar de concentrarse únicamente en los equipos tecnológicos.

Dana Dunne, CEO de eDreams ODIGEO, afirmó que «el estudio refleja un cambio que experimentamos hace más de una década: los conocimientos sobre IA se están convirtiendo en una competencia general, y los profesionales buscan desarrollarlos. Doce años trabajando de esta manera nos han enseñado que la fluidez no tiene que ver realmente con las herramientas, que cambian cada pocos meses, sino con el criterio: saber cuándo utilizar la IA, cómo orientarla y cómo verificar los resultados obtenidos. Por ello, nuestra formación concede la misma importancia al pensamiento crítico que a la ingeniería de ‘prompts’, y por este motivo la IA es una competencia fundamental para todos los puestos, más que una competencia técnica. También es la razón por la que esta capacidad se ha traducido en un crecimiento significativo para nosotros como una plataforma pionera y global de suscripción de viajes”.
Strategy vuelve a pausar sus compras Bitcoin y amplía su recompra de deuda a 2.000 millones

Strategy, la antigua MicroStrategy, ha vuelto a pausar sus compras de Bitcoin apenas una semana después de retomarlas. La empresa, que cotiza en el Nasdaq, decidió priorizar la recompra de títulos propios y amplió hasta 2.000 millones de dólares su programa de recompra de deuda digital.

El movimiento se confirmó en una comunicación regulatoria publicada este martes. Según el documento, la compañía recompró 176 millones de dólares en acciones preferentes STRC durante la semana anterior, una señal de que prefiere devolver valor a los inversores antes que seguir aumentando su exposición a la criptomoneda.

Qué ha anunciado Strategy y por qué vuelve a frenar las compras

La tesorería de bitcoin de Strategy no cambió: mantiene 845.050 bitcoins, valorados en más de 66.000 millones de dólares a los precios actuales. A esa posición se suman 6.500 millones de dólares en reservas líquidas denominadas en dólares, un colchón que la firma considera clave para ganar margen de maniobra.

La pausa no es algo nuevo. En junio, la empresa ya había detenido la acumulación para centrarse en construir caja, recomprar acciones y, en algunos momentos, vender parte de sus tenencias. Después retomó las compras la semana pasada y ahora vuelve a pisar el freno, algo que los inversores interpretan como una prioridad por sanear el balance.

En la práctica, la compañía elevó el tamaño de su programa de recompra de valores de crédito digital de 1.000 a 2.000 millones de dólares. Se trata de una herramienta de gestión de pasivos que refuerza la posición financiera de Strategy, aunque no cambia el número de bitcoins en sus libros.

Strategy vuelve a preferir recomprar títulos antes que sumar más bitcoins, pese a que su posición sigue superando los 66.000 millones de dólares.

Cuánto bitcoin mantiene y por qué le importa al mercado

Las acciones de Strategy, cotizadas con el ticker MSTR, retrocedían más de un 3% en en la apertura bursátil de Nueva York el martes. La caída no altera la tesis de la compañía, pero muestra cómo el mercado vigila de cerca cada decisión sobre compras o ventas de bitcoin.

Phong Le, consejero delegado de Strategy, defendió las ventas puntuales de bitcoin realizadas en meses anteriores. La empresa tendría ahora un balance ‘a prueba de balas’, según sus palabras, y considera que desprenderse de una porción mínima de la tesorería fue la operación correcta en aquel momento.

Dicho de otro modo, Strategy actúa cada vez más como un híbrido entre una tesorería corporativa de bitcoin y un emisor de productos de crédito. Recompra acciones, maneja reservas en dólares y utiliza el balance como herramienta de financiación.

La compañía inició esta senda en 2020 como una empresa de software empresarial que compraba bitcoin para proteger a sus accionistas de la inflación. Desde entonces, su valoración depende en buena medida de la cotización de la criptomoneda y de su capacidad para emitir deuda con condiciones atractivas.

La lectura de fondo para la tesorería corporativa

Lo relevante no es solo cuántos bitcoins atesora Strategy, sino cómo decide entre comprar más o devolver capital a sus inversores. La pausa actual confirma que las empresas con exposición a bitcoin ya no reaccionan solo al precio, sino a su estructura de capital.

La compañía comunicó en julio una pérdida trimestral de 8.220 millones de dólares, derivada de la contabilización de sus activos digitales. Le restó importancia en la presentación de resultados con una comparación ambiciosa: ‘Somos el J.P. Morgan de la economía cripto. Vender 1.000 bitcoins de un total de 840.000 era, en su opinión, irrelevante para la conversación.

Esa visión tiene sentido si se mira el largo plazo, pero introduce una dependencia evidente. Si el precio de bitcoin cae durante un periodo prolongado, la capacidad de Strategy para refinanciar su deuda y mantener las recompras se tensa.

Conviene recordar que la estrategia de Strategy es más apalancada de lo que parece. Desde 2020, la empresa ha financiado parte de sus compras con emisiones de deuda convertible. Cuando el precio sube, la deuda se convierte en acciones y el modelo se realimenta; cuando el precio baja, el mercado pone el foco en la solvencia. En la pausa de junio, la firma ya eligió proteger la liquidez en lugar de seguir comprando, una lección que ahora repite.

Por ahora, la empresa mantiene una tesorería de 845.050 bitcoins y 6.500 millones de dólares. Suficiente para esperar, aunque no para disipar todas las dudas.

¿Se hunde la CLARITY Act? La regulación Solana EE.UU. se retrasaría hasta 2030, avisa Lummis

La regulación de Solana en Estados Unidos vuelve a quedar en el aire: la CLARITY Act encara su votación clave con altas probabilidades de fracasar.

Conocida como CLARITY Act, la Digital Asset Market Clarity Act estaba llamada a resolver el mayor vacío legal del sector. Su función principal es sencilla de explicar: decidir si un activo como SOL debe tratarse como un security (un valor regulado por la SEC) o como una commodity (una materia prima supervisada por la CFTC). De esa distinción dependen los exchanges que pueden listarlo, los fondos cotizados que pueden lanzarse y las obligaciones que asumen los emisores.

Los senadores republicanos no esconden el pesimismo. Según el medio estadounidense Semafor, la votación del próximo martes 15 de septiembre a las 2:15 de la tarde hora del Este solo abrirá el debate y exige 60 votos. Las negociaciones sobre el texto ético apenas se han movido desde julio. Ese apartado afecta, entre otros, al presidente Donald Trump y a su familia.

El senador Mike Rounds, de Dakota del Sur, calificó el panorama de pobre. Thom Tillis, de Carolina del Norte, fue más explícito: si la Casa Blanca no muestra interés en acercar posturas, la ley fracasará.

No será por falta de concesiones previas. La Casa Blanca asegura que Trump sigue queriendo la norma y ya ha aceptado compromisos éticos amplios. Roger Marshall, senador por Kansas, añade que los votantes de su estado ni siquiera le preguntan por la ley.

La senadora Cynthia Lummis, una de las voces más activas del bloque cripto, advierte de que la siguiente oportunidad real para despejar la regulación de Solana no llegaría hasta 2030. El calendario explica el drama: el Senado se vacía durante casi todo octubre y el 3 de noviembre llegan las elecciones de mitad de mandato.

El reloj legislativo es tan relevante como el fondo: un voto que solo abre debate no aprueba nada, pero puede enterrar la norma durante años.

El lobby cripto no se rinde: presión de última hora

La lectura del sector cripto es radicalmente distinta. Alexander Grieve, vicepresidente de asuntos gubernamentales de Paradigm, sostiene que filtrar pesimismo a la prensa es una táctica de presión para arrancar concesiones de última hora. El dinero de la banca y la publicidad sigue moviéndose, algo que sería extraño si la ley estuviera muerta. El proyecto, según sus palabras, no está muerto ni de lejos.

Sus argumentos chocan con la realidad de las probabilidades. Polymarket, la plataforma de mercados de predicción, descuenta un 16% de probabilidad de promulgación en 2026, frente a más del 75% a principios de año.

La encuesta de Reuters/Ipsos de agosto da munición a los demócratas: la mayoría de los estadounidenses rechaza el dinero que la familia del presidente ha ganado con activos digitales.

Por qué este retraso castiga más a Solana que a otros ecosistemas

Para Solana, la diferencia entre security y commodity no es semántica. Desde que la SEC incluyó a SOL en sus demandas contra Binance y Coinbase en 2023, la red ha convivido con una supervisión ambigua. Basta recordar aquel episodio: el precio se hundió y varios exchanges congelaron temporalmente sus listados a la espera de aclaraciones. No hubo sentencia firme, pero tampoco claridad. Un fallo a favor de la CFTC abriría la puerta a productos al contado y a la entrada limpia de gestoras institucionales. Una calificación como valor obligaría a reordenar exchanges y tesorerías.

El ecosistema ya ha aprendido a crecer sin marco federal. La DeFi de Solana opera en gran parte desde jurisdicciones amables y con tokens puente, pero Wall Street no se mueve con esa flexibilidad. Los grandes patrimonios y los comités de inversión necesitan cajas regulatorias limpias antes de comprometer capital.

Este retraso no afecta solo a Solana; afecta a toda la criptoeconomía estadounidense. Dicho de otro modo, mientras Washington no defina quién vigila el mercado de activos digitales, la industria seguirá dependiendo de acuerdos particulares y litigios. Es una forma cara de avanzar: cada tribunal puede interpretar la ley de un modo distinto.

La votación del martes no aprueba la CLARITY Act, pero puede decidir si las conversaciones sobre la supervisión de los activos digitales entran en hibernación. Si el texto fracasa, las preguntas sobre SOL no desaparecerán. Simplemente se responderán en los tribunales, no en el Capitolio.

Las motos en los atascos: la DGT permitirá circular por el arcén a 30 km/h desde el 1 de octubre

La DGT permitirá a las motos circular por el arcén a 30 km/h en atascos desde el 1 de octubre. El nuevo Reglamento de Circulación, aprobado por el Gobierno en junio, introduce un uso extraordinario del arcén derecho para motoristas en retenciones. La medida busca reducir el calor extremo y el riesgo de alcance cuando el tráfico queda detenido.

La reforma llega con el Real Decreto 518/2026, de 24 de junio, publicado en el BOE el 26 de junio. No se trata de una autorización general, sino de una habilitación condicionada. Para que puedas circular por el arcén, el tramo debe haber sido acordado previamente entre el titular de la vía y la DGT o, en su caso, la autoridad autonómica o local competente.

Además, la vía debe estar señalizada de forma expresa con señales verticales y marcas viales. Solo entonces queda activado el uso extraordinario del arcén. Sin esa señalización, la circulación de motos por el arcén sigue prohibida y sujeta a sanción.

Qué cambia y a quién afecta: uso extraordinario del arcén

La norma afecta a motocicletas y ciclomotores que circulan por carreteras con retenciones. Hasta ahora, los motoristas debían respetar las mismas normas que el resto de vehículos, sin margen adicional de maniobra. Con el cambio, podrán avanzar por el arcén derecho cuando los carriles estén detenidos por congestión.

La medida no convierte el arcén en un carril permanente reservado. Solo se permite su uso en situaciones de tráfico completamente detenido, nunca con circulación simplemente ralentizada. La DGT insiste en que se trata de una opción extraordinaria para proteger a los usuarios vulnerables.

El objetivo es doble. Por un lado, evitar que los motoristas sufran golpes de calor al quedar parados bajo el sol. Por otro, reducir el riesgo de alcance trasero cuando un coche no frena a tiempo en una retención.

No podrás usar el arcén si el tráfico solo está lento: los carriles deben estar completamente detenidos y el tramo señalizado.

La conducción por el arcén forma parte de una reforma más amplia del Reglamento General de Circulación, orientada a reforzar la protección de los denominados usuarios vulnerables de la vía. Salvo excepciones concretas, todas las medidas entran en vigor el 1 de octubre de 2026.

Cuándo entra en vigor y qué condiciones debes cumplir

La fecha clave es el 1 de octubre de 2026. A partir de ese día, los motoristas podrán acogerse al uso extraordinario del arcén siempre que se cumplan todas las condiciones. La norma detalla tres requisitos básicos:

  • Circular en fila de uno, sin adelantar a otros vehículos por el arcén.
  • No superar en ningún momento los 30 km/h.
  • Extremar la precaución y ceder prioridad absoluta a los vehículos de emergencias que estén obligados a circular por el arcén.

Además, los motoristas deben abandonar el arcén en cuanto sea necesario. Si llega una ambulancia, un coche de bomberos o cualquier vehículo autorizado a usar el arcén, la moto debe reincorporarse al carril con seguridad.

Otro punto que conviene aclarar: el arcén no se abre de forma generalizada. La habilitación depende de un acuerdo previo entre el titular de la vía y la autoridad competente, y de una señalización específica. La DGT recuerda que el arcén sigue siendo, por defecto, un espacio reservado para emergencias y vehículos autorizados.

Si circulas por una carretera sin señalización expresa de arcén habilitado para motos, no puedes usarlo. Tampoco si el tráfico está fluido o simplemente ralentizado. La multa por circular indebidamente por el arcén no cambia: sigue siendo una infracción sancionable.

Cómo circular sin riesgos y evitar la sanción

La recomendación principal es clara: no interpretes la medida como un permiso permanente. El arcén solo es utilizable en atascos con tráfico detenido y en tramos señalizados. Ante la duda, permanece en tu carril y espera a que la retención avance.

Si usas el arcén habilitado, mantén una velocidad muy reducida, no superes los 30 km/h y vigila constantemente los retrovisores. La prioridad de los servicios de emergencia es absoluta. Al menor indicio de sirena o luces de emergencia, abandona el arcén con suavidad.

También conviene recordar que las motos no pueden adelantar por el arcén en condiciones normales. La nueva norma solo cubre el supuesto de congestión total. Circular por el arcén en movimiento lento sigue siendo una infracción grave.

Análisis: una medida de seguridad vial con letra pequeña

La reforma responde a una reivindicación histórica del colectivo motorista. En atascos de verano, con temperaturas superiores a cuarenta grados, permanecer parado sobre una moto puede convertirse en un problema de salud. La DGT lo reconoce y habilita una vía de escape con condiciones estrictas. La letra pequeña, sin embargo, es generosa en excepciones.

El requisito de acuerdo previo con el titular de la vía limita la aplicación real de la medida. Cada tramo debe habilitarse de forma individual. Eso significa que durante los primeros meses el arcén para motos será una rareza, no una regla general. La eficacia dependerá de cuántos ayuntamientos y titulares de carreteras firmen convenios con la DGT.

También queda margen para la confusión. Un motorista puede encontrarse un tramo señalizado y, unos kilómetros después, un tramo sin habilitar. La transición debe ser clara. Si no hay señal vertical que indique el fin del tramo, el conductor podría interpretar que sigue vigente la autorización. La norma exige señalización expresa al inicio; conviene que sea igual de explícita al final.

La velocidad máxima de 30 km/h es prudente y coherente con un arcén. Los riesgos de circular por un espacio estrecho, con bordillos, grava o restos de neumáticos, desaconsejan velocidades superiores. La obligación de ir en fila de uno evita carreras entre motos por el arcén.

En mi lectura, la medida es razonable en términos de seguridad vial. No supone un aumento de la velocidad ni un permiso para sortear atascos a gran velocidad. Al contrario, ofrece una alternativa ordenada para un colectivo vulnerable. La clave estará en la señalización. Si los tramos habilitados son escasos, muchos motoristas optarán por no usarlos por miedo a una sanción. Si son excesivos, el arcén perderá su función de emergencia. El equilibrio, como casi siempre, está en la gestión real de la vía.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Uso extraordinario del arcén derecho por motos y ciclomotores en congestión total de tráfico.
  • Sanción económica: No aplica (la norma autoriza, no sanciona; circular indebidamente por el arcén mantiene la multa actual).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

La guerra en Irán dispara los márgenes de refino: la rentabilidad del sector energético español alcanza el 24,5%

0

La guerra en Irán dispara los márgenes de refino hasta el 28,4% en España, según un informe del gabinete económico de CCOO presentado hoy.

El refino español marca un máximo histórico de rentabilidad

El estudio, elaborado a partir de los últimos datos del Observatorio de Márgenes Empresariales, sitúa la rentabilidad sobre ventas del sector energético español en el 24,5% en el segundo trimestre de 2026, calculada como media móvil de los cuatro últimos trimestres para eliminar la estacionalidad. Esa cifra más que duplica el 11% registrado entre 2018 y 2019.

El sector energético incluye actividades de refino de petróleo, suministro de electricidad y comercio de combustibles. Todas ellas presentan resultados históricos coincidiendo con los precios disparados del crudo. En términos prácticos, las empresas del sector obtienen casi 25 céntimos de beneficio bruto por cada euro vendido, antes de aplicar impuestos, intereses y amortizaciones. La subida es especialmente llamativa porque se produce en un contexto de fuerte presión inflacionaria para los consumidores.

Dentro del sector, el refino del petróleo es el principal impulsor del incremento, con un margen sobre ventas del 28,4% en los últimos cuatro trimestres. Las ventas al exterior han crecido un 66% y las interiores un 31%, según el informe. Además, el refino ha sido responsable del 31% del incremento general de precios del Observatorio de Márgenes Empresariales.

El comercio mayorista de combustibles también registra máximos, con una rentabilidad superior al 30%. El documento de CCOO destaca que, pese al aumento de los costes de aprovisionamiento, el sector ha tenido poder de mercado para defender su rentabilidad elevando los márgenes en términos absolutos.

El refino explica el 31% del incremento general de precios en España, un dato que coloca al sector en el centro del debate inflacionario.

El Brent se aproxima a los 100 dólares y aviva la presión sobre los costes

El enquistamiento del conflicto en Irán y los nuevos ataques de los rebeldes hutíes mantienen el precio del Brent cerca de los 100 dólares por barril, según datos recogidos por Europa Press. La tensión geopolítica inflama los costes de las gasolinas y de la electricidad, al tiempo que dispara los márgenes de las empresas del sector.

En términos generales, los márgenes empresariales rozaron los 97.000 millones de euros en el segundo trimestre, un 12,8% sobre ventas en media móvil de cuatro trimestres. La media entre 2009 y 2021, antes de la crisis inflacionaria, era del 10,5%. Las entidades financieras alcanzan un margen del 29%, el inmobiliario un 31,1% y las industrias extractivas un 22,3% frente al 14,8% del año anterior.

El desacople entre ventas y costes, primero por la guerra de Ucrania y ahora por la de Irán, ha engordado los resultados empresariales. Las ventas se mantienen mientras los costes bajan en términos relativos, lo que amplía el diferencial.

Análisis Merca2: un viento de cola con fecha de caducidad

Los márgenes actuales del refino tienen una explicación geopolítica y, por tanto, fecha de caducidad incierta. La prima de riesgo geopolítico puede desvanecerse en en cuestión de semanas si se reactivan las negociaciones, devolviendo al crudo a cotas más moderadas. En 2022 vivimos un episodio similar: los márgenes de refino se dispararon con la invasión de Ucrania y luego se normalizaron con la caída del precio del gas.

El informe de CCOO subraya el poder de mercado del comercio mayorista de combustibles, un matiz que apunta a un problema estructural: no todo el incremento de márgenes es un simple reflejo de la subida del barril. Las empresas defienden rentabilidad incluso con costes al alza, algo que debería preocupar a la Comisión Nacional de los Mercados y la Competencia (CNMC) si se traduce en abuso de posición dominante.

El mercado lo descuenta tarde. Y mal.

Para Repsol, principal refinería española, la lectura es ambivalente. Sus cuentas del tercer trimestre se beneficiarán del Brent en máximos de seis meses, pero la presión política para reintroducir impuestos extraordinarios crecerá en paralelo. El consenso aún no descuenta una corrección brusca del crudo, y ese es el principal riesgo para el sector.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Repsol no registró movimientos relevantes ligados a este informe; el Brent cotiza cerca de los 100 dólares, con subidas superiores al 2% en la sesión, según Europa Press.

Clave técnica: El margen de refino del 28,4% supera cualquier máximo previo; si el crudo consolida por encima de 100 dólares, la rentabilidad del sector podría extenderse, pero el riesgo de una corrección técnica aumenta si la demanda cede.

Apunte macro: La prima de riesgo española no se detalla en el informe, pero el margen empresarial general del 12,8% y la rentabilidad financiera del 29% sugieren un entorno de beneficios elevados que el Banco de España seguirá de cerca.

La OMM prevé un fenómeno de El Niño en 2026 muy fuerte que golpeará las cosechas, la energía y los precios hasta febrero de 2027

La Organización Meteorológica Mundial (OMM) ha lanzado el aviso más inequívoco de su historia por El Niño 2026: un evento muy fuerte que tocará techo a finales de año y golpeará cosechas, energía y precios hasta febrero de 2027.

El índice Niño 3.4, la medida más utilizada de las anomalías de temperatura en el Pacífico ecuatorial central y oriental, promedió 1,5 °C por encima de lo normal entre mayo y julio y alcanzó 2 °C en julio. Los valores semanales de finales de julio a mediados de agosto se situaron entre 2,2 °C y 2,6 °C. Bajo la superficie, el calentamiento es todavía más marcado: en algunas zonas, las temperaturas oceánicas subsuperficiales superaron en más de 8 °C los niveles habituales.

«El Niño se está agigantando ante nuestros ojos. La ciencia no deja lugar a dudas: el planeta está en aguas desconocidas, y esas aguas se están calentando», afirmó el secretario general de la ONU, António Guterres, en un mensaje difundido junto a la actualización. «La carrera ahora es entre los riesgos en aumento y nuestro compromiso con la acción climática», añadió.

La secretaria general de la OMM, Celeste Saulo, advirtió de que el evento puede asestar «un golpe masivo a comunidades y economías de todo el mundo». La disrupción por sequías e inundaciones ya es visible, señaló. Es la primera vez en los 50 años de historia del organismo que se lanza una movilización de esta magnitud con los servicios meteorológicos e hidrológicos nacionales.

Un aviso sin precedentes: persistencia casi total hasta febrero

Los centros globales que alimentan la actualización sitúan la probabilidad de que el episodio persista hasta febrero de 2027 en «casi el 100 %». Nunca antes una actualización de El Niño/La Niña de la OMM había sido tan rotunda, algo que el organismo atribuye al fuerte consenso de los modelos de su red.

Un evento sin precedentes en el registro de la OMM eleva la prima de riesgo climático sobre la energía, el agro y los precios.

El Niño se produce cada dos a siete años, dura entre nueve y doce meses y suele alcanzar su máximo entre noviembre y febrero. La OMM insiste en que es un fenómeno natural y no está causado por el cambio climático, aunque su influencia sobre las temperaturas globales puede prolongarse más allá del pico de calentamiento oceánico.

La letra pequeña: la intensidad no lo es todo

El propio organismo matiza que la fuerza de un episodio no determina por sí sola la severidad de sus impactos en cada región. Los efectos varían según la ubicación y la estación, y pueden verse alterados por otros motores climáticos. Se espera que una fase positiva del dípolo del Océano Índico se desarrolle entre septiembre y noviembre, con una media trimestral de 0,9 °C, junto a temperaturas por encima de lo normal en el Atlántico ecuatorial.

En Sudamérica, los episodios intensos de El Niño se han asociado históricamente con lluvias superiores a lo normal en la cuenca del Plata —sur de Brasil, Uruguay, Paraguay y noreste de Argentina—, así como en la costa de Ecuador y el norte de Perú. Frente a eso, las condiciones más secas suelen instalarse en Colombia, Venezuela, el norte de Brasil y los altiplanos andinos.

📊 Impacto climático en cifras

  • Anomalía del índice Niño 3.4: 1,5 °C de media entre mayo y julio; hasta 2,6 °C en los registros semanales de agosto.
  • Probabilidad de persistencia: casi el 100 % hasta febrero de 2027, según los centros de la OMM.
  • Calentamiento subsuperficial: más de 8 °C sobre lo normal en zonas del Pacífico durante julio y agosto.
  • Dípolo del Índico: fase positiva esperada entre septiembre y noviembre, con una media de 0,9 °C.

El dato no es una curiosidad meteorológica. La anomalía térmica del Pacífico se traduce en presión directa sobre la oferta agrícola y la generación hidroeléctrica, dos palancas que tocan de lleno a la transición energética y a la cesta de la compra.

El dato que cambia la ecuación de riesgo para energía y agro

Para las energéticas, un El Niño fuerte no es una noticia lejana. Las sequías asociadas a ciertas regiones reducen el caudal disponible para la generación hidroeléctrica. Las carteras diversificadas de compañías como Iberdrola, Acciona u Ørsted —renovable, almacenamiento y ciclos de gas— absorben mejor el golpe que los sistemas puramente hidráulicos.

El canal más directo hacia el consumidor es el agro. Menos lluvia en unas zonas y excesos en otras alteran los calendarios de siembra y cosecha. Eso se traslada a los precios de los granos, el aceite y los alimentos básicos. Las cadenas de suministro que ya reportan riesgos climáticos bajo criterios ESG y la CSRD europea deberían leer este episodio como un test de resiliencia. La letra pequeña importa.

Esto obliga a a las empresas a revisar dos frentes: la estabilidad de su cadena de proveedores y la cobertura de sus posiciones energéticas. Vamos a los datos. El aviso de la OMM no fija una trayectoria concreta de precios, pero la combinación de anomalías de hasta 2,6 °C y una persistencia casi total hasta febrero dibuja un escenario de volatilidad alta para el arranque de 2027.

Para los inversores institucionales, la señal es clara: los activos con alta exposición a materias primas agrícolas o a mercados eléctricos dependientes del agua tendrán que revisar sus modelos de estrés. La Taxonomía Verde europea ya exige identificar los riesgos físicos asociados al clima. Un episodio de esta magnitud es precisamente lo que esas pruebas están diseñadas para medir.

Las empresas españolas con actividad en Sudamérica, especialmente en generación hidroeléctrica y agroindustria, quedan directamente expuestas a la letra del aviso. Aunque la OMM no asigna probabilidades por país, sí confirma que los impactos varían según la región y la estación. Esa asimetría obliga a leer el riesgo con lupa local, no con un titular global.

La lectura para el consumidor es directa: un evento de esta intensidad no se queda en los despachos de los meteorólogos. Se filtra en el recibo de la luz y en el precio de los alimentos básicos. Quien planifique hoy sus coberturas tendrá una ventaja real frente a quien espere al pico de fin de año.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: la alerta temprana con anomalías de hasta 2,6 °C permite anticipar riesgos de suministro y ajustar coberturas antes del pico de fin de año.
  • Modelo que cambia: la gestión del riesgo climático deja de ser accesoria en los planes ESG y se convierte en variable central de compras, energía y logística.
  • Para las próximas generaciones: integrar la previsión climática en la toma de decisiones reduce la exposición a shocks de precios y refuerza la resiliencia del sistema alimentario y energético.

Vodafone España destinó 970.174 kilos de dispositivos de clientes a reutilización o reciclaje

Vodafone España ha destinado 970.174 kilos de dispositivos de clientes a reutilización o reciclaje durante el ejercicio 2025-26, según los datos recogidos en su Informe de Sostenibilidad. La cifra refleja el avance de la compañía en la gestión de los dispositivos de clientes, mediante iniciativas orientadas a la reutilización, reparación y reciclaje, en línea con los principios de economía circular.
 
La operadora dispone de una política de gestión de residuos que prioriza la reutilización y el reciclaje mediante gestores y procesos sujetos a los requisitos aplicables de gestión de residuos, así como mecanismos de seguimiento para asegurar una adecuada gestión de los residuos peligrosos. Al no fabricar dispositivos, Vodafone España se centra en el desarrollo de modelos de negocio que faciliten la reutilización, reparación y reciclaje de dispositivos, contribuyendo a prolongar su uso y a recuperar materiales. Durante el ejercicio, Vodafone España recuperó cerca de 1 millón de equipos de banda ancha fija y televisión, de los que el 75% se destinó a nuevas instalaciones tras su proceso de recuperación y reutilización.
 
A esto se suma el servicio de recompra de dispositivos, que ofrece descuentos a los clientes por sus equipos en funcionamiento a través de alianzas con empresas especializadas. Una vez reacondicionados, estos dispositivos pueden volver a ponerse en circulación en otros mercados, facilitando el acceso a la tecnología a un precio más asequible contribuyendo a reducir la necesidad de fabricar nuevos dispositivos y, con ello, el consumo de materias primas asociado a su fabricación.

50.000 terminales reparados

Por otra parte, la operadora ha reparado 50.008 terminales, tablets, smartwatches y otros dispositivos. Los clientes pueden acceder al servicio de reparación en cualquier tienda Vodafone o en su domicilio, y solicitar sin coste un terminal de sustitución durante los aproximadamente 5 días laborables que dura el proceso (7 días en Canarias). El seguro Vodafone Care para móviles ofrece además protección frente a daños accidentales o robo por una cuota mensual competitiva.

1.369 toneladas de CO2e de emisiones evitadas

En el ámbito de la red, Vodafone participa en Asset Marketplace, una solución de negocio para la economía circular que facilita la venta y reutilización de equipos de red, antenas, bastidores y repuestos. Además de ahorrar inversiones, generar ingresos y reducir plazos de entrega, la iniciativa permitió evitar, según la metodología de cálculo aplicada, la emisión estimada de 1.369 tCO₂e durante el ejercicio 2025-26.
 
Cuando los dispositivos no funcionan y no pueden reutilizarse, se destinan a reciclaje a través de los servicios de recompra, postventa o logística de Vodafone, de acuerdo con los procedimientos de gestión de residuos aplicables.

Reducción de un 50% del plástico empleado en las SIM físicas

Vodafone avanza en la eliminación de las SIM de plástico mediante la eSIM digital, disponible desde este año también para prepago y compatible con gran número de dispositivos. La compañía ha reducido a la mitad la cantidad de plástico empleado en las SIM físicas (Half-SIM) respecto al formato anterior de SIM y ha continuado introduciendo las Eco-SIM, fabricadas con plástico reciclado.
 
En materia de embalaje, se mantienen medidas como la eliminación de bolsas de mensajería para el envío de tarjetas SIM, el uso de bolsas de protección con menores gramajes de plástico y la retirada de los alambres plásticos de sujeción de cables y cargadores. En el envoltorio de los dispositivos recogidos se emplean materiales reutilizables, como las cajas tipo Korrvy con plástico reciclado, que inmovilizan el producto sin necesidad de material de relleno.
 
Por último, Vodafone participa junto a otros operadores en Eco Rating, sistema sectorial de evaluación del desempeño ambiental de teléfonos móviles que ayuda a los consumidores a comparar determinadas características ambientales de los teléfonos móviles evaluados, e incorpora en la homologación de terminales el cumplimiento por parte de los fabricantes de la normativa nacional sobre aparatos eléctricos y electrónicos.

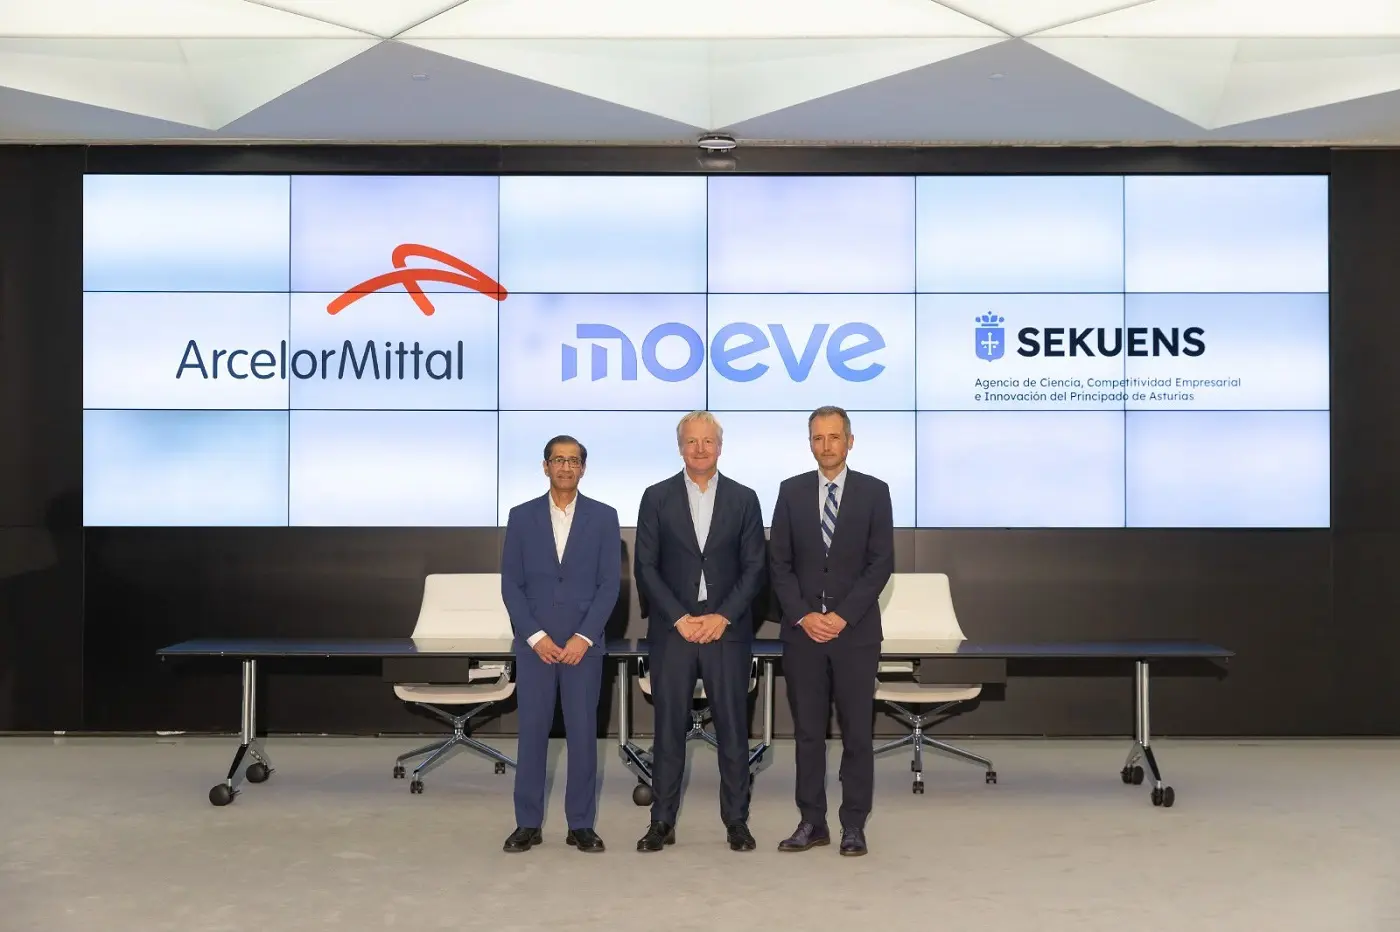
Moeve y ArcelorMittal lanzan una plataforma conjunta de innovación para acelerar la descarbonización industrial

Moeve y ArcelorMittal combinan experiencia en innovación, soluciones energéticas y capacidades industriales para construir un nuevo vehículo que desarrolle proyectos con impacto directo en la competitividad y la sostenibilidad del tejido productivo. La alianza bajo la que se ha materializado esta nueva plataforma, Green Molecules to Green Steel (G2G), busca desarrollar, escalar y aplicar tecnologías disruptivas que permitan que las moléculas verdes impulsen la transición hacia el acero de bajas emisiones y la descarbonización industrial.

La nueva plataforma, creada por ambas compañías al 50 %, contará con fondos propios para llevar a cabo los distintos proyectos, en los que también participará Sekuens, la Agencia de Ciencia, Competitividad Empresarial e Innovación Asturiana, a través de los vehículos presentes y futuros disponibles para el fomento de la innovación en Asturias. No se descarta la futura participación de otras agencias públicas (regionales o nacionales) o entidades privadas, siempre y cuando estén alineadas con los objetivos y estructura de esta plataforma.

Esta colaboración transversal y publico-privada buscará el desarrollo de demostradores industriales que serían escalados posteriormente en sus centros de producción. La alianza G2G sitúa a las moléculas verdes (como el biometano y biogás, hidrógeno renovable y derivados y biocombustibles de segunda generación) y a otras soluciones para avanzar en descarbonización (como catalizadores más eficientes) en el centro del nuevo modelo industrial a través de un hub impulsado por los centros de innovación de Moeve y de ArcelorMittal. Estos laboratorios fomentan tecnologías disruptivas y de vanguardia para la captura de CO2, valorizando estas moléculas; la biotecnología que permite mejoras en los procesos productivos o la inteligencia artificial aplicada a la creación de nuevos materiales. Es un ecosistema abierto y colaborativo que fortalece el tejido innovador, da oportunidades a startups, universidades y centros tecnológicos y fomenta la atracción de talento.

Maarten Wetselaar, CEO de Moeve, ha resaltado: “Esta alianza estrecha la colaboración entre dos grandes compañías globales que están comprometidas con la innovación, la descarbonización y la competitividad de Europa. Lo que ponemos en marcha hoy es una herramienta que nos va a permitir aportar soluciones y además avanzar en la autonomía energética del continente. Esta es la dirección que hemos tomado desde Moeve, con inversiones y nuevos proyectos con los que aspiramos a liderar la transición energética».

Pinakin Chaubal, Vice President of ArcelorMittal y Chief Technology Officer de ArcelorMittal, ha afirmado: “Necesitamos seguir explorando tecnologías que nos permitan alcanzar una producción sostenible medioambiental y económicamente y debemos llegar a ello cuanto antes. ArcelorMittal cuenta con grandes centros de I+D en todo el mundo y particularmente en España, pero dada la complejidad del desafío, nunca lo solucionaremos solos. Necesitamos más que nunca trabajar en modelos de innovación colaborativa de los que esta plataforma es un excelente ejemplo”.

David González, director ejecutivo de Sekuens, ha asegurado: “Desde Sekuens, apoyamos totalmente esta iniciativa, pionera en la creación de un marco de innovación colaborativa entre empresas único. Además del efecto directo en ambas empresas, esta plataforma tendrá un fuerte impacto en la potenciación del ecosistema innovador en Asturias, acelerando aún más empresas tecnológicas con un crecimiento gacela y punteras en ámbitos como la seguridad o los biofueles”.

G2G está alineada con el objetivo de Moeve de acelerar la transición energética a través de la innovación colaborativa para transformar la energía, la química y la movilidad, y los objetivos de ArcelorMittal de transición responsable hacia el acero producido con bajas emisiones de CO2. Moeve, a través de su hoja de ruta, Positive Motion, se ha marcado el reto de liderar la transición energética a partir de 2030 con proyectos ambiciosos como su nueva planta de biocombustibles de segunda generación, que está actualmente en construcción, y el desarrollo del Valle Andaluz del Hidrógeno Verde. ArcelorMittal tiene en España sus dos proyectos punteros de acero con bajas emisiones en Europa (en Sestao, XCarb® reciclado y producido de forma renovable para productos planos, y en Gijón para productos largos) con fuertes inversiones y un carácter claramente innovador.

Cómo elegir colágeno con criterio: tras meses de prueba, solo una marca pasó el corte

Saber cómo elegir colágeno con criterio separa la compra informada del gesto caro sin respaldo. El mercado de suplementos de colágeno crece rápido en polvos, comprimidos, ampollas y líquidos con promesas muy altas.

La promesa es atractiva: más firmeza, mejor textura cutánea y mayor confort articular. Pero conviene bajar expectativas. Como recuerda la dermatóloga y nutricionista Thivi Marauthappu, el marketing a veces sugiere que despertarás con una piel renovada de la noche a la mañana. No es realista.

El colágeno es la proteína más abundante del cuerpo y actúa como un andamiaje estructural en la piel, los huesos, los tendones y el cartílago. Aporta fuerza y estructura a los tejidos, según el nutricionista Rob Hobson.

El cuerpo fabrica colágeno con los aminoácidos de la proteína que comes, pero la producción se frena con la edad. Tras la adultez temprana, la capacidad de reponerlo baja en torno a un 1% cada año. Esa caída se nota más cuando descienden los estrógenos, momento en el que muchas mujeres perciben cambios estructurales en la piel.

La teoría indica que, al ingerirlo, el cuerpo lo descompone en péptidos y aminoácidos capaces de estimular la producción de colágeno. Sin embargo, no hay una investigación definitiva que lo confirme. Además, buena parte de los estudios disponibles están financiados por las propias empresas del sector.

Un análisis de ensayos clínicos encontró una división clara: los estudios financiados por la industria detectaron mejoras relevantes en hidratación cutánea, mientras que los independientes no hallaron efecto. Ese matiz es clave para comprar con criterio.

La etiqueta no decide si el colágeno funciona: decide si vas a pagar por un compuesto real o por un envase bonito.

Por qué la etiqueta decide si un colágeno funciona de verdad

La conclusión de la prueba es que el perfil de la etiqueta importa más que el sabor o el precio. Solo uno alcanzó el equilibrio completo entre tipo de colágeno, dosis y ausencia de extras innecesarios: Ancient & Brave True Collagen.

Durante meses, una editora de salud probó varios productos y solo uno alcanzó el equilibrio completo. Entre los finalistas figuran Wild Nutrition, Holland & Barrett, y Boots. Sin embargo, la distinción más alta se la llevó Ancient & Brave True Collagen.

La lectura de la etiqueta permite distinguir un colágeno real de un complemento con azúcar oculto o dosis poco claras. Busca péptidos hidrolizados, mejor absorción, y vitamina C, que apoya la síntesis de colágeno. Desconfía de mezclas que no identifiquen el tipo de colágeno.

Dosis, tipo y vitamina C: el triángulo del consumo inteligente

Para el confort articular, el colágeno tipo II es protagonista en productos como Holland & Barrett UC-II Type II Collagen. Para la piel, los formatos marinos y bovinos hidrolizados ofrecen péptidos de cadena. La cifra de 1000 miligramos por comprimido es habitual, pero conviene leer si corresponde a la dosis total o al peso bruto.

📊 La pauta en cifras

  • Dosis en la etiqueta: 1000 miligramos por comprimido es una cifra habitual; no hay una dosis universal validada.
  • Tipo de colágeno: Elige péptidos hidrolizados: tipo I y III para firmeza cutánea; tipo II para confort articular.
  • Compañero favorable: La vitamina C apoya la síntesis. Revisa que el producto la incluya.
  • A tener en cuenta: La investigación propia de la industria tiende a ver más mejoras en hidratación que la independiente.

El origen del colágeno también orienta la elección. El marino se digiere con rapidez y se asocia a péptidos de menor peso molecular; el bovino ofrece un perfil rico en glicina y prolina, dos aminoácidos que participan en la síntesis. Ninguno es superior en términos absolutos: la clave es la forma hidrolizada y la dosis real.

La letra pequeña de la etiqueta es la que de verdad mueve la aguja. El término «colágeno» por sí solo dice poco: importa la forma hidrolizada, el origen y la concentración real. Un polvo con 5 gramos puede incluir apenas 3 gramos de colágeno puro y el resto en maltodextrina o aromas.

Aquí conviene un consumo inteligente. No pagues de más por formatos de lujo o sabores afrutados si lo que busca la pauta es firmeza cutánea y movilidad. En la prueba, el colágeno bovino sin sabor de Holland & Barrett resultó la opción con mejor relación calidad-precio, junto a los comprimidos marinos con vitamina C.

El matiz honesto que la industria rara vez cuenta

El precedente es claro: el colágeno lleva años vendiéndose como el gran activo de la longevidad cutánea, pero la ciencia avanza más despacio que el marketing. Un análisis separó los estudios financiados por laboratorios de los independientes; los primeros encontraron mejoras notables en hidratación, los segundos no vieron efecto. Esa brecha aconseja un escepticismo productivo.

No se trata de descartar el suplemento. Se trata de ajustar la expectativa. La evidencia es «prometedora pero no definitiva», en palabras de Rob Hobson. Para una persona sin carencias notables, una dieta rica en proteína y vitamina C ya aporta los bloques que el cuerpo usa para fabricar colágeno. El suplemento puede sumar, pero no sustituye una alimentación ordenada ni el descanso.

Si decides probar, hazlo con una marca que declare con claridad el tipo de colágeno, la dosis y la ausencia de azúcares ocultos. Evita los productos que solo prometen una piel sin marcas de expresión sin datos de composición. El precio rara vez garantiza mejor calidad; la etiqueta sí orienta. Recuerda que esta información es divulgativa y orientada a la optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta esta semana: identifica tipo de colágeno, dosis real y presencia de vitamina C antes de comprar.
  • Ajusta la pauta: incorpora una dosis razonable junto a una fuente de vitamina C en el desayuno, por ejemplo zumo de limón o fruta.
  • No dupliques gasto: prioriza un polvo o comprimido sencillo con buena composición frente al formato premium sin datos claros.

Mercadona aclara que los productos frescos a peso en la compra online se cobran por el peso real, no el estimado

0

Mercadona aclara que los frescos a peso en la compra online se cobran por el peso real, no por el estimado de la web. El ajuste puede alterar el ticket: el servicio exige 60 euros mínimos y 8,20 euros de envío.

Cómo se calcula el precio de los frescos a peso en la web

En su página de compra online, la cadena explica que la mayoría de los productos que el cliente ve en su tienda habitual están también disponibles a domicilio. Hay excepciones mínimas: algún producto fresco o ciertos artículos locales dependen de la zona geográfica. La aclaración más práctica, sin embargo, está en el etiquetado de precios de los frescos a peso.

La web permite comprar frescos por unidades o al peso, según el tipo de producto. El importe que aparece al llenar el carrito es siempre estimado: se calcula con el peso promedio de cada pieza. No es una tarifa cerrada. Es una aproximación para que el pedido pueda formalizarse antes de preparar la bolsa.

Al preparar el pedido, el personal pesa las unidades solicitadas y genera el ticket de compra con el precio exacto. Si la pieza pesa más que el promedio, el importe sube; si pesa menos, baja. Ese ajuste es el que puede modificar el cargo final respecto al presupuesto mostrado en la pantalla.

En los productos que se venden a peso dentro de una bandeja, Mercadona aplica el precio de la bandeja concreta que selecciona para el pedido. La bandeja puede traer un gramaje distinto al promedio, por lo que el importe tampoco queda fijado hasta el pesaje.

El precio estimado es solo una referencia: el peso real de cada pieza decide lo que pagas al final.

El matiz es relevante para quien compra sin ver la balanza. En la tienda física, el comprador elige las piezas y puede ver cuánto pesan antes de echarlas al carro. En la compra a domicilio, la elección y el pesaje los realiza el personal de Mercadona, por lo que el precio exacto solo aparece cuando el pedido ya está preparado.

Eso no significa que la web oculte información. El precio por kilo de cada fresco figura en la ficha del producto y es el dato que permite comparar con otras cadenas o con la tienda física. Lo que se mueve es el peso final, no la tarifa por kilo.

Compra mínima, envío y letra pequeña del servicio a domicilio

El servicio de entrega no es gratuito. Para utilizarlo hay que realizar una compra mínima de 60 euros y pagar 8,20 euros en concepto de gastos de envío. La entrega se programa para el día siguiente, siempre que existan tramos disponibles.

La tarifa y la compra mínima no dependen del tipo de producto: un pedido compuesto íntegramente por frescos a peso paga el mismo envío que uno de despensa. El ajuste del peso afecta solo a los productos de la cesta, no al coste logístico, un apunte que conviene tener claro antes de calcular el precio de la compra completa.

Conviene revisar estas cláusulas antes de confirmar el pedido:

  • El precio de los frescos a peso es una previsión, no un cierre definitivo.
  • El ticket final se ajusta al peso real de las piezas o al gramaje de la bandeja elegida.
  • La compra mínima y la tarifa de envío son fijas al margen del peso final.

La diferencia entre el presupuesto web y el cargo final no es un recargo oculto: es la simple traslación del pesaje real. Aun así, conviene guardar el desglose del pedido para contrastar las unidades recibidas con el importe cobrado.

📊 La comparativa de un vistazo

MomentoQué muestra o cobraQué mirar
Al llenar el carritoPrecio estimado por peso promedioNo es el importe cerrado
Al preparar el pedidoPesaje real de cada piezaPuede subir o bajar el ticket
Producto en bandejaPrecio de la bandeja concreta seleccionadaRevisa el gramaje real

La mecánica es transparente si se lee con calma. Mercadona no la esconde: la publica en su web. El comprador que no consulte esa nota puede llevarse una sorpresa al ver el cargo final, sobre todo en pedidos con muchas piezas a granel.

Conviene también separar el importe de los productos del coste del servicio. La compra mínima de 60 euros y los 8,20 euros de envío se mantienen aunque el ticket de los frescos se ajuste al alza o a la baja.

Por qué Mercadona aclara esto ahora y qué cambia en tu ticket

En los últimos años, la apuesta por el canal online se aceleró y convirtió el domicilio en una extensión del lineal. La tarifa de envío de 8,20 euros y la compra mínima de 60 euros forman parte de ese esquema, que convive con la tienda física y no distingue entre frescos y despensa.

La aclaración llega en un contexto en el que la compra online se ha consolidado como una opción recurrente, no un servicio de urgencia. Buena parte de los hogares compara el coste de desplazarse a la tienda con el de pagar una tarifa de envío, y el ajuste del peso real introduce una variable que conviene presupuestar de antemano.

Para el comprador, el efecto práctico es directo. Si pide fruta, verdura o carne al peso, el importe que confirma en pantalla no es exacto. La mayoría de los pedidos no sufre variaciones relevantes y el cambio suele medirse en céntimos, pero en cestas grandes o con productos de peso elevado la diferencia puede notarse más.

La recomendación de consumo inteligente pasa por comparar el precio por kilo de los frescos elegidos y revisar el ticket final frente a la previsión de la web. Si el desvío fuera relevante, el cliente puede consultar el desglose del pedido y, si algo no cuadra, elevarlo al servicio de atención al cliente.

Mercadona no aplica un recargo por el pesaje: el importe se ajusta al valor real del producto. La diferencia no es una penalización, pero sí un apunte a tener en cuenta en la planificación de la compra, sobre todo cuando la entrega a domicilio sustituye a la visita al supermercado.

🛒 El Veredicto de Compra

  • Revisa el peso, no solo el total: el importe de los frescos a peso puede variar al preparar el pedido; comprueba el desglose del ticket.
  • Suma los costes del servicio: Mercadona exige 60 euros de compra mínima y 8,20 euros de envío, al margen del ajuste del peso.
  • Guarda el ticket final: si el cargo difiere mucho del presupuesto de la web, reclama con el desglose en mano.

Concierto solidario de soul en Madrid a favor de Fundación Recover

0

La Sala Morocco de Madrid abrirá sus puertas a las 20.30 horas del viernes 18 de septiembre para acoger la cuarta edición del concierto ‘Salud para África’ a beneficio de Fundación Recover. La banda Soul Track será la encargada de poner ritmo de soul a una noche cuyo objetivo es recaudar fondos para mejorar la atención sanitaria en los centros con los que trabaja Fundación Recover en África.

En esta edición, los fondos recaudados se destinarán a la adquisición de ecógrafos portátiles, una herramienta esencial para mejorar la capacidad de diagnóstico de los profesionales sanitarios, así como para realizar un correcto seguimiento de los embarazos y la detección de posibles complicaciones en los partos de miles de mujeres.

Soul Track es una banda de ocho músicos que combina voz, guitarras, saxofón y batería para revivir el sonido más clásico del soul, con versiones de grandes artistas como Otis Redding, Wilson Pickett o James Brown, entre otros referentes del género. Se trata de un concierto perfecto para todas las edades (los menores de 16 años deberán acudir acompañados de un adulto).

Marta Marañón, directora general de Fundación Recover, trasladó su agradecimiento, un año más, al grupo Soul Track «por hacerlo posible y por su compromiso con nuestra causa. Muchas gracias a Tinkle por su valiosa colaboración y por haber respaldado esta iniciativa solidaria que permitirá hacer un mejor control prenatal con el fin de beneficiar a miles de mujeres y niños que nacen en comunidades rurales o en zonas periurbanas muy desfavorecidas de Camerún y Benín. Gracias, finalmente, a la sala Morocco, siempre, por su apoyo”.

El concierto ‘Salud para África’ nació con el objetivo de unir música y solidaridad y se ha convertido en una de las citas anuales de Fundación Recover en Madrid. La propuesta invita a disfrutar de una noche de música en directo mientras se contribuye de forma directa a proyectos que buscan mejorar el acceso a una atención sanitaria digna y de calidad en África.

Las entradas para el concierto ya están disponibles y tienen un precio de 25 euros. Para las personas que no puedan asistir y quieran colaborar, pueden hacerlo a través de la fila 0. Tanto la venta de entradas como la colaboración con la fila 0 puede realizarse desde ‘https://entradium.com/events/concierto-solidario-salud-para-africa-madrid-sala-morocco‘.

Los Centros de datos Aragón: un ejecutivo del Ibex 35 desafía a los vecinos de Botorrita

Merlin Properties defiende en Botorrita un centro de datos de 1.200 millones de euros y aviva el choque social de los centros de datos en Aragón. La visita del consejero delegado, Ismael Clemente, al municipio zaragozano de menos de 600 habitantes resume el nuevo frente que afronta la infraestructura digital en España.

Claves de la operación

  • Merlin invertirá 1.200 millones de euros en 28,8 hectáreas del polígono San Antonio. El centro de datos sumará 144 MW de capacidad informática y 227 MW de potencia eléctrica.
  • El ayuntamiento espera 800.000 euros anuales de IAE e IBI cuando su presupuesto roza los 900.000. El alcalde defiende que el proyecto duplicará la capacidad fiscal del pueblo.
  • La licencia social no está garantizada. Unos 80 vecinos acudieron a la reunión, varios amenazaron con marcharse y el ecologismo local denuncia impacto ambiental y arqueológico.

La batalla social por los centros de datos en Aragón

El encuentro en el Cine-Salón Cultural se prolongó más de dos horas. Asistieron unos 80 vecinos, una cifra notable para una localidad de menos de 600 habitantes. Clemente acudió acompañado por David Martínez, director de Desarrollo Inmobiliario de Merlin Properties y ex CEO de Aedas Homes.

‘Esto de los centros de datos es una ciencia. Lo que queremos es intentar contestarlas en castellano para que nos entendamos todos’, resumió Clemente ante el público. El directivo negó el efecto isla de calor, aseguró que el consumo de agua será nulo y se abrió a estudiar un alejamiento del complejo respecto a las viviendas de la carretera a Jaulín.

La sociedad gestora defendió que pagará en torno a 800.000 euros al año entre el Impuesto de Actividades Económicas y el IBI. También plantea asumir actuaciones municipales por el valor del Impuesto sobre Construcciones, Instalaciones y Obras (ICIO). La mayoría de los vecinos que acudió a la reunión escuchó las cifras con escepticismo.

El alcalde, José María Castillo, aseguró que el proyecto es ‘una oportunidad que muchos otros querrían’. Destacó que solo en impuestos se recibirán más de 800.000 euros anuales, frente a un presupuesto municipal que apenas supera los 900.000. En noviembre se firmará un convenio para adecuar infraestructuras con el dinero que pagaría la socimi por el ICIO.

No todo fue descripción técnica. Vecinos denunciaron la existencia de un yacimiento arqueológico, la proximidad al casco urbano y el futuro estrés térmico. Dos concejales manifestaron su posición contraria al centro de datos y criticaron la falta de información para presentar alegaciones a la Declaración de Interés General de Aragón (DIGA), cuyo plazo concluye el viernes 11 de septiembre.

Mil doscientos millones de inversión no sustituyen la legitimidad de un pleno municipal ni la paciencia de 600 vecinos.

La letra pequeña: impuestos, agua y expropiaciones

La tramitación administrativa es clave. El proyecto cuenta con una Declaración de Interés General de Aragón, trámite previo al Proyecto de Interés General de Aragón (PIGA). Esa figura recorta los plazos administrativos a la mitad y permite exenciones fiscales y facilidades expropiatorias.

Merlin insiste en que no recurrirá a la expropiación salvo que no haya acuerdo. Clemente señaló que la empresa apostará por ‘llegar siempre a convenios’, y ofreció sufragar una excursión a un centro de datos ya operativo y poner en contacto a alcaldes. Con todo, el clima de bronca ocupó la mitad de la reunión.

El riesgo reputacional de Merlin Properties en su apuesta ibérica

La escena tiene una lectura de mercado. La socimi del Ibex 35 ha convertido los centros de datos en su vector de crecimiento: suma tres activos operativos y una cartera en desarrollo en España. Botorrita no es un caso aislado; es la primera línea de una tensión que se repetirá en cada municipio que compita por albergar infraestructura digital.

La apuesta de Merlin choca con la concentración del sector en Aragón. La comunidad ya concentra grandes proyectos de cloud y energía, impulsados por el cierzo y la conexión con la diagonal ibérica de fibra óptica. Clemente admitió que no podría llevar el centro de datos a su propio pueblo, Valencia de Mombuey, porque faltan viento, energía y fibra.

La vía de los ingresos fiscales es la baza del proyecto: los 800.000 euros anuales podrían prácticamente duplicar el presupuesto de Botorrita. La oposición local, en cambio, pide garantías ambientales y sanitarias. Un vecino llegó a preguntarse si una empresa de ese calibre dejaría que el pueblo le dijera lo que tiene que hacer.

La reunión se cerró entre politonos de teléfonos móviles y sillas vacías. Merlin ha llegado a Botorrita con la tramitación a favor, pero sin el consenso asegurado. En los próximos meses se verá si los convenios urbanísticos y la fiscalidad municipal desactivan el rechazo o si el proyecto se enfrenta a una judicialización que retrase el calendario.

Las deducciones a la vuelta del cole: los gastos escolares que reducen tu Renta hasta 1.847 euros

Si tienes hijos en edad escolar, septiembre no solo vacía la cartera en libros, uniformes y matrículas: también activa deducciones en el IRPF que pueden rebajar tu próxima declaración de la Renta hasta 1.847 euros, según los Técnicos de Hacienda (Gestha). El primer paso para no dejar escapar ese ahorro empieza hoy: guardar cada factura.

He estado repasando los cálculos del sindicato de técnicos y la idea de fondo es sencilla. La vuelta al cole concentra en pocas semanas un gasto elevado y repetido cada año. Si se documenta bien, ese gasto se convierte en ahorro fiscal real en la próxima campaña de la renta. No todas las familias llegan al máximo, pero casi todas pueden recuperar una parte.

La horquilla que maneja Gestha, entre 643 y 1.847 euros, muestra dos cosas. Primero, que hay deducciones estatales y autonómicas que se acumulan. Segundo, que el lugar donde resides importa tanto como lo que gastas.

Hasta 1.847 euros de ahorro fiscal: el cálculo de Gestha

El dato central lo aporta el sindicato de los Técnicos del Ministerio de Hacienda. La vuelta al cole puede reducir la declaración de la Renta entre 643 y 1.847 euros, según la comunidad autónoma de residencia. La cifra no es un ahorro fijo sino un máximo que depende de varios factores.

El cálculo incluye deducciones estatales, como la de guardería, y autonómicas, como las de material escolar o libros de texto. Cada comunidad regula sus propios límites, requisitos de renta y justificantes. Por eso el abanico es tan amplio.

El ahorro fiscal real no depende solo del gasto: depende de la factura que demuestre ese gasto ante la Agencia Tributaria.

Para una familia con rentas medias, el ahorro medio se sitúa en la parte baja de la horquilla. Para rentas que cumplen varios requisitos en comunidades con más deducciones, el importe se acerca al techo de los 1.847 euros.

No se trata de una devolución automática. Es un dinero que la Agencia Tributaria solo reconoce si se solicita en la declaración y se conservan los justificantes. Quien no lo reclama, lo pierde.

Qué gastos escolares conviene documentar desde septiembre

El primer paso no es calcular: es guardar. Septiembre concentra la mayor parte del gasto educativo y es el momento exacto para organizar facturas. La Agencia Tributaria exige justificante para aceptar cada deducción.

Los gastos que conviene conservar dependen de la comunidad, pero suelen incluir:

  • Libros de texto y material escolar.
  • Uniformes y ropa escolar cuando la deducción lo contemple.
  • Guardería o educación infantil, con deducción estatal de hasta 1.000 euros anuales.
  • Comedor, transporte o actividades extraescolares en algunos territorios.

La recomendación es no descartar ninguna factura antes de comprobar si encaja. Una factura de librería o de uniforme puede parecer menor, pero suma dentro del límite de la deducción.

Lo más práctico es crear una carpeta física o digital desde hoy. Guardar las facturas desde septiembre evita el olvido de febrero o marzo, cuando se prepara el borrador y ya es tarde para recuperar tickets perdidos. En la redacción lo vemos cada año: el contribuyente que no guarda los justificantes regala la deducción.

La documentación no es un trámite menor. Cualquier importe sin justificante se cae en una comprobación posterior, y una deducción mal aplicada puede generar una regularización con intereses.

La deducción estatal por guardería merece mención aparte. Puede alcanzar hasta 1.000 euros anuales por hijo en centros de educación infantil, prorrateada por meses. Se mantiene en toda España y no depende de la comunidad, lo que garantiza un ahorro mínimo para muchas familias.

gastos escolares deducibles

Cómo se aplican estas deducciones en la próxima renta

Las deducciones por gastos escolares se aplican en la declaración del IRPF del año siguiente. Los gastos de septiembre de 2026 se declararán en la campaña de la renta de 2027, cuando la Agencia Tributaria abra el plazo de presentación.

En el borrador, las deducciones autonómicas suelen aparecer en apartados específicos. Conviene revisarlas una a una, porque el programa de ayuda de la Agencia Tributaria no siempre incluye automáticamente todas las que corresponden al contribuyente.

La diferencia entre deducción estatal y autonómica condiciona la casilla. Mientras la deducción por guardería figura en el apartado estatal, las de material escolar o libros se rigen por la normativa de cada comunidad y pueden exigir datos adicionales del centro o del alumno.

La letra pequeña: por qué varía tanto entre comunidades

El sistema de deducciones autonómicas en el IRPF explica la diferencia entre 643 y 1.847 euros. Las comunidades autónomas han ido creando incentivos propios, y eso convierte la vuelta al cole en un mapa fiscal desigual.

En la práctica, una familia con la misma renta y el mismo gasto escolar puede obtener un ahorro muy distinto según viva en una comunidad con deducciones más generosas o en otra con menos. Por eso Gestha habla de rango y no de cifra única.

La mayoría de las deducciones autonómicas exige factura y tiene un límite de renta. Quien supera ese umbral, la pierde. Quien no conserva el justificante, también. La letra pequeña es la que de verdad decide cuánto llega al bolsillo.

Conviene consultar la normativa autonómica aplicable o el manual de la renta de la Agencia Tributaria antes de aplicar deducciones que puedan no corresponder. Un error en una deducción puede derivar en una regularización posterior.

La clave no es solo cuánto se gasta, sino si el gasto encaja en una deducción vigente. El asesoramiento profesional, cuando la situación es compleja, evita dejar dinero sobre la mesa o cometer errores.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Crea una carpeta con las facturas de libros, material, uniforme y guardería de esta vuelta al cole.
  • Qué vigilar: Consulta las deducciones autonómicas de tu comunidad en la web de la Agencia Tributaria y comprueba qué gastos aceptan.
  • El error a evitar: No guardar tickets de septiembre pensando que son gastos menores: pueden valer cientos de euros en la próxima renta.

El 97% de los españoles considera que la respuesta del Gobierno a la crisis de Ceuta fue claramente insuficiente

0

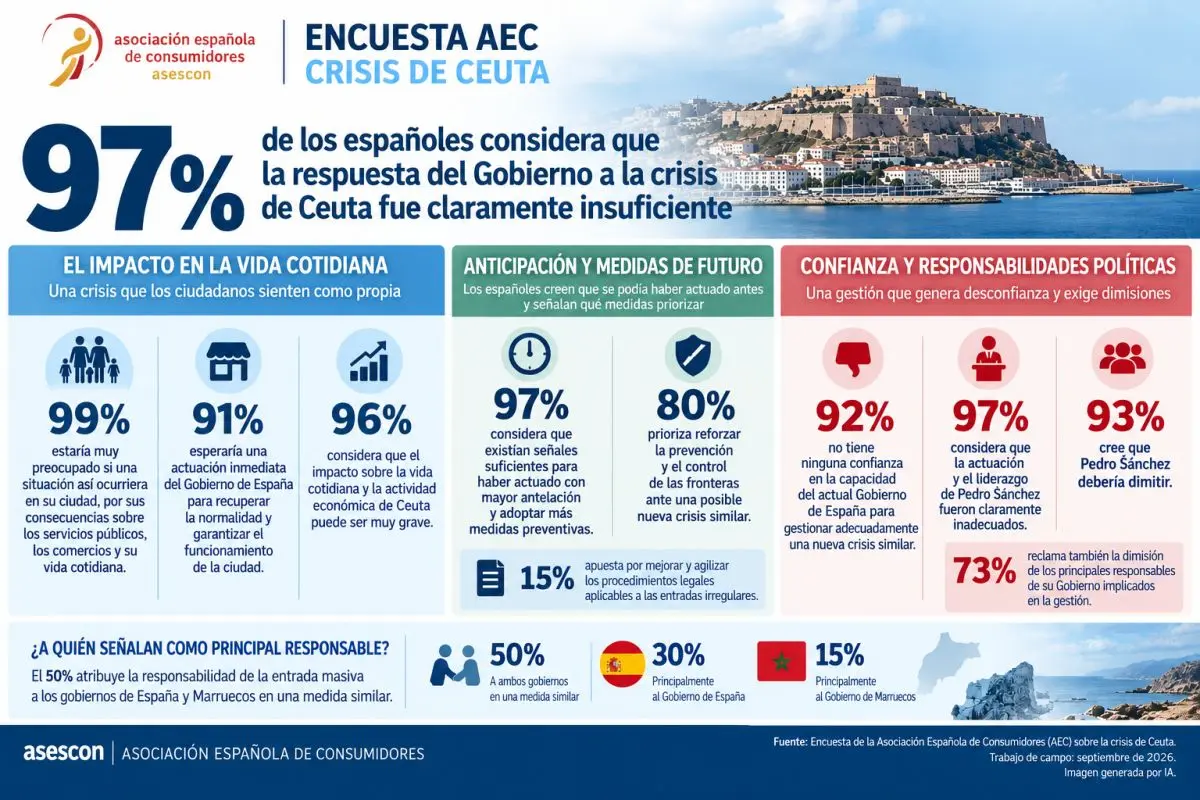
La respuesta del Gobierno ante la crisis que atraviesa Ceuta desde finales de julio recibe una valoración negativa por parte de la mayoría de los ciudadanos, ya que el 97% de los españoles considera que la actuación del Ejecutivo fue claramente insuficiente para la magnitud de la situación, según una encuesta realizada por la Asociación Española de Consumidores (AEC) para conocer la percepción de la ciudadanía sobre el impacto de lo ocurrido, la respuesta de las administraciones y las medidas que deberían adoptarse ante situaciones similares.

Los resultados de la encuesta muestran, además, una valoración crítica de la gestión en su conjunto: el 97% la califica como negativa o muy negativa, siendo un 76% quienes la consideran “muy negativa”. A esta percepción se suma la idea de que existía margen para una mayor anticipación: otro 97% considera que había señales suficientes para actuar con mayor antelación y adoptar más medidas preventivas.

La encuesta recoge tanto la visión del conjunto de España como la de residentes en Ceuta y Melilla, que representan el 15% de las respuestas, permitiendo incorporar también la perspectiva de ciudadanos vinculados directamente a las dos ciudades autónomas.

“Los resultados muestran una percepción muy clara de que la respuesta no estuvo a la altura de una situación que alteró de forma extraordinaria el funcionamiento habitual de una ciudad española. Pero también reflejan algo especialmente relevante: los ciudadanos consideran que había margen para anticiparse y adoptar medidas que permitieran estar mejor preparados ante un escenario de estas características”, señaló Miguel Ángel Ruiz, presidente de la Asociación Española de Consumidores (AEC).

Más allá de la valoración de la gestión política, la encuesta de AEC ha querido analizar cómo perciben los españoles las consecuencias de una situación de estas características cuando se trasladan a la realidad cotidiana de ciudadanos, familias, trabajadores, consumidores y comerciantes.

Al preguntar qué ocurriría si una situación excepcional capaz de alterar repentinamente el funcionamiento habitual de una ciudad se produjera en el lugar en el que viven, el 99% asegura que estaría muy preocupado por sus posibles consecuencias sobre los servicios públicos, los comercios y su vida cotidiana.

Esta percepción se traslada también a la realidad de quienes viven y trabajan en Ceuta. El 96% considera que una crisis de estas características puede tener un impacto muy grave, capaz de alterar de forma importante su día a día y la actividad económica de la ciudad.

Ante la hipótesis de residir junto a su familia en Ceuta durante una crisis similar, existe también una expectativa muy clara sobre el papel que debería desempeñar el Ejecutivo: el 91% esperaría prioritariamente una actuación inmediata del Gobierno de España para recuperar la normalidad y garantizar el funcionamiento de la ciudad.

“Cuando trasladamos esta realidad al entorno más cercano, la preocupación es prácticamente unánime. Hablamos de cómo una situación excepcional puede afectar a cuestiones tan cotidianas como acudir a los servicios públicos, abrir un comercio, ir a trabajar o desarrollar con normalidad la vida familiar. Ceuta no puede percibirse como una realidad lejana: detrás de esta crisis hay ciudadanos y consumidores cuya vida diaria se ha visto directamente afectada”, añade Miguel Ángel Ruiz.

PREVENCIÓN Y CONTROL

La encuesta aborda también las responsabilidades que los ciudadanos atribuyen al origen de una entrada masiva de estas características. El 50% señala a los gobiernos de España y Marruecos en una medida similar. Entre quienes atribuyen la responsabilidad principalmente a uno de los dos Ejecutivos, el 30% apunta al Gobierno de España y el 15% al Gobierno de Marruecos.

De cara al futuro, existe una prioridad claramente destacada sobre el resto. El 80% considera que el Gobierno de España debería reforzar la prevención y el control de las fronteras ante la posibilidad de una nueva crisis similar. Como segunda medida, aunque a considerable distancia, el 15% apuesta por mejorar y agilizar los procedimientos legales aplicables a las entradas irregulares.

La valoración de lo ocurrido tiene también consecuencias sobre las expectativas de futuro. Teniendo en cuenta tanto crisis anteriores como la registrada recientemente, el 92% afirma no tener ninguna confianza en la capacidad del actual Gobierno de España para gestionar adecuadamente una nueva situación de estas características. Otro 6% asegura tener poca confianza.

La opinión sobre el papel desempeñado específicamente por el presidente del Gobierno resulta igualmente contundente: el 97% considera que la actuación y el liderazgo de Pedro Sánchez durante la crisis de Ceuta fueron claramente inadecuados.

Esta valoración se traduce finalmente en la exigencia de responsabilidades políticas. El 93% de los encuestados considera que Pedro Sánchez debería dimitir como presidente del Gobierno. En concreto, un 73% reclama tanto su dimisión como la de los principales responsables de su Gobierno implicados en la gestión, mientras que un 20% considera que debería dimitir el presidente. A ellos se suma otro 4% que, aunque no reclama la salida de Sánchez, sí considera que deberían dimitir los responsables del Gobierno directamente implicados. En conjunto, por tanto, el 97% reclama la dimisión de algún responsable político por lo ocurrido.

Para la Asociación Española de Consumidores, los resultados ponen de manifiesto la necesidad de extraer conclusiones de lo ocurrido y avanzar en mecanismos que permitan anticipar situaciones excepcionales, proteger el normal funcionamiento de los servicios y de la actividad económica y ofrecer una respuesta rápida a los ciudadanos cuando acontecimientos de esta magnitud alteren su vida cotidiana.

Franklin Templeton toma una participación mayoritaria en Stoneshield Capital, la gestora de Felipe Morenés y Juan Pepa

Franklin Templeton, a través de su filial inmobiliaria Clarion Partners, ha alcanzado un acuerdo para tomar una participación mayoritaria en Stoneshield Capital, la gestora fundada por Felipe Morenés y Juan Pepa. La operación, con importe no desvelado, elevará los activos gestionados por Clarion en Europa hasta los 11.000 millones de euros.

Los términos del acuerdo y el encaje de los fundadores

Según el comunicado de Franklin Templeton, la transacción se formalizará en el cuarto trimestre de 2026 y está sujeta a las condiciones de cierre habituales, incluida la presentación de determinados documentos regulatorios. El importe no ha trascendido, un silencio relativamente frecuente en este tipo de compras de sociedades no cotizadas.

Ambos cofundadores se mantendrán ligados a la gestora a largo plazo. Conservarán la responsabilidad de la estrategia de inversión, el crecimiento y las operaciones diarias, lo que blinda la continuidad del equipo y de la filosofía de inversión.

La firma mantendrá sus oficinas en España, Portugal, Irlanda, Reino Unido y Luxemburgo. Goldman Sachs International ha actuado como asesor financiero de Stoneshield Capital en la negociación.

Stoneshield Capital: 8.000 millones en activos reales de oferta limitada

La gestora de Juan Pepa y Felipe Morenés se fundó en 2018 y está especializada en activos reales en Europa con oferta limitada. Residencias y alojamientos para estudiantes, infraestructura digital, hostelería e infraestructuras críticas componen su núcleo de inversión. La firma gestiona 8.000 millones de euros bajo gestión.

El valor de la operación no está en una prima sobre una cotizada, sino en la plataforma de 8.000 millones que Franklin Templeton integra de golpe en Europa.

Stoneshield Capital posee participaciones en varias plataformas de activos reales. Entre las cotizadas destacan cuatro posiciones con diferentes pesos industriales.

Stoneshield Capital venta

MiCampus concentra la apuesta por residencias de estudiantes; el resto de participaciones cotizadas se reparte de la siguiente manera.

ParticipadaPorcentajeSector
Solaria9,545%Energía fotovoltaica
Exolum4,93%Infraestructuras logísticas de hidrocarburos
Neinor Homes18,627%Promoción residencial
Meliá Hotels International5,388%Hoteles

La posición en Neinor Homes, con un 18,627% del capital, es la más significativa de la cartera cotizada de Stoneshield. En el apartado energético, el 9,545% en Solaria y el 4,93% en Exolum reflejan la diversificación hacia infraestructuras esenciales.

La apuesta de Franklin Templeton por los alternativos europeos

Con esta transacción, Clarion Capital triplicará sus activos gestionados en Europa, hasta alcanzar los 11.000 millones de euros, y elevará el total de activos gestionados de Franklin Templeton en el sector de inversiones alternativas por encima de los 265.000 millones.

La operación encaja en una tendencia de consolidación que ha protagonizado el capital privado estadounidense en Europa. Gestoras como Blackstone, KKR o Brookfield han destinado miles de millones a data centers, residencias de estudiantes y logística en los últimos cinco años. Comprar una plataforma especializada, en lugar de construir equipos desde cero, acorta el tiempo de despliegue en nichos donde la oferta limitada sostiene las valoraciones.

Que los fundadores permanezcan a largo plazo reduce, además, el riesgo de fuga de talento y de pérdida de acceso a las oportunidades de origen. Es un elemento clave del esquema de integración. La mayoría de de los acuerdos de este tipo se estructura con earn-outs o pagos diferidos ligados a la permanencia del equipo, aunque no se ha detallado esa arquitectura en el comunicado.

Sin cifra de valoración, el inversor no puede calibrar el múltiplo pagado por Stoneshield. La lógica, con todo, no se sostiene sobre una prima financiera inmediata, sino sobre el crecimiento de la base de activos y de comisiones de gestión. Es una compra de plataforma, no de caja presente.

El cierre en el cuarto trimestre permitirá calibrar si la operación consolida a Clarion como una de las grandes plataformas de real estate alternativo en Europa. Queda la incógnita de la integración.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización de la compra y el calendario regulatorio durante el cuarto trimestre de 2026 marcan el siguiente hito.
  • Reacción del valor: No hay una cotizada directa, pero las participadas españolas de Stoneshield pueden leerse como beneficiarias del respaldo accionarial.
  • Precedente sectorial: Blackstone y Brookfield han realizado compras similares en activos reales europeos, lo que refuerza la tesis de consolidación.

La rentabilidad de las Letras del Tesoro a 9 meses sube al 2,783% en septiembre: cuánto te paga por 10.000 euros

Si buscas dónde aparcar 10.000 euros sin riesgo, la subasta de Letras del Tesoro de este 8 de septiembre sube la rentabilidad a 9 meses al 2,783%, su nivel más alto desde octubre de 2024.

He estado revisando los datos del Tesoro Público y hay una cifra que conviene mirar de cerca: por cada 10.000 euros, la letra a nueve meses te pagaría unos 208 euros brutos antes de impuestos. No es una fortuna, pero con el dinero quieto en la cuenta corriente pierdes poder adquisitivo.

Qué ha pasado en la subasta: los datos del Tesoro Público

El Tesoro Público, organismo dependiente del Ministerio de Economía, colocó este martes 8 de septiembre un total de 2.416,82 millones de euros en letras a tres y nueve meses. La operación se situó dentro del rango previsto, que oscilaba entre 2.000 y 3.000 millones de euros.

Las rentabilidades subieron en ambos plazos. En las Letras a nueve meses, el tipo de interés marginal fue del 2,783%, frente al 2,615% de la subasta anterior. Se trata del nivel más alto desde octubre de 2024, según los datos publicados por el Tesoro.

En el tramo corto, las letras a tres meses marcaron un tipo marginal del 2,464%, por encima del 2,399% de julio. Es su nivel más elevado desde enero de 2025. La demanda volvió a superar con holgura la oferta: 3.950,92 millones de euros para las letras a nueve meses y 2.916,08 millones para las de tres.

El dinero parado en la cuenta corriente no es seguro: con la inflación actual pierde poder adquisitivo cada mes que pasa.

Cuánto te paga por 10.000 euros y qué letra pequeña mirar

La rentabilidad de las Letras del Tesoro se calcula en términos anuales. Para una letra a nueve meses al 2,783%, el interés bruto por 10.000 euros se queda en torno a 208 euros si haces un cálculo simple de nueve doceavos del tipo anual. No es un cálculo exacto a la céntima, porque la letra se emite al descuento, pero te sirve para comparar.

Si restas la retención del IRPF sobre la base del ahorro, que arranca en el 19% para los primeros tramos, el ingreso neto se queda en unos 168 euros. Aun así, supera a muchas cuentas corrientes que no pagan nada.

La letra pequeña manda.

ProductoRentabilidadPlazoInterés bruto por 10.000 €
Letra del Tesoro a 9 meses2,783%9 meses≈ 208 €
Letra del Tesoro a 3 meses2,464%3 meses≈ 62 €
Cuenta corriente media0,05%Indefinido≈ 4 €

Con esos números se entiende por qué tantos ahorradores han vuelto a mirar al Tesoro Público: sin comisiones si compras directamente a través del Banco de España, y sin vinculaciones bancarias.

Otro dato relevante: la demanda de letras a nueve meses alcanzó los 3.950,92 millones de euros, es decir, 2,7 veces lo finalmente adjudicado. Ese apetito inversor es lo que permite al Tesoro Público colocar deuda a tipos aún moderados.

subasta letras del tesoro septiembre 2026

Para comprar sin comisiones, puedes abrir una cuenta directa en el Banco de España o utilizar la web del Tesoro Público. En ambos casos necesitas una cuenta bancaria vinculada y, si acudes por primera vez, conviene pedir cita previa. El trámite no lleva intermediarios.

Comprar Letras del Tesoro directamente en la web del Tesoro o en el Banco de España no tiene comisión de custodia ni de compra. Si usas tu banco, ojo: algunas entidades aplican comisiones de hasta el 0,30% sobre el nominal, lo que se come parte de la rentabilidad.

Además, la Letra no es un depósito bancario. Si necesitas el dinero antes del vencimiento, puedes venderla en el mercado secundario, pero su precio puede moverse y podrías recuperar menos de lo invertido. No tienes el colchón del Fondo de Garantía de Depósitos, aunque el riesgo de impago del Tesoro español se considera muy bajo.

Ojo con la fiscalidad: las ganancias de las Letras tributan en la base del ahorro del IRPF, no como rendimientos del trabajo. Eso significa que si tienes pérdidas de otros productos de ahorro, puedes compensarlas, algo que no ocurre con una simple cuenta corriente.

En la práctica, tributas cuando la letra vence y te abonan el nominal. Si vendes antes, la plusvalía o minusvalía se imputa al ejercicio en que se produce la venta. Por eso las Letras encajan en una planificación fiscal paciente.

El análisis: por qué las Letras compiten con los depósitos ahora

Hace un año, las rentabilidades de la deuda a corto plazo estaban por debajo del 2,5% y muchos depósitos pagaban más. Hoy la tendencia ha cambiado: la subasta de esta semana eleva los tipos marginales hasta zonas que no veíamos desde 2024, en un contexto de mayor tensión en la deuda europea.

Mi lectura es clara: si puedes asumir el plazo de nueve meses y no necesitas liquidez inmediata, la Letra del Tesoro a este plazo ofrece una combinación de rentabilidad sin vinculaciones y sin comisiones directas que muchos depósitos no igualan. Eso sí, comprueba siempre la TAE real y el importe máximo remunerado de tu banco antes de mover el dinero.

Recuerda que esta información es divulgativa y no constituye una recomendación personalizada de inversión; toda inversión, incluida la deuda pública, conlleva riesgos.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánto puedes inmovilizar a nueve meses sin tocar tu fondo de emergencia y compara la rentabilidad neta con tu depósito actual.
  • Qué vigilar: La próxima subasta de letras a 3 y 9 meses y la evolución de las rentabilidades de los depósitos bancarios a plazo equivalente.
  • El error a evitar: Dejar 10.000 euros en una cuenta corriente al 0,05% cuando puedes obtener más de 200 euros brutos con una Letra del Tesoro a nueve meses.

T&E en alerta: las emisiones reales de CO2 de los híbridos enchufables son hasta 6 veces superiores a las homologadas

Las emisiones reales de CO2 de los híbridos enchufables multiplican por seis lo homologado. Así lo advierte Transport & Environment (T&E) en su último informe. El estudio cuestiona que la etiqueta ECO siga concediendo ventajas de movilidad a vehículos que, en conducción real, se acercan al consumo de un gasolina.

La trampa del factor de utilidad

El origen de la distorsión está en el factor de utilidad, el porcentaje de kilómetros que el ciclo oficial asume en modo eléctrico. En laboratorio, un híbrido enchufable recorre la mayor parte del test con la batería llena; en carretera, sin recarga diaria, el motor de combustión asume protagonismo. T&E sostiene que las emisiones medias en uso real son seis veces superiores a las homologadas.

Las cifras cambian según la fuente. Algunas mediciones recogidas en la prensa especializada sitúan el exceso en cinco veces; otras, en hasta 4,5 veces. La horquilla no resta contundencia al diagnóstico: el ciclo WLTP, diseñado para medir la eficiencia en condiciones homologadas, no refleja lo que ocurre cuando el usuario no enchufa el coche.

Los vehículos híbridos enchufables suman dos motores: eléctrico y de gasolina. La batería asume trayectos cortos; el motor térmico, el resto. El consumo real depende del hábito de carga. Si el propietario recarga a diario, la emisión se desploma. Si lo usa como un híbrido convencional, el bloque de gasolina trabaja más. La pregunta no es técnica, sino de incentivos.

La etiqueta ECO queda en entredicho

En España, los híbridos enchufables con más de 40 kilómetros de autonomía eléctrica disfrutan de la etiqueta ECO de la DGT. Esa pegatina les da acceso a zonas de bajas emisiones, descuentos en parquímetros y ventajas fiscales. El informe de T&E plantea una contradicción: se otorga un estatus ecológico a coches que pueden contaminar casi como uno de gasolina.

La etiqueta ECO se concede por diseño, no por comportamiento confirmado del conductor.

El informe ‘Juego limpio’ de Transport & Environment propone restablecer la neutralidad tecnológica ajustando el factor de utilidad de los PHEV. La idea es que la homologación asigne menos peso al modo eléctrico cuando los datos de uso real digan que los conductores no enchufan. La Comisión Europea tiene en revisión los criterios de medición de emisiones.

Los fabricantes defienden que el rendimiento real mejora con una recarga constante. Es cierto en el corto plazo. El problema es que la homologación no lo verifica. Transport & Environment calcula que el factor de utilidad actual sobrestima el uso eléctrico real; por eso propone bajarlo.

El matiz incómodo para la industria es que algunos híbridos enchufables contaminan casi tanto como los modelos de gasolina equivalentes. La paradoja es doble: el conductor paga más por una tecnología que, mal usada, ofrece ahorros moderados y emisiones altas.

Neutralidad tecnológica con la misma vara

El debate de fondo va más allá de los híbridos enchufables. La normativa europea ha primado la descarbonización del tubo de escape, no la del ciclo de vida. Eso explica por qué las ventas de PHEV crecieron como alternativa al diésel sin resolver la dependencia del combustible fósil. La revisión del factor de utilidad pondría a cada tecnología ante su realidad. No es cosmética: de ello depende la credibilidad de las etiquetas ambientales frente al comprador.

La industria tiene un incentivo para ajustar los mensajes. Si la etiqueta ECO pierde valor, cae la atractividad comercial. En cambio, un marco más estricto premiaría a quien haga híbridos con más autonomía eléctrica y recarga ágil. El mercado ya ofrece diferencias notables entre los modelos con mayor autonomía eléctrica real y los que apenas cumplen los mínimos para recibir la etiqueta.

Sigo pensando que la neutralidad tecnológica no consiste en tratar igual a tecnologías desiguales, sino en medir a todas con la misma vara. El diésel lo aprendió por las malas. Los híbridos enchufables pueden repetir esa curva si no se actualizan sus fundamentos.

La Comisión Europea tiene margen para redefinir el ciclo antes de 2030. Cada hito regulatorio será una oportunidad para saber si la etiqueta ECO sigue significando algo. Mientras tanto, el comprador hará bien en preguntar cuántos kilómetros reales puede hacer en modo eléctrico. No en cuántos le anuncian.

El café y la microbiota: los polifenoles de tu taza pueden alimentar tus bacterias buenas

La relación entre café y microbiota va más allá de la cafeína: los polifenoles de la taza alimentan a las bacterias buenas. El consumo habitual se asocia con una mayor diversidad bacteriana y metabolitos que cambian al retomar la bebida.

Qué le aporta el café a tu ecosistema bacteriano

El café es una de las bebidas con mayor densidad de polifenoles. Estos compuestos, presentes de forma natural en la semilla tostada, no se absorben por completo en el intestino delgado. Una parte llega al colon y distintas bacterias los utilizan como sustrato para producir metabolitos.

Ese efecto explica, en parte, por qué el hábito de tomar café se ha relacionado con una composición bacteriana más diversa. Un estudio publicado en Nature Microbiology observó una mayor presencia de Lawsonibacter asaccharolyticus en consumidores habituales, una bacteria cuyo crecimiento también se estimuló con café en laboratorio.

Una investigación más reciente comparó microbiota y metabolitos fecales entre personas que tomaban café y otras que no. Al retirar la bebida durante dos semanas, parte de esas diferencias desaparecieron; al reintroducirla, volvieron a aparecer. El dato refuerza la relación directa entre el consumo y la actividad bacteriana.

El matiz no es menor. Los polifenoles del café no actúan solos: se integran con la fibra de frutas, verduras, legumbres y cereales integrales. Esa combinación amplifica la diversidad bacteriana mucho más que cualquier gesto puntual.

Polifenoles, consumo inteligente y la pauta en tu rutina

Lo interesante del café no es solo la cafeína. La bebida concentra ácidos clorogénicos y otros polifenoles que funcionan como una señal para el ecosistema digestivo. En la práctica, un café de tueste natural, sin azúcares añadidos ni jarabes, aporta más valor que una bebida cargada de edulcorantes y grasas.

El valor del café para tu microbiota no está en el aporte de cafeína, sino en los polifenoles que alimentan a tus bacterias intestinales.

A la hora de comprar, conviene mirar la letra pequeña. En cafés solubles aromatizados o mezclas con sirope, el azúcar oculto puede superar a los compuestos de interés. Y la cantidad marca el equilibrio: entre una y tres tazas al día encajan en una rutina variada, lejos del picoteo de cafeína por la tarde.

No hace falta elegir un café especial caro. El criterio de compra sí importa: grano o molido de origen claro, tostado sin azúcares añadidos y preparado en casa suele ofrecer más control que las versiones de máquina con jarabes.

📊 La pauta en cifras

  • Cantidad habitual: entre una y tres tazas al día, preferiblemente antes de la tarde.
  • Calidad a buscar: café de tueste natural, sin azúcares añadidos ni aromas artificiales.
  • Momento: por la mañana o tras la comida; evita la cafeína demasiado tarde para cuidar el descanso.
  • Matiz honesto: el efecto sobre la microbiota se observa con hábitos sostenidos, no con tomas puntuales.

Lo que la evidencia confirma y lo que aún debes matizar

La evidencia acumulada durante la última década ya vinculaba el consumo de café con una mayor diversidad microbiana. Los trabajos más recientes aportan un matiz importante: el efecto es reversible en pocas semanas y depende de la constancia. No estamos ante un interruptor, sino ante un hábito que modela el ecosistema digestivo con el tiempo.

Aun así, la mayoría de los estudios recientes apunta a que la forma de consumir café modula el resultado: un expreso sin azúcar no tiene el mismo papel que una bebida con nata y jarabe. La parte más sólida de la evidencia está en el café sencillo, de calidad, integrado en un patrón de alimentación rico en fibra, frutas, verduras y fermentados.

Para entender mejor el ecosistema intestinal, puede consultarse la entrada de Wikipedia sobre microbiota intestinal. La divulgación rigurosa ayuda a separar los matices de la publicidad.

La investigación no avala que por sí solo cambie la composición corporal ni que sustituya a una dieta pobre en vegetales. El café es un aliado del patrón, no un atajo. Este beneficio digestivo y de energía diaria encaja con un lector que busca rendimiento sostenido. Como orientación de estilo de vida, no sustituye el criterio profesional.

⚡ Rutina de Optimización Diaria

  • Elige mejor tu café: pasa a un café de tueste natural, sin azúcar ni jarabes, y mantenlo a una o dos tazas por la mañana.
  • Acompaña con fibra: suma un puñado de frutos rojos, avena o fruta entera en el desayuno para multiplicar el efecto prebiótico.
  • Cuida el descanso: fija un límite de cafeína después de las 14:00 y observa tu energía vespertina sin recurrir a más tazas.

El depósitos de alta rentabilidad: ING y Banco Big ofrecen 3,50% TAE a 3 meses y superan a las Letras del Tesoro

0

El ahorro conservador encuentra una grieta: los depósitos de alta rentabilidad ya baten a las Letras del Tesoro a tres meses. ING y Banco Big pagan un 3,50% TAE a tres meses y superan, según Finect, la rentabilidad de la referencia tradicional del ahorro público.

Depósitos a tres meses: ING y Banco Big pagan un 3,50% TAE

La cifra marca una pequeña anomalía de mercado. Consultados los datos en la web oficial de ING y en la propuesta de Banco Big, ambas entidades exigen vinculación para acceder al tipo promocional: domiciliación de nómina en un caso y una aportación de dinero nuevo en el otro. El reclamo es claro: captar pasivo minorista con una rentabilidad que el Tesoro no iguala en el mismo plazo.

La referencia importa. Las Letras del Tesoro a tres meses no alcanzan ese nivel en la última subasta, y por eso el informe de Finect habla directamente de superar al Estado. Entre los bancos, la pelea por el ahorro se ha recrudecido en la recta final del verano.

Letras del Tesoro: rentabilidades al alza y demanda firme

El Tesoro no se queda quieto. En la última subasta captó 2.417 millones de euros en letras a tres y nueve meses, con las letras a nueve meses rozando el 2,8%, su nivel más alto desde octubre de 2024. Son cifras que recogen los datos publicados tras la operación y que confirman que el apetito por la deuda española a corto plazo no se ha apagado.

Aun así, el tramo a tres meses queda por debajo del 3,50% ofrecido por los depósitos. Esa brecha es el dato más notable para el ahorrador conservador.

El ahorro a corto plazo ha girado: por primera vez en meses, un depósito bancario paga más que la subasta del Tesoro a igual plazo.

La guerra por el ahorro y qué mirar antes de contratar

La banca está recomponiendo su estrategia de pasivo. Los depósitos a plazo fijo de 2026 ya no son un simple gancho promocional: se han convertido en una herramienta de retención de clientes en un entorno de tipos altos. ING y Banco Big, dos perfiles muy distintos, coinciden en el 3,50% a tres meses. Eso tiene una lectura sencilla: la competencia por el ahorro ya no la gana solo el Tesoro.

Conviene, sin embargo, mirar la letra pequeña. El importe mínimo, la domiciliación de nómina o la vinculación exigida son barreras que reducen el atractivo si no se cumplen. Las letras, por su parte, se compran sin estas condiciones y cuentan con la garantía directa del Estado, mientras que los depósitos bancarios se cubren hasta 100.000 euros por titular y entidad. Además, el 3,50% a tres meses obliga a renovar a final de año, con el riesgo de que el tipo ya no sea el mismo si el BCE continúa su rumbo de recortes.

La próxima subasta de letras marcará si la brecha se estrecha o se mantiene. Mientras tanto, el inversor que compare plazos equivalentes por primera vez en mucho tiempo tiene un argumento racional para elegir el depósito.

El Banco Sabadell marca máximos históricos en sus acciones y suma su sexto mes de subidas

0

Las acciones de Banco Sabadell marcan máximos históricos de cierre y encadenan su sexto mes consecutivo de subidas. El arranque de septiembre confirma el momentum de un banco que sigue sosteniendo al Ibex 35, según los datos recogidos por Expansión.

La ruptura de máximos históricos confirma la tendencia

El gráfico de corto plazo deja un soporte en los 3,566 euros, el mínimo de la sesión del 1 de septiembre. Ese nivel marca el último mínimo creciente o de reacción en un activo que cotiza en subida libre absoluta. Mientras no se produzca un cierre diario por debajo, no aparecerá señal de debilidad técnica.

La tendencia de fondo es lo que manda. La superación de los máximos históricos de febrero de 2007, una vez ajustada la serie a dividendos y ampliaciones de capital, activó una nueva señal de fortaleza. Desde entonces, la acción se ha revalorizado más de un 25%.

Ha tardado casi dos décadas en recuperar esos máximos ajustados de 2007. Detrás hubo una ampliación de capital, la reestructuración de TSB y años de valoración deprimida. Que el precio cotice ahora en subida libre dice más de la persistencia del inversor que de una sola sesión brillante.

Todo el mes de septiembre queda por delante. Si las bolsas mundiales aguantan, no hay razones técnicas para descartar un cierre mensual en positivo por sexto mes consecutivo. La referencia de 3,566 euros es también la base del primer impulso de septiembre. Un cierre por debajo de esa cota marcaría el primer fallo relevante en la estructura de corto plazo.

El banco ha sido uno de los protagonistas del reajuste del sector financiero español. La recuperación bursátil no se explica solo por el contexto macro; también por la limpieza de balance y la mejora de la rentabilidad que han acompañado el ciclo.

La acción cotiza en subida libre absoluta y suma más de un 25% desde 2007. Mientras no cierre por debajo de 3,566 euros, la tendencia seguirá intacta.

Dividendos, plan estratégico y la retirada de cargas de TSB

El contexto fundamental acompaña al despliegue técnico. Marc Armengol prepara el nuevo plan estratégico para Sabadell, y la entidad ha aumentado su colchón para dividendos al eliminar las cargas asociadas a TSB. En paralelo, la venta de 350 millones de euros en préstamos impagados libera balance y reduce exposición al riesgo.

Estos movimientos tienen lectura directa para el accionista. Más capital disponible para retribuir y una cartera más saneada refuerzan el perfil de un banco que ha protagonizado una revalorización notable sin apenas descansos. La eliminación de cargas no es un ajuste contable menor: cambia la capacidad de distribuir capital de forma estable.

Comprar Banco Sabadell en máximos: la decisión incómoda

Mantener la posición tiene lógica: la tendencia es impecable y no hay señales de agotamiento. Comprar ahora es otra cosa. Tras más de un 25% desde la ruptura de 2007, entrar sin una corrección previa asume que el momentum puede sostenerse indefinidamente. Eso no suele durar.

El nivel a vigilar en el corto plazo son los 3,566 euros. Un cierre diario por debajo abriría la puerta a una fase de ajuste. En clave mensual, la referencia es el mínimo del mes anterior. Si el precio se mantiene por encima, la estructura seguirá intacta.

El riesgo no está en la tendencia, sino en la expectativa. Quien compra en máximos paga la certeza que el mercado ya ha descontado. La bolsa suele cobrar caro ese tipo de entradas. Conviene no olvidarlo. Las prisas rara vez ayudan.

No hace falta pronunciarse con certeza. Basta con saber qué puntos invalidarían la tesis. El valor ofrece un mapa claro: 3,566 euros en corto plazo y el mínimo mensual previo en medio plazo. Mientras esas zonas aguanten, el sexto mes de subidas es una hipótesis razonable.

Los método 4s entrenamiento: la rutina de 16 minutos del ejército de EE. UU. para ganar fuerza y cardio en una sola sesión

El método 4s de entrenamiento combina fuerza y cardio en una sesión de 16 minutos, una fórmula que mantiene la capacidad muscular y aeróbica cuando el tiempo escasea.

Qué es el método 4s y por qué funciona con solo 16 minutos

La rutina la comparte David Winne, militar del ejército de Estados Unidos. Winne la describe como un trabajo de barra y una carrera contra el reloj, y reconoce que completa ‘unas tres rondas del AMRAP de forma consistente’.

La apuesta del método es la eficiencia. Cuatro rondas, ventanas de cuatro minutos, una carrera de 400 metros y bloques de 4 repeticiones. El nombre no es azar: todo en esta sesión gira alrededor de un cuatro.

El número cuatro no es un capricho. Las series de cuatro repeticiones permiten mover carga con buena técnica y sin acumular ácido láctico tan rápido como las series largas, mientras que los cuatro minutos por bloque dan el justo aliento para combinar carrera y barra.

Vamos a la estructura. En cada ronda arrancas con una carrera de 400 metros. El tiempo restante del minutero lo usas para completar tantas rondas y repeticiones como puedas de tres ejercicios: 4 peso muerto, 4 cargadas a press por encima de la cabeza y 4 burpees saltando por encima de la barra.

El AMRAP premia el ritmo constante. Acelerar de más en la primera ronda penaliza; dosificar cada esfuerzo mantiene la puntuación.

No hay margen para el engaño. El AMRAP —tantas rondas y repeticiones como sea posible— convierte la sesión en una prueba de fuerza, respiración y ritmo. Al final, anotas el total de rondas y repeticiones acumuladas entre los cuatro bloques.

Para puntuar, suma la última ronda completa y las repeticiones extra de cada ejercicio. Si tu objetivo es progresar, repite la sesión cada semana y compara el total: el progreso se mide en rondas y repeticiones, no en el sudor. La dosis importa.

El descanso entre cada ronda es de 2 minutos. Parece poco, y lo es. Ese es precisamente el estímulo que obliga al cuerpo a recuperar entre esfuerzos intensos sin enfriarse.

La dosis, en el entrenamiento 4s, no es una pastilla: es la combinación exacta de carrera, barra y descanso que convierte cada minuto en una inversión real de rendimiento.

Cómo ejecutar los tres movimientos sin perder ritmo

entrenamiento fuerza y cardio

La técnica decide si esta sesión te aporta fuerza o solo cansancio. El peso muerto, la cargada a press y el burpee sobre la barra encadenan empuje de cadera, tracción y salto, una combinación que muchos protocolos concurrentes usan para estimular músculo y capacidad aeróbica al mismo tiempo.

📊 La pauta en cifras

  • Estructura: 4 rondas, cada una con una carrera de 400 metros y ventana de trabajo de 4 minutos.
  • Dosis de ejercicios: 4 peso muerto, 4 cargadas a press y 4 burpees sobre la barra por ronda.
  • Descanso: 2 minutos entre rondas para mantener la intensidad sin enfriarse.
  • Pesos de referencia: Hombres 61 kg RX (52 kg escalado); mujeres 48 kg RX (39 kg escalado).

Ejecuta cada movimiento con el torso largo y el core activado. Las prisas no pueden romper la postura, porque la fatiga se acumula ronda a ronda. Eso sí: la técnica manda.

Peso muerto: la base de fuerza

Colócate con la barra sobre el mediopié y los pies a la anchura de las caderas. Haz una bisagra de cadera, agarra la barra justo por fuera de las piernas y, con la espalda neutra, quita la tensión de la barra y empuja el suelo para levantarte. Baja devolviendo la cadera con control.

Cargada a press por encima de la cabeza: potencia y coordinación

Comienza en la misma posición. Impulsa con las piernas y extiende cadera y rodillas con explosividad para llevar la barra a los hombros. Desde ahí, flexiona ligeramente las rodillas y presiona la barra por encima de la cabeza hasta extender los brazos.

Burpee sobre la barra: el motor cardiovascular

Colócate de pie junto a la barra, apoya las manos en el suelo y salta con los pies hacia atrás hasta una plancha alta. Baja el pecho, empuja para volver a la plancha, adelanta los pies, salta de forma explosiva y desplázate lateralmente por encima de la barra. Cambia de lado en cada repetición.

Por qué esta sesión encaja en tu semana sin castigar tu recuperación

La evidencia sobre entrenamiento concurrente apunta a que mezclar fuerza y trabajo cardiovascular en la misma sesión no impide la mejora de la fuerza, si la dosis de carrera no es excesiva y la técnica se mantiene. Una pieza como el 4s, con bloques de 4 minutos, encaja bien en la semana: aporta estímulo aeróbico y muscular sin pedirte los 90 minutos que muchos creen imprescindibles.

El formato AMRAP con bloques breves se ha usado en programas militares y de acondicionamiento general por su capacidad de generar trabajo simultáneo de potencia y resistencia. A diferencia de un cardio continuo, aquí la secuencia de levantamiento y carrera provoca cambios de ritmo que elevan la demanda sin alargar la sesión. Esto sí mueve la aguja.

El matiz importante es la elección de la carga. Si tu objetivo es mantener fuerza, usa el peso RX cuando la técnica sea sólida; si priorizas el ritmo, la versión escalada permite transiciones más rápidas. La autoridad de la rutina proviene de su creador, un militar que entrena con escasez de tiempo, no de un suplemento ni de un gurú. Menos teoría, más barra.

Si vienes de una rutina de fuerza pura, el 4s te da un respiro metabólico sin perder el trabajo de calidad. Si vienes de correr, te añade el estímulo de barra que el cardio por sí solo no ofrece.

No se trata de una sesión para todos los días. El 4s genera una fatiga considerable y pide recuperación posterior. Una frecuencia de una o dos veces por semana, separada de días de fuerza más pesada, es una forma honesta de introducirla. Si tu nivel de condición física es bajo, empieza con la versión escalada y reduce la distancia de la carrera.

⚡ Rutina de Optimización Diaria

  • Prueba una ronda de tanteo: Corre 400 metros y ejecuta una ronda con carga escalada para medir tu ritmo sin vaciar el depósito.
  • Agenda la sesión completa: Introduce el método 4s uno o dos días a la semana en tu horario laboral, preferiblemente en un bloque de 20 minutos.
  • Revisa tu técnica: Graba tu peso muerto desde un lateral y corrige la cadera antes de subir el peso RX.

La nueva ley de contratos para pymes y autónomos: qué datos obligatorios hay que incluir y cómo justificar el periodo de prueba

El Consejo de Ministros ha aprobado este martes un real decreto que obliga a pymes y autónomos a ampliar la información en los contratos de trabajo. La norma entra en vigor a los 20 días de su publicación en el BOE, así que el margen para prepararse es corto.

Qué cambia en los contratos desde la entrada en vigor

La norma transpone una directiva europea de 2019 y añade un giro relevante: las empresas tendrán que revelar si usan algoritmos o inteligencia artificial para fijar salarios, ascensos o despidos. También deberán detallar las pautas y criterios de esos sistemas automatizados cuando afecten a la jornada, la distribución de tareas o la extinción del contrato.

La nómina se vuelve más transparente. Además del salario base y los complementos, habrá que especificar el modo de cálculo de los conceptos salariales variables y qué criterios determinan su percepción. Si hay pluses, comisiones o bonus, el trabajador tiene que saber de antemano cómo se ganan.

La jornada también se desglosa. El contrato o documento escrito deberá incluir la duración y distribución diaria, semanal y anual, identificar el trabajo nocturno o a turnos y recoger los acuerdos sobre horas extraordinarias y su retribución. Si existe distribución irregular de jornada, habrá que concretar horas, días de referencia y plazos mínimos de preaviso.

El periodo de prueba se vigila de cerca. Las empresas tendrán que concretar las exigencias que constituyen el objeto de la prueba y justificar su duración exacta, incluso si el convenio fija un periodo superior. No es un capricho: la Inspección de Trabajo detectó irregularidades en el 75% de los casos de finalización de periodo de prueba que analizó.

La transparencia no es un trámite menor: delimitar por escrito el periodo de prueba y los criterios del salario variable deja menos espacio al despido sin causa y a la sorpresa en la nómina.

Para los contratos ya en vigor, el trabajador puede pedir esta información por escrito y la empresa tiene 30 días hábiles para entregarla. Ignorar esa petición es el primer error que la Inspección detecta.

Cómo te afecta si contratas y qué revisar hoy

Si eres autónomo o llevas una pyme con uno o dos empleados, la carga de adaptar los contratos recae sobre ti y tu gestoría. Trabajo preparará un modelo orientativo para empresas pequeñas, pero no sustituye la obligación de cumplir.

Revisa las plantillas de contrato. Antes del inicio de la relación, debes informar por escrito sobre algoritmos, salarios variables, jornada, plan de igualdad y protocolo de acoso. Puede ir en el contrato o en otro documento, pero debe entregarse antes del primer día. No vale con firmar solo el contrato base.

El fallo más repetido será pensar que esto solo toca a las grandes empresas. El real decreto se aplica con independencia del tamaño, incluidas las administraciones públicas. La Inspección no mira la plantilla; mira si el contrato está completo.

Pon a punto la información de salario variable y de igualdad. Si pagas comisiones, documenta la fórmula; si tienes plan de igualdad o protocolo de acoso, inclúyelo en la información al trabajador.

Y vigila el periodo de prueba. Antes de un despido sin indemnización, deja por escrito qué se evaluaba y por qué el trabajador no lo superó. La Inspección ya ha puesto el foco ahí y el 75% de irregularidades no es un dato menor.

La clave del real decreto: menos despido gratis y más carga administrativa

La norma no nace de la nada. Transpone la Directiva europea 2019/1152 sobre condiciones laborales transparentes y previsibles, y amplía el derecho que la Ley Rider ya reconocía a la representación legal de los trabajadores para pedir información sobre algoritmos. Ahora ese derecho se individualiza: cada empleado puede pedirlo por sí mismo.

La lógica es defender al trabajador, pero aterriza con doble filo para quien contrata por primera vez. El autónomo que da su primer alta laboral tendrá más trámites que antes, justo cuando está aprendiendo. La promesa de un modelo orientativo de Trabajo suaviza el golpe, pero no exime de cumplir.

Con todo, hay una lectura positiva. Poner por escrito qué se espera del trabajador en el periodo de prueba y cómo se calcula su sueldo variable reduce conflictos futuros. El coste es tiempo administrativo; el beneficio es previsibilidad. Para una pyme que ha visto un despido sin causa salir carísimo en conciliación, es un cambio que conviene no subestimar.

Guía rápida del trámite

  • 📅 Plazos: La obligación entra en vigor a los 20 días de la publicación del real decreto en el BOE; para contratos ya en vigor, la empresa tiene 30 días hábiles para responder por escrito.
  • ✅ Requisitos clave: Afecta a pymes y autónomos con relaciones laborales de más de cuatro semanas; incluye información sobre algoritmos, salarios variables, jornada y periodo de prueba.
  • 🌐 Dónde consultarlo: No hay solicitud; es una obligación interna. Conviene seguir el texto del real decreto y los modelos orientativos en la web del Ministerio de Trabajo.
  • 💰 Importe o coste: Sin coste directo, salvo el tiempo de adaptación. Incumplir puede acarrear sanciones de la Inspección de Trabajo, no cuantificadas en la fuente.
  • ⚠️ Error a evitar: No documentar el periodo de prueba ni la fórmula del salario variable, y no responder en 30 días hábiles a la petición de un trabajador.

La irrupción de los agentes de IA obliga a las empresas a resolver dos retos clave: gobernanza y escalabilidad

0

La inteligencia artificial está entrando en una nueva fase dentro de las empresas. Después de unos primeros años marcados por herramientas generativas, chatbots y automatizaciones aisladas, las organizaciones empiezan a incorporar agentes capaces de planificar, ejecutar tareas e interactuar con sistemas corporativos con un mayor grado de autonomía.

Este salto está trasladando el foco hacia dos cuestiones decisivas: cómo gobernar esa nueva autonomía y cómo escalarla de forma segura y eficiente dentro de la organización. Según el informe ‘The Value of AI 2026’, elaborado por SAP y Oxford Economics a partir de una encuesta a 2.600 directivos de 13 países, la inteligencia artificial ya da soporte al 30% de las tareas empresariales, frente al 25% registrado un año antes, y se prevé que alcance el 48% durante los próximos dos años. Las expectativas de retorno asociadas específicamente a la IA agéntica también han pasado del 10% al 17% en un año.

Sin embargo, a medida que los agentes adquieren mayor capacidad de actuación el reto deja de ser únicamente tecnológico. “Cuando la inteligencia artificial deja de limitarse a responder preguntas y empieza a actuar, cambia la naturaleza del problema. Ya no estamos simplemente incorporando una herramienta tecnológica, estamos incorporando una nueva capacidad operativa dentro de la organización”, explicó Albert Pijuan, CEO de NODUS.

En este contexto, las compañías deben decidir qué puede hacer cada agente, a qué información puede acceder, bajo qué criterios debe actuar y cuándo una decisión debe escalar a una persona. “Pasar de una IA que responde a una IA que actúa exige pasar también de experimentar con tecnología a diseñar una arquitectura para gobernarla”, añade Pijuan.

GOBERNAR PARA PODER ESCALAR

La evolución de la IA empresarial está poniendo de manifiesto una brecha entre adopción y capacidad real de control. Un estudio elaborado por Cloudera indica que el 98% de las organizaciones españolas ha retrasado o cancelado proyectos de IA durante los últimos doce meses por desafíos relacionados con la gobernanza y el cumplimiento normativo. Para Albert Pijuan, la gobernanza no debe entenderse como un freno a la innovación, sino como una condición para escalarla: “La gobernanza no es lo que limita la capacidad de la IA; es lo que permite escalarla”.

Mientras una organización puede gestionar unos pocos agentes de forma relativamente artesanal, cuando estos se cuentan por decenas o cientos se necesita una arquitectura común que determine identidades, permisos, responsabilidades, contexto, trazabilidad y mecanismos de supervisión. Este enfoque no solo permite mantener el control a medida que crece la automatización, sino también reforzar la propiedad y soberanía sobre los datos, preservar su privacidad y garantizar una trazabilidad completa sobre cómo se utilizan, qué decisiones se toman y qué sistemas intervienen en cada proceso.

“Escalar IA no consiste en multiplicar agentes. Consiste en construir una infraestructura capaz de convertir esos agentes en capacidad operativa real”, resume Albert Pijuan. Es en este punto donde NODUS sitúa el concepto de Digital Worker: “Un agente es, esencialmente, una capacidad tecnológica. Un Digital Worker es esa capacidad convertida en una unidad operativa dentro de una organización”, manifestó el CEO de NODUS. A diferencia de un chatbot o un copilot, un Digital Worker tiene una función definida, opera con contexto, interactúa con sistemas y personas y actúa bajo unas reglas de gobernanza determinadas.

ORGANIZACIONES HÍBRIDAS

La expansión de la IA agéntica también está modificando la organización del trabajo. Según el estudio “IA y trabajo en España: impacto, integración y percepción” de EY, el 46,2% de las compañías españolas está rediseñando su modelo operativo para favorecer la colaboración entre personas e IA, mientras que el 44,1% reestructura sus flujos para integrar la automatización.

Pijuan considera que plantear el debate únicamente en términos de sustitución de empleo simplifica demasiado la transformación: “La pregunta relevante no es solamente qué puestos puede sustituir la IA, sino cómo vamos a reorganizar el trabajo cuando una parte de la capacidad operativa pueda ser asumida por sistemas digitales”.

NODUS propone un modelo basado en organizaciones híbridas, donde personas y Digital Workers trabajan dentro de los mismos procesos con responsabilidades distintas. El objetivo no es desplazar el criterio humano, sino poner la tecnología al servicio de las personas. “El verdadero salto de productividad no llegará simplemente sustituyendo personas por tecnología, sino aprendiendo a diseñar organizaciones donde la inteligencia humana y la digital se complementen de forma estructurada”, concluye.

En este nuevo escenario, la ventaja competitiva no estará únicamente en acceder a mejores modelos de IA, sino en disponer de una arquitectura capaz de integrarlos, gobernarlos y escalarlos manteniendo el control sobre los datos, los procesos y el conocimiento propio de la organización. Como sintetiza Pijuan, “los modelos de IA serán intercambiables; la arquitectura, el contexto y el conocimiento operativo de una organización no lo son”.

Iberdrola adjudica contratos por 30 millones a Ingeteam y Ormazabal para baterías y redes eléctricas

Iberdrola ha adjudicado contratos por un importe conjunto de unos 30 millones de euros a los fabricantes vascos Ingeteam y Ormazabal, un movimiento que refuerza el plan de electrificación de la eléctrica y su cadena de suministro industrial.

La comisión ejecutiva del consejo de administración abordó las adjudicaciones en su reunión celebrada este martes en Bilbao, según informó la propia compañía. El reparto confirma la apuesta por dos proveedores industriales del País Vasco con los que Iberdrola mantiene una relación estratégica de largo plazo.

Qué encarga Iberdrola a Ingeteam y Ormazabal

El bloque principal, valorado en 25 millones de euros, recae en Ingeteam. La compañía se encargará de actuaciones relacionadas con sistemas de almacenamiento energético con baterías, los denominados BESS por sus siglas en inglés, asociados a instalaciones renovables en España. Esta tecnología facilita una mayor integración de la generación renovable y aporta flexibilidad a la operación del sistema eléctrico.

El segundo contrato, adjudicado a Ormazabal, consiste en el diseño, la fabricación y el suministro de dos subestaciones móviles por un valor cercano a los cinco millones de euros. Estos equipos prestarán apoyo temporal a la red eléctrica ante trabajos de mantenimiento, incidencias operativas o necesidades extraordinarias de demanda, con el fin de mantener la continuidad del suministro en distintos escenarios.

ProveedorImporteObjeto del contrato
Ingeteam25 millonesSistemas de almacenamiento BESS
Ormazabalcerca de 5 millonesDos subestaciones móviles

Más allá del importe, la adjudicación tiene una lectura estratégica. Refuerza el eje de electrificación y redes que Iberdrola ha convertido en uno de los pilares de su crecimiento, en un momento en el que, el almacenamiento energético gana peso como herramienta para gestionar la intermitencia renovable. La apuesta por los sistemas BESS no es marginal: aportan flexibilidad a un sistema cada vez más dominado por la generación solar y eólica, cuya producción no se puede gestionar por sí sola.

El encargo de 30 millones no es una compra puntual, sino la señal de continuidad del programa inversor de Iberdrola en redes y almacenamiento.

El encaje en el plan de electrificación de Iberdrola

Iberdrola Ingeteam Ormazabal

Las redes de distribución y transporte en España operan bajo un marco retributivo supervisado por la Comisión Nacional de los Mercados y la Competencia (CNMC). Para Iberdrola, esta área es la que ofrece mayor visibilidad de ingresos a largo plazo, frente a la mayor exposición a precios de la generación. La inversión en subestaciones móviles refuerza precisamente esa actividad regulada y el compromiso con la calidad del suministro.

En paralelo, el almacenamiento con baterías se ha convertido en una prioridad para las principales eléctricas españolas. Endesa y Naturgy también han acelerado sus carteras de proyectos renovables con almacenamiento, pero la adjudicación a proveedores vascos subraya el peso específico que Iberdrola concede a la industria local. La decisión, además, encaja con la política de compras que la compañía ha venido desplegando en sus países núcleo.

La adjudicación confirma, además, el papel de la industria eléctrica vasca como proveedor de referencia en el sur de Europa. Ingeteam, con sede en Zamudio, y Ormazabal, con central en Amorebieta-Etxano, aglutinan una capacidad de ingeniería y fabricación que compite con los grandes suministradores europeos. Para Iberdrola, anclar estos contratos en casa también reduce riesgos logísticos y asegura plazos en un entorno de alta demanda de equipos eléctricos.

Lectura técnica: por qué el pedido importa más allá de los 30 millones

Ingeteam y Ormazabal no son proveedores nuevos. Forman parte del ecosistema industrial que acompaña a Iberdrola en sus grandes planes de inversión en el País Vasco y en otras geografías, lo que convierte esta adjudicación en un indicador de continuidad más que en una novedad aislada. La cuantía es limitada si se compara con los miles de millones anuales que Iberdrola destina al negocio de redes, pero el valor estratégico es superior: las subestaciones móviles y los sistemas BESS son equipos críticos para la operación. No se trata de un pedido de volumen, sino de disponibilidad y robustez ante incidencias.

El origen de estos equipos también refuerza la viabilidad técnica del plan de Iberdrola. El almacenamiento BESS reduce la dependencia de los ciclos combinados para cubrir los picos de demanda y aporta servicios de ajuste al sistema, lo que tiene una traducción directa en la estabilidad del suministro y en la integración de renovables. Las dos subestaciones móviles de Ormazabal, por su parte, actúan como respaldo ante averías o trabajos programados, una capacidad que los reguladores valoran cada vez más en la retribución de la red. El contraste es claro: no se subcontrata mercancía genérica, se integra capacidad industrial con criterio de red.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización del plan de inversión de Iberdrola y el ritmo de adjudicaciones en redes y almacenamiento, que confirmará la cadencia del gasto.
  • Reacción del valor: El mercado descuenta la solidez del negocio regulado y no espera un impacto material de esta contratación en el beneficio por acción.
  • Precedente sectorial: Endesa y Naturgy aceleran también su cartera de almacenamiento; el ganador industrial será quien ejecute primero la cadena local.

Los Memecoin Hunter Biden: LAPTOP llega a Base el 9 de septiembre mientras TRUMP cae 97%

Hunter Biden lanza este miércoles la memecoin LAPTOP en Base, la capa 2 de Coinbase, mientras TRUMP cotiza un 97% por debajo de su máximo. Los fundadores del token, incluido el hijo de Joe Biden, se quedan con el 30% de un suministro total de mil millones de unidades. El movimiento convierte un episodio político en el activo más polarizado del otoño cripto.

Según ha adelantado The Wall Street Journal, el lanzamiento se produce el 9 de septiembre en Base, una blockchain de segunda capa que agrupa transacciones y las liquida en Ethereum para reducir costes. Para quien no siga este mundo, una memecoin es un criptoactivo sin utilidad productiva: su valor depende de la atención, la comunidad y el respaldo de una figura pública.

El contraste con TRUMP da contexto. El token ligado a Donald Trump cotiza en torno a 2,26 dólares, un 97% por debajo de su máximo de 73,43 dólares de enero de 2025. Su capitalización, que llegó a rozar los 15.000 millones de dólares, ronda ahora los 617 millones, según las cifras que cita el Journal.

Qué reparte LAPTOP y por qué su quema depende de 30 condiciones

La distribución del token confirma que el lanzamiento apunta tanto a la audiencia de Hunter Biden como a los damnificados por la caída de TRUMP. El 30% de los mil millones de tokens queda en manos de los fundadores, bloqueado durante seis meses y disponible por completo a los dos años. Otro 20% se divide en dos tandas de lo que en DeFi se conoce como airdrop, un reparto gratuito de tokens: una parte va a las carteras de inversores que perdieron dinero con TRUMP, y la otra a los suscriptores del Substack de Biden y a una lista de correos seleccionada por el periodista de vídeo Andrew Callaghan.

Además, el proyecto promete quemar (destruir de forma permanente) hasta un 30% del suministro si se cumplen 30 condiciones. Tres de ellas resultan especialmente exigentes: que los demócratas ganen en 2028, que Bitcoin marque un nuevo récord y que LAPTOP supere a TRUMP en valoración totalmente diluida. Con Bitcoin cerca de 78.780 dólares, un 60% por debajo de su máximo de 126.080 dólares de octubre pasado, la condición del récord no parece inminente. Y para adelantar a TRUMP, LAPTOP necesitaría multiplicar por 3,7 veces su valor actual, hasta acercarse a los 2,26 dólares por moneda.

La escasez prometida por LAPTOP depende de resultados electorales y récords de Bitcoin; el 97% que ya perdió TRUMP es la letra pequeña del juego.

De la tienda de reparaciones al airdrop político

El nombre LAPTOP no es casual. Hunter Biden dejó su ordenador en una tienda de reparaciones de Wilmington, Delaware, en 2018, y su contenido se difundió en internet antes de las elecciones de 2020. En 2024, los fiscales federales usaron ese mismo portátil en su contra. Un agente del FBI testificó que el número de serie coincidía con los registros de Apple, mientras que los abogados de Biden alegaron alteración de datos; el juez aceptó el dispositivo igualmente.

Mientras tanto, el lanzamiento llega con Joe Biden fuera de la Casa Blanca desde enero de 2025 y con World Liberty Financial, la empresa de la familia Trump, ya instalada en el negocio cripto. Hunter Biden se ha mostrado más abierto hacia las criptomonedas en público: en X dijo que las monedas digitales descentralizadas son el futuro inevitable y cargó contra esa misma empresa.

La advertencia que TRUMP deja a los cazadores de memecoins

El precedente de TRUMP es contundente. Según el Journal, el valor de mercado de esa memecoin superó los 14.000 millones de dólares en su mejor momento y ahora se mueve en torno a los 617 millones. La caída del 97% no es un accidente: casi todos los tokens respaldados por Trump se negocian alrededor de un 60% por debajo del precio anterior a su respaldo, según el análisis que cita BeInCrypto. La promesa de una comunidad no protege al precio cuando los fundadores e insiders concentran el suministro.

El marco regulatorio tampoco ofrece refugio. La Clarity Act, un intento de crear un reglamento único para los criptoactivos, se ha frenado en parte porque busca impedir que funcionarios y sus familias ganen dinero con cripto. Esa redacción no afectaría a Hunter Biden: su padre dejó el cargo en enero de 2025.

Mientras tanto, el contrato de LAPTOP no se ha publicado. En febrero de 2025, una cuenta hackeada de World Liberty Financial promocionó una memecoin falsa llamada BARRON que siguió negociándose incluso después de saberse que era una estafa. Hasta que Hunter Biden o su equipo publiquen la dirección oficial, conviene tratar cualquier LAPTOP visible en el mercado como falso.

La política ha convertido las memecoins en una subasta de atención. El inversor que participe en LAPTOP no compra un flujo de caja ni una infraestructura: compra una narrativa con fecha de caducidad. La ventaja, si existe, estará en llegar pronto y asumir que la liquidez de salida puede no aparecer. El 9 de septiembre será la primera prueba; los hitos de 2028, una promesa que quizá nadie recuerde.

Publicidad