Mahou San Miguel refuerza su negocio de café con la compra de La Flor del Café y Gran Café Royale

0

Mahou San Miguel compra La Flor del Café y Gran Café Royale para ampliar su negocio de café en hostelería; la operación dibuja un mercado con más concentración y menos actores independientes tras el mostrador.

Qué compra Mahou San Miguel y por qué el café es estratégico

La operación llega menos de un año después de que la compañía creara su Unidad de Negocio Café y lanzara Café170 para el canal de hostelería. El objetivo declarado es ampliar una categoría que sirva de palanca más allá de la cerveza y consolide la propuesta integral dirigida a bares y restaurantes.

Con la incorporación de las dos marcas, Mahou San Miguel acelera su implantación nacional. Hasta ahora, Café170 estaba presente en Madrid, Valencia, Valladolid, Baleares, Canarias, Murcia y Granada. La ambición es convertirse en uno de los operadores de referencia del sector, aunque la compañía no desglosa cifras de cuota ni calendario concreto.

La compra nace del acuerdo con Disbesa Darnés, distribuidor estratégico de la cervecera. Es una colaboración histórica, no una integración hostil, y define un reparto territorial claro: Disbesa seguirá desarrollando ambas marcas en Cataluña.

Jesús Gómez Cáceres, director general de la Unidad de Negocio Café, resume la estrategia en tres ejes: calidad, servicio, y cercanía al hostelero. La compañía insiste en que La Flor del Café y Gran Café Royale complementan el portafolio, pero el reto será mantener la identidad de cada marca sin diluirla en la maquinaria del grupo.

El movimiento no es solo comprar café: es amarrar una categoría de rotación diaria en la hostelería con una red de distribución ya engrasada para la cerveza.

En el resto del territorio, el plan es progresivo. Mahou San Miguel impulsará primero el crecimiento a través de Disbesa Darnés y de Voldis, su distribuidor propio; después sumará al conjunto de la red externa de distribuidores. La capilaridad es la gran baza.

El diseño recuerda a una integración por etapas: primero asentar la marca en Cataluña, donde Disbesa Darnés ya tiene capilaridad; después replicar el modelo en otras plazas con Voldis; y, solo al final, abrir la puerta a la red externa. Nada de golpes de efecto.

El movimiento detrás del mostrador: concentración y capilaridad

La Flor del Café

La hostelería española consume café a diario y con un ticket medio modesto, pero su margen depende de la constancia, no del precio unitario. Un hostelero no cambia de proveedor solo por céntimos: valora el servicio de reposición, el mantenimiento de la máquina y las condiciones de aplazamiento.

📊 La cartera de café de un vistazo

MarcaFunción en la carteraDato clave
Café170Punta de lanza en hosteleríaPresencia en siete plazas, de Madrid a Baleares
La Flor del CaféMarca adquiridaDesarrollo nacional progresivo
Gran Café RoyaleMarca adquiridaComplementa el portafolio en bares y restaurantes

El hostelero se pregunta si la llegada de un gigante cervecero mejora los precios o los estandariza. La mayoría de los acuerdos de distribución mantiene a los distribuidores locales como interlocutores, lo que puede suavizar la negociación. Pero la decisión final de compra recae cada vez más en contratos marco.

Para el consumidor final, el cambio es menos visible a corto plazo. En la barra seguirá mandando el precio del combinado y la calidad del tueste, no el dueño corporativo de la marca. El precio manda.

En el largo plazo, la integración de marcas puede reducir la variedad real si el grupo prioriza sus referencias en los acuerdos con hostelería. Conviene mirar la letra pequeña del contrato, no el logo de la máquina.

Qué significa este movimiento para el café de hostelería en España

El café en hostelería es un negocio fragmentado: conviven tostadores regionales, distribuidores locales y marcas de gran consumo. Mahou San Miguel no entra en un terreno vacío, entra con la red de la cerveza y con la paciencia de una compra escalonada.

Existe un precedente: las grandes cerveceras vienen diversificando hacia bebidas complementarias, agua, refrescos y ahora café. La diferencia es que el café exige servicio técnico y rotación de producto fresco, no solo logística de cajas. Ahí estará la prueba real de la operación.

Esto no es un consejo financiero ni una recomendación de compra, sino un análisis de consumo para entender qué puede cambiar en la barra. El hostelero debe comparar condiciones de servicio, cadencia de entrega y precio por kilo. El consumidor, en cambio, hará bien en fijarse en si la carta mejora o solo cambia de logo.

El movimiento es coherente, pero no garantiza ahorro. Que una marca grande compre dos marcas pequeñas no baja el precio del café por sí solo; a menudo consolida el poder de negociación y deja a los tostadores medianos en una posición más defensiva.

Desde hace años, el sector del café esperaba un movimiento de consolidación. La compra de dos marcas con distribución histórica da a Mahou San Miguel acceso a acuerdos de barra ya existentes, a recetas probadas y a un surtido que puede defender ante grandes torrefactores. No compra solo una etiqueta.

La duda está en la integración cultural. Las marcas pequeñas viven de la relación personal con el hostelero; si la centralización impone procesos rígidos, el valor se evapora. La compañía asegura que mantendrá la cercanía, pero el tiempo y la rotación de clientes serán el juez.

🛒 El Veredicto de Compra

  • Compara el café por taza, no por marca: en hostelería, el precio por kilo y el rendimiento de la máquina importan más que el logo del paquete.
  • Pregunta por el servicio posventa: reposición, mantenimiento y formación son los costes ocultos de una relación con proveedor.
  • Sigue la letra pequeña del acuerdo: si cambia tu distribuidor, confirma cadencia de entrega, precios por escalado y permanencia.
BOE oposiciones: el sumario del 11 de septiembre trae nuevas convocatorias y plazas de empleo público

0

El BOE de este viernes 11 de septiembre recoge más de una veintena de actos relacionados con el empleo público. El Boletín Oficial del Estado publica convocatorias de provisión de puestos, procesos selectivos y nombramientos que afectan a ministerios, ayuntamientos, diputaciones y universidades.

Para quienes preparan una oposición, consultar el sumario diario del BOE es una rutina esencial. En esta ocasión no hay una macroconvocatoria de miles de plazas, pero sí un goteo constante de procesos locales y estatales que pueden encajar con distintos perfiles. Sin embargo, no todas las resoluciones están abiertas a cualquier aspirante: muchas son para personas que ya tienen la condición de funcionario o personal laboral de la Administración.

Qué convocatorias aparecen en el sumario del BOE

El sumario del BOE agrupa disposiciones de distintos departamentos ministeriales, comunidades autónomas y entidades locales. En la sección de nombramientos y oposiciones de la Administración General del Estado aparecen, por ejemplo, la resolución de la Secretaría General Técnica de Defensa con tres convocatorias de provisión de puestos por libre designación. Estas plazas se dirigen a funcionarios de carrera con experiencia en puestos similares.

En el ámbito autonómico destaca la resolución de la Academia Gallega de Seguridad Pública, que convoca un proceso selectivo de acceso por promoción interna y provisión por movilidad para los Cuerpos de Policía Local de Galicia, escala ejecutiva, categoría de inspector. También se publican convocatorias de varias plazas en diputaciones, cabildos y mancomunidades.

  • Ayuntamiento de Bilbao (Organismo Autónomo Local Viviendas Municipales): varias plazas.
  • Ayuntamiento de Segovia: una plaza.
  • Consorcio Provincial de Bomberos de Castellón: varias plazas.
  • Diputación de Valencia: concurso de méritos.
  • Universidad de Salamanca y Universidad de León: concursos de acceso a plazas docentes.

Algunas de estas convocatorias son procesos de movilidad o concurso, lo que implica que el candidato debe justificar méritos ya adquiridos. Otras, como la de Policía Local de Galicia, exigen promoción interna desde una categoría inferior. El plazo de presentación suele arrancar al día siguiente de la publicación en el BOE y se extiende entre diez y veinte días hábiles, según cada base.

La mayoría de las plazas publicadas este viernes no son de acceso libre; conviene leer las bases antes de asumir que puedes inscribirte.

Perfiles buscados y condiciones en esta remesa de empleo público

Las condiciones de cada proceso varían, pero podemos agruparlas. Los puestos de libre designación en ministerios piden experiencia en puestos de nivel similar y, por lo general, un nivel 28 o 30 de complemento de destino. Los ayuntamientos y consorcios convocan puestos como auxiliar administrativo, técnico de administración general o personal de servicios. Las universidades buscan doctores con acreditación de ANECA o de la agencia autonómica equivalente.

En términos salariales, el BOE no detalla retribuciones. Los haberes de los funcionarios dependen de las retribuciones básicas por grupo y de los complementos de destino y específico, que se fijan en las relaciones de puestos de trabajo de cada administración. Para un auxiliar administrativo del subgrupo C1, el sueldo bruto anual con trienios puede superar los 22.000 euros, muy por encima del SMI, pero la horquilla es amplia y en ayuntamientos pequeños puede quedarse por debajo.

El perfil más demandado en estas convocatorias es el de personal administrativo con experiencia previa en gestión pública. Los procesos de policía local solicitan acreditar el acceso desde categorías de base, por lo que el opositor externo no tiene cabida en esta ronda. Sin embargo, los ayuntamientos que sacan plazas por concurso abren la puerta a trabajadores públicos que buscan estabilidad.

Oportunidad real solo para ciertos perfiles

El valor de este sumario del BOE para un opositor sin experiencia es más informativo que práctico. La mayoría de las vacantes publicadas este viernes están restringidas a funcionarios o empleados públicos que ya prestan servicio. Las plazas de libre designación son de libre nombramiento y cese, y no pasan por un proceso selectivo abierto.

Eso no significa que no haya que prepararse. Los procesos selectivos de acceso libre suelen convocarse con posterioridad, y conocer qué administraciones están moviendo personal da pistas sobre las próximas oposiciones. Por ejemplo, si el Consorcio de Bomberos de Castellón provee ahora varias plazas por concurso, es probable que más adelante publique una oferta de empleo público con acceso libre para nuevas incorporaciones.

Un candidato con título de grado y sin experiencia funcionarial puede orientarse a las universidades, aunque el concurso de acceso a cuerpos docentes pide acreditación como profesor contratado doctor o similar. Para quien se inicia, el portal de empleo público del SEPE agrupa convocatorias de acceso libre en la Administración General del Estado.

El consejo final es no obsesionarse con convocatorias que no encajan y, a cambio, construir ya el repositorio de méritos: títulos, cursos, experiencia y certificados. La Administración valora la constancia documental porque reduce los tiempos de baremación.

📝 Cómo enviar el currículum

La inscripción en estas convocatorias se realiza a través de las sedes electrónicas de cada organismo, no existe un portal único para todas las plazas del BOE.

  1. Paso 1: Accede al sumario del BOE del 11 de septiembre y localiza la resolución que te interesa.
  2. Paso 2: Anota el código y el organismo convocante (por ejemplo, Ayuntamiento de Segovia o Universidad de Salamanca).
  3. Paso 3: Entra en la sede electrónica del organismo, indicada al final de la resolución, y crea un usuario o identifícate con Cl@ve.
  4. Paso 4: Busca el apartado de convocatorias de personal y descarga el modelo oficial de solicitud si se exige.
  5. Paso 5: Cumplimenta el formulario, adjunta el currículum y la documentación acreditativa de méritos, y presenta dentro del plazo.

Plazo de inscripción: varía entre 10 y 20 días hábiles desde la publicación en el BOE. Requisito mínimo: tener la condición de funcionario o acreditar la titulación exigida en las bases de cada convocatoria.

Administracion.gob.es lanza nuevas convocatorias de empleo público con plazas por oposición y bolsas de trabajo

0

El Punto de Acceso General publica nuevas convocatorias de empleo público con plazas por oposición y bolsas de trabajo. El plazo de presentación arranca el 14 de septiembre de 2026 y se cierra el 9 de octubre, con 20 días hábiles por delante.

La información aparece consolidada en un solo portal, pero cada proceso tiene sus propias reglas. No hay un único formulario válido para todas las ofertas, así que conviene entrar con tiempo y leer la base de cada convocatoria.

Por qué llegan ahora estas convocatorias

Administracion.gob.es no convoca por sí sola. Su papel es centralizar la oferta de empleo público que publican distintos organismos y administraciones en sus respectivos boletines oficiales. En la práctica, esto permite al candidato comparar requisitos y plazos sin saltar de una web institucional a otra.

El aviso recuerda que la fecha de presentación tiene carácter indicativo. En convocatorias de la Administración General del Estado solo se consideran inhábiles los festivos de ámbito nacional. En las de comunidades autónomas y entidades locales se añaden además las fiestas propias de cada territorio, según el artículo 30 de la Ley 39/2015.

Plazas por oposición y bolsas de trabajo: requisitos y condiciones

No hay requisitos universales para todas las plazas. Cada convocatoria fija titulación, nacionalidad, edad y posibles tasas. La recomendación más segura es descargar las bases antes de rellenar nada.

  • Plazo de presentación: del 14 de septiembre al 9 de octubre de 2026, con 20 días hábiles.
  • Consulta en la base de la convocatoria los requisitos de titulación y experiencia.
  • Comprueba si el proceso exige pago de tasas o solo presentación de instancia.

  • Revisa si la convocatoria es de Administración General del Estado, autonómica o local, porque el cómputo de días cambia.

El plazo es breve: apenas veinte días hábiles para reunir documentación, comprobar requisitos y presentar la instancia sin errores formales.

Qué debes mirar antes de presentar la instancia

La principal ventaja de este portal es la centralización. La principal dificultad es que el candidato puede confundir publicidad agregada con un único proceso. No es así. Cada plaza tiene su cuadro de requisitos y su baremo.

En las bolsas de trabajo, lo habitual es que el orden de llamamiento dependa de la puntuación obtenida. En las plazas por oposición, el acceso suele exigir superar ejercicios eliminatorios. La condición cambia por completo, y conviene saberlo antes de elegir una vía.

La ausencia de una cifra consolidada de plazas no debe leerse como falta de convocatorias: la oferta se actualiza a medida que cada boletín oficial publica sus bases. Quien busque empleo público estable hará bien en revisar el portal con periodicidad semanal.

La información se publica en en la base de cada convocatoria y no siempre es idéntica entre organismos. Por eso, presentar una instancia no equivale a ser admitido: la administración revisará si se cumplen los requisitos del día de finalización del plazo.

Si no encuentras una referencia clara dentro de la convocatoria, utiliza el propio buscador del portal y anota el código de la oferta. Así podrás reclamar cualquier incidencia con datos concretos.

📝 Cómo enviar el currículum

La inscripción se realiza a través de la sede electrónica del Punto de Acceso General y requiere seguir los pasos de cada convocatoria.

  1. Paso 1: Accede a administracion.gob.es y localiza el apartado de empleo público.
  2. Paso 2: Busca la convocatoria por organismo, tipo de plaza o fecha de publicación.
  3. Paso 3: Descarga las bases y comprueba requisitos, tasas y documentación exigida.
  4. Paso 4: Prepara los documentos en PDF y presenta la instancia con certificado digital o Cl@ve.
  5. Paso 5: Guarda el justificante de presentación y anota el código de la convocatoria.

Plazo de inscripción: del 14 de septiembre al 9 de octubre de 2026 (20 días hábiles). Requisito mínimo: cumplir las condiciones fijadas en la base de la convocatoria elegida.

Oposiciones maestros Valencia: 15.697 aspirantes para 1.959 plazas docentes

Las oposiciones de maestros en Valencia arrancan este fin de semana con 15.697 aspirantes para 1.959 plazas. La Conselleria de Educación, Cultura y Universidades estrena el calendario de septiembre en el proceso selectivo de ingreso al Cuerpo de Maestros de la Comunitat Valenciana.

Las dos partes escritas de la primera prueba se celebrarán los días 12 y 19 de septiembre. La convocatoria moviliza a 72 tribunales distribuidos entre Alicante, Castellón y Valencia.

Por qué la Generalitat ha movido las oposiciones a septiembre

La principal novedad de esta convocatoria es el traslado de las pruebas al mes de septiembre. La medida se acordó con las organizaciones sindicales para separar el proceso selectivo del final del curso escolar.

Según la Conselleria, este calendario reduce la carga de trabajo de los docentes que integran los tribunales durante junio y julio. También permite una planificación más amplia de todo el procedimiento.

El nuevo diseño facilita cerrar con antelación la determinación de puestos, las comisiones de servicio y la adjudicación de vacantes. Además, los aspirantes ganan tiempo de estudio, incluido el verano, y la resolución de recursos de alzada antes de adjudicar plazas refuerza la seguridad jurídica del proceso.

Por primera vez, todos los miembros de los tribunales están liberados de sus funciones docentes durante las oposiciones. Sus puestos se cubren con profesorado interino, lo que busca una mayor dedicación y homogeneidad en la evaluación.

Mover las pruebas a septiembre da más tiempo a los aspirantes y libera a los tribunales; el reto es no chocar con el arranque del curso.

Plazas y aspirantes por especialidad en las oposiciones de maestro

oposiciones docentes Comunitat Valenciana

La convocatoria oferta 1.959 plazas de ingreso libre al Cuerpo de Maestros, con un 10 % reservado para personas con discapacidad. La distribución por provincias deja 8.899 aspirantes en Valencia, 5.072 en Alicante y 1.736 en Castellón.

  • Educación Primaria: 750 plazas y 4.562 aspirantes.
  • Educación Infantil: 475 plazas y 5.229 aspirantes.
  • Pedagogía Terapéutica: 229 plazas y 2.512 aspirantes.
  • Lengua Extranjera Inglés: 158 plazas y 835 aspirantes.
  • Audición y Lenguaje: 137 plazas y 1.346 aspirantes.
  • Educación Física: 125 plazas y 815 aspirantes.
  • Música: 85 plazas y 398 aspirantes.

Cómo es el examen y el nuevo calendario de tribunales

Las pruebas arrancan este fin de semana con la primera de las dos partes escritas. La segunda jornada escrita está fijada para el 19 de septiembre, con llamamientos distribuidos según especialidad y provincia.

Se han constituido 72 tribunales: 41 en Valencia, 23 en Alicante y 8 en Castellón. Las sedes universitarias son la Universidad Miguel Hernández en Alicante, la Universitat Jaume I en Castellón y, en Valencia, la Universitat de València, la Universitat Politècnica de València y el IES Veles e Vents de Torrent.

El nuevo calendario de septiembre, además, evita el colapso de las últimas semanas del curso. Pero desplaza el esfuerzo al arranque del año escolar, lo que puede afectar a quienes compatibilizan el estudio con contratos de interinidad.

Una convocatoria con ratios muy distintas: así queda cada especialidad

El global de la convocatoria deja una ratio de 8 aspirantes por plaza, un dato asumible en los procesos de reposición docente. Sin embargo, los datos por especialidad cambian la lectura.

Educación Infantil es la especialidad con más inscritos, 5.229 opositores para 475 plazas, lo que eleva la competencia por encima de once aspirantes por plaza. Pedagogía Terapéutica y Audición y Lenguaje también superan los nueve.

En el extremo opuesto, Música, con 398 aspirantes y 85 plazas, presenta una ratio de 4,7. Educación Primaria e Inglés se mueven entre seis y siete aspirantes por plaza, lo que mejora las probabilidades de éxito.

La Conselleria enmarca la convocatoria en la estabilización y el refuerzo de las plantillas docentes. No es solo una cuestión de plazas, sino de gestión de calendario para que las vacantes queden adjudicadas antes del arranque real del curso.

La liberación de tribunales y la descentralización de sedes son avances de gestión. Aun así, conviene vigilar la letra pequeña: la reserva del 10% para discapacidad y la posibilidad de adaptaciones deben acreditarse con documentación en plazo, y cualquier error en la sede asignada conviene revisarlo antes de acudir al examen.

📨 Cómo presentar la solicitud

El plazo de inscripción de esta convocatoria ya ha finalizado y el proceso se encuentra en fase de examen. Si estás entre los aspirantes admitidos, revisa estos puntos antes de cada jornada.

  1. Paso 1: Consulta tu admisión y la sede de examen asignada en la web de la Conselleria de Educación o en el DOGV.
  2. Paso 2: Localiza tu tribunal, aula y hora de llamamiento con el documento de identidad.
  3. Paso 3: Lleva el DNI o NIE y el justificante de solicitud si así lo indican las bases.
  4. Paso 4: Verifica si tu especialidad tiene dos jornadas escritas y cuál debes atender cada día.
  5. Paso 5: Si tienes adaptaciones o reserva por discapacidad, confirma que la acreditación figura en la lista definitiva.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat Valenciana, Conselleria de Educación, Cultura y Universidades.
  • Número de plazas: 1.959 plazas de ingreso libre al Cuerpo de Maestros, con un 10 % reservado a personas con discapacidad.
  • Sueldo estimado: No detallado en la nota oficial; depende de trienios y complementos del subgrupo A2.
  • Fecha límite de inscripción: Inscripción ya cerrada; pruebas escritas el 12 y 19 de septiembre de 2026.
  • Dónde inscribirse: Proceso en fase de examen; consulta en el DOGV y en la web de la Conselleria de Educación.

Fundación ONCE convoca ayudas para preparar oposiciones y acceder al empleo público con discapacidad

Fundación ONCE abre una convocatoria de ayudas para preparar oposiciones y acceder al empleo público con discapacidad. La entidad destina un presupuesto máximo de 200.000 euros y concede hasta 5.000 euros por beneficiario para pagar academia, preparador o material.

Es la quinta edición de un programa que busca corregir un desequilibrio: las administraciones públicas no logran cubrir el 30% de las plazas reservadas a personas con discapacidad en los grupos A1 y A2. Ahí es donde se sitúan cuerpos como inspectores, jueces o fiscales.

Por qué Fundación ONCE lanza esta convocatoria

Fundación ONCE parte de un diagnóstico claro. Pese al cupo de reserva legal, el acceso de las personas con discapacidad a los cuerpos de mayor cualificación sigue por debajo de lo que marca la norma. En las cuatro ediciones anteriores, más de 200 personas han contado con este respaldo económico.

La entidad vincula el programa a la Agenda 2030 y a los Objetivos de Desarrollo Sostenible 4, 5, 8 y 10. Traducido: educación inclusiva, igualdad de género, trabajo decente y reducción de desigualdades. La convocatoria busca una Administración más diversa y con más talento.

La ausencia de personas con discapacidad en estos puestos no es solo una cuestión de representación. La propia Fundación ONCE habla de pérdida de talento y de una Administración que no refleja la diversidad de la sociedad española. Por eso la ayuda no se limita a dar dinero: impulsa que esos perfiles lleguen a las fases de estudio donde, a menudo, el alto coste de un preparador de máximo nivel se convierte en una barrera.

La propia Fundación ONCE habla de pérdida de talento y déficit de representación: la ayuda busca corregir ese desequilibrio desde la preparación.

Requisitos para pedir la ayuda

No basta con tener una discapacidad. La convocatoria exige cumplir varios filtros al mismo tiempo.

  • Grado de discapacidad igual o superior al 33% reconocido oficialmente.
  • Nacionalidad española.
  • Titulación universitaria necesaria para acceder al cuerpo o escala del grupo A (A1 o A2).
  • Estar matriculado en un centro especializado en oposiciones o formarse con un preparador de oposiciones del grupo A.
  • No disfrutar de otra ayuda destinada al mismo fin.
  • No trabajar ni percibir una pensión o prestación del Registro de Prestaciones Sociales Públicas con importe anual igual o superior a 15.000 euros en el momento de la solicitud.

Los beneficiarios de la cuarta edición pueden renovar la ayuda un año más si siguen cumpliendo los requisitos.

becas oposiciones discapacidad

Qué cubre la ayuda y cómo se paga

La subvención financia parte del coste económico de preparar las pruebas selectivas de acceso a cuerpos o escalas del grupo A de la Administración General, las comunidades autónomas y las entidades locales. En esta edición también se incluyen las oposiciones a instituciones de la Unión Europea equivalentes al grupo A, siempre que exijan grado universitario.

Cada beneficiario puede recibir un máximo de 5.000 euros. El pago se divide en dos tramos: el 90% en los 30 días siguientes a adquirir la condición de becado y el 10% restante tras presentar la documentación justificativa.

Sin justificación, no hay segundo pago. El plazo para remitir los documentos justificativos se convierte, por tanto, en un hito relevante.

Una ayuda eficaz, pero con letra pequeña

La cuantía no es un sueldo. Cubre gastos de preparación, no sustituye ingresos. Un preparador especializado en cuerpos A1 o A2 puede costar bastante más de 5.000 euros al año si se suma material, desplazamientos o una reducción de jornada. La propia convocatoria habla de sufragar parte del coste económico, no el cien por cien.

El límite de 15.000 euros deja el programa orientado a personas sin ingresos o con rentas bajas. Tiene lógica desde el objetivo de igualar oportunidades. Eso sí, quien esté trabajando con un salario por encima de esa cifra no podrá optar, aunque el empleo sea temporal.

Desde el punto de vista del aspirante, la convocatoria tiene una ventaja: no está limitada a un único cuerpo ni a una sola comunidad. Puedes preparar cualquier oposición de los grupos A1 o A2 de la Administración General, autonómica o local, e incluso de las instituciones europeas con requisito de grado. Eso abre el abanico a perfiles jurídicos, económicos, técnicos o científicos con discapacidad.

La demanda volverá a superar la oferta. Con 200.000 euros de presupuesto y 5.000 euros por beneficiario, el margen equivale a unas cuarenta ayudas si todas se concedieran al máximo. La selección se realizará conforme a las bases, pero conviene presentar la solicitud pronto y con la documentación completa.

El plazo, acotado. La preparación de una oposición del grupo A no espera.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por vía telemática, a través del formulario web habilitado en el Portal de Becas de Fundación ONCE.

  1. Paso 1: Accede al Portal de Becas de Fundación ONCE.
  2. Paso 2: Revisa que cumples el grado de discapacidad, la nacionalidad y la titulación universitaria exigidas.
  3. Paso 3: Prepara la documentación acreditativa de discapacidad, matrícula en academia o preparador y situación de ingresos.
  4. Paso 4: Cumplimenta el formulario web antes del 16 de octubre de 2026.
  5. Paso 5: Envía la solicitud y guarda el justificante para el seguimiento de la beca.

📋 Ficha de la Convocatoria

  • Organismo / País: Fundación ONCE.
  • Número de plazas: No se convocan plazas; son ayudas económicas para preparación de oposiciones.
  • Sueldo estimado: Ayuda máxima de 5.000 euros por beneficiario.
  • Fecha límite de inscripción: 16 de octubre de 2026.
  • Dónde inscribirse: Portal de Becas de Fundación ONCE (becas.fundaciononce.es).

Indra fija el 25 de noviembre su plan estratégico: el mercado vigila Minsait y defensa

0

Indra confirmó el viernes el 25 de noviembre como fecha definitiva para presentar su nuevo plan estratégico. La compañía remitió el ‘Save the date’ a los analistas y celebrará en Madrid un Capital Markets Day con Ángel Simón y Josep Maria Recasens como protagonistas.

El anuncio cierra una espera larga. La cita estaba prevista inicialmente para antes del verano, se aplazó a finales de él y ahora queda fijada en noviembre. El mercado leerá el movimiento como una señal de calendario, pero el contenido sigue abierto: el futuro de Minsait y de las divisiones de defensa y ATM concentran la atención.

Un Capital Markets Day con dos protagonistas y varios retrasos

La multinacional envió el ‘Save the date’ a los analistas para una reunión que tendrá lugar en Madrid y de la que, por ahora, no se conocen más detalles. Intervendrán el presidente, Ángel Simón, y el consejero delegado, Josep Maria Recasens, junto a otros ejecutivos. Será el primer plan estratégico del tándem Simón-Recasens, constituido este verano.

El camino hasta el 25 de noviembre no ha sido lineal. A mediados de abril, con José Vicente de los Mozos aún como primer ejecutivo, Indra ya retrasó la publicación del plan hasta el final del verano. De los Mozos calificó entonces la actualización de la hoja de ruta como una de las dos ‘prioridades’ del ejercicio.

En julio, durante la presentación de resultados del primer semestre, Recasens pidió ‘un poco de paciencia’ al sector de la defensa. Acababa de aterrizar en la empresa y necesitaba tiempo para confirmar cuándo celebraría la jornada de mercado de capitales. Los 15 días que llevaba en el cargo en aquella conferencia eran una señal suficiente: este plan no podía cerrarse en caliente.

El retraso no es ruido administrativo: demuestra que Indra aún no ha cerrado qué hacer con Minsait sin trocear su valor en Bolsa.

El mercado vigila Minsait, defensa y ATM

El núcleo de expectación no es nuevo. El anterior plan ‘Leading the Future’ puso la digital y la tecnología como ejes, pero la presión del inversor se ha desplazado hacia la capacidad de Indra para rentabilizar su posición en programas de defensa europeos. Minsait, la división de tecnología civil, sigue generando la parte más estable del negocio, aunque con márgenes inferiores a los deseados por el mercado.

En la comunicación remitida a la CNMV, la empresa no ha detallado cifras ni objetivos de las divisiones. Por ahora solo hay un hito: el 25 de noviembre. Eso obliga a distinguir entre lo confirmado y lo que los analistas anticipan. Nadie en la compañía ha puesto encima de la mesa una venta de Minsait ni una escisión expresa.

La cuestión es si Indra puede extraer más valor de la defensa sin descuidar la digital. El consenso intentará resolver esa duda en el Capital Markets Day. La respuesta determinará si la acción se apoya en fundamentales o en expectativas de perímetro.

Indra bolsa

Por qué este plan llega con más ruido que señales

Mi lectura es que Indra ha gestionado en 2026 un cambio de liderazgo que todavía no ha cristalizado en una estrategia escrita. El plan ‘Leading the Future’ nació bajo Marc Murtra, fue impulsado por Ángel Escribano y ahora deben actualizarlo Ángel Simón y Josep Maria Recasens. Tres presidentes en poco más de un año imprimen mensajes distintos sin alterar el perímetro industrial. Eso es lo que el mercado quiere ver resuelto.

La mayoría de los analistas coincide en que la compañía tiene una ventana favorable: los presupuestos de defensa europeos crecen y la lógica del rearme ofrece contratos de largo plazo. Sin embargo, la tracción en Bolsa de Indra no depende únicamente de la macro. Depende de si la división de tecnología civil aporta los márgenes suficientes para que defensa no cargue con toda la tesis de valor.

El riesgo es un plan más continuista que disruptivo. Si el Capital Markets Day se limita a confirmar cifras ya conocidas, el mercado podría interpretar que los retrasos no han servido para cerrar decisiones difíciles. En cambio, si fija objetivos cuantificables para Minsait y defensa por separado, la espera tendrá una recompensa medible.

La cita del 25 de noviembre será el primer examen real del nuevo equipo ante los accionistas. A partir de ese día, el plan se juzgará por su capacidad para traducir la presencia en defensa en retorno sobre el capital. Hasta entonces, cualquier movimiento en la cotización será más ruido que información. El documento se publicará en la web corporativa de Indra el mismo día del evento.

Veredicto Merca2

Cotización al cierre o apertura: El anuncio de calendario no ha generado una variación de cotización atribuible. El viernes, la acción se movió sin porcentajes relevantes en el Mercado Continuo; el catalizador real queda fijado para el 25 de noviembre.

Clave técnica: Quedan 74 días hasta el Capital Markets Day. El valor puede entrar en una fase de compás de espera con baja volatilidad, salvo que Indra desvele antes alguna decisión sobre Minsait o defensa.

Apunte macro: La noticia no altera la prima de riesgo española ni el coste de financiación de la compañía. El contexto sectorial sigue marcado por el aumento de los presupuestos de defensa europeos, con peers que no registran movimientos superiores al 1% intradía.

IPC subyacente EE.UU. repunta y anticipa una Fed más agresiva con los tipos

No hay margen para la ambigüedad. La Reserva Federal llega a su reunión del FOMC con el IPC subyacente de Estados Unidos repuntando por encima de lo previsto. El dato, conocido este viernes, ha terminado de convencer a los mercados: la subida de tipos de la próxima semana se da casi por descontada.

Un dato de inflación que llega en mal momento

Bloomberg Television dedicó su edición del viernes a desmenuzar el informe de precios al consumidor. En concreto, la medición subyacente, la que excluye alimentos y energía, subió más de lo previsto el mes pasado. La mesa del programa coincidió en que el registro refuerza los argumentos de los funcionarios de la Fed que defienden una subida de tipos en la cita de la próxima semana. No es un matiz menor: con el mercado laboral aún firme y la energía presionando, cada décima cuenta.

La emisión de Bloomberg Businessweek Daily llegó, además, en una jornada cargada de simbolismo en Nueva York: se cumplían 25 años de los atentados del 11 de septiembre. Los presentadores dedicaron los primeros minutos a recordar aquella mañana antes de girar hacia los mercados, en un contraste que subraya cómo han cambiado los riesgos. Hoy el debate no es un shock puntual, sino la persistencia de la inflación y la respuesta del banco central.

El mercado monetario ya canta la subida de tipos

Las apuestas no dejan demasiado espacio para el suspense. Durante la emisión se señaló que el mercado monetario sitúa la probabilidad de una subida en torno al 90%, un nivel que convierte la decisión en algo muy parecido a un hecho descontado. Ira, estratega jefe de tipos de interés en Bloomberg Intelligence, explicó que la cuestión ya no es tanto si la Fed se mueve, sino qué mensaje envía sobre el camino posterior de los tipos.

La credibilidad de la Fed, en el centro del debate

Frank Moncramm, macro estratega de Bloomberg News y antiguo operador en casas de materias primas, fue directo: cree que la Fed debería subir y que probablemente lo hará. Su razonamiento apunta a la credibilidad como el riesgo más grande del banco central. Si el mercado descuenta un 90% de probabilidades de subida y la institución no responde, la lectura de los inversores sería confusa y la volatilidad podría dispararse en plena semana de decisión. No es una opinión aislada, sino un aviso que resume el tono de la mesa.

Los bonos del Tesoro se acercan al umbral del 5%

La tensión se nota sobre todo en la deuda. La rentabilidad del bono a 10 años ronda el 4,95%, la del 30 años cotiza en torno al 5,34% y el 2 años se mueve cerca del 4,62%, según los datos repasados en el programa. Ira advirtió de que, si la Fed no sube los tipos, los tramos largos de la curva quedarán muy expuestos: los bonos a 10, 20 y 30 años podrían marcar nuevos máximos del ciclo reciente.

Si la Fed no sube los tipos, los bonos a 10, 20 y 30 años quedan realmente vulnerables y podríamos ver nuevos máximos del ciclo.

— Ira, estratega jefe de tipos de interés de Bloomberg Intelligence, en Bloomberg Television

La Casa Blanca intenta bajar el tono

No todos leen el dato con la misma gravedad. Kevin Hassett, director del Consejo Económico Nacional de la Casa Blanca, sostuvo en una entrevista recogida por Bloomberg Television que la inflación está desacelerando con claridad. Según su modelo, la media de los últimos tres meses deja al IPC subyacente prácticamente en el objetivo. Reconoció el ligero repunte del mes, pero lo enmarcó como ruido dentro de una tendencia que sigue apuntando a la baja. Sobre la Fed, se limitó a decir que la decisión es suya.

El petróleo, la pieza que complica cualquier guion

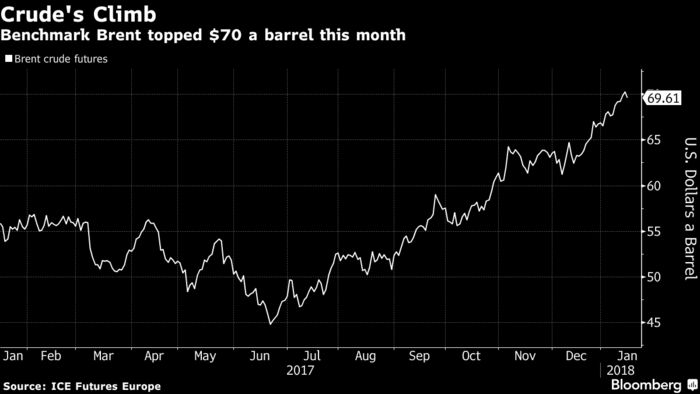
El crudo cedió este viernes: el West Texas Intermediate bajó de la barrera de los 100 dólares, hasta los 99,58, y el Brent se situó en 104,34, con descensos superiores al 2,8% en el caso del primero. Pero el respiro no borra la presión acumulada durante la semana. Frank Moncramm explicó que, en su experiencia en el trading de materias primas, episodios de volatilidad como el actual suelen normalizarse rápido; esta vez, sin embargo, la prima de riesgo se está asentando en un escalón más alto. El estrecho de Ormuz aparece cada vez más como un riesgo estructural, no como un evento pasajero. Y la inflación energética, advirtió, ya no se puede tratar como un fenómeno transitorio. En 2022 se subestimó ese contagio; hoy, con el diésel en máximos, la historia invita a no repetir el error.

Qué significa todo esto para el inversor

La lectura de fondo es incómoda: subida de tipos casi asegurada deuda pública en máximos de ciclo y una inflación que no termina de domesticarse. Para quien tiene cartera en renta fija, el escenario sugiere más dolor antes que alivio. Para la renta variable, la clave estará en la reacción de los rendimientos largos: si el 5% se rompe con convicción, el coste de financiación se encarece para todos. El programa también apuntó a la paradoja de fondo: los mercados piden a la Fed firmeza, pero al mismo tiempo temen que una autoridad demasiado agresiva enfríe la economía de más. Ese equilibrio frágil define la cita del FOMC.

El dato de inflación subyacente ya está sobre la mesa. Ahora la pelota está del lado de la Reserva Federal, que tendrá que decidir si valida lo que el mercado lleva semanas descontando o si sorprende con una pausa que muy pocos consideran probable. La credibilidad, como se encargaron de repetir los analistas de Bloomberg, no es un activo que se recupere de un día para otro. ¿Está la Fed dispuesta a arriesgarla precisamente ahora?

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Trump economía global: tensa Ormuz y amenaza con una crisis del crudo

Hay una frase que resume el clima de esta semana en los mercados. Según Moragón, colaborador de Negocios TV, Donald Trump está tensando la cuerda económica mundial y de tanto tensarla se va a romper. No es una metáfora cualquiera: el análisis se apoya en lo que ocurre en Ormuz y en Bab el-Mandeb, dos pasos que condicionan el transporte de crudo hacia buena parte del planeta.

Dos estrechos, una misma presión

Durante la tertulia, los analistas explicaron que el foco no está solo en Irán. Bab el-Mandeb, al sur del mar Rojo, vive un avance que calificaron de prácticamente imparable por parte de los hutíes. Mientras Washington mantiene la presión sobre Teherán, el doble bloqueo convierte dos vías marítimas en un problema único para la cadena global de suministro.

Según Moragón, la Casa Blanca ha descartado poner tropas sobre el terreno y también ha abandonado el cambio de régimen como objetivo inmediato. Con esas opciones fuera de la mesa, lo que queda es una estrategia de presión que, a su juicio, se parece a seguir cavando cuando ya se está dentro de un hoyo. El resultado no es una salida rápida; es un debilitamiento progresivo de Estados Unidos y de sus aliados regionales.

El crudo como arma electoral

En el programa se defendió que Irán no responde con una escalada directa, sino moviendo piezas en el tablero del Golfo. La reactivación de la actividad de los hutíes y la evidencia de que el paraguas protector estadounidense no alcanza a Arabia Saudí forman parte de esa presión lateral. Teherán ha descubierto, según los tertulianos, que puede golpear donde más duele a Washington: en el bolsillo del votante.

La cifra que se puso sobre la mesa es contundente. Los analistas de Negocios TV estimaron que el punto de inflexión del precio del petróleo se situará entre 125 y 150 dólares por barril. Si el galón de gasolina alcanza los 7 u 8 dólares quince días antes de las elecciones estadounidenses, sostienen, Estados Unidos se verá obligado a tomar una decisión drástica.

‘Trump está tensando la cuerda económica mundial y de tanto tensarla, se va a romper’

— Moragón, en Negocios TV

El malestar de las monarquías del Golfo tampoco es menor. En la conversación se recordó que Arabia Saudí pidió de forma directa a Washington atacar posiciones hutíes, y Trump respondió que no. Hay unos 200 militares estadounidenses coordinando operaciones y compartiendo inteligencia, pero sin intervención abierta. A juicio de los analistas, una campaña terrestre contra Irán carece de sentido: es un país con unos 90 millones de habitantes y una extensión que triplica a Francia, además de un hueso duro como ya demostraron los hutíes.

Reservas al límite y dependencia del diésel

El otro gran argumento del análisis es más territorial. Los expertos señalaron que las reservas estratégicas de Estados Unidos y del mundo están por los suelos porque se está liberando crudo para contener los precios, algo que tiene un límite. China, por su parte, ha reducido la mitad de sus compras exteriores de petróleo y puede sostenerse un tiempo con carbón o con cierta flexibilidad, pero no de forma permanente.

El problema no es cualquier petróleo. El crudo de Oriente Medio es especialmente útil para extraer diésel y combustible de aviación, los dos productos que mueven el comercio mundial. Los grandes buques portacontenedores, responsables del 80% del intercambio global, no funcionan con electricidad. Si las monarquías del Golfo no exportan o lo hacen muy poco, la economía mundial cada vez está más cerca de romperse y Estados Unidos se la va a cargar.

Europa, ante un invierno sin red

La lectura para Europa fue especialmente dura. En Negocios TV avisaron de que los europeos no disponemos de petróleo, gas ni minerales estratégicos suficientes para compensar un corte prolongado. Las renovables añaden electricidad, pero la maquinaria agrícola, la minería y la industria pesada siguen funcionando con combustible fósil. Si la oferta se rompe, el problema no será pagar más, sino que directamente no habrá.

También se mencionó que dentro del Pentágono se ha advertido una y otra vez de la falta de municiones, de sistemas Patriot y de capacidad antiaérea para sostener un conflicto prolongado. Aun así, los analistas creen que Trump no rectificará antes de las elecciones de medio término, previstas dentro de 54 días en Estados Unidos. La descripción final fue la de una montaña rusa con asteroides: una carrera hacia delante en la que, según apuntan, ni siquiera el propio presidente sabe exactamente hacia dónde va.

Para quien sigue la actualidad desde Europa, el mensaje es incómodo. Si el crudo se dispara, la inflación volverá a morder en los surtidores y en la calefacción justo cuando el otoño aprieta. Puede que la crisis no llegue mañana, pero conviene vigilar cada movimiento en el Estrecho de Ormuz como si fuera un termómetro de la economía global. La pregunta no es si habrá tensión, sino quién parpadeará primero.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

BCE sube tipos al 2,50%: la banca del IBEX lidera el rebote con Sabadell, Santander y Mapfre

0

La banca del IBEX saca partido a los tipos del BCE y devuelve al selectivo a los 19.800 puntos.

El Banco Central Europeo elevó el jueves el precio del dinero del 2,25% al 2,50%, su segunda subida en 2026. La reacción fue inmediata: Banco Sabadell, Santander y Mapfre lideraron el rebote del IBEX 35, que recuperó la cota de los 19.800 enteros.

La banca española sigue siendo el motor del parqué. El índice sectorial Ibex 35 Bancos acumula una revalorización del 27,3% en lo que va de 2026, después de dispararse un 112% el año pasado. Desde el cierre de 2020, el sector sube un 494% sin interrupciones, según Expansión.

Ese rally ha sido especialmente generoso en algunos nombres. Bankinter gana un 282% desde entonces, pero Banco Sabadell multiplica por diez su valor, con un avance del 954%. Los seis bancos cotizados operan en zona de máximos históricos y su ratio precio/valor contable se mueve entre 1,39 y 2,41 veces.

Los resultados semestrales respaldan parte del recorrido. Entre enero y junio, las seis entidades sumaron un beneficio conjunto récord de 20.164 millones de euros, un 18% más que un año antes. Los ingresos totales crecieron un 9%, hasta 65.470 millones.

El crédito tampoco se ha resentido con los tipos más altos. En julio, la banca concedió 8.078 millones de euros, prácticamente en línea con junio, el mejor mes del año. El préstamo a empresas alcanzó 48.064 millones y el consumo volvió a superar los 4.000 millones, según el Banco de España.

El mercado descuenta tres subidas adicionales de tipos y aún no ve agotado el recorrido de un sector que convive con valoraciones en máximos.

La subida del BCE y el colchón de los dividendos

Tras un primer semestre sólido, el debate no es si la banca gana dinero, sino cuánto de ese escenario está ya descontado. Los mercados anticipan tres subidas adicionales de tipos, camino del 3%, después de las dos ejecutadas por Fráncfort este año. La sensibilidad, advierten desde Citi, es asimétrica: limitada durante el primer año y mayor a medida que los activos se renuevan a precios más altos.

Según Citi, un incremento de 100 puntos básicos tendría en el segundo año un impacto positivo cercano al 7%-7,5% sobre los ingresos netos por intereses en CaixaBank y Bankinter. En Sabadell y Unicaja, el efecto rondaría el 6%.

Los planes de retribución añaden otra red de seguridad. UBS espera que Unicaja reparta cerca del 99% de la generación neta de capital en 2026 y 2027. Sabadell se movería entre un pay-out del 87% y el 80% en los dos años siguientes, mientras CaixaBank oscilaría entre el 79% y el 76%. El consenso de Bloomberg proyecta rentabilidades por dividendo que en 2028 llegarán al 4,2% en Santander, al 5,1% en BBVA y al 5,4% en CaixaBank.

La selectividad gana peso en plena zona de máximos

Con el sector en récords, pocos analistas defienden comprar todo el IBEX financiero sin sin matices. Lombard Odier mantiene una visión constructiva y cita la aceleración de beneficios y los programas de recompra como soporte. BlackRock recuerda que los bancos europeos han sido rentables incluso con tipos a la baja desde los máximos de 2024.

Morgan Stanley eleva el precio objetivo de CaixaBank de 13 a 13,8 euros y le otorga un potencial del 3,4%. También ve margen en Bankinter, hasta los 17,5 euros. En cambio, cree que Unicaja y Sabadell han agotado su recorrido. JPMorgan y UBS coinciden en que serían los peor situados en una guerra de depósitos.

El consenso de Bloomberg solo concede potencial alcista a Santander: un 5,6%, hasta los 12,89 euros. El banco completó en agosto la compra de Webster Financial por 10.300 millones de euros, que incrementa un 33% su negocio en Estados Unidos.

Banco Sabadell bolsa

Unicaja es el caso extremo de desacoplamiento. Cotiza un 15,4% por encima del precio objetivo medio de 3,65 euros y es el único banco con posiciones cortas relevantes: Citadel controla un 0,61% del capital vendido a corto. Sabadell está un 5,2% por encima del consenso y BBVA un 2,5%.

Análisis Merca2: separar el viento de cola del precio pagado

Desde 2021, la banca española ha construido una revalorización del 494% apoyada en beneficios récord, dividendos crecientes y una posición de capital que permite recompras agresivas. La subida de tipos es un catalizador real, pero su impacto no llega de inmediato.

A mi juicio, el mercado paga hoy un escenario casi perfecto que solo se justifica si continúan las subidas de tipos hacia el 3%, no se enfría el crédito de forma brusca y la guerra de depósitos no erosiona el diferencial. Ese equilibrio es posible, pero frágil.

La contradicción más clara está en Unicaja. Lidera el sector en Bolsa en 2026, reparte casi todo su capital generado y, pese a ello, cotiza con la prima más alta sobre el precio objetivo y con una apuesta bajista de Citadel. No es una señal de agotamiento automática, pero obliga a no perseguir el rally sin filtros. La próxima prueba llegará en octubre con los resultados del tercer trimestre.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 recuperó los 19.800 puntos tras la subida del BCE. Sabadell, Santander y Mapfre lideraron la sesión, aunque las variaciones individuales no aparecen detalladas en la información disponible.

Clave técnica: El Ibex 35 Bancos suma un 27,3% en 2026 y opera en máximos con ratios precio/valor contable de entre 1,39 y 2,41 veces. Una corrección hacia los 19.500 puntos aliviaría la sobrecompra sin romper la tendencia de fondo.

Apunte macro: El BCE dejó los tipos en el 2,50% y el mercado descuenta tres alzas adicionales hacia el 3%. Ese sendero sostiene el margen de intereses, con traslación progresiva durante 2027 y 2028.

Solana precio hoy: defiende los 100 dólares tras liquidar 10 millones en largos

Solana ha defendido el nivel de los 100 dólares después de una sesión en la que las liquidaciones de posiciones largas (apuestas apalancadas que se cierran de forma forzada) rozaron los 10 millones de dólares. El activo cayó hasta los 98,66 dólares y rebotó con fuerza, un movimiento que confirma que hay compradores dispuestos a sostener el soporte psicológico.

La criptomoneda cotiza ahora en torno a los 101,68 dólares, con una caída marginal del 0,20% en las últimas 24 horas. Pese a la aparente calma, el rango intradía se duplicó frente a la jornada previa: el precio abrió en 101,94 dólares, perdió los 100 y marcó el mínimo en 98,66 dólares antes de recuperarse. Es la clase de movimiento que deja claro que debajo de ese nivel hay una batalla real entre quienes compran y quienes venden.

El volumen de negociación alcanzó 4.300 millones de dólares, un 22% por encima de la media de 30 días, según los datos que cita el análisis de la sesión. Las liquidaciones largas explican buena parte de la sacudida: cuando el precio cruza el nivel donde un operador apalancado tiene su límite de pérdida, la posición se vende automáticamente. Eso amplifica la caída inicial, pero también atrae a compradores que ven una oportunidad de entrada en una zona que el mercado considera clave.

En el plano técnico, el MACD (indicador de impulso que compara medias móviles de corto y largo plazo) sigue en terreno bajista, con un histograma negativo de 1,13. El RSI (índice de fuerza relativa que mide si un activo está sobrecomprado o sobrevendido) se mantiene en 56,9, en zona neutral. Dicho de otro modo: no hay sobrecalentamiento, pero tampoco una señal clara de que el rebote vaya a continuar de inmediato. La media móvil de 200 días, situada en 82,83 dólares, sigue actuando como piso estructural de largo plazo.

El rebote desde los 98,66 dólares se apoyó en la zona de Fibonacci del 23,6%, un nivel técnico que muchos operadores vigilan para identificar posibles frenos en las correcciones. Además, el precio se mantiene por encima del precio medio ponderado por volumen intradía, lo que refuerza la idea de que los compradores defendieron el primer ataque al soporte.

El soporte de los 100 dólares no es una línea mágica, pero concentra apalancamiento, psicología y liquidez: por eso cada ruptura y cada rebote cuentan una historia.

Qué está pasando con el precio de Solana

El nivel de los 100 dólares importa por tres razones. Primero, es un número redondo que actúa como ancla psicológica: muchos inversores colocan órdenes de compra y venta alrededor de cifras así. Segundo, coincide con la zona de Fibonacci del 23,6%, un retroceso técnico habitual tras un tramo alcista. Tercero, y quizá lo más relevante, es donde se concentra el apalancamiento de los contratos perpetuos. La liquidación de 10 millones en largos muestra que no es un nivel neutro.

Sin embargo, el precio sigue por debajo de las medias móviles de 7 y 20 días, situadas entre 102,07 y 103,15 dólares. Esa franja actúa como resistencia inmediata. Una recuperación sostenida por encima de los 103 dólares con volumen daría una señal de que la corrección ha terminado; por el contrario, la pérdida de los 98,66 dólares abriría la puerta a una caída hacia la media de 30 días, en 94,56 dólares. Mientras tanto, la lectura es de consolidación lateral, sin urgencia.

Más allá del precio, los fundamentales del ecosistema aportan contexto. Solana ha marcado récords de actividad en sus exchanges descentralizados (DEX), con volúmenes acumulados que confirman que la red genera ingresos por comisiones reales sobre un flujo sostenido de operaciones. El explorador Solscan registró el lanzamiento de 263.000 tokens en un solo día a comienzos de mes, una cifra que refleja la vitalidad del ecosistema, aunque también la dispersión de capital en proyectos especulativos. La integración de DraftKings, que movió 39 millones de dólares en solo tres horas, y las preconfirmaciones activadas por Jito para mejorar los ingresos de los validadores completan un panorama de adopción creciente.

Qué significa la defensa de los 100 dólares para Solana

El contraste entre fundamentales y precio es la clave de esta fase. Solana está un 65% por debajo de su máximo histórico de 293,41 dólares, pero acumula una subida del 48,43% en los últimos 90 días. Esa mezcla atrae tanto a inversores de valor como a vendedores que quieren salir en equilibrio. La corrección actual no ha dañado la estructura de largo plazo, pero el MACD en negativo recuerda que el impulso de corto plazo se ha enfriado.

Conviene leer este movimiento con la historia reciente en mente. La red ha superado paradas históricas y el colapso de FTX en 2022, y desde los mínimos cercanos a los 8 dólares ha reconstruido su credibilidad técnica e institucional. El riesgo de apalancamiento excesivo sigue presente, como demuestran las liquidaciones de hoy. La emisión adicional de 612.000 SOL por la reducción de rentas esta semana añade una presión vendedora marginal difícil de aislar, pero que conviene vigilar. Si el ecosistema sigue sumando volumen real y adopción institucional, la demanda de SOL debería terminar absorbiendo esa oferta; si el mercado cripto se gira, la beta alta de Solana amplificará la caída.

La decisión disciplinada, en términos de lectura de mercado, es esperar una confirmación. Un cierre por encima de 103 dólares con volumen cambiaría el sesgo a claramente alcista. Una ruptura de 98,66 con volumen invitaría a no perseguir largos. Entre medias, el rango entre 99 y 103 dólares es el campo de batalla, y los datos on-chain muestran que hay compradores dispuestos a defenderlo. No es un consejo de inversión, es la fotografía de una sesión en la que Solana volvió a demostrar que los niveles redondos importan.

DGT activa la nueva placa obligatoria para el coche: 4 meses para colocarla y multa de 800 euros

La DGT activa la nueva placa obligatoria para patinetes eléctricos a partir del 1 de octubre. La inscripción en el Registro de Vehículos Personales Ligeros es el paso previo para poder contratar el seguro obligatorio y circular sin riesgo de sanción.

El Consejo de Ministros aprobó en junio el Real Decreto que regula el funcionamiento del Registro de Vehículos Personales Ligeros, dando cumplimiento a la disposición adicional primera de la Ley 5/2025, de 24 de julio. Aunque la obligación de contar con seguro entró en vigor el 2 de enero, su aplicación práctica estaba pendiente de este registro, considerado requisito indispensable para poder contratar la póliza obligatoria.

Qué cambia: casco, chaleco y una placa con número único

La modificación del Reglamento General de Circulación que se aplica desde el 1 de octubre establece tres exigencias claras para todos los conductores de vehículos de movilidad personal (VMP), categoría que engloba patinetes, segways, hoverboards y monociclos eléctricos.

  • Casco obligatorio en todo el territorio nacional. Hasta ahora dependía de las ordenanzas municipales de ciudades como Barcelona, Valencia o Sevilla.
  • Chaleco reflectante obligatorio si se circula de noche o en condiciones de baja visibilidad. Para los profesionales que usan VMP, será siempre obligatorio.
  • Edad mínima de 15 años para conducir cualquier vehículo de movilidad personal, una medida que los ayuntamientos ya venían aplicando de forma desigual.

En paralelo, el registro asigna a cada VMP un número único. Una vez obtenido el certificado de inscripción, el conductor deberá adquirir una etiqueta identificativa en un manipulador de placas habilitado y colocarla en el porta-identificador del vehículo o, en el caso de los no certificados, en un lugar visible.

Cuándo entra en vigor y qué excepciones tiene

La aplicación de los nuevos requisitos arranca el 1 de octubre de 2026. A partir de esa fecha, circular sin casco, sin chaleco en condiciones de baja visibilidad o con un menor de 15 años al manillar puede suponer sanción. No hay periodo de adaptación general para estas obligaciones.

La excepción clave está en los VMP que no disponen de certificado de circulación. Estos vehículos, que no cumplen los requisitos técnicos actuales y carecen de placa de marcaje, podrán seguir circulando en régimen transitorio hasta el 22 de enero de 2027. Eso sí, también deben inscribirse en el registro y contratar el seguro obligatorio. Para inscribirlos bastará con adjuntar documentación básica: factura, ficha técnica o una fotografía del vehículo.

multa 800 euros placa

Cómo evitar la multa: inscripción, etiqueta y certificado

El procedimiento para cumplir la norma es sencillo, pero conviene respetar el orden. Primero, hay que inscribir el VMP en el Registro de Vehículos Personales Ligeros gestionado por la DGT. Segundo, obtener el certificado de inscripción. Tercero, adquirir la etiqueta identificativa con el número asignado en un manipulador de placas habilitado. Cuarto, colocarla en el porta-identificador o en lugar visible si el vehículo entra dentro del régimen transitorio.

La placa acredita que el patinete está dado de alta y asegurado. Circular sin ella equivale a hacerlo de forma irregular, incluso si el vehículo es nuevo.

La propia DGT señala que el registro es el paso que faltaba para hacer efectivo el seguro obligatorio. Sin la inscripción, las aseguradoras no podían emitir la póliza, y miles de VMP circulaban en un limbo legal.

Análisis: una norma que ordena el caos de los VMP

La medida tiene una lectura clara: por fin se homologan las reglas para los patinetes eléctricos en todo el país. Hasta ahora convivían decenas de ordenanzas municipales con requisitos contradictorios. Un usuario podía circular con casco en Valencia y sin él en Madrid. La norma federal elimina esa arbitrariedad y aporta seguridad jurídica a un sector en plena expansión.

La obligación de la etiqueta identificativa es, en la práctica, un equivalente funcional a la matrícula de los turismos. Facilita la identificación en caso de accidente o infracción, y conecta al vehículo con su póliza de responsabilidad civil. No es un capricho administrativo: responde a una demanda reiterada de la Fiscalía de Seguridad Vial y de las asociaciones de víctimas.

Ahora bien, la letra pequeña exige atención. El régimen transitorio hasta el 22 de enero de 2027 para los VMP no certificados es generoso, pero puede generar una falsa sensación de calma. Quien espere a última hora se encontrará con colas en los gestores y en los manipuladores de placas. Además, la obligación de chaleco reflectante para profesionales no aclara qué sucede con los repartidores que usan patinetes ya en propiedad: deberán añadir el elemento de seguridad aunque su actividad sea diurna si quieren evitar discusiones con los agentes.

La lectura que hacemos en Merca2.es es que la norma es proporcionada y de fácil cumplimiento. La inversión en casco y chaleco no supera los 40 euros en conjunto, y la etiqueta tiene un coste administrativo bajo. El verdadero reto no es económico, sino de información: muchos usuarios desconocen que el 1 de octubre es la fecha límite y que el registro ya está operativo. Nuestra recomendación es clara: no dejes la inscripción para el final.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Nuevo Registro de Vehículos Personales Ligeros y etiqueta identificativa obligatoria para todos los VMP. Se añaden casco, chaleco reflectante en baja visibilidad y edad mínima de 15 años.
  • Sanción económica: No detallada en la fuente oficial consultada. Dependerá del cuadro sancionador de la Ley de Tráfico y del desarrollo reglamentario.
  • Puntos del carnet: No aplica (los VMP no requieren permiso de conducción).
  • Entrada en vigor: 1 de octubre de 2026 para casco, chaleco, registro y etiqueta. Régimen transitorio para VMP no certificados hasta el 22 de enero de 2027.

Las ayudas a autónomos por incendios ya son firmes: el Congreso convalida el RD-Ley 20/2026

El Congreso convalidó el 9 de septiembre el Real Decreto-ley 20/2026, de 29 de julio, que activa medidas de protección laboral y social para autónomos y pymes de zonas afectadas por incendios forestales. El BOE publica hoy la resolución y las ayudas quedan firmes.

La convalidación era el último trámite parlamentario pendiente. Hasta hoy, el decreto se aplicaba de forma provisional; ahora se consolida como norma plena, sin riesgo de decaer.

En cristiano: convalidar significa que el Congreso da el visto bueno definitivo a un real decreto-ley aprobado por el Gobierno. No añade medidas nuevas: confirma las que ya estaban en el texto publicado el 30 de julio.

Qué confirma la convalidación del Congreso

La resolución que publica hoy el BOE es breve. El Congreso acordó convalidar el Real Decreto-ley 20/2026 en su sesión del 9 de septiembre. La firma la presidenta de la Cámara, Francina Armengol, con fecha de 9 de septiembre.

El decreto establece medidas urgentes de protección laboral y social frente a los incendios forestales. Su contenido íntegro no aparece en la resolución de hoy: los detalles de cada ayuda, moratoria o exención se aprobaron en julio y se consultan en el texto publicado en el BOE del 30 de julio.

Conviene recordar el calendario del trámite. Un real decreto-ley debe convalidarse en el plazo de treinta días desde su publicación; si no, decae. Aquí la votación se produjo a tiempo, así que la norma no pierde vigencia.

La convalidación no añade dinero nuevo: consolida las reglas del decreto de julio. El trabajo del autónomo sigue siendo comprobar si su zona y su caso entran.

Lo que hoy se publica es la ratificación, no el detalle operativo. La resolución no enumera municipios, importes ni períodos de solicitud. Todo eso aparece en el real decreto-ley y en las disposiciones que lo desarrollen.

A quién alcanza y cómo comprobar si te toca

La convalidación da seguridad jurídica, pero no convierte a nadie en beneficiario automático. Hay que acudir al texto del decreto publicado el 30 de julio y comprobar si tu municipio figura en la zona afectada y qué requisitos te aplican.

La letra pequeña territorial es el filtro principal. Estas normas suelen incluir un anexo con los municipios declarados afectados. Si tu localidad no aparece, las medidas no se te aplican, aunque hayas sufrido consecuencias indirectas.

Para los autónomos, la prioridad práctica es separar dos planos: lo que depende de la Seguridad Social (cuotas, cese de actividad por causa de fuerza mayor) y lo que depende de la administración local o autonómica (ayudas directas). El texto del decreto distingue cada vía.

Tampoco hay que presentar hoy mismo ningún formulario. La convalidación no abre por sí sola un plazo perentorio; las solicitudes y los justificantes los marcará cada medida concreta.

Conviene recordar que las ayudas pueden llegar por varias administraciones: Estado, comunidad autónoma y ayuntamiento. No te quedes solo con una vía; revisa las convocatorias locales y autonómicas a medida que se publiquen.

Si tienes gestor, conviene pedirle que revise el texto del 30 de julio y el anexo. Si no lo tienes, acude directamente al BOE y a la sede electrónica del organismo que gestione la ayuda correspondiente; no dejes que un mensajero de WhatsApp sea tu fuente.

El error más común en estas crisis es fiarse de un mensaje que promete que ya tienes la ayuda concedida. No es verdad. La ayuda se materializa solo si aparece tu zona y tu caso concreto en el decreto.

Otro aviso: ningún trámite de comprobación requiere pagar a un intermediario. La información oficial es gratuita y está en el BOE; consulta la resolución publicada hoy y el texto del real decreto-ley en el mismo portal.

Análisis: una red tardía, pero ya firme

El procedimiento es el habitual cuando el Gobierno actúa por urgencia: aprueba un real decreto-ley y el Congreso lo convalida después. Aquí se ha cumplido el trámite y la protección queda blindada.

La parte amarga es el calendario. Los incendios que motivaron estas medidas son de este verano; para muchos autónomos, un negocio quemado o paralizado no espera a septiembre. La convalidación de hoy no repara el tiempo perdido: elimina la incertidumbre jurídica.

Con todo, es una base firme. El autónomo afectado puede exigir que se le apliquen las medidas ya aprobadas, sean moratorias, bonificaciones o prestaciones. El siguiente paso es leer el detalle y comprobar el anexo territorial del decreto.

El precedente lo confirma: en catástrofes anteriores el Gobierno aprueba primero por urgencia y el desarrollo concreto llega después. La diferencia ahora es que el Congreso ha refrendado el texto sin dilaciones y en plena ola de reconstrucción.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo único de solicitud en la resolución de convalidación; consulta el RD-Ley 20/2026 y su desarrollo reglamentario.
  • ✅ Requisitos clave: Ser autónomo o pyme en una zona afectada por los incendios forestales y cumplir lo previsto en el anexo del decreto.
  • 🌐 Dónde solicitarlo: Consulta la resolución en el BOE y localiza el texto del real decreto-ley de 29 de julio; para gestiones, acude a la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: No detallado en la resolución publicada hoy; las medidas concretas están en el decreto de julio.
  • ⚠️ Error a evitar: Dar por concedida una ayuda sin comprobar si tu municipio aparece en la zona afectada y pagar a intermediarios por información gratuita.

MetaMask independiente: se separa de Consensys y ultima su salto a Solana en 2026

MetaMask se separa de Consensys y lo hace sin renunciar a Solana. La wallet más popular del ecosistema Ethereum operará como compañía independiente antes de que termine 2026, según confirmó la propia firma el 9 de septiembre. La reorganización parte al grupo en dos sociedades autónomas: una conservará la marca MetaMask para el negocio de consumo y la otra mantendrá el nombre Consensys para la infraestructura institucional.

La escisión separa dos lógicas que convivían bajo el mismo paraguas. Por un lado, la aplicación de MetaMask, que usan millones de personas para guardar, enviar y recibir criptomonedas sin entregar las claves privadas a un tercero, lo que el sector llama self-custody o autocustodia. Por otro, el negocio de protocolos de Ethereum y soluciones para empresas. Ambas ramas seguirán funcionando, pero con equipos y objetivos distintos.

Qué implica la separación para MetaMask

En ese nuevo tablero, Solana no es un extra. MetaMask ya permite interactuar con la red de Solana, una integración que hace unos años habría sonado a herejía para una wallet tan identificada con Ethereum. La reestructuración no la elimina. Al contrario, una MetaMask libre de las ataduras del negocio de infraestructura de Ethereum tiene más margen para competir con Phantom y Solflare, las dos wallets de referencia del ecosistema Solana.

El calendario fijado por la compañía apunta a que la división estará completada a finales de este mismo año. Hasta entonces, lo anunciado es una hoja de ruta corporativa, no una transacción cerrada. Joe Lubin, fundador de Consensys, será consejero delegado de MetaMask y presidente ejecutivo de la nueva Consensys. Mike Kriak, dirigirá esta última, con David Cunningham como presidente.

Por qué Consensys divide el grupo ahora

La razón de fondo es de valoración. Lubin reconoció a Fortune que el negocio de consumo de MetaMask estaba acumulando valor más rápido que las demás unidades del grupo. Traducido: la marca que millones de usuarios asocian con su primera compra de criptomonedas valía más como empresa independiente que escondida dentro de un conglomerado centrado en infraestructura.

La nueva Consensys se quedará con Linea, la red de segunda capa de Ethereum, y con los negocios orientados a protocolos y clientes institucionales. MetaMask, en cambio, se centrará en finanzas personales autocustodiadas. La partición busca que cada empresa persiga sus propias métricas sin lastrar a la otra.

MetaMask no se desentiende de Ethereum, pero deja de ser una pieza dentro de él para convertirse en una empresa con incentivos propios.

Qué significa para Solana y para los usuarios de wallets

Para Solana, el movimiento tiene una lectura doble. La primera es que MetaMask llega tarde pero con marca: durante el último ciclo, muchos usuarios de Solana optaron por Phantom o Solflare porque estaban diseñadas específicamente para esa red. Que la wallet dominante de Ethereum mantenga a Solana en su interfaz reduce la fricción para quienes se mueven entre ecosistemas.

  • El acceso a Solana se mantiene. No es una promesa futura; la integración ya está operativa en la wallet.
  • MetaMask competirá con Phantom y Solflare por el usuario que quiere una única app para varias redes.
  • La separación puede acelerar integraciones al desvincular a la wallet de los intereses de infraestructura de Ethereum.

La segunda lectura es más prudente. Que MetaMask soporte Solana no significa que vaya a destronar a las wallets nativas. Phantom y Solflare llevan años afinando la experiencia con staking (la delegación de SOL a validadores a cambio de recompensas), intercambios integrados y soporte de tokens específicos. MetaMask parte con desventaja técnica, aunque su base de usuarios es enorme y el reconocimiento de marca juega a su favor.

Tampoco conviene ignorar el contexto regulatorio. Consensys ha mantenido pulsos con la SEC —la comisión de valores de Estados Unidos— y las autoridades sobre el estatus de algunos productos vinculados a Ethereum. Separar la cara de consumo de la infraestructura puede dar a MetaMask una posición más limpia para negociar nuevas integraciones, incluida una mayor exposición a Solana, sin arrastrar las batallas legales del grupo.

La fecha clave es el cierre real de la operación antes de que acabe 2026. Si se confirma, MetaMask empezará 2027 como una empresa ya independiente y con Solana dentro de su catálogo. Eso no cambia el precio de SOL por sí solo, pero sí amplía la puerta de entrada al ecosistema para millones de usuarios que hoy ni se plantean probar otra wallet.

Cómo ganar músculo y perder grasa a la vez: el plan de 8 semanas de recomposición corporal

Ganar músculo y perder grasa a la vez no es una contradicción ni un mito de gimnasio: es la base de la recomposición corporal, y el plan de 8 semanas que publica Men’s Health lo convierte en una pauta accionable con proteína alta, déficit moderado y fuerza progresiva.

Qué es la recomposición corporal y por qué funciona

La lógica clásica del gimnasio defendía que para ganar músculo hacía falta un superávit calórico y que para perder grasa hacía falta lo contrario. La recomposición corporal rompe ese marco: puedes construir tejido muscular y reducir grasa al mismo tiempo si controlas el estímulo y el entorno energético.

El primer motor es la sobrecarga progresiva. El plan te pide añadir al menos 2,5 libras (algo más de 1 kilo) cada semana a los dos ejercicios principales de fuerza. Ese incremento constante genera más tensión mecánica, la señal que impulsa la adaptación muscular.

El segundo motor es un déficit moderado de 200 a 300 kilocalorías por debajo del gasto diario. No se trata de restringir al máximo, sino de crear el entorno justo para que el cuerpo utilice la grasa corporal como combustible sin comprometer la energía del entrenamiento.

El tercer pilar es la ingesta alta de proteína. Repartir proteína antes del mediodía ayuda a mantener activa la síntesis de proteína muscular y a controlar el apetito durante las horas más exigentes de la jornada.

La sobrecarga progresiva y un déficit moderado no compiten entre sí: juntos dirigen al cuerpo hacia una composición más eficiente.

Esos tres estímulos, bien dosificados, explican por qué la recomposición funciona mejor que alternar fases agresivas de volumen y definición.

El plan de entrenamiento de 8 semanas: fuerza y déficit en la misma semana

El calendario entrena cinco o seis días por semana y reserva el séptimo para descanso activo, con una caminata de 20 minutos. La estructura alterna días de Calorie Burner, pensados para aumentar el gasto calórico, y jornadas de fuerza progresiva.

  • Día 1: Calorie Burner (3 a 5 rondas).
  • Día 2: Fuerza + Calorie Burner (1 ronda).
  • Día 3: Calorie Burner (3 a 5 rondas).
  • Día 4: Fuerza.
  • Día 5: Calorie Burner (3 a 5 rondas).
  • Día 6: Fuerza + Calorie Burner (2 rondas).
  • Día 7: Descanso activo: caminata ligera de 20 minutos.

El Calorie Burner funciona con intervalos de 40 segundos de trabajo y 20 segundos de descanso, más un minuto de pausa entre rondas. Cada semana conviene aumentar una repetición dentro de cada ronda, un ajuste pequeño que sostiene la progresión.

El bloque de fuerza empieza con peso muerto rumano y remo apoyado en banco, los dos ejercicios donde debes subir al menos 2,5 libras por semana. Las repeticiones bajan de 8-10 en la semana 1, a 6-8 en las semanas 2 y 3, y a 4-6 en la semana 4.

Luego llegan el press de banca con mancuernas, la sentadilla búlgara con déficit y el hachazo de rodillas, tres movimientos que completan la sesión con trabajo de empuje, pierna y potencia abdominal.

📊 La pauta en cifras

  • Déficit calórico: 200 a 300 kilocalorías menos al día, sin recortes agresivos.
  • Proteína: 100 gramos antes del mediodía, con tortilla y batido de 50 a 75 gramos.
  • Sobrecarga: Añade al menos 2,5 libras cada semana a los dos primeros ejercicios de fuerza.
  • Duración: Ocho semanas, con descanso activo el séptimo día.

La pauta nutricional: proteína alta, carbohidratos periodizados y grasa suficiente

El plan nutricional cuida el reparto, no solo las calorías. El primer hábito es concentrar 100 gramos de proteína antes del mediodía, con un desayuno alto en proteína como una tortilla y un batido de 50 a 75 gramos.

Los carbohidratos se periodizan alrededor de las sesiones: 25 a 50 gramos antes de entrenar, con opciones como plátanos o avena, y 50 a 75 gramos después para reponer energía y facilitar la recuperación.

La comida posterior al entrenamiento combina proteína magra, grasas saludables y carbohidratos con fibra. Una referencia práctica: 115 a 170 gramos de salmón, una patata al horno y 60 a 115 gramos de brócoli.

La grasa no desaparece. El plan recomienda mantener entre el 25 y el 30 por ciento de las calorías diarias procedentes de la grasa; añadir una cucharada de aceite de oliva a la ensalada ayuda a no quedarte corto.

La fibra también tiene su papel: 38 gramos diarios ayudan a mantener el apetito controlado dentro del déficit. Una taza de frambuesas aporta unos 8 gramos de fibra y es un comodín sencillo.

Para el gasto extra, el plan prefiere decisiones diarias antes que cardio interminable: cualquier escalera mecánica o ascensor es una oportunidad de sumar el el movimiento sin darte cuenta.

Lo que dice la evidencia y qué esperar de forma realista

El plan aterriza bien en la literatura de rendimiento: la sobrecarga progresiva es una de las variables con más consenso para estimular la hipertrofia, y el déficit moderado reduce el riesgo de que el entrenamiento pierda intensidad. La novedad no es la proteína ni el déficit, sino su integración en un mismo bloque de ocho semanas.

El matiz honesto está en los plazos. Los cambios de recomposición corporal tardan más en notarse que los cambios de grasa aislados, y las primeras dos o tres semanas sirven sobre todo para consolidar la técnica y la adherencia. Es un plan para personas con constancia, no un atajo de una semana.

También es clave elegir cargas que permitan cumplir las repeticiones con buena técnica. No se trata de llegar al fallo en cada serie, sino de mantener la progresión sin comprometer la ejecución.

En términos de consumo inteligente, no hay suplementos imprescindibles: la proteína puede salir de alimentos y de un batido convencional. Lo que de verdad mueve la aguja es la constancia con el déficit, la proteína y la sobrecarga.

Esta información es divulgativa y no sustituye el acompañamiento de un profesional del entrenamiento o la nutrición.

⚡ Rutina de Optimización Diaria

  • Ajusta tu desayuno: Suma 100 gramos de proteína antes del mediodía con tortilla y un batido de 50 a 75 gramos.
  • Distribuye los carbohidratos: Toma 25 a 50 gramos antes de entrenar y 50 a 75 gramos después.
  • No elimines la grasa: Mantén el 25-30 por ciento de calorías grasas y añade aceite de oliva o frambuesas para llegar a 38 gramos de fibra al día.

La subida de las cotizaciones de autónomos: la Seguridad Social engorda la hucha de las pensiones

La hucha de las pensiones recibió 3.547 millones de euros entre enero y julio gracias al MEI. En 2027, la sobrecotización sube al 1% de la base de cotización.

El Mecanismo de Equidad Intergeneracional (MEI) es una sobrecotización finalista que va derecha al Fondo de Reserva de la Seguridad Social, la conocida hucha de las pensiones. Entró en vigor en 2023 y sube cada año para preparar al sistema ante la jubilación de la generación del baby boom. Se aplica en todos los regímenes, y en el caso de los autónomos aparece como un porcentaje añadido sobre su base de cotización.

Qué es el MEI y por qué no engorda tu futura pensión

Para que se entienda: es un recargo de cotización que pagas cada mes para financiar la hucha de las pensiones. El artículo 127 de la Ley General de la Seguridad Social lo deja claro: el MEI se aplica en todos los regímenes y en todos los supuestos en los que se cotice por la contingencia de jubilación. Y hay un detalle clave: esta cotización no computa a efectos de prestaciones, es decir, no aumenta tu futura pensión ni se tiene en cuenta para calcularla.

Según los datos publicados por la Seguridad Social, entre enero y julio de 2026 el organismo recaudó 3.547 millones de euros mediante el MEI, un 26,6% más que en el mismo periodo de 2025. La recaudación se ha destinado íntegramente al Fondo de Reserva de la Seguridad Social.

En marzo de 2026, la hucha de las pensiones sumaba 15.267 millones de euros. Más de 13.000 millones se han acumulado desde que se implantó el MEI, un colchón que crece a costa de las cotizaciones de trabajadores y autónomos.

La hucha de las pensiones suma más de 13.000 millones desde la implantación del MEI, pero este recargo no generará ni un euro más de pensión a quien lo paga.

Así sube el MEI en 2027: del 0,90% al 1% sobre la base

La clave está en que el MEI se aplica sobre tu base de cotización, no sobre la cuota. En 2026, el tipo es del 0,90%: la parte del trabajador autónomo equivale al 0,15% y el resto corresponde a la parte empresarial. En 2027, la cifra se eleva una décima y pasa al 1% de la base.

La disposición transitoria cuadragésima tercera de la Ley General de la Seguridad Social fija la escala de subidas. En 2027, el MEI sube del 0,90% al 1%. La cuota se reparte en un 0,83% a cargo de la empresa y un 0,17% a cargo del trabajador. Para el autónomo, que asume ambas partes, el coste total del MEI será el 1% de su base.

Un ejemplo con números redondos: si tu base de cotización es de 1.000 euros, en 2026 pagarías 9 euros al mes por el MEI; en 2027 serán 10 euros. No es una subida enorme, pero se suma a las cuotas que ya crecen por otros conceptos.

El error más común entre autónomos es confundir el MEI con la cuota ordinaria o con una subida de la base. El MEI es un recargo aparte, que aparece desglosado en la nómina de cotización. Conviene revisarlo en enero para detectar cualquier cambio automático.

La hucha crece, tu cuota sube y tu pensión se mantiene

La reforma de pensiones que trajo el MEI en 2023 está diseñada para repartir el esfuerzo de la jubilación del baby boom. La subida prevista para 2027 es de una décima, y la secuencia continuará hasta el 1,2% en 2030, con igual distribución entre empresario y trabajador. El problema para los autónomos es que la subida de décimas reduce su renta disponible sin contrapartida en prestaciones, porque el MEI no computa para el cálculo de la pensión.

Con una recaudación de 3.547 millones en siete meses, la hucha crece rápido, aunque aún queda lejos de cubrir el gasto anual en pensiones. Para el autónomo, la decisión práctica es revisar su base de cotización y la nómina de 2027 para que la subida no llegue por sorpresa.

Guía rápida del trámite

  • 📅 Plazos: El MEI del 1% se aplica desde enero de 2027, según la escala de la LGSS.
  • ✅ Requisitos clave: Afecta a todos los cotizantes por jubilación, incluidos los autónomos, sin trámite previo.
  • 🌐 Dónde solicitarlo: No se solicita: se aplica automáticamente. Consulta tu nómina en la sede electrónica de la Seguridad Social.
  • 💰 Importe o coste: El MEI sube del 0,90% al 1% de la base de cotización, una décima más.
  • ⚠️ Error a evitar: Creer que la subida mejora la pensión: el MEI no computa a efectos de prestaciones.

Los Idealista mantiene el precio de la vivienda en Palma en 5.522 euros/m² y agrava la tensión en Baleares

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista fija el precio de la vivienda en Palma en 5.522 euros/m² en agosto, con una caída mensual del 0,3% y una subida interanual del 4,9%.
  • ¿Quién está detrás? El portal inmobiliario Idealista, cuyo índice mensual de precios desglosa la evolución por barrios desde Son Vida hasta Llevant-La Soledat.
  • ¿Qué impacto tiene? Baleares sigue entre los mercados más tensionados de España, con barrios periféricos que suben más de un 20% interanual y una demanda extranjera que mantiene los precios en máximos.

Idealista mantiene el precio de la vivienda en Palma en 5.522 euros por metro cuadrado durante agosto, un nivel que agrava la tensión en Baleares y consolida la capital balear como una de las plazas más caras del país. El dato del portal inmobiliario refleja una caída mensual del 0,3% frente a julio y un descenso del 0,6% en los últimos tres meses, aunque el avance interanual del 4,9% sigue mostrando la presión de la demanda extranjera.

Dónde cuesta más comprar en Palma: Son Vida lidera los precios

El informe de Idealista desglosado por zonas muestra realidades muy dispares. Son Vida se mantiene como la urbanización más exclusiva con 8.552 euros por metro cuadrado, un 1,5% menos que hace un año y un 3,1% por debajo del máximo histórico que marcó en noviembre de 2025. Le siguen Portixol-Molinar, con 7.943 euros/m² y una subida interanual del 7,5%, y Ciutat Antigua, con 7.366 euros/m² y un repunte del 10,8%.

En la franja media-alta se sitúan Genova-Bonanova-Sant Agustí (6.503 euros/m², +2,9% interanual) y Santa Catalina-Son Armadans-Maritim (6.311 euros/m², +5,6%). Cuanto más se acerca el comprador al paseo marítimo o al casco viejo, mayor es el precio por metro cuadrado y menor la rotación de la oferta disponible.

Los barrios asequibles se disparan: Llevant-La Soledat sube un 23% en un año

Donde más se nota la tensión es en la periferia tradicionalmente más barata. Llevant-La Soledat cierra agosto en 3.797 euros/m² y protagoniza la mayor subida interanual de la ciudad, un 23%. Son Ferriol-Sant Jordi también se dispara hasta los 5.596 euros/m² tras crecer un 22,5% en doce meses y marca su máximo histórico. En la base de la tabla Rafal-Son Forteza continúa como el barrio más accesible con 3.654 euros/m² (+10,2% interanual).

El contraste es llamativo. Mientras la media municipal apenas se mueve de un mes a otro, algunos barrios firman máximos históricos. Las Avenidas (4.149 euros/m², +9,1%), Son Oliva y Llevant-La Soledat marcan en agosto su su precio más alto de la serie. Para el inversor, la lectura es doble: la tensión ya no se concentra solo en el premium y se desplaza hacia las zonas asequibles.

Palma supera en un 89% la media española y sus barrios más baratos suben entre un 10% y un 23% interanual.

La Ficha del Inversor

La métrica clave es el precio medio de 5.522 euros por metro cuadrado, un 89% por encima de la media nacional de 2.924 euros/m² que recoge el mismo informe. En Son Vida, el sobrecoste frente al promedio municipal es del 55%, mientras que en Llevant-La Soledat el precio equivale al 69% de la media de Palma. La brecha entre el barrio más caro y el más barato roza los 4.900 euros por metro cuadrado.

La tendencia a seis meses es de estabilización con sesgo alcista en los barrios periféricos. El precio municipal se encuentra apenas un 0,6% por debajo del récord de 5.554 euros/m² registrado en mayo de 2026, y la demanda de segunda residencia sigue presionando en una ciudad con escasez de suelo finalista. La moderación mensual del 0,3% parece más un alto en el camino que un cambio de ciclo.

El perfil recomendado es el comprador de segunda residencia que necesita zona consolidada o el inversor patrimonial que busque rentabilidad en barrios por debajo de 4.000 euros/m². Para el comprador de primera vivienda, Palma se ha convertido en un mercado expulsor. Los propietarios de Son Vida mantienen precios a la espera de más comprador extranjero; los de Llevant-La Soledat aprovechan la ola para vender con plusvalías inéditas.

El riesgo inmediato es una corrección en los barrios que más han subido. Llevant-La Soledat y Son Ferriol-Sant Jordi acumulan alzas superiores al 22% en un año, un ritmo que históricamente se ha corregido cuando el comprador extranjero reduce su apetito. En el precedente de 2008-2014, los barrios periféricos de Palma sufrieron caídas de en torno al 30%, mientras que Son Vida aguantó mejor gracias a la demanda premium internacional.

La próxima cita para confirmar la tendencia será el informe de septiembre de Idealista, que despejará si la moderación de agosto se consolida o si la tensión vuelve a acelerarse hacia los máximos de mayo.

La UE y España entran en el Corredor Económico de Luzón: 13 socios para el desriesgo de cadenas frente a China

He estado repasando el listado de proyectos que Manila ha puesto sobre la mesa en el foro del Corredor Económico de Luzón y hay una cifra que conviene retener: 38 iniciativas de inversión, 18 de ellas valoradas en unos 20.000 millones de dólares.

La adhesión formal de la Unión Europea y de España, anunciada este jueves, eleva a 13 los socios del corredor que Filipinas impulsa junto a Estados Unidos y Japón desde 2024. Es el dato político de la semana en la narrativa del China+1: Manila deja de ser un actor pasivo en el reordenamiento de cadenas y se posiciona como plataforma para la industria marítima y la manufactura avanzada.

Los números de la ampliación europea

El secretario de Finanzas filipino, Frederick D. Go, resumió la operación en una frase: la incorporación de la UE y de España aporta “experiencia adicional, tecnología, capital y redes empresariales globales”. Sobre el papel, Bruselas alineará con el corredor un programa de economía verde de 60 millones de euros y un paquete de economía digital de 20 millones de euros. El embajador de la UE en Manila, Massimo Santoro, insistió en que la participación europea se apoya en una relación comercial ya establecida; el Departamento de Finanzas filipino habló de profundizar el compromiso con Europa en conocimiento, tecnología, financiación y oportunidades de negocio.

  • 13 socios: el corredor se lanzó en 2024 con Filipinas, Estados Unidos y Japón, y en mayo se sumaron Australia, Canadá, Dinamarca, Francia, Italia, Corea del Sur, Suecia y Reino Unido.
  • 38 proyectos en energía, agua, transporte, logística, conectividad digital y manufactura avanzada; 18 de ellos concentran un valor combinado de unos 20.000 millones de dólares.
  • Proyectos clave: el ecosistema de gas natural Subic-Clark, valorado en 6.000 millones de dólares, y el aeropuerto internacional de Sangley Point, de 4.100 millones.
  • Otros activos con financiación privada: la operación y mantenimiento del ferrocarril de cercanías Norte-Sur (4.000 millones) y la O&M del metro de Manila como asociación público-privada (3.000 millones).

No se trata únicamente de financiación. España, por boca de su embajador en Manila, Miguel Utray Delgado, ha identificado seis sectores prioritarios: ferrocarriles, infraestructura modular, aviación, construcción naval, gestión de la navegación aérea y conectividad de energías renovables. Es una señal nítida: Madrid quiere colocar a sus constructoras e ingenierías en un mercado donde la demanda de infraestructuras es estructural, no coyuntural.

“Hemos hecho historia con la incorporación de dos nuevos socios al Corredor Económico de Luzón, lo que eleva a 13 el número total de países.” — Frederick D. Go, secretario de Finanzas de Filipinas, septiembre de 2026

El ángulo geoeconómico: desriesgo con exigencias locales

En mi lectura, la entrada de la UE y de España en el Corredor Económico de Luzón es menos una operación de ayuda al desarrollo y más la construcción de una ruta alternativa en el tablero del desriesgo de cadenas. Manila ya es el noveno exportador mundial de semiconductores y un centro de ensamblaje, prueba y empaquetado (ATP). Si el corredor logra atraer capital a puertos, ferrocarriles y energía, la oferta filipina deja de depender de bajos costes salariales y compite por fases de mayor valor añadido.

El presidente Ferdinand R. Marcos Jr. ha sido explícito: su objetivo es ir más allá del ensamblaje de semiconductores hacia el diseño, la investigación y la ingeniería, además de la construcción naval y el procesamiento de minerales críticos. Ahí aparece la primera contradicción. El consultor Edmund S. Tayao recuerda que la transferencia de tecnología no se produce por la simple presencia de multinacionales extranjeras: debe negociarse, inducirse y, llegado el caso, exigirse legalmente. Estados Unidos y Filipinas, por su parte, buscan asociaciones en generación y transmisión de energía para ampliar el ecosistema de inversión. Si los 13 socios no imponen condiciones claras de desarrollo local, el corredor corre el riesgo de quedarse en una plataforma logística financiada desde fuera.

El siguiente hito verificable será el ritmo de cierre de los 38 proyectos del dealbook. Si antes de final de 2026 se asignan los primeros contratos de operación y mantenimiento, el corredor dejará de ser una declaración y pasará a competir con las rutas chinas de financiación en infraestructuras.

España Filipinas inversión

🌐 El efecto dominó en Occidente

Para la economía española, el impacto no es simbólico. La participación directa en un corredor con proyectos de ferrocarril, aeropuertos y construcción naval abre una vía para que constructoras, ingenierías y astilleros españoles compitan por contratos en Filipinas sin depender de los presupuestos bilaterales. La alineación de la UE con la estrategia China+1 consolida una alternativa de suministro para la fabricación avanzada: si Manila atrae más fases de ensamblaje y prueba de semiconductores, las empresas europeas de automoción y electrónica tendrán un segundo proveedor regional ante nuevos sobresaltos en el mar de China Meridional.

  • Impacto en la apertura europea: refuerza a constructoras e ingenierías españolas con exposición a proyectos del LEC.
  • Inflación en España: limitada a corto plazo; efecto desinflacionista si se consolida un suministro alternativo de manufacturas.
  • Empresas del IBEX: atención a ACS, Acciona, Sacyr, Indra y Navantia vía consorcios en ferrocarriles, aviación y naval.
  • BCE y Euríbor: sin implicación directa, salvo que la ampliación industrial asiática modere los precios de bienes importados.

Por qué el entrenamiento de fuerza después de los 60 mantiene músculo y movilidad: el método de Yasmin Le Bon

El entrenamiento de fuerza después de los 60 mantiene músculo y movilidad sin sesiones largas. Yasmin Le Bon, a los 61 años, entrena con pesas en bloques breves y prioriza la recuperación, un esquema que la fisiología asocia con más energía y autonomía.

A partir de la sexta década, el músculo tiende a perder tamaño si no recibe estímulos de tensión. Pero la adaptación no desaparece. La ciencia del ejercicio lo repite una y otra vez: la fuerza no entiende de edad, entiende de constancia.

La fuerza es el activo que más influye en cómo te mueves al subir escaleras, cargar la compra o levantarte del sofá. Con el paso de los años, la masa muscular se reduce de forma progresiva; sin embargo, el entrenamiento con cargas envía una señal clara para mantenerla. No es estética. Es autonomía.

Yasmin Le Bon encarna ese giro con naturalidad. Después de años de ballet intenso y artes marciales, ha cambiado el volumen por la intención. Ahora entrena un par de veces por semana con su preparador, combina ejercicios con pesas y Pilates, y prefiere moverse entre posturas sin pausas largas.

La mentalidad también cambia. Durante mucho tiempo exprimió su cuerpo con saltos y sesiones maratonianas. Hoy escucha las señales y ajusta el ritmo. No lo plantea como una limitación, sino como una forma de mantenerse activa sin castigar las articulaciones.

La diferencia entre envejecer con movilidad o con rigidez no está en entrenar más, sino en entrenar fuerza con la dosis justa.

El VersaClimber es la pieza estrella de su gimnasio en casa. Un aparato de escalada vertical que mueve manos y pies al mismo tiempo, sin impacto en rodillas ni espalda. Exige a todo el cuerpo, sube pulsaciones y respeta las articulaciones, la combinación que más le interesa después de los 60. Yasmin lo describe como el único equipo que necesitaría.

También prioriza la recuperación. Acude a su especialista en mantenimiento físico cada dos semanas. No espera a que aparezcan molestias: programa el cuidado como parte del rendimiento. Ese es el cambio silencioso que marca la diferencia entre entrenar por inercia y entrenar con criterio.

El resultado no es un cuerpo de gimnasio, sino una movilidad que se nota en el día a día. Menos rigidez, más rango y una postura más estable. La propia Yasmin lo resume: nunca hace nada durante demasiado tiempo.

La dieta también acompaña el proceso. La modelo ha reducido el alcohol durante una temporada para mejorar la recuperación global. No se trata de obsesionarse, sino de dar al cuerpo los recursos que necesita para adaptarse.

📊 La pauta en cifras

  • Frecuencia eficaz: 2-3 sesiones de fuerza por semana, en días no consecutivos.
  • Volumen por sesión: 3-5 ejercicios compuestos, 2-3 series de 8-12 repeticiones cada uno.
  • Duración: 30-45 minutos; más allá no aporta mejoras extra si la intensidad es correcta.
  • Recuperación: 48 horas entre estímulos para que el músculo se adapte y crezca.

El matiz honesto sobre la fuerza y la longevidad

La evidencia sobre entrenamiento de fuerza y longevidad activa es sólida, pero conviene aterrizar expectativas. No hablamos de sesiones de culturismo ni de cifras imposibles. Hablamos de constancia, no de heroicidad. Los estudios de fisiología indican que mantener masa muscular y fuerza se asocia con mejor equilibrio, mayor gasto energético en reposo y más autonomía en tareas cotidianas. La mayoría de los estudios apunta a que dos sesiones semanales bien diseñadas son suficientes para notar cambios en personas que empiezan después de los 50.

El enfoque de Yasmin Le Bon encaja porque elimina la fricción. Entrenamientos cortos, aparatos accesibles y una regla clara: no empujar hasta el fallo. Esa combinación es la que mejor se mantiene en el tiempo. Conviene recordar que esta información es divulgativa y no sustituye la valoración de un profesional del ejercicio; antes de cambiar una rutina o empezar de cero, ajusta la pauta a tu punto de partida.

A efectos prácticos, la fuerza es la inversión con más retorno en la sexta década. No hace falta dominar todos los aparatos. Basta con elegir dos o tres movimientos básicos, controlar la técnica y respetar la recuperación. La movilidad mejora cuando el músculo mantiene su capacidad de generar tensión.

⚡ Rutina de Optimización Diaria

  • Marca dos citas semanales: reserva 30 minutos para pesas o máquinas el lunes y el jueves; la constancia vence a la intensidad.
  • Elige movimientos compuestos: sentadilla asistida, press de hombro o remo con banda; trabaja tren superior e inferior en cada sesión.
  • Prioriza la recuperación: camina los días de descanso y dedica cinco minutos al final de cada entreno a soltar la musculatura.

Corea del Norte lanza misiles balísticos frente a su costa este y dispara la fuga hacia activos refugio

He revisado los comunicados de Seúl: Corea del Norte ha lanzado varios misiles balísticos desde Wonsan. El Estado Mayor Conjunto surcoreano detectó el lanzamiento hacia las 5:20 hora local del sábado y confirmó que la información se contrasta con Washington y Tokio.

El alcance preliminar es de unos 250 kilómetros, con aparente caída en el mar del Este. El ensayo llega un día después de que Corea del Sur cerrara cinco días de ejercicios marítimos conjuntos con Estados Unidos y Japón, centrados en la disuasión frente a Pyongyang. La cadencia importa: no se trata de un episodio aislado.

A finales de agosto, Pyongyang ya disparó una salva de misiles al mar, pese a la insinuación del presidente estadounidense, Donald Trump, de reunirse este año con Kim Jong Un. Entonces, Seúl y Washington ejecutaban una versión reducida de las maniobras Ulchi Freedom Shield, recortadas por orden de Trump. La reducción no ha calmado a Corea del Norte.

El desglose: lanzamiento, alcance y reacción oficial

Los datos conocidos hasta ahora proceden del Estado Mayor Conjunto surcoreano y del Mando del Pacífico de Estados Unidos. Los resumo en cuatro puntos:

  • Origen y hora: Wonsan, costa oriental norcoreana, sobre las 5:20 local del sábado.
  • Alcance: unos 250 kilómetros, con aparente trayectoria hacia el mar del Este.
  • Comunicación aliada: Seúl intercambia información en tiempo real con Washington y Tokio.
  • Reunión de emergencia: la Oficina de Seguridad Nacional surcoreana se reunió con Defensa y el Estado Mayor Conjunto.

El Mando del Pacífico estadounidense señaló que este lanzamiento no representa una amenaza inmediata para territorio de Estados Unidos ni para sus aliados. Es el matiz que separa una crisis abierta de una exhibición calculada.

«Corea del Norte es capaz de tomar contramedidas fuertes y reflexivas desde la posición de fuerza.» — Kim Song Gi, ministro de Defensa de Corea del Norte, septiembre de 2026

Riesgo geopolítico y mercados: la prima que vigilo desde Tokio

Desde que se conoció el lanzamiento, la conversación en las mesas asiáticas ha girado hacia una palabra: activos refugio. El yen, el oro y el tramo largo de los bonos del Tesoro estadounidense suelen recoger estas órdenes antes que las bolsas. Sin embargo, la reacción rara vez se sostiene cuando el misil cae en mar abierto y el Mando del Pacífico descarta una amenaza inmediata.

El historial importa. Un misil balístico de corto recorrido lanzado desde Wonsan contra el mar es una herramienta de señalización política, no una demostración de capacidad nueva. La tensión se enmarca además en el calendario de los ejercicios Freedom Edge, que Pyongyang califica de ensayo de invasión. Lo que veo es una espiral previsible: maniobras aliadas, condena norcoreana, lanzamiento y reunión de seguridad en Seúl.

El riesgo sistémico de fondo está en la península coreana como nodo de la cadena de semiconductores. Corea del Sur concentra una parte relevante de la producción mundial de memoria y cualquier interrupción física tendría un recorrido inmediato hacia la industria tecnológica europea. Hoy no existe esa interrupción. Pero la prima de riesgo geopolítico ya está descontando un escenario de mayor fricción en el noreste asiático.

🌐 El efecto dominó en Occidente

El impacto directo en la apertura europea es limitado y conviene decirlo con honestidad. Ni los puertos europeos ni la cadena de suministro de bienes de consumo están hoy interrumpidos. Lo que sí se mueve es la prima de riesgo geopolítico: si el conflicto escalara hacia la península, el canal de contagio inmediato sería la producción surcoreana de semiconductores y componentes electrónicos, esencial para la industria automovilística y tecnológica alemana y, por arrastre, para la española.

  • La apertura europea puede recoger cierta demanda defensiva en bonos alemanes y oro, aunque sin un repunte de la volatilidad comparable al de crisis anteriores.
  • La inflación española no recibe un impacto directo hoy: sin interrupción física del comercio, el efecto en precios de importación es nulo a corto plazo.
  • Las empresas europeas con exposición a Corea del Sur —fabricantes de coches, proveedores de electrónica— seguirán el tono de la comunicación entre Seúl y Washington antes que las sirenas de los titulares.

Lo que vigilaré en los próximos días es la reacción de Washington y la posible nueva salva norcoreana alrededor del calendario de ejercicios aliados. Una escalada real cambiaría la conversación en la eurozona; el ensayo de hoy, por ahora, deja más ruido que daño.

Ayuso reconfigura la línea 11 de Metro Madrid y estudia llevarla a Leganés y Metrosur

0

La presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso, reconfigura la línea 11 de Metro de Madrid y entierra el tramo previsto hasta Cuatro Vientos. El veto del Ministerio de Defensa ha empujado a la Consejería de Transportes a estudiar una prolongación directa hacia Leganés y la red de Metrosur, según la información publicada por elDiario.es Madrid.

El anuncio llegó esta semana en el Debate sobre el Estado de la Región y no fija horizonte temporal cerrado. Este mismo mes de septiembre comenzarán los trabajos de estudio para modificar el contrato que inicialmente se licitó para llegar a la línea 10 en Cuatro Vientos. La alternativa sobre la mesa aprovecha una reserva técnica que Metrosur conserva en el barrio de Poza del Agua desde hace más de veinte años.

El veto de Defensa y el plan que no pudo ser

El giro se produce después de que el departamento que dirige Margarita Robles emitiera un informe desfavorable a la extensión del suburbano bajo los terrenos de la base aérea de Cuatro Vientos. La documentación pública del proyecto aparecía en gran parte censurada, y las ocupaciones temporales dejaban intuir un túnel rodeando las pistas de aterrizaje y un campo de golf militar.

El plan descartado partía de La Fortuna, sin estaciones intermedias, y terminaba en la estación de Cuatro Vientos, nodo de Cercanías y de la línea 10. La negativa de Defensa ha obligado a la Comunidad a mirar más al sur, hacia un municipio en el que la demanda de conexión subterránea llevaba décadas acumulada.

La Comunidad de Madrid había sacado a licitación a finales del año pasado un estudio para salvar la distancia entre La Fortuna y Cuatro Vientos. El informe negativo convirtió esa opción en un callejón sin salida y activó la búsqueda de una vía que evitara las instalaciones del Ejército del Aire.

La negativa de Defensa no frena la ampliación: la reorienta hacia un municipio del sur que lleva dos décadas esperando una conexión que la red dejó reservada.

En el otro plato de la balanza queda el barrio madrileño de Las Águilas, que reclamaba una parada intermedia de la línea 11 camino de Cuatro Vientos y evitando el paso bajo la base militar. Con la apuesta por Metrosur, esa reivindicación queda descartada al menos en esta fase, un coste político que la Comunidad asume en favor de una integración metropolitana más amplia.

La reserva técnica elegida se sitúa entre Puerta del Sur y San Nicasio, en el extremo este de Poza del Agua. Fue diseñada durante el Gobierno de Ruiz-Gallardón como uno de esos puntos reservados en Metrosur para futuros crecimientos de la red. Dos décadas después, la pieza encaja en el plan de 32 nuevos kilómetros de Metro que Ayuso ha colocado en el centro de su tercer mandato.

El nuevo sur: qué cambia para Leganés, Carabanchel y Usera

El giro beneficia en primer lugar a los vecinos de Leganés, sobre todo a los de La Fortuna, que podrán viajar de forma directa y subterránea al resto del municipio. También salen ganando los distritos madrileños de Carabanchel y Usera, que hasta ahora tenían que recurrir a la línea 10 o a la línea 3 para alcanzar los municipios del sur de Madrid.

La operación no es un hecho aislado. Forma parte del paquete de ampliación que la presidenta ha impulsado con extensiones de la línea 1 hacia Las Tablas, del Metro Ligero por Boadilla y, sobre todo, de la línea 10 desde Alcorcón hasta Móstoles con cinco o seis nuevas estaciones. La red de Metro de Madrid vuelve a expandirse tras años de contención.

Hoja de Ruta: Claves del Viaje

El impacto real de esta decisión es doble. En el plano territorial, Leganés gana una conexión estructural con la capital y los municipios del suroeste, mientras que Las Águilas pierde la parada que llevaba años reclamando. En el plano institucional, la Comunidad de Madrid demuestra que puede rediseñar la red sin ceder al informe de Defensa, pero paga el precio de una planificación que ya había comprometido recursos y trámites hacia Cuatro Vientos.

La zona cero se concentra en el eje Puerta del Sur-San Nicasio y en el barrio de La Fortuna. El dato que resume la noticia es la reserva técnica de Poza del Agua, un espacio guardado durante más de veinte años que ahora permite reorientar el proyecto sin empezar de cero. Esa reserva es la prueba de que Metrosur se diseñó con margen para crecer, un precedente poco habitual en la historia reciente del suburbano madrileño.

El pulso entre administraciones y barrios es evidente. Ayuso convierte la ampliación en un argumento de legislatura, el Ministerio de Defensa protege sus instalaciones y los vecinos de Las Águilas quedan desplazados de la nueva geometría. La lectura a cinco o diez años es que la línea 11 sur se consolida como corredor diagonal de integración metropolitana, pero sin plazos concretos y con un calendario administrativo aún por definir.

El cierre queda abierto a dos hitos: la licitación modificada que debe arrancar este mes de septiembre y la primera estación de referencia, El Casar, inaugurada hace poco más de un año como precedente de la apuesta de la presidenta por recuperar la expansión de Metro. Habrá que ver si el nuevo estudio despeja el camino hacia Metrosur antes de las próximas elecciones autonómicas de mayo de 2027.

Precio del petróleo a 110 dólares: ataques en Ormuz disparan el crudo y hunden al Ibex 35

El precio del petróleo se dispara a 110 dólares por barril ante nuevos ataques cerca del estrecho de Ormuz. La escalada, recogida por Democracy Now! y Expansión, reaviva el temor de una disrupción seria en el suministro global de crudo.

El mercado reaccionó con compras inmediatas. La marca de 110 dólares llegó tras conocerse ataques a barcos en aguas próximas al paso marítimo más sensible del Golfo Pérsico. Horas después, el avance se moderó hasta los 105 dólares, según Expansión, lo que no ha impedido que la presión sobre las bolsas europeas continúe.

La noticia sitúa al crudo en su nivel más alto de los últimos meses. El temor a una interrupción en el estrecho de Ormuz, por donde circula una parte muy significativa del petróleo mundial, devuelve la prima geopolítica a unos mercados que ya estaban tensionados por la reactivación de la demanda asiática.

Un repunte de 110 dólares con el estrecho de Ormuz como epicentro

El ataque a buques cerca de Ormuz ha vuelto a poner el precio del petróleo en el centro de la sesión. El barril de crudo europeo superó los 110 dólares en el tramo inicial de negociación, un nivel que encarece de forma directa las compras energéticas de la industria y del transporte.

Este repunte no es solo un movimiento técnico. Responde a la percepción de que una parte relevante del comercio marítimo de crudo puede quedar expuesta a interrupciones no previstas. Los cargamentos que cruzan la zona necesitan coberturas de seguro más caras, y los plazos de entrega se alargan si las rutas alternativas sustituyen al estrecho.

Con el crudo en 110 dólares, la traslación a los carburantes se nota en pocos días. Las gasolinas y el gasóleo se mueven al alza en los mercados mayoristas y eso alimenta la alarma, recogida también por RTVE, ante la subida del precio del crudo.

La cotización del petróleo retrocedió después de esa primera sacudida. Los datos de sondeos en Estados Unidos y ciertos avances en la seguridad del estrecho permitieron recortar ganancias, según La Rioja y Investing.com, aunque el precio siguió por encima de los 105 dólares.

El crudo a 110 dólares es una factura inmediata para la economía española, no una variable lejana de geopolítica.

Impacto inmediato en el Ibex 35 y en el precio de los carburantes

El Ibex 35 notó la sacudida energética desde la apertura. Las compañías con mayor sensibilidad al coste del combustible, como aerolíneas y operadores logísticos, cedieron posiciones. El selectivo español intentó remontar en la media sesión, en línea con la moderación del crudo, pero la sesión quedó condicionada por la tensión en Ormuz.

La factura energética se traslada con rapidez a los surtidores. Con el barril de crudo por encima de 105 dólares, el precio mayorista de gasolina y gasóleo presiona al alza los márgenes de distribución y, a la vez, reduce la renta disponible de hogares y pequeñas empresas. Es una cadena de impacto que en España se nota especialmente por la alta dependencia de las importaciones.

España importa la práctica totalidad del petróleo que consume y, en escenarios de estrés, el sobrecoste se reparte entre el transportista, el comercio y el consumidor final. La factura energética de los hogares y el coste logístico de las empresas se mueven con un decalaje de semanas, no de meses.

El sector turístico y el transporte de mercancías son los primeros en acusar el movimiento. Las coberturas de combustible, los recargos por ruta y los contratos de suministro se renegocian con cláusulas de revisión más estrictas. Si la tensión se mantiene, la inflación de costes vuelve a aparecer en la ecuación empresarial.

La bolsa española ofrece una buena radiografía del problema. No es solo una cuestión de empresas energéticas al alza; el castigo se extiende a valores con márgenes sensibles al combustible y a compañías con exposición a importaciones. El selectivo aguanta mejor que otras plazas europeas, pero la sesión evidencia que la prima de riesgo geopolítico ha dejado de ser un factor abstracto.

Análisis: la factura de vivir pendientes del estrecho de Ormuz

Me parece un error leer esta subida solo como un shock puntual. En este arranque de septiembre de 2026, el precio del petróleo vuelve a demostrar que la estabilidad energética europea no es un logro permanente. Cada escalada en Ormuz obliga a empresas y hogares a recalcular costes y aplazar decisiones de inversión.

El margen se estrecha. La gran banca de inversión ya descuenta primas de riesgo en los fletes y en las coberturas de materias primas, y las compañías industriales con contratos a corto plazo están más expuestas que las verticales integradas. La contradicción es evidente: una economía que se quiere digital y electrificada sigue dependiendo del petróleo para mover mercancías, turistas y maquinaria.

No es un asunto menor. Si la tensión se cronifica y el barril se estabiliza por encima de 110 dólares, habrá que reabrir los planes de costes de 2027. El hito a vigilar no es solo el cierre diario del crudo, sino la evolución de las rutas marítimas alternativas y la respuesta de los grandes exportadores. El tiempo dirá poco; decidirán los fletes, los seguros y la paciencia de los mercados.

VW, Toyota y Stellantis llevan la industria del automóvil a récord: 1,04 billones con rentabilidad en mínimos

0

La industria del automóvil ha cerrado el primer semestre de 2026 con una facturación conjunta de 1,04 billones de euros entre los grandes grupos mundiales, la tercera vez consecutiva que supera el billón en seis meses. La lectura operatoria es más incómoda: el margen operativo medio cayó al 4,2%, la segunda peor cifra desde 2020.

Las cifras que sostienen el récord de facturación

El informe de EY sobre los principales fabricantes del motor confirma una tendencia ya detectada en ejercicios anteriores. Las matriculaciones de coches crecieron un 6% en Europa hasta junio, y la inflación y el mayor equipamiento exigido por las normativas de emisiones y seguridad empujaron la facturación a niveles históricos.

Volkswagen encabeza la tabla de ingresos con 158.102 millones de euros, una cifra casi idéntica a la del mismo periodo del año anterior. El consorcio alemán atraviesa una reorganización profunda: se plantea cerrar cuatro plantas en Alemania y recortar 100.000 empleos en todo el mundo para adaptarse a la competencia china y a una demanda europea que no termina de recuperarse.

Toyota ocupa la segunda plaza por facturación con 141.627 millones, un 6% más. El fabricante japonés sigue rentabilizando su apuesta histórica por la tecnología híbrida, la más demandada ahora por los clientes.

Stellantis facturó 81.614 millones, un 10% más, y recupera la senda del crecimiento bajo el nuevo plan de Antonio Filosa tras la etapa final de Carlos Tavares. La mayoría de los gigantes del sector mantiene el pulso entre volumen y rentabilidad.

La paradoja de vender más y ganar menos

Los beneficios no acompañan a los ingresos. Toyota dominó el capítulo del resultado operativo semestral con 8.853 millones, aunque con una caída del 28%. Volkswagen se situó en 5.931 millones, un 12% menos, y General Motors ganó 4.819 millones, un 1% más. Honda fue el mayor dolor de cabeza: perdió 2.576 millones frente a las ganancias de 1.723 millones de un año antes, golpeada por su apuesta fallida por el coche eléctrico.

El récord de ingresos esconde una industria europea que vende más, invierte más y gana menos. La facturación ya no tapa la brecha con los fabricantes asiáticos.

Ford firmó la mayor mejora del semestre al triplicar su beneficio operativo hasta 2.909 millones, seguida de Mitsubishi (293 millones, +35%) y Suzuki (1.907 millones, +15%). En el lado chino, BYD ganó 1.842 millones, un 21% menos, y Geely alcanzó 1.338 millones, un 5% de retroceso.

La rentabilidad media sigue en mínimos. Suzuki lidera el margen operativo con un 10,1%, seguida de Kia (7,7%) y Toyota (6,3%). Renault logró la mayor mejora al pasar de un margen negativo del 30% en 2025 a un 3,7% positivo. También mejoraron Ford (3,7%), Mitsubishi (3,5%), Nissan (2,3%) y Stellantis (1,7%).

Hoja de Ruta: Claves del Viaje

La lectura estratégica apunta a una industria que vende más, invierte en transición y no logra trasladar el crecimiento a beneficios. El impacto es directo sobre el empleo: Volkswagen es el caso más visible con 100.000 salidas anunciadas, pero la presión se extiende a toda Europa. Los márgenes del 4,2% no son sostenibles para financiar la electrificación a la velocidad que exige Bruselas.

La zona cero es Europa. La industria europea pierde rentabilidad mientras Toyota rentabiliza los híbridos y BYD sostiene precios agresivos con márgenes a la baja. España no es ajena: el mapa de fábricas de Stellantis en Vigo y Zaragoza, y de Seat en Martorell, depende de que la casa matriz asigne modelos rentables a cada planta. ANFAC recuerda que el sector emplea a decenas de miles de trabajadores de forma directa.

El dato que resume la crisis es el margen operativo del 4,2%, el segundo peor desde 2020. La facturación récord de 1,04 billones no impide que fabricantes como Honda pierdan 2.576 millones o que el líder europeo recorte 100.000 empleos. La recuperación de Renault desde un margen negativo del 30% es una prueba de que existe margen de mejora, pero no de que sea suficiente.

El precedente más claro es 2020, cuando la pandemia colapsó la demanda y los márgenes del sector se hundieron. La diferencia es que ahora la crisis no viene de una demanda débil, sino de una transición industrial que consume recursos sin generar aún rentabilidad. Habrá que esperar al cierre del ejercicio para comprobar si los planes de recorte de Volkswagen y la recuperación de Stellantis devuelven algo de margen a una industria que ha convertido el récord de ingresos en una victoria pírrica.

SpainDC cifra en 9.000 millones las inversiones en centros de datos en riesgo por el real decreto

SpainDC, la asociación española de centros de datos, cifra en 9.000 millones de euros la inversión que puede frenarse si el Gobierno aprueba el real decreto de sostenibilidad y resiliencia digital. La alerta llega después de que tres inversores internacionales hayan avisado de que suspenderán sus proyectos en España si la norma avanza.

El proyecto normativo, impulsado por los Ministerios para la Transición Ecológica y el Reto Demográfico, Economía, Comercio y Empresa, y Transformación Digital y Función Pública, obligaría a los centros de datos a acreditar que al menos el 80% de su consumo energético queda respaldado por nueva generación renovable, con correlación horaria. Esa exigencia, sumada a los requisitos medioambientales y de soberanía digital, está en el centro del choque entre el sector y el Ejecutivo.

La organización presentó ayer sus alegaciones al proyecto y denunció que desde el primer día solicitó una reunión con el Gobierno, sin que se haya agendado ningún encuentro. Emilio Díaz, presidente de la asociación, lo resumió sin matices: ‘España no compite consigo misma; si una inversión deja de cuadrar aquí puede hacerse en otro país.

Un real decreto que el sector interpreta como un veto

Las alegaciones de SpainDC no se limitan a la sostenibilidad energética. La patronal sostiene que el real decreto tendría efectos retroactivos sobre proyectos ya autorizados: determinadas instalaciones con permisos de acceso y conexión concedidos dispondrían de solo seis meses para adaptarse. Eso obligaría a replantear desde cero proyectos con suelo, licencias, financiación y contratos energéticos ya cerrados. El sector teme que el resultado sea una prohibición encubierta.

En términos de inversión, Díaz subrayó que el verdadero punto de disparo es la concesión del acceso a la red eléctrica. ‘Hasta que no está el punto de acceso concedido no se dispara la inversión’, afirmó. La práctica habitual del sector es firmar opciones de compra sobre los terrenos y no adquirir el suelo hasta asegurarse de que el punto de conexión es viable. La asociación reitera que sus alegaciones se nutren de de todo el sector. Por eso, advierte, la incertidumbre regulatoria frena decisiones que estaban a punto de materializarse.

La obtención del punto de acceso, no la compra del suelo, es el verdadero detonante de la inversión.

Begoña Villacís, directora ejecutiva de la asociación, añadió que España se ha convertido en el mercado ‘menos atractivo’ de Europa desde que se conoció la norma. ‘Podemos negociar, pero lo que no es negociable es que España se convierta en el país más restrictivo de Europa’, expuso. A su juicio, la inversión no desaparecerá del continente, sino que se desviará a Portugal y Francia, dejando a España con las externalidades y sin la riqueza asociada a los centros de datos.

Las cifras de la controversia

El sector maneja un horizonte de inversión de 66.900 millones de euros hasta 2030 en centros de datos en España. Dentro de esa bolsa, la asociación cifra en 9.000 millones los proyectos que ya están en riesgo por la norma. Las estimaciones de SpainDC dibujan un escenario de daño existencial para las nuevas inversiones: entre el 80% y el 90% de la inversión susceptible de elegir España podría desviarse. Entre el 40% y el 50% del total ya está comprometida.

Según adelantó Cinco Días, las compañías estudian reclamaciones patrimoniales y acciones judiciales contra el Gobierno si el real decreto se aprueba en los términos actuales. El sector considera que hay fundamentos para discutir el encaje competencial y la proporcionalidad de una regulación que, en la práctica, eleva las barreras de entrada y castiga a proyectos en desarrollo. Además, el decreto contempla recargos de entre el 300% y el 500% sobre peajes y cargos, que SpainDC ve como sanciones camufladas.

data centers España

Otro punto de fricción es la futura gigafactoría de inteligencia artificial que España defiende ante Europa. Villacís aseguró que ese proyecto, por su notoriedad, no cumpliría los requisitos que el propio Gobierno pretende fijar. ‘La propuesta estratégica que España abandera ante Europa no cumple los requisitos que el Ejecutivo exige en el ámbito nacional’, advirtió la asociación.

Encaje normativo y precedentes en Europa

El choque puede leerse como la primera gran prueba de resistencia entre la agenda digital europea y las prioridades energéticas de los estados receptores. España aspira a consolidarse como nodo del sur de Europa, y Madrid concentra ya una parte relevante de los data centers de la península. La patronal recuerda que el sector se ha agrupado de forma unánime contra la norma, un frente común empresarial singular frente a una regulación.

En términos comparados, el planteamiento del Ejecutivo introduce una condición de adicionalidad renovable más exigente que la de otros mercados competidores. La advertencia de Villacís apunta a que la competitividad no se mide solo por el precio de la energía: también pesan la seguridad jurídica, los plazos de conexión y la estabilidad regulatoria. Cuando esos factores se debilitan, el capital se desplaza hacia jurisdicciones con menor fricción administrativa.

El debate real no es si habrá centros de datos en Europa, sino dónde acabarán instalándose. La posición de SpainDC es clara: si el real decreto se mantiene sin cambios, el crecimiento del sector en España perderá tracción.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta del Gobierno a las alegaciones y la posible convocatoria de una reunión con el sector.
  • Reacción del valor: La propia asociación admite que la incertidumbre del proyecto normativo ya ha dañado la percepción de España como destino de inversión.
  • Precedente sectorial: El despliegue de centros de datos en Portugal y Francia confirma que la inversión busca mercados con menos restricciones.

Bono EEUU 5%: el rendimiento a 30 años enciende la alerta y hunde las bolsas

El bono EEUU a 30 años alcanza el 5% y despierta el fantasma de las primas de riesgo. La semana cierra con presión sobre las bolsas tras conocerse el IPC de Estados Unidos.

El bono a 30 años supera el umbral del 5%

Según XTB, los rendimientos altos obligan a revisar el atractivo relativo de la renta variable. El resumen semanal del bróker y un análisis de Expansión coinciden en la misma idea: un bono libre de riesgo que paga un 5% exige a las acciones una rentabilidad muy superior para justificar cada punto de exposición.

Una rentabilidad libre de riesgo del 5% a 30 años funciona como un listón exigente para las valoraciones bursátiles. El dinero que antes buscaba retorno en crecimiento acepta ahora un cupón público con menor incertidumbre.

El diario El Español resume la sensación con una fórmula directa: ‘Crisis de deuda a la vista’. El bono estadounidense a 30 años se paga ya al 5% y agita el fantasma de las primas de riesgo.

La renta variable sufre la comparación con la renta fija

El detonante inmediato es el IPC de Estados Unidos. La inflación no da tregua y mantiene viva la posibilidad de que la Reserva Federal sostenga los tipos altos durante más tiempo. Las bolsas cerraron la semana con caídas, sobre todo en los sectores más sensibles a los tipos largos.

Investing.com España plantea una lectura complementaria: qué impulsa el movimiento en los tipos y hasta dónde subirán los rendimientos. Esa incertidumbre es, en sí misma, un factor de volatilidad. Nadie quiere comprar duración si el bono puede seguir cayendo de precio.

El 5% a 30 años no es solo un nivel redondo; es la señal de que el dinero vuelve a pedir compensación por prestar a tres décadas.

El mecanismo es conocido: cuando el rendimiento sube, el precio del bono cae. Las carteras con duración larga sufren minusvalías latentes y los inversores minoristas que entraron en fondos de deuda pública descubren que la renta fija no siempre es fija.

El umbral del 5% no es una anomalía histórica: a finales de los 90 y antes de la crisis financiera, el Treasury a 30 años cotizó por encima de ese nivel durante largos periodos. Lo que ha cambiado es el punto de partida: tras más de una década de tipos en cero, el inversor actual no está acostumbrado a pagar tan caro por financiar a los Estados.

Estrategias de Inversión apunta a una versión más granular del mismo problema: los tipos de interés más altos lo cambian todo, desde el descuento de beneficios futuros hasta la financiación de los planes de crecimiento corporativo.

La prima de riesgo, de nuevo en el centro del tablero

Cuando el activo sin riesgo paga un 5%, la prima de riesgo de cualquier emisor se recalcula. Los bonos periféricos europeos, que durante años se beneficiaron de la baja rentabilidad estadounidense, pierden margen de compresión. La pregunta ya no es si la deuda soberana europea puede soportar tipos más altos, sino cuánto tiempo más podrá esquivar el contagio si la Reserva Federal mantiene el tono restrictivo.

La mayoría de los inversores prefiere esperar a que el mercado de renta fija estabilice el rango de rendimientos. Eso retrasa las decisiones de cartera y añade una capa de aversión al riesgo. La gran contradicción es que el mismo dato que confirma una economía estadounidense resistente sirve para castigar a las bolsas: si el crecimiento aguanta, los tipos pueden seguir altos; y si los tipos siguen altos, la renta variable tiene un competidor más fiable.

El margen de error se estrecha. Cuando el coste de financiación sube, las empresas con más deuda apalancada quedan expuestas y las primas de riesgo vuelven a diferenciar entre balance saneado y balance débil.

Mi lectura es prudente. El 5% del bono a 30 años no es el fin del mercado alcista, pero sí el final de la complacencia. La próxima batería de datos de inflación y las decisiones de la Reserva Federal marcarán si la renta fija se consolida como refugio o si simplemente es una pausa antes de otra caída de los bonos. El listón ya no es técnico, es de expectativas.

Fernando Encinar sustituye a su hermano Jesús como presidente de Idealista España

Fernando Encinar asume la presidencia de Idealista España en sustitución de su hermano Jesús Encinar, según la inscripción registral publicada en el BORME. El movimiento, comunicado por la compañía, enmarca el relevo en la simplificación de trámites legales.

Los cambios inscritos en el BORME

La inscripción publicada el jueves 11 de septiembre en el Boletín Oficial del Registro Mercantil recoge una remodelación con tres piezas: el nombramiento de Fernando Encinar Rodríguez como presidente de Idealista España, el cese o dimisión de César Oteiza como consejero y el paso de Andrea María Viale de secretaria no consejera a secretaria consejera. Son cambios de órganos, no de gestión. La secretaría consejera introduce, además, una figura con voz y voto en el consejo, lo que refuerza el asesoramiento legal dentro del órgano.

El relevo se atribuye a la simplificación de trámites legales. La filial española gana una presidencia aligerada de gestiones societarias, mientras que Jesús Encinar se mantiene como presidente de Idealista Global, la matriz, cuyo consejo no registra cambios. La distinción entre los dos niveles societarios es la clave para leer el movimiento sin alarmismos.

El BORME funciona como registro público de los actos societarios, por lo que la inscripción da fe del cambio frente a terceros. Es el mismo mecanismo que deja constancia de nombramientos y ceses en el tejido empresarial español. En esta ocasión, la actualización registral no aclara si la salida de Oteiza responde a una dimisión voluntaria o a un cese pactado.

El reparto de funciones ejecutivas

Fernando Encinar

Los cargos ejecutivos quedan intactos. Jesús Encinar continúa como consejero delegado, Fernando Encinar como director de Comunicación y Marketing y César Oteiza como director de Operaciones. Con esta estructura, el fundador que sale del consejo de la filial sigue pilotando la operativa diaria, un dato que suaviza la lectura de ruptura.

El poder formal se mueve, pero el núcleo de gestión permanece anclado en los tres fundadores.

La compañía fue fundada en el año 2000 por Jesús Encinar, Fernando Encinar y César Oteiza. La última gran sacudida accionarial se produjo en 2024, cuando el fondo británico Cinven adquirió el 70% del portal inmobiliario, en una operación que valoró la empresa en 2.900 millones de euros.

La reordenación del consejo coincide además con el anuncio del inicio de operaciones en Francia. Idealista desembarca en el mercado francés tras consolidar su presencia en España, Italia y Portugal. La estrategia de expansión internacional sitúa el reajuste societario en una fase de actividad corporativa más amplia.

Qué fondo deja el tablero societario

La foto final tiene una lectura de fondo de capital riesgo. Con Cinven al frente del accionariado y una valoración de 2.900 millones de euros establecida en 2024, la simplificación de órganos en la filial española encaja con el patrón habitual de un inversor financiero: gobernanza más compacta, consejos con funciones reducidas y foco en la ejecución de la expansión.

Aun así, conviene no exagerar la transición de poder. Jesús Encinar retiene la presidencia de la matriz y el puesto de primer ejecutivo; Fernando asume la representación legal de la sociedad operativa; y Oteiza mantiene la dirección operativa. La masa crítica del proyecto sigue en manos de quienes la construyeron, aunque el perímetro societario responda a los intereses del fondo británico.

En clave española, Idealista es una de las plataformas dominantes del mercado inmobiliario. Su salto a Francia pone a prueba el modelo en un mercado con mayor competencia y volúmenes de transacciones elevados. El consejo de la filial estará llamado a acompañar esa apertura con una estructura legal simple y rápida, que es precisamente lo que busca este tipo de reordenación.

Los registros no recogen cambios en capital social, ampliaciones ni modificaciones estatutarias adicionales hasta el momento. El inversor debe vigilar si la simplificación queda aislada o si anticipa una reorganización más profunda del grupo, especialmente si Idealista Global replica alguna modificación en sus órganos.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Idealista Global traslada cambios a su propio consejo o si la salida de César Oteiza anticipa una reestructuración más amplia.
  • Reacción del valor: Al no cotizar, el impacto se mide en gobernanza y en la ejecución del plan de expansión, no en cotización bursátil.
  • Precedente sectorial: La entrada de Cinven con el 70% del capital y 2.900 millones de valoración en 2024 ya estableció la lógica de simplificación que ahora llega al consejo.
Publicidad