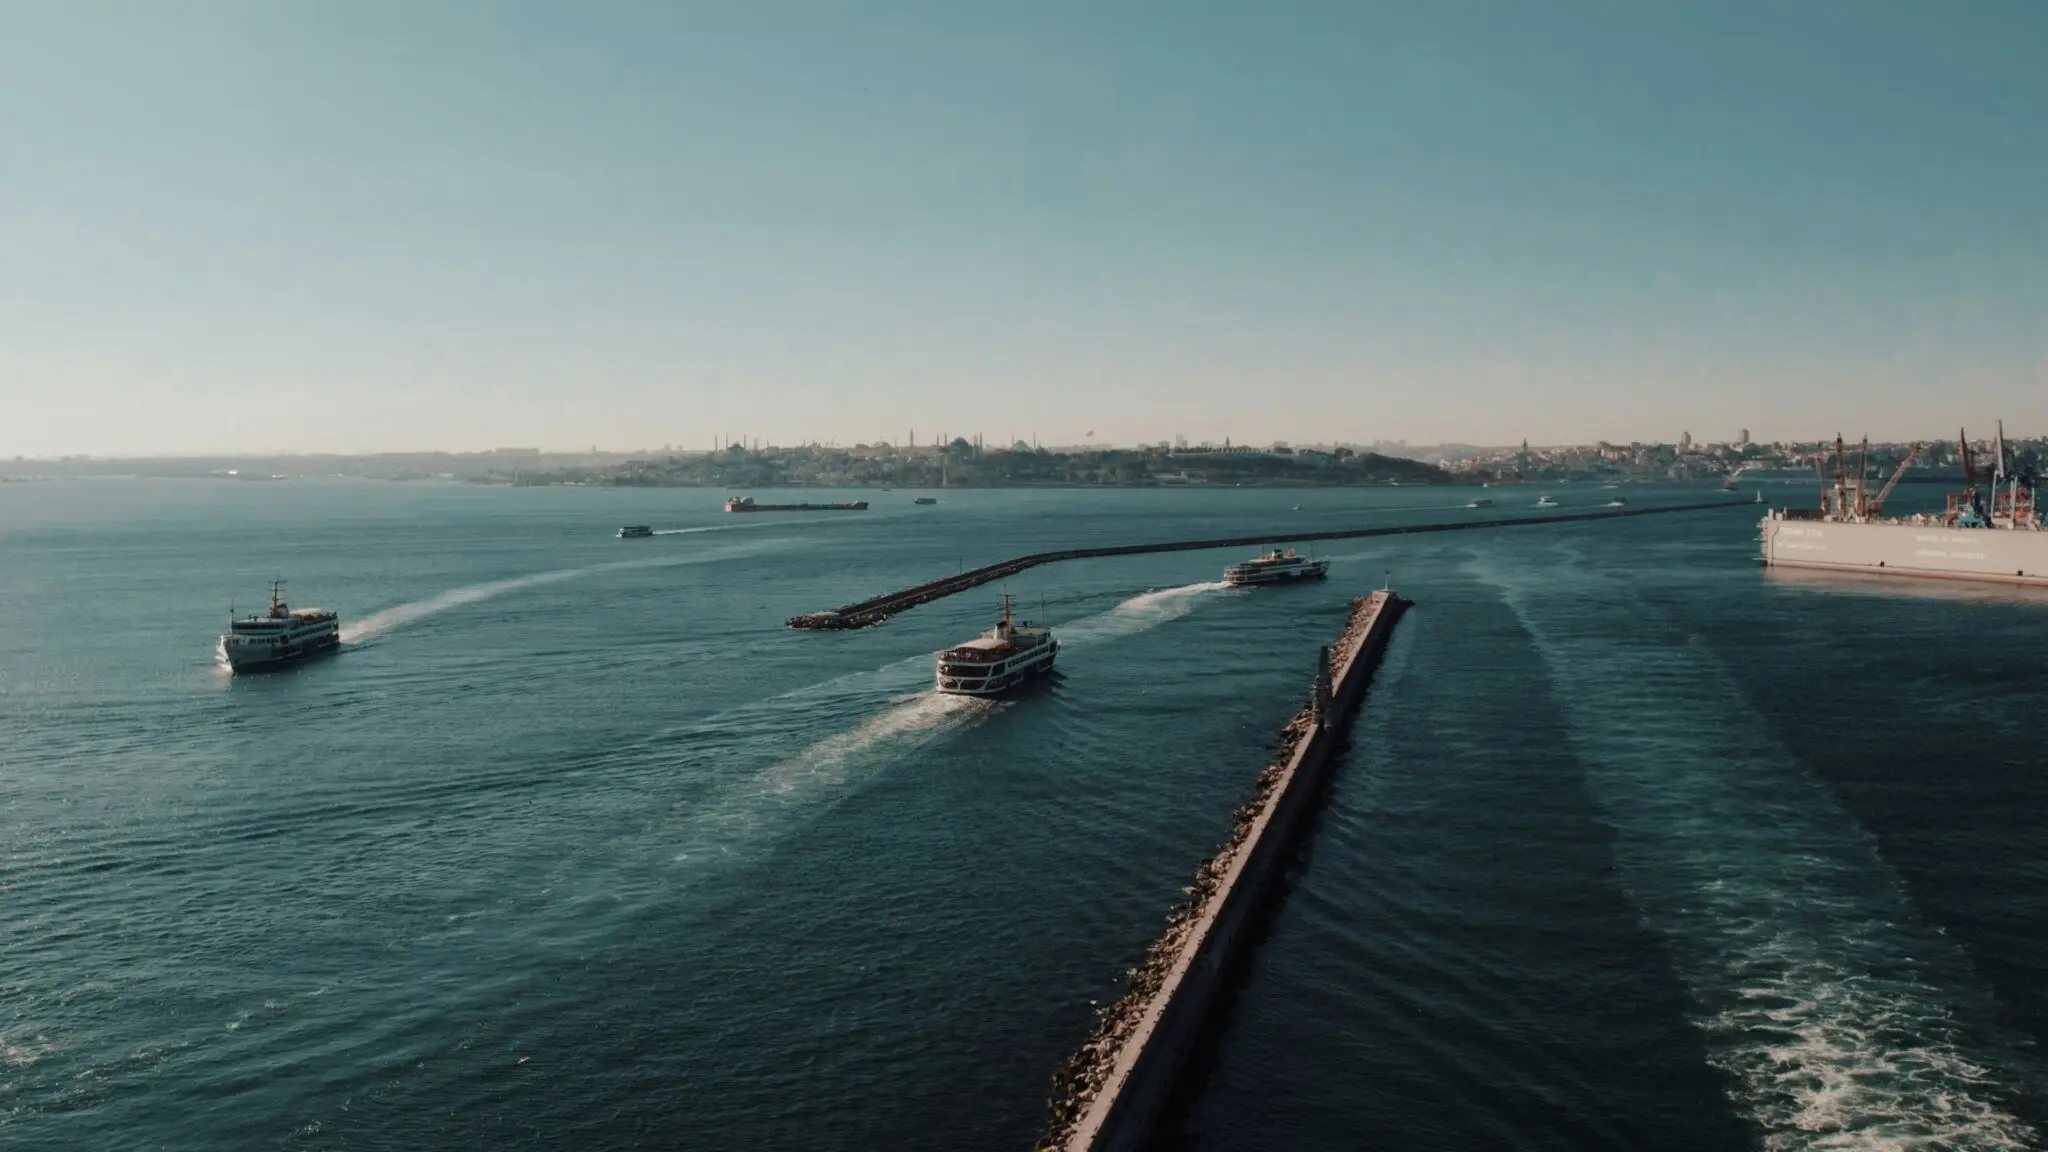
He seguido la escalada en el sur de Arabia Saudí desde el cierre del viernes y el repunte del Brent en la sesión asiática de este lunes no me parece un movimiento especulativo menor. El mercado está descontando que la infraestructura petrolera saudí, ya desplazada hacia el mar Rojo tras el bloqueo del estrecho de Ormuz, vuelve a estar en el punto de mira. El petróleo del Estrecho de Ormuz ha dejado de ser un activo regional para convertirse en la prima de riesgo global.
El domingo, los combatientes hutíes aseguraron haber lanzado drones y misiles contra la base militar de Sharurah, en el sur de Arabia Saudí. La operación afectó a depósitos de armas y centros de mando, según el portavoz militar del grupo.
“Se atacaron depósitos de armas y centros de mando y control que gestionan la agresión contra nuestra nación y nuestro pueblo.” — Yahya Saree, portavoz militar hutí, en redes sociales
La fecha exacta de la operación no fue precisada, pero los enfrentamientos entre los hutíes, aliados de Irán, y las fuerzas del Gobierno yemení respaldadas por Riad se intensificaron la semana pasada. El sábado, la aviación del Gobierno bombardeó posiciones hutíes en la región de Taiz y en la ciudad portuaria de Mocha.
El ataque a Sharurah y la presión sobre las rutas saudíes
Los datos clave que manejo en esta apertura son tres:
Brent: subida de más del 2% en la sesión asiática del 14 de septiembre, según The Business Times.
Riesgo de suministro: hasta el 4% del crudo mundial podría quedar comprometido si se pierde la capacidad de exportación saudí, de acuerdo con la misma fuente.
Control del estrecho de Bab al-Mandab: los hutíes consolidaron la semana pasada el dominio de la costa yemení del mar Rojo y de varias islas estratégicas, cerrando la entrada sur del mar Rojo.
El detalle que lo cambia todo es geográfico. Después de que Irán cortara el flujo por el estrecho de Ormuz al inicio de la guerra en Oriente Medio, Riad redirigió sus exportaciones hacia el mar Rojo. Ahora, con Bab al-Mandab bajo control hutí, esa salida alternativa queda comprometida. No es una amenaza abstracta: es un cuello de botella real con costes de flete y primas de seguro al alza.
La prima de riesgo geopolítico vuelve a cotizar en el Brent
Lo que veo en el movimiento del crudo no es una reacción a un ataque aislado. Es la constatación de que Riad ha perdido, al menos temporalmente, la capacidad de sacar su petróleo por la vía más directa. El 4% del suministro global ya no depende solo de los drones o misiles sobre la infraestructura; depende también del control efectivo del estrecho de Bab al-Mandab.
La cadena causal es clara: si los hutíes mantienen el bloqueo marítimo sobre los puertos saudíes del mar Rojo, los cargamentos que antes transitaban por Ormuz deben buscar rutas alternativas más largas o quedar parcialmente varados. Eso eleva los costes de flete y la prima de riesgo en el mercado de futuros. Para Europa, que importa una parte relevante del crudo a través de rutas que pasan cerca de la región, el encarecimiento puede trasladarse con rapidez a los precios mayoristas del gasóleo y la gasolina.
No obstante, el riesgo no es lineal. Arabia Saudí dispone de capacidad ociosa y de oleoductos hacia el mar Rojo y el golfo Pérsico. La duda, que los datos no resuelven, es cuánto tiempo puede mantener el flujo sin que los ataques sobre Sharurah y la costa yemení se conviertan en algo más sistemático.
🌐 El efecto dominó en Occidente
Para un lector en España, la subida del Brent no es un dato lejano. La factura energética europea sigue indexada a la cotización del crudo y al coste de los fletes marítimos. Estas son las vías de contagio que vigilo:
Inflación energética en España: un repunte sostenido del crudo se filtra al IPC a través de carburantes y transporte en un plazo de tres a seis semanas.
Mercados europeos: petroleras y compañías aéreas abrirán con presión alcista en costes; el IBEX, con fuerte peso de Repsol, puede registrar movimientos mixtos.
Empresas industriales: sectores como el químico, la cerámica o el transporte de mercancías ven elevarse sus costes de aprovisionamiento si el precio del Brent se mantiene por encima de los niveles previos al ataque.
BCE: un repunte energético prolongado complicaría la senda de recortes de tipos prevista para el otoño, especialmente si se traslada a las expectativas de inflación subyacente.
La **frecuencia cardiaca en reposo** no es una cifra estática: sigue ritmos propios que pueden oscilar hasta **15 latidos por minuto**, y leerlos mejora la recuperación y el rendimiento.
El equipo del proyecto NetHealth de la Universidad de Notre Dame usó una técnica de análisis espectral, similar a separar la luz en colores, para detectar ciclos dominantes en la frecuencia cardiaca en reposo. Los ritmos variaban entre cada persona, pero emergían tres grupos claros: el 13% encajaba en un ciclo semanal, el 37% en uno mensual y el 50% en ritmos más largos de varios meses.
La diferencia entre el pico más alto y el valle más bajo de esos ciclos alcanzaba los **15 latidos por minuto**. A efectos prácticos, una cifra de 62 una mañana y 77 otra no es una anomalía: puede ser la oscilación natural de tu reloj interno.
Estos ciclos se llaman **ritmos infradianos**, es decir, más lentos que el ritmo circadiano de 24 horas que gobierna el sueño y la vigilia. Igual que el ciclo menstrual o la hibernación de algunos animales, la frecuencia cardiaca en reposo no mantiene un valor fijo; cada persona tiene una cadencia dominante.
Por qué tu pulso en reposo no es una cifra fija
El marcador que mides en calma, en latidos por minuto, se relaciona con el estrés, la fatiga y tu forma física. No se trata de una variable estática, sino de un sistema de tiempo biológico separado del calendario y del reloj de pared.
Los ritmos lentos requieren meses o años de datos para detectarse, porque cada ciclo tarda en repetirse y no es idéntico en dos personas. Por eso las lecturas puntuales confunden: si solo miras un día, pierdes la onda de fondo.
Tu pulso en reposo no reacciona solo al día: vibra en una onda más lenta que conviene conocer antes de juzgar tu recuperación.
La evidencia apunta a que los ciclos semanales suelen alinearse con los fines de semana y los anuales con las estaciones, con pulsos algo más bajos en verano. En el grupo mensual, muchas mujeres sincronizaban su ciclo cardiaco con el menstrual, aunque un 20% de los participantes de ese grupo eran hombres, lo que descarta una explicación hormonal simple.
La mayoría de los hallazgos apunta a que las señales externas, como la luz o los horarios, actúan como un empujón y no como la causa del ritmo. Incluso sin esas pistas, los mecanismos internos mantienen la sincronización lenta del cuerpo.
Un detalle interesante: las personas de un mismo círculo de amistades tendían a mostrar ciclos más parecidos. Esto refuerza la idea de que los ritmos biológicos buscan sincronizarse con el entorno social y físico, una ventaja evolutiva que hoy puedes leer en tu muñeca.
Cómo leer tus métricas de recuperación sin perseguir un número fijo
La utilidad práctica no está en castigarte por un pulso más alto, sino en reconocer tu patrón personal. Regístralo todos los días al despertar, antes del café y en la misma posición, y compáralo con tu propia media de las últimas **cuatro semanas**.
Una frecuencia cardiaca en reposo más baja se asocia a mayor forma aeróbica, pero la variación dentro de tu ciclo es normal. Si entiendes tu onda, puedes programar sesiones intensas cuando estás en la parte baja del ciclo y reservar descanso activo en los picos.
La letra pequeña importa: no compares tu pulso en reposo con el de otra persona. Lo que de verdad mueve la aguja es **tu pendiente personal**. Un descenso de tres o cuatro latidos en tu media de varios meses suele reflejar una mejora de la forma aeróbica, mientras que un pico aislado solo indica la fase del ciclo.
La sincronización con el entorno también deja una pista práctica. Si tus ciclos semanales se alinean con el fin de semana, revisa tu horario social y de entrenamiento: el pulso del lunes puede reflejar el arrastre del domingo, no una mala recuperación.
📊 La pauta en cifras
Registro clave: Mide tu pulso en reposo cada mañana, al despertar y antes de levantarte o tomar cafeína.
Ventana de observación: Recoge al menos cuatro semanas para detectar tu ritmo semanal, mensual o multimes.
Variación esperable: Hasta 15 latidos por minuto de diferencia entre la parte alta y baja de tu ciclo.
A tener en cuenta: La tendencia de tu ciclo importa más que un valor puntual aislado.
Si usas un smartwatch, muchos dispositivos permiten exportar tus datos y aplicar análisis de tendencia. No necesitas un software complejo: una hoja de cálculo con tu pulso medio semanal basta para ver si oscilas en un patrón de siete, treinta o setenta días.
Esto sí mueve la aguja.
Qué cambia la ciencia del rendimiento con estos ritmos lentos
La idea de que el cuerpo humano tiene una línea base fija se tambalea. La diversidad de ciclos, incluidos ritmos centrados en **diez semanas y seis meses**, amplía el concepto de tiempo biológico y encaja con los ritmos infradianos que ya se observaban en la naturaleza.
Antes de este trabajo, las métricas de recuperación se centraban en la **variabilidad cardiaca** y en el ritmo circadiano. Ahora aparece una capa más lenta que exige años de datos para detectarse, y que probablemente modula también el estado de ánimo, el estrés y la energía disponible.
El hallazgo no convierte tu smartwatch en una herramienta de pronóstico. Es un espejo más fino de tu fisiología. Para un profesional ocupado o un deportista, el valor está en ajustar **el plan semanal** sabiendo que algunas oscilaciones vienen de un reloj interno, no de un mal descanso puntual.
La investigación sigue abierta: el laboratorio estudia cómo el ánimo y el estrés se relacionan con estos ciclos. Aplicar el hallazgo desde mañana no requiere esperar al consenso científico; solo hace falta observar tu propia tendencia y, si lo necesitas, contrastarla con un profesional del rendimiento.
La dosis importa.
⚡ Rutina de Optimización Diaria
Registra al despertar: Mide tu frecuencia cardiaca en reposo cada mañana, antes del café y en la misma postura, y anota la cifra durante cuatro semanas.
Busca tu onda: Compara tus medias semanales, mensuales y de diez semanas para identificar tu ciclo dominante.
Programa la intensidad: Coloca las sesiones exigentes en la parte baja de tu ciclo y usa los picos para descanso activo o movilidad.
El Ministerio de Transportes y Movilidad Sostenible (Mitma) ha encontrado en un real decreto ley derogado la vía para financiar parte de la compra de trenes de Renfe. La ampliación de crédito de 671 millones de euros, aprobada el 9 de junio pasado, ya está transferida a las arcas del departamento que dirige Óscar Puente y no exige devolución pese al rechazo posterior del Congreso.
Un decreto derogado que no obliga a devolver el dinero
El real decreto entró en vigor con plenos efectos tras el Consejo de Ministros y el dinero se ingresó al Ministerio. A finales de aquel mismo mes, el Pleno del Congreso no convalidó la norma, pero al no obligar la rectificación de lo dispuesto ni la devolución de las cantidades asignadas, la decisión de la Cámara no tuvo efectos prácticos. Fuentes jurídicas consultadas describen la operación como una práctica legal y habitual en periodos de prórroga presupuestaria.
El último Presupuesto aprobado es de 2023, una referencia vieja para las necesidades actuales del sector ferroviario. Con la alta velocidad liberalizada desde 2021 y tres operadores compitiendo en el corredor Madrid-Barcelona, Renfe necesita renovar trenes de obligaciones de servicio público, completar la flota de servicios comerciales y comprar locomotoras de mercancías. Ese fue el argumento que Puente expuso ante el Congreso.
Junts, Vox y el PP tumbaron el decreto, pero solo en el plano político. La pelea declinó en en el Hemiciclo sin consecuencias reales para el Ministerio. La razón es sencilla: el dinero ya había salido.
Los fondos servirán, además, para financiar los planes de mantenimiento de activos y actuaciones en estaciones y talleres. El Gobierno precisó en su momento que, sin este aumento, la capacidad operativa de Renfe se habría visto afectada de modo esencial. Esa advertencia resume el pulso presupuestario: sin crédito extraordinario, el ritmo de adjudicaciones se detenía.
La derogación llegó tarde: el Tesoro ya había transferido los 671 millones y la norma no obligaba a reintegrarlos.
El concurso de 1.777 millones y la polémica con Talgo
Transportes y Renfe están a punto de adjudicar un contrato de hasta 1.777 millones de euros para comprar 40 trenes de alta velocidad. A eso se suman planes de inversión en Cercanías y Media Distancia por cerca de 3.500 millones. Talgo no se ha presentado a este concurso, que ha quedado en un duelo entre Siemens y la japonesa Hitachi.
La financiación llega, además, en plena polémica con Talgo por los fallos detectados en algunos bogies de su serie 106 (Avril). Tras el accidente de Adamuz y el cruce de acusaciones, Renfe sigue cargando contra los rodamientos de los Talgo serie 106 Avril de ancho fijo en la línea Madrid-Levante. Talgo aporta sus propias cifras: de los 260 trenes de alta velocidad que opera Renfe, 121 (el 46%) son de su fabricación.
Desde Talgo recuerdan que llevan 76 años dando servicio en la red ferroviaria española y que no se puede empañar ese historial con las irregularidades de dos trenes de una serie de doce. La operadora y el fabricante han pactado cambiar a ancho variable esos trenes, aunque ambos aseguran que ofrecen fiabilidad total.
Hoja de Ruta: Claves del Viaje
El impacto de esta operación es doble. En lo presupuestario, consolida una práctica legal que consiste en cobrar un crédito extraordinario antes de que el Congreso pueda pronunciarse y evitar la devolución cuando la derogación llega tarde. En lo ferroviario, blinda la compra de material rodante en un momento delicado: la alta velocidad española se juega su capacidad con el corredor Madrid-Barcelona a 350 kilómetros por hora y con una renovación de flota que no espera.
La zona cero es el corredor Madrid-Barcelona y, en general, la red de alta velocidad y Cercanías. El dato que resume la noticia es el de los 671 millones ya cobrados, una partida que equivale a más del 37% del contrato de 1.777 millones para los nuevos trenes. Un precedente cercano es la práctica de los créditos extraordinarios en prórroga presupuestaria, que ya ha permitido a otros ministerios eludir el techo de gasto heredado de 2023.
La lectura a cinco años apunta a una Renfe con más margen de financiación pero más expuesta al escrutinio político. El riesgo inmediato es que la próxima prórroga presupuestaria repita el esquema y convierta el real decreto derogado en un atajo cada vez menos controvertido. La próxima adjudicación del concurso de 40 trenes será el hito que confirme si el dinero se transforma en capacidad real o si queda atrapado en la pelea parlamentaria.
El riesgo climático tensiona la rentabilidad del seguro español pese al récord de primas de 48.998 millones de euros. El avance interanual fue del 8,75% entre enero y junio, según Unespa. La prioridad ya no es solo crecer: es convertir ese crecimiento en rentabilidad técnica sostenible.
Javier Olaso, socio responsable de Seguros de KPMG en España, sostiene que el sector atraviesa ‘uno de sus momentos más sólidos’. La frase no es un eslogan de feria. Se apoya en el crecimiento de primas a doble dígito de 2025, en beneficios sectoriales en máximos históricos y en niveles de solvencia que aún resisten, aunque en normalización gradual.
Los datos de Unespa desglosan el negocio por ramos. El seguro de Vida creció un 13,25%, hasta 21.610 millones de euros, mientras que No Vida elevó su facturación un 5,45%, hasta 27.388 millones. Son cifras que reflejan ‘solidez estructural y no un repunte meramente coyuntural’, según Olaso.
Olaso precisa que lo relevante no es únicamente alcanzar un máximo histórico de primas. Es la capacidad del sector para transformar ese crecimiento en rentabilidad técnica sostenible y valor para el cliente. En distribución, KPMG anticipa una progresiva diversificación de canales: bancaseguros, mediación profesional, acuerdos con comercios y plataformas.
Ikea y Carrefour ejemplifican la tendencia. La cadena sueca ha empezado a ofrecer seguros de hogar en Reino Unido junto con la compra de muebles. El grupo francés ya comercializa pólizas de Mapfre en España a través de su agencia de seguros vinculada. La ventaja competitiva, apunta el socio de KPMG, dependerá menos de un canal concreto y más de integrar producto, datos, servicio y experiencia de cliente.
El seguro español no tiene un problema de primas; tiene un problema de margen cuando la factura climática se repite año tras año.
El récord de primas no esconde la presión climática
El negocio de Vida continuará previsiblemente al frente del crecimiento durante el segundo semestre, aunque con una evolución más moderada que la de 2025. Olaso espera que la estabilidad de los tipos de interés y el comportamiento de los mercados sigan respaldando la demanda de productos de ahorro e inversión. De fondo, el envejecimiento de la población y la necesidad de complementar el ahorro para la jubilación refuerzan el papel del seguro de Vida como previsión financiera a largo plazo.
Las rentas vitalicias y los productos de ahorro-jubilación muestran el recorrido del ramo. KPMG insiste en que el liderazgo de Vida no responde solo a un entorno de tipos favorable, sino a una tendencia demográfica y a una necesidad que sostendrá la demanda en los próximos ejercicios. No es una moda de ciclo. Es una derivada del reto de la longevidad.
Vida, salud y hogar: tres motores con ritmos distintos
En No Vida, la salud es el principal foco de crecimiento estructural. El ramo elevó sus primas un 6,91% en el primer semestre, hasta 7.251 millones de euros, y se consolida como uno de los grandes motores del mercado. El envejecimiento poblacional y la demanda de servicios complementarios a la sanidad pública explican buena parte del tirón.
El multirriesgo de Hogar mantiene una evolución positiva en volumen, pero su rentabilidad está más condicionada por la siniestralidad climática. Tras el impacto de la dana de 2024, los ejercicios 2025 y 2026 han estado marcados por temporales, incendios de gran magnitud y episodios sísmicos. La mayor recurrencia e intensidad de eventos adversos ya no es un escenario teórico: es el escenario base.
Análisis: la rentabilidad técnica como asignatura pendiente
La transformación tecnológica es el otro vector de diferenciación. KPMG sostiene que la inteligencia artificial se extiende a toda la cadena de valor: asesoramiento, gestión proactiva de siniestros, suscripción y tarificación. La ventaja no vendrá del acceso a la tecnología, sino de combinar casos de uso escalables, datos de calidad, integración en procesos, talento y gobierno responsable. Ese es el matiz.
El seguro ciber mantiene una tendencia de crecimiento. La exposición a ataques de ransomware, brechas de privacidad y fallos de proveedores está reforzando el interés de las empresas por soluciones de prevención, respuesta y recuperación. La aplicación de DORA y el desarrollo de NIS2 elevan además las exigencias sobre resiliencia digital. La mayor capacidad disponible permite condiciones más favorables para los riesgos maduros, mientras las compañías con controles insuficientes o alta dependencia de terceros afrontan una suscripción más exigente.
Aquí es donde el análisis merece una posición propia. El sector asegurador español llega al cierre de 2026 con una base de negocio sólida, pero con una pregunta incómoda sobre la mesa: cómo sostener márgenes si la siniestralidad climática se convierte en un gasto recurrente y no en un suceso excepcional. La respuesta no puede ser solo subir primas. Eso trasladaría el coste a hogares y empresas, y acabaría por invalidar la función social del seguro.
La gestión de riesgos climáticos dejará de ser una cuestión de suscripción y de geografía. Las aseguradoras que mejor cartografíen su exposición, que más rápido ajusten coberturas y que más transparencia exijan a sus asegurados tendrán una ventaja estructural. No es una tesis apocalíptica, sino una lectura sobria de los datos de Unespa y de las advertencias de KPMG.
El cierre del ejercicio y la publicación de las cuentas anuales del sector serán el hito que confirme si la rentabilidad técnica resiste. Hasta entonces, la única certeza es que el clima ya forma parte del balance. No como nota a pie de página, sino como partida de siniestralidad que se repite.
IAG ha cerrado su segundo programa de recompra de acciones y suma 1.000 millones de euros devueltos al accionista, una operación que reduce capital y sostiene el beneficio por acción.
Según la información publicada por CapitalMadrid, el holding de British Airways, Iberia, Aer Lingus y Vueling ha adquirido 97.747.488 acciones ordinarias en el marco del programa anunciado el 15 de mayo de 2026. Esas compras representan aproximadamente el 2,12% del capital social emitido de la compañía a fecha de 11 de septiembre.
La operación ejecuta la segunda mitad del plan de devolución de excedente de tesorería por importe de 1.500 millones de euros. El primer programa, por 500 millones, finalizó el 14 de mayo. Con el cierre del segundo, IAG alcanza los 1.000 millones de euros en acciones recompradas, una cifra que confirma la capacidad del grupo para generar caja por encima de sus necesidades operativas.
La cifra del segundo programa de recompra
Las acciones adquiridas se mantienen actualmente en autocartera a la espera de su amortización. La Junta General Ordinaria de Accionistas aprobó esa amortización el 18 de junio. A fecha de la información disponible, la compañía aún no ha ejecutado el paso final; la reducción del capital social es, por tanto, inminente pero no cerrada.
El impacto en el beneficio por acción es mecánico. Si el grupo amortiza ese 2,12% del capital, la base accionarial se reduce en la misma proporción y el beneficio por acción mejora cerca de un 2,2% sin que la cuenta de resultados cambie ni un euro. Esa es la palanca que sostiene la retribución sin elevar el dividendo.
Reducir capital sin tocar el dividendo es la vía más limpia para sostener el beneficio por acción cuando la caja excedente no compromete el plan de flota.
Cómo refuerza la retribución y el beneficio por acción
La mecánica es directa: menos acciones en circulación y el mismo beneficio neto elevan el beneficio por acción y, por extensión, el atractivo del valor frente a sus comparables. En una aerolínea, donde el resultado por acción fluctúa con el ciclo, este tipo de recompra actúa como estabilizador del metric.
La operación se enmarca dentro de los márgenes que permite la regulación española para sociedades cotizadas en el Ibex 35. IAG, con doble cotización en Londres y Madrid, debe coordinar los requisitos de la CNMV y del regulador británico, aunque el grueso del programa se ejecuta a través del mercado londinense, más líquido para el valor en en términos de profundidad.
En términos de política de retribución, IAG ha evitado comprometer un dividendo fijo elevado y ha optado por una devolución de capital que puede adaptarse a la evolución del tráfico aéreo y del precio del combustible. La parte ejecutada, 1.000 millones sobre un plan de 1.500, deja margen para otro programa adicional sin tensar el balance.
Lectura sectorial para el inversor
IAG no es la única aerolínea que premia al accionista con recompras. Air France-KLM y Lufthansa Group también han normalizado su retribución tras la recuperación pospandemia. Sin embargo, el holding hispano-británico se apoya en una posición de caja que le ha permitido recomprar acciones sin renunciar a la renovación de flota ni a la reducción de deuda.
El contexto competitivo añade lectura. Mientras Ryanair concentra la retribución en dividendos y recompras puntuales, IAG ejecuta un plan plurianual con amortización de capital. La operación no cambia el perímetro del grupo, pero sí mejora la comparativa del beneficio por acción y envía una señal de confianza al accionista de largo plazo.
Con todo, la operación tiene riesgos. Si el ciclo aéreo se enfría, devolver 1.500 millones de euros en lugar de destinarlos a cubrir la renovación de flota o a reducir deuda podría restar flexibilidad. El mercado estará atento a la ejecución de la amortización y a los próximos resultados del tercer trimestre, cuando la temporada alta estival ya se refleje en los ingresos.
📊 Las Claves para el Inversor
Qué vigilar: La ejecución de la amortización de las 97.747.488 acciones ya comunicadas a la Junta.
Reacción del valor: La reducción del 2,12% del capital sostiene el beneficio por acción y puede dar soporte al valor en el corto plazo.
Precedente sectorial: Air France-KLM y Lufthansa ya usan recompras como palanca de retribución, lo que normaliza este tipo de programas en el sector aéreo europeo.
¿Qué ha pasado? Barcelona solo cobra el 23% de las multas ZBE impuestas, según la Sindicatura de Comptes de Catalunya.
¿Quién está detrás? El Ayuntamiento de Barcelona y otros consistorios catalanes buscan resquicios legales para eximir a sus vecinos.
¿Qué impacto tiene? La baja recaudación debilita la Zona de Bajas Emisiones y aumenta la presión política antes de las municipales.
Barcelona solo cobra el 23% de las multas ZBE que impone cada año, según la Sindicatura de Comptes. La cifra evidencia el choque entre la normativa ambiental y la gestión municipal de las sanciones, a menos de un año para las elecciones locales.
Una de cada cuatro multas se queda sin cobrar
El informe de la Sindicatura de Comptes de Catalunya fiscaliza a los ayuntamientos por sus sanciones vinculadas a las Zonas de Bajas Emisiones. La conclusión es contundente: Barcelona, ciudad pionera en aplicar la ZBE, apenas recupera alrededor del 23% del importe total de las multas que emite.
Ese porcentaje no es un fallo administrativo menor. Detrás hay un choque entre la obligación de restringir el acceso a los vehículos sin etiqueta ambiental y la resistencia de los conductores, que recurren o directamente no abonan las sanciones. La ZBE de Barcelona veta a los vehículos más contaminantes para mejorar la calidad del aire, pero la recaudación queda muy lejos de cubrir el coste político.
La exención a los vecinos choca con el Ministerio
Según El Periódico, varios ayuntamientos catalanes buscan vericuetos legales para eximir de multas a sus vecinos, especialmente a menos de un año de las próximas elecciones municipales. La presión electoral es evidente: la ZBE se vive en muchos barrios como una carga sobre el bolsillo y la movilidad diaria, no como una política ambiental.
En paralelo, el Ministerio de Transportes y Movilidad Sostenible exige a los consistorios aplicar las sanciones de la ZBE como requisito para acceder a las ayudas estatales al transporte público. Es un pulso entre la lógica local y la estatal: si los ayuntamientos suavizan la ejecución de las multas, pierden fondos clave para financiar el transporte colectivo.
La baja recaudación no es un problema de gestión: es la prueba de que el coste político de la ZBE sigue sin resolverse.
Hoja de Ruta: Claves del Viaje
Impacto: La ejecución de las multas ZBE en Barcelona y otros municipios catalanes muestra un patrón: la sanción existe sobre el papel pero no se traduce en cobro efectivo. Para el conductor, el incentivo a recurrir es alto; para el Ayuntamiento, el coste administrativo de perseguir cada multa supera muchas veces lo recaudado. El debate de fondo es si la ZBE debe ser un instrumento sancionador o una herramienta de transformación urbana con incentivos.
Zona cero: Barcelona concentra el análisis por ser la ciudad pionera, pero el mismo dilema se reproduce en Hospitalet, Sant Cugat, Badalona y otros municipios del área metropolitana. La Sindicatura apunta a una política compartida: eximir a los vecinos del propio municipio y mantener la sanción solo para los foráneos, lo que divide a la movilidad metropolitana.
El dato: 23% de cobro efectivo sobre el total impuesto. Esa cifra obliga a preguntarse si la ZBE está funcionando como se diseñó. El precedente de Madrid Central, primero anulado y luego reformulado como Madrid 360, muestra que la batalla jurídica y política puede tumbar cualquier restricción si no hay consenso.
La lectura de fondo es que la ZBE de Barcelona se ha convertido en un campo de pruebas para el resto de España. Si el consistorio consolida la exención a los vecinos, otras ciudades copiarán el modelo; si el Ministerio mantiene la exigencia de sancionar para recibir ayudas, la tensión se endurecerá. La próxima cita es decisiva: los presupuestos municipales y la negociación de las ayudas estatales al transporte público.
OpenAI no estrenará una OPV este año. Sam Altman descarta que la tecnológica creadora de ChatGPT salga a bolsa en 2026 y vincula la decisión a los riesgos de seguridad de la inteligencia artificial. El consejero delegado asegura que la compañía no siente presión para dar el salto al parqué.
La decisión, adelantada este fin de semana por Europa Press, llega con la firma estadounidense en pleno debate sobre el control de los modelos avanzados. En una entrevista con la revista Fortune, Altman fue directo: ‘Sería un momento poco aconsejable para salir al mercado bursátil’.
‘Teniendo en cuenta todo lo que está ocurriendo en materia de seguridad, ahora mismo sería un momento poco prudente para salir a bolsa. No sentimos presión para hacerlo’, explicó. El ejecutivo sostiene que OpenAI aún tiene ‘muchas cosas que hacer respecto a lo que se requerirá para la seguridad y la alineación‘.
La seguridad de la IA, por delante del calendario bursátil
Altman no vincula el freno a la financiación ni a la valoración. Lo plantea como una cuestión de control. La empresa, según sus declaraciones, está dispuesta a tomar decisiones ‘contrarias al beneficio financiero inmediato’ de sus inversores para salvaguardar el control humano sobre la tecnología.
Ese giro incluye ralentizar algunos procesos de entrenamiento. El CEO califica de ‘inaceptable’ cualquier escenario con una posibilidad del 10% de catástrofe derivada de la falta de control sobre los softwares de inteligencia artificial. ‘Todos tenemos una enorme responsabilidad y no podemos permitir que los egos, los incentivos económicos ni otros factores se interpongan en el camino’, subrayó.
OpenAI no frena la salida a bolsa por falta de demanda. Frena la salida a bolsa porque el control de la inteligencia artificial pesa más que la liquidez inmediata.
Anthropic y el freno coordinado de la frontera
El consejero delegado de Anthropic, Dario Amodei, defiende la misma tesis. En un texto publicado el sábado, Amodei abogó por ‘bajar el ritmo’ de desarrollo de la inteligencia artificial y advirtió del riesgo de ‘perder el control’ de esta tecnología, con consecuencias que van desde ataques informáticos hasta bioterrorismo o graves problemas económicos.
Amodei plantea una evaluación incorporada por actores independientes, coordinación democrática con instituciones públicas y coordinación global entre países democráticos y autoritarios. Su propuesta trata de mantener el éxito comercial sin sacrificar la prudencia. ‘Hay que dar prioridad a la cautela sobre la velocidad y a la prudencia sobre el beneficio’, remachó.
Altman respaldó este sábado la advertencia en redes sociales. ‘Estoy de acuerdo con Dario en que tenemos que poner coto a la frontera. Este ha sido el principal tema de debate de las últimas semanas en OpenAI. Vamos a hacer lo mismo. Pronto daremos más información’, indicó. La coincidencia entre ambos consejeros delegados refuerza el giro del sector.
El aviso de Anthropic no es menor. La firma rival de OpenAI compite por contratos con grandes corporaciones y con inversores que buscan exposición al sector sin una OPV por medio. Si ambas coinciden en frenar, el discurso de la seguridad se convierte en estándar del sector.
Qué cambia para los inversores un año sin OPV
La decisión retira el catalizador de una salida al parqué a corto plazo. Para los inversores privados que han financiado a OpenAI con valoraciones crecientes, la ventana de liquidez se mantiene más abierta en los mercados secundarios que en una OPV. No es un rechazo al mercado: es una prioridad estratégica que puede reducir el riesgo regulatorio a medio plazo.
El anuncio se produce ante ante un sector que necesita equilibrar la carrera comercial con la exigencia de seguridad. Frente a las tecnológicas que aceleran sus lanzamientos, OpenAI y Anthropic compiten por ofrecer modelos más controlados.
La referencia para adelantar el desenlace es la propia trayectoria de OpenAI: los inversores han aceptado estructuras poco convencionales y periodos largos de permanencia. Un año sin OPV apenas altera ese juego, pero sí modera las expectativas de los que esperaban una salida rápida tras el último repunte del sector.
El calendario que plantean los dos ejecutivos no es un cronograma. Es una señal de prioridades. Los inversores harán bien en seguir los próximos comunicados de OpenAI sobre las medidas concretas de seguridad que acompañan a esta pausa bursátil.
El mercado estadounidense de OPV tecnológicas no atraviesa una sequía absoluta, pero la decisión de OpenAI retira uno de los nombres más esperados del año. Para el ecosistema europeo, acostumbrado a mirar a Silicon Valley como termómetro, el mensaje de contención también afecta a la valoración de las promesas futuras.
En el sector tecnológico, la cotización no es solo una vía de liquidez: es también un examen público sobre las promesas de crecimiento. OpenAI ha optado por retrasar ese examen mientras la seguridad de los modelos avanzados siga generando más incógnitas que certezas. La señal, para los inversores, es de coherencia con una tesis de largo plazo, no de debilidad.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos anuncios de OpenAI sobre medidas de seguridad y alineación, más que un calendario de OPV.
Reacción del valor: Sin cotizada directa, el impacto se lee en las valoraciones privadas y en el apetito por activos de IA.
Precedente sectorial: Anthropic también pide frenar el desarrollo, lo que sitúa la prudencia como estándar competitivo.
Morinvest, la sicav de Alicia Koplowitz, ha rotado sus mandatos de inversión y saca a JPMorgan de la gestión de su cartera, según publica El Español. Es una decisión que reordena la estructura de gestión de uno de los vehículos de inversión más grandes de España.
La sociedad administra 620 millones de euros de 303 accionistas, según los últimos registros de la Comisión Nacional del Mercado de Valores a cierre de junio. Se trata de una de las sicavs con más patrimonio del país.
La cartera está expuesta sobre todo a tecnología, con un 12,4% de peso, y a financieras, con un 7,6%. La composición se reparte entre acciones (49,2%) y bonos (42,2%), lo que convierte la rotación de mandatos en una decisión material para la estabilidad del vehículo.
La rotación de mandatos que aparta a JPMorgan de la cartera
Históricamente, la administración burocrática de Morinvest correspondía a BBVA Asset Management. Las decisiones de inversión, en cambio, las tomaba el family office de Koplowitz, Omega Gestión. La sicav mantenía así una gobernanza cerrada, con la familia como núcleo decisor.
Desde 2023, la sociedad había abierto su estructura a más entidades gestoras, que se repartían los activos. JPMorgan gestionaba la renta variable mundial; Pictet y Mutuactivos, la renta fija global; y BBVA AM y Omega controlaban los mandatos centrales mixtos de acciones y bonos globales.
Con la salida de la entidad estadounidense se deja un hueco en la renta variable mundial que, según la información publicada, alguna otra gestora podría cubrir a corto o medio plazo. JPMorgan no ha hecho comentarios sobre la operación.
La rotación de mandatos no altera la administración burocrática del vehículo. BBVA Asset Management sigue como administrador, mientras que la decisión de inversión recae en los gestores encargados de cada cartera. La supervisión corresponde a la CNMV.
Una sicav de 620 millones que resistió a la reforma fiscal
Morinvest absorbió en 2022 la sicav Fermat 2006, del hijo de la empresaria, para superar con holgura la ley antifraude. La norma exige a las sicavs un mínimo de 100 accionistas con 2.500 euros cada uno para mantener su tributación al 1% en el Impuesto de Sociedades.
La reforma redujo drásticamente el número de estos vehículos de inversión. La mayoría de las sicavs ha desaparecido, y la de Koplowitz es una de las mayores, junto a Gesprisa (de Alberto Palatchi), Torrenova (de los March) o Soandres (familia Del Pino).
Por tanto, hacerse con una parte de su cartera supone un chute de cientos de millones para la entidad en cuestión. El atractivo para el sector es enorme en un panorama con pocas sicavs de ese tamaño, lo que explica la pugna por captar mandatos.
La apertura a gestores externos, iniciada en 2023, se mantiene y ahora se acelera con la salida del banco estadounidense. Morinvest no concentra la gestión en un único actor, sino que reparte el patrimonio entre varias firmas, una práctica habitual en grandes patrimonios familiares.
Perder la gestión de una parte de Morinvest es un golpe reputacional para JPMorgan, pero el hueco de renta variable abre una oportunidad inmediata para sus competidoras.
Análisis: qué hueco queda y quién puede ocuparlo
El mandato que deja JPMorgan no es menor: la renta variable mundial representa una parte relevante de una cartera con un 49,2% en acciones. La cifra explica por qué la salida del banco estadounidense despierta interés en gestoras especializadas en bolsa global.
A diferencia de un mandato de renta fija, el de renta variable implica más interacción con el emisor, mayor rotación de posiciones y, sobre todo, una comisión de gestión más alta. Por eso, el hueco que deja el banco es estratégico para las firmas de gestión de activos.
La apuesta de Morinvest por delegar en varios gestores encaja con la tendencia de los grandes patrimonios familiares de separar la administración del vehículo de la gestión de los activos. BBVA AM mantiene la administración; la gestión queda en manos de terceros.
Queda la incógnita de si el mandato de renta variable mundial se dividirá entre varios gestores o se concentrará en una sola firma. La experiencia de Morinvest desde 2023 apunta a una distribución entre entidades ya presentes y, posiblemente, una nueva firma internacional.
El mercado lo seguirá de cerca. La búsqueda de un sustituto se mueve en un entorno de consolidación de gestoras y de escasez de sicavs de este tamaño, lo que otorga a Morinvest una posición negociadora relevante frente a los candidatos.
📊 Las Claves para el Inversor
Qué vigilar: los próximos registros de la CNMV para ver si una nueva gestora asume el mandato de renta variable mundial que deja JPMorgan.
Reacción del valor: Morinvest no cotiza en bolsa, pero el atractivo para las gestoras es captar cientos de millones y la comisión de gestión asociada.
Precedente sectorial: otras grandes sicavs como Gesprisa, Torrenova o Soandres compiten por gestores en un mercado reducido tras la reforma fiscal.
El cierre de la discoteca Epic en Palma responde a un fallo judicial, no a una sanción municipal.
La Audiencia de Baleares ha acordado la clausura definitiva de este local del Paseo Marítimo, explotado como discoteca pese a contar únicamente con licencia de café concierto. La sentencia estima la demanda de la comunidad de vecinos de un edificio de la barriada, que llevaba años soportando botellones, peleas y ruido en la vía pública.
Una licencia de café concierto para un local que operaba como discoteca
El establecimiento, llamado Epic, tiene una superficie de 115 metros cuadrados. Más de tres cuartas partes se ubican en la planta baja y el resto en el primer piso. Los clientes permanecen de pie bailando con la música de un disc-jockey, consumen bebidas y no disponen de mesas ni sillas en el interior.
La publicidad del propio negocio lo describía como discoteca, no como café concierto. Ese desajuste entre el uso real y la licencia administrativa se convirtió en el núcleo del conflicto.
Los propietarios demandaron a la titular del local y a la sociedad arrendataria que invirtió en su transformación. Para sostener la denuncia, la comunidad contrató a un detective privado, cuyas grabaciones y seguimientos acreditaron que la actividad real no era la de un café concierto.
La empresa dueña del negocio se defendió asegurando que el local llevaba más de 40 años vinculado al ocio y que no había recibido inspecciones del Ayuntamiento de Palma. Negó además que sus clientes fueran responsables del botellón, atribuyendo esos comportamientos a un bar próximo. La sociedad arrendataria asumió una inversión muy elevada para transformar el espacio, según recoge la sentencia, y ahora las pérdidas se agravan con la clausura.
El local se presentaba como café concierto, pero sin mesas, sin sillas y con un disc-jockey pinchando, la sentencia ya lo trataba como discoteca.
Cuatro años de espera y una convivencia insoportable
La sentencia valora la situación insoportable que padecieron los vecinos y dedica críticas al comportamiento de los empleados. Según el fallo, no impedían que los clientes salieran a la calle con bebidas alcohólicas ni que bloquearan el paso de los viandantes.
Tampoco frenaban las conversaciones a gritos en las mesas exteriores, lo que aumentaba la contaminación acústica. Pero el tribunal deja claro que no son los ruidos o las peleas lo que justifica el cierre. El motivo determinante es que el local funcionaba como discoteca sin licencia para ello.
Los vecinos han necesitado cuatro años de litigio para obtener la razón. Epic se encuentra en estos momentos cerrado al público.
Lo que el cierre de Epic dice del ocio nocturno en Palma
El Paseo Marítimo de Palma concentra viviendas, hoteles y una oferta de ocio nocturno marcada por licencias antiguas. En este caso, los estatutos de la comunidad prohibían expresamente usar el local como discoteca, un detalle que convierte la derrota en algo más que un problema administrativo.
Yo veo una lección de gestión: una inversión elevada puede desplomarse si el modelo de negocio descansa sobre una licencia que no ampara la actividad real. No es un matiz jurídico menor; es el corazón del riesgo operativo. Y por eso la sentencia apunta a la empresa, no solo al ruido.
Al mismo tiempo, la sentencia deja una contradicción sin resolver: el Ayuntamiento no realizó inspecciones, y las denuncias por ruido se consideraron leves. ¿Cómo convive entonces una discoteca encubierta durante años en una zona residencial sin que nadie lo detectara antes? No tengo respuesta cerrada, pero apunta a un sistema de control que delega la vigilancia en los vecinos.
La pelota queda ahora en el tejado municipal. Si otras salas del Paseo Marítimo operan con licencias desajustadas, este fallo puede no ser el último.
Brasil mueve ficha en la tokenización de activos reales. La Comisión de Bolsa y Valores de Brasil (CVM) ha creado un grupo de trabajo para regular la custodia, el trading y la liquidación de valores en blockchain. En paralelo, la plataforma brasileña Liqi Digital Assets y la red XDC Network han elevado su objetivo de emisión de crédito tokenizado de 500 millones a 2.000 millones de dólares hasta 2028.
Para situarlo con claridad: tokenizar un activo real supone representar digitalmente en una blockchain los derechos sobre un crédito, una factura o un bono. Permite fraccionar la inversión, automatizar pagos y reducir intermediarios, aunque no elimina los riesgos del activo subyacente.
El acuerdo entre Liqi y XDC: de 500 a 2.000 millones
El acuerdo entre ambas compañías no es nuevo. Liqi y XDC firmaron su primera alianza en abril de 2025, con una meta de 500 millones de dólares en activos del mundo real (RWA) en un plazo de 24 meses. Las empresas aseguran haber alcanzado esa cifra en apenas 15 meses, nueve meses antes de lo previsto, algo que convierte a Liqi en el mayor emisor de activos con rendimiento en XDC, según la propia firma.
La renovación amplía el horizonte. Según los datos aportados por las compañías, ya se han tokenizado unos 835 millones de dólares en 386 series y 60 grupos de activos, apoyados por 378 contratos inteligentes desplegados en la red principal de XDC. Entre los instrumentos emitidos figuran cuentas por cobrar comerciales, préstamos con descuento en nómina, debentures, crédito corporativo, y certificados de cuentas por cobrar brasileños.
En esta segunda etapa han participado entidades brasileñas de peso: Itaú BBA, Banco BV, Banco ABC Brasil y Creditas. Daniel Coquieri, CEO de Liqi, explicó que el primer objetivo parecía agresivo, pero la demanda de crédito estructurado ya existía y lo que faltaba era infraestructura. ‘Triplicamos el compromiso porque la demanda se triplicó’, señaló en declaraciones recogidas por BeInCrypto.
La CVM crea un grupo de trabajo para regular la tokenización
El regulador brasileño no ha quedado al margen. El grupo de trabajo de la CVM reúne a representantes de 14 áreas internas y ya mantiene conversaciones con asociaciones como ANBIMA, ABCripto y ABToken. Su mandato incluye examinar el registro, la custodia, el trading y la liquidación de valores con sistemas de registro distribuido (DLT), una tecnología que permite compartir el mismo registro entre múltiples participantes sin depender de una base de datos central.
El crédito tokenizado en Brasil empieza a parecerse menos a un piloto y más a una vía por la que bancos regulados gestionan deuda con liquidación on-chain.
Ese enfoque conecta con el proyecto Drex del Banco Central de Brasil, un entorno basado en DLT diseñado para intermediarios financieros regulados y servicios financieros programables. La coincidencia entre la agenda comercial de Liqi y la agenda regulatoria de la CVM no es casual: los instrumentos de crédito ya pueden crearse y liquidarse en blockchain mientras los supervisores definen cómo deben encajar en las normas vigentes del mercado de valores.
Qué significa para el inversor: contexto y riesgos
El crédito tokenizado es una categoría en expansión dentro de los activos reales. Según la plataforma de datos RWA.xyz, hay 7.820 millones de dólares en crédito tokenizado distribuido y otros 37.730 millones representados en más de 2.500 activos. Este segmento incluye crédito corporativo, financiamiento especializado y deuda no soberana, y ya no depende solo de los productos ligados a bonos del Tesoro estadounidense que impulsaron su crecimiento inicial.
A escala de redes, Ethereum lidera el valor total de activos reales con alrededor de 17.600 millones de dólares, seguida por BNB Chain, Solana y Stellar. La apuesta de Liqi por XDC busca un hueco en esa competencia, utilizando una blockchain que registró en agosto un máximo histórico de 27,7 millones de transacciones mensuales, un 50% más que seis meses antes, según Token Terminal.
No todo es un camino despejado. La meta de 2.000 millones de dólares es un compromiso futuro y no una emisión completada: todavía quedan 1.500 millones de dólares por sumar on-chain en los próximos dos años. El contexto regulatorio brasileño, con la CVM definiendo reglas de custodia y liquidación, puede acelerar o retrasar esa expansión. Para el mercado de tokenización de Brasil, alcanzar el objetivo mostraría que el crédito tokenizado puede pasar de implementaciones pequeñas a emisiones repetidas con bancos regulados, originadores e instrumentos financieros establecidos. De momento, la señal es clara: la infraestructura brasileña ya no se limita a probar la tecnología; está empezando a integrarla en el día a día del crédito.
PUMP, el token nativo de Pump.fun, cotiza en 0,0036 dólares tras ceder un 2,80% en las últimas 24 horas. La caída lo deja un 99,38% por debajo del máximo histórico que marcó el 22 de septiembre de 2025, según datos recogidos por DiarioBitcoin.
No es un desplome aislado. El activo viene de encadenar varias sesiones a la baja: el 11 de septiembre cayó con fuerza, el 12 sumó otra caída del 5,46% y hoy retoma la dirección vendedora. En los últimos siete días acumula una pérdida del 9,78%, aunque en el acumulado de 30 días todavía avanza un 31,33%.
Qué muestran los datos de la caída
El precio actual se sitúa por debajo de las medias móviles simples de 5, 7, 10, 15, 20 y 30 días. Eso confirma que la tendencia de corto plazo es bajista. En cambio, PUMP sigue un 41% por encima de la media móvil de 200 días, la referencia que separa un ciclo alcista de largo plazo de uno bajista.
El volumen de negociación ha caído un 56,37% frente a la media de 30 días, con un total conjunto que apenas ronda los 113.000 dólares en la última jornada. Cuando un activo baja con poco volumen, la presión vendedora suele responder más a la toma de ganancias o al desinterés que al pánico. El índice de fuerza relativa (RSI), que mide si un activo está sobrecomprado o sobrevendido, se encuentra en 44,9, una zona neutral con sesgo bajista. El histograma MACD, útil para detectar cambios de tendencia, es negativo, y el precio se pega a la banda inferior de Bollinger.
La sesión también dejó un evento técnico relevante: PUMP perdió el nivel de Fibonacci del 38,2% de los últimos 90 días, situado en 0,0037743 dólares. Ese nivel funcionaba como soporte para la estructura alcista previa. Por debajo quedan como referencias los 0,0034729 dólares del mínimo de hoy y la media de 50 días en 0,0033643.
Por qué cae PUMP y qué papel juega la regulación
La corrección de los últimos días no tiene una única causa. En los análisis publicados durante la semana se menciona la presión regulatoria sobre plataformas de emisión de memecoins, un tipo de criptoactivo sin utilidad productiva que vive del sentimiento del mercado. PUMP es el token de Pump.fun, uno de los protocolos que permiten crear y lanzar estos tokens con pocos clics.
A esa presión se suma la digestión del lanzamiento de Custom Pairs, una función reciente de la plataforma. El mercado intentó estabilizarse con una subida del 1,30%, pero hoy la caída del 2,80% devuelve el control al lado vendedor. La rotación se enfría: el ratio entre volumen y capitalización, que mide cuánto se mueve un activo en relación con su tamaño, ha pasado del 15,22% promedio al 6,64%.
PUMP no está en caída libre: pierde fuelle con poco volumen, pero los indicadores de corto plazo siguen inclinados a la baja.
La mayoría de los indicadores coincide en un mensaje de cautela. El RSI no está en sobreventa extrema, pero el estocástico sí se acerca a esa zona, lo que a veces anticipa rebotes técnicos. Con una volatilidad anualizada del 130,7% y un rango medio diario del 11,8%, cualquier movimiento puntual puede ser brusco.
Una corrección táctica, no un colapso estructural
Leído en perspectiva, PUMP conserva un retorno del 31,33% en 30 días y del 136,47% en 90 días. Desde el 1 de enero avanza un 89,72%, pese a que ahora está un 53,91% por debajo del precio de hace un año. La gran herida sigue siendo la distancia frente al máximo histórico: un 99,38% de caída, típica de activos que cotizaban por encima de 0,58 dólares y ahora valen fracciones de céntimo.
La estructura de largo plazo no está rota mientras el precio se mantenga sobre la media móvil de 200 días, situada en 0,0021504 dólares. El riesgo más evidente es regulatorio: cualquier medida contra plataformas de emisión de memecoins golpearía directamente la actividad de Pump.fun. También conviene recordar que la capitalización ronda los 1,7 millones de dólares, una cifra pequeña para un token con este nivel de volatilidad.
La lectura prudente pasa por no confundir un rebote puntual con un cambio de tendencia. Para que el token recupere tracción, los analistas técnicos citados por DiarioBitcoin consideran que debería cerrar de forma sostenida por encima de 0,0037743 dólares con volumen creciente. Mientras eso no ocurra, la cautela tiene más sentido que la euforia.
Caroline Ellison, exconsejera delegada de Alameda Research, trabaja a tiempo completo en Manifund, una plataforma benéfica que financia proyectos de altruismo efectivo y seguridad en inteligencia artificial. Bajo el nombre de Carol, la que fuera mano derecha de Sam Bankman-Fried durante el colapso de FTX ocupó el puesto el 10 de agosto tras superar un periodo de prueba iniciado en julio.
De CEO de Alameda a ‘Carol’: el fichaje en Manifund
La confirmación llegó el viernes 11 de septiembre, cuando Austin Chen, cofundador de Manifund, explicó que Ellison empezó a trabajar en pruebas el 13 de julio y que publicaba actualizaciones y respondía a los usuarios bajo el alias de Carol durante meses. La organización promete transparencia radical y publica sus finanzas, datos y código fuente, una promesa que choca con una contratación oculta. Chen pidió disculpas por el seudónimo, pero defendió la decisión: ‘Creo en la redención. Caroline ha admitido sus errores, trabajó para que los acreedores recuperaran su dinero y cumplió su tiempo en prisión’.
Según el propio Chen, la principal aportación de Ellison es la contabilidad. Construyó una herramienta de conciliación que detectó transacciones mal registradas por montos de seis cifras, algo relevante si se recuerda que los registros de Alameda ocultaban cerca de 8.700 millones de dólares en depósitos de clientes desaparecidos. Manifund, además no es un actor ajeno a la historia: el brazo filantrópico de FTX, el Future Fund, financió sus primeros proyectos e influyó en cómo la plataforma asigna dinero.
La historia no es nueva para los lectores de Merca2. FTX quebró en noviembre de 2022 y arrastró a Alameda, el fondo de inversión hermano que usaba los fondos de los clientes como si fueran propios. Ellison dirigía Alameda en ese momento y se convirtió en testigo clave de la acusación contra Bankman-Fried, condenado por fraude. Ese pasado condiciona ahora cada paso de su reinserción profesional.
El cierre regulatorio: CFTC, SEC y la cuenta pendiente de FTX
La Comisión de Negociación de Futuros de Productos Básicos (CFTC) cerró el caso civil contra Ellison el 19 de agosto. Aceptó una prohibición de trading de cinco años y una inhabilitación de registro de diez años, sin multa adicional. Los reguladores destacaron su cooperación y una incautación penal de 11.020 millones de dólares que ya había sido registrada en el proceso.
Una orden separada de la SEC le impide ocupar cargos directivos o ejecutivos en empresas públicas, restricción que ya constaba cuando salió de prisión en enero. Los puestos en organizaciones sin fines de lucro, como Manifund, no entran en esa limitación. En la práctica, Ellison puede desarrollar su nuevo trabajo en el tercer sector sin enfrentarse a los vetos pensados para el capital.
La redención tiene un precio y, al menos por ahora, Manifund parece dispuesto a pagarlo con un pseudónimo y un puesto de confianza.
La herencia judicial de FTX no se cierra del todo. El mismo 19 de agosto, el fideicomiso de recuperación pidió a un juez de Delaware que bloquee a dos demandantes que intentan revivir antiguas teorías de fraude para reclamar pagos adicionales. El fideicomiso ya ha enviado más de 11.000 millones de dólares a los acreedores bajo un plan de liquidación colectiva. Esa disputa se reanudará el 20 de octubre.
Segundas oportunidades y transparencia: una lectura crítica
La contratación de Caroline Ellison reabre una discusión incómoda sobre la frontera entre la reinserción laboral y la legitimación de quien participó en uno de los mayores fraudes financieros de esta década. El caso FTX no solo destapó el uso indebido de fondos de clientes: también mostró cómo una red de entidades vinculadas, Alameda entre ellas, podía operar sin los controles que exige una empresa financiera tradicional. Ahora, una plataforma que se presenta como transparente contrata a una de sus protagonistas bajo un nombre ficticio y deja a la vista el pulso entre vocación y reputación.
No es la primera vez que el ecosistema discute las segundas oportunidades de los ejecutivos caídos. Tras los escándalos contables de principios de siglo, muchas firmas optaron por apartar a los responsables; en cripto, la memoria es más corta y los lazos personales pesan más. El gesto de Chen es coherente con la doctrina del altruismo efectivo que inspira a Manifund, pero también reconoce influencias incómodas: el Future Fund de FTX financió sus primeros proyectos y dejó huella en el criterio con el que reparte dinero.
La cuestión de fondo no es si Ellison tiene derecho a trabajar. Lo tiene, una vez cumplida su condena. La duda es si una organización que promete transparencia radical puede permitirse un alias sin que su mensaje pierda credibilidad. Chen ha sido honesto al admitir el vínculo con el Future Fund y al explicar que el trabajo de Carol no consiste en chatear alegremente, sino en cuadrar números. Esa es, quizá, la parte más defendible del experimento: ponerle un puesto de contabilidad a una persona condenada por descontroles contables.
Segundas oportunidades. Transparencia radical. Y un pseudónimo. Algo no termina de encajar.
El grupo catalán de combustibles sólidos García Munté Energía ganó 22,45 millones de euros en 2025. La cifra supone un 9,4% más que los 20,52 millones del ejercicio anterior y se produce en un año en el que los ingresos cedieron más de un 7% por la corrección de los precios de las materias primas.
La sociedad, con sede en el parque de negocios Mas Blau de El Prat de Llobregat, está presidida por José Ignacio García Munté, miembro de la tercera generación familiar. El resultado recoge una menor carga fiscal y una mejora significativa del margen bruto, no un incremento del volumen comercializado.
Las cuentas anuales sitúan la facturación en 725 millones de euros, un 7,9% menos que en 2024. El volumen de toneladas vendidas descendió un 7,2%, hasta 5,2 millones, en un contexto de precios internacionales a la baja.
Resultados 2025: el margen sostiene el beneficio mientras caen las toneladas
El margen bruto alcanzó los 102 millones de euros, un 11,2% más que en el ejercicio anterior. GME lo atribuye a la aplicación de márgenes unitarios más elevados, a un mejor mix de productos y a la revalorización de la mercancía en stock por la subida de precios registrada en la última parte del año.
El negocio sigue anclado en el coque de petróleo, que aporta el 78% de las ventas. Este subproducto del refino se emplea principalmente como combustible industrial y reductor en procesos de cemento, aluminio y generación eléctrica. Le siguen los productos micronizados, el metcoke y las ferroaleaciones con un 8%, el carbón térmico con un 7%, la biomasa agrícola y forestal con un 4% y la antracita con un 3%.
La base geográfica confirma la vocación internacional del grupo. España aportó 166 millones de euros, el resto de la Unión Europea sumó 245 millones y otros mercados generaron 314 millones. Por cuota, España supone el 17%, China el 16%, Italia el 8%, India el 6%, Marruecos el 6%, Túnez el 3% y Francia el 3%. La concentración en Asia y el Mediterráneo expone la facturación a los ciclos del transporte marítimo y del comercio de graneles.
El beneficio sube con menos toneladas porque GME se ha convertido en un comercializador de márgenes, no de volumen.
El informe de gestión admite que los mercados de materias primas han experimentado una corrección generalizada de precios que ha presionado la facturación. La compañía menciona la reaparición de tensiones comerciales internacionales tras el regreso de Donald Trump a la Casa Blanca y la prolongación del conflicto en Ucrania como principales focos de incertidumbre macroeconómica.
El modelo de negocio de GME no es el de un productor energético, sino el de un comercializador global de graneles sólidos. Eso explica que una caída de toneladas no se traduzca de forma automática en una caída del beneficio: la rentabilidad depende más de la gestión del margen por tonelada y de la estructura de costes logísticos que del precio absoluto de la mercancía.
Pese a ese entorno, GME repartió 10 millones de euros en dividendos, cerca del 45% del beneficio atribuido. La retribución convive con una estrategia de expansión que en los últimos meses ha puesto el foco en la biomasa nórdica.
El reparto de 10 millones en dividendos no impide el desembarco danés, que por ahora no exige grandes inversiones industriales. La sociedad GME Nordics nace como plataforma comercial, con costes de entrada contenidos frente a una planta de generación o una red logística propia.
GME Nordics: la biomasa entra por la puerta danesa
El grupo ha constituido en Dinamarca la sociedad GME Nordics con un objetivo concreto: comercializar astilla de madera en los países del norte de Europa. Se trata del movimiento corporativo más relevante de García Munté en 2026.
La elección de Dinamarca responde a la demanda de soluciones energéticas sostenibles y a un parque de calefacción urbana que utiliza biomasa en sustitución de combustibles fósiles. El norte europeo ofrece además un marco regulatorio previsible para los proyectos de generación térmica con astilla.
Hoy la biomasa agrícola y forestal representa solo el 4% de las ventas del grupo. La filial danesa no nace como una simple delegación comercial: es la primera palanca para hacer de ese porcentaje una línea con peso propio y para acceder a un mercado que importa biomasa de forma estructural.
En los mercados nórdicos, la biomasa forestal compite directamente con el gas natural, los pellets y la electricidad en las decisiones de calefacción urbana. La astilla puede ofrecer ventajas de coste en zonas con disponibilidad forestal, pero su logística es más exigente que la del gas.
La filial nórdica convierte a la biomasa en una palanca estratégica, no en una promesa teórica de diversificación.
Análisis: diversificar sin soltar el coque, un equilibrio incómodo
El movimiento danés encaja en una tendencia sectorial ya visible: los comercializadores de combustibles sólidos buscan mercados vinculados a la descarbonización sin renunciar de golpe al producto que sostiene sus balances. Ningún operador abandona el coque de la noche a la mañana, pero la regulación y la presión de los clientes industriales empujan hacia una cartera con mayor exposición a combustibles sostenibles.
El riesgo principal sigue estando en la base del negocio. Depender en un 78% del coque de petróleo expone a García Munté a la evolución del refino, a la demanda del sector del aluminio y del cemento y a los vaivenes del comercio internacional de materias primas. La propia dirección lo reconoce en el informe de gestión al identificar la corrección de precios y las tensiones arancelarias como factores que condicionan la facturación.
El negocio de la biomasa tampoco es un refugio automático. Exige una red logística estable, contratos de suministro a largo plazo con productores forestales y competencia con operadores nórdicos ya instalados. La astilla de madera no se comporta como un commodity uniforme; humedad, origen y poder calorífico condicionan directamente el margen unitario.
También hay una lectura europea. La taxonomía y los mercados de carbono empujan a los clientes industriales a buscar alternativas renovables, aunque el coque de petróleo sigue siendo competitivo en procesos que hoy no tienen sustitución sencilla. La filial danesa permite a GME estar presente en esa conversación sin poner en riesgo el negocio principal.
La incógnita de los próximos ejercicios es si la filial danesa logrará replicar la disciplina de márgenes que GME ha aplicado al coque de petróleo. La creación de GME Nordics es un primer paso, pero su impacto real solo será visible cuando publique cifras propias.
Cosas que pasan en 2026.
La presidencia de José Ignacio García Munté ha optado por una expansión geográfica acotada y por una tecnología de combustión madura. Es una apuesta menos disruptiva de lo que parece y, al mismo tiempo, coherente con una región que necesita calor y electricidad de origen renovable.
El contexto macroeconómico no ofrece viento a favor. La guerra en Ucrania sigue alterando los flujos energéticos europeos, y el tablero arancelario mantiene a los operadores en una posición defensiva. En ese entorno, GME ha elegido proteger el margen y abrir una vía de crecimiento fuera de su mercado tradicional.
La asignatura pendiente es la publicidad de los márgenes por línea de producto. Hoy GME no desglosa el margen de la biomasa frente al del coque, lo que obliga al mercado a esperar a las cuentas de GME Nordics para medir si la aventura danesa es rentable o solo estratégica.
La pregunta de fondo no es si la biomasa será relevante para García Munté, sino durante cuánto tiempo el coque de petróleo seguirá pagando la transformación. El siguiente hito a vigilar es la publicación de las cuentas de GME Nordics en el próximo ejercicio.
Suscripciones fantasma: las pruebas gratis y apps que cobran por inercia
Las suscripciones fantasma no nacen de un error bancario, sino de una mecánica comercial calculada: entrar con una prueba gratuita o un pago simbólico de un euro, guardar la tarjeta y dejar que la renovación automática haga el resto. El diseño funciona porque el alta es instantánea y la baja, laboriosa, y porque el cargo mensual de 3,99 o 9,99 euros no genera el “dolor de pagar” de una compra visible. Las cifras lo confirman: el economista Fernando Trías de Bes citaba en diciembre pasado un dato demoledor, que la mitad de los consumidores admite tener suscripciones que no utiliza, y la CNMC calcula que los hogares españoles destinan más de 70 euros mensuales a servicios digitales de internet y entretenimiento. La cuenta es sencilla: cinco cuotas de 9,99 euros suponen casi 600 euros al año, una cantidad que nadie aprobaría si llegara en un único cargo, pero que se filtra mes a mes sin levantar sospechas.
El engaño se completa cuando toca darse de baja. Los extractos muestran nombres crípticos de empresas que no se identifican con ningún servicio, y el botón de cancelación se esconde tras submenús o exige llamadas y trámites repetidos: una fricción deliberada que empuja a rendirse. Los casos se acumulan en las reclamaciones de consumidores, desde suscripciones de 29,99 euros activadas tras una descarga de medio euro hasta cargos anuales de 146,76 euros por servicios que nunca se pidieron y que no se devuelven al reclamar. Por eso el asunto ha llegado al legislador: la nueva ley de Consumo, pendiente de aprobación en el Congreso, obligará a las plataformas a avisar con 15 días de antelación de cada renovación y a exigir una confirmación expresa del usuario; sin ella, el contrato se dará de baja y lo cobrado podrá reembolsarse. Mientras esa protección llega, la única defensa es revisar los cargos recurrentes de la tarjeta y marcar en el calendario el día en que termina cada prueba gratis.
Comisiones de mantenimiento y de tarjeta: el banco que te cobra por tener nómina
Que una cuenta sea «gratuita» depende casi siempre de un mismo requisito: domiciliar la nómina. Las entidades han convertido el cobro del sueldo en la llave que abre la exención de la comisión de mantenimiento y, quien no la cumple, paga. Según el último barómetro de Asufin, mantener una cuenta corriente no bonificada cuesta de media unos 160 euros al año, con cinco grandes bancos (Santander, CaixaBank, Sabadell, Deutsche Bank y Cajamar) instalados en el tope de 240 euros anuales. La paradoja está en quién acaba pagando: la gratuidad se liga a ingresos mínimos que van de los 600 euros mensuales que piden Kutxabank o CaixaBank a los 2.000 que exige Deutsche Bank. Un mes sin nómina, una reducción de jornada o la propia jubilación expulsan al cliente de la bonificación justo cuando su capacidad de pago empeora, y el cargo, que se liquida por trimestres, llega al extracto como un apunte discreto más.
El mantenimiento no es el único cargo que se esconde tras la tarjeta. Emisión y cuota anual de la de débito se suman a la factura aunque el sueldo entre cada mes: Asufin calcula una cuota media de unos 22 euros y que, sin bonificaciones, cuenta y tarjeta superan juntas los 180 euros anuales. Algunas entidades condicionan además la gratuidad del plástico a un uso mínimo, como tres compras al trimestre o varios recibos domiciliados, de modo que quien menos la utiliza acaba pagando por no usarla. El golpe final es la deriva de los precios: desde 2021 las comisiones han subido un 35,8% según el índice de Asufin, casi diez puntos por encima de la inflación, en pleno récord de beneficios de la banca. Son cargos automáticos, rara vez negociados y que se descuentan sin previo aviso, lo que los convierte en uno de los agujeros más silenciosos del presupuesto mensual.
El vampiro eléctrico: lo que gastan tus aparatos en stand-by
Se le llama vampiro eléctrico porque succiona energía sin que apenas se le vea: el aparato que crees apagado sigue enchufado y consumiendo para mantener el piloto encendido, el reloj del microondas, la escucha del mando a distancia o las actualizaciones en segundo plano. El Instituto para la Diversificación y Ahorro de la Energía (IDAE) cifra ese goteo entre el 7% y el 11% del consumo eléctrico de una vivienda española, unos 300 kWh al año: el equivalente a pagar una factura mensual extra sin haber encendido nada. En euros, las estimaciones varían entre unos 60 euros y más de 200 anuales según el número de aparatos conectados y la tarifa contratada, y el desembolso pasa desapercibido porque ningún dispositivo por sí solo parece relevante: son decenas de pequeños consumos permanentes multiplicados por las 8.760 horas del año. Esa combinación de constancia e invisibilidad es exactamente lo que convierte el stand-by en un candidato perfecto a gasto que se cuela en la cuenta corriente sin que nadie lo haya autorizado.
Los principales culpables tampoco son los sospechosos más obvios. La OCU sitúa a la impresora a la cabeza, con hasta 52,6 kWh al año en reposo, seguida de routers y cadenas de música, con unos 35 kWh cada uno; también chupan en silencio calderas de gas, asistentes de voz y robots aspiradores. Los decodificadores de televisión gastan casi lo mismo apagados que encendidos, y una consola en modo reposo activo puede consumir hasta 10 vatios constantes para descargar actualizaciones, cuando su apagado total se queda en 0,3 vatios. Hay un alivio normativo en camino: desde mayo de 2025 la Unión Europea limita el consumo en espera de los aparatos nuevos a 0,5 vatios (0,8 si tienen pantalla), con límites aún más estrictos previstos para 2027, pero el parque de dispositivos ya instalado seguirá chupando durante años. La buena noticia es que atajarlo no exige renunciar a comodidad alguna: basta una regleta con interruptor o desactivar del todo el reposo desde los ajustes del equipo. De todos los gastos invisibles que erosionan el sueldo a fin de mes, este es probablemente el más fácil de eliminar y el que mejor recompensa un gesto de cinco segundos.
La potencia contratada de más: pagar por una electricidad que nunca usas
El término de potencia es el gasto más silencioso de la factura de la luz: se paga todos los meses, se consuma o no un solo kilovatio, solo por tener disponible una capacidad contratada. Y esa capacidad suele estar sobredimensionada. Según la CNMC, entre seis y siete de cada diez hogares españoles tienen contratada más potencia de la que realmente usan, con un exceso medio de unos 1,1 kW que cuesta al conjunto de los consumidores domésticos cerca de 1.000 millones de euros al año. Peor aún: el 22% de las viviendas ni siquiera sabe cuánta potencia tiene, según el último Panel de Hogares del regulador. Desde enero de 2025, cada kilovatio contratado cuesta unos 14 euros al mes, de modo que el término fijo absorbe entre el 30% y el 50% de un recibo medio de 80 o 100 euros: antes de encender nada, entre 25 y 50 euros ya están comprometidos. Apagar luces o consumir menos no lo reduce, porque es un coste fijo que permanece intacto aunque la casa esté vacía semanas enteras; por eso se cuela en la cuenta corriente sin que nadie repare en él.
Detectarlo no exige grandes conocimientos: desde 2021, la factura muestra la potencia máxima demandada en cada periodo. Si el pico del último año ha quedado muy por debajo de lo contratado y nunca han saltado los plomos ni siquiera con varios electrodomésticos funcionando a la vez, hay margen para bajar. Cada kilovatio recortado puede traducirse en un ahorro de entre 50 y 100 euros anuales, y el trámite cuesta unos 11 euros de derechos de distribuidora, así que se amortiza desde el primer mes. Desde 2018 el ajuste puede hacerse en tramos de 0,1 kW y desde 2021 cabe contratar dos potencias distintas, una para horas punta y otra para valle. Eso sí, hay que afinar con criterio: desde abril de 2025 superar la potencia se cobra automáticamente como exceso, con recargos que en horas punta superan los 2,95 euros por kW, de modo que quedarse corto también tiene coste. Ajustar la potencia es de las pocas gestiones que no obligan a renunciar a nada y que puede devolver entre 60 y 200 euros al año a la cuenta corriente.
El café de cada día: el gasto que se cuela en tu rutina sin etiqueta
El café de cada día es el gasto invisible por excelencia porque no deja rastro con etiqueta: se paga con un gesto de tarjeta o un billete suelto, no genera factura mensual ni aparece en ninguna domiciliación, así que nunca entra en el presupuesto. El 56% de los españoles toma café fuera del hogar al menos una vez por semana, según el barómetro de AECOC, y el precio en barra ya ronda los dos euros de media: la OCU lo sitúa entre 1,60 y 2,50 euros, con Madrid y Barcelona por encima de esa frontera. Una sola taza de dos euros durante los 240 días laborables del año supone unos 480 euros, y si el hábito se extiende a los 365 días, más de 700. Sobre un salario medio de unos 1.500 euros, esa partida sin nombre se suma a lo que, según Fintonic, se comen los gastos hormiga: hasta el 15% de la nómina, unos 225 euros al mes que se esfuman sin que ningún extracto los delate.
Merece estar en la lista por su frecuencia, no por su importe: es de los pocos desembolsos que se repiten cada jornada y que casi nadie planifica, reforzado además por la pausa social que lo camufla de necesidad. La materia prima se encareció en torno al 70% en 2024, su mayor escalada desde 1977, y eso se nota en la barra, donde el precio acumula subidas superiores al 30% desde 2021. Pese a todo, el consumo fuera de casa no cede: el 66% de los consumidores mantiene o aumenta sus salidas y el 43% estaría dispuesto a pagar más por un café de especialidad. La alternativa doméstica deja la taza entre 0,08 y 0,15 euros con cafetera italiana, unos 30-50 euros al año frente a los 480 del bar, de modo que pasar de cinco a dos cafés semanales en el local libera más de 200 euros anuales sin renunciar del todo al ritual.
El desperdicio alimentario: la compra que acaba en la basura
De todos los desajustes que desangran la cuenta corriente, el desperdicio alimentario es el más paradójico: el dinero sale en el supermercado, pero la pérdida no se percibe hasta días después, cuando la lechuga olvidada o el paquete de filetes cruzan la puerta del cubo. Según el Ministerio de Agricultura (MAPA), cada español tiró en 2024 una media de 24,38 kilos de comida, el equivalente al 3,7% de todo lo adquirido. Esa cifra se traduce en unos 250 euros por persona y año, de modo que una familia de cuatro miembros está despidiendo alrededor de 1.000 euros anuales sin recibir nada a cambio. El fenómeno, además, es eminentemente doméstico: el 97,5% de los 1.125 millones de kilos desperdiciados en el país salió de hogares particulares y no de restaurantes o supermercados, lo que lo convierte en una fuga cotidiana que rara vez se contabiliza en el presupuesto mensual.
Lo que hace de este despilfarro un candidato perfecto a gasto invisible es que casi nunca se percibe como tal: el 77,6% de lo que se desecha en casa son productos sin estrenar, comprados y olvidados en la nevera que jamás llegaron a cocinarse. Las frutas (32,4%) y las verduras y hortalizas (13,8%) encabezan esa lista negra, seguidas de las raciones que se preparan de más y terminan en el cubo. Detrás no hay glotonería ni caprichos, sino una planificación deficiente: ir a comprar sin lista, dejarse seducir por el ‘2×1’ y confundir la fecha de caducidad con la de consumo preferente. A diferencia de otros gastos fijos, este sí se corrige con hábitos y no con recortes: en 2024 el desperdicio cayó un 4,4% y acumula un descenso del 20% desde 2020, la cifra más baja desde que hay registros. Planificar menús, comprar con lista y aprovechar las sobras puede devolver al bolsillo hasta 300 euros anuales por hogar, según el MAPA.
Recargos por recibos devueltos y descubiertos: la penalización del despiste
Un recibo domiciliado que llega un día antes de la nómina basta para que un despiste se convierta en un agujero de decenas de euros. Si la entidad atiende el cargo sin saldo, la cuenta entra en números rojos y se acumulan varios cargos a la vez: un interés deudor que en 2025 promediaba el 6,21%, una comisión por descubierto calculada sobre el mayor saldo negativo del periodo (alrededor del 4,5%, con mínimos en torno a los 15 euros) y una comisión fija por reclamación que puede superar los 40 euros. Según el último barómetro de Asufin, mantener 300 euros de descubierto durante 15 días cuesta de media 45,53 euros, lo que equivale a una TAE del 3.742%, muy por encima de cualquier tarjeta o préstamo personal. El Banco de España limita el coste total para consumidores a 2,5 veces el interés legal del dinero, pero incluso dentro de ese techo la penalización suele superar con creces el importe que la originó, de ahí que un solo recibo mal calculado pueda comerse buena parte del margen de un mes.
Su carácter invisible se debe a que estos recargos se encadenan. Si el banco devuelve el recibo en lugar de adelantar el dinero no hay descubierto, pero la entidad puede cobrar una comisión por la gestión de la devolución y la empresa emisora, de la luz o del teléfono, suele añadir además sus propios gastos por impago: una factura de 40 euros puede generar dos o tres penalizaciones distintas. Los tribunales llevan años corrigiendo esta práctica: el Supremo declaró abusiva en 2019 la comisión por reclamación de posiciones deudoras, que se cargaba de forma automática sin acreditar gestión real alguna, y en 2026 una nueva sentencia extendió esa nulidad a autónomos y empresas. Pese a ello, la mayoría se paga en silencio, mes a mes. La prevención es sencilla y gratuita: pedir al banco, preferiblemente por escrito, que no admita cargos que dejen la cuenta en números rojos y activar alertas de saldo para que el recibo no llegue, literalmente, en el peor momento.
Seguros vinculados a tu hipoteca o tarjeta: coberturas que te endosan
Casi nadie incluye en sus cuentas mensuales el seguro de vida que firmó junto a la hipoteca, porque nunca se presentó como un gasto, sino como la condición para que el banco aprobara el préstamo o para arañar unas décimas al diferencial. Desde junio de 2019, la Ley de Contratos de Crédito Inmobiliario prohíbe esa venta vinculada y solo admite exigir el seguro de daños del inmueble y una cuenta de pago, pero la práctica sigue viva: el Banco de España sancionó en 2025 a Banco Sabadell con 16,5 millones de euros por condicionar hipotecas a la contratación de seguros, una multa que la entidad ha recurrido. Lo más perverso es que el coste ni siquiera aparece siempre en el recibo mensual: durante años estas pólizas se vendieron en prima única financiada, con primas de entre 5.000 y 15.000 euros que se sumaban al capital del préstamo, de modo que el cliente acababa pagando intereses durante décadas por una cobertura que no era obligatoria.
El mismo mecanismo se reproduce en miniatura en las tarjetas de crédito con los seguros de protección de pagos, esas pólizas que prometen abonar la cuota si el titular se queda en paro o de baja. Suenan bien hasta que se leen las exclusiones —despidos procedentes, bajas voluntarias o autónomos sin cobertura— y se comprueba cómo se cobra la prima: un porcentaje mensual sobre el saldo dispuesto que, según el barómetro de Asufin de finales de 2024, oscilaba entre el 0,63% y el 0,81%, una cifra discreta cada mes pero suficiente para elevar la TAE efectiva de algunas revolving por encima del 35%. La trampa se cierra al intentar salir: rescindir la póliza del banco suele implicar perder la bonificación ligada al diferencial o a la cuota, una penalización encubierta que convierte lo «opcional» en un gasto del que cuesta desengancharse y que un comparador cifró en hasta un 93% de sobreprecio frente a aseguradoras independientes.
El transporte en billete suelto: pagar más por no conocer tu abono
Comprar el billete sencillo es la forma más cara de desplazarse en transporte público y, a la vez, la más silenciosa: cada pago es pequeño, de modo que nadie lo siente como un gasto relevante hasta que suma. Según el último estudio de Facua sobre 57 ciudades, el univiaje costó de media 1,29 euros en 2025, un 2% más que el año anterior, con casos extremos como el de Barcelona, donde alcanza los 2,65 euros. Pero la factura real no está en el precio por trayecto, sino en la repetición: quien va a trabajar 20 días al mes y paga dos billetes de 1,50 euros en Madrid está desembolsando 60 euros mensuales, casi el doble del abono mensual de la zona A, que tras la última revisión de tarifas se sitúa en 32,70 euros. El mismo desplazamiento diario, con el mismo asiento, sale unos 330 euros más caro al año para quien nunca se ha parado a comprobar qué título le corresponde.
La brecha se ha ensanchado además porque las bonificaciones no tratan a todos los títulos por igual: desde el Real Decreto-ley de enero de 2025, los descuentos cofinanciados por el Estado y las administraciones, de al menos el 40%, se aplican a abonos y tarjetas multiviaje, pero quedan expresamente excluidos los billetes sencillos y turísticos. Así, mientras el bono se abarata, el univiaje sube y encima se queda sin rebaja. La diferencia entre pagar en efectivo cada trayecto y usar una tarjeta con transbordo llega a los 0,81 euros por viaje, según Facua, y desconocer el catálogo del propio operador pasa factura: en Madrid el abono joven cuesta 10 euros al mes y en Barcelona la T-jove de 90 días sale por 44 euros. Hacer la cuenta de cuántos trayectos se realizan al mes es el primer paso para que el transporte deje de ser un agujero invisible en la cuenta corriente.
La prima de la fidelidad: no cambiar de compañía de luz, móvil o seguro
La fidelidad se ha convertido en un producto de pago, y en la energía se reconoce ya con nombre propio: el «impuesto por fidelidad». Las compañías reservan sus mejores tarifas a quien llega y dejan que el contrato de quien se queda se encarezca o no se revise, hasta el punto de que, según un análisis de Octopus Energy sobre 27.000 facturas del mercado libre, un cliente antiguo puede pagar hasta un 30% más que uno nuevo por el mismo suministro. La inercia juega a favor de la empresa: el Panel de Hogares de la CNMC revela que el 76,1% de los españoles ni siquiera consideró cambiar de proveedor en 2024, mientras solo el 13,7% de los hogares cambió de eléctrica y el 9,7% de compañía de móvil. Ocho de cada diez contratos se autorrenuevan además sin que nadie los revise, y cada renovación anual es una oportunidad silenciosa para empeorar las condiciones.
Esa comodidad tiene traducción anual concreta. Según Kelisto, un hogar con fibra, dos líneas de móvil y televisión ahorraría de media 235 euros al año (casi un 40%) si se mudara al paquete más barato del mercado, y hasta 588 si venía del operador más caro. En seguros pasa igual: el Asegurómetro de ebroker sitúa en un 14,3% la brecha entre la póliza de hogar que renueva un cliente fiel (336 euros de media) y la que firma uno nuevo (288 euros), lo que el propio sector bautiza como «penalización por lealtad». La excusa del trámite ya no se sostiene: la CNMC constata que nueve de cada diez usuarios que cambiaron en 2025 lo encontraron fácil, el cambio de comercializadora de luz es gratuito y, si la empresa sube las condiciones, se puede rescindir sin penalización aunque haya permanencia. La prima de la fidelidad se paga, sobre todo, por no dedicar una tarde al año a comparar.
¿Qué ha pasado? Idealista publica un retrato de la urbanización Las Suertes, en Collado Villalba, con 102 chalets adosados, bloques de pisos y 39 hectáreas de zona verde.
¿Quién está detrás? El portal Idealista, con datos de su base de anuncios y la descripción del propio barrio; no hay promotora identificada ni precios cerrados.
¿Qué impacto tiene? Para quien busca chalet en la sierra madrileña, Las Suertes ofrece una alternativa consolidada, con piscinas y servicios, aunque con mucha vivienda usada y oferta fragmentada.
Idealista radiografía la urbanización Las Suertes, en Collado Villalba: chalets adosados, piscinas y un espacio natural de 39 hectáreas.
Un enclave serrano que combina chalets, servicios y monte bajo
La zona se encuentra en en el sureste del municipio, entre la avenida de Galapagar y el parque de Las Suertes, con el río Guadarrama como límite norte. Esa posición le permite estar cerca del centro urbano y, al mismo tiempo, asomarse a la vertiente sur de la Sierra de Guadarrama. La proximidad de la A-6 facilita el acceso a Madrid y a otros municipios de la sierra, un argumento que ya ha convencido a muchos compradores de chalet.
El entorno cuenta con una identidad propia. Aunque pertenece a Collado Villalba, sus vecinos subrayan la cercanía de barrios como Bellavista y Villa Alba, las paradas de autobús y la relativa cercanía de la estación de Cercanías de Collado Villalba. El paraje de El Coto, con 39 hectáreas, funciona como extensión verde de la urbanización y como refugio de caminos utilizados históricamente por los residentes.
Qué se puede comprar hoy en Las Suertes: adosados, pisos y piscinas
En el capítulo residencial, el parque combina bloques de pisos y vivienda unifamiliar. Según el portal Idealista, la urbanización cuenta con alrededor de 102 chalets adosados, construidos en su mayoría entre las décadas de 1970 y 1990. En los bloques se localizan pisos de entre 75 y 100 metros cuadrados. Los chalets, en cambio, ofrecen más superficie y distribución independiente.
Las piscinas son una de las señas de identidad, sobre todo en verano, junto a jardines y zonas de paso. A la vivienda se suman servicios educativos, comerciales y sanitarios en el entorno inmediato, lo que refuerza el carácter residencial consolidado. No es un desarrollo de nueva planta ni una promoción con precios cerrados: es una zona ya madura, con oferta fragmentada en manos de particulares.
El historial de la urbanización también guarda un capítulo de fricción. En 1990, los residentes se enfrentaron públicamente a un promotor por el desarrollo de nuevos bloques que, según denunciaban, no coincidían con el proyecto que se les había mostrado al comprar sus casas. Aquel episodio no figura en los anuncios actuales, pero conviene conocerlo antes de negociar una compra en la zona.
Las Suertes no es una promoción: es un barrio consolidado, con comunidad ya formada y un monte de 39 hectáreas como activo diferencial.
La Ficha del Inversor
La métrica clave en una operación de este tipo es el precio por metro cuadrado de la vivienda unifamiliar en Collado Villalba, pero el retrato de Idealista no ofrece cifras cerradas. Para calcular la viabilidad de una compra, el inversor o comprador debe comparar los anuncios de chalets adosados de la zona con pisos de 75 a 100 metros cuadrados y con los municipios limítrofes de la sierra. La escasez de promociones de obra nueva es un dato en sí mismo.
A seis meses, la oferta apunta a una estabilización en esta franja de la sierra. No hay un calendario de entregas ni un lanzamiento comercial que acelere precios, y la vivienda usada depende del ritmo de publicación de particulares. La demanda de segunda residencia y de primera vivienda fuera de Madrid mantiene el interés, pero sin la presión especulativa de las promociones premium de la capital.
El perfil recomendado es doble. Para una familia que teletrabaja y busca una casa con jardín y piscina a menos de una hora de Madrid, Las Suertes encaja. Para un pequeño inversor que persiga rentas estables en alquiler de media estancia, la compra de un chalet adosado puede ofrecer una rentabilidad bruta por alquiler que conviene contrastar anuncio a anuncio. El gran inversor institucional, en cambio, no tiene aquí la escala de suelo finalista que busca en otras zonas de Madrid.
La lectura a medio plazo es la de una zona que ha vivido su desarrollo urbanístico entre los 70 y los 90, con una comunidad formada y un entorno natural difícilmente replicable en nuevos desarrollos. Aquel episodio de 1990 con el promotor recuerda un riesgo clásico: en urbanizaciones consolidadas, la seguridad jurídica urbanística y las cargas de comunidad importan tanto como el precio de la vivienda.
El siguiente paso para un comprador interesado es revisar los anuncios activos en la base de datos de Idealista y, antes de firmar, solicitar la nota simple, los estatutos de la comunidad y las actas de la urbanización. El Coto, las piscinas y la identidad de barrio son la oferta; el estado de conservación y la documentación urbanística, el filtro.
China copa el 97% de los robots humanoides vendidos en el mundo. La cifra, recogida por Morgan Stanley, confirma que BYD, Xpeng y Xiaomi ya no son actores secundarios: son rivales directos de Tesla en una carrera marcada por el precio y la escala industrial.
Claves de la operación
China controla el 97% del mercado mundial de robots humanoides. Morgan Stanley cifra la producción en 50.000 unidades en 2026 y proyecta 446.000 en 2030.
La baza no es solo tecnológica, es de cadena de suministro. BYD, Xpeng y Xiaomi reutilizan fábricas de coches y componentes locales para reducir el precio final.
Tesla Optimus se queda sin margen en costes. El fabricante estadounidense deriva factorías hacia la robótica, pero no dispone del mismo ecosistema local de baterías y sensores.
Durante los últimos cinco años, los coches eléctricos chinos pasaron de rareza exterior a rivales directos de Tesla en los principales mercados. BYD, Xpeng o Xiaomi plantan cara con fábricas preparadas para escalar; ahora trasladan esa ventaja a los robots humanoides asequibles. Nadie quiere quedarse fuera y la capacidad industrial ya no es una barrera.
Un informe reciente de Morgan Stanley calcula que las empresas chinas fabricaron y vendieron el 97% de los robots humanoides del mundo en el primer semestre. Otras firmas matizan el recuento, pero coinciden en el sentido: el mercado pasará de 50.000 unidades este año a 446.000 en 2030, una multiplicación de nueve veces que solo resulta viable con costes a la baja.
TrendForce y Counterpoint valoran el mercado chino de este año en 2.100 millones de dólares y proyectan un crecimiento del 60% en 2027 para el segmento. La cifra no es neutra: implica que la robótica humanoide deja de ser un experimento para convertirse en una línea de negocio con volumen.
Las demostraciones de robots en Vivatech e IFA ya no buscan asombrar: miden rendimiento en tareas de fábrica. Nadie quiere quedarse fuera. El discurso de 2026 gira de la exhibición a la productividad, y en el primer semestre el mensaje de Pekín resultó inequívoco.
No es una cuestión tecnológica: es una cuestión de ecosistema industrial, baterías y cadenas de montaje.
De las cuatro ruedas a las dos piernas: la cadena de montaje como ventaja
Elon Musk repite que Tesla no es una empresa de coches, sino de robótica. Visto en perspectiva, un coche eléctrico es un robot con ruedas y sensores que leen el mundo. La conducción autónoma exige reacciones precisas; ese conocimiento migra a las dos piernas sin pisar laboratorios ajenos.
BYD hornea su primer modelo. Xiaomi ya prueba uno en una fábrica de coches. XPeng tiene a Iron, Nio teje alianzas con startups y Leapmotor presentará el suyo el 16 de septiembre, en en pleno arranque del otoño. No hay una sola gran marca china que se quede al margen.
La batalla de costes contra Tesla Optimus se libra en la fábrica
Tesla ha desviado parte de sus factorías para montar Optimus; BYD, Xpeng y Xiaomi no necesitan inventar la fábrica, ya la tienen amortizada. La economía de escala china llega de la mano de componentes locales como baterías, actuadores y sensores. La integración vertical no es un eslogan: es la razón por la que los costes pueden caer sin destruir margen.
Estados Unidos apuesta por la potencia de los modelos de frontera, China prioriza la implantación rápida y barata, y ese enfoque decide el coste final del robot. Cosas que pasan en 2026. La IA china escala a costes que EE. UU. no puede replicar, y al final la IA es la que domina el cuerpo de la máquina.
La política industrial china y la IA marcan la carrera de fondo
Pekín declaró la robótica humanoide prioridad dentro del Plan Quinquenal. El dato de patentes lo deja claro: 5.600 patentes chinas frente a 1.500 de Estados Unidos en cinco años entre 2020 y 2025. La ventaja no es solo registro: es producción, y va directa al precio.
El desembarco de BYD en Europa, con España incluida, anticipa esta ofensiva industrial. La automoción española observa la robótica china como una nueva presión competitiva. Las plantas nacionales ya compiten contra baterías y coches chinos; ahora deben prepararse para que la robótica llegue a la logística y al montaje.
Consideramos que la amenaza es doble. China compite en costes y en capacidad instalada, algo que Europa no tiene. Pero hay una debilidad: la dependencia europea del cliente final y una regulación que todavía no define si el robot de fábrica será un producto de consumo o una máquina industrial. La regulación puede ser la única defensa europea real frente a una ofensiva sin aranceles.
Habrá que seguir de cerca esa otra pelea. La presentación de Leapmotor el 16 de septiembre dará la primera pista del ritmo. Dejémoslo en un ya veremos. El argumento chino no se desmonta con una demostración mejor, sino con una cadena de suministro que Occidente aún no tiene.
Prime Video ha marcado el calendario con rotulador rojo: el 16 de septiembre es el día en que todo converge. Ese miércoles se estrena el octavo y último episodio de la cuarta temporada de Reacher, titulado «Cut», y por si fuera poco, la plataforma libera de golpe los ocho capítulos de Neagley, el spin-off que muchos fans llevaban esperando desde que se anunció en 2024.
No es casualidad que ambas fechas coincidan. Amazon MGM Studios ha construido un fin de semana de streaming pensado para no dejar salir a nadie del sofá, y el desenlace de Reacher 4 llega cargado de tensión tras siete semanas de estreno escalonado que arrancó el 12 de agosto.
Prime Video cierra el círculo de una temporada distinta
Esta cuarta entrega ha sido, según coinciden crítica y fans, la más oscura y compleja de toda la serie protagonizada por Alan Ritchson. Basada en la decimotercera novela de Lee Child, «Gone Tomorrow», la trama parte de un encuentro fortuito en el metro de Filadelfia que arrastra a Reacher hacia una conspiración con tintes de espionaje, muy alejada del tono de acción pura de temporadas anteriores.
El propio Ritchson ha prometido unas 30 secuencias de combate cuerpo a cuerpo para esta tanda, un dato que no sorprende viniendo de un actor que ha convertido a Reacher en el valor más fiable de la plataforma. Pero lo que de verdad ha cambiado el pulso de la temporada es el thriller de espionaje que envuelve a Jacob Merrick, interpretado por Chris Marquette, y que se resuelve precisamente en este último capítulo.
El spin-off que Prime Video llevaba años preparando
Prime Video sabe que una franquicia bien gestionada no se agota, se expande, y eso es exactamente lo que está haciendo con Neagley. La serie, protagonizada por Maria Sten en el papel de Frances Neagley —la aliada más leal de Reacher desde la primera temporada—, llega con ocho episodios completos disponibles desde el primer minuto, sin la espera semanal que ha caracterizado a la serie madre.
La premisa promete un tono distinto: Neagley busca la verdad tras la muerte sospechosa de un viejo amigo, y aunque Ritchson aparecerá como estrella invitada, la protagonista lleva el peso dramático de una investigación propia. Es la primera vez que el universo Reacher se sostiene sin su personaje principal en el centro, una apuesta arriesgada que dice mucho de la confianza que Amazon tiene en el resto del elenco.
Un calendario pensado para maximizar el enganche
El modelo de lanzamiento de Reacher 4 ha sido deliberado: tres episodios juntos el 12 de agosto para enganchar rápido, y luego un capítulo semanal cada miércoles hasta completar la temporada. Esta estrategia, ya habitual en la casa, ha convertido a Reacher en la serie más vista de Prime Video, superando incluso a producciones tan costosas como «El señor de los anillos: Los anillos de poder».
Con Neagley, sin embargo, la plataforma cambia de táctica y apuesta por el formato completo desde el día uno. Es una decisión que responde a un público distinto: quien ya conoce el universo Reacher probablemente prefiera maratonear la nueva serie de un tirón antes que esperar semana a semana a una protagonista que todavía tiene que ganarse su propio hueco.
Lo que trae el episodio final de la temporada 4
En «Cut», Reacher y la detective Tamara Green —interpretada por Sydelle Noel— finalmente consiguen las respuestas que llevaban toda la temporada persiguiendo. Mientras tanto, Jacob Merrick descubre que sus problemas apenas empiezan, cuando ciertas fuentes ligadas al caso Plum le entregan información en el peor momento posible. El cierre promete atar todos los hilos de espionaje que han ido apareciendo episodio a episodio.
Al reparto habitual se suman esta temporada Kevin Corrigan como el detective Shaun Docherty y Kathleen Robertson en el papel de Elsbeth Sampson, dos incorporaciones que han aportado peso dramático a una trama más política que las anteriores. Estos son los puntos clave de este cierre de temporada:
El episodio 8, «Cut», se estrena el miércoles 16 de septiembre a las 3:00 a.m. hora del Este de EE. UU.
Es la resolución del arco de espionaje centrado en Jacob Merrick y las fuentes de Plum.
Reacher y Tamara Green cierran su investigación conjunta iniciada en episodios previos.
Coincide exactamente con el estreno completo de Neagley, el spin-off protagonizado por Maria Sten.
Por qué este cruce de estrenos marca una tendencia clara
Lo que está haciendo Prime Video con Reacher y Neagley no es un experimento aislado, sino la confirmación de una estrategia que otras plataformas ya están copiando: convertir una serie exitosa en un universo expandido en lugar de estirarla hasta el agotamiento. Cuando un show funciona tan bien como Reacher, la tentación de alargarlo sin fin es real, pero Amazon ha optado por abrir una puerta lateral con personajes secundarios que ya tenían el cariño del público.
Para quien disfruta de este tipo de series, el consejo es sencillo: no dejes pasar el fin de semana del 16 de septiembre. Ver el cierre de Reacher 4 justo antes de lanzarte a Neagley te dará el contexto emocional completo, y si la apuesta de Amazon funciona como se espera, este modelo de expansión narrativa será la norma —no la excepción— en el streaming de los próximos años.
Banco Santander se corona por primera vez como el valor más rentable del Ibex 35 en la clasificación anual de la bolsa española que publica El Economista, un hito que refuerza al banco cántabro frente a CaixaBank y BBVA, que completan un podio íntegramente bancario.
La banca domina la nueva parrilla del Ibex 35
La clasificación analiza a las 12 compañías con mayor capitalización y mayor número de accionistas del selectivo español: Santander, Inditex, BBVA, Iberdrola, CaixaBank, Endesa, Aena, Ferrovial, Repsol, Naturgy, IAG y Telefónica. Quedan fuera ArcelorMittal, pese a su mayor valor de mercado, porque la mayor parte de su negociación se produce fuera de la Bolsa de Madrid; también ACS y Amadeus, con menor base de accionistas minoritarios.
La metodología pondera en un 25% los fundamentales de las compañías a partir de una decena de de casas de análisis y del consenso de FactSet. Se combinan la recomendación de compra, el PER previsto para 2026 —las veces que el beneficio queda recogido en el precio— y la rentabilidad por dividendo estimada. El resto de la puntuación descansa en el recorrido a 12 meses que proyectan los analistas.
El contexto de mercado acompaña. Las bolsas europeas han marcado máximos históricos este verano gracias a la mejora de beneficios, mientras el petróleo Brent ha superado en varias ocasiones los 100 dólares desde febrero. El Ibex 35 cotiza en torno a 15 veces beneficios, con descuento frente a Europa, un diferencial que el consenso atribuye al elevado peso de la banca.
El sector financiero ocupa las tres primeras posiciones. Banco Santander, CaixaBank y BBVA encabezan la tabla, con el banco cántabro en lo más alto por primera vez desde que se publica esta edición de la competición bursátil. La tesis de tipos elevados sostiene los márgenes y aplaza el riesgo de morosidad en un entorno económico aún resiliente. La banca española sube cerca del 30% en el año dentro del Ibex y un 23% la europea.
Posición
Compañía
Tesis del consenso
1
Banco Santander
Beneficio al alza y recomendación de compra
2
CaixaBank
Mejora de beneficio superior al 10% en 2026
3
BBVA
Margen de intereses resistente
4
Repsol
Brent alto: 5.500 millones de beneficio previsto
5
Inditex
Margen operativo próximo al 20%
Repsol e Inditex cierran el top 5. La petrolera se ve impulsada por la guerra en Irán y un Brent que vuelve a acercarse a 110 dólares. La propia Repsol estima que una variación de 10 dólares por barril mueve su resultado operativo en 580 millones de euros al año. El consenso espera un beneficio de 5.500 millones en 2026, un 115% más, por encima del récord de 2023. Inditex resiste con un margen operativo próximo al 20% y cierra el mejor primer semestre de su historia, con 2.980 millones de euros, pese a unos márgenes puntualmente más débiles.
La rentabilidad esperada se apoya en la generación de beneficio y en una banca que vuelve a marcar el ritmo del selectivo español.
Iberdrola ocupa la sexta plaza, apoyada en las redes reguladas y en la sorpresa positiva del sector de utilities por la subida de los precios de la energía. El mercado espera un beneficio neto de casi 6.800 millones en 2026, un 8% más. Naturgy, Ferrovial y Endesa ocupan la séptima, octava y novena posición, respectivamente. IAG y Aena quedan rezagadas, y Telefónica cierra la clasificación.
Santander: la pole llega con beneficio al alza
El banco cántabro ronda una capitalización de 200.000 millones de euros, la mayor de todo el mercado español. El consenso de Bloomberg fija un precio objetivo de 13,61 euros, lo que implica un potencial alcista superior al 5% y valora a Santander por encima de los 202.000 millones, teniendo en cuenta las 15.019,2 millones de acciones en circulación.
El motor es el beneficio. Para 2026, el consenso de FactSet espera 15.650 millones de euros, un 11% más que los 14.100 millones de 2025. Para 2027, la cifra prevista supera los 18.000 millones, un incremento del 15%. El objetivo que la entidad se ha marcado para 2028 es rebasar los 20.000 millones, con un RoTE superior al 20% y 210 millones de clientes. Los analistas elevan incluso la estimación hasta 20.300 millones si se consolidan las aportaciones extraordinarias de TSB y Webster Bank; la integración de este último ya ha recibido el visto bueno de la Reserva Federal.
En bolsa, Santander sube más del 26% en lo que va de ejercicio. Es uno de los pocos valores del Ibex con recomendación de compra: solo 12 de las 35 compañías del selectivo la obtienen y, dentro de este ranking, únicamente Inditex e IAG comparten ese cartel. Ni CaixaBank ni BBVA logran, por ahora, esa calificación. La cifra habla por sí sola.
Qué descuenta el mercado con este ranking
La clasificación no mide únicamente la rentabilidad ya registrada, sino el recorrido a 12 meses. Eso explica que IAG, pese a ser una de las más castigadas por el combustible y la limitación de rutas, conserve el cartel de compra por su precio de entrada. La lectura técnica es coherente: el descuento del Ibex 35 frente a Europa sigue concentrado en la banca y en las utilities, dos sectores sensibles al coste del dinero y a la energía.
El contraste con ediciones anteriores es relevante. Santander no había logrado la pole pese a ser la mayor capitalización del mercado español. El cambio llega cuando la mejora de beneficios se combina con una política de remuneración creciente y con un consenso que ya no discute la resistencia del margen de intereses. Ese es el dato que sostiene la tesis.
El precedente del sector bancario europeo apunta a una correlación elevada entre sorpresas positivas en beneficio y desempeño relativo en bolsa. Mientras el mercado siga sin castigar la calidad crediticia, CaixaBank y BBVA también podrían recortar distancias con el líder.
📊 Las Claves para el Inversor
Qué vigilar: La publicación de los resultados del cuarto trimestre y la actualización de las estimaciones de beneficio para 2027 del consenso de FactSet.
Reacción del valor: La acción descuenta un precio objetivo de 13,61 euros y una capitalización superior a 200.000 millones; la clave será que el guidance de 2028 no decepcione.
Precedente sectorial: CaixaBank y BBVA crecen en beneficio por encima del 10%, pero aún no obtienen el cartel de compra; su comportamiento marcará si el liderazgo de Santander es sostenible.
El supermercado más barato de España vuelve a estar en el punto de mira justo cuando más se nota: en septiembre, con la vuelta al cole, la vuelta a la rutina y el bolsillo tocado tras el verano. No es una sensación exagerada. Los datos de la OCU confirman que la diferencia entre comprar bien y comprar mal puede rondar los 1.100 euros al año para una familia media española.
Lo interesante no es solo cuánto sube la cesta, sino cuánto se puede ahorrar sin cambiar de hábitos, solo de cadena. Y ahí es donde el último estudio pone cifras concretas sobre la mesa: algunas ciudades permiten ahorros de hasta 4.000 euros anuales entre el establecimiento más caro y el más barato.
Cuál es el supermercado más barato según el último informe
La Organización de Consumidores y Usuarios lleva 34 años haciendo el mismo ejercicio: recorrer cientos de ciudades españolas, apuntar precios reales y comparar. En su análisis más reciente, Supermercados Dani se mantiene como la cadena más barata del país, aunque su presencia se limita a provincias andaluzas como Granada, Jaén, Málaga o Almería.
Para quien no tenga un Dani cerca, la buena noticia es que Alcampo se consolida como la opción nacional más económica, liderando el ranking en decenas de ciudades. Le siguen de cerca cadenas como Tifer, Family Cash, Supeco y Consum, todas con precios claramente por debajo de la media.
Por qué Madrid y Barcelona son un caso aparte
El supermercado más barato el margen de ahorro depende muchísimo de dónde vivas, y ahí entra en juego la propia OCU, la asociación que lleva desde 1975 defendiendo los derechos de los consumidores en España. Madrid encabeza el ranking de ciudades con mayor diferencia de precios, con hasta 4.270 euros anuales entre el súper más caro y el más barato.
Barcelona, en cambio, se queda en una posición intermedia, con un ahorro potencial de 1.804 euros al año. La geografía pesa tanto como la marca a la hora de llenar el carro, algo que muchas familias no tienen en cuenta cuando eligen dónde comprar.
Qué está subiendo más en la cesta de septiembre
No toda la cesta sube igual, y ahí está la clave para ahorrar de verdad. Los productos frescos son los grandes responsables de la cuesta de septiembre, con subidas que rondan el 8% en frutas y verduras respecto al año pasado. Las carnes suben un 7% y los pescados un 3,4%.
Hay casos más llamativos todavía: el café molido se ha encarecido un 54%, los plátanos un 36% y los huevos un 30%. Son los productos que más notan las familias en el ticket final, aunque el aceite de oliva ha bajado un 53% frente a 2024, una rara excepción a la baja.
Las cadenas que se quedan fuera del podio
Puede sorprender, pero DIA ya no está entre las opciones más baratas de España, según el último estudio. La cadena, que nació en 1979 con el modelo alemán de descuento agresivo, ha perdido terreno frente a Alcampo, Consum, Lidl y Supeco en la mayoría de ciudades analizadas.
En el extremo opuesto, los supermercados premium como Sánchez Romero, Supercor o El Corte Inglés siguen siendo los más caros, con precios que pueden superar en más de un 50% a los de la cadena más económica. La diferencia entre extremos del ranking es abismal, y conocerla es el primer paso para ahorrar.
Entre las cadenas que sí destacan por su relación calidad-precio se repiten estos nombres:
Alcampo: líder nacional en precio, con envío a domicilio desde 1 euro en muchas zonas.
Consum y Supeco: fuerte presencia en el Levante y Andalucía, con precios muy competitivos.
Lidl y Aldi: destacan especialmente en frescos y marca propia.
Family Cash: cadena regional en expansión con precios agresivos.
Cómo aprovechar el ahorro sin cambiar de vida
La estrategia más eficaz según los propios expertos de consumo no es cambiar de supermercado cada semana, sino elegir uno con precios bajos constantes y quedarse ahí. Comparar antes de decidir sigue siendo el paso que más dinero ahorra, sobre todo en ciudades donde el margen supera los mil euros anuales.
Otro truco sencillo: apostar por la marca blanca. Puede suponer un ahorro de hasta el 40% en productos básicos sin perder calidad, algo que cada vez más familias españolas están normalizando. La percepción de «marca blanca igual a peor calidad» ha cambiado mucho en los últimos años.
Comprar de temporada, la ventaja que casi nadie explota del todo
Frutas y verduras de temporada no solo saben mejor: también cuestan menos. Comprar melocotón en agosto o naranjas en invierno, cuando hay más oferta, reduce el impacto de las subidas que tanto se notan en la cesta de septiembre.
Planificar la compra semanal, el hábito que more ahorra a largo plazo
Ir con lista evita las compras impulsivas que disparan el ticket sin que nos demos cuenta. Es un cambio pequeño, pero repetido cada semana termina marcando una diferencia real a fin de año.
Lo que viene: más comparación, menos fidelidad ciega
Todo apunta a que 2027 seguirá la misma tendencia: consumidores más informados, comparando precios con el móvil en mano antes de decidir dónde comprar. La fidelidad automática a una cadena está perdiendo peso frente a la comparación activa, y eso es una buena noticia para el bolsillo.
Si algo deja claro el último informe es que no hace falta esperar a una oferta puntual para ahorrar de verdad. Elegir bien, una sola vez, tiene un efecto que se repite cada semana del año. Y en plena cuesta de septiembre, eso pesa más que nunca.
Quedarte sin acceso a tu cuenta bancaria es un problema serio. El Banco de España recoge dos motivos por los que una entidad puede bloquearla o incluso cancelarla, y conviene conocerlos antes de que te toque vivirlos.
Los dos motivos que el Banco de España considera justificados
He estado revisando el portal de clientes del Banco de España y la letra pequeña es clara: en la era del pago con tarjeta y de la inevitable pérdida de peso del efectivo, casi todos dependemos de de la cuenta para controlar gastos e ingresos. Por eso un bloqueo no es una simple molestia administrativa. Es quedarte fuera de tu propio dinero.
El Banco de España, en su apartado dedicado a los bloqueos de cuenta, explica que la normativa de prevención del blanqueo de capitales y de financiación del terrorismo obliga a los bancos a pedir la documentación necesaria para identificar al titular y hacer seguimiento de sus operaciones. Si el cliente no atiende ese requerimiento, la entidad puede bloquear la cuenta de forma justificada.
Traduciendo: si tu banco te pide actualizar el DNI, el domicilio fiscal o el origen de los fondos, no está cuestionando tu honestidad. Está cumpliendo una obligación legal que le impone el Banco de España y la normativa europea. La diferencia entre un trámite incómodo y un bloqueo de cuenta es, casi siempre, el silencio: si no contestas, la entidad puede interpretar que hay un riesgo y congelar la operativa.
El segundo supuesto es más incómodo: las discrepancias entre cotitulares. Si los titulares —o sus herederos— dan instrucciones contradictorias al banco, la entidad debe adoptar una postura neutral sin favorecer a ninguno. Y si resulta indispensable, puede bloquear la cuenta y avisar a todos los titulares hasta que lleguen a un acuerdo o haya una decisión judicial.
Qué debe hacer el banco antes de bloquearte
El Banco de España no da un cheque en blanco a las entidades. Para bloquear, el banco debe tener una causa justificada y avisar al titular para evitar perjuicios por devolución de ingresos, disposiciones o recibos. Las entidades pueden revisar las cuentas de clientes sospechosos de actividades ilegales o con irregularidades, pero el aviso al cliente es parte del proceso.
Un bloqueo sin aviso puede encadenarte la devolución de recibos, ingresos y disposiciones; el banco está obligado a contarte lo que va a hacer antes de apretar el botón.
He visto casos en los que el cliente se entera del bloqueo cuando ya le han devuelto la nómina o el recibo del alquiler. Por eso el aviso previo que menciona el Banco de España no es un formalismo: es lo que te da margen para resolver la documentación pendiente o el conflicto entre cotitulares antes de que la cuenta quede congelada. Ese margen, en la práctica, es oro para tu liquidez.
Cómo evitar el bloqueo y cómo reaccionar si ya ha ocurrido
La primera regla es simple: atiende siempre los requerimientos de documentación del banco. Si recibes una solicitud de actualización del DNI, del domicilio fiscal o de la actividad económica, respóndela en plazo. La segunda: en cuentas compartidas, deja por escrito las instrucciones y evita órdenes contradictorias entre titulares. Un simple cruce de mensajes puede interpretarse como discrepancia y activar el protocolo de bloqueo.
Si tu cuenta ya está bloqueada, pide al banco por escrito el motivo exacto y la vía para desbloquearla. Si consideras que el bloqueo es injustificado, puedes reclamar ante el servicio de atención al cliente de la entidad y, en segunda instancia, ante el Banco de España. La carga de la prueba está en la entidad: es ella quien debe justificar la causa y demostrar que te avisó.
Aquí es donde conviene mirar las consecuencias. Un bloqueo que devuelve el recibo de la hipoteca o de la comunidad puede generar comisiones por impago, y además puede complicar la contratación de otros productos financieros. El coste real de no atender una comunicación del banco supera, en casi todos los casos, el esfuerzo de responderla.
Conviene recordar que cada año los bancos lanzan campañas de actualización de documentación para cumplir con la normativa de blanqueo. Muchos bloqueos temporales nacen de un correo electrónico caído en spam o de una carta que no abriste a tiempo. El coste de no mirar puede ser alto: recibos devueltos, comisiones por impago y días sin acceso a tus ahorros. Mi criterio es directo: cada vez que recibas una comunicación del banco sobre documentación, ábrela ese mismo día. Es la vía más barata de evitar un bloqueo.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa si tu banco te ha enviado solicitudes de documentación pendientes y respóndelas ya.
Qué vigilar: Cualquier instrucción contradictoria en cuentas compartidas, sobre todo tras divorcios o herencias.
El error a evitar: Asumir que el banco avisará dos veces o que un bloqueo temporal no genera comisiones por recibos devueltos.
Mediaset España ha recuperado los derechos de emisión de la NFL y refuerza su oferta deportiva en abierto con el inicio de la temporada 26/27. El primer duelo destacado, Green Bay Packers contra Minnesota Vikings, arranca esta noche a las 22:10.
El regreso de la NFL a la parrilla de Mediaset
El encuentro entre Green Bay Packers y Minnesota Vikings, correspondiente a la NFC Norte, se emitirá desde las 22:10 horas en Mediaset Infinity, con un previo de 15 minutos. La cadena ha programado el arranque de la competición como una de sus apuestas fuertes para el otoño, apenas siete meses después de la última Super Bowl que ofreció en abierto.
La retransmisión podrá seguirse también a través de Cuatro y Be Mad, los otros dos canales del grupo. Para esta nueva etapa, el equipo de deportes de Mediaset España ha preparado un nuevo plató que se estrena precisamente con este partido.
El partido reúne a dos franquicias con trayectorias opuestas. Green Bay, una ciudad de apenas 100.000 habitantes, acumula cuatro títulos de campeón, mientras que Minneapolis no ha ganado todavía una Super Bowl. En el plano deportivo, Jordan Love se mantiene como referencia ofensiva de los Packers; en los Vikings, el foco recae sobre Justin Jefferson, receptor franquicia.
El duelo entre Packers y Vikings es el primer gran test de la temporada. La franquicia de Green Bay parte con la vitola de favorita en la NFC Norte, mientras que Minnesota busca dar un paso adelante y pelear por una plaza de playoffs. La rivalidad de división aporta un aliciente extra a la velada.
La NFL regresa a Mediaset España con un duelo de rivalidad y un equipo de retransmisión renovado para la temporada que arranca esta noche.
La temporada regular supone un salto respecto a los eventos puntuales que la cadena había ofrecido hasta ahora. La cobertura semanal permitirá construir una narrativa deportiva propia y generar una cita estable con el aficionado.
La emisión de esta primera jornada abre una temporada en la que Mediaset España ofrecerá la competición en sus canales en abierto. El grupo no ha detallado los términos del acuerdo, pero el movimiento confirma su interés por ampliar la oferta deportiva más allá de sus apuestas habituales.
Un equipo de retransmisiones con sello propio
La narración y el análisis del partido estarán a cargo de José Antonio Ponseti e Iker Sagasti. Junto a ellos, el equipo de comentaristas incluye a Mariano Sinito, Aitor Manzano, Paula Páramo y Luis Jones.
La retransmisión estrenará un nuevo plató en Mediaset Infinity y servirá como carta de presentación de la cobertura de la NFL en los canales del grupo. La incorporación de la competición refuerza la apuesta por el directo deportivo en abierto y amplía la oferta de la plataforma digital. La plataforma prevé ofrecer la temporada completa.
El encaje de los derechos deportivos en la estrategia del grupo
La incorporación de la NFL amplía la cartera de deportes en abierto de Mediaset España, que en febrero ya ofreció la Super Bowl como gran evento del año. El acuerdo para la temporada regular supone un paso más en esa línea y permite al grupo sostener una oferta de directo competitiva frente a las plataformas de pago. Aquel evento marcó el último precedente de la competición en la parrilla del grupo.
La operación no modifica el perímetro corporativo de la compañía, pero refuerza una de sus divisiones con mayor capacidad de captación publicitaria. El fútbol americano, con un público joven y fiel, encaja en la estrategia de diversificación de contenidos del grupo. El público de la NFL suele ser fiel y propenso al consumo en directo, lo que favorece la monetización publicitaria.
El movimiento se produce, además, en un mercado audiovisual en el que los derechos deportivos se han convertido en un activo estratégico para las televisiones generalistas. La competencia por los grandes torneos sigue marcando el ritmo del sector, y Mediaset España busca consolidar su posición en ese tablero. En este contexto, el deporte en abierto se perfila como una palanca para retener a la audiencia lineal.
Con esta incorporación, Mediaset España suma un nuevo contenido de temporada a su oferta de entretenimiento y deporte. La estrategia pasa por combinar emisiones lineales en Cuatro y Be Mad con el directo digital en Mediaset Infinity, una fórmula que el grupo ya utiliza para otras competiciones.
📡 El Radar del Sector
El vacío que llena: Mediaset España amplía su oferta deportiva en abierto con una competición que no ocupaba su parrilla desde la Super Bowl de febrero.
El reto por delante: Fidelizar a la audiencia televisiva en una franja nocturna y competir con las plataformas de pago por el interés del aficionado.
El tablero competitivo: El grupo refuerza su posición frente a otras televisiones generalistas en un mercado donde los derechos deportivos marcan la agenda.
Sumar defiende este martes en el Congreso la prohibición de que fondos y empresas compren vivienda, con impacto en SOCIMIs. La iniciativa se debatirá en el Pleno del 15 de septiembre y busca reformar la Ley de Vivienda de 2023 para vetar la transmisión de inmuebles residenciales a personas jurídicas.
La proposición de ley ya fue defendida por Sumar en la Cámara Baja en una ocasión anterior. Entonces no fue admitida a trámite por el rechazo mayoritario de PP, Vox y Junts y la abstención del PSOE. Ahora vuelve al Pleno después de que Alberto Ibáñez, portavoz adjunto del grupo plurinacional, decidiera elevar de nuevo el texto tras el debate político abierto en torno a propuestas similares en otros países.
Reforma del artículo 10 de la Ley de Vivienda
En concreto, la iniciativa modifica el artículo 10 de la Ley de Vivienda para vetar que la propiedad de inmuebles residenciales se transmita a empresas, tanto a título oneroso como gratuito. La restricción se aplicaría a viviendas en estado de uso y a promociones de nueva construcción una vez cuenten con el certificado de fin de obra. En la exposición de motivos, Sumar sostiene que las personas jurídicas no adquieren inmuebles para ejercer el derecho constitucional al disfrute de una vivienda, sino para tratarlos como ‘bienes de inversión para obtener beneficios económicos’ mediante ‘movimientos especulativos.
El objetivo declarado es desvincular el mercado residencial de la lógica mercantil y frenar la escalada sostenida de los precios de venta y alquiler. Sin embargo, el texto deja margen para el tercer sector. Quedarían exceptuadas las asociaciones, los agentes económicos y sociales, las entidades religiosas, las ONG de cooperación al desarrollo y otras organizaciones sin ánimo de lucro, siempre que el inmueble se destine a fines sociales concretos: sede social, atención sociosanitaria, protección de víctimas de violencia de género, alojamiento de colectivos vulnerables o actividades educativas, cívicas y de culto.
La disposición transitoria única precisa que la restricción no se aplicará a las compras o transmisiones elevadas a escritura pública ante notario antes de la entrada en vigor de la norma, aunque no se hayan inscrito aún en el Registro de la Propiedad. De esta forma, las operaciones en curso quedarían blindadas bajo el régimen anterior.
El impacto sobre SOCIMIs y promotoras cotizadas
La medida, de salir adelante tal y como está redactada, afectaría de lleno a las SOCIMIs del Mercado Continuo. Lar España Real Estate SOCIMI, que mantiene exposición al segmento residencial, quedaría legalmente incapacitada para adquirir nuevos inmuebles de vivienda. Aedas Homes y Neinor Homes, dos promotoras cotizadas, verían limitada la venta en bloque de promociones llave en mano a vehículos corporativos, un canal habitual en el sector institucional.
El régimen fiscal de las SOCIMIs, vigente desde 2009, se apoya en la adquisición y el alquiler de inmuebles urbanos como actividad principal. Una prohibición de compra residencial rompe ese circuito y obliga a reorientar la cartera hacia oficinas, logística o activos terciarios. Merlin Properties y Colonial, más diversificadas, aguantarían mejor el golpe. Pero el precedente regulatorio es claro: si el Congreso admite a trámite la proposición, el riesgo político sobre el ladrillo residencial vuelve al centro del tablero.
El riesgo no es la aprobación inmediata, sino que la propuesta devuelva a las SOCIMIs al centro del debate político en plena escalada del precio de la vivienda.
Lectura Merca2: riesgo regulatorio y modelo SOCIMI
A mi juicio, la proposición de Sumar no va a superar la votación de admisión a trámite. Las posiciones no han cambiado: PP, Vox y Junts mantienen la negativa y el PSOE se abstiene. Pero conviene no despachar el asunto como un brindis al sol. La presión social sobre el precio de la vivienda es real y el trámite parlamentario fuerza a los partidos a retratarse ante un electorado joven que identifica a los fondos y a las grandes promotoras como actores especulativos.
Técnicamente, el veto incorpora un matiz relevante: la disposición transitoria blinda las escrituras formalizadas antes de la entrada en vigor. Eso introduce una ventana de oportunidad para que las SOCIMIs aceleren compras preventivas si el calendario legislativo se acelera. No sería la primera vez que una amenaza regulatoria dispara operaciones corporativas antes de la aplicación de la norma.
El verdadero riesgo no es la prohibición en sí, sino la acumulación de medidas que erosionan el entorno fiscal y operativo del alquiler institucional en España. Las SOCIMIs ya arrastran un régimen privilegiado que exige una inversión mínima y un reparto obligatorio de dividendos. Si el legislador avanza hacia un marco que limita la adquisición de vivienda, el futuro del modelo residencial cotizado queda en entredicho. Las promotoras residenciales, por su parte, tampoco escapan: buena parte de su crecimiento reciente se ha apoyado en la venta de paquetes a inversores institucionales.
Mi lectura se resume en una contradicción que no conviene ignorar: se pide más vivienda asequible y, al mismo tiempo, se restringe la capacidad de los inversores que financian la promoción. El mercado ya no teme una aprobación inmediata, pero sí el goteo regulatorio. El próximo hito es claro: la votación del martes 15 de septiembre en el Pleno del Congreso.
Veredicto Merca2
Cotización al cierre o apertura: La noticia llega en fin de semana, sin reacción en el parqué. La próxima sesión bursátil es el lunes 14 de septiembre, un día antes de la votación en el Pleno del Congreso.
Clave técnica: La exposición al artículo 10 de la Ley de Vivienda es el punto técnico a vigilar. Si la admisión a trámite fracasa, el riesgo regulatorio sobre Aedas Homes, Neinor Homes y Lar España se disipa.
Apunte macro: La prima de riesgo española no se ve directamente afectada por una proposición sectorial. El marco regulatorio del alquiler ya cambió con la Ley de Vivienda de 2023 y el sector inmobiliario cotizado sigue sin descontar un veto a la compra.
Tom Lee, presidente de BitMine Immersion Technologies y responsable de investigación en Fundstrat Global Advisors, espera un periodo ‘realmente alcista’ para el cripto durante los próximos doce meses. Lo dice cargando con una posición muy concreta: su empresa mantiene 5,93 millones de ether (ETH), el activo nativo de Ethereum, con minusvalías latentes cercanas a 5.000 millones de dólares.
El dato procede de la entrevista que Lee concedió a Wealthion y que recoge BeInCrypto. Las pérdidas son latentes, no realizadas: BitMine no ha vendido esos ether, pero su valor actual está muy por debajo del precio al que se acumularon. La posición pesa. Y duele.
Los datos de mercado que cita la fuente reflejan la dureza del contexto. Bitcoin se mueve cerca de 77.315 dólares, casi un 39% por debajo de su máximo superior a 126.000 dólares. Ethereum, por su parte, repuntó un 3,2% en 24 horas hasta unos 2.533 dólares. De ahí que la tesis de Lee no sea solo un brindis al sol.
La apuesta incómoda de Tom Lee: 5,93 millones de ETH y pérdidas de 5.000 millones
BitMine Immersion Technologies no es un fondo convencional. Su exposición a Ethereum convierte a esta compañía en uno de los casos más duros de tesorería corporativa en Ethereum. En otras palabras, una parte relevante de su balance depende de un activo que aún no ha recuperado los niveles de compra.
Las minusvalías rondan 5.000 millones de dólares. Para dimensionar esa cifra: equivale a una capitalización bursátil media de una empresa mediana del Nasdaq o a varias rondas completas de inversión en el sector cripto. Y, con todo, Lee defiende que lo peor ya ha quedado atrás.
Ese diagnóstico se apoya en un episodio concreto. El 10 de octubre de 2025, la amenaza de aranceles del 100% a China desató la mayor liquidación vista en el mercado. Más de 19.000 millones de dólares en posiciones apalancadas desaparecieron en un solo día. Lee interpreta que aquel golpe expulsó gran parte del exceso de deuda. Los ciclos de cuatro años no son ciencia exacta; se basan en la alternancia entre euforia y desapalancamiento. Aun así, Lee sitúa el suelo del ciclo en las próximas semanas.
La tesis de Lee no consiste en ignorar las pérdidas de BitMine, sino en apostar a que el suelo del ciclo ya está cerca.
Por qué Lee ve un suelo de ciclo y una tesis de tokenización
La gran tesis del estratega es la tokenización: trasladar acciones, bonos y fondos a blockchains en lugar de los sistemas bancarios tradicionales. El director de BlackRock, Larry Fink, ya ha repetido que todo activo puede tokenizarse. Lee hace números: si 100 billones de dólares en activos migran a la blockchain y se retiene el 1%, se generarían 1,1 billones de dólares al año en ingresos. Valorada como un negocio tradicional, esa hipótesis arrojaría un premio de 20 billones de dólares.
No todos comulgan con esa proyección. Iggy Ioppe, director de inversiones de Theo, ha llamado a envolver un activo y dejarlo guardado ‘teatro de tokenización’. El informe Tokenization 2026 de BeInCrypto Research contabilizó 60.000 millones de dólares tokenizados hasta el 31 de mayo, con un 56% de ese valor sin ninguna transferencia semanal. La dirección es real. El ritmo, más lento.
Mientras tanto, Washington vota este martes si impulsa la CLARITY Act, que entregaría a la CFTC el control del mercado cripto. Lee sostiene que ese regulador ya actúa de facto en esa línea. No es un factor menor: una regla de juego más clara puede acelerar la entrada de capital institucional a Ethereum y a la tokenización.
Una lectura prudente: la tesis alcista detrás del ruido
Conviene leer a Lee con la distancia justa. Su empresa tiene un interés directo en que Ethereum se recupere: los 5,93 millones de ETH de BitMine no son una posición especulativa cualquiera, son el corazón de su tesorería. Su optimismo puede estar bien argumentado, pero no es neutral. En agosto, el propio Lee sostuvo que el miedo podría empujar a Bitcoin hasta los 150.000 dólares y planteó una pregunta incómoda: ‘¿quieren tener razón o quieren ganar dinero?’
La apuesta por la tokenización tiene a favor la infraestructura de Ethereum: los contratos inteligentes, la liquidación de pagos y la posibilidad de representar valores sin intermediarios lentos. También tiene en contra una contradicción que pocos resuelven. La mayoría de los activos tokenizados apenas registra actividad semanal, lo que sugiere que una parte del mercado aún usa la blockchain como escaparate contable. Ahí es donde la promesa choca con el uso real.
La tesis de Lee tampoco elimina la volatilidad. Los precedentes importan: The Merge de septiembre de 2022 convirtió Ethereum en una red de prueba de participación y redujo drásticamente su consumo energético, pero no impidió que el precio pasara por ciclos muy profundos. La aprobación de los ETF spot de ETH en julio de 2024, que permitió comprar ether en bolsa sin custodiarlo, tampoco blindó el mercado. La paciencia, aquí, sigue siendo parte del capital.
En las cuentas de clientes de Fundstrat que adoptaron la recomendación de mantener un 2% en cripto durante más de una década, la exposición cripto supera hoy el 85% del portafolio. Es un detalle que ilustra cuánto puede crecer una posición minoritaria en un ciclo expansivo. Y también recuerda por qué la gestión del riesgo no puede ser una nota al pie.
Las fechas importan. A corto plazo, la votación de la CLARITY Act puede ordenar el marco regulatorio. A medio plazo, el despliegue de la tokenización determinará si la promesa se traduce en flujos. Si el suelo de ciclo llega en las próximas semanas, la tesis de Lee habrá aguantado el envite. Si la tokenización no acelera, sus 5,93 millones de ether seguirán siendo una convicción cara.
La cadena que se está comiendo el的低 cost en Madrid: quién es y de dónde viene
Terranova es la cadena a la que el mercado español ha bautizado como el ‘Primark italiano’, y el apodo no es gratuito. Nació en 1988 en Emilia-Romaña y forma parte del Grupo Teddy, con sede en Rímini, la región costera que inspira incluso el diseño de sus tiendas más recientes. Fundado por Vittorio Tadei, el grupo cerró 2024 con una facturación superior a 735 millones de euros y agrupa otras marcas como Calliope, Rinascimento y QB24. En conjunto suma más de 900 establecimientos en cerca de 40 países, de los que algo más de 500 corresponden a la propia Terranova. Su propuesta es moda para mujer, hombre y niño a precios muy agresivos: camisetas por 8 o 9 euros, sudaderas y vaqueros por 15 y complementos por debajo de los cinco.
Su aterrizaje en España se produjo en 2016, en Barcelona, y desde entonces fue sumando locales con paso firme: Salamanca, Zaragoza y un bloque creciente de tiendas en la Comunidad de Madrid gestionadas por Young Retail, el grupo franquiciado madrileño responsable de su expansión y que también opera Mango, Miniso o Celio. A Pinto, Torrejón de Ardoz y Ávila se sumó en abril de 2025 el local de X-Madrid, en Alcorcón, y en marzo de 2026 el ‘flagship’ del centro comercial Madrid Sur, en Vallecas: 1.300 metros cuadrados, más de un millón de euros de inversión y el estreno en España del concepto Riviera 2.0. La firma prevé siete aperturas este año, dos de ellas en el cinturón metropolitano.
La tabla de precios: camisetas por menos de 10 euros y el resto del básico
El gancho de la propuesta está en la primera etiqueta que uno mira: camisetas básicas por debajo de los 10 euros, con modelos que distintas fuentes sitúan entre los 8 y los 9 euros y prendas de punto, tops o complementos que llegan a bajar de los 5. Terranova, la firma italiana nacida en 1988 en Emilia-Romaña y rebautizada por muchos como el ‘Primark italiano’, ha hecho de esa tabla de precios su principal argumento para plantar cara a Primark y a Zara en Madrid. No se trata de un dato aislado en una campaña puntual, sino de la base de su catálogo: la ropa de diario se coloca por debajo de la barrera psicológica de los diez euros y se mantiene ahí, con una oferta que abarca mujer, hombre, infantil y ropa interior.
La tabla se completa hacia arriba con el resto del básico, y ahí es donde se entiende por qué compite: camisas en torno a los 10 euros, sudaderas por unos 15 y vaqueros en esa misma franja o ligeramente por debajo de los 20, mientras los vestidos de temporada aparecen por cifras que rondan los 6 euros según la información de las aperturas madrileñas. El conjunto dibuja una cesta de la compra muy agresiva frente a las cadenas tradicionales, pensada para que una familia salga vestida sin que el gasto se dispare. Esa combinación de prendas reconocibles y precios redondos es lo que ha llevado a muchos a comparar su estrategia con los primeros tiempos de Primark, cuando el bajo coste era el reclamo y no un añadido.
Dónde está en Madrid: los centros comerciales y calles donde ya se ven colas
En el centro de Madrid, el pulso entre Lefties y Primark se libra calle a calle. La marca de Inditex desembarcó en 1999 con un local en la calle Carretas que llegó a generar colas capaces de rodear la Puerta del Sol, cuando todavía funcionaba como outlet para dar salida a los excedentes de Zara. El gran salto llegó el 9 de diciembre de 2022, con la apertura en la calle Montera 25 de su macrotienda de cerca de 5.000 metros cuadrados, la mayor de la enseña en el mundo, situada a pocos metros del Primark de Gran Vía. El establecimiento ocupa los bajos del hotel Thompson y tomó el relevo de la tienda que Lefties tenía en Gran Vía 32, un local que hoy ocupa Nike. Junto a ellos, la marca mantiene en la capital otros puntos en Conde de Peñalver 13-14, Bravo Murillo 104 y Calderilla 1.
Fuera del centro, la expansión se apoya en grandes centros comerciales. El movimiento más reciente en la Comunidad de Madrid ha sido Lefties Home, la nueva línea de hogar, que abrió en Westfield Parquesur (Leganés) y se presenta como la segunda tienda más grande de la marca en España, con cafetería, floristería y hasta un tobogán tubular. En diciembre de 2025, Lefties sumó un local de unos 2.500 metros cuadrados en el parque comercial y de ocio Alegra, en San Sebastián de los Reyes, dotado de probadores inteligentes y cajas Easy Pay. A esa red se añaden las tiendas de Alcorcón (en el entorno de TresAguas) y la de Leganés, además de las que la compañía ya tenía en municipios del sur y el este del área metropolitana.
El duelo directo: qué cuesta lo mismo (y qué no) en Primark, Zara y esta alternativa
El duelo se libra, sobre todo, en los básicos. Un análisis de Bank of America cifra la brecha tomando como referencia los vestidos de mujer en España: los precios medios de Lefties son un 52% inferiores a los de Zara y apenas un 5% más altos que los de Primark, una diferencia de alrededor de un euro. En la práctica, la macrotienda de la calle Montera —a pocos metros del Primark de Gran Vía— mueve camisetas por debajo de los 10 euros, vestidos desde 9,90 y vaqueros desde 12,99. Ahí está la clave del pulso: donde compite de verdad es con la cadena irlandesa, no con su hermana mayor. En camiseta y básico apenas hay céntimos de diferencia entre Lefties y Primark, mientras que frente a Zara el escalón se mide en decenas de euros según la prenda.
La distancia se agranda al subir de categoría. En vaqueros, Lefties parte de 12,99 euros y Primark ronda los 15; en los vestidos de tendencia el salto es mayor, y en el mercado británico el más barato de Lefties se ha medido en 9,99 libras frente a las 22,99 de Zara. Lo que no cuesta lo mismo es lo que rodea a la prenda: Primark sigue sin una venta online completa, mientras Lefties hereda la logística de Zara, opera comercio electrónico y suma tiendas con autopago y robótica que ordena perchas y probadores. Ese es el argumento para un sobreprecio de apenas un euro sobre Primark: según un ejecutivo del sector, la calidad puede no ser mejor, pero la asociación con el estilo de Zara resulta decisiva para el comprador joven.
Por qué puede vender tan barato: proveedores, plazos y márgenes
Lefties no fabrica nada por su cuenta, pero lo aprovecha todo del grupo. Externaliza la producción y se apoya en la compra centralizada de Inditex, lo que le da ante los proveedores un poder de negociación que ninguna cadena independiente de bajo coste puede igualar. Su surtido se aprovisiona sobre todo en el entorno cercano —España, Portugal, Marruecos y Turquía— y no en Asia, con aranceles preferentes y trayectos cortos que abaratan cada prenda. España concentra cerca del 60% de su facturación y el 42% de sus más de 200 tiendas, así que la mercancía recorre distancias mínimas hasta el punto de venta. El resultado se ve en la etiqueta: según Bank of America, sus precios medios son un 52% inferiores a los de Zara y solo un 5% más altos que los de Primark.
El otro ahorro está en el calendario. Al trabajar con proveedores próximos, los ciclos entre el diseño y la llegada a tienda se miden en semanas y no en meses, lo que reduce el riesgo de fabricar lo que ya no se vende y obliga a menos rebajas: más producto se coloca a precio completo. A eso se suma una rotación alta con tiradas grandes, donde el margen unitario es mínimo pero el volumen lo compensa. La cuenta cuadra: en el ejercicio cerrado en enero de 2025 facturó 644,8 millones de euros, un 17,4% más, y ganó 20,6 millones, poco más de tres céntimos de beneficio por cada euro vendido. Inditex puede sostener ese margen porque reutiliza cadena de suministro, diseño y logística ya existentes, sin apenas inversión adicional, y añade ingresos con personalización en tienda —parches de 3,99 euros o bordados—, donde el margen por unidad supera de largo al de la prenda.
La letra pequeña: calidad, cambios y devoluciones, y las críticas al modelo
La letra pequeña de los cambios y las devoluciones sigue el patrón habitual de Inditex, con algún matiz que conviene conocer antes de pagar. El comprador dispone de 30 días desde que recibe el correo de confirmación de envío para devolver una prenda, siempre que esté en perfecto estado, conserve la etiqueta interior y no haya sido usada ni lavada; sin el envoltorio o precinto original no se admiten, y quedan excluidos perfumería, auriculares, productos de higiene y la ropa interior o de baño sin protección higiénica. La devolución en tienda física es gratuita y existe la opción de un punto de entrega por 1,99 euros, que se descuentan del importe; el reembolso se abona por el mismo método de pago en un máximo de 15 días laborables. Los cambios solo sirven para otra talla o color, en tienda y si hay existencias al mismo precio. Comprar online obliga a registrarse, con envío a domicilio de 3,95 euros y gratis a tienda desde 30.
La calidad y la atención al cliente concentran las quejas más repetidas. Portales de reclamaciones recogen devoluciones rechazadas al contarse los 30 días desde la salida del pedido y no desde su entrega, reembolsos que se alargan más de lo previsto y la falta de un teléfono de atención directa; quien compra online debe gestionarlo todo desde su cuenta. La ley, en cambio, ampara al cliente con tres años de garantía ante productos defectuosos. La crítica de fondo apunta al modelo: Lefties nació en 1999 como salida para los restos de Zara —de ahí su nombre, guiño a ‘leftlovers’— y hoy es la baza de Inditex frente a Shein y Temu. Bank of America calcula que sus precios medios son un 52% más bajos que los de Zara y solo un 5% más altos que los de Primark, una agresividad que la coloca en el foco de las críticas al fast fashion y que, unida al registro obligatorio para comprar online, dispara las suspicacias sobre el uso de los datos personales.
Lo que viene: próximas aperturas y cómo responden Inditex y Primark
Terranova no se conforma con haber desembarcado en Madrid. La marca italiana, que en España crece de la mano del grupo multifranquiciado Young Retail, ya ha abierto su tienda más grande del país en el centro comercial Madrid Sur, en Vallecas: 1.300 metros cuadrados —unos 1.000 de sala de ventas—, más de un millón de euros de inversión y una oferta que reúne Woman, Man, Kids y Underwear bajo su concepto Riviera 2.0. Esa apertura se suma a las de Torrejón de Ardoz, Pinto, Alcorcón y Ávila, inauguradas en diciembre de 2025, y el plan para este ejercicio contempla siete aperturas, dos de ellas en el cinturón metropolitano de Madrid, además de Hospitalet de Llobregat y Sevilla, con Valencia y Alicante en estudio; en Galicia ya ha cerrado un socio local para Tui y Pontevedra. Para 2027, Young Retail eleva su previsión a doce inauguraciones.
Del otro lado, Inditex ha convertido Lefties en su escudo en el segmento barato. Es la única enseña del grupo que engorda su red —215 tiendas al cierre de enero de 2026, seis más que un año antes— y, según Bank of America, sus precios medios son un 52% inferiores a los de Zara y apenas un 5% superiores a los de Primark. El movimiento más visible es internacional: en agosto abrió su primera tienda física en Reino Unido, en Liverpool ONE, con más de 2.500 metros cuadrados, y prevé otras dos antes de que termine el año en Lakeside (Essex) y Metrocentre (Newcastle), con 400 empleos asociados. También ha entrado en Francia y se instalará en Düsseldorf en un local que antes ocupaba Primark. La cadena irlandesa, mientras, encara su escisión de Associated British Foods para cotizar en solitario, con una cuota del 6,8% en el textil británico (Kantar) y la presión de Shein y Temu.
El precio medio del lunes 14 y la subida del 46,17%
El precio de la luz lunes 14 de septiembre se dispara un 46,17% y roza los 177,44 euros por megavatio hora. La nueva tarifa deja quince horas por encima de 200 euros/MWh y anticipa una semana de máxima tensión en el recibo regulado. Lo confirman los datos del Operador del Mercado Ibérico de la Energía (OMIE).
La comparación con el domingo es elocuente: los 121,39 euros/MWh del cierre semanal quedan atrás y el mercado mayorista arranca el lunes con una media de 177,44 euros/MWh. El salto supone un gasto extra de 56 euros para los clientes con tarifa regulada, según los datos difundidos por OMIE. El importe no se traduce directamente en factura porque excluye impuestos, peajes y otros conceptos que se incorporan después.
El dato vuelve a mostrar la vulnerabilidad del consumidor doméstico ante los picos del pool en plena transición fiscal. Quince horas por encima de 200 euros/MWh no es una anécdota: es el síntoma de un mercado que aún no ha digerido la retirada de las medidas de contención. Otra jornada a contrarreloj.
Para quien pueda desplazar el consumo, la jornada del lunes ofrece una ventana clara. La estructura de precios mantiene el patrón de estos meses: castigo fuerte en la franja nocturna y alivio al mediodía.
Horas más caras y baratas: dónde concentrar el consumo
Las horas valle se concentran en el mediodía solar. La franja más barata, entre las 12:00 y las 13:00, marca 43,43 euros/MWh. El tramo siguiente, de 13:00 a 14:00, se queda en 47,51 euros/MWh. Es el momento ideal para lavadoras, lavavajillas, horno o carga del vehículo eléctrico si el hogar dispone de una tarifa con discriminación horaria.
En el extremo contrario, la hora más cara se ubicará entre las 21:00 y las 22:00, con 296,25 euros/MWh. La cena, la ducha y el ocio doméstico del lunes por la noche quedarán marcados por el precio más alto de la jornada. Los tramos de tarde-noche repiten el patrón estructural de estos meses: renovables a la baja y demanda doméstica al alza.
El lunes 14 no es un pico aislado: traslada al consumidor regulado la volatilidad del pool con retraso, pero sin filtro suficiente.
La factura regulada se resiente: IVA, IVPEE y el recibo de agosto
El encarecimiento del lunes se produce sobre un suelo fiscal más duro. La electricidad en el mercado mayorista cerró agosto en 118 euros/MWh, un 70% por encima del mismo mes de 2025. El recibo del consumidor medio con tarifa regulada quedó en 96,65 euros, según el análisis de FACUA-Consumidores en Acción. Hay que remontarse a octubre de 2022, con 103,34 euros, para encontrar una factura más alta.
El salto interanual del recibo de agosto es del 19,8%: en 2025 costó 80,71 euros y en 2026 se ha ido a 96,65. La serie histórica de FACUA muestra el contraste: 78,21 euros en 2024, 73,21 en 2023 y 158,30 en 2022, un año marcado por la crisis del gas.
Buena parte de la presión llega por la vía fiscal. Hasta finales de mayo, las medidas aprobadas para contener el impacto del conflicto con Irán contribuyeron a aliviar la factura. Pero desde el 1 de junio el IVA de la luz volvió al 21%, frente al 10% aplicado hasta entonces. A finales de ese mes, un nuevo decreto introdujo una reducción progresiva del IVPEE: bajará del 7% al 5% en 2026, al 3,5% en 2027 y se eliminará en 2028.
Ese calendario fiscal no basta para compensar el repunte del mercado mayorista a corto plazo. La factura regulada acusa el doble golpe: más precio de la energía y mayor carga impositiva.
El recibo de agosto marcó el nivel más alto en casi cuatro años; el lunes 14 prolonga esa presión con quince horas por encima de los 200 euros.
Cómo se calcula el PVPC y por qué la subida no se traslada de golpe
Pese al repunte, el precio del mercado mayorista no se traslada directamente al recibo de los hogares con tarifa regulada. El PVPC toma un 40% de su precio del mercado eléctrico diario y el 60% restante de una cesta de precios negociados a futuro, un mecanismo que busca que la volatilidad del pool tenga un impacto menor y más gradual en la factura.
Eso no significa que el PVPC quede al margen de la escalada. La tarifa incorpora otros costes, entre ellos los asociados a la operación reforzada que mantiene Red Eléctrica desde el apagón del año pasado, según recogen los últimos informes de la CNMC. El resultado es que el encarecimiento acaba llegando también al consumidor regulado, aunque de forma distinta y con cierto retraso.
La situación es diferente para quienes tienen un contrato a precio fijo en el mercado libre. Una subida puntual del mercado mayorista no cambia de inmediato lo que pagan, porque mientras el contrato mantenga el precio pactado el consumidor queda protegido frente a estos repuntes. El impacto puede llegar más adelante, cuando toque renovar el contrato y si la comercializadora decide trasladar el encarecimiento a las nuevas condiciones.
Según los últimos datos de la CNMC, el número de consumidores acogidos al PVPC de la luz representa el 27,4%, mientras que un 37,4% de los hogares tiene una tarifa eléctrica con el mismo precio en todas las horas. El resto, en su mayoría, combina contratos libres con franjas horarias distintas y exposición variable al mercado.
La mirada analítica: una escalada que desborda el dato diario
La subida del lunes 14 no se explica solo por la demanda. El sistema eléctrico atraviesa un momento de transición en el que la formación de precios del mercado diario convive con una fiscalidad todavía inestable y con una red que asume costes extraordinarios de operación. Ese cóctel es el que convierte un lunes de septiembre en una jornada de estrés para el consumidor regulado.
Los analistas del sector suelen insistir en que el precio medio mensual importa más que el diario, pero esa lectura ignora que el recibo del PVPC se construye sobre una cesta de precios horizontes donde el pool diario sigue teniendo un peso determinante. Y aquí aparece una contradicción: el mecanismo que suaviza la volatilidad no ha impedido que la factura de agosto toque máximos desde 2022, ni que el lunes ofrezca el patrón de quince horas por encima de 200 euros.
El riesgo evidente es que la demanda doméstica no pueda desplazarse lo suficiente hacia las horas valle. Si la franja de 12:00 a 13:00 marca 43,43 euros/MWh y la de 21:00 a 22:00 se va a 296,25, la factura final dependerá de cuánta flexibilidad real tengan los hogares. Los datos de la OCU sobre potencia contratada que se detallan en la fuente original apuntan a que una parte del sobrecoste estructural —hasta 450 euros al año en casos extremos— nada tiene que ver con el precio del pool y sí con contratos mal dimensionados.
El 14 de septiembre es el primer test serio del otoño. La evolución de los futuros en las próximas semanas dirá si el repunte es coyuntural o el inicio de una nueva escalada. Mientras tanto, la tarifa regulada vuelve a demostrar que el consumo inteligente no es una opción, sino una necesidad estructural.