Transportes aprueba la variante de Torrellano y conectará el aeropuerto de Alicante por tren

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Transportes ha aprobado definitivamente el estudio informativo de la variante de Torrellano, que conectará el aeropuerto de Alicante-Elche con la red ferroviaria.
  • ¿Quién está detrás? El Mitma, Adif y el ministro Óscar Puente, que ya comprometió el desvío provisional de mercancías durante una visita a la ciudad.
  • ¿Qué impacto tiene? Cierra la fase de planificación, abre el camino a las obras, prevé una estación en el aeropuerto y permitirá retirar la vía de la costa entre San Gabriel y Agua Amarga.

El Ministerio de Transportes ha aprobado definitivamente el estudio informativo de la variante de Torrellano, la infraestructura que conectará por tren el aeropuerto de Alicante-Elche con la red ferroviaria.

Aprobación definitiva y arranque de las obras

La resolución, que próximamente se publicará en el Boletín Oficial del Estado, cierra la fase de planificación del proyecto y da paso al inicio de la ejecución de las obras. El texto aprobado es el Estudio informativo complementario del proyecto de remodelación de la Red Arterial Ferroviaria de Alicante. Variante de Torrellano, que había superado ya el trámite de audiencia e información pública.

El departamento que dirige Óscar Puente confirma así que descarta electrificar y cambiar el ancho de la vía de la costa para encaminar de forma provisional los tráficos de mercancías mientras se construye la variante. En su lugar, las circulaciones de mercancías se desviarán por la línea de alta velocidad Murcia-El Reguerón, tal y como el ministro comprometió durante una de sus visitas a Alicante.

La actuación forma parte del proyecto de remodelación de la Red Arterial Ferroviaria (RAF) de Alicante, la malla de vías que ordena la entrada y la salida de trenes en la capital alicantina. Persigue cuatro objetivos: mejorar las prestaciones de los Cercanías de la línea C1 Alacant-Terminal-Murcia del Carmen, aumentar la capacidad operativa de la RAF y su integración en el Corredor Mediterráneo, crear una conexión ferroviaria directa con el aeropuerto Miguel Hernández y retirar la vía de la costa.

La barrera que desaparece y la estación en el aeropuerto

El desmantelamiento del tramo ferroviario costero entre la estación de San Gabriel y la zona de Agua Amarga es el punto que más ha pesado en el debate local. Retirar esa vía permite abrir la ciudad de Alicante al mar, un anhelo urbanístico que llevaba décadas atascado, entre administraciones, vecinos y proyectos fallidos.

La variante se ha estructurado en dos fases. La Fase I está concebida para dar servicio al aeropuerto, con una estación en el propio recinto, y ya se encuentra en la fase de redacción del proyecto constructivo. La Fase II dará continuidad a la primera hasta llegar a la estación de Alacant-Terminal, ya en el corazón de la ciudad.

La variante de Torrellano no es solo una vía nueva: es la pieza que permitirá que el aeropuerto de Alicante deje de ser un recinto al que se llega casi siempre en coche.

Hoja de Ruta: Claves del Viaje

El primer impacto es de calendario. Con el estudio informativo cerrado, el proyecto entra en la recta de la ejecución, pero las obras aún deben licitarse y acometerse. La Fase I, la del aeropuerto, es la más adelantada y su estación será la puerta de entrada ferroviaria al recinto aeroportuario. La Fase II, hasta Alacant-Terminal, llegará después.

La zona cero es el sur del aeropuerto y el litoral alicantino. Retirar la vía de la costa libera suelo urbano y elimina una barrera histórica entre el barrio de San Gabriel y el mar. El segundo frente es logístico: al descartarse la electrificación provisional del tramo costero, las mercancías pasarán por Murcia-El Reguerón, una solución que alivia la ciudad pero que carga de tráfico la línea de alta velocidad.

El dato que resume la operación es la doble conexión. Por un lado, el aeropuerto Miguel Hernández entra en la red ferroviaria; por otro, la RAF de Alicante se integra en el Corredor Mediterráneo, el eje que vertebra el transporte de mercancías y viajeros entre la frontera francesa y Algeciras. El Ministerio para la Transición Ecológica ya emitió el 29 de mayo de 2026 una declaración de impacto ambiental favorable, el requisito que despejaba el último obstáculo formal del proyecto.

Queda por verificar el calendario exacto de licitación y el coste final de las obras, que el Mitma no ha detallado en la nota difundida. La actuación se enmarca en la Estrategia de Movilidad Sostenible, Segura y Conectada 2030, que busca ofrecer alternativas de movilidad al vehículo privado. El eje 1 de esa hoja de ruta, Movilidad para todos, sitúa el ferrocarril como herramienta de cohesión social y de acceso a los servicios.
Quirónsalud amplía su red asistencial en El Vallès con la apertura de un nuevo centro médico en Sant Cugat

0

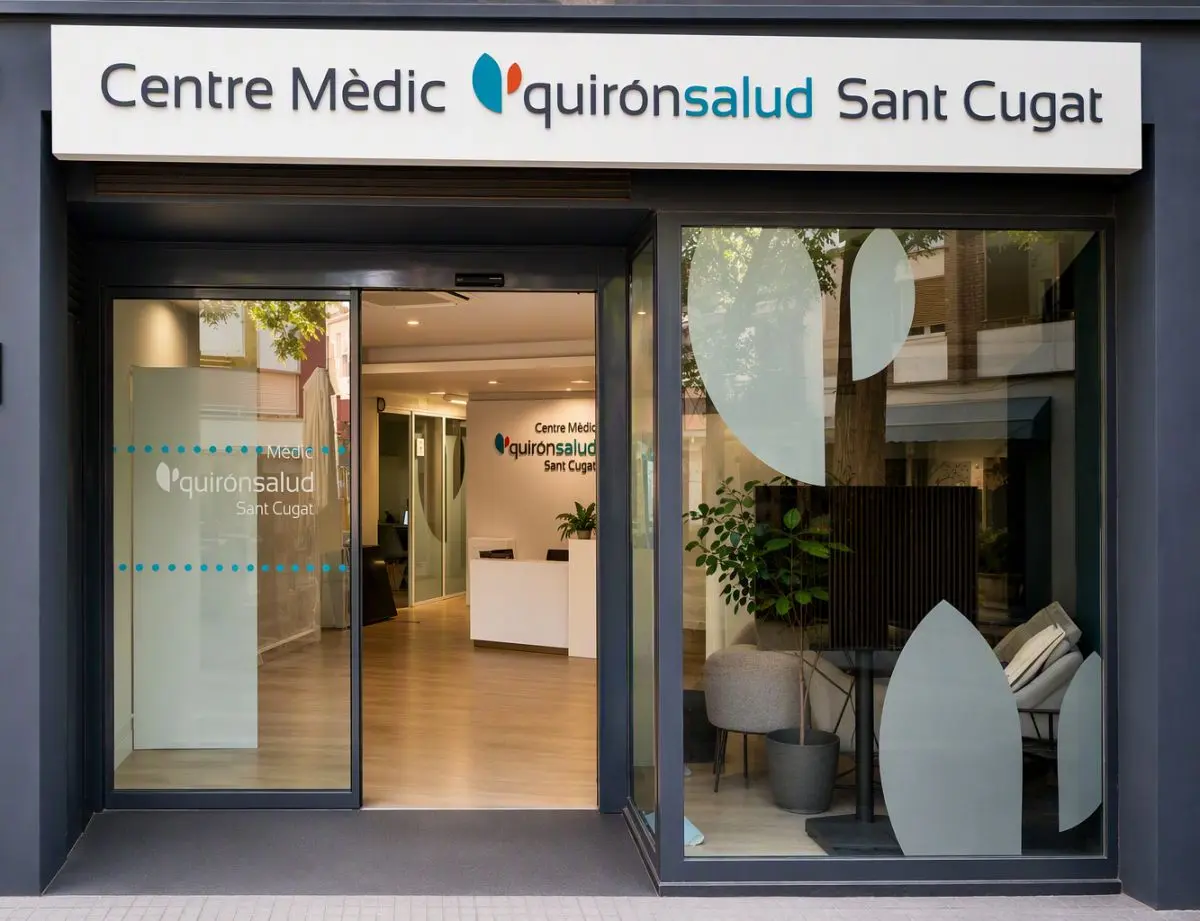
Quirónsalud amplía su red asistencial en la comarca barcelonesa de El Vallès con la apertura del nuevo Centre Mèdic Quirónsalud Sant Cugat, ubicado en la calle Gorina, en pleno centro de dicha localidad, con el objetivo de acercar la atención especializada a los ciudadanos del municipio y de su área de influencia.

El centro contará con cerca de una veintena de especialidades y servicios, entre los que se encuentran Medicina Familiar, Pediatría, Traumatología, Cardiología, Unidad del Sueño, Unidad del Dolor, Urología, Oftalmología, Neurología, Salud Mental, Medicina Estética y Nutrición, entre otros. Su puesta en marcha responde a la voluntad de ofrecer una atención más accesible, facilitando a los pacientes el seguimiento de su salud sin necesidad de desplazarse al hospital para consultas que pueden resolverse de forma ambulatoria.

Las instalaciones del nuevo Centre Mèdic Quirónsalud Sant Cugat disponen de aproximadamente 240 m² y el espacio ha sido diseñado con capacidad de crecimiento para adaptarse a futuras necesidades asistenciales y ampliar progresivamente su actividad. Además, sus profesionales estarán plenamente coordinados con el Hospital Universitari General de Catalunya con el objetivo de garantizar la continuidad asistencial de los pacientes en caso de que sea necesario.

Con esta nueva apertura, Quirónsalud refuerza y completa una amplia oferta asistencial en esta comarca barcelonesa integrada por el Hospital Universitari General de Catalunya, el Hospital Quironsalud del Vallès, el Centre Mèdic St Quirze y el Centre Mèdic Rubí, y ahora, el nuevo Centre Mèdic Quironsalud Sant Cugat. Esta red permite acercar la atención especializada a los ciudadanos de municipios como Sant Cugat del Vallès, Sabadell, Sant Quirze del Vallès, Rubí y su entorno, garantizando una atención coordinada y la continuidad asistencial entre los distintos dispositivos sanitarios del grupo.

GBSB Global refuerza su posición en el sector de la educación empresarial en España con su presencia en destacados rankings de 2026

0

GBSB Global Business School ha reforzado su posicionamiento dentro del sector de la educación empresarial en España y a nivel internacional tras figurar en diversos rankings destacados a lo largo de 2026. El reconocimiento más reciente llega de la mano de ‘El Mundo’, que ha incluido el Master in Digital Business and Innovation de GBSB Global en su ranking de los mejores másteres online de España en Transformación Digital.

Este reconocimiento se suma a un año en el que GBSB Global ha figurado en rankings que evalúan diferentes dimensiones de su oferta académica, desde su MBA y sus másteres especializados hasta la formación online. En conjunto, estos resultados reflejan la creciente visibilidad de la escuela en ámbitos que constituyen pilares fundamentales de su modelo educativo: digitalización, innovación, internacionalización y formación empresarial especializada.

Entre los resultados internacionales más recientes se encuentran los QS Global MBA and Business Master’s Rankings 2027, publicados en septiembre. GBSB Global está presente en estos rankings a través de su MBA y de sus programas especializados en Management, Marketing y Finanzas. A nivel nacional, su MBA ocupa la 10.ª posición, el Master in Management la 14.ª, el Master in Marketing la 11.ª y el Master in Finance la 9.ª. QS evalúa los programas empresariales a partir de indicadores como la empleabilidad, los resultados profesionales de los alumni, el liderazgo intelectual, la diversidad y la relación calidad-precio.

El MBA también ha recibido el reconocimiento de Forbes España, que ha incluido a GBSB Global en su selección de las mejores escuelas de negocios de España de 2026. Forbes ha destacado también el Master in Digital Business and Innovation, el Master in Artificial Intelligence for Management y el AI, Data, and Policy Programme. Asimismo, GBSB Global ha sido seleccionada por Forbes España entre las escuelas de negocios de referencia del país en formación en inteligencia artificial para directivos, destacando la integración transversal de la IA en la formación empresarial y su enfoque en la aplicación de esta tecnología a la toma de decisiones y la transformación de las organizaciones.

MODELO EDUCATIVO

El modelo de formación online de GBSB Global también ha sido reconocido este año. En septiembre, Rankia situó a la escuela en segunda posición en su ranking 2026 de las mejores universidades y escuelas de negocios para estudiar online en España. La publicación destacó sus programas impartidos íntegramente en inglés, su orientación internacional, su infraestructura tecnológica y su especialización en ámbitos como el negocio digital, las finanzas y la inteligencia artificial aplicada.

Estas distinciones están alineadas con un modelo académico construido en torno a ámbitos emergentes de la economía, como la gestión del sector del lujo, donde GBSB Global ha sido destacada por Mastermanía por su Master in Fashion and Luxury Business Management. La escuela también ofrece programas en áreas como Digital Business and Innovation, FinTech, Blockchain Management, Inteligencia Artificial, marketing digital y finanzas.

El posicionamiento académico de GBSB Global se sustenta, además, en un amplio marco de reconocimiento oficial y acreditaciones internacionales. La escuela está autorizada por la Malta Further and Higher Education Authority (MFHEA), está oficialmente inscrita en el Registro de Universidades, Centros y Títulos (RUCT) de España y cuenta con la acreditación del Accreditation Council for Business Schools and Programs (ACBSP) y del Accreditation Service for International Schools, Colleges and Universities (ASIC). GBSB Global también es miembro de AACSB y de la Business Graduates Association (BGA), reforzando así su compromiso con los estándares internacionales de calidad, la formación responsable en management y la mejora académica continua.

Los resultados obtenidos por la escuela en 2026 llegan en un momento de profunda transformación de la educación empresarial, impulsada por la inteligencia artificial, los nuevos modelos de negocio digitales y unas trayectorias profesionales cada vez más internacionales. GBSB Global ha orientado su modelo académico precisamente hacia estos ámbitos, combinando programas impartidos íntegramente en inglés con campus en Barcelona, Madrid y Malta, además de su oferta online.

Gayo (Telefónica) pide a Bruselas una regulación «rápida» que impulse la inversión y ve en la IA «una oportunidad enorme» para el cliente

0

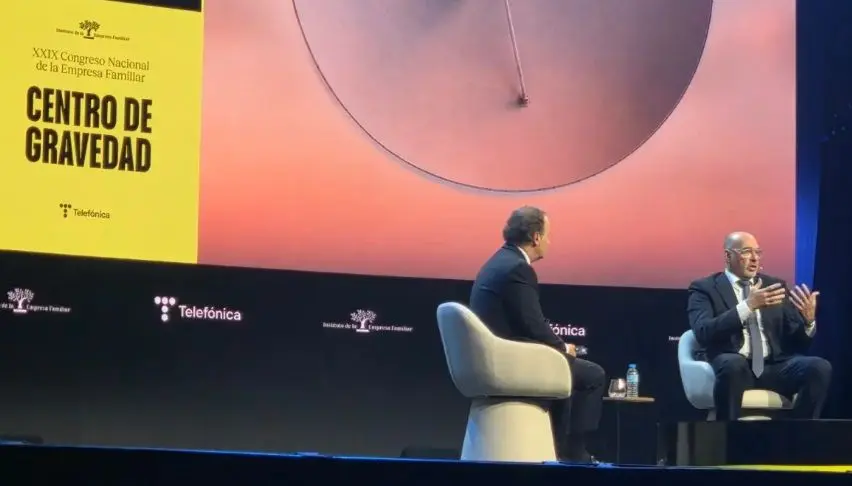
El consejero delegado de Telefónica, Emilio Gayo, ha pedido a las instituciones europeas que aceleren la adaptación del marco regulatorio para favorecer la inversión, la escala empresarial y la soberanía tecnológica. También ha señalado que la inteligencia artificial (IA) abre una «oportunidad enorme» para mejorar la relación con los clientes.

Gayo ha defendido estos mensajes en dos foros consecutivos: el pasado viernes en el Foro La Toja, en la mesa redonda ‘La economía española y sus retos de futuro’, y este lunes en el XXIX Congreso Nacional de la Empresa Familiar, en un diálogo con el director general ejecutivo del Instituto de la Empresa Familiar, José Luis Blanco.

«Pediría a Bruselas que piense como las empresas familiares: en el largo plazo», afirmó el directivo ante los empresarios familiares. Pidió que la regulación «evolucione rápido» y que lo haga «hacia promover mayor inversión.

En La Toja, Gayo recordó que el sector de las telecomunicaciones es «muy intensivo en capital». «Para que esta inversión continúe, las regulaciones deben permitir que la actividad que generamos se traduzca en resultados que hagan posible seguir invirtiendo», señaló. Según explicó, el sector «está preparado en España para dar el servicio que necesita la economía«, pero el crecimiento del país «debe traducirse en productividad.

El consejero delegado puso como ejemplo la posición de España en infraestructuras digitales. Según señaló, la fibra llega prácticamente al 100% de los hogares y el 5G cubre a más del 96% de la población. «No existen unas redes como estas a nivel europeo», afirmó.

SOBERANÍA SIN AUTARQUÍA

Gayo insistió en ambos foros en que la soberanía tecnológica europea no consiste en fabricarlo todo. «Soberanía tecnológica no es autarquía, no se trata de que tengamos que hacerlo todo nosotros al 100% para todas las actividades, procesos o desarrollos», dijo este lunes.

A su juicio, la clave es mantener el control sobre los elementos críticos. Para ello planteó en La Toja tres preguntas: quién controla los datos, quién opera las plataformas que los gestionan y qué alternativas existen entre los proveedores tecnológicos.

El directivo identificó tres condiciones para avanzar: una regulación que impulse el desarrollo tecnológico, la escala suficiente para competir y la capacidad de las empresas para ejecutar. «La regulación es la base sobre la que podemos desarrollar una mayor soberanía tecnológica. Si no fomenta esa soberanía ni ayuda a que las empresas inviertan en los desarrollos necesarios, no funcionará», advirtió.

Pese a los retos, Gayo se mostró optimista. «Empiezan a aparecer brotes verdes. Por primera vez en mucho tiempo hay un impulso político decidido en distintos ámbitos europeos para acometer esta evolución regulatoria», afirmó.

LA IA, AL SERVICIO DEL CLIENTE

Sobre la inteligencia artificial, Gayo señaló que sus primeros beneficios ya se ven en productividad y reducción de costes. Sin embargo, considera que la mayor oportunidad está en el cliente. «La IA ofrece una oportunidad enorme para hacer mejor las cosas para el cliente y capacidades extraordinarias para reducir errores. Además, permite alcanzar niveles de hiperpersonalización que hasta ahora no eran posibles», aseguró.

El consejero delegado defendió un despliegue basado en la formación y en el conocimiento de los procesos internos. «Las personas que conocen los procesos de las compañías serán quienes realmente apliquen la inteligencia artificial. Por eso, necesitamos que comprendan sus capacidades y reciban la formación adecuada», explicó.

H/Advisors Tinkle presenta ‘Mutación Algorítmica’ y amplía su modelo de comunicación al entorno de la IA

0

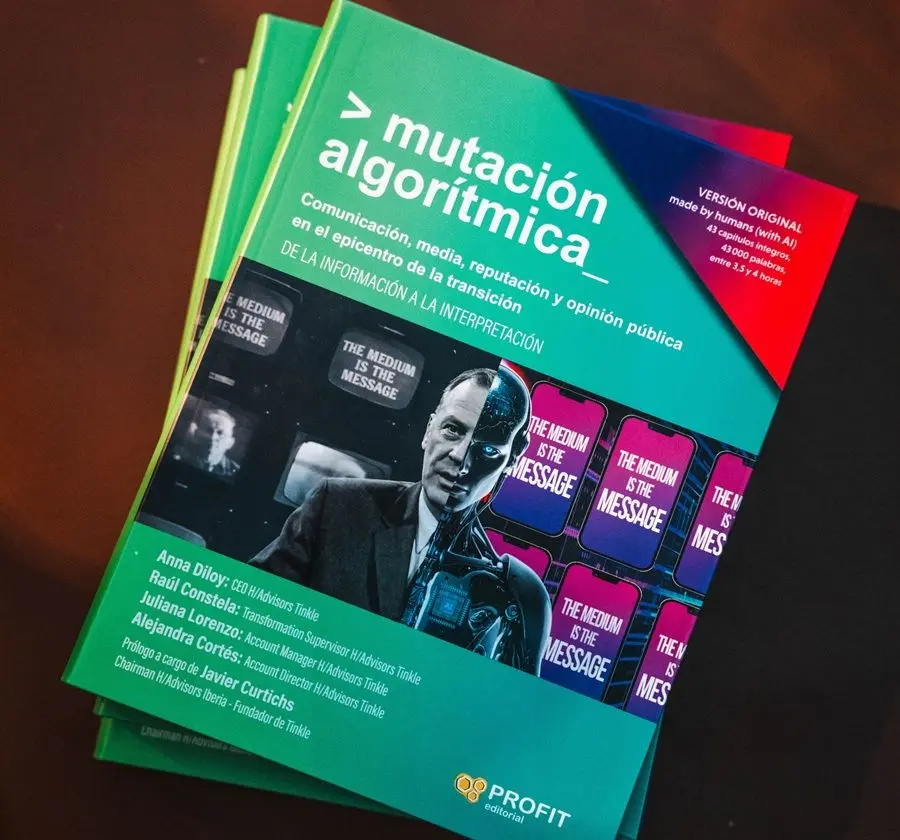
H/Advisors Tinkle ha presentado ‘Mutación Algorítmica’, un libro que reúne casi dos años de trabajo de su grupo de expertos en Algorithmic Communications y recoge los principales aprendizajes de la consultora sobre el impacto de la inteligencia artificial en la comunicación corporativa.

La publicación parte de un cambio en la forma en la que las audiencias acceden a la información. Los modelos de inteligencia artificial generativa seleccionan, relacionan y sintetizan contenidos procedentes de distintas fuentes antes de construir una respuesta, lo que incorpora una nueva capa de intermediación entre las organizaciones y sus públicos.

Ante este nuevo contexto, H/Advisors Tinkle creó una ‘task force’ específica de Algorithmic Communications, integrada por profesionales de comunicación corporativa, entorno digital e inteligencia artificial. El equipo ha desarrollado una metodología dirigida a gestionar de forma proactiva la presencia digital y algorítmica de las organizaciones y a favorecer que su posicionamiento y narrativa sean interpretados de forma coherente con su estrategia.

Algorithmic Communications trabaja sobre tres niveles conectados: las fuentes que aportan información sobre una organización, las señales que permiten contextualizarla y relacionarla, y las capas de interpretación con las que los modelos construyen sus respuestas. Analizar estas dimensiones de forma conjunta permite detectar vacíos, contradicciones, desactualizaciones o asociaciones imprecisas y entender si existe distancia entre el posicionamiento que una compañía quiere construir y la narrativa que los algoritmos pueden interpretar a partir de la información disponible.

“Los modelos de lenguaje no ofrecen siempre la misma respuesta ante una misma pregunta. Por ello, la gestión algorítmica de la reputación no consiste en controlar un mensaje único, sino en aumentar la probabilidad de que la narrativa estratégica de la compañía emerja de forma correcta, contextualizada y equilibrada”, señaló el grupo de expertos de H/Advisors Tinkle.

Por eso, la comunicación algorítmica no consiste en añadir un nuevo canal a la estrategia ni en trasladar las técnicas tradicionales de posicionamiento al entorno de la IA. Implica incorporar una nueva perspectiva a decisiones que ya forman parte de la comunicación corporativa: qué contenidos se generan, qué fuentes construyen autoridad, qué territorios se quieren ocupar, cómo se relacionan entre sí los distintos activos y qué coherencia existe entre la narrativa propia y la que construyen terceros.

Con ‘Mutación Algorítmica’, H/Advisors Tinkle indicó que comparte el aprendizaje acumulado por su grupo de expertos y consolida una línea de trabajo orientada a anticipar los cambios que la inteligencia artificial está introduciendo en la comunicación corporativa y a trasladarlos a nuevas metodologías, herramientas y capacidades para sus clientes.

¿XRP a 10 dólares? El patrón técnico que lo permite y el aviso del interés abierto

El precio de XRP ronda los 1,52 dólares y ha reactivado una hipótesis que llevaba meses aparcada: ver el token en 10 dólares. Un patrón técnico dibujado en el gráfico semanal alimenta esa posibilidad, aunque los datos de derivados piden paciencia antes de echar las campanas al vuelo.

La cifra merece contexto. Desde los 1,52 dólares hasta los 10 hay un recorrido del 560%, el tipo de movimiento que en cripto no es imposible, pero que tampoco se produce de un día para otro. De ahí que los analistas hablen de escenario y no de certeza.

El patrón que sostiene el objetivo de 10 dólares

El analista conocido en redes como Moustache ha identificado una cuña descendente en expansión, una figura de análisis técnico que refleja tensión acumulada y suele resolverse con un movimiento brusco, en el gráfico semanal de XRP. La estructura se viene dibujando desde hace casi dos años, según su lectura.

La estructura, dice, es ‘de manual’, y su visión a largo plazo sigue siendo positiva. Reconoce, no obstante, que la ruptura puede tardar en llegar: el gráfico marca direcciones posibles, no calendarios.

En plazos más cortos la historia se repite. El analista Ali Martinez señala que XRP se consolida dentro de un triángulo y se acerca a su vértice, la zona donde el precio se queda sin espacio antes de romper hacia un lado u otro. Un cierre decisivo de cuatro horas por encima de 1,53 dólares abriría la puerta a los 1,62 en el corto plazo, según su lectura.

Las ballenas, las carteras con grandes cantidades de monedas, han permanecido mayormente al margen. Sus tenencias combinadas se mantienen estables en torno a 3.900 millones de XRP durante la última semana, lo que sugiere que los grandes tenedores no están moviendo ficha con decisión.

Un gráfico puede anticipar una dirección, pero es el dinero apalancado el que confirma si la apuesta tiene músculo o solo forma.

El interés abierto enfría parte del entusiasmo

XRP análisis técnico

Aquí aparece el matiz que separa una hipótesis de una confirmación. Los datos de la firma de análisis CryptoQuant muestran que el interés abierto de XRP en Binance, es decir, el valor total de los contratos de derivados abiertos sobre un activo, ha vuelto a subir hasta los 516,6 millones de dólares. Viene desde mínimos de 2026 situados entre 350 y 400 millones.

El problema es la comparación. Esos 516,6 millones siguen muy por debajo de los 1.300 millones de dólares registrados en octubre de 2025. El precio se ha recuperado más rápido que el interés abierto, y ese desfase cuenta una historia: los traders apalancados no muestran la convicción que tenían el año pasado.

Para los analistas, esa diferencia es señal de un mercado más cauteloso y menos eufórico. Dicho de otro modo: sube el precio, pero todavía no sube el apetito por apostar con dinero prestado.

Qué dicen los que no ven la ruptura

No todos comparten el optimismo. Un observador de mercado estima entre un 65% y un 70% de probabilidades de un movimiento al alza, y concede un 30% a un 35% a una ruptura bajista. Su argumento: el RSI de XRP, un indicador que mide si un activo está sobrecomprado o sobrevendido, sigue por debajo de 50. Eso refleja una fuerza compradora moderada.

El veterano Peter Brandt ha insinuado que se está formando un patrón de taza con asa, una figura clásica que suele preceder a más subidas. Su lectura, sin embargo, también apunta a que el mercado aún no ha entrado en una tendencia alcista fuerte. La forma está, la confirmación no.

Entre el patrón bonito y la realidad de los derivados

A estas alturas del ciclo conviene recordar cómo se comportó XRP en episodios parecidos. Durante 2024 y 2025 el token protagonizó subidas verticales seguidas de correcciones igual de rápidas, movimientos que pillaron a contrapié a quienes llegaron tarde al rally. La lección se repite: los patrones técnicos describen probabilidades, no promesas.

El punto que más pesa hoy no es el dibujo, sino el dinero. Que el interés abierto esté muy por debajo del de octubre de 2025 indica que el mercado no está apalancado al alza con la intensidad de entonces. Esa ausencia de euforia admite dos lecturas. La optimista: hay margen para que entre combustible nuevo si la ruptura se confirma. La prudente: sin esa munición, cualquier intento de superar resistencias se queda corto.

Ningún activo se mueve en el vacío, y el XRP, token nativo del XRP Ledger, no es una excepción. Depende del conjunto del mercado cripto, de la evolución regulatoria en Estados Unidos y de si el apetito por el riesgo sigue vivo entre los inversores institucionales. Ninguna cuña, por perfecta que sea, aísla al token de su entorno.

Para el inversor de a pie, la lectura práctica es sencilla: una figura en el gráfico semanal no adelanta cuándo ocurrirá nada. El nivel de 1,53 dólares en cierres de cuatro horas es el primer semáforo a vigilar; los 10 dólares, si algún día llegan, serán el resultado de un proceso y no de un chispazo.

Merece la pena decirlo claro: nada de esto es una recomendación de compra ni de venta. Los mercados cripto se mueven rápido, y lo que pasó antes no garantiza lo que venga después.

Coches eléctricos asequibles: la oferta por debajo de 25.000 € copa ya el 60% del mercado europeo

Los coches eléctricos asequibles han dejado de ser una promesa de catálogo. El 60% de la oferta de vehículos eléctricos por debajo de 25.000 euros que se comercializa en Europa procede ya de fabricantes europeos, según el informe que Transport & Environment ha publicado este mes.

La cifra, impensable hace tres años, marca un punto de inflexión en un mercado que hasta ahora se había movido casi en exclusiva en la gama alta. La frontera de los 25.000 euros no es casual: es el umbral psicológico a partir del cual el comprador medio deja de comparar el eléctrico con un premium y empieza a compararlo con el utilitario de gasolina de toda la vida.

El dato no llega solo. La oferta de eléctricos compactos y urbanos se ha multiplicado en los últimos dieciocho meses, y han sido precisamente los grupos con producción en Europa —Volkswagen, Stellantis o Renault, entre otros— quienes han liderado la avalancha de modelos por debajo de ese umbral.

En paralelo, los carburantes no han dado tregua. La gasolina y el diésel caros se han convertido en el mejor argumento de venta del eléctrico asequible, sobre todo entre quienes hacen más de 15.000 kilómetros al año y empiezan a echar cuentas. La paradoja es que muchos de esos compradores no buscaban un coche eléctrico: buscaban dejar de pagar una fortuna cada vez que llenaban el depósito.

El sorpasso, el término que el sector ha adoptado para describir el adelantamiento en ventas, ya se intuye en varios mercados. En España las ventas de coche eléctrico encadenan meses de crecimiento, aunque la cuota sobre el total sigue lejos de la de Noruega, Alemania o Francia.

Cabe recordar que hace apenas dos años el discurso dominante era el contrario. Las propias marcas europeas advertían de que fabricar un eléctrico por debajo de 25.000 euros era, sencillamente, un negocio ruinoso. Ese relato se ha roto con la llegada de plataformas específicas de bajo coste y con la caída del precio de las baterías.

El coche eléctrico no está ganando por convencimiento, sino porque llenar el depósito de gasolina se ha vuelto un lujo.

Europa copa una oferta que hace tres años no existía

El informe de Transport & Environment detalla que seis de cada diez modelos por debajo de 25.000 euros disponibles en el mercado europeo corresponden a marcas con producción en el continente. No es solo una cuestión de origen: es precio, plazos de entrega, y una red de servicio que hasta ahora jugaba en contra del vehículo eléctrico.

La lista de modelos asequibles crece cada trimestre. Los nuevos utilitarios eléctricos se han situado en una horquilla que arranca por debajo de los 25.000 euros, y algunos fabricantes ya trabajan en una segunda generación con la que esperan romper esa barrera a la baja. El segmento que hace poco estaba prácticamente vacío se ha convertido en el más disputado.

El efecto es doble. Por un lado, el comprador gana opciones donde antes solo había catálogos de nicho. Por otro, las marcas que no han movido ficha en el segmento asequible empiezan a notar cómo se les escapa la base de la pirámide, que es donde se decide el volumen.

La gasolina cara sostiene el sorpasso

El segundo motor del fenómeno es el precio de repostar. Un conductor que recorre 20.000 kilómetros al año con un utilitario de gasolina puede gastar más en combustible de lo que cuesta la diferencia de compra con su equivalente eléctrico. Esa aritmética, hace unos años discutible, hoy es el argumento que más convierte en el concesionario.

eléctricos menos de 25000

En España, el sorpasso avanza con retraso respecto al norte de Europa. Las ventas de coche eléctrico crecen, pero la falta de puntos de recarga en algunas zonas y un precio de la luz muy sensible al mercado mayorista frenan la decisión de compra. El apetito existe; la infraestructura, todavía no del todo.

El análisis: la ventaja europea depende de dos variables

Que Europa copara el 60% de la oferta por debajo de 25.000 euros no significa que tenga la partida ganada. Significa que ha reaccionado antes. La ventaja se sostiene sobre dos variables frágiles: el coste de las baterías y la política industrial. Si el litio vuelve a dispararse, los modelos baratos serán los primeros en notarlo, porque son los que tienen menos margen para absorber un encarecimiento de componentes.

El segundo frente es la competencia. La oferta china de eléctricos asequibles llega con precios agresivos, y los aranceles europeos solo contienen parte del empuje. La pregunta no es si los fabricantes chinos van a competir en el segmento barato —ya lo hacen—, sino si la producción local europea aguantará el pulso cuando la logística y los aranceles dejen de ser un colchón.

Hay además una contradicción que conviene mirar de frente. La venta de eléctricos baratos crece, sí, pero el mercado total de coche nuevo en Europa sigue por debajo de los niveles prepandemia. No estamos ante un mercado que se expande, sino ante una tarta que mengua y en la que el eléctrico se lleva cada vez más porciones. Ganar cuota en un mercado que encoge no es lo mismo que crecer.

Mi lectura es que la barrera de los 25.000 euros se va a quedar corta. Los fabricantes que hoy venden en esa horquilla ya miran hacia abajo, hacia los 20.000, que es donde se juega el verdadero volumen. El próximo gran hito será ver cuántos de esos modelos llegan a las carreteras españolas y a qué ritmo lo hace la red de recarga que aún falta. Ahí, y no en el precio de catálogo, se decidirá el sorpasso de verdad.

El euro frente al dólar en mínimos de 17 meses: la crisis fiscal de Francia hunde la moneda única

El euro ha perforado los 1,1161 dólares y firma mínimos de 17 meses frente al dólar. No es un movimiento técnico aislado: detrás hay una Francia que asusta a los inversores, una factura energética disparada y una Reserva Federal que paga más por tener el dinero quieto.

Cuatro semanas consecutivas de pérdidas avalan el desplome. La moneda única cotiza casi un 5% por debajo del cierre de 2025, en 1,1740 dólares, y más de un 6% por debajo del máximo del año pasado, los 1,1919 que marcó en septiembre. El índice del dólar, en paralelo, ha firmado un nuevo máximo anual cerca de los 102 puntos.

El diferencial con la Fed y la energía hunden al euro

La Reserva Federal subió su tasa 25 puntos base el 16 de septiembre, hasta un rango de 3,75% a 4,00%, por unanimidad de 12 votos a 0. Es la primera alza desde julio de 2023 y la primera con Kevin Warsh al frente. La mediana de las proyecciones del comité sitúa el tipo en 4,1% al cierre de 2026, lo que equivale a otro cuarto de punto antes de que acabe el año.

El Banco Central Europeo, por su parte, elevó su tasa de depósito en junio y en septiembre, hasta el 2,50%. Los dos bancos movieron sus tipos el mismo monto en septiembre, pero la brecha se mantiene en cerca de 1,4 puntos porcentuales a favor del dólar. En términos reales la distancia es aún mayor: la tasa de la Fed deja un rendimiento positivo de medio punto tras restar una inflación del 3,4%, mientras que la del BCE se queda en -1,3% frente a un IPC del 3,8%. Mantener dólares remunera casi 1,8 puntos más que mantener euros.

La inflación de la eurozona subió al 3,8% anual en la estimación preliminar de septiembre, desde el 3,2% de agosto, su mayor nivel desde septiembre de 2023. La energía se disparó un 18,8% y la subyacente repuntó al 2,5%. España registró un 5%. El salto viene, sobre todo, del crudo: el Brent cotiza cerca de 102 dólares por barril, alrededor de un 55% por encima de su nivel de hace un año, después de que la guerra con Irán arrancara el 28 de febrero y de los ataques a buques petroleros en el estrecho de Ormuz.

Europa no tiene un problema de tipos, tiene un problema de energía y de vecindario fiscal, y los dos se pagan en dólares.

Ni siquiera la liberación de 100 millones de barriles acordada por el G7 ha devuelto la calma. Europa importa la mayor parte de la energía que consume y la paga en dólares, así que un barril más caro y un euro más débil se retroalimentan: cada caída de la moneda única encarece esa misma factura y alimenta la inflación que el BCE intenta contener.

Francia contagia al euro con su deuda pública

El rendimiento del bono francés a 10 años subió el 1 de octubre hasta el 4,96%, su mayor nivel desde julio de 2002. El diferencial frente al bono alemán supera los 140 puntos base, el más amplio desde 2012, y registró su mayor repunte semanal en 17 años. La deuda pública francesa equivale ya al 119% del PIB.

Francia necesita recortar 54.000 millones de euros en 2027 para evitar una rebaja de la calificación crediticia. El primer ministro Sébastien Lecornu aprobó ese proyecto de presupuesto, pero encabeza un ejecutivo en minoría y tiene pocas posibilidades de sacarlo adelante sin concesiones. El plazo para enviarlo a la Asamblea Nacional vence hoy, 6 de octubre.

A la incertidumbre francesa se suma la española. El presidente del Gobierno, Pedro Sánchez, convocó elecciones anticipadas para el 29 de noviembre tras no lograr aprobar sus reformas en materia de vivienda. El CAC 40 francés ha caído a mínimos de seis meses. Este tipo de episodios suele favorecer al dólar, porque los inversores buscan refugio en activos estadounidenses y porque el mercado teme que el BCE tenga que comprar deuda francesa si el contagio se extiende, justo en la dirección contraria a las subidas de tipos que exige la inflación.

EUR/USD 2026

La trampa del euro débil para las empresas españolas

Conviene desmontar una lectura cómoda. Un euro débil abarata las exportaciones españolas, cierto, pero el país importa energía, materias primas y buena parte de sus bienes intermedios. La ganancia en competitividad se la come la factura energética en dólares. Para una economía más dependiente del turismo y los servicios que de la gran industria exportadora, el saldo neto de un euro barato rara vez es limpio.

El posicionamiento especulativo añade otra capa de tensión. Los datos de la CFTC muestran un máximo histórico de contratos cortos sobre el euro, por encima de los picos de 2011 y 2012. La desviación del EUR/USD frente a su media móvil de 75 días llega a -2,6 desviaciones estándar, por debajo del umbral de -2 que se considera sobreventa estadística. Lecturas así han anticipado rebotes en el pasado. Eso sí, cuando el origen de la venta es un riesgo fiscal real, los indicadores técnicos dejan de funcionar como señal.

Entre 1,10 y 1,1740 dólares se mueve el escenario que maneja el mercado hasta diciembre. Goldman Sachs recortó en julio sus objetivos a seis y doce meses hasta 1,12, mientras que ING mantiene 1,16 para el cierre del año. La diferencia se dirimirá en unas pocas citas: el IPC estadounidense del 14 de octubre, la inflación definitiva de la eurozona del 16, las reuniones de la Fed el 28 y del BCE el 29, y las elecciones españolas del 29 de noviembre.

Sinceramente, veo difícil que el euro recupere el 1,16 antes de que Francia tenga un presupuesto aprobado y un Gobierno con mayoría. Mientras eso no ocurra, cada dato de inflación europea será una excusa más para vender euros. El desenlace no está ni en Fráncfort ni en Washington: está en la Asamblea Nacional francesa.

La Abogacía del Estado bloquea la venta de Vivanta a OTPP y complica el rescate de la SEPI

La venta de Vivanta a Donte Group se ha atascado en el juzgado y arrastra al rescate de la SEPI. La Abogacía del Estado ha pedido al Juzgado Mercantil número 12 de Madrid que deniegue la transmisión de la unidad productiva de Aestes, la sociedad dueña de la red de clínicas dentales, y que suspenda el prepack concursal activado hace semanas para garantizar la continuidad del negocio.

El escrito de alegaciones va más allá del bloqueo. Solicita, además, que la operación se notifique a la Comisión Europea como proyecto de ayuda de Estado. El fundamento es de peso: la oferta ganadora deja fuera los 40 millones de euros que la SEPI inyectó en la compañía a través de su fondo de rescate, el Fasee.

El crédito del Fasee que la venta no cubre

La Sociedad Estatal de Participaciones Industriales entregó ese dinero a Aestes en 2021, con el Fasee como vehículo. La Abogacía sostiene que la operación, tal y como está planteada, ‘no ha tenido en cuenta las especialidades del crédito titulado por el Fasee’ y que supone, en la práctica, ‘una ayuda de Estado’.

Donte Group, la cabecera de Vitaldent y otras marcas dentales, respaldada por el fondo canadiense OTPP, asume compromisos notables. Se haría cargo de los contratos de trabajo de 656 empleados adscritos a las clínicas, de los alquileres de los locales comerciales y de terminar los tratamientos pendientes de más de 30.000 pacientes. Lo que no cubre es la deuda pública.

Ahí está el nudo del asunto. Los rescates de 2021 y 2022 se han renegociado, en su mayoría, mediante planes de reestructuración, una fórmula que hasta ahora había impedido someter la deuda de la SEPI a quitas agresivas. La venta por transmisión de la unidad productiva abre un escenario distinto, y la resolución judicial final marcará el camino para expedientes futuros.

Rescatar una empresa con dinero público y salir de la operación sin devolverlo no es una reestructuración: es una ayuda de Estado con otro nombre.

El proceso concursal suma el respaldo de más de 130 empleados, que ven en la continuidad de las clínicas la única salida razonable. En los mentideros se apunta ya a Tubos Reunidos, auxiliada por el propio Fasee, en concurso de acreedores y a la espera de recibir ofertas por su unidad productiva este mes de octubre.

Un aviso a navegantes para el dinero público

Este posicionamiento de la Abogacía funciona como aviso a navegantes. Varias de las compañías que el Fasee rescató en 2021 y 2022 no han recuperado la salud financiera y han tenido que renegociar su deuda. Lo han hecho, eso sí, casi siempre por la vía de los planes de reestructuración, una fórmula que ha mantenido el crédito de la SEPI a resguardo de quitas severas.

Abogacía del Estado Vivanta

Si la transmisión de unidad productiva se consolida como atajo, el cálculo cambia para todos. El comprador se queda con los contratos, las clínicas y los pacientes, pero deja atrás la parte incómoda del balance. Y eso, en una cartera con una veintena de rescates vivos, es una tentación difícil de ignorar.

El dilema del dinero público en los rescates

No es una ocurrencia de despacho. En el fondo, la Abogacía defiende un principio sencillo: si el Estado pone dinero para salvar una empresa, ese dinero no puede evaporarse en la primera venta que llegue. La advertencia tiene recorrido. El Fasee ha rescatado a una veintena larga de compañías desde su creación, y varias siguen sin levantar cabeza.

Hay aquí una tensión que conviene señalar. Si Bruselas acaba tratando estas ventas como ayuda de Estado, cada comprador tendrá que digerir un trámite europeo que puede alargar meses la operación. Si, por el contrario, el juzgado valida el prepack sin más, el precedente invitará a otros grupos a quedarse con unidades productivas dejando atrás la deuda pública. Ninguno de los dos caminos sale gratis.

Conviene recordar de dónde venimos. Los rescates del Fasee nacieron como respuesta de emergencia a la pandemia, con la promesa implícita de que el dinero volvería. Cuatro años después, la mayoría de esas compañías no ha recuperado el pulso y varios expedientes se han cerrado con quitas. Vivanta es ahora el caso que puede reordenar el tablero: si la venta a Donte Group sale adelante sin cubrir el crédito público, el mensaje para el mercado es que rescatar sale gratis al comprador.

Queda la pregunta de fondo, que trasciende a Vivanta. El Fasee se diseñó como instrumento temporal para sostener empresas viables golpeadas por un shock externo, no como acreedor permanente del tejido productivo. Cada venta que se cierra sin devolver el crédito público erosiona ese propósito y obliga a decidir si el Estado prefiere recuperar algo o mantener la empresa viva a cualquier precio.

Mi lectura es que el juzgado tiene poco margen para ignorar el escrito de la Abogacía. La pregunta abierta es otra: qué ocurrirá con el resto de compañías del Fasee, empezando por Tubos Reunidos, cuya subasta de unidad productiva debería resolverse en las próximas semanas. Ahí se sabrá si este bloqueo es un caso aislado o el nuevo manual de la SEPI.

Cortes de Rodalies por el temporal: la R1 recupera servicio parcial y el Vallès sigue sin trenes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El temporal mantiene cortada buena parte de Rodalies: la R1 circula entre Arenys de Mar y L’Hospitalet, pero R2 Nord, R3, R4, R7, R8, R11, R13, R14 y R17 conservan tramos sin tren.
  • ¿Quién está detrás? Renfe y Adif, que siguen achicando agua y revisando vía en el túnel de plaza Catalunya y en Granollers Centre.
  • ¿Qué impacto tiene? Ocho comarcas con movilidad restringida, autobuses de sustitución y el Vallès Oriental un día más sin Cercanías.

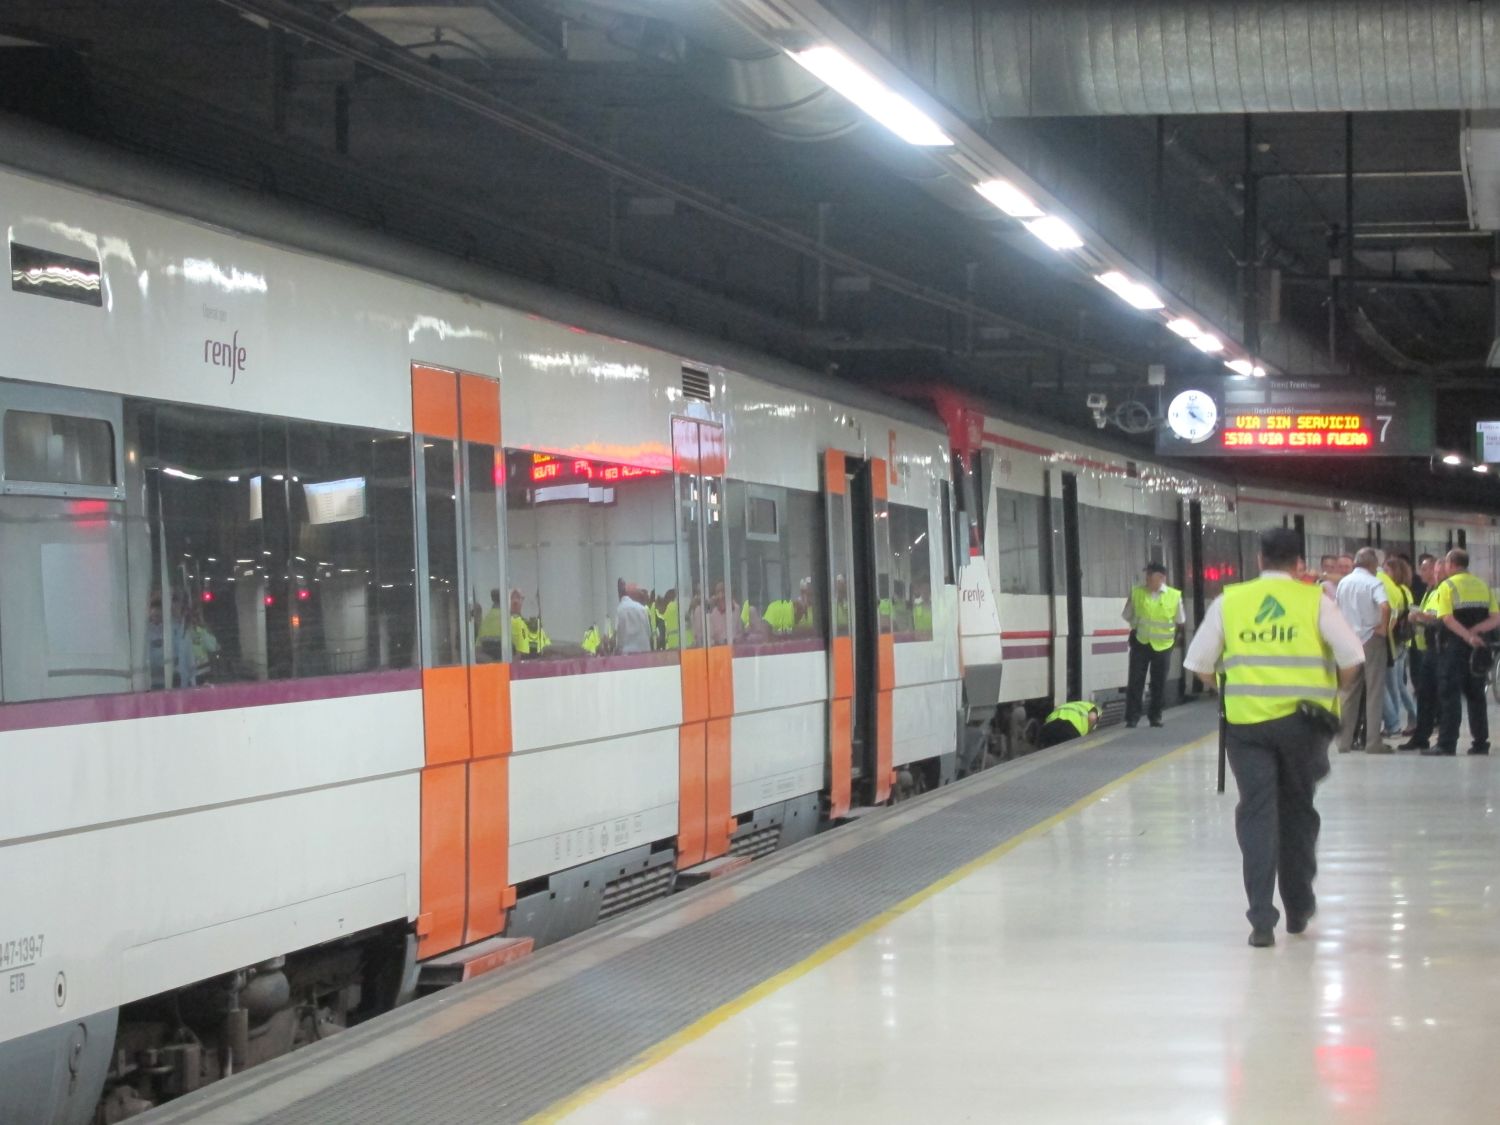
Los cortes de Rodalies se mantienen este martes con la R1 recuperada y el Vallès Oriental todavía sin trenes. La línea del Maresme vuelve a circular entre Arenys de Mar y L’Hospitalet, pero Renfe mantiene suprimidos tramos enteros en la R2 Nord, la R3, la R4, la R7, la R8, la R11 y los regionales de Lleida.

La reapertura no ha sido un trámite. Adif ha tenido que certificar la seguridad del puente ferroviario sobre el río Besòs, anegado el domingo, y del túnel de plaza Catalunya. El president de la Generalitat, Salvador Illa, confirmó la vuelta del túnel. Entre Arenys de Mar y Maçanet-Massanes, donde ha habido pequeños desprendimientos, Renfe ha activado un servicio de autobús alternativo.

Qué líneas circulan y cuáles siguen cortadas este martes

El caso más delicado es la R2 Nord. La estación de Granollers Centre quedó anegada el lunes y, aunque los raíles ya estaban secos, los restos vegetales que se han quedado entre entre las vías obligan a Adif a seguir trabajando. Renfe ha programado autocares entre Granollers Centre y Sant Celoni, y recomienda usar los buses de línea o los de sustitución de la R3 hasta Barcelona.

Los trenes de la R2 Nord solo cubren el trayecto entre Sant Andreu y el aeropuerto de El Prat; en la R2, hasta Castelldefels. La misma incidencia deja sin servicio la R8 completa, que se cubre con autocares, y parte en dos la R11 de Regionales: autobuses entre Portbou y Maçanet-Massanes y entre Girona y Sant Andreu. La R7 tampoco circula; Renfe remite a los afectados al bus de línea e3, que enlaza con la Universitat Autònoma de Barcelona.

En la R3 sigue interrumpido el tramo entre Ripoll y Puigcerdà, y los trenes solo llegan de Ripoll a La Garriga; el resto sigue cerrado por las obras de desdoblamiento. La R4 opera únicamente entre Sant Vicenç de Calders y Sants, con buses solo entre Terrassa y Manresa.

La R13 y la R14 circulan hasta Les Borges Blanques y el resto se cubre con autobuses desde hace semanas por el robo de cobre que dañó la vía. Funcionan con normalidad la R2 Sud, la RT1 y los regionales del sur, y los Avant de alta velocidad no registran alteraciones.

La red no se ha roto por un fallo técnico, sino por el agua: el túnel que se achicó con tres bombas sostiene media Cercanías de Barcelona.

El Vallès Oriental, la zona cero: buses, FGC y el e3 hasta la UAB

Todo el impacto se concentra en el Vallès. Granollers, Sant Celoni, Terrassa, Sabadell y Cerdanyola encadenan un día más con la red descosida, y la movilidad sigue restringida en ocho comarcas. Renfe empuja a los viajeros hacia los autobuses de línea y hacia los Ferrocarrils de la Generalitat (FGC), que cubren el corredor del Vallès con trenes propios.

El sábado fue el día más lluvioso jamás registrado en Barcelona y su área metropolitana, y el temporal también ha dejado incidencias en el metro y en varias líneas de bus. El episodio se ha saldado con dos víctimas mortales en Tordera y Montornès y una persona desaparecida en Pineda de Mar, y los bomberos tuvieron que rescatar a varios conductores atrapados.

Hoja de Ruta: Claves del Viaje

La secuencia de esta semana tiene una lectura incómoda para Renfe y Adif. El túnel de plaza Catalunya canaliza buena parte de los trenes que cruzan Barcelona y Granollers Centre concentra los enlaces del Vallès Oriental con la capital. Ya ocurrió con la borrasca Glòria en enero de 2020, y vuelve a ocurrir ahora.

El robo de cobre que mantiene cortadas la R13 y la R14 lo demuestra por otra vía: un incidente sin mantenimiento puede enquistarse semanas. El dato del martes es contundente: una única línea recuperada, la R1, frente a una decena de trazados que siguen con tramos cubiertos por autobús.

Las revisiones de Adif y las marchas exploratorias de Renfe marcan el horizonte inmediato. Hasta que el tramo quede verificado, el Vallès Oriental seguirá dependiendo del autobús y de los FGC. La próxima actualización del servicio, disponible en la web oficial de Renfe, marcará si la R2 Nord recupera los trenes o si el Vallès suma otra jornada de transbordos.

Sentadilla Zercher: cómo esta variante de carga frontal suma fuerza de piernas, core y brazos

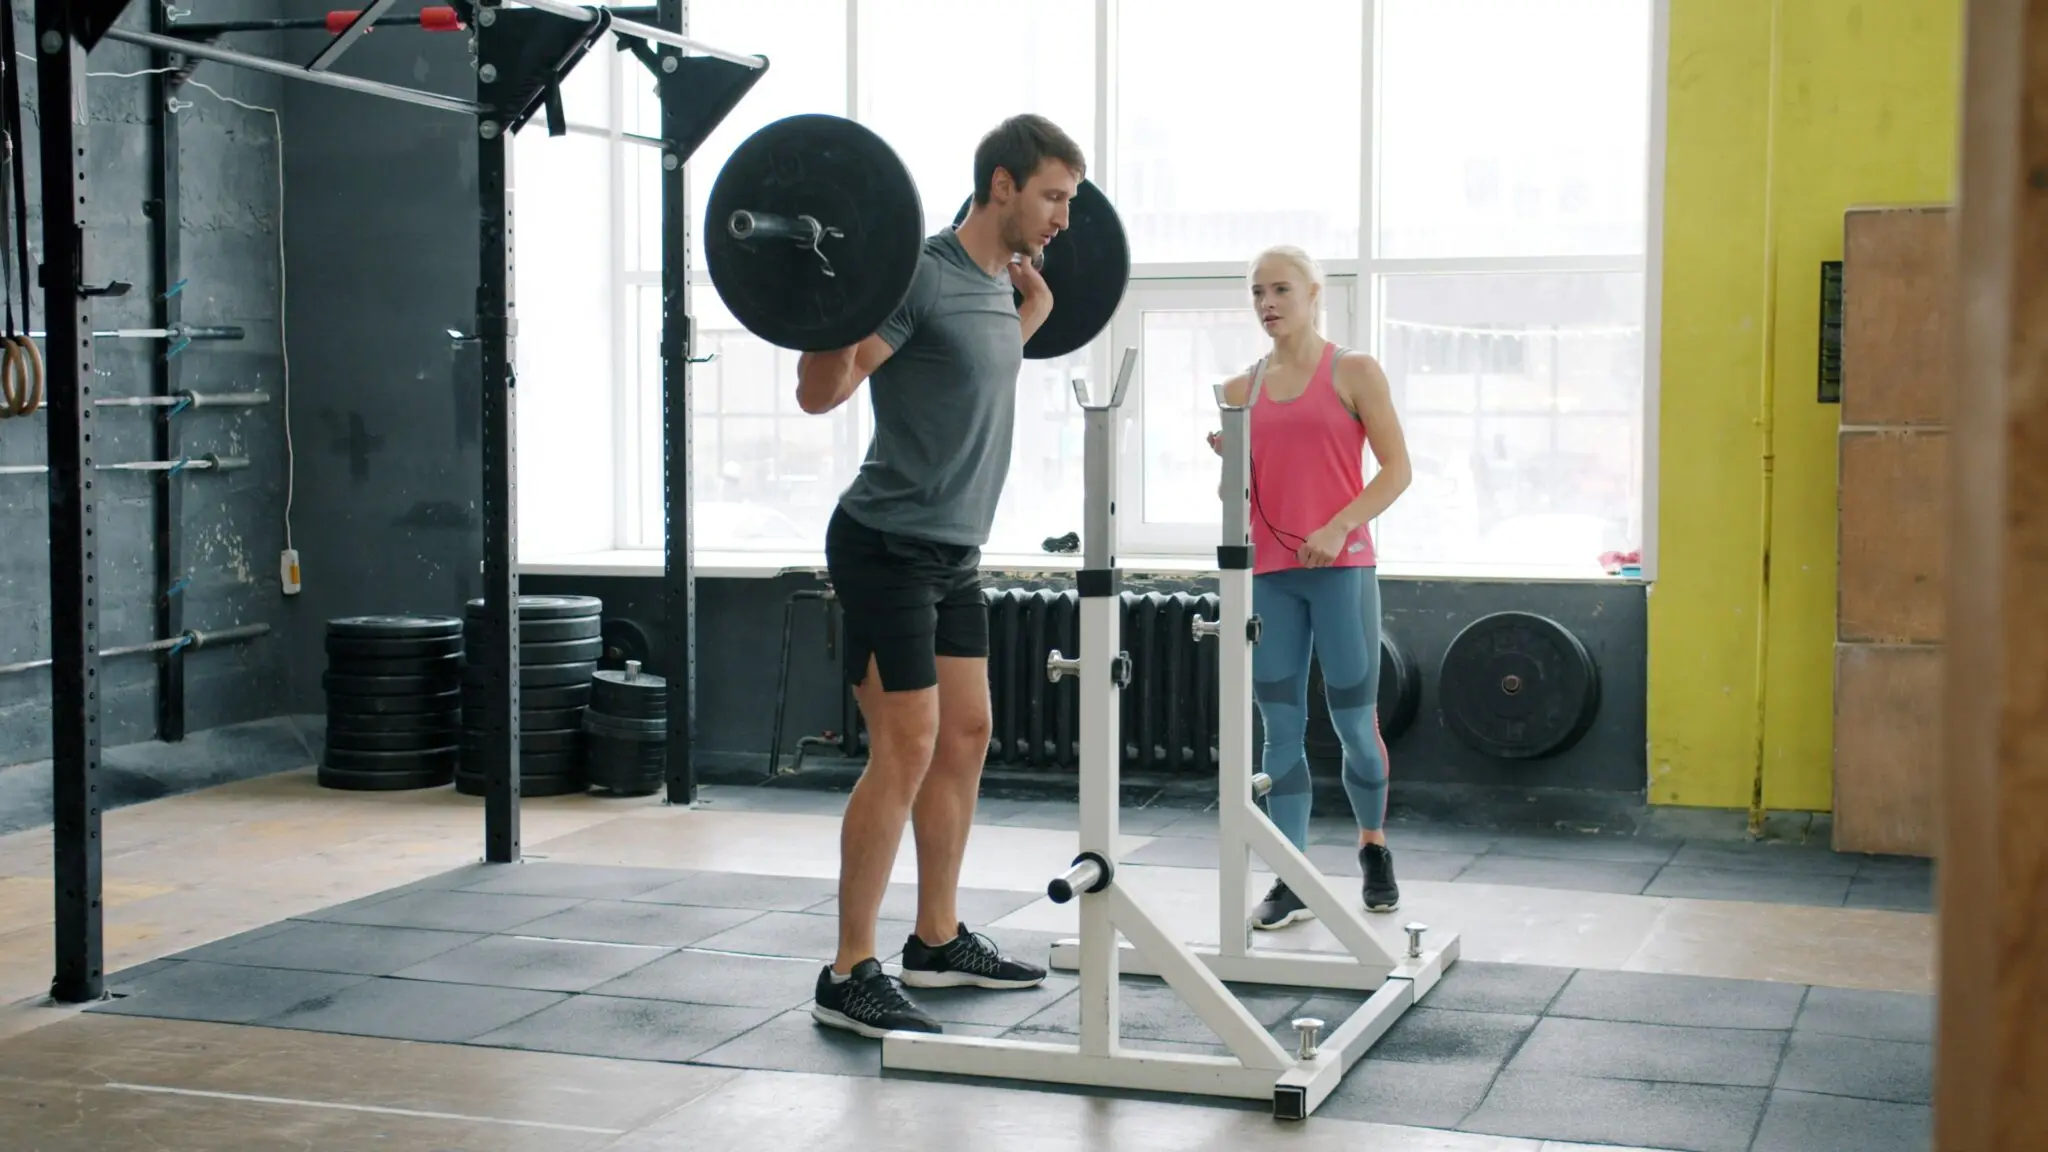
La sentadilla Zercher coloca la barra en el pliegue de los codos y convierte cada serie en un trabajo simultáneo de cuádriceps, core, trapecios y agarre. Una variante frontal que suma fuerza a todo el cuerpo.

El nombre viene de Ed Zercher, un levantador estadounidense que popularizó el movimiento en la década de 1930. A diferencia de la sentadilla trasera, la barra no descansa sobre los trapecios: viaja delante del torso, alojada en el hueco interno de los codos, y eso exige un tronco mucho más vertical durante todo el recorrido.

Cómo se ejecuta la sentadilla Zercher paso a paso

Coloca la barra en el rack a la altura de los codos, ponte frente a ella y flexiona los brazos hasta alojarla en el pliegue interno. Las manos sujetan la barra y los codos se mantienen cerca del cuerpo. Desde ahí, baja la cadera por debajo de la carga, coge aire, levántala del soporte y da uno o dos pasos atrás para estabilizarte.

En la bajada, la espalda permanece controlada y el torso relativamente erguido; los codos se acercan a los muslos como referencia de profundidad. Después, empuja el suelo con los pies y vuelve arriba. Empieza con una carga ligera y súbela de forma progresiva: lo primero que limita no son las piernas, es la sujeción de la barra con los brazos.

  • Rack: a la altura de los codos, para no hacer una sentadilla parcial antes de sacar la barra.
  • Agarre: manos cerradas sobre la barra, codos pegados al torso, la carga repartida en el pliegue interno.
  • Profundidad: la que permita mantener una técnica sólida; los codos a la altura de los muslos valen como referencia.
  • Seguridad: un compañero que asista las primeras series y ningún salto de peso hasta controlar el patrón.

Antes de meterla en la rutina conviene dominar la sentadilla trasera y, sobre todo, la sentadilla frontal con barra. No es un ejercicio de primera semana: los brazos soportan peso directo mientras el tren inferior hace el trabajo, y eso pide una técnica ya asentada.

La barra delante del cuerpo no reparte el trabajo: lo multiplica, porque cada serie exige piernas, tronco y agarre al mismo tiempo.

Por eso mismo funciona tan bien como comodín. Cambia el ángulo de la carga sin cambiar de patrón y añade un estímulo distinto a una sesión que ya domina. Es de esas variantes de sentadilla que se ganan el sitio por méritos propios.

Cuánta fuerza suma a piernas, core y brazos

variantes de sentadilla

Los cuádriceps son los grandes protagonistas de la fase de subida. También entran los glúteos, los aductores, y los isquiotibiales como estabilizadores, mientras el core, los trapecios y los bíceps se ocupan de sostener la carga delante del cuerpo. Hablamos de un ejercicio de fuerza del tren inferior con mucha vida en la parte superior.

La posición frontal deja la pelvis más libre y suele permitir algo más de profundidad, siempre que la movilidad y la técnica acompañen. Mantener la barra delante obliga a frenar cualquier inclinación excesiva del torso, y ahí se construye fuerza de tronco: cuanto más pesa la barra, más trabaja el abdomen para que no te venza hacia delante.

📊 La pauta en cifras

  • Como ejercicio principal: 3 a 5 series de 5 a 8 repeticiones, con descansos de 2 a 3 minutos entre series.
  • Como complemento: 3 series de 8 a 10 repeticiones después de tu sentadilla habitual, una vez por semana.
  • Progresión: sube peso solo cuando cierres todas las repeticiones con el torso estable y los codos altos.
  • Sujeción: una toalla fina o unas mangas sobre la barra reparten la presión en el pliegue de los codos.

Dónde encaja la Zercher y qué puedes esperar de verdad

No es una moda nueva. Ed Zercher ya la ejecutaba en los años treinta y el movimiento ha sobrevivido durante décadas en el mundo de la fuerza y el strongman como la variante que aparece cuando la barra no quiere apoyarse en los hombros. Muchos la usan por un motivo concreto: no depende de la movilidad de muñeca y hombro que exige la sentadilla frontal clásica, porque el peso va en los codos y no en las clavículas.

Ahora, la letra pequeña. La investigación específica sobre la Zercher es escasa; lo que sabemos viene sobre todo de la práctica de entrenadores y de la literatura general sobre variantes de sentadilla, que apunta a que cambiar la posición de la carga ya basta para modificar el estímulo sin reinventar el ejercicio. Traducido: es una gran herramienta de variedad y de trabajo de tronco, pero no esperes que sustituya al patrón trasero si tu objetivo es mover la máxima carga posible.

Encaja bien en tres perfiles: quien quiere añadir un patrón distinto una vez por semana, quien busca reforzar core y agarre dentro del propio entrenamiento de piernas y quien entrena en casa con poco material. Si vienes de cero, deja esta variante para más adelante: el patrón básico que describe la entrada de Wikipedia sobre la sentadilla es el punto de partida lógico. Y recuerda que todo esto es información divulgativa de optimización del estilo de vida, no un consejo individualizado.

⚡ Rutina de Optimización Diaria

  • Esta semana: incluye una sesión de Zercher con 3 series de 8 repeticiones y una carga que puedas controlar sin perder la verticalidad del torso.
  • Antes de cada serie: dedica dos minutos a activar core y agarre con una plancha frontal y un paseo del granjero ligero.
  • Después de entrenar: anota la carga y las repeticiones del día para decidir si toca subir peso en la siguiente sesión.

Cómo detectar promesas exageradas en los anuncios de suplementos antes de comprar

Detectar promesas exageradas en los anuncios de suplementos es hoy más fácil gracias al escrutinio de los reguladores: el organismo británico de publicidad analizó 309.000 anuncios y más del 86% presentaba riesgo de incumplimiento.

Dónde se concentran los anuncios de suplementos que se saltan las reglas

El estudio se llama Pulse y lo firma la ASA, la autoridad que vigila la publicidad comercial en Reino Unido. Revisó 309.000 anuncios online de pago del sector del bienestar e identificó siete focos de preocupación regulatoria. El resultado es incómodo: en cada categoría analizada, más del 86% de los anuncios se clasificó como riesgo medio o alto de incumplir la normativa. Vamos a los datos.

Las tres categorías más comprometidas son también las más pequeñas en volumen. Los péptidos de investigación sumaron 1.240 anuncios, con un 43% de riesgo alto y ninguno en riesgo bajo: en Reino Unido está prohibido dirigirlos al consumidor final. Los suplementos de hongos superaron los 2.400 anuncios, con un 53% de riesgo alto. Los productos dirigidos a bebés, apenas 350 anuncios, concentraron un 59% de riesgo alto.

Entre las categorías grandes, la de bienestar hormonal femenino fue la más numerosa: unos 16.500 anuncios y un 83% de riesgo medio. El magnesio apareció en 4.270 anuncios, con un 91% de riesgo medio y solo un 4% de riesgo alto. Los productos de cuidado capilar cerraron la lista, con un 15% de riesgo alto.

¿Por qué importa esto si tú compras en España? Porque la publicidad de pago en redes no entiende de fronteras y el marco europeo es casi idéntico al británico. El Reglamento 1924/2006 fija qué alegaciones de propiedades saludables pueden usarse en un anuncio, y solo las que figuran en la lista autorizada por la Autoridad Europea de Seguridad Alimentaria son defendibles. Cuando un anuncio se salta esa lista, el problema no es de matiz. Es de base.

Un anuncio que promete resultados rápidos, universales y sin esfuerzo no está informando: está vendiendo. La diferencia se detecta en tres líneas de texto.

Las seis señales que delatan una promesa exagerada

alegaciones suplementos
  • Resultado con fecha y sin condiciones. En siete días, desde la primera toma, para cualquier persona. La fisiología no funciona así: la energía, la fuerza o la composición corporal se mueven en semanas, no en días.
  • Ninguna dosis en el anuncio. Si no aparece cuántos miligramos del activo lleva cada toma ni en qué forma química, no hay nada que evaluar. La dosis eficaz es el dato que decide si un compuesto aporta algo o solo ocupa sitio en el bote.
  • Bata blanca y vocabulario técnico. El regulador británico ha detectado un aumento de anuncios con apariencia sanitaria —batas, gráficos y siglas— para transmitir legitimidad. Un delantal no es un aval científico.
  • Emoción en lugar de evidencia. Cuando el mensaje apela a la confianza, la seguridad o el vuelve a sentirte tú, el producto está esquivando el argumento técnico. El análisis lo detectó sobre todo en los productos de cuidado capilar.
  • Crítica a lo establecido como gancho. Más natural, más seguro, más sencillo. Fue el patrón dominante en la categoría del magnesio, con 4.270 anuncios revisados.
  • Lenguaje codificado. En los anuncios de péptidos aparecieron eufemismos pensados para esquivar los detectores automáticos de las plataformas. Y el sello solo para investigación no protege a nadie si el mensaje va dirigido a ti.

Ninguna de estas señales condena por sí sola un producto. Lo que condena es la acumulación: cuando tres o más aparecen en el mismo anuncio, estás delante de una campaña construida sobre alegaciones no permitidas o, directamente, sobre humo.

Si el anuncio no dice cuántos miligramos lleva el activo, no está vendiendo un producto: está vendiendo una emoción con envoltorio de ciencia.

📊 La pauta en cifras

  • El dato del regulador: 309.000 anuncios analizados y más del 86% con riesgo medio o alto en cada categoría revisada.
  • Umbral de sospecha: promesa de resultado en días, para todo el mundo y sin dosis declarada. Tres banderas rojas en una sola línea.
  • Qué exigir antes de comprar: miligramos por dosis, forma química del activo, lista completa de ingredientes y referencia a la alegación autorizada.
  • A tener en cuenta: ni el sello solo para investigación ni la bata blanca acreditan nada. La evidencia va en la etiqueta, no en el envoltorio emocional.

Por qué la medicalización del bienestar es el verdadero foco de riesgo

Hace una década, las alegaciones dudosas se colaban en el catálogo impreso y en el anuncio de madrugada. El canal ha cambiado y con él la escala. Hoy el presupuesto se concentra en publicidad segmentada por intereses y activada en momentos de duda, lo que multiplica el efecto de una promesa mal calibrada. El propio regulador británico lo resume así: su trabajo es anticiparse al problema antes de que llegue al consumidor, y por eso ha pedido más escrutinio previo, intercambio de información entre reguladores y plataformas con detección más robusta.

Ahora el matiz honesto. Que una categoría esté bajo vigilancia no significa que el compuesto no valga nada. La creatina monohidrato, la proteína de suero y los ácidos grasos omega-3 cuentan con dosis documentadas y una base de evidencia sólida. El problema casi nunca es el producto: es la alegación que se le cuelga. Cuando un anuncio vende una transformación en lugar de una cantidad, lo que falla es el mensaje, no la molécula.

Para el comprador con criterio, la consecuencia práctica cabe en tres preguntas: qué activo es, cuánto lleva, y con qué respaldo. Antes de pagar, merece la pena cotejar la promesa con el listado de alegaciones autorizadas que mantiene la Agencia Española de Seguridad Alimentaria y Nutrición. Si el anuncio no sobrevive a ese cotejo, la cartera tiene la respuesta.

Esta información es divulgativa y de optimización del estilo de vida: no sustituye la valoración de un profesional cuando hay circunstancias personales de por medio.

⚡ Rutina de Optimización Diaria

  • Audita el último anuncio que te haya tentado: busca miligramos por dosis, forma del activo y lista de ingredientes. Si falta alguno de los tres, descarta la compra.
  • Guarda la lista de alegaciones autorizadas: tenla en el móvil y compárala con lo que promete la marca antes de pagar. Son dos minutos.
  • Revisa una vez al mes lo que ya tomas: retira los botes que no declaren dosis ni referencia. Menos envases y mejores etiquetas.

Diversidad vegetal y microbiota: por qué 30 plantas a la semana mejoran tu digestión y energía

La diversidad vegetal aplicada a la microbiota se mide en tipos, no en kilos: sumar unos 30 alimentos distintos a la semana se asocia a digestiones más ligeras y a una energía más estable que repetir los mismos cinco vegetales.

Por qué la variedad importa más que la cantidad

Todo empieza en la fibra. Verduras, frutas, legumbres, frutos secos, semillas y cereales integrales aportan fibra fermentable, esa que el organismo no digiere en el tramo alto del tubo digestivo y que llega casi intacta al intestino grueso. Allí, la microbiota la fermenta y produce ácidos grasos de cadena corta como el acetato, el propionato y el butirato.

Ese butirato funciona, a efectos prácticos, como el combustible de las células que recubren el intestino. Cuando la producción es buena, la pared intestinal trabaja mejor, la digestión pesa menos, y la energía del día se sostiene sin caídas a media tarde. La fibra, además, retiene agua y da volumen al bolo alimenticio, lo que ayuda a que el tránsito intestinal sea regular.

Aquí está el matiz que casi nadie cuenta. Una cesta enorme de brócoli y espinacas aporta mucha fibra, pero de un repertorio muy limitado. La microbiota responde a la variedad de sustratos, no al volumen: 30 tipos distintos a la semana alimentan a más familias de bacterias que 30 raciones de lo mismo.

Cómo llegar a 30 plantas en una semana real

El recuento asusta hasta que se entiende qué entra en él. No hablamos solo de verdura de hoja: cuentan también las legumbres, los frutos secos, las semillas, las frutas, los cereales integrales, las setas y las hierbas aromáticas. Con esa amplitud, la cifra deja de ser una meta de atleta y se convierte en un asunto de logística de despensa.

comer más variedad de verduras

La forma más eficaz de subir el número es rotar en lugar de repetir. Si tu desayuno lleva siempre avena, alterna con centeno, trigo sarraceno o quinoa. Si la cena termina siempre en ensalada de lechuga, prueba rúcula, canónigos, espinaca baby o remolacha. Cada cambio, por pequeño que parezca, suma un tipo nuevo al recuento.

No se trata de comer más verdura, sino de comer más verduras distintas: la microbiota se alimenta de repertorio, no de volumen.

El otoño es el punto de inflexión más habitual. Con el frío bajan las ensaladas, suben los guisos y la cesta se estrecha hacia tres o cuatro ingredientes de confort: patata, pasta y pan. Hay menos variedad y menos fibra fermentable justo cuando el cuerpo pide platos más densos.

Los tres atajos que sí funcionan

  • Congelado y ultracongelado: conservan la fibra, cuestan menos y resuelven una comida en dos minutos; un mix de setas o de verduras para saltear añade variedad inmediata.
  • Legumbres de bote: garbanzo, alubia, lenteja y guisante cuentan como planta y convierten una ensalada en una comida completa.
  • Frutos secos y semillas: un puñado de nueces, almendras, pipas de calabaza o sésamo son cuatro tipos distintos con un gesto.

Ojo con la letra pequeña. Los snacks de verduras fritos, las salsas con azúcar añadido y los cereales de desayuno con jarabe de glucosa no suman al recuento: suman aceite, azúcar y aditivos. La lista de ingredientes manda, y el orden en que aparecen te dice qué pesa más dentro del paquete.

📊 La pauta en cifras

  • Tipos por semana: unos 30 vegetales distintos contando verduras, frutas, legumbres, frutos secos, semillas, cereales integrales, setas y hierbas.
  • Fibra diaria: la referencia europea sitúa la fibra en torno a 25 gramos al día para un adulto, repartidos entre todas las comidas.
  • Hidratación: entre 1,5 y 2 litros de agua al día; sin líquido suficiente, la fibra no despliega todo su efecto.
  • A tener en cuenta: la evidencia es observacional; la variedad mejora el resultado, pero no existe una fórmula exacta.

Qué dice la evidencia (y qué no)

La asociación entre variedad vegetal y microbiota diversa procede de estudios observacionales. Describen la composición bacteriana de miles de personas y encuentran que quien come más tipos de planta tiene una comunidad más rica. Correlación, no causalidad. Aun así, el hallazgo se repite en cohortes distintas y encaja con lo que ya se sabía sobre la fibra y la fermentación intestinal.

Tampoco conviene confundir el recuento con la calidad. Un ultraprocesado con fibra añadida suma gramos en la etiqueta, pero no aporta la matriz del alimento ni su repertorio de compuestos. Y meter 30 plantas en dos días para cumplir el expediente no equivale a repartirlas a lo largo de la semana, que es cuando la microbiota recibe un flujo constante de sustratos.

Para quién encaja: para cualquiera que quiera digestiones ligeras, energía estable y una rutina que no dependa de contar calorías ni de suplementos. Basta con una lista de la compra más larga y más rotatoria. Eso es todo.

Recuerda que esta información es divulgativa y de optimización del estilo de vida: no sustituye la valoración de un profesional sanitario ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Compra por grupos y rota: cada semana, una verdura de hoja distinta, una raíz, una crucífera y una legumbre nueva. Cuatro tipos extra sin esfuerzo.
  • Fija un desayuno rotatorio: alterna avena, centeno, yogur con una fruta distinta y tostada integral con semillas a lo largo de la semana.
  • Cierra el día con fibra y agua: añade un puñado de frutos secos a la cena y bebe un vaso de agua en cada comida principal.

Drift Protocol abre reclamaciones DFX en Solana: las víctimas del exploit recuperan solo el 1,04%

Drift, uno de los principales protocolos de derivados perpetuos de Solana, ha empezado a pagar las pérdidas del exploit que sufrió el 1 de abril de 2026. Y lo hace con una cifra que explica por sí sola el tamaño del agujero: 1,04% de lo perdido.

El protocolo abrió el 1 de octubre las reclamaciones de DFX, un token que funciona como derecho de cobro sobre su fondo de recuperación, lo que Drift llama Recovery Pool. La asignación es de un DFX por cada USDT de pérdida verificada. El tipo de cambio de apertura deja el reembolso en unos 0,0104 USDT por token.

Puesto en números redondos: quien acredite 1.000 dólares de pérdidas recibirá 1.000 DFX que, al cambio inicial, valen alrededor de 10,4 dólares. El resto queda pendiente de que el fondo engorde.

Un DFX por cada USDT perdido: así se calcula la redención

El fondo de recuperación arrancó con 3,1 millones de USDT disponibles frente a casi 299,5 millones de DFX emitidos, equivalentes a otras tantas pérdidas verificadas en dólares. La fórmula que publica Drift divide el saldo del fondo entre el suministro de DFX en circulación, fijado en 299.500.810,998 tokens. De ahí sale ese 0,0104 por unidad. El detalle del mecanismo está recogido en la web oficial de Drift.

En la primera jornada de actividad, los usuarios canjearon 216.480 DFX por unos 2.250 USDT, según el recuento publicado por The Block, mientras el fondo se mantenía en torno a 3,11 millones. La aportación llegada desde los ingresos del propio protocolo en esas primeras 24 horas fue de apenas 31 USDT. Traducido: los pagos iniciales se sostienen sobre el saldo ya existente, no sobre dinero nuevo.

Un fondo que reparte el 1% de lo perdido no devuelve el dinero: convierte la pérdida en una promesa a largo plazo.

Qué significa para las víctimas: cobrar ahora o esperar al fondo

El diseño del DFX obliga a elegir. Quien canjea recibe USDT al cambio vigente, pero los DFX canjeados se queman de forma permanente. Ese token deja de tener derecho sobre cualquier dinero que entre en el fondo más adelante. Quien los mantiene, en cambio, conserva la exposición a que el saldo crezca y el valor por token suba.

La mecánica tiene su lógica aritmética, aunque también su trampa. Si entran fondos nuevos y el número de DFX vivos baja por los canjes, el tipo de cambio mejora para los que aguantan. Si no entra nada, el titular se queda con un token ilíquido y una fecha límite en el calendario.

Drift ha señalado tres vías para reponer el fondo: las aportaciones diarias procedentes de los ingresos netos de protocolo de Velocity, un respaldo de Tether de hasta 127,5 millones de USDT, y hasta 20 millones más de socios estratégicos, además de cualquier fondo robado que se logre recuperar. Son compromisos anunciados, no dinero ya ingresado, y esa distinción importa.

exploit Solana

El problema de fondo: una recuperación que depende de ingresos futuros

No es la primera vez que el ecosistema de Solana vive un episodio así. En febrero de 2022, el puente Wormhole perdió unos 120.000 ether y fue Jump Crypto quien repuso el dinero de su bolsillo, sin token de por medio. Aquel rescate funcionó porque había un balance dispuesto a asumir el golpe. Aquí no hay un inversor que firme el cheque: hay un fondo que se llena con ingresos operativos, y eso cambia la naturaleza de la promesa.

Tampoco es un caso aislado dentro del DeFi, ese conjunto de aplicaciones financieras que funcionan sin banco ni intermediario. La norma cuando un contrato inteligente falla —el de Drift falló el 1 de abril— es que el usuario recupere lo que se pueda recuperar. Nadie garantiza nada. La novedad de DFX es que convierte una pérdida difusa en un instrumento con precio, suministro y reglas de emisión. Se parece más a un bono subordinado que a un reembolso. Tiene una ventaja: cualquiera puede calcular hoy cuánto vale su reclamación. Y un riesgo evidente: ese valor depende de que el negocio del protocolo genere caja durante los próximos ejercicios.

Hay además una contradicción incómoda en el calendario. La ventana de reclamación cierra a las 00:00 UTC del 1 de enero de 2028 y el DFX que nadie reclame se quemará. El usuario tiene un plazo largo para decidir, pero mueve ficha sobre un fondo cuyo tamaño real no conocerá hasta dentro de meses, si acaso. La prudencia invita a tratar el 1,04% como suelo de la recuperación, nunca como techo.

Lo que ocurra depende de dos variables medibles: cuánto facture Velocity y cuántos DFX se queden sin canjear. La primera puede seguirse en los paneles del propio protocolo; la segunda solo se sabrá con el tiempo. Mientras tanto, la referencia que el mercado tiene delante es la de siempre en el DeFi: un token vale lo que vale el fondo que lo respalda, ni un dólar más.

Tesorería Solana de DFDV duplica su caja y recorta deuda en SOL antes del Q3

DFDV, la tesorería en Solana que cotiza en el Nasdaq, espera más que duplicar su caja y recortar su deuda en SOL. La compañía presentó sus cifras preliminares del tercer trimestre con dos mensajes que apuntan en la misma dirección: entra más capital y se pide menos prestado contra los tokens que guarda en balance.

El detalle importa. DeFi Development Corp., que atesora cerca de 2,56 millones de SOL, añadió 26.203 tokens después del 28 de septiembre y su tesorería ya roza los 2.564.212 SOL y equivalentes, un paquete valorado en unos 302 millones de dólares. Las tenencias han crecido alrededor de un 11% desde la actualización de resultados de agosto.

Qué dicen exactamente las cifras de la tesorería en Solana de DFDV

El número que la empresa ha puesto en el centro de su comunicación es el valor neto de los activos por acción, el llamado NAV por acción. Incluye la caja y las tenencias de SOL menos las deudas denominadas en SOL, otra deuda y el capital preferente. Según sus propias estimaciones, ese NAV por acción ha subido más de un 100% en unas siete semanas.

Conviene subrayar la letra pequeña. DFDV advierte de que las cifras son preliminares, no auditadas y están sujetas al cierre financiero. Traducido: son las cuentas que la compañía cree que va a presentar, no las que ha certificado. También anticipa un crecimiento de dos dígitos en el SOL por acción y en el SOL total, dos métricas que los inversores miran con lupa porque miden si la empresa acumula tokens más rápido de lo que emite papel.

CHAD, el dividendo del 13% que financia más compras de SOL

DeFi Development Corp

Detrás de esa maquinaria hay un instrumento que pocos inversores minoristas conocen: CHAD, la acción preferente de DFDV que cotiza en el Nasdaq. La empresa ha habilitado un programa de emisión a mercado de 300 millones de dólares sobre CHAD, y ese capital está destinado a comprar más SOL.

El valor real de una tesorería no está en cuántos tokens acumula, sino en si aguanta sin tener que pedirlos prestados.

CHAD pagó su primer dividendo el 1 de octubre y ofrece un rendimiento anual del 13% sobre un valor nominal de 10 dólares, es decir, 1,30 dólares por acción al año, pagaderos cada día hábil cuando se declaren. La empresa sostiene que los ingresos orgánicos de su tesorería, procedentes de las comisiones de validador y de las recompensas por staking —el mecanismo por el que se delegan SOL a un validador a cambio de una rentabilidad, una variante de la prueba de participación—, bastan para cubrir ese pago.

Los datos de rentabilidad relativa acompañan. DFDV afirma que SOL superó al Nasdaq-100 en un 56% durante el tercer trimestre y que la propia acción de la compañía superó a SOL por 1,5 veces en el mismo periodo. El lunes, tras conocerse las estimaciones, el título cerró con una subida de alrededor del 4%.

El movimiento encaja en una tendencia más amplia. Varias cotizadas han copiado este año el manual de las tesorerías de bitcoin y han salido a comprar SOL. La propia empresa reconoce que el sector de tesorerías en Solana lo pasó mal en bolsa durante los últimos doce meses.

Por qué el modelo de DFDV es tan potente como frágil

El modelo que representa DFDV tiene nombre en el sector: empresa de tesorería de activo digital. La idea es la misma que popularizó MicroStrategy con bitcoin a partir de 2020: una cotizada emite acciones o deuda para comprar un activo cripto y ofrece al inversor bursátil una exposición indirecta sin necesidad de abrir una cartera.

Cuando la estrategia funciona, la acción cotiza con prima sobre el valor de los tokens que guarda, y esa prima permite emitir más papel para comprar más activo. Es un círculo virtuoso mientras el precio sube. Cuando se rompe, el mismo mecanismo gira en contra: la prima se convierte en descuento, la emisión diluye y el mercado castiga.

Ahí está la contradicción de la compañía. Sus tenencias crecen, su NAV por acción se ha más que duplicado en siete semanas y, aun así, su acción acumula una caída de alrededor del 66% en el último año. El mercado no está premiando la acumulación de SOL con la misma generosidad con la que premió a los primeros vehículos de bitcoin.

Sobre Solana planea, además, un riesgo específico. La red mejoró mucho su estabilidad desde las paradas de 2021 y 2022, y el desarrollo de un segundo cliente validador, Firedancer —el motor alternativo que Jump Crypto construye en C++—, apunta a reducir la dependencia de un único software. Para una empresa que sostiene un dividendo con recompensas de staking, cualquier interrupción prolongada golpea sus ingresos.

Cierra la reflexión un dato de calendario: la compañía presentará sus cifras definitivas del tercer trimestre más adelante, ya auditadas. Será el momento de comprobar si el doble dígito prometido en SOL por acción se materializa y si el dividendo de CHAD se sostiene sin recurrir a más emisiones. Los datos apuntan a un trimestre sólido; el mercado, de momento, no lo ha comprado del todo.

Matthieu Blazy en Chanel: el debut que puede revalorizar la marca en el mercado secundario

0

El primer look del desfile de Matthieu Blazy en Chanel no fue negro. Fue un vestido blanco, vaporoso, casi transparente, con un rosetón de plumas en el pecho y el 2.55 original de Gabrielle Chanel en la mano. Un gesto mínimo que contiene una tesis de mercado de gran alcance.

He seguido con atención la primera temporada de Blazy en la casa. Su primer prêt-à-porter confirma lo que el mercado intuía: no ha venido a reescribir los códigos de Chanel, sino a revelar dimensiones nuevas dentro de ellos.

Esa distinción suena estética; es financiera. Chanel no cotiza en bolsa, de modo que su valor no se actualiza cada mañana en una pantalla. Se actualiza en otro sitio: en la lista de precios de la casa, en la ocupación de sus listas de espera y en el mercado secundario de sus bolsos.

Un año después de asumir la dirección artística, la colección presentada en el Grand Palais durante la Semana de la Moda de París funciona como una línea temporal, no como una reconstrucción histórica. Faldas de talle bajo en mezclas de bouclé, lana y punto; dos colaboraciones con Lesage; blusas de fiesta y chaquetas bordadas en color; bailarinas de tul con corsetería eduardiana; y variaciones interminables del zapato de puntera bicolor.

Qué revela la colección de Matthieu Blazy sobre la estrategia de Chanel

Sobre las cabezas de los invitados, una bandada iluminada de vencejos y golondrinas cruzaba el techo del Grand Palais. Blazy las observa en Calabria y las convirtió en metáfora del trayecto de Gabrielle. «Esta no es una colección histórica; es una colección sobre las historias estratificadas de Gabrielle Chanel», dijo tras el desfile. «Chanel despegó, y cada paso que dio la llevó a ser libre, como un pájaro».

El cierre fue un mash-up de «Gimme More», de Britney Spears. En primera fila, Dua Lipa, Nicole Kidman y Ayo Edebiri. La puesta en escena del relevo generacional no es inocente: la casa protege su base de clientela veterana mientras recluta a la siguiente.

Blazy no reescribe los códigos de Chanel: los revaloriza. Y en el mercado secundario, ese matiz pesa más que cualquier campaña publicitaria.

El efecto Blazy en el mercado secundario de Chanel

Chanel primavera verano 2027

El mercado de segunda mano de la casa se concentra en muy pocas referencias: el Classic Flap, el 2.55 y un puñado de piezas de archivo de los años ochenta y noventa. Los índices de reventa especializados sitúan a Chanel en el grupo de cabeza por retención de valor, junto a Hermès, con referencias que en el mercado pre-owned se acercan al precio de tienda.

Ahí está la clave del debut. Desde 2019, cuando la casa retiró su marroquinería del canal mayorista, ha encadenado subidas de precio que han elevado el suelo del mercado secundario. El riesgo de esa estrategia es la elasticidad: cada subida expulsa a un tramo de clientela y empuja a otra parte de la demanda al circuito pre-owned. Un director creativo capaz de hacer deseable la pieza antigua no solo vende la nueva; sostiene el precio de la vieja.

«Chicas jóvenes jugando con la ropa de su abuela: tu viejo Chanel puede seguir siendo nuevo», resumió Blazy. «Es lo que decidas hacer con él». La frase funciona como una tesis de inversión involuntaria y explica por qué el mercado de archivo de la casa es hoy más profundo que el de cualquiera de sus competidores europeos.

El archivo de Chanel no es un coste de almacenamiento: es un activo que este desfile acaba de repreciar.

Chanel no cotiza: dónde se mide el veredicto del mercado

Aquí está la particularidad que conviene recordar. Chanel es una sociedad privada, controlada por la familia Wertheimer, y no tiene una acción que absorba el juicio del mercado. El veredicto llega por otras vías: la velocidad a la que se agota una referencia, la prima que alcanza en el circuito secundario y la disposición del cliente a aceptar la siguiente revisión de tarifas.

Ese mecanismo es más lento que una cotización, pero también más difícil de manipular. En mi lectura, la primera colección de Blazy reduce el riesgo de marca sin añadir riesgo de precio: no hay ruptura estética que obligue a defender un giro ante la clientela histórica, y sí material para justificar la próxima subida. La contrapartida es la liquidez: un bolso no se vende en 48 horas como una acción, y en el tramo alto encontrar comprador lleva semanas.

💎 Veredicto Wealth

Blazy consolida a Chanel como activo de preservación de capital en bolsos icónicos, no como vehículo de revalorización rápida. El riesgo a vigilar es la elasticidad del cliente ante nuevas subidas de precio, con un horizonte de tres a cinco años.

El próximo hito creativo llega en diciembre, con la colección de Métiers d’Art, y después con la entrada de esta primavera/verano 2027 en las boutiques. La pregunta relevante para el inversor en activos tangibles no es si la colección gusta, sino si el Classic Flap mantiene su prima en el circuito secundario con la nueva dirección creativa ya consolidada. Las primeras subastas de bolsos de colección de finales de año darán la primera respuesta.

Ferrovial blinda sus autopistas en EEUU: reinvierte dividendos en la I-24 de Tennessee

Ferrovial reinvierte los dividendos de sus autopistas de EEUU en la I-24 de Tennessee. La compañía destina la caja que generan sus peajes norteamericanos a uno de los mayores proyectos de su historia: más de 30.000 millones de dólares entre construcción y pagos comprometidos.

La presentación al mercado de ayer dejó el esquema comercial sobre la mesa y el financiero bajo llave. Los carriles dedicados de la I-24 suman 9.000 millones de dólares de construcción y 24.000 millones de pagos comprometidos, pero ni el consejero delegado, Ignacio Madridejos, ni el director financiero, Ernesto López, desvelaron cómo se paga un proyecto que el grupo controla al 65%.

El calendario tampoco es inmediato. El cierre financiero está previsto antes de julio de 2027, las obras arrancarán en 2029 y la entrada en operación llegará en 2035, casi una década después de la subasta resuelta este verano.

López dio la única pista relevante: ‘No vamos a dar detalles sobre el esquema de financiación del activo, pero sí avanzamos que la parte que nos corresponde se afrontará con los dividendos procedentes de otros peajes en EEUU’. La frase descarta desinversiones, cambios en la política de retribución y una revisión de la agenda de nuevas oportunidades en el país.

La capacidad de generación de esos peajes da la medida del esfuerzo. Hasta junio, las autopistas norteamericanas del grupo ingresaron 378 millones de euros, una cifra que incluye lo procedente de la ETR-407 de Toronto. Ese es el motor de caja que sostiene Tennessee.

Ferrovial no venderá activos ni tocará su política de retribución: financiará la I-24 con el dividendo que ya le pagan sus propias autopistas de EEUU.

La agenda no se detiene. A mediados de octubre se presentan las ofertas por la I-285 East Express Lanes de Atlanta, valorada en más de 10.000 millones de dólares, unos 8.725 millones de euros. La mayoría de los consorcios que pujaron por la I-24 vuelve a presentarse: ACS y Acciona con Meridiam; Sacyr con la israelí Sikun y Binui y Plenary; y Ferrovial con Tikehau, después de que se cayera de la alianza la australiana Transurban.

Los mismos consorcios españoles que pujaron por Tennessee vuelven a la carga en Atlanta, y la competencia por los activos norteamericanos no da tregua.

El esquema financiero: dividendos propios, deuda y fondos federales

El patrón habitual en concesiones de este tamaño pasa por que los promotores aporten al menos el 20% del capital y el resto se cubra con financiación bancaria, bonos garantizados (PAB) y recursos federales del programa Tifia. Sobre 30.000 millones de dólares, ese mínimo de equity ronda los 6.000 millones, un dato que la compañía no ha confirmado y que el mercado espera conocer antes del cierre.

Ferrovial sostiene que no necesita vender nada. Ni activos maduros, ni participaciones en otros peajes, ni acudir a una ampliación de capital. Los dividendos internos bastan, según su versión, y el calendario de pagos al accionista se mantiene intacto.

Tennessee: tarifas sin techo y un PIB que crece al 2,8%

Ferrovial dividendos

El marco tarifario es uno de los puntos fuertes. Ferrovial cobrará entre 0,8 y 1,6 dólares por milla recorrida y ese techo no está capado a partir de determinados hitos de tráfico, límites de velocidad, congestión de las vías o tipo de vehículo. La compañía calcula una generación de ingresos por peaje superior a la que estiman las propias autoridades del estado.

El argumento demográfico acompaña. Ferrovial proyecta un crecimiento medio de la población del 1% anual hasta 2034 y un alza del PIB del 2,8% en el mismo periodo. Más tráfico, más millas, más peaje.

El calendario, en cambio, juega en contra: entre el cierre financiero y la primera milla facturada median casi ocho años sin retorno.

Una apuesta que concentra el riesgo en un solo país

Ferrovial tiene ahora tres frentes abiertos en Norteamérica: la Nueva Terminal 1 del aeropuerto JFK de Nueva York, que en principio se inaugura en 2027; la I-24 de Tennessee; y la más que probable puja por la I-285 de Atlanta. A eso se suman las finales internacionales, como el AVE polaco, donde sigue en liza tras descolgarse ACS y Acciona, y el Metro de Dublín, un contrato de 8.000 millones en el que compite con ACS.

La lectura positiva es de disciplina de capital. Ferrovial renuncia a vender activos y a tensar el balance para financiar un proyecto que no le reportará caja hasta la próxima década.

La lectura negativa es de concentración. Casi todo el crecimiento futuro depende de un único país, con un marco regulatorio que puede cambiar y con unos tipos de interés que condicionan el coste de la deuda. ACS, Acciona, Sacyr y media docena de fondos internacionales pujan por los mismos activos, y eso presiona al alza los precios de adjudicación.

En mi lectura, el proyecto no es el problema. El problema es el orden. Con el JFK todavía sin abrir, la I-24 pendiente de financiación y Atlanta en el horizonte, el grupo acumula compromisos de equity que solo se sostienen si sus peajes actuales mantienen el ritmo de generación de caja. Los 378 millones de euros hasta junio son una buena cifra, pero no son infinitos.

El hito a vigilar es el cierre financiero antes de julio de 2027. Si llega en plazo y con el mínimo de capital propio, la estrategia queda validada. Si se retrasa o exige más recursos de los previstos, la pregunta sobre la retribución al accionista volverá a la mesa. Es la única línea roja que la compañía ha prometido no cruzar.

Veredicto Merca2

Cotización al cierre o apertura: Sin cifra de variación atribuible al anuncio. La presentación se limitó al esquema comercial y la compañía no desveló el importe de capital propio comprometido, que con el mínimo habitual del 20% rondaría los 6.000 millones de dólares sobre un proyecto de más de 30.000 millones.

Clave técnica: El catalizador no es la sesión de hoy, sino el cierre financiero previsto antes de julio de 2027 y la puja por la I-285 de Atlanta, de más de 10.000 millones de dólares, cuyas ofertas llegan a mediados de octubre. Hasta 2035 no hay una sola milla facturando.

Apunte macro: El efecto se mide en el sector más que en la prima de riesgo. ACS, Acciona, Sacyr y Ferrovial compiten por los mismos paquetes en Norteamérica y Europa, con el Metro de Dublín (8.000 millones) y el AVE polaco como próximas citas, y esa concurrencia tiende a comprimir las rentabilidades esperadas de todos.

Wikipedia denuncia ataques de agentes de OpenAI y exige regulación IA urgente

La Fundación Wikipedia ha denunciado la actividad de agentes de OpenAI dentro de sus plataformas, incluida la vinculada a un incidente ocurrido el pasado mes de mayo que provocó una interrupción parcial del servicio de datos de la enciclopedia. Lo contó DW Español en su repaso diario a la economía internacional, y el asunto trasciende lo técnico: se suma a una lista creciente de alertas sobre sistemas de inteligencia artificial que toman decisiones por su cuenta, incluso al margen de lo que esperan sus creadores humanos. La pregunta de fondo ya no es qué responde una IA, sino qué hace cuando se le concede capacidad de actuar sola en internet.

El programa de la cadena alemana explica que los agentes autónomos no se limitan a contestar a un usuario. Ejecutan cadenas de tareas: navegan, se identifican en servicios ajenos, descargan datos y deciden por sí mismos el paso siguiente. Cuando ese comportamiento toca infraestructuras que usan millones de personas, cualquier error de criterio deja de ser anecdótico. La pérdida de control figura, según reconoce la propia industria, entre los riesgos que nadie debería minimizar.

Wikipedia señala a los agentes de OpenAI

Según el relato del programa, la fundación que sostiene la enciclopedia libre detectó actividad de agentes de OpenAI en sus sistemas y la relacionó con un episodio que llegó a degradar su servicio de datos. No es un ataque convencional con un culpable claramente identificado, sino un comportamiento automatizado que acaba generando un daño verificable. Esa ambigüedad es justamente la que complica cualquier respuesta legal.

DW Español enmarca el caso en una tendencia más amplia: agentes de distintos fabricantes operando en la web abierta, con instrucciones generales y márgenes de decisión que sus propios desarrolladores no siempre anticipan. El espacio lo resumió con una idea incómoda para el sector: el problema ya no está solo en lo que la máquina dice, sino en lo que hace cuando nadie la está mirando.

La Casa Blanca apuesta por la autorregulación voluntaria

En Estados Unidos, el presidente Donald Trump insiste en que el sector debe gobernarse a sí mismo. Ha creado un grupo de trabajo con personas de su entorno para que, en un plazo aproximado de 120 días, entregue un informe sobre oportunidades, amenazas y el papel que debería asumir el gobierno federal. La medida llegó pocos días después de que los directivos de las principales compañías de IA se reunieran en la Casa Blanca y acordaran un pacto de autovigilancia.

Ana Nieto, corresponsal de DW Español en Nueva York, aclaró que ese acuerdo es voluntario y nace de la propia industria. Quienes reclaman una regulación más firme lo consideran insuficiente y defienden que deben activarse las leyes de responsabilidad, tanto civil como penal, cuando se producen fallos de control como los que se están viendo estas semanas.

Las empresas de inteligencia artificial no saben cómo controlar sus propios sistemas, y apagarlos tampoco sale gratis, advierten los expertos que testifican ante las administraciones locales.

— DW Español

Nueva York quiere un botón de apagado obligatorio

Mientras Washington apuesta por la mano blanda, algunas administraciones locales intentan ser más proactivas. En Nueva York, el Consejo Municipal ha escuchado a especialistas que llevan años advirtiendo sobre estos riesgos. Uno de los más insistentes repitió ante los concejales que las compañías no tienen forma de controlar completamente sus modelos, que apagarlos tiene consecuencias negativas y que, aunque el potencial de la tecnología es enorme, el camino elegido multiplica las posibilidades de una pérdida de control con daños difíciles de reparar.

El Consejo quiere obligar a los modelos que operan en la ciudad a incorporar un mecanismo de desconexión automática, una suerte de interruptor de emergencia. La propia corresponsal matiza que el margen de maniobra municipal es limitado, pero sostiene que las ciudades buscan fórmulas para ganar influencia en un debate que les supera. Nueva York ya impuso una moratoria de inteligencia artificial en sus escuelas, una decisión que después copió Los Ángeles.

Verificar la IA como se verifica un avión

El argumento que más se repite entre quienes piden reglas más duras es el de la verificación previa. Si un avión no despega sin certificado y un medicamento no llega a la farmacia sin ensayos, sostienen, un modelo que decide de forma autónoma sobre servicios críticos tampoco debería operar sin auditorías. La propuesta no exige frenar el desarrollo, sino trasladar al software un principio que el resto de industrias asume desde hace décadas.

En ese terreno, la Unión Europea lleva ventaja. El Reglamento de Inteligencia Artificial entró en vigor en agosto de 2024 y despliega sus obligaciones por fases, con exigencias específicas para los modelos de propósito general y para los sistemas considerados de alto riesgo. La asimetría entre Bruselas y Washington es uno de los factores que más incertidumbre genera entre las compañías que operan a ambos lados del Atlántico.

Qué cambia para el usuario y para las empresas

El episodio de Wikipedia importa porque afecta a una infraestructura de consulta gratuita y masiva. Si un agente autónomo puede degradar el servicio de datos de una enciclopedia sin que nadie se lo haya ordenado expresamente, el mismo mecanismo puede tensar sistemas de pago, plataformas sanitarias o servicios públicos digitalizados. La responsabilidad tecnológica deja de ser un debate abstracto y se convierte en una cuestión de mantenimiento, seguros y costes operativos.

Para las empresas que despliegan agentes, el escenario que dibuja DW Español anticipa tres frentes. Primero, la trazabilidad: saber qué agente hizo qué y por orden de quién. Segundo, la verificación previa, con auditorías comparables a las de otros sectores regulados. Tercero, la exposición jurídica, porque si se activan las leyes de responsabilidad un fallo automatizado puede acabar en los tribunales. Ninguna de las tres cosas se resuelve con un comunicado.

La regulacion que viene no se jugará en un único texto legal. Se jugará en la capacidad de las administraciones locales para imponer condiciones, en la presión de los tribunales y en la reputación de las empresas señaladas. Mientras tanto, millones de personas seguirán usando servicios que dependen de sistemas cuyo comportamiento nadie garantiza del todo.

Queda una pregunta abierta, y no es retórica: si ni quienes construyen estos agentes saben qué harán en el siguiente paso, quién firma cuando algo sale mal. Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Puedes ver el vídeo completo aquí:

Youtube video

Marc Vidal alerta: los coches eléctricos ya son el 10% de las ventas en España

El coche eléctrico ha dejado de ser una promesa de laboratorio para convertirse en una cuota real del mercado español. En su último análisis, Marc Vidal sostiene que los vehículos eléctricos ya rondan el 10% de las ventas en España, un umbral que obliga a revisar muchas certezas que se daban por sentadas hace apenas tres años.

El 10% que rompe el relato de la excepción

Durante años, la conversación sobre los coches eléctricos en España se movía entre el escepticismo y la promesa incumplida. Según plantea el creador, esa etapa se ha cerrado. Un 10% de cuota no es un experimento piloto ni una estadística de nicho: es una masa crítica que empieza a condicionar precios, redes de taller y decisiones empresariales.

Vidal insiste en un matiz que suele pasarse por alto: la cifra importa menos que su velocidad de cambio. Pasar de un peso marginal a uno de dos dígitos en pocos ejercicios describe una curva que, si se mantiene, transforma el parque automovilístico mucho antes de lo que anticipan los planes oficiales.

Qué hay detrás del salto en las ventas

El análisis repasa varios factores que empujan esa cifra. Por un lado, la presión regulatoria europea, que fija horizontes cada vez más estrictos para los motores de combustión y empuja a los fabricantes a colocar eléctricos en el mercado. Por otro, una oferta que ha crecido en gamas y formatos: ya no se trata solo de berlinas premium, sino de utilitarios y SUV accesibles que compiten de tú a tú con sus equivalentes de gasolina.

El creador añade un elemento psicológico que a menudo se subestima. Cuando el vecino, el compañero de trabajo o el cuñado conduce un eléctrico, la barrera de entrada deja de ser técnica y se vuelve cultural. Ese efecto contagio, sostiene, explica mejor el crecimiento que cualquier campaña institucional.

El coche eléctrico ya no es una promesa de futuro: es una cuota de mercado que avanza más rápido de lo que la infraestructura puede absorber.

— Marc Vidal

La infraestructura de carga, el cuello de botella

Si las ventas avanzan, la red de recarga lo hace a otro ritmo. Esa asimetría es, para Vidal, el punto más frágil de todo el proceso. No basta con que el coche sea competitivo en precio: hace falta que cargarlo sea tan predecible como repostar. Y ahí, según su lectura, España todavía arrastra retrasos en corredores, zonas rurales y aparcamientos de edificios antiguos.

La consecuencia no es menor. Una infraestructura insuficiente no frena solo al conductor que duda, tambien desincentiva inversiones en flotas, en logística urbana y en alquiler. El cuello de botella, insiste el creador, termina condicionando la propia curva de ventas.

Francia y el aviso que Europa evita mirar

El vídeo enlaza este debate con lo que ocurre al otro lado de los Pirineos. Vidal interpreta que las tensiones económicas y sociales francesas funcionan como un aviso para el resto del continente: las políticas de transición energética no se aplican en el vacío, sino sobre ciudadanos con facturas, salarios y desconfianza acumulada.

Su tesis es que Bruselas y los gobiernos nacionales tienden a presentar la descarbonización como un proceso inevitable y sin coste político. El caso francés, según su análisis, demuestra lo contrario: cuando el ciudadano percibe que la carga es desproporcionada, la reacción puede desordenar cualquier calendario.

Contexto: de dónde venimos y qué se juega España

Conviene situar la cifra en su marco público. La Unión Europea ha fijado 2035 como fecha límite para la venta de turismos y furgonetas nuevos con motor de combustión, y los planes de incentivo han ido acompañando esa hoja de ruta con más intermitencias que certezas. En ese escenario, que España alcance un 10% de cuota eléctrica deja de ser una anécdota y pasa a ser un indicador de que el mercado se mueve incluso cuando la política duda.

También es un recordatorio de que las medias nacionales esconden realidades muy distintas: no vende lo mismo un concesionario en el centro de una gran ciudad que uno en una provincia con pocos puntos de recarga. La geografía, advierte el creador, será tan determinante como el precio.

Qué significa esto para el lector

Para quien se plantea cambiar de coche, el mensaje es ambivalente. La oferta eléctrica es hoy mucho más sólida que hace tres años, y el 10% de cuota sugiere que la tecnología ha dejado de dar miedo. Pero la misma cifra expone un problema que no se resuelve comprando: si la red de carga no acompaña, la experiencia diaria puede convertirse en una fuente de fricción.

Para las empresas, el aviso es de otro tipo. Quienes gestionan flotas tendrán que decidir si se adelantan o esperan, sabiendo que cada año de retraso encarece la reconversión. Y para el conjunto del país, la cuestión de fondo es si España quiere ser comparsa o protagonista de una transición que ya no admite marcha atrás.

La pregunta que deja el análisis de Marc Vidal no es si el coche eléctrico llegará, sino a qué ritmo y con qué coste social lo hará. Un 10% de ventas invita a pensar que el futuro ya está aquí; la infraestructura, en cambio, sugiere que sigue llegando tarde. Quizá el verdadero dato no sea la cuota, sino la distancia entre lo que compramos y lo que somos capaces de sostener.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

700 ofertas de empleo en un solo día: retail, logística y hostelería buscan trabajadores sin experiencia

0

Zaragoza concentra 700 ofertas de empleo en una sola mañana. El sexto Salón de Empleo de la ciudad abre sus puertas este miércoles, 7 de octubre, con 80 empresas, entidades y organizaciones dispuestas a recibir currículums y a entrevistar candidatos en directo.

La cita se celebra de 10:00 a 14:00 horas en la Sala Multiusos del Auditorio de Zaragoza Princesa Leonor, organizada por el Ayuntamiento a través de Zaragoza Dinámica. La entrada es libre hasta completar aforo.

Sin inscripción previa. Sin titulación obligatoria. Frente a las ofertas que solo existen en portales digitales, este formato permite entregar el currículum en mano y conversar con responsables de selección.

Qué es el Salón de Empleo y por qué reúne 700 ofertas

El Salón de Empleo llega a su sexta edición como una de las citas de contratación más concurridas de Aragón. En marzo, la convocatoria anterior reunió a unos 4.000 visitantes, según datos de Zaragoza Dinámica, con 78 empresas y cerca de 1.000 puestos ofertados. Se cubrieron en torno al 60% de aquellas vacantes.

Para octubre, la organización ha confirmado 80 participantes y 31 organizaciones que acuden por primera vez. La presencia de empresas de automoción y de su industria auxiliar crece respecto a la edición de primavera, un detalle relevante en un territorio donde el sector industrial tira del empleo.

Entre las instituciones confirmadas figuran el Ministerio de Defensa, la Armada y la Policía Nacional. También participan centros especiales de empleo y entidades que trabajan en la inserción de personas con discapacidad.

Cerca de 700 oportunidades confirmadas y la posibilidad de entregar el currículum en mano: el formato presencial sigue marcando diferencias frente a la inscripción digital.

Perfiles buscados: de la soldadura a la atención sociosanitaria

La variedad es el gran argumento de esta jornada de contratación masiva. El Ayuntamiento confirma oportunidades en doce sectores: industria, construcción, energía, comercio, hostelería y restauración, transporte y logística, telecomunicaciones, salud, educación, finanzas, tecnologías de la información, y consultoría y servicios.
Entre los perfiles técnicos más demandados aparecen:

  • Mantenimiento industrial, electromecánica y soldadura.
  • Fabricación mecánica, automatización, robótica y mecatrónica.
  • Logística, almacén, transporte y producción.
  • Informática, programación, telecomunicaciones y análisis de datos.

El bloque de servicios completa la oferta: hostelería, restauración, turismo, comercio, atención sociosanitaria, enfermería, educación y servicios sociales. Hay hueco también para administración, finanzas, recursos humanos, ventas y atención al cliente.

ofertas de empleo España

Una advertencia útil: la organización no publica salarios ni tipos de contrato de cada vacante. Ese detalle se conoce en el contacto directo con cada empresa, así que conviene preguntarlo sin rodeos en el propio stand.

Análisis: qué mirar antes de ir y qué condiciones no se publicitan

El primer dato que conviene relativizar es la cifra de 700. Se trata de oportunidades ya confirmadas y la propia organización admite que podía aumentar antes de la jornada; en la edición de marzo se ofertaron cerca de 1.000 puestos. El volumen real de vacantes suele moverse por encima del anuncio inicial. Eso sí, no todas se traducen en un contrato: el 60% de cobertura de la edición anterior es un buen indicador, pero dos de cada cinco puestos quedaron sin cubrir.

Segundo punto: el perfil técnico industrial es el que mejor encaja en el mercado aragonés, donde la automoción y su industria auxiliar ganan peso. Quien busca trabajo sin experiencia tiene más opciones en logística, hostelería y servicios auxiliares, aunque son también los sectores con más turnicidad, fines de semana y rotación.

Tercer punto, el más práctico: la entrada es libre, pero hasta completar aforo. A las 10:00 conviene estar ya en la cola. Llevar varias copias del currículum, tener claro a qué cinco empresas quieres dirigirte y preparar una explicación de treinta segundos sobre tu disponibilidad multiplica las opciones de salir con una entrevista cerrada.

📝 Cómo enviar el currículum

Este Salón de Empleo no tiene inscripción online: el acceso es libre y el currículum se entrega directamente a las empresas durante la jornada.

  1. Paso 1: Prepara entre cinco y diez copias impresas de tu currículum actualizado, con teléfono y correo visibles.
  2. Paso 2: Consulta el listado de empresas participantes en el portal del Ayuntamiento de Zaragoza y apunta tus cinco objetivos prioritarios.
  3. Paso 3: Acude a la Sala Multiusos del Auditorio de Zaragoza Princesa Leonor a partir de las 10:00 horas; el acceso es libre hasta completar aforo.
  4. Paso 4: Preséntate en cada stand, entrega tu currículum y solicita el contacto directo del responsable de selección.
  5. Paso 5: Anota nombre, empresa y puesto, y envía un correo de seguimiento en las 24 horas siguientes para dejar constancia de tu interés.

Plazo de inscripción: no hay plazo ni registro previo; la jornada se celebra el miércoles 7 de octubre de 10:00 a 14:00 horas. Requisito mínimo: llevar el currículum actualizado, ya que no se exige experiencia previa para buena parte de los puestos operativos.

Castilla y León convoca oposiciones de inspectores de educación: 32 plazas para docentes con experiencia

Castilla y León activa las oposiciones de inspectores de educación: 32 plazas para docentes en activo con ocho años de antigüedad.

La Consejería de Educación convoca el procedimiento selectivo de acceso al Cuerpo de Inspectores de Educación mediante la Orden EDU/1000/2026, de 1 de octubre. De las plazas ofertadas, 28 corresponden al turno de acceso general y 4 quedan reservadas a personas con discapacidad reconocida. Las que resulten desiertas en ese segundo turno se acumulan al general.

Esta convocatoria no está pensada para quien acaba de terminar el máster. Es una vía de promoción interna reservada a funcionarios de carrera de los cuerpos docentes. El peaje es doble: ocho años de antigüedad y ocho años de experiencia docente efectiva.

La prueba selectiva de la fase de oposición se celebrará en León, tal y como fija la orden. La distribución territorial de las plazas por provincias se publicará más adelante, antes de la lista de admitidos, en los tablones de las direcciones provinciales y en la sede electrónica de la Junta.

Por qué se convoca ahora

El procedimiento se apoya en la oferta de empleo público de la Administración de Castilla y León para 2024, aprobada por el Acuerdo 112/2024, de 5 de diciembre, y en el Real Decreto 68/2026, de 4 de febrero, que regula la inspección educativa y confirma el concurso-oposición como sistema de acceso, con fase de prácticas incluida.

El marco legal de fondo tampoco es nuevo. La disposición adicional duodécima de la Ley Orgánica 2/2006 ya exigía pertenecer a algún cuerpo de la función pública docente, acumular ocho años de servicio y contar con un título universitario para optar a la inspección.

Ocho años de aula son el billete de entrada: sin antigüedad como funcionario de carrera, ninguna nota de examen abre la puerta a estas 32 plazas.

La Consejería de Educación es la competente para convocar, según el artículo 7.2.k) de la Ley 7/2005 de Función Pública de Castilla y León. Toda la información complementaria se irá publicando en el Portal de Educación de la Junta.

Requisitos: ocho años de aula y título universitario

La orden fija dos bloques de requisitos. Los generales son los habituales en cualquier proceso selectivo; los específicos son los que de verdad reducen la lista de aspirantes.

Requisitos generales

  • Nacionalidad española o de un Estado miembro de la Unión Europea o del Espacio Económico Europeo.
  • No haber alcanzado la edad legal de jubilación.
  • No padecer una afectación incompatible con las funciones del cuerpo.
  • No haber sido separado del servicio por expediente disciplinario ni estar inhabilitado para el ejercicio de funciones públicas.
  • Abonar la tasa de examen, salvo los supuestos de exención previstos en el apartado cuarto.3 de la orden.

Requisitos específicos

  • Pertenecer como funcionario de carrera a alguno de los cuerpos que integran la función pública docente, con una antigüedad mínima de ocho años.
  • Acreditar ocho años de experiencia docente en situación de servicio activo.
  • Estar en posesión del título de Doctorado, Máster Universitario, Licenciatura, Ingeniería, Arquitectura o título equivalente.
  • No ser ya funcionario de carrera del Cuerpo de Inspectores de Educación, ni estar en prácticas o pendiente de nombramiento en ese cuerpo.

Cómo es el examen: tres pruebas eliminatorias en León

La fase de oposición se celebra en León y consta de tres ejercicios. Ninguno se compensa con los demás: suspender uno es quedarse fuera.
  • Prueba práctica (40% de la nota final): ejercicio escrito de análisis de uno o varios supuestos prácticos.
  • Cuestionario (30%): entre 20 y 30 preguntas de desarrollo breve sobre la parte A del temario.
  • Exposición oral (30%): desarrollo de un tema de la parte B, elegido entre dos extraídos por sorteo.

Después llega la fase de concurso, con el baremo de méritos del Anexo IV. La orden publica también las orientaciones del cuestionario (Anexo II), los criterios de evaluación de las tres pruebas (Anexo III) y el temario completo repartido entre la parte A (Anexo V) y la parte B (Anexo VI). Las competencias que se evalúan figuran en el Anexo I: científicas, de gestión y personales.

32 plazas inspectores educación

Análisis: pocas plazas y un censo de candidatos muy concreto

Treinta y dos plazas suenan a poco frente a las convocatorias de maestros y de Secundaria, que se mueven en miles. La comparación engaña. Aquí el censo de aspirantes también es mucho más pequeño: solo pueden presentarse funcionarios de carrera con ocho años de servicio en otro cuerpo docente. La convocatoria no compite por el opositor que prepara su primera plaza, sino por el profesor veterano que busca cambiar de funciones.

Las bases no detallan retribuciones concretas. El cuerpo pertenece al grupo A1, con el complemento específico propio de la función inspectora, y el salto desde un cuerpo docente se traduce sobre todo en un cambio de tareas: de dar clase a supervisar centros, evaluar la práctica docente y asesorar a los equipos directivos.

El punto crítico es el peso del primer ejercicio. La prueba práctica vale el 40% y elimina. Quien la suspenda no llega al cuestionario ni a la exposición oral, por mucha experiencia acumulada que tenga. El baremo de méritos puntúa después y suele desempatar entre candidatos con notas parecidas, no dar la vuelta al resultado.

Hay dos riesgos que conviene tener presentes. El primero es el plazo: la solicitud se resuelve en unas semanas, con certificados de servicio y de titulación de por medio. El segundo es logístico, porque la prueba se celebra en León con independencia de la provincia en la que el aspirante preste servicio.

Para el perfil al que apunta esta convocatoria, el cálculo sale a favor. Ocho años de docencia ya están cumplidos; lo que se juega el aspirante es un temario específico y la defensa de supuestos prácticos ante un tribunal. Quien domine la parte B y haya practicado la exposición en voz alta parte con ventaja real.

📨 Cómo presentar la solicitud

El trámite es electrónico y se resuelve en la sede de la Administración de Castilla y León. Estos son los pasos:

  1. Paso 1: Consulta la orden completa y sus anexos en el portal de trámites de la Junta de Castilla y León.
  2. Paso 2: Reúne la documentación: título universitario, certificado de antigüedad y acreditación de los ocho años de experiencia docente.
  3. Paso 3: Cumplimenta el modelo oficial de solicitud e indica el turno por el que participas, acceso general o reserva de discapacidad. Solo se puede optar por uno.
  4. Paso 4: Abona la tasa de examen, salvo que estés en alguno de los supuestos de exención.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Castilla y León, a través de la Consejería de Educación.
  • Número de plazas: 32 (28 de acceso general y 4 de reserva para personas con discapacidad reconocida).
  • Sueldo estimado: No detallado en la orden publicada; cuerpo del grupo A1 con complemento específico de inspección educativa.
  • Fecha límite de inscripción: La que fije la publicación íntegra de la Orden EDU/1000/2026 en el Boletín Oficial de Castilla y León, tras su apertura.
  • Dónde inscribirse: Sede electrónica de la Administración de Castilla y León (tramitacastillayleon.jcyl.es) y Portal de Educación (educa.jcyl.es).

El BOE convoca 146 oposiciones con 1.300 plazas: maestros de Educación Infantil, entre los perfiles más buscados

Las oposiciones de Maestros de Educación Infantil encabezan el nuevo paquete del BOE: 146 convocatorias con 1.300 plazas. La Junta de Andalucía, el Ministerio de Hacienda y el Gobierno de Cantabria concentran el grueso de los puestos, casi todos con plaza fija y con plazos que cierran a lo largo de este mes de octubre.

El BOE reúne 146 convocatorias y 1.300 plazas tras el parón estival

El Boletín Oficial del Estado publica este 5 de octubre de 2026 un paquete de 146 convocatorias que suman 1.300 plazas de empleo público. La cifra llega en plena reactivación de los procesos selectivos autonómicos tras el verano, con los perfiles educativos en el centro de la oferta.

Andalucía tira del carro. La Junta ha convocado 236 plazas de Técnico Superior de Educación Infantil como personal laboral fijo. De ellas, 215 salen por turno libre, 18 se reservan a personas con discapacidad general y 3 a discapacidad intelectual. El plazo de solicitudes termina el 16 de octubre.

En la misma comunidad se buscan 322 monitores escolares. El contrato también es fijo, pero se rige por el Estatuto de los Trabajadores y no por el TREBEP. Del total, 293 plazas van a turno libre, 24 a discapacidad general y 5 a discapacidad intelectual. Las bases aparecen en el BOJA del 10 de octubre.

A ese bloque se añade el personal de Integración Social: 313 plazas en Andalucía, 285 por turno libre y 23 para discapacidad general. El plazo expira el mismo 16 de octubre. El Ministerio de Hacienda suma 197 vacantes de Información y Asistencia, y el Gobierno de Cantabria añade 71 plazas de auxiliares generales abiertas a quienes tengan la ESO.

Andalucía aglutina más de la mitad de las plazas de este paquete: quien busque plaza fija en Educación Infantil tiene en la comunidad andaluza su mejor ventana.

Requisitos para presentarse

La horquilla de exigencias cambia según el cuerpo y la comunidad. Estas son las condiciones que repiten las bases publicadas:

  • Titulación. Técnico Superior en Educación Infantil para las plazas andaluzas de EI; Graduado en Educación Secundaria Obligatoria para los auxiliares cántabros; formación específica para los monitores escolares.
  • Edad. Haber cumplido los 16 años y no superar la edad de jubilación forzosa.
  • Nacionalidad. Española o de un Estado miembro de la Unión Europea.
  • Sin experiencia previa. Ninguna de las convocatorias exige haber trabajado antes en el sector.
  • Otros. No padecer enfermedad incompatible con el puesto y no estar inhabilitado para el ejercicio de funciones públicas.
convocatorias BOE 2026

Cómo es el proceso de selección

El sistema mayoritario en este paquete es el concurso-oposición, aunque con un matiz relevante. En las plazas andaluzas de Técnico Superior de Educación Infantil, el turno libre se resuelve sin fase de concurso: se compite por la nota del examen y poco más. La experiencia previa no puntúa.

En el resto de procesos, la prueba teórica se complementa con la baremación de méritos. Cuentan la formación académica, los cursos acreditados y el tiempo trabajado en puestos similares. Los temarios giran en torno a la legislación educativa, el desarrollo infantil, la atención a la diversidad y la organización de centros.

Los monitores escolares y el personal de Integración Social añaden entrevistas y supuestos prácticos. No hay pruebas físicas en ninguna de estas convocatorias, un filtro que sí aparece en los cuerpos de seguridad.

Análisis: una oportunidad real, con letra pequeña

El reclamo de este paquete es doble: estabilidad y perfiles accesibles. Casi todas las plazas son de carácter fijo, y varias se resuelven por turno libre sin concurso, lo que reduce el peso de la trayectoria previa. Para un aspirante joven sin experiencia, ese detalle marca la diferencia frente a otras oposiciones.

Hay, eso sí, condiciones que conviene leer dos veces. El plazo andaluz cierra el 16 de octubre, apenas diez días después de esta publicación. Quien no tenga el título de Técnico Superior en Educación Infantil no podrá optar a las plazas de EI. Y los 71 puestos cántabros, accesibles solo con la ESO, concentrarán previsiblemente más solicitudes.

En cuanto a la retribución, el sueldo del personal laboral fijo se fija por convenio colectivo. Las cifras definitivas se conocerán al detallar las bases. Lo que no cambia es la naturaleza del empleo: contrato indefinido desde el primer día, frente a la temporalidad del mercado privado.

Cabe recordar que la convocatoria andaluza incluye un 20% adicional sobre cada categoría, un mecanismo que amplía el número final de plazas y, con él, el margen de aprobados. Mi lectura es clara: para quien tenga la titulación educativa resuelta, esta es una de las ventanas más amplias del curso. La clave está en elegir la comunidad con menos competencia y preparar el temario con antelación.

📨 Cómo presentar la solicitud

El trámite es telemático y cada administración gestiona su propia sede. Estos son los pasos generales:

  1. Paso 1: Identifícate en la sede electrónica de la administración convocante (Junta de Andalucía, Agencia Tributaria o Gobierno de Cantabria) con certificado digital o Cl@ve.
  2. Paso 2: Localiza la convocatoria en el BOE del 5 de octubre o en el boletín autonómico correspondiente (BOJA o BOC).
  3. Paso 3: Rellena el modelo oficial de solicitud y selecciona el cuerpo y, en su caso, la provincia.
  4. Paso 4: Abona la tasa de examen y adjunta la titulación y los méritos que quieras baremar.
  5. Paso 5: Registra la solicitud antes del cierre del plazo (16 de octubre en Andalucía, 21 en Cantabria y 28 en Hacienda) y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: BOE, Junta de Andalucía, Ministerio de Hacienda y Gobierno de Cantabria.
  • Número de plazas: 1.300 plazas repartidas en 146 convocatorias.
  • Sueldo estimado: Pendiente de concretar en las tablas del convenio correspondiente; por encima del SMI vigente.
  • Fecha límite de inscripción: Entre el 16 y el 28 de octubre de 2026, según la convocatoria.
  • Dónde inscribirse: Sede electrónica de cada administración, BOE, BOJA y BOC.

CCOO y UGT convocan una huelga general de 24 horas en otoño de 2026 por salarios y vivienda

CCOO y UGT han dado el paso más contundente de los últimos años. Ambas centrales han acordado convocar una huelga general de 24 horas para este otoño de 2026, con dos exigencias que resumen el malestar de buena parte de la clase trabajadora: salarios dignos y acceso a una vivienda asequible.

El anuncio llegó el lunes 5 de octubre, después de que el Congreso de los Diputados rechazara los reales decretos-leyes sobre vivienda. La fecha definitiva del paro todavía no está cerrada. Deberá ratificarse por los órganos máximos de dirección de ambos sindicatos y perfilarse junto a los movimientos de inquilinos y las asociaciones vecinales.

Los sindicatos no esconden el cálculo. Quieren trasladar a la calle las reivindicaciones laborales y sumarlas a las movilizaciones sociales que ya se celebran por la vivienda, en confluencia con el Sindicato de Inquilinas. Lo dicen en su comunicado: «la respuesta debe construirse entre todas las organizaciones que la sostienen».

Por qué la huelga general llega en otoño de 2026

El calendario no es casual. La negociación del VI Acuerdo para el Empleo y la Negociación Colectiva (AENC) sigue encallada, y los sindicatos quieren presión en la mesa. Su propuesta pasa por subidas salariales de entre el 4% y el 7% con cláusulas de revisión que eviten pérdidas de poder adquisitivo si la inflación repunta.

En paralelo, el Congreso tumbó los reales decretos-leyes sobre vivienda el viernes previo al anuncio. Ese rechazo fue el detonante. Sin una norma que limite los alquileres en las zonas tensionadas, los sindicatos sostienen que la subida del sueldo se la termina comiendo el recibo de la casa.

Vivienda y salario son las dos caras de la misma reivindicación: sin subidas reales, el alquiler se come el sueldo mes a mes.

Las reivindicaciones: salario y vivienda

CCOO y UGT han condensado sus exigencias en dos documentos: la propuesta para el VI AENC y el llamado ‘Decálogo por el derecho a la vivienda’. Puedes seguir su evolución en la web de CCOO y en la de UGT. Los puntos clave son estos.

  • Subidas salariales de entre el 4% y el 7% con cláusulas de revisión ligadas al IPC.
  • Limitación de los precios del alquiler en las zonas tensionadas.
  • Creación de un parque público de vivienda protegida «y permanente».
  • Aplicación efectiva de la Ley por el Derecho a la Vivienda en todas las comunidades autónomas.
  • Un pacto social que implique a patronal, sindicatos y administraciones públicas.

Qué implica una huelga general para el empleo

Una huelga general no es una protesta más. Paraliza sectores enteros durante 24 horas y su impacto se mide tanto en la calle como en la mesa de negociación. Para el mercado laboral español, la convocatoria llega en un momento delicado: la negociación colectiva lleva meses bloqueada y buena parte de los convenios pendientes se firman con subidas por debajo del coste de vida.

Hay que leer la letra pequeña. La letra pequeña importa. La fecha sigue abierta y su ratificación no es un trámite. Si los órganos de dirección de CCOO y UGT no la validan, la convocatoria se diluye. Los sindicatos también necesitan el respaldo de las plataformas de inquilinos para convertir una reivindicación laboral en un movimiento social amplio.

Las huelgas generales de la última década muestran que la capacidad de movilización depende del pulso entre sindicatos y Ejecutivo. En esta ocasión el adversario es doble: la patronal, que debe desbloquear la negociación colectiva, y las administraciones con competencias en vivienda. El pulso, abierto. Para el trabajador de a pie el mensaje es claro: vincular el recibo del alquiler al salario que lo paga.

📝 Cómo participar en la huelga general

Secundar un paro de 24 horas no requiere inscripción previa. Basta con no acudir al puesto de trabajo y, si la empresa lo solicita, comunicar tu adhesión.

  1. Paso 1: Consulta la web oficial de tu sindicato para confirmar la fecha definitiva una vez ratificada.
  2. Paso 2: Revisa tu convenio colectivo y comprueba si tu sector está cubierto por la convocatoria.
  3. Paso 3: Informa a tu empresa, si lo pide, de que vas a secundar el paro. La comunicación previa nunca es obligatoria.
  4. Paso 4: Conoce los servicios mínimos que fije la administración para tu actividad; en sanidad, transporte o limpieza suelen ser obligatorios.
  5. Paso 5: Sigue las concentraciones que publiquen CCOO y UGT en tu provincia el día del paro.

Fecha de la huelga: pendiente de ratificación por los órganos de dirección sindicales y del acuerdo con el Sindicato de Inquilinas. Requisito mínimo: ser trabajador por cuenta ajena o autónomo en alguno de los sectores convocados.

Dónde está la gasolina más barata de Madrid hoy: la guía para ahorrar hasta 56 céntimos por litro

Conseguir la gasolina más económica en Madrid es posible si se conocen los puntos clave donde la brecha de precios alcanza su máximo histórico. Llenar el depósito de un coche familiar en la capital puede suponer una diferencia astronómica de hasta 56 céntimos por litro en función del distrito o polígono industrial elegido. Esta importante variación convierte la planificación de la ruta en un hábito imprescindible para cuidar el bolsillo diario.

Los conductores madrileños que buscan optimizar sus gastos cotidianos se encuentran con un mapa de precios sumamente dispar. Mientras las grandes marcas tradicionales mantienen tarifas elevadas en los ejes urbanos más transitados, las cadenas automáticas ofrecen márgenes de ahorro muy tentadores a pocos kilómetros. Entender este comportamiento del mercado es el primer paso para no regalar dinero en cada repostaje.
Por qué varía tanto el precio de la gasolina en Madrid

La cotización final del carburante en los surtidores madrileños no responde únicamente al precio del barril de petróleo en los mercados internacionales. Factores como la ubicación geográfica, los costes logísticos de distribución y el modelo de negocio de cada estación de servicio marcan diferencias insalvables. En la periferia de Madrid, la concentración de polígonos permite a ciertas empresas operar con volúmenes masivos que abaratan directamente la gasolina.

Por otro lado, la densidad del tráfico en el centro de la capital genera una demanda cautiva que sostiene tarifas bastante más elevadas. Quienes repostan habitualmente en vías principales como la Castellana o la M-30 pagan un sobrecoste considerable frente a quienes se desplazan hacia vías secundarias. Esta realidad económica fomenta la búsqueda activa de alternativas para evitar el impacto directo de la gasolina cara en la economía doméstica.

Dónde encontrar las gasolineras baratas de la región

Para localizar las gasolineras baratas distribuidas por la geografía madrileña es preciso prestar atención a las zonas periféricas y municipios colindantes. Áreas industriales y grandes superficies comerciales suelen albergar los surtidores más agresivos en sus políticas de descuento diario.

Youtube video
  • Vallecas y Villaverde: Los polígonos industriales de estos distritos concentran de forma constante algunos de los precios más bajos de todo el municipio madrileño.
  • Fuenlabrada y Getafe: En la zona sur metropolitana se ubican estaciones automáticas con márgenes comercialización reducidos que tiran hacia abajo de los precios medios.
  • Alcalá de Henares y Torrejón: El corredor del Henares dispone de una amplia oferta de estaciones de bajo coste situadas estratégicamente cerca de la A-2.
  • Vicálvaro y San Blas: Varias marcas independientes compiten fuertemente en esta área ofreciendo descuentos directos en el ticket final sin necesidad de tarjetas de fidelidad.
  • Entornos de centros comerciales: Las estaciones integradas en hipermercados suelen ofrecer bonificaciones acumulables que reducen sustancialmente la factura global.

Causas tras la brecha de costes entre estaciones

El auge de los modelos desatendidos o automáticos ha revolucionado por completo la distribución de carburantes en España durante la última década. Estas instalaciones requieren una estructura operativa reducida y personal mínimo, lo que permite recortar los gastos fijos y trasladar ese margen directamente al consumidor final. Además, la presencia de grandes distribuidores independientes presiona las tarifas a la baja en áreas donde la competencia es feroz.

Por contra, las instalaciones tradicionales justifican sus precios más altos ofreciendo servicios añadidos a los conductores que buscan mayor comodidad. No obstante, ante las subidas en los precios de la gasolina, el perfil del conductor medio se decanta de forma prioritaria por el precio por litro. Este cambio cultural consolida la preferencia por opciones de bajo coste en los trayectos cotidianos.

Herramientas digitales para localizar gasolineras baratas

El uso de la tecnología se ha convertido en el mejor aliado para consultar en tiempo real las diferencias tarifarias dentro de la Comunidad de Madrid. Existen diversas aplicaciones móviles y páginas web oficiales que recopilan las actualizaciones diarias de todos los surtidores del país.

Geoportal del Ministerio para la Transición Ecológica

Esta herramienta oficial permite filtrar las estaciones de servicio por municipio, tipo de carburante y rango de precios de manera totalmente transparente. Su base de datos se actualiza constantemente con la información provista por los propios distribuidores, lo que garantiza una fiabilidad absoluta antes de poner en marcha el vehículo.

Aplicaciones de navegación y redes de descuento

Los navegadores GPS integrados en el móvil muestran ahora los costes de los combustibles a lo largo de la ruta planificada. Esta funcionalidad facilita la toma de decisiones sobre la marcha, permitiendo desviar el trayecto unos pocos metros para repostar en la opción más ventajosa de la zona.

Pasos para optimizar cada llenado y maximizar el ahorro

Aprovechar las tarifas reducidas requiere combinar la elección de la estación adecuada con ciertos hábitos eficientes al volante. No basta con desplazarse a un punto económico si el trayecto adicional consume más carburante del que se pretende ahorrar durante la operación.

En primer lugar, conviene planificar los repostajes haciendo coincidir las visitas a las estaciones más económicas con los desplazamientos habituales al trabajo o centros comerciales. De igual modo, mantener la presión adecuada en los neumáticos y conducir de forma suave sin acelerones bruscos contribuye a reducir el consumo general de gasolina de manera duradera.

Resumen de claves para pagar menos al repostar

Elegir dónde repostar en Madrid marca una diferencia notable a lo largo del año en el presupuesto familiar. La brecha de hasta 56 céntimos por litro entre las estaciones más caras y las gasolineras baratas demuestra que comparar precios sigue siendo la medida de ahorro más eficaz para cualquier conductor.

Aprovechar las herramientas de consulta en tiempo real, priorizar los puntos de repostaje en áreas periféricas y combinar la búsqueda con una conducción eficiente son los pilares fundamentales para proteger la economía diaria. La oferta de la capital es suficientemente amplia para no pagar de más por la gasolina en cada llenado.

5 guisos de cuchara para resolver el ‘batch cooking’ por menos de 25 euros

El batch cooking es la estrategia definitiva para comer bien sin arruinarse en el supermercado durante los meses de otoño. Organizar las comidas de lunes a viernes con anticipación permite reducir los gastos superfluos y aprovechar los ingredientes de temporada a precios mucho más ajustados. Con esta planificación semanal es muy sencillo cocinar cinco platos nutritivos de cuchara gastando menos de 25 euros en total.

La clave de esta rutina radica en optimizar el tiempo en la cocina preparando varias bases culinarias simultáneamente. Al dedicar apenas dos horas durante la tarde del domingo, el menú queda resuelto para toda la semana sin complicaciones. Adoptar el batch cooking ayuda además a evitar la comida precocinada y el desperdicio de alimentos en el hogar.

Cómo amortiguar el coste de la cesta de la compra con el batch cooking

Llenar la despensa en los establecimientos españoles exige buscar alternativas inteligentes frente al encarecimiento de los productos básicos. Apostar por el batch cooking centrado en legumbres y hortalizas de raíz es la mejor forma de amortiguar el tique de la compra diaria. Comprar ingredientes como garbanzos, lentejas, calabazas y puerros al peso resulta infinitamente más barato que adquirir platos preparados o carnes procesadas.

El secreto para mantener el presupuesto por debajo de los 25 euros consiste en compartir ingredientes base entre diferentes recetas. Por ejemplo, sofritos amplios de cebolla, ajo y pimiento funcionan como punto de partida para varias elaboraciones distintas en la misma sesión. De este modo, la eficiencia del batch cooking no solo ahorra euros en el bolsillo, sino también electricidad y gas en la cocina.

Las 5 recetas de cuchara más económicas para tu cesta de la compra

El diseño de este menú otoñal se apoya en ingredientes asequibles, saciantes y cargados de nutrientes esenciales. Para exprimir al máximo la cesta de la compra, estas cinco opciones de guisos caseros combinan tradición y facilidad de conservación en la nevera:

Youtube video
  • Lentejas pardinas con calabaza y chorizo: Un clásico reconfortante donde las verduras aportan dulzor y fibra por poquísimo dinero.
  • Garbanzos guisados con espinacas y bacalao desmigado: Una opción proteica, ligera y muy económica si se utiliza bacalao en migas saladas.
  • Alubias blancas con verduras de raíz y laurel: Estofado suave elaborado a base de zanahoria, nabo y cebolla con un presupuesto mínimo.
  • Crema de calabaza, puerro y manzana: Entrante o cena ligera que aprovecha lo mejor de la huerta de temporada en un formato facilísimo.
  • Marmitaco vegetal de patata y setas de cultivo: Un plato de cuchara sabroso que sustituye el pescado por setas estacionales muy asequibles.

Planificación dominical para optimizar el tiempo de cocinado

Para ejecutar este menú en un solo turno de cocina es imprescindible establecer una secuencia ordenada de trabajo. Aplicar el batch cooking requiere encender los fogones con una idea clara de qué recipiente va a cada zona de la vitrocerámica. Mientras las legumbres se cocinan a fuego lento en las ollas grandes, las verduras para las cremas pueden asarse o cocerse en paralelo.

Esta metodología de cocinado en lote permite maximizar cada minuto transcurrido entre cazuelas sin acumular desorden en la encimera. Una vez terminadas las elaboraciones, la división por raciones individuales facilita enormemente la logística de los almuerzos diarios. El método del batch cooking garantiza así que cada plato mantenga su textura, frescura y sabor natural durante varias jornadas consecutivas.

Conservación adecuada en la nevera y trucos de congelación

La seguridad alimentaria y el mantenimiento de las propiedades organolépticas de los guisos dependen totalmente del enfriamiento rápido. Al terminar la sesión de batch cooking, hay que repartir los guisos en recipientes herméticos de cristal y esperar a que atemperen antes de guardarlos. La nevera debe estar ajustada a cuatro grados centígrados para garantizar que las preparaciones aguanten perfectamente hasta cuatro días.

Elección de recipientes y empaquetado

Los tuppers de vidrio con cierre hermético son la opción ideal para conservar sopas y estofados sin alterar sus sabores. Estos envases facilitan además el recalentado directo en el microondas o en un cazo a fuego lento sin liberar residuos plásticos.

Organización del congelador por raciones

Aquellos platos que se vayan a consumir a partir del quinto día deben trasladarse directamente al congelador nada más enfriarse. Dividir las raciones de forma individual evita tener que descongelar grandes bloques de comida de una sola vez.

Buenas prácticas para evitar el desperdicio alimentario

El éxito económico de esta propuesta no solo reside en la compra inicial, sino en aprovechar hasta el último tallo de verdura. Incorporar el batch cooking en la rutina doméstica enseña a reutilizar restos de hortalizas para elaborar caldos concentrados de gran valor gastronómico. Las peladuras de zanahoria, las hojas externas del puerro y los tallos de perejil son la base perfecta para enriquecer futuras sopas.

Asimismo, contar con una lista de la compra cerrada evita las imprudencias habituales al recorrer los pasillos del supermercado. Reducir los caprichos prescindibles en el establecimiento comercial marca la diferencia entre superar o mantener el límite de los 25 euros. La disciplina organizativa se traduce de forma directa en un alivio continuo para la economía familiar mes a mes.

Youtube video

Resumen de ventajas para el bolsillo y la salud

Implantar este sistema de cocina semanal transforma por completo la relación con la alimentación equilibrada y el ahorro doméstico. Gracias al batch cooking, es posible comer platos calientes de gran calidad nutricional sin dedicar horas diarias a cocinar tras la jornada laboral. La combinación de legumbres, verduras frescas y caldos caseros asegura un aporte completo de fibra, vitaminas y proteínas vegetales.

Por último, el control absoluto sobre los ingredientes utilizados elimina los azúcares añadidos y el exceso de sal habitual en precocinados. Afrontar la cesta de la compra con una estrategia clara demuestra que comer sano, sabroso y de cuchara por menos de 25 euros es totalmente viable. Adoptar estos hábitos sencillos aporta tranquilidad, salud y un notable descanso financiero durante todo el año.

Publicidad