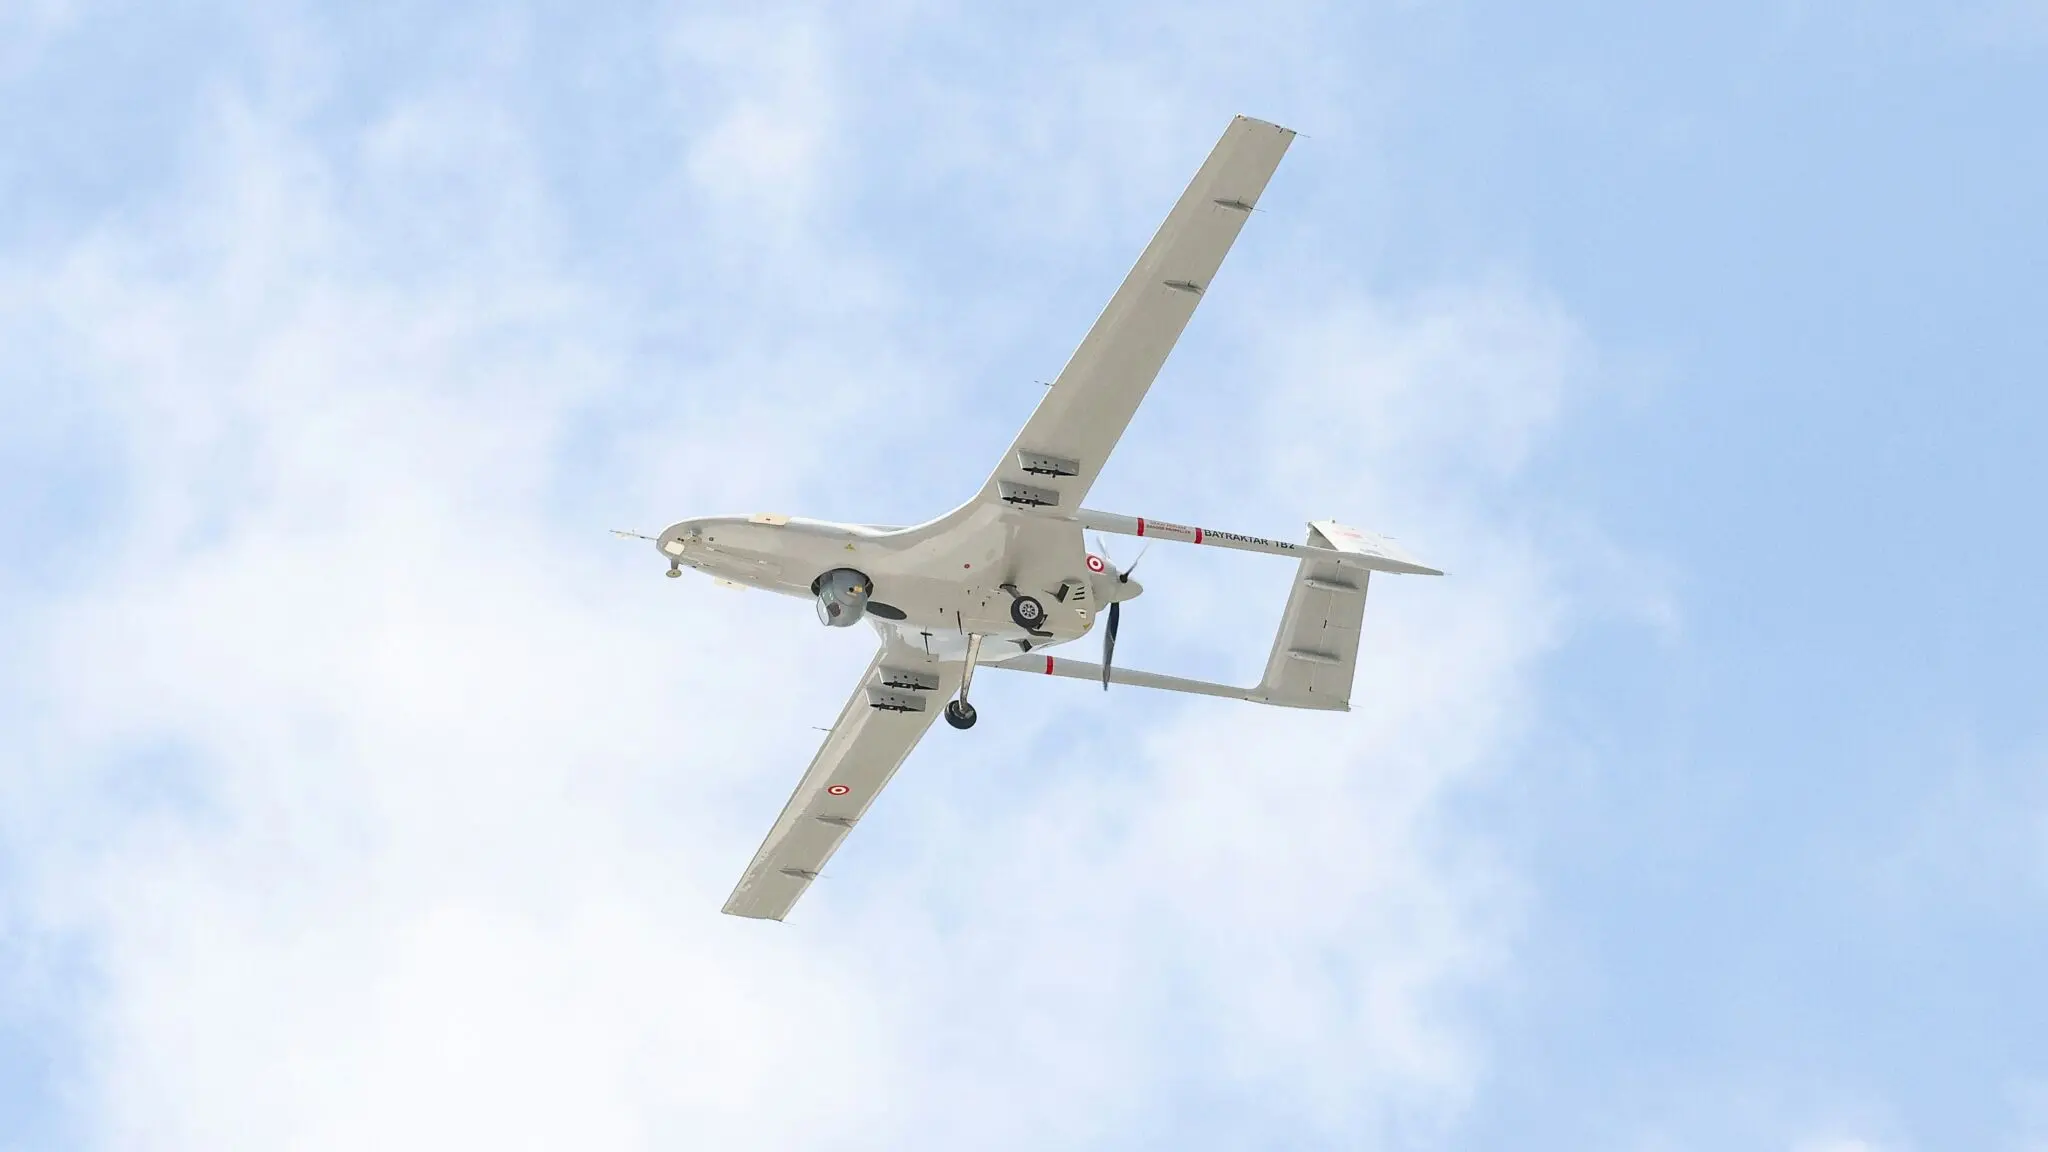
La UE ha validado este miércoles la primera oleada de Proyectos Europeos de Defensa de Interés Común (EDPCI), con cinco iniciativas que abren una ventana de inversión para la industria europea de defensa.
Los embajadores de los Veintisiete aprobaron en Bruselas la propuesta de la Comisión Europea, presentada en julio, para cubrir carencias estratégicas en defensa aérea, seguridad marítima, espacio, drones y sistemas antidrones y vigilancia del flanco oriental. La decisión se produce tras las evaluaciones realizadas por la Agencia Europea de Defensa, el Servicio Europeo de Acción Exterior y la propia Comisión.
Cinco ámbitos estratégicos y una primera inyección de 60 millones por proyecto
Los cinco EDPCI seleccionados abordan capacidades consideradas demasiado amplias o complejas para ser desarrolladas por un solo Estado miembro. En la práctica, configuran el primer paquete de proyectos de interés común del bloque, con una financiación directa que busca acelerar la cooperación industrial.
Defensa aérea
Seguridad marítima
Espacio
Drones y sistemas antidrones
Vigilancia del flanco oriental
Cada iniciativa recibirá 60 millones de euros de financiación europea una vez adoptada formalmente la lista. El respaldo se canalizará a través del Programa Europeo para la Industria de Defensa (PEID), aprobado en diciembre de 2025 con 1.500 millones de euros en subvenciones para apoyar la base industrial del sector en la Unión.
La cifra de 60 millones por proyecto puede resultar modesta frente a los presupuestos nacionales de adquisición, pero el valor de la designación trasciende la subvención directa. La calificación de interés común facilita el acceso a futuros esquemas de cofinanciación comunitaria y refuerza la visibilidad de los programas frente a inversores y clientes institucionales.
La evaluación de la Agencia Europea de Defensa y del SEAE ha priorizado la madurez operativa e industrial de las propuestas, un filtro que excluye iniciativas sin recorrido tecnológico o con escasa dimensión transfronteriza. No se trata de financiar prototipos aislados, sino de impulsar capacidades que puedan integrarse en un mercado europeo de defensa.
La primera oleada de proyectos conjuntos convierte la política industrial de defensa en un vector de inversión con financiación europea.
La presidencia rotatoria del Consejo, que ostenta Irlanda, insiste en que estos proyectos deben ser genuinamente paneuropeos. El objetivo declarado es reducir la fragmentación del mercado de defensa y reforzar la capacidad productiva europea, no solo financiar desarrollos nacionales aislados.
El encaje de la industria española en el rearme europeo
La resolución no detalla aún los consorcios adjudicatarios, pero las áreas escogidas encajan con las capacidades del sector español. Indra trabaja en sistemas de defensa aérea y electrónica, GMV en segmento terreno y espacio, y Sener y Escribano en sistemas aeroespaciales y drones. A ellos se suman los astilleros públicos y privados con capacidades en seguridad marítima.
Para compañías como Airbus Defence and Space, Thales o Leonardo, la estructura de los EDPCI también representa un marco predecible para compartir riesgo y desarrollo en programas multinacionales. La industria europea lleva años reclamando esquemas de financiación que no dependan exclusivamente de los presupuestos nacionales.
Qué cambia para el inversor: de la subvención al pedido
La Comisión ya prepara una segunda convocatoria de propuestas que verá la luz antes de que finalice abril de 2027. Eso permitirá a los consorcios no seleccionados presentar nuevas candidaturas y extender el alcance del PEID más allá de las cinco áreas iniciales.
Para las cotizadas del sector, la señal es positiva. El mercado descuenta desde hace meses un mayor gasto estructural en defensa, pero cada avance institucional reduce la prima de incertidumbre y facilita la planificación de capacidad productiva a medio plazo. La financiación comunitaria añade un colchón de 60 millones por proyecto, aunque el impacto más relevante será la estandarización de requisitos y la apertura de nuevos contratos de desarrollo.
El precedente es relevante. El PEID supone el primer esquema de financiación directa de la UE para proyectos industriales de defensa y establece una dinámica de cooperación que Bruselas quiere acelerar. La clave no está solo en la cuantía inicial, sino en la consolidación de un marco que permita desarrollar sistemas complejos con estándares europeos, algo que puede reordenar las cadenas de suministro del sector.
En el plano nacional, la expectativa se concentra en la coordinación con los programas españoles en curso y en la capacidad de las pymes tecnológicas para incorporarse como subcontratistas de primer nivel. La industria de defensa cotizada, con una base exportadora relevante, es la primera que puede capturar el aumento de carga de trabajo asociado a los EDPCI.
📊 Las Claves para el Inversor
Qué vigilar: La reunión de ministros de Defensa del 28 de septiembre formalizará la lista y puede precisar los consorcios industriales que optan a la financiación.
Reacción del valor: El mercado europeo de defensa ya descuenta un mayor gasto estructural; el catalizador llegará con las adjudicaciones y con la segunda convocatoria de abril de 2027.
Precedente sectorial: El PEID, dotado con 1.500 millones de euros en subvenciones, sirve de referencia para medir el impacto en pedidos de compañías como Indra, Leonardo o Thales.
Mediobanca sitúa el precio objetivo de Banco Santander en 16 euros, un 27% por encima de su cotización, y mantiene su recomendación de sobreponderar el valor. La mejora refuerza a la entidad presidida por Ana Botín como favorita del Ibex 35.
La mejora de Mediobanca y el potencial del 27%
La firma italiana Mediobanca eleva su precio objetivo desde los 14 euros por acción hasta los 16 euros, el más alto entre las casas de análisis que cubren a la compañía. La recomendación de sobreponderar implica que los analistas ven al valor por encima de la media del sector financiero europeo en términos de retorno esperado.
Santander acumula una revalorización cercana al 27% en lo que va de año. La mejora de Mediobanca sugiere que ese recorrido podría duplicarse a doce meses vista si la acción cumple con el nuevo precio objetivo. El avance interanual del valor se sitúa en el 52%, un registro que contrasta con la caída que arrastra en la última semana y en el último mes.
Desde los mínimos de 8,10 euros marcados el 17 de octubre de 2025, las acciones escalan un 55,63%. La cotización recorta en torno a un 4% desde los máximos de 13,12 euros registrados el pasado 13 de agosto.
El consenso del mercado y el estado del valor
El consenso recogido por Reuters otorga a Santander una calificación clara de compra, con 20 recomendaciones positivas. El precio objetivo medio se sitúa en 13,32 euros por acción, lo que implica un potencial alcista del 5,51% sobre la cotización actual. La mayoría de los analistas espera una rentabilidad sostenida.
El mercado no solo valora el beneficio del próximo trimestre: descuenta ya la mejora del margen de intereses que trae el nuevo ciclo de tipos.
La tabla muestra la diferencia entre la visión de Mediobanca y la media del consenso.
Magnitud
Mediobanca
Consenso (Reuters)
Precio objetivo
16,00 euros
13,32 euros
Recomendación
Sobreponderar
Compra (20 analistas)
Potencial implícito
27%
5,51%
El valor es uno de los apenas cuatro integrantes del Ibex 35 con una ponderación del 10% en la cartera modelo de Estrategias de Inversión. Desde su inclusión a mediados de junio, su contribución se sitúa en el 12,4%.
La selección de Santander como uno de los cuatro valores con la máxima ponderación no es casual. Refleja la convicción del equipo de análisis sobre la capacidad del grupo para combinar crecimiento y retribución al accionista en un entorno de tipos elevados.
Análisis: qué respalda la sobreponderación
La mejora de Mediobanca no se explica solo por el balance de Santander. El contexto macroeconómico ha virado a favor de la banca europea. El Banco Central Europeo ha ejecutado la segunda subida de tipos del año y no ha marcado una senda definida para las próximas reuniones. En Estados Unidos, la Reserva Federal arranca hoy su encuentro de dos días del Comité del Mercado Abierto con la posibilidad de un primer repunte de tipos en tres años.
El catalizador del litigio por las PPI
El reciente fallo favorable en el litigio de las pólizas de seguros de protección de pagos (PPI) en el Reino Unido añade otro catalizador. Santander ha ganado el recurso que le obligaba a pagar 677 millones de libras (791 millones de euros) a Axa, incluidos intereses.
La victoria judicial retira un sobrecoste de casi 800 millones de euros que estaba pendiente. Aunque la entidad ya había provisionado parte del contingente, el fallo despeja una incertidumbre que pesaba sobre la valoración desde hace meses. Su resolución favorable refuerza la percepción de control del riesgo legal.
La banca española camina hacia una normalización del margen de intereses. BBVA y CaixaBank presentan ratios de rentabilidad similares, pero Santander aporta mayor diversificación: la filial de Estados Unidos aporta una parte creciente del beneficio y la actividad en México y Brasil sostiene la cuenta. Da igual mirar por Europa o por América; el grupo resiste mejor los ciclos asimétricos de tipos.
La comparativa con el sector no se queda ahí. El Ibex 35 tiene una ponderación financiera elevada y los bancos españoles cotizan con descuentos frente a los europeos. Un escenario de tipos altos durante más tiempo reduce la presión sobre los márgenes y permite mejorar la retribución al accionista sin sacrificar solvencia. Para Santander, la ratio de capital CET1 fully loaded es una variable que los analistas vigilan de cerca en cada presentación de resultados.
El precio objetivo de 16 euros implica un múltiplo sobre valor contable tangible acorde con un ROE del 15% aproximadamente. Es una valoración exigente, pero coherente con el ciclo. Si el consenso medio, anclado en 13,32 euros, se acerca a la visión de Mediobanca en las próximas revisiones, el valor podría consolidar la base de los 13 euros y atacar los máximos de agosto. No es una opción gratuita: la prima ya está pagada.
El consenso de Reuters, con 20 recomendaciones de compra y ningún voto de venta, es una anomalía positiva en un mercado acostumbrado a la dispersión. La ausencia de señales de deterioro en la calidad del activo es el principal argumento para mantener la sobreponderación. Si la morosidad se mantiene contenida en la eurozona y en las filiales americanas, el recorrido alcista puede superar incluso la cifra de 16 euros.
La operativa reciente del valor, con caídas en la semana y en el mes, sugiere que el mercado ya descuenta parte de las subidas de tipos. Queda la incógnita de si el BCE confirmará un ciclo más largo. La cifra del consenso, anclada en 13,32 euros, es más conservadora pero aún positiva.
📊 Las Claves para el Inversor
Qué vigilar: La reunión de la Fed y los mensajes del BCE sobre la futura senda de tipos, que condicionan el margen de intereses de Santander.
Reacción del valor: La acción ha descontado parte de los máximos de agosto; el nuevo precio objetivo de 16 euros puede actuar como imán si el consenso lo valida.
Precedente sectorial: La mejora de Mediobanca llega tras un ciclo de subidas de tipos similar al de 2023, que impulsó las valoraciones de toda la banca europea.
La rentabilidad por dividendo del IBEX 35 supera al bono español a 10 años. El índice cotiza con un yield del 4,45% mientras la deuda soberana a ese plazo rinde un 4%. Banca y energéticas sostienen esa fotografía.
La rentabilidad por dividendo del IBEX frente al bono
La escalada de la rentabilidad de la deuda soberana ha devuelto al mercado español rendimientos que no se veían de forma constante desde finales de 2013. El bono español a 10 años alcanza el 4%, un nivel que no tocaba desde el último trimestre de 2023. Aun así, el principal indicador bursátil español consigue rentar más por dividendo gracias a las agresivas políticas de retribución de bancos y energéticas.
Los analistas estiman que el rendimiento por dividendo del IBEX 35 puede estirarse hasta el 4,95% en un plazo de 12 meses. Ese colchón frente a la deuda, sumado al repunte del IPC español al 4,3% en agosto —máximos de los últimos tres años y medio por el alza de la gasolina—, convierte el dividendo en un blindaje adicional contra la inflación, según los expertos consultados.
La potencia de fuego del sector bancario y energético da estabilidad al índice. La rentabilidad por dividendo media de los bancos españoles es del 5,22% y llegaría hasta el 6,23% a doce meses. Las energéticas rinden ahora en conjunto un 7,5% y alcanzarían el 7,79% en el mismo horizonte.
El último informe sobre pago de dividendos de Janus Henderson sitúa a Inditex en el puesto 19 entre los mayores pagadores de Europa y 38 en el mundo. Le siguen Banco Sabadell, CaixaBank, Santander, Telefónica, Ferrovial y Mapfre. Las empresas de la bolsa española repartieron cerca de 34.000 millones de euros entre enero y julio, según Bolsas y Mercados Españoles.
En total, 14 valores del IBEX 35 rinden por dividendo más que el propio índice y cinco superan el 6%: Banco Sabadell, Unicaja, Colonial, Naturgy y Enagás. Destaca el caso de la entidad catalana, con una rentabilidad proyectada para este año del 12,3%, una de las mayores de Europa, gracias al dividendo extraordinario derivado de la venta de su filial británica TSB a Banco Santander. CaixaBank, Bankinter y BBVA también se colocan entre los valores que baten el promedio del índice.
La prima del dividendo frente al bono no surge de precios deprimidos, sino de una política de retribución que banca y energéticas han convertido en estructural.
Italia, Francia, Alemania y EEUU: el contraste
Italia brilla junto a España en la comparativa internacional. El interés del bono italiano a 10 años alcanza el 4,4%, niveles de noviembre de 2023, mientras el Ftse Mib rinde por dividendo un 4,63%. A doce meses, la rentabilidad italiana avanzaría hasta el 5,06%, la mayor de Europa.
El Cac 40 francés no puede replicar ese atractivo: rinde un 1,78% por dividendo frente al 4,5% de su bono a 10 años, en rendimientos de 2008. El Dax alemán tampoco: su yield es del 1,83% con una deuda soberana en el 3,53%, niveles de 2011.
La comparación con Estados Unidos es igual de contundente. El bono estadounidense a 10 años supera el 5%, cotas no vistas desde 2007, mientras el S&P 500 rinde solo un 1,17% por dividendo, con una estimación de mejora hasta el 1,24% apoyada en fuertes recompras de acciones.
La lectura de Merca2: inflación, tipos y concentración
La brecha entre el dividendo del IBEX 35 y el bono español es, a primera vista, una anomalía favorable para el inversor de renta variable. Cobrar un 4,45% por fluir con los beneficios empresariales mientras la deuda pública paga un 4% anual con menor riesgo parece una ecuación clara. Sin embargo, ese diferencial no es gratuito: el repunte de la deuda refleja unas expectativas de inflación que los bancos centrales podrían responder con más subidas de tipos, y ello elevaría la tasa de descuento de los flujos de caja de las propias cotizadas.
Hay una segunda lectura, menos amable. La rentabilidad por dividendo del índice está muy concentrada en banca y energía. Son dos sectores sensibles al ciclo, a los tipos de interés y al precio del crudo. El 12,3% de Sabadell, por ejemplo, no es recurrente sin operaciones extraordinarias como la venta de TSB. Si el mercado percibe que los dividendos de las energéticas dependen de un repunte transitorio del gas y la gasolina, la prima por dividendo puede erosionarse con la misma rapidez con la que ha aparecido.
La pregunta que queda sobre la mesa no es si el IBEX ofrece hoy más yield que el bono, sino si puede sostenerlo sin una compresión de precios. Con el bono español en el 4% y con margen para escalar si la inflación persiste, la renta variable española necesita que los resultados del tercer trimestre confirmen la solidez de la retribución. La próxima temporada de presentaciones será un buen termómetro. Si el bono a 10 años se acerca al 4,5%, el argumento de la prima por dividendo se someterá a una prueba real.
Veredicto Merca2
Cotización al cierre o apertura: El IBEX 35 cierra la sesión del 16 de septiembre con una rentabilidad por dividendo del 4,45%, por encima del 4% del bono español a 10 años. La fuente original no recoge movimientos intradía bruscos de los componentes del índice.
Clave técnica: Cinco valores del selectivo superan el 6% de rentabilidad por dividendo —Sabadell, Unicaja, Colonial, Naturgy y Enagás— y actúan como anclas de ese diferencial. La rotación hacia banca y energía refuerza el atractivo relativo del dividendo frente a la deuda.
Apunte macro: El repunte del bono español a 10 años hasta el 4% eleva la presión competitiva sobre la renta variable. Italia muestra un patrón similar: su bono a 10 años cotiza en el 4,4% y el Ftse Mib rinde un 4,63% por dividendo, dejando a Francia, Alemania y Estados Unidos lejos de esta ecuación.
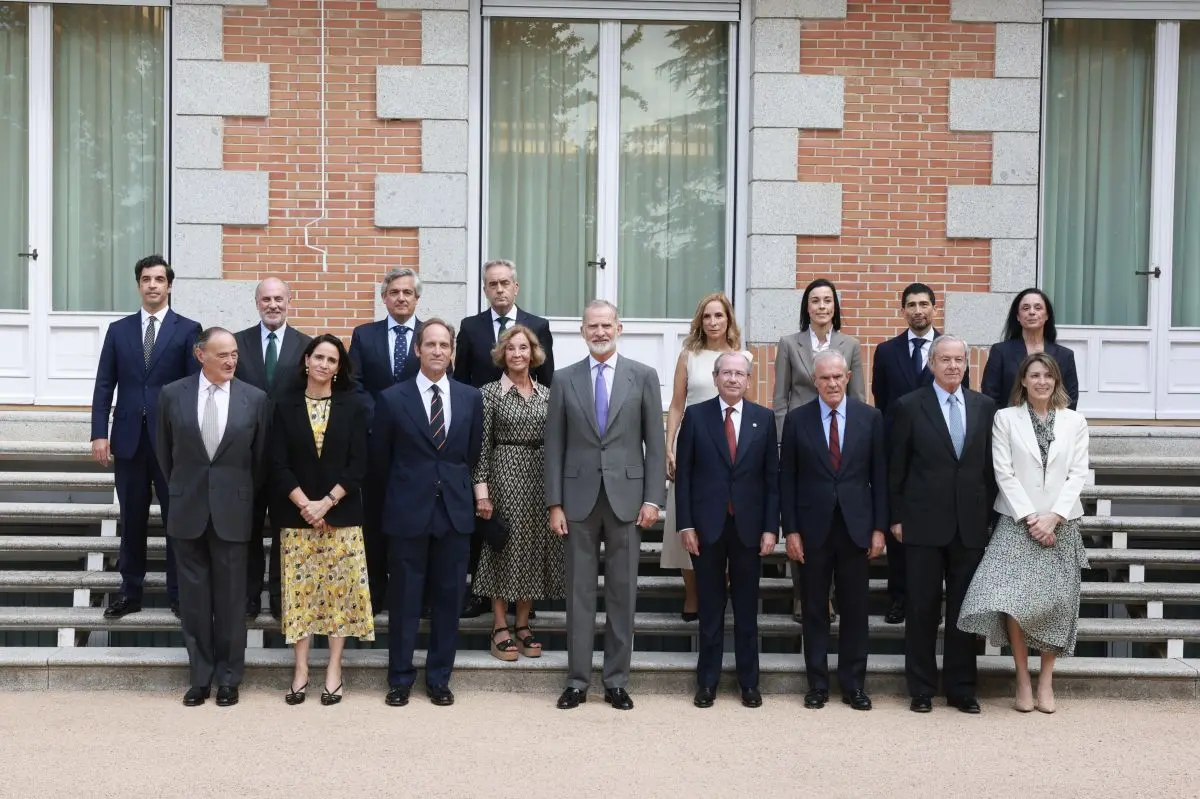
El Rey ha recibido en audiencia al Consejo de Administración y al Comité de Dirección de Prosegur con motivo del 50 aniversario de la compañía, una conmemoración que reconoce cinco décadas de crecimiento, innovación y evolución tecnológica desde su fundación en España en 1976.
La compañía indicó que este hito pone en valor la trayectoria de una empresa española que, a lo largo de medio siglo de historia, ha protagonizado un proceso continuado de crecimiento, internacionalización y transformación hasta convertirse en un referente mundial en el sector de la seguridad privada.
Según informó, durante el encuentro, los directivos de Prosegur trasladaron a Felipe VI «el carácter diferencial de la compañía», cuya actividad se sustenta en las personas, la innovación y su contribución al desarrollo económico y social de los países en los que opera. En este sentido, destacaron el impacto de una organización donde desarrollan su carrera profesional más de 180.000 empleados en un total de 36 países de los cinco continentes.
El equipo directivo expuso la visión de la compañía sobre el papel que las empresas desempeñan en el desarrollo de la sociedad, basada en la generación de empleo, el impulso al talento y la creación de valor sostenible.
En este contexto, han reafirmado el compromiso de Prosegur con un modelo de crecimiento responsable que contribuya al progreso económico y social, a la cohesión de las comunidades y a la generación de oportunidades para las personas. Del mismo modo, han puesto en valor la seguridad como un factor indispensable para el adecuado desarrollo de las sociedades modernas y para el fortalecimiento de la actividad económica y empresarial.
En el marco de la audiencia, se ha entregado al Rey el primer ejemplar de ‘Amarillo’, una publicación que explora la evolución del color corporativo de Prosegur en la historia de la pintura a través de las obras del Museo Nacional del Prado.
Para Antonio Rubio, secretario general de Prosegur, “cumplir cincuenta años es el reflejo de una trayectoria sostenida en el tiempo gracias al esfuerzo de miles de profesionales y a la confianza de nuestros clientes y accionistas. Esta audiencia con Su Majestad el Rey supone un reconocimiento a esa historia y a los valores que han definido a Prosegur desde sus orígenes”.
ÁREAS DE NEGOCIO
Entre las iniciativas compartidas con el Rey, la compañía ha destacado su apuesta por la innovación y la convergencia entre seguridad física y digital a través del modelo de Seguridad Híbrida de Prosegur Security, que combina el talento de sus profesionales con capacidades avanzadas de analítica de datos, inteligencia artificial, robótica, drones y ciberseguridad, entre otros aspectos.
Del mismo modo, la cúpula directiva de la compañía le ha trasladado la transformación experimentada por Prosegur Cash en los últimos años, impulsada por el desarrollo de soluciones innovadoras para la gestión integral de medios de pago y la digitalización de los flujos financieros de sus clientes. En este contexto, se ha destacado que los Productos de Transformación —entre ellos, Cash Today, ATMs, Corban, Forex, Crypto, Cashback y Wallet— representan ya más del 35% de los ingresos de esta unidad de negocio.
También se han abordado los avances impulsados por Prosegur Alarms en el ámbito del hogar, conectado, mediante un ecosistema de seguridad inteligente que integra vídeo avanzado, inteligencia artificial y servicios digitales, así como la evolución de la joint venture Movistar Prosegur Alarmas, que ya supera las 600.000 conexiones en España.
Asimismo, se ha puesto en valor la actividad de AVOS Tech como motor de transformación digital del Grupo, mediante el desarrollo de soluciones tecnológicas, automatización e inteligencia artificial aplicadas a la externalización de procesos críticos para sectores estratégicos como la banca y los seguros.
La dirección de Prosegur ha subrayado ante Felipe VI que, cincuenta años después de su fundación, Prosegur mantiene intactos los valores que han guiado su trayectoria: el compromiso con las personas, la innovación constante y la vocación de servicio a la sociedad.
¿Qué ha pasado? Deutsche Bank ha puesto a la venta el centro comercial Diagonal Mar de Barcelona por unos 500 millones de euros, sin confirmación oficial.
¿Quién está detrás? El banco alemán canaliza la operación a través de su gestora de activos DWS, tras comprar el complejo en 2016 por 495 millones.
¿Qué impacto tiene? La operación mide la liquidez del retail español y puede marcar el precio de referencia para grandes centros comerciales en Barcelona.
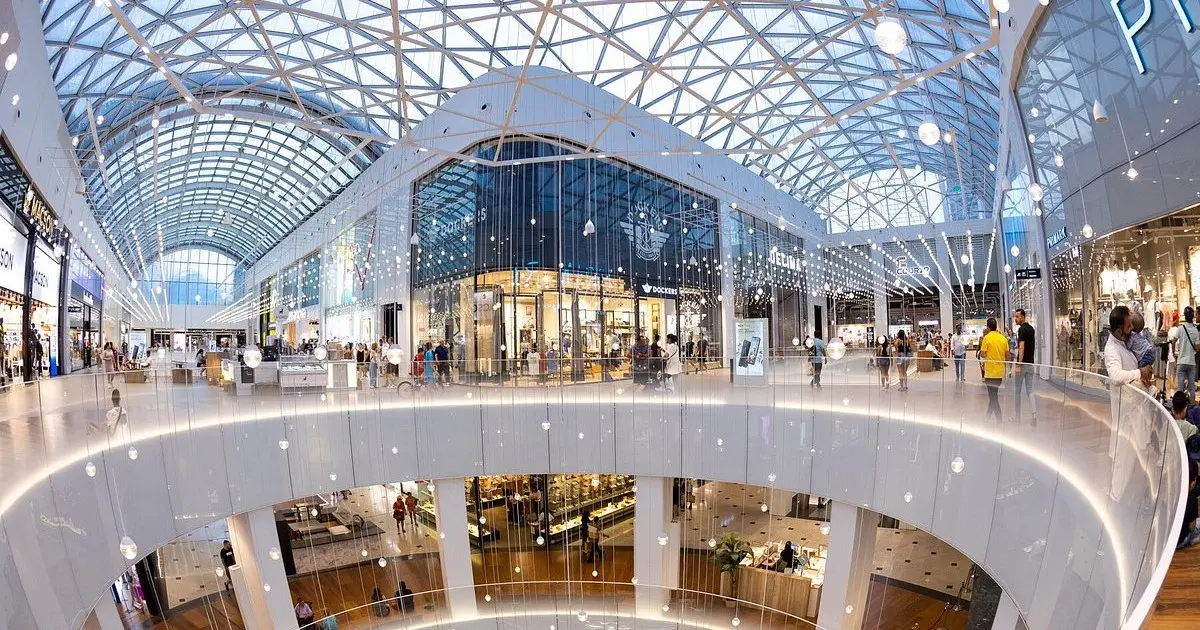
Deutsche Bank pone a la venta el centro comercial Diagonal Mar de Barcelona por unos 500 millones de euros, según avanza Idealista. El complejo, con más de 90.000 metros cuadrados de superficie bruta alquilable, busca comprador a través de la gestora de activos del banco alemán.
Qué pone en venta: 90.000 metros cuadrados y más de 200 tiendas junto al mar
La entidad canaliza la operación mediante DWS, su división de gestión de activos, tal y como ha adelantado el medio británico Green Street News. El precio de salida es similar al que el propio Deutsche Bank pagó en 2016, cuando compró el activo a Northwood por 495 millones de euros. Entonces, fue la mayor compraventa de un centro comercial en España.
Diagonal Mar abrió en 2001 y es uno de los mayores centros comerciales de Cataluña. Reúne más de 200 establecimientos de moda, restauración, ocio, y servicios, en una parcela junto al frente marítimo de Barcelona, en el tramo final de la avenida Diagonal. Esa ubicación, entre la ciudad y el mar, es uno de los argumentos comerciales de la operación.
El activo no ha estado parado. Entre 2017 y 2019, el centro acometió una remodelación que acumuló 29 millones de euros de inversión hasta noviembre de 2018 y que debía alcanzar los 34 millones con la renovación de la fachada. La reforma reorganizó la oferta comercial y de restauración de la tercera planta y transformó la rotonda central.
La operación se conoce en un momento en el que los grandes centros comerciales han recuperado afluencia tras los años de pandemia, pero con un inversor institucional más selectivo. En Barcelona, el mercado de retail de gran formato compite con el tirón del paseo de Gràcia y con la presión del comercio digital. El precio de 500 millones sitúa la expectativa en un entorno de tipos aún moderados.
Diagonal Mar no es solo un centro comercial: es un termómetro de cuánto está dispuesto a pagar el capital institucional por un activo de retail de gran escala en la costa mediterránea española.
Por qué interesa a los fondos del retail español en 2026
El interés de los grandes fondos por este tipo de activos responde a la estabilidad de sus rentas. Diagonal Mar es uno de los pocos centros comerciales de gran escala en la capital catalana con un posicionamiento de referencia en el eje de la Diagonal. Su atractivo fundamental no es la revalorización agresiva, sino la estabilidad de caja. La valoración actual, prácticamente idéntica a la de hace una década, refleja un ciclo plano.
La venta de Diagonal Mar se produce en paralelo a la reactivación de varios proyectos urbanísticos del frente litoral barcelonés, incluida la zona del Fòrum y el distrito 22@. Para los ayuntamientos, la derrama económica de estos centros es clave: empleo, actividad comercial y valor de las promociones residenciales cercanas. Un cambio de propietario con éxito daría una señal de confianza al mercado.
Hasta el momento, Deutsche Bank no ha confirmado oficialmente la operación. Tampoco ha trascendido el nombre de posibles compradores. La estructura de venta a través de DWS apunta a que el banco alemán busca desprenderse del activo con una plusvalía o, al menos, recuperando la inversión sin pérdidas.
La Ficha del Inversor
La métrica clave de la operación es el precio de salida: 500 millones de euros. Si se compara con los 495 millones desembolsados en 2016, la revalorización neta es apenas un 1% en nueve años. Descontada la inflación, la rentabilidad real de la operación es negativa, lo que confirma la dureza del ciclo de los centros comerciales tras la pandemia y el ajuste del comercio electrónico. El yield bruto estimado para este tipo de activos en Barcelona se mueve en una horquilla del 5,5% al 6,5%, según métricas de consultoras como JLL y CBRE, aunque la operación puede cerrarse con primas si se confirma competencia entre fondos.
La tendencia a seis meses es de estabilización con un sesgo positivo para el retail consolidado. La recuperación del turismo urbano en Barcelona y la normalización de los tipos de interés mantienen el atractivo de los centros con afluencias consolidadas. Cualquier rebaja adicional del BCE en el último trimestre de 2026 daría soporte a las valoraciones y facilitaría el cierre de la operación.
El perfil recomendado es un inversor institucional con horizonte a largo plazo, preferiblemente un fondo paneuropeo de real estate o una socimi patrimonialista. Para los pequeños inversores, el activo no ofrece una puerta directa de entrada, pero su venta puede marcar el sentimiento de mercado hacia el retail físico. La operación se presenta como un termómetro del apetito inversor en España.
El riesgo inmediato es la ausencia de confirmación oficial y la sensibilidad del sector a la evolución del consumo. Si la venta se prolonga más allá del primer trimestre de 2027 sin un comprador en exclusiva, el precio podría rebajarse. La próxima reunión del BCE y los datos de transacciones de locales comerciales en Barcelona serán una buena guía para calibrar las expectativas.
El precio de la luz de septiembre dispara el recibo PVPC a 106,57 euros, según Facua.
La asociación de consumidores estima que, de mantenerse los precios de la primera quincena, el usuario medio con tarifa regulada cerrará septiembre con la factura más alta desde 2022. Entonces el recibo alcanzó los 137,93 euros en plena crisis energética.
El cálculo toma como referencia un hogar con 4,4 kilovatios de potencia contratada y 366 kWh de consumo mensual, el perfil que la asociación utiliza en sus análisis. La subida interanual de la primera quincena llega al 30,5% frente al mismo periodo de 2025.
Facua sitúa el recibo de septiembre en 106,57 euros
La serie histórica muestra el giro. En septiembre de 2025, la factura completa fue de 81,49 euros. Un año antes quedó en 70,62 euros; en 2023, en 76,37 euros. En 2022, con la crisis de precios, alcanzó los 137,93 euros.
El cambio llegó con el verano. Junio cerró en 79,08 euros; julio subió a 93,65 euros y agosto, hasta entonces el mes más caro del año, alcanzó 96,65 euros. Septiembre encadena la quinta subida mensual consecutiva desde mayo, con un avance del 10,3% sobre agosto.
Cinco meses consecutivos de subida cambian la percepción del recibo: el PVPC deja de ser una tarifa barata para el usuario medio.
La barrera de los 80 euros se rompió en verano. Desde abril, cuando el recibo fue de 60,99 euros, la factura ha sumado 45,58 euros en solo cinco meses. El alza acumulada no es un episodio aislado: coincide con un mercado mayorista que castiga la generación fósil y traslada la tensión del gas al precio horario.
El encarecimiento nocturno es el dato estructural: subir un 53,6% en valle golpea al 45% del consumo del hogar medio.
El precio medio de la energía consumida en la primera quincena refleja esa tensión: 30,36 céntimos por kWh en horario punta, 20,96 en llano y 24,22 en valle, impuestos indirectos incluidos.
Respecto a la primera quincena de 2025, el precio de la energía sube un 24,6% en punta, un 34,5% en llano y un 53,6% en valle. El encarecimiento es más intenso en las horas que tradicionalmente han contenido la factura.
Ese perfil, fijado por la CNMC en 2021, reparte el consumo de un usuario medio sin discriminación horaria en un 29% en punta, un 26% en llano y un 45% en valle. La estructura horaria explica por qué el usuario de PVPC capta con dureza los incrementos del mercado mayorista en horas valle.
El mercado mayorista devuelve la factura a niveles de 2022
El PVPC se construye hora a hora. El consumidor regulado no paga una media mensual pactada, sino el precio que el mercado mayorista fija en cada tramo. Por eso un encarecimiento concentrado en veinte días de septiembre se traslada con rapidez a la factura: el término de energía pesa más que cualquier descuento puntual.
La paradoja del sistema es que, en un año con elevada generación renovable, el recibo sube. La razón no está en la tecnología, sino en la regla de casación: el precio de la electricidad lo marca la última central necesaria para cubrir la demanda. Cuando el gas y las emisiones repuntan, el coste marginal contamina todas las horas, incluidas las nocturnas.
La subida interanual del recibo en la primera quincena asciende al 30,5%. La referencia de septiembre de 2025 era de 81,49 euros para el mes completo, una cifra que el actual dato provisional supera en 25,08 euros.
El incremento respecto a agosto, del 10,3%, se produce después de un verano sostenido al alza. Mayo marcó 75,63 euros; junio 79,08; julio 93,65 y agosto 96,65. La barrera de los 100 euros se ha roto en apenas una quincena de septiembre.
Facua ha reclamado cambios regulatorios de calado al Gobierno para limitar los ‘desproporcionados márgenes’ del sector de la generación eléctrica. La asociación pide que la energía nuclear y la hidráulica salgan de la subasta diaria y se sometan a un precio fijado por el Ejecutivo, revisado cada varios meses.
La CNMC publicó en 2021 el perfil de consumo que Facua utiliza para sus cálculos. Ese perfil reparte el consumo en los tres tramos horarios y refleja el comportamiento de un hogar sin discriminación horaria. No se trata de un cliente teórico, sino del usuario medio que sirve de referencia para las estadísticas del sector.
El Gobierno mantiene vigentes las medidas de protección al consumidor eléctrico, aunque su alcance es limitado frente a precios mayoristas sostenidos. Facua considera que los ajustes del PVPC no bastan y ha insistido en reformar la subasta marginal para desligar el precio que reciben nuclear e hidráulica del coste del gas.
Análisis: el PVPC recupera su papel de termómetro del ciclo eléctrico
El dato de septiembre tiene un significado amplio. El PVPC está indexado directamente al mercado mayorista; si el pool se tensa, el recibo del usuario medio lo sufre sin amortiguadores. El registro de 106,57 euros no es un máximo absoluto — 2022 mantiene los 137,93 —, pero confirma que la moderación de 2023 y 2024 ha quedado atrás.
La escalada coincide con un sistema eléctrico con más renovables que nunca. Esa combinación revela la limitación del modelo marginalista: el precio no lo fijan solo las tecnologías baratas, sino la última central necesaria para cubrir la demanda en el momento de mayor tensión. La reclamación de Facua sobre nuclear e hidráulica toca ese nudo.
El precedente de 2022 muestra que este tipo de repuntes suele medirse en trimestre, no en semanas. Entonces, la factura de septiembre llegó a 137,93 euros y no se moderó hasta bien entrado 2023. La diferencia ahora es la ausencia de un shock de oferta similar al que provocó la guerra en Ucrania, aunque la volatilidad del mercado mayorista sigue siendo alta.
Si la segunda quincena repite el promedio de la primera, el cierre de septiembre superará los cien euros sin necesidad de nuevos máximos diarios. El dato de Facua ya incorpora esa extrapolación, por lo que la variable relevante no es tanto el resultado final como la velocidad de la subida: 30,5% interanual y 10,3% mensual son tasas que no se veían desde la crisis energética.
El riesgo evidente es que la segunda quincena prolongue la tendencia. Si el encarecimiento del mercado mayorista persiste, la factura definitiva puede consolidar los cien euros y abrir la puerta a un cuarto trimestre tenso. El recibo de octubre, con el consumo de calefacción aún lejano, dependerá de la evolución del gas y de la hidraulicidad.
La factura final de septiembre se conocerá a principios de octubre. Será la cifra de referencia para evaluar si el PVPC vuelve a convertirse en un problema político de consumo, como ocurrió en 2022, o si se trata de un repunte estacional del mercado mayorista. La respuesta no está en la primera quincena.
¿Qué ha pasado? El ministro Pablo Bustinduy ha urgido al Congreso a tramitar el decreto de vivienda y ha advertido a sus socios de que asumirán el coste político si lo tumban.
¿Quién está detrás? El Ministerio de Derechos Sociales y Consumo, con el pulso abierto entre el PSOE, Podemos, Junts, PP y Vox.
¿Qué impacto tiene? La norma prorrogaría alquileres hasta junio de 2028, regularía el alquiler de temporada y subiría el IVA de los pisos turísticos al 21%.
El ministro de Derechos Sociales y Consumo, Pablo Bustinduy, ha urgido este miércoles al Congreso a tramitar el decreto de vivienda sin más demoras y ha avisado a sus socios de que, si lo tumban, deberán asumir el precio político y social.
Por qué la prórroga de alquileres vuelve al debate tras fracasar en abril
El decreto recupera la prórroga automática de los contratos de alquiler hasta el 30 de junio de 2028, el mismo mecanismo que ya fue tumbado en abril. Según el texto que defendió el Ejecutivo, los inquilinos cuyos contratos venzan hasta esa fecha podrían solicitar la ampliación, lo que elevaría los beneficiarios potenciales en casi un millón de personas adicionales.
La norma debía haberse presentado antes del receso estival de agosto. Bustinduy ha insistido en que defendió ‘por activa y por pasiva, en público y en privado’ la tramitación a finales de julio, y ha señalado que el bloqueo responde a la aritmética parlamentaria. ‘El argumento es siempre el mismo: que la mayoría es muy complicada y que Junts, y en este caso Podemos también ha expresado algunas reticencias, no lo va a apoyar.’
Para el ministro, los partidos que bloquean el decreto no buscan debilitar al Ejecutivo ni responden a discrepancias personales. ‘Lo hacen porque están blindando los intereses de quien se está forrando con la crisis de vivienda’, ha remarcado con una frase que anticipa el tono de la negociación. La crisis, ha añadido, no es ‘una crisis meteorológica’ sino el reverso del lucro de grandes tenedores y fondos internacionales.
En paralelo, Bustinduy ha criticado la votación celebrada el martes en el Pleno del Congreso, en la que se rechazó admitir a trámite una proposición de Sumar para prohibir a empresas y fondos de inversión comprar viviendas. El PP y Vox votaron en contra y el PSOE se abstuvo, una abstención que el ministro ha calificado de ‘incomprensible’.
Qué contiene el decreto más allá de la prórroga de alquileres
El borrador del decreto incluye la regulación del alquiler de temporada y de habitaciones, los límites de precios en las zonas tensionadas y un aumento de la tributación de los pisos turísticos hasta el 21% del IVA. También contempla endurecer el régimen sancionador sobre sobre la publicidad de estos alojamientos en plataformas y negociar medidas para evitar desahucios de familias vulnerables.
La prórroga no es solo una medida social: marca quién acepta intervenir el mercado de la vivienda y quién protege el rendimiento de los grandes tenedores.
La Ficha del Inversor
La métrica clave para inversores y propietarios es el salto del IVA al 21% sobre los pisos turísticos y la ampliación de los contratos hasta 2028. Si el decreto se convalida, el alquiler de temporada queda más acotado, lo que reduce la vía para esquivar la LAU —la Ley de Arrendamientos Urbanos— con fórmulas turísticas y obliga a recalcular el rendimiento neto de muchas viviendas en Madrid, Barcelona, Valencia y la costa.
La tendencia a seis meses apunta a una presión reguladora sostenida. El Gobierno necesita el sí de Junts o Podemos, y la negociación se estanca en si los precios intervenidos se extienden o no a los pequeños propietarios. Si el PSOE mantiene la abstención ante las propuestas de Sumar, la fractura con el socio de coalición se agranda y el decreto puede nacer con una vida parlamentaria corta.
El perfil recomendado cambia según la posición. El pequeño propietario con vivienda turística debe preparar la subida fiscal y revisar la publicidad en plataformas. El inversor institucional en alquiler residencial se enfrenta a límites en zonas tensionadas y a una eventual restricción a la compra por fondos. El inquilino con contrato que venza antes de mediados de 2028 gana tiempo, pero solo si la norma se convalida. La litigiosidad y el calendario electoral son el verdadero riesgo de extensión.
La tramitación puede seguirse en los canales oficiales del Congreso de los Diputados. El precedente de abril demuestra que el apoyo municipal y autonómico no garantiza los votos en la Cámara, y que la prórroga de alquileres se ha convertido en moneda de cambio parlamentaria.
El Gobierno activa el mercado de capacidad eléctrico y eleva a 17.000 millones de euros la inversión en redes. La vicepresidenta tercera y ministra para la Transición Ecológica, Sara Aagesen, ha anunciado este miércoles en el Congreso la puesta en marcha del mecanismo, cuya orden ministerial se publicará el 17 de septiembre en el Boletín Oficial del Estado. La inversión en redes hasta 2030 crece un 144% respecto a la planificación anterior, mientras que el texto recibe el visto bueno de la Comisión Europea en materia de ayudas de Estado.
Así funciona el mercado de capacidad que publica el BOE este jueves
El Ministerio para la Transición Ecológica ha diseñado un instrumento distinto al mercado mayorista. No retribuirá la energía producida, sino la capacidad de estar disponible cuando el sistema lo requiera. La orden activa subastas en las que podrán participar instalaciones de generación y almacenamiento, consumidores y agregadores de demanda. Todos podrán cobrar por mantener potencia firme para inyectar electricidad o reducir consumo a petición del operador del sistema.
En esas subastas competirán tecnologías de forma neutral. Las centrales de generación deberán cumplir un límite de emisiones de 550 gramos de CO2 por kilovatio hora y los requisitos de firmeza y flexibilidad que fije cada convocatoria. El mecanismo se apoyará en un sistema pay-as-bid: cada instalación adjudicataria percibirá exactamente el precio ofertado, sin casación marginal.
Las subastas principales se celebrarán, con carácter general, cada año cuando los análisis de cobertura detecten necesidades de potencia firme. Las instalaciones existentes obtendrán contratos de un año, mientras que las nuevas inversiones podrán optar a periodos de hasta 15 años. El diseño incluye además una subasta de ajuste anual para necesidades inmediatas y una subasta transitoria que aportará firmeza mientras entran en operación los proyectos adjudicados.
El camino no ha sido lineal. En agosto, la Comisión Delegada del Gobierno para Asuntos Económicos, entonces dirigida por Carlos Cuerpo, frenó la aprobación para pedir un análisis más detallado de su impacto en tarifas. El foco estaba en el coste del mecanismo y en el posible protagonismo de los ciclos combinados de gas. El diseño aprobado por Bruselas contempla un apoyo que puede alcanzar 9.000 millones de euros hasta 2036, con estimaciones cercanas a 900 millones de euros anuales durante la próxima década. La luz verde comunitaria incluyó además la apertura a instalaciones de Francia y Portugal.
El mercado de capacidad no paga la producción: paga la disponibilidad, y ese matiz condicionará todas las decisiones de inversión del sistema eléctrico.
El mantenimiento operativo de la central nuclear de Almaraz hasta 2030 ha obligado a revisar parte del punto de partida. Los análisis de cobertura con los que se justificó el mecanismo ante Bruselas cambiaron tras confirmarse la continuidad de sus dos reactores. La energía firme que aporta la planta reduce, en principio, la necesidad de recurrir a ciclos combinados durante los próximos años. De ahí que algunos parámetros de las futuras subastas puedan ajustarse antes de la primera convocatoria.
La continuidad de Almaraz altera el escenario de firmeza que justificó el mecanismo ante Bruselas.
El coste para el consumidor y el papel del almacenamiento
El coste para los consumidores centra el debate desde el primer borrador. La financiación recaerá sobre las comercializadoras y los consumidores directos en mercado mediante precios unitarios diferenciados por segmentos tarifarios, y periodos horarios. El objetivo es que paguen más los consumos situados en las horas de mayor estrés del sistema, que no podrán superar el 10% del total anual. Con ello se busca desplazar parte de la demanda hacia horas con menos presión y reducir los picos.
El mecanismo incorpora un mercado secundario para transferir derechos y obligaciones entre instalaciones que cumplan los requisitos. Red Eléctrica y la CNMC serán los encargados de verificar y supervisar la prestación efectiva del servicio. Esa gobernanza busca evitar que la capacidad contratada quede en papel y que la disponibilidad comprometida sea real cuando el sistema la necesite.
El almacenamiento será una de las tecnologías llamadas a desempeñar un papel relevante. También, uno de los elementos que más dudas ha generado durante el diseño. Un informe de AFRY citado por la fuente económica advierte de que un diseño ineficiente del mecanismo podría generar más de 17.000 millones de euros de costes adicionales para los consumidores durante los próximos quince años.
El foco se concentra en las baterías de corta duración, de entre dos y cuatro horas. AFRY considera que su contribución real a la potencia firme puede disminuir a medida que aumente el número de instalaciones conectadas. Los factores de de-rating, que determinan cuánta firmeza se atribuye a cada tecnología, podrían reducirse de manera significativa en apenas tres o cuatro años.
El precedente polaco invita a la cautela.
La experiencia de Reino Unido y Polonia respalda esa tesis. Ambos países arrancaron sus mercados de capacidad con factores de de-rating favorables al almacenamiento corto, lo que impulsó la entrada de baterías. Después, los operadores rebajaron la firmeza atribuida a estas instalaciones al ganar experiencia. En Polonia, el factor pasó del 95% al 13,4% en apenas dos años.
Para AFRY, el error sería dimensionar las primeras subastas solo con las condiciones del sistema en el momento de la adjudicación, sin incorporar la evolución del mix eléctrico durante la vida de los contratos. Adoptar una perspectiva de largo plazo podría reducir hasta un 62% el coste acumulado de las subastas durante la próxima década.
Nada garantiza que no pase aquí.
La encrucijada del sistema eléctrico español
El diseño final coloca al mercado de capacidad ante un reto más amplio que el puramente técnico. Debe emitir señales suficientes para movilizar baterías, gestión de demanda y otras tecnologías flexibles, al tiempo que evita convertir la seguridad de suministro en una factura desproporcionada.
La transición energética no se financia sola.
El caso español llega tarde respecto a otros mercados europeos, pero esa demora ofrece una ventaja: la posibilidad de incorporar lecciones ajenas sin repetir sus excesos. El diseño aprobado incluye límites de emisiones y contratos largos para proyectos nuevos, dos elementos coherentes con una señal de inversión más selectiva. Sin embargo, la decisión sobre los factores de de-rating será la prueba decisiva. Si las baterías de corta duración reciben una firmeza inflada en las primeras subastas, el mecanismo estará pagando por una disponibilidad que podría degradarse antes de que concluyan los contratos.
La incógnita no es menor. En un sistema con más de la mitad de su generación eléctrica procedente de renovables, la firmeza se convierte en el recurso más valioso. La cuestión no es si el almacenamiento debe cobrar por ello, sino cuánta firmeza real puede garantizar cuando el sistema atraviese varios días consecutivos sin viento y con alta demanda. La respuesta no la tiene el regulador en el momento de la subasta; la construye la operación real del sistema. Ese desfase entre el diseño y la realidad es el verdadero riesgo económico para los consumidores.
La continuidad de Almaraz también introduce una variable que Bruselas no contempló en su evaluación inicial. Durante los próximos años, la energía nuclear moderará la demanda de ciclos combinados y, con ello, la urgencia de contratar firmeza fósil. Si el mecanismo no ajusta sus parámetros a ese contexto, podría sobrecomprar capacidad y trasladar costes innecesarios a la tarifa. El precedente británico muestra que revisar los factores de de-rating no es una debilidad técnica, sino una corrección sana. España tendrá que demostrar que sabe hacerlo sin disparar el recibo.
El tiempo de los contratos será la clave.
El desenlace dependerá de un calendario que aún no está cerrado. La orden del BOE activa el marco normativo, pero el calendario de la primera subasta principal y la fijación de los factores de firmeza marcarán el tono de los próximos quince años. El mercado todavía no ha dicho su última palabra; la supervisión de Red Eléctrica y de la CNMC será el primer termómetro.
Un equipo de la Universidad de Stuttgart ha batido tres récords mundiales con átomos de Rydberg, una de las plataformas físicas más prometedoras para los ordenadores cuánticos. El avance, publicado en Nature Communications, multiplica por veinte la estabilidad de estos átomos gigantes y se consiguió sin recurrir a la refrigeración con helio líquido.
Los átomos de Rydberg son versiones infladas de un átomo corriente: un electrón exterior posee tanta energía que orbita lejos del núcleo. Son varios miles de veces más grandes que los átomos normales y pueden interactuar entre sí a distancias de unos 5 micrómetros. Sobre el papel, esa separación equivale a una décima parte del grosor de un cabello humano; en el diminuto mundo atómico, es una distancia enorme.
Esa interacción a larga distancia es justo lo que busca la computación cuántica con átomos neutros. A diferencia de los qubits superconductores, que exigen temperaturas cercanas al cero absoluto, los átomos neutros atrapados con láser pueden mantenerse a temperatura ambiente y manipularse con pulsos de luz. El reto histórico era su fragilidad: los estados de Rydberg se desestabilizan con facilidad y vivían demasiado poco para resultar útiles.
Un simulador cuántico replica sistemas cuánticos complejos que resultan imposibles de resolver con ordenadores clásicos. Para que una máquina de este tipo sea útil, necesita átomos que conserven su estado el tiempo suficiente y que interactúen de forma controlable. Ahí es donde entra la estabilidad de los estados circulares de Rydberg.
Tres récords en una misma mesa óptica
El equipo del 5º Instituto de Física de Stuttgart no se conformó con una sola marca. Los investigadores firmaron a la vez el tiempo de vida más largo jamás medido en átomos de Rydberg individuales, los átomos de Rydberg circulares controlados de mayor tamaño y el almacenamiento más prolongado de este tipo de átomos en pinzas ópticas.
Para lograrlo, forzaron al electrón altamente excitado a seguir una órbita circular estable durante 11 milisegundos. Es una cifra veinte veces superior a la de estados comparables en espacio libre. Las órbitas alcanzan un diámetro de 1,1 micrómetros, unas diez mil veces más anchas que las de los átomos ordinarios. Después, atraparon los átomos con un rayo láser durante 133 milisegundos: el tercer récord.
La estabilidad extra no es cosmética: permite conservar la información cuántica durante más tiempo y controlar las interacciones entre átomos con una precisión que antes resultaba inaccesible.
“Estos récords abren nuevas posibilidades para hacer más potentes los simuladores cuánticos, ejecutar más computaciones y controlar sistemas cuánticos con mayor precisión”, explica Einius Pultinevicius, investigador doctoral del grupo de Florian Meinert.
El escudo térmico que jubila al helio líquido
Quizá lo más sorprendente no sean las marcas, sino el camino para alcanzarlas. Los experimentos con átomos de Rydberg solían exigir refrigeración extrema con helio líquido porque cualquier radiación de microondas ambiental podía desestabilizar los estados electrónicos. Este equipo trabajó a temperatura ambiente.
La clave consistió en refinar una idea física de los años ochenta: blindar los átomos frente a la radiación térmica con paredes metálicas especiales. Colocaron la muestra entre dos placas transparentes y conductoras que suprimen las microondas parásitas. Incluso una habitación aparentemente silenciosa contiene superficies que emiten microondas invisibles capaces de destruir estados cuánticos delicados.
“Nuestros resultados muestran que los átomos de Rydberg extremadamente longevos son posibles incluso a temperatura ambiente. Hemos refinado un concepto bien conocido de la física para utilizarlo en plataformas cuánticas modernas”, declara Florian Meinert, líder del grupo en el 5º Instituto de Física.
El mérito técnico está precisamente ahí: convertir un concepto teórico añejo en una herramienta práctica. No se trata solo de batir marcas, sino de demostrar que la estabilidad prolongada no exige instalaciones criogénicas costosas, lo que simplifica los futuros experimentos.
Por qué 133 milisegundos son una eternidad cuántica
Para un humano, 133 milisegundos son apenas un parpadeo. Para un estado cuántico, ese lapso equivale a un horizonte operativo. Me interesa este contraste porque resume la importancia del trabajo de Stuttgart: en las plataformas cuánticas, cada fracción adicional de estabilidad relaja las exigencias de la corrección de errores. Disponer de más de cien milisegundos da margen para ejecutar secuencias de puertas lógicas sin que el sistema colapse a mitad de camino.
El estudio ha pasado la revisión por pares de Nature Communications, lo que otorga solidez a las cifras. Aun así, conviene ser prudente: un récord de laboratorio no es todavía un ordenador cuántico funcional. Falta demostrar que estos átomos circulares pueden integrarse con puertas de uno y dos qubits, escalarse a cientos o miles de trampas ópticas y mantener la coherencia cuando se manipulan en conjunto. El propio equipo lo sitúa como la siguiente frontera.
Con los resultados sobre la mesa, Stuttgart dispone de una plataforma experimental única para afrontar ese reto. El 5º Instituto de Física forma parte del Centro de Fotónica Cuántica Carl Zeiss y del Centro de Ciencia y Tecnología Cuántica Integrada IQST. Su línea de investigación combina gases cuánticos dipolares, supersolidez y sistemas de Rydberg térmicos. Esa base, sumada al blindaje térmico, coloca al grupo en posición de demostrar si la estabilidad récord se traduce en puertas cuánticas más fiables y en sensores cuánticos de mayor precisión.
Yo seguiré atento a esa demostración. Si llega, no será un titular de tres récords, sino el primer bloque sólido de una computación cuántica menos frágil.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Récords mundiales de vida útil, tamaño y tiempo de almacenamiento de átomos de Rydberg circulares a temperatura ambiente.
Dónde: Laboratorio del 5º Instituto de Física de la Universidad de Stuttgart, Alemania.
Institución responsable: Universidad de Stuttgart, 5º Instituto de Física; estudio publicado en Nature Communications.
Cuándo: Resultados publicados en Nature Communications en 2026.
Impacto a futuro: Facilita simuladores cuánticos más potentes, ordenadores con menos errores y sensores cuánticos de alta precisión.
Vodafone España redujo un 7,7% el consumo energético por tráfico de datos durante el ejercicio 2025-2026, hasta situarlo en 34,9 kWh por terabyte, según recoge su Informe de Sostenibilidad. Esta mejora de la eficiencia está vinculada a la modernización de las infraestructuras y a la aplicación de funcionalidades de ahorro energético y se ha producido en un contexto de crecimiento del 14,6% YoY del tráfico de datos en sus redes móviles y fijas.
Entre las actuaciones destaca el apagado progresivo de la red de cobre, que ha permitido reducir la demanda energética en 21,6 GWh anuales desde el inicio del proyecto. A estos resultados se suma el suministro de electricidad 100 % renovable, respaldado por Garantías de Origen, por el que las emisiones de Alcance 2 asociadas al consumo eléctrico se contabilizan en 0 tCO₂e bajo el enfoque market-based.
Modernización de la red y ahorro energético
La red concentra la mayor parte del consumo energético de Vodafone España. Por ello, la compañía continúa sustituyendo tecnologías antiguas por soluciones tecnológicas diseñadas para reducir el consumo energético operativo y desarrollando proyectos de compartición de infraestructuras que contribuyen a optimizar el uso de la energía.
En el caso de la red de cobre, la migración de servicios permite unificar telefonía, televisión y datos sobre una misma tecnología, facilitando el apagado y desmantelamiento del equipamiento de telefonía tradicional. La compañía también ha continuado migrando clientes a tecnologías con menor intensidad energética en sus redes centrales y fijas.
En la red móvil, Vodafone utiliza funcionalidades de ahorro energético que permiten ajustar los recursos de radio a la demanda de tráfico, contribuyendo a optimizar el consumo energético manteniendo los niveles de calidad de servicio
Estas actuaciones se extienden a las oficinas, donde la compañía ha continuado optimizando los sistemas de iluminación y climatización. Vodafone España dispone de un Sistema de Gestión Energético certificado conforme a la norma ISO 50001, que permite controlar los consumos e identificar oportunidades de mejora.
El 100% de la electricidad adquirida por Vodafone España está respaldada por garantías de origen renovable. Este suministro permite que las emisiones de alcance 2 del consumo eléctrico se reporten como 0 tCO₂e bajo el enfoque market-based. la categoría que recoge las emisiones indirectas asociadas al consumo eléctrico.
Vodafone ha establecido dos acuerdos de compra de energía a largo plazo, conocidos como PPA. Estos acuerdos contribuyen a respaldar proyectos de generación renovable en España y forman parte de su estrategia de aprovisionamiento de electricidad renovable.
Gestión de las emisiones directas y de la cadena de valor
Además del consumo eléctrico, Vodafone realiza un seguimiento de las emisiones directas de sus operaciones, correspondientes al alcance 1. Estas proceden principalmente del consumo de combustibles y de las fugas de gases utilizados en los equipos de climatización y sistemas de extinción de incendios.
La compañía continúa desarrollando planes de sustitución de gases y refrigerantes y aplica medidas de prevención, control y registro de fugas.
Vodafone España también calcula de forma local, desde 2024, las emisiones de alcance 3, que representan la mayor parte de las emisiones de gases de efecto invernadero de su inventario. Esta categoría incluye las emisiones asociadas a la compra de bienes y servicios, los bienes de capital, el uso de los productos vendidos y otras actividades de su cadena de valor.
Estas actuaciones se enmarcan en el plan de descarbonización de Vodafone España, que establece para 2030 un objetivo de reducción del 42% de las emisiones de alcance 1 y 2 respecto a 2023, y del 15% de las emisiones de alcance 3 respecto a 2024. Estos objetivos se han definido tomando como referencia la metodología de Science Based Targets initiative (SBTi) y están integrados en la planificación estratégica de la compañía.
Los robos de arte en España han dejado de ser una serie de incidentes dispersos para convertirse en una variable de riesgo financiero. El robo de tres piezas de arte sacro en iglesias de Valladolid, sumado a la alerta de Europol, empuja al alza las primas de seguros de colecciones privadas y obliga a revisar la seguridad de activos que, hasta hace poco, se trataban como refugios silenciosos.
La secuencia de Valladolid es precisa. Desaparecieron dos obras de la iglesia de San Pablo: una pequeña estación del Viacrucis que representa la segunda caída de Jesús, decorada con un relieve de plata, y una copia del siglo XVII de un Ecce Homo de Luis de Morales. En la cercana Vera Cruz se sustrajo un ángel de madera policromada de unos sesenta centímetros que portaba una antorcha. Los robos se produjeron con pocos días de diferencia y las autoridades investigan si el mismo autor actuó en ambos templos.
El patrón del arte sacro robado: iglesias casi vacías y obras sin inventario
El prior de San Pablo sospecha que las dos piezas se tomaron durante la misa de la tarde del 10 de septiembre, mientras los fieles miraban hacia el altar. Un sacristán declaró al diario local que varias personas vieron salir a un hombre con una bolsa de plástico voluminosa. La archidiócesis de Valladolid ha pedido “precauciones extremas” y ha instado a mantener inventarios actualizados, preferiblemente con fotografías, como medida básica de control.
La fragilidad de estos emplazamientos es sistemática. Las iglesias permanecen vacías durante horas y, durante los oficios, la atención se concentra en el altar. No hay circuito cerrado de televisión en muchos templos, ni registro de visitantes, ni tasación actualizada. Esa combinación convierte al arte sacro en el segmento más expuesto de un mercado donde la documentación de procedencia es tan importante como la pieza.
Europol confirma un aumento claro y pronunciado
El episodio no es aislado. Este verano se sustrajeron 220 monedas de oro del siglo XIX del Museo Provincial de Albacete; en abril, 149 piezas del tesoro de Villanueva desaparecieron del Museo Arqueológico Provincial de Badajoz. A ello se suman el robo de piezas del Tesoro de Villena de la Edad del Bronce en Alicante, las monedas celtas de oro en Alemania, un robo de joyas valorado en 4,5 millones de dólares en un museo francés y el asalto al Louvre con más de 100 millones de dólares en joyas reales.
Jean-Yves Goriou, responsable de la unidad de delincuencia organizada de la Unión Europea, ha descrito para El País un “aumento claro y pronunciado” de los robos en museos comunicados por las autoridades nacionales. Los objetos de oro resultan especialmente atractivos por el alto precio del metal. Las iglesias ofrecen un flanco todavía más débil: permanecen vacías durante horas y, cuando hay oficio, la atención se concentra en el altar. El robo de obras de arte es ya una categoría de riesgo con efectos directos sobre el coste de aseguramiento.
El riesgo de robo ya no se descuenta en el precio del arte sacro y las primas comienzan a reflejar una siniestralidad que Europol considera estructural.
Seguridad de colecciones privadas: las primas se reprecian y la liquidez se resiente
Desde la perspectiva del wealth management, un repunte de robos no solo eleva el coste asegurador: modifica la valoración real del activo. Una obra con documentación de origen incompleta, sin fotografía actualizada o sin certificación de autenticidad previa se vuelve más difícil de vender en el mercado secundario.
Si aparece tras un robo, su historial queda contaminado por la sospecha de procedencia y el comprador institucional aplica un descuento que puede superar el sobrecoste de la póliza. He seguido durante años el comportamiento de los activos tangibles en entornos de tipos reales bajos y la lección es constante: el riesgo operativo, no el gusto estético, define el descuento que un inversor sofisticado exige.
Los coleccionistas privados deberían leer la alerta de Europol como una señal de repricing. Las pólizas de bellas artes suelen exigir sistemas de alarma, vitrinas con fijación y registros fotográficos; muchas iglesias y colecciones pequeñas no cumplen ni los mínimos.
En ese desajuste está la oportunidad para los family offices: la mejora documental y de custodia no solo reduce la prima, también aumenta la liquidez futura del activo. Este es un activo de preservación de capital, no de revalorización agresiva; su función es resistir ciclos, no batir índices.
💎 Veredicto Wealth
El arte sacro mal documentado es un activo de preservación de capital con riesgo operativo creciente; conviene reforzar custodia e inventarios antes de aceptar primas al alza. El horizonte razonable supera los cinco años y el principal riesgo es la liquidez si aparece un historial de robo.
El siguiente hito para el inversor será la renovación de pólizas de otoño y la evolución de la investigación en Valladolid. Si Europol mantiene el tono de alerta, la brecha entre colecciones bien documentadas y activos descuidados se ampliará más rápido que el precio del oro. Ahí es donde el riesgo de robo deja de ser un problema policial y se convierte en una variable de asignación de capital.
Las tesorerías cripto de empresas cotizadas han movido ficha en pleno septiembre. BitMine Immersion Technologies compró 27.180 ETH, DeFi Development Corp (DFDV) amplió su reserva de Solana y Strive añadió 469 BTC a su balance. La excepción la marcó Strategy, que no sumó bitcoin y destinó 139 millones de dólares a recomprar sus propias acciones preferentes.
Los movimientos se producen mientras Bitcoin, Ethereum y Solana atraviesan un septiembre débil y el mercado espera la decisión de tipos de la Reserva Federal de hoy. La herramienta CME FedWatch, que mide las probabilidades implícitas en los futuros de tipos, situaba el 11 de septiembre en el 85,6% la probabilidad de una subida de un cuarto de punto, frente al 48,4% de hace un mes. Un encarecimiento del dinero suele presionar a los activos sin rendimiento, como las criptomonedas.
Qué han comprado las tesorerías en pleno septiembre débil
BitMine, firma especializada en tesorería de Ethereum, cerró una compra de 27.180 ETH la semana pasada. Su posición alcanza los 5,95 millones de ETH, cerca del 4,9% del suministro en circulación. Una parte relevante de esos tokens, alrededor de 5,07 millones, permanece bloqueada. La compañía valora sus criptoactivos y efectivo conjunto en 15.800 millones de dólares.
DeFi Development Corp (DFDV), una tesorería de Solana que cotiza en el Nasdaq elevó sus reservas un 2% desde el 27 de agosto hasta 2,39 millones de SOL. También puso en marcha un programa de venta en mercado de 300 millones de dólares para CHAD, su acción preferente respaldada por Solana.
Strive compró 469 BTC entre el 8 y el 11 de septiembre a un precio medio de 77.954 dólares. Su tesorería de bitcoin se sitúa ya en 25.000 BTC. La operación la consolida como la quinta empresa pública con mayor reserva de bitcoin, según los datos recogidos por la firma.
En el lado opuesto, Strategy, el mayor tenedor público de bitcoin, no aumentó su posición. Recompró 139 millones de dólares en acciones de STRC, su instrumento preferente. Su reserva queda en 845.050 BTC, con un coste medio de adquisición de 75.412 dólares por bitcoin.
Las tesorerías siguen comprando en plena debilidad de precios; la Reserva Federal decidirá hoy si ese movimiento es valiente o arriesgado.
Por qué compran en un mercado que no acompaña
Comprar en un septiembre débil responde a una estrategia de acumulación de largo plazo. Las tesorerías cripto suelen ver las caídas como ventanas de entrada, no como señales de salida. El problema es que la Reserva Federal puede cambiar el escenario en cuestión de horas.
La lógica de estos balances es sencilla: intentan construir una posición relevante en activos escasos antes de que el mercado les dé la razón. BitMine, por ejemplo, lleva meses acercándose al 5% del suministro de Ethereum. En una red con una cantidad limitada de monedas, ese objetivo equivale a asegurarse una cuota nada despreciable.
La lectura para un inversor español es doble. Por un lado, las compras corporativas retiran oferta del mercado y tienden a ser una señal de convicción; por otro, no eliminan el riesgo de corto plazo. Quien tenga exposición a cripto a través de fondos o acciones indirectas está viendo lo mismo: tesis de largo plazo contra ruido macroeconómico inmediato.
Es un poco como una inmobiliaria que sigue comprando suelo en plena subida de tipos: la financiación encarece, pero el horizonte de la inversión es otro.
La Reserva Federal pone a prueba la estrategia
El Comité Federal de Mercado Abierto celebra hoy su reunión de política monetaria. Si confirma la subida de tipos que descuenta el mercado, mantener activos que no generan intereses se encarecerá. No significa que bitcoin o Ethereum vayan a caer de forma automática, pero en ciclos anteriores el endurecimiento monetario coincidió con periodos de mayor volatilidad.
El precedente de 2022 todavía pesa: la Reserva Federal subió los tipos con fuerza y el mercado cripto sufrió una corrección profunda. Luego llegó la aprobación de los ETF al contado en Estados Unidos y cambió parte de la narrativa. Ahora el contexto es distinto, pero las dudas macroeconómicas siguen mandando en los momentos de debilidad.
El principal riesgo para estas tesorerías no es solo el precio. También es la concentración: tienen apuestas muy grandes en un número reducido de activos y dependen de que el sentimiento macroeconómico no se gire en su contra. Han seguido comprando en una etapa débil. Las próximas semanas mostrarán si pueden resistir una posible caída más profunda.
El genoma humano esconde genes colosales, de más de dos millones de pares de bases, que se leen sin que la maquinaria celular descarrile. Un equipo de investigadores ha identificado por fin el mecanismo que lo hace posible: condensados de la proteína SFPQ con andamiaje de ARN, según recogen Phys.org y Neuroscience News.
La paradoja de leer un gen gigante
El problema es casi de logística molecular. Las neuronas humanas y de otros mamíferos expresan genes excepcionalmente largos que van de más de 100.000 pares de bases a más de dos millones, importantes para formar sinapsis y circuitos neuronales.
No es un catálogo exótico. Muchos de esos genes gigantes codifican proteínas de la sinapsis, los puntos de contacto entre neuronas. Si su lectura falla, el armazón molecular de la comunicación cerebral se resiente.
La transcripción, la lectura del ADN hacia ARN, es un proceso que exige tiempo. Cuanto más extenso es un gen, mayor es la ventana para que algo se detenga. Pensemos en un libro de mil páginas que no se puede soltar a mitad de capítulo: una sola pausa, y el mensaje queda incompleto.
Y como la expresión génica se regula en varios pasos, una interrupción puede abortar toda la copia. Por eso la comunidad asumía que las neuronas debían de contar con mecanismos especiales, estables y precisos. Los detalles, sin embargo, habían permanecido sin aclararse.
El nuevo trabajo señala a los condensados de SFPQ, una proteína que forma estructuras supramoleculares junto a ARN. Ese andamiaje de ARN funcionaría como una pista densa y organizada que permite a la maquinaria de transcripción recorrer el gen sin perder la fidelidad de la lectura.
Cada gen gigante es una obra de dos millones de letras que la neurona debe leer sin saltarse una sola línea.
Es una idea elegante: en lugar de acelerar la lectura, la célula estabiliza el entorno. La maquinaria no corre más; avanza sin interrupciones a lo largo de una de las secuencias más largas del genoma humano.
Un condensado con andamiaje de ARN
Los condensados descritos no son orgánulos clásicos con membrana; son zonas densas dentro del núcleo donde proteínas y ARN se concentran. El trabajo difundido por Phys.org subraya que el andamiaje de ARN resulta determinante para estabilizar la lectura de los genes más extensos.
Esta dinámica encaja con lo que se observa en otras proteínas de unión a ARN, pero rara vez se había vinculado con tanta claridad a la transcripción de genes ultra-largos. El hallazgo traslada el foco desde la enzima que copia el ADN hacia el andamio molecular que la rodea.
Un andamio así recuerda a una pista señalizada: la maquinaria de transcripción no decide por dónde avanzar; sigue una ruta ya organizada. En genes de dos millones de bases, esa guía puede ser la diferencia entre leer y truncar.
Por qué importa más allá del laboratorio
Las sinapsis dependen de proteínas codificadas por estos genes. Si la transcripción se desregula, las neuronas no ensamblan correctamente sus circuitos. Por eso el mecanismo no es una rareza molecular: es una pieza básica de la arquitectura del cerebro.
Hay que admitir una limitación. Las fuentes consultadas no precisan si el trabajo ha superado ya revisión por pares ni qué revista lo publica. No conviene dar por cerrada la cuestión hasta que la comunidad valide los detalles experimentales. Aun así, el modelo de condensados ofrece una explicación coherente para un problema que llevaba años abierto.
Sería tentador extrapolar. Otros tejidos también expresan genes largos, y es posible que variantes de este andamiaje operen en ellos. Por ahora no hay datos suficientes para afirmarlo, y conviene no estirar la hipótesis más allá de las neuronas.
Queda lo más interesante. Si los condensados de SFPQ regulan genes tan extensos, cabría preguntarse qué falla en enfermedades en las que la transcripción neuronal se altera. Todavía es pronto, pero ahora hay un mecanismo concreto al que mirar.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: El mecanismo de condensados de SFPQ con andamiaje de ARN que permite transcribir genes neuronales de más de dos millones de pares de bases.
Dónde: En el núcleo de neuronas humanas y de otros mamíferos.
Institución responsable: No especificada en las fuentes consultadas; hallazgo difundido por Phys.org y Neuroscience News.
Cuándo: Septiembre de 2026, según la difusión de las fuentes.
Impacto a futuro: Comprender mejor cómo las neuronas construyen sinapsis y circuitos, y qué falla cuando la transcripción se desregula.
Prensa Ibérica ha nombrado a Luis Garrido Herrero nuevo director de La Opinión-El Correo de Zamora, cabecera del grupo editorial. El periodista zamorano releva a Begoña Galache Fonseca, que deja la dirección después de 37 años vinculada a la empresa, según comunicó el grupo a la redacción.
El nombramiento se produce tras una etapa de Garrido como subdirector del diario, lo que consolida una sucesión interna en la cabecera zamorana. El relevo fue comunicado a la plantilla por Ainhoa Moll, adjunta a la Presidencia y directora editorial de Prensa Ibérica, en un acto en el que también participaron Ángeles Rivero, directora general del grupo para Castilla y León, y la propia Begoña Galache.
La comunicación a la plantilla contó también con la participación de Begoña Galache, un gesto de continuidad en la transición.
Un relevo para impulsar la transformación digital
Prensa Ibérica sitúa entre las prioridades de la nueva etapa avanzar en la transformación digital, desarrollar nuevos contenidos y continuar la evolución de la redacción. El movimiento se produce en un contexto de adaptación de las cabeceras regionales a los nuevos hábitos de consumo informativo y a la reorganización de sus estructuras editoriales.
El organigrama queda así: Garrido asume la máxima responsabilidad editorial de la cabecera, mientras Galache cierra un ciclo de más de tres décadas y media en la empresa. El relevo no modifica la gobernanza de la cabecera, que mantiene su estructura dentro del grupo de comunicación.
El relevo es efectivo de inmediato.
Garrido, nacido en Zamora en 1989, es graduado en Periodismo por la Universidad Rey Juan Carlos y cuenta con un posgrado en Edición Literaria por la Universidad Autónoma de Madrid. Su vínculo con la cabecera se remonta a las prácticas realizadas antes de finalizar los estudios universitarios.
Una trayectoria ligada a la cabecera
La trayectoria de Luis Garrido en La Opinión-El Correo de Zamora resume los pasos de una redacción local en transformación.
Primera etapa: prácticas en la cabecera antes de finalizar Periodismo.
2012: incorporación a la plantilla como corresponsal en Toro y, posteriormente, paso a la sección de Zamora, donde trabajó en las áreas de Educación y Política Municipal.
2023: nombramiento como redactor jefe y posterior acceso a la subdirección.
Último paso: ascenso a director de la cabecera tras ejercer como subdirector.
El recorrido de Garrido ha estado ligado por completo a la provincia, un activo que resulta relevante en la estrategia de proximidad de la cabecera. Su conocimiento de los temas municipales y educativos de la zona se incorpora a una dirección marcada por la reorganización de contenidos.
La salida de Begoña Galache cierra una vinculación de 37 años con el periódico, desde sus primeras responsabilidades en redacción hasta la máxima responsabilidad editorial. La propia transición, pilotada por la dirección editorial del grupo, refleja una apuesta por los relevos ordenados en las cabeceras locales.
El relevo se produce en una estructura editorial en la que la continuidad de la dirección ha sido una señal de estabilidad: Begoña Galache asumió la dirección en 2023, tras una dilatada trayectoria en el diario, y su etapa al frente ha coincidido con la adaptación de la cabecera a los cambios en el consumo informativo. La transición abre ahora una fase orientada a acelerar la digitalización de la redacción.
Ahora, el foco es digital.
El nombramiento confirma la apuesta de la cabecera por una sucesión interna y sitúa la transformación digital como prioridad estratégica de la nueva dirección.
El encaje del movimiento en la prensa regional
El ascenso de Garrido guarda relación con el patrón de relevos internos que los grupos editoriales regionales suelen aplicar para dar continuidad al proyecto y acelerar la digitalización sin perder conocimiento local. La salida de Galache, tras haber asumido la dirección en 2023, se produce después de un ciclo breve al frente de la cabecera, marcado por la adaptación a los cambios de consumo.
El movimiento tiene tres lecturas de negocio. La primera es la consolidación de un periodista formado en la propia redacción y conocedor del territorio, lo que refuerza la cobertura local. La segunda sitúa la evolución digital y la reorganización de contenidos en el centro de la agenda. La tercera permite al grupo prolongar una gobernanza estable en una plaza informativa relevante del oeste de Castilla y León.
Para la redacción, el relevo no introduce una ruptura: el nuevo director conoce los flujos de trabajo, las coberturas municipales y el reto de mantener edición impresa y digital. El desafío inmediato es convertir esa continuidad en productos que respondan a las audiencias locales y a la monetización digital.
Las cabeceras locales de los grupos de prensa compiten en en el terreno de la proximidad y de la construcción de audiencia fiel, un espacio donde los directivos con trayectoria territorial aportan contexto y credibilidad. En ese sentido, el nombramiento refuerza la posición del diario sin alterar su orientación corporativa.
El reto no es menor.
📡 El Radar del Sector
El vacío que llena: La nueva dirección cubre la continuidad editorial de la cabecera tras la salida de una directora con 37 años de trayectoria en la empresa.
El reto por delante: Acelerar la transformación digital, el desarrollo de nuevos contenidos y la evolución de la redacción.
El tablero competitivo: La cabecera refuerza su posición en la prensa regional zamorana dentro del ecosistema de cabeceras de Prensa Ibérica en Castilla y León.
Estados Unidos ha empezado a ponerle números a una guerra que ya no puede disimular. La cifra que la propia administración publicó ayer y que fija en 38.000 millones de dólares el coste del conflicto con Irán ha encendido todas las alarmas en Washington a pocos meses de las elecciones de medio término. Y ya hay un nombre sobre la mesa como posible cabeza de turco: Pete Hegseth, el secretario de Defensa. La factura está clara; la salida no tanto.
En un nuevo programa de análisis internacional, Negocios TV reunió a Carlos Mamani, experto en geopolítica del centro de análisis internacional de Brasil, y a Paco Arnao, analista internacional de redes y medios, para desgranar qué está pasando en la administración Trump y por qué el escenario se le está complicando al presidente estadounidense en varios frentes al mismo tiempo. La conversación arrancó con la tensión que sigue marcando la relación entre Rusia y Europa como telón de fondo constante.
El cruce de crisis no es casual. Con Ucrania todavía en el foco, el nuevo frente iraní añade una capa de complejidad que pocos analistas anticipaban cuando comenzó la escalada. Y lo que debería haber sido una operación quirúrgica se ha convertido, según la lectura de los expertos consultados, en un problema persistente que consume recursos y capital político.
La cifra oficial y la que realmente se intuye
Según explicó Arnao durante la conversación, los 38.000 millones de dólares que Estados Unidos reconoce haber gastado en el conflicto con Irán representan solo la parte visible de un gasto mucho mayor. Su lectura es directa: si la propia administración admite una cifra de ese calibre, la realidad probablemente la supera con creces. La factura no deja de crecer y cada semana que pasa sin una salida clara añade nuevos costes militares, logísticos y de reposición de material.
El dato se conoce en un momento político especialmente delicado para Trump. El presidente se enfrenta a unas elecciones de medio término que pueden redefinir su capacidad legislativa durante lo que resta de mandato. Y en la lógica de cualquier administración bajo presión, cuando los números se vuelven indefendibles se busca un responsable visible que asuma el desgaste ante la opinión pública.
La cabeza de Hegseth no será suficiente
Ese responsable, según el análisis de Arnao, tiene nombre y cargo. Pete Hegseth ha aparecido en más de una ocasión en una posición incómoda. El propio Trump lo ha dejado en entredicho en diferentes momentos, sembrando dudas sobre su continuidad. La tesis del analista es contundente: convertirlo en chivo expiatorio no resolverá el problema de fondo.
Trump se ha pegado un tiro en el pie con Irán. La cabeza de Hegseth no es suficiente.
— Paco Arnao, analista internacional
Para Arnao, la situación de la administración es mucho más profunda que una simple crisis de imagen. Sus intentos por cerrar acuerdos de paz en Ucrania están fracasando debido a la cerrazón de sus socios europeos, explicó durante la entrevista. Y en el frente iraní, el conflicto que el analista califica como una agresión iniciada por Estados Unidos e Israel se ha volteado en contra de Washington de forma estrepitosa. Dos frentes abiertos, dos derrotas simultáneas.
El agujero ucraniano y la infraestructura comprometida
El analista puso el foco en otro dato que agrava la ecuación presupuestaria: los 100.000 millones de euros que, según sostiene, Estados Unidos habría invertido en el conflicto ucraniano y que ahora pretende recuperar exigiéndolos a Ucrania y a sus socios europeos. Esa presión fiscal choca con la nueva sangría: otros 38.000 millones que se están gastando en el frente iraní. Dos conflictos simultáneos, dos facturas que se acumulan y ningún retorno a la vista.
El daño en Oriente Medio, tal y como lo describe Arnao, ya tiene carácter estructural. Buena parte de las bases estadounidenses ubicadas en el Golfo Pérsico, Jordania e Irak habrían quedado comprometidas o directamente fuera de combate. La capacidad de proyección militar de Estados Unidos en la región, sostiene el analista, se ha degradado de forma severa. No es una retirada táctica; es una pérdida de posiciones que tardará años en reconstruirse si es que alguna vez se llega a reconstruir.
Qué significa para los mercados y la política exterior
El coste de la guerra con Irán no es una variable aislada de la geopolítica energética. Todo lo que ocurre en el estrecho de Ormuz tiene repercusión directa sobre el precio de los hidrocarburos y sobre la prima de riesgo que los inversores exigen a la región. Si la Casa Blanca ya admite gastos militares crecientes y bases comprometidas, la lectura de los mercados energéticos no tarda en reflejarse en las cotizaciones.
La crisis ucraniana, además, drena recursos que antes servían para estabilizar otras áreas del tablero global. El intento de recuperar 100.000 millones de euros de Ucrania sugiere, según el análisis que pudo escucharse en Negocios TV, que la paciencia fiscal de Washington ya no es lo que era. Ese dato, más que las derrotas tácticas parciales, explica el nerviosismo dentro del equipo presidencial y la urgencia por encontrar algún éxito vendible.
Para el lector europeo y español, la señal es clara. Si Estados Unidos está recortando su exposición militar en Oriente Medio y presionando a sus socios por dinero, la política exterior transatlántica puede estar a las puertas de un reajuste. Los países que han basado parte de su seguridad energética y militar en la presencia estadounidense tendrán que empezar a calcular escenarios sin esa cobertura.
Todo apunta a que la salida que busca la administración no pasa por una victoria militar en Irán, que a estas alturas parece improbable, sino por una gestión política de los daños. La incógnita es si sacrificar una figura como Hegseth servirá para contener el malestar interno o si, como sostiene Arnao, el problema es tan estructural que ningún cese lo resolverá. Las elecciones de medio término serán el primer termómetro real de ese desgaste.
La guerra con Irán ha dejado de ser una cuestión estrictamente de seguridad para convertirse en un problema presupuestario y electoral. Y cuando la política exterior empieza a medirse en miles de millones y en escaños, las decisiones suelen cambiar de rumbo, aunque no siempre a tiempo de evitar el descarrilamiento. Estados Unidos y Trump buscan ahora una salida; lo que no está claro es si la tienen o si, como sugiere el análisis, ya es demasiado tarde.
Prisa Media ha nombrado a Ana Prieto nueva directora gerente de AS, un cargo desde el que reportará a Aloysio Araujo, director general de Deportes del grupo, con el objetivo de coordinar todas las áreas de la cabecera y maximizar sus operaciones de negocio.
Nueva gestión corporativa para AS
La incorporación se produce en la cabecera deportiva de Prisa Media y busca reforzar la coordinación de las distintas áreas de la marca. Según el comunicado del grupo, Ana Prieto asumirá la responsabilidad de integrar la operación actual y preparar la evolución del negocio editorial y de suscripción.
Desde Prisa Media, Aloysio Araujo ha valorado el fichaje como un paso para mejorar procesos y avanzar en el plan estratégico fijado para este ejercicio. La directiva llega con una trayectoria de más de veinte años ligada al marketing editorial, a la gestión de marcas y al desarrollo de audiencias.
La nueva directora gerente de AS asume, además, la coordinación de los equipos comerciales y de audiencia de la cabecera, con foco en la evolución del producto digital y en la mejora de los procesos internos.
AS mantiene una posición consolidada en la información deportiva en España, con ediciones digitales y una estrategia de distribución que combina la actualidad diaria con contenidos de análisis. La nueva directora gerente se integrará en una estructura en la que Aloysio Araujo centraliza la estrategia de la división de deportes.
AS es la cabecera deportiva de Prisa Media, dentro de un grupo que mantiene un portfolio editorial centrado en prensa, radio y negocio digital.
Trayectoria entre grandes marcas editoriales
La trayectoria de Ana Prieto incluye los siguientes hitos:
Grupo Hearst: directora de Marketing Editorial hasta su incorporación a AS, con responsabilidad sobre el posicionamiento y los planes de las trece cabeceras del grupo en España, entre ellas Elle, Harper’s Bazaar, Esquire, Men’s Health y Nuevo Estilo.
Vocento: entre 2012 y 2025 ocupó distintas posiciones de responsabilidad; la más reciente fue la de responsable de ABC Premium, tras haber sido jefa de Difusión y Marketing Operativo y responsable de Promociones.
Formación: licenciada en Publicidad y Relaciones Públicas por la Universidad Complutense de Madrid.
Primeros pasos: desarrolló funciones de trade marketing en Bridgestone, PepsiCo y el Club de Baloncesto Estudiantes.
El perfil combina gestión de producto editorial y explotación de audiencias. En Hearst coordinó una cartera amplia de cabeceras; en Vocento trabajó durante más de una década en modelos de suscripción y difusión, una experiencia que se alinea con la estrategia de transformación digital de AS y del resto de cabeceras del grupo.
El foco de su etapa en Hearst estuvo puesto en la definición del posicionamiento editorial y en los planes de marca, una labor que ha ejercido sobre un portfolio de cabeceras de gran alcance en el mercado español.
La experiencia de Prieto cubre, además, el marketing de producto y la comercialización, dos palancas que los editores deportivos están reforzando para compensar la erosión del papel. Su incorporación añade a AS un conocimiento directo de la gestión de audiencias y de los modelos de pago.
El fichaje sitúa al diario deportivo de Prisa Media bajo un perfil de gestión orientado a producto, suscripción y desarrollo de audiencias.
Una incorporación con lectura de negocio
El nombramiento guarda una lógica clara de producto. El paso de Ana Prieto por Vocento entre 2012 y 2025 le ha permitido conocer en profundidad los modelos de suscripción y fidelización de lectores; de hecho, su responsabilidad más reciente fue la de gestionar ABC Premium, la apuesta de pago de la cabecera.
Su etapa en Hearst añade una visión de portfolio plurimarca: en un solo grupo gestionó trece cabeceras con públicos y posicionamientos diferenciados, lo que supone una escala operativa relevante para coordinar las áreas de una marca deportiva como AS.
El diario AS compite en el segmento de prensa deportiva con cabeceras como Marca, Sport o Mundo Deportivo. La apuesta de Prisa Media por una dirección gerencial específica llega en un contexto de presión sobre la monetización digital y de consolidación de las suscripciones como palanca de ingresos.
En el tablero de la prensa deportiva, este tipo de perfiles aporta una referencia de gestión integral. El movimiento no altera la orientación editorial del diario; se centra en la operativa del negocio, en la mejora de procesos y en la ejecución del plan estratégico ya definido por la dirección de Deportes.
La incorporación se produce mientras los grandes grupos mediáticos refuerzan sus estructuras de gestión para hacer frente a la aceleración del consumo digital. En este contexto, la experiencia de Ana Prieto en suscripciones constituye un activo relevante para el desarrollo de la base de usuarios de pago de AS.
En términos de organigrama, el movimiento deja una estructura con responsabilidades diferenciadas: la dirección general de Deportes define la hoja de ruta y la dirección gerencial de AS la ejecuta sobre el terreno. Es una arquitectura que Prisa Media ya utiliza en otras áreas de negocio.
📡 El Radar del Sector
El vacío que llena: Coordinar todas las áreas de AS para maximizar el negocio actual y preparar nuevas líneas de explotación comercial.
El reto por delante: Ejecutar el plan estratégico de Prisa Media en deportes y acelerar la evolución de procesos y audiencias.
El tablero competitivo: AS refuerza su gestión frente a Marca, Sport y Mundo Deportivo en un segmento con alta competencia por la suscripción digital.
Kiprun KD900X: la zapatilla de placa de carbono que persigue a la Vaporfly por la mitad de precio
Kiprun KD900X de Decathlon
La KD900X fue la primera piedra: cuando Kiprun la puso a la venta en 2022 rompió el relato de que la placa de carbono era cosa de élites con patrocinio. Placa de longitud completa, espuma VFoam de base Pebax y 225 gramos en talla 42 (190 en la 38) por 149,99 euros, cuando una Nike Vaporfly costaba prácticamente el doble. Cuatro años después, en septiembre de 2026, el pulso sigue vivo en el catálogo español de Decathlon. La KD900X.2, rebautizada como Kipstorm Challenger, se mantiene en 129,99 euros con 195 gramos en la 42, 40 mm de perfil en talón, drop de 8 mm y espuma VFOAM supercrítica de A-TPU. Por encima, la KD900X LD2 añade la VFOAM PLUS y una horma de competición por 179,99 euros, frente a los 250-260 euros que pide hoy la Vaporfly 4.
El aval no es folclore publicitario. La gama ha pasado por manos de atletas de la casa con resultados medibles: Méline Rollin firmó en el maratón de Sevilla el récord de Francia de la distancia con 2h24’12» calzando la KD900X LD+, y Jimmy Gressier compite con la marca desde su fichaje. En el modelo de acceso, lo diferencial es la resistencia: Kiprun homologó las KD900X originales para un mínimo de 1.000 kilómetros, una cifra poco habitual en superzapatillas, y su suela con caucho en talón y antepié se defiende en asfalto mojado, el punto débil clásico de esta categoría. Todo dentro del límite de 40 mm que fija World Athletics para competir en ruta. Para el corredor popular español que quiere probar el carbono sin pagar sobreprecio de marca, ahí está el golpe: arquitectura básica de superzapatilla por la mitad de factura.
Balón Kipsta F900: certificación FIFA Quality Pro sin pasar por el escaparate de Nike
Balón Kipsta F900 de Decathlon
El Kipsta F900 demuestra que el sello FIFA Quality Pro no está reservado a los escaparates de Nike o Adidas. Es la homologación más exigente de la FIFA, la que deben cumplir los balones de competición de máximo nivel, y Decathlon la consigue con una construcción termosellada sin costuras y 12 paneles idénticos con líneas en relieve, un patrón exclusivo de Kipsta que sustituye los clásicos 32 paneles. La cubierta es 100 % poliuretano con 5 mm de espuma, la cámara es laminada (con una banda de tejido adherida al látex) y lleva una capa interior de poliéster, una combinación pensada para ganar esfericidad, impermeabilidad y constancia en la presión. El respaldo técnico no es menor: Kipsta es proveedor oficial del balón de la Ligue 1 y la Ligue 2 francesas entre 2022 y 2027, y también de la Europa League y la Conference League, lo que sitúa su desarrollo al lado de la élite europea sin pasar por caja de las grandes marcas.
Los datos son de laboratorio y verificables. En talla 5 pesa entre 420 y 445 gramos y mide entre 68,5 y 69,5 cm de circunferencia, con 22 cm de diámetro. Tolera una variación de esfericidad de solo el 1,5 %, pierde como máximo el 15 % de presión en 72 horas (de 0,8 a 0,7 bares), absorbe menos del 10 % de su peso en agua tras 250 compresiones y rebota desde 2 metros entre 135 y 155 cm. En el test más duro, el de la máquina de disparo, aguanta 2.500 golpeos a 50 km/h contra hormigón a 2,5 metros. El precio remata el argumento: las fichas europeas de Decathlon lo sitúan entre 35 y 39 euros, con rebajas puntuales de 19,99 euros, y en España el balón termosellado FIFA Quality Pro de Kipsta en talla 5 se comercializa a 39,99 euros.
Chaqueta Quechua MH500: membrana propia de 15.000 mm frente a los Gore-Tex de gama alta
Chaqueta Quechua MH500 de Decathlon
La Quechua MH500 impermeable sigue en el catálogo español de Decathlon (referencias 8612171 en hombre y 357759 en mujer), con entrega en tienda y a domicilio, y es la prenda que mejor explica el fenómeno: membrana propia de poliuretano en construcción de tres capas, costuras 100 % estancas y cremalleras protegidas, con 20.000 mm H₂O (Schmerber) de impermeabilidad declarada. Conviene corregir una cifra que circula mal: los 15.000 no son milímetros de columna de agua, sino de transpirabilidad, 15.000 g/m²/24 h según la norma JIS L 1099 B1, con un índice RET de 6, el tramo alto de la escala. A eso se suman aberturas laterales de 29 cm, 574 g en talla L (540 g en M la versión de mujer), cuatro bolsillos y una capucha ajustable con visera semirrígida y apertura triangular para no perder visión periférica. Se anuncia a 89,99 euros, aunque se ha visto rebajada hasta 62,99.
El ejercicio de comparar precios resulta demoledor. Una The North Face Jazzi 3L GORE-TEX se anuncia a 410 euros en la web de la marca, la Summit Cayesh GTX Pro a 669,90 y la Summit Verbier de tres capas a 700: entre cuatro y casi ocho MH500 por una sola chaqueta con membrana licenciada. Lo que se paga ahí es la certificación del tejido, capuchas compatibles con casco, gramajes más contenidos y detalles de alpinismo, no una barrera de agua abismalmente superior para una ruta de media montaña. Para el uso mayoritario, la Quechua cubre el expediente con prestaciones homologables a las de un shell de gama media-alta y añade dos años de garantía, 60 días de devolución en marca Decathlon, servicio de reparación y segunda vida. El 15.000 mm de verdad aparece en el sobrepantalón MH500, a 39,99 euros, que cierra el conjunto por menos de lo que cuesta una capucha de repuesto de algunas marcas premium.
Camiseta técnica de running de marca propia: el básico que hace innecesario el Dri-FIT
Camiseta Kiprun Run 100 de Decathlon
La camiseta Kiprun Run 100 es el ejemplo más claro de por qué el sello Dri-FIT ha dejado de ser argumento de compra en España. Decathlon la tiene ahora a 6,99 euros (rebajada desde 7,99), frente a los 24,99 de la camiseta técnica Nike Dri-FIT sin mangas, los 29-34 euros que se paga por una Dri-FIT Miler en las tiendas de running o los 39,99 de PVPR de la Nike Pro Dri-FIT. Es decir, entre cuatro y cinco veces menos por la misma función: 117 gramos en talla M, poliéster técnico (un 99% reciclado), cuello redondo, corte estándar y manga corta, con una horquilla de tallas que va de la XS a la 3XL. La versión femenina cuesta 5,99 euros y se ofrece de la XS a la 5XL, algo que muy pocas marcas internacionales igualan en su catálogo de básicos.
En lo técnico, Kiprun reduce el Dri-FIT a lo que es: poliéster con capacidad de evacuación. El tejido de la Run 100 absorbe, expulsa y seca rápido, y Decathlon lo acompaña de una garantía que en su ficha española aparece reflejada hasta en tres años, además de publicar la huella de carbono de la prenda (alrededor de 3,2 kg de CO2 equivalente). Para quien quiera más prestaciones, la Run 500 Dry se queda en 11,99 euros con malla microperforada y 130 gramos en talla M, y la Run 900 Light ronda los 29,99. Enfrente, buena parte del catálogo Dri-FIT ni siquiera es sintético puro: la Nike ACG Dri-FIT de trail se vende a 34,99 euros con un tejido de 57% algodón y 43% poliéster, una mezcla que retiene humedad y sobre el papel rinde menos que la camiseta de 6,99 euros. La marca propia pasó de Kalenji a Kiprun, pero el efecto es el mismo: el básico técnico ya no justifica el sobreprecio.
Pala de pádel Kuikma: el deporte español donde Nike y Adidas sencillamente no juegan
Kuikma de Decathlon
Kuikma es la marca con la que Decathlon ocupa un terreno en el que Nike no ha entrado: la compañía estadounidense no comercializa palas de pádel y mantiene su apuesta dentro de la línea NikeCourt, centrada en textil, calzado y accesorios. Los prototipos vistos en un evento privado de NOCTA —fabricados, según los medios especializados, por Drop Shot— apuntan a una entrada oficial en 2027, pero hoy no existe catálogo a la venta. Adidas sí juega, aunque a otro precio: la Metalbone 2026 de Ale Galán tiene un PVP de 389,95 euros y la Metalbone Pro EDT llega a 424,95 euros de tarifa. Frente a eso, la colección Kuikma DYN presentada en el Madrid Premier Padel P1 de septiembre de 2026 pone tres modelos con carbono 3K, 355 gramos y tecnología Dynamic Channel a 99,99 euros cada uno.
La pala Kuikma no vive solo del precio. Coki Nieto, top 7 del ranking mundial, es embajador de la marca desde enero de 2026 con un acuerdo de tres años y compite en Premier Padel con la Hybrid Pro, firmada por él y disponible por 179,99 euros. Por debajo, la familia PR990 cubre el mismo hueco: la Precision Soft, una pala redonda de 370 gramos, superficie de carbono 12K y equilibrio bajo validada por Horacio Álvarez Clementi, exnúmero 1 mundial, se vende a 79,99 euros cuando su precio anterior era 109,99. La explicación que da la propia marca es su modelo de diseño y distribución sin intermediarios y sin grandes partidas de patrocinio, lo que deja una pala de carbono para nivel experto en torno a una cuarta parte de lo que cuesta la de un top mundial.
Casco Van Rysel con MIPS: seguridad certificada a precio de gama media
Casco con MIPS de Van Rysel de Decathlon
El casco con MIPS de Van Rysel es la pieza que mejor resume la estrategia de Decathlon: una tecnología de seguridad reservada hasta hace poco a modelos de gama alta, ahora disponible desde 64,99 euros. Con ese precio se vende en el catálogo español el EDR MIPS, un modelo de endurance con construcción In-Mold, doble sistema de ventilación —tomas frontales y salidas superiores que trabajan por convección— y ajuste micrométrico Turn-Ring con apoyo occipital. Llega en tallas M (55-59 cm, 290 gramos) y L (59-62 cm, 350 gramos), en negro, gris y caqui. Un escalón por encima, el RCR MIPS cuesta 89,99 euros y baja a 280 gramos en talla M, con 8 entradas y 7 salidas de aire conectadas por canales internos. La gama se cierra con el RCR-F MIPS Roubaix, a 119,99 euros, desarrollado y validado en túnel de viento.
El aval técnico es lo que justifica su presencia en la lista. Los tres modelos cumplen la norma europea EN 1078, que regula estructura, campo de visión, absorción de impactos y sistemas de retención, e incorporan MIPS Air Node, la solución más avanzada de la firma sueca. Su capa de bajo coeficiente de fricción permite un desplazamiento multidireccional de 10 a 15 mm en impactos oblicuos —la causa más frecuente de conmoción cerebral—, permanece inmóvil durante el uso normal y solo se activa en el golpe para disipar la energía de rotación. El RCR MIPS es, además, el casco que utiliza el equipo profesional Decathlon CMA CGM, lo que coloca material de WorldTour por debajo del umbral de los 90 euros, un terreno en el que las marcas especialistas suelen situar sus versiones básicas sin esta protección.
Calcetines y ropa interior técnica de Decathlon
Calcetines Kiprum de Decathlon
Los calcetines son la compra que nadie presume de hacer, pero la que más se repite: se gastan, se pierden en la lavadora y vuelven a la cesta cada pocos meses. Ahí es donde Decathlon juega con ventaja. El pack de 3 pares de calcetines de running Kiprun básicos cuesta 3,99 € en la web española de la cadena, esto es, 1,33 € por par, con un tejido de mayoría de algodón (58 %), punto aireado en el empeine y tira elástica de sujeción. Para el gimnasio, el lote de 5 pares de calcetines de fitness de media caña se queda en 8,99 €, con hilos técnicos bajo el antepié para limitar ampollas y un tricotado que evita que se escurran durante el entrenamiento. Un solo par de una firma internacional en su gama media supera a menudo lo que cuesta aquí el paquete entero, y ambos productos incluyen 3 años de garantía.
La ropa interior técnica funciona igual. El bóxer deportivo largo sin costuras de Decathlon se vende a 14,99 €: una sola pieza sin costuras, cintura ancha que no se enrolla, corte largo para reducir rozaduras y una mezcla de poliamida, poliéster y elastano que evacúa el sudor. En invierno entra en juego la línea propia Wedze, con camiseta y pantalón térmicos BL100 a 6,99 € cada uno, de forma que el conjunto completo de primera capa baja de los 15 €, con interior afelpado y costuras planas. Es el tipo de prenda que se renueva por desgaste o por lavado continuado, no por capricho, y que rara vez lleva a nadie a una tienda de marca: el usuario repite el modelo barato sin comparar, porque la función es la misma y el precio, difícil de batir.
La sonda Mars Express retrata un acantilado de hielo en el polo sur de Marte con remolinos púrpuras. La estampa, captada por la cámara HRSC de la ESA, convierte la paleta rojiza habitual del planeta en un paisaje de tonos rosa, púrpura y rojo que parece ajeno al Marte de los desiertos ocres.
Un acantilado de hielo que no debería verse así
El protagonista de la imagen es Thyles Rupes, un acantilado que se extiende cientos de kilómetros por las tierras altas del hemisferio sur, muy cerca del casquete polar. Su nombre combina el latín rupes, acantilado, con la legendaria Thule, el lugar más allá del borde del mundo conocido en la geografía clásica. Según la ESA, estas paredes de roca y hielo alcanzan más de un kilómetro de altura en algunos tramos.
Los tonos más oscuros que recorren las fracturas delatan material volcánico rico en minerales máficos, como olivino y piroxeno. Son compuestos habituales en el manto terrestre, la capa que se extiende justo bajo la corteza de nuestro planeta. Las zonas pálidas, en cambio, corresponden a depósitos de escarcha de dióxido de carbono que resisten incluso durante la primavera marciana.
La escarcha de dióxido de carbono congelado se posa sobre dunas, cráteres y lenguas glaciares. En la esquina inferior izquierda del encuadre asoma un fragmento del propio casquete polar sur, un glaciar que refleja la luz como un parche pálido. La combinación de hielo, polvo y escarcha, bañada por la luz rasante del amanecer, produce los remolinos púrpuras que dan nombre a la imagen.
El mapa de elevación derivado de los datos de la cámara revela una curiosidad óptica. La zona helada inferior izquierda es en realidad una elevación, aunque el ojo tiende a interpretarla como una depresión. La luz solar llega desde el este, desde la parte baja del encuadre, y las sombras invierten la lectura topográfica. Si volteas la imagen, el el acantilado se acomoda de inmediato como un relieve hacia arriba.
La escena también registra dunas longitudinales y transversales, además de crestas barchanoides con forma de hoz. Los vientos, capaces de soplar desde distintas direcciones, han recogido y desplazado arena sobre un terreno cubierto de cráteres. Algunos impactos cortan el acantilado y otros aparecen superpuestos, lo que permite ordenar la cronología relativa de cada episodio geológico como si fueran las páginas de un libro.
La luz matinal y la escarcha de dióxido de carbono convierten un acantilado marciano en una paleta púrpura sin ningún retoque artificial.
Cómo la cámara HRSC compone este paisaje
La fotografía no es un capricho del procesado digital. La ha tomado la cámara HRSC, la misma que lleva más de dos décadas cartografiando Marte en color y tres dimensiones desde la sonda Mars Express. El instrumento fue desarrollado y está gestionado por el DLR, el centro aeroespacial alemán. Los productos de imagen se generaron en el Instituto de Ciencia Planetaria de la Freie Universität Berlin. La fotografía forma parte de la imagen publicada por la ESA.
Además de la fotografía en color, la HRSC genera mapas topográficos y pares estereoscópicos. Esa combinación permite pasar de la postal a la cartografía: sin salir del escritorio, los investigadores pueden medir pendientes, alturas y la relación entre cráteres y acantilados.
La escala ayuda a dimensionar el hallazgo. Los acantilados de Thyles Rupes superan el kilómetro de altura, más del triple de la torre Eiffel. Se formaron cuando el interior de Marte empezó a enfriarse y contraerse, hace miles de millones de años, empujando bloques de corteza unos sobre otros. Aquel proceso ocurrió sin la tectónica activa que hoy modela la superficie terrestre.
No es un retoque. La HRSC ya mostró en 2023 una imagen de aniversario con colores intensos, pero aquella estaba realzada para resaltar variaciones. En esta nueva postal, los tonos púrpuras nacen de la atmósfera marciana, la luz, el polvo en suspensión y la escarcha. La atmósfera del planeta cambia a lo largo del día y cada imagen es irrepetible.
Lo que Thyles Rupes cuenta de la juventud de Marte
Desde que Mars Express despegó en 2003, la sonda ha convertido el polo sur marciano en un laboratorio natural. Las imágenes de HRSC han modificado la comprensión del agua helada, la evolución atmosférica y la historia térmica del planeta. Thyles Rupes condensa ese legado: es una cicatriz tectónica de un Marte que ya no se deforma, rodeada de un casquete que sí responde al clima.
Por ejemplo, los acantilados tectónicos de Thyles Rupes son la prueba visible de la contracción del planeta. Su pared corta cráteres previos, pero otros impactos la recubren. Esa superposición permite reconstruir el orden de los acontecimientos sin necesidad de perforar la roca.
Me interesa la prudencia con la que hay que leer esta postal. Los colores no revelan una anomalía química ni un hallazgo de agua líquida; son el resultado de condiciones de iluminación y de la mezcla de hielo, polvo y escarcha. La imagen no aporta nuevos datos mineralógicos, pero sí un recordatorio de que Marte, pese a su fama de desierto oxidado, posee una paleta mucho más rica de lo que sugiere el ojo humano desde la Tierra.
Las observaciones futuras de Mars Express seguirán midiendo variaciones estacionales en el polo sur. La misión continúa operando más de dos décadas después de su lanzamiento. Mientras tanto, esta imagen cumple una función modesta y poderosa: obliga a mirar dos veces un planeta que solemos simplificar.
La próxima vez que asome una imagen de Marte, habrá que preguntarse qué tipo de luz la bañaba. Porque la geología no cambia, pero la atmósfera sí. Y esa atmósfera, a veces, convierte un acantilado de hielo en un remolino púrpura.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: la sonda Mars Express ha captado un acantilado de hielo, Thyles Rupes, con tonos púrpuras, rosas y rojos en el polo sur de Marte.
Dónde: cerca del polo sur marciano, en las tierras altas del hemisferio sur.
Institución responsable: ESA, con cámara HRSC desarrollada y operada por el DLR.
Cuándo: imagen tomada en primavera marciana y difundida por la ESA en 2026.
Impacto a futuro: refuerza el estudio del casquete polar sur y obliga a revisar la diversidad cromática real de la superficie marciana.
Hay debates que nacen viejos y se visten con tecnologías nuevas. El último análisis de Juan Ramón Rallo se mete en la trinchera de la inteligencia artificial para responder a Pablo Iglesias, que en las últimas semanas ha defendido la expropiación de esta tecnología a las grandes empresas. La tesis de Rallo es tan contundente como difícil de rebatir: el problema de la IA no es quién la posee, sino si sus objetivos están alineados con los seres humanos.
El vídeo, publicado en su canal de YouTube, arranca con el planteamiento de Iglesias. Para el exlíder de Podemos, la inteligencia artificial no es el problema; el problema es el capitalismo. Desde esa lógica, expropiar los sistemas de IA a las compañías que los desarrollan sería el paso necesario para ponerlos al servicio de la mayoría.
La propuesta de Pablo Iglesias: expropiar la IA
Rallo reconoce que la intervención pública puede debatirse, pero rechaza el marco de fondo. En su opinión, Iglesias parte de un error conceptual: asume que la IA tiene inclinaciones políticas o morales. No es socialista ni capitalista. Es una herramienta que procesa datos y optimiza objetivos. Rallo sostiene que la IA no es un sujeto moral ni un actor político sino un sistema de optimización de objetivos.
Para el economista, la desalineación entre lo que queremos los humanos y lo que la máquina termina haciendo es el auténtico riesgo. Una IA expropiada e integrada en un Estado con propósitos políticos no evita ese escenario: simplemente cambia al dueño de la herramienta. Si sus metas no coinciden con el bienestar humano, dará lo mismo si la controla un fondo de inversión o un ministerio.
La tesis de ortogonalidad de Nick Bostrom
El economista acude aquí a una idea conocida de la filosofía de la inteligencia artificial: la tesis de ortogonalidad, formulada por Nick Bostrom. Según este planteamiento, cualquier nivel de inteligencia puede combinarse con cualquier objetivo final. Dicho de otra forma, un sistema muy inteligente no tiene por qué ser bueno, malo, empático o altruista; puede ser extraordinariamente capaz y perseguir un fin completamente absurdo o dañino.
Rallo utiliza esa tesis para desmontar la visión maniquea que atribuye a la IA una voluntad de dominio. En el vídeo recuerda que una máquina no desea dominar el mundo ni odia a la humanidad. Simplemente ejecuta objetivos. El problema surge cuando esos objetivos, por diseño o por error, dejan de corresponderse con lo que los humanos consideran valioso.
La IA no es malvada ni busca dominar el mundo: el peligro real es que desarrolle objetivos que no estén alineados con los nuestros.
— Juan Ramón Rallo
Expropiar no soluciona el problema de alineamiento
Desde esta perspectiva, la expropiación defendida por Iglesias resulta insuficiente. Rallo no cree que el control estatal garantice alineamiento: el Estado también es una institución con intereses, sesgos y fallos. Lo que propone, en cambio, es intensificar los mecanismos de control democrático y regulación para que los sistemas de IA se desarrollen con salvaguardas orientadas al bienestar humano. La meta no es arrebatar la máquina, sino impedir que la máquina actúe contra nosotros.
El debate no es abstracto. La inteligencia artificial ya se usa para decidir quién recibe un crédito, qué contenidos aparecen en una red social o cómo se organiza una cadena de suministro. La tesis de Bostrom, publicada en su influyente libro Superinteligencia, no es una extravagancia académica: se utiliza en los laboratorios de seguridad de compañías como OpenAI o DeepMind para pensar en sistemas que podrían superar la inteligencia humana. El propio Rallo la trae al debate español para recordar que la alineación no se compra con un decreto.
Qué implica este debate para la regulación
La lectura editorial que se extrae del vídeo es clara: la discusión sobre IA no debería girar solo en torno a la propiedad, sino en torno a los incentivos y los límites. Una regulación efectiva exigiría auditorías técnicas, transparencia sobre los datos y capacidad de apagar sistemas que se desvíen de sus propósitos. La expropiación puede ser un eslogan atractivo, pero no sustituye a la ingeniería de seguridad ni a la supervisión independiente.
La propuesta de Iglesias tiene lectura política, pero el vídeo evita caer en la descalificación. Al contrario, concede que el debate sobre quién controla la IA es relevante. Lo que discute es la jerarquía del problema: antes de preguntarnos quién posee los modelos, habría que preguntarse si sabemos definir aquello que queremos que hagan. Sin esa claridad, cualquier estructura de propiedad fracasa.
Queda una pregunta abierta: si ni el mercado por sí solo ni la expropiación estatal resuelven el alineamiento, ¿quién diseña los límites? Rallo parece inclinarse por un control democrático que no pasa por nacionalizar servidores, sino por fiscalizar resultados. Es un matiz relevante en un tiempo en el que la conversación pública tiende a simplificar todo en dos bandos.
No hay un tope legal para sacar efectivo, pero el banco informa a Hacienda al retirar o ingresar 1.000 euros o más. A partir de 3.000, la operación viaja con todos tus datos.
La Agencia Tributaria ha intensificado el control de las retiradas e ingresos en cajeros, según ha publicado Diario AS. El movimiento se vigila con la colaboración de los bancos y del Banco de España, y el objetivo es detectar fraude fiscal analizando los reintegros sospechosos.
Qué comunica el banco a Hacienda y a partir de qué importe
Legalmente no existe un límite máximo para retirar dinero en efectivo en España. Eso sí, la Orden EHA/98/2010, en su artículo 4, obliga a las entidades de crédito a incluir en una declaración informativa las operaciones de imposición, disposición de fondos y cobro de documentos cuando el importe sea superior a 3.000 euros.
En esa declaración viajan el nombre y apellidos o razón social, el NIF de quien realiza la operación, la fecha, el carácter de imposición o disposición, el importe en euros y el número de cuenta donde se cargan o abonan los fondos. Dicho más claro: la declaración informativa se activa por encima de los 3.000 euros, no cuando tocas los 1.000.
La fuente precisa que un ingreso en efectivo superior a 3.000 euros o que incluya billetes de 500 euros suele reportarse automáticamente. Por eso, si trabajas con metálico, es útil saber qué deja rastro y qué no.
Ojo, retirar 3.000 euros no está prohibido ni es ilegal. Lo que Hacienda puede comprobar después es si ese movimiento cuadra con tu actividad y con tus ingresos declarados. Guardar un justificante oficial de la retirada o del ingreso puede ahorrarte una comprobación.
Retirar 3.000 euros no está prohibido: lo que Hacienda vigila es que el movimiento cuadre con la actividad y los ingresos declarados.
Qué cambia para un autónomo que cobra o paga en efectivo
Si eres autónomo y manejas metálico, la regla práctica es simple: todo movimiento desde 1.000 euros queda identificado y desde 3.000 euros se comunica con detalle. La mayoría de los autónomos paga a proveedores al contado o cobra en metálico sin problema, pero un desajuste entre caja y facturación es lo que alimenta una revisión.
El error más común no es cobrar en efectivo, sino no poder documentar el origen de un ingreso o el destino de una retirada. La recomendación de la fuente es directa: pide a la entidad bancaria un justificante oficial cuando muevas cantidades altas. No sustituye a la factura, pero sirve para aclarar el movimiento si Hacienda pregunta.
El fondo del asunto: control del fraude sin límite legal en España
Este control no nace hoy. La Ley 11/2021 de prevención del fraude fiscal ya limitó a 1.000 euros los pagos en efectivo entre empresarios y profesionales, y la Orden EHA/98/2010 que aparece en la noticia lleva años regulando la declaración informativa bancaria. Lo que cambia es la intensidad con la que se cruzan los datos.
La lectura para un autónomo es ambivalente. Por un lado, la norma no te prohíbe cobrar ni pagar en metálico, y los umbrales de comunicación no son multas automáticas. Por otro, el control se centra en cuadrar el efectivo con lo declarado, y ahí los negocios en efectivo tienen más papeletas de ser citados si los números no cierran.
Lo sensato es revisar ahora si tus apuntes de caja, facturas y movimientos bancarios cuentan la misma historia. Si Hacienda llama, no le bastará con que digas que es legal: querrá ver papeles.
Guía rápida del trámite
📅 Plazos: No existe un trámite con plazo; es una obligación informativa permanente de los bancos.
✅ Requisitos clave: Operaciones desde 1.000 euros identifican al titular; más de 3.000 se comunican con datos completos.
🌐 Dónde solicitarlo: No hay que solicitar nada; la información la envía el banco a Hacienda.
💰 Importe o coste: No hay multa automática por retirar efectivo; el riesgo es una comprobación si no cuadra con lo declarado.
⚠️ Error a evitar: No guardar justificante de movimientos grandes o no documentar el origen del efectivo.
UPTA advierte de que España puede perder cerca de 140.000 autónomos del comercio hasta 2036 si se mantiene la evolución actual, según los datos de su Observatorio Económico del Trabajo Autónomo.
Una pérdida de 55.662 autónomos desde 2021 que se acelera hacia 2036
El comercio autónomo perdió 55.662 profesionales entre 2021 y 2025. España cerró 2021 con 772.234 trabajadores autónomos en comercio y reparación y terminó 2025 con 716.572, un descenso del 7,2% en apenas cuatro años.
La proyección es lo que enciende la alerta. De seguir este ritmo, en 2036 quedarían en torno a 577.000 autónomos del sector, con una pérdida media de 14.000 al año y más de 1.100 al mes. Para UPTA, esto anticipa un cambio estructural del modelo comercial español.
La cifra no es un ajuste coyuntural. Si se confirma, España sumaría en una década una pérdida equivalente a una ciudad pequeña de autónomos dedicados al comercio.
No hablamos de una caída lejana. Los datos de afiliación del comercio y reparación confirman el goteo de bajas: cada mes se pierden más de mil autónomos del sector y el relevo generacional no llega a cubrirlas.
El 40% de la pérdida se concentrará en municipios de menos de 25.000 habitantes
Cuatro de cada diez cerrarán en municipios de menos de 25.000 habitantes, según las estimaciones del Observatorio. En esos territorios, cerrar una tienda puede suponer perder un servicio esencial.
El retroceso comercial se convierte en un factor añadido de primera importancia para el futuro de miles de pequeños municipios.
El riesgo es circular. Menos comercio reduce los servicios disponibles; menos servicios restan calidad de vida y empujan a la población a marcharse; y con menos habitantes, los negocios que quedan tienen más difícil sobrevivir.
Los pueblos más pequeños son los que menos alternativas tienen. Si desaparece la tienda de alimentación, la ferretería o la farmacia, el vecino debe desplazarse a otra localidad o depender del coche, lo que golpea especialmente a los mayores.
La gran distribución y el comercio electrónico ganan el terreno que pierde el autónomo
Mientras el pequeño comercio retrocede, la gran distribución facturó más de 50.000 millones de euros, creció un 4,75% y sumó 222 nuevos establecimientos en el periodo analizado.
El comercio electrónico fue más contundente. Pasó de 57.700 millones de euros en 2021 a más de 114.800 millones en 2025, prácticamente el doble. El canal digital duplicó su facturación mientras desaparecían decenas de miles de autónomos del comercio.
Las consecuencias ya se ven en las ciudades: menos establecimientos independientes, pérdida de actividad en calles y barrios, y una concentración progresiva del consumo en grandes superficies.
La respuesta de UPTA y el reto del relevo generacional
Para el presidente de UPTA, Eduardo Abad, los datos son demoledores. La pérdida prevista supondrá un cambio radical de quién vende y dónde se vende, con más peso de los grandes operadores y de los canales digitales.
Abad recuerda que durante años se llevó comercio, restauración y ocio a grandes complejos periféricos, mientras las calles y barrios se vaciaban de actividad. Y advierte de que no se puede hablar de luchar contra la despoblación mientras se deja desaparecer la economía que sostiene los pueblos.
El aviso de UPTA tiene lectura práctica para el autónomo del comercio. El relevo generacional y la digitalización ya no son opcionales. En cuatro años, el sector perdió el equivalente a una ciudad pequeña de autónomos y el ritmo no se ha frenado.
El contraste es incontestable: no se trata de demonizar al comercio electrónico, sino de equilibrar la competencia. Si el autónomo del comercio de proximidad no incorpora venta digital ni planifica la transmisión del negocio, la proyección de UPTA se cumplirá con margen.
El precedente de otros sectores muestra que la concentración suele acelerarse en diez años. En el comercio, el riesgo es mayor porque la desaparición del autónomo no se traduce solo en menos tiendas, sino en calles sin actividad y barrios con menos vida.
Habrá que ver si las administraciones transforman el aviso en medidas de relevo, simplificación y equilibrio frente a las grandes plataformas. Lo que está en juego, más allá de cuántos autónomos cotizan, es qué calles y pueblos quedarán en 2036.
Guía rápida del trámite
📅 Plazos: el horizonte de la proyección es 2036; no hay un plazo administrativo de solicitud.
✅ Requisitos clave: ser autónomo del comercio, con especial exposición en municipios de menos de 25.000 habitantes.
🌐 Dónde consultar: el Observatorio Económico del Trabajo Autónomo de UPTA y los datos de afiliación de la Seguridad Social.
💰 Importe o coste: no aplica; la pérdida acumulada entre 2021 y 2025 fue de 55.662 autónomos.
⚠️ Error a evitar: retrasar el relevo generacional y la digitalización del negocio ante la competencia online.
El Supremo ha abierto una vía para declarar prescrita la comprobación de valores cuando la comunicación de inicio de Hacienda solo acota un ejercicio.
La sentencia, que desestima el recurso de casación de la Comunidad de Madrid, fija un criterio que conviene conocer: en tributos de devengo instantáneo, como el ITP o el AJD, indicar solo el año no sirve para cortar la prescripción. Tiene que señalarse la operación concreta.
Vamos por partes. La comprobación de valores sigue viva pese a la llegada del valor de referencia en 2022. Y la prescripción, que en general es de cuatro años según la Ley General Tributaria, puede jugar a tu favor si Hacienda no ha hecho bien su trabajo.
La comprobación de valores sigue viva aunque cambien las reglas
El valor de referencia como base mínima de tributación para la adquisición de inmuebles se introdujo el 1 de enero de 2022 mediante la Ley 11/2021. Afecta a las transmisiones onerosas sujetas al Impuesto de Transmisiones Patrimoniales (ITP) y a las gratuitas, que grava el Impuesto sobre Sucesiones y Donaciones (ISD).
Sin embargo, Hacienda sigue utilizando el procedimiento de comprobación de valores para revisar dos casos. Primero, las transmisiones no prescritas realizadas antes de 2022. Segundo, los inmuebles que no tienen asignado valor de referencia, donde el contribuyente debe tributar por el valor de mercado.
Aquí está el detalle que cambia todo: si Hacienda inicia una comprobación y su comunicación es genérica, el reloj de la prescripción puede seguir corriendo.
Si la comunicación de inicio no individualiza la operación, la prescripción de cuatro años no se detiene.
El fallo del Supremo: cuándo una comunicación no corta la prescripción
El caso llegó al Supremo después de que una sociedad adquiriera el 75% de otra entidad mediante escritura notarial sin autoliquidar el ITP. La Comunidad de Madrid inició actuaciones inspectoras y practicó liquidación por este impuesto.
La sociedad recurrió y alegó prescripción del derecho a liquidar. El Tribunal Superior de Justicia de Madrid le dio la razón: la comunicación de inicio no especificaba ni el hecho imponible ni el impuesto concreto.
El Supremo confirma ahora ese criterio. El artículo 87.3 del Real Decreto 1065/2007 exige que la comunicación de inicio indique el procedimiento, el objeto con indicación expresa de obligaciones tributarias o elementos y, en su caso, períodos. En tributos de devengo instantáneo, cada operación genera una obligación autónoma. Decir solo «ITP-AJD, ejercicio 2010» no identifica ninguna obligación jurídicamente existente. Por tanto, carece de eficacia interruptiva de la prescripción conforme al artículo 68.1.a) de la Ley General Tributaria.
Traduciendo: si Hacienda te notifica un inicio que solo acota un periodo temporal, en lugar de señalar la operación concreta, ese acto no corta la prescripción. El plazo de cuatro años sigue corriendo.
Por qué este criterio cambia la defensa del contribuyente
Este criterio del Supremo no se limita al caso concreto. Se aplica a cualquier tributo de devengo instantáneo, incluido el ITP sobre compraventas de inmuebles, participaciones sociales o vehículos. La práctica habitual de notificar «ejercicio 20XX» sin bajar al detalle de la operación queda tocada.
La sentencia refuerza la seguridad jurídica que protege el artículo 66 de la LGT. El contribuyente tiene derecho a saber exactamente qué obligación está siendo comprobada y, si Hacienda no lo concreta, la prescripción no se interrumpe. No es un tecnicismo inocuo: puede suponer la anulación de una liquidación.
Ojo, eso sí. La propia Sala advierte de que cada caso debe analizarse pormenorizadamente con un profesional especializado. No basta con invocar la sentencia de forma automática. Hay que revisar el contenido exacto de la comunicación, el tributo implicado y la fecha de devengo.
Como autónomo o emprendedor, si recibes una notificación de Hacienda relativa a una transmisión antigua, guarda todos los documentos actuales y pasados. El detalle de la comunicación de inicio es clave.
Guía rápida del trámite
📅 Plazos: La prescripción tributaria general es de cuatro años, según el artículo 66 de la LGT.
✅ Requisitos clave: Para alegar prescripción, la comunicación de inicio debe ser genérica y no individualizar la operación.
🌐 Dónde solicitarlo: La defensa se plantea ante el tribunal económico-administrativo o el TSJ; conviene un profesional especializado.
💰 Importe o coste: No hay coste directo por alegar prescripción; el efecto es la anulación de la liquidación.
⚠️ Error a evitar: Invocar la doctrina sin revisar si la notificación identificó o no operaciones concretas.
El SEPE confirma que un autónomo que cese su actividad puede recuperar el paro suspendido al darse de alta. La prestación contributiva que quedó congelada puede reanudarse si el negocio no alcanza los 60 meses.
Qué es exactamente lo que puedes recuperar al cerrar el negocio
No hablamos de un derecho nuevo, sino de uno que ya tenías. Si antes de emprender cobrabas el paro y lo suspendiste al darte de alta, ese tiempo pendiente se queda congelado y no se consume durante tu etapa como autónomo. No es un paro generado por cerrar el negocio, como sí lo es el cese de actividad.
Un ejemplo lo aclara. Imagina que al iniciar tu actividad te quedaban ocho meses de prestación. Durante el tiempo que trabajas por cuenta propia no cobras nada, pero esos meses no avanzan. Si cierras antes del límite legal, puedes pedir que te los reanuden.
El límite es la frontera clave. La actividad debe haber durado menos de 60 meses si cotizaste en el RETA o en el Régimen Especial de los Trabajadores del Mar. Al cumplir el mes 60, el derecho anterior se extingue. Para profesionales con mutualidad de previsión social alternativa al RETA, el límite se reduce a 24 meses.
Esto no es la compatibilización temporal de paro y alta de autónomo, que permite cobrar mientras trabajas por cuenta propia durante un máximo de 270 días. En este supuesto la prestación estaba suspendida y ahora, al cesar, se reanuda.
El paro suspendido no caduca el día del cese, pero pierde días si la solicitud llega tarde: 15 días hábiles y ni uno más.
Cómo se solicita la reanudación y qué plazo tienes
El plazo para reanudar la prestación no se activa solo. El plazo para solicitar la reanudación es de 15 días hábiles desde el cese del trabajo por cuenta propia. Si presentas la solicitud dentro de ese periodo, el derecho económico comienza al día siguiente del cese.
Además, hay que inscribirse como demandante de empleo y reactivar el acuerdo de actividad, salvo que haya que formalizar uno nuevo. Darse de baja como autónomo no reactiva nada automáticamente.
Presentar la solicitud fuera de plazo no te deja a cero, pero tiene coste. Se pierden tantos días de prestación como días de retraso entre la fecha en que debía iniciarse el cobro y la presentación real. Cada día cuenta.
Existe otro supuesto. Si tenías derecho al paro tras un empleo por cuenta ajena y no llegaste a pedirlo porque te diste de alta directamente, podrías acceder a la prestación en determinadas circunstancias si el negocio duró menos de 12 meses.
Cuándo no podrás recuperar el paro y qué pasa con el cese de actividad
Si durante tu etapa como autónomo también generaste derecho al cese de actividad, debes escoger. No se pueden cobrar a la vez el cese de actividad y el paro suspendido en este supuesto. Son prestaciones distintas e incompatibles.
Y ojo, cerrar no concede el cese de actividad. Para la prestación ordinaria hay que acreditar una causa legal y haber cotizado por esta contingencia al menos 12 meses continuados. La baja en Hacienda y en la Seguridad Social no basta por sí sola.
Los datos de 2025 lo demuestran: 8.499 solicitudes de cese de actividad aprobadas frente a 9.625 resoluciones desfavorables, el 53%. De las rechazadas, 5.760 se denegaron por no acreditar correctamente la causa legal.
Ese es el matiz que evita espejismos. La reanudación del paro suspendido es más accesible que el cese de actividad, pero no crea derechos nuevos: recuperas meses que ya eran tuyos. Aun así, el plazo de 15 días hábiles es muy corto para quien acaba de cerrar, con trámites y acreedores encima. Perder días de paro por no presentar a tiempo es un castigo evitable.
La semana del cese, revisa dos cosas: cuántos meses te quedaban de paro y qué día exacto te diste de baja. Después pide cita en el SEPE o entra en su sede electrónica para no regalar días de cobro.
Guía rápida del trámite
📅 Plazos: 15 días hábiles desde el cese en el RETA o en el Régimen del Mar para solicitar la reanudación.
✅ Requisitos clave: Tener una prestación contributiva suspendida al darte de alta; negocio de menos de 60 meses, o 24 con mutualidad alternativa; inscribirte como demandante de empleo.
🌐 Dónde solicitarlo: En la sede electrónica del SEPE o en su oficina de prestaciones; puedes necesitar certificado digital o Cl@ve.
💰 Importe o coste: Recuperas los meses de paro que quedaron congelados; cada día de retraso resta un día de cobro.
⚠️ Error a evitar: Creer que el SEPE reactiva solo la prestación o que cerrar da derecho automático al cese de actividad.
Grupo Albia, perteneciente a Grupo Santalucía, ha impulsado una encuesta para analizar en profundidad cómo vivimos el duelo, cómo está evolucionando la manera de despedirnos de nuestros seres queridos y qué tendencias marcarán este ámbito en los próximos años.
Según informó, el punto de partida del estudio es que nueve de cada españoles españoles han vivido ya la pérdida de un ser querido, lo que convierte al duelo en una experiencia universal, aunque todavía poco visibilizada y compartida socialmente.
Los resultados del estudio apuntan a un cambio de fondo en la manera de despedirnos. Aunque el funeral tradicional sigue siendo mayoritario, cada vez más españoles buscan despedidas más íntimas, personalizadas y adaptadas.
La mayoría de los encuestados, cerca de un 64 % valora especialmente la flexibilidad para adaptar espacios y ceremonias a sus necesidades. Las opciones sostenibles ganan también peso en estas decisiones. En este sentido, lo que más interesa a los españoles es contar con ataúdes o urnas biodegradables (47 %) y con soluciones que reduzcan el impacto ambiental y de residuos en general (39 %). Por otro lado, más de un 10 % de españoles ya ha utilizado alguna herramienta digital como parte del homenaje o la despedida, siendo los más jóvenes quienes más recurren a ello.
El estudio confirma, además, que el vínculo con las mascotas empieza a reclamar también su propio espacio de despedida. Y en el plano emocional, el acompañamiento de familiares y amigos se confirma como el principal apoyo para los españoles a la hora de transitar un duelo, señalado por casi un 70 % de los encuestados. A todo ello, se suma una tendencia hacia una mayor previsión, tanto en la conversación sobre cómo queremos ser recordados como en la planificación de estos momentos.
Con el objetivo de anticiparse a estas nuevas necesidades, Grupo Albia ha incorporado en sus centros innovaciones que hacen posibles despedidas más personalizadas, íntimas y humanas. Con salas inmersivas, donde proyecciones temáticas ambientan el momento de la despedida y crean una atmósfera más cálida y cercana, o con el Túmulo Catalán, denominado Altar de Luz por la compañía, que sustituye el túmulo tradicional acristalado por una estructura transparente y luminosa, situada en el corazón de la sala de velación, junto a la familia y el resto de los asistentes.
En la misma línea, ofrece túmulos digitales, capaces de proyectar fotos, vídeos y mensajes como homenaje personalizado, y columbarios digitales, que permiten a las familias acceder de forma privada e interactiva al espacio de recuerdo.
A los más pequeños se dedican las salas infantiles, pensadas para ayudarles a vivir el duelo de forma segura y guiada, mientras que la Unidad de Atención al Duelo ofrece acompañamiento psicológico especializado a las familias. A esto se suma el impulso de soluciones más sostenibles, como los féretros y urnas biodegradables.
«El duelo no se negocia, ni tiene calendario. Es individual, distinto en cada caso y, por ello, merece nuestra especial atención. En Grupo Albia, creemos que es nuestra responsabilidad entender cómo está cambiando esta experiencia para poder acompañar mejor a las familias. Con este estudio, queremos abrir una conversación necesaria que creemos que puede facilitar el proceso a muchas personas”, ha declarado Daniel Palacios, director general de Grupo Albia.
ZESCO, la utility estatal de Zambia, y la húngara EnerSynk firman un PPA de compraventa de energía a 25 años para un parque solar de 500 MW en Copperbelt, clave para el sistema eléctrico nacional.
Un PPA de 500 MW para reforzar el sistema eléctrico de Zambia
El acuerdo convierte al proyecto solar en una pieza con respaldo comercial. La planta, que se desarrollará en la provincia de Copperbelt, suministrará electricidad renovable al sistema eléctrico nacional de Zambia una vez completada. Con este contrato, el parque avanza a su fase de financiación e implementación.
Un PPA a 25 años no es un mero acuerdo comercial. Fija un horizonte de ingresos predecible que permite a los bancos estructurar la deuda del proyecto. En mercados sin subsidios verdes, este tipo de contratos es a menudo la única vía para que una planta solar pase del papel a la financiación.
La firma del PPA es uno de los hitos comerciales más relevantes para un proyecto de este tamaño. La compañía energética y de infraestructura climática EnerSynk asegura que el contrato les permite avanzar con los estudios técnicos, los procesos ambientales y regulatorios y la planificación de la financiación. Todo el desarrollo se hará por fases, de modo que la construcción y la puesta en marcha se estructuren en torno a un calendario global.
Jason Temasfieldt, fundador y presidente ejecutivo de EnerSynk Group, define la firma como ‘uno de los hitos comerciales más importantes’ para un proyecto de esta escala. Su foco, dice, es ‘una ejecución disciplinada’. La compañía ve en Zambia un mercado energético de largo plazo, no una oportunidad aislada.
La letra pequeña: fases, financiación y una apuesta de largo plazo
El PPA no equivale todavía a un parque en operación. La letra pequeña indica que quedan pasos técnicos y financieros. EnerSynk ve Zambia como un mercado energético a largo plazo, con el objetivo de construir infraestructura bancable, escalable y alineada con las necesidades eléctricas del país.
Un PPA a 25 años convierte una intención renovable en un proyecto financiable: sin contrato de compra, no hay bancabilidad.
El avance por fases permitirá al promotor ir cerrando tramos de financiación a medida que maduren los estudios ambientales y los permisos regulatorios. La conexión al sistema nacional no tiene aún una fecha pública de puesta en servicio, y será el dato que confirme el salto del compromiso a la generación real de electricidad limpia.
El acuerdo se produce en un mercado solar en plena expansión. Según el Ministerio de Energía de Zambia, la capacidad solar operativa del país alcanza ya los 841 MW, y los análisis apuntan a que superará 1 GW instalado antes de que termine el año. El pasado mes de mayo, la planta de Itimpi II, de 136 MW, se convirtió en la mayor instalación solar del país. En julio, ZESCO duplicó la capacidad de su planta de Chisamba, de 100 a 200 MW.
📊 Impacto ecológico en cifras
Capacidad contratada: 500 MW solares que se sumarán al sistema nacional una vez completados.
Duración del contrato: 25 años de compraventa de energía, una señal de estabilidad para la financiación.
Contexto de mercado: Zambia cuenta con 841 MW solares operativos y apunta a superar 1 GW instalado este año.
Reducción de CO2: no detallada en la fuente oficial, dado que el parque aún debe completar estudios ambientales.
Qué implica este acuerdo para el mercado solar africano
La liberalización del sector eléctrico en Zambia está atrayendo a promotores privados. El PPA a 25 años funciona como un ancla de ingresos que facilita el cierre financiero y reduce el riesgo para los inversores. Aun así, conviene distinguir lo anunciado de lo operativo: hoy el parque es un acuerdo comercial y un plan por fases, no una planta que ya inyecta electricidad al sistema.
En este sentido, el proyecto de Copperbelt se apoya en un precedente reciente. La entrada en operación de Itimpi II y la ampliación de Chisamba demuestran que la solar a gran escala ya es una realidad en Zambia. El acuerdo supone, además, un mensaje para toda la cadena de suministro: los PPAs de largo plazo se consolidan como la puerta de entrada de la financiación privada a los mercados emergentes.
África concentra buena parte del crecimiento solar previsto para la próxima década. Países como Zambia, con altos niveles de radiación y una demanda eléctrica creciente, necesitan diversificar una generación aún dependiente de la hidroeléctrica y de combustibles importados. Los PPAs de largo plazo son la herramienta que está canalizando capital privado hacia esa transición.
La solar en Zambia no solo diversifica la matriz. Reduce la exposición a los precios de los combustibles importados y añade seguridad energética en una región donde la electrificación sigue siendo un reto. El cierre financiero dirá la última palabra, pero el contrato coloca al proyecto en la senda correcta.
🌍 El Impacto Real para el Futuro
Beneficio medible: 500 MW de nueva capacidad solar que refuerzan un sistema con 841 MW operativos y acercan al país al gigavatio.
Modelo que cambia: El PPA a 25 años aporta estabilidad de ingresos y demuestra que la financiación privada puede respaldar la transición en mercados emergentes.
Para las próximas generaciones: Una matriz más limpia y diversificada, con menor dependencia de combustibles importados y más seguridad energética en la región.