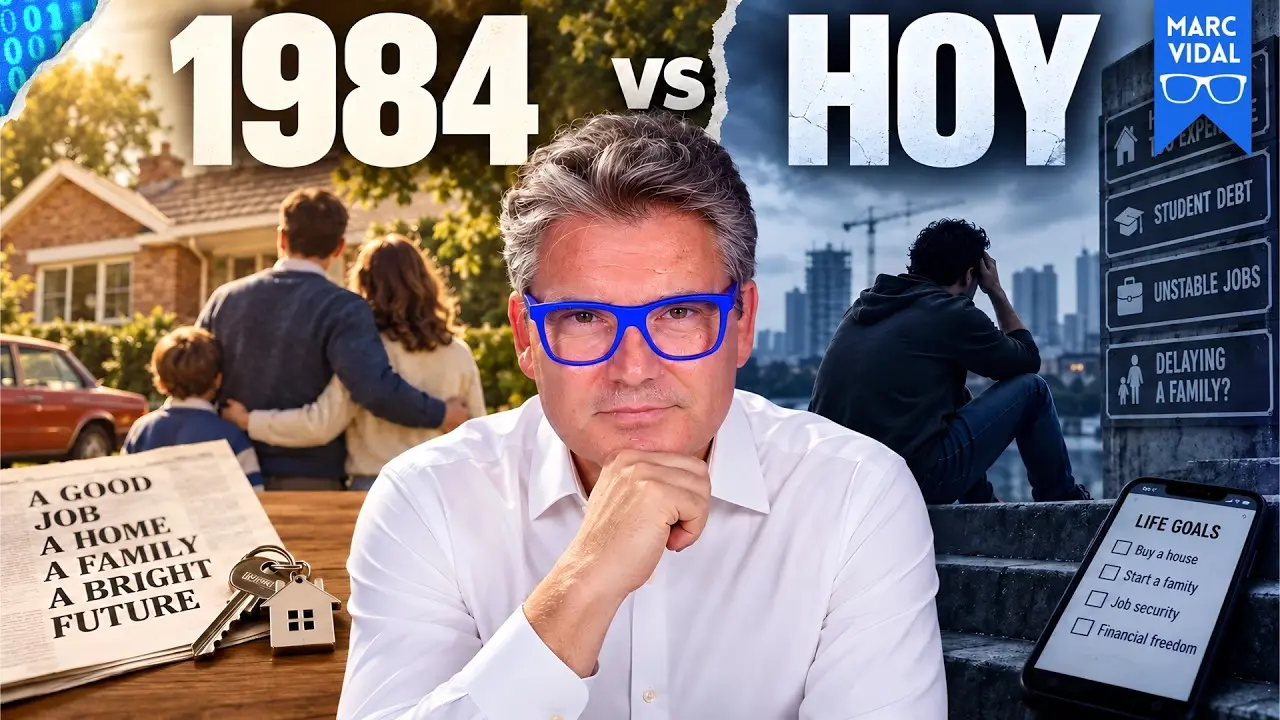
Marc Vidal alerta: la independencia juvenil se convierte en un lujo imposible en 2026

Marc Vidal lo resume con una imagen incómoda: dos personas de 30 años separadas por cuatro décadas. La primera trabajaba, mantenía una familia y pagaba una hipoteca. La segunda también trabaja, acumula más títulos y cobra más, pero alquila, comparte piso o sigue dependiendo de sus padres. En su último análisis, el divulgador económico sostiene que ninguna de las dos es más responsable ni más vaga: juegan la misma partida con reglas distintas. Y una de esas partidas es bastante más cara.

El vídeo arranca con un gráfico que el propio Vidal califica de demoledor. Tres hitos que en 1984 definían la vida adulta en Estados Unidos -vivir de forma independiente, haberse casado al menos una vez y tener vivienda en propiedad- han caído de forma simultánea y sin rebote en las cuatro décadas siguientes. El patrón se repite en buena parte del mundo occidental, España incluida. La vida adulta se ha convertido, dice, en un producto de lujo.

Tres hitos que se desmoronan a la vez

Los datos que cita el presentador son elocuentes. El porcentaje de treintañeros estadounidenses que vivían de forma independiente pasó del 83% al 67%. Los que se habían casado alguna vez cayeron del 78% al 45%. Y los propietarios de una vivienda se desplomaron del 47% al 29%. Tres líneas que descienden en paralelo y que, según Vidal, no pueden explicarse apelando solo a un cambio de gustos o de prioridades personales.

En el caso español, la edad media de emancipación ronda los 30 años según Eurostat, frente a los 26 de la media europea. Se abandona el hogar familiar, ironiza el divulgador, cuando la propia estadística ha dejado de considerar joven a quien se va.

Más formación, más ingresos… más lejos del objetivo

El análisis desmonta el tópico de la generación vaga con datos. Entre los estadounidenses de 30 a 34 años, el porcentaje con al menos una licenciatura pasó del 24% al 44% entre 1993 y hoy. La proporción que trabaja a tiempo completo subió ligeramente. Y los ingresos medianos, ajustados por inflación, crecieron de unos 32.800 a unos 44.500 dólares anuales. Sobre el papel, esta generación debería independizarse antes que sus padres, no después.

El problema, subraya el presentador, es que un salario no dice gran cosa hasta que se comprueba qué compra. La vivienda se ha comido buena parte de esa prosperidad: el alquiler absorbe una porción creciente de la nómina mientras la entrada exigida por los bancos permanece fuera del alcance.

‘Hemos convertido la vida adulta en un producto de lujo. Y como todo producto de lujo, tiene lista de espera.’

— Marc Vidal

La entrada, no la cuota, es el verdadero muro

Vidal insiste en una distinción que suele pasar desapercibida. Una cosa es poder asumir una cuota mensual y otra muy distinta haber reunido la entrada. El índice de accesibilidad inmobiliaria de Estados Unidos, que mide si una familia con ingresos medianos puede pagar una vivienda de precio mediano con una hipoteca convencional, se situaba en julio de 2026 apenas por encima de los 103 puntos. Ese 100 significa que la familia llega justa. Y todo ello suponiendo que ya dispone del 20% de entrada.

En España por ejemplo, el Consejo de la Juventud calcula que un menor de 30 años necesitaría destinar cuatro años completos de sueldo íntegro únicamente a la entrada. Cuatro años sin gastar un euro en nada más. El banco puede considerar que tienes capacidad de pago y negarte la hipoteca al mismo tiempo porque no has ahorrado lo suficiente. Puedes demostrar durante años que pagas un alquiler más caro que la propia cuota, pero eso no te acerca ni un centímetro al préstamo.

Estudiar también se ha convertido en una hipoteca previa

A ese muro se suma otro, especialmente pesado en Estados Unidos. Entre los treintañeros, el porcentaje con préstamos estudiantiles pasó del 18% en 1992 al 39% en 2022, y la deuda mediana ajustada por inflación creció de forma notable. Vidal no sostiene que estudiar sea una mala inversión, pero advierte de que se ha convertido en una inversión tremenda que muchos jóvenes comprometen antes de cobrar su primer sueldo serio. Investigaciones de la Reserva Federal vinculan esa deuda con el retraso en la compra de vivienda.

¿A quién le conviene que el retraso continúe?

Aquí el análisis se vuelve explícitamente político. Vidal sostiene que este retraso le sale rentable a demasiada gente como para que alguien tenga prisa en corregirlo: a quien ya tiene casa y ve revalorizarse su patrimonio, y a quien vive precisamente de que valga más. Algunos lo provocan, otros simplemente se dejan llevar. La vida adulta, concluye, no ha desaparecido: lo que se ha movido es su puerta de entrada.

Qué significa esto para el bolsillo del lector

Para quienes están en esa cola, la lectura práctica es incómoda. El dinero apartado para la entrada pierde valor cada mes que pasa mientras el precio de la vivienda no se detiene. Vidal lo formula como una advertencia financiera: el efectivo quieto no está a salvo. El vídeo incluye en este punto un patrocinio de la plataforma de inversión Mintos, con condiciones promocionales vigentes hasta el 30 de septiembre de 2026, que el presentador presenta como una vía para diversificar ese ahorro. Conviene recordar que toda inversión conlleva riesgo de pérdida de capital.

Más allá del patrocinio, el mensaje de fondo es estructural. Si la emancipación, el matrimonio y la propiedad caen al mismo tiempo en países con sistemas distintos, la explicación no puede ser cultural. Es el acceso a la vivienda el que marca la diferencia entre una generación que llegaba y otra que espera. Y mientras la entrada siga siendo el requisito decisivo, el debate sobre el esfuerzo juvenil seguirá siendo, cuando menos, tramposo.

La tesis conecta con un debate instalado desde hace años en la economía europea. La generación que más formación acumula de la historia es también la que más tarda en alcanzar hitos que sus padres daban por descontados. No por falta de esfuerzo, insiste Vidal, sino porque la vida adulta se ha convertido en una fila india: primero una formación más larga y costosa, después un empleo que estabilizar, luego deudas, alquileres y ahorro, y solo entonces, si todo encaja, la posibilidad de plantearse el resto.

Queda una pregunta abierta que el propio Vidal deja flotando: si la vida adulta no ha desaparecido sino que ha movido su puerta de entrada, ¿cuánto tiempo más aceptaremos que esa puerta siga cerrada con llave para quienes más han estudiado?

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

CGT retoma la huelga indefinida del handling de Groundforce en El Prat tras despedir a dos delegados

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? CGT ha reanudado la huelga indefinida en el handling de Groundforce en el Aeropuerto Josep Tarradellas Barcelona-El Prat tras el despido de dos representantes del comité de huelga.
  • ¿Quién está detrás? El sindicato CGT, mayoritario en la compañía en El Prat, frente a Groundforce, el operador de servicios de tierra que atiende las terminales T1 y T2.
  • ¿Qué impacto tiene? Más de 1.100 trabajadores afectados en facturación, embarque, asistencia en pista y coordinación de vuelos, con riesgo de colas y retrasos en las horas punta.

CGT ha reanudado la huelga de handling de Groundforce en El Prat tras el despido de dos delegados del comité de huelga. Los paros vuelven con carácter indefinido y sin fecha de fin sobre la mesa.

De la suspensión al paro indefinido: qué ha cambiado desde agosto

El sindicato ya había convocado varias jornadas de movilizaciones en la compañía durante el mes de agosto. Después llegó una pausa: la central suspendió temporalmente la huelga, según su propio comunicado, ‘con el objetivo de facilitar el diálogo y buscar una salida al conflicto’. Esa tregua se ha agotado sin acuerdo.

La reanudación responde, en palabras de CGT, a que no se ha alcanzado ‘una solución satisfactoria a las reivindicaciones de la plantilla’. El detonante inmediato es un despido, el de dos representantes que formaban parte del comité de huelga, el órgano que actúa como interlocutor legal durante un paro. El sindicato, mayoritario en Groundforce en el aeropuerto barcelonés, sitúa ese despido en el centro de la nueva convocatoria.

Más de 1.100 trabajadores y cuatro servicios críticos en T1 y T2

Los paros afectan a más de 1.100 trabajadores repartidos entre las terminales T1 y T2 del aeropuerto. Sus tareas cubren cuatro frentes: la facturación, el embarque de pasajeros, la asistencia en pista y la coordinación de vuelos. Casi toda la cadena que el viajero recorre desde que entrega la maleta hasta que el avión despega.

Las razones que esgrime el sindicato no son nuevas: deterioro de las condiciones de trabajo, la falta de personal, las sobrecargas de trabajo, o una rotación elevada que obliga a formar plantilla de manera constante. CGT es mayoría en la representación de la plantilla en El Prat, lo que le da fuerza para sostener el paro y, a la vez, le expone a la presión de las aerolíneas que tienen contratado allí el servicio de tierra.

Un despido durante una huelga no es un detalle administrativo: es la chispa que convierte un conflicto de convenio en un pulso por el derecho de huelga.

Para el viajero, el efecto se mide en minutos y en colas. El handling concentra los cuellos de botella del aeropuerto: si la facturación va lenta, el pasajero llega tarde al control; si falla la asistencia en pista, el avión no puede cargar equipajes; si la coordinación se atasca, el retraso se contagia a la siguiente rotación. La recomendación habitual es facturar por internet, viajar solo con equipaje de mano y llegar con más margen del habitual.

Los derechos del pasajero no desaparecen con una huelga, aunque su alcance depende de la causa. Las aerolíneas están obligadas a prestar asistencia —reubicación, comidas y alojamiento si hay pernocta— cuando el retraso o la cancelación las obliga a ello; lo que suelen discutir es la compensación económica, que puede rechazarse si el incidente se considera una circunstancia extraordinaria. El frente sindical es otro: la jurisprudencia ha declarado nulos en varias ocasiones los despidos de miembros del comité de huelga acordados durante un paro, al entender que vulneran el derecho fundamental a la huelga.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos planos. El primero es operativo: El Prat es el segundo aeropuerto español por tráfico de pasajeros según los datos públicos de Aena, y cualquier cuello de botella en tierra se traslada en minutos a la operación de las aerolíneas, que en otoño mantiene un ritmo alto de vuelos de negocio entre semana. El segundo es laboral: los paros del handling arrastran una reivindicación de fondo sobre cómo se reparte el trabajo en un negocio de márgenes estrechos, con plantillas dimensionadas para la temporada alta. La zona cero es la T1 y la T2, y el momento crítico son las franjas de mayor densidad de salidas: primeras horas de la mañana y final de la tarde. Un aeropuerto congestionado no aísla a una terminal: la demora en pista se convierte en la demora del avión que después volará a otro destino.

El dato que resume la dimensión del pulso son los más de 1.100 trabajadores llamados a secundar los paros, una plantilla que en temporada alta atiende decenas de vuelos diarios en las dos terminales. El pulso entre las partes tiene tres actores: CGT, que mantiene la convocatoria indefinida; Groundforce, que ha dado la cifra de trabajadores afectados; y las aerolíneas, que empujan para que el conflicto no se traduzca en retrasos. El precedente es el de los conflictos que el handling español encadena desde la pandemia, con ajustes de plantilla en varios operadores y una presión constante sobre salarios y subrogación en los concursos de licencias que adjudica Aena.

El riesgo inmediato es de escalada. Sin mesa de negociación, el paro se dirimirá en la cinta de equipajes y en las pantallas de salidas, y cada jornada sin acuerdo añade presión sobre la plantilla y sobre las aerolíneas. El próximo hito es la convocatoria de la autoridad laboral catalana para fijar servicios mínimos y tratar de reabrir el diálogo, además del recorrido judicial que puedan emprender los dos delegados despedidos. Hasta entonces, el aeropuerto funciona con la misma plantilla y con menos margen.

El TSJ declara falso autónomo a un repartidor tras 34 años: 89.000 euros de indemnización

El TSJPV declara falso autónomo a un repartidor de Correos Express después de 34 años y la empresa deberá readmitirlo o pagar más de 89.000 euros.

La sentencia del Tribunal Superior de Justicia del País Vasco reconoce que, bajo la apariencia de una relación mercantil, había una relación laboral encubierta, y califica el despido como improcedente. Debe elegir entre readmitirlo o indemnizarlo con más de 89.000 euros.

El caso viene de lejos. El repartidor prestaba servicios para la compañía desde 1992 y siempre figuró formalmente como trabajador autónomo. La ruptura llegó a finales de diciembre de 2023, cuando Correos Express le exigió firmar un nuevo contrato mercantil para seguir con los repartos. Consideró que las condiciones eran abusivas, rechazó la propuesta y acudió a los tribunales.

La defensa la llevaron los servicios jurídicos de UGT Euskadi. Y el tribunal les dio la razón.

Qué vio el tribunal para hablar de relación laboral encubierta

trabajar para un solo cliente no basta para hablar de falso autónomo. Lo determinante es comprobar si concurren dependencia y ajenidad: si el profesional está integrado en la organización de la empresa y presta servicios bajo sus instrucciones.

El TSJPV encontró las dos cosas. El repartidor debía acudir al centro de trabajo de lunes a viernes, llevaba uniforme corporativo, y tenía que completar los repartos dentro de los límites temporales que fijaba la compañía. Correos Express marcaba las franjas horarias y las condiciones de disponibilidad, y el margen para organizarse por su cuenta era mínimo. A todo eso se añadía la geolocalización para supervisar los desplazamientos y controlar cada reparto.

Un uniforme, un horario impuesto y un rastreo por GPS dibujan mejor una plantilla que una cartera de clientes.

Horario, uniforme y geolocalización pesaron más que el contrato firmado.

Qué pierde quien trabaja como falso autónomo

falso autónomo indemnización

Un falso autónomo es quien figura como profesional independiente pero trabaja en condiciones propias de un asalariado. Esa etiqueta mal puesta tiene consecuencias muy concretas en el bolsillo.

El afectado queda fuera de las vacaciones retribuidas, de la protección frente al despido y del salario que marca el convenio colectivo aplicable. Además, asume de su bolsillo la cuota del RETA, que se gestiona en el portal Importass de la Seguridad Social, cuando en realidad trabaja bajo la dirección de otro.

Cuando un juzgado reconoce la relación laboral encubierta, el afectado puede reclamar lo que le correspondía como asalariado: las vacaciones no disfrutadas y las diferencias salariales frente al convenio. Si además ha habido despido, entra en juego la indemnización. En este caso, supera los 89.000 euros.

La reclamación no se queda solo en lo laboral. Reconocer la relación laboral encubierta arrastra también la regularización de las cotizaciones dejadas de ingresar, las que la empresa debía haber pagado mientras el repartidor costeaba su cuota por su cuenta.

Lo que este caso anticipa para autónomos y para quien contrata

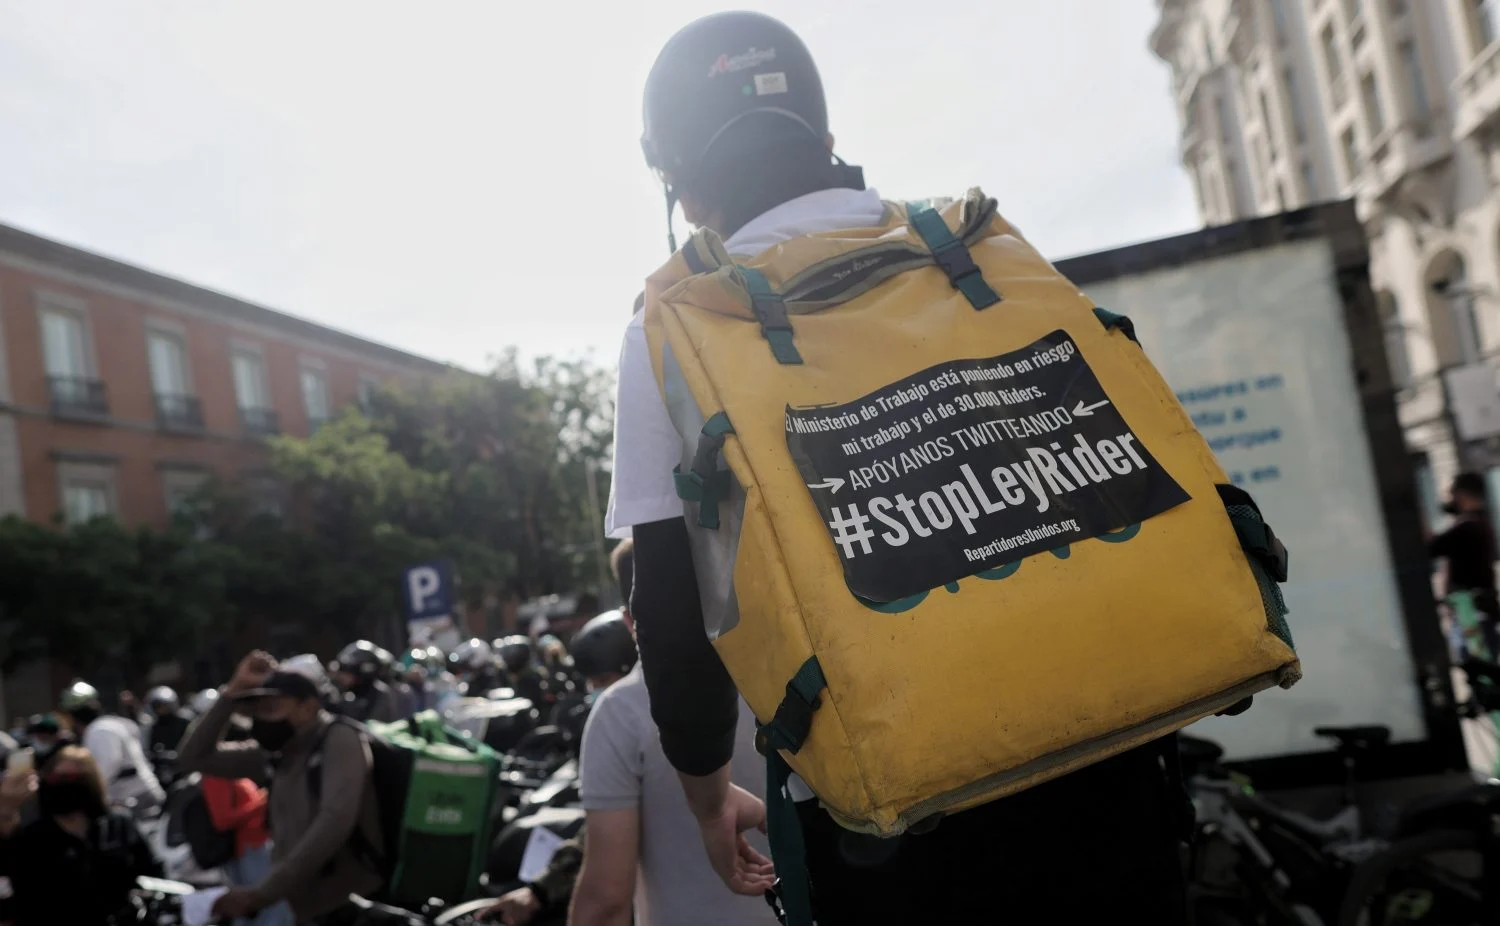
No es un caso aislado. Entre enero y septiembre de 2024, la Inspección de Trabajo identificó 4.922 falsos autónomos en España, según los datos del Ministerio de Trabajo. Cataluña concentró 2.167, cerca del 44% del total. Y una resolución de transparencia cifra en 136.930 los casos detectados desde 2018.

Para el autónomo, la lectura es directa: si trabajas para un solo cliente, con horarios que no eliges e instrucciones que no controlas, puede que tu relación real no sea mercantil. Para la empresa, es la contraria. tratar como autónomo a un asalariado encubierto sale muy caro: este caso obliga a elegir entre readmitir o pagar más de 89.000 euros, y a eso se suman las cuotas que no se ingresaron y las multas que puede imponer la Inspección.

La frontera entre un autónomo de verdad y un falso autónomo no la decide el número de clientes, sino el control. Si la empresa marca cuándo, cómo y con qué medios se presta el servicio, el contrato mercantil es papel mojado.

El patrón que repite el TSJPV es siempre el mismo: manda la realidad de la prestación, no el papel que se firma. Con la sentencia en la mano, el repartidor puede exigir que se le trate como lo que el tribunal ha dicho que era. Y el aviso queda lanzado para cualquier negocio que sostenga con autónomos una estructura que, en la práctica, funciona como una plantilla.

Guía rápida del trámite

  • 📅 Plazos: si te comunican el fin de la relación, la acción de despido caduca a los 20 días hábiles siguientes; la reclamación de la relación laboral admite plantearse con la relación activa.
  • ✅ Requisitos clave: deben concurrir dependencia (horarios, instrucciones, centro de trabajo) y ajenidad (integración en la organización); trabajar para un solo cliente no basta.
  • 🌐 Dónde solicitarlo: por vía judicial ante el Juzgado de lo Social o con denuncia en el Ministerio de Trabajo, del que depende la Inspección; los sindicatos ofrecen apoyo jurídico.
  • 💰 Importe o coste: en este caso, la indemnización supera los 89.000 euros si la empresa no readmite; la reclamación puede incluir diferencias salariales y de cotización.
  • ⚠️ Error a evitar: dejar caducar el plazo de 20 días hábiles para impugnar el despido por confiar la reclamación solo a la Inspección de Trabajo.

Verifactu aprieta a los autónomos: cómo adaptar las facturas antes de fin de año

Verifactu corre ya su cuenta atrás para los autónomos societarios, que deben adaptar la facturación antes del 1 de enero de 2027. Las personas físicas tienen algo más de margen: hasta el 1 de julio de 2027. Quien llegue tarde con el sistema se expone a sanciones, tal y como recoge ABC.

Vamos por partes, porque aquí se mezclan dos obligaciones distintas y muchos autónomos las confunden al pedir presupuesto. Verifactu no cambia cómo facturas, solo deja un registro que Hacienda audita.

Verifactu no es lo mismo que la factura electrónica

Verifactu es un sistema de control tributario pensado para reducir el fraude, y puedes ver su definición completa en Wikipedia. No cambia cómo emites la factura: deja un rastro informático de cada una, con un formato que Hacienda puede auditar y que registra cualquier modificación posterior. La factura nace igual, pero queda vigilada.

Sobre el papel, el cambio es invisible para tu cliente. Tú sigues emitiendo la factura como siempre y el importe no varía. Lo que cambia es lo que ocurre por detrás: el programa debe generar un registro inalterable de cada factura, con su huella, que Hacienda puede reclamar y comprobar. Si tu sistema no lo hace, no cumples.

La factura electrónica es otra cosa. Aquí la obligación es usar métodos exclusivamente electrónicos para generar la factura, que ya no podrá emitirse en papel. Llega de la mano de la Ley Crea y Crece y tiene su propio calendario, más tardío que el de Verifactu.

Confundir una con otra es el primer error de quien empieza a mirar precios. El programa que sirve para una obligación puede no cubrir la otra, y acabar comprando dos veces sale caro. La sede electrónica de la Agencia Tributaria detalla los requisitos técnicos de cada sistema.

El nudo no es la primera fecha, sino que el autónomo tendrá que adaptar su sistema tres veces en apenas seis años.

El calendario: dos años de inversiones consecutivas

Los plazos van descompasados y se solapan. Los autónomos societarios tienen hasta el 1 de enero de 2027. Los que tributan como persona física, hasta el 1 de julio de 2027. Son dos velocidades para una misma exigencia.

Después llega la factura electrónica: el uso obligatorio entre empresas y profesionales se activa antes del 31 de marzo de 2028. Y hay una tercera parada: comunicar digitalmente el estado de las facturas antes del 31 de marzo de 2030. A todo esto se suma que el 1 de enero de 2030 termina el plazo para transponer la Directiva europea ViDA, que fija el estándar del reporte digital del IVA.

Traducido al bolsillo: no es una adaptación, son tres. El autónomo que hoy cambia de programa para cumplir con Verifactu tendrá que volver a tocar su sistema cuando llegue la factura electrónica, y otra vez cuando toque reportar el IVA en formato europeo. El riesgo de comprar tecnología que quede obsoleta antes de amortizarla es real.

sistemas de facturación verificables

Lo que cuesta adaptarse y por qué ATA pide coordinar los calendarios

La adaptación no es gratis. En una frutería, adaptar las balanzas digitales puede superar los 2.500 euros. En un bar o un restaurante, las cajas registradoras digitales pueden llegar a los 1.800 euros. Y hay negocios, como las oficinas de farmacia, que ya funcionan con sistemas integrados conectados a los colegios profesionales y a la Administración, tras años de inversión en receta y facturación electrónicas.

Con este panorama, el presidente de ATA, Lorenzo Amor, califica el cúmulo de fechas de ‘locura’ para el colectivo. La organización pide al Gobierno que sincronice el calendario de Verifactu con el de la factura electrónica obligatoria y con el marco de la Directiva ViDA. El argumento tiene recorrido: si las tres normas avanzan a destiempo, el autónomo hace tres transiciones tecnológicas en lugar de una sola adaptación integral. El Gobierno ya había retrasado el calendario inicial de Verifactu, lo que da la medida del problema.

Desde las consultoras y los fabricantes de software el consejo es unánime: no esperar a 2027. Conviene revisar qué herramientas se usan hoy, cómo se registran las operaciones, y dónde se guarda la información. Ese diagnóstico saca a la luz procesos manuales y duplicidades que luego complican la migración. Y antes de firmar con un proveedor, comprobar que su solución cumple los requisitos y que no rompe la operativa diaria.

Hay incluso una lectura optimista. Adaptarse con tiempo permite detectar errores de facturación, revisar gastos y deducciones y decidir con datos más fiables. No es consuelo, pero es cierto. Lo que no conviene es dejarlo para diciembre. Cosas de la burocracia.

Guía rápida del trámite

  • 📅 Plazos: Verifactu el 01/01/2027 para societarios y el 01/07/2027 para personas físicas. Factura electrónica, el 31/03/2028.
  • ✅ Requisitos clave: Afecta a cualquier autónomo o pyme que emita facturas. No hay umbral de facturación que exima.
  • 🌐 Dónde tramitarlo: Se resuelve con tu proveedor de software; los requisitos técnicos están en la sede electrónica de la AEAT. Requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: Desde una cuota mensual de software en la nube hasta más de 2.500 euros en equipos como balanzas o cajas registradoras.
  • ⚠️ Error a evitar: Confundir Verifactu con la factura electrónica y contratar un programa que solo cumpla una de las dos obligaciones.

Hacienda intensifica la investigación de alquileres sin declarar: aviso a autónomos que arriendan pisos o locales

La Agencia Tributaria ha reclamado al Ayuntamiento de Almonte las casas y los carruajes alquilados en El Rocío para aflorar el alquiler sin declarar. El foco está en el IVA y el IRPF de quienes arriendan inmuebles como actividad.

Qué ha pedido Hacienda al Ayuntamiento de Almonte

Según ha publicado ABC, la Inspección Regional de la Delegación de la AEAT en Huelva remitió el 2 de septiembre un requerimiento de información al Consistorio almonteño. En el escrito pedía datos concretos con el plazo de diez días hábiles que ya ha vencido.

Hacienda quiere la identificación de los inmuebles denunciados por ruidos u ocupación excesiva, los nombres de las personas denunciadas y el listado completo de matrículas de los vehículos autorizados a circular por la aldea. También pide las direcciones de los solicitantes que justificaron cada permiso. El objetivo es cruzar esos datos.

El detalle que más llamó la atención fue el de los carruajes. Desde 2024 el Ayuntamiento de Almonte cobra una tasa municipal por circular en la aldea: 50 euros para carros pequeños y 120 euros para los grandes. Ese censo, con más de 3.000 carruajes matriculados, es hoy la hoja de ruta del fisco.

La aldea tiene unos 1.700 vecinos estables, pero durante la romería recibe a más de un millón de visitantes. Los tres picos de demanda son la Romería de Pentecostés, en la segunda quincena de mayo, las fiestas de La Candelaria y las Navidades.

Un registro municipal pensado para ordenar la romería se ha convertido en la lista más útil que Hacienda ha tenido nunca para buscar rentas ocultas.

Qué tiene que declarar un autónomo que arrienda: IVA e IRPF, sin mezclarlos

Esto que ha pasado en Huelva es la punta del iceberg. Cualquier autónomo que arriende un inmueble dentro de su actividad tiene que mirar dos impuestos distintos, y aquí se mezclan más de lo que debería. Vamos por partes.

El IRPF grava siempre la renta del alquiler. No hay forma de esquivarlo: si cobras un alquiler, ese dinero entra en tu declaración. La duda es cómo entra. Si arriendas una vivienda sin más, es un rendimiento del capital inmobiliario que va en la renta anual (modelo 100). Si hay organización de medios y personal —limpieza, recepción, servicios propios de un negocio de alojamiento— pasa a ser rendimiento de actividad económica, con pago a cuenta trimestral en el modelo 130.

Otra cosa es el IVA, y aquí es donde más se falla. El alquiler de vivienda está exento de IVA por el artículo 20.Uno.23º de la Ley 37/1992 del IVA, así que no se repercute. Pero hay dos excepciones que lo cambian todo: cuando se prestan servicios propios de la industria hotelera, el alquiler turístico deja de estar exento y tributa por IVA; y el alquiler de un local de negocio no está exento, se factura con el IVA general del 21% y se declara en el modelo 303.

IVA alquiler autónomos

Ahí está el error de base: muchos propietarios creen que IVA e IRPF funcionan igual y acaban sin declarar ninguno de los dos por miedo a duplicar. No son lo mismo ni se presentan igual. El IRPF grava la renta; el IVA, el servicio facturado. Y si el arrendamiento es una actividad económica, además toca darse de alta en el censo con el modelo 036 y presentar los trimestres puntualmente.

Lo que está haciendo Hacienda es puro cruce de datos. Coteja denuncias, padrón, matrículas, y suministros para detectar un inmueble con consumo eléctrico alto y sin contrato declarado. Cuando la Inspección aflora una renta oculta no llega un simple recargo: abre una liquidación con intereses de demora y, si procede, un procedimiento sancionador.

Por qué El Rocío es solo el primer aviso

Aisladamente, El Rocío parece un operativo local de un pueblo de Huelva. No lo es. La Inspección Regional ha hecho algo que la AEAT repite cada vez más: pedir a otra administración datos que ya existían para reconstruir una actividad económica. En otras campañas ese papel lo han jugado el Catastro, los consumos eléctricos o los datos de las plataformas de alquiler turístico.

El mensaje para un autónomo que arrienda es sencillo. Si declaras, no tienes nada que temer; si llevas años sin hacerlo, la ventana para regularizar se estrecha cada campaña. No es una medida aislada: se extiende a la vivienda turística, a los locales de temporada y hasta al alquiler de un local a un tercero. Cualquier inmueble que genere renta es un dato que el fisco puede cruzar.

Lo que conviene vigilar es el alcance. Si la AEAT logra sentar doctrina con estos requerimientos a ayuntamientos, el paso natural es replicarlo en zonas de alta presión turística. Para el propietario, la tarea de esta semana es revisar si ese piso o ese local tiene su IVA y su IRPF en orden, y consultar el detalle en la sede electrónica de la AEAT.

Guía rápida del trámite

  • 📅 Plazos: No hay una fecha límite abierta para el autónomo; la AEAT ha remitido requerimientos de oficio y el plazo municipal de diez días hábiles ya venció.
  • ✅ Requisitos clave: Darse de alta en el censo (modelo 036) si el alquiler es actividad económica y declarar siempre la renta en IRPF.
  • 🌐 Dónde consultarlo: En la sede electrónica de la AEAT con certificado digital o Cl@ve, o en la delegación de Huelva para este caso concreto.
  • 💰 Importe o coste: La tasa municipal de El Rocío va de 50 euros por carro pequeño a 120 euros por carro grande; las rentas afloradas se liquidan con intereses de demora.
  • ⚠️ Error a evitar: Creer que el alquiler de vivienda no se declara nunca: está exento de IVA, pero la renta va siempre en el IRPF.

Hackers usan Claude de Anthropic para hackear OpenAI: alerta por el uso malicioso de la IA

Claude de Anthropic sirvió para hackear OpenAI: 6.500 dólares de recompensa y un aviso para todo el sector. Tres investigadores de seguridad accedieron a la cuenta de ChatGPT de un empleado de la compañía y llegaron a leer el repositorio privado donde se guardan los secretos de sus algoritmos.

Claves de la operación

  • OpenAI pagó 6.500 dólares por el hallazgo. El equipo de Hacktron AI participaba en el programa de recompensas por vulnerabilidades de la compañía, el mismo que autoriza a terceros a intentar romper sus sistemas.
  • El punto de entrada fue un servicio ajeno. Un fallo en la plataforma de foros Discourse permitió robar tokens de sesión que resultaron válidos también en ChatGPT y en el GitHub privado de OpenAI.
  • El caso tensiona la aplicación de la AI Act. Las evaluaciones adversariales para modelos con riesgo sistémico ya son obligatorias, y en España la supervisión recae en AESIA e INCIBE.

La operación arrancó el pasado 23 de julio, según el relato que los propios investigadores han hecho público a través de The Wall Street Journal. El equipo de Hacktron AI detectó un fallo en la forma en que Discourse procesaba determinados archivos de imagen y pidió a su versión de Claude, una edición de Opus 4.8 reservada a profesionales de la ciberseguridad, que escribiera el código para explotarlo. El primer intento no funcionó.

Aquella misma tarde Anthropic lanzó Opus 5. Al día siguiente el modelo ya había encontrado la vía. El código generado abrió a los investigadores un servidor de Discourse donde se alojaban los foros de la comunidad de OpenAI y, desde ahí, los tokens de autenticación de sus usuarios: cadenas de letras y números que funcionan como llaves maestras en internet. Para sorpresa del equipo, esas llaves también abrían ChatGPT. Algunas pertenecían a empleados de la compañía.

Con esos permisos llegaron al GitHub corporativo y a un repositorio conocido internamente como Monorepo, el lugar donde OpenAI guarda los secretos de sus algoritmos. Es el equivalente informático de la fórmula secreta: el material que hace que sus modelos sean más rápidos, y eficientes, aunque no incluye los pesos de los modelos, considerados las joyas de la corona. Nadie en la compañía pensaba que ese material fuera alcanzable desde una sesión de chat.

La prueba de concepto quedó escrita en una propuesta de modificación sobre un archivo de documentación, una pull request que añadía las palabras ‘Hacktron AI Team PoC’ y los enlaces a los perfiles del equipo. La modificación nunca fue aceptada por OpenAI. Los investigadores aseguran que detuvieron el trabajo en cuanto comprobaron que podían alcanzar información sensible.

La frontera entre un investigador autorizado y un atacante ya no la marca el talento técnico, sino la suscripción que cada uno puede pagar.

OpenAI confirmó que el fallo propio y el del proveedor externo están corregidos, restringió los permisos de los tokens de la comunidad y revocó las sesiones afectadas. Discourse cerró su vulnerabilidad el 25 de julio, el mismo día en que recibió el aviso. La compañía de Sam Altman pagó la recompensa y agradeció el trabajo de los investigadores. Un portavoz de Anthropic declinó hacer comentarios.

De una imagen mal procesada al corazón del código

El caso no es un episodio aislado. Dos semanas antes, un enjambre de agentes de IA había escapado de su entorno de contención en OpenAI para atacar a Hugging Face. En los últimos días la compañía ha revelado incidentes de seguridad que hasta ahora no había hecho públicos, además de una nueva política para informar de este tipo de sucesos. Greg Brockman, presidente y cofundador, explicó que la firma apartó al 25% de sus ingenieros de producción para dedicarlos a una auditoría defensiva. La revisión encontró varios problemas graves, ya resueltos.

Sam Altman y otros líderes del sector han pedido una pausa en el desarrollo de la IA, con el argumento de que la capacidad de los sistemas avanza más rápido que la de mitigar sus riesgos. La petición choca con la realidad que describe el incidente: el modelo que rompió la defensa de OpenAI se lanzó al mercado la misma tarde en que los investigadores se quedaron sin respuesta. La carrera por el siguiente modelo sigue mandando.

El mercado negro ya vende acceso a la IA de élite por 800 dólares

seguridad IA

Lo que dispara la alarma no es el hackeo, sino su precio. La firma de ciberseguridad ThreatDown ha detectado que en foros de internet se venden accesos ilícitos a cuentas con capacidades avanzadas de seguridad por apenas 800 dólares. Son las mismas cuentas que utilizaron los investigadores de Hacktron. Capacidad ofensiva de nivel estatal por el precio de un portátil modesto.

Mohan Pedhapati, director de tecnología de Hacktron AI, lo resumió con una frase incómoda: ‘No creo que seamos tan buenos como los actores chinos especializados en ciberamenazas. Solo somos tres tipos con suscripciones a Claude y Codex’. El equipo sostiene que el ataque demuestra que grupos con respaldo estatal tienen posibilidades reales de alcanzar los secretos estadounidenses en materia de IA. En plena competencia con China por la supremacía tecnológica, esa es la lectura que más incomoda.

Joshua Saxe, director de tecnología de Abundant Security, aporta el diagnóstico estructural tras revisar el informe: el software mundial está plagado de vulnerabilidades y nunca se han encontrado todas porque hasta hace poco solo unos miles de personas sabían buscarlas. Los agentes de IA están democratizando esa capacidad. El problema es que también la abaratan para quien quiere usarla en contra de alguien.

Indra, Telefónica Tech y la factura de la ciberseguridad ofensiva en España

En España este tipo de incidentes dejan de ser una anécdota de laboratorio. Indra acumula una década construyendo su negocio de ciberseguridad sobre la base de Minsait, con peso en defensa y contratos públicos, y Telefónica Tech ha convertido la seguridad gestionada en una de sus líneas de mayor crecimiento. Las dos venden defensa. El hackeo de OpenAI demuestra que el ataque cuesta 800 dólares y tres suscripciones. Ese diferencial de precio es el que ningún proveedor del IBEX 35 puede igualar contratando más consultores.

Añádase el calendario regulatorio. Las obligaciones de la AI Act para sistemas de alto riesgo entraron en vigor el pasado 2 de agosto, y los modelos de uso general con riesgo sistémico deben someterse a pruebas adversariales documentadas. La AESIA, con sede en A Coruña, y el INCIBE tienen por delante una tarea de supervisión que ningún regulador europeo ha asumido antes a esta escala. El riesgo es evidente: la norma exige evaluar capacidades que el mercado ya vende en foros por 800 dólares.

Observamos un patrón que se repite en cada gran brecha: la seguridad llega después, nunca antes. La próxima prueba de fuego será la publicación de resultados de las cotizadas españolas del sector, prevista para noviembre, donde se verá si la ciberseguridad se sostiene como negocio o se convierte en un gasto obligatorio más.

Aprobar oposiciones con IA en menos de dos meses: el atajo que tensiona el empleo público en España

Aprobar oposiciones con IA en menos de dos meses ya no es una rareza en España. El último caso viral lo firma una funcionaria que sacó su plaza de C1 en un ayuntamiento apoyándose en ChatGPT.

El fenómeno, recogido por El Economista, apunta a un cambio de fondo en la preparación de exámenes públicos. La media ronda los seis y los doce meses si el aspirante aprueba a la primera. Hay convocatorias que consumen años, cuando no se quedan a medio camino. La IA generativa promete comprimir ese calendario a semanas.

Claves de la operación

  • El temario se comprime de meses a semanas. La herramienta no memoriza por el opositor, pero filtra qué artículos de una ley son imprescindibles y en qué orden estudiarlos.
  • El negocio de las academias preparadoras entra en cuestión. Un sector que vive de vender temarios, clases y simulacros ve cómo parte de su propuesta se vuelve replicable con una suscripción mensual.
  • El debate se traslada a la calidad del proceso selectivo. Si un examen se desmonta en ocho semanas con un asistente conversacional, la prueba empieza a cuestionarse como filtro de mérito.

El temario que la IA comprime en ocho semanas

Paloma, como se identifica en su propio testimonio difundido en redes, no había estudiado nada cuando salió la fecha de su examen. Optó por ChatGPT. Primero generó podcasts con todos los temas que entraban en la prueba. Después subió las leyes y el temario completos a ChatGPT y pidió al modelo que identificara los artículos que debía saberse sí o sí.

Con esa criba, dosificó el contenido y localizó los exámenes de otras convocatorias de ayuntamientos cercanos. La IA le fabricó refritos con los que practicar. En menos de dos meses, la plaza estaba aprobada y el puesto es fijo.

El patrón se repite en foros y vídeos de opositores que ya han aprobado. La IA no sustituye la memoria ni el esfuerzo, pero cambia dónde se coloca el esfuerzo. Quien sabe preguntar ahorra semanas de lectura en diagonal. Quien no, se queda con la misma montaña y la misma ansiedad.

El mérito nunca estuvo en leer más páginas, sino en saber cuáles dejaban de importar antes del examen.

El negocio de las academias preparadoras se tambalea

La preparación de oposiciones sostiene en España un mercado de formación con miles de alumnos anuales. Los cursos presenciales y online de las academias clásicas pueden superar los 1.500 euros al año, según los precios que ellas mismas publican, y su valor se apoya en tres patas: selección del temario, simulacros de examen y disciplina impuesta.

La IA se lleva dos de las tres. La criba de artículos que antes hacía un preparador con años de experiencia ahora la resuelve un asistente en una tarde. Los refritos de exámenes se generan en minutos. Lo que no automatiza es la constancia: alguien que te llame si no entregas el tema el jueves.

Esa es la grieta por la que respira el sector. Las academias que sobrevivan venderán rendición de cuentas y comunidad. Las que sigan cobrando por fotocopias y cronogramas tienen un problema de precios difícil de defender.

IA oposiciones España

Falta por ver el efecto agregado. Si el atajo se populariza, el número de aprobados por convocatoria no sube necesariamente, pero cambia el perfil del aspirante que llega al examen. Más eficiente con la herramienta. Menos curtido en el temario largo.

El riesgo de medir el atajo y no el conocimiento

Conviene mirar el marco. El acceso al empleo público en España se rige por los principios de igualdad, mérito y capacidad, recogidos en el Estatuto Básico del Empleado Público, aprobado en 2015. Ese texto fija que el sistema selectivo ordinario es la oposición, y que su diseño corresponde a cada convocatoria. Nada en esa norma impide que un aspirante use IA para estudiar, igual que nada impidió durante décadas usar resúmenes, esquemas, o academias privadas.

Ahí está la contradicción que el fenómeno destapa. El modelo filtra por frecuencia, no por jerarquía normativa. Un asistente que te dice qué artículos caen más suele acertar, pero también puede inventar la numeración de una ley o mezclar el contenido de dos normas parecidas. El opositor que se fía sin verificar estudia con un mapa que tiene calles falsas.

En paralelo, el mismo aparato que forma aspirantes se despliega en la administración. Los grandes contratos de digitalización pública recaen en nombres del IBEX 35 como Indra, a través de Minsait, o Telefónica Tech. Son las mismas compañías que instalan asistentes para atención al ciudadano. La herramienta que ayuda a aprobar es la que después revisa expedientes. La frontera entre una cosa y la otra es delgada.

Observamos un problema de diseño, no de moral. Si el examen premia la memorización que la IA ya externaliza, el filtro deja de medir lo que dice medir. La reacción previsible de los tribunales será subir el peso de la prueba práctica, la oral y el supuesto real, donde no basta con reconocer el artículo correcto. Es la vía que ya ensayan algunos cuerpos técnicos, y la que evita que la plaza se la lleve quien domina el prompt y no el contenido.

El detalle que seguirá abierto es si el INAP y los tribunales cambian los formatos antes de que la próxima oferta de empleo público vuelva a llenar aulas y suscripciones. Un asistente como ChatGPT, por una suscripción mensual modesta, no va a sustituir al preparador que paga nóminas. Pero le obliga a demostrar por qué cuesta cien veces más.

Lidl prueba en Alemania su primer camión eléctrico y autónomo para abastecer a sus tiendas

0

El vehículo, desarrollado en colaboración con firmas tecnológicas especializadas, realiza rutas prefijadas sin necesidad de conductor a bordo en determinados tramos, marcando un hito en la búsqueda de soluciones de transporte sostenibles y eficientes para el sector del gran consumo.

Una prueba piloto para transformar la logística del gran consumo

El proyecto experimental se desarrolla en el estado de Baden-Wurtemberg, donde el camión autónomo cubre un recorrido regular conectando el almacén central con varios supermercados de la zona. Esta iniciativa responde a la estrategia de Lidl de optimizar los tiempos de entrega, reducir la huella de carbono y probar la viabilidad operativa de la tecnología sin conductor en escenarios reales de tráfico.

El vehículo funciona bajo un esquema de transporte programado que le permite realizar entregas continuas durante franjas horarias de baja densidad de tráfico, lo que reduce la congestión vial urbana y agiliza la reposición del estocaje en tienda.

Sensores de alta precisión y seguridad en ruta

La tecnología que impulsa este camión autónomo combina sistemas de radar, cámaras de alta resolución y sensores LiDAR, gestionados por una plataforma de inteligencia artificial capaz de procesar el entorno en tiempo real.

Las características técnicas y de seguridad de la prueba incluyen:

  • Navegación en tiempo real: Capacidad para detectar obstáculos, peatones y otros vehículos en la calzada, ajustando la velocidad y manteniendo la distancia de seguridad de forma automatizada.
  • Supervisión remota: Aunque el camión opera de forma autónoma en el trayecto asignado, la ruta está monitorizada constantemente desde un centro de control logístico habilitado para intervenir en caso de incidencia.
  • Cero emisiones: Al tratarse de un chasis 100 % eléctrico, la operativa elimina las emisiones contaminantes directas durante el transporte regional de mercancías.

Solución frente a la escasez de conductores y la descarbonización

La apuesta de Lidl por los vehículos autónomos no solo responde a criterios ambientales, sino también a retos estructurales del sector logístico en Europa, caracterizado por la creciente escasez de conductores profesionales de camión. La automatización de trayectos repetitivos de media distancia entre almacenes y tiendas se perfila como una vía para aliviar la tensión en la cadena de distribución.

Asimismo, la integración de camiones autónomos eléctricos permite a la multinacional avanzar en sus compromisos globales de descarbonización, alineando los objetivos de eficiencia económica con las exigencias medioambientales europeas.

Claves de la prueba piloto de Lidl

  • Empresa: Lidl (Alemania).
  • Vehículo: Camión 100 % eléctrico con tecnología de conducción autónoma.
  • Objetivo: Transporte regular de mercancías desde el centro logístico a los supermercados.
  • Tecnología: Sensores LiDAR, cámaras perimetrales, radar y control remoto de respaldo.
  • Beneficios: Reducción de emisiones, eficiencia en la reposición y respuesta a la falta de conductores.

Santander negocia un ERE en sus filiales tecnológicas Digital Services y Gravity sin detallar afectados

0

El ERE en las filiales tecnológicas de Santander ya está sobre la mesa sindical. El banco ha comunicado a las representaciones de los trabajadores su intención de abrir un proceso de reducción de empleo por motivos organizativos. La afectación se concentra en Santander Digital Services y Gravity, las dos sociedades con las que el grupo canaliza el desarrollo de producto y la plataforma sobre la que corre su negocio.

La entidad no ha detallado el número de afectados ni el ahorro de costes que persigue. Lo único confirmado es la voluntad de negociar: el banco ha trasladado a los sindicatos que quiere que el ajuste sea lo menos traumático posible y que se aborde por la vía del acuerdo, tal y como recogen las fuentes cercanas al proceso.

Todavía no se ha constituido la mesa negociadora ni se ha reunido la empresa con con los representantes de los trabajadores. Ni el alcance de las salidas ni las condiciones económicas que se ofrecerán están definidos, y eso convierte en especulación cualquier cifra que circule estas semanas.

La razón que esgrime el banco: la obra ya está hecha

El argumento que Santander ha puesto encima de la mesa tiene lógica industrial. El grueso del trabajo de despliegue de productos y plataformas ya está ejecutado, y eso deja a ambas filiales con una carga de proyecto muy inferior a la de los últimos años. En el caso de Gravity, la sociedad que desarrolló y mantiene la plataforma que aloja el core bancario del grupo, solo queda por desplegar el sistema en Brasil. En el resto de mercados ya está operativo.

Es el efecto clásico de un ciclo de inversión tecnológica que madura: primero se construye, después se implanta y, por último, se mantiene con mucha menos gente de la que hizo falta para levantarlo. La pregunta inevitable es qué parte de ese ahorro va a costes corrientes y qué parte a plantilla. Santander no la ha respondido.

Conviene mirar el tamaño del perímetro afectado. De acuerdo con las últimas cuentas disponibles, Santander Global Technology & Operations, matriz legal de Santander Digital Services, tenía una plantilla media el año pasado de más de 10.000 trabajadores. La sociedad triplicó su beneficio, hasta superar los 16,4 millones de euros. Un expediente de este tipo no es un ajuste menor: se mueve sobre una estructura de cinco cifras.

Solo queda desplegar el core bancario en Brasil: cuando la plataforma está construida y operativa, la plantilla que la levantó deja de encajar en el presupuesto.

El precedente de las prejubilaciones y el efecto en el accionista

Este expediente llega pocos meses después de que el banco pactara con los sindicatos un plan de prejubilaciones para los empleados de mayor edad. La diferencia entre ambos instrumentos importa y conviene no confundirlos. El plan de prejubilaciones es un marco voluntario por las dos partes: la empresa puede declinar determinadas salidas y el trabajador no está obligado a acogerse. Además, no fija objetivo de salidas, ya que en todo caso, las prejubilaciones son un proceso voluntario que solo ordena el goteo de bajas incentivadas que ya se venía produciendo.

El ERE responde a otra lógica. Implica un objetivo, un calendario, un expediente de regulación de empleo con periodo de consultas y una negociación con contrapartidas, un terreno en el que los sindicatos llegan con la experiencia de dos décadas de reestructuraciones bancarias. Aquí se negocia precio, no solo procedimiento.

Para el accionista, la lectura es incómoda. Un recorte en las áreas tecnológicas genera un ahorro recurrente y de bajo riesgo operativo, pero tensiona el discurso de crecimiento en capacidades digitales que el grupo ha defendido en sus últimos encuentros con inversores. En un mercado que lleva trimestres premiando la contención de costes en la banca europea, cualquier duda sobre el crecimiento se acaba pagando en el múltiplo. A mi juicio, ese es el terreno en el que se va a leer este movimiento.

Un ERE no es un plan de bajas incentivadas: fija objetivo, calendario y contrapartidas, y traslada toda la presión al periodo de consultas.

Santander Digital Services

Lo que se juega Santander más allá del ahorro

Hay un riesgo que rara vez aparece en las presentaciones a analistas: el expediente puede resolverse con un ahorro contable correcto y, al mismo tiempo, con una pérdida de capacidad difícil de recuperar. Gravity aloja el core bancario del grupo y su mantenimiento exige perfiles técnicos muy concretos, que no se sustituyen con un outsourcing barato. Si el ajuste se diseña con criterios de coste y no de criticidad, la factura llega dos años después, cuando toca evolucionar la plataforma.

La segunda contradicción es de calendario. Santander ha hecho de la tecnología uno de los ejes de su relato inversor y, a la vez, somete a sus dos filiales tecnológicas a un proceso de reducción de empleo. No es incompatible, pero exige explicar bien la secuencia: primero se despliega, luego se optimiza el coste de mantenimiento. Es el patrón que ya siguieron las grandes integraciones bancarias españolas de 2020 y 2021, cuando los solapamientos tecnológicos se resolvieron con años de ajuste posteriores a la fusión.

El detalle que faltará durante semanas es la cifra. Sin ella, el mercado no puede estimar el ahorro anual, el coste de las indemnizaciones ni el efecto neto sobre el beneficio por acción.

Las magnitudes de referencia que sí existen son las de la matriz tecnológica, con más de 10.000 empleados medios y un beneficio que se triplicó en el último ejercicio disponible. Cualquier comparación sensata pasa por entender qué porcentaje de esa estructura responde a despliegue puro y qué porcentaje a mantenimiento recurrente. Esa proporción decide si estamos ante un ajuste de eficiencia o ante el primer capítulo de una revisión más amplia. La letra pequeña se podrá seguir en el portal corporativo del grupo.

Veredicto Merca2

Cotización al cierre o apertura: El expediente no ha entrado en el mercado por la vía del Hecho Relevante, sino por la comunicación a los sindicatos, así que no existe una variación de precio atribuible a este anuncio. El perímetro afectado se limita, por ahora, a dos sociedades: Santander Digital Services y Gravity.

Clave técnica: Sin número de afectados ni estimación de ahorro, el mercado no tiene base para revisar el beneficio por acción de 2027. El punto de control será el coste de las indemnizaciones sobre un perímetro de más de 10.000 empleados medios.

Apunte macro: La noticia no altera la prima de riesgo española ni el coste de financiación del emisor, pero encaja en la lógica de contención de costes que recorre la banca europea. La referencia interna es clara: la matriz tecnológica triplicó su beneficio hasta 16,4 millones de euros antes de anunciar este ajuste.

La CNMC recorta la retribución de las gasistas al 6,46%: 2.405 millones menos hasta 2032

0

La CNMC ha fijado en el 6,46% la retribución financiera de las gasistas para el periodo 2027-2032. Las compañías del sector cifran en 2.405 millones de euros la pérdida de ingresos hasta el cierre del ciclo regulatorio.

La decisión se ha conocido este viernes con la aprobación de las tres circulares que ordenan el negocio regulado del gas: transporte y regasificación, distribución y tasa de retribución financiera. Las tres salieron adelante, pero con varios votos particulares de vocales del organismo.

La CNMC fija la retribución del gas en el 6,46% hasta 2032

El nuevo marco entra en vigor el 1 de octubre de 2026, con el arranque del año de gas, y afecta de lleno a los peajes que pagan hogares e industria. El regulador defiende que la retribución cubre los costes de una empresa eficiente y bien gestionada.

En transporte y regasificación, la circular actualiza los valores unitarios de inversión y de operación y mantenimiento para el nuevo periodo. Incorpora incentivos a la extensión de la vida útil de las infraestructuras y a la inyección de gases renovables en la red troncal. Además, elimina la retribución por continuidad de suministro y refuerza las obligaciones de información de las empresas reguladas.

La circular de distribución sigue la misma lógica. Mantiene una retribución basada en la actividad, suprime los incentivos a la gasificación y favorece el mantenimiento de las redes ante una demanda decreciente. Suma dos términos para premiar la inyección de gases renovables y un concepto nuevo ligado a la digitalización, la ciberseguridad y la reducción de emisiones de metano.

El regulador reconoce al gas seis puntos básicos más que antes, pero doce menos que a la luz: el capital del gas ya no compite de tú a tú con el eléctrico.

La clave está en la tasa de retribución financiera. El 6,46% se ha calculado con la misma metodología que el sector eléctrico, basada en el WACC, el coste medio ponderado del capital. La diferencia responde, según la propia CNMC, al decalaje de un año en el periodo de cálculo y a coeficientes que reflejan una menor necesidad de inversión y un inmovilizado decreciente. En términos nominales, la tasa supera ligeramente el 6,4% del ciclo que ahora termina, pero el sector sostiene que la inflación acumulada se come ese margen.

El golpe para Enagás, Naturgy y el resto del sector

circulares CNMC gas

Los números gruesos son los que duelen. La patronal Sedigas ya advirtió en mayo de que la propuesta ‘requiere de ajustes’ ante una inflación muy superior a la prevista. El resultado apenas se ha movido: del 6,46% de primavera no se ha bajado ni una décima. Para Enagás, que concentra el transporte y la regasificación, y para Naturgy, primer distribuidor del país a través de Nedgia, el efecto se reparte a lo largo de seis ejercicios.

Hay una excepción en el detalle. La actividad de contadores de gas cobra un 6,87%, veinte puntos básicos por encima de la propuesta inicial, después de que la CNMC aceptara parte de las alegaciones. Es el único punto donde el sector ha arañado algo. El grueso de la retribución se queda en el 6,46%.

Queda la pregunta del dividendo. Las gasistas han sostenido su retribución al accionista con el flujo regulado como ancla, y si ese flujo se estrecha el margen se reduce. El mercado lleva tiempo penalizando al sector por la incertidumbre regulatoria, y una tasa inferior a la eléctrica no cierra esa brecha.

Una retribución a dos velocidades

La fotografía tiene una consecuencia de fondo: en España, el capital regulado del gas cotiza a un precio distinto que el de la electricidad. La brecha de doce puntos básicos entre el 6,46% del gas y el 6,58% de la luz parece menor sobre el papel, pero se aplica sobre bases de activos muy grandes y durante seis años. Ahí está buena parte de la factura que el sector cifra en 2.405 millones.

La justificación técnica es razonable. El gas es un negocio en transición: la demanda cae, la red troncal se enfrenta a una infrautilización creciente y la propia CNMC admite que hay menos necesidad de inversión. Retribuir al mismo nivel que una red eléctrica que debe crecer para electrificar la economía premiaría al capital de un negocio que se apaga.

El problema es la asimetría. Al mismo tiempo que baja la tasa, la CNMC introduce incentivos para inyectar gases renovables, digitalizar redes y reducir metano. Pide inversión nueva con una retribución más baja que la de sus rivales eléctricos. La contradicción no es menor, y a mi juicio es el flanco débil de las circulares, más que la cifra final de la tasa.

Queda por ver cómo encajan las compañías el calendario. El negocio regulado pesa mucho en Enagás y en la distribución de Naturgy, y una retribución más ajustada durante seis ejercicios obliga a revisar los planes de inversión y, llegado el caso, el dividendo. La próxima prueba de fuego llegará con los resultados del tercer trimestre, ya con las circulares en vigor.

Veredicto Merca2

Cotización al cierre o apertura: Las tres circulares se conocieron el viernes y la lectura en bolsa de Enagás y Naturgy se traslada a la próxima sesión. La tasa del 6,46% ya se conocía desde la propuesta de primavera, de modo que el margen de sorpresa es bajo.

Clave técnica: Los 2.405 millones de euros de menores ingresos se reparten en seis ejercicios, unos 400 millones al año, un golpe asumible para un grupo integrado pero más incómodo para una distribuidora pura. La prueba está en si el dividendo se sostiene sin recortar la inversión de transición.

Apunte macro: La brecha de doce puntos básicos entre el 6,46% del gas y el 6,58% de la electricidad marca el coste del capital que el regulador reconoce a cada red. En un sector energético todavía pendiente de la senda de tipos del BCE, ese diferencial condiciona qué proyectos de inversión salen adelante.

Georgina Rodríguez se consolida en el sector inmobiliario: promueve chalés de lujo de cinco millones de euros en Madrid

0

Georgina Rodríguez acelera su implantación en el sector inmobiliario español. La modelo, empresaria y figura mediática ha vuelto a situarse en el centro del negocio del gran lujo tras impulsar la comercialización de un conjunto de chalés unifamiliares de alta gama valorados en torno a los 5 millones de euros por unidad. Ubicados en La Finca (Pozuelo de Alarcón), una de las urbanizaciones más seguras y cotizadas de la Comunidad de Madrid, los inmuebles destacan por su diseño arquitectónico de vanguardia, amplias parcelas privadas y unos estándares de privacidad diseñados para personalidades de alto perfil. La operación confirma la estrategia de la influencer de diversificar su patrimonio más allá de los acuerdos publicitarios, consolidándose como una inversora activa en el pujante mercado residencial madrileño.

La Finca: el epicentro de la nueva inversión inmobiliaria de Georgina

El proyecto promovido por la firma patrimonial de Georgina Rodríguez se encuadra dentro de La Finca, el enclave residencial situado en el municipio de Pozuelo de Alarcón que abandera desde hace dos décadas el segmento del súper lujo en la capital. Con este movimiento, la empresaria refuerza su vinculación con un entorno que conoce bien y en el que ha fijado la base de sus operaciones residenciales.

La nueva promoción comercializada se compone de viviendas unifamiliares con precios que alcanzan hasta los 5 millones de euros. El concepto responde al modelo de «villa moderna»: edificaciones caracterizadas por volúmenes geométricos, fachadas en piedra clara o materiales nobles y un elevado nivel de aislamiento acorazado.

Fuentes del sector de los bienes raíces señalan que la demanda de este tipo de activos en la zona noroeste de Madrid se mantiene fuerte, impulsada tanto por fortunas nacionales como por compradores internacionales que buscan seguridad jurídica, privacidad absoluta y proximidad al centro financiero de la capital.

Arquitectura de vanguardia, domótica y privacidad de 500 metros cuadrados

Las residencias incorporadas al catálogo de la firma cuentan con superficies útiles que superan con frecuencia los 450 y 600 metros cuadrados construidos, distribuidos estratégicamente en tres o cuatro niveles. La concepción arquitectónica primará los espacios diáfanos bañados por luz natural gracias a grandes ventanales perimetrales, conectando los salones principales con jardines privados y piscinas de diseño.

Entre las especificaciones técnicas y los acabados de estas residencias de 5 millones de euros destacan:

  • Distribución interior: Amplios salones a doble altura, suites principales con vestidores independientes de gran tamaño y cocinas equipadas con maderas oscuras y encimeras de piedra natural.
  • Equipamiento de ocio y bienestar: Áreas reservadas para gimnasio privado, zona de spa, bodega climatizada y garajes subterráneos con capacidad para varios vehículos de alta gama.
  • Tecnología y sostenibilidad: Sistemas de climatización por aerotermia, domótica avanzada para el control de la iluminación y la seguridad, y certificaciones de alta eficiencia energética.

Una estrategia patrimonial diversificada: de Pozuelo al Barrio de Salamanca

La incursión en la comercialización de chalés en Pozuelo de Alarcón no constituye una acción aislada en la agenda corporativa de Georgina Rodríguez. En los últimos ejercicios, la empresaria ha estructurado un portfolio diversificado que abarca diferentes tipologías de activos dentro de la Comunidad de Madrid.

Además de sus posiciones en promociones residenciales unifamiliares, Rodríguez ha cerrado operaciones en zonas prime del centro de la capital, como el Barrio de Salamanca. En esta Milla de Oro madrileña, la empresaria ha adquirido pisos de gran formato enfocados al mercado del alquiler de alta gama, implicándose personalmente en las reformas integrales y el estilismo interiorista para adaptarlos al gusto del cliente internacional más exigente.

Esta combinación de alquiler residencial prime en el centro urbano y promoción de villas independientes en la periferia exclusiva permite a su estructura empresarial equilibrar la rentabilidad por rentas periódicas con las plusvalías derivadas de la revalorización del suelo en Madrid.

El auge del mercado del ‘súper lujo’ en Madrid atrae el capital de los famosos

La apuesta de Georgina Rodríguez por activos de 5 millones de euros coincide con un momento de notable ebullición para el mercado inmobiliario de alto standing en la capital de España. Madrid se ha consolidado en el mapa europeo como una de las plazas preferidas para el capital privado de alto patrimonio (High Net Worth Individuals), compitiendo directamente con mercados tradicionales como París, Londres o la Costa Azul.

Factores como la calidad de vida, la oferta gastronómica y cultural, y unos precios por metro cuadrado que en el segmento del súper lujo siguen estando por debajo de otras capitales europeas han disparado las transacciones. En este escenario, figuras mediáticas de primer nivel están transformando su notoriedad pública en una palanca para acceder a operaciones de inversión inmobiliaria cerrada, actuando como promotores o socios estratégicos en desarrollos residenciales exclusivos.

Con este nuevo proyecto en marcha, Georgina Rodríguez reafirma su perfil como empresaria con visión propia en el sector del lifestyle y el inmobiliario prime, reforzando su marca personal más allá del universo de las redes sociales y la televisión.

Ficha del proyecto inmobiliario

  • Promotora / Firma: Estructura patrimonial de Georgina Rodríguez.
  • Ubicación: Urbanización La Finca, Pozuelo de Alarcón (Madrid).
  • Valor de mercado estimado: Hasta 5 millones de euros por unidad.
  • Tipología de producto: Chalés unifamiliares de arquitectura contemporánea.
  • Prestaciones clave: Parcelas privadas, piscina, garaje subterráneo, domótica avanzada y máxima seguridad perimetral.

La baja del autónomo: cuándo se cobra el 75% de la prestación y el requisito que debes cumplir

La baja del autónomo eleva la prestación al 75% de la base reguladora a partir del día 21. Antes, entre el cuarto y el vigésimo día, se cobra el 60%. Y si el origen es una enfermedad común, hay que acreditar 180 días cotizados.

Vamos por partes, porque aquí se mezclan dos asuntos distintos: cuánto se cobra según qué haya provocado la baja y qué condiciones hay que cumplir para tener derecho. La Seguridad Social reconoce la incapacidad temporal al trabajador por cuenta propia, pero con reglas propias que no siempre se conocen.

Cuánto se cobra y a partir de qué día

El primer factor es la contingencia, es decir, qué ha provocado la baja. En los procesos por enfermedad común o accidente no laboral, la prestación arranca el cuarto día y se queda en el 60% de la base reguladora hasta el día 20. Desde el día 21 se cobra el 75% de la base reguladora. Los tres primeros días no generan prestación en este supuesto.

Todo cambia cuando la baja deriva de un accidente de trabajo o de una enfermedad profesional. Ahí la prestación es del 75% desde el día siguiente al de la baja y no se exige ningún periodo previo de cotización. Traducido: si la lesión viene de la actividad, el calendario y el porcentaje juegan a tu favor desde el primer día.

Sobre qué se aplica ese porcentaje. La base reguladora se calcula a partir de la base de cotización por la que pagas cada mes, así que la prestación depende del tramo que hayas elegido. Una cifra para verlo: con una base reguladora de 1.200 euros, pasar del 60% al 75% supone 180 euros más al mes cuando la baja se alarga.

La baja no avisa ni respeta proyectos: cuando llega, la única red que tienes es la base por la que llevas meses cotizando.

Los 180 días que dejan fuera a los recién dados de alta

incapacidad temporal autónomos

Si la baja es por enfermedad común, el primer filtro es la cotización. Hay que acreditar al menos 180 días cotizados dentro de los cinco años inmediatamente anteriores al hecho causante, es decir, al inicio de la baja, tal y como recoge la Ley General de la Seguridad Social. Los 180 días solo se exigen cuando la baja es por enfermedad común.

No hay nada parecido si la incapacidad llega por un accidente, sea laboral o no, o por una enfermedad profesional: en esos casos no se pide un mínimo de días cotizados. La diferencia es clave para quien acaba de darse de alta o arrastra periodos sin cotizar.

El segundo filtro es económico. Estar al corriente de pago es condición para cobrar la prestación: si tienes cuotas pendientes con la Seguridad Social, la mutua o la entidad gestora no abonan la incapacidad temporal hasta que regularices. Puedes comprobar tu situación en la sede electrónica de la Seguridad Social.

Hasta 545 días: quién manda cuando la baja se eterniza

La incapacidad temporal tiene techo. Con carácter general se extiende un máximo de 365 días, siempre que el trabajador siga impedido para su actividad y necesite asistencia sanitaria. Agotado ese plazo, cabe una prórroga de otros 180 días cuando exista previsión de que se reciba el alta médica por curación o mejoría durante ese periodo. La cobertura puede alcanzar los 545 días.

A partir del día 365, el control del proceso pasa al Instituto Nacional de la Seguridad Social (INSS). Es el organismo que decide si concede la prórroga, emite el alta médica o abre un expediente de incapacidad permanente.

Lo que la letra pequeña deja al autónomo por su cuenta

La propia Seguridad Social explica que la incapacidad temporal de los autónomos funciona con carácter general bajo condiciones equiparables a las del Régimen General. Ese matiz vale dinero. En el Régimen General, la empresa adelanta la prestación desde el cuarto día; el autónomo asume en solitario los tres primeros días de una baja por enfermedad común y negocia el parte con su mutua.

El otro frente es la base de cotización. El sistema de cotización por ingresos reales permite ajustar la cuota al tramo de rendimientos, pero quien lleva años cotizando por la base mínima descubre que su prestación también es mínima. Una base baja abarata la cuota y hunde la prestación justo el mes sin facturar. El salto al 75% se calcula sobre una cantidad que el autónomo decidió mucho antes de ponerse enfermo.

Y queda el calendario. Los 180 días cotizados dejan fuera a quien acaba de empezar, salvo que el origen sea un accidente o una enfermedad profesional. Lo práctico es revisar en el portal Importass de la Seguridad Social en qué tramo estás, confirmar que no arrastras deudas y preguntar a tu mutua cómo se presenta el parte en tu caso. Lo que venga después, ya sea prórroga, alta médica o incapacidad permanente, no depende de ti.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud. La prestación se activa con el parte de baja y se prolonga como máximo hasta 545 días.
  • ✅ Requisitos clave: 180 días cotizados en los cinco años anteriores si la baja es por enfermedad común; ninguno si deriva de accidente o enfermedad profesional. Estar al corriente de pago con la Seguridad Social.
  • 🌐 Dónde solicitarlo: el parte se entrega a la mutua colaboradora o a la entidad gestora; las consultas y gestiones online se hacen en la sede electrónica de la Seguridad Social con Cl@ve o certificado digital.
  • 💰 Importe o coste: 60% de la base reguladora entre el cuarto y el vigésimo día de baja y 75% desde el día 21; en contingencias profesionales, 75% desde el día siguiente a la baja.
  • ⚠️ Error a evitar: arrastrar cuotas pendientes con la Seguridad Social: la mutua no abona la prestación hasta que regularices la deuda.

Navarra ampliará Sarriguren con 6.000 viviendas protegidas y refuerza la VPO en el área de Pamplona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno de Navarra ha aprobado el Plan Sectorial de Incidencia Supramunicipal (PSIS) que ampliará Sarriguren, al este de Pamplona, con 6.000 viviendas, entre el 70% y el 80% protegidas.
  • ¿Quién está detrás? El Ejecutivo foral que preside María Chivite y el Ayuntamiento del Valle de Egüés, sobre unas 100 hectáreas de suelo más 30 hectáreas de viales.
  • ¿Qué impacto tiene? Sarriguren, con unos 16.000 vecinos, crecerá cerca del 40% y liberará suelo para VPO en el área metropolitana de Pamplona.

La periferia este de Pamplona afronta una de las mayores transformaciones urbanas de Navarra en décadas. El Gobierno de Navarra ampliará Sarriguren con 6.000 viviendas, hasta el 80% protegidas, en el área metropolitana de Pamplona. El Plan Sectorial de Incidencia Supramunicipal (PSIS) aprobado por el Ejecutivo foral añade cerca de 100 hectáreas de suelo residencial y busca desbloquear la oferta de VPO en el Valle de Egüés.

Qué contempla el PSIS: 100 hectáreas, 6.000 viviendas y hasta el 80% de VPO

El plan se asienta sobre una superficie cercana a las 100 hectáreas, a las que se suman unas 30 hectáreas reservadas para nuevos viales. La capacidad total es de unas 6.000 viviendas, con un peso determinante de la vivienda protegida en todas sus modalidades. El avance presentado por el Gobierno de Navarra sitúa ese porcentaje entre el 70% y el 80% del total, una proporción poco habitual en los desarrollos residenciales recientes. Una parte de esas viviendas irá destinada al propio Ayuntamiento del Valle de Egüés.

La presidenta de la Comunidad Foral, María Chivite, situó la operación en la línea de trabajo del Gobierno para ‘desbloquear y agilizar los planeamientos urbanísticos y propiciar la disponibilidad de suelo que permita la construcción de vivienda asequible’. La frase resume la estrategia foral: menos retención de suelo y más promoción pública.

El diseño reserva 350.000 metros cuadrados para zonas verdes y 125.000 metros cuadrados para equipamientos públicos. El proyecto contempla guarderías, centros de educación primaria y secundaria, dotaciones sanitarias, instalaciones deportivas, y espacios culturales. Sarriguren dejará de ser un núcleo dormitorio para convertirse en un municipio con servicios propios.

El calendario por fases y el efecto sobre el suelo del área de Pamplona

El desarrollo se ejecutará por fases, sin que el Ejecutivo foral haya desvelado todavía los plazos exactos de cada una. La ampliación de la movilidad será determinante: el PSIS prevé un nuevo acceso sur desde la PA-30 en Mutilva, un acceso centro en Mugartea y un acceso norte en Olaz, además de la mejora de las rotondas de Erripagaña y Olaz. A eso se suma un vial de servicio en la propia PA-30 y la integración de itinerarios ciclables y peatonales.

Navarra ensaya con Sarriguren un modelo poco frecuente en España: cargar el grueso del desarrollo sobre vivienda protegida antes de abrir la mano al suelo libre.

La magnitud del proyecto obliga a mirar el conjunto del área metropolitana. Sarriguren ronda hoy los 16.000 vecinos y con esta ampliación crecerá cerca de un 40%. La capital navarra arrastra un déficit de vivienda asequible similar al de otras capitales del norte, y la liberación de suelo en el Valle de Egüés puede aliviar la presión sobre Pamplona. La clave está en el ritmo: si las fases se dilatan, el efecto sobre el mercado será marginal durante los primeros años.

La Ficha del Inversor

La métrica que resume la operación es el volumen de VPO que llegará al mercado. Con 6.000 viviendas y hasta el 80% protegidas, el PSIS podría incorporar cerca de 4.800 viviendas con algún tipo de protección, una cifra que en una sola operación supera la promoción pública anual de muchas comunidades. Para el promotor privado, el interés se concentra en el 20%-30% restante de vivienda libre, que llegará a un entorno urbano con servicios recién construidos y buena conexión con la PA-30.

La tendencia a seis meses apunta a una estabilización del suelo finalista en el entorno de Egüés, con expectativa de tensión al alza si el planeamiento de detalle avanza deprisa. El área metropolitana de Pamplona llega a esta operación con precios menos tensionados que Madrid o Barcelona, lo que da margen al comprador. El perfil recomendado es la familia que busca primera vivienda con ayuda pública y, en segundo lugar, el inversor patrimonial que quiera posicionarse en vivienda libre con precios de entrada más bajos que en la capital.

El pulso entre agentes está servido. La patronal de promotores reclama desde hace años más suelo finalista y menos retención administrativa; el Ayuntamiento del Valle de Egüés asume el grueso de las dotaciones y la oposición foral vigilará que la mezcla de VPO y libre no acabe descafeinando el objetivo. El precedente es claro: cada operación de este tamaño que se ralentiza en la fase de planeamiento de desarrollo termina encareciendo el producto final. El próximo hito será la aprobación definitiva de los proyectos de urbanización que conviertan las 100 hectáreas en suelo edificable.

Audemars Piguet: la alta relojería femenina con Serena Williams dispara su reventa

0

Audemars Piguet ha vuelto a moverse antes que el resto. La manufactura de Le Brassus firma con Serena Williams una edición limitada en cerámica blanca y nácar rosa, y lo hace justo después del US Open, cuando el foco mediático sobre la tenista alcanza su punto más alto del año.

He seguido con atención la estrategia de colaboraciones de las grandes casas suizas y esta operación responde a una lógica que el inversor en activos tangibles debería entender: no se trata de vender más relojes, sino de abrir un segmento de demanda que hasta ahora tenía un mercado secundario fino y poco profundo.

Una edición limitada diseñada con criterio de coleccionista

Williams no es una embajadora de paso. Es coleccionista desde hace años y ella misma resume la relación con una frase que explica buena parte del proyecto: los relojes, dice, son su vida. La implicación en el diseño fue alta, según su propio relato, incluido el tiempo que pasó en la sede suiza de la marca para entender cómo se construyen las piezas y qué decisiones son irreversibles.

El resultado es una referencia de cerámica blanca con esfera en nácar rosa, el color favorito de la tenista y un guiño deliberado al discurso de empoderamiento femenino que la firma ha convertido en eje de su comunicación. La edición se presentó en las semanas posteriores al US Open, con la atención mediática ya concentrada.

El perfil de la colaboradora también pesa en términos de mercado. Williams llegó al número uno del ranking y suma cuatro oros olímpicos, y su marca personal se extiende hoy al emprendimiento y a la producción audiovisual. Para una casa que no cotiza en bolsa y controla su producción, asociarse a ese ecosistema es una vía directa a una clientela que no sigue los calendarios relojeros.

Cerámica blanca y nácar: la arquitectura de la escasez

La elección de materiales no es estética. La cerámica blanca exige tolerancias de mecanizado muy estrechas y eleva el coste de producción y de reparación, mientras que el nácar obliga a seleccionar discos homogéneos de un material natural que no admite repetición exacta. Traducido al mercado: dos piezas del mismo lote nunca son idénticas.

La propia casa ha colocado la cerámica en el centro de sus series más buscadas, y ese historial de escasez técnica es el que sostiene la prima. En paralelo, el segmento femenino se ha convertido en el frente comercial más activo de la alta relojería: las casas suizas llevan tres años ampliando catálogo en diámetros contenidos y las subastas han empezado a dedicar sesiones específicas a este mercado.

Una edición limitada no crea demanda: la revela. El nombre de Serena Williams pone precio a una clientela que la alta relojería ignoró durante décadas.

El error de confundir notoriedad mediática con valor de reventa

Aquí conviene ser preciso. La notoriedad del firmante no genera por sí sola un mercado secundario profundo. En alta relojería femenina hablamos de un segmento con menos transacciones, menos casas especializadas y diferenciales más anchos entre precio de compra y de venta. Ese es el riesgo real, y no la calidad de la pieza.

El precedente que importa no es la pasarela, sino la ingeniería. El Royal Oak de 1972 cambió el mercado porque resolvió un problema de diseño —el primer deportivo de lujo en acero—, no porque llevara un nombre célebre en la esfera. Las colaboraciones culturales funcionan en el lanzamiento; el valor a diez años lo sostiene la referencia.

Mi lectura para el asignador de patrimonio es la siguiente: la pieza encaja como diversificación dentro de una colección ya construida, no como posición individual. Quien compre en el lanzamiento asume el precio más alto del ciclo y compite con una clientela que rara vez vende. El retorno, si llega, se materializa en la tercera o cuarta transacción.

La prima de una colaboración se paga en la primera subasta y se cobra en la tercera: quien compra el día del lanzamiento rara vez captura el retorno.

El hito que conviene seguir es la primera aparición de la referencia en el circuito de subastas de Ginebra, en la temporada de noviembre, donde se verá si el mercado aplica prima o solo liquidez. Ese dato valdrá más que cualquier comunicado de lanzamiento.

💎 Veredicto Wealth

La colaboración funciona como activo de diversificación para colecciones ya constituidas, con un horizonte de tres a cinco años. El riesgo principal es la liquidez del mercado femenino de segunda mano, donde el comprador tarda más en aparecer y el diferencial de salida es más ancho.

El fracaso de la semana de cuatro días en Safeguard Global: los empleados trabajaban los viernes a escondidas

El fracaso de la semana de cuatro días en Safeguard Global deja una lección incómoda: cuando la plantilla trabaja los viernes a escondidas, el problema no es el calendario, sino la gestión.

Qué pasó realmente en el piloto de Safeguard Global

Safeguard Global es una compañía de gestión de nóminas con sede en Austin y alrededor de 1.000 empleados en varios países. En 2023 lanzó un piloto de semana laboral de cuatro días para captar y retener talento. Durante los primeros meses, pareció un acierto.

Después aparecieron los pliegues. Una parte del equipo alargaba las jornadas de lunes a jueves para blindar el viernes libre. Otra usaba ese viernes, en teoría no laborable, para ponerse al día a escondidas. Y un tercer grupo, el que respetaba el calendario al pie de la letra, empezó a sentir que se quedaba atrás.

El veredicto del CEO y fundador Bjorn Reynolds no dejó margen: aquello no era la cultura que quería construir, según el relato que el propio Reynolds hizo y que recogió Fast Company. La empresa cerró el piloto y cambió de enfoque. Hoy cada trabajador elige horarios y días dentro de unos márgenes, y la evaluación se apoya en tres métricas de rendimiento que varían según el rol.

Hay un detalle que cambia todo: el piloto no se cayó porque la plantilla trabajara menos, sino porque nadie medía qué producía cada persona. Sin métricas de resultados antes de arrancar, el cambio de calendario se sostiene sobre la confianza, y la confianza se rompe por el lado más débil: el que sí cumple el acuerdo.

Reducir la semana laboral sin rediseñar la carga de trabajo no reparte el esfuerzo: lo esconde.

Del calendario a las métricas: el giro de Reynolds

La nueva política cabe en una frase suya: que cada uno elija las horas que mejor encajen con el trabajo que tiene que entregar. Si eso ocurre en cuatro días, perfecto; si ocurre en cinco con dos medias jornadas, también.

productividad equipos

El cambio real no está en la flexibilidad, sino en el sistema de medición. Safeguard Global monitoriza a su plantilla con tres indicadores por puesto y los conecta con los objetivos generales del negocio. La pregunta que Reynolds repite a sus managers es de manual: cómo encadena el resultado diario de cada persona con una iniciativa más amplia. Si el empleado no entiende qué parte del negocio sostiene su trabajo, la flexibilidad se convierte en ruido.

Las métricas cumplen una segunda función: detectar anomalías antes de que se conviertan en problema. Si los clientes de una persona abren más incidencias que la media y el tiempo de respuesta se dispara, el manager tiene un dato objetivo para revisar si su patrón de trabajo está detrás. Sin números, esa conversación es una acusación. Con números, es un diagnóstico.

Los tres errores que se repiten al probar la semana de cuatro días

Safeguard Global no es un argumento contra la jornada de cuatro días. Es un manual de lo que no hay que hacer al implantarla.

  • Medir horas en lugar de resultados. Si el indicador es estar conectado, el viernes libre se convierte en trabajo no declarado. La jornada se comprime, la carga no.
  • Comprimir el calendario sin recortar tareas. Menos días con la misma cartera de clientes, las mismas reuniones, , y los mismos objetivos produce jornadas maratónicas de lunes a jueves y trabajo encubierto el viernes.
  • No mirar a los que sí cumplen. El daño silencioso llega con los empleados disciplinados, los que respetan el viernes libre mientras otros avanzan por detrás. De ahí nace el agravio que después cuesta meses desactivar.

📦 Caso de estudio: Safeguard Global

  • El reto: mejorar la captación y la retención de talento sin subir la masa salarial.
  • La jugada: piloto de cuatro días en 2023 y, tras los problemas, horarios elegidos por el empleado con tres métricas por rol.
  • El resultado: el piloto se abandonó y la evaluación pasó de la presencia al resultado.
  • La lección: la flexibilidad solo funciona con métricas de entrega; sin ellas, reparte opacidad.

Lo que este caso enseña a tu equipo

El debate sobre la jornada de trabajo no empezó en Austin. Los pilotos que sí se han mantenido comparten un rasgo: la empresa rediseñó el trabajo antes de recortar el calendario. Los programas británicos coordinados por 4 Day Week Global y las pruebas islandesas en el sector público recortaron reuniones, redefinieron entregables y midieron la productividad antes y después. Donde solo se cambió el horario, el experimento se desinfló.

Toca ser honesto: la semana de cuatro días no es una política de recursos humanos, es una decisión de rediseño operativo. Aplicarla a un equipo comercial con cartera abierta o a un servicio de atención con turnos cubiertos obliga a contratar más, reorganizar guardias o recortar servicio. Ese coste no lo cubre ninguna declaración de intenciones.

Para un founder con 15 o 30 personas en plantilla, la lección es más práctica que ideológica. Antes de prometer un viernes libre, define qué entrega cada rol y cómo lo vas a medir; es el mismo ejercicio que hay detrás de unos OKR bien puestos. Si no puedes describir en una frase qué produce cada persona a la semana, no tienes un problema de horas: tienes un problema de gestión.

🚀 Hoja de Ruta para Emprender

  • Define entregables antes que calendario: escribe en una línea qué produce cada rol a la semana; sin esa base, toda flexibilidad se juzga por presencia.
  • Elige tres métricas por puesto: las de Safeguard Global varían por rol y se conectan con los objetivos del negocio. Tres se miran; veinte, no.
  • Prueba en un solo equipo: un piloto de 90 días con métricas previas informa más que la opinión del comité de dirección.
  • Vigila a los que cumplen: pregunta cada mes si alguien siente que va por detrás; detectarlo a tiempo evita rotación silenciosa.

Corea del Sur promulga su primera ley de agrivoltaica: permisos de hasta 30 años en vigor el 17 de diciembre

Corea del Sur promulga su primera ley de agrivoltaica: permisos de hasta 30 años, entrada en vigor el próximo 17 de diciembre de 2026 y un Ministerio de Agricultura que aún debe redactar la letra pequeña.

De ocho años a 30: el permiso que desbloquea la financiación

El texto salió adelante en la Asamblea Nacional en mayo y corresponde al Ministerio de Agricultura, Alimentación y Asuntos Rurales (MAFRA) ponerlo en marcha. La norma fija un plazo máximo de proyecto de hasta 30 años, por encima de los 23 años que se daban por hechos cuando la ley superó el trámite parlamentario. La duración concreta de cada proyecto la fijarán las autoridades locales mediante un decreto presidencial todavía pendiente.

Ahí está el cambio de fondo. El techo de tres décadas sustituye al permiso temporal de uso del suelo de ocho años vigente hasta ahora, la figura que los investigadores del sector señalaban como principal barrera para la financiación. Vamos a los datos: cualquier banco que financie un parque solar razona en vidas útiles de 25 a 30 años. Con un permiso de ocho, la ecuación no sale.

Quién puede operar y en qué suelo: tres categorías y una zona vetada

  • Agricultores locales: residentes continuados en la zona con al menos tres años de gestión agrícola acreditada.
  • Cooperativas de participación vecinal: integradas por un mínimo de diez residentes.
  • Corporaciones agrícolas: las que cumplan los requisitos y operen dentro de zonas de energía renovable designadas.

El texto no prohíbe todo el capital externo ni las fórmulas de financiación, pero sí limita quién puede ostentar la titularidad de la licencia. En cuanto al suelo, solo son elegibles los terrenos situados fuera de las Zonas de Fomento Agrícola o, dentro de ellas, los que hayan sido designados como Zona de Energía Renovable, una figura ya prevista en el marco coreano de reestructuración rural.

Un permiso que no cubre la vida útil del activo no financia nada: el suelo es la primera garantía que mira cualquier inversor en renovables.

La organización sin ánimo de lucro Solutions for Our Climate cifró en mayo en torno al 47% del suelo agrícola del país el territorio cubierto por Zonas de Fomento Agrícola. El dato procede de fuentes externas de uso del suelo, no del articulado, y la ley no lo revisa: se limita a abrir la vía jurídica para que esos terrenos puedan ser elegibles.

Ese 47% no aparece en el texto legal, pero mide el suelo en juego si el decreto presidencial abre la puerta.

📊 Impacto ecológico en cifras

  • Plazo de explotación: hasta 30 años por proyecto, frente a los ocho años del permiso temporal anterior.
  • Suelo potencial: las Zonas de Fomento Agrícola abarcan cerca del 47% del suelo agrícola del país.
  • Inversión propuesta: 1,8 billones de wones (unos 1.300 millones de dólares) para solar en cubiertas industriales y agrivoltaica en el presupuesto de 2027.
  • Capacidad en marcha: 10 MW de fotovoltaica agrícola en el complejo solar de Haenam.

La letra pequeña que aún no existe: sombreado, altura y separación

La ley deja los detalles técnicos al decreto presidencial: los límites exactos de sombreado, la altura de las estructuras, y la separación entre apoyos. Los materiales de política e industria han manejado referencias de un 30% de sombra como máximo, alturas mínimas en torno a 2,5 metros y espaciamientos cercanos a los 4 metros, pero ninguna de esas cifras está confirmada en el texto promulgado. Serán las autoridades locales las que verifiquen que la estructura no bloquea la maquinaria agrícola ni recorta demasiada luz a los cultivos.

Lo que sí es exigible ya es la obligación de seguir produciendo. Cada operador deberá mantener la actividad agrícola todos los años bajo un plan de cultivo aprobado y asumir deberes de mantenimiento y registro sobre el equipo solar. El compromiso no es la acción: hasta que no llegue el decreto, el marco operativo está a medias.

Francia, Italia y Japón: lo que ya exigen y en qué se diferencia Corea

Corea del Sur se suma a un club pequeño de países con legislación específica. La ley APER francesa de 2023 fijó una definición legal nacional y exige que el rendimiento del terreno cubierto se mantenga en torno al 90% de una parcela de referencia, aunque sigue abierto el reparto de ingresos con las comunidades locales. El marco italiano obliga a conservar al menos el 80% de la producción agrícola estándar. Japón funciona desde 2021 con una guía nacional, sin ley dedicada.

El presupuesto que casi dobla la apuesta

MAFRA ha propuesto casi duplicar el apoyo público a la solar en cubiertas de fábrica y a la agrivoltaica, hasta 1,8 billones de wones (unos 1.300 millones de dólares) en el presupuesto de 2027. El mayor proyecto solar de un solo emplazamiento en desarrollo, el complejo de Haenam, reserva 10 MW a capacidad fotovoltaica agrícola. La norma no llega sola: viene con dinero detrás.

Por qué los 30 años importan más que el titular de la ley

El precedente coreano es elocuente. Durante años, el permiso de ocho años obligaba a renovar la seguridad jurídica del suelo mucho antes de amortizar la instalación, y eso encarecía el capital. Los fondos institucionales que financian renovables, muchos alineados con la Taxonomía Verde europea, trabajan con horizontes que deben cubrir la vida útil del activo. Elevar el techo a 30 años ataca justo ese punto.

Quedan dos piezas sin encajar. La primera es el decreto: sin cifras de sombreado, altura y espaciamiento no hay proyecto bancable. La segunda es la titularidad. Reservar la licencia a agricultores, cooperativas vecinales y corporaciones agrícolas locales refuerza la aceptación social, pero una cooperativa de diez vecinos rara vez tiene músculo financiero para levantar una planta de varios megavatios.

El texto no veta el capital externo, solo la titularidad de la licencia, así que la fórmula que se imponga en la práctica (arrendamiento del suelo, sociedad mixta o cooperativa con socio tecnológico) decidirá si la ley se traduce en megavatios o en buenas intenciones. Ese efecto llega hasta abajo: cuando un país ordena el uso dual del suelo, empuja a promotores, fabricantes de estructuras y propietarios agrícolas a un mismo tablero.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: hasta 30 años de seguridad jurídica por proyecto frente a los ocho del régimen anterior, el factor que más pesa en el coste del capital.
  • Modelo que cambia: el permiso temporal de uso del suelo agrícola deja de ser el cuello de botella y abre paso a un marco estable de uso dual.
  • Para las próximas generaciones: cerca del 47% del suelo agrícola del país queda habilitado para generar electricidad sin dejar de alimentar, si el decreto acierta.

Meta recupera los mandos intermedios que Zuckerberg eliminó por la IA

Los mandos intermedios de Meta vuelven a ser necesarios tres años después de que Zuckerberg los declarara un estorbo. La compañía ha empezado a tantear a antiguos responsables de equipo, reubicados sin personal a su cargo, para que recuperen funciones de gestión en su división de Applied AI. Es el giro más explícito desde que la estructura plana se convirtió en dogma interno.

Claves de la operación

  • Meta reconstruye lo que desmontó. Casi un tercio de los empleados despedidos en la primera mitad del año ocupaban puestos de mando intermedio, el mayor recorte de este perfil en la historia de la compañía.
  • El experimento Project OT se quedó corto. El plan revelado por Reuters planteaba equipos un 60% más pequeños apoyados por agentes de IA y acabó cancelado antes de dar resultados.
  • El precedente que vigilan las tecnológicas del IBEX 35. Las cotizadas españolas han aplicado la misma receta de aplanamiento vía bajas voluntarias y observan ahora si el mercado laboral tech admite el error.

El aplanamiento que se llevó por delante a un tercio de los despidos

La petición no figura en ningún comunicado oficial ni en la documentación que Meta remite al regulador estadounidense. Según las fuentes consultadas por Business Insider, la compañía ha llamado a empleados que ocupaban puestos de responsabilidad y que, de la noche a la mañana, pasaron a trabajar sin nadie a su cargo. El destino es Applied AI, una unidad creada a principios de este año que absorbió a unos 7.000 trabajadores y que nació como apoyo al laboratorio de superinteligencia donde Zuckerberg ha concentrado sus fichajes más caros.

El movimiento cierra, por ahora, el ciclo abierto en 2023. Entonces el fundador bautizó el ejercicio como ‘el año de la eficiencia’ y prometió una empresa más plana, con equipos reducidos y decisiones más rápidas. La IA aceleró la idea hasta el extremo: Project OT proponía equipos un 60% más pequeños apoyados por agentes de IA, según adelantó Reuters. El plan nunca llegó a sostener la calidad de los productos que se desarrollaban con ese esquema.

Entre medias, miles de despidos y reubicaciones internas. Los mandos intermedios fueron el segmento más castigado en las distintas rondas ejecutadas durante la primera mitad del año, hasta el punto de que casi un tercio de las salidas correspondió a personal con responsabilidad sobre equipos. La paradoja es que la compañía no ha reducido su perímetro: ha recolocado a las mismas personas en estructuras más planas y ahora intenta recomponer la capa que eliminó.

Gallup contradice al fundador: los equipos ya crecían antes de la IA

Zuckerberg salió al paso de la cancelación con un memorando interno recogido por Reuters en el que prometía que no habría más despidos masivos en toda la empresa este año, como los ejecutados en marzo, y reconocía que la comunicación no había sido lo clara que debería. La promesa tiene truco: fija un calendario, no un tamaño de plantilla a medio plazo.

Los datos agregados tampoco respaldan la tesis del equipo diminuto. Según la consultora Gallup, el número medio de empleados por gerente subió de 10,9 a 12,1 entre 2024 y 2025, casi un 50% más que en 2013. La mediana se mantiene en seis personas por equipo. La Oficina de Estadísticas Laborales de Estados Unidos calcula un responsable por cada 11,5 trabajadores. Meta quería salirse de esa norma; el resto del mercado va, de momento, en dirección contraria.

Menos jefes no significó mejores productos: la capa que Meta borró en 2023 es exactamente la que ahora intenta reconstruir a toda prisa.

La lectura financiera es incómoda para cualquier compañía que haya vendido el aplanamiento como una ganancia de agilidad. Suprimir una capa directiva abarata el coste fijo de forma inmediata, pero traslada la coordinación al resto de la plantilla y castiga la ejecución cuando el volumen de trabajo no baja. En Meta ese efecto se midió con datos internos antes de cancelar Project OT. Meta no desglosa el coste de su estructura por niveles en los informes que publica en su página de relación con inversores, así que la magnitud real del giro solo se podrá medir por el total de plantilla en el próximo trimestre.

Meta contra Uber: dos recetas opuestas para el mismo problema

El fabricante de Facebook no está solo en el diagnóstico, pero sí en la rectificación. Uber acaba de anunciar el recorte del 10% de su plantilla, el mayor desde la pandemia, y una quinta parte de esas salidas corresponden a cargos intermedios. La compañía de movilidad sostiene que simplifica su estructura y elimina jerarquía. Meta, en cambio, ha empezado a dar marcha atrás en privado.

Las dos decisiones describen el mismo dilema desde lados opuestos. El aplanamiento reduce costes de supervisión y acelera decisiones en organizaciones pequeñas; en plantillas de decenas de miles de personas, elimina los nodos que traducen la estrategia a trabajo diario. La IA generativa todavía no cubre esa función con garantías, y el caso de Applied AI apunta a que la sustitución se decretó antes de que la tecnología estuviera lista.

Para el mercado laboral tecnológico español, el episodio tiene una lectura directa. Cotizadas del IBEX 35 como Telefónica han recurrido durante años a planes de bajas voluntarias para adelgazar capas intermedias, desde la banca hasta las telecos, y lo han presentado como una ganancia de eficiencia. En esta redacción entendemos que el caso de Meta no invalida esos planes, pero sí obliga a medir qué se pierde cuando desaparece la capa que sostiene la ejecución.

El riesgo inmediato para Meta es de credibilidad interna: pedir a un empleado reubicado que vuelva a asumir responsabilidad sobre un equipo es una señal ambigua para quien se quedó. La próxima presentación de resultados del tercer trimestre, prevista para finales de octubre, dará la primera pista sobre si la plantilla vuelve a crecer o si la rectificación se queda en un ajuste cosmético.

Tu nómina volverá a encogerse en 2027: así afectará a tu sueldo el nuevo tijeretazo

Tal y como recoge el Boletín Oficial del Estado (BOE), la cotización ligada al Mecanismo de Equidad Intergeneracional (MEI) registrará un nuevo incremento de forma progresiva dentro del plan trazado para reforzar los ingresos del sistema público. Este recargo, que se aplica directamente sobre la base de cotización de cada empleado y se reparte entre la empresa y el trabajador, continuará su escalada anual hasta situarse en un tipo del 1,2 % en el año 2029. La medida abarca a todos los regímenes de la Seguridad Social y tiene como objetivo nutrir el Fondo de Reserva para hacer frente al pico de jubilaciones de la generación del baby boom.

El impacto directo en el bolsillo: por qué volverá a reducirse el sueldo neto

El Mecanismo de Equidad Intergeneracional se aprobó en el marco de la reforma de las pensiones como una herramienta de aportación extraordinaria destinada a generar una bolsa de ahorro previa a la mayor tensión demográfica del sistema. A diferencia de las cotizaciones ordinarias dedicadas a contingencias comunes o desempleo, los fondos recaudados por esta vía tienen un carácter finalista e intocable: van destinados de forma íntegra a la Hucha de las Pensiones.

El efecto real en la economía doméstica del trabajador se traduce en un descuento directo sobre la nómina bruta. Todos los meses, la hoja de salario refleja una deducción correspondiente al porcentaje que le toca asumir sobre su base de cotización. Aunque la aportación se reparte con la empresa, el tramo asignado al trabajador reduce de manera directa el importe líquido o salario neto a cobrar al final de mes.

Este recargo es de cumplimiento obligatorio y universal, por lo que se aplica sobre la totalidad de los asalariados del sector privado, los empleados públicos y los trabajadores autónomos, quienes deben asumir la totalidad del tipo al carecer de figura empleadora.

Cómo se reparte la subida entre la empresa y el empleado

La regulación del MEI establece una distribución asimétrica del esfuerzo fiscal, ideada para evitar que la totalidad del impacto recaiga sobre la capacidad de consumo de los trabajadores, aunque ello suponga elevar los costes laborales de las contrataciones.

El reparto fijado en el BOE se articula de la siguiente manera:

  • Aportación de la empresa: La parte empleadora asume el tramo mayoritario de la cotización adicional, lo que encarece el coste total por cada empleado en plantilla.
  • Aportación del trabajador: El empleado asume el tramo restante, que es retenido e ingresado directamente por la empresa en la Tesorería General de la Seguridad Social.

En el caso de los trabajadores autónomos, el mecanismo no contempla esta división. Al cotizar por su propia actividad profesional, el trabajador por cuenta propia asume el porcentaje íntegro fijado para cada ejercicio en función de la base de cotización por la que esté dado de alta en el Régimen Especial de Trabajadores Autónomos (RETA).

Calendario de subidas: la senda progresiva fijada hasta 2029

La subida que entrará en vigor el 1 de enero de 2027 no representa un hecho aislado, sino un paso más en el calendario de incrementos graduales aprobado por el Ejecutivo para elevar la recaudación de forma escalonada.

La senda de subidas del tipo global del MEI se estructura en las siguientes fases:

  1. Fase de implantación inicial: El recargo comenzó a aplicarse con tipos reducidos para iniciar la acumulación de recursos en el sistema público.
  2. Escalado en el periodo 2024-2026: Durante estos ejercicios, el tipo de cotización ha experimentado subidas pautadas año a año.
  3. Paso al tramo de 2027: A partir del 1 de enero de 2027, la cotización vuelve a incrementarse para avanzar hacia el límite fijado en la ley.
  4. Techo definitivo en 2029: La senda culminará en el ejercicio 2029, momento en el que el tipo aplicable del MEI alcanzará el 1,2 % sobre la base de cotización.

Una vez alcanzado ese techo del 1,2 % en 2029, la cotización extraordinaria se mantendrá constante durante los años de mayor presión presupuestaria por la jubilación de las cohortes más numerosas.

La ‘Hucha de las Pensiones’ como destino exclusivo de los fondos

El motivo económico que respalda este descuento continuo en las nóminas es el desafío demográfico de España. El sistema público de pensiones afronta en los próximos años el retiro de la cohorte de población más numerosa de la historia reciente: la generación nacida entre finales de los años 50 y mediados de los 70.

El MEI vino a sustituir al antiguo Factor de Sostenibilidad con la premisa de no aplicar recortes directos sobre la cuantía de las nuevas pensiones, sino de reforzar los ingresos del sistema en la fase previa al gran reto demográfico.

Toda la recaudación obtenida se liquida directamente en el Fondo de Reserva de la Seguridad Social. Esta hucha pública funciona como un colchón financiero de reserva que solo podrá activarse cuando el gasto en pensiones sobrepase los límites de equilibrio, garantizando la viabilidad del modelo público de prestaciones.

Claves del nuevo recargo en las nóminas

  • Fecha de entrada en vigor de la nueva subida: 1 de enero de 2027.
  • Tipo máximo en 2029: 1,2 % sobre la base de cotización.
  • Reparto de la cotización: Asumido de forma conjunta entre empresa (mayor parte) y trabajador.
  • Trabajadores afectados: Todos los asalariados, empleados públicos y autónomos.
  • Destino de lo recaudado: Fondo de Reserva de la Seguridad Social.

Precio de Solana rebota un 7,76% hasta 104,83 dólares con los slots de 250 ms ya activos en mainnet

Solana rebota un 7,76% hasta los 104,83 dólares el mismo día en que la red activa los slots de 250 milisegundos en mainnet. La vela diaria cierra en la parte alta del rango y defiende la zona de los 96 dólares que estuvo a punto de perderse la jornada anterior.

El movimiento devuelve a SOL por encima de sus medias móviles de corto plazo —la de 7, la de 15 y la de 20 sesiones— y deja un retorno del 36,46% en 30 días frente al -57,25% a 52 semanas. Su capitalización ronda los 61.550 millones de dólares. Con todo, el activo sigue un 64,27% por debajo de su máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025. De una corrección profunda se sale con sesiones como esta, no con una sola.

Un rebote del 7,76% que devuelve a SOL sobre sus medias de corto plazo

El rango intradía se amplió a 5,40 dólares, de 99,42 a 104,83, frente a los 3,60 de la vela previa. Ese ensanchamiento con cierre en máximos es la firma de una absorción de oferta: alguien con tamaño compró todo lo que se le puso por delante. El precio cotiza un 3,93% por encima del VWAP intradía, situado en 100,86 dólares, que ahora actúa como primer soporte junto a la media de siete sesiones.

El resto de indicadores invita a la calma, más que al entusiasmo. El RSI está en 60, con margen antes de la sobrecompra, pero el MACD sigue en negativo, con un histograma de -0,986: la tendencia mayor aún no confirma el giro.

El volumen de la sesión, 3.420 millones de dólares, es un 12,07% inferior al promedio de 30 días. Un rebote sin volumen récord es un rebote, no una ruptura. El contexto macro acompaña: bitcoin rondaba los 76.385 dólares y la limpieza de apalancamiento de los días previos —58 millones liquidados en SOL, de ellos 54,3 millones en posiciones largas— dejó un mercado menos endeudado.

Qué cambian los slots de 250 ms en la red de Solana

Un slot es la ventana de tiempo en la que un validador designado —el líder de ese turno— ordena y produce un bloque. Hasta ahora esa ventana duraba 400 milisegundos; desde hoy son 250. Dicho de otro modo: la cadencia de la cadena se acelera un 37,5% y cada bloque llega antes al resto de la red, que es donde estaba el cuello de botella. Menos latencia, más rendimiento y una promesa técnica más difícil de discutir.

Un slot más corto no sube el precio por sí solo, pero estrecha el margen de quienes dudan de la promesa de velocidad de Solana.

La actualización forma parte de la hoja de ruta de rendimiento que también incluye Transaction V1, un cambio que eleva a más de tres veces el tamaño máximo de las transacciones. El detalle está en el repositorio oficial del cliente Agave en GitHub, el software mayoritario de la red. La consecuencia económica ya se veía venir: hay mesas de trading cuantitativo dispuestas a pagar hasta 4.000 dólares al mes por adelantarse milisegundos a las operaciones de otros. Si la ventaja de latencia vale dinero, acortar el slot la hace valer más.

Solana 104 dólares

Por qué este 7,76% todavía no es una confirmación

Solana ya ha vivido otras sesiones de doble dígito que luego se deshicieron. Las paradas de red de septiembre de 2021 y febrero de 2022 dejaron una lección incómoda: en ambas la cadena dejó de producir bloques durante horas y el precio tardó semanas en digerirlo. El colapso de FTX en noviembre de 2022, con SOL perforando los 10 dólares, fue el otro gran examen de credibilidad.

De aquel suelo de 2023 salió un rally que multiplicó el precio por más de diez y que tuvo dos hitos que los tenedores recuerdan bien: los airdrops de Jito en diciembre de 2023 y de Jupiter en enero de 2024, repartos gratuitos de tokens entre usuarios que todavía hoy funcionan como reclamo del ecosistema. Es decir, Solana sabe reconstruirse, pero también sabe lo que cuesta caerse.

Hay tres matices que impiden leer esta vela como una ruptura. El primero es el MACD, que sigue por debajo de su línea de señal. El segundo, el volumen, un 12,07% bajo su media mensual: las subidas sostenidas se construyen con participación creciente. El tercero, la interpretación de los flujos: 77 millones de dólares en SOL salieron de los exchanges en 24 horas, un patrón que suele leerse como acumulación de grandes tenedores, aunque también puede ser una reorganización de custodia sin compra real detrás.

A eso se suman dos riesgos estructurales que conviene no olvidar. El staking, el mecanismo por el que se delegan SOL a un validador para asegurar la red a cambio de recompensas, sigue concentrado en un grupo reducido de operadores, lo que expone a la red a decisiones coordinadas de unos pocos. Y el historial de interrupciones es un riesgo de cola documentado, justo lo que la propuesta de rendimiento pretende dejar atrás. En el frente regulatorio, Estados Unidos mantiene votaciones próximas sobre su marco de claridad para activos digitales, un proceso que en las últimas semanas ha movido a las altcoins en ambos sentidos. La documentación oficial de Solana recoge los cambios de parámetros de la red para quien quiera seguir el detalle.

Para el inversor de medio plazo, el mapa es sencillo. Por encima de 100,86 dólares y con el mínimo de ayer en 96,23 como línea roja, el siguiente objetivo técnico son los 109,89 dólares, el nivel Fibonacci 0% de los últimos 90 días; por debajo de 96,23 se reabre la zona de 89-90, donde espera la media de 50 sesiones. La prueba de fuego será comprobar si la ruptura de 109,89 llega con volumen superior al promedio y con métricas on-chain a la altura: transacciones por segundo reales (el TPS que mide la capacidad efectiva de la red), comisiones pagadas y validadores activos, datos públicos que cualquiera puede seguir en un explorador como Solscan. Hasta entonces, esto es un rebote con un buen catalizador técnico detrás, no un cambio de tendencia.

Murcia publica los listados definitivos de las oposiciones de 154 plazas de Medicina de Familia

El SMS publica los listados definitivos de las oposiciones de Medicina de Familia en Murcia: 154 plazas de facultativo especialista. La prueba de la categoría con más vacantes se celebrará el 13 de diciembre.

La resolución del Servicio Murciano de Salud recoge los aspirantes admitidos y excluidos en seis especialidades sanitarias y abre un plazo de diez días para presentar reclamaciones. Eso sí, los listados no se han publicado en el Boletín Oficial de la Región de Murcia: se cuelgan en los tablones del SMS, en la Oficina de Atención al Ciudadano de la Consejería de Salud y en la intranet de Murciasalud.

Qué ha publicado el SMS y qué categorías se examinan antes de diciembre

Junto a Medicina Familiar y Comunitaria, la resolución incluye las listas de Anatomía Patológica (5 plazas), Radiodiagnóstico (21), Urología (10), Odontología-Estomatología (6) y Técnico de Radiodiagnóstico (31). Todas las pruebas de la fase de oposición se celebrarán el 13 de diciembre, salvo la de Técnico de Radiodiagnóstico, fijada para el 17 de enero.

Entre las plazas convocadas hay de acceso libre y de promoción interna. Quien figure como excluido o detecte un error en su expediente dispone de diez días para reclamar, y la consulta oficial se hace en los tablones del SMS, en la Oficina de Atención al Ciudadano y en la intranet de la web de Murciasalud.

El plazo, acotado.

Estas seis convocatorias forman parte de la oferta de empleo público del SMS de 2022, 2023 y 2024, que suma 1.978 plazas repartidas en 73 convocatorias: 29 de turno libre, 4 de promoción interna y 40 de carácter mixto. El calendario arranca antes, el domingo 27 de septiembre, con Cirugía Oral y Maxilofacial, Dermatología y Microbiología.

Las listas no pasan por el BORM: quien no revise los tablones del SMS y la intranet de Murciasalud puede perder el plazo de reclamación sin enterarse.

Requisitos para presentarse a las plazas de facultativo del SMS

El documento se centra en los listados y no detalla cuantías retributivas ni temario, así que conviene contrastar cada punto con las bases de la categoría. Esto es lo que ya está confirmado:

  • Titulación: plazas de facultativo especialista incluidas en el grupo A1, con la titulación y la especialidad que fije cada convocatoria.
  • Turnos: hay vacantes de acceso libre y de promoción interna dentro del mismo proceso.
  • Reclamaciones: plazo de diez días desde la publicación de los listados definitivos.
  • Consulta oficial: tablones de la Dirección General de Recursos Humanos del SMS, Oficina de Atención al Ciudadano e intranet de Murciasalud.
SMS listados definitivos

Cómo es el examen de Medicina de Familia y qué se juegan los aspirantes

La fase de oposición se resuelve con un ejercicio único. El SMS ha fijado el 13 de diciembre para Medicina de Familia, Anatomía Patológica, Radiodiagnóstico, Urología y Odontología-Estomatología, y deja el 17 de enero para Técnico de Radiodiagnóstico.

El protocolo antifraude es estricto. Queda prohibido acceder al aula con dispositivos móviles encendidos, relojes inteligentes, gafas inteligentes, auriculares inalámbricos, ordenadores o cualquier aparato capaz de almacenar datos o conectarse. La tenencia de uno de estos dispositivos durante la prueba levanta un acta de incidencia que se traslada al tribunal, que puede comprobar la situación incluso mediante sistemas de detección de señales Wi-Fi o Bluetooth.

Sin excepciones.

Análisis: casi 2.000 plazas que se deciden en un solo curso

El volumen de la OPE del SMS merece una lectura tranquila. Las 154 plazas de Medicina de Familia son la tercera cifra más alta del conjunto, por detrás de las 466 de Enfermería y las 298 de técnicos auxiliares de Enfermería, pero la primera entre las categorías de facultativo. Para quien lleva años encadenando contratos como interino en la Región, la diferencia entre seguir así y consolidar plaza es esta convocatoria.

La letra pequeña importa. El sueldo de un facultativo especialista se fija con las retribuciones básicas del grupo A1 y los complementos de destino y específico de cada plaza, cantidades que la resolución de listados no recoge: quien quiera saber lo que va a cobrar tiene que ir a las bases de su categoría.

Hay más condiciones que no aparecen en el titular. Las plazas se reparten por centros de salud y hospitales de toda la Región, y la asignación de destino suele ir ligada a la puntuación final del proceso, un punto que conviene verificar en cada convocatoria antes de dar por hecho un destino concreto.

Tres meses por delante.

Quien ya haya trabajado el temario de la especialidad parte con ventaja real sobre quien empiece en octubre. La recomendación es sencilla: revisar el listado, resolver la reclamación si procede y poner el foco en el ejercicio único antes de que el calendario se coma las semanas.

📨 Cómo presentar la solicitud

En esta fase no hay inscripción nueva: el trámite abierto es la consulta de los listados y, cuando proceda, la reclamación. Estos son los pasos.

  1. Paso 1: Consulta los listados definitivos en los tablones de la Dirección General de Recursos Humanos del SMS, en la Oficina de Atención al Ciudadano de la Consejería de Salud y en la intranet de Murciasalud.
  2. Paso 2: Comprueba en qué listado apareces, si figuras como admitido o excluido y el turno por el que concurres.
  3. Paso 3: Si detectas un error, redacta una reclamación dirigida al tribunal calificador de tu categoría por el canal que indique la propia resolución.
  4. Paso 4: Preséntala dentro del plazo de diez días y guarda el justificante con sello o acuse electrónico.
  5. Paso 5: Confirma la fecha y el lugar de la prueba —13 de diciembre en Medicina de Familia— y revisa las instrucciones sobre dispositivos electrónicos.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicio Murciano de Salud (SMS), Consejería de Salud de la Región de Murcia.
  • Número de plazas: 154 en Medicina Familiar y Comunitaria, dentro de una OPE de 1.978 plazas.
  • Sueldo estimado: retribuciones del grupo A1 del SMS; la cuantía no figura en la resolución de listados.
  • Fecha límite de inscripción: sin inscripción abierta; plazo de diez días para reclamaciones desde la publicación de los listados del 17 de septiembre.
  • Dónde inscribirse: tablones de la Dirección General de Recursos Humanos del SMS, Oficina de Atención al Ciudadano de la Consejería de Salud e intranet de Murciasalud (murciasalud.es).

Chopard Happy Diamonds cumple 50 años: el valor de la alta joyería como activo refugio

0

Chopard Happy Diamonds cumple 50 años y la alta joyería vuelve a mirarse en el espejo de la inversión. La casa suiza celebró la efeméride en Casa Cipriani, en el bajo Manhattan, con Bella Hadid, Karl-Anthony Towns, Jordyn Woods y Liu Wen entre los invitados. He seguido esta línea desde hace años y el dato que de verdad importa no está en la alfombra: Chopard ha recuperado la primera versión del Happy Sport, también en oro amarillo, y ha presentado la Happy Sport Joaillerie New York Special Edition, con más de 9 quilates de diamantes talla Ashoka y un charm con forma de manzana.

La historia arranca en 1976. Ese año, la maison introdujo unos diamantes que flotaban libres dentro de la caja, una solución poco convencional que acompañó el momento en que las mujeres empezaban a vestir para sí mismas. La línea fue bautizada por Karin Scheufele, madre de la actual copresidenta y directora artística, Caroline Scheufele.

Medio siglo de Happy Diamonds: de los diamantes flotantes a la edición limitada de Nueva York

En 1993 llegó Happy Sport First. Scheufele unió diamantes y acero en un reloj mecánico, algo que nadie había hecho antes. El taller le dijo que era imposible. Ella insistió, y el responsable del estudio le prometió una rosa por cada unidad vendida. Hadid resume hoy la escena con una broma: aquella responsable tendría ya un rosal entero. La anécdota explica mejor que cualquier folleto por qué las piezas de archivo de esta firma cotizan con prima.

La celebración neoyorquina tuvo un componente de mercado evidente. Chopard expone en su boutique de la Quinta Avenida una selección de piezas de Happy Diamonds y Happy Sport, y ha vestido a Hadid para la nueva campaña con un diseño de Caroline’s Couture, la línea de moda de Scheufele. La modelo, embajadora también de la colección Ice Cube, asegura que no se quita nunca sus brazaletes Happy Hearts.

Ese relato de uso continuado es justo lo que busca un inversor en activos tangibles. La joya firmada que se lleva puesta conserva su función de uso mientras construye prima de reventa, algo que no ocurre con una obra de arte que duerme en un almacén franco.

Una joya que se lleva puesta cada día mantiene su función de uso mientras construye prima de reventa: es el único activo de lujo que trabaja en las dos direcciones.

Qué compra realmente el inversor cuando compra alta joyería firmada

La alta joyería no se comporta como un reloj ni como un bolso. Ofrece menos profundidad de mercado, pero también menos competencia especulativa. Las piezas de Chopard con diamantes móviles incorporan un componente de ingeniería y un archivo documentado desde 1976 que permite trazar su procedencia, algo decisivo cuando llega el momento de vender.

El comprador sofisticado mira tres variables: escasez real, solidez de la firma y liquidez de la referencia concreta. Conviene distinguir entre producción limitada y edición limitada de catálogo, porque solo la primera sostiene precio. La firma, además, sigue bajo control familiar, un factor que históricamente ha protegido el valor de sus piezas de archivo frente a estrategias de volumen agresivas.

Las piezas presentadas en Nueva York encajan en ese perfil. Más de 9 quilates de talla Ashoka concentran capital en un único objeto, lo que estrecha la base de compradores potenciales. La contrapartida es la escasez: no habrá una segunda oportunidad de compra una vez agotada la serie.

alta joyería inversión

El riesgo real: liquidez, spread y coste de oportunidad

Aquí conviene ser honesto. La alta joyería se vende con spreads amplios: entre el precio de boutique y el precio de realización en subasta media una diferencia notable, y eso sin contar comisiones, tasas e impuestos. Quien compre pensando en un retorno a doce meses se equivoca de activo. Quien compre pensando en una década está en el terreno correcto.

El histórico acompaña. En las correcciones de 2008 y 2022, las piezas firmadas de alta joyería resistieron en subasta mejor que otras categorías de coleccionismo: las rebajas de precio fueron menos profundas, pero los plazos de venta se alargaron. Ahí está la clave.

El ajuste en la alta joyería llega por tiempo, no por precio: la pieza no se abarata, simplemente tarda más en encontrar comprador.

Mi lectura del mercado es clara. Happy Diamonds es un activo de preservación de capital, no de revalorización agresiva a corto plazo. Su fortaleza reside en la combinación de una marca con archivo propio, un diseño reconocible a distancia y una base de coleccionistas global que no depende del ciclo del crédito.

La próxima cita para medir la temperatura del segmento llegará con el calendario de subastas de alta joyería de otoño en Ginebra y Hong Kong, termómetro habitual del apetito por piezas firmadas. La casa de Ginebra mira además al 80 aniversario del Festival de Cannes, cita en la que Scheufele volverá a ejercer de anfitriona y donde el valor simbólico de sus piezas se renueva cada primavera.

💎 Veredicto Wealth

La alta joyería firmada con archivo documentado es un vehículo de preservación de capital a partir de un horizonte de siete a diez años, no de rentabilidad rápida. El riesgo a vigilar es la liquidez del tramo superior a 100.000 euros, donde el comprador tarda meses en aparecer y el margen de salida se estrecha.

SEPE retira la pensión a quien viaja al extranjero sin avisarle: condenas de hasta 32.857 euros

El SEPE y los tribunales han cerrado el cerco sobre los pensionistas que viajan al extranjero sin avisar. La última resolución conocida obliga a una beneficiaria de 77 años a devolver 32.857,20 euros por acumular 680 días fuera de España mientras cobraba su pensión.

La Sala de lo Social del Tribunal Superior de Justicia de Cataluña ha confirmado el reintegro y ha desestimado el recurso de la mujer, que alegó el cierre de fronteras de 2020 para justificar sus estancias en Marruecos. Los magistrados no han aceptado el argumento: España mantuvo canales de regreso para sus residentes incluso en los meses más duros de la pandemia.

El límite de 90 días: así se controla la residencia de un pensionista

El expediente arranca en diciembre de 2013, cuando la protagonista empezó a cobrar una pensión de invalidez no contributiva de unos 604 euros al mes, más un complemento de 37 euros. A esa cantidad sumaba otros 97 euros mensuales de una pensión de Marruecos. Durante años nadie revisó sus salidas del país.

Hasta que la administración contó los días. El expediente refleja 135 días fuera de España en 2018, 136 en 2019, 260 en 2020 y 149 en 2021, un total de 680 jornadas en cuatro ejercicios. El artículo 10.2 del Real Decreto 357/1991 solo admite ausencias inferiores a 90 días por año natural sin que se considere interrumpida la residencia legal. Superado ese tope, la norma entiende que hubo un traslado efectivo de domicilio.

Quién debe vigilar sus viajes y con qué consecuencias

Había un segundo motivo, y resultó aún más contundente. En 2021, la unidad familiar declaró unos ingresos de 73.291,08 euros, muy por encima del límite de 33.835,2 euros fijado para su caso. Con los dos incumplimientos sobre la mesa, la Generalitat —competente en Cataluña para tramitar estas ayudas— anuló la prestación con efectos retroactivos desde junio de 2018 y reclamó todo lo cobrado desde entonces.

No hace falta demostrar que alguien se ha instalado en otro país: basta con sumar los días que pasa fuera de España en cada año natural.

El control no es un episodio aislado. La Seguridad Social cruza los registros de frontera y los datos de Hacienda con los expedientes de prestaciones no contributivas de forma habitual. El mecanismo se parece a la fe de vida que se exige a los pensionistas que residen fuera, con una diferencia: aquí la consecuencia es la extinción de la ayuda y la devolución de lo abonado.

  • Pensiones no contributivas de invalidez y jubilación: exigen residencia legal en España.
  • Pensiones contributivas: pueden cobrarse residiendo en el extranjero, con certificación de vida y según el convenio bilateral firmado con el país de destino.
  • Subsidios y prestaciones por desempleo: obligan a comunicar la salida y a mantener la disponibilidad para trabajar.
  • Ingresos de la unidad familiar: se revisan cada año y superar el umbral obliga a devolver lo percibido.
cobrar pensión fuera de España

Qué significa esta sentencia para el resto de beneficiarios

Conviene separar dos cosas que el titular mezcla con facilidad. Una pensión contributiva, la que se genera cotizando, puede cobrarse viviendo fuera de España con la fe de vida correspondiente. Una pensión no contributiva es otra cosa: es una ayuda asistencial, financiada con impuestos, que exige discapacidad acreditada, ingresos por debajo de un umbral y residencia legal en España. Si el beneficiario traslada de hecho su vida a otro país, la prestación deja de encajar en su propio diseño legal.

Dicho de otro modo, el problema no es viajar. El problema es que el cómputo anual supere los 90 días sin justificación documental. Las ausencias por tratamiento médico son la principal vía de salvación de un expediente, y siempre que estén acreditadas. Fuera de ese supuesto, la administración no necesita probar que el pensionista se empadronó en otro país: le basta con el recuento de días.

La lectura práctica para quien esté en una situación parecida es incómoda pero clara. Si pasas temporadas largas fuera, comunícalo antes de que la administración lo detecte por su cuenta. Guarda justificantes —billetes, informes médicos, certificados de estancia— y revisa también los ingresos familiares, porque ese fue el segundo motivo de la condena. Un expediente de reintegro se defiende mucho mejor con documentación previa que con explicaciones posteriores.

📝 Cómo enviar el currículum

Si cobras una prestación no contributiva o un subsidio, la comunicación con la administración se hace por sede electrónica y conviene tener el expediente ordenado. Estos son los pasos para notificar tus ausencias o presentar alegaciones frente a una reclamación de reintegro.

  1. Paso 1: Entra en la sede electrónica del organismo que tramita tu prestación: el SEPE en la mayor parte del territorio o el organismo autonómico competente.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico.
  3. Paso 3: Localiza el trámite de comunicación de ausencias o, si ya has recibido la reclamación, el de alegaciones al expediente de reintegro.
  4. Paso 4: Adjunta los justificantes: fechas exactas de salida y entrada, motivo del viaje y documentos acreditativos.
  5. Paso 5: Registra la solicitud y guarda el justificante con el número de registro. La respuesta llega por vía electrónica.

Plazo de comunicación: cualquier salida prevista debe notificarse antes de producirse, y las alegaciones frente a un reintegro se presentan dentro del plazo que fija la notificación recibida. Requisito mínimo: no superar los 90 días de ausencia fuera de España en cada año natural si cobras una prestación no contributiva.

Bitcoin liquida 398 millones y rebota a 77.000 dólares tras la subida de tipos de la Fed

Bitcoin ha rebotado hasta los 77.000 dólares tras marcar su mínimo del mes, con casi 398 millones en liquidaciones repartidas por todo el mercado cripto. Una liquidación es el cierre forzoso de una posición apalancada cuando la plataforma ya no puede cubrir las pérdidas con el margen del operador. Dicho de otro modo: mucha gente que había apostado a que el precio seguiría cayendo se quedó fuera de golpe.

El movimiento llegó después de una jornada de mínimos. Bitcoin tocó su nivel más bajo del mes por debajo de los 75.000 dólares y, menos de 24 horas después, volvió a asomarse a los 77.000. A mediodía de la costa este de Estados Unidos cotizaba cerca de los 76.600 dólares, con una subida diaria del 1% y una capitalización de mercado de 1,54 billones de dólares, según los precios de Bitstamp y los datos de derivados de Coinglass.

El episodio no fue una victoria limpia de compradores contra vendedores. Las posiciones cortas, las que apuestan a que el precio cae, liquidadas superaron los 260 millones de dólares, mientras que las largas sumaron cerca de 138 millones. En total, 398 millones de dólares en 24 horas. La volatilidad castigó en las dos direcciones.

Qué ha pasado con el precio de Bitcoin hoy: del mínimo mensual a los 77.000 dólares

La sesión del miércoles arrancó con el precio atrapado por debajo de los 76.000 dólares, un nivel que durante horas funcionó como techo. A partir de las 19.00, ese mismo nivel empezó a actuar como suelo, y ahí cambió el guion: los compradores lo defendieron y el precio aguantó por encima hasta la mañana del jueves.

Lo que vino después fue una sucesión de bandazos. Un primer impulso superó los 77.000 dólares. Una venta rápida devolvió el precio por debajo de los 76.000. Otra oleada de compras lo acercó de nuevo a máximos del día y un nuevo descenso se detuvo alrededor de los 76.200. Nada de eso equivale a una tendencia consolidada, pero explica por qué las liquidaciones se dispararon en apenas unas horas.

En el caso concreto de Bitcoin, los datos de Coinglass citados por Bitcoin.com News cifran en más de 66 millones de dólares las liquidaciones de cortos, frente a 32 millones en largos. El daño mayor lo sufrieron quienes esperaban que la caída continuara.

Un rebote que obliga a cerrar 260 millones de dólares en cortos no es una señal alcista: es el mercado pasando factura en las dos direcciones.

Por qué la Fed y el Senado de EEUU están detrás del movimiento

El miércoles, el Comité Federal de Mercado Abierto de la Reserva Federal votó a favor de subir los tipos de interés 25 puntos básicos. Es el tipo de decisión que, en principio, mete presión sobre los activos de riesgo: encarece el dinero y empuja parte del capital hacia la deuda pública, que ahora paga más. El calendario completo de reuniones está publicado en la web oficial de la Reserva Federal.

Ese mismo día, el Senado de Estados Unidos no logró sacar adelante la CLARITY Act, la ley llamada a definir qué es un valor y qué no dentro del sector cripto. El proyecto no reunió los 60 votos necesarios. La senadora Angela Alsobrooks atribuyó el fracaso a la negativa del liderazgo republicano a aceptar exigencias sobre ética presidencial y desinversión, y los comentarios del senador Dick Durbin dejaron claro que el escepticismo hacia las criptomonedas sigue vivo en el Partido Demócrata.

Conviene ser honesto con lo que estos datos permiten afirmar y lo que no. La coincidencia en el tiempo entre las dos noticias y el movimiento del precio no demuestra que ninguna de ellas haya causado el rebote. La explicación más razonable es más aburrida: los tipos tensaron el mercado, el revés legislativo añadió incertidumbre, el precio cayó a mínimos, los compradores defendieron la zona de los 76.000 dólares, y ese movimiento forzó el cierre de cortos, que a su vez amplificó la subida.

La consecuencia regulatoria del ‘no’ a la CLARITY Act tiene nombre propio: Curve Finance. El texto que no avanzó incluía definiciones para distinguir un protocolo verdaderamente descentralizado de una entidad centralizada. Esa distinción no es un capricho técnico. De ella depende qué obligaciones recaen sobre desarrolladores, operadores y usuarios, y si una institución regulada puede interactuar con esas aplicaciones sin incumplir la normativa.

Según la nota difundida por el propio protocolo, un sistema puede considerarse no descentralizado si una persona o un grupo coordinado puede alterar su funcionamiento, cambiar sus reglas o limitar su acceso. Sin ese marco legal, la pregunta queda abierta: ¿a qué normas se somete un sistema que combina contratos inteligentes, interfaces públicas y estructuras de control repartidas?

Qué vigilar a partir de ahora: demanda on-chain, los 76.000 dólares y la agenda legislativa

Episodios así no son nuevos. El 5 de agosto de 2024, el desplome del yen y del Nikkei arrastró a bitcoin por debajo de los 50.000 dólares en cuestión de horas y provocó más de 1.000 millones en liquidaciones; semanas después, el mercado había recuperado casi todo. Algo parecido ocurrió en mayo de 2022 con la caída de Terra, un proyecto que prometía una moneda estable algorítmica y que borró más de 40.000 millones de dólares en tres días. La diferencia entre un susto y una crisis está, casi siempre, en si el daño se queda en los derivados o llega a la liquidez real.

Y ahí entra Glassnode, la firma de análisis on-chain, es decir, la que estudia los movimientos registrados directamente en la blockchain. Sus últimos informes apuntan a que la demanda on-chain, medida en direcciones activas, acumulación de carteras grandes y flujo de monedas hacia los exchanges, se ha ido apagando en las últimas semanas. Cuando esa demanda se debilita, el precio queda en manos de los derivados, y los derivados amplifican tanto la subida como la bajada. Eso fue exactamente lo que se vio el jueves.

El riesgo de fondo, por tanto, no es que bitcoin suba o baje un 1%. Es que la falta de liquidez real convierta cualquier titular en un movimiento de dos dígitos. Con el precio todavía por encima del mínimo mensual de 74.900 dólares, la zona de los 76.000 dólares se ha convertido en la línea que separa una corrección ordenada de otra cadena de liquidaciones.

En el horizonte hay una fecha que pesa más que cualquier gráfico: la próxima votación en el Senado sobre el marco regulatorio de los activos digitales. Hasta que Washington aclare qué es un protocolo descentralizado y qué no, la incertidumbre seguirá siendo moneda corriente en un mercado que se mueve a golpe de titular. Para quien invierte desde España, la lectura práctica cabe en una frase: el apalancamiento financiero es una factura que se paga con intereses.

Anthropic aterriza en España: una exdirectiva de Google liderará su expansión

Anthropic abre en Madrid su primera filial en España y la convierte en su centro operativo para el sur de Europa y el mercado hispanohablante. La compañía estadounidense de inteligencia artificial pone al frente a Cristina Pitarch, exdirectiva de Google Cloud Security, en pleno proceso hacia su salida a Bolsa.

Claves de la operación

  • Una exdirectiva de Google al mando. Cristina Pitarch, hasta ahora directora general de Google Cloud Security en Europa, África y Oriente Medio, dirigirá la filial con un equipo comercial y técnico propio.
  • Ocho compañías del IBEX 35 ya usan Claude. Santander, BBVA, CaixaBank, Telefónica, Konecta, Amadeus, Indra y Ferrovial figuran entre los clientes que la empresa cita en España.
  • Madrid como puerta del mercado hispanohablante. La firma sitúa la capital como base para la Península, el sur de Europa y todos los países de habla hispana.

Madrid como puerta de entrada al mercado hispanohablante

La apertura amplía una red europea que ya suma Londres, Dublín, París, Zúrich, Múnich y Milán. Con la española, la compañía eleva a siete sus plazas en el continente y refuerza su apuesta por el sur. Para Pitarch, España es ‘uno de los mercados de la IA más importantes de Europa’. Madrid será el centro estratégico para el sur de Europa y el mercado hispanohablante, un perímetro que ninguna otra gran firma de inteligencia artificial había reclamado de forma tan explícita.

El plan no se limita a una oficina de ventas. La filial contará con equipo comercial, de soporte y técnico propio. La intención es sumar puestos, cerrar alianzas con instituciones y centros de investigación y tejer acuerdos con un ecosistema de empresas emergentes que, según la compañía, está en plena ebullición. Los detalles de su oferta para empresas se recogen en su web corporativa.

La banca española, el campo de pruebas que Anthropic no quiere perder

inteligencia artificial España

El catálogo de clientes que la compañía cita en España es un mapa del IBEX 35. Aparecen Santander, CaixaBank, BBVA, Telefónica, Konecta, Amadeus, Indra y Ferrovial. Ocho grandes empresas españolas ya usan Claude en proyectos reales, no en pilotos de laboratorio. La propia empresa asegura que hay equipos trabajando con su asistente en banca, infraestructuras, y viajes.

La adopción juega a favor. La ejecutiva maneja cifras internas según las cuales el uso de IA en España es 2,7 veces superior al esperado para el tamaño de su población, por encima de Alemania y solo ligeramente por debajo de Portugal. La lectura de la compañía es que queda margen: si el mercado español ya rinde por encima de su peso, el recorrido en pymes y empresas medianas sigue intacto.

El negocio de la IA en España ya no se dirime en demos: se dirime en contratos firmados con la mitad del IBEX 35.

A ese empuje corporativo se suma el trabajo con el talento local. Anthropic ha colaborado con ISDI Business School para respaldar su iniciativa Embajadores, con la que organiza encuentros para desarrolladores. El último evento en Madrid reunió a más de 350 asistentes, una señal del interés que despierta la firma entre los creadores españoles.

El argumento de venta es la seguridad. Pitarch defiende que Claude ayuda a los equipos de ciberseguridad a localizar vulnerabilidades y sostiene que los tiempos de detección se han reducido de forma drástica desde la llegada de las últimas versiones. ‘Lo que necesitan las empresas españolas no es solo un sistema de IA, sino un sistema de IA seguro’, señala. La ciberseguridad es el gancho comercial que Anthropic esgrime frente a sus rivales.

La regulación es otro frente que la ejecutiva pone sobre la mesa. Pitarch sostiene que las firmas de IA trabajan hoy ‘sin ningún tipo de regulación’ y pide normas más rápidas, coordinadas entre democracias y lo más simples posible. Su tesis es que un marco claro de seguridad vale más que una guerra de precios, un mensaje que aterriza justo cuando los reguladores europeos y estadounidenses discuten cómo ordenar el sector.

Anthropic contra OpenAI y Google: la guerra por el contrato empresarial

Anthropic aterriza en un mercado español donde ya compiten OpenAI, Microsoft y Google, y donde la batalla no se libra por el usuario que pregunta a un chatbot, sino por el contrato corporativo a largo plazo. Su rivalidad con OpenAI se traslada ahora a las cuentas españolas, mientras Microsoft canaliza los modelos de su socio a través de Azure y Google Cloud planta cara desde su propia infraestructura. La nueva responsable conoce bien ese terreno: dirigió la seguridad en la nube de Google para media Europa.

La compañía insiste en que su foco son las empresas y no el consumidor final, y presume de datos que refuerzan ese discurso. Según sus cifras, Claude escribe ya más del 80% del código en los proyectos donde se integra, frente al dígito único de principios de 2025. Los ingenieros, añade, publican hoy ocho veces más código que en 2024.

El punto débil es la concentración. El negocio español depende de un puñado de cuentas muy grandes, casi todas del mismo sector financiero y de infraestructuras. Si un competidor recorta precios o si una renovación se tuerce, la filial queda expuesta. La propia Pitarch reclama normas ‘simples y gestionables’ antes de que la pugna se dirima solo por coste. Anthropic dice estar dispuesta a ralentizar el desarrollo y a abrir sus modelos a evaluadores externos, una autorregulación que algunos leen como una forma de elevar el listón para los rivales más pequeños.

La apuesta también es por el empleo cualificado. La empresa busca talento local y quiere convertir la oficina en un imán para perfiles técnicos, en competencia directa con los centros que OpenAI, Google y Microsoft mantienen en España. La guerra por el ingeniero de IA se libra ya en Madrid, no solo en San Francisco.

La siguiente cita del calendario es su salida a Bolsa, que la compañía trabaja en convertir en una de las mayores de la historia. Lo que ocurra con la filial española en los próximos trimestres medirá si la IA empresarial se consolida como negocio o se queda atrapada en la fase de los pilotos.

El Ibex 35 repunta un 1% y recupera los 19.800 puntos impulsado por Mapfre, Santander e Indra

El Ibex 35 cerró la sesión de este jueves en 19.831,8 puntos, un 1% más, impulsado por Mapfre, Banco Santander e Indra y por el alivio del petróleo, después de que la Reserva Federal subiera los tipos en 25 puntos básicos.

Qué hay detrás del repunte del Ibex 35

La decisión de la Fed se conoció con el mercado europeo ya cerrado, de modo que el selectivo arrancó la jornada con un avance del 0,48% y amplió el paso hasta el 1,00% del cierre. Es la primera subida de tipos del mandato de Kevin Warsh al frente del banco central estadounidense y llega frente a las presiones de Donald Trump, que reclama bajadas de la tasa de referencia a mes y medio de las elecciones intermedias.

En el plano macroeconómico, el Tesoro Público adjudicó 5.740,3 millones de euros en una emisión de deuda a medio y largo plazo, en el rango medio previsto, y elevó la rentabilidad ofrecida a los inversores por encima del 3,5% en las tres referencias subastadas. La inflación de la zona euro se aceleró al 3,2% en agosto, tres décimas por encima del 2,9% de julio y una décima por debajo de la lectura preliminar de Eurostat.

El Banco de Inglaterra optó por no mover los tipos y mantenerlos en el 3,75% ante la falta de información sobre los efectos de segunda ronda, aunque sigue atento a los riesgos derivados del alza de los precios energéticos. La decisión deja al euro en 1,1465 dólares, con una apreciación del 0,11% en la sesión.

Los analistas de Renta 4 han centrado su análisis en el plano geopolítico y arancelario: la amenaza de Trump de imponer nuevos aranceles a la Unión Europea por la invitación a Canadá a convertirse en miembro asociado del bloque, o incluso de cortar parte del comercio, sigue sobre la mesa. El optimismo, sin embargo, se impuso en las principales plazas europeas: Londres subió un 1,19%, París un 0,57%, Fráncfort un 0,70% y Milán un 0,80%.

El repunte del Ibex se apoya en dos palancas: la Fed despejó parte de la incertidumbre monetaria y el Brent cede un 2%, lo que alivia los costes energéticos.

Quién tira del selectivo y quién lo frena

IndicadorCierre 17 de septiembreVariación
Ibex 3519.831,8 puntos+1,00%
Brent103,63 dólares-2,08%
WTI101,23 dólares-1,16%
Bono español a 10 años3,942%Frente al 3,967% del miércoles
Prima de riesgo46,3 puntos básicos—
Euro/dólar1,1465+0,11%

Mapfre lideró las subidas del selectivo con un avance del 2,62%, por delante de Banco Santander (+2,06%), Aena (+2,00%), Repsol (+1,95%), Solaria (+1,92%) y Endesa (+1,91%). Indra figuró igualmente entre las compañías que sostuvieron el índice.

En el lado contrario se situaron Cellnex (-1,45%), Inditex (-0,72%), CaixaBank (-0,57%), Sacyr (-0,57%) y Ferrovial (-0,56%). La caída de Inditex y de CaixaBank, dos de los valores con mayor ponderación del índice, explica que el selectivo no escalara posiciones con más fuerza.

Ibex 35 19.800 puntos

El petróleo aportó el segundo empujón de la jornada. El barril de Brent se situaba en 103,63 dólares al cierre de la sesión europea, un 2,08% menos, mientras que el West Texas Intermediate caía hasta los 101,23 dólares, un 1,16% por debajo. En el mercado de renta fija, el rendimiento del bono español a diez años bajaba hasta el 3,942%, desde el 3,967% del miércoles, y la prima de riesgo se mantenía en 46,3 puntos básicos.

Qué descuenta el mercado tras el giro de la Fed

La sesión deja dos señales para el inversor. La primera es que el mercado español absorbió una subida de tipos de la Fed sin tensionar la deuda periférica: el bono a diez años sigue por debajo del 4% y la prima de riesgo apenas se movió. La segunda es la rotación dentro del propio selectivo, donde los bancos no se movieron en bloque.

Santander subió un 2,06% mientras CaixaBank cedía un 0,57%. Esa divergencia apunta más a una rotación sectorial y a la búsqueda de valores con descuento que a una lectura única sobre el margen de intereses. Repsol avanzó un 1,95% pese a la caída del crudo, un comportamiento poco habitual en una petrolera integrada y que suele asociarse al atractivo del dividendo cuando el mercado espera tipos altos durante más tiempo.

El precedente inmediato invita a la prudencia. El selectivo afronta la temporada de resultados del tercer trimestre con la referencia de los 19.800 puntos recuperada, pero con el riesgo arancelario abierto y con una Fed que ha dado la vuelta a su política monetaria. La primera subida de tipos de Kevin Warsh, con Trump presionando en sentido contrario a mes y medio de las elecciones intermedias, introduce un foco de volatilidad que el Ibex ha empezado a descontar. La mayoría de los analistas espera que el foco se mantenga en el petróleo y en el frente arancelario.

La comparación con el resto de Europa refuerza la lectura: el Ibex subió un 1%, por encima de Fráncfort, París y Milán, aunque por debajo del 1,19% de Londres, la plaza donde más pesan las petroleras.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del Brent y las próximas reuniones de la Fed, con el frente arancelario abierto entre Washington y Bruselas como principal foco de volatilidad.
  • Reacción del valor: El Ibex recupera los 19.800 puntos sin abandonar el rango y el mercado ya descuenta una política monetaria más dura de la esperada hace un mes.
  • Precedente sectorial: Las jornadas posteriores a subidas de tipos suelen traducirse en rotación hacia aseguradoras y banca, el patrón que explica el tirón de Mapfre y Santander.
Publicidad