Iberia suspende otra vez el Madrid-Doha y cancela los vuelos hasta el 28 de marzo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia cancela sus vuelos entre Madrid y Doha y deja la ruta suspendida hasta el 28 de marzo de 2027, solo tres meses después de haberla reanudado.
  • ¿Quién está detrás? Iberia, la aerolínea española del grupo IAG, que ofrece a los pasajeros afectados la reubicación en vuelos de Qatar Airways.
  • ¿Qué impacto tiene? Los clientes con billete pueden aceptar el cambio de aerolínea, solicitar el reembolso en efectivo o pedir un bono.

Iberia ha suspendido de nuevo los vuelos entre Madrid y Doha y los mantendrá cancelados hasta el 28 de marzo de 2027. La aerolínea de IAG retira de su programación una conexión que había recuperado apenas tres meses antes, el pasado 3 de julio, después de más de cuatro meses de interrupción por la guerra en Oriente Próximo.

Del regreso de julio a una nueva retirada hasta marzo

El calendario de Iberia en el corredor español con Catar queda en suspenso. La compañía reanudó la conexión Madrid-Doha el 3 de julio de 2026, tras un cierre de más de cuatro meses provocado por el conflicto entre Estados Unidos e Israel con Irán, que obligó a reorganizar buena parte de la malla de vuelos sobre Oriente Próximo. El regreso se produjo con tres frecuencias semanales, frente al vuelo diario que la la aerolínea operaba antes de la guerra.

Tres meses después, la ruta vuelve a desaparecer de los sistemas de reserva. Según ha adelantado el medio especializado Preferente, Iberia ha cancelado la operativa hasta finales del primer trimestre de 2027, sin detallar todavía cuál será su plan para el arranque de la temporada de verano. Ni frecuencias confirmadas ni fecha cierta de vuelta.

La decisión no es un episodio aislado. Qatar Airways controla en torno al 25% de IAG, el holding al que pertenece Iberia, y ambas aerolíneas comparten alianza y código en buena parte de sus rutas. Esa relación explica por qué la solución que Iberia ofrece a sus clientes pasa precisamente por volar con los aviones de la aerolínea catarí.

Lo que observamos es un patrón que se repite entre las aerolíneas europeas: recortar capacidad en los corredores que atraviesan espacios aéreos sensibles antes que asumir el coste de reprogramaciones continuas. Iberia no es la única en hacerlo.

La ruta Madrid-Doha no se cae por falta de demanda, sino porque Iberia prefiere ceder el corredor a Qatar Airways antes que sostener en solitario una operación expuesta a la geopolítica.

Qué pasa si tienes un billete: Qatar Airways o reembolso

Para los pasajeros con reserva en los vuelos cancelados, Iberia ofrece tres vías. La primera es la reubicación en vuelos operados por Qatar Airways, que enlazan Madrid con Doha a través de su hub. La segunda es la ampliación de la flexibilización comercial, pensada para quienes prefieren mover su viaje u optar por otra alternativa. La tercera, al tratarse de una cancelación, es el reembolso del billete, en efectivo o en bono.

El matiz importa. El reembolso en efectivo es un derecho reconocido por el reglamento europeo cuando la aerolínea cancela el vuelo, no una cortesía comercial. La reubicación en Qatar Airways, en cambio, es la vía más rápida para quien necesita mantener la fecha, aunque implique facturar con otra compañía y aceptar escalas que antes no existían. Los detalles de gestión pueden consultarse en la web oficial de Iberia.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero es doble. Quien tenía previsto volar a Doha con Iberia verá cambiar su itinerario y, con toda probabilidad, su experiencia a bordo: de un vuelo directo a una operación compartida con Qatar Airways, con el consiguiente reajuste de horarios y equipajes. Para el mercado, la retirada deja el corredor Madrid-Doha en manos de la aerolínea catarí y de las conexiones intermedias, lo que reduce la competencia en una ruta con peso creciente para el tráfico entre España y Asia.

La zona cero es Madrid-Barajas, el aeropuerto desde el que Iberia operaba la ruta y donde se concentra la mayor parte de los pasajeros afectados. La cifra que resume el movimiento es sencilla: una suspensión que se extiende hasta el 28 de marzo de 2027, casi seis meses desde la cancelación. Cabe recordar el precedente inmediato: Iberia ya cerró la ruta tras la escalada bélica y la recuperó en julio, con menos frecuencias que antes. Ahora vuelve a retirarla.

El pulso entre operadores deja posiciones claras. Iberia defiende la suspensión como una decisión de gestión de riesgo; Qatar Airways absorbe a los pasajeros y refuerza su papel de socio indispensable. Nuestro análisis apunta a que la ruta no desaparece del mapa, pero sí se consolida la lógica de que Madrid sea atendida desde el hub de Doha antes que por un vuelo propio. El próximo hito está fijado: el 28 de marzo de 2027, cuando Iberia deberá decidir si recupera la conexión o la entierra en la temporada de verano.

Binter cierra una financiación de 510 millones para comprar nueve aviones y renovar su flota

Binter ha cerrado una financiación de 510 millones de dólares para incorporar nueve aviones Embraer E195-E2 con Santander, CaixaBank y BBVA, una operación que blinda su plan de flota y refuerza su red desde Canarias hacia África.

El acuerdo da cobertura financiera al programa de ampliación de flota que la aerolínea había adelantado en julio, durante el Salón Aeronáutico de Farnborough. Entonces, el fabricante brasileño comunicó un pedido de cinco E195-E2 en firme junto con cuatro derechos de compra, la base sobre la que ahora se articula la operación.

La firma ha sido suscrita por el presidente de Binter, Rodolfo Núñez, y el vicepresidente, Alfredo Morales, con las tres entidades. Deloitte y KPMG han participado como asesores legales de la transacción.

Qué compra Binter: nueve E195-E2 a partir de 2027

Los nuevos reactores se incorporarán de forma progresiva a partir de 2027 y elevarán hasta 25 unidades el número de E195-E2 en la flota cuando se complete el pedido. Mantendrán la configuración de 132 plazas y el diseño 2+2 que ya caracteriza a estos aparatos, pieza central del medio radio de la compañía.

La aerolínea prevé emplearlos para reforzar su red desde Canarias, tanto con destinos internacionales como en rutas entre las islas en las franjas de mayor demanda. El plan contempla además ampliar la conectividad con África y las operaciones en las rutas donde hoy ya vuela con estos equipos, un segmento en el que la compañía quiere ganar peso.

Las nueve unidades financiadas no responden a un capricho de capacidad: son la palanca para crecer en África y sostener las rutas interislas en horas punta.

Canarias-África: el mapa que Binter quiere cubrir

Más allá de la cifra, la operación apunta a un mercado concreto. Binter compite en el archipiélago con Canaryfly y con las grandes redes peninsulares, desde Iberia y Air Europa hasta las low cost de Ryanair y Vueling. La renovación de flota es su vía para defender cuota sin disparar el coste por asiento. El archipiélago es un mercado cautivo para el tráfico interislas, donde la frecuencia y la fiabilidad pesan más que el precio.

Binter nueve aviones

El efecto sobre la flota se mide con facilidad. La incorporación de nueve aviones lleva el modelo de referencia de la compañía a un cuarto de centenar de unidades y consolida una configuración homogénea, lo que simplifica mantenimiento y programación.

MagnitudAntesTras la operación
Flota de E195-E216 unidades25 unidades
Aviones financiados—9
Importe de la financiación—510 millones de dólares
Configuración por unidad132 plazas, 2+2132 plazas, 2+2
EntregaEn servicioA partir de 2027

La compañía canaria ha hecho del E195-E2 la espina dorsal de su operativa de medio radio. La homogeneidad de la flota tiene una consecuencia directa en la cuenta de resultados: menos modelos distintos implican menores costes de formación de tripulaciones, repuestos y mantenimiento.

El respaldo bancario refuerza la lectura. Santander, CaixaBank y BBVA se reparten una operación de crédito que llega avalada por dos de las mayores firmas de servicios profesionales, Deloitte y KPMG, y que se apoya en el propio avión como garantía. Es el esquema habitual en la financiación de flotas, donde el aparato actúa a la vez como objeto del préstamo y como colateral.

El sector aéreo español ha vivido en los últimos años una oleada de movimientos corporativos y de renovación de flota. Las compañías medianas han tenido que decidir entre crecer con aviones más eficientes o quedarse atrás en costes. Binter elige lo primero.

La letra pequeña: qué revela la operación

La operación llega en plena fase de renovación de flota en la aviación europea, donde las compañías buscan equipos más eficientes para contener el coste del combustible, el capítulo que más presiona las cuentas del sector. El calendario escalonado, con entregas repartidas a lo largo de varios ejercicios, evita concentrar la inversión en un solo año y reparte el impacto sobre la caja.

El detalle relevante para el inversor está en quién asume el riesgo. Al tratarse de una compañía no cotizada, Binter no tiene una cotización sobre la que reaccionar; la lectura de mercado se traslada al fabricante, Embraer, y a los tres bancos firmantes, presentes en el Ibex 35. El cierre también es una señal del apetito del crédito hacia el sector aéreo español, históricamente castigado por su sensibilidad al ciclo turístico y al precio del queroseno.

Conviene matizar el tamaño. Nueve aviones regionales de 132 plazas son una apuesta de medio alcance, no de largo radio, lo que encaja con el modelo de nicho de la aerolínea: enlaces insulares y puentes con África. La clave estará en si la demanda sostiene el uso intensivo de esos aparatos desde 2027 y si los cuatro derechos de compra se convierten en pedido en firme.

📊 Las Claves para el Inversor

  • Qué vigilar: La primera entrega de los E195-E2, prevista a partir de 2027, y la conversión de los cuatro derechos de compra en pedido definitivo.
  • Reacción del valor: Binter no cotiza, así que el foco se desplaza a Embraer y a Santander, CaixaBank y BBVA, los tres bancos firmantes que sí están en el Ibex 35.
  • Precedente sectorial: Las renovaciones de flota de Iberia y las low cost marcan el ritmo de un sector que apuesta por equipos más eficientes para recortar combustible.

La CNMC autoriza a VivaGym la compra de Synergym y crea un gigante del low cost en España

La CNMC ha autorizado la compra de Synergym por VivaGym, una operación que consolida la concentración del fitness de bajo coste en España y Portugal. Ambas cadenas seguirán operando por separado hasta que se cierre la transacción.

La resolución del regulador llega seis meses después de que VivaGym anunciara, en abril de 2026, un acuerdo para adquirir Synergym, una de las cadenas de mayor crecimiento del sector en España. El visto bueno de la Comisión Nacional de los Mercados y la Competencia despeja el principal obstáculo administrativo de la operación y abre la fase de cierre.

La compañía ha confirmado la autorización sin detallar el importe de la transacción ni el perímetro exacto de centros que integrará. Tampoco menciona el comunicado condiciones o compromisos asociados a la resolución, un extremo que sí aparece en las autorizaciones que exigen remedios para preservar la competencia.

Qué cambia desde ya y qué queda pendiente

Hasta que se complete la operación, VivaGym y Synergym continuarán desarrollando su actividad de manera independiente. La cadena compradora sostiene que ambas mantendrán sus marcas actuales, sus equipos, y su operativa. Es el guion habitual en operaciones pendientes de cierre: convivencia en el mercado y gestión separada en el día a día.

Esa separación temporal tiene una lectura práctica para los clientes actuales. Los abonos, los centros y las condiciones comerciales no cambian de momento. La integración llegará después, cuando los equipos directivos entren a fondo en las duplicidades, los sistemas y la estructura de costes.

El filtro de Competencia no ha sido el obstáculo temido: la operación despeja su principal riesgo administrativo antes de entrar en la parte más difícil, la integración.

Cristina Burzako, CEO de VivaGym, ha enmarcado la autorización como un paso previo al crecimiento. ‘La resolución de la CNMC supone un paso importante para poder avanzar en la operación. Afrontamos esta nueva etapa con responsabilidad y con la ambición de seguir construyendo un proyecto accesible, capaz de acercar un fitness de calidad a cada vez más personas’, ha señalado.

Dos cadenas de bajo coste y una misma presión de precios

VivaGym opera en España y Portugal con un modelo de cuota mensual reducida y centros de superficie media. Synergym compite en el mismo terreno y, según la propia compañía, figura entre las cadenas que más rápido han crecido en el mercado español. La suma refuerza la masa crítica del grupo en un segmento donde el tamaño pesa: permite negociar alquileres, comprar equipamiento a mejor precio y diluir el gasto comercial.

CNMC autoriza VivaGym
CadenaPresenciaPerfilSituación tras la autorización
VivaGymEspaña y PortugalBajo coste con red propiaCompradora
SynergymEspañaUna de las cadenas de mayor crecimientoAdquirida, pendiente de cierre

El sector español se reparte entre cadenas internacionales como Basic-Fit, Anytime Fitness o McFit y operadores nacionales de perfil medio como Altafit, además de decenas de gimnasios locales y redes de franquicia. Ninguna suma por sí sola una cuota que obligue al regulador a intervenir de oficio.

La economía del low cost depende de tres palancas: ocupación por metro cuadrado, coste del alquiler y gasto energético. Las cadenas que crecen por compra buscan, precisamente, ganar poder de negociación con los arrendadores y captar clientes que ya están dados de alta en el competidor de al lado. La deserción de socios es la variable que decide la rentabilidad de cada centro.

Por qué Competencia dice sí y qué le queda por delante

La operación se enmarca en el control de concentraciones que ejerce la CNMC, el organismo que analiza si una compra reduce la competencia efectiva en el mercado relevante. El criterio no es el tamaño de la empresa resultante, sino la cuota conjunta y su capacidad de fijar precios por encima del nivel competitivo. Con una oferta muy repartida entre cadenas, franquicias y gimnasios independientes, y con escasa fidelización del cliente, la autorización resulta coherente con el estándar que aplica el regulador.

El histórico del organismo, cuyas competencias resume su ficha institucional, apunta en la misma dirección: las concentraciones que no crean un operador con capacidad de mercado se resuelven en la primera fase del procedimiento, sin exigencias de desinversión. Lo que sí suele vigilar Competencia son los acuerdos de no competencia territorial y la duración de los contratos de suministro posteriores al cierre.

En términos de valoración, la ausencia de cifras impide comparar la transacción con otras del sector. Ninguna de las partes ha comunicado el precio ni el múltiplo sobre EBITDA, y al tratarse de compañías no cotizadas no existe un hecho relevante remitido a la CNMV que los revele. El juicio sobre el precio, por tanto, queda pendiente del cierre.

Lo que está en juego es la capacidad del grupo para absorber la operación sin deteriorar el servicio. La consolidación del fitness europeo sigue el mismo patrón: comprar cadenas medianas para ganar escala, ajustar estructura y defender márgenes en un negocio donde la facturación por socio es baja y cualquier desviación en ocupación se traslada de inmediato a la cuenta de resultados.

La nueva estructura presiona además a los operadores medianos, cuyo principal argumento comercial, la proximidad del centro, se compensa con tarifas más agresivas del grupo resultante. El mercado descuenta que la concentración continúe, aunque ninguna otra operación ha sido comunicada oficialmente a estas alturas.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre efectivo de la operación y el calendario de integración de marcas, equipos y sistemas, que VivaGym todavía no ha detallado.
  • Reacción del valor: Ninguna de las dos compañías cotiza en bolsa, por lo que el mercado no ofrece una lectura de precio inmediata de la operación.
  • Precedente sectorial: La consolidación del fitness de bajo coste en Europa responde al mismo patrón: compras de cadenas medianas para ganar escala y presión sobre alquileres y equipamiento.

BPCE compra un 7% de Banco Sabadell por 1.200 millones y se compromete a no superar el 10%

BPCE ha adquirido un 7% del capital de Banco Sabadell por unos 1.186 millones de euros, con un pacto de no superar el 9,99% y vocación de accionista estable y a largo plazo.

La operación, comunicada de forma conjunta por ambas entidades, convierte al grupo francés en uno de los principales accionistas de la entidad catalana. La participación equivale a unos 333,8 millones de acciones y, tomando como referencia el cierre del lunes, quedaría valorada en 1.186 millones de euros.

Europa Press precisa que esa cifra es un cálculo propio, porque no es posible conocer el precio exacto al que BPCE ha construido su posición. El banco galo ha ido levantando su 7% mediante compras en el mercado y a través de instrumentos financieros.

Una entrada consensuada y sin prima de control

Las partes han subrayado el carácter amistoso de la operación. Según fuentes de Banco Sabadell, la construcción de la participación se ha producido de forma consensuada y con total transparencia, sin ningún movimiento hostil.

La intención declarada de BPCE es la de ser un accionista estable y a largo plazo, con presencia en el consejo de administración a través de un consejero. La entidad francesa se compromete a no superar el 9,99% del capital, un umbral que evita tener que lanzar una oferta por la totalidad del banco. Cualquier participación superior al 3% en una cotizada española obliga a su titular a comunicarla a la CNMV.

El compromiso de no rebasar el 9,99% deja claro que BPCE entra a acompañar el capital, no a tomar el control de la entidad catalana.

El presidente de Sabadell, Josep Oliu, ha señalado que la entidad da la bienvenida a BPCE como accionista y ha leído la decisión como un reconocimiento a la solidez de su proyecto en solitario.

En paralelo, el consejero delegado, Marc Armengol, ha defendido que la operación refuerza la capacidad de Sabadell para ejecutar su plan estratégico y generar valor sostenible a largo plazo.

Qué aporta BPCE y qué busca Sabadell

BPCE no es un desconocido en el mapa financiero europeo. El grupo es propietario de Natixis, mantiene una participación mayoritaria en la financiera Oney —cuyo capital restante pertenece a Alcampo/Auchan— y el año pasado culminó la adquisición en Portugal de Novobanco.

Ambas partes han mostrado su voluntad de explorar una cooperación estratégica en negocios concretos. Los ámbitos identificados son cuatro:

Las conversaciones sobre estos ámbitos comenzarán al inicio de 2027 y tendrán como objetivo identificar oportunidades de cooperación en España y, al mismo tiempo, reforzar la presencia europea de BPCE.

BPCE compra Sabadell

El consejero delegado de BPCE, Nicolas Namias, ha enmarcado la inversión en su plan estratégico y en su diversificación en Europa. Ha subrayado su confianza en el equipo directivo de Sabadell y en su potencial de crecimiento a largo plazo.

Fuentes de la entidad catalana aclaran que no se trata de una posición defensiva ante futuras ofertas de compra como la que inició BBVA en 2024. Y añaden que Sabadell no ha considerado por ahora adquirir una participación cruzada en BPCE.

Lo que revela la operación sobre la banca española

La entrada de BPCE reordena el accionariado de Sabadell en pleno debate sobre la consolidación del sector. La OPA de BBVA sobre la entidad catalana marcó el pulso del mercado en 2024 y dejó un accionariado especialmente vigilante.

Conviene leer la operación en clave de precio. BPCE no paga prima de control. Construye su participación con compras de mercado, sin sobrecoste, y el múltiplo implícito se limita al valor de cotización. Es lo contrario de lo que exige una toma de control total y de lo que BBVA trató de justificar con sinergias en su oferta lanzada en 2024.

El movimiento encaja con la estrategia de diversificación europea de BPCE, que ya había reforzado su posición en Portugal con Novobanco. Para Sabadell, un socio industrial con experiencia en banca corporativa y de inversión aporta algo que ninguna OPA garantiza: estabilidad en el capital y acceso a capacidades complementarias.

El perímetro de cooperación que se explorará a partir de 2027 apunta a los negocios donde la banca mediana española compite con menos músculo, como el crédito al consumo, o el leasing de bienes de equipo. Si las conversaciones fructifican, la entidad catalana podría apalancar esas capacidades sin alterar su estructura de propiedad.

Queda la incógnita de si otros actores reaccionan. La banca española opera en un contexto de tipos a la baja y de presión sobre márgenes, donde el tamaño y la eficiencia marcan la diferencia. Santander, BBVA y CaixaBank compiten desde una escala superior, y ese es el terreno en el que Sabadell quiere jugar con un socio a su lado.

Un accionista estable como BPCE da a la entidad catalana margen para defender su proyecto en solitario. La operación, en todo caso, se limita a una entrada en el capital: no hay movimiento de control, ni prima, ni cambio en la cúpula directiva.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización del consejero de BPCE en el consejo de Sabadell y el arranque de las conversaciones de cooperación, previstas para el inicio de 2027.
  • Reacción del valor: El mercado ya descuenta el respaldo accionarial; el foco se desplazará al impacto real de las sinergias sobre los resultados del banco.
  • Precedente sectorial: La compra de Novobanco por BPCE en Portugal marca su hoja de ruta de expansión europea y sirve de referencia para medir sus próximos movimientos.

JP Morgan alerta: solo 1 de cada 4 hogares tiene un plan de ahorro para la jubilación

Solo uno de cada cuatro hogares españoles tiene un plan de ahorro para la jubilación. Lo dice JP Morgan, y la cifra escuece más de lo que aparenta: tres de cada cuatro familias llegan al tramo final de su vida laboral sin ningún instrumento privado que complemente la pensión pública. El diagnóstico no es nuevo, pero cada vez que se repite vuelve a encontrar el mismo desierto.

El dato procede de un análisis que la entidad estadounidense ha difundido esta semana y que, una vez más, pone el foco en la baja cultura financiera de los hogares. No es que los españoles no ahorren. Es que no ahorran con un objetivo concreto, ni con un producto diseñado para la jubilación.

Quién ahorra y quién no: el mapa de la previsión

La fotografía es nítida. El 75% de los hogares no cuenta con un vehículo específico de previsión. Ese porcentaje convive, eso sí, con un sistema público que durante décadas ha cubierto buena parte del último salario, lo que ha desincentivado el ahorro privado. La pregunta incómoda es qué ocurre cuando ese sistema deje de bastar.

El reparto del ahorro para la jubilación es desigual. Es un hábito de rentas medias y altas, de trabajadores con empleo estable y, sobre todo, de quienes ya han vivido una crisis lo bastante larga como para no fiarlo todo al Estado. En el otro extremo, los hogares jóvenes y los de menor renta apenas pisan el mercado de los planes de pensiones.

No ayuda el diseño fiscal. Los planes individuales perdieron atractivo desde que Hacienda recortó el límite de aportación desgravable hasta dejarlo en unos 1.500 euros anuales. Un incentivo tan estrecho apenas mueve la aguja para quien gana menos, y esos son, precisamente, los que más lo necesitan.

Tampoco acompaña la educación financiera, la asignatura pendiente de cada balance. El diagnóstico de JP Morgan coincide con el Día de la Educación Financiera, que se ha celebrado esta semana y que cada año insiste en en la misma idea: saber gestionar el dinero no debería ser un privilegio.

El problema no es que los españoles no ahorren, sino que ahorran sin horizonte: sin un plan que convierta el dinero de hoy en sustento futuro.

De ahorrar a construir patrimonio: la brecha que no se cierra

La brecha entre lo que se ahorra y lo que hará falta al jubilarse no se cierra sola. Un hogar que guarda dinero en una cuenta corriente no está ahorrando para la vejez; está, en el mejor de los casos, protegiéndose de un imprevisto. De la inflación se encarga el tiempo.

El efectivo sigue siendo el instrumento más común, según coinciden los análisis del sector. Es accesible, es líquido y no exige conocimientos. Pero también es el que peor rinde a treinta años vista, cuando el objetivo real es mantener el poder de compra tras el último salario.

La comparación europea incomoda. En varios países del norte de Europa, el ahorro vinculado al empleo cubre a buena parte de la población activa. En España, ese segundo pilar es todavía un proyecto a medio construir, con una cobertura que apenas alcanza a una fracción de los trabajadores.

El canal que más ha crecido en los últimos años es el de los planes de empleo, impulsados por los acuerdos entre patronal y sindicatos. Su cobertura, sin embargo, sigue lejos de la de otros países europeos, donde el ahorro a través de la empresa es la norma y no la excepción.

JP Morgan ahorro España

Los expertos repiten que el problema es de fondo y no de producto. Los planes de pensiones existen, son razonablemente baratos frente a otras alternativas y están regulados. Lo que falta es la costumbre de usarlos, y esa costumbre se aprende en casa y en la escuela mucho antes de que alguien mire el saldo de su cuenta.

La trampa de confiar solo en la pensión pública

España arrastra un problema de previsión que va más allá de una estadística. Durante años, la sociedad delegó en el Estado una tarea que en media Europa se reparte entre lo público y lo privado. Funcionó mientras la demografía acompañaba. Ya no acompaña.

Los precedentes están sobre la mesa. Las reformas aprobadas para sostener el sistema se fueron aplicando a trompicones, y el fondo de reserva que debía amortiguar los años malos quedó prácticamente seco. El sistema sigue siendo sólido en el corto plazo, pero su sostenibilidad a veinte años nadie la firma sin cruzar los dedos.

Aquí está la contradicción que JP Morgan retrata con crudeza. La mayoría de los hogares dice que ahorrará mañana. Casi ninguno lo hace hoy. El tiempo, que es el mejor aliado del interés compuesto, es también el peor enemigo de quien empieza tarde.

Los programas públicos de educación financiera que impulsan la CNMV y el Banco de España llevan años insistiendo en lo mismo, y los resultados llegan con cuentagotas. La alfabetización económica avanza, pero no al ritmo que exige el envejecimiento de la población.

Mi lectura es que el debate ha servido para concienciar, no para actuar. Falta convertir el mensaje en hábito, y eso exige incentivos fiscales que lleguen de verdad a las rentas bajas, productos sencillos y una conversación menos técnica. El próximo cierre de año, con las aportaciones definitivas de los fondos de pensiones, dirá si algo ha cambiado o si seguimos instalados en el mismo uno de cada cuatro.

Ethereum activa pagos privados en mainnet: zkAPI entra en producción y dispara la privacidad para la IA

Ethereum acaba de moverse en un terreno que hasta ahora parecía reservado a las finanzas. La red ha puesto en producción zkAPI en mainnet —la red principal de Ethereum, donde se mueven fondos reales y no pruebas—, una herramienta para pagar el acceso a modelos de inteligencia artificial sin que la identidad del usuario quede atada a las preguntas que formula. Lo hace de la mano de la Ethereum Foundation y el Open Anonymity Project.

El detalle no es menor. Casi cualquier servicio digital obliga hoy a dejar una huella: quién paga, con qué método y qué hace después con esa cuenta. Cuando el servicio es un modelo de IA, esa huella puede resultar delicada. Un prompt, la instrucción que se escribe a un modelo de lenguaje, puede contener datos del trabajo de alguien, de sus finanzas o de una investigación en curso.

zkAPI ataca justo ese punto. El usuario paga por adelantado en USDC, la stablecoin de Circle anclada al dólar, y después accede al modelo mediante pruebas de conocimiento cero. Por simplificarlo: un mecanismo criptográfico que demuestra que algo es cierto —que has pagado, que tienes derecho a entrar— sin revelar ningún otro detalle del proceso. El funcionamiento de estas pruebas está bien resumido en su entrada de Wikipedia.

Lo interesante no es solo la técnica, sino dónde se coloca. Aquí la cadena no es el producto que se vende, sino la capa de pago y privacidad de un servicio que ya existe fuera del sector. Es una diferencia sustancial frente a la mayoría de lanzamientos cripto, que primero crean un producto financiero nuevo y luego buscan usuarios para él. Que el objetivo sea pagar mejor algo ajeno al cripto —una consulta a un modelo de IA— cambia por completo la vara con la que se mide el éxito.

Contado sin tecnicismos, el flujo es sencillo. El usuario deposita USDC, una prueba de conocimiento cero confirma que el pago es válido y el acceso se habilita sin repetir cada vez los mismos datos de pago. Dicho de otro modo: el sistema deja de construir un historial rastreable entre una persona y sus consultas a la IA.

La privacidad deja de ser un añadido exótico cuando el servicio que protege ya forma parte de la rutina de millones de personas.

A quién afecta y qué gana el usuario de ether

Para quien usa Ethereum a diario, el impacto es doble. Primero, aparece un caso de uso fuera de la especulación: pagar servicios que no tienen nada que ver con criptomonedas. Segundo, se refuerza una narrativa que venía ganando peso, la de la privacidad aplicada a la IA, un terreno donde la regulación europea y estadounidense todavía no ha cerrado las reglas.

Ahí está la parte incómoda. La privacidad fuerte choca con las exigencias de trazabilidad que reclaman los supervisores para evitar el blanqueo de capitales. MiCA, el reglamento europeo que ordena el mercado de criptoactivos, empuja justo en la dirección contraria: más controles y más identificación. Un sistema que oculta quién hay detrás de un pago tendrá que demostrar que puede convivir con esas normas.

Conviene recordar que Ethereum no es la única red que explora este terreno. Aztec, con su capa 2, y otras redes centradas en privacidad llevan años trabajando en lo mismo. La diferencia es que zkAPI llega con el respaldo de la fundación y apunta a un uso concreto, el pago de servicios de IA, que hoy maneja volúmenes enormes de datos personales.

pagos privados Ethereum

La privacidad deja de ser un nicho en Ethereum

No es la primera vez que Ethereum intenta resolver este problema. Aztec Labs relanzó hace poco zk.money, una cartera privada sobre su capa 2, tres años después de cerrar el servicio original. Entonces la privacidad se quedó en experimento minoritario porque exigía demasiado al usuario. Ahora el enfoque es distinto: que la parte privada sea casi invisible.

La comparación con el pasado ayuda a situar el cambio. Tras The Merge, el hito de septiembre de 2022 que llevó a Ethereum a pasar de la minería a la validación con ether bloqueado, el ecosistema se centró en abaratar costes, y ganar capacidad. Dencun, en marzo de 2024, remató esa etapa con los blobs, un espacio de datos pensado para que los rollups —las redes de segunda capa que procesan transacciones aparte y luego las resumen en Ethereum— publicaran información mucho más barata. La privacidad, en cambio, siempre quedó en un segundo plano.
El riesgo de fondo sigue ahí. Una privacidad bien construida es cara de desarrollar y difícil de auditar, y un fallo en una prueba de conocimiento cero no se detecta a simple vista. A eso se suma la dependencia de un puñado de proveedores de tecnología y la presión regulatoria sobre cualquier herramienta que dificulte la trazabilidad. Los datos apuntan a una dirección, pero el camino no está despejado.

Lo que viene depende de algo poco glamuroso: la usabilidad. Si pagar una IA con privacidad resulta tan fácil como pagarla sin ella, el sistema tendrá recorrido. Si obliga a entender mecanismos extraños, se quedará donde han quedado tantas ideas buenas del sector. La próxima prueba de fuego será ver cuántos servicios de fuera del mundo cripto se animan a integrarlo.

Idealista señala a la bolsa inmobiliaria y la banca como los grandes ganadores de un cambio de Gobierno

La bolsa inmobiliaria y la banca serían los grandes ganadores del parqué si el 29 de noviembre cambia el Gobierno de España. Los analistas consultados por Idealista coinciden en el diagnóstico: ocho años de presión regulatoria pesan sobre dos sectores que cotizan cada decisión de Moncloa.

El argumento central es el giro normativo. Una victoria del bloque de derechas reduciría la carga que inmobiliarias y bancos han soportado durante las dos legislaturas de Pedro Sánchez, marcadas por la batalla de la vivienda y los impuestos extraordinarios. El mercado lleva meses descontando escenarios.

Las socimis (sociedades cotizadas de inversión inmobiliaria, obligadas a repartir buena parte de su beneficio entre los accionistas) son el primer objetivo señalado. PSOE y Sumar han planteado un castigo fiscal para las que tienen viviendas en cartera, en forma de un aumento del gravamen especial sobre beneficios no distribuidos.

Por qué las socimis y los bancos lideran las quinielas del parqué

La propuesta, que sigue su curso, dejaría fuera a las grandes del Ibex. Inmobiliaria Colonial y Merlin Properties no tienen casas en sus carteras, sino oficinas, centros comerciales y logística. Ese detalle las blinda del golpe directo, pero no de la inseguridad jurídica que recorre al sector desde la Ley de Vivienda de 2023.

En el caso de Merlin Properties hay un segundo frente: los data centers. La compañía ha apostado miles de millones por activos intensivos en energía y sostiene que las reglas pueden cambiar en cualquier momento. El Ejecutivo prevé aprobar en las próximas semanas el decreto que los regula, con una exigencia que el sector considera inasumible: compensar con renovables un mínimo del 80% del consumo.

En juego hay 9.000 millones de euros de inversión y dos modelos opuestos de país: uno que grava al capital y otro que lo desregula para atraerlo.

La banca comparte el malestar. Desde 2023 carga con un impuesto especial que grava entre el 1% y el 7% de los ingresos y que recae íntegramente sobre Santander, BBVA, CaixaBank y Sabadell. Las patronales llevan años clamando contra el tributo, hoy en los tribunales, y confían en que un cambio de signo lo derogue o lo suavice, la fórmula por la que ya apostó el PP en 2024.

El impuesto bancario y el expediente de la CNMC: los frentes abiertos

A ese frente se suma otro menos visible. La CNMC mantiene abierto un expediente a Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja por presuntas prácticas anticompetitivas en el negocio hipotecario, en concreto por las declaraciones de algunos directivos sobre los tipos de las hipotecas a tipo fijo.

Los números explican la expectación. La banca acumula un quinquenio dorado en bolsa, con subidas cercanas al 500%, y el inmobiliario ha vivido su propia montaña rusa entre el boom del alquiler, y el frenazo de la obra nueva. Ambos dependen del marco regulatorio más que la media del mercado.

La incertidumbre, eso sí, es máxima en las dos direcciones. El Gobierno puede intentar cerrar los flecos regulatorios que le quedan antes de que se disuelvan las Cortes. Y nadie sabe a qué ritmo un hipotético Ejecutivo del PP derogaría o rebajaría estas normas.

La Ficha del Inversor

La métrica que resume el momento es sencilla: los 9.000 millones de euros que el sector de los data centers tiene sobre la mesa, más el impuesto bancario que grava entre el 1% y el 7%. Son dos cifras que dependen de una sola variable política y explican por qué la bolsa inmobiliaria cotiza distinto cada vez que se acerca una cita electoral.

La tendencia a seis meses apunta a volatilidad hasta el 29 de noviembre y a un rally posterior si el resultado despeja el mapa regulatorio. El precedente más cercano es el de las propias socimis: nacieron al calor de la Ley 11/2009 y despegaron en 2013-2014 con la entrada masiva de capital internacional, hasta convertir a Merlin y Colonial en dos de los mayores propietarios de oficinas de Europa.

El perfil al que interpela este escenario es variado. Para el pequeño inversor, los valores del Ibex inmobiliario ofrecen exposición directa al giro regulatorio. Para el inversor patrimonial, la clave está en el alquiler: si se relaja la Ley de Vivienda, mejora la rentabilidad esperada de la cartera. Y para el gran capital, la seguridad jurídica es la condición previa a cualquier desembolso.

Queda un riesgo evidente: el Gobierno saliente aún controla el BOE y puede complicar el terreno antes de irse. En 2012, con la Sareb recién creada, el sector comprobó cómo una decisión de urgencia reordena el mercado en semanas. La próxima ventana crítica es el propio decreto de los data centers, si sale adelante antes de las urnas.

Lo que observamos es un pulso de fondo entre dos maneras de entender el ladrillo. La bolsa inmobiliaria y la banca juegan sus cartas. Todo lo demás, hasta el 29 de noviembre, es ruido.

La industria militar y aeronáutica española factura más de 18.000 millones y marca récord histórico en 2025

La industria militar, aeronáutica y espacial española facturó 18.034 millones de euros en 2025, un 11,6% más que el ejercicio anterior, su récord histórico, según el informe anual de PwC y la patronal Tedae.

Qué dicen las cifras: tres ramas al alza y un máximo histórico

El informe presentado esta semana confirma el tirón del gasto en defensa en Europa y consolida una senda de crecimiento que arranca de 2020. La facturación consolidada de las empresas representadas por Tedae avanzó un 11,6% interanual, hasta los 18.034 millones, el nivel más alto registrado por la patronal. El sector agrupa a compañías de la industria de defensa aeronáutica, terrestre y espacial, medidas en tres ramas muy desiguales.

La aeronáutica, tanto civil como militar, sigue siendo el grueso del negocio, con 12.080 millones de euros y un avance del 6,2%. Por detrás en volumen, aunque por delante en velocidad, aparece la rama de seguridad y defensa —que incluye parte de la actividad aeronáutica—, con 10.877 millones y un crecimiento del 16,2%. El espacio cierra la tabla con 1.416 millones, un 9,5% más. Las tres ramas se solapan: su suma no equivale al consolidado.

Rama de actividadFacturación 2025Variación interanual
Aeronáutica (civil y militar)12.080 millones+6,2%
Seguridad y defensa10.877 millones+16,2%
Espacio1.416 millones+9,5%
Total consolidado18.034 millones+11,6%

El negocio ya no se explica solo por el cliente civil. España alcanzó en 2025 el 2% del PIB en gasto en defensa, el umbral comprometido con la OTAN, lo que supone movilizar más de 34.000 millones de euros anuales.

La secretaria de Estado de Defensa, María Amparo Valcarce, puso el el acento en la autonomía industrial durante la presentación del informe: ‘Europa ha comprendido que la paz y la estabilidad requieren una base industrial y tecnológica sólida y autónoma. La responsable añadió que la relevancia macroeconómica del sector está en ‘su capacidad de arrastre para el conjunto de la economía española.

El récord de facturación tiene un único cliente detrás, el presupuesto público, y esa dependencia es a la vez su fortaleza y su mayor riesgo.

Madrid concentra el 53% de la facturación y el 36,7% del empleo del sector

facturación defensa 2025

La concentración territorial es el rasgo más llamativo del informe. La Comunidad de Madrid absorbió el 53% de la facturación, 9.501 millones de euros, más del triple que Andalucía, segunda plaza con 3.135 millones. Cataluña queda fuera de los primeros puestos: apenas el 1% del negocio, 243 millones. Madrid manda.

El mapa del empleo repite el patrón. Madrid aglutina el 36,7% de los puestos vinculados al sector, 106.568, equivalentes al 2,6% del trabajo total de la región. Cataluña suma 32.448 empleos, el 0,7% de su mercado laboral, pese a los esfuerzos por reconvertir parte de su industria del automóvil hacia la defensa.

En conjunto, el empleo directo creció un 10,8%, hasta los 83.453 puestos. Sumando indirectos e inducidos, la cifra asciende a 289.938, un 11,5% más. La aeronáutica manda, con 189.026 personas vinculadas.

Del 2% del PIB a los 61.900 millones en programas de modernización

La palanca del crecimiento está en los Programas Especiales de Modernización (PEM), la herramienta con la que el Ministerio de Defensa canaliza la compra pública. El Gobierno aprobó 35 el año pasado y prevé sumar otros 15. Con casi 80 programas ya en marcha, varios heredados de ejercicios anteriores, el instrumento movilizará unos 61.900 millones de euros.

El reparto beneficia de forma clara a Indra. El 60,1% de los fondos de los PEM aprobados en 2025 va a proyectos liderados por la compañía, con la nueva artillería sobre cadenas como principal exponente: 4.554 millones de presupuesto plurianual, de los que 653 millones se han comprometido este ejercicio. Navantia recibirá 349 millones para modernizar las fragatas F-100 y Airbus, 290 millones por el helicóptero ligero multipropósito.

A la lista se suma Ficosa. El fabricante de componentes de automoción anunció un acuerdo con Santa Bárbara, filial española de la estadounidense General Dynamics, para desarrollar de forma conjunta soluciones de ayuda a la conducción y visión avanzada destinadas a vehículos blindados. Ficosa ya había sellado una alianza con Indra el año anterior.

El retorno fiscal existe, pero el accionista de referencia se llama Estado

La aportación del sector al PIB alcanzó los 24.425 millones, un 11,4% más, el equivalente al 1,5% de la economía española. Desde 2020, cuando el estallido de la pandemia dejó esa cifra en 16.459 millones, el crecimiento medio anual ha sido del 8,2%. La recaudación fiscal asociada llegó a 8.107 millones, el 2,5% de los ingresos tributarios del país.

Las cifras son sólidas, pero conviene leerlas con matices. El motor del sector no es la demanda privada ni la exportación: es el presupuesto público. Los PEM son planes plurianuales y el 8×8 Dragón, aún en ejecución, demuestra que su conversión en caja se estira durante años. El reparto concentra además el 60% de los fondos nuevos en un solo grupo, Indra, lo que duplica la dependencia por el lado del proveedor.

El segundo riesgo es geográfico. Con Madrid en el 53% de la facturación, la industria queda expuesta a las decisiones políticas sobre ubicación de plantas y a la competencia de otras regiones. Andalucía aporta 3.135 millones; Cataluña, con una base industrial notable, apenas el 1% del negocio. El retorno es real. El reparto, desigual.

📊 Las Claves para el Inversor

  • Qué vigilar: La letra pequeña de los 15 nuevos PEM y el ritmo de ejecución de los 653 millones ya comprometidos en artillería sobre cadenas.
  • Reacción del valor: Indra es la beneficiaria evidente y el mercado ya lo descuenta; las sorpresas llegarán por márgenes, no por volumen de contratos.
  • Precedente sectorial: El 8×8 Dragón muestra que un programa plurianual tarda años en convertirse en caja; el anuncio pesa menos que la ejecución.

La mejor hora para desayunar es entre las 7:00 y las 8:00: así estabilizas tu energía

La mejor hora para desayunar se sitúa entre las 7:00 y las 8:00, según un estudio de 2026 con 31.044 adultos que asocia esa ventana al mejor perfil metabólico de la mañana.

Por qué desayunar entre las 7:00 y las 8:00 estabiliza tu energía

Vamos a los datos. El trabajo siguió a 31.044 adultos estadounidenses de 40 años o más y registró a qué hora tomaban su primera comida del día. La franja de las 7:00 a las 8:00 concentró el perfil metabólico más favorable de toda la muestra. A partir de ahí, cuanto más se retrasaba el desayuno, más desfavorable era el marcador metabólico asociado, con un salto claro en quienes no comían nada hasta después del mediodía.

El matiz que cambia todo: es un estudio observacional. Detecta una asociación, no demuestra causa. Traducido a efectos prácticos, no basta con mover el desayuno de las 10:00 a las 7:00 y esperar un cambio automático; lo relevante es que el horario se suma a la calidad de lo que pones en el plato.

La razón biológica está en el reloj interno. El ritmo circadiano modula la tolerancia a la glucosa circadiana, es decir, la capacidad de gestionar los azúcares según la hora. Esa capacidad alcanza su mejor momento en la primera parte del día. Desayunar temprano encaja con la ventana; hacerlo tarde la fuerza.
El mismo criterio se aplica al resto de la jornada. Situar la última comida entre las 19:00 y las 20:00 y evitar picar después de medianoche deja al cuerpo digerir cuando su maquinaria metabólica aún trabaja a buen ritmo.

Adelantar la primera comida no compensa un mal plato, pero alinear el horario con tu reloj interno sí juega a tu favor.
Crononutrición: cómo alinear tus comidas con tu reloj interno

crononutrición

La crononutrición estudia exactamente esto: cómo la hora a la que comes modifica el modo en que el cuerpo usa esa comida. El principio es sencillo. Por la mañana el organismo está preparado para recibir energía; por la noche, para almacenarla y reparar. Ignorar ese patrón es remar contra corriente.

Esto no significa comer cada tres horas por obligación ni vivir pendiente del reloj. Significa respetar tres anclajes: desayuno temprano, comida en el centro del día y cena ligera y temprana. Si tu trabajo te desordena el horario, protege el desayuno: es el anclaje que más arrastra al resto de la jornada. Y si un día cenas a las 22:00, no pasa nada; el problema es convertir la excepción en norma.

📊 La pauta en cifras

  • Ventana de desayuno: entre las 7:00 y las 8:00, la franja asociada al mejor perfil metabólico en el estudio de 2026.
  • Última comida: entre las 19:00 y las 20:00, y nada de picar después de medianoche.
  • Luz natural al despertar: entre 10 y 15 minutos de exposición matinal ayudan a anclar tu ritmo circadiano.
  • A tener en cuenta: el estudio es observacional; muestra asociación, no causa, y no sustituye un plan personalizado.

La letra pequeña de la etiqueta vale también para los horarios. Un desayuno de bollería industrial a las 7:00 no es mejor que uno de huevos y avena a las 8:00. La ventana importa, pero el contenido manda: proteína, grasa saludable y fibra sostienen la energía; el azúcar libre la dispara y luego la deja caer.

Lo que la evidencia sostiene (y lo que no) sobre el horario de las comidas

Conviene ser honesto. La investigación sobre crononutrición acumula ya dos décadas de trabajos con un patrón común: el momento de la comida modifica la respuesta metabólica. Lo que no existe todavía es un ensayo que demuestre que cambiar solo la hora del desayuno produzca un beneficio duradero. La mayoría de los estudios disponibles apunta en esa línea, y casi todos son observacionales, como el de 2026.

¿Qué hacemos con ese dato? No tirarlo, pero tampoco venderlo como milagro. La lectura razonable es que el horario es un factor de segundo orden: pesa, pero pesa menos que la calidad de la dieta, el entrenamiento de fuerza y el sueño. Para quien ya cuida lo demás, ajustar la ventana es un ajuste fino muy rentable y prácticamente gratis.

Y encaja mejor en unos perfiles que en otros. Si trabajas por turnos o viajas con frecuencia, tu reloj interno va a desajustarse de todos modos; ahí el objetivo realista es mantener cierta regularidad, no clavar las 7:00. Para el resto, adelantar desayuno y cena es una de las palancas más sencillas que existen para estabilizar la energía diaria. Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Adelanta el desayuno: deja la primera comida entre las 7:00 y las 8:00 y protégela de reuniones que la retrasen.
  • Corrige la cena: sitúala entre las 19:00 y las 20:00 y cierra la cocina después; si aparece el hambre, agua o una infusión sin azúcar.
  • Ancla la luz: sal a la calle o abre la ventana los primeros 15 minutos del día para sincronizar tu reloj interno con el horario de las comidas.

Le Meurice París: por qué el lujo hotelero prime se consolida como activo refugio

Le Meurice París abrió sus puertas en 1835. Casi dos siglos después, el palacete de la Rue de Rivoli se ha consolidado como una de las direcciones más codiciadas de Europa para el capital patrimonial. No es una cuestión de gusto estético. Es una cuestión de escasez estructural.

Llevo años siguiendo la conversión de los grandes hoteles europeos en activos financieros. Pocas plazas reúnen lo que exige un family office: ubicación irrepetible, licencia difícil de replicar y una marca con dos siglos de historia. Le Meurice cumple las tres condiciones.

El palacio como activo escaso: la distinción que no se improvisa

En Francia, la palabra palace no es un reclamo comercial. Es una distinción oficial del Estado que sitúa al establecimiento un escalón por encima del cinco estrellas convencional. Le Meurice fue el primer hotel del país en obtenerla, en 2011. Ese reconocimiento funciona como una barrera regulatoria que no se compra ni se imita con inversión.

La dirección lo explica casi todo. El hotel se levanta frente al jardín de las Tullerías, sobre la Rue de Rivoli, con el Louvre a un lado y la Torre Eiffel al otro. A pocos minutos a pie quedan las joyerías de Place Vendôme y prácticamente todas las maisons de couture parisinas. Cuando el calendario se mide en desfiles y reservas de cena, la proximidad deja de ser una comodidad.

El legado artístico refuerza la prima. Salvador Dalí vivió aquí más de treinta años y Pablo Picasso celebró en estos salones su banquete de boda. Sobre esa herencia, la propiedad ha introducido capas contemporáneas —muchas firmadas por Philippe Starck— que evitan el riesgo del museo congelado. La sexta planta combina cristal de Baccarat y papeles pintados de de Gournay. En la cúpula, la Belle Étoile Penthouse Suite, de cuatro dormitorios y diseñada por Studio Lally & Berger, corona el edificio con una terraza de 360 grados.

El establecimiento dispone de 160 habitaciones y suites, una cifra contenida que protege su poder de fijación de tarifas. En el lujo hotelero, la escala reducida no es un defecto operativo: es la garantía de exclusividad.

Un palacio parisino no se valora por sus habitaciones, sino por la imposibilidad de replicar su dirección, su licencia y su historia.

Qué compra el inversor cuando compra un palacio parisino

hoteles de lujo París

La pregunta relevante para un family office no es cuánto cuesta una noche, sino qué se adquiere al tomar una participación en este tipo de activo. La respuesta se divide en tres capas. La primera es la tierra: un solar frente a las Tullerías no vuelve a salir al mercado. La segunda es la licencia de palace, un bien regulatorio finito. La tercera es la programación cultural, cada vez más determinante.

Ahí entra el calendario. Tras la Semana de la Moda, París celebra su Paris Art Week del 20 al 25 de octubre de 2026, y Le Meurice presenta ‘The Stage’, una instalación del artista y diseñador Harry Nuriev en el Restaurant Le Dalí. La propuesta transforma la mesa central del comedor en un escenario inmersivo para seis noches. El formato es íntimo: 24 comensales por noche, con actuaciones en directo y un menú de diez platos de Alain Ducasse, trufa, caviar de Kaviari y Dom Pérignon Brut Vintage 2017.

La reinversión en producto completa el cuadro. En agosto, el Spa Valmont pour Le Meurice introdujo el Head Spa, un ritual de inspiración japonesa de 60 minutos, y se convirtió en el primer palacio parisino en ofrecerlo. Antes había estrenado su facial Hydration des Bisses, inspirado en los canales históricos de la región suiza de Valais. Ese gasto constante en experiencia es lo que sostiene el valor de marca frente al desgaste del tiempo.

El lujo hotelero prime en el ciclo del capital refugio

Mi lectura del segmento es clara. El lujo hotelero prime funciona hoy como activo de preservación de capital, no de revalorización agresiva. La razón es estructural: un palacio parisino ofrece ingresos recurrentes, exposición a una economía turística resiliente y una cobertura natural frente a la inflación, porque las tarifas se reprecian cada temporada. No ofrece, en cambio, la liquidez de un activo cotizado. Vender una participación en un establecimiento de estas características exige meses de due diligence y un comprador de perfil muy concreto.

El error habitual de quien llega desde la renta variable es medir este activo por su múltiplo de entrada. El horizonte correcto es de diez a quince años, el mismo que exige cualquier inmueble de calidad. En ese marco, la distinción de palacio y la dirección frente a las Tullerías actúan como suelo de valor: limitan la caída en ciclos adversos y explican por qué estas plazas rara vez cambian de manos en momentos de estrés de mercado.

Quien busque rentabilidad rápida hará mejor en mirar otro segmento. Quien pretenda anclar una parte del patrimonio en un activo real, tangible y con oferta prácticamente fija, encontrará aquí un argumento sólido. Conviene vigilar la Paris Art Week de octubre: la forma en que estas casas convierten cultura y programación en prima de marca es hoy el mejor indicador adelantado de su valor a largo plazo.

💎 Veredicto Wealth

Le Meurice es un activo de preservación de capital para patrimonios con horizonte superior a diez años, no una apuesta de revalorización rápida. El riesgo principal a vigilar es la liquidez: la venta de una participación exige un comprador institucional y tiempos largos.

Héctor Grisi (Santander) reclama estímulo al crédito y liberar suelo para elevar la oferta de vivienda

El consejero delegado de Banco Santander, Héctor Grisi, ha reclamado estimular la concesión de crédito y liberar suelo para elevar la oferta de vivienda y contener los precios. El banquero apunta a la oferta, no a la demanda.

La receta de Grisi: crédito, suelo y menos burocracia

Durante su intervención en el XXIX Congreso Nacional de la Empresa Familiar, celebrado el lunes, Grisi fue tajante al situar el origen del problema. ‘Lo fundamental es comprender que es un tema de oferta insuficiente, y limitar la demanda nunca lo resuelve’, afirmó. Y remató: ‘La única solución sostenible en el largo plazo pasa por expandir la oferta’.

El consejero delegado del Santander desglosó su propuesta en tres frentes complementarios:

  • Regulación que estimule el crédito, con el fin de impulsar la construcción.
  • Menos burocracia para liberar suelo disponible.
  • Políticas públicas que incentiven la vivienda en venta y en alquiler.

Grisi apoyó su tesis en la experiencia de Argentina y México, dos mercados donde el grupo tiene presencia relevante y donde, a su juicio, ‘algunas políticas generaron décadas de difícil acceso a la vivienda para su población’. Todavía hoy, subrayó, ambos países registran ratios de crédito hipotecario sobre PIB por debajo de los de su región.

El diagnóstico llega en un contexto de tensión en el mercado residencial español, donde la escasez de obra nueva ha empujado los precios al alza y dificulta el acceso de los compradores. Un parque de vivienda rígido estrecha la oferta disponible y, con ella, el propio negocio hipotecario de la banca.

Su intervención, sin embargo, no se limitó al ladrillo. El banquero abordó también la geopolítica, el crecimiento económico, y la inteligencia artificial, tecnología que comparó con la electricidad, el ferrocarril o internet por su capacidad de transformación. En ese marco, reclamó a Europa ‘pasar a la acción’ y dotarse de una regulación inteligente que preserve la estabilidad sin frenar la innovación.

Grisi no pide al Estado que compre vivienda, sino que desbloquee suelo y abarate el crédito: la palanca que su banco domina es la financiación, no el ladrillo.

‘Ninguna de las grandes transformaciones que tenemos por delante, energética, digital, demográfica o de seguridad, será posible sin la financiación bancaria, profundos mercados de capitales y colaboración público-privada’, remachó el consejero delegado. Una declaración que enlaza con el papel que el sector reivindica en la financiación de la economía española.

Oferta insuficiente: el diagnóstico que comparten los grandes bancos

El mensaje de Grisi aterriza en un negocio, el hipotecario, que las entidades del Ibex siguen con lupa. El crédito para vivienda depende de que exista oferta que financiar: si el suelo no se libera y la construcción no arranca, el volumen hipotecario se estanca con independencia del precio del dinero. Competidores directos como BBVA, CaixaBank o Sabadell pujan por la misma cartera, mientras el Banco de España vigila la concesión bajo criterios macroprudenciales.

Héctor Grisi Santander

La tesis de la oferta insuficiente conecta con un debate económico más amplio. Un parque de vivienda rígido encarece el acceso y limita el volumen de crédito que el sistema puede colocar. El préstamo funciona como correa de transmisión: sin producto que financiar, no hay hipoteca que conceder, por mucho que el euríbor acompañe. Es ahí donde el interés del banco y el del comprador coinciden.

El contraste con las políticas de demanda resulta revelador. Las medidas que buscan contener los precios enfriando la demanda no amplían el parque disponible; atacan el síntoma, no la causa. Grisi defiende justo lo contrario: desatascar el cuello de botella de la oferta. La disyuntiva entre ambas aproximaciones marca la agenda de la vivienda en España.

Qué se juega Santander con el crédito hipotecario

Hay un precedente que explica por qué los bancos españoles miran con atención este debate. La crisis inmobiliaria de 2008 secó el crédito y dejó años de contracción hipotecaria; el sector tardó más de una década en normalizar su balance. Un flujo de oferta de vivienda sostenido, en cambio, ofrece al banco un negocio recurrente y de bajo riesgo relativo, con la hipoteca como producto estrella de la banca minorista.

Para Santander, el crédito hipotecario en España es una pieza menor dentro de un grupo con fuerte peso en Brasil, México o Reino Unido, pero no irrelevante. La entidad presidida por Ana Botín compite en un mercado de márgenes comprimidos por la competencia y por el precio del dinero. Cualquier palanca que ensanche la demanda solvente —y la oferta de vivienda lo hace— se traduce en volumen.

La pelota, sin embargo, no está solo en el tejado del banco. Grisi reclama cambios regulatorios que dependen del Gobierno y de las comunidades autónomas, responsables últimos del suelo y de la ordenación urbanística. Sin ese movimiento normativo, la petición del consejero delegado se queda en diagnóstico. Y el precio de la vivienda seguirá marcando la agenda.

📊 Las Claves para el Inversor

  • Qué vigilar: Si el discurso de Grisi cristaliza en medidas concretas de liberación de suelo y estímulo al crédito, o se queda en declaración de intenciones.
  • Reacción del valor: El mercado pondera el negocio hipotecario como activo de bajo riesgo; cualquier mejora de la oferta reforzaría el volumen de crédito del sector.
  • Precedente sectorial: La experiencia de Argentina y México que cita Grisi ilustra cómo las políticas de vivienda condicionan durante décadas el acceso al crédito.

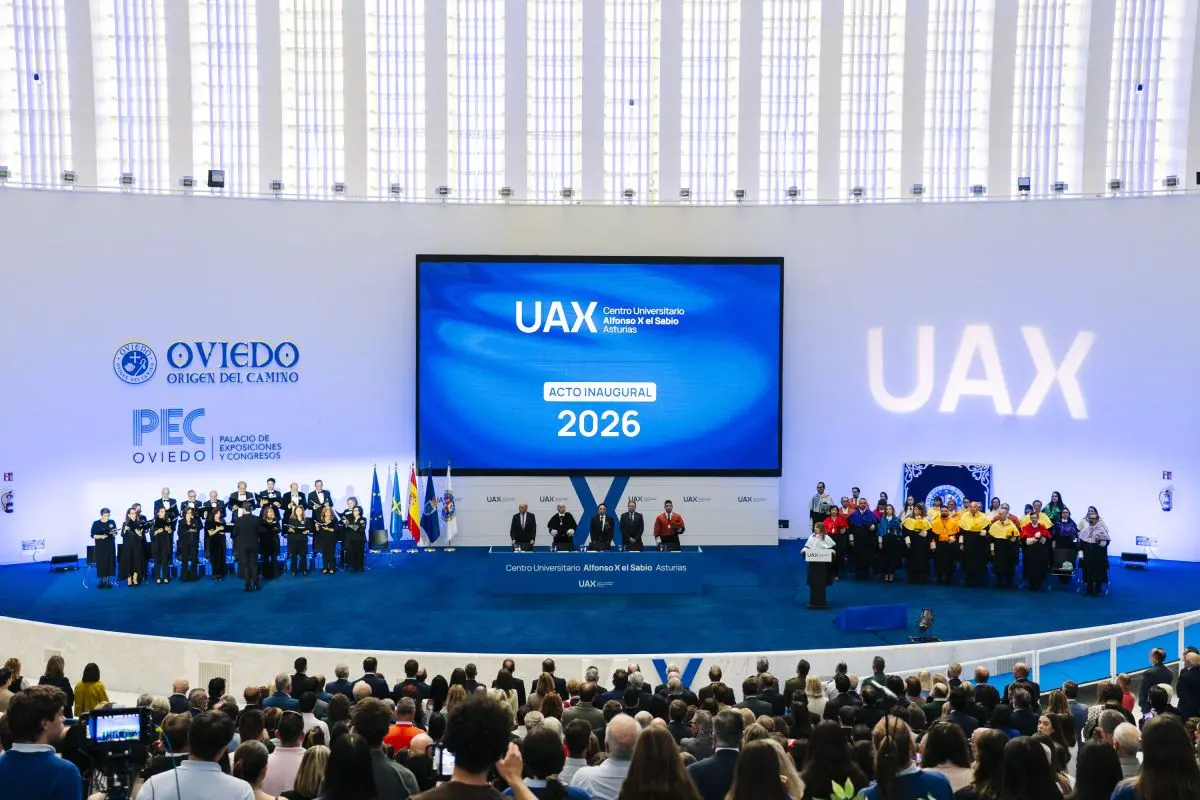
El Centro Universitario Alfonso X el Sabio Asturias inaugura su campus en Oviedo con sus primeras promociones de Medicina y Enfermería

0

El Centro Universitario Alfonso X el Sabio Asturias ha comenzado oficialmente su andadura en Oviedo con la inauguración de su campus en el edificio Calatrava. Según informó, cuenta con 20.000 metros cuadros de instalaciones tecnológicas sobre salud que ya han comenzado a utilizar los 240 alumnos de los Grados en Medicina y Enfermería, que componen la primera promoción del centro.

El nuevo centro universitario traslada a Asturias el modelo educativo desarrollado por UAX durante más de 30 años, basado en la formación práctica, la incorporación de tecnología aplicada y una visión integral de la salud. El campus contará con un Hospital Virtual de Simulación, laboratorios especializados y aulas equipadas con tecnología avanzada, entre otros espacios diseñados para la formación sanitaria. Estas instalaciones permitirán desarrollar un modelo educativo experiencial desde las primeras etapas de la formación, con el uso de simulación clínica y herramientas tecnológicas relacionadas con el ejercicio profesional.

Durante el acto, Jesús Núñez, presidente del Grupo UAX, ha apuntado que “hoy abrimos las puertas de este campus, pero también ponemos todo nuestro conocimiento, experiencia y compromiso al servicio de la sociedad asturiana. Queremos contribuir a fortalecer la oferta académica de Asturias y de todo el norte de España, ayudando a atraer talento, pero también a generarlo y retenerlo. Nuestra vocación es hacerlo de la mano de administraciones, empresas, instituciones y centros educativos para que el Principado avance como un referente sanitario y educativo con proyección internacional”.

Núñez ha recorrido las recién estrenadas instalaciones del Centro Universitario Alfonso X el Sabio Asturias junto al alcalde de Oviedo, Alfredo Canteli. «Es un verdadero honor que una institución de la relevancia de UAX haya mirado hacia Oviedo. Que haya encontrado aquí una oportunidad y haya decidido invertir, crecer y quedarse. Y creo que tenemos que ser conscientes de lo que significa lo que hoy estamos inaugurando», ha apuntado. Además, ha querido destacar que «esta apuesta de UAX, además, encaja perfectamente con la idea de ciudad que queremos construir. Un Oviedo que apuesta por la cultura, por el conocimiento, por la innovación y por la capacidad de generar oportunidades.

Ambos han estado acompañados por Domingo Mirón, CEO del Grupo UAX; Luis Couceiro, director de Universidades del Grupo UAX; Aida Suárez, directora de One Health del Grupo UAX y decana de la Facultad de Ciencias Biomédicas y de la Salud de UAX, Juan Romo, rector de la Universidad Alfonso X el Sabio (UAX), y Jaime Algorta, director del Centro Universitario Alfonso X el Sabio Asturias, que ha asegurado que “nuestra propuesta académica está conectada con la evolución del sistema sanitario para formar a aquellos que lo transformarán. Para ello, combinamos tecnología y enfoque One Health para preparar a profesionales capaces de desenvolverse en un entorno donde la prevención, el diagnóstico y la atención son cada vez más digitales, conectados e interdisciplinares”.

El evento ha contado con la lección inaugural del reconocido oftalmólogo Dr. Luis Fernández-Vega Sanz, que ha querido poner en valor el papel de la universidad en la formación de los profesionales que liderarán la medicina del futuro: “La universidad es el lugar donde el conocimiento se conforma, se transmite, se cuestiona y se renueva. La Universidad Alfonso X el Sabio es un claro ejemplo de ello, pues aúna visión a largo plazo con vocación, rigor, exigencia y compromiso para formar profesionales de manera interdisciplinar, preparados para afrontar los grandes retos de la medicina y la enfermería”.

El nuevo Centro Universitario Alfonso X el Sabio Asturias nace con el objetivo de contribuir a la generación de talento sanitario en el Principado y en todo el entorno del norte del España. Se calcula, por ejemplo, que unos 5.000 jóvenes viajan fuera cada año para cursar sus estudios. Es por ello que, de los cerca de 240 estudiantes que han comenzado el curso, más del 40% son asturianos, y el resto son alumnos procedentes de comunidades aledañas como Galicia, Cantabria, País Vasco y Castilla y León, atraídos por una propuesta que combina innovación, práctica profesional y el entorno de vida de Oviedo.

Para favorecer esta conexión con el sistema sanitario asturiano, UAX ha impulsado acuerdos con hospitales públicos y privados, centros sociosanitarios, empresas biotecnológicas y entidades vinculadas a la investigación. El centro cuenta ya con convenios con instituciones como el Hospital Vital Álvarez Buylla, la Clínica Asturias, el Hospital Begoña y el Hospital Ribera Covadonga, así como con entidades sociosanitarias como Grupo Lares o DomusVi. A esta red se suman los acuerdos con colegios profesionales del Principado de Asturias para desarrollar iniciativas de formación, investigación, innovación y desarrollo profesional.

Además, la puesta en marcha del centro se enmarca en un proyecto estratégico a largo plazo en Asturias, que contempla una inversión global estimada de 40 millones de euros y la creación de alrededor de 250 empleos directos.

Con este proyecto, UAX señaló que apuesta por consolidar en Asturias un ecosistema universitario vinculado al ámbito sanitario, capaz de conectar formación, innovación y práctica profesional con una oferta académica que crecerá progresivamente con nuevas titulaciones sanitarias, entre ellas los grados en Odontología y Farmacia. También se incorporarán programas de posgrado como el Máster Universitario en Dirección y Gestión Sanitaria, entre otros.

Realtor.com detecta el frenazo migratorio en Miami: la ventaja de asequibilidad de Florida se agota

La inversión inmobiliaria en Miami afronta un cambio de ciclo: la migración neta a Florida se ha desplomado un 66% desde 2022. El portal Realtor.com lo detecta en el tráfico de compradores foráneos y un informe universitario lo confirma en las cifras oficiales.

El trabajo del Shimberg Center for Housing Studies de la Universidad de Florida, fechado en junio, cifra en 201.191 personas las que llegaron al estado desde otros puntos de Estados Unidos, unas 551 al día. En el pico pospandemia de 2022 fueron 598.737, a 1.640 diarias.

El condado de Miami-Dade, el más caro del estado, lideró la salida: perdió cerca de 73.000 residentes hacia otros condados y estados el año pasado. Los compradores neoyorquinos representaron solo el 11% del tráfico online no local hacia Miami este otoño, dos tercios menos que en el pico de 2023.

La causa es la asequibilidad. Un informe del Bureau of Economic Analysis (BEA), publicado en agosto con datos de 2024, situó por primera vez el coste de vida de Miami por encima del de Nueva York: un 14,1% sobre la media estadounidense, la segunda gran ciudad más cara del país solo por detrás de San Francisco.

‘Son víctimas de su propio éxito’, resume Anthony Lamacchia, fundador de Lamacchia Realty, en declaraciones a Realtor.com. Su empresa comprueba el giro en su propio negocio: entre 2016 y 2022 Miami era su primer mercado de salida; hoy lo es Florida Central, porque los precios han expulsado a los compradores de ingresos medios.

A eso se suma el efecto Surfside. El derrumbe de la torre Champlain Towers en 2021 forzó reformas que obligan a los condominios antiguos a someterse a inspecciones estructurales y a financiar íntegramente sus reservas. El resultado son cuotas de comunidad y seguros disparados, un coste extra que desanima al comprador de presupuesto ajustado.

Miami ya no vende precio, vende capital: la clase media emigra a Florida Central mientras el dinero extranjero sigue comprando metros cuadrados en Brickell.

El mapa migratorio de Florida se redibuja hacia el centro y el oeste

El trasvase no es solo desde Miami. Mercados vecinos que hace una década eran refugio de presupuesto, como Lake Worth, Delray Beach, o Deerfield Beach, tampoco salen ya a cuenta. El destino alternativo está en el centro y el oeste del estado, con Fort Myers, Naples, Sarasota y St. Petersburg ofreciendo viviendas a la mitad de precio.

Qué puede aprender Marbella del espejismo inmobiliario de Miami

Aquí está la lectura útil para el mercado español. Lo que le ha pasado a Miami es el camino que Marbella, Ibiza o Palma llevan una década transitando: un destino que se hace fuerte por precio, atrae capital internacional, encarece la vivienda local y acaba expulsando a los residentes que sostienen la economía de servicios.

Los datos de Miami son elocuentes. Realtor.com calcula que el 43,2% de las compras se pagaron al contado, lo que deja a los hogares con hipoteca compitiendo contra compradores que no la necesitan. En Marbella o la Costa del Sol la compra extranjera al contado es igualmente alta, y el efecto sobre el residente que busca vivienda habitual es idéntico.

Hay un segundo paralelismo, el de los costes ocultos. Lo que en Miami han sido las cuotas de comunidad y los seguros tras Surfside, en España lo son las derramas de rehabilitación y la exigencia de la ITE en los edificios antiguos. Cuando el parque construido necesita inversión, el coste aterriza en la cuota del propietario.

La Ficha del Inversor

La métrica que resume el cambio es el coste de vida relativo: Miami un 14,1% por encima de la media estadounidense frente al 12,5% de Nueva York, según el BEA. Ese diferencial, que durante décadas justificó la mudanza desde la costa este, se ha cerrado y con él parte del atractivo inversor.

En los próximos seis meses la previsión es de dos velocidades. El lujo seguirá su curso: en el primer semestre de 2026 el sur de Florida registró máximos históricos de transacciones en los tramos altos, según Ana Bozovic, fundadora de Analytics Miami. El residencial de ingresos medios seguirá tensionado; Realtor.com suspende a Miami con un F en asequibilidad y construcción en sus Metro Report Cards de 2026.

El comprador tipo ha cambiado. Si hasta 2022 la operación encajaba para el profesional neoyorquino que buscaba segunda residencia, hoy el mercado es para family office, tecnológicos con liquidez y capital internacional. El pulso es ahora entre la Miami de los trabajadores que no pueden pagar la ciudad y la del capital que llega con un poder de compra extraordinario, y ahí está la advertencia para España: una ciudad de servicios necesita a quienes los prestan.

El propio mercado apunta a una corrección parcial. Bozovic confía en que la nueva ola de capital genere soluciones de vivienda a medida que la economía madure, y Lamacchia cree que los compradores volverán cuando la inflación ceda. El indicador a vigilar es el flujo migratorio: si sigue por debajo de las 600 personas diarias, Miami habrá dejado de ser una ciudad de clase media.

Perseverance halla en Marte un vasto campo de rocas claras más allá del cráter Jezero

El rover Perseverance de la NASA ha encontrado en Marte un vasto campo de rocas claras, un paisaje insólito en un planeta dominado por el basalto oscuro. Las imágenes proceden de Lac de Charmes, una región de roca antigua situada más allá del borde occidental del cráter Jezero, la cuenca que el vehículo lleva explorando desde su aterrizaje. La NASA lo ha detallado en el blog oficial de la misión.

La fotografía clave la captó la cámara Mastcam-Z derecha el 30 de agosto de 2026, en el sol 1965 de la misión Mars 2020. En ella se ven decenas de bloques de tono pálido salpicando una ladera. Sobre Marte, acostumbrado al gris oscuro y al ocre oxidado, esa palidez es una rareza que el equipo científico no tardó en señalar. El rover llevaba seis meses recorriendo esta zona cuando topó con el campo de rocas.

Qué son esas rocas claras que Perseverance ha hallado en Marte

Los datos recogidos hasta ahora apuntan a que buena parte de esos bloques son gabro, una roca ígnea rica en minerales de hierro y magnesio. El gabro no se forma en la superficie. Nace del enfriamiento lento de magma a bastante profundidad en la corteza, donde los cristales disponen del tiempo necesario para crecer. Visto así, es el equivalente marciano del granito terrestre: una roca de interior que solo sale a la luz si algo la empuja hacia arriba.

De ahí surge la pregunta incómoda. ¿Cómo llegó material de las entrañas del planeta a la ladera de una colina? La respuesta, por ahora, es solo una hipótesis de trabajo.

Una brecha antigua, el rompecabezas del cráter Jezero

Desde finales de septiembre, Perseverance investiga una franja de posible roca madre que asoma entre los bloques claros y el regolito suelto. Las primeras imágenes sugieren que está formada por fragmentos angulosos, unos claros y otros oscuros, unidos en lo que los geólogos llaman una breccia. La idea que gana peso es que los bloques pálidos de la ladera se hayan desprendido de esa brecha por efecto de la erosión.

La prueba visual más reciente llegó el 27 de septiembre de 2026, cuando una de las cámaras de navegación del rover fotografió el afloramiento que el equipo ha bautizado como Idubi. En la imagen se aprecia el brazo robótico desplegado sobre la roca, con sus instrumentos listos para medir. Es el tipo de escena que no aparece en los titulares y sostiene toda la ciencia: paciencia, repetición y una cámara que no se cansa.

Las brechas suelen nacer de procesos violentos: fractura y transporte de roca que deja esas esquinas vivas, sin redondear. No es un detalle menor. Capas de brecha ya observadas fuera de Jezero se han atribuido a impactos de asteroides en el Marte primitivo. Quizá el mismo impacto que excavó el cráter Jezero, o uno parecido, fue el que sacó a la superficie estos bloques claros.

El gabro es una roca de interior. Encontrarlo suelto sobre una ladera obliga a explicar qué fuerza lo arrancó de las profundidades.

Conviene aclarar una unidad de tiempo que aparece en los informes. El sol es el día marciano y dura unas 24 horas y 37 minutos, apenas 40 minutos más que el terrestre. Por eso el equipo cuenta la misión por soles y no por días. Ya son casi 2.000.

rover Perseverance

Lo que el hallazgo cambia en la historia del Marte antiguo

Conviene ser honesto sobre el estatus de este hallazgo. No es un artículo revisado por pares, sino la actualización que el equipo científico de la misión publica en el blog de la NASA, firmada esta vez por Alex Jones, investigador predoctoral del Imperial College de Londres. Las piezas encajan entre sí —gabro, brecha, impacto—, pero siguen siendo interpretaciones en construcción.

La principal limitación es la escala de la evidencia. El rover ha analizado la composición y las texturas de un conjunto de bloques, no del campo entero, y la roca madre de la que podrían proceder aún está siendo examinada. Confirmar que el gabro salió de esa brecha y que un impacto lo excavó exige más datos, más imágenes, y probablemente el regreso de muestras a un laboratorio terrestre.

El hallazgo se inserta en la gran pregunta de la misión. Perseverance busca rastros de vida microbiana antigua en las rocas de Jezero, un cráter que hace miles de millones de años albergó un lago y un delta fluvial. Cada roca que estudia es una página de esa historia. Las brechas son valiosas precisamente porque pueden sellar fragmentos de distintas épocas y orígenes en una sola masa, como un archivo que mezcla páginas de varios libros.

Para quien quiera seguir el hilo, el próximo paso ya está en marcha. El rover continúa examinando el afloramiento de Idubi, con sus instrumentos de brazo desplegados sobre la posible brecha. Las muestras que vaya sellando están pensadas para la campaña Mars Sample Return, cuyo calendario sigue abierto. Hasta que alguna de esas cápsulas llegue a un laboratorio terrestre, la respuesta a cómo acabó el gabro en una ladera marciana seguirá siendo, literalmente, trabajo de campo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un vasto campo de rocas claras, en su mayoría gabro, sobre una ladera marciana, junto a una posible brecha de origen aún por confirmar.
  • Dónde: Lac de Charmes, más allá del borde occidental del cráter Jezero, en Marte.
  • Institución responsable: NASA, con el JPL y el equipo científico de la misión Mars 2020; entrada de blog firmada por Alex Jones (Imperial College de Londres).
  • Cuándo: Imagen principal captada el 30 de agosto de 2026 (sol 1965); investigación del afloramiento de Idubi en curso desde finales de septiembre de 2026.
  • Impacto a futuro: Ayuda a reconstruir la historia geológica del Marte antiguo y refuerza el valor de las muestras que Perseverance prepara para su regreso a la Tierra.

PROA Comunicación ficha a Jordi Sevilla como senior advisor de relacionamiento institucional

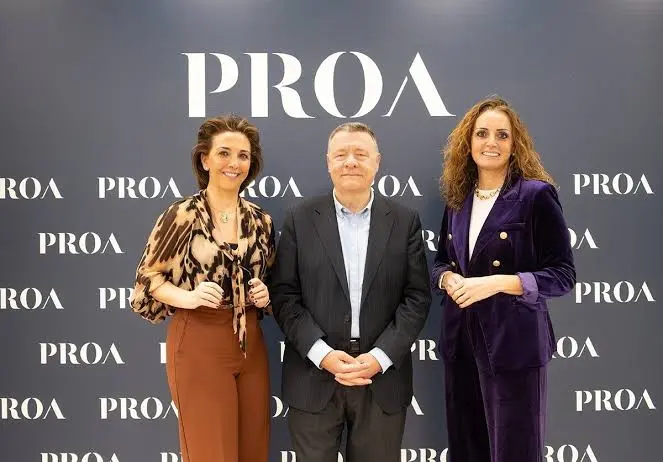
La consultora PROA Comunicación ha incorporado a Jordi Sevilla, exministro de Administraciones Públicas y expresidente de Red Eléctrica, como senior advisor del equipo directivo para liderar el área de relacionamiento institucional de la firma.

Nueva etapa en el relacionamiento institucional

El movimiento lo ha comunicado la propia firma, una consultora especializada en comunicación estratégica, asuntos públicos y reputación. Sevilla se incorpora al primer nivel de asesoramiento de la compañía y desarrollará su trabajo junto a las socias directoras, Lucía Casanueva y Valvanuz Serna Ruiz, según el comunicado difundido por la consultora.

El fichaje responde a un objetivo concreto: ampliar la capacidad del área de relacionamiento institucional, la división que acompaña a las organizaciones en su interlocución con administraciones, reguladores y actores del debate público. Es el terreno donde se negocian marcos normativos, autorizaciones y buena parte de la reputación corporativa.

Desde la firma sostienen que el contexto geopolítico actual ha elevado el peso de los asuntos públicos en las estrategias empresariales. Anticiparse a los escenarios y actuar de forma coordinada con el plan estratégico de cada institución se ha convertido, añaden, en un factor determinante para el posicionamiento y la influencia en el debate público.

PROA Comunicación suma a su cúpula un perfil de primer nivel institucional. El segmento está muy disputado. Las consultoras de comunicación compiten por perfiles con recorrido en la Administración y en la empresa cotizada, escasos y muy demandados en el mercado español.

El fichaje sitúa a la consultora en el circuito de los perfiles institucionales de primer nivel, un segmento donde compite con las grandes firmas del sector.

El movimiento no es aislado.

Trayectoria: de la Administración a la consultoría

Jordi Sevilla senior advisor

La trayectoria pública de Jordi Sevilla incluye los siguientes hitos:

  • Formación y carrera administrativa: economista, pertenece por oposición al Cuerpo Superior de Técnicos Comerciales y Economistas del Estado, y ha ejercido como jefe de Gabinete del ministro de Economía y Hacienda.
  • Etapa parlamentaria: diputado entre 2000 y 2009 y portavoz de Economía en el Congreso de los Diputados durante la VII Legislatura (2000-2004).
  • Gobierno: entre 2004 y 2007 fue ministro de Administraciones Públicas.
  • Etapa orgánica: en 2000 fue elegido secretario de Política Económica y Ocupación de la Comisión Ejecutiva del PSOE, y entre 2009 y junio de 2015 fue responsable del programa económico del comité de expertos de Pedro Sánchez.
  • Empresa pública: entre julio de 2018 y enero de 2020 presidió Red Eléctrica.
  • Sector privado: desarrolló su etapa más reciente como directivo de LLYC, firma que abandonó en 2025.
  • Docencia y publicaciones: ha sido profesor en la EOI y en el Instituto de Empresa, y es autor de más de 20 libros sobre economía y política.

La llegada de Sevilla conecta dos mundos que la consultoría española lleva tiempo tratando de unir: el conocimiento de la maquinaria administrativa y la capacidad de interlocución con el sector privado. Firmas como LLYC, Atrevia, Kreab o Llorente y Cuenca han ido articulando equipos dedicados a los asuntos públicos, y la incorporación de perfiles procedentes de la Administración se ha consolidado como una una vía habitual de crecimiento de esas áreas. En paralelo, la regulación de sectores como la energía, la tecnología o la salud ha elevado la demanda de este tipo de servicios entre las compañías afectadas.

El perfil es escaso.

Cómo queda el tablero de los asuntos públicos

El precedente más directo del movimiento es la propia etapa de Sevilla en el sector privado. Fue directivo de LLYC hasta 2025, después de presidir Red Eléctrica entre julio de 2018 y enero de 2020, y antes de ocupar el Ministerio de Administraciones Públicas. Esa combinación, poco frecuente en el mercado, es la que ahora traslada a una consultora independiente.

El fichaje coloca a PROA Comunicación en el grupo de firmas que compiten por proyectos de asuntos públicos frente a LLYC, Atrevia, Kreab o Llorente y Cuenca. La consultora mantiene su condición de firma independiente, un rasgo que en procesos de concurrencia pública y de interlocución con reguladores puede funcionar como argumento de diferenciación frente a estructuras de mayor tamaño. El terreno de juego es amplio y la competencia, intensa.

El reto es de negocio: convertir una trayectoria de autoridad en encargos concretos y en una línea de actividad estable dentro de la firma. La incorporación obliga también a integrar ese perfil en la estructura de cuentas y en la relación diaria con los clientes. Sevilla ha calificado el proyecto como un reto profesional y ha señalado que aportará su experiencia al servicio de las compañías asesoradas, según el comunicado de la consultora.

El organigrama queda así.

Para el sector, el movimiento confirma la tendencia de las consultoras de comunicación a reforzar los equipos de asuntos públicos con perfiles de procedencia institucional. En ese mercado conviven grandes grupos, firmas independientes y boutiques especializadas, y la capacidad de interlocución con la Administración se ha convertido en un activo cotizado.

📡 El Radar del Sector

  • El vacío que llena: la consultora suma un perfil con recorrido en la Administración central y en la presidencia de una compañía cotizada para su área de relacionamiento institucional.
  • El reto por delante: trasladar esa autoridad a la cartera de clientes y consolidar los asuntos públicos como una línea de actividad recurrente.
  • El tablero competitivo: PROA refuerza su posición entre las firmas independientes frente a LLYC, Atrevia, Kreab y Llorente y Cuenca.

SMILE capta el primer óvalo auroral completo visto desde el espacio

El óvalo auroral completo que rodea el polo magnético terrestre no cabe en ninguna cámara colocada en el suelo. El círculo es demasiado grande. Solo desde muy arriba se ve entero, y ahora una nave europea y china lo ha filmado en ultravioleta mientras el Sol iluminaba la escena. La misión SMILE, desarrollada por la Agencia Espacial Europea (ESA) y la Academia China de Ciencias (CAS), ha registrado el anillo de luz al completo en un timelapse de aproximadamente una hora grabado a finales de julio. La NASA ha difundido la secuencia como su imagen astronómica del día.

La distancia entre lo que capta un fotógrafo en Islandia y lo que capta SMILE es la misma que hay entre tocar una pared con la palma de la mano y mirarla desde un avión. Desde tierra, el óvalo auroral se percibe como un arco, a veces como una cortina que se agita sobre el horizonte. Nunca como un anillo cerrado. La razón es geométrica: el anillo se extiende miles de kilómetros alrededor de uno de los polos magnéticos, y quien lo observa está dentro de él, no fuera.

El óvalo auroral completo que ningún observatorio terrestre puede abarcar

El instrumento UVI (Ultraviolet Imager) del satélite captó el anillo entero, sin cortes y sin esperar a la noche. Ese es el segundo detalle que hace singular la secuencia: las auroras también existen de día, pero la luz del Sol las ahoga. En el ultravioleta ocurre lo contrario. La emisión de las partículas que excitan el oxígeno y el nitrógeno de la alta atmósfera brilla con una firma que el ojo humano no detecta y que un instrumento en órbita sí.

La secuencia comprime aproximadamente una hora de observación, y en ella el óvalo no se queda quieto. Se deforma y se engrosa en unos tramos y se adelgaza en otros, como una banda elástica sometida a tirones. Esa turbulencia es la prueba visible de que algo empuja desde arriba: el viento solar, el flujo de partículas cargadas que el Sol expulsa de forma continua y que la magnetosfera terrestre desvía hacia los polos.

En los laterales de la imagen aparecen puntos de luz. Son estrellas lejanas. Parecen moverse porque la cámara de SMILE no está fija: el satélite orbita la Tierra y su campo de visión se desplaza con él.

El óvalo auroral es la huella que el viento solar deja sobre el escudo magnético terrestre, y verlo entero cambia la escala del fenómeno.

La cámara que ve la aurora a plena luz del día

misión SMILE

SMILE es el acrónimo de Solar wind Magnetosphere Ionosphere Link Explorer, un proyecto conjunto de la ESA y la Academia China de Ciencias. Su instrumento ultravioleta no fotografía la aurora como la vería una persona, sino la radiación que emiten los átomos excitados a cientos de kilómetros de altura. De ahí que el resultado sea un anillo continuo y no un espectáculo de colores: lo que en el cielo nocturno es verde y rojo, en la pantalla del instrumento es una mancha brillante que se puede medir.

Ver la aurora en ultravioleta se parece a escuchar una conversación en una sala llena de ruido: el Sol es el ruido y el ultravioleta, el canal limpio. Una hora de aurora comprimida en unos segundos de vídeo funciona igual que acelerar la grabación de una tormenta hasta que los relámpagos parezcan un parpadeo continuo. El resultado es un objeto que respira.

Por qué la ESA y China quieren ver el óvalo entero

El objetivo declarado de SMILE es entender cómo interactúa el viento solar con la magnetosfera. No es un ejercicio de curiosidad. Cuando esa interacción se descontrola, las consecuencias llegan a la Tierra en forma de tormentas geomagnéticas: satélites que pierden orientación, astronautas expuestos a más radiación y redes eléctricas que sufren sobrecargas. Tener el óvalo completo en pantalla sirve para calibrar los modelos con los que se intenta anticipar esos episodios.

Conviene decirlo con claridad: la secuencia difundida por la NASA es divulgación, no un artículo revisado por pares. Una hora de vídeo no demuestra nada por sí sola. La prueba de que las predicciones mejoran llegará cuando la misión acumule suficientes pasadas y los equipos publiquen sus análisis en revistas científicas.

El siguiente paso es sumar órbitas. Cuanto más tiempo pase SMILE en vuelo, más veces habrá pillado el óvalo en plena tormenta y no en calma. Es entonces cuando las imágenes dejan de ser una curiosidad y se convierten en una herramienta con la que decidir, por ejemplo, si conviene retrasar una caminata espacial o proteger un transformador.

Aun así, este tipo de imágenes cambia algo en quien las mira. La aurora ha sido durante milenios un fenómeno local, un regalo para quien vivía cerca del círculo polar y tenía suerte con el cielo. Vistas desde la órbita, las auroras dejan de ser un espectáculo del norte para convertirse en un sistema: un anillo que respira alrededor de la Tierra y que responde, minuto a minuto, a lo que hace el Sol. Esa es la escala real del fenómeno.

Mientras la misión sigue sumando datos, el archivo público de la NASA deja la secuencia accesible para cualquiera. Medio minuto de visionado basta para entender algo que ningún viaje al Ártico entrega: el óvalo auroral completo, cerrado, entero y en movimiento.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una secuencia en ultravioleta que muestra el óvalo auroral completo, grabada mientras la aurora ocurría a plena luz del día.
  • Dónde: sobre uno de los polos magnéticos de la Tierra, captado desde la órbita del satélite SMILE.
  • Institución responsable: misión SMILE, desarrollada por la Agencia Espacial Europea (ESA) y la Academia China de Ciencias (CAS); instrumento UVI.
  • Cuándo: grabación de finales de julio, difundida por la NASA el 6 de octubre de 2026 como imagen astronómica del día.
  • Impacto a futuro: afinar los modelos que anticipan las tormentas solares capaces de dañar satélites, astronautas y redes eléctricas.

Atresmedia consolida su estrategia 360 con liderazgo en televisión, streaming y cine

Atresmedia consolida su estrategia 360 al cierre del primer tramo de 2026, con liderazgo de audiencia en televisión, una plataforma de streaming asentada y dos de los estrenos más taquilleros del año en cine.

Cinco años de liderazgo en televisión

El arranque de la temporada ha vuelto a situar a Antena 3 como la televisión más vista de España. El canal privado encadena ya cinco años en lo más alto del ranking de audiencias, un rendimiento sostenido mes a mes que se apoya en un modelo de programación afianzado.

En septiembre, la cadena sacó siete décimas de ventaja a TVE, mientras que Telecinco se mantiene más alejada en la clasificación. Por grupos, Atresmedia dominó con un 24,9% de cuota de pantalla, por delante del 22,8% de Mediaset y del 18,7% de RTVE.

La fortaleza del canal se apoya en una parrilla estable, con formatos consolidados en el prime time, y en una gestión de contenidos que prioriza la continuidad sobre los grandes lanzamientos.

El liderazgo en la pequeña pantalla funciona como punto de partida y no como meta. Las cadenas diversificaron hace tiempo su negocio hacia el cine, la producción y el streaming para cubrir todos los flancos del sector audiovisual, y ese es el terreno en el que Atresmedia ha concentrado su estrategia de los últimos ejercicios.

El modelo 360 del grupo ya no se mide solo en cuota de pantalla, sino también en taquilla y en acuerdos con las grandes plataformas.

El cine y las alianzas con las plataformas

El ejercicio está siendo especialmente favorable en el negocio cinematográfico. El grupo participa en los dos grandes éxitos de 2026, una posición poco habitual para un operador televisivo que combina inversión en producción con la explotación posterior de los derechos.

Las cifras principales del año son las siguientes:

  • Torrente Presidente: el mayor taquillazo de 2026, con 28 millones de euros recaudados y casi 3,8 millones de espectadores.
  • La bola negra: cerca de 15 millones de euros y dos millones de entradas vendidas; una producción de Movistar Plus y Suma Content.
  • Suma Content: la productora de Los Javis está participada por Atresmedia y nutre de ficción a su plataforma.
Atresmedia resultados

La relación con Javier Calvo y Javier Ambrossi viene de lejos. Paquita Salas nació hace una década en Flooxer, el canal juvenil del grupo, antes de saltar a Netflix. Después llegaron Veneno, uno de los grandes éxitos de Atresplayer, y su papel como jueces en Drag Race, producido por Buendía, firma participada por Atresmedia y Telefónica. A través de Suma Content, la plataforma ha emitido también Cardo y Mariliendre, y mantiene dos proyectos en marcha: Las Vecinas y Crimen en España.

El streaming es la segunda pata. Atresplayer apostó pronto por el contenido original y por un sistema híbrido que combina el preestreno en la plataforma, el posterior salto a la parrilla de Antena 3 y una tercera ventana a través de terceros. Fruto de esa estrategia, series como Alba, Ángela o Mentiras han encontrado audiencia más allá de las fronteras españolas gracias a los acuerdos con Netflix.

La apuesta es doble.

Las plataformas internacionales han pasado así de competidoras a aliadas. La cadena ha ampliado su acuerdo con Netflix para incorporar espacios como El Hormiguero o El Intermedio, distribuye ficción a través de Disney+ y ha comenzado a vender productos a Movistar Plus, como ha ocurrido con la serie 33 días, la primera ficción de Carles Porta.

Las alianzas se amplían.

Un modelo 360 con tres patas

Atresmedia, cuyo detalle corporativo figura en su entrada de Wikipedia, apoya su balance en tres fuentes de ingreso complementarias: la publicidad derivada del liderazgo de audiencia, la suscripción y el consumo digital de Atresplayer, y la participación en producciones cinematográficas y de ficción que después se rentabilizan en varias ventanas.

El precedente ayuda a dimensionar el movimiento. Cuando Paquita Salas se estrenó en Flooxer hace diez años, el grupo aún exploraba un formato que hoy sostiene buena parte de su catálogo digital. Ese recorrido ha convertido a Atresmedia en un operador con capacidad de producir, emitir y licenciar el mismo contenido a lo largo de todo su ciclo de vida.

Frente a sus competidores directos, la posición es de ventaja en el negocio televisivo. Mediaset se sitúa en el 22,8% de cuota y RTVE en el 18,7%, mientras que Atresmedia lidera con un 24,9%. La distancia en el ranking no se traslada necesariamente al resto de patas, donde los acuerdos con plataformas, y las coproducciones funcionan como un mercado transversal en el que varios grupos compiten por las mismas ventanas.

El mercado es transversal.

El negocio cinematográfico añade un componente de riesgo y de retorno que no siempre acompaña a la televisión lineal. Dos títulos con 28 y 15 millones de euros colocan al grupo en una posición relevante dentro del sector durante 2026.

El modelo se consolida.

📡 El Radar del Sector

  • El vacío que llena: la estrategia 360 cubre la dependencia histórica de la publicidad televisiva con ingresos de streaming, cine y licencias internacionales.
  • El reto por delante: sostener el ritmo de producción propia y de acuerdos con plataformas sin diluir el liderazgo de audiencia.
  • El tablero competitivo: Atresmedia lidera con el 24,9% de cuota, por delante de Mediaset y RTVE, en un mercado donde las ventanas digitales son cada vez más transversales.

El Confidencial reorganiza su redacción para impulsar el audiovisual, integrar la IA y reforzar la investigación

El Confidencial ha anunciado una reorganización de su redacción, con promociones internas, para desarrollar productos audiovisuales propios, integrar la inteligencia artificial y reforzar la investigación y los contenidos en profundidad, en el marco de su 25.º aniversario.

Una estructura para 200 profesionales y tres ritmos de trabajo

La reorganización afecta a una redacción de 200 profesionales y define tres ritmos de trabajo: la cobertura de la actualidad al minuto, las exclusivas que determinan la portada del día siguiente y los grandes temas que se elaboran durante semanas. La nueva estructura acompaña el rediseño del diario y la evolución de la marca en el año de su 25.º aniversario.

Bajo la dirección de Nacho Cardero, la estrategia da más peso a la selección de enfoques propios y a la especialización. La economía y la empresa, la investigación, y el análisis se mantienen como los ejes de la oferta editorial, que se combina con lenguajes adaptados a cada plataforma. El consumo informativo en plataformas y la inteligencia artificial marcan el contexto del proceso. La prioridad es la profundidad.

La Mesa concentra las decisiones sobre qué publicar, cómo y cuándo. El audiovisual se consolida como eje transversal con una orientación social-first, con historias concebidas para cada plataforma y formatos propios. La integración de la inteligencia artificial se plantea como una vía para ganar tiempo y destinar más recursos a la profundidad periodística.

Promociones internas y nuevo organigrama

Miquel Roig se consolida como número dos del periódico: asume la visión global del diario, las grandes exclusivas y la portada diaria, y mantiene el vínculo directo entre el equipo económico y la dirección. Raquel Benito asciende a directora adjunta y se convierte en la número tres después de 15 años en la redacción; desde la Mesa coordina qué publicar, cómo y cuándo y lidera la estrategia de audiencias.

El Confidencial redacción

El rediseño combina promoción interna y especialización para adaptar la redacción al consumo en plataformas y al trabajo con inteligencia artificial.

La trayectoria de los responsables que asumen nuevas responsabilidades incluye estos hitos:

  • Miquel Roig: experiencia en economía, mercados e instituciones europeas; mantiene el vínculo con el equipo económico.
  • Raquel Benito: 15 años en la redacción antes de asumir la dirección adjunta.
  • Marta Caparrós: directora adjunta; encabeza el audiovisual como eje transversal del producto editorial.
  • Manuel Ángel Méndez: diez años al frente de Tecnología y Ciencia antes de la subdirección de enfoques.
  • Laura Martín: ocho años en El Confidencial; asume la dirección de Diseño.

El movimiento se produce en un contexto en el que los principales grupos de prensa españoles, como Prisa, Vocento, Unidad Editorial o Atresmedia, han ido reordenando sus estructuras editoriales para el consumo en plataformas. El Confidencial, cuyo perfil recoge su entrada en Wikipedia, mantiene la investigación y la especialización como ejes.

Refuerzo en investigación, economía e internacional

Alberto Pérez Giménez dirige Nacional e Investigación, incluida la cobertura política y de tribunales. El área ampliará el peso de las delegaciones y la información territorial e impulsará perfiles transversales para el nuevo ciclo político. José María Olmo continúa al frente de Investigación, con Alejandro Requeijo en asuntos judiciales y Beatriz Parera en tribunales, mientras Juan Fernández-Miranda sigue el Parlamento y el Gobierno. Ana Sánchez, adjunta al director, aporta experiencia parlamentaria.

En Economía, la cobertura combina macroeconomía, empresas, mercados y vivienda: Carlos Sánchez y Javier G. Jorrín firman el análisis económico, Agustín Marco sigue las operaciones corporativas y Ruth Ugalde se centra en el inmobiliario. Internacional gana peso con Alicia Alamillos en el comité de redacción y la coordinación del área y Nacho Alarcón como corresponsal europeo desde Bruselas. El relevo es interno.

Subdirección de enfoques, opinión y diseño

Manuel Ángel Méndez asume la nueva subdirección de enfoques, que coordinará los temas que requieren semanas de trabajo y extenderá ese modelo a Defensa y Salud, con Fermín Torrano al frente de Defensa. El diario crea una Mesa de Opinión dirigida por José Antonio Zarzalejos, con Antonio Martín como coordinador, e incorpora a Irene Hernández Velasco, responsable de Cultura, al comité de redacción. El organigrama queda así.

El encaje de la reorganización en el tablero editorial

La reorganización se apoya en un precedente interno claro: el modelo de cobertura que Manuel Ángel Méndez aplicó durante una década en Tecnología y Ciencia se extiende ahora a Defensa y Salud mediante una subdirección específica. La estructura consolida una producción a tres velocidades (el minuto, la exclusiva y el gran tema) que busca diferenciar la oferta del diario frente al volumen de contenidos de otras cabeceras. El eje es la especialización.

En el tablero de la prensa española, el movimiento sitúa al diario en la misma dirección que los grupos que han trasladado recursos hacia el vídeo y las audiencias, aunque con un acento propio: la investigación y la especialización como argumento de marca. La nueva cúpula combina perfiles con quince y diez años de permanencia en la casa.

Nacho Cardero mantiene la dirección del diario y no se ha anunciado ningún otro cambio en la cúpula más allá de las promociones descritas. La prioridad declarada es ampliar el alcance entre nuevas audiencias sin renunciar a la profundidad. El movimiento se enmarca en el rediseño de la marca y del producto editorial.

📡 El Radar del Sector

  • El vacío que llena: la nueva estructura interna ordena la producción de vídeo propio y la integración de la inteligencia artificial en la redacción.
  • El reto por delante: sostener los tres ritmos de trabajo con 200 profesionales y consolidar el audiovisual como eje transversal.
  • El tablero competitivo: el diario refuerza su perfil de especialización frente a los grupos que priorizan escala y distribución en plataformas.

Hubble detecta un planeta enana blanca de segunda generación: nace de una estrella muerta

El Hubble ha hallado la huella de un planeta de segunda generación en torno a una enana blanca. No orbita a una estrella viva, sino a un cadáver estelar: el núcleo desnudo de un astro que agotó su combustible y expulsó sus capas exteriores al espacio. El hallazgo, publicado este lunes en Nature Astronomy, procede de datos que llevaban archivados desde 1999.

La protagonista tiene nombre de catálogo: HS 0209+0832. Y la pista que la delata es un metal que casi nadie busca en un espectro estelar. Se llama niobio.

Un elemento que no debería estar ahí

En la Tierra, el niobio se usa en joyería y en equipos de diagnóstico por imagen. En el universo cumple otra función: es una firma. ‘El niobio y otros elementos más pesados que el hierro son astronómicamente especiales porque, a diferencia de muchos elementos comunes, no se forman en los núcleos de las estrellas por fusión termonuclear’, explica Nicholas Stone, astrofísico teórico de la Universidad de Wisconsin-Madison y miembro del equipo. ‘Solo pueden sintetizarse en las condiciones exóticas que emergen brevemente dentro de estrellas moribundas.’

Cabe recordar el guion de una estrella como el Sol. Al agotar su combustible, se hincha hasta convertirse en gigante roja y después se desprende de sus capas externas, que quedan flotando alrededor de un núcleo diminuto y ardiente: la enana blanca. Ese material viaja enriquecido con elementos forjados en los últimos estertores del astro.

Si parte de ese gas y polvo vuelve a coalescer por efecto de la gravedad, puede nacer un mundo nuevo. El resto del material se dispersó hace mucho. El planeta, si existe, sigue allí.

Esa es la hipótesis que sostiene el equipo, y encaja con un detalle que desconcertaba: la abundancia de niobio en HS 0209+0832 resulta imposible de explicar si el sistema se hubiera formado solo con el material del nacimiento de la estrella.

Los mundos que conocemos serían solo el primer capítulo de una historia mucho más larga, con personajes nuevos apareciendo al final.

Cómo se reabre un caso frío de 1999

La historia del hallazgo es, en realidad, una historia de archivo. Cuando el Hubble apuntó a esta enana blanca en 1999, su espectro contenía cerca de 100 rasgos químicos que los astrónomos no supieron identificar y que quedaron sin explicación durante casi tres décadas. Jamie Williams, doctorando de la Universidad de Warwick y autor principal del estudio, volvió a esos registros con una base de datos químicos actualizada. El niobio encajaba con muchas de aquellas señales huérfanas.

El equipo confirmó la observación con datos de la misión FUSE (Far Ultraviolet Spectroscopic Explorer), ya retirada, que también mostró firmas fuertes de niobio en el sistema. Y sumó cuatro meses de observaciones del satélite TESS, que detectó variaciones periódicas de brillo compatibles con un planeta orbitando a unos 6 millones de kilómetros de la enana blanca.

Hubble NASA

Para hacerse una idea de la escala: Mercurio, el planeta más interno del sistema solar, recorre su órbita a unos 58 millones de kilómetros del Sol. El candidato de HS 0209+0832 estaría casi diez veces más cerca de su estrella. Sería un gigante gaseoso del tamaño de Júpiter que, además, estaría perdiendo su atmósfera a toda velocidad.

El motivo es que la enana blanca es joven y todavía muy caliente. Su radiación golpea el planeta y le arranca las capas externas, lo que podría generar una cola de material semejante a la de un cometa. Ese material formaría un disco alrededor de la estrella y acabaría cayendo sobre su superficie. El niobio que ve el Hubble sería, en parte, el planeta deshaciéndose.

Lo que cambia y lo que todavía no sabemos

Conviene ser preciso. Nadie ha fotografiado este mundo. Lo que existe es una inferencia, no una imagen, construida con tres piezas: la química anómala del espectro, la confirmación independiente de FUSE y las variaciones de brillo medidas por TESS. Es mucho para un solo sistema, pero no es una fotografía. La propia NASA presenta el hallazgo como sospecha, y el equipo habla de candidato. La palabra importa.

El resultado, en cambio, es sólido en un terreno concreto: el niobio. Boris Gaensicke, coautor y también en Warwick, lo resumió con una franqueza poco habitual: ‘Cuando Jamie me preguntó por el niobio en relación con este estudio, me quedé de piedra, porque ese elemento no se había reportado en ninguna otra enana blanca analizada hasta la fecha. Cuando nos dimos cuenta de que estaba ahí, todo encajó.’ El análisis completo, con los espectros y las series de brillo, está disponible en la ficha que la NASA publicó este lunes.

Si se confirma, la implicación tiene escala. Los planetas que conocemos, la Tierra incluida, son de primera generación: se formaron con el material sobrante del nacimiento de su estrella. Un planeta enana blanca nacería, en cambio, del material de su muerte.

Williams cree que el candidato, de existir, tiene futuro. Según su lectura, la enana blanca acabará enfriándose y mantendrá una temperatura estable, con el planeta en una franja térmica tranquila durante millones de años. El equipo quiere ahora averiguar cuántos sistemas así existen y cómo se forman. El propio Williams seguirá usando el Hubble en los próximos años para reunir datos y estadísticas. La pregunta de fondo es sencilla: cuántos mundos han nacido después de que su estrella muriera.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La posible existencia de un planeta de segunda generación, un gigante gaseoso del tamaño de Júpiter, formado a partir del material expulsado por una estrella al morir.
  • Dónde: En el sistema de la enana blanca HS 0209+0832, con una órbita estimada a unos 6 millones de kilómetros de su estrella.
  • Institución responsable: Universidad de Warwick, con datos de los telescopios espaciales Hubble, FUSE y TESS de la NASA; estudio publicado en Nature Astronomy.
  • Cuándo: Publicado el lunes 5 de octubre de 2026 en Nature Astronomy, a partir de datos de archivo del Hubble tomados en 1999.
  • Impacto a futuro: Abre la puerta a una categoría planetaria nueva: mundos que nacen después de la muerte de su estrella.

Juan Ramón Rallo desvela la estrategia electoral de Sánchez: tres jugadas para condicionar el voto

Sánchez ha convocado las elecciones generales para ganarlas. Esa es, al menos, la tesis que sostiene Juan Ramón Rallo en su último análisis: el presidente busca retener el poder y, si para lograrlo necesita una campaña sucia, no dudará en librarla. El economista identifica tres movimientos ejecutados en apenas unas horas y advierte de que esto no ha hecho más que empezar.

La Diputación Permanente como atajo parlamentario

El punto de partida es el revés que el Gobierno sufrió en el pleno del Congreso. Los dos decretos sobre vivienda —los conocidos como decretos Maricarmen— cayeron el viernes con los votos de PP, Vox y Junts, a los que en el segundo se sumaron el PNV y Coalición Canaria. Rallo recuerda que ese es el funcionamiento ordinario de la cámara y que la mayoría de los diputados rechaza expresamente esos textos.

Lo que describe a continuación es el mecanismo que, según él, permite darle la vuelta a ese resultado. La Diputación Permanente mantiene viva la cámara cuando ya ha sido disuelta, como ocurre en un periodo electoral, y se compone de 69 miembros con una representación teóricamente proporcional a la de los 350 diputados. En la práctica, señala, esa traslación no es exacta: PP, Vox y Junts suman 34 representantes, uno por debajo de la mayoría absoluta de 35. Con esa aritmética, el Gobierno podría convalidar al menos el primero de los decretos, mientras que el segundo decaería por el voto en contra del PNV.

El analista anticipa el argumento de quienes defienden la maniobra y lo desmonta. Se recordará que en enero de 2019 el pleno tumbó un decreto de alquiler del Gobierno de Sánchez y que, semanas después, otro decreto de vivienda fue convalidado por la Diputación Permanente. Para Rallo la comparación no se sostiene: aquel texto era distinto, incorporaba cambios y había sumado apoyos nuevos, de modo que habría salido adelante también en el pleno. Ahora no hay ni una coma modificada ni un solo voto cambiado.

Una huelga general contra la oposición

El segundo movimiento llegó el mismo día del adelanto electoral: UGT y Comisiones Obreras anunciaron una huelga general por la vivienda y los salarios, con fecha aún por concretar pero siempre antes del 29 de noviembre. Rallo subraya que sería la primera desde 2012 y la primera en un mandato de Sánchez, y se pregunta por qué no hubo razones para convocarla durante los ocho años anteriores.

Convoca elecciones para ganarlas, no para perderlas, y para lograrlo no dudará en llevar a cabo una campaña tan sucia como sea necesario.

— Juan Ramón Rallo

Para el economista, la huelga no es una iniciativa autónoma de los sindicatos. Recuerda que la vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, la ministra de Sanidad, Mónica García, y la ministra de Vivienda, Isabel Rodríguez, han respaldado abiertamente las movilizaciones, esta última acusando a PP, Vox y Junts de elegir a los buitres antes que a los ciudadanos. Su lectura es que el Gobierno está detrás del llamamiento y que el objetivo real es fijar la agenda: mantener el tema de la vivienda en el centro del debate justo cuando los votantes terminan de decidir su voto.

La Ley de Nietos y el censo electoral

La tercera jugada es, en palabras del propio Rallo, la más especulativa, aunque también la considera cada vez más realista. Los antecedentes arrancan en 2022: la disposición adicional octava de la ley de memoria democrática permitió obtener la nacionalidad española de origen a hijos y nietos de quienes la perdieron por el exilio, y una instrucción del Ministerio de Justicia de octubre de ese año presumió exiliado a todo español que hubiera salido del país entre el 18 de julio de 1936 y el 31 de diciembre de 1955. Bastaba con acreditar que el abuelo se marchó en esas fechas, incluso por motivos laborales.

El efecto sobre el censo, apunta, ha sido enorme. En las generales de julio de 2023 había 2,3 millones de electores inscritos en el extranjero; en el censo cerrado el 1 de agosto de 2026, el que se usará el 29 de noviembre, la cifra supera los 2,7 millones, con un crecimiento de más de 400.000 personas concentradas sobre todo en Argentina, México y Cuba. En septiembre de 2026, a instancias de Vox y de Justicia Europa, el Tribunal Supremo suspendió cautelarmente los efectos electorales de esas inscripciones, de manera que solo podrían votar quienes acreditaran un exilio real y no presumido. La Abogacía del Estado recurrió la medida.

Aquí está el nudo que preocupa al analista. Como el censo aplicable es el cerrado el 1 de agosto, anterior a la resolución del Supremo, la suspensión podría quedar vacía de contenido por incapacidad administrativa: los consulados tendrían que distinguir entre nacionalizados por exilio real y nacionalizados por presunción, y Rallo duda de que puedan hacerlo. La otra vía es judicial, con el Constitucional anulando la cautelar del Supremo por afectar al derecho fundamental de voto. En cualquiera de los escenarios, el resultado práctico sería el mismo.

Qué hay detrás de las tres jugadas

El hilo común que Rallo extrae de los tres episodios es la conversión de las instituciones y de la calle en herramientas de campaña. La subversión de la voluntad legislativa en la Diputación Permanente, la movilización sindical orientada contra la oposición y la batalla por el censo de españoles en el extranjero comparten, según él, una misma lógica: aprovechar la ventana entre la disolución de las Cortes y la constitución de las nuevas, un intervalo en el que el pleno no puede reaccionar y en el que solo quedan órganos reducidos y recursos judiciales con plazos difíciles de encajar.

Conviene situar el asunto con algo de perspectiva. La Diputación Permanente no es una anomalía ni un invento: está prevista en la Constitución y existe precisamente para que el poder legislativo no se apague durante la interinidad. El reproche de Rallo no va dirigido contra la figura, sino contra el uso que, a su juicio, se hace de ella cuando la composición del órgano se desvía del pleno y permite aprobar lo que ese pleno rechazó días antes. Algo parecido ocurre con el censo: la ley fija un corte determinado y las cautelares llegan después, de modo que el calendario acaba teniendo tanto peso como el fondo del asunto.

Qué significa para el votante

Si la lectura de Rallo es correcta, el ciudadano que acuda a las urnas el 29 de noviembre lo hará en un terreno ya inclinado. No solo por los decretos que puedan colarse por la puerta de atrás, sino porque la campaña arrancará con el marco temático elegido por el propio Gobierno y con una movilización social que, en la práctica, funcionará como un acto de campaña más. Y si el Supremo ve recortado su margen de actuación o el Constitucional entra a corregirlo, el mensaje que quedará es que incluso los jueces pueden llegar tarde.

Hay, además, un elemento de fondo que trasciende estas semanas: cada vez que un gobierno usa la interinidad institucional para imponer lo que no logró en el hemiciclo, la pregunta deja de ser qué se aprueba y pasa a ser qué reglas seguimos respetando. Esa erosión no se mide en escaños y no aparece en las encuestas, pero tambien socava la calidad de la democracia. Rallo lo plantea como una advertencia: lo que hemos visto estos días es solo el arranque de la campaña, no su episodio más llamativo.

Queda por ver si las tres maniobras prosperan y con qué coste. La convalidación en la Diputación Permanente depende de una aritmética de un solo escaño; la huelga general, de que los sindicatos y el Gobierno sostengan el pulso sin desgastarse; y el censo, de unos consulados desbordados y de unos tribunales que se mueven a otro ritmo. ¿Bastará con cambiar el resultado de las elecciones o con empañar la legitimidad de quien las gane?

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Factura electrónica obligatoria: el calendario real para autónomos y pymes

La factura electrónica obligatoria entre empresas ya tiene calendario. Hacienda ha publicado en el BOE la orden que la regula, que entra en vigor hoy, con lo que arranca la cuenta atrás de una obligación que llegará por tramos.

Las empresas de más de ocho millones tendrán hasta octubre de 2027; los autónomos y las pymes, dos años más de margen. Lo que importa ahora es saber qué facturas entran, cuáles quedan fuera y por qué no conviene confundir esta norma con Verifactu.

Qué cambia desde hoy y a qué facturas obliga

La orden que ha sacado Hacienda regula la herramienta para emitir y gestionar facturas electrónicas. El punto de partida es el 6 de octubre de 2026: a partir de ahí cuentan los plazos que ya fijó la Ley 18/2022, la conocida como Ley Crea y Crece.

Traducido al bolsillo del negocio: la obligación no es para todos al mismo tiempo. Quien facture más de ocho millones de euros al año tendrá que cumplirla desde el 6 de octubre de 2027. Los autónomos y las pymes, desde el 6 de octubre de 2028. El Real Decreto 238/2026 ata la obligación a las facturas entre empresas, es decir, a las operaciones B2B entre empresarios y profesionales.

Ahí está el primer malentendido que conviene despejar. Las facturas a particulares quedan fuera de la nueva obligación. Solo afecta a las que se intercambian cuando el destinatario es también un empresario o profesional con sede, establecimiento permanente o domicilio en España.

Solución pública, plataformas privadas y el lío con Verifactu

La buena noticia es que nadie está obligado a tirar su programa de facturación actual. El sistema español permitirá seguir con plataformas privadas de factura electrónica, pasarse a la solución pública y gratuita de Hacienda o combinar las dos.

Dos años de margen no son dos años de calma. Adaptar la facturación exige tiempo, y el reloj ya corre desde hoy.

Si se usa la herramienta pública, las facturas tendrán que usar el formato europeo EN 16931 y la sintaxis UBL. En ese caso quedan directamente a disposición de de la Administración, sin copias extra, y cada una llevará un código único formado por el NIF del emisor, la serie, el número y la fecha de expedición.

Verifactu 2028

Quien facture desde una plataforma privada tendrá que remitir una copia fiel a Hacienda, también en sintaxis UBL, salvo que emita por la solución pública. Y hay un detalle que se pasa por alto: el destinatario tendrá que comunicar ciertos estados de la factura, como el rechazo o el pago efectivo completo.

Además, Hacienda habilitará en su sede un formulario para generar las facturas electrónicas de una en una y poder consultarlas, descargarlas y ver sus estados sin depender de terceros. Es la vía pensada para quien no quiere o no puede asumir el coste de una plataforma privada.

Y aquí viene la confusión de la temporada. La factura electrónica obligatoria y Verifactu no son lo mismo, aunque se empeñen en meterlas en el mismo saco. La primera regula cómo se emiten, transmiten y reciben las facturas entre empresas. La segunda actúa sobre el sistema informático con el que se generan esas facturas. Hacienda ha retrasado Verifactu a octubre de 2028 para alinearla con el tramo de autónomos y pymes.

Según los datos que maneja el sector, cuatro de cada diez pymes no distingue una obligación de la otra. Ese despiste se traduce en inversiones equivocadas, en compras de software que no sirven o en prisas de última hora.

Un calendario escalonado que deja dos años de margen al autónomo

El escalonamiento no es nuevo. La Ley 18/2022 ya apostó por dar más aire a los pequeños y apretar antes a los grandes, y esta orden confirma esa lógica. Para el autónomo medio, el plazo hasta octubre de 2028 suena a mucho tiempo, pero dos años se van rápido cuando hay que adaptar software, formación y proceso interno.

La lectura útil es esta: la factura electrónica obligatoria no se resuelve la semana antes. Quien tenga que cambiar de programa o de plataforma hará bien en preguntar a su proveedor si el sistema ya soporta el formato europeo y la sintaxis UBL. Y quien crea que con resolver Verifactu ya cumple, se equivoca: son dos normas con dos calendarios, aunque ahora coincidan en la fecha final.

Lo que viene después dependerá de los desarrollos técnicos que Hacienda vaya publicando y de cómo respondan las plataformas privadas y los propios programas de facturación. El reloj, eso sí, ya está en marcha desde hoy.

Guía rápida del trámite

  • 📅 Plazos: la orden entra en vigor el 06/10/2026; la obligación llega el 06/10/2027 para quien facture más de 8 millones y el 06/10/2028 para autónomos y pymes.
  • ✅ Requisitos clave: se aplica a las facturas entre empresarios o profesionales con sede en España; las facturas a particulares quedan fuera.
  • 🌐 Dónde tramitarlo: la solución pública estará en la sede electrónica de la AEAT, con certificado digital o Cl@ve; también valen plataformas privadas.
  • 💰 Importe o coste: la herramienta pública de Hacienda es gratuita; las plataformas privadas cobran según cada proveedor.
  • ⚠️ Error a evitar: confundir la factura electrónica obligatoria con Verifactu; son dos obligaciones distintas con calendarios propios.

Desbloqueos de tokens por 1.110 millones despiertan volatilidad en Hyperliquid, Ethena y Aptos

Los desbloqueos de tokens de Hyperliquid, Ethena y Aptos liberan 1.110 millones de dólares esta semana y amenazan con mover el precio de las tres monedas. Es una de las mayores entradas de suministro nuevo previstas para este mes de octubre.

Antes de seguir, conviene aclarar qué es un desbloqueo de tokens. La mayoría de las criptomonedas nacen con parte de su suministro congelado: monedas reservadas al equipo que las desarrolla, a los primeros inversores o a la fundación que las promueve, y que no pueden venderse durante meses o años. Cuando ese candado se abre —lo que el sector llama token unlock o desbloqueo— aparece de golpe una cantidad nueva de monedas que sus dueños ya pueden colocar en el mercado. Y si venden, el precio suele notarlo.

Esta vez el calendario concentra tres liberaciones relevantes en apenas seis días: Ethena el lunes, Hyperliquid hoy y Aptos el próximo domingo. En conjunto, el mercado recibirá tokens por valor de 1.110 millones de dólares, según los calendarios que recopila Tokenomist, una plataforma de datos que sigue el suministro de las criptomonedas. No serán las únicas: Aerodrome Finance (AERO), Movement (MOVE) y Babylon (BABY) también verán entrar suministro nuevo durante la semana, aunque con volúmenes mucho menores.

Tres desbloqueos, 1.110 millones y tres fechas clave

La primera en moverse fue Ethena (ENA). El protocolo liberó ayer 171,88 millones de ENA por un valor de 41,52 millones de dólares, el 1,88% del suministro ya en circulación. De esa cantidad, 93,75 millones van a los contribuyentes principales —los equipos que desarrollan el proyecto— y 78,13 millones a los inversores. Ethena es el emisor de USDe, una stablecoin sintética, es decir, una moneda digital que busca mantener siempre el valor de un dólar, construida sobre Ethereum.

El turno de hoy es para Hyperliquid (HYPE). Este exchange descentralizado —una plataforma de compraventa que funciona sin una empresa que la controle— libera 3,75 millones de HYPE valorados en 340 millones de dólares, el 1,69% del suministro en circulación. Es la cifra más abultada de las tres en términos de valor. El equipo ya ha adelantado que colocará esos tokens entre un comprador institucional, un movimiento pensado para evitar que aterricen de golpe en el mercado abierto.

La tercera cita llega el domingo 11 de octubre con Aptos (APT). La red liberará 11,31 millones de APT por 9,06 millones de dólares, apenas el 0,64% del suministro en circulación. El reparto se divide entre los contribuyentes principales (3,96 millones), la comunidad (3,21 millones), los inversores (2,81 millones) y la fundación (1,33 millones).

Tres proyectos, seis días y 1.110 millones de dólares en tokens que pasan de estar congelados a poder venderse. El mercado ya lo sabe.

Por qué un desbloqueo puede mover el precio

token unlock cripto

La lógica es sencilla: si de repente hay más monedas disponibles, y la demanda se mantiene igual, el precio tiende a bajar. La clave está en cuántos de esos tokens acaban realmente vendiéndose. No es lo mismo un desbloqueo destinado a un único comprador —como el de Hyperliquid— que otro repartido entre cientos de inversores que llevan meses esperando para recoger beneficios.

El mercado, además, suele adelantarse. Los operadores conocen las fechas con antelación porque los calendarios de desbloqueo son públicos, y muchos ajustan sus posiciones antes de que los tokens lleguen. Eso explica que en ocasiones el precio caiga días antes del evento y se estabilice justo después. Dicho de otro modo: la volatilidad no siempre aparece cuando toca, sino cuando el mercado la descuenta.

Hay un factor añadido que conviene no perder de vista: el porcentaje que representa cada liberación sobre el suministro ya en circulación. Un desbloqueo del 1,88% (Ethena) o del 1,69% (Hyperliquid) pesa mucho más que uno del 0,64% (Aptos). En términos relativos, Aptos es el menos expuesto de los tres, pese a ser el que más tokens libera en números absolutos.

Qué dicen los precedentes y dónde está el riesgo

Los desbloqueos llevan años siendo uno de los eventos más previsibles del calendario cripto. En los últimos ciclos, los grandes calendarios de liberación han coincidido con fases de corrección, aunque casi nunca fueron el único motivo: solían solaparse con un mercado ya de por sí nervioso. La lección que dejan esos episodios es que el desbloqueo actúa como amplificador de una tendencia, no como causa única.

El riesgo concreto esta semana es la coincidencia. Tres proyectos relevantes, 1.110 millones de dólares en juego y un mercado que llega al otoño con menos liquidez que en primavera. Si el comprador institucional de Hyperliquid confirma la operación y retiene los tokens, el impacto puede quedarse en poco más que un susto. Si, por el contrario, los receptores de Ethena y Aptos deciden vender, el efecto se notará primero en esas dos monedas y, por contagio, en el resto del sector.

Conviene recordar que un desbloqueo no es, por sí solo, una señal de venta. Es una cita en el calendario. Lo que decide el resultado es el comportamiento de quienes reciben los tokens: si esperan, si venden solo una parte o si sueltan todo de golpe. Ahí se juega de verdad la volatilidad de los próximos días.

Science Based Targets Iniciative valida los objetivos climáticos de Orange España

Orange España, operador líder en el país por número de clientes, ha obtenido la validación de sus objetivos climáticos por parte de la iniciativa internacional Science Based Targets (SBTi), que confirma que su hoja de ruta para alcanzar las cero emisiones netas (Net Zero) en 2040 está alineada con la evidencia científica más exigente y con el objetivo global de limitar el calentamiento del planeta a 1,5°C.

En concreto, la Compañía se compromete a reducir un 90% sus emisiones de gases de efecto invernadero en los alcances 1, 2 y 3, abordando tanto las emisiones derivadas de sus operaciones directas como aquellas generadas a lo largo de toda su cadena de valor. Además, su plan de acción establece objetivos intermedios que permiten avanzar de forma progresiva hacia la neutralidad climática, integrando la sostenibilidad en el conjunto de sus operaciones y decisiones de negocio.

Cabe destacar que Orange España ya opera con electricidad 100% renovable, mantiene cero emisiones netas en el Alcance 2 y compensa el 100% de las emisiones directas remanentes de Alcance 1 mediante proyectos certificados de absorción de carbono.

Estos avances constituyen una base sólida sobre la que seguir desarrollando su estrategia de reducción de emisiones y generación de impacto positivo.

El análisis de este marco de actuación ha llevado a SBTi a reconocer la firmeza del Plan de Acción Climática de Orange España, así como su Plan de Descarbonización 2024-2040, diseñados para impulsar una transición ordenada, medible y alineada con los estándares internacionales más exigentes.

Descarbonizar las telecomunicaciones para generar impacto positivo

La estrategia climática de Orange España parte de la convicción de que la digitalización es una palanca fundamental para acelerar la descarbonización de la economía y aumentar la resiliencia de la sociedad frente al cambio climático.

Para alcanzar sus objetivos Net Zero, la compañía está impulsando actuaciones en ámbitos clave como:

  • La mejora continua de la eficiencia energética de sus redes e infraestructuras.
  • El uso de electricidad renovable y el desarrollo de proyectos de autoconsumo fotovoltaico.
  • La renovación de equipos y sistemas mediante tecnologías de menor impacto ambiental.
  • La incorporación de criterios de sostenibilidad en los procesos de compra y contratación.
  • La colaboración con proveedores para reducir las emisiones de la cadena de valor.
  • La reutilización, recuperación y reacondicionamiento de equipos bajo principios de economía circular.

Estas iniciativas permiten reducir de forma progresiva la huella de carbono de la Compañía y consolidar un modelo de negocio más eficiente, resiliente y sostenible.

Aproximadamente el 99% de la huella de carbono de Orange España se concentra en el Alcance 3, asociado principalmente a bienes y servicios adquiridos, dispositivos, equipamiento tecnológico y actividades realizadas por proveedores.

Por este motivo, la colaboración con los distintos actores de su ecosistema constituye un elemento esencial de la hoja de ruta Net Zero de Orange España. En este sentido, la Compañía continuará promoviendo la adhesión de sus proveedores a compromisos científicos de reducción de emisiones y reforzará los mecanismos de evaluación, seguimiento y gestión sostenible de su cadena de suministro.

Una hoja de ruta climática que ya genera resultados

La validación de SBTi reafirma, además, una estrategia ESG que ya está generando resultados medibles. Tal y como recoge el segundo Informe de Medición del Impacto Social y Medioambiental de Orange España, la Compañía contribuyó con 19.870 millones de euros a la economía española durante 2025, un 6% más que el año anterior.

Este análisis sitúa la Energía y el Cambio Climático entre los seis ámbitos de impacto prioritarios de Orange España. En concreto, en dichos ejes, la Compañía también registra avances significativos que se traducen en un impacto neto positivo de positivo de más de 109 M€ gracias al impulso de diversas líneas de actuación relevantes recogidas en su hoja de ruta hacia la descarbonización en 2040.

Entre los principales hitos destacados del Informe se encuentran:

  • Compensación del 100% de las emisiones directas remanentes mediante proyectos certificados de absorción de carbono, incluyendo iniciativas de conservación, reforestación y restauración de ecosistemas.
  • Impulso de la eficiencia energética y las energías renovables, con una reducción del 2,83% del consumo energético, electricidad 100% renovable, 23 edificios con autoconsumo solar y medidas de movilidad sostenible.
  • Fomento de la economía circular mediante la reutilización de equipos, la recuperación de terminales y el ecodiseño. El 30% de los equipos instalados son reacondicionados y el 70% de los nuevos dispositivos fijos incorpora criterios de ecodiseño.
  • Desarrollo de soluciones tecnológicas basadas en 5G, IoT, inteligencia artificial y edge computing para optimizar recursos y favorecer la descarbonización de sectores clave.
  • Impulso de proyectos innovadores como CRETA, 5G CityBrain y Mas4Care, orientados a una movilidad más sostenible, una gestión urbana inteligente, la telemedicina y la prevención de riesgos ambientales.

Todo ello refuerza el posicionamiento de Orange España como referente en sostenibilidad y acción climática dentro del sector de las telecomunicaciones en España.

Tecnología al servicio de la transición ecológica

Además de reducir su propia huella ambiental, Orange España desarrolla y pone a disposición de empresas y organizaciones soluciones tecnológicas que contribuyen a disminuir emisiones y mejorar la eficiencia en múltiples sectores económicos.

Tecnologías como el 5G, Internet de las Cosas (IoT), cloud, inteligencia artificial o edge computing permiten optimizar el uso de recursos, mejorar la movilidad, impulsar el desarrollo de ciudades inteligentes y fortalecer la gestión de riesgos climáticos.

Esta doble contribución, reduciendo el impacto ambiental de sus propias operaciones y facilitando la descarbonización de terceros, refuerza el papel de Orange España como agente clave para acelerar la transición hacia una economía más sostenible, competitiva y baja en carbono.

En este sentido, Luz Usamentiaga, directora general de Regulación, Asuntos Públicos y Sostenibilidad de Orange España, ha declarado que «la validación de nuestros objetivos por parte de SBTi demuestra que nuestra ambición está respaldada por la ciencia y que contamos con una hoja de ruta sólida para alcanzar las emisiones netas cero en 2040. En Orange España entendemos la sostenibilidad como una oportunidad para innovar, crear valor para la compañía y generar un impacto positivo para nuestros clientes, la sociedad y el planeta. Como líder del sector, queremos contribuir a que la transformación digital sea una palanca que contribuya a un crecimiento económico sostenible con ventajas tangibles para los ciudadanos».

Prime Days: 4 comprobaciones que tienes que hacer en Amazon para que no te engañen con las ofertas

Mira el historial de precios antes de creerte el descuento

PVP Amazon

Hay que tener varias cosas en cuenta con los Prime Days de Amazon. El descuento que ves en la ficha de la web no siempre se calcula sobre lo que costaba el producto la semana anterior: en muchos casos la referencia es el precio recomendado del fabricante, que suele estar bastante por encima del precio real de mercado. A eso se suma un patrón documentado: vendedores que suben el precio unas semanas antes del evento para después «rebajarlo» hasta dejarlo, simplemente, en su nivel habitual, de modo que el porcentaje luce mucho pero el ahorro es nulo. Un estudio de 2022 de profesores de las universidades de South Carolina, Florida y Arizona State ya detectó esas subidas artificiales previas a las grandes campañas, y un periodista de The Washington Post que siguió cerca de 50 productos durante el evento de ofertas de octubre de 2025 encontró un ahorro medio de apenas el 0,6%. Sin el historial delante, un 40% sobre el precio de tarifa puede ser, en la práctica, cero euros de rebaja.

Comprobarlo lleva menos de un minuto y hay varias vías gratuitas. La propia Amazon incorporó en 2024 un gráfico de historial de precios en las fichas de producto, ampliado después hasta los 365 días y con el asistente Rufus señalando si el precio es bajo, medio o alto, aunque no aparece en todos los artículos ni en todos los mercados. Las alternativas externas son más completas: CamelCamelCamel, que cubre el mercado español, permite pegar la URL del producto y ver el mínimo y el máximo histórico, con la etiqueta «Best Price» cuando el precio actual es el más bajo registrado (su extensión, Camelizer, mete ese gráfico dentro de la propia página). Keepa funciona de forma similar, con extensión para Chrome, Firefox o Edge, app móvil y líneas separadas para el precio de Amazon, el de terceros y el de artículos usados. Ambas permiten configurar alertas para que avisen cuando el artículo baje de un umbral que fijes. Dos matices: ninguna incluye siempre los gastos de envío, y desde 2022 la normativa europea obliga a que el precio «anterior» que se muestra sea el más bajo aplicado en los últimos 30 días.

Comprueba si el precio tachado es el PVPR o el precio real de venta

black Samsung Galaxy smartphone displaying Amazon logo
Foto de Christian Wiediger en Unsplash

El precio tachado que aparece junto a la oferta no siempre es el que Amazon cobró de verdad por ese producto. La propia plataforma reconoce varios tipos de precio de referencia: el PVPR o precio recomendado por el fabricante, el Was Price (la mediana de lo pagado por otros clientes, excluyendo promociones) o, en determinadas ofertas, el precio más bajo de los últimos 30 días. Pasa el cursor por el icono de interrogación que acompaña al precio: ahí se aclara cuál de ellos se está usando, y la diferencia no es menor. La normativa europea y española (Directiva 98/6/CE y Ley 7/1996 de Ordenación del Comercio Minorista) exige que, cuando se anuncia una rebaja, el precio de referencia sea el más barato aplicado durante los 30 días anteriores. Un porcentaje calculado sobre el PVPR puede parecer espectacular y no corresponder a ninguna rebaja real frente al precio al que se vendía el artículo la semana anterior.

No es una sospecha teórica. OCU denunció ante el Ministerio de Consumo que Amazon calculaba buena parte de sus descuentos Prime comparándolos con el precio recomendado del fabricante o con la mediana, no con el mínimo de los 30 días previos: en un televisor Xiaomi F2 de 43 pulgadas anunciaba un 26% de ahorro cuando el descuento real era de 23 euros, un 7%. El Tribunal Regional de Múnich I (sentencia de 14 de julio de 2025, Az. 4 HK O 13950/24) declaró engañosa esa práctica durante los Prime Deal Days, con un repetidor wifi ofertado como -19% tomando como referencia una UVP de 259 euros que nunca se había aplicado. En julio de 2026, el Consumentenbond neerlandés concluyó que 46 de 113 ofertas analizadas de Amazon resultaban engañosas. Antes de dar al botón de compra, contrasta el importe con el historial: Keepa, CamelCamelCamel o el visor de precios de la propia Amazon muestran si el precio actual es realmente el más bajo.

Compara el precio con otras tiendas fuera de Amazon

a close up of a dice with an amazon logo on it
Foto de Rubaitul Azad en Unsplash

El porcentaje de descuento que Amazon luce en cada ficha no se calcula sobre el precio al que ese producto se vendía la semana anterior, sino sobre el PVP recomendado por el fabricante o su propio precio de tarifa. La norma española que traspone la directiva Ómnibus exige que el precio de referencia sea el más bajo aplicado en los 30 días previos a la promoción, y la OCU ya ha denunciado en ediciones anteriores casos que no cumplían ese criterio. Traducción práctica: un 40% de rebaja no garantiza que ahí esté el mejor precio disponible. Un chequeo comparativo de productos destacados de Amazon lo deja claro: la tableta Galaxy Tab S11 Ultra aparecía a 1.189 euros en Amazon frente a 1.123,90 en otra tienda, y los auriculares Galaxy Buds4 Pro, a 176,35 frente a 161. Otros artículos sí empataban, como el Xiaomi 17T Pro, a 655,99 euros en ambos casos.

Para comprobarlo basta con meter el modelo exacto en un comparador como Idealo o Google Shopping, o usar extensiones que leen la ficha y muestran el mismo producto en decenas de comercios: Keepa y CamelCamelCamel cubren el historial dentro de Amazon, mientras que herramientas como LemmeBuyIt o Price Scout cruzan precios de más de 70 tiendas. Conviene fijarse en el importe final, con envío y plazos incluidos, y no solo en la etiqueta: 15 euros de diferencia se diluyen si la otra tienda tarda una semana más. Merece la pena mirar fuera porque MediaMarkt, El Corte Inglés, Fnac, PcComponentes o Worten lanzan contraofertas durante esos mismos días. Y si el precio es mejor fuera, te ahorras la suscripción a Prime, que cuesta 8,99 euros al mes o 89,90 al año.

Verifica quién vende, qué modelo exacto es y qué condiciones tiene

Two cardboard shipping boxes with branded tape on a dark blue surface
Foto de Anirudh en Unsplash

Que un producto luzca la etiqueta Prime no significa que lo venda Amazon. Prime solo indica que el envío lo gestiona la compañía desde sus almacenes; bajo el precio, el apartado «Vendido por» revela quién responde si algo sale mal. Merece la pena abrir el perfil del vendedor, revisar su valoración y su dirección, y desconfiar de fichas con pocas opiniones, nombres genéricos o datos incompletos. Un caso ilustrativo: un comprador pagó una bicicleta eléctrica rebajada de 1.600 a 300 dólares convencido de que compraba a la marca y al revisar el pedido descubrió que el vendedor era otro, con un nombre sin relación con el fabricante. Además, en una misma página puede haber varios oferentes y la opción marcada puede cambiar al ir a la caja, así que conviene verificar el vendedor en la ficha, en el carrito y en el resumen final.

El segundo filtro es el modelo exacto y las condiciones. Un mismo anuncio suele agrupar variantes que se parecen mucho —generaciones distintas, capacidades, tallas o packs— con números de artículo (ASIN) diferentes, de modo que conviene copiar el ASIN o la referencia del fabricante y compararlo con el de la versión que se quiere antes de fiarse del porcentaje de descuento. En cuanto a las condiciones, hay que mirar la garantía legal española (tres años para productos nuevos desde 2022), el plazo de devolución y quién asume el envío de vuelta; si el vendedor está fuera de la UE, la garantía y las devoluciones se complican y pueden aparecer aranceles o IVA de importación. Amazon exige pagar dentro de su plataforma: las transferencias o los pagos fuera de ella dejan al comprador sin la protección de la garantía A a Z.

¿Puedo vender en Amazon sin ser autónomo? Cuándo Hacienda obliga a darse de alta en el RETA

Puedes vender en Amazon sin ser autónomo si sueltas tus cosas usadas. Si compras para revender con continuidad, Hacienda ya lo considera negocio.

Qué separa una venta particular de una actividad económica

La clave no es cuánto facturas. La normativa considera autónomo a quien realiza una actividad económica habitual, personal, directa, por cuenta propia y lucrativa, y la ley le define por cómo desarrolla la actividad, no por lo que ingresa. No hay un umbral mínimo de ingresos: vender por debajo del salario mínimo no te libra de nada.

La etiqueta de Amazon tampoco cambia nada. La plataforma permite registrarse como vendedor individual, pero el plan Individual de Amazon no es un régimen fiscal. Es una categoría comercial.

Para que la venta se quede en el terreno particular, deberían cumplirse estas condiciones:

  • Las ventas son esporádicas y no se repiten de forma organizada.
  • Los artículos son tuyos y no los compraste para revenderlos.
  • No mantienes stock ni repones mercancía.
  • No haces publicidad ni trabajas con proveedores.
  • Guardas los justificantes de compra y de venta.

Ese último punto evita más de un disgusto. Si vendes un bien usado por menos de lo que te costó, no hay ganancia que declarar y la pérdida por el uso personal tampoco es deducible. Si lo vendes por más, aparece una ganancia patrimonial que va en el IRPF, en la renta del modelo 100.

Hacienda no mira cuánto has facturado, mira cómo lo has hecho: la habitualidad enciende la obligación, no la cifra.

Las señales que activan el alta en el RETA y el modelo 036

El alta deja de ser opcional cuando aparecen estas señales:

  • Compras productos para revenderlos.
  • Dispones de stock.
  • Repones mercancía.
  • Vendes todos los meses.
  • Trabajas con proveedores.
  • Inviertes en publicidad.

Cuando eso ocurre, toca presentar el modelo 036 —o el 037, su versión simplificada— antes de iniciar la actividad y comunicar el epígrafe del IAE y las obligaciones de IVA e IRPF. Se presenta en la sede electrónica de la AEAT.

Y si la actividad es habitual, personal, directa y con ánimo de lucro, el alta en el RETA va antes de la primera venta como negocio. La solicitud se hace en el portal Importass de la Seguridad Social.

Ojo con la cifra de los 35 artículos: Amazon orienta su plan Individual a quien prevé vender menos de ese número al mes, pero es un criterio comercial. Vender 34 productos cada mes no te convierte en particular ante Hacienda. Y si despachas a consumidores de otros países de la Unión Europea, entra en juego la ventanilla única de IVA del comercio electrónico.

alta autónomo venta online

Vender de forma irregular: del 50% al 150% de lo no ingresado

Este es el tramo caro. Hacienda puede reclamar el IVA y el IRPF que no ingresaste, más los intereses de demora, que son una figura distinta de la sanción. Si existe una cantidad dejada de ingresar, la sanción va del 50% al 150% de esa cantidad, según la gravedad.

La Seguridad Social va por otro camino: puede dar el alta de oficio con efectos retroactivos y reclamar las cuotas pendientes con sus recargos. No solicitar el alta cuando corresponde es una infracción grave y, en una actuación inspectora, la multa va de 3.750 a 12.000 euros.

Y hay un tercer ojo, la DAC7. Las plataformas digitales comunican información de sus vendedores a las autoridades fiscales. No es un impuesto nuevo, es un intercambio de datos que permite a Hacienda cruzar tus ventas con lo declarado. El cruce salta solo.

El error más repetido es confundir vender poco con vender de forma esporádica. No es lo mismo. También falla quien no guarda la factura de compra: sin ella no hay forma de demostrar que vendiste por debajo de lo que pagaste. Y un clásico, retrasar el alta hasta llevar meses vendiendo. Para entonces, la DAC7 ya ha hecho su trabajo.

Por qué la DAC7 deja sin argumentos al vendedor ocasional

Hasta hace unos años, Hacienda dependía de una inspección o de un aviso para saber que alguien vendía de forma continuada en una plataforma. Con la DAC7 en marcha, cada operador remite la información de sus vendedores a la administración tributaria. Ya no se trata de si Hacienda se entera, sino de cuándo abre el expediente, y eso estrecha el margen del que vende sin declarar.

La norma acierta al no fijar un mínimo de ingresos: un umbral convertiría el fraude en una cuestión de aritmética. La otra cara es que el límite se llama habitualidad y no tiene número. El consejo práctico es el de siempre: si compras para revender, tienes stock, y repones, ya estás dentro, da igual el importe. Regulariza antes de crecer y guarda cada justificante.

Queda la parte europea: las ventas a consumidores de otros países de la UE tienen reglas propias de IVA y su ventanilla única. Si el volumen sube, ese es el siguiente trámite que conviene atar.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha trimestral. El alta censal (036 o 037) y la del RETA se presentan antes de iniciar la actividad; si no, la Seguridad Social puede dar el alta de oficio con efectos retroactivos.
  • ✅ Requisitos clave: Ventas esporádicas de bienes propios, sin stock ni reposición, quedan fuera del alta. Comprar para revender, reponer mercancía o vender cada mes sí obliga.
  • 🌐 Dónde solicitarlo: El modelo 036, en la sede electrónica de la AEAT con certificado digital o Cl@ve. El alta del RETA, en el portal Importass de la Seguridad Social.
  • 💰 Importe o coste: El alta no tiene tasa. Si la actividad es habitual, asumes la cuota del RETA y la liquidación de IVA e IRPF. Sin regularizar, la sanción va del 50% al 150% de lo no ingresado.
  • ⚠️ Error a evitar: Creer que vender por debajo del salario mínimo o por debajo de los 35 artículos al mes te libra del alta. El criterio legal es la habitualidad, no la cifra.
Publicidad