OpenAI habilita ChatGPT Ads España con autoservicio y 15 euros diarios de inversión mínima

OpenAI ha habilitado en España y Europa el autoservicio de ChatGPT Ads, su plataforma publicitaria, con una inversión mínima de 15 euros diarios. El producto sigue en fase beta mientras define compra y medición.

Autoservicio europeo desde 15 euros diarios

La apertura del autoservicio de Ads Manager de OpenAI permite a los anunciantes activar campañas directamente desde la plataforma, sin pasar por un equipo comercial, y con un presupuesto diario de entrada de 15 euros. El movimiento amplía a Europa un modelo que la compañía venía probando en otros mercados y coloca a ChatGPT como un canal de pago más dentro del ecosistema publicitario digital.

Los modelos de compra disponibles son CPM y CPC, con optimización a conversión facturada por clics o por impresiones. Para la medición, OpenAI pone a disposición de las marcas el Pixel, la Conversions API, los parámetros UTM y un sistema de reporting integrado en la propia plataforma.

El despliegue llega con límites definidos. Entre los usuarios con cuenta, los anuncios pueden aparecer en los planes Free y Go, mientras que Plus, Pro, Business, Enterprise y Edu permanecen sin publicidad. Las cuentas identificadas como de menores de 18 años quedan también fuera del circuito, y los anuncios no se muestran junto a conversaciones consideradas sensibles.

La publicidad llega a ChatGPT con 15 euros diarios de inversión mínima y un modelo de relevancia sin puja por palabras clave.

Se trata de un marco abierto. Las capacidades de compra, medición y optimización siguen evolucionando sobre un producto que la compañía mantiene en fase beta, de modo que cada anunciante trabaja sobre un terreno susceptible de cambiar en los próximos trimestres.

Sin palabras clave: los context hints reordenan la compra

La diferencia estructural respecto a la publicidad en buscadores es que en ChatGPT no se puja por términos. El sistema se apoya en los denominados context hints, descripciones con las que el anunciante ayuda al modelo a entender en qué conversaciones puede resultar relevante su oferta. El valor se desplaza así desde la selección de palabras hacia la definición de la necesidad que resuelve un producto, para quién puede ser útil y en qué momento.

Según la información difundida por la compañía y el análisis de la agencia WAM, las claves del despliegue son las siguientes:

  • Categorías con mayor encaje inicial: bienes de consumo y lifestyle, servicios locales, viajes y experiencias, y productos digitales o educación.
  • Sectores regulados: cuentan con restricciones adicionales y su elegibilidad varía según la categoría y el mercado.
  • Audiencia disponible: planes Free y Go, sin anuncios en Plus, Pro, Business, Enterprise y Edu.
  • Medición: Pixel, Conversions API, UTMs y reporting dentro de la plataforma.
  • Volumen actual: el tráfico procedente de asistentes de inteligencia artificial ronda el 0,30% del total en las webs analizadas y crece cerca de un 30% anual.

En paralelo, la inversión publicitaria digital en España sigue concentrada en los grandes buscadores y en las plataformas sociales, según los informes sectoriales que publica IAB Spain, y OpenAI se incorpora a a la competencia por ese presupuesto junto a Microsoft, Meta y Amazon. El punto de partida es bajo.

El análisis aconseja abordar el canal con una fase de experimentación de aproximadamente 90 días, con presupuestos acotados, distintos contextos, y una medición que permita identificar qué funciona realmente para cada anunciante.

Un canal para experimentar antes que para escalar

ChatGPT Ads todavía no cuenta con benchmarks consolidados entre anunciantes, sectores o tipos de campaña. Esa ausencia de referencias públicas obliga a cada marca a construir sus propias métricas a partir de campañas reales, lo que sitúa la medición como el principal activo de esta primera fase. La medición manda.

El punto de partida recuerda al de otros canales digitales en sus primeros años, cuando la ventaja competitiva estaba en aprender antes que en invertir volumen. El volumen todavía es bajo. Ese contexto no justifica aún grandes presupuestos, pero sí permite acumular experiencia y construir referencias propias antes que el resto del mercado.

En esa línea, Alessandro Orrù, Media Business Director de WAM, señala que el producto está aún en modo aprendizaje y que, en un canal sin un benchmark público, medir antes que los demás puede convertirse en una ventaja competitiva. Su valoración respalda la recomendación de abrir fases de prueba con presupuestos acotados antes de comprometer volúmenes mayores.

El reto es la atribución. A medio plazo, OpenAI deberá demostrar entrega, retorno y volumen para que el canal pase de la experimentación al presupuesto recurrente. Mientras tanto, la competencia por la inversión publicitaria digital seguirá concentrada en Google, Meta y Microsoft, con ChatGPT Ads como un actor emergente en un mercado donde los benchmarks todavía están por escribir.

📡 El Radar del Sector

  • El vacío que llena: ChatGPT Ads abre a las marcas un canal conversacional donde la relevancia se define por contexto y no por palabras clave.
  • El reto por delante: sin benchmarks públicos, cada anunciante debe construir su propia medición con presupuestos acotados y fases de prueba.
  • El tablero competitivo: OpenAI entra en un mercado dominado por Google, Meta y Microsoft, con un volumen de tráfico aún reducido.
Hallan 18 cráneos en Egipto que confirman sacrificios humanos rituales en los albores de los faraones

Un análisis forense de 46 cráneos refuerza la tesis de los sacrificios humanos en el Egipto de los primeros faraones. Dieciocho de ellos conservan fracturas compatibles con una muerte provocada, no con un accidente ni con el simple paso del tiempo. El trabajo lo firma la bioarqueóloga Roselyn Campbell y lo publica la revista Frontiers in Environmental Archaeology.

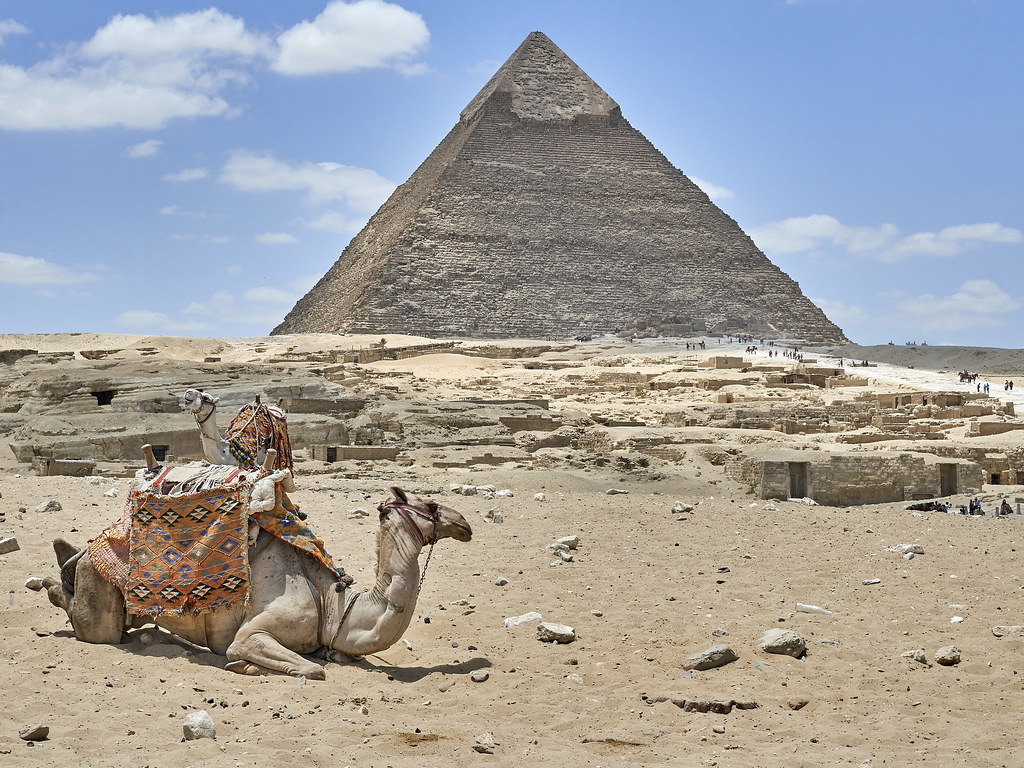
El escenario tiene nombre propio: Umm el-Qaab, en Abidos, en el Alto Egipto. En árabe significa la madre de las vasijas, por los millones de fragmentos de cerámica acumulados sobre un terreno árido. Allí eligieron los primeros faraones levantar sus complejos funerarios y emprender su viaje al más allá. Junto a las cámaras reales aparecieron, en excavaciones antiguas, los enterramientos que ahora se reinterpretan.

Las tumbas de la Primera Dinastía que analiza el estudio están datadas entre el 3.078 y el 2.900 a.C., hace unos 5.000 años. Eran obras de ingeniería notables. A las cámaras funerarias de los reyes se sumaban recintos para rituales y decenas, incluso cientos, de hileras de sepulturas modestas dispuestas alrededor del recinto real, como una corte que ni siquiera en la muerte podía alejarse del trono.

Cada una de esas tumbas sencillas contenía un ataúd simple y un ajuar mínimo: piezas de cerámica, herramientas de cobre, puntas de proyectil, o figuritas de marfil. Los títulos inscritos en las estelas permiten identificar entre los enterrados a funcionarios, asistentes y artesanos vinculados a la corte. Y ahí aparece la pista principal. A diferencia de otros recintos funerarios, muchos de aquellos sirvientes parecen haber sido enterrados al mismo tiempo que el soberano.

Una sucesión fortuita de tantas muertes naturales resulta improbable. De ahí la hipótesis que llevan años sosteniendo los investigadores, conocida como sacrificio de sirvientes: provocar la muerte del servicio cuando fallecía el rey. Los motivos pudieron ser varios, desde asegurar acompañamiento y más servidumbre en el más allá hasta exhibir el poder del soberano. Tampoco puede saberse si aquellas muertes fueron voluntarias, dentro de una creencia que prometía beneficios en el otro mundo, o impuestas desde arriba.

Dieciocho cráneos con fracturas y un corte en el ojo

La evidencia se guarda en la Duckworth Collection de la Universidad de Cambridge: 46 cráneos procedentes de esas tumbas milenarias, revisados ahora con métodos forenses contemporáneos. De los 46, 18 presentan lesiones vinculadas a su propia muerte, el 39 % del total.

De cada diez cráneos analizados, casi cuatro conservan todavía la marca de lo que les ocurrió el día en que murió su rey.

Son fracturas lineales que en un primer momento se interpretaron como causas naturales y que hoy se clasifican como lesiones perimortem, producidas en torno al momento del fallecimiento. Junto a ellas aparecen daños causados por armas cortantes y, en uno de los individuos, un corte en el ojo. La reconstrucción que propone la autora apunta a una muerte rápida: pérdida de conocimiento seguida de una hemorragia interna fatal.

Cómo distinguir el golpe de una maza de una caída fortuita

Buena parte del trabajo consiste en descartar explicaciones alternativas. Una maza, el arma que los egipcios empleaban contra sus enemigos, habría dejado fracturas con hundimiento del hueso y no grietas lineales. Una caída habría dañado de forma notable otros huesos además del cráneo, y de eso no queda constancia en las anotaciones originales. El razonamiento es de eliminación. Ahí está su fuerza y también su límite.

El propio estudio pide prudencia. Los 28 cráneos restantes no muestran ninguna lesión visible, y eso admite varias lecturas: una muerte natural, métodos que no dejan rastro —la asfixia, por ejemplo— o daños del esqueleto que sencillamente no se conservaron. Campbell califica sus datos de incompletos e imperfectos y reivindica la ventaja de revisar viejos descubrimientos con los conocimientos y las técnicas de hoy.

Por qué la práctica desapareció tras la Primera Dinastía

A mí me convence más el método que la certeza. Cambiar el cristal con el que se mira un hueso viejo es, muchas veces, más productivo que abrir una zanja nueva en el desierto. Pero conviene decirlo con claridad: el estudio documenta lesiones compatibles con una muerte intencionada, no una prueba indiscutible de sacrificio ritual. Lo que se analiza son cráneos, no esqueletos completos, y las notas de la excavación original no registran el resto del cuerpo. El 39 % es un suelo, no un techo. La cifra real de víctimas, si existió, pudo ser mayor.

Conviene además no confundir el hallazgo con su titular. La palabra confirmación circula mucho antes de que la ciencia la firme, y este es un buen ejemplo: 18 fracturas lineales sostienen una hipótesis, no la clausuran. La arqueología de los orígenes del Estado egipcio lleva un siglo discutiendo si aquellos enterramientos acompañaron al rey en vida o le siguieron en la muerte, y el trabajo de Campbell inclina la balanza sin romperla.

La pregunta que sigue abierta es por qué esta práctica dejó de aparecer en los enterramientos faraónicos después de la Primera Dinastía. No hay respuesta cerrada. La propia investigadora anuncia un libro, State-sanctioned Violence and Human Sacrifice in Early Dynastic Egypt, que publicará Routledge y en el que promete profundizar en su interpretación de las víctimas y del poder que las envió al otro mundo. Habrá que leerlo con la misma calma con la que ella ha leído los huesos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Lesiones perimortem en 18 de los 46 cráneos de la Primera Dinastía conservados en Cambridge, compatibles con muertes provocadas junto al faraón.
  • Dónde: Tumbas de Umm el-Qaab, en Abidos (Alto Egipto); los cráneos se conservan en la Duckworth Collection de la Universidad de Cambridge.
  • Institución responsable: Estudio de la bioarqueóloga Roselyn Campbell publicado en la revista Frontiers in Environmental Archaeology.
  • Cuándo: Enterramientos datados entre el 3.078 y el 2.900 a.C.; el análisis forense se acaba de publicar.
  • Impacto a futuro: Refuerza la hipótesis del sacrificio de sirvientes y reabre el debate sobre por qué la práctica desapareció tras la Primera Dinastía.

Wall Street toca máximos históricos: el S&P 500 y el Nasdaq se disparan con las tecnológicas

Wall Street vuelve a marcar máximos históricos con el S&P 500 y el Nasdaq Composite en zona de récord. El tirón de las grandes tecnológicas sostiene el rally mientras el rendimiento del bono del Tesoro estadounidense se relaja y devuelve algo de aire a las valoraciones. El mercado celebra su particular Uptober con la sensación de que la fiesta continúa, aunque la concentración empieza a inquietar a más de un gestor.

La sesión dejó una fotografía reconocible: los índices suben, el bono cede y el dinero vuelve a buscar riesgo. No es la primera vez este año que se repite ese cóctel, y no será la última mientras la Reserva Federal mantenga el tono que el mercado espera. Lo llamativo, eso sí, es que el avance se apoya en muy pocas manos.

El S&P 500 y el Nasdaq cierran en récord con las tecnológicas como único motor

Los máximos históricos del S&P 500 y del Nasdaq Composite llegaron de la mano de un grupo reducido de compañías tecnológicas. El Nasdaq, más expuesto a este tipo de valores, fue el que mejor se comportó y confirmó un cierre en zona de récord, tal y como recogen las crónicas de mercado de esta jornada. El S&P 500, mucho más diversificado, firmó la misma gesta pero con menos margen.

El otro protagonista fue el bono del Tesoro. La caída de su rendimiento —recuerda que el precio y el interés se mueven en direcciones opuestas— funcionó como permiso tácito para que los inversores volvieran a comprar acciones. Menos rentabilidad en la deuda significa más argumentos para asumir riesgo en bolsa. Es una relación casi mecánica que se repite cada vez que los datos macroeconómicos bajan del pedestal.

Estos máximos, además, se producen con la deuda pública todavía en niveles elevados. Los inversores, según recogen varios análisis, han decidido aparcar esas dudas y volver a mirar hacia arriba. Que lo hagan con los bonos cediendo no es casualidad: el mercado necesita ese viento de cola para sostener las valoraciones actuales.

Nvidia, la única de las Siete Magníficas que sigue el ritmo del mercado

Aquí aparece el nombre que lo explica casi todo: Nvidia. Según las crónicas de la sesión, la compañía es la única de las conocidas como Siete Magníficas que sigue el ritmo de los índices. El resto, las grandes tecnológicas que durante meses tiraron del carro, se ha quedado rezagado en esta fase. La concentración del rally en un solo nombre es un dato que los analistas miran con lupa.

Un índice que sube empujado por una sola compañía deja de medir la economía y empieza a medir una apuesta.

Las Siete Magníficas son ese club formado por las mayores tecnológicas cotizadas —Nvidia entre ellas— que lleva años dominando el peso de los índices estadounidenses. Cuando solo una aguanta el tipo, la lógica de la diversificación se resquebraja. El S&P 500 sube, sí, pero lo hace sostenido por una base cada vez más estrecha.

Nasdaq récord

Algunas crónicas añadieron otro nombre a la ecuación: SpaceX. Su peso en el ánimo del mercado recuerda que el apetito por las historias de crecimiento de largo recorrido sigue intacto. El inversor compra futuro, no pasado, y eso beneficia a quien promete un proyecto industrial a diez años.

La trampa de la perfección: cuando el mercado descuenta que nada puede salir mal

He visto este patrón demasiadas veces como para ignorarlo. Cuando Wall Street encadena máximos con una base tan estrecha, el problema no es que el mercado esté equivocado, sino que ya ha descontado que nada puede torcerse. El bono cede, los beneficios acompañan y la tecnología vuelve a ser la respuesta a todas las preguntas. Falta un solo ingrediente para que esa receta se agrie: un dato que rompa la secuencia.

El riesgo tiene nombre y apellidos. Si la caída del rendimiento del bono se debe a que la economía se enfría más de lo previsto, los máximos de hoy pueden convertirse en el techo de una corrección silenciosa. Si, por el contrario, responde a una inflación que se doma sin dañar el crecimiento, el rally tiene recorrido. La diferencia entre uno y otro escenario es enorme, y el mercado, de momento, ha elegido creer el relato amable.

Hay un segundo frente que no aparece en los titulares de récord: la concentración. Un mercado que sube gracias a unos pocos valores es más frágil que uno que sube de forma repartida. La buena noticia es que las tecnológicas siguen generando caja a un ritmo que pocas industrias igualan. La mala es que esa misma fortaleza las convierte en el punto débil de todo el edificio si alguna decepciona.

Los próximos resultados trimestrales serán el examen. Ahí se verá si Nvidia puede sostener sola el peso del índice o si las demás Magníficas recuperan el paso. Será también el momento de comprobar si el bono mantiene su tregua o si, como advertían algunas voces esta misma semana, el Uptober choca antes de lo previsto contra el muro de la deuda. De momento, Wall Street celebra. Con permiso del rendimiento del Tesoro, claro.

SPUR crea un consejo asesor con OpenAI, Google, Meta y Microsoft para su estándar de IA en medios

La coalición internacional de medios SPUR ha creado un consejo asesor al que ha invitado a OpenAI, Anthropic, Google, Meta y Microsoft para implicar a las tecnológicas en la aplicación de su estándar de IA.

Un consejo para implicar a las tecnológicas

El estándar con el que un grupo internacional de medios quiere saber qué ocurre con sus contenidos dentro de los sistemas de inteligencia artificial entra en una nueva fase. SPUR ha constituido el Licensing Advisory Board, un órgano de acceso por invitación en el que pretende reunir tanto a propietarios de contenidos como a organizaciones que desarrollan la infraestructura tecnológica de los sistemas de IA.

La novedad no reside ahora en el estándar técnico, sino en el intento de conseguir que las compañías que operan esos sistemas participen en su aplicación. Hasta la fecha, uno de los principales límites de Content Telemetry era que buena parte de la información que pretende proporcionar solo puede generarse desde el interior de las plataformas y los agentes de inteligencia artificial.

Según ha explicado a Digiday Alex Springer, responsable técnico de SPUR, han sido invitadas OpenAI, Anthropic, Google, Meta y Microsoft. El objetivo es que tomen parte en la definición de cómo debe implementarse el estándar y comprobar que las reglas desarrolladas por los medios pueden funcionar dentro de los sistemas que generan, recuperan y utilizan contenidos.

Google no ha confirmado su incorporación. La compañía se ha limitado a señalar que mantiene conversaciones frecuentes con SPUR y otras asociaciones sobre diferentes cuestiones. Las demás empresas citadas no habían respondido públicamente a la invitación cuando se conoció la iniciativa.

SPUR espera reunir alrededor de veinte organizaciones y celebrar durante octubre la primera reunión de este nuevo consejo asesor. La coalición sostiene que la participación de las tecnológicas resulta necesaria para construir mecanismos que permitan verificar derechos, medir usos y reducir la fricción en futuros acuerdos de licencia.

La tecnología para describir el uso del contenido ya existe; el reto es conseguir que quienes controlan los sistemas acepten utilizarla.

De la especificación técnica a los pilotos reales

El desarrollo de SPUR avanza en varios frentes simultáneos:

  • Content Telemetry 1.0: la especificación se publicó un mes antes y fija un lenguaje común para informar de cuándo un contenido periodístico es recuperado por un sistema de IA, utilizado para fundamentar una respuesta, citado, o mostrado al usuario.
  • Licensing Advisory Board: el nuevo consejo se abrirá a unas veinte organizaciones, entre propietarios de contenidos y desarrolladores de la infraestructura tecnológica.
  • Comité de auditoría y evidencias: SPUR tiene previsto celebrar el 15 de octubre la primera reunión de este grupo técnico, centrado en validar las señales que las herramientas de IA envían a los propietarios de contenidos.
  • Pruebas de concepto y pilotos: la coalición trabaja con empresas de inteligencia artificial y tecnología, aunque todavía no ha identificado qué compañías participarán en los programas piloto.

La cuestión de fondo no es nueva. Microsoft, Google y OpenAI han empezado a desarrollar sus propios mecanismos para proporcionar información sobre la utilización de contenidos. El asunto que SPUR trata de resolver es si esos sistemas pueden converger hacia definiciones comunes que permitan a los medios comparar datos procedentes de diferentes plataformas. En paralelo, varios editores han optado por bloquear el rastreo de los agentes de inteligencia artificial, una vía que la coalición considera compatible con su propuesta siempre que exista una relación más transparente con las plataformas.

Content Telemetry 1.0

El encaje del estándar en el tablero del sector

Uno de los asuntos todavía pendientes es cómo demostrar que los acontecimientos comunicados por una plataforma ocurrieron realmente y que el registro ofrecido al editor es suficientemente completo. La especificación 1.0 define cómo describir esos acontecimientos, pero el cumplimiento del formato no certifica por sí solo la veracidad de los datos proporcionados. Los medios pueden comprobar directamente que un sistema ha solicitado un artículo a sus servidores, pero necesitan la colaboración de las plataformas para saber si ese contenido se utilizó después para construir una respuesta, si se citó, si llegó a mostrarse y si el usuario interactuó con él.

El estándar no establece cuánto debe pagarse por el contenido ni obliga por sí mismo a contratar una licencia. Permitiría, eso sí, que las partes utilicen las mismas definiciones cuando negocien qué usos deben declararse y cómo deben medirse. La aspiración de SPUR es convertir esa información en una infraestructura común sobre la que puedan apoyarse los acuerdos entre medios y compañías de inteligencia artificial. El desarrollo del consejo asesor, los pilotos y los mecanismos de auditoría determinará hasta qué punto Content Telemetry supera su principal desafío.

📡 El Radar del Sector

  • El vacío que llena: Content Telemetry busca cubrir el punto ciego de los medios, saber qué ocurre con sus contenidos una vez que entran en los sistemas de inteligencia artificial.
  • El reto por delante: SPUR necesita que las tecnológicas acepten un lenguaje común y que la telemetría resulte verificable para sostener futuros acuerdos de licencia.
  • El tablero competitivo: La iniciativa convive con los mecanismos propios de Microsoft, Google y OpenAI y con el bloqueo de rastreadores por parte de algunos editores.

Binance Research avisa: el rally del 47% de Bitcoin apunta a un retest del mínimo

Bitcoin ha subido casi un 47% desde su mínimo de julio y se mueve alrededor de los 85.000 dólares. El rally es real, pero llega con una advertencia incómoda: según el equipo de análisis de Binance, repuntes de esta magnitud acabaron devolviendo el precio al suelo en cuatro de cinco ocasiones anteriores.

El punto de partida fue el mínimo de 57.800 dólares marcado en julio. Desde ahí, la moneda cerró el 1 de octubre en 84.880 dólares, un 46,9% por encima. En las últimas horas cotizaba en 85.431 dólares, con un descenso del 0,95% en 24 horas. La subida existe. La duda es si aguanta.

La señal que se activó el 3 de septiembre

La investigación semanal de Binance Research persigue una señal de dos partes. Bitcoin tiene que cerrar al menos un 40% por encima del mínimo de su ciclo y, a la vez, mantenerse un 25% o más por debajo de su máximo histórico. Cuando se cumplen ambas condiciones, el mercado suele estar reconstruyendo demanda desde un suelo firme. O no.

Entre 2011 y 2023 se han registrado siete señales de este tipo. En dos de ellas Bitcoin venía de caídas muy profundas —un 75,5% y un 67,1% por debajo de su máximo— y en ambos casos el rebote se sostuvo hasta marcar nuevos máximos. Las otras cinco llegaron tras correcciones más suaves, de entre el 30% y el 38%. Cuatro de esas cinco señales tiene en común el mismo desenlace: un retest del mínimo en un plazo medio de 43 días. La única excepción fue julio de 2021.

La explicación que da el equipo de Binance Research tiene lógica de mercado. Después de una caída profunda, la venta forzada (las posiciones apalancadas que se liquidan a la fuerza cuando el precio se desploma) probablemente ya se ha agotado, así que un rebote del 40% tiende a reflejar demanda genuina. Con correcciones menos severas, menos inversores se vieron obligados a vender y el repunte aporta menos pistas sobre si hay compradores de verdad.

Cuanto más profunda es la caída, más limpia llega la demanda que sostiene el rebote. El problema del rally actual es que le falta justo esa limpieza.

Esta vez la señal se activó el 3 de septiembre, con Bitcoin un 35,6% por debajo de su máximo. Eso la coloca en el grupo de caídas poco profundas, precisamente el que más veces falló. Conviene subrayar que se trata de una tasa base, es decir, la frecuencia con la que ese patrón se ha repetido en el pasado, no de una predicción. Aun así, el contexto añade peso al aviso: en febrero, el mínimo de 60.000 dólares se vendió como el fondo del ciclo y el precio subió un 38% hasta mayo. El 5 de junio rompió ese suelo y siguió cayendo hasta los 57.800.

El muro de venta entre 85.000 y 85.500 dólares

Hay un detalle que ayuda a entender por qué el precio se ha quedado atascado. En Binance hay una acumulación de órdenes de venta entre los 85.000 y los 85.500 dólares, lo que el sector llama un muro de venta: una franja en la que hay tantos vendedores esperando que hace falta un empujón de volumen para atravesarla. La firma de análisis on-chain Glassnode, que estudia los movimientos registrados en la propia cadena de bloques, sostiene que superar esa zona confirmaría una tendencia alcista más amplia, siempre que llegue acompañada de más volumen.

Y ahí aparece el frenazo. Los fondos cotizados de bitcoin al contado —los conocidos como ETF spot, que compran la moneda directamente y cotizan en bolsa como una acción— captaron 2.390 millones de dólares en la semana previa al 28 de septiembre. En las cuatro sesiones siguientes, las entradas se quedaron en 51,25 millones. Ese desplome del ritmo pone a prueba la previsión de Citi, que elevó su objetivo a doce meses hasta los 113.000 dólares contando con 5.000 millones en entradas.

bitcoin 2026

Qué mira el mercado en octubre

Octubre tiene buena fama en el sector. Desde 2013, el mes ha entregado una ganancia mediana del 12,73%. En los seis primeros días de este año, Bitcoin avanza un 2,23%, así que el listón está lejos. Binance Research lo plantea sin rodeos: un octubre típico apoyaría un reinicio duradero de la tendencia, mientras que un mes flojo sugeriría que el repunte no tiene continuidad.

El calendario trae tres citas relevantes. El dato de inflación de Estados Unidos se publica el 14 de octubre. La Reserva Federal se reúne los días 27 y 28 de octubre, según su calendario oficial. Y Mt. Gox, el exchange que quebró en 2014 y que todavía no ha terminado de pagar a sus acreedores, tiene fijada para el 31 de octubre la fecha límite para repartir 34.387,51 bitcoins. Si esos fondos llegan al mercado, la presión vendedora crecerá.

Visto en conjunto, la foto es la de un mercado que ha recuperado terreno sin haber terminado de convencer a todo el mundo. La condición para invalidar la advertencia es concreta: Bitcoin necesitaría marcar un nuevo máximo por encima de 126.200 dólares antes de perder los 57.800. Mientras tanto, el flujo hacia los fondos cotizados y el resultado de octubre serán las dos señales que digan si este rally del 47% está construyendo suelo o solo tomando impulso para volver a probarlo.

Las Islas Malvinas inyectan 892.000 libras en financiación verde en tres años con el 79% a empresas y hogares

La financiación verde del Falkland Islands Development Corporation (FIDC) acumula 892.000 libras en tres años de préstamos y subvenciones ambientales, con el 79% del último ejercicio dirigido a empresas y hogares de las zonas rurales del archipiélago.

El dato cierra el primer ciclo del Green Business Programme, la herramienta con la que esta corporación de desarrollo isleña canaliza ayudas para eficiencia energética, renovables de pequeña escala y proyectos de bajas emisiones. Vamos a los datos.

Lo relevante no es solo el volumen, sino de dónde sale el dinero. El capital no procede de un fondo climático internacional ni de un banco multilateral: lo pone el presupuesto público local. El Island Plan 2022-2026 del Gobierno de las Islas Malvinas (FIG) aportó una dotación inicial de 750.000 libras y añadió después 142.000 libras más, según la información difundida por el FIDC. La suma cuadra con el total ejecutado.

892.000 libras en tres ejercicios: así se reparte el dinero verde

El diseño del programa fue deliberadamente amplio: préstamos verdes y subvenciones para iniciativas con componente ambiental, tanto en viviendas particulares como en negocios. El desglose deja las cifras a la vista.

  • Dotación inicial: 750.000 libras procedentes del Island Plan 2022-2026 del FIG.
  • Ampliación posterior: 142.000 libras adicionales para sostener el programa.
  • Total inyectado: 892.000 libras en préstamos y subvenciones verdes a lo largo de tres años.
  • Último ejercicio, 2025-2026: el 79% de lo concedido fue a empresas y propiedades domésticas de Camp, alrededor de 325.000 libras.

Cada libra cuenta en una economía pequeña y dispersa. Y casi ocho de cada diez libras del último ejercicio salieron de Stanley, la capital, para llegar a negocios y casas del medio rural.

Un programa verde se mide por dónde llega el dinero: aquí, ocho de cada diez libras acabaron fuera de la capital.

La cifra clave no es el total, sino la parte que llega al destinatario final. En ese terreno, un programa modesto puede batir a instrumentos mucho más dotados.

La accesibilidad convierte un presupuesto modesto en un instrumento útil; la burocracia hace lo contrario con partidas millonarias.

Camp: por qué el 79% del dinero acaba fuera de la capital

Camp es la denominación local de todo lo que queda fuera de Stanley. Allí aterrizaron unas 325.000 libras en el último ejercicio: empresas y propiedades domésticas se repartieron el 79% de lo concedido entre 2025 y 2026, según los datos del FIDC.

Louise Ellis, directora gerente adjunta de la corporación, resumió el criterio: el programa ‘se hizo para ser lo más accesible posible’, de modo que más iniciativas ambientales pudieran ser asumidas por el conjunto de la comunidad isleña. Es decir, menos formulario y más ventanilla única.

Ahí está la lección replicable. El cuello de botella de la financiación verde rara vez es el presupuesto; casi siempre es la tramitación. Los programas con mucho dinero y requisitos técnicos altos acaban financiando a los mismos de siempre, mientras los proyectos pequeños —una vivienda que cambia su sistema de calefacción, un taller que instala paneles— se quedan fuera por coste administrativo.

La accesibilidad, aquí, es la palanca del programa.

La letra pequeña: cuánto CO2 evita este dinero

Conviene frenar antes de sacar conclusiones climáticas. Los datos difundidos hasta ahora hablan de libras, no de toneladas. No hay cifra de emisiones evitadas, de energía ahorrada ni de reducción de consumo atribuible a los proyectos financiados. Eso no invalida el programa, pero acota lo que se puede afirmar: hay financiación con criterio ambiental, todavía sin resultado medido. Y sin medición no hay etiqueta que se sostenga.

📊 Impacto ecológico en cifras

  • Inversión movilizada: 892.000 libras en tres años, con 750.000 de dotación inicial y 142.000 adicionales del Island Plan 2022-2026.
  • Concentración rural: el 79% de lo concedido en el ejercicio 2025-2026, unas 325.000 libras, fue a empresas y viviendas de Camp.
  • CO2 evitado: no detallado en la información difundida por el FIDC, que no publica toneladas ni energía ahorrada.
  • Equivalencia tangible: el apoyo llega a negocios y hogares de un archipiélago de unos pocos miles de habitantes, fuera del circuito de la gran financiación climática.

Hay un segundo matiz que separa este caso de la financiación verde europea. La elegibilidad la decide el propio FIDC, sin un marco externo que certifique qué cuenta como verde. En la Unión Europea, ese papel lo juega la Taxonomía Verde, que exige demostrar que una inversión contribuye de forma sustancial a un objetivo ambiental y no perjudica los demás. Aquí, el criterio es la vocación ambiental del proyecto y nada más.

Lo que este caso enseña a la financiación verde europea

La escala no admite discusión. En España, las ayudas a la eficiencia energética y al autoconsumo canalizadas por el IDAE o el MITECO mueven importes muy superiores en un solo ejercicio, y los bonos verdes soberanos europeos se cuentan en miles de millones. Las 892.000 libras malvinenses no mueven el dial de las emisiones globales. Nadie debería venderlas como si lo hicieran.

Pero la comparación útil no es el volumen, sino la tasa de llegada. Un instrumento verde se juzga por el porcentaje de fondos que termina en el destinatario final y no en la estructura administrativa que los reparte. Aquí, el 79% aterrizó en negocios y viviendas del medio rural. La mayoría de las administraciones europeas diseñan sus convocatorias mirando el volumen y no la tasa de llegada, y ahí se pierde buena parte del efecto. El concepto técnico, por cierto, está bien definido en la entrada sobre eficiencia energética: lo difícil no es definirlo, sino que el dinero llegue.

Queda una pregunta abierta con fecha. El Island Plan 2022-2026 toca a su fin y era la fuente de capital del programa. Sin una nueva dotación en el próximo ciclo presupuestario, el Green Business Programme se queda sin combustible. La sostenibilidad de un instrumento verde se demuestra cuando el presupuesto se renueva, no cuando se anuncia la primera convocatoria.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 892.000 libras destinadas a préstamos y subvenciones ambientales en tres años, con 325.000 concentradas en el medio rural en el último ejercicio.
  • Modelo que cambia: la financiación verde deja de ser coto de grandes proyectos y llega a viviendas y pymes gracias a un criterio de acceso deliberadamente simple.
  • Para las próximas generaciones: el valor de este caso está en la réplica: cuando el dinero verde es accesible, también alcanza a comunidades pequeñas y dispersas.

Sin euro digital del BCE, los pagos europeos quedarían fragmentados hasta 2029

El Banco Central Europeo (BCE) todavía no ha decidido si emitirá un euro digital. Pero el aviso que ha lanzado su cúpula esta semana es difícil de ignorar: sin una solución de pagos común para toda Europa, el dinero digital del continente podría acabar repartido entre plataformas que no se hablan entre sí.

El encargado de ponerle voz fue Piero Cipollone, miembro del Comité Ejecutivo del BCE, durante un webcast de MNI Connect. Su tesis: el riesgo no está en que aparezcan nuevas formas de pagar, sino en que cada una funcione por su cuenta. Sin una base digital compartida, dijo, la fragmentación entre plataformas de tokenización —la representación digital de activos o derechos mediante tokens— irá a más.

La palabra que más se repitió en su intervención fue soberanía. Un panorama de sistemas desconectados, sostuvo, debilitaría la resiliencia y la soberanía monetaria de Europa. Traducido: la capacidad del bloque para sostener pagos digitales fiables y para que el euro siga teniendo un papel central en todo lo que se compra y se vende dentro de sus fronteras.

Conviene mantener un matiz, porque es importante. El BCE no afirma que toda plataforma privada vaya a fragmentar el mercado, ni que el euro digital sea la única salida posible. Lo que sostiene es que hoy no existe una alternativa paneuropea que cubra los usos cotidianos completos, y que esa ausencia se acaba pagando en dependencia de sistemas ajenos.

Un calendario con dos fechas y ninguna confirmada

El plan que maneja Fráncfort no tiene nada de inmediato. El escenario oficial da por hecho que el proceso legislativo se cierra a lo largo de este 2026 y, si el proyecto sigue adelante, el banco central pondría en marcha un programa piloto de 12 meses a partir de la segunda mitad de 2027. La posible emisión se sitúa en 2029. Ni la fecha del piloto ni la de la emisión son decisiones aprobadas; son supuestos de trabajo.

El proyecto tampoco nació ayer. El BCE empezó a estudiar la posibilidad de una moneda digital de banco central —lo que en el sector se conoce por sus siglas en inglés, CBDC— en octubre de 2020, y en julio de este año publicó un nuevo borrador de las normas de funcionamiento que incorpora los comentarios recibidos durante el proceso de consulta. Seis años de trabajo y la pregunta sigue siendo la misma: ¿se emite o no?

El euro digital no se decide en el laboratorio: se decide en quién controla las tuberías por las que circulará el dinero digital europeo.

Ese ‘aún no’ tiene consecuencias prácticas. Mientras Europa debate, la digitalización de los pagos avanza por otras vías y cada operador construye su propio carril. La advertencia de Cipollone apunta justo ahí: a que la ausencia de una infraestructura común no deja el terreno vacío, sino que lo ocupan otros.

Qué es el euro digital y por qué el BCE dice que no quiere sustituir a los bancos

Puestos a definirlo en una frase: el euro digital del BCE sería una versión digital del dinero del banco central, equivalente al efectivo pero sin billetes ni monedas físicas. La comparación más repetida en el sector es la de un cheque de viajero moderno, aunque el paralelismo tiene límites. No es un producto comercial: es una infraestructura pública de pagos. Para quien quiera profundizar en el concepto, su ficha en Wikipedia resume el debate con bastante orden.

Cipollone fue explícito en este punto. El proyecto, dijo, no pretende asumir las funciones de la banca comercial. Su objetivo declarado es dar a los bancos una infraestructura sobre la que competir en la era digital y ampliar el alcance de sus propias soluciones. Dicho de otro modo: el euro digital funcionaría como soporte de los servicios bancarios, no como sustituto de las entidades que los prestan.

CBDC euro

Ese diseño importa para el usuario final. Si el euro digital llega como infraestructura entre entidades, el ciudadano lo verá sobre todo como una opción de pago más, ofrecida por su banco, y no como una cuenta abierta en el BCE. El banco central insiste en que sería complementario al efectivo, nunca un sustituto del dinero en billetes.

Ese argumento se repite desde 2020, con distintos portavoces. En septiembre de 2025, el propio Cipollone defendió que el euro digital garantizaría a los europeos un medio de pago digital gratuito y aceptado de forma universal, incluso en caso de interrupciones graves. El foco de aquel mensaje estaba en la continuidad del sistema: poder pagar aunque fallen la red eléctrica o las telecomunicaciones.

Privacidad, vigilancia y el riesgo de llegar tarde

Aquí es donde el proyecto se complica. Las objeciones más repetidas contra las CBDC no son técnicas, sino políticas. Los críticos sostienen que una moneda digital de banco central daría a los funcionarios europeos herramientas para vigilar el gasto de los residentes y, en el escenario más extremo que plantean, para condicionarlo. No es un hecho demostrado, pero tampoco es una preocupación menor: explica buena parte del rechazo social que arrastra la idea.

El BCE responde que diseña el euro digital con altos estándares de privacidad. Es un objetivo declarado, no una garantía sobre el sistema final. Y esa distancia entre lo que se promete en la fase de diseño y lo que acabe aprobando el legislador es, probablemente, el mayor riesgo reputacional del proyecto.

Hay un segundo problema, menos discutido y más difícil de resolver: el reloj. Si el piloto arranca en la segunda mitad de 2027 y la emisión no llega antes de 2029, el euro digital aterrizaría en un mercado de pagos muy distinto al actual, con las stablecoins en euros —monedas digitales privadas ancladas a la divisa europea—, ya plenamente reguladas por MiCA y con los grandes esquemas de tarjetas digitalizando sus propias redes.

Llegar tarde también es una forma de perder soberanía. Es un argumento que no aparece en el discurso oficial con la misma claridad, pero que explica por qué Fráncfort insiste en mantener vivo un proyecto que, seis años después, sigue sin decisión de emisión.

Por ahora, lo único firme es el ‘todavía no’. El BCE mantiene el proyecto en fase de preparación, los legisladores europeos siguen discutiendo el marco legal y las fechas de 2027 y 2029 funcionan más como hoja de ruta que como compromiso firme. Quien quiera saber si habrá euro digital tendrá que esperar, como mínimo, a que se cierre el proceso normativo.

BlackRock sitúa a los agentes de IA como el próximo motor de demanda cripto: bitcoin y stablecoins ganan

BlackRock ha señalado cuál cree que será el próximo gran cliente del mercado cripto, y no es una persona. En su informe The Machine-Native Economy, la mayor gestora de activos del mundo sostiene que los agentes de IA —programas capaces de reservar un vuelo, comprar datos o alquilar capacidad de cálculo sin que nadie los supervise— serán el motor de demanda del sector en los próximos años. Su preferencia, según el documento, es clara: bitcoin para guardar valor y stablecoins para pagar.

Qué dice el informe de BlackRock sobre los agentes de IA

La firma maneja unos 15 billones de dólares en activos, una cifra que ronda nueve veces el tamaño de la economía española. El informe se ha conocido esta semana y su tesis central es que los pagos actuales no están hechos para máquinas: las redes de tarjetas y las cámaras de compensación bancaria (los sistemas que liquidan las transferencias entre entidades) exigen altas manuales, cobran comisiones fijas que hacen inviable un pago de una milésima de céntimo y tardan días en cerrar una operación.

Un agente que paga una llamada a una interfaz de programación —lo que el sector llama API, el enchufe que conecta dos programas— necesita desembolsar fracciones de céntimo, a cualquier hora y sin intervención humana. Ese pago no cabe en el modelo de las tarjetas, donde el coste fijo se come el importe. En cadenas públicas como Ethereum o Solana, el coste se mide en céntimos y la red nunca cierra.

Además, el informe se apoya en una investigación del Bitcoin Policy Institute, un centro de estudios con sede en Estados Unidos, según la cual las simulaciones controladas tienden a favorecer las stablecoins para los pagos cotidianos y bitcoin para conservar valor a largo plazo. ‘Los hallazgos apuntan a una posible arquitectura monetaria nativa de la IA en la que las stablecoins funcionan como dinero transaccional y bitcoin como reserva de valor’, resume el documento.

No es la primera vez que la gestora se moja. En 2024 la SEC aprobó su iShares Bitcoin Trust, el fondo cotizado al contado que desde entonces lidera el volumen de negociación entre todos los ETF estadounidenses de bitcoin. Hoy gestiona más de 67.000 millones de dólares y firmó el mejor estreno de la historia de este tipo de productos.

El documento va más allá de los pagos. Menciona también los activos del mundo real tokenizados (bonos, fondos o inmuebles representados en una cadena de bloques) y los criptoactivos nativos como piezas de esa infraestructura económica para la IA. Dicho de otro modo: si las máquinas van a mover dinero entre ellas, alguien tiene que poner los raíles.

Que BlackRock ponga a las máquinas en el centro del relato no garantiza que vayan a pagar, solo confirma que la infraestructura ya no se diseña pensando en nosotros.

Por qué las tarjetas y los bancos quedan fuera de juego

La comparación con lo que ya existe ayuda a dimensionar el argumento. Visa presume de capacidad para procesar decenas de miles de operaciones por segundo, pero cada transacción arrastra un coste fijo de céntimos y su liquidación final entre bancos no es instantánea. Para una compra de 40 euros, da igual. Para un agente que compra un dato por 0,0003 euros, ese peaje hace la operación imposible.

El horario es el segundo muro. Las cámaras de compensación operan en ventanas concretas y cierran los fines de semana. Una cadena de bloques no descansa nunca, algo que encaja con un software que trabaja a cualquier hora. Cuando un sistema automático necesita pagar a las cuatro de la mañana de un domingo, la banca tradicional simplemente no está.

De ahí salen tres requisitos que el sector lleva años vendiendo y que ahora se le exigen desde fuera:

  • Liquidez permanente, sin ventanas ni festivos.
  • Un coste por operación por debajo del céntimo.
  • Liquidación en segundos, no en días.

Para el lector europeo hay un matiz que condiciona todo. El reglamento MiCA, en vigor en la Unión Europea desde 2024, obliga a los emisores de stablecoins que quieran operar en el mercado comunitario a contar con autorización. Eso reduce el catálogo disponible y deja fuera a algunos de los mayores emisores del mundo: un agente que opere en euros tendrá que usar monedas reguladas.

Queda una pregunta razonable: si las máquinas son tan buenas pagando, ¿por qué no lo hacen ya? Porque casi nadie las deja solas con una tarjeta. De momento los casos reales son modestos, con plataformas de datos que venden informes a programas y servicios de cómputo que alquilan potencia a agentes que negocian el precio por su cuenta. La mayoría de los agentes autónomos que hoy operan en pruebas todavía no factura nada.

De la promesa al negocio: qué falta y qué puede torcerse

Este tipo de informes tienen precedentes que conviene recordar. En el verano de 2020, el auge de las finanzas descentralizadas llevó a cientos de proyectos a prometer que los contratos inteligentes sustituirían a los bancos; cuatro años después, buena parte de aquel dinero se concentró en un puñado de protocolos. Con los NFT pasó algo parecido: la fiebre de 2021 se desinfló y quedaron casos de uso reales, mucho más pequeños que el relato. BlackRock describe una dirección, no un calendario.

Hay tres riesgos evidentes. El primero: un agente se equivoca igual que un becario, y si interpreta mal una instrucción puede pagar de más o pagar dos veces. En una cadena de bloques no hay botón de deshacer. El segundo es la concentración, porque las stablecoins que dominan el mercado dependen de muy pocos emisores. El tercero es regulatorio: ninguna ley define todavía quién responde cuando un programa compra, vende o se equivoca sin una persona detrás.

Aun así, el dato de fondo es difícil de ignorar. La mayor gestora del mundo mueve el foco de los inversores humanos a las máquinas después de haber colocado su ETF de bitcoin entre los productos financieros más exitosos de la última década. Si esa demanda mecánica llega, se notará primero en el volumen de las stablecoins y en las comisiones de las cadenas, no en el precio de bitcoin al día siguiente. Si no llega, la frase quedará en un informe más.

La próxima señal llegará de dos sitios: de cómo avance la aplicación europea de MiCA, todavía en fase de despliegue en varios países, y de si los primeros agentes que pagan de verdad mueven cifras que valga la pena mirar. El resto, por ahora, es software comprando su propio futuro a plazos.

Un estudio de la Universidad de Chicago concluye que los informes de sostenibilidad crecen sin ganar utilidad

Los informes de sostenibilidad crecen en extensión sin ganar en utilidad. Un estudio de la Facultad de Derecho de la Universidad de Chicago concluye que buena parte de los reportes ESG acumula páginas narrativas y muy pocos datos capaces de sostener una verificación externa.

15.000 informes analizados: más relato y menos dato

Vamos a los datos. La investigación revisó más de 15.000 informes de sostenibilidad elaborados por 2.100 grandes compañías y usó un modelo de lenguaje para medir tres variables: el grado de especificidad de cada declaración, la presencia de indicadores numéricos y la proporción de expresiones vagas o difícilmente verificables.

  • Especificidad: si la afirmación concreta qué se hace, con qué alcance y en qué plazo.
  • Indicadores: cuántos datos cuantitativos acompañan a cada compromiso.
  • Verificabilidad: qué parte del texto puede comprobarse con evidencia independiente.

La conclusión es incómoda. A medida que más organizaciones se suman al reporte ESG, aumenta el riesgo de que el documento se convierta en un ejercicio predominantemente narrativo, con mensajes genéricos y contenidos de utilidad limitada para los grupos de interés.

Declaraciones como el compromiso de ‘construir un futuro mejor’ o la voluntad de ‘liderar la transformación del sector’ refuerzan el posicionamiento corporativo, pero informan de poco cuando llegan sin objetivo, sin plazo, sin indicador y sin resultado comparable. Ahí empieza el greenwashing por omisión.

La publicación de reportes se aceleró a partir de 2015, coincidiendo con la adopción de marcos reconocidos como los de la Global Reporting Initiative, SASB y CDP. Más empresas reportan. La calidad, en cambio, sigue siendo desigual.

Un informe no es más transparente por tener más páginas: su valor depende de que el dato sea material, verificable y comparable.

La letra pequeña: publicar un informe no es rendir cuentas

El estudio detecta un patrón claro. La mayoría de las compañías con más experiencia incluye menos contenido superfluo que las que han empezado a reportar hace poco. Eso sí, incluso entre las veteranas los avances en información cuantitativa y en lenguaje específico son limitados: usar un estándar reconocido no garantiza una divulgación rigurosa.

La explicación tiene una parte razonable. Maximilian Müller, experto en contabilidad financiera de la Universidad de Colonia, recuerda que las empresas también necesitan explicar metodologías, alcances y criterios de medición. El problema aparece cuando ese contexto dificulta identificar los datos relevantes o directamente los entierra entre páginas de explicaciones.

Aquí está la letra pequeña que importa a un inversor. Un reporte eficaz debe permitir que accionistas, clientes, administraciones públicas, plantilla y organizaciones sociales localicen, entiendan y comparen la información sin un máster en narrativa corporativa. Si el lector necesita un analista para encontrar el número, el informe ha fallado.

Los investigadores apuntan a los modelos voluntarios de reporte, que podrían necesitar orientaciones más precisas sobre qué debe divulgarse en cada ámbito ESG y qué evidencia debe respaldar cada afirmación. Traducido al idioma de la cuenta de resultados: menos declaración de intenciones y más dato auditable.

El coste de la opacidad no es abstracto. Inversores, oenegés y reguladores dedican horas a reconstruir cifras que la empresa tiene en su mano, y la desconfianza se traslada al conjunto del sector: cuando una compañía maquilla su huella, el escrutinio se extiende a las que sí publican el número. La transparencia es un bien colectivo y, también, un activo competitivo.

De la narrativa al dato verificable: lo que ya exige la CSRD

El hallazgo no es un problema estético. La Directiva de Información Corporativa en Sostenibilidad (CSRD) obliga a las grandes cotizadas europeas a publicar información no financiera bajo el principio de doble materialidad y con verificación limitada de un auditor. Ese detalle cambia el incentivo: cuando el dato debe ser revisado por un tercero, la frase genérica se queda sin sitio.

El mercado empuja en la misma dirección. Los rating ESG que alimentan a los fondos de inversión responsable se construyen sobre lo que la empresa publica, y una afirmación sin cifra puntúa menos que una reducción medida y auditada. Lo mismo ocurre con los objetivos validados por la Science Based Targets initiative: la validación exige año base, métrica y trayectoria. Iberdrola, Acciona o Repsol ya publican capacidad instalada, emisiones de alcance 1, 2 y 3 e inversión en descarbonización en sus informes anuales, precisamente porque el reporte ha dejado de ser un folleto comercial.

Queda el equilibrio. Explicar metodología sin ahogar el dato, aportar contexto sin diluir la evidencia y facilitar la comparación entre compañías son las tres tareas que separan un informe útil de un ejercicio de posicionamiento. Mientras Bruselas discute cómo aligerar la carga administrativa del reporte, el criterio de calidad no se mueve: si no se puede comparar, no sirve.

Y hay efecto dominó. Una gran empresa que exige a sus proveedores inventario de emisiones y dato primario traslada esa exigencia a toda su cadena, del fabricante de componentes al transportista. El consumidor final todavía no lee informes de sostenibilidad, pero ya nota el resultado: una etiqueta ambiental verificable o una promesa sin respaldo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Un reporte con indicadores verificables permite auditar reducciones reales de emisiones en lugar de estimar intenciones a futuro.
  • Modelo que cambia: El informe de cientos de páginas como herramienta de marketing deja paso al documento breve, material y comparable que exige la normativa europea.
  • Para las próximas generaciones: Si los 2.100 grandes grupos analizados convierten sus promesas en números, la transparencia deja de ser un folleto y pasa a ser un sistema de rendición de cuentas.

Blast cierra su capa 2 y abre la incógnita: ¿qué pasa con los fondos de sus usuarios?

Blast, la capa 2 de Ethereum impulsada por el equipo detrás de Blur, ha anunciado su cierre definitivo. La red que llegó a acumular 2.300 millones de dólares en depósitos cuando se lanzó en febrero de 2024 facturó apenas 1.793 dólares el pasado septiembre. Con esos números, mantener en pie la infraestructura era imposible.

El anuncio llegó el 2 de octubre y no dejó margen a la interpretación: los costes de operar la red superan con holgura los ingresos, y el equipo no ha encontrado una salida viable. Desde ese momento, la cuenta atrás para los usuarios empezó a correr.

La cifra de depósitos totales retenidos en Blast ha caído a unos 24 millones de dólares, un 99% por debajo del máximo que registró en 2024. El token nativo, BLAST, se dejó cerca de un 19% en las horas siguientes al comunicado y acumula una caída del 99% desde sus máximos de hace dos años.

La capa 2 que prometió rendimiento y terminó sin ingresos

Para entender qué ha pasado conviene recordar qué era Blast. Se presentó en su web oficial como una capa 2, es decir, una red construida encima de Ethereum que procesa transacciones más baratas antes de resumirlas en la cadena principal (qué es una capa 2). Su gancho era poco habitual: ofrecía rendimiento por el simple hecho de depositar fondos. Ese reclamo, sumado al respaldo del equipo de Blur, la catapultó a los 2.300 millones en depósitos en apenas unos meses.

El modelo, sin embargo, dependía de que hubiera actividad real y comisiones que sostuvieran la operación. Y esas comisiones nunca llegaron al ritmo necesario. En su mejor mes, Blast ingresó unos 3,5 millones de dólares; en septiembre de 2026, la cifra se quedó en 1.793 dólares, menos que el sueldo de una sola persona.

Una capa 2 que factura 1.793 dólares al mes no está en problemas: está ya apagada, aunque las luces sigan encendidas.

Ahí está el problema de fondo que arrastra buena parte del sector. Competir por depósitos es fácil cuando se reparten incentivos; retenerlos cuando esos incentivos se agotan es otra cosa. Blast no es la primera que lo comprueba, y casi seguro no será la última.

Qué ocurre con los fondos de los usuarios y con el token BLAST

La buena noticia, y conviene decirla clara, es que el ether depositado en Blast sigue existiendo. Cuando alguien mete ETH en una red como esta, el dinero no viaja a la red: queda bloqueado en un contrato puente sobre Ethereum, y la red le asigna un saldo equivalente. Ese contrato vive en la cadena principal, a salvo de lo que ocurra con la capa 2.

La mala noticia es que la vía sencilla para recuperarlo tiene fecha de caducidad. Los usuarios tienen hasta el 26 de octubre de 2026 para retirar sus fondos a través de la aplicación habitual de la red. Pasado ese plazo, sacar el dinero se vuelve mucho más engorroso: habrá que hacerlo directamente contra el contrato puente, un proceso que exige conocimientos técnicos que la mayoría de usuarios no tienen.

El mayor riesgo, en cambio, se concentra en el token. BLAST ya ha perdido el 99% de su valor desde el máximo de 2024, y todo lo que le queda depende de una red que está apagándose. A diferencia del ETH depositado, que responde al contrato puente y no al proyecto, el token no tiene colchón equivalente.

La resaca de las capas 2 que crecieron a base de incentivos

El cierre de Blast es un episodio más de una tendencia que el ecosistema lleva tiempo digiriendo. Durante 2023 y 2024, decenas de rollups (redes que agrupan transacciones para abaratarlas antes de enviarlas a Ethereum) compitieron a golpe de airdrops y rendimientos inflados para captar depósitos. La mayoría de los depósitos era capital mercenario, dispuesto a irse en cuanto el incentivo bajara.

El precedente más claro es lo que ocurrió tras el upgrade Dencun de marzo de 2024, que abarató enormemente el coste de publicar datos en Ethereum y, de paso, cambió la economía de todas las capas 2. Algunas, como Base o Arbitrum, supieron convertir el tráfico en uso real; otras, como Blast, se quedaron con la estructura pero sin la demanda. La diferencia no está en la tecnología, sino en si hay gente usando la red porque le aporta algo o porque le están pagando por estar.

Hay además un riesgo estructural que Blast ilustra bien: la dependencia de unos pocos equipos y de un modelo de negocio que asume que los ingresos crecerán. Cuando la realidad se impone, el usuario medio descubre que su acceso a los fondos depende de una aplicación que puede desaparecer.

La pregunta que queda abierta es qué hará el resto del sector con esta lección. Blast era una de las capas 2 con más ruido mediático hace dos años, y hoy su caso sirve de recordatorio de que la adopción sostenida no se compra con incentivos. El 26 de octubre es la fecha límite para sus usuarios; para el resto, es una advertencia que conviene tener presente antes de depositar fondos en la próxima red que prometa rendimiento fácil.

Arthur Hayes fija el precio Ethereum 2026 en 10.000 dólares y desata un rally del 270%

El precio de Ethereum en 2026 tiene ya su apuesta más sonada: 10.000 dólares antes del 31 de diciembre, según Arthur Hayes, fundador de BitMEX. Para llegar hasta ahí, el ether tendría que subir un 270% en apenas 86 días, algo que nunca ha firmado con una capitalización por encima de los 100.000 millones de dólares.

Este 6 de octubre, el ether —la moneda nativa de Ethereum— cotiza en torno a 2.704 dólares, un 45,3% por debajo del máximo histórico de 4.946 dólares que marcó en agosto de 2025. Hayes lanzó su objetivo en la carta que envió a sus suscriptores el 3 de septiembre, cuando el precio rondaba los 2.379 dólares. Desde entonces el mercado ha rebotado, sí. Pero sigue a años luz de esa cifra.

La predicción de Arthur Hayes: 10.000 dólares y ningún modelo detrás

Hayes no es un desconocido. Cofundó BitMEX, uno de los primeros mercados de derivados sobre criptomonedas, y hoy dirige Maelstrom, su propia firma de inversión. Su carta de septiembre no se limita al ether: también lanza objetivos para Ethena (ENA) y para ether.fi (ETHFI), dos protocolos construidos sobre Ethereum. Ninguno de esos números lleva adjunto un modelo de valoración, el marco de supuestos que permite discutir de dónde sale la cifra.
El propio Hayes reconoce que su previsión de 10.000 dólares es especulativa. Con bitcoin aplica otra lógica: lo trata como una inversión de largo plazo, sin precio objetivo. La diferencia importa. Una cosa es decir que un activo subirá con el tiempo y otra muy distinta poner cifra y fecha a una red que hoy vale unos 330.000 millones de dólares.

Para tener una referencia distinta, Citi sitúa Ethereum en 3.028 dólares. Entre ambas proyecciones hay más del triple de distancia, y eso retrata bastante bien el momento del sector. Nadie discute la dirección. El debate es la velocidad.

Poner una cifra con fecha es fácil; lo difícil es sostenerla cuando el mercado tiene memoria de todos los que no acertaron.

Por qué un 270% en 86 días no tiene precedentes recientes

Arthur Hayes Ethereum

Ethereum ha firmado trimestres espectaculares, pero siempre cuando era un proyecto pequeño. A comienzos de 2016 subió alrededor de un 1.100% partiendo de un precio por debajo de un dólar. En 2017 encadenó un 520% en el primer trimestre, un 460% en el segundo, y un 147% en el cuarto. Ya en la etapa moderna, el cuarto trimestre de 2020 dejó un 105% y el primero de 2021, un 160%.

El tamaño lo cambia todo. Los tres únicos episodios con subidas superiores al 270% en un solo trimestre —principios de 2016 y la primera mitad de 2017— se produjeron con una capitalización por debajo de los 30.000 millones de dólares. Por encima de los 100.000 millones, Ethereum jamás ha registrado nada parecido. Hoy hablamos de una red valorada en unos 330.000 millones.

La aritmética tampoco acompaña. Con unos 122,1 millones de ether en circulación, un precio de 10.000 dólares por moneda situaría la capitalización cerca de 1,22 billones de dólares: unos 890.000 millones más que ahora y en torno al 71% de lo que vale bitcoin en su conjunto, 1,73 billones.

Hay un matiz importante. El protocolo no tiene un tope máximo de suministro, como recuerda la documentación oficial de Ethereum: se siguen emitiendo ether para pagar a los validadores, los equipos que sostienen la red a cambio de recompensas. Desde The Merge —el cambio de septiembre de 2022 que pasó la red de la minería a la validación con monedas bloqueadas— la quema de comisiones del EIP-1559 absorbe buena parte de esa emisión. Si antes de diciembre entran nuevas monedas en circulación, haría falta aún más capital para ver un ether a 10.000.

Qué tendría que pasar para que el ether alcance los 10.000 dólares

Hay tres vías plausibles para un movimiento de esa magnitud, y las tres tienen condiciones. La primera son los ETFs de ether al contado, fondos cotizados que compran la moneda y la custodian por cuenta de sus clientes, aprobados en Estados Unidos en julio de 2024. Ya mueven miles de millones, aunque su historial muestra una tracción irregular: semanas de entradas fuertes seguidas de semanas de salidas.

La segunda son las tesorerías corporativas, empresas cotizadas que acumulan ether en su balance como reserva, siguiendo el manual que antes se aplicó al bitcoin. La tercera es la rotación de capital desde otras criptomonedas, un fenómeno que en ciclos anteriores ha inflado a Ethereum durante periodos cortos y lo ha desinflado igual de rápido.
Mi lectura es que el listón realista de aquí a diciembre no son los 10.000 dólares, sino recuperar el máximo histórico de 4.946 dólares. Eso exige un 83% desde el precio actual y sería la primera señal seria de que la tesis tiene recorrido. Si ocurre antes de fin de año, la predicción de Hayes ganará credibilidad. Si no, quedará en lo que él mismo admite: una apuesta especulativa.

El riesgo, en cualquier caso, no es solo que la cifra no se cumpla. La concentración del staking en unos pocos proveedores —los grandes grupos que gestionan ether bloqueado por cuenta de terceros—, la dependencia de tres o cuatro rollups, las redes de segunda capa que procesan transacciones fuera de Ethereum y luego envían un resumen a la red principal, y la volatilidad estructural del sector son losas que no desaparecen porque una carta sea optimista. Ethereum ya ha vivido dos ciclos completos de euforia y resaca. Nadie debería planificar su cartera alrededor de una fecha concreta.

El Euríbor hoy cae y se aleja del 3,2%: cuánto bajará la cuota de tu hipoteca variable

El Euríbor baja hoy al 3,177% y encadena su segunda caída consecutiva, pero si tu hipoteca variable se revisa con la media de octubre la cuota todavía subirá: unos 88 euros al mes.

He estado toda la mañana con la calculadora y el titular de hoy merece un matiz. La caída es de solo 0,009 puntos; traducida a una hipoteca media, eso son céntimos al mes. La noticia es buena. El detalle, incómodo.

El índice Euríbor se ha quedado hoy en el 3,177%, nueve milésimas por debajo de ayer. La media provisional de octubre se mantiene en el 3,271%, todavía lastrada por los primeros días del mes, cuando llegó a superar el 3,3%.

Qué ha hecho hoy el Euríbor: 3,177% y dos caídas seguidas

Vamos por partes. El índice venía de pasar todo septiembre por encima del 3,2% y de tocar en ese mes su primer nivel superior al 3% del año. Dos jornadas de descenso marcan tendencia, sí, pero no borran un ejercicio en el que las cuotas variables no han dejado de subir desde febrero.

Por eso el hipotecado respira a medias. Dos bajadas consecutivas son una buena noticia y, a la vez, insuficientes: el Euríbor sigue muy por encima del 3%, y ese es el suelo desde el que se calcularán todas las revisiones de los próximos meses.

Una caída de nueve milésimas no arregla un año en el que la cuota variable no ha dejado de subir desde febrero.

La respuesta a qué te va a pasar está en la letra pequeña de tu contrato y en el mes que te toque revisar. Ahí se decide cuántos euros salen de tu cuenta cada mes.

Tu cuota no se revisa con el dato de hoy, sino con la media del mes, y ahí el Euríbor sigue por encima del 3%.

Qué cuota te espera si tu revisión cae en octubre

Hagamos cuentas con el ejemplo que más se repite estos días. Una hipoteca de 150.000 euros a 25 años, con un diferencial de Euríbor más el 1% y revisión anual, pasaría de 850,99 euros a 939,37 euros al mes. Son 88,4 euros más cada mes y 1.060,8 euros al año.

Referencia aplicadaEuríborCuota mensualDiferencia
Cierre de octubre de 20252,185%850,99 eurosPunto de partida
Media provisional de octubre de 20263,271%939,37 euros+88,4 euros al mes

Ojo con lo que se aplica exactamente. El índice que entra en tu revisión es la media mensual que publica el Banco de España al cerrar el mes, no el dato diario que ves en los titulares. Y el diferencial que firmaste pesa tanto como el propio Euríbor: entre un préstamo a Euríbor más 0,60% y otro a Euríbor más 1,25% hay una diferencia de cientos de euros al año con el mismo índice de referencia.

Lo que conviene mirar en tu escritura antes de la revisión

  • Cuándo toca la revisión: anual o semestral, y qué mes de referencia usa el contrato.
  • Qué diferencial firmaste sobre el Euríbor y si tienes suelo o techo de interés.
  • Qué bonificaciones aplican (seguro de hogar, seguro de vida, nómina) y cuánto sube el tipo si las cancelas.
  • Si existe comisión por amortización parcial o total y de cuánto es.

Hay otra variable que muchos pasan por alto. Si tu revisión es semestral, el mes que te toque puede ser muy distinto al de octubre. Y si no revisas hasta el año que viene, lo que importará no será el 3,177% de hoy, sino la media del mes que te corresponda.

revisión hipoteca

Mi lectura: el alivio es real, pero todavía pequeño

Miremos el precedente. En octubre de 2025 el Euríbor cerró en el 2,185%. Hoy la media provisional de octubre de 2026 está en el 3,271%, más de un punto por encima. Para quien revise en estos meses, el alivio de estas dos jornadas es estadística menor dentro de un año muy caro.

¿Cuándo notarás de verdad la bajada en la cuota? Cuando la media del mes que te toque esté por debajo de la que se aplicó en tu última revisión. Con el índice actual, ese punto todavía no ha llegado para quien revisa ahora mismo.

Conviene recordar de dónde viene todo esto. El BCE fija los tipos oficiales, pero el Euríbor es el precio al que los bancos europeos se prestan dinero entre sí: por eso se mueve antes que las decisiones del consejo de gobierno y por eso un dato diario no cambia tu cuota, aunque sí anticipa por dónde puede ir la próxima revisión.

Lo que mueva el índice en las próximas semanas depende de dos frentes. El primero es geopolítico: la tensión entre Estados Unidos e Irán sigue viva y cada gesto de distensión, como la retirada de bombarderos estadounidenses del Reino Unido y la puerta abierta a negociar con Teherán, empuja el Euríbor a la baja. El segundo es el BCE y su hoja de ruta de tipos, que a su vez mira la inflación que publica el INE cada mes.

Con estos números delante, mi criterio es claro: no tomes decisiones irreversibles, como firmar un tipo fijo o amortizar de golpe, con dos días de datos. Compáralo con lo que ya tienes. Si tu hipoteca te cuesta más de lo que renta una Letra del Tesoro a 12 meses en la próxima subasta del Tesoro Público, amortizar te da una rentabilidad sin riesgo igual a tu tipo de interés. Si no es el caso, ese dinero rinde más en otro sitio.

La mayoría de los hipotecados prefiere esperar al cierre del mes antes de mover ficha, y en esta ocasión tiene sentido. Eso sí, recuerda que este análisis es divulgativo y no constituye una recomendación personalizada de inversión: toda inversión conlleva riesgo y ninguna rentabilidad está garantizada.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: localiza en tu escritura si la revisión es anual o semestral y calcula tu cuota nueva con la media provisional del 3,271%.
  • Qué vigilar: la media mensual que publique el Banco de España al cerrar octubre y la próxima reunión del BCE sobre tipos.
  • El error a evitar: celebrar la caída de hoy y no comparar si te compensa amortizar hipoteca o colocar ese dinero en una Letra del Tesoro.

Los mejores depósitos de octubre pagan hasta el 3,50% TIN y Cetelem sube tipos a 3, 6 y 12 meses

Los mejores depósitos de octubre pagan hasta un 3,50% TIN y Cetelem acaba de mover ficha: sube los tipos de sus plazos a 3, 6 y 12 meses. Te cuento si compensa mover tu dinero.

He estado comparando las ofertas que hay ahora mismo sobre la mesa y el mensaje es claro: la banca vuelve a pelear por el ahorro conservador. No es euforia, pero sí un respiro para quien no quiere sustos y busca algo mejor que dejar el dinero parado en la cuenta corriente.

Qué pagan de verdad los mejores depósitos este octubre

El techo del mercado lo marcan las ofertas más agresivas de la comparativa de octubre, que llegan hasta el 3,50% TIN. Cetelem, por su parte, ha decidido subir la remuneración de sus depósitos a plazo fijo, con las subidas concentradas en los vencimientos más cortos. Tiene lógica: cuando los tipos oficiales que fija el BCE bajan, captar cliente a corto plazo sale más barato que retenerlo a largo.

Así quedan los tipos de Cetelem tras la revisión: el plazo de 3 meses paga un 2,55% TAE, frente al 2,20% anterior; el de 6 meses sube al 2,70% TAE, desde el 2,55%; y el de 12 meses se coloca en el 2,85% TAE, desde el 2,75%. El que no se mueve es el de 24 meses, que mantiene el 3,00% TAE como su mejor carta.

El mayor incremento se lo lleva el tramo corto: 0,35 puntos en el trimestral, frente a los 0,15 del semestral y el 0,10 del anual. Traducido a euros, meter 10.000 euros a 12 meses al 2,85% TAE deja unos 285 euros brutos antes de impuestos; al 3,00% a 24 meses, unos 300 euros al año.

El depósito ha dejado de ser el producto aburrido: con la inflación contenida, un 3% TAE queda por encima de lo que sube la cesta de la compra y protege el poder adquisitivo del dinero parado.

La letra pequeña que decide si te compensa

Aquí conviene leer despacio, porque el detalle es lo que separa un buen depósito de uno mediocre. Los depósitos de Cetelem permiten cancelación anticipada total o parcial sin comisión: si sacas el dinero antes de tiempo, recuperas el 100% del capital y solo pierdes los intereses generados hasta ese momento. Esa flexibilidad es su gran ventaja frente a un plazo fijo cerrado.

depósitos a plazo fijo

Estos son los detalles que marcan la diferencia:

  • Inversión mínima: 1 euro, apta para empezar con poco.
  • Inversión máxima: 250.000 euros.
  • Pago de intereses: a vencimiento en 3 y 6 meses; trimestral en 12 y 24 meses.
  • Comisiones: Cetelem no cobra gastos de mantenimiento de cuenta si tienes un depósito contratado.

Ojo con el detalle técnico: el TIN y la TAE no son lo mismo. El TIN es el tipo nominal; la TAE incorpora la frecuencia de pago de los intereses, así que es el número que de verdad debes comparar. Un 3,50% TIN puede quedarse en bastante menos TAE según cuándo se abonen los intereses.

Un aviso que casi nadie mira: el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad. Si tu intención es acercarte al máximo de 250.000 euros que admite Cetelem, recuerda que el exceso sobre ese umbral queda fuera de la cobertura oficial. Repartir el dinero entre entidades distintas es la forma más sencilla de no perder ese blindaje.

Para que se vea de un vistazo, esta es la foto comparada de los plazos de Cetelem y del techo del mercado:

ProductoRentabilidadPlazoCondición clave
Cetelem a 3 meses2,55% TAE3 mesesIntereses a vencimiento
Cetelem a 6 meses2,70% TAE6 mesesIntereses a vencimiento
Cetelem a 12 meses2,85% TAE12 mesesIntereses trimestrales
Cetelem a 24 meses3,00% TAE24 mesesMínimo 1 euro
Mejores ofertas del mercadoHasta 3,50% TINVariableSegún entidad

Por qué Cetelem sube tipos cuando el BCE los baja

Suena contradictorio, pero tiene su lógica comercial. El Banco de España lleva meses reflejando un entorno de tipos oficiales en descenso tras los movimientos del BCE, y eso empuja a la banca a revisar a la baja lo que paga por el ahorro. Cetelem va a contracorriente en el tramo corto porque busca captar clientes ahora, no comprometerse a pagar un 3% durante dos años si el precio del dinero sigue cayendo.

Fíjate en el patrón: la subida es más generosa cuanto más corto es el plazo. El trimestral gana 0,35 puntos, el semestral 0,15 y el anual apenas 0,10. La entidad no quiere atarse a tipos altos a largo plazo en un ciclo bajista. Para el ahorrador, esto significa que los plazos cortos están bien pagados ahora, pero volver a contratarlos dentro de unos meses probablemente salga peor.

A efectos prácticos, hagamos cuentas con 20.000 euros: a 12 meses al 2,85% TAE son unos 570 euros brutos; a 24 meses al 3,00%, cerca de 600 al año. Esos intereses tributan en el IRPF dentro de la base del ahorro que gestiona la Agencia Tributaria, con tipos del 19% al 30%, así que la rentabilidad neta es algo menor.

Frente a esto, las Letras del Tesoro que subasta el Tesoro Público siguen siendo la alternativa clásica del ahorrador conservador: cuentan con el respaldo del Estado y su rentabilidad va ligada a los tipos oficiales, así que conviene comparar el tipo de cada subasta antes de decidir.

Mi lectura: si el dinero lo vas a necesitar pronto, el plazo de 6 o 12 meses de Cetelem es una opción sensata y muy líquida. Si no lo necesitas, el 3,00% a 24 meses sigue siendo el más rentable del catálogo. Como siempre, esta información es divulgativa y no constituye una recomendación personalizada.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Compara tu depósito actual con el 2,85% TAE a 12 meses que ofrece Cetelem y calcula cuánto ganarías moviendo el dinero que tienes parado.
  • Qué vigilar: La próxima decisión del BCE sobre los tipos, porque marcará si las ofertas de depósitos siguen subiendo o empiezan a recortarse.
  • El error a evitar: Superar los 100.000 euros en una sola entidad y dejar el exceso sin la cobertura del Fondo de Garantía de Depósitos.

SafeLoc Systems cierra 1,45 millones para escalar su tecnología de localización segura

La ronda de inversión de SafeLoc Systems, de 1,45 millones de euros, pone a la startup vasca ante su prueba de fuego: escalar su tecnología de localización segura sin quemar el runway en el intento.

La operación, adelantada por Forbes España y recogida también por El Diario Vasco, encaja en un patrón que ya se repite en el deep tech español: rondas de tamaño medio para proyectos con tecnología propia que todavía no facturan a escala.

El dato que importa: qué compra hoy una ronda de 1,45 millones

Vamos a los números. 1,45 millones de euros no es una ronda seed de libro ni una Series A de manual. Cae en esa tierra de nadie —la extensión de seed o el arranque de una A— donde el inversor ya pide más que una idea y un equipo.

Para un proyecto de localización segura, ese capital se reparte en dos partidas. Producto por un lado: sensores, software y certificaciones. Equipo por otro: ingeniería y fuerza comercial. Con un burn rate contenido, la cifra da para entre 18 y 24 meses de pista.

Ese es el margen mínimo que exige cualquier fondo para no volver a la mesa en un año. Hay una lectura de mercado que conviene no perder: el Venture Capital español ha girado hacia el deep tech y la ciberseguridad porque son sectores donde la barrera tecnológica protege el margen.

Una ronda no es un premio: es una obligación de crecimiento que la startup firma con resultados en los dieciocho meses siguientes.

El cómo: qué escala SafeLoc y qué ecosistema la sostiene

El problema que ataca SafeLoc es concreto. La localización de personas y activos se ha vuelto crítica donde un fallo de posicionamiento no es una molestia, sino un riesgo: industria, emergencias, logística sensible, o cuidado de personas dependientes.

startup vasca ronda inversión

Ahí el comprador no busca la app más vistosa, sino la que certifica precisión y privacidad. Es terreno de deep tech: ciclos de venta largos, pilotos con clientes industriales y una validación que llega por contrato, no por descarga.

Para escalar eso, el ecosistema vasco tiene piezas que conviene nombrar. Los BIC provinciales, los programas de ENISA y las líneas del CDTI cubren la fase de I+D antes de que entre el capital privado. Después, aceleradoras como Lanzadera o Wayra y el respaldo del EIC europeo completan la escalera.

La metodología también cuenta. Un proyecto así no avanza por intuición: aplica Lean Startup para validar cada vertical antes de invertir en desarrollo, y luego OKR para alinear a un equipo que crece deprisa.

Tres requisitos antes de firmar una ronda así

  • Tracción demostrable: al menos un piloto pagado o un contrato firmado con cliente industrial. El deep tech no levanta con promesas.
  • Equipo técnico completo: el fondo compra la capacidad de ejecutar sin depender de una sola persona.
  • Uso del capital por escrito: reparto claro entre producto, equipo y comercial, con hitos trimestrales.

Por qué Euskadi y por qué ahora

El País Vasco no es un ecosistema improvisado. Bizkaia, Gipuzkoa y Álava llevan años construyendo una red industrial que ahora se traduce en startups de base tecnológica. La ventaja es real: hay fábricas dispuestas a probar tecnología nueva y hay ingenieros formados para para desarrollarla.

La desventaja también. El capital privado local es más prudente que el de Madrid o Barcelona, y eso obliga a las startups a combinar financiación pública y privada desde el primer día. Ese cóctel, bien gestionado, es una ventaja; mal gestionado, se convierte en una losa de burocracia.

SafeLoc aterriza en ese cruce. Su ronda no es la más grande del año ni aspira a serlo. Pero en un sector donde la tecnología pesa más que el marketing, cerrar 1,45 millones es una señal: alguien con criterio ha decidido que el proyecto merece una segunda vuelta.

Lo que enseña este caso al deep tech que viene

Merece la pena mirar lo que ya ha pasado. El deep tech español ha aprendido a golpe de paciencia que la tecnología buena no basta: sin un cliente industrial que firme, la ronda se consume en pilotos que no escalan. Ese es el riesgo real de SafeLoc, igual que el de cualquier startup con I+D propia.

El contraste con otros epicentros ayuda a calibrar. En Israel, una ronda como esta se cerraría en semanas con un fondo especializado en ciberseguridad y geolocalización sentado a la mesa. En Silicon Valley, el tamaño sería otro. En España, el founder tiene que hacer más con menos, y eso, a la larga, se nota en la disciplina de capital.

Mi lectura es directa. Una ronda de 1,45 millones es suficiente para validar, no para dominar. El error que se repite es confundir el cierre con el éxito y relajar el ritmo comercial justo cuando hay que apretarlo. El product-market fit en deep tech no se proclama: se mide en renovaciones y en margen por contrato.

Para un founder en una fase parecida, la lección es de gestión, no de tecnología. Antes de levantar, define qué hito compra el inversor con su dinero y qué ocurre si no lo cumples. En el deep tech vasco, donde el talento de ingeniería sobra y el capital privado escasea, esa claridad vale más que un buen pitch.

🚀 Hoja de Ruta para Emprender

  • Define el hito de la ronda: antes de firmar, escribe qué compra el inversor con su capital y cómo lo medirás. Sin esa métrica, la ronda se diluye en pilotos.
  • Cuida el runway: calcula tu burn rate mensual y divide la caja disponible. Si no llegas a 18 meses, recorta costes o amplía la ronda antes de firmar.
  • Industrializa al cliente: en deep tech, el product-market fit se prueba con contratos renovados, no con demos. Persigue la segunda venta al mismo cliente.
  • Combina capital público y privado: usa líneas de ENISA, CDTI o EIC para estirar la pista sin ceder más equity.

ETF Ethereum captan entradas netas mientras Bitcoin y Solana acumulan salidas

Los ETF spot de Ethereum captaron entradas netas de capital el lunes 5 de octubre, justo el día en que los fondos equivalentes de Bitcoin y Solana registraron salidas. Los productos vinculados a XRP se quedaron en tablas. Ni entró ni salió dinero.

La instantánea, difundida por TradingView, rompe la dinámica de las últimas semanas. Durante la primera parte del otoño el dinero institucional había elegido bitcoin con bastante claridad, y el ether era el que se quedaba mirando desde la barrera. Un solo día no cambia esa foto. Un dato, no una tendencia.

Antes de sacar conclusiones conviene recordar qué mide un flujo neto. Un ETF spot es un fondo cotizado que compra y custodia la criptomoneda real —no futuros ni derivados— y reparte participaciones que se negocian en bolsa como cualquier acción. Las entradas netas miden la diferencia entre el dinero que entra y el que sale de esos vehículos en un periodo concreto. Es la foto de la demanda institucional, no la de los precios.

El lunes 5 de octubre: Ethereum entra, Bitcoin y Solana salen

El detalle de la sesión deja tres lecturas distintas. Los ETF de Bitcoin y los de Solana terminaron el día con más dinero saliendo que entrando. Los de ether hicieron lo contrario y sumaron capital nuevo. Los fondos de XRP, por su parte, cerraron con cero neto.

Es la clase de dato que se lee mejor con la semana delante, porque una sesión en verde no dice casi nada sobre la tendencia. Lo que sí aporta es una pista sobre cómo se recolocan las carteras institucionales cuando el mercado busca diversificar fuera de bitcoin. Habrá que ver si se repite en las próximas sesiones.

La semana cuenta otra historia: 241 millones para Bitcoin

flujos ETF Ethereum

Porque el cuadro semanal sigue favoreciendo al bitcoin con claridad. Según los datos que publica el agregador de flujos SoSoValue, los ETF spot de bitcoin en Estados Unidos captaron 241,09 millones de dólares en la semana cerrada a comienzos de octubre, la tercera consecutiva en positivo. El acumulado desde su debut en 2024 ronda ya los 57.800 millones de dólares.

Un día verde en ether no borra tres semanas de entradas en bitcoin: la rotación institucional se mide en meses, no en sesiones.

El contraste con ethereum es notable. Los ETF de ether registraron salidas netas de 138,02 millones de dólares en esa misma semana, lo que dio la vuelta al resultado de los siete días anteriores, cuando habían captado 690 millones. Con ese vaivén, el acumulado del año en los fondos de ETH se queda en torno a los 1.500 millones de dólares, una cifra pequeña al lado de los 57.800 millones de bitcoin.

Fuera de los dos grandes, los productos alternativos mantuvieron el tono. Los ETF de solana sumaron 2,43 millones en la semana, y los de XRP, 4,74 millones, ambos prolongando rachas positivas. Los de Zcash firmaron su primera semana de salidas netas, alrededor de 94 millones de dólares.

Todo esto ocurre con bitcoin cotizando entre 85.000 y 86.000 dólares durante el periodo analizado, un nivel que sostiene la narrativa de dominio de BTC sobre el resto del mercado. El análisis que acompaña a estos datos advierte de que una rotación sostenida hacia bitcoin y otros activos consolidados puede traer más volatilidad al sector en el corto plazo.

Qué significa esta rotación para quien tiene ether

Primero, una advertencia de escala. Los ETF de ether llegaron a Estados Unidos en 2024, unos meses después que los de bitcoin, y arrastran desde entonces un desequilibrio evidente: el capital que han captado en un año entero es una fracción de lo que bitcoin reúne en tres semanas buenas. Eso no convierte a ethereum en un mal producto, pero deja claro que buena parte del inversor institucional sigue usando bitcoin como puerta de entrada al sector.

Segundo, el factor tiempo. El episodio de los 690 millones de la semana previa demuestra que la demanda de ether puede aparecer rápido cuando el relato acompaña. El problema es que también se marcha rápido: basta una semana de salidas para borrar el efecto. Esa volatilidad de flujos tiene un riesgo concreto para el inversor de largo plazo, y es que el precio del ether acaba reaccionando a decisiones de asignación que se toman en despachos, no en la red.

Tercero, la letra pequeña del ecosistema. El valor de ether depende cada vez más de la actividad de sus rollups —las redes de segunda capa que procesan transacciones fuera de la cadena principal y luego resumen el resultado en Ethereum para abaratar costes— y de las comisiones que generan. Ahí la concentración es alta: un puñado de esas redes explica buena parte de los ingresos. Si esa actividad se enfría, el argumento de inversión pierde fuelle.

La lectura prudente es que la jornada del lunes es una señal débil dentro de una tendencia semanal que todavía favorece a bitcoin. Para hablar de rotación de verdad harían falta varias sesiones seguidas de entradas en los fondos de ether y, sobre todo, que el acumulado anual deje de ser residual. La próxima cita son los datos de los próximos días. Eso sí, si ethereum encadena una semana positiva, el relato puede cambiar tan rápido como cambió la semana pasada.

Niubiq cierra una ronda de 410.000 € liderada por Angels Capital, el vehículo de Juan Roig

Niubiq ha cerrado una ronda de 410.000 euros liderada por Angels Capital, el vehículo de Juan Roig. La startup de Castellón desarrolla inteligencia comercial para mapear leads fuera de los grandes polos de capital.

Su terreno es el de las herramientas que ordenan, priorizan y enriquecen datos de clientes potenciales para que un equipo de ventas B2B no llame a puertas al azar. Mapear leads consiste, en la práctica, en decidir a quién contactar primero y con qué argumento. Ahí compite con software internacional mucho mejor capitalizado y con una ventaja: conoce el mercado de proximidad.

410.000 euros y un inversor con apellido: los números de la ronda

Vamos a los números. El importe es de 410.000 euros y la operación está liderada por Angels Capital, según recogen Expansión y El Español. Es una ronda de capital semilla, el tramo en el que la startup deja de financiarse con ahorros y facturación propia para incorporar capital externo y, con él, un socio que espera retorno.

La cifra no viene acompañada de valoración pública ni del porcentaje de dilución. Es lo habitual por debajo del millón de euros: los fondos no publican el precio y muchos fundadores prefieren no anclar su valoración antes de tener tracción demostrable. El silencio, aquí, no es opacidad; es margen de negociación para la siguiente ronda.

¿Qué compra exactamente una ronda de 410.000 euros? No compra crecimiento. Compra tiempo. A efectos prácticos, ese importe equivale a entre 18 y 24 meses de runway para un equipo pequeño, siempre que el burn rate se mantenga por debajo de los 20.000 euros mensuales. Si el gasto se dispara a 40.000 al mes, la misma ronda se queda en diez meses de aire y en una negociación precipitada con el siguiente inversor.

Levantar 410.000 euros no es la meta: es la compra de un plazo que la startup debe justificar con métricas antes de que se agote.

Ahí aparece el error que se repite en el capital semilla: tratar la ronda como un premio y no como un compromiso de eficiencia. La mayoría de los founders que se quedan sin aire no fracasa por falta de producto, sino por haber planificado ingresos que nunca llegaron. Cada euro levantado se devuelve con resultados.

Angels Capital: qué significa tener a Juan Roig en el accionariado

Angels Capital es el vehículo de inversión de Juan Roig, el empresario que convirtió Mercadona en la mayor cadena de supermercados de España. Opera en la frontera entre la figura clásica del business angel y el venture capital institucional, y su tesis se apoya en un ecosistema propio: Marina de Empresas, el polo que impulsó en La Marina de Valencia y que integra a la aceleradora Lanzadera, a la escuela de negocios EDEM y al propio fondo.

Para una startup de Castellón, entrar en ese mapa tiene un valor que no aparece en la cifra. Significa acceso a una red industrial y a un pipeline de proveedores y directivos del tejido valenciano, además de una señal de validación ante otros inversores. En el capital semilla, el nombre que firma el cheque pesa tanto como el cheque.

Juan Roig startup

📦 Caso de estudio: Niubiq

  • El reto: una startup de Castellón compitiendo por capital semilla en un mercado donde la inversión se concentra en Madrid y Barcelona.
  • La jugada: entrar en el radar de Angels Capital y colocar al vehículo de Juan Roig como inversor líder de la operación.
  • El resultado: 410.000 euros levantados en una ronda liderada por el vehículo de Juan Roig, según Expansión y El Español.
  • La lección: el inversor importa más que el importe; un socio con red industrial abre puertas que el dinero no compra.

Lo que esta ronda dice del mercado español (y qué puedes copiar)

Una ronda de 410.000 euros no mueve el mercado. Lo mueve quién la firma. Y ahí está la lectura útil: en el tramo semilla español el inversor pesa más que la cifra, porque el capital es escaso y la red industrial es el verdadero cuello de botella. En Silicon Valley un cheque así apenas cubre unos meses de un equipo pequeño; en España permite dos años de trabajo y una validación comercial seria.

El caso ilumina además una geografía que rara vez aparece en los titulares. Castellón tiene un clúster cerámico con decenas de empresas exportadoras que necesitan inteligencia comercial para vender fuera. Una startup que mapea leads B2B encuentra ahí un mercado natural, y esa proximidad es un argumento de venta más sólido que cualquier proyección financiera en un pitch.

La misma lógica funciona en la economía real. Una fábrica de azulejos que ordena su cartera por probabilidad de cierre y margen unitario vende más sin contratar un comercial extra. Los unit economics no entienden de software ni de hornos.

La lección para quien prepara su primera ronda es doble. El tamaño debe responder al plan de negocio y no a la vanidad: 410.000 euros bien gestionados valen más que un millón mal quemado. Y la conversación con un inversor industrial no empieza por la valoración, sino por lo que ese socio puede abrirte en clientes, proveedores y contratación. Conviene además mirar los programas públicos: las líneas de ENISA permiten complementar una ronda sin ceder más equity.

🚀 Hoja de Ruta para Emprender

  • Calcula tu runway antes de negociar: Divide el capital que vas a levantar entre tu burn rate real de los últimos tres meses. Si baja de doce meses, el problema es el plan.
  • Ficha al inversor por su red: Antes de firmar, pregunta qué cartera comparte tu mercado y qué contactos concretos puede abrirte en los primeros noventa días.
  • Documenta tu pipeline comercial: Una startup B2B que llega a la ronda con un CRM ordenado y tasas de conversión medidas negocia desde otra posición.
  • No ancles tu valoración antes de tiempo: Si la ronda es pequeña, evita cifras públicas que te cierren la siguiente operación. Mejor negociar en privado.

Bloomberg TV: OpenAI y DeepSeek se disputan miles de millones en financiación de la IA

OpenAI negocia 30.000 millones de dólares con inversores de Oriente Próximo, DeepSeek busca al menos 12.000 y Moonshot AI ya se valora en 50.000. El pulso por la financiación de la IA se libra en los mercados privados, mientras Wall Street ronda máximos y el bono estadounidense vuelve a tensar la cuerda. En su programa matinal, Bloomberg Television repasó por qué esas dos realidades conviven sin romperse.

Bonos al borde y la sombra de Ray Dalio

El rendimiento del Tesoro estadounidense ha escalado hasta su punto más alto desde 2002, y eso ha devuelto al primer plano la sostenibilidad de la deuda. Desde la mesa de Bloomberg Television, Charlie Wells explicó que el secretario del Tesoro intentó calmar al mercado apelando al crecimiento como clave: si la economía estadounidense avanza rápido, la ratio deuda/PIB resulta menos amenazante. El problema, según el programa, es que los operadores no compran ese argumento.

Quien puso voz al escepticismo fue Ray Dalio. El inversor no se limitó a los desequilibrios internos: colocó el foco en los acreedores extranjeros, con China y Japón a la cabeza. Si ambos continúan recortando posiciones en bonos estadounidenses, o si aceleran la salida, Dalio advierte de problemas serios para el país. Y repitió la alerta que arrastra desde hace años: una crisis de deuda en Estados Unidos en tan solo tres años.

La bolsa no es euforia, es huida hacia la calidad

En apariencia, un S&P 500 camino de un cierre récord lo explica todo con la etiqueta de risk on. Bloomberg Television ofreció una lectura más fina. Un analisis difundido esta mañana sostiene que bajo las cifras se esconde una huida hacia la calidad: los inversores compran compañías con beneficios sólidos y menos atadas al ciclo económico. Esa idea permitiría reconciliar a dos mercados que parecían contar historias opuestas.

El programa subrayó que ese apetito no se queda en la bolsa. También empuja al capital privado, donde las rondas de inteligencia artificial se han convertido en el mejor termómetro de las ganas de invertir.

Si China y Japón siguen reduciendo su exposición a la deuda estadounidense, el país podría enfrentar una crisis en apenas tres años.

— Ray Dalio, en Bloomberg Television

OpenAI, DeepSeek y Moonshot: la ronda interminable

La lista que repasó Bloomberg Television es elocuente. OpenAI se encuentra en conversaciones para levantar unos 30.000 millones de dólares con grandes inversores de Oriente Próximo, una operación que llegaría mientras la compañía ha ido retrasando su salida a bolsa y que serviría de puente hasta ese momento. Moonshot AI apunta a un debut bursátil el año que viene y ya habría alcanzado los 50.000 millones de valoración. DeepSeek, por su parte, levanta al menos 12.000 millones con la vista puesta en su propio estreno en los mercados.

Lo llamativo, apuntó el programa, no es solo el tamaño de los cheques, sino de dónde vienen. Frente a un mercado estadounidense que mira con lupa el coste del capital, el dinero de Oriente Próximo y el apetito por los campeones chinos de la IA dibujan una geografía inversora mucho más diversa que hace un par de años.

El capital privado también cambia de guion

El mismo día, la conferencia tecnológica de JP Morgan en Londres puso sobre la mesa la otra cara del ciclo. Isik Guven Toktamis, responsable de banca de inversión de private equity en la entidad, señaló que la prioridad de los patrocinadores es el DPI: los inversores institucionales quieren recuperar efectivo, no solo ver buenas valoraciones en cartera. La presión sobre el DPI explica por qué 2026 está siendo un año fuerte en salidas, con volúmenes de patrocinadores un 40% por encima del ejercicio anterior y un crecimiento concentrado en operaciones de más de 4.000 millones de valor empresarial. Entre los ejemplos citados aparecieron la compra de Ultra Maritime por parte de KKR y varias operaciones de toma de control con socios.

Musk vuelve al club del billón

El programa cerró su repaso de mercado con una nota de color. Elon Musk ha recuperado la categoría de billonario —en dólares, trece cifras— según el índice de multimillonarios de Bloomberg. Ya había cruzado ese umbral en junio, impulsado por la salida a bolsa de SpaceX, y después lo perdió cuando la valoración de la compañía aeroespacial retrocedió. El rebote de Tesla y de la propia SpaceX, que concentran la mayor parte de su patrimonio, lo ha devuelto a esa cima.

Qué significa este pulso para el inversor

Hay dos velocidades en juego y conviene no confundirlas. El dinero privado corre hacia la inteligencia artificial con cheques que hace dos años parecían imposibles: 30.000 millones para OpenAI, 12.000 para DeepSeek, 50.000 de valoración para Moonshot. El dinero público, en cambio, se refugia en beneficios previsibles, no en promesas. Y debajo de ambos, el bono estadounidense recuerda que el coste del capital sigue condicionándolo todo.

Para el lector que sigue este mercado, la consecuencia práctica es clara. Las valoraciones de las compañías de IA no dependen solo de su tecnología, sino de que exista alguien dispuesto a financiarlas mientras los rendimientos aprietan. Si el bono se mantiene en zona alta, la ventana del IPO se convierte en la válvula de salida natural para los fondos que hoy entran. A la vez, la dependencia exterior del Tesoro y la presión sobre el DPI empujan en la misma dirección: los institucionales quieren recuperar capital, no solo ver buenas marcas en su cartera. Eso debería traducirse en más salidas —bolsa, ventas secundarias o grandes operaciones corporativas— durante los próximos trimestres.

La advertencia de Dalio, conviene recordarlo, es una opinión, no un dato. Pero se apoya en algo verificable: quién sostiene la deuda estadounidense y a qué precio. Ninguna ronda de financiación, por grande que sea, compensa un problema de acreedores.

¿Burbuja o reconstrucción? Bloomberg Television no da la respuesta. Deja los datos sobre la mesa y una fecha marcada en el calendario: los debuts bursátiles que vienen. Ahí se verá si el apetito por la IA resiste el mismo escrutinio que el mercado exige a cualquier otro negocio.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Últimos días para solicitar la subvención de modernización de pymes de Alcalá de Guadaíra: cierra el 13 de octubre

El Ayuntamiento de Alcalá de Guadaíra cierra el 13 de octubre su subvención de modernización de pymes, con hasta 5.000 euros por proyecto.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 13 de octubre de 2026.

Quedan siete días para presentar la solicitud. La convocatoria va dirigida a pymes y autónomos del municipio sevillano y reparte dinero a fondo perdido: no se devuelve, pero cada euro hay que justificarlo con facturas.

La delegada de Comercio, Paula Fuster, está realizando una ronda de visitas a los negocios locales para animar la participación. El objetivo es que la ayuda llegue a más emprendedores que en la edición anterior. Y el reloj no espera.

Tres líneas de ayuda: cuánto cubre cada una

La convocatoria se divide en tres líneas con porcentajes e importes distintos. Conviene saber cuál encaja con tu proyecto antes de rellenar nada.

  • Línea 1, para pymes y microempresas: implanta tecnologías de la información y comercio electrónico. Cubre hasta el 70%, con un máximo de 3.000 euros por proyecto.
  • Línea 2, centrada en el comercio: mejora la imagen y las obras del establecimiento, además de campañas de comunicación o marketing. Cubre hasta el 50%, con un techo de 5.000 euros.
  • Línea 3, para Industria 4.0: desarrolla o implanta soluciones tecnológicas avanzadas en el negocio. Cubre hasta el 60% del proyecto.

Dentro de la digitalización entran la compra de equipos, el software, la ciberseguridad, el cloud, el Big Data, o la inteligencia artificial. También la formación del personal, la automatización de procesos o la apertura de nuevos canales de venta. Las soluciones de la Industria 4.0 concentran buena parte de la tercera línea.

Las ayudas municipales cubren una parte del salto digital, no la factura entera: el resto lo pone el negocio.

La línea 2 merece un aviso aparte. Financia mejoras en la imagen del local, obras en establecimientos abiertos al público y acciones de comunicación. Es la vía natural para un bar, una tienda o una peluquería que quiere reformar el escaparate o lanzar una campaña en redes. El techo de la línea 2 es más alto que el de digitalización.

Quién puede pedirla y qué error tumba más solicitudes

Pueden solicitarla pymes y autónomos con actividad en Alcalá de Guadaíra, incluidas las microempresas. El negocio debe estar dado de alta y el proyecto, ejecutarse en el municipio.

El error más habitual en convocatorias de este tipo no es el importe, sino la forma: presentar la solicitud fuera de plazo o sin la documentación completa. El trámite va por sede electrónica, así que ten a mano el certificado digital o la Cl@ve. Ojo con el día 13.

Si tu negocio aún no ha dado el salto digital, la línea 1 suele ser la puerta de entrada. Si lo que necesitas es obra o visibilidad, mira la línea 2. Y si ya trabajas con datos, sensores o automatización, la 3 es la tuya. Elegir bien la línea evita que la solicitud se caiga por encaje.

Para dudas, el Ayuntamiento ha puesto a disposición de los interesados el servicio de La Procesadora, en el Parque Empresarial Alcalá X (kilómetro 6,3 de la Autovía Sevilla-Málaga), con el teléfono 619 908 289.

ayudas pymes Alcalá de Guadaíra

La edición anterior dejó 138 beneficiarios: lo que conviene mirar

Esta no es la primera vez que el Ayuntamiento saca ayudas para su tejido productivo. La edición anterior aglutinó a 138 beneficiarios, según los datos que maneja la delegación de Comercio. Ese precedente da una pista útil: la convocatoria funciona y hay negocios que ya saben cómo rellenarla.

El diseño de las tres líneas deja una lectura interesante. La de digitalización cubre hasta el 70% con 3.000 euros de techo; la de comercio baja al 50%, pero sube el máximo a 5.000 euros; y la de Industria 4.0 llega al 60% sin que el texto detalle un tope por proyecto. Para un negocio pequeño que quiere renovar equipos o montar una tienda online, la primera línea es la más generosa en porcentaje.

Conviene recordar que es una convocatoria municipal, no autonómica ni estatal. El presupuesto del Ayuntamiento marca el total repartible, así que las ayudas se conceden por concurrencia: si hay más solicitudes que fondos, no basta con cumplir los requisitos. Presentar pronto y bien el expediente juega a favor.

Aun así, el importe absoluto de cada ayuda es limitado. Estas subvenciones no financian una transformación completa, sino una parte. Lo razonable es usarlas como palanca y comprobar antes si encajan con otras líneas, como el Kit Digital o los programas autonómicos, revisando siempre las reglas de concurrencia de cada convocatoria. El reloj corre.

Guía rápida del trámite

  • 📅 Plazos: convocatoria abierta hasta el 13 de octubre de 2026.
  • ✅ Requisitos clave: pymes y autónomos con actividad en Alcalá de Guadaíra y proyecto ejecutado en el municipio.
  • 🌐 Dónde solicitarlo: sede electrónica del Ayuntamiento de Alcalá de Guadaíra, con certificado digital o Cl@ve. Información en La Procesadora (619 908 289).
  • 💰 Importe o coste: subvención a fondo perdido de hasta el 70% y 3.000 euros (línea 1), hasta el 50% y 5.000 euros (línea 2) o hasta el 60% (línea 3).
  • ⚠️ Error a evitar: presentar la solicitud sin la documentación completa o fuera del plazo del 13 de octubre.

El BOE concreta las ayudas al transporte ferroviario de mercancías: así las piden autónomos y pymes

Las ayudas al transporte ferroviario de mercancías cubren hasta el 70% del sobrecoste del combustible y se piden antes del 28 de febrero de 2027. La Orden TRM/1034/2026, publicada hoy en el BOE, concreta los requisitos y las condiciones para solicitarlas.

Vamos por partes. La orden no inventa una ayuda nueva: adapta al régimen europeo de ayudas de Estado las subvenciones ya recogidas en el Real Decreto-ley 9/2026, de 14 de abril, y en el Real Decreto-ley 18/2026, de 29 de junio. Ambas normas nacieron del Plan Integral de Respuesta a la Crisis en Oriente Medio.

Y ahí está la clave. La ayuda se calcula sobre lo que se ha pagado de más por el combustible, no sobre la facturación ni los kilómetros. La subvención cubre hasta el 70% del sobrecoste del combustible que el operador haya soportado de verdad.

Qué cubre la ayuda y con qué periodo de referencia

El texto publicado hoy en el BOE, que puedes leer completo en el diario oficial, encaja las medidas en el punto 66(d) del Marco temporal de ayuda en respuesta a la crisis en Oriente Próximo, el METSAF.

Traducido: la ayuda se limita al 70% de los costes adicionales de combustible efectivamente soportados. El periodo de referencia se cierra el 31 de diciembre de 2026.

La ayuda no premia facturar más, sino haber pagado de más por el combustible: el 70% del sobrecoste, ni un euro más.

La aritmética importa. Si el coste extra se dispara, la subvención sube con él, pero nunca por encima de ese tope. Lo que exceda, lo pone el operador.

Quién puede solicitarla, quién no y cómo se tramita

La ayuda va dirigida a las empresas —autónomos incluidos— que prestan servicios de transporte ferroviario de mercancías. Bruselas reconoció al sector como especialmente golpeado por la crisis de Oriente Próximo, y esa etiqueta es la que abre la puerta.

Pero hay filtros. La orden detalla tres bloqueos claros:

  • Quien haya recibido una ayuda ilegal declarada incompatible por la Comisión Europea no podrá cobrar hasta devolverla con intereses.
  • Las medianas y grandes empresas en situación de crisis en el periodo contable anterior al 28 de febrero de 2026 quedan fuera.
  • Las microempresas y pequeñas en esa misma situación de crisis sí pueden acogerse, si no arrastran un concurso declarado ni ayuda de salvamento o reestructuración.

La acreditación se hace con una declaración responsable, por vía electrónica, no con una montaña de papeles previos.

El trámite se concentra después en una segunda declaración, y aquí está el detalle que se lleva por delante más solicitudes. Hay que comunicar el consumo real de combustible de un periodo mínimo de tres meses, entre el 1 de marzo de 2026 y la fecha de la solicitud, para las locomotoras por las que se pida la ayuda.

En esa misma declaración se certifica que la suma de todas las ayudas percibidas no supera el 70% del sobrecoste total. Si ya se ha cobrado por otra vía, se descuenta.

subvenciones ferrocarril mercancías

La declaración debe presentarse antes del 28 de febrero de 2027. Los suministros incluidos solo pueden llegar, como máximo, al 31 de diciembre de 2026. El plazo extra hasta febrero sirve para consolidar los datos, según la propia orden.

Ojo con esto: si no se presenta la declaración responsable en plazo, la ayuda del artículo 3 del Real Decreto-ley 9/2026 decae directamente. No hay requerimiento previo, ni segunda oportunidad.

Y no basta con una. La orden avisa de que presentar la declaración de un real decreto-ley no exime de presentar la del otro. Son dos procedimientos que conviven.

Una ayuda atada a Bruselas y a diez años de papeles

El detalle que más puede pesar a un autónomo no es el porcentaje, sino la carga que arrastra. La orden obliga a conservar la documentación del combustible durante diez años desde la concesión, y a tenerla a disposición de la administración cuando la reclame.

Para un autónomo con una o dos locomotoras, eso significa guardar facturas de suministro, registros de consumo, y justificantes del sobrecoste durante una década. Si se pierde el rastro, la administración puede reclamar lo cobrado más los intereses.

Esta no es una ayuda de los Presupuestos Generales del Estado: nace de una autorización de Bruselas. La Decisión SA.122996, del 28 de julio de 2026, es la que declara compatibles las medidas, y sin ella la orden no despliega efectos.

La letra pequeña del METSAF también marca el calendario. El sobrecoste se calcula sobre un periodo que se cierra el 31 de diciembre de 2026. Lo que se gaste después ya no cuenta, aunque los papeles se puedan presentar hasta febrero.

Merece la pena decirlo claro: es una ayuda pensada para tapar un golpe concreto y temporal, no un plan estructural para el ferrocarril de mercancías. Quien espere un empujón de largo plazo se quedará con las ganas. Quien solo quiera compensar el gasóleo de estos meses tiene una vía que no se devuelve, si justifica bien cada litro.

Guía rápida del trámite

  • 📅 Plazos: La declaración responsable se presenta antes del 28/02/2027; el consumo computable va del 01/03/2026 al 31/12/2026.
  • ✅ Requisitos clave: Prestar servicios de transporte ferroviario de mercancías; no haber recibido una ayuda ilegal incompatible sin devolverla; las medianas y grandes empresas en crisis quedan fuera.
  • 🌐 Dónde solicitarlo: Por vía electrónica, con el formulario habilitado en la sede del Ministerio de Transportes y Movilidad Sostenible; requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: Subvención a fondo perdido de hasta el 70% del sobrecoste del combustible; no es un préstamo.
  • ⚠️ Error a evitar: No presentar la declaración responsable en plazo supone la denegación directa de la ayuda del artículo 3 del Real Decreto-ley 9/2026.

Cómo Amazon Seller Assistant ayuda a los vendedores a facturar un 70% más al internacionalizarse

Internacionalizar un e-commerce multiplica los ingresos y también la complejidad. Amazon Seller Assistant promete simplificarla: quien vende en varios países factura un 70% más. El reto es no depender de un solo canal.

El dato que lo cambia todo: un 70% más de facturación por vender fuera

Vamos a los números. Los vendedores de Amazon activos en más de un país ingresan, de media, un 70% más que quienes venden solo en uno. Lo dice la propia compañía, no una auditoría independiente, así que conviene leerlo como señal de mercado y no como compromiso contractual.

El contexto importa. Amazon ha presentado un paquete de herramientas y servicios para quitar fricción a la expansión internacional: creación de fichas de producto para las tiendas de distintos países, orientación sobre cumplimiento normativo y más visibilidad sobre la cadena de suministro y el inventario. Comienzan a estar disponibles ahora y se ampliarán en los próximos meses, con funcionalidades nuevas previstas para 2027.

Cómo funciona Seller Assistant y el resto de las herramientas para internacionalizar

internacionalizar e-commerce

El primer cuello de botella es el cumplimiento normativo. En la categoría de juguetes, los vendedores ya tienen una única especificación consolidada que reúne los requisitos de pruebas, etiquetado y embalaje de cada país de destino. Una sola solicitud de pruebas puede cubrir la certificación de varios países a la vez, y las certificaciones que ya existen se reconocen para evitar repetir trámites.

Los primeros participantes del programa piloto registraron ahorros de hasta un 60% en costes de cumplimiento normativo. El sistema se extenderá a electrónica y productos para bebé antes de que acabe el año, y a nuevas categorías a lo largo de 2027.

El cumplimiento normativo es el peaje que más frena a quien empieza a exportar, y es justo donde un ahorro del 60% cambia la decisión de abrir mercado.

La segunda pieza es la logística. Amazon amplía su servicio Global Warehousing and Distribution (GWD) a siete nuevos países antes de final de año, entre ellos España, junto a Reino Unido, Japón, Alemania, Francia, Italia y Canadá. Un único envío de entrada bastará para cubrir los ocho mercados.

Un solo envío para ocho países resuelve la logística, pero no decide en qué mercado compensa vender y en cuál solo acumulas stock parado.

Funciona como un inventario único: el vendedor manda su producción a una instalación gestionada por Amazon cercana a su fábrica y desde allí se abastece a cada país según la demanda. Amazon asegura costes de almacenamiento hasta un 45% inferiores a los de Estados Unidos y reposición en FBA hasta cinco días más rápida.

La tercera novedad apunta a algo más estratégico: la venta multicanal. Las nuevas herramientas de Seller Central conectan pedidos, fichas de producto y rentabilidad entre Amazon, eBay, Shopify, TikTok y Walmart. El dato que sostiene la jugada es que más del 95% de los vendedores independientes de la tienda de Amazon ya vende por varios canales.

Desde un único panel se pueden conectar cuentas externas, importar listings, ver ventas y pedidos por canal y seguir la inversión publicitaria, el tráfico y las ventas de cada uno. El despliegue será gradual entre vendedores de Estados Unidos en los próximos meses y sin coste adicional.

📦 Caso de estudio: Global Warehousing and Distribution (GWD)

  • El reto: Operar en ocho países obliga a mantener ocho inventarios, con el riesgo de stock parado en cada mercado.
  • La jugada: Concentrar la producción en un único envío de entrada a una instalación de Amazon cercana a la fábrica.
  • El resultado: Un solo inventario cubre los ocho mercados, con almacenamiento hasta un 45% más barato que en Estados Unidos y reposición en FBA hasta cinco días más rápida.
  • La lección: Antes de abrir un país, consolida la logística. El almacenamiento duplicado es el gasto que se come el margen.

El 70% es correlación, no causalidad: qué mirar antes de expandirse

Que los vendedores multipaís facturen un 70% más no significa que abrir mercados genere ese crecimiento por sí solo. La lectura razonable es la contraria: quien ya opera en varios países suele ser un vendedor más maduro, con catálogo validado, capacidad logística y músculo para asumir devoluciones, impuestos, y normativa local. Es selección, no magia.

Hay además una dependencia que conviene mirar de frente. Las nuevas funciones de venta multicanal son, en el fondo, una admisión: Amazon sabe que el vendedor serio no vive en un solo escaparate. Conectar eBay, Shopify, TikTok y Walmart desde Seller Central ordena la operación, pero no devuelve al vendedor la relación con el cliente final.

Para un proyecto que quiera internacionalizarse desde España, la vía sensata es usar estas herramientas como infraestructura y no como estrategia única. El respaldo de los programas públicos de ICEX para abrir mercados pesa tanto como cualquier función nueva.

La disciplina del comercio electrónico tampoco cambia: validar demanda, medir recurrencia y no escalar hasta que el margen por pedido sea positivo. Es la misma lógica que aplica una chocolatería artesanal cuando traslada métricas de retención de una startup SaaS a su tienda física. Primero el dato, después la inversión.

El precedente más útil está en el propio programa piloto. Un ahorro de hasta el 60% en cumplimiento es el tipo de cifra que mueve la aguja, porque ese gasto es el que más frena a quien empieza a exportar. Si Amazon extiende el modelo a electrónica y bebé antes de que termine el año, la barrera de entrada cae para categorías enteras. Ahí sí hay oportunidad real para un vendedor mediano.

🚀 Hoja de Ruta para Emprender

  • Valida el país antes que el idioma: traducir una ficha no es internacionalizar. Comprueba demanda, fiscalidad y requisitos de producto antes de abrir mercado.
  • Consolida la logística primero: un inventario único para varios países reduce stock inmovilizado; el almacenamiento duplicado es el gasto que se come el margen.
  • Calcula el unit economics por canal: el 70% es facturación, no beneficio. Resta comisiones, logística y publicidad antes de dar un mercado por rentable.
  • No dependas de una sola plataforma: conecta tus canales desde un panel único, pero conserva el control de tus datos y de la relación con el cliente.

Apagón regulatorio de energía: el adelanto electoral al 29-N deja 3 planes clave en el aire

El apagón regulatorio del sector energético español ya tiene fecha: el adelanto electoral al 29 de noviembre. Tres normas estratégicas que estaban a punto de ver la luz –la Planificación Eléctrica 2025-2030, el mercado de capacidad y el real decreto de sostenibilidad para los centros de datos– no llegarán al Consejo de Ministros antes de los comicios. Entre las tres mueven inversiones en redes, almacenamiento y digitalización por valor de miles de millones de euros.

Ninguna está en fase de trámite menor. Todas exigen informes preceptivos, audiencias o pasos parlamentarios que el calendario ya no admite, tal y como ha publicado El Periódico de la Energía. Es el peaje de convocar elecciones con la maquinaria regulatoria a medio camino.

Tres normas atrapadas por el calendario electoral

La Planificación Eléctrica 2025-2030 es la pieza de mayor calado. El secretario de Estado de Energía, Joan Groizard, se ha recorrido las comunidades autónomas presentando el documento, que debe pasar por el Congreso después del informe preceptivo de la Comisión Nacional de los Mercados y la Competencia. Ese recorrido no cabe en los 54 días que restan hasta las urnas. Fuentes del sector señalan que el parón hará daño a unas eléctricas que necesitan la planificación para ejecutar sus inversiones en redes.

La cifra da la medida del problema. El propio Gobierno había elevado un 144% la inversión prevista en redes eléctricas hasta 2030, por encima de los 17.000 millones de euros. Sin planificación aprobada, esa cifra se queda en declaración de intenciones.

El mercado de capacidad afronta un escenario parecido. Falta el Procedimiento de Operación y, sobre todo, la primera subasta. Los plazos ya se escapaban del 29 de noviembre antes del adelanto. Convocarla en plena campaña sería, además, un movimiento políticamente incómodo: el mecanismo supone un cargo de 900 millones de euros al año sobre la factura eléctrica. Nadie quiere firmar esa subida a dos semanas de votar.

El coste de la incertidumbre no lo paga el BOE: lo pagan las promotoras que no pueden cerrar la financiación de sus proyectos.

Los proyectos de baterías son los primeros en notarlo. Esperaban la primera subasta para dimensionar sus planes de inversión y ahora se enfrentan a un calendario que no controlan. Quien decida será el próximo Gobierno.

El tercer bloque es el real decreto de sostenibilidad para los centros de datos. Fuentes del sector cifran en más de 10.500 alegaciones las presentadas contra un texto que, en su versión inicial, prácticamente expulsaba a estas instalaciones de España. Aprobar el decreto exige ahora el informe de la CNMC y el dictamen preceptivo del Consejo de Estado antes de volver al Consejo de Ministros. Dos informes de esa envergadura en menos de dos meses se antojan improbables.

Hay más piezas en el limbo. El real decreto de biometano, que elevaba las cuotas de gas verde en las infraestructuras gasistas, queda igualmente en el aire. También el proyecto que modifica los reales decretos 1955/2000 y 1434/2002, que regulan el acceso, la conexión y la autorización de infraestructuras eléctricas y gasistas.

El sector asume que decidirá el próximo Gobierno

adelanto electoral 29 de noviembre

La lectura que hacen despachos, promotoras y comercializadoras es similar: lo que no salga antes del 29-N quedará en manos del Ejecutivo que se forme en diciembre o enero. Y ese Ejecutivo puede ser de signo distinto. Ahí está el riesgo de verdad.

Si se produce la alternancia, la regulación de los centros de datos será casi con total seguridad más laxa. Las grandes tecnológicas respirarían algo más aliviadas. El mercado de capacidad, en cambio, seguiría siendo necesario para todos: sin mecanismo de respaldo, el sistema depende de ciclos combinados cada vez menos rentables y de un almacenamiento que aún no arranca.

No todo son malas noticias. La subasta de cogeneración sí parece salvable. El Ministerio para la Transición Ecológica y el Reto Demográfico, que dirige Sara Aagesen, trabaja en el anuncio con fecha de los primeros 600 MW de nueva capacidad. Es una licitación pequeña, sin cargo directo sobre la factura y con consenso amplio en el sector. Encaja en el hueco que dejan las demás.

Conviene precisar algo. El Gobierno podría aprobar técnicamente el mercado de capacidad si acelerase los trámites. No lo hará. Un cargo de 900 millones anuales sobre el recibo, aunque parezca menor sobre el papel, es munición electoral demasiado cómoda para la oposición.

El sector venía reclamando certidumbre desde antes del adelanto. La planificación eléctrica acumula retrasos, el acceso a la red se ha convertido en un cuello de botella y las comunidades autónomas llevan meses pidiendo reglas claras para repartir capacidad. Con el BOE en pausa, la mayoría de los promotores afectados sostiene que su plan de inversión para 2027 quedará en revisión.

Sin planificación eléctrica aprobada, España no puede conectar nueva demanda industrial ni garantizar que las baterías lleguen a tiempo al sistema.

Fuentes ministeriales admiten, eso sí, que todavía es pronto para medir el alcance real del adelanto sobre cada expediente. La consigna interna es cerrar lo que se pueda y no abrir frentes nuevos.

El coste de gobernar con el BOE a medio tramitar

La parálisis llega en un momento delicado del ciclo inversor. España arrancó la década con el objetivo de instalar decenas de gigavatios renovables y ha terminado descubriendo que el cuello de botella no está en la generación, sino en la red y en los mecanismos de respaldo. La Planificación Eléctrica es precisamente la norma que ordena esos dos elementos. Aprobarla tarde no retrasa un papel: retrasa permisos, conexiones y, con ellos, decisiones industriales que se toman con años de antelación.

Existe un precedente incómodo. La repetición electoral de 2019 dejó durante meses el marco energético en el aire y el sector pagó el parón con retrasos en subastas y en la transposición de directivas europeas. La diferencia ahora es la magnitud de la cartera pendiente: redes, almacenamiento, centros de datos y biometano compiten por el mismo calendario y por los mismos informes preceptivos.

La contradicción es evidente. España presume de músculo renovable y de atraer inversión tecnológica, pero deja sin firmar el marco que hace posibles ambas cosas. Un centro de datos no se instala donde la normativa lleva un año en tramitación. Una batería no se financia con una subasta sin fecha. El coste de la incertidumbre regulatoria no aparece en ninguna estadística oficial, pero se paga cada trimestre en forma de proyectos aplazados y de capacidad de conexión sin asignar.

Queda por ver qué hará el próximo Gobierno con las tres normas. La señal a vigilar llegará en el primer trimestre de 2027: si la nueva Planificación Eléctrica se publica sin reabrir el proceso, el retraso habrá sido de meses. Si se reescribe desde cero, los permisos de conexión que dependen de ella se irán más allá de 2028. Ahí se medirá, de verdad, cuánto ha costado el apagón.

Eléctricas y la gran industria cifran en 4.100 millones de euros el coste de los servicios de operación eléctrico

El coste de los servicios de operación eléctrico acumula 4.100 millones de euros hasta septiembre, un 40% más que en 2025. La cifra la firma el Observatorio del coste de los servicios de operación, el foro donde conviven las grandes eléctricas, las comercializadoras independientes y la gran industria electrointensiva. Nadie discute el dato. La discusión es quién lo paga.

El último informe del Observatorio —integrado por Aelec, ACIE, Acenel, AEGE, CEOE, la Alianza por la Competitividad de la Industria Española, Consumes y Cepyme— sitúa el sobrecoste medio desde el arranque de 2026 en 21,95 euros por megavatio hora. La magnitud no es menor: se mueve en el mismo orden que el coste de las redes. En la factura final, operar el sistema pesa ya tanto como transportar la electricidad.

El cálculo se traduce en impacto directo sobre el recibo. Solo en la segunda quincena de septiembre, los consumidores eléctricos asumieron un extra de 25,01 euros por MWh, lo que deja ese tramo por encima de los 250 millones de euros. Con ese empujón, el Observatorio eleva la factura acumulada del año a esos 4.100 millones.

El diagnóstico de las patronales es explícito. Los costes asociados a la operación del sistema se han disparado en los últimos meses y se trasladan ‘directamente a la factura eléctrica de los consumidores’, hasta alcanzar, en numerosos periodos, niveles superiores al propio precio de la energía. La clave está en las medidas extraordinarias: la operación reforzada puesta en marcha tras el apagón del 28 de abril de 2025.

Según el Observatorio, esa programación ‘se ha intensificado de forma notable, provocando un aumento sustancial de los costes que soportan hogares y empresas’. La conclusión del foro no admite matices: ‘Todo ello se traduce en una señal de precios distorsionada, que encarece el suministro eléctrico y reduce la competitividad de la economía.

El coste de operar el sistema se ha instalado como una partida estructural que el consumidor paga sin verla desglosada en ninguna factura.

De ahí la petición que repiten las entidades: adoptar medidas que corrijan esas distorsiones, con propuestas orientadas a ‘reducir estos costes, mejorar la transparencia y la competitividad de la economía’.

España abarata el precio de generar electricidad y encarece, al mismo tiempo, el de mantener en pie el sistema que la mueve.

Red Eléctrica eleva la factura real a 4.219 millones

La estimación del Observatorio no es la única. Red Eléctrica de España (REE) situó los costes totales de los servicios de ajuste por encima de los 4.219 millones de euros hasta el 30 de septiembre, un 37,3% más que en el mismo periodo de 2025.

El desglose del operador del sistema reparte esa cantidad en tres grandes partidas: 3.614 millones por solución de restricciones técnicas, 312,8 millones por el Servicio de Respuesta Activa de la Demanda (SRAD) y 292 millones por reserva de regulación secundaria. La programación reforzada, la medida estrella de la poscrisis, se queda por debajo de los 275 millones en los nueve primeros meses del ejercicio.

Traducido a un hogar, REE calcula que esos servicios suponen unos dos céntimos al día para un usuario con tarifa regulada —PVPC—, y un consumo medio de 300 kilovatios hora al mes. El detalle tiene poco recorrido práctico: la línea del servicio de operación no aparece desglosada en el recibo doméstico.

La asimetría del sistema asoma en el otro lado de la balanza. Los costes de servicios de ajuste por restricciones técnicas y regulación secundaria que ingresa la generación alcanzaron los 3.906 millones en los nueve primeros meses del año. El conjunto de los costes del sistema eléctrico, según los datos disponibles de REE, asciende a 29.500 millones de euros.

Una señal de precios que golpea antes a la industria

El punto que insiste la gran industria electrointensiva es que el sobrecoste no reparte su impacto por igual. Para una planta química o siderúrgica, el diferencial del precio eléctrico frente a competidores europeos decide si una línea de producción arranca o se para. Para un hogar, el mordisco se nota menos en términos absolutos, pero se acumula mes a mes sin que el consumidor pueda hacer nada por evitarlo.

sobrecoste luz

Las patronales agrupadas en el Observatorio —entre ellas Aelec, que reúne a Endesa, EDP España o Iberdrola— sostienen que la aplicación de medidas extraordinarias ha dejado de ser una excepción para convertirse en rutina. La operación reforzada nació como respuesta puntual al apagón de abril de 2025 y hoy opera como un sobrecoste permanente.

¿Es sostenible un sistema que añade 21,95 euros por MWh de media solo en servicios de operación? La pregunta no la responde el informe, pero la plantean las cifras. Con el coste de red como referencia, el sistema eléctrico español paga hoy dos veces por mantener la luz encendida: una por transportarla, otra por operarla.

El coste invisible que la reforma del mercado aún no ha resuelto

El dato del Observatorio encaja en una paradoja que lleva años instalada en el mercado eléctrico español. España genera cada vez más electricidad con renovables, cuyo coste variable es casi nulo, y sin embargo el conjunto de costes regulados y de operación no deja de crecer. La integración masiva de solar y eólica abarata el precio mayorista, pero multiplica las necesidades de ajuste, restricciones técnicas y respaldo. Lo que se ahorra en el pool se paga en servicios de operación.

La comparación con el coste de las redes es la más elocuente. Que los servicios de operación se muevan en el mismo orden de magnitud que el transporte y la distribución deja de ser un detalle técnico para convertirse en una cuestión estructural. El debate recuerda al que, hace más de una década, rodeó a los peajes y al extinto déficit de tarifa, cuando el coste regulado creció muy por encima de lo previsto y acabó financiado por el conjunto de los usuarios. El apagón de 2025 y la posterior operación reforzada han vuelto a sacar el problema a la superficie.

El riesgo evidente es que la respuesta sea un parche. La programación reforzada, concebida como medida temporal, se ha consolidado sin que se haya revisado el diseño del mecanismo de ajuste. Si el coste se reduce recortando servicios de fiabilidad, el sistema gana factura pero pierde seguridad. Si se mantiene la cobertura reforzada, el sobrecoste se cronifica. En ese equilibrio incómodo se juega la próxima reforma del mercado.

La pelota está en el tejado regulatorio. Ni el Observatorio ni REE deciden sobre el diseño de los servicios de ajuste; lo hacen el Ministerio para la Transición Ecológica y la Comisión Nacional de los Mercados y la Competencia a través de las metodologías de operación. El próximo informe del Observatorio mostrará si el pico de la segunda quincena de septiembre fue un episodio aislado o la nueva normalidad. Hasta entonces, la única certeza es que el consumidor seguirá pagando una partida que casi nunca ve.

Lufthansa y Air France-KLM demandan a Ryanair en Irlanda para revocar su licencia UE

La ofensiva de Lufthansa y Air France-KLM contra la licencia UE de Ryanair ha aterrizado en el Tribunal Superior de Irlanda. La European Network Airlines Association (ENAA), la patronal que agrupa a las grandes aerolíneas de red del continente, demanda que se revoque la licencia de operación comunitaria de la low cost irlandesa.

El argumento del escrito es que Ryanair no cumple las reglas de propiedad y control que la normativa europea exige a cualquier compañía que quiera volar en el mercado único: la aerolínea con licencia comunitaria debe tener capital mayoritariamente europeo y un control efectivo en manos europeas. La asociación añade que sus miembros ‘se enfrentan a una feroz competencia de low cost y compañías no pertenecientes a la UE’, que ‘se benefician de ventajas competitivas gracias a un marco regulatorio más favorable’.

Ryanair responde con su tono de siempre. Sostiene que ‘cumple plenamente con los requisitos de propiedad y control de la UE’ y anuncia que se opondrá ‘enérgicamente a la afirmación artificial de ENAA que busca poner en tierra a Ryanair suspendiendo su licencia de operación aérea’. Para la compañía, detrás del pleito está la incapacidad de los grandes grupos europeos para competir con sus tarifas.

Qué exige la norma que Ryanair dice cumplir

El Reglamento 1008/2008 fija las condiciones para mantener una licencia en la Unión: la compañía debe estar participada mayoritariamente por Estados miembros o nacionales comunitarios y estar efectivamente controlada por ellos. No basta con tener la sede en Europa, hay que acreditar quién manda. El terreno es resbaladizo, porque el accionariado de cualquier cotizada se mueve cada día en bolsa.

La licencia la concede la Autoridad de Aviación de Irlanda (IAA), y de ahí que el frente judicial se abra en Dublín. Si un tribunal llegara a suspenderla, Ryanair no podría operar sus rutas intracomunitarias: ni los vuelos que conectan España con el resto de Europa, ni las conexiones, entre ciudades españolas. Sí mantendría los enlaces con el Reino Unido y otros mercados exteriores, amparados en otras licencias del grupo.

La pregunta de fondo no es si Ryanair cumple la letra de la norma, sino quién decide interpretarla cuando el precio es el argumento competitivo de todo el mercado europeo.

No es un escenario teórico. Cuando el Reino Unido salió de la Unión, easyJet creó easyJet Europe con licencia austriaca y Ryanair montó una filial británica para no perder rutas. Aquel episodio dejó una lección que el sector no ha olvidado: la propiedad del capital es un instrumento regulatorio de primer orden. La compañía detalla su estructura societaria en su portal de relación con inversores.

A eso se suma una ironía que en Dublín conocen bien. Ryanair ha ganado en los tribunales europeos varios recursos contra las ayudas públicas que Bruselas autorizó a Lufthansa y Air France-KLM durante la pandemia. El pleito cambia de dirección, no de rivales.

Por qué el pulso se juega también en Barajas y en El Prat

Ryanair es la primera aerolínea por pasajeros en la red de Aena, con bases y rutas repartidas entre aeropuertos como Alicante, Málaga, Palma, Sevilla, Valencia o Canarias. Para el gestor aeroportuario es su principal cliente y su mayor riesgo comercial. Para el viajero, la cuenta es más simple: quien ocupe ese hueco lo hará con costes más altos.

Lo que observamos es un patrón conocido: las redes tradicionales han perdido cuota durante dos décadas y su respuesta ha ido pasando del ajuste de tarifas a la presión regulatoria. La regla tampoco es exclusiva de Ryanair. IAG, matriz de Iberia y Vueling, tiene a Qatar Airways con cerca de una cuarta parte de su capital y ha tenido que blindar su estructura desde el Brexit.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es regulatorio, aunque el efecto final llega al bolsillo: Ryanair sostiene su modelo en unos costes que ninguna red tradicional replica y cualquier restricción de su licencia estrecharía la oferta justo donde hoy es la única opción. La zona cero es doble: Irlanda, donde se concede el título habilitante y donde es la mayor aerolínea del país, y España, uno de sus mercados principales. El dato que ordena todo es el umbral del 50% de capital comunitario con control efectivo. Puedes seguir el calendario procesal en el servicio de tribunales de Irlanda.

El pulso tiene tres actores con intereses distintos. ENAA quiere que las autoridades nacionales y la Comisión aprieten; Ryanair quiere que el asunto quede en un susto judicial; y gestores como Aena asisten al pleito con la calculadora en la mano. El riesgo es que el precedente se extienda a otras low cost con estructuras de capital parecidas.

La próxima cita es la temporada de invierno, que arranca el 25 de octubre con las programaciones cerradas y las tarifas ya a la venta. Después llegarán los resultados semestrales del grupo y el calendario del procedimiento irlandés. Una revocación efectiva de la licencia parece improbable a corto plazo. Que un competidor pueda pedirla ante un tribunal nacional ya es, en sí mismo, un dato de mercado.

Iberia suspende otra vez el Madrid-Doha y cancela los vuelos hasta el 28 de marzo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia cancela sus vuelos entre Madrid y Doha y deja la ruta suspendida hasta el 28 de marzo de 2027, solo tres meses después de haberla reanudado.
  • ¿Quién está detrás? Iberia, la aerolínea española del grupo IAG, que ofrece a los pasajeros afectados la reubicación en vuelos de Qatar Airways.
  • ¿Qué impacto tiene? Los clientes con billete pueden aceptar el cambio de aerolínea, solicitar el reembolso en efectivo o pedir un bono.

Iberia ha suspendido de nuevo los vuelos entre Madrid y Doha y los mantendrá cancelados hasta el 28 de marzo de 2027. La aerolínea de IAG retira de su programación una conexión que había recuperado apenas tres meses antes, el pasado 3 de julio, después de más de cuatro meses de interrupción por la guerra en Oriente Próximo.

Del regreso de julio a una nueva retirada hasta marzo

El calendario de Iberia en el corredor español con Catar queda en suspenso. La compañía reanudó la conexión Madrid-Doha el 3 de julio de 2026, tras un cierre de más de cuatro meses provocado por el conflicto entre Estados Unidos e Israel con Irán, que obligó a reorganizar buena parte de la malla de vuelos sobre Oriente Próximo. El regreso se produjo con tres frecuencias semanales, frente al vuelo diario que la la aerolínea operaba antes de la guerra.

Tres meses después, la ruta vuelve a desaparecer de los sistemas de reserva. Según ha adelantado el medio especializado Preferente, Iberia ha cancelado la operativa hasta finales del primer trimestre de 2027, sin detallar todavía cuál será su plan para el arranque de la temporada de verano. Ni frecuencias confirmadas ni fecha cierta de vuelta.

La decisión no es un episodio aislado. Qatar Airways controla en torno al 25% de IAG, el holding al que pertenece Iberia, y ambas aerolíneas comparten alianza y código en buena parte de sus rutas. Esa relación explica por qué la solución que Iberia ofrece a sus clientes pasa precisamente por volar con los aviones de la aerolínea catarí.

Lo que observamos es un patrón que se repite entre las aerolíneas europeas: recortar capacidad en los corredores que atraviesan espacios aéreos sensibles antes que asumir el coste de reprogramaciones continuas. Iberia no es la única en hacerlo.

La ruta Madrid-Doha no se cae por falta de demanda, sino porque Iberia prefiere ceder el corredor a Qatar Airways antes que sostener en solitario una operación expuesta a la geopolítica.

Qué pasa si tienes un billete: Qatar Airways o reembolso

Para los pasajeros con reserva en los vuelos cancelados, Iberia ofrece tres vías. La primera es la reubicación en vuelos operados por Qatar Airways, que enlazan Madrid con Doha a través de su hub. La segunda es la ampliación de la flexibilización comercial, pensada para quienes prefieren mover su viaje u optar por otra alternativa. La tercera, al tratarse de una cancelación, es el reembolso del billete, en efectivo o en bono.

El matiz importa. El reembolso en efectivo es un derecho reconocido por el reglamento europeo cuando la aerolínea cancela el vuelo, no una cortesía comercial. La reubicación en Qatar Airways, en cambio, es la vía más rápida para quien necesita mantener la fecha, aunque implique facturar con otra compañía y aceptar escalas que antes no existían. Los detalles de gestión pueden consultarse en la web oficial de Iberia.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero es doble. Quien tenía previsto volar a Doha con Iberia verá cambiar su itinerario y, con toda probabilidad, su experiencia a bordo: de un vuelo directo a una operación compartida con Qatar Airways, con el consiguiente reajuste de horarios y equipajes. Para el mercado, la retirada deja el corredor Madrid-Doha en manos de la aerolínea catarí y de las conexiones intermedias, lo que reduce la competencia en una ruta con peso creciente para el tráfico entre España y Asia.

La zona cero es Madrid-Barajas, el aeropuerto desde el que Iberia operaba la ruta y donde se concentra la mayor parte de los pasajeros afectados. La cifra que resume el movimiento es sencilla: una suspensión que se extiende hasta el 28 de marzo de 2027, casi seis meses desde la cancelación. Cabe recordar el precedente inmediato: Iberia ya cerró la ruta tras la escalada bélica y la recuperó en julio, con menos frecuencias que antes. Ahora vuelve a retirarla.

El pulso entre operadores deja posiciones claras. Iberia defiende la suspensión como una decisión de gestión de riesgo; Qatar Airways absorbe a los pasajeros y refuerza su papel de socio indispensable. Nuestro análisis apunta a que la ruta no desaparece del mapa, pero sí se consolida la lógica de que Madrid sea atendida desde el hub de Doha antes que por un vuelo propio. El próximo hito está fijado: el 28 de marzo de 2027, cuando Iberia deberá decidir si recupera la conexión o la entierra en la temporada de verano.

Binter cierra una financiación de 510 millones para comprar nueve aviones y renovar su flota

Binter ha cerrado una financiación de 510 millones de dólares para incorporar nueve aviones Embraer E195-E2 con Santander, CaixaBank y BBVA, una operación que blinda su plan de flota y refuerza su red desde Canarias hacia África.

El acuerdo da cobertura financiera al programa de ampliación de flota que la aerolínea había adelantado en julio, durante el Salón Aeronáutico de Farnborough. Entonces, el fabricante brasileño comunicó un pedido de cinco E195-E2 en firme junto con cuatro derechos de compra, la base sobre la que ahora se articula la operación.

La firma ha sido suscrita por el presidente de Binter, Rodolfo Núñez, y el vicepresidente, Alfredo Morales, con las tres entidades. Deloitte y KPMG han participado como asesores legales de la transacción.

Qué compra Binter: nueve E195-E2 a partir de 2027

Los nuevos reactores se incorporarán de forma progresiva a partir de 2027 y elevarán hasta 25 unidades el número de E195-E2 en la flota cuando se complete el pedido. Mantendrán la configuración de 132 plazas y el diseño 2+2 que ya caracteriza a estos aparatos, pieza central del medio radio de la compañía.

La aerolínea prevé emplearlos para reforzar su red desde Canarias, tanto con destinos internacionales como en rutas entre las islas en las franjas de mayor demanda. El plan contempla además ampliar la conectividad con África y las operaciones en las rutas donde hoy ya vuela con estos equipos, un segmento en el que la compañía quiere ganar peso.

Las nueve unidades financiadas no responden a un capricho de capacidad: son la palanca para crecer en África y sostener las rutas interislas en horas punta.

Canarias-África: el mapa que Binter quiere cubrir

Más allá de la cifra, la operación apunta a un mercado concreto. Binter compite en el archipiélago con Canaryfly y con las grandes redes peninsulares, desde Iberia y Air Europa hasta las low cost de Ryanair y Vueling. La renovación de flota es su vía para defender cuota sin disparar el coste por asiento. El archipiélago es un mercado cautivo para el tráfico interislas, donde la frecuencia y la fiabilidad pesan más que el precio.

Binter nueve aviones

El efecto sobre la flota se mide con facilidad. La incorporación de nueve aviones lleva el modelo de referencia de la compañía a un cuarto de centenar de unidades y consolida una configuración homogénea, lo que simplifica mantenimiento y programación.

MagnitudAntesTras la operación
Flota de E195-E216 unidades25 unidades
Aviones financiados—9
Importe de la financiación—510 millones de dólares
Configuración por unidad132 plazas, 2+2132 plazas, 2+2
EntregaEn servicioA partir de 2027

La compañía canaria ha hecho del E195-E2 la espina dorsal de su operativa de medio radio. La homogeneidad de la flota tiene una consecuencia directa en la cuenta de resultados: menos modelos distintos implican menores costes de formación de tripulaciones, repuestos y mantenimiento.

El respaldo bancario refuerza la lectura. Santander, CaixaBank y BBVA se reparten una operación de crédito que llega avalada por dos de las mayores firmas de servicios profesionales, Deloitte y KPMG, y que se apoya en el propio avión como garantía. Es el esquema habitual en la financiación de flotas, donde el aparato actúa a la vez como objeto del préstamo y como colateral.

El sector aéreo español ha vivido en los últimos años una oleada de movimientos corporativos y de renovación de flota. Las compañías medianas han tenido que decidir entre crecer con aviones más eficientes o quedarse atrás en costes. Binter elige lo primero.

La letra pequeña: qué revela la operación

La operación llega en plena fase de renovación de flota en la aviación europea, donde las compañías buscan equipos más eficientes para contener el coste del combustible, el capítulo que más presiona las cuentas del sector. El calendario escalonado, con entregas repartidas a lo largo de varios ejercicios, evita concentrar la inversión en un solo año y reparte el impacto sobre la caja.

El detalle relevante para el inversor está en quién asume el riesgo. Al tratarse de una compañía no cotizada, Binter no tiene una cotización sobre la que reaccionar; la lectura de mercado se traslada al fabricante, Embraer, y a los tres bancos firmantes, presentes en el Ibex 35. El cierre también es una señal del apetito del crédito hacia el sector aéreo español, históricamente castigado por su sensibilidad al ciclo turístico y al precio del queroseno.

Conviene matizar el tamaño. Nueve aviones regionales de 132 plazas son una apuesta de medio alcance, no de largo radio, lo que encaja con el modelo de nicho de la aerolínea: enlaces insulares y puentes con África. La clave estará en si la demanda sostiene el uso intensivo de esos aparatos desde 2027 y si los cuatro derechos de compra se convierten en pedido en firme.

📊 Las Claves para el Inversor

  • Qué vigilar: La primera entrega de los E195-E2, prevista a partir de 2027, y la conversión de los cuatro derechos de compra en pedido definitivo.
  • Reacción del valor: Binter no cotiza, así que el foco se desplaza a Embraer y a Santander, CaixaBank y BBVA, los tres bancos firmantes que sí están en el Ibex 35.
  • Precedente sectorial: Las renovaciones de flota de Iberia y las low cost marcan el ritmo de un sector que apuesta por equipos más eficientes para recortar combustible.
Publicidad