Entrecampos: cómo el capital chino redefine el real estate prime de Lisboa

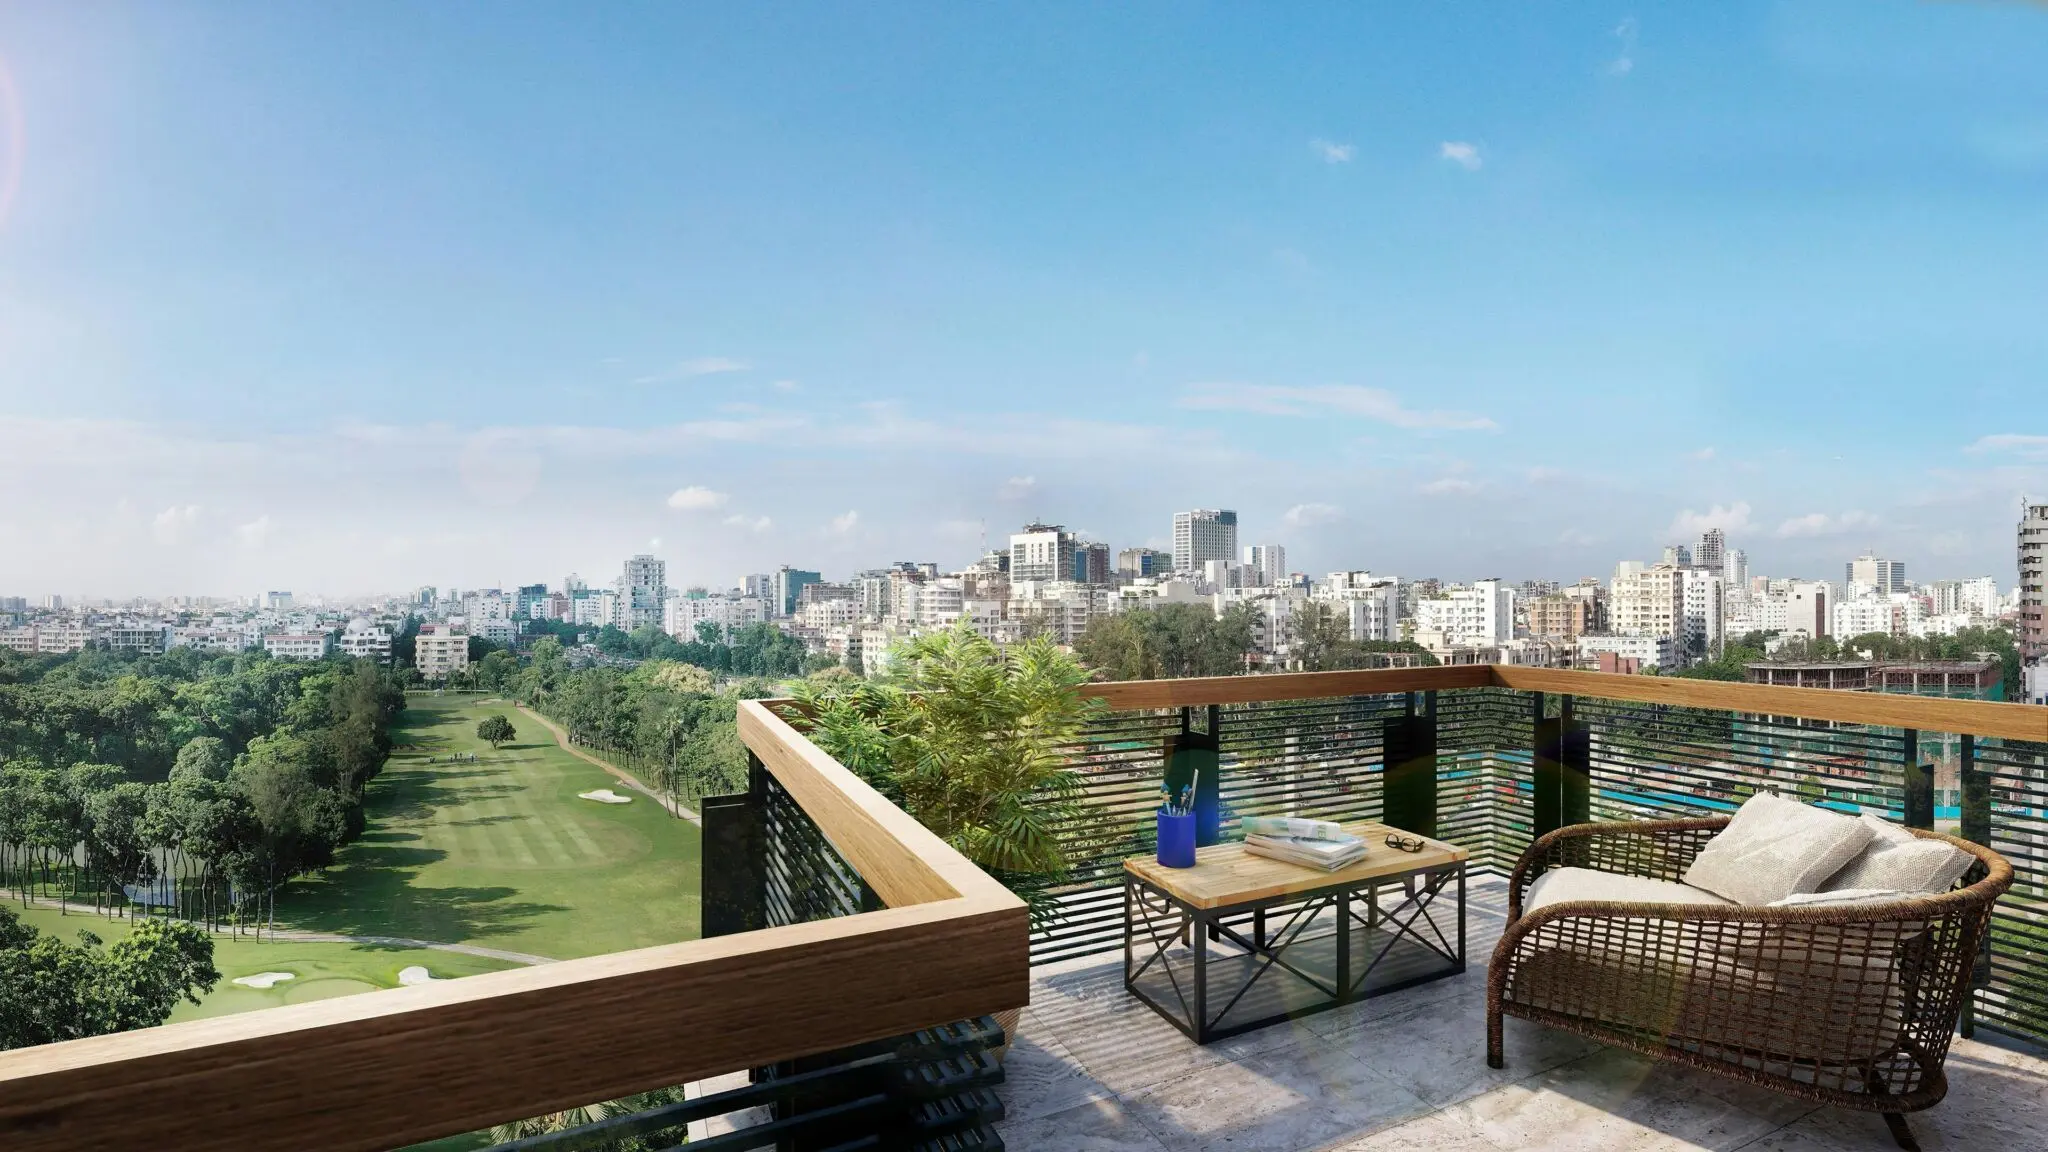
El real estate prime de Lisboa ya no se mide solo en Chiado ni en la Avenida da Liberdade. A pocos minutos del centro histórico, en Entrecampos, un distrito entero está creciendo sobre un solar que llevaba décadas abandonado. He seguido el proyecto con atención durante los últimos meses y hay un detalle que lo explica casi todo: quien firma el desarrollo es Fidelidade, el grupo asegurador portugués con participación de capital chino.

Monocle lo describió este mes como una versión reducida de Tokyo Midtown. La comparación no es menor: hablamos de un proyecto que combina arquitectura sólida, espacio verde, servicios y un food hall gourmet llamado a ser el mejor de la ciudad. Su huella es amplia y ha generado detractores entre quienes temen que el nuevo distrito rompa con el tejido urbano existente.

Entrecampos, el nuevo centro satélite del real estate prime lisboeta

La clave del proyecto no está en su arquitectura, sino en su estructura de capital. Fidelidade no es un promotor local cualquiera: es un grupo asegurador y financiero con un accionista chino de peso, y esa condición convierte a Entrecampos en un caso de estudio del real estate prime europeo financiado con inversión extranjera institucional.

La velocidad a la que se excavan los cimientos y se levantan las torres no es casual. El capital asiático trabaja con horizontes más largos y una tolerancia al riesgo distinta a la de los fondos europeos. Cuando aterriza en una capital como Lisboa, suele hacerlo para quedarse.

El interés del capital chino por el inmobiliario europeo no es nuevo, pero sí ha cambiado de forma. Se ha pasado de las compras oportunistas de activos trofeo a las plataformas de desarrollo a largo plazo, donde el inversor controla el suelo, el calendario y el producto final. Entrecampos responde a ese patrón: no es una compra, es una construcción.

Cuando un grupo asegurador con capital chino desarrolla un distrito entero, el mensaje al mercado prime no es inmobiliario: es de confianza en la ciudad.

No es la primera vez que un distrito entero se levanta al calor de un solo inversor institucional. Lo vimos en Canary Wharf, en La Défense y, más cerca, en Puerto Madero. El patrón se repite: primero llega el capital, después la infraestructura y, por último, la revalorización del suelo circundante.

Qué gana y qué arriesga el inversor en prime lisboeta

Para el inversor de patrimonio elevado, Entrecampos añade oferta de calidad a un mercado que llevaba años tensionado. Una nueva centralidad satélite descongestiona el centro, eleva el estándar de servicios y arrastra al alza las zonas limítrofes. En términos de asignación, es un argumento a favor de mantener exposición al prime portugués frente a otros mercados europeos más caros y más ilíquidos.

Para un family office europeo, el atractivo no está en competir por el mismo producto, sino en posicionarse en el suelo limítrofe antes de que el distrito esté terminado. La revalorización rara vez llega con el último edificio; casi siempre se adelanta a él.
Entrecampos Lisboa inversión

El riesgo es simétrico. Un solo promotor puede imponer su ritmo y su precio, y si la absorción del proyecto se retrasa, la sobreoferta puntual presionaría los alquileres y las rentabilidades esperadas. Cabe recordar que Lisboa acumula ya varios años de compresión de yields y que la prima de ubicación del centro histórico no se replica automáticamente en un distrito nuevo.

El componente comercial no es un detalle estético. En los distritos nuevos, el retail de calidad fija la primera valoración del suelo residencial y atrae al comprador final que sostiene los precios.

La prima de los distritos financiados con capital institucional

Llevo años observando cómo se comportan los distritos que nacen de un único inversor institucional y el patrón es consistente. En el corto plazo, el mercado tiende a sobreestimar el efecto inmediato y a penalizar la obra; en el medio plazo, ocurre lo contrario. Los distritos que llegan a consolidarse capturan una prima de ubicación que no existía en el suelo original, porque el propio desarrollo crea los servicios, el transporte y el flujo de personas que justifican el precio.

La pregunta relevante no es si Entrecampos es bonito, sino si la ciudad lo absorbe. Tokyo Midtown tardó una década en integrarse; Canary Wharf necesitó dos ciclos completos. Lisboa parte con ventaja por su escala manejable y por la escasez de suelo prime bien comunicado, pero el horizonte para capturar la revalorización completa no es de un año, sino de cinco a diez. Quien compre hoy está financiando la próxima década.

En los distritos nuevos, el suelo limítrofe suele dar más rentabilidad ajustada al riesgo que el producto terminado del promotor.

El próximo hito a seguir será la apertura del food hall y la entrega de la primera fase residencial. Ahí se verá si el mercado valida la prima de Entrecampos o si el distrito tarda en encontrar su demanda.

💎 Veredicto Wealth

Entrecampos encaja como diversificación para patrimonios ya expuestos al prime lisboeta que busquen capturar la revalorización del distrito. El riesgo a vigilar es la absorción de la nueva oferta: si la venta se ralentiza, la liquidez se estrechará antes que los precios.
Instinct negocia 1.000 millones de dólares a una valoración startup IA de 10.000: ¿burbuja o nueva era?

La valoración de una startup de IA acaba de cruzar otra frontera: Instinct negocia levantar 1.000 millones de dólares a 10.000 millones, con Sequoia y Benchmark en la mesa. El capital ya no paga producto: paga velocidad.

Lo adelantó The Information citando fuentes próximas a la operación, y el propio medio matiza que la ronda de financiación no está cerrada: los términos y los inversores líderes todavía pueden cambiar. Traducción para quien solo lee titulares: hay conversaciones avanzadas, no un cheque firmado.

El salto de valoración: de 2.250 a 10.000 millones en unas semanas

Vamos a los números. Sphere Street Technology, la empresa detrás de Instinct, levantó 250 millones de dólares en agosto de este año con una valoración de unos 2.250 millones. Ahora busca multiplicar esa cifra por más de cuatro. Si el precio se sostiene, estamos ante uno de los repricings más agresivos del año en la categoría de los agentes de IA.

La aritmética de la dilución también cuenta. Con una valoración post-money de 10.000 millones, meter 1.000 millones equivale a ceder cerca del 10% del capital; si fuese pre-money, el porcentaje baja al 9,1%. Es una quema de equity asumible si el dinero compra cuota de mercado, y una trampa si compra burn rate sin ingresos detrás.

El producto, por ahora, es pequeño frente a esas cifras. Instinct se lanzó a principios de este año con acceso restringido y todavía exige invitación. Cuando el usuario le manda un mensaje, el agente responde, resuelve la tarea y hasta reserva una cena. La compañía supera los 100.000 usuarios, según las fuentes que cita el medio estadounidense, y no hay datos públicos de ingresos ni de retención.

Una valoración no mide lo que la empresa ha construido: mide lo que el mercado cree que construirá. Y esa apuesta se paga siempre después.

Quién pone el dinero: Sequoia, Benchmark y la fiebre del venture capital en IA

ronda de financiación

Los nombres que suenan como líderes explican media operación. Sequoia Capital y Benchmark están entre las firmas de capital riesgo con mejor historial en software de consumo y empresarial, y su posible entrada funciona como señal para el resto del mercado. Cuando una de las dos abre una ronda, los fondos de seguimiento se colocan en semanas.

En el capital riesgo la señal pesa tanto como el cheque: quien entra primero fija el precio que después pagarán los demás.

El detalle que cambia todo es la categoría. Aquí no se financia un modelo fundacional ni un copiloto más: se financia un agente personal que vive en el móvil, entiende el contexto del usuario y ejecuta tareas en su nombre. Esa capa —la del agente que actúa, no la del chat que responde— concentra hoy el apetito de los fondos y explica por qué una empresa con meses de vida puede discutir precios de compañía cotizada.

📦 Caso de estudio: Instinct (Sphere Street Technology)

  • El reto: Convertir un asistente por invitación, con 100.000 usuarios, en una plataforma de agentes personales capaz de justificar capital masivo.
  • La jugada: Levantar 250 millones en agosto y volver al mercado semanas después buscando 1.000 millones con Sequoia y Benchmark como posibles líderes.
  • El resultado: Una valoración objetivo de 10.000 millones de dólares, más de cuatro veces la de la ronda anterior.
  • La lección: En categorías nacientes el precio lo fija la escasez de activos, no la cuenta de resultados.

Esto no es nuevo. El patrón se repite cada ciclo: primero las redes sociales, luego el cloud, después los modelos de lenguaje y ahora los agentes. Lo que cambia es la velocidad: la ronda anterior de Sphere Street se cerró hace apenas unas semanas y ya hablamos de un múltiplo de 4,4 veces. En la jerga del sector eso tiene un nombre, y no es precisamente prudencia.

Qué significa esta ronda para un founder español (y qué no)

La lectura fácil es que hay una burbuja. La lectura útil es más matizada. Los 10.000 millones no se sostienen con unit economics clásicos: 100.000 usuarios sin ingresos publicados no pagan esa factura. Lo que sostiene el precio es la presión de los fondos por desplegar capital en la categoría que hoy genera titulares, y la escasez de equipos con producto real en el segmento de los agentes personales.

El problema es el efecto arrastre. Cuando una ronda así se cierra, el comparable se convierte en referencia y toda la categoría sube de precio. Las semillas que hace dos años se valoraban en 8 millones pasan a discutirse en 20. Eso beneficia al que levanta y castiga al que paga: más capital por el mismo porcentaje y expectativas de salida que casi nadie podrá cumplir.

Para el founder que trabaja en España o en Latinoamérica, la conclusión es incómoda pero clara: no juegues a ese múltiplo. Compite en la capa donde el capital no decide, la de la retención y el margen. Un agente que resuelve una tarea concreta para 5.000 usuarios que pagan cada mes vale más, a efectos prácticos, que 100.000 registros gratuitos.

Y hay rutas intermedias. Quien no tiene a Sequoia al teléfono puede entrar por una aceleradora como Lanzadera, por Wayra o por Y Combinator, o tirar de una línea pública de ENISA, y usar esas primeras rondas para demostrar tracción antes de discutir valoraciones. Primero product-market fit, después escala: al revés, el runway se consume contratando y no aprendiendo.

El reloj corre distinto según el epicentro. En Silicon Valley se compite por ganar la categoría con capital ajeno; en Israel, el deep tech se financia con contratos y tecnología defendible; en España la conversación sigue girando alrededor del talento y de retenerlo. Las tres cosas exigen lo mismo: saber cuánto aguanta tu caja.

Queda la pregunta que ningún comunicado responde. Si la operación no se cierra —y la información que circula deja esa puerta abierta—, el mercado de agentes personales se quedará con un comparable inflado y sin la ronda que lo respaldaba. Habrá sido un aviso, no una nueva era.

🚀 Hoja de Ruta para Emprender

  • Mide retención antes que usuarios: 100.000 registros no son un negocio. Busca la métrica de uso semanal que anticipa el pago antes de presumir de descargas.
  • Calcula tu dilución antes de negociar: divide el importe de la ronda entre la valoración post-money y sabrás qué porcentaje cedes. Por encima del 20% en una Serie A, revisa el plan.
  • Alarga el runway con capital no dilutivo: una línea de ENISA o un contrato con cliente pueden darte seis meses más sin tocar el accionariado.
  • Copia el modelo, no el múltiplo: estudia cómo un agente resuelve una tarea concreta y hazlo mejor en un nicho. Perseguir la valoración ajena solo acelera tu quema.

Inundación en la Galería Uffizi: el seguro del ‘Baco’ de Caravaggio se dispara por el riesgo climático

La inundación de la Galería de los Uffizi ha puesto precio al riesgo climático del patrimonio artístico. Una tromba de agua dejó casi cinco centímetros de lluvia en una hora y el agua se coló hasta la sala que alberga el Baco de Caravaggio. He revisado los comunicados del museo y la cobertura italiana, y la discrepancia entre ambos es, precisamente, lo que debería inquietar a cualquier tenedor de arte.

Qué ocurrió en los Uffizi y el Palazzo Pitti

El temporal afectó a las dos sedes. En la Galería de los Uffizi apareció una filtración bajo un lucernario, en una sala que reúne siete pinturas del siglo XVII, entre ellas el Baco de Caravaggio. El museo aseguró en un comunicado que la filtración solo salpicó el cristal exterior de la vitrina protectora y que no se había detectado daño alguno en las obras. La sala volvió a abrir con normalidad a la mañana siguiente.

La versión del Corriere della Sera fue distinta. El diario describió la imagen del óleo de 1598 desdibujada y marcada por largos regueros de agua. Dos relatos, un mismo hecho y ninguna verificación independiente posible desde fuera. Eso, en el mercado del arte, tiene un nombre: asimetría informativa.

El Palazzo Pitti sufrió el mayor alcance en superficie: la Galería Palatina y la Galería de Arte Moderno quedaron anegadas y varias zonas de exposición cerraron al público. Sigue sin esclarecerse cómo entró el agua en el interior del palacio renacentista. La sede de los Uffizi, por su parte, fue un encargo de Cosimo de Médici a mediados del siglo XVI y su edificio lo diseñó Giorgio Vasari para albergar las oficinas administrativas y judiciales de la ciudad.

El seguro de obras de arte se recalibra por el clima

arte como activo refugio

El mercado asegurador no reacciona a los titulares, sino a los siniestros recurrentes. Lo ocurrido en Florencia encaja en el patrón que las reaseguradoras llevan tiempo modelando: episodios de precipitación extrema cada vez más frecuentes en cascos urbanos históricos. Cuando el agua entra en un edificio del siglo XVI, la prima deja de calcularse sobre el valor de la obra y empieza a calcularse sobre la probabilidad de que vuelva a entrar.

Para el propietario privado, la consecuencia es tangible. Una pieza de altísimo valor que cuelga en una sede histórica con cubiertas y lucernarios antiguos concentra el riesgo a ojos del suscriptor. Lo razonable es que las aseguradoras exijan cada vez más información sobre exposición climática antes de cerrar una cobertura y que las franquicias por daño de agua se estrechen en los próximos ciclos de renovación.

El mercado del arte descuenta la belleza, pero no la humedad. Solo cuando el agua llega a la vitrina empieza a mirar el mapa de riesgo.

Análisis: el arte como activo refugio frente al riesgo físico

Llevo años sosteniendo que el arte funciona como activo refugio por tres razones: escasez verificable, desconexión de los mercados financieros y demanda global. Ninguna desaparece por una filtración. Pero hay una cuarta variable que el inversor tendía a ignorar y que ahora entra en la ecuación: el coste de custodiar el activo. Ese coste se compone de prima de seguro, almacenamiento con control climático y, en el extremo, traslado a un freeport.

La paradoja es incómoda. Cuanto más sube el valor de una obra, más crece el coste de protegerla.

Una obra que se revaloriza a un ritmo sostenido puede ceder buena parte de ese avance si la prima de seguro escala a doble dígito por exposición climática. En mi lectura, el riesgo climático no va a hundir el mercado del arte, pero sí va a redistribuir la rentabilidad entre obras bien custodiadas y obras mal custodiadas.

Tiene precedente. Cuando un activo concentra riesgo físico —viñedos golpeados por granizo, coches clásicos guardados en zonas inundables—, el mercado no huye del activo, sino que castiga la ubicación. En arte ocurre lo mismo: dos lienzos idénticos en valor tienen precios de cobertura distintos según dónde cuelguen. La brecha es pequeña hoy, pero la dirección es clara.

El arte sigue siendo un refugio. Lo que cambia es que ahora debe ser también impermeable, y eso se paga en la prima.

Para el inversor de patrimonio elevado, la conclusión práctica es que la debida diligencia sobre una obra ya no termina en la autenticidad y la procedencia. Termina en el edificio donde va a colgarse y en la póliza que lo cubre. El mercado del arte italiano, el más expuesto por densidad patrimonial, será el primero en reflejarlo. La temporada de ferias de otoño en Londres y París ya lleva el debate del riesgo físico en la agenda.

💎 Veredicto Wealth

El gran arte de colección sigue siendo activo de preservación de capital a horizonte de siete años o más, pero la prima de seguro ya forma parte del retorno neto. El riesgo a vigilar no es la liquidez de subasta, sino la exposición climática de la ubicación física de la obra.

Cómo lograr una de las 4 plazas de la convocatoria ESA-BIC Castellón: 60.000€ sin dilución

El capital no dilutivo sigue siendo la excepción en el ecosistema español, y la convocatoria ESA-BIC Castellón abre cuatro plazas con 60.000 euros por proyecto sin ceder participación.

Cuatro plazas, 60.000 euros y un plazo abierto hasta el 18 de diciembre

La sociedad pública Aeropuerto de Castellón (Aerocas) ha lanzado la tercera edición del ESA-BIC Valencia Region, la incubadora de la Agencia Espacial Europea. El objetivo es incorporar cuatro nuevas empresas emergentes a un programa que ya ha seleccionado a ocho en sus dos primeras convocatorias. El plazo para presentar propuestas va del 21 de septiembre al 18 de diciembre, según ha detallado la directora general de Aerocas, Raquel París.

Las bases están publicadas en la web del programa y el filtro de entrada es exigente. No vale cualquier proyecto digital con la etiqueta espacial pegada a última hora:

  • Menos de cinco años de vida en el momento de la solicitud.
  • Sede social y centro de trabajo en la Comunitat Valenciana antes de firmar el contrato de incubación.
  • Compromiso de ubicarse en las instalaciones del ESA-BIC en el aeropuerto de Castellón y desarrollar allí su actividad esencial.
  • Conexión demostrable con el sector espacial o uso de tecnologías espaciales, no una declaración de intenciones.

Cada empresa seleccionada recibe 60.000 euros para desarrollar producto, prototipos, software o propiedad intelectual. La ayuda llega sin contrapartida accionarial, algo poco habitual en el tramo pre-seed, y se completa con asesoramiento técnico, legal y de desarrollo de negocio prestado por universidades y centros tecnológicos. Las startups acceden además al ecosistema industrial de la ESA y a acompañamiento en la captación de financiación privada, tal y como detallan las bases publicadas por el programa.

El histórico sirve de termómetro. Las ocho empresas elegidas en las dos primeras ediciones —Arkadia Space, Nax Solutions, ODOS Technologies, Nerva Technologies, Collimate Space, Synaptyx, Valyra Aerospace y Umibots— prevén cerrar 2026 con 8,5 millones de euros de facturación, 11,7 millones captados en inversión y un 50% más de plantilla. Son cifras modestas en términos absolutos, pero relevantes en deep tech, donde el ciclo de maduración es largo, el cliente tarda en decidir y el capital escasea.

Una ayuda que no exige equity no es caridad: es la forma más barata de comprar tiempo para validar una tecnología que el mercado todavía no sabe valorar.

A efectos prácticos, la diferencia con una ronda convencional es enorme. En un pre-seed al uso, el founder entrega una parte de su capital a cambio de oxígeno financiero y asume las expectativas de crecimiento de sus inversores. Aquí el único compromiso es físico y geográfico: trasladar la actividad al aeropuerto de Castellón durante la incubación.

Quien elige capital no dilutivo no renuncia a crecer: aplaza la conversación con el inversor hasta tener un dato que defender.

Lo que el programa exige y por qué filtra tanto

La convocatoria no busca emprendedores con una idea, busca equipos con tecnología y un caso de uso real. El ESA-BIC está promovido por la Generalitat a través de Aerocas, en colaboración con el consorcio valenciano ValSpace, la Dirección General de Innovación y la Agencia Espacial Española. Esa combinación de administración, industria, y agencia estatal explica el nivel de exigencia: cada plaza se cofinancia y cada proyecto entra en la red de proveedores de la ESA.

incubadora ESA startups

Aerocas ha iniciado la tramitación para renovar con la ESA el contrato del programa, una decisión que permitiría impulsar al menos otros doce proyectos empresariales relacionados con el espacio. El mensaje para el emprendedor es claro: no estamos ante un premio puntual, sino ante una infraestructura que se consolida en la Comunitat Valenciana y que buscará proyectos de forma recurrente en los próximos años.

📦 Caso de estudio: las dos primeras promociones del ESA-BIC Valencia Region

  • El reto: Ocho startups de tecnología espacial necesitaban financiación temprana, laboratorios y credibilidad industrial sin diluir a sus fundadores.
  • La jugada: Entrar en un BIC de la ESA que aporta 60.000 euros no dilutivos, asesoramiento técnico y legal, y acceso directo al ecosistema de la agencia.
  • El resultado: Previsión de 8,5 millones de euros de facturación y 11,7 millones de inversión captada para el conjunto de la promoción en 2026.
  • La lección: En deep tech, el primer cheque casi nunca llega de un fondo: llega de un programa institucional que asume el riesgo que el mercado aún no quiere asumir.

Qué dice este programa del deep tech español

El patrón se repite. Los programas que inyectan capital sin pedir equity —el ESA-BIC, las líneas de ENISA, algunos tramos del CDTI— se han convertido en la primera parada de las startups de tecnología profunda, porque el venture capital español rara vez entra antes de que exista un prototipo funcional. La comparación con otros modelos ayuda a entenderlo: en Estados Unidos, aceleradoras como Y Combinator inyectan capital a cambio de un porcentaje del accionariado, un intercambio razonable cuando el mercado está dispuesto a financiar la ronda siguiente en cuestión de meses. En España, con ciclos de financiación más largos, la caja no dilutiva pesa mucho más en la decisión del founder.

Dicho esto, tampoco conviene idealizarla. 60.000 euros no financian el desarrollo completo de un sistema de propulsión o de un payload de comunicaciones: cubren la validación y una parte del prototipo. El valor real de estas plazas está en el sello institucional y en el acceso a clientes industriales que de otro modo ignorarían a una startup de cuatro personas. La lógica de Lean Startup encaja mal en hardware, pero la validación temprana sigue siendo la misma: prototipo, cliente piloto, iteración. La mayoría de las startups de deep tech no fracasa por falta de tecnología, sino por falta de caja y de primer cliente.

Para un founder en fase pre-seed, la lectura es directa. Antes de salir a levantar una ronda que tarda meses en cerrarse, conviene revisar qué programas públicos o institucionales pueden financiar la fase técnica sin tocar el capital social. Ojo con el peaje: la mayoría exige presencia física y dedicación exclusiva en un territorio concreto, y eso condiciona la estructura societaria desde el primer día.

🚀 Hoja de Ruta para Emprender

  • Verifica los filtros antes del pitch: menos de cinco años de vida, sede en la Comunitat Valenciana y actividad en el aeropuerto de Castellón son requisitos eliminatorios, no matices negociables.
  • Documenta la conexión espacial: describe qué tecnología espacial usas o desarrollas con un caso de uso concreto; una mención genérica al sector no pasa el corte.
  • Presupuesta los 60.000 euros: defínelos por hitos técnicos (prototipo, validación, propiedad intelectual) y reserva una partida para el asesoramiento legal y la captación posterior.
  • Marca el 18 de diciembre: el plazo de solicitud está abierto desde el 21 de septiembre; preparar las bases con antelación evita entregas improvisadas.

Bhoēm alcanza 1 millón en ventas y valida el intraemprendimiento corporativo en España

El intraemprendimiento corporativo tiene un caso nuevo en España: Bhoēm, la marca coruñesa impulsada por Next, supera el millón de euros en ventas en doce meses y deja una lección clara para cualquier founder.

Doce meses, 1.000 prendas y el primer millón: las cifras de Bhoēm

Detrás de la marca hay dos ex de Inditex. Gabino Felgueroso, hoy head of brand de Bhoēm, era senior buyer en Zara Woman. Caroline Tello, responsable de compra y diseño, ejercía como long track collections manager en la misma división. Se conocían desde hacía una década y, como resumen en la entrevista grabada por el canal de Next, siempre habían estado en el mismo equipo. En mayo de 2025 pusieron en marcha el proyecto.

El punto de partida no fue una oficina, sino reuniones en domicilios particulares. La propuesta: una marca con aire mediterráneo europeo que funcionara en el mercado británico, con un nombre de sonido suave y un logotipo minimalista de aire atemporal. Doce meses después, el catálogo supera las 1.000 prendas y las ventas han cruzado el millón de euros durante este verano, según el relato de ambos directivos.

La estructura también ha crecido. La plantilla ronda las 13 personas, con procesos de selección abiertos para un buyer y un diseñador de moda, y la marca ya prueba su producto en seis tiendas físicas del Reino Unido. El motivo es comercial: los botones de concha auténtica o el bordado de la etiqueta no se perciben igual en una pantalla que al tacto.

El arranque, eso sí, fue duro. Felgueroso lo define como ‘realmente complicado’: sin control de calidad hasta octubre, sin técnicos y con todo por construir desde desde cero, desde la biblioteca de telas hasta la fábrica de impresión o los proveedores de mezclilla. Uno de sus mejores movimientos, admiten, fue fichar a alguien de dentro de Next, la merchandiser Algiva Daniele, para moverse entre equipos y sistemas que la marca aún no dominaba.

El respaldo de una multinacional no elimina el trabajo sucio: lo traslada a los procesos, los proveedores y los primeros meses de vida.

El modelo detrás: una startup con el respaldo financiero de una megacorporación

La definición es del propio Felgueroso: ‘una startup con el respaldo financiero de una megacorporación’. Ahí está la clave del intraemprendimiento corporativo bien entendido. Next aporta capital, distribución, marca paraguas y acceso a sus sistemas; el equipo gallego aporta producto, velocidad y criterio de compra. La sede está en A Coruña, no en Leicester.

El intraemprendimiento funciona cuando la corporación aporta infraestructura y el equipo emprende con autonomía real sobre el producto.

📦 Caso de estudio: Bhoēm

  • El reto: Crear una marca de moda desde cero, sin oficina, sin proveedores propios y sin control de calidad, dentro de una multinacional británica.
  • La jugada: Dos ex de Inditex con diez años de equipo común, respaldo financiero de Next y un fichaje interno para navegar los sistemas del grupo.
  • El resultado: Más de 1.000 prendas en catálogo, 1 millón de euros en ventas en doce meses, 13 personas en plantilla y presencia en seis tiendas del Reino Unido.
  • La lección: El respaldo corporativo acelera el arranque, pero la calidad del producto y el control de proveedores siguen siendo responsabilidad del equipo emprendedor.
Bhoēm

Lo que este caso enseña (y lo que no) a quien emprende dentro de una empresa

Vamos a los números del contexto. Una marca que factura su primer millón en doce meses con 13 personas y más de 1.000 referencias muestra una productividad por empleado que muchas startups de consumo envidiarían; también arrastra un margen que sus responsables reconocen haber ajustado a propósito, porque prefieren precio competitivo antes que ticket alto. Dentro del catálogo de Next, la jugada es coherente. Fuera de él, obliga a vigilar cada punto de margen.

La lección de gestión es otra. Felgueroso y Tello no arrancaron con 30 personas ni con una ronda de inversión: arrancaron con dos, luego tres, y sumaron cuando el catálogo lo exigió. Esa lógica se parece más a una metodología Lean Startup aplicada a la moda que a un lanzamiento corporativo clásico: producto mínimo, aprendizaje rápido y ajuste de proveedores sobre la marcha.

El precedente está claro en España. Aceleradoras como Lanzadera o Wayra y programas públicos como ENISA han impulsado decenas de proyectos de consumo, pero el intraemprendimiento corporativo sigue siendo minoritario: es más frecuente ver a ex directivos de Inditex montar su propia marca independiente que verlos construyendo, una marca dentro de un grupo cotizado. Bhoēm hace lo contrario, y ahí está su valor como caso: el respaldo industrial reduce el riesgo de arranque, no el riesgo de producto.

Mi lectura con criterio: el modelo aguanta mientras la corporación respete dos reglas. La primera, dejar decidir al equipo sobre producto y precio sin comités que diluyan la velocidad. La segunda, medir la marca con sus propias métricas y no solo con las del grupo matriz. Cuando quien pone el capital exige la cuadratura del trimestre a un proyecto que aún aprende, el intraemprendimiento se convierte en un departamento más.

El propio Felgueroso señala el cuello de botella: ‘necesitamos más gente y más tiempo. Tienen huecos evidentes en sastrería, blazers, jerseys, baño y accesorios. Ese es el siguiente examen, y es más difícil que abrir seis tiendas: escalar categorías sin perder el control de calidad que hoy les diferencia.

Para un founder que lee esto desde fuera, el mensaje es doble. Si tienes sobre la mesa un socio corporativo, negocia autonomía operativa y acceso a sistemas antes que el importe. Y si no lo tienes, quédate con la parte replicable: producto bueno, catálogo corto, equipo pequeño y sumar personas solo cuando el proceso lo pida.

🚀 Hoja de Ruta para Emprender

  • Define quién decide: antes de aceptar respaldo corporativo, deja por escrito quién manda sobre producto y precio. La autonomía no se negocia después.
  • Ficha a alguien de dentro: un perfil interno que hable el idioma de los sistemas del grupo ahorra meses de fricción, como hizo Bhoēm con su merchandiser.
  • Cierra el círculo de proveedores antes de escalar: telas, fábricas y control de calidad son la base; sin ellos, cada nueva categoría multiplica el riesgo.
  • Mide margen, no solo ventas: el primer millón en facturación impresiona; el margen que dejas sobre la mesa decide si puedes financiar la siguiente etapa.

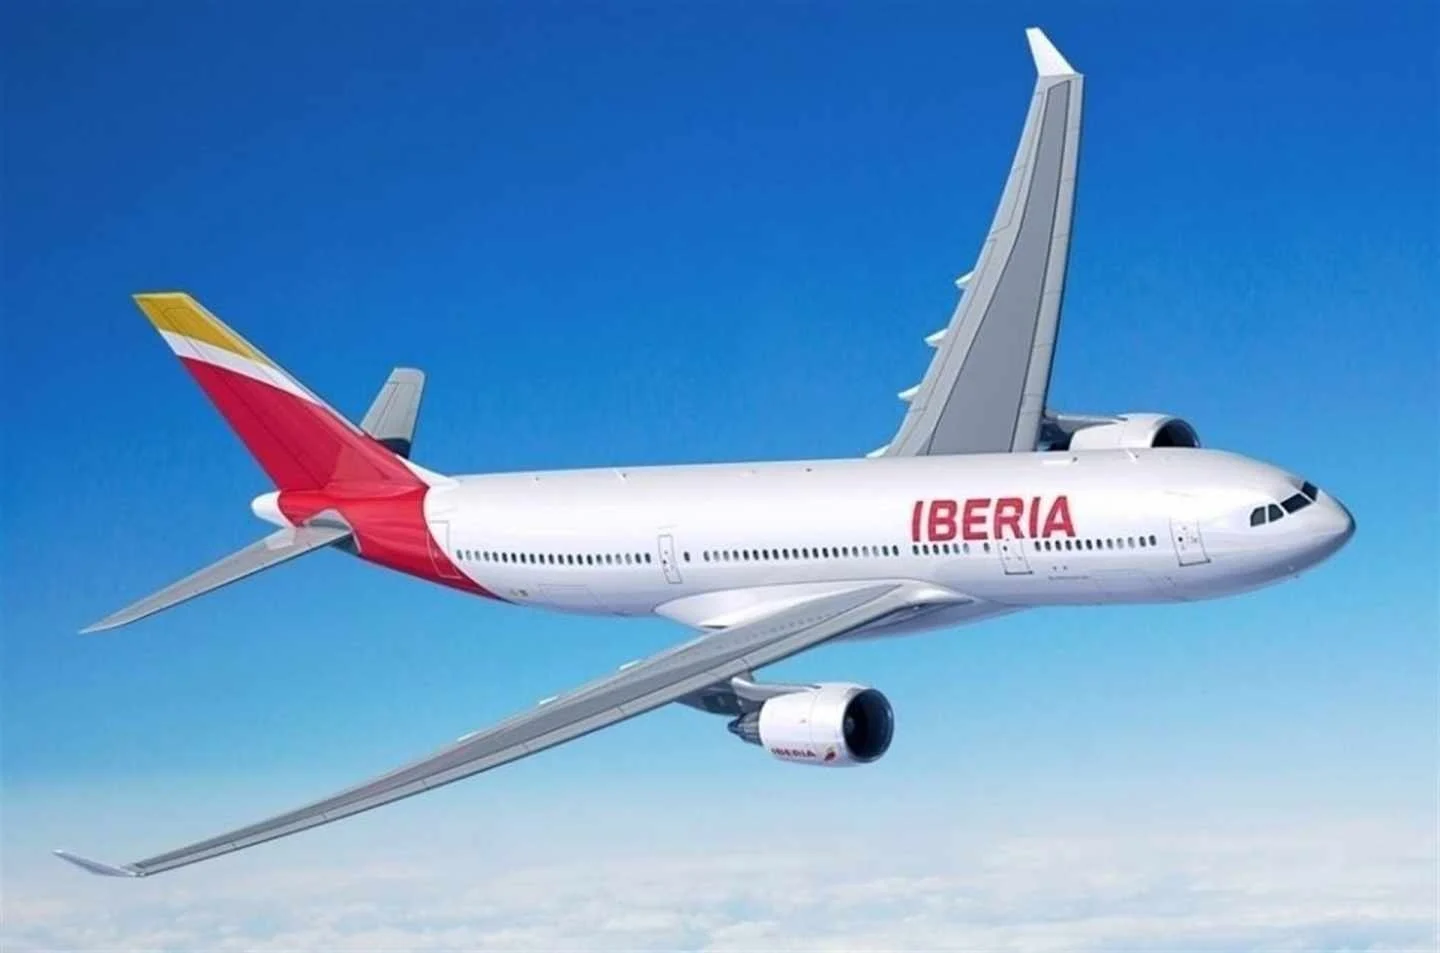
Iberia lanza dos promociones con hasta un 20% de descuento pagando con Avios hasta el 23 de septiembre

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia ha activado dos promociones simultáneas: hasta un 20% de descuento al pagar con Avios para los socios de Iberia Club y una campaña de precios cerrados que aguanta hasta el 23 de septiembre.
  • ¿Quién está detrás? Iberia, la aerolínea de larga distancia del grupo IAG, que refuerza su ofensiva comercial de cara al otoño.
  • ¿Qué impacto tiene? Vuelos desde 24 euros por trayecto en España, 29 a Europa, 170 a Estados Unidos y 258 a América Latina, además de rebajas canjeables para viajar hasta el 18 de marzo de 2027.

Las promociones de Iberia aprietan el tramo final de septiembre. La aerolínea de IAG ha activado hasta un 20% de descuento para los socios de Iberia Club que paguen con Avios y mantiene la campaña de precios cerrados lanzada en agosto, que expira el 23 de septiembre.

Dos campañas a la vez: hasta un 20% canjeando Avios y billetes desde 24 euros

La primera promoción funciona con el programa de fidelización. Los socios de Iberia Club que usen sus Avios (la moneda virtual que se acumula volando o con tarjetas asociadas) para pagar el billete logran hasta un 20% de rebaja en destinos seleccionados. La compra puede hacerse hasta el mismo día del vuelo y cubre viajes entre el 17 de septiembre y el 18 de marzo de 2027, salvo el tramo navideño del 18 de diciembre al 12 de enero.
El 20% máximo alcanza rutas de largo recorrido como Nueva York, Boston, Washington, Buenos Aires y Doha, además de ciudades europeas como Roma, Florencia, Venecia, Londres, y Faro. También toca el mercado doméstico: Bilbao, Granada, Oviedo, Santiago de Compostela, Santander, Sevilla y Valencia figuran entre los destinos nacionales con el porcentaje más alto. En el resto de la red, el recorte cae al 15% o al 10%.

La segunda promoción es la que la aerolínea lanzó a finales de agosto bajo el reclamo de precios imbatibles. Sigue activa hasta el 23 de septiembre y ofrece tarifas cerradas: desde 24 euros por trayecto en España, 29 a Europa, 170 a Estados Unidos y 258 a América Latina. Son precios de salida, por fechas de baja demanda y con equipaje limitado según tarifa, pero marcan el suelo del mercado en un otoño de competencia dura. Las condiciones completas están en la web oficial de Iberia.
Lo que gana el viajero y lo que se juega Iberia

Para el viajero, la doble campaña abre una ventana corta pero real. Quien tenga Avios acumulados de vuelos anteriores o de compras con tarjeta puede rebajar el precio de un billete transoceánico que en fechas punta supera los 600 euros. Quien no esté en el programa se queda con las tarifas de salida hasta el 23 de septiembre, pensadas para animar las reservas de otoño y primavera.

La lectura estratégica es otra. Iberia mueve ficha en plena pugna por el pasajero de ocio y de negocios frente a Air Europa, Vueling y el low cost que opera en Barajas. Ya rompió el mercado doméstico con precios por debajo de los 30 euros y ahora repite el movimiento en el largo recorrido, donde la competencia con las aerolíneas estadounidenses y del Golfo aprieta cada temporada.

La doble campaña de Iberia no es generosidad de temporada, sino una maniobra para llenar otoño y primavera antes de que arranque la guerra de tarifas del invierno.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo. La rebaja del 20% canjeando Avios puede recortar decenas de euros en un billete a Nueva York o Buenos Aires, mientras los precios de salida dejan el trayecto doméstico al precio de una cena. La zona cero es Barajas: Iberia concentra allí su hub y reparte pasajeros a Europa y América, así que la campaña tensiona toda su red. El dato clave es ese 20% máximo, aplicable solo a parte de los destinos y condicionado al pago con Avios.

El pulso entre operadores queda claro. Iberia golpea primero; Air Europa y Vueling responderán si ven caer sus reservas de otoño. Los sindicatos no han movido ficha: no hay conflicto laboral abierto y el foco está en la venta, no en el empleo. Lo que observamos es un patrón que se repite: la aerolínea usa el precio para defender cuota antes de la temporada alta, igual que hizo en agosto.

El riesgo es doble. Para el viajero, el descuento con Avios exige saldo suficiente y paciencia para encontrar fechas con plaza. Para Iberia, disparar dos promociones a la vez puede canibalizar las tarifas de primavera si la demanda no acompaña. La próxima ventana crítica llega el 23 de septiembre, cuando expira la campaña de precios cerrados.

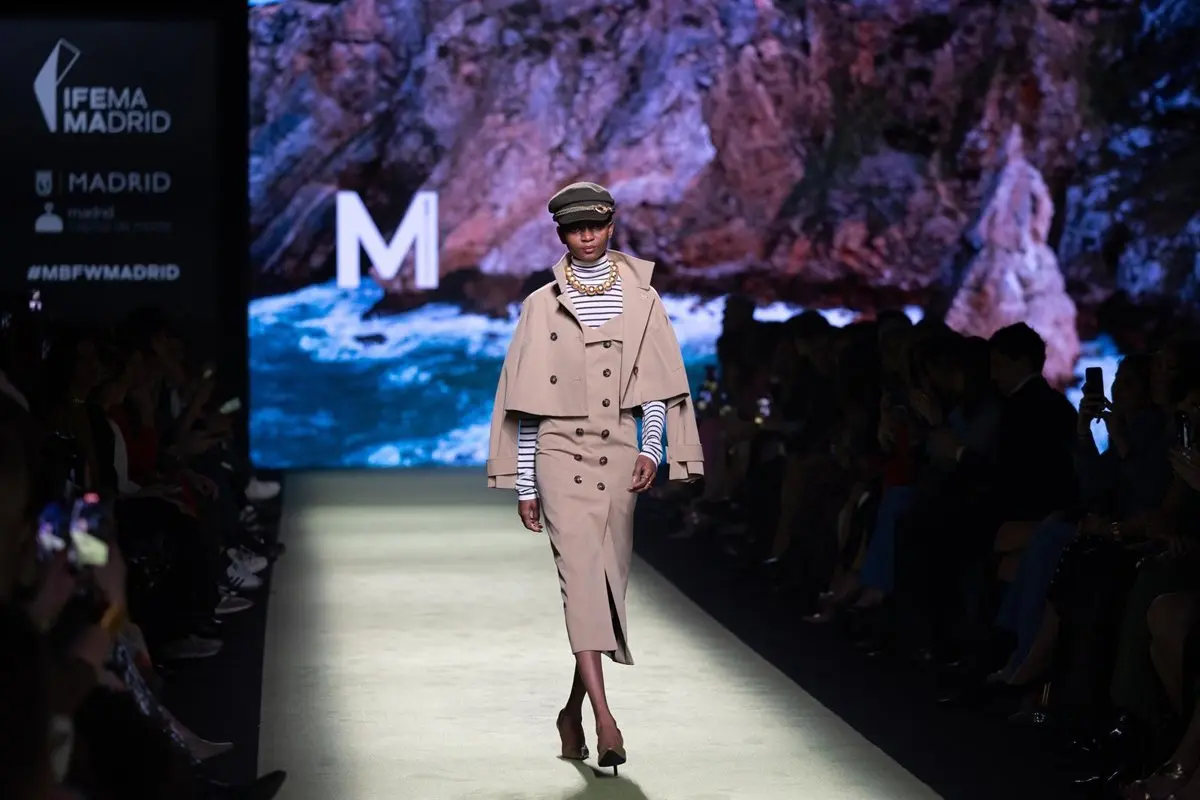
RTVE Play emite gratis los desfiles de Madrid Fashion Week, OFF y EGO

RTVE Play ofrece en abierto y de forma gratuita todos los desfiles de Madrid Fashion Week, incluidos los circuitos OFF y EGO, dentro de su estrategia de ampliación del catálogo de moda en streaming.

Una pasarela íntegra y en abierto

La plataforma digital de RTVE emite completos los desfiles de la 84ª edición de Mercedes-Benz Fashion Week Madrid, la cita de moda que se celebró del 14 al 19 de septiembre en Madrid. La cobertura alcanza los pases del calendario oficial y también los de OFF y EGO, los circuitos reservados a firmas emergentes y a creadores de nueva generación. El acceso es gratuito y no exige suscripción, según la información difundida por la propia corporación pública.

La edición, correspondiente a la temporada Spring Summer 27, ha introducido un cambio de escenarios de calado: por primera vez en su historia los desfiles salen de IFEMA y se reparten entre el Invernadero del Palacio de Cristal de Arganzuela, el Palacio de Cibeles y el campus de la Universidad Nebrija. El traslado convierte la pasarela en un recorrido por espacios singulares de la ciudad y obliga a reorganizar la producción técnica de cada pase. El mapa de la pasarela cambia.

Más de veinte firmas pasaron por el calendario a lo largo de seis jornadas, con una agenda que combinó nombres consolidados y proyectos de nueva factura. RTVE Play mantiene cada pase íntegro en su catálogo a la carta. El catálogo queda abierto.

Los desfiles completos de la pasarela madrileña quedan disponibles en un servicio gratuito, una fórmula que prolonga la vida del evento más allá de sus seis jornadas.

Regresos, estrenos y premios de la 84ª edición

La edición ha dejado varios hitos para el sector:

  • Décimo aniversario: Palomo presenta en el circuito OFF su colección de la temporada.
  • Debut: Celia B y Antonio del Canto se estrenan en la pasarela madrileña.
  • Regresos: Moisés Nieto, Alvarno y Redondo Brand vuelven al calendario.
  • Premio Diseñador Nacional: el galardón recae en Hannibal Laguna, que cumple 40 años de trayectoria.
  • Premio internacional: Agua by Agua Bendita, firma fundada en 2018 por Catalina Álvarez y Mariana Hinestroza.

El calendario arrancó el lunes 14 de septiembre con Pedro del Hierro en el Palacio de Cristal y se cerró el sábado 19 con los pases de EGO. Por la pasarela pasaron, entre otras firmas, Adolfo Domínguez, Ágatha Ruiz de la Prada, Custo Barcelona, Isabel Sanchís, Maison Mesa, Lola Casademunt by Maite y Yolancris, además de propuestas como las de Alex Rivière Studio, Baro Lucas o Acromatyx.

La apuesta de RTVE Play por la moda se enmarca en una estrategia de contenido apoyada en eventos culturales y de actualidad, con emisión en directo y acceso posterior bajo demanda. El movimiento conecta al servicio público con una audiencia de nicho y con un sector que genera una notable actividad informativa durante la semana de la pasarela.

En esa lógica de servicio público encaja la iniciativa. En paralelo, el mercado del vídeo en España combina plataformas de pago con servicios gratuitos sostenidos por publicidad, un terreno en el que compiten operadores nacionales e internacionales.

El servicio forma parte de la oferta digital de la Corporación RTVE, que agrupa la radio, la televisión y los servicios interactivos del grupo público.

RTVE Play streaming gratis

Qué aporta la moda al catálogo digital de RTVE

El valor de esta operación para RTVE Play es doble. Por un lado, refuerza un catálogo de nicho con un contenido que no depende de los derechos deportivos, el activo más disputado y encarecido del mercado audiovisual. Por otro, prolonga la vida del evento: la pasarela se celebró entre el 14 y el 19 de septiembre, pero los desfiles íntegros permanecen accesibles después. El acceso no tiene coste.

Hay un precedente claro en la propia edición. Es el primer año en que la pasarela abandona IFEMA, un cambio logístico que también altera la producción televisiva: tres sedes distintas exigen más medios técnicos y una coordinación más fina de las señales. La emisión en abierto y gratuita contrasta con el modelo de las plataformas de pago, que reservan este tipo de contenido a sus suscriptores o lo explotan en ventanas limitadas.

Para el sector, el movimiento sitúa la moda española en un escaparate de alcance nacional sin coste para el espectador. La incógnita es de negocio: sostener el interés de ese catálogo fuera de la semana de la pasarela y convertirlo en un soporte atractivo para anunciantes y patrocinadores. Ahí se juega RTVE Play su posición frente a los grandes servicios de vídeo.

📡 El Radar del Sector

  • El vacío que llena: Sitúa los desfiles íntegros de la pasarela madrileña en un servicio gratuito, accesible más allá de las fechas del evento.
  • El reto por delante: Mantener vivo el catálogo de moda durante todo el año y convertirlo en un soporte atractivo para anunciantes y patrocinadores.
  • El tablero competitivo: RTVE Play compite con las plataformas de pago y con los servicios gratuitos sostenidos por publicidad por un contenido de nicho con audiencia fiel.

El ‘celebrity premium’ dispara el lujo residencial: una mansión de Malibú se revende por cuatro veces su precio

0

El ‘celebrity premium’ inmobiliario tiene un nuevo episodio en Malibú. Seann William Scott, el actor que dio vida a Stifler en la saga American Pie, pone en venta su finca de Malibu Park por 17,5 millones de dólares, unos 15,2 millones de euros. La compró en 2004 por 3,95 millones.

Entre la compra y la salida al mercado han pasado 22 años y el precio se ha multiplicado por 4,4, una revalorización compuesta cercana al 7% anual que ningún mercado agregado sostiene sin apalancamiento. No hay obra nueva, ni recalificación, ni cambio de uso: la casa es la misma.

Por qué la misma parcela vale hoy 17,5 millones y en 2004 valía 3,95

La finca ocupa 5.870 metros cuadrados en Malibu Park, una de las zonas más codiciadas de la costa californiana, con vistas al océano y a Zuma Beach. La residencia principal suma 372 metros construidos, cinco dormitorios y cinco baños. Fuera: piscina, un pequeño lago, pista de tenis, y una casa de invitados independiente.

Traducido a precio unitario, el anuncio sitúa el metro construido en torno a 47.000 dólares y el de parcela en unos 2.980. Son cifras que solo se sostienen donde el suelo edificable se cuenta con cuentagotas. En Malibú la oferta se comprime además por las restricciones de la California Coastal Commission y la normativa de laderas.

Ni la escasez ni las vistas explican el salto completo. Lo que sale al mercado no es solo una parcela con piscina: es una casa con dueño famoso. El comprador de este tramo no adquiere metros, adquiere una dirección de la que ya se ha escrito. Ese sobreprecio tiene nombre en el prime global, el efecto celebridad, y funciona igual en Malibu Park que en los acantilados de Ibiza.

Cuando el vendedor tiene nombre y el comprador quiere heredar ese nombre, el precio de la casa deja de discutirse en metros y se discute en reputación.

Conviene poner freno a la euforia. La operación está anunciada, no cerrada, y no existe precio de cierre ni tasación independiente. La única cifra verificable es la de la compra de 2004 y la del precio de salida de hoy; lo que queda en medio es expectativa del vendedor, no transacción registrada.

Cómo se aplicaría el efecto celebridad al prime español

El fenómeno no es californiano. Los branded residences, torres y villas con marca de hotel o de diseñador, llevan una década creciendo en Dubái, Miami y Londres: el comprador paga por pertenecer a un relato. La prima por marca se ha vuelto estructural en Rashid Yachts, Brickell o Mayfair, y las consultoras globales, de Knight Frank a Savills, la incluyen en sus informes anuales.

En España la pregunta obligada es cómo se trasladaría ese modelo. Marbella, Puerto Banús, Ibiza y La Moraleja concentran el prime nacional, pero la identidad del propietario se protege con más celo y el mercado es menos exhibicionista. La discreción tiene un coste: dificulta monetizar el nombre. Aquí el efecto celebridad funciona a la inversa, como argumento de confidencialidad.

Hay una razón técnica que lo refuerza. Ni el Registro de la Propiedad ni las estadísticas oficiales de precios recogen quién vendió antes. En España la plusvalía se mide por metro cuadrado y año, no por biografía del vendedor. El sobreprecio por notoriedad existe, se paga y no aparece en ningún índice.

La Ficha del Inversor

La métrica que resume la operación es el múltiplo: 4,4 veces el precio de compra en 22 años, un 7% anual compuesto. No es una rentabilidad de alquiler, es una rentabilidad patrimonial, sin inquilino y sin cupón. El rendimiento del alquiler en el prime de Los Ángeles se mueve en la franja baja del mercado, muy lejos de lo que exige un fondo institucional.

De cara a los próximos seis meses, el prime residencial global encara el semestre sin la urgencia de 2022 y 2023, cuando el endurecimiento monetario congeló las operaciones. La vivienda de lujo es menos sensible al Euríbor que la hipoteca media, pero sí depende del precio del dinero institucional. El escenario razonable es un mercado de compradores selectivo: los buenos activos con relato se venden; el resto acumula meses en el escaparate.

El perfil que mira esta operación no es el pequeño ahorrador ni el comprador de vivienda habitual, sino el family office o el patrimonialista con capital propio y horizonte de una década que busca un activo refugio, no un flujo de caja. Para el inversor español, la lectura útil no está en Malibú sino en su propio mercado: las primas por notoriedad que empiezan a aparecer en villas de Marbella o fincas de Ibiza seguirán una lógica parecida, más lenta y discreta.

Ahí está el punto débil: en el origen del dato. Los 17,5 millones son un precio de salida, y en este segmento los anuncios rara vez se cierran al número publicado. Si la villa no encuentra comprador, el mercado leerá la corrección como una rebaja de expectativas, no como un desplome. La próxima referencia llegará con el cierre de la operación o con la primera revisión del precio.

La Bolsa española reparte 35.277 millones en dividendos hasta agosto, un 6,2% más que en 2025

Las cotizadas españolas repartieron 35.277 millones de euros en dividendos hasta agosto de 2026, un 6,2% más interanual, según los registros de Bolsas y Mercados Españoles (BME).

Qué dicen los registros de BME

La cifra acumulada en los ocho primeros meses confirma la senda de crecimiento de la retribución al accionista, sostenida por los grandes valores del Ibex 35. En el cómputo total de 2025, las cotizadas distribuyeron 42.671 millones de euros, el nivel más alto de la serie histórica de BME, que comienza en 2018. El ejercicio actual avanza a un ritmo que, de mantenerse, volvería a tensionar ese récord.

Agosto fue, sin embargo, un mes de actividad mínima. Las empresas abonaron solo 78 millones de euros, un 89,09% menos que en el mismo mes del año anterior, porque Logista fue la única compañía en retribuir a sus accionistas, con un dividendo a cuenta de 0,58 euros brutos por acción. Responde al calendario, no a un recorte de la política de reparto.

El cuarto trimestre decide el ejercicio

El peso del ejercicio se concentra en el último tramo. Agosto y septiembre figuran entre los meses de menor retribución del calendario: en los tres meses finales de 2025 se abonaron 12.481 millones de euros. Queda por ver si el Ibex 35 repite esa intensidad en el cierre de 2026.

MagnitudImporteVariación
Dividendos hasta agosto35.277 millones+6,2% interanual
Dividendos solo en agosto78 millones-89,09%
Dividendos del ejercicio 2025 completo42.671 millonesrécord de la serie
Dividendos del cuarto trimestre de 202512.481 millonesreferencia del cierre

La retribución al accionista va de la mano de la capitalización bursátil, que en agosto avanzó un 0,83% mensual, equivalente a 14.760 millones de euros, hasta situarse en 1,789 billones de euros. En lo que va de 2026, la capitalización de la bolsa española ha crecido un 12,43%, unos 197.842 millones de euros, y un 23% interanual.

dividendos 2026

El Ibex 35 despidió agosto con una subida del 0,97% mensual, al filo de los 20.000 puntos, antes de que el repunte de la rentabilidad de la deuda soberana y las dudas sobre la inversión en inteligencia artificial introdujeran volatilidad.

Un reparto de 35.277 millones en ocho meses sostiene la retribución española, pero el cuarto trimestre decidirá si 2026 supera el récord de 2025.

Quién tira del dividendo y quién marca el paso

Por capitalización, Banco Santander lideraba el Ibex 35 a cierre de agosto con 190.202 millones de euros, por delante de Inditex, con 180.765 millones, y de BBVA, con 139.697 millones. Los tres valores concentran buena parte del reparto y marcan la pauta de la retribución al accionista en el selectivo.

Las financieras han sido el motor del mercado. Su capitalización se amplió un 4,35% en agosto, unos 21.048 millones de euros, hasta los 505.014 millones, y acumula un 20,68% de subida en el año. El sector petrolero y energético, en cambio, retrocedió un 1,20% en el mes, unos 3.193 millones, aunque mantiene un avance del 16,84% desde enero. Repsol e Iberdrola son la referencia de ese bloque para el inversor que busca dividendo.

Bienes de consumo, con Inditex como principal peso, subió un 2,53% en agosto, equivalente a 5.211 millones de euros. Es un bloque de perfil más defensivo, menos expuesto a los vaivenes del crédito, que sostiene parte de la remuneración estable del mercado.

Lo que anticipa el calendario de otoño

El precedente inmediato invita a la cautela. En 2025 el reparto anual alcanzó un récord de 42.671 millones, pero el grueso se concentró en el tramo final. Con 35.277 millones ya abonados hasta agosto, 2026 necesita un cuarto trimestre potente para superar esa marca. De confirmarse, sería el cuarto año consecutivo de crecimiento.

Frente a otros mercados europeos, la posición española sale reforzada. La bolsa nacional combina una banca con beneficios elevados, impulsados por los tipos aún restrictivos del BCE, y una gran exportadora como Inditex que repone caja año tras año. La mayoría de los inversores busca rentabilidad por dividendo en ese perfil, más que en el ciclo puro de las materias primas.

No todo es rentabilidad garantizada. Un dividendo puede recortarse si el beneficio cae o la deuda aprieta, como muestran los ajustes de grupos energéticos en función del precio del crudo y la electricidad. El inversor que persigue retribución debe mirar el payout y la generación de caja, no solo la cifra repartida. La CNMV exige, además, comunicar cada dividendo como hecho relevante y vigila su encaje en el folleto de retribución al accionista.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de ejercicio y las juntas de reparto del cuarto trimestre, cuando se abona el grueso del dividendo español.
  • Reacción del valor: El Ibex 35 encara el final de año cerca de los 20.000 puntos; sostener el récord de 2025 dependerá de la banca.
  • Precedente sectorial: Los 42.671 millones de 2025 son la referencia; superarlos exigirá repetir la intensidad del último trimestre de aquel año.

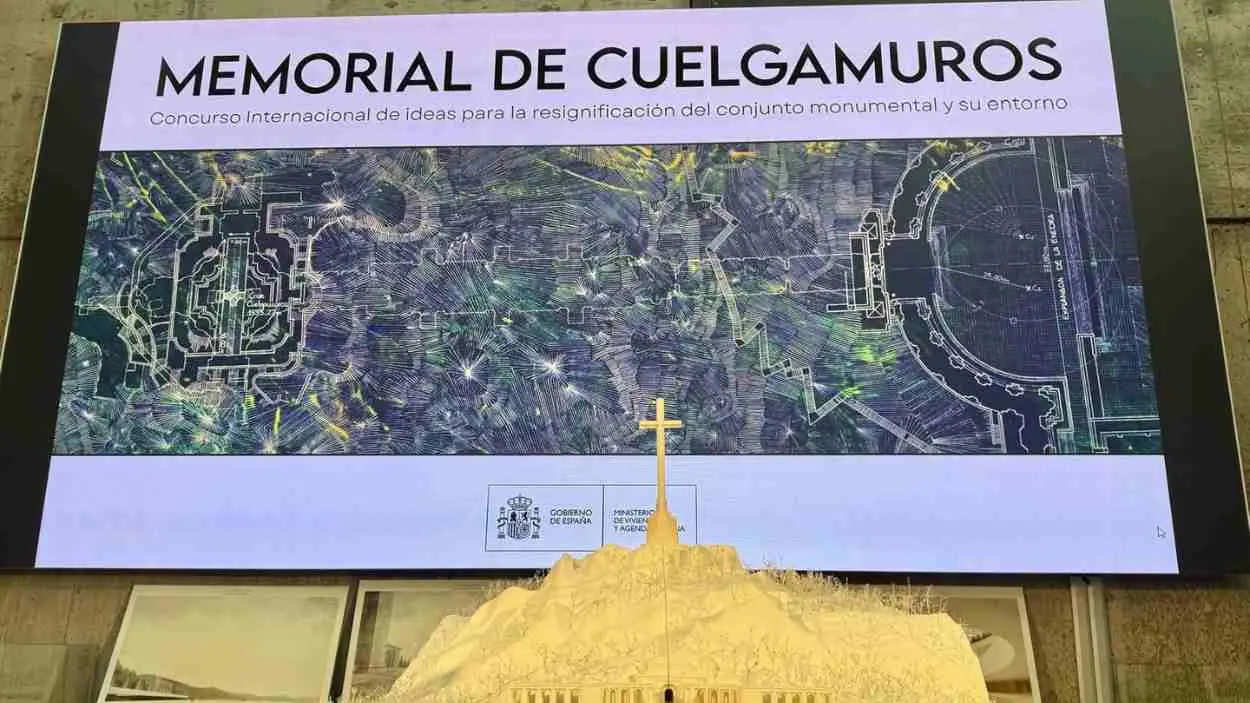
RTVE fija el estreno de su documental sobre Cuelgamuros junto a ‘Los archivos secretos del NO-DO’

RTVE ha fijado el estreno de su documental ‘Cuelgamuros, entre lo difícil y lo imposible’ en La 1 para el viernes 25 de septiembre, a continuación de ‘Los archivos secretos del NO-DO’.

El estreno en La 1 y su encaje en la parrilla

La 1 emitirá la pieza el viernes 25 de septiembre, inmediatamente después de ‘Los archivos secretos del NO-DO’. El documental está dirigido por Belén Alonso y Manuel Diéguez y procede del área DocumentaRTVE, según la información difundida por la corporación.

La emisión se enmarca en la campaña corporativa ‘Lo hacemos público’, con la que el grupo impulsa contenidos sobre la historia reciente de España. La pieza documenta por primera vez el interior de las criptas de Cuelgamuros, donde yacen más de 33.800 víctimas de la Guerra Civil. Los restos no descansan bajo el suelo de la edificación, sino en las paredes de las ocho capillas.

Durante seis décadas, distintos medios de comunicación y productoras habían solicitado acceder a las criptas sin conseguirlo. El equipo de RTVE ha sido el primero en entrar y documentar su estado actual, un acceso que la corporación presenta como uno de los ejes de la producción.

La cadena repite una fórmula de programación que le reportó buenos resultados de audiencia el viernes anterior, cuando combinó reportajes de archivo con un documental sobre el asesinato de Lorca. El esquema encadena dos piezas consecutivas y busca retener al espectador en la misma franja.

RTVE convierte el acceso inédito a las criptas de Cuelgamuros en la pieza central de su estrategia de contenidos de archivo para esta temporada.

La apuesta por el archivo y la producción propia

El movimiento se apoya en la estructura de DocumentaRTVE, el área de la corporación dedicada a la producción documental, y en la campaña ‘Lo hacemos público’. La combinación de material de archivo y producción propia permite a la cadena pública diferenciarse en una franja de máxima competencia, en la que Atresmedia y Mediaset concentran la ficción y el entretenimiento de mayor presupuesto.

Los datos conocidos de la producción son los siguientes:

  • Dirección: Belén Alonso y Manuel Diéguez.
  • Área productora: DocumentaRTVE.
  • Emisión: La 1, viernes 25 de septiembre, tras ‘Los archivos secretos del NO-DO’.
  • Acceso: primera entrada autorizada de cámaras a las criptas en seis décadas.
  • Cifra: más de 33.800 víctimas de la Guerra Civil documentadas en el recinto.

El rodaje se desarrolló en condiciones complejas por las reducidas dimensiones del lugar, la elevada humedad, la ausencia de luz natural, y la presencia de restos fuera de las cajas. El equipo trabajó con equipos de protección por el riesgo biológico, con el objetivo de no interferir en las tareas forenses y de preservar los restos humanos.

El documental y el contenido de archivo ocupan un espacio creciente en las parrillas generalistas y en las plataformas de pago. La producción propia permite a los operadores controlar el coste y explotar el catálogo en ventanas posteriores de emisión y distribución.

En el tablero audiovisual, RTVE compite en prime time con Atresmedia y Mediaset, y con las plataformas de pago como Movistar Plus+. Frente a la ficción de gran presupuesto y a los deportes, que concentran los mayores desembolsos del sector, el archivo histórico se ha consolidado como un género de coste contenido y recorrido estable en la parrilla de la corporación.

RTVE estreno documental

El valor estratégico del archivo histórico

La emisión encadena con un precedente inmediato: el viernes anterior, RTVE combinó reportajes de archivo con un documental sobre el asesinato de Lorca, una fórmula que la cadena lee como positiva en términos de audiencia. El nuevo estreno replica ese esquema y concentra la expectativa en el acceso inédito a las criptas.

Para una corporación pública que compite en prime time con Atresmedia y Mediaset, el archivo histórico ofrece una ventaja de modelo: coste de producción contenido, valor patrimonial y un relato de servicio público que encaja con su campaña corporativa. No compite con la ficción de gran presupuesto ni con los grandes eventos deportivos, sino con un género de proximidad y recorrido estable.

El encaje en la parrilla permite además rentabilizar un mismo bloque temático, ya que un documental de archivo actúa como antesala del siguiente. El reto es sostener el interés del espectador más allá del impacto inicial del estreno y fidelizar la franja, en un contexto de fragmentación de audiencias y de competencia creciente con las plataformas de pago.

📡 El Radar del Sector

  • El vacío que llena: RTVE refuerza su franja histórica con un acceso documental inédito que ningún otro operador había logrado en seis décadas.
  • El reto por delante: Sostener la audiencia del prime time tras el impacto del estreno y consolidar DocumentaRTVE como marca de producción propia.
  • El tablero competitivo: La corporación pública se distancia de la ficción y el deporte de Atresmedia y Mediaset con un modelo de archivo de coste contenido.

Hubble retrata la galaxia NGC 4698: su núcleo gira al revés que los brazos

La galaxia NGC 4698, a 55 millones de años luz de la Tierra, gira al revés por dentro. Su disco de estrellas y gas rota en un plano casi perpendicular al de su núcleo, y el telescopio Hubble acaba de retratar esa discordancia con un detalle notable: el brillo fantasmal del bulbo asoma por encima y por debajo del disco de polvo.

El objeto está en la constelación de Virgo y forma parte del cúmulo de Virgo, el conjunto de galaxias ligado por gravedad más cercano al nuestro, con más de un millar de miembros. Entre tantos vecinos, una espiral como esta puede acabar contando una historia muy distinta de la que sugiere su aspecto sereno.

Una espiral con los brazos fuera de sitio

NGC 4698 es una espiral parecida a la Vía Láctea, con brazos que se curvan dentro de un disco fino de estrellas, gas, y polvo, salpicados de cúmulos de estrellas azules y de grumos opacos de polvo marrón. La diferencia salta a la vista en la nueva imagen: sus brazos solo son prominentes en las regiones exteriores. En la mayoría de las espirales se enroscan hasta el mismo centro; aquí parecen rehuirlo y se quedan suspendidos en una estructura anular alrededor del perímetro.

El centro lo domina un bulbo galáctico alargado, cuyo resplandor blanquecino procede de estrellas más pequeñas, viejas y frías que las azules del disco exterior. Esas estrellas apiñadas orbitan un agujero negro supermasivo que reúne millones de veces la masa del Sol, y los astrónomos han encontrado indicios de que está creciendo, atrayendo gas hacia dentro con su gravedad.

La rareza no termina ahí. NGC 4698 es una de las pocas espirales conocidas cuyo bulbo se extiende fuera del disco en ángulo recto, y las estrellas y el gas más cercanos al centro rotan perpendiculares al resto del disco. Dicho de otra forma: el corazón de la galaxia gira en un plano distinto del que siguen sus brazos.

Dos discos de estrellas giran cruzados dentro de la misma galaxia, como dos peonzas montadas sobre ejes distintos.

Cómo se detecta un núcleo desincronizado

Hubble galaxia

La pista no está dentro de NGC 4698, sino fuera. La hipótesis principal apunta a un aporte externo de gas: si la galaxia canalizó material procedente de otra parte, ese gas recién llegado pudo formar un disco propio de gas y estrellas en el centro, inclinado respecto al disco principal. Algunas observaciones apuntan además a una fusión galáctica menor en su pasado, testimoniada por una corta cola de hidrógeno que escapa por uno de los lados.

La imagen procede de un programa de observación dedicado a las galaxias del cúmulo de Virgo, que se acerca al detalle de objetos relativamente cercanos, como cúmulos estelares y nebulosas individuales, mientras reúne datos sobre el cuadro general: cómo el viaje de una galaxia a través de un cúmulo condiciona su evolución y su capacidad de formar nuevas estrellas. El retrato completo puede consultarse en la nota oficial de la NASA sobre la galaxia.

Conviene poner la distancia en perspectiva. Los 55 millones de años luz que nos separan de NGC 4698 significan que la luz captada por el Hubble salió de allí cuando en la Tierra los dinosaurios llevaban poco tiempo extintos, hace unos 66 millones de años. La fotografía es, en cierto modo, un mensaje enviado desde una galaxia que ya no es exactamente así. Y el viaje no es una opción: a la velocidad de la Voyager 1, unos 17 kilómetros por segundo, una sonda tardaría más de 900.000 millones de años en llegar.

La fusión que explica el desajuste y lo que aún falta por demostrar

La explicación del núcleo cruzado no es una certeza, sino la hipótesis que mejor encaja con los datos disponibles. La fusión se deduce, no se ha visto: llega desde una cola de hidrógeno y desde la geometría misma del bulbo, no desde la observación directa del choque. Nadie ha registrado el momento en que aquel gas externo cayó hacia el centro de la galaxia. Eso sí, el mecanismo tiene precedentes conocidos: la captura de material ajeno puede reorganizar el corazón de una espiral sin deshacer su disco exterior.

Hay una razón de peso para estudiar objetos así. Las fusiones figuran entre las fuerzas que esculpen la evolución de las galaxias, y calcular cuántas veces ocurren exige calibrar bien los casos locales. El cúmulo de Virgo, con más de mil galaxias a distancias relativamente manejables, funciona como un laboratorio estadístico: cada ejemplar raro ayuda a estimar la frecuencia real de estos episodios. La resolución del Hubble, en órbita desde 1990, es lo que permite distinguir cúmulos estelares y nebulosas individuales a esa distancia.

Queda una pregunta abierta y una tarea pendiente. El equipo MAUVE-HST seguirá observando galaxias del cúmulo de Virgo; cuando la serie esté completa, los investigadores podrán comparar geometrías y calcular qué proporción de espirales ha pasado por un episodio semejante. Solo entonces se sabrá si NGC 4698 es una rareza casi única o el primer miembro de una familia que hasta ahora nadie había mirado con la atención suficiente.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el retrato de detalle de NGC 4698, una espiral cuyo núcleo y bulbo giran en un plano casi perpendicular al de su disco de estrellas.
  • Dónde: constelación de Virgo, a unos 55 millones de años luz de la Tierra, dentro del cúmulo de Virgo.
  • Institución responsable: NASA y ESA, con imagen del telescopio Hubble y datos del equipo MAUVE-HST (crédito de D. Thilker).
  • Cuándo: observaciones del programa del Hubble sobre las galaxias del cúmulo de Virgo, con imagen difundida por la NASA y la ESA.
  • Impacto a futuro: permite estimar con qué frecuencia las fusiones menores reorganizan el corazón de una galaxia espiral.

El telescopio COSI de rayos gamma de la NASA ensambla su detector para cartografiar la Vía Láctea

El telescopio COSI de rayos gamma de la NASA ya tiene su detector ensamblado. Los ingenieros del Laboratorio de Ciencias Espaciales de la Universidad de California en Berkeley elevaron el conjunto desde la mesa de trabajo donde había sido montado pieza a pieza, y una fotografía fechada el 8 de julio de 2026 inmortalizó el instante. Sobre la tapa del detector asoman cuatro piezas de material plateado que cubren los circuitos flexibles, los encargados de llevar las señales desde los sensores hasta la electrónica de lectura.

Su nombre completo es Compton Spectrometer and Imager, y su diseño responde a una ambición concreta: barrer grandes extensiones de cielo en la banda más energética del espectro electromagnético. La lista de objetivos científicos incluye la creación y la destrucción de materia y antimateria y las etapas finales en la vida de las estrellas, fenómenos que ocurren en la Vía Láctea y más allá.

Nada de eso emite luz visible. Los procesos que COSI persigue se delatan únicamente en rayos gamma, la radiación más energética que existe, y eso condiciona por completo la ingeniería del proyecto: no hay manera de estudiarlos desde el suelo.

Un telescopio que ve lo que el ojo no puede ver

Un solo fotón de rayos gamma puede transportar millones de veces más energía que uno de luz visible, y su longitud de onda es tan corta que atraviesa materiales que detendrían cualquier otra radiación. Eso los convierte en mensajeros valiosos y, a la vez, en objetos endiabladamente difíciles de atrapar. La atmósfera terrestre los absorbe antes de que lleguen al suelo. Cualquier telescopio de rayos gamma tiene que volar.

El apellido Compton del instrumento no es decorativo. Cuando un fotón gamma entra en el detector, choca contra el material, pierde parte de su energía y sale desviado. Si el aparato registra ese primer choque y después la segunda interacción del fotón dispersado, puede reconstruir el punto del cielo del que venía. Es el efecto Compton, y explica por qué el ensamblaje del detector resulta tan delicado: hay que saber con precisión dónde golpeó cada partícula y cuánta energía dejó en cada paso.

Las cuatro piezas plateadas que aparecen en la imagen cubren precisamente los circuitos flexibles que transportan esa información. Cada señal que sale de un sensor es un dato que hay que leer, digitalizar y ordenar antes de convertirlo en una dirección sobre el mapa del cielo. Sin esa electrónica, el detector sería un conjunto de cristales mudos.

Cada fotón que COSI consiga reconstruir habrá viajado miles de años para golpear dos veces dentro de una caja de instrumentos.

Del banco de pruebas a un mapa de la Vía Láctea

NASA COSI

El montaje que acaba de cerrarse no es un prototipo de laboratorio. Es el ensamblaje detector de vuelo, la pieza que se integrará con el resto del telescopio y que más tarde tendrá que resistir las vibraciones del lanzamiento y el vacío del espacio, tal y como recoge la nota oficial de la NASA. En Berkeley lo ha construido un grupo de ingenieros y gestores de misión que lleva meses midiendo cada conexión, en salas limpias y con protocolos que se parecen más a una cirugía que a una cadena de montaje.

COSI no es una misión solitaria. El proyecto es una colaboración entre el Laboratorio de Ciencias Espaciales de la Universidad de California en Berkeley, la Universidad de California en San Diego, el Laboratorio de Investigación Naval de Estados Unidos, el Centro de Vuelo Espacial Goddard de la NASA, la compañía Northrop Grumman,, el Space Dynamics Laboratory, la Agencia Espacial Italiana y varias instituciones de investigación más. Dicho de otro modo: buena parte de la infraestructura científica de rayos gamma a ambos lados del Atlántico empuja en la misma dirección.

Conviene poner la escala en términos humanos. Los fotones que este instrumento perseguirá nacen en el centro de la galaxia, a unos 26.000 años luz de aquí. La luz que COSI recoja salió de allí cuando en la Tierra todavía se tallaban puntas de piedra, y llevará 26.000 años de viaje antes de entrar por la boca del telescopio. Llegará, además, con cuentagotas: los rayos gamma son escasos, y cada fotón es una aguja en un pajar astronómico. De ahí la apuesta por un campo de visión amplio, capaz de cubrir franjas enteras de cielo en una sola exposición en lugar de recorrerlo a golpecitos con un puntero.

Por qué la astronomía de rayos gamma vuelve a mirar al centro galáctico

La astronomía de rayos gamma tiene una historia larga y accidentada. El observatorio Compton Gamma Ray de la NASA cartografió el cielo en esta banda durante los años noventa; después llegaron el satélite europeo INTEGRAL y el telescopio Fermi de la NASA, que han observado esta banda durante décadas. Gracias a ellos sabemos que el centro de la Vía Láctea brilla con una señal muy concreta: la línea de aniquilación de 511 kiloelectronvoltios, la huella que dejan electrones y positrones cuando se encuentran y se destruyen entre sí.

El problema es que nadie ha dado con el origen de tantos positrones.

Se han propuesto estrellas masivas, supernovas, púlsares, agujeros negros y hasta procesos exóticos ligados a la materia oscura. La respuesta sigue abierta, y ahí es donde un instrumento como COSI puede marcar la diferencia: su combinación de campo amplio y buena capacidad espectroscópica está pensada para medir esa emisión con más detalle que sus predecesores.

El centro de la galaxia lleva décadas emitiendo una señal que nadie ha sabido explicar del todo, y ese misterio sigue abierto.

Eso sí, conviene no confundir el montaje de un detector con un resultado científico. Lo que ha terminado en Berkeley es una etapa de integración de hardware, no un hallazgo. Quedan por delante las pruebas ambientales, la integración con la nave y el lanzamiento, y después varios años de operaciones antes de que llegue el primer mapa sólido. La disciplina tiene, además, poco margen de error: los fotones se cuentan uno a uno, y un fondo mal caracterizado puede arruinar meses de observación.

El próximo hito es la integración completa del instrumento y su campaña de pruebas. Ahí se sabrá si la electrónica de lectura se comporta como promete la sala limpia. Después, el cielo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El ensamblaje detector del telescopio COSI de rayos gamma ha quedado montado y listo para integrarse con el resto del instrumento.
  • Dónde: Laboratorio de Ciencias Espaciales de la Universidad de California en Berkeley, Estados Unidos.
  • Institución responsable: Colaboración liderada por la Universidad de California en Berkeley con la NASA, el Laboratorio de Investigación Naval, el Centro de Vuelo Espacial Goddard, Northrop Grumman, el Space Dynamics Laboratory y la Agencia Espacial Italiana.
  • Cuándo: El montaje quedó documentado el 8 de julio de 2026; la misión sigue en fase de integración y pruebas.
  • Impacto a futuro: Cartografiará la emisión de rayos gamma de la Vía Láctea y ayudará a explicar la creación y destrucción de materia y antimateria.

La Voz regresa a Antena 3 con un 13,8% de share y lidera su franja de emisión

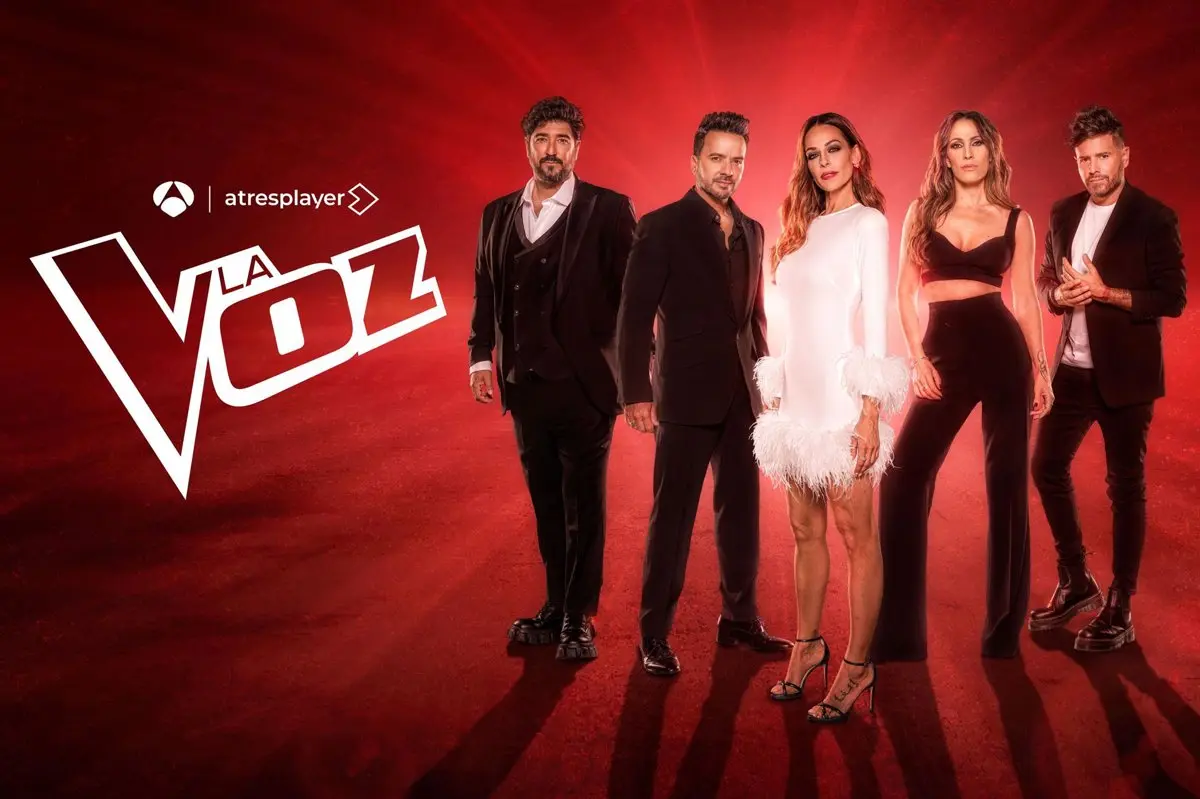
La Voz ha regresado a Antena 3 con un 13,8% de cuota de pantalla y 1.076.000 espectadores, un registro que sitúa el estreno de su decimotercera edición como el espacio más visto del prime time del viernes.

Un 13,8% de share que lidera el prime time del viernes

Antena 3, cadena principal de Atresmedia, estrenó el viernes 18 de septiembre la decimotercera edición del formato con un 13,8% de cuota de pantalla y 1.076.000 espectadores medios, según los datos de Kantar Media medidos con invitados y con segundas residencias, el estándar del sector acordado con las cadenas. La primera gala se impuso al resto de las ofertas del prime time y volvió a colocar al programa al frente de la noche del viernes.

El dato queda, en cambio, por debajo de los dos estrenos anteriores del formato: la duodécima edición firmó un 15,3% de cuota y 1.152.000 espectadores en 2025, mientras que la undécima se quedó en un 15% con 1.226.000 espectadores en 2024. Se trata del arranque con menor cuota de la serie histórica del programa, que acumula catorce años en emisión.

Cinco de las ediciones del formato se emitieron en Telecinco antes de su salto a Antena 3, donde el programa ha desarrollado el resto de sus temporadas.

El conjunto de la jornada dejó otro dato de peso para el grupo: La ruleta de la suerte, en la franja del mediodía, fue el programa con mejor cuota del día, con un 29,2% de share y 2.450.790 espectadores a las 14:57 horas.

El liderazgo de franja se sostiene, pero la curva de estreno del formato acumula ya tres temporadas por debajo del 16% de cuota.

La 1 mejora su noche y Mediaset reordena el access

La 1 de RTVE firmó una noche sólida con sus propuestas sobre la historia reciente de España. Los archivos secretos del NO-DO reunió a 1.116.000 espectadores y un 11% de cuota, seis décimas más que la semana anterior, y el documental Lorca, las horas perdidas se estrenó con un 11,4% y 973.000 espectadores, la segunda opción más vista de la noche. Ya en la madrugada, la serie documental España: El siglo XX en color alcanzó un 13,6% de cuota.

share Antena 3

En Mediaset, De Viernes promedió un 10,8% de cuota y 637.000 espectadores, cuatro décimas menos que una semana antes, y estrenó su nuevo horario, de 23:00 a 02:00 de la madrugada, para dejar paso a First Dates. El programa de Carlos Sobera registró en la hora previa un 9,2% de cuota y 930.000 espectadores. Horizonte, que toma el relevo en Cuatro, firmó un 8% y 806.000 espectadores en su primera entrega del viernes, con un 4,7% y 427.000 en la edición exprés previa.

El cambio de horario ya es efectivo.

La trayectoria de estrenos del formato en sus catorce años de emisión queda así:

  • Telecinco (2012-2017): la primera edición firmó un 30,6% y 4.591.000 espectadores, el mejor arranque de la serie.
  • Antena 3 (2019-2026): la sexta edición abrió con un 25% y la undécima marcó el mínimo previo, con un 15% en 2024.
  • Decimotercera edición (2026): 13,8% y 1.076.000 espectadores, el estreno con menor cuota de la historia del programa.

El tablero del viernes tras el estreno

El precedente inmediato sitúa el rendimiento del formato en su dimensión exacta. La primera edición de La Voz, emitida en Telecinco en 2012, firmó un 30,6% de cuota y 4.591.000 espectadores, más del doble de cuota que el arranque de 2026, y la octava entrega, ya en Antena 3, anotó un 20,6% y 2.219.000 espectadores en 2021. La comparativa interna del formato explica el ajuste, pero no altera el resultado de la noche: el programa conserva el liderazgo de su franja en la cadena principal de Atresmedia.

En el plano competitivo, Mediaset ha movido piezas en el access prime time con el traslado de First Dates a Telecinco y la llegada de Horizonte a Cuatro, mientras RTVE coloca dos documentales por encima del 11% de cuota en la misma noche. El liderazgo del prime time del viernes sigue en manos de Antena 3, que además sitúa La ruleta de la suerte como el espacio con mejor cuota del día. El prime time del viernes reúne a las principales cadenas generalistas en una disputa semanal que se resuelve por décimas de cuota.

La noche mantiene su dueño.

📡 El Radar del Sector

  • El vacío que llena: La Voz mantiene a Antena 3 al frente del prime time del viernes con una marca consolidada de entretenimiento.
  • El reto por delante: El formato arranca con la cuota más baja de su serie histórica y deberá sostener el liderazgo durante la temporada.
  • El tablero competitivo: Mediaset reordena su access con First Dates y Horizonte, mientras La 1 refuerza su noche con dos documentales.

La NASA amplía su contrato con SpaceX: tres misiones de tripulación a la Estación Espacial Internacional

La NASA ha ampliado su contrato con SpaceX para añadir tres misiones tripuladas más a la Estación Espacial Internacional. La operación asciende a 946 millones de dólares y eleva a 17 el número de vuelos de tripulación encargados a la compañía desde 2014. Sobre el papel, es una firma administrativa. Debajo late una decisión de fondo: cómo y con quién se sube a la órbita baja durante el resto de la década.

Tres vuelos, 946 millones y un calendario que llega hasta 2030

Las nuevas misiones tienen nombre y apellido: Crew-15, Crew-16 y Crew-17. Cada una usará una cápsula Dragon y un cohete Falcon 9 para llevar hasta cuatro astronautas a la estación, además de carga. El importe cubre las operaciones de tierra, de lanzamiento, de órbita y de retorno, y de recuperación, el transporte de carga de cada vuelo y una capacidad de nave de salvamento mientras la Dragon permanece atracada al complejo orbital. Ese último punto no es menor: si una emergencia obligara a evacuarlo, esa cápsula sería la salida.

El calendario viene atado al mismo documento. El periodo de ejecución se extiende hasta 2030, con fechas de preparación de misión en 2027 y 2028. Con esa ampliación, el valor total del contrato CCtCap con SpaceX asciende a 5.920 millones de dólares. Si se reparte el nuevo tramo entre los tres vuelos, cada misión sale a unos 315 millones.

Para poner la distancia en perspectiva humana: la Estación Espacial Internacional vuela a unos 400 kilómetros de altura, más o menos lo que hay entre Madrid y Valencia. La diferencia es la velocidad y el método. Ese trayecto se cubre en una cápsula que acelera hasta los 28.000 kilómetros por hora para dar una vuelta completa a la Tierra cada 90 minutos. El ritmo de las operaciones equivale, además, a un vuelo tripulado cada seis meses.

Del aviso de intención de mayo a la letra pequeña del CCtCap

El programa nació en 2014, cuando la NASA adjudicó los contratos CCtCap a Boeing y a SpaceX dentro de una alianza público-privada. La agencia no compraba por entonces un vehículo: compraba un servicio, con la obligación de certificar que el sistema cumplía sus requisitos antes de volar con astronautas a bordo. SpaceX obtuvo esa certificación en noviembre de 2020. Desde entonces, cada vuelo nuevo se ha ido añadiendo mediante modificaciones de contrato.

La NASA ya no compra cohetes: compra asientos certificados y una nave de rescate esperando atracada en la estación.

El mecanismo elegido es una modificación de precio fijo cerrado y entrega indefinida, una fórmula que traslada a la empresa el riesgo de que una misión le salga más cara de lo previsto. Llega después del aviso de intención que la agencia publicó en mayo y, según el comunicado oficial, no impide que la NASA negocie nuevas ampliaciones en el futuro si las necesita.

Mientras se cierra la letra pequeña, el programa sigue funcionando en órbita. La Crew-12, la duodécima misión de rotación de SpaceX para la agencia, está atracada a la estación en el momento de escribir estas líneas. Con ella en marcha, la compañía acumula ya una docena de rotaciones de tripulación y tiene por delante el tramo final del contrato, cuyos detalles se pueden seguir en la página de la oficina del programa Commercial Crew de la NASA.

Estación Espacial Internacional

Por qué la NASA paga dos veces por el mismo destino

La lógica de sostener dos proveedores para un mismo trayecto tiene una explicación sencilla. Durante años, depender de un único socio fue el problema que este programa quiso resolver. La NASA lo dice sin rodeos en su propio comunicado: mantener el acceso a la estación con dos socios comerciales independientes. Si uno falla, el otro sostiene el calendario. Esa redundancia tiene un precio en dinero y otro más difícil de medir en complejidad administrativa: dos vehículos que certificar, dos cadenas de suministro, dos equipos de recuperación.

La estructura de precio fijo es la otra decisión relevante. A diferencia de los contratos de coste abierto de etapas anteriores, aquí el riesgo de desviación lo absorbe la empresa. Es el modelo que ha permitido a la agencia dejar de ser dueña y operadora de cada pieza del sistema, y también el que explica por qué las cifras se anuncian por tramos y no de golpe. Eso sí, conviene leer los números con cautela: las cuantías proceden del comunicado de la propia NASA, sin auditoría independiente publicada junto al anuncio. Son datos oficiales, pero de parte.

Queda una pregunta abierta que el comunicado no resuelve: qué ocurrirá con ese calendario cuando el periodo de ejecución llegue a su fin en 2030. La fecha coincide en el tiempo con el debate sobre la vida útil de la estación, un asunto que la agencia aborda por separado. Lo que sí está claro es el siguiente hito verificable: las fechas de preparación de misión en 2027 y 2028 marcarán el ritmo real de los tres vuelos añadidos, y la página oficial de la misión se irá actualizando con cada detalle nuevo.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: la NASA amplía el contrato CCtCap con SpaceX para añadir tres misiones tripuladas más a la Estación Espacial Internacional.
  • Dónde: lanzamientos desde instalaciones de SpaceX en Estados Unidos y acoplamiento en la Estación Espacial Internacional, en órbita baja a unos 400 kilómetros de altura.
  • Institución responsable: NASA, con SpaceX como proveedor, dentro del programa Commercial Crew.
  • Cuándo: modificación contractual publicada en 2026 y actualizada el 18 de septiembre de 2026; periodo de ejecución hasta 2030, con fechas de preparación de misión en 2027 y 2028.
  • Impacto a futuro: garantiza el transporte regular de astronautas a la estación con dos proveedores independientes durante el resto de la década.

Rallo avisa de una era de escasez: Deutsche Bank anticipa inflación y tipos altos

El Deutsche Bank ha publicado un informe de coyuntura que, según Juan Ramón Rallo, marca un punto de inflexión en la manera de entender la política económica. Su diagnóstico es incómodo: entramos en una era de escasez en la que la inflación persistente y los tipos de interés altos han venido para quedarse. En su último análisis, el economista desmonta la idea de que baste con estimular la demanda para regresar al mundo de tipos cercanos a cero de la década pasada.

El fin del estancamiento secular

Antes de la pandemia, recuerda Rallo, las economías desarrolladas vivían en lo que muchos economistas bautizaron como estancamiento secular. Tras el crash de 2008 el paro se disparó y la recuperación fue lentísima: en Estados Unidos la tasa de desempleo no volvió a los niveles previos hasta 2017 y en la eurozona hubo que esperar a febrero de 2020, justo antes de que la pandemia lo arrasara todo de nuevo.

El mecanismo de aquel mundo era un exceso de ahorro privado frente a una demanda de inversión deprimida. Familias y empresas, endeudadas y asustadas, ahorraban por precaución y para desapalancarse, mientras las oportunidades de inversión atractivas escaseaban. Con ese desequilibrio, los tipos se hundieron hasta terreno negativo: durante años hubo deuda pública que se colocaba pagando por ella. Y en ese contexto los gobiernos podían endeudarse sin que los precios ni el coste de la financiación se resentieran. Para el presentador, ese era el único motivo por el que el déficit público parecía gratis.

El shock de oferta que lo cambió todo

Con la pandemia, sostiene, el escenario se rompió por dos vías a la vez. Los estados aplicaron el manual aprendido, gastando sin límite con cargo al déficit, pero al mismo tiempo la economía sufrió un shock negativo de oferta por las restricciones a la actividad. Gastar mucho en un mundo que produce menos solo puede acabar de una forma: inflación. Es lo que ocurrió en 2021 y, sobre todo, en 2022.

Lo relevante es lo que vino después. La inflación no regresó a los niveles previos ni siquiera al objetivo de los bancos centrales, y los tipos se mantuvieron altos porque las condiciones que provocaron el estallido siguieron presentes. Los déficit públicos continuaron siendo anormalmente elevados para tiempos de paz y los golpes a la capacidad productiva no han dejado de sucederse.

Si el gasto público y la política monetaria estimulan una economía que no puede producir más, el resultado no es crecimiento: es inflación y tipos de interés más altos.

— Juan Ramón Rallo

Tres guerras que encarecen la vida

Rallo repasa esos golpes uno por uno. En febrero de 2022, la invasión rusa de Ucrania disparó el gas europeo, forzó a la industria del continente a desengancharse del gas ruso y encareció el trigo y el maíz de medio mundo al bloquearse los puertos ucranianos del Mar Negro. En abril de 2025 llegó la guerra arancelaria: el arancel efectivo medio de Estados Unidos pasó del 2,6% al 23% y hoy ronda el 11%, lo que obliga a reorganizar cadenas de suministro hacia fórmulas menos eficientes. Y en 2026 ha llegado, según el informe, el mayor shock de todos: el cierre del estrecho de Ormuz por el conflicto entre Estados Unidos e Irán. Por ese paso marítimo circulaba cerca de una cuarta parte del petróleo transportado por mar, casi 15 millones de barriles diarios. Seis meses después del inicio del conflicto apenas pasa nada por allí, el Brent se ha instalado cerca de los 85 dólares y los futuros del gas europeo han marcado sus niveles más altos desde finales de 2022.

La inteligencia artificial también tensa la oferta

Hay un factor que el informe del banco alemán no menciona y que Rallo añade por su cuenta: el auge inversor en inteligencia artificial. Los hiperescaladores están tensionando la capacidad ociosa de la fabricación de chips, la memoria, la generación eléctrica y el propio suministro de financiación, porque buena parte de esas megainversiones se paga con deuda que drena recursos de los mercados. El resultado es una economía con menos margen para responder a cualquier estímulo adicional del gasto.

Las lecciones que dejaron los años setenta

El paralelismo con la década de 1970 es explícito en el análisis. El embargo petrolero de la OPEP en 1973 cuadruplicó el precio del crudo y provocó una recesión internacional; seis años después, la revolución iraní hundió la producción de petróleo y la guerra entre Irán e Irak la hundió todavía más. De aquel episodio, el presentador extrae tres advertencias para 2026. La primera: los shocks de oferta se acumulan y desanclan las expectativas, hasta el punto de alimentar espirales de precios y salarios. La segunda: no tiene sentido usar la política monetaria para estimular la demanda cuando el problema está en la oferta, sino para reanclar expectativas. Y la tercera: el estímulo fiscal que parecía gratis en un mundo de demanda insuficiente se convierte en inflación y expulsión de inversión privada cuando la oferta es rígida. Sin embargo la lección de fondo es que un shock negativo de oferta no se combate con un shock positivo de demanda.

De gestionar la demanda a expandir la oferta

La propuesta del Deutsche Bank, según Rallo, es un giro copernicano: desplazar el foco desde cuánto gastar y cuánto imprimir hacia cuántas trabas regulatorias eliminar. Producir más energía, construir más vivienda, incorporar a más gente al mercado laboral. El economista cierra su intervención con una distinción que repite a menudo: la economía estudia cómo coordinar a los seres humanos para reducir la escasez, mientras que la política tiende a repartir legitimidad en un juego de suma cero. De ahí su conclusión, entre irónica y tajante, de que lo que Europa necesita es menos política y más economía.

Conviene señalar que el vídeo incluye un tramo patrocinado en el que Rallo presenta un ETF de deuda pública de la eurozona a corto plazo, comercializado a través de la plataforma Freedom24, como instrumento conservador para protegerse de la inflación. Se trata de contenido promocional y así lo identifica el propio canal.

Qué implica esto para el ahorrador

Si el diagnóstico del Deutsche Bank es correcto, el lector debe prepararse para un entorno muy distinto al de la década pasada. La deuda pública deja de ser un refugio cómodo cuando los tipos suben y las primas de riesgo se reajustan; los activos de duración larga sufren; y la energía, la vivienda o la mano de obra se convierten en cuellos de botella recurrentes que ninguna bajada de tipos resuelve. Rallo insiste en que los gobiernos seguirán interviniendo, pero que sus propias medidas fiscales y regulatorias son parte de la causa del problema, no del remedio. Eso deja al ahorrador con pocas certezas: menos complacencia con los tipos bajos, más atención al riesgo real de inflación sostenida y una pregunta incómoda sobre cuánto de nuestra cartera depende de que el mundo vuelva a ser el de 2015. La discusión pública, sostiene, debería dejar de girar en torno a cuánto repartir y centrarse en cuánto producir.

Puedes ver el vídeo completo aquí:

Youtube video

El coste de contratar un trabajador en la pyme sube un 34% desde 2018: qué paga el empleador

El coste de contratar a un trabajador en la pyme sube un 34% desde 2018 solo en la parte que paga el empleador: cotizaciones e impuestos. Lo confirman los últimos datos del INE.

En total, el gasto por empleado se sitúa ya en 3.388 euros al mes, 786 más que hace ocho años. De esa cantidad, 2.512 euros son salario y 875 euros son costes no salariales, sobre todo cotizaciones sociales. La subida conjunta supera el 30%.

Lo llamativo es la asimetría. Los costes no salariales han crecido un 34,6% desde mediados de 2018; los salariales, un 28,7%. O sea, lo que más se encarece no es el sueldo que cobra el trabajador, sino la parte que se ingresa aparte por él. La mayoría de las pymes paga hoy más por cada trabajador que en 2018.

Qué paga exactamente el empleador por cada trabajador

El coste salarial por trabajador se ha colocado en 2.512 euros mensuales, 561 más que hace ocho años. El no salarial, en 875 euros, 225 más. La suma deja ese total de 3.388 euros al mes frente a los 2.602 de mediados de 2018.

La diferencia entre sueldo y cotización se ha ensanchado ocho puntos en ocho años, y el empleador no elige esa parte: la fijan las bases mínimas y los recargos vigentes.

Lo que más sube en la cesta de un contrato no es lo que cobra el trabajador, sino lo que se paga aparte por él.

Las subidas no vienen de una sola medida. El mecanismo de equidad generacional, un recargo que se suma a las cuotas de la Seguridad Social, es una de ellas. A eso se añaden el alza de las cotizaciones para los salarios más altos y el empujón del salario mínimo interprofesional, que eleva de forma automática las bases mínimas de cotización.

Por qué la cotización sube más rápido que el sueldo

El resultado se ve en las arcas públicas. En 2025, la Seguridad Social ingresó 176.198 millones de euros por cotizaciones, casi 62.000 millones más que en 2018 y un 53,8% más que aquel año. El crecimiento del empleo empuja esa cifra, pero el grueso llega de pagar más por cada trabajador.

cotizaciones sociales pymes

Para un autónomo que se plantea contratar a su primer empleado, la cuenta cambia por completo. A la cuota de autónomos hay que sumar el coste laboral completo del trabajador: sueldo bruto más la aportación empresarial a la Seguridad Social. Esa aportación patronal es justo la que más ha corrido, y no se ve en la oferta de empleo.

No es solo el sueldo. Es el sueldo más la cotización patronal, más la indemnización por fin de contrato cuando corresponda, más el tiempo de gestionar altas y nóminas. Para un negocio pequeño, el primer contrato suele ser la decisión económica más grande del año.

El tipo de contrato también pesa. Las bonificaciones a la contratación no son universales: dependen del perfil del trabajador y de la modalidad, y se detallan en las fichas oficiales del SEPE y de la Seguridad Social. Darlas por hechas sin comprobarlas es una fuente habitual de sorpresas en la primera nómina.

El aviso de la AIReF: costes al alza con la productividad en cero

La Autoridad Independiente de Responsabilidad Fiscal ha puesto el foco en esta tendencia. Los costes laborales llevan 22 trimestres seguidos creciendo y la productividad, según el organismo, está estancada en cero. Esa combinación ya amenaza el crecimiento del PIB: si pagar por cada trabajador sube sin que produzca más, la factura se come el margen.

El organismo calcula que los costes laborales seguirán creciendo por encima del 3% el año que viene y el siguiente, mientras el PIB avanzará menos. A eso se suma una inflación en el 4,3% que puede tensar todavía más los salarios. Y un sueldo más alto arrastra una cotización más alta.

Para la pyme, la lectura práctica es clara. Contratar hoy es más caro de lo que parece si solo se mira el sueldo bruto. Antes de firmar el primer contrato conviene calcular el coste laboral completo y revisar si hay bonificaciones que encajen con el perfil.

Hacer la cuenta con los 3.388 euros de referencia, en lugar del salario de la oferta, marca la diferencia entre un contrato sano y un problema de tesorería.

Guía rápida del trámite

  • 📅 Plazos: El alta del trabajador se comunica antes de que empiece a trabajar. No hay una fecha límite anual: depende de cada contratación.
  • ✅ Requisitos clave: Estar de alta como autónomo o como sociedad, contar con el número de afiliación del trabajador y fijar la base de cotización en el contrato.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social y en el portal Importass, con certificado digital, Cl@ve o de forma presencial.
  • 💰 Importe o coste: El coste laboral medio por trabajador ronda los 3.388 euros al mes, de los que 875 son costes no salariales; la cuota del autónomo va aparte.
  • ⚠️ Error a evitar: Presupuestar el contrato solo con el sueldo bruto y olvidar la aportación empresarial a la Seguridad Social, la parte que más ha subido.

Cuándo se deja de ser familia numerosa para Hacienda: el límite que cambia tus deducciones

Ser familia numerosa rebaja el IRPF del autónomo, pero esa condición se pierde cuando los hijos dejan de cumplir los requisitos de la ley.

Qué requisitos mantienen vivo el título de familia numerosa

La norma que lo regula es la Ley 40/2003, de 18 de noviembre, de Protección a las Familias Numerosas. Según su texto, es familia numerosa la integrada por uno o dos ascendientes con tres o más hijos, sean o no comunes.

Esa es la puerta de entrada general, pero la ley equipara otros supuestos: dos hijos cuando al menos uno es discapacitado o está incapacitado para trabajar, y también el padre o la madre separados o divorciados con tres o más hijos bajo su dependencia económica.

Para que la condición se reconozca y se mantenga, los hijos o hermanos deben cumplir varias condiciones a la vez: ser solteros y menores de 21 años —o discapacitados o incapacitados para trabajar, a cualquier edad—, convivir con el ascendiente, depender económicamente de él y reunir los requisitos de nacionalidad y residencia. Hay una regla que corta en seco: nadie puede computarse en dos unidades familiares al mismo tiempo.

Un hijo que cumple 21 años deja de contar en la familia numerosa, salvo que sea discapacitado o esté incapacitado para trabajar. Si con su salida la unidad baja de los tres hijos exigidos —o del supuesto equiparado que te corresponda—, deja de ser familia numerosa para Hacienda.

Perder la condición no es solo un papel menos: arrastra la deducción del IRPF que se aplica sobre la cuota diferencial.

La convivencia y la dependencia económica pesan tanto como la edad. Un hijo que se independiza o se va de casa sale del cómputo, y lo mismo ocurre si se casa: la norma exige que sean solteros. La condición no es un trámite que se firme una vez y se olvide.

Qué pierdes en tu IRPF cuando se cae la condición

deducción familia numerosa IRPF

La primera ventaja fiscal es una deducción en el IRPF que se aplica directamente sobre la cuota diferencial del impuesto. Traducido a la práctica: puede reducir lo que pagas en la declaración o incluso generar una devolución a tu favor, aunque no hayas tenido retenciones suficientes durante el año.

Ojo con una confusión habitual. La deducción por familia numerosa es distinta del mínimo por descendientes. El mínimo por descendientes se calcula por tener hijos a cargo y no depende de que ostentes el título; la deducción sí se cae con la condición. Mezclarlas en la declaración es la vía rápida a que Hacienda te reclame la diferencia.

Si eres autónomo, esta deducción no entra en el pago a cuenta trimestral del modelo 130. Se aplica en tu declaración anual del IRPF, el modelo 100, sobre la cuota diferencial. Es decir: la ves en la campaña de la renta, no en los trimestres.

La letra pequeña que mueve el umbral cada ejercicio

Antes de la Ley de Familias, la categoría especial exigía cinco hijos, y los partos múltiples no bajaban el listón hasta cuatro. El Real Decreto-ley 5/2023, de 28 de junio, rebajó esos umbrales, sumó un supuesto con tres hijos cuando los ingresos anuales por miembro no superan el 150% del IPREM vigente y permitió que, en las separaciones con custodia compartida, ambos progenitores ostenten el título. Mejora el acceso a la categoría especial, sí, pero no toca las condiciones que hacen perder la condición general.

Sobre el papel, la deducción es clara. En la práctica, el riesgo está en el calendario. Las condiciones de acceso, los importes y los límites cambian entre territorios y entre ejercicios fiscales, y la propia norma invita a revisar la normativa autonómica vigente cada año. Una reforma autonómica o un cambio en el IPREM pueden mover el umbral de un ejercicio a otro.

Por eso, si eres autónomo con hijos, revisa dos cosas antes de cerrar la declaración. Una, si tu unidad familiar sigue cumpliendo los requisitos de edad, convivencia y dependencia. Y dos, si el número de hijos que computas es el que te corresponde ahora, no el del año pasado. Lo que no revises, lo revisará Hacienda por ti.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo único de solicitud. La deducción se aplica en tu declaración anual del IRPF y la condición se pierde cuando dejan de cumplirse los requisitos.
  • ✅ Requisitos clave: tres o más hijos o los supuestos equiparados; hijos solteros y menores de 21 años —o con discapacidad—, que convivan y dependan económicamente de ti.
  • 🌐 Dónde solicitarlo: la deducción se aplica en la declaración del IRPF en la sede de la Agencia Tributaria; el título de familia numerosa se gestiona ante la administración autonómica competente.
  • 💰 Importe o coste: el importe lo fija la normativa del IRPF y varía según la categoría; consúltalo actualizado en la sede de la AEAT (no detallado en la fuente oficial).
  • ⚠️ Error a evitar: seguir aplicando la deducción cuando ya no cumples los requisitos: Hacienda lo detecta en el cruce de datos y regulariza.

Subvenciones para pymes en Castellón: 4,5 millones de euros para modernizar 67 industrias de la Plana

La Generalitat ha concedido 4,5 millones de euros a 67 pymes industriales de la Plana Alta y la Plana Baixa. El dinero sale de la convocatoria Inpyme 2026, con ayudas de hasta 200.000 euros por empresa para modernizar instalaciones, incorporar tecnología y ganar competitividad.

La medida, canalizada por la Conselleria de Industria, Turismo, Innovación y Comercio, moviliza 15,6 millones de euros de inversión privada. Y sostiene 2.610 empleos y genera 79 puestos nuevos en las dos comarcas.

Conviene aclarar una cosa desde ya: son subvenciones, no préstamos. El dinero no se devuelve si la inversión se justifica en plazo. Esa es la diferencia clave frente a una línea de crédito o un aval bancario, donde sí toca pagar.

Las cifras de Inpyme 2026: cuánto se reparte y entre quién

Inpyme 2026 está dotada con 49,3 millones de euros para el conjunto de la Comunitat Valenciana, dentro de la Estrategia de Reindustrialización 2024-2028. De ese total, 4,5 millones de euros ya han llegado a 67 pymes de 18 municipios de las dos comarcas de Castellón.

Cada empresa puede recibir hasta 200.000 euros para modernizar su planta. El reparto por sectores deja una foto muy clara del tejido industrial de la provincia.

La cerámica se lleva casi uno de cada tres euros concedidos: el clúster de Castellón vuelve a marcar dónde está la musculatura industrial de la provincia.

Cerámica, hábitat y química: quién se lleva el grueso de las ayudas

La industria cerámica, el vidrio, la construcción industrializada y los materiales de construcción no metálicos concentran el mayor volumen: 17 empresas y 1,3 millones de euros.

ayudas modernización industrial

Le siguen el sector del hábitat, con siete pymes y 376.390,55 euros; la valorización de materiales, con cinco empresas y 336.211,26 euros; y la industria química, con cinco beneficiarias y 259.563,62 euros.

Las ayudas alcanzan a pymes de Almassora, Benicàssim, Borriol, Castelló de la Plana, Sant Joan de Moró, la Vall d’Alba, Torreblanca, Vilanova d’Alcolea, les Alqueries, Betxí, Burriana, Xilxes, Moncofa, Nules, Onda, la Vall d’Uixó, Vila-real, y la Vilavella.

El reparto confirma el peso de la cerámica y su industria auxiliar en la provincia, un sector con un fuerte efecto tractor sobre proveedores y servicios de todo tipo.

La consellera Marián Cano ha subrayado que el apoyo a la industria debe tener dimensión territorial: cada proyecto que se consolida en un municipio arrastra actividad, empleo y oportunidades para su entorno.

Aquí está la letra pequeña que más duele. El error habitual no es pedirlas mal, sino no justificar la inversión. Si no presentas las facturas y la memoria del proyecto dentro del plazo que fija la resolución, toca devolver el dinero. Con intereses.

Estos programas autonómicos suelen exigir tres cosas: estar al corriente de pagos con Hacienda y la Seguridad Social, ejecutar y justificar la inversión dentro de un plazo y mantener la actividad durante un tiempo mínimo tras cobrar. Los detalles concretos de Inpyme 2026 no vienen desglosados en la información publicada, así que conviene revisar las bases en la sede de la Generalitat antes de mover ficha.

Por qué esta convocatoria es un modelo que otras pymes pueden copiar

Esta no es una actuación aislada. Inpyme se apoya en la Estrategia de Reindustrialización 2024-2028 de la Comunitat Valenciana, y su mecánica —subvención por proyecto de inversión con un tope por empresa— es la que repiten buena parte de los programas autonómicos de modernización industrial. Para una pyme de otra comunidad, la lección es clara: el dinero no va a quien más factura, sino al mejor proyecto.

Los números lo confirman. Cada euro público moviliza aquí cerca de 3,5 euros de inversión privada. Ese efecto multiplicador es el argumento que esgrimen las administraciones para sostener estas líneas año tras año, y explica por qué la cerámica, con 1,3 millones, se lleva la mayor parte: es el sector con más capacidad de arrastre de la provincia.

¿La pega? El calendario. Estas ayudas se resuelven cuando el presupuesto correspondiente se agota. Quien no tiene la documentación lista en el momento de la apertura se queda fuera. Y el plazo no espera.

Para la próxima convocatoria, la recomendación práctica es tener ya perfilado el proyecto de inversión, el presupuesto del proveedor y el plan de mantenimiento de la inversión. Eso es lo que decide entre cobrar o mirar desde la barrera.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria Inpyme 2026 ya está resuelta; la fecha de la próxima edición no aparece detallada en la fuente oficial.
  • ✅ Requisitos clave: Ser pyme industrial con un proyecto de modernización, incorporación de tecnología o mejora de la competitividad.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Generalitat Valenciana, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Hasta 200.000 euros por empresa; es subvención a fondo perdido, no se devuelve si se justifica bien.
  • ⚠️ Error a evitar: No justificar la inversión dentro del plazo fijado, lo que obliga a devolver la ayuda con intereses.

La subida de los precios de los alimentos encarece el ‘food cost’ de bares: fresas, huevos y pescado lideran

La subida de precios de alimentos dispara el food cost de los bares: fresas, huevos y pescado fresco encabezan las alzas del último año.

No es una sensación de barra ni una excusa de proveedor. Las bayas frescas —fresas, frambuesas, arándanos—, los cítricos, las legumbres verdes, los huevos y el pescado, fresco o congelado, figuran entre los alimentos que más se han encarecido en España entre agosto de 2025 y agosto de 2026, con subidas que en algunos casos superan los dos dígitos.

Traducido al día a día de un negocio de hostelería, eso tiene un nombre: food cost. Es la parte de cada euro que facturas que se va en materia prima. Si esa porción crece y la carta no se toca, la subida se la come el margen. El food cost decide si el mes sale o no sale.

Qué se ha encarecido y qué peso tiene en tu carta

Las familias de producto que lideran las alzas tocan casi todas las partidas frescas de una carta de temporada:

  • Bayas frescas: fresas, fresones, frambuesas, arándanos, moras y grosellas.
  • Cítricos: naranjas, limones, limas, mandarinas, pomelos y derivados.
  • Legumbres verdes: judías y guisantes, habas, tirabeques, soja, pochas frescas y brotes de alfalfa.
  • Huevos.
  • Pescado fresco, refrigerado o congelado.

El peso real depende del negocio. Una cafetería de desayunos nota el huevo y la fruta cortada; una marisquería, el pescado; un bar de menú diario, las legumbres verdes y el cítrico de los aliños. Ahí está la primera trampa: no todos los productos suben igual ni al mismo ritmo. Tratar la subida como un bloque y aplicar un porcentaje plano a toda la carta es la forma más rápida de perder clientes en unos platos y dinero en otros.

Ninguna subida se combate con una sola decisión: se combate producto a producto, plato a plato y proveedor a proveedor.

Cómo reaccionar sin espantar al cliente ni comerte el margen

Aquí no hay una ayuda que pedir ni un plazo que cumplir. Hay decisiones. Y la primera es dejar de revisar la carta una vez al año: con productos que se mueven mes a mes, el escandallo caduca antes de que te des cuenta.

food cost bar restaurante

El escandallo es la ficha de coste de cada plato. Te dice cuánto pagas por los ingredientes, cuánto te queda al venderlo y si ese plato sigue teniendo sentido en la carta. Rehacerlo con los precios de este mes señala qué platos han dejado de ser rentables. Y no suele ser toda la carta. Casi siempre son tres o cuatro.

Después llega la parte incómoda: subir el precio de esos platos, ajustar el gramaje, cambiar la guarnición por producto de temporada o buscar otro proveedor para una partida concreta. La merma es la otra mitad del food cost: el producto que se estropea en la cámara ya está pagado y no se ha vendido. Se paga dos veces.

También ayuda comprar por temporada. Cuando la fresa está fuera de su mejor momento, el precio sube y la calidad baja; un postre con fruta de temporada sostiene mejor el margen que uno con fruta de importación. Y conviene mirar la evolución general de los precios, que puedes seguir en la estadística del INE, para no decidir con la sensación del último pedido.

Lo que no funciona es esperar. Los precios de la alimentación no se negocian en la barra del bar, pero tu carta sí.

El food cost no se arregla con una subida de carta al año

Los ciclos de precios altos en alimentación no se resuelven en un trimestre, y esta vez el movimiento alcanza a partidas muy concretas: huevo, pescado y fruta fresca. Ese detalle importa más de lo que parece, porque la subida castiga sobre todo a los negocios pequeños, que compran menos volumen y negocian con menos fuerza que una cadena.

Aun así, hay un límite que conviene asumir: no todo el alza se puede trasladar al cliente. En una calle con competencia a dos portales, subir el menú del día dos euros no es una decisión de costes, es una decisión comercial. Lo que sí está en manos del autónomo es la parte de dentro: merma, gramaje, rotación de producto, negociación con el proveedor y una carta ajustada a lo que de verdad se vende. Revisar los números cada mes llega antes que hacerlo en enero.

La rutina útil para las próximas semanas cabe en una hoja de cálculo: los cinco o seis productos que más pesan en tu escandallo, el precio de la última compra y el de la anterior. Con eso ya sabes dónde apretar. El contexto no se puede controlar. La carta, sí.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha de solicitud ni trámite asociado; los precios se actualizan cada mes en las estadísticas oficiales.
  • ✅ Requisitos clave: Afecta a bares, restaurantes, cafeterías y comercios pequeños que compren producto fresco, sea cual sea su facturación o plantilla.
  • 🌐 Dónde solicitarlo: No es una ayuda pública y no tiene sede electrónica; los datos se consultan en la web del INE y en la del Ministerio de Agricultura, Pesca y Alimentación.
  • 💰 Importe o coste: Sin importe de ayuda. El impacto depende del peso de cada producto en cada plato y no se detalla por producto en la información publicada.
  • ⚠️ Error a evitar: Recalcular la carta una vez al año y trasladar la subida a todos los platos por igual, sin mirar el escandallo.

Burbuja de la inteligencia artificial: por qué los inversores temen perder miles de millones

La burbuja de la inteligencia artificial ya tiene cifra: seis billones de dólares de inversión prevista hasta 2030. Goldman Sachs y JPMorgan firman la estimación. Los inversores firman la duda.

Claves de la operación

  • La inversión prevista hasta 2030: seis billones de dólares, según Goldman Sachs y JPMorgan, con una parte creciente financiada con deuda ajena a los balances.
  • Nvidia multiplica por siete su cotización en pleno ciclo, mientras Meta y Alphabet la duplican. OpenAI y Anthropic apenas facturan 100.000 millones al año.
  • Nueva York frena en seco los nuevos centros de datos y la Reserva Federal elevó los tipos al 3,75%-4%, el primer alza en tres años.

El agujero entre lo invertido y lo facturado

El cálculo que incomoda en las mesas no viene de un fondo bajista, sino de la Universidad de Columbia. Stijn Van Nieuwerburgh, profesor de Negocios, sostiene que el despliegue de la IA absorberá unos 10 billones de dólares entre 2025 y 2032 y que el sector tendrá que facturar 3,7 billones anuales en 2032 para entregar un rendimiento del 10%. En contexto: OpenAI y Anthropic juntas ingresan alrededor de 100.000 millones al año. La distancia entre ambas cifras no es un matiz. Es el núcleo del problema.

La cotización ha corrido mucho más rápido que la caja. Nvidia multiplicó su valor por siete desde el arranque del ciclo y Meta o Alphabet lo duplicaron. Los siete magníficos explican buena parte del crecimiento económico de Estados Unidos, y ahí está la paradoja: el país que mejor mide el fenómeno es también el más expuesto a que se desinfle.

Los propios protagonistas alimentan la desconfianza. OpenAI aparcó su salida a Bolsa, prevista para este mismo año, alegando motivos de seguridad. Sam Altman lo justificó ante Fortune con un argumento que suena a prudencia y también a coartada: no hay presión por cotizar. Dos días después, la prensa estadounidense situaba a la compañía negociando una ronda que la valoraría en dos billones de dólares. Anthropic prepara el debut bursátil más grande de la historia, por encima del que firmó SpaceX en junio.

Burry ha leído las advertencias como herramienta de mercado. El inversor que anticipó el crash de 2008 sostuvo en su cuenta de X que decir ‘somos tan geniales que esto podría volverse peligroso’ es pura expectación y sirve de cobertura para el estancamiento del crecimiento. Sobre el llamamiento a frenar el desarrollo, apostilló que la competencia se acerca y que frenar beneficia a los líderes actuales.

Una burbuja no se confirma hasta que pincha, y cuando eso ocurre ya no queda debate: solo balances que no cuadran.

Los tres requisitos clásicos de una burbuja concurren en el sector: valoraciones desacopladas de los ingresos, una mejora de productividad prometida que aún no se toca y un apalancamiento creciente. El ferrocarril, la radio e internet sobrevivieron a sus respectivas resacas, y la burbuja de las puntocom no fue la excepción. Terra y Netscape sí desaparecieron. Cada salto tecnológico deja ganadores y perdedores.

La deuda invisible que sostiene los centros de datos

La factura se está pagando con dinero prestado. Las compañías estadounidenses captaron 217.000 millones de dólares en los mercados de deuda el año pasado, según Morgan Stanley, y en lo que va de 2026 acumulan 445.000 millones. La previsión para el cierre del ejercicio ronda los 600.000 millones. El flujo de caja libre de Google llegó a entrar en negativo este año, algo que no ocurría desde su salida a Bolsa en 2004.

inversión IA

La parte más opaca es la financiación fuera de balance. El macrocentro Hyperion que Meta construye en Richland Parish (Luisiana) cuesta 30.000 millones de dólares y se articula con un alquiler a dos décadas: la compañía creó una sociedad conjunta con Blue Owl, se quedó con un 20% y dejó que el vehículo Beignet Investor asumiera la deuda. Hay unos 27.000 millones que ya no figuran en el balance de Meta. Goldman Sachs ha rastreado operaciones de este tipo por hasta 1,5 billones.

A esto se suma un entramado de acuerdos circulares. Amazon ha invertido 50.000 millones de dólares en OpenAI y a la vez le ha contratado computación por 100.000 millones. Nvidia se comprometió a inyectar otros 100.000 en 2025, con 30.000 adicionales posibles este año, mientras OpenAI gasta cientos de miles de millones en servicios de Oracle, Amazon y Microsoft, que son a su vez clientes de Nvidia. Sona Asset Management cifró en al menos 3,6 billones de dólares el total de estas conexiones.

Lo que la resaca de Terra enseñó y el mercado de la IA olvida

España ya escribió un capítulo de esta película. Terra Networks se dejó más del 90% de su capitalización entre 2000 y 2002, arrastrada por un modelo que confundía usuarios con ingresos. La lección no fue que internet no sirviera, sino que el mercado sobrevaloró la velocidad a la que llegaría la productividad. Hoy el espejo cotizado más cercano es otro: Cellnex, que levantó su imperio con infraestructura y deuda y lleva dos años vendiendo activos para recomponer el balance.

El frente regulatorio y macroeconómico añade presión. El estado de Nueva York ha impuesto una moratoria a la construcción de nuevos centros de datos y en Europa los gobiernos endurecen las exigencias por consumo de energía y agua, por el precio de la electricidad, el ruido, la contaminación y ahora los riesgos para la humanidad que airean las propias compañías. No hay un equivalente cotizado español con exposición directa al capex de la IA, y esa es la asimetría: aquí el riesgo llega por los proveedores y por la ubicación de los centros de datos.

La Reserva Federal aprobó esta misma semana la primera subida de tipos en tres años, hasta la horquilla del 3,75%-4%, y no descarta nuevos ajustes. Financiar un ciclo de inversión con deuda es una cosa; hacerlo con el precio del dinero al alza es otra. Daron Acemoglu, Nobel de Economía, resumió el detonante: si no hay mejoras de productividad, en algún momento la gente dejará de comprar IA como acto de fe.

Si el desplome llega, no será igual que el de 2000. Gita Gopinath, ex subdirectora gerente del FMI, calculó que una corrección de magnitud similar se llevaría 20 billones de dólares de la riqueza de los hogares estadounidenses, cerca del 70% del PIB del país. De momento nadie levanta el pie: la encuesta de gestores de Bank of America de septiembre constata que la confianza en el ciclo se mantiene, y UBS recuerda que reducir el ritmo no equivale a reducir la inversión. El informe de Columbia y la salida a Bolsa de Anthropic serán los próximos termómetros.

Televisores espía: tu smart TV graba audio y LG reabre la alerta de privacidad

La privacidad de los televisores espía vuelve al debate tras un vídeo viral, y ya no apunta solo a LG. Un trabajo de más de dos horas sostiene que los televisores de la firma coreana graban audio incluso cuando parecen apagados, registran todo lo que se ve y pueden ser vulnerados desde fuera. La respuesta apresurada de la compañía no ha calmado los ánimos.

Claves de la operación

  • El vídeo que ha reabierto el caso. Un trabajo de dos horas y cuarto del canal Gamers Nexus acusa a LG de grabar y almacenar audio con el televisor aparentemente apagado, de rastrear lo que se ve y de dejar la puerta abierta a un acceso remoto no autorizado.
  • El problema no es exclusivo de LG. Según el análisis publicado por The Verge, muchas de las preocupaciones centrales son reales y afectan al conjunto del sector, más allá del fabricante coreano.
  • La factura para el usuario español. La AEPD es la autoridad competente para reclamar y el RGPD exige un consentimiento informado que, en la práctica, queda enterrado en los menús del aparato.

El vídeo de dos horas que ha puesto a LG contra las cuerdas

El material de dos horas y cuarto apunta a tres frentes: captación de audio en segundo plano, seguimiento del consumo audiovisual y una superficie de ataque suficiente para convertir el aparato en un dispositivo de vigilancia encubierta. Parte de las afirmaciones se apoyan en suposiciones más que en pruebas cerradas. Entre los usuarios de LG, la reacción ha sido de enfado abierto y la nota aclaratoria de la compañía no ha desactivado la polémica.

Lo incómodo no es la técnica, sino la opacidad con la que se activa. El usuario medio no sabe qué micrófonos siguen escuchando en modo de espera ni qué parte de esa información sale del aparato hacia servidores de terceros. Las opciones para desactivar el rastreo existen, pero viven enterradas en menús de de configuración con nombres que no invitan a encontrarlas. Nadie leyó aquello.

La acusación tampoco es un asunto exclusivo de la marca coreana. El núcleo del problema es real y transversal a toda la industria, tal y como recoge el análisis de The Verge, aunque el vídeo que ha encendido la mecha ponga el foco en un solo fabricante. De fondo aparece un sector que lleva años convirtiendo el salón en una fuente de datos sin que el comprador acabe de enterarse.

Del ACR a la publicidad segmentada: nadie quiere desconectar el micrófono

smart TV privacidad

El modelo de negocio explica la resistencia. La publicidad en televisión conectada se ha revalorizado porque permite segmentar audiencias con una precisión que la emisión lineal nunca alcanzó. La publicidad conectada se paga más cara por cada impresión segmentada y ese sobreprecio sostiene buena parte del margen del fabricante. En España, operadoras como Telefónica y grupos audiovisuales pujan por el mismo mercado, aunque su exposición al escrutinio sea menor que la de quien controla el sistema operativo del aparato.

Una smart TV no se paga con el precio de la caja, sino con cada minuto de atención que logra convertir en dato vendible.

Hay un detalle que suele pasarse por alto: el sistema operativo es la pieza clave. webOS en LG, Tizen en Samsung, Google TV, Fire TV o Roku concentran la relación con el usuario y deciden qué se mide y qué se transmite. Quien domina el sistema operativo domina la medición de la audiencia. Y esa medición es hoy el activo más valioso de la categoría, hasta el punto de que el hardware se ha convertido en la puerta de entrada a un negocio de datos que no aparece en la etiqueta del precio. Poca broma.

Lo que la AEPD y el RGPD exigen a tu smart TV

En España, la Agencia Española de Protección de Datos es la autoridad competente para atender cualquier reclamación sobre el tratamiento de datos personales en un televisor conectado. El marco europeo exige una base jurídica clara y un consentimiento informado. El problema es que ese consentimiento se recaba en menús largos, cambiantes entre versiones y redactados en un lenguaje que casi nadie lee. Costumbre, más que consentimiento.

La televisión inteligente dejó de ser un aparato de consumo para convertirse en un terminal de captación de datos con pantalla. La consecuencia práctica es sencilla: conviene revisar los ajustes de privacidad, desactivar el reconocimiento automático de contenido cuando no se use y comprobar qué micrófonos permanecen activos. Poco glamuroso, pero más útil que cualquier comunicado. El salón escucha.

El dato del salón: por qué el sector no va a renunciar a él

El precedente más citado es la sanción que la Comisión Federal de Comercio de Estados Unidos impuso a Vizio en 2017 por rastrear los hábitos de visionado de sus usuarios sin consentimiento informado, con una multa de 2,2 millones de dólares. Entonces se discutió si aquello era un caso aislado. Nueve años después, el foco ha saltado al conjunto de la industria y vuelve a estar en la letra pequeña de los sistemas operativos, que es donde se decide qué se envía y qué se queda dentro.

Para LG el golpe llega en un momento delicado. Su división de pantallas lleva tiempo compitiendo con fabricantes chinos como TCL y Hisense, que han estrechado márgenes con precios más agresivos, y la publicidad servida desde el propio sistema operativo funciona como colchón de rentabilidad. Renunciar al rastreo toca la cuenta de resultados, no solo la imagen. Ese es el motivo por el que las respuestas del sector suelen llegar en forma de nota aclaratoria y no de cambio de producto.

La presión regulatoria europea apunta en la misma dirección. Bruselas ya ha demostrado que está dispuesta a intervenir sobre los modelos de negocio que dependen del dato personal, y el hogar conectado es la siguiente frontera evidente. Mientras tanto, el usuario sigue pagando dos veces: con el precio del aparato y con la información que cede sin haberla leído. El próximo movimiento relevante será la respuesta formal de LG a las peticiones de transparencia y las actualizaciones de firmware que anuncien sus competidores. Ahí se verá si el debate deja algo tangible o se queda en un episodio más de indignación digital.

Bolsa francesa: oportunidad de inversión en 2026 tras ser la más bajista de Europa

0

Bolsa francesa y oportunidad son dos conceptos que no han ido juntos en 2026. El consenso de Bloomberg otorga al CAC 40 un potencial del 20,7% a doce meses, el mayor de todas las grandes plazas europeas. La paradoja tiene su lógica: el índice galo acumula una caída del 1% en el año y es el único de los grandes referentes del continente en terreno negativo.

El resto de bolsas europeas firman un ejercicio notable. El FTSE MIB italiano sube un 15%, el IBEX 35 un 13% y el FTSE 100 británico se anota en torno a un 7%. El Stoxx 600 escala un 7% y el Eurostoxx 50 un 7,7%. Solo el DAX alemán se queda cerca del CAC 40, con un 3%.

El CAC 40 cae un 1% mientras el IBEX 35 sube un 13%

La brecha entre París y Madrid es la más elocuente del ejercicio. El IBEX 35 acumula una subida del 13% y el consenso le asigna un recorrido adicional del 7,9% para los próximos doce meses. El CAC 40, en cambio, arrastra un descenso del 1% y lidera el ránking de potencial: los analistas le ven un 20,7% de recorrido, por delante del 18% del DAX, el 14,6% del FTSE 100 y el 13,3% del FTSE MIB.

El castigo no nace de los beneficios, sino de la prima de riesgo que el mercado exige a todo lo francés. El bono galo a diez años se sitúa en el 4,4% de rentabilidad, máximos desde 2008, por encima del 4% que ofrece el bono español. El Ministerio de Finanzas reconoce en sus propios informes un déficit cercano al 7% del PIB en 2030 y la necesidad de captar 126.000 millones de euros en cuatro años solo para estabilizar la deuda.

‘De los 21 países de la zona euro, ninguno, ni siquiera Grecia o Bulgaria, se financia tan caro como Francia en este vencimiento’, resume Enguerrand Artaz, estratega de La Financière de l’Échiquier. La frase, recogida por El Economista, explica mejor que cualquier gráfico el castigo de la renta variable gala: el problema es el país, no las empresas.

Francia paga hoy más que Grecia por financiarse a diez años, y ese diferencial es el que explica el descuento del CAC 40 frente al resto de Europa.

El segundo lastre es sectorial. El lujo pesa alrededor de un 30% del índice a través de LVMH, Hermès, Kering, L’Oréal y EssilorLuxottica, y es el bloque que más corrige en 2026. EssilorLuxottica, que capitaliza más de 65.000 millones de euros, cae cerca de un 50% en lo que va de año; LVMH y Hermès retroceden en torno a un 40%, y Kering cede más del 20%.

Las firmas más castigadas del CAC 40 son las que menos dependen de Francia: el mercado penaliza la sede, no el origen de las ventas.

Por qué el lujo arrastra a la bolsa francesa pese a su exposición exterior

CAC 40 2026

Tres factores explican el desplome del lujo francés. El consumo chino se enfrió desde 2023, los aranceles de la administración Trump encarecieron el acceso al mercado estadounidense y la guerra en Irán añadió una capa de incertidumbre geopolítica. El resultado es una corrección que dura ya tres ejercicios y que no responde a un problema de márgenes.

La exposición real de estas compañías contradice el relato. LVMH obtiene de Estados Unidos hasta un 25% de su negocio y de China un 17,6%. EssilorLuxottica se expone al mercado norteamericano un 42,3% y solo un 4,7% a su país de origen. L’Oréal factura un 23,8% en Estados Unidos y un 18,5% en China. Airbus depende un 15% de EE.UU. y un 2,4% de Francia; STMicroelectronics, apenas un 0,9% del mercado francés, con Singapur (55,6%) y Suiza (25%) como plazas principales.

La paradoja francesa: empresas globales, parálisis política local

Aquí está el punto que separa la oportunidad real del simple rebote estadístico. Francia encara los últimos meses antes de las elecciones presidenciales de abril de 2027 con una Asamblea fragmentada, incapaz de tramitar los Presupuestos, y con Marine Le Pen al alza en los sondeos de intención de voto. No es un escenario de riesgo país clásico, pero se le parece bastante.

En mi lectura, el mercado descuenta dos cosas a la vez: un riesgo político que puede diluirse y un deterioro del consumo de lujo que puede ser estructural. La primera es reversible. La segunda, mucho menos. EssilorLuxottica cayendo un 50% en un solo ejercicio no es un accidente de valoración; es un reprecio de la demanda china y del coste arancelario en el mercado que más aporta a su cuenta de resultados.

La mayoría de los analistas apuesta, sin embargo, por la reversión. El CAC 40 es el segundo índice europeo por número de recomendaciones de compra, con 21 compañías señaladas frente a las 22 del DAX, ambos integrados por 40 valores. El detalle importa: no están diciendo que la economía francesa vaya bien, sino que las compañías valen más que su cotización.

Para el inversor español, la comparación es incómoda. El IBEX 35 ha rentado un 13% en 2026, pero el consenso solo le concede un 7,9% adicional a doce meses, el más bajo de las grandes plazas europeas. Quien rote hacia Francia lo hará por valoración relativa, no por momentum.

Hay un precedente incómodo. España pagó durante años una prima de riesgo superior a la francesa y hoy ocurre lo contrario: el bono español rinde un 4% y el galo un 4,4%. Esa inversión no se corrige con un buen trimestre, sino con una senda fiscal creíble.

El riesgo que menos se discute es la propia narrativa del consenso: el 20,7% de potencial asume que el diferencial de financiación se estrecha y que el lujo estabiliza ventas en China. Si falla alguna de las dos piezas, el recorrido se convierte en trampa de valor. Las pruebas llegan en octubre de 2026, con la temporada de resultados del tercer trimestre, y con el debate presupuestario en la Asamblea.

Veredicto Merca2

Cotización al cierre o apertura: El CAC 40 acumula una caída del 1% en 2026 y es el único gran índice europeo en negativo, frente al 13% que gana el IBEX 35, el 15% del FTSE MIB y el 7,7% del Eurostoxx 50.

Clave técnica: El consenso otorga al índice francés un recorrido del 20,7% a doce meses, el mayor de Europa. El catalizador está en el bono galo a diez años: mientras siga en el 4,4%, por encima del 4% español, la prima política seguirá pesando en la cotización.

Apunte macro: Francia necesita captar 126.000 millones de euros en cuatro años para estabilizar una deuda con déficit cercano al 7% del PIB en 2030. En el mercado secundario el bono galo paga un 4,4% a diez años, cuatro décimas más que el español, una inversión histórica entre ambos emisores.

Tesla desbloquea su gigafactoría solar de 10.100 millones de dólares en Texas con el aval fiscal de Lamar CISD

El consejo escolar de Lamar CISD ha aprobado por 7-0 los incentivos fiscales que desatascan Project Crystal Sun, la gigafactoría solar de Tesla en Texas: 10.100 millones de dólares y 1.234 hectáreas.

La votación fue unánime: 7-0 en la junta de trustees del Lamar Consolidated Independent School District, el distrito escolar del área de Houston. El expediente, bautizado Project Crystal Sun, lo preparó la consultora Kroll y se firmó el 22 de julio de 2026. Es el primer filtro serio que supera el proyecto: sin el aval del distrito, Tesla no consigue la limitación de valoración que exige la ley estatal de incentivos fiscales.

El emplazamiento previsto abarca 1.234 hectáreas cerca de Richmond, en el condado de Fort Bend, al suroeste de Houston. La valoración declarada asciende a 10.100 millones de dólares y, si se ejecuta como figura sobre el papel, sería la mayor inversión industrial que Tesla ha propuesto por escrito.

Diez mil millones y una fábrica vertical: qué se construye en Fort Bend

Vamos al desglose del capital. De esos 10.100 millones, 1.500 millones corresponden a propiedad inmobiliaria y 8.600 millones a maquinaria y bienes de equipo. Ese segundo bloque es el que revela la naturaleza del proyecto: una línea de ensamblaje de módulos con células importadas se monta con una fracción de ese dinero, y aquí se habla de fabricar la célula.

El listado de equipos presentado con la solicitud incluye maquinaria para estirado de lingotes de silicio, corte de wáfers, recubrimiento químico, metalización, líneas de impresión, salas limpias y manejo automatizado de materiales. Es una cadena integrada verticalmente, del lingote al módulo. El contraste con el parque industrial estadounidense es notable: a comienzos de 2026, EEUU sumaba unos 60 GW de capacidad de fabricación de módulos, pero menos de 15 GW de células. El eslabón que aporta margen y control tecnológico es justo el que falta, tal y como se reparte la cadena de valor fotovoltaica.

La diferencia entre ensamblar un módulo e integrar la cadena entera del silicio es la diferencia entre participar en la transición energética y liderarla.

En empleo, Tesla proyecta 9.712 puestos permanentes a plena capacidad y 1.147 en el pico de la obra, con un calendario de construcción que se extiende hasta 2028 y el arranque de la producción comercial fijado para el primer trimestre de 2029. Del volumen anual en gigavatios no hay cifra: el expediente no lo detalla.

Una aprobación fiscal no es una fábrica en marcha; es una casilla marcada en un calendario que se mide en años, no en trimestres.

El análisis de impacto económico adjunto al expediente estima que el proyecto completo aportaría 107.000 millones de dólares al PIB de Texas y 6.400 millones en impuestos estatales y locales en un horizonte de 38 años. Son cifras modeladas, no contabilidad cerrada, y conviene leerlas como lo que son.

La letra pequeña del JETI: exención de 2029 a 2038 y una sede rival sin descartar

Lo que el distrito escolar concede a Tesla es una limitación temporal de la valoración al amparo de la ley estatal JETI (Jobs, Energy, Technology and Innovation Act): diez años de tope al valor taxable de los bienes elegibles para el mantenimiento y las operaciones del distrito, de 2029 a 2038. No es una subvención directa, sino un freno al recibo de la contribución escolar, y era un requisito de localización que Tesla había puesto por escrito en su solicitud.

fábrica células solares Texas

Nada está cerrado en firme. Tesla reconoce en la documentación que evalúa otra ubicación fuera de Texas, sin nombrarla, y que la obtención de incentivos locales pesa en la decisión final. Traducido: el aval de Lamar CISD habilita el proyecto, pero no lo garantiza, y cualquier lectura en clave de fábrica confirmada va por delante del dato.

📊 Impacto ecológico en cifras

  • Inversión comprometida: 10.100 millones de dólares, con 8.600 millones destinados a maquinaria y 1.500 millones a suelo e inmuebles.
  • Superficie: 1.234 hectáreas en el condado de Fort Bend, al suroeste de Houston.
  • Empleo: 9.712 puestos permanentes a plena capacidad y 1.147 en el pico de la construcción.
  • Capacidad anual: no detallada en el expediente presentado ante el distrito escolar; los analistas la vinculan al objetivo de 100 GW anuales que Tesla mantiene para EEUU.

Ese objetivo de 100 GW anuales de fabricación solar doméstica sitúa la pieza en su escala real. Los 10.100 millones no son un proyecto aislado, sino la hipótesis de que alguien reconstruya desde cero una cadena que el país externalizó hace décadas. El expediente, por ahora, solo confirma intención, presupuesto y suelo.

El eslabón que falta: por qué la célula decide la partida

Estados Unidos ha engordado su capacidad solar por la vía fácil: importar células y ensamblar módulos. Buena parte de la industria han optado por ese atajo, y el resultado es un país con unos 60 GW de módulos frente a menos de 15 GW de células. Project Crystal Sun ataca justo ese punto débil, y no lo hace en solitario: la propia Tesla lo enmarca en una ambición declarada por su cúpula de construir capacidad masiva de suministro solar en suelo estadounidense.

Conviene aplicar aquí el criterio de la casa: distinguir capacidad anunciada de capacidad operativa. A fecha de hoy no hay una sola oblea cortada en Fort Bend, no existe cifra de gigavatios en el expediente y la sede compite con una alternativa fuera del estado. El aval del distrito escolar es condición necesaria, no suficiente. Los 9.712 empleos y el arranque en el primer trimestre de 2029 son proyecciones sobre el papel, con un calendario que aún debe atravesar permisos, financiación y ejecución industrial.

Para la industria europea, el movimiento tiene lectura directa. Si EEUU reconstruye célula y wáfer en casa, el mercado global de componentes se estrecha y los precios de referencia dejan de fijarse solo en Asia. Las plantas europeas que compran célula fuera compiten entonces contra un rival con cadena propia y con energía abundante en Texas.

El efecto dominó llega al comprador final. Más capacidad de célula en EEUU presiona a la baja el precio del módulo y, con él, el coste del kilovatio instalado para hogares y empresas. Es el mismo mecanismo que ha abaratado la fotovoltaica durante la última década, solo que esta vez la fábrica está dentro de casa.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 10.100 millones de dólares movilizados hacia fabricación solar en EEUU y 9.712 empleos industriales proyectados a plena capacidad.
  • Modelo que cambia: el ensamblaje de módulos con célula importada deja de ser la norma y cede terreno a la cadena integrada, del lingote al panel.
  • Para las próximas generaciones: cada gigavatio de célula fabricado en destino reduce la dependencia de cadenas globales frágiles y abarata la energía que heredarán.

OpenAI diseña su primer chip IA con Broadcom en 20 meses usando su propia IA

OpenAI ha pasado del concepto al silicio en menos de 20 meses con su primer chip IA, ‘Jalapeño’. La compañía de Sam Altman lo ha desarrollado junto a la estadounidense Broadcom y con un equipo que, de media, no llegó al centenar de ingenieros.

Claves de la operación

  • Menos de 20 meses del plano al silicio. Del diseño arquitectónico a la fabricación transcurrieron nueve meses, con menos de 100 personas implicadas de media durante todo el proyecto.
  • OpenAI golpea a Nvidia por el flanco de la latencia. Jalapeño recorta el tiempo de respuesta extremo a extremo hasta 3,6 veces frente a la GB300 y con menor consumo energético, según los datos que publica la propia compañía.
  • La fabricación se queda en TSMC. El chip sale de las plantas taiwanesas, lo que deja a Europa y al PERTE Chip español al margen del tramo más crítico de la cadena.

El anuncio oficial llegó el 24 de junio de 2026, y desde entonces el sector pregunta cómo se ha diseñado tan rápido. Buena parte del trabajo de front-end la hizo su propia IA, una respuesta que incomoda a media industria.

Menos de 100 ingenieros y una IA: el pulso por acelerar el diseño

Entre las dos compañías el reparto fue quirúrgico. OpenAI asumió el diseño de sistema y Broadcom, la parte física del componente. La IA aceleró la fase de escritura de código del chip, apoyándose en herramientas como XLS. Richard Ho, vicepresidente de hardware de OpenAI, lo resume sin aspavientos: ‘los modelos están dando superpoderes a nuestros ingenieros’.

El back-end siguió siendo territorio de Broadcom y de ingenieros humanos. Ahí la aportación de los modelos fue mucho más discreta, y Chris Leary, de OpenAI, da la explicación técnica: ‘a la IA se le daba mucho mejor lo que parecía software. XLS en cierto modo se parece a software, así que se benefició de eso’.

Conviene retener el matiz, porque la tentación de vender la noticia como una automatización total es alta. Ho advierte de que el mensaje no es que cualquiera pueda diseñar un acelerador con Codex, sino que un grupo reducido y muy especializado comprime calendarios con ayuda de modelos internos.

Diseñar silicio sigue siendo un oficio de especialistas: la IA comprime los plazos, pero no firma el plano.

En prestaciones, Jalapeño alcanza 13,4 petaflops de cómputo en 4 bits y 232 gigabytes de la memoria más avanzada disponible, conectada a 15,4 terabytes por segundo. La latencia de extremo a extremo cae hasta 3,6 veces frente a la GB300, el chip de Nvidia del que hoy depende OpenAI, y lo hace con menor gasto energético, según los datos que publica la propia compañía.

La factura que Nvidia empieza a temer

La lectura competitiva del movimiento es evidente. Google, Microsoft y Amazon ya diseñan sus propios aceleradores: la TPU en el caso del primero, Maia en el segundo. Todos persiguen lo mismo, depender menos y negociar mejor. Lo diferencial en el caso de OpenAI ha sido el calendario, no la ambición.

Broadcom sale reforzada como el gran socio industrial de la IA. Su negocio de semiconductores personalizados se consolida justo cuando el gasto en centros de datos se dispara, y el acuerdo con OpenAI se extiende a varios años vista.

Sobre Nvidia, conviene no confundir un primer chip con una sustitución. Su ventaja no está solo en el silicio: está en CUDA, el ecosistema que ata a los desarrolladores desde hace más de una década. Migrar cargas de entrenamiento a una arquitectura nueva exige reescribir buena parte de la pila técnica, y eso no se hace en un trimestre.

Broadcom

Europa y España, en la cola de la carrera del silicio

El capítulo que menos se ha contado es el europeo. El chip se fabrica en TSMC, en Taiwán, y el diseño se concentra en California. Europa diseña poco y fabrica menos, y el PERTE Chip aprobado en 2022, con más de 12.000 millones de euros de inversión pública comprometida, todavía no ha dado un acelerador de IA comparable. El plan ataca el empaquetado y la fabricación madura, no la vanguardia.

Tampoco en el IBEX 35 hay un proyecto equivalente. Indra, el nombre que más se ha acercado a la narrativa de la soberanía tecnológica española, concentra su esfuerzo en defensa, ciberseguridad, y control del tráfico aéreo, no en silicio para inteligencia artificial. La comparación con OpenAI y Broadcom no es de escala, sino de naturaleza: aquí no existen equipos de diseño de aceleradores.

El riesgo de la narrativa aceleracionista es doble. Primero, la dependencia: OpenAI traslada su exposición de Nvidia a Broadcom y a Taiwán, en plena tensión geopolítica en el estrecho. Segundo, la medición: un chip que funciona en laboratorio y en pruebas internas no equivale a un parque de servidores a plena carga.

Nos llama la atención que la industria lea este anuncio como el principio del fin del dominio de Nvidia, cuando lo que hay sobre la mesa es una primera generación. El despliegue a gran escala será la prueba real, y la compañía lo sitúa a varios años vista. Ahí se verá si el atajo de la IA aguanta una segunda vuelta con un silicio más complejo.

Índice SOX: soporte clave en 10.000-10.200 puntos que marca el suelo del sector chips

0

El índice SOX afronta su prueba más exigente del año en el soporte de los 10.000-10.200 puntos. Hasta ahí ha llegado el termómetro de la revolución de la inteligencia artificial después de una semana de nervios y en esa franja se decide si el sector de semiconductores reconstruye suelo o sigue drenando las subidas de los últimos meses.

La lectura técnica que maneja el mercado sitúa en ese rango un soporte creciente y la media de 200 sesiones. Dos referencias que rara vez confluyen y que, cuando lo hacen, suelen ordenar el debate entre comprar la corrección o esperar un último latigazo antes de dar por cimentado el suelo.

Una corrección del 6% que reabre el debate sobre la IA

El detonante llegó el lunes. El índice SOX se dejaba cerca de un 6% en una sola sesión y devolvía el miedo al parqué tecnológico. No hubo detrás un mal dato de resultados ni un guidance decepcionante, sino algo más difuso: el supuesto freno de la inteligencia artificial ante la amenaza que puede representar en términos de seguridad.

En paralelo, la Reserva Federal elevó los tipos hasta el 4% el miércoles. Una política monetaria más restrictiva y un relato incómodo sobre la IA bastaron para que el selectivo de los chips pasara de héroe a sospechoso en apenas tres sesiones.

Conviene poner el movimiento en contexto antes de sacar conclusiones apresuradas. El SOX llegó a dispararse un 107% desde los mínimos de marzo en menos de tres meses. Una subida de esa magnitud no se digiere de un día para otro. En julio, de hecho, el índice estuvo más abajo que ahora y lo hizo con mucho menos ruido mediático.

Una revalorización del 107% en tres meses no se corrige sin volatilidad: el movimiento del SOX ordena el exceso antes de decidir si el suelo aguanta.

La duda, ahora, es si estamos ante un tropiezo puntual o ante el primer aviso serio de que el ciclo de la IA ha tocado techo. Para responderla conviene mirar los soportes concretos que vigilan los gestores en los grandes nombres del sector, porque ahí se juega el dinero de verdad.

Los soportes que vigilan los gestores, valor por valor

semiconductores bolsa

El mapa de soportes que siguen los gestores arroja referencias concretas para cada uno de los grandes nombres del sector de chips.

  • ASML, el gigante europeo que fabrica las máquinas con las que se producen los chips, tiene su principal zona de control en los 1.300 euros. Ese nivel coincide con los altos de enero, febrero y abril y con la parte superior del antiguo canal alcista de largo plazo.
  • Analog Devices presenta un soporte prometedor en el rango de los 327-340 dólares, en línea con el hueco alcista de principios de abril.
  • Marvell Technology tiene su referencia más clara en los mínimos de julio, en los 163 dólares, y por debajo, más relevante aún, en la franja de los 140-150 dólares.
  • Intel encuentra su gran zona de control entre los 66 y los 80 dólares, con el punto de mira en los 74 dólares.
  • ARM Holdings activó señal de compra a finales de abril y llegó a los 452 dólares en junio. Un retroceso hacia los 185-190 dólares encajaría dentro del típico retest.
  • Taiwan Semiconductor tiene su zona a vigilar en los 373-380 dólares, los mínimos del verano y la media de 200 sesiones.
  • AMD volvería a ponerse interesante en los 450 dólares.
  • Nvidia mantiene el orden mientras respete los 190 dólares. Perderlos sería mala noticia para el conjunto del sector.
  • Broadcom cotiza casi plano en el año frente a las ganancias superiores al 60% del índice SOX, lo que sugiere un riesgo de caídas adicionales bastante limitado.

Un suelo técnico en medio de un relato incómodo

Hay que reconocer una cosa: el mercado lleva meses sosteniendo el sector de semiconductores sobre una narrativa imbatible, la de la inteligencia artificial como motor de un nuevo ciclo inversor. Esa narrativa ha funcionado mientras las cifras la respaldaban, pero la primera duda seria sobre su seguridad ha bastado para sacudir al índice más representativo del sector. A mi juicio, no estamos ante el final del ciclo, sino ante una prueba de madurez.

Los precedentes ayudan a leer el momento. En marzo, cuando muchos daban por agotado el rebote, el SOX firmó una remontada del 107% que dejó a los escépticos sin argumentos. La diferencia es que ahora concurre un elemento de política monetaria que antes no estaba sobre la mesa: la Fed ha vuelto a subir los tipos, hasta el 4%, y eso tensiona la valoración de un sector que cotiza a múltiplos exigentes.

El riesgo real no está en un nivel técnico concreto, sino en el relato. Si las grandes tecnológicas empiezan a reconocer en sus próximas presentaciones un freno de la inversión en IA por motivos regulatorios o de seguridad, el soporte de los 10.000-10.200 puntos se convertirá en un trampolín hacia el suelo definitivo o en una puerta giratoria hacia cotas más bajas. Broadcom ofrece una pista valiosa: el castigo ya está descontado en algunos nombres y eso limita el margen de caída del conjunto.

Para el inversor español, la lectura es doble. El apetito por riesgo en renta variable global se decide en buena medida en este rincón del mercado, y las caídas del SOX suelen contagiar a las bolsas europeas. Valores nacionales con exposición indirecta al ciclo tecnológico seguirán mirando de reojo a este soporte. La próxima cita relevante serán los resultados del tercer trimestre, ya en octubre.

Veredicto Merca2

Cotización al cierre o apertura: El índice SOX cerró la semana con una revalorización superior al 60% en el conjunto del año, aunque el susto del lunes se saldó con una caída cercana al 6% en una sola sesión.

Clave técnica: El soporte de los 10.000-10.200 puntos coincide con la media de 200 sesiones y con un soporte creciente. Nvidia, en 190 dólares, es el termómetro a seguir: perderlos arrastraría al conjunto del sector.

Apunte macro: La Reserva Federal elevó los tipos al 4% esta semana, un endurecimiento que tensiona la valoración de los valores de crecimiento. El apetito por riesgo global, del que depende el IBEX, pasa hoy por la evolución de este soporte.

Publicidad