Canarias seduce en Japón a una decena de empresas para invertir en videojuegos

El Gobierno de Canarias cierra su misión en Japón con una decena de firmas del videojuego interesadas en invertir. La expedición, coordinada por Proexca, vuelve con una cartera de contactos que el Ejecutivo autonómico quiere convertir en proyectos concretos en los próximos meses.

La visita a Tokio no ha sido un viaje de cortesía. Las compañías niponas que se han acercado al stand canario buscan suelo europeo, incentivos fiscales y talento disponible para coproducir y encargar desarrollos con sello isleño. Ese es el argumento que el archipiélago lleva tiempo vendiendo: un territorio con régimen económico y fiscal propio y un ecosistema digital en fase de consolidación.

Diez estudios japoneses y una misión inversa en preparación

Según Radio Faro del Noroeste, una decena de empresas japonesas del sector ha mostrado interés firme en instalarse o colaborar con estudios radicados en Canarias. La cifra no es definitiva ni implica compromisos cerrados, pero sí marca un cambio de tono respecto a ediciones anteriores de la feria.

Proexca, la sociedad pública de fomento económico del Gobierno de Canarias, ya trabaja en la llamada misión inversa. El objetivo es traer a esos estudios a las islas para que conozcan de primera mano las ventajas fiscales, la conectividad y el coste operativo. El régimen económico y fiscal, con la Zona Especial Canaria como bandera, permite tributar a tipos reducidos a las compañías que se instalan. La agencia autonómica ha situado el videojuego entre sus sectores prioritarios.

El encargo y la coproducción son las dos vías que más interés despiertan. No se trata solo de que las firmas niponas abran una delegación en el archipiélago, sino de que repartan trabajo entre los estudios locales. Ese modelo, más realista a corto plazo, permite que el tejido canario crezca sin depender de grandes inversiones iniciales.

Canarias no compite por atraer una gran sede, sino por captar la parte de la producción que Japón necesita subcontratar fuera de casa.

A este panorama se suma la Fundación de la UD Las Palmas, presente en el Tokyo Game Show 2026. La entidad aprovecha su marca deportiva para tender puentes con el sector del videojuego, un terreno donde los clubes de fútbol llevan años buscando ingresos más allá del estadio.

El escaparate del Tokyo Game Show y el radar inversor

El Tokyo Game Show 2026 funciona como la plataforma donde se cierran buena parte de estos contactos. La feria reúne a los principales editores asiáticos y a un número creciente de delegaciones regionales que compite por la misma atención. Canarias ha jugado esa carta como región invitada, con un mensaje muy concreto: aquí se puede producir para Europa con costes competitivos.

Las fuentes consultadas insisten en que el interés es real, aunque el proceso será lento. La industria digital sitúa al archipiélago en su radar, pero el salto del interés a la inversión efectiva depende de factores que ninguna misión resuelve por sí sola: fiscalidad estable, vuelos directos y una bolsa de perfiles técnicos suficiente.
inversión japonesa Canarias

De hecho, el cuello de botella del sector no es el dinero, sino el talento. Los estudios japoneses consultan cada vez más cuántos programadores, artistas técnicos y diseñadores pueden contratar en destino. Sin una cantera propia, la coproducción se queda en encargos puntuales y no arraiga.

Canarias busca su hueco en una industria que ya no es un juego

El videojuego dejó de ser un entretenimiento menor hace años. En España factura más que el cine y la música juntos, aunque su estructura sigue muy concentrada en Madrid y Barcelona. Ese mapa es una oportunidad para una región periférica que necesita diversificar su economía más allá del turismo y la construcción. En un negocio digital, la distancia física pesa menos que en el turismo; Canarias lleva tiempo intentándolo con el audiovisual y la tecnología, y el videojuego es la extensión lógica de ese esfuerzo.

Hay un precedente que conviene mirar. Otras comunidades llevan años peleando por el mismo pastel con presupuestos mayores y ferias propias. Canarias no va a ganar por tamaño, sino por especialización: menos proyectos, mejor atendidos, y un discurso fiscal que el resto de España no puede replicar. Ahí está su verdadera ventaja competitiva.

Aquí conviene no caer en el triunfalismo. Una misión comercial genera titulares, no puestos de trabajo. Las diez empresas interesadas pueden quedar en una sola y, aun así, el viaje habría valido la pena si sirve para construir una relación duradera. El riesgo real es el de siempre: anunciar el interés y olvidar el seguimiento hasta que la siguiente misión vuelva a empezar de cero.

El régimen económico y fiscal de Canarias es una ventaja, pero también un reclamo que no basta por sí solo. Lo que decidirá el resultado es si el ecosistema local consigue retener a los perfiles que forma y si Proexca mantiene la presión más allá de la foto. La próxima prueba será la misión inversa: si los estudios japoneses aterrizan en las islas con proyectos sobre la mesa, hablaremos de otra cosa.
Pierre Fabre elige España: país piloto para lanzar Même en todo el mundo

Pierre Fabre ha elegido España como mercado piloto para el lanzamiento internacional de Même. La marca de cosmética oncológica del grupo farmacéutico francés desembarcará el próximo mes de octubre en las farmacias españolas y en El Corte Inglés con 74 referencias y seis categorías de producto.

Même nació en 2016 de la mano de Juliette Couturier y Judith Levy, a partir de una experiencia personal con el cáncer. Desde entonces diseña cuidado facial y corporal para pacientes oncológicos y para pieles sensibles y reactivas, un nicho que hasta hace poco apenas tenía respuesta comercial estructurada. Lo que empezó como un proyecto casi artesanal ha terminado dentro de uno de los mayores grupos dermocosméticos de Europa.

Pierre Fabre entró en el capital de la compañía en 2023 y se convirtió en accionista mayoritario, aunque la firma conservó su identidad y su espíritu emprendedor. La integración le dio algo que antes no tenía: acceso al I+D y a la experiencia clínica de un laboratorio que sitúa la oncología y la dermatología entre sus áreas terapéuticas principales.

Una gama de 74 referencias que arranca en octubre

El desembarco no será simbólico. Même pondrá en el mercado español 74 referencias repartidas en seis categorías, del cuidado facial y corporal al esmalte de uñas y el maquillaje. Todo el catálogo está formulado con un 98% de ingredientes de origen natural, según la compañía, y testado en hospitales con oncólogos y pacientes.

La gama también está pensada para hombres, que representan el 47% de los cánceres diagnosticados en España. Los efectos secundarios de los tratamientos oncológicos —sequedad, sensibilidad extrema, caída del cabello, y fragilidad de las uñas— golpean por igual a ambos sexos, y ahí es donde la marca quiere marcar la diferencia frente a la cosmética convencional.

No es un catálogo cerrado. La firma ha anunciado que lo ampliará próximamente con una línea de productos solares, un paso lógico si aspira a cubrir toda la rutina diaria del paciente y no solo los momentos de crisis cutánea.

La cosmética oncológica deja de ser un gesto compasivo y se convierte en una categoría con reglas propias: producto clínico, canal farmacia y evidencia hospitalaria.

Pierre Fabre quiere crear una categoría que aún no tiene dueño

El movimiento de Pierre Fabre, dueño de Avène, Klorane, Ducray y A-Derma, persigue algo más ambicioso que colocar una línea en la farmacia. El grupo reúne en su web oficial un catálogo donde la oncología y la dermatología figuran entre sus áreas terapéuticas principales. Con Même busca crear y liderar una categoría nueva. La empresa lo dice sin rodeos. Quiere ser referente para el paciente con cáncer, pero también para cualquiera con piel sensible o reactiva.

La elección de España como mercado piloto responde a un mercado dermocosmético en alza y a a una red de farmacias densa y profesionalizada, donde el consejo del farmacéutico todavía pesa. El país funciona como banco de pruebas razonable antes de dar el salto a otros mercados. Queda la parte difícil: demostrar que el producto se sostiene sin el relato.

España tiene una particularidad que encaja con este modelo. A diferencia de otros países donde el dermocosmético se compra en grandes superficies o en perfumerías, aquí el mostrador farmacéutico mantiene autoridad, sobre todo en categorías ligadas a la salud. Para una marca que busca prescripción, ese detalle no es menor.

Même lanzamiento

Una apuesta que mezcla oncología, retail y marca

Llevo tiempo observando cómo la dermocosmética ha dejado de competir solo por el rostro del consumidor y ha empezado a mirar a la enfermedad. Ese giro tiene lógica económica. Las pieles dañadas por los tratamientos oncológicos forman un segmento que crece, tiene capacidad de gasto y exige prescripción. Su hábitat natural es la farmacia, no el lineal de perfumería.

El precedente está en cómo el propio grupo construyó Avène a partir del agua termal y la dermatología. Même replica esa fórmula: producto clínico, canal controlado y un relato fundacional potente. El paralelismo no es casual; es estrategia. Eso sí, el riesgo es evidente. Levantar una categoría desde cero exige inversión sostenida durante años, no un lanzamiento de temporada, y el paciente oncológico no cambia de rutina por puro marketing.

Hay además una contradicción que el sector prefiere no verbalizar. Cuanto más se medicaliza el producto, más se estrecha el margen y más depende la marca de la recomendación profesional. La farmacia gana peso, pero también poder de negociación. Ese equilibrio no siempre sale a cuenta para quien fabrica.

El propio concepto de cosmética oncológica plantea dudas. No existe una definición regulatoria específica, y cualquier marca con formulaciones suaves puede reclamar cercanía a ese territorio. Sin un sello o un aval clínico compartido, la categoría corre el riesgo de diluirse en cuanto lleguen imitadores.

La ampliación a una línea de productos solares funcionará como termómetro. Si una paciente incorpora esa crema solar al mismo gesto de compra, la categoría empezará a cuajar de verdad. La acogida en El Corte Inglés y la evolución en las farmacias darán la primera señal medible. Habrá que ver si España sigue siendo piloto o se convierte en escaparate permanente.

Todas las compañías del sector hablan de propósito. Muy pocas lo facturan.

Fenin alerta: la falta de indexación pone en riesgo todos los contratos públicos de tecnología sanitaria

Fenin advierte de que la falta de indexación de los contratos públicos de tecnología sanitaria pone en riesgo la viabilidad de todo el sector en España, donde una de cada cinco compañías cerró 2025 con pérdidas.

Qué denuncia Fenin y a quién afecta

El presidente de la federación, Pablo Crespo, sostiene que la congelación de precios en los contratos con la administración está llevando a compañías con cartera pública a operar directamente a pérdidas. La desindexación impide ajustar la vida del contrato a la realidad económica, de modo que el proveedor asume en solitario un encarecimiento que no controla.

La patronal insiste en que el riesgo alcanza a todo el sector y no a un segmento concreto. Una de cada cinco empresas cerró el último ejercicio en números rojos, una pérdida de rentabilidad que la federación sitúa entre los grandes problemas de una industria que, pese a ganar dimensión económica e inversión, depende en buena medida de la contratación pública.

La receta: volver a indexar los contratos al 85% del IPC

Fenin reclama recuperar el mecanismo que estuvo vigente hasta 2015 y que actualizaba el precio de los contratos plurianuales al 85% del IPC, medido a través del Índice de Precios al Consumo. Según la patronal, aquel sistema acompañaba la vida del contrato sin trasladar el cien por cien del coste de la vida y obligaba a las empresas a generar eficiencias para absorber la diferencia.

El contraste con otros sectores es el argumento central. En 2023 el Gobierno aprobó medidas de revisión de precios para la obra pública, pero quedaron limitadas a las constructoras. El resto de proveedores de la administración, entre ellos la industria sanitaria, siguen sin poder indexar sus contratos.

Trasladar el cien por cien del coste al proveedor condena al sector a elegir entre vender a pérdidas o renunciar al contrato público.

Fenin defiende que sus productos son de primera necesidad y que el acceso a la tecnología no debería depender de la escalada de costes que provocan factores externos como la energía o los conflictos en la cadena de suministro. La federación admite que no ha habido renuncias formalizadas, pero subraya que ya existen indicadores de alerta en en el suministro.

indexación contratos sanitarios

Qué cambia con la nueva ley de compra pública

El proyecto de Ley de Medicamentos y Productos Sanitarios llega con una aproximación que Fenin valora mejor que la de Bruselas. La norma española apuesta por criterios de calidad con más fuerza que el reglamento europeo de compra pública, un texto generalista pensado para cualquier producto que necesite la administración. La patronal lo considera coherente: la tecnología sanitaria, subraya, es un bien de primera necesidad.

Los puntos que la federación aplaude son tres:

  • Un límite al criterio precio, con mayor peso de la calidad en la adjudicación de tecnología.
  • La creación de un plan Protech para el sector, similar al Profarma de la industria farmacéutica.
  • Un marco normativo diferenciado que, por primera vez, separa la tecnología sanitaria de los medicamentos.

Quedan dos flecos por cerrar. Fenin pide que la ley incorpore expresamente la indexación de los contratos públicos de tecnología sanitaria al IPC. Y rechaza la disposición final sexta sobre mecanismos de sostenibilidad, porque gravar la recaudación del sector podría desincentivar la inversión en innovación que, paradójicamente, hace más eficiente al propio sistema.

Lo que está en juego para el sector y la sanidad pública

Fenin no habla de riesgo teórico. El precedente está en el desabastecimiento de bolsas de orina, un episodio que la propia patronal atribuye a la pérdida de competitividad y de seguridad jurídica para suministrar en España. Es la prueba de que la tensión de precios puede acabar traduciéndose en falta de producto.

El otro termómetro del sector son los plazos de pago. El periodo medio se sitúa en 63 días, ligeramente por encima del plazo legal de 60 días, frente a los más de 300 días de hace décadas. La mejora es notable y evita que las compañías tengan que financiarse para sobrevivir a los retrasos de la administración, aunque se queda a tres días de la referencia legal.

En renovación de equipos, la federación defiende pasar de los planes puntuales —INVEAT y AMAT-I— a una estrategia de inversión sostenida. Su argumento es de manual financiero: renovar todo el parque de golpe genera un pico de obsolescencia diez años después, mientras que una planificación continua mantiene la tecnología actualizada sin concentrar el gasto.

El pulso de Fenin se libra en un momento delicado. La huelga de médicos está ralentizando la actividad sanitaria y, con ella, el ritmo al que se incorpora nueva tecnología. La patronal admite que hacer previsiones para el conjunto de 2026 es complicado: la demanda estructural crece por el envejecimiento de la población, pero la actividad se resiente. Para los proveedores, el desenlace de la indexación en la ley será tanto o más determinante que el volumen de contratación.

La dependencia de la contratación pública es estructural. A diferencia de la industria farmacéutica, que ya cuenta con un marco de apoyo propio, los fabricantes de tecnología sanitaria han operado históricamente sin un plan sectorial ni un mecanismo de revisión de precios. La ley en tramitación aspira a corregir esa asimetría, pero el resultado dependerá de si la indexación entra en el texto final o queda como una declaración de intenciones.

📊 Las Claves para el Inversor

  • Qué vigilar: El debate parlamentario del proyecto de Ley de Medicamentos y Productos Sanitarios y si incorpora la indexación al IPC que reclama Fenin.
  • Reacción del valor: Las cotizadas del sector descuentan una mejora de márgenes si vuelve la revisión de precios; el mercado ya mira la letra pequeña de la norma.
  • Precedente sectorial: La revisión de precios de 2023 quedó limitada a la obra pública; la industria sanitaria espera ahora su propio mecanismo tras una década de desindexación.

El precio del gas en Europa cruza los 80 €/MWh y dispara el mayor repunte de la luz desde la crisis

El precio del gas en Europa cruza los 80 euros por megavatio hora. Los analistas ya anticipan el mayor repunte invernal de la electricidad desde la crisis energética de 2022.

La escalada coincide con un petróleo al alza por la guerra en curso y con unos almacenamientos que han llegado a septiembre sin el colchón de otros años. No hay señales de un corte de suministro como el de hace cuatro inviernos. Tampoco de uno barato.

El gas rompe los 80 euros y el almacenamiento llega justo

El movimiento no responde a un pico aislado. El mercado de referencia europeo venía de encadenar cinco semanas consecutivas de subidas, según el seguimiento que publica Investing.com, y el umbral de los 80 euros por megavatio hora se ha convertido en el nivel que vigilan compradores industriales y comercializadoras. Cada sesión en esa franja se traduce, con semanas de retraso, en la tarifa que firma una fábrica o una familia.

Por debajo late un problema mayor: las reservas. Los inventarios europeos afrontan la temporada de calefacción con menos margen que en los ejercicios anteriores, y el nivel actualizado puede consultarse en el inventario agregado de Gas Infrastructure Europe. El objetivo comunitario es llegar al 90% de llenado el 1 de noviembre. Cumplirlo no garantiza precios moderados; incumplirlo los dispara.

A todo esto se suma el petróleo. El crudo cotiza al alza por la guerra y arrastra al gas, porque el mercado energético europeo sigue moviéndose con los mismos resortes geopolíticos que en 2022. La diferencia es que entonces quedaba la palanca de un consumo aún deprimido; ahora la demanda industrial ha vuelto y compite por las mismas moléculas.

Europa no afronta un problema de suministro, sino de precio, y ese se traslada sin remedio a cada factura y a cada cuenta de resultados.

De la materia prima a la factura: qué se encarece este invierno

factura de la luz invierno

El precio mayorista de la electricidad se forma en el mercado ibérico, y los precios diarios que publica el operador del mercado OMIE arrastran la huella del gas: las plantas de ciclo combinado siguen fijando el precio de la última tecnología que entra en la subasta. Traducido: cuando el gas sube, la luz sube aunque sople el viento.

Los sectores más expuestos son los que no pueden parar el horno: cerámica, química, vidrio,, metalurgia y una parte de la alimentación. Sus márgenes son estrechos y su capacidad de repercutir el coste al cliente, limitada por la competencia. Cuando el precio del gas en Europa se instala por encima de los 80 euros, la industria intensiva en energía empieza a mirar los parones de producción como una opción real, y no como una amenaza de manual.

Para el consumidor doméstico el efecto llegará con retraso y repartido. Las tarifas del mercado libre no se revisan todas a la vez, y el mecanismo de precio voluntario al consumidor (PVPC) traslada el movimiento casi en tiempo real. En un invierno frío, la combinación de gas caro y luz cara es la peor posible para unos hogares que ya han visto cómo la cesta de la compra no deja de subir.

El encarecimiento no se queda en la factura. La electricidad y el gas entran en el cálculo del IPC a través de la vivienda, pero también de forma indirecta en el precio de casi todo lo que se fabrica y se transporta. Un invierno con la luz disparada se traduce, con dos o tres trimestres de retraso, en una inflación subyacente más pegajosa de lo que a Bruselas le gustaría reconocer en sus previsiones.

Lo que el mercado no dice sobre el invierno de 2026

Conviene separar dos cosas que se confunden con facilidad. Que el gas vuelva a los 80 euros no significa que Europa esté al borde del desabastecimiento. Significa que ha dejado de tener margen para los sustos. Hace cuatro años, el continente reaccionó cerrando fábricas, comprando gas licuado a precio de récord y reduciendo el consumo de forma forzada. Aquella respuesta funcionó, pero se apoyó en una palanca que hoy está agotada: buena parte del ahorro ya se ha incorporado de manera permanente, y lo que queda por recortar es justo lo que sostiene el empleo industrial.

El otro punto ciego es el político. El margen de los gobiernos es hoy más estrecho que hace cuatro años. La excepción ibérica, que topó el precio del gas para generar electricidad, no tiene hoy equivalente sobre la mesa; cualquier ayuda directa choca con unas reglas fiscales europeas bastante más duras que entonces.

Mi lectura es que este invierno se va a decidir en dos variables que nadie controla desde Madrid ni desde Bruselas: el frío y la guerra. Si la temperatura acompaña y el petróleo se estabiliza, el repunte quedará en una factura incómoda. Si no, volveremos a hablar de parones industriales, y esta vez con menos herramientas. La primera prueba objetiva llega el 1 de noviembre, con el dato de llenado de los almacenes. Ahí se verá si Europa entra en el invierno con red o sin ella.

Metro de Madrid desdobla la cabecera de la línea 1 y desvía la 11 por intereses electorales en el norte

0

La línea 1 del Metro de Madrid tendrá dos cabeceras desde 2030: Pinar de Chamartín y la nueva estación de Fuencarral Norte. La Consejería de Transportes anunció en pleno verano un ramal en forma de Y para resolver un conflicto que ella misma había creado al suprimir Pinar como terminal y estirar la línea hacia Madrid Nuevo Norte, la antigua Operación Chamartín.

Los vecinos de Pinar y Sanchinarro protestaron con dureza por el primer diseño, igual que las juntas de distrito del norte. La respuesta llegó en verano: en lugar de elegir entre dos extremos, la Comunidad mantiene los dos.

Un ramal en Y que todavía no tiene cruce

El consejero de Transportes, Jorge Rodrigo, presentó la fórmula: una cabecera doble que deja Pinar como terminal y añade otra en Fuencarral Norte, con entrada en servicio prevista a partir de 2030. No ha concretado, eso sí, en qué estación convergerán los dos brazos.

El detalle es decisivo. Con dos cabeceras y la misma flota, cada convoy cubre más paradas y el intervalo se estira en las estaciones previas a la bifurcación. Traducido a la vida diaria: más minutos de andén en Sanchinarro y Las Tablas. La Consejería no ha publicado el cuadro de frecuencias.

La línea 11 renuncia a la circular que reclamaba el sur

El otro frente abierto es la ampliación de la línea 11. El proyecto original la convertía en una segunda circular: un eje de este a oeste que uniera el sur y el norte sin pasar por el centro, con paradas en Ciudad Lineal, el barrio del Pilar y Chamartín. El plan final conserva Arturo Soria, pero traza una diagonal hacia Ifema, el Hospital Zendal, la Ciudad de la Justicia, el aeropuerto, o Valdebebas.

Rodrigo defiende el trazo por la voluntad de crear un nuevo eje metropolitano en el noreste, entre Mar de Cristal y Valdebebas Norte, y de dar acceso a los grandes polos económicos, sanitarios, judiciales y de transporte. El balance deja fuera a Hortaleza y Barajas, que siguen con el Metro Ligero, y encierra las nuevas estaciones de Fuencarral en un ramal por debajo del estándar del suburbano.

Doblar la cabecera de la línea 1 sin doblar los trenes no resuelve un problema de servicio: lo traslada a los andenes del norte.

Para Hugo Carabaña, ingeniero y divulgador ferroviario, el embrollo tiene un responsable histórico: la línea 14. Aquel trazado, hermano de MetroSur, habría llevado la red a Alcobendas, San Sebastián de los Reyes, Coslada o Boadilla del Monte. El Gobierno de Esperanza Aguirre lo descartó en 2007 y lo cambió por la ampliación norte de la línea 10, la 10B, para ahorrar un trasbordo a los vecinos de una zona muy proclive al PP.

La 10B llegó a Alcobendas y a San Sebastián de los Reyes, sí, pero arrastra una anomalía: el cambio de tren se produce en Tres Olivos, todavía en Madrid ciudad, en zona A. Mucha gente no entiende ese trasbordo. El problema no es el trasbordo en sí, sino dónde está planteado’, añade el ingeniero.

Fuentes de la Consejería rechazan el relato electoralista. Recuerdan que una de las últimas ampliaciones fue la línea 3 hasta El Casar, en Getafe, un municipio gobernado por el PSOE, y defienden criterios técnicos: demanda prevista, población beneficiada, conexión con otros modos y descongestión. Carabaña apunta al mapa de 2023, donde el PP superó el 60% de los sufragios en buena parte de esas áreas.

Hoja de Ruta: Claves del Viaje

El impacto se mide en minutos de andén. Una cabecera doble con la misma flota reparte los trenes entre dos ramales y alarga las esperas en el tramo común. La zona cero es el norte de la capital: Fuencarral, Valdebebas y Madrid Nuevo Norte. El dato que resume el conflicto es la fecha, 2030, para un ramal cuya estación de convergencia sigue sin nombre en los planos.

La Consejería se agarra al criterio técnico y a la línea 3 de Getafe como prueba de que el color político no decide. Los expertos ferroviarios hablan de ‘diseño electoralista’ y señalan las curvas de Valdebebas. En medio, Vallecas y Orcasitas acumulan quejas por la falta de metro con el mismo resultado: ninguna obra.

La lectura a diez años es incómoda. Madrid afronta la década decisiva de Madrid Nuevo Norte con una red que apenas ha cambiado de lógica desde los años noventa. En 2007 ya se descartó una línea de gran capacidad que cosía el área metropolitana y se optó por un ramal más corto con trasbordo incómodo. Repetir el patrón consagra un modelo donde la inversión aterriza antes en el norte que en el sur.

Carabaña propone algo que ninguna administración ha puesto encima de la mesa: un organismo de coordinación metropolitana, más independiente que el Consorcio Regional de Transportes. El próximo hito no es electoral, sino técnico: la estación donde convergerán los dos ramales de la línea 1. Hasta que la Consejería lo publique, el ramal en Y seguirá siendo un dibujo sin reloj.

EE.UU. y China amplían las exenciones arancelarias y abren un canal de diálogo sobre IA antes de la cumbre Trump-Xi

He seguido el diálogo EEUU China IA durante las últimas 48 horas y el giro es más técnico que político. La reunión del domingo en la sede de JPMorgan, en Nueva York, no desmonta la guerra comercial: la desplaza hacia el terreno de los bienes que ninguna de las dos potencias quiere ver encarecidos.

El secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino He Lifeng cerraron allí un principio de acuerdo con dos patas. La primera consiste en excluir los bienes considerados «no sensibles» de futuras rondas de exenciones arancelarias. La segunda, más novedosa, crea un canal formal de conversación sobre inteligencia artificial. Ambos elementos debían preparar la cumbre entre Trump y Xi prevista para esta misma semana, según han recogido Nikkei Asia y Al Jazeera.

Conviene fijarse en el lenguaje. Nadie ha hablado de retirada de aranceles, ni de desescalada, ni de un acuerdo comercial amplio. Se habla de carve-outs: compartimentos estancos en los que las dos administraciones se comprometen a no añadir nuevos gravámenes. Es una arquitectura de gestión del conflicto, no de resolución.

Las tres piezas del acuerdo y lo que aún no se ha publicado

De lo comunicado por la delegación estadounidense se pueden aislar tres elementos con consecuencias muy distintas para la cadena de suministro global.

  • Exención de bienes no sensibles. Ni el comunicado ni las filtraciones detallan qué partidas entran en la lista, y esa ambigüedad es deliberada: permite anunciar una tregua sin renunciar a ningún instrumento.
  • Canal de notificación en IA. Washington y Pekín aceptan por primera vez un marco bilateral para discutir usos y riesgos de la inteligencia artificial, cuatro años después de que arrancaran los controles sobre semiconductores y herramientas de litografía.
  • La cumbre de la semana. El encuentro entre Trump y Xi es el verdadero plazo; lo acordado en Nueva York se lee como preparación, no como resultado.

Lo que me interesa de este diseño es su asimetría. Washington obtiene un mecanismo para vigilar los usos militares de la IA china; Pekín gana aire para sus exportadores manufactureros sin ceder un ápice en los minerales críticos que domina. Nadie ha soltado su arma.

Bessent describió el encuentro como «muy exitoso» y subrayó que sienta las bases de la cumbre de esta semana. — Scott Bessent, secretario del Tesoro de Estados Unidos, declaraciones a la prensa en la sede de JPMorgan, Nueva York, 20 de septiembre de 2026

Son funcionarios estadounidenses quienes han puesto adjetivos y titulares al acuerdo. La parte china no ha difundido una valoración equivalente, y ese silencio también comunica: Pekín prefiere no comprometerse ante su opinión pública interna hasta comprobar qué concede la Casa Blanca en la reunión de alto nivel.

Lo que este pacto tiene del acuerdo de 2020 y en qué se diferencia

exenciones arancelarias China

La comparación con la fase uno firmada en enero de 2020 resulta inevitable, aunque el paralelismo engaña. Aquel texto se apoyaba en compras cifradas de productos agrícolas y energéticos y en un mecanismo de solución de disputas que nunca se activó. El de ahora no promete volúmenes: promete procedimiento. Es un acuerdo de capa regulatoria, y ahí reside su fuerza y su fragilidad.

Ambas capitales necesitan esta tregua por motivos internos. Pekín arrastra un exceso de capacidad industrial que busca salida exterior; Washington quiere llegar a la cumbre con un resultado presentable ante su electorado manufacturero. Coinciden en el corto plazo y discrepan en casi todo lo demás.

El riesgo que los datos no resuelven es la reversibilidad. Nada impide que una de las partes declare «sensible» un producto al día siguiente de publicarse la lista, ni que el canal de IA quede vacío de contenido si la cumbre no produce gestos verificables. El decoupling tecnológico no ha terminado: ha cambiado de formato.

🌐 El efecto dominó en Occidente

Para las bolsas europeas, la señal llega como una rebaja de la prima de riesgo geopolítico. Si la lista de bienes excluidos incorpora componentes electrónicos y maquinaria, las importaciones intermedias de la eurozona dejan de encarecerse por vía arancelaria y la presión sobre el IPC industrial se modera.

  • Inflación en España: el efecto es indirecto y llega por precios de importación y coste del flete. Una tregua prolongada refuerza la tendencia desinflacionista con la que ya trabaja el BCE.
  • Empresas europeas expuestas: automoción, química y bienes de equipo con producción en China y ventas en Estados Unidos ganan previsibilidad a doce meses, aunque siguen expuestas a los controles de semiconductores.
  • Euríbor y BCE: menos ruido comercial equivale a menos volatilidad en las expectativas de tipos. Si la desinflación de bienes importados se consolida, el mercado volverá a descontar recortes adicionales en 2027.
  • Relocalización: cada exención frena el nearshoring y las estrategias China+1 que empujaban a Vietnam y México, y retrasa decisiones de inversión de multinacionales europeas otro trimestre.

La clave para el lector español está en un documento que todavía no existe: la lista de bienes no sensibles. Su publicación, o su ausencia, dirá si esto es una tregua real o una pausa táctica antes de la siguiente ronda.

Nueve formas avaladas por dietistas de elevar la proteína en el desayuno y ganar energía

La proteína en el desayuno marca la diferencia: sumar 30 gramos por la mañana mantiene la energía estable y eleva hasta un 25% la síntesis muscular, según un estudio publicado en el Journal of Nutrition.

Por qué el desayuno es la comida donde más proteína se desperdicia

El desayuno es la comida en la que más se recorta la proteína: tostadas, café con leche y un bollo suman hidratos y grasa, pero apenas 8 o 10 gramos de proteína. La investigación publicada apunta a repartir el aporte de forma equilibrada entre desayuno, comida y cena, con esos 30 gramos por toma como referencia.

¿Cómo se traducen 30 gramos al plato? Cuatro o cinco huevos, 250 gramos de yogur griego, 200 gramos de requesón o 100 gramos de pollo. No hace falta comerlo todo de golpe: la clave está en combinar dos o tres fuentes, como un lácteo alto en proteína con huevo, o pan denso con pescado azul.

El efecto se nota a media mañana. Un desayuno con proteína suficiente alarga la saciedad, aplana la curva de energía y reduce el picoteo impulsivo antes de comer. Cuando el desayuno es casi todo hidrato refinado, el hambre vuelve pronto y con ella la somnolencia.

Nueve formas de subir la proteína del desayuno sin repetir el mismo plato

Estas son las nueve fórmulas prácticas que proponen las dietistas consultadas, de la más rápida a la más elaborada. Todas comparten la misma lógica: una base de proteína magra y un acompañamiento con fibra o grasa saludable.

Desayunar 30 gramos de proteína no es una moda: es la palanca más simple para estabilizar la energía hasta la hora de comer.

La rotación importa tanto como la cantidad. Alternar bases —lácteos, huevo, pescado, tofu o pan proteico— amplía el perfil de aminoácidos y de micronutrientes del día.

No existe un superalimento del desayuno: existe una suma de fuentes que colocan la proteína donde tu cuerpo la aprovecha mejor.

  • El sándwich de desayuno: un pan de grano denso aporta entre 6 y 8 gramos de proteína en dos rebanadas; rellénalo de pollo, pavo, atún, salmón, huevo o requesón y tendrás el desayuno resuelto desde la noche anterior.
  • Pescado azul: sardinas sobre tostada, atún en un wrap o salmón ahumado sobre los huevos suman entre 8 y 15 gramos de proteína extra, además de ácidos grasos omega-3 que favorecen la recuperación muscular.
  • Tofu revuelto: el tofu firme desmenuzado y salteado con especias funciona como alternativa vegetal al huevo. Rico en nutrientes y ligero en calorías, se lleva bien con verduras y boniato.
  • Café batido: batir el café con la leche habitual, hielo y un cacito de proteína de suero en polvo convierte el primer café del día en una bebida con más de 30 gramos de proteína.
  • Huevos horneados: una frittata o unos muffins de huevo con requesón y verduras, hechos en air fryer el domingo, resuelven varios desayunos de la semana.
  • Smoothie equilibrado: cuidado con la trampa: un batido con yogur, fruta, cereales y miel puede irse a 60-80 gramos de hidratos. Usa yogur o leche altos en proteína y añade una dosis de proteína de suero.
  • Bagel alto en proteína: el bagel clásico es hidrato refinado puro, pero los nuevos bagels proteicos, con salmón o atún por encima, cambian la ecuación.
  • Leche y pan con proteína añadida: hay leches que declaran hasta 15 gramos de proteína por vaso y panes con 20 gramos en dos rebanadas. Base perfecta para un desayuno exprés.
  • Sobras de la cena: una porción de carne magra, un poco de picada o una hamburguesa sobrante son un desayuno válido, con más proteína y más verdura que muchas opciones de bollería.

desayuno alto en proteínas

📊 La pauta en cifras

  • Objetivo por toma: unos 30 gramos de proteína, repartidos en dos o tres fuentes distintas.
  • Momento: en la primera hora tras levantarte o como primera comida si entrenas temprano.
  • Calidad a buscar: proteína completa (huevo, lácteos, pescado, carne magra, soja) y panes con al menos 15 gramos por dos rebanadas.
  • A tener en cuenta: el total del día manda, y el desayuno es la pieza más fácil de corregir.

La letra pequeña: cómo detectar un desayuno proteico que no lo es

El envase promete y la etiqueta desmiente. Muchos yogures proteicos declaran entre 5 y 8 gramos por unidad, lejos de los 20-25 gramos de un yogur griego natural bien escurrido. Mira la tabla por 100 gramos y por envase: cuenta lo que te tomas, no lo que sugiere el reclamo.

El azúcar es el otro pasajero oculto. Aparece como jarabe de glucosa, dextrosa, sirope o concentrado de fruta en productos que se venden como saludables, y en un batido de desayuno puede disparar la carga de hidratos sin que lo notes.

Y ojo con la proteína de suero de relleno: si el bote no indica el porcentaje de proteína por dosis ni el perfil de aminoácidos, probablemente estés pagando por almidón. Para una toma real de 20-25 gramos, busca concentrados o aislados con la proteína bien declarada. Estas pautas son divulgativas: ante cualquier circunstancia personal, contrasta con un profesional de la nutrición.

El matiz que cambia todo: reparto, calidad y constancia

El consenso de de la ciencia del ejercicio es claro: el total diario pesa más que el momento exacto, aunque repartir ese total en tres o cuatro tomas de 25-30 gramos optimiza la síntesis muscular. El estudio centrado en adultos sanos va en esa línea: quienes llegaban a la cuota en el desayuno registraban hasta un 25% más de síntesis que quienes concentraban la proteína en la cena.

Ese matiz importa para no vender humo. Si la ingesta total del día se queda corta, mover proteína al desayuno no arregla nada: solo recoloca el problema. La referencia de la autoridad europea de seguridad alimentaria sitúa la necesidad diaria en torno a 0,83 gramos por kilo de peso corporal, una cifra corta para quien entrena fuerza de forma regular.

Por eso el desayuno es la palanca más rentable: es la comida con más margen de mejora y la que exige menos cambios. Con dos ajustes, una fuente de proteína completa y un pan o un lácteo con densidad real, pasas de 10 a 30 gramos sin cocinar nada complicado.

⚡ Rutina de Optimización Diaria

  • Blinda el primer café: añade a tu café con leche un cacito de proteína de suero o cambia a una leche con 15 gramos de proteína por vaso.
  • Prepara en tandas: el domingo hornea muffins de huevo con requesón y verduras y tendrás tres desayunos de 25 gramos listos entre semana.
  • Revisa la etiqueta: compra el lácteo o el pan por los gramos de proteína por envase, no por el reclamo del frontal del paquete.

Coleccionismo institucional: por qué el museo Lucas bate al fondo de arte como activo refugio

0

El museo Lucas abrió el 19 de septiembre de 2026 en Los Ángeles entre celebridades y grandes fortunas. La gala inaugural del Lucas Museum of Narrative Art, fundado por George Lucas, reunió a Kim Kardashian, Lewis Hamilton, Michael B. Jordan, Tracee Ellis Ross, Katy Perry y Justin Trudeau. Leído en clave de mercado, el acto no fue una fiesta: fue la puesta de largo de un vehículo de inversión.

He seguido la apertura con atención porque el modelo que representa es el mismo que están replicando las grandes fortunas europeas. El museo privado ha dejado de ser un capricho filantrópico para convertirse en una estructura que ordena, protege y revaloriza una colección, al tiempo que genera un activo intangible — reputación, influencia, acceso — que ningún fondo cotizado puede replicar.

El museo privado como vehículo de coleccionismo institucional

La lógica financiera es sencilla de enunciar y difícil de ejecutar. Una colección atesorada durante décadas tributa, se dispersa en la herencia y carece de liquidez. Una fundación o un museo sin ánimo de lucro concentra las obras bajo una personalidad jurídica estable, las exhibe y las convierte en patrimonio cultural. La colección deja de ser una acumulación de objetos para transformarse en una institución con balance propio.

El marco fiscal estadounidense explica buena parte del atractivo. Las donaciones a entidades acogidas a la sección 501(c)(3) del código tributario permiten deducir el valor tasado de la obra y no su coste de adquisición, siempre que la valoración esté auditada y la entidad acredite interés público. No es un detalle menor: entre una pieza comprada en 2005 y donada dos décadas después, la diferencia entre coste y tasación puede ser enorme. La regulación del IRS fija, además, límites anuales sobre la renta del donante.

Eso sí, el mecanismo exige algo que muchos patrimonios subestiman: gobernanza. Un museo privado necesita patronato, auditoría independiente, política de adquisiciones y un plan de préstamos a otras instituciones. Sin esa estructura, la figura pierde credibilidad ante la administración tributaria y ante el propio mercado.

El museo privado no vende la colección: la legitima. Y en arte, la legitimación institucional es lo que sostiene el precio a largo plazo.

Qué compra realmente el inversor: capital cultural, préstamos y acceso

El retorno no llega por la vía de la venta. Llega por tres canales. El primero es el préstamo: un museo propio recibe solicitudes de exhibición que un coleccionista particular jamás vería, y los acuerdos entre instituciones incluyen seguros y logística que revalorizan la obra en el registro público. El segundo es el efecto sobre el mercado del artista: una adquisición institucional reduce la oferta disponible y funciona como certificado de calidad ante el comprador internacional.

El tercero, y el más difícil de cuantificar, es el acceso. Presidir el patronato de un museo abre puertas en subastas, en ferias como TEFAF o Art Basel y en el circuito de donaciones cruzadas donde se cierran las mejores compras antes de que lleguen al mercado. En mi lectura, ese acceso vale más que cualquier deducción fiscal.

El coste también es real y conviene no disimularlo. Mantener un edificio, un equipo curatorial y un programa de exposiciones consume capital de forma recurrente y sin retorno directo. El museo es, en términos financieros, una estructura de gasto permanente que solo se sostiene con una dotación suficiente. Quien no pueda dotarla, no debería entrar.

Abrir un museo sin dotación no compra capital cultural: compra una obligación perpetua con la colección como única garantía.

Institución frente a fondo de arte: por qué el museo resiste mejor las correcciones

El fondo de arte promete rentabilidad y entrega opacidad: comisiones de gestión, vocación de venta a siete años y una liquidez que, en la práctica, depende de que otro inversor quiera entrar. La institución hace lo contrario: renuncia a vender, no cobra comisión y construye un activo cuya rentabilidad no se mide en el estado de resultados, sino en la capacidad de preservar valor entre generaciones. En ciclos de corrección, las obras con historial institucional resisten mejor: su procedencia está documentada, su autenticidad no se discute y su demanda no depende de una moda pasajera. La contrapartida es que el capital queda inmovilizado de por vida, por lo que lo considero un instrumento de preservación y no de revalorización agresiva. El horizonte razonable se mide en dos generaciones, no en dos trimestres. Y el riesgo principal no es de mercado, sino de gobernanza: un patronato mal diseñado destruye en cinco años lo que una colección tardó treinta en construir.

La próxima cita para medir el pulso será la temporada de subastas de noviembre en Nueva York, donde Christie’s y Sotheby’s volverán a poner a prueba la disposición del comprador institucional. Ahí se verá si el modelo que el museo Lucas ha escenificado en Los Ángeles encuentra imitadores dispuestos a comprometer capital de verdad.

💎 Veredicto Wealth

El coleccionismo institucional encaja como instrumento de preservación de capital para patrimonios con horizonte superior a veinte años, no como vehículo de rentabilidad a corto plazo. El riesgo a vigilar es la gobernanza de la fundación, más determinante que cualquier movimiento del mercado del arte.

AP institute y la Universidad Austral lanzan su primer programa conjunto en asuntos públicos en Argentina

0

AP institute y la Escuela de Gobierno de la Universidad Austral, en Argentina, han puesto en marcha su primer programa conjunto en asuntos públicos, una colaboración académica que conecta la experiencia española y argentina en torno a la gestión de las relaciones institucionales, el diálogo público-privado y la construcción de políticas públicas.

La iniciativa se desarrolla en el marco de la Maestría en Políticas Públicas (MPP) de la Universidad Austral, concretamente dentro de la asignatura Gestión de las relaciones en las Políticas Públicas, impartida por Gonzalo Aziz y centrada en el ámbito de los asuntos públicos.

El programa reúne a profesionales y especialistas de ambos países para analizar el papel de los asuntos públicos desde distintas perspectivas, combinando la experiencia institucional, política y empresarial de España y Argentina.

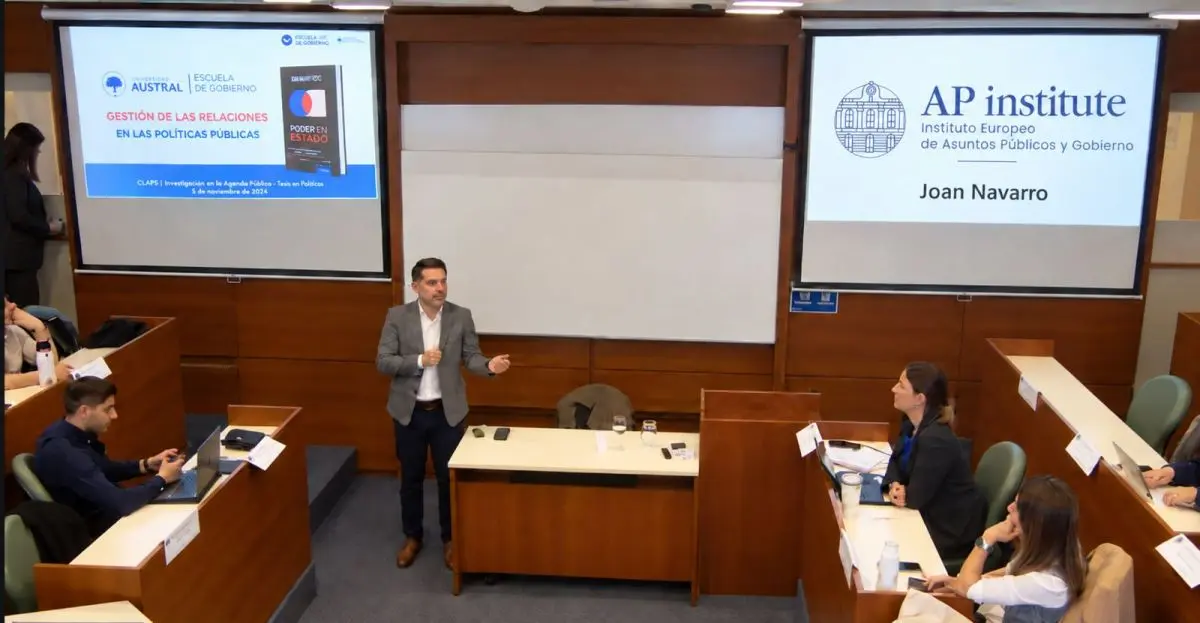
La primera sesión tuvo lugar el pasado 11 de septiembre, con la participación de Joan Navarro, presidente de AP institute, en una clase dedicada a la introducción a los asuntos públicos y a su abordaje desde una perspectiva politológica.

A lo largo del programa, AP institute impartirá diferentes sesiones destinadas a trasladar la experiencia española en asuntos públicos. Entre los contenidos previstos se encuentran la gestión de los asuntos públicos en el sector privado a partir de las experiencias española y argentina y los Pactos de la Moncloa como referencia de diálogo, negociación y construcción de acuerdos.

Estas sesiones permitirán incorporar al programa una perspectiva comparada entre España y Argentina y profundizar en el papel que desempeñan los asuntos públicos en la relación entre instituciones, empresas y sociedad.

“Esta colaboración nos permite llevar la formación y el conocimiento en asuntos públicos a un nuevo espacio internacional y, sobre todo, generar un intercambio muy valioso entre dos países con una larga tradición política e institucional. Compartir experiencias, métodos y distintas formas de entender la relación entre lo público y lo privado es fundamental para seguir profesionalizando los asuntos públicos”, señaló Joan Navarro, presidente de AP institute.

La Maestría en Políticas Públicas de la Escuela de Gobierno de la Universidad Austral, dirigida por Celina Cantú, tiene una duración de dos años y forma a profesionales vinculados con las políticas públicas desde las administraciones, las organizaciones sociales y políticas y el sector empresarial.

Para AP institute, esta primera experiencia académica en Argentina supone un nuevo paso en su proyección internacional y en la creación de una red iberoamericana de conocimiento en asuntos públicos, conectando profesionales, instituciones y universidades de ambos lados del Atlántico.

La iniciativa abre además una nueva vía de colaboración entre AP institute y la Universidad Austral con vocación de continuidad y de desarrollo de nuevos proyectos académicos conjuntos.

Solana toca su máximo de siete meses en 111 dólares pero los ETF registran salidas de 70,7 millones

Solana ha tocado los 112,94 dólares, su nivel más alto en siete meses. Los ETF de criptomonedas, mientras tanto, registraban salidas netas de 70,7 millones de dólares: el precio sube con fuerza, pero el dinero institucional todavía no acompaña.

El token nativo de la red cotiza cerca de 111,54 dólares tras acumular un avance del 10,25% en la última semana. El máximo intradía de la jornada, esos 112,94 dólares, es el punto más alto en siete meses. La capitalización ronda los 65.520 millones de dólares y el precio sigue un 62% por debajo del récord histórico de 293,41 dólares, alcanzado el 19 de enero de 2025.

Solana marca su máximo de siete meses: los números de la jornada

La subida tiene una base técnica sólida. SOL opera por encima de todas sus medias móviles relevantes, desde la de 7 días (103,66 dólares) hasta la de 200 (83,67 dólares), lo que equivale a decir que la tendencia de fondo es compradora. El RSI, el indicador que mide la fortaleza del movimiento, se sitúa en 64,4%, en zona de fuerza pero sin llegar a la sobrecompra extrema.

Hay una advertencia. El estocástico, otro oscilador que anticipa giros de corto plazo, marca 86,2%. Cuando se instala en niveles tan altos, la probabilidad de una pausa o de una consolidación aumenta. No es una señal de venta, pero sí un recordatorio de que las subidas verticales no suelen sostenerse sin descansos.

El volumen añade matices. La participación de la jornada fue de 3.380 millones de dólares, un 14% por debajo del promedio de los últimos 30 días. La ruptura se ha producido, por tanto, con menos combustible del habitual. Dicho de otro modo: los compradores han llevado el precio arriba, pero todavía no han acudido en masa.

Solana tiene la tendencia a favor, pero no la munición: el volumen de estas sesiones no basta para sostener una ruptura limpia.

La contradicción: el precio sube mientras los ETF pierden 70,7 millones

El dato institucional desentona. Mientras Solana escalaba posiciones, los ETF de criptomonedas registraban salidas netas por 70,7 millones de dólares, un flujo agregado que incluye productos de bitcoin y de ether, no solo de SOL. La mayoría de los analistas apunta en la misma dirección: por ahora, el dinero de los fondos listados no rota hacia Solana al ritmo que sugiere la narrativa.

Juega a favor el entorno general. Ethereum ha recuperado la zona de los 2.700 dólares por primera vez desde principios de año, mientras bitcoin se mantiene plano cerca de 77.700. Un escenario en el que ether avanza y bitcoin se estanca suele empujar a las altcoins de gran capitalización, y SOL es uno de los principales exponentes de ese grupo.

precio solana hoy

Queda por ver si la rotación se materializa. Los flujos institucionales hacia el ecosistema cripto pasan hoy por productos cotizados muy concentrados en bitcoin y ether, de modo que cualquier giro hacia Solana exige una reasignación que aún no se observa en los datos.

Qué vigilar en las próximas semanas: el volumen decide la ruptura

La estructura de Solana es alcista, el precio está extendido y el volumen es la variable que decidirá si el movimiento tiene continuidad. Hay dos resistencias inmediatas: los 112,94 dólares, máximo de la jornada, y los 113,98, el nivel de Fibonacci de 90 días. Un cierre diario por encima de esa segunda cifra, con volumen superior al promedio, sería la primera validación seria.

Por abajo, los soportes dibujan una escalera. La media de 5 días y el mínimo del rango reciente se sitúan en 107,49 dólares. Le sigue la media de 7 días en 103,66, que coincide con una zona de consolidación previa. Y más abajo, la media de 50 en 91,71 marca el suelo de la tendencia media.

Conviene recordar de dónde venimos. Solana vivió dos episodios que marcaron su carácter: las paradas de red de septiembre de 2021 y febrero de 2022, cuando dejó de producir bloques durante horas por saturación, y el colapso de FTX en noviembre de 2022, que hundió a SOL hasta los 8 dólares porque buena parte de su tesis de inversión estaba ligada al exchange quebrado.

Desde entonces, el activo ha reconstruido su credibilidad a base de actividad real —más transacciones, más desarrolladores, más aplicaciones— y de la llegada del segundo cliente validador, Firedancer, que reduce la dependencia de un único software para mantener la red en pie. La actividad on-chain puede seguirse en el explorador Solscan, donde se ve el pulso diario de la red.

Esa reconstrucción explica en parte el descuento actual. Cotizar un 62% por debajo del máximo histórico puede leerse como castigo, pero también como margen. La diferencia entre una u otra lectura depende de si la actividad acompaña, tanto en volumen de operaciones como en el valor total bloqueado en sus protocolos —la métrica que el sector sigue en paneles como DefiLlama—. Y ahí está el matiz incómodo: mientras el precio sube, el volumen cae un 14% y las métricas de derivados no forman parte de los datos publicados esta jornada.

El riesgo de corto plazo es la sobrecompra. El estocástico en 86,2% y la banda superior de Bollinger, que el precio supera ligeramente, avisan de que el movimiento está estirado. En tendencias fuertes, un activo puede permanecer en zona de sobrecompra varios días sin corregir. Pero combinar extensión técnica con volumen decreciente es la receta clásica de una pausa.

Dejémoslo en un ‘ya veremos’.

CFTC mueve a revisión de la Casa Blanca su regulación cripto tras el bloqueo de la CLARITY Act

La CFTC ha enviado a revisión de la Casa Blanca su prerregla de regulación cripto, dos días después del bloqueo de la CLARITY Act en el Senado. El movimiento no aprueba ninguna norma. Reordena el tablero: la agencia que vigila los derivados se adelanta al Congreso.

Qué ha enviado la CFTC y por qué el calendario lo cambia todo

El documento se registró el 17 de septiembre como prerregla pendiente de revisión y lleva por título ‘Regulation Crypto Asset Transactions and Markets’. Aparece listado en el portal federal Reginfo.gov, la base de datos donde se publican las normas que pasan por la Oficina de Información y Asuntos Regulatorios, conocida como OIRA. Esa oficina es el filtro de la Casa Blanca que examina cada reglamento antes de que la agencia correspondiente lo haga público.

La revisión no equivale a una ley ni a una norma terminada. Es el primer control administrativo de un texto que todavía no conocemos: el detalle de la propuesta no se ha divulgado, así que no se pueden evaluar sus definiciones ni su alcance real. Bloomberg, en una información recogida por otros medios, describió esa revisión como preliminar y subrayó las etapas que aún quedan por delante. Antes de entrar en vigor, una regla así exige que la CFTC apruebe el borrador, abra un periodo de comentarios públicos y la someta a una votación final de sus comisionados. Nada de eso ha ocurrido.

El detalle que importa es la secuencia. El 15 de septiembre, el Senado no logró cerrar el debate sobre la CLARITY Act, la ley que debía repartir competencias entre la SEC y la CFTC, con una votación de 49 a 50. Ese mecanismo, el cloture, exige 60 apoyos para cortar una obstrucción parlamentaria; sin ellos, el proyecto queda congelado sin llegar a votarse por su contenido. Dos días después, la CFTC movió ficha. Nada cerrado, pero dirección clara.

A quién afecta: el estatus de SOL y el futuro de los exchanges

CLARITY Act Senado

La vía no es improvisada. El presidente de la CFTC, Michael Selig, avisó el 19 de agosto de que la comisión usaría las atribuciones que ya tiene si la CLARITY Act se atascaba. Entre las ideas que puso sobre la mesa estaba permitir que los exchanges de activos digitales operasen bajo una nueva modalidad de mercado de contratos designados, la figura con la que Estados Unidos regula sus derivados. Esa puerta no está abierta. El listado de OIRA no revela si esa estructura concreta viaja dentro de la prerregla.

Para el inversor en Solana, el fondo del asunto es la pregunta que lleva años sin respuesta: si SOL es una materia prima, lo que el sector llama commodity, o un valor negociable, un security. De esa etiqueta depende quién manda sobre el activo, con cuánta fricción pueden avanzar los ETF al contado y cómo se regula el staking, el mecanismo por el que se dejan SOL en manos de un validador a cambio de recompensas. Los emisores de fondos cotizados sobre Solana llevan meses navegando esa ambigüedad, con solicitudes que solo tienen sentido si el activo no acaba tratado como un valor negociable.

Cuando el Congreso se atasca, la regulación no se detiene: cambia de despacho y avanza por la puerta de atrás de la agencia.

La vía regulatoria sin ley: precedentes, riesgos y qué mirar

No es la primera vez que una agencia intenta tapar el hueco que deja el Congreso. La SEC hizo algo parecido durante años apoyándose en Howey, el criterio judicial de 1946 que sirve para decidir cuándo un activo funciona como un valor negociable, y el resultado fue una maraña de expedientes caso por caso, con emisores que no sabían a qué atenerse. El riesgo de repetir ese camino es doble: una norma de agencia se revierte con un cambio de administración mucho más rápido que una ley, y resiste peor los golpes en los tribunales.

Hay tres incógnitas que conviene seguir con lupa. La primera es el texto real de la prerregla, porque hasta que se publique lo que hay son señales de intención. La segunda es el calendario: entre la revisión de OIRA, los comentarios públicos y la votación final pueden pasar muchos meses, y ese plazo define cuánto margen tiene el Congreso para reaccionar. La tercera es si la CLARITY Act vuelve a la Cámara alta con otro formato y recupera el reparto de competencias que quedó en el aire. Y sobrevuela un riesgo mayor: que la industria acabe operando bajo reglas escritas y reescritas por decreto administrativo, sin el suelo estable que da una ley.

Para el ecosistema de Solana, la lectura práctica es prudente pero no pesimista. La red no depende de esta prerregla para funcionar: sus validadores, su staking y su DeFi siguen operando igual. Lo que está en juego es el marco con el que Wall Street se atreve a entrar con más tamaño. Si la vía de la CFTC avanza y despeja el estatus de SOL, la presión sobre el Senado baja y el sector gana previsibilidad sin ley. Si el asunto acaba en los tribunales, el atasco vuelve al punto de partida.

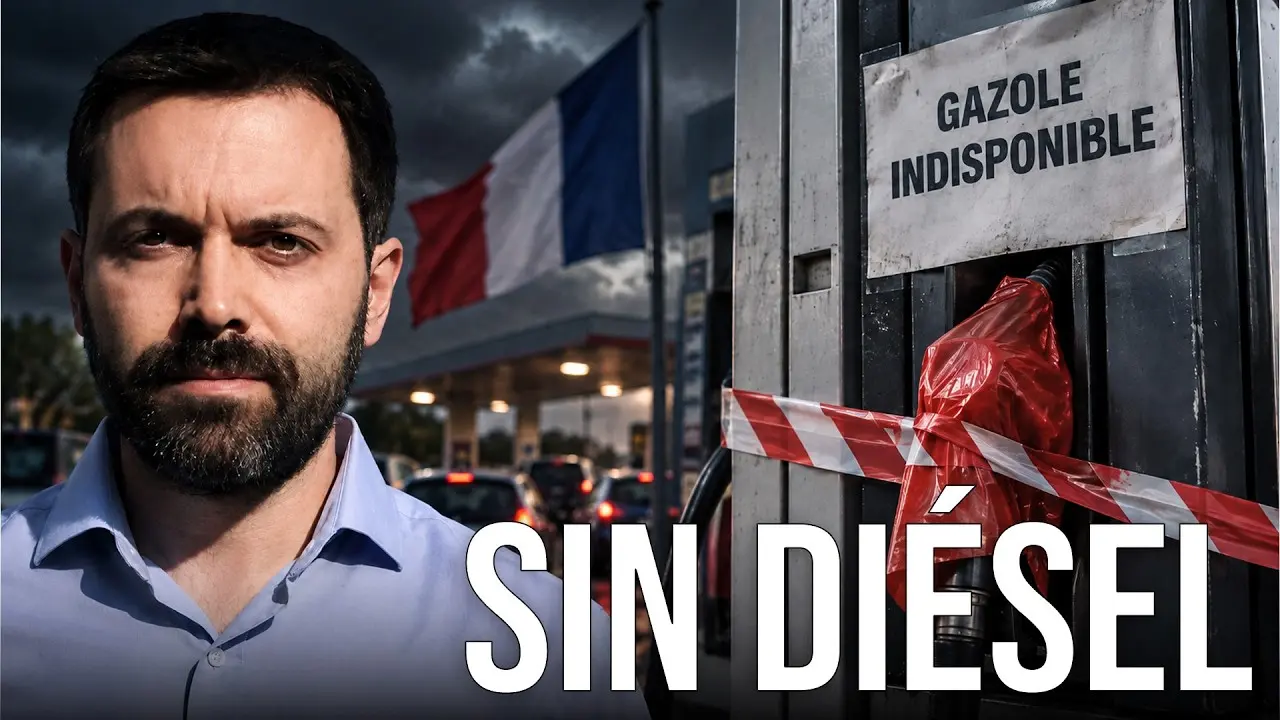
Rallo alerta: la escasez de diésel en Francia ya golpea al 15% de las gasolineras

Francia no se ha quedado sin gasóleo por una avería puntual en una refinería. Se ha roto la cadena que lleva un litro de diésel desde un campo petrolífero del Golfo Pérsico hasta un surtidor en las afueras de Nantes. Esa es la tesis que sostiene Juan Ramón Rallo en su último análisis, donde repasa por qué el 15% de las gasolineras francesas estaban en dificultades de abastecimiento el domingo 20 de septiembre. No hablamos de una economía sin acceso a los mercados: Francia es la segunda economía de la eurozona, miembro del G7, con seis refinerías en funcionamiento y reservas estratégicas de combustible. Y aun así hay colas, surtidores cerrados y conductores cruzando media provincia para repostar.

Un 15% de gasolineras sin suministro y subiendo

El gobierno francés cifró ese domingo en un 15% las estaciones con problemas de abastecimiento. Con unas 10.000 gasolineras monitorizadas, Rallo calcula que los puntos de venta afectados rondan los 1.500, con diferencias notables por regiones: en el Gran Este alcanza el 20%, mientras que en Isla de Francia se queda en el 13%.

La serie no mejora con los días. El jueves por la tarde el porcentaje era del 11%, el viernes del 13% y el domingo del 15%. Y el criterio oficial es restrictivo: una estación entra en la estadística cuando se ha quedado sin gasóleo o sin gasolina, no cuando le falta una variante concreta de 95 o 98 octanos.

El producto que falta en casi todas ellas es el diésel. Ahí está la clave que subraya el analista: cuando pensamos en una crisis energética imaginamos barriles de crudo atascados en el Golfo, pero el cuello de botella actual está en el refino y en el transporte del producto ya transformado.

El cuello de botella ya no está en el crudo

Para que el crudo llegue al surtidor hay que refinarlo y, después, moverlo. Rallo maneja estimaciones del sector según las cuales el mercado ha perdido unos dos millones de barriles diarios de productos refinados procedentes de Rusia y otros dos millones de Oriente Medio. La conclusión de la mayor comercializadora de petróleo del mundo, resume, es que la disponibilidad de crudo, siendo mala, es comparativamente mejor que la de productos refinados. Los operadores contemplan ya que la escasez de gasóleo se prolongue todo el invierno.

Dos frentes abiertos: Rusia y el Golfo

El primer frente es ruso. Rusia no solo exporta crudo: es uno de los grandes vendedores mundiales de diésel, y sus refinerías llevan meses siendo atacadas con drones ucranianos. El propio domingo 20 de septiembre se registró un nuevo ataque contra infraestructura de una refinería en Moscú. A eso se suma que el Kremlin ha restringido las exportaciones de carburantes para proteger su mercado interior.

Lo que el mundo ha perdido en los últimos meses no es crudo, sino capacidad para convertirlo en gasóleo.

— Juan Ramón Rallo

El segundo frente es el Golfo, y Rallo lo considera todavía más dañino. La Agencia Internacional de la Energía calculaba ya en marzo que los países de la región exportaban unos 3,3 millones de barriles diarios de productos refinados y que más de cuatro millones de barriles diarios de capacidad de refino podían quedar afectados por el conflicto con Irán. Los productos más vulnerables, avisaba, eran precisamente el diésel y el queroseno. El cierre del estrecho de Ormuz cortó la salida natural de la región. Arabia Saudí tiró entonces de su plan B: el oleoducto Este-Oeste que cruza la península hasta el puerto de Yanbu, en el mar Rojo, por donde circulaban unos 5,5 millones de barriles diarios. Esa arteria también se ha roto, según el relato del vídeo, por ataques con drones desde Irak, mientras la salida sur del mar Rojo se ha vuelto peligrosa para el tráfico marítimo.

Por qué Francia y no otro país europeo

Francia es una gran importadora neta de productos refinados y depende especialmente del gasóleo. Hasta 2022 compraba sobre todo a Rusia; tras las sanciones tuvo que rehacer su mapa de proveedores y en 2024 el diésel de carretera importado procedía en un 40% de otros países europeos, un 33% de Oriente Medio, un 12% de Estados Unidos y un 10% de India. Un tercio del suministro llegaba, por tanto, de una región que ahora no abastece. La Dirección General del Tesoro francesa apunta además a retrasos en las entregas y a costes de transporte marítimo disparados.

Pero eso, insiste Rallo, es condición necesaria y no suficiente. En un mercado libre la escasez se traduce en precios más altos. Lo que convierte el problema en desabastecimiento visible es el tope de precios que aplica TotalEnergies: en torno a 2 euros el litro de gasolina y 2,25 el de gasóleo, unos 20 o 30 céntimos por debajo de sus competidores. No es un control estatal formal, recuerda, sino el resultado de la presión del gobierno francés en 2023, cuando la petrolera optó por autorregularse para evitar una intervención. El efecto es el previsible: el 90% de los problemas de suministro se concentran en esas estaciones, porque atraen más clientes de los que los camiones cisterna pueden reponer.

Precios, actividad y el riesgo de un invierno tensionado

El análisis desgrana tres consecuencias. La primera es el precio: oferta y demanda de diésel son poco elásticas, y el diésel no lo consumen solo los turismos, sino también camiones, autobuses, maquinaria agrícola, obra pública, distribución o pesca. Cuando se encarece, suben los costes de buena parte de la estructura productiva. La segunda es la destrucción de demanda: el consumo de carburantes de carretera en Francia ya cae en 2026, no porque el país se haya electrificado, sino porque los precios expulsan desplazamientos y actividades que dejan de ser rentables. La tercera es la pérdida de actividad y de empleo, coherente con el estancamiento económico francés que describe el vídeo.

A esto se añade el calendario. La demanda de gasóleo de calefacción y queroseno tiene un fuerte componente estacional, y los inventarios en el centro logístico de Ámsterdam-Róterdam-Amberes estaban en su nivel más bajo desde 2021. La sequía y el bajo caudal del Rin reducen además el combustible que puede moverse en barcaza hacia el interior del continente, la vía que abastece a buena parte de Alemania, Suiza y el este de Francia.

Las soluciones que enumera Rallo son limitadas y ninguna es rápida. El propio encarecimiento ayuda por dos vías: destruye demanda y moviliza oferta. Refinerías asiáticas están elevando su procesamiento y exportando más diésel; incluso la nigeriana Dangote aumenta envíos a Europa para ocupar el hueco dejado por Oriente Medio. El ejecutivo francés ha autorizado la circulación excepcional de camiones cisterna los domingos y festivos y ha retrasado mantenimientos programados en refinerías para exprimir la capacidad de refino.

El problema de fondo es que el mercado ha perdido más de cuatro millones de barriles diarios de suministro normalizado de refinados, y que Aramco ya ha comunicado a varias refinerías europeas que no recibirán determinados cargamentos de octubre. Mientras se mantenga el nivel de hostilidades, sostiene el analista, es difícil imaginar una vuelta a los precios anteriores; si la escalada destruye más infraestructura petrolera, el escenario empeora.

La lectura para el lector europeo es incómoda. Francia no es un caso aislado ni una anomalía regulatoria exótica: es un país que rehizo su diversificación de proveedores tras 2022 y que, aun así, se ha quedado corto cuando dos rutas de suministro se han estrechado casi a la vez. Si el diagnóstico que plantea Rallo es correcto, lo que hoy se ve en las gasolineras francesas es la primera señal de un problema que puede replicarse en cualquier economía europea con dependencia exterior de refinados, y no un episodio local que se resolverá con unos días de paciencia logística.

Hay un detalle que conviene retener: el cuello de botella ya no está donde solemos mirar. Los titulares siguen el precio del crudo, pero el mercado decisivo es ahora el de los productos refinados, donde Europa compite con Asia por barriles escasos. El tope de TotalEnergies ofrece, además, una lección de manual sobre qué ocurre cuando se intenta contener el precio de un bien escaso sin aumentar su oferta: aparecen colas en lugar de precios más altos. Para el consumidor español, la advertencia es doble, porque el gasóleo de calefacción y el transporte encarecerán la cesta de la compra antes de que lo notemos llenando el depósito.

Rallo cierra con una imagen que resume bien el momento: Francia no es la única víctima de esta crisis, sino el canario europeo en la mina. Queda abierta una pregunta incómoda: cuántos países necesitarán su propio aviso antes de que el invierno ponga a prueba de verdad los inventarios del continente.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

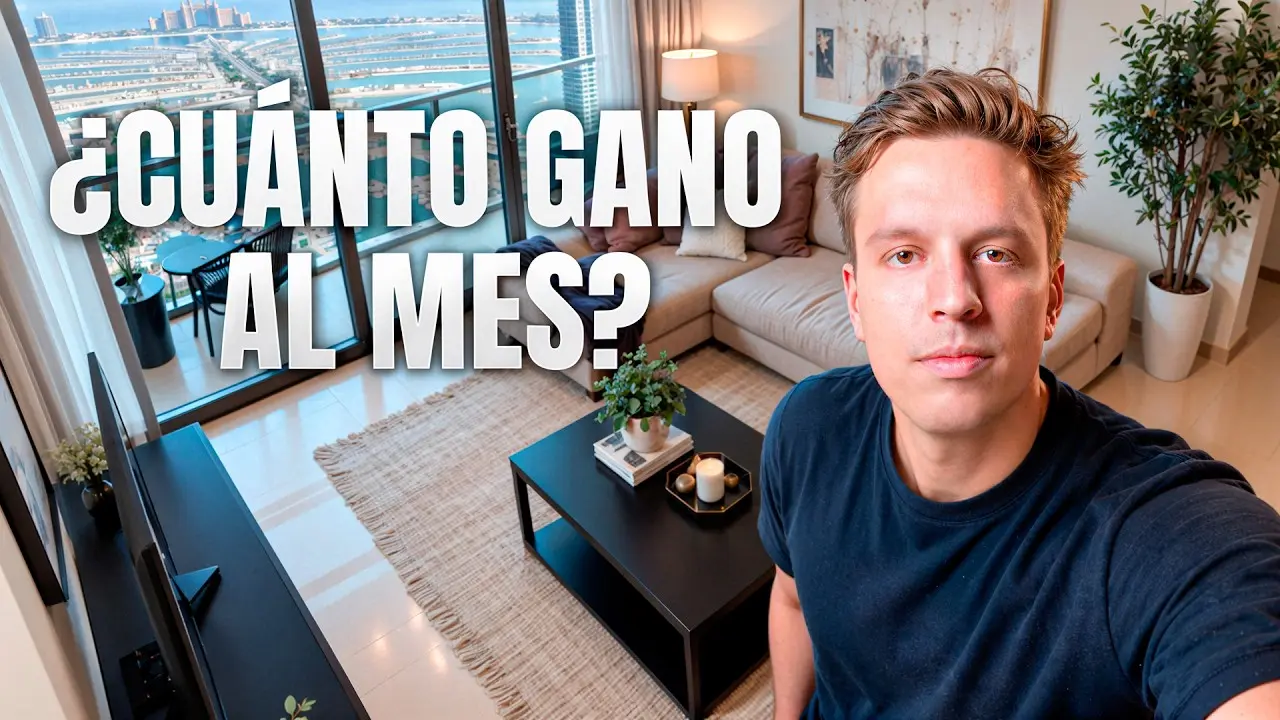
Adrián Sáenz desglosa los números reales de la inversión inmobiliaria en Dubái: ¿cuánto se gana?

Adrián Sáenz sostiene que en Dubái sobran titulares y falta contabilidad. En su último vídeo, el creador de contenido se sienta con los datos de un apartamento real en alquiler vacacional y los desglosa línea a línea, sin maquillar el golpe que supuso el conflicto bélico en la ciudad. Su conclusión: la inversión inmobiliaria en Dubái sigue teniendo sentido, pero solo si alguien te enseña de dónde sale cada euro.

El caso no es suyo. Sáenz compró tres apartamentos sobre plano hace un año y todavía no los tiene en sus manos, así que pidió permiso a un propietario y a la empresa de su amigo Edu —gestora de alquiler vacacional con sede en Andorra y oficina en Dubái— para publicar los números completos de una unidad que gestionan. El piso está en Downtown, a un paso del Burj Khalifa y del Dubai Mall: un dormitorio, sofá cama para dos huéspedes más, balcón con vistas y acceso a gimnasio y piscina.

Un año completo de ingresos, gastos y comisiones

Entre febrero de 2025 y enero de 2026, el apartamento dejó en el bolsillo del propietario unos 47.000 dólares netos. Ese es el dato que Sáenz repite: no la facturación bruta, sino lo que queda después de que pasen todos por caja. En el mes de febrero, por ejemplo, el piso ingresó 7.788 dólares; la plataforma se llevó 2.124 en comisión de canal, la agencia aplicó su 25% de gestión (1.416) y los gastos directos sumaron 245. El neto para el propietario fue de 4.003 dólares, con 24 noches vendidas de 28 y una ocupación del 86%.

La estacionalidad explica buena parte de las diferencias mes a mes. En diciembre la tarifa media por noche vendida llegó a 456 dólares; en agosto, con el calor como principal freno turístico, se quedó en 160. Lo que se mueve no es la ocupación, que se mantiene alta casi todo el año, sino el precio que el huésped está dispuesto a pagar.

Los gastos son el capítulo que, según Sáenz, casi nadie enseña en redes sociales. Hay una puesta en marcha que se paga una sola vez —una reforma del baño de 4.500 dirhams, televisión y electrónica por unos 2.000 dólares, más 3.129 dólares en cerradura electrónica, fotos, seguro, limpieza inicial y licencia turística— y unos gastos recurrentes que suman 3.476 dólares anuales, equivalentes al 7,3% de lo facturado. Luz, agua, internet, gas, licencia, suscripción del cierre inteligente y reposición de lo que se rompe. Todo eso ya está descontado en el neto que recibe el propietario.

En vez de mantener los precios y dejar el piso vacío, la estrategia fue bajar tarifas: es mejor ganar poco que no ganar nada.

— Adrián Sáenz

El impacto de la guerra en la facturación

El vídeo entra después en el tramo incómodo. Enero y febrero de 2026 se comportan con normalidad, pero a partir de marzo el desplome es evidente: el neto para el propietario cae a 278 dólares en marzo, repunta a 1.000 en abril, 1.500 en mayo, 1.253 en junio y empieza a recuperarse en julio. Entre enero y el 13 de agosto de 2026 —fecha en la que se cerraron los números para grabar— lo generado ronda los 20.000 dólares netos. El propio Sáenz aclara que agosto está incompleto, con menos de medio mes contabilizado.

Lo llamativo es la ocupación. Durante los meses más duros se mantiene ocupación por encima del 90%. El motivo: se bajaron los precios para que el apartamento no se quedara vacío. Aquel descenso de tarifas permitio mantener los pisos llenos. El revPAR —el ingreso medio por noche disponible, contando también las noches vacías— pasó de 291 dólares en enero a 118 en marzo, 68 en abril y 98 en el momento de grabar, con tendencia al alza.

La estrategia del gestor: ocupación antes que tarifa

Edu, gestor con entre 80 y 90 apartamentos en cartera, cuenta en la entrevista que el mercado cayó en marzo a una ocupación media del 44%, frente al 78% de enero. Su empresa aguantó entre un 24% y un 40% por encima del mercado en esos meses porque reaccionó rápido: aceptó estancias de una o dos noches, recortó tarifas con agresividad y giró el foco hacia el cliente de larga duración, ese que vive varios meses en la ciudad y que sostiene el negocio cuando el turista occidental desaparece. Reconoce que otras empresas prefirieron mantener precios y hoy algunas han cerrado.

Cuánto vale hoy el activo y qué opina el gestor

El apartamento se compró en 2020 por 1.684.000 dirhams, unos 458.543 dólares o 395.407 euros. Sáenz calcula que hoy, en 2026, una unidad similar costaría alrededor de 667.120 dólares, lo que arroja una revalorización de unos 208.000 dólares y un crecimiento anual del 7,6% desde 2020. Con esos mimbres, la rentabilidad neta del 10,3% sale si se mide sobre el precio de compra; si se calcula sobre el valor actual de mercado, baja al 7,1%. El autor advierte que el precio actual es una estimación a partir de portales, no una tasación oficial.

Sobre si conviene comprar ahora, Edu responde con una comparación: adquirir bitcoin a 60.000 no es peor que hacerlo a 120.000, todo depende del zoom que se haga a la gráfica. Sostiene que el bache ha abierto una ventana para el inversor de largo plazo. Él mismo ha conseguido una unidad en una promoción que en febrero era imposible, con un pequeño descuento y condiciones de pago más cómodas, después de que otro comprador se echara atrás. Los promotores, matiza, no bajan precios de forma oficial, pero negocian cosas que antes eran impensables. Su recomendación es no tratar nunca directamente con el constructor: quien atiende el teléfono suele ser un comercial recién llegado, sin recorrido para acompañar al inversor.

Lectura editorial: qué significa para el inversor

Lo que hace valioso este vídeo no es la cifra final, sino el método. Sáenz enseña facturación bruta, comisión de plataforma, comisión de agencia, gastos de puesta en marcha y gastos recurrentes, y recién después el neto. Ese orden es el que casi nunca aparece en los vídeos que prometen rentabilidades de dos dígitos en Dubái. También es honesto con los límites: su ejemplo es un piso gestionado por la empresa de un amigo, con permiso del propietario, y él todavía no tiene datos propios porque sus tres apartamentos siguen en construcción.

Para el inversor español que esté mirando el mercado emiratí hay tres lecciones prácticas. La primera, que el precio de compra no determina la rentabilidad: la misma vivienda pasa del 10,3% al 7,1% según se mida sobre el coste histórico o sobre el valor de reposición. La segunda, que la ocupación puede ser un espejismo si se sostiene a base de rebajar tarifas, algo que este caso deja a la vista con el desplome del revPAR. La tercera, que los gastos recurrentes de un alquiler vacacional se comen más de un 7% de la facturación antes de que el dinero llegue al propietario, y eso cuando no hay sorpresas mayores. La guerra ha puesto a prueba el modelo y lo ha dejado de pie, pero con beneficios bastante más flacos que los de 2025.

Sáenz ha prometido publicar los números de sus propios apartamentos en cuanto los reciba. Ahí estará la prueba de fuego: un inversor enseñando su cartera sin filtrar. Mientras tanto, la pregunta queda abierta. ¿Es Dubái una oportunidad para quien compra a largo plazo o un mercado que acaba de descubrir que su mejor activo, la seguridad, también puede tambalearse?

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

Extremadura adjudica 237 plazas fijas y cierra la estabilización de empleo público

La Junta de Extremadura adjudica 237 plazas fijas y cierra la estabilización de empleo público en su administración general. El proceso extraordinario se da por terminado con el 95% de las vacantes ya asignadas, según los datos de la Consejería de Hacienda y Administración Pública.

De las 3.193 plazas que se pusieron en juego, solo 237 siguen sin adjudicar. Es el último tramo de una operación que ha movilizado a más de 80 tribunales y ha tramitado más de 47.000 solicitudes.

Por qué Extremadura cierra ahora su estabilización

El proceso extremeño nació al amparo de la Ley 20/2021, que fijó el 31 de diciembre de 2024 como fecha límite para reducir la temporalidad estructural en las administraciones públicas. Casi dos años después de aquel tope, la Junta encara la recta final con el grueso del trabajo hecho: cerca de 3.000 plazas estabilizadas en administración general y más de 9.100 en total, sumando sanidad y educación.

La Consejería de Hacienda y Administración Pública, que dirige Elena Manzano, define el operativo como «un proceso titánico». Las cifras lo respaldan: 47.000 instancias gestionadas y 80 tribunales constituidos.

Las 237 plazas pendientes: reparto y categorías

El reparto de las vacantes que todavía no tienen titular es desigual. Del total, 100 plazas corresponden a personal laboral y 137 a funcionario. En el bloque laboral, las categorías afectadas son diversas: auxiliar de Enfermería, ATE-cuidador, camarero-limpiador, cocinero, ayudante de cocina, y ordenanza.

Entre las plazas de funcionario, el foco está en otro sitio. La mayoría, 126 vacantes, se concentra en la categoría de técnico de Empleo, un bloque pendiente de resolución judicial que se ha convertido en el gran cuello de botella. Las especialidades restantes —Ingeniería Técnica Agrícola, Ingeniería Agrónoma, Veterinaria, Trabajo Social e Ingeniería Técnica Forestal— se reparten las once plazas que faltan.

Casi dos años después del tope legal, 237 plazas siguen sin titular: la estabilización extremeña está ejecutada al 95%, pero no al 100%.

El Tribunal Superior de Justicia de Extremadura (TSJEx) ha paralizado por segunda vez el proceso en esta especialidad, atendiendo al recurso de un aspirante disconforme con los nuevos criterios de baremación. Los 684 admitidos en el listado definitivo para optar a las 126 plazas tendrán que esperar a que el tribunal se pronuncie.

plazas fijas Extremadura

Cómo funcionó el proceso de estabilización

Dos vías marcaron el proceso de estabilización. De las 3.193 plazas iniciales, 447 se cubrían por concurso-oposición y las 2.746 restantes solo por concurso de méritos, es decir, baremando la experiencia y la formación de los aspirantes sin examen previo. La vía del concurso concentró la mayor parte de las vacantes y también el mayor volumen de solicitudes.

En paralelo, la Junta ha impulsado la mayor convocatoria ordinaria de la última década: 1.644 plazas cuyos exámenes se están celebrando a lo largo de este año. El proceso arrancó el pasado abril con las pruebas de agentes del medio natural y bomberos, continuó en junio con otras cinco categorías y ahora afronta la publicación de los listados provisionales del resto.

Se han recibido 27.636 solicitudes para esas 1.644 plazas. Las pruebas ya celebradas corresponden a educador, ATS/DUE, cocinero, auxiliar de Enfermería y auxiliar de administración general, especialidades en las que la Junta necesitaba personal cuanto antes.

Análisis: la letra pequeña de la estabilización

El titular es bueno, pero la letra pequeña invita a la cautela. La propia Junta reconoce que la temporalidad no ha bajado al 8% previsto: ha crecido cuatro puntos en los últimos tres años hasta superar el 30% el pasado junio. Haber estabilizado más de 9.100 plazas entre sanidad, educación y administración general no ha bastado para doblegar la bolsa de interinos.

Sobre el técnico de Empleo pesa además una parálisis judicial que demuestra que el papel no siempre aguanta el pulso con los tribunales. El proceso, por tanto, no está cerrado de verdad hasta que exista sentencia firme, y los afectados conviven con una incertidumbre que ninguna consejería resuelve por decreto.

A ello se suma el contexto nacional. Las sentencias del Tribunal de Justicia de la Unión Europea y del Supremo obligan a España a articular sanciones disuasorias contra el abuso de la temporalidad, y Gobierno y comunidades han activado un grupo de trabajo para concretar medidas. En paralelo, el Acuerdo Marco firmado con CSIF, UGT y CC OO contempla una subida salarial del 11,5% hasta 2028 y reclama eliminar la tasa de reposición, una petición que Extremadura respalda.

Mirar hacia Extremadura sigue teniendo sentido si buscas plaza fija, aunque con matices. El perfil administrativo y de servicios generales tiene ahora mismo más puertas abiertas que el técnico, lastrado por el litigio. Quien aspire a las próximas convocatorias debe prepararse para ratios exigentes: casi 17 candidatos por cada una de las 1.644 plazas.

📨 Cómo presentar la solicitud

La inscripción en las convocatorias de empleo público de la Junta se gestiona a través de su sede electrónica, que exige certificado digital o Cl@ve para registrar la solicitud. Para quienes ya tienen expediente abierto en la estabilización, estos son los pasos para consultar el estado o alegar.

  1. Paso 1: Accede a la sede electrónica de la Junta de Extremadura.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve.
  3. Paso 3: Selecciona la convocatoria por especialidad y revisa los listados provisionales publicados.
  4. Paso 4: Presenta tus alegaciones o la documentación de méritos dentro del plazo fijado.
  5. Paso 5: Registra la solicitud y guarda el justificante con el número de entrada.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Extremadura, Consejería de Hacienda y Administración Pública.
  • Número de plazas: 237 pendientes de adjudicar (100 de personal laboral y 137 de funcionario).
  • Sueldo estimado: Según el grupo de clasificación de cada categoría; pendiente de publicar en las bases.
  • Fecha límite de inscripción: El plazo de la oposición extraordinaria cerró el 31 de diciembre de 2024; el bloque de técnico de Empleo sigue pendiente de resolución judicial.
  • Dónde inscribirse: Sede electrónica de la Junta de Extremadura.

León convoca oposiciones para 14 plazas fijas de Administrativo con acceso a la bolsa de empleo municipal

El Ayuntamiento de León convoca 14 plazas fijas de Administrativo con el Bachillerato como único requisito académico. Las oposiciones de León para administrativo se resuelven por oposición pura y el plazo de instancias se cierra el 16 de octubre de 2026.

Diez de las plazas van al turno general y cuatro están reservadas para personas con un grado de discapacidad reconocido igual o superior al 33%. Todas pertenecen a la Escala de Administración General, Subescala Administrativa, subgrupo C1, y son de turno libre: no hace falta ser funcionario ni haber trabajado antes para una Administración.

Por qué el Ayuntamiento de León convoca ahora estas plazas

Las bases se publicaron en el Boletín Oficial de Castilla y León en septiembre de 2026, y el plazo se computa desde el día siguiente a la publicación de la convocatoria en el BOE: son 20 días hábiles que terminan el 16 de octubre. Las cuatro plazas reservadas que queden desiertas se acumularán al turno general, así que la cifra final de puestos libres puede crecer.

El sueldo no aparece detallado en las bases. Se corresponde con el del subgrupo C1 en el Ayuntamiento de León —sueldo base, complemento de destino y complemento específico, en catorce pagas—, por encima del SMI y con la estabilidad como gran ventaja frente a un empleo privado de perfil equivalente.

Ahí está el gancho real: no en las 14 plazas, sino en el camino. Quienes superen algún ejercicio y cumplan los requisitos quedarán integrados en una Bolsa de Empleo Temporal ordenada por la puntuación obtenida, a la que el consistorio podrá recurrir para nombrar funcionarios interinos o contratar personal laboral temporal.

Aprobar el primer ejercicio ya te mete en la bolsa de interinos: no conseguir plaza no cierra del todo la puerta al Ayuntamiento de León.

Requisitos para presentarse

Ninguno de los requisitos exige titulación universitaria: basta con el Bachillerato o un ciclo de grado medio.

  • Titulación: Bachillerato, título de Técnico o equivalente, o estar en condiciones de obtenerlo dentro del plazo.
  • Edad: haber cumplido los 16 años y no haber alcanzado la edad de jubilación forzosa.
  • Nacionalidad: cumplir las condiciones establecidas para el acceso al empleo público.
  • Capacidad funcional suficiente para desempeñar las tareas del puesto.
  • No haber sido separado mediante expediente disciplinario ni estar inhabilitado para el empleo público.
  • Turno reservado: grado de discapacidad igual o superior al 33% al finalizar el plazo, mantenido hasta el nombramiento.

Si el título lo obtuviste fuera de España, resuelve la homologación antes de pagar la tasa.
Cómo es el examen y el temario

La selección se resuelve con una oposición de dos ejercicios obligatorios y eliminatorios. No hay fase de concurso de méritos: la experiencia profesional, los cursos, o la antigüedad no suman ni un punto a la nota final.

El primer ejercicio es un cuestionario tipo test de 90 preguntas más otras 10 de reserva sobre las materias del programa. Cada pregunta tiene cuatro respuestas posibles y solo una es correcta. Los errores penalizan y las preguntas en blanco no restan. Solo quien supere este corte pasa al segundo ejercicio.
La segunda prueba es práctica. Hay que resolver dos supuestos con 10 preguntas cada uno, elegidos al azar entre cuatro propuestos por el tribunal y relacionados con las materias del bloque II del programa.

plazas fijas administrativo

Qué hay detrás: ratio, competencia y letra pequeña

Catorce plazas en una capital de provincia son pocas, y eso admite dos lecturas. La primera: el ratio será duro, porque un C1 con Bachillerato atrae a aspirantes que ya preparan oposiciones similares en el Estado, la Junta o la Diputación. La segunda: la bolsa de interinos convierte el proceso en una inversión con retorno incluso sin plaza, y en un ayuntamiento de tamaño medio la rotación de administrativos temporales es constante.

El riesgo a vigilar es el calendario. Veinte días hábiles para solicitar y pagar dejan poco margen si aún no tienes la documentación en orden, y el test penaliza los errores: contestar de más sale caro. La cuantía real del complemento específico tampoco aparece en las bases, así que conviene consultar las retribuciones del subgrupo C1 en el propio consistorio antes de decidir.

Quien ya ha preparado un administrativo C1 en otra administración tiene ventaja: el programa se solapa y el formato de test le resulta familiar. Partiendo de cero, León no es la convocatoria menos competida del calendario; eso sí, es de las que mejor premian un aprobado parcial.

📨 Cómo presentar la solicitud

La solicitud se presenta por vía telemática en el Registro Telemático de la Sede Electrónica del Ayuntamiento de León, o presencialmente en el Registro General del consistorio. La tasa de examen es de 20 euros, con reducciones y exenciones para varios colectivos.

  1. Paso 1: Entra en el Registro Telemático de la Sede Electrónica del Ayuntamiento de León y busca la convocatoria de 14 plazas de Administrativo.
  2. Paso 2: Cumplimenta la solicitud y elige entre turno general y turno reservado por discapacidad.
  3. Paso 3: Marca la reducción o la exención si te corresponde: discapacidad del 33%, demandantes de empleo, familia numerosa o rentas bajas.
  4. Paso 4: Abona la tasa de 20 euros dentro del plazo. El pago no sustituye la presentación y la falta de abono excluye.
  5. Paso 5: Registra la solicitud antes del 16 de octubre de 2026 y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de León (Escala de Administración General, Subescala Administrativa, subgrupo C1).
  • Número de plazas: 14 (10 de turno general y 4 reservadas a personas con discapacidad del 33% o superior).
  • Sueldo estimado: Retribuciones del subgrupo C1 municipal en catorce pagas; las bases no detallan la cuantía.
  • Fecha límite de inscripción: 16 de octubre de 2026.
  • Dónde inscribirse: Registro Telemático de la Sede Electrónica del Ayuntamiento de León o Registro General del consistorio.

Sumar pide en el Congreso la jubilación anticipada para tripulantes de cabina como los pilotos

0

Sumar llevará esta semana al Congreso la reivindicación que las tripulantes de cabina arrastran desde hace más de una década. El grupo plurinacional ha registrado una proposición no de ley para que este colectivo acceda a la jubilación anticipada en las mismas condiciones que los pilotos. El debate se celebra el martes 22 de septiembre en la Comisión de Trabajo, Economía Social, Inclusión, Seguridad Social y Migraciones.

El argumento central no es económico, sino sanitario. La formación sostiene que las tripulantes de cabina de pasajeros soportan la misma exposición a la radiación, los mismos cambios de presión y los mismos problemas de sueño que los pilotos. Solo la tripulación técnica tiene reconocidos, sin embargo, los coeficientes reductores que permiten adelantar la edad de retiro.

La diputada de En Comú integrada en Sumar, Aina Vidal, califica la situación de discriminación y recuerda que el colectivo lleva años reivindicando el reconocimiento sin obtener respuesta. El 70% de las tripulantes de cabina son mujeres.

La clave está en las cifras. Un piloto con un coeficiente de 0,4 por cada año trabajado y treinta años en esa categoría puede anticipar su jubilación hasta doce años y percibir el 100% de la pensión. Para el personal de cabina ese atajo no existe.

La proposición también pone el foco en la brecha de género. Entre los colectivos que ya disfrutan de coeficientes reductores predominan las actividades masculinizadas: mineros, trabajadores ferroviarios, profesionales taurinos, bomberos, policías locales o policías forales de Navarra.

Un piloto con 30 años de vuelo se retira doce años antes y cobra el 100% de la pensión. Un tripulante de cabina, con la misma exposición, no.

Por qué Sumar lleva ahora la medida al Congreso

El calendario no es casual. La proposición llega después de que la Ley de Navegación Aérea introdujera una disposición para agilizar la jubilación anticipada del personal sanitario que trabaja en medios aéreos. Esa vía dejó fuera a las tripulantes, que entienden que reúnen los mismos méritos por exposición laboral.

Sumar reclama recuperar y contactar de oficio los oficios feminizados que presentaron solicitudes al amparo del procedimiento fijado en 2011, y priorizarlas en el nuevo método de reconocimiento vigente desde 2025. La formación pide acelerar la revisión de los expedientes pendientes.

Quién se beneficia y qué exige la proposición

La iniciativa no crea un derecho nuevo, sino que empuja al Gobierno a mover los mecanismos administrativos que ya existen. La proposición no de ley plantea cuatro movimientos.

  • Revisar de oficio los expedientes de colectivos feminizados presentados desde 2011 y darles prioridad en el procedimiento vigente desde 2025.
  • Acelerar la evaluación de las solicitudes de coeficientes reductores previstas en el artículo 206 de la Ley General de la Seguridad Social.
  • Reconocer a las tripulantes de cabina los mismos coeficientes que a los pilotos por radiación, presión y alteración del sueño.
  • Trasladar al Consejo Europeo una propuesta para actualizar la directiva de igualdad de trato entre hombres y mujeres.

En la práctica, contar con un coeficiente reductor permite jubilarse antes sin que la pensión se recorte. Ese es el punto que mueve al colectivo: no tanto la edad de salida como la cuantía final.

coeficientes reductores jubilación

Análisis: por qué la medida no será rápida

La primera advertencia es jurídica. Una proposición no de ley no es una ley: es un pronunciamiento que insta al Gobierno a actuar, sin fuerza normativa. Aunque salga adelante el martes en comisión, el reconocimiento efectivo depende de un reglamento y de un expediente administrativo que en España se ha dilatado durante años.

La segunda clave es la brecha de género. Sumar recuerda que una sentencia del Tribunal de Justicia de la Unión Europea de 2025 declaró contrario a la directiva de igualdad de trato el complemento que compensa la brecha de género en las pensiones. Si ese mecanismo compensatorio se cuestiona, la vía de los coeficientes gana peso.

El coste es la otra cara. Adelantar la jubilación de un colectivo numeroso tensiona el gasto en pensiones y encarece el coste laboral de las aerolíneas, un sector de márgenes estrechos. Nadie lo dirá en voz alta, pero está sobre la mesa.

El margen de actuación individual es estrecho; el colectivo, en cambio, pesa. La vía eficaz pasa por los sindicatos con representación en las aerolíneas, que pilotan los expedientes ante la Seguridad Social. Documentar la exposición a radiación y turnos de noche refuerza su posición.

📝 Cómo reclamar la jubilación anticipada

El reconocimiento de coeficientes reductores no funciona como una oferta de empleo: no hay un formulario abierto para todo el colectivo. El trámite depende del reglamento que desarrolle la medida. Mientras se debate, un tripulante puede preparar su expediente.

  1. Paso 1: Contacta con tu sección sindical en la aerolínea y pide información sobre el expediente de coeficientes.
  2. Paso 2: Descarga tu informe de vida laboral en el portal de la Seguridad Social y verifica tus años cotizados como tripulante.
  3. Paso 3: Reúne la documentación que acredite exposición a radiación, turnos de noche y cambios de presión.
  4. Paso 4: Traslada tu caso al sindicato para que se incorpore al expediente colectivo ante el Instituto Nacional de la Seguridad Social.
  5. Paso 5: Sigue el estado de la proposición no de ley en la página oficial del Congreso.

Plazo de inscripción: abierto y sin fecha límite hasta que se regule el procedimiento. Requisito mínimo: acreditar la condición de tripulante de cabina con años cotizados en el sector.

La UE obliga desde 2027 a llevar el carnet de conducir digital y el DNI en el móvil

El carnet de conducir digital y el DNI viajarán en el móvil a partir de 2027 por obligación europea. La cartera de identidad digital será válida en los 27 Estados miembros.

Qué cambia exactamente y a quién afecta

La Unión Europea ha decidido que, a partir de 2027, los ciudadanos puedan llevar el DNI, el carnet de conducir y el resto de documentos oficiales en una cartera digital instalada en el teléfono. El sistema se llama EUDI Wallet (European Digital Identity Wallet) y su función es almacenar documentos verificados con validez en todos los Estados miembros.

El funcionamiento será similar al de una wallet digital. Cada país deberá ofrecer a sus ciudadanos una aplicación oficial donde guardar los documentos personales, emitidos y validados por las autoridades nacionales. La cartera no sustituirá al formato físico, que mantiene su validez y, por ahora, no tiene fecha de desaparición.

El cambio afecta a cualquier conductor o ciudadano que necesite acreditar su identidad. También a quien realice trámites, acceda a servicios públicos o contrate servicios privados fuera de su país. La clave está en la interoperabilidad: una identidad digital emitida en España podrá usarse en otro Estado miembro sin registrarse de nuevo.

Los detalles técnicos dependen de cada administración. Cada país adaptará sus sistemas para cumplir con la normativa europea en los próximos años y el calendario no es idéntico en todos los casos. Quedan aspectos por definir: qué aplicaciones se aceptan, cómo se valida un documento ante un control y qué ocurre si el teléfono se queda sin batería.

El DNI en el móvil no elimina el papel: convivirá con él, pero obligará a cada país a tener una aplicación oficial lista en 2027.

Cuándo entra en vigor y cómo se despliega

El despliegue arranca en este 2026 y avanza de forma progresiva. La fecha clave es 2027, cuando la cartera digital debería estar extendida en la mayoría de los Estados miembros. No hay una entrada en vigor única con efecto inmediato para el conductor, sino un calendario escalonado que cada país ejecuta a su ritmo.

  • 2026: inicio del despliegue y adaptación técnica, de las administraciones.
  • 2027: extensión prevista en la mayoría de los países de la Unión Europea.
  • Formato físico: sigue vigente, con validez plena y sin fecha de desaparición.
  • Ámbito: cualquier Estado miembro deberá reconocer la identidad digital emitida en otro.
carnet móvil 2027

Cómo funcionará en la práctica y qué límites tiene

La secuencia será sencilla sobre el papel: descargar la aplicación oficial del país, identificarse con garantías ante la autoridad competente y descargar los documentos en la cartera. A partir de ahí, el móvil sirve para acreditar la identidad ante un agente, un funcionario o un proveedor privado.

Ninguna norma obliga todavía al conductor a digitalizar nada. El carnet en formato físico mantiene su validez y seguirá aceptándose. El usuario decide si suma la versión digital a su teléfono o espera a ver cómo evoluciona el sistema. El papel no caduca.

Hay tres frentes abiertos. El primero, la batería: un móvil apagado no acredita nada. El segundo, la verificación entre países, porque cada administración emite documentos con sus propios protocolos. El tercero, la protección de datos, ya que la cartera guarda información sensible y su uso debe quedar siempre en manos del titular.

Análisis: más cambio de fondo que de formato

La medida tiene más recorrido del que aparenta. Para el conductor, el efecto directo no es una multa ni una obligación nueva, sino otra forma de identificarse ante un control. Para los Estados, en cambio, supone rediseñar sistemas de emisión de documentos, registros y bases de datos de tráfico que hoy no siempre se comunican entre sí.

En mi lectura, el riesgo no está en la cartera digital, sino en la convivencia de dos formatos durante varios años. Ninguna norma garantiza que un agente acepte sin discusión un carnet que se ve en una pantalla, aunque la normativa europea le obligue a reconocerlo. La costumbre tarda más que los reglamentos.

Conviene vigilar también el perímetro de lo obligatorio. La cartera es un derecho del ciudadano, no una imposición: quien prefiera la cartera de piel seguirá usándola. Lo único firme es una fecha, 2027, y un compromiso de los Veintisiete para que el documento digital funcione igual en Lisboa, en Berlín o en Madrid.

🚨 Ficha de la Normativa

  • Infracción / Novedad: la Unión Europea obligará a aceptar el DNI, el carnet de conducir y otros documentos oficiales en formato digital en el móvil.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: extensión prevista en 2027, con despliegue progresivo iniciado en 2026.

Baker Hughes guidance 2026: sube previsiones y el mercado no reacciona

0

Baker Hughes eleva el guidance de 2026 y la bolsa encoge los hombros. La compañía estadounidense de servicios petrolíferos ha revisado al alza sus objetivos para el ejercicio en curso, un movimiento que en otras circunstancias habría animado la cotización. No ha sido el caso: la acción no ha reaccionado al alza.

El anuncio, difundido por la compañía y recogido por medios financieros como Yahoo Finance, confirma la mejora de previsiones, pero llega sin el acompañamiento que suele exigir el parqué. Ni desglose de magnitudes por línea de negocio ni referencias al ritmo de entrada de pedidos. Con la información disponible no es posible fijar cuánto sube el nuevo rango, algo que obliga a leer la reacción del mercado como lo que es: una señal sobre expectativas, no una auditoría del guidance.

Qué ha elevado la compañía y por qué el detalle importa

Baker Hughes, con más de un siglo de historia en el negocio del petróleo, dejó de ser hace tiempo una empresa de una sola pata. Al negocio tradicional de servicios y equipos de perforación se ha sumado un área industrial y energética que vende turbinas de gas, compresores y tecnología para plantas de licuación. Esa segunda pata sostiene buena parte del relato inversor de la compañía.

Un guidance al alza en servicios petrolíferos es una promesa sobre dos cosas: el gasto futuro de las grandes petroleras y la conversión de los pedidos en caja. Si la mejora se apoya en el ciclo del gas natural licuado, el mercado tiene dónde agarrarse. Si se apoya en una recuperación del gasto en perforación que el precio del barril no confirma, la prima llega corta.

El sector no cotiza comunicados, cotiza el crudo. Y mientras el barril no dé una señal clara, cualquier revisión de previsiones será tratada con la desconfianza que se dedica a los pronósticos en un negocio cíclico.

Una subida de previsiones que no llega con desglose de pedidos ni con el aval del precio del crudo es una promesa que el mercado guarda en el cajón.

Por qué la bolsa no premia la mejora

La lectura que mejor encaja con la reacción tiene tres capas. La primera es de manual: cuando un valor cotiza dentro de un ciclo al alza, el mercado descuenta que las revisiones llegarán, así que la noticia ya está en el precio antes de publicarse. La segunda es la calidad del mensaje: no es lo mismo elevar un rango porque el libro de pedidos se ha llenado que hacerlo porque la dirección espera que se llene.

La tercera es la menos sofisticada y probablemente la correcta: el mercado quiere ver caja, no optimismo. En un sector con dos desplomes recientes en la memoria, el de 2015 y el de 2020, los inversores distinguen entre una mejora de previsiones y un cambio de tendencia. Solo la segunda se paga con múltiplos más altos.

Hay además una asimetría incómoda. Si la compañía cumple, la acción subirá lo que suben las empresas que cumplen. Si falla, el castigo será mayor por haber elevado el listón. Para el inversor que llega hoy, la ecuación no invita a comprar el día del anuncio.

Lo que el guidance no puede tapar

El discurso de la compañía lleva años apoyándose en una idea atractiva: la demanda de energía crece, los centros de datos exigen más electricidad y más turbinas de gas, y el gas natural licuado se consolida como fuente de respaldo. Es un relato sólido. El problema es que convive con una realidad menos brillante: buena parte de la caja sigue viniendo de un negocio ligado al petróleo, con márgenes que dependen de la disciplina de inversión de las petroleras.

Ahí está la contradicción que el mercado parece señalar. Se puede elevar el guidance por la pata industrial y arrastrar a la vez un trimestre flojo en servicios. Las dos cosas caben en el mismo comunicado y el parqué, que lee los números antes que las narrativas, no siempre premia la parte bonita.

Mi impresión es que la frialdad está justificada hasta que haya datos que la desmientan. No es escepticismo sobre la compañía, es escepticismo sobre el formato: una revisión al alza sin magnitudes públicas invita a esperar. Y en bolsa, esperar es gratis.

Habrá que mirar el próximo informe trimestral con otros ojos. La clave no estará en el beneficio por acción, sino en el libro de pedidos y en el margen del área industrial. Ahí se verá si el guidance elevado es una promesa que se cumple o una cifra condenada a revisarse dos veces en el mismo ejercicio. El pulso real de la demanda de crudo y de gas lo sigue marcando la Agencia de Información Energética de Estados Unidos, no un comunicado de previsiones.

UBS prevé que Phillips 66 supere su máximo histórico y dispara la tesis alcista del refino en EEUU

0

UBS cree que Phillips 66 tiene margen para superar su máximo histórico en bolsa. La firma suiza mantiene su apuesta por el refino estadounidense y da nuevos argumentos a una tesis que llevaba meses buscando catalizador.

La recomendación, recogida por Yahoo Finance, no cambia la foto de un día para otro, pero sí ordena las piezas de un debate abierto entre los inversores: si el refino estadounidense está en la fase dulce del ciclo o si ya ha tocado techo. UBS se coloca en el primer bando.

Phillips 66 cotiza bajo el ticker PSX en la Bolsa de Nueva York. La compañía nació en 2012 de la escisión del negocio de refino de ConocoPhillips y hoy opera plantas repartidas entre la costa del Golfo, la costa oeste y el Atlántico medio. Esa dispersión geográfica importa más de lo que parece: cuando un huracán obliga a parar instalaciones en Texas o Luisiana, el resto de la red compensa. La propia compañía detalla su perímetro industrial en su página de relación con inversores.

El dato que persigue el mercado se formula en una línea y se consigue con muchas: un nuevo máximo histórico en bolsa. Para llegar ahí, la acción necesita que el margen de refino aguante y que no aparezca una corrección brusca del crudo capaz de estrechar el diferencial entre lo que cuesta el barril y lo que se paga por el producto refinado.

Tampoco es casual el momento elegido. El sector energético ha pasado buena parte de 2026 en un segundo plano dentro de las carteras, desplazado por la tecnología y por el ciclo de bajadas de tipos. Que una casa con el peso de UBS vuelva a poner el refino en el escaparate es una señal de que el consenso empieza a mirar hacia otro lado.

El refino no promete crecimiento, promete caja. Y en un mercado que premia la caja, Phillips 66 tiene la suya bien colocada.

La recomendación de UBS y el regreso del refino a las carteras

UBS es una de las casas con más peso en el consenso sobre energía, y sus giros de recomendación suelen arrastrar revisiones en otras firmas. Su lectura encaja, además, con el relato que llevan meses defendiendo los gestores especializados en el sector: la capacidad de refino mundial no crece al mismo ritmo al que crece la demanda de destilados medios.

La compañía combina dividendo y recompras de acciones, una fórmula que se ha convertido en el principal argumento del inversor institucional en el sector. Sin retribución al accionista, pocas refineras aguantarían el escrutinio de un fondo indexado. Ese colchón explica por qué PSX resiste mejor que sus comparables cuando el crudo se mueve.

El listón que pone UBS implica algo más incómodo: que el mercado acepte pagar por la acción por encima de su media histórica. Ahí está la primera discusión, y no tanto en la cifra concreta del precio objetivo que cada casa maneja.

Márgenes, capacidad y una red que no se amplía

Estados Unidos no levanta una refinería de gran tamaño desde hace casi medio siglo. La capacidad instalada está donde estaba, y la demanda de diésel, gasolina y combustible de aviación no ha desaparecido. Esa combinación explica que cualquier parada de mantenimiento se traduzca en un movimiento inmediato de precios.

El termómetro que sigue el mercado es el informe semanal de la EIA, que cada miércoles publica la utilización de capacidad y los inventarios de crudo y productos refinados en el país. Un dato flojo de utilización, por ejemplo, empuja los márgenes al alza y beneficia al refino integrado.

Hay además un riesgo con geografía propia: buena parte de la capacidad está concentrada en la costa del Golfo, en una franja que cada temporada de huracanes juega su propia partida. Una parada prolongada allí mueve el margen de todo el sistema, para bien y para mal.

Análisis: la caja manda, pero el ciclo no perdona

El atractivo de Phillips 66 es también su mayor debilidad. Una refinería gana mucho cuando el margen se abre y pierde con la misma facilidad cuando se cierra. No hay marca que defienda el precio como en el consumo, ni suscripción que sostenga los ingresos como en el software. El beneficio va donde va el crack spread, y ahí la compañía es tomadora de precios.

Conviene leer la previsión de UBS como lo que es: una apuesta sobre el ciclo, no sobre la gestión. Si los márgenes se mantienen en la parte alta del rango, la acción tiene argumentos para marcar ese máximo histórico. Si el crudo se desordena o la demanda global se enfría, el mismo motor que empuja hacia arriba puede girar en sentido contrario en cuestión de semanas.

La próxima prueba de fuego llega con los resultados del cuarto trimestre, previsiblemente a finales de enero, y con los informes semanales de la EIA que se publicarán antes. Ahí se verá si la tesis de UBS se sostiene en los números o se queda en la diapositiva.

La DGT activa el 1 de octubre las normas patinete eléctrico 2026: casco y 15 años con multa

Las normas patinete eléctrico 2026 ya tienen fecha: entran en vigor el 1 de octubre con casco obligatorio, 15 años mínimos y multa por incumplir.

El Real Decreto 518/2026 modifica el Reglamento General de Circulación y llega después de un cambio profundo en la movilidad de las ciudades. Los vehículos de movilidad personal (VMP) dejan de ser ese limbo legal en el que cada ayuntamiento improvisaba sus reglas. A partir del próximo mes, el usuario de patinete tendrá la misma consideración formal que cualquier otro conductor en lo que a protección se refiere. Eso sí, con matices que conviene leer antes de sacar el patinete a la calle.

Qué exige el reglamento a los usuarios de patinete

La norma fija tres obligaciones para quien circula en VMP. La primera es la edad: 15 años mínimo. La segunda, el casco de protección de forma obligatoria. La tercera, el chaleco reflectante cuando se circule de noche o con baja visibilidad. Las tres se suman a lo que ya exigían muchas ordenanzas municipales, pero ahora la base es estatal.

Hay una distinción que la norma introduce y que muchos conductores desconocen: la figura del usuario vulnerable de la vía. La definición abarca a quien, por el medio de desplazamiento que usa o por su grupo de edad, tiene más riesgo de sufrir lesiones en un accidente. Los riders —el reparto en VMP, bicicleta, ciclomotor o moto— tendrán que llevar siempre casco y chaleco reflectante, con independencia de la hora.

El usuario vulnerable deja de ser una categoría teórica: el patinete asume las mismas obligaciones de protección que cualquier otro vehículo.

  • VMP: casco, 15 años mínimos y chaleco reflectante nocturno.
  • Bicicleta: casco homologado obligatorio para los menores de 16 años en todo tipo de vías.
  • Motocicleta: casco homologado y calzado cerrado en cualquier vía, más guantes protegidos en vías interurbanas.
  • Riders: casco y chaleco reflectante siempre, sin excepción horaria.

Cuándo entra en vigor y qué se aplaza a 2027

casco obligatorio patinete

El calendario tiene tres velocidades. El grueso de la reforma entra en vigor el 1 de octubre de 2026. Pero no todo se aplica ese día, y ahí está la letra pequeña que conviene memorizar.

  • 1 de octubre de 2026: casco y edad mínima para VMP, calzado cerrado para motoristas y cambios en semáforos y adelantamientos.
  • 1 de octubre de 2027: alumbrado obligatorio para VMP y casco homologado para usuarios de motocicleta.
  • Pendiente de orden ministerial: guantes homologados, que se exigirán cuando se publique la orden que fije sus especificaciones técnicas.

Mientras esa orden no llegue, se mantendrán los guantes de protección de las mismas características que se usan hoy. La DGT presentará todos los detalles el 24 de septiembre en su sede de Madrid, con una jornada abierta en la Sala Rosa de Lima.

Los otros cambios: adelantamientos, semáforos y bicis

La reforma no solo mira al patinete. El texto endurece el adelantamiento a los usuarios vulnerables. Quien pretenda rebasar a un peatón, a un animal, a un vehículo de tracción animal, a un ciclomotor, a un VMP o a un ciclista deberá ocupar parte o la totalidad del carril contiguo o contrario. La separación mínima de seguridad es de 1,5 metros.

Si la calzada tiene más de un carril por sentido, el cambio completo de carril pasa a ser obligatorio. En los pasos para peatones con semáforo reservado, la luz amarilla intermitente para vehículos no podrá coincidir con la luz verde no intermitente para peatones y deberá ir precedida de la luz roja no intermitente. Un ajuste técnico, pero que ordena cruces donde el verde y el ámbar se solapan.

Análisis: una norma necesaria con letra pequeña

La reforma acierta en el diagnóstico. Los VMP llevaban años creciendo sin un marco estatal que unificara lo que cada ayuntamiento decidía por su cuenta. Fijar casco, edad y visibilidad es razonable, y más cuando el perfil del usuario de patinete es, precisamente, joven. Los 15 años mínimos no son un capricho: colocan al menor en una franja donde se le supone madurez suficiente para circular por la calzada.

El problema está en la letra pequeña. Los tres ritmos de entrada en vigor pueden generar confusión: quien compre un patinete en octubre tendrá casco obligatorio, pero no un alumbrado específico hasta 2027. Esa asimetría beneficia la adaptación del mercado, pero obliga al ciudadano a recordar dos fechas distintas para la misma máquina.

Queda otro riesgo: el control efectivo. Ninguna de estas obligaciones es fácil de fiscalizar si el usuario circula sin casco por una acera o un carril bici. La norma funcionará si la vigilancia llega y si las ordenanzas municipales la desarrollan. A partir del 1 de octubre, el casco deja de ser una recomendación.

Para el conductor, la conclusión es sencilla: casco desde ya, 15 años y chaleco reflectante a partir de octubre. Guardar la factura del casco homologado y confirmar que cumple la normativa técnica será el gesto más útil de las próximas semanas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Casco obligatorio, edad mínima de 15 años y chaleco reflectante nocturno para los usuarios de patinete eléctrico (VMP).
  • Sanción económica: Multa por incumplimiento; el real decreto difundido no concreta el importe.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026 (alumbrado de VMP y casco de moto, el 1 de octubre de 2027).

Nuevo reglamento de circulación: la DGT obliga desde el 1 de octubre a ceder el paso al peatón sin paso de cebra

El nuevo reglamento de circulación entra en vigor el 1 de octubre. Ceder el paso al peatón que cruza sin cebra deja de ser una cortesía: pasa a ser obligatorio.

La reforma llega bajo el paraguas del Real Decreto 518/2026 y adapta el Reglamento General de Circulación a una movilidad que cambió antes que la norma. La DGT presentará el texto completo el 24 de septiembre a las 11 horas en su sede de Madrid y detallará las novedades en su web oficial.

Qué cambia el nuevo reglamento y a quién afecta

El eje del texto es la figura del usuario vulnerable de la vía, que se define por primera vez: quien, por el medio con el que se desplaza o por su edad, tiene más riesgo de salir lesionado en un siniestro. Ahí entran peatones, ciclistas, usuarios de VMP y motoristas.

Para el peatón, el cambio es de fondo. El conductor tendrá que cederle el paso cuando cruce por un punto que no esté señalizado como paso de cebra, siempre que el cruce se haga conforme a las reglas. La norma ordena además las fases de los semáforos: la amarilla intermitente para los vehículos no podrá coincidir con la verde no intermitente de los peatones y deberá ir precedida de la roja fija.

El segundo bloque afecta a cualquier adelantamiento. Quien se aproxime a peatones, animales, vehículos de tracción animal, ciclomotores, VMP, ciclistas o un grupo de ciclistas deberá ocupar parte o la totalidad del carril contiguo o del contrario y guardar 1,5 metros de anchura de seguridad. Si la calzada tiene más de un carril por sentido, el cambio completo de carril es obligatorio.

El margen de 1,5 metros se calcula con el coche en marcha y sin ayuda técnica: la responsabilidad, en la práctica, es toda del conductor.

La distancia ya existía en el papel, pero ahora la norma concreta cuándo hay que cambiarse de carril entero. La dificultad real está en medir en movimiento, sin ningún dispositivo que avise.

El tercer bloque aprieta las obligaciones de protección. La edad mínima para pilotar un VMP se fija en 15 años, el casco pasa a ser obligatorio y el chaleco reflectante se exige de noche o con baja visibilidad.

Sin casco, no hay excepción.

Las nuevas exigencias se reparten así:

Las obligaciones según el vehículo

  • Usuarios de VMP: edad mínima de 15 años, casco de protección obligatorio y chaleco reflectante por la noche o con baja visibilidad.
  • Repartidores y usuarios de VMP, bicicleta, ciclomotor o motocicleta: casco y chaleco reflectante siempre.
  • Motoristas: guantes de protección en vías interurbanas y calzado cerrado en todo tipo de vías. El casco deberá estar homologado, no solo certificado.
  • Menores de 16 años: casco homologado obligatorio cuando circulen en bicicleta, en cualquier tipo de vía.

Cuándo entra en vigor y qué se retrasa a 2027

El grueso del texto se aplica el 1 de octubre de 2026, sin periodo de adaptación y con el real decreto ya publicado en el Boletín Oficial del Estado. La fecha no se mueve. Pero tres piezas se quedan fuera de esa primera tanda.

  • El alumbrado obligatorio para los VMP se retrasa al 1 de octubre de 2027.
  • El casco homologado para los usuarios de motocicleta llega también el 1 de octubre de 2027.
  • Los guantes de protección homologados entrarán en vigor cuando una orden ministerial fije sus especificaciones técnicas. Mientras tanto, valen los guantes de las mismas características que se usan hoy.
ceder el paso a peatones

Cómo cumplir la norma antes del 1 de octubre

La mayoría de las obligaciones nuevas se cumplen con material que ya está en el mercado. La clave es revisarlo antes de la fecha y no dejarlo todo para el día 1.

  1. Comprobar que el casco lleva la etiqueta de homologación y no solo el marcado del fabricante.
  2. Llevar el chaleco reflectante siempre encima en VMP, bicicleta, ciclomotor o moto, sobre todo de vuelta a casa.
  3. Revisar los guantes: hasta que la orden ministerial concrete las especificaciones, sirven los de protección actuales.
  4. Al adelantar a un ciclista, cambiar de carril completo si hay más de un carril por sentido y dejar 1,5 metros en el resto de los casos.

Ojo con el calendario: lo que se retrasa a 2027 es el alumbrado de los patinetes y el casco homologado de moto, no el casco de los VMP ni el chaleco. Son exigibles desde el primer día.

Análisis: reforma razonable, calendario a dos velocidades

La reforma es razonable en el fondo y discutible en los tiempos. Elevar a rango reglamentario la protección del usuario vulnerable es coherente con la siniestralidad urbana. El problema no es lo que cambia, sino cómo se comunica: una presentación a siete días de la entrada en vigor deja poco margen para interiorizar las reglas.

El punto más delicado es el de los 1,5 metros. Nadie discute el objetivo, pero la norma pide una medición imposible sin ayuda técnica y no aclara cómo se acredita en un control. En paralelo, la nueva secuencia semafórica obligará a los ayuntamientos a reprogramar cruces, y adaptar sus intersecciones no se resuelve en una semana.

El retraso de dos medidas a 2027 dibuja una reforma a dos velocidades: el conductor tendrá que memorizar qué se aplica ya y qué espera un año más. A vigilar, la acumulación de expedientes en los primeros controles y las diferencias entre municipios a la hora de señalizar los cruces donde el peatón tiene prioridad. Habrá ciudades que lleguen tarde.

Hoy, lo útil es sencillo: revisar el casco, meter el chaleco en la mochila y cambiar de carril al adelantar. El reglamento no perdona el despiste.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Nuevo Reglamento de Circulación: prioridad del peatón sin cebra, casco y chaleco en VMP, guantes para motoristas y 1,5 metros al adelantar.
  • Sanción económica: No aplica. El real decreto no fija importes; las cuantías dependen de la Ley de Tráfico.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026, salvo el alumbrado de VMP y el casco homologado de moto, que se retrasan al 1 de octubre de 2027.

El precio de los huevos se actualiza en Consum, Mercadona, Dia y Carrefour: dónde cuesta más la docena

0

El precio de los huevos se mantiene entre los 2,60 euros de la docena de Carrefour y los 3,10 euros de Dia y Eroski, una horquilla de 50 céntimos que el observatorio de FACUA vigila producto a producto.

Dónde cuesta menos la docena de huevos

La foto de precios es clara y no se ha movido en las últimas semanas. Carrefour vende la docena de huevos M de suelo a 2,60 euros, el registro más bajo de las grandes cadenas que acaban de actualizar tarifas. Le siguen Consum y Mercadona, empatados a 2,85 euros por la docena de clase M, y una Eroski algo más arriba en el mismo formato.

En el otro extremo aparecen Dia y Eroski, con 3,10 euros por esa misma docena fresca M. Entre la opción más barata y la más cara hay 50 céntimos de diferencia, un 19% más, por un producto que en muchos hogares entra en la compra cada semana.

La comparativa no se cierra en esas cuatro cadenas. Alcampo coloca su docena clase M en 2,99 euros, por encima de Carrefour y Mercadona pero por debajo de Dia. Hipercor, la marca de El Corte Inglés, apunta más alto: 3,29 euros por la docena clase M. Para el comprador que adquiere dos docenas al mes, el salto entre el lineal más barato y el más caro ronda el euro por compra.

Ojo con el tipo de huevo, porque cambia por completo la comparación. La docena clase L de Mercadona y Consum cuesta 3,05 euros y la XL salta a 4,30 euros. El campero, con acceso al exterior de las gallinas, se coloca entre 3,35 y 4,39 euros según la enseña. Son productos distintos y sus precios tampoco se comparan entre sí.

El precio por huevo: la letra pequeña del formato

Para comparar de verdad hay que bajar al precio por unidad. Ahí es donde una docena aparentemente barata deja de serlo. La horquilla real va de los 0,22 euros por huevo de Carrefour a los 0,26 de Dia y Eroski, cuatro céntimos que, sumados a lo largo del año, separan a dos cestas que se llenan igual.

precio huevos supermercados

El precio que decide la compra no es el de la bandeja, sino el del huevo suelto: 22 céntimos en la opción más ajustada frente a 26 en la más cara.

El tamaño del envase añade su propia trampa. Una bandeja de 24 unidades de Mercadona o Consum cuesta 5,25 euros, mientras Dia la sube a 5,75 euros. Mismo número de huevos, medio euro de diferencia; el formato grande solo compensa si se consume antes de que pierda frescura.

📊 La comparativa de un vistazo

CadenaDocena clase MPrecio por huevo
Carrefour2,60 euros0,22 euros
Mercadona2,85 euros0,24 euros
Consum2,85 euros0,24 euros
Alcampo2,99 euros0,25 euros
Dia y Eroski3,10 euros0,26 euros

Los precios de Consum proceden de su propia web; el resto, del observatorio de FACUA. La etiqueta añade otra capa. La mención de criados en suelo, o camperos, no es marketing: describe el sistema de cría y justifica parte del sobreprecio, aunque no siempre en la misma proporción en cada cadena.

Por qué el huevo se ha vuelto el termómetro de la cesta

El huevo lleva meses en el punto de mira del consumidor. El observatorio de FACUA lo vigila junto al aceite, la leche, y el pan porque funciona como termómetro del básico: cuando se mueve, avisa de lo que viene. Y el dato de esta semana es de calma, con la docena casi congelada frente a otros productos que sí han escalado.

Hay un matiz importante. La horquilla entre cadenas no depende de la calidad del huevo, sino de la política comercial de cada enseña y de su marca de distribuidor. Los 50 céntimos que separan a Carrefour de Dia por la misma docena M no compran un huevo mejor, compran una estrategia distinta. Para quien gasta dos docenas al mes, la diferencia ronda los 12 euros al año.

No conviene perder de vista que el huevo es uno de los pocos básicos donde el formato manda más que la marca. En la clase M estándar, la diferencia de calidad entre una bandeja de marca blanca y una de fabricante es mínima, mientras el precio de la segunda suele ser más alto sin que el comprador note nada distinto en la sartén.

A efectos prácticos, la recomendación es sencilla. El huevo no es un producto donde la marca garantice más que el formato y la fecha de consumo. Si se cocina a diario, la bandeja grande de la marca blanca sale mejor por unidad; si se compra poco, la docena suelta evita el desperdicio. Ahí está el ahorro real, y no en el folleto.

🛒 El Veredicto de Compra

  • Compara el precio por huevo: divide la bandeja entre sus unidades; la docena de 2,60 euros sale a 0,22 por huevo y la de 3,10 a 0,26.
  • Mira el tipo y la fecha: campero, criado en suelo y XL no son comparables entre sí, así que revisa la fecha de consumo preferente antes de elegir la bandeja grande.
  • Guarda la referencia: si detectas una subida brusca, el observatorio de FACUA permite comparar precios y reclamar en el punto de venta.

Entrecampos: cómo el capital chino redefine el real estate prime de Lisboa

El real estate prime de Lisboa ya no se mide solo en Chiado ni en la Avenida da Liberdade. A pocos minutos del centro histórico, en Entrecampos, un distrito entero está creciendo sobre un solar que llevaba décadas abandonado. He seguido el proyecto con atención durante los últimos meses y hay un detalle que lo explica casi todo: quien firma el desarrollo es Fidelidade, el grupo asegurador portugués con participación de capital chino.

Monocle lo describió este mes como una versión reducida de Tokyo Midtown. La comparación no es menor: hablamos de un proyecto que combina arquitectura sólida, espacio verde, servicios y un food hall gourmet llamado a ser el mejor de la ciudad. Su huella es amplia y ha generado detractores entre quienes temen que el nuevo distrito rompa con el tejido urbano existente.

Entrecampos, el nuevo centro satélite del real estate prime lisboeta

La clave del proyecto no está en su arquitectura, sino en su estructura de capital. Fidelidade no es un promotor local cualquiera: es un grupo asegurador y financiero con un accionista chino de peso, y esa condición convierte a Entrecampos en un caso de estudio del real estate prime europeo financiado con inversión extranjera institucional.

La velocidad a la que se excavan los cimientos y se levantan las torres no es casual. El capital asiático trabaja con horizontes más largos y una tolerancia al riesgo distinta a la de los fondos europeos. Cuando aterriza en una capital como Lisboa, suele hacerlo para quedarse.

El interés del capital chino por el inmobiliario europeo no es nuevo, pero sí ha cambiado de forma. Se ha pasado de las compras oportunistas de activos trofeo a las plataformas de desarrollo a largo plazo, donde el inversor controla el suelo, el calendario y el producto final. Entrecampos responde a ese patrón: no es una compra, es una construcción.

Cuando un grupo asegurador con capital chino desarrolla un distrito entero, el mensaje al mercado prime no es inmobiliario: es de confianza en la ciudad.

No es la primera vez que un distrito entero se levanta al calor de un solo inversor institucional. Lo vimos en Canary Wharf, en La Défense y, más cerca, en Puerto Madero. El patrón se repite: primero llega el capital, después la infraestructura y, por último, la revalorización del suelo circundante.

Qué gana y qué arriesga el inversor en prime lisboeta

Para el inversor de patrimonio elevado, Entrecampos añade oferta de calidad a un mercado que llevaba años tensionado. Una nueva centralidad satélite descongestiona el centro, eleva el estándar de servicios y arrastra al alza las zonas limítrofes. En términos de asignación, es un argumento a favor de mantener exposición al prime portugués frente a otros mercados europeos más caros y más ilíquidos.

Para un family office europeo, el atractivo no está en competir por el mismo producto, sino en posicionarse en el suelo limítrofe antes de que el distrito esté terminado. La revalorización rara vez llega con el último edificio; casi siempre se adelanta a él.

Entrecampos Lisboa inversión

El riesgo es simétrico. Un solo promotor puede imponer su ritmo y su precio, y si la absorción del proyecto se retrasa, la sobreoferta puntual presionaría los alquileres y las rentabilidades esperadas. Cabe recordar que Lisboa acumula ya varios años de compresión de yields y que la prima de ubicación del centro histórico no se replica automáticamente en un distrito nuevo.

El componente comercial no es un detalle estético. En los distritos nuevos, el retail de calidad fija la primera valoración del suelo residencial y atrae al comprador final que sostiene los precios.

La prima de los distritos financiados con capital institucional

Llevo años observando cómo se comportan los distritos que nacen de un único inversor institucional y el patrón es consistente. En el corto plazo, el mercado tiende a sobreestimar el efecto inmediato y a penalizar la obra; en el medio plazo, ocurre lo contrario. Los distritos que llegan a consolidarse capturan una prima de ubicación que no existía en el suelo original, porque el propio desarrollo crea los servicios, el transporte y el flujo de personas que justifican el precio.

La pregunta relevante no es si Entrecampos es bonito, sino si la ciudad lo absorbe. Tokyo Midtown tardó una década en integrarse; Canary Wharf necesitó dos ciclos completos. Lisboa parte con ventaja por su escala manejable y por la escasez de suelo prime bien comunicado, pero el horizonte para capturar la revalorización completa no es de un año, sino de cinco a diez. Quien compre hoy está financiando la próxima década.

En los distritos nuevos, el suelo limítrofe suele dar más rentabilidad ajustada al riesgo que el producto terminado del promotor.

El próximo hito a seguir será la apertura del food hall y la entrega de la primera fase residencial. Ahí se verá si el mercado valida la prima de Entrecampos o si el distrito tarda en encontrar su demanda.

💎 Veredicto Wealth

Entrecampos encaja como diversificación para patrimonios ya expuestos al prime lisboeta que busquen capturar la revalorización del distrito. El riesgo a vigilar es la absorción de la nueva oferta: si la venta se ralentiza, la liquidez se estrechará antes que los precios.

Instinct negocia 1.000 millones de dólares a una valoración startup IA de 10.000: ¿burbuja o nueva era?

La valoración de una startup de IA acaba de cruzar otra frontera: Instinct negocia levantar 1.000 millones de dólares a 10.000 millones, con Sequoia y Benchmark en la mesa. El capital ya no paga producto: paga velocidad.

Lo adelantó The Information citando fuentes próximas a la operación, y el propio medio matiza que la ronda de financiación no está cerrada: los términos y los inversores líderes todavía pueden cambiar. Traducción para quien solo lee titulares: hay conversaciones avanzadas, no un cheque firmado.

El salto de valoración: de 2.250 a 10.000 millones en unas semanas

Vamos a los números. Sphere Street Technology, la empresa detrás de Instinct, levantó 250 millones de dólares en agosto de este año con una valoración de unos 2.250 millones. Ahora busca multiplicar esa cifra por más de cuatro. Si el precio se sostiene, estamos ante uno de los repricings más agresivos del año en la categoría de los agentes de IA.

La aritmética de la dilución también cuenta. Con una valoración post-money de 10.000 millones, meter 1.000 millones equivale a ceder cerca del 10% del capital; si fuese pre-money, el porcentaje baja al 9,1%. Es una quema de equity asumible si el dinero compra cuota de mercado, y una trampa si compra burn rate sin ingresos detrás.

El producto, por ahora, es pequeño frente a esas cifras. Instinct se lanzó a principios de este año con acceso restringido y todavía exige invitación. Cuando el usuario le manda un mensaje, el agente responde, resuelve la tarea y hasta reserva una cena. La compañía supera los 100.000 usuarios, según las fuentes que cita el medio estadounidense, y no hay datos públicos de ingresos ni de retención.

Una valoración no mide lo que la empresa ha construido: mide lo que el mercado cree que construirá. Y esa apuesta se paga siempre después.

Quién pone el dinero: Sequoia, Benchmark y la fiebre del venture capital en IA

ronda de financiación

Los nombres que suenan como líderes explican media operación. Sequoia Capital y Benchmark están entre las firmas de capital riesgo con mejor historial en software de consumo y empresarial, y su posible entrada funciona como señal para el resto del mercado. Cuando una de las dos abre una ronda, los fondos de seguimiento se colocan en semanas.

En el capital riesgo la señal pesa tanto como el cheque: quien entra primero fija el precio que después pagarán los demás.

El detalle que cambia todo es la categoría. Aquí no se financia un modelo fundacional ni un copiloto más: se financia un agente personal que vive en el móvil, entiende el contexto del usuario y ejecuta tareas en su nombre. Esa capa —la del agente que actúa, no la del chat que responde— concentra hoy el apetito de los fondos y explica por qué una empresa con meses de vida puede discutir precios de compañía cotizada.

📦 Caso de estudio: Instinct (Sphere Street Technology)

  • El reto: Convertir un asistente por invitación, con 100.000 usuarios, en una plataforma de agentes personales capaz de justificar capital masivo.
  • La jugada: Levantar 250 millones en agosto y volver al mercado semanas después buscando 1.000 millones con Sequoia y Benchmark como posibles líderes.
  • El resultado: Una valoración objetivo de 10.000 millones de dólares, más de cuatro veces la de la ronda anterior.
  • La lección: En categorías nacientes el precio lo fija la escasez de activos, no la cuenta de resultados.

Esto no es nuevo. El patrón se repite cada ciclo: primero las redes sociales, luego el cloud, después los modelos de lenguaje y ahora los agentes. Lo que cambia es la velocidad: la ronda anterior de Sphere Street se cerró hace apenas unas semanas y ya hablamos de un múltiplo de 4,4 veces. En la jerga del sector eso tiene un nombre, y no es precisamente prudencia.

Qué significa esta ronda para un founder español (y qué no)

La lectura fácil es que hay una burbuja. La lectura útil es más matizada. Los 10.000 millones no se sostienen con unit economics clásicos: 100.000 usuarios sin ingresos publicados no pagan esa factura. Lo que sostiene el precio es la presión de los fondos por desplegar capital en la categoría que hoy genera titulares, y la escasez de equipos con producto real en el segmento de los agentes personales.

El problema es el efecto arrastre. Cuando una ronda así se cierra, el comparable se convierte en referencia y toda la categoría sube de precio. Las semillas que hace dos años se valoraban en 8 millones pasan a discutirse en 20. Eso beneficia al que levanta y castiga al que paga: más capital por el mismo porcentaje y expectativas de salida que casi nadie podrá cumplir.

Para el founder que trabaja en España o en Latinoamérica, la conclusión es incómoda pero clara: no juegues a ese múltiplo. Compite en la capa donde el capital no decide, la de la retención y el margen. Un agente que resuelve una tarea concreta para 5.000 usuarios que pagan cada mes vale más, a efectos prácticos, que 100.000 registros gratuitos.

Y hay rutas intermedias. Quien no tiene a Sequoia al teléfono puede entrar por una aceleradora como Lanzadera, por Wayra o por Y Combinator, o tirar de una línea pública de ENISA, y usar esas primeras rondas para demostrar tracción antes de discutir valoraciones. Primero product-market fit, después escala: al revés, el runway se consume contratando y no aprendiendo.

El reloj corre distinto según el epicentro. En Silicon Valley se compite por ganar la categoría con capital ajeno; en Israel, el deep tech se financia con contratos y tecnología defendible; en España la conversación sigue girando alrededor del talento y de retenerlo. Las tres cosas exigen lo mismo: saber cuánto aguanta tu caja.

Queda la pregunta que ningún comunicado responde. Si la operación no se cierra —y la información que circula deja esa puerta abierta—, el mercado de agentes personales se quedará con un comparable inflado y sin la ronda que lo respaldaba. Habrá sido un aviso, no una nueva era.

🚀 Hoja de Ruta para Emprender

  • Mide retención antes que usuarios: 100.000 registros no son un negocio. Busca la métrica de uso semanal que anticipa el pago antes de presumir de descargas.
  • Calcula tu dilución antes de negociar: divide el importe de la ronda entre la valoración post-money y sabrás qué porcentaje cedes. Por encima del 20% en una Serie A, revisa el plan.
  • Alarga el runway con capital no dilutivo: una línea de ENISA o un contrato con cliente pueden darte seis meses más sin tocar el accionariado.
  • Copia el modelo, no el múltiplo: estudia cómo un agente resuelve una tarea concreta y hazlo mejor en un nicho. Perseguir la valoración ajena solo acelera tu quema.

Inundación en la Galería Uffizi: el seguro del ‘Baco’ de Caravaggio se dispara por el riesgo climático

La inundación de la Galería de los Uffizi ha puesto precio al riesgo climático del patrimonio artístico. Una tromba de agua dejó casi cinco centímetros de lluvia en una hora y el agua se coló hasta la sala que alberga el Baco de Caravaggio. He revisado los comunicados del museo y la cobertura italiana, y la discrepancia entre ambos es, precisamente, lo que debería inquietar a cualquier tenedor de arte.

Qué ocurrió en los Uffizi y el Palazzo Pitti

El temporal afectó a las dos sedes. En la Galería de los Uffizi apareció una filtración bajo un lucernario, en una sala que reúne siete pinturas del siglo XVII, entre ellas el Baco de Caravaggio. El museo aseguró en un comunicado que la filtración solo salpicó el cristal exterior de la vitrina protectora y que no se había detectado daño alguno en las obras. La sala volvió a abrir con normalidad a la mañana siguiente.

La versión del Corriere della Sera fue distinta. El diario describió la imagen del óleo de 1598 desdibujada y marcada por largos regueros de agua. Dos relatos, un mismo hecho y ninguna verificación independiente posible desde fuera. Eso, en el mercado del arte, tiene un nombre: asimetría informativa.

El Palazzo Pitti sufrió el mayor alcance en superficie: la Galería Palatina y la Galería de Arte Moderno quedaron anegadas y varias zonas de exposición cerraron al público. Sigue sin esclarecerse cómo entró el agua en el interior del palacio renacentista. La sede de los Uffizi, por su parte, fue un encargo de Cosimo de Médici a mediados del siglo XVI y su edificio lo diseñó Giorgio Vasari para albergar las oficinas administrativas y judiciales de la ciudad.

El seguro de obras de arte se recalibra por el clima

arte como activo refugio

El mercado asegurador no reacciona a los titulares, sino a los siniestros recurrentes. Lo ocurrido en Florencia encaja en el patrón que las reaseguradoras llevan tiempo modelando: episodios de precipitación extrema cada vez más frecuentes en cascos urbanos históricos. Cuando el agua entra en un edificio del siglo XVI, la prima deja de calcularse sobre el valor de la obra y empieza a calcularse sobre la probabilidad de que vuelva a entrar.

Para el propietario privado, la consecuencia es tangible. Una pieza de altísimo valor que cuelga en una sede histórica con cubiertas y lucernarios antiguos concentra el riesgo a ojos del suscriptor. Lo razonable es que las aseguradoras exijan cada vez más información sobre exposición climática antes de cerrar una cobertura y que las franquicias por daño de agua se estrechen en los próximos ciclos de renovación.

El mercado del arte descuenta la belleza, pero no la humedad. Solo cuando el agua llega a la vitrina empieza a mirar el mapa de riesgo.

Análisis: el arte como activo refugio frente al riesgo físico

Llevo años sosteniendo que el arte funciona como activo refugio por tres razones: escasez verificable, desconexión de los mercados financieros y demanda global. Ninguna desaparece por una filtración. Pero hay una cuarta variable que el inversor tendía a ignorar y que ahora entra en la ecuación: el coste de custodiar el activo. Ese coste se compone de prima de seguro, almacenamiento con control climático y, en el extremo, traslado a un freeport.

La paradoja es incómoda. Cuanto más sube el valor de una obra, más crece el coste de protegerla.

Una obra que se revaloriza a un ritmo sostenido puede ceder buena parte de ese avance si la prima de seguro escala a doble dígito por exposición climática. En mi lectura, el riesgo climático no va a hundir el mercado del arte, pero sí va a redistribuir la rentabilidad entre obras bien custodiadas y obras mal custodiadas.

Tiene precedente. Cuando un activo concentra riesgo físico —viñedos golpeados por granizo, coches clásicos guardados en zonas inundables—, el mercado no huye del activo, sino que castiga la ubicación. En arte ocurre lo mismo: dos lienzos idénticos en valor tienen precios de cobertura distintos según dónde cuelguen. La brecha es pequeña hoy, pero la dirección es clara.

El arte sigue siendo un refugio. Lo que cambia es que ahora debe ser también impermeable, y eso se paga en la prima.

Para el inversor de patrimonio elevado, la conclusión práctica es que la debida diligencia sobre una obra ya no termina en la autenticidad y la procedencia. Termina en el edificio donde va a colgarse y en la póliza que lo cubre. El mercado del arte italiano, el más expuesto por densidad patrimonial, será el primero en reflejarlo. La temporada de ferias de otoño en Londres y París ya lleva el debate del riesgo físico en la agenda.

💎 Veredicto Wealth

El gran arte de colección sigue siendo activo de preservación de capital a horizonte de siete años o más, pero la prima de seguro ya forma parte del retorno neto. El riesgo a vigilar no es la liquidez de subasta, sino la exposición climática de la ubicación física de la obra.

Publicidad