Omnicom Media lidera el nuevo negocio publicitario en España en el primer semestre

Omnicom Media ha liderado el nuevo negocio publicitario en España en el primer semestre de 2026, con 93 millones de dólares captados en nuevas cuentas, según los datos publicados por COMvergence.

El liderazgo de Omnicom Media en el primer semestre

La compañía dirigida por David Colomer ha sumado cuentas en la primera mitad del año por valor de 93 millones de dólares, entre las que figuran clientes como SkyShowtime, Adidas y la Generalitat de Catalunya. A esa cifra se añaden 30 millones de dólares retenidos y 24 millones perdidos, lo que arroja un saldo neto de 99 millones de dólares.

Con ese saldo, Omnicom Media duplica a la segunda clasificada por grupos, WPP Media, que registra un saldo neto de nuevo negocio de 49 millones de dólares. La filial de WPP ha incorporado en el periodo a clientes como Honda, Estée Lauder, Novo Nordisk y Jaguar Land Rover, y ha retenido cuentas como la de Loterías y la Junta de Castilla-La Mancha.

En tercer lugar se sitúa Dentsu Media, con 30 millones de dólares, tras sumar cuentas como Netflix, Great Wall Motors y Finetwork.

Omnicom Media cierra el primer semestre con un saldo neto de nuevo negocio que casi dobla al de su inmediato competidor por grupos.

Cómo queda el ranking por agencias

Por agencias individuales, el primer puesto corresponde a EssenceMediacom, de WPP Media, con un saldo positivo de 47 millones de dólares, impulsado por cuentas como Honda y Just Eat. La segunda posición es para UM, del grupo Omnicom Media, con 39 millones de dólares de nuevo negocio.

La tercera posición es para t2ó, que es al mismo tiempo la primera agencia independiente de la tabla, con 36 millones de dólares procedentes sobre todo de varias campañas de la Administración General del Estado. El mapa del semestre deja estos hitos por actores:

  • Omnicom Media: 93 millones de dólares en nuevo negocio y un saldo neto de 99 millones, líder por grupos.
  • WPP Media: 49 millones de dólares de saldo neto, segundo por grupos.
  • Dentsu Media: 30 millones de dólares de saldo neto, tercero por grupos.
  • EssenceMediacom: 47 millones de dólares, primera por agencias individuales.

COMvergence es una firma especializada en el análisis de la actividad de las agencias de medios, y sus informes semestrales se han convertido en una referencia para medir la evolución del negocio publicitario en los principales mercados.

La firma ha contabilizado 118 movimientos de cuentas en esta primera mitad del ejercicio en España, con un valor estimado conjunto de 439 millones de dólares, un 14% más que en el mismo periodo de 2025. La publicidad institucional ha tenido un peso relevante, con el 40% del valor del nuevo negocio, frente al 60% que corresponde al sector privado.

Hay, además, un equilibrio notable entre los grandes holdings publicitarios multinacionales y las agencias independientes, que se reparten prácticamente a a la mitad las nuevas cuentas puestas en juego hasta junio.
Omnicom Media España

La lectura del semestre para el sector

El semestre consolida a Omnicom Media como el grupo con mayor capacidad de captación de cuentas en España. El crecimiento del 14% del mercado respecto a 2025 refleja un dinamismo que se apoya, en buena medida, en la publicidad institucional: cuatro de cada diez dólares movidos hasta junio proceden de administraciones y organismos públicos.

La comparativa con el ejercicio anterior revela un reparto más equilibrado. Los holdings multinacionales y las agencias independientes se aproximan a la paridad en las cuentas puestas en juego, con t2ó como principal exponente de la agencia independiente capaz de competir por grandes presupuestos frente a grupos como WPP Media o Dentsu Media.

La presencia de cuentas públicas refuerza el peso de la publicidad institucional. En el caso de Omnicom Media, la Generalitat de Catalunya figura entre las nuevas cuentas, mientras que t2ó ha sustentado buena parte de su resultado en campañas de la Administración General del Estado y WPP Media ha retenido la cuenta de Loterías.

Para Omnicom Media, el reto pasa por sostener en la segunda mitad del año el saldo neto alcanzado entre enero y junio, cuando el volumen de cuentas en juego fue especialmente elevado. El grupo afronta esa tarea desde una posición de ventaja, con un margen de casi el doble sobre el siguiente grupo clasificado. El tablero de las agencias de medios en España queda, de momento, con Omnicom Media al frente.

El sector de agencias de medios mantiene así una competencia intensa entre los grandes holdings y las firmas independientes, con la publicidad institucional como uno de los principales vectores de crecimiento en un semestre que ha superado las cifras del año anterior.

📡 El Radar del Sector

  • El vacío que llena: Omnicom Media refuerza su posición como primer grupo por nuevo negocio en España, con un saldo que dobla al de su inmediato competidor.
  • El reto por delante: Sostener en la segunda mitad del año un saldo neto de 99 millones de dólares en un mercado con 118 movimientos de cuentas.
  • El tablero competitivo: WPP Media y Dentsu Media siguen el ritmo del grupo líder, mientras las agencias independientes ganan peso en el reparto de cuentas.

Apple y Google reclutan para stablecoins: el movimiento que anticipa su entrada en cripto

Apple y Google han empezado a reclutar talento para moverse en el terreno de las stablecoins, las monedas digitales que intentan mantener un valor estable frente al dólar. Ninguna de las dos ha anunciado una moneda propia. Eso sí, las vacantes publicadas describen competencias muy concretas: pagos con monedas estables, tokenización de activos y custodia digital.

La oferta de Apple busca un responsable de estrategia de productos financieros que trabajará sobre el ecosistema que la compañía ya tiene en marcha: Apple Pay, Apple Card y Apple Cash. Es decir, la empresa quiere a alguien que piense cómo encajan esas piezas entre sí, no a un ingeniero de cadena de bloques a tiempo completo. La descripción del puesto no confirma que la compañía vaya a integrar un token concreto ni que vaya a sustituir sus sistemas actuales por una red descentralizada.

El caso de Google es distinto. Google Cloud ha publicado una vacante para un arquitecto principal de industria centrado en Web3 e infraestructura de activos digitales, con base en Hong Kong y foco en el mercado de Asia-Pacífico. Entre las competencias asociadas al cargo aparecen los pagos con stablecoins y la custodia de activos tokenizados. La lectura más razonable no es que Google vaya a emitir su propia moneda, sino que quiere preparar su nube para que otras empresas puedan operar con activos digitales.

Qué dicen y qué no dicen las dos vacantes

La diferencia de fondo entre ambos movimientos está en a quién miran. Apple mira al usuario final; Google, al cliente corporativo. Una estudia cómo cobrar y guardar dinero dentro de su propio ecosistema; el otro quiere vender la infraestructura sobre la que terceros construyan sus propias soluciones. Las dos rutas pueden convivir sin que ninguna de las compañías emita jamás un token.

Conviene aclarar de qué hablamos. Una stablecoin es un token digital cuyo valor se ata a un activo de reserva, casi siempre el dólar, de modo que no sufre las oscilaciones típicas de bitcoin o ethereum. Funciona en cierta medida como un cheque de viajero: mantiene el valor mientras se mueve entre plataformas. Su atractivo para una tecnológica es evidente, porque una operación puede liquidarse en segundos sobre una cadena de bloques y, en determinados casos, con comisiones menores que las de los canales bancarios tradicionales, que suelen encadenar varios intermediarios y tarifas.

La búsqueda de talento no es un anuncio de producto, pero tampoco es ruido: las empresas contratan para lo que planean hacer en los próximos años.

Por qué las stablecoins entran ahora en la hoja de ruta

Apple Pay cripto

El contexto regulatorio explica buena parte del interés. En Estados Unidos, la ley conocida como GENIUS Act establece un marco federal para las stablecoins de pago, un terreno que hasta hace poco vivía en zona gris. Hong Kong puso en vigor en agosto de 2025 su propio régimen para los emisores de monedas estables referenciadas a divisas. Y en Europa, el reglamento MiCA, la primera normativa integral del mundo sobre criptoactivos, se aplica desde junio de 2024. Con reglas más claras, contratar especialistas deja de ser un experimento caro.

Hay tres cosas que conviene vigilar de aquí en adelante:

  • Si las vacantes se traducen en integraciones reales con servicios que ya usamos, como los pagos entre comercios o la custodia para terceros.
  • Qué emisor de stablecoins acaba detrás de cada movimiento, porque el mercado está concentrado en muy pocos nombres.
  • Si las comisiones de esas operaciones son de verdad más bajas que las de una tarjeta tradicional, que es la promesa que sostiene todo el discurso.

El precedente que conviene recordar

No es la primera vez que una gran tecnológica se asoma a este negocio. Meta anunció Libra en 2019, un proyecto de moneda digital respaldado por un consorcio de empresas, y la reacción de los reguladores fue tan contundente que el plan acabó desmantelado en 2022. PayPal eligió un camino más discreto y lanzó su propia moneda estable, PYUSD, en 2023. Visa lleva desde 2021 liquidando operaciones con USDC en pruebas con emisores. La lección es que lo que hunde un proyecto así rara vez es la tecnología: casi siempre es la política regulatoria que le toca vivir.

También hay motivos para el escepticismo. El mercado de monedas estables está concentrado en muy pocos emisores, y la entrada de Apple o Google podría reforzar esa concentración si acaban apoyándose en los actores de siempre. Hay dudas, además, sobre las comisiones: si una tecnológica se queda un porcentaje de cada pago, el ahorro frente a la banca tradicional se estrecha. Ninguna ha confirmado un producto, y una oferta de empleo puede quedarse en nada.

Lo que sí cambia es la señal. Dos compañías que facturan cientos de miles de millones de dólares al año están pagando sueldos de seis cifras para que alguien piense en stablecoins y en activos tokenizados. Dicho de otro modo: el debate ya no es si la tecnología encaja en sus negocios, sino cuándo y de qué forma.

La próxima pista llegará cuando alguna de las dos anuncie una integración con servicios reales, sea en pagos entre comercios, en custodia para terceros, o en herramientas para desarrolladores. Hasta entonces, toca esperar y leer las vacantes con la misma cautela con la que se lee un folleto de producto.

El miedo a subir impuestos dispara las donaciones en vida: qué revisa el autónomo

Las donaciones en vida suben un 12,4% en el primer semestre: el miedo a que Hacienda recorte las bonificaciones autonómicas del impuesto de donaciones acelera las firmas ante notario.

Qué dicen los datos: un 12,4% más de donaciones y Baleares en cabeza

El Consejo General del Notariado lo tiene claro. En el primer semestre de 2026, las donaciones en vida crecieron un 12,4% respecto a 2025, y desde 2015 el incremento acumulado llega al 164%.

Los motores son dos. El primero es el precio de la vivienda: según el índice de precios de la vivienda del INE, la subida acumulada desde 2018 es del 51,7%, así que muchas familias han usado la donación para pagar la entrada de un piso a sus hijos. Las donaciones de inmuebles cayeron un 1,7% entre enero y junio, hasta rozar las 25.000, pero el trasvase de dinero en efectivo sigue creciendo.

El segundo motor es fiscal, y aquí está el interés real para un autónomo o un empresario: el temor a que el Ministerio de Hacienda armonice el Impuesto sobre Sucesiones y Donaciones (ISD) y recorte las bonificaciones autonómicas. Quien tiene patrimonio ha decidido moverlo antes de que cambie la norma.

Baleares es el caso más llamativo. Las donaciones subieron allí un 158,1% entre enero y junio, casi lo del año completo, y las de vivienda un 42%. El motivo está en la bonificación del 100% entre familiares directos que el Govern balear aprobó en julio de 2025: antes, ese mismo acto tributaba al 7%. En Galicia las donaciones de vivienda crecieron un 28% y en Cataluña, donde existe pacto sucesorio, un 22,2%.

El miedo a una reforma que aún no existe ya está moviendo escrituras: en fiscalidad, adelantarse tiene premio y también factura.

Aviso para navegantes: del dicho al hecho hay trecho. Lo que se ha deslizado desde Hacienda es una intención política, no un texto legal. Mientras no haya norma publicada en el BOE, nada de lo que puedes firmar hoy cambia.

Quién paga qué: las facturas fiscales de una donación en vida

Vamos por partes. En una donación, el impuesto de donaciones lo paga quien recibe el bien. El donatario presenta la autoliquidación en el modelo 651, o el equivalente autonómico, y el plazo es de 30 días hábiles desde el día siguiente a la firma ante notario, según el reglamento del impuesto. Se incumple más de lo que parece.

La cuota tiene dos capas: la escala estatal, igual en toda España, y lo que haya decidido tu comunidad autónoma, donde está la diferencia de verdad. Ojo con el punto de conexión, porque en las donaciones se aplica la normativa de la comunidad donde resida fiscalmente el donatario. La bonificación que te interesa puede no ser la de tu comunidad.

Después está la factura del donante, la que casi nadie calcula. Si donas dinero en efectivo, no hay ganancia patrimonial que declarar en el IRPF. Si donas un inmueble, sí: tributas por la diferencia entre su valor en el momento de la donación y lo que te costó, exactamente igual que si lo hubieras vendido. Y el inmueble donado arrastra la plusvalía municipal, el impuesto local que grava la revalorización del suelo y que liquida el ayuntamiento.

impuesto de donaciones

Si lo que quieres transmitir es el negocio, cambia la película. El régimen de la empresa familiar del ISD permite una reducción muy alta de la base, pero exige requisitos estrictos: entre ellos, que el donante haya dejado de ejercer funciones de dirección y que cumpla las condiciones de edad o situación que marca la ley. Ahí está el detalle.

Y el error clásico: creer que donar a un hijo desgrava en tu renta. No desgrava. La deducción por donativos está pensada para aportaciones a entidades acogidas a la ley de mecenazgo, no para regalar dinero o un piso a la familia. Confundir las dos cosas es la vía rápida a un susto con Hacienda. Y si el bien estaba afecto a tu actividad, la operación tiene reglas propias.

Lo que viene: armonización del ISD y el precedente de Patrimonio

El ministro de Hacienda, Arcadi España, ha vuelto a dejar caer la idea de armonizar el ISD a cuenta de la reforma de la financiación autonómica. Su argumento: no encaja pedir más fondos al Estado y a la vez rebajar los impuestos cedidos. La tesis ya la había abierto María Jesús Montero y no ha desaparecido del mapa.

Hay un precedente muy vivo. En 2022 el Gobierno puso en marcha el Impuesto de Solidaridad a las Grandes Fortunas y, con él, forzó a las comunidades que habían bonificado el Impuesto sobre el Patrimonio a retirar esos descuentos: si no lo hacían, el Estado se quedaba la recaudación. Ese mismo mecanismo aplicado al ISD es lo que acelera las firmas.

Mi lectura: el ISD es un impuesto cedido y tocarlo exige una ley, no un anuncio, así que el calendario real no se mide en semanas. El riesgo existe, pero conviene separarlo de la oportunidad.

Quien dona un inmueble solo por miedo a una reforma futura puede acabar pagando más que quien espera: la ganancia patrimonial en el IRPF y la plusvalía municipal se llevan un pellizco que la bonificación del donatario no siempre compensa. Con dinero en efectivo el cálculo es más limpio, porque el donante no tributa.

Lo que toca vigilar es el trámite de la reforma de la financiación autonómica y cualquier anuncio con texto legal detrás. Y lo que puedes hacer hoy es sencillo: pide un cálculo previo de las dos facturas, la del donatario y la del donante, antes de firmar. La notaría espera. Hacienda, no.

Guía rápida del trámite

  • 📅 Plazos: La autoliquidación se presenta en los 30 días hábiles siguientes a la firma ante notario; no hay convocatoria ni plazo de solicitud.
  • ✅ Requisitos clave: Escritura pública y que el donatario declare el valor real del bien recibido.
  • 🌐 Dónde solicitarlo: Modelo 651 en la sede electrónica de la AEAT o en la sede de tu comunidad, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Sin cuota fija: depende del valor, del parentesco y de la bonificación autonómica, que en Baleares llega al 100% para familiares directos.
  • ⚠️ Error a evitar: Donar un inmueble sin calcular la ganancia patrimonial del donante en el IRPF, que tributa como una venta.

Disney nombra a Karandeep Anand primer director técnico global del grupo

Disney ha nombrado a Karandeep Anand primer director técnico global de su historia, un cargo desde el que reportará al consejero delegado Josh D’Amaro y coordinará la tecnología, los datos y la inteligencia artificial de todo el grupo.

El primer director técnico global de Disney

El nombramiento, confirmado por el grupo, sitúa al directivo al frente de una función de nueva creación. Anand se incorporará el 2 de octubre y responderá directamente ante D’Amaro, consejero delegado de Disney, con responsabilidad sobre tecnología corporativa, infraestructura, datos, inteligencia artificial, producto e ingeniería.

No llega solo. Parte de su equipo técnico desembarca con él, lo que dota a la compañía de capacidad de ingeniería especializada en inteligencia artificial de consumo en un momento de reestructuración interna en el que esa tecnología actúa como motor de cambio. Su perfil procede de la inteligencia artificial generativa, una especialidad que el grupo sitúa ahora en el primer nivel de su organigrama.

La misión que se le encomienda tiene tres ejes: armonizar la tecnología del conglomerado, impulsar experiencias con inteligencia artificial y convertir Disney+ en la puerta de entrada al ecosistema. D’Amaro ha presentado el fichaje como un movimiento clave para que la empresa opere como ‘una sola Disney’ y ha hablado de tecnología al servicio de la creatividad.

El fichaje sitúa la inteligencia artificial en el centro del organigrama de Disney y convierte al streaming en el eje tecnológico del grupo.

La operación se completa con la promoción de Adam Smith como presidente del negocio global de streaming, anunciada un día antes. El nuevo ejecutivo asumirá estrategia, tecnología y publicidad en Disney+ y Hulu en colaboración estrecha con Anand, según el comunicado difundido por la compañía.

De Microsoft y Meta a la inteligencia artificial de consumo

La trayectoria de Karandeep Anand incluye los siguientes hitos:

  • Character.AI: consejero delegado de la plataforma de inteligencia artificial generativa hasta su incorporación a Disney.
  • Brex: presidente y asesor de la solución tecnológica de pagos durante algo más de cuatro años.
  • Facebook (Meta): seis años y medio en distintos roles, con una etapa final como vicepresidente de anuncios y productos para empresas.
  • Microsoft: quince años en la compañía, donde llegó a director de producto.

El contexto sectorial explica el movimiento. El conglomerado agrupa parques, cruceros, publicidad las licencias, la televisión en línea y el streaming, unas divisiones que han operado tradicionalmente de forma fragmentada en el plano tecnológico, con dificultades para generar sinergias reales. El propio Bob Iger, antecesor de D’Amaro, ya anticipó la necesidad de colocar Disney+ como pieza central digital del grupo. Ambos anuncios se han sucedido con apenas 24 horas de diferencia.

Karandeep Anand Disney

El encaje de la operación en el tablero del sector

El movimiento responde a un vacío estructural. Hasta ahora, Disney no disponía de una figura única responsable de la tecnología de todo el conglomerado: esa función quedaba repartida entre divisiones, sin un mando común. La creación del puesto alinea al grupo con una práctica extendida entre los grandes operadores audiovisuales, que cuentan desde hace años con direcciones técnicas globales. La estructura societaria del grupo, detallada en su entrada enciclopédica, ilustra la complejidad que el nuevo directivo deberá ordenar.

El objetivo declarado es que el servicio de streaming funcione como puerta digital al conjunto del ecosistema: parques, productos de consumo, licencias y publicidad. Esa lectura de negocio explica que la compañía sitúe a un perfil procedente de la inteligencia artificial conversacional en el centro de su organigrama, y no en una división concreta.

El precedente más inmediato es la promoción de Adam Smith. La secuencia de ambos anuncios, con un día de diferencia, apunta a una reorganización coordinada en la que el negocio de streaming y la arquitectura tecnológica se diseñan de forma conjunta, con Disney+ y Hulu como primeros receptores de esa integración.

El antecedente de Character.AI añade una capa de contexto. Disney remitió a esa plataforma un requerimiento para el cese del uso de su catálogo de propiedad intelectual, que afectaba a bots conversacionales que imitaban a personajes como Darth Vader, Moana o Spiderman. El fichaje de su consejero delegado y de parte de su equipo técnico sitúa ese tipo de experiencias en el horizonte de la compañía.

Queda por ver cómo encaja la inteligencia artificial con los equipos creativos. La fórmula de tecnología al servicio de la creatividad empleada por D’Amaro funciona como mensaje de prudencia ante unos gremios de Hollywood que siguen con atención la aplicación progresiva de estas herramientas.

📡 El Radar del Sector

  • El vacío que llena: una dirección técnica global que hasta ahora no existía y que debe unificar tecnología, datos e inteligencia artificial entre divisiones.
  • El reto por delante: armonizar parques, cruceros, publicidad, licencias, televisión y streaming bajo una arquitectura común con Disney+ como eje.
  • El tablero competitivo: Disney incorpora un perfil de inteligencia artificial de consumo en plena puja del sector audiovisual por ese talento.

El MIT crea un ‘código de barras’ con IA que detecta células senescentes zombis en tejidos envejecidos

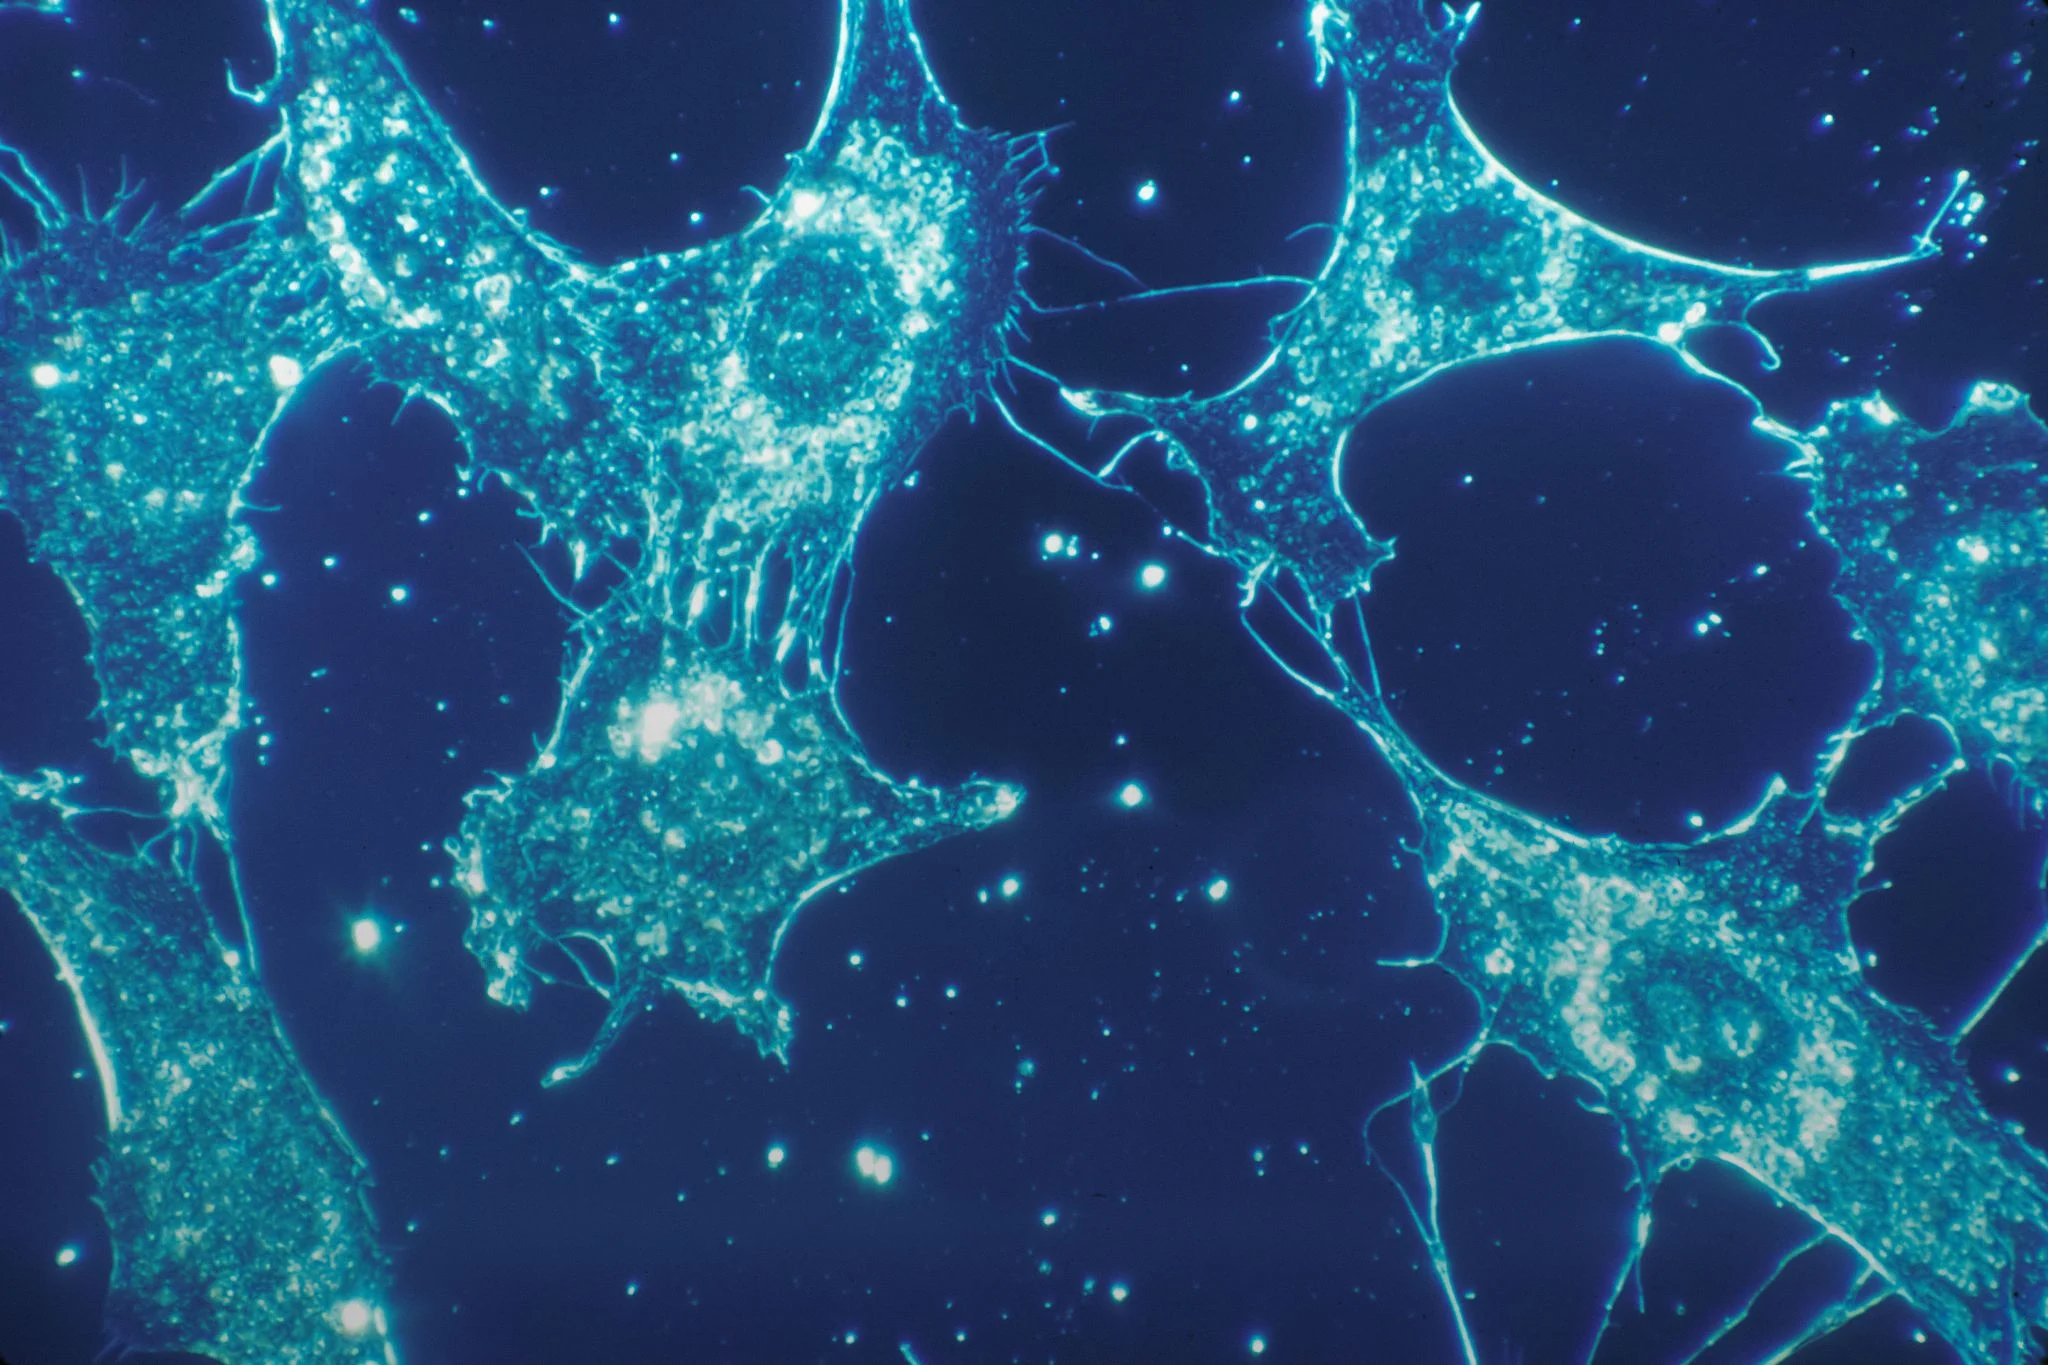
Las células senescentes zombis tienen por fin un detector que no las toca. Un equipo del MIT ha desarrollado un método no invasivo que combina microscopía Raman e inteligencia artificial para identificar biomarcadores de senescencia celular, el estado en el que una célula deja de dividirse pero se niega a morir. El avance apunta a enfermedades asociadas a la edad: el cáncer, la degeneración de los tejidos y los trastornos inflamatorios.

Qué son las células senescentes zombis y por qué se esconden tan bien

La senescencia celular es una respuesta paradójica. La célula detecta daño, activa una alarma y detiene su ciclo de división para no propagar errores. Hasta ahí, un mecanismo de defensa razonable. El problema empieza cuando esas células no se eliminan: se quedan en el tejido, envejecen con nosotros y, con el tiempo, segregan señales que alimentan la inflamación crónica. De ahí el apodo que usan los biólogos: zombie cells.

Su papel en la enfermedad está bien establecido. Según el material difundido por el MIT, estas células contribuyen a trastornos asociados a la edad como el cáncer, la degeneración de los tejidos, y las enfermedades inflamatorias. El reto es que son escasas, están dispersas y se parecen mucho a sus vecinas sanas. Localizarlas es como buscar a un impostor en un estadio abarrotado.

La mayoría de las estrategias para encontrarlas depende de marcadores moleculares y de muestras de tejido extraídas del paciente. La propuesta del MIT cambia el enfoque: en lugar de teñir y cortar, mira. La microscopía Raman ilumina la muestra y analiza cómo la luz rebota en sus moléculas sin alterarla.

Cómo la luz se convierte en un código de barras bioquímico

Lo nuevo no es la óptica, sino la combinación. Cuando un haz de luz monocromática golpea una célula, la mayor parte se dispersa sin cambiar de energía, pero una fracción diminuta intercambia energía con las vibraciones de las moléculas y vuelve con un color ligeramente distinto. Ese desplazamiento es una huella química: un patrón que depende de la mezcla de proteínas, lípidos y ácidos nucleicos presentes.

La célula no se tiñe, no se corta, no se destruye: basta con leer la manera en que la luz vibra al atravesarla.

El problema es que esa huella llega en forma de espectro, cientos de variables entrelazadas que el ojo humano no puede separar. Ahí entra la inteligencia artificial. El algoritmo se entrena con las firmas de células ya conocidas hasta aprender a reconocer el patrón sutil que delata a una senescente. Es la diferencia entre contemplar un paisaje y leer un mapa topográfico.

La escala explica por qué la automatización es imprescindible. Como referencia general, una célula humana típica mide entre 10 y 20 micrómetros, diez veces menos que el grosor de un cabello. En una biopsia minúscula conviven miles de células, y las senescentes son una minoría. Encontrarlas una por una a ojo es buscar una aguja concreta en un pajar que además se mueve.

Hay una segunda ventaja en el enfoque. El patrón no depende de una única molécula marcadora, sino del retrato completo de la célula. Eso lo hace más difícil de engañar y, en principio, más fácil de estandarizar entre laboratorios.

senescencia celular

Lo que el anuncio dice y lo que todavía no dice

Aquí conviene bajar el volumen. La información disponible describe el principio del método y su promesa clínica, pero no detalla el tamaño de la muestra, ni cuántos espectros se usaron para entrenar el modelo, ni el porcentaje de aciertos. Tampoco precisa en qué revista se publica ni si el trabajo ha superado ya una revisión por pares. Son datos que cualquier evaluador pedirá antes de dar el hallazgo por consolidado.

Eso no resta mérito a la idea. Confieso que lo que más me convence no es la metáfora del código de barras, sino el hecho de que el método no necesite destruir la muestra para leerla. La senescencia es uno de los frentes más activos de la biología del envejecimiento.

La comunidad persigue desde hace años formas de identificar estas células en tejido vivo para probar fármacos senolíticos, compuestos diseñados para eliminarlas de forma selectiva. Un detector no invasivo tendría dos usos inmediatos: seleccionar mejor a los participantes en los ensayos y comprobar si un tratamiento funciona sin repetir biopsias.

Queda una pregunta abierta: si el patrón espectral es tan específico como promete. La senescencia no es un interruptor único. Hay distintos tipos celulares, distintos tejidos y distintos estímulos que la desencadenan, y el riesgo de confundir una célula senescente con una célula estresada pero recuperable es real. La validación tendrá que llegar de grupos independientes, con muestras humanas y comparaciones ciegas.

El siguiente hito verificable no es un titular, sino un artículo con datos: la publicación detallada del método y su réplica por laboratorios ajenos al MIT. Si esa réplica llega, la microscopía Raman dejará de ser una técnica de nicho para parecerse a algo mucho más cotidiano, un análisis sin aguja. Mientras tanto, el dato que sostiene el anuncio basta para seguir mirando: estas células contribuyen al cáncer, a la degeneración de los tejidos y a la inflamación crónica, y hasta ahora nadie las veía sin tocarlas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un método no invasivo que combina microscopía Raman e inteligencia artificial para detectar biomarcadores de senescencia celular, las llamadas células senescentes zombis, sin dañar el tejido.
  • Dónde: Laboratorios del Instituto Tecnológico de Massachusetts (MIT), en Cambridge, Estados Unidos.
  • Institución responsable: MIT. La información difundida no especifica la revista ni si el trabajo ha superado revisión por pares.
  • Cuándo: Anuncio difundido en septiembre de 2026.
  • Impacto a futuro: Permitiría detectar estas células en tejido vivo para diagnosticar antes y evaluar terapias contra el envejecimiento celular sin recurrir a biopsias repetidas.

Las empresas detrás de la marca blanca de Mercadona, Carrefour o Dia: Campofrío o García Baquero, detrás de los productos más vendidos de los supermercados españoles

0

Las marcas blancas ya no son solo la opción barata del supermercado: en buena parte de los lineales españoles, el producto que lleva la etiqueta del distribuidor sale de las mismas fábricas que elaboran algunas de las enseñas más conocidas del país. Detrás de una pizza fresca, una lata de atún o un detergente puede estar una empresa líder de su sector, con planta propia y capacidad industrial, cuyo nombre rara vez aparece en el envase que el cliente se lleva a casa.

La lista que te dejamos a continuación reúne siete fabricantes con actividad en España que cumplen dos condiciones: venden con marca propia y, además, producen para las cadenas de distribución. El criterio no es el volumen de facturación, sino la constatación de que su capacidad industrial abastece a los supermercados, en categorías que van de la pizza refrigerada a la droguería. Hay grupos muy visibles, como Campofrío o Lactalis, y otros que el gran público desconoce pese a llenar carros enteros, como Cerealto o Persán.

Casa Tarradellas: las pizzas frescas de Mercadona y de otras cadenas salen de sus fábricas

url 90274a640fdc Merca2

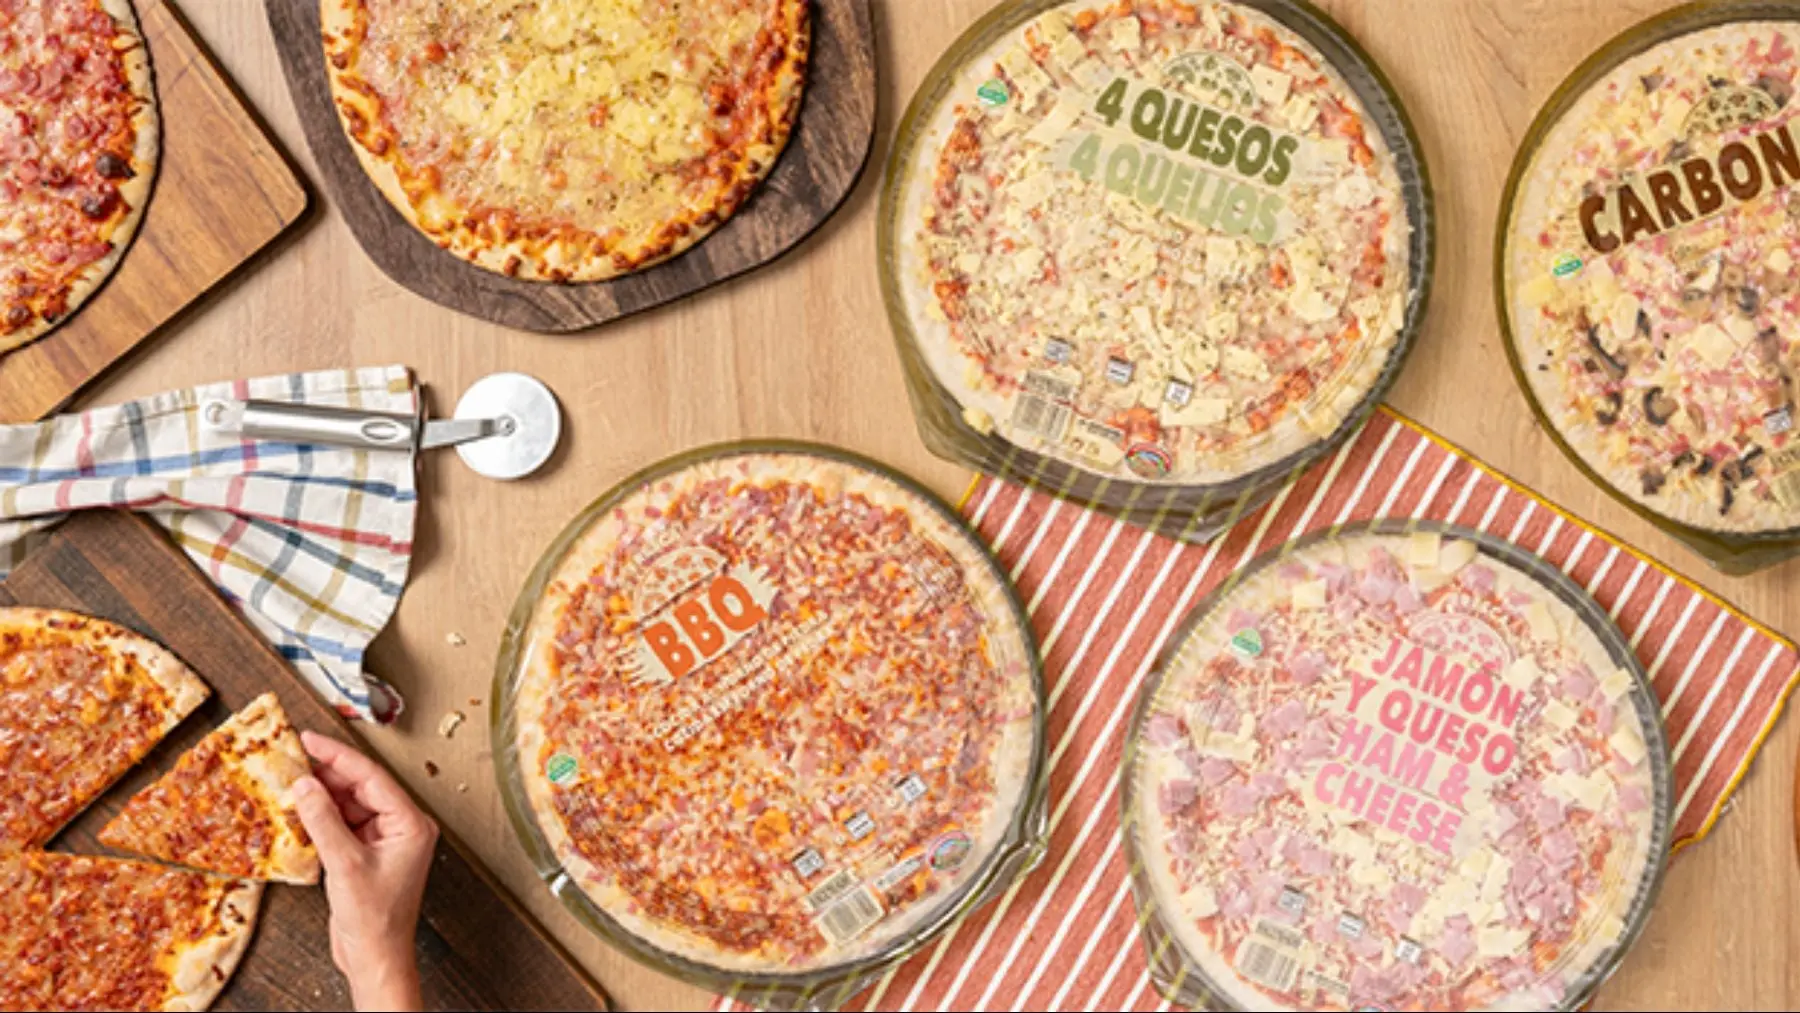
Pocas marcas blancas tienen un fabricante tan reconocible: Casa Tarradellas es la empresa que elabora las pizzas de Hacendado, y su logotipo de la masía aparece en el propio envase. La compañía catalana, con sede en Gurb (Barcelona) y fundada en 1976, fue pionera al lanzar la pizza fresca —precocinada y refrigerada, no congelada— en el mercado español en la segunda mitad de los años noventa, y desde entonces se ha convertido en proveedora de referencia de Mercadona no solo en pizzas, también en jamón york, bacon, loncheados, patés, mixtos y el popular espetec. El efecto en el bolsillo es fácil de medir: la pizza mediana de 415 gramos de Hacendado se vende a 2,50 euros, mientras que la equivalente con la marca Casa Tarradellas ronda los 3,19-3,29 euros en Eroski y Carrefour, pese a salir de las mismas factorías.

Detrás de ese volumen hay un grupo de primer nivel. Casa Tarradellas cerró 2025 con una facturación de 1.582 millones de euros, un 5,3% más, y 117 millones de euros de inversión industrial; en 2024 había alcanzado 1.501 millones (un 8,9% más) y un beneficio neto de 38,4 millones, un 12% superior. Alrededor de la mitad de su producción son pizzas y masas frescas y la otra mitad, cárnicos, con más de 3.200 empleados, cerca del 90% en la comarca de Osona. Su apuesta por controlar la cadena desde el origen es singular: puso en marcha un segundo molino harinero con una inversión de 25 millones de euros que muele 12,5 toneladas de trigo por hora y, junto al primero, alcanza las 30 toneladas, algo que ningún otro fabricante europeo de pizzas frescas hace, según la empresa. A ello se suma la compra de la planta de Pascual en Gurb para elaborar su propia mozzarella y el control del 100% de Herta tras adquirir a Nestlé el 40% restante.

Campofrío: el gigante de los embutidos que también fabrica para las marcas blancas

url fba06f33dcaa Merca2

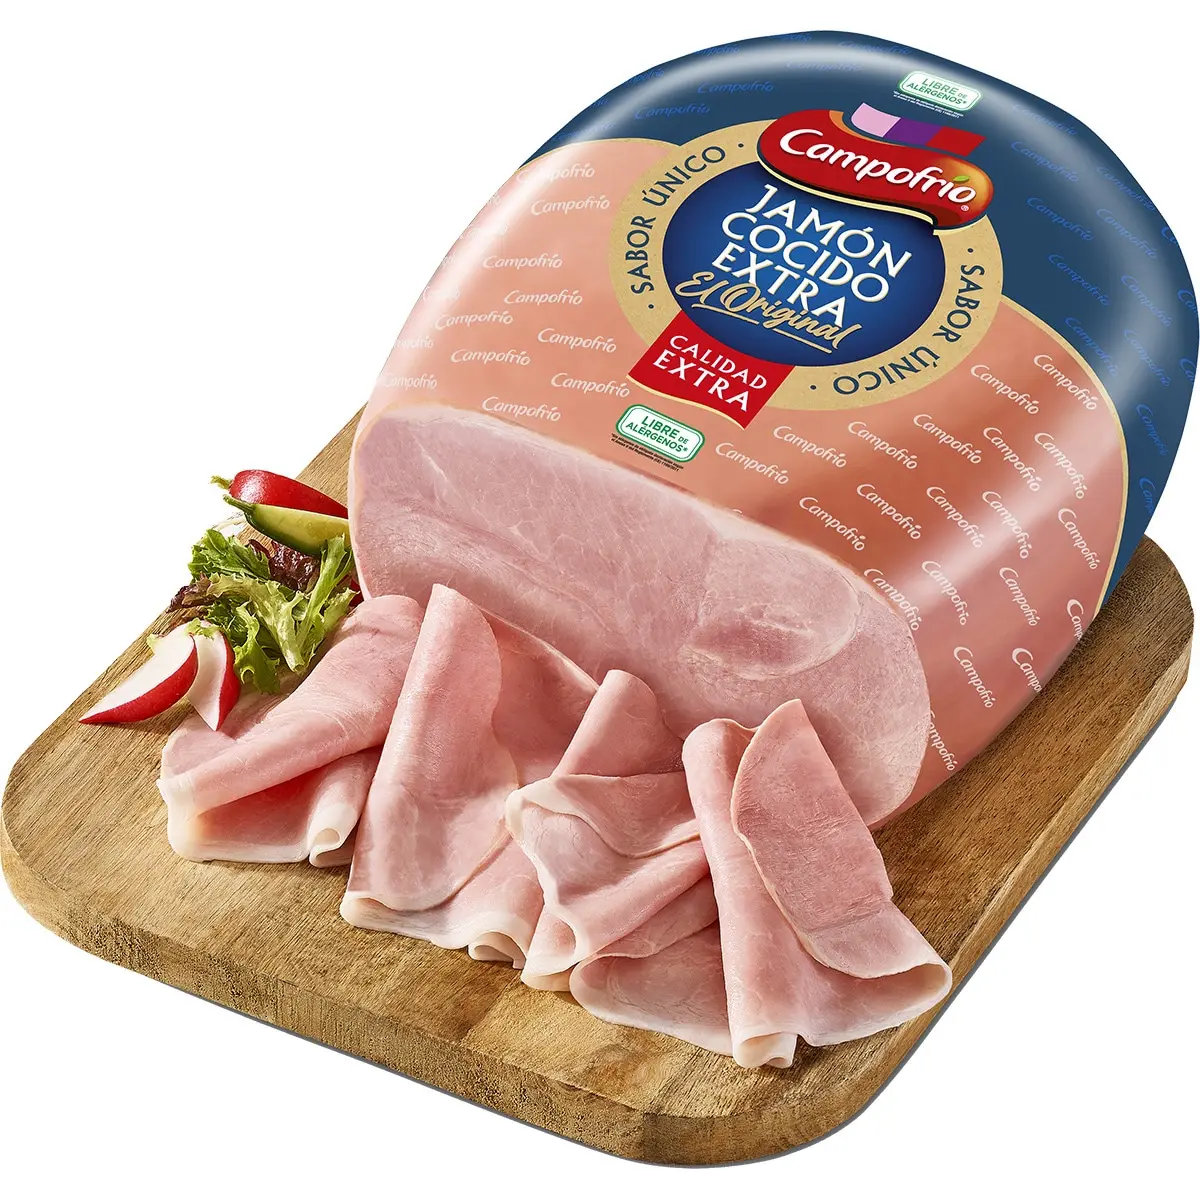
Campofrío es el gran fabricante cárnico español y, a la vez, uno de los proveedores de marca blanca más extendidos en los supermercados del país. Nacida en Burgos en 1952 y con sede en Alcobendas (Madrid), la compañía pertenece desde 2014 al grupo mexicano Sigma Alimentos —integrado a su vez en el Grupo Alfa— y cerró 2024 con una facturación de 1.107,1 millones de euros en España, un 2,2% más que en 2023. Su matriz europea, Campofrío Food Group, superó los 2.123 millones de euros de ventas ese mismo ejercicio. Líder europeo del sector de elaborados cárnicos, dispone de una capacidad de producción de más de 200.000 toneladas anuales y exporta a más de 30 países, con una planta emblemática en La Bureba (Burgos) y un plan industrial que incluye una nueva factoría en Utiel (Valencia).

Detrás de esa enseña convive un amplio porfolio de marcas propias —Campofrío, Oscar Mayer, Navidul o Revilla, entre otras— con una intensa actividad como fabricante para las cadenas de distribución. Según distintos análisis del sector, Campofrío elabora embutidos para la marca blanca de Mercadona, salchichas como Big Baviera, Viena o variantes de pollo y hot dog para Carrefour, mortadela, salchichas y pizzas para Dia, carne fileteada y envasada o chorizo de Pamplona para Lidl, y jamón york para El Corte Inglés. La propia compañía se define como «una casa marquista que fabrica marca blanca», una doble condición que la convierte en un caso representativo de cómo un gran fabricante compite consigo mismo en la estantería.

García Baquero: el queso manchego que se vende con otra etiqueta

url fe7638b7ba93 Merca2

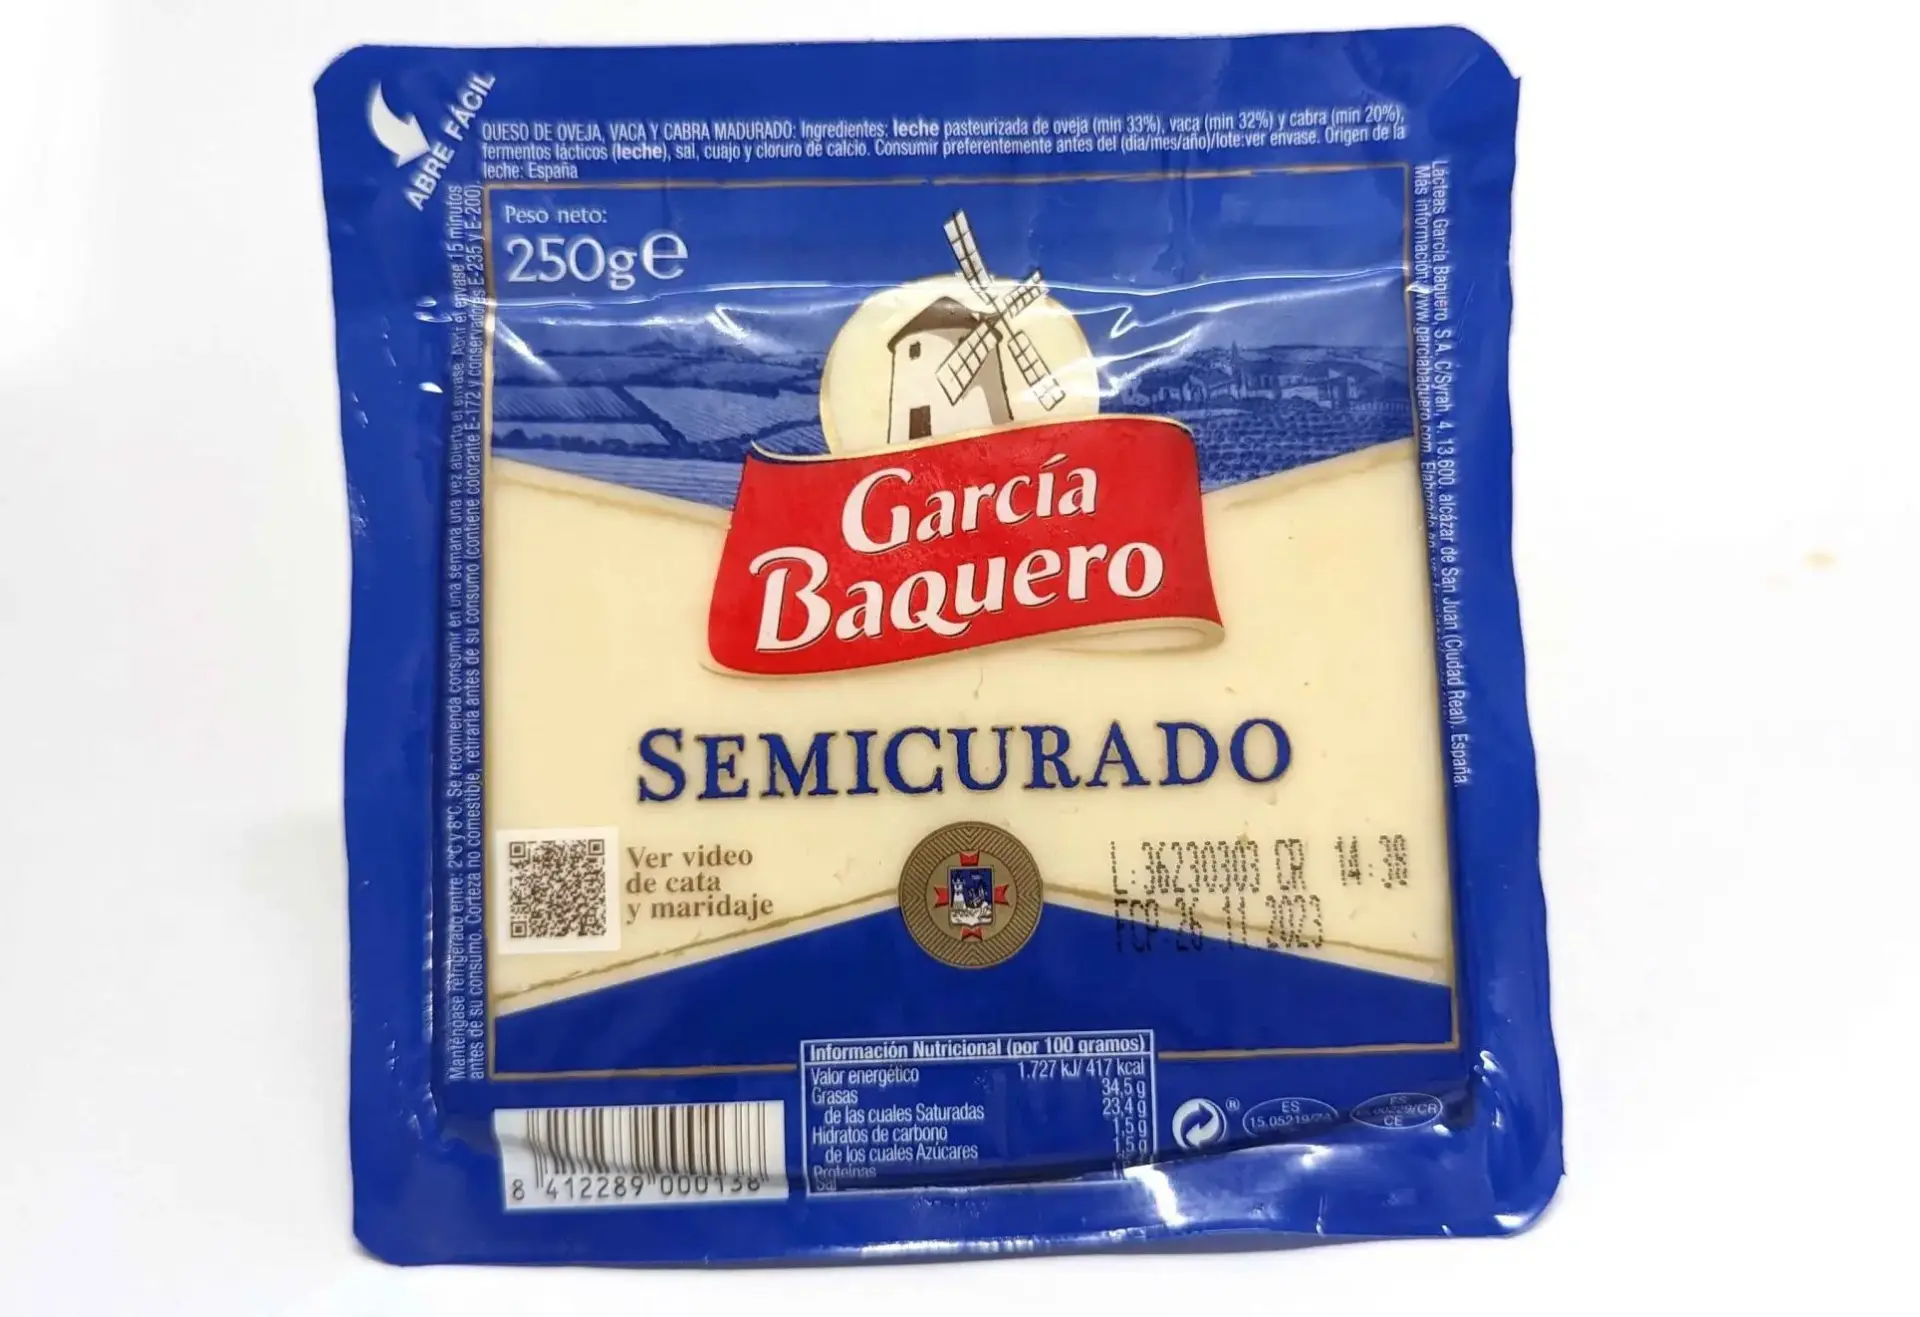
Con una facturación que ronda los 400 millones de euros anuales y una plantilla cercana a los 800 trabajadores, García Baquero es uno de los grandes grupos queseros españoles y se presenta como el primer productor mundial de queso manchego. La compañía nació en 1962 en Alcázar de San Juan (Ciudad Real), cuando Hersilio García Baquero elaboraba siete quesos al día, y hoy sigue siendo una empresa cien por cien familiar: la segunda y tercera generación gestionan el negocio a través de la sociedad holding Coblilac. Según sus propios datos, maneja alrededor del 24% del mercado del queso manchego y cuenta con plantas en Alcázar de San Juan, Toro (Zamora), Palas de Rei (Lugo), Campillo de Arenas (Jaén) y Palencia, además de granjas propias de oveja y cabra.

Ese músculo industrial es lo que la sitúa detrás de la etiqueta de buena parte de la distribución española. Su informe de sostenibilidad de 2024 reconoce que coloca producto tanto para consumo directo como a través de grandes distribuidores y marcas blancas, y al menos los quesos de la marca Aliada de El Corte Inglés salen de sus fábricas. La paradoja es que en 2009 la compañía participó en la campaña de Promarca contra la marca blanca y defendía llevar siempre su nombre en el envase; hoy su capacidad para formatos en loncha, cuña ya cortada, rallado o porciones, sumada al sello de la DOP Manchego, le permite abastecer tanto su propia marca como la del supermercado.

Cerealto: galletas, pan de molde y pasta que no llevan su nombre

Una colección de galletas redondas surtidas apiladas, perfectas para picar o para servir en bandejas de fiesta.
Foto de Food Story en Pexels

Pocos fabricantes ejemplifican mejor el peso de la marca blanca en España. La empresa que Siro Fernández puso en marcha en Alar del Rey (Palencia) en 1920 se convirtió en Grupo Siro en 1991, cuando Juan Manuel González Serna la compró a Danone, y fijó su sede en Venta de Baños (Palencia). Allí se gestó una relación clave con Mercadona: desde 1998 firmó las galletas Hacendado y acabó asumiendo también la pasta, el pan de molde, los cereales y la bollería de la cadena valenciana. En 2016, en torno al 89% de sus ventas dependían de ese cliente, y se estimaba que la mitad de su producción se destinaba a marcas de terceros, de ahí que su logotipo no aparezca en los lineales.

Su historia reciente explica aún mejor por qué su nombre casi no se ve en el envase. En noviembre de 2018 se fusionó con la multinacional Cerealto para crear Cerealto Siro Foods, un grupo con más de 5.000 empleados y 17 plantas que se centró en galletas, cereales y pasta y vendió sus negocios de pan de molde y bollería. Tras pasar a manos de los fondos Afendis y Davidson Kempner en 2022, la antigua Siro —hoy solo Cerealto— facturó 525,7 millones de euros en 2024 y 574 millones en 2025, con Mercadona como primer cliente (el 53% de las ventas en 2024). En febrero de 2026 traspasó su división de pasta a la portuguesa Cerealis y concentra su actividad en galletas, cereales y snacks para Mercadona, Lidl y otros distribuidores.

Jealsa: el atún que llena las latas de marca blanca

¿Qué atún en conserva es más seguro? El aviso de la nutricionista Blanca García sobre el mercurio y cómo elegir la lata más saludable este marzo
Varias latas de conservas de pescado dispuestas en un lineal de supermercado mostrando diferentes etiquetas y tipos de aceites.

Jealsa es la conservera que hay detrás de buena parte del atún que los españoles compran sin marca de fabricante. Fundada en 1958 en Boiro (A Coruña) por Jesús Alonso Fernández y hoy presidida por su hijo, Jesús Alonso Escurís, la compañía nació ligada a la distribución moderna: a finales de los cincuenta ya abastecía a los grandes economatos, y ese oficio de fabricar para otros se convirtió en su seña de identidad. Su desembarco definitivo en la marca blanca llegó en 2002, con la compra de la conservera Escurís —nacida en 1939 en A Pobra do Caramiñal— por unos 19 millones de euros, una operación cerrada en el seno de la familia que la convirtió en interproveedor de Mercadona. Bajo su paraguas conviven enseñas propias como Rianxeira, Escurís, Mare Aperto (Italia) y Robinson Crusoe (Chile).

El peso de Jealsa en el lineal se mide en cifras. En 2025 cerró con una facturación récord de 825,7 millones de euros, un 5,7% más, de los que unos 454 millones —el 55% del total— proceden de Mercadona, según las cuentas depositadas en el Registro Mercantil; en su filial Escurís esa dependencia llega al 84%. El grupo ganó 26,4 millones, un 149% más que el año anterior, y opera en 49 países. Es el primer grupo conservero español por volumen de negocio, por delante de Nauterra (la antigua Calvo) y de Frinsa, la firma que provee a Lidl, Carrefour, Alcampo y Dia. Escurís es, además, proveedor único de todo el atún en lata de Hacendado —en aceite de oliva, al natural, en girasol, en escabeche y en tomate— y surte también las latas de mejillones, sardinas, calamares y berberechos de la marca blanca de la cadena de Juan Roig.

Lactalis: la leche y los yogures que se venden bajo la etiqueta del supermercado

Estantes vibrantes de diversos productos lácteos en un supermercado de Java Occidental.
Foto de fajri nugroho en Pexels

Lactalis es el mayor grupo lácteo del mundo y el primer operador del sector en España, donde lleva cuatro décadas y controla enseñas como Puleva, Président, Lauki o Flor de Esgueva. Su división Lactalis Puleva, con sede en Granada, es la responsable de buena parte de la leche de marca blanca que llega a los lineales españoles: envasa la leche propia de Carrefour a través de la sociedad Leche de Galicia —planta de Vilalba, en Lugo— y también abastece a Dia. El envase delata su origen, porque el registro sanitario 15.01710/LU identifica los briks salidos de sus instalaciones. Además, es el grupo que más leche recoge en Galicia, con unos 457 millones de litros, más de la mitad de todo su suministro.

En yogures y postres refrigerados, Lactalis opera mediante su joint venture con Nestlé, constituida en 2007. Lactalis Nestlé Productos Lácteos Refrigerados (L.N.P.L.R.I.S.A.) fabrica los yogures naturales de Carrefour, Dia, Alcampo y Aldi, marcas blancas que comparten proveedor y cuyas siglas aparecen impresas en los envases. Su centro de Marchamalo (Guadalajara) es la mayor fábrica de yogures de Europa y su principal planta en España. Lactalis España cerró 2025 con una facturación de 1.705 millones de euros, un 1,7% más, y reúne 42 marcas, ocho plantas y 2.679 empleados. La compañía admite que produce marca blanca de manera discreta y estratégica para no canibalizar sus enseñas propias.

Persán: el detergente de marca blanca se fabrica en Sevilla

Ten cuidado con la cantidad de detergente que le pones a tu lavadora o te puede pasar esto

Pocos compradores lo saben, pero buena parte de los detergentes y suavizantes que se apilan en los lineales de los supermercados españoles sale de una fábrica del Polígono El Pino, en Sevilla. Allí opera Persán, empresa familiar fundada en 1940 que empezó extrayendo aceite de orujo, derivó al jabón y acabó convertida en el primer fabricante español de detergentes y suavizantes, por delante de multinacionales como Henkel o Procter & Gamble. En 2025 cerró el mejor ejercicio de su historia: 1.227 millones de euros de facturación, un 42,3% más, y un ebitda de 135 millones. Emplea a más de 3.400 personas en ocho plantas de Europa y Estados Unidos y vende en unos 50 países.

Su condición de fabricante para terceros es lo que la hace merecedora de estar en esta lista. Persán elabora detergente de marca blanca para Mercadona (llegó a asumir el 80% de las referencias de Bosque Verde), Carrefour, Alcampo, Dia y El Corte Inglés en España, y para Tesco, Système U, Delhaize o Asda en Europa; desde 2019 produce también el detergente de marca propia de Amazon para todo el continente. Sus enseñas propias —Flota, Puntomatic y San— aportan menos del 7% de las ventas, porque su negocio es esencialmente industrial. A ese volumen suma un historial de innovación: el jabón Flota, la primera pastilla que flotaba en el agua, y Puntomatic, el primer detergente concentrado en tabletas lanzado en Europa.

Ayuda a padres en Hacienda: qué declarar si entregas hasta 24.000 euros al año y cuándo lo revisa la AEAT

La ayuda a padres en Hacienda no tributa si sirve para cubrir sus necesidades básicas. Con entregas que llegan hasta 24.000 euros al año, la AEAT puede revisar si se trata de manutención o de una donación encubierta.

Aquí la diferencia entre pagar cero y pagar un impuesto depende de un solo concepto: si lo que entregas es o no una liberalidad. Es decir, si das el dinero por obligación o por generosidad.

No es lo mismo cubrir la obligación de alimentos que regalar dinero. La primera es un deber recogido en el Código Civil; la segunda es una donación, y las donaciones tienen su propio impuesto.

Ayuda familiar o donación: dónde está la línea

El artículo 142 del Código Civil define los alimentos como todo lo indispensable para el sustento, la habitación, el vestido y la asistencia médica. Y el deber de prestar alimentos es recíproco entre padres e hijos: igual que ellos te mantuvieron de pequeño, tú puedes estar obligado a sostenerles cuando no pueden valerse por sí mismos.

Cuando entregas dinero para cumplir ese deber, no hay donación. No hay regalo, hay obligación. Y por eso no entra en juego ningún impuesto.

La cosa cambia cuando el dinero supera lo que exige la manutención. Si tus padres tienen patrimonio suficiente o si la cuantía desborda sus necesidades reales, Hacienda puede entender que ahí hay una donación y no una ayuda.

El importe no decide por sí solo: Hacienda mira si el dinero cubre una necesidad real o si engorda el patrimonio de quien lo recibe.

Qué impuesto se aplica si Hacienda lo considera donación

Conviene ser preciso, porque es donde más se confunde. Una donación no se declara en el IRPF ni en el Impuesto de Transmisiones Patrimoniales. Se declara en el Impuesto sobre Sucesiones y Donaciones, en su modalidad de donaciones.

Ese impuesto está cedido a las comunidades autónomas. Cada una fija sus tipos, sus reducciones y sus bonificaciones, así que la factura final depende de dónde residan tus padres. Hay comunidades con bonificaciones muy altas para familiares directos y otras donde la donación tributa de verdad.

Otro detalle que se suele errar: quien paga el impuesto es quien recibe el dinero, no quien lo entrega. El contribuyente sería tu madre o tu padre, no tú. Tú no pagas IRPF por dar dinero a tu familia. Puedes consultar el detalle en la sede electrónica de la AEAT.

donación padres IRPF

Cómo demostrar que la ayuda es manutención

Hacienda pone la lupa aquí porque es difícil de comprobar. Una transferencia mensual se ve igual si es manutención que si es un regalo, y la Administración no puede leer la intención. Por eso la carga de la prueba recae sobre ti: eres tú quien debe demostrar que ese dinero cubría necesidades y no caprichos.

El error más común es no guardar rastro de nada. Sin justificantes, la AEAT puede presumir donación y girar la liquidación correspondiente a tus padres. Y llega la sorpresa: la revisión no siempre afecta al que entrega, sino al que recibe.

¿Qué ayuda a demostrar que es manutención? Que exista una situación de necesidad real, que la cuantía sea proporcionada a esa necesidad, que el dinero se destine a gastos básicos y que haya continuidad. Facturas de la residencia, recibos médicos, justificantes del alquiler o de la compra: todo suma.

Y ojo, porque intentar deducir en tu IRPF el dinero que das a tus padres tiene poco recorrido. Es un gasto personal, no de tu actividad. Si eres autónomo y quieres meter a un familiar en tu negocio, la vía es otra: un contrato de trabajo real y a precio de mercado.

Lo que se juega el autónomo que sostiene a sus padres

La clave está en la proporción. Una ayuda de 24.000 euros al año solo se sostiene como manutención si responde a gastos reales de esa magnitud: una plaza de residencia, cuidados constantes, tratamientos continuados. Si no hay nada de eso detrás, el importe se convierte en el principal indicio en contra.

Hay una asimetría que conviene tener clara. Al que recibe, la donación le puede costar un impuesto; al que entrega, solo le cuesta, en el mejor de los casos, no poder deducirlo. Por eso la recomendación práctica es sencilla: documenta. Un archivo con los justificantes de lo que entregas cada año vale más que cualquier argumento de palabra.

Lo que ocurra después dependerá de la comunidad autónoma donde residan tus padres y de cómo evolucione la doctrina. De momento, la pelota está en el tejado del contribuyente, y quien mejor se prepare, menos sustos se lleva. Merece la pena revisar cada año si la ayuda que das sigue respondiendo a una necesidad real o si se ha convertido, sin querer, en un patrimonio que crece.

Guía rápida del trámite

  • 📅 Plazos: La ayuda familiar no tiene campaña ni se declara. Si Hacienda la recalifica como donación, el impuesto se presenta en 30 días hábiles desde la entrega.
  • ✅ Requisitos clave: Necesidad real de tus padres, cuantía proporcionada a esa necesidad y rastro documental de que el dinero va a gastos básicos.
  • 🌐 Dónde se presenta: El impuesto de donaciones se gestiona en la sede de la comunidad autónoma de tus padres. Para dudas generales, la sede electrónica de la AEAT.
  • 💰 Importe o coste: Si es ayuda familiar, cero. Si se recalifica como donación, depende de la comunidad: hay bonificaciones casi totales entre familiares directos y otras donde tributa.
  • ⚠️ Error a evitar: Entregar cantidades altas sin justificar nada y creer que por ser familia no tendrá consecuencias. El rastro documental es tu única defensa.

Murcia lanza ‘Ciberreg’, un programa para formar en ciberseguridad a pymes y autónomos

La Región de Murcia arranca Ciberreg, formación gratuita en ciberseguridad para pymes y autónomos con 50 talleres presenciales entre septiembre y diciembre.

El programa lo impulsa la Consejería de Economía, Hacienda, Portavocía, Fondos Europeos y Transformación Digital y se estrena este lunes en Cartagena. Los talleres se repartirán por diez municipios de la comunidad hasta final de año y suman ya 150 inscritos antes de la primera sesión.

Qué es Ciberreg y quién puede apuntarse

Ciberreg es una iniciativa pública dirigida a empresas y autónomos de la Región de Murcia, con especial atención a los negocios que no cuentan con personal especializado en seguridad digital. La formación es gratuita y de enfoque práctico, pensada para aplicarse en el día a día y no para quedarse en la teoría.

El diseño corre a cargo de la Consejería junto a las cámaras de comercio de Murcia, Cartagena y Lorca. Esa organización territorial busca que las empresas no tengan que desplazarse a una única sede para recibir las sesiones.

El programa forma parte de Retech y se desarrolla a través de la Fundación Integra Digital, en colaboración con el Instituto Nacional de Ciberseguridad (Incibe). Quien quiera contexto general sobre la materia tiene una buena puerta de entrada en la entrada de Wikipedia sobre ciberseguridad.

Diez sedes, cinco sesiones y casos reales en cada taller

Habrá diez ediciones territoriales y cada una constará de cinco sesiones. La formación se repartirá entre Murcia, Cartagena, Lorca, Caravaca de la Cruz, Yecla, Águilas, San Javier, Torre Pacheco, Molina de Segura y Alcantarilla.

Un correo que cambia la cuenta bancaria de un proveedor es el fraude más rentable para el ciberdelincuente y el más difícil de detectar para una pyme.

Los talleres trabajarán la identificación de activos y riesgos, la mejora de la higiene digital, la protección de la información, la revisión de la seguridad de los proveedores y los pasos que hay que dar tras detectar un incidente.

programa Ciberreg

El enfoque es deliberadamente práctico y aterrizado en situaciones que cualquier negocio reconoce. Entre los casos previstos están la recepción de un correo falso de un proveedor que comunica un cambio de cuenta bancaria, el acceso no autorizado a datos de clientes, la comprobación de que las copias de seguridad funcionan de verdad y las primeras decisiones ante un ciberataque. El fraude no avisa.

Los asistentes se llevarán herramientas aplicables a su negocio: mapas de riesgos, planes de higiene digital, criterios para clasificar la información crítica, alternativas cuando falla un proveedor y pautas de actuación frente a incidentes.

Por qué la pyme sin informático es el objetivo favorito

Ciberreg se complementa con ORUM, un servicio regional gratuito que ya utilizan más de 300 pymes. La herramienta permite hacer en línea un diagnóstico del nivel de madurez en ciberseguridad de cada empresa y obtener recomendaciones concretas de mejora. Ese es el primer paso: saber dónde estás antes de decidir qué arreglas.

La jornada de lanzamiento se celebró la semana pasada en Murcia y reunió a la consejera Marisa López Aragón con especialistas en operaciones de seguridad y respuesta ante incidentes, además de representantes de la Cámara de Comercio de Murcia, y de varias firmas tecnológicas del sector.

El detalle que conviene retener es otro. La formación es el eslabón barato de la cadena, pero no sustituye a las medidas básicas: copias de seguridad probadas, doble verificación antes de pagar y un protocolo claro para cuando algo falla. Durante años, los programas de digitalización han empujado a las pymes a tener web, tienda online y presencia en redes; la seguridad ha ido detrás, casi siempre por obligación y casi nunca por adelantado.

Para una pyme que llega a estos talleres sin base, el orden importa más que el catálogo. Comprobar que las copias de seguridad se pueden restaurar, y no solo que existen, es el primer paso. Después toca clasificar la información crítica y revisar qué proveedores tienen acceso a ella. El tercer movimiento es el que más fraudes evita: fijar un protocolo para validar cualquier cambio de cuenta bancaria antes de transferir dinero. Ese es el tipo de caso que se verá en las sesiones.

Lo que venga después depende de la respuesta de las empresas. Si las diez ediciones se llenan y ORUM sigue ganando usuarios, tiene sentido que la Región amplíe el programa en 2027 y lo aterrice en sectores concretos. Si los talleres se quedan en los 150 inscritos iniciales, el problema no será el presupuesto, sino la sensación de que ‘a mi negocio no le va a pasar’. Y ahí el ciberdelincuente juega sin rival.

Guía rápida del trámite

  • 📅 Plazos: Del 21/09/2026 hasta diciembre de 2026. La inscripción sigue abierta para los próximos talleres y la fecha exacta de cierre no está detallada en la fuente oficial.
  • ✅ Requisitos clave: Pymes y autónomos de la Región de Murcia. No se exige contar con personal especializado en seguridad digital.
  • 🌐 Dónde solicitarlo: A través de la página web de Ciberreg y de las cámaras de comercio de Murcia, Cartagena y Lorca.
  • 💰 Importe o coste: Gratuito. Ni la formación ni el diagnóstico de ORUM tienen coste para el participante.
  • ⚠️ Error a evitar: Pensar que un negocio pequeño no es objetivo de ciberataques; la suplantación de un proveedor para cambiar una cuenta bancaria es el fraude más habitual.

Contratos laborales: los nuevos deberes de información del RD 723/2026

El lunes 5 de octubre entran en vigor las nuevas obligaciones de información en los contratos laborales que recoge el Real Decreto 723/2026. Si tienes trabajadores, aunque seas autónomo con uno o dos empleados, toca revisar modelos y avisos.

⚠️ ATENCIÓN: El plazo para adaptar los contratos laborales finaliza el próximo 5 de octubre de 2026.

Qué datos nuevos tienen que aparecer en el contrato

La norma amplía lo que hay que comunicar por escrito sobre las condiciones de contratación. No es una revolución, pero obliga a afinar un documento que muchos negocios tenían resuelto con una plantilla básica.

Vamos por partes. El contrato, o un documento añadido, tendrá que identificar a las partes y precisar la fecha de incorporación, el lugar habitual de trabajo, las tareas asignadas y el grupo profesional. En los contratos temporales, además, hay que detallar las circunstancias que justifican su duración.

El salario se describe con más precisión. Habrá que separar el salario base de los complementos, indicar cada cuánto y cómo se paga, y explicar cómo se calculan las cantidades variables, incluidas las comisiones y los incentivos.

En jornada, el contrato debe recoger la distribución diaria, semanal y anual, los turnos, las horas extraordinarias y su compensación, además de las vacaciones y el procedimiento para cambiar horarios.

Un contrato genérico ya no basta: la información deja de ser un anexo y pasa a ser una obligación con fecha de entrada en vigor.

El periodo de prueba también cambia. Su duración concreta tendrá que comunicarse por escrito, junto con las obligaciones de cada parte durante esa etapa. Y si el convenio colectivo permite periodos superiores a seis meses, habrá que justificar por qué se aplican: naturaleza del puesto, interés del trabajador o necesidad de evaluar su idoneidad tras una suspensión del contrato.

La información puede entregarse dentro del propio contrato o en documentos aparte, en papel o en formato electrónico. Si se opta por lo digital, el trabajador tiene que poder consultarlos, guardarlos e imprimirlos, y la empresa debe conservar una prueba de la entrega.

El punto más novedoso toca a la tecnología. Las empresas tendrán que informar cuando utilicen algoritmos que intervengan en decisiones sobre horarios, reparto de tareas, salarios, promociones o extinción de contratos. El empleado tiene derecho a conocer los criterios y reglas que influyen en esas decisiones, aunque no se obliga a la empresa a explicar todos los programas que usa.

A quién le toca moverse y qué pasa con los contratos ya firmados

La norma afecta sobre todo a las relaciones laborales de duración superior a cuatro semanas. El foco está, por tanto, en pymes y en autónomos con trabajadores.

De entrada, la norma no obliga a rehacer de golpe todos los contratos ya firmados. Si un trabajador reclama la información que todavía no tiene, la empresa dispone de 30 días hábiles desde la recepción de la petición para entregarla. Y cualquier modificación posterior de las condiciones esenciales deberá comunicarse por escrito, como máximo, el mismo día en que empiece a aplicarse. El texto íntegro del real decreto se puede consultar en el BOE.

El Ministerio de Trabajo facilitará un modelo informativo para ayudar a las empresas. Ojo con el detalle que más se malinterpreta: ese modelo no condiciona la exigibilidad de las obligaciones. Si aún no está publicado y el plazo llega, sigues obligado igual.

RD 723/2026

Por qué esta reforma llega ahora y qué mirar la semana que viene

El Real Decreto 723/2026 no arranca de cero: recoge una tendencia que lleva años empujando la información laboral hacia la transparencia y le añade la pata tecnológica que faltaba. La novedad de verdad es el algoritmo. Hasta ahora, un negocio podía decidir turnos o incentivos con una hoja de cálculo opaca; con la norma, si un sistema automatizado pesa en esas decisiones, el trabajador tiene derecho a conocer los criterios.

Para una pyme o un autónomo con plantilla, el coste no está en el papel, sino en el tiempo. Revisar cada modelo de contrato, detallar complementos y comisiones, y dejar constancia de las entregas electrónicas es trabajo administrativo que se suma al resto. La contrapartida: un contrato bien redactado evita discusiones posteriores y refuerza la posición del negocio ante una revisión.

A efectos prácticos, lo sensato es no esperar al modelo del Ministerio. Conviene revisar los contratos ahora, porque su publicación no es lo que activa la obligación. Y si gestionas horarios con una herramienta que decide por ti, mira también qué criterios aplica: ese es el frente que más negocios van a descubrir de golpe.

Guía rápida del trámite

  • 📅 Plazos: Las nuevas obligaciones de información entran en vigor el 05/10/2026. Si un trabajador pide la información que falta, la empresa tiene 30 días hábiles desde la solicitud para entregarla.
  • ✅ Requisitos clave: Afecta a empresas y a autónomos con trabajadores, sobre todo en relaciones de más de cuatro semanas. Hay que revisar los modelos de contrato y las comunicaciones por escrito.
  • 🌐 Dónde informarte: El texto está en el BOE y el Ministerio de Trabajo publicará un modelo de información en su sede electrónica; su disponibilidad no condiciona la obligación.
  • 💰 Importe o coste: La norma no fija tasas. El coste es el tiempo de adaptar contratos y, si aplica, los honorarios de quien te lleve la documentación laboral.
  • ⚠️ Error a evitar: Creer que sin el modelo del Ministerio no hay que cumplir: su publicación no condiciona la exigibilidad de las nuevas obligaciones.

Guía 2026 para entender los casinos con bitcoin

0

El avance de las criptomonedas ha llegado también al juego en línea y, con él, nuevas dudas para el usuario medio español. Cómo funcionan estos entornos, qué bonificaciones ofrecen y qué criterios de seguridad conviene valorar se ha convertido en una cuestión recurrente para quien ya opera con criptoactivos o se lo está planteando para los próximos años.

Qué es hoy un casino con bitcoin

En 2026 el término casino bitcoin suele referirse a dos realidades que conviene distinguir. Por un lado, están las plataformas que aceptan bitcoin y otras criptomonedas como medio de pago adicional a tarjetas, transferencias o monederos habituales. Por otro, se encuentran los proyectos construidos íntegramente sobre tecnología de cadena de bloques, donde los depósitos, las retiradas y, en algunos casos, el propio funcionamiento de los juegos se registran mediante contratos programables.

En el primer grupo se sitúan la mayoría de operadores que se dirigen al público europeo. Su propuesta consiste en incorporar bitcoin como una capa adicional de comodidad: depósitos casi instantáneos, comisiones ajustadas en determinados momentos de la red y la posibilidad de operar sin tener que mover fondos de inversión a cuentas corrientes tradicionales. En este contexto aparecen comparadores especializados como casino bitcoin, que seleccionan operadores en función de métodos de pago, velocidad en retiradas, idiomas y otros criterios prácticos para el usuario hispanohablante.

En el segundo grupo destacan los llamados casinos on-chain, más habituales en mercados sin una regulación del juego tan definida como la europea. Su principal característica es la transparencia técnica: los algoritmos que determinan el resultado de los juegos se publican en la propia cadena, de modo que cualquier persona con conocimientos avanzados puede verificar su funcionamiento. Esta vertiente, sin embargo, todavía tiene por delante una adaptación normativa relevante en la Unión Europea con la plena entrada en vigor del marco MiCA y las directrices futuras en materia de juego en línea.

Cómo se gestionan depósitos, bonos y retiradas

Desde la experiencia de quienes ya operan con criptoactivos en España, uno de los puntos clave al acercarse a un casino bitcoin es entender cómo se integran los procesos de depósito y retirada con la gestión fiscal y las obligaciones de identificación. En la práctica, el usuario suele pasar por un procedimiento de alta similar al de cualquier operador con licencia de la Dirección General de Ordenación del Juego: verificación de identidad, comprobación de residencia y aceptación de términos y condiciones.

La diferencia llega en el momento de ingresar fondos. En lugar de limitarse a una pasarela bancaria, el sistema genera una dirección de monedero a la que el usuario envía sus bitcoin desde su propia cartera. Una vez confirmada la transacción en la red, el saldo aparece en la cuenta de juego, bien en bitcoin, bien convertido automáticamente a euros internos de la plataforma. Este detalle es importante de cara al control personal de ganancias y pérdidas, ya que operar directamente en criptomoneda implica asumir también la posible variación de su valor frente al euro.

En materia de bonificaciones, las tendencias para 2026 apuntan a cuatro formatos predominantes. Primero, los bonos de bienvenida sobre el primer depósito en bitcoin, con porcentajes que se liberan progresivamente a medida que el usuario participa en la plataforma. Segundo, las tiradas gratuitas en determinados juegos, a menudo ligadas a torneos o promociones temporales. Tercero, los programas VIP, donde se acumulan puntos por volumen de juego y se canjean por beneficios como límites de retirada más amplios o atención prioritaria. Y cuarto, las devoluciones parciales semanales o mensuales, calculadas sobre el volumen total apostado.

Las retiradas en bitcoin, cuando están disponibles, suelen ser uno de los argumentos más valorados por usuarios con experiencia cripto, ya que permiten mover fondos de vuelta a una cartera propia sin pasar por cuentas bancarias y mantener así una gestión más unificada de su patrimonio en este tipo de activos. No obstante, desde la óptica de la planificación financiera personal, resulta recomendable llevar un registro detallado de cada movimiento para poder declarar correctamente las ganancias obtenidas, en línea con los criterios que la Agencia Tributaria viene consolidando en los últimos ejercicios.

Criterios clave de seguridad y regulación

Más allá de la innovación en los métodos de pago, la verdadera diferencia entre unas plataformas y otras la marcan aspectos tan tradicionales como la licencia con la que operan, la calidad de los protocolos de cifrado y la claridad de sus políticas de tratamiento de datos. En el caso del usuario español, sigue siendo fundamental comprobar si el operador cuenta con permiso de la DGOJ o con una licencia europea reconocida, y si ofrece información transparente sobre su entidad gestora, domicilio social y mecanismos para presentar reclamaciones.

Desde el punto de vista técnico, la combinación de cartera de criptomonedas y cuenta de juego obliga a prestar atención a dos niveles distintos. Por un lado, la custodia de los propios criptoactivos, que debería mantenerse, en la medida de lo posible, en monederos privados con claves bien protegidas, utilizando solo la cantidad necesaria en la cuenta del casino. Por otro, la seguridad del acceso a la plataforma, con autenticación en dos pasos, contraseñas robustas y revisión periódica de los dispositivos desde los que se juega.

En paralelo, la regulación europea avanza hacia un entorno en el que las empresas que tratan criptoactivos deberán cumplir requisitos cada vez más exigentes en materia de identificación del cliente, prevención de blanqueo de capitales y trazabilidad de operaciones. Para el usuario final esto se traducirá en procesos de alta algo más estructurados, pero también en mayor claridad sobre quién está detrás de cada plataforma y cómo se gestionan sus fondos. Esta evolución normativa, unida a la propia madurez del ecosistema cripto, acercará los casinos que aceptan bitcoin a estándares operativos muy similares a los de cualquier otro operador de juego en línea.

Con este marco, el casino bitcoin se perfila en 2026 como un eslabón más dentro del amplio abanico de servicios de ocio y financieros que incorporan criptomonedas. Comprender cómo funciona, qué ofrece realmente en materia de bonificaciones y qué indicadores de seguridad conviene observar permite al lector situarlo en su contexto adecuado y tomar decisiones alineadas con su conocimiento del sector y sus preferencias personales a la hora de relacionarse con el mundo cripto.

El embudo de los finfluencers: así convierten un vídeo de TikTok en una cuenta en el bróker

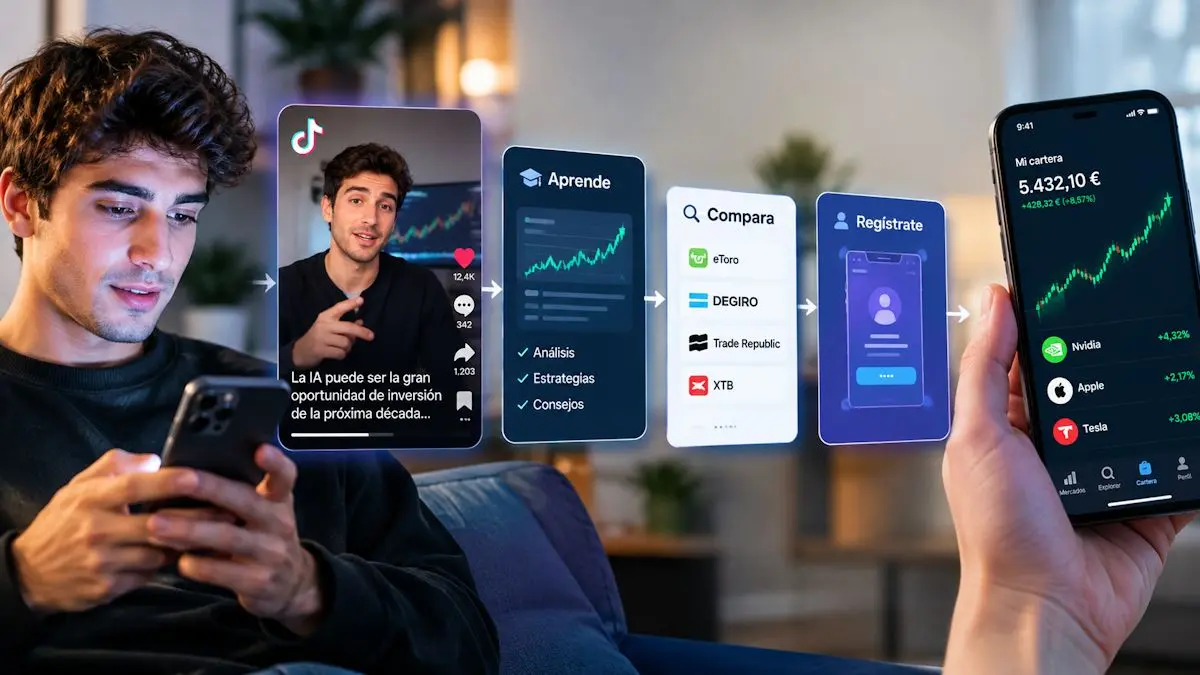
Pedro es un millennial que empieza hacer sus pinitos en el mundo de la inversión. Le ha llegado un vídeo muy interesante a través de su feed de Instagram, originalmente publicado en TikTok. Lo firma un experto en mercados y finanzas que sabe de lo que habla.

Pedro empieza a consumir más contenido del mismo creador. Primero son vídeos cortos y gratuitos; después, análisis más largos, tutoriales y comentarios sobre la evolución de los mercados. También encuentra contenidos similares en YouTube y X. Las ideas parecen sensatas, los gráficos resultan convincentes y, sobre todo, aparecen casos de éxito de personas que aseguran haber ganado dinero siguiendo determinadas estrategias.

La confianza empieza a construirse.

Con el tiempo, Pedro da el siguiente paso: se incorpora a una comunidad privada. Puede ser un canal de Telegram, un grupo de Discord o una newsletter de pago. Allí encuentra contenido exclusivo, señales, alertas, carteras, formación o supuestas oportunidades de inversión.

Y es entonces cuando aparece la parte comercial del modelo.

El creador puede recomendar un bróker, un exchange, una plataforma de inversión, un curso o una suscripción. En ocasiones, además, ofrece un enlace o un código promocional. Si Pedro abre una cuenta o contrata el servicio a través de ese enlace, el creador puede recibir una remuneración y la plataforma consigue un nuevo cliente.

El recorrido no es casual. El finfluencer puede convertir una audiencia obtenida en redes sociales en clientes para terceros a través de un embudo que va de la atención a la confianza y de la confianza a la transacción.

La CMNV advierte contra los nuevos ‘cuñados’ de las finanzas: los finfluencers

Finfluencer. Imagen generada por IA

La CNMV ya vigila a cerca de un centenar de finfluencers

La dimensión del fenómeno ha llevado a la CNMV a poner el foco sobre los creadores de contenido financiero. El supervisor ha identificado y supervisado cerca de un centenar de finfluencers en España, aunque esta cifra no representa el número total de creadores de contenido financiero que operan en las redes sociales.

Además, la Comisión detectó que alrededor del 10% de los perfiles analizados incumplían las normas relacionadas con las recomendaciones de inversión o podían estar prestando asesoramiento personalizado sin contar con la autorización necesaria.

El dato permite observar una parte del fenómeno, pero también deja fuera una cuestión relevante: la CNMV no publica un desglose que permita saber cuántos de esos perfiles mantienen vínculos comerciales con entidades financieras autorizadas.

Y precisamente ahí está una de las claves para entender el negocio de los finfluencers: no todos los ingresos proceden necesariamente de vender directamente un producto financiero.

Frases célebres sobre criptomonedas para que suenes como un auténtico criptobro

Los finfluencers no sólo venden acciones

Hablar de finfluencers y pensar exclusivamente en acciones se queda corto. El universo comercial que rodea a estos creadores es mucho más amplio.

La propia CNMV diferencia entre la publicidad de productos y servicios de terceros y la captación de seguidores hacia cursos, newsletters o grupos privados de pago.

Un creador puede promocionar desde acciones y otros instrumentos financieros hasta productos y servicios relacionados con el trading o los criptoactivos. Pero también puede monetizar su audiencia mediante formación, comunidades privadas, suscripciones o newsletters.

Y existe una tercera vía especialmente relevante: la afiliación.

El funcionamiento es sencillo. El creador proporciona un enlace o código y recibe una remuneración cuando uno de sus seguidores abre una cuenta o contrata determinado servicio. Para el usuario, el incentivo económico puede pasar inadvertido, especialmente cuando la promoción aparece integrada dentro de un tutorial, una comparativa, una experiencia personal o una recomendación aparentemente desinteresada.

Esto convierte al finfluencer en algo más que un prescriptor: puede actuar como canal de adquisición de clientes para una plataforma financiera.

Finfluencer. Imagen generada por IA

El verdadero negocio está detrás del seguidor

El fenómeno ya tiene una presencia propia dentro del mercado de la influencia. El último estudio de IAB Spain y Primetag, elaborado a partir de 154 millones de contenidos y 285.000 influencers activos con más de 10.000 seguidores en Instagram y TikTok, sitúa además a Finanzas entre los sectores que están ganando presencia en Instagram.

El estudio no permite determinar qué parte concreta de esa actividad corresponde a los finfluencers ni cuánto dinero mueve este segmento. Pero sí ayuda a entender por qué las finanzas pueden resultar atractivas dentro del negocio de la influencia.

Para una plataforma financiera, el valor de un creador no tiene por qué estar únicamente en cuánto cuesta contratar una publicación. Lo importante puede ser el cliente que consigue captar.

Un usuario que abre una cuenta puede generar depósitos, inversiones, operaciones o comisiones durante un periodo prolongado. De esta forma, el coste de captar a ese cliente a través de un creador puede quedar muy por debajo del valor económico que genera posteriormente.

Por eso, la cifra realmente relevante no es solo cuántos seguidores tiene un finfluencer, sino cuántos de esos seguidores consigue convertir en clientes.

El embudo financiero: de TikTok al bróker

El funcionamiento puede visualizarse como un embudo de cuatro etapas.

1. Captación: TikTok e Instagram

El primer objetivo es llamar la atención. Vídeos cortos, reels, historias y contenidos rápidos permiten llegar a usuarios que quizá todavía no tienen una relación directa con la inversión.

Aquí no es necesario vender nada. El objetivo es conseguir una visualización, un seguimiento y, sobre todo, despertar interés.

2. Construcción de confianza: YouTube y X

El siguiente paso consiste en transformar esa atención en credibilidad. Análisis de mercado, tutoriales, directos, hilos, seguimiento de operaciones y explicaciones más detalladas permiten que el creador construya una relación más estable con su audiencia.

El usuario deja de ver un vídeo aislado y empieza a seguir a una persona.

3. Conversión: Telegram, Discord y newsletters

Después llega el desplazamiento hacia espacios donde la relación con el seguidor es más directa: grupos privados, canales de Telegram, Discord, newsletters o comunidades de pago.

Aquí pueden aparecer señales, alertas, carteras, formación, recomendaciones o contenido exclusivo. El usuario ya no es simplemente alguien que consume un vídeo: forma parte de una comunidad.

Imagen de criptobro generada por IA

4. Monetización: bróker, exchange, curso o suscripción

La última fase es la conversión económica. El usuario puede terminar abriendo una cuenta en un bróker, registrándose en un exchange, comprando un curso, pagando una suscripción o contratando otro servicio.

Es también la fase en la que puede materializarse el modelo de afiliación.

Atención, confianza, comunidad y transacción. Ese es el recorrido que convierte una audiencia en un activo comercial.

El usuario puede no ver el embudo, pero sí recorrerlo

La particularidad de este modelo es que las distintas fases pueden parecer independientes. Un vídeo de TikTok puede parecer simplemente educativo. Un canal de YouTube puede presentarse como un espacio de análisis. Una comunidad de Telegram puede venderse como un lugar para compartir conocimientos.

Sin embargo, desde el punto de vista comercial, todas esas piezas pueden formar parte del mismo recorrido.

Por eso, conocer qué papel desempeña cada plataforma ayuda a entender qué está ocurriendo en cada momento. Instagram y TikTok pueden servir para descubrir al creador; YouTube y X, para consolidar la relación; Telegram, Discord o una newsletter, para estrecharla; y la monetización final: abrir una cuenta, registrarse en una plataforma o pasar por caja.

Esto no significa que todos los finfluencers sigan exactamente este patrón ni que toda recomendación financiera esconda necesariamente un interés comercial. Pero sí permite entender la lógica de un modelo que combina creación de contenido, construcción de comunidad y captación de clientes.

La incógnita ya no son los seguidores, sino el negocio que generan

La CNMV ha puesto el foco sobre cerca de un centenar de perfiles y ha detectado incumplimientos en una parte de los perfiles analizados. Pero todavía no existe una estimación pública que permita conocer cuánto dinero mueve en España el conjunto del negocio asociado a los finfluencers.

Y esa puede ser una de las grandes cifras pendientes.

Porque el tamaño de esta nueva industria no se mide únicamente en seguidores, visualizaciones o likes. Se mide también en cuántos usuarios pasan de mirar un vídeo a abrir una cuenta, contratar un servicio, pagar una suscripción o comprar un producto.

En definitiva, el finfluencer es solo la primera pieza visible de una cadena invisible: empieza en el algoritmo, continúa en la comunidad y termina en una operación financiera. El verdadero reto ya no es saber quién influye, sino entender dónde termina el consejo y dónde empieza el negocio.

PANDR-5: el split de entrenamiento RIR que autorregula tus series para ganar músculo

El split de entrenamiento RIR, popularizado como PANDR-5, ajusta la carga de cada serie según las repeticiones que te quedaban antes del fallo. El resultado es una progresión construida con datos y no con intuición: entrenas, registras y la siguiente sesión ya sabe qué peso te toca.

La autorregulación no es ninguna novedad. Lo que cambia con este modelo es el grado de sistematización: en lugar de decidir sobre la marcha si subes 2,5 kilos o repites el mismo peso, el sistema aplica una regla fija a lo que has anotado. Y ahí entra en juego el RIR.

El RIR —repeticiones en reserva— mide el esfuerzo real de una serie contando cuántas repeticiones más habrías podido completar con buena técnica. Cerrar una serie a 1 RIR significa que te quedaba una. Cerrarla a 4 RIR significa que dejaste margen de sobra. Es una escala subjetiva, sí, pero bastante más honesta que un porcentaje de tu máxima calculado semanas atrás.

Qué es un split RIR y por qué autorregula mejor que un porcentaje fijo

Un programa tradicional te dice que hagas tres series de 8 repeticiones al 75% de tu máximo. El problema aparece cuando ese día duermes mal, comes menos o llegas al gimnasio con la cabeza en otro sitio: el porcentaje no se entera de nada y tú acabas acumulando un trabajo de calidad discutible.

El split de entrenamiento RIR invierte la lógica. Tú eliges la carga que crees que te va a costar, ejecutas la serie y anotas cuántas repeticiones te han sobrado. El modelo toma ese dato y decide el peso de la próxima sesión. Vamos a los datos: si terminaste con más margen del previsto, la carga sube; si te pasaste de esfuerzo, baja. Simple, pero potente.

Ahí está la clave de la autorregulación: el esfuerzo percibido como brújula en lugar del papel. La literatura sobre hipertrofia lleva años señalando que el trabajo cercano al fallo, con márgenes de 0 a 3 repeticiones en reserva, resulta suficiente para estimular el crecimiento muscular sin sumar más fatiga de la necesaria. Puedes revisar los mecanismos en la entrada de Wikipedia sobre hipertrofia muscular.

Anotar el margen que te sobra al final de cada serie vale más que cualquier porcentaje fijado de antemano en una hoja de cálculo.

El atractivo del modelo es que no obliga a adivinar nada: mide lo que ha pasado y responde. La mayoría de los estudios apunta en la misma dirección desde hace tiempo, porque el esfuerzo autorregulado permite ajustar el estímulo a la realidad del día concreto.

Cómo funciona el PANDR-5 sesión a sesión

Hasta hace poco, aplicar el modelo exigía manejar una hoja de cálculo entre series. Eso ha cambiado: su autor ha publicado una aplicación gratuita que hace los cálculos de forma automática. Introduces peso, repeticiones y RIR, y la app aplica las reglas del modelo para determinar qué hacer con la carga la próxima vez. Así se entiende mejor: el atleta solo entrena, el sistema lleva las cuentas.
autorregulación entrenamiento

La herramienta guarda el historial de entrenamientos, calcula el volumen semanal incluyendo contribuciones fraccionadas de serie y permite reanudar sesiones que dejaste a medias. También puedes ajustar la selección de ejercicios dentro de su biblioteca y fijar objetivos semanales por grupo muscular. Para quien solo quiera una parte del sistema, existe un modo personalizado que elimina las restricciones estrictas de reparto y volumen.

📊 La pauta en cifras

  • Esfuerzo objetivo: El grueso del trabajo eficaz se mueve entre 0 y 3 repeticiones en reserva; los ejercicios básicos admiten menos margen y los accesorios, más.
  • Volumen semanal: El modelo suma series completas y fracciones por grupo muscular, con objetivos que la evidencia sitúa entre 10 y 20 series semanales según el nivel.
  • Progresión de carga: Si cierras la serie con más margen del previsto, la carga sube en la siguiente sesión; si te quedas corto, baja.
  • Calidad a buscar: Registro honesto del RIR. Un dato inflado descuadra todos los cálculos posteriores del modelo.
  • A tener en cuenta: El modelo es experimental, la app está en fase de preview y su biblioteca de ejercicios sigue limitada al documento original.

Funciona en el navegador del móvil o del ordenador, puede usarse sin crear cuenta y permite exportar el historial completo en CSV o guardar una copia de seguridad en JSON. Los datos no se trasladan solos desde la hoja de cálculo original, así que se empieza de cero. Existen además versiones de escritorio para Windows, Mac y Linux, sin firmar, pensadas para quien prefiera no depender del navegador.

Qué puedes esperar de verdad de un modelo experimental

Aquí toca ser honesto. El PANDR-5 es un sistema joven: su lógica encaja con lo que la ciencia del ejercicio defiende sobre autorregulación, pero no cuenta con un ensayo controlado a gran escala que respalde su implementación concreta. Su propio autor lo etiqueta como experimental y en fase de preview. Traducido: la idea es sólida, la herramienta aún es joven.

La autorregulación por RIR tiene un punto débil conocido. La percepción del esfuerzo mejora con la experiencia: quien lleva pocos meses entrenando suele infravalorar cuántas repeticiones le quedaban y tiende a quedarse corto, mientras que quien lleva años a veces se pasa de frenada. En ambos casos, el dato que entra en el sistema arrastra ese error.

A efectos prácticos, el modelo encaja bien con quien ya domina la técnica de los básicos y busca progresar sin recalcular máximas cada mes. Para alguien que empieza, la recomendación es prudente: márgenes amplios de 2 o 3 repeticiones en reserva y subir el esfuerzo a medida que aprendes a leer tus propias series.

Conviene recordar que ninguna app construye músculo. La herramienta ordena el registro, quita fricción y evita el caos de apuntes, pero el estímulo sigue viniendo de la barra, la progresión y el descanso. Menos marketing, más etiqueta.

Esta información es divulgativa y de optimización del estilo de vida: no constituye consejo profesional individualizado, y ante cualquier circunstancia personal conviene apoyarse en un especialista del ejercicio.

⚡ Rutina de Optimización Diaria

  • Fija tu margen antes de entrar: decide el RIR objetivo de cada ejercicio —0 a 2 en básicos, 2 a 3 en accesorios— y no lo cambies a mitad de sesión.
  • Registra durante el descanso: anota peso, repeticiones y RIR justo después de la serie, mientras el dato está fresco; nunca al salir del gimnasio.
  • Revisa el volumen el domingo: suma las series semanales por grupo muscular y ajusta el objetivo de la semana antes de tocar la carga.

Mulberry Christopher Kane: la apuesta por el archivo con la que la casa cotizada busca recuperar valor en bolsa

0

El debut de Mulberry Christopher Kane en la Semana de la Moda de Londres no ha sido una colección más. La casa británica, la única marroquinería de lujo del país que cotiza en el London Stock Exchange, ha colocado su propio archivo en el centro de una maniobra para reconquistar al accionista. Bajo el título City, Town, Country, Christopher Kane ha presentado su primera colección para la firma.

La idea que articula todo, según explicó el propio Kane, es la poda. «Es esta persona que cuida el árbol de Mulberry, cortándolo hasta la fruta fresca, que es lo que hace cualquier jardinero para que florezca mejor», señaló. De ahí el hacha como motivo recurrente: bolsos de hombro angulares y un patrón de recortes que apareció lo mismo en microvestidos mod que en abrigos de piel o faldas texturizadas. La técnica del corte esconde, además, una lectura interna: una referencia velada al Bayswater, el bolso icónico de la casa.

Kane ha apoyado la colección en lo británico sin depender solo de ello. Un jersey de cachemira color ciruela con bajo dentado, una falda escalonada en gris pizarra —tono que el diseñador tomó de su Escocia natal— y una paleta de gris, blanco y negro marcaron el eje. «Es un tono limpio, refrescante, que limpia el paladar», describió. Las modelos desfilaron sobre una alfombra blanca impoluta.

El conjunto tampoco renunció al color. Un parka con capucha en naranja neón usado como minivestido evocó el uniforme de un minero del carbón, mientras el cuadro patrimonial de la marca apareció en una camisa Oxford fluida y un trench de PVC. La colección se llama City, Town, Country y ese arco —ciudad, pueblo, campo— resume el territorio comercial que la firma quiere recuperar.

Cuando una casa cotizada recurre a su archivo es porque el producto nuevo, por sí solo, ya no sostiene la valoración.

El archivo británico como activo de reposicionamiento

En el mercado del lujo, el archivo dejó de ser nostalgia hace años para convertirse en balance. Las casas que han revalorizado referencias históricas —un bolso, un estampado, un código de color— han construido una barrera difícil de copiar, porque el comprador no paga solo por el producto nuevo, sino por la continuidad de un relato verificable. Mulberry lleva décadas sosteniendo el Bayswater como vector de reconocimiento, y situarlo en el centro del debut de Kane no es un gesto estético: es una decisión de asignación de capital creativo.

La clave está en la marroquinería, el segmento donde la casa conserva margen y donde la competencia es más feroz. El archivo opera aquí como un activo intangible que no figura en el balance, pero que sostiene el precio. Si la reinterpretación de Kane traslada esa lectura a la próxima temporada comercial, el efecto se verá en el primer semestre de 2027, cuando la colección llegue a las tiendas.

Qué significa para el inversor de la compañía cotizada

moda de inversión

Para quien mira a Mulberry como valor cotizado, la pregunta no es si la colección es acertada, sino si cambia la trayectoria de la marca. La firma compite en un tramo intermedio del lujo, el más expuesto al enfriamiento del consumo discrecional. Un giro de diseño como el de Kane persigue dos objetivos: recuperar tráfico en tienda y reinstalar la marca en la conversación cultural, el indicador adelantado que el mercado bursátil del lujo sigue con lupa.

Conviene, eso sí, ser prudente. El efecto de una colección sobre la cotización rara vez es inmediato; opera con el retraso de una temporada completa. La moda de inversión, entendida como clase de activo, exige paciencia y tolerancia a la volatilidad. Quien busque revalorización agresiva en un solo desfile se equivoca de horizonte.

El mercado no premia un desfile; premia la constancia de una marca que vuelve a ser deseable temporada tras temporada.

El valor real de un desfile: qué mirar en los próximos trimestres

Llevo años siguiendo el lujo cotizado y el patrón se repite: las recuperaciones sólidas no nacen de un desfile, sino de tres o cuatro temporadas consecutivas que reconstruyen el deseo de marca. Las casas británicas históricas que han pasado por el parqué muestran que el mercado premia la claridad estratégica antes que el golpe de efecto puntual. La poda que Kane ha puesto en el centro de su relato es, en realidad, una buena descripción del trabajo pendiente en Mulberry: recortar lo accesorio y dejar crecer lo que tiene raíz.

El riesgo principal es la liquidez del comprador de lujo en el tramo medio. Si la presión sobre el consumo discrecional se prolonga en 2027, ni el mejor archivo sostendrá los volúmenes. El catalizador a seguir no será la crítica de pasarela, sino la acogida comercial del Bayswater reinterpretado cuando llegue a tienda. Ahí, y no en la alfombra blanca de Londres, se decidirá si la casa recupera valor.

💎 Veredicto Wealth

Mulberry es hoy una apuesta de revalorización para un inversor paciente, no un activo de preservación de capital a corto plazo. El horizonte razonable abarca hasta el primer semestre de 2027, con la liquidez del consumidor de lujo como principal variable a vigilar.

Ciberseguridad de infraestructuras críticas: el error humano pesa más que la IA

La ciberseguridad de infraestructuras críticas vuelve a tensionarse. Los sistemas energéticos llevan años operando como presa fácil y el riesgo no deja de crecer, según advierte un reportaje de The Verge que recoge las advertencias del Institute for Security and Technology (IST). La paradoja que analizamos hoy incomoda a la industria: el sector mira a la IA como escudo, mientras los expertos insisten en que el agujero real sigue siendo el factor humano.

No es una hipótesis de laboratorio. La red eléctrica arrastra dos décadas de digitalización sin rediseñar su seguridad. Sensores, telemando, y sistemas industriales conectados a internet que rara vez se diseñaron pensando en el atacante. Cada nuevo punto de control remoto amplía la superficie expuesta, y cada proveedor externo con acceso a esa red añade una puerta que nadie audita con la frecuencia debida.

Claves de la operación

  • El error humano encabeza el riesgo. Configuraciones defectuosas, credenciales mal rotadas y contratistas sin verificar concentran buena parte de los incidentes en infraestructuras energéticas.
  • La IA no es el enemigo principal. El relato del ataque autónomo desvía la atención del vector real: accesos heredados y sistemas industriales sin parchear.
  • NIS2 y DORA elevan el coste regulatorio. Los operadores afrontan auditorías, notificación obligatoria de incidentes y sanciones que convierten la ciberseguridad en gasto recurrente.

El analista Joshua Corman, residente ejecutivo del IST, resume la situación con una frase que el sector debería tener pegada en la pared: los sistemas energéticos siempre fueron presa, y sobrevivían al apetito de sus depredadores. La cita, recogida en la pieza de The Verge, no es una metáfora. Es una descripción operativa.

El vector humano que la IA no tapa

La conversación pública sobre ciberseguridad se ha desplazado hacia el ataque autónomo. Modelos capaces de encontrar vulnerabilidades solos, agentes que encadenan exploits sin intervención humana. El relato vende. Pero la evidencia que manejan los equipos de respuesta apunta a otro sitio: la mayoría de las brechas empiezan en una contraseña reutilizada o en un firewall mal configurado.

The Verge recuerda que el Departamento de Seguridad Nacional de EE. UU. ya advirtió de actores iraníes y simpatizantes capaces de lanzar ciberataques contra objetivos estadounidenses. Estados y grupos afines atacan con herramientas convencionales, sin necesidad de IA de vanguardia. Aquella alerta, que en su día quedó en segundo plano frente al ruido mediático, sigue siendo la foto realista del riesgo.

La IA aporta más músculo defensivo que ofensivo. Los operadores la usan para detectar anomalías en el tráfico industrial, correlacionar alertas y priorizar parches. Eso sí, ninguna de esas capacidades sirve de nada si el empleado del turno de noche mantiene el acceso remoto abierto con la contraseña de fábrica.

El ciberataque que tumba una red eléctrica rara vez es sofisticado: casi siempre es aburrido, repetido y perfectamente evitable.

Las normas europeas convierten la ciberseguridad en coste fijo

La directiva NIS2 obliga a los operadores de energía, agua, transporte y sanidad a notificar incidentes, auditar proveedores y asumir responsabilidad legal sus directivos. La transposición española añadió capas de supervisión y un régimen sancionador que ya está en vigor. En paralelo, el reglamento DORA aprieta al sector financiero desde enero de 2025 con exigencias equivalentes sobre resiliencia operativa digital.

riesgo ciberataque energía

El efecto económico es doble. Por un lado, dispara el gasto en consultoría, auditoría y herramientas de detección. Por otro, traslada el riesgo a la cuenta de resultados: una sanción pesa más en la cotización que cualquier promesa tecnológica. Los equipos de inversión ya empiezan a pedir a los operadores energéticos un desglose claro de su exposición ciber.

Redeia y el pulso ibérico: España en el punto de mira

En España, la conversación tiene nombre propio. Redeia, la antigua Red Eléctrica y uno de los valores del IBEX 35 más expuestos a la narrativa de infraestructura crítica, gestiona la red de transporte que conecta todo el sistema peninsular. Su perímetro incluye telemando, subestaciones digitalizadas y enlaces con operadores europeos. Cualquier incidente con impacto físico deja de ser un problema informático y se convierte en un asunto de seguridad nacional.

El contraste con otros operadores europeos ayuda a entender el reto. Mientras gigantes como Enel o E.ON llevan años integrando equipos de ciberseguridad industrial dentro de sus filiales de red, los operadores ibéricos han avanzado a ritmos distintos. La comparación con Enagás, que gestiona la red gasista y también cotiza en el IBEX 35, revela un patrón común: la inversión en ciber crece por detrás de la urgencia real.

La lectura que hacemos es incómoda para el sector. La IA se ha convertido en una coartada cómoda para justificar presupuestos de innovación, cuando el problema inmediato es más terrenal: higiene digital, gestión de identidades, segmentación de redes industriales y control estricto de terceros. Sin esa base, cualquier capa de IA opera sobre cimientos podridos.

Nos llama la atención que el debate público siga atrapado en el relato del ataque autónomo. Los incidentes documentados en energía rara vez necesitaron IA. Bastaron accesos mal gestionados, proveedores comprometidos y sistemas antiguos que nadie quiso apagar por miedo a parar la producción.

El INCIBE, como centro de referencia nacional en ciberseguridad, mantiene líneas de apoyo específicas para operadores críticos, pero la responsabilidad última recae en cada compañía. La próxima revisión de los planes estratégicos del sector energético español y las auditorías vinculadas a NIS2 marcarán si la retórica se traduce en presupuesto. Hasta entonces, la red seguirá expuesta al mismo depredador de siempre: no la IA, sino el descuido cotidiano.

Fraunhofer IEE: el almacenamiento en baterías desbloquearía 150 GW de fotovoltaica en Alemania

Un estudio de Fraunhofer IEE cifra en 150 GW la fotovoltaica adicional que el almacenamiento en baterías permitiría conectar en Alemania sin apenas ampliar la red existente.

El trabajo, encargado por la asociación solar alemana BSW-Solar y publicado por el instituto de investigación alemán, analiza 1.313 subestaciones rurales con alta penetración renovable y concluye que las baterías pueden absorber los picos de generación para liberar la capacidad ociosa de los transformadores. El potencial calculado asciende a 150 GW de fotovoltaica adicional y 60 GW de almacenamiento.

La base empírica no es un modelo teórico. Los investigadores partieron de datos reales de operación de 20 transformadores repartidos en 13 subestaciones y extrapolaron los resultados al conjunto mediante análisis de similitud. Es decir, el 150 GW no sale de una hoja de cálculo abstracta, sino de cómo se comportan de verdad los equipos alemanes cuando aprieta la generación solar.

150 GW de fotovoltaica sin tocar el transformador

El hallazgo central es contraintuitivo. La mayoría de los equipos que enlazan las redes de media y alta tensión opera muy por debajo de su límite durante buena parte del año, y solo se satura en unas pocas horas de máxima producción solar. Si una batería absorbe ese pico y lo devuelve a la red más tarde, el mismo transformador puede asumir mucha más potencia instalada sin necesidad de sustituirlo.

El escenario de referencia del estudio fija ese margen en el 200% de la potencia nominal del transformador. O sea, la suma de las renovables ya conectadas y la nueva fotovoltaica podría duplicar en potencia instalada lo que el equipo tiene como capacidad nominal, siempre que un sistema de almacenamiento dimensionado a medida gestione cada punta de generación.

El transformador no está mal dimensionado: está mal aprovechado, porque se satura unas horas al año y el resto del tiempo mira pasar la energía.

El resultado se mide en recortes. Según los cálculos, el vertido de la nueva capacidad fotovoltaica se quedaría en torno al 1% de media en los transformadores analizados, una cifra que convierte en viable lo que hoy se descarta por falta de capacidad de evacuación.

Un 1% de recorte medio es el precio de no excavar: baterías en lugar de kilómetros de nueva línea de alta tensión.

La letra pequeña: potencia teórica no es un permiso de conexión

Aquí está la letra pequeña, y conviene leerla antes de celebrar. Los propios autores advierten de que los 150 GW no son capacidad de conexión verificada ni disponible de inmediato. El estudio no calcula en detalle los cuellos de botella de la red ni evalúa el estado de los tramos aguas arriba y aguas abajo de cada subestación. Lo que mide es el potencial adicional que se abriría al utilizar mejor la capacidad ya instalada en los transformadores.

Traducido a decisión empresarial: el enfoque podría reducir algunas medidas de ampliación de red o, como mínimo, permitir retrasarlas. Para los promotores, eso significa que el cuello de botella deja de ser solo el nudo de conexión y pasa a ser también el calendario de obra de la infraestructura.

📊 Impacto ecológico en cifras

  • Capacidad adicional: 150 GW de fotovoltaica y 60 GW de baterías en 1.313 subestaciones rurales alemanas.
  • Recorte medio: en torno al 1% de la generación de la nueva fotovoltaica, según el escenario de referencia.
  • Base del cálculo: datos reales de 20 transformadores en 13 subestaciones, extrapolados por análisis de similitud.
  • CO2 evitado e inversión: no detallados en el estudio, que se limita al potencial de conexión y no calcula el ahorro de emisiones.
150 GW fotovoltaica

Por qué BSW-Solar lleva el dato al debate del paquete de red

El estudio no es un ejercicio académico aislado. BSW-Solar lo usa como munición en el debate del paquete de red que prepara el Gobierno federal alemán. La asociación se opone a designar grandes áreas como zonas de cuello de botella, una figura que restringiría el despliegue renovable bajo una provisión de redispatch en tramitación. Su tesis: antes de declarar saturada una zona, hay que exprimir la capacidad que ya existe.

Las peticiones concretas son tres:

  • Más digitalización de las redes de media y alta tensión, para monitorizar los flujos de potencia en tiempo real.
  • Baterías de apoyo a la red en los puntos de congestión.
  • Que, durante una congestión temporal, los sistemas de almacenamiento situados detrás del punto de conexión puedan cargar con electricidad solar sin restricciones adicionales.

La asociación remite a los procedimientos de subasta del artículo 11a de la Ley de Industria Energética (EnWG) y sostiene que estas medidas complementan la ampliación de red necesaria y reducen la infraestructura nueva que habría que construir.

El nuevo cuello de botella no es el panel, es el transformador

Alemania no inventa aquí nada nuevo; le pone cifra a un debate que recorre toda la Energiewende. El mismo patrón se repite en España, donde la capacidad de acceso en los nudos ha condicionado durante años el calendario de los proyectos fotovoltaicos, y en Reino Unido, donde las colas de conexión se cuentan en años. La diferencia es que este diagnóstico no pide más cobre, sino más inteligencia sobre el cobre que ya está enterrado.

El detalle que cambia todo es de gobernanza, no de tecnología. Las baterías que el estudio considera no serían un activo aislado: subestación, almacenamiento y planta fotovoltaica tendrían que operar como un sistema integrado, con los flujos de potencia monitorizados y limitados de forma dinámica. Eso exige reglas de acceso y de reparto de costes que hoy no están resueltas, y un operador dispuesto a ceder control sobre su punto de conexión.

Tampoco conviene vender la solución como gratuita. El coste del almacenamiento sigue siendo el factor que decide la ecuación de cada nudo. La batería es rentable cuando sustituye a una inversión de red que no se va a ejecutar; es un sobrecoste cuando se añade a un proyecto que ya evacuaba sin problema.

Con el paquete de red en tramitación y los objetivos europeos de renovables apretando, Alemania tiene sobre la mesa un dato incómodo: puede que buena parte de esos 150 GW no dependa de tender más líneas, sino de decidir quién controla el transformador.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: hasta 150 GW de fotovoltaica adicional y 60 GW de baterías con un recorte medio del 1%, usando transformadores que hoy están infrautilizados.
  • Modelo que cambia: la conexión deja de resolverse solo con nueva línea y pasa a gestionarse con almacenamiento y control dinámico de flujos en la subestación.
  • Para las próximas generaciones: menos kilómetros de tendido y más generación limpia sobre la misma infraestructura, con la letra pequeña pendiente de cerrar.

Tesla despliega 100 puntos de carga de 1 MW para el Semi en 21 ubicaciones de Europa

El despliegue del Tesla Semi en Europa arranca con 100 puntos de carga de 1 megavatio repartidos en 21 ubicaciones. Tesla confirmó el plan durante la feria IAA Transportation de Hannover, sin fechas de apertura, sin direcciones concretas y con cero estaciones públicas operativas en el continente.

Claves de la operación

  • 21 ubicaciones y más de 100 puntos de megavatio. La primera oleada aterriza en Alemania, Francia, Reino Unido, Suecia y los países del Benelux, sin calendario ni localizaciones confirmadas.
  • Milence ya opera 13 estaciones en seis países. La empresa conjunta de Daimler Truck, Traton y Volvo prevé 284 puntos de megavatio en 71 ubicaciones para finales de 2027 con 111,5 millones de euros de fondos europeos.
  • España se queda fuera del primer reparto. Ninguna de las 21 sedes anunciadas está en territorio español, pese al peso del país en el corredor logístico del sur de Europa.

Un anuncio sin fechas que llega antes que el propio camión

Durante la feria, el responsable de desarrollo del Semi, Dan Priestley, detalló la primera oleada: Alemania, Francia, Reino Unido, Suecia y el Benelux. Cuatro mercados y una región concentran todo el primer despliegue, una selección que responde al volumen de transporte pesado por carretera y no a criterios de cobertura geográfica. España, Italia y Polonia quedan fuera de la foto inicial.

Hay un detalle incómodo en el calendario. El Semi no llegará a Europa hasta 2027, así que Tesla está vendiendo una red de recarga dos años antes de que exista el camión que debe alimentar. La compañía ya operó así en Estados Unidos, donde el negocio del Semi ha sido más bien anecdótico.

En el apartado técnico, el Megacharger tiene una capacidad nominal de 1,2 megavatios, aunque la versión europea del camión se queda en 800 kW de potencia máxima de carga. La brecha entre cargador y camión no es un error de diseño: sobra margen para futuras generaciones. Con 800 kW basta para completar una recarga útil durante la pausa obligatoria de 45 minutos que el conductor debe hacer cada cuatro horas y media, una ventana estrecha y decisiva para la viabilidad económica del transporte eléctrico de larga distancia.

Milence juega con ventaja: 284 puntos frente a los 21 de Tesla

Tesla no es el actor más grande de este mercado y ni siquiera se acerca. Milence, la empresa conjunta de Daimler Truck, Traton y Volvo, opera ya 13 estaciones en seis países europeos desde que abrió su primera ubicación en el puerto de Amberes-Brujas en febrero de 2025, un movimiento que situó el pulso por la recarga pesada mucho antes de que el Semi tuviera fecha europea. Su objetivo son 284 puntos de megavatio y 264 de CCS repartidos en 71 ubicaciones de diez Estados miembros para finales de 2027.

La respuesta de Tesla pasa por abrirse al estándar. Tanto el Semi como el Megacharger usan el conector MCS 3.2, el enchufe de megavatio de siete pines que la industria adoptó como referencia, y la compañía distribuirá además adaptadores CCS para que sus clientes puedan enchufarse en redes ajenas. Es un giro notable respecto a la política de Supercargadores que aplicó durante años con sus coches.

Quien controle la recarga de megavatio en Europa no venderá kilovatios: venderá horas de conducción y decidirá qué flotas pueden competir.

El modelo de negocio no se limita a operar cargadores públicos. El programa Semi Charging for Business vende el hardware directamente al operador logístico en Alemania, Países Bajos, Bélgica, Francia, y Reino Unido. Un paquete Megacharger, con armario de potencia y dos puntos de carga, cuesta unos 163.000 euros; el Basecharger de 120 kW baja hasta los 17.000 euros, aunque se pide por parejas. Las entregas se esperan para mediados de 2027, el mismo año en que debe aterrizar el camión.

puntos de carga megavatio

La red eléctrica frena más que la falta de cargadores

La normativa comunitaria solo exige puntos de al menos 350 kW cada 60 kilómetros en la red principal y cada 100 kilómetros en la secundaria antes de 2030. La recarga de megavatio es una apuesta comercial, no una obligación legal, y ese matiz explica por qué los anuncios se miden en ubicaciones y no en kilómetros cubiertos.

El cuello de botella real está en la acometida. Un depósito logístico que electrifique su flota necesita multiplicar la potencia contratada, y los tiempos de conexión a la red en varias regiones europeas se miden en años, no en meses. Ningún cargador de 1 megavatio resuelve ese atasco.

Milence ha elegido una estrategia distinta. Sus estaciones se ubican en nodos logísticos y no junto a autopistas de gran tránsito, porque el camión eléctrico recarga donde duerme, no donde circula. Tesla, en cambio, vende el cargador al cliente y deja que sea él quien decida dónde instalarlo.

Por qué España mira desde fuera un negocio que Repsol e Iberdrola ya pelean

La ausencia española en la primera oleada no es solo una cuestión de mapas. Repsol e Iberdrola llevan años desplegando corredores de recarga ultrarrápida en la península, y el transporte pesado es el siguiente frente. El mercado español de recarga para camión sigue sin un operador de referencia, una vacante que ni los grupos energéticos del IBEX 35 ni los fabricantes han resuelto.

Que Tesla arranque por Alemania y el Benelux tiene lógica industrial: son los corredores con mayor densidad de flota eléctrica comprometida y con clientes capaces de comprar un Megacharger de 163.000 euros por depósito. España, con un tejido logístico mucho más fragmentado, no ofrece todavía ese comprador tipo. La infraestructura de megavatio llega cuando hay un cliente grande que la financie, no antes.

Riesgo evidente: Tesla está prometiendo infraestructura en un negocio que aún no factura en el continente. No hay un solo Megacharger público abierto en Europa, no hay ubicaciones nombradas y el camión no existe comercialmente aquí. Si el Semi se retrasa más allá de 2027, la red se convierte en un activo parado. El primer examen llegará con las entregas europeas previstas para mediados de 2027, la misma ventana en la que Milence deberá justificar su calendario de 71 ubicaciones. La partida no se decide en los folletos de la feria, sino en las solicitudes de acometida que nadie ha presentado todavía.

UBTech activa la mayor fábrica de robots humanoides del mundo: los robots ya construyen robots

UBTech enciende en Liuzhou la mayor fábrica de robots humanoides del mundo: 10.000 unidades al año y un robot listo cada diez minutos. La planta de Guangxi, activa desde el 12 de septiembre, ensambla humanoides con otros humanoides, una escala de producción que ningún fabricante había llevado antes a la serie.

Claves de la operación

  • Producción anual de 10.000 unidades. La factoría aspira a sacar un robot de la línea cada diez minutos, un ritmo heredado de la automoción y no de la robótica de laboratorio.
  • Dos modelos y ningún cliente final. Cruzr cubre servicio y logística; Walker S apunta a manipulación industrial. El U1 Pro completa una gama pensada para empresas.
  • Presión directa sobre Europa y Estados Unidos. Morgan Stanley atribuye a las compañías chinas el 97% de los humanoides vendidos en el primer semestre de 2026.

El coste por unidad, el campo de batalla real de la robótica

La fábrica ocupa 14.000 metros cuadrados y funciona con un nivel de automatización poco habitual. Dentro de la línea, dos humanoides con plataforma de ruedas, Cruzr Y1 y Cruzr S2, se encargan de la carga, la descarga, el transporte y el apilamiento de materiales. El ensamblaje final lo ejecutan robots colaborativos con líneas guiadas. Cada unidad que abandona el montaje pasa por más de cuatro horas de pruebas y por un túnel de inspección de grado automotriz con evaluación exterior de 360 grados.

El almacén completa el argumento industrial. UBTech ha montado un sistema tridimensional automatizado que, según la compañía, es el primero de su clase y comprime 112 robots en apenas 65 metros cuadrados, más de un 50% de aprovechamiento frente a un almacén convencional. Cosas de la escala industrial.

Los dos modelos que salen de la factoría delimitan la estrategia. Cruzr está pensado para servicio y logística, con presencia en tiendas, colegios, restaurantes y reparto de última milla. Walker S es el humanoide industrial apoyado en modelos de lenguaje, diseñado para tareas de manipulación dentro de fábricas. Ninguno de los dos busca todavía al usuario final. Ahí está el negocio.

Nada de esto es un capricho. Según la Oficina Nacional de Estadísticas de China, solo en julio se fabricaron 98.677 robots industriales, un 30,2% más que en el mismo mes del año anterior. En el primer semestre, la cifra llegó a 635.056 unidades, un 28,5% más. El país asiático no está probando tecnología: está montando una industria.

Tampoco es solo tecnológica la ventaja china. La cadena de suministro concentra rodamientos, chips, baterías y actuadores en un radio de pocos kilómetros, lo que rebaja costes de transporte y acorta plazos. Jianxin Pang, vicepresidente de UBTech, atribuye ese punto de partida a dos décadas de acumulación de talento y a una red de proveedores que ningún otro país replica a esa escala.

El negocio no está en demostrar que un humanoide puede trabajar, sino en fabricar diez mil al año a un precio que lo haga rentable.

Morgan Stanley ya pone cifras: el 97% de los humanoides es chino

El informe de Morgan Stanley que circula entre inversores sitúa en el 97% la cuota china sobre los robots humanoides fabricados y vendidos en el mundo entre enero y junio de 2026. La firma proyecta 50.000 unidades este año y 446.000 en 2030, una progresión que explica por qué medio mundo industrial ha acelerado sus planes.

En ese tablero, UBTech no juega sola. Unitree ya ha presentado un humanoide impulsado por un modelo de mundo y Xiaomi tiene robots apretando tuercas en su planta de coches. La competencia occidental llega con volúmenes mucho menores: Tesla, Figure y Agility mantienen programas de humanoides en fase de prueba, con unidades que se cuentan por decenas o cientos.

UBTech humanoides

El precio por unidad es el hilo del que cuelga todo. Algunas compañías chinas hablan ya de humanoides de compañía desde 15.000 euros. En esta redacción seguimos un debate público casi siempre centrado en la inteligencia de los modelos y casi nunca en el coste de fabricación. De ahí sale el precio. Cada componente importado encarece el robot y retrasa la siguiente generación.

Dependencia europea: el hueco industrial que España no ha ocupado

España es un país de talleres robotizados, no de fabricantes de robots. Las plantas de automoción, de Stellantis en Zaragoza, a Volkswagen en Navarra y Ford en Almussafes, concentran la mayor parte del parque industrial instalado. La tecnología instalada en España se importa casi por completo: Japón, Alemania y, cada vez más, China. La irrupción del humanoide industrial añade presión sobre un eslabón que el continente ya no domina.

La trayectoria de UBTech ilustra el cambio de fase. La compañía cotiza en la Bolsa de Hong Kong desde finales de 2023 y ha pasado de mostrar prototipos en ferias a anunciar capacidad industrial; su catálogo se detalla en la página corporativa oficial. Ese salto tiene un punto débil evidente: las cifras de capacidad anunciadas no equivalen a pedidos firmes. En robótica industrial, la distancia entre un robot que abandona la línea y un robot que factura separa una nota de prensa de de unos resultados.

Habrá que vigilar dos cosas. La primera, cuántas de esas 10.000 unidades anuales acaban en manos de clientes, un dato que UBTech tendrá que reflejar en sus próximas cuentas. La segunda, si Bruselas y los gobiernos europeos reaccionan con compras públicas, programas de autonomía industrial o aranceles, como ya ocurre en semiconductores. La robótica de humanoides ha dejado de ser una feria. Ahora es una cuenta de resultados.
Vodafone Empresas lanza una solución integral para proteger y gestionar todos los dispositivos de las pymes

0

Vodafone Empresas refuerza su propuesta para pequeñas y medianas empresas con una solución diseñada para garantizar la productividad, la continuidad del negocio y la seguridad de los dispositivos móviles corporativos. Esta iniciativa reúne en un único servicio soporte IT para pymes y para terminales lo que proporciona una protección completa del hardware y software de todos los equipos, incluido el parque móvil, de la empresa desde 5,6€ por usuario y mes.

La solución permite a las pymes acceder a soporte técnico 24 horas al día, 7 días a la semana, tanto en remoto como presencial, para resolver incidencias de hardware y software. Incluye además servicios preventivos, como auditorías de equipos y detección anticipada de incidencias, así como asistencia especializada en la instalación y configuración de dispositivos.

La propuesta incorpora también un servicio premium para terminales con gestión de reparaciones, la sustitución temporal mediante terminales de préstamo y logística gratuita. De este modo, se minimiza el impacto que la avería de un dispositivo puede tener en la actividad diaria de la empresa. En materia de ciberseguridad, la solución protege los dispositivos frente a amenazas como el phishing, el malware o las aplicaciones maliciosas. Asimismo, refuerza la seguridad en redes WiFi y conexiones móviles, permite la gestión centralizada y la integración con soluciones MDM (Mobile Device Management), ofreciendo también protección ante manipulaciones físicas del dispositivo.
“Las pymes dependen cada vez más de sus dispositivos móviles para trabajar, y una avería o un ciberataque pueden paralizar su actividad. Con esta solución democratizamos, de forma sencilla y asequible, el mismo nivel de soporte y seguridad del que disfrutan las grandes empresas. Esto les ayuda a proteger mejor la información corporativa, reducir los tiempos de inactividad y optimizar la gestión tecnológica de su negocio”, señala Jesús Suso, director de Vodafone Empresas.
La cirugía robótica amplía las opciones para tratar el cáncer ginecológico y la endometriosis profunda

0

La cirugía de determinados tumores ginecológicos y de patologías como la endometriosis pélvica profunda puede requerir intervenciones especialmente complejas por la localización de las lesiones y su proximidad a estructuras anatómicas como la vejiga, los uréteres, el recto o los grandes vasos sanguíneos.

En este sentido, la cirugía mínimamente invasiva y, en particular, la cirugía asistida por robot ha ampliado las posibilidades para realizar procedimientos de alta complejidad con una elevada precisión quirúrgica.

El Hospital Ruber Internacional, del Grupo Quirónsalud, incorpora ahora por primera vez la cirugía robótica de alta complejidad a su área de Ginecología mediante la puesta en marcha de un programa dirigido especialmente al tratamiento quirúrgico de la patología oncológica ginecológica, la endometriosis pélvica profunda y otras enfermedades ginecológicas complejas.

El proyecto está desarrollado por un equipo de ginecología del Hospital Ruber Internacional, liderado por los doctores Fermín Esteban Navarro y Álvaro Martínez Acera, que incorpora al Dr. Álvaro Tejerizo, especialista en cirugía ginecológica oncológica, endoscópica y robótica. El equipo médico se completa con el Dr. Jon Díez Alcántara.

“La incorporación de la cirugía robótica nos permite ampliar las alternativas quirúrgicas que podemos ofrecer a pacientes con patologías ginecológicas complejas, seleccionando en cada caso la técnica más adecuada en función de la enfermedad, su extensión y las características de cada mujer”, explica el Dr. Fermín Esteban Navarro.

Mayor precisión en intervenciones ginecológicas complejas

El programa utilizará el sistema robótico Da Vinci Xi, una tecnología que permite al cirujano operar mediante una consola desde la que controla los instrumentos introducidos en el campo quirúrgico.

Entre sus principales características se encuentran la visión tridimensional ampliada del campo quirúrgico, la precisión de los movimientos y la mayor capacidad de maniobra de los instrumentos frente a determinadas limitaciones de la laparoscopia convencional.

Estas características adquieren especial importancia en procedimientos que requieren una disección especialmente precisa y el abordaje de espacios anatómicos reducidos.

“En cirugía ginecológica de alta complejidad, trabajar con una visión tridimensional y con instrumentos que reproducen los movimientos de la mano del cirujano con una gran precisión puede resultar especialmente útil cuando debemos intervenir en zonas anatómicas difíciles o muy próximas a estructuras que debemos preservar”, señala el Dr. Álvaro Martínez Acera.

Al realizarse mediante pequeñas incisiones, el abordaje robótico mantiene además las ventajas propias de la cirugía mínimamente invasiva. En pacientes adecuadamente seleccionadas y dependiendo del procedimiento realizado, puede contribuir a reducir el traumatismo quirúrgico y favorecer la recuperación postoperatoria.

Cirugía robótica en cáncer ginecológico

Uno de los principales ámbitos de aplicación del nuevo programa será la oncología ginecológica.

La cirugía constituye una parte fundamental del tratamiento de diferentes cánceres que afectan al aparato reproductor femenino. La indicación y el tipo de intervención dependen, entre otros factores, del órgano afectado, las características y extensión del tumor y la situación clínica de la paciente.

La cirugía robótica puede emplearse en determinados procedimientos oncológicos cuando existe una indicación adecuada de abordaje mínimamente invasivo.

El Dr. Álvaro Tejerizo, miembro de la European Society of Gynaecological Oncology (ESGO), destaca que “la tecnología por sí sola no determina el resultado de una intervención. En cirugía oncológica, lo fundamental sigue siendo una correcta indicación, el conocimiento de la enfermedad y la experiencia del equipo. La robótica es una herramienta que, utilizada en las pacientes adecuadas, nos permite realizar determinados procedimientos complejos con una gran precisión”.

Dr. Álvaro Tejerizo, especialista en cirugía ginecológica oncológica, endoscópica y robótica

Endometriosis profunda: cuando la cirugía exige un abordaje de alta precisión

En sus formas más complejas, la enfermedad puede afectar a diferentes estructuras de la pelvis y presentar lesiones próximas o infiltrantes en órganos como el intestino, la vejiga o los uréteres. Estas situaciones pueden requerir una planificación quirúrgica especialmente cuidadosa y equipos con experiencia en cirugía pélvica compleja.

“No todas las pacientes con endometriosis necesitan cirugía y tampoco todas las que requieren una intervención necesitan cirugía robótica. La clave está en seleccionar correctamente los casos. En determinadas pacientes con endometriosis profunda y anatomías especialmente complejas, disponer de esta tecnología supone contar con una herramienta adicional para realizar una cirugía precisa y adaptada a cada caso”, explica el Dr. Fermín Esteban Navarro.

La puesta en marcha de este programa supone un nuevo paso en la incorporación de la cirugía robótica a la actividad quirúrgica del Hospital Ruber Internacional.

El centro cuenta con una amplia experiencia en el uso del sistema robótico Da Vinci en especialidades como Urología, Cirugía General y del Aparato Digestivo y Cirugía Torácica. Ahora, esta tecnología se incorpora también al área de Ginecología.

Cirugía robótica

Quirónsalud se consolida como referente en innovación tecnológica mediante una apuesta líder por la cirugía robótica, contando actualmente con más de 20 plataformas Da Vinci instaladas. Este compromiso con la vanguardia se refuerza con la incorporación de los primeros tres robots Da Vinci 5 en España, el sistema más sofisticado que existe, diseñado originalmente por ingenieros de la NASA. Esta tecnología transforma los movimientos del cirujano en impulsos de máxima precisión, eliminando el temblor humano y ofreciendo una visión 3D de alta definición, lo que permite realizar procedimientos mínimamente invasivos que reducen el tiempo de hospitalización a la mitad en la mayoría de los casos.

Además, en el área de traumatología el Grupo dispone en varios de sus centros de más de una decena de robots ROSA, CORI y VELYS para cirugía de reemplazo de prótesis. Estos sistemas de asistencia robótica permiten realizar una planificación quirúrgica 3D personalizada según la anatomía de cada paciente, garantizando una colocación de prótesis exacta y un mayor respeto por los tejidos blandos. Gracias a esta infraestructura de última generación, Quirónsalud potencia la precisión quirúrgica y optimiza la recuperación funcional y la seguridad de sus pacientes, situándose a la vanguardia de la medicina asistida por tecnología.

Los diamantes de laboratorio superan el 50% del mercado y desploman el precio del diamante natural

0

Los diamantes de laboratorio ya superan el 50% de las ventas mundiales de joyería con diamante por valor. He repasado las cifras que maneja la industria este otoño y la conclusión incomoda a los dos bandos: el producto cultivado no es una moda pasajera, es la mayoría del mercado.

El dato procede del Gemological Institute of America. Su responsable de investigación en diamantes, Ulrika D’Haenens-Johansson, confirma que las piedras cultivadas representan más de la mitad de las ventas por valor y más de la mitad de los anillos de compromiso vendidos por volumen en Estados Unidos.

El precio del diamante natural se hunde en el segmento medio

La economía de un producto fabricado no perdona. Un quilate cultivado de color E y claridad VVS se vende hoy entre 800 y 2.000 libras; el equivalente extraído de una mina, entre 4.500 y 8.500. La brecha ronda el 80%, cuando hace siete años era del 25%.

De Beers intentó frenar al competidor con Lightbox, vendiendo por debajo de coste. No funcionó. Y el 95% de las piedras cultivadas se concentra hoy en los grados D a F, de modo que la escala que el GIA diseñó en los años cuarenta para medir la rareza de una mina ya no discrimina nada.

Las minas cierran y la oferta se retira por voluntad propia

Diavik, en el noroeste de Canadá, entregó su última producción en marzo tras 23 años y más de 150 millones de quilates. Ekati, su vecina, entró en insolvencia esta primavera. Alrosa perdió 129 millones de dólares en el primer semestre y su consejero delegado describe la peor crisis sectorial de la historia del diamante.

La disciplina empieza a notarse. El índice Rapaport cerró julio plano o en positivo en las cuatro categorías principales de tamaño por primera vez desde marzo de 2025, y la referencia de un quilate puso fin a trece meses de caídas. Paul Zimnisky advierte del efecto contrario: si los recortes continúan, el inventario que hoy sostiene al minorista puede tornarse escasez entre 2027 y 2028.

El quilate medio ya no es un activo: es una commodity con dos tecnologías compitiendo y ninguna dispuesta a ceder margen.

Los extremos muestran la misma fractura. En Letšeng, la mina con mayor valor por quilate del mundo, Gem Diamonds recuperó un 12% menos de piedras en el semestre pero ingresó un tercio más: en junio apareció un blanco de 346,99 quilates. En Gahcho Kué, la última mina productiva de Canadá, el valor medio se hundió a 34 dólares por quilate.

diamante natural inversión

Qué compra de verdad un inversor en joyería

La inversión en joyería solo tiene sentido cuando la pieza incorpora escasez verificable: tamaño, color excepcional, procedencia documentada o firma de una casa dominante. El quilate casi incoloro de tamaño estándar es justo donde la prima natural resulta imposible de defender.

El mercado lo interioriza rápido. Regal Jewellers, en Hatton Garden, vende ya un 70% de sus anillos de compromiso con piedra cultivada. Astrea London, con Sarah Jessica Parker como directora creativa global, duplicó facturación hasta 1,5 millones de libras en el primer semestre de 2026.

Hay un tercer beneficiario, silencioso. William May detecta que las búsquedas de joyería vintage se han multiplicado por diez interanual, y la joyería concentró el 83% de las ventas mundiales de lujo de segunda mano el año pasado. Un anillo Art Decó responde a todo: piedra natural y antigua, artesanía irremplazable y ninguna tonelada de mineral extraída.

La marca como único foso defensivo

Llevo años sosteniendo que en los activos tangibles el relato es la única barrera de entrada que no se puede replicar. Un consumidor reconoce un Rolex al otro lado de la sala; nadie distingue una piedra natural de una cultivada sin microscopio. Marty Hurwitz, de la Grown Diamond Trade Organization, lo plantea sin rodeos: la piedra extraída necesita una señal visible o un certificado no genera deseo.

De ahí el movimiento de la industria minera, con el respaldo de CIBJO, para sustituir la etiqueta lab-grown por synthetic. Y de ahí que Cartier, Van Cleef & Arpels o Tiffany ganen con el statu quo: al no tocar la piedra cultivada, su solitario se convierte en una señal inequívoca de origen natural.

La piedra extraída deja de ser una categoría de producto y pasa a ser una categoría de lujo con marca.

Mi lectura es que asistimos a la separación definitiva de dos cosas que llevaban décadas confundidas. Es lo que ocurrió con el vino de Burdeos o con la relojería suiza mecánica cuando llegó el cuarzo: el objeto perdió función y ganó identidad. El horizonte razonable no baja de siete años y exige la liquidez de los ejemplares con historial de subasta.

El próximo hito está en la letra pequeña de las minas. Si los recortes se mantienen hasta 2027, veremos el primer desabastecimiento de diamante en bruto en dos décadas y la prima natural recuperará terreno. Ahí se sabrá si la escasez controlada funciona mejor que la abundancia fabricada.

💎 Veredicto Wealth

El diamante natural solo preserva capital en su tramo grande, certificado y con procedencia documentada, con horizonte superior a siete años. El riesgo a vigilar es la liquidez del segmento medio y el descuento creciente de las piedras cultivadas en el mercado secundario.

INTECAT celebra su gran inauguración en la Diagonal con sorpresas y lo último de Apple

INTECAT, Apple Premium Partner con casi 30 años de trayectoria, celebra la fiesta de inauguración oficial de su nuevo espacio en la Avinguda Diagonal, 419 de Barcelona el próximo jueves 1 de octubre a las 19:00h. Este nuevo establecimiento funciona como un punto de encuentro festivo con sorteos e incentivos por la gran fiesta y como un centro permanente para descubrir los últimos lanzamientos de Apple, acceder a servicio técnico oficial y recibir un completo asesoramiento corporativo a medida.

Fiesta de inauguración y actividades exclusivas el 1 de octubre

El evento oficial de apertura tendrá lugar el jueves 1 de octubre a partir de las 19:00h en pleno corazón de la Avinguda Diagonal, 419. INTECAT ha preparado una auténtica celebración repleta de incentivos irresistibles para todos los entusiastas de la tecnología que se acerquen a descubrir el nuevo espacio barcelonés.

Vivir este tipo de eventos en directo permite conectar de una forma mucho más cercana con la filosofía de la marca y disfrutar de un ambiente festivo único en la ciudad. Es una ocasión fantástica para sumergirse de lleno en el universo tecnológico y compartir la tarde con otros apasionados de la innovación.

Sorteos y premios para los primeros asistentes

Entre los grandes atractivos destaca el sorteo de un flamante iPhone 17 entre todos los asistentes inscritos previamente en el formulario web que acudan a la cita. Asimismo, las primeras 100 personas en llegar al recinto participarán en el sorteo exclusivo de un iPad.

Los 4 primeros asistentes obtendrán un premio seguro consistente en un altavoz inalámbrico Ultimate Ears BOOM 3. Por su parte, los 500 primeros visitantes recibirán un detalle de bienvenida, vales de compra por valor de 25€ y sorpresas adicionales diseñadas para premiar la fidelidad de los seguidores de la marca.

Descuentos especiales y rebajas de apertura

Durante tres días completos, la nueva tienda aplicará rebajas exclusivas en todo su catálogo de productos para celebrar esta llegada por todo lo alto. Es una oportunidad de oro para renovar tus dispositivos con facilidades únicas de adquisición y un ahorro considerable.

Disfrutarás de hasta un 10% de descuento en ordenadores Mac y hasta un 5% de rebaja en toda la gama de iPad. Además, habrá hasta un 3% en iPhone y Apple Watch, junto con un jugoso 25% de rebaja en la línea completa de accesorios disponibles en tienda.

Financiación a medida para estrenar dispositivos

Para completar la experiencia, la tienda ofrecerá opciones de financiación al 0% de interés, facilitando que cualquier usuario o profesional pueda estrenar equipo sin apretarse el cinturón.

Esta ventaja comercial busca que la tecnología más avanzada esté al alcance de todos los bolsillos desde el primer día de apertura oficial. Así, la inversión inicial deja de ser un freno para disfrutar de herramientas de máxima calidad en tu día a día.

Hub tecnológico y últimas novedades de Apple en Barcelona

Tras abrir sus puertas el pasado 17 de julio, la tienda de la Avinguda Diagonal, 419 ha sido concebida como un hub tecnológico de primer nivel. Los usuarios dispondrán siempre del catálogo completo y de las últimas innovaciones del ecosistema de la manzana mordida.

Entre los dispositivos más esperados destacan los nuevos equipos avanzados como el iPhone 18 Pro para empresas y el modelo plegable iPhone Duo para empresas, que se podrá reservar a partir del próximo 16 de octubre.

Servicio técnico oficial certificado en la Ciudad Condal

El espacio cuenta también con el servicio técnico oficial de Apple para ofrecer reparaciones certificadas y garantizadas directamente por la marca en la ciudad condal.

De este modo, cualquier incidencia de hardware o software queda resuelta con la máxima profesionalidad y repuestos originales sin necesidad de desplazamientos lejanos. La tranquilidad de contar con expertos autorizados al lado de casa no tiene precio para el usuario actual.

Impulso al tejido empresarial y profesional catalán

INTECAT Business refuerza su compromiso firme con la digitalización y competitividad del tejido económico mediante una sección exclusiva especializada en autónomos y empresas. El objetivo es ofrecer un soporte integral adaptado a las necesidades reales del mercado actual.

Gracias a este servicio, cualquier compañía puede acceder a tecnología Apple para empresas con asistencia experta en equipamiento, planes avanzados de renovación tecnológica y una gestión personalizada que optimiza los recursos corporativos.

Binance Wallet estrena exposición tokenizada a empresas pre-IPO con PancakeSwap

Binance Wallet y PancakeSwap ya venden exposición tokenizada a empresas privadas antes de que salgan a bolsa. El lanzamiento, bautizado como Pre-Access, es la última pieza de la apuesta de Binance por el pre-IPO tokenizado, un terreno por el que llevan meses empujando los grandes exchanges (las plataformas donde se compran y venden criptomonedas).

El primer proyecto de esta campaña aún no tiene nombre. Binance ha asegurado que lo desvelará pronto. Pronto, pero sin fecha. Será la prueba de fuego del formato: medirá si despierta el mismo apetito que los contratos con los que la compañía empezó a tantear el terreno hace unos meses.

Cómo funciona el acceso tokenizado a empresas pre-IPO

La mecánica es fácil de explicar y más difícil de valorar. El usuario no compra acciones de verdad, sino un contrato que sigue el precio de una compañía que aún no cotiza. Puesto en palabras llanas, es una forma de apostar por un equipo antes de que suba de categoría: si acierta, gana; si el proyecto se queda por el camino, pierde. Y no hay balón de repuesto.

Las asignaciones dentro de Pre-Access dependen de tres variables. Cuantos más Alpha Points acumule la cuenta (una suerte de puntos de fidelidad de Binance Wallet) y mayor sea el nivel de bStocks on-chain (valores cotizados tokenizados), mayor será la asignación. Los usuarios que tengan la insignia Trencher reciben un extra. PancakeSwap fija las reglas finales de cada campaña, según la información publicada por Binance. La compañía presentó el producto destacando el acceso: la idea, según su comunicado, es que el inversor de a pie pueda llegar a este tipo de exposición en fases tempranas.

Binance abrió el trading de acciones estadounidenses el 1 de junio y sumó bStocks el 12 de junio. Antes, en mayo, había listado derivados que permitían tomar posiciones en compañías privadas. El primero de esos contratos estaba vinculado a SpaceX.

Comprar exposición a una empresa no es comprarla: te da su precio, nunca su voz ni sus beneficios.

3,7 millones de titulares y una carrera por tokenizar la bolsa

El interés del mercado no es una intuición. El número de personas con acciones tokenizadas alcanzó un récord de 3,7 millones el 19 de septiembre, tras crecer un 86% en solo 30 días, según el agregador RWA.xyz (una base de datos especializada en activos reales digitalizados). El valor distribuido también marcó máximo, con más de 3.000 millones de dólares, unos 2.700 millones de euros al cambio actual.

acciones tokenizadas

Binance no juega sola. Robinhood y Kraken también ofrecen productos de acciones tokenizadas. La demanda de versiones on-chain (registradas y movidas dentro de una red blockchain) de acciones y participaciones privadas ha empujado a varios operadores en en la misma dirección. La dirección es clara. El negocio cripto mira cada vez más hacia el mercado tradicional, y no solo al contrario.

La letra pequeña: exposición sin derechos

Aquí aparece el matiz que Binance no esconde: quien compre estos tokens no tendrá derecho a voto, ni dividendos, ni ningún derecho como accionista. Es exposición al precio, no propiedad de la empresa. Dicho de otro modo, se parece más a un contrato sobre la valoración futura que a comprar una participación real en el capital.

Las advertencias de riesgo tampoco son menores. La propia plataforma avisa de que estos tokens conllevan un alto nivel de riesgo y pueden no encajar con cualquier perfil. La valoración de una compañía privada es incierta por definición, y ni el rendimiento, ni la liquidez, ni la posibilidad de vender están garantizados. En una acción que cotiza hay un precio continuo y una salida razonablemente rápida; en una empresa privada, ese precio lo pone quien emite el contrato y puede tardar días en moverse. Ahí está la diferencia entre invertir con red y caminar sin ella.

Una frontera cada vez más difusa

El movimiento se entiende mejor como una secuencia que como un hecho aislado. En pocos meses, Binance ha pasado de listar acciones estadounidenses a sumar valores tokenizados y, ahora, campañas sobre compañías que ni siquiera cotizan. Cada paso acerca su catálogo al de un bróker convencional y difumina la línea entre invertir en bolsa y apostar en cripto.

La próxima cita es el anuncio de la primera empresa del programa. Si el nombre pesa y la demanda responde, Pre-Access dejará de ser un experimento y se convertirá en una línea de negocio estable. Si no, quedará como un episodio más en esa frontera donde los dos mundos empiezan a parecerse. Conviene seguir el tema con calma.

Cómo elegir las mejores zapatillas barefoot para tu día a día

Elegir las mejores zapatillas barefoot no consiste en buscar la suela más fina ni en comprar el modelo que aparece más veces en redes sociales. Consiste en encontrar un par que respete la forma de tu pie y que puedas introducir sin exigirle más de lo que hoy puede tolerar.

Cuando comparo modelos, empiezo por tres preguntas: ¿los dedos tienen espacio?, ¿el talón está al mismo nivel que el antepié?, ¿la suela permite que el pie se flexione?

Si quieres comparar modelos concretos, esta selección de mejores zapatillas barefoot es un buen punto de partida, pero el orden de la lista no sustituye a comprobar el ajuste en tu propio pie.

Las 3 características que sí importan

1. Una puntera con forma de pie

La parte delantera debería ser más ancha donde están los dedos, no únicamente en la zona de los metatarsianos. Los dedos necesitan poder descansar sin quedar montados ni empujados hacia el centro.

Una puntera amplia no significa que tengas que comprar una talla más larga. Si sobra longitud, el punto de flexión queda desplazado y el talón puede moverse. Lo correcto es comparar la forma y las medidas de la plantilla con la huella real de tu pie.

2. Drop cero o muy cercano a cero

El drop es la diferencia de altura entre el talón y la parte delantera. En una zapatilla barefoot, ambas zonas deberían quedar prácticamente al mismo nivel.

Ese cambio modifica la posición del tobillo y la cantidad de trabajo que reciben el gemelo y el tendón de Aquiles. Por eso una zapatilla plana puede sentirse natural para una persona y exigente para otra que lleva años usando calzado elevado.

3. Una suela flexible

La suela debe doblarse donde se doblan los dedos y permitir cierta torsión. Si la plataforma funciona como una pieza rígida, el pie pierde parte de la información y del movimiento que precisamente buscamos conservar.

La flexibilidad tampoco debe confundirse con ausencia total de protección. Para caminar por ciudad, una suela moderada puede ser más práctica que una lámina ultrafina, sobre todo durante la transición.

Qué ofrece Lejan dentro de esta categoría

Lejan merece una explicación aparte porque no intenta competir solo por la sensación de suelo. Su propuesta combina los tres rasgos que busco en una barefoot, drop cero, puntera anatómica y suela fina y flexible, con una apariencia más cuidada para llevarla en situaciones normales.

Eso puede parecer un detalle menor, pero cambia el uso real. Si una zapatilla funciona con vaqueros, ropa de oficina informal y equipaje de viaje, es más fácil incorporarla a la rutina. La libertad del pie solo aporta algo si el par sale del armario con frecuencia.

Lejan One®, la opción más versátil

La One® es la silueta más fácil de entender de la marca. Tiene líneas limpias, poco peso y un perfil de sneaker que encaja con ciudad, trabajo, viajes y planes informales. La horma ancha deja más espacio delante para que los dedos no queden comprimidos, mientras que la suela flexible permite que el antepié participe en la pisada.

Yo la colocaría en la categoría de barefoot urbana para todos los días. No la elegiría como zapatilla específica de trail ni como calzado técnico para entrenamientos con mucha exigencia lateral. Su punto fuerte es otro: ofrecer una base plana y flexible en un diseño que no obliga a vestir como si fueras al gimnasio.

La One® también tiene una ventaja práctica para quien compra su primer par: la variedad de colores facilita encontrar una versión que combine con la ropa que ya usas. En una transición, esa versatilidad puede ser más importante que perseguir la suela más fina del mercado.

Lejan Melrose®, una barefoot con más presencia visual

La Melrose® lleva la misma lógica barefoot a una silueta retro de inspiración deportiva. Tiene una presencia más marcada que la One®, por lo que funciona mejor si quieres que la zapatilla forme parte visible del conjunto en lugar de buscar un modelo completamente discreto.

La elegiría para caminar por ciudad, viajar y vestir de manera casual con una zapatilla que tenga más personalidad. La suela sigue siendo plana, fina y flexible, pero el interés principal está en que la estética no abandona la forma del pie para parecer convencional.

La Melrose® no sustituye a una zapatilla de montaña ni a una zapatilla de running especializada. Tampoco la escogería solo por su aspecto si la horma no coincide con tu pie. En barefoot, la puntera y el ajuste del talón siguen teniendo prioridad sobre el color o la inspiración retro.

Lo que diferencia a Lejan de otras opciones

La diferencia más evidente es el equilibrio entre función y diseño. Lems suele ofrecer más protección bajo el pie, Xero una sensación más deportiva y Vivobarefoot una trayectoria más larga en el mercado. Lejan busca que una zapatilla anatómica pueda formar parte de un armario cotidiano sin parecer ortopédica ni excesivamente técnica.

Mi cautela es la misma que aplicaría a cualquier marca más joven: Lejan todavía tiene menos años de datos públicos de uso que las marcas consolidadas. La One® y la Melrose® son propuestas interesantes para el día a día, pero no las presentaría como la opción universal ni atribuiría una durabilidad que todavía necesita más tiempo para demostrarse.

Qué modelo tiene sentido según tu uso

Para empezar a caminar con barefoot

Si vienes de zapatillas convencionales, yo priorizaría una opción con puntera generosa, plantilla extraíble y algo de protección bajo el pie. Lems Primal Zen, Be Lenka Champ o algunos modelos urbanos de Groundies encajan mejor en ese escenario que una zapatilla pensada para máxima sensación del suelo.

La primera meta no es caminar descalzo sobre todo tipo de superficies. Es tolerar una plataforma más plana sin dolor localizado ni fatiga que se acumule al día siguiente.

Para gimnasio y ejercicios de fuerza

En fuerza suele ser útil una base plana y estable. Xero Prio, Vivobarefoot Primus Lite o Merrell Vapor Glove pueden tener sentido, pero no exigen lo mismo a una persona que ya está adaptada que a alguien que estrena el concepto.

Para sentadillas y peso muerto, una suela fina puede facilitar el contacto con el suelo. Para entrenamientos con saltos, carrera o muchos cambios de dirección, la elección depende también del agarre, la sujeción y el volumen que toleren tus pies.

Para vestir a diario

Aquí el reto es encontrar una puntera anatómica sin que la zapatilla parezca un producto técnico. Lejan One®, Lejan Melrose®, Groundies Universe, Be Lenka o algunas sneakers de Barebarics pueden funcionar si la anchura y el volumen coinciden con tu pie.

Lejan One me parece especialmente interesante para quien quiere una sneaker limpia y fácil de combinar, con drop cero, puntera amplia y una suela flexible. En mi experiencia, la estética importa más de lo que solemos admitir. Si el par combina con tu ropa y no te da vergüenza usarlo, es más probable que lo lleves con regularidad.

La reserva es clara: Lejan tiene menos historial público de uso que Vivobarefoot, Lems o Groundies. La consideraría una opción diaria prometedora, pero no una zapatilla deportiva técnica ni una compra que pueda valorarse solo por su diseño. Los modelos urbanos tampoco siempre ofrecen el agarre o la protección de una zapatilla deportiva.

Para pies especialmente anchos

No todas las marcas barefoot tienen la misma horma. Para un antepié muy ancho, miraría primero Softstar, Be Lenka, Lems o modelos específicos de Freet. La anchura útil se mide donde terminan los dedos, no solo en el punto más ancho de la suela.

También hay que comprobar el volumen del empeine. Una zapatilla puede ser amplia por delante y, aun así, quedar demasiado holgada arriba o deslizarse en el talón.

Cómo hacer la transición sin precipitarte

El error más frecuente es convertir el primer par barefoot en el único calzado de la casa de un día para otro. El drop cero y la suela flexible cambian la forma en que se reparte la carga, especialmente en tobillo, pantorrilla y planta del pie.

Yo empezaría con paseos cortos y tareas normales, no con una caminata de varias horas ni con una sesión intensa de carrera. Si al día siguiente notas cansancio muscular leve, puedes mantener o repetir la dosis. Si aparece dolor localizado, sensibilidad ósea o cojera, reduciría la exposición.

La plantilla extraíble puede servir para ajustar el volumen y suavizar la primera etapa. No convierte una zapatilla en convencional, pero permite dosificar la cantidad de información que llega desde el suelo.

5 Errores que evitaría al comprar

1. Comprar una talla más grande para ganar anchura

No elegiría una talla más grande para resolver una puntera estrecha. Si sobra longitud, el punto de flexión queda desplazado y el talón puede moverse.

2. Dar por hecho que toda la marca tiene la misma horma

Tampoco asumiría que una marca fabrica todos sus modelos con la misma anchura. Las medidas del modelo concreto importan más que la reputación general de la marca.

3. Estrenar la suela más fina disponible

Evitaría comprar por el grosor de la suela como si fuera una competición. Una plataforma de 3 mm no es automáticamente mejor para tu pie que una de 6 u 8 mm. La pregunta útil es si ofrece el nivel de movimiento y protección que puedes manejar ahora.

4. Cambiar todo el calzado de un día para otro

El drop cero y la suela flexible pueden aumentar la demanda sobre gemelos, Aquiles y musculatura del pie. La transición debería ser progresiva, especialmente si vienes de zapatillas con mucha amortiguación o talón elevado.

5. Elegir por la fotografía y no por el ajuste

Una zapatilla puede verse amplia en una imagen y apretar el dedo gordo en la práctica. Probaría el par en casa, con los calcetines habituales, y comprobaría que los dedos pueden descansar sin rozar.

Mi forma de decidir

Para un primer par de uso diario, buscaría una zapatilla que cumpla las tres condiciones básicas, que sujete el talón y que tenga una política de devolución razonable. Después la probaría en casa con los calcetines que realmente voy a usar.

Si el dedo gordo queda desviado, los dedos rozan el techo o el talón se levanta, no intentaría convencerme de que el calzado se adaptará. Una buena zapatilla barefoot puede necesitar unos días de adaptación, pero no debería obligarte a ignorar señales claras de mal ajuste.

La mejor elección es la que combina libertad, estabilidad y una dosis de carga que puedas mantener. El pie necesita espacio para moverse, pero también tiempo para recuperar capacidades que quizá no ha utilizado durante años.

Final de Verano en El Corte Inglés: así puedes encontrar abrigos y calzado con hasta el 50% de descuento antes de que se agoten

0

El Corte Inglés ha estrenado septiembre con su campaña Final de Verano, activa del 1 al 30 de septiembre en tiendas físicas, web y app. Si te has quedado con ganas de aprovechar las rebajas de julio y agosto, esta es tu segunda oportunidad del año para renovar armario sin vaciar la cartera.

La compañía ha puesto el foco en moda, complementos, calzado y material deportivo, con descuentos que llegan hasta el 50% en firmas propias y de terceros. Lo interesante es que muchas prendas de entretiempo —abrigos ligeros, chaquetas y zapatillas de las marcas más buscadas— ya están cayendo de precio antes de que arranque la temporada de frío.

El Corte Inglés estrena su campaña de Final de Verano

Youtube video

Esta campaña llega justo después de que se cerraran las rebajas de verano, que este año arrancaron el 25 de junio y se extendieron hasta el 31 de agosto con descuentos de hasta el 50%. El Corte Inglés ha decidido no dejar pasar septiembre sin ofrecer una segunda ronda de precios especiales, algo que ya se ha convertido en costumbre en su calendario comercial.

Lo que cambia respecto a las rebajas de verano es el enfoque: ahora la compañía prioriza las prendas de entretiempo, pensando en quienes ya empiezan a mirar el armario de cara al otoño. Chaquetas ligeras, gabardinas y calzado versátil son los protagonistas de esta campaña, con la ventaja añadida de que todavía queda buen stock en tallas populares.

Las marcas de calzado con más descuento

En zapatería, El Corte Inglés mantiene su tradición de rebajar con fuerza el calzado de marcas reconocidas, tanto de hombre como de mujer e infantil. Entre las firmas que suelen aparecer con más frecuencia en las campañas de descuento está Skechers, la marca estadounidense de calzado deportivo que en los últimos años ha duplicado su negocio en España y ya supera las 90 tiendas en el país.

No es casualidad: Skechers se ha consolidado como una de las marcas más buscadas en El Corte Inglés durante las campañas de rebajas, especialmente en modelos con plantilla memory foam que combinan comodidad y precio ajustado. Si tienes pensado renovar tus zapatillas de diario, este es un buen momento para mirar las tallas disponibles antes de que se agoten, algo que suele ocurrir en cuestión de días con los modelos más demandados.

Qué otras marcas puedes encontrar rebajadas

Youtube video

Más allá del calzado, la campaña Final de Verano abarca prácticamente todos los departamentos de moda. En mujer destacan firmas como Woman El Corte Inglés, Southern Cotton y Tintoretto, mientras que en hombre las rebajas alcanzan a Emidio Tucci y Lloyd’s, con descuentos que rondan el 40% en prendas de exterior.

La compañía también ha reforzado su oferta en moda joven, con Easy Wear y Green Coast como firmas habituales en este tipo de campañas. Es una buena oportunidad para combinar precio y calidad sin tener que esperar a las rebajas de invierno, que no llegarán hasta enero.

Cómo aprovechar mejor los descuentos

El Corte Inglés recomienda un par de trucos sencillos para no quedarte sin lo que buscas. El primero es añadir los artículos al carrito en cuanto los veas, ya que durante estas campañas las tallas más comunes vuelan en pocos días, especialmente en calzado y prendas de abrigo ligero.

El segundo consejo pasa por revisar tanto la web como la app con regularidad, porque los descuentos pueden variar según disponibilidad de stock en cada centro. Aquí tienes algunas claves para sacarle el máximo partido a esta campaña:

  • Consulta la disponibilidad de tu talla en tienda antes de desplazarte, usando el buscador de stock por centro
  • Aprovecha la recogida en tienda gratuita si compras online, para evitar gastos de envío
  • Revisa la sección de zapatería con filtro por marca, donde suelen aparecer los descuentos más agresivos
  • Añade productos a favoritos para recibir avisos si vuelven a estar disponibles en tu talla

Qué esperar de cara a las rebajas de invierno

Si esta campaña de Final de Verano se parece a las de años anteriores, es probable que algunos descuentos se mantengan o incluso aumenten conforme avance el mes, especialmente en las prendas que no hayan tenido tanta rotación. Es una dinámica habitual en el sector: cuanto más se acerca el cambio de temporada, más agresivos se vuelven los precios para liberar espacio en almacén.

Mi recomendación, si estás dudando entre comprar ahora o esperar, es que valores la disponibilidad de tallas por encima del posible ahorro extra de unas semanas. En calzado y prendas de entretiempo, es habitual que las tallas más demandadas se agoten antes de que lleguen los descuentos más profundos, así que a veces conviene no arriesgar y asegurar la compra cuando encuentras lo que buscabas.

Rankia reconoce la formación online y especializada de GBSB Global Business School

0

GBSB Global Business School ha obtenido la segunda posición en el ranking de mejores universidades y escuelas de negocios para estudiar online en España, elaborado por la comunidad financiera independiente Rankia.

El estudio ha analizado distintos modelos formativos: universidades que nacieron ya en internet, universidades públicas que llevan décadas haciendo educación a distancia, y las escuelas de negocios que han abierto su propia rama virtual sin renunciar a su método presencial. Entre los baremos analizados destacan la modalidad impartida, el precio aproximado de los estudios, la oficialidad y sellos del centro, y los programas educativos más destacados de cada institución.

Rankia ha otorgado a GBSB Global la segunda posición en el ranking, poniendo en valor la apuesta de la escuela por una oferta impartida tanto de forma presencial en sus campus de Barcelona, Madrid y Malta como totalmente online. El análisis subraya la especialización de la escuela, con programas innovadores como una licenciatura en Business Administration and Digital Innovation y un Doctorado en Innovation Management. Para Rankia, el idioma es “la gran seña de identidad” de GBSB Global, que imparte sus programas íntegramente en inglés.

El ranking pone énfasis en el MBA de GBSB Global, situado entre los 50 mejores de Europa y los 10 mejores de España en el QS MBA Rankings 2026, y destaca también los másteres en business, reconocidos entre los 10 mejores de España en el QS Business Masters Rankings 2026. También se pone en valor la presencia de la escuela en otros rankings de primer nivel como la lista Forbes España de Mejores Escuelas de Negocios.

Rankia distingue también a GBSB Global por su infraestructura tecnológica, habiendo sido la primera escuela de negocios de Europa en recibir la distinción Microsoft Showcase School. También se ha valorado muy positivamente la oficialidad y distintivos de la escuela de negocios, que cuenta con certificaciones como la acreditación MFHEA Malta, 5 estrellas QS y está incluida en el Registro de Universidades, Centros y Títulos de España (RUCT).

Este nuevo reconocimiento refuerza la apuesta de GBSB Global por un modelo educativo flexible, internacional y adaptado a la evolución del mercado laboral, en el que la formación online no se plantea como una alternativa a la experiencia presencial, sino como una extensión del mismo estándar académico. La combinación de innovación tecnológica, especialización y una comunidad global permite a la escuela ofrecer una formación diseñada para profesionales que buscan desarrollar nuevas competencias y desenvolverse en entornos empresariales cada vez más digitales e internacionales.

Publicidad