Georgia Power conecta 512 MWh de almacenamiento de baterías en la base aérea de Robins

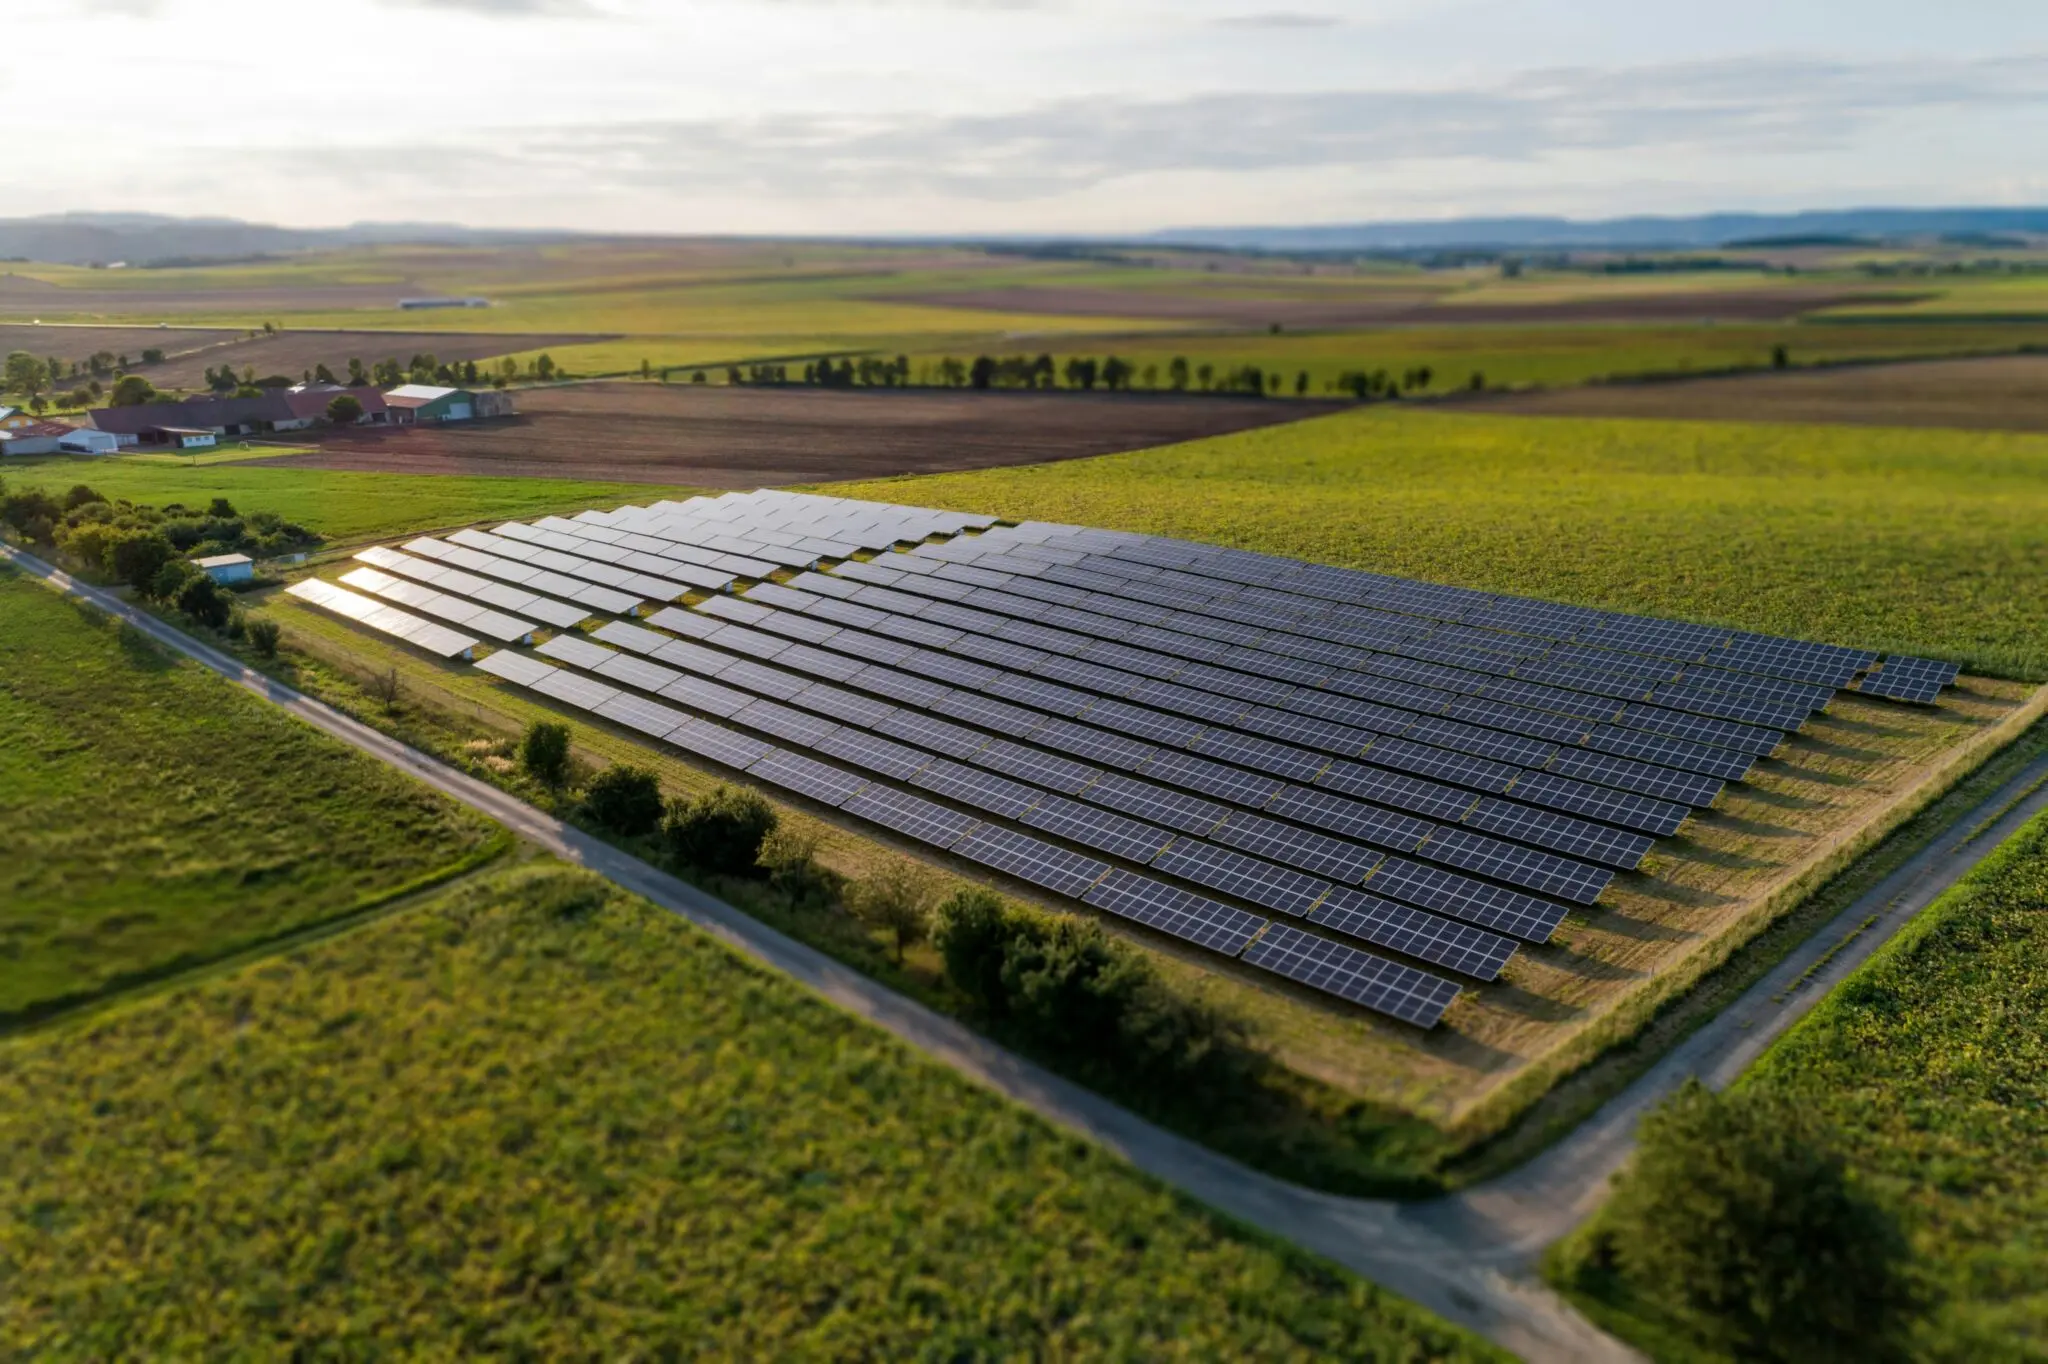
Georgia Power ha puesto en operación comercial un sistema de almacenamiento de baterías de 128 MW y 512 MWh en la base aérea de Robins (Georgia), que refuerza la red eléctrica junto a la planta solar contigua.

128 MW y cuatro horas: la batería que blinda la red de una base aérea

El sistema, de cuatro horas de duración y con 512 MWh embarcados, ha entrado en operación comercial en la instalación militar de Warner Robins, según la información publicada por Solar Power World. La compañía, filial de Southern Company, presenta el hito como un paso relevante para su territorio, aunque no detalla el importe de la inversión ni el fabricante de las celdas.

Vamos a los datos. Los 128 MW son potencia: la velocidad a la que el sistema puede inyectar electricidad en la red o absorberla. Los 512 MWh son energía: el volumen total que entrega a plena carga durante cuatro horas seguidas. Esa relación entre ambas magnitudes, la duración, es la que decide para qué sirve de verdad una batería.

El valor del conjunto aparece al mirarlo junto a la planta solar de Robins. Durante las horas centrales del día, el excedente fotovoltaico carga las baterías; al caer la tarde, cuando la generación solar se desploma y el consumo residencial repunta, el sistema devuelve esa electricidad a la red. Ahí se gana la flexibilidad que la fotovoltaica, por sí sola, no ofrece. La gestión de esa flexibilidad se coordina por software, el corazón de lo que se conoce como red eléctrica inteligente.

Hay un segundo beneficio, menos visible y más relevante para el contribuyente. Una base militar opera con requisitos de continuidad estrictos, y una red reforzada con almacenamiento reduce la exposición a interrupciones. Cada megavatio firme que aporta la batería es, además, un megavatio que no tiene que cubrir una central de punta alimentada con gas natural.

Una batería no genera electricidad: la mueve en el tiempo, y ahí está su valor real en una red cada vez más solar.

Cuatro horas de duración: el umbral que separa la anécdota del negocio

El detalle que cambia todo es el reloj.

Dos horas de batería sirven para estabilizar la frecuencia; cuatro horas empiezan a sustituir capacidad de generación, que es un negocio distinto y mucho más valioso.

Los primeros sistemas conectados a las redes hace una década se diseñaron para servicios de ajuste rápidos, con una o dos horas de autonomía y ciclos muy frecuentes. La tecnología dominante sigue siendo la batería de ion de litio, pero el diseño del proyecto ha cambiado: ahora se prima la energía embarcada, no solo la potencia de pico. Con cuatro horas, un BESS puede desplazar la generación de las horas caras, firmar contratos de capacidad y retrasar inversiones en transporte eléctrico que cuestan más que la propia batería.

📊 Impacto ecológico en cifras

  • Capacidad instalada: 128 MW de potencia y 512 MWh de energía, con cuatro horas de descarga a plena carga.
  • CO2 evitado: no cuantificado en la fuente oficial; el ahorro depende de qué central de punta desplace cada ciclo completo.
  • Inversión: no detallada en la información publicada por Solar Power World.
  • Equivalencia tangible: los 512 MWh equivalen, en orden de magnitud, al consumo eléctrico diario de unos 17.000 hogares estadounidenses.

La letra pequeña del anuncio: lo que no se ha publicado

Sin cifra de inversión no hay coste por megavatio hora almacenado, y sin ese dato cualquier comparación con una central de gas queda coja. El anuncio, eso sí, llega en un marco fiscal favorable: el crédito a la inversión que la Ley de Reducción de la Inflación (IRA) extendió a los proyectos de almacenamiento en pie ha convertido a las baterías en un activo financiable por sí mismo, sin necesidad de colgarse de una planta solar.

Queda la letra pequeña técnica. La mayoría de los contratos de garantía se firma con horizontes de diez a quince años y cláusulas de refuerzo: se añaden módulos a mitad de vida para mantener la potencia comprometida. Es un coste que rara vez aparece en el titular y que forma parte del precio real del sistema.

Por qué 512 MWh en Georgia empujan la cadena de suministro global

El precedente importa más que la cifra. Los híbridos de solar más almacenamiento han dejado de ser escaparate tecnológico para convertirse en la opción por defecto de muchas eléctricas estadounidenses, y los 512 MWh de Robins se mueven en esa liga intermedia: no son el mayor sistema del país, pero sí el tipo de contrato que ya se firma como infraestructura ordinaria. En Europa, el Plan Nacional Integrado de Energía y Clima sitúa el almacenamiento como pilar para integrar más renovables, y la normativa comunitaria —Taxonomía Verde, CSRD, Fit for 55— empuja a las compañías a documentar cuánta emisión evita cada activo flexible.

El efecto dominó se ve en la cadena de suministro. Cada pedido de este tamaño mueve contratos de celdas, compite por capacidad de fábrica con la industria del vehículo eléctrico y presiona los precios a la baja, lo que abarata el siguiente proyecto. Si el almacenamiento se contrata ya como rutina en una base aérea de Georgia, la pregunta deja de ser si la red puede funcionar con más renovables y pasa a ser cuánto tarda el resto del sistema en copiar el modelo. La sostenibilidad, aquí, no es un adorno: es una partida de inversión que se paga sola con horas punta desplazadas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 512 MWh capaces de cubrir cuatro horas de demanda punta sin quemar gas, con 128 MW de potencia flexible disponibles en la red.
  • Modelo que cambia: la central de punta que solo funciona unas horas al año cede terreno ante un activo que se carga con sol y responde en milisegundos.
  • Para las próximas generaciones: cada hora de electricidad desplazada del gas recorta emisiones durante toda la vida útil del sistema y deja una red preparada para más renovables.
El precio de XRP hoy: recupera los 1,50 dólares mientras las entradas a Binance se disparan un 663%

El precio de XRP ha recuperado los 1,50 dólares este 21 de septiembre y lo ha hecho con un dato que ha llamado la atención del mercado: las entradas diarias de tokens a Binance se han disparado un 663% por encima de su media trimestral.

De 1,27 a 1,50 dólares: qué hay detrás del rebote

XRP es el token que da nombre a la red XRP Ledger, la cadena de pagos impulsada por Ripple y usada por entidades financieras para mover dinero entre países. A principios de mes, su precio cotizaba cerca de 1,27 dólares. En la jornada de hoy ha vuelto a superar la la barrera del dólar y medio. En las últimas semanas se ha movido dentro de una horquilla estrecha, entre 1,40 y 1,55 dólares, con los inversores más pendientes del volumen que del pico del día.

Lo que ha encendido las alertas ha sido la actividad en los exchanges, las plataformas donde los usuarios depositan sus monedas para venderlas o cambiarlas por otras. Según los datos on-chain recogidos por BeInCrypto, las entradas diarias de XRP a Binance promediaron 21,7 millones de tokens, una cifra un 663% superior al promedio del trimestre. Traducido: en algunas jornadas entró al exchange más del triple de lo habitual.

Conviene mirar el detalle, porque las cifras grandes a veces esconden matices. El grueso de esos depósitos se concentró en solo tres sesiones: 91,2 millones de tokens el 11 de septiembre, 44,5 millones el 16 y 41,7 millones el 17. Aun así, las reservas de XRP en Binance apenas subieron un 0,22%, hasta unos 2.630 millones de tokens, porque las salidas diarias promediaron 11,6 millones. Dicho de otro modo, mucha rotación en ambas direcciones. Ni una cosa ni la otra.

Por qué se han disparado las entradas y a quién afecta

El calendario ayuda a entender el pico. Esas tres jornadas coincidieron con dos acontecimientos que sacudieron al sector: el fracaso de la votación de la CLARITY Act en el Senado de Estados Unidos, la ley llamada a definir cómo se regula el mercado cripto en el país, y la primera subida de tipos de la Reserva Federal desde 2023. Cuando hay dinero esperando una señal regulatoria, cualquier titular mueve posiciones. Cosas que pasan en el mercado cripto.

Un pico del 663% en los depósitos a un exchange no equivale a una venta masiva, sino a un mercado que se prepara para moverse rápido.

Hay una segunda pieza que refuerza la lectura alcista. La semana pasada, las carteras de ballenas —los grandes tenedores, capaces de mover el precio con sus compras— sumaron alrededor de 1.540 millones de tokens, valorados en unos 2.200 millones de dólares, en apenas 96 horas. El dato procede de Santiment, una firma de análisis on-chain, y lo difundió el analista Ali Martínez.

¿A quién le importa todo esto? Al inversor de a pie, sobre todo. Cuando las ballenas acumulan y las reservas en los exchanges se mantienen estables, suele leerse como una señal de que los grandes jugadores no tienen prisa por vender. Eso sí, no es ninguna garantía: el mismo mercado que sube un 18% en dos semanas puede devolver buena parte de las ganancias en una sola sesión.

Qué vigilar ahora: la media de 50 semanas y el riesgo del apalancamiento

Desde el punto de vista técnico, el nivel que más se repite en los análisis es la media móvil de 50 semanas, situada cerca de 1,51 dólares. Superarla con convicción abriría la puerta a la zona de 1,80. Por abajo, el primer soporte está en 1,38, un área donde ya se han cruzado muchas órdenes en el pasado. Si se pierde, la mirada se desplaza a la franja de 1,29 a 1,30 dólares.

Si miramos el ciclo completo, lo de estos días recuerda al patrón que ya se vio en 2021, cuando XRP recuperó terreno tras meses de batalla legal entre Ripple y la SEC, el regulador de valores de Estados Unidos. Aquella vez el rebote también llegó después de una fase de acumulación silenciosa. La diferencia es que el mercado de entonces era bastante más joven: hoy hay muchas más piezas en juego, desde los fondos cotizados que tocan cripto de forma indirecta hasta los datos on-chain que se consultan casi en tiempo real.

La nota discordante la dan las métricas de red. La relación entre el valor de red y el número de transacciones cayó un 32,1%, y los recuentos de transacciones también bajaron, señales de que el uso real de la red no acompaña al precio. Mientras, el interés abierto, es decir, el dinero apostado en contratos derivados sobre XRP, subió hasta 477 millones de dólares, con liquidaciones en ambos sentidos. Más apalancamiento significa más volatilidad, no una dirección clara. Ahí está la trampa.

Conviene no perderlo de vista. El precio de XRP puede seguir subiendo, pero lo hará con sacudidas. Los próximos días dirán si los 1,50 se consolidan como nuevo suelo o vuelven a ser un techo temporal. La pregunta que se hacen los analistas no es si el token subirá, sino cuánto aguanta el mercado sin una nueva señal regulatoria.

Cathie Wood vende 65 millones en acciones cripto a cuatro días antes de la exención de la SEC

Cathie Wood y su gestora, ARK Invest, vendieron más de 65 millones de dólares en acciones cripto y otros productos vinculados a los activos digitales. Lo hicieron durante un repunte de precios y solo cuatro días antes de que la SEC, el regulador bursátil de Estados Unidos, anunciara una exención para negociar acciones tokenizadas.

Qué vendió ARK Invest y por qué el momento importa

Las ventas se repartieron entre varias compañías del sector: Coinbase, Circle, Bitmine y Bullish, además de una parte del ETF al contado de bitcoin que gestiona la propia ARK. Un fondo cotizado de este tipo replica el precio del activo y cotiza en bolsa como cualquier acción. El registro que la firma mantiene en su página oficial permite reconstruir tanto el tamaño como la fecha de cada operación.

No fue una salida total. El desglose apunta a unos 4 millones de dólares en Bitmine y a cerca de 700.000 dólares en Bullish, además de recortes en Circle y Coinbase. El conjunto supera los 65 millones, pero las posiciones que quedan siguen en cartera.

El detalle está en la fecha. Cuatro días después de esas ventas, la SEC anunció la llamada Exención de Innovación, un alivio temporal de cinco años para determinadas plataformas que negocien acciones estadounidenses tokenizadas. Traducido al lenguaje corriente: si una plataforma convierte una acción del S&P 500 en un token, es decir, en una representación digital registrada en una cadena de bloques, puede operar con ella sin que el regulador la trate de entrada como una bolsa no registrada. El supervisor publica sus comunicados en su web oficial.

La coincidencia temporal no demuestra nada. Nada indica que ARK conociera la decisión antes de que se hiciera pública, y hablar de información privilegiada sería un salto sin pruebas. Pero la pregunta es razonable: ¿se aprovechó un repunte para asegurar capital o se consideró que el entusiasmo regulatorio ya estaba en el precio?

Esa es, en el fondo, la duda que arrastra el sector este mes. Afecta igual al inversor español que tenga exposición indirecta a Coinbase a través de fondos globales o de carteras indexadas.

Quien vende 65 millones cuatro días antes de un giro regulatorio está tomando una decisión de precio, no de fe.

Coinbase sube un 10% en una semana y cae un 43% en un año

ARK Invest SEC

La acción de Coinbase cerró el 18 de septiembre en 194,25 dólares, con una subida semanal del 10,84% y mensual del 21,25%. Son cifras buenas. El problema aparece al ampliar la lente: en doce meses acumula una caída del 43,39%.

Los resultados ayudan a entender la brecha. En el segundo trimestre de 2026, la compañía facturó 1.220 millones de dólares, un 18,5% menos que un año antes, y registró una pérdida contable de 1,36 dólares por acción cuando el consenso esperaba un beneficio de 0,23. Las cuentas completas están en la web de relación con inversores de la empresa. La parte positiva: los ingresos por servicios y suscripciones —custodia, datos de mercado, y herramientas para instituciones— se mantuvieron en 555 millones, casi la mitad de la facturación total. Es un colchón que no tienen las mineras ni los vehículos apalancados sobre bitcoin.

El contexto general tampoco acompaña. Bitcoin cotizaba en 81.820 dólares con una caída interanual del 29,03%, un lastre directo para Strategy, el antiguo MicroStrategy, y para la minera MARA, mucho más sensibles al precio del activo que una plataforma de intercambio. Robinhood sigue compitiendo por el mismo público minorista.

Los números mandan.

La exención de la SEC no arregla las cuentas de Coinbase

La exención regulatoria y la salud del negocio son dos historias distintas que el mercado trata como una sola. La primera abre una puerta a las acciones tokenizadas sin exigirles el registro completo de una bolsa tradicional. La segunda sigue pendiente de cifras.

Coinbase llega a esa puerta con una cuota de mercado récord del 10,3% y catorce trimestres consecutivos de EBITDA ajustado positivo, el beneficio antes de intereses, impuestos y amortizaciones. Sus defensores lo presentan como prueba de una operación resistente. Los mercados de predicción, espacios donde se apuesta dinero real sobre un resultado concreto, daban una probabilidad de 0,555 a que la compañía lidere el segmento de acciones tokenizadas en Estados Unidos. Es una expectativa, no una garantía.

El marco legal sigue siendo la pieza frágil. La Clarity Act, la norma llamada a dar seguridad jurídica estable al mercado cripto estadounidense, tenía asignada una probabilidad de apenas 0,066 de aprobarse antes de que acabe 2026, frente a 0,934 del resultado contrario. Alivio regulatorio sí, reforma completa no.

Hay un precedente que ayuda a calibrar el entusiasmo. Cuando la SEC aprobó los primeros ETF al contado de bitcoin en enero de 2024, el mercado celebró el desbloqueo durante semanas y después volvió a mirar los datos. Con la tokenización de acciones puede pasar algo parecido: la exención crea la opción, no los ingresos.

En Europa el encaje es distinto. MiCA, el reglamento que ordena el mercado de criptoactivos en la Unión Europea, deja fuera los instrumentos financieros, así que la negociación de acciones tokenizadas cae en el ámbito de la normativa de mercados de valores. Para el inversor español, la vía práctica de exposición a esta historia sigue siendo comprar Coinbase en bolsa o entrar en un fondo que la tenga en cartera.

El propio Brian Armstrong, consejero delegado de Coinbase, defendió el ciclo en la última presentación de resultados: dijo a los analistas que ‘bitcoin también volverá de manera importante’ y que el activo ‘sigue atravesando estos ciclos’. Puede ser. Lo que no se puede discutir es que la compañía todavía no ha demostrado con cifras esa vuelta.

Con la exención recién anunciada, quedan cinco años por delante y un alcance que dependerá de cuántas plataformas la usen y de cómo la interprete el supervisor. Mientras tanto, ARK ya movió ficha. Su venta se leerá de una manera o de otra según lo que hagan Coinbase y bitcoin en los próximos trimestres.

NorthStar Clean Energy activa el parque solar Hart de 120 MW en Michigan con PPAs firmados

NorthStar Clean Energy pone en operación el parque solar Hart, una planta de 120 MW en Oceana County (Michigan) capaz de abastecer a más de 21.000 hogares y con PPAs ya firmados con la Michigan Public Power Agency (MPPA) y Executive Energy Services.

120 MW en Oceana County: qué significa la cifra

Vamos a los datos. Hablamos de energía solar utility-scale: la que inyecta electricidad directamente en la red y compite en precio con el gas natural y el carbón, no la del panel sobre el tejado. La potencia es de 120 MW, una cifra que sitúa a Hart Solar en el escalón más habitual hoy del mercado estadounidense: proyectos medianos que se financian mejor que las macroplantas de gigavatios y que se tramitan antes en las colas de conexión.

Los PPAs (contratos de compraventa de energía) son la pieza que hace bancable un proyecto renovable. Un promotor no levanta 120 MW si no tiene antes un comprador dispuesto a pagar esa electricidad a un precio pactado durante 15, 20 o 25 años. Ese contrato convierte un ingreso de mercado incierto en un flujo predecible, y es lo que permite al banco prestar el dinero. La tecnología, además, está más que rodada: la energía solar fotovoltaica es hoy la fuente más limpia y más barata de instalar en buena parte del mundo.

En Hart Solar hay dos compradores sobre la mesa. La Michigan Public Power Agency (MPPA) agrupa a municipios y empresas públicas del estado que se unen para comprar energía con una fuerza que no tendrían por separado. Executive Energy Services firma por otra parte de la producción. Ojo con el matiz: los contratos cubren porciones de la generación, no necesariamente el 100% del parque.

La letra pequeña: quién compra y qué no aparece en el anuncio

El argumento comercial es claro: el consumo equivalente de más de 21.000 hogares al año. Es la métrica que usa el sector para traducir megavatios a algo que el ciudadano entienda, y conviene tomarla como lo que es, una equivalencia de consumo anual, no un censo de clientes conectados. Quien recibe realmente los electrones son las redes municipales y los clientes industriales que hay detrás de la MPPA y de Executive Energy Services.

Un parque solar no se financia con promesas verdes: se financia con contratos firmados antes de instalar el primer panel.

Lo que el anuncio no dice también importa. No hay cifra de inversión. No hay toneladas de CO2 evitadas. No se detalla qué porcentaje de la producción queda comprometido con cada firma ni la duración exacta de los contratos. Son los tres datos que permitirían medir el impacto de verdad, y su ausencia deja la noticia en el terreno de lo operativo, el parque ya genera, más que en el de la contabilidad climática.

La puesta en operación es un hecho verificable; el impacto cuantificado sigue siendo, por ahora, una asignatura pendiente.

📊 Impacto ecológico en cifras

  • Capacidad instalada: 120 MW de potencia solar en Oceana County, Michigan.
  • Equivalencia tangible: generación suficiente para cubrir el consumo anual de más de 21.000 hogares.
  • Inversión: no detallada en la información publicada por el promotor.
  • CO2 evitado: no desglosado en la fuente; dependerá del mix eléctrico regional y de la producción anual real.

Por qué Michigan deja de ser un mercado secundario para la solar

El estado del automóvil llegó tarde a la fotovoltaica y ahora corre. Michigan aprobó en 2023 un paquete energético que fija un estándar de electricidad limpia del 100% para 2040, con hitos intermedios, y acompaña el cierre progresivo del carbón. Ese calendario convierte a proyectos como Hart Solar en una pieza necesaria y no en un adorno: la red del Medio Oeste tiene que llenar el hueco que dejan las plantas fósiles, y la solar utility-scale es la vía más rápida para hacerlo, como recoge la Agencia Internacional de la Energía en sus análisis de costes de generación.

Hay un segundo efecto que no sale en la foto del panel. Los proyectos con PPAs firmados son los que compra la mayoría de los fondos de infraestructura, porque el riesgo de precio ya está cubierto. Eso significa capital paciente, a 20 o 25 años, que en términos de inversión responsable es justo lo que buscan las carteras con mandato ESG: activos reales, con flujo contractual y sin dependencia de la volatilidad del mercado mayorista.

El modelo, además, es replicable. Una agencia pública que agrupa a municipios y firma un PPA es una plantilla exportable a cualquier región con redes municipales y suelo disponible; no exige ni la escala ni el balance de una gran utility. Los cuellos de botella están en otro sitio: las colas de conexión a la red siguen marcando los tiempos del sector y en el Medio Oeste empiezan a aparecer episodios de vertido de generación en las horas de máxima producción solar, lo que empuja a incorporar almacenamiento en los proyectos nuevos. Sin baterías, cada vez más megavatios valen menos.

En Europa el listón es otro. Un parque de 120 MW anunciado sin cifra de inversión ni emisiones evitadas pasaría con dificultad el filtro de la CSRD y de la Taxonomía Verde, que obligan a reportar el capex alineado y las emisiones evitadas con metodología. En Estados Unidos el marco es más laxo y el comunicado se queda en el titular de la operación. La transparencia no es un lujo regulatorio.

Queda lo esencial: una instalación de 120 MW opera durante décadas. Es el tipo de activo que se decide hoy y que seguirá generando electricidad cuando el debate sobre el carbón sea arqueología industrial. Ahí está la responsabilidad intergeneracional en formato financiero, no en formato eslogan.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 120 MW solares en operación que cubren el consumo anual de más de 21.000 hogares en Michigan.
  • Modelo que cambia: la compra agregada de municipios mediante PPAs desplaza al suministro fósil sin necesidad de construir una gran utility.
  • Para las próximas generaciones: activos con contrato a 20 o 25 años que generarán electricidad limpia más allá de 2050.

El ETH rompe los 2.700 dólares mientras la CFTC activa la regulación de Ethereum sin el Congreso

La regulación de Ethereum acaba de moverse sin pasar por el Congreso: la CFTC avanza en su agenda cripto mientras ETH rompe los 2.700 dólares. La moneda ha superado ese nivel al alza y deja atrás el rango estrecho en el que llevaba un mes encajada, en una jornada marcada por las noticias regulatorias que llegan desde Washington.

Qué cambia en la regulación de Ethereum sin la Clarity Act

Para quien no siga la trastienda legislativa de Washington, conviene poner el contexto. La Clarity Act era la ley que llevaba meses atascada en el Senado y que debía repartir de una vez por todas quién manda sobre qué en el mercado cripto estadounidense: qué activos son valores, y quedan bajo el paraguas de la SEC, cuáles son materias primas y pasan a la CFTC, y qué tratamiento reciben las stablecoins.

El texto no salió adelante. El Senado lo bloqueó la semana pasada en una votación ajustada, con 49 votos a favor y 50 en contra. La industria arrastraba años de peticiones para contar con un marco como este, después de que, en la etapa de la Administración Biden, los reguladores sancionaran a varias compañías por vender, presuntamente, valores no registrados.

Pese al varapalo legislativo, los organismos no se han quedado de brazos cruzados. Según el relato recogido por medios especializados, tanto la SEC como la Commodity Futures Trading Commission siguen adelante con su propia elaboración de normas. El presidente de la CFTC ha dejado claro que está dispuesto a actuar aunque el Congreso no apruebe la ley, una postura que empuja al sector hacia una regulación de facto sin depender del trámite parlamentario.

Queda una pregunta de fondo: ¿es el ether un valor o una materia prima? Esa era, en esencia, la cuestión que la Clarity Act debía resolver y que ahora queda en manos de las agencias. De la respuesta dependen cosas muy concretas, desde el tipo de producto que puede comercializarse hasta la fiscalidad que se aplica al inversor cuando opera a través de plataformas con sede en Estados Unidos.

Por qué Saylor cree que el bloqueo de la ley beneficia al sector

Clarity Act

En ese escenario ha vuelto a sonar uno de los nombres más reconocibles del sector. Michael Saylor, fundador y presidente de Strategy, la compañía que lleva desde 2020 acumulando bitcoin en su balance, sostiene que el bloqueo de la Clarity Act es, en realidad, una buena noticia para los activos digitales.

Menos ley no siempre equivale a menos reglas: cuando el Congreso se aparta, la última palabra queda en manos de las agencias.

Saylor lo argumentó en una publicación en X el pasado sábado. Su tesis es que una ley puede consolidar restricciones con la misma facilidad con la que consagra derechos, y que algunas de las medidas que contemplaba el texto, como limitar la remuneración que las plataformas pagan a los clientes por mantener stablecoins, no beneficiaban al sector. Añadió que la actual Administración está dispuesta a modernizar los mercados financieros y que conviene aprovechar los próximos dos años para acercar mejores productos a los inversores.

No es una posición aislada. La propia SEC ya ha concedido un alivio condicional para la negociación en cadena de determinados valores tokenizados, una señal de que el goteo de decisiones se produce al margen del calendario legislativo. Para el inversor de ether, el mensaje de fondo es que el marco avanza, aunque lo haga sin una ley que lo ordene.

Análisis: la claridad que llega por la puerta de atrás

Vale la pena mirar atrás para calibrar lo que está en juego. En septiembre de 2022, The Merge convirtió a Ethereum en una red de prueba de participación, en la que los validadores, que bloquean 32 ETH como garantía para confirmar transacciones, sustituyeron a los mineros. En julio de 2024, la aprobación de los primeros ETFs spot de ether en Estados Unidos abrió la puerta al dinero institucional. Cada uno de esos hitos se apoyó en una idea parecida: que la claridad institucional termina traduciéndose en capital. Ahora esa claridad llega por una vía distinta, la de las agencias, y no la del Congreso.

Ahí está el matiz que conviene no perder de vista. Que la CFTC y la SEC regulen de facto a golpe de norma tiene una ventaja, porque es más rápido, y un riesgo evidente: lo que una agencia aprueba hoy lo puede matizar otra mañana, y sin una ley de fondo el marco queda expuesto a los vaivenes políticos. Para un inversor de ether a largo plazo, eso significa menos sorpresas que con una ley restrictiva, pero también menos certezas duraderas.

El episodio de la Clarity Act recuerda algo que el sector tiende a olvidar: el mercado cripto no solo sube cuando aprueban leyes favorables, también respira cuando dejan de aprobar las desfavorables. El siguiente examen llegará en los próximos meses, cuando se conozcan los detalles de las normas que las agencias vayan publicando. Ahí se verá si el 2.700 de ETH era un simple rebote técnico o el principio de otra cosa.

El interés abierto en los futuros de ETH toca los máximos de 9 meses: las ballenas inyectan 106M y ETH supera los 2.700$

El interés abierto en futuros de ether en Binance acaba de marcar máximos de nueve meses, y el mercado de derivados vuelve a ser el centro de atención. Hablamos del valor total de los contratos que siguen abiertos en el exchange: 6.580 millones de dólares, un 37% más que a finales de agosto. El dato llega acompañado de una ruptura del precio por encima de los 2.700 dólares y de la entrada de dos ballenas que han movido 106 millones de dólares en ether.

Qué ha pasado exactamente en el mercado de futuros

Todo arranca a finales de agosto. Entonces el interés abierto de ETH en Binance rondaba los 4.800 millones de dólares. A cierre del 21 de septiembre, según los datos que cita DiarioBitcoin y que atribuye a la plataforma de análisis CryptoQuant, el indicador escaló hasta los 6.580 millones. La diferencia equivale a cerca de 1.780 millones de dólares en contratos de futuros que antes no existían.

Conviene detenerse en qué significa esa cifra. El interés abierto no mide cuánto se ha negociado en una sesión, sino cuántos contratos siguen vivos. Por eso un aumento no equivale a una apuesta alcista: cada contrato tiene dos partes, una que gana si el precio sube y otra que gana si baja. Lo que sí revela es que los operadores vuelven a tomar posiciones y que Binance concentra buena parte de esa actividad.

El segundo ingrediente son las ballenas. Dos grandes tenedores han inyectado 106 millones de dólares en ether, un movimiento que suele leerse como señal de convicción cuando el precio acompaña. ETH cotiza por encima de los 2.700 dólares y algunos analistas citados por U.Today ya apuntan a la zona de los 3.000 como siguiente referencia. Eso sí, es una expectativa, no un hecho confirmado.

Falta un detalle que conviene subrayar. La información disponible no desglosa cómo se reparten las posiciones entre largos y cortos, ni ofrece datos de liquidaciones o tasas de financiación. Sabemos que hay más contratos abiertos. No sabemos quién manda en ellos. Y esa diferencia, en un mercado apalancado, vale dinero.

Más contratos abiertos no significan más convicción alcista; significan que cualquier giro del precio tendrá más fuerza para mover el mercado.

Por qué importa este repunte a quien tiene ether

Después de meses de actividad floja, la vuelta del capital a los futuros supone un cambio de ánimo. La volatilidad prolongada había enfriado la participación en varios exchanges importantes, y el repunte de Binance se lee como que los operadores se sienten otra vez cómodos asumiendo riesgo. Para el inversor de a pie la traducción es sencilla: cuando el interés abierto sube mucho, los movimientos de precio tienden a exagerarse en ambos sentidos.

Ahí está el riesgo. Los instrumentos apalancados amplifican las subidas, pero también las correcciones. Si una parte relevante de esos 6.580 millones está financiada con deuda, cualquier sacudida puede desatar una cascada de liquidaciones, es decir, cierres forzosos de posiciones que empujan el precio todavía más en la dirección del movimiento. Nadie ha confirmado que ese sea el caso, pero es la variable que conviene vigilar.

Análisis: qué nos dice este episodio sobre el ciclo de ether

El mercado de derivados de Ethereum ya ha vivido episodios parecidos. Durante el verano de 2020, el llamado DeFi summer, el interés abierto de ETH se disparó a medida que los protocolos de finanzas descentralizadas, aplicaciones que replican préstamos, cambios, y depósitos sin bancos de por medio, atrajeron capital. Aquel ciclo terminó con una corrección severa cuando el apalancamiento se deshizo. Algo similar ocurrió en la primavera de 2021, cuando ether marcó máximos sobre los 4.800 dólares y las liquidaciones en cadena borraron miles de millones en cuestión de horas.

La diferencia de fondo es el contexto. Tras The Merge de septiembre de 2022, el cambio que llevó a la red de la minería a un sistema de validadores que bloquean ETH como garantía, el suministro de ether crece mucho menos que antes. Ese matiz importa porque reduce una de las presiones vendedoras que históricamente lastraban el precio. No obstante, los derivados siguen siendo, con diferencia, el principal amplificador de la volatilidad a corto plazo.

Mi lectura es prudente. Que Binance alcance máximos de interés abierto en nueve meses indica que el apetito por el riesgo ha vuelto, no que la subida esté garantizada. La última vez que vimos un patrón parecido, a comienzos de 2024, el rally se prolongó varias semanas, pero fue la aprobación de los ETFs spot de ether, en julio de ese año, la que dio el empujón definitivo. Hoy no hay un catalizador institucional de esa magnitud sobre la mesa. Los 3.000 dólares son alcanzables si el impulso aguanta. Y son igual de olvidables si el apalancamiento pasa factura. Las próximas semanas de actividad en los derivados dirán cuál de los dos escenarios se impone.

El Euríbor hoy marca máximo anual al 3,4%: la cuota de una hipoteca media sube unos 8 euros al mes

El euríbor hoy sube al 3,354% y se queda a un paso del 3,4%, su nuevo máximo anual: si tu hipoteca variable se revisa con la media de septiembre, la cuota subirá unos 83 euros al mes.

Llevo toda la semana siguiendo la tasa diaria y el patrón ya no admite dudas. No es un repunte de un día, sino la culminación de un septiembre en el que el índice no ha dejado de escalar. Y eso, para los hipotecados a tipo variable, se traduce directamente en euros que salen de la cuenta cada mes.

La media provisional de septiembre se coloca ya en el 3,197%, a punto de rebasar el 3,2%, y todo apunta a que cerrará cerca del 3,3% o por encima. Si supera esa barrera, será el nivel mensual más alto desde julio de 2024, cuando terminó en el 3,526%.

Para situarnos, conviene recordar qué es el Euríbor: el tipo medio al que los bancos europeos se prestan dinero entre sí y el índice al que está referenciada la mayoría de las hipotecas variables en España. Cuando sube, sube tu cuota.

Cuánto sube de verdad tu cuota

Vamos a los números con el caso más común. Una hipoteca de 150.000 euros a 25 años, con un diferencial de Euríbor más 1% y revisión anual, pagaba 849,81 euros al mes con el Euríbor de septiembre de 2025. Con el de este mes, la letra se va a 932,74 euros: son 82,93 euros más cada mes, casi 995 euros al año.

Un punto de Euríbor de más no es una cifra abstracta: es dinero real que deja de entrar cada mes en la cuenta de la familia hipotecada.

La clave está en la comparación interanual. En septiembre de 2025 el Euríbor cerró en el 2,172%; ahora rondamos el 3,2%. Son 1,03 puntos de diferencia, la mayor brecha en dos años, y esa media es la que los bancos aplicarán a las revisiones que toquen este mes.

Quien revise la hipoteca ahora paga por un índice que ha subido el equivalente a un punto entero en apenas doce meses.

La letra pequeña que decide cuánto pagas

revisión hipoteca

No todas las hipotecas variables se revisan igual. La mayoría de los hipotecados prefiere hacerlo cada 12 meses, pero hay contratos semestrales que notarán el golpe antes y otros que aún arrastran la referencia de meses anteriores. Lo primero que debes mirar es tu escritura de préstamo.

Un dato que ayuda a dimensionar el golpe: buena parte de las hipotecas vivas en España siguen referenciadas al Euríbor, y las firmadas entre 2015 y 2021, en plena era de tipos bajos, son las que ahora notan más el salto. Es el colectivo que el Banco de España sigue con lupa en cada informe de estabilidad financiera.

Para que se entienda, este es el antes y el después con los datos del mercado:

ConceptoSeptiembre 2025Septiembre 2026Efecto
Euríbor (media mensual)2,172%en torno al 3,20%+1,03 puntos
Cuota (150.000 euros a 25 años, +1%)849,81 euros932,74 euros+82,93 euros al mes

La tabla deja claro el tamaño del problema. Y ojo con la letra pequeña de tu contrato: el diferencial que firmaste, la existencia de un suelo si la revisión es anual o semestral y las bonificaciones atadas a productos que el banco puede encarecer. Todo eso mueve el resultado final.

Hay una trampa frecuente que conviene tener presente. Quien revisa cada seis meses puede encajar dos subidas en el mismo año natural, mientras que quien revisa en enero o abril todavía no ha visto el pico de septiembre. El calendario de tu revisión importa tanto como el propio índice.

Ojo también con las comisiones. Muchas escrituras incluyen una comisión por amortización parcial o total, y las novaciones y subrogaciones llevan gastos que conviene calcular antes de firmar. Un cambio que parece ahorrar cada mes puede costar un buen pellizco de entrada si no miras la letra pequeña.

Qué hacer ante un Euríbor que sube

Mi lectura, con el dato en la mano, es que estamos ante un encarecimiento por factores que no controlas. El Banco Central Europeo ha endurecido los tipos a lo largo de este ciclo y el mercado arrastra, además, una incertidumbre geopolítica que empuja la tasa al alza.

Conviene mirar atrás. En julio de 2024 el Euríbor llegó al 3,526% y muchos hipotecados se pasaron a tipo fijo pagando primas altas; después el índice bajó y algunos se arrepintieron. Hoy el escenario es el contrario: el índice sube y la duda razonable es si poner un tope a la cuota o aguantar.

Tampoco es lo mismo poner el foco en la hipoteca que en el resto del presupuesto. Con el índice en estas cotas, cada revisión anual se convierte en una decisión financiera de primer orden que no conviene improvisar. Lo digo porque una revisión mal calculada marca tu presupuesto durante doce meses seguidos.

Estos son los criterios que manejo para decidir:

  • Hipoteca pequeña y pocos años pendientes: amortizar capital suele salir más a cuenta que cambiar de tipo, porque reduces intereses sin asumir comisiones de novación.
  • Hipoteca grande y larga: pedir a tu banco una oferta de subrogación a tipo fijo y compararla por la TAE real, no por el TIN que aparece en el cartel.
  • Con colchón de ahorro: usar Letras del Tesoro o un depósito para compensar parte del encarecimiento solo tiene sentido si la rentabilidad supera la inflación.

Y una advertencia honesta: lo que cuento aquí es divulgativo y no sustituye a un análisis personalizado. Cada hipoteca tiene su diferencial, su plazo y su escritura, y el número que decide es el tuyo.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza tu última revisión, calcula cuánto subirá tu cuota con la media de septiembre y, si el salto es grande, pide a tu banco la oferta de novación a tipo fijo.
  • Qué vigilar: El cierre definitivo de la media del Euríbor de septiembre a final de mes y la próxima reunión del BCE, que marcará hacia dónde apunta el índice.
  • El error a evitar: Firmar una subrogación por el interés anunciado sin comprobar la TAE real, las comisiones y las vinculaciones que lleva aparejadas.

El donar la vivienda a los hijos a partir de 65 años: la exención en el IRPF, pero con Sucesiones según tu comunidad

Si tienes más de 65 años y quieres donar la vivienda a tus hijos sin pagar IRPF por la ganancia, la Dirección General de Tributos confirma que se puede: el hijo, eso sí, afrontará Sucesiones según su comunidad.

He revisado la consulta vinculante V1261-25, del 9 de julio de 2025, y la conclusión es nítida. El padre que transmite su casa no tributa la ganancia patrimonial en el IRPF; el ahorro, sin embargo, no es completo. Cambia el titular y cambia el impuesto.

Qué exención te ahorras en el IRPF

La regla se cuenta en una línea. Los mayores de 65 años que donan su vivienda habitual a los hijos quedan exentos de tributar la ganancia patrimonial en el IRPF. No es un truco de despacho: lo respalda la Dirección General de Tributos, dependiente de la Agencia Tributaria.

La exención cubre tanto la transmisión del pleno dominio como la de la nuda propiedad con reserva de usufructo vitalicio. También contempla los supuestos de dependencia severa, según recoge la consulta.

Lo que no perdona Hacienda es el concepto de vivienda habitual. Para que la Agencia Tributaria la reconozca hay que habitarla de forma permanente y mudarse dentro de los 12 meses posteriores a la compra o construcción.

Donar la casa no es regalar un problema fiscal: es trasladarlo. El padre se libra del IRPF; el hijo hereda la factura de Sucesiones de su comunidad.

Los tres años que lo cambian todo

Aquí viene el requisito que más disgustos provoca. La normativa exige residir en la casa durante al menos tres años seguidos, y el cómputo arranca desde el traslado efectivo, no desde la firma.

Eso sí, existen salidas justificadas para abandonar antes de cumplir el trienio sin perder el beneficio:

  • Contraer matrimonio.
  • Una separación.
  • Un traslado laboral.
  • El fallecimiento.
  • La consecución de un primer empleo.

Un detalle que se escapa a muchos: si vives en una residencia facilitada por motivos laborales, el plazo de 12 meses para ocupar la vivienda adquirida empieza a contar cuando termina ese trabajo.

Y un aviso para quien juega con la desmembración. Cuando el pleno dominio está dividido entre nudo propietario y usufructuario, Hacienda puntualiza que a ninguno de los dos le aplica la exención. Ahí se cae el ahorro.

Dónde se rompe el ahorro: la factura del hijo

El donatario no se libra. Los hijos que reciben la propiedad deben liquidar el Impuesto sobre Sucesiones y Donaciones con arreglo a las disposiciones de su comunidad autónoma. Y aquí el mapa se rompe en pedazos.

En Madrid, la bonificación alcanza el 99% para familiares directos —hijos, cónyuge y padres— y baja al 50% para colaterales del Grupo III, como hermanos, tíos o sobrinos. Otras comunidades no son tan generosas, y la diferencia en euros puede ser de miles.

Por eso el mismo acto tiene dos precios. El padre firma con exención total en el IRPF; el hijo firma con una factura que depende de dónde tenga su residencia fiscal. Antes de ir al notario, conviene poner esa cifra sobre la mesa.

Usufructo y otras vías: dar sin perder el control

Cuando la factura del hijo asusta, existe una fórmula intermedia. El notario Antonio Arias Giner lo resume así: se puede ceder el usufructo de la casa a los hijos sin donarla entera, de modo que les ayudas sin desprenderte del control.

El mecanismo admite condiciones. Se puede constituir para varios titulares, con límites temporales —hasta que un hijo termine sus estudios, por ejemplo— y con exigencias concretas, como que conserven el inmueble o que no lo alquilen.

Ojo también con las donaciones en dinero. Los bancos están obligados a notificar a Hacienda las transferencias que superen los 3.000 euros, para evitar expedientes por ganancia patrimonial no justificada. La vía de los alimentos entre parientes, recogida en el artículo 142 del Código Civil, queda exenta cuando cubre sustento, vivienda, vestido, asistencia médica, y formación.

Lo que yo vigilaría antes de firmar

La letra pequeña manda. Que la exención del IRPF esté confirmada no significa que la operación salga gratis: el impuesto cambia de manos y de administración. He visto a muchas familias calcular el ahorro del padre y olvidar por completo la liquidación del hijo.

Hay un precedente que ayuda a entender el contexto. La consulta del 9 de julio de 2025 fijó criterio para la exención, pero no toca el gravamen autonómico, que sigue siendo competencia de cada comunidad y se revisa cada año. Un cálculo hecho hoy puede cambiar si tu comunidad mueve sus bonificaciones en la próxima norma.

Mi criterio, con el número delante: si resides en una comunidad con bonificación alta, la donación en vida es imbatible frente a esperar a la herencia. Si tu comunidad no bonifica, el usufructo o incluso no hacer nada puede salir mejor. No hay una respuesta única: hay una respuesta distinta por cada territorio.

Recuerda que esto es información divulgativa, no una recomendación fiscal personalizada. Cada caso depende de la base imponible, de la valoración del inmueble y de la normativa autonómica vigente. La última palabra la tienen tu asesor y tu comunidad.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula la ganancia patrimonial que te ahorras en el IRPF y, en paralelo, la liquidación de Sucesiones que asumiría tu hijo en tu comunidad.
  • Qué vigilar: Las bonificaciones autonómicas y sus cambios normativos anuales, porque la diferencia para tu familia puede ser de miles de euros.
  • El error a evitar: Firmar la donación mirando solo el ahorro del padre y llevarte después la sorpresa de la factura del hijo.

Cómo optimizar tu edad biológica con la nutrición en solo cuatro semanas

Ajustar la proporción de grasa y de proteína animal en tu nutrición puede mover tus marcadores de edad biológica en solo cuatro semanas. Lo apunta un ensayo australiano con 104 personas de entre 65 y 75 años publicado en Aging Cell.

La edad del DNI no se negocia. La biológica, en cambio, se estima a partir de una batería de mediciones —metabolismo, sensibilidad a la insulina, señales de recuperación— que dibujan cómo está respondiendo tu cuerpo al paso del tiempo. En este trabajo, los investigadores combinaron 20 de esos biomarcadores en un único valor para cada participante. Tener algo de contexto sobre cómo se estudia el envejecimiento ayuda a leer la letra pequeña del resultado.

El diseño fue sencillo y muy controlado: 104 australianos de 65 a 75 años, asignados al azar a uno de cuatro patrones de alimentación. En los cuatro, el 14% de la energía procedía de la proteína. En dos de ellos, esa proteína se repartía mitad animal y mitad vegetal; en los otros dos, el 70% venía de fuentes vegetales. Dentro de cada pareja, un patrón tiraba más de grasa y otro de hidratos.

Qué cambió en solo cuatro semanas

Tras 28 días, tres de los cuatro grupos mostraban un valor de edad biológica más bajo. El cuarto, un patrón omnívoro alto en grasa, no se movió. Y no parece casualidad: era el que más se parecía a lo que los participantes comían antes de empezar. Cuando la alimentación cambia poco, los marcadores cambian poco.

El vínculo estadístico más claro apareció en el patrón omnívoro con menos grasa y más hidratos: un 28-29% de la energía procedente de grasa y un 53% de hidratos. Ahí está el matiz que importa. No se trataba de comer menos, sino de mover el reparto energético del plato: menos grasa total, menos proteína animal o las dos cosas a la vez.

El hallazgo no es que una dieta te haga más joven, sino que tu cuerpo responde a un cambio de reparto en cuestión de semanas.

Los autores lo formulan con prudencia: reducir la grasa, reducir la proteína animal o combinar ambas cosas podría influir en los marcadores asociados a la edad en personas mayores en muy poco tiempo. Cuatro semanas, en términos de fisiología, son un suspiro.

Cuatro semanas bastan para mover un marcador. No bastan, ni de lejos, para saber si ese cambio se queda contigo.

Cómo montar el plato para que los marcadores se muevan

Traducido a la compra y a la cocina, el patrón ganador se parece bastante a lo que ya sabemos que funciona: menos grasa saturada, más fibra y una proteína bien repartida a lo largo del día. La diferencia es que aquí hay un ensayo con fechas y cifras detrás, no una intuición de manual.

Tres ajustes concentran el grueso del efecto. El primero es el reparto de la proteína: 25-30 gramos por comida en tres o cuatro tomas mantiene mejor la masa muscular que concentrarla toda en la cena, algo que la literatura de composición corporal sostiene desde hace años.

El segundo es el origen. En los grupos semi-vegetarianos, el 70% de la proteína venía de legumbre, tofu, tempeh, frutos secos y cereales integrales; en los omnívoros, mitad y mitad. Meter legumbre o soja en dos comidas al día es la vía más directa para bajar proteína animal sin quedarte corto.

La energía es la tercera palanca: el patrón con mejor respuesta bajaba la grasa al 28-29% y subía los hidratos al 53%, con la fibra como protagonista silenciosa. Eso no significa contar calorías, sino desplazar la grasa hacia aceite de oliva virgen extra en crudo, frutos secos y pescado azul, y apoyar el resto en tubérculos, avena, arroz integral y legumbre.

Ojo con el suelo de proteína. Los valores de referencia de la autoridad europea de seguridad alimentaria sitúan la ingesta adecuada en torno a 0,83 gramos por kilo de peso y día para población general, una cifra que se queda corta si entrenas fuerza: ahí la horquilla habitual sube a 1,6-2,2 gramos por kilo.

📊 La pauta en cifras

  • Reparto energético: 14% de proteína, 53% de hidratos y 28-29% de grasa en el patrón con mejor respuesta.
  • Origen de la proteína: 70% vegetal en los grupos semi-vegetarianos; mitad animal y mitad vegetal en los omnívoros.
  • Duración: cuatro semanas, con 20 biomarcadores combinados en un único valor por participante.
  • A tener en cuenta: los participantes eran no fumadores y de peso normal; el resultado no es extrapolable sin más.

Ahí entra la letra pequeña de la etiqueta. Un producto que se anuncia como fuente de proteína puede llevar más grasa saturada que proteína útil, y los hidratos de calidad rara vez vienen en un envase con reclamos en el frontal. Mira el orden de los ingredientes y la cantidad por 100 gramos antes de fiarte del escaparate.

Lo que la evidencia no dice (y por qué importa)

Conviene frenar el entusiasmo. El ensayo duró cuatro semanas, con 104 personas y sin seguimiento posterior: nadie sabe si esos valores se mantienen en el tiempo. La propia investigadora principal, Caitlin Andrews, ha advertido de que es pronto para afirmar que un cambio concreto de alimentación alargue la vida. La mayoría de los estudios sobre longevidad apunta en esa dirección, pero con plazos de años, no de un mes.

El matiz que cambia todo es el punto de partida. El grupo que no mejoró era el que ya comía como antes del ensayo, y eso deja una lectura tan simple como útil: el margen de mejora es mayor cuanto peor es la base. Si tu alimentación ya es rica en legumbre, verdura y pescado, cuatro semanas no te van a dar un salto espectacular.

Lo que sí puedes esperar, y aquí la evidencia sí es sólida, es una respuesta metabólica más estable: energía sin bajones a media tarde, mejor recuperación entre sesiones y una composición corporal que responde mejor al entrenamiento de fuerza. Ese es el beneficio tangible. El resto, de momento, es una hipótesis prometedora con un buen diseño y un plazo demasiado corto.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario ante circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Ajusta el reparto del plato: en la comida principal, medio plato de verdura y legumbre, un cuarto de hidrato integral y un cuarto de proteína.
  • Rota tus proteínas: mete legumbre, tofu o tempeh en dos comidas al día y deja la carne para una sola toma.
  • Revisa la etiqueta: compara grasa saturada y proteína por 100 gramos antes de meter un producto en el carro.

Goldman Sachs alerta: el precio del gas puede pasar de 80 a 105 €/MWh y el BCE teme más inflación

El precio del gas en Europa cotiza por debajo de los 80 euros por megavatio hora. Goldman Sachs ya ha puesto una cifra al próximo susto: 105 euros por MWh. Entre ambos números cabe una factura soportable o un invierno incómodo, y el Banco Central Europeo ha empezado a mirar el calendario con inquietud.

La advertencia no llega desde un despacho cualquiera. El banco estadounidense lo incluye en una nota que el bróker XTB resume en su gráfico del día, y el mensaje resulta incómodo: el margen energético de Europa sigue siendo muy estrecho. La referencia para medirlo es el TTF holandés, el índice que fija el precio mayorista del gas en el continente, y hoy se mueve en la zona baja de los 80 euros por megavatio hora. La horquilla que plantea Goldman llega hasta los 105 euros por MWh.

Del TTF a la factura: el salto que anticipa Goldman Sachs

Traducido a euros, el salto supone cerca de un 30% sobre los niveles actuales. Ese porcentaje no se queda en el mercado mayorista: se traslada a los contratos industriales, a las tarifas reguladas y, con cierto retraso, al recibo doméstico. Para una empresa intensiva en energía, la diferencia entre 80 y 105 euros por megavatio hora puede decidir si un turno de producción cierra con margen o sin él.

La advertencia encaja con el tono del invierno que se avecina. Las previsiones apuntan a un repunte del precio de la electricidad en Europa durante los próximos meses, y varios analistas lo sitúan entre los más severos desde la crisis energética de 2022. No es una repetición exacta de aquel episodio, pero la mecánica se parece: poca oferta flexible, demanda rígida en invierno y un fondo geopolítico que no ayuda.

El impacto en la factura española y el aviso del BCE

España está expuesta por dos vías. La primera es la del gas que se quema para generar electricidad y calentar hogares; la segunda, la de los precios que importa del mercado europeo a través de MIBGAS. En paralelo, el Banco Central Europeo ha advertido de que un encarecimiento de la energía afecta a la inflación más rápido de lo que se pensaba hace unos trimestres. La energía entra en el IPC antes que los salarios y los márgenes, y esa velocidad condiciona cualquier decisión sobre los tipos.

Para el hogar medio, el efecto no es inmediato, pero llega. La tarifa eléctrica española se forma en un mercado mayorista donde el gas marca el precio en la mayoría de las horas, de modo que un TTF más alto empuja al alza la factura con un desfase de semanas. No será un mazazo único, sino una subida que se cuela poco a poco en cada recibo.

gas natural Europa

El gas barato compró tres años de calma; el problema es que la calma no llena los almacenes de cara a enero.

El BCE no fija el precio del gas, pero lo sufre. Cada repunte sostenido del TTF le obliga a recalcular el cuadro macro, y las actas de sus últimas reuniones ya dejaron claro que la energía es la variable más difícil de domesticar. Con la inflación general en una senda de bajada lenta, un invierno caro en el mercado mayorista bastaría para torcer el escenario.

Un invierno con poco margen: por qué este aviso no es ruido

Llevo años repitiendo que la energía es la variable que más rápido rompe los presupuestos, y este aviso lo confirma. Desde 2022 Europa ha construido colchones: almacenes más llenos, más plantas de regasificación y menos dependencia del gas ruso por tubería. Ese esfuerzo existe y se nota. Sin embargo, los colchones amortiguan golpes, no los eliminan.

El problema de fondo es estructural. La demanda europea de gas sigue siendo rígida en invierno, y la oferta que llega en barco compite con Asia por los mismos cargamentos. Si China o India elevan sus compras, el precio europeo sube sin que nadie toque una válvula. Goldman no está adivinando el futuro: está poniendo número a un riesgo que el mercado conoce desde hace tres inviernos.

La industria española es la más vulnerable. Las empresas cerámicas, químicas, cementeras y papeleras viven con el gas como insumo crítico, y un salto hasta los 105 euros les obliga a decisiones rápidas: ajustar turnos, renegociar contratos o trasladar el coste al cliente. Ninguna de las tres alternativas es gratis.

Mi lectura es que el escenario central no es el de los 105 euros, sino el de una volatilidad incómoda que se queda con nosotros todo el invierno. El pico real está en manos de la meteorología y de la geopolítica, dos variables que no se dejan modelar del todo. Y eso, para una economía como la española, es una mala noticia.

La próxima cita para comprobarlo es la reunión del BCE de octubre. Si el organismo revisa al alza su previsión de inflación energética, la advertencia de Goldman dejará de ser un gráfico y se convertirá en hoja de ruta. Para entonces, la factura de enero ya estará en la imprenta.

Los pistachos, las proteína y las fibra: el snack saciante que sostiene tu energía entre horas

La proteína y la fibra de los pistachos convierten un puñado de 25 a 30 gramos en el snack que sostiene tu energía entre horas, sin los altibajos que deja la bollería. El resto lo decide la etiqueta.

Qué aporta un puñado de pistachos a tu energía diaria

Los pistachos están entre los frutos secos con mayor proporción de proteína. Súmalo a su contenido de fibra alimentaria y a sus grasas mayoritariamente insaturadas, y el resultado es un bocado que se digiere despacio y reparte su energía a lo largo de la mañana. A efectos prácticos: hambre más tardía y menos asaltos a la máquina de snacks.

La diferencia con la bollería no es de sabor, es de ritmo. Un bocado muy azucarado entrega energía de golpe y la retira igual de rápido; el hueco que deja se nota veinte minutos después. El pistacho hace justo lo contrario. Proteína y fibra alargan la digestión, sostienen el aporte y evitan ese vaivén que te devuelve al armario en busca de algo dulce.

A ese perfil se suman compuestos naturales como la luteína, la zeaxantina y los polifenoles, asociados a funciones antioxidantes que encajan bien con la recuperación tras el entrenamiento, cuando toca gestionar el estrés oxidativo del esfuerzo. No son un interruptor mágico. Son el acompañamiento de una dieta bien construida.

Ahora el matiz que nadie quiere leer: son densos en energía. La cantidad importa tanto como la elección. El médico divulgador Aurelio Rojas, que ha analizado este fruto seco en sus vídeos, sitúa la referencia diaria en un puñado de 25 a 30 gramos y recuerda que en cantidades adecuadas lo que se consigue es saciedad, no un extra de calorías invisibles.

Un puñado de pistachos no compite con la bollería por sabor: compite por estabilidad, porque la energía no se dispara ni se desploma.

Cómo elegirlos sin caer en el snack disfrazado

El pistacho más caro del lineal no es el mejor. El mejor es el que llega a tu despensa sin aditivos de más. La recomendación del especialista es concreta: tostados o naturales y, preferentemente, sin sal. Traducido al supermercado, eso descarta las versiones con miel, con saborizantes, con aceites añadidos, y con la sal como protagonista de la lista de ingredientes.

Y aquí está el truco más útil de todos. Comprarlos con cáscara alarga el tiempo de la toma, multiplica la percepción de cantidad y hace mucho más difícil terminar media bolsa sin darte cuenta. La cáscara no es un estorbo: es el dosificador de saciedad que trae el propio envase. Ves cuánto has comido. Eso cambia por completo tu relación con el paquete.

Hay otra razón, y es puramente mecánica: pelar uno a uno obliga a masticar más despacio. Comer despacio da tiempo a que la señal de saciedad llegue antes de vaciar el envase, un detalle que separa un snack pensado de una ingesta involuntaria mientras trabajas.

frutos secos con más proteína

¿Cuándo encajan? En la media mañana, en la merienda y como cierre antes de entrenar, solos o con un yogur natural, una fruta o un café. La pauta es siempre la misma: un puñado, no un bol. Y si son con cáscara, mejor.

📊 La pauta en cifras

  • Cantidad que funciona: Un puñado al día, entre 25 y 30 gramos, es la referencia que maneja la divulgación especializada.
  • Cuándo tomarlos: Media mañana o merienda, y como cierre antes del entrenamiento para no llegar con hambre a la comida siguiente.
  • Calidad a buscar: Tostados o naturales, sin sal añadida, sin aceites y con cáscara para controlar la cantidad.
  • A tener en cuenta: Su densidad energética es alta; el beneficio aparece con la porción medida, no con el envase entero.

El matiz honesto: qué puede y qué no puede hacer un pistacho

La investigación sobre frutos secos y saciedad apunta en una dirección consistente: ayudan a controlar el apetito cuando sustituyen a snacks más procesados, no cuando se suman a ellos. El mérito no es del pistacho en solitario, sino de el hueco que ocupa en tu día. Cambiar una bolsa de snacks por un puñado de pistachos es una decisión pequeña con efecto acumulativo.

Y conviene decirlo todo. Cuando se pregunta si un alimento concreto puede alargar la vida, la respuesta honesta del especialista es que no lo sabemos; lo que sí apunta la evidencia, como ocurre con las nueces y otros frutos secos, es a un efecto favorable dentro de un patrón de alimentación sensato. Ningún alimento compensa una dieta desordenada. Y ninguno la estropea por sí solo.

Antes de comprar, un criterio útil: solo los mensajes respaldados por la Autoridad Europea de Seguridad Alimentaria pueden declararse legalmente en una etiqueta. Si un envase promete más de lo que la ciencia sostiene, devuélvelo a la estantería. Y el recordatorio de siempre: esta información es divulgativa y de optimización del estilo de vida, no sustituye el consejo de un profesional ante circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Compra con cáscara: Cambia la bolsa por el formato con cáscara y sirve la porción en un cuenco pequeño en lugar de comer directamente del envase.
  • Mide el puñado: Deja preparados 25 o 30 gramos para la media mañana y repite la misma cantidad en la merienda si el hambre aprieta.
  • Sustituye, no sumes: Cambia la bollería o la barrita azucarada por los pistachos; añadirlos por encima de lo que ya comías no da el mismo resultado.

Dormir con el dormitorio entre 16 y 18 °C: la temperatura que mejora tu sueño profundo y recuperación

Dormir con el dormitorio entre 16 y 18 °C acelera el descenso de temperatura corporal que dispara el sueño profundo, y quien lo mide con un anillo inteligente reporta mejores puntuaciones de descanso y un pulso en reposo más bajo.

Por qué bajar el termostato del dormitorio impulsa tu sueño profundo

Para dormirse, el cuerpo necesita soltar calor. La temperatura central baja alrededor de un grado antes de entrar en la fase profunda, y lo hace disipando calor por manos, pies y cara. Con el dormitorio a 24 °C, ese mecanismo rema en contra.

La cronobiología lo describe con precisión: el ritmo circadiano programa ese descenso térmico y la melatonina aparece justo cuando el organismo empieza a ceder calor. La habitación fresca no provoca el sueño; retira el obstáculo que lo frena.

El rango que se repite en la literatura de descanso es de 16 a 18 °C para el adulto. Por encima de 20 °C la piel no cede calor con la misma eficacia y el descanso se fragmenta; por debajo de 16 °C, el frío activa el tono muscular y el descanso se rompe por el camino contrario.

Cómo ajustar la temperatura del dormitorio sin pasar frío

Aquí está la clave: no se trata de enfriar la casa entera, sino de bajar el termostato de una sola habitación. Un descenso progresivo, de un grado por semana desde los 21 °C, evita el shock térmico y permite que el cuerpo se adapte. Menos marketing y más termómetro.

El frío no da sueño: lo que hace es quitar el obstáculo que el calor pone al descenso natural de tu temperatura corporal.

Estas son las pautas que de verdad se notan:

  • Ducha tibia 60-90 minutos antes de acostarte. Sube la temperatura periférica primero y acelera la cesión de calor después, un efecto más fiable que enfriar el aire a lo bruto.
  • Calcetines o pies calientes. Manos y pies funcionan como radiadores; si están fríos, la vasodilatación periférica se retrasa y tardas más en dormirte.

  • Ventila 10-15 minutos antes de acostarte y cierra la ventana. Renuevas el aire sin dejar la habitación a la intemperie toda la noche.
  • Sábanas de algodón o lino y manta ligera. La ropa de cama gruesa atrapa el calor que el cuerpo intenta soltar.

El caso que circula por los foros de biohacking resulta ilustrativo. Un usuario con anillo inteligente pasó de puntuaciones de descanso de 70-72 con la habitación templada a 78-82 en noches frías, con un pulso en reposo de 57 y una HRV estable. Es el dato de una sola persona, no un estudio, pero encaja con lo que predice la fisiología del sueño.

📊 La pauta en cifras

  • Temperatura objetivo: entre 16 y 18 °C en el dormitorio; arranca en 21 °C y baja un grado por semana.
  • Antes de acostarte: ducha tibia 60-90 minutos antes y 10-15 minutos de ventilación.
  • Calidad del ambiente: sábanas naturales, manta ligera y humedad moderada; la ropa de cama gruesa juega en contra.
  • A tener en cuenta: por debajo de 16 °C el descanso empeora y los datos de wearables son individuales, no universales.

Si vas a medir el efecto, mide siempre igual: misma hora de acostarte, misma cena, mismo dispositivo. La temperatura nocturna de la piel que registran los wearables sube y baja por decenas de motivos, y sacar conclusiones de una sola noche es el error más común.

Pasar de 24 °C a 18 °C mejora las puntuaciones de descanso en la mayoría de los casos documentados, pero no es magia. Si cenas tarde, miras pantallas hasta las dos de la mañana o te acuestas a horas distintas cada día, el termostato solo tapa una parte del problema.

Lo que la evidencia sostiene y lo que conviene matizar

La relación entre temperatura ambiental y calidad del sueño es uno de los pilares de la cronobiología moderna. Los estudios clásicos de termorregulación muestran que la temperatura de la piel y la del núcleo corporal siguen un patrón predecible durante la noche, y que modificar el ambiente cambia ese patrón. De ahí que las recomendaciones del descanso lleven años situando el dormitorio en la franja fresca, uno de los mecanismos que describe el ritmo circadiano.

El matiz importante: la evidencia sólida mide temperatura corporal y arquitectura del descanso en laboratorio, no puntuaciones de anillos comerciales. Los datos de la comunidad de biohacking sirven como pista, no como prueba. Y el frío nocturno no compensa una mala rutina: antes que tocar el termostato, fija horarios, baja la luz al final del día y reduce la cafeína de la tarde.

Dónde encaja mejor: en quien ya duerme a horas estables y quiere afinar la recuperación, y en quien entrena de tarde y busca bajar la activación antes de acostarse. En un piso climatizado a 24 °C, ajustar el termostato del dormitorio es probablemente la medida con mejor relación esfuerzo-resultado que puedes tomar esta semana. La información es divulgativa y de optimización del estilo de vida, no un consejo médico: ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Baja el termostato hoy: deja el dormitorio en 19 °C esta noche y desciende un grado cada semana hasta 16-18 °C.
  • Calienta los pies, no la habitación: ducha tibia 60-90 minutos antes y calcetines limpios; la vasodilatación periférica hace el resto.
  • Mide tres noches seguidas: anota temperatura, hora de acostarte y puntuación de descanso para comparar con la semana anterior.

Las nueve reglas de fuerza y movilidad para mantenerte fuerte y ágil con el entrenamiento después de los 40

El entrenamiento después de los 40 no consiste en levantar menos peso, sino en entrenar más cualidades a la vez: fuerza, potencia, movilidad y agilidad. Esas cuatro se apagan en silencio si dejas de estimularlas.

Justin Lienhard, exranger del Ejército de Estados Unidos y entrenador de fuerza, ha ordenado en nueve prioridades lo que él mismo aplica pasados los 40. La idea no es frenar; es mantener vivas las capacidades que se apagan cuando nadie las entrena.

Cómo cambian tus prioridades de fuerza pasados los 40

La primera regla apunta al centro: cadera y torso fuertes. Un tronco sólido sostiene todo lo demás: sentadilla, peso muerto, carrera y salto. En lugar de quedarte solo en la plancha, añade ejercicios que te obliguen a resistir el movimiento en varios planos: paseos del granjero a una mano (suitcase carry), press Pallof y plancha Copenhagen. Con tres series de 20 a 30 metros, dos veces por semana, sobra para notar el cambio.

La segunda es el trabajo unilateral: entrenar un lado cada vez destapa diferencias de fuerza entre extremidades y mejora el equilibrio. No hace falta renunciar a los básicos bilaterales; basta con intercalar sentadilla búlgara, peso muerto rumano a una pierna, subidas al cajón y press a un brazo. Menos peso no es la respuesta. Pauta honesta: tres series de 8 a 10 repeticiones por lado, una o dos veces por semana.

La tercera son los patrones cruzados, o contralaterales, esos en los que el lado izquierdo y el derecho colaboran en diagonal. Caminar, correr y esprintar ya funcionan así. Meterlos en el gimnasio añade coordinación y control rotacional: desplazamientos en cuadrupedia, paseos cruzados y leñador a media rodilla. El cuerpo no trabaja por músculos sueltos.

La fuerza que nunca se entrena en diagonal se queda a medias: el cuerpo funciona en cadenas, no en piezas aisladas.

La cuarta regla es la potencia: producir fuerza rápido sin saltos de alto impacto que tus articulaciones no pidan. Opciones amables: lanzamientos con balón medicinal, swings con kettlebell, empuje de trineo y press landmine. Tres a cinco series de 3 a 6 repeticiones explosivas, con 60 a 90 segundos de descanso.

Mantener la potencia no depende de la edad, sino de seguir practicándola con dosis razonables y constancia.

Potencia, agilidad y rebote: las cualidades que se pierden primero

fuerza a los 40

La quinta prioridad es variar los levantamientos principales. Sentadilla, bisagra de cadera, empuje y tracción siguen siendo la columna vertebral del programa, pero ninguna ley obliga a repetir las mismas variantes para siempre. Cambiar el ángulo reparte el desgaste y mantiene el estímulo: peso muerto con barra hexagonal, press landmine o sentadilla Zercher son tres alternativas directas.

La sexta es recuperar algo de rebote. No hace falta convertir cada sesión en pliometría: pequeños volúmenes de trabajo reactivo mantienen tu capacidad de absorber y devolver fuerza con rapidez. Empieza con pogo hops, comba, saltos a cajón bajo y saltos laterales cortos. Dos o tres series de 10 a 15 contactos, siempre en caliente. Poco volumen, bien colocado.

La séptima es la agilidad. La mayoría de los programas apunta a avanzar y retroceder, pero la vida y el deporte rara vez ocurren en línea recta. Diez minutos finales con desplazamientos laterales, escalera y cambios de dirección controlados entrenan algo que el peso muerto no toca.

La octava es volver a esprintar, y la progresión no se negocia. Si llevas años sin hacerlo, arrancar con esfuerzos máximos es la peor idea. Secuencia sensata: cuestas cortas y strides, aceleraciones de 10 a 20 metros y, cuando el cuerpo responde, esprints máximos. Una sesión semanal de 2 a 4 cuestas basta para empezar.

La novena regla es la más sencilla y la que más se incumple: elige el cardio que vayas a mantener. Las sesiones continuas funcionan, pero no son la única vía. Trineo, remo, bici, natación, carrera, rucking, paseos con carga o circuitos de acondicionamiento cubren el mismo objetivo con más adherencia. La adherencia manda.

📊 La pauta en cifras

  • Fuerza: dos o tres sesiones semanales con los patrones básicos más una variante unilateral, 3 series de 8 a 10 repeticiones por lado.
  • Potencia y rebote: de 3 a 5 series de 3 a 6 repeticiones explosivas y de 10 a 15 contactos de salto, siempre con el cuerpo caliente.
  • Progresión del esprint: de cuestas cortas y strides a aceleraciones de 10 a 20 metros antes de buscar la velocidad máxima.
  • Calidad a buscar: técnica controlada y rangos sin incomodidad; el objetivo es sumar cualidades, no acumular fatiga.

Por qué la fuerza deja de ser opcional a partir de los 40

La ciencia del ejercicio lleva años apuntando en la misma dirección: el músculo y la potencia responden al entrenamiento a cualquier edad y se pierden antes por falta de estímulo que por el calendario. La literatura sobre envejecimiento activo coincide en que la fuerza sostiene mejor la autonomía, la energía diaria y la composición corporal.

El matiz importante: el programa no cambia porque cumplas años, cambia porque tienes menos margen para ignorar la recuperación. Aquí conviene ser honesto. El trabajo de potencia y agilidad acumula menos estudios que el entrenamiento de fuerza tradicional, pero el principio fisiológico se sostiene: lo que no se entrena, se apaga. Por eso la recomendación es mantener, no recortar. Mantener es entrenar.

¿Para quién encaja? Para cualquiera con una base mínima de entrenamiento y ganas de ordenar la semana. Lo que no debes esperar es magia: sin progresión y sin constancia, las nueve reglas son solo una lista. Aplica dos o tres primero, engánchalas al plan que ya sigues y revisa cada cuatro o seis semanas. Esta información es divulgativa y de optimización, no un consejo personalizado: ante cualquier duda, consulta con un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Abre con potencia: 3 series de 5 lanzamientos con balón medicinal o swings antes de las series pesadas, con el sistema nervioso fresco.
  • Reserva diez minutos finales: escalera de agilidad, desplazamientos laterales y cambios de dirección controlados después de la fuerza.
  • Ordena la semana el domingo: dos días de fuerza con un unilateral y un día de progresión de esprint o cardio que disfrutes.

ANPE avanza 800 plazas en las oposiciones docentes de Castilla-La Mancha 2027: desglose por especialidad

Las oposiciones docentes de Castilla-La Mancha miran a 2027 con unas 800 plazas previstas de Secundaria y FP. La cifra la anticipa ANPE Castilla-La Mancha y no es definitiva: la convocatoria de Enseñanzas Medias acumulará las ofertas de empleo público de 2025 y 2026, de modo que el número final de plazas y especialidades crecerá.

Por qué se convoca ahora

ANPE Castilla-La Mancha ha hecho pública su previsión de calendario para los próximos procesos selectivos. La convocatoria de Enseñanzas Medias de 2027, que reunirá las Ofertas de Empleo Público de 2025 y 2026, rondará las 800 plazas. Es una cifra aproximada, sujeta a lo que finalmente se apruebe.

Hoy, la OEP de 2025 recoge 575 plazas con sus especialidades. ANPE insiste en que ese listado no constituye la oferta definitiva de 2027: a las especialidades actuales se sumarán las que apruebe la OEP de 2026, y el número de plazas de cada materia resultará de la suma de ambas ofertas. La futura convocatoria será, por tanto, más amplia que las 575 plazas reflejadas en la publicación de la OEP en el DOCM.

El calendario no se detiene en 2027. Tras la convocatoria de Enseñanzas Medias, la siguiente cita sería el cuerpo de Maestros en 2028. Esta secuencia permite a los aspirantes conocer con antelación los procesos que vienen y prepararlos con mayor previsión.

Castilla-La Mancha se sitúa, además, entre las comunidades con menor tasa de interinidad de España. A ello han contribuido las ofertas de empleo público aprobadas en los últimos años. ANPE recuerda que ha sido el único sindicato que ha respaldado todas las OEP docentes desde 2016; con esta nueva oferta serán más de 9.000 las plazas aprobadas desde entonces.

La cifra de 800 plazas es una previsión, no una convocatoria cerrada: su volumen final dependerá de la OEP de 2026, aún por concretar.

Requisitos para presentarse

Las bases definitivas se conocerán cuando el DOCM publique la convocatoria, previsiblemente en 2027. Con carácter general, las oposiciones docentes de Castilla-La Mancha exigen:

  • Titulación: grado universitario o equivalente en la especialidad correspondiente, junto con el Máster en Formación del Profesorado o una titulación equivalente a efectos de docencia.
  • Edad: haber cumplido los 18 años y no haber alcanzado la edad de jubilación forzosa.
  • Nacionalidad: española, de la Unión Europea o de los estados con libre circulación, así como extranjeros con permiso de residencia y trabajo.
  • Requisitos generales: no estar inhabilitado para el ejercicio de funciones públicas ni padecer enfermedad incompatible con la docencia.
800 plazas docentes 2027

Cómo es el examen y el temario

El proceso es un concurso-oposición. La fase de oposición consta, con carácter general, de dos pruebas eliminatorias. En la primera se valora la formación científica y el dominio de la especialidad: desarrollo por escrito de un tema y, en muchas materias, una parte práctica. En la segunda se evalúa la aptitud pedagógica, con la presentación y defensa de una programación didáctica y el desarrollo oral de una unidad didáctica.

Superada la fase de oposición, la fase de concurso suma méritos: experiencia docente previa, otras titulaciones, cursos de formación y méritos académicos. El temario concreto, y el número de temas dependen de cada especialidad y quedan fijados en las bases de la convocatoria.

Análisis: qué cambia para los aspirantes

La cifra de 800 plazas suena alta, pero conviene leerla con matices. No es una convocatoria cerrada, sino el resultado de sumar dos ofertas anuales que todavía no están completas. Quien prepare la oposición de 2027 debe asumir que el desglose por especialidad cambiará cuando se apruebe la OEP de 2026; las materias con más salida pueden variar respecto al listado de 2025.

El contexto regional juega a favor de la estabilidad. Castilla-La Mancha registra una de las tasas de interinidad más bajas del país, lo que se traduce en plantillas más asentadas y menos dependencia de contratos temporales. Para el opositor, esto tiene una doble cara: menos rotación interna y, a la vez, una competencia sostenida por las plazas que se convocan.

Hay medidas del Acuerdo de Mejoras firmado por ANPE que también afectan a la planificación. La eliminación, desde las oposiciones de 2026, de la obligación de presentarse a los procesos selectivos para permanecer en la bolsa de interinidades cambia las reglas para miles de docentes temporales. A ello se suma el objetivo de elevar las ofertas hasta el 120 % de la tasa de reposición, un umbral que empuja a más plazas cada año.

El perfil que mejor rentabiliza esta convocatoria es el de quien se prepara con dos o tres años de antelación y elige especialidades con menos presión de candidatos. La secuencia es clara: Enseñanzas Medias en 2027 y Maestros en 2028. Conocer el calendario de antemano permite dosificar el temario y llegar a la fase de oposición con la programación didáctica ya trabajada.

📨 Cómo presentar la solicitud

La convocatoria todavía no se ha publicado. Cuando el DOCM dé a conocer las bases, previsiblemente en 2027, la solicitud se tramitará por vía electrónica.

  1. Paso 1: Sigue el Boletín Oficial de Castilla-La Mancha (DOCM) para confirmar la publicación de la convocatoria y sus bases.
  2. Paso 2: Reúne la documentación exigida: titulación, Máster en Formación del Profesorado y méritos alegables.
  3. Paso 3: Cumplimenta la solicitud en la sede electrónica de la Junta de Comunidades de Castilla-La Mancha con certificado digital o Cl@ve.
  4. Paso 4: Abona la tasa de examen; el importe se fija en las bases de cada convocatoria.
  5. Paso 5: Presenta y registra la instancia antes del cierre del plazo y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación, Cultura y Deportes de Castilla-La Mancha (previsión sindical de ANPE).
  • Número de plazas: Alrededor de 800 (previsión, acumuladas de las OEP de 2025 y 2026).
  • Sueldo estimado: Según las tablas retributivas vigentes de la función pública castellano-manchega (grupo A1); pendiente de concretar.
  • Fecha límite de inscripción: Pendiente de publicar; la convocatoria se prevé para 2027.
  • Dónde inscribirse: Sede electrónica de la Junta de Comunidades de Castilla-La Mancha y DOCM.

Los dividendos del Ibex 35: casi 10.000 millones llegarán este otoño con banca e Inditex al frente

0

Los dividendos del Ibex 35 tienen una fecha marcada en rojo: noviembre. Las cotizadas españolas se preparan para repartir cerca de 10.000 millones de euros este otoño, la mayor oleada de retribución al accionista del año. Septiembre y octubre llegan tranquilos. Noviembre concentra casi todo el dinero.

Noviembre concentra el pago: Inditex y la banca toman el relevo

El calendario tiene un protagonista indiscutible. Inditex abonará en noviembre la segunda mitad de su dividendo anual, 0,875 euros brutos por acción, un desembolso cercano a los 2.727 millones de euros. La textil gallega, que detalla su política de retribución en su web corporativa, ha elevado un 4% su remuneración después de cerrar el último ejercicio con beneficio récord.

Después llega el turno de la gran banca. Santander y BBVA preparan entre ambos cerca de 3.800 millones en dividendos en efectivo. La entidad cántabra, que ganó 8.973 millones en el primer semestre, mantiene su compromiso de destinar alrededor del 50% del beneficio a dividendos y recompras. El mercado espera un primer pago en metálico de unos 1.825 millones. BBVA trabaja con una política de entre el 40% y el 50% del beneficio ordinario, y los analistas sitúan su dividendo a cuenta cerca de los 1.950 millones, por encima del récord del año anterior.

CaixaBank completa el trío. La entidad ha fijado que su dividendo a cuenta equivalga a entre el 30% y el 40% del beneficio por acción del primer semestre. Con los 3.203 millones ganados hasta junio, el pago podría situarse entre 961 y 1.281 millones de euros. Son cifras que confirman el peso de la banca en el reparto del otoño.

Un crecimiento del 16,6% que duplica al europeo

El dato de fondo pesa más que cualquier calendario. En el segundo trimestre de 2026, las cotizadas españolas elevaron su remuneración un 16,6% en términos subyacentes, descontando extraordinarios, divisas y otros factores técnicos, según el último estudio de Capital Group. En el primer semestre, el avance fue del 16,1%, más del doble del 6,7% del conjunto del mundo y muy por encima del 3,5% de Europa continental. España se sitúa así entre los mercados desarrollados que más rápido aumentan sus pagos al accionista.

Con un crecimiento subyacente del 16,6%, España marca un ritmo de dividendo que Europa continental no puede seguir y que ya dobla la media mundial.

La banca explica buena parte del empuje. Las entidades financieras fueron las principales responsables del alza en el segundo trimestre, y solo BBVA aportó aproximadamente la mitad del incremento, tras elevar su pago por acción casi un 50% interanual. Ninguna compañía española incluida en el estudio recortó su dividendo: todas lo aumentaron o lo mantuvieron estable.

La banca sostiene hoy casi la mitad del crecimiento del dividendo español, y ese respaldo es también su mayor vulnerabilidad de cara al próximo ciclo de tipos.

El importe total abonado en el trimestre ascendió a 19.400 millones de dólares, unos 16.600 millones de euros, con un crecimiento nominal del 51,7%. La distancia entre ese porcentaje y el 16,6% subyacente revela hasta qué punto los efectos técnicos distorsionan la fotografía. El efecto divisa aportó 4,5 puntos y otros ajustes explicaron 30,6 puntos. Conviene, por tanto, mirar la cifra subyacente.

La tendencia tampoco es exclusivamente española. Las firmas financieras de todo el mundo elevaron sus distribuciones en 26.000 millones de dólares en el segundo trimestre, hasta 240.600 millones, con un crecimiento subyacente del 10,1%. De las 234 financieras del índice que pagaron dividendo, solo 24 lo redujeron. Los balances sólidos, los márgenes y los resultados de inversión sostienen ese comportamiento.

Un quinto año de crecimiento que aspira al sexto

Los números de fondo respaldan el optimismo. Las cotizadas españolas repartieron el año pasado 41.503 millones de euros, un 10,6% más que en 2024 y el quinto ejercicio de crecimiento consecutivo. Sumando devoluciones por prima de emisión y reducciones de nominal, la retribución total alcanzó los 42.671 millones, un 12,7% más. En el primer semestre de 2026, con datos hasta el 30 de junio, las compañías ya han distribuido 26.399 millones, un 21,65% más, según los registros de Bolsas y Mercados Españoles. Manteniendo el ritmo, 2026 sería el sexto año consecutivo de mejora.

Aquí conviene introducir un matiz. El crecimiento del dividendo español descansa hoy sobre dos patas estrechas: la banca y una única textil. BBVA, Santander y CaixaBank atraviesan un ciclo cómodo de márgenes y beneficios, pero también de tipos que el mercado espera a la baja. Cada recorte del BCE comprime el margen de intereses con cierto retardo, y los dividendos bancarios responden a a esa variable. Si el ciclo se gira antes de lo previsto, el ritmo del 16% puede moderarse con rapidez.

Inditex juega otra liga. Su retribución no depende de los tipos, sino de la caja operativa y de un negocio que sigue creciendo. Eso sí, concentra un peso desproporcionado en la estadística del dividendo nacional. El Ibex Top Dividendo bate al Ibex 35 —un 17% frente al 14% desde enero— pero lo hace apoyado en pocos valores. Es una brecha que resiste incluso la inestabilidad geopolítica en Oriente Medio, aunque no está exenta de riesgo de composición.

La comparación internacional añade otro matiz. Donde en España el motor son los bancos, en Wall Street el dividendo tecnológico avanza al 26,3% en el segundo trimestre, con Nvidia multiplicando su pago por 25 respecto al año anterior. Son modelos opuestos. A mi juicio, el inversor que busca rentas debería preguntarse si la brecha del Ibex Top Dividendo se mantiene cuando cambie el ciclo bancario. La próxima cita para comprobarlo llegará con los resultados del primer trimestre de 2027.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex Top Dividendo acumula una revalorización del 17% desde enero, tres puntos por encima del 14% del Ibex 35. La brecha se ha mantenido incluso con la tensión geopolítica en Oriente Medio.

Clave técnica: Inditex abonará 0,875 euros brutos por acción en noviembre, un desembolso de 2.727 millones. El accionista debe estar dentro del valor antes de la fecha ex-div, en la que la cotización descuenta el importe del cupón.

Apunte macro: El crecimiento subyacente del dividendo español fue del 16,6% en el segundo trimestre, frente al 3,5% de Europa continental y el 6,7% mundial. Esa brecha explica el atractivo de la renta española para el inversor institucional.

Andalucía convoca oposiciones catedráticos Secundaria: 1.500 plazas, la primera en 20 años

Andalucía abre las oposiciones de catedráticos de Secundaria con 1.500 plazas, la primera convocatoria de cátedra en veinte años. El plazo de inscripción arranca este martes 22 de septiembre.

La cifra agrupa tres escalas docentes: Enseñanza Secundaria, Escuelas Oficiales de Idiomas y Artes Plásticas y Diseño. La Junta no convocaba un proceso de este tipo desde hacía dos décadas, y esa espera acumulada explica la expectación entre el profesorado andaluz.

Por qué se convoca ahora

La Consejería de Educación cumple con el acuerdo suscrito el 16 de julio de 2025 con CSIF, ANPE y UGT. Aquel pacto incluyó medidas como la bajada de la ratio en Infantil hasta los 22 alumnos, la reducción de la burocracia y los cambios en la gestión de los equipos directivos. Faltaba la pieza más reclamada: el acceso a la cátedra.

CSIF impulsó la iniciativa en solitario, tal como recoge el acuerdo firmado. El presidente de la Junta, Juanma Moreno, confirmó el calendario en sede parlamentaria la semana pasada y se comprometió a abrir el proceso antes de que terminara septiembre.

El pacto contempla una oferta de 4.000 plazas de cátedra repartidas en los próximos tres años. De ese volumen, se reserva un cupo no inferior al 10% para personas con un grado de discapacidad igual o superior al 33%.

Veinte años sin convocar cátedras en Andalucía: quien aspire a una de estas plazas compite contra una década larga de méritos ya acumulados.

Requisitos para presentarse

El acceso a cátedra no se resuelve con un examen al uso. Se rige por el Real Decreto 276/2007, de 23 de febrero, la norma que funciona como manual básico de los procesos docentes. Estos son los requisitos centrales:

  • Ser funcionario de carrera del cuerpo de profesores de Enseñanza Secundaria.
  • Acreditar la titulación exigida, en la línea de la licenciatura o el grado equivalente.
  • Sumar al menos ocho años de servicio como funcionario de carrera.
  • Cumplir el resto de condiciones que fija la norma estatal.

Especialidades y reparto de plazas

El grueso de la oferta se concentra en la Enseñanza Secundaria. Así se reparten las 1.500 plazas:

  • Catedráticos de Enseñanza Secundaria: 1.460 plazas en 33 especialidades, con Matemáticas (195) y Lengua a la cabeza. Les siguen Inglés, Geografía e Historia, Tecnología y Filosofía, además de especialidades vinculadas a la Formación Profesional.
  • Escuelas Oficiales de Idiomas: 28 plazas, con 19 de Inglés, seis de Francés, dos de Alemán y una de Italiano.
  • Artes Plásticas y Diseño: 12 plazas en nueve especialidades, entre ellas Conservación y Restauración de Materiales Arqueológicos y Diseño de Interiores.

Cómo es el proceso: concurso de méritos sin examen

No hay prueba teórica. El sistema ordena a los aspirantes por puntos según la documentación que acrediten: experiencia docente, formación, titulaciones, cursos, idiomas y oposiciones superadas con anterioridad. Cada mérito suma, y la suma decide la plaza.

La Junta todavía tiene que concretar la baremación exacta de cada apartado. Los sindicatos lo advirtieron al cerrar el pacto. Esa es la letra pequeña.

Un ascenso de categoría con la competencia muy alta

La letra pequeña de esta convocatoria merece una lectura pausada. El acceso a cátedra no es una oposición al uso: no hay temario que memorizar ni examen que aprobar, sino una baremación de méritos que la Junta todavía no ha detallado. El resultado dependerá de cuánto haya acumulado cada aspirante durante su carrera, y aquí juega en contra la propia espera. Veinte años sin convocar cátedras han permitido que miles de docentes sumen cursos, formación y experiencia sin poder gastarlos.

No se presenta cualquiera. Hace falta ser funcionario de carrera con ocho años de servicio, así que hablamos de un profesorado veterano que lleva tiempo preparando el salto. La competencia, por tanto, será alta, porque el atractivo es evidente: la cátedra eleva el complemento de destino y consolida una posición superior dentro del escalafón. Es un ascenso de categoría, no un simple cambio de centro.

El riesgo a vigilar es la baremación. La Consejería debe concretar qué pesa más —experiencia, formación, idiomas o titulaciones— y lo que hoy parece decisivo puede quedar en segundo plano cuando se publiquen los criterios. Mi lectura: conviene revisar cada apartado, guardar toda la documentación acreditativa y no dar por hecho ningún punto antes de que la Junta detalle el baremo.

Para el aspirante, la clave está en la preparación documental. Los méritos no se improvisan: se acumulan durante años y se acreditan con papeles. Quien llegue al proceso con el expediente ordenado y completo parte con ventaja frente a quien tenga que reconstruir su trayectoria a última hora.

📨 Cómo presentar la solicitud

La inscripción se realiza en la sede electrónica de la Junta de Andalucía y requiere certificado digital, Cl@ve o el formulario oficial publicado con la convocatoria.

  1. Paso 1: Consulta las bases íntegras en el Boletín Oficial de la Junta de Andalucía (BOJA).
  2. Paso 2: Accede a la sede electrónica de la Consejería de Educación con certificado digital o Cl@ve.
  3. Paso 3: Rellena la solicitud de participación en el proceso de acceso a cátedra y selecciona la especialidad.
  4. Paso 4: Adjunta la documentación acreditativa de méritos y abona la tasa de examen si el proceso la contempla.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía, Consejería de Educación.
  • Número de plazas: 1.500 (1.460 de Secundaria, 28 de Escuelas Oficiales de Idiomas y 12 de Artes Plásticas y Diseño).
  • Sueldo estimado: Pendiente de publicar en las bases; el acceso a cátedra eleva el complemento de destino respecto a la escala de profesor de Secundaria.
  • Fecha límite de inscripción: El plazo abre el 22 de septiembre; falta por concretar la fecha de cierre en las bases.
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía, con publicación oficial en el BOJA.

La paga extra a los funcionarios: 2,7 millones reclaman recuperarlas íntegras desde 2010

0

Ocho sindicatos de empleados públicos reclaman la recuperación íntegra de las pagas extraordinarias recortadas en 2010. La medida de austeridad se sigue aplicando hoy, 16 años después, en la nómina de unos 2,9 millones de funcionarios y personal estatutario.

La campaña la han presentado este lunes representantes de CESM, el Sindicato Médico Andaluz (SMA), el Sindicato Médico de Euskadi (SME), la Federación de Cuerpos Superiores de la Administración (FEDECA), el sindicato de prisiones Tu Abandono Me Puede Matar (TAMPM), la Unión Sindical de Inspectores de Educación (USIE), ANPE y el Sindicato Unificado de Policía (SUP).

El recorte nació en 2010. En plena crisis financiera, el Ejecutivo lo presentó como una medida «temporal y excepcional». Dieciséis años más tarde, la retención sigue intacta en cada nómina.

A la pérdida inicial los sindicatos suman un segundo efecto. Es la revalorización anual que los empleados públicos han dejado de percibir sobre esas pagas. Las subidas salariales posteriores, recuerdan, han sido lineales y no han compensado el desfase acumulado.

El sindicato CSIF, que no figura entre los convocantes de la rueda de prensa, espera un pronunciamiento «en breve» del Tribunal Constitucional sobre un recurso presentado en 2024. Ese recurso impugna el rechazo de la Mesa del Congreso a tramitar una Iniciativa Legislativa Popular para recuperar la estructura salarial previa a 2010.

Sus cálculos sitúan la merma media anual en 1.000 euros por empleado público. Desde 2010, la cifra retenida en este concepto salarial alcanzaría los 48.000 millones de euros.

Una merma media de 1.000 euros anuales por empleado y 48.000 millones retenidos en 16 años. El recorte de 2010 sigue vivo en cada paga extra.

El calendario que empuja la reclamación

El momento no es casual. El Ejecutivo prevé elaborar los Presupuestos Generales del Estado de 2027 en los próximos meses, y los sindicatos quieren incluir la recuperación de las pagas extra en esa negociación.

Por eso han solicitado reuniones con los responsables de los grupos parlamentarios con representación en el Congreso y el Senado. La idea es construir una postura común durante la tramitación de la ley, y presionar, en paralelo, a los ministerios implicados.

Las organizaciones están cerrando además fechas para movilizaciones conjuntas frente a las instituciones con capacidad de revertir la medida.

El argumento de fondo es sencillo. Los sindicatos subrayan la «contradicción» de que se haya dado por superada la crisis que justificó el recorte y, sin embargo, este se mantenga. Según su lectura, la medida sigue discriminando al personal funcionario y estatutario frente a otros colectivos.

A quién afecta y cuánto se descuenta

El recorte no distingue entre cuerpos ni categorías. Golpea por igual a los cuatro grandes bloques de la función pública:

  • Sanidad: médicos y personal estatutario, representados por CESM, el Sindicato Médico Andaluz y el Sindicato Médico de Euskadi.
  • Educación: docentes e inspectores, canalizados a través de ANPE y la Unión Sindical de Inspectores de Educación.
  • Seguridad y prisiones: policías nacionales del SUP y funcionarios de prisiones de TAMPM.
  • Altos cuerpos del Estado: el personal superior y administrativo que agrupa FEDECA.

La reducción se aplica sobre las pagas extraordinarias, de ahí que el golpe se note en junio y en diciembre. Afecta tanto a un médico de atención primaria como a un policía nacional o a un docente de instituto, aunque con cuantías distintas según el cuerpo y el nivel.

Dieciséis años sin revertir el recorte: análisis

Una medida aprobada como excepcional ha terminado cumpliendo 16 años, y ese es el corazón de la reclamación sindical. La factura agregada es difícil de rebatir: 48.000 millones de euros retenidos en este concepto desde 2010, según CSIF. Para un empleado público medio, la merma ronda los 16.000 euros acumulados a lo largo de la última década y media.

La recuperación, sin embargo, no depende solo de un gesto político. Hay dos vías abiertas. Una es presupuestaria, ligada a los PGE de 2027 y a la correlación de fuerzas en el Congreso. Otra es judicial, con el recurso de CSIF sobre la mesa del Tribunal Constitucional. Ninguna garantiza que se restituya el importe íntegro. Los precedentes de subidas lineales apuntan a que el Ejecutivo podría preferir compensaciones parciales antes que una reversión completa.

Conviene distinguir dos conceptos que a menudo se mezclan. Una subida salarial general no equivale a recuperar la paga recortada: son partidas distintas y una subida lineal no repara por sí sola el desfase que se arrastra desde 2010.

El calendario marca el paso. Los sindicatos piden días para cerrar agenda con los grupos parlamentarios y su punto de mira es la tramitación presupuestaria. Quien espere una solución rápida hará bien en moderar las expectativas: revertir un recorte que toca a casi tres millones de personas exige mayoría en el Congreso y encaje en las cuentas públicas.

📝 Cómo reclamar tus pagas extra

La vía más directa para sumarte a la reclamación es canalizarla a través de tu sindicato, que coordina las peticiones ante los grupos parlamentarios y las movilizaciones conjuntas.

  1. Paso 1: Comprueba en tu nómina si se te aplica la reducción, que aparece desglosada en las pagas extraordinarias de junio y diciembre.
  2. Paso 2: Identifica el sindicato que representa a tu cuerpo: CESM, SMA, SME, FEDECA, TAMPM, USIE, ANPE o SUP.
  3. Paso 3: Contacta con la sección sindical de tu centro y pide el alta o la adhesión a la campaña.
  4. Paso 4: Sigue las convocatorias de movilización que las organizaciones cerrarán en las próximas semanas.
  5. Paso 5: Consulta el estado del recurso de CSIF ante el Tribunal Constitucional si quieres seguir la vía judicial.

Plazo de la reclamación: vinculado a la tramitación de los Presupuestos Generales del Estado de 2027. Requisito: ser empleado público funcionario o estatutario afectado por el recorte de 2010.

Las ofertas de empleo del SAE: 1.338 vacantes con la ESO y sin experiencia previa

0

Las ofertas de empleo SAE suman 1.338 vacantes repartidas por las ocho provincias andaluzas. El Servicio Andaluz de Empleo ha actualizado su plataforma con 596 anuncios de trabajo. La mayoría no exige titulación universitaria: basta con la ESO y, en varios casos, ni siquiera eso.

El catálogo cubre atención al cliente, logística, hostelería, limpieza, administración, sanidad y construcción. Por provincias, Jaén lidera con 331 puestos, seguida de Sevilla (313), Málaga (171), Granada (150), Córdoba (127), Cádiz (110), Almería (84) y Huelva (50).

La accesibilidad es el gran gancho de esta hornada. En muchas convocatorias basta con acreditar la Educación Secundaria Obligatoria e incluso la antigua EGB. Varias vacantes no piden trayectoria laboral previa, así que sirven tanto para quien busca su primer contrato como para quien regresa al mercado tras una etapa larga fuera.

Los sueldos para jornadas completas se mueven entre 1.500 y 1.700 euros brutos al mes. Los perfiles especializados y el transporte superan los 2.500 euros. Una parte significativa de las plazas se publica con contrato indefinido, algo poco habitual en un catálogo de estas características.

Por qué el SAE lanza ahora 1.338 ofertas de empleo

El arranque del curso escolar explica buena parte del volumen. Educación, actividades extraescolares y servicios de apoyo en instalaciones municipales han disparado su demanda de personal. A eso se suma la atención a la dependencia, un sector que encadena convocatorias sin cubrir todas sus plazas.

Cada septiembre se repite el mismo patrón en Andalucía. Las empresas cierran los contratos que arrastran desde el verano y la plataforma autonómica concentra su mayor pico de publicación. No es casualidad que Jaén y Sevilla, las dos provincias con más peso en el catálogo, agrupen casi la mitad de los puestos.

La ESO como único requisito y contratos indefinidos en parte del catálogo: septiembre es el mes más accesible del año para encontrar trabajo en Andalucía.

Perfiles buscados y condiciones

El detalle de cada oferta incluye requisitos, jornada y salario exacto. Estos son algunos de los puestos activos más representativos:

  • Auxiliares de asistencia a domicilio: 10 plazas en Órgiva (Granada), dentro del refuerzo de la dependencia.
  • Enfermería: 2 puestos para residencias de mayores en Granada y uno más en Santiago Pontones (Jaén), con 1.999 euros al mes.
  • Monitores de actividades extraescolares: 2 vacantes en San Fernando (Cádiz).
  • Conductores de camión y chóferes: plazas en Algeciras (Cádiz) con contrato indefinido y 1.700 euros; 2 puestos en Torreperogil (Jaén) por 1.500 euros; y 2 vacantes en La Carlota (Córdoba) con 2.550 euros.
  • Construcción: 4 albañiles de segunda en Granada a 1.650 euros; 5 encofradores en Algeciras a 1.500 euros; y 3 oficiales de albañilería en Los Molares (Sevilla).
  • Limpieza de edificios públicos: peones en Isla Mayor (Sevilla) y 2 vacantes en Láchar (Granada) a 1.424 euros mensuales.
  • Peones agrícolas: 6 puestos en Coín (Málaga) con 1.424 euros al mes.
  • Otros perfiles: operario de control de fauna en Almería (1.425 euros, contrato de 60 días) y administrativo en Cádiz con 1.450 euros.

La horquilla baja del listado la marca una plaza de orientación laboral en Herrera (Sevilla): 879 euros. Es una asignación por debajo del salario mínimo y conviene revisarla antes de inscribirse. El resto de las ofertas se mueve, en su mayoría, por encima de los 1.400 euros.

Qué hay detrás de las 1.338 plazas: sueldos, turnos y letra pequeña

Conviene separar el volumen de la calidad. Que existan 1.338 puestos no significa que todos encajen con cualquier perfil ni que las condiciones sean homogéneas. Los 1.424 euros de limpieza y de la campaña agrícola apenas superan el salario mínimo interprofesional, mientras que los chóferes de La Carlota y el personal de enfermería juegan en otra liga. Entre el puesto peor y mejor pagado del listado hay más de 1.600 euros de diferencia al mes.

Hay dos condiciones que no aparecen en los titulares. La primera es geográfica: buena parte de las vacantes están en municipios pequeños, con la movilidad que eso implica si no resides allí. La segunda es la turnicidad. Limpieza, dependencia y hostelería trabajan por turnos, festivos incluidos, y el contrato indefinido no elimina esa realidad.

Dicho de otro modo, el SAE funciona aquí como escaparate, no como filtro. Publica lo que las empresas registran, sin valorar si el sueldo es competitivo. El candidato que revisa cada oferta antes de inscribirse ahorra tiempo y llega mejor preparado a la entrevista.

📝 Cómo enviar el currículum

La inscripción se realiza íntegramente en la oficina virtual del Servicio Andaluz de Empleo y exige estar dado de alta como demandante de empleo en Andalucía.

  1. Paso 1: Accede a la web oficial del Servicio Andaluz de Empleo y entra en el apartado de ofertas de empleo.
  2. Paso 2: Filtra el buscador por tu provincia o por el área profesional que te interese.
  3. Paso 3: Abre la oferta y revisa los requisitos de titulación, la experiencia exigida y el tipo de contrato.
  4. Paso 4: Pulsa en ‘Inscribirse en la oferta’ y adjunta tu currículum actualizado.
  5. Paso 5: Autentifícate con Certificado Digital, Cl@ve o tu usuario y contraseña. La candidatura queda registrada.

Plazo de inscripción: abierto mientras las ofertas sigan activas en la plataforma, sin fecha de cierre única. Requisito mínimo: estar inscrito como demandante de empleo en el Servicio Andaluz de Empleo.

ZetaChain aprueba con 99,4% apagar su L1 y migrar ZETA a Solana como token SPL

ZetaChain ha decidido apagarse. La red, construida sobre tecnología Cosmos, ha aprobado en votación cerrar su propia layer 1 —su blockchain independiente— y trasladar su token ZETA a Solana, donde pasará a funcionar como un token SPL, el estándar de tokens nativo de esta red y el mismo que usan stablecoins como USDC dentro del ecosistema.

La propuesta de gobernanza número 68 salió adelante con un 99,4% de apoyo y una participación del 58% del poder de voto, muy por encima del mínimo del 40% que exige la red. La conversión será 1:1: mismo ticker, mismo suministro total. Ni un ZETA de más, ni uno de menos.

Qué ha votado ZetaChain y qué pasa a partir de ahora

Conviene aclarar algo que el titular deja en el aire: el voto no apaga la red de inmediato. Los contribuidores principales presentarán una segunda propuesta en la que detallarán la ventana de retirada de los activos vinculados a otras cadenas, la altura de bloque del snapshot —la foto fija del estado de la red con la que se calcula cuántos ZETA tiene cada cartera—, el calendario de apagado, el proceso de reclamación de tokens y el periodo en que los exchanges ejecutarán la conversión.

Mientras todo eso se prepara, los validadores siguen operando y las recompensas de staking, el pago por delegar tus ZETA y ayudar a sostener la red, continúan llegando con normalidad. No es un apagón: es una mudanza planificada. El equipo de ZetaChain irá desvelando los detalles de la operación conforme avance el proceso.

Por qué ZetaChain renuncia a su cadena y aterriza en Solana

La decisión se entiende mejor mirando el tablero. Cada vez más proyectos abandonan la idea de mantener una cadena propia y optan por instalarse donde ya hay liquidez, usuarios y herramientas. Para un token como ZETA, vivir en su propia red significa depender de puentes (bridges) para llegar a cualquier otro sitio, y cada puente es una superficie de ataque más.

Una cadena que se apaga sola no es un fracaso: es el reconocimiento de que la liquidez manda más que la bandera.

Aterrizar en Solana significa otra cosa: estar donde ya se mueven volúmenes enormes cada día. La red que se presenta en su web oficial es hoy uno de los ecosistemas con más actividad de staking, finanzas descentralizadas y pagos del sector, y su infraestructura ha madurado con la llegada de un segundo cliente validador, Firedancer, desarrollado por Jump Crypto, que reduce la dependencia de un único software para mantener la red en pie.

Ese es el argumento que ha pesado en la votación. Un token que se convierte en SPL dentro de Solana puede integrarse en cuestión de días en agregadores, wallets y protocolos de préstamo que ya existen, en lugar de tener que reconstruir esa infraestructura desde cero en su propia cadena.

El precedente que dibuja el futuro de las cadenas pequeñas

ZetaChain no es la primera, y probablemente no será la última. Durante años, el sector vivió una fiebre de cadenas propias: cada proyecto quería su blockchain, su token y su comunidad. El resultado ha sido una fragmentación enorme, con cientos de redes que compiten por la misma liquidez y los mismos usuarios. Cuando el capital escasea, esa dispersión se paga cara.

Solana, por su parte, llega a esta migración desde una posición distinta a la de ciclos anteriores. La red vivió paradas de servicio sonadas en 2021 y 2022, cuando dejó de producir bloques durante horas y puso en duda su fiabilidad. También atravesó el colapso de FTX en noviembre de 2022, un golpe que muchos dieron por mortal y del que salió reforzada. Hoy procesa transacciones con una estabilidad que entonces no tenía.

Dicho esto, la operación no está exenta de riesgos. El más evidente es el de ejecución: hasta que llegue la segunda propuesta, nadie sabe con exactitud cómo se retirarán los activos vinculados a otras cadenas ni cuánto tiempo tendrán los holders para reclamar sus ZETA. Tampoco es descartable que algunos validadores dejen de operar antes de que el proceso termine, si calculan que las recompensas ya no compensan el esfuerzo.

Y queda la pregunta de fondo: qué ocurre con el precio de ZETA. La migración a Solana no crea demanda por sí sola. Da al token un sitio mejor donde cotizar y moverse, pero su valor depende de que haya usuarios que quieran usarlo. Eso sí, la conversión 1:1 y el mantenimiento del mismo ticker eliminan uno de los miedos clásicos de estas operaciones: el temido canje a un tipo de cambio desfavorable.

El sector observará de cerca cómo se ejecuta el apagado. Si sale limpio, ZetaChain se convertirá en el modelo que otras cadenas medianas imitarán para no morir de invisibilidad. Si sale mal, será el recordatorio de que apagar una red es tan delicado como encenderla. La segunda propuesta, con su calendario y sus condiciones, es la cita que conviene seguir.

Samani (Multicoin) lo tiene claro: SOL superará a ETH en capitalización este ciclo

Kyle Samani lo dice sin rodeos: Solana acabará este ciclo por delante de Ethereum en capitalización de mercado. El cofundador del fondo Multicoin Capital sostiene que a SOL le basta con multiplicar por cinco su tamaño actual para completar el sorpasso, y añade un argumento incómodo para los defensores de la red de Vitalik Buterin: cada vez menos equipos eligen Ethereum para construir.

Las cifras que se manejan en la conversación publicada por Cointelegraph sitúan la capitalización de SOL en unos 58.000 millones de dólares, frente a los 293.000 millones que se atribuyen a ether. La distancia es de cinco a uno. Dicho de otro modo: para que Solana supere a Ethereum en valor de mercado, su token tendría que completar un recorrido que muchas criptomonedas no logran en una década entera.

Samani no es un observador neutral: Multicoin Capital amasó una posición temprana y relevante en Solana, y su cofundador lleva años ejerciendo de altavoz del ecosistema. Eso no invalida su tesis, pero conviene dejarlo claro antes de entrar en el fondo del asunto. Quien predice el flippening tiene cartera en el activo que predice.

Qué haría falta para que SOL supere a ETH

Un flippening —el término que el sector usa para describir el momento en que una criptomoneda adelanta a otra en capitalización— no depende solo de que el activo que sube suba. Depende también de que el que va delante se quede quieto. Ahí está la parte del argumento que más discusión genera, porque la tesis de Samani es que, más allá de la especulación, hoy casi nadie usa Ethereum en el día a día.

El razonamiento completo es el siguiente: si el capital institucional y los equipos de desarrollo se concentran en una red, la liquidez, las aplicaciones y los ingresos por comisiones también se concentran allí. Ese círculo virtuoso es el que Samani cree que ya gira a favor de Solana y en contra de Ethereum, y el que tarde o temprano terminaría reflejándose en el valor de mercado del token.

Para el inversor de a pie, la predicción tiene una lectura práctica. Si SOL multiplica por cinco su capitalización, el efecto no llegaría solo al precio: llegaría al staking (el mecanismo por el que se delegan tokens a un validador a cambio de recompensas), a la liquidez de los protocolos de finanzas descentralizadas construidos sobre la red y a la valoración de las tesorerías corporativas que acumulan el activo.

El flippening no se decide en una entrevista: se decide cuando el dinero que hoy compra ether encuentra una razón sólida para comprar SOL.

Por qué los equipos eligen Solana y no Ethereum

El argumento técnico se apoya en la facilidad de uso. Solana ordena las transacciones con un sello temporal criptográfico —lo que el sector llama Proof of History o PoH— antes incluso de votarlas, y eso le permite sostener volúmenes altos con comisiones muy bajas. Un equipo que quiere lanzar una aplicación con miles de usuarios diarios no necesita un máster en criptografía: mira cuánto cuesta cada operación, y cuánto tarda en confirmarse.

En paralelo, la red ha ido reduciendo uno de sus riesgos históricos: depender de un único programa para funcionar. Firedancer, el segundo cliente validador desarrollado desde cero por Jump Crypto en C++, se ha abierto hueco frente a Agave, el cliente de referencia mantenido por Anza. Tener dos motores independientes bajo el mismo capó significa que un fallo en uno no tiene por qué detener el conjunto.

Qué enseña el historial de flippenings que nunca llegaron

Conviene poner la predicción en su contexto. Llevamos años escuchando que ether adelantaría a bitcoin en capitalización y el sorpasso sigue sin llegar. Es el primer aviso: las predicciones de flippening envejecen mal, sobre todo cuando se apoyan en una narrativa que puede girar en cualquier momento.

Solana tiene además su propio historial. La red dejó de producir bloques en septiembre de 2021 y en febrero de 2022 por saturación, y los validadores tuvieron que reiniciarla a mano. En noviembre de 2022, el colapso de FTX —cuyo fundador había sido uno de sus mayores valedores públicos— arrastró a SOL a mínimos que hoy parecen de otra época. Nada de eso impide que el flippening ocurra, pero recuerda que esta red ya ha vivido dos vidas.

Hay también riesgos estructurales que no dependen del precio. El staking está concentrado en un número reducido de validadores grandes, lo que da a unos pocos operadores un peso desproporcionado en el consenso. Y la red sigue dependiendo de un puñado de proveedores de infraestructura —los servidores RPC que conectan las aplicaciones con la blockchain—, además de arrastrar la duda regulatoria sobre el estatus legal de SOL: si una jurisdicción relevante lo clasificara como valor negociable, los productos institucionales tendrían que replantear su encaje.

La pregunta, por tanto, no es si Samani acierta con la fecha, sino si su tesis resiste cuando el mercado deja de premiar las narrativas y empieza a exigir ingresos. El termómetro que él no controla es el dinero institucional que llega a SOL a través de vehículos cotizados: si esos productos captan el mismo peso relativo que sus equivalentes de bitcoin y ether, el sorpasso dejaría de ser una predicción de entrevista y pasaría a ser una cifra en pantalla.

Duma de guerra: Putin prepara una movilización de medio millón de rusos

Rusia votó los días 18 y 20 de septiembre y, como estaba cantado, Rusia Unida se hizo con cerca del 60% de los votos. Hasta ahí, nada nuevo bajo el sol. Lo verdaderamente relevante, sostiene VisualPolitik en su último análisis, es lo que estos comicios dejan al descubierto: qué ocurrirá el día que Vladimir Putin ya no esté y si el Kremlin se prepara para enviar a medio millón de rusos más al frente.

Unas elecciones amañadas con la oposición borrada del mapa

El canal no se anda con paños calientes al describir el proceso. Habla de urnas abiertas antes del recuento, de votantes con un fervor democrático tan desmedido que depositan su papeleta varias veces y de una oposición laminada antes de que arrancara la campaña. El ejemplo que pone es el de la única asociación política registrada que se atrevió a pedir el fin de la guerra: quedó fuera de la carrera sin más ceremonia. Para VisualPolitik, el resultado era lo de menos, porque el porcentaje final lo decide el Kremlin de antemano.

Pero el canal insiste en que hay más miga de la que parece. La Duma que salga de estas urnas, elegida en las primeras parlamentarias nacionales desde la invasión a gran escala de 2022, permanecerá en su escaño hasta 2031. Será la cámara que apruebe leyes de movilización, presupuestos militares y medidas de excepción durante los próximos cinco años. No se estaba eligiendo un parlamento al uso, sino el andamiaje legal de la guerra. Y un detalle que el vídeo subraya: los nombres que encabezan las listas casi nunca ocupan después el escaño. Renuncian al acta tras el recuento y la dejan a burócratas grises colocados más abajo.

Bajar el porcentaje para que la victoria no cante

Según el análisis, el Kremlin fijó un objetivo electoral por debajo del 60% precisamente para que el triunfo no resultara sospechoso. Con la aprobación de Putin en descenso (la propia encuestadora estatal reconoce que la confianza declarada pasó del 79% en enero al 71% en julio), un resultado demasiado abultado podría haber reventado el decorado. VisualPolitik rescata el caso de la Alemania oriental de 1989: unas municipales con un 98% oficial para el régimen de Honecker que acabaron funcionando como soga cuando varios activistas contaron los votos a mano y demostraron que la mentira era conocida por todo el mundo. Esa es, exactamente, la trampa que Moscú intenta esquivar.

El contexto económico tampoco invita al optimismo, y el vídeo lo repasa sin anestesia: inflación desbocada, tipos de interés en el 14% después de haber tocado el 21%, gasolina un 26% más cara en un año y racionada en dieciséis regiones por los ataques ucranianos contra las refinerías. A eso se suman aeropuertos que cierran cada dos por tres, explosiones repartidas por medio país y más de 350.000 familias que han perdido a un hombre en el frente. Con ese panorama, el descontento deja de ser silencioso.

En Rusia no existe un plan para el día después de Putin: hay un trono vacío, 140 millones de personas y el mayor arsenal nuclear del planeta esperando a ver quién gana la pelea.

— VisualPolitik

Medio millón de hombres y un toque de queda en la frontera

La inteligencia ucraniana lleva semanas avisando, según recoge el canal, de que Putin podría ordenar una movilización adicional de varios cientos de miles de rusos antes de que acabe el año, y de otros tantos en 2027. Los primeros movimientos ya se notan: toque de queda nocturno y restricciones a la movilidad en las regiones fronterizas con Estonia, una medida que muchos leen como la antesala de una operación encubierta y que, en opinión de VisualPolitik, responde a algo más prosaico: evitar que la gente intente escapar, como ya ocurrió en el pasado.

Lavrov, la entrevista programática y el Plan Lavrov

El otro hilo del vídeo arranca con una escena aparentemente anodina. El 29 de julio, Serguéi Lavrov concedió a TASS una entrevista de más de 4.000 palabras pilotada por el propio director general de la agencia. El ministro de Exteriores, 76 años, habló de su infancia, del divorcio de sus padres, de las sandías que robaba de un almacén y de los veranos bajando ríos siberianos en balsa. ¿Por qué importa? Porque en la jerga del Kremlin una entrevista así, tan larga y personal, se considera programática: sirve para fijar parámetros políticos. Y el propio Putin nunca ha concedido nada parecido a TASS.

De ahí surge la hipótesis que el canal pone sobre la mesa, atribuida al periodista Konstantín Eggert, ex jefe de la oficina moscovita de la BBC: ese empeño en maquillar a Lavrov como hombre cercano y afable sería el indicio de una reorganización inminente en la cúpula del poder. El objetivo no sería Lavrov, demasiado mayor para aspirar a nada, sino la silla de primer ministro. El artículo 92 de la Constitución rusa establece que si el presidente muere, dimite o queda incapacitado, es el jefe de Gobierno quien asume la jefatura del Estado de forma interina. Quien ocupe ese sillón se convierte, durante una ventana temporal crítica, en el hombre más poderoso de Rusia.

Mishustin, la pieza que se sacrifica

La cadena que describe el vídeo es la siguiente. Rusia Unida gana con holgura. Esa victoria sirve de pretexto para destituir a Mijail Mishustin, un tecnócrata de 60 años que llegó al cargo en 2020 sin que nadie supiera muy bien quién era, y sentar a Lavrov en su lugar. Mishustin carga entonces con todos los males del país, de la inflación a la falta de combustible, y se convierte en la pieza sacrificada para salvar el sistema. Después, en un plazo razonable, Putin colocaría en el gabinete al sucesor que él mismo designe, garantizando así la continuidad del régimen.

¿Y no es peligroso para un líder tan receloso dar notoriedad a otra persona? El canal apunta a una razón que considera clave: con los años, Putin se ha obsesionado cada vez más con su lugar en los libros de historia, y la propia invasión de Ucrania tuvo mucho que ver con esa obsesión. Si un mal sucesor puede arruinar por completo un legado, preparar el relevo deja de ser una amenaza y pasa a ser una necesidad. Lavrov encaja porque no tiene equipo propio, ni poder regional, ni respaldo militar. Aunque, como recuerda VisualPolitik, hablamos de Rusia, donde las guerras de poder entre bastidores han sido una constante histórica.

Qué significa esto para el lector

Conviene separar el dato de la interpretación. Los resultados electorales, la composición de la Duma y el calendario legislativo hasta 2031 son hechos verificables. El Plan Lavrov es una hipótesis periodística, construida sobre indicios, que el propio canal presenta como teoría y no como certeza. Dicho esto, la lectura de fondo es difícil de discutir: la arquitectura institucional rusa se está reorganizando alrededor de una guerra que no termina y de un líder que cumple 74 años.

Para el lector europeo, la consecuencia práctica es doble. Por un lado, una Duma diseñada para aprobar movilizaciones y presupuestos militares significa que la guerra de Ucrania no tiene visos de agotarse por falta de marcos legales. Por otro, si la pelea por la sucesión ya ha empezado, cualquier movimiento en Moscú durante los próximos meses merece más atención de la que suele prestarse a un parlamento decorativo. Basicamente, lo que se decide en esas urnas no se decide en las urnas.

La pregunta queda flotando: ¿aguanta el sistema ruso una movilización de medio millón de hombres más sin que se le rompa algo por dentro? VisualPolitik no da una respuesta cerrada, y quizá sea lo más honesto. Lo que sí deja claro es que estas elecciones, las más aburridas sobre el papel, pueden ser las más importantes en años.

Zelaia avisa: Rusia responderá al ataque de Ucrania con un golpe duro sobre Kiev

El analista Zelaia lo tiene claro: Rusia no va a dejar sin respuesta el ataque masivo lanzado por Ucrania contra Moscú y el castigo recaerá, con toda probabilidad, sobre Kiev. Lo planteó en su última intervención en Negocios TV, donde dibujó un escenario de escalada con la capital ucraniana en el centro del tablero. No es una predicción aislada, sino la lectura de un patrón que se repite desde el comienzo de la guerra.

Zelaia advierte de una represalia rusa sobre Kiev

Durante su análisis, el experto sostuvo que el Kremlin interpreta los ataques sobre su propio territorio, y muy especialmente los que alcanzan la ciudad de Moscú, como una línea roja que exige contestación inmediata. En su lectura, la respuesta no llegará en forma de declaración diplomática ni de gesto simbólico, sino de una operación militar contundente contra objetivos ucranianos.

El lugar elegido, según esta tesis, sería la capital. Kiev concentra poder político, valor simbólico y una capacidad de proyección internacional que pocas ciudades del país pueden igualar. Golpearla no es solo castigar: es enviar un mensaje que se entienda en Bruselas y en Washington al mismo tiempo que en el frente.

El patrón de respuesta de Moscú tras cada golpe

Zelaia apoya su argumento en la forma de actuar que Moscú ha mantenido a lo largo del conflicto. Cada acción que considera una provocación ha tenido contestación posterior, a menudo más intensa y dirigida contra infraestructuras críticas. El analista insiste en que esa lógica no ha cambiado y que quien espere una reacción moderada se equivoca.

Lo relevante, apunta, es el calendario. La represalia rara vez es inmediata. Se prepara, se filtra de forma indirecta y se ejecuta cuando el mensaje puede leerse con claridad tanto dentro de Rusia como fuera de ella. Es disuasión tanto como castigo. Y, en su opinión, esa diferencia explica por qué el ataque ucraniano contra Moscú coloca automáticamente a Kiev en el punto de mira.

Rusia responderá al ataque masivo ucraniano contra Moscú con un golpe duro sobre Kiev, y esa es la clave de todo su análisis.

— Zelaia, en Negocios TV

Por qué la capital vuelve al punto de mira

Zelaia recuerda que Moscú ha reservado históricamente sus respuestas más duras para los momentos en los que necesitaba reconstruir su credibilidad ante su propia opinión pública. En esa ecuación, Moscu deja de ser un escenario lejano y se convierte en el argumento central: si la capital rusa es alcanzada, la capital ucraniana deja de ser una línea que no se cruza.

El analista no habla de una operación concreta ni de fechas, sino de una dirección. Insiste en que el objetivo de una represalia de este tipo es doble: dañar capacidad militar y, sobre todo, quebrar la percepción de normalidad que Ucrania intenta sostener en sus grandes ciudades. Es una guerra que se libra tanto en el terreno como en la cabeza de quien la sigue.

La OTAN, ante el riesgo de una escalada mayor

La derivada internacional es, para el experto, el otro gran asunto. Una respuesta rusa de alta intensidad sobre Kiev devuelve a la mesa el debate sobre los límites de la ayuda occidental y sobre la velocidad con la que los aliados responden a cada nuevo umbral. Zelaia sostiene que esa discusión ya no es teórica: cada ataque y cada represalia fijan el marco del siguiente movimiento.

En Negocios TV se subrayó que la escalada no se mide solo en kilómetros conquistados, sino en la calidad de los objetivos alcanzados y en la reacción de los socios de Ucrania. El analista deja claro que su lectura es una interpretación de lo que ya ha ocurrido, no una certeza sobre lo que vendrá.

Qué significa esto para el lector

Más allá del titular, el aviso tiene consecuencias prácticas. Si la hipótesis de Zelaia se cumple, el conflicto entra en una fase donde la capital ucraniana vuelve a ser objetivo prioritario, con todo lo que eso implica para la población civil, para la economía del país y para la seguridad energética europea. La reconstrucción de infraestructuras se complica cuando el escenario de riesgo se desplaza de nuevo al centro urbano.

También conviene leer el aviso con prudencia. Se trata de una opinión experta expresada en televisión, no de un parte oficial ni de una filtración confirmada. Su valor está en la lógica que despliega y en el patrón histórico que invoca. Tomarla como profecía sería un error; ignorarla, quizá también.

Lo que queda es una pregunta incómoda. Si cada ataque profundo genera una respuesta más dura, ¿dónde está el límite que ninguna de las partes quiere cruzar? Zelaia cree que ese límite ya se ha movido varias veces y que la próxima vez que se mueva lo notará Kiev antes que nadie.

Ibex 35 hoy rebota un 1,08% y recupera 19.724 puntos: la banca y el crudo tiran del mercado

0

El Ibex 35 rebota hoy un 1,08% hasta los 19.724,40 puntos y rompe tres semanas de caídas consecutivas en prácticamente todos los índices europeos.

La sesión llega después del varapalo del viernes y con un ingrediente que no aparecía desde hacía tiempo: el petróleo cede. El Brent se coloca en 100 dólares, nueve menos que los 109 dólares de la semana pasada, y ese movimiento cambia la fotografía para la bolsa española. Con el crudo en máximos, cada subida del barril es una losa para los márgenes empresariales; con el crudo aflojando, el mercado respira.

Los bancos, que habían caído con fuerza el viernes, tiran hoy del índice. Bankinter lidera con un 2,4%, por delante de Sabadell (2,1%), Unicaja (2,1%), CaixaBank (1,7%), BBVA (1,6%) y Santander (1,6%). El sector financiero español es el más apalancado al ciclo y el que más nota cualquier movimiento en los rendimientos de la deuda.

La banca tira del índice y Acciona se suma al rebote

Fuera de los bancos, la sesión deja dos referencias propias. Acciona sube un 2,3% en pleno proceso de venta de su filial Acciona Energía, que avanza un 2,7%. La operación sigue sin comprador confirmado, pero el mercado la trata como el principal catalizador de la compañía desde hace meses.

En el lado negativo, las expectativas de distensión geopolítica penalizan a los valores que más se habían beneficiado del conflicto. Indra cede un 0,8% y Repsol, un 0,7%, mientras Naturgy (-0,8%) y Enagás (-0,2%) también se quedan rezagados. Telefónica cotiza prácticamente plana tras decidir integrar su unidad de negocios digitales Telefónica Tech en Telefónica España.

Cuando el crudo baja y el bono se aleja del 4%, la bolsa española encuentra su hueco sin que haga falta que mejore nada más.

Trump, Irán y el crudo: el detonante está fuera de España

El origen del cambio de tono es externo. Donald Trump afirmó este fin de semana que está dispuesto a reunirse con el presidente de Irán, Masud Pezeshkian, en el marco de la Asamblea General de la ONU que se celebra esta semana en Nueva York. A eso se suma lo publicado por The New York Times, según lo cual el mandatario estadounidense habría descartado por el momento los ataques contra los rebeldes hutíes de Yemen, aliados de Teherán. Cada paso hacia una mesa de negociación resta prima de riesgo al barril.

Para el jueves está fijado el encuentro entre Trump y Xi Jinping en Washington, la cita llamada a definir la relación comercial entre las dos potencias. En paralelo, el mercado de deuda ofrece su propia lectura. El bono español a diez años se aleja del 4% y se sitúa en el entorno del 3,90%; el bund alemán recorta por debajo del 3,50% después de los malos resultados de la CDU y el SPD en las elecciones locales del fin de semana; y el bono estadounidense a diez años baja del 5%.

El euro se mantiene estable en 1,14 dólares y la libra, en 1,33 unidades. El oro se repliega por debajo de los 4.400 dólares por onza mientras el bitcoin supera los 86.000 dólares y firma máximos desde enero.

Hay un telón de fondo que el rebote no disuelve: los temores en torno a la inteligencia artificial siguen pesando en los índices tecnológicos europeos y estadounidenses, y explican por qué el mercado celebra con moderación cualquier tregua geopolítica.

El rebote del Ibex 35 no arregla el problema de fondo

Un rebote del 1,08% no cambia una tendencia. El índice acumula tres semanas de retrocesos y el avance de hoy se apoya en dos variables externas que pueden girar en cuestión de horas: el precio del petróleo y la agenda de la Casa Blanca. Si la reunión con Pezeshkian no se concreta o si el encuentro del jueves con Xi termina en desencuentro, el mercado devolverá en una sesión lo que ha ganado en esta.

He visto este patrón demasiado veces. El índice sube con el titular geopolítico y baja cuando se comprueba que el titular no era un acuerdo. La banca lidera las subidas porque es el sector más apalancado al ciclo, y también el más expuesto a un escenario de enfriamiento económico que nadie descarta. Nada de lo ocurrido hoy altera esa ecuación. Lo que sí hace la sesión es devolver al Ibex 35 a la zona de los 19.700 puntos, un nivel que ha funcionado como suelo en varias ocasiones desde el verano y que ahora toca defender.

El calendario inmediato manda. El jueves, Trump y Xi. Y antes de eso, el barril tendrá que decidir si los 100 dólares son un suelo o solo un descanso.

Ethereum hoy precio: ETH supera los 2.700 dólares y firma su máximo desde enero con ballenas acumulando

El precio de Ethereum hoy vuelve a mirar hacia arriba con fuerza. El ether se cambia por 2.721 dólares tras subir un 5,51% en 24 horas, su nivel más alto desde enero, y lo hace con las ballenas acumulando posiciones y un volumen que supera en un 15,31% la media del último mes.

La subida rompe la zona de los 2.600 dólares que el mercado venía vigilando desde hacía semanas. En siete días, ETH acumula un 9,2%; en un mes, un 14,11%. El ether queda así a las puertas de una resistencia clave que marcará el rumbo de las próximas jornadas: los 2.746 dólares, el nivel de Fibonacci de 90 días.

Qué hay detrás de la subida de Ethereum

Detrás del movimiento hay tres piezas que encajan. La primera es técnica: la ruptura de los 2.600 activó compras automáticas y obligó a cerrar posiciones cortas —las apuestas a que el precio caería—, lo que suele añadir combustible a una subida. La segunda es de flujo: el interés abierto de futuros de ETH, el capital total comprometido en contratos aún abiertos, subió cerca de un 10% en un día hasta 34.240 millones de dólares, señal de que entra dinero nuevo y apalancado.

La tercera pieza llegó desde el mercado de opciones. La plataforma Paradex ejecutó una operación récord de opciones sobre ETH por 15,76 millones de dólares, un bloque que sugiere posicionamiento institucional y que pudo reforzar la demanda tanto de de contado como de derivados.

El volumen diario alcanzó los 17.470 millones de dólares, un 15,31% por encima del promedio de 30 días. Esa cifra es el detalle que separa un rebote sin recorrido de un movimiento con participación real. Aun así, los indicadores técnicos avisan: el RSI se sitúa en 69,6, a un paso de la zona de sobrecompra, y el estocástico roza el 93,3, señal de que el corto plazo está tenso.

La ruptura de los 2.600 dólares no es ruido: el volumen, el apalancamiento y las opciones apuntan en la misma dirección.

Por qué sube Ethereum y hasta dónde puede llegar

Para el inversor que lleva tiempo en Ethereum, el dato que más pesa es otro: ETH sigue un 45% por debajo de su máximo histórico de 4.948 dólares, alcanzado el 24 de agosto de 2025. Por eso muchos leen esta subida menos como una fiesta y más como una recuperación que todavía tiene camino por recorrer.

El contexto macro acompaña. El rally tecnológico en Europa y en Wall Street, junto con el petróleo encadenando su cuarta sesión de caídas, ha devuelto algo de apetito por el riesgo. Bitcoin también rebasa los 84.000 dólares, y las ballenas, esas carteras con grandes cantidades de ether, aprovechan para acumular.

Conviene ponerle número al riesgo. La volatilidad esperada para ETH es del 3,4% diario, según el ATR, un indicador que mide cuánto se mueve un activo en una jornada media. Dicho de otro modo: movimientos de un 3% arriba o abajo son la normalidad, no la excepción. Quien piense entrar en estos niveles debería tenerlo presente.

Otra forma de leer el momento es fijarse en la tendencia de fondo. ETH cotiza por encima de todas sus medias móviles relevantes, desde la de 5 días hasta la de 200, situada en 2.075 dólares. Cuando eso ocurre, la tendencia dominante es alcista a la vez en el corto, el medio y el largo plazo. Y sin embargo, las Bandas de Bollinger colocan el precio en su límite superior: el ether se ha alejado de su zona habitual y los retrocesos hacia los 2.580 o los 2.640 dólares son frecuentes tras un estirón así.

por qué sube ethereum

El precedente que conviene recordar antes de comprar en máximos

Cada vez que ETH se acerca a una resistencia después de varias semanas de subida, conviene mirar atrás. Cuando se aprobaron los primeros ETF spot de ether, en julio de 2024, el mercado reaccionó con euforia y después con meses de lateralidad. Algo parecido ocurrió tras The Merge, en septiembre de 2022, el cambio de Ethereum hacia un sistema que recompensa a quien bloquea sus monedas en lugar de a quien las mina. La lección se repite: los hitos importantes suelen venir con una digestión posterior.

Hoy el riesgo tiene nombre propio. El interés abierto disparado implica más apalancamiento y, si la tendencia se gira, más riesgo de liquidaciones en cascada, esas ventas forzadas que se retroalimentan y aceleran una caída. A eso se suma que buena parte de la subida se apoya en dinero prestado que puede marcharse tan rápido como llegó.

Mirando más lejos, la red sigue construyendo. Ethereum prepara su próxima gran actualización y ha fijado para 2029 el objetivo de resistir la computación cuántica, dos frentes que no mueven el precio de hoy pero sí sostienen la tesis de largo plazo. Puedes seguir esa hoja de ruta en la web oficial de Ethereum.

Con el ether a un 45% de su máximo histórico y un retorno negativo del 8,38% en lo que va de año, la película dista mucho de estar resuelta. La resistencia de los 2.746 dólares decidirá si esta subida se convierte en tendencia o se queda en un simple respiro. Y, como siempre en este mercado, el próximo dato macro puede cambiarlo todo en una sola sesión.

La película española que llega a Movistar Plus+ y mezcla suspense, infancia y secretos familiares

0

Movistar vuelve a apostar por el cine español de autor con un estreno que promete calar hondo esta semana. El pasado 16 de septiembre llega a la plataforma «Un hijo», el debut en la ficción de Nacho La Casa, un thriller psicológico que ha ido ganando adeptos desde su paso por El Cairo y el Festival de Málaga. La cinta adapta la novela homónima de Alejandro Palomas, un superventas traducido a más de 18 idiomas.

La premisa engancha desde el primer minuto: un niño de ocho años recién llegado a un colegio se muestra demasiado feliz. Tan feliz que empieza a preocupar a sus profesores. Detrás de esa máscara de normalidad se esconde un secreto que solo sus dibujos parecen capaces de revelar, y una psicóloga escolar sin experiencia dispuesta a descifrarlos.

Movistar apuesta por el thriller emocional más comentado del año

Youtube video

El tráiler ya deja claro el tono de la película: contención, silencios y una tensión que crece sin necesidad de gritos ni golpes de efecto. Macarena García interpreta a María, la orientadora escolar que llega a un centro educativo sin demasiada experiencia previa, pero con una intuición fuera de lo común para detectar lo que otros pasan por alto.

Frente a ella, Hugo Silva da vida a Manuel, un padre opaco y reacio a que nadie escarbe en la intimidad de su familia. La química entre ambos actores —que ya coincidieron en «El ministerio del tiempo»— funciona precisamente por su ausencia: la fricción entre una mujer que quiere ayudar y un hombre que se cierra en banda sostiene buena parte del pulso narrativo de la cinta.

El secreto que solo un niño de ocho años puede contar

Movistar ha reforzado en los últimos meses su catálogo de cine español con estrenos casi diarios, y «Un hijo» llega en un momento especialmente cuidado del calendario, coincidiendo con la programación dedicada al Festival de San Sebastián. La plataforma incorpora la película a su Plan Libre: Cine y Series, disponible por 4,99 euros al mes sin necesidad de ser cliente de fibra o móvil de Telefónica.

Detrás de las cámaras está Macarena García, ganadora del Premio Goya a la mejor actriz revelación por «Blancanieves» y de la Concha de Plata del Festival de San Sebastián por el mismo papel. Su interpretación en «Un hijo» ha sido descrita por la crítica como contenida y basada en la observación, transmitiendo más por reacción que por afirmación, un registro muy distinto al de sus trabajos más conocidos.

Una historia que nace de los dibujos de un niño

Youtube video

El eje narrativo de la película es tan sencillo como perturbador: Guille, el pequeño protagonista interpretado por el debutante Ian Cortegoso, se refugia en Mary Poppins como escudo emocional. A través de sus dibujos, María intentará descifrar lo que el niño no puede o no quiere poner en palabras, mientras se enfrenta a la resistencia cada vez más agresiva de su padre.

El propio director ha explicado que el mayor reto de la producción fue encontrar al actor infantil capaz de sostener el peso emocional de la trama. La búsqueda de ese niño se prolongó durante meses hasta dar con Cortegoso, cuya naturalidad ante la cámara ha sido uno de los aspectos más celebrados por quienes ya han visto la película en los festivales previos a su estreno en plataformas.

Por qué esta historia conecta con el público de 2026

La película no es solo un ejercicio de suspense bien construido: es también un retrato de la figura del orientador escolar, cada vez más reivindicada en los centros educativos españoles. Hugo Silva, que es padre en la vida real, ha señalado en varias entrevistas que invertir en estos recursos «es sembrar algo muy bueno para el futuro», una idea que atraviesa toda la trama sin caer en el mensaje fácil.

«Un hijo» también aborda de fondo la masculinidad y las emociones reprimidas, con un personaje masculino que apenas necesita palabras para transmitir el peso que arrastra. Son estas capas de lectura —el thriller de superficie y el drama humano de fondo— las que explican por qué la crítica la sitúa entre las producciones españolas más sólidas del año.

  • Dirección: Nacho La Casa, en su debut como director de ficción
  • Reparto: Macarena García, Hugo Silva e Ian Cortegoso
  • Basada en la novela de Alejandro Palomas, Premio Nacional de Literatura Infantil y Juvenil

Lo que viene: el thriller emocional español gana terreno

El cine español atraviesa un buen momento para las historias íntimas contadas con tensión narrativa, y «Un hijo» es un ejemplo perfecto de hacia dónde apunta esta tendencia: menos artificio, más silencio significativo. Si te gustan las tramas que se construyen a partir de lo que no se dice, esta película debería estar en tu lista de esta semana.

Mi consejo como espectador habitual del género: dale una oportunidad sin buscar giros espectaculares. La fuerza de «Un hijo» está en la construcción emocional, no en el efectismo, y eso es precisamente lo que la hace perdurar en la memoria una vez terminan los créditos.

Publicidad