Tubos Reunidos no considera vinculante el informe europeo sobre la quita de deuda de la SEPI. Y sin ese aval, la venta de la compañía se ha quedado sin comprador dispuesto a firmar.
Los oferentes que se han acercado al concurso de acreedores han puesto la misma condición sobre la mesa: no asumir el pasivo que arrastra el préstamo público. Sin ese blindaje no hay oferta en firme. Sin oferta en firme, el proceso pierde su única salida ordenada.
La compañía sostiene que el documento de Bruselas es un análisis técnico y no una resolución con efectos jurídicos. En su lectura, el informe no altera el marco del concurso ni obliga al juez a recalificar el crédito. Es una posición defendible en términos formales y, al mismo tiempo, un problema práctico de primer orden: si quienes compran creen que el informe condiciona la quita, la quita deja de valer.
El informe que nadie quiere firmar
El nudo está en qué ocurre con el crédito de la SEPI dentro del procedimiento. No es un acreedor cualquiera: su préstamo nació de un rescate público tramitado por la vía del marco temporal de ayudas de Estado habilitado durante la pandemia, y esa genealogía lo somete a reglas distintas de las del resto de la masa.
De ahí el choque. La ley concursal permite quitas y esperas aprobadas por mayoría de acreedores y homologadas por el juez. Las normas europeas de competencia exigen, en cambio, que cualquier condonación de deuda pública pase antes por Bruselas. Dos procedimientos, dos lógicas y un mismo dinero en el centro.
Una quita que Bruselas no ha autorizado no es una quita: es una ayuda de Estado pendiente de devolución con otro nombre.
El contenido íntegro del informe no se ha hecho público, y ahí empieza otro problema. Se está negociando sobre interpretaciones y no sobre un texto cerrado. Cuando eso ocurre en un concurso, el pasivo se convierte en materia opinable y el comprador, en prudente.
El comprador hereda el problema
Quien adquiera la unidad productiva quiere saber si dentro de dos años recibirá una carta de la Comisión Europea reclamando la devolución de la ayuda. Esa duda tiene traducción económica inmediata: menos precio, más garantías o, directamente, ninguna oferta. Los oferentes han pedido que el perímetro de la operación excluya de forma expresa el crédito público.
Quedan pocas alternativas sobre la mesa. Un convenio con quita y espera exige el visto bueno de la mayoría de la masa y, sobre todo, el aval europeo que hoy no existe. Una liquidación ordenada destruiría valor industrial y dejaría a la SEPI con la misma nada que quiere evitar. Y una venta troceada de activos resolvería el balance sin resolver el negocio, que es justo lo que llevó a la compañía hasta aquí.
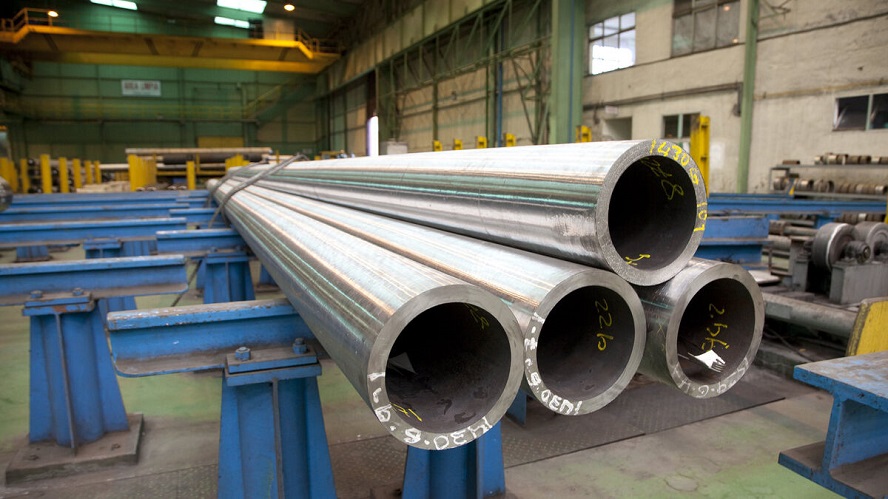
Mientras el perímetro no se aclare, el calendario corre en contra. Cada semana que pasa sin comprador encarece la financiación del día a día de una planta que trabaja con hornos que no se apagan por decreto. Y el mercado de tubos sin soldadura para la industria del petróleo y del gas no está para esperar: los aranceles estadounidenses sobre el acero llevan años estrechando el margen de los fabricantes europeos.
El rescate que se cobra dos veces
Aquí conviene mirar el mapa completo. El perímetro de SEPI acumula desde 2020 una cartera de préstamos participativos y participaciones en compañías rescatadas: Air Europa, Plus Ultra, Duro Felguera, Ávoris. Tubos Reunidos es la pieza que mejor expone la contradicción de diseño del sistema. El fondo se creó para inyectar liquidez a empresas estratégicas en un shock de demanda; no para arreglar estructuras de capital que ya venían rotas. Cuatro años después, varias de esas compañías siguen con la misma deuda que motivó el rescate y con un acreedor nuevo sentado en la mesa del concurso.
Mi lectura es que Bruselas tiene razón en el fondo y no en el tempo. Una condonación de deuda pública sin control europeo es una subvención encubierta y, si se generaliza, rompe el mercado único. Eso es cierto. También es cierto que el procedimiento de ayudas de Estado, pensado para litigios entre Estados y empresas solventes, se atasca cuando el deudor está en concurso y la alternativa a la quita es cero euros de recuperación. El Estado no cobra, la planta no se vende y el empleo industrial de Álava y Bizkaia queda en tierra de nadie.
El precedente importa más que el caso. Si el Gobierno fuerza la quita sin pasar por Bruselas, y Bruselas lo tolera, el resto de rescatadas pedirá lo mismo con el mismo argumento. Si Bruselas la bloquea, la SEPI tendrá que asumir ante el juez que su crédito es incobrable en la práctica. Ninguna de las dos salidas es cómoda. Ambas son inevitables.
Queda un hito concreto: cuando el juzgado que instruye el concurso fije la calificación del crédito de la SEPI, se sabrá si el informe europeo pesa o solo adorna. Hasta entonces, la venta seguirá bloqueada por un documento que nadie considera vinculante y que, sin embargo, nadie se atreve a ignorar.